

 4,5 van 5 Google reviews
Belastingtips 2022 voor de DGA en de bv
In 2022 zullen diverse wijzigingen worden doorgevoerd voor de directeur-grootaandeelhouder (DGA) en zijn bv('s). In dit artikel een overzicht. Tevens nemen wij diverse tips voor de DGA op. Het DGA salaris voor 2022 is vastgesteld op € 48.000.
Tarief vennootschapsbelasting 2022
Het tarief voor de vennootschapsbelasting bedraagt 25%. Dit zal de komende jaren wellicht worden verhoogd, wellicht zelfs in 2022 al tot 25,8%. Echter, voor winsten tot € 245.000 is het tarief in 2021 lager, namelijk 15%. In 2022 wordt dit nog gunstiger, tot een bedrag van € 395.000 bedraagt het tarief 15%. Heeft u een fiscale eenheid voor de Vennootschapsbelasting en winsten boven de € 395.000? Neem dan eens contact met ons op, via een eenvoudige route kunnen wij voor u tienduizende euro's besparen.
Bijtelling auto van de zaak
Bijtelling volledig elektrische auto’s naar 16% in 2022 tot een cataloguswaarde van € 35.000. Voor het merendeel geldt het bijtellingspercentage van 22%. Voor waterstof- of zonneauto’s is de bijtelling in 2022 maar 6%, de invoering van een maximum bedrag wordt tevens uitgesteld naar 2024.
Verliesverrekening in de bv in 2022
Verliezen in de bv zijn verrekenbaar met winsten van het vorige jaar en de winsten over de komende 6 jaren. De termijn van 6 jaren komt te vervallen, verliezen zijn dus onbeperkt in de toekomst verrekenbaar. Tevens komt er een minder gunstige regeling. Verliezen tot € 1.000.000 zijn altijd te verrekenen, maar hierboven is nog maar 50% verrekenbaar.
Rekening-courant van de DGA in 2023
Er is een wetsvoorstel (excessief lenen) in de maak. De kern van dit voorstel is dat de DGA vanaf 2023 nog maximaal € 500.000 van zijn bv mag lenen. Lees voor meer informatie onderstaande artikelen. Er is veel kritiek op dit voorstel en de invoering is nog niet zeker.
Gebruikelijk loon DGA bij innovatieve start-up
Sinds enkele jaren kan het loon van DGA's van innovatieve start-ups worden vastgesteld op het wettelijke minimumloon, hierdoor kan er meer geld in het bedrijf worden gestoken. De uitzondering zou vervallen per 1 januari 2022, dit is niet zo. De maatregel geldt in 2022 ook nog. Om gebruik te kunnen maken van de tegemoetkoming, is wel een zogenoemde S&O-startersverklaring nodig.
Verrekening dividendbelasting met vennootschapsbelasting beperkt
Verrekening van dividendbelasting (en kansspelbelasting) met de vennootschapsbelasting wordt beperkt (oorzaak Sofia arrest). Op dit moment kunnen bv's (rechtspersonen) de betaalde dividendbelasting verrekenen met de te betalen vennootschapsbelasting. Wordt er verlies gemaakt in de bv, dan wordt de betaalde dividendbelasting aan de bv terugbetaald. Buitenlandse VPB-plichtigen krijgen de betaalde dividendbelasting niet terug. Dit kan volgens de EU niet door de spreekwoordelijke EU-beugel. Waarschijnlijk wordt de verliessituatie dus anders in de wet opgenomen. Bij verlies krijgt een Nederlandse bv de betaalde dividendbelasting niet meer terug van de Belastingdienst.
Milieu-investeringsaftrek in 2022
Het percentage milieu-investeringsaftrek wordt verhoogd voor milieuvriendelijke investeringen. Voor categorie 1 investeringen gaat het percentage omhoog van 36% naar 45%, voor categorie 2 van 27% naar 36% en voor categorie 3 van € 13,5% naar 27%. Naast dat dit voor IB-ondernemers geldt, is deze verhoging ook van toepassing voor vennootschappen.
Aandelenopties voor werknemers
Aandelenoptierechten zijn belast op het moment dat ze worden omgezet in aandelen. Nadeel is dat er dan nog geen geld vrijkomt bij de werknemer. Daarom wordt het ook mogelijk om pas af te rekenen op het moment dat de aandelen verhandelbaar zijn, er kan dan een deel worden verkocht om de belasting te voldoen. De werknemer mag kiezen uit de twee afrekenmomenten. Aansluiten bij het moment van uitoefening is dus nog steeds mogelijk.
WBSO-aanvraag eenvoudiger
De aanvraag van een S&O-afdrachtvermindering (zogenaamde WBSO aanvraag) wordt simpeler. Een ondernemer kan vanaf 2022 een nieuwe aanvraag indienen die de eerstvolgende kalendermaand begint, ook als die maand al in een eerdere S&O-verklaring is opgenomen. De ondernemer kan hiermee sneller inspelen op nieuwe projecten. Ook hebben verklaringen voortaan betrekking op alle resterende maanden van een jaar. Dit maakt de mededeling eenvoudiger, dit moest elk jaar achteraf plaatsvinden. Ook mag de werkgever zelf bepalen welk deel van het toegekende jaarbedrag hij / zij in welke maand gaat aanspreken.
Werkkostenregeling in 2022
- De werkgever mag tot € 2 per dag onbelast verstrekken als thuiswerkvergoeding aan zijn werknemers. De werknemer dient wel ten minste 128 dagen per kalenderjaar thuis te werken. De vergoeding mag worden berekend of de werknemer ten hoogste 214 dagen per kalenderjaar thuiswerkt.
- De vrije ruimte van de werkkostenregeling bedraagt in 2022 3% van het loon met een maximum van € 12.000 vermeerderd met 1,18% van het loon voor zover de totale loonsom meer dan € 400.000 bedraagt.
Diverse belastingtips 2022 voor de DGA
Als DGA zijn er vele mogelijkheden om belasting te besparen, denk eens aan:
- Belastingvrije bedrijfsopvolging
- Beperken bijtelling auto van de zaak bij meerdere auto's
- Belonen van kinderen en uw partner
- Voorkomen verliesverdamping
- Terugkeer uit de bv of eenmanszaak naast uw bv
- Fiscaal voordelig lenen van uw bv
- Eigen woning hypotheek of familiebank via uw bv
- Voorzieningen in uw bv voor uw bedrijfspand
- Sneller afschrijven van huurdersinvesteringen of materiële vaste activa
- Fiscale voordelen door innovatie
Fiscale vragen of fiscale scan
Heeft u vragen of wilt u een keer een fiscale APK van uw bedrijf? Neem dan gerust contact met ons op.
Wij controleren uw accountant
Heeft u vragen of wilt u belasting besparen? Neem eens contact met ons op of laat een fiscale scan van uw bedrijf en privé situatie maken. In deze fiscale scan controleren wij uw bedrijf (en privé situatie) op ruim 100 onderdelen. We gaan dus een wedstrijdje aan met uw accountant, wie is er slimmer en weet de fiscale mogelijkheden het beste?
Inhoudingsvrijstelling en dividendbelasting
In bepaalde gevallen kan een entiteit die een dividenduitkering doet een inhoudingsvrijstelling toepassen. Dit betekent dat er géén 15% dividendbelasting ingehouden hoeft te worden op de dividenduitkering en de gehele (bruto) dividenduitkering kan worden uitgekeerd aan de ontvangende entiteit (ook wel de ‘opbrengstgerechtigde’ genoemd).
Hieronder is een overzicht opgenomen van de meest voorkomende situaties waarin een inhoudingsvrijstelling van toepassing kan zijn. Om voor een inhoudingsvrijstelling in aanmerking te komen, moet de opbrengstgerechtigde aannemelijk maken dat die de uiteindelijk gerechtigde is. Kort gezegd is de uiteindelijk gerechtigde diegene die het economisch belang heeft bij een opbrengst en die daarover ook daadwerkelijk kan beschikken. Een persoon kwalificeert bijvoorbeeld niet als uiteindelijk gerechtigde als deze persoon de opbrengst geheel of gedeeltelijk direct of indirect moet doorbetalen aan een ander, bijvoorbeeld op basis van een overeenkomst.
Fiscale eenheid en deelnemingssituaties
Als de uitkerende en ontvangende entiteit tot dezelfde fiscale eenheid behoren, dan hoeft geen dividendbelasting te worden ingehouden.
Dividendbelasting hoeft ook niet te worden ingehouden wanneer de opbrengstgerechtigde een belang bezit waarop de deelnemingsvrijstelling van toepassing is. In een puur binnenlandse situatie (de uitkerende entiteit en de opbrengstgerechtigde zijn allebei in Nederland gevestigd) zal dit vaak het geval zijn en kan de inhoudingsvrijstelling in beginsel worden toegepast. Uitzonderingen hierop zijn de uitkerende entiteit die is vrijgesteld van vennootschapsbelasting en de ontvangende entiteit die kwalificeert als beleggingsinstelling.
Wanneer de opbrengstgerechtigde in het buitenland is gevestigd, moet aan de volgende voorwaarden zijn voldaan:
- de opbrengstgerechtigde is gevestigd in een staat die onderdeel uitmaakt van de EU/EER of een staat waarmee Nederland een belastingverdrag heeft gesloten;
- de opbrengstgerechtigde zou de deelnemingsvrijstelling kunnen toepassen als die in Nederland zou zijn gevestigd;
- het belang wordt niet gehouden om belastingheffing bij een ander te ontgaan (de subjectieve toets) of er is geen sprake van een kunstmatige constructie (de objectieve toets).
Voor een nadere uitleg van de inhoudingsvrijstelling in deelnemingssituaties wordt verwezen naar het artikel ‘Inhoudingsvrijstelling in deelnemingssituaties"
Lichaam dat niet aan de vennootschapsbelasting is onderworpen
Op dividenduitkeringen aan een in Nederland gevestigde rechtspersoon die niet onderworpen zijn aan de vennootschapsbelasting (bijvoorbeeld bepaalde (charitatieve) stichtingen en verenigingen) hoeft geen dividendbelasting te worden ingehouden. Hetzelfde geldt voor lichamen die gevestigd zijn in de EU/EER. Voor deze laatste groep is het wel van belang dat het lichaam ook in Nederland zou zijn vrijgesteld als het (hypothetisch gezien) in Nederland zou zijn gevestigd. Als een buitenlands lichaam zich in het eigen vestigingsland kan beroepen op een vrijstelling en Nederland kent niet een soortgelijke vrijstelling, dan dient alsnog dividendbelasting te worden ingehouden.
Deze inhoudingsvrijstelling is overigens niet van toepassing indien de opbrengstgerechtigde een fiscale beleggingsinstelling of vrijgestelde beleggingsinstelling is, of een daarmee vergelijkbare functie vervult.
Daarnaast dient voor het toepassen van de inhoudingsvrijstelling in dit geval een kwalificatiebeschikking te worden verkregen van de Belastingdienst die is opgenomen in de administratie van de inhoudingsplichtige op het moment dat het dividend ter beschikking wordt gesteld.
Inkoop van aandelen
Als een beursgenoteerd bedrijf aandelen inkoopt, anders dan ter tijdelijke belegging, is daarmee in beginsel sprake van een belaste winstuitdeling. Een dergelijke winstuitdeling via de inkoop van aandelen is tot een bepaalde hoogte en onder voorwaarden vrijgesteld. Zo gelden er onder meer diverse drempels om te voorkomen dat dergelijke bedrijven contante dividenduitkeringen vervangen door de inkoop van eigen aandelen. De toepassing van deze inhoudingsvrijstelling is complex, daarom kan de inkopende vennootschap een verzoek doen bij de Belastingdienst om zekerheid vooraf.
Beleggingsinstelling of instelling voor collectieve belegging in effecten (icbe)
Dergelijke instellingen kopen en verkopen regelmatig eigen aandelen of bewijzen van deelgerechtigdheid om verschillende redenen. Als dit niet is bedoeld als inkoop ter tijdelijke belegging, dan is in beginsel dividendbelasting verschuldigd. Inhouding mag in die gevallen desondanks achterwege blijven voor zover het bedrag van de opbrengst in mindering wordt gebracht op de agioreserve of herbeleggingsreserve.
Groene beleggingen en NSW-lichamen
Van een ‘groene belegging’ is sprake bij aandelen in en geldleningen aan aangewezen groene fondsen. Voorbeelden van aangewezen groene fondsen zijn ING Sustainable Finance en het Triodos Groenfonds. Particuliere investeerders zijn tot een maximumbedrag geen inkomstenbelasting verschuldigd over investeringen in dergelijke fondsen (‘groene beleggingen’). Het is echter waarschijnlijk dat deze vrijstelling, en daarmee ook de inhoudingsvrijstelling, per 2027 of 2028 komt te vervallen.
Natuurschoonwetlichamen (NSW-lichamen) zijn rechtspersonen die zich hoofdzakelijk bezighouden met de instandhouding van aangewezen landgoederen. Deze lichamen zijn onder meer vrijgesteld van vennootschapsbelasting. Op dividenduitkeringen aan dergelijke lichamen hoeft dan ook geen dividendbelasting te worden ingehouden.
Noot fiscaal jurist inzake inhoudingsvrijstelling
Het toepassen van een inhoudingsvrijstelling is een (groot) voordeel voor de ontvanger van de dividenduitkering. De inhoudingsvrijstelling moet echter worden toegepast door de uitkerende vennootschap.
Voor de ontvanger is het dus van belang om de uitkerende vennootschap tijdig op de hoogte te stellen van de mogelijkheid om een inhoudingsvrijstelling toe te passen en dit ook voldoende te onderbouwen, bijvoorbeeld met een fiscale notitie van een belastingadviseur.
Voor de uitkerende vennootschap is het van groot belang om te beoordelen of het toepassen van de inhoudingsvrijstelling inderdaad gerechtvaardigd is. Immers, wanneer de inhoudingsvrijstelling ten onrechte wordt toegepast of niet aan alle voorwaarden is voldaan, dan is het mogelijk dat de uitkerende vennootschap alsnog zelf de dividendbelasting moet betalen, die mogelijk ook nog wordt gebruteerd.
Mocht u als inhoudingsplichtige of als ontvangende vennootschap willen
weten of een bepaalde inhoudingsvrijstelling kan worden toegepast, neemt
u dan gerust contact met ons op.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
Teruggaafverzoek dividendbelasting
Indien geen beroep kan worden gedaan op een inhoudingsvrijstelling, of de inhoudingsvrijstelling ten onrechte niet is toegepast, dan kan mogelijk nog wel sprake zijn van een recht op teruggaaf. De opbrengstgerechtigde van het dividend kan dan zelf een verzoek indienen bij de Belastingdienst tot (gedeeltelijke) terugbetaling van de dividendbelasting die is ingehouden door de uitkerende entiteit. Hieronder volgt een overzicht van situaties waarin mogelijk sprake kan zijn van een recht op teruggaaf
Lichaam dat niet aan de vennootschapsbelasting is onderworpen en teruggave dividendbelasting
In Nederland gevestigde lichamen die niet zijn onderworpen aan de vennootschapsbelasting (bijvoorbeeld bepaalde (charitatieve) stichtingen en verenigingen) hebben recht op teruggaaf van dividendbelasting. Hetzelfde geldt voor lichamen die zijn gevestigd in de EU/EER of een ander land waarmee Nederland internationaal informatie uitwisselt. Voor deze laatste groep is het wel van belang dat het lichaam ook in Nederland zou zijn vrijgesteld als het (hypothetisch gezien) in Nederland zou zijn gevestigd. Als een buitenlands lichaam zich in het eigen vestigingsland kan beroepen op een vrijstelling en Nederland kent geen soortgelijke vrijstelling, dan moet alsnog dividendbelasting worden ingehouden.
Deze inhoudingsvrijstelling is overigens niet van toepassing als de opbrengstgerechtigde een fiscale beleggingsinstelling of vrijgestelde beleggingsinstelling is, of een daarmee vergelijkbare functie vervult.
Daarnaast dient voor het toepassen van de inhoudingsvrijstelling in deze situatie een kwalificatiebeschikking te worden verkregen van de Belastingdienst die is opgenomen in de administratie van de inhoudingsplichtige op het moment dat het dividend ter beschikking wordt gesteld. Als deze kwalificatiebeschikking ontbreekt, dan mag de inhoudingsvrijstelling niet worden toegepast.
Natuurlijk persoon die niet aan de inkomstenbelasting is onderworpen en teruggave dividendbelasting
Aan een natuurlijk persoon die woonachtig is in de EU/EER of een ander land waarmee Nederland internationaal informatie uitwisselt,wordt op verzoek teruggaaf verleend wanneer die persoon niet belastingplichtig is voor de inkomstenbelasting. Daarnaast moet de belastingdruk zwaarder zijn dan wanneer deze persoon in Nederland zou wonen. Om te bepalen of hier sprake van is, moet een individuele drukvergelijking worden gemaakt. Gezien het belastingtarief van 15%, zal een persoon met een belang van ≥5% over het algemeen niet zwaarder worden belast dan een Nederlandse inwoner.
Verdragssituaties en teruggave dividendbelasting
In bepaalde belastingverdragen heeft Nederland afgesproken dat door Nederland geen of slechts beperkt belasting mag worden geheven over dividenduitkeringen aan inwoners van het andere land. Als in deze situaties geen inhoudingsvrijstelling kan worden toegepast, zal de uitkerende vennootschap de dividendbelasting moeten inhouden en afdragen. Vervolgens kan de opbrengstgerechtigde de dividendbelasting terugvragen van de Belastingdienst via een teruggaafverzoek.
Of een opbrengstgerechtigde van dividenduitkeringen door een Nederlandse vennootschap recht heeft op teruggaaf moet op basis van het van toepassing zijnde belastingverdrag worden beoordeeld. Meestal wordt een recht op teruggaaf op basis van een belastingverdrag enkel verleend aan bepaalde typen aandeelhouders. Enkele bekende voorbeelden hiervan zijn:
- Aandeelhouders met een substantieel belang (meestal 20% of meer)
- Pensioenfondsen
- Charitatieve instellingen
- Overheidsinstellingen (incl. centrale banken)
EU recht inzake teruggave dividendbelasting
In binnenlandse situaties kan de opbrengstgerechtigde de ingehouden dividendbelasting vaak verrekenen met de verschuldigde vennootschapsbelasting. Vóór 1 januari 2022 kon dit ook leiden tot een teruggaaf van dividendbelasting als die niet volledig kon worden verrekend. Per saldo was dan eigenlijk geen dividendbelasting verschuldigd door de opbrengstgerechtigde. Buitenlandse opbrengstgerechtigden hebben deze mogelijkheid in beginsel niet. Het Hof van Justitie van de Europese Unie heeft in onder meer het Sofina-arrest en de Zaak XX geoordeeld dat ingezetene opbrengstgerechtigden hiermee worden bevoordeeld en dat dit een ongeoorloofde beperking kan vormen van het vrije verkeer van kapitaal. Hiervoor is wel vereist dat een buitenlandse opbrengstgerechtigde zich in een voldoende vergelijkbare situatie bevindt als een ingezetene opbrengstgerechtigde. Als dit het geval is, moet Nederland een teruggaaf verlenen van de ingehouden dividendbelasting. Er worden op dit moment meerdere rechtszaken gevoerd door onder meer buitenlandse pensioenfondsen, verzekeraars en beleggingsfondsen die betogen dat zij voldoende vergelijkbaar zijn met ingezetene opbrengstgerechtigden die effectief niet zijn onderworpen aan dividendbelasting.
Aangezien vanaf 1 januari 2022 geen teruggaaf meer wordt verleend aan Nederlandse ingezetenen (en het voordeel dus is weggenomen), is het de vraag of zich sindsdien nog steeds situaties kunnen voordoen waarin buitenlandse lichamen nadeliger worden behandeld dan Nederlandse lichamen die in strijd is met het EU-recht.
Noot fiscaal jurist inzake teruggave dividendbelasting
Aangezien het recht op teruggaaf sterk afhankelijk is van de specifieke feiten en omstandigheden én aanvullende voorwaarden van toepassing kunnen zijn, adviseren wij om eerst het recht op teruggaaf te analyseren alvorens een teruggaafverzoek in te dienen bij de Belastingdienst. Indien u hulp nodig heeft bij een analyse over het recht op teruggaaf of het indienen van een teruggaafverzoek, neemt u dan contact met ons op.
Bronbelasting over rente en royalties uit Polen
Polen kan bronbelasting heffen op rente- en royaltybetalingen. Nederlandse ondernemingen moeten er rekening mee houden dat hun Poolse dochterbedrijven onder omstandigheden belasting moeten afdragen over rente- en royaltybetalingen. Weliswaar is in het fiscale verdrag tussen Polen en Nederland vastgelegd dat de bronbelasting op rente en royalty’s is gemaximeerd op 5%, maar dit percentage is in de praktijk niet altijd het eindstation.
Interest en royalty richtlijn en polen
Op 1 mei 2004 werd Polen lid van de Europese Unie en daarmee is (voor betalingen tussen verbonden EU-vennootschappen die aan de voorwaarden voldoen) de Europese Interest & Royalty Richtlijn relevant. Deze richtlijn beoogt bronheffingen op grensoverschrijdende rente- en royaltybetalingen binnen concernverband af te schaffen.
Bij de toetreding is voor Polen een overgangsregeling toegestaan. Die overgangsregeling is inmiddels verstreken, zodat – mits aan de voorwaarden is voldaan – bronheffing op rente en royalty’s tussen verbonden EU-vennootschappen in beginsel niet meer aan de orde zou moeten zijn.
Als de richtlijnvrijstelling niet (of nog niet) kan worden toegepast, geldt in Polen in beginsel het binnenlandse bronbelastingtarief van 20% op rente en royalty’s, waarbij op grond van het belastingverdrag het verdragstarief (maximaal 5%) kan worden ingeroepen als aan de verdragsvoorwaarden is voldaan. Bekijk ook de poolse uitvoeringsvoorschriften inzake bronheffing (max 30%).
De bronbelasting is vooral vervelend voor Nederlandse bedrijven die nu in de rode cijfers zitten. Anders dan hun winstgevende collega’s kunnen zij de Poolse heffing niet (direct) verrekenen met de Nederlandse fiscus. Voor Nederlandse bedrijven kan de bronbelasting behalve een rentenadeel ook een daadwerkelijke last betekenen.
In de Nederlandse toelichting bij de (destijds) overgangsregeling werd vooral gesproken over royalties, terwijl in de regeling ook interest werd genoemd. Dat was in 2004 een protovoorbeeld van haastwerk bij het toetreden van Polen tot de EU.
Verhuurvergoeding is soms royalty
In dit kennisgroep standpunt wordt ingegaan op de verhuurvergoeding voor vrachtwagens, deze wordt soms gezien als royalty.
Terugbetaling kapitaal is belastingvrij voor DGA
Natuurlijk lezen wij dagelijks onze vaktechniek, jurisprudentie en diverse kranten. In het FD stond een artikel over een kapitaaluitkeringsconstructie bij het ijsmerk Magnum. Voor u als Directeur Groot Aandeelhouder (DGA)/ondernemer betekent dit meer dan beursnieuws. Hoe is het binnen het Nederlandse bestel mogelijk de scheidslijn tussen dividenduitkering (box 2), terugbetaling van kapitaal (fiscaal erkend) of agio te gebruiken zonder dat sprake is van mogelijke misbruikconstructies? Formeel is er niks mis met deze regeling en past deze binnen de fiscale regels.
De magnum kwestie en terugbetaling van kapitaal
Aandeelhouders van Magnum betalen de komende jaren geen dividendbelasting omdat gestort (fiscaal erkend) kapitaal aan de aandeelhouders wordt terugbetaald. Voor Nederlandse aandeelhouders maakt dit niet veel uit (meestal is de ingehouden dividendbelasting in Nederland gewoon verrekenbaar). Voor buitenlandse aandeelhouders (zoals britten) is dit fiscaal aantrekkelijk omdat zij niet altijd in Nederland ingehouden dividendbelasting kunnen verrekenen in de UK. Magnum maakt netjes gebruik van bestaande fiscale regelingen die niet altijd onomstreden blijken te zijn, het voordeel kan oplopen tot 15% van de ontvangen uitkering. Magnum (of Unilever) is niet het eerste bedrijf dat gebruik maakt van deze regelingen, ze zijn in goed gezelschap van Shell, AkzoNobel, TomTom, Van Lanschot en Heineken. Magnum heeft over vorenstaande een overeenkomst met de Nederlandse belastingdienst gesloten.
De terugbetaling van kapitaal, wat speelt er precies ?
De kern is dat de BV (of NV) in plaats van een winstuitkering (dividend) kiest voor de terugbetaling van fiscaal erkend kapitaal (zoals gestorte aandelen of een agioreserve). In beginsel is zo'n terugbetaling niet onderworpen aan de heffing van dividendbelasting (box 2). De Wet Dividendbelasting 1965 kent namelijk een uitzondering op de teruggave van hetgeen op aandelen is gestort voor zover er zuivere winst is gemaakt, soms is deze belast en soms niet.
Volgens de kennisgroep van de belastingdienst (KG:024:2022:5) is de terugbetaling van kapitaal onderworpen aan formele vereisten. Op grond van artikel 3, eerste lid, onderdeel d, Wet DB is de (gedeeltelijke) teruggaaf van hetgeen op aandelen is gestort, indien en voor zover er zuivere winst is, een opbrengst voor de dividendbelasting, tenzij tevoren de AvA tot deze teruggaaf heeft besloten en de nominale waarde van de desbetreffende geplaatste aandelen bij statutenwijziging met een gelijk bedrag is verminderd. Volgens de Hoge Raad d.d. 14 januari 1959 (ECLI:NL:HR:1959:AY0753) mag er geen sprake zijn van ongelijk gebruik. Op het moment van de teruggaaf moet er duidelijkheid zijn over de fiscale gevolgen verbonden aan de teruggave (Hoge Raad. 3 april 1991 ECLI:NL:HR:1991:ZC4545) .
Al met al, als u de koninklijke en fiscaal juiste route bewandeld gaat het goed (lees belastingvrij) en anders krijgt u te maken met de fiscaal en regide spelregels. Terugbetaling van kapitaal (fiscaal erkend) is onbelast als dit in lijn is met de geest en letter van de wet, aldus onze staatsscretaris (zie kamerstukken uit 2024).
Noot fiscaal jurist inzake terugbetaling van kapitaal
Uit de casus bij Magnum volgt dat hetgeen de aandeelhouder heeft gestort op de aandelen ook weer belastingvrij kan worden terugbetaald, dit zowel in binnenlandse als buitenlandse situaties. Bij de keuze van de DGA (of aandeelhouder/bestuur) voor terugbetaling van kapitaal in plaats van een (belaste) dividenduitkering, kunnen bedrijfseconomische redenen van belang zijn. Omdat fiscaal erkend kapitaal aanwezig moet zijn voor een onbelaste terugbetaling van kapitaal, blijft de dividendbelastingclaim (box 2 of dividendbelasting) rusten op de winstreserves. Dit is een heldere en bewuste keuze van de wetgever geweest. Het kabinet ziet daarom geen aanleiding voor de introductie van nieuwe maatregelen, aldus het vraag en antwoorden spel inzake Heineken. Omdat de terugbetaling van kapitaal als zodanig niet kan worden aangemerkt als belastingontwijking, houdt de Belastingdienst de terugbetalingen niet bij in een apart bestand.
Belastingontwijking wordt via diverse teams bij de belastingdienst bestreden (zoals coördinatiegroep taxhavens en concernfinancieringen (CTC) en de coördinatiegroep constructiebestrijding (CCB).
Wat is voor de praktijk van de DGA van belang?
- fiscaal erkend kapitaal: zorg ervoor dat u het geplaatste en gestorte fiscaal erkende kapitaal goed in beeld heeft, inclusief agio. Alleen op fiscaal erkend kapitaal (en Agio) kan onbelaste terugbetaling plaatsvinden;
- procedurevereisten: voor een onbelaste terugbetaling moet vooraf een aandeelhoudersbesluit zijn genomen en vaak ook een statutenwijziging via de notaris. De nominale waarde van de aandelen moet dan worden verminderd. Vaak is het kapitaal (tenminste) € 18.000, dit kan dus onder de regeling vallen;
- winstreserves: als er winstreserves zijn en ook fiscaal erkend kapitaal, is een juiste fiscale advisering van belang (zie kennisgroep standpunt hierboven);
- vastlegging: documenteer de economische motieven en bedrijfs-/kapitaalstructuur op zorgvuldige wijze. Misbruik (winstreserves omzetten in fiscaal erkend agio) wordt altijd aangepakt. Formeel kan de belastingdienst er vaak niets mee (zie beantwoording kamervragen inzake chemiebedrijf OCI d.d. 22 mei 2024) . In 2024 ontving mevrouw Carvalho Heineken belastingvrij € 130 miljoen, hierover zijn meer dan voldoende kamervragen gesteld, edoch vooralsnog zonder wetswijziging.
Vragen? Neem gerust contact met ons op!
Wederom geen teruggaaf dividendbelasting voor buitenlandse beleggingsfondsen
Het Gerechtshof ’s-Hertogenbosch heeft op 5 november 2025 (ECLI:NL:GHSHE:2025:3240) uitspraak gedaan in een massaal bezwaarprocedure van 46 buitenlandse beleggingsfondsen over de teruggaaf van Nederlandse dividendbelasting. In lijn met eerdere jurisprudentie van onder meer de Hoge Raad concludeert het hof dat geen recht bestaat op teruggaaf.
Waarom geen teruggaaf dividendbelasting voor buitenlands beleggingsfonds?
De fondsen voerden aan dat het weigeren van de teruggaaf in strijd is met het Europese recht, met name de vrijheid van kapitaalverkeer.
Het hof erkent dat sprake kan zijn van een belemmering, maar verwijst naar eerdere uitspraken van de Hoge Raad en het HvJ EU waaruit volgt dat deze belemmering kan worden gerechtvaardigd door de noodzaak om de interne samenhang van het Nederlandse belastingstelsel te behouden, mits het proportionaliteitsbeginsel in acht wordt genomen (zie o.m. Hoge Raad 23 oktober 2020, ECLI:NL:HR:2020:1674 en Hoge Raad 6 september 2024, ECLI:NL:HR:2024:1112). Dit kan anders zijn indien wordt ingestemd met een vervangende betaling; in deze zaak gingen de belanghebbenden daar echter niet mee akkoord.
En de afdrachtsvermindering voor buitenlandse beleggingsfondsen?
Als ten laste van een Nederlandse fiscale beleggingsinstelling (fbi) dividendbelasting is ingehouden, kan deze onder voorwaarden worden verrekend met de dividendbelasting die de fbi moet afdragen bij uitkeringen aan haar participanten. De buitenlandse fondsen wensen deze afdrachtsvermindering ook toe te passen en in dat kader een teruggaaf van dividendbelasting te ontvangen.
Onder verwijzing naar jurisprudentie van de Hoge Raad uit 2021 en 2024 (ECLI:NL:HR:2021:506 en ECLI:NL:HR:2024:1176) oordeelt het Hof ook op dit punt in het nadeel van de belanghebbenden omdat zij in Nederland niet inhoudingsplichtig zijn voor de dividendbelasting.
Vrijgestelde participanten
Belanghebbenden voeren aan dat zij recht hebben op teruggaaf voor zover sprake is van vrijgestelde participanten. Het hof oordeelt dat de belanghebbenden niet zelf enig recht hebben op een teruggaaf van dividendbelasting in dit kader. In andere woorden: voor zover vrijgestelde participanten al recht hebben op teruggaaf, moeten zij zelf een teruggaafverzoek doen.
Een beleggingsfonds met één participant en dividendbelasting
Een beleggingsfonds met slechts één participant wordt voor fiscale doeleinden als transparant aangemerkt. Dit betekent dat belanghebbenden zelf geen aanspraak kunnen maken op een teruggaaf, maar dat dit op het niveau van de participant moet worden beoordeeld en deze vervolgens zelf een teruggaafverzoek moet doen.
(Immateriële) schadevergoeding
Normaal gesproken wordt bij overschrijding van de redelijke termijn door de Belastingdienst of de rechtspraak een vergoeding toegekend van € 500 per half jaar waarmee de termijn is overschreden.
In dit geval oordeelt het hof echter dat sprake is van bijzondere omstandigheden op grond waarvan de redelijke termijn moet worden verlengd en dus geen vergoeding wordt toegekend. Deze bijzondere omstandigheden zijn: de zeer omvangrijke stroom van zaken over dit onderwerp, het stellen van prejudiciële vragen door de Hoge Raad, diverse tussentijdse regiezittingen en de complexe fiscale materie.
Noot fiscaal jurist inzake teruggaaf dividendbelasting voor buitenlandse entiteiten
De teruggaaf van Nederlandse dividendbelasting aan buitenlandse fondsen blijft onderwerp van discussie in de jurisprudentie, niet alleen in Nederland maar ook op Europees niveau. Deze uitspraak is in lijn met de eerdere jurisprudentie van de Hoge Raad. In de literatuur wordt soms betoogd dat deze (eerdere) jurisprudentie van de Hoge Raad mogelijk niet in lijn is met het Europese recht. Het is dan ook de verwachting dat belanghebbenden in cassatie zullen gaan tegen deze uitspraak van het hof en de Hoge Raad zullen verzoeken om nogmaals prejudiciële vragen te stellen aan het Hof van Justitie van de Europese Unie.
Vragen? Wij adviseren u vlot en kundig. Neem gerust contact op met onderstaande adviseurs.
Dividendbelasting
Aandeelhouders van in Nederland gevestigde rechtspersonen, fondsen voor gemene rekening, houdstercoöperaties en andere (daarmee vergelijkbare) lichamen zijn in beginsel onderworpen aan 15% dividendbelasting. De dividendbelasting wordt door de uitkerende entiteit ingehouden en afgedragen aan de Belastingdienst. In bepaalde gevallen kan echter sprake zijn van een inhoudingsvrijstelling of een recht op teruggaaf. Als daar geen sprake van is, kan de dividendbelasting mogelijk nog door de ontvanger worden verrekend. Hieronder volgt een overzicht op hoofdlijnen van wanneer de inhoudingsvrijstelling van toepassing is, teruggaaf wordt verleend of kan worden verrekend. Hierbij wordt onderscheid gemaakt tussen dividenduitkeringen aan in Nederland en in het buitenland gevestigde natuurlijke personen en entiteiten.
In dit stuk wordt niet specifiek ingegaan op de inhoudingsvrijstelling die geldt voor de inkoop van eigen aandelen, dan wel op basis van de kwalificatie van de uitkerende vennootschap (een beleggingsinstelling, instelling voor collectieve belegging in effecten (icbe), groene beleggingen en NSW-lichamen). Deze inhoudingsvrijstellingen gelden voor alle aandeelhouders.
Natuurlijke personen en dividendbelasting
Nederlandse inwoners en dividendbelasting
Voor Nederlandse inwoners gelden geen specifieke inhoudingsvrijstellingen of teruggaafregelingen. Personen die fiscaal inwoner zijn van Nederland kunnen de dividendbelasting verrekenen met de inkomstenbelasting. Het is daarbij niet relevant of de dividenden in box 1, box 2 of box 3 van de inkomstenbelasting vallen. In de aangifte inkomstenbelasting zal moeten worden aangegeven hoeveel dividendbelasting is ingehouden. Als de ingehouden dividendbelasting meer bedraagt dan de verschuldigde inkomstenbelasting wordt teruggaaf verleend.
Buitenlandse inwoners en dividendbelasting
Voor buitenlandse inwoners gelden ook geen specifieke inhoudingsvrijstellingen of teruggaafregelingen. Op grond van de wet wordt daarnaast alleen teruggaaf verleend wanneer sprake is van een EU/EER inwoner of een inwoner van een aangewezen staat die niet belastingplichtig is voor de inkomstenbelasting. Voor een teruggaaf moet ook de belastingdruk zwaarder zijn dan wanneer deze persoon in Nederland zou wonen. Om te bepalen of dit het geval is, moet een individuele drukvergelijking worden gemaakt. Gezien het belastingtarief van 15%, zal een persoon met een belang van ≥5% over het algemeen niet zwaarder worden belast dan een Nederlandse inwoner.
Entiteiten en dividendbelasting
Nederlandse inwoners (entiteit) en dividendbelasting
Voor in Nederland gevestigde entiteiten met een belang van ≥5% geldt vaak een inhoudingsvrijstelling. Uitzonderingen hierop zijn de uitkerende entiteit die is vrijgesteld van vennootschapsbelasting en de ontvangende entiteit die kwalificeert als beleggingsinstelling. Mocht per abuis dividendbelasting zijn ingehouden terwijl een inhoudingsvrijstelling van toepassing is, dan moet in principe binnen zes weken na inhouding bezwaar worden gemaakt door de inhoudingsplichtige. Als niet tijdig bezwaar wordt gemaakt, kan de Belastingdienst nog worden verzocht om ambtshalve teruggaaf te verlenen.
Voor Nederlandse opbrengstgerechtigden met een belang van <5% geldt alleen een specifieke inhoudingsvrijstelling wanneer deze niet aan de vennootschapsbelasting zijn onderworpen, voorbeelden hiervan zijn: niet-belastingplichtige stichtingen & verenigingen (bijv. charitatieve instellingen, goede doelen, beroepsverenigingen), NSW-lichamen en (academische) ziekenhuizen. Nederlandse entiteiten die niet zijn onderworpen aan de vennootschapsbelasting hebben daarnaast recht op teruggaaf als dividendbelasting is ingehouden.
In overige gevallen zal de dividendbelasting kunnen worden verrekend met de verschuldigde vennootschapsbelasting. Als de ingehouden dividendbelasting meer bedraagt dan de verschuldigde dividendbelasting, dan werd tot 1 januari 2022 teruggaaf verleend. Vanaf 1 januari 2022 wordt de dividendbelasting hoogstens verrekend met de verschuldigde belasting vóór verrekening van voorheffingen en wordt geen teruggave verleend. Een resterend bedrag wordt onbeperkt voortgewenteld en kan dus eventueel in een later jaar worden verrekend.
Buitenlandse inwoners (entiteit) en dividendbelasting
Wanneer de opbrengstgerechtigde in het buitenland is gevestigd, dan kan een inhoudingsvrijstelling van toepassing zijn wanneer aan de volgende voorwaarden is voldaan:
- de opbrengstgerechtigde is gevestigd in een staat die onderdeel uitmaakt van de EU/EER of een staat waarmee Nederland een belastingverdrag heeft gesloten;
- de opbrengstgerechtigde zou de deelnemingsvrijstelling kunnen toepassen als die in Nederland zou zijn gevestigd;
- het belang wordt niet gehouden om belastingheffing bij een ander te ontgaan (de subjectieve toets) of er is geen sprake van een kunstmatige constructie (de objectieve toets).
Daarnaast kunnen buitenlandse entiteiten recht hebben op teruggaaf wanneer zij zijn vrijgesteld van vennootschapsbelasting, dan wel op grond van een belastingverdrag of het EU-recht.
Voor meer informatie over de inhoudingsvrijstelling en het recht op teruggaaf, wordt verwezen naar de artikelen ‘Inhoudingsvrijstelling dividendbelasting’ en ‘Teruggaaf dividendbelasting’. Mocht u daarnaast hulp nodig hebben bij het beoordelen of in uw geval sprake is van een inhoudingsvrijstelling, recht op teruggaaf of verrekening, neemt u dan contact op met een van onderstaande auteurs.
Hoe werkt een vaste inrichting qua belastingheffing?
Nieuw besluit inzake vaste inrichting
Op 1 juli 2022 heeft de staatssecretaris van Financiën een tweetal nieuwe besluiten bekend gemaakt.
- Een nieuw verrekenprijzenbesluit (het Verrekenprijzenbesluit); en
- Een nieuw winstallocatiebesluit vaste inrichtingen besluit (het VI-besluit).
Met deze nieuwe besluiten ligt de Nederlandse regelgeving meer in lijn met de OESO-richtlijnen van 2022. Belangrijkste wijzigingen hebben betrekking op 'het zwarte gat', derhalve 'geen heffing'.
Winst gemaakt met buitenlandse activiteiten. Waar belasting te betalen?
Van een vaste inrichting is sprake als u met bijvoorbeeld uw Nederlandse bv in Duitsland activiteiten gaat opzetten vanuit een kantoor of andere vaste bedrijfsinrichting in Duitsland. Een vaste inrichting is dus niet een zelfstandige entiteit in het buitenland. Een dochteronderneming is dit wel. Bij een vaste inrichting is derhalve de Nederlandse bv (ook) aansprakelijk voor de activiteiten in het buitenland. Fiscaal moet de vaste inrichting in het buitenland haar belastingen betalen.
Vanuit Nederlands perspectief moet de Nederlandse bv belasting betalen over haar totale winst (de zogenoemde wereldwinst). Andere landen willen natuurlijk ook belasting heffen over winsten die daar zijn behaald. Om dubbele belastingheffing of niet-heffing te voorkomen, zijn in belastingverdragen afspraken over de winstverdeling (winstallocatie) gemaakt.
Regelgeving vaste inrichting en belastingen
Over de verdeling van de belastingheffing over de winsten van vaste inrichtingen heeft de Belastingdienst (de staatssecretaris van Financiën) diens visie en beleid geactualiseerd in een besluit. Het doel van dit besluit is om duidelijkheid te geven over de wijze waarop de Belastingdienst de winstallocatie aan vaste inrichtingen beoordeelt. In het besluit wordt aansluiting gezocht bij de OESO-richtlijnen. De toerekening van de winst bestaat, kort gezegd, uit de volgende twee stappen:
- Activa, risico’s en vermogen worden toegerekend aan de vaste inrichting
op basis van de functionele analyse. Daarbij zijn in grote lijnen twee
methoden te onderscheiden:
- De ene methode gaat uit van de vermogensstructuur van de gehele bv (capital allocation);
- De andere van de vermogensstructuur van met de vaste inrichting vergelijkbare zelfstandige vennootschappen (thin capitalisation).
De toerekening van rentelasten is in de vennootschapsbelasting een zeer belangrijk issue. Bij de Belastingdienst is er (daarom) een voorkeur voor de eerste methode die uitgaat van een gelijke kredietwaardigheid van de bv als geheel. - Daarna wordt de winst van de vaste inrichting bepaald op basis van
de analyse in de eerste stap en de toepassing van het arm’s-lengthbeginsel
(kortweg: met de vaste inrichting handelen alsof het een derde partij is).
Daarbij kan de rentelast ter zake van het toegerekende vreemd vermogen
worden bepaald aan de hand van twee methoden:
- Of aansluiten bij het rentepercentage van de externe lening die aangetrokken is om het specifieke actief te financieren (tracing approach); óf
- Bij de totale rentelast van de bv in zijn geheel naar rato van het toegerekend vreemd vermogen de vaste inrichting (fungibility approach). De Belastingdienst heeft een voorkeur voor de laatste, omdat die meer rekening houdt met de specifieke omstandigheden van de vaste inrichting.
Het beleid is dus gericht op winsttoerekening aan de vaste inrichting die zoveel mogelijk leidt tot de winst die een onafhankelijk lichaam zou hebben behaald met vergelijkbare activiteiten onder vergelijkbare omstandigheden. Bij de vraag hoeveel winst die (fictief) zelfstandige onderneming kan genereren, verwijst het besluit specifiek naar ‘control over risk’. Dat bestaat uit de volgende elementen:
- De beslissingsbevoegdheid om een risicovolle kans op te pakken, uit te stellen of af te wijzen;
- De mogelijkheid om beslissingen te nemen of, en hoe, opvolging gegeven wordt aan dergelijke risicovolle kansen.
Tevens wordt in het besluit opgemerkt dat van belang is dat niet alleen de capaciteiten voor risicoallocatie aanwezig zijn, maar dat zij ook functioneel kunnen worden uitgevoerd.
De objectvrijstelling bij een vaste inrichting
Met ingang van 1 januari 2012 geldt voor vaste inrichtingen de zogenoemde objectvrijstelling. Daarbij worden zowel de positieve als de negatieve resultaten van de buitenlandse vaste inrichting uit de wereldwinst van een Nederlands lichaam geëlimineerd.
Voorkomen van niet-heffing bij een vaste inrichting
Als de bv in het andere land afwijkende keuzes maakt die ertoe leiden dat een deel van de winst van de vaste inrichting niet in de belastingheffing wordt betrokken, kan de Belastingdienst afwijken van het hiervoor beschreven beleid om te komen tot een uitkomst die niet leidt tot dubbele niet-belasting (er moet dus altijd ergens belasting worden betaald).
Opmerking fiscaal jurist inzake vaste inrichting
De toerekening van winst aan een vaste inrichting is geen sinecure en kan van jaar tot jaar aanzienlijk verschillen. Raadpleeg daarom altijd een deskundig adviseur en voorkom in elk geval dat u over een deel van de winst in twee landen belasting betaalt. Onderstaande adviseurs zijn u graag van dienst bij (complexe) vraagstukken.
Bron vaste inrichting
Besluit winstallocatie vaste inrichtingen 2022
Meer over vaste inrichting:
DGA en belastingen
Wij adviseren wekelijks DGA's over hun prive situatie en zakelijke belangen in de BV. De meest voorkomende adviezen hebben betrekking op
Dividendbelasting in Spanje
Bij uitkeringen aan Spaanse privé- en rechtspersonen moet het bedrijf dat uitkeert 19% bronbelasting inhouden (Nederland 15%). Op uitkeringen aan rechtspersonen die meer dan 5% van de aandelen in bezit hebben in de uitkerende rechtspersoon, is het tarief 0%.
Dividendbelasting / box 2 heffing in Spanje
Bij uitkeringen vanuit rechtspersonen aan privé personen bedraagt het tarief 19%, in Nederland is dit tarief thans 26,9%. Bij hogere dividenduitkering (boven 300.000 euro) is het tarief 28%.
Internationaal concern en Spanje
Bij dividenduitkeringen aan EU-moederbedrijven is de dividendbelasting (op grond van de zogenaamde moeder-dochterrichtlijn) 0%, mits het moederbedrijf tenminste 5% van de aandelen in de Spaanse dochteronderneming bezit.
Auto als dividenduitkering
Bij de levering van een auto door een BV aan de DGA in prive tegen een te lage vergoedig is versprake van een (verkapte) dividenduitkering of uitdeling. De Rechtbank Zeeland West Brabant heeft in 2022 bevestigd dat die dividenduitkering niet behoort tot de vergoeding voor de omzetlbelasting. Volgens de rechtbank is onderstaande structuur geen misbruik van recht.
In een uitspraak bij het Gerechtshof 's Hertogenbosch d.d. 29 januari 2025 (ECLI:NL:GHSHE:2025:217) was de maatstaf van heffing voor de berekening van BTW over de verkoop van een auto van de zaak door de BV aan de DGA in het geding. Er is volgens het hof geen sprake van misbruik van recht (verkoop tegen te lage prijs). Ook het verkapte dividend behoort niet tot de maatstaf van heffing. De DGA wordt op alle onderdelen in het gelijk gesteld.
Advocaat generaal over dividenduitkering auto
BTW misbruik kan in beeld komen als een BV een auto verkoopt aan haar DGA (via een dividenduitkering) voor aan abnormaal lage prijs. In de praktijk wordt het verschil met de marktwaarde dan fiscaal verwerkt als (verkapt) dividend. Voor de BTW is echter de vraag welke maatstaf van heffing dan moet gelden "de lage verkoopprijs of de marktwaarde". Volgens onderstaande uitspraak van de AG is de marktwaarde de grondslag voor de BTW (en niet de lage verkoopprijs).
Het begint spannend te worden. Wij hebben onze klanten geadviseerd dit een auto alleen uit te dividenden als de auto daadwerkelijk enige tijd als bedrijfsmiddel in de onderneming is gebruikt. In de bekende rechtspraak leek dit een methode die door de beugel kon. Laatstelijk heeft gerechtshof Den Bosch nog een uitspraak gedaan waaruit dit bleek. Nu heeft echter de Advocaat Generaal (AG) van de Hoge Raad voor 3 casussen een conclusie geschreven (ECLI:NL:PHR:2025:1413, ECLI:NL:PHR:2025:1400 en ECLI:NL:PHR:2025:1401 ), waaronder die van Gerechtshof Den Bosch. Hieruit blijkt dat de AG vindt dat er sprake is van misbruik van recht wanneer de DGA een auto voor een lager dan normale waarde (abnormale waarde) naar privé haalt. Hij maakt daarbij geen onderscheid meer naar situaties waarbij de auto's meerdere jaren gebruikt zijn in de onderneming. Ook is volgens de AG niet relevant of u dit 1 keer of meerdere keren toepast, 1 keer is voldoende. Het is natuurlijk nog afwachten wat de Hoge Raad gaat beslissen maar voorlopig staat het licht op oranje.
Procedure auto tegen onzakelijke prijs verkocht door BV aan DGA
X BV koopt een auto voor ruim 80.000 euro. Ruim een maand later verkoopt de BV de auto aan de DGA voor slechts 15.000. Vorenstaande is ook al eerder gebeurt tussen de BV en de DGA. De omzetbelasting wordt geheven over de vergoeding, zijnde 15.000 euro. Volgens de Rechtbank Noord-Holland 12 juli 2023, ECLI:NL:RBNHO:2023:8689 moet de vergoeding worden vastgesteld op de werkelijke waarde van auto. De verkapte winstuitdeling van de BV aan de DGA moet (mede) als vergoeding worden aangemerkt. Omdat het een pleitbaar standpunt betreft van de belastingplichtige gaat de vergrijpboete in de prullenbak. Het Gerechtshof Amsterdam heeft op 19 december 2024 deze uitspraak grotendeels bevestigd (zie artikel)
Overwegingen om boetes te matigen zijn te vinden in een vrijftal arresten van de Hoge Raad.
- Voor het bestaan van voorwaardelijke opzet is niet alleen vereist dat eiseres ten tijde van het doen van de aangifte de wetenschap had van de aanmerkelijke kans dat daardoor te weinig belasting zou worden geheven, maar ook dat zij die kans toen bewust heeft aanvaard (op de koop toe heeft genomen) (Hoge Raad 8 april 2022, ECLI:NL:HR:2022:526).
- Voor de beantwoording van de vraag of (voorwaardelijk) opzet aanwezig is, is mede van belang dat bepaalde gedragingen naar hun uiterlijke verschijningsvorm kunnen worden aangemerkt als zozeer gericht op een bepaald gevolg dat het – behoudens contra-indicaties – niet anders kan zijn dan dat de betrokkene dat gevolg heeft gewild of althans de aanmerkelijke kans op het desbetreffende gevolg bewust heeft aanvaard (Hoge Raad 3 februari 2023, ECLI:NL:HR:2023:97).
- Van grove schuld kan alleen worden gesproken indien de handelwijze van een belastingplichtige als een in laakbaarheid aan opzet grenzende onachtzaamheid moet worden gekwalificeerd (Hoge Raad 19 december 1990, ECLI:NL:HR:1990:ZC4481).
- Van een pleitbaar standpunt kan uitsluitend worden gesproken indien het een standpunt over de interpretatie van het (fiscale) recht betreft, dus om een - geheel of gedeeltelijk - rechtskundig standpunt. Daaronder is mede te begrijpen de rechtskundige duiding van de feiten. De pleitbaarheid van een standpunt wordt naar objectieve maatstaven beoordeeld (Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638 en Hoge Raad 29 mei 2020, ECLI:NL:HR:2020:970).
Verkoop personenauto vanuit bv aan DGA
Over dit onderwerp adviseren wij al meerdere jaren. Als een DGA vanuit de bv een auto overdraagt naar privé, is het factuurbedrag bepalend voor de verschuldigde btw. Ook als het factuurbedrag beduidend lager is dan de werkelijke waarde van de auto.
Bv verkoopt personenauto aan DGA
In een procedure bij de Rechtbank (in 2022) komt het volgende aan de orde:
- De auto, in deze zaak een Volvo, is aangeschaft in december 2019.
- Bij de aanschaf is de volledige btw teruggevraagd en daarna heeft jaarlijks een correctie voor privégebruik plaatsgevonden door 2,7% van de cataloguswaarde af te dragen op de btw-aangifte.
- Op 29 december 2020 verkoopt de bv de auto aan haar DGA voor € 2.624. De marktwaarde is op dat moment € 29.750.
- Er zat nog voor € 124 rest-bpm op de auto, hierover is geen btw verschuldigd. Er werd daarom over € 2.066 btw afgedragen, te weten € 434. Daarmee komt de factuur inclusief btw en bpm uit op € 2.624.
- De DGA wordt natuurlijk bevoordeeld in deze situatie daarom is het verschil tussen de marktwaarde en het verkoopbedrag als verkapt dividend in aanmerking genomen en is hierover sprake van uitdeling.
- De inspecteur in kwestie is van mening dat voor het vaststellen van de verschuldigde btw uitgegaan moet worden van de vastgestelde marktwaarde van de auto.
- De rechtbank haalt hier een streep doorheen en geeft aan dat het factuurbedrag bepalend is.
Misbruik van recht en verkoop tegen lagere waarde
De inspecteur gebruikte als subsidiair argument dat er sprake zou zijn van misbruik van recht, omdat er sprake is van een samenstel van transacties met een kunstmatig karakter. De rechtbank is het hier niet mee eens. Er is sprake van een koop- / verkoopovereenkomst waarbij de Volvo wordt overgedragen tegen de overeengekomen vergoeding. Dat deze vergoeding laag is maakt niet dat er sprake is van misbruik van recht.
Btw berekenen over het verkapte dividend?
Meer subsidiair stelt de inspecteur dat het verkapte dividend tot de overeengekomen vergoeding moet worden gerekend en dus belast is met btw. Hiervan zegt de rechtbank dat uit jurisprudentie van het Europese Hof van Justitie volgt dat dividend niet als tegenprestatie voor de omzetbelasting gezien kan worden. Het bedrag van het dividend hangt gedeeltelijk af van het toeval en het recht op dividend hangt enkel af van het houden van aandelen. Kortom, geen btw-heffing over de dividenduitkering.
Noot fiscalist inzake verkoop auto door bv aan DGA
In onze praktijk wordt voornoemde veelvuldig toegepast, omdat het tot een mooie btw-besparing leidt. De rechtbank bevestigt in deze uitspraak andermaal dat deze handelswijze rechtmatig is. Naast btw is natuurlijk wel 26,9% box 2 belasting verschuldigd over het verkapte dividend. Dit is logisch omdat er immers ook vermogen wordt overgedragen van de bv naar privé. Dat is bij een verkoop van de auto tegen de marktwaarde niet het geval.
Bron DGA verkoop personenauto
Rechtbank Zeeland - West Brabant d.d. 20 december 2022 ECLI:N::RBZWB:2022:7710
Rechtbank Den Haag, 22-08-2013, ECLI:NL:RBDHA:2013:11083, nr. AWB-13, 2376
Earn out regeling en management fee
Is de earn out een vergoeding voor arbeid?
Wij begeleiden wekelijks MKB bedrijven en familiebedrijven bij herstructureringen, bedrijfsopvolgingsregelingen en /of de verkoop van hun bedrijf. Dit altijd in samenspraak met een advocaat en soms met een M & A partij. Als de ondernemer / DGA na de verkoop van zijn bedrijf nog een paar jaar aan boord blijft en dit wordt gecombineerd met een earn out regeling kan er fiscale discussie ontstaan over de toerekening tussen koopprijs (vaak belastingvrij op grond van deelnemingsvrijstelling) en de management fee (belast).
Om gezeur in fiscale zin te voorkomen is het belangrijk dat een ervaren fiscaal jurist naar de tekst van de earn out bepaling kijkt. Als deze is gekoppeld aan het aanblijven van de verkoper en/of de persoonlijke resultaten van de verkoper lijkt een belastingheffing in box 1 voor de hand te liggen. Nederland kent geen wetgeving en/of jurisprudentie over dit onderwerp, de grens is daarom meestal best vaag.
Wat staat er op het spel?
Een earn out van € 2.000.000 is normaal gesproken belastingvrij (artikel 13 lid 6 Wet VPB). Als deze aan de arbeid van de verkoper in persoon kan worden gekoppeld bedraagt de heffing ongeveer € 900.000. Voor de koper liggen de kaarten anders, een earn out is normaal gesproken niet aftrekbaar en salaris is wel aftrekbaar van de winst, Kopers en Verkopers hebben dus niet automatisch hetzelfde belang. Vaak wordt de belastingheffing over dit soort zaken ook op het bordje van de verkoper gelegd.
De earn out regeling bij overnames
Een earn out regeling is de laatst jaren eerder regel dan uitzondering. Koper en verkoper verschillen soms over de waarde van het bedrijf als de resultaten in de toekomst stijgen.De oplossing is dan dat een deel van de koopprijs pas jaren later wordt betaald, dit op het moment als de omzet of EBITDA worden behaald. Voorwaarde hierbij is dan wel dat de verkoper nog even blijft doorwerken, hij of zij wil immers ook kunnen sturen op de resultaten (en niet afhankelijk zijn van het beleid van de koper). De koppeling tussen earn out en doorwerken zorgt soms voor fiscaal gedoe.
Bij de verkoop van een bedrijf via uw holding valt de koopprijs - normaal gesproken - onder de (belastingvrij) deelnemingsvrijstelling, derhalve geen belastingheffing over de koopsom. De earn out vergoeding valt veelal ook onder de deelnemingsvrijstelling, deze is dus ook belastingvrij. Als de inspecteur de earn out ziet als een vergoeding voor arbeid (of werk) dan zou dit bedrag ook belast kunnen worden in box 1. Voor de vraag of sprake is van (box 1) loon zal de inspecteur de vergoeding toetsen aan:
- causaliteitstoets: redelijke toerekening betaling aan arbeid van de verkoper in persoon
- voordeelseis
- vertrekkingseis
De kernvraag bij een earn out regeling
De kernvraag is of de betaling haar grond vindt in de verkoop van uw
aandelen, of in uw werk na de verkoop. Nederland kent daarvoor geen aparte
earn-outregel. De toets is het gewone loonbegrip: loon is al wat uit een
dienstbetrekking wordt genoten (art. 10 Wet LB 1964).
Volgens vaste rechtspraak is een betaling loon als zij ‘zozeer haar grond vindt in de dienstbetrekking, dat zij als daaruit genoten moet worden aangemerkt (Smeerkuil-arrest, Hoge Raad 29 juni 1983). Bij een earn-out met blijfvoorwaarde is dat precies de twijfel: betaalt de koper voor uw aandelen, of voor uw aanwezigheid? Geen enkel signaal is op zichzelf beslissend; het gaat om het totaalbeeld.
Dat een DGA belangrijk is voor de onderneming staat wel vast. Als er een koppeling wordt gemaakt tussen het betalen van een earn out en het blijven van de DGA (gedurende bepaalde periode) lijkt dan ook logisch. Een eenvoudige blijfplicht - die waarde beschermt - kan dus een normale bepaling zijn in het koopcontract. Ook een terugbetalingsplicht bij vroegtijdig vertrek zou geen probleem moeten zijn. Maar de grens is verrekte lastig te bepalen. Belangrijke aandachtspunten zijn wel te noemen, deze zijn:
- markconform salaris
- salaris voor en na overname ongeveer gelijk
- redelijke termijn voor de blijfplicht
- geen persoonlijke targets voor de verkoper in persoon
- heeft het blijven van de verkoper een zelfstandige economische functie voor de earn out
- juridische vastlegging en boekhoudkundige uitvoering
Het inkleden van een fiscale earn out regeling
Met een doordachte inrichting verkleint u de kans op loonkwalificatie flink. Tien punten voor de onderhandelingen:
- Regel de earn-out in de koopovereenkomst. Leg vast dat de earn-out deel is van de prijs voor de aandelen. Hoort er een blijfplicht bij, motiveer dan dat die de gekochte waarde beschermt.
- Onderbouw de prijs. Zorg dat de totaalprijs, inclusief earn-out, past binnen een navolgbare waardering. Leg in het transactiedossier vast waarom de continuïteit van het management waarde heeft.
- Koppel aan bedrijfsresultaten, niet aan uw persoon. Omzet of EBITDA is prima. Persoonlijke targets zijn een rode vlag.
- Gelijke monniken, gelijke kappen. Laat alle verkopers naar rato meedelen op dezelfde voorwaarden, ook investeerders of familieleden die niet meewerken.
- Zorg voor een marktconforme beloning na de overname. Leg salaris of managementfee vast in een aparte overeenkomst, liefst met een benchmark. Een verlaagd salaris dat via de earn-out wordt ‘goedgemaakt’, is vragen om problemen.
- Beperk de blijfvoorwaarde. Liever geen automatisch verval bij vertrek. Moet er toch iets in, houd het dan kort, vorm het als pro rata prijsaanpassing of schadevergoeding en regel een ruime good-leaverregeling, bijvoorbeeld bij ziekte, overlijden of ontslag door de koper.
- Zet het concurrentiebeding in de koopovereenkomst. Daar beschermt het de waarde van wat de koper koopt. Een vergoeding via de arbeidsovereenkomst schuift juist op richting loon.
- Stem af met de fiscaal jurist van de koper. Vraag hoe de earn-out in de jaarrekening wordt verwerkt en voorkom tegenstrijdige signalen, overleg dit met de fiscaal jurist en de accountant van de koper.
- Regel het belastingrisico in het contract. Spreek af hoe partijen de earn-out in hun aangiften behandelen, wie een eventuele naheffing loonheffing draagt en hoe inhouding, brutering en vrijwaring zijn geregeld.
- Vraag vooraf zekerheid. Bij grote bedragen loont vooroverleg met de Belastingdienst over de kwalificatie. Bij een grensoverschrijdende deal geldt dat ook voor het andere land.
Noot van de fiscaal jurist inzake earn out of loon
Bij een mkb-bedrijf ís de ondernemer vaak een groot deel van de waarde. Wie betaalt om die waarde te beschermen, betaalt voor de aandelen en niet voor arbeid. Bij de vraag of een betaling haar grond vindt in de dienstbetrekking, telt waarom er wordt betaald. Krijgt een medeverkoper die niet meewerkt precies hetzelfde, dan ligt die grond in de aandelen.
Een harde ‘geen werk, geen geld’-clausule geldt hier al snel als sterke
aanwijzing voor loon. En de inspecteur heeft een voor de hand liggend tegenargument:
was de vaste prijs al marktconform, dan is de earn-out per definitie iets
extra’s, namelijk betaling voor uw blijven.
Vier risico’s worden in de praktijk onderschat:
- De holding beschermt niet vanzelf. Ook als uw holding verkoopt, kan het voordeel u persoonlijk als loon worden aangerekend. De deelnemingsvrijstelling helpt alleen als het echt koopprijs is, en die bewijslast kan bij u liggen.
- De koper kan een ander belang hebben. In Nederland levert loon de koper een aftrekpost op. Zonder afspraak over de fiscale behandeling staat u er later alleen voor.
- Het dossier wordt achteraf gelezen. De inspecteur kijkt niet alleen naar de koopovereenkomst, maar ook naar term sheets, managementpresentaties, e-mails en de jaarrekening van de koper. Wat daar over ‘retentie’ staat, weegt mee.
- Vul de blijfprikkel slim in, bijvoorbeeld door hogere prijs als u blijft (deze bonus is dan loon en rest niet). Koppel de blijf periode niet aan de earn out maar richt dit in via leaver bepaling. Bekijk of earn niet nodig is, bijvoorbeeld door omzetting in Vendor Loan of herinvestering in de nieuwe structuur.
DGA is fiscale melkkoe
De DGA is de fiscale melkkoe van de overheid aan het worden. Naast scherpe wetgeving over het DGA Salaris, het maximaal kunnen lenen uit de BV, de verhoging van de vennootschapsbelasting gaat ook de Box 2 heffing fors omhoog. In dit artikel een overzicht van de fiscale wetgeving, de oneerlijkheid en de mogelijke stappen die de DGA de komende periode zou moeten nemen. Het toptarief in box 2 zou 31% bedragen maar wordt nu wellicht verhoogd tot 33%, dit volgt uit een in de tweede kamer aangenomen motie.
Belastingtarieven voor de DGA in box 2
Het vroegere tarief in box 2 bedroeg 25%. Dit tarief bedraagt sinds 2010 26,9% en wordt in 2024 verhoogd tot 33% (met opstaptarief van 24,5%). Vanaf 2024 kunnen DGA's met een fiscaal partner € 134.000 bruto dividend uitkeren tegen een gunstig tarief van 24,5%, edoch het huidige tarief wordt voor hogere dividenduitkeringen 6,1% hoger, namelijk 33%. Het verschil tussen het laagste en hoogste tarief is zelfs 8,5% (33% in plaats van 24,5%).
Naast een verhoging van het AB tarief (box 2) is ook het tarief in de Vennootschapsbelasting van toepassing, ook de tarieven in de Vennootschapsbelasting zijn onderverdeeld in 2 schijven (19% of 25,5%). Het gecombineerde tarief voor de winsten in de BV bedraagt hiermee tussen de 38,85% dat kan oplopen tot ruim 50%. Dit samengestelde tarief is zelfs hoger dan het toptarief in box 1 (van 49,5%).
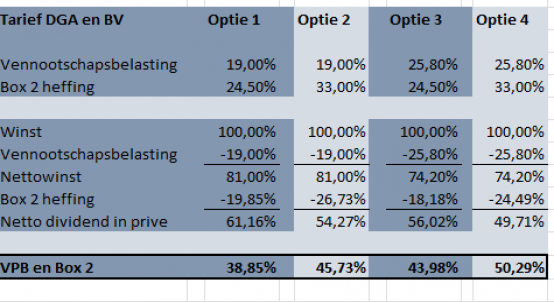
Een DGA die redelijk vaste winsten maakt (bijvoorbeeld uit beleggingen of vastgoed) zal dus al snel aanlopen tegen het toptarief. Ook bij overlijden en/of een emigratie naar het buitenland.
Box 2 tarief wordt met terugwerkende kracht verhoogd
Het tarief in box 2 gaat omhoog van 26,9% naar 31% en wellicht zelfs 33%. Dit zal betekenen dat ook voor oude (opgepotte) winsten in de BV (de holding) het tarief met 6,1% wordt verhoogd. Dit geldt dus voor het zichtbare eigen vermogen te vermeerderen met stille reserves (zoals overwaarde activa) en goodwill (waarde van uw bedrijf). Feitelijk wordt de DGA dus met terugwerkende kracht gestraft over winsten uit het verleden. Alle winsten binnen de BV die tot 2023 zijn gereserveerd / opgepot worden vanaf 2024 belast tegen een tarief van 33%, dit was in het verleden (tot 2019) slechts 25%. De DGA wordt dus met terugwerkende kracht geconfronteerd met een stijging van het tarief van ruim 6% (en t.o.v. verdere verleden zelfs 8%). Van overgangsrecht is nog geen sprake. De vraag is of onze regering zich dit realiseert, achter door oranje rijden wordt nu bestraft.
VPB Tarieven in de BV raken DGA
De tarieven in de BV (de vennootschapsbelasting) zijn de afgelopen jaren een stuk minder gunstig geworden. Elk jaar wordt er wel iets aangepast (meestal ongunstig voor de DGA) en er is al lang geen touw meer aan vast te knopen. De wetgeving inzake de auto van de zaak is nog een grotere lappendeken, maar toch. Bij een winst van 400.000 euro was men in het verleden 60.000 aan vennootschapsbelasting verschuldigd, dat is op dit moment (2023) bijna 90.000 euro. Voor een beurs genoteerd bedrijf is dit niet veel geld, voor de MKB ondernemer is dit een forse greep in de kas.
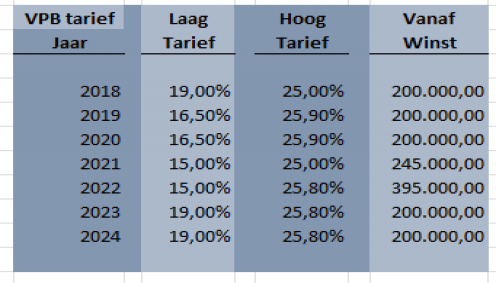
Lonen DGA uit eigen BV moeten omhoog
De DGA die voor zijn BV werkt moet een minimaal salaris van 51.000 genieten (cijfers 2023). Tevens moest het salaris in het verleden tenminste 75% bedragen van de werknemer met een vergelijkbare dienstbetrekking of functie. Deze grens van 75% is sinds 2023 aangepast naar 100%. Tevens moet de DGA binnen zijn bedrijf altijd het meeste verdienen. Ook bij werken in deeltijd zal vaak de genoemde 51.000 euro de ondergrens zijn. Bij verlies situaties binnen het bedrijf moeten afspraken met de belastingdienst worden gemaakt.
Advies DGA in 2023
Een DGA moet voor 1 januari 2024 een afspraak met zijn fiscalist inplannen. Wat moet er met zijn salaris gebeuren? Moeten rekening courant schulden worden afgelost? Is een dividenduitkering in 2023 gunstig of moet worden gewacht tot 2024. Er zullen inkomensplanningen moeten worden gemaakt om hier een goed antwoord op te kunnen geven. Tevens moet worden nagedacht over het volgende;
- Emigratie: als een DGA emigratie plannen heeft kan hij beter in 2023 vertrekken dan in 2024. De conserverende aanslag wordt dan namelijk opgelegd tegen een tarief van 26,9% en niet het hogere tarief vanaf 2024 (33%).
- DGA met veel cash en hoge winstreserves in de BV: uitkeren in 2023 tegen 26,9% of vanaf 2024 in stapjes (24,5%) of zelfs 33%.
- DGA die oud of ziek is: in de meeste gevallen is het beter om nog dit jaar dividend uit te keren.
Bovenstaande zijn adviezen waar DGA's niet direct op zitten te wachten. Het box 2 tarief kan in de toekomst ook weer dalen, dan zou dividend uitkeren in 2023 wellicht (achteraf) niet slim zijn geweest. Deze onzekerheid is niet op te lossen. Dat het box 2 tarief in de toekomst zal dalen lijkt een illusie. Dat het opstaptarief van 24,5% wordt afgeschaft of verhoogd lijkt ons veel logischer. Dat een DGA er een keer klaar mee is lijkt ons redelijk, dat er wordt gerekend met box 1, box 2 en box 3 tarieven en beleggingen lijkt ook logisch. Een DGA die er echt klaar mee is zou kunnen emigreren, een drastische stap maar deze vlucht van kapitaal is slecht voor Nederland. In dit digitale tijdperk, waarbij op afstand werken steeds eenvoudiger is geworden, lijkt een emigratie niet altijd een bijzondere stap.
Heeft u vragen? Stuur ons gerust een e-mail of maak een afspraak met één van onze adviseurs.
Uitzonderingen 5%-grens deelnemingsvrijstelling
Sinds 2007 geldt in de deelnemingsvrijstelling de 5%-grens als ondergrens. De mogelijkheid om een belang van minder dan 5% als een deelneming te laten aanmerken is thans vervallen. Toch bevat de huidige deelnemingsvrijstelling nog wel een paar uitzonderingen op deze 5%-grens, dit betreffen de volgende:
- de meesleepregeling;
- de meetrekregeling; en
- de aflopende deelneming.
In dit artikel gaan wij nader in op deze uitbreidingen van het deelnemingsbegrip.
1. Meesleepregeling
Wanneer een vennootschap een deelneming heeft in een andere vennootschap en daarnaast winstbewijzen van diezelfde vennootschap bezit, worden die winstbewijzen fiscaal ook als deelneming aangemerkt. Een winstuitkering op zulke winstbewijzen is daardoor vrijgesteld van belastingheffing.
Ditzelfde geldt voor de zogenoemde deelnemerschapslening die een vennootschap heeft verschaft aan een andere vennootschap (in dit artikel gaan wij overigens uitgebreid in op de problematiek van deelnemerschapslening). Bezit de crediteur van de deelnemerschapslening tevens aandelen in de debiteur die voor de toepassing van de deelnemingsvrijstelling kwalificeren als deelneming, dan valt de renteopbrengst op de deelnemerschapslening eveneens onder de deelnemingsvrijstelling en wordt daarmee vrijgesteld van belastingheffing. Hier klikken voor ons uitgebreide artikel daarover.
2. Meetrekregeling
De meetrekregeling betreft situaties waarin niet de aandeelhouder / vennootschap zelf een deelneming heeft in de dochtervennootschap, maar waarin de deelneming met haar is verbonden dan wel een met haar verbonden lichaam die deelneming heeft. Als dit het geval is, dan behoren de aandelen in, winstbewijzen van of een deelnemerschapslening op deze zelfde dochtervennootschap die de belastingplichtige houdt, ook tot een deelneming en is op deze voordelen de deelnemingsvrijstelling van toepassing.
Indien de belastingplichtige aandelen heeft in een lichaam, maar die aandelen geen deelneming vormen, kan dat aandelenbelang dus toch onder de deelnemingsvrijstelling vallen als:
- de belastingplichtige met het desbetreffende lichaam verbonden is;
- een met de belastingplichtige verbonden lichaam een deelneming in het desbetreffende lichaam heeft.
Met het begrip verbondenheid in deze zin wordt een belang van ten minste een derde gedeelte bedoeld.
3. Aflopende deelneming
Tot slot de derde uitzondering op het 5%-criterium voor gevallen waarin de aandeelhouder / vennootschap eerst wel een belang had van ten minste 5% in de deelneming, maar dit belang op enig moment minder bedraagt dan 5%. Dit kan zich bijvoorbeeld voordoen, doordat de aandeelhouder / vennootschap een zodanig gedeelte van haar belang in de deelneming vervreemdt, dat haar resterende belang minder bedraagt dan 5% of doordat de deelneming nieuwe aandelen uitgeeft aan een derde, waardoor het belang van de zittende aandeelhouder / vennootschap hierna minder bedraagt dan 5%.
In dat geval zal nog gedurende een periode van drie jaren, te rekenen vanaf het tijdstip waarop niet meer is voldaan aan het 5%-vereiste, de deelnemingsvrijstelling van toepassing zijn op voordelen uit hoofde van dat belang. Vereiste hierbij is wel dat de deelneming ten minste één jaar in het bezit is geweest en die deelneming gedurende dat jaar kwalificeerde voor toepassing van de deelnemingsvrijstelling.
Na deze periode van drie jaren vindt dan de compartimenteringsleer toepassing op voordelen uit dit belang. Om daarover meer te weten te komen, kunt u hier klikken voor ons uitgebreide artikel daarover.
Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Discussie rekening courant schuld van de DGA
Een vordering van een holding BV op de DGA kan pas als "prijsgegeven" worden gezien als sprake is van het daadwerkelijk (Juridisch) tenietgaan van deze vordering. Dit kan bijvoorbeeld door een liquidatie of een kwijtschelding. Dit is het oordeel van het Gerechtshof 's Hertogenbosch op 17 december 2025 ECLI:NL:GHSHE:2025:3620. Het Gerechtshof volgt de formeel juridische benadering en concludeert dat onzakelijk stilzitten onvoldoende is prijsgeven van een vordering. Wel heeft de inspecteur aannemelijk gemaakt dat voor de mutatie in twee jaar sprake is van een winstuitdeling (box 2). In dit artikel bekijken we deze uitspraak.
Onzakelijk stilzitten is niet gelijk aan prijsgeven vordering op DGA
Soms stelt een DGA "maak je niet druk, de prive schuld aan mijn BV (maximaal 500.000 euro) staat al jaren open. We doen er niets mee, dus dat zal wel loslopen. Soms stelt de Belastingdienst "precies" u en de BV doen niks en daarmee is de vordering kennelijk weg of prijsgegeven, dus is sprake van een winstuitdeling in box 2. Het gerechtshof gaat er eens goed voor zitten. In dit geval heeft de BV aan de DGA meerdere leningen verstrekt voor de aankoop van woningen in Nederland en in Spanje. Ook is er geld geleend voor beleggingen in prive. Naast deze leningen is er ook nog een rekening courant schuld van de DGA. Eind 2012 is dit geheel opgelopen tot ruim 2.000.000 euro (dus voor de wet excessief lenen). De DGA vertrekt in 2014 naar de zon (emigratie Spanje) en de inspecteur gaat vragen stellen over de aangifte vennootschapsbelasting over 2012. De rechtbank Zeeland West Brabant heeft op 2 oktober 2023 (ECLI:NL:RZWB:2023:6776) de navorderingsaanslagen van de inspecteur vernietigd. De inspecteur gaat in hoger beroep bij het Gerechtshof. Het Hof neemt een eerdere uitspraak van de Hoge Raad d.d. 13 januari 2023 ECLI:NL:HR:2023:26 als uitgangspunt.
Kern discussie is: als een BV geld leent aan de DGA dan moet op dat moment worden beoordeeld of de DGA deze lening niet kan of zal aflossen. Als dit speelt dan heeft het geld op dat moment de BV definitief verlaten. Dit is een dynamische toets, dus de toets kan ook een paar jaar later nog een worden toegepast.
Het Gerechthof gaat er eens goed voor zitten en maakt een analyse van 2 uitspraken van de Hoge Raad, namelijk Hoge Raad d.d. 13 januari 2023 ECLI:NL:HR:2023:26 en Hoge Raad 8 februari 2019 ECLI:NL:HR:2019:189. Hieruit volgt dat er moet worden gekozen voor de formeel juridische benadering (die de DGA voorstelt) en niet voor de materiele benadering (die de inspecteur voorstelt). Het niks doen of stilzitten van de BV en het niet nemen van invorderingsmaatregelen is onvoldoende om aan te nemen dat sprake is van een uitdeling (prijsgeven). De toename van de rekening courant schuld (ongeveer 200.000 euro) wordt wel gezien als uitdeling. De reden was dat de DGA op dat moment niet in staat zou zijn om deze bedragen af te lossen (onvoldoende inkomen / vermogen).
In een bijzaak stond de navorderingsdiscussie centraal (nieuw feit of niet). Voor 2012 was er sprake van een nieuw feit en voor 2014 niet. Het Hof stelt terecht dat de navorderingsaanslag (opgelegd in 2018) is opgelegd terwijl de discussie over de rekening courant al in 2014 en 2015 wordt gevoerd. De inspecteur had zich ervan bewust kunnen zijn dat op dat moment een discussie over een uitdeling ging spelen.
Checklist voor de DGA met rekening courant schulden
- Maak terugbetalingen zichtbaar (voor nu en later)
- Leg leningen en rekening couranten schriftelijk vast (met zakelijke voorwaarden omtrent aflossing, rente en zekerheden)
- Behandel rekening courant schulden als echte financieringsfaciliteit
- Let op kennis binnen de BV en leg dit in dossier vast (aandeelhoudersbesluit / bestuursbesluit)
- Toets jaarlijks of de DGA de leningen kan betalen (en leg dit vast)
- Let op de maximale lening (excessief lenen € 500.000)
Noot fiscaal jurist over rekening courant DGA en uitdeling
De Hoge Raad heeft in 2023 het fiscale speelveld netjes weergegeven. Bij een lening van een BV aan een DGA zijn er in de basis 2 momenten waarop het fiscaal kan misgaan.
- Bij verstrekking of bijschrijving van de lening als vaststaat dat de DGA niet kan of zal terugbetalen
- Na verstrekking door de BV als later blijkt dat de BV haar rechten prijsgeeft
De inspecteur stelt dat de materiele benadering hierin valt te lezen. Als een onafhankelijke derde zou invorderen en de BV niet (dus BV blijft stilzitten) dan is feitelijk sprake van het prijsgeven van een vordering. Het Hof is het met deze interpretatie van de Hoge Raad uitspraak niet eens. De civiele werkelijkheid moet altijd het uitgangspunt zijn, niks doen is iets anders dan actief handelen. De inspecteur heeft slim geprocedeerd door subsidiair nog te stellen " oke schulden akkoord maar toename rekening courant niet". De leningen/ rekening couranten worden dus geknipt en er wordt naar alle geldstromen gekeken. In een standpunt van de kennisgroep van de belastingdient KG:003:2023:1 wordt ook ingegaan op onttrekkingen na het moment van geldverstrekking en prijsgeven. Dit standpunt sluit niet helemaal aan bij de uitspraak van het Gerechtshof.
Onderzoek belastingdienst bij Ogér
Een lezenswaardig artikel in het Financieel Dagblad op 18 augustus 2026 "Belastingdienst onderzoek voordelen voor exclusieve netwerkclub van modezaak Ogér" De belastingdienst eist de ledengegevens van de businessclub van de herenmodeketen. Via het lidmaatschap krijg je korting en de belastingdienst wil in beeld brengen of de leden ontoelaatbare voordelen hebben verkregen (in privé). De prijs voor een lidmaatschap van de business club is lager dan het shop tegoed in de winkel. De gedachte is dat de kosten voor de business club zakelijk worden geboekt en de ondernemer vervolgens een gratis shop tegoed in prive heeft.
Ogér weigert de ledeninformatie te verstrekken en partijen gaan naar de rechter. In dit artikel beschrijven wij deze casus en de fiscale risico's en mogelijkheden voor de aangesloten ondernemers.
Boekenonderzoek belastingdienst bij Ogér
De belastingdienst onderzoekt een businessclub van het herenmodemerk. De club bestaat sinds 2018 en door het lidmaatschap krijgt het lid korting op kleding. Er zijn 3 soorten lidmaatschappen, Silver, Gold en Platinum. Het lidmaatschap kost tussen de € 5.000 en € 10.000. Sinds kort zijn er nog exclusievere leden (Diamond Ambassador) voor € 20.000. Het shop tegoed voor het abonnement is kennelijk substantieel (40% hoger dan de inleg, aldus het FD). Naast het voordelig kopen van kleding zijn er ook events, gezellig business avonden en bijeenkomsten. Voor de duurste leden is er ook nog een reisje naar het buitenland. De leden zijn zelf verantwoordelijk voor de wijze waarop ze het lidmaatschap boeken, dus in de BV of in privé.
Kernvraagstuk zal zijn "kosten lidmaatschap zakelijk boeken en privé voordelig kleding kopen"
Derdenonderzoek belastingdienst bij modemerk
De belastingdienst stelt het derdenonderzoek in op grond van artikel 53 AWR. Ogér weigert en stelt dat er sprake is van een zogenaamde fishing expedition. De belastingdienst wil via de civiele rechter alsnog de ledenlijst bemachtigen. Voor Ogér speelt vermoedelijk ook artikel 8 EVRM een rol (proportionaliteit en privacy). Voor de leden dreigt navordering, vergrijpboetes, loondiscussies en/of verkapte dividenduitkeringen (als de kosten zakelijk zijn geboekt). Los hiervan zal nog een BTW correctie volgen.
Op grond van artikel 47 AWR moet de inspecteur in beginsel eerst bij belastingplichtige zelf de informatie opvragen. Als dit onvoldoende soelaas biedt (of praktisch niet werkt bijvoorbeeld bij onbekende cliënten) is een derdenonderzoek toegestaan. In deze casus ligt dit voor de hand omdat de belastingdienst bij dit derdenonderzoek en de ledenlijst precies weet bij welke ondernemer moet worden gezocht.
Volgens de Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595) gaat de informatieverplichting van een bedrijf (administratieplichtige) best ver. Het moet gaan om informatie die voor de belastingheffing van derden van belang kan zijn. In deze zaak werden brieven gestuurd aan ruim 80 bedrijven. De AG was nog wel kritisch, de proportionaliteit en subsidiariteit liet te wensen over maar bewijs uitsluiting was nog niet het gevolg. Een branchegewijzen of club brede uitvraag door de belastingdienst is dus zo gek nog niet en op zichzelf dus niet snel ultra vires.
Informatiebeschikking of civiele procedure tegen Ogér
De reguliere route voor de belastingdienst is het sturen van een informatiebeschikking, tegen een dergelijk verzoek kan de belastingplichtige in bezwaar en beroep. Deze route speelt enkel alleen voor de belastingplichtige wiens eigen aanslag ter discussie staat en dus niet voor een een derdenonderzoek. Om nakoming van het verzoek vlot af te dwingen kiest de belastingdienst daarom in dergelijke situaties voor een kort geding uit onrechtmatige daad bij de civiele rechter. De Hoge Raad is het met deze route ook wel eens, zie Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BI5906).
Wat kan en zal Ogér ondernemen tegen het verzoek van de belastingdienst?
Technisch een leuke opdracht met veel formele invalshoeken. Wij wensen de adviseur van Ogér dan ook veel succes in deze lastige procedure, kans van slagen is beperkt.
Welke routes kunnen er worden gekozen?
- of de gevorderde gegevens van belang kunnen zijn voor de belastingheffing (een laagdrempelig criterium — geen zekerheid vereist);
- of het verzoek proportioneel is (staat de omvang van de uitvraag in verhouding tot het beoogde doel?);
- of aan subsidiariteit is voldaan (kon de informatie ook op een minder ingrijpende manier worden verkregen, bijvoorbeeld gefaseerd of met een beperktere reikwijdte?).
- is er sprake van een "fishing expedition", dit is juridisch geen vast omlijnd begrip in de AWR, maar wordt in de praktijk gebruikt om te betogen dat een onderzoek niet gericht is op een concrete derde of verdenking, maar op het massaal opsporen van nieuwe zaken — iets wat artikel 53 AWR naar de letter niet uitsluit (zie 2.2), maar wat wél kan meewegen bij de proportionaliteitstoets en bij de vraag of de Belastingdienst zich aan zijn eigen beginselen van behoorlijk bestuur houdt. Zie ook Hoge Raad 24 april 2015 ECLI:NL:HR:2015:1137 inzake een KB lux zaak waar ongeveer hetzelfde aan de orde was. Hiermee in lijn de uitspraak van de Hoge Raad in 2023 (ECLI:NL:HR:2023:1562).
- snuffelen in de kasten is niet toegestaan, aldus de Hoge Raad op 21 mei 2021 ECLI:NL:HR:2021:751, hier ging het om een informatiebeschikking in combinatie met het verschoningsrecht. Tijdens een huisbezoek ziet de belastingdienst ordners met informatie over correspondentie tussen de advocaat en de belastingplichtige.
- artikel 8 EVRM: Een aanvullend verweer is het recht op privacy van de leden (art. 8 EVRM, art. 10 Grondwet, AVG). Relevante analogie is het ANPR-arrest (Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:286): grootschalige, stelselmatige gegevensverzameling door de fiscus vereist een specifieke wettelijke grondslag — een algemene taakomschrijving volstaat niet. Dit arrest zag op gegevensverzameling door de Belastingdienst zélf (kentekencamera's), niet op een vordering bij een derde, maar de onderliggende gedachte — hoe indringender de inbreuk, hoe scherper de grondslag moet zijn — is een bruikbaar argument in het pleidooi van Ogér.
- AVG: Ook de Autoriteit Persoonsgegevens heeft in het verleden gewaarschuwd voor privacyrisico's bij derdenonderzoeken; dat rapport kan als ondersteunend, niet doorslaggevend, argument dienen.
- Nemo tenetur en het gebruik van de informatie voor beboeting: voor de ondernemers (leden) is nog relevant dat gegevens die zij onder dwang (via het derdenonderzoek bij Ogér) ter beschikking komen, in een latere procedure tegen henzelf niet zonder meer voor beboeting mogen worden gebruikt als het wilsafhankelijk materiaal betreft (nemo tenetur-beginsel, Hoge Raad 12 juli 2013, ECLI:NL:HR:2013:BZ3640, en de Saunders-rechtspraak van het EHRM). De navorderingaanslag kan wel gewoon worden opgelegd, de pleister op de wond van de ondernemer is dus de boete.
- Voor navordering van de belasting zelf geldt deze beperking niet — die kan wél op de aldus verkregen gegevens worden gebaseerd.
- Overeenkomst met de belastingdienst sluiten kan ook een route zijn. Hierbij wordt bijvoorbeeld deels informatie verstrekt en/of deels anoniem. Andere insteek is een soort van horizontaal toezicht afspraak waarbij de belastingdienst de informatie maar gedeeltelijk gaat gebruiken.
- Belastingplichtige is niet bekend, dus eerst meer informatie. Dit te vergelijken met de SMS parkeren zaak Gerechtshof 's-Hertogenbosch 19 augustus 2014, ECLI:NL:GHSHE:2014:2803) hierin oordeelde het Hof als volgt (r.o. 3.5.2): Daarbij is het niet van belang of de Belastingdienst ten tijde van het opvragen dan wel raadplegen van inlichtingen en gegevens bij een administratieplichtige ten behoeve van belastingheffing van derden nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing bij een bepaalde belastingplichtige (Hoge Raad, 22 september 2006, BNB 2007, 45). “ In die zaak ging het echter om een wel bekende belastingplichtige alwaar reeds een onderzoek verricht was. Bij het verrichtte derdenonderzoek bij een van de leveranciers van die belastingplichtige was echter vooraf niet duidelijk of er überhaupt gegevens (van de wel bekende belastingplichtige) bij die leverancier aanwezig waren. Hoge Raad: “de inspecteur (…) nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing van een bepaalde belastingplichtige”. De conclusie van het Hof dat onbekendheid van de belastingplichtige (nog) niet bekend is, de controlebevoegdheid niet in de weg staat, is dus te voorbarig (afgaande op het aangehaalde arrest).
- Algemene beginselen van behoorlijk bestuur: ook het Stad-Rotterdam-arrest van de Hoge Raad van 10 december 1974. ECLI:NL:HR:1974:AB4412 (BNB 1975/52) waaruit volgt dat de inspecteur aan een verzekeraar mocht vragen: doe mij de gegevens van personen die bij u een duur bootje verzekerd hebben. Destijds nog onder artikel 49 AWR (inhoudelijk is dat nu artikel 53 AWR). Dat werd door de Hoge Raad dus toegestaan/verplicht. Een beroep op 8 EVRM (privacy/persoonlijke levenssfeer) werd afgewezen. Wel stonden destijds de algemene beginselen van behoorlijk bestuur nog in de kinderschoenen en de vraag is of de Hoge Raad er thans nog zo over denkt.
Risico's voor de klanten van Ogér
Voor de klanten van Ogér (de leden) bestaan er best wel risico's. De belangrijkste risico's zijn
- Correctie kledingkosten in de aangifte inkomstenbelasting of vennootschapsbelasting. Gewone kleding is niet aftrekbaar, tenzij er een bedrijfslogo opstaat van 70 cm2.
- Navordering bij nieuw feit (5 jaar terug)
- Vergrijpboete: kan oplopen tot 100% maar zal regulier 25% - 50% bedragen (over de nagevorderde belastingen)
- Winstuitdeling: een onzakelijke uitgave kan worden gezien als box 2 (dividend) uitkering.
- BTW correctie: BTW op prive aankoop - met overwegend privé karakter - kan worden teruggevorderd
- Strafrecht: bij opzettelijke en omvangrijke fraude kan de belastingdienst ook de zaak doorverwijzen naar het OM voor een strafrechtelijke vervolging (artikel 69 AWR)
Wat kan er spelen bij de ondernemers?
Kern is omkatten van prive consumptie tot zakelijke lidmaatschapskosten, per ondernemer kan het volgende spelen:
- Inkomstenbelasting/ vennootschapsbelasting: kleding is in beginsel prive en niet aftrekbaar (behoudens werkkleding) kosten dus niet aftrekbaar.
- Omzetbelasting: geen recht op vooraftrek op prive kleding (BUA)
- Loonbelasting: verstrekt de onderneming of BV kleding aan een werknemer of DGA dan is dit wellicht loon in natura (wellicht toepassen WKR / vrije ruimte of eindheffing, dit met gebruikelijkheidstoets > luxe kleding valt hier niet onder).
- Dividend / box 2: koopt de BV kleding voor de aandeelhouder zonder zakelijk motief dan is sprake van een verkapte winstuitdeling.
- Boetes / strafrecht: vergrijpboete of wellicht verzuimboete (belastingdienst sluit opzet/ valsheid in geschrifte (strafrecht) niet uit.
- Termijnen: 5 jaar (soms met uitstel termijn te verlengen).
- Kosten business events: zakelijk of prive? gevolgen gelijk aan ad 1 en 2.
Tip voor bedrijven !
- Als de kleding enkel zakelijk kan worden gebruikt en/of als de kleding geen privé voordeel kent (bijvoorbeeld blijft de kleding op de zaak liggen in een afgesloten kast) is er geen fiscaal voordeel en is aftrek mogelijk.
- Ook schade aan kleding mag belastingvrij worden vergoed! Derhalve is een pak - tijdens werktijd - beschadigd en een nieuw pak gekocht dan is belastingvrij vergoeden door de werkgever mogelijk.
- Splits het lidmaatschap in zakelijk en privé
- Documenteer de zakelijkheid
- Una via: via derdenonderzoek verkregen informatie kan soms de boete mogelijkheden beperken.
- Vrijwillige verbetering: voer de correctie zelf door via een vrijwillige verbetering (artikel 67N AWR)
De procedure tussen de belastingdienst en Oger (aanvulling artikel)
In deze aanvulling omschrijven wij de procedure bij de Rechtbank. De belastingdienst is begin 2025 in gesprek gekomen met Oger, dit met het verzoek om informatie over de business club te verstrekken. Algemene informatie is verstrekt maar informatie over de individuele leden niet. Een formeel informatieverzoek van de belastingdienst is in juli 2025 aan Oger gestuurd. Na enkele termijn verlengingen en diverse besprekingen kwamen partijen niet tot elkaar. Op 25 maart 2026 heeft de belastingdienst het kort geding aangekondigd. Uiteindelijk komen partijen - maanden later - bij de rechtbank.
De belastingdienst stelt het volgende:
- De Belastingdienst stelt aanwijzingen te hebben dat het door [gedaagde] aangeboden lidmaatschap mede wordt ingezet om persoonlijke uitgaven (de aanschaf van kleding of deelname aan evenementen) ‘om te katten’ naar een zakelijke kostenpost in de vorm van het lidmaatschapsgeld. De Belastingdienst stelt daarbij voorop dat de aankoop van kleding niet als zakelijke kostenpost kan worden beschouwd, behoudens enkele uitzonderingen, die zich niet snel voordoen. Personen die kleding kopen bij de winkelketen zouden de kosten daarvan daarom in beginsel niet ten laste van het resultaat van hun onderneming mogen brengen en de in rekening gebrachte btw niet mogen terugvragen.
- De Belastingdienst merkt verder op dat, voor zover kleding door een onderneming of rechtspersoon wordt aangeschaft ten behoeve van een werknemer, bestuurder en/of aandeelhouder, loonbelasting en dividendbelasting verschuldigd kunnen zijn. Verder plaatst zij vraagtekens bij de fiscale behandeling van de kosten die verband houden met deelname aan de evenementen. Of die kosten een zakelijk karakter hebben, is volgens de Belastingdienst sterk afhankelijk van de feiten en omstandigheden.
- De Belastingdienst stelt dat artikel 47 AWR haar een zeer ruime bevoegdheid biedt om informatie bij de belastingplichtige op te vragen. Van voldoende belang bij de gevraagde gegevens is reeds sprake wanneer deze op zichzelf beschouwd van belang kunnen zijn voor de belastingheffing. De gegevens mogen ook worden gebruikt om andere gegevens te controleren. Een belastingplichtige kan zich niet aan een informatieverplichting onttrekken met het argument dat de Belastingdienst de informatie ook langs andere weg kan verkrijgen.
De advocaat stelt hiertegenover het volgende;
- vordering belastingdienst afwijzen.
- prejudiciele vragen aan de Hoge Raad stellen over reikwijdte artikel 47 AWR.
- verzoek om info beperken, faseren en clausuleren.
- artikel 53 juncto artikel 47 worden te ruim uitgelegd. Onduidelijk of stukken voor belastingheffing derden van belang kunnen zijn.
- aanleiding voor onderzoek is onduidelijk.
- disproportioneel verzoek, in mening privacy/ AVG
- arrest stad rotterdam is achterhaald (Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974:AB4412) en arrest Berlioz (vissen)
De rechter wijst de meeste vorderingen toe, de informatie moet binnen 4 weken worden verstrekt (dwangsom maximaal € 500.000). Bij het niet volledig aanleveren of bij ontbrekende gegevens moet de belastingdienst eerst schriftelijk en concreet aangeven welke info ontbreekt, de dwangsom hierover gaat dan later lopen.
Noot fiscaal jurist inzake de Ogér zaak
Prima facie lijkt Ogér een sterk privacy- en proportionaliteitsargument te hebben, maar volgens de genoemde lijn van de Hoge Raad zal dit vermoedelijk een lastige route worden. De kans van slagen op succes is beperkt, temeer als een civiele rechter over fiscale wetsartikelen moet gaan beslissen. Als de procedure wordt verloren verplaatst de discussie zich naar de leden.
Er valt zeker begrip op te brengen voor het feit dat de belastingdienst misbruik van businessclubs om persoonlijke bestedingen als zakelijk te verhullen tracht te bestrijden. De bevoegdheden daartoe zijn al erg ruim, zeker als daarbij ook de bevoegdheden van FIOD en OM bij worden betrokken.
Uit oogpunt van rechtsbescherming, privacy, zorgvuldigheid en evenredigheid (de algemene beginselen van behoorlijk bestuur), zou het aan te bevelen zijn als de belastingdienst slecht van de bevoegdheid gebruik kan maken als er concrete aanwijzingen zijn dat sprake is van misbruik c.q. verhulling van grote betekenis.
Deze zaak staat niet op zich. Ook in de ‘gewone’ verzoeken om informatie (artikel 47 AWR) gaan de vragen van de belastingdienst verder en verder. Er lijkt sprake van fiscale grensverkenning bij de belastingdienst: hoe ver kunnen we gaan tot de rechter ingrijpt. Laten we hopen dat de Hoge Raad wat duidelijke piketpaaltjes slaat in deze tijd van ongeremde datahonger bij de belastingdienst.
Voor Ogér lijkt een pragmatische, gefaseerde en sympathieke opstelling vermoedelijk verstandiger dan volledig verzet en een civiele procedure. De kans dat dergelijke procedures worden gewonnen is klein.
Voor de leden geldt: wacht niet af tot de Belastingdienst de ledenlijst in handen heeft. Beoordeel nu al, per lidmaatschap, of sprake is van onterecht afgetrokken privékosten, weeg proactieve inkeer, en houd rekening met de volle breedte van het risico — van navordering tot een verkapte winstuitdeling en een vergrijpboete. Qui tacet consentire videtur (wie zwijgt, stemt toe) is in dit dossier geen veilige strategie: stilzitten vergroot het boeterisico eerder dan dat het dit wegneemt. En natuurlijk, beoordeel de omvang, de mogelijkheden (schade aan kleding of kleding blijft op de locatie van de onderneming). Wij zullen deze procedure zeker volgen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Dividendbelasting in Europa in 2022
In Nederland is het tarief voor de dividendbelasting 15%. Binnen Europa is dit een redelijk tarief. Het tarief is in België en Duitsland een stuk hoger en in Bulgarije een stuk lager. In dit artikel een opstelling. Bepaalde landen kennen geen dividendbelasting, bijvoorbeeld Monaco en de Canarische Eilanden. Het laagste tarief is van toepassing in Liechtenstein.
Opstelling dividendbelasting binnen Europa
EU
Land | Dividentbelasting
in procenten |
|---|---|
België | 30% |
Bulgarije | 5% |
Canarische
Eilanden | 0% |
Cyprus | 17% |
Denemarken | 27% |
Duitsland | 25% |
Eiland
Man | 0% |
Estland | 20% |
Finland | 30%
- 34% |
Frankrijk | 12,8% |
Griekenland | 10% |
Guernsey | 0% |
Hongarije | 15% |
Ierland | 20% |
Italië | 26% |
Jersey | 0% |
Kroatië | 10% |
Letland | 20% |
Liechtenstein | 2,5% |
Litouwen | 15% |
Luxemburg | 15% |
Malta | 27,5% |
Monaco | 0% |
Nederland | 26,9% |
Oekraïne | 15% |
Oostenrijk | 27,5% |
Polen | 19% |
Portugal | 28% |
Roemenië | 5% |
Rusland | 13% |
Servië | 15% |
Slovenië | 27,5% |
Slowakije | 7% |
Spanje | 19% |
Tsjechië | 15% |
Turkije | 15% |
Verenigd
Koninkrijk | 7,5%
- 38,1% |
Zweden | 30% |
Zwitserland | 35% |
Lening aan DGA tegen 2% niet onzakelijk
Op 30 september 2024 heeft de rechtbank Gelderland een interessante uitspraak gepubliceerd met betrekking tot de vennootschapsbelasting (Vpb) en de fiscale behandeling van een leningsovereenkomst tussen een vennootschap en haar aandeelhouder. Deze zaak gaat dieper in op de vraag wanneer een lening tussen een vennootschap en haar directeur-grootaandeelhouder (DGA) als onzakelijk kan worden beschouwd en wanneer er mogelijk sprake is van een verkapte winstuitdeling. De Rechtbank Gelderland ECLI:NL:RBGEL:2024:6105) is van mening dat lenen door de DGA van zijn BV tegen 2% en doorlenen tegen 7% aan bevriende vastgoed man is toegestaan. Het Gerechtshof Arnhem Leeuwarden d.d. 17 februari 2026 ECLI:NL:GHARL:20226:1011 dacht hier anders over, er is sprake van een uitdeling aan de DGA.
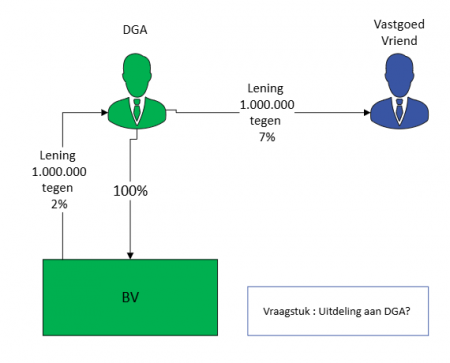
Lening DGA tegen 2% en doorlenen tegen 7%
In deze zaak, stond een vennootschap (belanghebbende) centraal die in het jaar 2018 een lening van € 1.000.000 aan haar directeur-grootaandeelhouder (DGA) had verstrekt. De DGA gebruikte dit bedrag vervolgens om in privé een lening te verstrekken aan derden (een vastgoed vriend). De inspecteur had de belastbare winst van de vennootschap gecorrigeerd op grond van het verschil tussen de rente die de DGA van derden had ontvangen (7%) en de lagere rente die de DGA aan de vennootschap betaalde, deze bedroeg 2%. Volgens de inspecteur zou dit verschil moeten worden gecorrigeerd naar een zakelijke rente en voorts betoogde hij dat er sprake was van een verkapte winstuitdeling aan de DGA. De rechtbank was het met de DGA eens en het Gerechtshof corrigeerde dit en was het met de inspecteur eens.
Handreiking belastingdienst inzake onzakelijke lening tussen gelieerde partijen
Binnen de Belastingdienst is een handreiking opgesteld waarin aandacht wordt besteed aan de bepaling van de omvang van de bevoordeling bij het verstrekken van een onzakelijke lening aan een bv. Deze handreiking is specifiek bedoeld voor het bepalen van de omvang van de gift die besloten ligt in het verstrekken van een lening met onzakelijke voorwaarden of een onzakelijke lening en het bedrag dat op grond van de Successiewet verschuldigd is. De handreiking van 16 pagina's kunt u hier raadplegen.
Zakelijke rente en verkapte winstuitdeling
Het belangrijkste geschilpunt was of de rente op de lening van de vennootschap aan de DGA zakelijk was. De inspecteur stelde dat de rente van 2% veel te laag was in vergelijking met de 7% rente die de DGA ontving van de derden en voerde aan dat er geen zakelijk motief was om een dergelijke lage rente te hanteren. Bovendien werd betoogd dat de vennootschap door een lagere rente te accepteren de DGA bevoordeelde wat zou duiden op een verkapte winstuitdeling. De belanghebbende betoogde daarentegen dat de leenovereenkomst tussen de vennootschap en de DGA zakelijk was, met een passend rentepercentage, omdat de risico’s in de transactie voor de vennootschap lager waren dan die van de DGA. Belanghebbende voerde aan dat de DGA solide genoeg was om de lening terug te betalen zelfs zonder zekerheden.
Noot fiscaal jurist inzake rente op lening aan DGA
De rechtbank kwam tot het oordeel dat de inspecteur niet aannemelijk had gemaakt dat de lening tussen de vennootschap en de DGA onzakelijk was. Het uitgangspunt is dat een vennootschap vrij is om haar bedrijfsvoering naar eigen inzicht in te richten, mits er geen sprake is van bevoordeling van de aandeelhouder. In dit geval werd de rente op staatsobligaties destijds negatief geacht en belanghebbende had een risico-opslag toegepast op basis van de financiële positie van de DGA. De inspecteur had niet aangetoond waarom het rentepercentage van 2% als onzakelijk zou moeten worden beschouwd. In 2018 was de euribor rente nog negatief.
Daarnaast stelde de rechtbank dat er geen sprake was van een vermogensverschuiving of verkapte winstuitdeling. De rechtbank baseerde dit oordeel op het feit dat de volledige lening inmiddels was terugbetaald door de DGA aan de vennootschap en dat de verschillen in rente niet als een bevoordeling konden worden aangemerkt.
Het Gerechtshof ging er in hoger beroep eens goed voor zitten. Volgens het Hof staat het een ondernemer vrij om te handelen (winstgemis). Dit wordt anders als er overeenkomsten met de DGA (of zijn familie / verbonden personen) worden gesloten. Dit dan met als doel om de DGA te bevoordelen. Het Hof zag een duidelijke parallel tussen de lening van de DGA van zijn BV en de lening van de DGA in prive aan zijn vriend (leningen gelijk, tijdstip gelijk en voorwaarden gelijk). De DGA heeft hierdoor een voordeel gekregen dat normaal gesproken (bij een rechtstreekse lening) aan de BV zou toebehoren. De BV stelde nog dat zij minder risico zou lopen (rijke DGA). Het Hof ging hieraan voorbij omdat de vastgoed vriend ook over voldoende vermogen beschikte. Al met al is sprake van een uitdeling.
Bron lening DGA van BV
Rechtbank Gelderland d.d. 30 september 2024 ECLI:NL:RBGEL:2024:6105
Gerechtshof Arnhem Leeuwarden d.d. 17 februari 2026 ECLI:NL:GHARL:20226:1011
Dividenduitkering in 2026 voor de DGA niet altijd voordelig
Hoewel het lage box 2-tarief aantrekkelijk lijkt bij het uitkeren van dividend, kan de uiteindelijke belastingdruk aanzienlijk hoger uitvallen door de afbouw van de heffingskortingen. Vanaf 2025 telt een dividenduitkering vanuit de eigen bv namelijk mee voor de hoogte van deze heffingskortingen, waardoor de kans groot is dat de heffingskortingen aanzienlijk worden afgebouwd of zelfs geheel komen te vervallen. In dit artikel lichten wij nader toe hoe dit uitwerkt in de praktijk.
DGA en dividenduitkering in box 2
Wie meer dan 5 procent van de aandelen in een bv bezit, wordt voor de inkomstenbelasting aangemerkt als aanmerkelijkbelanghouder. De voordelen uit het aanmerkelijk belang (bijvoorbeeld een dividenduitkering) worden belast in box 2, waarbij twee tariefschijven gelden. Een voordeel tot € 68.843 (voor fiscaal partners geldt een bedrag van € 137.686) wordt belast tegen 24,5 procent, het meerdere wordt belast tegen 31 procent.
De daadwerkelijke belastingdruk op dividenduitkeringen kan echter vele malen hoger uitvallen. Dit heeft namelijk te maken met de afbouw van de heffingskortingen.
Heffingskortingen en gevolgen dividenduitkering DGA in box 2
Een heffingskorting is een vermindering op het te betalen bedrag aan inkomstenbelasting en premies volksverzekeringen. Welke heffingskortingen je krijgt, hangt af van de persoonlijke situatie. Zo heeft iedereen recht op de algemene heffingskorting. Als je daarnaast ook nog eens werkt in loondienst of als zzp’er, dan heb je tevens recht op de arbeidskorting.
Naast de algemene heffingskorting en arbeidskorting kun je onder voorwaarden recht hebben op één of meer van de volgende heffingskortingen:
- Inkomensafhankelijke combinatiekorting;
- Ouderenkorting;
- Jonggehandicaptenkorting; en
- Heffingskorting voor groene beleggingen.
De algemene heffingskorting en ouderenkorting zijn afhankelijk van de hoogte van het verzamelinkomen. Het verzamelinkomen is het totale inkomen uit box 1, box 2 en box 3. Naarmate het verzamelinkomen stijgt, dalen de heffingskortingen.
De algemene heffingskorting bedraagt € 3.115, of € 1.556 indien de AOW-leeftijd reeds is bereikt. Deze korting wordt verminderd met 6,398 procent van het inkomen boven de € 29.736. Voor AOW-gerechtigden is dit percentage 3,195 procent. Hierdoor is bij een inkomen van € 78.426 de algemene heffingskorting helemaal afgebouwd.
Voor AOW’ers komt daar nog de afbouw van de ouderenkorting van € 2.067 bij. Bij een inkomen vanaf € 46.002 wordt deze korting met 15 procent per euro afgebouwd. De ouderenkorting is bij een inkomen van € 59.782 volledig afgebouwd.
Indien het inkomen van de aanmerkelijkbelanghouder in box 1, 2 en 3 als gevolg van een dividenduitkering boven de grensbedragen voor de heffingskortingen uitkomt, kost een dividenduitkering hem niet alleen het box 2-tarief maar ook het afbouwpercentage van de algemene heffingskorting. Voor de aanmerkelijkbelanghouder die reeds de AOW-leeftijd heeft bereikt komt hier het afbouwpercentage van de ouderenkorting nog eens bij op. De belastingdruk over de dividenduitkering kan in die laatste situatie oplopen tot ruim 42 procent (= 24,5 procent + 3,19 procent + 15 procent).
Voorbeeld dividenduitkering DGA in 2026
X is 70 jaar en geniet zowel een AOW-uitkering als pensioeninkomsten. Zijn totale inkomen in box 1 bedraagt € 25.000. Als aanvulling op het inkomen keert X een bedrag van € 55.000 aan dividend uit vanuit zijn beleggings-bv. Het totale verzamelinkomen van X bedraagt hierdoor € 80.000.
Op basis van de tarieven voor 2026 wordt de dividenduitkering tegen het volgende tarief belast:
| Box 2 heffing | 24,5% | |
| Afbouw algemene heffingskorting | 3,19% | |
| Afbouw ouderenkorting | 15% | |
| Totale belastingdruk | 42,69% | |
Praktijktip voor DGA bij dividenduitkering
Het uitkeren van dividend kan in sommige situaties ook juist voordelig uitpakken, bijvoorbeeld in de situatie waarin de fiscaal partner géén inkomsten geniet. Door een deel van het dividend ter grootte van de maximale heffingskorting aan de partner toe te rekenen, kan de heffingskorting optimaal worden benut en wordt gedeeltelijk een ‘belastingvrij’ dividend genoten. Voor 2026 gaat het dan om een dividend van € 12.714. De box 2-heffing hierover bedraagt namelijk € 3.115, en dat is gelijk aan de maximale algemene heffingskorting.
Verdeling bij fiscaal partners bij dividenduitkering
Fiscaal partners hebben de mogelijkheid om onder meer het box 2-inkomen onderling vrij te verdelen. Zo kunnen zij tweemaal profiteren van de lage tariefschijf van 24,5 procent, indien aan beide partners een bedrag van € 68.843 wordt toegerekend. Beide partners krijgen in dat geval echter ook te maken met de afbouw van de heffingskortingen. Hierdoor kan het soms voordeliger zijn om een dividenduitkering niet te verdelen maar het volledige bedrag slechts aan één van beide partners toe te rekenen.
Naast het verdelen van de dividenduitkering is het ook mogelijk om de bijbehorende dividendbelasting tussen fiscaal partners onderling te verdelen. Dit hoeft niet in dezelfde verhouding te zijn. Door het optimaal verdelen van zowel de dividenduitkering als de dividendbelasting, kan de belastingheffing worden beperkt.
Noot fiscaal jurist inzake fiscaal advies voor de DGA
Het advies aan aanmerkelijkbelanghouders luidt al snel om jaarlijks dividend uit te keren tegen het lage tarief in box 2. Het jaarlijks uitkeren van dividend kan echter vervelend uitpakken indien dit de afbouw van heffingskortingen tot gevolg heeft. Hierdoor kan de belastingheffing flink oplopen, namelijk tot ruim 42 procent. Het optimaal verdelen van de dividenduitkering en betaalde dividendbelasting tussen fiscaal partners kan deze hoge belastingdruk deels beperken, maar desondanks dient voor elke situatie jaarlijks opnieuw beoordeeld te worden of het voordelig is om dividend uit te keren. Wij kijken hier graag met u in mee, stuur ons gerust een e-mail of neem contact met ons op.
Wet Excessief Lenen — de grenzen van "rechtens dan wel in feite direct of indirect"
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Aan elkaar lenen en excessief lenen
Kort en goed: Kruislingse financiering is niet per definitie een ontoelaatbare constructie. Bepalend zijn de feitelijke omstandigheden: de kredietwaardigheid van de schuldenaar, de aard van de gestelde zekerheden, de omvang van de leningen en het zakelijke motief achter de financieringsopzet. De bewijslast rust bij de inspecteur!
Sinds 1 januari 2023 kent Nederland de Wet excessief lenen bij eigen vennootschap. De regeling is opgenomen in artikel 4.13 Wet IB 2001: het bovenmatige deel van schulden die een aanmerkelijkbelanghouder (hierna: AB-houder) heeft bij de vennootschap(pen) waarin hij een aanmerkelijk belang houdt, wordt belast als fictief regulier voordeel in box 2. Het grensbedrag bedraagt € 500.000.
De regeling heeft als doel belastinguitstel en -afstel te bestrijden. AB-houders die beschikken over middelen van hun vennootschap zonder dat daarover belasting is betaald, benutten in feite een voordeel dat gewone ondernemers en werknemers niet hebben.
De regeling treft ook schulden die de AB-houder "rechtens dan wel in feite direct of indirect" heeft bij de eigen vennootschap. Deze ruime formulering is bewust gekozen om omzeilingsconstructies te voorkomen. Maar hoe ver reikt die reikwijdte precies — en wat betekent dit voor de praktijk van kruislingse financiering?
De reikwijdte van "rechtens dan wel in feite direct of indirect"
De zinsnede "rechtens dan wel in feite direct of indirect" is ontleend aan de systematiek van artikel 3.92 Wet IB 2001 en artikel 10a Wet Vpb 1969. De wetgever heeft bewust gekozen voor een ruime en dynamische formulering; een uitputtende opsomming van gevallen die hieronder vallen, is dan ook niet gegeven.
In de parlementaire geschiedenis worden twee paradigmatische voorbeelden genoemd:
- Back-to-back constructies. Hierbij worden schulden zodanig gestructureerd dat niet van een letterlijke maar wel van een feitelijke samenhang met de eigen vennootschap kan worden gesproken. Het schoolvoorbeeld is de situatie waarbij de vennootschap gelden leent aan de broer van de AB-houder, die de gelden vervolgens doorleent aan de AB-houder zelf.
- Garantstellingen. Wanneer de eigen vennootschap zich garant stelt voor een lening van de AB-houder bij een externe financier, en de AB-houder zonder die garantstelling de lening niet had kunnen aangaan, valt de schuld onder de regeling. Leidt de garantstelling slechts tot gunstigere voorwaarden — maar had de AB-houder de lening ook op eigen kracht kunnen verkrijgen — dan valt de lening buiten het bereik van de wet.
De Kennisgroep van de Belastingdienst bevestigt dit criterium: bepalend is of de AB-houder de lening op eigen kracht — dus zonder betrokkenheid van de eigen vennootschap — had kunnen aangaan. Dat is het kerncriterium voor de toepassing van de ruime formulering.
Kruislingse financiering bij de wet excessief lenen
De wetgever heeft in de parlementaire behandeling uitdrukkelijk onderkend dat AB-houders kunnen overgaan tot kruislings lenen: de ene AB-houder leent bij de vennootschap van de andere, en vice versa. Het kabinet heeft dit risico willen voorkomen en heeft daartoe mede de passage "rechtens dan wel in feite direct of indirect" in de wettekst opgenomen.
De vraag die in de praktijk oprijst, is of iedere kruislingse financieringsopzet automatisch onder de regeling valt. Het antwoord hierop is ‘nee’ naar onze mening. De ruime formulering impliceert geen algemene antimisbruikbepaling voor alle financieringsvormen waarbij AB-houders betrokken zijn. Ieder geval dient zelfstandig te worden beoordeeld aan de hand van de vraag of de schuld materieel een schuld aan de eigen vennootschap vormt of daarmee gelijk kan worden gesteld.
Daarvoor is vereist dat de eigen vennootschap de financiering van de eigen aandeelhouder materieel mogelijk maakt of draagt.
Die feitelijke afhankelijkheid is bepalend — niet de enkele omstandigheid dat sprake is van een kruislingse structuur.
Relevante factoren bij deze beoordeling zijn:
- Eigen kredietwaardigheid. Heeft de AB-houder de lening ook op eigen kracht kunnen verkrijgen, gelet op zijn privévermogen en de gestelde zekerheden? Wanneer de zekerheden worden ontleend aan privévermogen van de schuldenaar zelf — zoals een hypotheekrecht op in privé gehouden onroerend goed — en de eigen vennootschap geen zekerheid of garantie verschaft, wijst dit erop dat de schuldenaar zelfstandig kredietwaardig is.
- Afwijkende hoofdsommen. Wanneer de bedragen van de kruislingse leningen van elkaar afwijken, wijst dit op twee zelfstandige leningen met een eigen omvang, niet op een doorleenconstructie waarbij de ene lening materieel het spiegelbeeld vormt van de andere.
- Gelijke leningsvoorwaarden. Het feit dat rente en aflossing gelijk zijn is niet doorslaggevend. Bij twee zakelijke leningen die gelijktijdig worden aangegaan met dezelfde zekerheden en aan partijen in vergelijkbare omstandigheden, is gelijkheid van voorwaarden een uitvloeisel van zakelijk handelen — geen bewijs van materiële samenhang in de door de wet bedoelde zin.
Fraus legis en excessief lenen
Valt een constructie buiten de letterlijke reikwijdte van de regeling, dan staat de inspecteur nog het leerstuk van fraus legis ter beschikking. Dit leerstuk werkt als ultimum remedium: het kan pas worden ingeroepen wanneer de normale interpretatie van de wet niet tot belastingheffing leidt.
Voor een geslaagd beroep op fraus legis moeten twee cumulatieve voorwaarden zijn vervuld.
- Het motiefvereiste houdt in dat belastingverijdeling de doorslaggevende beweegreden moet zijn geweest voor het verrichten van de handeling(en). Dit is een subjectief vereiste. Het enkele feit dat een constructie fiscaal voordeel oplevert of dat de timing verdacht is, is onvoldoende; belastingverijdeling moet het overheersende, allesbepalende motief zijn. Een zakelijke achtergrond — zoals gedeeld eigendom van onroerend goed en een reëel financieringsbelang — kan aan toepassing van het motiefvereiste in de weg staan.
- Het normvereiste houdt in dat de handeling in strijd moet zijn met doel en strekking van de wet. Hierbij speelt de wetshistorie een cruciale rol. De Hoge Raad maakt bij het vaststellen van doel en strekking gebruik van de wetshistorische methode (wat heeft de wetgever beoogd?) en de wetssystematische methode (past de uitkomst binnen het systeem van de wet?). Voorts is de reële betekenis van de rechtshandelingen van belang: zijn de handelingen van elk reëel belang ontbloot, of hebben zij een zelfstandige zakelijke betekenis buiten het fiscale voordeel om?
Een belangrijk bijzonder aspect van het normvereiste in de context van kruislingse financiering is het bewustheidsvereiste. Het bewust aanvaarden van een ontgaansmogelijkheid door de wetgever kan aan fraus legis in de weg staan. Uit jurisprudentie — in het bijzonder het arrest van de Hoge Raad van 15 maart 2013 (ECLI:NL:HR:2013:BY0548) — volgt echter dat de enkele omstandigheid dat de wetgever een ontgaansmogelijkheid heeft onderkend maar geen expliciete wettelijke maatregel heeft getroffen, niet meebrengt dat de wetgever die constructie ook heeft aanvaard. Het bewust achterwege laten van een specifieke bepaling nadat de ontgaansmogelijkheid is besproken, is iets anders dan het bewust aanvaarden van die mogelijkheid.
De wetgever heeft kruislinks lenen weliswaar gesignaleerd en de ruime formulering mede ter bestrijding daarvan opgenomen, maar heeft geen expliciete bepaling tegen kruislings lenen ingevoerd. Dit biedt ruimte voor het standpunt dat de wetgever de nadere invulling aan de praktijk heeft willen overlaten.
Jurisprudentie inzake kruislingse financieringen
De beschikbare jurisprudentie over kruislingse financieringsconstructies is nog beperkt. Wel kan lering worden getrokken uit twee zijdelings relevante uitspraken.
In de zaak bij de Rechtbank Zeeland West Brabant d.d. 8 oktober 2015 (ECLI:NL:RBZWB:2015:6530) betrof het een kruislingse financiering tussen twee broers via hun holdingvennootschappen. De leningen waren verstrekt in Turkse lira's tegen een rente van 19-20%, met als gesteld doel het afdekken van valutarisico. De rechtbank oordeelde dat sprake was van fraus legis, omdat het samenstel van rechtshandelingen uitsluitend tot doel had een belastingvoordeel te genereren door het benutten van het verschil in heffingsgrondslag en tarief tussen de boxen.
Wezenlijk voor dit oordeel waren twee elementen: het ontbreken van een reëel valutarisico — waardoor de hoge rente niet werd gerechtvaardigd — en het feit dat de constructie exclusief was opgezet om box-verschillen te exploiteren, zonder enig zelfstandig zakelijk belang.
Ter vergelijking behandelde de Rechtbank Den Haag d.d. 27 juni 20223 (ECLI:NL:RBDHA:2023:10331) een casus van kruislings schenken, waarbij werd geoordeeld dat de schenkingen van de zakenrelatie in werkelijkheid indirecte schenkingen van de moeder waren. In deze casus ging het om het kruislings schenken van de jubeltonvrijstelling. Moeder schonk aan zowel haar zoon als haar dochter het vrijgestelde bedrag van de jubelton. Een zakenrelatie schonk eveneens onder de jubelton een bedrag van € 100.000 per kind aan de voorgenoemde kinderen van moeder, zijnde een bedrag van in totaal € 200.000. De zakenrelatie had 4 kinderen. Moeder schonk derhalve ieder van de kinderen van de zakenrelatie € 50.000 onder de jubelton, zijnde eveneens een bedrag van in totaal € 200.000. Door de Hoge Raad werd geoordeeld dat de schenkingen van de zakenrelatie aan de kinderen, in werkelijkheid indirect een schenking van de moeder was. Derhalve wordt de schenking van de zakenrelatie aangemerkt als schenking vanuit de moeder. Gezien moeder eerder al een jubeltonschenking had gedaan en daarbij een beroep was gedaan op de eenmalig verhoogde vrijstelling, werd de schenking volledig in de heffing van schenkbelasting betrokken.
Hoewel de wettekst van de schenkbelasting wezenlijk verschilt van die van de Wet excessief lenen, illustreert de uitspraak dat rechters kruislingse constructies in samenhang beoordelen en naar de materiële werkelijkheid kijken.
Noot fiscaal jurist inzake oplossingen voor excessief lenen
De regeling van artikel 4.13 lid 1 onderdeel f Wet IB 2001 is bewust ruim geformuleerd, maar heeft geen onbegrensde reikwijdte. Het kerncriterium blijft of de eigen vennootschap materieel de financiering van haar eigen aandeelhouder mogelijk maakt of draagt. Wanneer een AB-houder op eigen kracht — met privézekerheden en zonder betrokkenheid van de eigen vennootschap — een lening kan verkrijgen bij de vennootschap van een andere AB-houder, ontbreekt de feitelijke afhankelijkheid die de regeling beoogt te bestrijden.
Kruislingse financiering is niet per definitie een ontoelaatbare constructie. Bepalend zijn de feitelijke omstandigheden: de kredietwaardigheid van de schuldenaar, de aard van de gestelde zekerheden, de omvang van de leningen en het zakelijke motief achter de financieringsopzet.
Valt een structuur buiten de letterlijke wettekst, dan kan fraus legis nog uitkomst bieden voor de inspecteur — maar ook dat vereiste stelt zware eisen: belastingverijdeling moet het doorslaggevende motief zijn én de constructie moet in strijd zijn met doel en strekking van de wet, waarbij rechtshandelingen die reële economische betekenis hebben in beginsel buiten het bereik van fraus legis blijven.
De praktijk zal uitwijzen waar de grenzen van de regeling precies liggen. Gelet op de aanzienlijke belangen die op het spel staan is tijdig vooroverleg met de Belastingdienst aan te bevelen om rechtszekerheid te verkrijgen over de fiscale behandeling van de onderhavige financieringsstructuur.
Voor nadere informatie omtrent dit onderwerp kunt u contact opnemen met (één van) de auteur(s) van dit artikel.
Vindplaatsen en bronnen kruislingse financiering
Hoge Raad van 15 maart 2013 (ECLI:NL:HR:2013:BY0548)
Rechtbank Zeeland West Brabant d.d. 8 oktober 2015 (ECLI:NL:RBZWB:2015:6530)
Rechtbank Den Haag d.d. 27 juni 20223 (ECLI:NL:RBDHA:2023:10331)
Internationale structuur zonder economische realiteit
Een internationale structuur zonder economische realiteit wordt soms als kunstmatig aangemerkt. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 24 maart 2026 wordt een internationale structuur beoordeeld. De Rechtbank had de BV nog in het gelijk gesteld. Het gerechtshof komt tot de conclusie dat over de dividenduitkering van € 300.000.000 alsnog € 45.000.000 dividendbelasting moet worden afgedragen. Ook moet de vergrijpboete van € 22.000.000 worden betaald omdat de bestuurder van de BV heeft meegewerkt aan aan volstrekt kunstmatige structuur omdat niet wordt voldaan aan de voorwaarden voor een fiscale beleggingsinstelling. Vorenstaande is duidelijk geworden door interne mails en stukken waaruit duidelijk de kwetsbaarheid en opzet van de structuur kon worden gevolgd.
Tip: bij internationale structuren moet er sprake zijn van economische realiteit, als deze ontbreekt gaat de structuur op de fiscale schop
Tip: let op met het vastleggen van interne mails of whats app berichten waaruit risico's en/of opzet volgt. Dit kan de basis vormen voor opzettelijk onjuist aangifte doen en dus een vergrijpboete die kan oplopen tot 100%.
Tip: onder de huidige DAC wetgeving moet een adviseur agresssieve fiscale advisering melden bij de belasting autoriteiten
Voorkomen inhouding dividendbelasting door internationale structuur
Centraal in deze procedure staat een aantal dividenduitkeringen vanuit Nederland via Luxemburg en het Verenigd Koningrijk. Via de structuur worden dividenduitkeringen door verschillende landen geleid waarbij gebruik wordt gemaakt van buitenlandse tax credits. Uit interne communicatie bij het bedrijf volgt dat de accountant een aantal kritische vragen heeft gesteld op de opzet van de structuur. De accountant was scherp en stelt vragen over de zakelijke onderbouwing en economische realiteit van de gekozen route. Deze signalering maakt volgens het gerechtshof duidelijk dat het binnen de onderneming bekend moet zijn geweest dat er twijfels zijn bij de economische realiteit van de gekozen route. Ondanks dit signaal is de financiële structuur en opzet gewoon voortgezet. De Nederlandse BV deed verder weinig en was enkel een doorgeefluik. Het bestuur van de BV kreeg een kleine vergoeding maar had door verpanding van bankrekeningen en interne afspraken niks te vertellen. Het lijkt redelijk onwaarschijnlijk - aldus het Gerechtshof - dat onafhankelijke (zakelijke) partijen onder vergelijkbare voorwaarden deze handelingen zouden verrichten. Hoewel de rechtbank nog geen grond zag voor de afdracht van dividendbelasting was het Gerechtshof van mening dat sprake is van inhoudings- en afdracht plicht. Hiermee stond de afdracht van dividendbelasting vast.
De vergrijpboete van 50% blijft ook in stand omdat het risico bekend was en er geen sprake is van een pleitbaar standpunt, dit wordt nog eens onderstreept door de interne stukken en e-mails van de accountant.
Noot fiscaal jurist inzake internationale structuren
In een eerdere uitspraak van dit Gerechtshof bij deze BV heeft het Hof voor de Vennootschapsbelasting beslist dat deze BV nooit het economische belang bij de dividenduitkering heeft gehad. Onder verwijzing naar deze uitspraak stelde de rechtbank dat de BV niet inhoudingsplichtig was voor de dividendbelasting. Het Gerechtshof beslist nu anders omdat de BV dividendbelasting heeft ingehouden en deze dan ook moet afdragen (zie ook Hoge Raad d.d. 1 februari 2013).
De basis voor misbruik van recht is gelegd in 2019 bij een arrest over een Deense situatie. In dit arrest worden vrijwel alle elementen over misbruik, tussenschuiven van rechtspersonen en doorsluizen van geld via een internationale structuur behandeld.
Ook in eerdere uitspraken van ondermeer de Hoge Raad in 2025 valt voor belastingplichtige bij een kunstmatige route het fiscale mes. In dit belangrijke arrest is door de Hoge Raad bepaald dat de toepassing van de inhoudingsvrijstelling voor de dividendbelasting (bij grensoverschrijdende deelnemingen) wordt geweigerd bij misbruik. In deze uitspraak worden 2 toetsen gevolgd:
- subjectieve toets: is het doel (of mede doel) van de gekozen structuur om dividendbelasting te ontgaan? De wegdenkgedachte, dus hoe zou de situatie eruit zien als de tussenschakel wordt weggedacht. Als het fiscale voordeel dan zou verdwijnen is er vermoedelijk sprake van misbruik.
- objectieve toets: is er sprake van een kunstmatige constructie zonder economische realiteit? Dit is feitelijk de beoordeling van substance. Hiervan is sprake als er een materiële onderneming wordt gedreven, er een schakelfunctie is binnen de groep en/of er sprake is van een echt hoofdkantoor.
De inspecteur was in deze procedure eerst aan zet. De inspecteur moet bewijzen dat er sprake is van misbruik, dat heeft de inspecteur keurig gedaan. Daarna is de belastingplichtige aan de bal. De belastingplichtige moet het vermoeden ontkrachten door zakelijke motieven of economische realiteit aan te tonen.
Wat zijn aandachtspunten bij internationale structuren?
De belangrijkste rode vlaggen voor internationale structuren zonder economische realiteit zijn de volgende:
- Geen personeel
- Geen hoofdkantoor of fysieke ruimte
- Geen eigen besluitvorming of geen echte bevoegdheden
- Tussenschakeling zonder echte reële functie
- Bij wegdenken BV vervalt het fiscale voordeel
- Geldstromen worden vrijwel direct doorbetaald
Vergrijpboete bij internationale structuren zijn fors maar hoe werkt het?
In dit geval wordt er ook een forse vergrijpboete opgelegd, volgens het Hof is er geen pleitbaar standpunt, hiertoe wordt verwezen naar de overwegingen van de Hoge Raad in 2020. Van een pleitbaar standpunt ter zake van een onjuiste of onvolledige belastingaangifte is sprake indien het standpunt van de belastingplichtige gebaseerd kan worden op een pleitbare uitleg van het (fiscale) recht, in die zin dat de belastingplichtige ten tijde van het doen van de aangifte – naar objectieve maatstaven gemeten – redelijkerwijs kon en mocht menen dat deze uitleg en daarmee de door hem gedane aangifte juist was. Dit was nu niet zo. De BV kon en mocht redelijkerwijs niet menen dat zij recht zou hebben op de afdrachtvermindering, aangezien de Luxemburgse dividendbelasting per saldo niet drukte op de aan haar uitgekeerde dividenden. Het feit dat een fiscalist heeft meegekeken maakt dit niet anders, aldus het Hof. De boete wordt - als kleine pleister - wel met € 2.500 verminderd door overschrijding van de redelijke termijn.
Bron kunstmatige internationale structuur
Gerechtshof Arnhem Leeuwarden d.d. 22 februari 2022 ECLI:NL:GHARL:2022:1277
Hoge Raad d.d. 1 februari 2013 ECLI:NL:HR:2013:BZ0194
Europese Hof d.d. 26 februari 2019 ECLI:EU:2019:134
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:970
Rechtbank Gelderland d.d. 1 augustus 2023 ECLI:NL:RBGEL:2023:4418
Hoge Raad d.d. 25 april 2025 ECLI:NL:HR:2025:668
Hoge Raad d.d. 18 juli 2025 ECLI:NL:HR:2025:1163
Gerechtshof Arnhem Leeuwarden d.d. 24 maart 2026 ECLI:NL:GHARL:2026:1691
Streep door teruggaaf dividendbelasting aan Canadese trusts
Op 20 mei 2026 heeft Gerechtshof ’s-Hertogenbosch drie uitspraken gedaan over de teruggaaf en naheffing van Nederlandse dividendbelasting in verband met zogenoemde dividendarbitrage-activiteiten. In alle drie de zaken ging het om naar Canadees recht ingestelde trusts die betrokken waren bij de uitvoering van pensioenregelingen voor werknemers. In dit soort zaken zien we steeds vaker dat de economische werkelijkheid prevaleert boven de juridische vorm.
Het belang in de procedure was ruim € 3.700.000. Follow the money heeft meerdere dividendstripping zaken onderzocht waarbij de belangen soms opliepen tot ver boven de € 200.000.000 (artikel), dit speelde bij de Rechtbank Zeeland West Brabant d.d. 22 december 2025 ECLI:NL:RBZWB:2025:9122.
De trusts hadden Nederlandse dividendbelasting teruggevraagd die was ingehouden op dividenduitkeringen op Nederlandse aandelen. Zij stelden dat zij vergelijkbaar waren met een in Nederland vrijgesteld pensioenfonds en daarom recht hadden op teruggaaf op grond van artikel 10, lid 3, Wet op de dividendbelasting 1965.
De inspecteurs stelden daartegenover dat de trusts feitelijk deelnamen aan commerciële dividendarbitrage-activiteiten, waaronder zogenoemde (reverse) cash and carry transacties, en daarom niet vergelijkbaar waren met een vrijgesteld Nederlands pensioenfonds. Het hof volgt het standpunt van de inspecteur in alle drie de zaken: de trusts hadden geen recht op teruggaaf en eerder verleende teruggaven mochten worden nageheven.
Achtergrond: teruggaaf dividendbelasting voor buitenlandse pensioenlichamen
Nederlandse dividendbelasting wordt in beginsel ingehouden op dividenden die worden uitgekeerd door in Nederland gevestigde vennootschappen. Voor bepaalde binnenlandse lichamen, zoals pensioenfondsen, drukt die dividendbelasting uiteindelijk niet. Zij zijn onder voorwaarden vrijgesteld van vennootschapsbelasting en kunnen ingehouden dividendbelasting terugvragen.
Om te voorkomen dat vergelijkbare buitenlandse lichamen ongunstiger worden behandeld, kent artikel 10, lid 3, Wet op de dividendbelasting 1965 een teruggaafregeling. Een buitenlands lichaam kan op grond van die bepaling Nederlandse dividendbelasting terugvragen als het lichaam vergelijkbaar is met een in Nederland gevestigd lichaam dat niet aan vennootschapsbelasting is onderworpen of daarvan is vrijgesteld.
Die vergelijkbaarheid wordt niet uitsluitend beoordeeld aan de hand van de juridische vorm of de buitenlandse fiscale kwalificatie. Van belang is vooral of het buitenlandse lichaam, beoordeeld naar Nederlandse maatstaven, dezelfde kenmerken heeft als een Nederlands vrijgesteld lichaam. Bij pensioenlichamen betekent dit dat de werkzaamheden in beginsel moeten zijn gericht op de uitvoering van pensioenregelingen. Commerciële activiteiten of beleggingsactiviteiten die verder gaan dan normaal vermogensbeheer kunnen eraan in de weg staan dat sprake is van voldoende vergelijkbaarheid.
Morgan Stanley arrest inzake dividendstripping
De onderhavige uitspraken betreffen feiten uit 2013 - 2015, de dividendstripping problematiek heeft de afgelopen jaren ook de wetgevende aandacht gekregen. Per 2024 zijn er ook wetswijzigingen doorgevoerd om de problemen van dit fenomeen aan te pakken. Voor de feiten die voor 2024 liggen - waaronder de onderhavige zaak - is ook het Morgan Stanley arrest van de Hoge Raad d.d. 19 januari 2024 ECLI:NL:HR:2024:49 van belang. De Hoge Raad oordeelt dat artikel 25 lid 2 Wet Vpb (de anti-dividendstrippingmaatregel) een uitputtende regeling vormt van de gevallen waarin de opbrengstgerechtigde niet als uiteindelijk gerechtigde kan worden aangemerkt. Anders dan Hof Amsterdam had geoordeeld, kan de inspecteur zich niet beroepen op doel en strekking of een "samenstel van transacties"-benadering buiten de wettelijke kaders om. Deze zaak is nu terugverwezen naar het Gerechtshof Den Haag. Dit arrest wordt door velen gezien als tegenslag voor de belastingdienst, dit keert zich echter soms ook omdat Gerechtshoven kunstmatige constructies pareren via de route van fraus legis.
Achtergrond: (Reverse) Cash-and-carry transacties en beoogd fiscaal voordeel
Bij een cash-and-carry-transactie wordt op een aandelenpositie gecombineerd met een tegengestelde derivatenpositie, bijvoorbeeld een future, forward of (equity-)swap. Een partij koopt dan aandelen vóór de dividenddatum en dekt het koersrisico op die aandelen grotendeels af door gelijktijdig een tegengestelde positie aan te gaan. Daardoor wordt de partij juridisch aandeelhouder en ontvangt zij formeel het dividend, terwijl het economische risico op de aandelen in belangrijke mate is geneutraliseerd. Bij een reverse cash-and-carry-transactie gebeurt dit in omgekeerde richting: de partij neemt juist een shortpositie in het aandeel in en combineert die met een longpositie via een derivaat.
In het kader van dividendstripping zijn dergelijke transacties relevant omdat zij kunnen worden gebruikt om de juridische gerechtigdheid tot het dividend tijdelijk onder te brengen bij een partij met een gunstigere dividendbelastingpositie, terwijl het economische belang bij de aandelen geheel of gedeeltelijk bij een andere partij blijft of daarnaar terugvloeit. Het fiscale voordeel ontstaat dan niet zozeer door koerswinst op de aandelen, maar door het verschil in behandeling van de ingehouden dividendbelasting.
De feiten in hoofdlijnen inzake teruggave dividendbelasting
In alle drie de zaken ging het om een naar Canadees recht ingestelde trust die in Canada was geregistreerd als pensioenfonds en aldaar was vrijgesteld van belastingheffing naar het inkomen. Hoewel de trusts formeel waren ingericht voor de uitvoering van pensioenregelingen, was de feitelijke pensioenfunctie beperkt. In de relevante jaren nam telkens slechts één deelnemer deel aan de pensioenregeling. De deelnemers, of in dit geval deelnemer, mochten op grond van het pensioenreglement niet zelf bijdragen en de werkgever was verplicht de pensioenbijdragen te voldoen. Die bijdragen waren, afgezet tegen de omvang van de beleggings- en arbitrageactiviteiten, beperkt.
Naast de pensioenregeling namen de trusts via samenwerkingsovereenkomsten deel aan transacties in aandelen en derivaten. Die transacties vonden onder meer plaats rond dividenddata en betroffen onder meer zogenoemde (reverse) cash-and-carry-transacties. Daarbij werden aandelenposities gecombineerd met tegengestelde derivatenposities, waardoor het koersrisico op de aandelenposities geheel of gedeeltelijk werd afgedekt. De trusts ontvingen dividenden op Nederlandse aandelen waarop dividendbelasting was ingehouden en verzochten vervolgens om teruggaaf van die dividendbelasting. In enkele gevallen had de Belastingdienst daadwerkelijk teruggaaf verleend, waarna naheffingsaanslagen werden opgelegd.
Uitspraak hof: geen vergelijkbaarheid met een vrijgesteld pensioenfonds
De centrale vraag in de procedure was of de Canadese trusts vergelijkbaar waren met een Nederlands vrijgesteld pensioenlichaam. Alleen dan kon op grond van artikel 10, lid 3, Wet op de dividendbelasting 1965 recht bestaan op teruggaaf van Nederlandse dividendbelasting.
Het hof beantwoordt die vraag ontkennend. Daarbij acht het hof van belang dat de activiteiten van de trusts niet beperkt bleven tot de uitvoering van pensioenregelingen en normaal vermogensbeheer. De trusts namen via samenwerkingsovereenkomsten deel aan commerciële effectenhandel en arbitrageactiviteiten.
Volgens het hof pasten deze activiteiten niet binnen de werkzaamheden van een Nederlands vrijgesteld pensioenlichaam. Daardoor waren de trusts niet vergelijkbaar met een Nederlands vrijgesteld pensioenfonds. Het gevolg daarvan is dat géén recht bestaat op teruggaaf van Nederlandse dividendbelasting.
Beroep op het Unierecht slaagt niet
Belanghebbende deed daarnaast een beroep op het Unierecht. Ook dat beroep slaagt niet. Het hof wijst erop dat de trusts in Canada waren gevestigd. Zij konden zich daarom niet beroepen op een gelijke behandeling met pensioenfondsen die binnen de Europese Unie zijn gevestigd.
Voor zover een beroep werd gedaan op het vrije kapitaalverkeer, oordeelt het hof dat de trusts ook dan niet in een vergelijkbare positie verkeerden met een Nederlands vrijgesteld pensioenlichaam. Omdat die vergelijkbaarheid ontbreekt, is volgens het hof geen sprake van een verboden discriminatie of belemmering.
Vertrouwensbeginsel en teruggave dividendbelasting
In twee van de drie zaken deden de trusts een beroep op het vertrouwensbeginsel. Zij wezen erop dat de Belastingdienst in het verleden had bevestigd dat zij onder voorwaarden in aanmerking konden komen voor teruggaaf van dividendbelasting.
Het hof verwerpt dat beroep. Volgens het hof beschikten de inspecteurs bij die eerdere bevestigingen niet over alle relevante feiten. Met name de aard en omvang van de dividendarbitrage-activiteiten waren niet volledig kenbaar. De eerdere correspondentie met de Belastingdienst kon daarom niet worden opgevat als een onvoorwaardelijke toezegging dat ook bij volledige kennis van de feiten teruggaaf zou worden verleend.
Noot fiscaal jurist inzake dividendbelasting buitenlandse trust
Deze uitspraken passen in een bredere ontwikkeling waarin teruggaafverzoek dividendbelasting en, meer specifiek, dividendstripping steeds meer door de Belastingdienst in detail worden beoordeeld. De inspecteur kijkt niet alleen naar de juridische huls van de belastingplichtige, maar vooral naar de feitelijke werkzaamheden, de economische functie van de transacties en het daarbij genoten fiscale voordeel. Buitenlandse partijen die om een teruggaaf van dividendbelasting verzoeken kunnen dan ook een (uitgebreide) vragenbrief van de Belastingdienst verwachten en doen er goed af om vooraf te (laten) beoordelen of ze daadwerkelijk recht hebben op teruggaaf. Uiteraard helpen wij hier graag bij.
Zie in dat verband ook de conclusie van A-G Wattel van 20 februari 2026, ECLI:NL:PHR:2026:184, waarin eveneens de vraag centraal stond of bij een kunstmatig opgezette dividendstructuur recht bestond op verrekening van dividendbelasting.
De documentatieverplichting inzake ATAD2 (hybridemismatches)
Internationaal opererende bedrijven (hoe groot of klein ook) die onderworpen zijn aan de Nederlandse vennootschapsbelasting zijn verplicht om jaarlijks in hun administratie gegevens op te nemen waaruit blijkt in hoeverre en op welke wijze de regels van de Anti-Tax Avoidance Directive 2 (ATAD2) van toepassing zijn. Er geldt geen drempel (zoals bijvoorbeeld bij transfer pricing regels en de ATAD2-regels kunnen van toepassing zijn op vergoedingen, (veronderstelde) betalingen, lasten en verliezen. De regels hebben dus een brede toepassing.
Als niet aan de documentatieverplichting wordt voldaan, geldt er een hogere bewijslast wanneer de inspecteur hierover vragen stelt. In dit artikel bespreken wij onder meer de achtergrond van deze documentatieverplichting, hoe hieraan in de praktijk invulling kan worden gegeven en in welke situaties ATAD2 bijzondere aandacht verdient.
Achtergrond van de Anti Tax Avoidance Directive
Nederland wil een einde maken aan structuren waarbij bedrijven belasting ontwijken door gebruik te maken van de verschillen in belastingstelsel van landen, de zogenaamde hybridemismatches. Per 1 januari 2019 is de implimentatie van ATAD1 in werking getreden. Deze richtlijn omvat de volgende maatregelen:
- earningstrippingregeling
- regeling voor exitheffingen
- algemene anti misbruik bepalingen
- de CFC regeling
In ATAD2 zijn maatregelen opgenomen die zouden moeten werken bij de bestrijding van hybridemismatches tussen EU lidstaten en tussen EU lidstaten en derde landen. Bovendien is ATAD2 (t.o.v.) ATAD1 uitgebreid zodat meer hybridemismatches worden bestreden. ATAD2 is in 2020 ingevoerd (deel ook in 2022).
De ATAD2-regels zijn ingevoerd per 1 januari 2020 als gevolg van Europees beleid tegen internationale belastingontwijking (Richtlijn EU 2017/952) en zijn gericht op het bestrijden van zogenoemde ‘hybride mismatches’.
Hybride mismatches bij de ATAD2
‘Hybride mismatches’ ontstaan in internationale situaties wanneer een betaling, (financiële) instrument of de belastbare aanwezigheid van een onderneming in een land internationaal fiscaal verschillend wordt beoordeeld. Dit kan resulteren in een belastingvoordeel, zoals een dubbele aftrek van kosten (double deduction, DD), een aftrek zonder heffing (deduction non-inclusion, D/NI) of dubbele niet-heffing. Dit belastingvoordeel wordt als ongewenst gezien en de ATAD2-regels zijn bedoeld om deze belastingvoordelen weg te nemen door bijvoorbeeld de aftrek te weigeren of een ontvangen betaling alsnog in de heffing te betrekken.
De regels zien niet enkel op bedrijven die bewuste intentie hebben om een belastingvoordeel te creëren en kunnen in specifieke situaties ook van toepassing zijn op betalingen aan derden. Hierdoor kennen de regels een zeer breed toepassingsbereik en dient elk internationaal opererend bedrijf hier rekening mee te houden en in de administratie hierover iets vast te leggen.
Documentatieverplichting bij de Anti Tax Avoidance Directive
De Nederlandse wet kent geen standaard format of een gedetailleerde documentatieplicht. Aan deze verplichting zal doorgaans worden voldaan wanneer uit de administratie het volgende blijkt:
- de feitelijke geldstromen, overeenkomsten en concernstructuur relevant voor ATAD2
- de juridische en fiscale kwalificatie van betrokken entiteiten
- de fiscale behandeling van betalingen en ontvangsten
- de juridische en fiscale kwalificatie van betalingen, eventuele financiële instrumenten en vaste inrichtingen
- indien relevant, of in een andere staat het belastingvoordeel al wordt weggenomen
In de praktijk wordt vaak een ATAD2-analyse of notitie opgesteld waarin het bovenstaande is opgenomen en wordt geconcludeerd in hoeverre de ATAD2-regels van toepassing zijn of niet. Wanneer de situatie niet wezenlijk verandert, kan deze notitie jaarlijks worden bijgewerkt en is de jaarlijkse tijdsbesteding te overzien.
Praktijksituaties en voorbeelden van de Anti Tax Avoidance Directive
Hieronder bespreken wij enkele situaties die wij in de praktijk tegenkomen waarin wij adviseren de mogelijke toepassing van de ATAD2-regels in meer detail te onderzoeken.
- Vaste inrichtingen (PE mismatch) – Bij activiteiten in het buitenland kan er sprake zijn van een ‘vaste inrichting’. Kort gezegd betreft dit een belastbare aanwezigheid in het andere land, zonder dat sprake is van een lokale entiteit. De Nederlandse vennootschap wordt zelf belastingplichtig in het buitenland of een buitenlandse vennootschap wordt zelf belastingplichtig in Nederland. Een gedeelte van de bezittingen en het resultaat moet dan aan het andere land worden toegerekend. Wanneer tussen de betrokken landen een verschil zit in deze toerekening, kan het zijn dat de ATAD2-regels van toepassing zijn.
- Het US Check-the-Box systeem - In Amerika geldt een fiscaal keuzeregime waarbij bepaalde binnenlandse en buitenlandse entiteiten kunnen worden aangemerkt als fiscaal transparant of zelfstandig belastingplichtig. Deze kwalificatie geldt niet automatisch voor andere landen. Wanneer zich binnen een structuur dergelijke vennootschap voordoen, kan dit leiden tot een hybride mismatch waarop de ATAD2-regels van toepassing zijn.
- Samenwerkingsverband (partnership) – De kwalificatie van een internationaal opererend samenwerkingsverband is altijd een fiscaal aandachtspunt, omdat landen een dergelijk samenwerkingsverband fiscaal verschillend kunnen kwalificeren. Ook dit kan een hybride mismatch tot gevolg hebben.
- Hybride financieringen – Eerder schreven wij al over de fiscale kwalificatie van een financiering (De fiscale kwalificatie van een financiering - Jongbloed Fiscaal Juristen). Tussen landen kan een verschil ontstaan in de kwalificatie van een financiering, waardoor het ene land het inkomen ziet als (vrijgesteld) dividend en het andere land als (aftrekbare) rente. De ATAD2-regels vereisen in dat geval mogelijk een correctie om een eventueel belastingvoordeel weg te nemen.
Op basis van onze ervaring verdienen de volgende entiteiten in de praktijk extra aandacht in het kader van ATAD2: US LLC, US Limited Partnership (bijvoorbeeld een Delaware LP), UK LLP, Luxemburgse SCSp en (investerings)fondsen. Dit sluit echter niet uit dat andere entiteiten, waaronder de Nederlandse BV, ook tot een hybride mismatch kunnen leiden.
Daarnaast verdienen de volgende financiële instrumenten extra aandacht: converteerbare leningen (convertible loans), winstafhankelijke leningen (PPL’s), perpetual notes en vergelijkbare instrumenten.
Schema ATAD 2 regeling
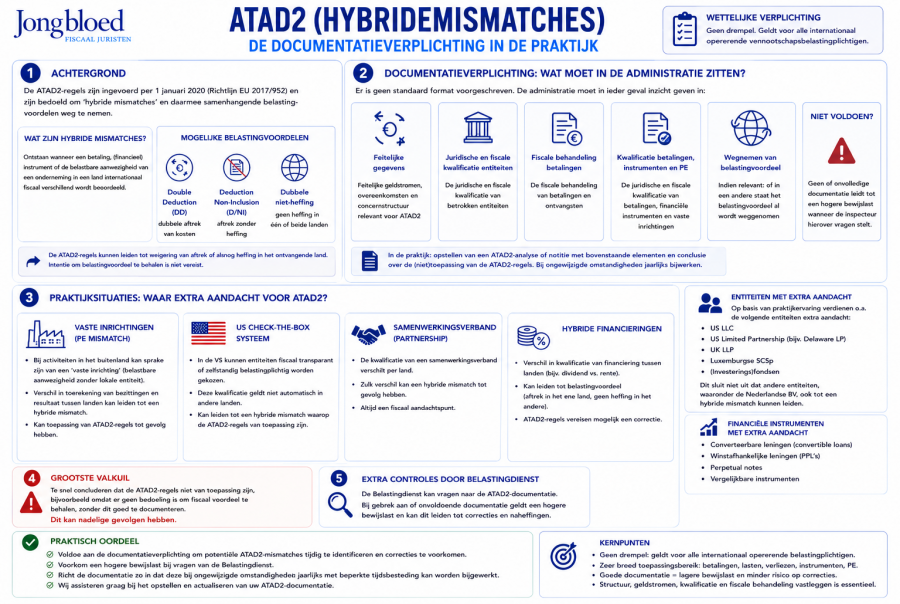
Voldoet u aan de ATAD2 documentatieverplichtin
Met de invoering van ATAD2 zijn er maatregelen bekend geworden om ongewenste fiscale gevolgen van hyride mismatches stevig aan te pakken. De belangrijkste maatregel is de documentatieverplichting voor iedere Nederlandse vennootschap die deel uit maakt van een internationale structuur. Belastingplichtigen moeten gegevens in de adminstratie opnemen waaruit klip en klaar blijkt of de hybride mismatch maatregel al dan niet van toepassing is. Voor het indienen van een juiste en volledige aangifte vennootschapsbelasting moet dit dus worden beoordeeld. De gegevens moeten ook bij dit dossier worden bewaard. De volgende informatie moet (tenminste) goed gedocumenteerd beschikbaar zijn:
- beoordeling van de gebruikte financiële instrumenten
- beoordeling van mogelijke hybride lichamen binnen de structuur
- beoordeling fiscale merites bij een vaste inrichting in het buitenland
- wereldwijd concernschema
- buitenlandse aangiften en aanslagen (m.b.t. gevolgen financiele instrumenten)
- eventuele adviezen en/of opiniestukken van deskundigen (fiscalisten)
Als de belastingdienst deze stukken opgevraagd krijgt u hiervoor een redelijke termijn (meestal 6 weken). Een termijn verlening (bij complexe zaken) is vaak geen probleem. Als u niet (of niet volledig) voldoet aan de documentatieverplichting en de inspecteur heeft het vermoeden dat de hybride mismatch van toepassing is kunt u te maken krijgen met een verzwaring van uw bewijslast (in het ergste geval omkering van de bewijslast).
Noot fiscaal jurist inzake ATAD2
De ATAD2 regels zijn zeer complex en kennen een groot toepassingsbereik. Te snel concluderen dat deze regels niet van toepassing zijn, omdat er bijvoorbeeld geen bedoeling is om een fiscaal voordeel te behalen, zonder dit goed te documenteren kan nadelige gevolgen hebben.
De ATAD2-documentatieverplichting is niet het meest leuke onderdeel van de fiscale wetgeving, en dan drukken wij ons nog voorzichtig uit. Het is echter wel van belang om aan deze documentatieverplichting te voldoen. Allereerst om potentiële ATAD2-mismatches tijdig te identificeren en correcties te voorkomen, en om te voorkomen dat een hogere bewijslast gaat gelden bij vragen van de Belastingdienst.
Het heeft daarom de voorkeur om de ATAD2-documentatie zo in te richten en vorm te geven dat deze bij ongewijzigde omstandigheden jaarlijks met beperkte tijdsbesteding kan worden aangevuld zodat op efficiënte wijze aan deze wettelijke verplichting wordt voldaan. Uiteraard assisteren wij hier graag bij.
Bron en vindplaatsen Anti Tax Avoidance Rules
Richtlijn EI 2016/1164 van de Raad van 12 juli 2016
Richtlijn EU 2017/952 van de Raad d.d. 29 mei 2017
Wet implimenatie eerste EU richtlijn antibelastingontwijking ATAD1
