

 4,5 van 5 Google reviews
Schenking onder schuldigerkenning: inschakelen notaris nodig!
Bij een papieren schenking draagt u vermogen aan uw kinderen over, maar deze krijgen het geld pas na uw overlijden. Een notariële akte is nodig. Hoe dat precies werkt, leest u hier.
De papieren schenking staat onder druk, op 6 oktober 2026 heeft de meerderheid van de 2e kamer aangegeven dat wordt onderzocht of het fiscale voordeel van de schenking op papier kan worden beperkt, dit ter dekking van het box 3 gat. (bericht BNR). De vraag is of het beperkt blijft tot de papieren schenking en/of ook de erfbelasting en schenkbelasting omhoog gaat.
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Nieuws over papieren schenken, constructie staat onder druk
De papieren schenking staat voor het eerst onder druk en op de lijst van opmerkelijke belastingconstructies (artikel FD maart 2026). De papieren schenking wordt vaak geadviseerd en hierdoor loopt de schatkist kennelijk ongeveer € 300 miljoen aan belasting mis. Vermogende particulieren schenken regelmatig € 150.000 op papier aan hun kinderen (tarief 10%), het geld wordt niet overgemaakt en jaarlijks wordt er 6% rente aan de kinderen vergoed. Door deze papieren schenking wordt optimaal gebruik gemaakt van het lage schenkbelasting tarief (10%) en wordt het hoge tarief (20%) beperkt.
De papieren schenking is een vorm van schenken, bijvoorbeeld aan kinderen of kleinkinderen, waarbij geld of vermogen niet daadwerkelijk in andere handen overgaat. Dat gebeurt meestal pas bij overlijden van de schenker. Deze vorm van schenken wordt vaak geadviseerd om minder erfbelasting te betalen en wellicht box 3 vermogen te beperken. Of de regeling wordt afgeschaft is nog onduidelijk. Omdat het om een voordeel voor de superrijken gaat zal er weinig protest zijn, verwachten wij. Advies: maak nog dit jaar gebruik van de regeling!
Uitspraak over papieren schenking
Op 9 december 2011 heeft de Hoge Raad de uitspraak van het Gerechtshof Arnhem bevestigd, dat bij een papieren schenking een notariële akte nodig is. De betreffende zaak lag als volgt. Bij onderhandse akten (zonder notariële tussenkomst) erkent iemand bedragen schuldig aan haar dochter. Hierbij is bepaald dat aan de dochter een niet-opeisbare rente van 5% zal worden voldaan. Van de schenkingen is aangifte gedaan en er is schenkingsrecht geheven. In geschil is of de schuldig erkende bedragen als schuld in mindering komen op de met het recht van successie belaste verkrijging bij overlijden.
De Hoge Raad oordeelt dat het Gerechtshof Arnhem terecht heeft geconcludeerd, dat de bij onderhandse akten gedane schenkingen de strekking hadden pas na het leven van A te worden uitgevoerd. De Hoge Raad overweegt hierbij dat niet van belang is dat rente over de schuldig erkende bedragen is bedongen en of de rente bij leven van A is betaald. Het oordeel van het Gerechtshof dat de schenkingen niet bij leven van A zijn uitgevoerd, is volgens de Hoge Raad juist. De Hoge Raad bevestigt de uitspraak van het Gerechtshof.
Heroverweeg schenkingsvrijstelling aan kinderen
De ouder kind vrijstelling voor de schenkbelasting kan wel in de prullenbak, aldus een brief d.d. 2 maart 2026 van de staatssecretaris van Financien. De schenkingsvrijstelling van ouders aan kinderen bedraagt zo'n € 7.000, hiervan wordt jaarlijks 50.000 keer gebruik gemaakt, meestal is dit fiscaal gedreven. De regeling is ruim 100 jaar oud en kan wel op de schop, aldus de staatssecretaris. De uitkomst van het onderzoek (evaluatie) volgt in 2026.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Schenking aan kinderen
In beginsel wilt u natuurlijk dat uw kinderen op eigen benen kunnen
staan. Het is echter wel leuk, maar tevens ook fiscaal aantrekkelijk om
met de warme hand, dus bij leven, bedragen aan uw kinderen te schenken.
In dit artikel een kort en bondig overzicht van de mogelijkheden.
Schenkingen aan uw kinderen kunnen om drie redenen fiscaal voordelig zijn:
- Er geldt jaarlijks een vrijstelling, in 2026 € 6.908.
- Gebruik maken van het tariefsopstapje van 10% kan leiden tot een besparing van erfbelasting in de 20%-schijf.
- De waardeaangroei van het geschonkene komt reeds vanaf de datum van schenking aan uw kind toe.
- Uw box 3 vermogen is lager (minder inkomstenbelasting).
Heroverweeg schenkingsvrijstelling aan kinderen
De ouder kind vrijstelling voor de schenkbelasting kan wel in de prullenbak, aldus een brief d.d. 2 maart 2026 van de staatssecretaris van Financien. De schenkingsvrijstelling van ouders aan kinderen bedraagt zo'n € 7.000, hiervan wordt jaarlijks 50.000 keer gebruik gemaakt, meestal is dit fiscaal gedreven. De regeling is ruim 100 jaar oud en kan wel op de schop, aldus de staatssecretaris. De uitkomst van het onderzoek (evaluatie) volgt in 2026.
Een voorbeeld bij schenken aan kinderen
- Moeder (58 jaar) is weduwe en heeft 2 kinderen, haar vermogen is € 400.000.
- Bij een rendement van 6% per jaar is dit bedrag over twaalf jaar gegroeid tot € 800.000.
- Als moeder dan komt te overlijden, moet er ongeveer € 118.000 aan erfbelasting worden betaald.
- Als zij haar vermogen tijdig aan de kinderen zou schenken of schuldig erkennen, kan zij in die twaalf jaar wel tot de helft besparen (jaarlijkse vrijstelling benutten, tariefsopstapje van 10% gebruiken).
Waarom schenken bij leven
Bij overlijden wordt uw vermogen in één keer belast met erfbelasting. Door (een deel van) het vermogen al tijdens leven over te dragen kan dit de belastingdruk aanzienlijk verminderen en groeit het vermogen ook nog eens bij uw kinderen (en niet bij u). Daarnaast biedt schenken bij leven meer flexibiliteit en ziet u blije gezichten bij uw kinderen of kleinkinderen.
Fiscale voordelen van schenken aan kinderen
- Vermogen verlagen: door te schenken tijdens leven verlaagt u uw nalatenschap en uw box 3 vermogen. De erfbelasting is hierdoor lager.
- Jaarlijks schenken: jaarlijks schenken kan soms zonder belastingheffing (binnen de genoemde vrijstellingen). Daarnaast bestaan er nog verhoogde vrijstellingen voor kinderen tussen de 18 - 40 jaar.
- Overige voordelen: uw box 3 vermogen wordt lager, wellicht is er recht op toeslagen en uw toekomstige belastingdruk is lager.
Veel gemaakte fouten bij een schenking aan kinderen
- Aangifte schenkbelasting: de aangifte schenkbelasting wordt vaak vergeten, soms is deze verplicht
- Papieren schenking zonder rente: bij een papieren schenking moet er jaarlijks rente worden betaald. Gebeurt dit niet dan kan de schenking alsnog worden belast bij uw overlijden
- Geen voorwaarden: het is verstandig om de schenking (eventueel met onderstaande voorwaarden) schriftelijk vast te leggen. Dit kan bij een echtscheiding van uw kind ook veel problemen voorkomen.
- Schenking kind: let op de box 3 vrijstelling bij uw kinderen en mogelijk toeslagen voor uw kinderen.
Eenmalig verhoogde schenking bij kinderen
Als uw zoon of dochter ouder is dan 18, maar nog geen 40 jaar is geworden, kunt u gebruik maken van de eenmalig verhoogde vrijstelling van € 33.129. U moet hiervan wel aangifte doen bij de Belastingdienst. Indien een schenking wordt gedaan aan een kind tussen 18 en 40, ten behoeve van een bijzondere (dure) studie wordt de vrijstelling verhoogd tot € 69.009. Voor een schenking ten behoeve van de eigen woning bestaat sinds 1 januari 2024 geen afzonderlijke verhoogde vrijstelling meer; het vrij te besteden bedrag mag wel aan de eigen woning worden besteed.
Schenking aan kinderen vlak voor overlijden
Schenkingen “in het zicht van de haven” zijn zinloos, deze worden geacht krachtens erfrecht te zijn verkregen. Dit betreft schenkingen die binnen 180 dagen voor het overlijden worden gedaan. Per 1 januari 2026 geldt daarbij dat dergelijke verkrijgingen niet meer afzonderlijk in de schenkbelasting worden betrokken; zij lopen via de erfbelasting (wel moet in de aangifte erfbelasting melding worden gemaakt van schenkingen binnen 180 dagen voor overlijden).
Tips bij een schenking aan kinderen
Tip: onherroepelijke schenking
Sedert 2003 is het mogelijk om een schenking te herroepen. Een schenking
kan dan worden teruggedraaid als uw kind gaat scheiden of bijvoorbeeld
zijn studie niet afmaakt. U kunt ook bepalen dat de schenking enkel is
bedoeld voor de aankoop van een eigen woning en niet voor andere zaken,
zoals flink doorzakken in de binnenstad. Hiervoor moet u wel even langs
de notaris. In 2010 is deze regelgeving gewijzigd en moet rekening worden
gehouden met het voordeel dat de schenker heeft genoten, waardoor er minder
schenkbelasting wordt terugbetaald.
Tip: uitsluitingsclausule opnemen
U wilt wellicht wel aan uw kind schenken, maar wilt niet dat uw ex er bij een echtscheiding van profiteert. U moet dan in de schenkingsovereenkomst een zogenaamde uitsluitingsclausule opnemen. In de akte wordt bepaald dat het geld dat u schenkt niet in enige gemeenschap van goederen valt. Een zachte uitsluitingsclausule geldt alleen bij echtscheiding, niet bij overlijden.
Tip: geen geld, maar schuldigerkennen
Als u geen geld beschikbaar heeft, kunt u ook schenken middels schulderkenning, de zogenaamde papieren schenking. U schenkt uw kinderen geld, maar ze krijgen dit pas bij uw overlijden. Hierdoor bespaart u successiebelasting en hoeft u nog niets te betalen. Hiervoor is wel een notariële akte nodig én moet jaarlijks ook daadwerkelijk minstens 6% rente betaald worden! Dat is nog wel eens een probleem. Zorg voor de juiste vormgeving!
Tip: schenken aan de minderbedeelden
Een schenking aan iemand die niet in staat is zijn schulden te betalen, is vrijgesteld (voor de liefhebber: artikel 33, lid 1, onderdeel 8 van de Successiewet 1956). De vrijstelling werkt evenwel alleen voor het gedeelte van de schulden dat niet kan worden voldaan nadat de begiftigde al zijn bezittingen te gelde heeft gemaakt. De vrijstelling geldt dus niet voor het gedeelte van de schenking dat ertoe leidt dat de vermogenspositie weer positief wordt. Vorenstaande kan ook voor uw kinderen gelden.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te
laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst
(dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar?
Stuur
ons gerust een e-mail.
Vastgoed in de VAE? Waarom een testament geen overbodige luxe is
Steeds meer Nederlanders kopen een appartement, villa of beleggingspand in Dubai, Abu Dhabi of Ras Al Khaimah (populaire landen in de Verenigde Arabische Emiraten). De belastingvrije huurinkomsten, de moderne infrastructuur en de mogelijkheid om via vastgoed een Golden Visa te bemachtigen maken de Emiraten aantrekkelijk. Wij adviseren regelmatig personen en bedrijven bij een dergelijke emigratie en/of aankoop van vastgoed in de VAE, dit vanuit Nederlands perspectief waarbij wij samenwerken met lokale adviseurs.
Veel eigenaren van vastgoed in de VAE vergeten lokaal een testament te laten opstellen, dit is de reden voor dit artikel.
Vastgoed in Dubai of VEA en geen testament. Wat zijn de gevolgen?
De VAE kennen geen schenkingsrecht en/of successierechten. Er zijn wel heldere regels over de erfgenamen. Historisch werd de nalatenschap van een overleden expat automatisch afgewikkeld volgens de sharia, ongeacht nationaliteit of geloof. Dat kon tot onwenselijke uitkomsten leiden: mannelijke erfgenamen worden bevoordeeld en de voogdij over minderjarige kinderen kan naar de familie van de vader gaan, ook als de moeder nog in leven is. Bij ongehuwd samenwoners kunnen er ook grote problemen ontstaan.
Sinds de invoering van Federal Decree-Law No. 41 van 2022 geldt voor niet-moslims een ander standaardregime: bij overlijden zonder testament gaat 50% van de nalatenschap naar de langstlevende partner en wordt de rest gelijk verdeeld onder uw kinderen; zijn er geen kinderen, dan gaat het naar de ouders en vervolgens naar broers en zussen. Veel problemen zijn hiermee al opgelost edoch bij ongehuwden, alleenstaande en/of samenwoners kan de uitwerking onwenselijk zijn.
Los van de wettelijke verdeling kunnen er wel andere problemen ontstaan, zo worden bankrekeningen bevroren en mag vastgoed niet worden verkocht of overgedragen voordat de nalatenschap volledig formeel is afgerond. Deze procedure duurt al vlot 12 maanden, of langer (dit komt met name door bureaucratische gedoe zoals vertalingen, legalisaties of erkenning van erfgenamen).
Testament in de Verenigde Arabische Emiraten, hoe regel ik dit eenvoudig?
Voor Nederlanders (niet-moslims) bestaat er sinds 2014 een speciale instelling: de DIFC Wills Service Centre, een initiatief van de Dubai-overheid, ingesteld via wetgeving en een resolutie. Een testament opstellen is vrij eenvoudig en men kan diverse erfgenamen aanwijzen. De administratieve afwikkeling bij overlijden gaat ook een stuk eenvoudiger. Voor een testament moet u 21 jaar zijn, vastgoed in Dubai (of VAE) bezitten, een verblijfsvergunning is niet nodig. Registreren gaat via een bezoek of video verbinding.
Voor mensen met alleen vastgoed in Dubai is er een zogenaamde "Property Will", vraag hierna bij het DIFC. De kosten voor een testament bedragen ongeveer € 1.500. Voor andere emiraten zijn er vergelijkbare instellingen.
Vergeet uw Nederlandse situatie niet bij vastgoed in Dubai of de VAE
Een extra aandachtspunt voor Nederlanders: onder de Europese Erfrechtverordening bepaalt niet de nationaliteit, maar de gewone verblijfplaats op het moment van overlijden welk recht van toepassing is. Woont u permanent in Dubai, dan kan dit ertoe leiden dat vanuit Europees perspectief alsnog naar het VAE-recht wordt verwezen. Grensoverschrijdende nalatenschapsplanning — met een Nederlands testament dat is afgestemd op een lokaal VAE-testament — is daarom vaak verstandig, zeker bij vermogen in meerdere landen, familieleden in het buitenland, of een andere nationaliteit binnen het gezin.
Verlaging en afschaffing jubelton
Het kabinet gaat de mogelijkheid bekijken om per 1 januari 2023 de schenkingsvrijstelling met betrekking tot de eigen woning, ook wel jubelton genoemd, te verlagen. Thans is het kabinet voornemens om de regeling per 1 januari 2024 in zijn geheel af te schaffen. Schenkingen in 2022 moeten in 2023 of 2024 worden besteed (in een eigen woning).
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet
onder de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Jubelton ontvangen maar ik kan nog geen woning vinden!
Per 1 januari 2023 is de schenking ten behoeve van de eigen woning (jubelton) flink verlaagd. Per 1 januari 2024 is de jubelton zelfs volledig komen te vervallen. Wegens het afschaffen van de jubelton hebben veel mensen op de valreep in 2022 nog een jubelton schenking gedaan.
- Eén van de voorwaarden is dat de schenking binnen de twee opvolgende kalenderjaren moet worden gebruikt ten aanzien van de eigen woning.
- Jubeltonschenkingen die in 2022 zijn gedaan, moeten voor 31 december 2024 ook daadwerkelijk zijn gebruikt ten behoeve van een eigen woning.
- Let goed op wanneer u de jubelton gespreid over twee jaren hebt betaald, de termijn gaat namelijk lopen vanaf de eerste schenking!
Maar wat zijn nou de gevolgen als de jubelton schenking niet op tijd wordt besteed?
Als de jubelton niet tijdig wordt besteed moet u dat doorgeven aan de Belastingdienst voor 31 mei van het opvolgende kalenderjaar. De fiscale gevolgen verschillen per geval. Als u een schenkingsovereenkomst hebt opgesteld met daarin de ontbindende voorwaarde dat de jubelton tijdig moet worden besteed, dan wordt de schenking als het ware teruggedraaid en moet de ontvanger het bedrag terugbetalen. Hebt u een dergelijke voorwaarde niet opgenomen, dan moet alsnog schenkbelasting worden betaald. Hebt u vragen over de Jubelton? Neem dan contact op met één van onze adviseurs.
Afschaffing jubelton in 2024
De regeling zal in 2024 worden afgeschaft. Voor een eigenwoning schenking gedaan in 2022 mag een nog ongebruikt deel van de vrijstelling (tot € 106.671) in 2023 nog worden gebruikt, maar niet meer in 2024. Vorenstaande kan ook als uw kind in 2022 nog geen eigen woning heeft. U moet wel een kruisje zetten bij "eigenwoning vrijstelling " op het schenkingsformulier.
Afschaffen jubelton
Op dit moment bedraagt de belastingvrije schenking met betrekking tot de eigen woning € 106.671. Begin dit kalenderjaar werd reeds bekend gemaakt dat het de bedoeling is dat deze ruime schenkingsvrijstelling per 1 januari 2024 uit ons midden zal gaan verdwijnen.
Eerder verlagen jubelton
Er kwam veel kritiek op het plan van het kabinet om de jubelton vanaf 2024 af te schaffen. Naar aanleiding van Kamervragen gesteld door GroenLinks heeft de staatssecretaris van Financiën (Marnix van Rij) gekeken naar de mogelijkheden om eerder wat te doen aan de jubelton.
Officieel kan het bedrag dat kan worden geschonken zonder er belasting over te betalen eerder worden verlaagd naar € 1. Daarmee wordt de vrijstelling in feite afgeschaft in 2023, maar dit is 'niet logisch', legt Van Rij uit. Het kan namelijk voor problemen zorgen, omdat ouders op dit moment eveneens € 27.231 belastingvrij kunnen schenken aan kinderen zonder dat er een specifiek bestedingsdoel aan verbonden is.
Bij de jubelton moet het geld in een eigen woning worden gestoken. “Dit komt de begrijpelijkheid voor de burger niet ten goede”, schrijft Van Rij. “Bijkomend risico is druk op de uitvoering als gevolg van vragen over de uitwerking van de regeling voor 2023 en noodzakelijk herstel waar verkeerde keuzes gemaakt blijken te zijn.” Daarom zou het logisch zijn om het bedrag van ruim € 27.000 aan te houden als ondergrens, aldus de staatssecretaris. Van Rij zal de Kamer hier binnenkort verder over informeren.
Update dinsdag 8 maart 2022
Vandaag heeft de staatssecretaris een brief naar de Tweede Kamer gezonden
met daarin een voorstel om de jubelton per 1 januari 2023 te verlagen naar
€ 27.231. Waarna we dus officieel niet meer van een jubelton kunnen spreken.
Dit bedrag is gekozen omdat deze vrijstelling daarmee op hetzelfde niveau
komt als de eenmalige vrijstelling voor schenkingen van ouders aan hun
kinderen.
Vermogens zwaarder belasten?
In het parlement klinkt de oproep overigens steeds vaker om vermogens - en dus ook schenkingen van vermogende ouders aan hun kinderen - zwaarder te belasten. Daarnaast oordeelde de rechter eind vorig jaar nog dat de vermogensrendementsheffing in box 3 in strijd met de wet is.
Noot van de adviseur
Wij houden de ontwikkelingen omtrent de jubelton en ook de vermogensrendementsheffing in box 3 nauwlettend in de gaten. Het is echter wel te adviseren om – indien u voornemens bent hier gebruik van te maken – de jubelton nog in 2022 te benutten. Zo kunt u in ieder geval nog het meest optimaal gebruik maken van de regeling.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen, of wenst u meer informatie te ontvangen? Neem dan gerust eens – geheel vrijblijvend – contact op met één van onze onderstaande adviseurs.
Besparen op box 3 door B.V.
Deze week werd ik gebeld door een journalist over de heffing in Nederland over box 3 vermogen. Over uw vermogen per 1 januari moet u 1,2% belasting betalen. Dit is feitelijk een fictief of verondersteld rendement van 4% dat dan wordt belast tegen een belastingtarief van 30%. Bij een rendement op uw spaarrekening van 2% is het tarief feitelijk 60%.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV voor box 3 vermogen? Stuur ons gerust een e-mail
Wij adviseren wekelijks (vermogende) particulieren over box 3 heffing op dit moment en vanaf 2028. De meest gekozen routes zijn:
- Opzet familiefonds
- Emigratie naar vriendelijk box 3 land
- Agio stortingen in een BV
- Box 3 vermogen omzetten in materiele onderneming en schenken aan kinderen
Opzetten familiefonds in plaats van heffing in box 3
Via een familiefonds kunt u ook box 3 heffing besparen. Advies nodig? Stuur ons gerust een e-mail.
Hoe box 3 heffing voorkomen?
De centrale vraag voor dit artikel: hoe kun je box 3 heffing voorkomen? Onderstaand leest u hoe u via een B.V.-route bij een spaarrekening met € 500.000 eenvoudig € 2.000 kunt verdienen (per jaar), via een structuur kunt u dit voordeel zelfs verhogen.
Beleggen in de B.V. voor DGA (directeur-grootaandeelhouder)
Als u al een B.V. heeft, dan heeft deze structuur zeker zin. De extra kosten gelden voor u niet en daarnaast kunt u bij de statutenwijziging direct € 18.000 belastingvrij terugbetalen.
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
De vrijstelling bedraagt in 2023 en 2024 € 57.000 per persoon. Tevens zijn er de volgende vrijstellingen in box 3:
- Contant geld met fiscale partner € 1.306 (zonder fiscale partner € 653) (2023: € 596)
- Bestaande kapitaalverzekeringen met fiscale partner € 246.856 (zonder fiscale partner € 123.428)
- Uitvaarverzekering € 8.665 (2023: € 7.913)
De beste oplossingen om op box 3 te besparen
- Geld schenken aan kinderen, kleinkinderen, etc.
- Geld vóór 1 januari uitgeven aan een auto, boot, kunst, groene belegging, etc.
- Schulden betalen vóór 1 januari, zoals belastingschulden.
- Emigratie naar het buitenland, mits daar de regeling beter is.
- Box 3 vermogen overbrengen naar box 1: bijvoorbeeld uw hypotheek aflossen.
- Box 3 vermogen overbrengen naar box 2: zie onder, vermogen in de B.V. onderbrengen.
Spaargeld of beleggingen van box 3 naar de B.V.
De eerstkomende jaren zal de spaarrente niet stijgen, tenminste dat zijn de verwachtingen. U kunt een Flex B.V. opstarten voor € 400 en vervolgens uw spaargeld in deze B.V. inbrengen. De B.V. hoeft alleen maar vennootschapsbelasting te betalen over de daadwerkelijk genoten rendementen. Het vermogen in de B.V. wordt verder niet belast.
Voorbeeld box 3 of B.V.
Stel, u heeft € 500.000 op uw spaarrekening staan tegen 2%. U heeft een Holding B.V. dus u hoeft geen B.V. op te richten.
- Box 3: U moet in box 3 in totaal € 6.000 vermogensbelasting betalen (1,2% van € 500.000). Op een rendement van 2% van € 500.000 = € 10.000 moet u dus € 6.000 belasting betalen, dit is 60%. Netto opbrengst € 4.000.
- B.V.: Als u dit geld op kapitaal in de B.V. stort, dan moet de B.V. 20% vennootschapsbelasting betalen over het rendement. Stel dat u bijvoorbeeld € 500.000 aan spaargeld als kapitaal in de B.V. stort. Bij een spaarrente van 2% levert dat een rendement van € 10.000, derhalve moet u € 2.000 aan vennootschapsbelasting betalen. Als u de € 8.000 als dividend zou uitkeren, levert dit u netto € 6.000 op.
- Conclusie: In box 3 is uw netto opbrengst € 4.000, in de B.V. is dit rendement € 6.000. Via een eenvoudige route kunt u dus per jaar € 2.000 verdienen.
- Nadeel: Extra kosten voor de B.V. als u geen B.V. zou hebben (zoals jaarrekening, aangifte VPB, etc.), deze kosten bedragen ongeveer € 500 - € 1.000.
- Uitstel: U kunt de verschuldigde dividendbelasting (box 2) uitstellen door het dividend later uit te keren. Wellicht dat u via de bedrijfsopvolgingsfaciliteit of via een emigratie de heffing definitief kunt voorkomen.
- Constructie: Er zijn ook mensen die het vermogen na 6 maanden terugbetalen en hiermee 50% rendement in de B.V. behalen en 50% in privé. Vóór 1 januari wordt het vermogen dan weer in de B.V. gestort. Voordeel hiervan is een belastingvrij rendement in privé (over iets minder dan 6 maanden). Nadeel: extra notariskosten van ongeveer € 400. Risico: fraus legis (samenstel van rechtshandelingen met als enige doel het ontgaan van belastingheffing).
Het oprichten van een B.V. kost ongeveer € 500 - € 1.000. Bij een B.V. heeft u wel extra kosten (maar ook mogelijkheden), laat u adviseren door een fiscaal jurist.
Als u al een B.V. heeft, dan moet u de statuten aanpassen. U moet dan namelijk uw kapitaal in de B.V. aanpassen en tevens kunt u € 18.000 belastingvrij terugbetalen. U kunt het geld als kapitaal of als agio storten. Paar aandachtspunten
- Geld minimaal 6 maanden laten staan, anders kan de Belastingdienst stellen dat het geen reële storting is.
- Bij uitkeren het agio omzetten in kapitaal (of direct via de notaris storten als kapitaal), dit ter voorkoming risico box 2 heffing (als het geld wordt terugbetaald)
- Bij terugbetaling zekerheidshalve de koninklijke weg bewandelen, dus formeel via de notaris het kapitaal verminderen. Is omslachtig en iets duurder maar wel fiscaal juist en zeker.
- Het tijdstip van storten is van belang, lees hiertoe dit arrest van de Hoge Raad uit 2019 . Er wordt hier een BV opgericht, op 31 december stond het geld op de derdenrekening van de notaris en op 21 januari (jaar erop) stond het geld op de rekening van de BV. Het saldo op de derdenrekening behoorde tot het box 3 vermogen van de belastingplichtige (en was dus geen vermogen van de BV). Dit kwam mede door onjuiste statuten van de BV (dus ook wel slordig), in de statuten stond geen agio opgenomen.
Geld uit B.V. belastingvrij terugbetalen
Het geld kunt u in de toekomst eenvoudig uit uw B.V. halen, dit kan belastingvrij. Het terugbetalen van aandelenkapitaal moet wel via een notariële akte plaatsvinden.
Vragen over structuur
Bel gerust of stuur ons een e-mail.
Checklist samenlevingscontract
In voorkomende gevallen is een samenlevingscontract belangrijk. Bijvoorbeeld bij het regelen van de situatie bij overlijden, uw pensioen of als u uit elkaar gaat. Voor een samenlevingscontract moet u naar een notaris, de tarieven verschillen, dus vraag een offerte op.
Enkele zaken waar u over moet nadenken: Bij een advies inzake een samenlevingsovereenkomst zijn een aantal onderdelen van belang, in dit onderdeel enkele tips. Ook de kennisgroep van de belastingdienst stelt soms iets over samenwoners, zoals het wederkerige finale verrekenbeding (testament) dat soms als een belaste gift moet worden gezien (KG:063:2025:3). Soms kan er ook bij 3 samenwoners een speciale regeling voor de erfbelasting gelden, lees dit standpunt van de kennisgroep (KG:063:2024:2).
Belangrijk bij samenwonen
- Fiscaal: bekijk de gevolgen voor de inkomstenbelasting, fiscaal partnerschap, toeslagenpartner en erfbelasting
- Zorg: leg de zorgverplichting schriftelijk vast
- Vergoedingsregeling eigen woning: bij een eigen woning is van belang wie wat heeft bijgedragen en hoe dit wordt verrekend bij einde samenwonen.
Woning en samenwonen hoe werkt dit?
- Wie is eigenaar en voor welk deel?
- Wie blijft er wonen indien de relatie wordt verbroken?
- Leg vast of en zo ja onder welke voorwaarden (bijv. gedurende maximaal 6 maanden) één van de partners na beëindiging nog in de woning mag blijven wonen.
- Verbouwing/investering in de woning: leg vast hoe hiermee wordt omgegaan indien de relatie wordt beëindigd.
- Verkoop woning: leg vast hoe de restschuld wordt verdeeld
- G/W/L: leg vast wie wat betaalt
- In geval van een overlijdensrisicoverzekering: sluit deze kruislings af bij samenwonen, beiden namen moeten op de polissen komen te staan
Hypotheek woning en samenwonen
In principe betaalt de eigenaar de hypotheekrente en lost de hypotheek af.
- Beiden eigenaar? Leg vast voor welk deel en wie welk deel van de rente/aflossing betaalt.
- Fiscale partners? De hypotheekrenteaftrek kan in de aangifte onderling worden verdeeld; beoordeel jaarlijks welke verdeling het meest passend/voordelig is.
- Vast leggen wat het effect van extra aflossen moet zijn. Leg je niets vast dan wordt de beleggingsleer toegepast (Het bedrag van de extra aflossing komt in mindering op hypotheekschuld die overblijft op het moment van uit elkaar gaan). Dit gaat in verhouding tot de woningwaarde.
- De wet kent geen specifieke regeling voor vergoedingsrechten tussen samenwoners / samenlevenden. U kunt dus - volgens de Hoge Raad 17 november 2023 ECLI:NL:HR:2023:1571) simpelweg de regels uit het huwelijksrecht toepassen. In het Nederlands "zonder goede afspraken loop je een risico". Investeringen in de woning dus altijd goed vastleggen.
Verzekering en samenwonen
- Hoe is overlijdensrisico verzekering formeel geregeld?
- Indien er sprake is van een spaarhypotheek is er dan een splitsing gemaakt tussen de spaarpremie en de risicopremie?
- Bijdrage verhuis/herinrichtingskosten bij beëindiging van de relatie ja/nee?
Belastingen en uitgaven bij samenwonen
- Welk van de partners verdient het meest? Bij deze zo veel mogelijk hypotheekrenteaftrek onder brengen
- Vraag tijdig een voorlopige aanslag aan
- Bekijk de toeslagen en mogelijke uitkeringen en pas deze tijdig aan.
- Bij samenwoners is er meestal sprake van fiscaal partnerschap. U kunt dan gezamenlijk aangifte doen en inkomen en aftrekposten onderling verdelen. Je kunt maar één partner tegelijk hebben.
- Een notarieel samenlevingscontract is een vereiste voor fiscaal partnerschap
- Bij samenwonen een kind en een notarieel contract kan iemand al snel toeslagenpartner worden, dit heeft gevolgen voor uw toeslagen.
- Echte fiscale partners hebben ook een verhoogde vrijstelling bij overlijden (erfbelasting). Er gelden wel extra voorwaarden, die kunt u hier vinden.
Vastleggen eigendommen bij begin samenwonen
- Wat had je bij het begin van samenwonen en wat krijg je mee bij vertrek?
- Leg vast wie wat in het huis brengt bij samenwonen en wie wat tijdens samenwonen toevoegt, en hoe de verdeling gaat bij beëindigen van de relatie.
- Leg vast hoe moet worden aangetoond dat bepaalde zaken niet gemeenschappelijk zijn.
- Persoonlijke eigendom: Benoem grote persoonlijke eigendommen (vb. auto, sieraden, exclusieve (kunst/kleding/interieur) eigendommen.
- Bewaar bonnen en schrijf hierop wie wat heeft betaald
- Huisdier: leg vast met wie het huisdier mee gaat bij beëindiging van de relatie
Kinderen en samenwonen
- Kosten voor opvoeding/verzorging: wie gaat deze dragen in welke verhouding?
- Denk aan: school, sport, kleding, ziektekostenverzekering, vakanties, bankrekeningen/sparen en speelgoed.
- Ouderlijk gezag: heeft vader (of tweede moeder i.g.g lesbisch stel) het kind erkend?
Geldzaken bij samenwonen
- Gezamenlijke bankrekening: wie legt welk bedrag in, wat gebeurd er met het restant bij beëindiging relatie.
- Spaargeld: leg vast wie wat krijgt bij beëindiging relatie
- Schulden: wie is verantwoordelijk voor welke schuld in periode voor samenwonen? Wie is verantwoordelijk voor schulden aangegaan tijdens het samenwonen? En hoe wordt dit verdeeld bij beëindiging relatie?
- Partnerpensioen: Bij beëindiging relatie gaat het partnerpensioen wel/niet mee met de partner? Indien meegeven de wens is dan melden bij het pensioenfonds 1. het moment van samenwonen en 2. moment van beëindigen relatie.
Verblijvensbeding en samenwonen
Fiscaal wordt een verblijvingsbeding in de praktijk als kanscontract benaderd. Bij (te) ongelijke sterftekansen (bijv. groot leeftijdsverschil of sterk afwijkende gezondheidssituatie) kan discussie ontstaan over de fiscale werking. Een verblijvingsbeding ziet in de kern op gemeenschappelijke goederen/schulden; voor zover goederen niet gemeenschappelijk zijn, kan aanvullend een testament nodig zijn.
Beeindigen van een samenlevingscontract
Leg vast hoe deze eindigt dan wel kan worden beëindigd (per (aangetekende) brief, e-mail). Pas bij beëindiging ook het testament aan en bekijk de fiscale gevolgen.
Overige zaken bij samenwonen
- Alimentatie: Zou in bepaalde omstandigheden gedurende een bepaalde tijd een alimentatieplicht moeten bestaan? Normaal gesproken is er bij samenwoners geen alimentatieplicht. Wilt u dit anders dan kan dit worden vastgelegd.
- Overlijden: Dient er een testament te worden opgesteld ten gunste van de langstlevende partner? Moet daarbij onderscheid worden gemaakt tussen de situatie waarin afstammelingen aanwezig zijn en het geval waarin dat niet zo is? Moeten bij overlijden bepaalde goederen niet naar de partner, maar naar de familie van de overledene?
- Geschillen: Op welke wijze dienen geschillen tussen partijen te worden beslist? Via de rechter of een vertrouwenspersoon?
- Rechtsgeldig: De overeenkomst is rechtsgeldig zodra deze door beiden
is ondertekend, echter enkele instanties vereisen een notarieel getekende
samenlevingsovereenkomst (o.a. bij bepaalde pensioenregelingen en de belastingdienst).
Advies: laat een notaris het samenlevingscontract opstellen.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
De vrijstellingen in de successiewet gelden ook bij verhuur van onroerend goed
Op 20 januari 2014 is een voor vastgoedondernemers interessante uitspraak gepubliceerd, in het kader van de bedrijfsopvolgingsfaciliteiten voor ondernemers. Onder omstandigheden kwalificeert de exploitatie van vastgoed als ondernemer. Hoe dat zit, leest u hieronder.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
De casus
Door het overlijden in 2009 wordt er door de inspecteur een aanslag recht van successie opgelegd. Tot de nalatenschap van mevrouw behoren aandelen in een vennootschap, die zich bezighoudt met de exploitatie van vastgoed. De echtgeno0t en de kinderen van mevrouw zijn de erfgenamen. Zij verrichten ook werkzaamheden in de vennootschap. Er wordt een beroep gedaan op de bedrijfsopvolgingsfaciliteiten in de erfbelasting, hetgeen door de inspecteur wordt geweigerd. De rechtbank is het met de inspecteur eens dat deze vrijstelling niet van toepassing is omdat de vennootschappen voor wat betreft de verhuur geen onderneming drijven. De erfgenamen gaan in hoger beroep.
De uitspraak (Hof Den Haag 20 december 2013 BK/00757)
De partner van mevrouw besteedt ongeveer 25 uur per week aan werkzaamheden in de B.V. Eén van de kinderen besteedt hier wekelijks zelfs meer dan 50 uur aan. Het Gerechtshof in Den Haag is van mening dat het geheel van werkzaamheden kwantitatief en kwalitatief van dien aard is, mede gelet op de aanzienlijke waarde van de onroerende zaken, dat bij de vennootschappen sprake is van meer dan normaal actief vermogensbeheer. Hierbij wordt in aanmerking genomen dat vader en zoon een jarenlange ervaring en expertise hebben. Door hun persoonlijke betrokkenheid wordt een hoger rendement behaald dan anders het geval zou zijn. De onroerende zaken worden dus op commerciële wijze geëxploiteerd met het doel en de redelijke verwachting daarmee winst te behalen. De faciliteiten zijn dus van toepassing.
Conclusie
In veel situaties wordt aangenomen dat exploitatie van onroerend goed niet als onderneming wordt gezien en derhalve niet kwalificeert voor de faciliteiten voor "echte ondernemingen". Dat lijkt nu te kort door de bocht. Wel is het zaak om goed te beoordelen of een bepaalde situatie voldoet, of dat deze verder moet worden klaargemaakt voor toepassing van de faciliteiten. Denk hierbij aan:
- zet belanghebbenden op de loonlijst;
- houd gewerkte uren gespecificeerd bij;
- verricht zelf werkzaamheden en wees actief;
- bezoek vastgoedbijeenkomsten.
Op deze wijze kunt u wellicht voorsorteren op de toepassing van deze - zeer aantrekkelijke - fiscale vrijstellingen.
Wij adviseren u graag over de mogelijkheden.
Kinderen en samenwonen
Bij samenwoners die een kind verwachten moet er een papierberg worden doorgeworsteld. Het kind dat wordt geboren is van beide partners, maar de wet denkt hier anders over. Er ontstaat niet automatisch een officiële band tussen de vader (of duomoeder) en het kind. In de praktijk moeten iets meer dingen worden geregeld.
- Erkenning van het kind: dit is sinds 2023 niet meer nodig
- Ouders moeten wel het gezamenlijke gezag regelen (zie info)
- Stel een samenlevingscontract en testament op bij uw notaris.
De vader en moeder worden wel juridisch erfgenaam van het kind en beide hebben een wettelijke onderhoudsplicht.
Erkenning van een kind bij samenwonen
De erkenning regelde u vroeger bij de gemeente en soms via de rechter, dit is door een wetswijziging sinds 2023 niet meer nodig.
Sinds 1 januari 2024 kan bij het eerste kind dat op of na 1 januari 2024 wordt geboren ook worden gekozen voor een gecombineerde achternaam (achternamen van beide ouders). Als de moeder geen toestemming wil geven, kunt u naar de rechtbank voor vervangende toestemming.
Ouderlijk gezag en kind bij samenwoners
Sinds 1 januari 2023 geldt dat ongehuwde en niet-geregistreerde partners bij erkenning (op of na 1 januari 2023) in de regel automatisch gezamenlijk ouderlijk gezag krijgen met de moeder. Een apart verzoek bij de rechtbank is dan meestal niet meer nodig.
Is het kind vóór 1 januari 2023 erkend, dan kan gezamenlijk gezag (nog) via de rechtbank worden aangevraagd met een formulier (digitaal of schriftelijk); een advocaat is daarbij niet nodig. Na toewijzing wordt het gezag geregistreerd in het gezagsregister.
Vraagt u bij de geboorte de volgende bescheiden
- Uittreksel geboorteakte.
- Uittreksel Basisregistratie Personen (BRP) vader en moeder.
Wat heb je nodig voor aanvraag rechtbank (alleen indien een aanvraag gezamenlijk gezag nodig is)?
- Kopie paspoort van de ouders.
- Formulier gezamenlijk gezag (rechtspraak.nl; digitaal of schriftelijk).
- Geboorteakte van het kind.
- Uittreksel BRP.
- Originele akte van erkenning.
- Verklaring dat u niet voorkomt in het Centraal curatele- en bewindregister (CCBR) (uittreksel/verklaring via ccbr.rechtspraak.nl te downloaden).
Maak van alle bescheiden een kopie voor uw eigen administratie, er raakt wel eens iets zoek. De rechtbank regelt een aanvraag meestal binnen enkele weken. Dit wordt geweigerd als er niet aan de voorwaarden wordt voldaan.
Waar moet u bij samenwonen nog meer aan denken?
Bij samenwoners moet er iets meer geregeld worden dan bij gehuwden. Denkt u ook even aan:
- Testament (notaris bellen).
- Samenlevingscontract (notaris bellen)
- Pensioen aanpassen (vraag uw werkgever).
Belastingplan 2023: de leegwaarderatio versoberd!
In het coalitieakkoord van 2021 werd nog aangekondigd dat de leegwaarderatio per 1 januari 2023 zou worden afgeschaft. Echter, het kabinet is hier in het Belastingplan 2023 weer van afgestapt en heeft daarbij aangekondigd dat er enkel een versobering van de regeling zal plaatsvinden. In dit artikel zetten wij voor u de aangekondigde versobering van de leegwaarderatio uiteen voor zover deze op dit moment bekend is.
Leegwaarderatio in 2022
Binnen de Inkomstenbelasting en de Successiewet (erf- en schenkbelasting) worden woningen gewaardeerd tegen de WOZ-waarde. De WOZ-waarde houdt echter geen rekening met woningen in verhuurde staat. Indien de woning op de relevante peildatum is verhuurd en de huurder van deze woning huurdersbescherming geniet, mag er een lagere waarde in aanmerking worden genomen, ook wel de leegwaarderatio genoemd. Voor de inkomstenbelasting geldt de peildatum van 1 januari, voor de erf- en schenkbelasting de datum van vererving en schenking.
De leegwaarderatio is een waardeafslag van de WOZ-waarde, de hoogte van deze waardeafslag is uitgedrukt in een percentage en afhankelijk van de ontvangen jaarhuur in verhouding tot de WOZ-waarde. De jaarhuur wordt berekend door de ontvangen huur op 1 januari van het betreffende kalenderjaar te vermenigvuldigen met 12 maanden. Afhankelijk van de verhouding van de jaarhuur ten opzichte van de WOZ-waarde, mag een percentage van de WOZ-waarde in aanmerking worden genomen. Onderstaand is een tabel weergegeven met de diverse percentages van de leegwaarderatio geldend in 2022.
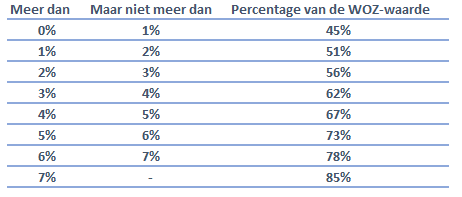
De leegwaarderatio kan niet voor elke woning in aanmerking worden genomen. Indien een vakantiewoning bijvoorbeeld kortstondig wordt verhuurd, is er geen sprake van huurdersbescherming waardoor er geen leegwaarderatio in aanmerking mag worden genomen.
Versobering leegwaarderatio 2023
Ondanks een eerdere aankondiging dat de leegwaarderatio zou worden afgeschaft, is het kabinet hier in het Belastingplan 2023 toch van afgestapt. De reden die in de toelichting van het Belastingplan 2023 is gegeven is, dat door de afschaffing een gelijkere heffing zou plaatsvinden tussen verhuurd en onverhuurd onroerend goed, terwijl in feite geen sprake is van een gelijke situatie. Dit zou mogelijk in strijd kunnen zijn met het discriminatieverbod, waardoor het kabinet heeft gekozen voor een versobering in plaats van afschaffen. Daarnaast blijkt uit onderzoek dat het kabinet heeft laten uitvoeren door SEO, dat hetzelfde beoogde doel uit het coalitieakkoord bereikt kan worden door het actualiseren van de tabel van de leegwaarderatio.
Een eerste wijziging ziet op de reikwijdte van de leegwaarderatio. Daarin wordt opgenomen dat deze wordt beperkt en enkel van toepassing is op huurcontracten die voor onbepaalde tijd zijn aangegaan. Voorheen was het ook mogelijk om bij tijdelijke huurcontracten de leegwaarderatio toe te passen. De gedachte hierachter is, dat de eigenaar van de woning in een relatief korte tijd weer over het volledige eigendom kan beschikken en daardoor geen sprake is van een waardedrukkend effect.
De tweede wijziging is, dat bij verhuur aan gelieerde partijen per definitie wordt uitgegaan van het hoogste percentage van de leegwaarderatio, zijnde 100% per 1 januari 2023.
De derde en laatste wijziging houdt in dat de leegwaarderatio in zijn algemeenheid minder voordeel oplevert. De exacte percentages van de leegwaarderatio in 2023 zijn nog niet bekend, maar in de memorie van toelichting op het Belastingplan 2023 is aangegeven, dat bij een huurprijs ten opzichte van de WOZ-waarde van meer dan 5% er geen waardeafslag meer plaatsvindt. Dit resulteert er in dat op relatief goed renderend onroerend goed (voor zover het woningen betreffen) de leegwaarderatio geen effect meer heeft.
Noot fiscaal jurist
De versobering van de leegwaarderatio kan een directe impact hebben op de hoogte van uw belastingdruk, zeker in combinatie met de ontwikkelingen van box 3. Daarnaast kan de versobering van de leegwaarderatio ook van invloed zijn op uw estateplanning. Bent u benieuwd naar de impact op uw belastingdruk of simpelweg benieuwd welke andere aangekondigde wijzigingen in het Belastingplan 2023 invloed hebben op uw situatie? Neem dan eens gerust vrijblijvend contact op met één van onderstaande adviseurs.
Bronnen:
Belastingplan 2023
Memorie van toelichting belastingplan 2023
Belastingplan 2024 aangenomen
De belastingplannen zijn in de nachtelijke uren (26-27 oktober 2023) aangenomen. Waarom dit soort belangrijke wetswijzigingen (die over miljarden gaan) 's nachts om 3 uur worden aangenomen is een raadsel en beschamend. De feitelijk reden is voor dit soort onzorgvuldige gedrag in de tweede kamer is dat de verkiezingen eraan komen. Normaal is er 6 weken meer tijd. Het ging om tientallen wijzigingsvoorstellen.
Relevante fiscale wijzigingen in 2024 en daarna
Hieronder sommen wij een aantal relevante wijzigingen voor u op.
- De tarieven in box 2 zullen veranderen in 2024. Het toptarief in box 2 wordt per 1 januari 2024 verhoogd van 26,9% tot 33%. Dit was in eerste instantie 31% (amendement 36418, nr. 11);
- In de vennootschapsbelasting zou de giftenaftrek worden afgeschaft voor giften onder de € 100.000. Dit gaat niet door. Om deze niet-ingegane maatregel alsnog budgettair te dekken, wordt het maximumbedrag voor excessief lenen uit de eigen bv verlaagd naar € 500.000. Dit was € 700.000. (amendement 36418, nr. 60);
- Het tarief in box 3 wordt per 1 januari 2024 verder verhoogd naar 36% (amendement 36418, nr. 11);
- De IACK wordt afgebouwd in negen stappen voor ouders die recht hebben op de IACK, inclusief ouders van kinderen geboren na 31 december 2024. Tevens wordt de afschaffing van de IACK met twee jaar uitgesteld, van 2025 naar 2027. Hiermee is de IACK op 1 januari 2035 uitgefaseerd. (amendement 36418, nr. 61);
- De voorgestelde verlaging van de mkb-winstvrijstelling voor 2024 komt op een percentage van 13,31% (amendement 36418, nr. 43);
- De 30%-regel wordt per 1 januari 2024 verlaagd. Dit is maximaal 30% van uw belastbaar loon voor de eerste 20 maanden, 20% van uw belastbaar loon voor de volgende 20 maanden en 10% van uw belastbaar loon voor de volgende 20 maanden. komende 20 maanden. Na 60 maanden verstrijkt de maximale termijn voor beslissingen over de 30%-regel. De overgangsbepalingen gelden voor werknemers die in de laatste periode van 2023 30% beslissingsrecht hadden.(amendement 36418, nr. 63);
- Vanaf 1 januari 2025 vervalt de faciliteit voor het inkopen van eigen aandelen in de dividendbelasting. De inkoop van eigen aandelen wordt net zo belast als het uitkeren van dividend. (amendement 36418, nr. 11);
- De kansspelbelasting wordt met 1 procentpunt verhoogd (amendement 36418, nr. 111);
- De bankenbelasting wordt verhoogd van 0,044% naar 0,058% voor het deel dat gaat om de kortlopende schuld. Voor de langlopende schulden wordt het tarief verhoogd van 0,022% naar 0,029% (amendement 36418, nr. 11);
- De belastingvermindering voor de energiebelasting wordt voor het jaar 2024 verhoogd met € 23,40 naar € 521,78 (exclusief omzetbelasting) (amendement 36418, nr. 68);
- De accijns op alcohol zou worden verhoogd met 16,3%. Dit wordt bijna gehalveerd. De accijns op tabak wordt wel verhoogd (amendement 36418, nr. 111);
- Je krijgt als belastingplichtige of inhoudingsplichtige het recht om een verzoek om inzage in jouw fiscale dossier te doen. Een besluit op een verzoek om inzage is een voor bezwaar vatbare beslissing, zodat daartegen de bezwaar- en beroepsmogelijkheid openstaat. De fiscale geheimhoudingsplicht geldt in dit geval niet (amendement 36418, nr. 110);
- Het percentage van de vrijstelling goingconcernwaarde van de bedrijfsopvolgingsregeling in de schenk- en erfbelasting wordt per 1 januari 2025 verlaagd van 83% naar 75%, in plaats van de voorgestelde 70%. Met ingang van 1 januari 2025 vervalt de voorwaarde van ‘ten minste 0,5%’ voor situaties waarin de verkrijger een bloed- of aanverwant in de rechte lijn is van een rechtsvoorganger die een indirect aanmerkelijk belang houdt in het andere lichaam. Om dit budgttair te dekken wordt het verschil van € 9 miljoen structureel van aan derden verhuurde onroerende zaken bedrijfsopvolgingsregeling en doorschuifregeling ingezet. Tevens wordt de regeling groen sparen en beleggen versoberd. Vanaf 1 januari 2025 wordt de vrijstelling groene beleggingen verlaagd naar € 30.000 (amendement 36421, nr. 11);
- Voor de bedrijfsopvolgingsfaciliteit en de doorschuiffaciliteit aanmerkelijk belang vervalt de voorwaarde van een registratie van pachtovereenkomsten bij de grondkamer, als er sprake is van een schriftelijke pachtovereenkomst waarbij ook is voldaan aan de in art. 7:396 lid 1 onderdelen a tot en met c BW opgenomen voorwaarden voor noodzakelijke vruchtwisseling (amendement36421, nr. 8);
Heeft u vragen over deze wijzigingen van maatregelen? Neem dan gerust contact op met een van onze fiscalisten.
Kennisgroep Belastingdienst Successie
Bron kennisgroep belastingdienst successie
Standpunten kennisgroepen belastingdienst niet altijd prettig
Sinds 2023 zijn er 1.000 kennisgroepstandpunten bekend gemaakt. Tijd voor een terugblik. De insteek van kennisgroep standpunten is goed, iedereen wordt gelijk behandeld door de inspecteur (mits vergelijkbare gevallen). Kennisgroepstandpunten hoeven echter niet altijd juist te zijn en soms zijn deze voer voor discussie. De inspecteur mag niet afwijken van een kennisgroepstandpunt en belastingadviseurs zijn het soms niet eens met deze standpunten. Dit kan spanning veroorzaken tussen belastingplichtigen (en/of hun adviseurs) en de belastingdienst.
Voor de helderheid, kennisgroep standpunten missen elke wettelijke status en kun je vergelijken met een mening. Dus eigenlijk is het standpunt evenveel waard als een intern memo bij ons op kantoor. Gelukkig heeft de rechter nog altijd het laatste woord, dit is echter vaak een grote en kostbare stap. Een alternatieve route kan zijn om de kennisgroep te benaderen bij een fout of onduidelijk standpunt, dit kan in overleg met de inspecteur. Al met al zijn wij blij met de eenheid van beleid maar maakt het er onze fiscale wereld niet altijd duidelijker op.
Vordering op kinderen na bedrijfsoverdracht
Sinds 2010 zijn de mogelijkheden voor een fiscaalgunstige bedrijfsoverdracht verruimd. Dat zal u niet zijn ontgaan. Bedrijfsvermogen tot ruim € 1 miljoen kan belastingvrij worden overgedragen en van het meerdere is 83% vrijgesteld.
Materiële onderneming
Probleem is dat de vrijstelling alleen toepassing vindt indien er sprake is van een zogenaamde objectieve onderneming. Dat wil zeggen, er moet binnen de onderneming echt een bedrijf gerund worden. Er mag geen sprake zijn van beleggen, zoals de verhuur van een pand. De vrijstelling is ook van toepassing als er sprake is van een direct of indirect aanmerkelijk belang (meer dan 5%) in een vennootschap met een objectieve onderneming.
In de praktijk zie je vaak dat vader de onderneming, via zijn holding, al aan zoon of dochter heeft overgedragen, waarbij vader een vordering krijgt op zijn zoon omdat die de koopsom niet in één keer kan betalen. Gevolg is dat vader met een holding zit die geen onderneming meer drijft, maar die nog wel een aanzienlijke waarde vertegenwoordigt. Bij overlijden is hierover erfbelasting verschuldigd, terwijl die belasting niet verschuldigd zou zijn als dezelfde waarde was overgedragen in de vorm van een objectieve onderneming.
Bovenstaande is op te lossen door de holding van vader weer deel te laten nemen in de actieve B.V. van zoon of dochter. Dit is te bereiken door de vordering die vader heeft, om te zetten in aandelen in de werkmaatschappij van zoon / dochter. Het is immers voldoende om een actieve deelneming te hebben. Als deze situatie vijf jaar in stand blijft, kan vader de aandelen van zijn holding belastingvrij overdragen aan zoon / dochter.
Conclusie
Er zijn veel meer situaties te bedenken waarbij door een tijdelijke herstructurering aanzienlijke erf- en / of schenkbelastingbesparingen zijn te realiseren. Heeft u een vennootschap met vermogen maar zonder onderneming? Overleg dan eens met uw adviseur of er voor u mogelijkheden zijn.
Fiscaal gepland doodgaan
Over de doden niets dan goeds
Mijn vader vertelde mij vroeger al: "Ach jongen, over de doden niets dan goeds." Ja lekker, als mijn vader doodgaat, krijg ik naast de emotionele klap ook nog een schop van de Belastingdienst. Het zal mijn vader dan een zorg zijn, hij is er niet meer. Naast het emotionele leed moet ik dan ook nog een financieel debacle oplossen. Het zou beter zijn als we samen nu al over zijn dood zouden nadenken. Trendy fiscalisten praten liever over Estate Planning. Hoe je het ook noemt, het is een gevoelig onderwerp. Het gaat over de dood en niet iedereen praat daar even gemakkelijk over. Ik praat er met klanten niet direct in het eerste gesprek over. Er moet eerst een vertrouwensband zijn en dan nog ligt dit gevoelig. Het is prettiger dat de zoon of dochter het voortouw neemt en dit tijdens een rustige zondagmiddag aan de orde stelt. In de praktijk zie ik dit echter veel te weinig, veelal hoor ik: "Wie dan leeft, wie dan zorgt" of "dat zoeken mijn kinderen maar uit." Meestal moet er eerst een persoon in de directe omgeving overlijden, voordat dit onderwerp kan worden besproken.
Voorbeeld inzake estate planning en beperken erfbelasting
Ik richt mij dan ook maar tot de kinderen. Stel, uw moeder is dood en uw vader leeft nog, hij is 65 jaar.
- Uw vader woont in een woning van € 400.000 zonder hypotheek.
- Daarnaast staat er nog € 100.000 veilig op een spaarrekening.
- Als kind (stel 30 jaar) betaalt u bij zijn overlijden circa € 78.900 aan erfbelasting.
- Als uw vader nog 15 jaar leeft, dan bedraagt de erfbelasting (bij waardestijging van 3% per jaar) circa € 134.700.
Over het eigenwoningforfait en het spaartegoed is hij jaarlijks inkomstenbelasting verschuldigd. Voor het eigenwoningforfait geldt in 2026 bij een WOZ-waarde van € 400.000 een forfait van 0,35% (= € 1.400). De uiteindelijke box 1-bijtelling is in de praktijk lager door de (afbouwende) aftrek bij geen of een kleine eigenwoningschuld. Het spaartegoed valt in box 3; in 2026 wordt daarbij gerekend met (voorlopig) 1,28% rendement op banktegoeden, € 59.357 heffingsvrij vermogen en 36% tarief.
Beperken erfbelasting
In het verleden werd het bloot eigendom van de woning overgedragen aan het kind. De ouder kreeg dan het levenslang recht van bewoning totdat hij doodging of naar een verpleegtehuis afreisde. Dit heeft door gewijzigde wetgeving veelal geen zin meer. Uit onderstaande volgt dat in voorkomende gevallen deze constructie nog prima kan werken.
Woning overdragen
Als het bloot eigendom aan de zoon wordt overgedragen, wordt de waarde
van het vruchtgebruik (van vader) op grond van de wet bepaald op € 240.000
(48%). Het bloot eigendom dat de zoon verkrijgt is dan dus € 260.000 waard
(€ 500.000 minus € 240.000).
De zoon moet dan bij de notaris € 20.800 (8% van € 260.000) aan overdrachtsbelasting
betalen.
Door deze overdracht valt de woning voor de zoon in box 3. Voor vader geldt dat de woning, zolang hij deze als hoofdverblijf gebruikt op basis van zijn recht van vruchtgebruik of gebruik en bewoning, in box 1 kan blijven. Het jaarlijkse inkomstenbelastingeffect is daardoor sterk afhankelijk van de feiten en de omvang en samenstelling van het vermogen.
Bij de overdracht mag schenkbelasting met overdrachtsbelasting worden verrekend. Dit klinkt abstract, maar werkt als volgt: vader krijgt bij de overdracht een vordering op de zoon van € 260.000, hiervan mag hij (bij schenkingen aan een kind) in 2026 € 6.908 per jaar belastingvrij schenken en – als aan de voorwaarden is voldaan – eenmalig € 33.129 (18 tot en met 40 jaar; de 40e verjaardag telt nog mee).
Een waardetoename van de woning komt nu toe aan de zoon en niet meer aan vader. Als vader komt te overlijden of wordt opgenomen in een verpleegtehuis, gaat de gehele eigendom van de woning over aan de zoon. Afhankelijk van het moment hiervan is dan nog een extra bedrag aan heffing verschuldigd. Het gaat nu te ver hierop verder in te gaan, maar na 15 jaar is dit bedrag vrijwel nihil. Middels een zogenaamde metterwoonclausule kunt u deze naheffing zelfs voorkomen.
Let op: afhankelijk van de inrichting kan artikel 10 Successiewet 1956 (fictieve verkrijging bij voorbehouden genot of vruchtgebruik) bij overlijden alsnog tot heffing leiden; dit moet vooraf expliciet worden beoordeeld.
De conclusie is dat, als u niets doet, er circa € 134.700 aan erfbelasting moet worden betaald, middels deze constructie is dit bedrag ongeveer € 80.000.
Geld schenken bij leven
U kunt ook overwegen om uw zoon tijdens uw leven bedragen in contanten te schenken. De schenkingen zijn als het ware voorschotten op de erfenis, die nu grotendeels zijn vrijgesteld of tegen een laag tarief worden belast. De jaarlijkse vrijstelling bedraagt € 6.908 en tevens mag vader (als de zoon tussen de 18 en 40 jaar is) eenmalig € 33.129 schenken. De verhoogde vrijstelling voor de eigen woning bestaat sinds 1 januari 2024 niet meer.
Het kan zijn dat dit vermogen bij vader belast is in box 3 en bij de zoon is vrijgesteld, maar dit hangt natuurlijk van de feiten af. Als vader het bedrag nog niet direct aan zijn zoon wil geven, is hiervoor best een oplossing te bedenken.
Noot fisaal jurist inzake erfbelasting
Er zijn twee dingen zeker in het leven: doodgaan en belastingen. Zorgt u ervoor dat u de tweede zekerheid beperkt en zadel de nabestaanden niet op met een financieel drama. Als vader er tijdens zijn leven lol aan had belasting te besparen, dan moet de zoon (of dochter) regelen dat hij deze lol ook bij zijn overlijden heeft. Overlegt u dit eens met uw notaris of fiscaal jurist.
Wonen in Italië
Een met olijfbomen omringd huis in Toscane, geweldig! De overdrachtsbelasting bedraagt in Italië doorgaans 9%, als u er gaat wonen, is het tarief 2% (bij aankoop van een particulier/een verkoper die niet met btw levert). Woningen zijn in Italië veelal goedkoper dan in Nederland. Als u de woning niet verhuurt, geldt een soort huurwaardeforfait (Rendita Catastale). U moet om een biljet vragen, deze wordt u niet automatisch toegezonden.
Inkomstenbelasting in Italië
Bepaalde gebieden kennen speciale regelingen (zoals € 100.000 betalen en onbeperkt inkomen genieten). Het maximale belastingtarief in Italië is iets lager dan in Nederland (maximum 43%). In Italie kennen we geen box 3 heffing / vermogensbelasting. Bepaalde delen van Italië kennen speciale regelingen voor gepensioneerden, deze gelden veelal in regio's waar nieuw leven moet worden ingeblazen.
Vennootschapsbelasting in Italië
De IRES (vennootschapsbelasting) in Italië is redelijk vergelijkbaar met Nederland (op dit moment 24%).
Overlijden in Italië en belastingen
Successierecht in Italië bedraagt 4% (derden 8%), vrijstelling bedraagt zo’n € 1.000.000.
Tweede woning in Italië
Over tweede woningen betaalt u in Italië doorgaans IMU (gemeentelijke
onroerendezaakbelasting); het wettelijke basistarief is 0,86% en het tarief
is (binnen wettelijke marges) afhankelijk van de gemeente en de situatie.
De verhuurinkomsten worden progressief belast (thans drie schijven: 23%
- 35% - 43%), een vast percentage van de huur is aftrekbaar als kosten
(veelal 5%). Hypotheekrente is niet aftrekbaar van de huurinkomsten. Als
de woning binnen vijf jaar na aankoop wordt verkocht, moet de eigenaar
vermogenswinstbelasting betalen. Deze bedraagt in principe 26% (of naar
keuze tegen het hogere progressieve tarief). Deze heffing moet u bij verkoop
direct betalen.
Bij overlijden geldt in principe het Nederlandse testament, mits dit past
binnen de regels die het toepasselijke erfrecht bepalen (onder meer gewone
verblijfplaats/een rechtskeuze).
Wij hebben een aantal mensen geadviseerd inzake de aankoop van hun vakantiewoning in Italië. Een niet al te complexe advisering, tenzij u de woning binnen 5 jaar wilt verkopen.
Kinderen Prins Bernhard betalen de rekening
Sterven en belasting betalen; de zekerheden in het leven
Het afgelopen jaar heeft Nederland het nodige te verduren gehad. Sportieve hoogtepunten werden iets te vaak afgewisseld door een aantal soms schokkende dieptepunten. Het ergste blijft toch het overlijden van familie, je ouders of je kinderen. Naast de emotionele klap kan de erfenis ook financieel leed veroorzaken. De Belastingdienst staat bij het verdelen met haar hand vooraan. De dood is een gevoelig onderwerp waar niet iedereen even makkelijk over praat, maar om het financiële leed te verzachten, is het aan te raden om hierover in een vroeg stadium na te denken. Hoe voorkomen we dat er teveel bij de fiscus terechtkomt en te weinig bij de kinderen: Estate Planning.
Voorbeeld
Misschien een sprekend recent voorbeeld vormt het overlijden van Prins Bernhard. In een interview met de Volkskrant heeft de prins erkend dat hij naast zijn vier dochters nog twee buitenechtelijke dochters had. In zijn testament is bepaald dat alle zes dochters evenredig zullen meedelen in de erfenis van naar schatting € 150 miljoen. De prins had voor zijn dochters veel financieel leed kunnen voorkomen, wanneer hij een notarieel of fiscaal adviseur had geraadpleegd voor zijn Estate Planning.
Elke dochter erft nu € 25 miljoen. De vier erkende dochters betalen hierover maximaal 27% successierecht. Dit tarief voor kinderen van de erflater loopt langzaam op van 5% tot 27% (boven € 850.000). Niet-erkende kinderen betalen echter 68% over alles wat ze krijgen, omdat ze niet tot de eerstegraads familieleden worden gerekend. Het is derhalve te hopen dat Prins Bernhard voor zijn overlijden zijn buitenechtelijke kinderen officieel heeft erkend; dit bespaart hen 41% successierecht.
Een mogelijkheid om op successiebelasting te besparen, is om het familievermogen te beleggen in een landgoed. Als je namelijk een landgoed erft dat aan een aantal voorwaarden voldoet, dan betaal je slechts successierecht over 40% van de waarde; of zelfs 0% indien het landgoed gedeeltelijk voor het publiek is opengesteld. Dus wanneer Prins Bernhard zijn geld had belegd in een aantal mooie nieuwe paleizen met voor het publiek opengestelde bossen, hadden de dochters niets hoeven te betalen.
Een andere besparende oplossing zou zijn geweest dat Prins Bernhard zijn vermogen reeds tijdens zijn leven aan zijn dochters zou hebben overgedragen. Een schenking verkregen van een lid van het Koninklijk Huis is volledig vrijgesteld van schenkingsrecht. Schenkingen door Prins Bernhard aan zijn dochters of aan bijvoorbeeld het Wereld Natuur Fonds gedurende zijn leven waren belast tegen 0%. Helaas is het nu te laat om van deze mogelijkheid gebruik te maken.
Geldt dit nu ook voor u?
Ook voor u als gewone burger zijn er voldoende mogelijkheden om forse bedragen te besparen bij het overhevelen van uw vermogen naar uw kinderen. Volgens een confrère is de jaarlijkse besparing in Nederland € 1 miljard, dus regel dit nu eens, zou ik zeggen.
U heeft weliswaar geen recht om geheel vrijgestelde schenkingen te doen. U kunt overwegen om uw kinderen tijdens uw leven bedragen in contanten te schenken. De schenkingen zijn als het ware voorschotten op de erfenis, die nu grotendeels zijn vrijgesteld of tegen een laag tarief worden belast dan bij vererving. De jaarlijkse vrijstelling bedraagt ruim € 4.000 en tevens kunt u (totdat uw kind 35 jaar wordt) eenmalig € 21.000 schenken.
Indien uw woning inmiddels hypotheekvrij is kunt u overwegen om uw woning te schenken aan uw kinderen onder voorbehoud van het recht van gebruik. De toekomstige waardestijgingen komen dan reeds toe aan de kinderen. Ook het vervallen van het recht van gebruik op de woning bij uw overlijden is dan vrijgesteld.
Conclusie
Misschien een vreemde constatering, maar het overlijden van Prins Bernhard is goed voor de Nederlandse staatskas; een groot deel van zijn nalatenschap vloeit middels successierecht naar de Belastingdienst. Indien u wilt voorkomen dat uw erfgenamen bij uw overlijden naast een emotionele klap ook van de fiscus een klap om de oren krijgen, is het aan te raden om vroegtijdig te overleggen met uw notaris of fiscaal jurist. Dit gezegd hebbende wens ik u een lang leven toe en een mooi en zonnig 2005.
Erfenis en nalatenschap Spanje
Veel klanten van ons kantoor hebben huizen in Spanje of zijn naar Spanje geëmigreerd. Als u bezittingen in Spanje heeft, moet u nadenken over de gevolgen van overlijden. Veelal is het verstandig om zowel in Spanje als in Nederland een testament te laten opstellen. Veelal wordt gekozen voor een wettelijke verdeling of een zogenaamde tweetrapsmaking.
Als een Nederlander met Spaans bezit (zoals een vakantiehuis) komt te overlijden moet er in Spanje belasting worden betaald (Spaanse erfbelasting, de het Impuesto sobre Sucesiones y Donaciones, hierna ISD). Spanje heft deze belasting omdat het vastgoed daar is gelegen, onafhankelijk waar u woont. Nederland zal ook heffen en veelal kan de samenhangende erfbelasting die in Spanje is betaald in Nederland (waar u inwoner bent) worden verrekend.
Groepen erfgenamen in Spanje
Spanje kent 4 soorten erfgenamen
- Groep I: afstammelingen tot 21 jaar
- Groep II: Afstammelingen die ouder zijn dan 21 jaar, echtgenoten en gelijkgestelden
- Groep III: Broers, zussen, ooms, tantes, neven, nichten en aanverwanten
- Groep IV: verdere verwanten en personen zonder verwantschap
Tarieven kunnen oplopen tot 34% en voor groep IV geldt ook nog een vermenigvuldigingsfactor van 2,0. Erkende partners vallen in groep II en niet erkende samenwoners in groep IV.
Erfbelasting in Spanje is per regio anders
De ISD is geregeld in de nationale wet (Ley 29/1987) en in een uitvoeringsbesluit (Real Decreto). De heffingsbevoegdheid is echter grotendeels overgedragen aan de autonome regio. Elke regio mag eigen vrijstellingen, grondslagen, kortingen en tarieven bepalen. Het gevolg hiervan is een lappendeken van regels en extreme verschillen per regio en steeds wisselden wetgeving. Enkele voorbeelden:
- Valencia: geregistreerd partnerschap en inschrijving groep II
- Andalucie: inschrijving in register dan groep II
- Balaren: inschrijving in register dan groep II
- Madrid: idem
- Murcia: idem
Ongehuwd en Spaanse erfbelasting
Dit artikel schrijven we omdat de Spaanse erfbelasting bij ongehuwden fors kan oplopen en er bij gehuwden vaak dingen misgaan. In Spanje vallen ongehuwde partners in de meest ongunstige groep en geldt er geen vrijstelling, dit kan per provincie verschillen. In dergelijke gevallen kan een financiering op de vakantiewoning de heffingsgrondslag beperken (of voorkomen). Voor ongehuwden zijn er de volgende oplossingen:
- Trouwen (dan verhoogde vrijstelling)
- Vakantiewoning onderbrengen in Nederlandse BV
- Grote lening op de vakantiewoning
- Inschrijving in het registro de parejas de hecho (van de betreffende regio) > voor niet ingezetenen soms een probleem, dit verschilt per provincie.
- Stel in Nederland een samenlevingscontract op en bekijk of registratie in Spanje mogelijk is
- Ga in Nederland geregistreerd partnerschap aan en bekijk of registratie in Spanje mogelijk is.
- Overweeg om uw kind erfgenaam voor de woning te laten zijn en regel het vervolgens in Nederland (qua erfenis van de ongehuwde partner)
Zonder bovenstaande valt de ongehuwde erfgenaam in groep IV, dus geen vrijstelling en hoge tarieven die kunnen oplopen tot 34% soms met vermenigvuldigingsfactor. Het Nederlandse geregistreerde partnerschap is thans nog een grijs gebied.
Erfbelasting en schenkbelasting in Spanje
De tarieven in Spanje zijn hoger dan in Nederland. In Nederland is het starttarief 10% en loopt dit op tot 20% met redelijke vrijstellingen (erfenissen voor partner en kinderen). In Spanje is het basis tarief van 7,65% - 34% maar dit kan voor niet verwanten oplopen tot 82%. In Spanje wordt geheven bij de ontvanger en in Nederland bij de schenker/ erflater. Spanje heft ook als de erfgenaam/ ontvanger niet in Spanje woont maar wel bezittingen in Spanje heeft.
Belastingparadijs Spanje?
Er zijn situaties denkbaar dat noch Nederland noch Spanje heft, edoch dubbele heffing is ook mogelijk. Nederland heeft geen belastingverdrag met Spanje inzake erfbelasting of schenkbelasting. Beide landen kennen wel een eenzijdige regeling. Voor de erfbelasting is Spanje zeker geen belastingparadijs.
Algemeen
Erfbelasting is de meest gehate belasting in Nederland en daarbuiten. Men heeft het gevoel dat overal al over is betaald en dat er bij overlijden nogmaals moet worden betaald. U kunt de erfbelasting het beste voorkomen door:
- schenkingen tijdens leven;
- vermogensbestanddelen alvast door de kinderen laten kopen;
- juist testament;
- opheffen huwelijkse voorwaarden;
- emigreren.
De wettelijke verdeling
Een verdeling van uw vermogen volgens de wet. Alles gaat naar uw partner en de kinderen krijgen een vordering op uw partner (voor hun erfdeel). De kinderen krijgen dus vermogen waar ze nog geen gebruik van kunnen maken. Over het vermogen dat de kinderen krijgen moet wel erfbelasting worden betaald. De betaling zal door uw partner moeten plaatsvinden. Normaal gaat dit goed, tenzij het vermogen is ondergebracht in stenen en niet in geld, er kan dan een liquiditeitsprobleem ontstaan.
Tweetrapstestament
Bij deze vorm moet u naar de notaris om een testament te laten opstellen. De kinderen erven in eerste instantie niets bij het overlijden van hun vader / moeder. Bij een erfenis tot zo'n € 800.000 is de (levende) partner geen erfbelasting verschuldigd. Bij een gemeenschap van goederen mag het vermogen zelfs € 1.600.000 zijn, immers 50% hiervan is al van de (levende) partner. Het pensioen en lijfrenten moet u in mindering brengen op de vrijstellingen, dit kan verdacht nadelig uitpakken. Als de langstlevende overlijdt, erven de kinderen het totale vermogen op dat moment. In het testament kunt u een bijzondere bepaling opnemen waardoor de kinderen bij hun verkrijging minder belasting betalen. De kinderen staan in de wachtkamer, ze hebben bij het eerste overlijden wel rechten, maar erven nog niks. De kinderen hoeven pas te betalen als beide ouders zijn overleden. Voordeel is dat de kinderen pas belasting hoeven te betalen als ze ook daadwerkelijk iets krijgen, de overlevende partner kan volledig zijn of haar vrijstelling benutten.
Nadeel van het tweetrapstestament is dat de kinderen uiteindelijk bij het tweede overlijden meer successierechten betalen. Als de langstlevende partner nog een tijd leeft en tijdens dit leven jaarlijks zou schenken, is dit nadeel wel op te heffen.
Overlijden en huis in Spanje
Het is verstandig om in Spanje een testament op te stellen. Spanje kent nog steeds fiscaal gunstige structuren inzake de verdeling van vruchtgebruik en bloot eigendom bij woningen. Tevens is het verstandig in Nederland een testament te laten opstellen waarbij het vermogen naar de langstlevende partner gaat. De partner heeft dan tijd om de woning te verkopen, waardoor er in Spanje feitelijk geen erfbelasting meer verschuldigd is. Spanje heft namelijk enkel over vermogensbestanddelen in Spanje, dus niet over bankrekeningen in Nederland (ook al woont u in Spanje).
Bij een Spaanse woning kunt u voor 2 opties kiezen:
- Aanpassen Nederlands testament: hierin bepaling opnemen over uw woning in Spanje, dit testament is in Spanje rechtsgeldig (voor de liefhebber: op grond van het Haags Testamentvormenverdrag).
- Opstellen Spaans testament: dit testament ziet op uw bezittingen in Spanje. U moet de Spaanse notaris wel even melden dat u al een Nederlands testament heeft en dat dit testament daar een toevoeging / aanvulling op is. De testamenten mogen elkaar niet tegenspreken. Laat dit testament ook in Nederland registreren.
Vakantiehuis Spanje in BV of SL en gevolgen erfbelasting
Als de vakantiewoning is ondergebracht in een Nederlandse BV zal Spanje geen erfbelasting hebben. Als de vakantiewoning is ondergebracht in een Spaanse SL wordt er wel erfbelasting geheven. Als de woning in een rechtspersoon is ondergebracht spelen er wel andere aandachtspunten, zoals het in rekening brengen van huur bij prive gebruik.
Aandachtspunten in Spanje bij erfenissen
Bij ongehuwden kunnen er financiële problemen ontstaan (lees hoge erfbelasting). Soms kunt u zich inschrijven in het register maar soms is dit voor niet inwoners niet mogelijk. Let er ook op dat u zich niet inschrijft in het verkeerde register (dus in uw regio en niet daarbuiten). Sommige regio's eigen ook een minimale samenwoon periode of inschrijvingsduur voor het overlijden. De ISD aangifte periode in Spanje is 6 maanden, sommige Nederlanders doen geen aangifte en hopen op geruisloze verjaring. Uw vakantiewoning wordt gewaardeerd op de kadastrale waarde, deze kan verschillen van de aankoopwaarde.
Bedrijfsopvolging
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
In Nederland zijn circa 260.000 familiebedrijven. Uit een recent onderzoek van de Universiteit Nijenrode en het Economisch Bureau van ING blijkt dat voor een derde van de ondernemers de crisis een goed moment is om de onderneming over te dragen. Na het bereiken van de pensioenleeftijd is dat de belangrijkste reden voor overdracht. Men heeft daarbij een grote voorkeur voor de overdracht van het bedrijf binnen de familiekring.
Via de bedrijfsopvolgingsregeling kunnen ondernemers voordelig hun bedrijf overdragen. Het voordeel bedraagt zomaar 30% van de waarde van uw bedrijf. Dus als uw bedrijf € 1.000.000 waard zou zijn kunt u via de BOR ruim € 300.000 besparen ! Overleg dit eens met uw accountant, of maak vrijblijvend een afspraak met onderstaande adviseurs.
Wijzigingen bedrijfsopvolging in 2024 - 2026
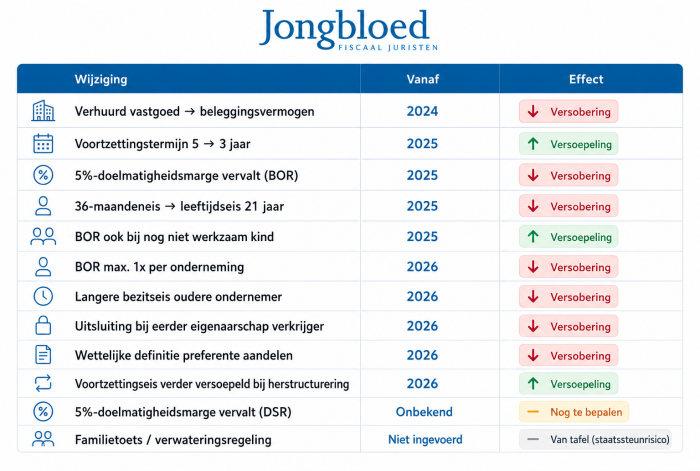
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling.
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Waarom bedrijfsopvolging?
Een goede en succesvolle overdracht van de onderneming is niet eenvoudig. Uit het genoemde onderzoek blijkt vooral dat de juridische en fiscale complexiteit van de overdracht van de onderneming het grootste knelpunt vormen. In ruim een kwart van de gevallen is men niet tevreden over de kwaliteit van de adviezen. Opvallend daarbij is dat in 91% van de gevallen de eigen accountant de adviseur is die het traject moet begeleiden en er slechts in 37% van de gevallen voor een fiscalist / belastingadviseur wordt gekozen. Dat is opvallend en jammer! Enkel een goede samenwerking tussen de verschillende diciplines kan leiden tot een goed advies. Een accountant vanuit de cijfermatige kant, zoals het opstellen van een waardering, de notaris vanwege de zekerheid van een juiste juridische vormgeving en de bank in verband met de financiering. De fiscalist zal echter een centrale rol moeten spelen, omdat vanuit onze kennis en ervaring de opvolging op een fiscaal optimale wijze kan worden uitgevoerd. Zowel voor de overdrager als de opvolger is het van belang dat zowel het moment van belastingbetaling als de omvang van de belastingdruk worden geoptimaliseerd. En dat is ons vak.
Op onze website leest u veel over onze advisering en hoe u die kunt
toepassen. Wij leren u en uw familie graag kennen, zodat wij u een advies
op maat kunnen geven.
Steeds meer (familie)bedrijven blijven binnen de familie. Wij begeleiden
regelmatig ondernemers en hun accountant bij het opzetten van een bedrijfsopvolging.
In dit onderdeel treft u diverse artikelen aan.
Bedrijfsopvolging
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
In Nederland zijn circa 260.000 familiebedrijven. Uit een recent onderzoek van de Universiteit Nijenrode en het Economisch Bureau van ING blijkt dat voor een derde van de ondernemers de crisis een goed moment is om de onderneming over te dragen. Na het bereiken van de pensioenleeftijd is dat de belangrijkste reden voor overdracht. Men heeft daarbij een grote voorkeur voor de overdracht van het bedrijf binnen de familiekring.
Via de bedrijfsopvolgingsregeling kunnen ondernemers voordelig hun bedrijf overdragen. Het voordeel bedraagt zomaar 30% van de waarde van uw bedrijf. Dus als uw bedrijf € 1.000.000 waard zou zijn kunt u via de BOR ruim € 300.000 besparen ! Overleg dit eens met uw accountant, of maak vrijblijvend een afspraak met onderstaande adviseurs.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling.
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Waarom bedrijfsopvolging?
Een goede en succesvolle overdracht van de onderneming is niet eenvoudig. Uit het genoemde onderzoek blijkt vooral dat de juridische en fiscale complexiteit van de overdracht van de onderneming het grootste knelpunt vormen. In ruim een kwart van de gevallen is men niet tevreden over de kwaliteit van de adviezen. Opvallend daarbij is dat in 91% van de gevallen de eigen accountant de adviseur is die het traject moet begeleiden en er slechts in 37% van de gevallen voor een fiscalist / belastingadviseur wordt gekozen. Dat is opvallend en jammer! Enkel een goede samenwerking tussen de verschillende diciplines kan leiden tot een goed advies. Een accountant vanuit de cijfermatige kant, zoals het opstellen van een waardering, de notaris vanwege de zekerheid van een juiste juridische vormgeving en de bank in verband met de financiering. De fiscalist zal echter een centrale rol moeten spelen, omdat vanuit onze kennis en ervaring de opvolging op een fiscaal optimale wijze kan worden uitgevoerd. Zowel voor de overdrager als de opvolger is het van belang dat zowel het moment van belastingbetaling als de omvang van de belastingdruk worden geoptimaliseerd. En dat is ons vak.
Op onze website leest u veel over onze advisering en hoe u die kunt
toepassen. Wij leren u en uw familie graag kennen, zodat wij u een advies
op maat kunnen geven.
Steeds meer (familie)bedrijven blijven binnen de familie. Wij begeleiden
regelmatig ondernemers en hun accountant bij het opzetten van een bedrijfsopvolging.
In dit onderdeel treft u diverse artikelen aan.
BOR en liquide middelen
De bedrijfsopvolgingsregeling is een belastingregeling die is ingesteld om ervoor te zorgen dat ondernemers binnen familiebedrijven niet onnodig worden belast bij het overdragen van hun onderneming aan een opvolger. Deze regeling geeft vrijstellingen voor zowel de inkomstenbelasting als de schenkbelasting. Tot ruim € 1.100.000 kan een bedrijf - onder voorwaarden - belastingvrij worden overgedragen binnen de familie. Boven dit bedrag is beperkt belasting verschuldigd. Met de belastingdienst kan discussie ontstaan over de voorwaarden, de waarde en de over te dragen beleggingen/ liquide middelen. In een uitspraak van de Rechtbank Noord Nederland komt dit laatste onderdeel aan de orde.
Voordelen van de bedrijfsopvolgingsregeling
1. Volledige vrijstelling van de schenkbelasting
Een belangrijk voordeel van de bedrijfsopvolgingsregeling is de volledige vrijstelling van de schenkbelasting. Dit betekent dat wanneer je je onderneming wilt overdragen aan een familielid, er geen schenkbelasting betaald hoeft te worden over de waarde van het bedrijf.
2. Gedeeltelijke vrijstelling van de inkomstenbelasting
Naast de vrijstelling van de schenkbelasting, biedt de bedrijfsopvolgingsregeling ook een gedeeltelijke vrijstelling van de inkomstenbelasting. Hierdoor hoef je als opvolger minder belasting te betalen over de winst die je behaalt met het bedrijf.
3. Behoud van liquide middelen
Een ander voordeel van deze regeling is dat je als ondernemer gebruik kunt maken van de vrijstelling en daardoor meer liquide middelen binnen het bedrijf kunt behouden. Dit geld kan vervolgens gebruikt worden voor bijvoorbeeld investeringen of het versterken van de financiële positie van het bedrijf.
Aandachtspunten bij de bedrijfsopvolgingsregeling
Hoewel de bedrijfsopvolgingsregeling veel voordelen biedt, zijn er ook enkele aandachtspunten waar je rekening mee moet houden:
1. Voorkom misbruik
Het is belangrijk om te voldoen aan de voorwaarden die gesteld worden aan de bedrijfsopvolgingsregeling, om te voorkomen dat de Belastingdienst deze als misbruik ziet. Zorg ervoor dat de overdracht van het bedrijf op een zakelijke manier plaatsvindt en dat er geen sprake is van belastingontduiking.
2. Tijdige planning
Om optimaal gebruik te kunnen maken van de bedrijfsopvolgingsregeling is het belangrijk om tijdig te beginnen met de planning van de bedrijfsoverdracht. Hierdoor heb je voldoende tijd om aan alle voorwaarden te voldoen en eventuele fiscale gevolgen goed in kaart te brengen.
Procedure rechtbank inzake vrij beschikbare liquide middelen en de BOR
Rechtbank Noord-Holland oordeelt in juni 2023 dat de financiële activa voor de toepassing van de bedrijfsopvolgingsregeling tot het ondernemingsvermogen van het boerenbedrijf behoren. Deze liquide middelen zijn dus voor de aanslag erfbelasting vrijgesteld. Henk exploiteert via een eenmanszaak een mook akkerbouwbedrijf in de vorm van een eenmanszaak. Henk komt in 2017 te overlijden en zijn zus is enig erfgenaam. Het bedrijf kent - in verband met haar activiteiten en de seizoenen - een gebroken boekjaar. De inspecteur is van mening dat ruim €1.000.000 aan liquide middelen geen onderdeel uitmaken van het ondernemingsvermogen en dus niet onder de BOR valt. Dat de zus zelf de investeringsplannen heeft bedacht (in overleg met de buren) doet er verder niet toe, aldus de inspecteur. De rechtbank stelt dat het logisch is dat de zus de zakelijke afspraken nakomt en het bedrijf gaat voortzetten of runnen. Volgens de rechtbank valt het gehele ondernemingsvermogen onder de BOR, dit mede omdat niet wordt weersproken dat de going concern waarde nihil is.
FAQ's inzake bedrijfsopvolging
Is de bedrijfsopvolgingsregeling alleen van toepassing op familiebedrijven?
Nee, de regeling geldt ook voor niet-familiebedrijven waarbij sprake is van een bedrijfsoverdracht aan een opvolger.
Is er een vastgestelde leeftijdsgrens voor de bedrijfsopvolgingsregeling?
Nee, er is geen specifieke leeftijdsgrens verbonden aan de regeling. Het belangrijkste criterium is dat er sprake moet zijn van een bedrijfsoverdracht aan een opvolger.
Kan ik gebruikmaken van de bedrijfsopvolgingsregeling als mijn bedrijf schulden heeft?
Ja, ook als je bedrijf schulden heeft, kun je gebruikmaken van de bedrijfsopvolgingsregeling. Houd er echter rekening mee dat deze schulden invloed kunnen hebben op de waardering van het bedrijf en daarmee op de hoogte van de vrijstellingen.
Noot fiscaal jurist inzake bedrijfsopvolgingsregeling
De bedrijfsopvolgingsregeling biedt aanzienlijke voordelen voor ondernemers die hun bedrijf willen overdragen aan een familielid. Door gebruik te maken van de vrijstellingen kunnen belastingen worden geminimaliseerd en liquide middelen behouden blijven. Het is echter belangrijk om goed geïnformeerd te zijn over de voorwaarden en eventuele aandachtspunten, en om indien nodig deskundig advies in te winnen. In deze procedure ging het eerst om de bewijslast verdelen. De rechtbank overweegt dat een redelijke verdeling van de bewijslast meebrengt dat de zus, die zich op de bedrijfsopvolgingsregeling beroept, de feiten dient te stellen en bij betwisting aannemelijk dient te maken die het standpunt kunnen dragen dat het bedrag van ruim € 1.000.000 aan liquide middelen, op het moment van overlijden van erflaatster tot het ondernemingsvermogen van het akkerbouwbedrijf kon worden gerekend. De zus heeft daartoe aangevoerd dat haar broer Henk (ruim) voor zijn overlijden al de investeringsplannen had gemaakt en een overeenkomst was aangegaan met de buren. De zus heeft die investeringsplannen vervolgens uitgevoerd en is de afspraken uit de overeenkomst met de buren nagekomen. Een heldere en duidelijke uitspraak welke zorgvuldig is opgezet.
Hulp nodig bij de BOR?
Onze specialisten zijn dagelijks betrokken bij dit soort trajecten, neem gerust vrijblijvend contact op voor bak koffie en goed gesprek of stuur ons een e-mail.
Bron bedrijfsopvolgingsregeling en liquide middelen
Rechtbank Noord Holland 29 juni 2023 ECLI:NL:RBNNE:2023:2740
Bezitseis schenk- en erfbelasting bij bedrijfsopvolging
De bedrijfsopvolgingsregeling ziet op verschillende belastingmiddelen. Zo kent de inkomstenbelasting (Wet inkomstenbelasting 2001) een regeling die op een aantal punten afwijkt van de regeling zoals deze (voor de Successiewet 1956) geldt. Een belangrijk verschil is dat de bedrijfsvolgingsregeling in de inkomstenbelasting leidt tot het doorschuiven van de belastingclaim, terwijl de regeling voor de schenk- en erfbelasting een (gedeeltelijke) vrijstelling inhoudt.
Voor de schenk- en erfbelasting, hierna ‘Successiewet 1956’, is de bezitseis een belangrijke voorwaarde om een beroep te kunnen doen op de vrijstelling. De bezitseis houdt in dat de erflater of de schenker de onderneming één, respectievelijk vijf jaar moet hebben gedreven. Daaronder wordt mede verstaan het houden van een aanmerkelijk belang in een vennootschap waarin zich een onderneming bevindt. Daarbij wordt voor het begrip ‘onderneming’ verwezen naar het drijven van een materiële onderneming. De Successiewet 1956 borduurt voort op de Wet inkomstenbelasting 2001 voor wat betreft de definitie van een materiële onderneming.
Een discussie die al langere tijd loopt en waar recent meer duidelijkheid in is verschaft betreft de situatie waarbij een ondernemer in een B.V.-structuur reeds een onderneming drijft en een bestaande onderneming overneemt. Een overname kan doorgaans op twee manieren: de aandelen van de B.V. waarin de onderneming zich bevindt worden overgenomen of de bezittingen en schulden van de onderneming worden overgenomen, ook wel een activa /passiva overname genoemd. De Belastingdienst was daarin van mening dat in beide gevallen een nieuwe bezitstermijn moet gaan lopen voor toepassing van de bedrijfsopvolgingsregeling die opgenomen is in de Successiewet 1956.
Bezitseis bij bedrijfsopvolging en uitspraak Gerechtshof
Gerechtshof Den Haag (29 januari 2026 ECLI:NL:GHDHA:2026:114) en Rechtbank Den Haag d.d. 5 december 2024 ECLI:NL:RBDHA:2024:20487) oordelen dat de BOR (art. 35c lid 1, letter c en art. 35d lid 1, letter c SW) slechts van toepassing is op het deel van de aandelen dat de schenker gedurende vijf jaar onafgebroken in bezit heeft gehad.
- Moeder hield oorspronkelijk 49% van de aandelen in Holding BV; vader 51%.
- Na overlijden van vader in 2016 verkreeg moeder diens 51%.
- In 2020 volgde een juridische splitsing, waarna moeder alle aandelen in de nieuwe BV aan haar dochter schonk.
- De inspecteur paste de BOR slechts toe op 49%, omdat moeder het resterende 51%-belang nog geen vijf jaar bezat.
Het Hof bevestigt dit standpunt. De wettekst is duidelijk: de bezitseis geldt per vermogensbestanddeel. Bij uitbreiding van een aandelenbelang start voor dat deel een nieuwe vijfjaarstermijn. Doel en strekking (misbruikpreventie) bevestigen dit. De Uitvoeringsregeling noch het BOR-besluit biedt ruimte voor doorkijk of samenvoeging van bezitstermijnen bij vererving binnen vijf jaar.
Heldere tips voor de praktijk inzake bezitseis voor de BOR
- Let op bij interne verschuivingen vóór schenking: elke uitbreiding van het AB start een nieuwe vijfjaarstermijn.
- Erfrechtelijke verkrijging ≠ voortzetting bezitstermijn voor de BOR bij latere schenking.
- Plan tijdig: wacht vijf jaar na vererving voordat wordt geschonken.
- Controleer splitsingen en herstructureringen: bezitseis werkt door na juridische splitsing.
- Hardheidsclausule is geen vangnet: rechter kan die niet toepassen.
- Conclusie: strikte toepassing van de bezitseis; planning is cruciaal.
- Vanaf 2026 leidt een verandering van de juridische structuur niet tot een nieuwe bezitseis. Voor AOW ondernemers is de bezitseis in 2026 verlengd met 3 jaar (erflater) en 7 jaar (schenker).
Bezitseis bij verkrijging aandelen van een B.V.
Een discussie ten aanzien van de bezitseis zou kunnen ontstaan indien een erflater of schenker, stel reeds 8 jaar, in bezit is van een holding en werkmaatschappij en drie jaar geleden een andere B.V. met daarin een materiële onderneming heeft verworven. In dat geval heeft de Hoge Raad (ECLI:NL:HR:2020:990) geoordeeld dat niet aan de bezitseis is voldaan, de bedrijfsopvolgingsfaciliteit voor de Successiewet 1956 vindt daardoor geen toepassing. Om de bedrijfsopvolgingsfaciliteit wel te kunnen claimen, had men ervoor kunnen kiezen een tweetal jaren te wachten of om de holding juridisch te splitsen waarbij de meest recent verkregen B.V. achterblijft.
Bezitseis bij verkrijging activa / passiva
Een discussie zou ook kunnen ontstaan over de bezitseis indien een erflater of schenker, stel reeds 8 jaar, in bezit is van een holding met een werkmaatschappij en deze werkmaatschappij drie jaar geleden middels een activa / passiva transactie een materiële onderneming heeft verkregen. In dat geval heeft de Hoge Raad (ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:993) geoordeeld dat voor de verkrijging van deze activa / passiva geennieuwe vijfjaarstermijn gaat lopen voor de bezitseis. Ook niet ingeval de overgenomen activa / passiva voorafgaand aan de overname een zelfstandige onderneming betrof.
Voor de praktijk is hierin van belang dat voorafgaand aan de schenking van de aandelen in een holding getoetst moet worden of alle afzonderlijke deelnemingen voldoen aan de bezitseis. Daarbij is het nog steeds van belang om ook de in de afgelopen jaren overgenomen bedrijfsactiviteiten van derden afzonderlijk te toetsen. De Hoge Raad heeft namelijk nog een aantal vragen onbeantwoord gelaten.
Wilt u meer weten over de bezitseis zoals deze geldt in de Successiewet 1956 of heeft u behoefte aan een gesprek waarin u bijgepraat wordt over de bedrijfsopvolgingsregeling en welke mogelijkheden daarin voor u liggen? Neem dan contact op met de auteur van dit artikel.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Overlijden en woning in buitenland
Het is niet vanzelfsprekend dat, wanneer u in Nederland woont, het Nederlandse erfrecht op uw nalatenschap wordt toegepast. Het is ook niet vanzelfsprekend dat op uw bezittingen in het buitenland het aldaar geldende erfrecht op die bezittingen van toepassing is. Ook wanneer u als Nederlander in het buitenland woont maar wel bezittingen in Nederland heeft, is het niet vanzelfsprekend dat het Nederlandse erfrecht op de bezittingen in Nederland van toepassing is. Of uw nalatenschap vererft volgens Nederlands erfrecht of volgens het erfrecht van een ander land, wordt bepaald door de regels van het internationaal privaatrecht. Dit is knap lastig.
Internationaal erfrecht en privaatrecht
Voor het internationaal privaatrecht met betrekking tot het erfrecht geldt binnen de EU in beginsel de Europese Erfrechtverordening (Verordening (EU) nr. 650/2012). Deze is van toepassing op nalatenschappen van personen die op of na 17 augustus 2015 zijn overleden (met uitzonderingen voor lidstaten die niet deelnemen). Voor overlijdens vóór 17 augustus 2015 geldt (voor Nederland) het nationale conflictenrecht, thans opgenomen in Boek 10 BW. Voor een verdere toelichting verwijs ik u naar de site van de Koninklijke Notariële Beroepsorganisatie.
Voor de vererving geldt ook het recht dat in het buitenland van toepassing is. In het buitenland heeft de langstlevende echtgenoot over het algemeen niet zo’n sterke positie in het erfrecht als in Nederland, en kunnen de kinderen en overige familieleden juist weer een sterkere positie hebben. Een testament waarin wordt verklaard dat op de woning het Nederlandse erfrecht van toepassing is, is dan van belang. Wellicht kunt u zelfs overwegen de woning alvast op naam van de kinderen te kopen. Hiermee wordt alvast een deel van uw vermogen overgedragen en bespaart u toekomstige erfbelasting.
De per 1 januari 2010 ingevoerde wijzigingen voor zogenoemde afgezonderde particuliere vermogens (zoals bepaalde trusts en buitenlandse particuliere stichtingen) hebben gevolgen voor uw taxplanning vanuit het buitenland. Vermogen en inkomen kunnen onder voorwaarden worden toegerekend aan de inbrenger en na diens overlijden aan diens erfgenamen, met mogelijke gevolgen voor heffing bij verkrijgers.
Noot fiscaal jurist inzake erfbelasting en schenkbelasting na emigratie
Zijn er vragen of opmerkingen inzake grensoverschrijdende situaties bij overlijden of schenken dan kunnen wij u juist en volledig adviseren. Wij zullen bij meerdere landen altijd overleggen met een lokale belastingadviseur. Neem gerust contact op via onderstaand formulier.
Schenking op papier (voorbeeld overeenkomst schenkingsakte)
De schenking is op papier en onderstaande overeenkomst moet worden opgesteld. Als er meer dan de schenkingsvrijstelling wordt geschonken moet er een aangifte schenkbelasting worden ingediend en schenkbelasting worden betaald. Bij kinderen kan er ruim € 6.900 per jaar belastingvrij worden geschonken. Bij kinderen tussen de 18-40 jaar ook eenmalig ruim € 33.000 (hiervan opgave doen via aangifte schenkbelasting)
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Voorbeeld overeenkomst schenking op papier
- Schenker : volledige naam met geboortedatum, BSN nummer en woonadres, kunnen ook 2 schenkers zijn, dan beide melden.
- Ontvanger: volledige naam met geboortedatum, BSN nummer en woonadres
Overwegende
- Schenker wil op papier een bedrag schenken aan ontvanger
- Schenker is alleenstaand/ gehuwd/woont samen (of anders)
- Ontvanger is alleenstaand/ gehuwd/woont samen (of anders)
- De schenking zal plaatsvinden op …
- De schenking bedraagt € …….
- De jaarlijkse rentevergoeding bedraagt 6%
- De overeenkomst is gesloten en getekend op ….
Definities
- Schenkbelasting: belastingen volgens de successiewet.
- Schulderkenning: schenking waarbij de schenker geen geld heeft overgemaakt maar een bedrag schuldig erkent aan de ontvanger. De ontvanger krijgt feitelijk geld en leent dit gelijk weer terug aan de schenker.
- Aflossing: terugbetaling van het schuldig erkende bedrag.
- Schuld of schuldig erkende bedrag: het bedrag dat schuldig is gebleven
- Rente: de in deze overeenkomst genoemde rente.
- Inbreng: de verplichting van de ontvanger om deze schenking in te brengen in de nalatenschap van de schenker (meestal de ouders). De schenking wordt dan dus gezien als een voorschot op de erfenis. De ontvanger krijgt dus bij de verdeling van de nalatenschap minder. De overige erfgenamen worden dus niet benadeeld.
- Opeisbaar: het moment waarop de ontvanger het bedrag kan opeisen.
- Herroepen van de schenking: de schenker kan via deze route schriftelijk een eerdere schenking ongedaan maken. (via een nieuwe akte)
Zijn overeengekomen
Artikel 1 Schenking op papier
- De schenker schenkt aan de ontvanger op papier een bedrag van € ….(zegge:…….)
- De schenker blijft het bedrag van de schenking schuldig, dit bedrag wordt dus niet feitelijk betaald.
Artikel 2 Rente
- Over de in artikel 1 genoemde schenking/ schuld is rente verschuldigd, dit vanaf de dag van de schenking.
- De jaarlijkse enkelvoudige rente bedraagt 6% van de schenking.
- De rente kan jaarlijks – in overleg tussen de schenker en de ontvanger – worden herzien.
- De rente over deze schenking wordt betaald voor 31 december van dit jaar. Het bedrag (de rente) moet ook feitelijk worden overgemaakt op bankrekening …. van de ontvanger.
Artikel 3 Aflossing
De schenker mag het schuldig gebleven bedrag op elk moment geheel of gedeeltelijk aflossen, zonder boete.
Artikel 4 Opeisbaarheid
- Deze schenking op papier is pas opeisbaar voor de ontvanger als de schenker is overleden. Als de schenker op dat moment is gehuwd of samenwoont moet de ontvanger nog even wachten totdat de andere partner ook is overleden (langstlevende).
- Deze schenking is ook opeisbaar als de schenker financiële problemen heeft, hierbij valt te denken aan een dreigend faillissement, surseance van betaling of een schuldsaneringsregeling.
- Als de langstlevende of de schenker definitief (permanent) wordt opgenomen in een verpleegtehuis of verzorgingstehuis, of een hiermee te vergelijken instelling. Deze instelling moet wel passen bij de levensstandaard van de schenker.
Artikel 5 inbreng van de schenking (bij erfenis)
- Optie 1: De schenking komt in mindering op de erfenis van de ontvanger. De schenking was dus een voorschot op de erfenis
- Optie 2: de schenking komt niet in mindering op de erfenis van de ontvanger.
- Noot: bij meerdere kinderen kan het zo zijn dat de schenking toch in mindering komt op de erfenis, overleg dit met uw notaris of fiscaal jurist.
Artikel 6 Schenking is alleen voor ontvanger niet voor zijn of haar partner
- Optie 1: Deze schenking, de opbrengsten daarvan en alles wat hiervoor in de plaats komt valt buiten elke huwelijksgemeenschap. De schenking valt ook niet in ene verrekenbeding uit huwelijkse voorwaarden. Dit geldt ook als sprake is van geregistreerd partnerschap of een (notarieel) samenlevingscontract of andere vorm van samenleven.
- Optie 2: Deze schenking, de opbrengsten daarvan en alles wat hiervoor in de plaats komt valt buiten elke huwelijksgemeenschap. De schenking valt ook niet in ene verrekenbeding uit huwelijkse voorwaarden. Dit geldt ook als sprake is van geregistreerd partnerschap of een (notarieel) samenlevingscontract of andere vorm van samenleven, tenzij als dit zou eindigen door overlijden van de ontvanger en hij/zij op dat moment nog samenwoont bij de partner.
- Optie 3: De partner wordt niet uitgesloten.
Artikel 7 Schenking herroepen
Onder bepaalde omstandigheden kan deze schenking worden teruggedraaid (herroepen). Dit wordt op de volgende manier ingevuld
- Optie 1: De schenker kan de schenking op elk willekeurig moment herroepen zonder opgave van reden
- Optie 2: De schenker kan de schenking herroepen als de schenker in de financiële problemen komt.
- Optie 3: De schenker kan de schenking herroepen als de ontvanger in de financiële problemen komt.
- Optie 4: De schenker kan de schenking herroepen als de ontvanger is overleden voordat dat de schenker is komen te overlijden.
- Optie 5: De schenking kan niet worden herroepen.
Artikel 8 Slotbepalingen
- Op deze overeenkomst is Nederlands recht van toepassing
- De overeenkomst kan alleen schriftelijk worden aangepast
- Communicatie over deze overeenkomst zal plaatsvinden per email (adres Schenker,…. Adres ontvanger…. En per mobiele telefoon, nummer schenker…. Nummer ontvanger….)
Plaats / datum Plaats/ datum
Handtekening schenker Handtekening ontvanger
Naam Schenker Naam ontvanger
Adres Schenker Adres ontvanger
Mailadres Schenker Mailadres ontvanger
Mobiele nummer schenker Mobiele nummer ontvanger
Erfbelasting in Duitsland
De erfbelasting in Duitsland
Bij overlijden van een persoon moet belasting worden betaald (erfbelasting/successieheffing). In Nederland is dit thans nog een doolhof van tarieven, familiegroepen en vrijstellingen. In Zweden, Rusland, Oostenrijk en Portugal is deze heffing afgeschaft. Ook Trump heeft tijdens zijn verkiezingstoespraken plannen in deze richting.
Successierechten Duitsland
In Duitsland gelden fors hogere vrijstellingen dan in Nederland.
In het kort:
- beperkte belasting bij erfenis van bedrijf van ouders of partner (over 85% tot 100% van het vermogen vrijgesteld onder complexe voorwaarden );
- echtgenoten erven € 500.000 belastingvrij;
- kinderen erven € 400.000 belastingvrij (in Nederland € 20.371);
- kleinkinderen erven € 200.000 belastingvrij (in Nederland € 3.000);
- ouders erven € 100.000 belastingvrij (in Nederland € 48.242).
De tarieven in Duitsland zijn afhankelijk van tariefgroep (er zijn er 3) en hoogte van de verkrijging na aftrek van de vrijstelling. In de eerste tariefgroep (partner, kinderen, kleinkinderen, ouders en grootouders) loopt het tarief van 7% bij een bedrag tot € 75.000 tot 30% als je meer erft dan € 26.000.000.
Dubbele belastingheffing
Indien u binnen 10 jaar na uw emigratie in Duitsland komt te overlijden, zal ook Nederland de nalatenschap nog in de belasting-heffing willen betrekken. Om dubbele heffing te voorkomen, mag de in Duitsland verschuldige belasting worden verrekend.
Wij adviseren u om u bij grensoverschrijdende situaties te laten adviseren.
Meer weten van successie in Duitsland
https://ratgeber.ruby-erbrecht.de/erbschaftsteuer-tabelle-freibetraege-und-steuersaetze/
Meer partneralimentatie betalen dan afgesproken in convenant
Op een dag in 2017 werd de echtscheiding tussen eiser en zijn ex-partner uitgesproken. Bij de echtscheidingsbeschikking hoorde een echtscheidingsconvenant waarin afspraken over de partneralimentatie waren vastgelegd. Dit artikel bespreekt uitspraak van de rechtbank over de fiscale gevolgen van deze afspraken en de implicaties voor het begrip van onderhoudsverplichtingen volgens de Wet IB 2001.
Echtscheidingsbeschikking is bepalend voor partneralimentatie
Bij de echtscheidingsbeschikking werd een echtscheidingsconvenant opgesteld waarin de man, aangeduid als eiser, en de vrouw, aangeduid als de ex-partner, overeenkwamen dat de man € 300 per maand zou bijdragen aan het levensonderhoud van de vrouw. Dit bedrag zou worden verhoogd met de wettelijke indexering vanaf 1 januari 2019. Een belangrijk onderdeel van het convenant was een niet-wijzigingsbeding, wat betekent dat wijzigingen in de omstandigheden niet zonder meer zouden leiden tot een aanpassing van de alimentatie.
In 2020 verbleef de ex-partner tijdelijk in Nederland, werkte in dienstbetrekking en verbleef in de woning van eiser. Gedurende dat jaar betaalde eiser in totaal € 30.095 aan de ex-partner, wat aanzienlijk hoger was dan het oorspronkelijk overeengekomen bedrag. Bij zijn aangifte inkomstenbelasting over 2020 claimde eiser dit volledige bedrag als aftrekbare uitgaven voor onderhoudsverplichtingen. Echter, de belastingdienst accepteerde slechts een bedrag van € 3.600, gebaseerd op de oorspronkelijke alimentatieafspraken.
Rechter over meer partneralimentatie betalen dan in convenant
De rechtbank moest bepalen welk bedrag aan uitgaven voor onderhoudsverplichtingen in aanmerking kon worden genomen. De Wet IB 2001 omschrijft onderhoudsverplichtingen als periodieke uitkeringen die voortvloeien uit een rechtstreeks uit het familierecht voortvloeiende verplichting of uit een dringende morele verplichting tot voorziening in het levensonderhoud.
Eiser betoogde dat de betalingen aan zijn ex-partner moesten worden gezien als onderhoudsverplichtingen op grond van een dringende morele verplichting. De rechtbank oordeelde echter dat deze betalingen niet volledig aftrekbaar waren omdat ze niet rechtstreeks uit het familierecht voortvloeiden en niet konden worden gezien als voldoening aan een natuurlijke verbintenis die is omgezet in een rechtens afdwingbare verplichting.
De rechtbank concludeerde dat de aftrekbare uitgaven voor onderhoudsverplichtingen moesten worden beperkt tot het oorspronkelijke bedrag van € 300 per maand plus indexatie. Het vastgestelde belastbaar inkomen van eiser werd dienovereenkomstig aangepast. Tevens werden de proceskosten gedeeltelijk vergoed.
Partneralimentatie bij samenwonen
Henk heeft recht op aftrek van partneralimentatie ondanks het feit dat hij samenwoonde met Jacklien. De reden is volgens de rechtbank Noord Holland d.d. 12 maart 2024 (ECLI:NL:RBNHO:2024:7396) dat er geen sprake was van een gemeenschappelijke huishouding in economisch of financieel opzicht. Dit stond ook keurig in de afspraken die de advocaten hadden gemaakt en ook in de beschikking van de kantonrechter. Henk en Jacklien woonden in hetzelfde huis maar daar was ook alles mee gezegd. In de aangifte van Henk wordt partneralimentatie in mindering gebracht op zijn inkomen, de inspecteur heeft deze aftrek geweigerd. De rechter is het met Henk eens, alimentatie is gewoon aftrekbaar.
Noot fiscaal jurist inzake partneralimentatie
Deze uitspraak benadrukt het belang van zorgvuldige en duidelijke afspraken bij echtscheidingen, vooral als het gaat om financiële verplichtingen. Echtscheidingsadvocaten en belastingadviseurs moeten hun cliënten goed informeren over de fiscale consequenties van dergelijke afspraken. Bovendien benadrukt deze zaak de noodzaak van bewijsvoering en de strikte naleving van wettelijke criteria voor de aftrekbaarheid van onderhoudsverplichtingen.
De uitspraak van de rechtbank illustreert dat zowel de inhoud van echtscheidingsconvenanten als de feitelijke omstandigheden na de scheiding nauwkeurig moeten worden geëvalueerd om te bepalen of betalingen als aftrekbare onderhoudsverplichtingen kunnen worden aangemerkt. Het is van belang om bij het opstellen van dergelijke afspraken rekening te houden met de fiscale implicaties en om wijzigingen tijdig en op de juiste wijze vast te leggen. Waarom de rechter de afspraken strikt heeft uitgelegd volgt vermoedelijk uit het non wijzigingsbeding. Hierdoor is de rechter ook van mening dat geen sprake is van een morele verplichting. Hiervoor moet blijkens de wetsgeschiedenis sprake zijn van een natuurlijke verbintenis die is omgezet in een rechtens afdwingbare verplichting, zie hiertoe ook de uitspraak van het Gerechtshof Den Haag d.d. 31 oktober 2023. Soms kan er ook sprake zijn van een schenking, dit is in deze uitspraak niet door de inspecteur gesteld, zie hiertoe deze brief van de tweede kamer d.d. 24 juni 2015.
Bron en referenties
Rechtbank Den Haag d.d. 29 maart 2024 ECLI:NL:RBDHA:2024:4572
Gerechtshof Den Haag d.d. 31 oktober 2023 ECLI:NL:GHDHA:2023:2216
Fiscale eindejaarstips 2025
Hieronder kort en bondig fiscale eindejaartips voor ondernemers, BV's en particulieren.
Fiscale eindejaarstips 2025 voor alle ondernemers
Benut de vrije ruimte WKR vóór 31 december
Niet gebruikte vrije ruimte vervalt volledig; haal desnoods vergoedingen van 2026 naar voren. Voor 2025 geldt 2% over de eerste €400.000 loonsom; daarboven 1,18%. Pas eventueel de concernregeling toe. Denk ook aan de gerichte vrijstellingen, bijvoorbeeld voor thuiswerken (2,40 per dag).
Anticipeer op ongunstige regeling voor normale auto's
Vanaf 2027 komt er wellicht een fiscaal ongunstige regeling (12% over de cataloguswaarde als extra heffing voor werkgever) voor niet elektrische auto's. Koopt u in 2025 nog een auto bekijk dan deze regeling en overweeg een elektrische auto. De regeling geldt niet voor bestelauto's. Tevens geldt voor 2025 nog een verlaagd tarief (17% tot cataloguswaarde € 30.000, meerdere 22%). voor de bijtelling (die vervalt in 2026).
Vraag WBSO uiterlijk 20 december 2025 aan voor S&O-werkzaamheden vanaf 1 januari 2026
Die te laat indienen betekent verlies van aftrek. Meld de realisatie 2025 uiterlijk 31 maart 2026. De WBSO is een fiscale tegemoetkoming voor innovatiekosten (loon). Aanvragen kan online via de internetsite van RVO.
Voorkom desinvesteringsbijtelling door verkoop van bedrijfsmiddelen uit te stellen tot 2026
Dit geldt wanneer je binnen vijf jaar verkoopt na EIA/MIA/KIA-toepassing. Investeringen uit 2021 dus in 2026 desinvesteren om terugbetaling van investeringsaftrek te voorkomen.
Afwaarderen van vorderingen, bedrijfsmiddelen en voorraad
De bezittingen van uw onderneming staan op de fiscale balans voor de aankoopprijs te verminderen met afschrijvingen (de boekwaarde). Als de werkelijke waarde lager is dan de boekwaarde kunt u mogelijk nog iets extra's ten laste van de winst brengen. Bekijk ook kritisch de incourante voorraad of vorderingen die wellicht niet binnen komen.
Gebruik KIA, EIA of MIA door investeringen strategisch te plannen (voor of juist na 1 januari 2026)
Let op KIA-grens van €392.230 (2025). Aanbetaling vóór 31 december kan voldoende zijn.
Vorm een herinvesteringsreserve (HIR) bij boekwinst en leg herinvesteringsvoornemen schriftelijk vast
Bij in 2022 gevormde HIR moet uiterlijk 31 december 2025 opnieuw worden geïnvesteerd. Voor verkopen in 2025 kunt u een herinvesteringsreserve vormen in uw aangifte vennootschapsbelasting. Leg dit voornemen met onderliggende documentatie schriftelijk vast. Bekijk ook de mogelijkheden om voorzieningen inzake groot onderhoud te vormen.
Aftrekbeperking gemengde kosten
Gemengde kosten zijn kosten die zowel een zakelijk als privékarakter hebben. Tot een bedrag van € 5.700 zijn deze kosten niet aftrekbaar. U kunt er echter voor kiezen om 80% in aftrek te brengen, dit is voordelig als de beperkt aftrekbare kosten over 2025 minder dan € 28.500 bedragen.
Optimaliseer btw-correcties in de laatste btw-aangifte
Denk aan privégebruik auto, BUA-correctie en pro-rata herzieningen. De suppletie btw moet binnen 8 weken nadat de ondernemer heeft geconstateerd dat de ingediende btw-aangifte niet klopt worden ingediend.
Vraag btw terug bij oninbare debiteuren
Lijkt betaling definitief uit te blijven, vraag dan in de aangifte van dat tijdvak teruggaaf aan.
Controleer of toepassing van de KOR vanaf 2026 zinvol is
Aanmelden vóór 3 december 2025; omzetgrens €20.000.
Check administratieve bewaartermijnen
Veel gegevens moeten zeven jaar worden bewaard; onroerende zaken tien jaar.
Voorkom boetes bij schijnzelfstandigheid
Vanaf 2026 vervalt de zachte landing; onjuiste kwalificatie zzp’ers leidt tot naheffingen + boetes.
Anticipeer op het nieuwe btw-tarief voor logies per 1 januari 2026
Vooruitbetalingen in 2025 voor 2026 moeten nu al met 21% worden belast.
Crypto dienstverlener en melding belastingdienst
Per 1 januari 2026 treedt DAC 8 in werking. Dit is een europese richtlijn die cryptodienstverleners verplicht om klantgegevens en transacties vast te leggen, te controleren en te rapporteren aan de belastingdienst. Als u of uw onderneming of BV onder deze regeling zou vallen dan moet u uiterlijk 31 januari 2027 de informatie van uw klant doorgeven.
Fiscale eindjaarstips 2025 voor IB-ondernemers
Houd een sluitende urenadministratie om zelfstandigenaftrek en S&O-aftrek veilig te stellen
Minimaal 1.225 uur en >50% van totale werktijd. De zelfstandigenaftrek wordt steeds lager, in 2023 was deze nog € 5.030 en in 2025 nog maar € 2.470 en in 2026 € 1.200.
Overweeg afstorten van oudedagsreserve of stakingswinst vóór 1 januari 2026
Verlaagt box 3-vermogen en dus belastingdruk.
Afstorten van de oudedagsreserve in een laag winstjaar kan extra voordelig uitpakken
Vrijval wordt belast tegen lager effectief tarief door de mkb-winstvrijstelling.
Kies bewust tussen meewerkaftrek, man-vrouwfirma of zakelijke beloning partner
Afhankelijk van uren, winst en arbeidsverhouding kunnen forse progressievoordelen ontstaan. De vergoeding bij een meewerkbeloning is minmaal € 5.000 (en schriftelijk vastleggen en uitbetalen).
Overweeg startende ondernemersfaciliteiten optimaal te benutten
Zoals willekeurige afschrijving, startersaftrek en liquiditeitsreserves.
Etiketteer investeringsgoederen tijdig als privé of zakelijk voor btw
Etiketteren moet bij de eerste investering of ingebruikname plaatsvinden.
Check HIR-termijnen uit eerdere jaren
HIR uit 2022 verplicht herinvesteren vóór 31-12-2025.
Beoordeel of omzetting naar een BV in 2025 of 2026 gunstiger is
Speelt met name door box-3-peildatum 1 januari 2026 en tariefverschillen.
Plan grote uitgaven waarvoor een voorziening mogelijk is
Uitgaven moeten hun oorsprong hebben vóór 31-12-2025.
Denk aan bedrijfsopvolging: schenken van (deel van) onderneming kan fiscaal zeer voordelig zijn
BOR en DSR bieden vrijstellingen en uitstelregeling.
Fiscale eindejaarstips 2025 voor Ondernemers met BV
Maak gebruik van het opstaptarief box 2 (24,5% tot €67.804 / €135.608 bij partners)
Bij dividenduitkering vóór 31 december betaal je mogelijk minder dan in latere jaren.
Check gebruikelijk loon 2025 en pas dit tijdig aan
Minimaal €56.000 tenzij zakelijke onderbouwing voor lager loon aanwezig is.
Beperk risico’s rondom excessief lenen (> €500.000 per 31-12-2025)
Los af of converteer vóór einde jaar; anders box 2-heffing over het meerdere.
Optimaliseer rekening-courantpositie DGA voor eind 2025
Houd de schuld <€17.500 om TBS-regeling te vermijden.
Beding een zakelijke borgstellingsprovisie als je privé borg staat voor BV-leningen
Zonder vergoeding kan de fiscus corrigeren.
Vraag een fiscale eenheid Vpb per 1 januari 2026 tijdig aan
Per 1 januari moeten condities zijn vervuld; verzoek uiterlijk 1 april 2026.
Verbreek fiscale eenheid vóór 31 december 2025 indien voordelig
Bij separate BV’s kun je tweemaal het lage tarief Vpb benutten.
Controleer afspraken, leningen en huurrelaties tussen DGA en BV
Zakelijkheid en schriftelijke vastlegging zijn essentieel.
Beoordeel dividenduitkering ook op uitkeringstoets (balans + liquiditeit)
Zonder toets is bestuurdersaansprakelijkheid mogelijk.
Profiteer van innovatiebox / WBSO / VAMIL / MIA waar relevant
Voor veel structuurwijzigingen is tijdige aanvraag of actie vereist.
Heroverweeg rechtsvorm: terugkeer naar IB-ondernemer kan fiscaal en loon-technisch gunstig zijn
Geruisloze terugkeer is onder voorwaarden mogelijk.
Fiscale eindejaarstips 2025 voor Particulieren
Combineer aftrekposten in één jaar voor een groter belastingvoordeel
Denk aan zorgkosten, giften en scholingsuitgaven.
Plan giften (ANBI/Cultureel) vóór 31 december
Culturele giften kennen een extra multiplier.
Betaal lijfrentepremies vóór 1 januari 2026
Vergroot aftrek en verlaag box-3-vermogen.
Vraag middeling aan voor de jaren t/m 2024 (laatste kans)
Regeling is beëindigd.
Optimaliseer box-3-positie: los kleine schulden af vóór peildatum
Daalt vermogen en voorkomt ongunstig forfait.
Overweeg groene beleggingen (extra vrijstelling + heffingskorting)
2026 wordt mogelijk gunstiger; plannen vóór de peildatum loont.
Koop of verkoop onroerend goed strategisch vóór of ná 31-12-2025
Peildatum box 3 bepaalt belastingdruk.
Maak gebruik van jaarlijkse schenkvrijstelling
Ook voor dure studie (€67.064) is nog een bijzondere vrijstelling mogelijk.
Controleer voorlopige aanslag IB 2025
Lagere winst of aftrekposten? Verlaag aanslag en voorkom rente.
Let op leegwaarderatio bij verhuurde woningen
Vanaf 2026 gelden mogelijk strengere regels.
Pas fiscale partnerschapstoerekening optimaal toe
Verdeling rente, vermogen en aftrekposten kan tariefvoordeel opleveren.
Handboeken erf- en schenkbelasting Belastingdienst openbaar
WOB-verzoek erf- en schenkbelasting
Er is een zogenaamd WOB-verzoek ingediend om de handboeken van de Belastingdienst inzake de erfbelasting en schenkbelasting openbaar te maken. De handboeken treft u hier aan (ruim 350 pagina's). Het is altijd goed om dergelijke handboeken te lezen, omdat deze zijn geschreven voor de medewerkers van de Belastingdienst die werkzaam zijn op de afdeling erf- en schenkbelasting. De handboeken zijn handleidingen voor de successie erfbelasting applicatie en de ondersteuning schenkbelastingbelasting applicatie.
Noot fiscaal jurist inzake handboeken
De handboeken geven in een inkijkje in de keuken van de Belastingdienst. Hoewel er inhoudelijk niet zoveel in staat, is een aantal zaken wel opvallend:
- Bezwaar per e-mail: formeel mag er geen bezwaar worden gemaakt via e-mail of telefonisch. In de handleiding staat echter dat de datum van het telefoongesprek of de e-mail moet worden gezien als de datum voor het bezwaar. Omdat niet wordt gedaan aan de vormvereisten, moet er nog wel een motivering worden ingediend, dit dan schriftelijk via een brief.
- Uitstel van betaling: in het WOB-verzoek staat welke rente er moet worden gerekend. Tevens staat erin opgenomen dat het meestal voordeliger is dat de aanslag direct wordt betaald.
- Veel informatie: er wordt binnen het systeem van de Belastingdienst veel informatie automatisch gekoppeld, zoals de overlijdensdatum, het testament en gemeente-informatie.
Vragen over aangifte schenk- of erfbelasting
Onze specialisten helpen u graag met een aangifte erfbelasting of schenkbelasting. Neem gerust contact op met onderstaande personen.
DJ
Afschaffing jubelton in 2024
Wilt u nog gebruikmaken van de jubelton? Dan moet de schenking en betaling in 2022 plaatsvinden ! De schenking moet dan vóór 31 december 2024 worden gebruikt voor de aankoop van een eigen woning.
De schenkingsvrijstelling ten behoeve van de eigen woning (ook wel de jubelton genoemd) is een goede manier om vermogen belastingvrij over te brengen naar bijvoorbeeld uw kinderen. Al enige tijd werd erover gesproken dat de jubelton zou worden verlaagd, zo blijkt ook weer uit de aankondiging Belastingplan 2023 op Prinsjesdag. De jubelton bedraagt in 2022 nog € 106.671. In 2023 zal de vrijstelling worden verlaagd tot € 28.947, en in 2024 zal deze volledig worden afgeschaft.
De reden voor het afschaffen van de jubelton is om ongelijkheid te verminderen, zo kunnen kinderen met vermogende ouders door gebruikmaking van de jubelton gemakkelijker een huis kopen dan kinderen met minder vermogende ouders.
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet
onder de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Jubelton ontvangen maar ik kan nog geen woning vinden!
Per 1 januari 2023 is de schenking ten behoeve van de eigen woning (jubelton) flink verlaagd. Per 1 januari 2024 is de jubelton zelfs volledig komen te vervallen. Wegens het afschaffen van de jubelton hebben veel mensen op de valreep in 2022 nog een jubelton schenking gedaan.
- Eén van de voorwaarden is dat de schenking binnen de twee opvolgende kalenderjaren moet worden gebruikt ten aanzien van de eigen woning.
- Jubeltonschenkingen die in 2022 zijn gedaan, moeten voor 31 december 2024 ook daadwerkelijk zijn gebruikt ten behoeve van een eigen woning.
- Let goed op wanneer u de jubelton gespreid over twee jaren hebt betaald, de termijn gaat namelijk lopen vanaf de eerste schenking!
Maar wat zijn nou de gevolgen als de jubelton schenking niet op tijd wordt besteed?
Als de jubelton niet tijdig wordt besteed moet u dat doorgeven aan de Belastingdienst voor 31 mei van het opvolgende kalenderjaar. De fiscale gevolgen verschillen per geval. Als u een schenkingsovereenkomst hebt opgesteld met daarin de ontbindende voorwaarde dat de jubelton tijdig moet worden besteed, dan wordt de schenking als het ware teruggedraaid en moet de ontvanger het bedrag terugbetalen. Hebt u een dergelijke voorwaarde niet opgenomen, dan moet alsnog schenkbelasting worden betaald. Hebt u vragen over de Jubelton? Neem dan contact op met één van onze adviseurs.
Schenking jubelton in 2022
In 2022 is het dus nog mogelijk dat u gebruik kunt maken van de hoge vrijstelling van de jubelton. Om de vrijstelling te kunnen gebruiken, moet er wel aan een aantal voorwaarden worden voldaan. Dit zijn de volgende:
- De ontvanger van de schenking moet tussen de 18 en 40 jaar zijn of een partner hebben tussen de 18 en 40 jaar;
- De schenking moet worden gebruikt om:
a) een eigen woning te kopen, verbeteren of onderhouden;
b) een eigenwoningschuld af te lossen;
c) een restschuld van een verkochte eigen woning af te lossen;
d) het afkopen van rechten van erfpacht, opstal of beklemming; - Er moet schriftelijk kunnen worden bewezen dat de schenking is betaald en dat de schenking is gebruikt voor de eigen woning;
- In de schenkingsovereenkomst mogen geen voorwaarden voor de schenking worden opgenomen, uitgezonderd de voorwaarde dat de schenking op tijd voor de eigen woning moet worden gebruikt.
Naast het verlagen van de vrijstelling zal ook de spreidingsmogelijkheid worden beperkt. Eerder was er een spreidingsmogelijkheid van 3 jaar. De schenking voor de eigen woning mocht dus over 3 opeenvolgende jaren worden verspreid. Voor schenkingen die in 2022 zijn gedaan wordt deze spreiding beperkt tot 2 jaar. Vanaf 2023 is het spreiden niet meer mogelijk.
Noot fiscaal jurist inzake jubelton
Een woning vinden in deze huizemarkt kan lastig zijn, al helemaal nog
vóór het einde van het jaar. Het is mogelijk dit jaar alvast een schenking
ten behoeve van een woning te doen, die pas door de ontvanger vóór 31 december
2024 hoeft te worden besteed aan de eigen woning. Let daarbij wel goed
op: het geld moet in dat geval wel dit jaar worden overgemaakt en
neem in de overeenkomst de ontbindende voorwaarde op dat de schenking wel
vóór 31 december 2024 aan de eigen woning moet worden besteed. Als het
geld dan niet wordt / kan worden besteed aan de eigen woning, komt de schenking
te vervallen en is er alsnog geen schenkbelasting verschuldigd.
Wilt u het laatste jaar nog gebruik maken van de (hoge) jubelton? Neem
dan contact op met een van onze adviseurs. Wij kijken samen met u naar
mogelijkheden voor uw persoonlijke situatie.
Overlijden DGA en belastingen
Heb je wel eens nagedacht over de gevolgen in de bv als je komt te overlijden? De Belastingdienst wel ... de heffing kan eenvoudig oplopen tot 40% over het vermogen in de bv. Via een paar eenvoudige adviezen kan dit worden opgelost!
Aanmerkelijk belang en overlijden DGA
Als een DGA komt te overlijden, moet er erfbelasting en inkomstenbelasting worden betaald. De erfbelasting bedraagt maximaal 20% en de inkomstenbelasting 26,9% (vanaf 2024 29%). Als er onvoldoende vermogen in de bv is opgenomen (of in liquide vorm aanwezig is), kunnen er problemen ontstaan. Als na het overlijden van de DGA bij zijn bv nog aanslagen vennootschapsbelasting worden opgelegd, kunnen de erfgenamen hiervoor ook nog aansprakelijk worden gesteld.
Huwelijkse voorwaarden, DGA en overlijden
Veel DGA's trouwen op huwelijkse voorwaarden. Bij een echtscheiding is dit slim, omdat dan immers het vermogen niet hoeft te worden gedeeld met de ex-partner. Bij overlijden kunnen er echter problemen ontstaan, de langstlevende partner moet dan immers over 100% van de waarde afrekenen. In de huwelijkse voorwaarden kan een finaal verrekenbeding bij overlijden worden opgenomen, een dergelijk beding kan dit probleem deels (voor de erfbelasting) oplossen.
Erfbelasting bij overlijden DGA
Over de waarde van de aandelen moet worden afgerekend met de Belastingdienst. Op deze waarde mag gelukkig nog de verkrijgingsprijs en de box 2 heffing (inkomstenbelasting) in mindering worden gebracht. De erfbelasting tot € 130.000 (cijfers 2022, afgerond bedrag) bedraagt 10% en over het meerdere 20% (als de partner of kinderen de aandelen verkrijgen). Gelukkig geldt voor de partner wel een substantiële vrijstelling van ruim € 680.000 (cijfers 2022), voor de kinderen is deze vrijstelling slechts € 21.000 (cijfers 2022).
Inkomstenbelasting bij overlijden DGA
De erfgenamen moeten inkomstenbelasting betalen over de waarde van de aandelen wanneer uw aandelen vererven. Daarnaast moet de bv soms vennootschapsbelasting betalen over een vrijval (deels) van de pensioenvoorziening in eigen beheer. Soms moeten er panden worden verkocht om de belastingen te kunnen betalen, waardoor er nogmaals vennootschapsbelasting is verschuldigd over de boekwinst die dan wordt gemaakt bij verkoop.
Als een directeur-grootaandeelhouder (DGA) de aandelen in zijn bv (meestal een holding) verkoopt, moet hij of zij 26,9% box 2 heffing (inkomstenbelasting) betalen, deze heffing zal de komende jaren wellicht oplopen tot 29%. Dit moet worden betaald over de verkoopprijs, te verminderen met de oorspronkelijke verkrijgingsprijs (de oorspronkelijke koopprijs). De wet zegt dat verkopen en overlijden aan elkaar gelijk moeten worden gesteld.
Uw erfgenamen moeten dus 26,9% inkomstenbelasting (box 2) betalen over de waarde in het economisch verkeer van de aandelen, te verminderen met uw verkrijgingsprijs / koopprijs (meestal nog steeds € 18.000, maar in veel gevallen inmiddels maar € 1). De inkomstenbelasting kan worden betaald door het bedrijf een dividenduitkering te laten doen, mits er natuurlijk geld in de bv aanwezig is.
Als uw bedrijf een lopend bedrijf is (uw bedrijf is nog actief, we spreken dan over ‘ondernemingsvermogen’), kunnen de erfgenamen de inkomstenbelasting uitstellen (belastingclaim doorschuiven), dit kan op grond van de zogenaamde bedrijfsopvolgingsfaciliteit of bedrijfsopvolgingsregeling.
Overlijden DGA met rekening-courantschuld
Als de bv een eigen vermogen heeft van € 200.000 en tevens een rekening-courantvordering op de DGA van € 200.000, dan is er geen vermogen in de bv zelf aanwezig. Er moet dan echter wel worden afgerekend met de Belastingdienst. Deze heffing kan - afhankelijk van de feiten en omstandigheden - zomaar oplopen tot € 60.000. Dit kan worden opgelost door een zuivere overlijdensrisicoverzekering op naam van de DGA af te sluiten.
Advies DGA bij trouwen of overlijden
Ruim 80% van alle DGA's heeft geen duidelijk plan bij overlijden. Bij ruim 50% ontbreekt zelfs een goed testament. Via een paar eenvoudige adviezen (bedrijfsopvolgingsregeling, aanpassen huwelijkse voorwaarden, testament, schenken tijdens leven) kan veel erfbelasting en inkomstenbelasting worden voorkomen. Het is dus van essentieel belang dat u als DGA eens nadenkt over de mogelijke gevolgen van uw overlijden.
Wij adviseren wekelijks ondernemers en DGA's over mogelijke problemen en mogelijkheden bij het aangaan van een huwelijk, samenwonen of overlijden. Wij denken dan mee bij het opstellen van huwelijkse voorwaarden en / of adviseren de DGA bij het tijdens het huwelijk herzien van de huwelijkse voorwaarden. Neem bij vragen gerust eens contact op met één van onderstaande adviseurs om uw situatie door te spreken.
Bron overlijden DGA
Gerechtshof Amsterdam 5 februari 2015 ECLI:NL:GHAMS:2015:329
Wijziging schenkbelasting 2023
Sinds 2023 zijn een aantal regelingen binnen de schenkbelasting gewijzigd. Zo is de schenkingsvrijstelling eigen woning verlaagd tot € 28.947 (gelijk aan de eenmalig verhoogde vrijstelling). Eind 2022 is er daarom een nieuw besluit vastgesteld. In dit artikel een toelichting. De tarieven en vrijstellingen zijn in 2023 aangepast.
Actualisering besluit schenk- en erfbelasting
Het besluit vrijstellingen schenk- en erfbelasting is onlangs geactualiseerd naar aanleiding van de nieuwe wetgeving per 1 januari 2023. De wijzigingen hebben betrekking op:
- De eenmalig verhoogde schenkingsvrijstelling voor de eigen woning;
- De samenloop tussen schenkbelasting en vennootschapsbelasting; en
- De schenkbelasting bij het vervallen van een schenking onder schuldigerkenning.
In dit artikel gaan wij nader in op de nieuwe wetgeving en doorgevoerde wijzigingen in het besluit.
Eenmalig verhoogde schenkingsvrijstelling eigen woning
Onderdeel 8 van het besluit over de eenmalige verhoogde vrijstelling schenkbelasting is geactualiseerd naar aanleiding van de verlaging van de eenmalig verhoogde vrijstelling schenkbelasting voor schenkingen ten behoeve van een eigen woning (jubelton) per 1 januari 2023 en de afschaffing daarvan per 1 januari 2024.
Met ingang van 1 januari 2023 is de jubelton verlaagd tot € 28.947. Deze vrijstelling geldt voor een schenking ten behoeve van de eigen woning, mits de schenking voldoet aan de wettelijk vastgelegde voorwaarden. De jubelton zal per 1 januari 2024 volledig worden afgeschaft.
De afschaffing van de jubelton heeft gevolgen voor met name de spreidingsmogelijkheid. De spreidingsmogelijkheid houdt in dat de verkrijger die in een kalenderjaar de eenmalig verhoogde vrijstelling eigen woning slechts gedeeltelijk heeft benut, in de twee daaropvolgende kalenderjaren aanvullende schenkingen voor de eigen woning van dezelfde schenker onder het restant van de eenmalig verhoogde vrijstelling mag brengen, mits aan alle voorwaarden is voldaan. Deze bepaling is per 1 januari 2023 komen te vervallen. Wel is er een overgangsrecht opgenomen voor schenkingen die voor het eerst in 2021 of 2022 zijn gedaan. Voor deze schenkingen geldt dat een eventueel restant van de vrijstelling nog in 2023 kan worden benut.
De bestedingseis houdt in dat een schenking met toepassing van de verhoogde vrijstelling eigen woning uiterlijk in het tweede kalenderjaar volgend op het eerste kalenderjaar waarvoor een beroep op de vrijstelling is gedaan, moet zijn besteed ten behoeve van de eigen woning. Deze bepaling blijft in tegenstelling tot de spreidingsmogelijkheid wel van kracht, ongeacht het jaar waarin de schenking is ontvangen. Voor een schenking in 2023 betekent dit, dat de schenking uiterlijk op 31 december 2025 besteed moet worden aan de eigen woning.
Samenloop schenkbelasting en vennootschapsbelasting
In onderdeel 6 van het besluit is een goedkeuring opgenomen ter voorkoming van samenloop van vennootschapsbelasting en schenkbelasting. Onder voorwaarden keurt de staatssecretaris goed dat geen schenkbelasting wordt geheven over een schenking van een bedrag dat tot de belastbare winst voor de vennootschapsbelasting wordt gerekend. In een afzonderlijk artikel wordt nader ingegaan op de werking van deze samenloopvrijstelling (bij de overdrachtsbelasting) en de toepassing in de praktijk (lees hier).
Schenkbelasting bij vervallen schenking onder schuldigerkenning
In onderdeel 10 van het besluit is een goedkeuring opgenomen die de mogelijkheid opent om schenkbelasting terug te krijgen in de situatie dat een schuldigerkenning vervalt bij overlijden.
Als schenker kunt u ervoor kiezen om het te schenken bedrag niet meteen aan de ontvanger te betalen, maar in plaats daarvan een bedrag schuldig te erkennen dat pas op een bepaald tijdstip opeisbaar is. Dit wordt een schenking onder schuldigerkenning, dan wel een schenking op papier genoemd. De schenking vindt plaats op het moment van de schuldigerkenning en de verkrijging. Dit is tevens het moment waarop schenkbelasting wordt geheven.
In de situatie waarin de opeisbaarheid van de schenking onder schuldigerkenning is gekoppeld aan het overlijden van de schenker, is sprake van een zogenoemde schenking ter zake des doods. Indien deze schenking tijdens het leven niet reeds is uitgevoerd, komt de schenking op het moment van overlijden te vervallen voor zover de schenking niet is vastgelegd in een notariële akte of niet door de schenker persoonlijk is aangegaan.
Bovenstaande leidt ertoe dat de schuld uit hoofde van de schuldigerkenning komt te vervallen. Dit zou betekenen dat over het schuldig erkende bedrag naast de eerder geheven schenkbelasting op het moment van overlijden ook erfbelasting verschuldigd kan zijn.
In het geactualiseerde besluit is opgenomen dat de eerder geheven schenkbelasting door de inspecteur kan worden verminderd voor het gedeelte van de schuldigerkenning dat is komen te vervallen. De vermindering wordt verleend op het verzoek van de belastingplichtige door het doen van aangifte schenkbelasting. Indien de begiftigde tevens erfgenaam is, dan mag de inspecteur de te verminderen schenkbelasting in mindering brengen op de verschuldigde erfbelasting.
Noot fiscaal jurist inzake schenkbelasting 2023
2023 Is het laatste jaar waarin een beroep gedaan kan worden op de eenmalig verhoogde schenkingsvrijstelling ten behoeve van de eigen woning. Indien in 2021 of 2022 reeds een bedrag is geschonken onder toepassing van deze stakingsvrijstelling, maar niet de volledige vrijstelling is benut, dan mag het restant nog in 2023 worden geschonken. Deze spreidingsmogelijkheid is vervallen per 1 januari 2023, wat betekent dat een eventueel onbenut deel van de schenkingsvrijstelling na 2023 niet meer benut kan worden.
Een schenking onder schuldigerkenning wordt vaak toegepast in de situatie waarin ouders vermogen willen overdragen aan de volgende generatie, maar nog zelf over dit vermogen wensen te beschikken tot aan het overlijden. In het geactualiseerde besluit is opgenomen dat deze schenking op het moment van overlijden komt te vervallen, indien de schenking niet is vastgelegd in een notariële akte. De schenking wordt dan toegevoegd aan de nalatenschap. Indien u voornemens bent om te schenken onder schuldigerkenning en u legt dit niet vast in een notariële akte, dan dient u de schuld uiterlijk 180 dagen voor uw overlijden af te lossen. Op deze wijze voorkomt u dat de schenking alsnog in de nalatenschap terecht komt.
Heeft u naar aanleiding van het lezen van dit artikel vragen of bent u opzoek naar meer informatie omtrent het schenk- en erfrecht in het kader van bijvoorbeeld estateplanning? Neem dan gerust contact op met één van onderstaande adviseurs.
Gratis fiscale informatie en advisering inzake estate planning
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgens op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine).
Bent u bezig met een bedrijfsopvolging of estate planning, of wilt u hier eens over worden bijgepraat? Neem gerust contact op met de auteur van dit artikel.
Bron wijziging schenkbelasting 2023
Besluit 13 december 2022 nr 2022-0000023865 Schenk en erfbelasting
Constructie kruislingse schenking
Piet en Jan ontvangen van hun moeder een schenking van € 100.000. In dezelfde week krijgen ze ook een schenking van € 100.000 van een derde. Deze derde is een (zaken) relatie van de vader van Piet en Jan. Vervolgens schenkt moeder aan de 4 kinderen van de (zaken) relatie ieder € 50.000. Via dit kasrondje is er € 200.000 aan de kinderen geschonken. Mag dit?
De kwestie is voorgelegd aan de Hoge Raad en de adviseur van de Hoge Raad (De AG) heeft op 11 oktober 2024 zijn mening gegeven (ECLI:NL:PHR:2024:1055) , de AG stelt een correctie voor via de civiele route. Via de civiele route is beoogd om tussen partijen een overeenkomst te sluiten (help jij mij dan help ik jou), fiscaal is dan sprake van een schenking aan het eigen kind. Lukt dit niet dan moet het maar via de route van fraus legis. De Hoge Raad volgt het Gerechtshof en verklaart de op 3 oktober 2025 (ECLI:NL:HR:2025:1327) de cassatieberoepen ongegrond.
Procedure over kruislings schenken aan kinderen
In een procedure bij het Gerechtshof Den Haag d.d 27 maart 2024 wordt bovenstaande constructie beoordeeld, het Gerechtshof komt tot het volgende:
- Schenkingen: Belanghebbende ontving twee grote schenkingen in 2017 van €100.000 elk van verschillende schenkers, gebruikt voor aflossing eigenwoningschuld.
- Vrijstellingen: Voor beide schenkingen werd een beroep gedaan op de eenmalig verhoogde vrijstelling voor de eigen woning.
- Kruislingse schenkingen: Er was een samenhang tussen de schenkingen tussen de families, waarbij moeder [B] en mevrouw [C] aan elkaars kinderen schonken, vermoedelijk om belastingvoordelen te maximaliseren.
- Standpunt Belastingdienst: De Inspecteur legde aanslagen schenkbelasting op, waarbij de eigenwoningvrijstelling voor één van de schenkingen niet werd toegepast (de schenking van de zakenrelatie)
- Bezwaar en rechtbank: Het bezwaar tegen deze aanslag werd afgewezen, en de rechtbank bevestigde deze beslissing.
- Hoger beroep: Belanghebbende stelde hoger beroep in waarin het recht op de eigenwoningvrijstelling centraal stond.
- Wetsinterpretatie: Artikel 33, Successiewet 1956 staat een vrijstelling toe voor schenkingen ten behoeve van een eigen woning, maar deze casus betrof de interpretatie of kruislingse schenkingen hieronder vallen. Het Hof herkwalificeerde de schenking zodanig dat de belastingvoordelen die via kruislingse schenkingen werden beoogd, niet werden toegekend.
- Fraus legis: De handelswijze van betrokkenen werd aangemerkt als een poging tot belastingontwijking, wat strijdig is met de doelstelling van de wet.
- Uitspraak Gerechtshof: het hoger beroep faalde op gronden van zowel fiscaalrechtelijke kwalificatie als fraus legis, bevestigend dat de schenkingen in wezen van de ouders aan hun eigen kinderen waren en niet voldeden aan de vrijstellingscriteria bij kruislings schenken.
- Advies: belastingbetalers dienen voorzichtig te zijn met complexe schenkingsstructuren die bedoeld zijn om belastingvoordelen te verkrijgen, vooral wanneer deze het karakter hebben van kruislingse schenkingen. In deze situatie sluit de wet een dergelijke constructie niet uit. De Rechtbank zag de schenking via de zakenrelatie als een indirecte schenking van de moeder. Het Gerechtshof stelt dat de wetgever geen vertrouwen heeft gewekt dat een dergelijke kruislingse schenking niet zou worden bestreden. De Staatssecretaris van Financiën heeft de Tweede Kamer namelijk laten weten dat het als een constructie wordt beschouwd die actief zal moeten worden bestreden. Via de eerste (rechtstreekse) schenking van moeder wordt de eigenwoningvrijstelling voor 'ouder-kind'-schenkingen volgemaakt (gebruikt).
Noot fiscaal jurist inzake kruislings schenken en fraus legis
Het kruislings schenken is al eerder (in 2019) aan de orde geweest vanwege publicatie (telegraaf) over dit onderwerp, er zijn ook kamervragen gesteld over dit onderwerp (lees hier). In geval van fiscaalrechtelijke kwalificatie wordt niet de civielrechtelijke kwalificatie van de feiten en de rechtshandelingen gevolgd maar een fiscaalrechtelijke duiding van die feiten en rechtshandelingen indien aan de gekozen rechtsvorm verbonden fiscale gevolgen niet aanvaardbaar zijn gezien het economische resultaat ervan en gelet op de strekking van de belastingwet (zie Hoge Raad in 2019). Het is de bedoeling van de wetgever om slechts 1x de vrijstelling toe te passen, via een constructie wordt de vrijstelling via deze structuur 2x toegepast. De schenking van de zakenpartner aan de kinderen zou alleen maar plaatsvinden als er ook € 200.000 zou worden ontvangen bij de kinderen van de zakenpartner. Ook de route van het begrip fraus legis wordt nog uitgebreid toegelicht in de uitspraak van het Gerechtshof (zie ook uitspraak Hoge Raad 15 maart 2013), de staatssecretaris heeft meermaals aangegeven dat dergelijke schenkingen zullen worden bestreden, wat nu ook is gebeurd. Beroep op vertrouwensbeginsel is dus redelijk kansloos. Waarom de wetgever dergelijke constructies niet in de wettekst heeft dichtgezet is bijzonder.
De kwestie is voorgelegd aan de Hoge Raad en de adviseur van de Hoge Raad (De AG) heeft op 11 oktober 2024 zijn mening gegeven (ECLI:NL:PHR:2024:1055) , de AG stelt een correctie voor via de civiele route. Via de civiele route is beoogd om tussen partijen een overeenkomst te sluiten (help jij mij dan help ik jou), fiscaal is dan sprake van een schenking aan het eigen kind. Lukt dit niet dan moet het maar via de route van fraus legis. De Hoge Raad d.d. 3 oktober 2025 is er vlot klaar mee en volgt het Gerechtshof.
Bron inzake kruislings schenken
Rechtbank Den Haag d.d. 27 juni 2023 ECLI:NL:RBDHA:2023:10331
Gerechtshof Den Haag d.d. 27 maart 2024 ECLI:NL:GHDHA:2024:646
Hoge Raad d.d. 3 oktober 2025 ECLI:NL:HR:2025:1327 en ECLI:NL:HR:2025:1328
Kamerstukken inzake kruislings schenken
Brief staatssecretaris 11 maart 2019 inzake kruislings schenken
Erfbelasting bij niet erkend kind
Een zoon wordt - op aangeven van zijn moeder - niet erkend door zijn vader. De vader wilde zijn zoon graag wel erkennen. Hoewel de zoon een erfenis (€ 500.000) ontvangt van zijn biologische vader moet hij erfbelasting betalen volgens het hoogste (derden) tarief. Gevolg er moet ruim € 100.000 meer aan erfbelasting worden betaald. De wereld op zijn kop, maar de wet is de wet! Dat dit complex ligt volgt uit de uitspraak van het Gerechtshof (waarbij de zoon in het gelijk is gesteld) en de Hoge Raad (wet is niet redelijk en er is sprake van discriminatie). De Hoge Raad legt de bal bij de politiek. Opmerkelijk is dat de adviseur van de Hoge Raad het niet met de Hoge Raad eens is.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Erfbelasting bij kinderen na echtscheiding
De Hoge Raad oordeelt dat de zoon niet is aan te merken als een kind van zijn biologische vader. Er is volgens de Hoge Raad wel sprake van discriminatie. De bal moet bij de wetgever liggen, zij moeten de Nederlandse successiewet eigenlijk aanpassen. De zoon is erfgenaam van zijn biologische vader. De biologische moeder heeft geen toestemming gegeven voor de erkenning van de zoon door zijn vader. De zoon ging wel goed om met zijn vader en had zelfs een "family live" met hem. De inspecteur stelt dat dat de zoon over de erfenis van zijn biologische vader het vreemden (derden) tarief moet betalen. Immers op grond van het civiele recht is de zoon geen echte zoon van zijn vader, bloedverwantschap is hiervoor onvoldoende. Het Gerechtshof Arnhem Leeuwarden was van mening dat de zoon wel een "normaal" kind van zijn vader was en dus recht had op een hogere vrijstelling en een lager belastingtarief. De Hoge Raad is het niet met het Gerechtshof eens.
Noot fiscaal jurist inzake estate planning
Was de moeder maar niet zo principieel, een eenvoudige erkenning was voldoende geweest. In deze uitspraak heeft de Hoge Raad zich gebogen over de vraag of de Successiewet 1956 op een biologische zoon, die niet door zijn vader is erkend maar wel door hem is benoemd als erfgenaam, het gunstigere tarief voor kinderen (tariefgroep I) en de kindvrijstelling moet toepassen. De biologische zoon betoogde dat zijn relatie met de erflater voldeed aan het criterium van "family life" zoals bedoeld in artikel 8 EVRM, en dat de toepassing van het hogere tarief (tariefgroep II) discriminatoir was op basis van artikel 14 EVRM.
De biologische vader van belanghebbende had zijn zoon niet erkend, maar wel bij testament benoemd tot erfgenaam. Bij de vaststelling van de erfbelasting werd het hogere tarief van tariefgroep II toegepast. Belanghebbende betoogde dat hij als kind in de zin van de Successiewet moest worden behandeld, vanwege de biologische verwantschap en de nauwe band ("family life") met zijn vader.
De Hoge Raad oordeelde dat de Successiewet 1956 een onderscheid maakt tussen kinderen die in familierechtelijke betrekkingen staan tot hun biologische vader en kinderen die dat niet doen. Dit onderscheid leidt tot verschillende belastingtarieven en vrijstellingen. De Hoge Raad achtte dit onderscheid in strijd met artikel 14 EVRM in samenhang met artikel 8 EVRM, omdat er geen zeer zwaarwegende gronden bestonden om een dergelijk onderscheid tussen huwelijkse en buitenhuwelijkse kinderen te rechtvaardigen.
Hoewel belanghebbende juridisch gezien geen kind van de erflater was volgens het civiele recht, kon het ontbreken van erkenning niet leiden tot een hogere erfbelasting wanneer er sprake was van "family life". De Hoge Raad achtte het daarom discriminatoir om belanghebbende zwaarder te belasten dan kinderen die wel familierechtelijk als kind zijn erkend.
De kern van deze uitspraak ligt in de toepassing van artikel 14 EVRM in samenhang met artikel 8 EVRM. Het Europese Hof voor de Rechten van de Mens (EHRM) heeft in eerdere uitspraken bevestigd dat buitenhuwelijkse kinderen niet nadeliger mogen worden behandeld dan huwelijkse kinderen zonder zeer zwaarwegende rechtvaardiging. De Hoge Raad heeft in lijn met deze rechtspraak geoordeeld dat praktische overwegingen zoals de eenvoud van het aansluiten bij civielrechtelijke begrippen, geen "zeer zwaarwegende redenen" vormen om dit onderscheid te rechtvaardigen.
Daarnaast is belangrijk dat de Hoge Raad terughoudendheid betracht in rechtsvormende taak en aangaf dat het aan de wetgever is om eventuele wijzigingen door te voeren in de Successiewet, mocht zij dit onderscheid willen opheffen.
De wet is uit 1956 en nieuwe ontwikkelingen, zoals co ouderschap, draagmoederschap en meerouderschap of meerouder gezinnen waren in die tijd nog niet zo ver in ontwikkeling als nu. De nieuwe ontwikkelingen inzake deze nieuwe gezinsvormen vragen om heldere keuzes van de politiek en aanpassingen van onze (sterk) veroudere wetgeving. De Hoge Raad is ook van mening dat deze fout in de wet door de politiek moet worden hersteld. Het zou ook chique zijn geweest als de Belastingdienst er niet zo bovenop duikt, maar ook zij moeten de wet toepassen. Wellicht dat met een beroep op de hardheidsclausule en vooroverleg met het ministerie van financien tot een andere oplossing was gekomen. Dura lex, sed lex: de wet is hard maar het is de wet !
Bron erfbelasting bij niet erkende kinderen
Rechtbank Gelderland d.d. 22 maart 2021 ECLI:NL:RBGEL:2021:1347
Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 ECLI:NL:GHARL:2022:4050
Advocaat Generaal d.d. 22 december 2023 ECLI:NL:PHR:2023:1201
De aanmerkelijkbelangregeling en estate planning
De aanmerkelijkbelangregeling (hierna: AB-regeling) vormt een belangrijk onderdeel van het Nederlandse fiscale stelsel en is van belang voor ondernemers, (vermogende) particulieren en hun adviseurs. Deze regeling, deels verankerd in box 2 van de Wet inkomstenbelasting 2001 (hierna: Wet IB 2001), beoogt een evenwichtige belastingheffing over inkomsten uit aandelenbezit in vennootschappen waarin een belastingplichtige een aanmerkelijk belang heeft. De regeling kent een systematiek, waarbij juridische eigendom, economische eigendom, huwelijksvermogensrecht en estate planning een grote rol spelen. Dit artikel biedt een overzicht van de belangrijkste elementen van de AB-regeling, recente ontwikkelingen en praktische aandachtspunten.
Juridische kwalificatie van het aanmerkelijk belang
Volgens artikel 4.6 Wet IB 2001 is sprake van een aanmerkelijk belang bij bezit van ten minste 5% van het geplaatste kapitaal. Hierbij wordt niet alleen gekeken naar juridische eigendom, maar ook naar economische eigendom, vruchtgebruik en blote eigendom. Bij gehuwden wordt het belang fiscaal benaderd vanuit economische eigendom, waarbij bij gemeenschap van goederen ieder voor de helft wordt geacht te bezitten.
Bij huwelijkse voorwaarden is het bezit per echtgenoot bepalend. Een finaal of periodiek verrekenbeding heeft geen invloed op de AB-positie, zoals bevestigd in het AB-besluit van het Ministerie van Financiën van 9 maart 2018 (nr. 2018-27139).
Een finaal of periodiek verrekenbeding in huwelijkse voorwaarden houdt in dat echtgenoten bij het einde van het huwelijk – door overlijden of echtscheiding – met elkaar afrekenen alsof zij in gemeenschap van goederen waren gehuwd. Dit betekent dat het vermogen dat tijdens het huwelijk is opgebouwd, wordt verdeeld volgens de overeengekomen verrekenregels. Echter, deze verrekening heeft slechts verbintenisrechtelijke werking, het creëert een vordering of schuld tussen de echtgenoten, maar leidt niet tot een goederenrechtelijke wijziging van het eigendom van de aandelen.
In fiscale zin betekent dit dat de aandelen juridisch eigendom blijven van degene die ze oorspronkelijk bezat. De verrekening leidt dus niet tot een overdracht van aandelen, en heeft daarom geen gevolgen voor de aanmerkelijkbelangpositie in box 2. De Belastingdienst beschouwt de verrekening niet als een vervreemding van aandelen, waardoor er geen sprake is van een belastbaar vervreemdingsvoordeel. Dit standpunt is eveneens bevestigd in het bovengenoemde besluit van het Ministerie van Financiën van 9 maart 2018, waarin specifiek wordt gesteld dat een verrekenbeding geen invloed heeft op de fiscale kwalificatie van het aanmerkelijk belang.
Reguliere- en vervreemdingsvoordelen uit aanmerkelijk belang bij de DGA
Reguliere voordelen uit aanmerkelijk belang bij de DGA
Belast zijn reguliere voordelen en vervreemdingsvoordelen. Reguliere voordelen omvatten dividenden en andere uitkeringen uit aandelenbezit, zoals verkapt dividend. Sinds 2023 is ook de Wet excessief lenen relevant, waarbij leningen van de vennootschap aan de aandeelhouder boven een bepaalde grens als fictief regulier voordeel worden belast (art. 4.14a en 4.14b Wet IB 2001). Dan bestaat er ook nog de regeling van art. 4.12a Wet IB 2001. Dit artikel stelt een dividenduitkering vrij binnen twee jaar na overlijden, indien en voorzover bij erflater is afgerekend. Bijvoorbeeld over beleggingsvermogen, of niet kwalificerende aandelen.
Vervreemdingsvoordelen uit aanmerkelijk belang bij de DGA
Het begrip vervreemidngsvoordeel is niet in de wet opgenomen. Dit blijkt uit jurisprudentie (BNB 1960/123) elke rechtshandeling waardoor een aandeelhouder zijn rechten uit zijn vermogen doet overgaan in dat van een ander. Vervreemdingsvoordelen ontstaan bij overdracht van aandelen, zoals verkoop, schenking of ruil. Maar ook uitbreiding van het vervreemdingsbegrip door de Hoge Raad is ‘economisch met vervreemding gelijk te stellen situaties’, zoals:
- iedere vorm van onzakelijke conversie;
- inkoop van aandelen tegen een onzakelijke prijs; en
- emissie van aandelen tegen een onzakelijke prijs
Ook uit fictieve vervreemdingen, zoals bij emigratie, echtscheiding of overlijden, ontstaan vervreemdingsvoordelen.
Huwelijksvermogensrecht DGA, estate planning en fiscale gevolgen
Verschillende huwelijksvermogensregimes hebben een directe invloed op de fiscale behandeling van het aanmerkelijk belang bij echtscheiding. In gemeenschap van goederen wordt het AB-belang geacht voor de onverdeelde helft aan ieder van de echtgenoten toe te behoren. Bij echtscheiding leidt de verdeling van het aandelenpakket in beginsel niet tot een vervreemding, mits de aandelen binnen de gemeenschap vallen en de verdeling plaatsvindt binnen twee jaar na ontbinding van de gemeenschap, door echtscheiding of door overlijden. De doorschuifregeling is van toepassing (artikel 4.17 Wet IB 2001). De oorspronkelijke verkrijgingsprijs van de aandelen of winstbewijzen schuift dan door naar de opvolger(s).
Bij huwelijkse voorwaarden is de situatie complexer. Indien de aandelen op naam staan van één van de echtgenoten en buiten enige gemeenschap vallen, is er bij echtscheiding in beginsel sprake van een vervreemding indien de aandelen worden overgedragen aan de andere echtgenoot. Dit kan leiden tot belastingheffing in box 2. Een finaal of periodiek verrekenbeding heeft slechts verbintenisrechtelijke werking. Dit betekent dat de verrekening van vermogensbestanddelen, zoals aandelen, geen goederenrechtelijke wijziging van het eigendom teweegbrengt. Fiscaal gezien blijft het AB-belang dan volledig toegerekend aan de oorspronkelijke eigenaar, zoals eerder opgemerkt. Pas bij daadwerkelijke overdracht van aandelen ontstaat een vervreemding in de zin van de Wet IB 2001.
Voorbeeld bij overlijden. Er is sprake van een testament waarin de wettelijke verdeling is opgenomen. Echtgenoten zijn onder huwelijkse voorwaarden gehuwd, met koude uitsluiting en een finaal verrekenbeding bij overlijden. De aandelen (€ 1,8 miljoen) is privévermogen van A, € 600.000 is privévermogen van B. A en B hebben samen twee kinderen. A overlijdt.
Stap 1: Finaal verrekenbeding toepassen
Als B een privévermogen heeft van €600.000, dan wordt gedaan alsof er een gemeenschap was van € 1.800.000 (A) + € 600.000 (B) = € 2.400.000. Ieder zou dan €1.200.000 krijgen.
Omdat A overlijdt, wordt zijn vermogen van € 1.800.000 verrekend:
- A had € 600.000 “te veel” (want hij zou maar € 1.200.000 mogen houden).
- B krijgt dus een verrekenvordering van € 600.000 op de nalatenschap.
Stap 2: Wettelijke verdeling toepassen
- B verkrijgt alle goederen van de nalatenschap.
- De kinderen krijgen een geldvordering ter grootte van hun erfdeel.
Stel er zijn 2 kinderen:
- Erfdeel per kind = 1/3 van de nalatenschap (na verrekening).
- Nalatenschap na verrekening = € 1.800.000 - € 600.000 = € 1.200.000
- Ieder kind krijgt een vordering van € 400.000 op B.
Toepassing van artikel 4.17 Wet IB 2001 bij echtscheiding
Artikel 4.17 Wet IB 2001 biedt een doorschuiffaciliteit voor de inkomstenbelastingclaim in box 2 bij echtscheiding, maar deze is uitsluitend van toepassing indien sprake is van een verdeling van een huwelijksgemeenschap. Dit betekent dat de regeling niet geldt bij huwelijkse voorwaarden met koude uitsluiting. De fiscale wetgever volgt hier het civiele kader, alleen bij verdeling van gemeenschappelijk vermogen wordt een fictieve vervreemding aangenomen, die vervolgens van rechtswege wordt teruggenomen via artikel 4.17.
Een veelvoorkomende misvatting is dat de regeling ook zou gelden bij verrekening op basis van huwelijkse voorwaarden. Echter, een finaal of periodiek verrekenbeding heeft slechts verbintenisrechtelijke werking en leidt niet tot een goederenrechtelijke wijziging van het aandelenbezit. De aandelen blijven juridisch toebehoren aan degene op wiens naam ze staan, en er vindt geen fiscale vervreemding plaats.
Voorbeeld: Jan en Tineke zijn gehuwd onder huwelijkse voorwaarden met een finaal verrekenbeding. Jan bezit 100% van de aandelen in een BV. Bij echtscheiding wordt vastgesteld dat de aandelen tot het te verrekenen vermogen behoren. Jan draagt 50% van de aandelen over aan Tineke. Omdat er geen sprake is van een gemeenschap van goederen, is artikel 4.17 niet van toepassing. Er moet worden afgerekend over het vervreemdingsvoordeel.
Let op: de tweejaarstermijn voor toepassing van artikel 4.17 begint te lopen vanaf de datum van indiening van het verzoekschrift tot echtscheiding, niet vanaf de inschrijving van de beschikking. Dit is een belangrijke wijziging sinds 2012 en vereist tijdige actie van adviseurs.
Estate planning met AB-aandelen en de DGA
Estate planning met AB-aandelen vereist een integrale benadering van civielrechtelijke en fiscale aspecten. Een veelgebruikte strategie is het tijdig schenken van aandelen aan kinderen, al dan niet via een holdingstructuur. Hierbij kan gebruik worden gemaakt van de doorschuifregeling in de inkomstenbelasting en de bedrijfsopvolgingsregeling (BOR) in de Successiewet.
Voor een succesvolle toepassing van de BOR is het van belang dat wordt voldaan aan de bezits- en voortzettingseisen. De schenker moet de onderneming minimaal vijf jaar in bezit hebben gehad en de verkrijger moet de onderneming minimaal drie jaar voortzetten.
Testamentaire planning speelt eveneens een grote rol. Door het opnemen van een legaat van aandelen aan een kind dat actief is in de onderneming, kan de continuïteit worden gewaarborgd. Tegelijkertijd kan via een uitsluitingsclausule worden voorkomen dat het AB-belang in een gemeenschap van goederen valt bij het kind. Ook het aanwijzen van executeurs met specifieke bevoegdheden ten aanzien van de onderneming is aan te raden.
Tot slot is het van belang om bij estate planning rekening te houden met de waarderingsmethodiek van de aandelen, de financierbaarheid van de verkrijging (bijvoorbeeld via een schuldig gebleven koopsom), en de gevolgen voor de erfbelasting. Een goed doordachte planning kan fiscale voordelen opleveren en de continuïteit van de onderneming waarborgen.
Vererving van AB-aandelen bij de DGA
Bij het overlijden van een aanmerkelijkbelanghouder is de fiscale behandeling van de vererving van AB-aandelen soms complex en afhankelijk van de aard van het vermogen en de civielrechtelijke context. De Wet IB 2001 voorziet in artikel 4.17a en 4.17b in doorschuiffaciliteiten die onder voorwaarden belastingheffing in box 2 kunnen voorkomen of uitstellen.
Wanneer de aandelen behoren tot het ondernemingsvermogen, kan de box 2-claim worden doorgeschoven naar de erfgenaam. Dit betekent dat de verkrijgingsprijs van de aandelen wordt overgenomen en dat pas bij latere vervreemding belasting wordt geheven. Voor toepassing van artikel 4.17a gelden bepaalde voorwaarden, de verkrijging moet krachtens erfrecht plaatsvinden, de verkrijger moet binnenlands belastingplichtig zijn en de aandelen mogen niet tot diens eigen ondernemingsvermogen behoren. Bovendien moet de verkrijging binnen twee jaar na overlijden plaatsvinden.
Artikel 4.17b biedt een aanvullende regeling voor situaties waarin de nalatenschap wordt verdeeld. Deze regeling voorkomt dat de verdeling van aandelen onder erfgenamen wordt aangemerkt als een vervreemding, mits ook hier de verdeling binnen twee jaar na overlijden plaatsvindt en de verkrijgers binnenlands belastingplichtig zijn.
Een belangrijk onderscheid moet worden gemaakt tussen vererving onder gemeenschap van goederen en onder huwelijkse voorwaarden. In het eerste geval wordt de helft van de aandelen geacht tot het vermogen van de langstlevende echtgenoot te behoren, terwijl de andere helft in de nalatenschap valt. In het tweede geval behoort het volledige aandelenpakket tot het vermogen van de overleden echtgenoot, bij het overlijden van de ondernemer.
Voorbeeld: Jan is gehuwd in gemeenschap van goederen en bezit 100% van de aandelen in een BV. Bij zijn overlijden valt 50% van de aandelen in de nalatenschap. Zijn echtgenote verkrijgt het vruchtgebruik, terwijl de kinderen een niet-opeisbare vordering verkrijgen. De aandelen blijven juridisch bij de langstlevende. De doorschuiffaciliteit kan worden toegepast op het verervende deel, mits aan de voorwaarden wordt voldaan. De vordering van de kinderen kwalificeert echter niet voor de bedrijfsopvolgingsregeling (BOR), wat kan leiden tot onverwachte belastingheffing.
Waarde latente AB-claim
Een aanvullende fiscale discussie betreft de waardering van de latente AB-claim. Civielrechtelijk wordt vaak uitgegaan van de contante waarde van de claim, terwijl fiscaal doorgaans het nominale tarief wordt gehanteerd.
Dankzij onder andere het arrest van de Hoge Raad van 22 april 2022 ECLI:NL:HR:2022:583 is er meer duidelijkheid gekomen over de waardering van een latente AB-claim bij civielrechtelijke verdelingen, zoals bij een nalatenschap.
Civielrechtelijke waardering van de AB-claim
De kernvraag was of er bij de waardering van aandelen in een nalatenschap rekening moet worden gehouden met de nominale waarde van de latente AB-claim of met de contante waarde ervan?
De Hoge Raad oordeelde dat het gerechtshof Arnhem-Leeuwarden ten onrechte geen rekening heeft gehouden met het rentevoordeel dat ontstaat door het doorschuiven van de belastingclaim.
De deskundige had zich moeten uitlaten over de rentekwestie, namelijk dat de verkrijger van de aandelen een renteloos krediet van de Belastingdienst geniet doordat de belastingclaim pas in de toekomst hoeft te worden voldaan.
De Hoge Raad vernietigde daarom het arrest van het hof en verwees de zaak terug naar het gerechtshof Den Bosch voor een nieuwe beoordeling.
Contante waarde vs. nominale waarde
De Hoge Raad erkent dat er twee stromingen bestaan in de literatuur:
- Eén die uitgaat van de nominale waarde van de belastingclaim.
- Een andere die pleit voor contant maken van de toekomstige belastingverplichting, waarbij rekening wordt gehouden met het rentevoordeel van uitstel.
De Hoge Raad stelt dat in civielrechtelijke context, zoals bij erfrechtelijke verdeling, de contante waarde van de latente belastingclaim in aanmerking moet worden genomen, mits goed onderbouwd. Dit omdat de belasting pas in de toekomst verschuldigd is en de schuld renteloos wordt uitgesteld. Dit geldt met name bij voortzetting van de onderneming door één van de partners of erfgenamen.
Belang voor de praktijk
Deze uitspraak heeft gevolgen voor de verdeling van erfdelen en de legitieme portie. Een lagere contante waarde van de AB-claim betekent een hogere netto waarde van de aandelen, wat invloed heeft op de verdeling.
Fiscaal blijft de nominale waarde leidend voor de heffing, maar civielrechtelijk kan dus een lagere contante waarde worden gehanteerd.
Civielrechtelijk wordt de contante waarde van de latente AB-claim gehanteerd, terwijl fiscaal de nominale waarde wordt gebruikt. Deze discrepantie kan leiden tot discussies bij verdelingen, met name bij echtscheidingen en nalatenschappen. Het is van belang dat adviseurs motiveren welk tarief zij hanteren en waarom. Bij het ontbreken van een duidelijke onderbouwing kan dit leiden tot geschillen of fiscale verrassingen achteraf.
Tot slot is testamentaire planning van belang. Bij toepassing van de wettelijke verdeling verkrijgen kinderen een vordering op de langstlevende, maar geen aandelen. Deze vordering kwalificeert niet voor de BOR, waardoor fiscale faciliteiten verloren kunnen gaan. Goede testamentaire voorzieningen en tijdige advisering zijn van belang om de fiscale gevolgen van vererving van AB-aandelen te optimaliseren.
Bij vererving van AB-aandelen is artikel 4.17a Wet IB 2001 van toepassing, mits de aandelen tot het ondernemingsvermogen behoren. De regeling voorziet in een doorschuiving van de box 2-claim naar de erfgenaam, waardoor directe belastingheffing wordt voorkomen. Voor beleggingsvermogen geldt deze faciliteit niet, daar moet direct worden afgerekend.
Praktische aandachtspunten en testamentaire voorzieningen
Bij estate planning is het van belang om niet alleen fiscale optimalisatie
na te streven, maar ook juridische duidelijkheid te creëren. Een levenstestament
dient specifieke bepalingen te bevatten over de zeggenschap in de onderneming,
de waarderingsmethodiek van aandelen, en de wijze van overdracht bij wilsonbekwaamheid
of overlijden.
Daarnaast is het raadzaam om in het testament te voorzien in legaten van
AB-aandelen, met instructies over het al dan niet toepassen van fiscale
faciliteiten. Een executeur met fiscale kennis kan bijdragen aan een correcte
toepassing van de Successiewet en Invorderingswet.
Een belangrijk aandachtspunt bij testamentaire voorzieningen is de toepassing
van de wettelijke verdeling. Wanneer de wettelijke verdeling van kracht
is, verkrijgt de langstlevende echtgenoot de gehele nalatenschap, terwijl
de kinderen een niet-opeisbare vordering op de langstlevende verkrijgen
ter grootte van hun erfdeel. Hoewel deze vordering civielrechtelijk kwalificeert
als een vermogensrecht, is deze fiscaal niet aan te merken als ondernemingsvermogen.
Daardoor komt deze vordering niet in aanmerking BOR in de Successiewet.
Dit betekent dat bij overlijden van een ondernemer met AB-aandelen, waarbij
de wettelijke verdeling wordt gevolgd, de BOR niet van toepassing is op
de vordering van de kinderen, wat kan leiden tot een hogere fiscale druk.
Tot slot is het verstandig om periodiek te toetsen of de structuur van
de onderneming en het aandeelhouderschap nog aansluit bij de gewenste estate
planning. Denk aan het oprichten van een STAK, het splitsen van holdings
of het aanpassen van huwelijkse voorwaarden.
Een levenstestament en een testament met een uitgebreide ondernemingsparagraaf is aan te raden. Hierin kunnen waarderingsregels, legatering, verrekening van erfdeel, en geschillenregelingen worden opgenomen. Voor fiscale faciliteiten geldt dat deze altijd op verzoek bij de aangifte moeten worden toegepast.
Tarieven en vrijstellingen Successiewet
De tarieven en vrijstellingen voor wat betreft de schenk- en erfbelasting worden ieder jaar gecorrigeerd met een inflatiecorrectie. Belasting besparen kan door een goed testament waarbij je zoveel mogelijk vrijstellingen benut. De tarieven en vrijstellingen voor de schenk- en erfbelasting luiden als volgt.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Schenk- en erfbelasting 2026
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 158.669: 10% over meerdere 20%
- Kind of pleegkind : tot € 158.669: 10% en over meerdere 20%
- Kleinkind : tot € 158.669: 18% en over meerdere 36%
- Overige verkrijgers : tot € 158.669 : 30% en over meerdere 40%
- Bedrijfsopvolging € 1.543.500 (meerdere 75% vrijgesteld)
- Vrijstelling partner bij overlijden € 828.035 (bij verkrijgen pensioen wordt deze lager)
- Vrijstelling kinderen en kleinkinderen bij overlijden € 26.230
- Vrijstelling ouders bij overlijden € 62.110
- Vrijstelling overige erfgenamen bij overlijden € 2.769
- Vrijstelling kind met een beperking bij overlijden € 78.671
Schenk- en erfbelasting 2025
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 154.197: 10% over meerdere 20%
- Kind of pleegkind : tot € 154.197: 10% en over meerdere 20%
- Kleinkind : tot € 154.197: 18% en over meerdere 36%
- Overige verkrijgers : tot € 154.197: 30% en over meerdere 40%
- Bedrijfsopvolging € 1.500.000 (meerdere 75% vrijgesteld)
Vrijstellingen Schenkbelasting 2025
- Kinderen jaarlijks € 6.713
- Kleinkind € 2.690
- Kinderen tussen 18 - 40 jaar € 32.195 (eenmalig of voor eigen woning, voormalige jubelton) of
- Kinderen tussen 18-40 jaar € 67.064 (eenmalig indien schenking wordt aangewend voor dure studie)
- Overige verkrijgers € 2.690
Vrijstellingen Erfbelasting 2025
- Partners jaarlijks € 804.698
- Kinderen en kleinkinderen € 25.490
- Bepaalde zieke en gehandicapte kinderen € 76.453
- Ouders € 60.359
- Overige verkrijgers € 2.690
Schenk- en erfbelasting 2024
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 152.368: 10% over meerdere 20%
- Kind of pleegkind : tot € 152.368: 10% en over meerdere 20%
- Kleinkind : tot € 152.368: 18% en over meerdere 36%
- Overige verkrijgers : tot € 152.368: 30% en over meerdere 40%
- Bedrijfsopvolging € 1.325.253
Vrijstellingen Schenkbelasting 2024
- Kinderen jaarlijks € 6.633
- Kleinkind € 2.658
- Kinderen tussen 18 - 40 jaar € 31.813 (eenmalig of voor eigen woning, voormalige jubelton) of
- Kinderen tussen 18-40 jaar € 66.268 (eenmalig indien schenking wordt aangewend voor dure studie)
- Overige verkrijgers € 2.658
Vrijstellingen Erfbelasting 2024
- Partners jaarlijks € 795.156
- Kinderen en kleinkinderen € 25.187
- Bepaalde zieke en gehandicapte kinderen € 75.546
- Ouders € 59.643
- Overige verkrijgers € 2.658
Schenk- en Erfbelasting 2023
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 138..462 : 10% over meerdere 20%
- Kind of pleegkind : tot € 138.463: 10% en over meerdere 20%
- Kleinkind : tot € 138.463: 18% en over meerdere 36%
- Overige verkrijgers : tot € 138.463: 30% en over meerdere 40%
Vrijstellingen Schenkbelasting 2023
- Kinderen jaarlijks € 6.035
- Kleinkind € 2.418
- Kinderen tussen 18 - 40 jaar € 28.947 (eenmalig of voor eigen woning, voormalige jubelton) of
- Kinderen tussen 18-40 jaar € 60.298 (eenmalig indien schenking wordt aangewend voor dure studie)
- Overige verkrijgers € 2.417
Vrijstellingen Erfbelasting 2023
- Partners jaarlijks € 723.526
- Kinderen en kleinkinderen € 22.917
- Bepaalde zieke en gehandicapte kinderen € 68.740
- Ouders € 54.269
- Overige verkrijgers € 2.417
Schenk- en Erfbelasting 2022
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 137.076 : 10% over meerdere 20%
- Kind of pleegkind : tot € 137.076 : 10% en over meerdere 20%
- Kleinkind : tot € 137.076: 18% en over meerdere 36%
- Overige verkrijgers : tot € 137.076: 30% en over meerdere 40%
Vrijstellingen Schenkbelasting 2022
- Kinderen jaarlijks € 5.677
- Kleinkind € 2.274
- Kinderen tussen 18 - 40 jaar € 27.231 (eenmalig) of
- Kinderen tussen 18-40 jaar € 56.724 (eenmalig indien schenking wordt aangewend voor dure studie)
- kinderen tussen 18-40 jaar € 106.671 (eigen woning, jubelton)
- Overige verkrijgers € 2.2.
Vrijstellingen Erfbelasting 2022
- Partners jaarlijks € 680.645
- Kinderen en kleinkinderen € 21.559
- Bepaalde zieke en gehandicapte kinderen € 64.666
- Ouders € 51.053
- Overige verkrijgers € 2.274
Tarieven schenk- en erfbelasting
1. Partners en kinderen | € 0 tot € 128.751 - 10% | meer dan € 128.751 - 20%
1a. Kleinkinderen | € 0 tot € 128.751 - 18% | meer dan € 128.751 - 36%
2. Overig | € 0 tot € 128.751 - 30% | meer dan € 128.751 - 40%
Vrijstellingen bij erven
Partner (echtgenoot/ geregistreerd partner) € 671.910
Kinderen € 21.282
Kleinkinderen € 21.282
Bepaalde zieke en gehandicapte kinderen € 63.836
Ouders € 50.397
Alle overige personen € 2.244
ANBI's en SBBI's volledig vrijgesteld
Vrijstellingen bij schenken
Kind € 6.604
Kleinkind € 3.244
Overig € 3.244
ANBI's en SBBI's volledig vrijgesteld
Verhoogde schenkingsvrijstellingen
Ouders mogen eenmalig een hoger bedrag belastingvrij schenken aan kinderen tussen de 18 en 40 jaar. In 2021 is dat bedrag
- € 26.881 vrij te besteden; of
- € 55.996 voor een dure studie; of
- € 105.302 voor de aankoop of verbouwing van de eigen woning. Of voor de aflossing van de hypotheek.
Schenken en de Belastingdienst
Over jaarlijkse schenkingen beneden de 'gewone' schenkingsvrijstelling, van ouders aan kind hoeft u bij de Belastingdienst geen aangifte te doen.
Voor de overige schenkingen dient u (binnen twee maanden na afloop van het jaar van schenken) een aangifte Schenkbelasting in te vullen en eventueel een beroep op de vrijstelling te doen.
Bedrijf verkocht? Dit zijn de fiscale keuzes na je exit
Fiscale optimalisatie DGA na verkoop onderneming
Als iemand de verkoop van zijn bedrijf heeft afgerond (en voor het eerst in jaren er geen volle ondernemersagenda meer is), begint een fase met belangrijke financiële en fiscale keuzes. Veel ondernemers richten zich volledig op de verkoop, terwijl de grootste fiscale gevolgen juist ná de afronding van de verkoop ontstaan. Laat je het vermogen in de holding staan of haal je het naar privé? Hoe ga je beleggen? Wat betekent dit voor je kinderen, je nalatenschap en eventuele goede doelen?
In deze praktische gids leggen we uit welke stappen je in de eerste twaalf maanden na een bedrijfsovername moet zetten.
De losse eindjes van de verkoop afhandelen
Ook na de verkoop van de onderneming blijven vaak nog afspraken uit de koopovereenkomst doorlopen. Hierbij kan bijvoorbeeld worden gedacht aan:
- een earn-outregeling, waarbij je later nog extra betalingen ontvangt als bepaalde doelen of resultaten worden gehaald.
- een escrowrekening, waarop een deel van de koopprijs tijdelijk wordt vastgezet.
- Vrijwaringen voor fiscale of juridische risico's uit het verleden (vaak tot 6 jaar voor closing).
Daarnaast kunnen er fiscale vraagstukken ontstaan met betrekking tot bijvoorbeeld (i) het verhuurde bedrijfspand, (ii) een oudedagsverplichting en (iii) rekening-courantschulden.
Tip: maak één overzicht met alle deadlines, vrijwaringstermijnen, earn-outmomenten en escrow-vrijgaven.
Vermogen in de holding houden of naar privé halen?
Dit is vaak de belangrijkste beslissing na een bedrijfsovername.
Vermogen in de holding
Als de onderneming is verkocht en de verkoopopbrengst in de personal holding van de aandeelhouder is ontvangen, is het de vraag of het beschikbare vermogen in deze holding wordt belegd, of dat de middelen naar privé worden gehaald om daar te gaan beleggen.
Het eerste dat daarbij een rol speelt, is dat als het vermogen ten titel van dividend wordt overgemaakt naar privé, dividend- en inkomstenbelasting verschuldigd is. Het belegbare vermogen in privé is hierdoor al snel 25% lager dan dat het geval is als de middelen in de personal holding worden belegd. Uiteraard kunnen de middelen ook uit de B.V. worden geleend, maar dan spelen aspecten als zakelijkheid en (afhankelijk van de omvang van de lening) ook de Wet excessief lenen een rol. Op basis van de Wet excessief lenen worden schulden aan de eigen B.V. boven € 500.000 belast alsof er dividend is uitgekeerd (terwijl er niets wordt ontvangen dus dit is uiterst onaangenaam).
Wanneer het vermogen in de holding blijft:
- betaal je belasting via de vennootschapsbelasting (Vpb);
- wordt belasting geheven over het werkelijke rendement;
- betaal je pas Box 2-heffing wanneer je geld uitkeert naar privé.
Voordelen:
- Uitstel van belastingheffing in Box 2;
- Verliesverrekening is mogelijk;
- Geschikt voor een lange beleggingshorizon (uitstel Box-2-heffing).
Wanneer je vermogen naar privé haalt:
- valt het meestal in Box 3;
- betaal je jaarlijks belasting over een forfaitair rendement (wel tegenbewijs regeling tot 2028);
- heb je geen Box 2-heffing meer bij opname.
Vaak vergeten maar niet onbelangrijk, het vermogen in de B.V. telt niet mee voor het bepalen van de hoogte van de CAK-bijdrage als u in een verzorgingstehuis terecht komt, het privévermogen wordt voor het bepalen van die bijdrage wel meegenomen.
Estate planning: voorkom onnodige belasting voor je erfgenamen
Tijdens het ondernemerschap konden soms bedrijfsopvolgingsregelingen worden toegepast. Na de verkoop verandert dat vaak volledig. Daardoor kunnen bij overlijden belastingen ontstaan over de aanmerkelijk belang-aandelen en de nalatenschap zelf.
De belastingdruk op het vermogen kan natuurlijk worden verlaagd door al bij leven schenkingen te doen, dat kan zowel op papier als door de gelden daadwerkelijk over te maken aan de kinderen.
Ook is het mogelijk al bij leven een familie-beleggings-B.V. op te richten waarin de personal holding van sr participeert, maar ook de (B.V. van de) kinderen en/of kleinkinderen. De kinderen ontvangen in dat geval vaak schenkingen van de ouders om kapitaal in te brengen in de beleggings-B.V. De personal holding van sr. Participeert als gezegd ook en deze kan naast inbreng van kapitaal ook een lening verstrekken aan de beleggings-B.V.
Met het in de B.V. bijeen gebrachte kapitaal wordt belegd, waardoor de kinderen al bij leven rendement verkrijgen op het vermogen van hun ouders. Om ook de ouders gerust te stellen, dit kan worden geregeld zonder dat de kinderen ook zeggenschap krijgen in de beleggings-B.V. De aandelen in de B.V. worden in dat geval gecertificeerd (ondergebracht bij een Stichting administratiekantoor). De ouders zijn bestuurder in de Stichting en hebben de zeggenschap.
Controleer het testament
Veel testamenten zijn al jaren oud en opgesteld toen het grootste deel van het vermogen nog in de onderneming zat. Het is sowieso handig om periodiek je testament te controleren op actualiteit. De verkoop van je onderneming is een extra aanleiding om hier aandacht aan te besteden. Lees ook dit diepgaande artikel over "komt een DGA bij de notaris".
Denk in dat geval niet alleen aan het testament, maar ook aan een levenstestament. Bij een levenstestament gaat het om de vraag wie het beheer van het vermogen overneemt als u dat zelf niet meer kunt. Dat lijkt soms ver weg, maar dit gaat niet alleen om gevallen als dementie, maar ook na blijvende gevolgen van een ernstig ongelijk kan een levenstestament zeer wenselijk zijn.
Checklist na derkoop van de onderneming
✅ Earn-out, escrow en vrijwaringen monitoren
✅ Keuze maken tussen holding en privévermogen
✅ Leningen en rekening-courantposities beoordelen
✅ Testament actualiseren en huwelijkse voorwaarden nazien
✅ Schenkings- en estateplanning opzetten
✅ Overweeg een STAK boven uw holding
✅ Laat u adviseren over een familie BV of familie bank
✅ Bekijk de gevolgen van een emigratie (box 2 en erfbelasting)
✅ Optimaliseer het DGA salaris
✅ Ruim rekening courant schulden en leningen op
✅ Maak berekening beleggen in box 3, BV of familie BV
✅ Pas voorlopige aanslag inkomstenbelasting en vennootschapsbelasting aan
Hulp nodig bij de fiscale inrichting na een bedrijfsoverdracht?
De verkoop van een onderneming is vaak slechts het begin van een juridisch, financieel en fiscaal traject waarin veel moet worden geregeld. De keuzes die daarna worden gemaakt bepalen hoe efficiënt het vermogen groeit, wordt beschermd en uiteindelijk wordt overgedragen aan de volgende generatie.
Wij begeleiden ondernemers bij het opzetten van een toekomstbestendige vermogensstructuur en hun estateplanning. Wil je meer informatie, bel of mail dan gerust.
Erfbelasting internationaal
De Europese Commissie wil de dubbele successie / erfbelasting aanpakken.
Inleiding
De erfbelasting zorgt voor 0,5% van de inkomsten van de EU-landen. De erfbelasting wordt als uiterst onrechtvaardig gezien, deze 2 feiten zorgen ervoor dat afschaffen de beste optie is.
Als u geld of goederen erf uit het buitenland of zelf in het buitenland woont, wordt u soms geconfronteerd met twee aanslagen: één uit het woonland en één uit het land van waaruit de erfenis komt. Voorbeeld: u schenkt geld aan uw zoon in Frankrijk, Nederland zal heffen (woonland schenker) en Frankrijk ook (woonland ontvanger).
Uit onderzoek blijkt dat soms de gehele erfenis verloren gaat aan belastingen. Dit komt omdat verschillende lidstaten van de EU de heffingsbevoegdheid over de schenking of nalatenschap opeisen. Er kunnen hierdoor problemen ontstaan, soms moeten onroerende zaken of bedrijven worden verkocht om belastingen te kunnen betalen.
De EC onderneemt zelfstandig stappen. Ze hebben de problemen doorgenomen en presenteren tevens oplossingen en aanbevelingen. Het geheel staat in een helder werkdocument.
De knelpunten bij internationale erfbelasting
De EC is er eens echt voor gaan zitten. Ze komen tot 2 grote knelpunten:
- Dubbele of meervoudige heffing van erfbelasting door slechte regelingen in de landen resp. te weinig successiebelasting- / erfbelastingverdragen.
- Burgers worden geconfronteerd met discriminatie. Sommige landen kennen hogere tarieven in situaties waarbij de overledene, de erfgenaam of de nalatenschap zich in het buitenland zou bevinden.
De verdragen moeten tussen landen worden gesloten, de EC kan hier dus niet zoveel mee. De oplossing kan gevonden worden in het sluiten van meer belastingverdragen inzake erfbelasting en / of voorkomingsregels in het land zelf. De EC stelt niet voor dat landen dezelfde fiscale regels inzake erfbelasting in hun nationale wetgeving opnemen. De EC stelt wel voor dat de landen kritischer kijken naar hun eigen regels inzake het voorkomen van dubbele erf- / successiebelasting.
De landen van de Europese Unie mogen geen discriminerende maatregelen of maatregelen die het vrije verkeer beperken in hun wetgeving opnemen. In het werkdocument (zie boven) worden de grondbeginselen nog eens herhaald. Deze wordt via jurisprudentie (uitspraken van rechters) toegelicht.
En nu?
En nu niks, over 3 jaar wordt gekeken of er landen zijn die hun wetgeving hebben aangepast. De EC wil landen die het niet meer weten helpen met nieuwe wetgeving. Conclusie: als u ermee te maken krijgt, heeft u een probleem, leg dit voor aan een fiscaal jurist en probeer via het Ministerie van Financiën van het betreffende land tot een oplossing te komen. Verzoek beide landen met elkaar te overleggen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Prinsjesdag 2023
Prinsjesdag wordt gehouden op de derde dinsdag van september. Koning Willem Alexander heeft zijn eerste traditionele rijtoer door Den Haag en sluit deze af met de troonrede. De Minister van Financiën heeft zijn Miljoenennota aan de Tweede Kamer aangeboden. De belangrijkste stukken zijn:
- Miljoenen nota 2024
- Belastingplan 2024
- Wetsvoorstel aanpassing FGR
- Wetsvoorstel aanpassing BOR
- Wetsvoorstel overige fiscale maatregelen
De belastingplannen voor 2024
Op 19 september 2023 is het weer Prinsjesdag: het moment waarop het kabinet traditiegetrouw het Belastingplan voor komend jaar presenteert. Een deel van deze plannen zijn reeds aangekondigd via onder andere het Belastingplan 2023, de Voorjaarsnota en het wetsvoorstel Belastingplan 2024. In dit artikel zetten wij vast een aantal verwachte wijzigingen en uitgelekte plannen voor u op een rij. Direct na prinsjesdag zullen we diverse artikelen en informatie over de belastingplannen voor 2024 op onze site bekend maken.
Twee schijven in box 2 vanaf 2024
Op dit moment is het box 2 tarief 26,9%. Vanaf 2024 komen er twee schijven voor de berekening van de box 2 belasting. De eerste schijf loopt tot € 67.000 en heeft een tarief van 24,5%. Voor de inkomsten boven de € 67.000 geldt een verhoogd tarief van 31%.
Zie voor meer informatie: Box 2 - Jongbloed Fiscaal Juristen.
Nieuwe box 3-stelsel uitgesteld tot 2027
In de voorjaarsnota is aangegeven dat het nieuwe stelsel op basis van het werkelijk rendement niet eerder zal ingaan dan 1 januari 2027. Dit uitstel leidt naar verwachting tot een budgettaire derving van € 395 miljoen in 2026. Deze derving moet gedekt worden binnen het box 3-stelsel door bijvoorbeeld een tariefsverhoging of een verlaging van het heffingsvrije vermogen. Er wordt nu nagedacht over een verfijning van de forfaitaire categorieën in combinatie met een verhoging van het box 3 tarief naar maximaal 38% per 2024.
Zie voor meer informatie: Toekomstig box 3 stelsel - Jongbloed Fiscaal Juristen.
Afbouw zelfstandigenaftrek
De zelfstandigenaftrek wordt verder afgebouwd en gaat van € 5.030 in 2023 naar uiteindelijk € 900 in 2027. In 2024 zal de aftrek € 3.750 bedragen.
Verlaging energie-investeringsaftrek
Via de energie-investeringsaftrek kunnen bedrijven fiscaal voordelig investeren in energiezuinige technieken en duurzame energie. Vanaf 2024 zal het percentage van de energie-investeringsaftrek echter structureel worden verlaagd. Daarbij wordt ook het maximale investeringsbedrag dat voor deze aftrek in aanmerking komt verlaagd.
Zie voor meer informatie: Energie-investeringsaftrek - Jongbloed Fiscaal Juristen
Onbelaste reiskostenvergoeding
In 2023 ging de maximaal onbelaste reiskostenvergoeding van € 0,19 naar € 0,21 per kilometer. Per 1 januari 2024 stijgt deze onbelaste reiskostenvergoeding naar € 0,22 per kilometer.
Loonkostenvoordeel oudere werknemer
Het loonkostenvoordeel is een tegemoetkoming voor werkgevers die werknemers in dienst nemen die lastig aan het werk komen. Tot deze doelgroep behoorde ook oudere werknemers met een uitkering. Het loonkostenvoordeel voor deze groep zal per 2026 worden afgeschaft.
Zie voor meer informatie: Loonkostenvoordeel: oudere werknemer - Jongbloed Fiscaal Juristen
Einde STAP-budget
Het kabinet geeft aan met ingang van 2024 vanwege bezuinigingen te stoppen met het STAP-budget. In 2023 zullen naar verwachting nog twee aanvraagmomenten plaatsvinden. Dit lijkt ons een slecht besluit, eerst wordt de studiekostenaftrek afschaft en nu zijn studiekosten volledig voor rekening van de belastingplichtige. Ontwikkeling van kennis is cruciaal voor de ontwikkeling van een land.
Verlaging vrije ruimte WKR
De Werkkostenregeling (WKR) is een populaire regeling voor werkgevers. Via de vrije ruimte binnen de WKR kan de werkgever bepaalde onbelaste vergoedingen geven aan de werknemers. Deze vrije ruimte was in 2023 tijdelijk verhoogd naar 3,0% over de fiscale loonsom tot € 400.000. In 2024 gaat de vrije ruimte weer terug naar het oorspronkelijke niveau, namelijk 1,92% over de fiscale loonsom tot € 400.000. Over het bedrag van de loonsom boven de € 400.000 bedraagt de vrije ruimte in 2023 1,18%. Dit percentage zal naar verwachting niet worden gewijzigd.
Zie voor meer informatie: Werkkostenregeling - Jongbloed Fiscaal Juristen.
BPM-vrijstelling bestelauto’s afgeschaft
Als gevolg van een maatregel in het Belastingplan 2023 wordt de bpm-vrijstelling voor ondernemers per 1 januari 2025 afgeschaft. Voor inschrijving van bestelauto’s is vanaf dat moment bpm verschuldigd afhankelijk van de CO2-uitstoot. Dit geldt voor nieuwe registraties vanaf 2025. Op registraties tot en met 31 december 2024 kan de bpm-vrijstelling nog toegepast worden indien aan de voorwaarden van de ondernemersvrijstelling wordt voldaan.
Fonds voor gemene rekening
Op Prinsjesdag wordt het wetsvoorstel verwacht waarbij fondsen voor gemene rekening met ingang van 1 januari 2025 alleen nog vennootschapsbelastingplichtig zijn als wordt voldaan aan de volgende twee voorwaarden:
- Het FGR staat onder toezicht van de Nederlandsche Bank, en
- het FGR heeft een vergunning van of registratie bij de AFM.
Voor alle fondsen die niet aan deze voorwaarden voldoen wordt het fonds fiscaal aangemerkt als een besloten fonds. Het gevolg hiervan is dat er een afrekening ontstaat in de vennootschapsbelasting over de stille reserves en afrekening over de aanmerkelijk belang claim in box 2. Voor verschillende situaties wordt voorzien in overgangsregelingen waarvan in 2024 gebruik gemaakt kan worden. Voor de praktijk is het van belang om, waar nodig, tijdig actie te ondernemen.
Zie voor meer informatie: Einde anonimiseringsstructuur in zicht - Jongbloed Fiscaal Juristen.
Afschaffing open cv
Met Prinsjesdag komt naar alle waarschijnlijkheid het wetsvoorstel tot afschaffing van de open CV. Dit wetsvoorstel zal voorzien in overgangsrecht gedurende 2024, zodat geen acute heffing in de vennootschapsbelasting en in box 2 zal ontstaan. De ingangsdatum is naar verwachting 1 januari 2025.
Schenkingsvrijstelling eigen woning afgeschaft
De schenkingsvrijstelling voor de eigen woning wordt in 2024 geheel afgeschaft. Deze vrijstelling was in 2023 al terug gebracht naar maximaal € 28.947.
Zie voor meer informatie: Afschaffing jubelton in 2024 - Jongbloed Fiscaal Juristen.
Bedrijfsopvolgingsregeling
Er worden ook wijzigingen in de bedrijfsopvolgingsregeling verwacht, hoewel het de vraag is hoe ingrijpend de voorstellen in het licht van de huidige politieke situatie zullen zijn. Verhuurd vastgoed zal naar verwachting vanaf 2024 in ieder geval niet meer als ondernemingsvermogen worden aangemerkt. Daarnaast is een aantal maatregelen voorgesteld die per 2025 in zouden moeten gaan, maar het is afwachten hoeveel duidelijkheid hierover wordt gegeven.
Zie voor meer informatie: Bedrijfsopvolging - Jongbloed Fiscaal Juristen.
Meer informatie over belastingplannen 2024?
Na afloop van Prinsjesdag gaan wij aan de slag om voor u inzichtelijk te maken wat u op fiscaal gebied kunt gaan verwachten. De wetsvoorstellen moeten daarna nog door de Tweede Kamer en de Eerste Kamer worden goedgekeurd en kunnen derhalve nog wijzigen. Dit houden wij uiteraard voor u in de gaten. Eventuele wijzigingen kunt u zo spoedig mogelijk terugvinden op onze website. Ook kunt u zich inschrijven voor onze nieuwsbrief of een offerte / bespreking aanvragen.
Mocht u naar aanleiding van dit artikel vragen hebben, neem dan gerust contact op met één van onze adviseurs.
Schenkbelasting bij schenken van een woning
De Kennisgroep van de Belastingdienst heeft recent verduidelijkt hoe de schenkbelasting berekend moet worden bij een woninggift waarbij de schenker ook de belasting betaalt (schenking ‘vrij van recht’). Hierdoor ontstaat een complex ‘Droste-effect’ én er moet rekening worden gehouden met de samenloop van overdrachtsbelasting.
Schenken van een woning aan de kinderen en belastingen
Er zijn twee fiscale complicaties die aanwezig zijn bij het schenken van een woning aan een kind welke hieronder afzonderlijk worden behandeld.
1. Schenking 'vrij van recht' (Het Droste-effect)
Wanneer je als ouder een woning of appartement schenkt aan een kind en zelf de schenkbelasting betaalt (schenking vrij van recht), ziet de fiscus de belasting die jij betaalt óók als een schenking (want het kind ontvangt netto meer). Dit zorgt voor een neerwaartse berekening die in elkaar grijpt totdat het bedrag stabiliseert.
- Voorbeeld: Bij een schenking van € 100.000 wordt niet alleen over dat bedrag belasting geheven, maar ook over de belasting die daarover weer wordt berekend.
Sinds een wetswijziging in 2006 gebeurt die berekening volledig rekenkundig en is de bijtelling niet langer beperkt tot alleen de eerste belastingschijf, schrijft de fiscus.
2. Samenloop met overdrachtsbelasting
Als de ontvanger de woning daadwerkelijk zelf gaat bewonen, is overdrachtsbelasting verschuldigd (voor een starter is dit 0% of 2%). Omdat dit dubbele belastingdruk over hetzelfde object voorkomt, mag de betaalde overdrachtsbelasting in mindering worden gebracht op de schenkbelasting.
Volgens de kennisgroep moet met die verrekening ook rekening worden gehouden in de vrij-van-recht-berekening. Dat leidt ertoe dat niet alleen de schenkbelasting, maar ook de verrekening van overdrachtsbelasting in iedere nieuwe rekenschakel opnieuw moet worden aangepast.
Voorbeeld inzake schenken woning aan kinderen
- In de voorbeeldcasus bedraagt de initiële schenking €100.000.
- Na aftrek van de jaarlijkse vrijstelling van €6.633 resteert aanvankelijk een belast bedrag van €93.367.
- Daarover is €9.337 schenkbelasting verschuldigd.
- Omdat ook overdrachtsbelasting is betaald, mag €1.867 worden verrekend.
- Daardoor resteert in de eerste berekening €7.469 aan schenkbelasting.
- Vervolgens begint het Droste-effect: de door de schenker betaalde belasting vormt opnieuw een belastbare verkrijging.
- Daardoor stijgt de verschuldigde schenkbelasting in opeenvolgende stappen van €8.207 naar €8.280 en uiteindelijk €8.288. Volgens de kennisgroep hoeft daarna niet verder te worden gerekend, omdat de uitkomst stabiliseert.
Het kennisgroepstandpunt van de Belastingdienst kunt u hier vinden: link Kennisgroepstandpunt
Schema inzake schenking woning vrij van recht
Noot fiscaal jurist inzake schenken woning aan kinderen
Zoals blijkt uit dit artikel kan het ingewikkeld zijn om de waarde van de schenking te berekenen. Om het juiste bedrag aan schenkbelasting te voldoen zodat u nadien geen ongewenste discussie krijgt met de Belastingdienst is het verstandig om een fiscaal jurist te raadplegen.
Wenst u meer informatie aangaande dit onderwerp? Neem dan contact op met de auteur van dit artikel.
Optimaal verdelen gemeenschap bij overlijden
Per 1 januari 2026 is art. 11 lid 4 Successiewet 1956 ingrijpend gewijzigd. De bepaling richt zich op situaties waarin echtgenoten, geregistreerde partners of, via een aanvullende regeling, bepaalde samenwoners met een verrekenbeding vermogen laten overgaan via het huwelijksvermogensrecht in plaats van via schenking of erfrecht.
De kern lijkt eenvoudig, maar de uitwerking kan behoorlijk wat haken en ogen hebben. Komt aan een echtgenoot bij ontbinding van een huwelijksgoederengemeenschap meer toe dan de helft van die gemeenschap, dan wordt het meerdere fiscaal genegeerd als huwelijksvermogensrechtelijke verkrijging en behandeld als een verkrijging krachtens erfrecht of schenking. Bij overlijden is het meerdere een fictieve erfrechtelijke verkrijging, bij ontbinding of verrekening tijdens leven is het een fictieve schenking. De nieuwe tekst van art. 11 lid 4 SW bepaalt dit voor de ontbinding van de gemeenschap en voor verrekenbedingen. Art. 11 lid 5 SW breidt dit uit naar verrekenbedingen tussen personen die partner in de zin van art. 1a SW zijn of zijn geweest.
De gelijke breukdelenfictie van art. 11 lid 4 Successiewet
Per 1 januari 2026 is art. 11 lid 4 Successiewet 1956 ingrijpend gewijzigd. De bepaling richt zich op situaties waarin echtgenoten, geregistreerde partners of, via een aanvullende regeling, bepaalde samenwoners met een verrekenbeding vermogen laten overgaan via het huwelijksvermogensrecht in plaats van via schenking of erfrecht.
De kern lijkt eenvoudig, maar de uitwerking kan behoorlijk wat haken en ogen hebben. Komt aan een echtgenoot bij ontbinding van een huwelijksgoederengemeenschap meer toe dan de helft van die gemeenschap, dan wordt het meerdere fiscaal genegeerd als huwelijksvermogensrechtelijke verkrijging en behandeld als een verkrijging krachtens erfrecht of schenking. Bij overlijden is het meerdere een fictieve erfrechtelijke verkrijging, bij ontbinding of verrekening tijdens leven is het een fictieve schenking. De nieuwe tekst van art. 11 lid 4 SW bepaalt dit voor de ontbinding van de gemeenschap en voor verrekenbedingen. Art. 11 lid 5 SW breidt dit uit naar verrekenbedingen tussen personen die partner in de zin van art. 1a SW zijn of zijn geweest.
De wetswijziging is de reactie op het zogenoemde Breukdelenarrest van de Hoge Raad van 16 februari 2024. De Hoge Raad oordeelde daarin dat het overeenkomen van ongelijke breukdelen in een huwelijksgemeenschap geen schenking opleverde en dat het destijds geldende art. 11 lid 4 SW niet kon worden toegepast op het meerdere boven 50%. De wetgever vond dat resultaat niet gewenst, omdat daarmee via het huwelijksvermogensrecht aanzienlijke vermogensverschuivingen tussen partners buiten de schenk- en erfbelasting konden blijven. De memorie van toelichting is daar vrij duidelijk over, sinds het arrest is duidelijk dat het relatief eenvoudig mogelijk is erf- of schenkbelasting te ontwijken en dat bestrijding via fraus legis in de praktijk nagenoeg onmogelijk zal zijn.
De regeling is dus niet zomaar een technische reparatie. Zij verschuift het fiscale uitgangspunt. Civielrechtelijk blijft een ongelijke breukdelengemeenschap mogelijk, maar voor de schenk- en erfbelasting wordt de 50/50-verdeling de fiscale norm.
Wat werd vóór 2026 ondervangen — en wat juist niet?
De achtergrond ligt in een spanningsveld tussen civiel recht en de Successiewet. De Successiewet belast in beginsel hetgeen krachtens erfrecht of schenking wordt verkregen. Huwelijksvermogensrechtelijke boedelmenging is civielrechtelijk iets anders. In de lijn van HR 28 januari 1959, HR 17 maart 1971, HR 7 mei 2021 en HR 16 februari 2024 geldt dat het aangaan of wijzigen van een huwelijksgemeenschap niet zonder meer een schenking is, omdat tijdens het bestaan van de gemeenschap geen voltooide eenzijdige vermogensverschuiving plaatsvindt. In de literatuur wordt terecht gewezen op de gedachte dat de gemeenschap een gebonden rechtsverhouding is waarin het uiteindelijke voordeel pas bij ontbinding blijkt, en dat het ogenschijnlijke voordeel door latere risico’s en vermogensmutaties nog kan omslaan.
Dat civielrechtelijke uitgangspunt maakte estate planning mogelijk. Denk aan de echtgenoot met groot vermogen die kort voor overlijden huwelijkse voorwaarden maakt waarbij de langstlevende voor 90% en de vermoedelijke erflater voor 10% gerechtigd wordt tot de gemeenschap. Bij overlijden valt dan civielrechtelijk slechts 10% in de nalatenschap. De langstlevende krijgt 90% krachtens huwelijksvermogensrecht, niet krachtens erfrecht. Onder het oude recht kon dat, behoudens uitzonderlijke fraus-legisgevallen, buiten de erfbelasting blijven.
De literatuur was verdeeld over de vraag of de Hoge Raad in 2024 het oude art. 11 lid 4 SW juist heeft uitgelegd. Enerzijds wijzen Blokland en Heijligers erop dat uit de parlementaire geschiedenis van die bepaling niet duidelijk blijkt dat de wetgever destijds de breukdelengemeenschap voor ogen heeft gehad. Dat maakt de door de Hoge Raad gekozen beperkte uitleg begrijpelijk. Anderzijds bood de wettekst — met name de formulering “meer toekomt dan de helft der gemeenschap” — op zichzelf wel ruimte voor een ruimere benadering, waarbij niet uitsluitend wordt gekeken naar wat de langstlevende krachtens de huwelijkse voorwaarden al toekwam, maar naar de economische verschuiving die bij overlijden daadwerkelijk optreedt.
In andere literatuur wordt de discussie breder geplaatst, namelijk binnen de systematiek van de fictiebepalingen in de Successiewet. Die wet sluit weliswaar aan bij civielrechtelijke verkrijgingen, maar corrigeert via ficties situaties waarin een civielrechtelijke route economisch bezien dicht tegen een erfrechtelijke verkrijging of schenking aanligt. Juist vanuit dat perspectief is de nieuwe regeling goed te verklaren. Civielrechtelijk blijft de breukdelengemeenschap mogelijk, maar fiscaal wordt het beoogde voordeel geneutraliseerd. De regeling past daarmee in de bredere lijn van de Successiewet, niet de civielrechtelijke kwalificatie wordt bestreden, maar het fiscale effect van een constructie die economisch hetzelfde resultaat benadert.
De nieuwe hoofdregel – alles boven 50% valt in beginsel onder de fictie
De regeling werkt volgens een vaste, wettelijke systematiek en laat in beginsel geen ruimte voor maatwerk. Er wordt niet gekeken naar de motieven. Het maakt dus niet uit of de ongelijke breukdelen zijn gekozen uit fiscale overwegingen, uit verzorgingsmotieven, ter compensatie van een uitsluitingsclausule, ter beperking van de legitieme portie of vanwege een ongelijke aanbreng bij huwelijk. De memorie van toelichting geeft aan dat het kabinet het ongewenst acht dat het bijkomende effect van ongelijke breukdelen is dat echtgenoten erf- of schenkbelasting besparen, ongeacht de beweegredenen.
De heffing sluit aan bij het moment waarop de gemeenschap wordt ontbonden of het verrekenbeding wordt uitgevoerd. Dat is een verschil met het niet-doorgegane voorstel uit 2018, waarin al bij het aangaan of wijzigen van huwelijkse voorwaarden schenkbelasting zou kunnen worden geheven. Het huidige art. 11 lid 4 SW raakt niet het aangaan van de gemeenschap als zodanig, maar de daadwerkelijke ontbinding of verrekening. De privévermogens van de echtgenoten blijven buiten de regeling, alleen de huwelijksgoederengemeenschap en het te verrekenen vermogen vallen erin.
Een belangrijk punt is dat de fictie niet aanknoopt bij de vraag wie het vermogen oorspronkelijk heeft ingebracht. Dat kan tot een bijzondere uitkomst leiden. Ook wanneer de ongelijke breukdelen aansluiten bij een ongelijke aanbreng, bijvoorbeeld omdat de ene echtgenoot 90 heeft ingebracht en de andere echtgenoot 10, blijft de wettelijke toets of bij ontbinding meer dan de helft van de gemeenschap aan één echtgenoot toekomt. Degene die bij ontbinding meer dan 50% ontvangt, kan daardoor fiscaal worden geconfronteerd met een fictieve verkrijging, ook voor zover dat meerdere economisch bezien geheel of gedeeltelijk correspondeert met vermogen dat hij of zij zelf in de gemeenschap heeft ingebracht. De fictie laat de herkomst van het gemeenschapsvermogen dus buiten beschouwing. Dat maakt de regeling effectief tegen fiscaal gedreven breukdelengemeenschappen, maar verklaart ook waarom zij in reële meerinbrengsituaties ongelukkig kan uitwerken.
Daarbij moet wel precies worden onderscheiden tussen het ontstaan van de gemeenschap en het fiscale heffingsmoment. Art. 11 lid 4 SW wordt niet reeds geactiveerd doordat een goed in een huwelijksgoederengemeenschap wordt ingebracht of doordat echtgenoten ongelijke breukdelen overeenkomen. De heffing sluit pas aan bij de ontbinding van de gemeenschap, dan wel bij de uitvoering van een verrekenbeding. De inbreng zelf blijft daarmee in lijn met de klassieke rechtspraak over boedelmenging in beginsel buiten de schenkbelasting, omdat op dat moment nog geen voltooide eenzijdige vermogensverschuiving plaatsvindt. De nieuwe fictie corrigeert niet dat civielrechtelijke uitgangspunt, maar verbindt bij ontbinding of verrekening alsnog fiscale gevolgen aan de uitkomst voor zover die boven de helft uitstijgt.
Praktisch betekent dit:
- Bij ontbinding door overlijden wordt het meerdere boven 50% geacht krachtens erfrecht te zijn verkregen van de overleden echtgenoot.
- Bij ontbinding tijdens leven, bijvoorbeeld bij echtscheiding of wijziging/opheffing van de gemeenschap bij latere huwelijkse voorwaarden, wordt het meerdere boven 50% geacht krachtens schenking te zijn verkregen.
- Bij verrekening geldt hetzelfde voor het meerdere boven de helft van de te verrekenen som.
Bij samenwoners geldt de regeling niet voor een goederenrechtelijke huwelijksgemeenschap, immers, die hebben zij niet, maar wel voor vergelijkbare verrekenbedingen, mits sprake is of is geweest van partnerschap in de zin van art. 1a SW. De memorie van toelichting merkt daarbij op dat ook voormalige partners zijn meegenomen om eenvoudige ontwijking door uitschrijving op een ander BRP-adres te voorkomen.
Voorbeeld 1: 90/10-gemeenschap bij overlijden
Stel, M en V zijn gehuwd in een algehele gemeenschap met een waarde van € 4.000.000. Zij wijzigen hun huwelijkse voorwaarden en bepalen dat V bij ontbinding gerechtigd is tot 90% en M tot 10%. M overlijdt. V is enig erfgenaam.
Civielrechtelijk komt aan V uit hoofde van het huwelijksvermogensrecht € 3.600.000 toe. De nalatenschap van M bedraagt nog slechts € 400.000. Onder het oude recht kon de discussie zich toespitsen op de vraag of die € 1.600.000 boven de helft fiscaal buiten beeld bleef. Onder het nieuwe recht is die discussie voorbij. V komt 40 procentpunt meer toe dan de helft van de gemeenschap. Het meerdere bedraagt € 1.600.000. Dat bedrag wordt geacht krachtens erfrecht door het overlijden van M te zijn verkregen. Daarnaast verkrijgt V als erfgenaam de nalatenschap van € 400.000. De totale fiscale verkrijging kan dus € 2.000.000 bedragen, behoudens toepassing van vrijstellingen en eventuele andere bepalingen.
De memorie van toelichting werkt een vergelijkbaar voorbeeld uit met een gemeenschap van € 10 miljoen en een 95/5-verhouding. Daarin wordt 45% van de gemeenschap, dus € 4,5 miljoen, als fictieve erfrechtelijke verkrijging aangemerkt.
De praktische conclusie is daarmee vrij duidelijk. De breukdelengemeenschap werkt civielrechtelijk nog steeds, maar fiscaal wordt gedaan alsof de langstlevende slechts 50% vrij via het huwelijksvermogensrecht kan krijgen. Alles daarboven wordt fiscaal aangemerkt als erfrechtelijke verkrijging.
Voorbeeld 2: ongelijke aanbreng
Stel, A en B trouwen. A brengt € 900.000 in, B € 100.000. Zij spreken af dat A bij ontbinding voor 90% en B voor 10% gerechtigd blijft. Dat is civielrechtelijk goed te volgen, men beoogt slechts recht te doen aan de economische inbrengverhouding. B overlijdt als eerste. A krijgt 90% van de gemeenschap.
Economisch bezien ligt misbruik niet voor de hand. A krijgt in wezen terug wat hij zelf heeft ingebracht. Toch valt A onder de tekst van art. 11 lid 4 SW. A krijgt meer dan de helft van de gemeenschap. Het meerdere boven 50%, dus 40% van de gemeenschap, wordt in beginsel als fictieve erfrechtelijke verkrijging belast.
Dit is het grootste bezwaar tegen de regeling. Zij is niet beperkt tot misbruiksituaties. De wetgever heeft bewust gekozen voor een objectieve 50%-norm zonder tegenbewijsregeling. In de literatuur over de gelijke breukdelenfictie wordt dit terecht als knelpunt benoemd. De regeling kan ook gevallen raken waarin de ongelijke breukdelen juist corresponderen met de ongelijke aanbreng en dus niet leiden tot een werkelijke bevoordeling.
De knellende werking wordt het duidelijkst zichtbaar bij de echtgenoot die juist de meerinbrenger is. Stel dat echtgenoten een gemeenschap creëren waarin de ene echtgenoot substantieel meer vermogen inbrengt en de breukdelen daarop aansluiten. Civielrechtelijk kan dat goed verklaarbaar zijn, men wil voorkomen dat de minderinbrenger bij ontbinding een economisch voordeel geniet dat niet is beoogd. Fiscaal is dat onder de nieuwe regeling niet beslissend. Komt aan de meerinbrenger bij ontbinding meer dan de helft van de gemeenschap toe, dan valt het meerdere in beginsel onder de fictie. In zo’n geval wordt dus niet zozeer een bevoordeling van de meerinbrenger belast, maar een uitkomst die mede kan bestaan uit behoud of terugkeer van eigen inbreng. Juist daarom is het ontbreken van een tegenbewijsregeling problematisch.
Bij overlijden kan art. 7 lid 1 SW tekstueel ruimte bieden om een eerdere opoffering in mindering te brengen op de fictieve erfrechtelijke verkrijging. Zeker is dat echter niet. De parlementaire behandeling heeft deze samenloop niet uitgewerkt. Bij ontbinding tijdens leven ligt toepassing nog moeilijker, omdat art. 7 SW geen duidelijke aftrekmethode biedt voor de fictieve schenking van art. 11 lid 4 onderdeel b SW. Juist daar knelt de regeling het meest, de meerinbrenger kan fiscaal worden behandeld als verkrijger, terwijl economisch slechts sprake is van behoud of terugkeer van eigen vermogen.
Voor de praktijk betekent dit dat bij ongelijke aanbreng de dossiervorming duidelijk moet zijn. Leg vast waarom ongelijke breukdelen worden gekozen, welke vermogens zijn ingebracht, welke waarderingen zijn gehanteerd en of sprake is van een opoffering die later onder art. 7 SW kan worden verdedigd.
Voorbeeld 3: ongelijke verdeling bij echtscheiding
Stel, echtgenoten hebben een beperkte gemeenschap van een woning. De woning is € 1.000.000 waard. In de huwelijkse voorwaarden is bepaald dat A voor 70% en B voor 30% gerechtigd is. Bij echtscheiding wordt de gemeenschap ontbonden en krijgt A overeenkomstig de huwelijkse voorwaarden 70%.
A krijgt 20 procentpunt meer dan de helft. Onder art. 11 lid 4 onderdeel b SW wordt dit meerdere bij ontbinding tijdens leven geacht krachtens schenking te zijn verkregen. De fictieve schenking bedraagt dan € 200.000.
Dat kan onredelijk uitpakken als A oorspronkelijk ook 70% van de woning heeft gefinancierd. De literatuur benoemt precies dit soort situaties, partners die een woning aanvankelijk in een 70/30-verhouding houden en bij huwelijk een ongelijke beperkte gemeenschap willen aangaan om civielrechtelijke flexibiliteit en overdrachtsbelasting-technische redenen te behouden, kunnen door de nieuwe fictie worden geraakt zonder dat een materiële vermogensverschuiving heeft plaatsgevonden.
Juist in dit soort gevallen wringt de regeling met de economische werkelijkheid. Waar het huwelijksvermogensrecht maatwerk mogelijk maakt, maakt de Successiewet van 50/50 de fiscale norm. Wie daarvan afwijkt, moet belastingheffing incalculeren of de structuur anders vormgeven.
Een voor de hand liggende consequentie is dat men bij een reeds bestaande ongelijke gerechtigdheid tot één specifiek vermogensbestanddeel terughoudend moet zijn met het opnemen daarvan in een beperkte gemeenschap met ongelijke breukdelen. Als partijen voor het huwelijk een woning in de verhouding 70/30 houden, hoeft die verhouding niet via een ongelijke huwelijksgemeenschap te worden behouden. Integendeel, juist het onderbrengen van die woning in een beperkte gemeenschap met een 70/30-breukdeel roept onder het nieuwe art. 11 lid 4 SW het probleem op dat bij ontbinding wordt vergeleken met de fictieve 50/50-norm. Civielrechtelijk wordt dan slechts de bestaande eigendomsverhouding voortgezet, maar fiscaal wordt gedaan alsof de meestgerechtigde voor het meerdere boven de helft een verkrijging krachtens schenking of erfrecht geniet.
Een zuiverder route is dan om de woning buiten de huwelijksgoederengemeenschap te houden en in de huwelijkse voorwaarden vast te leggen dat de bestaande eenvoudige gemeenschap tussen partijen wordt gerespecteerd. De eigendom blijft dan 70/30 en de woning behoort niet tot de huwelijksgoederengemeenschap waarop art. 11 lid 4 SW ziet. Willen partijen daarnaast bereiken dat de andere partner economisch meedeelt in toekomstige waardestijgingen, dan kan dat gerichter worden vormgegeven, bijvoorbeeld door een afzonderlijk verrekenbeding dat beperkt blijft tot een deel van de toekomstige waardemutatie, of door een andere compensatieregeling buiten de eigendomsverhouding zelf. Daarmee wordt beter aangesloten bij wat partijen economisch willen bereiken, behoud van de bestaande eigendomsverhouding, zonder dat de enkele keuze voor een ongelijke beperkte gemeenschap onnodig de gelijke breukdelenfictie activeert.
Een voorbeeld maakt dit duidelijk. A en B hebben voor hun huwelijk samen een woning gekocht voor € 1.000.000. A heeft 70% gefinancierd en B 30%, zodat zij ook civielrechtelijk in die verhouding eigenaar zijn. Als zij bij huwelijkse voorwaarden bepalen dat de woning buiten iedere huwelijksgemeenschap blijft, verandert er door het huwelijk niets aan die eigendomsverhouding. A blijft voor 70% eigenaar en B voor 30%. Wordt de woning later verkocht of verdeeld, dan vindt de afwikkeling plaats vanuit die eenvoudige gemeenschap. Wordt dezelfde woning daarentegen ingebracht in een beperkte huwelijksgemeenschap waarin A voor 70% en B voor 30% gerechtigd is, dan ontstaat bij ontbinding het risico dat A voor het meerdere boven 50% — dus voor 20% van de waarde van de woning — onder art. 11 lid 4 SW wordt geacht een fictieve verkrijging te hebben genoten. Economisch is A dan niet rijker geworden dan hij al was, maar fiscaal wordt de vormgeving via de huwelijksgemeenschap beslissend.
Voorbeeld 4: finaal verrekenbeding met ongelijke breukdelen
Stel, A en B zijn buiten gemeenschap gehuwd. A heeft € 4.000.000, B heeft € 1.000.000. In de huwelijkse voorwaarden staat een finaal verrekenbeding bij overlijden, alsof A voor 10% en B voor 90% gerechtigd is tot het totale vermogen. A overlijdt.
De te verrekenen som bedraagt € 5.000.000. B is op grond van het beding gerechtigd tot 90%, dus € 4.500.000. Omdat B zelf al € 1.000.000 heeft, krijgt B een verrekenvordering van € 3.500.000 op de nalatenschap van A. Het meerdere boven 50% van de te verrekenen som bedraagt 40% van € 5.000.000, dus € 2.000.000. Dat bedrag wordt als fictieve erfrechtelijke verkrijging belast. De memorie van toelichting bevat vrijwel ditzelfde voorbeeld.
Belangrijk is dat het civiele verrekenbeding niet ongeldig wordt. De Successiewet zegt alleen: voor zover het beding leidt tot een aanspraak boven 50%, behandelen wij dat meerdere fiscaal als erfrechtelijke verkrijging of schenking.
Wat als je juist wilt dat de partner ‘meedeelt’?
De nieuwe regeling betekent niet dat partners niet meer kunnen delen. Integendeel, delen tot 50/50 blijft binnen deze fictiebepaling fiscaal houdbaar. Wie wil dat de partner meedeelt in vermogen, moet dus in beginsel sturen op gelijke breukdelen of op een regulier finaal verrekenbeding bij helfte. Gaat het daarentegen niet om het laten meedelen in bestaand privévermogen, maar om het behouden van een reeds bestaande ongelijke eigendomsverhouding, bijvoorbeeld een woning die voor het huwelijk al 70/30 wordt gehouden, dan ligt het meer voor de hand het vermogensbestanddeel buiten de gemeenschap te laten en de bestaande eenvoudige gemeenschap contractueel te respecteren.
Bepaalde regelingen blijven bruikbaar:
Een echtpaar kan kiezen voor een algehele of beperkte gemeenschap met gelijke delen. Daarmee kan vermogen dat anders privé zou blijven, bij ontbinding voor de helft aan de andere partner toekomen zonder toepassing van de nieuwe fictie. Dat is juist de grens die de wetgever accepteert.
Ook een finaal verrekenbeding bij helfte blijft mogelijk. Voor echtgenoten die buiten gemeenschap willen blijven, maar bij overlijden economisch willen afrekenen alsof sprake was van een gemeenschap, blijft dit een relevante mogelijkheid. De jurisprudentie behandelt een wederkerig verplicht finaal verrekenbeding fiscaal in belangrijke mate als vergelijkbaar met een gemeenschap, juist omdat tijdens het huwelijk niet vaststaat wie uiteindelijk iets te vorderen heeft.
Wil men meer dan 50% laten toekomen aan de partner, dan moet je je bedenken dat dit niet fiscaal nog geruisloos kan via het huwelijksvermogensrecht. Dan komt men in de sfeer van erfrechtelijke verzorgingsvoorzieningen, legaten, vruchtgebruik, quasi-wettelijke verdeling, afvullegaat of schenkingen. Dat is niet per definitie ongunstig, maar het moet worden doorgerekend.
Ondernemingsvermogen, aanmerkelijkbelangaandelen en BOR
Een afzonderlijk aandachtspunt geldt wanneer de huwelijksgoederengemeenschap of de verrekenmassa ondernemingsvermogen, aanmerkelijkbelangaandelen of terbeschikkingstellingsvermogen omvat. In dat geval kan de fictieve verkrijging boven 50% niet los worden gezien van de bedrijfsopvolgingsregeling, de doorschuiffaciliteiten en de waarderingsregels voor ondernemingsvermogen.
Als het meerdere boven de helft bij overlijden fictief krachtens erfrecht wordt verkregen, rijst de vraag of en in hoeverre voor dat fictieve deel een beroep op de BOR mogelijk is. Daarbij kunnen de bezitstermijn aan de zijde van de erflater, de voortzettingseis aan de zijde van de verkrijger en de kwalificatie van het vermogen tot discussie leiden. Dat geldt temeer omdat civielrechtelijk niet steeds sprake is van een gewone erfrechtelijke overgang van ondernemingsvermogen, de Successiewet construeert die overgang juist bij fictie.
Bij ontbinding tijdens leven kan hetzelfde probleem ontstaan in de sfeer van de fictieve schenking. Dan moet worden beoordeeld of de schenker voor het fictief overgedragen ondernemingsvermogen aan de bezitstermijn voldoet en of de verkrijger aan de voortzettingseis kan voldoen. De wet bevat voor deze samenloop geen afzonderlijke tegemoetkoming. Dat maakt ongelijke breukdelen bij ondernemingsvermogen risicovoller dan bij eenvoudig box 3-vermogen. In zulke gevallen moet de structuur vooraf worden doorgerekend op schenk- of erfbelasting, inkomstenbelasting en de beschikbaarheid van bedrijfsopvolgingsfaciliteiten.
Praktische vormgeving bij bestaande ongelijke eigendomsverhoudingen
Een praktische route is vaak: houd het huwelijksvermogensrecht fiscaal binnen 50/50 en regel aanvullende verzorging via testament. Denk aan een langstlevende-regeling, vruchtgebruik, keuzelegaat tegen inbreng, afvullegaat of tweetrapsmaking. In de literatuur wordt bij boedelafwikkeling benadrukt dat de verdeling van de huwelijksgemeenschap in beginsel geen invloed heeft op de omvang van de erfrechtelijke verkrijging voor de Successiewet, maar wel grote gevolgen kan hebben voor de samenstelling van de nalatenschap en voor de belastingdruk bij het tweede overlijden.
Voor cliënten met kinderen uit eerdere relaties is dit extra relevant. Een breukdelengemeenschap werd mede gebruikt om de legitimaire massa te verkleinen. Civielrechtelijk kan die discussie nog steeds spelen, maar fiscaal is het voordeel bij meer dan 50% grotendeels geneutraliseerd.
Bovendien wijst Vegter erop dat de breukdelengemeenschap in legitimaire situaties civielrechtelijk niet zonder risico is. Weliswaar heeft de Hoge Raad op 16 februari 2024 geoordeeld dat het aangaan van huwelijkse voorwaarden met ongelijke aandelen als zodanig geen gift oplevert, maar volgens Vegter volgt daaruit niet dat de legitimaris steeds met lege handen staat. In extreme gevallen, met name wanneer kort voor het overlijden van de meest vermogende echtgenoot een sterk ongelijke gemeenschap wordt gecreëerd met het doel de legitimaire aanspraak te minimaliseren, kan discussie ontstaan over de aantastbaarheid van de huwelijkse voorwaarden. Vegter noemt daarbij met name twee mogelijke civielrechtelijke routes: (i) strijd met de goede zeden of wetsontduiking in de zin van art. 3:40 BW, en (ii) vernietiging via de actio pauliana van art. 3:45 BW. Daarbij is relevant dat het volgens art. 3:45 BW niet beslissend is dat de legitimaris pas na overlijden schuldeiser wordt. Ook een later ontstane vordering kan onder omstandigheden bescherming genieten. Zijn punt is dus niet dat een breukdelengemeenschap per definitie ongeldig of paulianeus is, maar wel dat de constructie bij evidente benadeling van legitimarissen niet zonder meer als civielrechtelijk houdbaar kan worden gepresenteerd.
Overgangsrecht – bestaande gevallen zijn niet altijd veilig
De maatregel geldt per 1 januari 2026. Volgens de toelichting kan vanaf die datum erf- of schenkbelasting worden geheven als een huwelijksgoederengemeenschap met ongelijke breukdelen wordt ontbonden of wordt verrekend op grond van een beding met ongelijke breukdelen, tenzij het overgangsrecht van toepassing is.
De maatregel geldt niet voor huwelijkse voorwaarden of notariële samenlevingsovereenkomsten met ongelijke breuk- of verrekendelen die voor 16 september 2025, 16:00 uur zijn overeengekomen. Worden die overeenkomsten daarna gewijzigd op een manier die het aandeel in de gemeenschap of verrekenmassa raakt, dan vervalt de werking. Andere wijzigingen kunnen in beginsel zonder verlies van overgangsrecht, mits het breukdeel of de verrekenverhouding ongemoeid blijft.
Een kleine wijziging in huwelijkse voorwaarden kan onbedoeld het overgangsrecht kosten. Bij bestaande ongelijke breukdelen moet de notaris of fiscalist dus eerst vaststellen wanneer is het beding overeengekomen, wat is precies de tekst, is het een gemeenschap of verrekenbeding, is sprake van wijziging na 16 september 2025 om 16:00 uur, en raakt die wijziging het aandeel?
Praktische aandachtspunten voor advisering
De nieuwe regeling dwingt tot een andere adviesvolgorde. Niet langer is de eerste vraag: ‘Kunnen wij via ongelijke breukdelen vermogen buiten de nalatenschap houden?’ De eerste vraag is nu: ‘Waarom willen partijen afwijken van 50/50, en zijn zij bereid de fiscale fictie te dragen?’
Bij advisering zou ik het volgende toetsingskader hanteren.
- Eerst moet worden vastgesteld of sprake is van een huwelijksgoederengemeenschap, een beperkte gemeenschap, een finaal of periodiek verrekenbeding, of een samenlevingscontractueel verrekenbeding. De regeling grijpt niet aan bij alle vermogensverschuivingen tussen partners, maar specifiek bij ontbinding van de gemeenschap of uitvoering van de verrekening.
- Daarna moet de 50%-toets worden gemaakt. Komt een partner bij ontbinding of verrekening boven de helft uit, dan is het meerdere in beginsel belast. Het gaat dus niet om de vraag of de partner materieel is verrijkt ten opzichte van de oorspronkelijke inbreng, maar om de formele vergelijking met de helft van de gemeenschap of verrekenmassa.
- Vervolgens moet worden beoordeeld of overgangsrecht bestaat. Is dat niet het geval, dan moet de fictieve verkrijging worden berekend en worden meegenomen in de aangifte erf- of schenkbelasting.
- Daarna komt pas de vraag of er verzachtende bepalingen zijn. Art. 7 SW kan in overlijdenssituaties mogelijk relevant zijn bij ongelijke aanbreng, maar dit is nog niet zeker. Ook reguliere vrijstellingen, tariefstructuur, verrekening met andere verkrijgingen en samenloop met testamentaire verkrijgingen moeten worden meegenomen.
Tot slot moet de civielrechtelijke kant worden gecontroleerd. Zeker bij legitimarissen, samengestelde gezinnen, wilsonbekwaamheid, kort voor overlijden gewijzigde huwelijkse voorwaarden en afhankelijkheidsrelaties is de fiscale analyse niet genoeg. De civiele aspecten, wilsgebrek, misbruik van omstandigheden, pauliana, strijd met goede zeden, positie van de legitimaris, kunnen minstens zo belangrijk zijn.
Noot fiscaal jurist inzake optimale vermogensverdeling bij overlijden
Art. 11 lid 4 SW 2026 maakt een einde aan de fiscale aantrekkelijkheid van de ongelijke breukdelengemeenschap als route om vermogen boven 50% onbelast naar de partner te laten verschuiven. De civielrechtelijke figuur blijft als zodanig bestaan, maar wordt fiscaal genegeerd voor zover een partner bij ontbinding of verrekening meer verkrijgt dan de helft.
De regeling raakt niet alleen evidente sterfbedconstructies, maar ook reële civielrechtelijke situaties waarin ongelijke breukdelen aansluiten bij ongelijke aanbreng, verzorgingsmotieven of vermogensbescherming. De wetgever heeft bewust gekozen voor eenvoud en handhaafbaarheid boven maatwerk. Dat maakt de regeling praktisch duidelijk, maar niet altijd rechtvaardig.
Voor de estate-planningspraktijk laat dit weinig ruimte voor twijfel, een 50/50-verdeling is fiscaal houdbaar. Wie daarvan afwijkt, moet de fiscale fictie vooraf doorrekenen en het civiele dossier op orde hebben. Wil men de partner laten meedelen, dan kan dat nog steeds, maar bij voorkeur via gelijke gemeenschap, finaal verrekenbeding bij helfte of een testamentaire langstlevende-regeling. Wil men meer dan de helft naar de partner schuiven, dan moet dat niet worden verpakt als fiscaal geruisloos huwelijksvermogensrecht. Vanaf 2026 is een verkrijging boven 50% via huwelijksvermogensrecht of verrekening niet langer fiscaal geruisloos. Zij valt in beginsel onder een fictieve verkrijging voor de schenk- of erfbelasting, behoudens overgangsrecht en eventuele specifieke correcties of faciliteiten.
Bronnen
1. Art. 1a, 7 en 11 lid 4 en 5 Successiewet 1956.
2. Art. 1:94, 1:100 en 1:141-143 BW.
3. Art. 3:40 en 3:45 BW.
4. Kamerstukken II 2025/26, 36 812, nr. 3, p. 55-60.
5. Kamerstukken II 2025/26, 36 812, nr. 16, p. 69 en 85.
6. HR 28 januari 1959, ECLI:NL:HR:1959:AY1786, BNB 1959/122.
7. HR 17 maart 1971, ECLI:NL:HR:1971:AX5018, BNB 1971/95.
8. HR 27 juni 1990, ECLI:NL:HR:1990:ZC4328, BNB 1990/255.
9. HR 7 mei 2021, ECLI:NL:HR:2021:708, BNB 2021/112, NTFR 2021/1544.
10. HR 16 februari 2024, ECLI:NL:HR:2024:239, BNB 2024/41, NTFR 2024/359.
11. A.R. Autar e.a. (red.), Compendium Estate Planning, 12e druk, Den Haag: Sdu 2025.
12. J.B. Vegter, ‘Iets over de breukdelengemeenschap en de positie van de legitimaris’, WPNR 2025/7526.
13. P. Blokland, ‘Een civielrechtelijke kanttekening bij het HR-arrest over de breukdelengemeenschap: de legitimaris heeft het nakijken!’, JBN 2024/21.
14. L.H.M. Heijligers en B.C.E. Heijligers, ‘De breukdelengemeenschap uitgekristalliseerd’, WPNR 2024/7466.
Prinsjesdag 2024
De belastingplannen voor 2025 en daarna zijn op 17 september 2024 bekend gemaakt. Hieronder een samenvatting van de belangrijkste wijzigingen voor 2025 en daarna.
Algemene maatregelen op fiscaal gebied in 2025
- De 30% regeling wordt vervangen door de 27% regeling. Versobering wordt dus ingetrokken.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- We mogen soms weer 130 kilometer per uur rijden.
- Energiebelasting op aardgas gaat omlaag per 1 januari 2025.
- BTW op cultuur, sport en boeken gaat van 9% naar 21% per 1 januari 2026.
- Verlaagde accijns op brandstoffen blijft in 2025 gelden.
Maatregelen in box 3 in 2025
- Tegenbewijs regeling voor belastingheffing over rendementen in box 3.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%, echter pas in 2026.
- Vrijstelling in box 3 met betrekking tot herstel van aardbevingsschade: De voorgestelde specifieke vrijstelling is uitsluitend van toepassing op vermogensrechten die voortvloeien uit schadevergoedingen. Indien een gedupeerde in het aardbevingsgebied een schadevergoeding in geld ontvangt en dit bedrag op een peildatum voor box 3 (1 januari van elk jaar) geheel of gedeeltelijk op een bank- of spaarrekening staat, valt dit vermogen wel onder de rendementsgrondslag van box 3 en is het derhalve belastbaar.
Maatregelen voor vastgoed in 2025
- Hypotheekrenteaftrek en eigenwoning forfait blijven gelijk.
- Subsidies voor verduurzaming eigen woningen en andere gebouwen.
- Salderingsregeling wordt in 2027 afgeschaft.
- Hybride warmtepomp wordt gestimuleerd (en niet verplicht).
- Bestaande gebouwen (zoals kantoren) omvormen naar woningen wordt eenvoudiger.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%.
Maatregelen voor particulieren in 2025
- Eigen risico voor zorg wordt bevroren in 2025 en 2026 (max € 385). Verlaging vanaf 2027.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- Met ingang van 1 januari 2025 is de heffingskorting afhankelijk van het verzamelinkomen in plaats van het inkomen uit box 1.
Maatregelen bedrijven op fiscaal gebied in 2025
- MKB winstvrijstelling wordt iets verlaagd van 13,31% naar 12,7%.
- VPB tarief blijft in 2025 gelijk aan 2024.
- Giften waren aftrekbaar (in de VPB) tot maximaal 50% van de winst met maximum van € 100.000. Vanaf 2025 zijn giften niet meer aftrekbaar voor de Vennootschapsbelasting.
- Box 2 heffing in 2025 van 33% naar 31% (opstaptarief van 24,5% over eerste € 67.000 per belastingplichtige blijft).
- Inkoop aandelen blijft mogelijk (vrijstelling dividendbelasting blijft).
- Verhoging van maximale renteaftrek in de VPB van 20% naar 25% van de gecorrigeerde EBITDA.
- Renteaftrekbeperking voor vastgoedlichamen wordt aangescherpt, de drempel van € 1.000.000 geldt niet meer voor vastgoedlichamen, bij vastgoedlichamen is dus maximaal 25% van de EBITDA aan rente aftrekbaar.
- Nieuwe wetgeving welke duidelijkheid moet geven voor flexwerkers (uitzendkracht, ondernemer, oproepkracht. etc.). De Belastingdienst zal gaan handhaven op schijnzelfstandigheid.
- Aanpassing van de kwijtscheldingswinstvrijstelling: De kwijtscheldingswinstvrijstelling in de vennootschapsbelasting wordt aangepast op het punt om eventuele nadelige effecten van de samenloop met de per 2022 gewijzigde regels inzake verliesverrekening te voorkomen. Deze herziening is bedoeld om ongewenste fiscale consequenties te voorkomen bij ondernemingen die met kwijtscheldingswinst te maken hebben.
Maatregelen inzake bedrijfsopvolgingsregeling voor ondernemers
- Afschaffing dienstbetrekkingseis in de doorschuifregeling in de inkomstenbelasting (DSR). De opvolger hoeft dus niet meer 3 jaar in dienstbetrekking te zijn bij de onderneming of BV.
- Er komt een minimumleeftijd van 21 jaar voor de bedrijfsopvolger, zowel voor schenkbelasting als inkomstenbelasting (niet bij vererving).
- Doelmatigheidseis van 5% in de schenk- en erfbelasting (BOR) wordt afgeschaft. 5% van het ondernemingsvermogen (aanwezig als belegging) kwalificeert voor de BOR en DSR.
- Bedrijfsmiddelen kwalificeren alleen nog als ondernemingsvermogen indien ze daadwerkelijk binnen de onderneming worden gebruikt.
- Percentage BOR wordt 100% tot € 1,5 miljoen en over meerdere 75%. Dit was 100% tot € 1.325.253 en 83% over het meerdere.
- Voorzettingseis gaat in 2026 van 5 naar 3 jaar.
- Bezitseis wordt vanaf 2026 soepeler.
- Oneigenlijk gebruik van de BOR en DSR wordt vanaf 2026 aangepakt (de rollatorinvestering en dubbele BOR constructie, denk hierbij aan (a) in zicht van overlijden grote vermogens omzetten in materiele onderneming of (b) onderneming schenken en vervolgens na de voortzettingstermijn terugkopen met beleggingsvermogen en na verstrijken van de bezitstermijn opnieuw schenken).
Stukken coalitie akkoord 2024
- Brief aan de voorzitter
- Eindverslag informateurs
- Hoofdlijnen akkoord tussen partijen
- Akkoord in getallen
De belangrijkste stukken zijn:
De Voorjaarsnota 2025
Na onder meer een marathon-onderhandeling heeft het kabinet op 18 april 2025 de inhoud van de Voorjaarsnota 2025 bekendgemaakt. De Voorjaarsnota (bijna 300 pagina's) bevat een update van de begroting van 2025 en een vooruitblik op de plannen voor 2026 en de jaren daarna. Hieronder vindt u een puntsgewijs overzicht van de belangrijkste fiscale maatregelen uit de Voorjaarsnota 2025 voor particulieren en ondernemers. Het vraag en antwoord spel (104 pagina) is in juni 2025 bekend gemaakt en kunt u hier raadplegen.
Stukken voorjaarsnota 2025
De visuele samenvatting van de voorjaarsnota 2025 kunt u hier raadplegen. De beslisnota (133 pagina's) geeft een uitgebreide toelichting. Omtrent de inkomsten 2025 is er nog een nadere toelichting (195 pagina's)
Fiscale maatregelen voorjaarsnota 2025
- Btw-verhoging op cultuur, media en sport: de geplande btw-verhoging voor cultuur, sport en media naar 21% gaat definitief niet door.
- Schenk- en erfbelasting en het huwelijksvermogensrecht: gehuwden kunnen in het zicht van overlijden de huwelijkse voorwaarden zo aanpassen dat erfbelasting voor een groot deel wordt vermeden. Om dit te voorkomen wordt voorgesteld dat wanneer er sprake is van een gemeenschap van goederen, schenk- of erfbelasting wordt geheven voor zover een belastingplichtige meer dan 50% verkrijgt bij ontbinding van die gemeenschap.
- Uitstel WWR inclusief niet voorinvullen eigen gebruik: de invoering van de Wet Tegenbewijsregeling (box 3-compensatie) heeft geleid tot een jaar uitstel van de Wet Werkelijk Rendement (toekomstig box 3-stelsel) tot 2028. Daarnaast heeft de Hoge Raad geoordeeld dat bij de tegenbewijsregeling box 3 het eigen gebruik van onroerende zaken op nihil wordt gesteld, zolang er geen wettelijke regeling is.
- Verlaging energiebelasting: de energiebelasting (EB) voor huishoudens wordt verlaagd vanaf 2026. De belastingvermindering binnen de EB is een vast bedrag per elektriciteitsaansluiting dat ongeacht de hoeveelheid verbruikte energie in mindering wordt gebracht op de energierekening. Deze belastingvermindering wordt in 2026, 2027 en 2028 met € 200 mln. verhoogd. In 2026 bedraagt de belastingvermindering hierdoor € 529,10.
- Verhoging forfait en verlaging heffingsvrij vermogen in 2026 en 2027: het forfait voor overige bezittingen in box 3 wordt verhoogd naar 7,78%. Het heffingsvrij vermogen wordt verlaagd naar € 51.396 per belastingplichtige.
- Stakingsaftrek en meewerkaftrek: de meewerkaftrek en de stakingsaftrek worden per 2027 met 75% versoberd en in 2030 volledig afgeschaft. De stakingsaftrek bedraagt in 2027 € 908.
- Belastingrente erfbelasting: naar aanleiding van een uitspraak van de Hoge Raad hanteert de Belastingdienst een matigingsbeleid voor belastingrente die wordt geheven bij de erfbelasting. Dit komt er op neer dat bij een foutieve of een onvolledige aangifte de rente niet meer wordt geheven over de verschuldigde belasting, maar over het verschil tussen de verkeerde en de definitieve aangifte.
- Verlagen vermogensgrens binnen de zorgtoeslag: de vermogensgrenzen in de zorgtoeslag (en kindgebonden budget) voor alleenstaanden en partners worden verlaagd naar € 113.000 respectievelijk € 150.000.
- Invoeren fiscale regeling werknemersopties voor startups en scale-ups: er wordt een nieuwe fiscale regeling geïntroduceerd ter stimulering van medewerkersparticipatie voor startups en scale-ups. In het voorstel voor de nieuwe fiscale regeling wordt de belastingheffing voor medewerkers van startups en scale-ups op twee onderdelen gewijzigd, namelijk het belastingtarief voor aandelenopties en het moment waarop de belasting wordt geheven.
- Beperkte inflatiecompensatie: de belastingschijven en heffingskortingen binnen de inkomstenbelasting stijgen normaal gesproken mee met de inflatie, maar het kabinet gaat die verhoging voor volgend jaar halveren. Dit betekent dat de belastingschijven en heffingskortingen beperkt worden gecompenseerd voor hogere inflatie, wat leidt tot een lastenverzwaring.
- Verhogen budget WBSO: het budget voor de afdrachtvermindering speur- en ontwikkelingswerk (S&O), ook wel Wet Bevordering Speur- en Ontwikkelingswerk (WBSO) genoemd, wordt structureel verhoogd met 100 miljoen euro.
Wij denken graag met u mee over de impact van de maatregelen op uw situatie. Wilt u weten wat deze maatregelen concreet voor u betekenen? Neem dan vrijblijvend contact met ons op voor persoonlijk advies. Onze adviseurs staan voor u klaar met heldere uitleg en praktische oplossingen. Zo blijft u fiscaal voorbereid op de toekomst.
Waarde van vastgoed of een woning bij overlijden
Wanneer u als ergenaam een woning erft is de hoogte van de erfbelasting afhankelijk van de WOZ waarde van de woning of het appartement. Dit is de WOZ waarde vastgesteld over het jaar van overlidjen of het jaar daarna. Dus overlijden in 2026 dan deze WOZ beschikking (peildatum januari 2025) of de WOZ beschikking 2027 (peildatum januari 2026). Tegen de nieuwe WOZ beschikking zou u dan bezwaar kunnen maken. Er zijn 2 opties om de WOZ waarde te verlagen
- Jaar wachten en tegen de volgende WOZ Beschikking bezwaar maken
- De gemeente verzoeken om een nieuwe WOZ beschikking en hiertegen bezwaar maken. Bij dit verzoek een verklaring van erfrecht meesturen.
- Aangifte erfbelasting indienen met oude WOZ waarde en bezwaar maken tegen de aanslag erfbelasting (als blijkt dat de WOZ beschikking van het latere jaar lager is).
Hulp nodig bij uw aangifte erfbelasting ? Stuur gerust een e-mail voor vrijblijvende offerte
Niet eens met WOZ waarde woning bij nalatenschap
Als u het niet eens bent met de WOZ beschikking over het jaar van overlijden (die al is afgegeven) kunt u als erfgenaam (op grond van artikel 28 Wet Onroerende Zaken) een nieuwe WOZ beschikking aanvragen. Deze krijgt dan een nieuwe dagtekening (komt meestal binnen 2 maanden na de aanvraag) zodat u hiertegen bezwaar en eventueel beroep kunt aantekenen. Het bezwaarschrift moet binnen 6 weken na de beschikking worden ingediend.
De voorwaarden die voor de nieuwe WOZ beschikking gelden
De voorwaarden om op grond van artikel 28 WOZ een nieuwe beschikking aan te vragen zijn:
- U moet bleang hebben bij de vastgestelde waarde. Van een belang in deze situatie is sprake als de vastgestelde waarde op grond van een wettelijk voorschrift wordt gebruikt en de medebelanghebbende daardoor in zijn individuele belangen wordt geraakt. Het feit dat zowel de heffing van de erfbelasting als de onroerende zaakbelasting als de inkomstenbelasting (box 3) ten laste van de erfgenaam komen maakt dat de erfgenaam in elk geval mede belanghebbende is
- De gemeente moet niet al een reguliere WOZ beschikking aan de erfgenamen hebben bestuurd. In een procedure bij het Gerechtshof Den Haag d.d. 1 juni 2023 ECLI:NL:GHDHA:2023:1443 kwam dit aan de orde. Volgens het Gerechthof hadden de erfgenamen op hun naam al een beschikking ontvangen en konden zie dan niet meer verzoeken om een nieuwe beschikking. De Hoge Raad was het op 11 juli 2025 ECLI:NL:HR:2025:1124 niet met het Gerechtshof eens, er moet een nieuwe beschikking worden opgesteld.
Praktische tips voor erfgenamen van een woning
Voor erfgenamen die bezwaar willen maken tegen de WOZ waarde of een nieuwe beschikking willen aanvragen, zijn een aantal praktische zaken van belang, de belangrijkste:
- Controleer de WOZ waarde direct na overlijden, deze wordt meestal in januari van het volgende jaar verstuurd. Bij overlijden wordt deze doorgestuurd aan de erfgenamen.
- Bezwaartermijn 6 weken: Bezwaar tegen een WOZ beschikking moet binnen 6 weken na de beschikking.
- Overleg met deskundige: overleg met een makelaar of vastgoed deskundige over de WOZ waarde
- Onderbouwing bezwaar: voeg documenten toe als onderbouwing van de lagere waarde (en eventueel foto's). Denk hierbij aan onderhoudstoestand, energie investeringen, vergelijkbare woningen die zijn verkocht, etc.
- Vraag een nieuwe WOZ beschikking aan (als bezwaar termijn is verstreken). Alternatieve route die vaak wordt vergeten. Stuur bij het verzoek een verklaring van erfrecht mee.
Woning is een serviceflat welke waarde voor nalatenschap?
Als een erfenis bestaat uit een serviceflat (appartement met extra diensten) kan de waardering anders zijn als de marktwaarde tenminste 30% lager is dan de WOZ waarde. In dergelijke gevallen mag u de actuele waarde (waarde economisch verkeer op datum overlijden) als grondslag nemen in de aangifte erfbelasting. Serviceflat zijn soms lastiger te verkopen, daarom geldt deze 30% regeling.
Woning op erfpacht en nalatenschap
Heeft de overledene de woning op erfpachtgrond nagelaten dan mag u de WOZ waarde verminderen met 17x de jaarlijkse erfpacht canon. Dit is een forfaitaire korting.
Ingrijpende verbouwing vlak voor overlijden en nalatenschap
Als de woning kort voor het overlijden ingrijpend is verbouwd of uitgebreid en de WOZ die nog niet heeft meegenomen dan schrijft de successiewet voor dat de hogere marktwaarde als waarde in de aangifte erfbelasting moet worden opgenomen.
Verhuurde woning in de nalatenschap
Een verhuurde woning is minder waard, u mag rekening houden met de zogenaamde leegwaarde ratio. Deze ratio is afhankelijk van de verhouding tussen de huur en de WOZ waarde.
Binnen welke termijn moet de gemeente een nieuwe beschikking geven?
De termijn om een nieuwe beschikking te verstrekken op een verzoek is wettelijk vastgesteld op 8 weken nadat een nieuwe belanghebbende een verzoek heeft gedaan. Soms kan de gemeente deze termijn van 8 weken verlengen, dit wordt schriftelijk medegedeeld.
Noot fiscaal jurist inzake waardering woning bij erfenis
In het verleden was de waarde van een woning voor de aangifte erfbelasting of successierechten nog wel eens een punt van discussie In de aangofte moest u de waarde in het economische verkeer opgeven en die waarde was soms lastig te bepalen. De staatssecretaris heeft dit willen voorkomen. In het algemeen geldt voor vastgoed nog steeds de waarde in het economische verkeer. Voor woningen is echter bepaald dat deze waarde in het economische verkeer wordt gesteld op de WOZ waarde van die woning. In veel gevallen is dit een prima werkende oplossing. In de successiewet 1956 is geen mogelijkheid opgenomen om met tegenbewijs te komen, voor een lagere waardering. Via een omweg (de WOZ) kan dit echter wel worden bereikt. Er kan een nieuwe WOZ beschikking worden aangevraagd door de erfgenamen.
Soms kan er nog wel gezeur ontstaan, bijvoorbeeld als de gemeente geen nieuwe WOZ beschikking wil afgeven omdat de waarde onvoldoende afwijkt van de eerder vastgestelde waarde. Zie hiertoe kennisgroep standpunt KG:063:2023:31inzake de waardering van een woning met een te hoge WOZ Beschikking.
Tijdig aangifte erfbelasting indienen
De aangifte erfbelasting moet tijdig worden ingediend, dit is binnen 20 maanden na de overlijdensdatum (sinds 2026). Bent u bezig met de WOZ waarde (bezwaar of beroep) vraag dan tijdig uitstel aan voor het indienen van de aangifte erfbelasting. Na de genoemde periode van 20 maanden gaat de rente tikker (belastingrente) lopen.
Erfbelasting betalen over geërfde woning
Stel dat uw ouders zijn overleden en u erft de woning. Deze moet verkocht worden, maar dat om welke reden dan ook nog niet echt vlotten. U moet echter wel erfbelasting betalen. Hoe moet u hiermee omgaan?
De Staatssecretaris van Financiën antwoorden gegeven op vragen uit de Tweede Kamer, door de leden Omtzigt en Van Bochhove, met betrekking tot de erfbelasting die verschuldigd is over een woning die te koop staat. De gemiddelde verkooptijd van woningen loopt thans op tot circa 23 maanden. Dit kan tot problemen leiden, maar hiervoor komt volgens de Staatssecretaris geen bijzondere regeling.
Volgens hem duurt het immers vele maanden na het overlijden voordat de aanslagen erfbelasting worden opgelegd. Met de betalingstermijn van twee maanden en de mogelijkheid om uitstel van betaling te krijgen voor de periode van 12 maanden, is er voldoende tijd om de woning te verkopen. Onder omstandigheden geeft de Belastingdienst ook nog een nader uitstel van betaling, dan de genoemde 12 maanden. De Belastingdienst stelt zich coulant op, aldus Staatssecretaris Weekers.
Let op: voor het verkrijgen krachtens erfrecht van een bloot eigendom van een woning (de vruchtgebruiker blijft er dan wel wonen, dus de woning wordt niet verkocht) geldt een speciale regeling inzake uitstel van betaling. U moet dan zekerheid stellen en heffingsrente betalen.
Advies
Als u een nalatenschap krijgt met daarin een woning, waarvan het ten gelde maken mogelijk wat langer op zich laat wachten, meld dit dan tijdig bij de Belastingdienst.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Fiscale advisering estate planning anno 2026
Modernisering Successiewet op komst: is uw estate planning nog toekomstbestendig?
De staatssecretaris van Financiën werkt aan een modernisering van verschillende forfaits in de Successiewet. De beoogde wijzigingen lijken technisch van aard, maar kunnen in de praktijk grote gevolgen hebben voor bestaande en toekomstige estate-planningsstructuren.
Met name cliënten die gebruikmaken van een
- papieren schenking,
- een wettelijke verdeling of
- een testament met renteclausules op kindvorderingen,
doen er verstandig aan om tijdig na te gaan wat deze wijzigingen voor hun situatie betekenen.
Waarom worden de forfaits aangepast?
De huidige waarderingsregels in de Successiewet zijn gebaseerd op aannames die tientallen jaren geleden zijn vastgesteld. Zo wordt nog steeds gewerkt met:
- een forfaitaire rekenrente van 6%;
- verouderde sterftetafels
- levensverwachtingen die niet meer aansluiten bij de huidige realiteit.
Volgens het kabinet leidt dit tot waarderingen die steeds verder afwijken van de economische werkelijkheid. Daarom wordt voorgesteld om de forfaits te baseren op actuele marktrentes en moderne levensverwachtingen. De voorgenomen ingangsdatum is 1 januari 2028.
Veranderingen erfbelasting in de komende jaren
De belangrijkste wijziging is de vervanging van de vaste rekenrente van 6% door een rente die aansluit bij de risicovrije marktrente. Uit de huidige berekeningen blijkt dat deze rente rond de 3% zou kunnen uitkomen. Daarnaast worden de huidige sterftetabellen vervangen door actuele prognosetafels van het Actuarieel Genootschap. Het gevolg? Veel waarderingen binnen de erf- en schenkbelasting veranderen aanzienlijk.
Papieren schenkingen worden minder aantrekkelijk
Een papieren schenking is al jarenlang een populair instrument binnen estate planning. Ouders schenken een bedrag aan hun kinderen, maar betalen dit niet direct uit. De schuld blijft staan en hierover moet jaarlijks rente worden betaald. Juist die rente vormt vaak een belangrijk deel van het fiscale voordeel. Wanneer de forfaitaire rente daalt van 6% naar circa 3%:
- wordt jaarlijks minder rente betaald;
- vindt minder vermogensverschuiving plaats naar de volgende generatie;
- neemt de erfbelastingbesparing af.
Voor veel families kan dit betekenen dat een toekomstige papieren schenking minder rendement oplevert dan onder de huidige regels.
Gevolgen voor testamenten en wettelijke verdelingen
Ook testamenten waarin wordt gewerkt met rente op onderbedelingsvorderingen kunnen worden geraakt. Bij een wettelijke verdeling krijgen de kinderen doorgaans een vordering op de langstlevende ouder. De fiscale waardering van deze vordering is sterk afhankelijk van de forfaitaire rente. Door de dalende rekenrente kan de waarde van dergelijke vorderingen veranderen, waardoor uiteindelijk meer erfbelasting verschuldigd kan zijn dan onder het huidige stelsel. Met name testamenten die jarenlang geleden zijn opgesteld, sluiten mogelijk niet meer optimaal aan bij de toekomstige fiscale regelgeving.
Overgangsrecht biedt niet altijd een oplossing
Het kabinet heeft aangekondigd overgangsrecht te willen introduceren voor bestaande situaties. Toch betekent dit niet automatisch dat elke nalatenschapsplanning volledig buiten schot blijft. Juist daarom is het verstandig om tijdig te beoordelen:
- of bestaande testamenten nog aansluiten bij de wensen van de familie;
- of geplande papieren schenkingen beter vóór of ná invoering kunnen plaatsvinden;
- welke alternatieve mogelijkheden beschikbaar zijn om vermogen fiscaal efficiënt over te dragen.
Fiscale advisering over estate planning
Voor veel mensen zijn de aangekondigde wijzigingen een aanleiding om
hun estate planning opnieuw tegen het licht te houden.
In de praktijk zien wij regelmatig dat bestaande testamenten, schenkingsstrategieën
en vermogensstructuren jaren geleden zijn opgesteld onder fiscale uitgangspunten
die inmiddels niet meer actueel zijn. De voorgestelde modernisering maakt
dat verschil waarschijnlijk nog groter. Een tijdige analyse kan inzicht
geven in:
- de toekomstige erfbelastingdruk;
- de gevolgen voor bestaande papieren schenkingen;
- de impact op testamenten met renteclausules;
- mogelijkheden om vermogen fiscaal efficiënt over te dragen aan de volgende generatie.
Nooit fiscaal jurist inzake toekomstplannen estate planning
De aangekondigde wijzigingen in de Successiewet kunnen grote financiële gevolgen hebben voor uw familievermogen. Wilt u weten of uw huidige estate planning nog toekomstbestendig is? Wij graag met u mee. Wij beoordelen uw bestaande structuur, signaleren fiscale risico's en adviseren over passende oplossingen die aansluiten bij uw persoonlijke situatie. Wilt u weten wat deze ontwikkelingen voor u betekenen? Neem gerust contact op voor een vrijblijvend gesprek.
Bron en vindplaatsen modernisering schenk- en erfbelasting
Kamerbrief over modernisering forfaits in schenk en erfbelasting
Belastingconstructies in Nederland
De Baby B.V., de Rollator-route, een landgoed of gewoon een ANBI oprichten. Hoe betalen de rijken in Nederland minder belasting?
Vermogende particulieren ontwijken belasting ... hoe?
Hoe ontlopen de allerrijksten in Nederland hun belastingen? Bijvoorbeeld door het oprichten van een eigen goede doelen stichting (ANBI) of door een landgoed (NSW-landgoed) te kopen en dit belastingvrij te schenken. In dit artikel nemen wij enkele fiscale constructies in Nederland door. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Eigen stichting voor goede doelen
De rijksten in Nederland richten zelf een goede doelen stichting op (erkende Algemeen Nut Beogende Instelling of ANBI). Vervolgens wordt er voldoende geld geschonken (5 jaar via notariële akte), zodat ze geen Inkomstenbelasting in Nederland hoeven te betalen. Er gelden drempels voor de aftrek van giften, maar deze komen te vervallen bij een zogenaamde periodieke gift. Cijfers van de Belastingdienst geven aan dat ruim 80 gulle gevers uiteindelijk geen belasting in Nederland betalen. Het gaat dan om een groep mensen met een vermogen van meer dan € 25.000.000.
De ANBI kan ook aandelen in een eigen bv houden. Vervolgens wordt een schilderij of andere bezitting overgedragen aan deze bv. Het gaat dan meestal om de juridische eigendom (bloot eigendom) die wordt verkocht of geschonken. Het vruchtgebruik blijft dan bij de miljonair. Het schilderij blijft dus gewoon in de woning hangen. De verkoopsom wordt vervolgens in termijnen aan de ANBI of bv geschonken, deze periodieke schenking is dan aftrekbaar.
Landgoed met fiscale vrijstellingen
NSW-landgoederen zijn landgoederen die voldoen aan bepaalde voorwaarden (zoals tenminste 5 hectare groot). De wet stamt uit 1928 en is bedoeld om landgoederen in stand te houden, een goede zaak. Landgoederen zijn vrijgesteld voor de inkomstenbelasting, box 3 heffing, erfbelasting, schenkbelasting, vennootschapsbelasting en natuurlijk is er bij een verkrijging ook geen overdrachtsbelasting verschuldigd. Een landgoed kan binnen de familie ook in een stichting of vereniging worden ondergebracht (vrijstelling vennootschapsbelasting). Sinds 2021 gelden er wel nieuwe regels, maar de fiscale voorwaarden blijven redelijk in stand.
DGA leent van zijn eigen bv
Een aanmerkelijkbelanghouder (AB-houder of DGA) hoeft de winst in zijn bv niet jaarlijks uit te keren, hij mag het belastingvrij stallen in zijn eigen holding. Als de DGA geld nodig zou hebben, kan hij dit (belastingvrij) uit zijn bv lenen, over enkele jaren is dit gemaximaliseerd op € 700.000. De lening geldt als schuld in box 3, waardoor het box 3 vermogen wordt verlaagd. Ook kan de DGA ervoor kiezen om zijn eigen bv een vakantiewoning te laten kopen als belegging. De DGA kan hier - tegen een zakelijke vergoeding - in privé gebruik van maken. De kosten van de vakantiewoning zijn aftrekbaar in de bv.
Vermogen van box 3 naar box 2
Mensen met een substantieel spaarsaldo brachten dit vermogen uit box 3 onder in een eigen bv. Het vermogen wordt hiermee verhuisd van box 3 naar box 2. Het forfaitaire rendement in box 3 hoeft dan niet te worden betaald. Als het vermogen een hoog rendement zou opleveren, is dit niet aantrekkelijk. Dit zogenaamde box-hoppen of box-shoppen wordt in de praktijk vaak toegepast. Er is wel wetgeving die dit wil beperken, maar deze werkt niet afdoende. Het onderbrengen van box 3 vermogen in een Spaar B.V. is relatief eenvoudig (bv oprichten voor € 500 bij de notaris en geld op de bankrekening van de bv storten). De jaarlijkse kosten zijn beperkt tot € 1.000. Het onderbrengen van vermogen in de bv kan ook een voordeel opleveren voor toeslagen en de eigen bijdrage voor zorg (in verpleeg- of verzorgingstehuis). Via deze route wordt dus de inkomens- en vermogenstoets voor de inkomstenbelasting om zeep geholpen. Toeslagen en de berekening van de eigen bijdrage in de zorg (WLZ) zijn namelijk afhankelijk van inkomen en vermogen van de belastingplichtige. Box 1 en box 3 vermogen is hiervoor van belang en vermogen in de bv (box 2) telt niet mee. Ook wordt via deze route de drempel voor ziektekosten en giften verlaagd. Bij € 300.000 aan spaargeld kan al een voordeel van € 2.000 worden behaald. Door de aanstaande nieuwe box 3 heffing kan het voordeel in de toekomst lager zijn, edoch deze wetgeving is nog niet bekend.
Bedrijf belastingvrij aan kinderen schenken
Normaal gesproken betalen ouders 10-20% over schenkingen aan hun kinderen. Als dit geld uit hun bedrijf komt, moet er eerst nog 26,9% box 2 heffing worden betaald. Beide heffingen kunnen grotendeels worden beperkt door de zogenaamde bedrijfsopvolgingsregeling of BOR. De vrijstelling tot € 1,1 miljoen is 100% en over het meerdere is de vrijstelling 83%. De ondernemer moet de onderneming wel al 5 jaar zelf drijven en de kinderen moeten het bedrijf minimaal 5 jaar voortzetten.
Ouders kunnen hun bedrijf (ondernemingsvermogen) zonder schenk- / erfbelasting en box 2 heffing schenken aan hun kinderen. Dit kan zelfs bij minderjarige kinderen. Het is ook mogelijk om nieuwe activiteiten te starten op naam van de kinderen, de toekomstige waardestijging komt dan belastingvrij bij de kinderen terecht. De beroemdste variant is de zogenaamde Baby B.V., aandelen in een bv worden dan op naam gezet van een baby. Als de aandelen in het bedrijf dan meer waard zouden worden, kan de Baby B.V. hiervan belastingvrij profiteren. De ouders zijn wel in dienstbetrekking bij de bv, zodat ze wel een salaris ontvangen. Het voordeel is met name gelegen in de zogenaamde schenk- en erfbelasting.
Rollator-investering door tante
Een tante heeft € 50.000.000 vermogen en wil dit nalaten aan haar neef. De schenk- of erfbelasting bedraagt in dit geval ongeveer 40%. Tante stort haar vermogen (als agio) in het bedrijf van de neef. Hiervoor verkrijgt ze 0,9% van de aandelen B in de holding. Onder de holding van de neef hangen diverse bedrijven. De aandelen van de tante zijn beperkt maar, omdat zij een specifiek soort aandelen bezit (aandelen B), heeft tante wel een aanmerkelijk belang. Het geld van tante wordt gebruikt om bedrijfsleningen en hypotheken af te lossen en tevens wordt met dit geld een bedrijf gekocht. Hiermee wordt het vermogen gebruikt voor een materiële onderneming en kwalificeert het voor de bedrijfsopvolgingsregeling. Tante kan haar aandeel in dit geval schenken aan haar neef (effectieve heffing ongeveer 6% in plaats van 40%).
30%-regeling bij mensen uit buitenland
Via de 30%-regeling kan een werkgever 30% van het bruto loon belastingvrij vergoeden aan een Nederlandse werknemer die uit een ander land naar Nederland komt (minimaal 150 kilometer van de grens hebben gewoond is wel een vereiste, dus Belgische en Duitse werknemers hebben soms een probleem). De regeling is van toepassing vanaf een salaris van € 40.000. Tevens kan de werknemer ervoor kiezen om in Nederland geen box 2 en box 3 heffing te betalen (partiële buitenlandse belastingplicht). Aandelen in een bv en / of buitenlandse spaar- of beleggingstegoeden vallen dus volledig buiten de Nederlandse heffing. Als een deskundige werknemer dus vanuit Italië naar Nederland zou emigreren en bij een Nederlandse werkgever zou werken, kan - in specifieke situaties - de 30%-regeling bij de Nederlandse Belastingdienst worden aangevraagd. Deze regeling geldt soms ook voor sporters, zoals voetballers. De Italiaan verkoopt zijn huis in Italië en zet dit geld op een Italiaanse bankrekening. De Italiaan hoeft dan in Italië en in Nederland geen belasting te betalen over zijn spaartegoeden. Vorenstaande kan gedurende maximaal 5 jaar.
Beleggen in vastgoed
Steeds meer mensen beleggen in vastgoed. Dit beleggen kan in box 1 (bij intensief beleggen) of in box 3. Bij een belegging in box 3 in een pand met een waarde van € 500.000 kan de huur belastingvrij worden genoten en is er jaarlijkse maximaal € 6.500 aan belasting verschuldigd. Als het pand wordt gefinancierd, kan de heffing in voorkomende gevallen nog lager zijn.
Familiestichting of familiebank
Ouders kunnen in 2022 nog ruim € 100.000 belastingvrij schenken (jubelton) aan hun kinderen of kleinkinderen, mits dit geld wordt gebruikt voor een eigen woning of de aflossing van de hypotheek bij de kinderen of kleinkinderen. Ook kunnen ouders gewoon geld lenen aan hun kinderen of kleinkinderen. De lening wordt zonder zekerheden tegen een hogere rente verstrekt, de rentevergoeding is bij de kinderen aftrekbaar en valt bij de ouders in box 3 (relatief lage heffing). Vervolgens schenken de ouders jaarlijks belastingvrij een bedrag aan hun kinderen (€ 5.000) of kleinkinderen (€ 2.500).
Fiscaal advies voor vermogende particulieren of ondernemers
Wij adviseren dagelijks vermogende particulieren of ondernemers (DGA's) over de fiscale mogelijkheden in Nederland of in het buitenland. Wilt u eens weten wat de mogelijkheden zijn? Maak gerust een vrijblijvende koffie-afspraak met één van onze fiscaal juristen. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Bron belastingconstructies in Nederland
Noodplan overlijden DGA of ondernemer
Wij zien in de praktijk regelmatig dat (familie)bedrijven geconfronteerd worden met een noodopvolging na het (onverwacht) overlijden van de ondernemer/ Directeur Groot Aandeelhouder (DGA). Wat moet er gebeuren als u als ondernemer / DGA ineens wegvalt? Wie neemt het stuur over? Wat moet er met uw bedrijf gebeuren?
Waarom noodplan een noodzaak?
In een artikel in het FD (31 december 2024) maakt prof. mr. dr. Bernard Schols duidelijk dat veel Nederlandsers nog altijd hun erfrechtelijke zaakjes niet voor elkaar hebben. Dit met vervelende en dure gevolgen. Er komt een tsunami aan erfenissen aan de komende tijd. Daarnaast zijn er steeds meer geluiden vanuit Den Haag om de erfbelasting (voor de rijken) te verhogen. Nu belangen groter worden zullen ook ruzies binnen families toenemen, aldus Prof Schols. Als je niks zou regelen gaat de wet (overheid) bepalen wat de beste oplossing is. Ondernemers kunnen via een flexibel (levens) testament in combinatie met een noodplan ineens hun zaken strak regelen.
Overlijden DGA en noodplan
Ongeveer 20% van alle ondernemers hebben nagedacht over de gevolgen van hun overlijden. Wij hebben – ook voor ons eigen kantoor – na een intensieve samenwerking met notarissen een noodplan ontwikkeld voor de DGA of ondernemer. Naast een juist testament, een berekening van de gevolgen bij overlijden wordt er een duidelijk noodplan opgesteld voor het bedrijf van de DGA / ondernemer.
- Wie gaat de directie voeren?
- Wat moet er met uw bedrijf gebeuren na uw overlijden?
- Moet het bedrijf binnen de familie behouden blijven of niet?
- Wat zijn de risico’s als de DGA wegvalt?
- Welke key werknemers zijn er binnen uw bedrijf? Etc.
Begeleiding bedrijfsopvolging en mogelijke overdracht
In overleg met u onderzoeken wij – op grond van een uitgebreide vragenlijst – hoe er moet worden gehandeld bij uw overlijden. Hierbij kijken we natuurlijk naar de gevolgen voor uw familie, uw bedrijf en overige stakeholders, maar met name ook naar uw wensen.
Noodplan ondernemer of DGA
Niemand staat er natuurlijk graag bij stil maar het kan zomaar gebeuren dat u (plotseling) ernstig ziek wordt of komt te overlijden. Wat moet er dan met uw bedrijf gebeuren zodat het ook kan doordraaien? Door ons uitgebreide noodplan wordt tot in detail vastgelegd hoe er moet worden gehandeld. Via een vragenlijst (ruim 100 vragen) brengen wij alle facetten en risico’s van uw overlijden in beeld. Dit gaat over
- uw persoonlijke wensen, maar ook over
- uw (levens) testament
- de mogelijke erfbelasting
- de juridische structuur
- betrokkenheid familie
- wie gaat de directie voeren
Dit noodplan zorg ervoor dat uw bedrijf – naar uw wensen – blijft doordraaien en dat de volmachten en formaliteiten volledig en juist zijn vastgelegd, dit alles in overleg met uw accountant en notaris. Bij calamiteiten (uw overlijden) zorgt dit plan ervoor dat iedereen weet wat uw wensen zijn en wat er van hen wordt verwacht.
Noot fiscaal jurist inzake noodplan
Wij hebben voor ons eigen kantoor eens uitgebreid stilgestaan bij mogelijke calamiteiten. Daarom hebben wij een uitgebreid noodplan ontwikkeld dat we nu ook aan klanten gaan aanbieden. In overleg met u worden afspraken gemaakt over eigendom, zeggenschap en leiding van binnen uw bedrijf. Ook is het van belang welke personen hierbij betrokken zijn en in de meeste gevallen wordt er ook tijdens uw leven al met deze personen gesproken. Als dit soort zaken niet volledig en juist worden geregeld kunnen er bij een overlijden (of echtscheiding) grote problemen ontstaan. Communicatie met de key personen binnen uw bedrijf en uw familie is van cruciaal belang. Helaas blijkt in de praktijk dat de meeste ondernemers dit (nog) niet hebben geregeld. Het taboe op dit onderwerp (overlijden/ echtscheiding) zorgt anders voor teveel problemen.
Omdat wij ruime ervaring hiermee hebben kunnen wij snel, zorgvuldig en tegen een vast tarief met u dit op papier zetten. Het is voor elke ondernemer van belang om tijdig te anticiperen op situaties als arbeidsongeschiktheid, echtscheiding, langdurig ziek of overlijden. De belangrijkste eerste stap is dat u de problemen ziet om hier vervolgens ook naar te handelen, dit in goed overleg met uw notaris, accountant en familie. Daarna geeft dit rust voor u en uw bedrijf. Neem gerust eens contact op met onze fiscaal juristen om eens te praten over dit noodplan
Bedrijfsopvolgingsregeling ten einde?
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen. Er wordt in 2023 geen wetswijziging verwacht, de BOR blijft dus voorlopig nog gewoon van kracht.
Overweegt u om uw bedrijf over te dragen aan de volgende generatie ? Zet dan dit jaar de eerste stappen !
Wijzigingen bedrijfsopvolging in 2024 - 2026

Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Vastgoed en BOR 2023
Het kabinet aangekondigd dat er per 1 januari 2023 wellicht nog wel een regeling komt die ervoor zorgt dat verhuurd vastgoed (binnen een concern) niet meer met toepassing van de BOR kan worden overgedragen. Daardoor zou verhuurd vastgoed binnen een concern niet meer fiscaal voordelig overgedragen kunnen worden. Dit voorstel wordt de komende maanden nog uitgewerkt.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Aan welke belasting moet u denken bij bedrijfsopvolging?
De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023). De erf- of schenkbelasting bedraagt 20%, doch over de eerste circa € 128.000 'slechts' 10%. De totale belastingdruk is dus circa 40%. Echter, als gevolg van de bedrijfsopvolgingsregeling, is de effectieve belastingdruk slechts circa 4%. De eerste € 1.100.000 (afgerond) is vrijgesteld en over het meerdere is zelfs 83% vrijgesteld. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de effectieve belastingdruk van de genoemde 4% naar circa 30%.
Afschaffing bedrijfsopvolgingsregeling
In 2020 hebben 169 ambtenaren een notitie geschreven over een nieuw belastingstelsel. Als onderdelen uit deze notitie worden overgenomen, dan gaan DGA's meer belasting betalen bij een bedrijfsopvolging. Onder de huidige regeling is de heffing van erf- en schenkbelasting beperkt (Bedrijfsopvolgingsregeling of BOR in de volksmond). De invoering wordt verwacht in 2024. Omdat bedrijfsopvolging een delicaat en langdurig traject kan zijn, is het raadzaam om ruim voor deze datum contact op te nemen met een specialist. Wij adviseren u om zo spoedig als mogelijk is actie te ondernemen.
Welke wijzigingen binnen de BOR worden voorgesteld?
- 25% Van de waarde is vrijsteld (nu nog 83% met 100% voor eerste € 1.000.000);
- Maximumvrijstelling van € 5.000.000;
- Kleine pakketten worden wellicht uitgesloten voor de BOR, denk hierbij aan soort- of letteraandelen kleiner dan 5%;
- Geen vrijstelling of doorschuifregeling meer voor de inkomstenbelasting;
- Verhuurt u onroerend goed, dan geldt er geen enkele vrijstelling is (aan derden verhuurd vastgoed).
Let op! Fiscaal advies bedrijfsopvolgingsregeling
Veel familiebedrijven zullen nog dit jaar in overleg moeten met hun fiscalist of accountant om sneller werk te maken van de (gedeeltelijk) belastingvrije overdracht van de onderneming aan de kinderen.
Wij begrijpen dat u als ondernemer niet zit te wachten op een belastingaanslag bij de bedrijfsopvolging. Zeker wanneer het geld uit het familiebedrijf gehaald moet worden om deze belastingaanslag - die nota bene in privé is opgelegd - te betalen. Met de BOR kan in combinatie met de overige fiscale bedrijfsopvolgingsfaciliteiten een forse belastingbesparing bereikt worden. Hiertoe dient echter wel een goede structuur te worden opgezet en dat kost tijd.
Uit onderzoek van KPMG blijkt dat 88% van de familiebedrijven substantiële problemen verwacht bij een bedrijfsopvolging onder de nieuwe wetgeving. Zelfs 50% denkt dat de bank geld moet gaan lenen aan het familiebedrijf. Een klein deel van de familiebedrijven (13%) zegt Nederland te verlaten (of het hoofdhuis te verplaatsen) als de BOR wordt afgeschaft.
Overleg familie, accountant en Belastingdienst inzake BOR
Onze specialisten zijn u graag van dienst. Wij werken praktisch, vlot en tegen meer dan marktconforme prijzen. Wij werken dan het liefst in een team met u, uw familie, raad van commissarissen, het bestuur en uw accountant. De eerste, oriënterende bespreking bij ons op kantoor kan zonder verdere kosten plaatsvinden.
De door ons voorgestelde regeling wordt na akkoord door u en uw accountant nog besproken met de Belastingdienst.
Organiseren en beheren familie vermogen
Wij adviseren wekelijks familiebedrijven bij fiscale merites, bedrijfsopvolgingen, opzet familie stichtingen, familie fondsen etc. Dit combineren we met het opstellen van een noodplan voor de directeur groot aandeelhouder en eventuele aanpassingen van de inkomensplanning, het testament, de huwelijkse voorwaarden en eventueel de structuur binnen het bedrijf. Hierdoor is de ondernemer / DGA ineens klaar voor de toekomst en worden praktische en fiscaal gunstige oplossingen geboden binnen de familie.
Ontwikkelingen binnen het familiebedrijf
Recente ontwikkelingen tonen aan dat familiebedrijven steeds vaker kiezen voor gedeeltelijke externe verkoop, gedreven door geopolitieke en demografische veranderingen. Tegelijkertijd groeit de behoefte aan het vormen van gezamenlijke waarden en doelstellingen binnen de familie, om zo het familievermogen succesvol naar de toekomst te dragen. Hierbij speelt ook de betrokkenheid van de volgende generatie een cruciale rol, met een groeiende interesse in duurzaamheid en maatschappelijke impact.
Steeds meer familiebedrijven kiezen ervoor om het bedrijf eerst binnen de familie over te dragen (eventueel met een externe CEO) om dan enkele jaren later te kiezen voor een (gedeeltelijke) externe verkoop. Dit komt met name door stijgende belastingtarieven, internationale ontwikkelingen, wensen om te emigreren en/of tijdens het leven een deel van het familievermogen reeds te verzilveren (financiële rust en risico spreiding ). In navolging wordt dan een familie trust of familie BV opgericht waarbij er gemeenschappelijk wordt belegd in onroerend goed, bedrijven en/of effecten. Het fiscaal vriendelijk overdragen van familie vermogen heeft voor steeds meer DGA's en ondernemers de voorkeur.
Gedeeltelijk verkopen van een familiebedrijf
Steeds meer families verkopen tussentijds (een deel van) de aandelen in het familiebedrijf. Er is meer dan voldoende vraag en de transactiewaarde stemt vaak meer dan tevreden. Met het verkregen vermogen door de senioren wordt vervolgens een familietrust of familie BV opgezet waarbij er gemeenschappelijk met de kinderen (en kleinkinderen) wordt gewerkt aan geleidelijke overdracht van het vermogen naar de volgende generatie. Aandachtspunten hierbij zijn
- beschermen familievermogen
- familie valkuilen aan de koude kant voorkomen
- vermijden van conflicten
- beperken van belastingheffing
- heldere afstemming tussen fiscalist, trusted advisor, notaris, commissaris, directie en accountant
Trends in Familiebedrijven en Vermogen
Recente ontwikkelingen tonen aan dat familiebedrijven steeds vaker kiezen voor gedeeltelijke externe verkoop, gedreven door geopolitieke en demografische veranderingen. Tegelijkertijd groeit de behoefte aan het vormen van gezamenlijke waarden en doelstellingen binnen de familie, om zo het familievermogen succesvol naar de toekomst te dragen. Hierbij speelt ook de betrokkenheid van de volgende generatie een cruciale rol, met een groeiende interesse in duurzaamheid en maatschappelijke impact.
De Uitdagingen van Vermogensbeheer bij familiebedrijven
Na verkoop of bij het ontbreken van een opvolger binnen het familiebedrijf, ontstaan nieuwe vraagstukken rondom het beheer van het familievermogen. Het organiseren van dit vermogen is essentieel voor het behoud van continuïteit en harmonie binnen de familie. Dit proces kent echter valkuilen, zoals de dynamiek binnen de familie en het risico van onvoldoende betrokkenheid van de volgende generatie.
Een effectieve strategie voor het beheren van familievermogen begint met het opstellen van een familiestatuut. Dit document omvat de visie en strategie van de familie met betrekking tot hun vermogen.
De Rol van Belastingadvieskantoren bij opstellen familiestatuut
Belastingadvieskantoren spelen een cruciale rol in dit proces door het bieden van deskundig advies en begeleiding. Van het opstellen van een familiestatuut tot het navigeren door de complexe fiscale en juridische aspecten van vermogensbeheer, deze specialisten zijn onmisbaar voor families die hun vermogen willen veiligstellen voor toekomstige generaties.
Hoe uw familievermogen juist structureren?
Na diverse gesprekken met de stakeholders (betrokken binnen het bedrijf) wordt een stappenplan opgesteld. Het uiteindelijk doel is het opstellen van een familiestatuut met een toekomst visie.
Vragen over opstellen familie statuut
Het organiseren van familievermogen is een complex maar essentieel proces voor het waarborgen van de toekomst van zowel het vermogen als de familieharmonie. Door samen te werken met gespecialiseerde belastingadviseurs, kunnen families een solide basis leggen voor de overdracht van hun vermogen, in lijn met hun waarden en doelstellingen. Bent u klaar om de toekomst van uw familievermogen veilig te stellen? Neem contact op met een specialist om uw unieke situatie te bespreken en te ontdekken hoe u uw vermogen optimaal kunt organiseren en overdragen. Voor vragen of meer informatie over een familiefonds of familiestatuut kunt u contact opnemen met onderstaande deskundigen, zij helpen u graag, deskundig en vlot.
Schenking 'jubelton' voor eigen woning mogelijk
Met ingang van 1 oktober 2013 is de vrijstelling van de schenkbelasting verruimd. De bestaande vrijstelling van artikel 33, 5 SW geldt voor een schenking van ouders aan een kind tussen 18 en 40 jaar. Aan de kinderen in deze leeftijdsgroep kan eenmalig een verhoogde (of jubel-) schenking worden gedaan ter grootte van € 26.881. Daarnaast kan deze schenking eenmalig worden verhoogd tot € 55.996 voor een dure studie. De schenking in verband met een eigen woning kan zelfs belastingvrij tot € 106.671. Deze regeling is in 2024 afgeschaft, er zijn nog wel mogelijkheden maar deze zijn beperkter.
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet
onder de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Heroverweeg schenkingsvrijstelling aan kinderen
De ouder kind vrijstelling voor de schenkbelasting kan wel in de prullenbak, aldus een brief d.d. 2 maart 2026 van de staatssecretaris van Financien. De schenkingsvrijstelling van ouders aan kinderen bedraagt zo'n € 7.000, hiervan wordt jaarlijks 50.000 keer gebruik gemaakt, meestal is dit fiscaal gedreven. De regeling is ruim 100 jaar oud en kan wel op de schop, aldus de staatssecretaris. De uitkomst van het onderzoek (evaluatie) volgt in 2026.
Jubelton ontvangen maar ik kan nog geen woning vinden!
Per 1 januari 2023 is de schenking ten behoeve van de eigen woning (jubelton) flink verlaagd. Per 1 januari 2024 is de jubelton zelfs volledig komen te vervallen. Wegens het afschaffen van de jubelton hebben veel mensen op de valreep in 2022 nog een jubelton schenking gedaan.
- Eén van de voorwaarden is dat de schenking binnen de twee opvolgende kalenderjaren moet worden gebruikt ten aanzien van de eigen woning.
- Jubeltonschenkingen die in 2022 zijn gedaan, moeten voor 31 december 2024 ook daadwerkelijk zijn gebruikt ten behoeve van een eigen woning.
- Let goed op wanneer u de jubelton gespreid over twee jaren hebt betaald, de termijn gaat namelijk lopen vanaf de eerste schenking!
Maar wat zijn nou de gevolgen als de jubelton schenking niet op tijd wordt besteed?
Als de jubelton niet tijdig wordt besteed moet u dat doorgeven aan de Belastingdienst voor 31 mei van het opvolgende kalenderjaar. De fiscale gevolgen verschillen per geval. Als u een schenkingsovereenkomst hebt opgesteld met daarin de ontbindende voorwaarde dat de jubelton tijdig moet worden besteed, dan wordt de schenking als het ware teruggedraaid en moet de ontvanger het bedrag terugbetalen. Hebt u een dergelijke voorwaarde niet opgenomen, dan moet alsnog schenkbelasting worden betaald. Hebt u vragen over de Jubelton? Neem dan contact op met één van onze adviseurs.
Nieuws jubelton afschaffing in 2024
De regeling zal in 2024 worden afgeschaft. Voor een eigenwoning schenking gedaan in 2022 mag een nog ongebruikt deel van de vrijstelling (tot € 106.671) in 2023 nog worden gebruikt, maar niet meer in 2024. Vorenstaande kan ook als uw kind in 2022 nog geen eigen woning heeft. U moet wel een kruisje zetten bij "eigenwoning vrijstelling " op het schenkingsformulier.
Verruiming vrijstelling van schenkbelasting
In het belastingplan is het wetsvoorstel tot verruiming van de eenmalig verhoogde vrijstelling opgenomen.
De voorwaarden en regels in het kort:
- maximaal bedrag € 105.302;
- niet alleen tussen ouders en kinderen, maar ook tussen willekeurige derden;
- geen minimum en maximum leeftijd begiftigde;
- voor aanschaf eigen woning of aflossing, verbetering en onderhoud;
- schenkingen door partners worden samengevoegd;
- schenkingen aan meerdere begiftigden mogelijk;
- ook schenking aan niet buitenlands belastingplichtigen en buitenlandse woning;
- eerdere verhoogde schenkingen komen in mindering van de vrijstelling;
- 180 dagenregeling niet van toepassing (schenken in zicht van overlijden is mogelijk);
- ontbindende voorwaarde bij verbetering en onderhoud: aanwenden binnen twee kalenderjaren;
- aangifte recht van schenking noodzakelijk met beroep op vrijstelling.
Wat te doen?
Moet u nu zomaar ruim een ton schenken of niet? Het antwoord op deze vraag is afhankelijk van de situatie van vele individuele gevallen. Daarbij gelden niet alleen fiscale omstandigheden. Houd er ook rekening mee dat ter zake van het geschonken bedrag voor een periode van maximaal 30 jaar het recht op hypotheekrente vervalt. Gewoon jaarlijks schenken kan dus ook best een goed alternatief zijn.
Wij stemmen dit graag met u af.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Jongbloed Fiscaal Juristen Estate planning
Jongbloed Fiscaal Juristen Estate planning richt zich specifiek op estate planning en inkomensplanning. Uw vermogen is zorgvuldig opgebouwd. Dit kan familiekapitaal, een prijs uit een loterij, uw eigen vermogen, uw onderneming of uw woning zijn. Bij uw overlijden gaat hiervan zomaar 10% - 50% naar de Belastingdienst. Om hierop vroegtijdig te anticiperen, adviseren wij u graag omtrent de mogelijkheden.
De advisering richt zich met name op:
- Estate planning adviezen.
- Advisering omtrent testamenten en vermogens.
- Internationale emigraties om erf- en schenkbelasting te voorkomen.
- Inkomensplanning met een financieel rapport, waarbij huidige en toekomstige inkomstenstromen praktisch in kaart worden gebracht.
- Het opzetten van internationale structuren met Portugal, Spanje, Zwitserland, Antillen, Luxemburg en de Verenigde Arabische Emiraten om erfbelasting te beperken.
Artikelen
Belastingheffing DGA bij overlijden
Regelmatig vraag een DGA aan ons "hoeveel belasting moet ik betalen bij mijn overlijden?". Als de aandelen in zijn bedrijf (BV) een substantiele waarde vertegenwoordigen kan dit behoorlijk oplopen. De afrekening bij overlijden van de DGA kan zonder een goede voorbereiding oplopen tot zo'n 45% over de (werkelijke) waarde van de aandelen in de BV. Als een DGA in gemeenschap van goederen is getrouwd zal bij zijn of haar overlijden de afrekening plaatsvinden over 50% van de waarde van de aandelen.
Huwelijkse voorwaarden DGA en overlijden
Veel DGA's trouwen echter op huwelijkse voorwaarden. Op die wijze blijven de aandelen die zij in hun bedrijf houden, volledig in hun eigendom. Het gewenste gevolg is dat bij een eventuele echtscheiding de (dan) ex-partner geen recht heeft op de helft van de waarde van de aandelen. Hier is niets mis mee. De schoen gaat echter wringen in de situatie van (aanstaand) overlijden. De keerzijde van de medaille is namelijk dat ingeval van vererving, de achterblijvende partner 100% van de aandelen verkrijgt. Over de volledige meerwaarde van het aandelenpakket moet dan inkomstenbelasting en erfbelasting worden voldaan, tenzij gebruik wordt gemaakt van een fiscale faciliteit.
Aanmerkelijk belang en overlijden DGA
Als een DGA komt te overlijden, moet er erfbelasting en inkomstenbelasting worden betaald. De erfbelasting bedraagt maximaal 20% en de inkomstenbelasting 33% (eerste € 67.000 : 24,5%). Als er onvoldoende vermogen in de bv is opgenomen (of in liquide vorm aanwezig is), kunnen er problemen ontstaan. Als na het overlijden van de DGA bij zijn bv nog aanslagen vennootschapsbelasting worden opgelegd, kunnen de erfgenamen hiervoor ook nog aansprakelijk worden gesteld.
Als de partner erft geldt er een vrijstelling van zo'n € 800.000, pas daarboven is sprake van heffing van erfbelasting. Voor de kinderen is de vrijstelling een stuk lager namelijk € 25.000 per kind.
DGA met een actieve onderneming en overlijden;
Als sprake is van een actieve onderneming in de BV (of in de werkmaatschappij) dan is er (soms) recht op een substantiele vrijstelling, dit kan op grond van de bedrijfsopvolgingsregeling (of BOR). Om voor de vrijstelling in aanmerking te komen moet de DGA bij zijn overlijden de aandelen minimaal 1 jaar in bezit hebben (bij een schenking voor overlijden is deze termijn 5 jaar). De vrijstelling bedraagt in dergelijke gevallen ruim € 1.300.000 en 83% over het meerdere. De heffing komt in dergelijke gevallen uit op zo'n 4% over de waarde van de nalatenschap (erfenis), in plaats van 20%. De erfgenamen moeten de aandelen dan wel 5 jaar in bezit houden en de onderneming gedurende deze periode voortzetten.
Ook de box 2 heffing (aanmerkelijk belang heffing) kan bij overlijden worden doorgeschoven naar de erfgenamen. Voor deze vrijstelling gelden (gelukkig) geen bezits- of voortzettingseisen.
Tip 1: het testament moet wel juist zijn opgesteld, soms kan door het testament een beroep op de bedrijfsopvolgingsregeling niet (of minder voordelig) worden opgezet.
Tip 2: Deze bedrijfsopvolgingsregeling wordt in 2025 iets aangepast.
Tip 3: Bij een BV met beleggingsvermogen kan geen gebruik worden gemaakt van de BOR regeling. De gecombineerde heffing is dan dus ruim 45%. In dergelijke gevallen is het verstandig om een flexibel (keuze) testament op te stellen, hierdoor kan bij overlijden de meest gunstige keuze worden gemaakt. Ook kan wellicht het beleggingsvermogen worden omgezet in een actieve onderneming, door bijvoorbeeld een 5% (of 10%) belang in een actieve onderneming te kopen.
Tip 4: In sommige gevallen is het verstandig om te huwelijkse voorwaarden om te zetten in een gemeenschap van goederen. Dit moet in overleg met de notaris - op uiterst zorgvuldige wijze - plaatsvinden.
Huwelijkse voorwaarden, DGA en overlijden
Veel DGA's trouwen op huwelijkse voorwaarden. Bij een echtscheiding is dit slim, omdat dan immers het vermogen niet hoeft te worden gedeeld met de ex-partner. Bij overlijden kunnen er echter problemen ontstaan, de langstlevende partner moet dan immers over 100% van de waarde afrekenen. In de huwelijkse voorwaarden kan een finaal verrekenbeding bij overlijden worden opgenomen, een dergelijk beding kan dit probleem deels (voor de erfbelasting) oplossen.
Algehele gemeenschap van goederen
Het aangaan van een huwelijk in algehele gemeenschap van goederen is sinds 1 januari 2018 niet meer de standaard. Toch komt deze variant in de praktijk nog regelmatig voor. Onder dit regime is sprake van volledige boedelmenging. Alle goederen zijn gedeeld eigendom, tenzij sprake is van een uitzondering (zoals aan de persoon verknochte goederen). Door deze algehele gemeenschap van goederen, is de partner van de bedrijfseigenaar reeds gerechtigd tot 50% van de waarde van de aandelen. In beginsel blijft de uitoefening van het stemrecht voorbehouden aan de bedrijfseigenaar. Na overlijden gaat de beschikkingsbevoegdheid over de aandelen dan over naar de erfgenamen. Niet zelden leidt dit tot een gebrek aan besluitvorming en daadkracht. De STAK (Stichting Administratiekantoor) kan daarvoor uitkomst bieden. In dit artikel laten wij de STAK verder buiten beschouwing.
Huwelijkse voorwaarden met finaal verrekenbeding
Het gevolg van een verrekenbeding is, dat de partners met elkaar afspreken dat zij anders met elkaar zullen afrekenen dan strikt volgt uit de goederenrechtelijke verhoudingen. Een finaal verrekenbeding houdt in dat op een gefixeerd moment zo’n situatie zich voor zal doen. Dat is meestal het moment van echtscheiding of overlijden. Dit zijn momenten waarop het huwelijk eindigt. Een dergelijk verrekenbeding heeft geen gevolgen voor eigendomsverhoudingen (goederenrechtelijke werking). De bedrijfseigenaar blijft dus 100% eigenaar van de aandelen in zijn bedrijf. Wel is sprake van verbintenisrechtelijke werking. Dit leidt ertoe dat bij inwerkingtreding van het verrekenbeding, vorderingen en schulden ontstaan die geheel los bezien moeten worden van de eigendomsverhoudingen.
De partner van de bedrijfseigenaar krijgt bij het overlijden van de bedrijfseigenaar een verrekeningsvordering ter grootte van de waarde van de aandelen. Bij de overledene komt een evenzo groot bedrag op als verrekeningsschuld. Hierdoor verkleint de nalatenschap. Voor de eigendomsverhouding heeft dit – zoals beschreven – echter in het geheel geen gevolgen. Wat er effectief gebeurt, is dat de vermogens worden samengeteld en vervolgens wordt afgerekend alsof er sprake was van een gemeenschap van goederen.
Met finale verrekenbedingen kan een aanzienlijke besparing op de erfbelasting worden gerealiseerd. Door de verrekeningsschuld die ontstaat als gevolg van het finale verrekenbeding, wordt het vermogen van de bedrijfseigenaar in ons voorbeeld verkleind en daarmee krimpt ook de omvang van de nalatenschap. Uiteraard heeft dit ook een keerzijde: indien de bedrijfseigenaar niet als eerste overlijdt, is van een besparing op de erfbelasting geen sprake, maar eerder van een vergroting van de verschuldigde erfbelasting. Uit divers onderzoek is echter gebleken dat, mits de bedrijfseigenaar nog enige tijd in leven blijft, deze hogere erfbelasting kan worden ‘terugverdiend’ door het verkregen vermogen te laten renderen.
Huwelijkse voorwaarden zonder finaal verrekenbeding
Bij afwezigheid van een finaal verrekenbeding, ontstaan geen vorderingen en schulden bij overlijden. De waarde van de aandelen gaat zonder enige verrekening over op de partner van de bedrijfseigenaar. De gevolgen hiervan zien we niet zozeer terug in de eigendomsverhouding met betrekking tot de aandelen, maar wel in de waarde van de nalatenschap waarover erfbelasting moet worden voldaan.
Advies DGA bij trouwen of overlijden
Ruim 80% van alle DGA's heeft geen duidelijk plan bij overlijden. Bij ruim 50% ontbreekt zelfs een goed testament. Via een paar eenvoudige adviezen (bedrijfsopvolgingsregeling, aanpassen huwelijkse voorwaarden, testament, schenken tijdens leven) kan veel erfbelasting en inkomstenbelasting worden voorkomen. Het is dus van essentieel belang dat u als DGA eens nadenkt over de mogelijke gevolgen van uw overlijden.
Wij adviseren wekelijks ondernemers en DGA's over mogelijke problemen en mogelijkheden bij het aangaan van een huwelijk, samenwonen of overlijden. Wij denken dan mee bij het opstellen van huwelijkse voorwaarden en / of adviseren de DGA bij het tijdens het huwelijk herzien van de huwelijkse voorwaarden. Neem bij vragen gerust eens contact op met één van onderstaande adviseurs om uw situatie door te spreken.
Bron overlijden DGA
Gerechtshof Amsterdam 5 februari 2015 ECLI:NL:GHAMS:2015:329
Erfbelasting en emigratie
Een aantal landen kent geen erfbelasting / schenkbelasting. Veel mensen emigreerden vroeger naar België en de laatste tijd steeds vaker naar Spanje, Portugal of Italië. Dit om de erfbelasting / schenkbelasting in Nederland te voorkomen. Mits u na uw emigratie nog 10 jaar leeft, kunt u door een emigratie de Nederlandse erfbelasting voorkomen. Een alternatief is dat u de nationaliteit van uw nieuwe woonland aanneemt, dergelijke procedures kunnen soms lang duren (of veel geld kosten).
10-jaars fictie in Nederlandse wetgeving
De Nederlandse successiewet / erfbelasting stelt dat een erflater met de Nederlandse nationaliteit die komt te overlijden, binnen een periode van 10 jaar na zijn emigratie uit Nederland bij zijn overlijden geacht wordt in Nederland te wonen. Deze regeling geldt zowel voor erven als voor schenken. Door deze fictie moet u tijdig emigreren om aan de Nederlandse erfbelasting te ontkomen.
In de praktijk weet de Nederlandse overheid niet dat een Nederlander die een paar jaar weg is, komt te overlijden in het buitenland. Op de Nederlandse erfgenamen rust dan de plicht om dit te melden bij de Nederlandse overheid. Door de 10-jaarstermijn kan er dubbele heffing optreden, dus heffing in het woonland en in Nederland. De 10-jaars termijn is volgens de rechter niet in strijd met het EG Recht (uitspraak Hof van Justitie d.d. 23 februari 2006 nummer C513/03 en Hoge Raad d.d 22 december 2006 rolnummer 39.261).
Erflater overlijdt in Nederland en woont in buitenland
- De heer X is in 1968 gescheiden en vader van 2 kinderen, beide kinderen wonen in Nederland. Uit het tweede huwelijk is ook 1 kind geboren.
- In 1996 is de heer X naar het buitenland geëmigreerd.
- In 2001 is hij uiteindelijk geëmigreerd naar Curaçao.
- Samen met zijn zoon runde hij sinds 2005 een bedrijf in Nederland. In 2006 is hij opnieuw getrouwd met een vrouw die haar hele leven al op Curaçao woonachtig is.
- In 2007 laat de heer X zich in Nederland opereren en is dan ook gedurende een paar maanden in Nederland (pacemaker-operatie).
- De onderneming wordt in 2007 voor € 70 miljoen verkocht aan een Amerikaanse onderneming (levering in 2009).
- In 2008 laat erflater zich door een belastingadvieskantoor adviseren en maakt hij op Curaçao een testament op.
- Eind 2008 komt erflater voor operaties weer naar Nederland, in maart 2009 wordt duidelijk dat X zal komen te overlijden. Op zijn sterfbed doet erflater nog enkele giften.
- De erflater komt in 2009 in Nederland te overlijden.
- In geschil is waar de erflater woont ! De inspecteur stelt dat de erflater in Nederland woonde (artikel 1 Successiewet en artikel 4 van de Algemene Wet inzake Rijksbelastingen).
De bewijslast waar erflater woont rust bij de inspecteur. Hij is namelijk degene die stelt dat het belastbare feit zich in Nederland heeft voortgedaan. Tussen partijen staat vast dat erflater Nederland al meer dan 10 jaar heeft verlaten. De inspecteur stelt dat de erflater - na de verkoop van zijn bedrijf - zijn woonplaats heeft verlegd naar Nederland. Hiertoe stelt de inspecteur het volgende:
- Erflater bevond zich volgens de inspecteur op dat moment op een kruispunt in zijn leven en heeft toen ervoor gekozen om weer in Nederland te gaan wonen.
- De hartkwaal van erflater speelde hem steeds meer parten. Erflater besefte na de verkoop van zijn bedrijf dat een langer verblijf in een tropisch klimaat niet goed zou zijn voor zijn gezondheid en dat hij hierdoor eerder kans liep te overlijden.
- De relatie met zijn vrouw stond op springen.
- Erflater woonde waar hij werkte. Na de verkoop van zijn bedrijf had erflater een groot vermogen tot zijn beschikking. Hij had het plan om een groot modern complex op te zetten in Nederland. Voor zijn verblijf in Nederland stond reeds het appartement In Nederland, dat in eigendom was van belanghebbende, permanent tot zijn beschikking.
De rechter loopt de standpunten van de inspecteur door en komt tot de conclusie dat de standpunten niet juist zijn.
- Het klimaat op Curaçao is prima voor de gezondheid van de belanghebbende (volgt uit diverse verklaringen).
- De huwelijkssituatie doet er niet veel toe en wordt niet voldoende bewezen.
- De activiteiten van erflater kunnen prima in het buitenland plaatsvinden.
- Partijen verschillen van mening over de rol van erflater, de inspecteur stelt een actieve betrokkenheid en de belanghebbende stelt een investeerdersrol.
- Erflater heeft het appartement zeer beperkt gebruikt (bleek uit meterstanden).
De Rechtbank concludeert: Het voorgaande leidt de Rechtbank tot het oordeel dat erflater noch ten tijde van zijn overlijden, noch in de tien jaar daarvóór zijn woonplaats had in Nederland en dat ten onrechte erfbelasting is geheven over diens nalatenschap. De onderhavige aanslag moet derhalve worden vernietigd. Het beroep is gegrond.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Bron erfbelasting bij 10-jaarstermijn
Verhuur van onderneming en BOR
De schenk- en erfbelasting kent een vrijstelling in de vorm van een bedrijfsopvolgingsregeling (hierna: 'BOR'). Wordt een onderneming geschonken of nagelaten, dan wordt een groot deel van de verschuldigde schenk- of erfbelasting voorwaardelijk vrijgesteld. Eén van de voorwaarden is, dat de onderneming die krachtens schenking of erfrecht wordt verkregen gedurende een periode van vijf jaar wordt voortgezet. Is bij verhuur van een onderneming sprake van voortzetting van de onderneming?
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Verhuur van onderneming is voortzetting
Een discussie die je daarbij zou kunnen voeren is, of er sprake is van het voortzetten van een onderneming indien je de onderneming verhuurt aan een derde. Hof ’s-Hertogenbosch heeft (in navolging van de rechtbank) in 2021 geoordeeld dat bij de verhuur van de onderneming – binnen de vijfjaarstermijn – nog steeds aan de voortzettingseis met betrekking tot de BOR wordt voldaan. Daarbij wordt eveneens niet van belang geacht dat na afloop van de vijfjaarstermijn voor de BOR, de onderneming wordt overgedragen aan de huurder. In dit artikel gaan wij in op de voorwaarden en vereisten van de BOR en schetsen wij kort het belang voor de praktijk van deze uitspraak.
Successiewet en bedrijfsopvolgingsregeling
Over de verkrijging van ondernemingsvermogen krachtens schenking of erfrecht is de verkrijger schenk- en erfbelasting verschuldigd. Om te voorkomen dat de heffing van deze belasting het voortbestaan van een onderneming in gevaar brengt - doordat liquide middelen aan de onderneming onttrokken zouden moeten worden om de belasting te kunnen betalen – is in de Successiewet 1956 de BOR opgenomen. De kern van de BOR is dat de schenk- en erfbelasting vanwege het belang van de onbelemmerde voortzetting van economische bedrijvigheid, geen bedreiging mag vormen voor reële bedrijfsoverdrachten. Onder de bedrijfsopvolgingsregeling (BOR) is het verkregen ondernemingsvermogen tot € 1.119.845 (2021) voor 100% vrijgesteld. Het surplus is voor 83% voorwaardelijk vrijgesteld. De vrijstelling is van toepassing mits wordt voldaan aan de bezitseis en voortzettingseis.
1. Het bezitsvereiste in de BOR
Op grond van het bezitsvereiste moet de schenker het kwalificerende vermogen gedurende minimaal vijf jaar voorafgaande aan de schenking bezitten. Ook voor de erflater geldt een bezitseis, deze is beduidend korter, namelijk één jaar.
2. Het voortzettingsvereiste in de BOR
De BOR is bedoeld om reële bedrijfsopvolgingen te faciliteren. Daarvan is geen sprake indien de verkrijger van de onderneming de onderneming direct na de verkrijging staakt of verkoopt. Hiervoor is in de wet het voortzettingsvereiste opgenomen.
De voorwaardelijke vrijstelling vervalt geheel of gedeeltelijk indien de verkrijger op enig tijdstip binnen vijf jaren na de verkrijging van het ondernemingsvermogen ophoudt uit de onderneming of uit een deel daarvan winst te genieten. Hierbij wordt aangesloten bij het materiële stakingsbegrip in de inkomstenbelasting. Voor toepassing van de inkomstenbelasting staakt een belastingplichtige deze onderneming als hij ophoudt winst uit onderneming te genieten, omdat hij niet langer kwalificeert als ondernemer in de zin van artikel 3.4 Wet IB 2001. Voor de voortzettingseis is van belang dat de verkrijger winst blijft genieten. Voor zover deze ophoudt winst te genieten, wordt niet meer aan het voortzettingsvereiste voldaan en wordt de vrijstelling ingetrokken.
Voorbeeld inzake voorzettingsvereiste BOR
De voortzettingseis speelde in een casus bij het gerechtshof. In 2014 verkreeg de zoon van een DGA de aandelen in de holding van zijn vader. De holding hield alle aandelen van een bv waarin een tankstation wordt gerund. Dit tankstation wordt verhuurd aan een andere (dochter-)bv die het tankstation exploiteert. In 2015 verhuurde de dochter-bv het tankstation aan een derde (voor 5 jaar met optie op verlenging). De Belastingdienst is van mening dat de verhuur ervoor zorgt dat niet is voldaan aan het voorzettingsvereiste. De rechtbank en het gerechtshof zijn het NIET met de Belastingdienst eens. Er moet worden gekeken naar het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. De onderneming wordt ook bij verhuur gewoon voortgezet. Voor de liefhebber ECLI:NL:GHSHE:2021:2396
3. De materiële en objectieve onderneming
De bedrijfsopvolgingsregeling is enkel van toepassing op materieel ondernemingsvermogen (beleggingsvermogen kwalificeert dus niet). In de zin van de hier bedoelde regeling dient te worden beoordeeld of sprake is van een objectieve onderneming aan de hand van het begrip onderneming in de Wet IB 2001.
Inkomstenbelasting en bedrijfsopvolging
Ook de Wet op de inkomstenbelasting 2001 kent een BOR. Deze regeling hangt nauw samen met de hiervoor besproken bedrijfsopvolgingsfaciliteiten uit de Successiewet. De inkomstenbelasting kent nog als extra voorwaarde dat de verkrijger voor ten minste 36 maanden voorafgaand aan de overdracht in dienstbetrekking moet zijn geweest bij de onderneming of reeds maat of vennoot is geweest in de VOF, respectievelijk maatschap waarop de overdracht betrekking heeft. Met deze aanvullende eis wordt invulling gegeven aan de gewenste duurzame betrokkenheid van de verkrijger bij de onderneming die wordt overgedragen, zodat slechts reële bedrijfsopvolgingen worden gefaciliteerd.
Overdrachtsbelasting en bedrijfsopvolging
Indien er sprake is van een bedrijfsopvolging binnen de familiesfeer, kent ook de overdrachtsbelasting hiervoor een vrijstelling. De wet stelt verkrijging door één of meerdere kinderen van onroerende zaken die behoren tot en dienstbaar zijn aan de onderneming vrij van de heffing van overdrachtsbelasting. Als voorwaarde wordt gesteld dat de verkrijger(s) de onderneming van de ondernemer, wat de bedrijfsvoering betreft, in haar geheel voortzet of voortzetten. In het kader van de voortzettingseis is hier geen termijn genoemd in de wet of de parlementaire geschiedenis. Deze vrijstelling is alleen van toepassing indien en voor zover er een materiële onderneming wordt gedreven.
Advies over bedrijfsopvolgingsregeling
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder
Bedrijfsopvolging in 2023
De BOR-regeling blijft voorlopig in stand, wijzigingen worden begin 2023 verwacht. Conclusie: pak het dit jaar op!
De toekomst van de bedrijfsopvolgingsregeling (BOR), waarbij een onderneming binnen de familie op een fiscaal-vriendelijke manier kan worden overgedragen, hield de gemoederen voor lange tijd bezig. Voorgesteld werd om de BOR te versoberen of zelfs volledig af te schaffen. Dit volgde uit een eerder dit jaar ingediend initiatiefwetsvoorstel door leden van de Tweede Kamer. Dit voorstel is ingediend omdat, volgens een evaluatie door het CPB, de BOR-regeling niet meer echt nodig is.
Meer informatie met betrekking tot de overige belastingplannen vindt u op de pagina Belastingplannen 2023.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Bedrijfsopvolging in 2024 / 2025
De bedrijfsopvolgingsregeling en wordt op onderdelen eenvoudiger, iets minder gunstig en soms iets aangescherpt. De belangrijkste wijzigingen in 2024 zijn:
- Verhuurde onroerende zaken: komt niet meer in aanmerking voor de BOR (vanaf 2024);
- Vrijstelling: is nu 83% en wordt strakt 70% (vanaf 2025)
- Vrijgestelde waarde: op dit moment is € 1.200.000 vrijgesteld, dit wordt verhoogd tot € 1.500.000 (vanaf 2025)
- Doelmatigheidsmarge wordt afgeschaft, dus vrijstelling enkel voor ondernemingsvermogen.
- Aandelen: minimaal 5% van de aandelen waarbij de aandelen ook meedelen in de winst en liquidatieopbrengst;
- Voorzettingsvereiste: de verkrijger moet het bedrijf 5 jaar voortzetten (houden), dit wordt versoepeld;
- Bezitsvereiste: schenker moet bedrijf 5 jaar in bezit hebben (bij overlijden 1 jaar), dit wordt versoepeld;
- Dienstbetrekkingseis: de verkrijger moet gedurende 36 maanden in dienstbetrekking zijn geweest bij het bedrijf, dit wordt afgeschaft.
- Oneigenlijk gebruik: misbruik moet altijd worden voorkomen, hiervoor komen specifieke regelingen. Voorbeeld is meermaals gebruik maken van de BOR.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
De bedrijfsopvolgingsregeling, hoe werkt deze?
De BOR kent een doorschuiffaciliteit voor aanmerkelijkbelangaandelen en / of de stakingswinst en een vrijstelling in de schenk- en erfbelasting. De regeling zorgt ervoor dat de verschuldigde inkomstenbelasting kan worden doorgeschoven naar de bedrijfsopvolger en de vrijstelling in de Successiewet maakt het mogelijk dat de waarde van de onderneming of de aanmerkelijkbelangaandelen voor een groot deel vrijgesteld zijn van schenk- of erfbelasting.
Zonder toepassing van de BOR leidt het schenken of vererven van aandelen tot een heffing van twee belastingen:
- Schenk- of erfbelasting over de volledige waarde van de aandelen tegen een tarief van maximaal 20% indien de verkrijger uw partner of kind is; en
- Inkomstenbelasting over de meerwaarde van de aandelen (de vervreemdingsprijs verminderd met de verkrijgingsprijs) tegen een tarief van 26,9% in box 2 (2022). Dit tarief wordt in 2024 verhoogd tot maximaal 31%.
Vrijstelling Successiewet bij BOR-regeling
In de huidige wetgeving geldt een vrijstelling van schenk- of erfbelasting voor ondernemingsvermogen van 100% tot een ondernemingswaarde van € 1.134.403 (2022). Voor zover de ondernemingswaarde hoger is dan € 1.134.403, geldt een vrijstelling van 83%. Deze vrijstellingen zijn bedoeld om te voorkomen dat continuïteitsproblemen ontstaan bij de overgedragen onderneming als gevolg van de verschuldigde schenk- of erfbelasting.
Voor toepassing van bovenstaande vrijstelling gelden de volgende voorwaarden:
- Het moet gaan om een lopende onderneming waarin daadwerkelijk ondernemingsactiviteiten plaatsvinden (materiële onderneming);
- De onderneming moet bij de erflater minimaal 1 jaar in bezit zijn geweest.
- In geval van een schenking moet de schenker minimaal 5 jaar eigenaar zijn geweest van de onderneming; en
- De personen die de onderneming verkrijgen moeten de onderneming minimaal 5 jaar voortzetten. Indien het gaat om de verkrijging van aandelen in een bv of nv, moeten de aandelen minimaal 5 jaar in bezit blijven.
Vrijstelling inkomstenbelasting bij de BOR-regeling
Het overlijden van een aanmerkelijkbelanghouder of de schenking van aanmerkelijkbelangaandelen zijn momenten voor de Belastingdienst om inkomstenbelasting te heffen. De erfgenaam of ontvanger van de schenking rekent af over het verschil tussen de werkelijke waarde van de aandelen en de verkrijgingsprijs.
Ten aanzien van de verschuldigde inkomstenbelasting is het mogelijk om de gehele belastingclaim door te schuiven naar de verkrijger van de aanmerkelijkbelangaandelen met toepassing van de doorschuifregeling. De verkrijger neemt de latente belastingclaim over door overname van de verkrijgingsprijs van de overdrager. De kern van deze regeling is geen afstel maar uitstel van heffing van inkomstenbelasting. Door overname van de verkrijgingsprijs behoudt de Belastingdienst de belastingclaim.
Voor toepassing van de doorschuifregeling gelden een aantal eisen.
- Zo moet sprake zijn van een materiële onderneming; en
- Geldt voor schenkingen de aanvullende eis, dat de verkrijger ten minste 36 maanden voorafgaand aan de verkrijging in dienstbetrekking van de onderneming moet zijn geweest.
Belastingplan 2023 en bedrijfsopvolgingsregeling
Het kabinet heeft zich voorgenomen om in de komende jaren ongewenste belastingconstructies en oneigenlijk gebruik van fiscale faciliteiten aan te pakken. De vrijstelling van de bedrijfsopvolgingsregeling is recent door het Centraal Planbureau geëvalueerd. Een kabinetsreactie volgt eind 2022 of begin 2023. Dit betekent, dat de bedrijfsopvolgingsregeling vooralsnog in de huidige vorm blijft gehandhaafd.
In de Miljoenennota 2023 is wel voorgesteld om verhuurd vastgoed straks niet meer in aanmerking te laten komen voor de bedrijfsopvolgingsregeling in zowel de Successiewet als in de inkomstenbelasting. Dit betekent dat verhuurd vastgoed op deze manier niet meer fiscaal voordelig kan worden overgedragen. Het desbetreffende voorstel zal nog nader worden uitgewerkt.
Noot fiscaal jurist inzake bedrijfsopvolgingsregeling
Het liefst wilt u een familiebedrijf met zo min mogelijk fiscaal nadelige gevolgen overdragen aan de volgende generatie. Vanuit dat fiscale oogpunt is de BOR één van de belangrijkste vertrekpunten bij een bedrijfsoverdracht. Zonder toepassing van de huidige BOR bent u zomaar 40% belasting verschuldigd over de waarde van uw bedrijf. Met toepassing van de huidige BOR kunt u dit reduceren tot minder dan 10%.
Het toepassen van de BOR betekent namelijk dat de overdracht van uw onderneming niet of nauwelijks wordt belast. Deze regeling is daarmee niet alleen zeer bepalend voor uw eigen financiële positie, maar ook voor de continuïteit van de onderneming die u overdraagt. Om de continuïteit van de onderneming te waarborgen, is een optimale begeleiding van groot belang. Gezien de aankomende wijzigingen is het verstandig om nu al aan de slag te gaan met uw bedrijfsopvolging. Wij zijn gespecialiseerd in familiebedrijven met een opvolgingsvraagstuk, veelal werken wij hierbij samen met uw accountant.
Fiscale APK
Bij een fiscale APK beoordelen wij alle aspecten rondom de bedrijfsoverdracht. Hierbij houden wij rekening met wetswijzigingen en jurisprudentie die van (grote) invloed kunnen zijn op uw situatie. De uitkomst van de fiscale APK ontvangt u in de vorm van een adviesrapport waarna, indien wenselijk, direct de nodige stappen gezet kunnen worden.
Vooralsnog is niet duidelijk wat de toekomst brengt voor de BOR. Reden temeer om goed na te denken over de toekomst van uw onderneming. Overweegt u om uw onderneming op een fiscaal vriendelijke wijze over te dragen aan de volgende generatie? Neem voor meer informatie gerust vrijblijvend contact op met onze adviseurs of vraag een fiscale APK aan via info@fiscale-apk.nl
Bron bedrijfsopvolging 2023
Rapport Evaluatie fiscale regeling gericht op bedrijfsoverdracht door CPB (april 2022)
Initiatief voorstel vervallen bedrijfsopvolgingsregeling (juni 2022)
Toekomst bedrijfsopvolgingsregeling
De bedrijfsopvolgingsregeling (BOR) zal de komende jaren blijven bestaan, maar fiscaal minder gunstig worden. Advies of vrijblijvende offerte? Neem gerust contact met ons op.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Nieuw besluit schenk- en erfbelasting BOR 2026
Sinds april 2026 is er een nieuw besluit inzake de BOR, dit besluit vervangt een eerder besluit uit 2023. De datum van de verkrijging bepaalt welke wet en regelgeving van toepassing zal zijn. Het besluit brengt niet veel nieuws en geeft vooral duidelijkheid, actueel inzicht en uitleg over onbillijke situaties. Het nieuwe besluit gaat onder meer over bedrijfsopvolging bij overlijden van een echtgenoot, finale verrekenbedingen, indirecte verkrijgingen van aandelen, preferente aandelen en herstructureringen tijdens de bezits- of voortzettingsperiode. Het besluit is per 23 mei 2026 in werking getreden.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2025: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis van 1 jaar naar 5 jaar
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Evaluatie kabinet inzake fiscale bedrijfsopvolgingsregelingen
Het kabinet heeft op 9 december 2022 inhoudelijk gereageerd op het evaluatierapport van het Centraal Planbureau over de bedrijfsopvolgingsregeling (BOR) in de erf- en schenkbelasting en de doorschuifregeling (DSR) in de inkomstenbelasting.
Bedrijfsopvolgingsregeling en doorschuifregeling
De BOR voorziet onder voorwaarden in een vrijstelling van schenk- en erfbelasting voor het ondernemingsvermogen bij bedrijfsopvolgingen. De regeling is bedoeld om liquiditeitsproblemen voor de onderneming bij schenking of vererving van ondernemingsvermogen te voorkomen. De DSR voorziet in de mogelijkheid om de winst die bij schenken of vererven van een onderneming ontstaat, door te schuiven naar de opvolgers. Een uitgebreide toelichting op beide faciliteiten leest u in een afzonderlijk artikel (Bedrijfsopvolging in 2023).
Evaluatie van de bedrijfsopvolgingsregelingen
Eerder dit jaar publiceerde het CPB een evaluatie van fiscale regelingen gericht op bedrijfsoverdracht. Onderdeel van deze evaluatie waren met name de BOR en de DSR. Het kabinet heeft hierop onlangs gereageerd. In de reactie geeft het kabinet aan nog steeds achter de doelstelling van de fiscale bedrijfsopvolgingsregelingen te staan: het voorkomen dat de continuïteit van een onderneming bij een reële bedrijfsoverdracht in gevaar komt door belastingheffing. Het kabinet kiest er derhalve voor de BOR niet af te schaffen, maar wel waar nodig aan te passen. Daarnaast wil het kabinet schijnconstructies en oneigenlijk gebruik binnen de BOR en DSR aanpakken.
Verhuurd vastgoed en bedrijfsopvolging
Eén van de aanpassingen betreft door een onderneming aan derden verhuurde onroerende zaken. Het kabinet is voornemens om aan derden verhuurd vastgoed in alle gevallen aan te merken als beleggingsvermogen. Deze categorie vastgoed zal dan per definitie niet meer overgedragen / vererfd kunnen worden met toepassing van de BOR en de DSR. Vastgoed dat wordt gebruikt voor de eigen bedrijfsuitoefening blijft tot het ondernemingsvermogen behoren. De benodigde wetsaanpassing zal deel uitmaken van het Belastingplan 2024.
Nader onderzoek inzake bedrijfsopvolgingsregeling
In het voorjaar van 2023 zal het kabinet zich verder buigen over aanpassingen van de BOR en de DSR. Daarbij zal onderzoek gedaan worden naar onder andere de volgende vragen:
- Op welke wijze kan een beter onderscheid worden gemaakt tussen ondernemings- en beleggingsvermogen voor de BOR en DSR?
- Is het mogelijk om de toepasbaarheid van de BOR en DSR te beperken tot reguliere aandelen waarmee daadwerkelijk ondernemingsrisico wordt gelopen?
- Is het wenselijk om de dienstbetrekkingseis in de DSR te laten vervallen, dan wel op een andere wijze in te vullen?
- Kan de huidige bezits- en voortzettingseis in de BOR worden aangepast op een manier die de flexibiliteit van ondernemingen ten goede komt?
- Is het mogelijk om de toepassing van de DSR en BOR te beperken tot een eenmalige toepassing per onderneming?
- Welke beleidsopties die door het CPB worden aangedragen voor doelmatigere bedrijfsopvolgingsregelingen zijn wenselijk?
- Welke knelpunten die ondernemers ervaren bij toepassing van de regelingen kunnen worden verholpen?
De Tweede Kamer zal uiterlijk aan het eind van de eerste helft van 2023 nader geïnformeerd worden over de exacte uitkomsten van bovenstaand onderzoek. De uitkomsten van het onderzoek zullen worden meegenomen in het Belastingplan 2024.
Praktisch fiscaal advies inzake bedrijfsopvolgingsregeling
Indien u overweegt uw familiebedrijf over te dragen, is het van belang om deze ontwikkelingen mee te nemen in uw overwegingen. Het toepassen van de BOR betekent namelijk dat de overdracht van uw onderneming niet of nauwelijks wordt belast. Deze regeling is daarmee niet alleen zeer bepalend voor uw eigen financiële positie, maar ook voor de continuïteit van de onderneming die u overdraagt. Om de continuïteit van de onderneming te waarborgen, is een optimale begeleiding van groot belang. Onderstaande adviseurs helpen u graag verder bij uw bedrijfsopvolging.
Fiscale APK
Bij een fiscale APK beoordelen wij alle aspecten rondom de bedrijfsoverdracht. Hierbij houden wij rekening met wetswijzigingen en jurisprudentie die van (grote) invloed kunnen zijn op uw situatie. De uitkomst van de fiscale APK ontvangt u in de vorm van een adviesrapport waarna, indien wenselijk, direct de nodige stappen gezet kunnen worden.
Bent u voornemens om uw onderneming op een fiscaal-vriendelijke wijze over te dragen aan de volgende generatie? Neem voor meer informatie gerust vrijblijvend contact op met onze adviseurs of vraag een fiscale APK aan via info@fiscale-apk.nl.
Bron evaluatie bedrijfsopvolgingsregeling
Evaluatie fiscale regelingen gericht op bedrijfsoverdracht (cpb.nl)
Erfbelasting bij verkrijgen B.V.
De Hoge Raad (en het Gerechtshof) zijn van mening dat voor de waardering van aandelen ook rekening moet worden gehouden met het langlevenrisico (bedoeling wetgever bij artikel 13a SW 1956). Waardestijging van aandelen door overlijden van moeder is derhalve volledig belast als fictieve verkrijging.
Erfbelasting over waarde onderneming
Als u een onderneming (of aandelen in een B.V.) erft, dan moet u hierover erfbelasting betalen. Hoeveel? Dat zal afhangen van de waarde van de aandelen / onderneming. Soms krijgt u een vrijstelling. Dit kan spelen als u een onderneming van uw ouders erft en de bedrijfsopvolgingsregeling van toepassing is. Hoe wordt de waarde van de aandelen bepaald? Heeft pensioen of een lijfrente in eigen beheer invloed op de waarde van de aandelen? In dit artikel een casus bij de Hoge Raad in 2019.
Gevolgen lijfrente voor waarde B.V.
De Hoge Raad oordeelt dat de waardestijging van de aandelen door het overlijden van moeder gewoon belast is met erfbelasting.
- Een man drijft met zijn ouders een onderneming in de vorm van een VOF. De ouders treden uit en bedingen daarbij een lijfrente bij de onderneming van de voorzettende zoon. De onderneming en de lijfrente worden daarna ingebracht in een B.V.
- In mei 2015 wordt moeder ernstig ziek en ze overlijdt in juli. Daardoor valt haar lijfrenteverplichting vrij en stijgt de waarde van de aandelen in de B.V. Op basis van de wet wordt die waardestijging aangemerkt als een (fictieve) erfrechtelijke verkrijging.
- De zoon moet dus erfbelasting betalen omdat zijn aandelen meer waard zijn geworden door het overlijden van moeder.
- De zoon kan daar maar moeilijk mee leven en komt in bezwaar en beroep tegen de aanslag erfbelasting. Hij neemt daarbij een creatief standpunt in, waarvan ik zou willen dat ik het bedacht had: de waardestijging is niet het gevolg van het overlijden, maar van de ernstige ziekte van moeder, waardoor de lijfrenteverplichting al vóór overlijden moest worden afgewaardeerd (toen waren de vooruitzichten immers al zeer slecht). De waardestijging komt dus niet door overlijden van moeder, maar door de ernstige ziekte.
Helaas gaat de Hoge Raad niet mee in die gedachte:
“Aan de (…) bedoeling van de wetgever wordt dan recht gedaan door (de) te belasten waardestijging van de aandelen mede rekening te houden met een eventuele eerdere afwaardering van die voorziening in verband met verminderd langlevenrisico van de verzekerde.”
Opmerking fiscaal jurist over waardering B.V.
Uit de parlementaire geschiedenis blijkt dat de regeling is ingevoerd om een einde te maken aan constructies waarbij oudedagsvoorzieningen van een erflater worden ondergebracht in een vennootschap waarvan de aandelen worden gehouden door een ander dan die erflater, en een waardestijging van die aandelen ten gevolge van het overlijden van een erflater onbelast blijft.
Op zich is dat een terechte anti-misbruikregel, maar kan soms toch wel onredelijk uitpakken.
Wel komt de vraag op of de hele waardestijging ook belast is met erfbelasting als er tussen het opkomen van de ziekte een jaargrens zit (met een balansafsluiting). De gedachte zou dan toch kunnen zijn dat er op het moment van afsluiting van het jaar een herwaardering van de lijfrenteverplichting mag plaatsvinden (die dan wel belast is met Vpb) maar dat er nog een klein deel resteert omdat er nog een verplichting is omdat – per balansdatum – nog geen sprake is van overlijden. De toekomst zal het leren, maar wij procederen dat graag voor u uit.
Vragen over erven van een bedrijf?
Graag bespreken we de mogelijkheden onder een bakkie troost.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Bron erfbelasting over waarde B.V.
Bedrijfsopvolging en bezitseis
De bedrijfsopvolgingsregeling (of BOR) zal in de komende jaren worden aangepast (minder voordelig). De bedrijfsopvolgingsregeling zorgt ervoor dat u uw bedrijf met minder fiscale lasten kunt overdragen aan een familielid of werknemer. Door de bedrijfsopvolgingsregeling kan een voorwaardelijke vrijstelling worden verkregen van 83% tot 100% van de waarde van de onderneming. Voor de bedrijfsopvolgingsregeling gelden enkele (strikte) voorwaarden, de belangrijkste zijn:
- Voorzettingvereiste
- Werkzaamheidseis
- Bezitseis
In dit artikel bespreken wij een arrest van de Hoge Raad uit april 2023, over de beziteis. De zaak is door de Hoge Raad verwezen naar het Gerechtshof Arnhem Leeuwarden, die heeft op 12 maart 2024 uitspraak gedaan (ECLI:NL:GHARL:2024:1864). De inspecteur was van mening dat 49% van de aandelen voldeed aan de bezitseis. Het Gerechtshof onderzoekt of er sprake is van één of meer ondernemingen. Het Gerechtshof is van mening dat via de ruziesplitsing, de afsplitsing en de schenking, de objectieve onderneming "horen" is voortgezet en dat de belangen van de ondernemingen zijn geruild.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2025: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis van 1 jaar naar 5 jaar
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Bezitseis bij de bedrijfsopvolgingsregeling
De bezitseis binnen de bedrijfsopvolgingsregeling wil zeggen dat de overdrager van het bedrijf gedurende een bepaalde periode voorafgaand aan de overdracht (of gedeeltelijke overdracht) aan een nieuwe voortzetter al eigenaar moet zijn geweest van de aandelen in het bedrijf (drijven onderneming en/of in bezit hebben aandelen). In z'n algemeenheid is deze termijn 5 jaar (tenminste 1 jaar). De Hoge Raad heeft recentelijk in een zaak beslist over de indirecte bezitseis in de bedrijfsopvolgingsregeling. De Hoge Raad oordeelt dat de indirecte bezitseis per onderneming moet worden beoordeeld.
Hoge Raad over bezitsvereiste bij bedrijfsopvolgingsregeling
Een moeder schonk in deze zaak haar aandelen (in haar holding) aan haar zoon. Moeder had kort daarvoor (via een zogenaamde ruzie splitsing) alle aandelen in het hoor- en opticien bedrijf verkregen, hiervoor had ze slecht 49% van de aandelen. Bij de herstructurering werden beide bedrijven (het hoorbedrijf en het zien bedrijf) van elkaar gescheiden (in aparte BV's). De ene aandeelhouder kreeg het opticienbedrijf en moeder verkreeg het horen bedrijf. Na 2 jaar (na de ruziesplitsing) heeft moeder de aandelen geschonken aan haar zoon. De belastingdienst stelt dat (slechts) voor 49% is voldaan aan de bezitseis. Omdat er aandelen zijn geruild (moeder kreeg 100% in het horen bedrijf en had 49% in het horen bedrijf en het opticien bedrijf) is de bedrijfsopvolgingsregeling niet van toepassing op de andere 51%.
De rechtbank was het eens met de Belastingdienst. Het Gerechtshof dacht hier echter anders over en zij waren het met moeder eens. Voor de bezitseis is bepalend de situatie op het moment van de daadwerkelijke verkrijging van de objectieve onderneming. De Hoge Raad geeft nog niet echt duidelijkheid. De Hoge Raad stelt knipt de bezitseis in 2 delen.
- De directe bezitseis (aandelen 5 jaar in bezit) en
- de indirecte bezitseis (de rechtspersoon moet de onderneming al 5 jaar hebben gedreven).
Vorenstaande moet bij een splitsing per onderneming worden beoordeeld. De Hoge Raad verwijst de zaak naar een ander Gerechtshof, dit om te onderzoeken of de rechtspersoon voorafgaande aan de splitsing twee objectieve ondernemingen heeft gedreven.
Noot fiscaal jurist inzake bedrijfsopvolging
Jammer genoeg geeft de Hoge Raad nog geen helder en concreet antwoord op de vraag of de uitbreiding van 51% daadwerkelijk voldoet aan de bezitstermijn. De vraag die is gesteld was of de uitbreiding van het belang van moeder van 49% naar 100% in het hoorbedrijf (door de splitsing) een nieuwe bezitstermijn laat starten of niet.
Een nieuw gerechtshof moet gaan beoordelen of het hoorbedrijf en het optiekbedrijf aparte ondernemingen zijn (waren) en of er wordt voldaan aan de bezitsvereisten.
Over een paar maanden komen de eerste contouren van de nieuwe BOR, de aanpassingen zullen dan direct tijdens prinsjesdag 2023 en/of 1 januari 2024 worden doorgevoerd.
Als u een bedrijfsoverdracht of bedrijfsopvolging zou overwegen is het daarom verstandig deze op dit moment in gang te zetten. Overweegt u een opvolging en/of overdracht naar de volgende generatie? Neem gerust eens contact met ons op voor een vrijblijvend gesprek. Wij zullen dan in goed overleg met uw accountant een mooi stappenplan uitwerken.
Bron bedrijfsopvolging en bezitseis
Gerechtshof Arnhem Leeuwarden 12 maart 2024 ECLI:NL:GHARL:2024:1864
Hoge Raad 21 april 2023 ECLI:NL:HR:2023:647
Gerechthof s' hertogenbosch 17 september 2021 ECLI:N:GHSHE:2021:2883
Rechtbank Zeeland West Brabant 20 juni 2019 ECLI:NL:RBZWB:2019:3757
Jubelton wordt afgeschaft
Artikel NRC 2 mei 2022
De jubelton verdwijnt, maar er blijven nog genoeg manieren om belastingvrij te schenken
Schenkbelasting ... Het bedrag dat ouders belastingvrij aan hun kind(eren) kunnen schenken wordt fors lager. Maar voor ouders die geld willen overdragen aan kinderen, blijven er na de ‘jubelton’ andere opties.
De regeling was direct enorm populair, maar ze bleek geen lang leven beschoren. Komend jaar beperkt de fiscus de genereuze mogelijkheid om geld te schenken die de ‘jubelton’ is gaan heten. Van het toegestane bedrag om kinderen te ondersteunen bij aankoop van een huis, verbouwing of aflossing op de hypotheek blijft nog een kwart over.
De jubelton kwam kort na de financiële crisis, waarin menig koophuis ‘onder water’ was geraakt. Als steuntje in de rug op de woningmarkt mochten ouders hun kinderen in 2013 en 2014 onbelast tot € 100.000 schenken.
Na een korte onderbreking kreeg de tijdelijke regeling vanaf 2017 haar huidige vorm. Nu mogen ook andere mensen dan de eigen ouders 18- tot 40-jarigen zo’n grote belastingvrije schenking doen. En het bedrag is inmiddels door indexering opgelopen tot € 106.671.
In de praktijk heeft de regeling vooral jonge kopers geholpen hun concurrentiepositie op de woningmarkt te verbeteren, ziet financieel planner Richard Bloedjes uit het Noord-Hollandse Limmen. "De woningmarkt is zo verstoord, dat het voor gewone mensen met een beetje spaargeld niet meer te doen is om een huis te vinden. De jubelton is een heel mooi instrument om kinderen een zetje te geven.”
Maar de regeling gaat dus op de schop. Lang niet iedere jongere kent immers gulle schenkers, terwijl juist starters op de woningmarkt de huizenprijzen zagen stijgen door de komst van een bevoorrechte groep koopkrachtiger 40-minners. Daarom gaat het maximaal vrijgestelde schenkbedrag komend jaar terug naar € 27.231.
Meer schenkingen
Dat zal dit lopende jaar leiden tot een scherpe stijging van het aantal schenkingen, verwacht fiscaal jurist Pim Koopman. "Zo gunstig als de regeling nu is, gaat ze niet meer worden. Als mensen erover denken hun kinderen geld te schenken, zullen ze dat dit jaar moeten doen als ze nog van de riante vrijstelling gebruik willen maken.”
Het gaat er dan primair om dat die grote schenking nog in 2022 wordt geregeld – het geld hoeft niet dit jaar te worden gebruikt. Zo is er drie jaar de tijd om een huis te kopen of verbouwen of af te lossen op de hypotheek. Ook heeft de regeling een mogelijkheid de schenking in drieën te delen. Daardoor is het een optie dit jaar bijvoorbeeld zo’n € 35.000 over te maken en dan in 2023 en 2024 nog een keer een vergelijkbaar bedrag.
Ofschoon de gunstigste regeling verdwijnt, resteren er nog mogelijkheden om belastingvrij te schenken. Zo blijft het mogelijk eenmalig € 27.231 te geven. Afgezet tegen de jubelton lijkt dat klein bier, maar in de praktijk is het verschil minder groot. Veel schenkers geven nu al flink minder dan het maximum: de gemiddelde ‘jubeltongift’ was afgelopen jaren € 66.000.
Daarnaast blijft een jaarlijkse vrijstelling bestaan van € 5.677 voor een schenking van een ouder aan een kind. Dit bedrag is in 2022 overigens € 1.000 lager dan vorig jaar – vanwege de coronacrisis was de vrijstelling tijdelijk verhoogd. Wie een aantal jaar achter elkaar deze regeling gebruikt en die combineert met de eenmalige vrijstelling, komt in zeven jaar alsnog aan die € 66.000.
Leenconstructie
Met een leenconstructie blijft het ook mogelijk in één keer een groot bedrag over te dragen en te helpen bij de aankoop van een woning. Belastingtechnisch is dat ook nog eens gunstiger dan de jubelton. De ontvanger krijgt dan namelijk hypotheekrenteaftrek.
De rente mag daarbij 4 tot 4,5% zijn, weet financieel planner Bloedjes. Dat is een stuk hoger dan wat nu gangbaar is bij een bank. Daardoor valt de renteaftrek voor zo’n familielening een stuk hoger uit. "De kinderen betalen de rente aan hun ouders. Die schenken een deel daarvan terug. Zo krijgen de ouders ook wat rendement op hun spaargeld.” Het bedrag aan renteaftrek kan dan gelijk zijn aan het bedrag dat de kinderen aan de ouders betalen. Zo kost de lening de kinderen per saldo niets.
Deze fiscaal-gunstige constructie kent een nadeel. Banken kunnen namelijk de maximale hypotheeklening verlagen als een huizenkoper andere schulden heeft. Sommige banken doen dit ook bij een lening van de ouders. Dat betekent dat de kinderen niet bij elke bank terechtkunnen. Daarom is het niet alleen belangrijk een bank te kiezen die meewerkt, maar ook de leenafspraken tussen ouders en kinderen goed vast te leggen. Duidelijk moet zijn dat het kind inderdaad geen extra kosten heeft.
Bloedjes denkt dat een leenconstructie vaak een betere optie is dan een schenking. Dat geldt vooral als er meer kinderen zijn. "Ik heb mensen er wel voor behoed om zomaar € 80.000 te schenken. De andere kinderen kunnen later ook vragen om een schenking. Als je het geld daarentegen uitleent, hebben alle kinderen bij het overlijden van de ouders een vordering.” Daarmee heeft ieder kind een gelijk voordeel.
Hoewel de jubelton en de woningschenking veel aandacht trekken, gaat er meer geld om in ‘gewone’ belastingvrije schenkingen. Van de € 4,1 miljard die met een vrijstelling werd geschonken in 2019 – het jongste jaar waarover het CBS cijfers heeft – viel 78% onder de gangbare schenkingsregeling.
Schenkingsplan
Ouders en kinderen die veel kapitaal hebben over te dragen, kunnen daartoe een zogeheten schenkingsplan opstellen. Doel ervan is dat vermogen tegen een gunstig belastingtarief bij de kinderen te krijgen. Zo’n plan begint met kijken naar het vermogen – spaargeld, beleggingen, waarde van het huis – en de levensverwachting van de schenker. Dan valt te berekenen wat de schenker in ieder geval per jaar nodig heeft om in het eigen levensonderhoud te voorzien.
Jurist Koopman meent dat een schenkingsplan al interessant is voor een ouder met ruim € 120.000 vermogen per kind. "Tot dat bedrag is het ouder-kindtarief in de erfbelasting 10%, daarboven 20%. Het doel van het plan is, kort gezegd, tijdens je leven nog zo veel mogelijk te schenken tegen maximaal 10%, waardoor zo min mogelijk van het vermogen bij een erfenis in die 20% valt.”
Bron jubelton
Nieuws jubelton
De regeling zal in 2024 worden afgeschaft. Voor een eigenwoning schenking gedaan in 2022 mag een nog ongebruikt deel van de vrijstelling (tot € 106.671) in 2023 nog worden gebruikt, maar niet meer in 2024. Vorenstaande kan ook als uw kind in 2022 nog geen eigen woning heeft. U moet wel een kruisje zetten bij "eigenwoning vrijstelling " op het schenkingsformulier.
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet onder
de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Erfbelasting schuld in box 3
De erfbelasting kan soms als schuld in box 3 in aanmerking worden genomen. De kennisgroep van de Belastingdienst heeft hierover een standpunt bekend gemaakt op 21 maart 2025 (KG:202:2025:3) . Bezittingen en schulden worden in aanmerking genomen voor de waarde in het economische verkeer. Als de betaling van een schuld onzeker is moet de waarde hiervan worden bepaald op grond van een inschatting van de kans dat deze schuld wordt betaald, aldus de Hoge Raad op 16 juli 1993 (ECLI:NL:HR:1993:ZC5407.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Kan erfbelasting als schuld in box 3 in aanmerking worden genomen?
Een erfgenaam wordt geconfronteerd met een onverwachte schuld: de navorderingsaanslag erfbelasting vanwege verzwegen buitenlands vermogen van de erflater. De Belastingdienst heeft na overlijden informatie verkregen over dit vermogen, wat leidt tot een herziening van de nalatenschap. Deze schuld kan gevolgen hebben voor de rendementsgrondslag in box 3 van de inkomstenbelasting.
De vraag rijst wanneer deze erfbelastingschuld als aftrekbare schuld in box 3 in aanmerking mag worden genomen.
Uit jurisprudentie volgt dat dit mogelijk is zodra sprake is van een materiële verplichting die waarschijnlijk zal worden nagevorderd. Voor erfbelasting is hiervoor een uitzondering opgenomen in artikel 5.3, derde lid, onderdeel d, Wet IB 2001, waardoor deze belastingverplichting wél meetelt als schuld. Dit geldt ook voor de daaruit voortvloeiende belastingrente en invorderingsrente. De erfbelastingschuld wordt in aanmerking genomen vanaf de eerste peildatum na overlijden, of – indien navordering in eerdere jaren nog mogelijk is – vanaf de peildatum van het oudste navorderbare jaar.
De schuld wordt gewaardeerd op basis van de economische waarde, rekening houdend met de kans op inning. Het is van belang dat de navorderingstermijn voor de erfbelasting nog niet is verstreken, want anders vervalt de materiële verplichting.
Mag een navorderingsaanslag inkomstenbelasting in box 3 worden opgenomen?
De navorderingsaanslagen inkomstenbelasting die zijn opgelegd aan zowel de overledene als de erfgenamen vallen buiten de aftrek, omdat deze onder het algemene uitsluitingsregime van artikel 5.3, derde lid, onderdeel c, Wet IB 2001 vallen.
Noot fiscaal jurist inzake erfbelasting en box 3
De basis is dat verplichtingen die voortvloeien uit belastingregels of wetten niet in aanmerking mogen worden genomen als schuld in box 3 (artikel 5.3 derde lid onderdeel c wet IB 2001). In principe valt de erfbelasting (met belastingrente en invorderingsrente) ook onder deze bepaling. Er geldt echter een uitzondering. Erfgenamen dienen dus alert te zijn: erfbelasting kan, ook zonder formele aanslag, toch al meetellen als schuld in box 3. Laat deze mogelijkheid niet onbenut bij het bepalen van de rendementsgrondslag.
Wijziging bedrijfsopvolging in 2024
De bedrijfsopvolgingsregeling (BOR) is een fiscale regeling die van toepassing is bij de overdracht van een onderneming aan de volgende generatie, bijvoorbeeld bij een bedrijfsopvolging of een schenking. Het doel van de regeling is om de continuïteit van de onderneming te waarborgen en de belastingheffing over de waardestijging van de onderneming te beperken. De regeling is fiscaal erg gunstig (ruimhartig) en zal in 2023 of 2024 worden aangepast. Dus als u een bedrijfsopvolging binnen de familie overweegt maak dan eerdaags de eerste stappen.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Nieuw besluit schenk- en erfbelasting BOR 2026
Sinds april 2026 is er een nieuw besluit inzake de BOR, dit besluit vervangt een eerder besluit uit 2023. De datum van de verkrijging bepaalt welke wet en regelgeving van toepassing zal zijn. Het besluit brengt niet veel nieuws en geeft vooral duidelijkheid, actueel inzicht en uitleg over onbillijke situaties. Het nieuwe besluit gaat onder meer over bedrijfsopvolging bij overlijden van een echtgenoot, finale verrekenbedingen, indirecte verkrijgingen van aandelen, preferente aandelen en herstructureringen tijdens de bezits- of voortzettingsperiode. Het besluit is per 23 mei 2026 in werking getreden.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2026: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis bij schenking 5 jaar en bij overlijden 1 jaar
- 2026: gelijkblijvende gerechtigheid gedurende 5 jaar (resp 1 jaar). Bij uitbreiding van belang begint de bezitstermijn opnieuw.
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar (geen aandelenuitgifte of fusie gedurende deze periode)
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Voorgenomen wijzigingen bedrijfsopvolgingsregeling (BOR) en doorschuifregeling (DSR)
Op 28 april 2023 heeft de Minister van Financiën de voorjaarsnota gedeeld. In deze voorjaarsnota zijn meerdere (fiscale) maatregelen aangekondigd voor het nieuwe jaar. In dit artikel zal nader worden ingegaan op de fiscale maatregelen ten aanzien van de bedrijfsopvolgingsregeling zoals deze in de schenk- en erfbelasting geldt, alsmede de doorschuifregeling die in de inkomstenbelasting van toepassing is. In de voorjaarsnota wordt namelijk een aantal wijzigingen aangekondigd.
Verhuurd vastgoed bij BOR wordt per definitie beleggingsvermogen
Uit de voorjaarsnota is op te maken, dat de aan derden verhuurde onroerende zaken niet meer zullen kwalificeren als ondernemingsvermogen. Dat verhuurd onroerend goed niet vaak voor de BOR en DSR in aanmerking komt, is reeds meerdere malen door de Hoge Raad bevestigd, uitzonderingen daargelaten. Vanaf 1 januari 2024 lijkt het echter wetgeving te worden dat verhuurd onroerend goed per definitie niet meer als ondernemingsvermogen kwalificeert.
Verlaging vrijstellingspercentage BOR
In 2023 is de vrijstelling voor de schenk- en erfbelasting als volgt opgebouwd:
- de waarde van de onderneming tot en met € 1.205.871 is 100% vrijgesteld;
- de waarde van de onderneming die de € 1.205.871 te boven gaat is 83% vrijgesteld.
Over de resterende waarde is vervolgens schenk- of erfbelasting verschuldigd.
Met ingang van het jaar 2024 lijkt deze opbouw anders te zijn, de verwachting is dat:
- de waarde van de onderneming tot en met € 1.500.000 voor 100% is vrijgesteld;
- de waarde van de onderneming die € 1.500.000 te boven gaat is 75% vrijgesteld.
Voorbeeld berekening bedrijfsopvolgingsregeling in de toekomst
Indien de waarde van de onderneming € 6.000.000 bedraagt, dan is de vrijstelling die gehanteerd mag worden afgerond € 5.185.000 in het jaar 2023. Indien de schenking of vererving in 2024 zou plaatsvinden, dan zou de vrijstelling ‘slechts’ € 4.650.000 bedragen. Dit leidt tot een verschil in schenk- /erfbelasting van circa € 100.000.
Afschaffing doelmatigheidsmarge bij BOR regeling
In 2023 mag er 5% van het beleggingsvermogen extra onder toepassing van de bedrijfsopvolgingsregeling worden geschonken. Dit zal met ingang van 1 januari 2024 naar verwachting komen te vervallen. Dan is de BOR alleen nog maar van toepassing op zuiver ondernemingsvermogen.
Keuzevermogen alleen als dit binnen onderneming wordt gebruikt
In de voorjaarsnota wordt aandacht besteed aan keuzevermogen dat wel en niet meer binnen de onderneming wordt gebruikt. Deze voorgenomen wetswijziging komt vermoedelijk voort uit de jurisprudentie waarin enige onduidelijkheid ontstaan over het als ondernemingsvermogen kwalificeren van keuzevermogen. Om deze onduidelijkheid weg te nemen, lijkt aansluiting gezocht te worden bij zuiver ondernemingsvermogen.
Alleen nog voor reguliere aandelen met een minimaal belang van 5%
In de huidige regeling kwalificeren cumulatief preferente aandelen onder voorwaarden ook voor de BOR en DSR. De aangekondigde maatregel lijkt deze belangen uit te zonderen, de vraag is dan: wat er gebeurt met reeds bestaande ondernemingsstructuren waarbij vader of moeder haar aandelen heeft omgezet in cumulatief preferente aandelen. Bij dergelijke wetswijzigingen is doorgaans overgangsrecht opgenomen voor reeds bestaande situaties. Wellicht een reden om de overdracht van de onderneming binnen de familie alvast naar voren te halen.
Versoepeling van de bezits- en voortzettingseis
Bijvoorbeeld bij ruisende inbreng is er in de huidige wet- en regelgeving sprake van het in strijd handelen met de bezits- en voortzettingseis. In dergelijke situaties lijkt er ruimte te worden gecreëerd, waardoor deze onwenselijke situatie zich niet meer voor zal doen. Vermoedelijk wordt hier nog meer duidelijkheid in verschaft.
Afschaffing dienstbetrekkingseis
Voor de DSR geldt nu een dienstbetrekkingseis. Deze eis houdt in, dat de verkrijger van de aandelen minimaal 36 maanden in dienst moet zijn van de onderneming of medevennoot moet zijn in de onderneming. De afschaffing van deze eis betekent, dat er meer mogelijkheden zijn voor het overdragen van de onderneming en er minder voorwaarden gelden. Dat zou een positieve ontwikkeling zijn.
Aanpak BOR-constructies
Uit eerdere kamerstukken kon worden opgemaakt, dat er specifieke situaties onwenselijk waren, deze situaties zouden kunnen leiden tot een dubbele toepassing van de BOR en het omzetten van beleggingsvermogen in ondernemingsvermogen bij bijvoorbeeld vader of moeder die nog vermogen in hun B.V. hadden zitten. Deze BOR-constructies zullen aangepakt gaan worden, daarbij is het de vraag of dergelijke aanpassingen niet leiden tot overkill voor de situaties waar de BOR en DSR juist voor bedoeld zijn.
Nieuwe toelichting bedrijfsopvolgingsregeling
De Minister van Financiën verwacht eind juni concreter te kunnen worden over de aanpassingen die in de wet- en regelgeving aangebracht moeten gaan worden teneinde de bovenstaande doelen te kunnen bereiken.
Noot fiscaal jurist inzake bedrijfsopvolgingsregeling
Bij ondernemingen met een waarde van € 3.500.000 en meer zou het raadzaam kunnen zijn om de bedrijfsopvolging naar voren te halen. Mocht je echter nog niet aan de voorwaarden voldoen, dan is dit niet raadzaam. Wel zou het kunnen dat per 1 januari 2024, waarbij een aantal voorwaarden naar verwachting wordt versoepeld, het wel mogelijk is de bedrijfsoverdracht plaats te kunnen laten vinden.
Ben je benieuwd of er in jouw situatie actie vereist is? Neem rechtstreeks contact op met de auteurs van dit artikel.
Bron bedrijfsopvolgingsregeling in de toekomst
Bedrijfsopvolging of verkoop van uw onderneming of BV
Op dit moment begeleiden wij vele ondernemers bij een voorgenomen verkoop of bedrijfsopvolging. Recentelijk hebben wij een aantal Twentse bedrijven begeleid bij een verkoop (zie onze internetsite) en zijn wij druk met het overdragen van ondernemingen binnen familieverband. De drukte bij overdrachten binnen de familie heeft voornamelijk te maken met de aangekondigde wijzigingen in de Bedrijfsopvolgingsregeling.
Volledige verkoop of bedrijfsopvolging ?
De keuze voor een volledige verkoop aan een externe partij of een (gedeeltelijke) overdracht binnen de familie is sterk afhankelijk van de exacte feiten (waaronder de vermogenspositie van de overdrager).
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Voordelen verkoop binnen de familie (bedrijfsopvolging)
De voor en nadelen op een rijtje, eerst de voordelen bij een opvolging of verkoop binnen de familie:
- Behoud van bedrijfscultuur: Familiebedrijven hebben vaak een unieke cultuur die generaties lang is opgebouwd. Door opvolging binnen de familie kan deze cultuur behouden blijven.
- Kennisoverdracht: Familieleden die al betrokken zijn bij het bedrijf hebben vaak al een diepgaande kennis van de bedrijfsvoering. Dit kan de overgang soepeler maken dan wanneer een externe partij het bedrijf overneemt.
- Vertrouwen: Er is vaak een dieper niveau van vertrouwen tussen familieleden, wat kan leiden tot een soepelere overgang en minder conflicten tijdens het overnameproces.
- Fiscale voordelen: de verkoop of overdracht binnen de familie kan tegen fiscaal aantrekkelijke voorwaarden plaatsvinden.
- Loyaliteit van medewerkers: Medewerkers kunnen zich meer verbonden voelen met een familiebedrijf en kunnen loyaler zijn als ze weten dat het bedrijf binnen de familie blijft.
- Langetermijnvisie: Familiebedrijven hebben vaak een langetermijnvisie en zijn minder gericht op korte termijn winsten. Dit kan gunstig zijn voor de stabiliteit en groei van het bedrijf op de lange termijn.
- Behoud van familiewaarden: Familiebedrijven hebben vaak bepaalde waarden en tradities die belangrijk zijn voor de familie. Door opvolging binnen de familie kunnen deze waarden en tradities behouden blijven.
Nadelen bedrijfsopvolging binnen de familie
Het is echter ook belangrijk om de potentiële nadelen en uitdagingen van familieopvolging te overwegen, zoals familieconflicten, de druk op de opvolger om te voldoen aan familieverwachtingen, en de mogelijkheid dat familieleden niet de juiste vaardigheden of ervaring hebben om het bedrijf te leiden. Elk bedrijf en elke familie is uniek, dus het is essentieel om zowel de voordelen als de nadelen zorgvuldig af te wegen voordat een beslissing wordt genomen over de toekomst van het bedrijf.
Uitgaande van een gezonde financiële positie van de overdrager adviseren wij veelal om het bedrijf tijdig binnen de familie (gedeeltelijk) over te dragen en dan na enkele jaren (tenminste 5 jaar) te verkopen aan een derde partij of het management.Hiermee kunt u namelijk ruim 40% belasting (inkomstenbelasting en schenkbelasting) besparen!
Aandachtspunten bij de verkoop van een BV of onderneming
Bij de verkoop van een BV (Besloten Vennootschap) of onderneming zijn er diverse aandachtspunten waar je rekening mee moet houden. Hier zijn enkele belangrijke aandachtspunten:
- Voorbereiding: zorg ervoor dat de resultaten een constant (en liefst stijgend) beeld laten zien en dat schommelingen in het resultaat helder en duidelijk verklaarbaar zijn.
- Waardering van de onderneming: Het is essentieel om een realistische en marktconforme waardering van de onderneming te hebben. Dit kan gedaan worden door een onafhankelijke deskundige.
- Due diligence (boekenonderzoek): De koper zal waarschijnlijk een due diligence uitvoeren om de financiële, juridische en operationele aspecten van de onderneming te beoordelen. U kunt een dergelijk onderzoek ook vooraf door ons laten uitvoeren, dit voorkomt vervelende en onnodige vragen en zo kunt u eventueel nog ontbrekende informatie aanvullen.
- Fiscale aspecten: Er kunnen fiscale gevolgen zijn bij de verkoop van een BV of onderneming. Het is raadzaam om fiscaal advies in te winnen om onverwachte belastingverplichtingen te voorkomen, belangrijke aandachtspunten zijn (a) activa op juiste plek (b) fiscale eenheden verbreken of niet (c) structuur juist en volledig (d) anonimisering (e) vastgoed in juiste BV
- Overdracht van contracten en verplichtingen: Zorg ervoor dat alle lopende contracten, licenties en verplichtingen correct worden overgedragen aan de koper.
- Personeel: Informeer het personeel tijdig over de verkoop en overweeg de gevolgen voor arbeidsovereenkomsten en eventuele veranderingen in arbeidsvoorwaarden.
- Garanties en vrijwaringen: De koper kan vragen om garanties en vrijwaringen met betrekking tot de staat van de onderneming, mogelijke verplichtingen en risico's.
- Financiering: Overweeg hoe de verkoop zal worden gefinancierd en of er sprake is van earn-outs, uitgestelde betalingen of andere financiële regelingen.
- Intellectueel eigendom: Zorg ervoor dat alle intellectuele eigendomsrechten, zoals patenten, merken en auteursrechten, correct worden overgedragen.
- Vastgoed: Als de onderneming vastgoed bezit, zorg er dan voor dat alle eigendomsrechten en huurovereenkomsten correct worden overgedragen.
- Regelgeving en vergunningen: Controleer of er specifieke regelgevende of vergunningsvereisten zijn met betrekking tot de verkoop van de onderneming.
- Confidentialiteit: Overweeg het gebruik van een geheimhoudingsovereenkomst (NDA) om vertrouwelijke informatie te beschermen tijdens het verkoopproces.
- Post-verkoop betrokkenheid: Bepaal of en hoe je betrokken wilt blijven bij de onderneming na de verkoop, bijvoorbeeld in een adviesrol of als aandeelhouder.
- Overdrachtsdocumentatie: Zorg ervoor dat alle overdrachtsdocumenten volledig en correct zijn en dat ze juridisch bindend zijn.
Het is raadzaam om bij de verkoop van een BV of onderneming samen te werken met professionals, zoals een advocaat, M&A partij, een accountant en een belastingadviseur. Wij werken veelal in teamverband met dergelijke adviseurs en kunnen u eenvoudig met hen in contact brengen.
Toekomst bedrijfsopvolgingsregeling
In de afgelopen jaren is veel gesproken over de bedrijfsopvolgingsregeling, deze zou niet nodig zijn voor het grootste deel van de familieondernemingen aangezien er voldoende liquide middelen beschikbaar zouden zijn om de fiscale claim – zonder toepassing van de huidige regeling – te kunnen voldoen. In de politiek staat de bedrijfsopvolgingsregeling dan ook op de agenda.Daarbij wordt wel eens uit het oog verloren,dat de regeling in het leven is geroepen om de continuïteit van de onderneming te waarborgen en daarmee de werkgelegenheid die het biedt in stand te houden en de periodieke belastingafdrachten zeker te stellen. Door Kamerleden van de PvdA en GroenLinks is eerder dit jaar nog een initiatiefwetsvoorstel ingediend waaruit blijkt, dat men de regeling nagenoeg geheel wil afschaffen. De exacte uitkomst hiervan zal afhankelijk zijn van de samenstelling van het nieuwe kabinet.
Advies inzake verkoop of bedrijfsopvolging
De komende periode komen er een aantal aanpassingen aan die ingaan per 2024, 2025 en 2026. Het is daarom noodzaak om voor te sorteren op de wijzigingen om zodoende fiscaal zo optimaal mogelijk de onderneming over te dragen. Met een team van 20 kundige collega’s adviseren wij vele ondernemers bij dit proces. Ervaring is bittere noodzaak en vanuit een oriënterend gesprek kunnen wij samen met uw accountant een stappenplan opstellen, zodat u weet wat u de komende jaren moet ondernemen om een overdracht eenvoudig en succesvol te laten verlopen. Kom gerust eens langs voor een vrijblijvend gesprek.
Uitzondering op de 8-maandentermijn voor de belastingrente bij erfbelasting
Een aantal jaren geleden heeft de Staatssecretaris besloten dat erfgenamen weer belastingrente moeten betalen over erfbelasting als zij een aangifte te laat indienen of als de aangifte gecorrigeerd moet worden. Afgelopen jaren heeft de Belastingdienst helemaal geen rente over de erfbelasting geheven, omdat bij het verwerken van aangiften achterstanden waren ontstaan.
Er zijn een aantal uitzonderingen waarbij de aangiftetermijn voor de erfbelasting pas later gaat lopen. Belastingrente is dan pas verschuldigd als de aangifte wordt ingediend na afloop van die termijn. In dit artikel zullen wij dit nader toelichten.
Tijdig indienen van aangifte
Normaal gesproken moeten erfgenamen aangifte erfbelasting doen binnen acht maanden na het overlijden van de erflater. In het geval de erfgenamen juist, volledig en op tijd aangifte doen, dan wordt belastingrente voorkomen. De Belastingdienst berekent tevens geen rente als binnen de termijn van acht maanden een voorlopige aangifte wordt aangevraagd en ingediend. Voor oude aangiften erfbelasting (2017-2020) brengt de Belastingdienst in ieder geval ook geen belastingrente in rekening, daarna dus wel.
Let op: uitstel aanvragen om belastingrente te voorkomen heeft geen zin. De Belastingdienst berekent rente vanaf het moment dat de aangiftetermijn verstrijkt.
Niet tijdig doen van aangifte
Doet u niet tijdig aangifte maar wordt de aangifte wel gevolgd, dan berekent de Belastingdienst de rente over maximaal 19 weken na ontvangst van de aangifte. De termijn waarover de Belastingdienst rente berekent is 14 weken na een verzoek om voorlopige aanslag of 12 weken na een verzoek om een navorderingsaanslag.
Uitzonderingen aangiftetermijn
Er staan in de wet (voor de liefhebber: artikel 45 van de Successiewet 1956) enkele uitzonderingen op de aangiftetermijn genoemd. In alle gevallen gaat het erom dat op het moment van overlijden de verdeling van de erfenis nog niet bekend is of dat u na het overlijden nog wijzigingen doorvoert. Denk hierbij aan de volgende mogelijkheden:
- Eén van de erfgenamen is een nog ongeboren baby;
- Er is geen erfgenaam bekend en ook geen vereffenaar;
- Een erfgenaam verwerpt de erfenis, maar een andere erfgenaam daarna niet;
- Een testament waarbij erfgenamen elkaar trapsgewijs opvolgen. Dit is van toepassing als een erflater een erfgenaam aanwijst, maar ook in lijn een tweede erfgenaam voor als de eerste aangewezen erfgenaam komt te overlijden dan wel de erfenis weigert te aanvaarden.
In alle bovenstaande gevallen begint de 8-maandentermijn later dan de overlijdensdatum van de erflater.
Melden van de uitzondering
Erfgenamen kunnen per brief aangeven als een uitzondering voor hen van toepassing is. De belastingrente kan dan mogelijk achterwege blijven. Een erfgenaam of de fiscaal dienstverlener stuurt dan een brief met de NAW-gegevens van de erfgenaam en de erflater, inclusief overlijdensdatum en welke uitzondering van toepassing is, naar de Belastingdienst.
Let op: de overige erfgenamen moeten gewoon binnen de termijn aangifte doen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Tot besluit
Wenst u meer informatie aangaande dit onderwerp? Neem dan contact op met de auteur van dit artikel.
Anonimiseren van vermogen vanaf 2025
Het anonimiseren van vermogen komt aan de orde indien een natuurlijk persoon een belang heeft in een bv, waarbij de bv over een substantieel vermogen beschikt. In dat geval is er de mogelijkheid om via een herstructurering het vermogen niet tot uitdrukking te laten komen in de jaarrekening die gepubliceerd dient te worden bij de kamer van koophandel.
Wij zullen in deze notitie de volgende onderdelen behandelen:
- Kader anonimisering vermogen;
- Anonimiseringsstructuur tot 1 januari 2025;
- Anonimiseringsstructuur vanaf 1 januari 2025.
In dit artikel wordt een nadere toelichting gegeven over de mogelijkheden om vermogen te anonimiseren.
Kader anonimisering vermogen
Het anonimiseren van vermogen komt aan de orde op het moment dat een dga over een substantieel vermogen in zijn holding beschikt. Dit kan bijvoorbeeld door een verkoop van een deelneming of jaarlijkse aangroei van vermogen als gevolg van winsten uit een deelneming. Dit vermogen bevindt zich in bijvoorbeeld een bv. Deze bv is verplicht zijn jaarrekening jaarlijks te deponeren bij de Kamer van Koophandel en deze jaarrekening kan door iedereen worden opgevraagd. Daardoor is openbaar welk vermogen zich in een bepaalde vennootschap bevindt en kan tevens achterhaald worden wie gerechtigd is tot dit vermogen. Dit kan als onwenselijk worden ervaren.
Uitgangspunt
Een vereenvoudigde ondernemingsstructuur kan als volgt worden weergegeven:
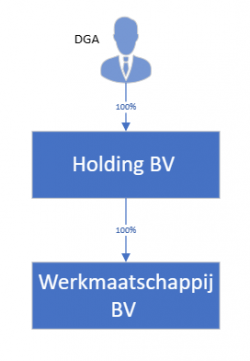
Stel er bevindt zich een 40% belang in de holding en deze wordt gewaardeerd op de kostprijs van € 100.000, de balans van deze vennootschap ziet er dan als volgt uit:
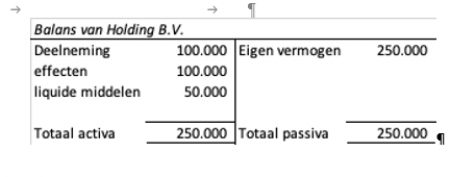
Stel deze deelneming wordt verkocht voor € 100 miljoen. Indien er geen actie wordt ondernomen zal per het einde van het boekjaar een vermogen van ruim € 40 miljoen zichtbaar worden in deze holding, de balans ziet er dan als volgt uit:
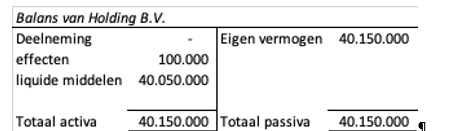
Deze balans zal bij de Kamer van Koophandel gepubliceerd moeten worden en daarmee wordt openbaar hoeveel vermogen zich in de vennootschap bevindt.
Anonimiseringsstructuur tot 1 januari 2025
Hierna gaan wij in op de anonimiseringsstructuur die tot 1 januari 2025 als zodanig werkt en vanaf dat moment fiscaal leiden tot een afrekening of, bij het tussenvoegen van een bv leidt tot het moeten opnemen van het vermogen op de balans van de tussengeschoven bv.
Hieronder is een structuur weergegeven waarbij een dga, na verkoop van zijn deelneming zijn vermogen heeft ondergebracht in een open commanditaire vennootschap. Deze open commanditaire vennootschap (ocv) is – net zoals een bv – vennootschapsbelasting plichtig. Het verschil tussen een ocv en een bv is dat een ocv zijn jaarrekening niet hoeft te publiceren bij de Kamer van Koophandel. Dit leidt ertoe dat derden geen inzicht hebben in de omvang van het vermogen dat zich in de ocv bevindt.
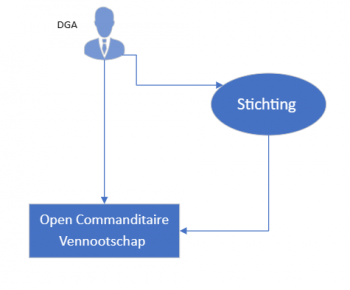
Met ingang van 1 januari 2025 zal de ocv echter niet meer vennootschapsbelastingplichtig zijn, maar fiscaal tranparant zijn. Als er geen actie wordt ondernomen zal er afgerekend moeten worden over het gehele vermogen dat zich in de ocv bevindt tegen 33% aanmerkelijk belangheffing.
Het is mogelijk deze afrekening te voorkomen door een nieuwe bv op te richten en het belang dat de dga houdt in de ocv in te brengen in deze bv. De ondernemingsstructuur ziet er dan als volgt uit:
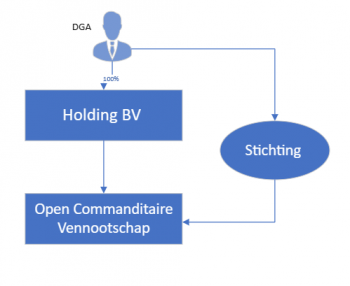
Het hiervoor beschreven tussenvoegen van een bv voorkomt een fiscale afrekening, doch zal de bv vanaf dat moment de bezittingen en schulden van de ocv op haar eigen balans moeten verantwoorden. Dit met als gevolg dat op de balans van deze nieuw opgerichte bv het vermogen weer zichtbaar zal zijn. De toegevoegde waarde van de ocv gaat hiermee teniet in het kader van het anonimiseren van vermogen en zou dan ook opgeheven kunnen worden.
Anonimiseringsstructuur vanaf 1 januari 2025
Ondanks dat de relatief bekende anonimiseringsstructuur met een ocv met ingang van 1 januari 2025 niet meer mogelijk is, kan alsnog hetzelfde doel worden bereikt middels een alternatieve structuur. In die structuur wordt een besloten commanditaire vennootschap gebruikt. Daarbij zal er wel een bv als commanditaire vennoot fungeren, doch zal deze bv het belang dat zij houdt in deze besloten commanditaire vennootschap waarderen op de kostprijs. Om dit te mogen doen zullen er een aantal stappen – in de juiste volgorde – genomen moeten worden. De uiteindelijke structuur ziet er dan als volgt uit:
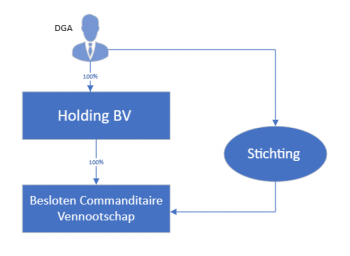
Fiscaal advies fiscaal jurist inzake anonimiseren of estate planning
Deze notitie is een vereenvoudigde weergave van de structuur die het mogelijk blijft maken om vermogen te anonimiseren waarbij buitenstaanders geen inzicht krijgen in het vermogen dat zich in een bv-structuur bevindt. Fiscaal wordt er niet geanonimiseerd, met dien verstande dat er juiste aangiften en afdrachten van vennootschapsbelasting plaats blijven vinden.
Wij als Jongbloed Fiscaal Juristen adviseren over deze structuren en begeleiden bij het implementeren hiervan. Dit doen wij in samenspraak met de notaris van onze cliënt of werken samen met een notaris uit ons netwerk.
Heeft deze notitie uw aandacht getrokken en bent u benieuwd of het anonimiseren van uw vermogen ook mogelijk is? Dan nodigen wij u graat uit voor een persoonlijk gesprek op ons kantoor in Almelo, Den Haag of Enschede. Stuur gerust een e-mail voor een bespreking of offerte.
Onbeperkte navordering bij erfbelasting
Gisteren adviseerde ik een aantal mensen over de terugwerkende kracht voor de erfbelasting. Cliënten willen gebruik maken van de inkeerregeling voor vermogen dat afkomstig is van hun vader, die in 1980 is overleden. Als er vóór 2012 zou zijn ingekeerd, dan zou er geen erfbelasting verschuldigd zijn. Door een wetswijziging - met onbeperkte terugwerkende kracht - is dit nu wel zo. Dit kan niet.
Edelweissroute heeft onbeperkt terugwerkende kracht
Tot 2012 was u geen erfbelasting verschuldigd als deze meer dan 12 jaar daarvoor moest worden betaald. Sinds 1 januari 2012 is de Successiewet (hierna SW) aangepast, in artikel 66 (lid 3) SW. Dit nieuwe artikel stelt dat de navorderingstermijn voor in het buitenland aangehouden vermogensbestanddelen niet vervalt na 12 jaar (dus onbeperkt). Tot dat moment was hierop de reguliere termijn van 12 jaar van toepassing (dit conform artikel 16 van de Algemene Wet inzake Rijskbelastingen (AWR). Op grond van artikel 10 AWR moet een belastingplichtige melding maken van een verborgen erfenis in het buitenland.
Hoe werkt de Edelweissroute tot en met 2011?
De reden voor de wetswijziging is het bestrijden van de zogenaamde Edelweissroute. Via deze route kon een belastingplichtige de erfbelasting op buitenlands vermogen ontgaan. De Edelweissroute werkte feitelijk heel eenvoudig. Een belastingplichtige woont in Nederland en heeft een onbekende bankrekening in Luxemburg (zwart geld). Na overlijden van de belastingplichtige wordt dit vermogen niet aangegeven in de aangifte erfbelasting, immers de erfgenamen weten niet van het bestaan van dit vermogen. Na 12 jaar informeert de bank (of de executeur) de erfgenamen over het bestaan van de bankrekening in Luxemburg. De Belastingdienst kon dan de verschuldigde erfbelasting niet meer navorderen, de termijn van 12 jaar was immers verstreken.
Onbeperkt terugwerkende kracht Edelweissroute
Door de invoering van het nieuwe artikel 66 lid 3 SW is er thans sprake van onbeperkt terugwerkende kracht. Er is geen overgangsrecht ingevoerd en hiermee heeft de Belastingdienst ineens het heffingsrecht voor de erfbelasting. Als de Belastingdienst nu via de inkeerregeling op de hoogte komt van buitenlands vermogen dat via een nalatenschap is verkregen, dan is er altijd erfbelasting verschuldigd. Tot 2012 kon dit niet.
Feitelijk wordt er gesteld dat vanaf 2012 er een boete komt als u door oranje bent gereden. Vervolgens krijgt u een boete omdat u in 1978 door oranje bent gereden (toen mocht dit nog). Vorenstaande is in strijd met het rechtszekerheidsbeginsel en als ik de parlementaire stukken erbij pak, dan zie ik dat de onbeperkt terugwerkende kracht ook niet de bedoeling was.
Bij een normale wetswijziging wordt er zelden terugwerkende kracht verleend. Als hiervan als sprake is, dan is er een uitgebreide overgangsregeling. De wetswijziging zorgt er in onderhavige situaties voor dat u wordt gestraft met erfbelasting over een moment waarbij nog geen erfbelasting verschuldigd zou zijn.
Het legaliteitsbeginsel (of Nulla Poena beginsel) houdt in dat een belastingplichtige alleen gehouden kan worden aan een wetsbepaling die al bestond op het moment dat die persoon datgene doet waarop die wet betrekking heeft. Veelal zien we dit beginsel terug in het strafrecht en wordt in het fiscale recht aangesloten bij het genoemde rechtszekerheidsbeginsel.
De wetswijzging laat zich dus niet verenigen met:
- het rechtszekerheidsbeginsel;
- de kenbaarheid van wetgeving;
- de voorspelbaarheid van wetgeving;
- het Europese recht (verschillende termijnen voor binnenlandse en buitenlandse situaties).
Advies fiscaal jurist
De Belastingdienst past de spelregels tijdens het spel (of zelfs na de wedstrijd) aan. Dit kan niet ... tenzij ... In de fiscale wetgeving wordt zelden terugwerkende kracht (zonder overgangsrecht) toegepast, tenminste als deze nadelig zou uitpakken voor de belastingplichtige. U moet immers uit kunnen gaan van een betrouwbare overheid (rechtszekerheid). We zien de laatste jaren wel dat belastingplichtigen en adviseurs de grenzen opzoeken, waardoor de Belastingdienst / overheid van mening is dat terugwerkende kracht eerder is toegestaan. Constructies moeten worden bestreden en hiervoor is ook terugwerkende kracht een mogelijkheid. De overheid doet dit via Fraus Legis, maar ook via wetswijzigingen met terugwerkende kracht. Ook wordt in sneltreinvaart een wetswijziging doorgevoerd.
Deze wetswijziging had niet de bedoeling om terugwerkende kracht en overkill te bevatten. De eerste procedures zullen eerdaags komen en worden naar mijn mening positief (voor de belastingplichtige) afgerond. De rechter moet afwegen of dit een constructie is waarbij terugwerkende kracht is toegestaan (constructiebestrijding). Ik denk dat de rechter op grond van Europese wetgeving en de eisen welke aan terugwerkende kracht worden gesteld moet concluderen dat de wetswijziging te ver gaat.
Er zal wel wat onrust ontstaan omtrent deze materie omdat executeurs (op grond van artikel 72 SW) mede aansprakelijk kunnen worden gesteld voor een foute aangifte erfbelasting. De staatssecretaris heeft echter aangegeven hier niet te veel op te zullen reageren, mits de executeur te goeder trouw is tenminste.
Heeft u last van de wetswijziging, neem dan gerust contact op.
Bedrijfsopvolgingsregeling en jurdische splitsing (na schenking)
Op 25 september 2024 heeft de kennisgroep van de Belastingdienst een nieuw standpunt ingenomen ten aanzien van de bedrijfsopvolgingsregeling in combinatie met een juridische splitsing. In dit artikel lichten wij het ingenomen standpunt nader toe. Hieronder ons standpunt en het eerste standpunt van de kennisgroep. Maar hier is iets bijzonders aan de hand, de kennisgroep heeft op 26 november 2024 laten weten dat dit standpunt in ingetrokken, er is onduidelijkheid over een aantal onderdelen. Wij houden u op de hoogte!
Juridische splitsing gebruiken bij bedrijfsopvolgingsregeling
In de casus die voor is gelegd bij de Belastingdienst is sprake van meneer X die gedurende meerdere jaren alle aandelen houdt in X BV. De vennootschap X BV houdt op haar beurt alle aandelen in Y BV, waarin de onderneming wordt gedreven.
Met toepassing van artikel 3.56 Wet inkomstenbelasting 2001 wordt X BV juridisch gesplitst. Hierbij worden de aandelen in Y BV afgesplitst naar een nieuw op te richten vennootschap, Q BV. Voorafgaand aan de splitsing van X BV, worden de aandelen van de bij de splitsing op te richten vennootschap (Q BV) geschonken. De splitsing vindt vervolgens twee maanden na de schenking plaats. Onderstaand hebben wij schematisch de ondernemingsstructuur weergegeven voorafgaand en ná de splitsing.
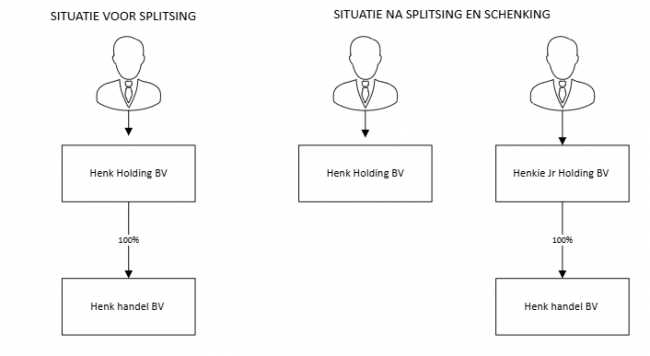
Juridische splitsing en schenking, mag dit?
Kan de bedrijfsopvolgingsregeling in de successiewet van toepassing zijn op de aandelen die ontstaan bij een juridische splitsing, als deze splitsing plaatsvindt na de schenking?
Standpunt kennisgroep inzake schenking en juridische splitsing
De kennisgroep van de Belastingdienst heeft het standpunt ingenomen dat de bedrijfsopvolgingsregeling in de successiewet van toepassing kan zijn op de beschreven situatie, mits ten tijde van de schenking duidelijk is dat de splitsing zal plaatsvinden en op welke wijze de splitsing plaatsvindt.
Het belastbare feit voor de schenkbelasting is het tot stand komen van de schenkingsovereenkomst. De levering van de aandelen waarop de schenkingsovereenkomst betrekking heeft, is voor het vaststellen van het belastbare feit of het tijdstip van de schenking niet van belang. Voor de bepaling van de grondslag(waarde), tarief en vrijstelling geldt het moment van de schenking en dus niet het moment van de latere overdracht van de aandelen.
Onder omstandigheden kan een schenking plaatsvinden van aandelen die pas bij een splitsing of afsplitsing ontstaan. Per 1 januari 2003 kan een schenking namelijk ook betrekking hebben op toekomstige goederen, mits het te schenken goed voldoende duidelijk is. Daarvan is sprake als ten tijde van de schenking vaststaat dat de splitsing plaatsvindt en op welke wijze dit geschiedt. Tot 1 januari 2003 was het niet mogelijk om iets te schenken dat nog niet bestond.
Mocht de splitsing uiteindelijk niet doorgaan, dan vervalt de schenking niet. De schenker is dan tot een vervangende prestatie gehouden. Als dat geen ondernemingsvermogen betreft of de schenker voldoet daarmee niet aan de bezitseis, dan is de bedrijfsopvolgingsregeling van de successiewet daarop niet van toepassing.
Uitwerking voor de praktijk
Het is in de praktijk gebruikelijk dat de holding de aandelen in een werkmaatschappij houdt en dat in de werkmaatschappij de materiële onderneming wordt gedreven. Hierbij is sprake van een holdingstructuur. Naast de deelneming in de werkmaatschappij bezit de holding doorgaans andere activa en passiva die niets met de uiteindelijke onderneming van doen hebben. Als het de bedoeling is de onderneming, dus de werkmaatschappij, te schenken of bij overlijden aan de bedrijfsopvolgers te doen toekomen, leidt dat bij de schenker of erflater tot een fiscale afrekening.
Bovenstaande afrekening kan worden voorkomen door de werkmaatschappij af te splitsen naar een nieuwe holding, waarna vervolgens de aandelen in de nieuwe holding kunnen worden geschonken. De kennisgroep van de Belastingdienst heeft nu het standpunt ingenomen dat het mogelijk is de nieuw te creëren aandelen al te schenken voordat de (af)splitsing is geformaliseerd. Voorwaarde is wel dat op voorhand duidelijk is dat en hoe de (af)splitsing zal plaatsvinden.
Truc schenken op papier
Nieuw schenken op papier
De papieren schenking staat onder druk, op 6 oktober 2026 heeft de meerderheid van de 2e kamer aangegeven dat wordt onderzocht of het fiscale voordeel van de schenking op papier kan worden beperkt, dit ter dekking van het box 3 gat. (bericht BNR). De vraag is of het beperkt blijft tot de papieren schenking en/of ook de erfbelasting en schenkbelasting omhoog gaat.
Wat is een papieren schenking?
De papieren schenking is populair in Nederland. Bij een papieren schenking moet via een notariële akte een geldbedrag worden geschonken en moet er rente worden betaald. De schenking wordt niet betaald (maar pas bij overlijden of verkoop van de woning). Ouders die dergelijke schenkingen willen doen, moeten dus elk jaar naar de notaris. Nu hadden de ouders het volgende bedacht:
- We gaan naar de notaris (dit speelde in 2013).
- We laten een notariële akte maken voor de schenking in 2013.
- Als we toch bij de notaris zijn, laten we direct akten maken 2014, 2015, 2016 en 2017.
- Ieder jaar wordt er €10.000 geschonken (op papier) aan hun kind, mits het kind nog in leven zou zijn.
Normaal kost een akte zo'n € 500. Als er ineens 5 akten worden opgesteld, is dit iets duurder (kopiëren / plakken).
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Papieren schenking onder vuur
De papieren schenking staat voor het eerst onder druk en op de lijst van opmerkelijke belastingconstructies in de voorjaarnota 2026 (artikel FD maart 2026). De papieren schenking wordt vaak geadviseerd en hierdoor loopt de schatkist kennelijk ongeveer € 300 miljoen aan belasting mis. Vermogende particulieren schenken regelmatig € 150.000 op papier aan hun kinderen (tarief 10%), het geld wordt niet overgemaakt en jaarlijks wordt er 6% rente aan de kinderen vergoed. Door deze papieren schenking wordt optimaal gebruik gemaakt van het lage schenkbelasting tarief (10%) en wordt het hoge tarief (20%) beperkt.
Standpunt Belastingdienst over schenking op papier
De Belastingdienst was het niet met de ouders eens en uiteindelijk kwamen partijen bij de rechter. De Belastingdienst zag de vijf schenkingen als één schenking en heeft een aanslag schenkbelasting opgelegd van bijna € 9.000.
Standpunt rechter over schenking op papier
Zowel de Rechtbank als het Gerechtshof waren het met de ouders eens. Volgens de rechter moeten de vijf akten wel als vijf afzonderlijke schenkingen worden gezien. Voor elk jaar geldt dan ook de schenkingsvrijstelling.
Noot fiscaal jurist inzake schenking op papier
De rechter is van mening dat het geen periodieke uitkering is. Hiervoor moet het immers gaan om één rechtshandeling, waarbij het totaal uit te keren termijnen afhankelijk is van een onzekere gebeurtenis. In dit geval waren het vijf afzonderlijke rechtshandelingen. Ook van de vervolgvraag of sprake is van een periodieke schenking (ex artikel 18 lid 2 Successiewet) is ook geen sprake, er moet eerst naar het civiele recht (de akten) worden gekeken en van fraus legis is geen sprake. Het risico van misbruik wordt niet voldoende gemotiveerd door de Belastingdienst.
De Belastingdienst kan nog in cassatie bij de Hoge Raad, maar hier zal een marginale (beperkte) formele toetsing plaatsvinden. Een dergelijke procedure zal naar onze verwachting - in verband met het belang - worden gevoerd. De kans van slagen voor de Belastingdienst is klein. Als de uitspraak van het Gerechtshof in stand blijft, dan kunnen er onbeperkt akten worden opgesteld op één moment. U zou zelfs kunnen overwegen de schenking af te stemmen op de schenkingsvrijstelling in dat jaar. Hou er wel rekening mee dat er ieder jaar 6% rente moet worden betaald over het nog niet geschonken (en schuldig gebleven) bedrag. Deze rente kan wel redelijk oplopen.
Laat u ook eens adviseren over een nieuw testament, zoals een leventestament of speciaal testament voor ondernemers. Overweeg ook aan uw kleinkinderen te schenken (binnen de vrijstelling). Ook zijn er (nog) speciale schenkingsvrijstellingen voor de eigen woning (€ 105.000) welke door uw kind (of een derde) wordt gekocht.
Ben wel nieuwsgierig of er al notarissen zijn met speciale tarieven voor bijvoorbeeld 10 schenkingsakten !
U mag in 2021 belastingvrij ruim € 6.600 schenken aan uw kinderen, uw kleinkinderen moeten genoegen nemen met € 3.200. Eenmalig mag uw kind (niet ouder dan 40 jaar) € 26.800 ontvangen en voor een studie zelfs € 55.900. Vorenstaande zijn afgeronde bedragen, dat leest immers prettiger.
Bron papieren schenking
Gerechtshof 's Hertogenbosch d.d. 29 juli 2021 ECLI:NL:GHSHE:2021:2397
Familiefonds en estate planning
Een familiefonds wordt steeds vaker gebruikt om fiscaal vriendelijk vermogen over te dragen aan de volgende generatie (de kinderen). Via een fonds gezamenlijk beleggen is aantrekkelijk omdat de ouders de zeggenschap over het vermogen behouden en tevens schenk- of erfbelasting kunnen besparen. Het familiefonds in het kort
- Een deel van het familievermogen wordt overgedragen aan een fonds
- Het fonds zal participaties verstrekken (soort aandelen)
- Vervolgens worden participaties geschonken aan de kinderen, bij schenkingen lager dan €130.000 is slecht 10% belasting verschuldigd en niet het hoge tarief van 20%. Tariefsvoordeel 10%!
- Over de waardestijging in de toekomst is geen belasting verschuldigd.
- Nieuwe (veel belovende investeringen) kunnen ook direct in een familiefonds worden ondergebracht. Hierbij kunt u denken aan een bedrijf of (bedrijfs) panden.
- Een familiefonds wordt gezien als belegging en is niet zelfstandig belastingplichtig. De deelnemers moeten zelf belasting betalen in box 2 of box 3.
- Let op : Bij minderjarige kinderen moeten de ouders de participatie in hun aangifte opnemen.
- Let op : laat u adviseren, soms is er 8% (en dadelijk 10,1%) overdrachtsbelasting verschuldigd.
Nieuws familie lening 2024
Het kabinet is niet voornemende om hypotheekrenteaftrek te beperken in geval van familiehypotheken of een familiebank. Dit wordt geantwoord door staatssecretaris Van Rij van Financiën op vragen van het Tweede Kamerlid Van der Lee (GroenLinks-PvdA). Kern van de vraag is eigenlijk... via kasrondje (schenking en hypotheekrenteaftrek) wordt een belastingvoordeel gecreëerd, is dit een onwenselijke fiscale constructie? De staatssecretaris is er vlot klaar mee, via een lening bij een bancaire instelling kan ook de rente aan de kinderen worden geschonken, derhalve geen constructie.
Familiefonds bij vermogende particulieren
Regelmatig worden er door (oudere) ondernemers, DGA's en / of vermogende particulieren vragen gesteld over de gevolgen bij overlijden. In de meeste gevallen moet er ruim 40% belasting worden betaald over het vermogen (in de bv en privé). Bij zuivere privé vermogens (geen bv) is de heffing gemiddeld 20%. In steeds meer gevallen is de toekomstige erfbelasting niet in contanten aanwezig en moeten er voordien stappen worden genomen. Bij ondernemers is de bedrijfsopvolgingingsregeling de meest voordelige optie. Om het vermogen bij elkaar te houden, kan dit prima werken met een besloten fonds voor gemene rekening.
Besloten fonds voor gemene rekening en fiscus
In het kader van de estate planning wordt steeds vaker gekozen voor een (besloten) fonds voor gemene rekening, populair gezegd "het familiefonds". Dit familiefonds kent een bewaarder, een beheerder en een participant. De bewaarder en beheerder zijn meestal een stichting. Het familiefonds kan goed worden gebruikt om het familiekapitaal - ook na schenkingen en verervingen - bij elkaar te houden. De deelnemers in het fonds (meestal ouders, kinderen en kleinkinderen) brengen het vermogen onder in een fonds. In ruil voor de inbreng krijgt de deelnemer (of participant) een participatie uitgereikt. Deze participaties kunnen dan - op grond van zelf opgestelde voorwaarden - worden geschonken of overgedragen, meestal in beperkte kring. Het fonds kan ook uitkeringen verrichten, dit kan de oprichter zelf bepalen.
Meestal wordt er een stichting opgericht die het fondsvermogen beheert. De juridische eigendom (stichting) en economische eigendom (participanten) worden op deze wijze gesplitst. Feitelijk wordt dus geld / opbrengst (econonmisch) gescheiden van stemrecht (juridisch). Meestal zijn de senioren de bestuursleden van de stichting.
Vermogensoverdracht bij familiefonds
Het vermogen (bijvoorbeeld beleggingen en panden) wordt ondergebracht in een besloten fonds voor gemene rekening. Jaarlijks wordt er vervolgens een participatie geschonken aan kinderen of kleinkinderen. De volgende generatie wordt zo langzaam betrokken bij het familie vermogen en kan hier ook over meedenken (niet beslissen). Over de waarde van de geschonken participatie moet schenkbelasting worden betaald. De waardestijging van de geschonken participatie komt daarna onbelast bij de kinderen terecht. De participanten moeten wel inkomstenbelasting (box 3) betalen over de waarde van hun bezit (aandeel) in het fonds. Het is bij vorenstaande wel van belang dat het fonds voor gemene rekening transparant is, hiervoor gelden eisen:
- Overdracht participaties is mogelijk als alle participanten hiervoor toestemming geven;
- Overdracht participaties slechts aan bloed- en aanverwanten (in de rechte lijn) of aan fonds zelfs.
Het fonds hoeft verder zelf geen belasting te betalen (dus geen vennootschapsbelasting). Het fonds kan geld lenen van de bv van de eigenaar of bij een bancaire instelling (opletten vanaf 2023 maximaal € 500.000).
Beleggen in vastgoed via familiefonds
Om binnen de familie gezamenlijk te beleggen in bedrijfspanden of woningen (onroerend goed), kan prima een familiefonds worden opgericht. Het schenken van participaties zorgt er dan wel voor dat er overdrachtsbelasting is verschuldigd. In dergelijke situaties wordt het fonds iets anders opgezet, veelal met leningen die dan vervolgens (in termijnen) worden kwijtgescholden. In dergelijke gevallen wordt het vastgoed dan gekocht door een stichting met een lening via het fonds.
Waar kunnen wij u mee helpen bij een familiefonds?
- De opzet van het fonds en eventuele afstemming met de Belastingdienst.
- Verzorgen van de aangiften inkomstenbelasting.
- Afspraken binnen de stichting en het fonds voor gemene rekening.
- Afspraken en overleg binnen de familie.
Voordelen van een familiefonds
Het familiefonds wordt nog te weinig gebruikt in Nederland. Het kent echter wel diverse voordelen waar vele klanten van ons reeds gebruik van maken. De belangrijkste voordelen zijn:
- Schenken van een participatie: het uitgangspunt is dat het vermogen door de ouders wordt geschonken aan de kinderen of kleinkinderen. Hierbij wordt voorkomen dat er teveel belasting moet worden betaald. Dit kan door jaarlijks een participatie binnen de vrijstelling (zo'n € 6.600) of tegens het lagere tarief van 10% (zo'n € 130.000) aan de kinderen of kleinkinderen te schenken. Boven de € 130.000 is het tarief voor de kinderen 20%., voor de kleinkinderen is het tarief 18% en 36%. Periodiek schenken van participaties levert dus een voordeel op. U kunt ook schenken door de lening kwijt te schelden.
- Overdracht vastgoed: vastgoed kan ook via een familiefonds worden overgedragen, de opzet is dan complexer. De reden is dat er moet worden nagedacht over het voorkomen van 8% overdrachtsbelasting (of 21% BTW bij nieuw onroerend goed).
- Voorwaarden aan schenkingen: als een participatie wordt geschonken kunnen er voorwaarden aan de schenking worden verbonden. Denk hierbij aan de uitsluitingsclausule (mag niet in gemeenschap komen met andere persoon, dus koude kant uitsluiten), een tweetrapsmaking (bij overlijden van uw kinderen of kleinkinderen bepalen wie de participatie dan zou verkrijgen) of een herroepingsclausule (bepalen dat u de schenking kunt herroepen, bijvoorbeeld als uw eigen financiele situatie hierom vraagt).
- Vermogen blijft in de familie en bij elkaar.
- Leren beleggen en vermogen beheren in overleg met uw kinderen of kleinkinderen.
Vragen of advies over het familiefonds
Stuur ons gerust een e-mail of neem contact op met één van onze adviseurs.
Wijziging huwelijkse voorwaarden in zicht overlijden
Een eenvoudige manier om erfbelasting te verminderen is het aanpassen van een testament, schenken of het wijzigen van de huwelijkse voorwaarden (resp. opheffen van de huwelijkse voorwaarden). Maar pas op ... soms is dit een samenstel van rechtshandelingen met als enige doel het ontgaan of ontduiken van belastingheffing (fraus legis). Belastingplichtige kreeg bij de rechtbank nog gelijk maar bij het Gerechtshof niet. Ook de adviseur van de Hoge Raad (de AG) is in 2023 van mening dat het aanpassen van de huwelijkse voorwaarden niet mogelijk is.
In het kort
- Huwelijkse voorwaarden worden in het zicht van overlijden aangepast.
- 90% van het vermogen wordt toegerekend aan de vrouw. De man zal op korte termijn komen te overlijden.
- De wijziging mist reële betekenis of zakelijke motieven.
- Fiscale motief lijkt doorslaggevend.
- Sterftekans van de man was zo goed als zeker.
- Bevoordeling is gelijk te stellen met een schenking
- Ontgaan van erfbelasting wordt wel erg eenvoudig via deze route, da's niet de bedoeling, aldus de AG.
Procedure inzake wijziging huwelijkse voorwaarden vlak voor overlijden
Truus is in 2015 in gemeenschap van goederen getrouwd met Henk. Ze kenden elkaar al ruim 30 jaar. In 2017 worden er staande het huwelijk huwelijkse voorwaarden opgesteld. In deze huwelijkse voorwaarden wordt afgesproken dat Truus gerechtigd is tot 90% van de schulden en goederen uit de gemeenschap. Door deze huwelijkse voorwaarden gaat er ruim € 1.000.000 vermogen over van Henk naar Truus. Twee maanden na de aanpassing komt Henk te overlijden. Truus aanvaardt de nalatenschap. Truus stelt dat ze 10% van de gemeenschap had geërfd en de inspecteur is van mening dat Truus 50% heeft verkregen.
Noot fiscaal jurist inzake huwelijkse voorwaarden en overlijden
Een bijzondere casus. Is er sprake van een samenstel van rechtshandelingen, dus een constructie, om belasting te besparen? Als Truus eerder komt te overlijden dan Henk, is de constructie sterk nadelig. Nu Henk eerder komt te overlijden, wordt er € 200.000 aan successieheffing bespaard. De rechtbank geeft Truus in 2020 nog gelijk.
- De rechtbank stelt dat er sprake kan zijn van een schenking, maar dat hiervan bij de wijziging van de huwelijkse voorwaarden geen sprake is (artikel 11 lid 4 SW 1956).
- Ook is volgens de rechtbank geen sprake van een verblijvensbeding dat zou kunnen leiden tot heffing van erfbelasting. Dit speelt namelijk pas als de uitvoering van dit beding afhankelijk is van het overlijden van Henk, dat was hier niet aan de orde.
- Ook is de Rechtbank van mening dat geen sprake is van Fraus Legis, er is namelijk geen sprake van een constructie. Immers, als Truus eerder was overleden, was de aanpassing nadelig geweest.
- Wellicht is er bij de beslissing meegewogen dat belasting kan worden bespaard, maar dat is nog geen fraus legis.
De inspecteur is het niet eens met de uitspraak van de Rechtbank, dus stapt hij (of zij) naar het gerechtshof. Daar heeft de inspecteur meer succes. Het gerechtshof kiest echter een andere looproute. Feitelijk wordt er met geld geschoven binnen 180 dagen voor het overlijden. Daarom is de wijziging van de huwelijkse voorwaarden (indirect) te zien als een schenking. Bovendien vindt het gerechtshof dat het doorslaggevende motief om naar de notaris te gaan (wijziging huwelijkse voorwaarden) is gelegen in fiscale motieven. Henk was op dat moment namelijk ernstig ziek. In deze casus is er sprake van een bevoordeling tot een verkrijging krachtens erfrecht (artikel 12 SW).
Conclusie is dat een mogelijke aanpassing van huwelijkse voorwaarden dus eerder moet plaatsvinden en tevens juiste advisering van belang is.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Bron Fraus legis en aanpassen huwelijkse voorwaarden
Rechtbank Noord Nederland d.d. 20 november 2020 ECLI:NL:RBNHO:2020:9677
Gerechtshof Amsterdam 4 januari 2021 ECLI:NL:GHAMS:2022:96
AG Hoge Raad d.d. 3 maart 2023 ECLI:NL:PHR:2023:188
DJ
Steeds meer DGA's emigreren maar hoe werkt dit?
Wij zien in onze praktijk dat steeds meer ondernemers en directeuren groot aandeelhouders (DGA's) emigreren naar het buitenland. Dit zien we ook bij vermogende particulieren (vaak met veel Nederlands vastgoed). De reden zal zeker liggen bij programma's zoals Vandaag Insite, Nieuwsuur en Pauw & de Wit. Maar hierbij helpt de grappige noot van "ik vertrek". De meest gehoorde kritiek is het onduidelijke fiscale beleid, de regeldruk en onduidelijke politieke visie en ambitie in Nederland. Tegelijkertijd spelen andere landen, zoals Malta, Zwitserland, Cyprus en de VAE hier prima op in. Dit door belastingen te verlagen en een stabiel fiscaal klimaat aan te bieden.
In dit artikel behandelen wij een aantal emigratielanden en aandachtspunten bij een mogelijke emigratie. De belastingdruk in box 1 is redelijk stabiel maar de belastingdruk in box 2 en box 3 is de laatste jaren stevig toegenomen.
De gevolgen van een emigratie hebben een grote impact op de onderneming, het gezin, je dagelijkse leven en de fiscale gevolgen. Een grondige voorbereiding is dus van het grootste belang. Een herstructurering voorafgaand aan de emigratie is veelal ook wenselijk. Veelal is een periode (of tijdlijn) van 2 - 5 jaar het beste.
Welke landen zijn als emigratieland populair bij de DGA
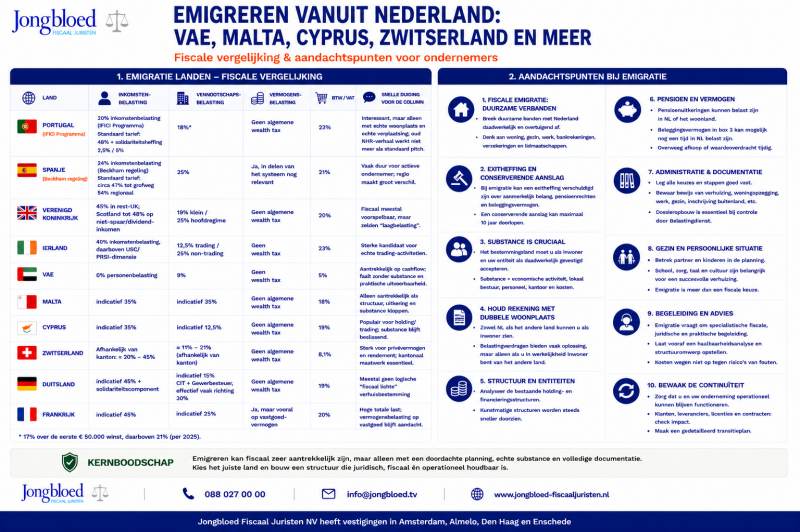
Waarom emigreren veel ondernemers en DGA's?
De stijgende box 2 en box 3 heffing is meestal een eerste trigger. Het zwalkende beleid van een niet slagvaardige overheid helpt dan ook niet. De komende jaren zal de staatskas meer geld nodig hebben doordat de Nederlandse begroting meer geld nodig heeft voor het milieu, ouderen, zorg, defensie en asiel. Dat de komende jaren de belastingheffing gaat toenemen lijkt hiermee wel een zekerheid.
Door de grote mobiliteit, e-commerce, digitale dienstverlening en meer op afstand werken is het uitslaan van de ondernemersvleugels ook meer regel dan uitzondering geworden. Waar wij een aantal jaren geleden met name gepensioneerden adviseerden (over heffing pensioen en erfenissen) zien we thans steeds meer ondernemers en DGA's voorbij komen. De vraag is ook steeds vaker "welk land past bij mij en wat zijn de fiscale hobbels".
Wanneer ben ik fiscaal geëmigreerd uit Nederland?
De fiscale woonplaats is eigenlijk gelijk aan de menselijke woonplaats, waar woont u sociaal en economisch (dus waar ligt het centrum van mijn sociaal, maatschappelijk en zakelijk leven). Er geldt dus niet een objectieve drempel zoals de 183 dagen regeling. De duurzame band van persoonlijke aard speelt de hoofdrol (artikel 4 AWR). In dit artikel omschrijven we de fiscale woonplaats volgens de belastingdienst. In de jurisprudentie is dit verder uitgewerkt met iets duidelijker overwegingen:
- Waar verblijft en werkt het gezin?
- Waar wordt arbeid verricht?
- Waar wordt een woning aangehouden?
- Waar ingeschreven in de gemeentelijke administratie?
- Is er sprake van gebruik van gas en water op het woonadres?
- Waar wordt geld opgenomen van de bank resp. pinopnamen gedaan?
- Waar is uw bank en vermogensbeheerder gevestigd?
- Hoe lang werkt/woont/verblijft men in een land?
- Plaats van lidmaatschappen, abonnementen, bankrekeningen, verzekeringen, ziektebehandelingen, etc.
Het is van belang om de feiten goed vast te leggen, steeds vaker start de belastingdienst een zogenaamd woonplaatsonderzoek. Nederland kent geen 183 dagen toets maar kijkt naar de feiten (meestal de feiten in Nederland en niet de feiten in Nederland en het buitenland). De subjectieve weging van feiten en omstandigheden geeft soms meer gezeur dan objectieve maatstaven. In de rechtspraak zijn procedures bekend waarbij iemand slechts 60 dagen in Nederland verbleef en toch als fiscaal inwoner van Nederland wordt aangemerkt. Het is dus van belang om de banden met Nederland (aantoonbaar) te verbreken en die met het buitenland goed op te bouwen. In de praktijk betekent dit:
- Geen woning meer in Nederland (of duurzaam verhuren);
- Gezin vertrekt ook bij de emigratie;
- Geen bankrekeningen of beleggingen meer in Nederland;
- Aantoonbaar activiteiten in het buitenland.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve handelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Exitheffing en conserverende aanslag bij de DGA
De belastingdienst legt een conserverende aanslag op bij uw emigratie. De aanslag wordt opgelegd ter behoud van rechten over mogelijk in Nederland nog verschuldigde belasting over aanmerkelijk belang inkomen en/of pensioenrechten. Meestal is de geldigheidsduur 10 jaar, alleen een conserverende aanslag voor aanmerkelijk belang aandelen is onbeperkt geldig. Bij emigratie binnen de EU hoeft de aanslag niet direct te worden betaald. In dit artikel behandelen wij een standpunt van de kennisgroep van de Belastingdienst (KG:207:2025:1) een dividenduitkering aan een AB houder. Dividenden die na emigratie worden betaald (uitgekeerd) zorgen hiermee voor directe invordering van een deel van de uitstaande conserverende aanslag. Het dividendbeleid na emigratie is dus erg belangrijk.
Het onderbrengen van dividendstromen via een buitenlandse houdstermaatschappij (gevestigd in het nieuwe woonland) is dus ook vaak een onderdeel van de fiscale planning. Dit moet voor de emigratie worden opgezet. Het opzetten van een dergelijke structuur is lastig omdat de belastingdienst niet iedere buitenlandse holding zal accepteren en/of de fusie of aandelenruil, weigert wegens het ontbreken van een zakelijke reden. Ook kan de belastingdienst op toekomstige dividenduitkeringen (tussen de Nederlandse holding en de buitenlandse rechtspersoon) bronheffing claimen (moeder dochter richtlijn niet van toepassing i.v.m. doorstroomarresten/kunstmatige constructie).
Fouten bij emigratie door DGA
De meeste problemen die wij bij een emigratie van een ondernemer of DGA voorbij zien komen hebben betrekking op de fiscale woonplaats, werkzaamheden of bestuurstaken in Nederland of een fiscaal slechte BV structuur. Ook ontbreekt soms een duidelijk stappenplan, valt het woonland tegen en/of zijn de aandelen in de BV niet goed gewaardeerd.
Ook fiscale fouten komen voorbij. Zo kent de VAE (bijvoorbeeld Dubai) geen inkomstenbelasting, dit lijkt gunstig. Het is echter zo dat het Nederlandse belastingverdrag met de VAE geen bescherming zal bieden voor Nederlandse staatsburgers. Nederland behoudt dus altijd het heffingsrecht over box 2 dividenden (zolang de conserverende aanslag bestaat).
Ook is de oprichting van een buitenlandse rechtspersoon niet mogelijk als zakelijke argumenten ontbreken en/of er geen of onvoldoende substance in het buitenland aanwezig is. Een lokaal kantoor met echte werkplekken en werknemers is dus een vereiste, een postadres is echt niet voldoende.
Ook het M-biljet (de emigratieaangifte) geeft vaak discussie met de belastingdienst (zoals waardering pensioenen of de waardering van de aandelen in uw holding met werkmaatschappijen). Tenslotte moet er worden nagedacht over de juridische en feitelijke bestuursrol van de Nederlandse ondernemingen. Als de feitelijke leiding bij de DGA blijft kan de Nederlandse belastingdienst stellen dat de Nederlandse BV's ook zijn vertrokken naar het buitenland (afrekenmoment voor de vennootschapsbelasting).
Noot fiscaal jurist inzake emigratie DGA of ondernemer
Het mag duidelijk zijn dat een kunstmatige emigratie niet werkt. Emigratie van een DGA of ondernemer vereist een heldere strategie en uitgebreide voorbereiding. De feiten en de juridische vastlegging mogen niet verschillen. Nederlandse ondernemers emigreren veelal naar Cyprus (fiscaal aantrekkelijk), Spanje (Beckhamregeling), Italië (expatregeling) of Portugal. Vanuit fiscaal oogpunt zien we ook steeds vaker landen als Estland en Bulgarije voorbij komen. Onze fiscaal juristen zijn gespecialiseerd in emigratieadviezen voor ondernemers en DGA's. Wij adviseren u over het gehele emigratie proces en de mogelijke valkuilen.
Stappenplan voor een emigratie door de DGA
- Bekijk of een herstructurering of bedrijfsopvolging voor uw emigratie wenselijk is (termijn dan al vlot 5 jaar);
- Inventariseer de mogelijke emigratielanden en bezoek deze ook daadwerkelijk;
- Laat de huidige waarde van uw aanmerkelijk belang aandelen waarderen en bereken dus de exitheffing;
- Werk samen met een adviseur in Nederland en in het buitenland;
- Step up regeling in woonland: een step up betekent dat de fiscale verkrijgingsprijs (waarde bij emigratie) van de aandelen wordt verhoogd met de waarde in het economische verkeer. Dus wat is de grondslag in het nieuwe woonland?
- Exitheffing: kent het nieuwe woonland een exitheffing (als u daar weer zou vertrekken). En als er een exitheffing is hoe werkt deze dan (direct betalen? uitstel van betaling?).
Beleggingsvermogen en bedrijfsopvolging
De bedrijfsopvolgingsregeling (in de schenk en erfbelasting) is een gunstige regeling om (materiele) bedrijven over te dragen aan bijvoorbeeld uw kinderen. Beleggingsvermogen of liquide middelen vallen niet onder deze regeling (of de doorschuifregeling, DSR in de inkomstenbelasting). Het wordt interessant als beleggingsvermogen - bijvoorbeeld via aflossing van schulden of voor toekomstige investeringen - kan worden omgevormd in ondernemingsvermogen. Voor beleggingsvermogen of liquide middelen geldt namelijk deze gunstige regeling niet.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Afschaffing doelmatigheidsmarge per 1 januari 2025
Er was tot 2025 nog een doelmatigheidsmarge in de BOR en DSR, dit wilde zeggen dat eventueel aanwezig beleggingsvermogen tot een maximum van 5% van het ondernemingsvermogen toch kwalificeert voor de BOR en DSR, deze regeling is per 2025 komen te vervallen.
Procedures inzake doelmatigheidsmarge resp. beleggingsvermogen bij BOR of DSR
In dit artikel behandelen wij een uitspraak van het Gerechtshof Den Haag d.d. 9 januari 2025 ECLU:NLGHDHA:2025:20. Ook komen andere procedures over dit onderwerp aan de orde. In een eerder artikel hebben wij al arresten van de Hoge Raad behandeld, namelijk Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis). Ook in een uitspraak van de Rechtbank Den Haag d.d. 9 maart 2017 (ECLI:RBDHA:2017:3400) en in hoger beroep Gerechtshof Den Haag d.d. 15 november 2017 (ECLI:NL:GHDHA:2017:3353) kwam dit onderwerp al aan de orde. In deze procedure was er sprake van € 3.000.000 aan liquide middelen. De rechtbank was van mening dat het schip geen ondernemingsactiviteit was. Het Gerechtshof was het hier niet mee eens en gaf het gelijk aan belanghebbende.
In de procedure bij het Gerechtshof Den Haag d.d. 9 januari 2025 ECLU:NLGHDHA:2025:20 ging het om een DGA die een deel van zijn aandelen (in een supermarkt BV) had geschonken aan zijn broer.
Naheffing door inspecteur wegens aanmerkelijk belang
De man had geen inkomen uit aanmerkelijk belang aangegeven. De inspecteur legde een naheffing op en stelde het vervreemdingsvoordeel vast op €246.000,-. De inspecteur vond dat de doorschuifregeling slechts gedeeltelijk toepasbaar was vanwege overtollige liquide middelen in de BV.
Overtollige liquide middelen en beleggingsvermogen
Volgens de inspecteur bedroeg het ondernemingsvermogen van de BV €1.111.699,-, terwijl €601.490,- als duurzaam overtollige liquide middelen moest worden gezien en daarom als beleggingsvermogen werd bestempeld. De man stelde dat dit bedrag nodig was voor de aankoop en verbouwing van een pand, maar kon dit onvoldoende onderbouwen.
Correctie door inspecteur terecht
Het hof oordeelde dat de inspecteur terecht was uitgegaan van een nominale verkrijgingsprijs van €100,- per aandeel. De man had geen bewijs geleverd dat een andere waarde moest worden aangehouden. Het hof bevestigde verder dat slechts een deel van de liquide middelen als ondernemingsvermogen kon worden beschouwd, aangezien de man geen concrete verbouwingsplannen en begrotingen had overgelegd.
Fiscale tips inzake liquide middelen en bedrijfsopvolging
Doorschuifregeling en aanmerkelijk belang: De doorschuifregeling kan alleen worden toegepast voor zover de waarde van de aandelen toerekenbaar is aan ondernemingsvermogen. Zorg voor een duidelijke onderbouwing van de samenstelling van het vermogen.
Liquide middelen en ondernemingsvermogen: Niet alle liquide middelen in een BV worden automatisch als ondernemingsvermogen gezien. Duurzaam overtollige middelen worden als beleggingsvermogen bestempeld en kunnen de fiscale voordelen beperken.
Bewijslast bij investeringsplannen: Wil je liquide middelen als ondernemingsvermogen aanmerken, zorg dan voor een heldere begroting, investeringsplannen en onderbouwing van de noodzaak ervan.
Goedkoopmansgebruik en redelijkheid: De fiscus accepteert alleen het toerekenen van liquide middelen aan ondernemingsvermogen als deze een zakelijke functie hebben binnen de onderneming. Anders loop je risico op naheffingen en correcties.
Noot fiscaal jurist inzake liquide middelen en bedrijfsopvolging
Duurzaam overtollige lquiditeiten of beleggingen kunnen geen ondernemingsvermogen vormen.Liquiditeit die (aantoonbaar) wordt aangehouden voor bijvoorbeeld een overname wordt wel als ondernemingsvermogen gezien. Dit is weer een stuk lastiger als deze liquide middelen worden aangehouden in beleggingen of aandelen (dit kan discussie met de Belastingdienst veroorzaken).
Bedrijfsmiddelen die zowel zakelijk als privé worden gebruikt (gemengd gebruik) mogen naar keuze als ondernemingsvermogen op de balans worden gezet, dan wel als privévermogen buiten de onderneming blijven (keuzevermogen). Keuzevermogen dat op de ondernemingsbalans staat, kwalificeert vanaf 2025 alleen nog als ondernemingsvermogen voor de BOR/DSR voor zover dit vermogen daadwerkelijk binnen de onderneming wordt gebruikt. Let erop dat aandelen voor de schenkbelasting 5 jaar in bezit moeten zijn en bij vererving 1 jaar. De Hoge Raad heeft al eens bepaald dat voor uitbreidingsinvesteringen geen nieuwe bezitstermijn gaat lopen (geldt ook voor aankoop deelnemingen aldus de Hoge Raad in 2020), mits deze investeringen opgaan in de bestaande onderneming. Zie hiertoe het standpunt van de kennisgroep op 3 oktober 2023. De kennisgroep is - mede op grond van dit arrest van de Hoge Raad uit 2023 - van mening dat er bij aankoop van een deelneming een nieuwe bezitsperiode gaat gelden.
Ook als liquide middelen worden aangehouden om tijdelijke tegenwind (mindere resultaten) op te kunnen vangen kunnen tot het ondernemingsvermogen behoren, zie hiertoe Gerechtshof Amsterdam d.d. 14 januari 2020 (ECLI:NL:GHAMS:2020:736). Ook als het gaat om investeringen binnen het bedrijf gaat het soms goed (Rechtbank Noord Nederland d.d. 29 juni 2023 ECLI:NL:RBNNE:2023:2740). De Hoge Raad heeft in het Pottenbakkersarrest II geoordeeld dat voor de BOR alleen vermogensbestanddelen tot het ondernemingsvermogen worden gerekend die ten tijde van de verkrijging voor ondernemingsdoeleinden worden aangehouden. Al met al het is maatwerk !
Door vooraf goed te documenteren en tijdig fiscaal advies in te winnen, kun je verrassingen bij de Belastingdienst voorkomen! Vraag gerust een vrijblijvende offerte voor advisering en eventueel vooroverleg met de Belastingdienst. Zit u al in een juridische procedures dan geven wij graag een second opinion.
Bron liquide middelen en bedrijfsopvolging
Gerechtshof Den Haag d.d. 15 november 2017 (ECLI:NL:GHDHA:2017:3353)
Gerechtshof Amsterdam d.d. 14 januari 2020 (ECLI:NL:GHAMS:2020:736)
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 (aankoop onderneming)
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990 (aankoop deelneming)
Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:647
Rechtbank Noord Nederland d.d. 29 juni 2023 ECLI:NL:RBNNE:2023:2740
Gerechtshof Den Haag d.d. 9 januari 2025 ECLU:NLGHDHA:2025:20.
Een Fiscale APK van uw bedrijf
Veel ondernemers gaan ervan uit dat hun fiscale zaken goed geregeld zijn. Toch blijkt in de praktijk dat er vaak fiscale kansen blijven liggen of risico’s onopgemerkt blijven. Daarom hebben wij de fiscale APK voor ondernemers ontwikkeld: een grondige fiscale controle voor ondernemers, DGA’s en familiebedrijven.
Wij toetsen zowel de onderneming als de privésituatie op meer dan 100 fiscale advies- en optimalisatiemogelijkheden. Daarbij kijken wij niet alleen naar risico’s, maar juist ook naar besparingskansen, structuurverbeteringen en toekomstige aandachtspunten.
Kosten Fiscale APK
U krijgt vooraf een offerte en na uw akkoord beginnen wij moet onze APK. De gemiddelde kosten bedragen € 1.995 (exclusief BTW) voor de volledige fiscale scan met uitleg.
Wat is een Fiscale APK?
De naam zegt het eigenlijk al. Net zoals een auto periodiek wordt gekeurd, verdient ook uw onderneming een fiscale onderhoudsbeurt. Wetgeving verandert voortdurend. Denk aan wijzigingen in box 2 en box 3, strengere controles van de Belastingdienst, veranderende regels rondom vastgoed, bedrijfsopvolging, excessief lenen en internationale structuren. Veel ondernemers groeien door, bouwen vermogen op of krijgen te maken met nieuwe risico’s, terwijl hun fiscale structuur jarenlang onveranderd blijft. Met de Fiscale APK brengt Jongbloed Fiscaal Juristen uw volledige fiscale positie in kaart. Daarbij wordt gekeken naar onder andere:
- de ondernemingsstructuur;
- inkomstenbelasting en vennootschapsbelasting;
- box 2- en box 3-positie;
- vastgoedstructuren;
- fiscale risico’s;
- vermogensopbouw;
- bedrijfsopvolging;
- is uw onderneming verkoop klaar;
- pensioen en oudedagsvoorzieningen;
- internationale aspecten;
- benutting van fiscale faciliteiten en regelingen.
Wat is het doel van een fiscale APK?
Het doel is helder: fiscale rust, inzicht en concrete besparingsmogelijkheden creëren. Geen dik rapport vol ingewikkelde theorie, maar praktisch advies waar u direct iets mee kunt. Ondernemers ontvangen een overzichtelijk rapport met bevindingen, aandachtspunten en een concreet actieplan.
Veel ondernemers zijn verrast hoeveel optimalisaties nog mogelijk blijken te zijn. Denk aan het slimmer structureren van vermogen, het benutten van fiscale vrijstellingen, het voorbereiden op bedrijfsopvolging of het voorkomen van toekomstige discussies met de Belastingdienst. Soms levert een kleine aanpassing al direct aanzienlijke besparingen op. Extra informatie kunt u vinden op www.fiscale-apk.nl
Schema Fiscale APK
Wie zijn wij?
Jongbloed Fiscaal Juristen staat bekend om haar pragmatische en creatieve aanpak. Het kantoor adviseert dagelijks DGA’s, familiebedrijven, vastgoedondernemers en MKB-bedrijven over complexe fiscale vraagstukken, herstructureringen en vermogensplanning. Daarbij ligt de focus niet alleen op belastingbesparing, maar ook op risicobeheersing en toekomstbestendige structuren. Wij hebben vestigingen in Enschede, Almelo, Den Haag en Amsterdam.
Wilt u weten of uw onderneming fiscaal nog optimaal is ingericht? Dan
is een Fiscale APK geen luxe, maar een slimme investering in zekerheid,
rust en rendement. Neem gerust contact met ons op of vraag een vrijblijvende
offerte via info@jongbloed.tv
De (on)beperkte navorderingstermijn bij het erven van buitenlands vermogen
Met ingang van 1 januari 2012 is de navorderingstermijn onbeperkt geworden ten aanzien van de erfbelasting betrekking hebbende op buitenlands vermogen. Tot en met 31 december 2011 was deze termijn nog 12 jaar. In de jaren 2015, 2016 en 2017 zijn er een aantal arresten gewezen door lagere rechters. Het gaat hier om de volgende arresten:
- Rechtbank Noord-Holland, 18 juni 2015 ECLI:NL:RBNHO:2015:4824;
- Hof Amsterdam, 3 januari 2017, ECLI:NL:GHAMS:2017:27;
- Rechtbank Gelderland, 3 november 2015 ECLI:NL:RBGEL:2015:6628;
- Rechtbank Noord-Holland, 30 september 2016 ECLI:NL:RBNHO:2016:8043;
- Hof Arnhem - Leeuwarden, 31 mei 2016 ECLI:NL:GHARL:2016:4208.
Tegen de uitspraak van het Hof Arnhem - Leeuwarden heeft de Staatssecretaris cassatie ingesteld, De A-G heeft hiervoor op 15 december 2016 zijn conclusie gepubliceerd: Conclusie A-G IJzerman, 15 december 2016 ECLI:NL:PHR:2016:1350.
Rechtbank Noord-Holland, 18 juni 2015
Bij de Rechtbank Noord-Holland ging het om een in het jaar 1981 opengevallen nalatenschap, waarbij in de aangifte successierecht geen melding is gemaakt van buitenlands vermogen. De inspecteur heeft (als gevolg van de inkeer voor de inkomstenbelasting) een navorderingsaanslag successierecht opgelegd met een geschatte verkrijging van Hfl. 1.000.000 (€ 453.780) per erfgenaam. De belanghebbende beroept zich op verjaring en dit wordt door de Rechtbank Noord-Holland bevestigd. De navorderingsaanslag zal dan ook vernietigd worden.
Hof Amsterdam, 3 januari 2017
Dit betreft de procedure van de Rechtbank Noord-Holland van 18 juni 2015 in hoger beroep. Ook het Hof volgt het oordeel van de Rechtbank Noord-Holland, navordering is niet mogelijk.
Rechtbank Gelderland, 3 november 2015
In het arrest dat door de Rechtbank Gelderland is gewezen ging het om een in 1998 overleden erflater, tot de nalatenschap behoorden onder meer een tegoed op een bankrekening en effecten bij een Zwitserse bank. Ook hier is belanghebbende overgegaan tot inkeer van het box 3 vermogen middels een vrijwillige verbetering. Bij deze vrijwillige verbetering heeft belanghebbende aangegeven dat het vermogen krachtens vererving is verkregen en dat deze tegoeden en effecten niet in de aangifte successierechten zijn vermeld. Ook hier dient de navorderingsaanslag volgens de Rechtbank Gelderland vernietigd te worden.
Tegen deze uitspraak is hoger beroep aangetekend.
Rechtbank Noord-Holland, 30 september 2016
In het in 2016 gewezen arrest van de Rechtbank Noord-Holland ging het om een erflater die in 1982 is overleden. Op de aangifte erfbelasting werd een bedrag van ruim Hfl. 1,3 miljoen aangegeven. Eén van de erfgenamen is overgegaan tot vrijwillige verbetering (inkeer) in het jaar 2012. In deze melding had de erfgenaam ook beschreven hoe hij aan het vermogen is gekomen. Het vermogen was afkomstig van de in 1982 overleden erflater. De omvang van het buitenlandse vermogen bedroeg op dat moment maar liefst Hfl. 119.000.000 (!!!). De inspecteur legt naar aanleiding daarvan een navorderingsaanslag erfbelasting op in 2014. De Rechtbank Noord-Holland vernietigt deze navorderingsaanslag daar de navorderingstermijn reeds is verstreken.
In alledrie de arresten wordt verwezen naar de parlementaire behandeling, hierin is echter geen terugwerkende kracht beoogd, zo concluderen de rechters.
Hof Arnhem - Leeuwarden, 31 mei 2016
Deze uitspraak betreft het hoger beroep van het arrest dat gewezen is door de Rechtbank Gelderland, 3 november 2015. het Hof Arnhem - Leeuwarden is het met de Rechtbank Gelderland eens dat uit de tekst van art. 66, lid 3 SW 1956 niet volgt dat aan dit artikellid onbeperkte terugwerkende kracht toekomt. Ten aanzien van de nalatenschappen waarvoor de bevoegdheid tot navordering op 1 januari 2012 reeds was vervallen, is navordering op grond van de onbeperkte navorderingstermin niet mogelijk.
Conclusie A-G IJzerman, 15 december 2016
Advocaat-Generaal IJzerman geeft in zijn conclusie van 15 december 2016, nr. 16/03506 weer dat hij het eens is met het oordeel van de Rechtbank Gelderland en het Hof Arnhem - Leeuwarden. Indien navordering op 1 januari 2012 niet meer mogelijk was op grond van verjaring, dan zal deze navorderingsmogelijkheid als gevolg van de wetswijzinging niet herleven.
Vervolg van de procedure(s)
Op dit moment zijn we in afwachting van het definitieve oordeel van de Hoge Raad.
Indien u meer informatie wenst over bovenstaande uitspraken, neem dan contact op met onderstaande auteur.
Familiebedrijf naar volgende generatie
In de praktijk ontvangen wij met regelmaat de vraag hoe er fiscaal optimaal vermogen naar de volgende generatie kan worden overgedragen. Eén van de mogelijkheden die wij regelmatig adviseren is de familievennootschap waarbij er een combinatie wordt gemaakt van een schenking onder de 10%-schijf gevolgd door het gezamenlijk behalen van rendement hetgeen grotendeels aan de kinderen toekomt.
Hieronder een toelichting op deze familievennootschap. In het navolgende gaan we er vanuit dat de ouders vier kinderen hebben en een vrij vermogen van minimaal € 1.000.000. Enkele veel gelezen artikelen over dit onderwerp:
- De verkoop van een familiebedrijf
- Bedrijfsopvolging of verkoop wat is beste optie?
- Anonimiseren vermogen vanaf 2025
- Maak een testament voor uw bedrijfsopvolging
Schenking aan kinderen
Allereerst adviseren wij om de kinderen een schenking te doen. De volgende tarieven zijn hierop van toepassing:
Waarde schenking | Tarief kinderen |
Tot € 154.197 | 10% |
Vanaf € 154.197 | 20% |
Indien er geen schenking wordt gedaan en de ouders komen onverhoopt te overlijden dan zullen de kinderen 20% erfbelasting (tarieven en bedragen zijn gelijk aan de schenkbelasting) gaan betalen over hetgeen zij ontvangen boven de € 154.197. De schenking bij leven ad € 154.197 bespaart derhalve 10% erfbelasting in de toekomst.
Familievennootschap fiscaal gunstig naar volgende generatie
Nadat de schenking heeft plaatsgevonden kan er een gezamenlijke vennootschap worden opgericht waarbij alle aandeelhouders een bedrag aan kapitaal storten op de aandelen. Ieder kind kan vanuit de schenking een bedrag ad € 148.677 storten (na afdracht van 10% schenkbelasting). Aangezien de ouders ook een belang krijgen in de vennootschap kunnen zij een even groot bedrag aan kapitaal storten. Dit resulteert in het volgende plaatje (waarbij er een Stichting administratiekantoor is opgenomen om het stemrecht bij de ouders te houden zodat de kinderen niet kunnen bepalen het geld zomaar op te nemen):
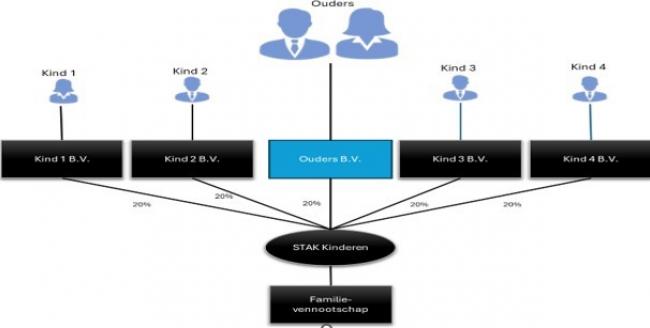
In totaal is er derhalve een kapitaal aanwezig van € 743.385 (vijf aandeelhouders die allemaal € 148.677 storten). Met dit bedrag kunnen beleggingen worden aangekocht die rendement maken. Het rendement komt dan voor 80% toe aan de vier kinderen.
Let op bij extra vermogen overdragen in de familievennootschap
Indien het wenselijk is dat er meer vermogen in de vennootschap wordt aangetrokken dan kan worden overwogen om vanuit (de vennootschap van) ouders een extra bedrag te lenen. Dit is aantrekkelijk wanneer het gemaakte rendement op het geld hoger is dan de rente die aan (de vennootschap van) ouder moet worden betaald.
Een discussie met de Belastingdienst ligt bij familieleningen op de loer. Indien de lening met bijbehorende voorwaarden niet zakelijk wordt vormgegeven dan kan er een schenking worden geconstateerd. Een belangrijk onderdeel is de rente die zakelijk moet zijn. Hierover zijn handreikingen uitgegeven aan de hand waarvan de Belastingdienst de voorwaarden toetst. De zakelijkheid van de rente hangt samen met de omvang van de lening en de zekerheden die daartegenover staan. Bij bedragen boven de € 75.000 speelt de loan-to-value (LTV) een belangrijke rol, dit is de verhouding van de lening ten opzichte van de waarde van het onderpand. Hoe hoger de LTV (m.a.w. hoe groter het deel van de investering dat met vreemd vermogen is gefinancierd), des te hoger het risico voor de geldverstrekker en dus des te hoger de marktconforme rente normaliter zal zijn. Er zijn twee situaties:
- Kleine leningen (< € 75.000): hierbij kan een vergelijking met persoonlijke leningen worden gemaakt. Banken hanteren bij persoonlijke leningen maximale bedragen (ca. € 75.000) en bijbehorende rentepercentages. Voor dergelijke bedragen kan men aansluiten bij gangbare consumptieve leenrentes, vermeerderd met een opslag als de voorwaarden afwijken (bijvoorbeeld uitstel van rente/aflossing tot het einde). In het algemeen is circa € 75.000 het maximum dat onbeveiligd als persoonlijke lening zakelijk kan worden verstrekt, daarboven moet naar onderpand en LTV worden gekeken.
- Grotere leningen (> € 75.000): hierbij geldt dat ook de LTV een belangrijke indicatie is voor de (on)zakelijkheid van de lening en de hoogte van de rente. Aanvullende zekerheden kunnen aanleiding geven tot het accepteren van een hogere leensom. Men moet beoordelen welk deel van de investering met eigen vermogen is gefinancierd en welk deel met de lening.
Bij een LTV van 70% met voldoende zekerheden (zoals verpanding van de aandelen) en geen overige schulden in de BV, kan men de rente baseren op marktconforme tarieven voor effectenkredieten. De handreiking merkt op dat omwille van de uitvoerbaarheid aangesloten kan worden bij de voorwaarden en rentestanden van effectenkredieten voor leningen met circa 70% dekking. Banken financieren in de regel tot circa 70% van de waarde van goed gespreide en liquide aandelenportefeuilles.
Stel dat er geen rente wordt betaald, of geen extra zekerheden zijn gesteld wanneer de aandelen in waarde dalen, dan kan dat aanleiding zijn om een opslag in aanmerking te nemen bij het vaststellen van de rente.
Wanneer de voorwaarden goed worden ingevuld dan kan worden aangesloten bij een LTV van 70% hetgeen betekent dat ouders nog een extra lening kunnen verstrekken van circa € 1.734.565 waardoor de LTV 70% bedraagt.
Noot fiscaal jurist inzake bedrijfsopvolging bij familiebedrijf
Het opzetten van een familievennootschap is naast het feit dat dit fiscaal erg interessant is ook nog eens leuk aangezien er samen met de familie wordt belegd. Wel dient het een en ander fiscaal op de juiste wijze te worden vormgegeven teneinde discussies met de Belastingdienst te voorkomen (hetgeen het minder leuk maakt als dit wel gebeurd).
Het is daarom noodzaak u goed te laten begeleiden bij het opzetten van een familievennootschap. Indien u vragen heeft kunt u contact opnemen met één van onderstaande auteurs.
Fiscaal schenken van onroerend goed
Wij krijgen op dit moment veel vragen of onroerende zaken in box 3, in de bv en / of bijvoorbeeld een fonds voor gemene rekening. Vorenstaande hangt samen met het feit dat diverse wetten (heffing box 3, maximaal lenen DGA van eigen bv, stijging box 2 heffing, etc.) de komende jaren worden aangepast. Maar hoe kunt u voordelig een woning, bedrijfspand of appartement overdragen aan uw kinderen of kleinkinderen?
Jubelton gebruiken in 2022
Dit is een vrijstelling in de schenkbelasting die nog dit jaar moet worden aangesproken. Er kan via gebruikmaking van de zogenaamde jubelton belastingvrij € 106.671 worden geschonken aan uw kinderen (tussen 18 en 40 jaar). De kinderen moeten dit bedrag dan wel gebruiken voor de aankoop van een eigen woning (of aflossing van de hypotheek). Als u in 2022 nog snel een deel schenkt (bijvoorbeeld € 10.000), is het mogelijk om in 2023 het volgende deel (dan dus € 96.671) te schenken. In 2024 wordt deze regeling volledig afgeschaft. Vergeet niet een (notariële) schenkingsakte op te stellen. Een paar aandachtspunten voor de schenking:
- Behandel al uw (klein-)kinderen gelijk.
- U kunt het gehele bedrag in 2022 schenken, maar bijvoorbeeld ook € 30.000 in 2022 en de rest in 2023. Er geldt geen minimum voor 2022. De ontvanger moet wel 2 keer een aangifte schenkbelasting doen (en in beide jaren aan de voorwaarden voldoen).
- Een notariële akte is niet vereist, maar kan wel voorkomen dat u fouten maakt.
- Wilt u samen met uw partner schenken? Schenk dan beiden de helft. Het is fiscaal soms aantrekkelijker dat de 'rijkste' partner schenkt (huwelijkse voorwaarden / ongehuwd samenwonenden). De waarde van de schenking wordt voor partner bij elkaar opgeteld. Dit geldt ook voor gescheiden ouders.
- Zet de schenking op papier!
- Er moet een aangifte schenkbelasting worden ingediend vóór 1 maart 2023. De ontvanger hoeft geen schenkbelasting te betalen (als aan de voorwaarden wordt voldaan). De aangifte kan digitaal worden ingediend via 'mijn belastingdienst'. Welke info heeft u nodig? Deze kunt u hier vinden. Op de vraag 'is de schenking herroepbaar' moet u 'nee' antwoorden. U mag wel ontbindende voorwaarden opnemen in de overeenkomst (bijvoorbeeld dat de schenking volledig moet worden gebruikt voor een eigen woning). De schenkingsaangifte kan ook op papier plaatsvinden, download deze hier.
Schenken van een woning
Als een woning wordt geschonken, kan er een voordeel worden bereikt doordat de woning mag worden geschonken voor de WOZ-waarde en dus niet voor de (veelal) hogere vrije verkoopwaarde en / of de waarde in het economische verkeer.
Als de woning wordt verhuurd en de huurder huurbescherming geniet, kan de woning zelfs nog goedkoper worden geschonken. De WOZ-waarde wordt dan verlaagd (leegstandsratio). De korting varieert tussen de 15% - 50%, dit is afhankelijk van de huur welke de onroerende zaak genereert.
Samenloop overdrachtsbelasting en schenkbelasting
Naast de schenkbelasting moet er ook 8% overdrachtsbelasting worden betaald (in 2023 zelfs 10,4% en over een eigen woning soms 0% of 2%). Als u zowel overdrachtsbelasting als schenkbelasting betaalt, hebt u eerder al overdrachtsbelasting betaald over het bedrag waarover u nu schenkbelasting moet betalen. De Belastingdienst verrekent deze overdrachtsbelasting met de schenkbelasting voor zover er sprake is van samenloop. Hierdoor betaalt u minder schenkbelasting.
Fiscaal advies onroerende zaken
Wilt u fiscaal advies over de mogelijke overdracht van onroerende zaken en / of het vormen van een familiefonds of fonds voor gemene rekening (of bv), kunt u contact opnemen met onderstaande adviseurs. Wij adviseren op dit moment vele DGA's, ondernemers en onroerendgoedbeleggers over mogelijke fiscale wijzigingen in de opzet van hun onroerendgoedportefeuille.
Emigreren om schenkbelasting te voorkomen
Veel cliënten ervaren de belastingheffing over vermogen en de heffing bij schenken of overlijden als onrechtvaardig. Nederland zal schenk- of erfbelasting heffen als een inwoner schenkt of vermogen nalaat. U kunt deze belasting beperken of voorkomen door:
- Een juist testament
- Huwelijkse voorwaarden
- Jaarlijks vermogen overhevelen / schenken
- Bedrijf schenken of vermogen onderbrengen in rechtspersoon
- Emigreren
Wilt u een vrijblijvende offerte ontvangen inzake emigratie en schenkbelasting? Stuur ons gerust een e-mail
Voorkomen schenkbelasting of erfbelasting door emigratie
In dit artikel zullen wij specifiek inzoomen op een emigratie, bepaalde landen kennen namelijk geen schenkbelasting en / of erfbelasting en soms ook geen vermogensbelasting. Als u Nederland verlaat, wordt u geacht nog wel 10 jaar (voor de schenk- en erfbelasting) in Nederland belastingplichtig te zijn (fictie). Uw vermogen in het buitenland wordt hiervoor ook meegenomen. Nederland kijkt voor de schenk- en erfbelasting naar de woonplaats van de schenker (of erflater) en niet naar de ontvanger (begunstigde).
Als u in Nederland woont, moet u over een schenking van uw netto vermogen aan uw kinderen maximaal 20% belasting betalen, tot ruwweg € 160.000 (in 2026 € 158.669) is het tarief 10% en over het meerdere 20%. Via een schenkingsplan tijdens leven kunt u het tarief dus beperken tot 10%. Bij grotere vermogens is dit lastig. Als u de schenkbelasting volledig wilt voorkomen, zou u moeten emigreren naar een land dat geen erfbelasting en schenkbelasting kent.
Welke landen kennen geen erfbelasting en vermogensbelasting?
Er zijn een aantal landen die geen (of beperkt) schenk- en erfbelasting heffen. De meest populaire landen zijn:
- Oostenrijk (ook geen vermogensbelasting)
- Portugal
- Zweden (ook geen vermogensbelasting)
- Italië (laag tarief erfbelasting en geen vermogensbelasting)
- Zwitserland (per provincie anders) (geen vermogensbelasting)
- Israël
- Rusland
Daarnaast zijn er een aantal landen die geen vermogensbelasting kennen, de belangrijkste zijn Duitsland, Finland, Griekenland en Ierland. De vermogensbelasting in Spanje en Frankrijk is beperkt (deze landen kennen echter wel schenk- en erfbelasting).
Schema en checklist inzake emigratie en voorkomen schenkbelasting

Woonplaatsfictie erfbelasting en schenkbelasting
U emigreert. Wat heeft u dan nog met de Nederlandse Belastingdienst te maken? Veel, kan ik u vertellen. In eerste instantie krijgt u een zogenaamde conserverende aanslag en daarnaast heeft Nederland een wettelijke bepaling die stelt dat u bij een schenking of overlijden binnen 10 jaar na uw emigratie nog steeds belasting in Nederland moet betalen (schenkbelasting of erfbelasting). U moet dan nog wel de Nederlandse nationaliteit hebben. De tienjarenregeling is waarschijnlijk binnen Europa niet te handhaven, maar voorlopig bestaat de regeling nog. Steeds als u weer in Nederland gaat wonen, begint de tienjarenregeling weer te lopen.
Dubbele heffing bij schenkbelasting of erfbelasting
Als u emigreert naar een land dat ook schenk- en / of erfbelasting zou heffen, dan kan er dubbele heffing ontstaan over uw schenking of nalatenschap. U kunt dit voorkomen door een goed advies, bijvoorbeeld het aannemen van een andere nationaliteit in combinatie met een testament. Niet alle landen zijn scheutig met het verlenen van hun nationaliteit, dit kost even tijd en veel energie. Nederland heeft met een aantal landen verdragen voor erfbelasting gesloten, dit is een beperkt aantal landen, namelijk:
- Zwitserland (1951)
- Zweden (1952)
- Finland (1954)
- Verenigde Staten van Amerika (1969)
- Israël (1974)
- Groot-Brittannië en Noord-Ierland (1979)
- Oostenrijk (2001)
De onder 6 en 7 genoemde verdragen hebben betrekking op schenkbelasting en erfbelasting. De andere verdragen zien alleen op erfbelasting (dus bij overlijden). De onder 2, 5 en 7 genoemde verdragen hebben niet veel nut meer, deze landen kennen geen erfbelasting meer.
Als u in een land woont waar Nederland geen verdrag mee heeft gesloten, kan wellicht het besluit voorkoming dubbele belasting uitkomst bieden. Nederland kan op basis van dit besluit een deel van de in het woonland verschuldigde belasting teruggeven. Voor de Antillen kan wellicht de Belastingregeling voor het Koninkrijk uitkomst bieden. Doordat deze groep eilanden in 2 groepen is verdeeld (sinds 2010), is een goed advies noodzakelijk.
In Nederland gelegen onroerend goed van een persoon die in het buitenland woont, wordt (na 10 jaar) niet meer in de Nederlandse heffing betrokken, tot 2010 was dit niet zo.
Fiscaal advies over vermogen en emigratie
Ons team van fiscalisten helpt u graag, vlot en deskundig bij een mogelijk advies over het beperken van schenk- of erfbelasting en een mogelijke emigratie.
Preferente aandelen en toepassing BOR vanaf 1 januari 2026
Vanaf 1 januari 2026 is er een definitie opgenomen, wat wordt verstaan onder preferente aandelen en hybride aandelen voor de toepassing van de bedrijfsopvolgingsregeling (hierna: “BOR”) en de doorschuifregeling voor de inkomstenbelasting (hierna: “DSR”). Dit heeft gevolgen voor de toepassing van beide faciliteiten en dit leidt, helaas, tot eigenaardige situaties. In dit artikel gaan we hier met enkele voorbeelden nader op in.
Geschiedenis preferente aandelen BOR en DSR
Vanaf 2010 zijn preferente aandelen in beginsel uitgesloten van de BOR en de DSR. De achterliggende gedachte is dat de houder van preferente aandelen meer kwalificeert als een financier dan een ondernemer. De wetgever heeft de faciliteiten uitsluitend bedoeld voor reële bedrijfsoverdrachten.
Hoewel preferente aandelen in principe niet kwalificeren, geldt er één specifieke uitzondering: preferente aandelen die zijn ontstaan in het kader van een bedrijfsoverdracht. Aan deze uitzondering zijn echter vier cumulatieve voorwaarden verbonden:
- De preferente aandelen moeten zijn ontstaan door omzetting van eerder door de erflater of schenker gehouden gewone aandelen;
- De omzetting naar preferente aandelen moet hebben plaatsgevonden in samenhang met de uitgifte van gewone aandelen aan een bedrijfsopvolger;
- Op het moment van de omzetting moet binnen de vennootschap een onderneming worden gedreven;
- De verkrijger van de preferente aandelen moet op het moment van de verkrijging reeds gewone aandelen bezitten die recht geven op ten minste 5% van het geplaatste kapitaal van de vennootschap, en daarnaast ten minste één gewoon aandeel dat is uitgegeven in het kader van de omzetting bij de overdrager. Bij de toets of de 5%-grens wordt gehaald, blijft het preferente aandelenkapitaal buiten beschouwing.
Rapport Centraal Planbureau inzake evaluatie fiscale regelingen gericht op bedrijfsoverdracht
In 2022 heeft het Centraal Planbureau een rapport over de doeltreffendheid en doelmatigheid van de BOR en DSR gepubliceerd. Eén van de verbeterpunten die in het rapport is opgenomen is het opnemen van een definitie van het begrip preferente aandelen. De toenmalige staatssecretaris achtte het niet noodzakelijk om het begrip preferente aandelen nader te definiëren. Er kon worden aangesloten bij het dagelijks spraakgebruik omtrent preferente aandelen. Als gevolg van het ontbreken van een wettelijke definitie van preferente aandelen leidt dit regelmatig tot discussies. Als gevolg hiervan is vanaf 1 januari 2026 een wettelijke definitie ingevoerd. Dit heeft er voorts toe geleid dat aandelen ook als gedeeltelijk preferent kunnen worden aangemerkt (hybride aandelen).
Definitie bedrijfsopvolging vanaf 1 januari 2026
Met ingang van 1 januari 2026 wordt de volgende definitie opgenomen voor preferente aandelen:
- “Aandelen met voorrang ten aanzien van de winstverdeling of liquidatieopbrengsten.”
- “Indien een aandeel slechts voor een deel van het aan het aandeel verbonden vermogen die voorrang kent, wordt enkel dat deel van het aandeel aangemerkt als preferent aandeel.”
Laatstgenoemde wordt aangeduid als hybride aandelen. Deze definitie is van toepassing op zowel de BOR als de DSR. Indien aan deze kwalificatiecriteria wordt voldaan, zijn de betreffende aandelen – voor zover sprake is van welke vorm van preferentie dan ook – uitgesloten van beide faciliteiten, tenzij sprake is van een gefaseerde bedrijfsoverdracht zoals eerder beschreven.
In de toelichting op de nota van wijziging (Kamerstukken II 2024/25, 36 610, nr. 6) wordt als doorslaggevend criterium voor preferentie aangemerkt dat een aandeel voorrang geniet bij de winstverdeling of bij de liquidatieopbrengst. Aandelen kwalificeren als preferent indien zij op grond van de statuten én de feitelijke situatie recht geven op een groter deel van de winst dan op basis van hun nominale waarde in verhouding tot het geplaatste kapitaal verwacht zou mogen worden.
Voorbeeld structuur bedrijfsopvolging 2026
De structuur van de vennootschap is als volgt:

De balans van X Y B.V. kan als volgt worden weergegeven:
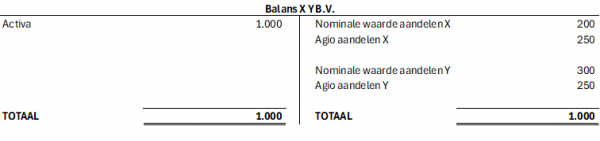
Indien niets is afgesproken is bij een winst van € 100 de verdeling als volgt:
De totale nominale waarde van het geplaatst kapitaal is € 500 (€ 200 + € 300)
Aandelen X: 200/500 * 100 = 40
Aandelen Y: 300/500 * 100 = 60
Totaal 100
Stel dat in de statuten van X Y B.V. is opgenomen dat over de waarde van de agioreserve 5% van de winst wordt vergoed en vervolgens de restantwinst wordt verdeeld. Dan ziet dat er als volgt uit:
Vergoeding agioreserve X 5% van 250 = 12,5
Vergoeding agioreserve Y 5% van 250 = 12,5
Totaal 25
Restantwinst
Aandelen X: 200/500 * 75 = 30
Aandelen Y: 300/500 * 75 = 45
Totaal winst aandelen X = 42,5
Totaal winst aandelen Y = 57,5
Als gevolg van de nieuwe wettelijke definitie heeft de houder van de aandelen X voorrang op de winstverdeling, omdat op de aandelen X meer winst wordt ontvangen dan op basis van de verhouding nominale waarde/geplaatst kapitaal. Het gevolg is dat de aandelen X voor een bedrag van 100 als preferente aandelen kwalificeren.
Indien op de aandelen X en Y naar rato van het geplaatste kapitaal agio was gestort was er geen sprake van preferentie. Dit zou betekenen dat de agioreserve er als volgt uit had moeten zien op basis van een totale agioreserve van € 500 (€ 250 + € 250):
- Aandelen X: 200 / 500 * 500 = 200
- Aandelen Y: 300 / 500 * 500 = 300
Het gevolg is dat aandelen in de praktijk al snel als preferent kwalificeren. Deze preferentie kan in dit verband ook ontstaan bij een vergoeding over een winstreserve die niet in verhouding staat tot het geplaatste kapitaal.
Eigenaardige situaties bij bedrijfsopvolging
In de praktijk kan dit tot merkwaardige uitkomsten leiden. Neem dezelfde vennootschap als in het voorgaande voorbeeld met de volgende balans:

Aandeelhouders X en Y houden ieder 50% van de aandelen. De statuten bepalen dat zij gelijk delen in de winstreserves, waarbij op de door ieder van hen aangehouden winstreserves een primair dividend van 4% wordt uitgekeerd.
Zolang de winstreserves bij beide aandeelhouders € 200 bedragen, bedraagt het primaire dividend € 8 (4% van € 200) en vindt de winstverdeling gelijkelijk plaats. In die situatie kwalificeren de aandelen voor toepassing van de BOR en de DSR.
Aan het einde van het jaar laat X echter een dividenduitkering van € 100 plaatsvinden, waardoor zijn winstreserve daalt naar € 100. De balans ziet er dan als volgt uit:
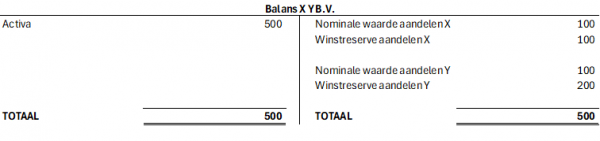
Vanaf dat moment ontvangt X nog slechts € 4 primair dividend (4% van € 100), terwijl Y € 8 blijft ontvangen, de overwinst wordt nog steeds gelijk verdeeld. Dit leidt ertoe dat bij Y een groter gedeelte van de winst wordt bijgeschreven. Fiscaal wordt dit aangemerkt als een vorm van preferentie ten opzichte van X. Op grond van de nieuwe definitie kwalificeert deze extra winstbijschrijving van € 4 als preferent voordeel, waardoor over € 100 voor de aandelen Y geen toepassing van de BOR of DSR mogelijk is.
Dit betekent dat een dividenduitkering door aandeelhouder X ertoe kan leiden dat de aandelen van Y ‘van kleur verschieten’ en gedeeltelijk als preferent worden aangemerkt. Er is sprake van een zekere overkill door de verruiming van de definitie preferente aandelen. Indien Y haar aandelen wil schenken, kan over € 100 geen DSR of BOR worden toegepast. Daarnaast kan dit ook betekenen dat indien X en/of Y de aandelen eerder hebben verkregen (bijvoorbeeld van een ouder) en X besluit dividend uit te keren tijdens de voortzettingstermijn, kan Y ineens schenk- of erfbelasting verschuldigd zijn over € 100 wegens het niet-voldoen aan de voortzettingseis.
Conclusie inzake preferente aandelen en bedrijfsopvolging vanaf 2026
Vanaf 2026 leidt elke vorm van preferentie tot de kwalificatie van een aandeel als (gedeeltelijk) preferent. Na invoering van de nieuwe definitie ontstaan situaties waarin aandelen die niet zijn gericht op de financiering van vennootschappen vanwege hun winstgerechtigdheid alsnog als preferent worden aangemerkt. Dit blijkt onder meer uit de hiervoor geschetste voorbeelden. Daarnaast kunnen door handelingen van een andere aandeelhouder, zoals wijzigingen in agio of winstreserves, hybride aandelen ontstaan of kunnen aandelen onverwacht van kleur verschieten. Dit vraagt om aandacht bij kapitaalstortingen, kapitaalverminderingen en dividenduitkeringen. Indien een aandeel op enig moment weer volledig kwalificeert voor de BOR of DSR, geldt voor het voorheen preferente gedeelte ook nog eens een nieuwe bezitsperiode.
Het advies luidt dan ook: houd de reserves tussen aandeelhouders zoveel mogelijk in verhouding. Indien dividend wordt uitgekeerd, doe dit voor alle aandeelhouders gelijktijdig in de juiste verhouding. Zelfs een dag verschil kan al tot ongewenste fiscale gevolgen leiden.
Noot fiscaal jurist inzake advisering bedrijfsopvolging
Met de nieuwe definitie per 1 januari 2026 staat de praktijk voor een complexe uitdaging. De BOR en DSR blijven gunstige faciliteiten voor bedrijfsopvolging, maar de voorwaarden worden strenger. Een enkele handeling van één aandeelhouder kan een nieuwe bezitsperiode doen ontstaan of de voortzettingseis doorbreken, waardoor (een deel van) de BOR kan worden teruggenomen. Goede begeleiding was al wenselijk, maar wordt vanaf 2026 des te belangrijker. Bij voorgenomen overdrachten of herstructureringen is tijdige afstemming essentieel.
Vastgoed beleggen via een STAK of stichting
Een stichting of stichting administratiekantoor (STAK) is een rechtspersoon. De laatste tijd wordt er door ons vaker gekeken en geadviseerd om in onroerende zaken te beleggen via een zogenaamde STAK. Het voordeel is dat de box 3 heffing een stuk lager is en tevens kan het vermogen binnen de familie eenvoudiger (en soms zonder overdrachtsbelasting) worden overgedragen. In kamervragen (2023) wordt dit bevestigd.
Beperking afschrijving vastgoed in de inkomstenbelasting
Ondernemers, resultaatgenieters en rechtspersonen mogen op gebouwen afschrijven. De afschrijving is echter beperkt. Er mag worden afgeschreven tot de zogeheten bodemwaarde. De hoogte van de bodemwaarde is op dit moment verschillend voor de inkomstenbelasting en de Vennootschapsbelasting en tevens afhankelijk hoe (door wie) het gebouw / vastgoed wordt gebruikt (in eigen gebruik of ter belegging). Nu geldt in de Inkomstenbelasting een ruimere afschrijvingsmogelijkheid voor gebouwen in eigen gebruik dan in de Vennootschapsbelasting. Waarom? Dat weet niemand. Er is besloten dat per 2024 dit onderscheid komt te vervallen door de bodemwaarde voor alle gebouwen vast te stellen op de WOZ waarde, dit zowel in de VPB als in de IB.
- Let op! Door de wetswijziging in 2024 worden in de Inkomstenbelasting de afschrijvingsmogelijkheden voor gebouwen in eigen gebruik aanzienlijk beperkt, evenals – indien aan de orde - de toepassing van de herinvesteringsreserve.
In het kort STAK en beleggen in vastgoed
- Via een STAK kunt u de saldering van box 3 ontwijken.
- De stichting is de juridische eigenaar van de onroerende zaken.
- Het bestuur van de stichting is 'de baas' en heeft alle zeggenschap.
- De economische eigenaar is veelal de familie of een privé persoon.
- De economische eigenaar krijgt de opbrengsten van de onroerende zaken (of vorderingen).
- In het kader van estate planning kunnen certificaten aan kinderen worden uitgegeven, de ouders kunnen de volledige zeggenschap behouden.
- Aandachtspunt bij herstructurering is de overdrachtsbelasting en wellicht omzetbelasting.
Vastgoed beleggen via een stichting in plaats van in box 3
Als er in vastgoed wordt belegd in box 3, mogen de schulden niet geheel worden meegerekend. Als het vastgoed wordt ondergebracht in een stichting (overdrachtsbelastingmoment) kunnen de bezittingen en schulden volledig worden gerekend. De waarde van de certificaten moet worden aangegeven in box 3, dit kan een voordeel opleveren, omdat de gehele schuld in mindering kan worden gebracht op de bezittingen.
Voorbeeld salderen vastgoed in box 3 of niet
- Stel een belastingplichtige heeft voor € 2.500.000 aan vastgoed met een schuld van € 1.500.000.
- In het verre verleden moest hierover ongeveer €12.000 aan box 3 heffing worden betaald (de bekende 1,2%).
- Door de wetswijziging is dit op dit moment opgelopen tot zo'n € 37.000 (zijnde 2.500.00 x 6,17% -/- 1.500.000 x 2,54%) x 32%.
- Als de bezitting en schuld gewoon gesaldeerd worden is de heffing € 20.000 (1.000.000 x 6,17% x 32%)
- Het verschil bij een STAK is dus € 17.000 per jaar !
Belastingdienst kijkt kritisch naar STAK met vastgoed
Het gebruik van een STAK komt vaak voor, met name bij een scheiding tussen de juridische eigenaar (stemrecht) en de economische eigenaar (opbrengsten). Voor estate planning is dit een uiterst gunstige rechtsvorm. Door de financieel nadelige wijzigingen in box 3 sinds 2023 (en nog ongunstiger vanaf 2026) wordt er gekeken naar alternatieve manieren om te beleggen in vastgoed. De stichting leent zich hiervoor prima. Uit Kamervragen is op te maken dat de Belastingdienst de komende tijd gaat kijken hoe vaak gebruik wordt gemaakt van een STAK. Met de huidige wetgeving in de hand is deze structuur logisch, nuttig en volledig legaal. Waarom er dan kritisch wordt gekeken, is ons een raadsel.
Advies fiscaal jurist inzake STAK en vastgoed
Bij een STAK kunnen de ouders de zeggenschap behouden en kan het vermogen bij de kinderen worden ondergebracht. Via een STAK kan de box 3 heffing worden beperkt. Via deze route kan vermogen voordeliger binnen de familie worden doorgegeven.
De STAK voorkomt versnippering van de onroerendezaakportefeuille en zorgt voor continuïteit. Ook als de eigenaren in de toekomst (een deel van) de onroerendgoedportefeuille willen overdragen aan bijvoorbeeld de volgende generatie (kinderen / kleinkinderen), kunnen de senioren gewoon de (volledige) zeggenschap behouden. De continuïteit kan worden bereikt door tijdens het leven van de senioren de kinderen langzaam in het bestuur van de stichting op te nemen. Het moment waarop de stichting de geldkraan gaat openzetten (winsten uitkeren) wordt door de senioren bepaald. Bij hoge rendementen kan dus worden voorkomen dat de kinderen (op jonge leeftijd) ineens veel geld op de privé bankrekening krijgen gestort.
De oprichting van een STAK moet via een notaris plaatsvinden. Eerst wordt een stichting opgericht (met bestuur) en vervolgens worden er (na oprichting) zogenaamde administratievoorwaarden opgesteld. In de voorwaarden wordt vastgelegd hoe wordt omgegaan met vermogen. Als de STAK ook leningen en / of onroerende zaken gaat kopen, is het wenselijk dat er ook een beheersovereenkomst wordt opgesteld. Uw notaris weet wel hoe dit zou moeten.
Ook kunnen de kinderen in het bestuur toetreden bij overlijden van een ouder. Binnen de STAK-voorwaarden kan de verhouding tussen de STAK en de economische eigenaren netjes en volledig worden vastgelegd. Bij certificeren van onroerende zaken tijdens leven is overdrachtsbelasting verschuldigd. Dubbele heffing kan worden voorkomen door de STAK rechtstreeks onroerende zaken te laten kopen. De uitreiking van certificaten leidt niet altijd tot extra heffing (artikel 13 WBR). Ook bij overlijden kunnen de onroerende zaken (via een juist testament) in een STAK worden ondergebracht, hierbij krijgen de erfgenamen certificaten. Dit kan veelal zonder overdrachtsbelasting plaatsvinden (samenloop).
Als een STAK de aandelen heeft in een onroerende zaak bv en deze worden gecertificeerd, is er onder voorwaarden geen overdrachtsbelasting verschuldigd (besluit uit 2015).
Wilt u een advies ontvangen over het onderbrengen van vermogen (zoals onroerende zaken), neem dan gerust contact op met onze specialisten. Zij kunnen het volledige traject voor u verzorgen, indien gewenst (of noodzakelijk) na overleg met de Belastingdienst.
Bron STAK en vastgoed
Kamervragen over STAK en vastgoed (januari 2023)
Kamervragen over ontwijken box 3 via een STAK (februari 2023)
Aanpassen huwelijkse voorwaarden vlak voor overlijden
Het aangaan van huwelijkse voorwaarden bij of tijdens het huwelijk leidt niet tot een (belaste) schenking, aldus de Hoge Raad. Dit is ook niet anders als de partners voor ongelijke delen worden gerechtigd tot de goederen van de huwelijksgemeenschap. In uitzonderingsgevallen, bijvoorbeeld als het aangaan van huwelijkse voorwaarden als fraus legis / wetsontduiking wordt aangemerkt, kan dit anders zijn. In deze procedure in februari 2024 worden de voorwaarden toegelicht. Er is sprake van fraus legis indien:
- Het ontgaan van erfbelasting het doorslaggevende motief is geweest, en
- het in strijd komt met doel en strekking van de successiewet (dit kan spelen als overlijden een zekerheid is)
Kan erfbelasting worden voorkomen door vlak voor het overlijden huwelijkse voorwaarden op te stellen? Volgens de rechtbank wel, volgens het Gerechtshof niet, volgens de AG niet en volgens de Hoge Raad (weer) wel. Een toelichting op een uitspraak die duidelijk aangeeft wanneer advisering in strijd is met "doel en strekking van wetgeving" en wanneer er gewoon een wettelijke route wordt gevolgd die dan fiscaal gunstige gevolgens heeft. Deze uitspraak geeft veel praktische mogelijkheden om via een wijziging van de huwelijkse voorwaarden erfbelasting te voorkomen of te beperken. Het is wel van belang dat de feiten goed worden gewogen de uitspraak tot in detail wordt doorgenomen. Foute advisering ligt op de loer, maar de opties zijn legio !
Hoge Raad accepteert estate planning via aanpassing huwelijkse voorwaarden
De Hoge Raad heeft geoordeeld in een zaak waarbij de inspecteur een aanslag erfbelasting had opgelegd na het overlijden van A, die kort na het aangaan van huwelijkse voorwaarden met X overleed.
- X en A, die 33 jaar een affectieve relatie hadden,
- Ze trouwden in 2015 in gemeenschap van goederen.\
- In 2017 gingen zij huwelijkse voorwaarden aan die bepaalden dat bij overlijden A recht had op 10% en X op 90% van zowel de schulden als de goederen van de gemeenschap.
- A was op dat moment ernstig ziek en overleed kort daarna.
- De inspecteur legde een aanslag op gebaseerd op een 50%-50% verdeling,
- X betwistte dit door te stellen dat de wijziging in de huwelijksgemeenschap niet als een schenking gezien moest worden.
De rechtbank Noord-Holland vernietigde de aanslag, terwijl het Hof Amsterdam het beroep van de inspecteur op fraus legis (misbruik van recht) aanvaardde. Echter, de Hoge Raad verwierp deze redenering en stelde dat slechts in uitzonderlijke gevallen sprake kan zijn van fraus legis bij het aangaan van huwelijkse voorwaarden, en dat dit hier niet het geval was. Het hof had ten onrechte geconcludeerd dat de huwelijkse voorwaarden frauduleus waren op basis van de ongelijke levens- en sterftekansen op het moment van het aangaan ervan.
Volgens de Hoge Raad moet voor het aannemen van een verkrijging krachtens erfrecht door het aangaan van huwelijkse voorwaarden, het ontgaan van erfbelasting het doorslaggevende motief zijn. Dit is in strijd met de doel en strekking van art. 1 lid 1 onderdeel 1 SW 1956 als de vermogensverschuiving als gevolg van het aangaan van de huwelijkse voorwaarden en het daaropvolgende overlijden niet wordt aangemerkt als een verkrijging krachtens erfrecht. De Hoge Raad heeft ook het incidentele cassatieberoep van de staatssecretaris verworpen, waarbij geconcludeerd werd dat art. 11 lid 4 SW 1956 niet van toepassing was, en bevestigde de uitspraak van de rechtbank die de aanslag erfbelasting had vernietigd.
Opinie fiscaal jurist inzake estate planning via huwelijkse voorwaarde
In onze praktijk worden vele estate planningsadviezen ingestoken op anonimisering, familiefonds, aanpassing testament en het aanpassen of opstellen van huwelijkse voorwaarden. Wij keken dus al lang uit naar dit arrest. Het gaat in deze zaak om een belaste verkrijging van 1.200.000 euro, zijnde 50% van de huwelijksgemeenschap (na aftrek partnervrijstelling van 600.000 euro). Hierin was de vrouw (belanghebbende) - na wijziging van de huwelijkse voorwaarden - voor 10% was gerechtigd. De vrouw verdedigt dat sprake is van een belaste verkrijging van 360.000 euro, zijnde 10% van de totale waarde van de huwelijks gemeenschap van 3.600.000 euro, deze zou wegvallen in de partnervrijstelling. De inspecteur stelt het volgende:
- De wijziging van de breukdelen van erflater van 50% naar 10% is een schenking ten gunste van de vrouw. Deze schenking is binnen 180 dagen voor het overlijden vormgegeven (dus heffing op grond van artikel 12 SW)
- Er is sprake van een verblijvingsbeding in de huwelijkse voorwaarden, zodat sprake is van een fictieve erfrechtelijke verkrijging (dus heffing op grond van artikel 11 lid 4 of lid 2 SW)
- Als dit allemaal niet mogelijk is dan is sprake van fraus legis.
Volgens vaste jurisprudentie (wel beetje oud, Hoge Raad d.d. 28 januari 1959 ECLI:NL:HR:1959:AY1786) en Hoge Raad d.d. 17 maart 1971 (ECLI:NL:HR:1971:AX5018) is het aangaan van een gemeenschap van goederen geen schenking. In deze procedure ligt de zaak anders, er bestond immers een gemeenschap van goederen en er worden huwelijkse voorwaarden opgesteld (vlak voor overlijden). Zowel de Advocaat Generaal (advies Hoge Raad) als de Hoge Raad zijn van mening dat er geen sprake is van een schenking. De route via het verblijvensbeding is ook uitgesloten, immers de vrouw kon op elk moment een verzoek tot echtscheiding indienen.
Van Fraus Legis is ook geen sprake aldus de Hoge Raad (de AG dacht hier nog wel anders over omdat beide partijen gelijke sterftekansen hadden en de wijziging is opgesteld om erfbelasting te voorkomen). De mening van de AG was wel erg kort door de bocht, is namelijk gebasseerd op de kennis achteraf. De man was ernstig ziek maar nog niet uitbehandeld. Welke periode is dan van belang? Overlijden binnen 6 weken? 6 maanden? 12 maanden? Of wordt dan 180 dagen de norm? Het hebben van gelijke levens- en sterftekansen is geen wettelijk argument. Wat ook niet wordt meegenomen is dat de vrouw - bijvoorbeeld door een ongeval - eerder had kunnen komen te overlijden.
Van strijdigheid met doel en strekking van de wet lijkt ook geen sprake, de wetgever heeft immers voldoende opties om dit soort zaken eenvoudig in de wet te dichten en heeft dit nagalaten.
Bron inzake estate planning via aanpassing huwelijkse voorwaarden
Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:239
Gerechtshof Amsterdam 1 januari 2022 ECLI:NL:GHAMS:2022:96
Rechtbank Noord Holland 20 november 2022 ECLI:NL:RBNHO:2020:9677
Samenloop overdrachtsbelasting en schenkbelasting
Bij een schenking van een onroerende zaak kan het voorkomen dat zowel overdrachtsbelasting als schenkbelasting verschuldigd is. De samenloop van beide heffingen doet zich voor als:
- Een in Nederland gelegen onroerende zaak wordt geschonken, of;
- Voor een te lage prijs wordt verkocht (verschil waarde economisch verkeer en bedrag dat u betaalt is een schenking), of;
- U koopt een onroerende zaak en een deel van de koopsom wordt kwijtgescholden.
Naast schenkbelasting is in dat geval over hetzelfde object tevens 10,4% overdrachtsbelasting verschuldigd, of 2% indien het om een onroerende zaak gaat die gaat functioneren als eigen woning (soms 0% bij startersvrijstelling). De Successiewet beoogt een samenloop van overdrachtsbelasting en schenkbelasting te voorkomen. Bij woningen is het tarief voor de overdrachtsbelasting lager. Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
In het kort samenloopregeling
- Als een pand wordt overgedragen, moet er overdrachtsbelasting worden betaald.
- Als een pand wordt geschonken, moet er schenkbelasting worden betaald.
- De overdrachtsbelasting wordt soms verrekend met de schenkbelasting, dit voor zover sprake is van samenloop.
Voorbeeld samenloop overdrachtsbelasting en schenkbelasting
Voorbeeld 1
Een vader schenkt een onroerende zaak met een waarde van € 200.000 aan zijn kind.
Uitwerking
Het kind verkrijgt een in Nederland gelegen onroerende zaak. Dat betekent dat het kind 10,4% overdrachtsbelasting verschuldigd is, derhalve € 20.800. Daarnaast is het kind tevens schenkbelasting verschuldigd. De vrijstelling bedraagt € 6.035 (2023). Het kind is daarmee schenkbelasting verschuldigd over € 193.965. De schenkbelasting bedraagt in dit geval € 24.928 (10% * € 138.641 + 20% * € 55.324). De overdrachtsbelasting die is toe te rekenen aan € 193.965 bedraagt € 20.172 (10,4% * € 193.965). Dit laatste bedrag komt in mindering op de verschuldigde schenkbelasting. Het kind is aan schenkbelasting nog € 4.756 (€ 24.928 -/- € 20.172) verschuldigd.
Voorbeeld 2
Vader verkoopt en levert een onroerende zaak met een waarde van € 200.000 aan zijn kind tegen betaling van een koopsom van € 50.000.
Uitwerking
Het kind verkrijgt een in Nederland gelegen onroerende zaak en is daarmee 10,4% overdrachtsbelasting verschuldigd over € 200.000, derhalve € 20.800. Daarnaast is het kind vanwege een gift schenkbelasting verschuldigd over € 150.000. Verminderd met de vrijstelling van € 6.035 (2023), is het kind schenkbelasting verschuldigd over € 143.965. De schenkbelasting bedraagt € 14.929 (10% * € 138.641 + 20% * 5.324). Over het bedrag waarover schenkbelasting is berekend, is € 14.972 overdrachtsbelasting betaald (10,4% * € 143.965). Dit laatste bedrag komt in mindering op de verschuldigde schenkbelasting, wat betekent dat er geen schenkbelasting verschuldigd is omdat het bedrag aan overdrachtsbelasting het bedrag aan schenkbelasting overstijgt.
Voorwaarde voor de verrekening overdrachtsbelasting met schenkbelasting
De voorwaarde voor de verrekening is dat artikel 13 Wet op belastingen van rechtsverkeer 1970 (hierna: BRV) niet van toepassing is. Dit wetsartikel bevat een regeling voor een opeenvolgende verkrijging door een andere verkrijger van dezelfde zaak binnen een termijn van zes maanden. De maatstaf van heffing van de tweede verkrijging wordt verminderd met het bedrag waarover bij de eerste verkrijging overdrachtsbelasting was verschuldigd, die niet in minder heeft gestrekt van schenk- of erfbelasting. Dit artikel heeft tevens als doel cumulatie van heffing van overdrachtsbelasting en van erf- of schenkbelasting bij kort op elkaar volgende verkrijgingen van dezelfde zaak te voorkomen.
De Hoge Raad heeft in 2013 geoordeeld dat in zo’n geval, waar de anti-cumulatieregeling van toepassing is, de verschuldigde overdrachtsbelasting pro rata toe te rekenen is aan de verschuldigde schenkbelasting.
Praktijkvoorbeelden samenloop overdrachtsbelasting en schenkbelasting
Vorenstaande situatie doet zich in de praktijk voor in gevallen waarin de schenker binnen zes maanden na verkrijging het pand schenkt aan de begiftigde. In dat geval wordt de heffingsgrondslag voor de overdrachtsbelasting beperkt op grond van artikel 13 BRV. Dat betekent dat bij de schenking minder overdrachtsbelasting verschuldigd is. Indien de waarde van de onroerende zaak gelijk blijft, is zelfs helemaal geen overdrachtsbelasting verschuldigd.
Een tweede situatie uit de praktijk is de situatie waarin de begiftigde de verkregen onroerende zaak binnen zes maanden doorverkoopt aan een derde. Artikel 13 BRV bepaalt in zo’n geval dat de heffingsgrondslag voor de overdrachtsbelasting bij de koper niet wordt verminderd voor zover de overdrachtsbelasting, die door de begiftigde ter zake van de schenking verschuldigd was, in mindering op de schenkbelasting is gebracht. Op vorenstaande kan de regeling van de samenloop geen betrekking hebben. Het gaat hier dan namelijk om de overdrachtsbelasting die is verschuldigd door de koper. Deze is dus niet betaald over het bedrag waarover schenkbelasting is verschuldigd door de begiftigde.
Noot fiscaal jurist inzake samenloopregeling
In de praktijk komen wij regelmatig situaties tegen waar zich samenloop voordoet van overdrachtsbelasting en schenkbelasting. Om te voorkomen dat u dubbele heffing betaalt, is het raadzaam om uw situatie - voor overdracht - te laten beoordelen door een fiscaal jurist. Het is van belang dat de schenking op de juiste wijze vorm wordt gegeven (artikel 24 lid 2 Successiewet 1956). Schenkbelasting wordt namelijk berekend over de WOZ-waarde, terwijl de overdrachtsbelasting is verschuldigd over de waarde in het economische verkeer. De grondslag kan dus verschillen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron samenloop overdrachtsbelasting en schenkbelasting
HR 1 februari 2013, ECLI:NL:HR:2013:BX9120, BNB 2013/92.
Gerechtshof Arnhem d.d. 6 december 2011 ECLI:NL:GHARN:2011:BU8359
Gratis fiscale informatie en advisering Jongbloed Fiscaal Juristen
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgens op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine)
Vermogensoverdracht tijdens leven
Het schenken van vermogen tijdens leven is een slimme manier om het vermogen over te dragen aan de volgende generatie. Door nu te schenken kunt u niet alleen uw nabestaanden financieel ondersteunen, maar ook gebruik maken van fiscale voordelen. Jaarlijks gelden er namelijk vrijstellingen voor schenkingen aan bijvoorbeeld kinderen en kleinkinderen.
Met behulp van een goed schenkingsplan kunt u tijdens leven vermogen tegen een lager tarief of soms zelfs onbelast overdragen. Daar komt bij dat schenken tijdens leven ertoe leidt dat heffing van erfbelasting op het moment van overlijden voor de erfgenamen wordt beperkt of soms zelfs geheel wordt voorkomen.
Naast financiële voordelen leidt schenken tijdens leven er eveneens toe dat u met eigen ogen kunt zien wat de ontvanger met het vermogen doet. Deze momenten zult u missen wanneer u ervoor kiest om uw vermogen na te laten in de vorm van een erfenis.
Het overdragen van vermogen tijdens leven kan op verschillende manieren. In dit artikel lichten wij een aantal mogelijkheden toe. Uiteraard zal elke situatie afzonderlijk beoordeeld moeten worden teneinde tot de fiscaal optimale uitkomst te komen. Bent u benieuwd naar de mogelijkheden in uw specifieke situatie? Neem dan gerust contact met ons op en wij kijken graag met u mee!
Schenkingsvrijstellingen
Voordat wij ingaan op de mogelijkheden om vermogen tijdens leven over te dragen, achten wij het van belang om dit artikel aan te vangen met een overzicht van de schenkingsvrijstellingen en de tarieven in de schenkbelasting. In 2025 kunt u gebruikmaken van de volgende vrijstellingen:
Verkrijger | Vrijstelling |
Partner | € 2.690 |
Ouder | € 2.690 |
Ziek/ gehandicapt kind | € 6.713 |
Kind | € 6.713 |
Kleinkind | € 2.690 |
Andere verkrijger | € 2.690 |
Daarnaast kunt u in 2025, onder voorwaarden, gebruik maken van de volgende aanvullende vrijstellingen voor de schenkbelasting:
- eenmalig € 32.195 aan uw kind tussen 18 en 40 jaar;
- eenmalig € 67.064 aan uw kind tussen 18 en 40 jaar, voor zover deze schenking wordt besteed aan de betaling van een dure studie.
De tarieven voor de schenk- en erfbelasting hangen af van de grootte van de verkrijging en de relatie tussen de schenker/ erflater en de ontvanger.
Tarieven 2025
Onderstaand hebben wij de geldende tarieven voor 2025 opgenomen:
- Partner en kinderen tot € 154.197: 10% (meerdere 20%)
- Kleinkinderen tot € 154.197: 18% (meerdere 36%)
- Overige verkrijgers tot € 157.197 : 20% (meerdere 40%)
Schenkingsplan
Het doel van een schenkingsplan is het vermogen reeds bij leven (geleidelijk) te laten overgaan naar de beoogde erfgenamen. Hierdoor wordt het hoogste belastingtarief in de Successiewet ‘afgetopt’ en kan gebruik worden gemaakt van de vrijstellingen die deze wet ons biedt. Ten aanzien van het schenkingsplan geldt dat hoe langer dit kan worden gecontinueerd, des te meer voordeel het zal opleveren. Hierna zullen wij ingaan op een aantal mogelijkheden om op te nemen in een schenkingsplan.
Belastingvrij schenken
In de eerste instantie bestaat de mogelijkheid van jaarlijks belastingvrij schenken. Door dit te bewerkstelligen is dus geen belastingheffing verschuldigd over de schenkingen. Stel dat u als ouders jaarlijks belastingvrij wenst te schenken aan uw twee kinderen. In dat geval doet u jaarlijks een schenking ter grootte van de jaarlijkse schenkingsvrijstelling (€ 6.713 in 2025). Wanneer u dit gedurende een periode van 10 jaar voortzet, is uw vermogen na 10 jaar afgenomen met circa € 130.000. Over dit bedrag bent u geen schenkbelasting verschuldigd, hetgeen een belastingbesparing oplevert van maximaal € 26.000.
Schenken in laag tarief
Wenst u (op kortere termijn) een groter deel van uw vermogen over te dragen aan de volgende generatie? Dan kunt ervoor kiezen om de jaarlijkse belastingvrije schenking te verhogen met een extra schenking ter grootte van maximaal de eerste tariefschijf. Dit betekent dat u jaarlijks een bedrag van circa € 150.000 extra kunt schenken bovenop de jaarlijkse schenkingsvrijstelling. Over de totale schenking bent u vervolgens 10%-20% aan schenkbelasting verschuldigd, afhankelijk van de relatie tussen u als schenker en de ontvanger van de schenking. Deze mogelijkheid is fiscaal voordelig op het moment dat de belaste verkrijging voor de erfbelasting (naar verwachting) terechtkomt in de hoogste tariefschijf van 20%-40%.
Schenken onder schuldigerkenning
Overweegt u om uw vermogen slechts op papier te schenken aan de volgende generatie? Dan kunt u gebruikmaken van de mogelijkheid om te schenken onder schuldigerkenning. Hierbij wordt een deel van de schenking dus niet daadwerkelijk voltooid maar schuldig erkend. Het geschonken vermogen blijft dan binnen de beschikkingsmacht van de schenker. Hierbij dient rekening gehouden te worden met het feit dat er een gang naar de notaris is vereist én dat jaarlijks 6% rente moet worden betaald over de schuldig gebleven schenking.
Het bijkomende voordeel van een schenking onder schuldigerkenning is dat de 6% aan rente volledig belastingvrij overgeheveld wordt naar de volgende generatie. Van belang hierbij is om er rekening mee te houden dat de rente jaarlijks daadwerkelijk moet worden betaald en dat dit vermogen dus vrij beschikbaar moet zijn in privé.
Het oprichten van een familiefonds
Schenken onder schuldigerkenning is één van de vormen van vermogensoverdracht waarbij de schenker de zeggenschap over het vermogen behoudt. Een andere mogelijkheid is het oprichten van een fonds voor gemene rekening, ook wel een familiefonds. Het familiefonds kan goed worden gebruikt om het familievermogen - ook na schenkingen en verervingen - bij elkaar te houden. Binnen het familiefonds wordt de economische eigendom van het vermogen afgesplitst van de juridische eigendom en het beheer van dat vermogen. Daardoor kunt u de economische eigendom op een fiscaal vriendelijke manier overdragen aan de volgende generatie zonder dat zij direct de zeggenschap over het vermogen verkrijgen. Naast een familiefonds kunnen er binnen de familie ook leningen worden verstrekt, de zogenaamde familiebank.
Schenken onroerend goed
Wanneer uw vermogen gedeeltelijk of volledig bestaat uit onroerend goed, dan is het van belang om rekening te houden met de gevolgen voor de overdrachtsbelasting op het moment dat u dit onroerend goed wenst over te dragen. In Nederland wordt in beginsel overdrachtsbelasting geheven indien een onroerende zaak wordt verkregen. Als een onroerende zaak wordt geschonken, dan is er sprake van samenloop tussen de heffing van overdrachtsbelasting en schenkbelasting. In de Successiewet 1956 is een regeling opgenomen om samenloop van schenkbelasting en overdrachtsbelasting te voorkomen. De regeling komt erop neer dat de verschuldigde schenkbelasting wordt verminderd met de overdrachtsbelasting die de verkrijger heeft betaald over het bedrag waarover diegene schenkbelasting is verschuldigd.
Als geen recht bestaat op een vrijstelling voor de overdrachtsbelasting, bijvoorbeeld de startersvrijstelling, dan bedraagt de overdrachtsbelasting in 2025 2% of 10,4%. Het lage tarief van 2% is van toepassing op de verkrijging van een woning waarin de verkrijger zelf gaat wonen. In alle andere gevallen is het hoge tarief van 10,4% van toepassing. Op Prinsjesdag is bekend gemaakt dat het hoge tarief in de overdrachtsbelasting van 10,4% in 2025 wordt bijgesteld naar 8% per 1 januari 2026. Mocht u onroerend goed door middel van een schenking wensen over te dragen, laat u hier dan op voorhand goed over adviseren.
Noot fiscaal jurist inzake estate planning
Het schenken van vermogen tijdens leven leidt niet alleen tot fiscale voordelen, maar stelt u ook in staat om uw nalatenschap actief en bewust te regelen. Dit begint bij een goed testament en een schenkingsplan. Bij familiebedrijven speelt hierbij ook een familiestatuut en bij ondernemers een noodplan.
Door gebruik te maken van de vrijstellingen en slimme planningsstrategieën kunt u aanzienlijk besparen op schenk- en erfbelasting. Het is echter belangrijk om te realiseren dat elke situatie uniek is en een zorgvuldig afgestemd plan vereist. Laat u daarom goed informeren, zodat u zeker weet dat uw schenkingen aansluiten bij uw persoonlijke wensen en omstandigheden. Met de juiste aanpak kunt u niet alleen uw dierbaren ondersteunen, maar ook uw financiële nalatenschap optimaal regelen.
In bovenstaande omschrijven wij de koninklijke routes voor uw estate planning. In sommige gevallen (bijvoorbeeld bij grote vermogens) zijn andere oplossingen en denkrichtingen wenselijk, denk hierbij aan het kopen van bedrijven en deze via een bedrijfsopvolging overdragen (tot € 1.500.000 belastingvrij) en/of kan er worden nagedacht over een emigratie naar een fiscaal vriendelijk succesieland (zie rapport OESO). Uit dit rapport volgt dat een aantal landen geen erfbelasting kennen zoals Oostenrijk, Ledland, Estland, Tsjechië, Noorwegen, Slowakije en Zweden. Israël en Nieuw-Zeeland hebben deze erfbelasting afgeschaft, en Australië, Canada en Mexico deden dit al lange tijd geleden. Bij advisering in het buitenland werken wij altijd samen met lokale adviseurs binnen ons (of uw) netwerk. Bij emigratie geldt een fictieve termijn van 10 jaar welke in de toekomst wellicht nog wel zal worden verlengd (zie kamervragen).
Het blijft natuurlijk altijd maatwerk. Voor vragen, een adviesgesprek of vrijblijvende offerte kunt u ons een e-mail sturen of contact opnemen met onderstaande adviseurs.
Belastingstructuren via een familie stichting
Prive vermogens worden steeds vaker ondergebracht in een stichting of fonds. Er is een rapport uitgebracht waarbij wordt omschreven hoe en waarom prive vermogens van families wordt ondergebracht in stichtingen. Zodra vermogen wordt overgebracht naar een stichting is deze stichting (civiel) eigenaar van de bezittingen. Het onderbrengen van vermogen in een stichting kan uit praktische gronden, fiscale gronden of om vermogen van een familie bij elkaar te houden voor de langere termijn.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of familiestichting? Stuur ons gerust een e-mail
Steeds meer klanten of relaties stellen de vraag of een familiestichting wellicht iets voor hen is. Vaak worden hierbij de kinderen ook betrokken, dit soms vanuit fiscaal oogpunt maar altijd ook om de wereld net iets mooier te maken. Een familiestichting kan een mooie eerste stap zijn om goede doelen te ondersteunen en hierbij uw eigen fiscale positie te optimaliseren. Een familiestichting kan ook een verbindende rol vervullen binnen uw familie en zorgen voor educatie en een leukere en mooiere wereld. De familie mag in het bestuur plaatsnemen maar het mag niet zo zijn dat de stichting met name prive doelen gaat dienen (risico APV).
Opzet van een familiestichting of fonds
Veelal brengen de ouders vermogen onder in een stichting of een fonds. In ruil daarvoor ontvangen de ouders participaties waarvan de waarde gelijk is aan hun eigen inbreng. Vervolgens worden deze participaties geschonken aan hun kinderen of kleinkinderen (vaak tegen het lage tarief). De fondsvoorwaarden wordt strikt vastgelegd zodat de kring van eigenaren beperkt is tot de familie en het niet in enig ander vermogen terecht kan komen (bijvoorbeeld bij een huwelijk/ echtscheiding). Ook wordt er in de voorwaarden vastgelegd op welke wijze en op welk moment uitkeringen kunnen en mogen plaatsvinden. Veelal wordt het fonds gecombineerd met een stichting die het fondsvermogen gaat beteren en bewaken. De juridische en economische eigendom wordt dus van elkaar gescheiden. Voordeel van een dergelijke structuur is dat het vermogen van de familie bij elkaar blijft en langzaam overgaat naar de volgende generatie. Ook raken kinderen en kleinkinderen langzaam vertrouwd met het beleggen van geld en vermogen. Paar aandachtspunten:
- Over de waarde van de geschonken participatie is schenkbelasting verschuldigd
- Bij vastgoed kan overdrachtsbelasting een rol spelen (bij overdracht)
De stichting in Nederland
Er zijn in Nederland ruim 200.000 stichtingen, 15% hiervan zijn ANBI’s. Een ANBI is een algemeen nut beogende stichting met speciale – door de belastingdienst – erkende status. Voor het verkrijgen van de ANBI status heeft een dergelijke stichting altijd meer dan 1 bestuurder, dit bestuur mag – in principe – uit familieleden bestaan. Aandachtspunt is wel dat de familie over het vermogen blijft beschikken als ware het haar prive vermogen. Een ANBI kan – na overloop van tijd – ook zelf verzoeken om intrekking van de ANBI status, in het verleden genoten voordelen worden dan niet teruggenomen. Er is wel een informatieplicht voor ex ANBI instellingen.
Stichtingen worden ook vaak gebruikt om juridische en economische eigendom te splitsen, dit komt vaak voor bij certificering van aandelen in familiebedrijven of bij werknemersparticipaties. Deze stichting verkrijgt dan enkel het stemrecht op de aandelen en ontvangen geen dividend of verkoopwinst. Vorenstaande hoeft niet altijd via een stichting maar kan ook via stemrechtloze aandelen. Dit komt ook wel voor bij het beheer van een fonds voor gemene rekening of CV.
Fiscaal transparante stichting
Vermogen onbelast aanhouden bij stichtingen is niet altijd mogelijk. Als het vermogen van een stichting meer dan bijkomstig (tenminste 10-15%) een particulier belang zou dienen dan wordt de stichting gezien als een APV (afgezonderd particulier vermogen). Dit speelt als een prive persoon met de pinpas van de stichting rondloopt en prive uitgaven doet met geld van de stichting (beschikken over vermogen als ware het je eigen vermogen). Het vermogen van de stichting wordt dan toegerekend aan de prive persoon en niet aan de stichting. Vorenstaande is bij een beperkt aantal stichtingen ook zo toegepast (ongeveer 100 in Nederland). Veelal gaat het om buitenlandse stichtingen uit Liechtenstein, Panama en Curacao.
De familiestichting in Nederland
Stichtingen zijn rechtspersonen zonder leden en zonder aandeelhouders die worden opgericht door een notaris. De stichting heeft niet als doel om uitkeringen te doen aan de oprichters of bestuurders. Het doel van de stichting is om het vastgestelde doel na te streven. Dit doel hoeft niet sociaal, maatschappelijk of ideëel te zijn, verder kent het doel weinig beperkingen. Het doel kan zijn:
- Bevorderen onderzoek naar ernstige ziekte, zoals kanker (goed doel)
- Het beheren van een kerk of buurthuis (maatschappelijk doel)
- Het tentoonstellen van kunst (goed doel)
- Het ondersteunen van een kind of familie (familiedoel)
- Het aan en verkopen van vastgoed en beheer hiervan (commercieel doel)
Er is niet echt een civiele of fiscale omschrijving voor het begrip “familiestichting”. In praktische zin zijn het vaak stichtingen die familievermogen beheren en waarbij het bestuur grotendeels door de familie wordt gevormd. Vaak is de erfopvolging ook in de statuten geregeld. Soms is ook expliciet in de statuten opgenomen dat de familie altijd de meerderheid in het bestuur moet hebben en behouden. De meeste familiestichtingen (90%) is geen ANBI. Er zijn in Nederland ruim 6.000 familie stichtingen met een vermogen boven de € 100.000. Over het vermogen in de familiestichtingen wordt zelden belasting geheven, slechts 0,1% van de stichtingen is belastingplichtig voor de Vennootschapsbelasting.
Vereisten aan bestuurder van de stichting
Sinds 2021 moeten bestuursleden aan bepaalde voorwaarden voldoen. Zo mogen bestuurders geen persoonlijk belang hebben bij de stichting als dit tegenstrijdig kan zijn met de belangen van de stichting. Ook kan een rechter een bestuurder ontslaan.
Er is geen minimum aantal bestuursleden en ook de oprichter kan samen met zijn advocaat, fiscalist of andere familieleden het bestuur van de stichting vormen. Sommige stichtingen werken naast het bestuur met een raad van toezicht of een raad van commissarissen.
Financiele vereisten van een stichting
Een stichting hoeft – in de basis – geen jaarrekening te publiceren, tenzij de netto omzet hoger is dan 7.500.000 euro. Voor de overige gevallen is een staat van baten en lasten voldoende.
Schema familiestichting met checklist
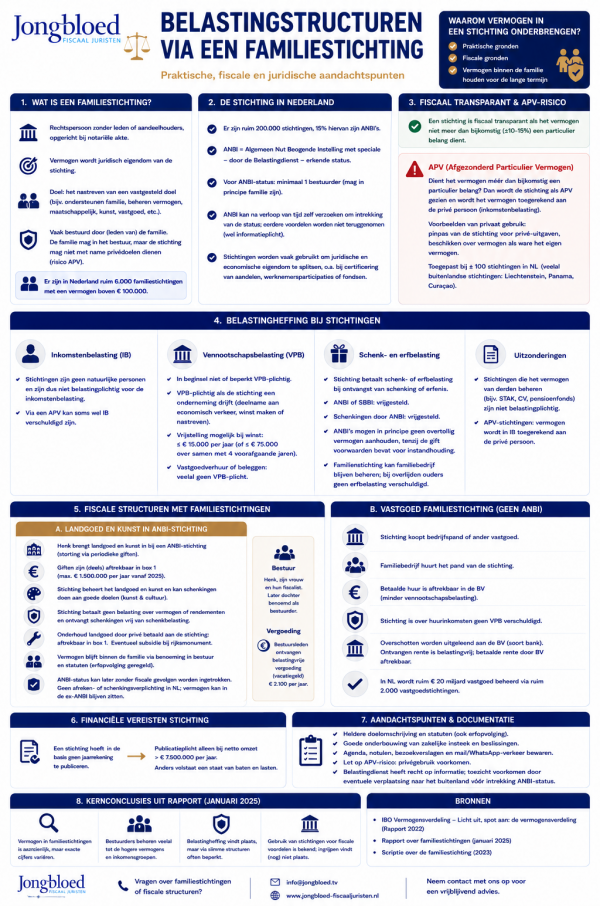
Belastingen en stichtingen
De belastingheffing bij stichtingen is een speciaal onderdeel, we benoemen hierbij de belangrijkste.
Inkomstenbelasting bij stichtingen
Stichtingen zijn geen natuurlijke personen en zijn dus niet belastingplicht voor de inkomstenbelasting. Via een APV kan soms inkomstenbelasting verschuldigd zijn.
Vennootschapsbelasting bij stichtingen
Stichtingen zijn in beginsel niet of beperkt belastingplichtig voor de vennootschapsbelasting. Een stichting is belastingplichtig voor de vennootschapsbelasting als er in de stichting een onderneming wordt gedreven (organisatie van kapitaal en arbeid die deelneemt aan het economische verkeer en daarbij winst maakt of nastreeft). Dit kan ook spelen als de stichting activiteiten verricht waarbij in concurrentie wordt getreden met reguliere ondernemers. Een stichting kan een vrijstelling aanvragen als de winst per jaar lager is dan € 15.000 (of samen met de 4 voorafgaande jaren lager dan € 75.000).
Stichtingen die doorgaans alleen vastgoed verhuren of beleggen zijn veelal niet VPB plichtig. Er zijn in Nederland veel vastgoed stichtingen (totaal vermogen ruim 20 mrd).
Schenk en erfbelasting bij stichtingen
Een stichting moet schenkbelasting of erfbelasting betalen als zij een schenking of erfenis ontvangen. Een ANBI of SBBI is hiervan vrijgesteld. Ook schenkingen door een ANBI zijn vrijgesteld van schenkbelasting. Anbi’s mogen in principe geen overtollig vermogen aanhouden tenzij in de voorwaarde van de gift is opgenomen dat het vermogen in stand dient te worden gehouden. De familiestichting kan dus het familiebedrijf blijven beheren en na het overlijden van de ouders kunnen de kinderen als bestuurders van de stichting de controle over het familiebedrijf overnemen zonder dat erfbelasting is verschuldigd
Fiscale structuren met stichtingen
Het landgoed en kunst in ANBI stichting
De familiestichting die via een ANBI kunst en een landgoed gaat beheren waarbij de stortingen in de stichting via periodieke giften ten laste van de inkomstenbelasting worden gebracht. In Nederland zijn er ruim 100 landgoed stichtingen. Aandachtspunt is wel dat sinds 2025 de periodieke gift niet meer geheel aftrekbaar is (maximaal € 1.500.000 per jaar, dit was in 2023 en 2024 nog € 250.000). Hoe werkt dit?
- Henk heeft veel beleggingen, een landgoed en kunst. De kunst blijft ook na de schenking gewoon in landgoed aan de muur hangen.
- Henk richt een stichting op met als doel het beheren van vermogen, het algemene belang, doen van schenkingen aan charitatieve instellingen en kunstzinnige activiteiten. Hierbij wordt aangegeven dat het vermogen in stand moet blijven.
- Het bestuur van de stichting wordt gevormd door Henk, zijn vrouw en hun fiscalist. Henk kan hiermee de controle op het vermogen behouden. Bij overlijden van Henk wordt Truus (zijn dochter) benoemd als bestuurder. Op deze wijze blijft het vermogen ook binnen de familie. Elk bestuurslid krijgt (belastingvrije) vergoeding van €2.100 per jaar (als vacatiegeld).
- Het landgoed wordt verhuurd aan Henk.
- De stichting vraag de ANBI status aan en deze wordt verkregen (met name door het beheer van het landgoed en de doelomschrijving). De ontvangen schenkingen worden vrij van schenkbelasting ontvangen.
- De giften aan de ANBI stichting zijn in prive grotendeels aftrekbaar in box 1.
- De stichting schenk een deel van de rendement aan kunst en cultuur instellingen. De stichting hoeft verder geen belasting te betalen over haar vermogen of de rendementen.
- Het onderhoud aan het landgoed wordt door prive persoon betaald aan de stichting en is hierdoor in box 1 aftrekbaar. Eventueel kan de stichting nog subsidie krijgen als het landgoed ook een rijksmonument is.
- Het landgoed blijft via deze structuur binnen de familie en zal dus niet worden verkocht, gesplitst of verwateren.
Nadat de fiscale voordelen zijn behaald kan de ANBI status – zonder fiscale gevolgen – worden ingetrokken. Na intrekking van de ANBI-status hoeft de familiestichting niet langer aan de voorwaarden van een ANBI te voldoen. De fiscale voordelen uit voorgaande jaren, zoals de vrijstelling van schenk- en erfbelasting, hoeven dan niet te worden terugbetaald.
Er bestaat in Nederland geen “afrekenverplichting” of “schenkingsverplichting” bij het intrekken van de ANBI-status. Het vermogen hoeft na het vervallen van de ANBI-status niet binnen enkele jaren aan een ander goed doel te worden geschonken, in tegenstelling tot bijvoorbeeld Duitsland. Het vermogen kan daardoor in principe onbeperkt in de ex-ANBI blijven zitten, zonder dat het aan een goed doel wordt uitgegeven
Het doel van de stichting moet wel algemeen nuttig zijn en het vermogen zit wel “klem” in de stichting. De belastingdienst heeft wel een recht om informatie op te vragen. Dit toezicht kan worden voorkomen door de ANBI eerst naar het buitenland te verplaatsen en dan de ANBI status in te trekken.
De vastgoed familie stichting
Dit betreffen meestal geen ANBI’s maar normale stichtingen. Het voordeel is dat het pand in de familie blijft en de huur belastingvrij kan worden ontvangen. Soms wordt het pand aan het familiebedrijf verhuurt waardoor de huurprijs wel in de BV aftrekbaar is. Hoe werkt dit?
- Henk heeft een familiebedrijf en wil het bedrijfspand kopen
- Henk richt een stichting op waarbinnen hij de volledige zeggenschap heeft.
- De stichting koopt vervolgens het bedrijfspand van een derde.
- Het familiebedrijf voldoet een zakelijke huurprijs, deze huur kan in mindering worden gebracht op de fiscale winst van de BV (dus minder vennootschapsbelasting)
- De stichting is over de ontvangen huurpenningen geen vennootschapsbelasting verschuldigd
- De overschotten binnen de stichting worden aan de BV geleend (soort bank), de ontvangen rente is belastingvrij en de betaalde rente door de BV is aftrekbaar.
Op dit moment wordt ruim € 20 miljard aan vastgoed beheert door vastgoed stichting. Het gaat hierbij om ruim 2.000 stichtingen die veelal op hetzelfde adres als het bedrijf zijn gevestigd. Eenzelfde situatie kan zich voordoen wanneer een stichting geld uitleent aan een bedrijf of bedrijfsmiddelen, zoals machines, tegen een vergoeding ter beschikking stelt. Ook in deze situatie vallen de opbrengsten uit de ter beschikking stelling niet in de vennootschapsbelasting in tegenstelling tot de inkomstenbelasting.
Noot fiscaal jurist inzake familiestichtingen
In dit artikel omschrijven wij het rapport Fiscaal onderzoek naar het vermogen in familiestichtingen dat in januari 2025 bekend is gemaakt. Ook geven wij enkele voorbeelden uit de praktijk. De meeste familiestichtingen zijn opgezet door vermogende families. De gekozen belastingstructuren zijn al lang bekend en wellicht maatschappelijk verwerpelijk, edoch er wordt (nog) niet ingegrepen. Wilt u advies over de mogelijkheden van de familiestichting stuur ons gerust een e-mail of vul onderstaande formulier in. Wij nemen dan contact met u op.
Bron familiestichting
IBO Vermogensverdeling - Licht uit, spot aan: de vermogensverdeling | Rapport | Rijksoverheid.nl
Schenking aandelen aan werknemer belastingvrij of niet?
De Rechtbank Noord‑Nederland oordeelde eind januari 2026 over een opvallende bedrijfsopvolgingscasus: de aandeelhouder van een meer dan honderd jaar oud familiebedrijf schenkt zijn volledige belang — ter waarde van circa € 7.800.000 — aan de directeur, onder de verplichting deze door te geven aan zijn opvolger. De vraag is of dit voordeel bij de directeur als loon uit dienstbetrekking moet worden belast, of dat het kwalificeert als een schenking. In dit artikel lichten wij de uitspraak van Rechtbank Noord-Nederland toe en beschrijven waarom deze uitspraak relevant is voor de praktijk.
Een directeur groot aandeelhouder (DGA) wil de aandelen in zijn bedrijf schenken of nalaten aan een werknemer en de toekomstige directie. Kan dit via de bedrijfsopvolgingsregeling belastingvrij of wordt het voordeel gezien als een schenking en/of loon. Deze kwestie speelt vaker en kwam aan de orde bij een uitspraak van deRechtbank Noord Nederland d.d. 29 januari 2026 ECLI:NL:RBNNE:2026:213.
Belastingvrij een bedrijf krijgen door werknemer
Henk is DGA en enig aandeelhouder van Henk Holding BV. Henk Holding BV is 100% eigenaar van twee werkmaatschappijen. In 2022 schenkt Henk de aandelen in Henk Holding BV aan zijn directeur is al vijftien jaar bij zijn bedrijf werkt (geen familie van elkaar). De directeur werkt bij een werkmaatschappij en treedt in dienstbetrekking bij Henk Holding BV. De aandelen zijn ongeveer € 7.800.000 waard. De notaris legt de schenking van de aandelen vast in een notariele akte met een ontbindende voorwaarde en een doorgeefverplichting aan toekomstige bestuurders van het bedrijf. De inspecteur merkt de schenking aan als loon uit dienstbetrekking. De rechtbank is het niet met de inspecteur eens, de schenking vormt geen loon uit dienstbetrekking. Ook is geen sprake van loon van derden. De schenking vloeit voort uit de wens van Henk om de continuiteit en zelfstandigheid van zijn bedrijf te waarborgen en is niet bedoeld als beloning voor arbeid.
Standpunt belastingdienst inzake belastingvrij schenken bedrijf aan werknemer
Volgens de Belastingdienst was er een causaal verband tussen de schenking en de dienstbetrekking: de directeur zou de aandelen alleen hebben ontvangen vanwege zijn inzet, functioneren en positie binnen het bedrijf. De schenking vormde volgens de inspecteur daarom een beloning voor arbeid en viel daarmee onder het ruime loonbegrip van artikel 10 Wet LB 1964 (“al hetgeen uit dienstbetrekking wordt genoten”). De inspecteur wees bovendien op de afwezigheid van een persoonlijke band tussen schenker en begiftigde en op het feit dat de directeur zich jarenlang had bewezen als “waardig opvolger”.
Daarnaast stelde de inspecteur dat sprake was van loon van derden. Ook al kwam het voordeel niet van de werkgever zelf, dan zou het voordeel alsnog als loon kwalificeren als het in opdracht of voor rekening van de werkgever werd verstrekt. In die redenering had de schenking alles te maken met de werkzaamheden die de directeur voor het concern verrichtte. Tot slot werd een beroep gedaan op het leerstuk van “fooien” en vergelijkbare prestaties van derden: de schenking zou in economische zin een beloning vormen voor de verrichte arbeid.
Standpunt DGA bij belastingvrij overdragen bedrijf aan werknemer
De directeur voerde aan dat de aandeelhouder volledig handelde als privépersoon, gedreven door het belang van de continuïteit en zelfstandigheid van het familiebedrijf. Zijn keuze voor deze specifieke opvolger was geen arbeidsbeloning, maar een zakelijke beslissing van een eigenaar die zijn onderneming wilde behoeden voor verkoop aan strategische partijen of private equity. De doorgeefverplichting maakte bovendien duidelijk dat de schenking niet de vrije vermogensverrijking van de directeur beoogde, maar een instrument was om de juridische zeggenschap in de onderneming passend door te geven. De directeur had de aandelen dus niet “gekregen om rijk te worden”, maar om het bedrijf te leiden en intact door te geven.
Kan een werknemer belastingvrij aandelen in een bedrijf krijgen?
De schenking van aandelen aan een werknemer kan eenvoudig worden gekoppeld aan de dienstbetrekking. De rechtbank benadrukt echter de strikte toets op compensatie en wat de verstrekker doet. Het is aan de inspecteur om aannemelijk te maken dat de schenking loon uit dienstbetrekking zou zijn. In dit geval waren de aandelen prive bezit van Henk. De conditio-sine-qua-non, dus voordeel komt door dienstbetrekking moet niet te gemakkelijk worden aangenomen. Het moet een voordeel zijn dat de werkgever aan de werknemer als zodanig verstrekt. Volgens Henk is sprake van een zuivere schenking in het kader van een bedrijfsopvolging zonder dat sprake is van een beloning voor een prestatie door de werknemer. Henk trad op als prive persoon en niet als werkgever. Het ging Henk om de continuiteit van zijn familiebedrijf, dit volgt ook uit de doorgeefverplichting. De aandelen moeten om niet (zonder vergoeding) worden doorgeleverd aan een volgende bedrijfsopvolger als de directeur uit dienst zou treden. Er wordt ook geen vergoeding betaald aan Henk, terwijl Henk wel is verarmd.
Ook is geen sprake van een fooi of loon van derden omdat de directeur hiertoe geen prestatie heeft geleverd of arbeid heeft verricht.
Wanneer kunnen aandelen belastingvrij worden geschonken en is geen sprake van loon uit dienstbetrekking?
Het is nog maar een uitspraak van de Rechtbank en hoger beroep zal zeker volgen. Maar wanneer kunnen aandelen vrijwel belastingvrij aan een werknemer worden geschonken? Uit deze uitspraak kunnen we de volgende punten herleiden:
- De werkgever van de directeur heeft niets opgeofferd met de schenking
- De werkgever / schenker is niet gecompenseerd voor de schenking
- De aandelen behoren tot het prive vermogen van de schenker
- Het motief om te schenken was om te voorkomend dat de aandelen gekocht zouden worden door een externe koper, private equity of een strategische koper die dan winst wil maken met onderdelen van het bedrijf.
- De directeur heeft de schenking geaccepteerd onder de voorwaarde dat hij of zij de aandelen zonder enige vergoeding gaat overdragen als hij zijn werkzaamheden voor het bedrijf staakt (dus een verplichte doorlevering)
Werknemersparticipatie via een belastingvrije schenking
Er is nog weinig jurisprudentie over dit onderwerp. Het is volgens de Rechtbank - onder omstandigheden - mogelijk om een bedrijf (of aandelen in een BV) belastingvrij te schenken zonder dat sprake is van loon uit dienstbetrekking voor de werknemer. Het is wel maatwerk en erg feitelijk afhankelijk.
Noot fiscaal jurist over bedrijf cadeau geven aan een werknemer
Een werknemer krijgt een bedrijf van € 8.000.000 als cadeautje van de DGA. Omdat de DGA hem zag als meest geschikte kandidaat om het bedrijf voor te zetten kreeg de directeur het bedrijf (tijdelijk) als cadeautje. In feite heeft de directeur de aandelen niet vrij in handen gekregen. Zolang hij directeur is heeft hij recht op de winsten en de volledige zeggenschap. Bij zijn vertrekt gaat dit recht over aan de nieuwe bestuurder (s). Volgens de rechter is ook geen sprake van fooi (zie kennisgroep KG:204:2025:7 en Hoge Raad d.d. 1 november 2000 ECLI:NL:HR:2000:AA7993).
De uitspraak laat zien dat het ruime loonbegrip zijn grenzen kent. De Belastingdienst poneert in de praktijk meestal dat een schenking aan een werknemer “loon” is wanneer een werknemer aandelen gratis of tegen een lage waarde verkrijgt. De combinatie van het causale verband en het bestaan van een arbeidsrelatie wordt dan al snel als argument gebruikt. Deze zaak benadrukt echter dat motivering, context en juridische structuur doorslaggevend zijn. De rechtbank accepteert dat een schenking bij bedrijfsopvolging — ook buiten de familie — in beginsel een zuivere schenking kan vormen als de werkgever of het concern er geen rol in speelt en het aandeelhoudersmotief objectief aantoonbaar is.
Ook in de bredere praktijk is dit belangrijk. Ondernemers die opvolging willen regelen buiten de eigen familie, lopen al snel tegen fiscale onzekerheid aan: is de schenking aan een opvolger een beloning voor diens jarenlange functioneren, of is het een zakelijke beslissing van de aandeelhouder? Dit arrest laat zien dat die tweede route juridisch goed verdedigbaar is, mits zorgvuldig vormgegeven.
De belastinginspecteur kan in hoger beroep tegen de uitspraak van Rechtbank Noord-Nederland. Wij houden de ontwikkelingen nauwlettend in de gaten en informeren u via onze website. Heeft u zelf vragen in het kader van bedrijfsopvolging of werknemersparticipaties? Neem dan vrijblijvend contact op met één van onze fiscaal juristen.
Bedrijf schenken aan goed doel
In 2025 schonken de aandeelhouders van AFAS software 30% van hun bedrijf aan een ANBI. Deze aandelen zijn stemrechtloos. Door de schenking ontvangt de ANBI jaarlijks dividend en kan er hulp worden gegeven aan goede doelen. Vorenstaande kon in 2025 nog belastingvrij, op dit moment kan dit niet meer (heffing 31%).
Wat is steward ownership?
Steward ownership (ook wel steward-owned company) is een ondernemingsstructuur waarbij de controle over een onderneming wordt gescheiden van het economisch eigendom. Het doel is dat het bedrijf wordt bestuurd door “stewards” (beheerders) die het bedrijf leiden in het belang van de onderneming en haar missie, en niet primair voor aandeelhouders die winst maximaliseren. Soms wordt hierbij een deel van de aandelen in het bedrijf overgedragen aan een ANBI (vaak stemrechtloze aandelen).
Het model komt vooral uit Duitsland en Scandinavië en wordt toegepast door bedrijven zoals Bosch, Zeiss en eigenlijk ook bij AFAS.
Ontbreken fiscale faciliteit voor steward ownership
De bedrijfsopvolging binnen de familie (aan natuurlijke personen) kent binnen het Nederlandse belastingstelsel voldoende fiscale faciliteiten. Schenkingen door bedrijven of overdragen van een bedrijf (of deel hiervan) aan een ANBI of stichting is in Nederland niet echt mogelijk, tenminste niet fiscaal vriendelijk. Steward ownership zien we echter binnen de EU steeds meer.
Ondernemen en schenken via de BV: hoe werkt dit fiscaal?
Sinds 1 januari 2025 is de regeling geven uit de vennootschap afgeschaft. Hierdoor kan een ondernemer of DGA die via zijn BV schenkt aan een goed doel (ANBI) niet langer profiteren van een specifieke fiscale faciliteit. In het rapport Beter Geven III pleit een commissie van deskundigen onder leiding van Alexander Rinnooy Kan voor een nieuwe regeling die het schenken van ondernemingsvermogen aan goede doelen weer fiscaal mogelijk maakt zonder directe box-2-heffing. Zo blijft het ook in de toekomst mogelijk om - zoals ook bij AFAS - goede doelen in Nederland fiscaal vriendelijk te ondersteunen.
Dit adviesrapport analyseert de gevolgen van het afschaffen van de regeling en doet voorstellen voor een alternatief dat zowel maatschappelijk nuttig als fiscaal uitvoerbaar is. Volgens de commissie leidt het verdwijnen van de regeling tot een onevenwichtige fiscale behandeling. Als aandelen in een onderneming worden overgedragen aan natuurlijke personen kan vaak gebruik worden gemaakt van doorschuifregelingen, waardoor belastingheffing wordt uitgesteld. Maar bij een schenking van aandelen aan een ANBI ontbreekt een dergelijke faciliteit. Dit betekent dat een ondernemer die zijn bedrijf aan een goed doel wil schenken vaak direct box-2-belasting verschuldigd is over de meerwaarde van de aandelen, een volstrekt belachelijke regeling waarbij de overheid dus wordt beloond voor het maatschappelijke doel van de ondernemer. Door de huidige wetgeving wordt filantropisch ondernemerschap fiscaal ontmoedigd. Het vermogen dat aan de ANBI wordt geschonken gaat immers ten goede komen aan het algemene belang en maatschappelijk projecten. Waarom zou hierover belasting moeten worden betaald?
Mogelijke nieuwe fiscale regelingen voor steward ownership of bedrijf bij ANBI
Het rapport bespreekt drie mogelijke varianten voor een nieuwe regeling.
- Vrijstelling in box 2: de meest logische route, geen heffing in box 2 bij overgang van aandelen aan een ANBI. Feitelijk was dit de oude regeling die prima werkte. Kunstmatige verliesverrekening in box 2 moet worden voorkomen.
- Doorschuifregeling: alternatieve route is een doorschuifregeling, dit via een uitbreiding van de bedrijfsopvolgingsregeling. De box 2 claim is niet weg maar wordt doorgeschoven. Deze route is complexer.
- Conserverende aanslag: ondernemer / DGA krijgt een aanslag in box 2 maar hoeft deze niet te betalen zolang de aandelen bij de ANBI worden ondergebracht. Als de aandelen terugkeren bij de ondernemer / DGA komt de aanslag te vervallen
Noot fiscaal jurist inzake steward ownership
Maatschappelijk betrokken ondernemer neemt toe, dit meestal in combinatie met een groter zorg voor uw werknemers en hun prive leven. Voor ondernemers die een schenking aan een goed doel overwegen moeten we dus nog even wachten op de nieuwe wetgeving.
De commissie concludeert dat het afschaffen van de regeling geven uit de vennootschap waarschijnlijk een gemiste kans is. Een nieuwe faciliteit voor het schenken van ondernemingsvermogen aan ANBI’s kan bijdragen aan meer filantropie, een eerlijker fiscaal speelveld en mogelijk ook aan een betere vermogensverdeling in de samenleving. Voor ondernemers die maatschappelijk willen bijdragen is het daarom verstandig om hun filantropiestrategie fiscaal goed te structureren, bijvoorbeeld via aandelenoverdracht of periodieke giften. Even afwachten is voor nu de beste route. Wilt u toch stappen ondernemen? Wij helpen u graag, deskundig en vlot.
Erfbelasting overlijdensrisicoverzekering
Erfbelasting is een belasting die wordt geheven over een ontvangen erfenis. In sommige gevallen geldt dit ook voor een uitkering uit een overlijdensrisicoverzekering (ORV). De Belastingdienst beschouwt deze uitkering in bepaalde situaties namelijk als onderdeel van de erfenis, waardoor erfbelasting verschuldigd kan zijn. In dit artikel wordt hier verder op ingegaan en wordt beschreven hoe je eventueel erfbelasting kan voorkomen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Overlijdensrisicoverzekering en belastingen
Een overlijdensrisicoverzekering is een levensverzekering die een bedrag uitkeert aan nabestaanden bij overlijden. Levensverzekeringen zijn een verzameling verzekeringen waarbij de verzekerde een uitkering ontvangt als een bepaalde situatie zich voordoet, bijvoorbeeld als jij of je partner overlijdt. Een overlijdensrisicoverzekering zorgt ervoor dat nabestaanden een geldbedrag ontvangen als de verzekerde binnen de looptijd van de verzekering overlijdt. Je bepaalt zelf welk bedrag je wilt verzekeren en tot welke leeftijd de verzekering geldig is.
Bij deze verzekering zijn er drie belangrijke rollen:
- de verzekeringsnemer;
- de verzekerde; en
- de begunstigde.
De verzekeringsnemer is degene die de verzekering afsluit. De verzekerde is de persoon op wiens leven de verzekering is gebaseerd. Als deze persoon overlijdt, ontvangen de nabestaanden een uitkering. De begunstigde is degene die dit bedrag krijgt uitgekeerd. Dit is vaak de partner, maar kan ook een kind of een andere aangewezen persoon zijn.
Betaalde de verzekerde zelf (een deel van) de premie uit zijn eigen vermogen? Dan betaalt degene die de uitkering krijgt erfbelasting. Hieronder worden diverse situaties weergegeven die aan de orde kunnen komen en die de fiscale gevolgen van bepaalde keuzes laten zien.
Overlijden, levensverzekering en belastingheffing
Wanneer iemand een levensverzekering afsluit op zijn leven en diegene benoemt zijn partner als begunstigde, dan verkrijgt de begunstigde de uitkering uit die levensverzekering. De begunstigde verkrijgt niet krachtens erfrecht, zodat niet op grond van art. 1 SW erfbelasting kan worden geheven. De fictie van art. 13 SW voorkomt dat op deze wijze erfbelasting wordt bespaard.
Artikel 13 SW is van toepassing op al wat ten gevolge van of na het overlijden van een erflater krachtens levensverzekering of derdenbeding wordt verkregen, voor zover de verkrijging kan worden toegerekend aan een onttrekking aan het vermogen van de erflater. Onttrekkingen zijn in dit verband in ieder geval premies en koopsommen.
Gemeenschap van goederen en overlijdensrisicoverzekering
Wanneer je getrouwd bent of een geregistreerd partnerschap hebt en is dat in gemeenschap van goederen kan kun je erfbelasting niet voorkomen. Jullie vermogen is altijd van jullie samen.
Tot 1 januari 2018 ontstond bij het aangaan van een huwelijk automatisch een algemene gemeenschap van goederen. Dit hield in dat dat alle bezittingen en schulden van voor en tijdens het huwelijk gemeenschappelijk werden. Hierdoor wordt de premie voor de helft onttrokken aan het vermogen van de erflater, wat betekent dat ook over de helft van de overlijdensrisicoverkering uitkering erfbelasting is verschuldigd.
Beperkte gemeenschap van goederen en overlijdensrisicoverzekering
Vanaf 1 januari 2018 ontstaat bij het aangaan van een huwelijk een beperkte gemeenschap van goederen. Er ontstaat dan alleen een gemeenschappelijk vermogen voor bezittingen en schulden die zijn ontstaan tijdens het huwelijk en bezittingen en schulden die voorafgaand het huwelijk al gezamenlijk eigendom waren. Vermogensbestanddelen die voorafgaand aan het huwelijk privé waren, blijven privé.
Als de echtgenoten in een beperkte gemeenschap van goederen zijn gehuwd, hangt het van de inhoud van de beperkte gemeenschap af of de verzekeringsuitkering bij het overlijden van een echtgenoot met erfbelasting wordt belast. Bij een beperkte gemeenschap van goederen zal aan de hand van de huwelijksvoorwaarden vastgesteld moeten worden of de premie ten laste is gekomen van het gemeenschappelijke vermogen of ten laste van het privévermogen van de echtgenoot van de erflater. Bij een gemeenschap van vruchten en inkomsten wordt ervan uitgegaan dat de premie — indien niet anders is bepaald — als een huishoudschuld ten laste komt van het gemeenschappelijke vermogen. De helft van de premie is dan onttrokken aan het vermogen van de erflater.
Huwelijkse voorwaarden en overlijdensrisicoverzekering
Als jullie huwelijkse voorwaarden of partnerschapsvoorwaarden hebben, blijft jullie vermogen gescheiden. Dit kan helpen om erfbelasting voor je partner te voorkomen. Het is daarbij belangrijk om in de voorwaarden vast te leggen uit welk vermogen de premie voor de overlijdensrisicoverzekering wordt betaald. In onderstaande hoofdstuk wordt besproken wat er in de huwelijkse voorwaarden dient te worden vastgelegd.
Koude uitsluiting
Omzeiling van heffing op grond van art. 13 SW 1956 is in de gehuwdensituatie mogelijk als in de huwelijkse voorwaardende zogenoemde koude uitsluiting bevat. In dat geval zijn gehuwden buiten elke gemeenschap van goederen gehuwd en bevatten de huwelijkse voorwaarden geen verrekenbeding. De ene echtgenoot ‘A’ kan dan op het leven van de andere ‘B’ een uitkering bedingen die bij B’s overlijden niet tot heffing leidt. Aangezien zij buiten elke gemeenschap van goederen zijn gehuwd, kunnen de verschuldigde premies slechts als privéschulden van A worden aangemerkt. A kan dan voor de bij B’s overlijden te genieten uitkering niet worden belast omdat voor de opbouw van die uitkering niets aan B’s vermogen is onttrokken.
Buiten elke gemeenschap van goederen gehuwd en overlijdensrisicoverzekering
Bij een huwelijk buiten elke gemeenschap van goederen waarbij de premie was verschuldigd door de echtgenoot van de erflater, is voor de overlijdensrisicoverzekering uitkering in beginsel geen onttrekking aan het vermogen van de erflater geweest.
Dit kan anders zijn indien de huwelijksvoorwaarden een verrekenbeding bevatten. Hierbij kan bijvoorbeeld gedacht worden aan het beding dat bij overlijden van een van de echtgenoten verrekend zal worden alsof zij in wettelijke gemeenschap van goederen waren gehuwd. Bij een dergelijk beding wordt de helft van de tijdens de huwelijksperiode betaalde premie geacht te zijn onttrokken aan het vermogen van de erflater.
Let op, je kan dit voorkomen door aan te geven dat alsof je in wettelijke gemeenschap van goederen bent gehuwd maar met uitsluiting van de bank- en spaartegoeden.
Noot fiscaal jurist inzake erfbelasting overlijdensrisicoverzekering
Een overlijdensrisicoverzekering (OVR) is meer dan alleen een financiele bescherming voor nabestaanden, dit heeft ook fiscale gevolgen. Helaas wordt dit vaak vergeten en/of verkeerd geregeld. De premie voor een ORV is in beginsel niet aftrekbaar in box 1, soms is deze gekoppeld aan een lijfrenteverzekering, dan kan dit anders zijn. De uitkering is in principe belastingvrij maar bij een verkeerd opgezette polis of onjuiste huwelijkse voorwaarden kan dit anders zijn, zie ook dit standpunt van de kennisgroep van de Belastingdienst. Voor ondernemers moet soms de keuze worden gemaakt om de verzekering in prive of via de BV (onderneming) af te sluiten. Zijn er vragen (naar aanleiding van bovenstaande)? Neem gerust vrijblijvend contact met ons op.
Onbeperkte navordering bij erfenissen
Geen navordering over buitenlands vermogen na 12 jaar
De Hoge Raad volgt de conclusie van de Advocaat-Generaal dat alleen navordering van erfbelasting over verzwegen buitenlands vermogen bestaat voor situaties waarin de navorderingsbevoegdheid per 1 januari 2012 nog niet was vervallen.
De casus over erfenissen en inkeerregeling
Tot de erfenis van een dame die in 1998 kwam te overlijden behoorden onder andere Zwitserse banktegoeden en effecten. Haar erfgenaam had dit niet vermeld in de aangifte voor het recht van successie, maar besloot dit in februari 2014 alsnog te melden middels een vrijwillige verbetering. In september 2014 kreeg belanghebbende een navorderingsaanslag opgelegd.
Rechtbank Gelderland en Hof Arnhem - Leeuwarden oordeelden allebei dat de aanslag onterecht was opgelegd. Vorenstaande om de volgende redenen:
- Zowel uit de wettekst van het derde lid van artikel 16 SW als de wetsgeschiedenis is af te leiden dat de bevoegdheid tot navordering nog aanwezig moest zijn ten tijde van de inwerkingtreding van het artikellid (1 januari 2012).
- Herleving van een al verstreken navorderingsbevoegdheid grijpt zozeer in het wettelijke systeem in, dat de wetgever expliciet terugwerkende kracht aan de bepaling in het wetsartikel had moeten verlenen.
Nu vorenstaande niet was gebeurd, kon de navorderingsaanslag niet in
stand blijven. Ook A-G
IJzerman kwam tot de conclusie dat de wetswijziging alleen betrekking
heeft op bestaande en toekomstige gevallen en dat al verjaarde gevallen
niet alsnog herleven. Nu heeft ook de Hoge Raad beslist dat de onbeperkte
navorderingstermijn zich niet mede uitstrekt tot gevallen waarin de bevoegdheid
tot navordering al was vervallen. Het zou niet de bedoeling zijn geweest
van de wetgever en de indieners van het amendement bij de bepaling om een
niet meer bestaande bevoegdheid tot navordering nieuw leven in te blazen.
Dit zou immers ook de rechtszekerheid aantasten.
Noot fiscaal jurist
Alle rechters zijn het met elkaar eens en ook de Hoge Raad geeft de inspecteur een tikje over de vingers. Een verjaare aanslag wordt in dit geval via de Edelweiss route alsnog belast. De relevante wetgeving is in 2012 aangepast en hierdoor heeft de Belastingdienst / inspecteur de bevoegdheid om erfbelasting over vermogen in het buitenland alsnog te belasten en dat dit niet meer verjaart. Kort en goed wil dit zeggen dat erfbelasting die op 1 januari 2012 nog na te vorderen zou zijn (maximaal 12 jaar) thans tot in het oneindige na te vorderen is. Als echter de erfbelasting op dat moment al wel verjaard is moeten dan wel buiten beschouwing blijven, feitelijk gaat het dus om erfenissen van voor 1999.
We zouden ons ook kunnen afvragen of - gezien allerlei uitwisselingsverdragen
- de 12 jaars termijn nog wel van toepassing mag zijn. De reden voor deze
termijn van 12 jaar is dat het lastiger is om informatie in het buitenland
te vinden, hierdoor krijgt de belastingdienst 7 jaar extra (termijn om
binnenlands vermogen is namelijk 5 jaar). Gezien allerlei verdragen en
de automatische informatie uitwisseling binnen veel landen (OESO landen)
lijkt deze extra termijn thans niet meer zo nodig.
Bron erfenissen en inkeerregeling
Hoge Raad, 3 maart 2017, ECLI:NL:HR:2017:356.
Conclusie Advocaat Generaal d.d. 15 december 2016 (ECLI:NL:PHR:2016:1350)
Gerechtshof Arnhem Leeuwarden d.d. 31 mei 2016 (ECLI:NL:GHARL:2016:4208)
Rechtbank Gelderland 3 november 2015 (ECLI:NL:RBGEL:2015:6628)
Verkrijgen aanmerkelijk belang aandelen en erfrecht
Hoogte verkrijgingsprijs bij aanmerkelijk belang verkregen krachtens erfrecht
Bij de verkrijging van een aanmerkelijk belang krachtens erfrecht speelt de zogenoemde doorschuifregeling een cruciale rol. Indien aan de voorwaarden wordt voldaan, kan het vervreemdingsvoordeel bij overlijden (en de verkrijgingsprijs van de aandelen) bij de erflater worden doorgeschoven aan de opvolgers (de erfgenaam). De uitspraak van Rechtbank Zeeland-West-Brabant (ECLI:NL:RBZWB:2025:16) gaat in op de vraag in hoeverre het niet in aanmerking nemen van een vervreemdingsvoordeel bij de erflater gelijkgesteld wordt als een impliciet verzoek om de doorschuifregeling voor de inkomstenbelasting wanneer geen schriftelijk verzoek is gedaan om de verkrijgingsprijs door te schuiven.
Fictieve vervreemding AB aandelen bij overlijden
Indien een erflater een aanmerkelijk belang had in een vennootschap wordt dit in beginsel aangemerkt als een fictieve vervreemding van het aanmerkelijk belang aan de erfgenamen. Dit betekent een inkomstenbelastingheffing tot maximaal 31% (cijfers 2025) over het verschil tussen de werkelijke waarde van de aandelen op het moment van overlijden en de verkrijgingsprijs. Artikel 4.17a Wet IB 2001 voorziet in een regeling voor het terugnemen van dit vervreemdingsvoordeel. De verkrijgingsprijs van erflater gaat op grond van artikel 4.39a Wet IB 2001 over op de erfgenamen. Doel hiervan is het voorkomen van directe inkomstenbelastingheffing over de waardeaangroei van aandelen als gevolg van overlijden. Voor toepassing van de doorschuifregeling is vereist dat gezamenlijke belanghebbenden hier schriftelijk om verzoeken (artikel 26a uitvoeringsregeling IB 2001). Daarnaast moet de vennootschap waarop het belang betrekking heeft, een onderneming drijven als bedoeld in artikel 3.2 of een medegerechtigde zijn als bedoeld in artikel 3.3 Wet IB 2001. Indien aan de voorwaarden is voldaan, gaat de verkrijgingsprijs van de erflater over op de erfgenaam.
Iedere verkrijger heeft afzonderlijk de mogelijkheid om te verzoeken om toepassing van de doorschuifregeling.
Voorbeeld verkrijgen AB aandelen bij overlijden
In de onderhavige procedure ging het om een situatie waarin belanghebbende in 2011, krachtens erfrecht, 50% van de aandelen in een besloten vennootschap verkreeg. De andere helft kwam toe aan zijn zus. De erflaatster – hun moeder – hield alle aandelen in de vennootschap. In de aangifte erfbelasting werd de waarde van de aandelen per overlijdensdatum gesteld op € 345.839. De waarde die aan belanghebbende werd toegerekend bedroeg daarmee € 172.920 (zijnde 50% van € 345.839). In de aangifte inkomstenbelasting van de erflaatster werd geen (fictief) vervreemdingsvoordeel uit aanmerkelijk belang aangegeven. Evenmin werd een schriftelijk verzoek tot doorschuiven van de verkrijgingsprijs ingediend.
Vervolgens werd op 15 september 2020 door de erfgenamen de vennootschap ontbonden en vereffend. Het liquidatiesaldo bedroeg € 305.702, waarvan aan belanghebbende € 152.821 (50%) toekwam. In zijn aangifte inkomstenbelasting 2020 gaf belanghebbende een vervreemding van het aanmerkelijk belang aan. De overdrachtsprijs werd opgenomen voor € 152.851 en de verkrijgingsprijs voor € 172.920 (zijnde 50% van de waarde van de aandelen ten tijde van het overlijden van erflaatster). Dit betekent dat volgens belanghebbende sprake was van een negatief vervreemdingsvoordeel van € 20.069.
De inspecteur week af van de aangifte en stelde dat de verkrijgingsprijs van de aandelen € 36.351 bedroeg, zijnde de helft van het gestort kapitaal van € 72.702. Volgens de inspecteur was de verkrijgingsprijs van de erflaatster doorgeschoven naar belanghebbende, omdat in de aangifte van de erflater geen vervreemding was opgenomen.
Samenvattend:
- Verkrijgingsprijs erflaatster ten tijde van overlijden: € 72.702
- Waarde aandelen ten tijde van overlijden (economisch verkeer): € 345.839
- Liquidatiesaldo (ontbinding BV op 15 september 2020): € 305.702, waarvan € 152.821 aan belanghebbende
- Aangegeven in aangifte IB 2020:
- Overdrachtsprijs: € 152.851
- Verkrijgingsprijs: € 172.920
- Vervreemdingsvoordeel: negatief € 20.069
Uitspraak Rechtbank inzake AB Aandelen en erfrecht
De Rechtbank oordeelt dat de inspecteur terecht uitgaat van een doorgeschoven verkrijgingsprijs van € 36.351 (50% van € 72.702). Volgens de Rechtbank kan een verzoek tot toepassing van artikel 4.17a Wet IB 2001 ook impliciet worden gedaan. De aangifte van de erflater, waarin geen vervreemdingsvoordeel is aangegeven, vormt volgens de Rechtbank zo'n impliciet verzoek.
Belangrijk is dat belanghebbende deze aangifte mede namens erflaatster en zichzelf heeft ondertekend. De Rechtbank acht dit voldoende om te concluderen dat belanghebbende om toepassing van artikel 4.17a Wet IB 2001 heeft verzocht. Voorts benadrukt de Rechtbank dat iedere erfgenaam zelfstandig een verzoek kan doen het feit dat de zus mogelijk geen verzoek heeft gedaan, doet hier niet aan af.
Dat de vennootschap geen materiële onderneming zou drijven, maakt het oordeel niet anders. De inspecteur heeft de aangifte geaccepteerd en daarmee het verzoek tot doorschuiven feitelijk ingewilligd. Volgens de Rechtbank is het niet aan de belanghebbende om in latere instantie deze keuze te herroepen. Het beroep wordt ongegrond verklaard.
Noot fiscaal jurist inzake verkrijgen AB aandelen en erfrecht
De uitspraak maakt duidelijk dat in dit geval het ontbreken van een expliciet schriftelijk verzoek tot doorschuiving in casu toch heeft geleid tot een verzoek om doorschuiving. De Rechtbank achtte het impliciete verzoek, af te leiden uit de aangifte van erflaatster, voldoende. Dit oordeel heeft een situatie voorkomen waarin geen heffing bij de erflaatster heeft plaatsgevonden, terwijl de verkrijger vervolgens beschikt over een hogere verkrijgingsprijs. Vanuit dat perspectief is de uitkomst logisch.
Niettemin blijft het advies om schriftelijk te verzoeken om toepassing van de doorschuifregeling in de inkomstenbelasting. Oftewel: ‘Voorkomen is beter dan genezen!’
Mocht u zich in een vergelijkbare situatie bevinden of overwegen een aanmerkelijk belang tijdens leven over te dragen aan een voortzetter, dan is onder voorwaarden toepassing van de doorschuifregeling mogelijk. Wij adviseren u graag bij dergelijke overdrachten!
Echtscheiding en schenking
Wij zijn wekelijks betrokken bij echtscheidingen, veelal van ondernemers. Onze rol hierbij is om de waarde van de onderneming te bepalen, behoefte en draagkracht juist vast te stellen, bedrijven te onderzoeken, dividenden en onttrekkingen in beeld te brengen maar vaak ook om in overleg met de advocaat te onderzoeken of de spelregels wel eerlijk worden ingevuld en er niet wordt gesjoemeld met cijfers of jaarrekeningen (in het zicht van de echtscheiding). In dit artikel kijken we naar de vermogensverschuiving bij boedelverdeling, soms is hierbij sprake van een belaste schenking.
Vermogensverschuiving en belaste schenking bij een echtscheiding
De belangrijkste onderdelen bij een echtscheiding zijn het ouderschapsplan, de alimentatie en de vermogensverdeling. Vaak wordt in compromis gekomen tot een passende oplossing. Hierbij kan het zijn dat de rijke echtgenoot - tijdens de onderhandelingen - onverplicht vermogen wil geven aan zijn of haar ex partner, dit om ervoor te zorgen dat beide partijen na de echtscheiding een financieel zorgeloos leven kunnen blijven voeren. Fiscaal is in dergelijke gevallen soms sprake van een belaste schenking, zie dit arrest van de Hoge Raad uit 1994 (even zoeken want het is niet gepubliceerd). In dit arrest nam de ex partner genoegen met minder vermogen dan waar ze recht op had.
Het probleem is dat vrijwel de gehele schenking belast is (voor echtgenoten geldt een beperkte vrijstelling van een paar duizend euro).
Meestal wordt in overleg met de advocaat gekozen voor een robuste oplossing, bijvoorbeeld het samenwonen omzetten in een huwelijk (met voorwaarden) of het wijzigen van de huwelijkse voorwaarden voorafgaand aan de echtscheiding. In voorkomende gevallen worden soms ook de huwelijkse voorwaarden opgeheven waardoor er een gemeenschap van goederen gaat ontstaan. Volgens de jurisprudentie is in dergelijke gevallen geen sprake van een schenking. Dit geldt ook als er een beperkte gemeenschap wordt gecreëerd, zie Hoge Raad 7 mei 2021, ECLI:NL:HR:2021:708. Er wordt een beperkte gemeenschap van goederen gemaakt waarin de man €4.000.000 inbrengt en de vrouw niets. In deze gemeenschap worden beide partners voor 50% eigenaar (gerechtigd). Bij de scheiding wordt deze gemeenschap verbroken en krijgt de vrouw € 2.000.000 (zonder schenkingsrecht).
Een oplettende fiscalist zou kunnen denken dat er hierbij sprake is van een samenstel van rechtshandelingen met als enige echte doel het ontwijken van de schenkbelasting, de zogenaamde fraus legis situatie. Hier is geen klip en klaar antwoord op te geven, het is wel van belang dat er een redelijk tijdsverloop is tussen de verschillende momenten. In een uitspraak van de Hoge Raad op 15 maart 2013 ECLI:NL:HR:2013:BY0548 is duidelijk geworden dat een geregistreerd partnerschap voor 1 dag veel gedoe kan veroorzaken.
Fiscale waardering van een familiebedrijf
Wekelijks hebben wij overleg met de belastingdienst en register valuators over de waarde van een familiebedrijf. Bij de waardering van een familiebedrijf is de insteek bij de waardering dat het bedrijf wordt voortgezet. Bij familiebedrijven zal de belastingdienst (inspecteur) vaak meer aandacht besteden aan de waardering. Ook zal de belastingdienst bij een bedrijfsopvolging binnen de familiesfeer de zakelijkheid van de overdrachtsprijs en voorwaarden toetsen. Er wordt ook altijd kritisch gekeken naar vastgoed, beleggingsvermogen en overtollige liquiditeiten. Als de fiscale belangen substantieel zijn kan de inspecteur een beroep doen op het BVT (Business Valuation Team), dit is een landelijk team die zich met register valuators, accountants en fiscalisten speciaal richt op bedrijfswaarderingen. Steeds vaker zien wij dat de belastingdienst een waardering volgens de DCF standaarden opzet.
Wat is het belang van een juiste waardering van een familiebedrijf
De Belastingdienst is natuurlijk niet de enige partij die belang heeft bij een juiste en volledige waardering van het familiebedrijf. Ook erfgenamen en familieleden willen zeker weten dat de waardering juist is. Dit is nog belangrijker als het betreffende familielid niet direct actief of betrokken is bij de onderneming. Bij familiebedrijven spelen bij de waardering bijzondere omstandigheden, denk hierbij aan:
- familie ondernemers gaan meestal niet voor een maximale winst, maar voor het voortbestaan en de stabiliteit van de onderneming.
- loyaliteit van de ondernemer naar zijn personeel en de directe omgeving is vaak groot. De binding met de omgeving, klanten en personeel is hiermee hoger.
- familiebedrijven worden vaak met eigen geld gefinancieerd. De financieringsvoorwaarden zijn dan meestal minder strak geregeld. Door financiering met eigen geld kan de groei ook weer worden beperkt.
- afhankelijkheid van de familie is bij familiebedrijven vaak groter, soms is ook sprake van persoonlijke goodwill.
Hoe wordt de waarde van een familiebedrijf bepaald?
Bij de overdracht van een familiebedrijf naar de volgende generatie wordt vaak niet de spreekwoordelijke hoofdprijs gevraagd. Als het bedrijf echter niet aan alle kinderen wordt overgedragen is het van belang dat er een prijs wordt betaald die zowel voor de opvolgers als de niet opvolgende kinderen redelijk en acceptabel is. Wij werken bij de waardering van een bedrijf altijd met een erkende register valuator. In de meeste gevallen treden wij daarna in overleg met de belastingdienst.
Voor het bepalen van de waarde van een onderneming zijn meerdere wegen naar Rome. In de overname praktijk wordt vaak gewerkt met een EBITDA x factor methode. Dit gaat dan om de gecorrigeerde winst en een factor die afhankelijk is van de omvang van het bedrijf en de sector waarbinnen deze werkzaam is. De Belastingdienst werkt meestal met een de DCF Methode, deze is complex en komt vaak uit op een hogere waardering dan de EBITDA methode. Soms kan het helpen dat er al een geïnteresseerde partij is die een bieding heeft gedaan, dit kan dan als richtlijn worden gebruikt.
Valkuilen bij de waardering zijn de normalisaties, hierbij wordt gekeken naar hoe het bedrijf in normale omstandigheden zou opereren. Hierbij kunt u denken aan bijzondere eenmalige kosten of opbrengsten, hoge of lage management fee, hoge of lage huur, gratis meewerkende kinderen of echtgenoten, etc.
Waardering familiebedrijf door de belastingdienst
De belastingdienst gebruikt veelal de DCF methode en meestal wordt hierin ook rekening gehouden met een korting voor beperkte verhandelbaarheid van de aandelen (discount for lack of marketability DLOM) en ook een korting voor een beperking van invloed op de aandelen (discount for lack of control DLOC). In een uitspraak door het Gerechtshof Amsterdam d.d. 18 juli 2023 (ECLI:NL:GHAMS:2023:1951) wordt door het Gerechthof geoordeeld over de waarde van ingekochte aandelen, belastingplichtige stelt dat het box 2 voordeel € 1.500.000 bedraagt, de inspecteur stelt deze AB winst op € 5.100.000. Hof Amsterdam oordeelt dat aannemelijk is dat de tegenprestatie voor de ingekochte aandelen is overeengekomen met het oog op kunstmatige verkleining van winsten in een transactie tussen, in feite, familieleden. De tegenprestatie voor de ingekochte aandelen is dan bedongen bij een niet onder normale omstandigheden gesloten overeenkomst. Het Hof stelt de waarde iets lager vast namelijk op € 4.900.000. Belastingplichtige gaat in cassatie bij de Hoge Raad die op 27 maart 2026 uitspraak doet (ECLI:NL:HR:2026:518), omdat de procedure van feitelijke aard is wordt het beroep ongegrond verklaard.
Bedrijfsopvolgingsregeling en waardering van familiebedrijf
De bedrijfsopvolgingsregeling is de meest gunstige regeling om vermogen over te dragen naar de volgende generatie. Een groot deel van de waarde van de onderneming is vrijgesteld voor de schenk/erfbelasting. Hierdoor blijft er meer liquiditeit binnen de onderneming en/of de familie. Daarnaast kan via de doorschuifregeling (DSR) ook een inkomstenbelasting claim in box 2 worden uitgesteld (doorgeschoven naar de volgende generatie.
Waarom is de BOR/ DSR bedacht? (zie kennisgroep standpunt belastingdienst)
- Voorkomen liquiditeitsproblemen: De BOR is in het leven geroepen om de heffing van erf- en schenkbelasting - bij het verkrijgen van een onderneming - te beperken
- Belang: onbelemmerde voorzetting familiebedrijf
- Reden: behouden werkgelegenheid, stabiliteit bedrijfsleven
- Doel: voorkomen acute belastingheffing bij reële bedrijfsoverdrachten en continuïteit niet in gevaar brengen.
Wanneer is sprake van ondernemingsvermogen?
- Als vermogen / bezitting op het moment van verkrijgen echt ondernemingsvermogen is (max 10% prive gebruik)
- De Hoge Raad heeft in het arrest van 18 augustus 2023 geoordeeld dat voor de BOR alleen vermogensbestanddelen tot het ondernemingsvermogen worden gerekend die ten tijde van de verkrijging voor ondernemingsdoeleinden worden aangehouden.
Duurzaam overtollige liquiditeiten of beleggingen en de bedrijfsopvolgingsregeling
- Geld wat zich opstapelt binnen bedrijf (uit winsten)
- Er is een algemene of vage bestemming voor het geld (geen concrete plannen) > voorbeelden “continuïteit / toekomstige kansen / zekerheid”
- Overtollige beleggingen of liquiditeiten kunnen meestal niet als ondernemingsvermogen worden aangemerkt (voor toelichting zie deze uitspraak uit 2025)
Bezitseis bij uitbreiding van een onderneming
- De ondernemer moet de onderneming minimaal 5 jaar in bezit hebben voordat deze kan worden geschonken.
- Wat gaat goed? Aankoop activa/passiva die opgaan in de huidige onderneming (in dezelfde branche) Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:867
- Wat gaat fout? Aankoop aandelen in een BV (deelneming) Hoge Raad 20 mei 2020 ECLI:NL:HR:2020:990 > er gaat nieuwe bezitstermijn lopen
- Discussie uitbreiding aandelenbelang: volgens belastingdienst nieuwe bezitseis (standpunt helder gemaakt in kennisgroep standpunt), standpunt kun je over discussiëren (Gerechtshof 2024).
Liquide middelen aanhouden voor toekomstige investeringen in het bedrijf
- Geld dat dient als buffer of ter versteviging van het bedrijf (en niet dienstbaar zijn voor de persoonlijke belangen van de DGA) kunnen als ondernemingsvermogen worden gezien.
- Conjunctuur gevoelige bedrijven hebben soms een grotere buffer (stootkussen nodig) zie uitspraak Gerechtshof 2025 (onder 4.25)
- Sterkte argumenten: (1) buffer is nodig voor werkkapitaal, seizoensschommelingen of convenant ruimte bij banken (2) concreet bestemd voor nabije investeringen binnen de bestaande onderneming (3) geld wordt gebruikt als financieringsfunctie binnen het concern (4) voor uitbreiding middels activa’/ passiva transactie
Liquide middelen aanhouden voor toekomstige overnames door het bedrijf (pas op!)
- Minder sterke argumenten: (1) geld staat al lang binnen bedrijf en wordt wellicht nog keer gebruikt (zie hof 2025, hier stond 42.000.000 voor toekomstige overnames), (2) overname kas voor wellicht toekomstige uitbreidingen (die nog niet concreet zijn) > kern: structurele kasbuffer zonder concreet ondernemingsdoel zijn sneller overtollige liquiditeiten. Geld moet binnen bedrijf functioneren voor concrete plannen !
Aandachtspunten bedrijfsopvolgingsregeling
- Zitten er ergens in de structuur nog soort aandelen? Soort aandelen kunnen niet onder de BOR en DSR. Deze wellicht omturnen naar gewone aandelen, wederom problemen met de bezitstermijn maar kan dan wel onder de DSR.
- Zitten er nog financieringen in de groep? Financieringen zo veel mogelijk aflossen met eigen middelen zodat beleggingsvermogen wordt omgeturnd naar ondernemingsvermogen > hier kan een substantieel voordeel worden behaald
Noot fiscaal jurist inzake waardering familiebedrijf
Bij een bedrijfswaardering vliegen de (engelse) termen je om de oren. Waarderingen volgens de Discounted Cashflow methode (DCF), Advance Tax Ruling (ATR), etc. Normaal zal de markt de prijs bepalen. De verkoper wil de hoogste prijs en de koper de laagst mogelijke prijs. Uiteindelijk hebben we het dan over de waarde in het economische verkeer (WEV). Bij een externe transactie is er weinig discussie over de prijs en de waarde. Bij een transactie tussen "verbonden personen" (bijvoorbeeld familieleden) kan dat onzakelijke of fiscale motief een reden zijn om een andere transactieprijs overeen te komen. Dan wordt het fiscaal een stuk complexer. Verbonden partijen moeten zakelijk met elkaar omgaan (At arm's Length). Meestal is er geen externe referentiewaarde (dus u bent met uw bedrijf de markt op geweest), dan moet de WEV worden berekend. De waarde is geen exacte wetenschap en niet één waardering is de juiste. Dit verklaart ook de rol van de Landelijke Business Valuation Teams (LBVT) van de belastingdienst. Deze deskundigen kijken voor de waardering vaak naar de toekomst, welke kasstromen kan uit de investering worden verwacht (de DCF methode). Tevens spelen nog een aantal facetten:
- Bezitseis: erfenis minimaal 1 jaar en bij schenking minimaal 5 jaar (met extra leeftijdcorrectie voor oudere aandeelhouders)
- Minimumleeftijd bij schenking: 21 jaar (voor de verkrijger)
- Actieve onderneming: een lopende en materiele onderneming
- Voortzettingeis: sinds 1 januari 2025 is dit 3 jaar (was 5 jaar).
De belastingdienst geeft zelf ook een toelichting op de BOR/DSR in haar BOR memo 2026. Ook in kennisgroepstandpunten wordt een toelichting gegeven op de BOR en de zienswijze van de belastingdienst (kennisgroep KG:003:2024:12 en omtrent de bezitseis KG:063:2023:36 en mogelijke afslag bij een waardering KG:204:2023:9 ). Insteek voor de waardering en de bepaling van het beleggings- en ondernemingsvermogen is het moment van de verkrijging, zie hiertoe ook Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:867. Soms is er ruimte voor lagere waardering bij een vreemdingsverbod (zie KG:204:2023:9)
Bij een bedrijfsopvolging spelen feitelijk 2 zaken de hoofdrol. Als eerste de waarde van de aandelen en als tweede de discussie over beleggingsvermogen en ondernemingsvermogen. De actieve onderneming valt immers onder de BOR/ DSR en beleggingen nite.
In onze praktijk overleggen we meestal met de Belastingdienst over de waarde van uw bedrijf (via een advance Tax Ruling). Met dit proces overleggen we met de inspecteur en veelal ook met de speciale LBVT afdeling. Via deze route komen we dan tot een vaststellingsovereenkomst omtrent de waarde van uw bedrijf. Dit proces duurt veelal 2-3 maanden.
Schenkbelastingvrijstelling bij woningoverdracht aan partner tegen te lage prijs
Het overdragen van vastgoed aan een partner tegen een prijs onder de waarde in het economisch verkeer (WEV) is een vaker voorkomende strategie binnen families. In dit artikel behandelen een langlopende procedure die thans wordt beoordeeld door het Gerechtshof 's Hertogenbosch d.d. 9 april 2025 ECLI:NL:GHSHE:2025:989. De rechter is van mening dat bij een bewuste bevoordeling van een partner géén sprake is van een vrijgestelde schenking wanneer onvoldoende wordt onderbouwd dat sprake is van een natuurlijke verbintenis (art. 6:3 BW). De vrijstelling van art. 33 sub 12 Successiewet 1956 (SW) biedt dan geen soelaas. In dit artikel beschrijven we het volgende
- Wanneer is sprake van een belaste schenking
- Waarom een natuurlijke verbintenis niet altijd helpt
- Welke tips en aandachtspunten zijn voor overdracht van vastgoed
- Welke rechtspraak is richtinggevend voor dit onderwerp
Man verkoopt vastgoed aan partner voor te lage prijs
Een man verkoopt in 2010 vier panden aan zijn echtgenote tegen een koopprijs van ruim € 230.000. Een makelaar taxeerde (op uitdrukkelijk verzoek van de man) de waarde ‘zo laag mogelijk’, onder verwijzing naar aanwezige bodemverontreiniging. Na onderzoek (door de FIOD !) concludeerde de Belastingdienst dat de reële waarde van de panden aanzienlijk hoger lag (ruim € 900.000). Er volgt een aanslag schenkbelasting van € 250.000. In eerste instantie kijkt de Rechtbank Gelderland (ECLI:NL:RBGEL:2016:1942) op 12 april 2016 naar deze casus, conclusief "schenking". Daarna gaat de zaak het Gerechthof Arnhem Leeuwarden d.d. 7 februari 2023 ECLI:NL:GHARL:2023:1108, conclusie "beroep ongerond". De Hoge Raad pakt de zaak op en komt op 8 december 2023 (ECLI:NL:HR:2023:1715) met haar uitspraak. De Hoge Raad verwijst de zaak (onjuiste motivering) nu naar het Gerechtshof 's Hertogenbosch d.d. 9 april 2025 ECLI:NL:GHSHE:2025:989 voor nader onderzoek. Al met al
Wanneer is sprake van een schenking bij overdracht van vastgoed?
Voor een schenking moet zijn voldaan aan de volgende voorwaarden:
- Verarming van de schenker;
- Verrijking van de verkrijger;
- Bevoordelingsbedoeling (wilsvereiste);
- Geen (volledige) tegenprestatie.
Vrijstelling bij natuurlijke verbintenis, wanneer wel en niet
De schenkbelasting kent op grond van art. 33 SW een aantal uitzonderingen, waaronder de vrijstelling bij voldoening aan een natuurlijke verbintenis. De lat hiervoor ligt echter altijd redelijk hoog. De vrouw beroep zich (als laatste boei) op de vrijstelling van 33 SW, de natuurlijke verbintenis (6:3 BW), dit wordt door het Hof afgewezen omdat het hier ging om een vermogensoverdracht uit voorzorg en niet om een dringende morele verplichting die maatschappelijk - in dergelijke situaties - wordt aanvaard.
Wilsvereiste en bewuste bevoordeling
Het hof is na jaren procederen van oordeel dat:
- De man bewust zijn echtgenote wilde bevoordelen;
- Hij gaf de taxateur opdracht tot een kunstmatig lage waardering;
- Er was sprake van een aanzienlijke discrepantie tussen koopprijs en WEV, ruim € 600.000 verschil !
Deze elementen wezen volgens het Gerechtshof op de aanwezigheid van het wilsvereiste. De intentie tot bevoordeling was objectief af te leiden. Van een natuurlijke verbintenis is ook geen sprake. De verzorgingsgedachte is onvoldoende voor het aannemen van een dringende morele verplichting, zoals vereist in art. 6:3 BW. Bovendien was sprake van overdracht van méér dan alleen de gezinswoning (waar ook zakelijke objecten onder vielen), wat het familiaire motief relativeerde.
Noot fiscaal jurist inzake overdracht vastgoed binnen de familie
Elke bevoordeling moet worden getoest (schenking). In dit geval stuurt de verkoper op een lage waardering (in overleg met zijn makelaar) zodat het risico van een belaste schenking vlotter in beeld komt. De subjectieve wens om zijn partner verzorgd achter te laten is onvoldoende. dit moet ook maatschappelijk aanwezig zijn. Niet alleen de echtelijke woning wordt overgedragen maar ook ander (beleggings)vastgoed. De overdracht van enkel de echtelijke woning had wellicht nog een kans gehad, hiertoe moet dan wel een zakelijke prijs worden afgesproken. De man had wellicht nog een lening tegen een lage rente kunnen afspreken of vorenstaande vorm kunnen geven via een echtscheiding of via een zogenaamde vruchtgebruik structuur.
De route via een natuurlijke verbintenis kan soms werken maar moet voordien door een fiscaal jurist worden onderzocht. Advisering hierover is noodzakelijk. In een uitspraak van de Hoge Raad d.d. 8 november 2002 ECLI:NL:HR:2002:AE0287 wordt een periodieke uitkering voldaan aan een ex partner voor levensonderhoud, dit gold als een natuurlijke verbintenis (geen schenking). Ook het aflossen van gemeenschappelijke een hypotheek door een samenwonende partner wordt zo gezien (Hoge Raad 10 oktober 2014 ECLI:NL:HR:2014:2931).
De uitspraak van het hof ’s-Hertogenbosch onderstreept dat het schenken van onroerend goed binnen een familiaire context aan strikte juridische en fiscale voorwaarden is gebonden. Alleen bij een onderbouwde, maatschappelijk erkende natuurlijke verbintenis kan de vrijstelling van art. 33 SW met succes worden ingeroepen, dit komt echter zelden voor.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Fiscaal voordelig schenken of erven
Estateplanning wordt steeds belangrijker
Millennials erven de komende jaren bijna 1.000 miljard aldus een artikel op de site van de NOS.Fiscalisten en notariskantoren hebben hun handen meer dan vol aan advisering, opstellen (levens) testamenten en financiele planningen.
De aflopen jaren bedroeg de erfbelasting nog een “schijntje” met zo’n 3 miljard. Dit zal de komende jaren dus fors toenemen. Wellicht dat het nieuwe kabinet ook nog de erfbelasting (en wellicht schenkbelasting) gaat verhogen voor grotere vermogens.
Wat is populair bij klanten als het gaat om estate planning
Wij worden in dit soort trajecten ingeschakeld naar de fiscaal meest gunstige route.
- Het overdragen van vermogen tijdens leven
- Het gebruik maken van de bedrijfsopvolgingsregeling
- Emigratie
- Familiebank
- Familiefonds
- Eigen family office
Het aantal rechtszaken over schenken en erven neemt de laatste jaren ook toe, dit komt omdat fiscalisten en notarissen soms de grens opzoeken en/of regelgeving niet duidelijk is. Iedereen mag de fiscaal meest gunstige weg bewandelen, dit is heel anders dan de boel belazeren of besodemieteren. Wij moeten er in overleg met de klant voor zorgen dat wensen en eisen goed op papier staan, het testament voldoet, huwelijkse voorwaarden op orde zijn en uiteindelijk de nalatenschap correct wordt afgehandeld, tegen fiscaal de meest gunstige omstandigheden.
Vermogen overdragen binnen de familie in Nederland
Overdracht van vermogen binnen Nederland kan plaatsvinden tijdens leven (schenking) of na het overlijden (erfenissen). Over een schenking wordt schenkbelasting geheven en over nalatenschappen komt de erfbelasting in beeld. De meest voorkomende adviezen hebben betrekking op het schenken tijdens leven, dit komt omdat dan gebruik wordt gemaakt van jaarlijkse vrijstellingen en een lager (opstap) tarief.
Schenken tijdens leven
Schenken met de warme hand (tijdens leven) is altijd voordeliger dan schenken bij overlijden. Door regelmatig bedragen binnen de vrijstelling (of tegen het lage tarief) te schenken verkleint u uw box 3 vermogen en de uiteindelijke nalatenschap. Wel opletten dat kinderen geen probleem krijgen met de studie financiering of toeslagen.
Schenken kan eventueel ook op papier (zonder overboeking) maar dan moet wel 6% rente worden betaald (jaarlijks). Ook kunnen er voorwaarden aan een schenking worden verbonden, bijvoorbeeld een schenking terugvorderen bij financiele nood van uw kind of een bepaalde situatie. Dergelijke voorwaarden zijn goed voor uw gemoedsrust en zo kunt u beter slapen. Bezoek wel even een fiscalist en notaris voor een juist en volledig advies en correcte akte.
- Jaarlijkse schenkingsvrijstelling: voor kinderen ruim € 6.500 per kind en € 2.600 voor kleinkinderen. Beide ouders worden als 1 schenker gezien, dus de vrijstelling kan niet 2x worden gebruikt. Een schenking zal ook het box 3 vermogen van de ouder verlagen.
- Eenmalig verhoogde vrijstelling: voor kinderen (tussen de 18 en 40 jaar) is deze vrijstelling ruim € 32.000.
- Schenking in verband met studie: de eenmalige verhoogde vrijstelling voor een studie van de kinderen bedraagt ruim € 67.000
- Schenking voor eigen woning: de jubelton (ruim € 100.000) is afgeschaft maar komt wellicht in 2026 weer terug, als het aan de VVD ligt tenminste.
Schenking van vastgoed
Als u vastgoed in Nederland zou schenken aan uw kind of kleinkind is er naast schenkbelasting ook overdrachtsbelasting verschuldigd. De overdrachtsbelasting is afhankelijk van de situatie 0%, 2% of 10,4% (in 2026 wellicht 8%). De verschuldigde overdrachtsbelasting mag worden verrekend met de verschuldigde schenkbelasting.
Erfenis ontvangen en belastingen
Bij overlijden hoeft er over de eerste € 25.000 (per kind) geen belasting te worden betaald. Boven deze drempel is het tarief 10% en over de verkrijging boven de € 150.000 is het tarief 20%, voor kleinkinderen zijn de tarieven hoger, namelijk 18% en 36%, de vrijstelling is gelijk aan de vrijstelling voor kinderen. Bij een nalatenschap van €200.000 bedraagt de erfbelasting voor een kind ongeveer € 17.500.
De vrijstelling voor echtgenoten en geregistreerde of samenwonende partners bedraagt in Nederland ruim € 800.000.
Tip 1: maak een testament zodat de kinderen bij het overlijden van de eerste ouder optimaal gebruik maken van de vrijstelling en het opstaptarief van 10%
Tip 2: overweeg een legaat aan de kleinkinderen om zo een generatie over te slaan en de vrijstelling te gebruiken.
Zorg voor een goed testament en huwelijkse voorwaarden
Zorg altijd voor een fiscaal vriendelijk testament met bijvoorbeeld een tweetrapsmaking of opvullegaat. Veel voorkomend in Nederland is de wettelijke verdeling, hierbij krijgt de langstlevende alle bezittingen en schulden en de kinderen (slechts) een niet opeisbare vordering ter grootte van hun erfdeel. Deze vordering wordt pas voldaan bij overlijden van de langstlevende partner.
Ook huwelijkse voorwaarden of het opheffen hiervan kan ervoor zorgen dat het vermogen zonder heffing wordt overgedragen tussen partners. Beide is maatwerk en fiscale advisering is noodzakelijk.
Emigratie en overdragen vermogen
Steeds meer klanten emigreren naar het buitenland waarbij ook de erfbelasting (en de zon) een rol spelen. Na emigratie moet u nog 10 jaar in leven blijven om onder de Nederlandse erfbelasting uit te komen, mits u de Nederlandse nationaliteit heeft tenminste. Vanaf het moment van emigratie wordt u belastingplichtig in het woonland, dit geldt ook voor eventuele schenkingen. Het kan dus zijn dat er sprake is van dubbele heffing. Woont u in Nederland met een buitenlandse nationaliteit dan is de termijn geen 10 jaar maar 1 jaar.
Tip 3 : Als u na emigratie uw Nederlandse nationaliteit opgeeft en verkrijgt u de nationaliteit van uw nieuwe woonland (of ander land) dan geldt de 10 jaars termijn niet meer.
Tip 4: Als u in een land woont dat schenkbelasting kent dan zal Nederland de eerste 10 jaar dus gewoon schenkbelasting heffen over uw schenkingen. Er is dan sprake van dubbele belastingheffing. Dit wordt soms opgelost door een belastingverdrag, maar voor de schenkbelasting zijn er maar weinig belastingverdragen (Oostenrijk en VK). Soms kan uw kind de in het buitenland betaalde schenkbelasting verrekenen met de in Nederland betaalde schenkbelasting.
Tip 5: Soms kijkt een land bij een schenking niet naar het woonland van de schenker maar naar het woonland van de ontvanger (zoals Spanje). Als u na emigratie naar Spanje dus geldt schenkt aan uw kind in Nederland dan zal Spanje niet heffen. Nederland zal de eerste 10 jaar nog wel heffen. Omgekeerd kan het zijn dat u in Spanje belasting moet betalen over een schenking uit Nederland (dus dubbele heffing).
Tip 6: Soms is de schenkbelasting en groot probleem. Het ene land kijkt naar de ontvanger, de andere naar de schenker en weer een ander land sluit aan bij de plek waar het vastgoed is gelegen. Als u bijvoorbeeld – met uw Nederlandse nationaliteit – in Frankrijk geniet van de zon, nog geen 10 jaar daarvoor bent geëmigreerd, een woning in Duitsland schenkt aan uw kind in Spanje dan is er mogelijk schenkbelasting verschuldigd in Nederland (10 jaar termijn), Duitsland (locatie vastgoed), Spanje (woonplaats kind) en Frankrijk (woonplaats schenker). In dergelijke gevallen is het beter om vastgoed te verkopen en contant te schenken.
Na 10 jaar valt u volledig buiten de Nederlandse erfbelasting en schenkbelasting. Als u daarna komt te overlijden hoeven uw (in Nederland wonende) kinderen of erfgenamen in Nederland geen erfbelasting te betalen (en over schenkingen geen schenkbelasting). Vorenstaande is voor vermogende particulieren vaak een overweging om te emigreren naar een land met een zonnetje en fiscaal gunstiger estateplanningsklimaat.
Als u emigreert naar een land dat ook erfbelasting en schenkbelasting kent kunt u aanlopen tegen dubbele heffing. Nederland heeft maar met weinig landen een verdrag ter voorkoming van dubbele erf- of schenkbelasting. De belangrijkste zijn Zwitserland, Zweden, Finland, de VS, Israël, het VK en Oostenrijk.
Woonplaats van de schenker of van de ontvanger
Voor Nederland is de woonplaats van de erflater of schenker van belang. Dit kan per land verschillen. Soms is ook het land waar het vastgoed is gelegen het land dat wil heffen. Soms kijken landen ook naar de woonplaats van de verkrijger, zoals Duitsland, Spanje en Frankrijk.
Emigratie van een DGA en estate planning
Bij de emigratie van een DGA met een eigen BV legt Nederland een zogenaamde conserverende aanslag op voor eventueel (latente) belasting over de aanmerkelijk belang aandelen (Box 2). Simpel gezegd wil dit zeggen dat over de opgepotte winsten, stille reserves en goodwill (de waarde van uw bedrijven) alsnog in Nederland belasting moet worden betaald. Er hoeft (bij een emigratie binnen de EU) geen zekerheid te worden gesteld en er wordt (gratis) uitstel van betaling verleend. In het verleden (tot 2015) verviel deze aanslag na 10 jaar, op dit moment is deze aanslag onbeperkt qua termijn (dus vervalt niet).
U hoeft niet betalen als u geen dividend zou uitkeren of de aandelen zou verkopen, het zogenaamde conserverende zwaard van damocles blijft echter boven uw hoofd hangen. In sommige gevallen (materiele onderneming) kan er bij overlijden nog gebruik worden gemaakt van een speciale regeling (bedrijfsopvolgingsregeling).
Een DGA kan via de bedrijfsopvolgingsregeling gebruik maken van forse vrijstellingen (tot € 1.300.000 en over meerdere 83%) als een bedrijf overgaat naar de volgende generatie. Soms is het aantrekkelijk om vermogen om te zetten in een bedrijf en – rekening houdende met termijnen – dit bedrijf aan de kinderen te schenken. De vrijstelling geldt alleen voor echte bedrijven en niet voor vastgoed bedrijven of beleggingen. Ook aanwezig geld binnen het bedrijf valt niet onder de vrijstelling. U kunt uw bedrijf ook schenken waarbij u de volledig zeggenschap kunt behouden, mits het maar gaat om een actieve (materiele) onderneming.
Trusts, foundations en andere constructies
Onder “andere routes” valt ook het onderbrengen van vermogen in speciale juridische structuren om directe heffing te omzeilen. Denk aan het oprichten van een buitenlandse (familie)trust of stichting die het vermogen gaat beheren.
In theorie voorkomt dit erfbelasting omdat het vermogen niet op iemands naam staat op het moment van overlijden – de trust “leeft voort”. Echter, Nederland heeft wetgeving (zoals de regels rond afgezonderd particulier vermogen (APV)) die probeert te voorkomen dat inwoners via trusts ontkomen; vaak wordt het vermogen fiscaal toch aan u toegerekend. Zulke routes hebben dus meestal pas effect als u daadwerkelijk niet meer onder de Nederlandse belastingheffing valt (bijvoorbeeld na emigratie en de 10 jaarstermijn).
Voor de meeste mensen is emigratie naar een land zonder erf-/schenkbelasting eenvoudiger te realiseren dan het oprichten van complexe structuren terwijl men in Nederland blijft. Als u wél in Nederland blijft, kunt u beter werken met de eerder in dit artikel genoemde schenkingsplannen of een bv-constructies dan met offshore trustvormen – die laatste zijn duur en liggen onder een vergrootglas bij de fiscus.
Emigratielanden zonder erfbelasting
Landen veranderen regelmatig hun lokale wetgeving en het is verstandig om altijd een lokale fiscalist te raadplegen voor advisering in dat land.
Landen die fiscaal vriendelijk zijn als het gaat om erfbelasting zijn de volgende:
- Zweden: geen erfbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk : geen erfbelasting meer (en geen vermogensbelasting, inkomstenbelasting is vergelijkbaar met Nederland)
- Portugal: geen erfbelasting bij directe familieleden, soms een andere heffing van 10%.
- Italië: aantrekkelijk tarief en hoge vrijstellingen (en geen vermogensbelasting)
- Baltische staten zoals Estland, Letland en Litouwen kennen geen erfbelasting.
- Hongarije bij familieleden (ouders en kinderen)
- Kroatië : beperkt erfbelasting
- Cyprus en Malta beperkte (ander soort) heffing
- .Zwitserland: beperkt maar kan per provincie (kanton) verschillen
- Duitsland: kent erfbelasting maar ook hoge vrijstellingen, tarieven wel progressief (boven vrijstelling)
- Buiten de EU zijn de VAE, Singapore, Australië en Nieuw Zeeland nog interessant.
Landen die fiscaal vriendelijke zijn als het gaat om schenkbelasting zijn de volgende:
- Zweden: geen schenkbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk: beperkt of geen schenkbelasting
- Portugal
- Baltische staten zoals Estland, Letland en Litouwen kennen beperkte schenkbelasting.
- Verenigd Koninkrijk (wel met termijn)
- Duitsland: hoge vrijstellingen
- België : kent schenkbelasting maar ook prima “structuren”, zoals de bankgift
- Spanje: sommige regio’s geven hoge vrijstellingen of kortingen.
Noot fiscaal jurist inzake estate planning
Tijdens leven nadenken over uw vermogen is verstandig. Via een juist testament, huwelijkse voorwaarden en schenken tijdens levens kunt u de eerste besparingen eenvoudig regelen. Ook kan vermogen worden omgezet in een bedrijf waardoor gebruik kan worden gemaakt van de bedrijfsopvolgingsregeling (opletten wetswijziging in 2026).
Fiscaal shoppen via een complexe structuur of door emigratie heeft een grotere impact en kan (na 10 jaar of opgeven Nederlanderschap) een groter voordeel opleveren. De hoogste erfbelasting in de EU wordt thans geheven in België, Frankrijk en Nederland. Bij een emigratie moet alleen naar erfbelasting of schenkbelasting worden gekeken maar natuurlijk ook naar de inkomstenbelasting en de menselijke impact.
Checklist voor de fiscale route naar een bedrijfsopvolging
Wij adviseren wekelijks (familie) bedrijven bij een bedrijfsopvolging, soms in combinatie met een werknemersparticipatie. De belangrijkste reden is om het bedrijf fiscaal vriendelijk in de familie te houden en op lange termijn de box 2 claim en de schenk/ erfbelasting door te schuiven naar de volgende generatie. Maar wat zijn de belangrijkste overwegingen en stappen bij een dergelijk traject? In dit artikel een overzicht
1. Wat is de bedrijfsopvolgingsregeling
De BOR regeling is een regeling in successiewet die als doel heeft om bedrijfsopvolgingen zonder fiscale afrekening (of beperkte afrekening) te laten verlopen. De BOR regeling kan alleen worden toegepast op ondernemingsvermogen. De waarde van de onderneming is hiervan een belangrijk onderdeel (belastingdienst gaat vaak uit van waarde berekening op grond van de DCF methode).
2. Wat zijn de voorwaarden voor de bedrijfsopvolgingsregeling
De belangrijkste voorwaarden voor de BOR regeling zijn:
- Bedrijf 5 jaar in bezit
- Bedrijf 3 jaar voortzetten
- Overnemer tenminste 21 jaar oud
- Het moet gaan om ondernemingsvermogen
- Vastgoed dat aan derden wordt verhuurd valt buiten de BOR (en beleggingsvermogen ook)
- Bij oudere ondernemers zijn de termijnen soms langer
- Belang minimaal 5%
3. Orientatie en haalbaarheid BOR regeling
- Is er sprake van een materiele onderneming? Alleen vermogensbestanddelen die op het moment van de overdracht voor ondernemingsdoeleinden worden aangehouden kwalificeren voor de BOR regeling (uitgangspunt Potbakkersarrest en Hoge Raad 18 augustus 2023 en kennisgrpep standpunt
- Voldoet de overdracht aan de bezitseis voor de overdrager? De onderneming moet minimaal 5 jaar in het bezit zijn van de overdrager. Zie ook Hoge Raad d.d. 30 januari 2026 ECLI:NL:2026:137 en Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:647 inzake bezitseis bij indirecte belangen. Bekijk ook de uitspraak van de Hoge Raad inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Is de opvolger 21 jaar of ouder? Deze eis geldt sinds 2025.
- Welke vermogensbestanddelen kwalificeren als ondernemingsvermogen en welke als beleggingsvermogen. Dit goed uitzoeken, ook beleggingen of liquide middelen die worden aangehouden voor toekomstige investeringen tellen soms mee als ondernemingsvermogen.
- Kan de structuur slimmer worden ingericht? In voorkomende gevallen is het voordelig om met prive vermogen zakelijke schulden af te lossen, dit via Agio vormgeven. Ook moeten activiteiten soms worden gesplitst of het bedrijfspand in een aparte BV worden ondergebracht.
- Bevat de structuur vastgoed dat aan derden wordt verhuurd? Dit valt sinds 2024 buiten de BOR regeling, wellicht verkopen of afsplitsen (let op overdrachtsbelasting)
- Worden er binnen de structuur preferente aandelen gebruikt? Vanaf 2026 alleen gewone aandelen voor BOR/ DRS regeling.
4. Structuur voorbereiding en waardebepaling
- De going concern laten berekenen door een register valuator en hierbij deskundige inschakelen om winsten te optimaliseren (resp. niet te hoog). Bekijk eventueel de rekenmodule van de belastingdienst . De eerste € 1.500.000 is vrijgesteld en over het meerdere 75%.
- Beoordeel of de structuur correct is voor een reguliere BOR regeling. Eventueel een tussenholding vormen of aantal werkmaatschappijen uitbreiden. Zie ook kennisgroep standpunt KG:063:2022:3 inzake BOR, beziteis en herstructurering
- Controleer ook de impact op de bezitseis bij een mogelijke herstructurering. Sinds 2025 is het eenvoudiger om zonder verlies van het BOR / DSR recht een herstructurering uit te voeren.
- Is er sprake van bedrijfsmiddelen (duurder dan € 100.000) die gemengd worden gebruikt? Sinds 2025 geldt voor dergelijke bedrijfsmiddelen een speciale regeling.
- Combineer de BOR met de doorschuifregeling (DSR) zodat u ook de box 2 heffing kunt doorschuiven. Veelal wordt de BOR en DRS gelijktijdig toegepast.
5. Overdrachtsmoment en formaliteiten
- Notariele akten en eventueel splitsingsakten laten opstellen
- Schenkingsakten laten opstellen
- Testament aanpassen
- Indienen aangifte schenkbelasting, BOR vrijstelling moet expliciet worden aangevraagd, bekijk eventueel de folder van de belastingdienst over dit onderwerp.
- Belasting latentie en verkoop juist in de aangifte inkomstenbelasting en vennootschapsbelasting verwerkt ?
6. Voorzettingsperiode bij de BOR regeling
- Opvolger moet de onderneming daadwerkelijk gedurende 3 jaar voortzetten
- Belastingdienst stuurt jaarlijks een herinneringsbrief inzake de voorzetting, zorg ervoor dat het juiste adres bij de belastingdienst bekend is.
- Belang in de onderneming mag gedurende de voortzettingsperiode niet (substantieel) afnemen.
- Herstructureringen in de voortzettingsperiode afstemmen met uw fiscaal jurist en eventueel met de belastingdienst, zie KG:063:2023:23 BOR bij splitsing en invloed op bezitseis en voortzettingseis
- Indien voorzetting stopt dan moet hiervan aangifte worden gedaan via een speciaal formulier.
7. Risico bij BOR regeling
- Nieuwe bezitseis bij uitbreiding via ruzie splitsing (horen en zien arresten) zie Hoge Raad d.d. 30 januari 2026 ECLI:NL:HR:2026:137
- Risico inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Advieskosten inzake BOR traject zijn niet aftrekbaar (artikel)
8. Handige informatie op het internet inzake BOR regeling
- Brochure belastingdienst inzake erfbelasting en schenkbelasting bij BOR regeling
- Online aangifte schenkbelasting indienen
- Wetsgeschiedenis inzake BOR Regeling
- Bereken waarde onderneming volgens DCF methode
- Mening NOB inzake aanpassingen BOR 2025
Noot fiscaal jurist inzake Bedrijfsopvolging
Wij adviseren veel DGA's van familiebedrijven bij de bedrijfsopvolgingsregeling. Een vrijblijvende offerte kunt u eenvoudig bij onze adviseurs aanvragen via de mail of onderstaand formulier. U kunt ons natuurlijk ook bellen op 0880270000
Echtscheiding verdeling en schenking
Als tijdens een echtscheiding een partner wordt bevoordeeeld kan sprake zijn van een schenking. Over dergelijke schenkingen moet schenkbelasting worden betaald, dit kan redelijk oplopen. Het is dus van belang om bij een echtscheiding naast een advocaat ook een fiscaal jurist in te schakelen om fiscale problemen (achteraf) te voorkomen.
Besparing schenkbelasting en huwelijk
Als een rijk persoon gaat trouwen met een arm persoon kan er een vermogensovergang plaatsvinden, dit is geen schenking (geen voltooide vermogensovergang). Recentelijk heeft de Hoge Raad (Hoge Raad 16 februari 2024 ECLI:NL:HR:2024:239) bij een breukdelen gemeenschap ook bepaald dat op deze wijze vermogen kan worden verdeeld. Het ging in deze uitspraak om het aanpassen van de huwelijkse voorwaarden vlak voor overlijden. De meningen van rechters liepen hierbij een beetje uiteen. Volgens de rechtbank wel, volgens het Gerechtshof niet, volgens de AG niet en volgens de Hoge Raad (weer) wel. Een toelichting op een uitspraak die duidelijk aangeeft wanneer advisering in strijd is met "doel en strekking van wetgeving" en wanneer er gewoon een wettelijke route wordt gevolgd die dan fiscaal gunstige gevolgen heeft. Deze uitspraak geeft veel praktische mogelijkheden om via een wijziging van de huwelijkse voorwaarden erfbelasting te voorkomen of te beperken. Het is wel van belang dat de feiten goed worden gewogen en de uitspraak tot in detail wordt doorgenomen. Foute advisering ligt op de loer, maar de opties zijn legio! Lees voor een toelichting dit artikel.
Wijzigen huwelijkse voorwaarden tijdens het huwelijk
Via een wijziging van de huwelijkse voorwaarden (of partnerschap voorwaarden) kan er ook met vermogen worden geschoven. Er kunnen wel risico's ontstaan, dit volgt uit onderstaande casus.
Tijdens het huwelijk kunnen huwelijkse voorwaarden worden aangepast. In dit artikel behandelen wij een casus waarbij de huwelijkse voorwaarden (met vervening pensioenrechten en periodiek verrekenbeding) tijdens het huwelijk twee keer worden aangepast. De laatste aanpassing is een klein jaartje voor de echtscheiding. De vrouw stelt dat ze door de notarissen onvoldoende is ingelicht over de gevolgen van de wijziging in de huwelijkse voorwaarden. In deze casus worden de huwelijkse voorwaarden aangepast, dit is uiterst nadelig voor de vrouw. Naast het prijsgeven van pensioenrechten en recht op verrekening van overgespaarde inkomsten wordt door de ook het nog niet verrekende inkomen prijsgegeven. Het hof heeft de rol van de notaris onvoldoende gecontroleerd, de zaak wordt verwezen naar een ander gerechtshof.
De Hoge Raad heeft in zijn interessante uitspraak op 2 februari 2024 voor het eerst heldere richtlijnen gegeven over de wijziging van huwelijkse voorwaarden tijdens het huwelijk en de waarschuwingsplicht van de notaris bij het aangaan en/ of wijzigen van huwelijkse voorwaarden tijdens het huwelijk. In deze casus gaat het om een echtscheidingsprocedure waarbij de vrouw tijdens dit proces stelt dat de gewijzigde huwelijkse voorwaarden niet geldig zijn (vernietiging). De reden hiervoor is dat er sprake is van ingrijpende wijzigingen ten nadele van de vrouw, zonder dat ze hiervan op de hoogte was.
Geregistreerd partnerschap met vermogende oudere man
Truus woont samen met Henk en gaat scheiden. Vervolgens gaat Truus (49 jaar) een geregistreerd partnerschap (zonder partnerschapsvoorwaarden) aan met Willem (83 jaar en ziek), zij hebben elkaar in maart 2014 ontmoet in een huisartsenpraktijk en een half jaar later is het "feestje". In oktober 2015 komt Willem te overlijden. De nalatenschap van ruim € 250.000 komt toe aan Truus. In 2018 gaat Truus weer samenwonen met Henk. Het lijkt wel een slechte film. De huisartsen praktijk begint een civiele procedure tegen Truus en de Belastingdienst (die hier wetenschap van krijgt) legt een navorderingsaanslag erfbelasting op. Truus had geen erfbelasting betaald (partnervrijstelling). De inspecteur stelt "boefje en fraus legis". De rechtbank is het niet met de inspecteur eens. Er is een goederengemeenschap ontstaan en het is niet aannemelijk dat de aan dit partnerschap verbonden plichten geen reële betekenis konden hebben. De navorderingsaanslag gaat van tafel, Rechtbank Zeeland-West-Brabant 13 juli 2023, ECLI:NL:RBZWB:2023:4937. Soms is het rechtsgevoel net iets anders dan de fiscale gevolgen.
Echtscheiding en schenking
Het maken van huwelijkse voorwaarden die voorzien in een volledige (of gedeeltelijke) gemeenschap van goederen zorgt er meestal voor dat er vermogen overgaat van de ene naar de andere partner. Volgens redelijk vaste jurisprudentie is dit geen probleem. Er komt een casus aan de orde bij de rechtbank, het gerechtshof en de Hoge Raad. Truus heeft een vermogen van € 150.000 en Henk van € 1.000.000. Er was ook nog een gemeenschappelijke en/of rekening waarop Henk € 10.000.000 had gestort. Vervolgens wordt een beperkte gemeenschap van goederen aangegaan waarbij de en/of rekening wordt ingebracht. Volgens diverse rechters is geen sprake van een schenking, omdat er geen voltooide vermogensovergang is geweest. De inspecteur had dan aannemelijk moeten maken dat op het door hem gestelde moment het vermogen van de begunstigde tot een op dat moment bepaalbaar bedrag is bevoordeeld doordat een ander dat voordeel vanuit diens vermogen heeft afgestaan, derhalve moet er een vermogensverschuiving plaatsvinden, hierbij moet Henk verarmen en Truus rijker worden. Vorenstaande staat wel haaks op een oud besluit (MvF 29 maart 2018, nr. 2018-45958).
Het gaat echter niet altijd goed. Op 31 oktober 2024 heeft de rechtbank Zeeland West Brabank (ECLI:NL:RBZWB:2024:8411) geoordeeld over het beroep van belanghebbende met betrekking tot een aanslag schenkbelasting voor het jaar 2018. De aanslag was opgelegd naar aanleiding van de kwijtschelding van een schuld door de ex-echtgenote van belanghebbende. De rechtbank oordeelde dat deze kwijtschelding kwalificeert als een belastbare schenking, omdat deze uit vrijgevigheid plaatsvond. Het beroep van belanghebbende werd ongegrond verklaard. Belanghebbende en zijn ex-echtgenote waren sinds 1994 gehuwd in gemeenschap van goederen. In 2011 hebben zij huwelijkse voorwaarden opgesteld, waarbij het ondernemingsvermogen van belanghebbende werd toegedeeld aan hem, met een schuldigerkenning van € 956.236,50 wegens overbedeling. In 2018 werd deze schuld, inclusief rente, kwijtgescholden in het kader van hun echtscheiding. De inspecteur legde een aanslag schenkbelasting op, welke door belanghebbende werd bestreden. Het geschil betrof de vraag of sprake was van een belastbare schenking en of een vrijstelling gold vanwege de voldoening aan een natuurlijke verbintenis.
- De rechtbank oordeelde dat de kwijtschelding van de schuld voldoet aan de criteria van een schenking (verrijking, verarming en vrijgevigheid).
- De inspecteur toonde aan dat de ex-echtgenote bewust handelde uit vrijgevigheid en dat zij de bevoordeling van belanghebbende wilde. Het belang om de onderneming van belanghebbende te continueren was niet doorslaggevend om vrijgevigheid uit te sluiten.
- Belanghebbende stelde dat de kwijtschelding voortvloeide uit een morele verplichting van de ex-echtgenote, wat zou kwalificeren als voldoening aan een natuurlijke verbintenis. De rechtbank verwierp dit argument, omdat onvoldoende bewijs werd geleverd dat er sprake was van een dwingende noodzaak voor de kwijtschelding of dat alternatieven waren overwogen.
- De rechtbank oordeelde dat de kwijtschelding van de schuld terecht is aangemerkt als een belastbare schenking. Het beroep werd ongegrond verklaard en de aanslag schenkbelasting bleef in stand.
Noot fiscaal jurist inzake echtscheiding en schenking
Het wijzigingen of opstellen van huwelijkse voorwaarden kan voor betrokken echtelieden, de financiele adviseurs en/of de notaris veel gedoe opleveren. Als de spelregels niet goed en zorgvuldig worden uitgevoerd kunnen er op latere datum veel onduidelijkheden en/of langlopende procedures volgen. Indien een partij geen verstand van zaken heeft, een niet geinteresseerde houding aanneem of geen of een beperkte behoefte aan voorlichting heeft is voorzichtigheid en zorgvuldige vastlegging van gesprekken noodzakelijk. Ook is het belangrijk dat bij een wijziging van huwelijkse voorwaarden een vermogensopstelling wordt gemaakt en/of een vaststellingsovereenkomst. Hierin moet dan duidelijk zichtbaar worden wat het vermogen op dat moment is en hoe dit vermogen moet worden verdeeld. Bij de daadwerkelijke echtscheiding is ook een fiscale bril noodzakelijk, dit kan ellende achteraf voorkomen. Zijn er vragen of wilt u een bespreking met één van onze adviseur? Stuur gerust een e-mail, wij nemen dan contact met u op.
Bron echtscheiding en schenking
Gerechtshof Arnhem Leeuwarden d.d. 20 december 2019 ECLI:NL:GHARL:2019:10724
Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708
Rechtbank Zeeland West Brabant d.d. 9 december 2024 ECLI:NL:RBZWB:2024:8411
Samenlevingscontract en verrekenbeding
Zowel in huwelijkse voorwaarden, geregistreerde partnerschapsvoorwaarden als ook in samenlevingsovereenkomsten kunnen verrekenbedingen worden opgenomen, dit is grotendeels ook in de wet verankerd. Bij een keuze voor een dergelijk verrekenbeding zijn de fiscale gevolgen voor de successieheffing van belang. Bij een verrekenbeding wordt er onderscheid gemaakt tussen een periodiek en finaal verrekenbeding. Naast vorderingen op grond van dergelijke bedingen kunnen er tussen echtgenoten ook vergoedingsrechten worden afgesproken. In dit artikel gaan we in op het verrekenbeding bij samenwoners. Via deze route kan er bij ongehuwd samenwonende ook vermogen (belastingvrij) worden overgedragen. De kennisgroep van de belastingdienst heeft dit in 2025 bevestigd (KG:063:2025:3)
Standpunt belastingdienst over finaal verrekenbeding bij samenwoners
A (29 jaar) en B (28 jaar) wonen al zes jaar samen en staan ook op dat woonadres ingeschreven in de basisregistratie personen (bij de gemeente). Omdat ze samen een huis hebben gekocht besluiten ze om een notarieel samenlevingscontract met een wederzijdse zorgverplichting aan te gaan. Ze willen in dat contract een finaal verrekenbeding opnemen, zodat hun vermogens worden verrekend alsof ze in algehele gemeenschap van goederen zijn gehuwd als één van hen overlijdt.
Is verrekenbeding bij samenwoners een gift of belastingvrij?
Leidt het door samenwonende fiscale partners in de zin van de Successiewet 1956 opnemen van een wederkerig verplicht finaal verrekenbeding in een notarieel samenlevingscontact met wederzijdse zorgverplichting tot een gift, als ze daarbij overeenkomen dat ze bij overlijden en/of uit elkaar gaan verrekenen alsof ze in wettelijke of algehele gemeenschap van goederen zijn gehuwd?
Nee, voor samenwonende fiscale partners (artikel 1a van de Successiewet 1956; hierna: SW 1956) geldt op basis van redelijke wetstoepassing hetzelfde als voor gehuwden. Als gehuwden een wederkerig verplicht finaal verrekenbeding overeenkomen op grond waarvan ze bij overlijden of bij overlijden en echtscheiding verrekenen alsof ze gehuwd zijn in wettelijke of algehele gemeenschap van goederen, is dat geen gift. Als samenwonende fiscale partners zo’n beding in hun notarieel samenlevingscontract opnemen is het ook geen gift.
Beschouwing inzake verrekenbeding bij samenwoners
Hieronder wordt als eerste toegelicht dat bij gehuwden geen sprake is van een gift als zij een huwelijksgoederengemeenschap aangaan of een wederkerig verplicht finaal verrekenbeding overeenkomen, waardoor ze verrekenen alsof ze een wettelijke of een algehele gemeenschap van goederen zijn aangaan. Daarna wordt ingegaan op de situatie van samenwoners.
Onder wettelijke gemeenschap van goederen wordt verstaan de huwelijksgoederengemeenschap zoals deze bij het ontbreken van huwelijkse voorwaarden vanaf 1 januari 2018 geldt. Onder algehele gemeenschap van goederen wordt verstaan de huwelijksgoederengemeenschap zoals deze bij het ontbreken van huwelijkse voorwaarden vóór 1 januari 2018 gold.
Huwelijk of samenwonen wat is verschil?
Het aangaan van een wettelijke of een algehele gemeenschap van goederen door echtgenoten is geen gift, omdat ―kort gezegd― op het moment van aangaan ervan geen voltooide vermogensverschuiving plaatsvindt. Daarvoor maakt het niet uit of die huwelijksgoederengemeenschap meteen bij het aangaan van het huwelijk of bij latere huwelijkse voorwaarden wordt overeengekomen (zie Hoge Raad 28 januari 1959, ECLI:NL:HR:1959:AY1786). Door de Staatssecretaris van Financiën is dit ook beschreven in onderdelen 3.2.1 en 3.2.2 van het wijzigingsbesluit van 29 maart 2018 (Stcrt. 2018, 18050).
Dat geen sprake is van een schenking geldt ook als het aangaan van een huwelijksgoederengemeenschap in het zicht van overlijden plaatsvindt, omdat de vermogens van beide echtgenoten na het aangaan daarvan nog kunnen wijzigen (zie Hoge Raad 17 maart 1971, ECLI:NL:HR:1971:AX5018).
NB: zie voor andere richtinggevende arresten over gehuwden de Hoge Raad van 7 mei 2021, ECLI:NL:HR:2021:708 (het aangaan van een beperkte gemeenschap van goederen - waarbij slechts één van de echtgenoot een bedrag inbrengt - is geen schenking, omdat op dat moment geen voltooide vermogensverschuiving plaatsvindt. Zie rechtsoverweging 4.6), en Hoge Raad 16 februari 2024, ECLI:NL:HR:2024:239 (het overeenkomen van een ongelijke gerechtigdheid tot de gemeenschap van goederen is geen schenking. Zie rechtsoverweging 4.2).
Bij echtgenoten die gehuwd zijn met uitsluiting van iedere gemeenschap (koude uitsluiting) geldt hetzelfde als ze een wederkerig verplicht finaal verrekenbeding overeenkomen, op grond waarvan wordt verrekend alsof de echtgenoten in een wettelijke of in een algehele gemeenschap van goederen zijn gehuwd. Dit kan worden geconcludeerd uit het arrest van de Hoge Raad van 27 juni 1990, ECLI:NL:HR:1990:ZC4328, waarin zo’n verrekenbeding hetzelfde wordt behandeld als een algehele gemeenschap van goederen. Een zelfde behandeling is logisch, aangezien zowel bij het aangaan van een huwelijksgoederengemeenschap als bij het overeenkomen van een wederkerig verplicht finaal verrekenbeding niet vaststaat welke echtgenoot bij einde huwelijk iets van de ander zal ontvangen en welke echtgenoot iets aan de ander moet voldoen. Op het moment van overeenkomen vindt daarom geen voltooide vermogensverschuiving plaats. Dat het overeenkomen van zo’n verrekenbeding waarbij wordt verrekend hetzij bij overlijden danwel bij echtscheiding en overlijden geen gift is, is ook beschreven in onderdeel 3.2.3 van het hierboven genoemde besluit.
Samenwoners en verrekenbeding
Tijdens de beantwoording van vragen van de vaste commissie van Financiën over het hierboven genoemde besluit heeft de Staatssecretaris van Financiën aangekondigd dat zal worden bezien of, en zo ja onder welke voorwaarden, het opnemen van een finaal verrekenbeding in een notarieel samenlevingscontract geen gift is (zie Kamerstukken II 2017/18, 31066, nr. 423, p. 4 en Kamerstukken I 2017/18, 34786, C, p. 5). Tot op heden is in dat besluit nog geen goedkeuring voor samenwoners opgenomen. Een dergelijke goedkeuring hoeft niet te worden afgewacht, aangezien redelijke wetstoepassing met zich meebrengt dat gehuwden met een wederkerig verplicht finaal verrekenbeding alsof zij zijn gehuwd in een wettelijke of in een algehele gemeenschap van goederen en samenwonende fiscale partners met een dergelijk beding, voor het giftbegrip in de Successiewet 1956 hetzelfde worden behandeld. In de Successiewet 1956 worden immers gehuwden en samenwonende partners als bedoeld in artikel 1a SW 1956 hetzelfde behandeld. Dit geldt niet alleen voor de tarieven en vrijstellingen, maar ook voor de fictiebepalingen zoals artikel 10 SW 1956. Tevens werkt deze gelijkstelling op grond van artikel 19 SW 1956 ook door naar bijvoorbeeld kinderen van één van hen. Redelijke wetstoepassing brengt dan ook met zich mee dat als samenwonende fiscale partners in hun notarieel samenlevingscontract een dergelijk finaal verrekenbeding opnemen dat werkt bij (alleen) overlijden of bij zowel overlijden als uit elkaar gaan, dit voor de toepassing van de Successiewet 1956 geen gift is.
In de casus van de aanleiding zijn A en B op het moment van aangaan van het finaal verrekenbeding elkaars fiscaal partner. Ze stonden immers al langer dan vijf jaar op hetzelfde woonadres ingeschreven, waren toen meerderjarig, zijn geen bloedverwanten in de rechte lijn en er was geen sprake van een meerrelatie (artikel 1a, eerste en derde lid, SW 1956). Het opnemen van het beding in hun notarieel samenlevingscontract is zoals hierboven toegelicht geen gift.
Hetzelfde geldt als A en B niet gedurende vijf jaar stonden ingeschreven op hetzelfde woonadres, maar gedurende minimaal twee jaar een samenlevingscontract met een wederzijdse zorgverplichting hadden en daarna zo’n verrekenbeding in het contract opnemen. Ook in dat geval zijn ze op het moment dat ze het verrekenbeding overeenkomen elkaars fiscaal partner en is dus geen sprake van een gift.
Wat is een verrekenbeding?
Een verrekenbeding legt in huwelijkse- of partnerschapsvoorwaarden vast hoe echtgenoten onderling vermogen of inkomsten verrekenen in plaats van alles in gemeenschap te brengen. De wet kent sinds 2002 expliciete regels en onderscheidt hoofdzakelijk periodieke en finale verrekenbedingen, die weer verplicht of facultatief, een- of wederkerig kunnen zijn.
Een periodiek verrekenbeding is elk jaar van toepassing, inkomen dat over is wordt dan verrekend. Een finaal verrekenbeding speelt bij een echtscheiding en/of overlijden.
Belangrijk: een verplicht wederkerig finaal verrekenbeding dat uitsluitend bij overlijden werkt, wordt door de Hoge Raad economisch gelijkgesteld aan gemeenschap van goederen en ontloopt daardoor art. 9 SW-heffing; beperk je het beding (bijv. alleen rijke partner overlijdt), dan kan heffing alsnog toeslaan.
Levensverzekering & premieaftrek
Uitkeringen uit een polis zijn vaak een fictieve verkrijging (art. 13 SW). U vermijdt heffing als de premie aantoonbaar niet uit het vermogen van de erflater is betaald—bijvoorbeeld door premies uitsluitend ten laste van de langstlevende te laten komen in de huwelijkse voorwaarden
Praktische aandachtspunten
- Definieer “inkomsten” scherp (loon, dividend, box 2-winst) om discussies te vermijden.
- Check life-events-clausules: negatief vermogen, duurzame scheiding, 30-dagen-clausule.
- Bedenk premiestrategie voor overlijdensrisicoverzekeringen binnen het beding.
- Herzie oude voorwaarden bij ondernemingsgroei of emigratie; wijziging kan schenking uitlokken.
- Documenteer jaarlijkse verrekening of motiveer bewust niet-uitvoeren (bewijslast bij inspecteur!).
Noot fiscaal jurist inzake verrekenbeding bij samenwoners
Een goed doordacht verrekenbeding biedt flexibiliteit én kan aanzienlijk successie- en schenkingsbelasting besparen, en dus ook bij ongehuwd samenwonenden. Het vereist echter maatwerk; kleine redactionele keuzes (verplichting, voorwaarde van overleven, premiebepalingen) hebben grote fiscale impact.
Onze fiscaal juristen praktische en fiscaliteitskennis om huwelijkse voorwaarden en verrekenbedingen zo in te richten dat u optimaal beschermd bent én geen euro te veel betaalt aan erf- of schenkingsbelasting. Neem gerust contact op voor een kosteloze eerste inventarisatie.
Partnervrijstelling voor mantelverzorgster met geregistreerd partnerschap
Een bijzondere procedure inzake een bijzondere situatie. Een oude man (erflater, we noemen hem Jan) is erg ziek en bezit een vermogen van ruim € 500.000. In 2015 gaat de erflater (Jan en 83 jaar) naar de notaris en benoemt Truus (de doktersassistent en 49 jaar oud) tot enig erfgenaam. Truus gaat in 2015 scheiden van haar man Henk. In datzelfde jaar gaan Truus en Jan een geregistreerd partnerschap aan, dit op grond van een gemeenschap van goederen. Jan (83) komt te overlijden en Truus (49) is enig erfgenaam. Kort na het overlijden van Jan (ook in 2025) is er een feestje bij Truus, ze gaat weer samenwonen met Henk. Dit lijkt op een opzetje.. maar hoe zit het fiscaal? De inspecteur stelt dat sprake is van fraus legis er was immers geen sprake van een affectieve relatie. Maar is dit nodig? Is genegenheid en elkaar zorg bieden niet voldoende?
Fiscale gevolgen mantelzorger
Maar hoe zit dit fiscaal? Volgens het Gerechtshof d.d. 9 april 2025 (ECLI:NL:GHSHE:2025:990) en de Rechtbank Zeeland West Brabant d.d. 13 juli 2023 (ECLI:NL:RBZWB:2023:4937) is geen sprake van fraus legis. De partnervrijstelling (nu ruim € 800.000) en het partnertarief (maximaal 20%) is van toepassing, dit is een stuk voordeliger dan een vrijstelling van € 2.500 en een tarief van maximaal 40%. Dat bij deze opzet het kort durende geregistreerde partnerschap en het belastingtarief een rol hebben gespeeld is het partnerschap van enige betekenis (genegenheid en zorg). Bij vorenstaande neemt de rechter in haar overwegingen mee dat Jan een nieuwe woning heeft gekocht (en heef laten verbouwen) waarin Truus hem zou gaan verzorgen.
Fiscale noot inzake mantelzorg en fiscaal partnerschap
De inspecteur komt via een civiele ontslag zaak in bezit van diverse informatie over de relatie tussen Truus en Jan. Truus hoeft geen erfbelasting te betalen en dus gaat de inspecteur er eens goed voor zitten. Er volgt een navorderingsaanslag erfbelasting, gebaseerd op een verkrijging door een derde (zeg ongeveer € 200.000). De insteek is dat Truus heeft verklaard dat er geen affectieve relatie was en het geregistreerde partnerschap is opgezet uit fiscale redenen. Al met al zou er sprake kunnen zijn van fraus legis. Er is sprake van fraus legis als belastingverijdeling de doorslaggevende reden is geweest voor de rechtshandeling en de rechtshandeling strijdig is met doel en strekking van de wet. De bewijslast hiervoor rust op de inspecteur.
De Hoge Raad heeft in diverse procedures bevestigd dat het aangaan van een gemeenschap van goederen geen schenking is, zie ondermeer Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708 en Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:239. Dit kan anders zijn als het huwelijk of geregistreerd partnerschap geen enkele reële betekenis heeft, dit speelde bij Hoge Raad d.d. 15 maart 2013 ECLI:NL:HR:2013:BY0548. In deze procedure gingen 2 zakenrelaties een geregistreerd partnerschap aan voor de duur van 1 dag met als enige doel het vastgoed - dat ze gemeenschappelijk in bezit hadden - zonder overdrachtsbelasting te kunnen overdragen. Het ontbreken van enige wens of doel om voor elkaar te willen zorgen woog bij deze beslissing zwaar mee. In deze zaak speelt het zorg element wel een belangrijke rol. Het Gerechtshof komt dan ook met een uitgebreide en zorgvuldige analyse van dit onderdeel.
Maar is het nu klip en klaar? Nee zeker niet. In de procedure bij de Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:239 is ook besloten dat geen sprake is van fraus legis. De Hoge Raad stelde hierbij echter wel dat van fraus legis wel sprake kan zijn als zo goed als zeker is dat een echtgenoot gaat overlijden. Wat dit is "zo goed als zeker". Wat dit begrip "zo goed als zeker" precies moet zeggen is niet duidelijk geworden.
Als we dit in Chat GPT intikken komt dit "medium" met het volgende
- vrijwel zeker, hoogstwaarschijnlijk en bijna zeker
- Het geeft aan dat er nog een kleine kans op een ander verloop bestaat, maar dat die kans verwaarloosbaar klein is
Voor mij als fiscalist geldt dan "is er een zekere mate van zekerheid die aannemelijk is". Als ik dan naar deze zaak kijk (alles heeft in 2015 plaatsgevonden) zou ook zomaar gesteld kunnen worden dat het "zo goed als zeker was" dat Jan zou komen te overlijden. Het Gerechtshof heeft hier echter geen aandacht aan besteed. De reden hiervoor zal zijn dat het Hof van mening is dat er een partnerschap was ontstaan en dat dit redelijk was. De duur hiervan doet dan niet ter zake.
Vragen over beperken erfbelasting of schenkbelasting? Bel ons gerust of stuur een e-mail met uw vraag.
Estate planning bij samenwonen
Vermogensverschuivingen bij informele samenlevers
In Nederland ontbreekt een specifiek wettelijk kader dat de vermogensrechtelijke verhouding tussen informele samenlevers regelt. Waar gehuwden en geregistreerde partners bescherming genieten via het huwelijksvermogensrecht, vallen ongehuwd samenwonenden buiten deze systematiek. Dit leidt in de praktijk tot onzekerheden, met name wanneer gedurende de relatie vermogensverschuivingen plaatsvinden. De vraag rijst dan of, en zo ja op welke grondslag, een vergoedingsrecht ontstaat. In dit artikel wordt de actuele stand van zaken besproken aan de hand van jurisprudentie, praktijkvoorbeelden en contractuele oplossingen. Daarbij wordt aandacht besteed aan recente arresten van de Hoge Raad, waaronder het meest recente arrest hieromtrent van 21 maart 2025 (ECLI:NL:HR:2025:436).
Rechtspositie van informele samenlevers
Het aantal ongehuwd samenwonende koppels is de afgelopen decennia aanzienlijk gestegen. Volgens recente CBS-cijfers waren er begin 2024 meer dan 1,1 miljoen ongehuwd samenwonende koppels, waarvan bijna de helft met kinderen. Ondanks deze maatschappelijke realiteit ontbreekt een wettelijk kader dat hun vermogensrechtelijke verhouding structureel regelt. Er bestaat geen gemeenschap van goederen, geen pensioenverevening, geen alimentatieplicht en de samenlevingspartner is geen wettelijke erfgenaam. Slechts op enkele terreinen, zoals fiscaliteit (fiscaal partnerschap), huurrecht en socialezekerheidswetgeving, worden rechtsgevolgen verbonden aan duurzame samenwoning.
In civielrechtelijke geschillen betekent dit dat men is aangewezen op algemene bepalingen van het verbintenissen- en goederenrecht. Rechters hebben herhaaldelijk benadrukt dat het huwelijksvermogensrecht niet overeenkomstig kan worden toegepast. Informele samenlevers bevinden zich in een grijs gebied, waarin contractuele afspraken of specifieke rechtsgronden uitkomst moeten bieden.
Vermogensverschuivingen bij samenwoners in de praktijk
In de praktijk komt het vaak voor dat informele samenlevers een woning kopen waarbij één van hen meer geld inbrengt. Die meerinbreng wordt dan vastgelegd als een vergoedingsrecht. Als er niets wordt afgesproken over wanneer dat recht opeisbaar is, geldt dat het direct opeisbaar is. Dat is relevant, want vanaf dat moment begint de verjaringstermijn van vijf jaar te lopen.
Als de partners later trouwen zonder huwelijkse voorwaarden, kan het vergoedingsrecht in gevaar komen. Volgens de parlementaire toelichting op de Wet beperking gemeenschap van goederen zou de bijbehorende schuld namelijk als gemeenschapsschuld kunnen worden gezien. Dat zou betekenen dat de vergoeding feitelijk gehalveerd wordt.
Om dat te voorkomen, kunnen partners in hun samenlevingsovereenkomst anticiperen op een toekomstig huwelijk en bijvoorbeeld een ‘verdubbelaar’ opnemen, een bepaling die het vergoedingsrecht verhoogt onder bepaalde voorwaarden.
In de praktijk komen vermogensverschuivingen tussen samenwoners vooral voor bij investeringen in onroerend goed. Daarbij zijn twee hoofdcategorieën te onderscheiden:
Investeringen in gezamenlijk eigendom, bijvoorbeeld:
- een partner brengt meer eigen middelen in bij aankoop van een gezamenlijke woning;
- een partner lost naar verhouding veel meer af op de gezamenlijke hypotheek;
- een partner bekostigt renovaties of verbouwingen in ongelijke mate.
Investeringen in eigendom van één partner, bijvoorbeeld:
- de ander betaalt mee aan de koopsom of de hypotheek van een woning die enkel op naam van de partner staat;
- de ander financiert onderhoud of verbouwingen van de woning van de partner.
Opvallend is dat betalingen die consumptief van aard zijn – zoals de maandelijkse hypotheekrente – doorgaans niet als vermogensverschuiving worden aangemerkt, maar als kosten van de huishouding. Veel samenlevingscontracten sluiten daarbij aan bij art. 1:84 BW: de kosten van de huishouding worden naar rato van inkomen gedragen, terwijl de eigendomslasten naar eigendomsaandeel worden verdeeld.
Jurisprudentie van de Hoge Raad inzake samenwonen en estate planning
De Hoge Raad heeft zich de afgelopen jaren meerdere keren uitgesproken over de vraag of en wanneer een vergoedingsrecht ontstaat bij informele samenlevers. De kern van de rechtspraak kan als volgt worden samengevat:
- Hoge Raad d.d. 10 mei 2019 ECLI:NL:HR:2019:707: volgens dit arrest is art. 1:87 BW niet van toepassing in situaties waarin een informele samenlever investeert in een woning die niet mede-eigendom is. In dergelijke gevallen kun je enkel een beroep doen op verbintenissenrechtelijke leerstukken, waaronder ongerechtvaardigde verrijking, onverschuldigde betaling of contractuele afspraken.
- Hoge Raad d.d. 17 november 2023 ECLI:NL:HR:2023:1571: in dit arrest bevestigde de Hoge Raad dat ook bij investeringen in gezamenlijk eigendom niet zonder meer een vergoedingsrecht ontstaat. Het oordeel moet plaatsvinden aan de hand van algemene regels van vermogensrecht.
- Hoge Raad d.d. 21 maart 2025 ECLI:NL:HR:2025:436: in dit arrest gaf de Hoge Raad antwoord op de vraag of een voorhuwelijkse meerinbreng door het huwelijk wordt gehalveerd. De Hoge Raad oordeelde dat een vergoedingsschuld niet kwalificeert als gemeenschapsschuld in de zin van art. 1:94 lid 7 BW. Daarmee blijft de aanspraak van de meerinbrengende partner buiten de gemeenschap en volledig intact.
Advocaat-generaal Ibili stelde in zijn conclusie dat de vergoedingsschuld wél als gemeenschapsschuld moet worden gezien. Hij erkende de bezwaren, maar vond dat de wet duidelijk was. De Hoge Raad dacht daar anders over.
In de zaak die voorlag, had één partner voor het huwelijk de volledige koopsom van een woning betaald. Na het huwelijk zonder voorwaarden, ontstond discussie over het vergoedingsrecht bij de echtscheiding. De Hoge Raad oordeelde dat de schuld die voortkomt uit de vermogensverschuiving tussen de partners géén gemeenschapsschuld is. Het gaat hier niet om een schuld “inzake het goed” zoals bedoeld in artikel 1:94 lid 7 BW, maar om een persoonlijke verplichting tussen de partners.
De Hoge Raad maakt dus onderscheid tussen:
- schulden die direct verband houden met het goed zelf (zoals een hypotheek), en
- schulden die voortkomen uit onderlinge afspraken of vermogensverschuivingen.
Die laatste vallen buiten de gemeenschap van goederen.
Grondslagen voor vergoedingsrechten bij samenwonenden
Wanneer partijen niets hebben afgesproken, moeten rechters terugvallen op algemene rechtsgronden. Mogelijke grondslagen zijn:
- onverschuldigde betaling (art. 6:203 BW): wanneer een partner een betaling doet zonder rechtsgrond, kan deze worden teruggevorderd.
- ongerechtvaardigde verrijking (art. 6:212 BW): indien de ene partner is verrijkt ten koste van de ander zonder rechtvaardiging.
- redelijkheid en billijkheid: in uitzonderlijke gevallen kan een vordering worden toegewezen wanneer het anders onredelijk zou zijn.
Uit de rechtspraak blijkt dat rechters terughoudend zijn in het aannemen van deze grondslagen. Zo oordeelde de Hoge Raad in 2019 dat de partner die een verbouwing had gefinancierd geen vordering had, omdat geen sprake was van ongerechtvaardigde verrijking en de betaling evenmin onverschuldigd was.
Verjaring en opeisbaarheid
Een praktisch probleem is de verjaring van vergoedingsrechten. Volgens art. 3:307 BW verjaart een vordering na vijf jaar vanaf het moment dat deze opeisbaar is geworden. Indien in een contract niets wordt vastgelegd, geldt dat de vordering direct opeisbaar is. Dit kan ertoe leiden dat vorderingen zijn verjaard tegen de tijd dat de relatie eindigt. De rechtspraak bevestigt dat samenwoners zich niet kunnen beroepen op de verlengde verjaringstermijnen die voor echtgenoten gelden.
Een praktisch advies is daarom om in een samenlevingscontract vast te leggen dat een vergoedingsrecht pas opeisbaar is bij beëindiging van de samenleving. Daarmee wordt voorkomen dat het recht door tijdsverloop verjaart.
Het latere huwelijk of geregistreerd partnerschap
Een veelvoorkomende situatie is dat informele samenlevers later alsnog trouwen of een geregistreerd partnerschap aangaan. Tot aan het arrest van 21 maart 2025 bestond onzekerheid of voorhuwelijkse meerinbreng bij een gezamenlijk goed door het huwelijk zou worden gehalveerd. In de parlementaire geschiedenis leek dit te worden aangenomen, waardoor notarissen vaak een 'verdubbelaar'-clausule opnamen. Deze clausule verhoogde de vordering bij huwelijk om de halvering te compenseren.
Met het arrest van 21 maart 2025 is duidelijk geworden dat een dergelijke schuld buiten de gemeenschap blijft. De meerinbrengende partner behoudt zijn aanspraak volledig. Daarmee is een einde gekomen aan een belangrijk praktisch knelpunt dat tot veel onzekerheid leidde.
Contractuele en fiscale oplossingen
Om discussies te voorkomen, doen samenwoners er goed aan afspraken vast te leggen. Belangrijke punten hierbij zijn:
- Samenlevingscontract – biedt de mogelijkheid om een algemene regeling voor vergoedingsrechten op te nemen. Daarbij kan worden gekozen tussen een nominaal recht (terugbetaling van het nominale bedrag) of een waardegerelateerd recht (deelgerechtigdheid naar rato van de waardeontwikkeling, vergelijkbaar met art. 1:87 BW voor echtgenoten).
- Verdubbelaar-clausule – door het arrest van 21 maart 2025 is dit in principe overbodig, maar blijft dit soms nuttig als extra zekerheid, zeker zolang lagere rechtspraak nog wisselend oordeelt.
- Draagplichtovereenkomst – een fiscaalrechtelijke overeenkomst waarbij partners afspraken maken over de verdeling van de eigenwoningschuld. Dit kan relevant zijn in verband met hypotheekrenteaftrek en de eigenwoningreserve.
Het opstellen van dergelijke contracten vraagt in de praktijk om zorgvuldigheid. Onduidelijke clausules kunnen juist aanleiding geven tot nieuwe geschillen.
Noot fiscaal jurist inzake estate planning bij samenwoners
De problematiek van vermogensverschuivingen tussen informele samenlevers blijft actueel. Uit de rechtspraak volgt dat geen automatische vergoedingsrechten ontstaan. Slechts contractuele afspraken of duidelijke grondslagen uit het verbintenissenrecht kunnen een basis vormen voor vorderingen. Met de arresten van 2019, 2023 en vooral die van 2025 heeft de Hoge Raad een duidelijke koers uitgezet voor de praktijk. Het arrest van 21 maart 2025 heeft bovendien duidelijkheid gebracht over de positie van de meerinbreng bij een later huwelijk, deze blijft buiten de gemeenschap van goederen en behoudt daarmee haar volledige waarde.
De uitspraak van de Hoge Raad voorkomt dat een partner die vóór het huwelijk meer heeft ingebracht, bij een scheiding financieel benadeeld wordt. Het vergoedingsrecht blijft volledig in stand en valt buiten de gemeenschap van goederen. Daarmee biedt de Hoge Raad een praktische en duidelijke oplossing voor een veelvoorkomend probleem in het huwelijksvermogensrecht.
Partners die bewust ongelijk hebben ingebracht vóór het huwelijk, behouden hun aanspraak. Tegelijkertijd blijft er ruimte voor maatwerk. Wie wel wil dat het vergoedingsrecht wordt gehalveerd bij huwelijk, kan dat contractueel regelen.
Voor de notariële en juridische praktijk is het van belang om cliënten bewust te laten zijn van de juridische leegte waarin zij verkeren wanneer zij zonder contract samenleven. Het sluiten van een samenlevingscontract, het maken van duidelijke afspraken over vergoedingsrechten en aandacht voor de opeisbaarheid daarvan zijn van belang om toekomstige conflicten te vermijden.
Behoort u tot één van deze 1,1 miljoen ongehuwd samenwonenden en wilt u uw situatie eens onder de loep nemen? Aarzel dan niet om contact op te nemen met één van onze fiscaal juristen.
Echtscheidingstestament
Een echtscheiding is een ingrijpende gebeurtenis die veel veranderingen met zich meebrengt, zowel emotioneel als juridisch. Een belangrijk aspect dat vaak over het hoofd wordt gezien, is de nalatenschap. Door een echtscheidingstestament op te stellen wordt voorkomen dat bij een overlijden vermogen naar de ex-partner gaat. Eveneens wordt voorkomen dat het vermogen dat is nagelaten aan bijvoorbeeld uw kind, bij een onverhoopt overlijden van het desbetreffende kind, naar uw ex-partner gaat. Het antwoord ligt in een echtscheidingstestament.
Let erop
- Een ex partner heeft erfrechtelijke rechten zolang de echtscheiding nog niet officieel is uitgesproken en ingeschreven in het register van de burgerlijke stand (artikel 1:149 BW).
- Pas uw testament tijdens een echtscheidingsprocedure, soms duurt een echtscheidingsprocedure erg lang.
- Zonder testament blijft u partner erfgenaam tot het moment dat u formeel bent gescheiden.
- Bekijk ook uw levensverzekeringen, lijfrentepolissen en pensioenpolissen.
- Zet mogelijke overlijdensrisico verzekeringen stop of pas deze aan.
Wat is een echtscheidingstestament?
Een echtscheidingstestament is een speciaal soort testament dat wordt opgesteld na een scheiding of tijdens het proces van scheiden. Het doel is om uw nalatenschap zo te regelen dat uw kinderen de enige erfgenamen zijn en uw ex-partner geen aanspraak kan maken op uw vermogen.
Dit testament biedt een aantal belangrijke voordelen:
- Onterven van de ex-partner: u kunt expliciet bepalen dat uw ex-partner geen recht heeft op uw erfenis.
- Tweetrapsmaking: dit voorkomt dat uw nalatenschap via uw kinderen uiteindelijk bij uw ex-partner terechtkomt;
Bepalingen in het echtscheidingstestament
Het echtscheidingstestament moet een aantal bepalingen bevatten
- Echtscheidingsclausule: een echtscheidingsclausule is belangrijk, hierin staat dat alle beschikkingen ten gunste van de echtgenoot vervallen indien een scheidingsprocedure aanhangig is of als de echtgenoten duurzaam uit elkaar gaan. Deze bepaling zorgt ervoor dat zolang de echtscheiding nog niet formeel is afgerond de toekomstige ex geen aanspraak kan maken op de nalatenschap.
- Ontbinding bij echtscheiding: neem een clausule op waarin staat bij een echtscheiding het testament wordt geinterpreteerd alsof de ex partner voor de erflater is overleden (artikel 4:52 BW)
- Voogdijregeling: bij minderjarige kinderen moet de voogdij expliciet worden geregeld.
- Bewind en beheer: zeker bij minderjarige kinderen (erfgenamen) of mogelijke conflicterende belangen met de ex partner is bewindvoering over de erfenis van belang.
- Uitsluitingsclausule: voorkomt dat de erfenis in een (toekomstige) gemeenschap van goederen van een kind komt te vallen.
- Tweetrapsmaking: als u formeel bent gescheiden kan het vermogen nog bij uw ex terecht komen. Als na uw echtschieding uw kinderen erfen en de kinderen (of het kind) komt te overlijden (ongehuwd en kinderloos) dan kan uw ex erven via uw kind. Volgens de wet erven in dat geval de ouders van het kind en eventuele broers/ zussen. Een beproefd testamentair middel om dit te voorkomen is de tweetrapsmaking. Bij een tweetrapsmaking beschikt de erflater in feite 2 keer over zijn nalatenschap in één akte. In eerste instantie (eerste trap) erft het kind, daaraan wordt de voorwaarden verbonden dat wat het kind erft bij diens overlijden niet naar uw ex partner mag gaan. Komt dit toch voor dan komt de tweede trap in beeld. Het resterende vermogen van uw kind valt terug in uw nalatenschap en gaat naar een door u in het testament aangewezen andere erfgenaam (bijvoorbeeld uw andere kind, kleinkind of familie lid). U regeert als erflater over uw graf geen om te zorgen dat uw ex partner niet kan toe-eigenen via de kinderen. Voor deze bepaling gelden strikte voorwaarden en spelregels.
- Ontzegging ouderlijk vruchtgenot: Na een echtscheiding wil men meestal niet dat de ex partner profiteert van de inkomsten uit de erfenis van het kind. Het vruchtgenot moet dus via dit testament aan de ex partner worden ontzegt.
Waarom is een echtscheidingstestament belangrijk?
Na een scheiding wilt u er zeker van zijn dat uw kinderen goed verzorgd zijn en dat uw vermogen niet onbedoeld bij uw ex-partner terechtkomt. Een echtscheidingstestament biedt deze zekerheid door duidelijke afspraken te maken over de verdeling van uw nalatenschap. Dit testament kan al worden opgesteld terwijl u nog getrouwd bent, zodat u voorbereid bent op alle mogelijke scenario's.
Relevante jurisprudentie
Er zijn verschillende rechtszaken geweest waarin het belang van een goed opgesteld echtscheidingstestament duidelijk naar voren komt. Een voorbeeld is een zaak waarin een man tijdens de scheidingsprocedure overleed zonder een aangepast testament (zie hiertoe Rechtbank Midden Nederland d.d. 24 juli 2024 ECLI:NL:RBMNE:2024:5055) . Zijn ex-partner erfde hierdoor een aanzienlijk deel van zijn vermogen, ondanks dat dit niet zijn wens was . Dit benadrukt het belang van tijdig een echtscheidingstestament opstellen om dergelijke situaties te voorkomen.
Een andere zaak betrof een vrouw die haar ex-partner had onterfd, maar geen tweetrapsmaking had opgenomen in haar testament. Toen hun gezamenlijke kind overleed, erfde de ex-partner alsnog via het kind. Dit toont aan hoe belangrijk het is om alle juridische mogelijkheden te benutten om uw wensen te waarborgen.
Als uw kind een deel van uw vermogen zou erven kan de ex partner verzoeken om de kinderalimentatie te verlagen, dit is ook aan de orde geweest in een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 24 december 2019 (ECLI:NL:GHARL:2019:11224). Via bewind had dit kunnen worden voorkomen.
Noot fiscaal jurist inzake echtscheidingstestament
Het is raadzaam een echtscheidingstestament op te stellen als u door een scheiding gaat of uw testament spoedig aan te passen indien u al door de scheiding heen bent. Het biedt bescherming voor uw eventuele kinderen en zorgt ervoor dat uw nalatenschap precies wordt verdeeld zoals u dat wilt. Zijn er vragen? Mail ons gerust
Fiscale woonplaats en erfbelasting
Wie Nederland verlaat, blijft nog tien jaar fictief geacht in Nederland te wonen voor de erfbelasting. Dit betekent dat, ongeacht de feitelijke overlijdensplaats, het wereldwijde vermogen in de Nederlandse heffing wordt betrokken wanneer iemand binnen die termijn overlijdt. Maar wat als iemand langer dan tien jaar geleden is geëmigreerd en toch een sterke band met Nederland behoudt of later hernieuwt? De vraag naar de fiscale woonplaats is dan cruciaal.
Wanneer is sprake van een duurzame band met Nederland?
In een procedure bij het Gerechtshof Amsterdam (Gerechtshof Amsterdam d.d. 8 juli 2025 ECLI:NL:GHAMS:2025:2356) speelde er een discussie over de fiscale woonplaats en het woonbegrip. Het geschil draaide om de vraag of de broer van X op het moment van zijn overlijden in 2019 in Nederland woonde of in het Verenigd Koninkrijk. De uitkomst bepaalde of de aanslag erfbelasting terecht was opgelegd.
Woonplaatsbegrip in de Successiewet
De Successiewet 1956 sluit voor het begrip ‘wonen’ aan bij de fiscale woonplaats in de inkomstenbelasting (zie ook discussie over artikel 4 AWR van Advocaat Generaal d.d. 25 april 2025 ECLI:N:PHR:2025:500). Het gaat niet alleen om formele criteria, zoals inschrijving in de Basisregistratie Personen, maar om het geheel van feiten en omstandigheden. De Hoge Raad heeft meermaals benadrukt dat doorslaggevend is of er sprake is van een duurzame band van persoonlijke aard met Nederland.
Bij de beoordeling spelen factoren als:
- de duur van het verblijf in Nederland;
- de aanwezigheid van een woning of verblijfplaats;
- de familie- en sociale banden;
- nationaliteit en taal;
- en vooral de intentie van betrokkene ten aanzien van zijn verblijf.
Terugkeer naar Nederland wegens ziekte en fiscale woonplaats
De broer van X was in 1975 naar het Verenigd Koninkrijk geëmigreerd. Ruim buiten de tienjaarstermijn zou hij daarmee in beginsel aan de Nederlandse erfbelasting zijn ontsnapt. De feiten lagen echter genuanceerder.
In 2014 verbleef de broer tijdelijk in Nederland vanwege een ernstige ziekte (MS). De gespecialiseerde zorg die hij nodig had, bleek in het VK niet beschikbaar. Hoewel hij in datzelfde jaar terugkeerde, ging zijn gezondheid snel achteruit. In 2015 besloot hij opnieuw naar Nederland te komen, ditmaal voor een blijvende medische behandeling. Hij verbleef vervolgens onafgebroken in een Nederlandse zorginstelling tot aan zijn overlijden in 2019.
Zijn zus X stelde dat haar broer nog steeds in het VK woonde en dat Nederland dus geen heffingsrecht had. Zowel de Rechtbank Noord-Holland als het Gerechtshof Amsterdam dachten daar anders over.
Procedure over fiscale woonplaats voor de erfbelasting
Het hof bevestigde dat de broer van X ten tijde van zijn overlijden in Nederland woonde. Daarbij werden verschillende omstandigheden meegewogen:
- de onafgebroken periode van bijna vier jaar en drie maanden verblijf in een Nederlandse zorginstelling;
- het feit dat hij de Nederlandse nationaliteit had en de taal sprak;
- de aanwezigheid van familie in Nederland;
- en vooral: de intentie om in Nederland te verblijven zolang de medische behandeling dat vereiste.
Volgens het hof was duidelijk dat de broer zijn leven in Nederland had ingericht en feitelijk niet meer terug kon keren naar zijn woning in het VK. Daarmee bestond er op het moment van overlijden een duurzame band van persoonlijke aard met Nederland. De aanslag erfbelasting was terecht opgelegd.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Noot fiscaal jurist inzake fiscale woonplaats voor successie of erfbelasting
De uitspraak laat zien dat het woonplaatsbegrip in de erfbelasting niet louter formeel is. Ook iemand die decennia geleden is geëmigreerd en dus de tienjaarstermijn ruimschoots is gepasseerd, kan opnieuw inwoner van Nederland worden. Doorslaggevend is hoe het leven feitelijk is ingericht en welke intentie daaruit blijkt.
Voor de fiscale praktijk betekent dit dat cliënten die langdurig in het buitenland wonen, alert moeten zijn wanneer zij weer voor langere tijd in Nederland verblijven, bijvoorbeeld wegens gezondheidsredenen. Ook een verblijf in een zorginstelling kan voldoende zijn om opnieuw een duurzame band met Nederland aan te nemen.
Praktische lessen
- Let op de intentie én de feiten – het gaat niet alleen om inschrijving of formele woonplaats, maar om het totaalbeeld.
- Medische redenen kunnen doorslaggevend zijn – een terugkeer voor zorg kan leiden tot hernieuwde fiscale woonplaats.
- Familie- en sociale banden spelen mee – hoe sterker de binding met Nederland, hoe eerder een duurzame band wordt aangenomen.
- Documenteer keuzes en omstandigheden – voor estate planning is het raadzaam intenties vast te leggen om discussie met de fiscus te voorkomen.
De zaak van de broer van X benadrukt dat het verlaten van Nederland niet altijd betekent dat de erfbelasting definitief buiten beeld is. Een duurzame band van persoonlijke aard kan ook na tientallen jaren opnieuw ontstaan, met verstrekkende fiscale gevolgen. Voor estate planners, notarissen en fiscaal juristen is het daarom van belang cliënten te wijzen op de risico’s bij terugkeer naar Nederland, zeker bij langdurige medische behandelingen of blijvende vestiging in een zorginstelling.
Noot bij terugkerende emigranten
De casus van de broer van X laat zien dat ook na het verstrijken van de tienjaarstermijn opnieuw een fiscale woonplaats in Nederland kan ontstaan. Een langdurig verblijf, bijvoorbeeld voor medische zorg of nabijheid van familie, kan leiden tot erfbelasting over het wereldwijde vermogen.
Voor de praktijk is het van belang cliënten tijdig te wijzen op deze risico’s en intenties en omstandigheden goed vast te leggen. Wilt u uw situatie of die van uw naasten bespreken? Neem dan contact op met een van onze fiscaal juristen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Kleinkinderen in het testament opnemen
Bij uw overlijden kunt u het beste eerst alle vrijstellingen vol laten lopen. De vrijstelling voor uw partner bedraagt € 800.000 en voor uw kinderen en kleinkinderen € 25.000 (afgeronde bedragen). Bij een kind met een lichamelijke beperking is de vrijstelling € 76.000.
Waarom kleinkinderen opnemen in uw testament?
Als u uw kleinkinderen in uw testament opneemt kunnen ze (allemaal) belastingvrij € 25.490 ontvangen. De vrijstelling blijft bij een hoger bedrag ook in stand, over het meerdere moet dan 18% (tot € 154.197) worden betaald. De vrijstelling voor uw kinderen is gelijk (dus ook € 25.490) en over het meerdere betalen uw kinderen 10%. De besparing door een rechtstreekse verkrijging door uw kleinkinderen bedraagt dus 10% van € 25.490 per kleinkind. Dus doordat u een generatie overslaat kunt u erfbelasting besparen. Het bedrag dat immers bij uw overlijden naar de kleinkinderen gaat zal in de toekomst niet via uw kinderen bij de kleinkinderen terecht komen, dan wellicht zelfs twee keer erfbelasting.
Noot fiscaal jurist inzake kleinkinderen in testament
Het opnemen van kleinkinderen in het testament is fiscaal voordelig,
de besparing bedraagt ten minste zo'n € 2.500. Als er per kind een verschillend
aantal kleinkinderen zijn zou er in principe per staak (kind) een ongelijk
bedrag worden verkregen. Dit kan een bewuste keuze zijn maar men kan er
ook voor kiezen om elke staak gelijk te behandelen. Soms kan bewindvoering
- gezien de leeftijd van de kleinkinderen - wenselijk zijn. Eventueel kunt
u dit nog combineren met een jaarlijkse schenking aan de kleinkinderen
van € 2.690. Het kan wenselijk zijn om aan de schenking voorwaarden te
verbinden, zie onderstaande artikelen.
Eenmalig verhoogde schenkingsvrijstelling
Hoe werkt het (nog) in 2026 – en wanneer is “terugdraaien” géén reset?
Schenken is een veelgebruikt instrument binnen families: om een kind financieel op weg te helpen, een studie te bekostigen of simpelweg vermogen over te dragen bij leven. De Successiewet kent daarvoor vrijstellingen, waardoor (een deel van) een schenking onbelast kan blijven. Naast de jaarlijkse vrijstelling bestaat er óók een eenmalig verhoogde vrijstelling. Zoals uit de benaming blijkt kan er enkel één keer een beroep worden gedaan op de éénmalig verhoogde vrijstelling voor een schenking ontvangen door een kind van zijn ouder(s).
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
De eenmalig verhoogde vrijstelling in 2026 in hoofdlijnen
De eenmalig verhoogde vrijstelling geldt – kort gezegd – alleen als de ontvanger tussen 18 en 40 jaar is op het moment van schenken, óf een partner heeft die binnen die leeftijdsgrens valt (de dag van de 40e verjaardag telt nog mee). Verder geldt: u moet aangifte schenkbelasting doen om de vrijstelling te claimen.
Voor schenkingen van ouders aan kind gelden in 2026 twee relevante varianten:
- Vrij te besteden verhoogde vrijstelling (eenmalig): € 33.129
- Verhoogde vrijstelling voor een dure studie (eenmalig): € 69.009
De jaarlijkse vrijstelling van ouder aan kind bedraagt € 6.908. Voor schenkingen ontvangen van anderen bedraagt de vrijstelling € 2.769.
Afschaffing Jubelton
De verhoogde vrijstelling specifiek voor de eigen woning is per 1 januari 2024 afgeschaft. Wel mag de vrij te besteden verhoogde vrijstelling (indien u aan de voorwaarden voldoet) óók aan de woning worden besteed – maar dan dus via de “vrije” variant, niet meer via de voormalige jubelton vrijstelling.
Herleven vrijstelling bij “ongedaanmaking” eerdere schenking
Zoals benoemt is de eenmalig verhoogde vrijstelling enkel één keer van toepassing. Maar wat nou als de eerdere schenking waarbij een beroep op de eenmalig verhoogde vrijstelling wordt teruggedraaid of herroepen? Mag er dan opnieuw gebruik worden gemaakt van de eenmalig verhoogde vrijstelling?
In een zaak bij Hof ’s-Hertogenbosch d.d. 1 oktober 2025 (ECLI:NL:GHSHE:2025:2709) speelde samengevat het volgende.
- In 2008 kregen belastingplichtige een papieren schenking van € 22.379.
- In de aangifte schenkbelasting is toen de eenmalig verhoogde vrijstelling toegepast.
- In 2017 tekenden partijen een overeenkomst waarin zij verklaarden dat de schenking “met wederzijdse toestemming is komen te vervallen”.
- Daarna volgden in 2018 en 2019 nieuwe schenkingen (in totaal ruim € 100.000) die waren gebruikt voor de eigen woning, en waarvoor opnieuw een beroep op de destijds bestaande verhoogde vrijstelling werd gedaan.
De Rechtbank Zeeland West Brabant vond op 12 september 2023 (ECLI:NL:RBZWB:2023:6411) – mede met verwijzing naar een kennisgroepstandpunt van de Belastingdienst – dat een redelijke wetstoepassing kon meebrengen dat de oude schenking “weggedacht” wordt, zodat opnieuw een verhoogde vrijstelling kan worden geclaimd.
Het Gerechtshof draait dit terug en kiest een striktere lijn: de vrijstelling was in 2008 benut en blijft meetellen, omdat de oude schenking juridisch niet op een manier is teruggedraaid die de wet erkent als “ongedaanmaking” voor schenkbelastingdoeleinden.
In deze casus was namelijk geen sprake van een herroeping, want ten tijde van de schenking in 2008 is de mogelijkheid tot het herroepen niet bedongen. Ook is er geen ontbindende voorwaarde opgenomen in de schenkingsovereenkomst. Dat de schenking door de partijen als vervallen is verklaard, betekent niet automatisch dat sprake is van een “ongedaanmaking”.
Heeft u naar aanleiding van dit artikel vragen, of wilt u weten wat dit in uw specifieke situatie betekent? Neem dan gerust contact met ons op.
Afzien van pensioenrechten bij echtscheiding
Bij een echtscheiding kan een ex partner worden bevoordeeld. Dit kan onder omstandigheden worden gezien als een (belaste) schenking. De grens tussen normale vermogensverdeling en belastbare schenking is sterk afhankelijk van de feiten. Er moet volgens rechtspraak sprake zijn van een vermogensverschuiving (verrijking / verarming), een bewuste bevoordeling en vrijgevigheid. In dit artikelen behandelen wij het standpunt van de belastingdienst bij het afzien van pensioenrechten. Voor de algemene lijn (schenking bij echtscheiding) verwijzen wij u naar dit artikel.
Standpunt belastingdienst inzake afzien pensioen bij echtscheiding
A en B zijn gehuwd. A heeft tijdens het huwelijk pensioenrechten opgebouwd. De Wet verevening pensioenrechten bij scheiding is van toepassing. Bij echtscheiding ziet B af van zijn recht op verevening. Dit recht hield in dat B recht had op “uitbetaling van een deel van elk van de uit te betalen termijnen van het pensioen”. Dit betreft -kort gezegd- de helft van de tijdens het huwelijk opgebouwde aanspraak op ouderdomspensioen. B wordt hiervoor niet financieel gecompenseerd.
Vraag: Is sprake van een schenking als een echtgenoot bij echtscheiding uit vrijgevigheid (gedeeltelijk) afziet van zijn recht op pensioenverevening?
Antwoord: Ja, er is sprake van een schenking als die echtgenoot voor het afzien niet wordt gecompenseerd.
Verevening pensioenrechten bij echtscheiding en schenking
De Wet verevening pensioenrechten bij scheiding (hierna: Wvps) regelt in beginsel de verevening bij alle gehuwden, ongeacht het tussen de echtgenoten geldende huwelijksgoederenregime. De Wvps geldt ook bij een geregistreerd partnerschap, maar voor de leesbaarheid gaat dit standpunt uit van de situatie van gehuwden. De gedachte achter de Wvps is dat het tijdens het huwelijk opgebouwde ouderdomspensioen beide echtgenoten gelijkelijk aangaat (Kamerstukken II 1990/91, 21 893, nr. 3, p. 3). Daarom wordt dit gedeelte van het ouderdomspensioen na echtscheiding uiteindelijk gelijkelijk aan de echtgenoten uitgekeerd. Bestaat tussen de echtgenoten een wettelijke gemeenschap van goederen dan behoren daartoe niet de pensioenaanspraken, waarop de Wvps van toepassing is (artikel 1:94, tweede lid, onderdeel b, van het Burgerlijk Wetboek (hierna: BW)).De echtgenoten kunnen de toepassing van de Wvps bij huwelijkse voorwaarden of in het echtscheidingsconvenant uitsluiten (artikel 2, eerste lid, Wvps en artikel 1:155 BW).
Giftbegrip bij echtscheiding en pensioenrechten, hoe werkt dit fiscaal?
Artikel 1, zevende lid, van de Successiewet 1956 (hierna: SW 1956) verwijst voor het fiscale schenkingsbegrip naar de definitie van een gift in het BW. Dit houdt in dat iedere handeling die er toe strekt dat een ander wordt verrijkt ten koste van eigen vermogen, een gift is (artikel 7:186, tweede lid, BW). Hieraan worden de drie vereisten voor een gift ontleend: verarming, verrijking en bevoordelingsbedoeling (zie Hoge Raad 12 juli 2002, ECLI:NL:HR:AD7272).
Afzien van pensioenrechten en fiscale gevolgen bij echtscheiding, hoe werkt dit?
Op grond van de Wvps hebben beide echtgenoten recht op de helft van het tijdens het huwelijk opgebouwde ouderdomspensioen. Als de echtgenoot die dat pensioen niet heeft opgebouwd afziet van zijn recht op pensioenverevening, verrijkt de echtgenoot die het pensioen heeft opgebouwd. Die echtgenoot wordt hierdoor namelijk als enige gerechtigd tot dat gedeelte van het ouderdomspensioen. De andere echtgenoot verarmt, omdat zijn recht op pensioenuitkeringen vervalt. Van verrijking en verarming is ook sprake als de echtgenoten in een echtscheidingsconvenant de Wvps niet van toepassing verklaren. Dit is anders als de echtgenoot die afziet van pensioenverevening hiervoor gecompenseerd wordt, bijvoorbeeld bij het verdelen van de gemeenschap van goederen (zie ook Kamerstukken II 2019/20, 35 287, nr. 7 p. 18 over de voorgestelde Wet Pensioenverdeling bij scheiding).
Omdat het bewust afzien door de ene echtgenoot per definitie leidt tot de verrijking van de andere echtgenoot, is de bevoordelingsbedoeling (bewustheid van en wil tot bevoordeling) aanwezig. In de woorden van de Hoge Raad, 15 juni 1994, ECLI:NL:HR:1994:ZC5687 (BNB 1994/261): “Voor het aannemen van vrijgevigheid is voldoende dat, gelijk naar het oordeel van het Hof in de verhouding van X-Y ten opzichte van haar gewezen echtgenoot het geval is geweest, degene die verarmd is de verrijking van de andere partij heeft gewild.”.
B ziet af van zijn recht op pensioenverevening. Omdat B niet gecompenseerd wordt, verarmt B en verrijkt A. B schenkt aan A. Ze zullen deze bevoordeling hebben gewild en zich er van bewust zijn, aangezien dit expliciet is overeengekomen.
Noot fiscaal jurist inzake schenking bij echtscheiding
Als tijdens een echtscheiding een partner wordt bevoordeeeld kan sprake zijn van een schenking. Over dergelijke schenkingen moet schenkbelasting worden betaald, dit kan redelijk oplopen. Het is dus van belang om bij een echtscheiding naast een advocaat ook een fiscaal jurist in te schakelen om fiscale problemen (achteraf) te voorkomen.
Een schenking is vrijgesteld van schenkbelasting indien er met succes een beroep kan worden gedaan op het voldoen aan een natuurlijke verbintenis. Om hieraan te voldoen is de definitie die staat op genomen in het BW van belang (artikel 6:3 lid 1). Een natuurlijke verbintenis is een rechtens niet-afdwingbare verbintenis. Daarvan is sprake wanneer iemand jegens een ander een dringende morele verplichting heeft van zodanige aard dat naleving daarvan, ofschoon rechtens niet afdwingbaar, naar maatschappelijke opvattingen als voldoening van een aan die ander toekomende prestatie moet worden aangemerkt. Zie hiertoe de uitspraak van de Hoge Raad d.d. 10 oktober 2014 ECLI:NL:HR:2014:2931 en de rechtbank Zeeland West Brabant d.d. 5 september 2019 ECLI:NL:RBZWB:2019:4072,
In dit kader is het verstandig bij een echtscheiding een fiscaal jurist te betrekken, dit voorkomt problemen achteraf. De belastingdienst zal zich namelijk na afronding van de echtscheiding bij een ex partner kunnen melden. Als er dan nog een fiscale afrekening zou volgen kan dit aardig in de papieren lopen. Bij de echtscheiding is ook een fiscale bril noodzakelijk, dit kan ellende achteraf voorkomen. Zijn er vragen of wilt u een bespreking met één van onze adviseur? Stuur gerust een e-mail, wij nemen dan contact met u op.
Papieren schenking onder vuur
Papieren schenking in de prullenbak
De papieren schenking staat onder druk, op 6 oktober 2026 heeft de meerderheid van de 2e kamer aangegeven dat wordt onderzocht of het fiscale voordeel van de schenking op papier kan worden beperkt, dit ter dekking van het box 3 gat. (bericht BNR). De vraag is of het beperkt blijft tot de papieren schenking en/of ook de erfbelasting en schenkbelasting omhoog gaat.
Papieren schenking een constructie?
De papieren schenking staat voor het eerst onder druk en op de lijst van opmerkelijke belastingconstructies in de voorjaarnota 2026 (artikel FD maart 2026). De papieren schenking wordt vaak geadviseerd en hierdoor loopt de schatkist kennelijk ongeveer € 300 miljoen aan belasting mis. Vermogende particulieren schenken regelmatig € 150.000 op papier aan hun kinderen (tarief 10%), het geld wordt niet overgemaakt en jaarlijks wordt er 6% rente aan de kinderen vergoed. Door deze papieren schenking wordt optimaal gebruik gemaakt van het lage schenkbelasting tarief (10%) en wordt het hoge tarief (20%) beperkt.
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Hoe werkt de papieren schenking?
De papieren schenking is een vorm van schenken, bijvoorbeeld aan kinderen of kleinkinderen, waarbij geld of vermogen niet daadwerkelijk in andere handen overgaat. Dat gebeurt meestal pas bij overlijden van de schenker. Deze vorm van schenken wordt vaak geadviseerd om minder erfbelasting te betalen en wellicht box 3 vermogen te beperken. Of de regeling wordt afgeschaft is nog onduidelijk. Omdat het om een voordeel voor de superrijken gaat zal er weinig protest zijn, verwachten wij. Advies: maak nog dit jaar gebruik van de regeling!
Hoe werkt een schenking op papier
Een schenking op papier kunt u eenvoudig zelf regelen, zelfs zonder notaris. Hiervoor is wel een overeenkomst nodig. Voor schenkingen aan kinderen of kleinkinderen is het schriftelijk vastleggen, eventueel met voorwaarden, wel verstandig. Soms is het beter om een schenking via de notaris te regelen. Voorwaarden voor een schenking op papier:
- Schenking moet minimaal 180 dagen voor het overlijden van de schenker vastgelegd zijn
- De schenker moet ieder jaar 6% rente over de schenking op papier betalen, je moet dit schriftelijk kunnen bewijzen (dus overboeken per bank)
Voorbeeld overeenkomst schenking op papier
- Naam schenker
- Naam ontvanger
- Bedrag dat wordt geschonken
- Bepalen wie de schenkbelasting gaat betalen
- Bepaling omtrent rente opnemen (6% enkelvoudig)
- Aflossing (altijd mogelijk is beste optie)
- Opeisbaar bij overlijden langslevende of schenker of bij serieuze financiele problemen bij de schenker of opname in verzorgtehuis of soortgelijke instelling
- Schenking mag niet worden overgedragen
- Komt de schenking in mindering op de erfenis of niet?
- Uitsluiting schenking voor partner
- Herroeping van de schenking mogelijk? Bijvoorbeeld bij overlijden ontvanger of faillissement ontvanger
Noot fiscaal jurist over papieren schenking
Als de regeling wordt aangepakt zal dit zeker gevolgen hebben voor vermogende particulieren. Enige nuance is wel op zijn plek. De ontvanger moet immers het papieren geld opgeven in box 3 en hierover belasting betalen. Zeker met alle onzekerheid over de box 3 heffing kan dit aardig oplopen. Bij een schenking van € 150.000 is de rentevergoeding € 9.000 maar moet de ontvanger ook € 5.500 aan box 3 heffing betalen. Daarnaast worden de meeste papieren schenkingen via de notaris vormgegeven, dit is ook niet gratis.
Ook is het denkbaar dat de ouders of opa's en oma's het geld opmaken omdat ze het nodig hebben voor hun leven. Er wordt dan box 3 belasting betaald (en er is schenkbelasting betaald) over vermogen dat nooit door de kinderen of kleinkinderen wordt ontvangen. Ook kan het zijn dat kinderen toeslagen mislopen doordat ze papieren vermogen bezitten.
Legitieme portie en box 3
Op 30 april 2026 heeft de Kennisgroep inkomstenbelasting niet-winst het standpunt KG:202:2026:4 gepubliceerd over de vraag of erfgenamen in box 3 rekening mogen houden met een mogelijke aanspraak van een onterfd kind op de legitieme portie. In dit artikel gaan wij in op dit standpunt van de belastingdienst
Legitieme portie en box 3: geen schuld voordat de legitimaris aanspraak maakt
De casus
- Een alleenstaande erflater overlijdt, de nalatenschap wordt verdeeld onder de erfgenamen, een kind is bij testament onterfd en meldt zich pas drie jaar later als legitimaris. De vraag is dan of de erfgenamen op eerdere box 3-peildata al een schuld wegens de mogelijke legitieme portie in aanmerking mochten nemen. Het antwoord van de kennisgroep is: nee. Pas vanaf het moment waarop de legitimaris daadwerkelijk aanspraak maakt op zijn legitieme portie, kan bij de erfgenamen een schuld in box 3 worden meegenomen. Dat werkt niet terug naar eerdere peildata.
Civielrechtelijk vertrekpunt – de legitieme portie is geen automatisch erfdeel
De kern van het standpunt ligt in het civielrechtelijke karakter van de legitieme portie. De legitimaris is geen mede-erfgenaam op grond van zijn legitieme aanspraak. Hij heeft, indien hij tijdig een beroep doet op zijn legitieme, slechts een vordering in geld op de gezamenlijke erfgenamen. De Kennisgroep sluit aan bij art. 4:63 BW, de legitieme portie is het gedeelte van de waarde van het vermogen van de erflater waarop de legitimaris aanspraak kan maken. Dat “kan maken” is doorslaggevend. De aanspraak ontstaat niet van rechtswege als fiscaal relevante schuld op het moment van overlijden, de legitimaris moet een rechtshandeling verrichten door te verklaren dat hij zijn legitieme portie wenst te ontvangen.
De legitimaire massa wordt vastgesteld aan de hand van de waarde van de goederen van de nalatenschap, vermeerderd met bepaalde giften en verminderd met bepaalde schulden. Vervolgens wordt de legitimaire breuk toegepast. Daarbij is van belang dat de legitieme portie civielrechtelijk een geldvordering is, niet een goederenrechtelijk aandeel in de nalatenschap. De vordering van de legitimaris is bovendien gebonden aan termijnen, uiterlijk binnen vijf jaar na overlijden moet de legitimaris verklaren dat hij zijn legitieme wenst te ontvangen, tenzij een belanghebbende eerder een redelijke termijn heeft gesteld. De Kennisgroep noemt deze termijn uitdrukkelijk als reden waarom voor het inroepen van de legitieme nog geen vaststaande aanspraak bestaat.
Box 3 – peildatumsystematiek laat weinig ruimte voor terugwerkende kracht
Voor box 3 is beslissend wat op de peildatum tot de rendementsgrondslag behoort. Art. 5.3 Wet IB 2001 gaat uit van de waarde van bezittingen verminderd met de waarde van schulden aan het begin van het kalenderjaar. De Kennisgroep herhaalt dat erfgenamen hun aandeel in de bezittingen en schulden van de nalatenschap moeten aangeven vanaf de eerste peildatum na overlijden. Maar de mogelijke legitimaire aanspraak behoort volgens de Kennisgroep nog niet tot die schulden zolang de legitimaris zich niet heeft gemeld.
Dat is juridisch verklaarbaar. Een potentiële legitimaris heeft voor zijn verklaring wel een bevoegdheid, maar de erfgenamen hebben nog geen bestaande, afdwingbare box 3-schuld. De kans dat de legitimaris binnen vijf jaar alsnog opkomt, is niet hetzelfde als een schuld met waarde in het economische verkeer. De Belastingdienst trekt een lijn, zolang de legitimaris niet heeft opgeëist, geven de erfgenamen de nalatenschapsbezittingen aan zonder rekening te houden met een latente of voorwaardelijke “legitieme-schuld”.
De Kennisgroep formuleert het als volgt. Maakt de legitimaris drie jaar na overlijden aanspraak op zijn legitieme portie, dan ontstaat vanaf dat moment bij de erfgenamen een in box 3 relevante schuld. Die schuld werkt niet terug naar de peildata tussen overlijden en het moment van aanspraak maken. Voor de legitimaris geldt de spiegelbeeldige benadering. De vordering behoort pas tot zijn box 3-bezittingen nadat hij aanspraak heeft gemaakt. Op de daaropvolgende peildatum moet hij die vordering aangeven.
Niet verwarren met erfbelasting- of nalatenschapsschulden
Interessant is dat de Kennisgroep nadrukkelijk afstand neemt van de behandeling van een nog niet geformaliseerde erfbelastingschuld. Zo’n erfbelastingschuld kan onder omstandigheden wel vanaf een eerdere peildatum als box 3-schuld worden meegenomen, omdat die schuld materieel rechtstreeks uit het overlijden voortvloeit. Bij de legitieme portie ligt dat anders, de schuld ontstaat voor de inkomstenbelasting pas wanneer de legitimaris zijn aanspraak geldend maakt.
Civielrechtelijk wordt de schuld ter zake van een legitieme portie in art. 4:7 lid 1, onderdeel g, BW aangemerkt als schuld van de nalatenschap, maar juist met de toevoeging dat het gaat om legitieme porties waarop krachtens art. 4:80 BW aanspraak wordt gemaakt. De literatuur wijst er bij de fiscale boedelafwikkeling op dat niet alle nalatenschapsschulden voor elk fiscaal doel op dezelfde wijze in aanmerking worden genomen. Zo komen voor de erfbelasting slechts bepaalde schulden in aftrek en zijn schulden wegens legitieme porties waarop aanspraak wordt gemaakt civielrechtelijk wel nalatenschapsschulden, maar dat betekent nog niet dat zij voor het aanspraakmoment als box 3-schuld bestaan.
Praktische gevolgen voor aangiften inkomstenbelasting
Erfgenamen die weten dat er een onterfd kind bestaat, mogen op de box 3-peildatum niet alvast een voorziening of geschatte schuld opnemen zolang het kind geen beroep op de legitieme heeft gedaan. Ook een concrete kans op discussie, een lopend familieconflict of een door de notaris gesignaleerde legitimaire positie verandert dat niet. De Belastingdienst verlangt een daadwerkelijk ingeroepen aanspraak.
De erfgenamen kunnen als gevolg hiervan gedurende de tussenliggende jaren box 3-heffing verschuldigd zijn over vermogen dat zij later deels moeten afstaan aan de legitimaris. Die latere betaling leidt niet tot herstel van de eerdere box 3-grondslagen. Omgekeerd wordt de legitimaris pas in box 3 belast vanaf het moment waarop hij de aanspraak heeft gemaakt en de vordering op een volgende peildatum nog bestaat.
Bij reeds verdeelde nalatenschappen kan dit tot liquiditeits- en bewijsproblemen leiden. De erfgenamen hebben mogelijk al vermogen geconsumeerd of herbelegd, terwijl de legitimaire vordering later alsnog moet worden voldaan. Voor box 3 verandert dat niets aan de eerdere aangiften. Civielrechtelijk zal vervolgens moeten worden vastgesteld wat de legitimaire massa was, welke giften moeten worden bijgeteld en welke schulden daarop in mindering komen. De literatuur benadrukt dat juist die berekening in de praktijk regelmatig tot geschillen leidt, mede door waarderingskwesties en het informatierecht van de legitimaris ex art. 4:78 BW.
Stroomschema Legitieme portie en box 3
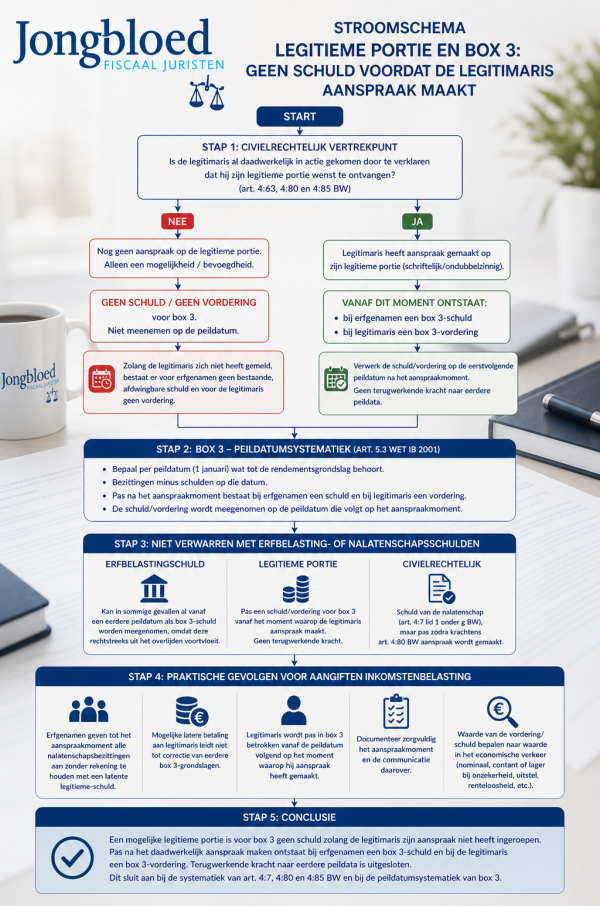
Adviespraktijk – documenteer het aanspraakmoment
Het standpunt maakt het aanspraakmoment fiscaal doorslaggevend. In dossiers met onterfde kinderen moet daarom nauwkeurig worden vastgelegd:
- of en wanneer de legitimaris heeft verklaard zijn legitieme te willen ontvangen;
- aan wie die verklaring is gericht;
- of de verklaring voldoende ondubbelzinnig is;
- op welke peildatum de vordering of schuld vervolgens in box 3 moet worden meegenomen;
- welke waarde aan de vordering moet worden toegekend indien betaling is uitgesteld, onzeker is of afhankelijk is van boedelvaststelling.
Met name dat laatste punt blijft buiten het kennisgroepstandpunt, maar is in de praktijk relevant. Is de legitieme opgeëist maar nog niet vastgesteld, dan bestaat er in beginsel wel een schuld/vordering, maar zal de waarde in het economische verkeer moeten worden bepaald. Bij een solvabele nalatenschap zal nominale waardering vaak voor de hand liggen, bij betwisting, uitgestelde betaling, onvoldoende verhaal of renteloosheid kan waardering op contante of lagere economische waarde aan de orde zijn. De literatuur wijst er ook in andere erfrechtelijke box 3-contexten op dat schulden in beginsel naar waarde in het economische verkeer worden gewaardeerd en dat renteloosheid of een lagere rente tot contante waardering kan leiden.
Noot fiscaal jurist inzake legitieme portie
Het standpunt van de belastingdienst bevestigt een strikte en civielrechtelijke benadering. Een mogelijke legitieme portie is voor box 3 geen schuld zolang de legitimaris zijn aanspraak niet heeft ingeroepen. De erfgenamen kunnen dus niet anticiperen op een potentiële claim, ook niet als de claim voorzienbaar is. Pas na het daadwerkelijk aanspraak maken ontstaat bij de erfgenamen een box 3-schuld en bij de legitimaris een box 3-vordering. Terugwerkende kracht naar eerdere peildata is uitgesloten. Dat pakt fiscaal ongunstig uit voor erfgenamen die later alsnog moeten betalen, maar sluit aan bij de systematiek van art. 4:7, 4:80 en 4:85 BW en bij de peildatumsystematiek van box 3.
Trouwen in gemeenschap van goederen: gevolgen voor estate planning, onderneming en schulden
Wie trouwt zonder huwelijkse voorwaarden, krijgt automatisch te maken met de wettelijke gemeenschap van goederen. Sinds 1 januari 2018 is die gemeenschap beperkter dan vroeger. Toch betekent dit niet dat het huwelijk vermogensrechtelijk eenvoudig is geworden. Integendeel, juist bij samengestelde vermogens, ondernemingen, eerdere schenkingen, erfenissen, gezamenlijke woningen en schulden ontstaan in de praktijk regelmatig fiscale en civielrechtelijke verrassingen.
Voor estate planning is het huwelijksvermogensrecht de grondslag. Wie niet weet welk vermogen privé is en welk vermogen gemeenschappelijk is, kan ook niet goed bepalen wat bij overlijden in de nalatenschap valt, welke verkrijgingen belast zijn met erfbelasting en welke planning zinvol is.
De wettelijke gemeenschap sinds 2018
Sinds 1 januari 2018 geldt als hoofdregel dat vermogen dat een echtgenoot al voor het huwelijk had, privé blijft. Ook erfenissen en schenkingen vallen in beginsel buiten de gemeenschap (zie Hoge Raad d.d. 5 april 2019 ECLI:NL:HR:2019:504, inzake schenking onder uitsluitingsclausule) , tenzij de erflater of schenker uitdrukkelijk anders heeft bepaald. Wat echtgenoten tijdens het huwelijk samen opbouwen, valt wel in de gemeenschap.
Dat klinkt overzichtelijk, maar in de praktijk ontstaan daardoor drie vermogens,
- het privévermogen van de ene echtgenoot;
- het privévermogen van de andere echtgenoot en
- het gemeenschappelijke vermogen.
Zonder goede administratie is na verloop van tijd vaak nauwelijks nog te reconstrueren uit welk vermogen bepaalde investeringen zijn betaald. Voor de erfbelasting moet worden vastgesteld wat tot het vermogen van de erflater behoort. Was sprake van een gemeenschap van goederen, dan behoort in beginsel de helft van het gemeenschappelijke vermogen tot de nalatenschap. Daarnaast kunnen privébestanddelen van de erflater tot de nalatenschap behoren, bijvoorbeeld vermogen dat onder een uitsluitingsclausule is verkregen of vermogen dat voor het huwelijk al privé was.
Schema Trouwen in gemeenschap van goederen en aandachtspunten
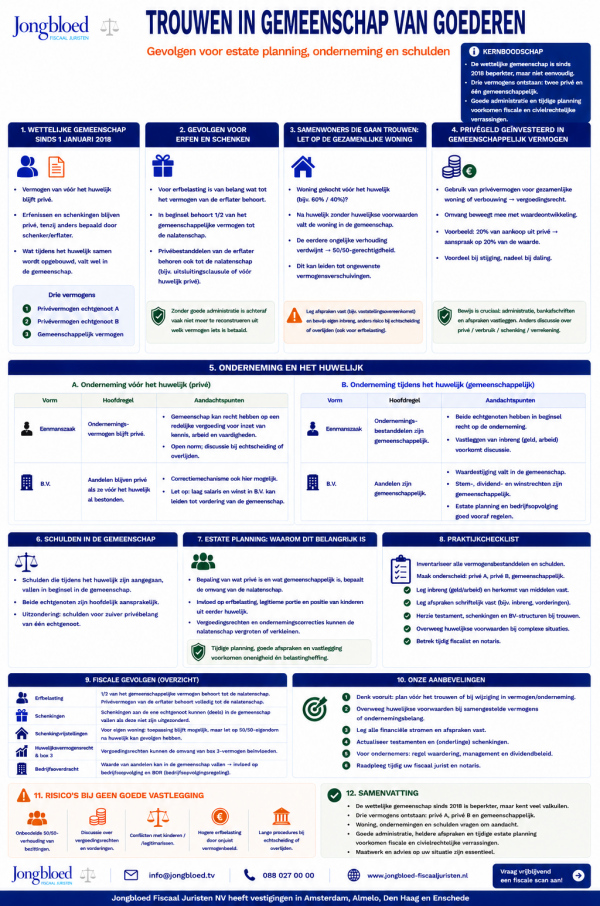
Samenwoners die gaan trouwen: let op de gezamenlijke woning
Een veelvoorkomende valkuil doet zich voor bij partners die voor het huwelijk al samen een woning hebben gekocht. Stel dat de ene partner voor 60% eigenaar is en de andere partner voor 40%. Trouwen zij vervolgens zonder huwelijkse voorwaarden, dan valt de gezamenlijk gehouden woning in de wettelijke gemeenschap. De eerdere ongelijke verhouding kan daardoor verdwijnen en plaatsmaken voor een 50/50-gerechtigdheid.
Dat is niet altijd de bedoeling. Zeker wanneer één partner meer eigen geld heeft ingebracht, kan dit tot een ongewenste vermogensverschuiving leiden. Soms bestaat er wel een onderlinge vordering, maar is die onvoldoende vastgelegd of inmiddels verjaard. Bij echtscheiding of overlijden komt het probleem dan pas boven water.
Voor estate planning is dit van belang omdat de omvang van de nalatenschap mede wordt bepaald door de huwelijksvermogensrechtelijke gerechtigdheid. Een onbedoelde overgang naar een gelijk aandeel kan dus gevolgen hebben voor erfgenamen, legitimarissen en de heffing van erfbelasting.
Privégeld geïnvesteerd in gemeenschappelijk vermogen
Een andere veelvoorkomende situatie, een echtgenoot gebruikt privévermogen voor de aankoop of verbouwing van een gezamenlijke woning. Denk aan spaargeld dat al voor het huwelijk bestond, of aan een ontvangen schenking of erfenis die buiten de gemeenschap valt.
Wordt dit privévermogen geïnvesteerd in een gemeenschappelijk goed, dan ontstaat in beginsel een vergoedingsrecht. De omvang daarvan wordt vaak niet nominaal bepaald, maar beweegt mee met de waardeontwikkeling van het goed. Wie bijvoorbeeld 20% van de aankoopprijs van een woning uit privévermogen financiert, kan onder omstandigheden aanspraak hebben op 20% van de waarde van die woning bij latere verkoop, echtscheiding of overlijden.
Dit kan gunstig uitpakken bij waardestijging, maar nadelig bij waardedaling. Belangrijker is dat dergelijke vorderingen bewijsbaar moeten zijn. Zonder administratie ontstaat discussie: was het geld privé? Is het daadwerkelijk in de woning geïnvesteerd? Is sprake van verbruik, schenking, verrekening of een vergoedingsrecht?
Voor estate planning is dit belangrijk. Vergoedingsrechten kunnen de nalatenschap vergroten of verkleinen. Zij kunnen bovendien relevant zijn voor de positie van kinderen uit een eerder huwelijk, voor de legitieme portie en voor de uiteindelijke belastingdruk.
Onderneming of BV voor het huwelijk
Heeft één van de echtgenoten al voor het huwelijk een onderneming, dan valt die onderneming in beginsel niet in de wettelijke gemeenschap. Bij een eenmanszaak blijft het ondernemingsvermogen privé. Bij een B.V. blijven de aandelen privé wanneer deze al voor het huwelijk aan de ondernemer toebehoorden.
Daarmee is de kous niet af. De wet kent een correctiemechanisme. Als een echtgenoot zijn kennis, arbeid en vaardigheden inzet voor een privéonderneming, kan de gemeenschap recht hebben op een redelijke vergoeding voor zover die vergoeding niet al op andere wijze ten goede is gekomen aan beide echtgenoten. Bij een B.V. kan discussie ontstaan wanneer de dga jarenlang een relatief laag salaris heeft genoten en winsten in de B.V. zijn opgepot.
In de praktijk is dit een open norm. Een gebruikelijk loon voor fiscale doeleinden is niet per definitie hetzelfde als een redelijke vergoeding in huwelijksvermogensrechtelijke zin. Bij overlijden of echtscheiding kan daardoor discussie ontstaan tussen de langstlevende echtgenoot en de erfgenamen, bijvoorbeeld over de vraag of de gemeenschap nog een vordering heeft op de ondernemer of diens privévermogen.
Onderneming gestart tijdens het huwelijk
Wordt een onderneming tijdens het huwelijk gestart, dan valt deze in beginsel in de gemeenschap. Bij een eenmanszaak betekent dit dat de ondernemingsbestanddelen gemeenschappelijk kunnen zijn. Bij een B.V. kunnen de aandelen tot de gemeenschap behoren.
Dit kan estate planning aanzienlijk compliceren. Als de ondernemer overlijdt, moet eerst worden vastgesteld welk deel van de onderneming of aandelen tot de nalatenschap behoort. Vervolgens speelt de vraag wie de onderneming voortzet. Is dat de langstlevende echtgenoot, één van de kinderen of een derde? En hoe verhoudt zich dat tot de aanspraken van de overige erfgenamen?
Zonder goede regeling kunnen liquiditeitsproblemen ontstaan. Erfgenamen kunnen aanspraak maken op waarde, terwijl de onderneming die waarde niet zonder meer kan uitkeren. Bij familiebedrijven is daarom afstemming nodig tussen huwelijkse voorwaarden, testament, aandeelhoudersovereenkomst, statuten en eventueel bedrijfsopvolgingsregeling.
Schulden en aansprakelijkheid van de wettelijke gemeenschap
De wettelijke gemeenschap heeft ook gevolgen voor schulden. Schulden die tijdens het huwelijk ontstaan, zijn in beginsel gemeenschapsschulden. Een schuldeiser kan zich dan verhalen op de goederen van de gemeenschap en op het privévermogen van de echtgenoot die de schuld is aangegaan.
Bij privéschulden ligt het genuanceerder. Een schuld die al voor het huwelijk bestond, blijft in beginsel privé. Toch kan een schuldeiser zich ook dan verhalen op gemeenschapsgoederen, zij het met beperkingen. In grote lijnen geldt dat bij verhaal op gemeenschapsgoederen de helft van de opbrengst toekomt aan de niet-schuldenaar-echtgenoot.
Voor ondernemers is dit een serieus aandachtspunt. Schulden uit een onderneming, bestuurdersaansprakelijkheid, borgstellingen en financieringen kunnen doorwerken in het gezinsvermogen. Wie bij estate planning hier goed op let, kijkt niet alleen naar belastingbesparing, maar ook naar vermogensbescherming.
Gevolgen voor de erfbelasting
Bij overlijden moet eerst het huwelijksvermogensrecht worden afgewikkeld voordat de nalatenschap fiscaal kan worden vastgesteld. De erfbelasting sluit vervolgens aan bij hetgeen krachtens erfrecht wordt verkregen.
Bij een gemeenschap van goederen wordt voor de Successiewet in beginsel uitgegaan van een verdeling bij helfte. De feitelijke verdeling van de goederen kan wel civielrechtelijk relevant zijn, maar beïnvloedt de erfbelasting bij het eerste overlijden in beginsel niet zonder meer. Wel kan de samenstelling van het vermogen na het eerste overlijden grote gevolgen hebben voor de belastingdruk bij het tweede overlijden.
Denk aan de situatie waarin waardestijgende vermogensbestanddelen, zoals ondernemingsvermogen, vastgoed of aanmerkelijkbelangaandelen, zoveel mogelijk bij de kinderen terechtkomen, terwijl de langstlevende verzorgd achterblijft. In bepaalde gevallen kan met een passende testamentaire structuur en een juiste verdeling van de huwelijksgemeenschap erfbelasting worden bespaard. Dat vraagt maatwerk, omdat civielrechtelijke bescherming, fiscale optimalisatie en liquiditeit niet altijd dezelfde kant op wijzen.
Huwelijkse voorwaarden als estate-planningsinstrument
Huwelijkse voorwaarden worden vaak geassocieerd met echtscheiding. Dat is te beperkt. Zij zijn ook een belangrijk estate-planningsinstrument. Met huwelijkse voorwaarden kunnen echtgenoten onder meer vastleggen:
- welk vermogen privé blijft;
- hoe wordt omgegaan met gezamenlijke woningen;
- hoe vergoedingsrechten worden berekend;
- of inkomsten uit privévermogen worden gedeeld;
- hoe ondernemingsvermogen buiten de gemeenschap blijft;
- welke vergoeding de gemeenschap krijgt voor arbeid in een privéonderneming;
- hoe schulden intern worden gedragen;
- en wat bij overlijden wordt verrekend.
Voor ondernemers en vermogende particulieren is het meestal onverstandig om uitsluitend op de wettelijke regeling te vertrouwen. Die regeling is algemeen geformuleerd en houdt geen rekening met familieverhoudingen, bedrijfsopvolging, kinderen uit eerdere relaties, uitsluitingsclausules, buitenlandse vermogensbestanddelen of fiscale claims. Ook tijdens het huwelijk kunnen huwelijkse voorwaarden worden opgesteld, zorgvuldigheid is hierbij van essentieel belang (zie Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708)
Estate planning begint bij het huwelijksvermogensrecht
Een testament kan fiscaal nog zo fraai zijn vormgegeven, maar als het huwelijksvermogensrecht niet klopt, staat de planning op losse schroeven. Eerst moet duidelijk zijn welk vermogen van wie is. Daarna pas kan worden beoordeeld welke testamentaire regeling passend is en welke fiscale gevolgen daaraan zijn verbonden.
Bij estate planning verdient daarom altijd aandacht:
- is sprake van een huwelijk voor of na 1 januari 2018;
- zijn huwelijkse voorwaarden gemaakt;
- zijn er schenkingen of erfenissen met uitsluitingsclausule;
- zijn er vergoedingsrechten ontstaan;
- is er ondernemingsvermogen;
- zijn er schulden of borgstellingen;
- zijn er kinderen uit eerdere relaties;
- en sluit het testament nog aan bij het huwelijksvermogensregime?
Noot fiscaal jurist inzake wettelijke gemeenschap en verdeling vermogen
De wettelijke gemeenschap van goederen is sinds 2018 beperkter, maar zeker niet eenvoudiger. Voor veel echtgenoten ontstaat een mix van privévermogen, gemeenschappelijk vermogen, vergoedingsrechten, ondernemingsvermogen en schulden. Bij overlijden werkt dit rechtstreeks door in de omvang van de nalatenschap en de erfbelasting.
Wie vermogen wil overdragen, een onderneming wil beschermen of de langstlevende goed verzorgd wil achterlaten, doet er verstandig aan het huwelijksvermogensrecht, het testament en de fiscale planning in samenhang te beoordelen. Juist daar ligt de kern van goede estate planning: niet alleen belasting besparen, maar vooral voorkomen dat nabestaanden worden geconfronteerd met discussie, onzekerheid en onnodige heffing.
Belastingvrij schenken bij natuurlijke verbintenis
Voelt u zicht verplicht om iemand geld te geven (schenking)? Binnen de schenkingvrijstelling (ruim € 2.500) is dit altijd belastingvrij. Daarnaast kent de wet en jurisprudentie nog een bijzondere schenkingsvrijstelling, de vrijstelling vanwege een natuurlijke verbintenis. Dit is een schenking vanwege een morele verplichting. Deze wordt zelden toegepast en staat ook vaak ter discussie. In dit artikel een toelichting over de mogelijkheden en onmogelijkheden.
Wat is een schenking vanwege een natuurlijke verbintenis of morele verplichting?
Dit is een schenking waarbij de schenker een bepaalde verplichting gaat nakomen. Het is geen verplichting waarvan de rechter u kan dwingen om te betalen. Dit is bijvoorbeeld een schenking aan uw partner waarmee u samenwoonde of een mantelzorger die voor uw vader of moeder heeft gezorgd. Maar dit gaat niet altijd belastingvrij, feiten en omstandigheden bepalen sterk de uitkomst.
Schenkingen kinderen aan vriendin van vader
Twee zoons schenken beide 250.000 euro aan de vriendin van hun overleden vader. De reden is dat er volgens de zoons een dringende morele verplichting is jegens de vriendin die in Belgie woonde. Deze vriendin had een korte relatie (18 maanden) met de vader van de jongens, vader komt in 2019 te overlijden. Vader en vriendin hadden een toffe relatie maar woonden niet samen. Beide zoons sluiten in 2019 een overeenkomst met de vriendin, dit omdat vader (kennelijk) voornemens was om bij overlijden op enigerlei wijze in de verzorging van de vriendin te voorzien. De vrouw doet een beroep op artikel 33 (onder ad 12) waarin staat dat er geen schenkbelasting is verschuldigd bij het voldoen aan een natuurlijke verbintenis. De vrouw heeft weinig bewijs, enkel een (niet ondertekend) briefje van de man waarop staat dat hij na zijn overlijden in haar levensonderhoud zou voorzien.
- Het Gerechtshof overweegt dat in artikel 6:3 BW is bepaald dat een natuurlijke verbintenis bestaat wanneer iemand tegenover een ander een dringende morele verplichting heeft van zodanige aard dat naleving daarvan, hoewel rechtens niet afdwingbaar, naar maatschappelijke opvattingen als voldoening van een aan die ander toekomende prestatie moet worden aangemerkt.
- De vraag of sprake is van een natuurlijke verbintenis of morele verplichting moet worden beoordeeld naar een objectieve maatstaf. Aan het subjectieve inzicht van degene die de prestatie heeft verricht, komt geen beslissende betekenis toe.
Vader had dit zelf beter moeten vastleggen en de kinderen moeten vragen om dit te regelen, dit met een heldere toelichting (waarom is er een morele verplichting). Ook had de vader hierin enige invulling moeten geven. Zowel (wijlen) vader als de zoons moeten deze verplichting ervaren. Er is ook geen sprake van een (bijzondere) relatie tussen de vrouw en de zoons, van een gezellig (of beter warme) band komt ook niks naar voren. Zowel de Rechtbank Zeeland Westbrabant d.d. 24 november 2023 (ECLI:NL:RBZWB:2023:8170) als het Gerechtshof 's Hertogenbosch d.d. 29 april 2026 ECLI:NL:GHSHE:2026:1128 zijn het met de belastingdienst eens, derhalve is de schenking belast.
Noot fiscaal jurist inzake schenking vanwege natuurlijke verbinterns
Slecht verhaal en slordig gevoerde procedure, dus redelijk kansloos. De Hoge Raad heeft op 10 oktober 2014 (ECLI:NL:HR:2014:2931) de basis gelegd voor een belastingvrij schenking vanuit een natuurlijke verbintenis. De Hoge Raad stelt het volgende:
- De verwijzing naar de maatschappelijke opvattingen brengt mee dat de vraag of sprake is van een natuurlijke verbintenis moet worden beoordeeld naar een objectieve maatstaf en dat aan het subjectieve inzicht van degene die de prestatie heeft verricht, geen beslissende betekenis toekomt. Volgens vaste rechtspraak dient bij de beantwoording van de vraag of naar objectieve maatstaven sprake is van voldoening aan een natuurlijke verbintenis, mede acht te worden geslagen op de omstandigheden ten tijde van het verrichten van de prestatie, waaronder de ‘wederzijdse welstand en behoefte van partijen.”
In de succesiewet is een bepaling opgenomen dat schenkingen die strekken tot het voldoen aan een natuurlijke verbintenis zijn vrijgesteld van schenkbelasting. De bewijslast ligt dan wel bij de belastingplichtige. De in dit artikel behandelde procedure geeft aan dat de drempel van bewijs hoog kan liggen. De verplichting moet volgens objectieve maatstaven worden bepaald, de subjectieve intentie doet er minder toe. Dit is niet altijd even eenvoudig te bewijzen. Daarentegen is een vrijwillige alimentatie of onderhoudsbijdrage aan een ex partner waarmee men ongehuwd heeft samengewoond wel een schoolvoorbeeld waar de vrijstelling kan gelden, wel feitelijk afhankelijk. Advies nodig? Laat het ons gerust weten via onderstaand formulier.
Toezegging in huwelijkse voorwaarden is schenking
€300.000 bij scheiding in de huwelijkse voorwaarden is schenking
In dit artikel behandelen wij een opmerkelijke uitspraak van de Rechtbank
Zeeland-West-Brabant 12 oktober 2026, ECLI:NL:RBZWB:2026:9922 . In
de huwelijkse voorwaarden is een toezegging gedaan omtrent een betaling
van de man aan de vrouw bij een echtscheiding. Er wordt bij echtscheiding
€ 300.000 (geindexeerd) door de man aan de vrouw betaald. Volgens de inspecteur
en de rechter is dit een schenking onder opschortende voorwaarde. Die schenking
wordt belast op het moment van de scheiding. De bepaling dat partijen de
betaling zien als "voldoening aan een dringende verplichting van moraal
en fatsoen" hielp niet: de rechter toetst objectief, en het
eigen echtscheidingsconvenant van partijen stond aan de natuurlijke verbintenis
in de weg. wij verwachten dat er beroep zal worden ingesteld bij Gerechtshof
's-Hertogenbosch.
Inkomenstoezegging in huwelijkse voorwaarden , slimme constructie of niet?
De man en de vrouw trouwden in 2008 met uitsluiting van elke gemeenschap van goederen. Volgens de huwelijkse voorwaarden zou zij een eenmalige uitkering van € 300.000 krijgen als "de samenleving anders dan door het overlijden van een van partijen eindigt". Dat bedrag werd geïndexeerd met de consumentenprijsindex. Partijen gaven aan dat de betaling werd gezien als voldoening aan een dringende verplichting van moraal en fatsoen (dus belastingvrij).
In 2019 volgde de echtscheiding. In het convenant stelden partijen de uitkering inclusief indexatie vast op € 360.000, te betalen in twaalf jaar (€ 2.500 per maand vanaf 1 december 2019). In hetzelfde convenant stond dat beiden in hun eigen levensonderhoud konden voorzien en dat geen alimentatie verschuldigd was. De inspecteur legde een aanslag schenkbelasting op. Bezwaar en beroep hadden geen succes.
Beoordeling van de uitspraak inzake inkomenstoezegging in huwelijkse voorwaarden
De rechter is van mening dat sprake is van een schenking, dit ondanks
de lijn van de Hoge Raad over huwelijksvermogensrecht.
De man beroept zich op het arrest van de Hoge Raad over het aangaan van
een beperkte gemeenschap van goederen. Volgens dat arrest is er alleen
een belastbare schenking als op het schenkingstijdstip de begunstigde is
verrijkt en de schenking is verarmd zie
Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708.
De rechtbank gebruikt dat criterium juist tegen haar: in deze zaak ging
het om het voorwaardelijk toekennen van een bedrag dat niet afhankelijk
is van een toekomstige vermogensverschuiving tijdens het huwelijk. Dat
onderscheidt deze clausule van een
gemeenschap van goederen of een verrekenbeding. Daar staat bij het aangaan
niet vast wie bij het einde van het huwelijk iets van wie krijgt.
Ook bij een ongelijke gerechtigdheid in een gemeenschap neemt de Hoge Raad geen schenking aan, zie Hoge Raad 16 februari 2024 ECLI:NL:HR:2024:239. In dit zogenaamd breukdelen arrest is vastgesteld dat het aangaan of wijzigen van huwelijkse voorwaarden met een ongelijk deel op zichzelf geen belaste schenking is, ook ging de route "fraus legis" hier in de prullenbak.
Het moment van belastbaarheid is het moment van de echtscheiding (dan wordt de voorwaarde vervult). De vrijgevigheid wordt getoetst op het moment van het opstellen van de huwelijkse voorwaarden. In casu was ook geen sprake van een vrijstelling voor een natuurlijke verbintenis, zie ook onderneer Gerechtshof Arnhem Leeuwarden d.d. 3 januari 2019 ECLI:NL:GHARL:2019:2. De Hoge Raadvernietigde die uitspraak, maar alleen omdat de overeenkomst civielrechtelijk nietig was
Noot fiscaal jurist inzake toezegging in huwelijkse voorwaarden
De rechtbank kwam tot een schenking omdat het bedrag bepaalbaar was en los stond van de vermogensontwikkeling tijdens het huwelijk. Bij een wederkerig verplicht finaal verrekenbeding ligt dat anders. De Belastingdienst stelt in het kennisgroepstandpunt dat zo'n beding geen gift is (zie belastingdienst d.d 8 juli 2025 KG:063:2025:3)
Huwelijkse voorwaarden die in het zicht van overlijden worden gewijzigd, blijven bovendien vatbaar voor fraus legis, zie de hierboven genoemde uitspraak van de Hoge Raad in 2024.
Laat de positie van de minstverdienende echtgenoot meelopen met het vermogen dat tijdens het huwelijk is opgebouwd, bijvoorbeeld via een finaal verrekenbeding (eventueel alleen bij echtscheiding) of een beperkte gemeenschap. Een verrekenbeding is bij uitvoering veelal geen schenking als het wederkerig en verplicht is en de uitkomst afhangt van hoe beide vermogens zich tijdens het huwelijk hebben ontwikkeld. Bij het sluiten van het huwelijk mag dus NIET vaststaan wie bij een echtscheiding welk bedrag krijgt.
Let ook op het moment waarop de voorwaarde in vervulling gaat, bij partners
is het maximale tarief 20% en bij derden (na echtscheiding) loopt dit op
tot 40%. Het partnerschap eindigt bij een indienen van het echtscheidingsverzoeke
(in combinatie met het woonadres). Neem dus op "als de samenleving stopt
of eindigt " en niet "bij echtscheiding". Uit deze uitspraak volgt niet
wel tarief de inspecteur heeft toegepast, wij verwachten het hoge tarief
(nadeel ruim € 70.000). Koppel een eventuele uitkering dus aan een moment
waarop partijen
nog gehuwd zijn, bijvoorbeeld de indiening van het scheidingsverzoek. Dat
voorkomt geen schenking, maar beperkt de heffing. Weeg wel het risico van
fraus legis af.
Vragen? Neem gerust contact met ons op!
Komt een DGA bij de notaris
Testament, bedrijfsopvolging en vermogensregie bij een DGA van een familiebedrijf. Wat zijn aandachtpunten, waar gaat het mis en welke stappen moet een DGA nemen om gedoe in de toekomst (bij echtscheiding of overlijden) te beperken. In dit artikel beschrijven we de situatie van een DGA, we noemen hem Martijn. In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Hoe werkt de estateplanning binnen een familiebedrijf
Martijn (56 jaar) is directeur groot aandeelhouder (DGA) van een installatiebedrijf, dit bedrijf heeft hij 20 jaar geleden overgenomen van zijn vader. De zaak draait goed en in de Martijn Holding BV zit een aanzienlijk vermogen. Tamara, de vrouw van Martijn werkt niet in de zaak en de beide kinderen hebben hun eigen weg gekozen. Zijn paddel vriend “we noemen hem Karel” vertelt aan Martijn dat hij onlangs bij de notaris is geweest “om alles vast te leggen”. Dit zet Martijn aan het denken en hij belt zijn fiscaal jurist / estate planner.
- Wat moet ik eigenlijk regelen?
- Hoe zit het met mijn huwelijkse voorwaarden?
- Mijn testament?
- De juridische structuur?
- Belasting besparen bij mijn overlijden?
In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Huwelijksgoederen regime bij DGA familiebedrijf
Dit is het vertrekpunt voor de estate planning en wordt nog vaak vergeten. Voordat er een testament of bedrijfsopvolgingsstructuur wordt opgezet moet eerst helder zijn wie eigenaar is van wat.
- Als Martijn en Tamara voor 2018 zijn getrouwd zonder huwelijkse voorwaarden dan zijn ze (nog) in algehele gemeenschap van goederen getrouwd en valt de onderneming van Martijn in de gemeenschap.
- Zijn Martijn en Tamara met uitsluiting van iedere gemeenschap gehuwd dan zal de onderneming meestal tot het prive vermogen van Martijn behoren. Dit is bij een echtscheiding prettig voor Martijn maar bij zijn overlijden is er al snel (te) veel erfbelasting verschuldigd.
Advies overweeg een finaal verrekenbeding bij de DGA
Een veel gebruikte tussenweg is het finaal verrekenbeding, bij een echtscheiding blijft het zoals het is en bij overlijden wordt afgerekend alsof er een gemeenschap van goederen heeft bestaan (de pseudo gemeenschap).
- Reikwijdte van het beding: uit een uitspraak van de Hoge Raad uit 2022 volgt dat dit beding ziet op de omvang van de gemeenschap en ook op eventuele vergoedingsrechten tussen Martijn en Tamara.
- Bedrijfsopvolgingsregeling en verrekenvordering: op grond van de hardheidsclausule ziet de BOR ook op een verrekenvordering (mits toe te rekenen aan het ondernemingsvermogen van de langstlevende). Zie besluit
- Kennisgroep standpunt waardering vordering uit finaal verrekenbeding: waardering niet volgens bijzondere waarderingsregels (ex artikel 21 SW) maar tegen waarde in het economische verkeer. Zie KG:063:2024:7 Waardering vordering uit finaal verrekenbeding | Kennisgroepen Belastingdienst
- Fiscaal en box 2: een finaal verrekenbeding is civielrechtelijk. Fiscaal zijn de aandelen van degene op wiens naam de aandelen staan.
Testament regime bij DGA familiebedrijf
De wettelijke verdeling bij een DGA van een familiebedrijf
Martijn is niet zo van de notarissen en heeft nog geentestament. In dat geval geldt de wettelijke verdeling. Tamara krijgt alle goederen en schulden en de kinderen krijgen ieder een geldvordering op Tamara (hun erfdeel). De vordering is volgens de wet rentedragend , voor zover de wettelijke rente hoger is dan 6%. Sinds 2026 is de wettelijke rente 4% dus krijgen de kinderen 4% rente. In een testament kan de rente op 6% worden vastgesteld.
Het vruchtgebruik testament bij een DGA van een familiebedrijf
Als vermogensbestanddelen snel in waarde stijgen is het vruchtgebruik testament te overwegen. De kinderen krijgen dan de blote eigendom en Tamara het vruchtgebruik. Bij overlijden van Tamara (de langslevende) groeit het blote eigendom aan tot het volle eigendom, zonder dat er dan nog erfbelasting hoeft te worden betaald.
Combinatie of flex testament bij een DGA van een familiebedrijf
Omdat niet altijd duidelijk is welke variant qua testament het meest gunstige is wordt soms gekozen voor een combinatie testament of flex testament. Tamara (langstlevende) kan dan na het overlijden van Martijn alsnog kiezen tussen de wettelijke verdeling en een vruchtgebruik legaat met een flexibele rente bepaling, derhalve heeft Tamara dan nog iets te kiezen en kan kiezen voor fiscaal de beste optie
De vrijstelling voor partners bij overlijden is ruim € 800.000 en voor kinderen € 26.000. De tarieven bedragen 10% (tot € 160.000) en 20% over het meerdere.
Een levenstestament bij een DGA van een familiebedrijf
Dit is een testamentdat ook dingen regelt als Martijn nog niet dood is maar nog leeft, daarom heeft het ook deze naam. Bij een ongeval of ziekte kunnen anderen voor Martijn beslissen als hij dit zelf niet meer kan. De notaris regelt nu alvast een volmacht voor dergelijke situaties. Bij een onderneming is dit verstandig omdat een derde dan de geldzaken en ondernemingszaken kan regelen.
Een levenstestament regelt echter niet automatisch de bestuursbevoegdheid binnen de onderneming. Martijn wil dit ook regelen en hiervoor zijn de statuten van de BV van belang, hierin staan meestal bepalingen omtrent belet en ontstentenis. Voor een uitleg zie ook ECLI:NL:GHAMS:2023:3403. In deze uitspraak wordt duidelijk dat het levenstestament en de statuten op elkaar moeten aansluiten. Veelal moeten de statuten van de BV worden aangepast. Vorenstaande moet binnen elke BV worden geregeld.
Zorgintensieve kinderen van de DGA bij een familiebedrijf
Niet elk kind kan zelfstandig een substantieel vermogen beheren of hiermee omgaan. Voor ouders met gehandicapte of psychisch kwetsbare kinderen (verslaving) komen er veel extra vragen in beeld. Ook dit soort kinderen hebben recht op de legitieme portie (helft van erfdeel). Meestal worden vermogen in deze situatie onder bewind of curatele gesteld en neemt de bewinstvoerde of curator de rechten van het kind over.
Bedrijfsopvolging bij leven van de DGA bij een familiebedrijf
Over dit onderwerp staan tientallen artikelen op onze internetsite. We beperken ons dan ook tot de hoofdlijn. Martijn wil zijn kinderen al tijdens zijn leven laten meedelen in de winst, hij heeft dan meerdere keuzes
- Schenken van aandelen: de aandelen in de holding worden dan gesplitst en geschonken aan de kinderen, meestal krijgen de kinderen dan een eigen holding. Als Martijn nog niet wil dat de kinderen ook zeggenschap krijgen kan hij zogenaamde stemrechtloze aandelen schenken (deze aandelen hebben vergaderrecht). Kinderen zijn dus bij de vergadering en mogen ook iets zeggen edoch zonder stemrecht.
- Certificering van aandelen. Als Martijn meer wil regelen en ook de kinderen geen vergaderrecht wil geven kan een zogenaamde stichting (STAK) worden opgericht, binnen de STAK is Martijn de bevoegde bestuurder. Binnen de STAK voorwaarden wordt geregeld wie de bestuurder gaat worden als Martijn komt te overlijden (opvolgend bestuur). Een STAK biedt meer vrijheden en wordt veel gebruikt. Sinds 2025 hebben certificaathouders (de kinderen) iets betere rechten (Wagevoe wetgeving)
- Schenken met bijzondere voorwaarden: In de schenkingsakte van de aandelen kan Martijn – indien gewenst- nog bijzondere bepalingen opnemen. De meest gebruikte bepaling is de zogenaamde uitsluitingsclausule, de aandelen behoren dan alleen tot het vermogen van de kinderen (ook als ze in gemeenschap van goederen zouden gaan trouwen). Ook zien wij in de praktijk wel eens een herroepingsmogelijkheid (of bewind over de geschonken aandelen). Dit bijvoorbeeld tot het kind een bepaalde leeftijd heeft. Bij schenking aan minderjarige kinderen is veelal toestemming van de kantonrechter nodig.
BOR is een fiscaal gunstige regeling voor de DGA
De bedrijfsopvolgingsregeling (BOR voor de schenkbelasting en DSR voor de inkomstenbelasting) is een fiscaal erg gunstige. Zonder deze regeling kan de belastingheffing bij overlijden oplopen tot 45%, met deze faciliteit daalt dit percentage (bij de meeste MKB bedrijven) tot ongeveer 5% - 10%. De BOR is hierom al jaren onderwerp van gedoe in Den Haag (te gunstig voor ondernemers).
- De vrijstelling voor de ondernemingswaarde bedraagt € 1.500.000 en over meerdere 75%.
- De afstemming over de waarde kan het beste in overleg met de belastingdienst plaatsvinden, een register valuator stelt de waardering op.
- Er gelden wel voorwaarden voor de BOR, zoals een minimale bezitseis en een minimale voorzettingseis.
- De BOR kan maar één keer per onderneming worden gebruikt.
- De BOR geldt alleen voor ondernemingsvermogen en niet voor beleggingen of spaargeld. Ook geldt de BOR niet voor vastgoed dat wordt verhuurd aan derden. Tip: vermogen dat nodig is voor het bedrijf wordt gezien als ondernemingsvermogen. Het aflossen van schulden (bijvoorbeeld vanuit prive vermogen) kan gunstig uitwerken.
Governance familievermogen na verkoop of de overdracht binnen de familie
Dit is een vak op zich en kost veel aandacht en tijd. Steeds vaker worden familiebedrijven (na tijdige toepassing van de BOR) verkocht (Geheel of gedeeltelijk). De verkoop zal dan meestal plaatsvinden een private equity, een familiefonds of een strategische partij binnen de branche. Martijn wil eerst de BOR uitvoeren en over 5 – 7 jaar de onderneming wellicht verkopen. Hierop vooruitlopende wordt de structuur strak ingericht met een STAK, aandeelhoudersovereenkomst en een helder familiestatuut. Tevens krijgen de kinderen een eigen adviseur zodat ze vast kunnen nadenken over hun toekomst en het familievermogen. Martijn wil ook samen met Tamara en de kinderen vier keer per jaar een familieoverleg plannen, dit onder begeleiding van een ervaren familieadviseur. In dit familie overleg wordt ook gesproken over een family Wealth Visie document, deze ziet specifiek op het vermogen binnen de familie en minder op de afspraken en visie van het bedrijf.
Noot fiscaal jurist inzake DGA bij familiebedrijf
Als u herkenningspunten ziet met Martijn of Tamara maak dan gerust een afspraak met één van onze adviseurs. Wij kennen het DNA van familiebedrijven en hebben meer dan voldoende ervaring met de fiscale en praktische kan van het verhaal. Een goede en zorgvuldige opzet voorkomt later gedoe bij ruzies of meningsverschillen.
Herroepelijke schenking op papier: wat betekent dit voor box 3?
Op 14 september 2026 heeft de Belastingdienst een nieuw kennisgroepstandpunt gepubliceerd over de behandeling van een herroepelijke schenking op papier in box 3. Het standpunt behandelt zowel het jaar waarin de schenking wordt vastgelegd als het jaar waarin zij daadwerkelijk wordt herroepen.
De belangrijkste conclusie is dat het ontstaan en het vervallen van de schuld op zichzelf niet tot werkelijk rendement in box 3 leiden. Alleen de daadwerkelijk betaalde rente telt mee. Voor de schenker vormt die rente een negatief regulier voordeel, voor de begiftigde is sprake van een positief regulier voordeel.
Wat is een herroepelijke schenking op papier?
Bij een schenking op papier, in juridische termen een schuldigerkenning uit vrijgevigheid, schenkt iemand een bedrag zonder dat dit bedrag direct wordt uitbetaald. De schenker erkent het bedrag schuldig aan de begiftigde. De begiftigde krijgt daardoor een vordering en de schenker een schuld.
Vaak wordt afgesproken dat de vordering pas opeisbaar is na het overlijden van de schenker. In dat geval moet de schenking in een notariële akte worden vastgelegd.
Aan de schenking kan bovendien een herroepingsrecht worden verbonden. De schenker behoudt dan de bevoegdheid om de schenking later ongedaan te maken. Volgens de Belastingdienst is dit herroepingsrecht een zogenoemd wilsrecht. Zolang de schenker op het waarderingsmoment niet daadwerkelijk van plan is de schenking te herroepen, heeft dit recht voor fiscale waarderingsdoeleinden geen zelfstandige waarde.
Herroepelijke schenking en standpunt belastingdienst
In de voorgelegde situatie schenkt een ouder bij notariële akte € 50.000 aan een meerderjarig kind. Het bedrag wordt niet direct betaald, maar schuldig gebleven. Afgesproken is dat:
- jaarlijks 6% rente wordt betaald;
- de vordering opeisbaar is na het overlijden van de ouder; en
- de ouder de schenking eenzijdig kan herroepen.
In een later jaar maakt de ouder daadwerkelijk gebruik van het herroepingsrecht. De vraag is hoe het ontstaan en de latere herroeping van deze schuld moeten worden verwerkt bij de berekening van het werkelijke rendement in box 3.
Geen werkelijk rendement in het jaar van de schenking
Door de schuldigerkenning ontstaat bij de ouder een schuld van € 50.000. Bij het kind ontstaat tegelijkertijd een vordering van € 50.000.
Op het eerste gezicht zou het ontstaan van de schuld bij de ouder als een waardedaling en het ontstaan van de vordering bij het kind als een waardestijging kunnen worden beschouwd. Bij de berekening van het werkelijke rendement wordt echter ook rekening gehouden met stortingen en onttrekkingen.
Bij de ouder wordt het ontstaan van de schuld aangemerkt als een onttrekking. De afname van het vermogen met € 50.000 wordt daardoor volledig gecorrigeerd. Het werkelijk rendement als gevolg van het ontstaan van de schuld bedraagt daarom nihil.
Voor het kind geldt het spiegelbeeld. De verkregen vordering leidt tot een vermogensstijging van € 50.000, maar de schenking wordt tevens als storting aangemerkt. Ook bij het kind bedraagt het werkelijk rendement als gevolg van de schuldigerkenning daarom nihil.
Een vermogensoverdracht door schenking is dus geen rendement. Dat past bij de systematiek van de tegenbewijsregeling: alleen de opbrengst en waardeverandering van het vermogen worden belast, niet de inbreng of onttrekking van vermogen zelf.
De betaalde rente telt wel mee
De jaarlijks betaalde rente behoort wel tot het werkelijke rendement.
Voor de schenker is de betaalde rente een negatief regulier voordeel. Deze rente verlaagt dus diens werkelijke rendement in box 3. Bij het kind vormt dezelfde rente een positief regulier voordeel en wordt deze tot het werkelijke rendement gerekend.
De rente wordt verwerkt in het jaar waarin zij daadwerkelijk wordt betaald respectievelijk ontvangen. Alleen een renteafspraak op papier is daarom niet voldoende.
Is 6% rente zakelijk?
Opvallend is dat de kennisgroep een rentepercentage van 6% bij een schuldigerkenning uit vrijgevigheid voor box 3 als zakelijk aanmerkt. Een schenking op papier komt immers niet onder voorwaarden tot stand die onafhankelijke derden met elkaar zouden overeenkomen.
De Belastingdienst sluit voor deze beoordeling aan bij de Successiewet. Om te voorkomen dat de schuld bij het overlijden van de schenker op grond van artikel 10 Successiewet alsnog als fictieve erfrechtelijke verkrijging wordt belast, moet de schenker jaarlijks daadwerkelijk ten minste 6% rente betalen. Volgens de kennisgroep past die 6%-rente daarmee bij het bijzondere karakter en fiscale doel van een schenking op papier.
Daarom vindt bij de berekening van het werkelijke rendement geen zakelijkheidscorrectie van de rente plaats. De daadwerkelijk betaalde 6% rente wordt bij de schenker en de begiftigde volledig in aanmerking genomen.
Dit onderdeel van het standpunt is praktisch gunstig. De Belastingdienst voorkomt hiermee een discussie over de vraag welke rente onafhankelijke derden zouden zijn overeengekomen voor een achtergestelde, pas bij overlijden opeisbare familievordering.
Waardering van de vordering en schuld
Uitgangspunt is dat vorderingen en schulden in box 3 worden gewaardeerd op de waarde in het economische verkeer. Als een vordering pas na overlijden opeisbaar is en de overeengekomen rente afwijkt van de actuele marktrente, kan de economische waarde afwijken van het nominale bedrag.
De Belastingdienst staat echter toe dat uit praktische overwegingen wordt uitgegaan van de nominale waarde. In de casus mogen zowel de schuld van de ouder als de vordering van het kind dus op € 50.000 worden gewaardeerd.
Daarbij geldt wel een belangrijke nuance. De nominale waardering volgt niet zonder meer uit de zakelijkheid van de 6%-rente. Het betreft een praktische goedkeuring uit een eerder kennisgroepstandpunt over de waardering van vorderingen en schulden. Wie voor de nominale waarde kiest, moet daarin bovendien een bestendige gedragslijn volgen. Het is niet toegestaan om per jaar te wisselen tussen nominale en economische waarde, afhankelijk van welke methode fiscaal het gunstigste resultaat oplevert.
Wat gebeurt er bij herroeping?
In een later jaar herroept de ouder de schenking. Daardoor verdwijnt bij de ouder de schuld en bij het kind de vordering.
Bij de ouder leidt het wegvallen van de schuld tot een vermogensstijging van € 50.000. Deze stijging wordt echter aangemerkt als een storting en telt daardoor niet mee als werkelijk rendement. Bij het kind daalt het vermogen met € 50.000 doordat de vordering vervalt. Die daling wordt gecorrigeerd als een onttrekking. Ook bij het kind ontstaat door de herroeping dus geen positief of negatief werkelijk rendement.
Schematisch ziet dit er als volgt uit:
Moment | Schenker | Begiftigde |
Ontstaan schuldigerkenning | Geen vermogensaanwas | Geen vermogensaanwas |
Jaarlijkse rentebetaling | Negatief regulier voordeel | Positief regulier voordeel |
Herroeping schenking | Geen vermogensaanwas | Geen vermogensaanwas |
Rente die tot het moment van herroeping verschuldigd is en daadwerkelijk wordt betaald, blijft bij beide partijen tot het werkelijke rendement behoren. De herroeping werkt dus niet terug naar eerder betaalde rente.
Geen vrijbrief voor tijdelijke box 3-planning
Het kennisgroepstandpunt maakt duidelijk dat een herroepelijke schenking op papier niet eenvoudig kan worden gebruikt om kunstmatig een aftrekbaar box 3-verlies te creëren.
De schuld verlaagt weliswaar het vermogen van de schenker, maar bij de berekening van het werkelijke rendement wordt het ontstaan van die schuld als onttrekking gecorrigeerd. Bij herroeping wordt het wegvallen van de schuld vervolgens als storting gecorrigeerd. De hoofdsom blijft daardoor buiten het werkelijke rendement.
Alleen de daadwerkelijk betaalde rente heeft invloed op het werkelijke rendement. Binnen de familie kan daarbij sprake zijn van een verschuiving: de rente verlaagt het rendement van de schenker, maar verhoogt het rendement van het kind. Of dit per saldo voordelig is, hangt onder meer af van de individuele vermogensposities en het forfaitaire rendement van beide partijen.
Let ook op de schenk- en erfbelasting
Het kennisgroepstandpunt gaat uitsluitend over box 3. De civielrechtelijke geldigheid en de gevolgen voor de schenk- en erfbelasting moeten afzonderlijk worden beoordeeld.
Voor een schenking op papier die pas na overlijden wordt uitgevoerd, zijn met name van belang:
- de schenking moet notarieel worden vastgelegd;
- mogelijk is direct schenkbelasting verschuldigd;
- de rente van ten minste 6% moet jaarlijks daadwerkelijk worden betaald;
- van iedere rentebetaling moet een goede administratie worden bijgehouden;
- bij herroeping kan onder voorwaarden vermindering van eerder geheven schenkbelasting worden gevraagd; en
- het herroepingsrecht gaat in beginsel over op de erfgenamen, tenzij in de akte anders is bepaald.
Wordt de 6%-rente niet jaarlijks daadwerkelijk betaald, dan bestaat het risico dat artikel 10 Successiewet toepassing vindt. De schuld kan bij overlijden dan geheel of gedeeltelijk buiten aanmerking blijven, waardoor het beoogde voordeel voor de erfbelasting verloren gaat.
Noot fiscaal jurist inzake herroepelijke schenking
Volgens de Belastingdienst leidt een herroepelijke schenking op papier bij toepassing van de tegenbewijsregeling niet tot vermogensaanwas in het jaar van schenking en evenmin in het jaar van herroeping. De hoofdsom wordt behandeld als een storting of onttrekking en blijft daarmee buiten het werkelijke rendement.
De jaarlijks daadwerkelijk betaalde rente telt wel mee. Zij vormt negatief werkelijk rendement voor de schenker en positief werkelijk rendement voor de begiftigde. De voorgeschreven rente van 6% wordt daarbij door de Belastingdienst als zakelijk geaccepteerd.
Een schenking op papier raakt tegelijkertijd de inkomstenbelasting, schenkbelasting, erfbelasting en het civiele recht. Vooral de formulering van het herroepingsbeding, de jaarlijkse rentebetaling en de keuze van de waarderingsmethode verdienen aandacht.
Wilt u vermogen overdragen aan uw kinderen, maar daar voorlopig zelf over blijven beschikken? Laat dan vooraf beoordelen of een herroepelijke of onherroepelijke schenking op papier in uw situatie passend is. Wij kunnen voor u de fiscale gevolgen en aandachtspunten voor u in kaart brengen.
Bronnen en vindplaatsen
Kennisgroepstandpunt KG:202:2026:12 – Herroepelijke schuldigerkenning uit vrijgevigheid en box 3
Kennisgroepstandpunt KG:202:2026:7 – Waardering vorderingen en schulden in box 3
Kennisgroepstandpunt KG:063:2023:14 – Herroeping schenking na overlijden schenker
Familiehypotheek met schenking, constructie of niet?
Het kabinet kijkt kritisch naar de familie hypotheek (dus hypotheek vanuit BV of ouders) en een jaarlijkse schenking. Volgens de belastingdienst is bij dergelijke structuren de betaalde hypotheekrente niet aftrekbaar omdat door de schenking de rentelasten niet drukken op het kind. Het kabinet ziet echter geen aanleiding om de familie hypotheken met schenk - leen constructie nader te onderzoeken of aan te merken als een belastingconstructie, zou ook wel beetje flauw zijn. In een brief d.d 2 oktober 2026 (vraag / antwoord) wordt verder toegelicht. De "constructie" wordt ook niet opgenomen in de jaarlijkse lijst met opmerkelijke belastingconstructies (zie bijlage 7).
Familie hypotheek met kinderen
De familie hypotheek blijft fiscaal bruikbaar, maar wie de lening en de terugschenking van de rente vanaf de start aan elkaar koppelt (voor extra leencapaciteit bij de bank) loopt wel een reeel risico dat de renteaftrek gaat sneuvelen. In een uitspraak van de Hoge Raad in 1994stond de aftrekbare hypotheekrent ook ter discussie (bij een kwijtschelding van de rente), in deze casus drukte te rente niet en was de hypotheekrente niet aftrekbaar.
Wanneer is hypotheekrente aftrekbaar?
Rente is pas aftrekbaar als zij economisch ten laste van de belastingplichtige komt. Dat vereiste staat niet letterlijk in de wet inkomstenbelasting maar volgt uit jurisprudentie over het kostenbegrip en wordt door de Belastingdienst consequent toegepast. Wordt de hypotheekrente kwijtgescholden dan drukt de rente niet en vervalt de aftrek (aldus een niet gepubliceerde uitspraak van de Hoge Raad d.d. 8 juni 1994 ECLI:NL:HR:1994:ZC5683)
In een andere zaak bij de Hoge Raad d.d 3 april 2015 ECLI:NL:HR:2015:809 lag het ook wel scherp. De ouders leenden hun zoon € 45.000 voor een eigen woning. De rente wordt maandelijks betaald. In 2009 kwam de zoon in de financiele problemen en wordt de rente niet meer betaald maar bijgeboekt bij de schuld. Rond de kerstdagen ontvangt de zoon een schenking van € 5.000 (in contanten of per bank). Vanaf 2009 wordt de schenking echter verwerkt in de administratie van de geldlening, dit ter betaling van de niet betaalde rente. Het Hof is van mening dat geen sprake is van kwijtschelding en ook geen kasrondje. De Hoge Raad is het met het Hof eens, de rente is gewoon aftrekbaar.
Welk rentepercentage rekenen bij een familie lening
De rente die binnen een familie wordt berekend moet zakelijk zijn. De belastingdienst geeft haar mening in dit memorandum. In dit artikel behandelen wij de handreiking familieleningen (woo verzoek) met enkele voorbeelden.
Noot fiscaal jurist inzake een familie lening
De als mogelijke constructie aangemerkte familie lening komt in onze praktijk veel voor. Soms wil de bank een garantie op de schenking zodat er nog voldoende leefruimte is en de extra lening binnen hun software valt. Bij een directe koppeling tussen schenking en lening kan er echter een discussie met de belastingdienst ontstaan. De bank eist derhalve een schriftelijke schenkingsverklaring of overeenkomst waarin de ouders zich verbinden de maandlasten (deels) te drukken via een schenking. Deze verklaring kan dan weer gezeur met de belastingdienst opleveren.
Downloaden modellen
Fiscale advisering CV en FGR
De fiscale kwalificatie van de commanditaire vennootschap en het fonds voor gemene rekening: de stand van zaken
Per 1 januari 2025 gelden de Wet fiscaal kwalificatiebeleid rechtsvormen (WFK) en de Wet aanpassing fonds voor gemene rekening en vrijgestelde beleggingsinstelling (Wet AFV). Deze wetten zijn van invloed op de fiscale kwalificatie van de commanditaire vennootschap (CV), het fonds voor gemene rekening (FGR) en daarmee vergelijkbare buitenlandse rechtsvormen (respectievelijk de CV-achtige en FGR-achtige). Dit is onder meer relevant voor beheerders van beleggingsfondsen.
De gevolgen voor de CV(-achtige)
Tot 1 januari 2025 was het ‘toestemmingsvereiste’ van doorslaggevend belang om te bepalen of een CV(-achtige) zelfstandig belastingplichtig (non-transparant) was of niet (transparant).
Het toestemmingsvereiste hield in dat voor een besloten-CV de toetreding of vervanging van vennoten (buiten het geval van legaat of vererving) plaats moest vinden met toestemming van alle vennoten (beherend en commanditair). Was dit het geval, dan was sprake van een ‘besloten’ niet-belastingplichtige CV. Was deze toestemming niet van alle vennoten vereist, dan was sprake van een ‘open’ belastingplichtige CV. Per 1 januari 2025 is het toestemmingsvereiste komen te vervallen. Open-CV’s die geen actie hebben ondernomen, zijn per die datum niet langer zelfstandig belastingplichtig, tenzij zij kwalificeren als FGR (hierover later meer).
De mogelijke gevolgen van het transparant worden waren:
- belastingheffing over nog ongerealiseerde resultaten;
- het verlies van de deelnemingsvrijstelling voor vennoten (investeerders);
- een pro-rata toerekening van bezittingen en schulden aan investeerders;
- buitenlandse belastingplicht voor investeerders;
- wijzigingen in de verschuldigde bronbelasting.
Sommige van deze nadelige gevolgen konden worden voorkomen door overgangsrecht of een goedkeuring van de Belastingdienst. Zo kon onder meer een acute belastingclaim worden doorgeschoven naar de toekomst, als aan bepaalde voorwaarden was voldaan.
De gevolgen voor de FGR(-achtige)
Tot 1 januari 2025 werd ook onderscheid gemaakt tussen een ‘open’ en ‘besloten’ FGR. Ook hier was het ‘toestemmingsvereiste’ van doorslaggevend belang. Het toestemmingsvereiste kwam ook voor de FGR per 1 januari 2025 te vervallen.
Een fonds kwalificeert sindsdien als belastingplichtige FGR als aan de volgende cumulatieve voorwaarden wordt voldaan:
- het fonds is gericht op het verkrijgen van voordelen voor de deelgerechtigden door het voor gemene rekening beleggen of anderszins aanwenden van gelden;
- het fonds wordt aangemerkt als een beleggingsfonds of fonds voor collectieve belegging in effecten als bedoeld in artikel 1:1 Wft;
- de bewijzen van deelgerechtigdheid zijn verhandelbaar; en
- er is geen sprake van een inkoopfonds.
Daarnaast bleek dat de wetgever van mening is dat personenvennootschappen (zoals de CV) ook als FGR kwalificeren als aan bovenstaande voorwaarden wordt voldaan. Dit betekent dat een eerder besloten (niet-belastingplichtige) CV is kunnen gaan kwalificeren als belastingplichtige FGR.
Mogelijke gevolgen van het belastingplichtig worden voor een FGR zijn:
- aangifte- & belastingplicht;
- belastingheffing over nog ongerealiseerde resultaten bij investeerders;
- belastingheffing in een structuur met vrijgestelde investeerders (e.g. pensioenfondsen);
- buitenlandse belastingplicht voor investeerders;
- wijzigingen in de verschuldigde bronbelasting.
Onvoorziene problemen bij FGR of CV
De nieuwe wetten en de mogelijke gevolgen daarvan zorgen (nog steeds) voor veel onduidelijkheid bij onder meer beleggingsfondsen, beheerders en beleggers. Daarnaast zijn er onvoorziene gevolgen die ook tot problemen leiden bij de Belastingdienst. Twee grote problemen zijn hier:
- de belastingheffing binnen fondsstructuren met vrijgestelde investeerders (pensioenfondsen die mogelijk minder geld overhouden voor pensioenuitkeringen); en
- grote groepen buitenlandse beleggers in met name vastgoed die individueel belastingplichtig worden in Nederland (een administratieve nachtmerrie voor de Belastingdienst).
De oplossing voor FGR en CV?
Overgangsrecht FGR en CV
Toen op basis van signalen uit de praktijk en vanuit de Belastingdienst duidelijk werd wat de wetgever zich met de WFK en Wet AFV op de hals had gehaald, kwam er een reeks aanpassingen om de (onvoorziene) problematische gevolgen zoveel mogelijk te beperken.
In het Belastingplan 2025 werd aan transparante beleggingsfondsen de mogelijkheid geboden om hun status te continueren als zij op 1 januari 2025 de intentie hadden om een inkoopfonds te worden en dit uiterlijk op 31 december 2025 zouden bewerkstelligen.
Toen duidelijk werd dat daarmee de ‘knelpunten’ op lange termijn niet worden weggenomen en een wetswijziging mogelijk gewenst is, werd in het Belastingplan 2026 nieuw overgangsrecht aangekondigd.
De overheid ziet namelijk inmiddels in dat de ongewenste gevolgen enkel kunnen worden voorkomen door een nieuwe definitie van het FGR te introduceren. Een dergelijke wijziging zou echter tot gevolg hebben dat bepaalde fondsen tussen 1 januari 2025 en de wetswijziging (op zijn vroegst 1 januari 2027, maar waarschijnlijk 1 januari 2028) slechts enkele jaren belastingplichtig zijn. Dit is uiteraard ook ongewenst.
Daarom is in het Belastingplan 2026 wederom nieuw overgangsrecht geïntroduceerd. Op basis hiervan kunnen fondsen verzoeken om de fiscale behandeling zoals die gold tot en met 2024 voor te zetten in 2025 en 2026. Hiervoor geldt wel dat:
- vóór 1 januari 2025 sprake was van een niet-belastingplichtig lichaam (een besloten- cv en besloten-FGR);
- vanaf 1 januari 2025 zou sprake zijn van een non-transparante FGR (of daarmee vergelijkbare buitenlandse vorm); en
- alle participanten daarmee uiterlijk op 28 februari 2026 hebben ingestemd, tenzij reeds een voornemen tot omzetting naar een inkoopfonds bestond.
Het doel is dat de toekomstige wetswijziging ertoe zal leiden dat de onvoorziene problemen worden opgelost. Hoe dit zich gaat verhouden tot het eerdere doel van de wetgever om internationale mismatches te voorkomen, is onduidelijk.
Het Fondsenbesluit
In een poging om de onduidelijkheid in de praktijk weg te nemen, kwam de Staatssecretaris van Financiën op 27 november 2024 met het Fondsenbesluit. Dit besluit is per 28 november 2025 vervangen door het Fondsenbesluit 2025.
Het Fondsbesluit 2025 geeft de volgende (nieuwe) inzichten:
- De toerekening van de onderneming van een (transparante) CV aan haar participanten leidt niet automatisch tot een onderneming bij de participant;
- Een fonds dat deelneemt in een CV die in een onderneming drijft, kan dus voldoen aan de beleggingseis en kwalificeren als FGR;
- Er is ook sprake van een FGR als de beheerder op grond van artikel 1:13a, 1:13b of 2:66a Wft is vrijgesteld van de AFM-vergunningsplicht (bijvoorbeeld ‘light’ beheerders);
- Als het fonds is geregistreerd bij de AFM wordt aangenomen dat sprake is van een fonds (als een fonds ten onrechte niet is geregistreerd, kan dus mogelijk alsnog sprake zijn van een FGR);
- Het verstrekken van geldleningen staat – onder voorwaarden – niet per definitie de beleggingseis van een FGR in de weg;
- Familiefondsen kwalificeren niet als FGR, omdat deze niet collectief beleggen (de Belastingdienst volgt het oordeel van de AFM);
- Als een fonds belegt in een ander fonds (stapelstructuur of ‘fund-of-funds’) moet per fonds worden getoetst of het fonds een inkoopfonds of FGR is.
Conclusie voor FGR en CV
Fondsen in de vorm van een CV
Beleggingsfondsen in de vorm van een CV zijn in beginsel vanaf 1 januari 2025 transparant, tenzij zij kwalificeren als FGR. Beleggingsfondsen in de vorm van een CV moeten er dus scherp op zijn of ze mogelijk als FGR kwalificeren. Als dit het geval is, zijn ze per 1 januari 2025 belastingplichtig geworden (of gebleven) voor de vennootschapsbelasting.
Beleggingsfondsen in de vorm van een CV die als FGR kwalificeren maar toch liever transparant blijven, hadden eerder tot 1 januari 2026 de tijd om zichzelf om te zetten naar een inkoopfonds. Op basis van het Belastingplan 2026 is deze omzetting niet meer nodig en blijven deze CV’s transparant als het voornemen tot omzetting in een inkoopfonds is vastgelegd. Als eerder geen voornemen is vastgelegd, dan kan worden verzocht om de fiscale behandeling zoals die gold tot en met 2024 voor te zetten. Hiervoor dient wel aan enkele voorwaarden te worden voldaan, waaronder het voor 1 maart 2026 vastleggen van de instemming van de participanten.
Fondsen in de vorm van een FGR
In beginsel is een FGR vanaf 1 januari 2025 belastingplichtig voor de vennootschapsbelasting. De wetgever is vooralsnog van mening dat personenvennootschappen (zoals CV’s) ook kunnen kwalificeren als FGR. Hoe de cumulatieve eisen inzake de kwalificatie als FGR precies moeten worden uitgelegd in de praktijk blijft onduidelijk. Het Fondsenbesluit 2025 geeft enkele nieuwe inzichten en handvatten, maar er blijft in de praktijk onzekerheid. Het is van belang om per fonds te beoordelen of een fonds kwalificeert als FGR of niet, om zo de belastingplicht te bepalen.
Noot fiscaal jurist inzake FGR en CV
De kwalificatie van beleggingsfondsen is een heet hangijzer, onder meer omdat een deel van de gevolgen niet was voorzien door de wetgever. Met name de mogelijke kwalificatie van een CV als FGR leidt tot problemen voor investeerders en de Belastingdienst.
Het zal nog zeker tot 1 januari 2027 (en waarschijnlijk tot 1 januari 2028) duren totdat er nieuwe wetgeving is. Tot die tijd zal per beleggingsfonds moeten worden bepaald of sprake is van een transparante CV (niet zijnde FGR), een belastingplichtige FGR of een transparant inkoopfonds.
Met name voor beleggingsfondsen die tot nu toe geen actie hebben ondernomen, is het van belang om te beoordelen of een ongewenste belastingplicht of transparante status ontstaat en of die kan worden voorkomen.
Naast de CV en het FGR zijn er voor beleggingsfondsen uiteraard ook nog andere juridische vormen om uit te kiezen, zoals de coöperatie, de NV en de BV. Daarnaast zijn er nog de fiscale regimes van de fiscale beleggingsinstelling (fbi) en de vrijgestelde beleggingsinstelling (vbi). De gewenste vorm is sterk afhankelijk van de investeerdersgroep, de fondsvoorwaarden en de beoogde investeringen. Dit zal per fonds moeten worden beoordeeld. Uiteraard helpen wij graag bij het kiezen van de meest geschikte vorm.
Erfbelasting over verzwegen vermogen
Erfbelasting over (verzwegen) buitenlands vermogen verjaart niet. De belastingdienst kan onbeperkt erfbelasting navorderen inzake buitenlands vermogen dat wordt verzwegen. In een uitspraak van de Rechtbank Noord Holland d.d. 27 december 2024 (ECLI:NL:RBNHO:2024:13856) kwam dit aan de orde. In dit artikel geven wij een beschouwing over deze uitspraak.
Nalatenschap met verzwegen vermogen
Bij de afwikkeling van een nalatenschap kunt u ermee geconfronteerd worden dat één van de erfgenamen een deel van zijn of haar vermogen heeft verzwegen. Welke mogelijkheden zijn er om de fiscale ellende te voorkomen? In een uitspraak van de Rechtbank Noord Holland kwam deze kwestie aan de orde. Het ging om de volgende situatie:
- Henk en Truus zijn onder huwelijkse voorwaarden getrouwd in 1982.
- In 2005 benoemt Henk zijn partner Truus tot enige erfgenaam.
- Bij overlijden wordt er gedaan alsof er sprake is van een gemeenschap van goederen.
- Henk komt in 2010 te overlijden.
- In juli 2020 vraagt de Belastingdienst aan Truus informatie over mogelijk vermogen in het buitenland
- In september 2020 wordt door Truus een verklaring vermogen in het buitenland verzonden aan de inspecteur, hierin wordt de buitenlandse bankrekening opgenomen.
- De inspecteur legt een navorderingaanslag erfbelasting met vergrijpboete (en belastingrente) op.
- Truus stelt "geen nieuw feit" en "onvoldoende voortvarend gehandeld".
- Rechtbank wijst standpunten van Truus af. De inspecteur wist bij overlijden van Henk niets over de belgische bankrekening en het fiscale dossier heeft niet langer dan 6 maanden (onverklaarbaar) stilgelegen.
- De vergrijpboete wordt wel verlaagd (redelijke termijn).
Noot fiscaal jurist inzake verzwegen vermogen bij erfenis
Onbeperkte navordering geldt bij opzettelijk verzwegen buitenlands vermogen. Bij het ontbreken van opzet gelden de normale termijnen. In een eerder artikel omschreven wij al een procedure bij de Rechtbank en het Gerechtshof.
Erfgenamen weten niet altijd of een erfenis volledig en juist in beeld is. Onder de naam "Edelweissroute" is er steeds vaker discussie over de navorderingstermijn bij onbekend vermogen in een nalatenschap. De onbeperkte navorderingstermijn uit artikel 66 Successiewet is ook niet in strijd met het Europese recht. Tot 2012 was het via de genoemde route mogelijk om buitenlands vermogen pas na 12 jaar op te geven, de belastingdienst zou dan te laat zijn. Dit is toen in de wet aangepast. De vrijwillige verbetering kan via een formulier bij de belastingdienst worden aangegeven. Wij begeleiden diverse belastingplichtigen bij deze inkeerroute, wilt u hierover informatie of een offerte ontvangen, stuur gerust een e-mail
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Projectplan Verhuld Vermogen en vermogen in Dubai
Er is op grond van een WOO besluit interne informatie gepubliceerd over vermogen in Dubai, het Projectlogboek Dubai Leaks, de Projectstukken Dubal Leaks en het Projectplan Verhuld Vermogen. in dit artikel bekijken we of er nog opmerkelijke zaken te vinden zijn.
De afdeling verhuld vermogen bij de belastingdienst richt zich met name op mensen (of beter belastingplichtigen) die inkomen of vermogen proberen te verhullen in het buitenland (of in Nederland).
Dubai Leaks wat is dit eigenlijk
In 2021 is er informatie bekend geworden over vastgoed in Dubai. De afgelopen jaren hebben de Verenigde Arabische Emiraten een behoorlijke aantrekkingskracht op investeerders, dit met name door het fiscale klimaat. Ook nu zien we nog steeds hippe filmpjes op sociale media over vastgoedprojecten in de VAE (waar Dubai een onderdeel van is). Dubai heeft ook wel een beetje het imago van witwas praktijk via vastgoed of onzichtbaar vermogen. Of dit terecht is laten we even in het midden. Dubai is voor sommige mensen echter wel de opvolger van het Zwitserland en Liechtenstein. Uit een uitgelekt bestand van het kadaster in Dubai is duidelijk geworden dat ruim 1.000 nederlanders vastgoed in Dubai bezitten. Dit is via het Amerikaanse Center for Advanced Defense Studies bekend geworden bij de Nederlandse Belastingdienst. De groene amsterdammer heeft met journalisten van dagblad Trouw deze lijst onderzocht.
Veel Nederlanders kregen de afgelopen jaren een vragenbrief van hetteam Verhuld vermogen van de Belastingdienst. De vragen moeten worden beantwoord (artikel 47 AWR) edoch het moeten wel fiscaal relevante vragen zijn en geen fishing expedition (lukraak vragen stellen in algemene zin). Het kan zijn dat de belastingdienst daarna (navorderings) aanslagen gaat opleggen, bij een groot belastingnadeel kan het dossier ook worden overgedragen aan hetopenbaar ministerie (strafvervolging). Het is echter wel zo dat vastgoed is belast in Dubai (belastingverdrag), dus vaak zal het gaan om de herkomst van het geld. Over Dubai Leaks kunt u hier ook een heldere podcast luisteren. Al met al heeft dit een uitgebreid onderzoek opgeleverd, enige informatie hierover is nu bekend geworden. Eind 2025 zal dit onderzoek worden afgerond en komen de echte resultaten.
Hoe werkt het team Verhuld Vermogen van de Belastingdienst
Sinds 2000 is er binnen de belastingdienst een groep mensen die werkten op de afdeling "vermogen in het buitenland". Belastingplichtigen die via een buitenlandse bankrekening of mogelijke offshore-constructies – denk aan een lege bv op de Kaaimaneilanden, Zwitserland of Dubai – hun vermogen buiten ons zichtveld wilden houden, werden opgespoord en konden via een inkeerregeling alsnog aan hun belastingplicht voldoen. Door de zogenaamde panama papers (2015) is dit belang alleen maar groter geworden. Verspreid over diverse vestigingen werkten 250 mensen fulltime aan dit specialistische onderdeel binnen de belastingdienst. Omdat wij op kantoor veel inkeerders begeleiden hebben wij zeer regelmatig contact met deze afdeling. De grootste uitdaging voor deze afdeling is het verzamelen, combineren, analyseren en interpreteren van veel data die soms via informatieuitwisseling of gestolen data spontaan bij de Belastingdienst binnenkomt. De belastingdienst maakt gebruikt van:
- internationale samenwerkingen en gegevensuitwisseling
- datapakketten en AI
- klokkenluiders
- onderzoeksdata (zoals dubai leaks en de panama papers)
- meldingen bij de FIU
- crypto platformen
Via artikel 47 van de AWR kunnen vervolgens brieven worden verstuurd aan belastingplichtigen met formele informatieverzoeken. Bij onvoldoende medewerking zal een nog formelere informatiebeschikking worden ingezet, de omgekeerde bewijslast ingezet en bij structurele wiegering kan het dossier worden overgedragen aan de fiod of naar het specialistenteam weigeraars.
Sinds de oprichting is er ruim 5 miljard aan aanslagen opgelegd. In een WOO verzoek (Memo voortvarendheid bij projectmatige aanpak programma verhuld vermogen) wordt een inkijkje gegeven in het proces.
Mensen die hun vermogen nog willen melden kunnen gebruik maken van de inkeerregeling.
Verhuld vermogen in Nederland
Het project Dubai Leaks (projectcode 1392) valt onder het programma van het team Verhuld Vermogen. De samenleving loopt belastingheffing mis, dit moet dit team zoveel mogelijk beperken. Er zijn diverse projecten geweest die meestal zijn ontstaan doordat er informatie in gelekt vanuit een land, een bank of via een andere route. Mede door de internationale gegevensuitwisseling komt dit proces nu redelijk op stoom. Vanaf 2026 komt hier ook nog de bitcoin bij.
Vanaf augustus 2021 tot en met april 2022 is een kleine groep medewerkers bij de Belastingdienst bezig geweest met een grove analyse van het bestand waarbij de nadruk lag op identificering van de genoemde personen, de grootte en zwaarte van de problematiek en de mogelijke Nederlandse fiscale belangen. Uit deze analyse bleek dat er voldoende redenen waren om de signalen van deze leak op te pakken. In de onderzochte gevallen was het bezit van onroerend goed niet in de aangiften Inkomstenbelasting vermeld en/of blijken uit de ingediende aangiften geen of onvoldoende middelen om het onroerend goed te kunnen verwerven. In 2023 ontving de belastingdienst nadere informatie en vanaf dat moment kwam het onderzoek pas echt op stoom.
Uitgangspunt voor het project is de constatering dat een aantal personen die in Nederland wonen of in Nederland hebben gewoond onroerend goed in Dubai bezit, waarbij dit bezit niet blijkt uit de ingediende aangiften inkomstenbelasting, vennootschapsbelasting of erf- en schenkbelasting. Dit lijkt te veronderstellen dat deze belastingplichtigen geen juiste en/of volledige aangiften hebben ingediend.
Om hoeveel personen (van de 1.000) is niet duidelijk, dit is weggelakt in de WOO informatie.
Noot fiscaal jurist inzake verhuld vermogen en inkeerregeling
Crypovaluta behoren inmiddels tot de top thema's binnen het programma verhuld vermogen van de belastingdienst. Er zijn al speciale team gevormd die zich specifiek op deze doelgroep richten. Vanaf 2026 komt er een stroom van informatie opgang omdat crypto platformen en aanbieders informatie moeten delen met de Belastingdienst. Er is voor ruim 5 miljard aan aanslagen opgelegd maar dit is dan ook in een periode van ruim 20 jaar. Gemiddeld wordt er ruim 100 - 200 miljoen per jaar "opgehaald". Dossiers liggen op dit moment wat langer stil bij de belastingdienst (mag niet te lang omdat er discussie kan ontstaan over de voortvarendheid, zie dit interne document over de voortvarendheid bij projectmatige aanpak door de belastingdienst). De werkwijze van het team volgt redelijk duidelijk uit dit interne document van de belastingdienst.
Het is wel belangrijk om te melden dat vermogen in het buitenland veel voorkomt en niet a priori als belasting ontwijking is aan te merken. Vastgoed in het buitenland mag immers alleen in het buitenland worden belast (in de meeste gevallen) en een buitenlandse deelneming is niet meer dan een vestigingen in het buitenland. Ook is het nu nog steeds de vraag of over crypto 5 jaar of 12 jaar mag worden geheven. Natuurlijk zal de belastingdienst zich verheugen op de EU richtlijn die vanaf 2026 platformen verplicht om spontaan informatie over klanten te gaan verstrekken. De komende jaren zal er ook aandacht worden besteed aan verhulde kunst, hierbij moet worden aangetekend dat kunst is belast in box 3 en de dat " kunt voor persoonlijke doeleinden " is vrijgesteld in box 3 (bewijslast bij de Belastingdienst). Ook is er meer en meer aandacht voor vermogen binnen familiestichtingen, veelal is dit vermogen echter redelijk volledig bekend.
Wij begeleiden regelmatig belastingplichtigen bij de zogenaamde inkeerregeling. Deze is bedoeld voor belastingplichtigen die in het verleden onjuist of onvolledig aangifte hebben gedaan over hun box 1, 2 of 3 vermogen (of binnen hun bedrijf). Bij een dergelijk traject inventariseren wij
- in eerst aanleg alle relevante feiten;
- bekijken of de client nog niet benaderd is door de belastingdienst;
- wie over het vermogen mag heffen;
- of de 5 of 12 jaars termijn van toepassing en tenslotte;
- wat de herkomst van het vermogen is.
In navolging stellen wij een inkeerverzoek op en maken een berekening van de verschuldigde belastingen, rente en mogelijke boetes. Na de inkeermelding ontvangen wij een ontvangstbevestiging en veelal volgt dan een vragenbrief waarbij alle informatie omtrent het inkomen en vermogen (en verloop van dit vermogen) aan de belastingdienst moet worden verstrekt. In sommige gevallen sturen wij deze informatie direct bij het verzoek. Meestal wordt er een boete opgelegd (soms ook niet). In dit artikel gaan wij nader in op de boete bij de inkeerregeling. Soms moet er een procedure worden gevoerd over de boete, steeds vaker wordt deze door rechters lager vastgesteld. De gewijzigde inkomensgegevens worden vervolgens door de Belastingdienst doorgegeven aan de dienst toeslagen, het CAK en DUO. Het kan dus zijn dat er naast aanslagen ook nog andere correcties zullen volgen.
Wilt u advies of hulp bij inkeren? Stuur ons gerust een e-mail of neem telefonisch contact met ons op.
Bronnen verhuld vermogen
Memo voortvarendheid bij projectmatige aanpak programma verhuld vermogen
Belonen kind van de DGA
Hoe kunt u kinderen fiscaal vriendelijk op weg helpen in dure tijden?
Kinderen is vaak het mooiste wat er is maar ze kosten ook geld. Om voor een woning in aanmerking te komen - op de krappe huizenmarkt - is überhaupt al lastig, laat staan dat ze een woning kunnen kopen. Vandaar dat steeds meer kinderen lang(er) thuis blijven wonen en achterblijven met een (forse) studieschuld. Voor kinderen van een DGA of ondernemer gloort er toch een sprankje hoop, daar kijken we in dit artikel naar. De onderneming van hun vader en/of moeder biedt een aantal mogelijkheden om hen financieel op weg te helpen, uiteraard fiscaal vriendelijk. In deze bijdrage werken wij een aantal opties uit.
Kinderen in dienstbetrekking bij de onderneming of de BV
Met name in de studententijd kunnen kinderen (extra) inkomen verwerven
door hen op de loonlijst van de onderneming te zetten. Als het kind geen
andere looninkomsten heeft, kan de heffingskorting worden aangezet. Op
deze manier kan het kind circa
EUR 7.000 (bij)verdienen zonder dat over de inkomsten loon- of inkomstenbelasting
wordt betaald. De loonkosten zijn uiteraard aftrekbaar van de winst. Afhankelijk
van de exacte van de beloning dient mogelijk nog wel een beetje premies
werknemersverzekeringen te worden voldaan (werkgeverslast) en premie zorgverzekeringswet.
Formeel moet uw kind 13 jaar of ouder zijn om te mogen werken.
De vormgeving via salaris is veel aantrekkelijker dan dezelfde kosten vanuit privé te betalen (niet aftrekbaar) of dat het bedrag voor het kind langs andere weg naar privé moet worden gehaald (meer salaris van de ouders of dividend).
Studie bijlage of toelage voor kind van ondernemer of DGA
In de studietijd kunnen de kinderen ook worden ondersteund via een studietoelage. De belastingdienst heeft aangegeven dat het verstrekken van een studietoelage door een directeur/aandeelhouder vanuit diens personal holding niet zou kunnen, maar voor dit standpunt is geen wettelijke basis. In een standpunt van de kennisgroep wordt hier ook nader naar gekeken (KG:204:2022:23 studietoelage DGA)
Er is sowieso geen bezwaar als de vergoeding uit de werkmaatschappij komt en de vennootschap een studiekostenreglement kent voor kinderen van werknemers.
De studietoelage wordt in fiscale zin aangemerkt als loon uit dienstbetrekking van een ander. Ook hier geldt dat als het kind geen andere (loon)inkomsten heeft, de studietoelage vaak kan worden uitbetaald zonder heffing van loon- en of inkomstenbelasting. Omdat door het kind in deze situatie niet wordt gewerkt, zijn geen premies werknemersverzekeringen verschuldigd. Uiteraard zijn ook nu de kosten aftrekbaar van de winst.
Theoretisch is er nog het alternatief om de studietoelage aan te wijzen als eindheffingsloon en op te nemen in de vrije ruimte van de werkkostenregeling. In de praktijk is deze vrije ruimte veelal beperkt en onvoldoende om de studietoelage in op te nemen. Bij studietoelagen boven de EUR 2.400 per jaar dient daarenboven ook te worden voldaan aan de zogenoemde gebruikelijkheidstoets.
Als een studiekostenregeling in het leven is geroepen ter bevrediging van de persoonlijke behoeften van de DGA kan geen sprake zijn van loonbij de kinderen uit een bestaande dienstbetrekking van een ander. Dit betekent niet dat het voor dga’s onmogelijk is om een studiekostenregeling toe te passen bij de eigen BV. Dit dient per geval beoordeeld te worden op basis van de specifieke feiten en omstandigheden.
Hypotheek voor de eigen woning van de kinderen vanuit de B.V.
Vanuit de B.V. kan een lening worden verstrekt voor de aankoop van een eigen woning door de kinderen (artikel familiebank). Als de aankoop deels (ook) bancair wordt gefinancierd, moet dat veelal wel worden afgestemd met de bank; deze hebben in hun algemene voorwaarden vaak een bepaling opgenomen die meerdere kredietverstrekkers en/of hypotheekhouders voor dezelfde woning niet zonder hun toestemming mogelijk is.
De condities waaronder wordt geleend dienen uiteraard zakelijk zijn (rente, aflossing, zekerheid). Deze condities komen ook terug in de regelgeving rond het excessief lenen bij de eigen B.V. Als namelijk door de aandeelhouder (en diens naasten) meer wordt geleend van de B.V. dan EUR 500.000, wordt het meerdere als een fictief voordeel aangemerkt in box 2 bij de aandeelhouder (inkomsten uit aanmerkelijk belang).
De regeling kent een uitzondering voor leningen ter zake van de eigen
woning (ook van de kinderen), mits deze lening aan een aantal voorwaarden
voldoet. In algemene zin wil dat zeggen dat:
- De looptijd van de lening maximaal 30 jaar mag zijn;
- De lening annuïtair moet worden afgelost;
- Ter zake van de lening hypothecaire zekerheid moet worden verstrekt door de kinderen.
Als de lening aan deze voorwaarden voldoet, is de rente bij de kinderen aftrekbaar in de inkomstenbelasting en worden de rentebaten bij de B.V. belast met vennootschapsbelasting. Het verstrekken van andere leningen dan een eigen woning-lening is uiteraard ook mogelijk. Ook dan is van belang dat de condities waaronder wordt geleend zakelijk zijn. Daarnaast is de regeling rond het excessief lenen dan van toepassing (ingeval de totale leningen van de DGA en zijn naasten bij de B.V.) meer bedragen dan EUR 500.000.
Schenken aan kinderen ondernemer of DGA
Ook via schenkingen kunt u de kinderen financieel steunen tijdens de studie of bij de aankoop van een woning. Door de schenking uit te smeren over meerdere jaren, kan meermaals gebruik worden gemaakt van vrijstellingen en het lage schenkingstarief. Een schenking van zo'n € 7.000 per jaar is belastingvrij.
Bedrijfsopvolging kinderen DGA
Door kinderen aandeelhouder te maken van de B.V., delen zij mee in de toekomstige waarde-ontwikkeling van de aandelen. De aandelen kunnen worden verkocht, maar onder voorwaarden kunnen de aandelen ook aan de kinderen worden geschonken. Via de zogenoemde bedrijfsopvolgingsregeling is zo’n schenking vaak geheel of grotendeels vrijgesteld.
Bij deze variant van vermogensoverheveling is het meestal niet wenselijk dat de kinderen ook al stemrecht in de B.V. verkrijgen als ze aandeelhouder worden. De aandelen worden daarom veelal gecertificeerd. De variant met een B.V. met de kinderen zien we de laatste tijd ook veel terug met beleggingsvermogen in de familie. Dan kan de bedrijfsopvolgingsregeling weliswaar niet worden toegepast, toch is ook dan mogelijk (klein)kinderen te laten toetreden tegen relatief lage waarden.
Dit gebeurt onder meer veel met beleggingen in cryptovaluta. Het idee van deze familie-beleggings-B.V. is dat deze valuta de komende tijd sterk gaat stijgen; (klein)kinderen kunnen relatief tegen lage bedragen en of schenkingen instappen en profiteren dan direct van de marktontwikkelingen van de beleggingen.
Noot Fiscaal Jurist inzake belonen kind DGA of ondernemer
Uiteraard is bij alle opties maatwerk nodig. Indien u een op maat gemaakt advies wil, neem dan gerust contact met ons op.
Fiscale woonplaats directeur
De fiscale woonplaats van een persoon heeft grote fiscale gevolgen. Belasting betalen in Nederland of in ander land ! Een woonplaats onderzoek van de belastingdienst wordt steeds vaker uitgevoerd. Een dergelijk onderzoek heeft ingrijpende gevolgen en is tevens een inbreuk op de privacy van een belastingplichtige. De beoordeling van de fiscale woonplaats vindt namelijk plaats op grond van vele (persoonlijke) feiten en omstandigheden. Er wordt met name gekeken naar de duurzame band van persoonlijke aard van de persoon met Nederland. Tevens wordt er gekeken naar pingedrag, bezoek tandarts, gebruik energie in huis, telefoongegevens, reis informatie, locatie overige gezinsleden, etc.
In dit artikel beoordelen wij de casus die nu nog bij de adviseur van de Hoge Raad is ondergebracht, de uitspraak van de Hoge Raad volgt in de loop van 2025. De Rechtbank en het Gerechtshof waren het al niet met elkaar eens, dus is het nu aan de Hoge Raad. De inzet ? Is een bonus van ruim 2.000.000 euro belast in Nederland of in Monaco?
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Woonplaats directeur in Monaco of Nederland?
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk ontvangt begin 2016 een bonus van ruim 2.000.000 euro. Henk is van mening dat hij sinds april 2016 (na ontvangst bonus) in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats van een directeur van een internationaal concern, de feiten
In deze zaak stond wederom de fiscale woonplaats centraal. In dit geval ging het om een een bestuurder van een internationaal concern. Deze bestuurder woonde tot eind 2015 in Monaco, maar verhuisde in 2016 terug naar Nederland.
In geschil is of hij al per 1 januari 2016 als inwoner van Nederland moet worden aangemerkt, of pas vanaf 18 april 2016, het moment waarop hij zich formeel in Nederland vestigde. De fiscale inzet is hoog: in de eerste maanden van 2016 ontving belanghebbende ruim € 2,3 miljoen aan looninkomsten. Indien hij toen al inwoner van Nederland was, is hij daarover volledig belastingplichtig. Daartegenover staat dat hij dan ook recht heeft op aftrek van een aanzienlijke persoonsgebonden post in verband met afgekochte alimentatie.
Waarom het Hof oordeelt dat hij inwoner is van Nederland
Het Gerechtshof ’s-Hertogenbosch oordeelde dat belanghebbende vanaf 1 januari 2016 in Nederland woonde. Het Hof baseerde dit op de volgende feiten:
- Hij beschikte over een woning in Nederland die hem ter beschikking stond;
- Hij verbleef in de eerste maanden van 2016 meer dagen in Nederland (48) dan in Monaco (44);
- Zijn echtgenote en vier kinderen woonden in Nederland;
- Hij had de Nederlandse nationaliteit;
- Zijn werk werd vanaf dat moment in Nederland uitgeoefend;
- Hij was vanaf 18 april 2016 formeel inwoner van Nederland.
Belangrijk daarbij is dat volgens het Hof niet vereist is dat Nederland het middelpunt van het maatschappelijk leven vormt, of dat de band met Nederland sterker is dan met een ander land. Zelfs als sprake is van een band met meerdere landen, kan sprake zijn van een dubbele woonplaats.
De conclusie van de Advocaat-Generaal: een herijking is niet nodig
Belanghebbende klaagt in cassatie dat het woonplaatsbegrip in art. 4 AWR te vaag en onvoorzienbaar is geworden. Hij pleit voor een helderder en strikter normenkader. De Advocaat-Generaal (A-G) R.J. Koopman verwerpt dit betoog en stelt dat:
- De wetgever bewust voor een open norm heeft gekozen (“naar de omstandigheden beoordeeld”);
- De norm biedt ruimte voor maatwerk en aansluiting bij de werkelijkheid;
- Pogingen tot codificatie of een ‘vuistregelencatalogus’ zijn in het verleden overwogen, maar terecht niet doorgevoerd;
- De mogelijkheid van een dubbele woonplaats past bij dit systeem en is sinds 1927 erkend in de jurisprudentie;
- In grensgevallen biedt een belastingverdrag met tiebreakerbepaling vaak een oplossing – hoewel dat in deze zaak ontbreekt omdat Nederland geen verdrag heeft met Monaco.
De A-G benadrukt dat het huidige systeem goed functioneert en geen aanleiding geeft tot herziening. De open norm maakt het mogelijk recht te doen aan individuele gevallen, ook in een dynamische en internationale samenleving.
Vertrouwens- en gelijkheidsbeginsel: klachten falen
De A-G verwerpt ook de overige klachten van belanghebbende:
- Van gewekt vertrouwen door de Belastingdienst is geen sprake;
- De situatie van belanghebbende is niet vergelijkbaar met die van andere
bestuurders waarop hij zich beroept.
Slotbeschouwing: bevestiging van de bestaande lijn
De conclusie van de A-G bevestigt de bestaande lijn: het fiscale woonplaatsbegrip
blijft een open norm die naar omstandigheden wordt ingevuld. Voor uitzonderlijke
gevallen – zoals een dubbele woonplaats – biedt de jurisprudentie voldoende
houvast. Een vaste lijst of strakke vuistregel zou eerder tot rechtsverharding
dan rechtszekerheid leiden. Voor belanghebbenden met complexe internationale
situaties blijft het zaak om hun feiten goed te documenteren. Denk aan
verblijfspatronen, gezinssituatie, werk, woning en persoonlijke bindingen.
Wilt u weten hoe dit voor u uitpakt? De fiscale woonplaats is van groot
belang voor de inkomstenbelasting, schenk- en erfbelasting en sociale verzekeringen.
Twijfelt u over uw fiscale woonstatus of die van uw cliënten? Wij adviseren
u graag – ook in complexe, grensoverschrijdende gevallen. Neem
gerust contact met ons op.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Waarde aandelen BV met woningen bij een schenking
Bij een schenking van een woning geldt op grond van artikel 21, lid 5, Successiewet 1956 verplicht de WOZ-waarde als uitgangspunt voor de heffing. Indien de woning is verhuurd, kan bovendien een waardedrukkende factor worden toegepast via de zogenoemde leegwaarderatio (artikel 10a Uitvoeringsregeling Successiewet 1956), waardoor de heffingsgrondslag verder wordt verlaagd. In dit artikel behandelen wij de uitspraak van de Hoge Raad d.d. 4 april 2025 (ECLI:NL:HR:2025:507) en de uitspraak van het Gerechtshof Amsterdam 11 mei 2023 (ECLI:NL:GHAMS:2023:1284)
Waardering aandelen of certificaten van aandelen met woningen bij schenking
De vraag die in deze uitspraken aan de orde komt is "hoe de waardering uitpakt indien de woning niet in privé wordt gehouden, maar in een BV, en de (certificaten van) aandelen worden geschonken". Is in dat geval dezelfde waarderingsmethode van toepassing als bij de directe schenking van een verhuurde woning? Het Hof Amsterdam beantwoordde deze vraag bevestigend, maar de Hoge Raad oordeelde anders.
Schenking aandelen in BV en waardering vastgoed
Op 24 december 2015 schenkt een vader aan zijn dochter certificaten van aandelen in een besloten vennootschap. De vennootschap beschikt over een vastgoedportefeuille bestaande uit 66 objecten, waaronder 57 verhuurde woningen of delen daarvan. Kern van het geschil is de vraag of bij de waardering van de (certificaten van) aandelen rekening moet worden gehouden met de waardedrukkende factor van de verhuurde staat, de zogenoemde leegwaarderatio op grond van artikel 10a uitvoeringsregeling Successiewet 1956.
Uitspraak gerechtshof inzake waardering vastgoed in BV en schenking
Het Hof Amsterdam oordeelt dat de waardebepaling van een onroerende zaak dwingend is voorgeschreven in artikel 21, lid 5, Successiewet 1956. Volgens het Hof valt hieruit niet op te maken dat deze bepaling niet zou gelden voor onroerende zaken die tot het vermogen van een BV behoren. Ter onderbouwing verwijst het Hof naar het arrest van de Hoge Raad van 13 december 1995 (ECLI:NL:HR:1995:AA3167). In dat arrest werd geoordeeld dat het in lijn is met de strekking van artikel 21, lid 4 Successiewet 1956 (oud) om waarderingsvoorschriften voor woningen ook toe te passen bij de waardering van overbedelingsvorderingen, indien de waarde daarvan volledig afhankelijk is van de waarde van de eigen woning. Op basis hiervan concludeert het Hof dat de woningen in de vastgoedportefeuille moeten worden gewaardeerd op de WOZ-waarde, waarbij tevens de leegwaarderatio moet worden toegepast conform artikel 21, lid 5 en lid 8 Successiewet 1956.
Uitspraak Hoge Raad inzake waardering vastgoed (woningen) in BV en schenking
De Hoge Raad volgt het Hof Amsterdam niet. Volgens de Hoge Raad is ten onrechte aangenomen dat de waarderingsregel van artikel 21, lid 5 Successiewet 1956 ook doorwerkt bij de waardering van certificaten van aandelen in een vennootschap die woningen bezit.
De hoofdregel blijft waardering naar de waarde in het economische verkeer (artikel 21, lid 1 Successiewet 1956). De waarderingsvoorschriften uit de Successiewet kunnen hooguit als hulpmiddel dienen bij de bepaling van de waarde van certificaten van aandelen, maar zijn niet rechtstreeks van toepassing. Daarmee sluit de Hoge Raad aan bij de conclusie van de Advocaat-Generaal (Conclusie A-G Koopman, 3 mei 2024, ECLI:NL:PHR:2024:486).
Het door het Hof aangehaalde arrest uit 1995 acht de Hoge Raad (ECLI:NL:HR:1995:AA3167) in onderhavige situatie niet van toepassing. In deze casus gaat het om (certificaten van) aandelen in een vennootschap waarvan het vermogen mede uit woningen bestaat. Anders dan bij een overbedelingsvordering wordt de waarde van de certificaten niet rechtstreeks bepaald door de waarde van de onderliggende woningen. De Hoge Raad stelt daarom dat er geen verplichting bestaat om de woningen te waarderen op WOZ-waarde (en bij verhuur rekening houdend met de leegwaarderatio).
Wel erkent de Hoge Raad dat er een indirect verband bestaat tussen de waarde van de woningen en het rendement op de aandelen, maar dat verband is onvoldoende om de waarderingsregels dwingend door te trekken.
De zaak is door de Hoge Raad verwezen naar het Gerechtshof Den Haag voor verdere behandeling en afdoening met inachtneming van dit arrest.
Hoe moeten woningen in een BV gewaardeerd worden bij een schenking?
Wat kunnen we uit het arrest van de Hoge Raad opmaken?
Waardering van certificaten van aandelen
Certificaten van aandelen dienen te worden gewaardeerd op de waarde in het economische verkeer (artikel 21, lid 1 Successiewet 1956). Indien sprake is van een onderneming, geldt artikel 21, lid 13 Successiewet 1956, waardering tegen de goingconcernwaarde (voortzetting van de onderneming), maar minimaal op liquidatiewaarde. In de praktijk wordt hiervoor veelal de discounted cashflow-methode (DCF-methode) gehanteerd.
Waarderingsvoorschriften als hulpmiddel, niet als verplichting
De Hoge Raad verduidelijkt dat de waarderingsvoorschriften van artikel 21, lid 5 en lid 8 Successiewet 1956 geen verplichte doorwerking hebben naar de waardering van (certificaten van) aandelen. Wel kunnen deze regels dienen als hulpmiddel bij het inschatten van de waarde, maar ze zijn niet leidend.
Noot fiscaal jurist inzake waardering aandelen in vastgoed BV met woningen
Bij de schenking van aandelen is de waardebepaling regelmatig onderwerp van discussie met de Belastingdienst. Het is dan ook raadzaam om u hierbij te laten begeleiden door een deskundig adviseur. Overweegt u om uw (certificaten van) aandelen te schenken? Wij beschikken over ruime ervaring met dergelijke trajecten en adviseren u graag. Daarbij houden wij ook rekening met de mogelijke toepassing van de bedrijfsopvolgingsregeling (ter beperking van de schenkbelasting) en de mogelijkheid tot doorschuiving van de box 2-claim naar de opvolger.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Bron waardering aandelen bij schenking
Hoge Raad d.d. 4 april 2025 (ECLI:NL:HR:2025:507)
Internationale dubbele heffing bij erven en schenken
In Nederland wordt erfbelasting en schenkbelasting geheven op basis van de Successiewet 1956. Twee beginselen spelen een belangrijke rol ten aanzien van de heffing, namelijk het woonplaatsbeginsel en het nationaliteitsbeginsel.
Woonplaatsbeginsel bij schenken of erven
Het woonplaatsbeginsel ligt primair aan de heffing van erfbelasting en schenkbelasting ten grondslag. Deze belastingen worden geheven van al hetgeen krachtens erfrecht of door schenking wordt verkregen van iemand die ten tijde van het overlijden dan wel het doen van de schenking in Nederland woonachtig is. De heffing van schenkbelasting op grond van het woonplaatsbeginsel is uitgebreid door het oprekken van het woonplaatsbegrip. Dit wordt geregeld in artikel 3 lid 2 SW, de zogenoemde éénjaarregeling.
Nationaliteitsbeginsel bij schenken of erven
Tevens is het bereik van de erf- en schenkbelasting uitgebreid door de opname van het nationaliteitsbeginsel in de tien-jaarregeling van artikel 3 lid 1 SW. Hierbij gaat het in principe om het fiscaal volgen van geëmigreerde Nederlanders die komen te overlijden, dan wel een schenking doen.
Internationaal dubbele belasting bij schenken en erven
Door andere landen worden soortgelijke beginselen gehanteerd in het kader van voorgenoemde heffingen. Deze hantering van verschillende grondslagen kan een oorzaak zijn voor het optreden van internationale dubbele belasting. Het kan zelfs zo zijn dat sprake is van meervoudige belastingplicht. Dit voorbeeld illustreert een dergelijk situatie.
Erfbelasting in internationale situaties, een voorbeeld
Stel, een Nederlander emigreert naar Portugal en overlijdt daar nadat hij hier twee jaar heeft gewoond. Hij laat onder meer onroerende zaken na in Duitsland. De erfgenamen zijn allen woonachtig in Spanje. Hier doet zich een viervoudige belastingplicht voor. Ten eerste is Portugal heffingsbevoegd op grond van de laatste woonplaats van erflater. Daarnaast zal Nederland willen heffen op basis van de tien-jarenregeling. In de derde plaats zullen de onroerende zaken op grond van het situsbeginsel aan het Duitse recht van overgang bij overlijden onderworpen zijn. Als laatste zullen de verkrijgingen in Spanje aanleiding kunnen zijn tot belastingheffing, daar Spanje als aanknopingspunt de woonplaats van de verkrijger hanteert.
Of hier ook daadwerkelijk meervoudige heffing plaats zal vinden, is afhankelijk van de vraag of, en zo ja, welke regelingen ter voorkoming van dubbele belasting tussen de betrokken staten gelden. In dit artikel zal nader worden geduid op welke wijze Nederland internationaal dubbele erf- en schenkbelasting voorkomt. Eerst zal worden ingegaan op de door Nederland gehanteerde grondslagen voor de belastingplicht.
Woonplaatsbeginsel bij schenken en erven in internationale situaties
Op grond van artikel 1 onder 1 SW wordt erfbelasting geheven over de waarde van al wat krachtens erfrecht wordt verkregen door het overlijden van iemand die ten tijde van dat overlijden in Nederland woonde. Schenkbelasting wordt op grond van artikel 1 onder 2 SW geheven over de waarde van al wat door schenking wordt verkregen van iemand die ten tijde van die schenking in Nederland woonde. Dit geeft de belangrijkste grondslag weer voor de belastingplicht ten aanzien van de erfbelasting en schenkbelasting, namelijk de woonplaats van erflater, dan wel schenker. Dit noemen we ook wel het woonplaatsbeginsel.
We kennen in de Successiewet twee woonplaatsficties
- de tien-jarenregeling van artikel 3 lid 1 SW en
- de éénjaarregeling van artikel 3 lid 2 SW.
De eerste is gebaseerd op het nationaliteitsbeginsel (zie hierna). De belangrijkste reden om deze ficties in de wet op te nemen is het tegengaan van het ontwijken van belasting. De éénjaarregeling heeft enkel betrekking op de schenkbelasting. De regeling houdt in dat ieder die in Nederland heeft gewoond en binnen een jaar, nadat hij uit Nederland is geëmigreerd een schenking heeft gedaan, geacht wordt ten tijde van die schenking in Nederland te hebben gewoond. De fictie spreekt van ‘ieder’. De nationaliteit van de schenker is hierbij niet relevant. De toepassing van de regeling heeft als gevolg dat een dergelijke schenking wordt belast conform artikel 1 lid 1 onder 2 SW.
Nationaliteitsbeginsel bij schenken en erven in internationale situaties
Naast de éénjaarregeling is in artikel 3 SW een tweede fictie opgenomen, namelijk de tienjarenregeling. Deze houdt in dat een Nederlander, die in Nederland heeft gewoond en binnen tien jaren nadat hij uit Nederland is geëmigreerd, is overleden of een schenking verricht. Hij wordt geacht ten tijde van het overlijden of het doen van de schenking in Nederland te hebben gewoond.
Deze tienjarenregeling is, anders dan de éénjaarregeling, van toepassing op de erf- en schenkbelasting. Indien de regeling van toepassing is, wordt de erfrechtelijke verkrijging of gedane schenking op gelijke wijze behandeld conform artikel 1 lid 1 onder 1 en 2 SW.
Uit de parlementaire geschiedenis komt naar voren dat het hebben van de Nederlandse nationaliteit voldoende grond oplevert om iemand na emigratie gedurende een periode van tien jaren voor de heffing van erf- en schenkbelasting te volgen. In dat geval, is het van belang wanneer iemand de Nederlandse nationaliteit bezit. Bij het verlies van de Nederlandse nationaliteit is de tien-jarenregeling immers niet meer van toepassing. De bepaling van het Nederlanderschap vindt plaats op basis van de criteria van de Rijkswet op het Nederlanderschap. Hierbij moet worden opgemerkt dat een naturalisatie in het kader van een emigratie vaak een langdurige kwestie is waaraan normaal gesproken vooral andere afwegingen dan louter fiscale ten grondslag liggen.
Op basis van jurisprudentie geldt de tien-jarenregeling ten aanzien van personen die zowel ten tijde van het emigreren als ten tijde van het doen van de schenkingen, dan wel het overlijden, de Nederlandse nationaliteit bezaten. Heeft iemand meerdere nationaliteiten, dan wordt dat niet anders, mits hij uiteraard de Nederlandse nationaliteit heeft op het van belang zijnde moment.
De tien-jaarregeling begint te lopen op het moment dat iemand Nederland metterwoon heeft verlaten. Indien een geëmigreerde Nederlander remigreert naar Nederland, dan vinden ten aanzien van de grondslagen voor de erf- en schenkbelasting artikel 1 SW gewoon weer zijn toepassing. Bij een eventuele volgende emigratie begint de tienjaarstermijn weer opnieuw te lopen.
Internationale dubbele belasting bij schenken of erven
Internationale dubbele belasting kan worden omschreven als de heffing van vergelijkbare belastingen in twee of meer staten van dezelfde belastingplichtige met betrekking tot hetzelfde belastingobject over dezelfde periode. Deze situatie, het betrekken van eenzelfde subject in de belastingheffing van verschillende staten, wordt ook wel juridische dubbele belasting genoemd.
Het ontstaan hiervan heeft verschillende oorzaken. Als eerste is het feit dat bij het vaststellen van belastingplicht verschillende grondslagen hanteren, welke zich vaak uitstrekken buiten de eigen grenzen. Een voorbeeld is een staat die als grondslag voor de heffing van erfbelasting het nationaliteitsbeginsel in combinatie met het universaliteitsbeginsel hanteert waardoor een onbeperkte belastingplicht ontstaat. Bevat een nalatenschap een in een andere staat gelegen onroerende zaak en die staat hanteert het situsbeginsel, dan ontstaat met betrekking tot hetzelfde object bij eenzelfde subject internationale dubbele belasting. Ook kan sprake zijn van een botsing tussen het woonplaatsbeginsel en het situsbeginsel, alsmede tussen het woonplaatsbeginsel en het nationaliteitsbeginsel. Bij deze laatste wordt hetzelfde subject door twee staten in de belastingheffing betrokken. Het kan ook zo zijn dat het hanteren van verschillende grondslagen kan leiden tot een vacuüm in de belastingheffing, dat in geen enkele staat belasting verschuldigd wordt.
Internationale dubbele belasting kan ook ontstaan indien twee staten dezelfde grondslag voor de belastingheffing hanteren, echter deze verschillend interpreteren. Beide staten betrekken eenzelfde subject in de belastingheffing, omdat de staten op grond van hun nationale belastingwetgeving dit subject als inwoner zullen beschouwen (dubbele woonplaats). Dit kan zich ook voordoen ten aanzien van de nationaliteit (dubbele nationaliteit). Wordt door beide staten de grondslag voor de belastingheffing gecombineerd met het universaliteitsbeginsel, dan is ten aanzien van de betrokken belastingplichtige in beide staten sprake van een onbeperkte belastingplicht.
Als derde oorzaak kan worden genoemd het door staten verschillend kwalificeren van vermogensbestanddelen. Bijvoorbeeld aandelen in een onroerend goed-vennootschap. Aandelen hierin kunnen bijvoorbeeld door twee staten beschouwd worden als situsgoederen. De ene staat kan bij de definiëring van het situsbegrip uitgaan van de statutaire zetel van de vennootschap en de andere van de op zijn grondgebied gelegen onroerende zaken die eigendom zijn van de vennootschap.
Regelingen ter voorkoming van dubbele erfbelasting of schenkbelasting
Er zijn verschillende soorten regelingen die voorzien in de voorkoming van internationale dubbele belasting. Allereerst zijn er diverse staten overgegaan tot het sluiten van bilaterale verdragen ter voorkoming van dubbele belasting. Nederland is partij bij zeven erfbelastingverdragen. Daarnaast kan internationale dubbele belasting worden voorkomen door middel van multilaterale regelingen. Bijvoorbeeld voor Nederland de Belastingregeling voor het Koninkrijk (BRK) die van toepassing is tussen de landen Nederland (het in Europa gelegen deel van het koninkrijk en de BES-eilanden), Aruba, Curaçao en Sint-Maarten. Echter speelt het BRK geen rol meer in verhouding tot de BES-eilanden nu deze eilanden per 10 oktober 2010 aangemerkt zijn als openbare lichamen in de zin van artikel 134 Grondwet. Als laatste zijn er de eenzijdige maatregelen ter voorkoming van dubbele belasting, het Besluit voorkoming dubbele belasting 2001.
Zoals hierboven vermeld is Nederland partij bij zeven verdragen ter voorkoming van dubbele erfbelasting. Het gaat om de volgende verdragen:
- Zwitserland (1951);
- Zweden (1952);
- Finland (1954);
- Verenigde Staten (1969);
- Israël (1974);
- Groot-Brittannië en Noord-Ierland (1979); en
- Oostenrijk (2001).
De verdragen met Groot-Brittannië en Noord-Ierland en met Oostenrijk zijn eveneens van toepassing op schenkingen. De verdragen Groot -Brittannië en Noord-Ierland en met de Verenigde Staten zijn complex, dat komt onder andere door het feit dat de systematiek van de schenk- en erfbelastingwetgeving in deze landen sterk afwijkt van het systeem van de Successiewet 1956. Het Verenigd Koninkrijk en de Verenigde Staten kennen het domiciliecriterium en aanvullend aan de Amerikaanse zijde het onbeperkt nationaliteitscriterium. Een aantal verdragslanden heeft inmiddels de erfbelasting (Israël) dan wel de schenk- en erfbelasting (Zweden en Oostenrij) afgeschaft. De verdragen met deze drie landen hebben daarmee uiteraard een beperkte betekenis.
Besluit ter voorkoming van dubbele erfbelasting of schenkbelasting
Het besluit ter voorkoming van dubbele belasting (Bvdb 2001) bevat voor de heffing van een aantal belastingen een eenzijdige Nederlandse regeling ter voorkoming van dubbele belasting. Toepassing hiervan komt aan de orde wanneer geen andere regelingen ter voorkoming van dubbele belasting aanwezig zijn.
Artikel 1 van het besluit beschrijft het toepassingsbereik. Deze is onder andere van toepassing op de erf- en schenkbelasting. Het besluit vindt toepassing wanneer niet is voorzien in een andere regeling ter voorkoming van dubbele belasting. Het besluit vindt dus geen toepassing wanneer sprake is van een verdrag waarin wordt voorzien in een tegemoetkoming.
Vermindering bij in Nederland wonende erflater (artikel 47 Bvdb 2001)
Artikel 47 wordt ingeroepen in situaties waarin de erflater of schenker daadwerkelijk in Nederland woont of geacht wordt te wonen. Het artikel richt zich op een vermindering die voortvloeit uit het feit dat sprake is van in het buitenland gelegen situsgoederen. Bijvoorbeeld de buitenlandse onderneming (artikel 9 lid 1 onderdeel a Bvdb 2001) en onroerende zaken die binnen het gebied van een andere mogendheid zijn gelegen en rechten waaraan deze zijn onderworpen. In lid 5 van het artikel wordt eveneens gesproken over de economische eigendom van in het buitenland gelegen onroerende zaken en in het buitenland gelegen fictieve onroerende zaken.
In artikel 47 wordt de ordinary credit-methode gehanteerd. Deze gaat uit van twee limieten, waarbij de laagste van beide als vermindering geldt (lid 2). De eerste limiet wordt gevormd door de in het buitenland geheven belasting. De tweede limiet kan worden omschreven als de Nederlandse belasting die aan de buitenlandse situsgoederen is toe te rekenen.
Voorbeeld inzake overlijden en vermogen in buitenland
X is inwoner van Nederland en is overleden in 2025. Zijn echtgenote, Y, is enig erfgenaam. De nalatenschap bestaat uit een bedrag van € 2.500.000. Hiertoe behoort een in land B gelegen onroerende zaak met een waarde van € 750.000. Y kan voor de berekening van de Nederlandse erfbelasting volledig gebruik maken van de geldende partnervrijstelling (in 2025 € 804.698). Zij is zonder toepassing van het Bvdb 2001 in Nederland een bedrag van € 323.640 verschuldigd aan erfbelasting en in land B ten aanzien van de verkrijging van de daar gelegen onroerende zaak een bedrag van € 200.000. Zij is in totaal € 523.640 verschuldigd.
De tweede limiet wordt op grond van artikel 47 Bvdb 2001 als volgt berekend: (€ 750.000/ (2.500.000 -/- € 804.698)) * € 323.640 = € 143.178. De in Nederland verschuldigde belasting bedraagt € 323.640 -/- € 143.178 = € 180.462. In totaal is Y een bedrag van € 380.462 verschuldigd. De Nederlandse erfbelasting ad € 180.462 en de buitenlandse erfbelasting ad € 200.000.
Vermindering bij fictief in Nederland wonende erflater (artikel 48 Bvdb 2001)
Artikel 48 Bvdb 2001 gaat over situaties waar sprake is van fictieve woonachtigheid. Het artikel beperkt zich niet tot de fictieve woonplaats zoals artikel 3 lid 1 Successiewet. Wordt voldaan aan de gestelde criteria, dan wordt een vermindering verleend voor de erf- en schenkbelasting die valt toe te rekenen aan alle vermogensbestanddelen. Hieronder een tweetal voorbeelden die de werking van artikel 48 Bvdb 2001 verduidelijken.
Voorbeeld inzake overlijden in Spanje van Nederlander
X is een Nederlander en komt in Spanje te overlijden als inwoner. X is minder dan tien jaar geleden vanuit Nederland naar Spanje geëmigreerd. In Spanje wordt erfbelasting geheven op grond van de woonplaats van de verkrijger. Ook de erfgenamen zijn woonachtig in Spanje. Op grond van artikel 48 Bvdb 2001 wordt een vermindering verleend, de zogenoemde ordinary credit, omdat X ten tijde van zijn overlijden daadwerkelijk in Spanje woonachtig was.
X, een Nederlander, komt als inwoner van Oostenrijk te overlijden. X is in dit geval minder dan tien jaar geleden vanuit Nederland naar Oostenrijk geëmigreerd. In Oostenrijk wordt geen erfbelasting geheven. De erfgenamen zijn woonachtig in land C en D. Land C hanteert als grondslag voor de onbeperkte belastingplicht uitsluitend de woonplaats van de erfgenaam, terwijl land D zowel uitgaat van de woonplaats van de erflater als de woonplaats van de verkrijger krachtens erfrecht (zoals Duitsland, Finland, Frankrijk en Ierland).
Op grond van artikel 48 Bvdb 2001 wordt in de eerste instantie geen vermindering verleend, omdat Oostenrijk geen erfbelasting heft. Wel kan een vermindering worden verleend ten aanzien van buitenlandse situsgoederen waarnaar artikel 48 lid 1 Bvdb 2001 verwijst.
Buitenlandse gelijksoortige belasting als boedelschuld (artikel 49 Bvdb 2001)
Het kan voorkomen dat verkrijgers geen beroep kunnen doen op de bepalingen van artikel 47 en 48 Bvdb 2001. Onder voorwaarden is het in dat geval mogelijk dat artikel 49 Bvdb 2001 van toepassing is. Deze gaat niet uit van de ordinary credit-methode, maar van de aftrekmethode. De buitenlandse belasting mag als een schuld op de verkrijging in mindering worden gebracht. Het belastingvoordeel bestaat derhalve uit het in Nederland te hanteren marginale tarief over de buitenlandse belasting. De aftrek is enkel toegestaan indien de goederen zich bevinden in het land dat daarover belasting heft.
Artikel 49 Bvdb 2001 zal van toepassing kunnen zijn in de situaties waarbij de bezittingen zich binnen het gebied van de heffende mogendheid bevinden en niet op grond van artikel 47 en 48 Bvdb 2001 aanspraak bestaat op een vermindering:
- naar Nederlandse maatstaven is de erflater feitelijk in Nederland woonachtig, maar volgens de criteria van een ander land is de erflater daar woonachtig;
- naar Nederlandse maatstaven is de erflater feitelijk in Nederland woonachtig en een ander land heft op grond van nationaliteit;
- de in Nederland feitelijk of fictief woonachtige erflater laat goederen na, welke goederen vanuit Nederlandse optiek niet worden aangemerkt als situsgoederen, terwijl zij in het land van ligging wel als zodanig worden aangemerkt.
Vermindering per verkrijger (artikel 50 Bvdb 2001)
Op basis van artikel 50 Bvdb 2001 worden verminderingen als bedoeld in de artikelen 47, 48 en 49 Bvdb 2001 per verkrijger, dus niet per nalatenschap, berekend. Dit betekent dat per verkrijger wordt beoordeeld of en zo ja, in hoeverre, er sprake is van internationale dubbele erfbelasting.
Overeenkomstige toepassing voor de schenkbelasting (artikel 51 Bvdb 2001)
Artikel 51 Bvdb 2001 verklaart hetgeen bepaald is in de artikelen 47 t/m 50 Bvdb 2001 van overeenkomstige toepassing op de heffing van de schenkbelasting. Artikel 48 Bvdb 2001 is eveneens van toepassing indien in Nederland heffing plaatsvindt op grond van de één-jaarregeling uit artikel 3 lid 2 Successiewet 1956.
Noot fiscaal jurist inzake erfbelasting en schenkbelasting na emigratie
Zijn er vragen of opmerkingen inzake grensoverschrijdende situaties bij overlijden of schenken dan kunnen wij u juist en volledig adviseren. Wij zullen bij meerdere landen altijd overleggen met een lokale belastingadviseur. Neem gerust contact op via onderstaand formulier.
Box 3 effect en vakantiewoning in Spanje
Op 20 november 2025 stond er een artikel in het FD met als titel "Box 3 effect jaagt Nederlandse huizenkopers Spaanse Markt op". Het blijkt dat Nederlanders in 2025 een record aantal huizen in Spanje hebben gekocht, dit komt met name door de belastingdruk in box 3. De regio Alicante is populair (veel Nederlandse voorzieningen en gunstige vastgoedprijzen). Gemiddeld kochten 4.000 Nederlanders per jaar een woning in Spanje, dit is in 2025 (tot oktober) opgelopen tot 6.000 woningen. Voor het eerst lopen Nederlanders hierbij voor op onze Duitse buren en Britten. In Spanje worden gemiddeld 15% - 20% van alle woningen gekocht door niet Spanjaarden.
Belastingdruk vakantiewoning Nederland en Spanje
De vermogensbelasting in Spanje verschilt per provincie. De gemiddelde vrijstelling is € 700.000. Het belastingtarief voor de vermogensbelasting bedraagt 0,2% - 3,5%.
Voor de regio Valencia geldt het volgende: over een vakantiewoning van € 500.000 is de heffing in Nederland in 2026 ongeveer € 13.000. Bij een vakantiewoning van € 1.000.000 zelfs het dubbele, namelijk € 26.000. De regio Valencia kent sinds juni 2025 een vrijstelling van € 1.000.000 (niet inwoners).
Verkoop woning in Spanje en belastingen
Bij verkoop moet wel rekening worden gehouden met vermogenswinstbelasting, deze bedraagt tussen de 19% - 27% over de winst (verkoopprijs - aankoop - investeringen/verbeteringskosten - verkoopkosten). Overdrachtsbelasting is vergelijkbaar met Nederland en de makelaarskosten zijn een stuk hoger (4% - 6%). Tevens heffen gemeenten vaak nog separaat over de waardestijging van de grond (paar duizend euro).
Noot fiscaal jurist inzake buitenlandse vakantiewoning
We zien sinds 2024 een toename van het aantal fiscale adviezen over de aankoop van vakantiewoningen in het buitenland. Dubai, Spanje en Portugal zijn hierbij erg populair. Advisering in Nederland en in Spanje (wij hebben voldoende contacten aldaar) is noodzakelijk. Ook de erfbelasting is een aandachtspunt (met name voor samenwoners). Sommige huizen worden in prive, in een familie BV of een Spaanse SL gekocht, dit afhankelijk van de persoonlijke omstandigheden. Spanje wordt dus overspoelt door buitenlanders en wil dit de komende jaren tegengaan door specifieke maatregelen, zoals extra btw op verhuur en een nieuwe staatsbelasting op de aankoop van vakantiewoningen door buitenlanders die minder dan zes maanden in Spanje verblijven. Voor vragen over een vakantiewoning in Spanje kunt u onderstaand formulier invullen of ons bellen.
Emigratie superrijken naar buitenland
De superrijken emigreren vanuit Engeland en Nederland naar andere landen. In de Verenigde Arabische Emiraten is het onrustig dus zoeken de superrijken een andere route. De Nederlandse overheid is bezig met maatregelen om belastingontwijking door superrijken die emigreren tegen te gaan. De kern van de maatregelen is het voorkomen dat vermogen onbelast de grens overgaat, dit via een zogenaamde exitheffing (artikel belastingheffing extreem rijken bij emigratie), dit kwam in 2024 aan de orde in de tweede kamer, hier werden 8 extra belastingen voor extreem rijken voorgesteld. Er zijn via een Woo verzoek ook documenten bekend geworden over het team zeer vermogende particulieren van de belastingdienst (document 1 en document 2)
Emigratie van High Net Worth Individuals (HNWI)
De high net worth individuals zijn al jaren gespreksonderwerp binnen de OESO landen en EU. Een echte algemene regeling is er nog niet. Elk land bedenkt zijn eigen fiscale aanpassingen, veelal via een exit heffing. Door de stijgende belastingheffing op vermogen (box 3) en de dreigende stijging op schenk- en erfbelasting zal de emigratiegolf in Nederland ook gaan toenemen. Via een conserverende aanslag wordt de Nederlandse heffing nog een beetje beschermd maar een echte exitheffing heeft niet veel zin (zie onder). Binnen de EU wordt er lang gesproken over een traling tax of exit heffing. Hierdoor zou Nederland nog enkele jaren belasting willen heffen over het Nederlandse vermogen. Door belastingverdragen - die dubbele belastingheffing moeten voorkomen - zal dit niet veel opleveren.
Emigratie rijken uit Nederland en exitheffing, populaire emigratielanden
Belasting heffen bij extreem rijke Nederlanders die naar een fiscaal aantrekkelijk land gaan verhuizen vergt veel inspanning van de belastingdienst maar zal weinig opleveren, dit volgt uit een mededeling van staatssecretaris Heijnen (artikel FD december 2025), het lijkt daarom redelijk onlogisch dat Nederland een exitheffing of volgbelasting gaat invoeren. De regeling zal alleen werken als een Nederlander zou emigreren naar een land waar Nederland geen belastingverdrag mee heeft gesloten.
De meest populaire emigratielanden zijn op dit moment de VAE, België, Portugal, Zwitserland en Italië. De laatste 2 jaren zijn er ruim 400 rijke Nederlands met hun koffer en gezin naar het buitenland vertrokken (vermogen ruim € 2 miljard).
Belastingheffing voor super rijken in het buitenland
De Franse econoom Gabriel Zucman pleit al jaren voor een minimum vermogensbelasting voor zogenaamde superrijken (artikel FD met abonnement). Zowel Nederland als Frankrijk willen dat de Europese Unie maatregelen onderzoek tegen rijke burgers die naar het buitenland verhuizen om via deze route minder belasting te betalen, veelal gaat dit om erfbelasting en vermogensbelasting. Het Verenigd Koningrijk had aantrekkelijke belastingwetgeving voor superrijken, deze wetgeving is de laatste 10 jaar diverse keren aangepast. Via de zogenaamde Non dom maatregel betaalde de rijken pas na 15 jaar belasting over hun buitenlandse inkomen en vermogen. Deze termijn is verkort naar 4 jaar. Gevolg is dat rijken uit de UK vertrekken (artikel FD november 2024 met abonnement).
Landen als Panama, de Verenigde Arabische Emiraten, Zwitserland, Griekenland, Singapore, Cyprus maar ook Italie bedachten maatregelen om deze rijken een aantrekkelijke regeling aan te bieden. Hieronder een schema uit het FD over het verwachte aantal rijken dat in 2024 zal arriveren of vertrekken (x 1.000).
Zwitserland als emigratieland voor superrijken
Zwitserland is minder in trek bij de rijken. In 2024 is het debat over het verhogen van de erfbelasting voor rijken voor in beeld gekomen. Bij een dergelijke verhoging dreigen zeer vermogende ondernemers en particulieren Zwitserland te verlaten, zie artikel FD in augustus 2024
Italie als emigratieland voor superrijken
Volgens artikelen in het FD (mei 2025 en maart 2026) vertrekken steeds meer superrijken vanuit Nederland en de UK naar Italië. Door een grondige opknapbeurt van de nationale fiscale wetgeving is Italië ineens aantrekkelijk voor vermogende particulieren. In 2017 voerde Italië een speciaal belastingregime in voor rijke buitenlanders. De belastingheffing over niet Italiaans inkomen (non dom) is hiermee beperkt. De laatste jaren is dit bedrag wel opgeschroeft en is Italië minder aantrekkelijk voor vermogenden (wel voor superrijken). U voldoet in Italië € 300.000 aan forfaitaire belasting en hiermee is alle inkomen uit het buitenland belastingvrij. Voor elk gezinslid dat ook meegaat is het tarief € 50.000 per jaar.
Italië kent dus een soort van neo residenten tax regime waardoor inkomen uit het buitenland belastingvrij in Italië kan worden ontvangen. Doordat veel landen een buitenlandse bronbelasting heffen is het voordeel soms beperkt, de buitenlandse bronbelasting is namelijk beperkt of helemaal niet verrekenbaar in Italië.
Voor de schenkbelasting en erfbelasting is de regeling wel aantrekkelijk. Italië heft bij overlijden van een Italiaanse resident over het wereldwijde vermogen (dus ook buitenlands vastgoed), de vrijstelling zijn wel hoog (€ 1.000.000 voor partners en kinderen) en de tarieven zijn relatief laag (4% of 8%). De in het buitenland betaalde schenk en erfbelasting kan in Italië worden verrekend.
De heffing kan Italië per regio verschillen, het kost dus enig zoekwerk en een zorgvuldig advies. Wij adviseren vanuit Nederlands perspectief en zullen bij een emigratie altijd contact zoeken met een lokale fiscale specialist.
Voor niet residenten wordt er alleen erfbelasting geheven over het vermogen in Italië. Nederland zal de eerste 10 jaar na de emigratie nog wel erfbelasting en schenkbelasting heffen (zie artikel inwonerschapsfictie na emigratie).
Noot fiscaal jurist inzake emigratie vermogende particulieren
De belastingdienst doet al vele jaren gericht onderzoek naar vermogende Nederlanders die samen met hun BV naar het buitenland emigreren. Speciale aandacht heeft een emigratie naar Zwitserland, Malta of Luxemburg (artikel FD februari 2025). Er zijn al veel procedures over de zogenaamde drielandenpunt constructie. Een zorgvuldig advies is niet voldoende, de uitvoering moet ook kloppen. De werkelijke woonplaats (woonplaatsonderzoek) is hierbij van cruciaal belang. Om vertrek van vermogende particulieren tegen te gaan wordt in de tweede kamer al een tijdje gesproken over een zogenaamde exitheffing. Deze bangmakerij werkt niet omdat belastingverdragen deze exitheffing vrijwel onmogelijk maken.
Woonplaats bepalen bij emigratie
Voor een emigratie geldt vanuit Nederlands perspectief niet de 183 dagen regeling maar de open norm uit artikel 4 AWR, waar iemand woont wordt na omstandigheden beoordeeld. Soms start de belastingdienst een zogenaamd woonplaatsonderzoek (artikel).
Schenk en erfbelasting na emigratie hoe werkt dit?
Voor de schenk- en erfbelasting gaat Nederland nog verder, artikel 3 van de successiewet kent de zogenaamde woonplaatsfictie. Een Nederlander die emigreert blijft voor de schenk- en erfbelasting nog 10 jaar belastingplichtig in Nederland.
Emigratie DGA of ondernemer. Wat zijn extra aandachtspunten?
Bij de DGA zit het grootste fiscale risico in het aanmerkelijk belang. Bij emigratie wordt een conserverende aanslag opgelegd. De wet ziet de emigratie dus als een fictieve vervreemding. Over de waarde van de Nederlandse BV wordt een conserverende aanslag opgelegd, deze zal niet verjaren (vroeger na 10 jaar).
Veel gemaakte fouten bij emigratie uit Nederland, waar moet ik op letten?
Wij zien dat veel Nederlanders eenvoudig redeneren. Uitschrijven uit Nederland, woning wordt vakantiewoning of wordt verkocht en klaar. De belastingdienst kijkt een stuk verder. Denk hierbij aan de woonplaats van uw gezin, kinderen en familie maar ook aan de vestigingsplaats van uw bedrijf of uw vermogen (zoals bedrijfspanden in box 3). Nederland kijkt enkel naar uw activiteiten in Nederland (onjuiste wijze van onderzoek) en zal op grond hiervan bepalen of u nog in Nederland woont of niet, dit kan via een zogenaamde woonplaatsonderzoek plaatsvinden.
Overweegt u te emigreren dan is fiscaal advies van cruciaal belang. De belangrijkste stappen zijn:
- Maak een fiscale emigratiekaart: dus welk land is fiscaal aantrekkelijk en prettig om te wonen
- Bekijk de gevolgen voor de inkomstenbelasting en schenk/ erfbelasting
- Kijk naar de gevolgen voor mogelijke box 2 heffing (bij een DGA / ondernemer)
- Herstructureer tijdig (bijvoorbeeld door bedrijfsopvolging of splitsing van BV's), dus enkele jaren voor emigratie
- Maak een zorgvuldige waardering van al uw vermogen (ook de aandelen in uw BV)
- Onderzoek het aankomstland en bekijk de heffingen aldaar (bekijk ook of het land een step up regeling kent en een exit heffing). Bekijk ook de belastingheffing op dividenden, vervreemdingswinsten, schenkingen en de verdragsbescherming (bij volgende emigratie of vermogen of inkomen in andere landen).
- Documenteer de emigratie juist en zorgvuldig.
Advies nodig bij uw emigratie? Neem gerust contact op met onze specialisten via onderstaande formulier.
Belastingontwikkelingen in Europa
In dit artikel een weergave van de belangrijkste ontwikkelingen binnen de fiscale stelsels binnen Europa. Wat zijn trends en ontwikkelingen binnen het fiscale spectrum binnen de EU. De informatie komt uit het Annual Report on Taxation 2026 (130 pagina's) van de Europese Commissie . Wat betekent het voor ondernemers, beleggers en particulieren?
De groei in de EU is lager dan verwacht en de inflatie blijft gedoe veroorzaken. Door spanningen in de wereld draait de economische motor minder snel. De belastingdruk neemt in de meeste landen toe (in 80% van de landen steeg de belastingdruk). Landen grijpen bij voorkeur naar loon- en inkomstenbelasting en sociale premies om extra middelen op te halen, omdat dit politiek minder gevoelig ligt dan bijvoorbeeld btw-verhogingen.
Wat zijn de belangrijkste fiscale ontwikkelingen in de EU?
- De gemiddelde belastingdruk in de EU steeg in 2024 naar 39,4% van het bbp en loopt volgens de Europese Commissie op naar 40,1% in 2026.
- De laagste belastingdruk is er in Ierland (21,7%), de hoogste in Denemarken (45,2%).
- Het vennootschapsbelastingtarief (Vpb) loopt uiteen van 9% in Hongarije tot 35% in Malta (met een uitzonderlijk terugbetalingsstelsel).
- Cyprus verhoogde zijn Vpb-tarief per 1 januari 2026 van 12,5% naar 15%.
- Bijna 400 belastinghervormingen zijn in 2025/2026 door de lidstaten
doorgevoerd, vooral in de inkomstenbelasting en btw.
Vennootschapsbelasting in Europa, wat zijn de fiscaal gunstigste landen?
Steeds meer landen worden afhankelijk van de winstbelasting bij bedrijven. Bedrijven verplaatsen zich naar fiscaal gunstige landen, dit komt door de verdere digitalisering en de openheid van onze economie. Ierland, Malta, Cyrpus en Luxemburg zijn de echte koplopers. Het rapport waarschuwt expliciet voor de kwetsbaarheid die dit met zich meebrengt: het vertrek of herstructureren van één grote multinational kan voor deze landen een fors budgettair gat slaan. Nederland is mondiaal qua wetgeving minder sterk en ook in ons land zal de invloed de komende jaren duidelijk merkbaar zijn, veel groter bedrijven zijn al vertrokken de laatste jaren.
Welke wijzigingen brengen europese landen aan in hun belasting wetgeving?
- Inkomstenbelasting (IB): twaalf lidstaten verlagen tarieven, gericht op lage en middeninkomens (onder meer Griekenland, Italië, Portugal, Zweden). Een minderheid – waaronder Slowakije, Frankrijk, Nederland en Roemenië – verhoogt juist tarieven of grondslagen om extra inkomsten te genereren.
- Omzetbelasting: twintig lidstaten voerden 51 wijzigingen door, met tariefverlagingen die ruim twee keer zo vaak voorkomen als verhogingen – vooral op voeding, horeca, cultuur, energie en huisvesting. Roemenië is de grote uitzondering met een forse verhoging van het standaardtarief.
- Vennootschapsbelasting: een gemengd beeld. Cyprus, Litouwen en Polen (voor banken) verhogen tarieven, mede door de mondiale minimumbelasting; Duitsland en Portugal verlagen juist geleidelijk. Tegelijk breiden veel landen R&D-aftrekken en investeringsfaciliteiten uit.
- Milieu- en gezondheidsbelastingen: vooral tariefsverhogingen op tabak, alcohol en suiker, terwijl elektrisch vervoer in meerdere landen fiscaal wordt gestimuleerd.
Belastingtarieven per EU-land (stand januari 2026)
Onderstaand overzicht toont het standaardtarief vennootschapsbelasting (Vpb), het hoogste tarief inkomstenbelasting (IB-toptarief), het standaard btw-tarief en de totale belastingdruk (belasting- en premie-inkomsten als % van het bbp) per lidstaat.
Noten bij onderstaande opstelling
- Cyprus: Per 1 januari 2026 verhoogd van 12,5% naar 15%
- Estland en Letland belasten alleen uitgekeerde winst; ingehouden/herinvesteerde winst blijft onbelast (effectief 0%).
- Voor grote ondernemingen (omzet vanaf ca. €1,5 miljard) geldt tijdelijk een extra heffing die het effectieve tarief tot 36,1% kan optrekken.
- Malta kent een nominaal hoog tarief, maar het terugbetalingsstelsel (refund system) verlaagt de effectieve druk voor veel aandeelhouders sterk.
- Voor commerciële banken is het tarief in 2026 verhoogd naar 30%. ·
- Het nationale Vpb-basistarief daalt geleidelijk met 1 procentpunt per jaar naar 17% in 2028; het weergegeven cijfer omvat lokale en staatstoeslagen.
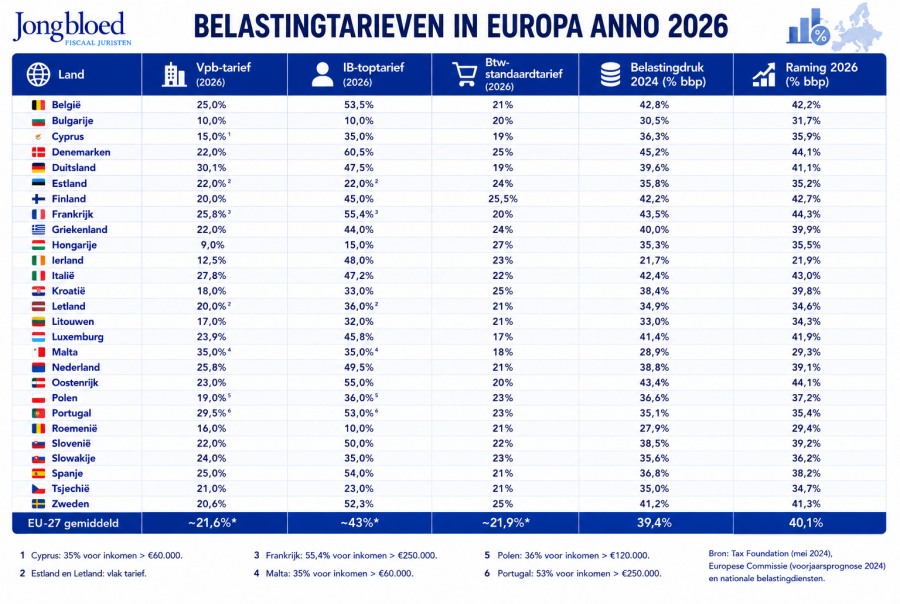
Relevante fiscale ontwikkelingen in het fiscale landschap in europa
- België: Meeste hervormingen van de EU (43 maatregelen): grondslagverbreding IB (afbouw kortingen op pensioenen, huwelijksquotiënt, WW-uitkeringen), btw omhoog op hotels, sport, afhaalmaaltijden en pesticiden, lagere sociale lasten via werkbonus.
- Bulgarije: Nieuwe R&D-superaftrek, versnelde afschrijving voor elektrische auto's, hogere tabaksaccijns; behoudt vlaktaks van 10%.
- Cyprus: Ingrijpende hervorming per 2026: Vpb naar 15%, dividendbelasting (SDC) van 17% naar 5%, nieuwe aangifteplicht ter verhoging van compliance; koploper in btw-wijzigingen (8 maatregelen).
- Denemarken: Nieuwe hoogste IB-schijf boven ca. €375.000 (toptarief van 55,6% naar 60,5%); groeiende Vpb-afhankelijkheid van de farmaceutische sector; lagere onroerendezaakbelasting op natuurgrond.
- Duitsland: Geleidelijke verlaging van het federale Vpb-deel van 15% naar 10% tussen 2028-2032; belastingvrije toeslag op premie-inkomen; restaurantmaaltijden naar verlaagd btw-tarief (7%).
- Estland: Uniek Vpb-stelsel (0% op herinvesteerde winst) blijft ongewijzigd; motorrijtuigenbelasting verlaagd voor gezinnen; op één na minst actieve hervormer van de EU.
- Finland: IB-toptarief fors verlaagd (van 51,5% naar 45%); nieuwe belastingkorting voor grote klimaatneutrale investeringen; hogere alcohol- en suikeraccijns.
- Frankrijk: Algemene sociale bijdrage +1,5%; verlaagd btw-tarief op energie afgeschaft; vliegtaks verhoogd; tijdelijke Vpb-opslag voor grote ondernemingen verlengd tot en met 2026.
- Griekenland: Herstructurering IB-schijven met gerichte verlaging voor gezinnen, jongeren onder 30 en medisch personeel; hogere premies voor zelfstandigen en agrariërs; hogere toeristenbelasting.
- Hongarije: Behoudt het laagste Vpb-tarief van de EU (9%) én het hoogste btw-tarief (27%); uitgebreide vrijstellingen voor moeders met twee kinderen en moeders onder de 30.
- Ierland: Vpb-afhankelijkheid loopt verder op (23,2% van de belastinginkomsten); R&D-krediet van 30% naar 35%; koolstofbelasting naar €71/ton CO₂; eenmalige meevaller van €14 miljard uit de Apple-staatssteunzaak.
- Italië: Tweede IB-schijf van 35% naar 33%; suikertaks opgeschort tot 2027; hogere tabaksaccijns; EU-koploper in gebruik van fiscaal dienstverleners (25% van de belastingplichtigen).
- Kroatië: Vooral maatregelen in de milieubelastingen; relatief beperkt aantal hervormingen.
- Letland: Een van de sterkste stijgers in belastingdruk; hogere btw op boeken in niet-EU/OESO-talen; hogere accijns op alcohol en frisdrank; kent het Estse 0%-model voor herinvesteerde winst sinds 2018.
- Litouwen: Vpb-standaard- en verlaagd tarief beide +1 procentpunt; unificatie van progressieve IB-tarieven; nieuwe accijns op gezoete dranken; op één na actiefste hervormer van de EU (30 maatregelen).
- Luxemburg: Vpb verlaagd naar 23,9%, maar het aandeel Vpb in de belastingmix steeg sterk dankzij een enorme instroom buitenlandse investeringen; hogere CO₂-heffing op energie; laagste btw-tarief van de EU (17%).
- Malta: Grootste stijging van de belastingdruk in 2024; nieuwe IB-schijven voor gezinnen met kinderen; hogere toeristenbelasting; nominaal hoogste Vpb-tarief, effectief vaak veel lager door het terugbetalingsstelsel.
- Nederland: Eerste en tweede IB-schijf +0,05%, beperktere inflatiecorrectie van de schijven; voorstel tot aanpassing van het Box 3-forfait; kortverblijfaccommodatie van 9% naar 21% btw; koploper in milieubelastinghervormingen, vliegtaks omhoog per januari 2027.
- Oostenrijk: Belastingvrije werknemersbonus ingevoerd; nul-btw op zonnepanelen afgeschaft; IB-toptarief van 55% verlengd tot 2030 in plaats van terug te vallen naar 50%.
- Polen: Vpb voor commerciële banken van 19% naar 30%; belastingdruk stijgt gestaag richting bijna 38% van het bbp in 2027.
- Portugal: Marginale IB-tarieven in de 2e t/m 5e schijf met 0,3% verlaagd; btw-verlagingen voor de cultuursector; basis-Vpb daalt geleidelijk.
- Roemenië: Ingrijpende btw-hervorming: standaardtarief fors verhoogd en verlaagde tarieven van 5%/9% samengevoegd tot 11%; dividendbelasting van 10% naar 16%; hogere onroerendezaakbelasting op woningen.
- Slovenië: Een van de sterkste stijgers in belastingdruk; aanpassingen in de spaartaks binnen de inkomstenbelasting.
- Slowakije: Verhoging van de progressiviteit in de IB met twee nieuwe schijven (30% en 35%); Vpb van 21% naar 24%; zorgpremie +1 procentpunt; laagste ervaren aangiftegemak van de EU.
- Spanje: Sterkste stijging van de belastingdruk sinds de coronapandemie (+2,9 procentpunt); nieuwe solidariteitsbijdragen boven de maximale premiegrondslag; hervormingen vooral gericht op sociale premies.
- Tsjechië: R&D-aftrek uitgebreid naar 150% (tot CZK 50 miljoen); relatief laag ervaren aangiftegemak onder burgers.
- Zweden: Verlaging van de arbeidsbelasting om consumptie en werkgelegenheid te stimuleren; tijdelijk lagere werkgeverspremies voor jongeren; hoogste ervaren aangiftegemak van de EU (87%).
De fiscaal aantrekkelijkste EU-landen
Wie puur naar de tarieven kijkt, komt al snel bij een vaste groep landen die al jaren de fiscale ranglijsten aanvoert – al is "aantrekkelijk" lang niet altijd hetzelfde als "laag tarief":
- Hongarije heeft met 9% het laagste Vpb-tarief van de EU, al maakt het hoogste btw-tarief (27%) het land minder aantrekkelijk voor consumptiegedreven bedrijven.
- Bulgarije combineert een vlaktaks van 10% voor zowel vennootschapsbelasting als inkomstenbelasting met een relatief lage administratieve last.
- Ierland blijft met 12,5% Vpb en de laagste totale belastingdruk van de EU (21,7% van het bbp) het schoolvoorbeeld van een op buitenlandse investeringen gericht belastingklimaat – al maakt juist die afhankelijkheid het land kwetsbaar, zoals het rapport zelf benadrukt.
- Cyprus blijft ondanks de verhoging naar 15% concurrerend dankzij de IP-box (effectief circa 2,5% op kwalificerende IP-inkomsten) en het aantrekkelijke non-dom-regime voor particulieren.
- Luxemburg voert al jaren het laagste btw-tarief van de EU (17%) en blijft, mede dankzij een enorme instroom van buitenlandse investeringen, een vaste waarde voor internationale holdingstructuren.
- Malta heeft nominaal het hoogste Vpb-tarief van de EU (35%), maar het bijzondere terugbetalingsstelsel kan de effectieve belastingdruk voor (buitenlandse) aandeelhouders terugbrengen tot een fractie daarvan.
- Estland en Letland kennen als enige EU-landen een stelsel waarbij herinvesteerde winst helemaal niet wordt belast – pas bij winstuitkering is Vpb verschuldigd. Voor groeiende, herinvesterende ondernemingen is dat uniek in Europa.
De fiscaal minst gunstige EU-landen
Aan de andere kant van het spectrum staan landen met een hoge belastingdruk én hoge toptarieven:
- Denemarken combineert de hoogste totale belastingdruk van de EU (45,2% van het bbp) met het hoogste toptarief inkomstenbelasting (60,5% sinds de nieuwe topschijf van 2026).
- Frankrijk koerst af op een belastingdruk van 44,3% van het bbp in 2026, heeft een IB-toptarief van 55,4% en legt grote ondernemingen tijdelijk een extra Vpb-opslag op die het effectieve tarief tot 36,1% kan opstuwen.
- Oostenrijk houdt zijn IB-toptarief van 55% aan tot 2030 (in plaats van terug te vallen naar 50%) en kent een belastingdruk die oploopt naar 44,1% van het bbp. Qua schenk en erfbelasting wel weer gunstig.
- België voert dan wel geen recordtarieven, maar is met 43 hervormingen in één jaar veruit het meest actieve (en daarmee minst voorspelbare) fiscale landschap van de EU, gecombineerd met een belastingdruk van bijna 43% van het bbp.
- Duitsland kent met 30,1% het hoogste Vpb-tarief van de grote EU-economieën, al is vanaf 2028 een geleidelijke verlaging voorzien.
- Finland en Zweden combineren hoge btw-tarieven (25,5% respectievelijk 25%) met hoge IB-toptarieven (45% en 52,3%).
Belangrijk om te beseffen: een hoog tarief zegt niet alles. Landen met een hoge belastingdruk bieden doorgaans ook uitgebreidere publieke voorzieningen, en effectieve tarieven na aftrekken, vrijstellingen en verdragen kunnen sterk afwijken van de nominale tarieven in bovenstaande tabellen. Voor een concrete situatie is altijd maatwerk nodig. Soms is de heffing over pensioen of erfenissen laag en dus juist gunstig voor bepaalde groepen mensen. Vraag hiertoe gerust onze fiscaal juristen.
Wat is het gemiddelde vennootschapsbelastingtarief in de EU in 2026?
Gemiddeld genomen ligt het statutaire Vpb-tarief in de onderzochte Europese landen rond de 21,6%, met een grote spreiding: van 9% in Hongarije tot 35% in Malta.
Welk EU-land heeft de laagste vennootschapsbelasting?
Hongarije, met een vlak tarief van 9%. Bulgarije (10%) en Ierland (12,5%) volgen op de tweede en derde plaats.
Welk EU-land heeft de hoogste belastingdruk?
Denemarken, met een belastingdruk van 45,2% van het bbp in 2024, gevolgd door Frankrijk en Oostenrijk.
Is Nederland fiscaal aantrekkelijk binnen de EU?
Nederland zit met een Vpb-tarief van 25,8%, een btw van 21% en een belastingdruk van rond de 39% van het bbp in de Europese middenmoot: niet het goedkoopste land, maar ook niet het duurste. De aantrekkingskracht zit vaak elders, bijvoorbeeld in het verdragennetwerk, infrastructuur en specifieke regelingen.
Jacht op fiscale constructies
Belastingadviseurs bedenken soms wandelpaden die ervoor zorgen dat er minder belasting kan worden betaald. Als de adviseur en zijn klant op de normale wandelpaden blijven is er niet veel aan de hand, je mag immers zelf je (fiscale) route bepalen. Verstoppen (ontduiken) tijdens de fiscale wandeling mag niet maar steeds vaker wordt er ook gekeken naar de speciale wandeling waarbij men niet geniet van de natuur maar enkel belasting wil besparen (fraus legis). De coordinatiegroep constructiebestrijding (CCB) en de coordinatiegroep Taxhavens en concernfinancieringen (CTC) bekijkt deze structuren en informeert de Belastingdienst (en bewindslieden) hierover. In het FD in mei 2025 stond hierover een speciale bijdrage. In dit artikel duiken wij in de mogelijkheden en onmogelijkheden van het fiscale landschap.
Waarschuwing coordinatiegroep constructiebestrijding
De coordinatiegroep constructiebestrijding (hierna CCB)heeft een aantal belangrijke taken:
- ontwikkelen van beleid (en wetgeving) tegen de bestrijding van constructies
- ondersteunen Belastingdienst
- Informeren van de Belastingdienst over bestaan en aanpak fiscale constructies
Via zogenaamde WOO verzoeken komen soms leuke rapporten naar voren over constructies binnen het fiscale landschap. Deze bijdrage uit 2021 (25 pagina's) geeft inzicht in enkele structureren die vaker voorbij komen bij de Belastingdienst. Constructies die voorbij komen zijn:
- Omleiden winst en salaris via buitenlandse rechtspersonen
- Vermogen onderbrengen in trust, stichting of APV (zie document)
- BTW constructies (vrijgestelde ondernemers gaan joint ventures aan met dienstverlenende bedrijven, dit speelt met name bij scholen en ziekenhuizen) (zie document)
- Overdrachtsbelasting constructies (kopen bedrijf met vastgoed zonder overdrachtsbelasting en vervolgens bedrijf weer terugverkopen, dit speelt soms bij hotels, restaurants, etc.) (zie document)
- Stalling immateriele rechten in taxhavens (zie document)
- Woonplaatsonderzoeken (zie 1document zie 2 document)
De structuren komen aan het licht bij fiscale procedures maar ook via de Panama papers of andere openbare bronnen.
Ook in 2025 is via een WOO verzoek informatie bekend geworden, deze kunt u hier raadplegen (82 pagina's). Hieruit volgt het volgende:
- Er zijn steeds meer woonplaatsonderzoeken.
- Er is redelijk wat weerstand tegen verstrekken van informatie (en veel informatiebeschikkingen).
- Constructies waarbij emigratie en zetelverplaatsing leiden tot lagere heffing op box 2 heffing hebben de aandacht. De Box 2 claim blijft vaak in Nederland
- Veel onderzoeken naar de feitelijke leiding van rechtspersonen. Neemt het bestuur ook de feitelijke besluiten in het buitenland? Trustkantoren worden vaak onderuit gehaald.
- APV en trust structuren hebben de aandacht van de belastingdienst.
Jacht op schenk - en erfbelasting constructies
Inspecteurs moeten bepaalde schenkingsconstructies en vermogensoverdrachten actiever bestrijden, aldus het CCB. Voorbeelden worden genoemd in een notitie (hier te raadplegen op grond van Woo verzoek). De belangrijkste voorbeelden zijn:
- Erfpacht ouders en kind: oudes verkopen grond onder een eigen woning aan de kinderen (of een stichting of familie fonds). De grond wordt beheert t.b.v. de kinderen. Hiermee kan vermogen worden overgedragen zonder schenk of erfbelasting
- Verkoop pand tegen lage prijs: de huurder voldoet aan de verhuurder een afkoopsom voor de resterende huurperiode. Vervolgens wordt het vastgoed tegen een lagere prijs door de verhuurder verkocht aan de huurder. Grondslag overdrachtsbelasting is hiermee lager.
- Terugbetaling van agio of kapitaal (zie bericht staatscourant)
- Samenwerkingsverbanden tussen eenmanszaak en BV (van dezelfde eigenaar).
- Wijzigen van de huwelijksgemeenschap in het zicht van overlijden.
- Vermogensoverheveling opa / oma aan kleinkinderen (zie document)
De grens tussen belastingadvies, belastingplanning, belastingontwijking en belastingontduiking blijft een grijs gebied voor de overheid, de klant en de adviseur. Vermogensoverdracht binnen de familie moet zoveel mogelijk met zo min mogelijk belastingheffing plaatsvinden. Ook heeft de belastingbetaler steeds meer problemen met de belastingheffing over zijn box 3 vermogen.
Coördinatiegroep constructiebestrijding belastingdienst
De jaarverslagen 2018 - 2021 van de coördinatiegroep constructiebestrijding zijn in november 2025 via een WOO verzoek bekend geworden. De belangrijkste conclusies zijn:
- Er zijn steeds meer woonplaatsonderzoeken;
- Er is redelijk wat weerstand tegen verstrekken van informatie (en veel informatiebeschikkingen);
- Constructies waarbij emigratie en zetelverplaatsing leiden tot lagere heffing op box 2 heffing hebben de aandacht. De Box 2 claim blijft vaak in Nederland;
- Veel onderzoeken naar de feitelijke leiding van rechtspersonen. Neemt het bestuur ook de feitelijke besluiten in het buitenland? Trustkantoren worden vaak onderuit gehaald;
- APV en trust structuren hebben de aandacht van de belastingdienst.
Wat doet de coördinatiegroep constructiebestrijding van de belastingdienst?
De coördinatiegroep constructiebestrijding (hierna CCB) heeft een aantal belangrijke taken:
- ontwikkelen van beleid (en wetgeving) tegen de bestrijding van constructies;
- ondersteunen Belastingdienst;
- Informeren van de Belastingdienst over bestaan en aanpak fiscale constructies.
Via zogenaamde WOO verzoeken komen soms leuke rapporten naar voren over constructies binnen het fiscale landschap. Deze bijdrage uit 2021 (25 pagina's) geeft inzicht in enkele structuren die vaker voorbij komen bij de Belastingdienst. Constructies die voorbij komen zijn:
- Omleiden winst en salaris via buitenlandse rechtspersonen;
- Vermogen onderbrengen in trust, stichting of APV (zie document);
- Btw-constructies (vrijgestelde ondernemers gaan joint ventures aan met dienstverlenende bedrijven, dit speelt met name bij scholen en ziekenhuizen) (zie document);
- Overdrachtsbelasting constructies (kopen bedrijf met vastgoed zonder overdrachtsbelasting en vervolgens bedrijf weer terugverkopen, dit speelt soms bij hotels, restaurants, etc.) (zie document);
- Stalling immateriële rechten in taxhavens (zie document);
- Woonplaatsonderzoeken (zie 1document zie 2 document).
De structuren komen aan het licht bij fiscale procedures maar ook via de Panama papers of andere openbare bronnen.
Constructies bestrijden door de belastingdienst
De speciale afdeling binnen de belastingdienst is een kennisgroep geworden die de laatste jaren is uitgegroeid tot een afdeling die is gaan fungeren als denktank die verhullingsstructuren signaleert en in kaart brengt. Deze landelijke afdeling (met lokale inspecteurs) brengt veel constructies (nationaal en internationaal) in beeld. We zien dat er de laatste tijd veel aandacht is voor de fiscale woonplaats van natuurlijke personen en rechtspersonen (evaluatie fiscale woonplaats 31 maart 2025). De Belastingdienst heeft met de coördinatiegroep constructiebestrijding een aparte afdeling die steeds meer rechten krijgt om onderzoeken te verrichten, dit in het bijzonder bij woonplaatsdiscussies en het bestrijden van afgezondere vermogens. Ook is er steeds meer aandacht voor binnenlandse constructies waarbij overdrachtsbelasting, schenkbelasting en erfbelasting wordt voorkomen of beperkt. Dit gebeurt via erfpachtconstructies en tijdelijke schenkingen (zie artikel FD mei 2025 en BNR)
