

 4,5 van 5 Google reviews
Belastingheffing door gemeenten, hoe bont kun je het maken?
Inleiding
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Verschil mag er zijn
Eén van de meest gehate belastingen is de forensenbelasting. Vooral in toeristische gemeenten wordt die geheven als u, zonder in die gemeente ingeschreven te staan, in die gemeente een huisje heeft en daarover ten minste 90 dagen per jaar kunt beschikken.
De gemeente is in beginsel vrij de hoogte van de forensenbelasting en de wijze van berekening daarvan zelf vast te stellen. Uiteindelijk toetst de Hoge Raad alleen met een grove kam of het allemaal door de beugel kan.
Henk heeft een huisje op een recreatieterrein in Ommen. Het ligt echter niet op één terrein dat een geheel vormt bestemd voor verblijfsrecreatie en dat als zodanig wordt geëxploiteerd (vakantiepark). Hij staat er niet ingeschreven, maar kan wel altijd van het huisje gebruik maken. Dus is hij ‘aan de beurt’ voor de forensenbelasting. Het valt Henk op dat het tarief voor een huisje op een vakantiepark een vaste som is van € 225 en dat de overige huisjes een tarief betalen dat oploopt met de waarde van het huisje, maar minimaal € 775 bedraagt. Het drievoudige dus. Henk valt in de hoogste categorie en betaalt het maximum van € 1.620.
Dat vindt Henk wat al te gortig en stapt naar de rechter (discriminatie, in strijd met het gelijkheidsbeginsel). Bij de eerste rechter lukt het niet, in hoger beroep wel. Het Hof gaat mee dat sprake is van gelijke gevallen en vindt in de onderlinge verschillen geen rechtvaardiging voor een hogere belastingheffing voor huisjes die niet op een park liggen.
De gemeente laat het er niet bij zitten en haalt haar gelijk bij de Hoge Raad. Die vindt dat er geen sprake is van gelijke gevallen. De gemeente mag zich bij de bepaling van het tarief baseren op de ervaringsregel dat eerstgenoemde woningen anders dan huisjes op een park een aanmerkelijk lagere waarde hebben dan € 60.000 (de eerste tariefschijf). Ook vindt de Hoge Raad dat in de ervaringsregel de benodigde steun kan worden gevonden voor het gemaakte onderscheid. Het heeft wel een hoog ‘orakelgehalte’: "In deze ervaringsregel komt namelijk tot uitdrukking dat woningen die onderdeel zijn van een recreatiesamenstel en andere woningen feitelijk niet gelijk zijn."
Een (door het Hof niet behandelde) beroep op overige algemene rechtsbeginselen wordt door de Hoge Raad van tafel geveegd. Ook ziet het geen reden te onderzoeken of er sprake is van een buitensporige last in de zin van het Europese recht.
Commentaar fiscaal jurist
Gelijke gevallen moeten gelijk worden behandeld. Een huisje op een park is iets ander dan een huisje elders. Dat is nu eenmaal zo en daar moet u het mee doen. Omdat ik het zeg, pleegde mijn vader dan te zeggen als volledige en sluitende toelichting. Minimaal het drievoudige tarief, het zij zo. Niet zeuren, doorlopen …
Niettemin kan het lonen om kritisch naar gemeentelijke heffingen te kijken. Doorgaans zijn tariefstellingen onaantastbaar, maar er zijn tal van punten waar de gemeenten van het padje kunnen raken (zeker als de gaan afwijken van de VNG-standaarden).
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
TVL-regeling en btw-aangifte
Oordeel Belastingdienst over btw-aangifte leidend bij beoordeling TVL-aanvraag
Voor de toepassing van de TVL is de aangifte omzetbelasting (in beginsel) leidend. Dit levert uitvoeringsproblemen op, omdat de mate van omzetverlies niet in alle gevallen uit de aangifte omzetbelasting kan worden afgeleid, bijvoorbeeld bij handelaren in margegoederen. Voor de margegoederen is een tegemoetkoming gemaakt in overleg met de BOVAG. In die gevallen mag de mate van omzetverlies ook anderszins worden aangetoond. Ook gevallen waarin niet (alle) omzet is onderworpen aan de omzetbelasting leveren complicaties op in de toekenning van de TVL.
Daar waar de Rijksdienst voor Ondernemend Nederland (RVO) zich steeds vasthoudt aan de ingediende aangiften omzetbelasting, laat zij dat in een recente procedure juist los omdat zij de juistheid van de ingediende aangiftes ter discussie stelt.
Procedure inzake omzet en TVL-regeling
RVO wees subsidieaanvragen voor TVL Q2 en Q3 2021 af, omdat volgens haar niet was voldaan aan de voorwaarde dat sprake moet zijn van ten minste 30% omzetverlies. De bv heeft voor beide aanvragen Q3 2020 gekozen als referentieperiode. Bij de TVL-aanvragen heeft zij voor die periode een omzet van (afgerond) € 437.000 opgegeven. RVO acht niet aannemelijk dat de bv deze omzet in de referentieperiode ook daadwerkelijk heeft gerealiseerd.
De bv heeft veel stukken overgelegd om de opgegeven omzet mee te onderbouwen: verkoopfacturen, de gedeponeerde jaarrekening, de balans van Q3 2020 en kopieën van de ingediende aangiftes omzetbelasting. RVO heeft de bv gevraagd naar bankafschriften waaruit blijkt dat de verkoopfacturen ook zijn betaald. De bv heeft deze bankafschriften niet overlegd. De bv stelt dat de facturen contant zijn betaald. RVO is van mening dat de contante betalingen door de bv niet zijn aangetoond (met kasstortingen of ander bewijs).
RVO concludeert om die reden dat de omzet in de referentieperiode Q3 2020 niet is komen vast te staan. Om die reden kan het omzetverlies niet worden bepaald.
Uit artikel 2.3.3, vijfde lid (voor Q2 2021), en artikel 2.4.3, vijfde lid (voor Q3 2021), van de TVL volgt dat ondernemingen die aangifte omzetbelasting doen, hun omzet moeten aantonen met die aangifte, die is gedaan overeenkomstig het bepaalde bij en krachtens de Wet op de omzetbelasting 1968. De regelgever heeft daarvoor gekozen in verband met de uitvoerbaarheid van de TVL en de beperking van de administratieve lasten.
Het is primair de taak van de Belastingdienst om te controleren of de aangifte omzetbelasting overeenkomstig het bepaalde bij en krachtens de Wet op de omzetbelasting 1968 is gedaan. Dit heeft tot gevolg dat, zolang de Belastingdienst niet tot correctie overgaat, RVO uit zal moeten gaan van die aangifte omzetbelasting.
Het College begrijpt wel dat in sommige gevallen bij RVO twijfels kunnen ontstaan over de juistheid van een ingediende aangifte omzetbelasting, maar RVO dient zich in die gevallen te beperken tot het doen van navraag bij de Belastingdienst.
Ook als de Belastingdienst een onderzoek is gestart, betekent dat nog niet dat vaststaat dat de aangifte omzetbelasting onjuist is. Ook dit is dus onvoldoende reden om aanvragen TVL af te wijzen. Pas als de Belastingdienst concludeert dat de aangifte onjuist is en overgaat tot een aanpassing van die aangifte, kan RVO besluiten de subsidieverlening daarop aan te passen.
Noot fiscaal jurist inzake TVL
Wij begeleiden vele ondernemers in NOW- en TVL-procedures. Dat de RVO het niet direct aannemelijk vindt dat de bv de omzet die zij over Q3 van 2022 heeft opgegeven ook heeft gerealiseerd is niet relevant. Op grond hiervan een aanvraag afwijzen kan dus niet zomaar. RVO had met de Belastingdienst moeten bellen om de omzet te controleren. Dat de Belastingdienst een eigen onderzoek is gestart bij de ondernemer, wil nog niet zeggen dat de aangifte omzetbelasting niet juist zou zijn. RVO moet dus gewoon de subsidie verlenen. Als u in bezwaar of beroep gaat tegen een TVL-besluit, is het verstandig een specialist in te schakelen. Neem daartoe gerust vrijblijvend contact met onderstaande contactpersonen.
Bronnen TVL-regeling en omzet
College van Beroep voor het Bedrijfsleven 2 augustus 2022, ECLI:NL:CBB:2022:491
College van Beroep voor het Bedrijfsleven 11 januari 2022, ECLI:NL:CBB:2022:5
Verhuurdersheffing
Nieuws verhuurdersheffing
De verhuurdersheffing wordt volgens het regeerakkoord Rutte IV (bekend geworden in december 2021) afgeschaft. Wanneer de heffing wordt afgeschaft is nog niet bekend, wij verwachten dat de afschaffing in 2022 zal plaatsvinden.
Hoge Raad over rechtvaardiging verhuurdersheffing
De achtergrond van deze uitspraak ligt in een arrest van de Hoge Raad uit 2018 (ECLI:NL:HR:2018:846). Destijds besliste de Hoge Raad dat de verhuurderheffing voor mede-eigenaren niet mocht worden geheven, omdat dit in strijd was met het discriminatieverbod en het eigendomsrecht. Daardoor hoefden mede-eigenaren in 2019 geen verhuurderheffing te betalen, terwijl volledige eigenaren deze belasting wel verschuldigd waren.
In de nieuwe procedure voerden volledige eigenaren aan dat dit juist leidde tot ongelijke behandeling. De Hoge Raad geeft hen gelijk: voor de verhuurderheffing zijn volledige eigenaren en mede-eigenaren in beginsel vergelijkbare gevallen. Het doel van de verhuurderheffing is immers om eigenaren van gereguleerde huurwoningen te belasten naar verhouding van de waarde van hun vastgoed.
Vervolgens beoordeelt de Hoge Raad of de tijdelijke ongelijke behandeling in 2019 gerechtvaardigd was. Volgens de Hoge Raad mag een tijdelijke ongelijkheid bestaan als de wetgever het probleem binnen een redelijke termijn herstelt. Dat is volgens de Hoge Raad gebeurd. Opvallend is echter dat de reparatiewet pas ongeveer anderhalf jaar na het arrest van 2018 concreet werd aangekondigd en vervolgens in maart 2020 bij de Tweede Kamer werd ingediend. De Hoge Raad vindt deze termijn nog steeds voldoende voortvarend. Daarmee lijkt de Hoge Raad de wetgever relatief veel ruimte te geven om onrechtmatige wetgeving te herstellen.
De Hoge Raad laat daarnaast de verhuurderheffing over de jaren 2020 en 2021 eveneens in stand, zie Hoge Raad d.d. 26 juni 2026 ECLI:NL:HR:2026:804. Daarmee zijn de belangrijkste juridische bezwaren tegen deze belasting definitief verworpen.
Vrijstelling verhuurdersheffing
Verhuurders met meer dan 50 sociale huurwoningen komen in aanmerking voor de regeling vermindering verhuurdersheffing (RVV). Er kan fiscaal voordeel worden genoten bij verduurzamning, tijdelijke woningen en aankoop van woningen.
- Voor de categorie verduurzaming kan vanaf 1 juli 2021 een aanmelding worden ingediend.
- Voor de categorie tijdelijke woningen geldt een vrijstelling voor maximaal 15 jaar voor te realiseren tijdelijke huurwoningen vanaf moment realisatie. Aanvraag voor 1 juli indienen
- Voor de categorie aankoop woningen geldt een vrijstelling voor maximaal 20 jaar vanaf het moment van aankoop voor (her) ontwikkeling in bepaalde gebieden (krimpregio's). Voor 1 juli de aanvraag indienen
De verhuurdersheffing in tijdlijn
De verhuurdersheffing is ingevoerd in 2013. De nieuwe heffing voor verhuurders over de waarde van voor verhuur bestemde huurwoningen in de gereguleerde sector is met weinig enthousiasme ontvangen. Het gaat hierbij om woningen waarvan de huur niet hoger is dan 710 euro per maand. Vanaf 2018 geldt er een vrijstelling voor de eerste 50 woningen, dit was 10 woningen. Per 1 april 2017 wijzigt de wet op kleine onderdelen. Deze wijzigingen zijn:
- recht op vermindering van de verhuurdersheffing als woningen in krimpgebieden worden gesloopt, de krimpgebieden worden uitgebreid met Noord Friesland en de Achterhoek (voor woningen gekocht na 1 januari 2017). Volgende peildatum is 1 januari 2018, derhalve vanaf dat moment materiele werking.
- Een heffingsvermindering voor woningen met een huur van 592 euro per maand
- Vrijstelling voor corporaties die woningen van particulieren kopen na 1 januari 2017
De tarieven voor de verhuurdersheffing
- 2014: 0,381 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 40 euro maand)
- 2015: 0,449 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 43 euro per maand)
- 2016: 0,491 van de WOZ waarde (vrijstelling 10woningen, heffing per woning gemiddeld 47 euro per maand)
- 2017: 0,543 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 58 euro per maand)
- 2018: 0,591 van de WOZ waarde (vrijstelling 50 woningen, heffing per woning gemiddeld 58 euro per maand)
- 2019: 0,591 van de WOZ waarde (vrijstelling 50 woningen)
- 2020: 0,592 van de WOZ waarde (vrijstelling 50 woningen)
Overige regelingen
- 2014, 2015 en 2016: kortingsregeling transformatie, krimpgebieden, Rotterdam Zuid
- 2017: extra; korting nieuwbouw onder aftopping
- 2018: vrijstelling 50 woningen i.p.v. 10 woningen, geen heffing WOZ deel boven 250.000 euro, vrijstelling rijksmonumenten
Verhuurdersheffing en meerdere eigenaren
Volgens de Hoge Raad is de verhuurdersheffing bij meerdere eigenaren in sommige gevallen discriminatoir. Henk is met zijn 2 broers eigenaar (voor gelijke delen) van 13 huurwoningen. De WOZ beschikking wordt aan Henk bekend gemaakt, hiermee moet hij 77 euro aan verhuurdersheffing betalen en zijn 2 broers niks. De Hoge Raad oordeelt dat de verhuurderheffing in situaties van mede-eigendom in strijd is met het discriminatieverbod. Deze discriminatie is niet te rechtvaardigen. Zie hiertoe Hoge Raad 8 juni 2018 ECLI:NL:HR:2018:846.
Verhuurdersheffing 2018
De Eerste Kamer is akkoord gegaan met een wijziging van de verhuurdersheffing, de kern:
- Heffingsvrije voet gaat van 10 naar 50 woningen (amendement 23).
- Er komt een vrijstelling voor rijksmonumenten.
- Het tarief van de verhuurderheffing wordt met 0,004%-punt verhoogd (amendement 26).
- Vanaf 1 januari 2018 wordt over een WOZ-waarde van maximaal € 250.000 verhuurderheffing berekend. Het tarief wordt dan met 0,010%-punt verhoogd (amendement 32).
- Toegelaten instellingen in krimpgebieden worden vrijgesteld van de afdracht van verhuurderheffing indien zij particuliere woningen opkopen en aan hun sociaal verhuurbezit toevoegen. De vrijstelling geldt voor huurwoningen die de belastingplichtige in eigendom verwerft tussen 1 januari 2017 en 31 december 2021 (was 31 december 2019). De vrijstellingstermijn geldt niet voor vijf jaar, maar voor 20 jaar. Het tarief verhuurderheffing wordt verhoogd met 0,001%-punt per 1 januari 2018 en nog eens met 0,001%-punt per 1 januari 2020 respectievelijk 1 januari 2022 (amendement 25).
- De bestaande heffingsvermindering voor de verbouw van niet voor bewoning bestemde ruimten tot huurwoningen wordt voortgezet tot en met in ieder geval 2019. De heffingsvermindering wordt beperkt tot huurwoningen met een huur tot de aftoppingsgrens (amendement 29).
- ingangsdatum 1 januari 2018.
De verhuurdersheffing
U krijgt met de verhuurdersheffing te maken als u eigenaar bent van meer dan 10 huurwoningen waarvan de huurprijs lager is dan de huurtoeslaggrens (2015: € 710).
Deze belasting is ingevoerd in 2013 en de prullenmand ingegaan in 2014. In 2014 is de Wet maatregelen Woningmarkt ingevoerd, dit met een nieuwe heffing. Deze heffing bedraagt ongeveer 0,5% over de WOZ-waarde van sociale huurwoningen (bij minimaal 11 woningen of meer). Deze nieuwe belastingheffing zal in 2017 ruim € 2 miljard opleveren, het percentage lijkt laag, maar de heffing kan redelijk vlot oplopen (zomaar 1 maand huur aan belastingheffing).
De heffing is bedacht voor woningcorporaties, maar raakt ook zorginstellingen, studenten huisvesting en beleggers.
Wie moet belasting betalen?
Verhuurders (natuurlijke personen of rechtspersonen) die meer dan 10 sociale huurwoningen verhuren. Het moet hierbij gaan om woningen onder de grens voor de huurtoeslag. Dat wil zeggen, woningen waarvan de huur lager is dan de grens voor de huurtoeslag, € 710,68 (2015), € 699,48 (2014), € 681,02 (2013). U moet betalen als u per 1 januari de huurwoningen in uw bezit had.
Tarief verhuurdersheffing
Het tarief loopt in de komende jaren langzaam op:
2014: 0,381%
2015: 0,449%
2016: 0,491%
2017: 0,536%.
Over de eerste 10 woningen hoeft niet te worden betaald (een soort van drempel).
Grondslag voor de verhuurdersheffing
De grondslag voor de verhuurdersheffing is de WOZ-waarde. Er geldt een zogenaamde heffingsvrije voet van 10x de gemiddelde WOZ-waarde van de woningen / appartementen. De verhuurdersheffing is een zogenaamde aangiftebelasting. De belasting moet dus worden betaald op een aangifte die digitaal door uzelf (of uw adviseur) wordt ingediend. De aangifte over 2016 moet vóór 1 juli 2016 worden ingediend (de aangifte over 2015 had u dus al moeten indienen, namelijk vóór 1 juli 2015).
Voorbeeld verhuurdersheffing
Een eigenaar van een appartementencomplex met 100 huurappartementen (waarde € 15 miljoen) moet dan dus over 100 -/- 10 = 90 appartementen de verhuurdersheffing betalen. Als de appartementen allemaal € 150.000 zouden kosten, dan moet er dus over € 13.500.000 in totaal 0,381% worden betaald, totaal € 51.435 (dus ruim € 500 per appartement per jaar). In 2017 loopt dit op tot ruim € 700 per appartement per jaar.
Fiscale tips verhuurdersheffing
1) Woningen / appartementen na 1 januari kopen.
2) Woningen / appartementen gesplitst aankopen (opletten concernregeling).
3) Zorgen voor lage WOZ-waarde.
4) Bij investeringen in de woningen / appartementen bekijken of u in aanmerking komt voor een vermindering.
Rechtspraak over verhuurdersheffing
- De belastingplichtige is degene aan wie de WOZ-beschikkingen zijn gericht, ongeacht of hij de volle eigendom of mede-eigendom daarvan heeft, Rechtbank Zeeland - West-Brabant 12 februari 2015, nr. AWB 14/3788.
- Verhuurdersheffing is niet in strijd met artikel 14 EVRM en artikel 26 IVBPR, aldus de Rechtbank Den Haag op 1 mei 2015 (ECLI NL RBDHA 2015 6282).
- Verhuurdersheffing in strijd met artikel 1 eerste protocol EVRM en artikel 26 IVBPR bij stichting die 24 woningen verhuurt tegen een minimale huurprijs en feitelijk de verhuurdersheffing niet kan betalen. Een bijzondere uitspraak van de Rechtbank Gelderland op 27 september 2016 nr. 15/3694.
- De Hoge Raad is van mening dat voor de verhuurderheffing aansluiting moet worden gezocht bij de prijs die is verschuldigd voor het enkele gebruik van de woonruimte, de kale huurprijs. Hoge Raad 2 maart 2018 ECLI:NL:HR:2018:290
Persbericht Jongbloed Fiscaal Juristen zet in op eigen AI pakket voor belastingadviseurs
Jongbloed Fiscaal Juristen en Prudai ontwikkelen AI-pakket Leo Fiscaal
Enschede, 20 oktober 2026 – Jongbloed Fiscaal Juristen en het Enschedese AI-bedrijf Prudai ontwikkelen samen Leo Fiscaal: een AI-pakket dat speciaal is ontworpen voor fiscaal juristen en belastingadviseurs. De komende maanden wordt Leo Fiscaal uitgerold bij alle 25 medewerkers van Jongbloed Fiscaal Juristen. Hun ervaringen sturen de verdere doorontwikkeling.
Leergeld in de AI wereld is betaald
Jongbloed Fiscaal Juristen is al jaren bezig met haar eigen AI pakket. Er is de laatste jaren voldoende leergeld betaald, aldus Dennis Jongbloed (managing partner Jongbloed Fiscaal Juristen). Sinds midden 2025 zitten we op het goed spoor en na een verkenning van vele pakketten en AI partijen hebben we in 2026 de keuze gemaakt om met Prudai een fiscaal AI pakket voor fiscaal juristen en belastingadviseurs te gaan ontwikkelen. Dit pakket zal breed in de markt worden uitgezet en komt ook beschikbaar voor collega fiscalisten en belastingadviseurs, dit zal in Q4 2026 handen en voeten krijgen. We wilden het echter eerst uitgebreid testen en met het beste pakket op de markt komen, aldus Dennis Jongbloed.
Doorontwikkeling via uitrol bij alle 25 medewerkers: ‘We bouwen niet alleen vóór de praktijk, maar ín de praktijk’
Leo Fiscaal is geen generieke AI-assistent. Het pakket is ingericht op het werk van de fiscalist en ondersteunt onder meer bij het doorgronden van wetgeving, jurisprudentie en beleid, het ordenen van feitencomplexen en het voorbereiden van adviezen. Uitgangspunt is niet wat technisch mogelijk is, maar welke vragen fiscalisten dagelijks op hun bureau krijgen.
In de samenwerking brengt Jongbloed de fiscale vakinhoud en praktijkervaring in, Prudai de technologische kennis om die vakinhoud te vertalen naar betrouwbare software. Fiscalisten en ontwikkelaars werken daarbij in één team.
AI pakket voor fiscalisten dat is ontwikkeld in de praktijk
De uitrol binnen Jongbloed Fiscaal Juristen is nadrukkelijk onderdeel van de ontwikkeling. Medewerkers op alle vestigingen – Enschede, Almelo, Den Haag en Amsterdam – gebruiken Leo Fiscaal in hun eigen werk en hebben een directe lijn met het ontwikkelteam. Wat werkt, wordt uitgebouwd; wat beter kan, wordt aangepast. We werken er dagelijks mee en koppelingen met sharepoint - in combinatie met fiscale bronnen - werkt praktisch, betrouwbaar en geeft ons vertrouwen.
“Er zijn inmiddels talloze AI-tools, maar die zijn zelden gebouwd voor ons vak,” zegt Dennis Jongbloed, “Wij wilden een pakket dat begint bij de manier waarop een fiscalist denkt en werkt: van feiten naar fiscaal kader, en van risicoanalyse naar advies. Met Prudai hebben we een partner gevonden die deze vertaalslag kan maken. Door Leo Fiscaal meteen bij ons hele team in te zetten, bouwen we niet alleen vóór de praktijk, maar ín de praktijk. Elke terugkoppeling van een collega maakt het pakket beter.”
Wat kan het pakket op dit moment?
Het pakket werkt op dit moment 6 maanden in onze praktijk. Er zijn een aantal specifieke agents ontwikkeld:
- Werkkostenregeling scan
- Boekenonderzoeken onderzoeken
- Woonplaatsonderzoeken analyseren
- Bezwaar en beroepschriften opstellen
- Klant informatie (zoals aangiften en jaarrekeningen) analyseren en advies uitbrengen
- Fiscale vragen beantwoorden (met onderbouwing kennisgroepstandpunten, jurisprudentie en actuele wetgeving en besluiten)
- Tijdlijnen maken inzake fiscale procedures en advisering
De fiscalist blijft aan zet
Leo Fiscaal ondersteunt, maar beslist niet: de verantwoordelijkheid voor het advies blijft volledig bij de fiscalisten van Jongbloed. AI versnelt het zoek- en analysewerk. Zo blijft meer tijd over voor waar het in fiscaal advies om draait – feiten wegen, risico’s inschatten en keuzes maken in het belang van de cliënt – en dat blijft mensenwerk.
Informatie van clienten blijft in vertrouwde handen
Vertrouwelijkheid is daarbij een harde randvoorwaarde, want fiscalisten werken voortdurend met gevoelige informatie van cliënten. Prudai is gecertificeerd volgens ISO/IEC 27001, slaat klantgegevens op in Europese datacenters en gebruikt die gegevens niet om AI-modellen te trainen. Er wordt gewerkt via de meest recente AVG/GDPR verordening en volgens NEN 7510 standaarden.
Hoe werkt Leo Fiscaal voor fiscaal juristen en belastingadviseurs
“Goede AI begint bij een scherp begrip van het vakgebied,” zegt Geert Haisma, medeoprichter van Prudai. “De fiscale praktijk vraagt om precisie, actualiteit en een zorgvuldige omgang met vertrouwelijke informatie. Doordat we zij aan zij werken met de fiscalisten van Jongbloed, sluit Leo Fiscaal steeds beter aan op wat zij echt nodig hebben. Een uitrol binnen een compleet kantoor levert feedback op die je in een testomgeving nooit krijgt.”
Het team achter Leo Fiscaal
Vanuit Jongbloed Fiscaal Juristen werken managing partner Dennis Jongbloed en Yassin Geerdink, student fiscaal recht in Groningen, aan het project. Bij Prudai zijn medeoprichters Geert Haisma en Beau Jonkhout betrokken.
Met Geerdink zit ook de volgende generatie fiscalisten aan tafel. “Tijdens mijn studie zie ik hoe snel AI het vak verandert,” zegt hij. “Bij Leo Fiscaal kan ik mijn fiscale kennis direct inzetten voor een pakket dat collega’s straks dagelijks gebruiken. Voor mijn generatie wordt werken met AI vanzelfsprekend; het is bijzonder om daar nu al vorm aan te mogen geven.”
Noot voor de redactie (niet voor publicatie)
Over Jongbloed Fiscaal Juristen N.V.
Jongbloed Fiscaal Juristen is een fiscaal advieskantoor met vestigingen in Enschede, Almelo, Den Haag en Amsterdam. Het kantoor werd in 2005 opgericht en telt 25 medewerkers, onder wie fiscaal juristen en belastingadviseurs. Zij adviseren ondernemers, familiebedrijven, vermogende particulieren en mkb-bedrijven over complexe nationale en internationale fiscale vraagstukken, met een praktische en ondernemende aanpak. www.jongbloed-fiscaaljuristen.nl
Over Prudai
Prudai is een Nederlands softwarebedrijf uit Enschede dat AI-collega’s bouwt voor professioneel werk, onder meer in de juridische praktijk, de bouw, de zorg en de publieke sector. Leo Fiscaal is de eerste Prudai-toepassing voor de fiscale praktijk. www.prudai.com
Gemeentelijke rioolbelasting onverbindend
Belastingheffing door gemeenten, soms niet geldig
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Niet publiceren of gepubliceerd houden geeft problemen
Net als wetten moeten ook verordeningen worden gepubliceerd alvorens zij werking kunnen hebben. Die publicatie mag ook digitaal. Meestal gebeurt dat in het Elektronisch gemeenteblad van de betreffende gemeente. De tekst van de verordening moet dan wel digitaal beschikbaar blijven.
In dat digitaal beschikbaar blijven van de Verordening schortte het bij de rioolheffingen van de gemeente Horst aan de Maas. Het Elektronisch gemeenteblad waarin de Verordening was gepubliceerd, is niet (langer) elektronisch beschikbaar. Daarmee is de Verordening onverbindend (en kan dus geen rioolheffing worden geheven).
De Hoge Raad (juni 2021) is streng in de leer, want het feit dat de tekst van de Verordening nog wel elders op internet te vinden is, doet er niet aan af dat omdat die niet in de plaats komt van de officiële publicatie.
Commentaar fiscaal jurist
Door de overheveling van taken van de rijksoverheid naar de gemeenten zonder daarbij de nodig middelen te verstrekken, zijn de gemeenten meer en meer aangewezen op de eigen middelen en belastingheffing. Het belang daarvan neemt dus ook voor burgers en bedrijven toe. En dat gaat niet altijd goed.
Het Gerechtshof (januari 2020) was het nog wel met de gemeente eens. Volgens het Gerechtshof was er voldaan aan de bekendmakingsvoorschriften. Gelukkig trekt de Hoge Raad deze fout keurig recht in haar arrest.
Wellicht loont het de moeite om voor uw gemeente eens te googelen of u de plaatselijke Verordeningen kunt vinden (op de juiste plaats).
Juich niet te vroeg, want u moet wel steeds tijdig (binnen 6 weken) bezwaar maken tegen een belastingaanslag die is opgelegd o.b.v. een ongeldige Verordening. Voor de overige inwoners van Horst aan de Maas is het dus te laat (maar misschien is de Verordening 2021 ook in het digitale archief verdwenen …).
Als u toch aan het zoeken gaat, het is ook mogelijk dat een wel tijdig gepubliceerde verordening in de prullenbak kan, als deze namelijk onnodig in de privésfeer ingrijpt of treedt in de rechtsruimte van hogere regelingen, gaat het ook fout.
Bron gemeentelijke heffing onverbindend
Medisch specialist is verzekerd voor de werknemersverzekeringen
Een medisch specialistisch bedrijf (MSB) bleek toch premie voor de werknemersverzekeringen verschuldigd te zijn over het loon van haar medisch specialisten. De specialisten waren daar bestuurder en mede-aandeelhouder. De Belastingdienst had vooraf bevestigd dat het MSB geen premie hoefde af te dragen, maar had daarbij gezegd dat de wet- en regelgeving dan wel gelijk moet blijven. Anderhalf jaar later veranderde evenwel de regelgeving en bleek het MSB toch premie verschuldigd te zijn voor de werknemersverzekeringen, dit is bepaald door het Gerechtshof Arnhem Leeuwarden d.d. 11 augustus 2026 ECLI:NL:GHARL:2026:5303, deze uitspraak is in lijn met de eerste uitspraak van de Rechtbank Gelderland.
Medisch specialist is verplicht verzekerd
Een club van 42 specialisten zijn aandeelhouder in een BV en tevens bestuurder. De vergaderingen zijn vast gezellig bij dit soort aantallen. De medisch specialisten (radiologen) zijn allemaal in dienstbetrekking en werken fulltime en soms ook 50%. Het aandelenbelang is verschillend (tussen de 0,55% en 2,60%). In 2013 gaan de specialisten in overleg met de inspecteur en wordt vastgesteld dat de specialisten niet verplicht verzekerd zijn voor de werknemersverzekeringen. Door de regeling aanwijzing DGA in 2016 wordt de de wetgeving anders. In 2019 volgt een onderzoek en de inspecteur stelt - dat door gewijzigde wetgeving - sprake is van verzekeringsplicht voor de werknemersverzekeringen vanaf 2016. De BV had vanaf dat moment premies werknemersverzekeringen en werkgeversheffing Zvw moeten betalen, aldus de inspecteur. Zowel de rechtbank als het gerechtshof zijn het met de inspecteur eens.
De reden voor dit standpunt is dat het aandeel in de BV verschillend is, als alle radiologen een gelijk aandelenbelang zouden hebben zou van verplichtige verzekeringsplicht geen sprake zijn (artikel verzekeringsplicht DGA). Het is niet van belang dat de bestuurders samenwerken op basis van nevengeschiktheid. Ook het vertrouwensbeginsel vaalt (omdat simpelweg wetgeving is veranderd).
Noot fiscaal jurist inzake verzekeringsplicht minderheidsaandeelhouder
De regeling aanwijzing DGA is alleen van toepassing op de statutaire bestuurder en op de titulair of commercieel directeur. Een statutair bestuurder wordt (meestal) benoemd door de algemene vergadering van aandeelhouders (benoemingsbesluit). Tot 2015 was de oude regeling van toepassing en daarna de regeling aanwijzing DGA. De regeling is aangepast doordat toen de wet vereenvoudiging en flexibilisering BV recht (Flex BV) is ingevoerd.
Bron en vindplaatsen werknemersverzekering specialisten
Gerechtshof Arnhem Leeuwarden d.d. 11 augustus 2026 ECLI:NL:GHARL:2026:5303.
Rechtbank Gelderland d.d. 25 september 2024 ECLI:NL:RBGEL:2024:7860
Prinsjesdag 2024
De belastingplannen voor 2025 en daarna zijn op 17 september 2024 bekend gemaakt. Hieronder een samenvatting van de belangrijkste wijzigingen voor 2025 en daarna.
Algemene maatregelen op fiscaal gebied in 2025
- De 30% regeling wordt vervangen door de 27% regeling. Versobering wordt dus ingetrokken.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- We mogen soms weer 130 kilometer per uur rijden.
- Energiebelasting op aardgas gaat omlaag per 1 januari 2025.
- BTW op cultuur, sport en boeken gaat van 9% naar 21% per 1 januari 2026.
- Verlaagde accijns op brandstoffen blijft in 2025 gelden.
Maatregelen in box 3 in 2025
- Tegenbewijs regeling voor belastingheffing over rendementen in box 3.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%, echter pas in 2026.
- Vrijstelling in box 3 met betrekking tot herstel van aardbevingsschade: De voorgestelde specifieke vrijstelling is uitsluitend van toepassing op vermogensrechten die voortvloeien uit schadevergoedingen. Indien een gedupeerde in het aardbevingsgebied een schadevergoeding in geld ontvangt en dit bedrag op een peildatum voor box 3 (1 januari van elk jaar) geheel of gedeeltelijk op een bank- of spaarrekening staat, valt dit vermogen wel onder de rendementsgrondslag van box 3 en is het derhalve belastbaar.
Maatregelen voor vastgoed in 2025
- Hypotheekrenteaftrek en eigenwoning forfait blijven gelijk.
- Subsidies voor verduurzaming eigen woningen en andere gebouwen.
- Salderingsregeling wordt in 2027 afgeschaft.
- Hybride warmtepomp wordt gestimuleerd (en niet verplicht).
- Bestaande gebouwen (zoals kantoren) omvormen naar woningen wordt eenvoudiger.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%.
Maatregelen voor particulieren in 2025
- Eigen risico voor zorg wordt bevroren in 2025 en 2026 (max € 385). Verlaging vanaf 2027.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- Met ingang van 1 januari 2025 is de heffingskorting afhankelijk van het verzamelinkomen in plaats van het inkomen uit box 1.
Maatregelen bedrijven op fiscaal gebied in 2025
- MKB winstvrijstelling wordt iets verlaagd van 13,31% naar 12,7%.
- VPB tarief blijft in 2025 gelijk aan 2024.
- Giften waren aftrekbaar (in de VPB) tot maximaal 50% van de winst met maximum van € 100.000. Vanaf 2025 zijn giften niet meer aftrekbaar voor de Vennootschapsbelasting.
- Box 2 heffing in 2025 van 33% naar 31% (opstaptarief van 24,5% over eerste € 67.000 per belastingplichtige blijft).
- Inkoop aandelen blijft mogelijk (vrijstelling dividendbelasting blijft).
- Verhoging van maximale renteaftrek in de VPB van 20% naar 25% van de gecorrigeerde EBITDA.
- Renteaftrekbeperking voor vastgoedlichamen wordt aangescherpt, de drempel van € 1.000.000 geldt niet meer voor vastgoedlichamen, bij vastgoedlichamen is dus maximaal 25% van de EBITDA aan rente aftrekbaar.
- Nieuwe wetgeving welke duidelijkheid moet geven voor flexwerkers (uitzendkracht, ondernemer, oproepkracht. etc.). De Belastingdienst zal gaan handhaven op schijnzelfstandigheid.
- Aanpassing van de kwijtscheldingswinstvrijstelling: De kwijtscheldingswinstvrijstelling in de vennootschapsbelasting wordt aangepast op het punt om eventuele nadelige effecten van de samenloop met de per 2022 gewijzigde regels inzake verliesverrekening te voorkomen. Deze herziening is bedoeld om ongewenste fiscale consequenties te voorkomen bij ondernemingen die met kwijtscheldingswinst te maken hebben.
Maatregelen inzake bedrijfsopvolgingsregeling voor ondernemers
- Afschaffing dienstbetrekkingseis in de doorschuifregeling in de inkomstenbelasting (DSR). De opvolger hoeft dus niet meer 3 jaar in dienstbetrekking te zijn bij de onderneming of BV.
- Er komt een minimumleeftijd van 21 jaar voor de bedrijfsopvolger, zowel voor schenkbelasting als inkomstenbelasting (niet bij vererving).
- Doelmatigheidseis van 5% in de schenk- en erfbelasting (BOR) wordt afgeschaft. 5% van het ondernemingsvermogen (aanwezig als belegging) kwalificeert voor de BOR en DSR.
- Bedrijfsmiddelen kwalificeren alleen nog als ondernemingsvermogen indien ze daadwerkelijk binnen de onderneming worden gebruikt.
- Percentage BOR wordt 100% tot € 1,5 miljoen en over meerdere 75%. Dit was 100% tot € 1.325.253 en 83% over het meerdere.
- Voorzettingseis gaat in 2026 van 5 naar 3 jaar.
- Bezitseis wordt vanaf 2026 soepeler.
- Oneigenlijk gebruik van de BOR en DSR wordt vanaf 2026 aangepakt (de rollatorinvestering en dubbele BOR constructie, denk hierbij aan (a) in zicht van overlijden grote vermogens omzetten in materiele onderneming of (b) onderneming schenken en vervolgens na de voortzettingstermijn terugkopen met beleggingsvermogen en na verstrijken van de bezitstermijn opnieuw schenken).
Stukken coalitie akkoord 2024
- Brief aan de voorzitter
- Eindverslag informateurs
- Hoofdlijnen akkoord tussen partijen
- Akkoord in getallen
De belangrijkste stukken zijn:
De Wet slachtbelasting
Kortgeleden is een voorstel gedaan voor een nieuwe belasting: de slachtbelasting. Het wetsvoorstel is momenteel in consultatiefase, wat wil zeggen dat iedere Nederlander die zich daartoe geroepen voelt er iets van mag vinden. Wij gaan in dit artikel nader in op deze belasting, waarvan uiteraard nog onbekend is of deze er überhaupt zal komen.
Wat houdt slachtbelasting in?
De slachtbelasting zal worden geheven bij de veehouderijen. Het moment van heffen is het moment waarop een dier de veehouderij verlaat. Daarbij zullen de bepalingen van de Wet belastingen op milieugrondslag (Wbm) van toepassing zijn en wordt aangesloten bij de administratie die reeds voor de I&R-regeling moet worden bijgehouden. Door aan te sluiten bij het vertrekmoment van het dier, kan eenvoudige controle plaatsvinden. Dit gegeven wordt namelijk door de RVO reeds bijgehouden.
Het tarief is vastgesteld op een vast bedrag per dier. Daarbij wordt onderscheid gemaakt naar het type dier.
Waarom een slachtbelasting?
Uit onderzoek komt naar voren dat de veeteelt in Nederland jaarlijks voor € 6 tot € 6,5 miljard aan milieuschade zorgt. Daarbij is Nederland één van de grootste agrarische exporteurs ter wereld. In de toelichting op het wetsvoorstel wordt aangegeven dat veeteelt in Nederland met name als doel heeft om zo goedkoop mogelijk zoveel mogelijk te produceren. De veedichtheid in Nederland zorgt voor milieurisico’s en gevaren voor de volksgezondheid, aldus de indiener van het wetsvoorstel. Het is daarom nodig om een gedragsverandering op gang te brengen. Het invoeren van de slachtbelasting zal zijn uitwerking hebben op de vleesprijs en zal daarmee vleesconsumptie ontmoedigen, zo is – in een notendop – de verwachting.
Wanneer, van wie en waarover wordt slachtbelasting geheven?
De slachtbelasting betreft een heffing ten laste van de houders van vee. Zij hebben een zogenaamd UBN (uniek bedrijfsnummer). Het gaat dan om houders van runderen, paardachtigen, varkens, schapen, geiten en gevogelte. De belastingplichtige voor deze nieuwe belasting is de houder van het UBN.
Voor iedere verplaatsing van een dier wordt een melding aangemaakt. In de meeste gevallen betreft het de afvoer / export van het dier naar het slachthuis. Deze handeling, ook wel aangeduid als de onttrekking van een dier, is het belastbare feit. Het is voor de belastingheffing niet relevant of het transport enige tussenstops kent of dat het rechtstreeks wordt uitgevoerd.
Uitzonderingen bij slachtbelasting
De slachtbelasting wordt niet geheven als dieren levend worden vervoerd van de ene UBN-houder naar de andere UBN-houder. In deze situatie wordt geheven bij de UBN-houder die het dier ontvangt, maar pas op het moment dat hij het dier weer doet vervoeren. Hiermee wordt dubbele belastingheffing voorkomen.
Een andere, voorziene, mogelijkheid tot belastingontwijking is het slachten van dieren op de eigen locatie. Er is dan immers geen vervoer. Dit is echter voorzien.
Tot slot kan zich nog de situatie voordoen waarin een dier voor transport wordt aangeboden, omdat bijvoorbeeld een bezoek aan de dierenarts gepland staat. Van enige intentie tot slachten is dan geen sprake. De wet bevat ook voor dit transport een uitzondering, zodat het dier uiteindelijk niet meermaals in de heffing wordt betrokken.
Hoogte van slachtbelasting
Het tarief aan slachtbelasting wordt vastgesteld per type dier. In het wetsvoorstel worden de volgende dieren reeds genoemd:
- Rund: € 340,63 per dier;
- Paard: € 455,80 per dier;
- Varken: € 8,68 per dier;
- Gevogelte: € 0,12 per dier;
- Schaap: € 16,32 per dier;
- Geit: € 77,55 per dier.
Een bijzonder onderscheid wordt nog gemaakt bij de kippen. Bij kippen die jonger zijn dan 72 uur geldt een verlaagd tarief van € 0,08 per dier. Dat is het gevolg van het feit dat, bij verhandeling binnen 72 uur, het dier zo jong is, dat deze minder bijdraagt aan milieuschade.
Administratie bij slachtbelasting
De belastingplichtigen voor de slachtbelasting zijn al gehouden een administratie te voeren. De benodigde gegevens ter controle dienen zij ook al bij te houden en te melden bij de RVO. Op basis van het huidige voorstel is de verwachte extra administratieve druk daarom niet zo hoog. De administratie dient uiteraard zeven jaar te worden bewaard.
Voldoening / afdracht op aangifte
De belastingplichtige is gehouden om de belasting op aangifte te voldoen. Dat zal steeds binnen een maand na het einde van het tijdvak moeten gebeuren. Het tijdvak wordt vastgesteld op een kwartaal.
Conclusie inzake slachtbelasting
De slachtbelasting is momenteel onderwerp van consultatie. Of de belasting er komt en of dat in bovenstaande vorm zal zijn, is daarmee nog volkomen onduidelijk. Wij hopen u met dit artikel geïnformeerd te hebben over de mogelijkheid dat deze belasting zal worden ingevoerd. Indien u over belastingheffing vragen heeft, dan kunt u uiteraard contact met ons opnemen.
Versoepelingen coronabelastingschulden
Vanwege de coronacrisis kon u als ondernemer tot uiterlijk 1 april 2022 uitstel van betaling aanvragen voor belastingschulden waarvan de uiterste betaaldatum vóór die periode lag. Aanvankelijk was dit tot uiterlijk 30 september 2021, vervolgens tot uiterlijk 31 januari 2022 en uiteindelijk dus tot 1 april 2022. Ondernemers die al uitstel van betaling hadden tot 1 oktober 2021, kregen voor nieuwe schulden vanaf 1 oktober automatisch uitstel tot en met 31 maart 2022. Het kabinet komt nu met diverse versoepelmogelijkheden omtrent de coronabelastingschulden.
Flexibeler invorderingsbeleid per 1 juli 2025
Het kabinet wil per 1 juli 2025 het invorderingsbeleid aanpassen om zo een ruimere betalingsregeling mogelijk te maken bij saneringsakkoorden. Levensvatbare ondernemingen krijgen hierdoor meer kans (lees hier de kamervragen). Soms kan een ondernemer niet binnen de huidige regeling zijn of haar coronaschulden aflossen, een saneringsakkoord is dan een betere route. De ondernemer moet aannemelijk maken dat betaling binnen 12 maanden niet tot de mogelijkheden behoort.
Verzoek om kwijtschelding of betalingsregeling is geen bezwaarschrift
De Rechtbank Zeeland West Brabant heeft op 12 oktober 2023 (ECLI:NL:RBZWB:2023:7164) uitgesproken dat een verzoek om kwijtschelding of een betalingsregeling niet kan worden aangemerkt als een bezwaarschrift. Ook in beroep bij het Gerechtshof 's Hertogenbosch op 6 november 2024 (ECLI:NL:GHSHE:2024:3486) kwam dezelfde conclusie op tafel. De Hoge Raad was er nog sneller klaar mee op 4 april 2025 (ECLI:NL:HR:2025:521) en verklaarde de zaak niet ontvankelijk omdat het griffierecht niet tijdig is voldaan. De bezwaarschriften tegen diverse (gemeentelijke) aanslagen waren te laat (en geen verschoonbare termijnoverschreiding). De verzoeken om kwijtschelding en uitstel van betaling kwalificeren ook niet als bezwaarschrift, deze gaan immers niet over de grondslagen van de aanslagen.
Uitbreiding saneringsregeling belastingdienst tot 1 april 2024
In deze onzekere tijden biedt de Belastingdienst een helpende hand aan ondernemers die worstelen met belastingschulden en andere financiële verplichtingen. Een belangrijke versoepeling van de voorwaarden voor het sluiten van een saneringsakkoord is verlengd tot 1 april 2024. Dit artikel licht toe wat deze versoepeling inhoudt en hoe u als ondernemer hier gebruik van kunt maken.
- Wat is een saneringsakkoord?Een saneringsakkoord stelt ondernemers in staat om met hun schuldeisers overeen te komen dat slechts een deel van de schulden betaald hoeft te worden. Dit biedt een uitweg voor ondernemers die hun belastingschuld en andere schulden niet kunnen voldoen.
- Versoepeling voorwaarden tot 1 April 2024: - Normaal gesproken vereist de Belastingdienst een dubbel uitkeringspercentage van wat andere schuldeisers ontvangen. Echter, tot 1 april 2024 is een gelijk uitkeringspercentage voldoende. Deze versoepeling vergroot de kans dat ook andere schuldeisers akkoord gaan met het saneringsvoorstel.
- Hoe dien je een verzoek om schuldsanering in? Voor ZZP'ers en eenmanszaken: Neem contact op met uw gemeente voor het opstarten van een minnelijk schuldsaneringstraject. Voor rechtspersonen: Regel zelf een saneringsakkoord met uw schuldeisers en dien een verzoek tot kwijtschelding van belasting in bij de Belastingdienst.
- Wat als niet alle sSchuldeisers akkoord gaan? - Mocht niet iedere schuldeiser instemmen met uw betalingsvoorstel, dan biedt de Wet Homologatie Onderhands Akkoord (WHOA) een mogelijkheid om alsnog een schuldregeling te treffen.
- Actie vereist vóór 1 April 2024: Zorg ervoor dat uw verzoek om deelname aan een saneringsakkoord vóór deze datum is ingediend. U heeft daarna nog 90 dagen de tijd om uw verzoek volledig in te vullen.
- Conclusie: De Belastingdienst erkent de voortdurende impact van de coronacrisis op ondernemers en biedt daarom deze versoepeling aan. Het is een cruciale kans voor ondernemers om hun financiële situatie te stabiliseren en een weg naar herstel in te slaan. Maak gebruik van deze mogelijkheid en neem de nodige stappen om uw schuldenlast te verlichten.
- Nuttige links: Ik kan mijn schulden niet betalen? Hoe werkt een minnelijke regeling? Kwijtschelding belastingen voor ondernemers Hoe werkt de WHOA?
Belastingsoorten onder uitstel
Het uitstel van betaling geldt voor alle hiernavolgende belastingen:
- Accijnzen
- Assurantiebelasting
- BPM vanaf het tijdvak mei 2020
- Inkomensafhankelijke bijdrage Zvw
- Inkomstenbelasting / premies volksverzekeringen
- Loonheffingen
- Milieubelastingen
- Kansspelbelasting
- Omzetbelasting
- Vennootschapsbelasting en
- Verbruiksbelastingen van alcoholvrije dranken
Voor de loonheffing en omzetbelasting valt dus ook de aangifte februari 2022 in het uitstel, maar niet de aangifte maart 2022 of het eerste kwartaal 2022.
De voorlopige aanslagen IB en VPB 2022 vallen ook onder het bijzonder uitstel van betaling, dus ook de termijnen over april tot en met december 2022 hoeft u in eerste instantie nog niet te voldoen. Deze gaan mee in de afbetalingsregeling die start op 1 oktober 2022 (zie hierna). Dit geldt echter alleen indien de eerste termijn vóór 1 april 2022 verviel. Lag de uiterste betaaltermijn van de eerste termijn op of na 1 april 2022, dan valt de voorlopige aanslag buiten het bijzonder uitstel van betaling.
Basisregels aflossing coronabelasting
De startdatum voor het terugbetalen van coronabelastingschulden is 1 oktober 2022. U krijgt van de Belastingdienst een betalingsregeling aangeboden van 60 maanden waarmee u dan iedere maand tot 1 oktober 2027 een vast bedrag terugbetaalt. De uiterste betaaldatum van de eerste betalingstermijn ligt op 31 oktober 2022. Elke volgende termijn vervalt telkens een maand later.
Gedurende de betalingsregeling die loopt per 1 oktober 2022 moet u tijdig de juiste aangiften indienen en de daaruit voortvloeiende betalingsverplichtingen tijdig en volledig nakomen. Doet u dat niet, dan kan de ontvanger de betalingsregeling die loopt vanaf 1 oktober 2022 nog weigeren of beëindigen. De ontvanger moet u wel eerst de gelegenheid bieden om binnen veertien dagen alsnog aan uw verplichtingen te voldoen, voordat de ontvanger over kan gaan tot weigering of beëindiging van de regeling.
Versoepeling coronabelastingschulden algemeen
Onder meer naar aanleiding van gesprekken met ondernemersorganisaties heeft het kabinet besloten de betalingsregeling flexibeler in te steken. Op die manier wil het kabinet tegemoetkomen aan problemen die in de kern gezonde ondernemingen ervaren bij het aflossen van de belastingschuld.
U krijgt als ondernemer onder voorwaarden de mogelijkheid om:
- de maandbedragen per kwartaal te voldoen;
- een incidentele betaalpauze (één keer gedurende maximaal drie maanden) in te lassen; en
- de aflossingstermijn van de coronabelastingschulden te verlengen van 5 naar 7 jaar.
U krijgt vóór 1 oktober 2022 van de Belastingdienst een brief met een overzicht van de totale belastingschuld, de voorwaarden van de betalingsregeling en het maandbedrag van de betalingsregeling.
Kwartaalaflossing inzake betalingsregeling
U kunt schriftelijk verzoeken om betaling per kwartaal, mits wordt voldaan aan de volgende voorwaarden.
- Er is vanaf 1 april 2022 steeds voldaan aan nieuwe betalingsverplichtingen voor belastingen waarvoor aangifte gedaan moest worden en dit blijft ook zo.
- U motiveert in een brief waarom betaling per kwartaal u een uitkomst biedt.
De betaling per kwartaal kan bijvoorbeeld helpen als u een bedrijf heeft met een sterkt wisselende omzet door seizoensinvloeden.
Betaalpauze betalingsregeling Belastingdienst
U kunt een betaalpauze van zes maanden aanvragen als wordt voldaan aan de volgende voorwaarden.
- Er is vanaf 1 april 2022 steeds voldaan aan nieuwe betalingsverplichtingen voor belastingen waarvoor aangifte gedaan moest worden en dit blijft ook zo.
- In een brief geeft u gemotiveerd aan waarom u een betaalpauze nodig acht en u maakt aannemelijk, dat de betalingsproblemen van tijdelijke aard zijn.
Let op! Bij het toekennen van een betaalpauze wordt de uiteindelijke duur van de betalingsregeling niet verlengd. De resterende termijnen worden dus hoger.
Verlenging aflossingstermijn betalingsregeling Belastingdienst
Onder voorwaarden wordt het ook mogelijk om de aflossingstermijn van de coronabelastingschuld van 5 jaar te verlengen naar 7 jaar. Het gaat hierbij om in de kern gezonde ondernemingen, met een schuld van minimaal € 10.000. De volgende drie groepen komen niet in aanmerking voor de verlenging:
- Bedrijven die gebruik hebben gemaakt van het belastinguitstel, maar er financieel niet slecht voor staan;
- Bedrijven die een hoge (corona-)belastingschuld hebben opgebouwd, maar de jaren voorafgaand aan corona niet of nauwelijks winst hebben gemaakt.
- Bedrijven met een openstaande (corona-)belastingschuld lager dan € 20.000.
Voor de verlenging dient een verzoek worden ingediend bij de Belastingdienst. Hieruit moet blijken dat de schuld niet binnen 5 jaar kan worden afgelost, doch wel binnen 7 jaar. De voorwaarden die gelden voor een verlenging luiden als volgt:
- Er is vanaf 1 april 2022 steeds voldaan aan nieuwe betalingsverplichtingen voor belastingen waarvoor aangifte gedaan moest worden en dit blijft ook zo;
- Er is geen sprake van een pre-coronaschuld (een schuld die al vóór 12 maart betaald had moeten worden), dan wel er was vóór 12 maart 2020 al (bijzonder) uitstel van betaling;
- Er wordt per brief gemotiveerd aangegeven waarom de betalingstermijn verlengd dient te worden. Aannemelijk gemaakt dient te worden dat de belastingschuld binnen 7 jaar kan worden afgelost;
- Er wordt een liquiditeitsprognose meegestuurd voor de komende twee jaar.
Bekend is dat bij een schuld vanaf € 50.000 meer onderbouwing wordt gevraagd dan bij een schuld tussen de € 10.000 en € 50.000. Er dient dan namelijk een deskundigenverklaring te worden meegestuurd aangaande de levensvatbaarheid van de onderneming.
Noot van de adviseur inzake betalingsregeling
Het kabinet wil geen verdere verruiming van de fiscale coronamaatregelen, zoals het opnieuw tijdelijk uitstellen van belastingbetaling. Per 1 augustus 2022 neemt de Belastingdienst echter wel een soepelere houding aan in saneringsakkoorden ten aanzien van het uit te keren bedrag. De Belastingdienst neemt vanaf die datum tot 1 oktober 2023 genoegen met een gelijk percentage van de opbrengst uit een saneringsakkoord als aan concurrente schuldeisers wordt uitgekeerd (100% in plaats van 200% dus). Met dien verstande is het raadzaam om dit jaar te gebruiken om tot eventuele saneringsakkoorden te komen.
Bieden de in dit artikel omschreven versoepelingen aangaande coronabelastingschulden
mogelijk een uitkomst voor u, of wenst u meer informatie te ontvangen?
Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Kansspelbelasting verhoging
Klein gokje, grote verplichting: de fiscale kant van kansspelbelasting
De kansspelbelasting is een belangrijke inkomstenbron voor de Nederlandse overheid. De regelgeving omtrent kansspelbelasting heeft de afgelopen jaren diverse aanpassingen ondergaan en er staan nieuwe wijzigingen op stapel. In dit artikel bespreken we de huidige regels, recente veranderingen en wat de toekomst brengt voor zowel particulieren als bedrijven die te maken hebben met kansspelwinsten, waaronder geldprijzen, objecten en verschillende soorten kansspelen, zowel binnen als buiten Nederland.
Recente ontwikkelingen en huidige kansspelbelasting
Er zijn belangrijke veranderingen op komst. De kansspelbelasting zal volgens het Belastingplan 2025 vanaf januari 2025 stijgen naar 34,20% en in 2026 naar 37,80%. Deze verhoging maakt deel uit van bredere fiscale maatregelen om de staatskas te spekken en tegelijkertijd verantwoord gokken te bevorderen. De ingangsdatum van deze (wets)wijziging is nog niet definitief. Eerst moeten de Tweede en Eerste Kamer het wetsvoorstel aannemen. Na publicatie in het Staatsblad of de Staatscourant kan de wet ingaan.
Op dit moment ligt (2024) het tarief voor kansspelbelasting in Nederland op 30,50%. Dit percentage geldt voor verschillende soorten kansspelen, waaronder o.a. loterijen en casinospelen. Het basisprincipe is eenvoudig: als je een prijs wint in een kansspel en deze boven het grensbedrag uitkomt van € 449, moet je kansspelbelasting betalen. Voor winsten boven de €449 geldt dat je over het volledige bedrag belasting moet afdragen.
Wat is wel en geen kansspel?
Niet alle spellen vallen onder de kansspelbelasting. Het onderscheid tussen wat wel en niet als kansspel wordt beschouwd is van belang voor de belastingplicht. Een kansspel wordt gedefinieerd als een spel waarbij de uitkomst voornamelijk afhankelijk is van toeval en niet van de vaardigheid van de speler. Spellen die geen kansspel zijn en dus niet onder de kansspelbelasting vallen, zijn spellen waarbij de vaardigheid van de speler centraal staat. Voorbeelden hiervan zijn schaken, dammen of bridge.
Hoewel er bij sommige spellen elementen van toeval kunnen zijn, zoals bij poker, worden deze niet altijd als kansspel beschouwd wanneer ze onder bepaalde voorwaarden en in specifieke contexten worden gespeeld (zoals privépokerspellen zonder commerciële belangen). Volgens de rechter is pokeren een kansspel, aldus de Hoge Raad op 11 juli 2014 ( en Gerechtshof Amsterdam 3 maart 2016), daarna was er ook nog de discussie of een pokersite op Malta in Nederland kansspelbelasting moet betalen, dit was niet zo aldus de Rechtbank Zeeland Westbrabant op 13 april 2017. Voor een groot deel wordt dit later door het Gerechtshof 's Hertogenbosch, 31 december 2018 (ECLI:NL:GHSHE:2018:5296) bevestigd. De Hoge Raad heeft zich op 11 september 2020 nog even gebogen over de bewijslastverdeling. Over buitenlandse pokersites is de laatste jaren veel geprocedeerd. Al met al gelden nu de volgende regels;
- live pokeren in Nederland: de organisaties (meestal Holland Casino) voldoet aan de kansspelbelasting;
- live pokeren in de EU: er wordt in het buitenland belasting betaald, niet in Nederland;
- live pokeren buiten de EU: kansspel moet door winnaar worden afgedragen, verliezen zijn niet aftrekbaar.
En als je een partij poker zou spelen met je vrienden of collega's en hierbij een prijs of geld zou winnen, is deze vrij van kansspelbelasting.
Naast loterijen (zoals de Staatsloterij of Postcodeloterij) en casinospelen vallen de volgende categorieën onder kansspelen:
- pokerspelen;
- puzzels;
- bingo's;
- weddenschappen;
- kansspelen met een kansspelautomaat.
Wanneer moet er kansspelbelasting worden betaald?
Prijs gewonnen bij een kansspel is natuurlijk een feestje. Maar wanneer moet er belasting worden betaald? Enkele voorbeelden:
- Prijs lager dan € 449 (cijfers 2024) > geen kansspelbelasting, tenzij het gaat om een prijs bij een online kansspel.
- Prijs hoger dan € 449 (cijfers 2024) bij Nederlands kansspel > bij een fysiek spel (dus offline) zal de organisator (in Nederland gevestigd) de belasting afdragen.
- Prijs hoger dan € 449 (cijfers 2024) bij buitenlands kansspel > de leiding of het bestuur van het kansspel is niet in Nederland gevestigd en het gaat om een offline kansspel, de winnaar moet zelf aangifte doen voor de kansspelbelasting.
- Prijs bij online kansspel > betalen over de winst, als de aanbieder in het buitenland is gevestigd en geen vergunning heeft van de kansspelautoriteiten. De aangifte moet je zelf indienen. Als de aanbieder wel een vergunning heeft hoef je geen aangifte te doen. Controle of aanbieder een vergunning heeft kan hier.
Belastingplichtig voor de kansspelbelasting
De kansspelbelasting kan door de organisator of de prijswinnaar worden betaald. Dit is afhankelijk van het soort kansspel. In de rechtspraak is meermaals benadrukt dat de verplichting tot het betalen van kansspelbelasting onlosmakelijk verbonden is aan het winnen van een prijs. Zo oordeelde de Hoge Raad in een arrest uit 2015 dat de belastingplicht niet alleen van toepassing is op geldprijzen, maar ook op materiële prijzen zoals auto’s of reizen, waarbij de marktwaarde van het object bepalend is voor de belastingaanslag (HR 17 april 2015, ECLI:NL:HR:2015:1108).
Geen aangifteplicht
Bij casino's in Nederland, zoals Holland Casino, zijn de gokexploitanten verantwoordelijk voor het afdragen van de kansspelbelasting. De speler ontvangt het nettobedrag waarbij de belasting al is verrekend. Dit geldt ook voor andere kansspelautomaten, zoals die in amusementscentra. Het gaat in dit onderdeel om een offline kansspel. Hiervan is sprake als er bij het spel fysiek contact is. Wanneer je dus speelt in een landgebonden casino, een loterij, een bingo of een pokertoernooi waar de organisator is gevestigd in Nederland en er sprake is van een offline kansspel, dan verzorgd de aanbieder de aangifte kansspelbelasting voor prijzen boven de €449. Daarnaast verzorgd de aanbieder de aangifte kansspelbelasting voor prijzen boven de €449 bij een online kansspel waarvan de aanbieder een vergunning van de Nederlandse kansspelautoriteit heeft. Deze aanbieders zijn te herkennen aan het woordmerk ‘Vergunninghouder Kansspelautoriteit’ op hun website.
Wel aangifteplicht
Je moet wel via dit formulier zelf aangifte kansspelbelasting doen wanneer:
- Je een prijs in geld of natura hebt gewonnen bij een online kansspel waarvoor in Nederland geen vergunning is verleend door de kansspelautoriteit.
- Je een prijs in geld of natura hebt gewonnen met een offline kansspel waarvan de leiding van de organisatie niet in Nederland is gevestigd.
- Je een prijs in geld of natura hebt gewonnen door deelname aan een loterij in het buitenland.
Let op: er is toch geen aangifteplicht wanneer je een prijs hebt gewonnen bij een offline casinospel, een kansspelautomaat, een sportweddenschap of een weddenschap op paardenraces en de organisator binnen de Europese Unie gevestigd.
Noot fiscaal jurist inzake kansspelbelasting
Het is belangrijk dat spelers, zowel in Nederland als daarbuiten, goed op de hoogte zijn van de regelgeving rondom kansspelbelasting. Door goed voorbereid te zijn voorkom je vervelende verrassingen wanneer je een mooie prijs wint – of dit nu in de vorm van geld of een object is. Zijn er vragen (naar aanleiding van bovenstaande), neem gerust vrijblijvend contact op met onderstaande fiscalisten.
Bronnen, de fiscale kant van kansspelbelasting
Bezwaar teveel betaalde AOF premie
Volgens een artikel in de grootste krant van Nederland (Telegraaf 31 januari 2025) hebben werkgevers tientallen miljarden aan AOF premie teveel afgedragen. De premies schijnen al jaren veel hoger te zijn dan voor de sociale uitkeringen noodzakelijk is. De premies werken op deze wijze als een soort (verkapte) belastingdruk. Het overschot bedraagt ongeveer 20%. Omdat het een omslagsysteem is (premies gelijk aan uitgaven) liggen er verborgen schatten bij het UWV. De buffer bij het UWV is op dit moment 34 miljard, ruim 75% van deze buffer hangt samen met de door werkgevers betaalde AOF premie. Volgens het UWV is er zoveel aan de hand omdat er geen sprake is van een omslagstelsel maar van een integraal middelenbeheer stelsel. Er is derhalve geen koppeling meer tussen ontvangen premies en betaalde uitkeringen. Volgens de doctrine (deskundigen) is dit standpunt op drijfzand gebouwd.
Sociale premies
In Nederland draaien werkgevers samen op voor de kosten van sociale uitkeringen, zoals de arbeidsongeschiktheidsuitkering. Dat gebeurt via een zogeheten omslagsysteem, waarbij de premie wordt bepaald op basis van de verwachte totale uitgaven. Zie ook dit schema voor een overzicht van de premies. In 2025 is de premie wel iets lager vastgesteld en is de premie verlaagd van 7,64% naar 6,28%.
AOF wat is het eigenlijk
Ook het Arbeidsongeschiktheidsfonds (AOF) wordt gevoed op basis van het omslagstelsel. De AOF-premie die werkgevers betalen hoort dus zo te zijn vastgesteld dat de uitkeringen uit het fonds kunnen worden betaald.
Volgens diverse deskundigen stelt de minister van Sociale Zaken en Werkgelegenheid de AOF-premie al een aantal jaren fors hoger (gesproken wordt over 20%) vast dan nodig is om de uitkeringen te betalen. Dat levert niet alleen een overschot van miljarden op bij de overheid. Deze miljarden worden volstrekt ten onrechte opgehoest door werkgevers. Een verlaging van de AOF-premie leidt dan uiteraard ook tot een directe verlaging van de loonkosten voor werkgevers.
Het ministerie van SZW stelt ook dat de reserves in het fonds gebruikt mogen worden om andere gaten op te vullen. Dat gebeurt ook: dit jaar ging de AOF-premie bijvoorbeeld nog omhoog om de btw-verhoging op cultuur te kunnen schrappen.
Uiteraard volgen we de discussie over te al dan niet te hoge AOF-premies met belangstelling. Als er op dat punt ontwikkelingen zijn, zal dat via onze website worden gedeeld. Zijn er vragen dan kunt u deze via onderstaand formulier aan ons stellen. Er zijn op internet platformen die een bezwaarprocedure starten of zijn gestart.
Ambtenaren weten dat de premie al jaren veel te hoog is, edoch zonder verdere acties en/of verlaging van de premies. Wij adviseren werkgevers om bezwaar te make via een platform of zelf in de spreekwoordelijke pen te klimmen, het zal wel een langdurig juridisch gevecht worden.
Bronbestanden
Bijdrage BNR nieuwsradio
Ondernemers en de NOW-regeling
Op donderdag 16 april 2020 was onze collega (Dennis Jongbloed) op BNR om uitleg te geven over de omzetdefinitie in de NOW-regeling. U kunt zijn bijdrage hier beluisteren. Lees hieronder het artikel op de site van BNR.
Hoe moet je de omzet voor de NOW-regeling bepalen?
Een deel van de ondernemers die niet in aanmerking komen voor de coronasteun van het kabinet sjoemelt met de boekhouding. Ze hopen zo alsnog een financiële compensatie te krijgen. Dat blijkt uit navraag van BNR bij onder meer fiscalisten en boekhouders.
De NOW-regeling, hoe werkt deze?
Het gaat om de zogenoemde NOW-regeling waarbij ondernemers maximaal 90 procent van de loonkosten terugkrijgen. Om hiervoor in aanmerking te komen, moeten ze minimaal 20% omzetverlies hebben over een periode van drie maanden. 'En dat geeft ondernemers de mogelijkheid om te sjoemelen,' zegt Pim van Rijswijk, directeur van boekhoudkantoor VRB Adviesgroep. 'Ze sturen facturen later of zeggen tegen klanten dat ze later mogen betalen.' Op die manier hebben ze in die periode op papier minder omzet waardoor ze toch voor compensatie in aanmerking komen.
Frauderen en NOW-regeling
Van Rijswijk wordt dagelijks door meerdere ondernemers gebeld die vragen hoe ze de strikte regels rond de NOW-regeling kunnen omzeilen. 'Bedrijven proberen wanhopig bij ons af te tasten hoe ze toch voor de compensatie in aanmerking kunnen komen. Of ze vragen of het inderdaad zo simpel is om de omzet te sturen.' Volgens hem begeven deze ondernemers zich op glas ijs en maken ze misbruik van de situatie. 'Wij geven het dringende advies om absoluut niet met deze cijfers te frauderen.'
Onduidelijkheid in de NOW-regeling
Ook Dennis Jongbloed, directeur van Jongbloed Fiscaal Juristen, ziet dat ondernemers de randen van de wet opzoeken. Toch is het niet altijd duidelijk of iemand ten onrechte een financiële compensatie ontvangt. 'Een schoonmaakbedrijf zal nu geen facturen sturen omdat bij veel van zijn klanten het personeel thuis werkt. Wettelijk gezien mag zo'n ondernemer gewoon factureren, maar als hij daarvoor kiest, raakt hij waarschijnlijk zijn klant kwijt.'
Jongbloed Fiscaal Juristen bij EenVandaag
Nieuwe leegstandbelasting door gemeenten
Op 23 september 2025 is het gewijzigde amendement van het lid Stultiens c.s. (Kamerstuk 36735-18) door de Tweede Kamer aangenomen. Met deze wijziging wordt een juridische basis gecreëerd voor gemeenten om een leegstandbelasting op woningen in te voeren. Doel van de maatregel is het terugdringen van langdurige leegstand en het beter benutten van de bestaande woningvoorraad.
Gemeenten krijgen mogelijkheid tot heffing leegstandheffing
De wetswijziging introduceert artikel 221a van de Gemeentewet, waarmee gemeenten de bevoegdheid krijgen om een leegstandsheffing op te leggen. Deze heffing kan worden toegepast op gebouwde onroerende zaken, of op delen daarvan die als zelfstandige woonruimte kwalificeren, mits deze binnen de gemeente zijn gelegen en langer dan twaalf maanden onafgebroken leegstaan.
Waarom komt er een leegstandheffing?
In Nederland staan momenteel meer dan 180.000 woningen leeg, waarvan ruim 60.000 al langer dan een jaar. Gezien het structurele woningtekort vormt langdurige leegstand een maatschappelijk probleem.
In Vlaanderen wordt al sinds enkele jaren succesvol gebruikgemaakt van een vergelijkbare maatregel. In 2023 hanteerden 282 van de 300 Vlaamse gemeenten een leegstandsheffing, wat daar heeft geleid tot een significante vermindering van langdurig leegstaande woningen. Dit heeft de Vereniging van Nederlandse Gemeenten (VNG) ertoe gebracht zich positief uit te spreken over invoering van deze bevoegdheid in Nederland.
Wanneer mag gemeente een leegstandheffing of leegstandbelasting invoeren?
De wet biedt ruime beleidsvrijheid aan gemeenten bij de inrichting van de leegstandbelasting. Zij kunnen onder meer zelf bepalen:
- óf zij een leegstandsheffing invoeren;
- wanneer deze belasting ingaat;
- hoe hoog de belasting is, en;
- of het een vast bedrag betreft of een heffing gebaseerd op de WOZ-waarde van de leegstaande woning.
Noot fiscaal jurist inzake leegstandbelasting
In een scriptie uit 2017 wordt al gekeken naar een leegstandbelasting. In België is er al een belasting op woningen die 12 opeenvolgende maanden niet wordt bewoond, de kosten kunnen oplopen tot € 5.000 per jaar (kan per gemeente in België verschillen). In 2025 kwam er dan ook een voorstel van GroenLinks PVDA dat steun kreeg van de PVV, NSC, SP en diverse andere partijen.
Hoewel de verwachting is dat de netto-opbrengst voor gemeenten beperkt zal zijn, ligt de nadruk van de maatregel op het preventieve karakter. De heffing is voornamelijk bedoeld om eigenaren te stimuleren hun vastgoed weer beschikbaar te stellen voor bewoning, hetzij door verkoop, hetzij door verhuur. Eventuele opbrengsten uit de heffing zullen ten goede komen aan de algemene middelen van de gemeente.
WOZ-waarde en belastingen
Jaarlijks ontvangt iedere huizenbezitter in januari of februari de WOZ-beschikking. De gemeente schat de WOZ-woningwaarde in op 1 januari van het voorafgaande kalenderjaar. Het is de bedoeling dat de WOZ-waarde zoveel mogelijk aansluit bij de werkelijke economische waarde. Voor de WOZ-beschikking van 2023 is de waardepeildatum op 1 januari 2022 van belang. Volgens de Waarderingskamer is tussen de waardepeildatum 1 januari 2021 en waardepeildatum1 januari 2022 sprake van een landelijk gemiddelde stijging van de WOZ-waarde met 17,0%. Dit leidt eveneens tot een stijging van de verschuldigde onroerendezaakbelasting.
WOZ-beschikking 2023: gevolgen en mogelijkheden bij te hoge WOZ-waarde
De WOZ-waarde heeft meer gevolgen dan alleen de hoogte van de onroerendezaakbelasting. Zeker voor bedrijven is het van belang om een juiste WOZ-waarde van de gebouwen te hebben. Er mag fiscaal over gebouwen namelijk slechts afgeschreven worden tot de bodemwaarde. Deze bodemwaarde wordt vastgesteld op basis van de WOZ-waarde. Een te hoge WOZ-waarde kan betekenen dat u in één of meerdere jaren niet kunt afschrijven op uw pand.
Een ander nadeel van een te hoge WOZ-waarde zit in het eigenwoningforfait voor box 1 en de waardering in box 3. Bij een hoge WOZ-waarde ontstaat er een hoger eigenwoningforfait. Dit betekent dat u per saldo fiscaal minder in aftrek kunt brengen op het inkomen in box 1. In box 3 wordt een vermogensrendementsheffing geheven over de waarde van het pand. Hoe lager deze waarde is, hoe lager de belastingheffing in deze box.
WOZ-waarde verhuurd vastgoed
Woningen in box 3 worden gewaardeerd op de WOZ-waarde. Overige onroerende zaken (niet-woningen) in box 3 dient u te waarderen op de waarde in het economisch verkeer. Voor verhuurde woningen geldt derhalve dat deze gewaardeerd dienen te worden op basis van de WOZ-waarde. Indien de woning anders dan tijdelijk wordt verhuurd waarbij de huurder recht heeft op huurbescherming, dan mag door de verhuurder in box 3 een waardedrukkende factor worden toegepast (leegwaarderatio). De leegwaarderatio vermindert de waarde van verhuurde woningen voor box 3, omdat verhuurde woningen soms minder waard zijn dan niet-verhuurde woningen. De leegwaarderatio is een vermenigvuldigingsfactor die afhankelijk is van de verhouding tussen de jaarlijkse huur en de WOZ-waarde van de verhuurde woning.
Met ingang van 1 januari 2023 zijn de percentages van de leegwaarderatiotabel geactualiseerd. Huurders betalen als gevolg van deze wijziging meer belasting over de verhuurde woning in box 3. Hierbij komt tevens dat de WOZ-waarde van een verhuurde woning wordt gebaseerd op de woning in een ‘onverhuurde’ staat.
In 2015 heeft de Hoge Raad beslist dat, indien de werkelijke waarde van vastgoed ten minste 10% minder waard is dan de WOZ-waarde gecorrigeerd met de leegwaarderatio, de lagere waarde c.q. werkelijke waarde gehanteerd mag worden voor box 3. Bij een vermoeden dat de werkelijke waarde van verhuurde woningen ten minste 10% lager is dan de WOZ-waarde met de peildatum 1 januari van het voorgaande jaar, raden wij aan de woning zo spoedig mogelijk te laten taxeren. Indien de taxatiewaarde ten minste 10% lager is dan de WOZ-waarde (gecorrigeerd met de nieuwe leegwaarderatio), kan een beroep op het arrest van de Hoge Raad uit 2015 uitkomst bieden voor een verlaging van de box 3-heffing. Het belang van dit arrest zal als gevolg van de aangepaste leegwaarderatiotabellen met ingang van 2023 toenemen.
Aan de hand van onderstaand voorbeeld is te zien dat de nieuwe box 3-heffing in combinatie met de gewijzigde leegwaarderatio en een hoge WOZ-waarde kan leiden tot nadelige gevolgen voor de belastingplichtige.
Voorbeeldberekening WOZ-waarde
Bij onderstaande berekeningen gaan we enkel uit van een verhuurde woning in box 3. Eventuele bank- en spaartegoeden en / of overige bezittingen worden buiten beschouwing gelaten.Voor de berekening hebben wij een jaarlijkse huur gehanteerd van € 30.000 (5% van de WOZ-waarde). De box 3-heffing is gebaseerd op de wetgeving volgens het rechtsherstel.
Leegwaarderatio (2022) | Leegwaarderatio (2023) | Werkelijke waarde (2023) | |
WOZ-waarde | € 600.000 | € 600.000 | € 600.000 |
Waarde na toepassing leegwaarderatio | € 570.000 | € 570.000 | € 570.000 |
Taxatiewaarde | n.v.t. | n.v.t. | € 495.000 |
Box 3-heffing | € 6.630 | € 10.129 | € 8.634 |
Noot fiscaal jurist inzake waarde WOZ
De WOZ-waarde kan flink wat gevolgen hebben voor de jaarlijkse belastingheffing. Bent u het niet eens met vastgestelde waarde, dan kan het een voordeel opleveren om bezwaar te maken tegen de vastgestelde WOZ-waarde. U kunt binnen 6 weken na ontvangst van de beschikking bezwaar maken tegen de vastgestelde WOZ-waarde.
Indien de bezwaartermijn reeds is verlopen en u beschikt over verhuurd onroerend goed waarbij de werkelijke waarde mogelijk aanzienlijk lager ligt dan de huidige WOZ-waarde met toepassing van de leegwaarderatio, dan is het aan te raden om een taxatie te laten uitvoeren. Mocht uit het taxatierapport blijken dat het verschil in waarde ten minste 10% bedraagt, dan mag de lagere werkelijke waarde gehanteerd worden voor toepassing van box 3. U dient dit echter aan te kunnen tonen aan de hand van een taxatierapport waarin de reële marktwaarde met marktgegevens of andere objectieve informatie wordt onderbouwd.
Heeft u naar aanleiding van het lezen van dit artikel vragen? Neem dan gerust geheel vrijblijvend contact op met onderstaande adviseurs.
Gratis fiscale informatie en advisering Jongbloed Fiscaal Juristen
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgen op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine).
Bron uitspraak WOZ-waarde
Deels bebouwde grond, bouwterrein?
De Hoge Raad heeft in haar uitspraak van 9 februari 2024, duidelijk uitgelegd via een stappenplan hoe moet worden beoordeeld of er sprake is van een bouwterrein of bebouwde grond. Ook in een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 28 januari 2025 (ECLI:NL:GHARL:2025:465 kwam deze discussie "bouwterrein of niet" aan de orde.
Bouwterrein met gedeeltelijke bouwbestemming
Het Gerechtshof heeft in 2025 een uitspraak gedaan over een perceel grond dat op het moment van levering kwalificeert als bouwterrein en daarom is belast met BTW, aldus de inspecteur. De aanwezige bebouwing is verwaarloosbaar t.o.v. het onbehouwde gedeelte van het totale perceel. Henk verkoopt 2 percelen, waarvan 1 perceel een gedeeltelijke bouwbestemming heeft, hierop staat een kleine theekoepel van 17 kubieke meter (en 4 meter doorsnede). Maar er is ook een fietsenstalling, pad en verharding voor parkeerplaats. De totale bouwbestemming beslaat ruim 250 vierkante meter (3% van het geheel). De theekoepel is een rijksmonument en mag dus niet worden gesloopt. Het Gerechtshof stelt dat het grootste perceel als bouwterrein kwalificeert omdat de bebouwing verwaarloosbaar is. De monumentale tuin heeft een eigen functie en behoort dus niet tot de bebouwing. Het Hof is het met de rechtbank eens.
De casus bij de Hoge Raad inzake bouwterrein
Deze Hoge Raad uitspraak gaat over de levering van een terrein dat deels bebouwd was met een muur, en of dit al dan niet beschouwd moet worden als onbebouwde grond (een bouwterrein) in de zin van de Wet op de omzetbelasting 1968. In deze zaak gaat het om een projectontwikkelaar die een perceel met daarop een oude fabriek had gekocht om er woningen te ontwikkelen. Na de gedeeltelijke sloop van de fabriek, met uitzondering van een muur, verkocht hij het terrein zonder omzetbelasting te voldoen, ervan uitgaande dat het als bebouwde grond geleverd werd. De belastinginspecteur beschouwde dit echter als de levering van een bouwterrein dat belast had moeten worden met omzetbelasting, en legde een naheffingsaanslag op.
Uitspraak Hoge Raad inzake BTW en bouwterrein
De Hoge Raad stelt vast dat de muur als gebouw beschouwd moet worden omdat deze vast met de grond verbonden was en dienst deed als grondkering, wat betekent dat het terrein op zich als bebouwd beschouwd kon worden. Echter, bij het bepalen of het terrein als geheel als bebouwd of onbebouwd beschouwd moet worden, had het Hof moeten onderzoeken of het onbebouwde deel van het terrein dienstbaar was aan de muur en of de muur ten opzichte van het onbebouwde deel verwaarloosbaar was. De Hoge Raad concludeert dat het terrein, gelet op de omstandigheden, als onbebouwde grond en dus als bouwterrein aangemerkt had moeten worden, wat betekent dat de levering ervan belast had moeten worden met omzetbelasting.
De Hoge Raad geeft een stappenplan voor het beoordelen of er sprake is van een bouwterrein:
- Onbebouwde Grond als Uitgangspunt
De analyse start bij de vraag of we te maken hebben met onbebouwde grond. Cruciaal hierbij is of er gebouwen of restanten zijn die nog een functie vervullen. In de besproken casus had de overgebleven muur nog een duidelijke functie als grondkering en terreinafscheiding, waardoor het perceel niet zomaar als onbebouwd werd beschouwd. - De Rol van het Gebouw
Wanneer het gebouw nog een functie vervuld moet bekeken worden of het bijbehorende terrein dienstbaar is aan het gebouw. Vergelijk een oprit bij een woning. - Dienstbaarheid van het Gebouw aan de Grond
Indien de voorgaande situatie niet van toepassing is, wordt bekeken moet worden bekeken of het gebouw dienstbaar is aan het onbebouwde terrein en of dit gebouw verwaarloosbaar is ten opzichte van het terrein. - Gebouw en grond appart behandelen
Als het gebouw niet verwaarloosbaar is ten opzichte van het restant van het terrein dan zou het voor de BTW apart behandeld kunnen worden. Echter als er sprake is van één levering dan mag de transactie niet kunstmatig worden gesplitst. Hiervan is sprake als de onderscheiden gedeelten vanuit economisch oogpunt ondeelbaar zijn dan wel één geheel vormen.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Conclusie
Met dit stappenplan van de Hoge Raad kan men in de praktijk aan de slag om te bepalen of er sprake is van een bouwterrein of van bebouwde grond. Mocht u vragen hebben of behoefte hebben aan advies met betrekking tot deze materie dan kunt u terecht bij een van onze adviseurs.
Dividenduitkeringen vanuit buitenlandse deelnemingen
Wanneer is vrijstelling van bronbelasting (nog) mogelijk?
Veel aandeelhouders van een Nederlandse besloten vennootschap (BV) zijn bekend met het idee dat binnen de Europese Unie dividenduitkeringen tussen vennootschappen in principe belastingvrij kunnen plaatsvinden. Dat is ook precies het doel van de zogenoemde Moeder-Dochterrichtlijn. Deze Europese richtlijn beoogt dubbele vennootschapsbelasting op winstuitdelingen binnen internationale concernstructuren te voorkomen. Naast deze richtlijn hebben landen ook onderling belastingverdragen gesloten. Daarin is vaak geregeld dat bronbelasting over dividenden beperkt is tot bijvoorbeeld 5% of 15%, of in sommige gevallen helemaal achterwege blijft.
International structuren en strengere toetsing bronheffing
In de praktijk hebben internationale structuren – vaak met tussen geschakelde holdings – optimaal gebruik gemaakt van deze regelingen. Daarbij waren de uiteindelijke aandeelhouders regelmatig natuurlijke personen die via een buitenlandse holding deelnamen in een werkmaatschappij. Zou de persoon de aandelen rechtstreeks houden, dan zou hij of zij in het land van uitkering van de dividenden vaak wel dividendbelasting verschuldigd zijn. Door gebruik te maken van een tussenholding kon deze heffing (grotendeels) worden vermeden.
Juist dit type structuren is de laatste jaren onder vuur komen te liggen. Het Europese Hof van Justitie heeft in een reeks uitspraken duidelijk gemaakt dat misbruik moet worden tegengegaan. Lidstaten mogen – en moeten – een toets op misbruik uitvoeren. Daarbij moet de belastingplichtige in de gelegenheid worden gesteld om tegenbewijs te leveren. Alle feiten en omstandigheden moeten worden meegewogen, zoals de reële aanwezigheid van activiteiten van de tussenholding.
Duitse dochteronderneming en dividend uitkering. Strenge toets en lange wachttijden
In Duitsland is deze discussie al jaren actueel. De Duitse fiscus houdt standaard 25% Kapitalertragsteuer in, tenzij er vooraf een vrijstelling is aangevraagd op basis van de richtlijn of het belastingverdrag. Het geld kan ook achteraf worden teruggevraagd. Deze aanvragen zijn in de loop der jaren steeds complexer geworden en de behandelingstermijn loopt inmiddels op tot gemiddeld 20 maanden.
Bij de beoordeling kijkt de Duitse fiscus nauwkeurig of sprake is van misbruik. Daarbij wordt onder meer gekeken naar de functie van de holding binnen het concern. Is het houden van de aandelen wel een activiteit die past binnen de onderneming van de holding, of fungeert deze enkel als doorgeefluik?
Een rechtszaak bij de Duitse rechter (FG Köln, 21.06.2023 - 2 K 1315/13) illustreert deze aanpak. In die zaak stond de vraag centraal of de holding een reële functie vervulde, en dus recht had op de vrijstelling.
Dividenduitkering Nederlandse BV aan buitenlandse moeder
Nederland lijkt inmiddels ook kritischer te zijn gaan kijken naar dit soort structuren. In een arrest van De Hoge Raad op 18 juli 2025 (ECLI:NL:HR:2025:1162) oordeelde de Hoge Raad dat een Belgische vennootschap geen recht had op een vrijstelling van dividendbelasting. Deze Belgische vennootschap bezat slechts de aandelen in de Nederlandse BV en twee oldtimers. De Belastingdienst en uiteindelijk ook de Hoge Raad concludeerden dat sprake was van misbruik van recht.
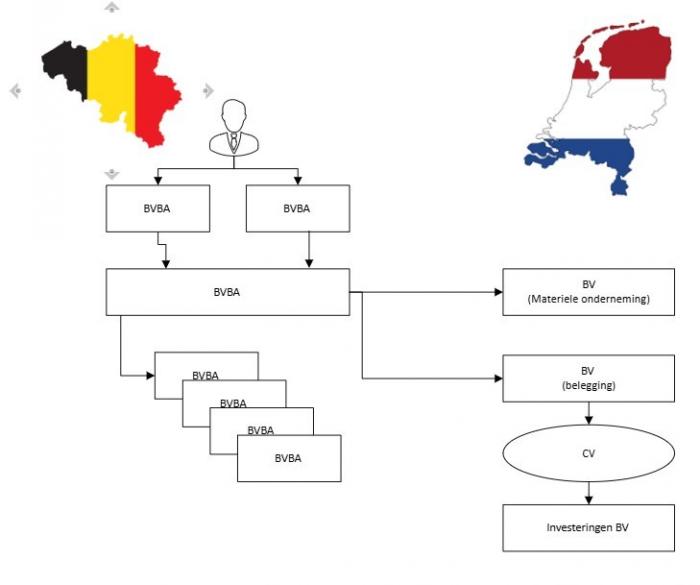
Wat opvalt is dat Nederland in het verleden richting Duitsland nog verdedigde dat het houden van deelnemingen via een holdingstructuur gebruikelijk en legitiem is, mede omdat er bij verdere uitkering naar een Nederlandse natuurlijk persoon nog een belastingheffing in box 2 volgt. In het verdrag met Duitsland is zelfs vastgelegd dat hiermee rekening wordt gehouden. Maar in de genoemde zaak oordeelde de Nederlandse fiscus dat de Belgische vennootschap op haar beurt ook een substantiële heffing kende (namelijk 30% bij uitkering aan haar aandeelhouder), en toch was dat voor Nederland onvoldoende reden om af te zien van inhouding.
Noot fiscaal jurist inzake internationale structureren en dividenduitkeringen
De recente ontwikkelingen maken duidelijk dat dividenduitkeringen binnen internationale structuren steeds kritischer worden bekeken – zowel in Duitsland als in Nederland. De hoofdregel van vrijstelling of verlaging van bronbelasting blijft in principe bestaan, maar wordt steeds vaker doorbroken bij signalen van misbruik. In een uitspraak van het Hof van Justitie van de EU wordt Italie op de vingers getikt omdat er een lokale belasting wordt geheven over buitenlandse deelnemingsdividenden. In dit geval ging het om een Italiaanse bank die dividenden ontving uit ondermeer Ierland en Spanje. Er was sprake van strijdigheid met de moeder dochterrichtlijn (uitspraak 1 augustus 2025 ECLI:EU:C:2025:599)
Voor aandeelhouders van Nederlandse vennootschappen met buitenlandse deelnemingen is het dan ook van belang om goed te (laten) toetsen of een vrijstelling kans van slagen heeft. Wij begeleiden met regelmaat cliënten bij het aanvragen van vrijstellingen of het terugvorderen van ingehouden dividendbelasting. Dit doen wij altijd samen met lokale experts in het betreffende land, zoals Duitsland of België.
Wilt u weten of uw structuur nog aansluit bij de huidige praktijk? Neem dan contact met ons op.
Emigreren met vroegpensioen? Zorgverzekering komt soms te vervallen
Voor de snelle lezer: als u na 1 november 2026 gaat emigreren (voor uw pensioen) moet u wellicht in uw nieuwe woonland een ziektekostenverzekering regelen !
Als u gaat emigreren of in het buitenland woont kunt u in Nederland (soms) een zorgverzekering afsluiten. Het zal afhangen van de feitelijke situatie. Wie voor de AOW leeftijd stopt met werken en naar een ander EU Land verhuis rekende er tot nu toe op dat Nederland de zorgkosten in het nieuwe woonland blijft betalen. Dit wordt - voor mensen met een vroegpensioen of overbruggingsuitkering - anders vanaf 1 november 2026. Dit komt door de wijziging van een EU verordening (nummer 883/2004).
Nieuwe regeling ziektekosten bij wonen in het buitenland, in het kort
- Ontvangt u een AOW, ANW, WAO, WIA of Wajong uitkering dat verandert er niets (als u in het buitenland woont)
- Nieuwe emigranten (vroeg gepensioneerden) zonder wettelijk pensioen - die op of na de ingangsdatum in het buitenland gaan wonen- moeten zich in het buitenland (woonland) verzekeren.
- Bestaande CAK klanten behouden hun rechten (via overgangsrecht)
De huidige ziektekostenregeling bij wonen in het buitenland
Wie een Nederlands pensioen of uitkering ontvangt en in een verdragsland (EU/EER of Zwitserland) woont, valt in beginsel niet onder een gewone Nederlandse zorgverzekeraar, maar onder de verdragsregeling.
- U schrijft zich in bij het zorgstelsel van uw woonland;
- Nederland blijft financieel verantwoordelijk voor de kosten.
- Als tegenprestatie betaalt u een verdragsbijdrage aan het CAK.
De juridische basis ligt in artikel 24 (en 25) van Verordening (EG) nr. 883/2004: een pensioengerechtigde zonder eigen wettelijk zorgrecht in het woonland ontvangt verstrekkingen van het woonlandorgaan, voor rekening van de pensioenstaat. Het Hof van Justitie bevestigde dit systeem onder meer in HvJ 28 oktober 2021, C-636/19 (CAK). Cruciaal detail: onder de huidige tekst gaf niet alleen een wettelijk pensioen recht op de CAK-route, maar in de praktijk ook een niet-wettelijk (tweede-pijler) vroegpensioen. Via een verwijzing naar een arbeidsvoorwaarde voor gewezen werknemers tussen 55 en 65 jaar was feitelijk een keuzerecht ontstaan: wie zich bij het CAK meldde, kreeg zorg ten laste van Nederland.
Zorgverzekering en wonen in het buitenland
Of u bij het wonen in het buitenland een Nederlandse basiszorgverzekering kunt of moet afsluiten hangt vooral af van de vraag of u volgens de sociale zekerheidsregels nog verzekerd bent voor de Wet Langdurige Zorg (WLZ). De volgende situaties zijn te onderscheiden:
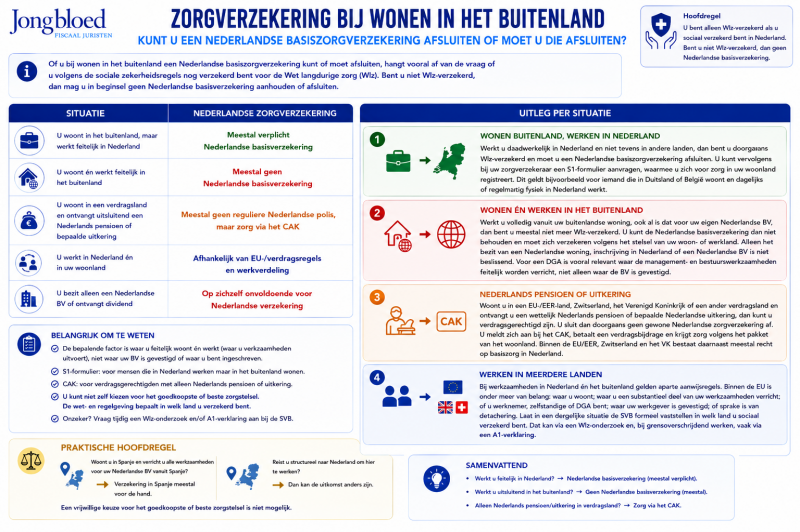
Wat verandert er ten aanzien van de zorgverzekering bij wonen in het buitenland?
De Europese instellingen hebben ingestemd met een ‘opschoning’ van Bijlage XI. Wat overblijft geeft nog recht op een CAK-zorgverzekering in het buitenland:
- AOW (ouderdomspensioen)
- Anw (nabestaandenuitkering SVB)
- WAO, WIA of Wajong (arbeidsongeschiktheid)
Het CAK communiceert een verwachte ingangsdatum van 1 november 2026. De nieuwe regels raken uitsluitend toekomstige gevallen. U krijgt met de wijziging te maken als u cumulatief:
- nog geen CAK-klant bent, én
- op of na de ingangsdatum emigreert of met (vroeg)pensioen gaat, én
- in de EU/EER of Zwitserland woont of gaat wonen, én
- uitsluitend een niet-wettelijk pensioen/uitkering heeft (dus nog geen AOW/Anw/WAO/WIA/Wajong).
Bestaande klanten CAK en zorgverzekering bij wonen in buitenland
Bestaande klanten: geen paniek. Wie op de ingangsdatum al een CAK-zorgverzekering op basis van een vroegpensioen heeft, behoudt die rechten via het overgangsrecht. De wijziging werkt niet met terugwerkende kracht.
Van buitenlandse dekking naar Nederlandse dekking voor ziektekosten
Wie met vroegpensioen naar bijvoorbeeld Spanje verhuist, valt eerst mogelijk onder Nederland, daarna (onder de nieuwe regels) niet meer, en zodra de AOW ingaat opnieuw wel – als verplicht verdragsgerechtigde. U gaat dus van Nederlandse dekking, naar zelf regelen in het woonland, en later terug naar verplichte CAK-dekking. Onhandig, en riskant op een leeftijd waarop een private verzekeraar u niet meer met open armen ontvangt. Er kan dus gedoe in uw huidige woonland ontstaan omdat u niet of lastig te verzekeren bent.
Coördinatiegroep constructiebestrijding belastingdienst
De jaarverslagen 2018 - 2021 van de coördinatiegroep constructiebestrijding zijn in november 2025 via een WOO verzoek bekend geworden. De belangrijkste conclusies zijn:
- Er zijn steeds meer woonplaatsonderzoeken;
- Er is redelijk wat weerstand tegen verstrekken van informatie (en veel informatiebeschikkingen);
- Constructies waarbij emigratie en zetelverplaatsing leiden tot lagere heffing op box 2 heffing hebben de aandacht. De Box 2 claim blijft vaak in Nederland;
- Veel onderzoeken naar de feitelijke leiding van rechtspersonen. Neemt het bestuur ook de feitelijke besluiten in het buitenland? Trustkantoren worden vaak onderuit gehaald;
- APV en trust structuren hebben de aandacht van de belastingdienst.
Wat doet de coördinatiegroep constructiebestrijding van de belastingdienst?
De coördinatiegroep constructiebestrijding (hierna CCB) heeft een aantal belangrijke taken:
- ontwikkelen van beleid (en wetgeving) tegen de bestrijding van constructies;
- ondersteunen Belastingdienst;
- Informeren van de Belastingdienst over bestaan en aanpak fiscale constructies.
Via zogenaamde WOO verzoeken komen soms leuke rapporten naar voren over constructies binnen het fiscale landschap. Deze bijdrage uit 2021 (25 pagina's) geeft inzicht in enkele structuren die vaker voorbij komen bij de Belastingdienst. Constructies die voorbij komen zijn:
- Omleiden winst en salaris via buitenlandse rechtspersonen;
- Vermogen onderbrengen in trust, stichting of APV (zie document);
- Btw-constructies (vrijgestelde ondernemers gaan joint ventures aan met dienstverlenende bedrijven, dit speelt met name bij scholen en ziekenhuizen) (zie document);
- Overdrachtsbelasting constructies (kopen bedrijf met vastgoed zonder overdrachtsbelasting en vervolgens bedrijf weer terugverkopen, dit speelt soms bij hotels, restaurants, etc.) (zie document);
- Stalling immateriële rechten in taxhavens (zie document);
- Woonplaatsonderzoeken (zie 1document zie 2 document).
De structuren komen aan het licht bij fiscale procedures maar ook via de Panama papers of andere openbare bronnen.
Constructies bestrijden door de belastingdienst
De speciale afdeling binnen de belastingdienst is een kennisgroep geworden die de laatste jaren is uitgegroeid tot een afdeling die is gaan fungeren als denktank die verhullingsstructuren signaleert en in kaart brengt. Deze landelijke afdeling (met lokale inspecteurs) brengt veel constructies (nationaal en internationaal) in beeld. We zien dat er de laatste tijd veel aandacht is voor de fiscale woonplaats van natuurlijke personen en rechtspersonen (evaluatie fiscale woonplaats 31 maart 2025). De Belastingdienst heeft met de coördinatiegroep constructiebestrijding een aparte afdeling die steeds meer rechten krijgt om onderzoeken te verrichten, dit in het bijzonder bij woonplaatsdiscussies en het bestrijden van afgezondere vermogens. Ook is er steeds meer aandacht voor binnenlandse constructies waarbij overdrachtsbelasting, schenkbelasting en erfbelasting wordt voorkomen of beperkt. Dit gebeurt via erfpachtconstructies en tijdelijke schenkingen (zie artikel FD mei 2025 en BNR)
