

 4,5 van 5 Google reviews
Belastingen van personenauto's en motorrijwielen
Als u in Nederland een personenauto, motor of een bestelauto koopt of uit het buitenland naar Nederland brengt, dan moet u verschillende belastingen betalen. Eén van deze belastingen heet belasting van personenauto's en motorrijwielen (BPM). BPM betaalt u vóór de inschrijving van het voertuig in het Nederlandse kentekenregister. Zolang de BPM niet is betaald, mag u niet met het voertuig over de openbare weg in Nederland rijden.
De BPM is al jaren voor de belastingbetaler, rechter en overheid een lastige belasting. Er zijn vele procedures over deze heffing gevoerd en de BPM wordt uiteindelijk afgeschaft.
Kennisgroep Autobelasting
De eerste documenten van de kennisgroep rollen nu binnen. In onderstaande documenten worden diverse procedures bij rechters behandeld en standpunten van de Belastingdienst zichtbaar. De vraagstukken zien op de volgende onderdelen:
- Hoe moet de waarde van een auto worden bepaald?
- Verschil tussen marktsituatie en marktsituatie handelaar.
- Met welk percentage mag de waarde van auto worden verlaagd of verhoogd?
Bron kennisgroep Auto
WOO-verzoek koerslijst EurotaxGlass
Standpunten kennisgroepen belastingdienst niet altijd prettig
Sinds 2023 zijn er 1.000 kennisgroepstandpunten bekend gemaakt. Tijd voor een terugblik. De insteek van kennisgroep standpunten is goed, iedereen wordt gelijk behandeld door de inspecteur (mits vergelijkbare gevallen). Kennisgroepstandpunten hoeven echter niet altijd juist te zijn en soms zijn deze voer voor discussie. De inspecteur mag niet afwijken van een kennisgroepstandpunt en belastingadviseurs zijn het soms niet eens met deze standpunten. Dit kan spanning veroorzaken tussen belastingplichtigen (en/of hun adviseurs) en de belastingdienst.
Voor de helderheid, kennisgroep standpunten missen elke wettelijke status en kun je vergelijken met een mening. Dus eigenlijk is het standpunt evenveel waard als een intern memo bij ons op kantoor. Gelukkig heeft de rechter nog altijd het laatste woord, dit is echter vaak een grote en kostbare stap. Een alternatieve route kan zijn om de kennisgroep te benaderen bij een fout of onduidelijk standpunt, dit kan in overleg met de inspecteur. Al met al zijn wij blij met de eenheid van beleid maar maakt het er onze fiscale wereld niet altijd duidelijker op.
Voorjaarsnota 2026, dit zijn de fiscale aandachtspunten
De Voorjaarsnota is het jaarlijkse moment waarop het kabinet de overheidsfinanciën actualiseert en beleidsmatige bijstellingen presenteert. De Voorjaarsnota 2026 is daarbij bijzonder, omdat hierin ook de Startnota van het nieuwe kabinet is opgenomen: de financiële vertaling van het coalitieakkoord. Voor fiscalisten is vooral van belang welke belastingmaatregelen worden aangekondigd.
De fiscale punten staan met name in hoofdstuk 6 van de Voorjaarsnota. Het gaat daarbij nog niet om definitieve wetgeving, maar wel om concrete beleidsvoornemens die richtinggevend zijn voor het Belastingplan en andere fiscale wetsvoorstellen. De voorjaarsnota is in behandeling en hier (set 1 en set 2) treft u de beantwoording van diverse kamervragen aan
Fiscale punten Voorjaarsnota 2026
1. Vrijheidsbijdrage burgers
Het kabinet introduceert een vrijheidsbijdrage voor burgers via een beperkte toepassing van de tabelcorrectiefactor in de inkomstenbelasting in 2027 en 2028. Budgettair gaat het om € 1,5 miljard in 2027 en vervolgens € 3,4 miljard structureel vanaf 2028. In de praktijk komt dit neer op een lastenverzwaring voor burgers via de inkomstenbelasting.
2. Vrijheidsbijdrage bedrijven
Ook bedrijven worden geconfronteerd met een vrijheidsbijdrage, die taakstellend wordt ingevuld via een verhoging van de AOF-premie. De geraamde opbrengst bedraagt € 1,5 miljard in 2027 en € 1,7 miljard structureel vanaf 2028. De precieze uitwerking moet nog volgen, maar duidelijk is dat werkgevers hierdoor met hogere lasten te maken kunnen krijgen.
3. Corporaties en Vpb
De Voorjaarsnota bevat een maatregel om de investeringscapaciteit van woningbouwcorporaties via een faciliteit in de vennootschapsbelasting te vergroten. Hiervoor wordt vanaf 2028 jaarlijks € 250 miljoen beschikbaar gesteld, oplopend naar € 325 miljoen structureel in 2032. De verwachting is dat deze maatregel nog nader wordt uitgewerkt, maar fiscaal is duidelijk dat het kabinet hier kiest voor gerichte stimulering via de Vpb.
4. Overdrachtsbelasting beleggers
Voor particuliere investeerders in woningen wordt het tarief in de overdrachtsbelasting per 2027 verlaagd van 8% naar 7%. Het gaat om woningen waarin de koper niet zelf gaat wonen, zoals verhuurwoningen en vakantiewoningen. Deze maatregel verlaagt de fiscale drempel voor vastgoedbeleggingen, al zal nog moeten blijken in hoeverre dit daadwerkelijk effect heeft op de woningmarkt.
5. Aftrek zorgkosten vervalt
De aftrek specifieke zorgkosten en de tegemoetkoming specifieke zorgkosten worden volgens de Voorjaarsnota per 2028 afgeschaft. De opbrengst is geraamd op € 533 miljoen structureel. Daarmee verdwijnt een bestaande fiscale tegemoetkoming voor belastingplichtigen met bijzondere zorguitgaven, wat vooral voor bepaalde groepen particulieren merkbaar kan zijn.
6. Pensioenplafond bevroren
Het kabinet wil het maximum pensioengevend loon gedurende zes jaar niet indexeren. Daardoor blijft het maximum tot en met 2032 staan op € 137.800, het niveau van 2026. De maatregel beperkt de fiscaal gefaciliteerde pensioenopbouw voor hogere inkomens en betekent dus een versobering aan de bovenkant.
7. Btw op sierteelt omhoog
Het verlaagde btw-tarief voor sierteeltproducten wordt per 2028 afgeschaft. Daardoor verschuift het tarief van 9% naar 21%. Voor de sector betekent dit een forse lastenverzwaring, die vermoedelijk ook zal doorwerken in consumentenprijzen.
8. Suikertaks
Per 2030 wil het kabinet een heffing op suikerhoudende producten invoeren. Het gaat om voorverpakte voedingsmiddelen met een suikergehalte vanaf 6%. De maatregel is geraamd op € 900 miljoen structureel en heeft niet alleen een budgettaire, maar ook een gedragsbeïnvloedende functie. Voor producenten kan dit gevolgen hebben voor prijsstelling, receptuur en productontwikkeling.
9. Accijnskorting benzine
De tijdelijke verlaging van de brandstofaccijns op benzine wordt verlengd tot en met 2027. In 2027 blijven de tarieven voor benzine gelijk aan die van 2026. Dit voorkomt een lastenverzwaring voor automobilisten, maar betekent tegelijkertijd een aanzienlijke derving voor de schatkist.
10. Vermogensgrens zorgtoeslag
Per 2028 worden de vermogensgrenzen in de zorgtoeslag gelijkgesteld aan het heffingsvrij vermogen in box 3. Hierdoor kunnen meer huishoudens met vermogen binnen het bereik van de zorgtoeslag vallen. Hoewel dit strikt genomen niet een klassieke belastingmaatregel is, is het wel fiscaal relevant door de samenhang met het inkomstenkader en de vermogenspositie van particulieren.
11. Pijler 2 versoepeld
De Voorjaarsnota verwerkt de gevolgen van het op 5 januari 2026 bereikte OESO-akkoord over aanpassingen in de wereldwijde minimumbelasting (Pijler 2). Volgens de raming leidt dit tot een structurele derving van € 122 miljoen. Voor internationaal opererende groepen is dit relevant, omdat de toepassing en reikwijdte van de minimumbelasting hierdoor kunnen verschuiven.
12. Belastingrente Vpb
Een juridisch belangrijk punt is de verwerking van het arrest van de Hoge Raad van 16 januari 2026 over het hogere belastingrentepercentage in de vennootschapsbelasting. De Voorjaarsnota neemt op dat dit leidt tot een structurele derving van € 145 miljoen per jaar en daarnaast tot een incidentele derving. Voor Vpb-plichtigen is dit relevant, omdat het arrest bevestigt dat het hogere rentepercentage niet houdbaar is gebleken.
13. Bedrag ineens uitgesteld
De invoering van de Wet herziening bedrag ineens wordt uitgesteld van 1 juli 2026 naar 1 januari 2029. Dat leidt volgens de Voorjaarsnota tot een derving in 2026, 2027 en 2028 ten opzichte van het basispad. Voor de praktijk betekent dit dat de fiscale en pensioenrechtelijke planning rondom pensionering opnieuw opschuift.
14. Schenkbelasting woningen
De eerder voorziene maatregel om woningen in de schenkbelasting te waarderen op waarde in het economische verkeer in plaats van op basis van de WOZ-waarde, gaat voorlopig niet door. De Voorjaarsnota vermeldt dat deze maatregel uit de Fiscale verzamelwet 2027 is geschrapt na een negatieve uitvoeringstoets. Dat betekent dat het bestaande waarderingsregime vooralsnog in stand blijft.
15. Overige herijkingen
Tot slot bevat de Voorjaarsnota nog enkele technische fiscale herijkingen, zoals aanpassingen rond ETS-2, de pseudo-eindheffing voor fossiele zakelijke personenauto’s, het afschaffen van bepaalde kwarttarieven in de motorrijtuigenbelasting en het beperken van de verhoging van de invorderingsrente naar 4,3%. Dit zijn geen grote stelselwijzigingen, maar in de uitvoeringspraktijk kunnen deze punten wel degelijk relevant zijn.
16. Aanpak opmerkelijke constructies
Bij de voorjaarsnota is een lijst gevoegd met bestaande en nieuwe constructies die aandacht moeten krijgen. De belangrijkste zijn:
- papieren schenkingen: nu 6% rente in de toekomst wellicht lagere rente en een fictieve verkrijging
- leningen met onzakelijke voorwaarden: wordt onderzocht
- samenwerkingsverbanden tussen ib ondernemer en de BV
- dividendstripping: meerdere maatregelen
- opknipgedrag bij de vastgoed BV: renteaftrek optimaliseren
- lucratief belang regeling: uitstel tot 2028
Noot fiscaal jurist inzake voorjaarsnota
De fiscale onderdelen van de Voorjaarsnota 2026 laten zien dat het kabinet inzet op een mix van lastenverzwaring, grondslagverbreding, gerichte stimulering en technische reparaties. Veel maatregelen moeten nog worden omgezet in concrete wetgeving en kunnen dus in de komende periode nog wijzigen. Wij volgen deze ontwikkelingen nauwgezet en zal hierover blijven publiceren zodra nieuwe wetsvoorstellen of relevante fiscale ontwikkelingen verschijnen. Heeft u zelf een fiscaal vraagstuk, dan kunt u contact opnemen met één van onze fiscaal juristen.
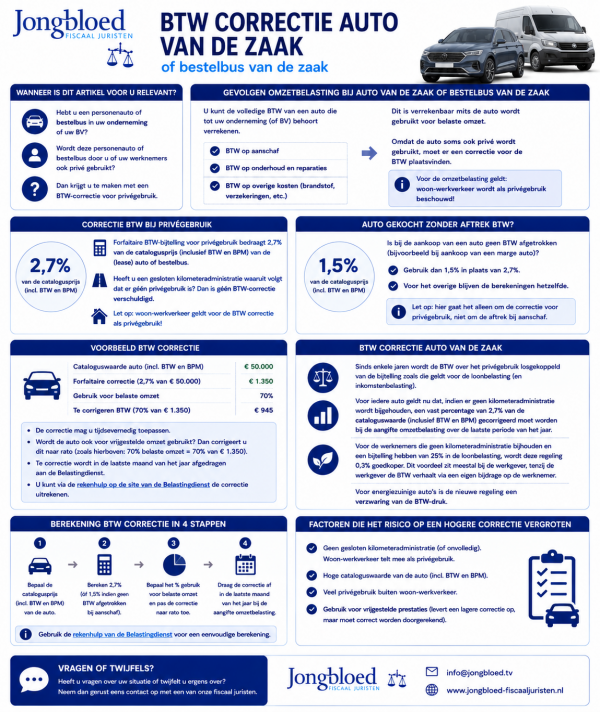
BTW-correctie privegebruik auto van de zaak
Wanneer is dit artikel voor u relevant?
- Hebt u een personenauto of bestelbus in uw onderneming of uw BV?
- Wordt deze personenauto of bestelbus door u of uw werknemers ook prive gebruikt?
Gevolgen omzetbelasting bij auto van de zaak of bestelbus van de zaak
U kunt de volledige BTW van een auto die tot uw onderneming (of BV) behoort verrekenen. Dit gaat om de BTW op de aanschaf, het onderhoud, etc. Dit is verrekenbaar mits de auto wordt gebruikt voor belaste omzet. Omdat de auto soms ook prive wordt gebruikt moet er een correctie voor de BTW plaatsvinden. Vorenstaande geldt voor gekochte en geleaste auto's of bestelbussen. Aandachtspunt is dat voor de omzetbelasting woon werkverkeer als prive gebruik wordt gezien!
Correctie BTW bij prive gebruik
De forfaitaire BTW-bijtelling voor privégebruik van de auto van de zaak bedraagt 2,7% van de catalogusprijs van de (lease) auto of bestelbus (let op : inclusief BTW en BPM). Als er een gesloten kilometeradministratie aanwezig is waaruit volgt dat er geen sprake is van prive gebruik hoeft de BTW correctie niet plaats te vinden. Het woonwerk verkeer geldt voor de BTW correctie als prive gebruik.
Auto gekocht zonder aftrek BTW
Is bij de aankoop van een auto geen BTW afgetrokken (bijvoorbeeld bij aankoop van een marge auto) dan gebruikt u bij de berekening niet het gebruikelijke percentage (2,7%) maar een lager percentage van 1,5%. Voor het overige blijven de berekeningen hetzelfde.
Voorbeeeld BTW correctie
Een auto met een cataloguswaarde van € 50.000 wordt ook prive gebruikt. De BTW correctie bedraagt in dit geval 2,7% van € 50.000, derhalve € 1.350 (per jaar). Deze correctie mag u tijdsevenredig toepassen. Wordt de auto ook voor vrijgestelde omzet gebruikt dan kunt u de correctie corrigeren. Dus bij 70% gebruik voor belaste omzet is de correctie 70% van € 1.350. De correctie wordt in de laatste maand van het jaar afgedragen aan de Belastingdienst. U kunt via een hulpmiddel op de site van de Belastingdienst de correctie uitrekenen.
BTW Correctie auto van de zaak
Sinds enkele jaren wordt de BTW over het privégebruik losgekoppeld van de bijtelling zoals die geldt voor de loonbelasting (en inkomstenbelasting). Voor iedere auto geldt nu dat, indien er geen kilometeradministratie wordt bijgehouden, een vast percentage van 2,7% van de cataloguswaarde (inclusief BTW en BPM) gecorrigeerd moet worden bij de aangifte omzetbelasting over de laatste periode van het jaar.
Voor de werknemers die geen kilometeradministratie bijhouden en een bijtelling hebben van 25% in de loonbelasting, wordt deze regeling 0,3% goedkoper. Dit voordeel zit meestal bij de werkgever, tenzij de werkgever de BTW verhaalt via een eigen bijdrage op de werknemer. Voor energiezuinige auto's is de nieuwe regeling een verzwaring van de BTW-druk.
Schema / checklist inzake BTW correctie auto van de zaak
Berekening BTW en auto van de zaak
Op de internetsite van de Belastingdienst staat sinds 2021 een rekenhulp voor de BTW correctie, deze kunt u hier raadplegen.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
Opladen privé-auto aan laadpaal werkgever
Wat zijn de fiscale gevolgen als een werknemer zijn privé elektrische auto gaat opladen aan de laadpaal op de zaak (bij de werkgever)? In onderstaand artikel het standpunt van de Belastingdienst (kennisgroep). Volgens de Belastingdienst is het een voordeel uit dienstbetrekking en derhalve loon. Vorenstaande geldt niet voor het opladen van een fiets of mobiele telefoon.
Standpunt kennisgroep inzake opladen privé elektrische auto bij werkgever
Aanleiding
Een werkgever heeft twee laadpalen op de parkeerplaats staan. De parkeerplaats maakt onderdeel uit van de werkplek van de werknemers. Elke laadpaal heeft twee laadpunten. De werknemer kan de laadpunten alleen gebruiken met een laadpas van de werkgever, niet met een algemene laadpas. De kosten van het opladen komen voor rekening van de werkgever. De werkgever heeft één elektrische auto waardoor er drie laadpunten niet worden gebruikt. De werkgever wil het elektrisch rijden stimuleren. Daarvoor wil hij werknemers die in privé beschikken over een hybride of elektrische auto ook gebruik laten maken van de laadpalen. De werknemers kunnen hiervoor een laadpas ophalen bij de receptie, de auto opladen en vervolgens de laadpas weer inleveren. De werknemers hoeven niets te betalen en er wordt niet geregistreerd welke werknemer wanneer van de laadpaal gebruikmaakt.
Vragen
- Is er sprake van loon in de zin van artikel 10 eerste lid, Wet op de loonbelasting 1964 (hierna: Wet LB)?
- Valt het voordeel dat de werknemer geniet onder de nihilwaardering van artikel 3.7, eerste lid, onderdeel a, URLB 2011?
- Heeft het opladen van de privé-auto nog invloed op het reiskostenforfait van artikel 31a tweede lid, onderdeel a, ten derde, Wet LB?
- In hoeverre gelden de antwoorden ook voor andere privézaken die de werknemer mag opladen op de werkplek, zoals een elektrische fiets (incl. speed pedelec) en mobiele telefoon?
Antwoorden
- Ja, als de werknemer zijn privé-auto oplaadt op de werkplek is er sprake van een voordeel dat voortvloeit uit de dienstbetrekking.
- Nee, de nihilwaardering is niet van toepassing op het gebruik van de laadpaal voor privédoeleinden.
- Ja, de elektriciteit telt mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer (2023: € 0,21 per kilometer).
- De werkgever kan de nihilwaardering toepassen als de werknemer een stopcontact gebruikt voor het opladen van een elektrische fiets en mobiele telefoon. De elektriciteit voor de fiets telt niet mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer.
Beschouwing
Vraag 1: Is er sprake van loon?
Volgens artikel 10, eerste lid, Wet LB is loon al hetgeen uit een dienstbetrekking wordt genoten. De uitdrukking 'al hetgeen' geeft aan dat in beginsel elk voordeel dat een werknemer behaalt onder de loonheffing valt.
De inhoud van het loonbegrip heeft zich gevormd in de jurisprudentie en laat zich samenvatten in de volgende drie cumulatieve voorwaarden:
- Er is sprake van genieten (voordeelseis).
- De werkgever verstrekt het voordeel en is zich daarvan bewust (verstrekkingseis).
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis).
Het gebruik van de laadpaal levert de werknemer een voordeel op omdat hij niet hoeft te betalen voor het opladen van zijn auto. De laadpunten kunnen alleen gebruikt worden met een laadpas van de werkgever en de kosten van het opladen komen voor rekening van de werkgever. Dit betekent dat de werkgever zich bewust is van de verstrekking van het voordeel en dat er een voldoende causaal verband is met de dienstbetrekking. Er is sprake van loon in natura.
Vraag 2: Is de nihilwaardering van toepassing?
Op grond van artikel 13 Wet LB in samenhang met artikel 3.7 eerste lid, onderdeel a, URLB 2011 wordt het ge- en verbruik van werkplekvoorzieningen onder voorwaarden op nihil gewaardeerd. De tekst van artikel 3.7 URLB 2011 luidt als volgt:
“1. De waarde van de volgende voorzieningen, in redelijkheid, wordt gesteld op nihil, ingeval deze geheel of gedeeltelijk op de werkplek gebruikt of verbruikt worden:
a. voorzieningen waarvan het niet gebruikelijk is deze elders te gebruiken of verbruiken;” (…)
Het begrip voorziening is wettelijk niet gedefinieerd. Volgens de toelichting moet het begrip ruim worden opgevat en ziet het op
“allerlei faciliteiten, in zeer uiteenlopende situaties, die de werkgever aan de werknemer ter beschikking stelt om de werkzaamheden te kunnen uitoefenen, maar waarvan de werknemer mogelijk ook voor zijn persoonlijke aangelegenheden gebruik kan maken”. voetnoot 1
Verder geeft de wetgever aan dat het gebruik ziet “op de situatie waarbij de werkgever het gebruik van een voorziening toestaat”. (voetnoot 2) En dat het artikel ziet op het “het genot van voorzieningen”. voetnoot 3
Het genot van een laadpaal bestaat uit de elektriciteit. Als de laadpaal voor privé wordt gebruikt vormt dit loon, tenzij het genot op nihil kan worden gewaardeerd. Hetzelfde geldt voor andere voorzieningen die iets ‘produceren’, zoals een koffieautomaat, een printer, een kraan en een stopcontact. Het genot van dergelijke voorzieningen bestaat uit de levering van producten; koffie, printjes, fotokopieën, water en stroom. Het kan volgens de kennisgroep niet de bedoeling zijn geweest van de wetgever dat bij toetsing van de nihilwaardering de voorziening wordt gesplitst in het gebruik van de voorziening en het product dat de voorziening levert. Het gebruik an sich levert de werknemer immers geen voordeel op; artikel 3.7, eerste lid, onderdeel a, URLB 2011 zou dan een dode letter zijn. Het artikel beoogt nou juist het genot van een voorziening (het product) onder voorwaarden buiten de heffing te laten.
Het gebruik van de laadpaal moet derhalve als een voorziening in de zin van artikel 3.7, eerste lid, onderdeel a, URLB 2011 worden gezien. De vraag is of de voorziening voldoet aan de voorwaarden van dit artikel.
Is er in dit geval sprake van een werkplekvoorziening?
Werkplekvoorzieningen worden op nihil gewaardeerd onder de volgende voorwaarden, in samenhang bezien:
- De voorziening moeten geheel of gedeeltelijk op de werkplek worden ge- of verbruikt;
- Het aanbieden van de voorziening moet redelijk zijn; en,
- Het betreft een voorziening waarvan het niet gebruikelijk is deze elders te ge- of verbruiken.
De laadpaal voldoet aan de eerste voorwaarde. Immers, de werknemer kan de laadpaal alleen gebruiken op de werkplek. Aangezien de keuze van de werknemers niet leidend is geweest bij het aanbieden van de laadpaal en de redelijkheidstoets niet kan dienen om te treden in het beleid van de werkgever, voldoet de laadpaal ook aan de tweede voorwaarde (voetnoot 4) Blijft over de vraag of het niet gebruikelijk is de laadpaal buiten de werkplek te gebruiken.
Ge- of verbruik elders gebruikelijk?
Hoe moet deze derde voorwaarde worden uitgelegd? Moet de betreffende voorziening uitsluitend op de werkplek kunnen worden ge- of verbruikt? Of moet de voorziening normaal gesproken op de werkplek worden aangeboden? En maakt het hierbij uit hoe groot het privévoordeel is voor de werknemer?
De achtergrond van de nihilwaardering van voorzieningen die (mede) op de werkplek worden gebruikt, is volgens de wetgever vooral praktisch van aard. (voetnoot 5)
“De onwenselijkheid lastige waarderingsregels op te nemen voor voorzieningen met een (vaak beperkt) privévoordeel heeft geleid tot het ontstaan van de nihilwaarderingen voor voorzieningen die de werkgever in het kader van de bedrijfsvoering ter beschikking stelt.” (voetnoot 6)
Hieruit leidt de kennisgroep af dat de nihilwaardering ook van toepassing kan zijn op een onderdeel van een voorziening met een niet evident zakelijk belang.
De wetgever had hierbij het oog op voorzieningen die de werkgever
“in het belang van het arbeidsproces of het bedrijfsproces noodzakelijk vindt en daarom bepaalde kosten wil maken of vanwege wettelijke verplichtingen moet maken.” (voetnoot 7)
Het gaat volgens de wetgever om voorzieningen, die in het algemeen verbonden zijn met de bedrijfsvoering van de werkgever, en die naar algemene maatschappelijke opvattingen niet als loon worden ervaren, ook al kan sprake zijn van enig privévoordeel (voetnoot 8)
De aangehaalde wetsgeschiedenis en toelichting op de URLB 2011 biedt ruimte voor een soepele benadering als het gaat om voorzieningen in het belang van het arbeidsproces of het bedrijfsproces met een beperkt privévoordeel. Maar in dit geval is sprake van een substantieel voordeel (voetnoot 9) dat bovendien naar maatschappelijke opvattingen als loon wordt ervaren. Verder stelt de werkgever de laadpaal niet ter beschikking aan de werknemer om zijn werkzaamheden te kunnen uitvoeren, maar om zijn privéauto op te laden. De werkgever geeft hiervoor expliciet toestemming. Het genot van de voorziening (elektriciteit) vindt vervolgens met name plaats buiten de werkplek.
De laadpaal voldoet daarom niet aan voorwaarde 3.
Vraag 3: Heeft het opladen invloed op het reiskostenforfait?
Nu de nihilwaardering niet van toepassing is, vormt de elektriciteit uit de laadpaal ten behoeve van de privéauto een voordeel dat gewaardeerd dient te worden op grond van artikel 13 Wet LB. De elektriciteit telt mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer. Als de werkgever daarboven een extra vergoeding geeft, kan hij deze aanwijzen als eindheffingsloon, als hij voldoet aan de gebruikelijkheidseis.
Vraag 4: In hoeverre gelden de antwoorden ook voor andere privézaken die de werknemer mag opladen op de werkplek, zoals een elektrische fiets (incl. speed pedelec) en mobiele telefoon?
Het stopcontact op de werkplek is evident een voorziening op de werkplek die de werknemer nodig heeft om zijn werkzaamheden te kunnen uitoefenen en zijn in het belang van het bedrijfsproces. Als de werknemer het stopcontact gebruikt voor het opladen van zijn mobiele telefoon is er sprake van een privévoordeel voor de werknemer. Het voordeel is echter gering en wordt naar maatschappelijke opvattingen niet als loon ervaren. De kennisgroep vergelijkt dit voordeel met de door de wetgever genoemde voordelen zoals “kopieën van privéstukken, het (privé) gebruik van internet of de behandeling van privémail onder werktijd”. Het is volgens de wetgever “gebruikelijk en gewenst een dergelijk voordeel buiten beschouwing te laten bij de bepaling van het loon”. (voetnoot 10)
Bovenstaande geldt ook voor het opladen van een accu van een elektrisch fiets (incl. speed pedelec). Het voordeel hiervan is wellicht iets hoger (voetnoot 11), maar kan nog altijd worden aangemerkt als gering. Omdat de nihilwaardering van toepassing is, telt de elektriciteit niet mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer.
Voetnoten
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 27.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 28.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 25.
- Kamerstukken II 1998/99, 26728, nr. 3, p. 28/29.
- Kamerstukken II 2014/15, 34002, nr. 29 p. 2-3.
- Kamerstukken II 2014/15, 34002, nr. 10, p. 58.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 28.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 25.
- Zie voor een vergelijking van de kosten de site van de anwb, auto / elektrisch rijden / wat kost het opladen van een elektrische auto.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 28.
- € 0,10 per accu volgens Kieskeurig.nl.
Vergoeding laadkosten thuis bij auto van de zaak
In dit onderdeel een uitwerking van de vergoedingsmogelijkheden voor een laadpaal bij de werknemer thuis. De kennisgroep stelt het volgende:
- Veel werkgevers plaatsen een laadpaal bij werknemers thuis om de elektrische auto van de zaak te kunnen opladen.
- De elektriciteit wordt door de werknemer betaald, deze wordt veelal door de werkgever vergoed (veelal heeft de laadpaal een keurige registratie van het verbruik).
- Omdat de energieprijs bestaat uit verschillende componenten (variabel tarief, energiebelasting en compensatie energiebelasting), kan er discussie ontstaan over de omvang van de belastingvrije vergoeding.
- De werkelijke kosten van de werknemer mogen worden vergoed (dit zijn variabele en vaste kosten).
- Een onbelaste vergoeding voor de gemiddelde energieprijs is volgens de Belastingdienst niet mogelijk.
- In sommige gevallen zijn er subsidiemogelijkheden voor de aankoop van een laadpaal.
Nieuws elektrische auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Standpunt kennisgroep inzake vergoeding laadkosten auto van de zaak
Aanleiding
Werknemers van een werkgever hebben een elektrische auto van de zaak. Bij hun woning heeft de werkgever een laadpaal laten plaatsen. De werknemers betalen de elektriciteitskosten voor het laden van de auto van de zaak via hun eigen (privé-)meter aan hun energiemaatschappij. De werkgever vergoedt deze elektriciteitskosten aan de werknemer. Iedere verbruikte kilowattuur (hierna: kWh) voor het opladen van de auto wordt automatisch geregistreerd door de laadpaal en vervolgens door de partij die het opladen van auto’s voor de werkgever administreert, doorgegeven aan de werkgever. Dat vormt de basis voor de vergoeding van de (intermediaire) elektriciteitskosten van de auto van de zaak aan de werknemer.
De energieprijs voor iedere kWh bestaat, naast een vast leverings- en transporttarief, uit de volgende onderdelen:
- het variabel leveringstarief;
- de opslag voor duurzame energie (ODE);
- de energiebelasting; en,
- de vermindering van de energiebelasting.
Wat betreft de vermindering van de energiebelasting kan worden opgemerkt dat de overheid een deel van het energieverbruik ziet als basisbehoefte waarover geen belasting hoeft te worden betaald. De energiebelasting wordt daarom verminderd met een vast bedrag per elektriciteitsaansluiting per jaar, verrekend via de energierekening. Ook iemand die in een jaar minder energiebelasting betaalt dan het bedrag van de belastingvermindering, ontvangt de volledige vermindering. Deze vermindering is per 1 januari 2022 sterk verhoogd als compensatie voor de gestegen energieprijzen.
Omdat het bepalen van de hoogte van de vergoeding op declaratiebasis tot een grote uitvoeringslast leidt, mede gezien de grote variatie in energiecontracten en prijzen, verzoekt de werkgever de inspecteur akkoord te gaan met het toepassen van de gemiddelde elektriciteitsprijs voor consumenten die het CBS publiceert (hierna: consumentenprijs). Het CBS hanteert echter ook lagere tarieven, namelijk de gemiddelde prijzen van eindgebruikers (hierna: eindgebruikersprijs). Zie voor een nadere toelichting op deze prijzen de site van het CBS.
De werkgever stelt dat het verschil tussen beide CBS-tarieven gevormd wordt door de vaste prijscomponenten (onderdelen 2, 3 en 4); gemiddeld een negatief bedrag door de vermindering van energiebelasting. Hij wil de vaste prijscomponenten buiten beschouwing laten, omdat deze bedragen niet afhankelijk zijn van het daadwerkelijke verbruik van energie voor de laadpaal. De werkgever wil dus uitgaan van de consumentenprijs.
Vraag
Blijft een vergoeding van de werkgever op basis van de consumentenprijs of de eindverbruikersprijs buiten de loonsfeer?
Antwoord
Nee, omdat de werkgever niet aannemelijk maakt dat de vergoeding gelijk is aan de werkelijke uitgaven van de werknemer aan elektriciteit voor de auto van de zaak (intermediaire kosten). Ook kan de vergoeding niet worden aangemerkt als een zakelijke transactie.
Beschouwing
Intermediaire kosten
Een vergoeding voor intermediaire kosten vormt geen loon, voor zover de vergoeding niet hoger is dan het bedrag van de werkelijke uitgaven die de werknemer heeft gemaakt (voetnoot 1). De wet geeft geen definitie van intermediaire kosten. Volgens de staatssecretaris van Financiën (voetnoot 2) zijn intermediaire kosten uitgaven die de werknemer niet voor zichzelf doet, maar (1) namens de werkgever en (2) voor diens rekening.
Elektriciteitskosten die de werknemer betaalt aan zijn energiemaatschappij voor het opladen van de auto van de zaak zijn een voorbeeld van intermediaire kosten. De kosten van de auto zijn in beginsel kosten van de werkgever. Zie ook het besluit (voetnoot 3) van de staatssecretaris van Financiën waarin hij het denkbaar acht
“dat werkgever en werknemer overeenkomen dat de werknemer de feitelijk verbruikte elektriciteit voor een ter beschikking gestelde auto tegen kostprijs doorlevert aan de werkgever.(…) Een dergelijke overeenkomst heeft geen gevolgen voor de vaststelling van het loon en daarmee de loonheffingen.”
In casu levert de werknemer als het ware elektriciteit door aan zijn werkgever. De tegenprestatie van de werkgever behoort niet tot het loon. De werknemer moet wel daadwerkelijk kosten maken. De kosten bestaan uit de prijs die de werknemer verschuldigd is aan zijn energiemaatschappij voor de elektriciteit voor de auto van de zaak (kostprijs). (voetnoot 4)
Kostprijs elektriciteit
De vraag is of de kostprijs alleen bestaat uit de extra kosten die de werknemer verschuldigd is aan de energiemaatschappij of dat moet worden uitgaan van de integrale kosten per kWh. Naar de mening van de kennisgroep moet worden uitgegaan van het laatste. De uitgaven aan elektriciteit voor de auto van de zaak hangen voor de werknemer immers niet alleen af van de variabele kosten, maar ook van de vaste kosten. De prijs die de werknemer per kWh betaalt, wordt bepaald door zijn variabele en vaste kosten gedeeld door het aantal door hem verbruikte kWh.
Vaste vergoeding intermediaire kosten
Kan de werkgever een onbelaste vergoeding voor intermediaire kosten geven aan de hand van een gemiddelde elektriciteitsprijs? De kennisgroep meent van niet. De verschillende energiecontracten in de markt, de aanwezigheid en invloed van zonnepanelen of andere energiegerelateerde producten, laadpalen die in de praktijk energie kunnen terugleveren etc. maken dat de variatie te groot is om voor alle werknemers hetzelfde tarief te hanteren. Feitelijke situaties kunnen enorm afwijken van het gemiddelde.
Als de werkgever toch een vaste vergoeding per kWh wil geven, moet hij aannemelijk maken dat deze vergoeding lager is dan de werkelijke integrale kostprijs van alle werknemers. Hij zou hierbij gebruik kunnen maken van de goedkeuring van de staatssecretaris van Financiën (voetnoot 5) als hij voldoet aan de voorwaarden voor het geven van een vaste vergoeding voor intermediaire kosten. Onderdeel hiervan is dat er een onderzoek plaatsvindt naar de werkelijke kosten. Omdat er geen sprake is van een homogene groep wat betreft kosten, lijkt dit een onhaalbare kaart.
Zakelijke transactie?
Als een werkgever en een werknemer afspraken maken over de doorlevering van energie onder zakelijke voorwaarden, dan vindt deze transactie ook plaats buiten de loonsfeer (zakelijke transactie). Er is dan geen sprake van een vergoeding voor intermediaire kosten, maar ook in dat geval speelt de vergoeding zich af buiten de loonsfeer.
De kennisgroep meent dat in het geval de werkgever een vergoeding geeft op grond van een gemiddelde prijs vastgesteld door het CBS, er geen sprake is van een zakelijke transactie. In een volatiele markt is het niet aannemelijk dat een willekeurige derde zich zal vastleggen op een vaste prijs met een kans op een (groot) nadeel.
Ten slotte
Een hogere of een lagere vergoeding dan de werkelijke kostprijs kan een effect hebben op de hoogte van het loon. Dit is ter beoordeling aan de inspecteur.
Voetnoten
- Zie ook Kamerstukken I, 2009/10, 32128, E, p. 14-15.
- Het besluit van de staatssecretaris van Financiën van 29 december 2014, Stcrt. 2014, 36871 (onderdeel 3.3.2).
- Het besluit van de staatssecretaris van Financiën van 20 maart 2015, nr. BLKB2015-0188M (onderdeel 5.3).
- Zie ook het besluit van de staatssecretaris van Financiën van 20 maart 2015, nr. BLKB2015-0188M. (onderdeel 5.3).
- Besluit van 21 juni 2022, nr. 2022-159595.
BTW over privégebruik auto
Update: Op 29 februari 2012 heeft het Gerechtshof uitspraak gedaan en de Belastingdienst in het ongelijk gesteld; zie onder. Vervolgens heeft op 12 april 2013 de Hoge Raad de Belastingdienst in het gelijk gesteld.
Bezwaar maken tegen uw aangifte 2011
Als u als ondernemer / DGA een auto van de zaak heeft of u heeft uw personeel een auto ter beschikking gesteld, dan moet u in de laatste aangifte van het jaar hierover BTW aangeven, voor zover er sprake is van privégebruik. Wellicht heeft u al meegekregen dat de BTW-correctie, die elk jaar standaard gedaan werd, is veranderd.
Nieuwe regeling oude auto's
De forfaitaire BTW-bijtelling voor privégebruik van de auto van de zaak wordt verlaagd voor auto's die langer dan vijf jaar in gebruik zijn. Ondernemers hoeven hierdoor nog maar 1,5% van de cataloguswaarde bij te tellen voor de omzetbelasting. Dit percentage was 2,7% en is dus nu 1,5%. De maatregel werkt vanaf 1 juli 2011. Het voordeel is enkele honderden euro's, lees het besluit hier.
Oude methode tot 1 juli 2011
Tot 1 juli 2011 is de correctie mede gebaseerd op de hoogte van de bijtelling van de auto. De Rechtbank heeft hiervan gezegd dat dit niet mag, omdat belastingbetalers dan verschillend worden behandeld. Er zijn immers auto’s met 0% bijtelling (geen BTW-correctie) tot maximaal 25% bijtelling (BTW-correctie van 12% x 25% x cataloguswaarde).
Nieuwe methode vanaf 1 juli 2011
De reactie van onze wetgever hierop was dat voornoemde BTW-correctie per 1 juli 2011 is afgeschaft. Vanaf deze datum vindt er geen BTW-correctie meer plaats, maar wordt er BTW berekend over het privégebruik van de auto. Als er voor de auto een kilometeradministratie wordt bijgehouden, is dit het werkelijke privégebruik. U berekent dan de totale autokosten en draagt hierover 19% BTW af naar evenredigheid met het privégebruik van de auto.
Heeft u deze administratie niet, dan mag u forfaitair 2,7 % van de cataloguswaarde nemen als af te dragen BTW. Voor 2011 neemt u dan 6/12 van 2,7% van de cataloguswaarde omdat de ingangsdatum 1 juli is. Heeft u een auto gekocht zonder BTW, dan rekent u met een percentage van 1,5% in plaats van 2,7%.
Aandachtspunten:
- Woon- / werkverkeer is voor de BTW privé. Het kan dus zijn dat u BTW moet afdragen, terwijl u voor de loon- / inkomstenbelasting geen bijtelling voor privégebruik heeft.
- Er moet ook aangifte worden gedaan voor bestelauto’s, waarvoor u € 300 per jaar betaalt ter afkoop van het privégebruik. De regeling voor bestelauto’s met wisselende chauffeurs.
- Bij een eigen bijdrage voor privégebruik moet ook 2,7% van de cataloguswaarde worden afgedragen. Als de bijdrage lager is, moet u dus een aanvulling doen op de 19% die u afdraagt over de eigen bijdrage.
Bezwaar maken
De methode die moet worden gehanteerd tot 1 juli 2011 is door zowel de Rechtbank als door het Hof afgekeurd.
Op 29 februari 2012 heeft het Gerechtshof Amsterdam bepaald, dat er vanuit het oogpunt van heffing van omzetbelasting over het privégebruik van een auto geen verschil bestaat tussen een auto met een lagere CO2-uitstoot en een andere auto. Er is derhalve sprake van gelijke gevallen, zodat belanghebbende in beginsel een beroep kan doen op de voor anderen geldende begunstigende regeling. De Staatssecretaris is met succes tegen deze uitslag in cassatie gegaan bij de Hoge Raad.
De Belastingdienst verwacht een hausse aan bezwaarschriften en heeft fiscalisten de mogelijkheid gegeven om middels een collectieve bezwaarprocedure namens cliënten bezwaar te maken. Ons advies is om aangifte te doen volgens de voorschriften van de Belastingdienst, om vervolgens bezwaar te maken tegen de eigen aangifte. De wijze waarop u bezwaar maakt is afhankelijk van uw situatie. Wij raden u aan om, voordat u bezwaar maakt, met een fiscalist af te stemmen welke situatie voor u geldt.
Uitspraak Hoge Raad april 2013 inzake BTW
De Hoge Raad heeft op 12 april 2013 beslist dat ondernemers voor de berekening van de BTW over het privégebruik van een niet-milieuvriendelijke auto van de zaak geen beroep kunnen doen op de gunstiger regeling voor milieuvriendelijke auto's. De uitspraak ging over de regeling welke gold tot 1 juli 2011, zie boven. Tot dat moment dat de waarde voor het privégebruik (voor de correctie van de BTW) mocht worden gesteld op 25% van de cataloguswaarde. Voor auto's met een lagere CO2-uitstoot was dit percentage slechts 14%. De stelling van een belastingplichtige was dat dit in strijd is met het gelijkheidsbeginsel. De Rechtbank en het Gerechtshof waren dit met de belastingplichtige eens, de Hoge Raad (ons hoogste rechtscollege) echter niet. De Hoge Raad stelt - evenzo als het Gerechtshof - dat sprake is van een ongelijke behandeling van gelijke gevallen, waarvoor geen rechtvaardiging bestaat. Echter ... de regeling voor auto's met een lage CO2-uitstoot is in strijd met het EG-recht. Als dit beleid ook zou gelden voor niet-milieuvriendelijke auto's, dan zou dit leiden tot een verdere inbreuk op de BTW-regeling van de Europese Unie. Het onjuiste beleid van de Belastingdienst is niet toegestaan en wordt hiermee beëindigd, de Hoge Raad doet de zaak zelf af.
Uw auto in Spanje
U kunt in Nederland een auto kopen en deze zonder bpm en btw importeren in Spanje. U moet dan in Spanje de btw betalen (21%). Neemt u uw auto vanuit Nederland mee naar Spanje, dan dient u deze uit te schrijven bij de Rijksdienst voor het Wegverkeer (RDW). Hierdoor stopt de motorrijtuigenbelasting en kunt u de verzekering ook stopzetten. Neemt u alle papieren (ook kopie deel 3) mee naar de RDW. Uw auto krijgt tijdelijke uitvoerkentekenplaten die 2 weken geldig zijn.
U dient dus bij aankomst in Spanje ervoor te zorgen dat het Spaanse kenteken binnen deze termijn aangevraagd wordt. Dit kan bij de Jefatura Provincial de Tráfico (in Madrid: Calle Arturo Soria, 143). Soms is het voordelig de verzekering in Nederland te laten doorlopen. Dit kan bij een RDW-teststation bij u in de buurt of het hoofdkantoor in Veendam.
Gaat het om een nieuw (binnen de EU) aangeschafte auto, dan dient u de aankoopfactuur zonder btw te tonen (de btw wordt betaald in Spanje). Gaat het om een tweedehands auto, dan dient u de aankoopfactuur met een gelegaliseerde handtekening van de verkoper te kunnen tonen.
Daarnaast bent u een registratiebelasting verschuldigd bij import van een auto welke is gebaseerd op basis van CO2-uitstoot. Het tarief verschilt per autonome regio. Indien de autonome regio geen eigen tarief heeft vastgesteld, geldt het landelijke tarief.
De landelijke tarieven bedragen:
- auto's met minder dan 120 g/km CO2-uitstoot: 0%;
- auto's tussen 120 g/km en 160 g/km CO2-uitstoot: 4,75%;
- auto's tussen 160 g/km en 200 g/km CO2-uitstoot: 9,75%;
- auto's meer dan 200 g/km CO2-uitstoot en auto's zonder opgave van CO2-uitstoot: 14,75%.
Kopers van nieuwe auto's die minder dan 149 g/km CO2-uitstoot hebben krijgen een stimulans van € 2.000 (waarvan 50% wordt betaald door de fabrikant), indien ze een auto hebben die 10 jaar of ouder is (of die meer heeft gereden dan 250.000 km) en deze auto gelijktijdig wordt gesloopt.
Om een auto te kunnen aanschaffen in Spanje terwijl u niet officieel resident bent, dient u een NIE-nummer aan te vragen. Overleg dit met de ambassade in Spanje. Wilt u de invoer en het aanvragen van Spaanse nummerborden zelf doen, raadpleegt u dan de Engelstalige versie van de website van de Dirección General de Tráfico.
Laadpaal thuis en belastingen
Steeds meer werkgevers besluiten om een laadpaal voor een elektrische auto bij kantoor of de werknemer thuis te (laten) installeren. De belastingdienst heeft ondanks aangegeven hoe hier fiscaal mee moet worden omgegaan. Hoe werkt dit fiscaal voor uw werknemers? Het standpunt van de belastingdienst is op 7 maart 2023 gepubliceerd. Zie hiertoe mede dit besluit uit 2015.
De werkgever mag de noodzakelijke voorzieningen voor een elektrische laadpaal voor de auto van de zaak belastingvrij vergoeden. Een aparte meter is verstandig om zuiver te kunnen bepalen wat de kosten (elektragebruik) zijn. De kosten kunnen ten laste van de winst van de onderneming of bv worden gebracht. Vorenstaande geldt voor ondernemers, DGA's en werknemers.
Vergoeding ERE certificaat en opladen elektrische auto van de zaak
Sinds 2026 kunnen particulieren met een elektrische auto - onder bepaalde voorwaarden - een vergoeding ontvangen voor de stroom die zij thuis via hun eigen laadpaal laden (via een zogenaamd emmissie reductie eenheid). Als wordt aangetoond dat CO2 wordt bespaard en een dergelijk certificaat aanwezig is mogen bepaalde bedrijven een vergoeding aan de particulier betalen. De hoogte van de vergoeding is afhankelijk van het aantal geladen kilowatt uren en de marktwaarde van het certificaat. Particulieren kunnen via deze route dus een vergoeding ontvangen. Is deze vergoeding loon of niet? Volgens de kennisgroep (KG:204:2026:16) vormt deze vergoeding geen loon. Reden is dat niet wordt voldaan aan de verstrekkingseis (zie ook het kennisgroepstandpunt inzake fooien KG:204:2025:7) en causaliteitseis.
Ook een vergoeding van de werkgever voor de werkelijke laadkosten van de auto van de zaak behoort niet tot het loon, dit omdat er sprake is van intermediaire kosten (zie kennisgroep standpunt KG:204:2024:13 en KG:204:2024:14) inzake het opladen van de auto van de zaak (zie ook hieronder.
Kennisgroep belastingdienst inzake vergoeding laadkosten auto van de zaak
Op 4 november 2024 heeft de kennisgroep van de Belastingdienst een standpunt ingenomen over de vergoeding van laadkosten bij een auto van de zaak. De maximale vergoeding van de werkgever voor dergelijke kosten is gelijk aan de werkelijk door de werknemer gedane uitgaven voor de elektriciteit voor de auto van de zaak, hierbij gaat het om de integrale kosten per kWh, dit mag niet de gemiddelde elektriciteitsprijs zijn.
Laadpaal van de werkgever bij de werknemer thuis
Een laadpaal die bij uw werknemer thuis wordt geinstalleerd is onbelast als de laadpaal zou dienen om de auto van de zaak op te laden. Het is hierbij niet van belang of er een bijtelling wordt toegepast of niet. Vervolgens zal de werknemer elektra moeten gebruiken. De kosten van het daadwerkelijke elektra gebruik bij de werknemer thuis, mag de werkgever belastingvrij vergoeden. Het gaat hierbij om integrale kosten per kWh (dus variabele en vaste kosten mogen per kWh worden meegenomen). De kosten voor de tussenmeter mag de werkgever ook belastingvrij vergoeden. Een vaste vergoeding is niet verstandig en dan ook af te raden.
Eigen laadpaal thuis en belastingen (privé auto)
Kosten mogen niet worden vergoed, maximale vergoeding is € 0,19 per kilometer. Deze vergoeding wordt geacht om alle kosten te dekken.
Fiscale mogelijkheden elektrische laadpaal
De aanschaf van een elektrische laadpaal bij een werknemer thuis (voor de auto van de zaak) kent ook nog een paar extra fiscale voordelen.
Investeringsaftrek over elektrische laadpaal
De aanschaf komt in aanmerking voor de Kleinschaligheidsinvesteringsaftrek (KIA), dit mits de investeringen binnen de onderneming (op jaarbasis) tenminste € 2.400 bedragen. De KIA wordt berekend over de investering exclusief btw (tenzij de onderneming de btw niet kan verrekenen).
Milieu-investeringsaftrek elektrische laadpaal
Een laadpaal bij uw bedrijf kan ook nog in aanmerking komen voor Milieu-investeringsaftrek (MIA). DE kosten moeten dan wel minimaal € 2.500 bedragen. De MIA bedraagt maximaal 36% van de investering. Als een ZZP'er of DGA vanuit huis werkt (en geen kantoor heeft), dan mag de MIA ook worden toegepast.
Personeelslening voor thuisaccu of laadbox
Een werkgever verstrekt aan een werknemer met een elektrische auto een personeelslening voor de aanschaf van een thuisaccu en/of een laadpaal. De werknemer betaalt minder rente aan de werkgever voor deze lening dan bij een kredietverlener. Een thuisaccu is een batterij waarin elektriciteit kan worden opgeslagen. Deze wordt bevestigd aan een muur aan de binnenkant van een woning of in een garage. Meestal wordt de thuisaccu gecombineerd met zonnepanelen om de zelf opgewekte energie te bewaren en niet terug te sturen naar het elektriciteitsnet. De thuisaccu is verbonden met het elektriciteitsnetwerk.
In dit onderdeel het standpunt van de belastingdienst (kennisgroep)
Bij een laadpaal zijn er twee varianten:
- een staande, veelal in beton gegoten paal (paalmodel), en
- een aan de muur bevestigd laadpunt (wandmodel, ook wel laadbox genoemd).
Beide zijn verbonden met het elektriciteitsnetwerk.
Vraag inzake rentevoordeel lening werknemer inzake accu of laadbox
Kan de werkgever het rentevoordeel dat de werknemer geniet als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, van de Wet op de loonbelasting 1964 (hierna: Wet LB 1964) aanwijzen als de werknemer de lening aanwendt voor een thuisaccu of een laadpaal?
Antwoord inzake rentevoordeel lening werknemer inzake accu of laadbox
De werkgever kan het rentevoordeel in beginsel aanwijzen als eindheffingsloon voor zover de werknemer de lening aanwendt voor een thuisaccu en/of een laadbox (wandmodel). Dit is niet mogelijk als (en voor zover) de werknemer de lening aanwendt voor een paalmodel, omdat dan het rentevoordeel als aftrekbare kosten in de zin van artikel 3.120 tot en met artikel 3.123 van de Wet inkomstenbelasting 2001 (hierna: Wet IB 2001) in aanmerking kan worden genomen.
Eindheffingsloon rentevoordeel lening werkgever aan werknemer
Een werkgever kan onder voorwaarden vergoedingen, verstrekkingen en terbeschikkingstellingen op grond van artikel 31, eerste lid, onderdeel f, Wet LB 1964 aanwijzen als eindheffingsloon. Dit geldt op grond van artikel 31, vierde lid, onderdeel h, Wet LB 1964 niet voor een belast rentevoordeel als dit als aftrekbare kosten in de zin van artikel 3.120 tot en met artikel 3.123 Wet IB 2001 in aanmerking kan worden genomen. Voorwaarde hierbij is dat de schuld is aangegaan in verband met een eigen woning.
Maken de thuisaccu en de laadpaal deel uit van de eigen woning?
Onder een eigen woning wordt verstaan het (gedeelte van het) gebouw met de daartoe behorende aanhorigheden[voetnoot 3], dat de belastingplichtige anders dan tijdelijk als hoofdverblijf ter beschikking staat op grond van onder andere (economische) eigendom (artikel 3.111 Wet IB 2001).
Voor de beoordeling van de vraag of sprake is van een aanhorigheid is van belang of het betreffende object naar objectieve maatstaven behoort bij de woning, daarbij in gebruik is en dienstbaar is aan de woning. Voorbeelden zijn de garage en de tuin bij de woning.
De vraag is of een thuisaccu en een laadpaal deel uitmaken van een onroerende zaak (en vervolgens of deze deel uitmaken van de eigen woning in fiscale zin).
Het Burgerlijk Wetboek (hierna: BW) is bepalend voor de vraag of de thuisaccu en de laadpaal als onroerend moeten worden aangemerkt. De kennisgroep neemt in afstemming met de Kennisgroep invordering en civiel recht de volgende standpunten in:
- Een laadpaal is ná installatie een onroerende zaak door natrekking door de grond.
- Een laadbox is ná installatie aan de wand een roerende zaak, omdat het geen bestanddeel van de woning wordt.
- Een thuisaccu is ná installatie in beginsel een roerende zaak. Als sprake is van een thuisaccu geïnstalleerd in een off-grid of zelfvoorzienende woning kan de thuisaccu een onroerende zaak zijn door bestanddeelvorming.
Wettelijk kader inzake onderdeel eigen woning of niet
Een roerende zaak kan ná installatie onroerend worden door:
- natrekking door de grond op basis van artikel 3:3, eerste lid, BW in samenhang met artikel 5:20, eerste lid, onderdeel e, BW:
- bestanddeelvorming met een onroerende (hoofd)zaak op basis van artikel 3:4 BW in samenhang met artikel 5:3 BW.
- Volgens artikel 3:3, eerste lid, BW zijn - kort gezegd - gebouwen of
werken die duurzaam met de grond zijn verenigd, onroerende zaken. De vraag
of sprake is van ‘duurzame vereniging’ wordt sinds het wijzen van het Amercentrale-arrest,
Hoge
Raad 13 juni 1975, ECLI:NL:HR:1975:AC3080, bepaald door de vraag of
het gebouw of werk naar zijn aard en inrichting bestemd is om duurzaam
ter plaatse te blijven. In latere jurisprudentie is hier nader invulling
aan gegeven: Bij twijfel over de bestemming moet op de bedoeling van de
bouwer/opdrachtgever worden gelet, voor zover die naar buiten kenbaar is
(af te leiden uit de objectieve uiterlijke kenbare feiten). Verkeersopvattingen
vormen geen zelfstandig criterium, maar kunnen in aanmerking worden genomen
in gevallen waarin onzekerheid blijkt te bestaan of een object kan worden
beschouwd als duurzaam met de grond verenigd (zie onder andere Hoge
Raad 31 oktober 1997, ECLI:NL:HR:1997:ZC2478).
Op grond van artikel 3:4, eerste of tweede lid, BW is het mogelijk dat zaken onroerend worden doordat zij bestanddeel worden van een onroerende zaak:
- Dit is op grond van het eerste lid het geval als een zaak volgens verkeersopvatting
onderdeel uitmaakt van een onroerende zaak. Er zijn in de rechtspraak enkele
criteria geformuleerd die hier invulling aan geven. Er is naar verkeersopvattingen
sprake van bestanddeelvorming, als een gebouw zonder de betreffende zaak
als onvoltooid of anderszins incompleet moet worden beschouwd;
een gebouw en de zaak qua constructie specifiek op elkaar zijn afgestemd (zie onder andere Hoge Raad 15 november 1991, ECLI:NL:HR:1991:AD1791 en Hoge Raad 7 december 2018, ECLI:NL:HR:2018:2256). Als een zaak ten opzichte van een andere onroerende zaak slechts een tijdelijke hulpfunctie vervult en bestemd is om daarna te worden verwijderd, vormt dat in het algemeen een aanwijzing dat de zaak naar verkeersopvatting niet als onderdeel van de andere zaak heeft te gelden (Hoge Raad 6 december 2012, ECLI:NL:HR:2012:BX7474). - Op grond van het tweede lid is er sprake van bestanddeelvorming als een zaak zodanig met een hoofdzaak verbonden wordt dat zij daarvan niet kan worden afgescheiden zonder dat beschadiging van betekenis wordt toegebracht aan een der zaken (‘aard- en nagelvast’). Fysieke verbondenheid is hiervoor vereist (zie onder andere Hoge Raad 13 november 2020, ECLI:NL:HR:2020:1785, r.o. 3.3.1 en 3.3.2).
Laadpaal thuis en lening werkgever aan werknemer
De laadpaal staat in de regel los van het huis en wordt ingegraven, gefixeerd in de grond en verbonden met het elektriciteitsnet. Om te bepalen of de laadpaal door installatie onroerend wordt, moet dus beoordeeld worden of sprake is van natrekking van een werk door de grond op basis van artikel 3:3, eerste lid, BW in samenhang met artikel 5:20, eerste lid, onderdeel e, BW. Van belang daarbij is of de laadpaal naar aard en inrichting bedoeld is om duurzaam ter plaatse te blijven. Daar is, gelet op de fixatie in de grond (vaak in beton gegoten) en de verbinding met het elektriciteitsnet, sprake van. Ook de minister van Economische Zaken noemde laadpalen al eens onroerende zaken (Aanhangsel der Handelingen II 2013/2014, nr. 233).
Een eigenaar zal de paal ook niet snel meeverhuizen naar een nieuwe woning of verwijderen als deze zijn elektrische auto van de hand doet. Het feit dat de laadpaal door gecertificeerde vaklui (met de nodige moeite) kan worden verwijderd, maakt dit niet anders. Als er sprake is van een duurzame bestemming, is namelijk niet van belang dat technisch de mogelijkheid bestaat om een gebouw of werk te verplaatsen. De laadpaal is na installatie dus een onroerende zaak.
Laadbox (wandmodel) en belastingen
De laadbox wordt in de regel gemonteerd aan een muur. Voor de beantwoording van de vraag of na installatie sprake is van een onroerende zaak, gaat de kennisgroep ervan uit dat het de muur van een onroerende zaak betreft, zodat getoetst wordt aan artikel 3:4, eerste en tweede lid, BW.
- Eerste lid: Onroerende zaak incompleet of onvoltooid. Een huis zonder dakpannen (of andere typische dakbedekking) is niet bestand tegen de weersinvloeden en is daarom niet geschikt als woning. Een huis zonder laadbox of laadpaal is echter nog steeds een huis. Zelfs als de bewoner wel een elektrische auto heeft, maar geen laadbox of laadpaal, dan doet dat in principe niet af aan de woning; de onroerende zaak is dan niet incompleet of onvoltooid.
- Eerste lid: Specifieke afstemming. Er kan niet worden gesteld dat de woning en de laadbox specifiek op elkaar zijn afgestemd. Een woning wordt niet specifiek ontworpen voor een laadbox of vice versa.
- Tweede lid: Zodanige verbondenheid. Is er een zodanige verbondenheid met de onroerende zaak dat de laadbox onroerend is op basis van artikel 3:4, tweede lid, BW? Hiervoor kijken we mede naar het arrest Zalco. Voor het afscheiden is geen beschadiging van betekenis vereist aan de woning of de laadbox, omdat deze simpelweg kan worden losgeschroefd van de muur en ontkoppeld van het stroomnet. Ook de kosten van het verwijderen zijn slechts beperkt ten opzichte van de waarde van de twee delen. De laadbox is om die redenen niet een bestanddeel op basis van de fysieke verbondenheid als bedoeld in artikel 3:4, tweede lid, BW.
Op basis van het voorgaande is een laadbox niet onroerend door bestanddeelvorming op grond van artikel 3:4, eerste lid, BW.
Thuisaccu’s en belastingen
Voor de beoordeling van thuisaccu’s geldt hetzelfde als voor de laadboxen, met dien verstande dat een accu andere kenmerken qua installatie en toepassing heeft. Installatie vindt plaats binnen het gelijkstroomsysteem van de zonnepanelen en vereist een speciale omvormer. Accu’s worden op dit moment vrijwel uitsluitend aangeboden in combinatie met zonnepanelen. Om die reden neemt de kennisgroep deze installatie als uitgangspunt bij de beoordeling. De accu is in dat geval in staat om pieken en dalen in opwekking en verbruik op dagelijkse basis op te vangen. Ze hebben niet genoeg capaciteit om in de zomer opgewekte hoeveelheden stroom op te slaan en in de winter af te geven. Wat dat betreft maakt een thuisaccu zonnepanelen slechts iets voordeliger en/of efficiënter.
Op basis van deze voorstelling van zaken is een reguliere woning zonder accu nog steeds bewoonbaar en dus niet incompleet. Daarnaast hoeft een woning niet specifiek ontworpen te zijn voor installatie van een thuisaccu of andersom. Verder is voor het verwijderen geen beschadiging van betekenis vereist aan de woning of de accu. In dergelijke gevallen is een thuisaccu dus niet onroerend door bestanddeelvorming op basis van artikel 3:4, eerste of tweede lid, BW.
Het voorgaande zou anders kunnen zijn in geval van een woning die niet is aangesloten op het elektriciteitsnet en zelf voorziet in haar energiebehoefte (off-grid of zelfvoorzienend). In zo’n geval kan een accu een essentieel onderdeel van de stroomvoorziening zijn. Als een dergelijke woning in Nederland zonder de accu naar moderne maatstaven niet geschikt zou zijn voor bewoning, dan is de accu een bestanddeel op basis van artikel 3:4, eerste lid, BW. De woning is anders incompleet en mogelijk is de woning ook specifiek afgestemd op het hebben van een accu. Of hiervan sprake is moet per individueel geval beoordeeld worden.
Noot fiscaal jurist inzake laadpaal elektrische auto
Zoals vele dingen in onze fiscale wereld zijn de feiten en vragen soms eenvoudig en is het antwoord complex en van vele onderdelen afhankelijk. Als u vragen heeft over beloningen aan werknemers of de werkkostenregeling kunt u contact met ons opnemen of per e-mail een vraag stellen aan de specialist. Bij een laadpaal thuis en de auto van de zaak spelen ook de mogelijkheden voor subsidies, woonwerk, de aftrek van BTW, de elektrische auto en de bijtelling, de mogelijkheden binnen de WKR, etc.
Voorbeeld bezwaarschrift BTW privegebruik auto
De jaarlijkse BTW-correctie voor het privégebruik van de zakelijke auto ligt onder vuur. Er worden op dit moment enkele proefprocessen gevoerd tegen de Belastingdienst om te toetsen of de regelingen wel rechtmatig zijn. In afwachting van de uitkomst is het verstandig om bezwaar aan te tekenen tegen de aangifte omzetbelasting waarin u het privégebruik heeft aangegeven. U kunt dit doen via uw adviseur, hij mag gebruik maken van een collectieve regeling waarbij in één keer voor al zijn klanten bezwaar gemaakt kan worden. U kunt natuurlijk ook zelf een bezwaarschrift opstellen, daarvoor kunt u gebruik maken van onderstaand voorbeeld.
__________________________________________________________________________________________________________
Belastingdienst ..............................
Postbus ......
Postcode, woonplaats
Plaats, datum
Onderwerp: bezwaar tegen de aangifte omzetbelasting
tijdvak december 2011 / 4e kwartaal 2011 / 2011
aangiftenummer 9999.99.999.B.01.1120
Geachte heer, mevrouw,
Middels deze brief maak ik bezwaar tegen de door ons ingediende aangifte omzetbelasting over de maand december / het vierde kwartaal / het jaar 2011 met in hoofde genoemd aangiftenummer. Het bezwaar heeft betrekking op in de aangifte vermelde BTW over het privégebruik van de auto.
Feiten
In de aangifte is de verschuldigde BTW over het privégebruik van de auto’s voor de eerste helft van het jaar 2011 berekend op basis van de formule 12% * 25 * cataloguswaarde van de auto. De uitkomst hiervan is € ............... (bedrag).
De verschuldigde BTW over de periode 1 juli tot en met 31 december 2011 is berekend volgens de formule 2,7% (1,5% bij marge auto’s) * de cataloguswaarde van de auto. De uitkomst hiervan is € ............... (bedrag).
Bezwaren
Op grond van het tot 1 juli 2011 van kracht zijnde besluit van 9 februari 2009, nr. CPP 2009/109M kan de BTW-correctie voor het privégebruik van zeer zuinige auto’s op nihil worden vastgesteld. Dit is begunstigend beleid ten opzichte van minder zuinige auto’s, terwijl voor de BTW sprake is van gelijke gevallen. Dit is in strijd met het gelijkheidsbeginsel. Zie de uitspraak van de Rechtbank Haarlem d.d. 1 juni 2011, 09/3866.
Wij zijn van mening dat de toepassing van artikel 15 van de Uitvoeringsbeschikking in strijd is met de zogenaamde standstillbepaling. De Hoge Raad heeft dit voorgelegd aan het Hof van Justitie van de EU (zie HR 29 oktober 2010, 08/01579).
Ten aanzien van de af te dragen BTW over het privégebruik voor de periode vanaf 1 juli 2011 zijn wij van mening dat in één jaar ter zake van één auto niet twee verschillende systemen kunnen worden gehanteerd. Zie de conclusie van AG Sharpston van het Hof van Justitie EG 23 oktober 2008, nr. C-371/07 (Danfoss A/S & AstraZeneca A/S), V-N 2008/ 55.19, punt 37).
Conclusie
Op grond van voornoemde dient de over 2011 verschuldigde omzetbelasting te worden verminderd met de correctie privégebruik Omzetbelasting over het eerste halfjaar (€ ............... bedrag) en met de over het tweede halfjaar berekende omzetbelasting over het privégebruik van de auto’s (€ ............... bedrag). De totale vermindering bedraagt dan € ............... (bedrag). Ik verzoek u het bedrag aan ons te restitueren.
Horen
Ten slotte verzoek ik gehoord te worden indien u voornemens bent om afwijzend op dit bezwaarschrift te beslissen.
Graag ontvang ik van u binnen twee weken na dagtekening van dit bezwaarschrift een ontvangstbevestiging.
Hoogachtend,
Procedures en advies over auto's
Jongbloed Fiscaal Juristen N.V. is vrijwel dagelijks als fiscaal jurist betrokken bij advisering, procedures en lezingen over de auto van de zaak, de auto uit het buitenland, BPM-vraagstukken, structuren voor automobielbedrijven, etc.
Een aantal van onze adviseurs is gespecialiseerd in de fiscale advisering en wetgeving, meestal ontstaan door de eigen interesse voor auto's.
De belangrijkste werkzaamheden betreffen
- fiscale advisering inzake voorkomen of beperken bijtelling;
- fiscale advisering omtrent structuren met wagenparken en bedrijfsauto's;
- bijdrage artikelen in vakbladen of brochures;
- bedenken structuren voor automobielbedrijven;
- lezingen over fiscale structuren met auto's;
- fiscale bezwaar- of beroepsprocedures omtrent de auto van de zaak.
Vanuit eigen interesse in combinatie met een ruime ervaring en academische opleiding kunnen wij u goed adviseren over zaken die betrekking hebben op uw auto. Wij kijken altijd op een heldere, creatieve en praktische wijze naar een zaak, hierbij vormt de wetgeving en jurisprudentie de basis.
Vragen? Bel of e-mail vrijblijvend met onderstaande adviseurs.
Fiscaal optimaal belonen DGA
De werkkostenregeling (WKR) geldt voor alle werknemers, dus ook voor de directeur-grootaandeelhouder (DGA). Een DGA kan - binnen fiscale marges - gebruik maken van de vrije ruimte en / of zijn DGA-salaris verlagen om te zoeken naar een optimum. Daarnaast zijn er voor de DGA nog meer opties om fiscaal zo optimaal mogelijk inkomen in privé te krijgen. Denk hierbij eens aan een onkostenvergoeding, vergoeding studiekosten kinderen, vergoeding van uw partner, auto van de zaak, vergoeding kosten internet thuis, etc.
In dit artikel een eerste aanzet over de mogelijkheden en onmogelijkheden.
Werkkostenregeling voor de DGA
Binnen de WKR mag een DGA (in 2023) maximaal 3% van de eerste € 400.000 van het fiscale loon besteden aan onbelaste vergoedingen en verstrekkingen, dit noemen we de vrije ruimte. Bij een salaris van € 70.000 is dit derhalve € 2.100 per jaar. Een vergoeding tot € 2.400 mag überhaupt worden gezien als gebruikelijke vergoeding, deze hoeft u dus verder niet te onderbouwen. U zou dus in een jaar dit bedrag als belastingvrije bonus kunnen uitkeren. Overschrijdt de DGA de vrije ruimte, dan moet over het meerdere een eindheffing van 80% worden toegepast. Dit lijkt nadelig, maar de 80% eindheffing zal vaak voordeliger zijn dan regulier loon. Laat dit eens berekenen door uw accountant (of nog beter uw fiscaal jurist).
Andere beloningsvormen voor de DGA
Naast deze vrije ruimte kan de DGA bepaalde zaken ook nog belastingvrij vergoeden en / of gebruik maken van fiscaal gunstige regelingen. De belangrijkste:
- Optimaal DGA-loon
- Belastingvrije vergoedingen
- Vergoeding studiekosten kinderen
- Dividend naast salaris
- (Meerdere) auto's van de zaak
1. Optimaal DGA-loon
In 2023 is de gebruikelijkloonregeling aangepast en moet de DGA minimaal het salaris van de meest vergelijkbare dienstbetrekking genieten (dit was 75% van dit salaris). Tevens moet de DGA het hoogste salaris van de werknemers in dienstbetrekking binnen het concern genieten, dit met een minimum van € 51.000. Een rekenvoorbeeld:
| DGA-salaris | 70.000 | |
| Bijtelling auto van de zaak | 10.000 | |
| WKR eindheffingsbestanddelen | 5.000 | |
| DGA-salaris nieuw | 55.000 | |
Via deze route zou u uw DGA-salaris in box 1 - afhankelijk van uw overige aftrekposten - optimaal kunnen indelen. Vanaf een belastbaar inkomen van zo'n € 70.000 (cijfers 2023) is het tarief 49,5%.
2. Belastingvrije vergoedingen DGA
Bij belastingvrije vergoedingen kunt u denken aan:
- Zakelijke taxiritten
- Consumpties onderweg (beperkt)
- Zakelijke telefoongesprekken (geen abonnementen)
- Koffie en thee bij thuiswerken
- Kleine zakelijke aanschaffingen
- Consumpties ontvangen relaties thuis (beperkt)
- Representatie en geschenken (beperkt)
- Privé wassen werkkleding
- Woon-werkverkeer (€ 0,21 per kilometer)
Bij een auto van de zaak kunt u ook denken aan:
- Parkeergelden
- Veerpont
- Tolwegen
- Wassen van de auto
Let erop dat er een specificatie van de onkostenvergoeding aanwezig is en dat de onkostenvergoeding jaarlijks met onderliggende bonnen wordt onderbouwd. Lees onde rmeer deze uitspraak waar het mis ging.
3. Vergoeding studiekosten kinderen
De studie voor kinderen wordt steeds duurder en over vrijwel elke vergoeding aan een werknemer moet belasting worden betaald. Studiekosten zijn niet meer aftrekbaar en vrijwel elke vergoeding aan een werknemer is belast. In dit onderdeel een oplossing om belastingvrij het kind van uw werknemer te helpen. Kijk ook even naar deze uitspraak en laat u goed adviseren.
Let op ... Sinds 2022 staat in het Handboek Loonheffingen van de Belastingdienst het volgende: Het bovenstaande is niet van toepassing als de personal holding van een directeur-grootaandeelhouder (DGA) overwegend op grond van de aandeelhoudersrelatie een studietoelage uitkeert aan de kinderen van de dga. Twijfelt u of er sprake is van loon uit een bestaande dienstbetrekking van een ander, dan kunt u uw belastingkantoor (via een verzoek tot vooroverleg) schriftelijk om een standpunt vragen.
Een werkgever kan de studiekosten van het kind van zijn werknemer vergoeden. Er zijn drie opties:
- Via de werkkostenregeling kan de werkgever onbelast vergoedingen aan de werknemer verstrekken. De werkgever kan dit belastingvrij betalen, mits dit binnen de vrije ruimte voor de werkkostenregeling heeft plaatsgevonden. Als de vrije ruimte is gebruikt (wat vaak het geval is), dan moet de belasting worden betaald via de eindheffingsregeling. Eventueel kan worden gekeken of belast loon kan worden uitgeruild tegen onbelaste vergoedingen (cafetariamodel). Pas wel op met de gebruikelijkheidstoets. Het is van belang om u tijdig en juist door een fiscaal jurist / belastingadviseur te laten begeleiden.
- Als een werkgever een studietoelage aan het kind van de werknemer heeft toegekend, dan geniet het kind loon uit dienstbetrekking. Dit staat keurig omschreven op de site van de Belastingdienst en komt ook aan de orde in deze procedure bij het Gerechtshof (rechtsoverweging 4.1). Er moeten wel een studiereglement en overeenkomst worden opgesteld. Het kind wordt - in fiscale zin - ook werknemer van de werkgever, hierdoor ontstaan administratieve verplichtingen (loonstrook, studiereglement, etc.). Tot een vergoeding van € 7.500 is het kind zelf geen belasting verschuldigd (door toepassing algemene heffingskorting), hierbij gaan wij er vanuit dat het kind van uw werknemer geen ander inkomen geniet. Het kind heeft geen recht op arbeidskorting. Als het kind een periodieke studietoelage ontvangt van de werkgever (van de werknemer), moet er ook werkgeversheffing Zorgverzekeringswet (Zvw) worden betaald. Bij een eenmalige studietoelage hoeft dit niet. Het kind is niet verzekerd voor de werknemersverzekeringen. U kunt dit loon niet aanwijzen als eindheffingsloon. Er is geen gerichte vrijstelling mogelijk.
- Het kind van de werknemer kan de vergoeding ook ontvangen via een studiefonds bij de werkgever. Het fonds moet dan wel aan drie voorwaarden voldoen: het mag niet gaan om uitkeringen voor adoptie, overlijden, ziekte, invaliditeit of bevalling. Werknemers die aan het fonds bijdragen hebben de laatste 5 jaar gezamenlijk tenminste evenveel aan het fonds bijgedragen als de werkgever. Als het fonds nog geen 5 jaar bestaat, kijkt u naar de stortingen sinds oprichting. De werknemer heeft geen aanspraak (recht) op uitkeringen of verstrekkingen uit het fonds.
4. Dividend naast salaris
Een directeur moet zich een bepaald salaris (gebruikelijk loon) uitkeren. Stel, u geniet een salaris van € 80.000 en uw bv maakt nog een winst van € 80.000. Wanneer u behoefte heeft aan aanvullend inkomen, dan is het aantrekkelijker om dit als dividend uit te keren in plaats van als salaris. In vrijwel alle gevallen is dividend veel voordeliger dan salaris. Het DGA-salaris voor 2023 is vastgesteld op € 51.000.
Het maximale tarief bij dividend bedraagt 38%. Het maximale tarief (DGA niet verzekerd) voor de inkomstenbelasting (en premie Zvw) bedraagt 55,5%. Vanaf een inkomen van € 25.000 is dividend feitelijk al voordeliger dan salaris, vanaf 2024 wordt het nog voordeliger door het tariefsopstapje. Lees dit artikel voor een uitgebreide toelichting en rekenvoorbeelden.
5. (Meerdere) auto's van de zaak
Een werkgever stelt meerdere auto's gelijktijdig ter beschikking aan zijn werknemer. Het is niet direct denkbaar dat de werknemer in alle auto's ook meer dan 500 privékilometers zou rijden. De Belastingdienst en de rechter denken hier anders over. De werknemer moet bewijzen dat met alle auto's minder dan 500 privékilometers op jaarbasis zijn afgelegd. Conclusie: 3 keer de bijtelling. U kunt met de Belastingdienst - in sommige gevallen - afstemmen dat er slecht een bijtelling wordt toegepast op 1 auto. Dit kan via eenvoudig vooroverleg met de Belastingdienst, u krijgt dan dus vooraf zekerheid. Lees dit artikel voor een uitgebreide toelichting.
Noot fiscaal jurist inzake optimaal DGA-salaris
We betalen allemaal belasting in Nederland. Veel ondernemers en directeuren-grootaandeelhouders (DGA's) vinden of hebben het gevoel dat ze teveel belasting betalen. Ook bestaat er vaak onzekerheid over de vraag of de fiscale mogelijkheden wel optimaal benut worden. Of dat met het verstrijken van de tijd alles nog wel optimaal georganiseerd is. Met enige regelmaat voeren wij fiscale scans uit voor ondernemers om te beoordelen of zij belasting kunnen besparen. De fiscale scan geeft u een simpel, snel en efficiënt overzicht van de mogelijkheden binnen uw bedrijf. De scan heeft meestal betrekking op het midden- en kleinbedrijf, zelfstandige beroepen (zoals advocaten, chirurgen, huisartsen, etc.).
Wij maken een beoordeling van het bedrijf en van de positie van de ondernemer en daarbij wordt er op diverse fiscale mogelijkheden getoetst. Op basis hiervan maken wij een risico-inventarisatie en een opstelling van de mogelijkheden. Of wij geven een bevestiging dat alles prima op orde is.
Enkele veel voorkomende aandachtspunten zijn:
- Bedrijfsstructuur op orde (aansprakelijkheid, toekomstige bedrijfsopvolging, flexibiliteit)?
- Rechtsvorm goed?
- Arbeidsrelaties en arbeidsbeloning DGA.
- Btw-situatie beoordelen.
- Diverse overeenkomsten op orde?
- Vastgoed, positie binnen het bedrijf.
- Voorzieningen mogelijk?
- Oudedagsvoorzieningen goed geregeld?
- Testament - huwelijkse voorwaarden.
- Positie kinderen?
De kosten van een eenvoudige scan bedragen circa € 1.995 en van een uitgebreide scan € 3.000 (alles exclusief omzetbelasting). Wij bespreken dit graag met u en geven u een offerte. Vaak is van kosten overigens geen sprake. Veelal vinden wij verbeterpunten die leiden tot een belastingbesparing, zodat onze inspanningen per saldo geld opleveren.
Second opinion
Uw huidige accountant, administrateur of adviseur is vaak waardevol voor uw bedrijf. Hij loopt vaak al lang mee en kent u en uw bedrijf door en door. Na een paar jaar zou u een fiscaal jurist of Register Belastingadviseur moeten vragen of u fiscaal en juridisch nog wel 'bij de tijd' bent. Accountancy en belastingadvies zijn twee volledig andere werelden. Ons kantoor heeft diverse accountantskantoren als cliënt en wij verwijzen ook regelmatig cliënten door naar accountantskantoren. Ieder z'n vak. Omdat wij geen jaarrekeningen opstellen, zijn wij geen concurrent voor accountants, wij kunnen volledig onafhankelijk ons werk doen. We zitten elkaar niet in het vaarwater, maar vullen elkaar prima aan. En u heeft daarna altijd het geruststellende gevoel niet teveel belasting te betalen.
Neemt u eens vrijblijvend contact met ons op. Aan een oriënterend gesprek zijn geen kosten verbonden.
Mercedes Sprinter is bestelbus, geen bijtelling
De heer X is tapijtlegger en heeft voor zijn werk een hoge Mercedes Benz Sprinter (voor de liefhebber: type 906). De heer X heeft geen kilometeradministratie bijgehouden omdat hij van mening is dat dit een echte bestelbus is (en geen personenauto). De Rechtbank denkt hier anders over, gevolg bijtellen en belasting betalen. Het Gerechtshof is het met de heer X eens, geen bijtelling omdat de bus enkel geschikt is voor vervoer van goederen.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Uitspraak bestelauto voor goederen vervoer
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld, tenzij de auto door haar aard en inrichting uitsluiten (of nagenoeg uitsluitend) geschikt is voor vervoer van goederen (de wet) :
- Uit artikel 13bis, eerste lid, van de Wet LB volgt dat indien aan een werknemer een auto ter beschikking wordt gesteld, deze auto ook wordt geacht voor privédoeleinden ter beschikking te staan. In dat geval wordt een percentage van de catalogusprijs van de auto tot het loon van de werknemer gerekend. Dit is slechts anders indien blijkt dat de auto voor niet meer dan 500 kilometer per jaar voor privédoeleinden wordt gebruikt. Op grond van artikel artikel 13bis, vijfde lid, van de Wet LB wordt onder auto onder meer niet verstaan een bestelauto die door aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt blijkt te zijn voor vervoer van goederen.
In een bestelauto voor vervoer van goederen mag ook een bijrijderstoel zitten (Hoge Raad 2009). Deze Land Cruiser beschikte echter niet over een dusdanig bijzondere inrichting waardoor deze nagenoeg uitsluitend geschikt zou zijn voor vervoer van goederen, sterker nog er zitten 5 zitplaatsen in en vrijwel geen bijzondere inrichtingszaken. Wellicht had de DGA een beroep kunnen doen op de wisselend gebruik regeling, maar hiervoor ontbreken de feiten in de uitspraak. Al met al, pas op bij het gebruik van een bestelauto (vroeger: grijskenteken auto), deze worden redelijk gelijk behandeld met een gewone auto. Tenzij....
Naheffing DGA met bestelauto
Volgens de rechtbank (december 2023) kon de DGA vrij beschikken over een bestelauto (met bijrijdersstoel). Er is geen kilometeradministratie en er is niet gekozen voor de zogenaamde 300 euro regeling. Er is een overeenkomst met een verbodsbepaling (om prive te rijden) maar hierop heeft vrijwel geen controle plaatsgevonden en er zijn ook geen sancties opgelegd bij overtredingen. Ook is de bestelauto niet uitsluitend geschikt voor zakelijk gebruik, tenminste dit wordt niet aangetoond door de DGA. De bestelauto (een Ssangyong Koranda) staat ter beschikking, er is geen kilometeradministratie, geen GPS installatie en dus moet er worden bijgeteld over 2016 tot en met 2019.
Wat brengt de DGA nog in?
- De stelling van de DGA dat de bestelauto alleen voor zakelijke doeleinden (zoals storingsdiensten) wordt gebruikt (en kan worden gebruikt) mag hem niet baten.
- Ook stelt de DGA nog dat er een overeenkomst is gesloten tussen hem en de BV waaruit volgt dat het verboden is om prive in de bestelauto te rijden. Deze stelling gaat niet goed omdat de DGA bij de rechter erkent dat hij altijd de sleutels van de bus bij zich had en de bus vaak bij zijn woonadres stond. En dat er geen controle wordt gehouden op de gesloten overeenkomst. In samenhang gezien heeft de DGA dan de beschikkingsmacht over de bestelauto (zie Hoge Raad 22 januari 2016 ECLI:NL:HR:2016:81).
- De uitzondering "de bestelauto is door haar aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt voor vervoer van goederen (artikel 13 bis 5e lid (wettekst 2019) is niet van toepassing. De DGA stelt nog dat het 20 minuten duurt om alle materialen eruit te halen en dat hierdoor prive gebruik niet logisch en praktisch is, dit is flauwekul aldus de rechter. Ook doorlopend afwisselend gebruik wordt niet aangetoond.
- De bijrijdersstoel wordt nooit gebruikt omdat hier materialen op liggen, stelt de DGA nog. Ook dit is geen argument, de stoel is er en kan eenvoudig worden gebruikt, aldus de rechter. Een bijrijdersstoel hoeft volgens de Hoge Raad niet altijd een probleem te zijn (lees meer)
De 50% boete gaat wel in de prullenbak omdat de voorwaardelijke opzet niet overtuigend door de inspecteur wordt aangetoond (Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526, overtuigend aantonen is de norm . Dat de regels inzake een bijtelling voor iedereen helder zijn vorm - volgens de rechtbank - nog geen bewijs. Ook wordt niet aangetoond dat de werkgever (de holding) bewust de aanmerkelijke kans heeft aanvaard dat er te weinig belasting zou worden gegeven. Rechtbank Zeeland West Brabant 14 december 2023 ECLI:NL:RBZWB:2023:8754
Nieuws bestelauto 2024
Sinds enkele jaren is er een subsidieregeling voor uitstootvrije bestelauto's of bestelbussen, zoals elektrische bestelbussen. De subsidie is 10% van de nieuwprijs met een maximum van € 5.000. Vergeet ook de milieuinvesteringsaftrek niet.
Er gelden wel voorwaarden:
- De minimale actieradius moet dan wel 100 kilometer zijn.
- Er komt wel een maximum van 300 bestelbussen per bedrijf.
- U moet zijn inschreven bij de kamer van koophandel in Nederland
- Regeling geldt voor ZZPers, eenmanszaken, VOF, BV's etc.
- Bij doorverkoop binnen 3 jaar moet een evenredig deel van de subsidie worden terugbetaald.
Er komt ook nog een regeling voor schone vrachtwagens. Er is maximaal € 22 miljoen beschikbaar, de verwachting is dat de pot geld snel leeg is. Meer informatie treft u hier aan.
De fiscale procedure over de bestelbus
Het Gerechtshof Arnhem Leeuwarden deed in februari 2014 een heldere uitspraak over een bestelauto.
- De heer X heeft een eenmanszaak.
- De heer X verkoopt vloerbedekking en legt deze netjes bij zijn klanten en klanten van opdrachtgevers.
- Er wordt bij de heer X een boekenonderzoek ingesteld (steekproef).
- De heer X gebruikt voor zijn werkzaamheden 3 bestelauto's.
- Er wordt geen kilometeradministratie bijgehouden voor de bestelauto's.
- In geschil is de navorderingsaanslag inkomstenbelasting over 2010 ad ongeveer € 12.000.
- De Rechtbank is het met de inspecteur eens: "bijtellen".
- De heer X rijdt met name in een Mercedes Sprinter van het type 906, een bijzonder hoge bus met schappen (op maat gemaakt). De laadruimte is speciaal geschikt voor het vervoer van rollen tapijt.
- Het Gerechtshof is het met de heer X eens en niet met de inspecteur (en Rechtbank). De verlengde en extra hoge Mercedes is, gelet op de uiterlijke verschijning, de inrichting (schappen), uitsluitend geschikt voor vervoer van goederen. Het maakt hierbij niet uit dat er ook nog extra mensen in de bus kunnen plaatsnemen, dit is immers voor het werk soms noodzakelijk.
De inspecteur beroept zich nog op interne compensatie (meerdere bussen, waarvan 1 bus niet aan de voorwaarden voldeed), hierover wordt hij deels in het gelijk gesteld. Er wordt uiteindelijk over ruim € 3.000 bijgeteld.
Noot fiscaal jurist (fiscaliteit en bestelbus)
De procedure is zorgvuldig gevoerd. De heer X en zijn fiscaal jurist waren bij de zitting aanwezig en de heer X heeft diverse foto's van de auto aan het Gerechtshof verstrekt. Daarnaast heeft de heer X tijdens de zitting duidelijk en stellig de auto en zijn werkzaamheden omschreven. De auto is - in verband met het tapijt - ruim 7 meter lang en 3 meter hoog. Er zitten speciale schappen in de bus en privégebruik is niet praktisch of logisch. De omstandigheid dat de bestelauto ook kan worden gebruikt voor privévervoer van goederen of personen sluit niet uit dat sprake is van een bestelauto in de hier bedoelde zin (vergelijk o.a. Hoge Raad 29 mei 2009, nr. 43 602, ECLI:NL:HR:2009:BB3475, BNB 2009/217 en Hoge Raad 13 juli 2012, nr. 11/05016, ECLI:NL:HR:2012:BX0920, BNB 2012/269). Voor de Mercedes Sprinter en de Mercedes Vito moet wel een (gedeeltelijke) bijtelling worden toepgepast, dit is jammer. De belastingplichtige krijgt ook nog een proceskostenvergoeding van ongeveer € 2.000.
Bron bestelauto en belastingen
Gerechtshof Arnhem - Leeuwarden d.d. 18 februari 2014 (ECLI NL RBGEL 2013 6).
Prinsjesdag 2023
Prinsjesdag wordt gehouden op de derde dinsdag van september. Koning Willem Alexander heeft zijn eerste traditionele rijtoer door Den Haag en sluit deze af met de troonrede. De Minister van Financiën heeft zijn Miljoenennota aan de Tweede Kamer aangeboden. De belangrijkste stukken zijn:
- Miljoenen nota 2024
- Belastingplan 2024
- Wetsvoorstel aanpassing FGR
- Wetsvoorstel aanpassing BOR
- Wetsvoorstel overige fiscale maatregelen
De belastingplannen voor 2024
Op 19 september 2023 is het weer Prinsjesdag: het moment waarop het kabinet traditiegetrouw het Belastingplan voor komend jaar presenteert. Een deel van deze plannen zijn reeds aangekondigd via onder andere het Belastingplan 2023, de Voorjaarsnota en het wetsvoorstel Belastingplan 2024. In dit artikel zetten wij vast een aantal verwachte wijzigingen en uitgelekte plannen voor u op een rij. Direct na prinsjesdag zullen we diverse artikelen en informatie over de belastingplannen voor 2024 op onze site bekend maken.
Twee schijven in box 2 vanaf 2024
Op dit moment is het box 2 tarief 26,9%. Vanaf 2024 komen er twee schijven voor de berekening van de box 2 belasting. De eerste schijf loopt tot € 67.000 en heeft een tarief van 24,5%. Voor de inkomsten boven de € 67.000 geldt een verhoogd tarief van 31%.
Zie voor meer informatie: Box 2 - Jongbloed Fiscaal Juristen.
Nieuwe box 3-stelsel uitgesteld tot 2027
In de voorjaarsnota is aangegeven dat het nieuwe stelsel op basis van het werkelijk rendement niet eerder zal ingaan dan 1 januari 2027. Dit uitstel leidt naar verwachting tot een budgettaire derving van € 395 miljoen in 2026. Deze derving moet gedekt worden binnen het box 3-stelsel door bijvoorbeeld een tariefsverhoging of een verlaging van het heffingsvrije vermogen. Er wordt nu nagedacht over een verfijning van de forfaitaire categorieën in combinatie met een verhoging van het box 3 tarief naar maximaal 38% per 2024.
Zie voor meer informatie: Toekomstig box 3 stelsel - Jongbloed Fiscaal Juristen.
Afbouw zelfstandigenaftrek
De zelfstandigenaftrek wordt verder afgebouwd en gaat van € 5.030 in 2023 naar uiteindelijk € 900 in 2027. In 2024 zal de aftrek € 3.750 bedragen.
Verlaging energie-investeringsaftrek
Via de energie-investeringsaftrek kunnen bedrijven fiscaal voordelig investeren in energiezuinige technieken en duurzame energie. Vanaf 2024 zal het percentage van de energie-investeringsaftrek echter structureel worden verlaagd. Daarbij wordt ook het maximale investeringsbedrag dat voor deze aftrek in aanmerking komt verlaagd.
Zie voor meer informatie: Energie-investeringsaftrek - Jongbloed Fiscaal Juristen
Onbelaste reiskostenvergoeding
In 2023 ging de maximaal onbelaste reiskostenvergoeding van € 0,19 naar € 0,21 per kilometer. Per 1 januari 2024 stijgt deze onbelaste reiskostenvergoeding naar € 0,22 per kilometer.
Loonkostenvoordeel oudere werknemer
Het loonkostenvoordeel is een tegemoetkoming voor werkgevers die werknemers in dienst nemen die lastig aan het werk komen. Tot deze doelgroep behoorde ook oudere werknemers met een uitkering. Het loonkostenvoordeel voor deze groep zal per 2026 worden afgeschaft.
Zie voor meer informatie: Loonkostenvoordeel: oudere werknemer - Jongbloed Fiscaal Juristen
Einde STAP-budget
Het kabinet geeft aan met ingang van 2024 vanwege bezuinigingen te stoppen met het STAP-budget. In 2023 zullen naar verwachting nog twee aanvraagmomenten plaatsvinden. Dit lijkt ons een slecht besluit, eerst wordt de studiekostenaftrek afschaft en nu zijn studiekosten volledig voor rekening van de belastingplichtige. Ontwikkeling van kennis is cruciaal voor de ontwikkeling van een land.
Verlaging vrije ruimte WKR
De Werkkostenregeling (WKR) is een populaire regeling voor werkgevers. Via de vrije ruimte binnen de WKR kan de werkgever bepaalde onbelaste vergoedingen geven aan de werknemers. Deze vrije ruimte was in 2023 tijdelijk verhoogd naar 3,0% over de fiscale loonsom tot € 400.000. In 2024 gaat de vrije ruimte weer terug naar het oorspronkelijke niveau, namelijk 1,92% over de fiscale loonsom tot € 400.000. Over het bedrag van de loonsom boven de € 400.000 bedraagt de vrije ruimte in 2023 1,18%. Dit percentage zal naar verwachting niet worden gewijzigd.
Zie voor meer informatie: Werkkostenregeling - Jongbloed Fiscaal Juristen.
BPM-vrijstelling bestelauto’s afgeschaft
Als gevolg van een maatregel in het Belastingplan 2023 wordt de bpm-vrijstelling voor ondernemers per 1 januari 2025 afgeschaft. Voor inschrijving van bestelauto’s is vanaf dat moment bpm verschuldigd afhankelijk van de CO2-uitstoot. Dit geldt voor nieuwe registraties vanaf 2025. Op registraties tot en met 31 december 2024 kan de bpm-vrijstelling nog toegepast worden indien aan de voorwaarden van de ondernemersvrijstelling wordt voldaan.
Fonds voor gemene rekening
Op Prinsjesdag wordt het wetsvoorstel verwacht waarbij fondsen voor gemene rekening met ingang van 1 januari 2025 alleen nog vennootschapsbelastingplichtig zijn als wordt voldaan aan de volgende twee voorwaarden:
- Het FGR staat onder toezicht van de Nederlandsche Bank, en
- het FGR heeft een vergunning van of registratie bij de AFM.
Voor alle fondsen die niet aan deze voorwaarden voldoen wordt het fonds fiscaal aangemerkt als een besloten fonds. Het gevolg hiervan is dat er een afrekening ontstaat in de vennootschapsbelasting over de stille reserves en afrekening over de aanmerkelijk belang claim in box 2. Voor verschillende situaties wordt voorzien in overgangsregelingen waarvan in 2024 gebruik gemaakt kan worden. Voor de praktijk is het van belang om, waar nodig, tijdig actie te ondernemen.
Zie voor meer informatie: Einde anonimiseringsstructuur in zicht - Jongbloed Fiscaal Juristen.
Afschaffing open cv
Met Prinsjesdag komt naar alle waarschijnlijkheid het wetsvoorstel tot afschaffing van de open CV. Dit wetsvoorstel zal voorzien in overgangsrecht gedurende 2024, zodat geen acute heffing in de vennootschapsbelasting en in box 2 zal ontstaan. De ingangsdatum is naar verwachting 1 januari 2025.
Schenkingsvrijstelling eigen woning afgeschaft
De schenkingsvrijstelling voor de eigen woning wordt in 2024 geheel afgeschaft. Deze vrijstelling was in 2023 al terug gebracht naar maximaal € 28.947.
Zie voor meer informatie: Afschaffing jubelton in 2024 - Jongbloed Fiscaal Juristen.
Bedrijfsopvolgingsregeling
Er worden ook wijzigingen in de bedrijfsopvolgingsregeling verwacht, hoewel het de vraag is hoe ingrijpend de voorstellen in het licht van de huidige politieke situatie zullen zijn. Verhuurd vastgoed zal naar verwachting vanaf 2024 in ieder geval niet meer als ondernemingsvermogen worden aangemerkt. Daarnaast is een aantal maatregelen voorgesteld die per 2025 in zouden moeten gaan, maar het is afwachten hoeveel duidelijkheid hierover wordt gegeven.
Zie voor meer informatie: Bedrijfsopvolging - Jongbloed Fiscaal Juristen.
Meer informatie over belastingplannen 2024?
Na afloop van Prinsjesdag gaan wij aan de slag om voor u inzichtelijk te maken wat u op fiscaal gebied kunt gaan verwachten. De wetsvoorstellen moeten daarna nog door de Tweede Kamer en de Eerste Kamer worden goedgekeurd en kunnen derhalve nog wijzigen. Dit houden wij uiteraard voor u in de gaten. Eventuele wijzigingen kunt u zo spoedig mogelijk terugvinden op onze website. Ook kunt u zich inschrijven voor onze nieuwsbrief of een offerte / bespreking aanvragen.
Mocht u naar aanleiding van dit artikel vragen hebben, neem dan gerust contact op met één van onze adviseurs.
Bestelauto en bijtelling
Een bestelauto is een 'normale auto', derhalve bijtelling 12% of 22% (cijfers 2021), afhankelijk van de milieu-eisen.
Als een werkgever een bestelauto heeft die aan een werknemer ter beschikking wordt gesteld, dan moet er iets geregeld worden. De basis is dat er sprake is van een normale bijtelling op basis van de CO2-uitstoot (dus maximaal 22%). Als u een eenmanszaak, VOF of maatschap heeft, krijgt u ook te maken met een bijtelling.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Nieuws auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Naheffing DGA met bestelauto
Volgens de rechtbank (december 2023) kon de DGA vrij beschikken over een bestelauto (met bijrijdersstoel). Er is geen kilometeradministratie en er is niet gekozen voor de zogenaamde 300 euro regeling. Er is een overeenkomst met een verbodsbepaling (om prive te rijden) maar hierop heeft vrijwel geen controle plaatsgevonden en er zijn ook geen sancties opgelegd bij overtredingen. Ook is de bestelauto niet uitsluitend geschikt voor zakelijk gebruik, tenminste dit wordt niet aangetoond door de DGA. De bestelauto (een Ssangyong Koranda) staat ter beschikking, er is geen kilometeradministratie, geen GPS installatie en dus moet er worden bijgeteld over 2016 tot en met 2019.
Wat brengt de DGA nog in?
- De stelling van de DGA dat de bestelauto alleen voor zakelijke doeleinden (zoals storingsdiensten) wordt gebruikt (en kan worden gebruikt) mag hem niet baten.
- Ook stelt de DGA nog dat er een overeenkomst is gesloten tussen hem en de BV waaruit volgt dat het verboden is om prive in de bestelauto te rijden. Deze stelling gaat niet goed omdat de DGA bij de rechter erkent dat hij altijd de sleutels van de bus bij zich had en de bus vaak bij zijn woonadres stond. En dat er geen controle wordt gehouden op de gesloten overeenkomst. In samenhang gezien heeft de DGA dan de beschikkingsmacht over de bestelauto (zie Hoge Raad 22 januari 2016 ECLI:NL:HR:2016:81).
- De uitzondering "de bestelauto is door haar aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt voor vervoer van goederen (artikel 13 bis 5e lid (wettekst 2019) is niet van toepassing. De DGA stelt nog dat het 20 minuten duurt om alle materialen eruit te halen en dat hierdoor prive gebruik niet logisch en praktisch is, dit is flauwekul aldus de rechter. Ook doorlopend afwisselend gebruik wordt niet aangetoond.
- De bijrijdersstoel wordt nooit gebruikt omdat hier materialen op liggen, stelt de DGA nog. Ook dit is geen argument, de stoel is er en kan eenvoudig worden gebruikt, aldus de rechter. Een bijrijdersstoel hoeft volgens de Hoge Raad niet altijd een probleem te zijn (lees meer)
De 50% boete gaat wel in de prullenbak omdat de voorwaardelijke opzet niet overtuigend door de inspecteur wordt aangetoond (Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526, overtuigend aantonen is de norm . Dat de regels inzake een bijtelling voor iedereen helder zijn vorm - volgens de rechtbank - nog geen bewijs. Ook wordt niet aangetoond dat de werkgever (de holding) bewust de aanmerkelijke kans heeft aanvaard dat er te weinig belasting zou worden gegeven. Rechtbank Zeeland West Brabant 14 december 2023 ECLI:NL:RBZWB:2023:8754
Uitspraak bestelauto voor goederen vervoer
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld, tenzij de auto door haar aard en inrichting uitsluiten (of nagenoeg uitsluitend) geschikt is voor vervoer van goederen (de wet) :
- Uit artikel 13bis, eerste lid, van de Wet LB volgt dat indien aan een werknemer een auto ter beschikking wordt gesteld, deze auto ook wordt geacht voor privédoeleinden ter beschikking te staan. In dat geval wordt een percentage van de catalogusprijs van de auto tot het loon van de werknemer gerekend. Dit is slechts anders indien blijkt dat de auto voor niet meer dan 500 kilometer per jaar voor privédoeleinden wordt gebruikt. Op grond van artikel artikel 13bis, vijfde lid, van de Wet LB wordt onder auto onder meer niet verstaan een bestelauto die door aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt blijkt te zijn voor vervoer van goederen.
In een bestelauto voor vervoer van goederen mag ook een bijrijderstoel zitten (Hoge Raad 2009). Deze Land Cruiser beschikte echter niet over een dusdanig bijzondere inrichting waardoor deze nagenoeg uitsluitend geschikt zou zijn voor vervoer van goederen, sterker nog er zitten 5 zitplaatsen in en vrijwel geen bijzondere inrichtingszaken. Wellicht had de DGA een beroep kunnen doen op de wisselend gebruik regeling, maar hiervoor ontbreken de feiten in de uitspraak. Al met al, pas op bij het gebruik van een bestelauto (vroeger: grijskenteken auto), deze worden redelijk gelijk behandeld met een gewone auto. Tenzij....
Uitzondering bestelauto
Een bestelauto valt onder andere regels als prive gebruik niet mogelijk is. Er gelden dan wel voorwaarden
- U moet aannemelijk maken dat prive gebruik onmogelijk is (bijvoorbeeld doordat de bestelauto op een afgesloten terrein staat buiten werktijd, sleutels in kluis worden bewaard, etc) . Deze voorwaarde kunt u niet toepassen op DGA's / ondernemers.
- De auto kan niet prive worden gebruikt (vies, ongeschikt etc)
- Verklaring uitsluitend zakelijk gebruik indienen door de werknemer (geen rittenregistratie, geen prive gebruik toegestaan). Zie hier voor een voorbeeld verklaring
Nieuws bestelauto 2021
Vanaf 2021 komt er een subsidieregeling voor uitstootvrije bestelauto's of bestelbussen, zoals elektrische bestelbussen. De subsidie is 10% van de nieuwprijs met een maximum van € 5.000. Vergeet ook de milieuinvesteringsaftrek niet.
Er gelden wel voorwaarden:
- De minimale actieradius moet dan wel 100 kilometer zijn.
- Er komt wel een maximum van 300 bestelbussen per bedrijf.
- U moet zijn inschreven bij de kamer van koophandel in Nederland
- Regeling geldt voor ZZPers, eenmanszaken, VOF, BV's etc.
- Bij doorverkoop binnen 3 jaar moet een evenredig deel van de subsidie worden terugbetaald.
Er komt ook nog een regeling voor schone vrachtwagens. Er is maximaal € 22 miljoen beschikbaar, de verwachting is dat de pot geld snel leeg is. Meer informatie treft u hier aan.
Nieuws bestelauto
Sinds 2013 zijn er nieuwe voorbeeldafspraken omtrent het gebruik van een bestelauto. Het advies is om deze nieuwe overeenkomst te gebruiken en oude of bestaande afspraken te herzien. U hoeft dan geen bijtelling op de bestelbus of bestelauto toe te passen, mits u aan een aantal voorwaarden voldoet, deze zijn:
- Sanctie opleggen als de werknemer het verbod op privégebruik zou overtreden (voorbeeld sanctie: boete, naheffing betalen of ontslag, etc.).
- Verbod op privégebruik schriftelijk vastleggen.
- Werkgever controleert het verbod op privégebruik.
Verklaring uitsluitend zakelijk gebruik bestelauto
U kunt de bijtelling voorkomen door het invullen van de verklaring uitsluitend zakelijk gebruik bestelauto, deze moet u dan indienen bij de Belastingdienst. Een sluitende kilometeradministratie is dan niet nodig en u hoeft geen rekening te houden met een bijtelling. Bij ritten buiten de normale werktijden moet het zakelijk gebruik worden aangetoond. Het is dus wel van belang dat er een summiere agenda of administratie aanwezig is. De genoemde verklaring geldt voor onbepaalde tijd, dus 1 keer aanvragen is voldoende. De verklaring kent geen terugwerkende kracht en bij een wijziging in het gebruik moet u dit doorgeven. De Belastingdienst kan het gebruik controleren via zogenaamde camera-auto's. Bij een overtreding (privégebruik) kunt u een boete krijgen van bijna € 5.000.
Alternatieve oplossingen bestelauto en bijtelling
Naast de genoemde verklaring uitsluitend zakelijk gebruik zijn er gelukkig nog alternatieve oplossingen.
- De bestelauto kan naar aard en inrichting niet privé worden gebruikt en is uitsluitend geschikt voor zakelijk gebruik, wij overleggen dit veelal met de Belastingdienst.
- Er is een sluitende kilometeradministratie van de ritten.
- Er is een schriftelijk verbod om privé met de bestelauto te rijden (zie onder).
- De bestelauto kan buiten de werktijden niet worden gebruikt (staat achter slot en grendel).
- De bestelauto wordt doorlopend afwisselend gebruikt door meerdere bestuurders, het privégebruik wordt dan afgekocht voor € 300 (eindheffing) per jaar.
Meerdere werknemers maken gebruik van de bestelauto
U moet goed registreren wie er gebruik maakt van de bestelauto. Ook de bijrijder moet hierbij worden geregistreerd, dit volgt ondermeer uit een uitspraak van de Rechtbank Den Haag d.d. 30 september 2019. Als u niet heeft bijgehouden wie er in de auto heeft gezeten dan loopt u tegen een bijtelling aan. In deze uitspraak namen de werknemers van een kabelbedrijf de bestelbus aan het einde van de dag soms mee naar huis. Omdat er parkeerbonnen zijn gevonden op tijdstippen dat niet is gewerkt heeft de Belastingdienst het vermoeden dat de bestelbus ook voor prive ritten is gebruikt. De werkgever / onderneming moet nu het tegendeel bewijzen. Een rittenadministratie is niet aanwezig. Er is ook geen afspraak dat tussen de werkgever en de werknemer dat er niet prive met de bus mag worden gereden. De bus is ook prima geschikt voor prive gebruik en er is geen gebruik gemaakt van de zogenaamde 300 euro regeling. Al met al staan alle fiscale signalen op rood. Dit kon niet anders dan fout gaan. Naast het toepassen van een bijtelling komt er ook nog een BTW correctie i.v.m. prive gebruik (niet alle BTW verrekenbaar). De naheffing wordt opgelegd bij de werkgever omdat niet bekend is welke werknemer (s) in de auto hebben gezeten, dit tegen het gebruteerde tabeltarief.
Wat ging er mis bij deze fiscale procedure over de bestelauto ?
- Geen overeenkomst met de werknemer
- Geen enkele administratie over gebruik van de bestelbus
- Geen keuze voor de 300 euro regeling
- Geen foto's en/of informatie over de ongeschiktheid voor prive gebruik
Eindheffingsregeling
Als de bestelauto door de aard van het werk structureel door twee of meer werknemers wordt gebruikt, is een eindheffingsregeling van toepassing (€ 300 per jaar door de werkgever te betalen). Voor deze regeling is geen kilometeradministratie vereist. De bewijslast voor geen privégebruik rust bij de werkgever, hij zal moeten aantonen dat er meerdere werknemers in de auto rijden. Dit kan bijvoorbeeld middels een urenadministratie of dienstrooster. Sluit wel een overeenkomst met uw werknemers.
Woon-werkverkeer met de bestelauto is toegestaan, mits dit voor het zakelijk belang van de werkgever nodig is. Voor het woon-werkverkeer moet dan wel een administratie worden bijgehouden, de volgende gegevens zijn dan van belang:
- naam werknemer;
- info auto (type en kenteken);
- begin- en eindstand;
- datum rit;
- reden gebruik woon-werkverkeer.
Let erop dat, als er één vaste bestuurder gebruik maakt van de auto (of bij 2 auto's 2 vaste bestuurders), de eindheffingsregeling niet kan worden toegepast. Dit wordt nog eens duidelijk gemaakt in een procedure bij de Rechtbank Gelderland d.d. 31 december 2015 (ECLI NL RBGEL 2015 8140). In deze casus betreft het een steigerbouwbedrijf met 2 bestelauto's die beiden onder de eindheffingsregeling worden gebracht (artikel 31 lid 1 letter d Wet LB 1964). De bestelauto's worden overdag door meerdere werknemers gebruikt, maar voor privédoeleinden feitelijk alleen door de 2 vaste bestuurders (nemen de auto mee naar huis en privégebruik is door de werkgever niet verboden).
Tip voor de werkgever
- Sluit een overeenkomst met de werknemer.
- Controleer het gebruik door de werknemer.
- Maak af en toe foto's van de bedrijfsauto's op vrijdagmiddag / zaterdagochtend (als ze op het terrein van uw bedrijf staan).
- Leg een sanctie bij privégebruik op (in geld).
- Spreek met de werknemer af dat mogelijke schade (belasting, rente en boete) op hem wordt verhaald.
Bestelbus enkel voor goederenvervoer
Een bestelbus die enkel geschikt is voor goederenvervoer valt niet onder de reguliere bijtellingsregelingen. U moet het werkelijk privégebruik bijtellen bij uw inkomen, dit tegen een zakelijke prijs per gereden privékilometer. Een bestelauto is dan:
- Een auto die is ingericht voor vervoer van goederen;
- Het gebruik van de auto moet voortvloeien uit de werkzaamheden binnen het bedrijf;
- Er mag geen zitruimte achter de bestuurder aanwezig zijn;
- Er mag niet privé met de auto worden gereden (woon-werk mag wel).
Voorbeeld hiervan is een auto van een bouwvakker met een anderhalfzitsbank voorin. De bestuurderscabine is dan afgesloten van de laadruimte, de zijramen in de laadruimte zijn geblindeerd en er zitten schappen in de laadruimte (procedure Gerechtshof Arnhem 17 januari 2008). Ook als er meer stoelen in de bestuurderscabine zitten, kan sprake zijn van een bestelauto (Hoge Raad 18 september 2009).
Op 29 november 2013 is er een uitspraak geweest van het Gerechtshof Arnhem - Leeuwarden. In deze procedure heeft het Gerechtshof geoordeeld (evenzo als de Rechtbank) dat belastingplichtige niet aannemelijk heeft gemaakt dat een terreinwagen (nagenoeg) uitsluitend geschikt is voor goederenvervoer. Er is niet aangetoond dat er minder dan 500 kilometer privé met de auto is gereden ... dus bijtelling ! Voor een boete is geen ruimte.
Contactpersoon
Dit artikel is geschreven door onderstaande auteur, u kunt zonder verdere verplichtingen een vraag aan hem stellen.
Vrijblijvende offerte voor fiscaal advies
Veel ondernemers worstelen met hun bijtelling. Maar ook is vaak de vraag "betaal ik niet teveel belasting?" of "weet mijn boekhouder wel alle fiscale mogelijkheden?". Vrijwel wekelijks helpen wij ondernemers of DGA’s met fiscale adviezen. Het meest gekozen advies is de ondernemersscan (fiscale adviezen op meer dan 100 onderdelen binnen uw bedrijf) of een toetsing van de werkkostenregeling (de WKR scan). Ook adviseren wij vele ondernemers bij boekenonderzoeken, bezwaar- beroepsprocedures, emigraties en het verkopen van hun onderneming. Interesse? Neem contact op of stuur een email, wij nemen dan binnen 48 uur contact met u op.
Downloads bestelauto
Voorbeeld afspraak werknemer inzake geen prive gebruik
Eenvoudige rittenadministratie
Regeling tot en met 2003 (oud recht)
Voor auto's waarvan het privégebruik wordt beperkt door aard of inrichting, geldt vanaf 2002 een bijtelling van 10%. Het gebruik voor privédoeleinden wordt geacht door aard of inrichting te zijn beperkt, tenzij:
- de bestelauto zitruimte achter de bestuurder heeft;
- het gebruik van de bestelauto niet voortvloeit uit de aard van de werkzaamheden van de belastingplichtige;
- de bestelauto niet is ingericht of niet dient voor het vervoeren van goederen; of
- de bestelauto naast het woon- / werkverkeer meer dan 10.000 km op jaarbasis privé wordt gebruikt. Voor werknemers geldt als aanvullende vereiste dat zij een verklaring van de werkgever hebben, waaruit blijkt dat geen van de vier hiervoor genoemde situaties zich voordoet.
Voor bestelauto's die in aanmerking komen voor de 10%-regeling, is het niet meer nodig een rittenregistratie bij te houden. Als men de bijtelling geheel wil vermijden, dan is een kilometeradministratie wel nodig, tenzij men zich kan verlaten op andere bewijsmiddelen (bijvoorbeeld een reglement waarop door de werkgever daadwerkelijk wordt toegezien). Als men het hierop laat aankomen, loopt men echter wel een groot risico. Daarom is het raadzaam om, indien mogelijk, in alle gevallen een volledige rittenadministratie te voeren dan wel tijdig afspraken te maken met de fiscus over de tegenbewijsregeling.
Voor bestelauto's bedraagt de bijtelling 2,5% als zij uitsluitend voor woon- / werkverkeer en niet voor zuiver privékilometers worden gebruikt. Hierbij wordt de catalogusprijs tot een maximum van € 18.000 in aanmerking genomen, zodat de bijtelling maximaal € 450 bedraagt. De wet bevat geen regeling voor het te leveren bewijs. Blijkens de Mededeling Loonbelasting juni 2002 is de fiscus van mening dat een sluitende km-administratie benodigd is, dan wel een schriftelijke overeenkomst tussen werkgever en werknemer, dat privégebruik niet toegestaan is. De werknemer moet hierop dan wel daadwerkelijk controle uitoefenen.
Regeling 2004
Ook de bijtelling voor bestelauto's is vereenvoudigd. De bijtelling van 10% of 2,5% voor overige bestelauto's is vervallen. Hiervoor in de plaats is een vast percentage van 22% gekomen, dat geldt als meer dan 500 kilometer privé wordt gereden met een bestelauto. Woon- / werkkilometers vallen hier niet onder. Die gelden weer als zakelijk verkeer. In de praktijk levert de bijtelling voor aannemers en de bouwvakkers zelf veel problemen op. Er zijn mogelijkheden om de bijtelling te voorkomen, zie hiertoe deze internetsite.
Tip 1
Voor bestelauto's die alleen geschikt zijn voor goederenvervoer geldt nog steeds geen bijtelling.
Tip 2
Maak een afspraak met de Belastingdienst (zie voorkomen bijtelling).
Tip 3
Als u de bestelauto met collega's gebruikt, kan uw werkgever kiezen om € 300 te betalen, de werknemer heeft dan geen bijtelling.
Bijtelling auto van de zaak bij ZZPer of eenmanszaak
In dit artikel wordt ingegaan op een tweetal arresten van de Hoge Raad. Het eerste arrest heeft betrekking op de gevolgen van een boekverlies of boekwinst op de bijtelling. Het tweede arrest ziet op het kwalificeren van een auto van de zaak als prive vermogen of ondernemingsvermogen.
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Bijtelling 2025
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Welke bijtelling geldt voor auto in eenmanszaak of ZZPer?
Voor ondernemers met een eenmanszaak, vof of voor ZZP-ers werkt de bijtelling over de auto van de zaak net even anders.
De regelingen:
- Voor ondernemers is de bijtelling gemaximaliseerd op de gemaakte autokosten binnen de onderneming.
- Een auto bijtelling geldt niet voor auto's die qua aard en inrichting (nagenoeg) uitsluitend geschikt zijn voor goederenvervoer.
- Voor auto's van 15 jaar en ouder wordt de bijtelling niet berekend over de historische catalogusprijs maar over de huidige economische waarde. Dit kan fiscaal voordelig zijn.
- Rijdt de ondernemer beperkt privé in de auto van de zaak dan kan de bijtelling tot 0,00 worden beperkt via een gesloten kilometeradministratie.
- Als binnen een vof of man-vrouw firma de auto van de zaak feitelijk door beide personen wordt gebruikt dan wordt de bijtelling (het forfait met maximaal de kosten) verdeeld over beide personen, zie hiertoe ondermeer Gerechtshof Den Bosch d.d. 12 januari 2004 ECLI:NL:GHSHE:2004:AO4912
Hoe werkt de bijtelling auto van de zaak bij ZZPer
De fiscale spelregels voor de bijtelling privégebruik auto zijn afhankelijk van uw ondernemingsvorm: bent u directeur-grootaandeelhouder (dga) van een BV, dan wordt u voor het privégebruik van de auto belast in de loonbelasting, evenzo als bij normale werknemers.. Bent u echter een ondernemer (ZZPer) die opereert vanuit een eenmanszaak, vof, cv of maatschap, dan wordt u voor het privégebruik van de auto belast in de inkomstenbelasting. Voor de laatste categorie kan de bijtelling nooit méér bedragen dan de werkelijke kosten van de auto in dat jaar (inclusief afschrijving).
Arrest 1: Pas op met te hoge of lage afschrijving over auto van de zaak bij ZZPer
Het autokostenforfait mag niet hoger zijn dan de werkelijke autokosten. Daarbij geldt dat incidentele verliezen op personenauto’s niet tot de werkelijke autokosten behoren. Deze ondernemer had dus in de voorgaande jaren meer kunnen afschrijven waardoor de bijtelling lager zou zijn geweest. Henk is eigenaar van een advocatenkantoor. Op de balans staat een auto van de zaak (dus ook voor prive doeleinden). In verband met het prive gebruik wordt een bijtelling toegepast. Henk stelt dat de werkelijke kosten van de auto een stuk lager zijn dan de grondslag voor het autokostenforfait (de bijtelling). Henk heeft in het verleden te weinig afgeschreven waardoor de auto uiteindelijk met verlies wordt verkocht. Henk wil dit verlies in mindering brengen op de auto (en dus de grondslag voor de bijtelling). Volgens de inspecteur en de Hoge Raad kan het autokostenforfait in een jaar niet hoger zijn dan de werkelijke autokosten die van de winst zijn afgetrokken. Een boekwinst of boekverlies bij de vervreemding van de auto moet bij de vaststelling van deze werkelijke kosten in beginsel buiten beschouwing blijven. Zo’n winst of verlies vormt immers een incidenteel resultaat, dit kan anders zijn als de auto tot de bedrijfsvoorraad behoort, Henk is advocaat en geen autoverkoper, dus dat speelt bij hem niet. De zaak wordt verwezen naar een ander gerechtshof, dit om de werkelijke autokosten te onderzoeken.
Door deze uitspraak is helder geworden dat een ZZPer / ondernemer kan spelen met autokosten (afschrijving) en zo in enig jaar een voordeel of nadeel kan behalen. Het wijzigen van een afschrijvingsysteem kan alleen onder bijzondere omstandigheden, bijvoorbeeld als een auto ineens veel minder waard zou worden door externe omstandigheden.
Arrest 2: Auto van de zaak ondernemingsvermogen of prive vermogen
Een auto mag alleen als zakelijk (op balans eenmanszaak) worden gezet als deze tenminste 10% zakelijk wordt gereden. Omdat er normaal gesproken geen ritten administratie wordt bijgehouden kan er een probleem ontstaan inzake de bewijsvoering bij een auto van de zaak.In dit artikel wordt een arrest van de Hoge Raad behandeld (Hoge Raad op 18 augustus 2023 (ECLI:NL:HR:2023:1096). Volgens de internetsite van de Belastingdienst is een auto verplicht ondernemingsvermogen indien "uw privégebruik op jaarbasis niet meer is dan 500 kilometer. Bij een hoger privégebruik behoort de auto tot het keuzevermogen. Dan mag u de auto dus tot het privévermogen rekenen." Deze informatie is volgens de Hoge Raad niet juist.
- De hoofdregel is dat een vermogensbestanddeel verplicht privévermogen is als het voor minder dan 10% zakelijk wordt gebruikt (en dus voor 90% of meer privé). Met de auto wordt 22.000 gereden en dus moet Henk aantonen dat hij 2.200 kilometer zakelijk met de auto heeft gereden. Henk slaagt er niet in om dit aannemelijk te maken. De personenauto is dus verplicht privévermogen. De Hoge Raad volgt in 2023 het Gerechtshof.
Noot fiscaal jurist inzake keuzevermogen of ondernemingsvermogen bij een eenmanszaak of vof
U moet er rekening mee houden dat u bij de aanschaf de juiste keuze maakt, of een bedrijfsmiddel op de zaak (eenmanszaak of vof) zetten of in privé onderbrengen. Bij een eenmaal gemaakt keuze zit de ondernemer hier in principe aan vast, zolang hij de auto bezit. Hoofdregel is dat etiketteringswijzigingen niet mogelijk zijn. In de bezwaarfase of in overleg met de Belastingdienst kan echter wel op een gemaakte keuze worden teruggekomen. Eventueel kan dit worden geforceerd door een nieuwe of andere auto te kopen. Meestal is het fiscaal voordelig om na 3 - 4 jaar de auto naar privé over te hevelen, dit in verband met de afschrijving. Dit wordt echter geblokkeerd door de strikte regels van de vermogensetikettering. Voor een andere etikettering is namelijk een bijzondere omstandigheid gewenst.
Een berekening kan u helpen bij de juiste keuze. Als er vragen of opmerkingen zijn kunt u ons een e-mail sturen.
Bron bijtelling bij ZZPer
Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1103
Gerechtshof 's Herthogenbosch d.d. 20 mei 2021 ECLI:NL:GHSHE:2021:1489
Bijtelling bij meerdere auto's
Bijtelling op jaarbasis en niet per auto
De bijtellingsgrens geldt per jaar en niet per auto, dit kan vervelende gevolgen hebben als er meerdere auto's ter beschikking zijn gesteld.
Procedure bij meerdere auto's van de zaak
Het Gerechtshof Den Bosch (uitspraak d.d. 21 maart 2014) krijgt de volgende casus voorgelegd;
- de heer X rijdt gedurende 4 maanden een auto van de zaak zonder dat hij hier prive mee heeft gereden (periode 1)
- de heer X rijdt vervolgens gedurende 3 maanden met een prive auto en heeft dan geen auto meer via zijn werkgever (periode 2)
- de laatste 5 maanden van het jaar krijgt de heer X weer een auto van zijn werkgever, met deze auto rijdt hij wel prive (periode 3)
De centrale vraag is of er alsnog moet worden bijgesteld over periode 1. De heer X heeft immers op jaarbasis meer dan 500 kilometer prive gereden met de auto uit periode 1 en 3. Het Gerechtshof is van mening dat er over periode 1 alsnog een bijtelling moet worden toegepast. De heer X heeft met de eerste auto minder dan 500 kilometer gereden en met de andere auto (periode 3) meer dan 500 kilometer. De kilometergrens geldt immers op jaarbasis en niet per auto !
Bijtelling meerdere auto’s van de zaak
Als de DGA / werknemer over meerdere auto’s van de zaak beschikt, is het op basis van een redelijke wetstoepassing, onder voorwaarden, mogelijk de bijtelling beperkt te houden tot één auto. De Belastingdienst kijkt voor de vraag of de bijtelling van de auto van de zaak beperkt kan worden tot één auto naar de gezinssamenstelling en het aantal rijbewijzen binnen het gezin. Ook wordt gekeken naar het aantal gezinsleden dat werkzaam is binnen de onderneming van de DGA.
Als de gezinsleden niet werkzaam zijn binnen de onderneming en daarnaast in privé, per rijbewijs een (vergelijkbare) auto beschikbaar is, hoeft de DGA maar over één auto een bijtelling voor privégebruik in aanmerking te nemen.
Tot en met 2021 werd voor de bijtelling van de DGA in dit geval uitgegaan
van de bijtelling voor de auto met de hoogste cataloguswaarde.
Dit beleid was gunstig voor DGA’s die een (klassieke) youngtimer op de
zaak hadden staan. Deze youngtimers hebben overwegend een hoge catalogusprijs,
maar de bijtelling is beperkt; voor auto’s die ouder zijn dan 15 jaar geldt
een bijtelling van 35% van de waarde in het economisch verkeer van de auto. Vanaf
2022 geldt een nieuwe regeling met betrekking tot de in aanmerking te nemen
bijtelling.
Nieuwe regeling bijtelling bij meerdere auto's sinds 2022
De berekening van de bijtelling is met ingang van 2022 veranderd! De
voorwaarden blijven ongewijzigd. Nu geldt echter niet langer de hoogste catalogusprijs die
in aanmerking wordt genomen voor de bijtelling voor privégebruik van de
DGA, maar de hoogste bijtelling.
Voor DGA’s die de beschikking hebben over een youngtimer zal deze wijziging
veelal nadelig uitpakken omdat doorgaans de bijtelling niet meer plaatsvindt
voor de youngtimer (35% van de waarde in het economisch verkeer), maar
over de nieuwe auto’s (22% van de catalogusprijs).
Noot fiscaal jurist over meerdere bijtellingen
De procedure is een voorbeeldcasus hoe het niet moet. Vooraf is best te regelen dat er over 1 auto moet worden bijgeteld. Dit kan enkel via een juiste fiscale aanvraag met beroep op relevante besluiten en wetgeving. Wij verzorgen met enige regelmaat dergelijke aanvragen met succes. Vragen? Bel of mail gerust.
Veel DGA's zullen een afspraak met de Belastingdienst hebben gemaakt over de bijtelling bij meerdere auto's. Vraag is uiteraard of deze beleidswijziging met ingang van 2022 consequenties heeft als er een afspraak is gemaakt met de belastingdienst. Eerdere goedkeuringen van de Belastingdienst tot 2021blijven van toepassing tenzij sprake is van verandering van relevante feiten en omstandigheden, of wijziging van wet- en regelgeving. In sommige afspraken met de belastingdienst staat niets opgenomen over wetswijzigingen, in bepaalde afspraken staat echter ook dat de afspraak komt te vervallen bij een wetswijziging, wijziging van regelinggeving of de uitleg ervan.
Van een wetswijziging is weliswaar geen sprake (staat immers in het handboek loonheffingen), maar wel van een wijziging van de uitleg c.q. het beleid. Nu de wijziging in 2021 is aangekondigd en met ingang van 2022 zijn beslag heeft gekregen, kunnen aan de eerdere goedkeuring geen rechten meer worden ontleend.
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1
en kamerbrief
2) is een voorstel op tafel gekomen (goedkeuring
ministerraad) dat niet elektrische auto's veel duurder worden. Het
voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak
(met verbrandingsmotor) door de werkgever een extra eindheffing moet worden
betaald naast de reguliere loonheffing die de werknemer moet betalen (bij
privé gebruik). Voorwaarde voor toepassing van de regeling is dat de auto
mede voor privedoeleinden ter beschikking wordt gesteld. Woon-werkverkeer
wordt voor deze regeling aangemerkt als privegebruik.
Deze regeling geldt niet voor auto's die op waterstof of op een batterij
rijden. Bestelauto's vallen ook buiten deze nieuwe regeling.
De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een
eenmanszaak of VOF. De eindheffing zal -op jaarbasis- 12% van de cataloguswaarde
van de auto gaan bedragen (de eindheffing mag niet op de werknemer worden
verhaald).
Er gaat overgangsrecht gelden met betrekking tot personenauto’s die door de inhoudingsplichtige vóór 1 januari 2027 voor het eerst aan een of meer werknemers ter beschikking zijn gesteld. De eindheffingsregeling gaat in die gevallen op 17 september 2030 in.
Bron uitspraak auto van de zaak
Handboek ondernemen 2025
De Belastingdienst heeft het Handboek Ondernemen 2025 gepubliceerd. Het handboek is vooral gericht op de zelfstandige ondernemer, maar ook als de onderneming een andere rechtsvorm staan er praktische tips in deze publicatie. Het handboek van de Belastingdienst is bestemd voor ondernemers in Nederland maar ook voor starters. Het handboek staat vol met praktische zaken over:
- Keuze van Rechtsvorm: Onderzoek zorgvuldig de belastingimplicaties van verschillende rechtsvormen zoals eenmanszaak, bv, of vof.
- Ondernemersaftrek: Zorg dat je voldoet aan het urencriterium van minimaal 1.225 uur per jaar om te profiteren van aftrekposten zoals zelfstandigenaftrek en startersaftrek.
- Administratie: Houd een gedetailleerde administratie bij van inkomsten, uitgaven, en uren. Dit maakt belastingaangiftes eenvoudiger en voorkomt problemen bij controles.
- Financiering: Overweeg diverse financieringsopties zoals bedrijfsleningen, crowdfunding, en subsidies. Denk ook aan belastingvoordelen van bepaalde financieringsvormen.
- Bedrijfsruimte: Bepaal goed of een pand tot privé- of ondernemingsvermogen behoort vanwege fiscale gevolgen zoals waardevermeerdering en aftrekbare kosten.
- Kostenbeheer: Identificeer alle zakelijke kosten die aftrekbaar zijn en houd ze goed bij om je belastingdruk te verlagen.
- Btw-verplichtingen: Weet wanneer je btw moet berekenen over inkomsten en aankopen, en zorg voor een juiste administratie daarvan.
- Loonheffing: Zorg dat je weet hoe de loonheffingen werken als je personeel in dienst hebt, inclusief het melden bij de belastingdienst en bijkomende administratieve verplichtingen.
- Verzekeringen: Investeer in zakelijke verzekeringen zoals aansprakelijkheidsverzekering, ziektekostenverzekering, en arbeidsongeschiktheidsverzekering om risico's te beperken.
- Contracten: Gebruik altijd schriftelijke contracten voor zakelijke afspraken om misverstanden en juridische problemen te voorkomen.
- Digitale Veiligheid: Zorg voor sterke cybersecuritymaatregelen om je digitale bedrijfsinformatie en klantgegevens veilig te houden.
- Belastingaangifte: Doe je belastingaangifte op tijd en betaal de verschuldigde belastingen correct om boetes en belastingrente te vermijden.
- Omgaan met veranderingen: Bereid je voor op mogelijke ingrijpende veranderingen, zoals verkoop, overname, of beëindiging van de onderneming en begrijp de fiscale impact hiervan.
- Personeelsbeleid: Zorg voor een goed personeelsbeleid, inclusief arbeidscontracten, een correcte loonadministratie, en naleving van alle fiscale verplichtingen.
- Internationaal Zakendoen: Wees op de hoogte van internationale belastingregels en -verplichtingen als je zakendoet buiten Nederland.
- Innovatie: Investeer in innovatie en R&D, ook vanwege fiscale voordelen zoals de WBSO (Wet Bevordering Speur- en Ontwikkelingswerk).
- Milieuverplichtingen: Houd je aan milieuregels en verken eventuele fiscale voordelen voor milieuvriendelijke bedrijfsactiviteiten.
- Fiscale Planning: Maak regelmatig fiscale planningsstrategieën om efficiëntie te maximaliseren en belastingdruk te minimaliseren.
Noot fiscaal jurist inzake handboek ondernemen
Via google of AI (zoals chat GPT) kun je als ondernemer veel praktische tips vinden. De vraag is echter altijd "klopt dit en is het volledig voor mij". Bent u ondernemer en wilt u optimaal gebruik maken van alle fiscale mogelijkheden en/of heeft u het gevoel dat u teveel belasting zou betalen en/of opties onbenut laat? Laat ons gerust eens meekijken via een fiscale APK. Wij maken graag een vrijblijvende offerte voor uw situatie, stuur ons hiervoor een e-mail.
Rijden met buitenlands (bijvoorbeeld Duits) kenteken in Nederland
Steeds vaker ziet men - met name in de grensstreek - Nederlanders rijden met een buitenlands kenteken. Mag dit? Het antwoord is relatief eenvoudig, dit mag meestal niet, tenzij ... In dit artikel een uiteenzetting van de mogelijkheden en onmogelijkheden. En bedenk, de Belastingdienst is niet 'van gisteren' en zal naheffingen opleggen als dit mogelijk is. Er zijn feitelijk 4 vrijstellingen:
- Werknemersvrijstelling: u woont in Nederland en werkt voor een buitenlandse werkgever > gebruik hoofdzakelijk buiten Nederland (formulier)
- Vrijstelling internationaal recht: u woont in het buitenland en bent maar een paar maanden in Nederland.
- Kort gebruik vrijstelling: u woont in Nederland en huurt een auto voor kort gebruik (14 dagen) in Nederland.
- Werkgeversvrijstelling: u woont in Nederland en heeft een bedrijf in het buitenland (formulier).
Advisering ondernemers Duitsland / Nederland
Wij adviseren vele Duitse ondernemers die in Nederland ondernemen maar ook Nederlandse ondernemers die in Duitsland willen starten. Ons team van specialisten helpt u graag bij de eerste stappen en/of doorontwikkeling. Neem gerust contact met ons op voor een vrijblijvende afspraak.
In Nederland rijden met buitenlands kenteken
U mag niet in Nederland rijden met een auto met buitenlands kenteken als u staat ingeschreven in de basisregistratie personen (BRP) in Nederland. U bent verplicht zich in de BRP in te schrijven als u langer dan 4 maanden in Nederland woont. Dit heeft te maken met de Wegenverkeerswet. Deze wet regelt onder andere de veiligheid op de weg. Als u toch een auto met een buitenlands kenteken in Nederland wil gebruiken dan kunt u overwegen om een auto te importeren.
Downloads bij auto op buitenlands kenteken
- Formulier vrijstelling werknemer (aanvraag belastingdienst)
- Formuier vrijstelling werkgever (aanvraag belastingdienst)
- Formulier vrijstelling MRB en BPM bij kort gebruik in Nederland
Schema en checklist rijden met buitenlands kenteken
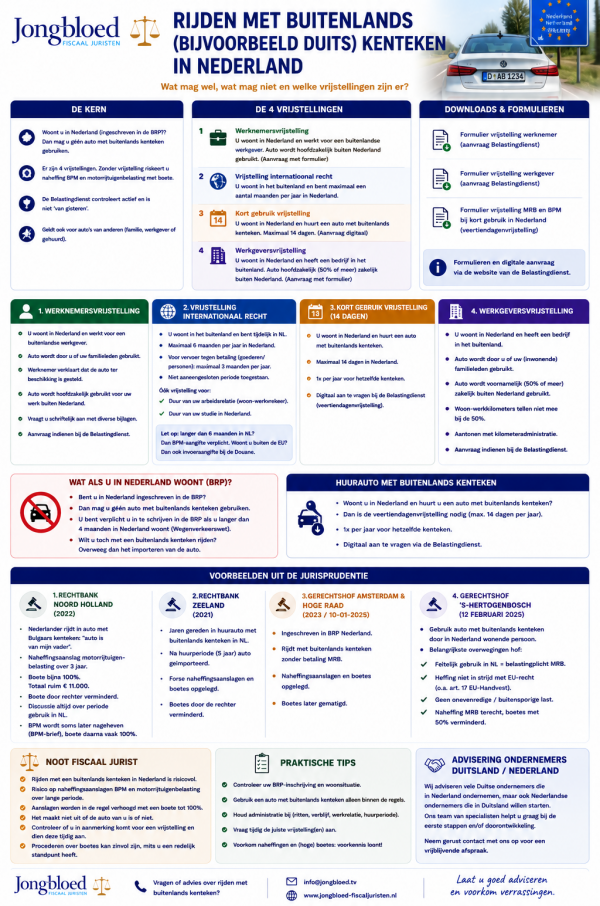
Wonen in buitenland en rijden met buitenlands kenteken in Nederland
Bent u niet ingeschreven in de BRP in Nederland, dan mag u maximaal 6 maanden per jaar in Nederland rijden met een buitenlands kenteken. Dit is gebaseerd op een vrijstelling op basis van internationaal recht en hoeft u verder niet aan te vragen. Als u uw auto echter gebruikt om tegen betaling spullen of personen te vervoeren dan mag u uw auto maximaal 3 maanden gebruiken in Nederland. Dit hoeft niet aaneengesloten periode te zijn.
Als u uw auto niet gebruikt zoals hiervoor genoemd dan komt u in aanmerking voor de vrijstelling:
- voor een periode van 6 maanden per jaar (niet aaneengesloten). Dit geldt vanaf de dag dat u de auto op de weg in Nederland gebruikt.
- voor de duur van uw arbeidsrelatie als u de auto gebruikt voor woon-werkverkeer. Als u dus voor een buitenlandse werkgever tijdelijk in Nederland werkt met een auto op buitenlands kenteken dan mag u gewoon in deze auto rijden.
- voor de duur van uw studie als u uitsluitend in Nederland verblijft voor uw studie
Let op! Als u uw auto langer dan 6 maanden in Nederland wil gebruiken dan moet u aangifte bpm doen. En als u buiten de EU woont dan moet u daarnaast ook invoeraangifte doen bij de Douane.
Het doen van een aangifte bpm kan via deze link
Huurauto met buitenlands kenteken in Nederland rijden
Als u in Nederland met een auto met buitenlands kenteken zou rijden en in Nederland woont, dan kan er een probleem ontstaan. Voor auto's op Nederlands kentekenen wordt motorrijtuigenbelasting en BPM betaald, bij een buitenlands kenteken is dit niet zo. Bij een kort tijdelijk gebruik (bijvoorbeeld huur) in Nederland mag u rijden met een buitenlands kenteken. Voor dit tijdelijke gebruik is dan wel een veertiendagenvrijstelling nodig. Dit wil zeggen dat u 1x per jaar voor hetzelfde kenteken een vrijstelling kunt aanvragen. Deze vrijstelling kunt u hier digitaal aanvragen.
Werken in buitenland en wonen in Nederland, rijden met buitenlands kenteken
Voor mensen die in Nederland wonen en in het buitenland werken bestaan er specifieke vrijstellingen, dit zijn de werknemersvrijstelling en de werkgeversvrijstelling.
- Werknemersvrijstelling: de auto wordt door u of uw familieleden gebruikt en uw werkgever is feitelijk gevestigd in Duitsland. Uw werkgever verklaart dat u een auto ter beschikking wordt gesteld en dat u de auto hoofdzakelijk gebruikt voor uw werk buiten Nederland. De vrijstelling moet u schriftelijk met diverse bijlagen aanvragen, de aanvraag kunt u hier indienen.
- Werkgeversvrijstelling: als u een bedrijf in het buitenland zou hebben, kunt u ook met buitenlands kenteken in Nederland rijden, er zijn dan echter wel beperkingen. De auto mag door u of uw (inwonende) familieleden worden gebruikt. U moet de auto voornamelijk (50% of meer) zakelijk buiten Nederland gebruiken. U moet dit aantonen via een kilometeradministratie. De woon-werkkilometers worden niet meegeteld bij het bepalen van de 50%. Deze vrijstelling is dus een stuk minder gunstig dan de werknemersvrijstelling. De vrijstelling kunt u hier aanvragen.
Voorbeelden uit de jurisprudentie inzake rijden met buitenlands kenteken
- In een procedure bij de Rechtbank Noord Holland in 2022 wordt een Nederlandse inwoner door de politie aangehouden in een auto met Bulgaars kenteken. De persoon stelt: "de auto is van mijn vader." Over een periode van 3 jaar wordt een naheffingsaanslag motorrijtuigenbelasting opgelegd met een verzuimboete van bijna 100%, totaal ruim € 11.000. De boete wordt door de rechter verminderd. In dergelijke procedures is altijd een discussie over de periode dat de auto in Nederland is gebruikt. Bij onduidelijkheid of een slecht pleidooi van belastingplichtige blijven de naheffing en de boete vaak in stand. De BPM wordt niet altijd direct nageheven, soms krijgt de belastingplichtige eerst een waarschuwing via een zogenaamde BPM-brief. Bij een volgende aanhouding moet er dan wel worden betaald en wordt de boete vrijwel standaard 100%.
- In een uitspraak van de rechtbank Zeeland in 2021 werden forse naheffingsaanslagen en boetes opgelegd aan een belastingplichtige die jaren met een huurauto op buitenlands kenteken in Nederland heeft rondgereden en deze auto na de huurperiode (van 5 jaar) gaat importeren. In de procedure werden de boetes wel verminderd.
- In een ander uitspraak werd een cassatie ingesteld (ECLI:NL:GHAMS:2023:1425& HR, 10-01-2025, nr. 23/02626) waarin een persoon in het BRP in Nederland stond ingeschreven en reed met een buitenlands kenteken zonder motorrijtuigenbelasting te betalen. Ook hier werden er naheffingsaanslagen en boetes opgelegd. De boetes zijn daarna gematigd.
- In een recent arrest van 12 februari 2025 (ECLI:NL:GHSHE:2025:340) van het Gerechtshof ’s‑Hertogenbosch ging het over de heffing van motorrijtuigenbelasting op een auto met een buitenlands kenteken die werd gebruikt door een in Nederland wonende persoon. De belangrijkste overwegingen van het hof over de motorrijtuigenbelasting waren: a) Het feitelijk gebruik van een buitenlands gekentekend voertuig in Nederland leidt tot belastingplicht voor de motorrijtuigenbelasting, ook als het voertuig niet op naam van de Nederlandse ingezetene staat. b) De heffing is niet in strijd met EU-recht, ook niet met het eigendomsrecht uit artikel 17 van het EU-Handvest. c) De motorrijtuigenbelasting vormt geen onevenredige of individuele buitensporige last. d) De inspecteur heeft terecht de motorrijtuigenbelasting nageheven, maar de vergrijpboeten zijn met 50% verminderd vanwege onder meer verzachtende omstandigheden.
Noot fiscaal jurist inzake rijden op buitenlands kenteken
Het in Nederland rijden met een buitenlands kenteken kan erg risicovol zijn. Als u wordt aangehouden, loopt u een risico dat er een naheffingsaanslag BPM en motorrijtuigenbelasting (over lange periode) wordt opgelegd. De aanslagen worden in de regel verhoogd met een boete van 100%. Kijk dus goed naar de bovengenoemde vrijstellingen bij het gebruik van een auto met een buitenlands kenteken in Nederland. Ontbreekt er een vergunning (lees: bijvoorbeeld een vrijstelling voor kortstondig gebruik), dan geeft u de Belastingdienst alle kaarten voor naheffingen.
Er zijn regelmatig problemen bij het rijden in een auto met buitenlands kenteken. Als u zonder verklaring of vrijstelling in Nederland zou rijden in een auto met buitenlands kenteken, loopt u het risico dat de BPM wordt nageheven en dat er tevens een boete wordt opgelegd (kan oplopen tot 100%). Het maakt dan niet uit of de auto van u is of niet. Ook uit jurisprudentie blijkt dat procederen over boetes meestal zinvol is (mits u een redelijk standpunt heeft tenminste).
Bestelauto met bijtelling
Een bestelauto is ook gewoon een auto. Als u binnen uw bedrijf gebruik maakt van een bestelauto dan moet u stilstaan bij de fiscale gevolgen bij mogelijk prive gebruik door uw werknemer. Er zijn wel manieren om de bijtelling te voorkomen. In dit artikel een overzicht.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Nieuws auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Naheffing DGA met bestelauto
Volgens de rechtbank (december 2023) kon de DGA vrij beschikken over een bestelauto (met bijrijdersstoel). Er is geen kilometeradministratie en er is niet gekozen voor de zogenaamde 300 euro regeling. Er is een overeenkomst met een verbodsbepaling (om prive te rijden) maar hierop heeft vrijwel geen controle plaatsgevonden en er zijn ook geen sancties opgelegd bij overtredingen. Ook is de bestelauto niet uitsluitend geschikt voor zakelijk gebruik, tenminste dit wordt niet aangetoond door de DGA. De bestelauto (een Ssangyong Koranda) staat ter beschikking, er is geen kilometeradministratie, geen GPS installatie en dus moet er worden bijgeteld over 2016 tot en met 2019.
Wat brengt de DGA nog in?
- De stelling van de DGA dat de bestelauto alleen voor zakelijke doeleinden (zoals storingsdiensten) wordt gebruikt (en kan worden gebruikt) mag hem niet baten.
- Ook stelt de DGA nog dat er een overeenkomst is gesloten tussen hem en de BV waaruit volgt dat het verboden is om prive in de bestelauto te rijden. Deze stelling gaat niet goed omdat de DGA bij de rechter erkent dat hij altijd de sleutels van de bus bij zich had en de bus vaak bij zijn woonadres stond. En dat er geen controle wordt gehouden op de gesloten overeenkomst. In samenhang gezien heeft de DGA dan de beschikkingsmacht over de bestelauto (zie Hoge Raad 22 januari 2016 ECLI:NL:HR:2016:81).
- De uitzondering "de bestelauto is door haar aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt voor vervoer van goederen (artikel 13 bis 5e lid (wettekst 2019) is niet van toepassing. De DGA stelt nog dat het 20 minuten duurt om alle materialen eruit te halen en dat hierdoor prive gebruik niet logisch en praktisch is, dit is flauwekul aldus de rechter. Ook doorlopend afwisselend gebruik wordt niet aangetoond.
- De bijrijdersstoel wordt nooit gebruikt omdat hier materialen op liggen, stelt de DGA nog. Ook dit is geen argument, de stoel is er en kan eenvoudig worden gebruikt, aldus de rechter. Een bijrijdersstoel hoeft volgens de Hoge Raad niet altijd een probleem te zijn (lees meer)
De 50% boete gaat wel in de prullenbak omdat de voorwaardelijke opzet niet overtuigend door de inspecteur wordt aangetoond (Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526, overtuigend aantonen is de norm . Dat de regels inzake een bijtelling voor iedereen helder zijn vorm - volgens de rechtbank - nog geen bewijs. Ook wordt niet aangetoond dat de werkgever (de holding) bewust de aanmerkelijke kans heeft aanvaard dat er te weinig belasting zou worden gegeven. Rechtbank Zeeland West Brabant 14 december 2023 ECLI:NL:RBZWB:2023:8754
Uitspraak bestelauto voor goederen vervoer
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld, tenzij de auto door haar aard en inrichting uitsluiten (of nagenoeg uitsluitend) geschikt is voor vervoer van goederen (de wet) :
- Uit artikel 13bis, eerste lid, van de Wet LB volgt dat indien aan een werknemer een auto ter beschikking wordt gesteld, deze auto ook wordt geacht voor privédoeleinden ter beschikking te staan. In dat geval wordt een percentage van de catalogusprijs van de auto tot het loon van de werknemer gerekend. Dit is slechts anders indien blijkt dat de auto voor niet meer dan 500 kilometer per jaar voor privédoeleinden wordt gebruikt. Op grond van artikel artikel 13bis, vijfde lid, van de Wet LB wordt onder auto onder meer niet verstaan een bestelauto die door aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt blijkt te zijn voor vervoer van goederen.
In een bestelauto voor vervoer van goederen mag ook een bijrijderstoel zitten (Hoge Raad 2009). Deze Land Cruiser beschikte echter niet over een dusdanig bijzondere inrichting waardoor deze nagenoeg uitsluitend geschikt zou zijn voor vervoer van goederen, sterker nog er zitten 5 zitplaatsen in en vrijwel geen bijzondere inrichtingszaken. Wellicht had de DGA een beroep kunnen doen op de wisselend gebruik regeling, maar hiervoor ontbreken de feiten in de uitspraak. Al met al, pas op bij het gebruik van een bestelauto (vroeger: grijskenteken auto), deze worden redelijk gelijk behandeld met een gewone auto. Tenzij....
Nieuws bestelauto 2021
Vanaf 2021 komt er een subsidieregeling voor uitstootvrije bestelauto's of bestelbussen, zoals elektrische bestelbussen. De subsidie is 10% van de nieuwprijs met een maximum van € 5.000. Vergeet ook de milieuinvesteringsaftrek niet.
Er gelden wel voorwaarden:
- De minimale actieradius moet dan wel 100 kilometer zijn.
- Er komt wel een maximum van 300 bestelbussen per bedrijf.
- U moet zijn inschreven bij de kamer van koophandel in Nederland
- Regeling geldt voor ZZPers, eenmanszaken, VOF, BV's etc.
- Bij doorverkoop binnen 3 jaar moet een evenredig deel van de subsidie worden terugbetaald.
Er komt ook nog een regeling voor schone vrachtwagens. Er is maximaal € 22 miljoen beschikbaar, de verwachting is dat de pot geld snel leeg is. Meer informatie treft u hier aan.
Voorkomen bijtelling op bestelauto
U hoeft geen bijtelling voor privégebruik aan te geven over een echte bestelauto. Er gelden wel voorwaarden, deze zijn:
- De bestelauto is nagenoeg uitsluitend geschikt voor vervoer van goederen.
- De bestelauto is niet geschikt voor personenvervoer.
- U maakt gebruik van de zogenaamde 300 euro regeling
Procedure bestelauto die niet vies genoeg is
Een onderneming stelt een bestelauto ter beschikking aan een werknemer. Er wordt een "verklaring geen privégebruik" afgegeven. De werknemer heeft geen kilometeradministratie afgegeven. Volgens de werknemer wordt de auto uitsluitend of nagenoeg uitsluitend gebruikt voor z'n werk. In de bestelauto wordt veel apparatuur en materiaal vervoerd en de auto zit vol met stof. De inspecteur is van mening dat er sprake van een bestelbus die qua aard en inrichting prima privé kan worden gebruikt, omdat de kilometeradministratie ontbreekt is er sprake van een bijtelling. Er wordt een naheffingsaanslag loonheffing opgelegd. Partijen stappen naar de rechter, ook de rechter is van mening dat de bestelauto niet alleen geschikt is voor vervoer van goederen. De rechter overweegt het volgende:
- Er is geen kilometeradministratie.
- De bestelauto is mede geschikt voor personenvervoer.
- De bestelbus is vies en stoffig edoch desondanks is privégebruik prima mogelijk.
- De werknemer beschikt privé over een camper en een privé-auto, edoch dit wil niet zeggen dat de bestelbus niet privé wordt gebruikt.
Conclusie: bijtelling !
Jurisprudentie over wisselend gebruik bestelbus
Let erop dat, als er één vaste bestuurder gebruik maakt van de auto (of bij 2 auto's 2 vaste bestuurders), de eindheffingsregeling niet kan worden toegepast. Dit wordt nog eens duidelijk gemaakt in een procedure bij de Rechtbank Gelderland d.d. 31 december 2015 (ECLI NL RBGEL 2015 8140). In deze casus betreft het een steigerbouwbedrijf met 2 bestelauto's die beide onder de eindheffingsregeling worden gebracht (artikel 31 lid 1 letter d Wet LB 1964). De bestelauto's worden overdag door meerdere werknemers gebruikt, maar voor privédoeleinden feitelijk alleen door de 2 vaste bestuurders (nemen de auto mee naar huis en privégebruik is door de werkgever niet verboden).
In een recente procedure bij het Gerechtshof Den Haag d.d. 19 november 2019 (ECLI:NL:GHDHA:2019:3152) is beslist dat een aannemersbedrijf voor de loonheffing de eindheffingsregeling mag toepassen. Er is niet vast te stellen of en aan wie van de werknemers de bestelbussen ter beschikking zijn gesteld. Er is een overeenkomst gesloten met de werknemer, geen kilometeradministratie, bus ging 's avond mee naar huis en er is gekozen voor de eindheffingsregeling.
Het Gerechtshof is er vlot klaar mee, dit met de volgende overwegingen:
- Het staat vast dat andere werknemers de bus hebben gebruikt.
- Daarmee is sprake van wisselend gebruikt door meerdere werknemers.
- De regeling van artikel 31 lid 1 onderdeel d Wet LB 1964 mag dus worden toegepast.
- Gelijk is aan de aannemer en niet aan de Belastingdienst.
Vrijblijvende offerte voor fiscaal advies
Veel ondernemers worstelen met hun bijtelling. Maar ook is vaak de vraag "betaal ik niet teveel belasting?" of "weet mijn boekhouder wel alle fiscale mogelijkheden?". Vrijwel wekelijks helpen wij ondernemers of DGA’s met fiscale adviezen. Het meest gekozen advies is de ondernemersscan (fiscale adviezen op meer dan 100 onderdelen binnen uw bedrijf) of een toetsing van de werkkostenregeling (de WKR scan). Ook adviseren wij vele ondernemers bij boekenonderzoeken, bezwaar- beroepsprocedures, emigraties en het verkopen van hun onderneming. Interesse? Neem contact op of stuur een email, wij nemen dan binnen 48 uur contact met u op.
Uitspraak Rechtbank inzake bijtelling bestelbus
Youngtimer en bijtelling
Een youngtimer (auto ouder dan 15 jaar) is voor veel ondernemers fiscaal voordelig. Er geldt een hoger bijtellingspercentage (35%), edoch dan over de dagwaarde / werkelijke waarde en niet over de oorspronkelijke cataloguswaarde. Een youngtimer is hiermee (fiscaal) vaak nog aantrekkelijker dan een elektrische auto. De regeling wordt de komende jaren aangepast (als volgt)
- Voor 2026: leeftijdsgrens 16 jaar
- Voor 2027: leeftijdsgrens 25 jaar, dus regeling alleen van toepassing op auto van voor 2002 (anders 22% over cataloguswaarde)
Advies inzake beperken van uw bijtelling? Bijvoorbeeld bijtelling over 1 auto bij meerdere auto's? Stuur ons gerust een email voor een vrijblijvende offerte.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken. Er komt dus een versobering van de youngtimer regeling aan. Er zijn diverse stukken gepubliceerd
- Kamerstukken II 2025/2026 36812 nr 102
- Kamerstukken II 2025/2026 36812 nr 115
- Brief overgangsregeling youngtimer regeling 16 december 2025
- Besluit 12 februari 2026 inzake versoberen youngtimer regeling
- Motie inzake youngtimer regeling 26 maart 2026
- Kamerbrief transitiepad versobering youngtimer regeling
Maar waar gaat het concreet naar toe met de youngtimer regeling in de toekomst?
- Auto's die op 31 december 2010 in gebruik zijn genomen blijven onder de youngtimer regeling vallen, in ieder geval tot 31 december 2031. Daarna komt de regeling te vervallen
- Overwogen wordt om de leeftijdsgrens in de komende jaren in stapjes te verhogen (2027: 17 jaar, 2028: 20 jaar en 2032 25 jaar).
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Wat is een youngtimer?
Een auto die ouder is dan 15 jaar en jonger dan 25 jaar. Dit geldt zowel voor Nederlandse auto's als voor auto's die zijn geïmporteerd uit het buitenland.
Fiscale voordelen youngtimer
Over een nieuwe auto is de bijtelling 4% (volledig elektrisch) of 22% van de cataloguswaarde. Voor youngtimers geldt een speciale regeling, hiervoor is de bijtelling 35% van de dagwaarde (waarde economisch verkeer). De waarde wordt door de fiscus veelal bepaald via een koerslijst of taxatie. De waarde kan per jaar verschillen, aanpassing is toegestaan en soms verplicht (bijvoorbeeld bij restauratie). Alle kosten (onderhoud, brandstof, MRB, parkeren, etc.) zijn aftrekbaar.
Voorbeeld berekening youngtimer
Een Bentley kost nieuw ruim € 120.000. De Bentley is 16 jaar met een dagwaarde van € 20.000. De normale bijtelling over de auto bedraagt 22% (maximaal) van € 120.000 x 52%, zeg netto ruim € 13.000 per jaar. Omdat de youngtimer-regeling van toepassing is kostte de auto 35% (maximaal) van € 20.000 euro x 52%, zeg ruim € 3.500 per jaar. Als er een gesloten rittenadministratie wordt bijgehouden, is er geen bijtelling van toepassing mits er minder dan 500 kilometer met de auto wordt gereden.
Wetswijziging youngtimer
In een motie uit 2018 wordt de regeling voor de youngtimers aan de orde gesteld. In enkele Kamervragen over de youngtimer in juni 2019 geeft de Staatssecretaris aan de regeling nader te onderzoeken in 2019.
Youngtimer en bijtelling
Een youngtimer (auto ouder dan 15 jaar) is voor veel ondernemers fiscaal voordelig. Er geldt een hoger bijtellingspercentage (35%), edoch dan over de dagwaarde / werkelijke waarde en niet over de oorspronkelijke cataloguswaarde. Een youngtimer is hiermee (fiscaal) vaak nog aantrekkelijker dan een elektrische auto. De regeling wordt de komende jaren aangepast (als volgt)
- Voor 2026: leeftijdsgrens 16 jaar
- Voor 2027: leeftijdsgrens 25 jaar, dus regeling alleen van toepassing op auto van voor 2002 (anders 22% over cataloguswaarde)
Advies inzake beperken van uw bijtelling? Bijvoorbeeld bijtelling over 1 auto bij meerdere auto's? Stuur ons gerust een email voor een vrijblijvende offerte.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Wat is een youngtimer?
Een auto die ouder is dan 15 jaar en jonger dan 25 jaar. Dit geldt zowel voor Nederlandse auto's als voor auto's die zijn geïmporteerd uit het buitenland.
Fiscale voordelen youngtimer
Over een nieuwe auto is de bijtelling 4% (volledig elektrisch) of 22% van de cataloguswaarde. Voor youngtimers geldt een speciale regeling, hiervoor is de bijtelling 35% van de dagwaarde (waarde economisch verkeer). De waarde wordt door de fiscus veelal bepaald via een koerslijst of taxatie. De waarde kan per jaar verschillen, aanpassing is toegestaan en soms verplicht (bijvoorbeeld bij restauratie). Alle kosten (onderhoud, brandstof, MRB, parkeren, etc.) zijn aftrekbaar.
Voorbeeld berekening youngtimer
Een Bentley kost nieuw ruim € 120.000. De Bentley is 16 jaar met een dagwaarde van € 20.000. De normale bijtelling over de auto bedraagt 22% (maximaal) van € 120.000 x 52%, zeg netto ruim € 13.000 per jaar. Omdat de youngtimer-regeling van toepassing is kostte de auto 35% (maximaal) van € 20.000 euro x 52%, zeg ruim € 3.500 per jaar. Als er een gesloten rittenadministratie wordt bijgehouden, is er geen bijtelling van toepassing mits er minder dan 500 kilometer met de auto wordt gereden.
Wetswijziging youngtimer
In een motie uit 2018 wordt de regeling voor de youngtimers aan de orde gesteld. In enkele Kamervragen over de youngtimer in juni 2019 geeft de Staatssecretaris aan de regeling nader te onderzoeken in 2019.
Fiscaal voordelige bedrijfsauto
Doorlopend afwisselend gebruik van een bestelauto of bestelbus
Een bestelauto is een 'normale auto', derhalve bijtelling 8% of 22% (cijfers 2020), afhankelijk van de milieu-eisen.
Als een werkgever een bestelauto heeft die aan een werknemer ter beschikking wordt gesteld, dan moet er iets geregeld worden. De basis is dat er sprake is van een normale bijtelling op basis van de CO2-uitstoot (dus maximaal 22%). Als u een eenmanszaak, VOF of maatschap heeft, krijgt u ook te maken met een bijtelling.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Aanpassing doorlopend afwisselend gebruik in 2026
Als een bestelauto vanwege de aard van de werkzaamheden doorlopend afwisselend wordt gebruikt door 2 of meer werknemers is het lastig om te bepalen aan wie de bestelauto voor prive doeleinden ter beschikking is gesteld. In plaats van een bijtelling bij de werknemer kan de werkgever een vast bedrag van € 300 per jaar via de eindheffing betalen. Dit bedrag is sinds 2006 al gelijk gebleven. Dit bedrag wordt per 1 januari 2025 verhoogd tot € 438 per jaar, daarna te verhogen met index. U moet dit opnemen in uw loonadministratie. Zie voor een toelichting de nieuwsbrief van de belastingdienst (november 2024)
Nieuws bestelauto 2021
Vanaf 2021 komt er een subsidieregeling voor uitstootvrije bestelauto's of bestelbussen, zoals elektrische bestelbussen. De subsidie is 10% van de nieuwprijs met een maximum van € 5.000. Vergeet ook de milieuinvesteringsaftrek niet.
Er gelden wel voorwaarden:
- De minimale actieradius moet dan wel 100 kilometer zijn.
- Er komt wel een maximum van 300 bestelbussen per bedrijf.
- U moet zijn inschreven bij de kamer van koophandel in Nederland
- Regeling geldt voor ZZPers, eenmanszaken, VOF, BV's etc.
- Bij doorverkoop binnen 3 jaar moet een evenredig deel van de subsidie worden terugbetaald.
Er komt ook nog een regeling voor schone vrachtwagens. Er is maximaal € 22 miljoen beschikbaar, de verwachting is dat de pot geld snel leeg is. Meer informatie treft u hier aan.
Uitzondering bijtelling op bestelauto
Een bestelauto valt onder andere regels als privégebruik niet mogelijk is. Er gelden dan wel voorwaarden:
- U moet aannemelijk maken dat privégebruik onmogelijk is (bijvoorbeeld doordat de bestelauto op een afgesloten terrein staat buiten werktijd, sleutels in een kluis worden bewaard, etc.). Deze voorwaarde kunt u niet toepassen op DGA's / ondernemers.
- De auto kan niet privé worden gebruikt (vies, ongeschikt, etc.).
Lage bijtelling bij gebruik door meerdere werknemers
Er is een gunstige en speciale regeling voor de bijtelling over bestelauto's of bestelbussen die door meerdere werknemers worden gebruikt. U hoeft geen bijtelling te rekenen voor het privégebruik. U kunt - onder voorwaarden - enkel een eindheffing toepassen van € 300 per bestelauto of bestelbus per jaar. Deze eindheffing wordt door de werkgever voldaan en hoeft u niet op de werknemer te verhalen. Dit is feitelijk de goedkoopste manier om een auto op kosten van de zaak te rijden, immers alle kosten en afschrijvingen zijn gewoon aftrekbaar.
Voorwaarden voor wisselend gebruik en voorkomen bijtelling
Om van de gunstige regeling gebruik te maken moet u wel aan een aantal voorwaarden voldoen, de belangrijkste:
- Het moet gaan om een echte bestelauto of bestelbus. De dealer weet hoe dit werkt, maar het gaat dan vaak om een auto of bus met een vaste en vlakke laadvloer zonder zitplaatsen.
- De regeling geldt enkel voor werknemers.
- De regeling geldt als aantoonbaar door meerdere werknemers gebruik wordt gemaakt van de bestelauto of bestelbus.
- Het wisselende gebruik moet samenhangen met de aard van de werkzaamheden en het werk binnen het bedrijf, dit moet de werkgever aannemelijk maken via een dienstenrooster of urenregistratie.
- Het moet lastig of ondoenlijk zijn om bij te houden wie er in de bus heeft gereden en / of privé heeft gereden.
- De regeling geldt enkel voor werknemers (en ook de DGA) en dus niet voor eenmanszaken of een VOF.
- De bewijslast voor geen privégebruik rust bij de werkgever, hij zal moeten aantonen dat er meerdere werknemers in de auto rijden.
- Overeenkomst sluiten met de werknemers is verstandig, zie voorbeeld.
- Maak af en toe foto's van de bedrijfsauto's op vrijdagmiddag / zaterdagochtend (als ze op het terrein van uw bedrijf staan).
- Leg een sanctie bij privégebruik op (in geld).
- Spreek met de werknemer af dat mogelijke schade (belasting, rente en boete) op hem wordt verhaald.
Voorbeeld afwisselend gebruik bestelbus
Een aannemersbedrijf heeft 4 bestelbussen en 10 werknemers die wisselend
een bus gebruiken op het moment dat deze beschikbaar is. Er is dan sprake
van toepassing van de regeling. Dit geldt niet indien iedereen altijd dezelfde
bus gebruikt en deze af en toe ruilt met een collega. Ook als er even zoveel
bussen als werknemers zijn, is de regeling niet van toepassing.
Jurisprudentie over wisselend gebruik bestelbus
Let erop dat, als er één vaste bestuurder gebruik maakt van de auto (of bij 2 auto's 2 vaste bestuurders), de eindheffingsregeling niet kan worden toegepast. Dit wordt nog eens duidelijk gemaakt in een procedure bij de Rechtbank Gelderland d.d. 31 december 2015 (ECLI NL RBGEL 2015 8140). In deze casus betreft het een steigerbouwbedrijf met 2 bestelauto's die beide onder de eindheffingsregeling worden gebracht (artikel 31 lid 1 letter d Wet LB 1964). De bestelauto's worden overdag door meerdere werknemers gebruikt, maar voor privédoeleinden feitelijk alleen door de 2 vaste bestuurders (nemen de auto mee naar huis en privégebruik is door de werkgever niet verboden).
In een recente procedure bij het Gerechtshof Den Haag d.d. 19 november 2019 (ECLI:NL:GHDHA:2019:3152) is beslist dat een aannemersbedrijf voor de loonheffing de eindheffingsregeling mag toepassen. Er is niet vast te stellen of en aan wie van de werknemers de bestelbussen ter beschikking zijn gesteld. Het ging hier om:
- Een aannemersbedrijf met 3 bestelbussen.
- Deze bussen worden gebruikt voor vervoer van werknemers en materialen.
- De bussen worden doorgaans gebruikt door 2 werknemers (met wie een overeenkomst, zie boven, is gesloten).
- Er is geen kilometeradministratie.
- Wie wanneer in welke bus heeft gereden is niet vast te stellen.
- Dat andere werknemers (mee-)rijden staat vast.
- De eindheffingsregeling (€ 300 regeling) wordt toegepast.
Het Gerechtshof is er vlot klaar mee, dit met de volgende overwegingen:
- Het staat vast dat andere werknemers de bus hebben gebruikt.
- Daarmee is sprake van wisselend gebruikt door meerdere werknemers.
- De regeling van artikel 31 lid 1 onderdeel d Wet LB 1964 mag dus worden toegepast.
- Gelijk is aan de aannemer en niet aan de Belastingdienst.
Contactpersoon bijtelling en bestelbus
Dit artikel is geschreven door onderstaande auteur, u kunt zonder verdere verplichtingen een vraag aan hem stellen.
Afwisselend gebruik bestelauto
Bij gebruik van een bestelauto door meerdere werknemers is soms een gunstige fiscale regeling van toepassing, geen bijtelling, geen kilometeradministratie en € 300 eindheffing. De Belastingdienst kijkt er echter kritisch naar.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Uitspraak bestelauto voor goederen vervoer
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld, tenzij de auto door haar aard en inrichting uitsluiten (of nagenoeg uitsluitend) geschikt is voor vervoer van goederen (de wet) :
- Uit artikel 13bis, eerste lid, van de Wet LB volgt dat indien aan een werknemer een auto ter beschikking wordt gesteld, deze auto ook wordt geacht voor privédoeleinden ter beschikking te staan. In dat geval wordt een percentage van de catalogusprijs van de auto tot het loon van de werknemer gerekend. Dit is slechts anders indien blijkt dat de auto voor niet meer dan 500 kilometer per jaar voor privédoeleinden wordt gebruikt. Op grond van artikel artikel 13bis, vijfde lid, van de Wet LB wordt onder auto onder meer niet verstaan een bestelauto die door aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt blijkt te zijn voor vervoer van goederen.
In een bestelauto voor vervoer van goederen mag ook een bijrijderstoel zitten (Hoge Raad 2009). Deze Land Cruiser beschikte echter niet over een dusdanig bijzondere inrichting waardoor deze nagenoeg uitsluitend geschikt zou zijn voor vervoer van goederen, sterker nog er zitten 5 zitplaatsen in en vrijwel geen bijzondere inrichtingszaken. Wellicht had de DGA een beroep kunnen doen op de wisselend gebruik regeling, maar hiervoor ontbreken de feiten in de uitspraak. Al met al, pas op bij het gebruik van een bestelauto (vroeger: grijskenteken auto), deze worden redelijk gelijk behandeld met een gewone auto. Tenzij....
Nieuws bestelauto 2021
Vanaf 2021 komt er een subsidieregeling voor uitstootvrije bestelauto's of bestelbussen, zoals elektrische bestelbussen. De subsidie is 10% van de nieuwprijs met een maximum van € 5.000. Vergeet ook de milieuinvesteringsaftrek niet.
Er gelden wel voorwaarden:
- De minimale actieradius moet dan wel 100 kilometer zijn.
- Er komt wel een maximum van 300 bestelbussen per bedrijf.
- U moet zijn inschreven bij de kamer van koophandel in Nederland
- Regeling geldt voor ZZPers, eenmanszaken, VOF, BV's etc.
- Bij doorverkoop binnen 3 jaar moet een evenredig deel van de subsidie worden terugbetaald.
Er komt ook nog een regeling voor schone vrachtwagens. Er is maximaal € 22 miljoen beschikbaar, de verwachting is dat de pot geld snel leeg is. Meer informatie treft u hier aan.
Geschil Belastingdienst over afwisselend gebruik bestelauto
De feiten in deze periode zijn de volgende:
- Bij een aannemersbedrijf werken 30 mensen.
- Twee werknemers gebruiken een bestelauto van hun werkgever.
- Er is een overeenkomst gesloten met de werknemers.
- Het is niet duidelijk welke werknemer, wanneer en welke rit met welk doel heeft gereden.
- Of een rit zakelijk of privé is, staat niet vast.
- Het is onduidelijk of ook andere werknemers in de bestelauto hebben gereden of meegereden.
- De bestelauto staat 's avonds bij een werknemer voor de deur, zodat deze in de ochtend heerlijk op tijd rechtstreeks naar z'n werk kon.
- De aard van de werkzaamheden brengt afwisselend gebruik door meerdere werknemers met zich mee.
De Inspecteur is van mening dat geen gebruik kan worden gemaakt van de gunstige € 300 regeling, omdat niet is vast te stellen wie er wanneer in de auto heeft gereden. De rechter denkt hier gelukkig anders over.
Rechter over afwisselend gebruik bestelauto
De Inspecteur is waarschijnlijk nog nooit werkzaam geweest bij een bouwbedrijf. Dergelijke bedrijven doen vaak hun best om de fiscale regels te begrijpen en zich aan de spelregels te houden. Als dan dit soort procedures moeten worden gevoerd, gaan soms mijn fiscale nekharen overeind staan.
Als de bestelauto vanwege de aard van het werk doorlopend afwisselend door twee of meer werknemers wordt gebruikt, wordt het privégebruik door middel van een eindheffing van € 300 bij de werkgever belast. Daarmee is de zaak af, aldus de Rechtbank.
De Inspecteur maakt gebruik van zijn recht en gaat in hoger beroep bij het Gerechtshof. Volgens de Inspecteur is er geen sprake van doorlopend afwisselend gebruik, tenminste dit kan niet via formulieren worden vastgesteld. De bestelbus kan privé worden gebruikt en het is onduidelijk wie er wanneer in de bus heeft gereden.
De fiscale wereld is vrij simpel, we hebben wetten en regels. De werkgever voldoet aan de regeling en hetgeen de Inspecteur als argumenten heeft aangevoerd staat niet als voorwaarde in de wet. De Wet loonbelasting kent voor dit soort situaties een praktische en werkbare regeling voor bedrijven.
Het Gerechtshof is het met de Rechtbank eens. De bestelauto wordt doorlopend afwisselend gebruikt door twee of meer werknemers De werkgever mag de regeling uit artikel 31, lid 1, onderdeel d, Wet LB 1964 (eindheffing doorlopend afwisselend gebruik) toepassen. Het hof verwerpt het hoger beroep van de Inspecteur.
Bron afwisselend gebruik bestelauto
Uitspraak Gerechtshof Den Haag, 19 november 2019, ECLI:NL:GHDHA:2019:3152
Uitspraak Gerechtshof Den Haag d.d. 20 januari 2022 ECLI:NL:GHDHA:2022:33
Taxatiewaarde youngtimer
Vanuit onze praktijk zien wij dat veel mensen verkeerd worden voorgelicht door autobedrijven en taxateurs voor de waarde waarover bijtelling moet worden berekend bij een youngtimer. Zo wordt door de autobedrijven en taxateurs gesteld dat de taxatiewaarde gelijk is aan de waarde in het economisch verkeer. Zo zien wij in de praktijk dat een auto wordt gekocht voor een bedrag van € 25.000 en het autobedrijf daarbij tevens een taxatierapport afgeeft van € 15.000. Welke waarde is dan leidend voor de bijtelling? In dit artikel treft u het antwoord op vorengenoemde vraag aan.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken. Er komt dus een versobering van de youngtimer regeling aan. Er zijn diverse stukken gepubliceerd
- Kamerstukken II 2025/2026 36812 nr 102
- Kamerstukken II 2025/2026 36812 nr 115
- Brief overgangsregeling youngtimer regeling 16 december 2025
- Besluit 12 februari 2026 inzake versoberen youngtimer regeling
- Motie inzake youngtimer regeling 26 maart 2026
- Kamerbrief transitiepad versobering youngtimer regeling
Maar waar gaat het concreet naar toe met de youngtimer regeling in de toekomst?
- Auto's die op 31 december 2010 in gebruik zijn genomen blijven onder de youngtimer regeling vallen, in ieder geval tot 31 december 2031. Daarna komt de regeling te vervallen
- Overwogen wordt om de leeftijdsgrens in de komende jaren in stapjes te verhogen (2027: 17 jaar, 2028: 20 jaar en 2032 25 jaar).
Youngtimer regeling in 2027 aangepast
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vansf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Bijtelling youngtimer
Uitgangspunt voor de bepaling voor de bijtelling van het privégebruik van ter beschikking gestelde auto's die ouder zijn dan 15 jaar is niet de cataloguswaarde, maar de waarde in het economische verkeer. Wettelijke basis daarvoor is artikel 13bis, lid 5, letter b Wet LB.
De definitie van de waarde in het economisch verkeer is: de prijs die een redelijk handelende verkoper en een redelijk handelende koper na een zorgvuldige voorbereiding zouden overeenkomen bij een veronderstelde verkoop.
Op de site van de Belastingdienst staat weergegeven: “Bij auto’s die ouder zijn dan 15 jaar is de bijtelling 35% van de waarde in het economisch verkeer (dagwaarde).”
Grondslag bijtelling youngtimer
Zoals reeds weergegeven in de inleiding, zien wij in de praktijk vaak het volgende voorbeeld. U koopt een youngtimer voor € 25.000 en u krijgt tevens een taxatierapport van € 15.000. Volgens het autobedrijf en / of de taxateur kan de taxatiewaarde van € 15.000 worden gehanteerd voor de berekening van de bijtelling over deze auto. Deze mening delen wij niet.
De wet is duidelijk in haar tekst. Voor de bijtelling wordt aansluiting gezocht bij de waarde in het economische verkeer. Op het moment dat een transactie plaatsvindt (koop-verkoop), is dit de waarde in het economische verkeer (slechts en alleen wanneer er bijzondere omstandigheden zijn kan de waarde in het economische verkeer hiervan afwijken). Indien er nadien restauratiekosten worden gemaakt, dan dien je hier nog rekening mee te houden voor de bepaling van de waarde in het economische verkeer.
Dat er op de site van de Belastingdienst dagwaarde tussen haakjes is weergegeven, is naar onze mening gedaan om de belastingplichtige handvatten te geven over de waarde wanneer geen transactie heeft plaatsgevonden. Dit is bijvoorbeeld het geval wanneer u de auto 15 jaren in bezit heeft en vanaf dat moment de bijtelling over de waarde in het economische verkeer moet toepassen. Er zijn dan diverse indicatoren om deze waarde vast te stellen, zoals de dagwaarde, de ANWB-koerslijst, taxatie, verzekeringswaarde, etc.
Boete bijtelling youngtimer
Bovengenoemde casus hebben wij voorgelegd aan de Belastingdienst en is door het Landelijk Coördinatiecentrum Auto beoordeeld. Zij delen ons standpunt en stellen dat, wanneer een belastingplichtige een taxatiewaarde toepast die aanzienlijk lager ligt dan de aankoopwaarde, de belastinginspecteur een vergrijpboete kan opleggen. De belastingplichtige gebruikt namelijk een lagere taxatiewaarde, terwijl de waarde in het economische verkeer (aankoopwaarde) bekend is. Hierdoor zal het standpunt kunnen worden ingenomen dat de belastingplichtige willens en wetens minder belasting voldoet dan dat hij zou moeten voldoen.
Conclusie bijtelling youngtimer
Er worden veelal standpunten ingenomen door partijen die – waarschijnlijk onbewust – onjuist dan wel onvolledig worden weergegeven. Indien een belastingplichtige dit standpunt zonder nader onderzoek overneemt, dan riskeert deze een naheffing alsmede een boete. Deze naheffing en boete zullen veelal niet op het bedrijf / taxateur kunnen worden verhaald.
Het is derhalve altijd noodzaak u te laten informeren door uw belastingadviseur om zodoende discussies achter (inclusief alle nadelige consequenties) te voorkomen. Indien u meer informatie wilt over de bijtelling, neem dan contact op met één van de auteurs.
DGA en zijn BV: essentiële fiscale aandachtspunten voor de directeur-grootaandeelhouder
De Directeur-Grootaandeelhouder (DGA) is een fiscaal bijzondere verschijning in het Nederlandse belastingstelsel. Als ondernemer én werknemer binnen zijn eigen BV heeft de DGA te maken met een complex speelveld van fiscale verplichtingen en kansen. In dit artikel bespreken we enkele belangrijke onderwerpen die iedere DGA zou moeten kennen, inclusief praktische tips voor een fiscaal optimale structuur. De aanleiding voor dit artikel is een whitepaper van de Belastingdienst over "de DGA en zijn BV", deze kunt u hier raadplegen.
Gebruikelijk loon: hoe hoog moet het DGA-salaris zijn?
De DGA moet zichzelf een ‘gebruikelijk loon’ uitkeren, meestal minimaal € 56.000 (2025). Afwijken mag, maar alleen met goede onderbouwing. Een te laag loon kan leiden tot correcties en naheffingen. Stel jaarlijks een onderbouwing op, bijvoorbeeld op basis van loon van vergelijkbare functies of winstcapaciteit van de BV.
Geld uit de BV halen: dividend, lening of salaris?
Geld opnemen uit de BV kan op meerdere manieren:
- Salaris: belast in box 1.
- Dividend: belast in box 2 tegen 33% (2025) met opstaptarief van 24,5%
- Lening: mag, mits zakelijk en schriftelijk vastgelegd met maximum van € 500.000 (Wet excessief lenen_.
Fiscale voordelen van een holdingstructuur
Een holding biedt strategische voordelen:
- Risicospreiding: je werkmaatschappij kan failliet gaan, je holding niet.
- Fiscale eenheid Vpb: verrekening van winsten en verliezen.
- Vrijstelling bij verkoop werkmaatschappij (deelnemingsvrijstelling).
Gebruik de holding om vermogen fiscaal vriendelijk op te bouwen buiten de risicosfeer van de operationele activiteiten.
Pensioen voor de DGA: wat zijn de opties?
De opbouw van pensioen in eigen beheer is afgeschaft, maar alternatieven zijn er volop:
- Lijfrente via BV of privé.
- Banksparen.
- Beleggen in vastgoed in de holding.
Samenwerking met partner of kinderen: fiscaal gunstig of riskant?
De partner kan meewerken in de BV (arbeidsovereenkomst of meewerkaftrek), of meedelen in het vermogen (mede-aandeelhouder of certificering via STAK). Kinderen kun je bijvoorbeeld belonen via een stage of vakantiewerk, mits tegen zakelijke voorwaarden. Bij belonen van je partner moet je rekening houden met het hierboven genoemde DGA loon. Overweeg een STAK (Stichting Administratiekantoor) voor het gespreid overdragen van zeggenschap zonder direct aandelen te schenken.
De auto van de zaak: privé of zakelijk rijden?
De DGA mag kiezen: auto op naam van de BV of privé rijden met kilometerdeclaraties. De fiscale bijtelling (vaak 22%) weegt mee in de keuze. Rijd je minder dan 500 km privé? Dan kun je zonder bijtelling rijden, mits je sluitende rittenregistratie hebt.
Fiscale controle en aansprakelijkheid DGA
De DGA is niet alleen fiscaal interessant voor de Belastingdienst, maar ook kwetsbaar. Denk aan:
- Aansprakelijkheid bij onbehoorlijk bestuur.
- Navorderingen bij ‘onzakelijke leningen’.
- Boetes bij onjuiste btw-/Vpb-aangiften.
Noot fiscaal jurist inzake de DGA
De fiscale positie van de DGA is complex maar biedt volop kansen bij goede planning. Door slim gebruik te maken van structuren, timing en regelgeving kun je aanzienlijk belasting besparen én risico’s beperken. Wil je weten hoe jij als DGA het meeste voordeel haalt uit je BV? Neem contact op met één van onze specialisten, voor een vrijblijvende analyse van jouw situatie kun je een mail sturen. Wij adviseren wekelijks DGA's en maken voor hen bijvoorbeeld een fiscale scan/ fiscale APK of een adviesrapport.
Fiscale gevolgen laadpaal elektrische auto
Steeds meer mensen rijden een elektrische auto. De eigen laadpaal wordt ook steeds vaker gebruikt. Hoe werkt dit fiscaal voor uw werknemers?
Vergoeding ERE certificaat en opladen elektrische auto van de zaak
Sinds 2026 kunnen particulieren met een elektrische auto - onder bepaalde voorwaarden - een vergoeding ontvangen voor de stroom die zij thuis via hun eigen laadpaal laden (via een zogenaamd emmissie reductie eenheid). Als wordt aangetoond dat CO2 wordt bespaard en een dergelijk certificaat aanwezig is mogen bepaalde bedrijven een vergoeding aan de particulier betalen. De hoogte van de vergoeding is afhankelijk van het aantal geladen kilowatt uren en de marktwaarde van het certificaat. Particulieren kunnen via deze route dus een vergoeding ontvangen. Is deze vergoeding loon of niet? Volgens de kennisgroep (KG:204:2026:16) vormt deze vergoeding geen loon. Reden is dat niet wordt voldaan aan de verstrekkingseis (zie ook het kennisgroepstandpunt inzake fooien KG:204:2025:7) en causaliteitseis.
Ook een vergoeding van de werkgever voor de werkelijke laadkosten van de auto van de zaak behoort niet tot het loon, dit omdat er sprake is van intermediaire kosten (zie kennisgroep standpunt KG:204:2024:13 en KG:204:2024:14) inzake het opladen van de auto van de zaak (zie ook hieronder.
Kennisgroep belastingdienst inzake vergoeding laadkosten auto van de zaak
Op 4 november 2024 heeft de kennisgroep van de Belastingdienst een standpunt ingenomen over de vergoeding van laadkosten bij een auto van de zaak. De maximale vergoeding van de werkgever voor dergelijke kosten is gelijk aan de werkelijk door de werknemer gedane uitgaven voor de elektriciteit voor de auto van de zaak, hierbij gaat het om de integrale kosten per kWh, dit mag niet de gemiddelde elektriciteitsprijs zijn.
Nieuws elektrische auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Eigen laadpaal thuis en belastingen (auto van de zaak)
De werkgever mag de noodzakelijke voorzieningen voor een elektrische laadpaal voor de auto van de zaak belastingvrij vergoeden. Een aparte meter is verstandig om zuiver te kunnen bepalen wat de kosten (elektragebruik) zijn. De kosten kunnen ten laste van de winst van de onderneming of bv worden gebracht. Vorenstaande geldt voor ondernemers, DGA's en werknemers.
Eigen laadpaal thuis en belastingen (privé auto)
Kosten mogen niet worden vergoed, maximale vergoeding is € 0,19 per kilometer. Deze vergoeding wordt geacht om alle kosten te dekken.
Fiscale mogelijkheden elektrische laadpaal
De aanschaf van een elektrische laadpaal bij een werknemer thuis (voor de auto van de zaak) kent ook nog een paar extra fiscale voordelen.
Investeringsaftrek over elektrische laadpaal
De aanschaf komt in aanmerking voor de Kleinschaligheidsinvesteringsaftrek (KIA), dit mits de investeringen binnen de onderneming (op jaarbasis) tenminste € 2.400 bedragen. De KIA wordt berekend over de investering exclusief btw (tenzij de onderneming de btw niet kan verrekenen).
Milieu-investeringsaftrek elektrische laadpaal
Een laadpaal bij uw bedrijf kan ook nog in aanmerking komen voor Milieu-investeringsaftrek (MIA). DE kosten moeten dan wel minimaal € 2.500 bedragen. De MIA bedraagt maximaal 36% van de investering. Als een ZZP'er of DGA vanuit huis werkt (en geen kantoor heeft), dan mag de MIA ook worden toegepast.
Bijtelling auto van de zaak 2011 tot heden
De bijtelling voor de auto van de zaak die ook privé wordt gebruikt is in de loop van de jaren vaak aangepast, in dit artikel een historisch overzicht. Na de 1e periode van 60 maanden waarin recht bestaat op een verlaagde bijtelling moet u jaarlijks bekijken welk percentage u moet toepassen. U mag dus de regels maximaal 60 maanden toepassen, moment is eerste tenaamstelling.
Bijtelling auto van de zaak 2011
- Algemeen bijtellingspercentage : 25%
- Diesel : max. 95 gram uitstoot : 14%
- Diesel : 84 - 116 gram uitstoot : 20%
- Benzine : max. 110 gram uitstoot : 14%
- Benzine : 110 - 140 gram uitstoot : 20%
Bijtelling auto van de zaak 2012
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 0%
- Diesel / benzine : max. 50 gram uitstoot : 0%
- Diesel : 50 - 95 gram uitstoot : 14%
- Diesel : 95 - 116 gram uitstoot : 20%
- Benzine : 50 - 110 gram uitstoot : 14%
- Benzine : 110 - 140 gram uitstoot : 20%
Bijtelling auto van de zaak 2013
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 0%
- Diesel / benzine : max. 50 gram uitstoot : 0%
- Diesel : 50 - 88 gram uitstoot : 14%
- Diesel : 88 - 112 gram uitstoot : 20%
- Benzine : 50 - 95 gram uitstoot : 14%
- Benzine : 95 - 124 gram uitstoot : 20%
Bijtelling auto van de zaak 2014
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : max. 50 gram uitstoot : 7%
- Diesel : 50 - 85 gram uitstoot : 14%
- Diesel : 85 - 111 gram uitstoot : 20%
- Benzine : 50 - 88 gram uitstoot : 14%
- Benzine : 88 - 117 gram uitstoot : 20%
Bijtelling auto van de zaak 2015
- Geen onderscheid meer tussen benzine en diesel
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : 0 - 50 gram uitstoot : 7%
- Diesel / benzine : 50 - 82 gram uitstoot : 14%
- Diesel / benzine : 82 - 110 gram : 20 %
Bijtelling auto van de zaak 2016
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : 0 - 50 gram uitstoot : 15%
- Diesel / benzine : 50 - 106 gram uitstoot : 21%
Bijtelling auto van de zaak 2017
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 4%
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2018
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 4%
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2019
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 18% (maximale korting € 9.000)
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2020
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 14% (maximale korting € 6.300)
- Zonder uitstoot waterstof : 8%
Bijtelling auto van de zaak 2021
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 10% (maximale korting € 4.000)
- Zonder uitstoot waterstof / zonnecel auto: 12%
Bijtelling auto van de zaak 2022
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 2.100)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2023
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 1.800)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2024
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 1.800)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2025
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 17% (maximale korting € 1.500)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2026
- Algemeen bijtellingspercentage : 22%
- Geen korting meer voor milieuvriendelijke auto's
Inrichtingseisen voor bestelauto en bijtelling
Wij adviseren regelmatig aannemers, schildersbedrijven en grotere bedrijven over het verminderen van de bijtelling voor werknemers. In dit artikel kijken we naar de bijtellingsregels voor bestelauto's.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Uitspraak bestelauto voor goederen vervoer
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld, tenzij de auto door haar aard en inrichting uitsluiten (of nagenoeg uitsluitend) geschikt is voor vervoer van goederen (de wet) :
- Uit artikel 13bis, eerste lid, van de Wet LB volgt dat indien aan een werknemer een auto ter beschikking wordt gesteld, deze auto ook wordt geacht voor privédoeleinden ter beschikking te staan. In dat geval wordt een percentage van de catalogusprijs van de auto tot het loon van de werknemer gerekend. Dit is slechts anders indien blijkt dat de auto voor niet meer dan 500 kilometer per jaar voor privédoeleinden wordt gebruikt. Op grond van artikel artikel 13bis, vijfde lid, van de Wet LB wordt onder auto onder meer niet verstaan een bestelauto die door aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt blijkt te zijn voor vervoer van goederen.
In een bestelauto voor vervoer van goederen mag ook een bijrijderstoel zitten (Hoge Raad 2009). Deze Land Cruiser beschikte echter niet over een dusdanig bijzondere inrichting waardoor deze nagenoeg uitsluitend geschikt zou zijn voor vervoer van goederen, sterker nog er zitten 5 zitplaatsen in en vrijwel geen bijzondere inrichtingszaken. Wellicht had de DGA een beroep kunnen doen op de wisselend gebruik regeling, maar hiervoor ontbreken de feiten in de uitspraak. Al met al, pas op bij het gebruik van een bestelauto (vroeger: grijskenteken auto), deze worden redelijk gelijk behandeld met een gewone auto. Tenzij....
Bijtelling bestelauto
De bijtellingsregels gelden voor personenauto's en niet voor echte bestelauto's. Maar wat is een echte bestelauto? De eerste vraag die gesteld moet worden is: "komt een auto überhaupt wel voor de bijtellingsregels in aanmerking?" De regels gelden niet voor bestelauto's die nagenoeg uitsluitend geschikt zijn voor het vervoer van goederen. Maar wanneer is dit zo? Uit informatie van de Belastingdienst (interne regels) valt wel iets op te maken over de mening van de Belastingdienst. In onderstaand WOB-verzoek vindt u een overzicht van vrijwel alle jurisprudentie.
Jurisprudentie over bestelauto en bijtelling
Er zijn vele uitspraken over de bijtelling bij een bestelauto, een overzicht
- Gerechtshof 17 januari 2008 (ECLI:NL:GHARN:2008:BC2738:Het Hof is van oordeel dat bij een bestelauto met deze bestemming en inrichting, niet gesteld kan worden dat het vervoer van goederen zozeer het vervoer van personen overheerst, dat daaruit blijkt dat de bestelauto uitsluitend of nagenoeg uitsluitend geschikt is voor vervoer van goederen, derhalve gewoon bijtelling van toepassing. In cassatie Hoge Raad 18 september 2009 waarin anders is besloten.
- Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BJ7918: In dit arrest heeft de Hoge Raad geoordeeld: "Ook indien in een bestelauto in de bestuurderscabine meer dan één stoel aanwezig is en in die cabine geen voorzieningen zijn aangebracht die zijn gericht op het vervoer van goederen, kan onder omstandigheden sprake zijn van een bestelauto die uitsluitend of nagenoeg uitsluitend geschikt is voor het vervoer van goederen. De noot van AG geeft een heldere toelichting (vanaf RO 4.7).
- Rechtbank 's Gravenhage d.d. 8 juni 2011 (ECLI:NL:RBSGR:2011:BR2426): geen bijtelling prive gebruik bestelauto omdat deze bestelauto na aard en inrichting uitsluitend is geschikt voor het vervoer van goederen. De laadruimte is volledig ingericht voor het vervoer van goederen en is de bus te vies en stoffig voor prive ritten. De bus beschikt over een bijrijdersstoel. Beide partijen verwijzen naar arrest van de Hoge Raad uit 2009.
- Gerechthof Amsterdam 13 september 2012 ECLI:NL:GHAMS:2012:BY3892: bestelauto zijn qua aard en inrichting niet nagenoeg uitsluitend geschikt voor het vervoer van goederen.
- Gerechtshof Den Haag d.d. 28 augustus 2013 ECLI:NL:GHDHA:2013:4611. bestelauto zijn qua aard en inrichting niet nagenoeg uitsluitend geschikt voor het vervoer van goederen. Cassatie Hoge Raad op 23 mei 2014
- Hoge Raad d.d. 23 mei 2014 ECLI:NL:HR:2014:1201: De Hoge Raad doet er verder niks mee, 81 RO.
- Gerechtshof Amsterdam d.d. 19 mei 2016 bestelauto met bijtelling. De bestelauto is qua aard en inrichting niet nagenoeg uitsluitend geschikt voor vervoer van goederen.
- Gerechtshof 's Hertogenbosch d.d. 5 maart 2020 ECLI:NL:GHSHE:2020:838: bijtelling bestelauto, niet uitsluitend geschikt voor vervoer van goederen. Hoge Raad gaat er verder (via 81RO) niet op in.
- Gerechtshof Den Haag d.d. 13 januari 2021 ECLI:NL:GHDHA:2021:51: bestelauto met bijtelling, niet uitsluitend geschikt voor voor vervoer van goederen en geen doorlopend afwisselend gebruik aangetoond. Rechtbank kwam in 2019tot dezelfde conclusie.
- Gerechtshof Den Haag 20 januari 2022 ECLI:NL:GHDHA:2022:33: bestelauto met bijtelling, de bestelauto is niet uitsluitend geschikt voor het vervoer van goederen. Hoge Raaddoet er verder niks mee (80a RO)
- Rechtbank Zeeland West Brabant d.d. 12 mei 2022 ECLI:NL:RBZWB:2022:2661: Bijtelling bestelauto, de auto is niet uitsluitend geschikt voor vervoer van goederen.
Handvatten voor bijtelling bestelauto
De belangrijkste conclusie is dat u als werkgever dingen moet regelen voor uw werknemer. Het zomaar in een busje rondrijden zonder bijtelling is fiscaal erg onverstandig en gevaarlijk. Een aantal belangrijke overwegingen:
- Bij een grotere bestelauto wordt er minder belang gehecht aan de functie van de bijrijdersstoel.
- Niet de bedrijfsvoering van het bedrijf / de ondernemer is van belang, maar de inrichting van de bestelauto.
- De bijrijdersstoel mag incidenteel door iemand worden gebruikt mits deze persoon van belang is voor het laden en lossen, dit onderdeel wordt scherp bekeken door de Belastingdienst en rechters. Soms is laden / lossen noodzakelijk maar werkt deze werknemer ook mee, dan gaat het niet goed (dus reguliere bijtelling).
- Bewijslast ligt bij de ondernemer.
- Een ernstig vieze en stoffige bestelbus wordt sneller als echte bestelbus gezien.
- Bij privégebruik moet de economische waarde als inkomen worden gezien.
Volgens de Belastingdienst zijn de volgende auto's een bestelauto:
- Geen dubbele cabine.
- De bijrijdersstoel is verwijderd (inclusief bevestigingspunten).
- Vloeroppervlak van de laadruimte is 90% van het totale vloeroppervlak van de bestelauto.
Voor grote bestelauto's stelt de Belastingdienst het volgende:
- De bestelbus is zodanig groot, dat deze niet in een parkeergarage past.
- De bestelsbus is voorzien van stellingen.
- De bijrijderstoel is functioneel t.a.v. laden en lossen.
Bron bijtelling en bestelauto
Meer controles door de Belastingdienst op zakelijke kosten
De belastingdienst controleer in 2025 en jaren erna extra op de zakelijkheid van aftrekposten van ondernemers en DGA's (meestal van eenmans BV's).
Bent u zelfstandig ondernemer of DGA van uw BV? Dan is dit artikel iets voor u, wij merken namelijk dat sinds dit jaar er meer controles van de belatingdienst zijn op zakelijke kosten. Dit is in 2025 ook zo aangekondigd door de Belastingdienst en wij merken dat dit vlot wordt opgepakt. Deze intensievere controles - waarbij ook de auto van de zaak en onkostenvergoedingen worden meegenomen - worden vlot en via data analyse uitgevoerd.
Waarom de belastingdienst extra gaat controleren in 2025
De Belastingdienst heeft vastgesteld dat veel kleinere ondernemers, ZZPers en DGA's (met 1 persoons BV) bepaalde prive kosten of kosten met een prive en zakelijk karakter als zakelijke kosten ten laste van de winst brengen. De belastingdienst wil dit corrigeren zodat dit minder vaak voorkomt en om hiermee een eerlijker belastingklimaat in Nederland te creeren. Tevens moeten fiscale regels correct worden nageleefd en zijn het aantal boekenonderzoeken in het verleden te beperkt geweest. De nadruk van de onderzoeken ligt dus bij kleinere ondernemingen, holding BV's en DGA bedrijven.
Op deze uitgaven wordt extra scherp gelet door de belastingdienst
De Belastingdienst richt zich voornamelijk op kosten die in de grijze zone tussen zakelijk en privé vallen. Enkele voorbeelden hiervan zijn:
- Sport- en streamingabonnementen
- Kosten voor onderhoud van de privéwoning
- Vakantiereizen die als zakenreis worden opgevoerd
- Dure etentjes zonder duidelijke zakelijke relatie
Hoe gaat de belastingdienst de DGA en ondernemer controleren?
De meeste controles beginnen via een gerichte vragenbrief waarop een gesprek en verkort boekenonderzoek volgt. Tevens wordt voordien een digitaal bestand van de administratie opgevraagd. Voor de selectie wordt bij de Belastingdienst gebruik gemaakt van data analyse en/of afwijkende patronen in aangiftes. De zogenaamde "pakkans" wordt hiermee vergroot en tevens kan met minder inzet van controleurs worden gewerkt (dus meer boekenonderzoeken met minder mensen).
De gevolgen van onjuiste aftrekposten bij ondernemers en DGA
De belastingdienst zal op grond van de vragenbrief en het digitale bestand van uw administratie de mogelijke gemengde kosten in beeld brengen en vragen om een toelichting. De volgens hiervan zijn de volgende;
- Fiscale correcties (meer inkomstenbelasting / vennootschapsbelasting)
- Uitdeling aan de DGA (box 2 heffing)
- Correctie omzetbelasting
- Boetes (bij opzet / grove schuld tussen de 50% - 100%) van het belastingbedrag
- Bijkomend nadeel : belastingrente
Advies voor ondernemers en DGA's bij boekenonderzoek naar onzakelijke kosten
Het belangrijkste advies voor ondernemers omtrent de zakelijkheid van de kosten binnen een onderneming zijn de volgende:
- Zakelijke en prive uitgaven aan de voorkant scheiden, dus geen prive kosten via de onderneming of BV betalen
- Zakelijke creditcard / pinpas is de basis voor kosten, via deze rekening altijd zakelijke kosten
- Noteer korte toelichting op de factuur met reden zakelijk belang (en eventueel naam leverancier of klant)
- Bewaar bonnen en facturen altijd bij uw administratie (eventueel met email bevestigingen)
- Label kosten op juiste wijze binnen uw administratie op aparte grootboekkaarten (zoals reclame, representatie, relatiegeschenken, etc.)
- Let op het drempelbedrag van € 5.700 voor beperkt aftrekbare kosten
- Check - met uw boekhouder - eens per kwartaal de zakelijkheid van gemaakte kosten
- Laat een externe partij eens per 2 jaar een steekproef uitvoeren naar de fiscale mogelijkheden en risico's. De brengt kosten met zich mee maar kan ook voordelen opleveren (bijvoorbeeld via een fiscale APK)
Welke kosten zijn niet aftrekbaar?
Bepaalde kosten zijn nooit aftrekbaar, hierover is wel het een en ander onduidelijk. De belangrijkste voorbeelden uit de praktijk zijn:
- Sportschool;
- Energiekosten in privé woning ;
- Brandstof privé auto;
- Ziektekosten;
- Kleding (tenzij werkkleding die aan voorwaarden voldoet) ;
- Massage;
- Persoonlijke verzorging.
Wat zijn gemengde kosten?
‘Gemengde kosten’ is een fiscale benaming voor kosten die naast een zakelijk ook een privé-element bevatten. Vanwege dit privé-element zijn deze kosten deels niet aftrekbaar van de winst. Onder gemengde kosten vallen onder andere de kosten van voedsel, drank en genotsmiddelen, de kosten van representatie inclusief recepties, feestelijke bijeenkomsten en vermaak en de kosten van congressen, seminars, symposia, excursies, studiereizen en dergelijke.
In plaats van het vaste bedrag, kunt u als ondernemer ook kiezen om een wettelijk vastgesteld percentage niet in aftrek te brengen. De aftrek van deze kosten is in beginsel beperkt tot 80% voor ondernemers in de inkomstenbelasting (20% aftrekbeperking) en tot 73,5% voor ondernemingen in de vennootschapsbelasting (26,5% aftrekbeperking), zoals bv’s en nv's. Waarom dit verschil is aangebracht blijft een beetje onduidelijk.
Een ondernemer voor de inkomstenbelasting die in een belastingjaar meer aan gemengde kosten uitgeeft dan € 28.000 kan het beste kiezen voor het vaste bedrag, meestal is de 20% voordeliger. Bij de BV ligt deze grens op zo'n € 21.000. Let op dat ook bepaalde kosten die aan werknemers worden vergoed onder de gemengde kostenregeling kunnen vallen (tenzij deze worden aangemerkt als eindheffingsbestanddeel).
Noot fiscaal jurist over boekenonderzoek naar zakelijke kosten bij ondernemer of DGA
De basis voor zakelijke kosten of niet is te vinden bij het het zogenaamde cessna arrest uit 2002 (ECLI:NL:HR:2002:AB2852), dit ging over een tandartsenpraktijk met een vestiging in Italie waarbij de artsen via een vliegtuig hun woonwerk verkeer hebben ingevuld. De redelijke (reële) kosten waren aftrekbaar (de zeer hoge kosten niet).
Voor de aftrekbaarheid is bepalend dat kosten voor de onderneming zijn gemaakt (afgezet tegen privé belangen en interesses). Dat de kosten hoog zijn, maakt in beginsel niet uit, edoch dit kan wel een onzakelijkheid doen vermoeden. Dit speelde bij een uitspraak van de Hoge Raad d.d.14 juni 2002, ECLI:NL:HR:2002:AB2865 die ging het om een uitzendbureau wiens directeur liefhebber was van de paardensport zie ook Gerechtshof Amsterdam d.d. 1 april 2010 ECLI:NL:GHAMS:2010:BM1083. Deel van de kosten was aftrekbaar omdat de kosten ook betrekking hadden op bevrediging van persoonlijke behoeften van de DGA. Een kantoor luxe inrichten mag dan weer wel.
Een chiropractor met een zoon die graag deelnam aan de kartingsport mocht slechts 25% van de kosten aftrekken van de winst, aldus de rechtbank Arnhem d.d. 7 december 2007 ECLI:NL:RBARN:2005:AU9668. Bij deze uitspraak ging het wel mis en waren zeer beperkt kosten van de kartingsport aftrekbaar (Hoge Raad d.d. 11 mei 2012 ECLI:NL:HR:2012:BW5363). Een DGA met heel veel exclusief auto's ter belegging mocht niet alle kosten aftrekken van de winst (Hoge Raad d.d. 18 april 2008 ECLI:NL:HR:2008:BC9548).
De hoofdregel is dat de aftrekbeperking geldt voor een vast bedrag per jaar (2025 € 5.700), deze drempel mag niet tijdsevendig worden toegepast (zie besluit uit 2020) . De ondernemer mag ervoor kiezen om 20% van de totale gemengde kosten niet ten laste van de winst te brengen, dit is dus even rekenen.
De Hoge Raad schiet de ondernemer ook wel eens tegemoet. Een ondernemer heeft een eenmanszaak en woont met zijn gezin in Limburg. Hij werkt in 2014 en 2015 in Amsterdam en Tilburg en huurt hier ook tijdelijk woonruimte. Zijn kosten voor het ontbijt, lunch en diner trekt hij af van de winst, rekening houdende met de beperking (in dat jaar was 73,5% aftrekbaar). Het Gerechtshof is van mening dat de eigen verteerkosten geen ondernemingskosten zijn, dit omdat deze een overheersend prive karakter hebben. De Hoge Raad komt op 18 oktober 2024 tot een andere uitspraak (ECLI:NL:HR:2024:1472). De verteerkosten hangen samen met het zakelijke verblijf in andere plaatsen, deze zijn in beginsel gericht op de zakelijke belangen van de onderneming. Dit zou anders kunnen zijn als de kosten uitsluitend een privé karakter hebben of in de privé sfeer hun oorsprong vinden. De enkele omstandigheid dat kosten van maaltijden buiten de deur hoger zijn dan die van maaltijden die thuis worden bereid en genuttigd, brengt niet mee dat de aanleiding voor het belopen van die kosten uitsluitend in de privésfeer is gelegen, het zijn immers gemengde kosten. Er is ook geen sprake van bevrediging van persoonlijke behoeften van Henk. De kosten (ruim € 7.000) zijn gewoon aftrekbaar (voor 73,5%). Bij een wanverhouding tussen gemaakte kosten en het nut kan de inspecteur stellen dat een deel van de kosten niet aftrekbaar is (de redelijk denkende ondernemer). Van een dergelijke wanverhouding was in 2009 geen sprake toen een tandarts € 60.000 had uitgegeven aan een opleiding om zich persoonlijk en zakelijk beter te ontwikkelen als tandarts.
Wordt er bij u een boekenonderzoek aangekondigd of krijgt u een vragenbrief, schakel direct een deskundige in en ga niet zelf in overleg met de belastingdienst (ook als u denkt "ik doe niks fout".. want dit denken vele (of bijna alle) ondernemers en DGA's. Stuur gerust een e-mail voor vooroverleg of een checklist "wat moet ik doen bij een boekenonderzoek en wat niet".
Bijtelling auto van de zaak
Er komen steeds meer onderzoeken naar de bijtelling van de auto van de zaak. Meestal zal dit eenvoudig beginnen via een briefje van de belastingdienst met het verzoek om de kilometeradministratie te overleggen. Deze wordt dan onderzocht en vergeleken met de informatie van de belastingdienst over het gebruik van uw auto van de zaak (garage bezoek, APK, boetes, flits auto's bij meubel pleinen en attractieparken, grensovergangen, etc.). Bij onjuistheden kan er over 5 jaar worden nageheven, met boetes en belastingrente. In dit artikel een uitgebreide uitleg over de mogelijkheden en onmogelijkheden bij de bijtelling van de auto van de zaak. Leestijd is ruim 5 minuten.
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Nieuws auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Bijtelling auto van de zaak
Als u een auto van de zaak mag rijden krijgt u te maken met de regels voor een bijtelling in de loonbelasting. Als u meer dan 500 kilometer per jaar privé met de auto heeft gereden moet u rekening houden met de bijtelling. Het percentage bedraagt in de basis 22% van de cataloguswaarde maar kan per auto (elektrisch, waterstof) en per bouwjaar verschillen. Als u onder de bijtelling wilt uitkomen moet u een kilometeradministratie bijhouden. Ook zal de belastingdienst vragen om uw agenda en de facturen van uw garage.
Verklaring geen privé gebruik auto van de zaak
Werknemers die minder dan 500 kilometer per jaar privé rijden met de auto van de zaak kunnen een verklaring geen privé gebruik invullen via de site van de belastingdienst. Op grond van deze verklaring mag de werkgever de bijtelling achterwege laten. Voordeel hiervan is dat de werkgever geen naheffing ontvangt (de werknemer wel). Ook de inkomensafhankelijke bijdrage inzake de zorgverzekeringswet komt op het bordje van de werknemer. De belastingdienst kan bij het opleggen van een naheffing/ navordering en boete kiezen aan wie die wordt opgelegd, bij een verklaring geen prive gebruik moet de belastingdienst de aanslag opleggen bij de werknemer. Soms worden aanslagen aan de werknemer opgelegd, zie Hof Den Haag 29 maart 2023, ECLI:NL:GHDHA:2023:612. Als u een andere auto gaat rijden moet de verklaring worden aangepast (site belastingdienst).
Schatting kilometers of daadwerkelijke kilometers bij rittenregistratie?
U moet de daadwerkelijk gereden kilometer registreren en dus niet een schatting hiervan, zie Hof Arnhem-Leeuwarden 31 maart 2015, ECLI:NL:GHARL:2015:2564.
Achteraf opstellen van de kilometeradministratie, mag dit?
Meestal gaat het fout als u achteraf een kilometeradministratie zou opstellen. In sommige gevallen is het bewijs met verklaringen voldoende om een bijtelling - ook zonder rittenregistratie - te voorkomen, zie Hof Arnhem-Leeuwarden 26 mei 2020, ECLI:NL:GHARL:2020:4170. Een slechte kilometeradministratie hoeft dus nog niet fataal te zijn (artikel). Belastingplichtige heeft wel de schijn tegen en moet echt aan het werk. In deze casus hadden belastingplichtige en diens partner beide ook een prive auto. Het opstellen van een rittenregistratie is geen verplichting, het kan ook dat uit andere info volgt dat de auto niet prive is gebruikt HR 22 oktober 2010, ECLI:NL:HR:2010:BO1395 en deze uitspraak van het Gerechtshof Den Haag Hof Den Haag 9 november 2005, ECLI:NL:GHSGR:2005:AV7144. Ook zijn soms de feiten en verklaringen van werknemers voldoende om een bijtelling te voorkomen Hof Den Bosch 17 oktober 2013, ECLI:NL:GHSHE:2013:4821. Hierbij kan een vergelijking worden gemaakt met het besluit dat geldig is voor politiemensen en beveiligers, MvF 6 september 2022, nr. 2022-192540.
Wat zijn prive ritten en wat zijn zakelijke ritten bij een rittenregistratie?
Vaak is er discussie over zakelijke en privé ritten bij een sluitende rittenregistratie, in dit onderdeel een overzicht
- Voetbal kijken in stadion: altijd gedoe, in deze uitspraak waren de ritten zakelijk Hof Den Haag 21 juni 2017, ECLI:NL:GHARL:2017:5152
- Woon werk: dit is zakelijk. Soms is er discussie over de woonplaats. In deze casus had de belastingplichtige een eigen woning en verbleef hij soms ook bij zijn vriendin. Volgens het gerechtshof Den Haag op 12 maart 2024 ECLI:NL:GHDHA:2024:908 is het adres van de vriendin ook een woonadres. In dit arrest van de Hoge Raad d.d. 1 december 1999 ECLI:NL:HR:1999:AA3831 wordt uitleg gegeven over woon en werk adres. Belangrijk is dat het begrip woon-werk niet in de wet is opgenomen. Een verblijfplaats is een plek die de werknemer ter beschikking staat en waar hij of zij regelmatig verblijft. Een vast ritme of langere perioden van verblijf is geen vereiste, aldus het gerechtshof in 2024.
- Verkeer rijden tijdens zakelijk rit: zijn zakelijke kilometers
- Rotary of serviceclub: meestal privé ritten.
- Door ziekte auto niet gebruiken kan bijtelling voorkomen (artikel)
- Ziekenbezoek: meestal privé ritten
- Personeelsfeest: zakelijke rit
- Autorace met auto van de zaak: mooie discussie (artikel)
- Rittenadministratie is vernietigd of gestolen, meestal een probleem (artikel)
- Garage en bezoek dealer: noteer kilometers vervangende auto, rit is zakelijk
- Uitlenen auto: wordt gezien als privé rit
- Nevenfuncties : meestal zakelijk, mits ambtsgebonden
- Golfbaan: altijd gedoe, in deze procedure waren 80% van de bezoeken zakelijk Hof Den Bosch, 21 juni 2018, ECLI:NL:GHSHE:2018:2707
- Gecombineerde rit: altijd gedoe, bijvoorbeeld iemand met een afspraak in Oostenrijk dit dit combineert met ski vakantie was een privé rit Hof Arnhem-Leeuwarden 15 oktober 2013, ECLI:NL:GHARL:2013:7935 of een DGA die een fabriek in Italië bezoekt en ook op vakantie gaat Hof Amsterdam 18 september 2014, ECLI:NL:GHAMS:2014:3891.
- Auto wordt niet ter beschikking gesteld: als een auto niet ter beschikking wordt gesteld is ook geen sprake van een bijtelling, zie deze uitspraak over een Landrover Defender (die wordt gebruikt om hotelgasten op te halen en safari tochten te houden) en een Smart die wordt gebruikt door hotelgasten, gevolg geen bijtelling Hof Arnhem-Leeuwarden 10 september 2013, ECLI:NL:GHARL:2013:6629. Als de feiten anders zijn kan de uitslag (wel bijtelling) ook anders zijn, zie hiertoe deze uitspraak inzake een bestelbus bij een tankstation Hof Den Bosch 17 mei 2019, ECLI:NL:GHSHE:2019:1877.
Bijtelling voorkomen door huren auto in de vakantie
Een werknemer past de 500 kilometer regel toe en huurt tijdens de vakantie een auto bij AVIS of dealer. De auto van de zaak wordt bij de werkgever op de parkeerplaats neergezet. De werknemer hoeft geen bijtelling toe te passen. Als de werknemer zijn eigen auto van de werkgever huurt tijdens de vakantie is het Gerechtshof van mening dat de bijtelling wel moet worden toegepast Hof Arnhem-Leeuwarden 20 september 2016, ECLI:NL:GHARL:2016:7593. Een bijzondere uitspraak waar best veel tegen in te brengen is. Ook het verhuren van de auto van de zaak aan de partner werkt meestal niet (artikel)
Controle belastingdienst van rittenregistratie
De belastingdienst krijgt alle informatie van de nationale autopas (periodiek onderhoud garage geeft dit door). Ook heeft de belastingdienst informatie van diverse flits auto's, boetes en kan op grond van uw agenda een administratie gecontroleerd worden. De grens van 500 kilometer wordt tijdsevenredig toegepast (500 kilometer per jaar is 42 kilometer per maand), zie Rechtbank Haarlem, 20 oktober 2008, ECLI:NL:RBHAA:2008:BG1712. De belastingdienst zal vaak via een ANWB routekaart of google de kilometers herrekenen, afwijkingen zijn dan wel een garantie. Dit is niet altijd een reden om de kilometeradministratie niet te accepteren, zie Rechtbank Noord-Nederland 12 oktober 2022, ECLI:NL:RBNNE:2022:4000. Het noteren van standaard kilometers is echter niet altijd voldoende, aldus Hof Arnhem-Leeuwarden 31 maart 2015, ECLI:NL:GHARL:2015:2564.
In de loop van het jaar een auto van de zaak en bijtelling voorkomen
Als een werknemer in de loop van het jaar een auto van de zaak gaat rijden gelden er complexe regels. De bijtelling moet per jaar worden terug gerekend naar maandbasis. Als een werknemer eerst een auto van de zaak heeft waarmee hij niet privé heeft gereden (en dus geen bijtelling heeft toegepast) en in hetzelfde jaar bij een andere auto van de zaak de kilometers niet meer gaat bijhouden moet over het gehele jaar de bijtelling worden toegepast, dus over beide auto's, zie Hof Den Haag 2 april 2015, ECLI:NL:GHDHA:2015:1029
Verbod op prive gebruik van een bedrijfsauto
Het is ook mogelijk dat een werkgever een verbod privé gebruik gaat opleggen aan de werknemer. Dit kan worden opgenomen in een aanvullende auto overeenkomst of een arbeidsreglement. Dit is opgenomen in artikel 13 bis lid 5 letter a Loonbelasting. De toepasssing geldt voor bedrijfsauto's (geen gewone personenauto's). De werkgever moet wel toezicht houden en bij overtredingen een straf, boete of sanctie kunnen opleggen. Als er geen controle door de werkgever heeft plaatsgevonden wordt een boete opgelegd Rechtbank Oost-Nederland 15 januari 2013, ECLI:NL:RBONE:2013:BY8191 en Hof Arnhem 19 februari 2013, ECLI:NL:GHARL:2013:BZ3579. Ook een sleutel in een kluisje leggen is niet voldoende HR 22 januari 2016, ECLI:NL:HR:2016:81. Er moet actief worden gecontroleerd en dit moet worden vastgelegd. De auto achter een gesloten hek plaatsen en dit controleren kan voor de werknemer (en de DGA) voldoende zijn, extra controle (via waarneming en controle in weekend en buiten werktijd) is verstandig, zie Hof Arnhem-Leeuwarden 15 april 2014, ECLI:NL:GHARL:2014:3360.
Black box en bijtelling auto van de zaak
Sommige auto's hebben een zogenaamde black box, de geregistreerde kilometers wijken dan meestal af van de kilometers op de teller in de auto. Volgens het handboek loonheffingen (onderdeel 21) moet u elke 2 maanden het verschil in afgelegde kilometers volgens de kilometerteller en de blackbox met een aparte correctierit verwerken in de rittenregistratie. Het verschil moet u evenredig verdelen tussen zakelijke en privé kilometers, aldus de belastingdienst. De vraag is of dit eerlijk en redelijk is. Een ondeugdelijke kilometeradministratie hoeft nog niet fataal te zijn, bijstand door een fiscaal jurist is dan wel noodzakelijk (artikel)
Boete bij onjuiste administratie
Een boete bij een onjuiste of onvolledige kilometeradministratie kan oplopen tot € 5.500 per jaar. Bij het vervalsen van een kilometeradministratie kan deze zelfs hoger zijn. Als een rittenadministratie is verloren, vernietigd of er gewoon niet meer is wordt meestal geen boete opgelegd maar wel een naheffing.
Noot fiscaal jurist inzake bijtelling auto van de zaak
Steeds vaker is er een discussie met de belastingdienst inzake de toepassing van de bijtellingsregels. Wij adviseren wekelijks werknemers, bedrijven en DGA's bij een (mogelijke) discussie met de belastingdienst en/of over situaties om de bijtelling te beperken en/of te voorkomen, bijvoorbeeld bij het rijden van meerdere auto's van de zaak. Vaak helpt (voor) overleg met de belastingdienst. Neem gerust contact met ons.
Overige informatie
Wilt u weten wat onze klanten over ons zeggen?
Vanaf welke locatie werken wij?
Vrijblijvende offerte, adviesgesprek of fiscale scan aanvragen?
Auto van de zaak tijdens de vakantie
Steeds meer mensen gaan met de auto op vakantie. Soms stelt de werkgever een auto ter beschikking of rijdt de werknemer met de auto van de zaak naar het buitenland. In dit artikel gaan we verder in op de mogelijkheden en onmogelijkheden. In de basis wordt het gebruik van een auto van de zaak tijdens de vakantie als prive gebruik gezien. Wilt u onder de bijtelling uitkomen (minder dan 500 kilometer op jaarbasisis) dan is gebruik tijdens de vakantie dus knap lastig. Het is dan het beste om een auto - voor de vakantieperiode - bij een derde te huren en tevens de auto van de zaak (achter slot en grendel) bij uw werkgever neer te zetten.
Kosten auto van de zaak tijdens de vakantie
Als u een auto van de zaak heeft dan mag de werkgever alle hieraan verbonden kosten belastingvrij vergoeden. Denk hierbij aan:
- Benzine in binnenland en buitenland
- Tolgelden
- Reparatie onderweg
- ANWB aansluiting
- Parkeerkosten in buitenland
Voorbeelden auto van de zaak tijdens de vakantie
Geen prive kilometers maar wel een andere auto tijdens de vakantie
U gebruikt een auto van de zaak waarbij de kilometers worden bijgehouden. Met Auto X wordt op jaarbasis minder dan 500 kilometers prive gereden. In de maand augustus krijgt u de beschikking over Auto Z, met deze auto wordt 2.000 kilometer prive gereden. Op jaarbasis rijdt u dus in totaal meer dan 500 kilometers prive, hierdoor heeft u een bijtelling (over het gehele jaar) over Auto X en Auto Z.
Twee auto's tijdens de vakantie
Een werknemer heeft tijdens de vakantieperiode een extra auto ter beschiiking. De bijtelling moet dan worden toegepast over beide auto''s (dit is de basis). Een redelijke toepassing van de wet betekent echter dat de bijtelling privégebruik auto bij meerdere ter beschikking gestelde auto’s beperkt kan blijven tot 1 auto als de werknemer alleenstaand is of als in zijn gezin 1 persoon een rijbewijs heeft. Je houdt alleen rekening met de bijtelling van de auto met de hoogste bijtelling. Als in het gezin van de werknemer 2 personen een rijbewijs hebben, bereken je de bijtelling over 2 auto’s. Je houdt alleen rekening met de bijtelling van de 2 auto’s met de hoogste bijtelling. Tot en met 2021 hield je rekening met de auto(‘s) met de hoogste cataloguswaarde. Deze regeling wel aanvragen bij de belastingdienst om gedoe te voorkomen. Artikel meerdere auto van de zaak
Geen auto van de zaak maar tijdens de vakantie wel
De werkgever stelt enkel over de vakantieperiode een auto aan u ter beschikking. Als er meer dan 500 kilometer prive wordt gereden met de auto van de zaak dan moet over deze periode (tijdsgelang) de bijtelling worden berekend. Een auto van € 40.000 voor de vakantieperiode kost dan ongeveer € 350 per maand (netto).
De werkgever verhuurt een auto aan de werknemer tijdens de vakantie
Als een werkgever - enkel voor de vakantieperiode - een auto verhuurt aan de werknemer dan wordt meestal de economische huurwaarde als inkomen gezien, ook kunnen de bijtellingsregels van toepassing zijn. Laat u adviseren door een fiscalist die dan in overleg zal treden met de belastingdienst (zodat er zekerheid ontstaat). Artikel auto verhuren aan partner.
Sleutels van de auto van de zaak inleveren tijdens de vakantie
Henk gebruikt de auto van zijn broer tijdens de vakantie. Gedurende het jaar rijdt Henk minder dan 500 kilometers prive met de auto van zijn werkgever. Tevens zet Henk de auto tijdens de vakantie bij zijn werkgever achter slot en grendel en worden de sleutels en papieren van de auto ingeleverd bij de werkgever. Deze situatie wordt op papier vastgelegd. Veelal is dan geen bijtelling verschuldigd. Afstemming met de belastingdienst is wenselijk. Artikel sleutel bij werkgever neerleggen.
Noot fiscaal jurist inzake bijtelling auto tijdens de vakantie
Meestal heeft een werknemer toestemming nodig van zijn werkgever als hij de auto van de zaak tijdens zijn vakantie wil gebruiken. Diverse kosten zijn belastingvrij door de werkgever te vergoeden (bonnen bewaren) edoch de werkgever is dit niet verplicht. Een toelichting van de belastingdienst over het gebruik van de auto van de zaak is opgenomen in deze handreiking en in het handboek loonheffingen 2024.
Bestelauto duurder vanaf 2025
In 2025 komen er 2 belangrijke wijzigingen voor bedrijfswagens. De BPM vrijstelling komt te vervallen (bestelauto 25% duurder) en daarnaast komen er in sommige plaatsen uitstootvrije zones. Nieuwe bestelauto's (vanaf 2025) mogen steden alleen nog in als ze geen uitstoot hebben. Voor € 5 bestelauto's geldt een overgangsregeling tot eind 2026 voor € 6 geldt dit zelfs tot eind 2027. Al met al kunt u veelal het beste een bestelauto in 2024 kopen. In dit artikel een weergave van veel voorkomende vragen.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
BPM vrijstelling komt vanaf 2025 te vervallen
Vanaf 2025 zijn er belangrijke wijzigingen rond de BPM wetgeving van bestelauto's. De BPM vrijstelling voor nieuwe bestelauto's vervalt namelijk vanaf 1 januari 2025. Dit heeft grote gevolgen voor dealers, fabrikanten en gebruikers. In dit artikel behandelen wij diverse vragen uit de praktijk.
Wat is de datum voor eerste toelating van een bedrijfsauto?
Per 1 januari 2025 vervalt de bpm-vrijstelling voor ondernemers met bestelauto's waardoor bpm moet worden betaald voor nieuwe voertuigen. Een overgangsregeling geldt voor bestelauto’s met een Datum Eerste Toelating (DET) tot en met 31 december 2024 waarbij de huidige ondernemersvrijstelling van kracht blijft. De overgangsregeling betekent dat de DET, waar ook ter wereld, van de bestelauto bepalend is. Ligt deze voor 1 janauri 2025 dan is de overgangsregeling van toepassing. De regeling geldt alleen voor bestelauto's die aan de fiscale inrichtingseisen voldoen en niet voor personenauto's die later worden omgebouwd naar bestelauto's. Om van de overgangsregeling gebruik te maken moet het voertuig uiterlijk op 31 december 2024 op naam staan. Bij verkoop kan de bpm-vrijstelling via een doorschuifverklaring worden doorgegeven om betaling van rest-bpm te voorkomen.
De bestelauto moet dus voor 1 januari 2025 op naam zijn gesteld. Als een koper nog niet bekend is kan het voordelig zijn om het grijs kenteken op naam van een bedrijf te zetten en de auto dan bijvoorbeeld eerst via lease aan te bieden. Bij een latere verkoop aan een ondernemer kan dan gebruik worden gemaakt van de doorschuifverklaring, dit om betaling van rest BPM te voorkomen.
Voor bestelauto’s met een DET van uiterlijk 31 december 2024 blijft de ondernemersvrijstelling gelden. In het kader van deze overgangsregeling is ook geregeld dat de honderd procent-afschrijving bij vijf jaar blijft gelden voor bestelauto’s met een DET van uiterlijk 31 december 2024. Rest BPM speelt dan alleen als de ondernemer in deze 5 jaar niet meer aan de voorwaarden voldoet.
Kom ik in aanmerking voor de ondernemersregeling voor de BPM ?
Bent u ondernemer en wilt u een bestelauto kopen, soms komt u in aanmerking voor de gunstige ondernemersregeling. De voorwaarden zijn:
- U bent ondernemer volgens artikel 7 van de wet op de omzetbelasting;
- U gebruikt de bestelauto voor meer dan 10% van de totale kilometers per jaar voor uw onderneming;
- Uw bestelauto voldoet aan de inrichtingseisen voor de BPM (zie site Belastingdienst).
Er moet BPM aangifte worden gedaan als de ondernemer die bestelauto binnen 5 jaar zou verkopen, laat ombouwen tot personenauto, de onderneming stopt of als er minder dan 10% zakelijk wordt gereden. U moet dan via dit formulier de rest BPM betalen. Wordt de bestelauto aan een andere ondernemer verkocht dant kunt u gebruik maken van de doorschuifregeling (zie site Belastingdienst).
Hoe zit het met importeren van een bestelauto ?
Bij import van een bestelauto met DET voor 1 januari 2025 kunnen dus de gunstige oude regelingen worden toegepast. De overgangsregeling geldt voor bestelauto’s met een Datum Eerste Toelating (DET) tot en met 31 december 2024, waar ook ter wereld. De auto moet op dat moment als bestelauto geregistreerd zijn. Als een personenauto in het buitenland wordt gekocht en nog in 2024 wordt omgebouwd tot bestelauto met een DET in datzelfde jaar, geldt de bpm-vrijstelling. Wordt de ombouw pas in 2025 gedaan en krijgt de auto dan een DET, dan geldt de vrijstelling niet. Wel kan er een bpm-korting worden toegepast, afhankelijk van de leeftijd van het voertuig met gebruik van de afschrijvingstabel, koerslijst of een taxatierapport.
Hoe werkt de 3.000 kilometerregeling voor ondernemers die een bestelauto kopen ?
Bestelauto's met een DET voor 1 januari 2025 kunnen, mits aan de voorwaarden wordt vodaan, onder de gunstige ondernemersregeling vallen. De 3.000 kilometer regeling geldt bij de beoordeling van de vraag of sprake is van een nieuw of gebruikt voertuig als er BPM betaald zou moeten worden. Als de overgangsregeling geldt is de 3.000 kilometerregeling dus niet van belang.
Afschrijvingspercentage BPM vanaf 2025
Voor bestelauto's en personenauto's geldt vanaf 2025 dezelfde afschrijvingstabel. Dit is een aflopend maandelijks percentage. Vanaf 2025 vervalt het afschrijvingspercentage van 100% na vijf jaar voor bestelauto's. Tot nu toe kon een bestelauto na vijf jaar zonder resterende bpm aan een particulier worden verkocht. Maar vanaf 2025, omdat vanaf het begin bpm wordt geheven op elke bestelauto en de ondernemersvrijstelling niet meer geldt, wordt de bpm volgens een normale afschrijvingstabel afgeschreven tot nul na 17 jaar en 10 maanden. De nieuwe bpm-regeling geldt vanaf 1 januari 2025 voor bestelauto's met een Datum Eerste Toelating (DET) vanaf die datum. Er is een ruime overgangsregeling: bestelauto's met een DET tot en met 31 december 2024 behouden de ondernemersvrijstelling, zolang aan de voorwaarden wordt voldaan. Dit betekent dat ondernemers hun bestelauto zonder bpm-heffing kunnen blijven rijden. Ook na 1 januari 2025 kunnen gebruikte bestelauto's worden verkocht met bpm-doorschuifregeling en de bpm-vrijstelling blijft gelden bij de import van bestelauto's met een DET van uiterlijk 31 december 2024.
Moet de ondernemer zelf aangifte BPM doen voor een bestelauto?
Meestal doet de ondernemer zelf aangifte en vraagt dan om een vrijstelling voor de BPM. Dan hoeft er dus geen aangifte te worden gedaan en is er ook geen BPM verschuldigd. Degene die het kenteken registreert (meestal de importeur) geeft wel het bruto BPM bedrag van de auto door aan de Belastingdienst. Vanaf 2025 gaat de BPM aangifte meer lijken op de BPM aangifte voor normale personenauto's. Meestal doet de importeur dan de aangifte.
Welk BPM tarief gaat gelden voor bestelauto's ?
Vanaf 1 januari 2025 wordt de ondernemersvrijstelling voor bestelauto’s afgeschaft. Voor nieuwe bestelauto's moet dan bpm (aanschafbelasting) worden betaald gebaseerd op de CO2-uitstoot. Het tarief wordt vastgesteld per gram CO2/km, waarbij voor 2023 een indicatief tarief van € 66,91 per gram/km is genoemd dat in 2025 nog geïndexeerd wordt. Bestelauto’s met nul CO2-uitstoot, zoals elektrische voertuigen, blijven vrijgesteld van bpm. Deze maatregel is bedoeld om de verkoop van emissievrije voertuigen te stimuleren en de autobelastingen te vereenvoudigen.
Verhoging bijtelling niet toegestaan
De overheid ging in 2019 de fout in bij het verhogen van de bijtelling voor elektrische auto's van 4% naar 8%. Henk beslist - in overleg met zijn werkgever - dat hij een elektrische auto gaat rijden, goed voor het milieu en zijn portemonnee. De Hyundai Kona wordt in april 2019 besteld en in mei 2020 geleverd. De bijtelling in 2019 was 4% over de cataloguswaarde, in 2020 is deze verhoogd tot 8%. Henk is het hier niet mee eens omdat in 2019 is aangegeven dat de bijtelling in 2019 en 2020 maximaal 4% zou bedragen. Omdat de elektrische auto's iets teveel werden verkocht komt de regering terug op haar besluit, de bijtelling wordt verhoogd tot 8%. Tja... wat geldt er dan "Dura lex, Sed Lex" (de wet is hard, maar het is de wet) of is sprake van onbetrouwbaar gedrag dat in strijd het EU recht (eigendomsrecht in artikel ).
De rechtbank Groningen doet op 10 juli 2025 uitspraak (ECLI:NL:RBNNE:2025:2815) en is van mening dat het tarief niet zomaar mag worden verhoogd. Het Gerechtshof Arnhem Leeuwarden is het op 17 maart 2026 (ECLI:NL:GHARL:2026:1661) is het niet met de rechtbank eens. De verhoging is toegestaan en is geen onaanvaardbare inbreuk op artikel 1 EP.
Verhogen bijtelling elektrische auto in strijd met de wet
Het normale bijtellingspercentage bedraagt 22% (artikel 13bis, eerste en tweede lid van de Wet op de loonbelasting 1964), voor elektrische auto's wordt in 2019 een korting verstrekt van 18%. Bij Henk is echter - via de loonheffingen - een bijtelling toegepast van 8%. Omdat Henk het hier niet mee eens is heeft hij een negatief loon aangegeven van € 1.000 (verschil tussen 4% en 8% bijtelling). De stelling van Henk is vrij simpel, toen de auto is besteld bedroeg de bijtelling 4%. Daarna is de bijtelling verdubbeld en kon Henk de auto niet meer afbestellen.
Volgens Henk is de wetgever onvoldoende zorgvuldig geweest bij de invoering van deze wetwijziging en heeft hij onvoldoende rekening gehouden met de nadelige gevolgen in individuele (overgangs)gevallen zoals dat van eiser. Als eiser van tevoren (ten tijde van zijn bestelling) had geweten van de wetswijziging per 2020, had hij een andere keuze gemaakt. De inspecteur stelt dat de wet de wet is en dat er geen sprake is van schending van het eigendomsrecht (zoals opgenomen in het EVRM, Europees Verdrag voor de Rechten van de Mens), de inspecteur verwijst hierbij mede naar Hoge Raad 11 januari 2019 ECLI:NL:HR:2019:1, waarin deze discussie ook speelde. Daarnaast heeft de wetgever een ruime beoordelingsvrijheid om tarieven gewoon aan te passen.
- Er is echter een "maar". In een kamerstuk uit 2016 volgt het volgende: Het kabinet stelt voor de nulemissieauto’s tot 2021 onverminderd te blijven stimuleren. Dit houdt in dat voor nieuwe nulemissieauto’s op de bijtelling van 22% een korting van 18% van de waarde van de auto wordt toegepast, per saldo resulterend in een bijtelling van 4%. Gelet op de verminderde stimulering voor de (zeer) zuinige auto’s wordt de stimulering voor nulemissieauto’s dus relatief groter.
- Dit standpunt wordt op 28 juni 2019 herzien in het klimaat akkoord.
De rechter gaat er eens goed voor zitten.
- Het bepaalde in artikel 1 EP van het EVRM vereist dat het toepasselijke nationale recht voldoende toegankelijk, precies en voorzienbaar is in de uitoefening en aldus een waarborg biedt tegen willekeur (“arbitrariness”). De vereisten van precisie en voorzienbaarheid brengen mee dat een wet zodanig duidelijk is dat de burger redelijkerwijs in staat is om de daaruit voortvloeiende gevolgen van zijn handelen te voorzien, zodat hij zijn gedrag op de wet kan afstemmen.
- Bij de keuze van de middelen om het algemeen belang te dienen, komt aan de wetgever op fiscaal gebied een behoorlijk ruime beoordelingsmarge toe (“an exceptionally wide margin of appreciation”). De Hoge Raad heeft op 29 januari 2016 (ECLI:NL:HR:2016:121) heeft hiervoor een aftrap gegeven inzake een procedure over de crisishefffing in de loonbelasting. Invoering hiervan (hogere heffing) kan in strijd zijn met de gerechtvaardigde belangen van een belastingplichtige. Dit kan anders zijn als er een specifieke (en dwingende) reden is voor de aantasting van de verwachtingen. In die periode was het noodweer (financiële crisis), hierdoor was de wetgeving toegestaan.
Noot fiscaal jurist inzake aanpassing van wetgeving
De wet is de wet en soms wordt deze aangepast. Het kan echter ook zo zijn dat de aanpassing onredelijk is doordat er door de wetgever verwachtingen zijn gewekt, die dan in strijd zijn met een aanpassing van die wet. Voor de rechtbank weegt zwaar dat het de wetgever duidelijk had kunnen (en moeten) zijn dat er een redelijk grote groep mensen zou zijn die op het moment van de aankondiging van de verhoging van de bijtelling al verplichtingen waren aangegaan die niet zomaar teruggedraaid konden worden. Bij de wetswijziging is de wetgever vergeten dat Henk - op grond van toezeggingen door die wetgever - een beslissing heeft genomen. Als een wetgever plannen heeft aangekondigd kunnen ze hier niet zomaar op terugkomen, tenzij hiervoor een gerechtvaardigde reden is.
Het Gerechtshof denkt er anders over, uit de parlementaire geschiedenis volgt namelijk dat deze specifieke groep - die al een auto hadden besteld - is meegewogen. De wetgever wilde over subsidiëring voorkomen en de focus meer leggen op betaalbaar rijden in een elektrische auto. Kennelijk mogen belastingplichtigen er niet op vertrouwen dat belastingwetgeving ongewijzigd blijft.
De verhoogde bijtelling is voor gevallen zoals dat van Henk dus op regel niveau wellicht strijdig met artikel 1 EP van het EVRM. In dit geval is er legitiem doel en is de verhoging toegestaan (niet in strijd met fair balance en voorzienbaar). Volgens de telegraaf gaat het om ruim 2.000 belastingplichtigen die van deze uitspraak gebruik kunnen maken, dit gaat dus nu niet door.
Bijtelling zonder kosten in de bv
Bijtelling privégebruik auto ook als bv de kosten niet in aftrek brengt
De vormgeving van leasecontracten, verhuurconstructies en dergelijke leidt nog wel eens tot (voor ondernemers) onverwachte uitkomsten. En laten we eerlijk zijn, in sommige gevallen worden de grenzen ook echt opgezocht. Wat nu als de reden waarom de leasecontracten op naam van de werkgever worden gesteld omdat de leasemaatschappij niet met een privépersoon een leasecontract wenst aan te gaan? De DGA voldoet de kosten in privé (verrekening in rekening-courant). Zijn de bijtellingsregelingen van toepassing?
Procedure inzake bijtelling zonder kosten in onderneming
De bv exploiteert een reclame- en mediabureau. De werkzaamheden worden grotendeels uitgevoerd door de directeur-aandeelhouder. Ook diens vrouw verricht werkzaamheden voor de onderneming. De bv leasede twee auto’s, een Mini Cooper voor de vrouw en een Porche Panamera voor de directeur-aandeelhouder. De (lease-)kosten van de auto’s worden in rekening-courant met de directeur-aandeelhouder verrekend.
Voor de beide auto’s wordt geen bijtelling op het loon toegepast. Een verklaring geen privégebruik is niet aangevraagd.
De Belastingdienst stelt een looncontrole in en legt vervolgens naheffingsaanslagen op voor het privégebruik van de twee auto’s. Daarnaast wordt een vergrijpboete opgelegd van 40%.
Geschil inzake bijtelling auto van de zaak zonder ondernemingskosten
In geschil is of sprake is van een ter beschikking stelling van een auto als geen kosten in aftrek zijn gebracht bij de bv.
Subsidiair stelt de bv dat, als sprake is van een terbeschikkingstelling van beide auto’s, de verrekening van de kosten in rekening-courant moet worden aangemerkt als een eigen bijdrage. Deze eigen bijdrage - zo betoogt de bv - strekt in mindering op de bijtelling.
De rechtbank concludeert dat de auto’s niet door de directeur-aandeelhouder worden geleased, maar door de bv. De auto’s zijn ter beschikking gesteld aan de directeur-aandeelhouder en diens vrouw. Hierbij is volgens de rechtbank niet van belang of kosten ten laste van de winst van de bv worden gebracht.
De verrekening in rekening-courant leidt niet tot een vermindering van de bijtelling; niet vaststaat dat een eigen bijdrage voor privégebruik verschuldigd was.
Op het punt van de boete oordeelt de Hoge Raad dat een boete van 40% passend en geboden is. Volgens de rechtbank is algemeen bekend dat, ingeval een werknemer een ter beschikking gestelde auto mede voor privédoeleinden gebruikt, dit fiscale consequenties heeft. Vanwege de overschrijding van een redelijke termijn wordt de (vergrijp-)boete overigens verminderd.
Noot fiscaal jurist inzake bijtelling zonder kosten
De regels voor de ter beschikking gestelde auto van de zaak worden doorgaans strikt uitgelegd. In deze zaak blijkt dat onder meer uit het feit dat weliswaar een verrekening in rekening-courant plaatsvindt, maar dat niet is vastgelegd dat deze bijdrage verschuldigd is voor het privégebruik van de auto. Omdat betalingen door de werknemer slechts in mindering strekken op de bijtelling als zij verschuldigd zijn voor het privégebruik van de auto, is de uitkomst niet verrassend te noemen.
Bronnen bijtelling via structuur voorkomen
Rechtbank Noord Nederland 21 mei 2021, ECLI:NL:RBNNE:2021:2057
Rechtbank Breda 24 september 2010, ECLI:NL:RBBRE:2010:BN8653
Rechtbank Leeuwarden 22 november 2011, ECLI:NL:RBLEE:2011:BV1158
E-timer, nieuwe fiscale regeling voor elektrische auto’s?
De fiscale voordelen voor elektrische auto’s zijn de afgelopen jaren stap voor stap afgebouwd en staan daardoor opnieuw in de politieke en maatschappelijke discussie. Tegelijkertijd lopen de brandstofkosten van rijden op. In die context kan een regeling die elektrisch (blijft) stimuleren – óók op de tweedehandsmarkt – voor veel ondernemers en werknemers interessant zijn. De regeling in het kort
- Nog in ontwikkeling dus nog geen wetgeving
- Gericht op elektrische auto's van 5 - 8 jaar oud
- Bijtelling over dagwaarde i.p.v. cataloguswaarde
- Fiscaal voordelige regeling
- Doel: minder export, voordeliger fiscaal rijden, verduurzaming wagenpark
- Wanneer? Verwachting is 2027 (bekendmaking voorjaarsnota of prinsjesdag)
Wat is de e-timerregeling?
De e‑timer is nog geen wet, maar een voorstel dat in de sector leeft. Het idee: maak gebruikte EV’s van circa 5 tot 8 jaar oud (vaak ex‑lease) fiscaal aantrekkelijker door de bijtelling meer te laten aansluiten bij de dagwaarde/marktwaarde in plaats van (alleen) de oorspronkelijke cataloguswaarde.
Aanleiding is dat veel EV’s na ongeveer vijf jaar uit de lease komen en vervolgens (deels) worden geëxporteerd, terwijl ze voor de Nederlandse occasionkoper nog relatief duur zijn. Door zakelijk doorrijden langer interessant te maken, zouden meer van deze auto’s in Nederland blijven en later goedkoper beschikbaar komen voor particulieren.
Huidige en afgeschafte fiscale regelingen voor elektrische auto’s
Is elektrische rijden wel fiscaal interessant? Hieronder worden de huidige en inmiddels afgeschafte fiscale regelgeving kort toegelicht. De korte conclusie: elektrische rijden is nog wel interessant maar zeker niet meer zo gunstig als voorheen.
1) Bijtelling (auto van de zaak)
In 2026 geldt bijtelling op basis van de cataloguswaarde. Voor nulemissieauto’s geldt 18% tot € 30.000 en 22% over het meerdere (met de bekende 60‑maandenregel).
2) MRB (wegenbelasting)
Vanaf 2026 betalen volledig elektrische personenauto’s en waterstofauto’s 70% van het reguliere tarief (dus 30% korting) en dit kortingspercentage loopt volgens het afbouwpad door t/m 2028.
3) BPM
Sinds 1 januari 2025 is het nihiltarief voor emissievrije personenauto’s vervallen: ook voor auto’s zonder CO₂‑uitstoot is BPM verschuldigd.
4) Subsidies (SEPP)
De landelijke SEPP‑subsidie voor particulieren is definitief gesloten (aanvragen konden tot en met 27 december 2024).
Noot fiscaal jurist inzake elektrische auto en belastingen
De e‑timerregeling is op dit moment vooral een beleidsidee/marktvoorstel en dus geen geldend recht. Mocht het onderwerp politiek tractie krijgen, dan zijn de details bepalend: de leeftijdsgrenzen, de definitie, vaststelling van de grondslag en de samenloop met de huidige bijtellingssystematiek. Wij blijven de ontwikkelingen op de voet volgen en zullen hierover publiceren op onze website. Heeft u zelf fiscale vragen? Neem dan gerust contact op met één van onze adviseurs.
Bijtelling over auto van de zaak
De Strikte Bewijslast bij Privégebruik Auto van de Zaak
In Nederland wordt bij privégebruik van een zakelijke auto een bijtelling toegepast op het inkomen. Deze bijtelling is een percentage van de cataloguswaarde van de auto, afhankelijk van de CO2-uitstoot. Als de auto voor minder dan 500 kilometer privé wordt gebruikt, vervalt de bijtelling. Het nauwkeurig bijhouden van een rittenregistratie is essentieel om dit te bewijzen. De bijtelling is een belangrijk fiscaal aspect voor zowel werkgevers als werknemers. Bij een correctie wordt vaak een boete van ongeveer 50% opgelegd.
Inleiding bijtelling auto van de zaak
De fiscale wereld wordt vaak geconfronteerd met complexe vraagstukken rondom het privégebruik van auto's van de zaak. Een recente uitspraak van het Gerechtshof ’s-Hertogenbosch werpt licht op de strenge bewijslast die rust op belastingplichtigen. Deze column analyseert de zaak van een accountant die zijn Porsche niet bijtelde voor privégebruik.
Kernpunten inzake bijtelling over Porsche van de zaak
De Casus: Een accountant met een Porsche (cataloguswaarde € 121.669) van de (eenmans)zaak. De accountant gaf geen bijtelling voor privégebruik voor de auto van de zaak aan in zijn aangifte inkomstenbelasting.
Belastingdienst Onderzoek: De Belastingdienst stelde vast dat de rittenregistratie van de accountant niet overeenkwam met de gegevens van de autodealer. Dit leidde tot een navorderingsaanslag en een vergrijpboete.
Rechtbank en Gerechtshof:De rechtbank verwierp het argument van de accountant over zijn beperkte tijd voor privégebruik. Het gerechtshof bevestigde later dat de bijtelling terecht was, gezien de onbetrouwbaarheid van de aangepaste rittenregistraties.
Bewijslast: Het hof benadrukte de noodzaak van een objectief verifieerbare en regelmatig bijgehouden rittenregistratie. De accountant kon niet overtuigend aantonen dat de auto voor minder dan 500 kilometer privé was gebruikt.
Conclusie bijtelling auto van de zaak
Deze zaak illustreert de strikte eisen die de Belastingdienst stelt aan het bewijs van beperkt privégebruik van een auto van de zaak. Het onderstreept het belang van een nauwkeurige en consistente rittenregistratie, dit elke dag wordt bijgehouden. Voor fiscaal juristen en belastingadviseurs is dit een cruciaal aandachtspunt bij het adviseren over en het beheren van de fiscale aspecten van bedrijfsauto's bij hun klanten.
Call-to-Action bijtelling auto van de zaak
Vrijwel dagelijks adviseren wij ondernemers en DGA's over de bijtelling bij een auto van de zaak. Hoe kan het goedkoper? Wat zijn de gevolgen bij meerdere auto's? Kun je achteraf nog een kilometeradministratie optellen? Is een youngtimer voordelig? Reglematig is er discussie met de Belastingdienst over het prive gebruik van de auto van de zaak. De bewijslast dat een auto maximaal (op jaarbasis) 500 kilometer prive is gebruikt ligt bij de belastingplichtige. Deze bewijslast is best pittig omdat er overtuigend moet worden aangetoond dat de auto minder dan 500 kilometer is gebruikt. In deze casus was sprake van een gebrekkige kilometeradministratie, gevolg is bijtelling en boete (en belastingrente).
Heeft u vragen over de fiscale behandeling van uw auto van de zaak of bent u betrokken bij een soortgelijk geschil? Neem contact op voor deskundig advies en begeleiding.
Bronnen bijtelling auto van de zaak
Rechtbank Zeeland-West-Brabant 14 december 2021, ECLI:NL:RBZWB:2021:6400
Gerechtshof ‘s-Hertogenbosch 12 juli 2023, ECLI:NL:GHSHE:2023:2302
Verhuur auto van de zaak om bijtelling te voorkomen
De bijtelling over het privé gebruik van de auto van de zaak is niet te voorkomen door als directeur groot aandeelhouder (DGA) de auto van uw eigen BV te huren voor privé gebruik. Het maakt hierbij niet uit of er een zakelijke vergoeding wordt betaald of niet. Dit volgt uit 2 uitspraken van het Gerechtshof Den Haag en het Gerechtshof Arnhem Leeuwarden (cassatie Hoge Raad). Ook de verhuur aan een partner van de ondernemer ging fiscaal niet goed (mits reële betekenis aldus de rechter).
Bijtelling voorkomen door auto voor vakantie van BV te huren
De DGA die in Arnhem bij het gerechtshof op bezoek mocht had een mooie Volvo van de zaak. Er wordt een rittenregistratie bijgehouden om de bijtelling te voorkomen. Voor de vakantie gaat de DGA met zijn Volvo naar Noorwegen en Oostenrijk. Er wordt ruim 5.000 kilometer met de auto gereden. Voor het gebruik tijdens de vakantieperiode wordt een huurovereenkomst met de BV gesloten. Er wordt een zakelijke vergoeding van ruim € 1.000 betaald aan de BV. De brandstofkosten (en tol) worden prive door de DGA betaald. De tijdens de vakantie gereden kilometers worden door het gerechtshof als prive ritten gezien en de verhuuropzet wordt opzij gezet. Conclusie "bijtelling". De procedure bij het Gerechtshof Den Haag is niet zoveel zeggen, is slordig gevoerd en de DGA is aan het rommelen (kan niet aantonen dat hij huur heeft betaald).
Verhuur aan partner en bijtelling
Als een werkgever een auto ter beschikking stelt aan een werknemer en de werknemer hiermee meer dan 500 kilometer privé heeft gereden, dan moet er een bijtelling worden toegepast. Ondernemers zijn altijd op zoek naar de grenzen van het mooie fiscale vak. In dit artikel een leuke poging welke kansloos is gebleken. Een ondernemer heeft een leuke constructie bedacht om onder de bijtelling uit te komen. De auto van de zaak wordt zowel privé als zakelijk gebruikt. Privé rijdt de ondernemer niet meer dan 500 kilometer met de auto van de zaak. De auto wordt voor een zakelijke prijs door de onderneming verhuurd aan de partner van de ondernemer. Tijdens deze ritten wordt er ruim 4.000 kilometer gereden, met name voor de vakantie van het gezin.
De inspecteur van de Belastingdienst is van mening dat de ondernemer iets te creatief heeft nagedacht. De inspecteur stelt dat het deel van de "verhuur kilometers" ook als privé kilometers van de ondernemer moeten worden gezien. Het gaat hierbij om ruim 4.000 kilometer en hiermee wordt er meer dan 500 kilometer privé met de auto gereden.
Partijen stappen in de auto en gaan naar de rechter. De Rechtbank in Leeuwarden doet op 22 november 2011 een heldere uitspraak waar best iets op is aan te merken. De ondernemer is mee geweest op vakantie, hiermee betreft dit een privé-rit. Door de verhuur-constructie kijkt de rechter heen. De conclusie: aanslag met boete ! In beroep is het Gerechtshof Arnhem Leeuwarden het eens met de rechtbank. De verhuur is mondeling overeengekomen en het was beter geweest om deze schriftelijk vast te leggen. Voor de zuiverheid was het nog beter geweest om extern een auto te huren en de auto van de zaak achter slot en grendel op de zaak te laten staan.
Noot fiscaal jurist inzake verhuur auto van de zaak
Eigenlijk zijn het bijzondere uitspraken van de rechters, tenminste als er economisch naar de situatie wordt gekeken. Als de DGA een auto bij Avis of zijn dealer had gehuurd had hij de bijtelling kunnen voorkomen. Waarom mag er dan niet (tegen een zakelijke vergoeding) een auto van de eigen BV worden gehuurd. Als wordt gekeken naar de afspraak tussen de belastingdienst en de VNA (Vereniging van Nederlandse Autoleasemaatschappijen) (hier te raadplegen) dan mag een werkgever tijdens een auto van de zaak verhuren aan zijn werknemer zonder dat hierbij de bijtellingsregeling van toepassing is. De regeling tijdelijk prive gebruik deelauto stelt hierover het volgende:
- De werkgever treedt met betrekking tot het privégebruik van de auto door de werknemer op als verhuurder van het voertuig. De werkgever is verhuurder als wordt voldaan aan de in deze afspraak gestelde voorwaarden. In dat geval is de auto voor de periode waarin de werkgever hem verhuurt niet ‘ter beschikking gesteld’ in de zin van artikel 13bis van de Wet LB. Bij zo’n verhuur betaalt de werknemer een marktconform huurtarief voor het privégebruik uit eigen middelen, zoals zijn nettoloon, al dan niet via de leasemaatschappij.
Bij bovenstaande mag echter niet een auto die de werkgever ook voor prive gebruik aan werknemers ter beschikking stelt worden verhuurd. Waarom dit zo complex is of wordt gemaakt is ons onduidelijk.
Als een werknemer derhalve - tegen een marktconforme huur - een auto van zijn werkgever huurt, is er geen sprake van een loonvoordeel. Betreft het een auto van de zaak? Dan kan er tijdens de huurperiode nog steeds sprake zijn van een ter beschikking gestelde auto en een bijtelling. Onder strikte voorwaarden keurt de Belastingdienst goed dat er geen sprake is van een ter beschikking gestelde auto. Lees hiertoe ook dit artikel
Bron verhuur en bijtelling
Rechtbank Leeuwarden d.d. 22 november 2011.
Gerechtshof Arnhem Leeuwarden 2 mei 2013 ECLI:NL:GHARL:2013:BZ9388
Gerechtshof Den Haag d.d. 9 april 2019 ECLI:NL:GHDHA:2019:810
Gerechtshof Arnhem Leeuwarden d.d. 9 april 2019 ECLI:NL:GHARL:2019:3102
Voordelig een auto importeren uit het buitenland
Steeds meer ondernemers en DGA's ontdekken dat het importeren van een gebruikte auto uit het buitenland fiscaal aantrekkelijk kan zijn, met name door de pseudo eindheffing in 2027 worden in 2026 nog (vrijwel) nieuwe benzine auto's gekocht. In de eerste maanden van 2026 werden zelfs meer tweedehands auto's geïmporteerd dan er nieuwe werden verkocht.
Wat is het voordeel bij het importeren van een auto uit het buitenland
Waar het werkelijk om draait, is de rest-BPM: het restant aan belasting van personenauto's en motorrijwielen dat u nog verschuldigd bent na afschrijving. Hoe hoger de afschrijving (hoe lager de waarde), hoe lager uw rest-BPM. En juist daar biedt een taxatierapport soms een aanzienlijk voordeel — mits u de regels nauwkeurig volgt.
Het voordeel van een taxatierapport zit uitsluitend in een lagere BPM. Een taxateur stelt vast wat een Nederlandse autohandelaar voor de auto in de actuele — bijvoorbeeld beschadigde — staat zou betalen: de handelsinkoopwaarde. Hoe lager die waarde ten opzichte van de oorspronkelijke Nederlandse nieuwprijs, hoe hoger de afschrijving en dus hoe lager de rest-BPM.
De wettelijke basis ligt in artikel 10, leden 1, 2 en 8, Wet BPM 1992, artikel 8 Uitvoeringsregeling BPM 1992 en Bijlage I bij die regeling.
Een taxatierapport is echter lex specialis — een uitzonderingsregeling die alleen geldt in twee gevallen:
- een auto met méér dan normale gebruiksschade; of
- een bijzondere auto die als zodanig niet in een algemeen gebruikte koerslijst voorkomt.
Voor alle andere auto's geldt de hoofdregel: koerslijst of forfaitaire tabel. De taxatieroute is dus geen algemeen importvoordeel, maar een uitzondering die u moet verdienen met bewijs.
Waarschuwing bij importeren auto uit het buitenland
Tegelijk waarschuw ik u meteen: de Belastingdienst heeft op 8 juli 2026 aangekondigd deze aangiften voortaan extra te controleren. Wie een taxatierapport gebruikt zonder deugdelijke onderbouwing, riskeert een naheffing. Dit artikel legt uit wanneer de taxatieroute lonend is, waar de valkuilen liggen, en hoe u het voordeel kunt benutten.
Hoe bereken je de BPM bij het importeren van een auto
De vereenvoudigde formule luidt:
- Te betalen BPM = bruto BPM × getaxeerde handelsinkoopwaarde ÷ historische Nederlandse consumentenprijs
- Daarbij is de bruto BPM gebaseerd op de CO₂-uitstoot, de historische consumentenprijs de Nederlandse nieuwprijs inclusief btw en BPM op de datum eerste toelating, en de taxatiewaarde de handelsinkoopwaarde in de feitelijke staat.
Een bijkomend, zelfstandig voordeel: u mag voor de bruto BPM het voordeligste tarief toepassen dat gold tussen de datum eerste ingebruikname en de datum van RDW-goedkeuring. Dat (tijdstip-)voordeel staat volledig los van de schade-afschrijving.
Rekenvoorbeeld importeren auto uit buitenland
- Historische Nederlandse nieuwprijs € 100.000
- Bruto BPM € 30.000
- Koerslijstwaarde zonder bijzondere schade € 55.000
- Getaxeerde herstelkosten € 20.000
- Geaccepteerde waardevermindering (31%) € 6.200
- Getaxeerde handelsinkoopwaarde € 48.800
- Zonder taxatie (via koerslijst): € 30.000 × € 55.000 ÷ € 100.000 = € 16.500 BPM
- Met taxatierapport: € 30.000 × € 48.800 ÷ € 100.000 = € 14.640 BPM
- Voordeel: € 1.860
De regeling is dus vooral interessant bij auto's met een hoge oorspronkelijke BPM, een relatief hoge CO₂-uitstoot, substantiële en goed aantoonbare schade, of een bijzondere uitvoering zonder betrouwbare koerslijst.
Welke schade telt mee bij de import van een auto ?
De schade moet uitgaan boven normale slijtage die past bij leeftijd en kilometerstand. Krasjes, lichte steenslag en normale interieurslijtage geven in beginsel geen toegang tot de taxatiemethode. De rechtspraak is hier onverbiddelijk: de rechtbank oordeelde recent dat gebruikssporen aan band en velg bij een auto van elf maanden met bijna 15.000 km simpelweg normaal zijn — geen schade, dus ten onrechte een taxatierapport gebruikt.
De taxateur moet daarom vastgelegde feiten leveren: iedere afzonderlijke schade, overzichts- én detailfoto's, benodigde onderdelen en arbeidsuren, herstelkosten, de daaruit voortvloeiende waardevermindering, en de handelsinkoopwaarde vóór en ná schade. Bovendien moet de auto ondanks de schade rijwaardig zijn: een voertuig met een rijverbod kan niet zonder meer via deze methode worden aangegeven.
Bij de taxatieroute is de volgorde bepalend. Eén misstap en het voordeel verdampt.
Stappenplan importeren auto van de zaak
- Vooraf doorrekenen: Vergelijk vóór aankoop de forfaitaire tabel, een koerslijst én een taxatie. U mag de voordeligste methode kiezen, maar de keuze bij aangifte is definitief — methoden zijn niet willekeurig uitwisselbaar (wie eenmaal een weg gekozen heeft, is daaraan gebonden).
- Auto kopen en schade documenteren. De koopfactuur vermeldt de beschadigde staat, de schade is op aankoopdatum met foto's vastgelegd, en de koopprijs sluit verklaarbaar aan bij die staat. Een hoge buitenlandse koopprijs tegenover een zeer lage taxatiewaarde is een voor de hand liggend controlepunt.
- Onafhankelijke taxateur inschakelen. Het rapport komt van een erkende, onafhankelijke taxateur die niet handelt in gebruikte auto's en niet tegelijk als aangiftebureau of gemachtigde optreedt. De fysieke opname vindt plaats in de periode van maximaal één maand vóór afronding van de RDW-keuring.
- RDW-keuring. Neem bij invoer uit een EU/EVA-land onder meer het originele buitenlandse kentekenbewijs mee.
- Papieren BPM-aangifte. Bij een taxatierapport moet de aangifte op papier, met het volledige rapport, de inkoopfactuur/-verklaring, de schadecalculatie, het fotomateriaal, een eventuele koerslijst en de berekening van historische nieuwprijs en bruto BPM. De online route is hier uitgesloten.
- Auto niet herstellen. Houd het voertuig tot zes werkdagen na betaling beschikbaar voor controle; de inspecteur kan het laten tonen bij Domeinen Roerende Zaken (DRZ), op uw vervoerskosten. Pas ná deze *terminus* (de eindtermijn van de controle) is herstel verstandig.
De grootste valkuil: te vroeg repareren
Op het eerste gezicht lijkt repareren vóór de keuring onschuldig. Het is de duurste fout die u kunt maken. Wordt de in het rapport opgenomen schade vóór de RDW-goedkeurdatum volledig hersteld, dan geeft het rapport niet meer de toestand op het wettelijke waarderingsmoment weer, en kan de schadeaftrek geheel worden geweigerd. De Kennisgroep van de Belastingdienst heeft dit bevestigd in KG:013:2023:8; de peildatum is de datum waarop het RDW-onderzoek wordt afgerond.
Ook een enkel *schadeverleden* is meestal onvoldoende. Is de auto volledig hersteld en staat het model gewoon in een koerslijst, dan geldt in de regel de koerslijst of tabel. Alleen als er op de peildatum nog méér dan normale gebruiksschade resteert, kan eventueel een resterende waardedruk wegens het verleden worden onderbouwd (HR 20 mei 2022, ECLI:NL:HR:2022:640 en KG:013:2023:7).
Verscherpt toezicht belastingdienst bij importeren auto van de zaak
Sinds 8 juli 2026 controleert de Belastingdienst taxatie-aangiften extra. Gekeken wordt naar de feitelijke aanwezigheid en omvang van de schade, de juistheid van de herstelcalculatie, de datum van de fysieke taxatie, de verhouding tussen koopprijs en taxatiewaarde, en de toestand bij RDW en DRZ. Een ondeugdelijk rapport kan leiden tot vertraging van het kenteken, een hertaxatie en een naheffingsaanslag. De recente rechtspraak toont dat naheffingen van enkele duizenden tot ruim vijfduizend euro geen theorie zijn maar dagelijkse praktijk.
Kortom: het speelveld verschuift van "voordeel pakken" naar "voordeel kunnen bewijzen"
Schema en stappenplan importeren auto uit het buitenland
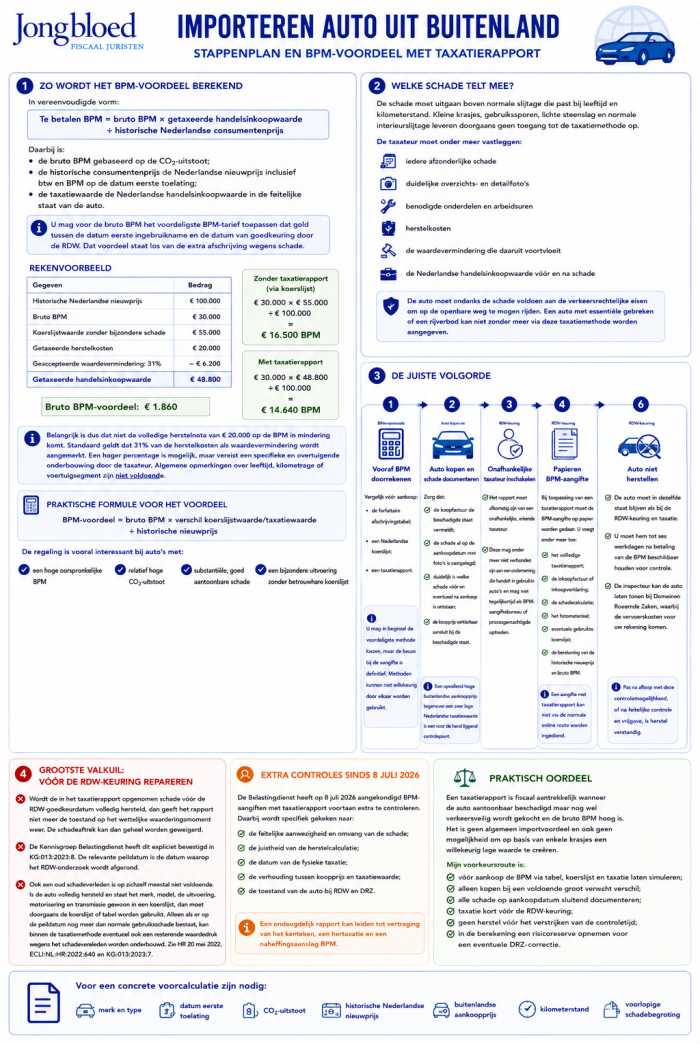
Teruggave BPM bij export
Autobedrijven en autohandelaren hebben vaak te maken met de Belastingdienst, zeker wanneer het gaat om de toepassing van de BPM (Belasting Personenauto’s en Motorrijwielen) bij export van voertuigen. In een uitspraak van de Rechtbank Gelderland d.d. 18 april 2023 (ECLI:NL:RBGEL:2023:2227) is de Belastingdienst in het ongelijk gesteld, wat hoop biedt voor autohandelaren die te maken hebben met naheffingsaanslagen BPM in verband met export naar buiten de EU/EER via een andere EU-lidstaat zoals - in deze procedure - Duitsland.
BPM Teruggaaf bij Export
Bij export van een voertuig vanuit Nederland naar een EU-lidstaat of EER-land kan de exporteur onder voorwaarden recht hebben op teruggaaf van (rest-)BPM. Deze voorwaarden omvatten onder andere dat de tenaamstelling in Nederland wordt beëindigd en dat het voertuig duurzaam wordt geregistreerd in de betreffende EU-lidstaat of EER-staat.
Praktijk van Door-Export en BPM teruggave
In de praktijk werd het vaak zo geregeld dat de auto’s eerst duurzaam werden geregistreerd in bijvoorbeeld Belgie, Spanje of Duitsland, om daarna verder te worden geëxporteerd naar een bestemming buiten de EU/EER. Op basis van de wet bestond in dergelijke gevallen nog steeds recht op teruggaaf van BPM, zolang er sprake was van een duurzame inschrijving in een EU/EER-land.
De Belastingdienst zag dit echter anders. Volgens de inspecteur moest de auto ook daadwerkelijk naar de EU-lidstaat worden gebracht waar deze werd geregistreerd en stelde dat autohandelaren geen recht hadden op BPM-teruggaaf wanneer de auto slechts tijdelijk in bijvoorbeeld Spanje was geregistreerd voor door-export naar een land buiten de EU/EER.
De Rechtbank in Den Haag oordeelde op 1 maart 2018 (ECLI:NL:RBDHA:2018:2718) dat de Belastingdienst in zulke situaties in het gelijk stond. De rechter vond dat uit de bedoeling van de wetgever volgde dat de auto’s daadwerkelijk naar de EU-lidstaat moesten worden gebracht voor BPM-teruggaaf. Ook het Gerechtshof Den Haag gaf op 6 oktober 2018 (ECLI:NL:GHDHA:2018:4032) de Belastingdienst gelijk.
Een belastingplichtige heeft een verzoek ingediend voor teruggave van BPM (belasting op personenauto's en motorrijwielen) na de export van een auto naar Albanië. De registratie van de auto werd eerst beëindigd in Nederland en daarna in Duitsland opnieuw geregistreerd. Vervolgens werd de auto verkocht aan een persoon in Albanië die de auto rechtstreeks naar Albanië overbracht. Het verzoek om BPM-teruggave werd door de Belastingdienst geweigerd omdat de auto niet naar een EU- of EER-land werd geëxporteerd, wat een vereiste is voor BPM-teruggave volgens de wet. De rechtbank en het hof hebben beide geoordeeld dat de belastingplichtige geen recht heeft op teruggave van BPM, omdat de auto niet werd geëxporteerd naar een lidstaat van de EU of een EER-land. Belangrijke punten:
- Verzoek om BPM-teruggave: De belastingplichtige verzocht om teruggave van € 2.563 BPM na de export van een auto naar Albanië.
- Weigering door Belastingdienst: De Belastingdienst wees het verzoek af omdat de auto naar Albanië was geëxporteerd en niet naar een land binnen de EU of EER.
- Wettelijke bepaling: Volgens artikel 14a van de Wet BPM moet de auto naar een EU- of EER-lidstaat worden vervoerd voor teruggave van BPM. Hieraan was niet voldaan.
- Uitspraak rechtbank en hof: Beide instanties bevestigden dat de belastingplichtige geen recht had op teruggave, omdat de auto niet naar een EU- of EER-land was geëxporteerd.
- Hoger beroep ongegrond: Het hof verklaarde het hoger beroep ongegrond en bevestigde de uitspraak van de rechtbank.
- Geen proceskostenveroordeling: Er werd geen proceskostenvergoeding toegekend aan een van de partijen.
Nieuws inzake teruggave BPM bij export
De Rechtbank Gelderland oordeelde echter in 2023 anders, over door-export naar buiten de EU/EER. De rechtbank was het niet eens met de Belastingdienst dat de auto’s daadwerkelijk naar Duitsland moesten worden gebracht om recht te hebben op BPM-teruggaaf. De rechtbank concludeerde dat de wetgever bewust had nagelaten om deze voorwaarde op te nemen in de wet, waardoor de Belastingdienst geen naheffingsaanslag BPM kon opleggen op basis van de vermeende bedoeling van de wetgever.
De Belastingdienst probeerde ook aan te voeren dat er sprake was van misbruik van recht door de voertuigen in Duitsland te registreren enkel met het doel BPM-teruggaaf te verkrijgen. Dit argument werd door de rechtbank afgewezen, omdat er commerciële redenen waren voor de registratie van de auto’s in Duitsland en de inspecteur dit misbruik niet voldoende kon bewijzen.
Aandachtspunten uit deze uitspraak:
- Teruggave BPM: Het bedrijf had teruggaven van BPM gevraagd voor voertuigen die duurzaam in Duitsland waren geregistreerd.
- Naheffingsaanslag: De inspecteur legde een naheffing van € 86.390 op met de redenering dat de voertuigen buiten de EU/EER waren geëxporteerd.
- Wettelijke voorwaarden: De rechtbank stelde vast dat aan de wettelijke voorwaarden voor teruggave van BPM was voldaan (tenaamstelling vervallen, voertuigen naar Duitsland geëxporteerd en daar duurzaam geregistreerd).
- Geen misbruik van recht: De rechtbank oordeelde dat er geen sprake was van misbruik van recht omdat het bedrijf commerciële redenen had om de voertuigen in Duitsland te registreren.
- Intentie van de wetgever: Hoewel de bedoeling van de wet was om teruggave van BPM te beperken tot export naar EU/EER-landen, stond dit niet expliciet in de wet en kon de rechtbank de wettekst niet anders interpreteren.
- Fraus legis (misbruik van de wet): De inspecteur beriep zich op fraus legis, maar de rechtbank wees dit af omdat het hoofddoel van de registraties commercieel was en niet alleen het verkrijgen van BPM-teruggave.
- Overschrijding redelijke termijn: De rechtbank kende een vergoeding van € 3.000 toe wegens overschrijding van de redelijke termijn in de behandeling van de zaak.
- De naheffingsaanslag en boete werden vernietigd. De inspecteur werd veroordeeld tot het vergoeden van € 265 immateriële schade en de Staat tot € 2.735. Het beroep werd gegrond verklaard en de inspecteur moest de proceskosten en het griffierecht vergoeden.
Noot fiscaal jurist inzake BPM teruggave bij export
Sinds 2021 is het een vereiste dat op verzoek van de inspecteur bescheiden moeten worden overlegd waaruit volgt dat het voertuig naar een EU / EER lidstaat is gebracht en hier is inschreven. Sinds 2022 geldt er een andere toevoeging waaruit volgt dat "buiten Nederland wordt gebracht" niet meer geldig is. Er moet sprake zijn van "is gebracht naar de andere lidstaat van de EU/ EER".
De uitspraak van de Rechtbank Gelderland biedt hoop voor autobedrijven die een naheffingsaanslag BPM hebben ontvangen in vergelijkbare situaties van door-export. Het is belangrijk om tijdig bezwaar te maken tegen naheffingsaanslagen BPM en aan te voeren dat er geen wettelijke grondslag is voor naheffing enkel op basis van de veronderstelde bedoeling van de wetgever.
De basis voor een teruggave BPM bij export van een gebruikt voertuig zijn de volgende:
- Het is geen schadevoertuig;
- het voertuig is na 16 oktober 2006 op Nederlands kenteken gezet;
- Het voertuig heeft de status export bij de RDW;
- Formulier teruggave hier invullen;
- Het voertuig is duurzaam geregistreerd in een andere EU lidstaat (of IJsland, Noorwegen of Liechtenstein) en het voertuig wordt naar dit land gebracht (of is er al) dit moet binnen 13 weken plaatsvinden.
Heeft u vragen over dit onderwerp? Neem gerust contact met ons op!
Wat is een zakelijke rit bij kilometeradministratie om een bijtelling te voorkomen?
Met een rittenregistratie waaruit volgt dat u op jaarbasis minder dan 500 kilomter (tijdsevenrdig) hebt gereden kunt u een bijtelling voor prive gebruik voorkomen. De rittenregistratie moet aan voorwaarden voldoen (datum rit, begin/eindstand, vertrek en aankomst adres, route, prive of zakelijke rit, omrij kilometers, toelichting zakelijke rit). Hier kunt u een model downloaden. Bij een bestelauto kan soms worden volstaan met een vereenvoudigde rittenregistratie (zie voorbeeld). Maar wat is een zakelijke rit? We zien steeds vaker dat rittenregistratie zorgvuldig gecontroleerd worden (artikel)
Wat is een zakelijke rit voor de kilometadministratie
Woon werk verkeer is altijd zakelijk. Maar het ommetje langs de supermarkt, fitness of kinderdagverblijf niet, dat zijn prive kilometers. Een zakelijke rit moet direct verband houden met uw werk. Voorbeelden van zakelijke ritten zijn:
- Bezoeken van een klant of relatie
- Bezoeken cursus of zakelijke opleiding
- Bedrijfsuitje
- Woon werk kilometers
Discussie over zakelijke, prive of gemengde rit
De rechter (en de belastingdienst) kijkt meestal naar het karakter van een rit, dus het doel van de reis. In het geval dat sprake is van autoritten met zowel een zakelijk doel als een privédoel (gemengd gebruik), kan soms niet worden gezegd wat het hoofddoel is. Deze gemengde ritten worden alleen als zakelijk aangemerkt als zij niet zouden zijn gemaakt door iemand die wat inkomen, vermogen en gezin betreft in dezelfde omstandigheden zou verkeren als de werknemer maar die niet een dienstbetrekking zoals die werknemer vervult. Een ingewikkelde zin die vaak problemen kan opleveren. De discussie kan bijvoorbeeld ontstaan als u gaat sporten tijdens werktijd, een voetbalwedstrijd bezoekt, met uw partner gaat eten (en zakelijke dingen bespreekt), etc.
Hoe controleert de belastingdienst de kilometeradministratie?
De belastingdienst heeft diverse controlemiddelen. Kenteken worden op diverse plaatsen gescand (bijvoorbeeld bij parkeerplaatsen, grensovergangen, pretparken, toegangswegen grotere steden en winkelcentra). Deze controles worden gekoppeld aan het bestand met werknemers die geen bijtelling toepassen of een verklaring hebben getekend. Bij een "hit" op zon- en feestdagen wordt er zeker een brief gestuurd.
Fitness zakelijk of niet voor de kilometeradministratie
Een werknemer wil gezond blijven voor zijn werk (en prive) en maakt autoritten naar een personal trainer, volgens het Gerechtshof 's Hertogenbosch d.d. 11 juni 2025 ECLI:NL:GHSHE:2025:1617) zijn dit geen zakelijke ritten. De werknemer stelt ook nog dat de personal trainer een klant is van kantoor en dat er ook zakelijke dingen worden besproken, ook deze verklaring kan hem niet helpen. De trainingen hebben een gemengd karakter, dus zowel prive als zakelijk. Iemand met dit inkomen en vermogen zou ook gewoon prive een personal trainer hebben.
Bezoeken voetbalclub of sportevenement .. zakelijk of niet ?
Een regelmatig voorkomende twijfel situatie is het bezoek van sportwedstrijden (zoals voetbal of hockey) met een relatie of collega. Is zo'n rit zakelijk (relatiebeheer) of prive (vermaak)? Uit de jurisprudentie volgt dat hierbij de situatie, context en feiten van groot belang zijn. Een (fiscaal) bekende casus betreft een DGA met business seats en seizoenkaarten van een eredivisie club die de DGA bezocht met klanten en relaties. De DGA (van een vastgoedbedrijf) was van mening dat dit zakelijke ritten waren. De belastingdienst betwistte dit standpunt en uiteindelijk kwamen partijen bij de rechter. De rechter is het met de ondernemer eens, hij heeft business seats (en seizoenkaarten) om contacten met klanten te onderhouden en potentiële klanten te ontmoeten.
Vakantiereis met zakelijk doel en bijtelling auto van de zaak
Het Gerechtshof Amsterdam deed op 18 september 2014 ECLI:NL:GHAMS:2014:3891 deed een leuke uitspraak over een gecombineerde vakantierit. Een DGA gaat op vakantie naar Italie en bezoekt ook een fabriek met een zakelijk doel. Volgens de DGA moet hij daar een nieuwe machine controleren. Is de rit naar Italie zakelijk, gemengd of prive? Het Hof is er snel klaar mee, de rit van huis naar het vakantieadres is prive en de rit van het vakantieadres naar de fabriek is zakelijk. Een (wintersport) vakantie is gemeengoed en heeft een prive karakter.
Bezoek race circuit en bijtelling auto van de zaak
De ritten van een DGA naar race circuits met een auto van de zaak worden als prive ritten aangemerkt, de DGA was ook sponsor van een racingteam, maar dit maakte volgens de rechter geen verschil. Zie Gerechtshof Den Haag d.d. 8 mei 2013 ECLI:NL:GHDHA:2013:1495. Deze procedure had ook anders kunnen lopen als de DGA aannemelijk had gemaakt welke klanten hij heeft ontmoet op het circuit en/of welke zakelijke belangen er speelden. Het enkel sluiten van een sponsorcontract is dus niet voldoende.
Bezoek golfclub zakelijk of niet voor kilometeradministratie
Hetzelfde gerechtshof ('s Hertogenbosch) deed op 21 juni 2018 (ECLI:NL:GHSHE:2018:2707) deed een uitspraak over een DGA die ging golfen. Het Gerechtshof Den Bosch acht het aannemelijk dat de bezoeken aan de golfclub zowel samenhangen met zijn rol als directeur als met zijn privéleven waarin het beoefenen van de golfsport een rol speelt; zowel een zakelijk als een privé-element derhalve. Vervolgens oordeelt het Hof dat autoritten die zowel met de dienstbetrekking als met het privéleven te maken hebben, slechts als zakelijk kunnen worden aangemerkt als iemand die niet een dergelijke dienstbetrekking vervult, doch wat inkomen, vermogen en gezin betreft in dezelfde omstandigheden verkeert, die autoritten niet zou hebben gemaakt. Vraag is dus hoe vaak iemand in privé zelf zou zijn gaan golfen.
Het antwoord op deze vraag wordt door de adviseur van belastingplichtige zelf aangedragen; in een rapport van de Golfbranche is berekend dat een golfer gemiddeld bijna 17 rondjes van 18-holes per jaar speelt. Conclusie van het Hof is daarom dat 17 rondjes als privé worden aangemerkt en de restende 62 rondjes als zakelijk. Gevolg "bijtelling en meer dan 500 kilometer gereden !"
Noot fiscaal jurist inzake bijtelling auto van de zaak
Steeds vaker is er een discussie met de belastingdienst inzake de toepassing van de bijtellingsregels. Een gemengde rit heeft al snel een prive karakter waardoor de bijtelling van toepassing is.
Wij adviseren wekelijks werknemers, bedrijven en DGA's bij een (mogelijke) discussie met de belastingdienst en/of over situaties om de bijtelling te beperken en/of te voorkomen, bijvoorbeeld bij het rijden van meerdere auto's van de zaak. Vaak helpt (voor) overleg met de belastingdienst. Neem gerust contact met ons.
Youngtimer regeling in 2026 en 2027
De youngtimer regeling gaat op de schop, wat moet de ondernemer en DGA doen?
De populaire youngtimer regeling is in 2026 al versobert en dreigt in 2027 voor een groot deel van de youngtimers te verdwijnen. De leeftijdsgrens gaat dan naar 25 jaar. Voor veel ondernemers en DGA's kan dit duizenden euro's extra aan belasting per jaar betekenen en de auto's zullen vermoedelijk ook in waarde dalen. Maar het laatste woord is in Den Haag nog niet gesproken. Wat is verstandig? Houden, verkopen, privé overnemen, elektrisch gaan rijden of wachten?
Advies: wacht nog even tot prinsjesdag !
Hoe werkt de yougtimerregeling in 2026
Wie een auto van de zaak ook prive gebruikt krijgt te maken met een fiscale bijtelling. Voor auto's die in 2026 voor het eerst worden toegelaten is de bijtelling 22% van de cataloguswaarde. Voor nieuwe volledig elektrische auto's geldt in 2026 nog een beperkt korting; over de eerste € 30.000 nog 18% en over meerdere 22%.
Een youngtimer wordt anders en fiscaal gunstiger behandeld. Is de auto in 2026 ouder dan 16 jaar dan bedraagt de bijtelling 35% van de waarde van de youngtimer in het economische verkeer (zeg de aankoopwaarde). Een youngtimer met cataloguswaarde van € 80.000 en een koopprijs van € 20.000 levert een bijtelling op van € 7.000 (35% van € 20.000) in plaats van € 17.600 (22% van € 80.000). Voor de liefhebber, de regeling staat in artikel 13bis Wet loonbelasting (of 3.20 Wet inkomstenbelasting).
Waarom is de youngtimerregeling ineens aangepast?
De wijziging is opvallen genoeg ontstaat als onderdeel van een amendement dat primair zag op de elektrische auto. Bij de behandeling van het belastingplan 2026 is besloten om de korting op de bijtelling van een elektrische auto langer in stand te houden. Vanaf 2028 verdwijnt het voordeel voor de elektrische auto volledig. De versobering van de youngtimer regeling werd budgettair gebruikt als dekking. De wijziging kwam knap laat in de boeken (pas in november 2025).
Overgangsrecht youngtimer regeling
Door de wijziging ontstond een bijzondere situatie voor youngtimers die in 2025 vijftien jaar oud waren geworden. Zij vielen in 2025 al onder de youngtimerregeling, maar zouden vanaf 1 januari 2026 tijdelijk weer onder de gewone bijtellingsregeling vallen totdat zij zestien jaar oud werden. Dit geeft onnodig gedoe en gezeur.
Daarom heeft de staatssecretaris bij besluit van 12 februari 2026overgangsrecht ingevoerd. De regeling kan gedurende heel 2026 worden toegepast wanneer de auto in 2025 meer dan vijftien maar minder dan zestien jaar geleden voor het eerst in gebruik is genomen én uiterlijk op 31 december 2025 al aan de betreffende werknemer ter beschikking was gesteld of bij de betreffende IB-ondernemer in gebruik was. Het betreft bovendien een keuze: als de gewone regeling voordeliger is, hoeft de goedkeuring niet te worden gebruikt, al met al met papier voor een onhandige wijziging.
De klap voor youngtimers in 2027
Volgens de op dit moment geldende wetgeving stijgt de leeftijdsgrens per 1 januari 2027 van 16 naar 25 jaar. Dat betekent dat een youngtimer van bijvoorbeeld 18, 20 of 23 jaar vanaf 2027 niet meer kwalificeert als youngtimer. Er wordt nogal eens geschreven dat vervolgens "22% van de cataloguswaarde" geldt. Voor veel huidige youngtimers klopt dat niet. Voor auto's die vóór 1 januari 2027 voor het eerst zijn toegelaten en waarvoor het oude algemene bijtellingspercentage geldt, kan de bijtelling 35% van de oorspronkelijke cataloguswaarde bedragen. De regeling is nog niet definitief en er zijn meerdere opties:
- Auto’s die uiterlijk op 31 december 2010 voor het eerst in gebruik zijn genomen blijven voor altijd onder de youngtimerregeling vallen.
- Auto’s die uiterlijk op 31 december 2010 voor het eerst in gebruik zijn genomen mogen tot 31 december 2031 gebruik blijven maken van de youngtimerregeling. Daarna vallen zij ook onder de verhoogde leeftijdsgrens.
- De leeftijdsgrens voor de youngtimerregeling wordt vastgesteld op 16 jaar. Dit leidt tot een vrijwel volledige terugneming van de versobering. Uit de ramingen komt naar voren dat dit de optie is met de hoogste budgettaire derving.
- De leeftijdsgrens meer geleidelijk verhogen. Per 2027 naar 17 jaar, per 2028 naar 20 jaar en per 2032 naar 25 jaar.
Bron en vindplaatsen youngtimer regeling
Kamerstukken I 2025/26, 36812, nr. Z (Kamerbrief youngtimerregeling)
Kamerstukken II 2025/26, 32140, nr. 294 (Motie versobering youngtimerregeling)
Bijtelling auto bij verboden prive gebruik
Belanghebbende exploiteert een kinderdagverblijf. In 2015 en 2016 hadden werknemers de beschikking over vier auto’s (twee op de balans, twee geleased). De auto’s werden gebruikt voor vervoer van kinderen en boodschappen. Werknemers ondertekenden autoverklaringen en arbeidsovereenkomsten waarin privégebruik was verboden en waarbij de autosleutels in een sleutelkastje moesten worden teruggelegd. Eén van de bestuurders/werknemers (DGA, minderheidsaandeelhouder), we noemen haar Truus, had feitelijk toegang tot een van de auto’s. Tijdens een boekenonderzoek (2018/2019) bleek dat geen rittenregistraties waren bijgehouden. De inspecteur legde naheffingsaanslagen loonheffingen (2015: € 6.732, 2016: € 6.804) en vergrijpboeten (2015: € 1.683, 2016: € 1.701) op.
In dit artikel behandelen wij de uitspraak van het Gerechtshof Den Haag d.d. 12 augustus 2025 ECLU:NL:GHDHA:2025:1648.
De bijtelling wordt opgelegd voor 1 auto (voor Truus), over de andere 3 auto's wordt geen bijtelling toegepast (uit coulance)
Procedure inzake bijtelling auto die niet prive mag worden gebruikt
De BV heeft 4 auto's die worden gebruikt door diverse werknemers om kinderen weg te brengen (en te halen) en boodschappen te doen. Met de werknemers is het volgende afgesproken:
- Auto’s waren uitsluitend voor zakelijk gebruik (kinderen halen/boodschappen)
- Privé-gebruik was contractueel verboden en gecontroleerd via sleutelkastje en sanctieregels.
- In het personeelshandboek wordt deze regeling specifiek uitgewerkt
- Geen noodzaak tot rittenregistratie, want privégebruik was feitelijk onmogelijk voor de werknemers
De inspecteur is bereid om uit coulance alleen te kijken naar 1 auto die aan de DGA ter beschikking is gesteld. Deze auto stond feitelijk ter beschikking de DGA (Truus). Omdat zij bestuurder en locatiemanager was, kon zij zelf bepalen hoe en wanneer de auto werd gebruikt. Het ontbreken van een rittenregistratie betekent dat het wettelijk vermoeden geldt: meer dan 500 km privégebruik. De BV (belanghebbende) had grove schuld door geen sluitende controle te voeren, terwijl zij de fiscale regels kende. Daarom zijn naheffingsaanslagen loonheffingen én een vergrijpboete. De rechters zijn het deels met de inspecteur eens, bijtelling JA en vergrijpboete NEE
Voor een boete moet de inspecteur overtuigend aantonen dat er sprake is van grove schuld. Het hof oordeelt dat de inspecteur dit niet overtuigend heeft bewezen:
- Belanghebbende had regels en autoverklaringen opgesteld.
- Sleutels werden beheerd in een kastje.
- Truus had zelf ook een privéauto en gebruikte de auto van belanghebbende alleen bij uitval van collega’s.
- Geen bewijs dat belanghebbende bewust of grof nalatig privégebruik toe heeft gelaten
Noot fiscaal jurist inzake bijtelling bij verboden privé gebruik
Een overeenkomst met een werknemer inzake het verbieden van privé gebruik (en de controle hierop) kan soms werken maar geeft veelal een fiscale discussie. Voor de DGA (of bestuurder) is dit helemaal lastig, wie controleert immers de bestuurder? De bestuurder kan zelf bepalen wie er in welke auto gaat rijden. In dit geval had er ook een bijtelling kunnen worden toegepast op de andere auto's, dit is uit coulance achterwege gelaten. Het lijkt er wel op dat deze correctie via een eindheffing wordt opgelegd, de uitspraak is hier niet helemaal duidelijk over. Uiteindelijk wordt in de uitspraak gesteld dat er uit coulance voor 1 auto privé gebruikt wordt gecorrigeerd.
Zonder bewijs, rittenregistratie en andere info loopt de bestuurder terecht tegen een bijtelling aan. Van grove schuld bij de BV is geen sprake (tenminste dit wordt niet overtuigend aangetoond door de inspecteur). Tenslotte; belanghebbende heeft geen beroep aangetekend tegen de belastingrente, een gemiste kans.
Greentime regeling voor auto van de zaak
We kennen de yountime regeling die fiscaal best gunstig is. De yountime regeling wordt iets aangepast, vanaf 2027 moet de auto 17 jaar oud zijn en vanaf 2028 zelfs 20 jaar (in plaats van 25 jaar). Deze regeling wordt in 2029 aangevuld met een duurzaam alternatief.
In 2029 komt hier (wellicht) een nieuwe regeling bij, de zogenaamde greentime regeling. In dit artikel behandelen wij deze regeling en tevens kijken we naar de voordelen en nadelen. De regeling wordt hier aangekondigd, dit in een brief van 5 oktober 2026.
Hoe werkt de greentime regeling voor de auto van de zaak
De voorwaarden voor de regeling zijn de volgende:
- Deze regeling geldt voor elektrische auto's van 5 - 8 jaar oud.
- Voor dergelijke auto's geldt een verlaagd bijtellingspercentage van 14% over de cataloguswaarde
- Er wordt bewust niet gekozen voor de cataloguswaarde als grondslag (in plaats van de waarde in het economische verkeer)
- Er wordt dus een korting op de bijtelling gegeven van 25%
Voordeel greentimeregeling auto van de zaak
Rekenvoorbeeld voor de greentime regeling
- Elektrische auto met cataloguswaarde va 50.000 euro
- Bijtelling normaal 22%, derhalve 11.000 euro
- Onder greentime regeling 14%, derhalve 7.000 euro
- Maximale netto voordeel per jaar 1.980 euro (netto)
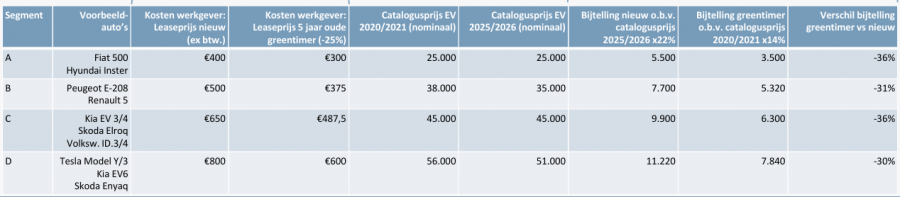
Schema greentime regeling auto van de zaak
Noot fiscaal jurist inzake de greentime regeling
In juin 2026 kwamen de eerste berichten over een bijzonder regeling voor oudere elektrische auto's. De regeling is geintroduceerd als de greentime regeling (brief en verkenning 22 juni 2026). In deze verkenning wordt gekeken naar een probleem (oudere elektrische auto's worden geexporteerd) en de aflossing (lagere bijtelling). In eerste instantie wordt de invoering in 2028 voorgesteld, dit wordt dus kennelijk iets uitgesteld. Het voordeel voor de motorrijtuigenbelasting komt in 2030 te vervallen. De volgende voorwaarden wordt er genoemd
- Invoering wetgeving 2028 of 2029
- Volledig elektrische auto van 5 - 8 jaar oud (op basis van eerste toelating)
- Maximaal gedurende een periode van 3 jaar
- Grondslag is de cataloguswaarde (en niet de economische waarde), minder discussie over waarde en hogere belasting opbrengst
- Maximale cataloguswaarde € 65.000
De eindheffingsregeling voor de bestelbus, hoe werkt dit?
Bestelbus is vaak fiscaal probleem, maar waarom?
Het kan zijn dat 2 of meer werknemers door de aard van het werk een bestelauto doorlopend afwisselend gebruiken. In deze situatie kan het bezwaarlijk zijn de regeling van de autokostenfictie individueel toe te passen. In dat geval kan in de loonbelasting gebruik worden gemaakt van de eindheffing. De eindheffing is op jaarbasis voor 2026 een vast bedrag van € 451 per bestelauto. Bij een aangiftetijdvak van 1 maand wordt dan € 37,58 per bestelauto per maand in de eindheffing betrokken. Dit lijkt op het eerste gezicht een eenvoudige en aantrekkelijk regeling. Voor toepassing van de regeling hoeft ook geen kilometeradministratie te worden bijgehouden, omdat dat nu juist bij doorlopend afwisselend gebruik als 'bezwaarlijk' wordt aangemerkt. De praktijk is helaas weerbarstig.
Parlementaire geschiedenis inzake de bestelbus bij wisselend gebruik
In de parlementaire geschiedenis is aangegeven dat in situaties waarin een bestelauto doorlopend afwisselend door twee of meer werknemers wordt gebruikt, een individuele toepassing van de autokostenfictie 'bezwaarlijk' is. Een praktische oplossing is in die gevallen de toepassing van de eindheffingsregeling van(toen nog) € 300 per bestelauto per jaar. In de Parlementaire Geschiedenis werd dit als volgt verwoord:
- “Het amendement strekt er verder toe de toepassing van de autokostenfictie bij bestelauto’s in twijfelgevallen praktisch te regelen. Het gaat hier om de situatie dat een bestelauto in verband met de aard van het werk doorlopend afwisselend aan verschillende werknemers ter beschikking wordt gesteld. Een voorbeeld is de situatie van een installatiebedrijf waarin de bestelauto op maandag wordt gebruikt door werknemer A, op dinsdag door werknemer B, op woensdag weer door werknemer A, op donderdag door werknemer C en op vrijdag weer door werknemer C.
In die situatie is een individuele toepassing van de autokostenfictie bezwaarlijk.
- Een praktische oplossing is te bereiken via eindheffing. Deze mogelijkheid is echter niet van toepassing als een bestelauto bijvoorbeeld een kwartaal wordt gebruikt door werknemer A, het volgende kwartaal door werknemer B enzovoorts. Het gaat om de situatie dat de bestelauto vanwege de aard van het werk doorlopend afwisselend door twee of meer werknemers wordt gebruikt."
Voorbeelden Handboek loonheffingen inzake de bestelbus
Het Handboek loonheffingen van de Belastingdienst geeft een tweetal voorbeelden inzake het doorlopend afwisselend gebruik.
Voorbeeld 1
Een bedrijf heeft 3 bestelauto’s en 7 monteurs. Bij een melding gebruiken ze willekeurig 1 van de beschikbare bestelauto’s. In deze situatie is sprake van doorlopend afwisselend gebruik en moet u eindheffing toepassen.
Voorbeeld 2
2 van uw werknemers hebben ieder een bestelauto. Ze besluiten deze auto’s dagelijks te ruilen. Er is nu geen sprake van doorlopend afwisselend gebruik. Eindheffing is voor deze bestelauto’s niet mogelijk. Er is ook geen sprake van doorlopend afwisselend gebruik als werknemer A een bestelauto de ene week gebruikt en werknemer B de volgende week.
De praktijk
Zoals aangegeven is de praktijk weerbarstig en wordt het voordeel van het gebruik van bestelauto's bij belastingcontroles vaak als een (netto) loonvoordeel aangemerkt omdat de regeling voor doorlopend afwisselend gebruik door de Belastingdienst wordt onthouden (en dan gelden weer de normale regels voor het belasten van privégebruik van een auto van de zaak. We doen een greep uit de argumenten die de Belastingdienst gebruikt om de regeling voor doorlopend afwisselend gebruik af te wijzen:
- Het doorlopend afwisselend gebruik moet worden aangetoond. Dat kan onder meer door het overleggen van een (sluitende) kilometeradministratie.
Commentaar inzake de bestelbus en fiscale regeling
De regeling was nu juist bedoeld om geen kilometeradministratie te hoeven bijhouden omdat het bezwaarlijk is. Als deze administratie wel moet worden bijgehouden om aan te tonen dat de auto doorlopend afwisselend wordt gebruikt, is de regeling niet meer nodig. Er is dan een (sluitende) kilometeradministratie op basis waarvan het voordeel van de auto al dan niet (minder dan 500 kilometer privé op jaarbasis) in de loonheffing wordt betrokken.
Het is niet bezwaarlijk als de auto maar door 3 mensen wordt gebruikt om een kilometeradministratie bij te houden.
Commentaar inzake kilometeradministratie bestelbus
Of de inspecteur het al dan niet bezwaarlijk vindt om in dergelijke gevallen een kilometeradministratie bij te houden is niet van belang. In de Parlementaire Geschiedenis is een fictie opgenomen dat hiervan sprake is als 2 of meer personen de bestelauto gebruiken. Het is niet aan de Inspecteur hier (eigen) aantallen te introduceren waarbij het bezwaarlijk is een kilometeradministratie bij te houden.
Als met de bus 's ochtend naar een locatie wordt gereden en voor de lunchpauze weer terug wordt gereden naar kantoor en 's middags wordt nog een dergelijke rit gemaakt, is geen sprake van doorlopend afwisselend gebruik, ook als niet met dezelfde auto wordt gereden.
Commentaar inzake parlementaire geschiedenis
We verwijzen naar het voorbeeld uit de Parlementaire Geschiedenis. Dat spreekt voor zich en ook hier legt de Inspecteur kennelijk een geheel eigen maatstaf aan.
Noot fiscaal jurist inzake afwisselend gebruik bestelbus
Bij belastingcontroles zijn de bestelbusjes object van controle en omvangrijke correcties omdat de Belastingdienst de regeling voor doorlopend afwisselend gebruik niet toe staat. De correcties zijn omvangrijk vanwege (i) het aantal busjes, (ii) het gebruteerde loonbelastingtarief (iii) de correctie over maximaal 5 jaren en (iv) de boete. Er valt tegen de correcties (naar aanleiding van de stellingnames van de Belastingdienst) op basis van de wetsgeschiedenis veel af te doen. Om hierover duidelijkheid te krijgen zal nog wel een aantal beroepsprocedures nodig zijn. Liefhebbers voor procedures zitten jaren in onzekerheid en moeten behoorlijke kosten maken voor (hoger) beroep.
Bronnen en vindplaatsen
Wetsvoorstel 30 306, nr. 40.
Gerechtshof Den Haag 19 november 2019, ECLI:NL:GHDHA:2019:3152.
BTW besparing bij het uitdividenden van een auto van de zaak. Gaat dit goed?
In de praktijk zien wij vaak dat er btw wordt bespaard bij een overname van de auto van de zaak in privé. Tot op heden is de jurisprudentie hieromtrent dusdanig dat van deze besparingsmogelijkheid gebruik kan worden gemaakt. Onlangs heeft de AG (Advocaat-Generaal) van de Hoge Raad voor 3 casussen een conclusie geschreven waardoor deze mogelijkheid wel eens ten einde kan lopen.
Auto van de zaak en dividend uitkering om BTW te besparen
Tot op heden werd er gebruik gemaakt van de mogelijkheid om btw te besparen door het overdragen van de auto van de B.V. naar privé voor een lagere waarde dan de marktwaarde. De auto dient hierbij wel voor meer dan een jaar als bedrijfsmiddel gebruikt te zijn in de B.V. (dit wordt veelal aangehouden als de veilige periode), de fiscus kon daardoor geen misbruik van recht stellen.
Bij het uitdividenden van de auto gaat het erom dat de auto voor een lagere waarde dan de werkelijke waarde naar privé gaat. Hierdoor is er minder BTW verschuldigd.
Het verschil is verkapt dividend voor de aandeelhouder. Om dit voor de BTW ook goed te laten gaan moet er een meer dan symbolische tegenprestatie zijn voor de BTW. De verkoopprijs dient daarvoor op de hoogte van de rest BPM gezet te worden vermeerderd met bijvoorbeeld € 2.500, of 10% van de werkelijke waarde bij duurdere auto’s.
Wat te doen om de bovengenoemde overdracht fiscaal juist te laten geschieden (voorbeeld waarbij € 2.500 wordt aangenomen in plaats van 10% werkelijke waarde):
- De hoogte van de rest BPM dient te worden vastgesteld;
- Er moet een factuur gemaakt worden inzake de verkoop aan privé
- Verkoopbedrag is restwaarde BPM + bijvoorbeeld € 2.500;
- In de vermeerdering ad € 2.500 zit een btw-component van € 434;
- De huidige marktwaarde van de auto moet vastgesteld worden;
- Het verschil tussen de marktwaarde en de verkoopprijs is dividend;
- Hiervoor moet aangifte van dividendbelasting worden gedaan, te betalen dividendbelasting 15%;
- Bij de IB-aangifte dient nog eens box 2 heffing betaald te worden, in totaal is dan 24,50% (of 33% in 2024) box 2 heffing betaald;
- In de boekhouding wordt de auto gewoon afgeboekt tegen de werkelijke waarde, het verschil tussen de werkelijke waarde en de boekwaarde op verkoopdatum is boekwinst of boekverlies.
Waar kan het bovenstaande op mis gaan:
- Als er geen tegenprestatie is voor de BTW (verkoop onder bpm-waarde, of voor niets) kan op basis van de wet de marktwaarde van de auto worden gehanteerd als grondslag voor de BTW;
- Als de overdracht wordt vastgelegd in notulen, leg je in principe vast dat de auto als dividend wordt uitgekeerd. Dan is er geen sprake meer van verkapt dividend, gevolg is tevens dat de dividenduitkering voor de BTW als tegenprestatie wordt gezien.
Uiteraard dient de auto gelijktijdig overgeschreven te worden naar privé en moeten verzekeringen en dergelijke worden aangepast.
Misbruik van recht bij dividenduitkering auto van de zaak
Bij het uitdividenden van een auto is wel van belang dat de auto daadwerkelijk als bedrijfsmiddel binnen de onderneming is gebruikt. Er zijn namelijk diverse gevallen bekend waarbij misbruik van recht is verondersteld omdat sprake was van een samenstel van rechtshandelingen met enkel als doel om de heffing van btw te besparen. Zo ook onderstaande uitspraak van de Rechtbank Noord Holland d.d. 12 juli 2023 ECLI:NL:RBNHO:2023:8689.
In de gevallen waarbij misbruik van recht is verondersteld worden meerdere keren binnen een relatief korte termijn auto’s als dividend uitgekeerd waardoor in deze gevallen geen sprake is van een bedrijfsmiddel dat binnen de onderneming is gebruikt.
Een auto uit dividenden is in beginsel geen misbruik van recht waardoor dit normaliter goed zou moeten gaan, echter beoordeelt de Belastingdienst dit per individueel geval waardoor dit nooit met zekerheid vooraf kan worden gezegd.
In veel gevallen is tot op heden door de Rechter uitgesproken dat bovenstaande methode is toegestaan en dat geen sprake is van misbruik van recht.
Conclusie Advocaat Generaal bij auto van de zaak en dividenduitkering
Zoals reeds weergegeven leek dit in de bekende rechtspraak een methode die door de beugel kon. Laatstelijk heeft gerechtshof Den Bosch nog een uitspraak gedaan waaruit dit bleek. Nu heeft echter de Advocaat Generaal (AG) van de Hoge Raad voor 3 casussen een conclusie geschreven, waaronder die van Gerechtshof Den Bosch (ECLI:NL:PHR:2025:1401) 25/00898, 25/00904, 25/00905) Hieruit blijkt dat de AG vindt dat er sprake is van misbruik van recht wanneer de DGA een auto voor een lager dan normale waarde (abnormale waarde) naar privé haalt. Hij maakt daarbij geen onderscheid meer naar situaties waarbij de auto's meerdere jaren gebruikt zijn in de onderneming.
Het is natuurlijk afwachten of de Hoge Raad de AG hierin gaat volgen. De kans achten wij redelijk groot, daarnaast is het door deze conclusie van de AG niet meer mogelijk om te verwijzen naar bijvoorbeeld de uitspraak van Hof Den Bosch als legitimatie voor het rechtmatig toepassen van deze constructie.
Het is derhalve raadzaam om eerst uw fiscalist in te schakelen alvorens er wordt overgegaan om de gebruikelijke methode nu toe te passen. Indien u hierover van gedachten wil wisselen kunt u contact opnemen met één van de auteurs van dit artikel.
Bron dividenduitkering auto van de zaak
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:215
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:214
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:217
