

 4,5 van 5 Google reviews
Geen overdrachtsbelasting verschuldigd bij ruziesplitsing
In de praktijk leidt de toepassing van de splitsingsvrijstelling veelvuldig tot discussies tussen de Belastingdienst en de belastingplichtige. De reden hiervoor is dat de belastingplichtige geconfronteerd wordt met verschillende zienswijzen vanuit de Belastingdienst. Waar een inspecteur voor de vennootschaps- of inkomstenbelasting aangeeft dat de aan de splitsing ten grondslag liggende motieven zakelijk zijn, kan zijn overdrachtsbelasting-collega een andere mening zijn toegedaan.
Tevens ontstaat in de praktijk nogal eens een discussie over de vraag of de vrijstelling van toepassing is, indien de splitsende en de verkrijgende rechtspersonen geen materiële onderneming drijven.
In het kort ruziesplitsing
- Een ruziesplitsing (of aandeelhouderssplitsing) is een vorm van een juridische splitsing (zuivere splitsing);
- Niet alleen de bv wordt gesplitst, maar ook de aandeelhouders;
- De zakelijkheid van de splitsing vormt vaak een discussie onderwerp met de Belastingdienst;
- De splitsingsvrijstelling in de overdrachtsbelasting kan lastig vooraf worden voorgelegd.
Rechtspraak over ruziesplitsing
In een zaak bij de Rechtbank, waarin het ging om herpositionering van panden bij een ruziesplitsing, oordeelde de rechtbank in 2019 dat de inspecteur niet aannemelijk had gemaakt dat aan de splitsing geen zakelijke overwegingen ten grondslag lagen. De inspecteurs die in dezelfde situatie een standpunt hadden ingenomen voor de vennootschaps- en inkomstenbelasting, hebben in dit dossier reeds bevestigd dat sprake is van zakelijke overwegingen. Het Hof oordeelt vervolgens dat de splitsingsvrijstelling niet van toepassing is, omdat de verkrijgende bv’s alleen passief vermogen beheren, waardoor geen sprake is van herstructurering of rationalisering van actieve werkzaamheden. De Advocaat-Generaal signaleert vervolgens drie punten:
- Een aandeelhoudersmotief kan zakelijk zijn in het belang van de onderneming;
- Een splitsing kan zakelijk zijn, ook wanneer alleen passief vermogensbeheer aanwezig is; en
- Een inspecteur overdrachtsbelasting is niet gebonden aan uitspraken van zijn collega’s vennootschaps- en inkomstenbelasting.
Volgens de Advocaat-Generaal had het Hof moeten onderzoeken of de onderneming geen beslissingen kon nemen door de ruzie tussen broer en zus. Tevens had het Hof moeten motiveren dat de splitsing onzakelijk is wanneer alleen passief vermogensbeheer aanwezig is. De Advocaat-Generaal concludeert tot verwijzing van de zaak.
Vervolgens oordeelt het Hof dat geen overdrachtsbelasting verschuldigd is bij splitsing van een holding tussen een ruziënde broer en zus. Uit de uitspraak van de Hoge Raad volgt dat voor de toepassing van de antimisbruikbepaling niet alleen het einddoel zakelijk moet zijn, maar ook de weg ernaartoe. Volgens het Hof was het einddoel zakelijk. In cassatie is deze zaak op 20 januari 2023 door de Hoge Raad afgedaan met art. 81 Wet RO. Dit betekent dat de Hoge Raad zich berust in de uitspraak van het Hof.
Kortom: er is definitief geen overdrachtsbelasting verschuldigd bij een splitsing van een holding tussen ruziënde broer en zus. Hieronder volgt een korte samenvatting van de casus en de uitspraak.
Ruzie en belastingvrij splitsen van een bv
Een broer houdt samen met zijn zus de aandelen in een bv, ieder voor 50%. Ze krijgen ruzie, waardoor de besluitvorming bij de bv stokt. Daarom besluiten ze de bv te splitsen. Tot het vermogen dat de bv van de zus verkrijgt behoort een pand. De inspecteur meent dat de bv van de zus hierover overdrachtsbelasting moet betalen. Hof Den Bosch ziet als gevolg van de ruzie een zakelijk einddoel in de splitsing. Maar een zakelijk einddoel is nog niet voldoende voor toepassing van de splitsingsvrijstelling. Ook de weg naar het einddoel moet zakelijk zijn.
Volgens het Hof is een simpele verkoop vanuit civielrechtelijk, rechtelijk en commercieel oogpunt een uitwisselbaar alternatief voor de splitsing. Binnen die uitwisselbare alternatieven mag de zus de fiscaal voordeligste route kiezen. De inspecteur slaagt er namelijk niet in aannemelijk te maken dat de gekozen route van de splitsing onlogisch is of op anti-fiscale motieven berust, aldus het Gerechtshof.
Zakelijkheidstoets bij ruziesplitsing
Het onderscheid tussen de zakelijkheid van het einddoel en de weg ernaartoe is in de praktijk niet altijd makkelijk te maken. In de praktijk komt het voor dat, via vooroverleg, het afstemmen van toepassing van de zakelijkheidstoets van de splitsingsvrijstelling, soms zeer moeizaam verloopt.
Noot fiscaal jurist inzake herstructurering en ruziesplitsing
De splitsingsvrijstelling in de overdrachtsbelasting kent geen mogelijkheid om voorafgaand aan de splitsing zekerheid te verkrijgen over de (on)zakelijkheid van de daaraan ten grondslag liggende motieven via een voor bezwaar vatbare beschikking, welke eventueel kan worden voorgelegd aan een rechter. Dit in tegenstelling tot de gelijknamige vrijstelling in de IB en Vpb. Vorenstaande brengt de belastingplichtige nogal eens in moeilijkheden bij vooroverleg met de Belastingdienst over de toepassing van de splitsingsvrijstelling.
Dit probleem speelt zich niet alleen af bij juridische splitsingen, maar ook bij juridische fusies.
Bovenstaande jurisprudentie in ogenschouw nemende, kan worden geconcludeerd dat het de belastingplichtige vrij staat om de meest fiscaal-gunstige route te kiezen om het zakelijke einddoel te bereiken, tenzij de afsplitsing als hoofddoel heeft om belasting te ontwijken.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron ruzie splitsing
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
De onroerendezaakrechtspersoon (vastgoed bv)
Overdrachtsbelasting is verschuldigd bij de verkrijging van in Nederland gelegen onroerende zaken. De verkrijging van aandelen is niet onderworpen aan de heffing van overdrachtsbelasting. De verkrijging van aandelen in een rechtspersoon kan echter onderworpen zijn aan de heffing van overdrachtsbelasting. Daarvoor is een regeling opgezet die ertoe leidt dat de verkrijging van aandelen, onder voorwaarden, wordt gezien als de verkrijging van de onroerende zaken die tot het vermogen van de rechtspersoon behoren. Het verschil is groot. De verkrijging van aandelen vindt niet in de sfeer van de overdrachtsbelasting plaats. De verkrijging van aandelen in een onroerendezaakrechtspersoon, ook wel een vastgoed bv genoemd, is dat wel. Wij gaan in dit artikel in op deze bepaling en bespreken de voorwaarden.
Beperking afschrijving vastgoed in de inkomstenbelasting
Ondernemers, resultaatgenieters en rechtspersonen mogen op gebouwen afschrijven. De afschrijving is echter beperkt. Er mag worden afgeschreven tot de zogeheten bodemwaarde. De hoogte van de bodemwaarde is op dit moment verschillend voor de inkomstenbelasting en de Vennootschapsbelasting en tevens afhankelijk hoe (door wie) het gebouw / vastgoed wordt gebruikt (in eigen gebruik of ter belegging). Nu geldt in de Inkomstenbelasting een ruimere afschrijvingsmogelijkheid voor gebouwen in eigen gebruik dan in de Vennootschapsbelasting. Waarom? Dat weet niemand. Er is besloten dat per 2024 dit onderscheid komt te vervallen door de bodemwaarde voor alle gebouwen vast te stellen op de WOZ waarde, dit zowel in de VPB als in de IB.
- Let op! Door de wetswijziging in 2024 worden in de Inkomstenbelasting de afschrijvingsmogelijkheden voor gebouwen in eigen gebruik aanzienlijk beperkt, evenals – indien aan de orde - de toepassing van de herinvesteringsreserve.
Wat is een onroerendezaakrechtspersoon (vastgoed bv)?
Om te kunnen spreken van een onroerendezaakrechtspersoon (hierna: OZR), moet aan drie voorwaarden worden voldaan:
- De bezittingen van de rechtspersoon bestaan op het moment van verkrijging of op enig moment in het jaar daarvoor, voor meer dan 50% uit onroerende zaken (bezitseis);
- De bezittingen van de rechtspersoon bestaan op het moment van verkrijging of op enig moment in het jaar daarvoor voor tenminste 30% uit in Nederland gelegen onroerende zaken (bezitseis);
- De rechtspersoon beoogt voor 70% of meer het verkrijgen, vervreemden of exploiteren van onroerende zaken (doeleis).
Als aan de drie – hierna nader te bespreken – voorwaarden wordt voldaan, is sprake van een OZR. Dat wil nog niet zeggen dat ook daadwerkelijk heffing van overdrachtsbelasting plaatsvindt. Heffing van overdrachtsbelasting komt alleen aan de orde indien een belang van een derde of meer wordt verkregen dan wel wordt uitgebreid. Op het begrip belang gaan wij na het bespreken van de voorwaarden verder in.
De bezitseis bij een onroerendezaakrechtspersoon
Voorwaarden 1 en 2 worden samen de bezitseis genoemd. Aan deze eisen is voldaan indien de bezittingen van de vennootschap voor meer dan 50% uit onroerende zaken bestaat en de onroerende zaken voor ten minste 30% in Nederland gelegen zijn. Daarbij dient tevens acht te worden geslagen op enkele regels die leiden tot een mogelijke verschuiving van het percentage. Het gaat dan onder meer om financiële verhoudingen met de verkrijger. Fictieve onroerende zaken, beperkte rechten en economische eigendom tellen ook mee. Dit maakt dat het komen tot het juiste percentage voor de bezitseis gecompliceerder is dan het op het eerste gezicht lijkt.
Het gaat overigens niet alleen om de bezittingen van het lichaam zelf. De bezittingen van andere vennootschappen tellen ook mee, indien daarin een belang van een derde of meer wordt gehouden. Dat geschiedt door middel van pro rata consolidatie. Dit leidt ertoe dat niet kan worden volstaan met het enkel hanteren van de waarde van de deelneming. Er moet worden gekeken wat de waarde is van de bezittingen van de deelneming. Indien consolidatie plaats moet vinden, is het meestal raadzaam om een fiscaal specialist bij het dossier te betrekken.
De doeleis bij een onroerendezaakrechtspersoon
Voorwaarde 3 wordt de doeleis genoemd. De term dienstbaarheidscriterium komt ook geregeld voor. Het gevolg van de doeleis is – zo verwoordde de staatssecretaris van Financiën het – dat normale bedrijfsoverdracht niet leidt tot heffing van overdrachtsbelasting. Hij geeft als treffend voorbeeld de groentewinkel die het winkelpand aanwendt voor de eigen bedrijfsuitoefening. Over de doeleis is de afgelopen jaren veel jurisprudentie geweest, onder meer met betrekking tot campings, datacenters en opslagruimtes.
De exploitatie van onroerende zaken is met name gericht op het tegen vergoeding laten gebruiken van (een deel van) de onroerende zaak door een derde. Een steeds terugkomende vraag is of sprake is van exploitatie, of dat eigenlijk sprake is van andere dienstverlening (zoals de exploitatie van een groentewinkel). In de wetsgeschiedenis komt nog het voorbeeld terug van het hotelbedrijf. Buiten kijf staat dat een hotel delen van een onroerende zaak tegen vergoeding door derden laat gebruiken. Toch is sprake van eigen gebruik van de onroerende zaak. Het gaat namelijk niet om het rendabel maken van het onroerend goed, maar om het verzorgen van – samengevat – hotelactiviteiten.
Uit de behandeling van de doeleis bleek reeds dat consolidatie aan de orde kan zijn. Bij consolidatie moet ook het voldoen aan de doeleis op de geconsolideerde situatie worden beoordeeld. Wij gaan verderop nog iets verder in op deze consolidatie.
De omvang van het verkregen belang in de onroerendezaakrechtspersoon
Zoals aangegeven is niet iedere verkrijging van aandelen in een OZR belast met overdrachtsbelasting. Slechts de verkrijging of uitbreiding van een derde belang of meer wordt in de heffing betrokken. Dit belang wordt aangeduid als een aanmerkelijk belang. Niet te verwarren met de term aanmerkelijk belang in de inkomstenbelasting. Om te bepalen of voor de overdrachtsbelasting sprake is van de verkrijging van een aanmerkelijk belang, is onderscheid gemaakt tussen de verkrijging door een natuurlijk persoon en de verkrijging door een rechtspersoon.
Verkrijging door natuurlijk persoon
Er gelden twee voorwaarden. Aan beide voorwaarden moet zijn voldaan:
- De verkrijger moet zelf, al dan niet tezamen met de echtgenoot, een belang van meer dan 7% bezitten;
- De verkrijger moet, al dan niet tezamen met de echtgenoot en bloed-/aanverwanten in de rechte lijn en in de tweede graad van de zijlijn of een verbonden lichaam, een belang van ten minste een derde bezitten.
De vraag die dan nog opkomt is wat precies een verbonden lichaam is. Hierover geeft de wet uitsluitsel. Verbonden lichamen zijn lichamen waarin de verkrijger zelf, al dan niet tezamen met één of meer van de hiervoor al genoemde familieleden, ten minste een derde belang heeft.
Verkrijging door een rechtspersoon
Indien de verkrijger een rechtspersoon is, dan is geen sprake van twee voorwaarden waaraan moet worden voldaan. Het gaat er dan om of de verkrijger tezamen met een verbonden lichaam of een verbonden natuurlijk persoon, ten minste een derde belang in de OZR verwerft.
Tot de verbonden lichamen behoren drie categorieën lichamen:
- Lichamen waarin de verkrijger een belang heeft van ten minste een derde;
- Lichamen die een belang van ten minste een derde hebben in de verkrijger;
- Een lichaam waarin een derde – al dan niet tezamen met een verbonden natuurlijk persoon – een belang heeft van een derde, terwijl diezelfde derde ook een zodanig belang heeft – al dan niet tezamen met anderen – in de verkrijger.
Dan is er nog het begrip van de verbonden natuurlijke persoon. Tot de verbonden natuurlijke personen behoren de volgende:
- De natuurlijke persoon die, al dan niet tezamen met de echtgenoot of een eerder beschreven verwant, een belang van ten minste een derde heeft in de verkrijger of een met de verkrijger verbonden lichaam;
- De echtgenoot van de persoon als hiervoor beschreven;
- Een eerder beschreven verwant van de eerstgenoemde persoon.
Uit bovenstaande komt naar voren dat de beoordeling of sprake is van een verbonden lichaam of een verbonden natuurlijk persoon, zeer nauw luistert. De kring van verbonden personen/lichamen strekt vaak verder dan men denkt en dat zorgt nog weleens voor vervelende verrassingen.
Samentellen van belangenverkrijgingen
De wet bepaalt dat alle verkrijgingen binnen een periode van twee jaar, door dezelfde verkrijger, worden beschouwd als verkrijgingen op grond van dezelfde / samenhangende overeenkomst. Het doel moge duidelijk zijn: voorkomen dat door het spreiden van het aankopen van belangen, bespaard wordt op de overdrachtsbelasting. Ter verdere beperking van de mogelijkheid tot misbruik worden ook verkrijgen door de nauw verwante groep, zoals bijvoorbeeld de echtgenoot, geacht tot dezelfde verkrijging te behoren.
De consolidatie bij de onroerendezaakrechtspersoon
Bij het bepalen van de bezittingen van een lichaam moet ook rekening worden gehouden met de bezittingen van lichamen waarin ten minste een derde belang wordt gehouden. De bezittingen die zo’n lichaam heeft moeten worden toegerekend aan het lichaam dat wordt beoordeeld. Dat gaat naar evenredigheid van de deelneming en leidt tot consolidatie. Het belang van een derde omvat overigens niet alleen directe belangen. Het is dus altijd goed om vooraf nauwkeurig te beoordelen welke lichamen in de consolidatie betrokken moeten worden. Bij belangen die niet voldoen, wordt slechts de waarde van de aandelen meegewogen. Dat kan tot sterk afwijkende uitkomsten leiden.
Certificering van aandelen in een onroerendezaakrechtspersoon
De verkrijging van certificaten van aandelen in een OZR kan eveneens belast zijn met overdrachtsbelasting. Dat geldt ook wanneer niet het certificaat wordt verkregen, maar bijvoorbeeld het recht van vruchtgebruik op een certificaat van aandelen in een OZR. Als hoofdregel geldt dat het verkrijgen van certificaten van aandelen op dezelfde wijze wordt behandeld als het verkrijgen van aandelen of beperkte rechten op aandelen.
Waarover wordt geheven bij een onroerendezaakrechtspersoon?
Er wordt niet of nauwelijks gekeken naar de waarde van de aandelen. Het gaat om de waarde van de onroerende zaken waarbij een belang wordt verkregen. Dat betekent dat door de structuur heen wordt gekeken om de waarde te bepalen.
Onroerendezaakrechtspersoon en advisering
Het verkrijgen van een belang in een mogelijke vastgoedvennootschap kan financieel verstrekkende gevolgen hebben. Het verlaagd tarief zal niet van toepassing zijn, dus indien u onverwacht toch overdrachtsbelasting moet voldoen, is dat altijd tegen het reguliere – hoge – tarief. Het inschakelen van een specialist kan verrassingen voorkomen. Neem gerust contact op met één van onderstaande adviseurs voor een vrijblijvende kennismaking.
Kennisgroep Belastingdienst Omzetbelasting
Bron kennisgroep omzetbelasting
Standpunten kennisgroepen belastingdienst niet altijd prettig
Sinds 2023 zijn er 1.000 kennisgroepstandpunten bekend gemaakt. Tijd voor een terugblik. De insteek van kennisgroep standpunten is goed, iedereen wordt gelijk behandeld door de inspecteur (mits vergelijkbare gevallen). Kennisgroepstandpunten hoeven echter niet altijd juist te zijn en soms zijn deze voer voor discussie. De inspecteur mag niet afwijken van een kennisgroepstandpunt en belastingadviseurs zijn het soms niet eens met deze standpunten. Dit kan spanning veroorzaken tussen belastingplichtigen (en/of hun adviseurs) en de belastingdienst.
Voor de helderheid, kennisgroep standpunten missen elke wettelijke status en kun je vergelijken met een mening. Dus eigenlijk is het standpunt evenveel waard als een intern memo bij ons op kantoor. Gelukkig heeft de rechter nog altijd het laatste woord, dit is echter vaak een grote en kostbare stap. Een alternatieve route kan zijn om de kennisgroep te benaderen bij een fout of onduidelijk standpunt, dit kan in overleg met de inspecteur. Al met al zijn wij blij met de eenheid van beleid maar maakt het er onze fiscale wereld niet altijd duidelijker op.
Wijzigingen overdrachtsbelasting
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
De overdrachtsbelasting is in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%. Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Vrijstelling starters op de woningmarkt
Voor starters op de woningmarkt wordt door de regering voorgesteld om met ingang van 1 januari 2021 een eenmalige vrijstelling van overdrachtsbelasting te introduceren.
Om voor deze vrijstelling in aanmerking te komen, moet de koper/verkrijger voldoen aan een aantal voorwaarden:
- De verkrijger is meerderjarig en jonger dan vijfendertig;
- Het moet gaan om een woning;
- De woning moet als hoofdverblijf gaan dienen, en
- De (nieuwe) vrijstelling is niet eerder gebruikt.
Verlaagde tarief
Andere natuurlijke personen/kopers van een woning – niet zijnde starters – hebben recht op de toepassing van het verlaagde tarief van 2%, mits zij de woning verkrijgen om deze als hoofdverblijf te gaan gebruiken.
Doorstromers op de woningmarkt kunnen derhalve van het verlaagde tarief van 2% gebruik blijven maken.
Verhoogd tarief
Alle overige verkrijgingen worden vanaf 1 januari 2021 belast tegen het hogere algemene tarief. Het algemene tarief wordt met ingang van 1 januari 2021 verder verhoogd naar van 6% naar 8%. In 2023 wordt dit tarief verhoogd tot 10,4%.
Dit betekent dat:
- de verkrijging van niet-woningen, zoals bedrijfspanden, en
- ook verkrijgingen van woningen die niet, of slechts tijdelijk, als hoofdverblijf gaan worden gebruikt,
- worden belast tegen 8%.
Hieronder valt bijvoorbeeld ook de verkrijging van een vakantiewoning, een woning die ouders kopen voor hun (studerende) kind en verkrijgingen van woningen door niet-natuurlijke personen, zoals rechtspersonen, bijvoorbeeld woningcorporaties.
Schematische weergave
Schematisch zien de effecten van het wetsvoorstel er als volgt uit... lees hier
Doeleis overdrachtsbelasting
In het kort
- Overdrachtsbelasting moet worden betaald bij de verkrijging van een bv (rechtspersoon) die als doel heeft de verkrijging, vervreemding of exploitatie van onroerende zaken en waarbij de bezittingen grotendeels uit onroerende zaken bestaan.
- De grondslag is de waarde van de onroerende zaak (en dus niet de aandelen).
- Als de onroerende zaak dienstbaar is aan de onderneming (bijvoorbeeld een restaurant of hotelbedrijf), is sprake van een meeromvattende prestatie, dan speelt de overdrachtsbelasting niet.
Jurisprudentie en doeleis bij onroerendezaakrechtspersonen
Regelmatig zijn wij betrokken bij onroerendezaakrechtspersonen en de discussie of sprake is van overdrachtsbelasting of niet. Dit kan spelen bij een verkoop, erfenis of herstructurering.
Zelf gekweekte goodwill en onroerendezaakrechtspersoon
Een bv koopt aandelen in een andere bv. De werkzaamheden bestaan uit het verhuren van opslagruimte en verhuren van miniboxen. De vraag is of sprake is van een onroerendezaakrechtspersoon of niet. Specifiek gaat het om de balansverhouding, dus het aandeel van de onroerende zaken ten opzichte van de totale bezittingen. Er staat goodwill op de balans, de vraag is of deze bezitting mag worden meegeteld. Volgens het Gerechtshof op 1 juli 2021 en de Hoge Raad op 27 januari 2023 mag dit niet worden meegeteld. Gekochte goodwill mag wel worden meegeteld, zelf gekweekte goodwill niet.
Self storage en onroerendezaakrechtpersoon
Bij self storage hangt het erg van de feiten en omstandigheden af of sprake is van een een onroerendezaakrechtspersoon of niet. Een self storage wordt wel eens vergeleken met een hotel voor goederen. Het ter beschikking stellen van een ruimte zou dan moeten opgaan in een meeromvattende prestatie. In een uitspraak van het Gerechtshof Amsterdam op 12 april 2022 ging dit voor de overdrachtsbelasting niet goed, omdat de verhuur van ruimten aan klanten niet ondergeschikt was aan de totaal geleverde diensten aan die klanten. Al met al zal het dus afhangen van de bijkomende diensten.
Camping en onroerendezaakrechtspersoon
Toeristische plaatsen op een camping zijn volgens de Hoge Raad op 19 december 2008 vergelijkbaar met de exploitatie van een hotel. Er was sprake van kortstondige verhuur van plaatsen en er waren recreatieve voorzieningen op de camping aanwezig. Er is dus geen sprake van beleggen maar van een bedrijf.
Recreatiepark en onroerendezaakrechtspersoon
Bij de exploitatie van een recreatiepark ging het wel mis, er is sprake van fictieve onroerende zaken (en dus heffing van overdrachtsbelasting). In dit kader werden er staanplaatsen voor chalets en mobiele bungalows verhuurd, dit voor de duur van tenminste 12 maanden met automatische verlenging. In de praktijk worden de plekken voor langere periodes verhuurd. Volgens het Gerechtshof Leeuwarden d.d. 15 december 2020 is er gewoon overdrachtsbelasting verschuldigd, de Hoge Raad heeft dit op 22 oktober 2021 bevestigd.
Noot fiscaal jurist inzake onroerendezaakrechtspersoon en overdrachtsbelasting
De verkrijging van aandelen in een onroerendezaakrechtspersoon kan een belastbaar feit vormen voor de overdrachtsbelasting. Deze aandelen worden dan fictief gelijk gesteld aan de verkrijging van de onroerende zaak zelf, mits de verkrijger door deze aandelentransactie een kwalificerende meerderheid (tenminst 1/3) verkrijgt. Het gaat dus om de doeleis en de bezitseis.
Heeft u vragen over overdrachtsbelasting en / of omzetbelastingvraagstukken, dan kunt u contact opnemen met onderstaande fiscale deskundigen.
Persbericht Jongbloed Fiscaal Juristen zet in op eigen AI pakket voor belastingadviseurs
Jongbloed Fiscaal Juristen en Prudai ontwikkelen AI-pakket Leo Fiscaal
Enschede, 20 oktober 2026 – Jongbloed Fiscaal Juristen en het Enschedese AI-bedrijf Prudai ontwikkelen samen Leo Fiscaal: een AI-pakket dat speciaal is ontworpen voor fiscaal juristen en belastingadviseurs. De komende maanden wordt Leo Fiscaal uitgerold bij alle 25 medewerkers van Jongbloed Fiscaal Juristen. Hun ervaringen sturen de verdere doorontwikkeling.
Leergeld in de AI wereld is betaald
Jongbloed Fiscaal Juristen is al jaren bezig met haar eigen AI pakket. Er is de laatste jaren voldoende leergeld betaald, aldus Dennis Jongbloed (managing partner Jongbloed Fiscaal Juristen). Sinds midden 2025 zitten we op het goed spoor en na een verkenning van vele pakketten en AI partijen hebben we in 2026 de keuze gemaakt om met Prudai een fiscaal AI pakket voor fiscaal juristen en belastingadviseurs te gaan ontwikkelen. Dit pakket zal breed in de markt worden uitgezet en komt ook beschikbaar voor collega fiscalisten en belastingadviseurs, dit zal in Q4 2026 handen en voeten krijgen. We wilden het echter eerst uitgebreid testen en met het beste pakket op de markt komen, aldus Dennis Jongbloed.
Doorontwikkeling via uitrol bij alle 25 medewerkers: ‘We bouwen niet alleen vóór de praktijk, maar ín de praktijk’
Leo Fiscaal is geen generieke AI-assistent. Het pakket is ingericht op het werk van de fiscalist en ondersteunt onder meer bij het doorgronden van wetgeving, jurisprudentie en beleid, het ordenen van feitencomplexen en het voorbereiden van adviezen. Uitgangspunt is niet wat technisch mogelijk is, maar welke vragen fiscalisten dagelijks op hun bureau krijgen.
In de samenwerking brengt Jongbloed de fiscale vakinhoud en praktijkervaring in, Prudai de technologische kennis om die vakinhoud te vertalen naar betrouwbare software. Fiscalisten en ontwikkelaars werken daarbij in één team.
AI pakket voor fiscalisten dat is ontwikkeld in de praktijk
De uitrol binnen Jongbloed Fiscaal Juristen is nadrukkelijk onderdeel van de ontwikkeling. Medewerkers op alle vestigingen – Enschede, Almelo, Den Haag en Amsterdam – gebruiken Leo Fiscaal in hun eigen werk en hebben een directe lijn met het ontwikkelteam. Wat werkt, wordt uitgebouwd; wat beter kan, wordt aangepast. We werken er dagelijks mee en koppelingen met sharepoint - in combinatie met fiscale bronnen - werkt praktisch, betrouwbaar en geeft ons vertrouwen.
“Er zijn inmiddels talloze AI-tools, maar die zijn zelden gebouwd voor ons vak,” zegt Dennis Jongbloed, “Wij wilden een pakket dat begint bij de manier waarop een fiscalist denkt en werkt: van feiten naar fiscaal kader, en van risicoanalyse naar advies. Met Prudai hebben we een partner gevonden die deze vertaalslag kan maken. Door Leo Fiscaal meteen bij ons hele team in te zetten, bouwen we niet alleen vóór de praktijk, maar ín de praktijk. Elke terugkoppeling van een collega maakt het pakket beter.”
Wat kan het pakket op dit moment?
Het pakket werkt op dit moment 6 maanden in onze praktijk. Er zijn een aantal specifieke agents ontwikkeld:
- Werkkostenregeling scan
- Boekenonderzoeken onderzoeken
- Woonplaatsonderzoeken analyseren
- Bezwaar en beroepschriften opstellen
- Klant informatie (zoals aangiften en jaarrekeningen) analyseren en advies uitbrengen
- Fiscale vragen beantwoorden (met onderbouwing kennisgroepstandpunten, jurisprudentie en actuele wetgeving en besluiten)
- Tijdlijnen maken inzake fiscale procedures en advisering
De fiscalist blijft aan zet
Leo Fiscaal ondersteunt, maar beslist niet: de verantwoordelijkheid voor het advies blijft volledig bij de fiscalisten van Jongbloed. AI versnelt het zoek- en analysewerk. Zo blijft meer tijd over voor waar het in fiscaal advies om draait – feiten wegen, risico’s inschatten en keuzes maken in het belang van de cliënt – en dat blijft mensenwerk.
Informatie van clienten blijft in vertrouwde handen
Vertrouwelijkheid is daarbij een harde randvoorwaarde, want fiscalisten werken voortdurend met gevoelige informatie van cliënten. Prudai is gecertificeerd volgens ISO/IEC 27001, slaat klantgegevens op in Europese datacenters en gebruikt die gegevens niet om AI-modellen te trainen. Er wordt gewerkt via de meest recente AVG/GDPR verordening en volgens NEN 7510 standaarden.
Hoe werkt Leo Fiscaal voor fiscaal juristen en belastingadviseurs
“Goede AI begint bij een scherp begrip van het vakgebied,” zegt Geert Haisma, medeoprichter van Prudai. “De fiscale praktijk vraagt om precisie, actualiteit en een zorgvuldige omgang met vertrouwelijke informatie. Doordat we zij aan zij werken met de fiscalisten van Jongbloed, sluit Leo Fiscaal steeds beter aan op wat zij echt nodig hebben. Een uitrol binnen een compleet kantoor levert feedback op die je in een testomgeving nooit krijgt.”
Het team achter Leo Fiscaal
Vanuit Jongbloed Fiscaal Juristen werken managing partner Dennis Jongbloed en Yassin Geerdink, student fiscaal recht in Groningen, aan het project. Bij Prudai zijn medeoprichters Geert Haisma en Beau Jonkhout betrokken.
Met Geerdink zit ook de volgende generatie fiscalisten aan tafel. “Tijdens mijn studie zie ik hoe snel AI het vak verandert,” zegt hij. “Bij Leo Fiscaal kan ik mijn fiscale kennis direct inzetten voor een pakket dat collega’s straks dagelijks gebruiken. Voor mijn generatie wordt werken met AI vanzelfsprekend; het is bijzonder om daar nu al vorm aan te mogen geven.”
Noot voor de redactie (niet voor publicatie)
Over Jongbloed Fiscaal Juristen N.V.
Jongbloed Fiscaal Juristen is een fiscaal advieskantoor met vestigingen in Enschede, Almelo, Den Haag en Amsterdam. Het kantoor werd in 2005 opgericht en telt 25 medewerkers, onder wie fiscaal juristen en belastingadviseurs. Zij adviseren ondernemers, familiebedrijven, vermogende particulieren en mkb-bedrijven over complexe nationale en internationale fiscale vraagstukken, met een praktische en ondernemende aanpak. www.jongbloed-fiscaaljuristen.nl
Over Prudai
Prudai is een Nederlands softwarebedrijf uit Enschede dat AI-collega’s bouwt voor professioneel werk, onder meer in de juridische praktijk, de bouw, de zorg en de publieke sector. Leo Fiscaal is de eerste Prudai-toepassing voor de fiscale praktijk. www.prudai.com
Teruggaaf van overdrachtsbelasting
Overdrachtsbelasting is verschuldigd bij de verkrijging van in Nederland gelegen onroerende zaken, zoals een woning of bedrijfspand. Heffing komt ook aan de orde bij beperkte rechten op deze onroerende zaken. Na het voldoen van de overdrachtsbelasting is dit in principe definitief afgerond. Echter, de wet kent drie situaties waarin op een later moment teruggave van voldane overdrachtsbelasting plaats kan vinden. Wij gaan in dit artikel op deze mogelijkheden in.
Wanneer kan om teruggave van overdrachtsbelasting worden verzocht?
De wet noemt drie situaties waarin een teruggaaf van overdrachtsbelasting aan de orde kan komen. Steeds geldt dat teruggaaf alleen aan de orde is, indien de situatie van vóór de transacties weer wordt hersteld, zowel feitelijk als rechtens. Dit houdt in dat de vorige eigenaar weer de status van eigenaar verkrijgt. Ook moet hij weer in dezelfde betrekking tot de onroerende zaak verkeren als voor de overdracht. De volgende drie situaties noemt de wet vervolgens:
- Bij de vervulling van een ontbindende voorwaarde;
- Bij nietigheid of vernietiging van de overeenkomst;
- Bij ontbinding wegens niet-nakoming van de verbintenis.
Op grond van een beleidsbesluit is het mogelijk dat gedeeltelijke teruggaaf plaatsvindt. Dit doet zich bijvoorbeeld voor indien niet de gehele koopsom wordt terugbetaald. Wij behandelen hierna de drie situaties.
De vervulling van een ontbindende voorwaarde
De vervulling van een ontbindende voorwaarde heeft geen terugwerkende kracht. Daarbij is het belangrijk om duidelijk te hebben wat een ontbindende voorwaarde is. Dat is een voorwaarde die afhankelijk is van een onzekere, toekomstige gebeurtenis. Bij vervulling van de ontbindende voorwaarde wordt teruggekeerd naar de oude toestand alsof er nooit een overeenkomst is geweest. Dit uiteraard voor zover mogelijk. Goederenrechtelijk wordt degene die de onroerende zaak heeft overgedragen van rechtswege weer eigenaar. Indien er een verklaring in de openbare registers is ingeschreven, dient de vervulling eveneens te worden ingeschreven. Wij zien in de praktijk dat nog te snel wordt aangenomen dat een bepaling kwalificeert als ontbindende voorwaarde, terwijl dit discutabel is.
Nietigheid of vernietiging
Een verkrijging kan nietig zijn over vernietigbaar zijn. Indien als gevolg van een beroep op de nietigheid of het inroepen van de vernietigbaarheid de zaak terugkeert in het vermogen van degene die deze eerst heeft overgedragen, kan recht bestaan op teruggaaf van de voldane overdrachtsbelasting.
Van nietigheid is over het algemeen sprake als de regeling op grond waarvan de nietigheid aanwezig is de strekking heeft om niet alleen de betrokken partijen te beschermen, maar ook de belangen van derden. Vernietigbaarheid komt vooral aan de orde als de regeling die tot vernietigbaarheid leidt de strekking heeft om een van de betrokken partijen te beschermen.
Zolang een vernietigbare rechtshandeling niet is vernietigd, heeft deze ‘gewoon’ werking. De uiteindelijke vernietiging kent wel terugwerkende kracht. Een succesvol beroep op vernietiging leidt er in feite toe dat de rechtshandeling wordt geacht van meet af aan nietig te zijn geweest.
Ontbinding bij niet-nakoming van de overeenkomst
Niet-nakoming kan zich als gevolg van allerlei gebeurtenissen voordoen. Denk aan wanprestatie en overmacht. De gevolgen van niet-nakoming zijn civielrechtelijk voornamelijk geregeld in boek 6 Burgerlijk Wetboek. Eén van de mogelijke gevolgen is ontbinding van de overeenkomst.
Ontbinding heeft verstrekkende gevolgen. Stel bijvoorbeeld dat iemand al een prestatie heeft verricht, zoals een betaling, dan is deze prestatie onverschuldigd geweest. Prestaties die nog verricht zouden moeten worden, hoeven niet langer verricht te worden. Echter, een ontbinding leidt goederenrechtelijk er niet toe dat de overdracht direct ongedaan wordt gemaakt. Er moet dus teruggeleverd worden. Volledigheidshalve merken wij op dat levering één van de vereisten is voor een voltooide overdracht, naast de geldige titel en beschikkingsbevoegdheid.
Teruggaaf van overdrachtsbelasting alleen op verzoek
De teruggaaf wordt alleen verleend indien deze wordt verzocht. Het verzoek loopt via de aangifte. Hierbij geldt een harde termijn. Het verzoek moet zijn gedaan binnen drie maanden na afloop van het kalenderjaar waarin het recht op de teruggaaf is ontstaan. De inspecteur neemt vervolgens een besluit. Dit besluit is voor bezwaar vatbaar. Mocht het zo zijn dat een verklaring in de openbare registers is vereist voor de teruggaaf, dan vangt de drie maandentermijn aan na afloop van het kalenderjaar waarin de inschrijving heeft plaatsgevonden.
Andere overdrachten bij teruggaaf van overdrachtsbelasting
Indien een onroerende zaak ‘terugkeert’ naar de oorspronkelijke vervreemder, vindt een overdracht plaats. De wet kent op diverse plaatsen vrijstellingen die ertoe leiden dat deze overdracht niet belast is met overdrachtsbelasting.
Advisering en overdrachtsbelasting
In de overdrachtsbelasting gaat het vaak om aanzienlijke bedragen. Laat u daarom goed adviseren. Neem gerust eens vrijblijvend contact op met één van de auteurs van dit artikel.
Woning kopen en slopen, wat zijn de gevolgen voor de overdrachtsbelasting?
Rechtbank Zeeland-West-Brabant oordeelt in 2024 dat het verlaagde overdrachtsbelastingtarief niet van toepassing is bij de aankoop van een voor sloop bestemde en vervolgens nog te realiseren woning. U moet dus oppassen als u een woning koopt, deze sloopt en weer een nieuwe woning zou gaan bouwen. Sinds 2021 is het lage tarief (2%) voor de overdrachtsbelasting alleen nog van toepassing als een woning als hoofdverblijf wordt gebruikt. Omdat de woning wordt gesloopt is hiervan geen sprake !
In dit artikel gaan we ook nog in op een andere uitspraak in het kader van kopen, slopen en nieuwbouwen, hierbij wordt er geen overdrachtsbelasting nageheven, dit is bepaald in de procedure bij de Rechtbank Noord Nederland d.d. 26 augustus 2025 ECLI:NL:RNHO:2025:9879. Maar, voorzichtheid is geboden !
Conclusie is het volgende:
- De verkregen woning (onroerende zaak) moet op het moment van verkrijging bouwkundig als woning kwalificeren
- De verkregen woning moet na de verkrijging als hoofdverblijf gaan dienen.
Uit bovenstaande uitspraken zien wij dat de rechters redelijk strak
kijken naar de grammaticale uitleg en lezing; bij volledige sloopt houdt
de verkregen woning op te bestaan en kan niet meer worden gezegd dat juist
die woning als hoofdverblijf is gebruikt. Als de woning eerst wordt bewoond
en de sloop intentie daarna ontstaat komen we op een kantelpunt. De Hoge
Raad heeft nog niet geoordeeld over bovenstaande.
Slopen woning en laag tarief of startersvrijstelling overdrachtsbelasting
Hof Amsterdam oordeelt op 2 juli 2026 (ECLI:NL:GHAMS:2026:2008) dat de startersvrijstelling van artikel 15, eerste lid, onderdeel p, WBR niet van toepassing is op de verkrijging van een woning die volledig wordt gesloopt en vervangen door nieuwbouw. Hoewel de kopers de nieuw gebouwde woning daadwerkelijk als hoofdverblijf zijn gaan gebruiken, hadden zij bij de verkrijging al het voornemen om de bestaande woning inclusief fundering af te breken. Daardoor heeft de verkregen woning opgehouden te bestaan en kan niet worden gezegd dat juist die woning anders dan tijdelijk als hoofdverblijf is gebruikt. Volgens het hof is de wettelijke tekst duidelijk en biedt de parlementaire geschiedenis geen aanknopingspunt om bij volledige sloop van deze grammaticale uitleg af te wijken. Ook het beroep op het gelijkheidsbeginsel faalt, omdat sloop met behoud van de fundering en volledige sloop inclusief fundering feitelijk en juridisch geen gelijke gevallen zijn. De Rechtbank Noord Nederland was het op 26 augustus 2025 (ECLI:NL:RBNHO:2025:9879) nog met de starters eens, volgens de rechtbank hadden de kopers wel recht op het verlaagde tarief. In de uitspraak van de Rechtbank Zeeland West Brabant (Kloostercomplex) d.d. 4 januari 2024 (ECLI:NL:RBZWB:2024:48) ging de woning ook verloren door sloop, dit was bij het tekenen van de koopovereenkomst al duidelijk. In deze uitspraak was het verlaagde tarief niet van toepassing. Deze lijn zien we ook terug in de uitspraak van de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187). Als nog niet helemaal duidelijk is dat de woning wordt gesloopt kan het recht op het verlaagde tarief wel van toepassing zijn, aldus de Rechtbank Noord Nederland (hiervoor), dit wordt echter door het Gerechthof verworpen. Al met al... denk goed na over moment slopen van een eigen woning. Als er een klein beetje wordt gesloopt gaat het in oudere uitspraken wel goed (Rechtbank Gelderland d.d. 8 september 2016 ECLI:NL:RBGEL:2016:4827).
Procedure Rechtbank Zeeland West Brabant inzake kopen en slopen woning en overdrachtsbelasting
Henk koopt in januari 2022 een appartementsrecht voor een woning (met parkeerplaats) in een nog te bouwen complex. Het huidige gebouw wordt gesloopt en er wordt een nieuw gebouw neergezet. In maart 2022 zijn de appartementen gereed. In de akte van levering staat dat Henk de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken. Bij levering is 2% overdrachtsbelasting voldaan. De inspecteur stelt dat 8% overdrachtsbelasting verschuldigd is en legt een naheffingsaanslag op. Partijen stappen naar de rechter. De rechter stelt dat het verlaagde overdrachtsbelasting tarief niet van toepassing is bij de aankoop van een voor sloop bestemde en vervolgens nog te bouwen woning. De rechter kijkt hierbij naar het moment van de verkrijging en na naar de voltooiing van de nog te bouwen woning.
Procedure Rechtbank Noord Holland inzake kopen en slopen woning en overdrachtsbelasting
Truus en Henk kopen een woning met 0% overdrachtsbelasting (startersvrijstelling). De woning wordt gekocht en vlak daarna gesloopt en na 2 jaar staat er een nieuwe woning. De rechtbank leidt uit de feiten af dat eisers op het moment van de verkrijging de intentie hadden om de woning na de aankoop te slopen en te herbouwen, maar dit voornemen was nog niet geformaliseerd, het niet verkrijgen van de sloop of nieuwbouw vergunning zouden de plannen kunnen dwarsbomen. De inspecteur stelt dat bij sloop en herbouw of nieuwbouw niet wordt voldaan aan de eis dat de verkregen woning als hoofdverblijf gaat dienen (nu deze door sloop te niet gaat). In deze procedure wordt ook verwezen naar de procedure bij de Rechtbank Zeeland West Brabant. De Rechtbank is het met Truus en Henk eens;
- (RO 18) Naar het oordeel van de rechtbank kan eisers niet worden tegengeworpen dat ze niet binnen een bepaalde termijn in de woning zijn gaan wonen, maar deze na de verkrijging eerst hebben gesloopt om direct daarna op dezelfde plek een vergelijkbare woning te bouwen. Er is bovendien in dit geval, zoals verweerder ter zitting heeft bevestigd, geen sprake van oneigenlijk gebruik om een voordeel in de overdrachtsbelasting te behalen nu er geen enkele twijfel is dat eisers na voltooiing van de herbouw de woning als hoofdverblijf zullen gaan gebruiken en dit ook daadwerkelijk hebben gedaan.
Noot fiscaal jurist inzake slopen woning en overdrachtsbelasting
In veel gevallen wordt er niet stilgestaan bij de gevolgen van de overdrachtsbelasting. Omdat het tarief de laatste jaren is aangepast (0% of 2% voor eigen woningen en 10,4% voor niet eigen woningen). De Hoge Raad heeft in 2019 over een gelijke situatie geoordeeld. De wet is in 2021 aangepast en stelt het volgende:
- In artikel 14, eerste lid, in combinatie met artikel 2, tweede lid 2, van de WBR is bepaald dat ter zake van de verkrijging van in Nederland gelegen onroerende zaken of rechten waaraan deze zijn onderworpen 8% overdrachtsbelasting geheven wordt. Op grond van artikel 14, tweede lid, van de WBR bedraagt de belasting, in afwijking van het eerste lid, 2% “voor de verkrijging door een natuurlijk persoon van een woning of rechten waaraan deze is onderworpen (…) als de verkrijger de woning na de verkrijging anders dan tijdelijk als hoofdverblijf gaat gebruiken en dit overeenkomstig artikel 15a, voorafgaand aan de verkrijging duidelijk, stellig en zonder voorbehoud verklaart in een schriftelijke verklaring.”
Henk stelt in deze situatie het volgende:
- de Wet differentiatie overdrachtsbelasting heeft als doel en strekking om de positie van particuliere woningkopers te verbeteren ten opzichte van beleggers. Belanghebbende heeft ten tijde van de verkrijging een woning gekocht met de bedoeling om er zelf langdurig te wonen. Dat is ook expliciet verklaard. Dat het bestaande gebouw vervolgens is vervangen door een ander gebouw, maakt het niet anders omdat het gaat om een gebouw op exact dezelfde locatie. Dit past ook onder doel en strekking van de wet. In dit geval dient de teleologische interpretatie voorrang te krijgen boven een grammaticale uitleg, aldus belanghebbende.
De inspecteur is het hier niet mee eens en stelt zich op het standpunt dat het lage tarief (2%) alleen van toepassing als Henk het voornemen heeft om in de verkregen woning te gaan wonen. Nu Henk niet in deze woning gaat wonen, deze wordt immers volledig gesloopt, is niet het tarief van 2% van toepassing maar het hoge tarief (toen nog 8%).
De rechtbank stelt dat Henk tot 2021 wellicht gelijk heeft maar door de wetswijziging een probleem heeft. De nieuwe wettekst (artikek 14 lid 2 WBR) is helder en niet voor meerdere uitleg vatbaar. De rechter kijkt nog even naar de parlementaire geschiedenis (memorie van toelichting), hierin staat:
- Andere natuurlijke personen - niet zijnde starters - die een woning verkrijgen, hebben recht op de toepassing van het verlaagde tarief van 2%, mits zij de woning verkrijgen om deze anders dan tijdelijk als hoofdverblijf te gaan gebruiken. Alle overige verkrijgingen worden vanaf 1 januari 2021 belast tegen het hogere algemene tarief. (…). Dit betekent dat – naast de verkrijging van niet-woningen, zoals bedrijfspanden – ook verkrijgingen van woningen die niet, of slechts tijdelijk, als hoofdverblijf gaan worden gebruikt, worden belast tegen 8%.
Wat een woning is voor de inkomstenbelasting of overdrachtsbelasting is niet altijd eenvoudig te beantwoorden en levert steeds vaker een discussie op (voor de overdrachtsbelasting of aftrek van hypotheekrente). In een uitspraak van de Hoge Raad in 2017 kwam het begrip woning ook al even aan de orde, hier is helder bepaald wat een woning is en wat niet.
Lang verhaal kort, als Henk niet in de gekochte woning (als eigen woning) gaat wonen het lage tarief niet van toepassing is. De vraag is natuurlijk wel of deze situatie anders zou zijn als Henk wel in de woning zou gaan wonen en dan besluit om de woning volledig te verbouwen, bijvoorbeeld om energie te besparen en een keurige woning te bouwen. Advies zal dus ook altijd zijn om eerst in de woning te gaan wonen en dan pas te gaan verbouwen. Ook moet bij de aankoop niet vaststaan dat de gekochte woning volledig wordt gesloopt, let dus ook goed op de correspondentie en woordkeuze bij overleg met uw architect, de gemeente of aannemer.
Bron overdrachtsbelasting en eigen woning
Rechtbank Zeeland West Brabant d.d. 4 januari 2024 ECLI:NL:RBZWB:2024:48
Geen teruggaaf overdrachtsbelasting door ontbreken ontbindende voorwaarde
Onder voorwaarden kan een teruggaaf van overdrachtsbelasting plaatsvinden. Eén van de situaties waarin dit mogelijk is, is bij de vervulling van een ontbindende voorwaarde. Hierover is recent uitspraak gedaan door de rechtbank Den Haag. Deze – lezenswaardige – uitspraak bespreken wij hierna. Voor een artikel over de teruggaaf van overdrachtsbelasting in het algemeen wijzen wij u graag op de link onderaan dit artikel.
Relevante feiten en omstandigheden
Een bv is eigenaar van een bedrijfspand. Een bestuurder van de bv ontvangt een offerte voor een hypotheek. Daarin is opgenomen dat de offerte geldt onder de voorwaarde dat de juridische eigendom van het bedrijfspand overgaat van de bv op de bestuurder. De notaris adviseert om het bedrijfspand te leveren onder de ontbindende voorwaarde dat de bank bereid is om het bedrijfspand te financieren zonder de voorwaarde te stellen dat de (juridische) eigendom aan de bestuurder toebehoort.
Over deze ontbindende voorwaarde wordt vervolgens uitgebreid gecommuniceerd. Uiteindelijk wordt de ontbindende voorwaarde wel in de notariële koopovereenkomst opgenomen, maar niet in de akte van levering. In de akte van levering is wel opgenomen dat de koopovereenkomst mondeling tot stand is gekomen en dat de akte van levering voorrang heeft op de koopovereenkomst. In diezelfde akte is vervolgens opgenomen dat de levering onvoorwaardelijk is. Het bedrijfspand wordt onder voorbehoud van de economische eigendom geleverd aan de bestuurder. Hierbij wordt € 120.000 aan overdrachtsbelasting aangegeven en afgedragen.
Twee jaar later wordt een akte opgesteld waarmee de ontbindende voorwaarde wordt ingeroepen. Het juridisch eigendom keert terug naar de bv en de bv ‘betaalt’ de koopsom terug. Vervolgens wordt een beroep gedaan op de teruggaafbepaling in de overdrachtsbelasting. Partijen menen dat sprake is van een situatie waarin door vervulling van een ontbindende voorwaarde de situatie rechtens en feitelijk is zoals deze was. De inspecteur is het hiermee oneens en wijst het teruggaafverzoek af.
Het oordeel van de inspecteur
De inspecteur meent dat op grond van de akte van levering geen sprake is van een ontbindende voorwaarde. Dat maakt dat er sprake is van een onvoorwaardelijke verkrijging en dan kan de teruggaafbepaling niet worden ingeroepen.
Het oordeel van de rechtbank
De rechtbank haalt eerst de regel aan. Op verzoek wordt teruggaaf van belasting verleend, mits aan de voorwaarden is voldaan. Die voorwaarden houden in dat de toestand van vóór de verkrijging zowel feitelijk als rechtens wordt hersteld als gevolg van de vervulling van een ontbindende voorwaarde. Het is aan degene die het verzoek doet om te bewijzen dat sprake is van een situatie waarin als gevolg van de vervulling van een ontbindende voorwaarde die toestand wordt hersteld.
De rechtbank leidt uit de correspondentie af dat bewust de keuze is gemaakt om geen ontbindende voorwaarde in de akte van levering op te nemen. De stelling is dat sprake is van een standaardtekst die per ongeluk niet is verwijderd. De rechtbank merkt op dat, indien sprake is van een vergissing, dit voor rekening en risico van de verzoeker tot teruggaaf komt. Er wordt in het bijzonder benadrukt dat in de akte expliciet is opgenomen dat sprake is van een onvoorwaardelijke levering. Die term laat zich niet op een andere wijze uitleggen.
De rechtbank komt tot het oordeel dat de levering onvoorwaardelijk heeft plaatsgevonden. Dat in de notariële koopovereenkomst iets anders staat, doet daaraan niet af. Dat heeft geen goederenrechtelijk gevolg. Aangezien geen sprake is van de vervulling van een ontbindende voorwaarde, kan van een teruggaaf geen sprake zijn.
Advisering en teruggaafverzoeken
Een teruggaafverzoek zoals in dit artikel besproken, vereist de vervulling van een ontbindende voorwaarde. Die moet dus al bij akte van levering zijn overeengekomen. Het is dus van belang om tijdig advies in te winnen en u te laten bijstaan door een fiscaal deskundige. Vastgoedtransacties zijn over het algemeen immers financieel omvangrijk en een vergissing is snel gemaakt. Neem gerust eens contact op met één van de auteurs om vrijblijvend kennis te maken.
Startersvrijstelling en overdrachtsbelasting
Op 29 juni 2021 heeft de Staatssecretaris van Financiën een besluit doen publiceren in de sfeer van de overdrachtsbelasting. Het besluit richt zich specifiek op de toepassing van de startersvrijstelling en het 2%-tarief. Sinds 1 januari 2021 geldt het 2%-tarief uitsluitend voor woningen die als hoofdverblijf van de verkrijger(s) gaan dienen. De startersvrijstelling geldt voor verkrijgers van onroerende zaken die aan de volgende voorwaarden voldoen:
- De verkrijger is meerderjarig, doch jonger dan 35 jaar;
- Er wordt een woning verkregen;
- De woning die wordt verkregen wordt anders dan tijdelijk als hoofdverblijf – door de verkrijger – gebruikt;
- De startersvrijstelling is niet eerder gebruikt;
- Er wordt voldaan aan de woningwaardegrens.
In dit artikel leest u meer over de startersvrijstelling. Wij gaan hierna in op het gepubliceerde besluit.
Nadere toelichting op de startersvrijstelling / 2%-tarief
Zoals beschreven kan per 1 januari 2021 bij de verkrijging van een woning onder voorwaarden het 2%-tarief worden toegepast. Voorts kan de startersvrijstelling van toepassing zijn. De Staatssecretaris heeft aanleiding gezien om een tweetal goedkeuringen te verlenen, waarmee tegemoet wordt gekomen aan signalen uit de praktijk. Het betreft:
- Een goedkeuring voor het geval zich na ondertekening van de koopovereenkomst, doch voor de verkrijging van de onroerende zaak, een onvoorziene omstandigheid voordoet;
- Een goedkeuring voor het geval dat bij toepassing van de startersvrijstelling op dezelfde dag zowel een beperkt recht dat betrekking heeft op een woning, als de bloot eigendom van die woning wordt verkregen.
Wij behandelen beide goedkeuringen hierna. De goedkeuringen zijn afgegeven op grond van de hardheidsclausule.
Onvoorziene omstandigheden bij startersvrijstelling
Om van de startersvrijstelling of het 2%-tarief gebruik te kunnen maken, moet de woning anders dan tijdelijk als hoofdverblijf gebruikt gaan worden. De wet bevat reeds de bepaling dat rekening kan worden gehouden met onvoorziene omstandigheden die zich voordoen na de verkrijging van de woning. Dit doet zich bijvoorbeeld voor indien de woning geheel tenietgaat. Het is dan onredelijk om de vrijstelling of het lage tarief terug te nemen.
Het komt echter ook voor dat zich onvoorziene omstandigheden voordoen voorafgaand aan de verkrijging, maar na het tekenen van de koopovereenkomst. Indien dit gebeurt, is de hiervoor benoemde wetsbepaling niet van toepassing en moet – naar de letter van de wet – het verlaagde tarief of de startersvrijstelling worden teruggenomen. Dit is een onwenselijke situatie. De staatssecretaris keurt daarom goed dat onder voorwaarden ook bij onvoorziene omstandigheden na het tekenen van de koopovereenkomst, maar voor de verkrijging, het verlaagde tarief of de startersvrijstelling niet wordt teruggenomen. Dit kan zich bijvoorbeeld voordoen bij het overlijden van de koper. Aan de goedkeuring zijn de volgende vijf voorwaarden verbonden:
- Er is sprake van een onvoorziene omstandigheid die zich heeft voorgedaan na het tekenen van de koopovereenkomst, maar voor de verkrijging van de woning;
- De verkrijger maakt aannemelijk dat het voornemen steeds is geweest om de woning anders dan tijdelijk als hoofdverblijf te gebruiken en dat dit nu redelijkerwijs niet meer zal gebeuren;
- In de akte van levering wordt opgenomen dat een beroep op het besluit (en de specifieke goedkeuring die het betreft) wordt gedaan;
- Aan de andere vereisten voor toepassing van het verlaagde tarief of de startersvrijstelling is voldaan. Daarbij dient onder andere gedacht te worden aan de verklaring die wordt afgegeven en waaruit volgt dat het de bedoeling is om de woning anders dan tijdelijk als hoofdverblijf te gebruiken. Dat de verklaring dwingende teksten bevat, doet daaraan niet af.
- Bij een overdracht van de woning binnen zes maanden kan formeel gezien aanspraak worden gemaakt op een vermindering van de overdrachtsbelasting. De verkrijger die een beroep doet op deze goedkeuring is alsnog overdrachtsbelasting verschuldigd naar hetzelfde tarief dat bij de volgende verkrijging wordt toegepast.
In het besluit zijn een aantal voorbeelden opgenomen, die wij hierna – soms versimpeld – hebben overgenomen.
Voorbeeld 1. Geen doorverkoop binnen zes maanden
Annie en Kees zijn gehuwd en tekenen een koopovereenkomst voor een woning van € 350.000. Het voornemen is om de woning anders dan tijdelijk als hoofdverblijf te gaan gebruiken. De akte van levering zal een paar maanden later bij de notaris worden verleden. Tussen het tekenmoment en de leveringsdatum komt het tot een scheiding tussen Annie en Kees. Geen van beide kan in de woning gaan wonen, die moet dus worden doorverkocht.
Op de leveringsdatum is de scheiding voltrokken. Ieder krijgt dus 50% van de onverdeelde helft geleverd. Zonder nadere goedkeuring zouden beiden over hun aandeel 8% overdrachtsbelasting verschuldigd zijn, omdat zij de woning beiden niet als hoofdverblijf gaan gebruiken.
In de akte van levering dient te worden opgenomen dat een beroep wordt gedaan op dit besluit en moet de specifieke goedkeuring worden benoemd. Beiden mogen dan alsnog het 2%-tarief of de startersvrijstelling toepassen.
Voorbeeld 2. Doorverkopen binnen zes maanden
Stel dat Annie en Kees de woning binnen zes maanden na de levering doorverkopen aan iemand die de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken. We gaan er vanuit dat deze persoon het verlaagd tarief kan toepassen.
De verschuldigde overdrachtsbelasting bedraagt dan 2% over de grondslag, te verminderen met overdrachtsbelasting die Annie en Kees reeds hebben voldaan bij hun eerdere verkrijging.
De laatste voorwaarde werkt in deze situatie als volgt uit. Stel dat Annie en Kees de woning voor € 360.000 verkopen. Op grond van de wet is het zo dat, als de verkrijging door Annie en Kees belast is met overdrachtsbelasting, de maatstaf van heffing voor de koper wordt vastgesteld op het verschil. Dat is slechts € 10.000. Dat leidt tot een lagere belastingheffing.
De goedkeuring heeft nu tot gevolg dat Annie en Kees alsnog hetzelfde tarief zijn verschuldigd als de opvolgend koper. Dit kan gevolgen hebben indien Annie of Kees (of beiden) gebruik hebben gemaakt van de startersvrijstelling. Er is dan nog immers 2% verschuldigd in plaats van niets. Uiteraard staat het partijen vrij om afspraken te maken over de verdeling van deze ‘belastinglast’.
Verkrijging beperkt recht en bloot eigendom op één dag
De startersvrijstelling geldt alleen als deze niet eerder is toegepast. Sommige verkrijgingen voelen voor de verkrijger als één geheel, maar voor de overdrachtsbelasting kunnen twee verkrijgingen worden onderscheiden. Zonder nadere regels betekent dat één keer startersvrijstelling en één keer het verlaagd tarief. De Staatssecretaris acht dit onwenselijk op het moment dat op één dag een beperkt recht op en het bloot eigendom van dezelfde woning wordt verkregen. Daarom is een goedkeuring afgegeven. Deze goedkeuring heeft tot gevolg dat voor de startersvrijstelling sprake is van één verkrijging van de volle eigendom.
Hierbij gelden drie voorwaarden:
- De waarde van het verkregen bloot eigendom, vermeerderd met de waarde van het beperkte recht, komt niet uit boven de woningwaardegrens;
- De verklaring bij de startersvrijstelling wordt aan beide notariële akten gehecht en in de akte moet worden opgenomen dat sprake is van toepassing van dit besluit en deze goedkeuring. Dit moet in ieder geval in de akte zijn opgenomen waaraan de originele verklaring niet is gehecht;
- Aan de overige eisen voor toepassing van de startersvrijstelling, zoals de leeftijdsgrens, wordt voldaan.
Het volgende voorbeeld ontlenen wij aan het besluit.
Voorbeeld 3. Verkrijging beperkt recht en bloot eigendom
Annie koopt van Kees op een dag voor € 200.000 het recht van erfpacht op een stuk grond met daarop een woning. Op diezelfde dag koopt Annie van Henk voor € 50.000 de eigendom van het stuk grond met de woning, waarbij uiteraard rekening is gehouden met het feit dat de grond is bezwaard met een recht van erfpacht. Aan het einde van de dag heeft Annie dus twee transacties gehad, doch één keer het volle eigendom verkregen. Zonder goedkeuring kan één keer de startersvrijstelling worden toegepast, mits aan de overige voorwaarden is voldaan.
De totale waarde voor de toepassing van de goedkeuring bedraagt € 250.000 en ligt daarmee beneden de woningwaardegrens. Op de verkrijging van het totaal kan de startersvrijstelling worden toegepast. Aan beide notariële akten dient de verklaring te worden gehecht en in ieder geval in de akte waaraan niet het origineel is gehecht, moet toepassing van deze goedkeuring worden opgenomen.
Ingang en terugwerkende kracht goedkeuringen startersvrijstelling / 2%-tarief
Voor verkrijgingen in de periode 1 januari 2021 – datum van inwerkingtreding van het besluit – kan een verzoek om toepassing van de goedkeuring(en) alsnog worden gedaan. Indien is voldaan aan de voorwaarden, wordt het verzoek ingewilligd. Daarbij gaan wij er vanuit dat bij het ontbreken van extra verklaringen / hechtingen aan de akten, daarmee coulant wordt omgegaan. Het verzoek moet worden gericht aan het Ministerie van Financiën.
Fiscaal jurist over startersvrijstelling en 2%-tarief
De regeling per 1 januari 2021 klinkt eenvoudig, maar ondertussen is al duidelijk dat in de praktijk complexe situaties voorkomen. Daartoe behoren uiteraard de vragen over of iets kwalificeert als woning, maar ook het hoofdverblijfcriterium zorgt soms voor hoofdbrekens. Tussen het reguliere tarief van 8% en het verlaagd tarief van 2% zit een gat van 6%-punt. In het eerste kwartaal van 2021 bedroeg de gemiddelde prijs van een eengezinswoning € 395.000. Het financieel belang bedraagt dan € 23.700 exclusief eventuele rente en boete. Neem daarom bij twijfel altijd contact op met een specialist. Wij ondersteunen in onze praktijk zowel notariskantoren als particulieren en bedrijven. Neem gerust eens rechtstreeks contact op met één van onderstaande auteurs.
Besluit startersvrijstelling en verlaagd tarief overdrachtsbelasting
Overdrachtsbelasting 2021
Volgens het Belastingplan 2021 gaat de overdrachtsbelasting in 2021 veranderen. Starters op de woningmarkt zijn voordeliger uit vanaf 2021 en beleggers moeten meer overdrachtsbelasting gaan betalen.
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Overzicht wijzigingen overdrachtsbelasting (OVB)
| Situatie | OVB 2020 | OVB 2021 |
| woning starters | 2% | 0% |
| woning eigen gebruik | 2% | 2% |
| woning voor verhuur, tweede woning | 2% | 8% |
| kantoorpand, grond, bedrijfspand, winkelpand, etc. | 6% | 8% |
| Aandelen in vastgoed B.V. | 2% of 6% | 8% |
Tarief voor niet woningen omhoog in 2023
Het tarief voor de overdrachtsbelasting voor niet woningen wordt in 2023 verhoogd tot 10,4%.
Samenwonen en overdrachtsbelasting
Bij het einde van een huwelijk of samenwonen gaat de woning vaak naar één van de partners. Meestal is er dan geen overdrachtsbelasting verschuldigd, maar er zijn bij samenwoners wel voorwaarden. Hoe werkt dit?
Overdrachtsbelasting woning of kantoor
Voor woningen geldt een tarief voor de overdrachtsbelasting van 2%, mits u er ook gaat wonen. Voor beleggers goldt dit tot 1 januari 2021 ook, mits een woning wordt gekocht. Bijkomende voorwaarde - sinds 2021 - om het 2% tarief te mogen hanteren is namelijk dat de verkrijger de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken (art. 14(2) Wet Belastingen van Rechtsverkeer). De koper moet hiervoor zelfs een verklaring ondertekenen. Bij twijfel over het tarief zou u dit besluit uit 2023 eens kunnen lezen, hierin staan enkele voorbeelden.
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (nu 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%. Op de internetsite van de belastingdienst wordt hierover - kort en goed - het volgende gesteld:
- Verkrijgt u een woning waarin u zélf voor langere tijd gaat wonen? En komt u niet in aanmerking voor de startersvrijstelling? Dan is de overdrachtsbelasting 2%.
- Verkrijgen betekent in de meeste gevallen dat u de woning koopt, maar dat hoeft niet. Het kan ook gaan om het krijgen van (een aandeel in) een eigendom als gevolg van bijvoorbeeld erfpacht, opstalrecht, vruchtgebruik of appartementsrecht.
- Onder woningen verstaan wij onroerende zaken die op het moment van de overdracht naar hun aard bestemd zijn voor bewoning. Hierbij horen ook aanhorigheden.
- Als aanhorigheden wordt gezien: de tuin, de garage, een bijgebouw, schuur, serre, aanbouw of bijgebouw of tuinhuis.
- Bij de koop moet de koper vastleggen dat hij / zij er gaat wonen, middels een verklaring
- Voor woningen waar u niet zelf voor langere tijd in gaat wonen, zoals een vakantiewoning, betaalt u 10,4% overdrachtsbelasting.
Het tarief voor de overdrachtsbelasting op niet woningen is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Is het een woning of kantoor?
De overdrachtsbelasting op woningen bedraagt 2%. Op kantoren (niet-woningen) is het tarief 10,4%. De vraag is dus regelmatig welk tarief voor de overdrachtsbelasting moet worden toegepast. Het verlaagde tarief voor de overdrachtsbelasting is niet in strijd met internationale verdragen, aldus de Hoge Raad. De discussie in de praktijk gaat nu veelal om het feit of een gebouw een woning is of niet. In dit artikel een nadere toelichting. De WBR kent geen definitie van het begrip "woning". De kern is:
- naar aard bestemd voor bewoning;
- de bestemming die de gemeente aan het gebouw heeft gegeven (volgens Hoge Raad minder van belang)
- is de onroerende zaak eenvoudig weer als woning te gebruiken (beperkte aanpassingen)
- oorspronkelijke idee van de onroerende zaak toen deze is gebouwd
We zien dat rechters nog zoekende zijn, maar wel duidelijkheid geven over de invulling. De rechter gaat niet over de wet en of deze rechtvaardig is ... Lex dura sed lex (latijn voor: de wet is streng maar het is de wet).
Eigen woning of kantoor voor overdrachtsbelasting
Men moet kijken naar het moment van verkoop, was het toen een woning of een kantoor? Als een pand naar haar aard bestemd is om een woning te zijn, dan is het tarief 2%. Bij twijfel kan mede van belang zijn of de gemeente een woonbestemming voor het pand heeft afgegeven.
Woning of kantoor (uitspraak advocatenkantoor)
Een mooi gebouw is in 1895 gebouwd als woning. Daarna is het gebouw (beperkt) verbouwd tot kantoor voor een advocatenkantoor. Het pand is vervolgens weer verbouwd tot woning. Volgens de rechter is dit gebouw beperkt verbouwd en kan het gezien worden als woning, derhalve 2% overdrachtsbelasting. De Hoge Raad bevestigd in 2017 deze uitspraak van het Gerechtshof Arnhem Leeuwarden. Overwegingen
- onroerende zaak heeft door verbouwing haar bestemming als eigen woning niet verloren
- zeer beperkte aanpassingen in het pand (de oorspronkelijke woning) en eenvoudig weer als woning te gebruiken
- artikel 220a lid Gemeentewet maakt vorenstaande niet anders
- doe waarmee de onroerende zaak is gebouwd (woning) is van belang bij bepalen 2% of 6%
Woning of kantoor (woning met atelier)
Een gebouw met een gemengde bestemming, voor het deel dat de eigen woning betreft is het tarief 2%, voor het andere (niet-woning) deel is het tarief 6%. Het gebouw is in 1906 gebouwd als eigen woning met atelier. Sinds 1989 is het gebouw in gebruik als advocatenkantoor, sinds 2008 wonen er mensen in het pand (anti-kraak). De Rechtbank is van mening dat het gebouw van oorsprong naar aard is bestemd om te wonen en te werken. Er zijn geen wezenlijke wijzigingen in het gebouw aangebracht. Op grond van de bouwtekeningen wordt 20% gezien als niet-woning / werkruimte / kantoor (dus 6% overdrachtsbelasting).
Herenhuis of kantoor
Een gebouw heeft drie verdiepingen, een mooi herenhuis met bijna 1.000 vierkante meter. Het is in 1900 gebouwd en was tot 1949 als woning in gebruik. Daarna was het tot 2014 een kantoor. Op het moment dat X het kocht was het gebouw naar zijn aard bestemd om als woning te dienen. Alle faciliteiten voor een woning waren nog aanwezig. Dat er wijzigingen in het gebouw zijn aangebracht om het als kantoor te kunnen gebruiken maakt volgens de rechter niet uit. De aanpassingen waren namelijk niet van dien aard dat het pand daarom niet langer geschikt zou zijn om er te kunnen wonen. Conclusie: 2% overdrachtsbelasting.
Kantoorcomplex met woonbestemming
Rechtbank Den Haag oordeelt in 2022 dat het (voormalige) kantoorcomplex niet een woning is voor de overdrachtsbelasting. Het complex was op het moment van overdracht aan Y BV (naar zijn aard) namelijk niet bestemd voor bewoning. Henk koopt in 2019 een voormalig kantorencomplex met 3 verdiepingen, deels met winkels en veel parkeerplaatsen. Een deel wordt gesplitst in appartementsrechten. Na verkoop van een deel van het complex heeft Y BV nog 2 etages in bezit (en 90 parkeerplaatsen). Omdat het kantorencomplex na zijn aard niet bestemd is voor bewoning is het hoge overdrachtsbelasting tarief van toepassing. Hierbij speelt mee dat het complex oorspronkelijk voor ander gebruik dan bewoning is ontworpen en gebouwd. Ook speelt mee dat er tot het moment van overdracht geen wijzigingen / verbouwingen aan het complex hebben plaatsgevonden. Gezien de jurisprudentie van de Hoge Raad lijkt het erop dat deze uitspraak in beroep nog wel zal kantelen.
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Tandartspraktijk of woning
X wordt in 2014 eigenaar van een onroerende zaak. Het was een onroerende zaak welke in 1965 als woning is gebouwd en in 1982 is omgebouwd tot tandartsenpraktijk. De vraag is "2% of 6% overdrachtsbelasting". Het Gerechtshof Den Haag is in 2016 (ECLI NL GHDHA 2016 1741) van mening dat sprake is van een woning. De Hoge Raad is dit in 2017 (ECLI NL HR 2017 294) met het Gerechtshof eens, derhalve 2% overdrachtsbelasting.
Kinderdagverblijf of woning
De heer X koopt van de gemeente een kinderdagverblijf om er te gaan wonen. De bestemming zal nog worden gewijzigd in "wonen". Tot 2014 was het pand in gebruik als kinderdagverblijf, eind 2014 koopt X het pand (leeg). De rechter is van mening dat het gebouw is gekocht als woning, maar nooit als zodanig is gebruikt. In de akte van levering staat ook: "voormalig schoolgebouw". Tevens had het gebouw geen woonbestemming op het moment van overdracht / levering. Tarief 6%.
Boerderij als kantoor of woning
Een boerderij wordt in 2009 verbouwd tot kantoor. De heer X koopt deze boerderij in 2013 en wil deze gebruiken als woning. De Rechtbank Zeeland - Westbrabant is op 30 oktober 2014 (ECLI NL RBZWB 2014 7471) van mening dat de boerderij op het moment van koop niet als woning is aan te merken (dus 6% overdrachtsbelasting). Het Gerechtshof 's Hertogenbosch denkt hier op 8 juli 2016 (ECLI NL GHSHE 2016 2729) anders over en stelt de overdrachtsbelasting vast op 2%.De Hoge Raad is het op 24 februari 2017 (ECLI NL HR 2017 295) met het Gerechtshof eens, 2% overdrachtsbelasting.
Hospice is verzorgingsinstelling en geen woning
De Rechtbank Noord Nederland is van mening dat een hospice geen eigen woning is en dat er bij overdracht 6% overdrachtsbelasting moet worden betaald. Het Gerechtshof Amsterdam denkt hier op 17 maart 2016 (ECLI NL GHAMS 2016 2522) anders over, de hospice heeft het karakter van een eigen woning ,derhalve 2% overdrachtsbelasting. De Hoge Raad denkt er op 24 februari 2017 (ECLI NL HR 2017 291) (weer) anders over, het is een hospice en geen woning. Waarom 6% overdrachtsbelasting?
- pand is na aard geen eigen woning maar een verzorgingstehuis
- is niet gebouwd als eigen woning
Schoolgebouw dat wordt omgebouwd tot appartementen
Henk koopt een voormalig school gebouwd voor ruim 600.000 euro. Volgens het bestemmingsplan is het ombouwen tot woningen (lofts) toegestaan. Er wordt 2% overdrachtsbelasting betaald bij de aankoop. De inspecteur en de rechter zijn het hier niet mee eens, dit moet 6% zijn. Het gebouw was op het moment van aankoop niet bestemd om als woning te dienen, aldus de rechter. Dat er in het kader van de leegstandwet iemand woonde, de plannen van Henk, en dat het gebouw kon en mocht worden omgebouwd acht het Gerechtshof niet van belang.
Conclusie woning of kantoor
Een verbouwing van een eigen woning kan van invloed zijn of een gebouw een woning is of een kantoor. De aard en bestemming van een gebouw op overdrachtsdatum zal uiteindelijk de doorslag geven. De bestemming woning is veelal - gezien het lagere overdrachtsbelastingtarief - erg aantrekkelijk. Een juist advies (voor overdracht) is hierbij van belang.
Maar wanneer is iets een woning en wanneer niet? De Hoge Raad heeft in 2017 een aantal arresten over dit onderwerp gewezen.
- Beslissend is of de onroerende zaak naar zijn aard voor bewoning bestemd is.
- Dit kan ook zo zijn als het pand (de woning) vervolgens wortd gebruikt voor iets anders, zoals een kantoor.
- Het pand moet bij aankoop of met kleine aanpassingen weer bewoonbaar zijn als eigen woning.
Uitspraken op een rijtje
- Bedrijfsruimte en woning: een woning wordt omgebouwd tot kantoor, de badkamer en gashaarden verdwijnen maar voorzieningen zijn eenvoudig te herstellen. De leidingen liggen er nog. Volgens de Rechtbank is het geen woning meer, het Gerechtshof en de Hoge Raad denken hier anders over. De onroerende zaak kwalificeert als woning omdat deze naar zijn aard nog steeds bestemd is voor bewoning. Hof Den Bosch 8 juli 2016, ECLI:NL:GHSHE:2016:2729. Hoge Raaad 24 februari 2017, ECLI:NL:HR:2017:295. Kern bij deze uitspraak is ‘naar zijn aard bestemd’ moet objectief worden benaderd (dus kijken naar de oorspronkelijke bouwwijze ) . Dat er een paar bouwwerkzaamheden nodig zijn om het gebouw weer als woning te kunnen gebruiken is dus geen punt.
- Oude Villa: een oude villa uit 1895 is verbouwd tot kantoor en wordt verkocht aan een de heer X, die het als woning wil gaan gebruiken. De aanpassingen (keuken / badkamer) zijn beperkt. Het tarief is 2%, Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:290.\
- Tandartsen praktijk wordt weer een eigen woning. Het tarief is 2%. Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:294.
- Verzorgingstehuis of hospice is geen woning Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:291 dit geldt ook voor een zorgcomplex Rechtbank Noord-Holland 14 februari 2020, ECLI:NL:RBNHO:2020:917.
- Peuterspeelzaal wordt eigen woning. Bij aankoop is dit gebouw niet bestemd voor bewoning, dit komt mede omdat bij aankoop de bestemming "maatschappelijk" was Hof Arnhem-Leeuwarden 31 januari 2017, ECLI:NL:GHARL:2017:638.
- Fundering is geen huis. Een fundering (afgebrande woonboerderij) is geen eigen woning. Rechtbank Zeeland-West-Brabant 1 maart 2018, ECLI:NL:RBZWB:2018:1629. Soms maken de feiten toch een klein verschil, lees deze uitspraak over een heel oud gebouw dat wel als eigen woning wordt gezien Hof Den Bosch 20 februari 2020, ECLI:NL:GHSHE:2020:651
- Oude woning die in verval is geraakt. Pand had geen dak meer en wordt ook niet meer bewoond. Op het gebouw heeft altijd een woonbestemming gezeten. Verlaagde tarief is van toepassing Hof Den Bosch 20 februari 2020, ECLI:NL:GHSHE:2020:651.
Aanhorigheden bij een eigen woning
Soms zal de discussie niet plaatsvinden over "woning of kantoor" maar over "aanhorigheden bij een eigen woning of niet". Als aanhorigheden wordt gezien: de tuin, de garage, een bijgebouw, schuur, serre, aanbouw of bijgebouw of tuinhuis. Een paar uitspraken
- Grasland voor paarden is geen aanhorigheid Hoge Raad 3 februari 2017, ECLI:NL:HR:2017:154 (art. 81 RO).
- Cultuurgrond bij eigen woning is geen aanhorigheid Hof Arnhem-Leeuwarden 23 januari 2018, ECLI:NL:GHARL:2018:656.
- Schuren en stallen die niet meer bedrijfsmatig mogen worden gebruikt zijn aanhorigheden. Rechtbank Gelderland 8 september 2020, ECLI:NL:RBGEL:2020:4607.
- Paardenhouderij en weilanden zijn aanhorigheden Rechtbank Zeeland-West-Brabant 28 januari 2022, ECLI:NL:RBZWB:2022:389.
Notaris aansprakelijk voor verkeerde tarief overdrachtsbelasting
Er kan in de praktijk wel eens twijfel bestaan over de toepassing van het verlaagde tarief voor woningen. De notaris zal hier niet altijd even makkelijk over zijn omdat de notaris aansprakelijk lan zijn voor het onjuiste tarief voor de overdrachtsbelasting, de notaris zal dan dus wellicht niet willen meewerken aan het passeren van de akte van levering. De notaris is echter aansprakelijk voor de overdrachtsbelasting die uit de akte volgt, zie Hof Arnhem-Leeuwarden 6 februari 2018, ECLI:NL:GHARL:2018:1128. De notaris is dus niet aansprakelijk voor een eventueel door de Belastingdienst aan de koper op te leggen naheffingsaanslag als deze de aanslag niet voldoet. De notaris zou dus een pleitbaar standpunt inzake het lagere tarief gewoon moeten honoreren.
Bron woning of kantoor voor overdrachtsbelasting
Adovcatenkantoor is woning aldus Hoge Raad d.d. 24 februari 2017 (ECL NL HR 2017 290)
Tandartsenpraktijk is woning aldus de Hoge Raad d.d. 24 februari 2017 (ECLI NL HR 2017 294)
Kantoor of woning Rechtbank Den Haag d.d. 13 september 2016 ECLI NL RBDHA 2016 11590.
Herenhuis of kantoor Gerechtshof Den Haag 28 september 2016 ECLI NL GHDHA 2016 2871.
Kinderdagverblijf of niet Rechtbank Noord Nederland d.d. 7 juli 2016 ECL NL RBNNE 2016 3455.
Schoolgebouw of lofts Gerechtshof Den Haag d.d. 10 februari 2017 ECLI:NL:GHSHE:2017:493)
Rechtbank Den Haag 13 september 2022 ECLI:NL:RBDHA:2022:9671
Fiscale eindejaarstips 2025
Hieronder kort en bondig fiscale eindejaartips voor ondernemers, BV's en particulieren.
Fiscale eindejaarstips 2025 voor alle ondernemers
Benut de vrije ruimte WKR vóór 31 december
Niet gebruikte vrije ruimte vervalt volledig; haal desnoods vergoedingen van 2026 naar voren. Voor 2025 geldt 2% over de eerste €400.000 loonsom; daarboven 1,18%. Pas eventueel de concernregeling toe. Denk ook aan de gerichte vrijstellingen, bijvoorbeeld voor thuiswerken (2,40 per dag).
Anticipeer op ongunstige regeling voor normale auto's
Vanaf 2027 komt er wellicht een fiscaal ongunstige regeling (12% over de cataloguswaarde als extra heffing voor werkgever) voor niet elektrische auto's. Koopt u in 2025 nog een auto bekijk dan deze regeling en overweeg een elektrische auto. De regeling geldt niet voor bestelauto's. Tevens geldt voor 2025 nog een verlaagd tarief (17% tot cataloguswaarde € 30.000, meerdere 22%). voor de bijtelling (die vervalt in 2026).
Vraag WBSO uiterlijk 20 december 2025 aan voor S&O-werkzaamheden vanaf 1 januari 2026
Die te laat indienen betekent verlies van aftrek. Meld de realisatie 2025 uiterlijk 31 maart 2026. De WBSO is een fiscale tegemoetkoming voor innovatiekosten (loon). Aanvragen kan online via de internetsite van RVO.
Voorkom desinvesteringsbijtelling door verkoop van bedrijfsmiddelen uit te stellen tot 2026
Dit geldt wanneer je binnen vijf jaar verkoopt na EIA/MIA/KIA-toepassing. Investeringen uit 2021 dus in 2026 desinvesteren om terugbetaling van investeringsaftrek te voorkomen.
Afwaarderen van vorderingen, bedrijfsmiddelen en voorraad
De bezittingen van uw onderneming staan op de fiscale balans voor de aankoopprijs te verminderen met afschrijvingen (de boekwaarde). Als de werkelijke waarde lager is dan de boekwaarde kunt u mogelijk nog iets extra's ten laste van de winst brengen. Bekijk ook kritisch de incourante voorraad of vorderingen die wellicht niet binnen komen.
Gebruik KIA, EIA of MIA door investeringen strategisch te plannen (voor of juist na 1 januari 2026)
Let op KIA-grens van €392.230 (2025). Aanbetaling vóór 31 december kan voldoende zijn.
Vorm een herinvesteringsreserve (HIR) bij boekwinst en leg herinvesteringsvoornemen schriftelijk vast
Bij in 2022 gevormde HIR moet uiterlijk 31 december 2025 opnieuw worden geïnvesteerd. Voor verkopen in 2025 kunt u een herinvesteringsreserve vormen in uw aangifte vennootschapsbelasting. Leg dit voornemen met onderliggende documentatie schriftelijk vast. Bekijk ook de mogelijkheden om voorzieningen inzake groot onderhoud te vormen.
Aftrekbeperking gemengde kosten
Gemengde kosten zijn kosten die zowel een zakelijk als privékarakter hebben. Tot een bedrag van € 5.700 zijn deze kosten niet aftrekbaar. U kunt er echter voor kiezen om 80% in aftrek te brengen, dit is voordelig als de beperkt aftrekbare kosten over 2025 minder dan € 28.500 bedragen.
Optimaliseer btw-correcties in de laatste btw-aangifte
Denk aan privégebruik auto, BUA-correctie en pro-rata herzieningen. De suppletie btw moet binnen 8 weken nadat de ondernemer heeft geconstateerd dat de ingediende btw-aangifte niet klopt worden ingediend.
Vraag btw terug bij oninbare debiteuren
Lijkt betaling definitief uit te blijven, vraag dan in de aangifte van dat tijdvak teruggaaf aan.
Controleer of toepassing van de KOR vanaf 2026 zinvol is
Aanmelden vóór 3 december 2025; omzetgrens €20.000.
Check administratieve bewaartermijnen
Veel gegevens moeten zeven jaar worden bewaard; onroerende zaken tien jaar.
Voorkom boetes bij schijnzelfstandigheid
Vanaf 2026 vervalt de zachte landing; onjuiste kwalificatie zzp’ers leidt tot naheffingen + boetes.
Anticipeer op het nieuwe btw-tarief voor logies per 1 januari 2026
Vooruitbetalingen in 2025 voor 2026 moeten nu al met 21% worden belast.
Crypto dienstverlener en melding belastingdienst
Per 1 januari 2026 treedt DAC 8 in werking. Dit is een europese richtlijn die cryptodienstverleners verplicht om klantgegevens en transacties vast te leggen, te controleren en te rapporteren aan de belastingdienst. Als u of uw onderneming of BV onder deze regeling zou vallen dan moet u uiterlijk 31 januari 2027 de informatie van uw klant doorgeven.
Fiscale eindjaarstips 2025 voor IB-ondernemers
Houd een sluitende urenadministratie om zelfstandigenaftrek en S&O-aftrek veilig te stellen
Minimaal 1.225 uur en >50% van totale werktijd. De zelfstandigenaftrek wordt steeds lager, in 2023 was deze nog € 5.030 en in 2025 nog maar € 2.470 en in 2026 € 1.200.
Overweeg afstorten van oudedagsreserve of stakingswinst vóór 1 januari 2026
Verlaagt box 3-vermogen en dus belastingdruk.
Afstorten van de oudedagsreserve in een laag winstjaar kan extra voordelig uitpakken
Vrijval wordt belast tegen lager effectief tarief door de mkb-winstvrijstelling.
Kies bewust tussen meewerkaftrek, man-vrouwfirma of zakelijke beloning partner
Afhankelijk van uren, winst en arbeidsverhouding kunnen forse progressievoordelen ontstaan. De vergoeding bij een meewerkbeloning is minmaal € 5.000 (en schriftelijk vastleggen en uitbetalen).
Overweeg startende ondernemersfaciliteiten optimaal te benutten
Zoals willekeurige afschrijving, startersaftrek en liquiditeitsreserves.
Etiketteer investeringsgoederen tijdig als privé of zakelijk voor btw
Etiketteren moet bij de eerste investering of ingebruikname plaatsvinden.
Check HIR-termijnen uit eerdere jaren
HIR uit 2022 verplicht herinvesteren vóór 31-12-2025.
Beoordeel of omzetting naar een BV in 2025 of 2026 gunstiger is
Speelt met name door box-3-peildatum 1 januari 2026 en tariefverschillen.
Plan grote uitgaven waarvoor een voorziening mogelijk is
Uitgaven moeten hun oorsprong hebben vóór 31-12-2025.
Denk aan bedrijfsopvolging: schenken van (deel van) onderneming kan fiscaal zeer voordelig zijn
BOR en DSR bieden vrijstellingen en uitstelregeling.
Fiscale eindejaarstips 2025 voor Ondernemers met BV
Maak gebruik van het opstaptarief box 2 (24,5% tot €67.804 / €135.608 bij partners)
Bij dividenduitkering vóór 31 december betaal je mogelijk minder dan in latere jaren.
Check gebruikelijk loon 2025 en pas dit tijdig aan
Minimaal €56.000 tenzij zakelijke onderbouwing voor lager loon aanwezig is.
Beperk risico’s rondom excessief lenen (> €500.000 per 31-12-2025)
Los af of converteer vóór einde jaar; anders box 2-heffing over het meerdere.
Optimaliseer rekening-courantpositie DGA voor eind 2025
Houd de schuld <€17.500 om TBS-regeling te vermijden.
Beding een zakelijke borgstellingsprovisie als je privé borg staat voor BV-leningen
Zonder vergoeding kan de fiscus corrigeren.
Vraag een fiscale eenheid Vpb per 1 januari 2026 tijdig aan
Per 1 januari moeten condities zijn vervuld; verzoek uiterlijk 1 april 2026.
Verbreek fiscale eenheid vóór 31 december 2025 indien voordelig
Bij separate BV’s kun je tweemaal het lage tarief Vpb benutten.
Controleer afspraken, leningen en huurrelaties tussen DGA en BV
Zakelijkheid en schriftelijke vastlegging zijn essentieel.
Beoordeel dividenduitkering ook op uitkeringstoets (balans + liquiditeit)
Zonder toets is bestuurdersaansprakelijkheid mogelijk.
Profiteer van innovatiebox / WBSO / VAMIL / MIA waar relevant
Voor veel structuurwijzigingen is tijdige aanvraag of actie vereist.
Heroverweeg rechtsvorm: terugkeer naar IB-ondernemer kan fiscaal en loon-technisch gunstig zijn
Geruisloze terugkeer is onder voorwaarden mogelijk.
Fiscale eindejaarstips 2025 voor Particulieren
Combineer aftrekposten in één jaar voor een groter belastingvoordeel
Denk aan zorgkosten, giften en scholingsuitgaven.
Plan giften (ANBI/Cultureel) vóór 31 december
Culturele giften kennen een extra multiplier.
Betaal lijfrentepremies vóór 1 januari 2026
Vergroot aftrek en verlaag box-3-vermogen.
Vraag middeling aan voor de jaren t/m 2024 (laatste kans)
Regeling is beëindigd.
Optimaliseer box-3-positie: los kleine schulden af vóór peildatum
Daalt vermogen en voorkomt ongunstig forfait.
Overweeg groene beleggingen (extra vrijstelling + heffingskorting)
2026 wordt mogelijk gunstiger; plannen vóór de peildatum loont.
Koop of verkoop onroerend goed strategisch vóór of ná 31-12-2025
Peildatum box 3 bepaalt belastingdruk.
Maak gebruik van jaarlijkse schenkvrijstelling
Ook voor dure studie (€67.064) is nog een bijzondere vrijstelling mogelijk.
Controleer voorlopige aanslag IB 2025
Lagere winst of aftrekposten? Verlaag aanslag en voorkom rente.
Let op leegwaarderatio bij verhuurde woningen
Vanaf 2026 gelden mogelijk strengere regels.
Pas fiscale partnerschapstoerekening optimaal toe
Verdeling rente, vermogen en aftrekposten kan tariefvoordeel opleveren.
Riwald overgenomen door ArcelorMittal
Fiscale advisering structuur en overname
Over Riwald
Riwald is een toonaangevende speler in de circulaire metaal-recyclingmarkt. Met twee verwerkingslocaties in Nederland heeft ze mondiaal een voorsprong op het gebied van duurzaamheid, kennis en innovatie. Met haar state-of-the-art machinepark in Almelo zet Riwald metaalafval om tot volledig herbruikbare hoogwaardige metalen. In Beverwijk beschikken ze over een ‘deep-see’ export-locatie.
Riwald is een familiebedrijf dat door de drie broers Huzink is uitgebouwd. Na het wegvallen van Richard Huzink in 2013 hebben Ewald en Gert Huzink de onderneming succesvol door laten groeien. Zij zien de overname als een belangrijke erkenning van hun jarenlange investering in verduurzaming binnen de sector. ‘Het is prachtig om een bedrijf dat ruim 30 jaar geleden is gestart met recycling over te dragen aan één van de meest succesvolle bedrijven in deze branche.’
Overname Riwald Recycling door ArcelorMittal
ArcelorMittal is de op één na grootste staalproducent ter wereld en staat genoteerd aan de beurzen van New York, Amsterdam, Parijs, Luxemburg en Spanje. Zij hebben de ambitie om in 2050 emissieneutraal te kunnen werken. Metaalrecycling vormt hierbij een essentieel onderdeel. De samenvoeging geeft Riwald de mogelijkheid om haar voorsprong verder uit te bouwen en internationaal te groeien. ArcelorMittal biedt de mogelijkheden om haar andere recyclingsbedrijven in te richten volgens de modernste standaarden. Het merk ‘Riwald’ wordt behouden en wordt wereldwijd verder uitgerold door ArcelorMittal.
Riwald over Jongbloed Fiscaal Juristen
Ewald en Gert Huzink: ‘Voor fiscale advisering maken wij naast onze accountant al enkele jaren gebruik van de dienstverlening van Jongbloed Fiscaal Juristen N.V. Los van herstructureringen en fiscale adviezen hebben zij ons ook bijgestaan tijdens het proces van de overname, dit in overleg met onze accountant en advocaten. Het is noodzakelijk om bij complexe contracten en fiscale routes, waarbij er internationaal wordt onderhandeld, te kunnen terugvallen op deskundige, nuchtere en snelle advisering over fiscale mogelijkheden en risico’s. Internationale ervaring, in combinatie met academische en complexe advisering met de noodzakelijke humor en Twentse nuchterheid sprak ons ontzettend aan. Wij zouden het team van Jongbloed Fiscaal Juristen zeker aanbevelen.
Het team van Jongbloed Fiscaal Juristen bedankt Ewald en Gert (en natuurlijk hun collega’s) voor het noodzakelijke vertrouwen en de prettige samenwerking.
Belastingvrij fiscale splitsing bij zakelijke overwegingen
Een (belastingvrije) splitsing (ex art. 14a Wet Vpb 1969) is een veel gebruikt instrument bij herstructureringen, bedrijfsopvolging en carve-outs. Maar wanneer is een splitsing fiscaal geruisloos mogelijk? En hoe zwaar weegt het vereiste van zakelijke overwegingen? In dit artikel behandelen we de uitspraak van de Hoge Raad op 27 februari 2026, dit is voor de fiscale herstructureringspraktijk een belangrijke uitspraak.
Rechtbank over overwegend zakelijke overwegingen bij juridische splitsing
De vraag of een splitsing in overwegende mate berust op zakelijke overwegingen komt eerst aan de orde bij de Rechtbank Gelderland op 2 november 2020 (ECLI:NL:RBGEL:2020:5827). De rechtbank is van mening dat belastingplichtige de splitsing van de onderneming en de direct daarop volgende verkoop op grond van zakelijke overwegingen heeft vormgegeven. De belastingplichtige heeft namelijk keurig en uitgebreid aannemelijk gemaakt dat bij ongewijzigde voorzetting de continuïteit van de onderneming ernstig in gevaar zou komen. Ook is helder toegelicht dat het inbrengen van eigen geld (kapitaal) geen reële opties was en dat de koper alleen akkoord wilde gaan met de koop van de onderneming als deze zou worden afgesplitst (gelet op grote risico aansprakelijkheid (belasting) schulden.
Gerechtshof stel geen zakelijke overwegingen bij splitsing. Waarom stelt het Gerechtshof dit?
Het Gerechtshof Arnhem Leeuwarden is het op 27 september 2022 (ECLI:NL:GHARL:2022:8228) niet met de rechtbank eens. Het Gerechtshof komt tot het volgende:
- splitsing is in overwegende mate gericht op het ontgaan of uitstellen van belastingen (art. 14a lid 6 Wet Vpb; richtlijnconforme uitleg o.g.v. Fusierichtlijn).
- het bewijsvermoeden (vervreemding binnen 3 jaar) is van toepassing. Bij een verkoop binnen 3 jaar na de juridische splitsing wordt een bewijsvermoeden aanwezig geacht dat zou veronderstellen dat zakelijke overwegingen ontbreken, edoch tegenbewijs kan dit probleem voorkomen. Belastingplichtige komt met tal van tegenbewijs gronden.
- Belanghebbende stelt als tegenbewijs (dus wel zakelijke motieven voor de juridische splitsing) : verkoopnoodzaak, toezichtdruk en praktische voordelen t.o.v. activa-passiva (overgang vele overeenkomsten en contracten).
- Het Gerechtshof is van mening dat er onvoldoend onderbouwing wordt gegeven. De fiscale overwegingen (besparing ruim 10.000.000 euro aan Vennootschapsbelasting) hebben de doorslag gegeven, aldus het Gerechtshof.
- Conclusie: splitsingsfaciliteit wordt geweigerd
Hoge Raad over zakelijke overwegingen bij een splitsing
De Hoge Raad gaat er op 27 februari 2026 een goed voor zitten (ECLI:NL:HR:2026:298). De Hoge Raad bekijkt hierbij de Nederlandse wetgeving inzake de splitsingsvrijstelling maar bekijkt deze in het daglicht en in verhouding met de Fusierichtlijn (Richtlijn 2009/133/EG). Dit arrest corrigeert het Gerechtshof Arnhem Leeuwarden en beperkt de werking van het wettelijke bewijsvermoeden bij verkoop binnen drie jaar. In dit artikel leggen wij uit:
- Wat is een (belastingvrije) juridische splitsing ?
- Wanneer vervalt de splitsingsvrijstelling?
- Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing?
- Wat “zakelijke overwegingen” betekenen
- Praktische aandachtspunten bij herstructurering
Wat is een (belastingvrije) juridische splitsing?
Bij een juridische (af)splitsing gaan vermogensbestanddelen onder algemene titel over naar een andere vennootschap. Normaal leidt dit tot heffing over stille reserves en goodwill. Een splitsing kunt u ook vormgeven via een zogenaamde activa/ passiva transactie. Dit een veelal een stuk eenvoudiger maar kan wel afrekening tot gevolg hebben. Daarnaast kan een activa/ passiva transactie in de praktijk complex uitpakken (overzetten contracten, overeenkomsten, etc.)
De splitsingsfaciliteit bepaalt dat deze winst niet in aanmerking wordt genomen, mits:
- dezelfde fiscale waarderingsregels blijven gelden;
- latere heffing is verzekerd;
- de splitsing niet in overwegende mate is gericht op belastingontwijking of -uitstel (lid 6).
Wanneer vervalt de splitsingsvrijstelling?
In de fiscale wetgeving (artikel 14a wet VPB) staat een antimisbruikbepaling. De faciliteit is niet van toepassing indien de splitsing in overwegende mate is gericht op:
- het ontgaan van belasting, of
- het uitstellen van belasting.
Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing ?
De wet bevatte bovendien een bewijsvermoeden: Worden aandelen binnen drie jaar na splitsing verkocht aan een niet-verbonden lichaam? Dan worden zakelijke overwegingen geacht te ontbreken, tenzij de belastingplichtige het tegendeel aannemelijk maakt. Dit onderdeel stond centraal in deze rij van uitspraken. Er heeft een (belastingvrij en fiscaal gefaciliteerde) splitsing plaatsgevonden en daarna wordt (een deel van het oorspronkelijke bedrijf) deze BV verkocht.
In deze procedure ging het om een uitvaartverzekeraar die onder toezicht stond van De Nederlandse Bank (DNB). De groep stond er niet best voor en er zaten fiscale risico's in. De ondernemer wilde een deel van de activiteiten - mede op advies van DNB - apart verkopen. In plaats van een activa-passivatransactie werd gekozen voor het afsplitsen van de onderneming (tegen uitreiking van aandelen).
De inspecteur weigerde zekerheid vooraf (art. 14a lid 8 Wet Vpb), stellende dat (a) de splitsing hoofdzakelijk fiscaal was gemotiveerd en (b) € 14 miljoen aan belasting zou worden uitgesteld. Het Hof Arnhem-Leeuwarden legde de bewijslast bij de belastingplichtige en oordeelde dat onvoldoende aannemelijk was gemaakt dat zakelijke motieven doorslaggevend waren.
De Hoge Raad vernietigt de hofuitspraak. De bewijslastverdeling van het Hof is in strijd met het Unierecht De inspecteur mag niet volstaan met het gemotiveerd betwisten van zakelijke overwegingen. De inspecteur moet simpelweg meer zijn best doen. Enkele een beetje tegenspreken van de belastingplichtige moet de inspecteur ook zelf aan het werk. De inspecteur moet tenminste een begin van bewijs leveren dat geen zakelijke overwegingen bestaan, of dat aanwijzingen bestaan voor belastingontwijking. De Hoge Raad verwijst de zaak en komt met de volgende conclusies:
- Het wettelijke bewijsvermoeden bij verkoop binnen drie jaar vormt een ontoelaatbaar algemeen vermoeden van misbruik.
- De antimisbruikbepaling moet richtlijnconform worden uitgelegd.
- Fiscale motieven mogen aanwezig zijn — zolang zij niet doorslaggevend zijn.
- Elke transactie moet individueel en integraal worden beoordeeld.
Wat betekent “zakelijke overwegingen” bij een splitsing ?
Volgens HvJ EU en de Hoge Raad is een herstructurering via de splitsing route zakelijk indien:
- herstructurering of rationalisering van activiteiten beoogt;
- operationele risico’s beperkt;
- financiering vereenvoudigt;
- duurzame verstoring samenwerking tussen aandeelhouders;
- onwerkbare governance;
- toezicht- of aansprakelijkheidsrisico’s reduceert;
- aandeelhoudersdoelstellingen faciliteert die economisch reëel zijn.
Een splitsing kan meerdere doelen hebben, waaronder fiscale optimalisatie. Dat is toegestaan zolang het fiscale voordeel niet het hoofddoel of doorslaggevende motief is. De inspecteur mag niet alleen luisteren naar de belastingplichtige en zeggen "klopt niks van". De inspecteur moet ook zelf met een (een begin van) bewijs komen dat zakelijke motieven ontbreken en/of belastingontwijking doorslaggevend is geweest. De belastingplichtige kan dit dan weerleggen via:
- onderbouwing van bedrijfseconomische motieven;
- documentatie van besluitvorming en/of verzoeken van derden
- vergelijking met alternatieven (bijv. activa-passivatransactie).
Bij bovenstaande is het verhaal met de zakelijke motieven dus van essentieel belang. Leg vooraf dus goed vast waarom de splitsing juridisch en/of operationeel wenselijk is en bijvoorbeeld de activa passiva optie minder geschikt is. Niet alleen het einddoel (verkoop), maar ook de gekozen route moet hierbij zakelijk zijn.
Jurisprudentie inzake zakelijke overwegingen bij een splitsing of afsplitsing
Er is vaak discussie over de zakelijke overwegingen bij een splitsing. Bij een discussie is jurisprudentieonderzoek van essentieel belang. Hierbij een aantal voorbeelden
- Gerechtshof Amsterdam d.d. 26 januari 2021 ECLI:NL:GHAMS:2021:278 (Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:17): vastgoed wordt overgedragen via een afsplitsing (tegen storting op aandelen in een BV). Toetsing bewijsvermoedens en verdeling bewijslast. Reden afsplitsing was risicoprofiel verbeteren. Volgens gerechtshof geen zakelijke overwegingen, hoofddoel was voorkomen overdrachtsbelasting (rechtbank dacht hier nog anders over).
- Hoge Raad d.d. 11 juli 2008 ECLI:NL:HR:2008:AZ8524: bij bedrijfsfusie was hoofddoel (overwegende mate) het ontgaan of uitstellen van belastingen.
- Hoge Raad d.d. 131 september 2019 ECLI:NL:HR:2019:1297: Vervreemding binnen 3 jaar is op zichzelf onvoldoende om misbruik zomaar aan te nemen. Aandeelhoudersmotieven kunnen zakelijke overwegingen vormen. Bij ruzie tussen aandeelhouders kunnen de verstoorde aandeelhoudersverhoudingen zakelijke overwegingen vormen. Tevens moet de verschuiving economisch verklaarbaar en logisch zijn.
Praktische punten bij een splitsing van een rechtspersoon
Mag ik na een splitsing mijn aandelen verkopen?
Ja. Ook binnen drie jaar. Dat leidt niet automatisch tot verlies van de faciliteit. De inspecteur moet eerst aantonen dat sprake is van misbruik.
Wat zijn voorbeelden van zakelijke overwegingen bij een fiscale splitsing ?
- Risicoscheiding
- Toezichthoudende eisen (DNB, AFM of beroepsorganisaties)
- Bedrijfsovername structureren
- Aansprakelijkheid beperken
- Investeerders aantrekken
- Operationele herstructurering
Zijn fiscale motieven toegestaan bij een fiscale splitsing?
Ja, mits zij niet doorslaggevend zijn. Fiscale optimalisatie mag onderdeel zijn van de afweging.
Is zekerheid vragen bij de belastingdienst verstandig?
Ja. Een beschikking ex art. 14a lid 8 Wet Vpb kan vooraf zekerheid bieden. Zeker bij verkoop binnen drie jaar is dit een verstandige optie.
Prinsjesdag 2024
De belastingplannen voor 2025 en daarna zijn op 17 september 2024 bekend gemaakt. Hieronder een samenvatting van de belangrijkste wijzigingen voor 2025 en daarna.
Algemene maatregelen op fiscaal gebied in 2025
- De 30% regeling wordt vervangen door de 27% regeling. Versobering wordt dus ingetrokken.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- We mogen soms weer 130 kilometer per uur rijden.
- Energiebelasting op aardgas gaat omlaag per 1 januari 2025.
- BTW op cultuur, sport en boeken gaat van 9% naar 21% per 1 januari 2026.
- Verlaagde accijns op brandstoffen blijft in 2025 gelden.
Maatregelen in box 3 in 2025
- Tegenbewijs regeling voor belastingheffing over rendementen in box 3.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%, echter pas in 2026.
- Vrijstelling in box 3 met betrekking tot herstel van aardbevingsschade: De voorgestelde specifieke vrijstelling is uitsluitend van toepassing op vermogensrechten die voortvloeien uit schadevergoedingen. Indien een gedupeerde in het aardbevingsgebied een schadevergoeding in geld ontvangt en dit bedrag op een peildatum voor box 3 (1 januari van elk jaar) geheel of gedeeltelijk op een bank- of spaarrekening staat, valt dit vermogen wel onder de rendementsgrondslag van box 3 en is het derhalve belastbaar.
Maatregelen voor vastgoed in 2025
- Hypotheekrenteaftrek en eigenwoning forfait blijven gelijk.
- Subsidies voor verduurzaming eigen woningen en andere gebouwen.
- Salderingsregeling wordt in 2027 afgeschaft.
- Hybride warmtepomp wordt gestimuleerd (en niet verplicht).
- Bestaande gebouwen (zoals kantoren) omvormen naar woningen wordt eenvoudiger.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%.
Maatregelen voor particulieren in 2025
- Eigen risico voor zorg wordt bevroren in 2025 en 2026 (max € 385). Verlaging vanaf 2027.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- Met ingang van 1 januari 2025 is de heffingskorting afhankelijk van het verzamelinkomen in plaats van het inkomen uit box 1.
Maatregelen bedrijven op fiscaal gebied in 2025
- MKB winstvrijstelling wordt iets verlaagd van 13,31% naar 12,7%.
- VPB tarief blijft in 2025 gelijk aan 2024.
- Giften waren aftrekbaar (in de VPB) tot maximaal 50% van de winst met maximum van € 100.000. Vanaf 2025 zijn giften niet meer aftrekbaar voor de Vennootschapsbelasting.
- Box 2 heffing in 2025 van 33% naar 31% (opstaptarief van 24,5% over eerste € 67.000 per belastingplichtige blijft).
- Inkoop aandelen blijft mogelijk (vrijstelling dividendbelasting blijft).
- Verhoging van maximale renteaftrek in de VPB van 20% naar 25% van de gecorrigeerde EBITDA.
- Renteaftrekbeperking voor vastgoedlichamen wordt aangescherpt, de drempel van € 1.000.000 geldt niet meer voor vastgoedlichamen, bij vastgoedlichamen is dus maximaal 25% van de EBITDA aan rente aftrekbaar.
- Nieuwe wetgeving welke duidelijkheid moet geven voor flexwerkers (uitzendkracht, ondernemer, oproepkracht. etc.). De Belastingdienst zal gaan handhaven op schijnzelfstandigheid.
- Aanpassing van de kwijtscheldingswinstvrijstelling: De kwijtscheldingswinstvrijstelling in de vennootschapsbelasting wordt aangepast op het punt om eventuele nadelige effecten van de samenloop met de per 2022 gewijzigde regels inzake verliesverrekening te voorkomen. Deze herziening is bedoeld om ongewenste fiscale consequenties te voorkomen bij ondernemingen die met kwijtscheldingswinst te maken hebben.
Maatregelen inzake bedrijfsopvolgingsregeling voor ondernemers
- Afschaffing dienstbetrekkingseis in de doorschuifregeling in de inkomstenbelasting (DSR). De opvolger hoeft dus niet meer 3 jaar in dienstbetrekking te zijn bij de onderneming of BV.
- Er komt een minimumleeftijd van 21 jaar voor de bedrijfsopvolger, zowel voor schenkbelasting als inkomstenbelasting (niet bij vererving).
- Doelmatigheidseis van 5% in de schenk- en erfbelasting (BOR) wordt afgeschaft. 5% van het ondernemingsvermogen (aanwezig als belegging) kwalificeert voor de BOR en DSR.
- Bedrijfsmiddelen kwalificeren alleen nog als ondernemingsvermogen indien ze daadwerkelijk binnen de onderneming worden gebruikt.
- Percentage BOR wordt 100% tot € 1,5 miljoen en over meerdere 75%. Dit was 100% tot € 1.325.253 en 83% over het meerdere.
- Voorzettingseis gaat in 2026 van 5 naar 3 jaar.
- Bezitseis wordt vanaf 2026 soepeler.
- Oneigenlijk gebruik van de BOR en DSR wordt vanaf 2026 aangepakt (de rollatorinvestering en dubbele BOR constructie, denk hierbij aan (a) in zicht van overlijden grote vermogens omzetten in materiele onderneming of (b) onderneming schenken en vervolgens na de voortzettingstermijn terugkopen met beleggingsvermogen en na verstrijken van de bezitstermijn opnieuw schenken).
Stukken coalitie akkoord 2024
- Brief aan de voorzitter
- Eindverslag informateurs
- Hoofdlijnen akkoord tussen partijen
- Akkoord in getallen
De belangrijkste stukken zijn:
Bedrijfsopvolging van bedrijf en vastgoed
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap).
- Henk en Piet zijn broer van elkaar.
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in de maatschap.
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam.
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Nieuws bedrijfsopvolging 2023
Tijdens Prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie-)bedrijven hebben dus nog even tijd!
De bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is, omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf- of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slechts 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerdere zelfs 83%. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Bedrijfsopvolging en vastgoed
In dit artikel bespreken wij de vrijstelling voor de overdrachtsbelasting bij een bedrijfsopvolging. Een broer en zus verkrijgen (certificaten van) aandelen in een onroerendezaaklichaam (OZR). Deze bv bezit een bedrijfspand en daarnaast 20% van de aandelen in een andere rechtspersoon. In deze deelneming wordt een aannemingsbedrijf geëxploiteerd. Het bedrijfspand wordt door het aannemingsbedrijf gehuurd. Met een beroep op de doorkijkarresten (Hoge Raad 2018) zijn broer en zus van mening dat er geen overdrachtsbelasting hoeft te worden betaald (verkrijging ex artikel 15 lid 1 letter b WBR). De Inspecteur en ook de rechtbank zijn het niet met broer en zus eens.
Overdrachtsbelasting bij toepassing BOR
In onze praktijk zien wij vaker discussie ontstaan over welke onroerende zaken tot het ondernemingsvermogen behoren en welke niet (beleggingen). In de prakijkhandreiking bedrijfsopvolging vastgoed valt de soms starre en kritische houding van de Belastingdienst te lezen. Bij de procedure in 2018 was van belang dat de aandelen worden gehouden in een rechtspersoon die een materiële onderneming drijft en waarbij de volledige zeggenschap in die onderneming overgaat van senior naar junior. Feitelijk kijkt de rechter door de bv heen als bij een rechtstreekse verkrijging geen overdrachtsbelasting verschuldigd is, dan is ook geen overdrachtsbelasting verschuldigd bij een verkrijging van aandelen in een OZR, dit speelde ook bij een arrest uit 2011 (HR 10 juni 2011, ECLI:NL:HR:2011:BQ7580).
Noot fiscaal jurist inzake bedrijfspanden en bedrijfsopvolging
Er is geen overdrachtsbelasting verschuldigd bij een verkrijging door kinderen of kleinkinderen (broers, zussen, pleegkinderen, etc.) indien er panden worden verkregen die dienstbaar zijn aan een onderneming van senior (de overdragende ondernemer). Hierbij moet de onderneming wel worden voortgezet. Deze vrijstelling is ook van toepassing als eerst het bedrijf en daarna het bedrijfspand worden overgedragen. De vrijstelling beperkt zich wel tot het deel van het bedrijfspand dat ten behoeve van de onderneming wordt gebruikt. Dus bij een pand dat deels aan derden wordt verhuurd of bij een woon-winkelpand is niet op het geheel de vrijstelling voor de overdrachtsbelasting van toepassing.
Denkt u na over een bedrijfsopvolging? Laat u dan door een ervaren fiscalist adviseren. Bij vragen of voor een second opinion kunt u gerust eens vrijblijvend contact opnemen met onderstaande adviseurs.
Bron onroerende zaak en BOR
Hoge Raad 30 november 2018, ECLI:NL:HR:2018:2110
Bouwterrein of natuurgebied?
Een veelvoorkomend vraagstuk is of btw is verschuldigd bij de levering van een stuk grond. De wet bepaalt dat de levering van onroerende zaken is vrijgesteld van btw-heffing. Echter, diezelfde wet bevat een aantal uitzonderingen die in de praktijk voor complexiteit zorgen. Zo is de levering van een gebouw of gedeelte hiervan in de bouw- en handelsfase (de periode voor, op of uiterlijk twee jaar na de datum van eerste ingebruikneming) belast met btw. Tevens is de levering van een bouwterrein belast met btw. Het begrip bouwterrein wordt vervolgens wel nader gedefinieerd, maar niet op zodanige wijze dat voor iedere kwestie direct duidelijk is wat er nu precies mee wordt bedoeld.
Recent diende bij de Rechtbank Noord-Nederland een zaak over de levering van een stuk grond dat deels als bouwterrein en deels als natuurterrein kwalificeert. Althans, in de ogen van de belastingplichtige. In dit artikel behandelen wij deze uitspraak.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Bouwterrein en natuurgebied voor de btw
De belastingplichtige in deze zaak heeft een campingterrein met drie recreatiewoningen aangekocht. Het terrein is vervolgens verdeeld in tien afzonderlijke percelen. Op grond van het bestemmingsplan is het mogelijk om over te gaan tot de bouw van tien woningen; één per perceel. Daarbij geldt dat per perceel ongeveer 25% voor de bouw is aangewezen en 75% als natuurgebied behouden moet blijven. Het compleet volbouwen van de percelen zal dus niet aan de orde zijn. Voor de 75% die uit natuurgebied bestaat, zal een beheersplan worden opgesteld.
Eind 2019 worden drie percelen nog onbebouwd geleverd. Bij de levering is btw berekend. De belastingplichtige meent echter dat er sprake is van een levering waarbij een deel van de levering niet belast is met btw. Daarop richt zich het geschil met de Belastingdienst.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Geschil over btw en bouwterrein
De belastingplichtige is van mening dat de percelen grotendeels natuurgebied vormen (75%). De levering van die natuurgebieden is vrijgesteld van btw. Bij deze percelen staat natuur op de voorgrond en is wonen daaraan ondergeschikt gemaakt. De Belastingdienst is het met deze zienswijze oneens. Hij ziet de levering van een perceel als één prestatie, namelijk de levering van een bouwterrein.
De rechtbank over btw en bouwterrein / natuurterrein
De rechtbank stelt vast dat de belastingplichtige en de Belastingdienst het er in ieder geval over eens zijn dat voor het te bebouwen deel van de percelen sprake is van een bouwterrein. De vervolgvraag is dan of sprake is van afzonderlijke prestaties bij die levering, bijvoorbeeld in een natuurdeel en een bouwdeel. Nee, zo oordeelt de rechtbank. Dit oordeel is onder meer gebaseerd op de uitleg van de belastingplichtige over de omstandigheden bij de transactie. Zo is het niet mogelijk om uitsluitend het bouwdeel of uitsluitend het natuurdeel te verkopen. Beide delen van het perceel blijven steeds in dezelfde hand. De rechtbank ontleent aan de stukken nog dat steeds sprake zal zijn van één zelfstandige onroerende zaak die ook op die wijze wordt ontwikkeld. Dat er op één perceel meerdere bestemmingen rusten, doet daar voor de heffing van btw niet aan af. De rechtbank komt daarmee tot de conclusie dat sprake is van één prestatie die bestaat uit de levering van een perceel.
De vervolgvraag voor de rechtbank is hoe de levering van het perceel in de belastingheffing moet worden betrokken. Helemaal belast of helemaal vrijgesteld. Daarbij geldt dat de bewijslast dat sprake is van een vrijgestelde levering, rust op de belastingplichtige. Aan deze bewijslast heeft de belastingplichtige naar het oordeel van de rechtbank onvoldoende voldaan. Het is duidelijk dat de percelen bedoeld zijn om te worden bebouwd en daarmee bouwterrein vormen. Dat de bebouwing vervolgens ondergeschikt is aan de natuur doet daar niet aan af en volgt ook onvoldoende uit de stukken. Uit het bestemmingsplan leidt de rechtbank af dat juist het wonen voorop staat en dat de ruime, natuurlijke omgeving het woongenot moet versterken. Het betreft daarmee naar het oordeel van de rechtbank een levering van een perceel bouwgrond.
Op grond van bovenstaande komt de rechtbank tot het oordeel dat de levering van de percelen volledig belast is met btw.
Bouwterrein, natuurgebied en Belastingdienst
De levering van een bouwterrein is belast met btw. Van een bouwterrein is sprake als het object bestaat uit onbebouwde grond die kennelijk bestemd is om te worden bebouwd met één of meer gebouwen. In de praktijk wordt over deze definitie met enige regelmaat discussie gevoerd met de Belastingdienst. Wanneer is een stuk grond bijvoorbeeld kennelijk bestemd om te worden bebouwd? Wat is nu precies een gebouw en wanneer is sprake van onbebouwde grond? Het zijn discussies die zich richtten op de vraag of btw is verschuldigd. Het financiële belang is daarbij meestal groot. Toch zien wij het in de praktijk nog vaak misgaan. Er is dan onvoldoende aandacht voor de fiscale aspecten en bij controle achteraf door de Belastingdienst volgen forse naheffingen. Veel van deze naheffingen hadden relatief eenvoudig voorkomen kunnen worden door een deskundige bij de zaak te betrekken. Wij houden ons dagelijks bezig met vraagstukken over vastgoed en de Belastingdienst. Neem daarom bij problemen – of juist om problemen te voorkomen – vrijblijvend contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:3700
Verkrijging aandelen in onroerend goed bv en overdrachtsbelasting
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Het Self Storage arrest in de overdrachtsbelasting
Het Gerechtshof is van mening dat de verhuur van staanplaatsen is gericht op de exploitatie van onroerende zaken. De bijkomende diensten zijn ondergeschikt aan de verhuur van deze onroerende zaken. De Hoge Raad doet verder niks en gooit de zaak in de prullenbak (artikel 81 RO). Dit lijkt een niet echt bijzondere uitspraak, maar is het wel!
Een later arrest van de Hoge Raad in 2021 (Self Storage Arrest) geeft meer duidelijkheid over de verkrijging van aandelen in een onroerend goed bv. In deze casus verkreeg iemand aandelen in een rechtspersoon die onroerende zaken als bedrijfsmiddel gebruikte bij de uitoefening van haar bedrijf, op grond van artikel 4.1 letter a Wet BRv 1970 (Wet belastingen van rechtsverkeer) moest er overdrachtsbelasting worden betaald (fictieve onroerende zaak) aldus het Gerechtshof. De heffing vond plaats over alle onroerende zaken omdat bepaalde onroerende zaken dienstbaar waren aan het exploiteren van de andere onroerende zaken. De Hoge Raad kijkt kritisch naar de zogenaamde "doeleis", neem je een bedrijf over waarvan de onroerende zaak een onderdeel is of neem je de onroerende zaak over. Deze discussie speelt ook bij de overname van een camping, hotel, winkel, fabriek, etc. Neem je de exploitatie van een camping over of de grond? In een besluit uit 2020 wordt dit nader toegelicht. Uit dit besluit valt op te maken dat de aanwending van de onroerende zaak voor bedrijfsdoeleinden (zoals een camping of hotel) ervoor zorgt dat er geen overdrachtsbelasting is verschuldigd. De Hoge Raad geeft via het onderstaande campingarrest uit 2008 en het datacenter arrest uit 2014 steeds meer duidelijkheid over de zogenaamde "doeleis". In het self storage arrest was het Gerechtshof van mening dat er geen overdrachtsbelasting was verschuldigd, de Hoge Raad verwijst de zaak (op advies van de Advocaat-Generaal) naar een ander Gerechtshof. Deze behandeling is nog niet bekend.
Het camping arrest in de overdrachtsbelasting
De camping wordt in deze casus vergeleken met een hotel. Hiermee kwalificeerde de camping (of het bungalowpark) niet als een zogenaamd onroerendezaakrechtspersoon (OZR). Hierbij was van belang dat de campingplaatsen met name kort werden verhuurd en er daarnaast bijkomende (ondersteunende en recreatieve) gebouwen / voorzieningen op de camping aanwezig waren. In deze casus lijkt het erop dat de rechters over de camping hebben gewandeld en de website goed hebben bekeken. Omdat er meer bijkomende recreatieve voorzieningen op de camping waren (zoals speeltoestellen, sportvelden, zwembad, klimwanden, etc.), des te meer voorzieningen er op de camping zijn, des te groter de kans dat er geen overdrachtsbelasting wordt geheven. De reden is dat hierdoor de exploitatie van het vastgoed minder relevant lijkt te zijn. In de casus bij het Gerechtshof (in 2020) waren er niet veel voorzieningen aanwezig, dan is blijkbaar geen sprake van recreëren, maar van kamperen (en dus heffing van overdrachtsbelasting). Kennelijk heeft de adviseur van de camping niet goed zijn best gedaan om de feiten helder te presenteren. De rechter kijkt met de volgende bril: "er zijn kavels die voor langere perioden worden verhuurd en hierop mogen de huurders hun eigen bungalow of chalet bouwen (plaatsen)." Dan gaat het om de exploitatie van grond met enkele bijkomende voorzieningen.
Noot fiscaal jurist inzake onroerendezaaklichaam
Als u een rechtspersoon verwerft met een onroerende zaak, is het van belang kritisch te kijken naar de heffing van overdrachtsbelasting. Bij het verkrijgen van een onroerendezaaklichaam kwalificeren de aandelen als een fictieve onroerende zaak (ex artikel 4 WBR). Er moet dan worden voldaan aan twee vereisten (1) bezitseis en de (2) doeleis. De bezitseis is eenvoudig, indien de onroerende zaak meer dan 50% van de totale bezittingen beslaan en tenminste 30% van de totale bezittingen bestaan uit in Nederland gelegen onroerende zaken, is voldaan aan de bezitseis. De doeleis is een stuk complexer. De doeleis bepaalt dat de onroerende zaken als geheel genomen, geheel of voor ten minste 70% (hoofdzakelijk) dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren van deze onroerende zaken. De deelnemingen (van 1/3 en meer) moeten voor de waarde worden meegeteld.
Bron onroerende zaak bv
Gerechtshof 15 december 2020 ECLI:NL:GHARL:2020:10509
Hoge Raad d.d. 19 december 2008 ECLI:NL:HR:2008:BD6385 Camping arrest
Besluit 14 december 2010 DBG2010/3544M
Hoge Raad d.d. 10 oktober 2014 ECLI:NL:HR:2014:2925 Datacenter arrest
Hoge Raad d.d. 16 april 2021 ECLI:NL:HR:2021:585 Self storage arrest
Splitsing vennootschap en belastingen
Splitsing van vennootschappen komt in onze praktijk veel voor, de belangrijkste redenen zijn:
- Aandeelhouders gaan uit elkaar.
- Activiteiten worden in aparte BV’s ondergebracht.
- Bedrijfsopvolging binnen de familie.
- Tot stand brengen holdingstructuur (uitzakken).
Splitsing is een juridische en fiscale procedure waarbij een bestaande rechtspersoon (meestal een BV) haar activa en passiva overdraagt aan 1 of meerdere nieuw opgerichte (of bestaande) rechtspersonen (de verkrijgende rechtspersoon). Bij een zuivere splitsing verdwijnt de rechtspersoon die wordt gesplitst, bij een afsplitsing blijft deze rechtspersoon gewoon bestaan.
De juridische splitsing wordt veel gebruikt om een holdingstructuur tot stand te brengen maar ook om een deel van de onderneming fiscaal neutraal naar 1 of meer andere aandeelhouders over te hevelen (aandeelhouderssplitsing of ruziesplitsing).
Fiscale advisering bij een splitsing
Fiscale advisering en begeleiding in wenselijk om de afstemming met de Belastingdienst over de zakelijke overwegingen soepel en volgens de jurisprudentie lijn te laten verlopen. Ook moeten er diverse stappen - in overleg met de accountant en notaris - worden doorlopen. Wij zullen als adviseur en scheidsrechter ervoor zorgen dat het gehele stappenplan tijdig, juist en volledig wordt verzorgd. Een offerte voor een vaste prijs is geen probleem.
Fiscale voorwaarden bij een splitsing
Binnen de wet Vennootschapsbelasting stelt dat de heffing van Vennootschapsbelasting achterwege blijft indien aan een aantal voorwaarden wordt voldaan:
- De latere heffing van Vennootschapsbelasting is verzekerd (doorschuiven van boekwaarden).
- Bij de splitsende en de verkrijgende rechtspersoon zijn dezelfde bepalingen van toepassing.
- Nog de splitser nog de verkrijger beschikken over verrekenbare verliezen, bij een zuivere splitsing kunnen verrekenbare verliezen wel meegaan naar de verkrijgende rechtspersoon.
- De splitsing is niet in overwegen mate gericht op het ontgaan of uitstellen van belastingheffing.
Een verzoek richting de belastingdienst is geen vereiste maar steeds vaker ontstaat er (achteraf) discussie over de 4e bepaling (gericht op uitstel of ontgaan heffing). De procedure en de voorwaarden zijn vastgelegd in een besluit uit 2022 . Zekerheid verkrijgen over de zakelijkheid bij een splitsing is veelal wenselijk.
Ontgaan of uitstellen van belastingheffing bij een splitsing
De splitsing mag niet in overwegende mate gericht zijn op het uitstellen of ontgaan van belastingheffing. De splitsing moet dus op grond van zakelijke overwegingen plaatsvinden (bewijslast bij inspecteur). Bij een verkoop (vervreemding) binnen 3 jaar na de splitsing worden zakelijke overwegingen in twijfel getrokken (niet aanwezig geacht). Hiervoor geldt echter een tegenbewijs regeling (artikel 14a lid 6 VPB) (bewijslast bij belastingplichtige). Als er op het moment van de splitsing nog geen intenties zijn om de rechtspersoon te verkopen en er ook geen kopers in beeld zijn lijkt de 3 jaarstermijn niet van toepassing, dit geeft echter vaak wel gezeur en een bewijs issue.
Procedures inzake splitsing en zakelijke overwegingen
Er zijn natuurlijk diverse procedure gevoerd over een splitsing en daarna een verkoop van een vennootschap. In een belangrijk arrest hierover (het overdrachtsbelasting arrest) uit 2019 (Hoge Raad d.d. 13 september 2019 ECLI:NL:HR:2019:1297) blijkt dat het in beginsel geen bezwaar is om bedrijven / zaken af te splitsen in het kader van een (mogelijke) verkoop. Als er maar zakelijke overwegingen zijn. De mogelijkheden om een bedrijf - voor de verkoop - op te splitsen zijn er dus wel.
De belangrijkste overwegingen moeten dus van zakelijke en commerciele aard zijn.
Een verzekeringsbedrijf stond onder toezicht van de Nederlandse bank, het ging binnen het bedrijf financieel niet goed. Op aanwijzingen van DNB wordt een deel van de activiteiten juridisch afgesplitst in een aparte dochter, deze dochter wordt vervolgens verkocht. Dit wordt vormgegeven doordat de koper een nieuwe BV opricht, waarbij 1 aandeel wordt uitgegeven aan de verkoper. Dit aandeel wordt vervolgens verkocht. De mogelijke aansprakelijkheden voor belastingschulden zijn achtergebleven bij de verkoper. De inspecteur stelt dat er moet worden afgerekend omdat de splitsing in overwegen mate is gericht op het ontgaan of uitstellen van belastingheffing. Volgens de Rechtbank Noord Nederland d.d. 2 november 2020 is evenwel aannemelijk gemaakt dat aan het splitsen en de verkoop van het aandeel een puur zakelijk motief ten grondslag heeft gelegen. Verkoop was immers de enige oplossing om de onderneming een betere toekomst te geven. De koper zou nimmer de gehele groep willen overnemen omdat hierin aansprakelijkheden voor belastingschulden waren opgenomen. Deze uitspraak leek logisch en redelijk in lijn met met een arrest van de Hoge Raad d.d. 2 juni 2006. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over. De zaak ligt op dit moment (mei 2023) bij de Hoge Raad, vermoedelijk zal deze kwestie aan een ander gerechtshof worden voorgelegd omdat de bewijslast verdeling en overwegingen niet aansluiten bij eerdere jurisprudentie en de bedoeling van de wetgeving.
Checklist juridische splitsing
Bij een splitsing moet er best veel financieel en juridisch werk worden verricht. De belangrijkste onderdelen zijn:
- Opstellen van een splitsingsvoorstel (aandacht geven aan de zakelijke overwegingen)
- Beschrijving maken van de over te dragen vermogensbestanddelen (en waardebepaling)
- Waardebepaling aandelen die verkregen worden
- Besluit van de algemene vergadering van aandeelhouders
- Deponeren splitsingsvoorstel bij de Kamer van Koophandel (inclusief jaarrekeningen laatste 3 jaar)
- Publicatie in een landelijk verspreid dagblad
- Verzetstermijn schuldeisers (1 maand) in acht nemen
- Notariele akte splitsing (binnen 6 maanden na deponering splitsingsvoorstel bij Handelsregister)
- Na splitsing inschrijving in Handelsregister en informeren belastingdienst
Bij een juridische splitsing (anders dan eenvoudige afsplitsing) gelden er nog aanvullende voorwaarden:
- Bepalen van de ruilverhouding
- Overgangstijdstip vaststellen
- Accountantsverklaring (waarde, ruilverhouding)
- Toelichting waarderingsmethode
Noot fiscaal jurist inzake splitsing en belastingen
De verzekeraar had ook voor een activa passiva transactie kunnen kiezen maar dan moest er direct vennootschapsbelasting worden betaald, dit was niet wenselijk. Er is voordien aan de inspecteur een beschikking gevraagd maar deze is geweigerd, hierdoor is de route bezwaar en beroep bewandeld. De Rechtbank was het nog met belastingplichtige eens, en dit lijkt logisch. Bij een ongewijzigde voortzetting zou de gehele groep in financieel zwaar komen en wellicht omvallen. De continuïteit van een bedrijf waarborgen is een zakelijke overweging, aldus de rechtbank. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over.
De kern van het geschil is of er zakelijke overwegingen zijn voor de splitsing. De rechtbank achtte voldoende niet fiscale overwegingen aanwezig voor de afsplitsing (in plaats van een directe verkoop en/of activa/passiva transactie). Het Gerechtshof vond de gekozen route gekunsteld (of kunstmatig anti fiscaal). Volgens het Gerechtshof moet belastingplichtige bewijzen dat er zakelijke overwegingen zijn geweest en dat geen sprake is van misbruik.
Het hof is kennelijk van mening dat dat de door "de Nederlandse Bank" gedwongen verkoop aan een derde onzakelijk is geweest of wordt overheerst door andere (aandeelhouders) motieven. Echter ook aandeelhoudersmotieven kunnen prima zakelijk zijn. Dit wordt ook erkend in het ruziesplitsingsarrest (Hoge Raad in december 2020). De weg ernaar toe moet echter ook op grond van zakelijke motieven zijn ingegeven, aldus het vastgoedportefeuille arrest uit 2022.
De vraag is dan bij wie de bewijslast moet liggen, is het zo dat verkoop binnen de 3 jaar automatisch alle bewijsproblemen bij belastingplichtige moet neerleggen? In een arrest inzake een aandelenruil (Hoge Raad 2008) kwam een situatie aan de orde waarbij voor de splitsing al vast stond dat aandelen aan een derde verkocht zouden worden, dit impliceerde nog geen misbruik.
Het voorgaande geeft wel aan dat bij een splitsing de standpunten van de Belastingdienst en de Belastingplichtige soms ver uit elkaar liggen. Het zakelijk denken over ondernemingen is ook niet iedereen gegeven. In deze casus is niet gekozen voor de eenvoudige activa/passiva transactie omdat dit veel gezeur en werk zou opleveren. Alle contracten met klanten moeten worden overgezet en er zou nog jaren met elkaar moeten worden gesproken over verrekeningen, claims, etc. Ook na de splitsing blijven de claims van de belastingdienst gewoon gewaarborgd en van zakelijke overwegingen lijkt ook sprake. Het gerechtshof is ons inziens te scherp op de bewijslast verdeling, niet praktisch in de weging van de opties (splitsen of activa overdragen) en zou eerder de bewijslast bij de inspecteur moeten neerleggen. Het woord is eind 2023 aan de Hoge Raad.
Vragen over herstructurering, splitsing, verkoop of bedrijfsopvolging? Mail of bel ons gerust
Bron Splitsing en belastingen
Hoge Raad d.d. 2 juni 2006 ECLI:NL:HR:2006:AU8201
Hoge Raad d.d. 10 oktober 2008 ECLI:NL:HR:2008:AZ8531
Hoge Raad d.d. 13 september 2019
Rechtbank Noord Nederland d.d. 2 november 2020 ECLI:NL:RBNHO:2020:5827
Hoge Raad d.d. 18 december 2020 (ECLI:NL:HR:2020:2078) ruziesplitsingsarrest
Hoge Raad d.d. 14 januari 2022 (ECLI:NL:HR:2022:17) vastgoedportefeuille arrest
Gerechtshof Arnhem Leeuwarden d.d. 27 september 2022 ECLI:NL:GHARL:2022:8228
Aandelenfusiefaciliteit bij verschuiving vermogen naar kinderen
De aandelenfusiefaciliteit biedt ondernemingen de mogelijkheid om zonder directe belastingheffing aandelen over te dragen bij fusies, overnames of bedrijfsopvolgingen. Deze fiscale regeling is bedoeld om herstructureringen te vergemakkelijken en de continuïteit van ondernemingen te waarborgen zonder fiscale belemmeringen. In dit artikel beschrijven wij de fiscale merites en een procedure bij het Gerechtshof.
Wat is een aandelenfusie?
Een aandelenfusie wordt in de praktijk vaak toegepast om van één bv te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit (aandelenfusiefaciliteit) om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Kosten advies fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
De aandelenfusiefaciliteit
Een belangrijke voorwaarde voor toepassing van de aandelenfusiefaciliteit is dat de fusie (artikel fiscale aandachtspunten aandelenfusie), overname of bedrijfsopvolging plaatsvindt op zakelijke gronden. Dit betekent dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing.
Naast bovengenoemde voorwaarde moet voor toepassing van de aandelenfusiefaciliteit tevens sprake zijn van een kwalificerende aandelenfusie én mag de bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. Van een kwalificerende aandelenfusie is sprake indien u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap.
Zakelijke gronden aandelenfusie
De aandelenfusiefaciliteit kan niet worden toegepast als de aandelenfusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Van het ontgaan of uitstellen van belastingheffing is geen sprake wanneer de aandelenfusie is gebaseerd op zakelijke overwegingen.
Een situatie waarin de aandelenfusie is gericht op het ontgaan of uitstellen van belastingheffing doet zich bijvoorbeeld voor wanneer de houder van een aanmerkelijk belang in een werkmaatschappij voorafgaand aan de verkoop van deze aandelen een aandelenfusie aangaat met een holdingvennootschap, teneinde het bij de verkoop te realiseren verkoopresultaat door toepassing van de deelnemingsvrijstelling onbelast te realiseren. Het verkoopresultaat komt namelijk terecht in de holding en wordt op grond van de deelnemingsvrijstelling niet belast voor de vennootschapsbelasting en/of inkomstenbelasting.
Procedure Hof Arnhem-Leeuwarden
In een procedure bij Hof Arnhem-Leeuwarden ligt de vraag voor of de inspecteur terecht een verzoek om toepassing van de aandelenfusiefaciliteit heeft afgewezen. De situatie die zich voordeed is als volgt.
De feiten tijdens de procedure
Een man heeft een bv met daarin een aanzienlijk beleggingsvermogen. De bv maakt vooralsnog geen deel uit van een holdingstructuur. De man wenst zijn vier kinderen te laten participeren in het aandelenkapitaal van deze bv. Om dit te realiseren voert de man de volgende stappen uit.
Allereerst richt de man een holding op, waarbij de aandelen in de beleggings-bv door middel van een aandelenfusie worden ingebracht in de holding tegen uitreiking van aandelen in die holding. Op deze wijze wordt een holdingstructuur gecreëerd. Vervolgens worden de aandelen van de holding in de beleggings-bv omgezet in cumulatief preferente aandelen met een preferent dividend van (slechts) 1%. Daarna laat de man zijn vier kinderen participeren in de beleggings-bv, waarbij ieder kind een belang verkrijgt van 25%.
Verzoek vooroverleg Belastingdienst
In een schriftelijk verzoek aan de inspecteur verzoekt de man om zekerheid vooraf dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing en derhalve is vrijgesteld. Het verzoek van de man wordt door de inspecteur afgewezen. De inspecteur stelt dat de aandelenfusie, de omzetting van de aandelen en de participatie van de kinderen moeten worden aangemerkt als een samenstel van rechtshandelingen, gericht op het ontgaan of uitstellen van belastingheffing.
Tijdens de procedure is niet in geschil dat de aandelenfusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing indien de aandelenfusie niet zou worden gevolgd door de participatie van de kinderen. De inspecteur zou ook akkoord zijn met de aandelenfusie als de kinderen pas na een periode van drie jaar zouden gaan participeren in de beleggings-bv. De man wil echter dat de kinderen direct na de aandelenfusie kunnen participeren. De inspecteur is van mening dat de aandelenfusie daardoor in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Oordeel van het hof
Het hof is het echter niet eens met de inspecteur. Het samenstel van de voorgenomen rechtshandelingen veroorzaakt namelijk geen belastinguitstel of belastingontwijking die de aandelenfusiefaciliteit uitsluit. Het hof ziet de fusie, gevolgd door de omzetting en de participatie van de kinderen als een geheel en berekent dat de belasting zonder de fusie slechts een fractie hoger is dan de belasting na de fusie. Dit kleine verschil is onvoldoende om de aandelenfusie als belastingontwijking te kwalificeren. De staatssecretaris heeft zijn beroep in cassatie tegen de uitspraak van het hof ingetrokken.
Noot fiscaal jurist inzake aandelenfusie bij bedrijfsopvolging
Soms kan een herstructurering ook plaatsvinden via een bedrijfsfusie of een juridische fusie. Het ontgaan van belastingen is hierbij altijd een aandachtspunt. Als er vastgoed binnen de structuur is opgenomen is dit een extra aandachtspunt.
Een aandelenfusie biedt verschillende voordelen die de continuïteit van een onderneming ondersteunen (artikel inzake herstructureren via fiscaal vriendelijke fusie). Allereerst maakt het een soepele herstructurering mogelijk, zoals de vorming van een holdingstructuur, zonder dat er direct belasting hoeft te worden afgedragen. Hierdoor blijft er meer financiële ruimte beschikbaar binnen de onderneming om te investeren in groei of innovatie. Daarnaast vergemakkelijkt een aandelenfusie bedrijfsopvolging, omdat eigendom op een fiscaal optimale wijze kan worden overgedragen aan de volgende generatie. Dit zorgt voor stabiliteit en waarborgt het voortbestaan van de onderneming op de lange termijn.
Het is aan te raden om voorafgaand aan de aandelenfusie vooroverleg te plegen met de Belastingdienst. Een verzoek tot vooroverleg biedt zekerheid omtrent de voorgenomen aandelenfusie en voorkomt onduidelijkheden en niet-voorziene belastingheffing achteraf.
Bent u voornemens om uw huidige ondernemingsstructuur om te zetten naar een toekomstbestendige structuur of bent u benieuwd naar de mogelijkheden tot fiscale optimalisatie in uw situatie? Dan kijken wij hier graag met u in mee! Neem hiervoor gerust telefonisch of per e-mail contact op met één van onze adviseurs.
Bron aandelenfusie bij bedrijfsopvolging
Hof Arnhem-Leeuwarden: ECLI:NL:GHARL:2024:4438, Gerechtshof Arnhem-Leeuwarden, 21/1819
Een Fiscale APK van uw bedrijf
Veel ondernemers gaan ervan uit dat hun fiscale zaken goed geregeld zijn. Toch blijkt in de praktijk dat er vaak fiscale kansen blijven liggen of risico’s onopgemerkt blijven. Daarom hebben wij de fiscale APK voor ondernemers ontwikkeld: een grondige fiscale controle voor ondernemers, DGA’s en familiebedrijven.
Wij toetsen zowel de onderneming als de privésituatie op meer dan 100 fiscale advies- en optimalisatiemogelijkheden. Daarbij kijken wij niet alleen naar risico’s, maar juist ook naar besparingskansen, structuurverbeteringen en toekomstige aandachtspunten.
Kosten Fiscale APK
U krijgt vooraf een offerte en na uw akkoord beginnen wij moet onze APK. De gemiddelde kosten bedragen € 1.995 (exclusief BTW) voor de volledige fiscale scan met uitleg.
Wat is een Fiscale APK?
De naam zegt het eigenlijk al. Net zoals een auto periodiek wordt gekeurd, verdient ook uw onderneming een fiscale onderhoudsbeurt. Wetgeving verandert voortdurend. Denk aan wijzigingen in box 2 en box 3, strengere controles van de Belastingdienst, veranderende regels rondom vastgoed, bedrijfsopvolging, excessief lenen en internationale structuren. Veel ondernemers groeien door, bouwen vermogen op of krijgen te maken met nieuwe risico’s, terwijl hun fiscale structuur jarenlang onveranderd blijft. Met de Fiscale APK brengt Jongbloed Fiscaal Juristen uw volledige fiscale positie in kaart. Daarbij wordt gekeken naar onder andere:
- de ondernemingsstructuur;
- inkomstenbelasting en vennootschapsbelasting;
- box 2- en box 3-positie;
- vastgoedstructuren;
- fiscale risico’s;
- vermogensopbouw;
- bedrijfsopvolging;
- is uw onderneming verkoop klaar;
- pensioen en oudedagsvoorzieningen;
- internationale aspecten;
- benutting van fiscale faciliteiten en regelingen.
Wat is het doel van een fiscale APK?
Het doel is helder: fiscale rust, inzicht en concrete besparingsmogelijkheden creëren. Geen dik rapport vol ingewikkelde theorie, maar praktisch advies waar u direct iets mee kunt. Ondernemers ontvangen een overzichtelijk rapport met bevindingen, aandachtspunten en een concreet actieplan.
Veel ondernemers zijn verrast hoeveel optimalisaties nog mogelijk blijken te zijn. Denk aan het slimmer structureren van vermogen, het benutten van fiscale vrijstellingen, het voorbereiden op bedrijfsopvolging of het voorkomen van toekomstige discussies met de Belastingdienst. Soms levert een kleine aanpassing al direct aanzienlijke besparingen op. Extra informatie kunt u vinden op www.fiscale-apk.nl
Schema Fiscale APK
Wie zijn wij?
Jongbloed Fiscaal Juristen staat bekend om haar pragmatische en creatieve aanpak. Het kantoor adviseert dagelijks DGA’s, familiebedrijven, vastgoedondernemers en MKB-bedrijven over complexe fiscale vraagstukken, herstructureringen en vermogensplanning. Daarbij ligt de focus niet alleen op belastingbesparing, maar ook op risicobeheersing en toekomstbestendige structuren. Wij hebben vestigingen in Enschede, Almelo, Den Haag en Amsterdam.
Wilt u weten of uw onderneming fiscaal nog optimaal is ingericht? Dan
is een Fiscale APK geen luxe, maar een slimme investering in zekerheid,
rust en rendement. Neem gerust contact met ons op of vraag een vrijblijvende
offerte via info@jongbloed.tv
Familiebedrijf naar volgende generatie
In de praktijk ontvangen wij met regelmaat de vraag hoe er fiscaal optimaal vermogen naar de volgende generatie kan worden overgedragen. Eén van de mogelijkheden die wij regelmatig adviseren is de familievennootschap waarbij er een combinatie wordt gemaakt van een schenking onder de 10%-schijf gevolgd door het gezamenlijk behalen van rendement hetgeen grotendeels aan de kinderen toekomt.
Hieronder een toelichting op deze familievennootschap. In het navolgende gaan we er vanuit dat de ouders vier kinderen hebben en een vrij vermogen van minimaal € 1.000.000. Enkele veel gelezen artikelen over dit onderwerp:
- De verkoop van een familiebedrijf
- Bedrijfsopvolging of verkoop wat is beste optie?
- Anonimiseren vermogen vanaf 2025
- Maak een testament voor uw bedrijfsopvolging
Schenking aan kinderen
Allereerst adviseren wij om de kinderen een schenking te doen. De volgende tarieven zijn hierop van toepassing:
Waarde schenking | Tarief kinderen |
Tot € 154.197 | 10% |
Vanaf € 154.197 | 20% |
Indien er geen schenking wordt gedaan en de ouders komen onverhoopt te overlijden dan zullen de kinderen 20% erfbelasting (tarieven en bedragen zijn gelijk aan de schenkbelasting) gaan betalen over hetgeen zij ontvangen boven de € 154.197. De schenking bij leven ad € 154.197 bespaart derhalve 10% erfbelasting in de toekomst.
Familievennootschap fiscaal gunstig naar volgende generatie
Nadat de schenking heeft plaatsgevonden kan er een gezamenlijke vennootschap worden opgericht waarbij alle aandeelhouders een bedrag aan kapitaal storten op de aandelen. Ieder kind kan vanuit de schenking een bedrag ad € 148.677 storten (na afdracht van 10% schenkbelasting). Aangezien de ouders ook een belang krijgen in de vennootschap kunnen zij een even groot bedrag aan kapitaal storten. Dit resulteert in het volgende plaatje (waarbij er een Stichting administratiekantoor is opgenomen om het stemrecht bij de ouders te houden zodat de kinderen niet kunnen bepalen het geld zomaar op te nemen):
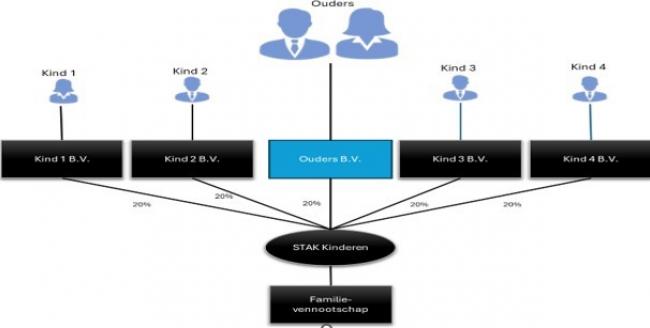
In totaal is er derhalve een kapitaal aanwezig van € 743.385 (vijf aandeelhouders die allemaal € 148.677 storten). Met dit bedrag kunnen beleggingen worden aangekocht die rendement maken. Het rendement komt dan voor 80% toe aan de vier kinderen.
Let op bij extra vermogen overdragen in de familievennootschap
Indien het wenselijk is dat er meer vermogen in de vennootschap wordt aangetrokken dan kan worden overwogen om vanuit (de vennootschap van) ouders een extra bedrag te lenen. Dit is aantrekkelijk wanneer het gemaakte rendement op het geld hoger is dan de rente die aan (de vennootschap van) ouder moet worden betaald.
Een discussie met de Belastingdienst ligt bij familieleningen op de loer. Indien de lening met bijbehorende voorwaarden niet zakelijk wordt vormgegeven dan kan er een schenking worden geconstateerd. Een belangrijk onderdeel is de rente die zakelijk moet zijn. Hierover zijn handreikingen uitgegeven aan de hand waarvan de Belastingdienst de voorwaarden toetst. De zakelijkheid van de rente hangt samen met de omvang van de lening en de zekerheden die daartegenover staan. Bij bedragen boven de € 75.000 speelt de loan-to-value (LTV) een belangrijke rol, dit is de verhouding van de lening ten opzichte van de waarde van het onderpand. Hoe hoger de LTV (m.a.w. hoe groter het deel van de investering dat met vreemd vermogen is gefinancierd), des te hoger het risico voor de geldverstrekker en dus des te hoger de marktconforme rente normaliter zal zijn. Er zijn twee situaties:
- Kleine leningen (< € 75.000): hierbij kan een vergelijking met persoonlijke leningen worden gemaakt. Banken hanteren bij persoonlijke leningen maximale bedragen (ca. € 75.000) en bijbehorende rentepercentages. Voor dergelijke bedragen kan men aansluiten bij gangbare consumptieve leenrentes, vermeerderd met een opslag als de voorwaarden afwijken (bijvoorbeeld uitstel van rente/aflossing tot het einde). In het algemeen is circa € 75.000 het maximum dat onbeveiligd als persoonlijke lening zakelijk kan worden verstrekt, daarboven moet naar onderpand en LTV worden gekeken.
- Grotere leningen (> € 75.000): hierbij geldt dat ook de LTV een belangrijke indicatie is voor de (on)zakelijkheid van de lening en de hoogte van de rente. Aanvullende zekerheden kunnen aanleiding geven tot het accepteren van een hogere leensom. Men moet beoordelen welk deel van de investering met eigen vermogen is gefinancierd en welk deel met de lening.
Bij een LTV van 70% met voldoende zekerheden (zoals verpanding van de aandelen) en geen overige schulden in de BV, kan men de rente baseren op marktconforme tarieven voor effectenkredieten. De handreiking merkt op dat omwille van de uitvoerbaarheid aangesloten kan worden bij de voorwaarden en rentestanden van effectenkredieten voor leningen met circa 70% dekking. Banken financieren in de regel tot circa 70% van de waarde van goed gespreide en liquide aandelenportefeuilles.
Stel dat er geen rente wordt betaald, of geen extra zekerheden zijn gesteld wanneer de aandelen in waarde dalen, dan kan dat aanleiding zijn om een opslag in aanmerking te nemen bij het vaststellen van de rente.
Wanneer de voorwaarden goed worden ingevuld dan kan worden aangesloten bij een LTV van 70% hetgeen betekent dat ouders nog een extra lening kunnen verstrekken van circa € 1.734.565 waardoor de LTV 70% bedraagt.
Noot fiscaal jurist inzake bedrijfsopvolging bij familiebedrijf
Het opzetten van een familievennootschap is naast het feit dat dit fiscaal erg interessant is ook nog eens leuk aangezien er samen met de familie wordt belegd. Wel dient het een en ander fiscaal op de juiste wijze te worden vormgegeven teneinde discussies met de Belastingdienst te voorkomen (hetgeen het minder leuk maakt als dit wel gebeurd).
Het is daarom noodzaak u goed te laten begeleiden bij het opzetten van een familievennootschap. Indien u vragen heeft kunt u contact opnemen met één van onderstaande auteurs.
Bedrijfsopvolgingsvrijstelling en Vastgoed
Bij schenking van ondernemingsvermogen of de aandelen in een BV denkt men vaak aan de bedrijfsopvolgingsregeling zoals deze geldt in het kader van de schenkbelasting en aan de doorschuifregeling die in de inkomstenbelasting van toepassing is. Een faciliteit in het kader van de overdracht van een onderneming binnen de familiesfeer die minder bekend is betreft de vrijstelling in het kader van de overdrachtsbelasting.
Voor de overdrachtsbelasting is een verkrijging van een onroerende zaak een belastbaar feit. Gaat het niet om een woning, dan is het 10,4% tarief van toepassing. Tot en met 2020 bedroeg het (hoge) tarief 6%, in 2021 en 2022 was dit 8% en vanaf 1 januari 2023 is het tarief gestegen naar 10,4%. In 2026 wordt het tarief voor woning vastgoed (Geen eigen woning) verlaagd tot 8%, voor overig vastgoed blijft dit 10,4%.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Winst uit onderneming, bedrijfsopvolging en vastgoed
Als een onderneming wordt gedreven in de vorm van een eenmanszaak of personenvennootschap (bijvoorbeeld een vof of maatschap), dan zal bij de overdracht van de onderneming sprake zijn van een ‘activa/passiva’ transactie. Dat wil zeggen dat de afzonderlijke bezittingen (activa) en schulden (passiva) overgaan. Behoort er tot dat ondernemingsvermogen een onroerende zaak dan zal de verkrijger van deze onroerende zaak overdrachtsbelasting verschuldigd zijn.
Bedrijfsopvolgingsvrijstelling eenmanszaak of VOF en vastgoed
Om te voorkomen dat er bij een overdracht of schenking van de onderneming binnen de familiesfeer continuïteitsproblemen ontstaan door het verschuldigd worden van overdrachtsbelasting, is in de Wet belastingen van rechtsverkeer 1970 een vrijstelling opgenomen. Deze vrijstelling is van toepassing op een bepaalde kring van verkrijgers. Daarbij gelden ook een aantal voorwaarden waaraan met name de verkrijger van het onroerend goed zich moet houden.
Kring van verkrijgers bij bedrijfsopvolgingsregeling
Oorspronkelijk was de vrijstelling alleen van toepassing ten aanzien van verkrijgingen door kinderen van ouders. Inmiddels is de vrijstelling dusdanig uitgebreid dat de volgende verkrijgers een beroep kunnen doen op de vrijstelling:
- Kinderen (waaronder een pleegkind);
- Kleinkinderen;
- Broers, zussen (waaronder halfbroers/-zussen, alsmede pleegbroers/-zussen);
- Echtgenoten van bovenstaande personen.
Mocht de verkrijger niet vallen in één van bovenstaande categorieën dan kan er geen beroep worden gedaan op de vrijstelling.
Kwalificerende onroerende zaken bij bedrijfsopvolging
De verkrijger kan alleen een beroep doen op de bedrijfsopvolgingsvrijstelling als de verkrijging van een onroerende zaak behoort tot en dienstbaar is aan een onderneming. Deze voorwaarde is strikter dan de voorwaarden die in het kader van de schenk-, erf- en inkomstenbelasting gelden. Daarbij moet de onroerende zaak behoren tot de onderneming van de ondernemer die de onroerende zaak overdraagt. De overdracht van louter het onroerend goed kwalificeert niet, de onderneming dient ook over te gaan naar deze verkrijger. Daarbij kan het gaan om een gehele objectieve onderneming (eenmanszaak) of een aandeel in een personenvennootschap (zoals een vof of maatschap). Er kan slechts een beroep worden gedaan op de vrijstelling indien de hele onderneming (al dan niet in fasen) wordt overgedragen. Dit kan stuiten op problemen als bijvoorbeeld ouders een kind toe laten treden tot de onderneming, docht dat er (nog) geen voornemen is de gehele onderneming uiteindelijk aan de zoon over te dragen. Nadat de overdracht eenmaal heeft plaatsgevonden dient de verkrijger de onderneming zelf voort te zetten. Hieraan zit geen strikte termijn, mocht de verkrijger de onderneming echter op korte termijn staken of overdragen dan kan de vrijstelling geweigerd worden. Bij de overgang naar een BV-structuur of (door) inbreng in een personenvennootschap is er goedkeurend beleid waardoor de vrijstelling onder voorwaarden niet geweigerd zal worden.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap);
- Henk en Piet zijn broers van elkaar;
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in in de maatschap;
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam;
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Verkrijging aandelen in onroerende zaaklichaam (OZL)
Waar de bedrijfsopvolgingsvrijstelling voor de overdrachtsbelasting oorspronkelijk is opgenomen ten behoeve van winstgenieters is deze in 2018 uitgebreid naar de verkrijging van een OZL. Het is echter wel van belang dat deze OZL een onderneming drijft en niet dat het sec gaat om onroerend goed dat ter beschikking wordt gesteld aan derden. Anders dan bij winstgenieters zijn er wel striktere voorwaarden, dit is erin gelegen dat de Hoge Raad de vrijstelling op verkrijgers van een aanmerkelijk belang van toepassing heeft verklaard. Daarbij heeft de Hoge Raad een arrest gewezen waarin sprake was van de verkrijging van alle aandelen. De belastingdienst heeft reeds aangegeven dat wanneer het niet om een verkrijging van alle aandelen gaat, zij de vrijstelling niet van toepassing achten. Het is in dat kader dan ook van belang dat de verkrijger goed overziet wat de gevolgen zijn van de verkrijging van een belang in een OZL. De overdrachtsbelasting wordt immers berekend over de onderliggende waarde van de onroerende zaken en niet over de waarde van de te verkrijgen aandelen.
Noot fiscaal jurist inzake vastgoed bij bedrijfsopvolging
Wanneer tot de over te dragen onderneming onroerende zaken behoren of indien sprake is van een overdracht van een aanmerkelijk belang in een OZL dan dient men alert te zijn. De bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting is namelijk een strikte vrijstelling met andere voorwaarden dan die voor de schenk- of inkomstenbelasting gelden. Het zou vervelend zijn als men achteraf wordt geconfronteerd met de heffing van overdrachtsbelasting. Zijn er vragen of wilt u een offerte ontvangen voor een bedrijfsopvolging binnen uw bedrijf? Vul onderstaand formulier in en wij nemen contact met u op.
Belastingheffing op vastgoed
Belastingheffing op privé-beleggingsvastgoed fors omhoog!
Privé beleggen in vastgoed was vanuit fiscaal oogpunt altijd zeer aantrekkelijk.
Onroerende zaken die niet als hoofdverblijf worden gebruikt en worden aangehouden
voor normaal vermogensbeheer zijn belast in box 3. In box 3 wordt de waarde
op 1 januari in de heffing betrokken, terwijl de inkomsten en gerealiseerde
overwaarde niet worden belast.
Bij woningen is de WOZ-waarde, die over het algemeen lager ligt dan de marktwaarde, het uitgangspunt voor de belastingheffing. Wanneer de woning wordt verhuurd en de huurder huurdersbescherming geniet, mag zelfs een afslag op de WOZ-waarde genomen worden, hetgeen in het verleden heeft geresulteerd in een relatief lage belastingheffing op privé beleggingsvastgoed.
Door de krapte op de woningmarkt, druk vanuit de politiek en belastingwetgeving die strijdig was met het eigendomsrecht uit het EVRM, is de vermogensbelasting in een flinke ontwikkeling geraakt. In dit artikel zetten wij de geschiedenis, toekomstplannen en een rekenvoorbeeld voor u uiteen van de huidige en toekomstige plannen ten aanzien van de belastingheffing op vermogen.
Procedure resultaat overige werkzaamheden of box 3
In deze zaak beoordeelde de Rechtbank
Zeeland West Brabant op 1 oktober 2024 (ECLI:NL:RBZWB:2024:6657) het
beroep van belanghebbende tegen de door de inspecteur opgelegde navorderingsaanslagen
over het jaar 2017 in de inkomstenbelasting/premie volksverzekeringen (IB/PVV)
en de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw). De inspecteur
legde de navorderingsaanslagen op naar aanleiding van vastgoedtransacties
van belanghebbende, waarbij aanzienlijke transactiewinsten werden behaald.
De inspecteur baseerde de navorderingsaanslagen op transactiewinsten behaald
door belanghebbende met de verkoop van vastgoed en aangrenzende percelen.
Het geschil betrof of deze winsten kwalificeerden als "resultaat uit overige
werkzaamheden" (ROW) of als "winst uit onderneming". Het betrof twee afzonderlijke
verkopen:
1. Verkoop van een pand en percelen aan [straat 1] (verkoop 1), en
2. Verkoop van een pand en percelen aan [straat 2] (verkoop 2).
De rechtbank oordeelde dat de transactiewinst behaald met verkoop 1 niet kwalificeerde als ROW, omdat geen sprake was van werkzaamheden die normaal vermogensbeheer te boven gingen. Voor verkoop 2 oordeelde de rechtbank echter dat de werkzaamheden van belanghebbende wel buiten het kader van normaal vermogensbeheer vielen, omdat hij doelbewust meerwaarde creëerde door strategische aankopen en combinaties van aangrenzende percelen. Deze winst kwalificeerde daarom als ROW.
De rechtbank bevestigde dat de inspecteur beschikte over een "nieuw feit" dat navordering rechtvaardigde, aangezien de inspecteur bij de initiële aanslag niet op de hoogte was van de vastgoedtransacties. De rechtbank oordeelde echter dat de hoogte van de navorderingsaanslag IB/PVV moest worden verminderd, omdat de aanslag te hoog was vastgesteld. De aanslag Zvw werd in stand gelaten. De inspecteur betoogde dat de bewijslast moest worden omgekeerd en verzwaard, omdat belanghebbende niet de vereiste aangifte zou hebben gedaan. De rechtbank verwierp dit argument, omdat zij oordeelde dat belanghebbende zich niet bewust was dat zijn aangifte onjuist was.
De rechtbank paste de normen voor ROW zoals vastgesteld in de jurisprudentie toe, waarbij onderscheid werd gemaakt tussen normaal vermogensbeheer en actief handelen met als doel meerwaardecreatie. Het beroep van belanghebbende op schending van het gelijkheidsbeginsel werd verworpen, aangezien de door hem genoemde gevallen geen vergelijkbare beleidsmatige behandeling betrof, maar individuele gerechtelijke uitspraken.
Vermogensbelasting vanaf 2001 tot 2021
De Wet inkomstenbelasting waarin de belastingheffing op vermogen is geregeld, stamt alweer uit 2001. In de periode 2001 tot en met 2016 werd er per saldo 1,2% belasting geheven over de grondslag in box 3.
De grondslag in box 3 waren de bezittingen minus de schulden. Indien het saldo boven het heffingsvrije vermogen van circa € 30.000 uitkwam, was dit merendeel belast met per saldo 1,2% vermogensbelasting.
Vanaf 2017 is de wijze van heffing gewijzigd naar een progressieve variant waarbij, afhankelijk van de hoogte van het vermogen, het percentage vermogensbelasting toeneemt. Ondanks dat het percentage, en daarmee de belastingdruk voor vermogende particulieren toenam, bleef het privé beleggen in onroerend goed interessant. Dit komt omdat bezittingen konden worden verrekend met schulden en gerealiseerde verkoopwinsten niet in de heffing werden betrokken.
Het Kerst-arrest en box 3 heffing
Binnen box 3 werd er tot 2022 geen onderscheid gemaakt in de samenstelling van het vermogen. Wanneer de bezittingen meer zijn dan de schulden en dat saldo het dat jaar geldende heffingsvrije vermogen overstijgt, is de wijze waarop de verschuldigde belasting wordt berekend voor iedereen hetzelfde. Voor de belastingheffing tot 2022 maakte het dus niet uit of iemand € 1 mln. spaargeld, een aandelenportefeuille of vastgoed als vermogen heeft, ongeacht het behaalde rendement op dit vermogen.
In de jaren 2017 tot begin 2022 daalde de rentevergoeding op spaargeld dermate, dat er op een bepaald moment zelfs sprake was van negatieve rente. Doordat er wel belasting werd geheven op spaargeld terwijl er geen rendement werd gemaakt, vonden veel mensen de wijze waarop ver-mogensbelasting werd geheven oneerlijk. Dit heeft uiteindelijk geresulteerd in een uitspraak van de Hoge Raad op 24 december 2021 waarin werd geoordeeld, dat de wijze waarop belastingheffing op bank- en spaartegoeden werd geheven strijdig is met het eigendomsrecht uit het EVRM. Het huidige kabinet moest naar aanleiding van het zogeheten kerst-arrest noodgedwongen de belastingheffing op vermogen wijzigen en bezwaarmakers compenseren.
Vermogensbelasting (box 3) 2022 – 2025 en vanaf 2026
Het kabinet heeft de ambitie aangekondigd om vanaf 2026 belasting te gaan heffen op basis van het werkelijk behaalde rendement. Voor de periode 2022 tot en met 2025 is tijdelijke een overbruggingswetgeving in het leven geroepen, omdat de ICT-systemen binnen de Belastingdienst eerst aangepast moeten worden, zodat deze een belastingheffing op basis van het werkelijk behaalde rendement daadwerkelijk kunnen uitvoeren.
Een belastingheffing op basis van het werkelijk behaalde rendement betekent, dat ook waardestijgingen van onroerend goed in de heffing zullen worden betrokken, terwijl dit tot op heden nooit het geval is geweest. Hoe de wetgeving er vanaf 2026 precies uit gaat zien, is nog niet duidelijk. Zo is bijvoorbeeld nog niet bekend of er een vermogenswinst (heffing bij vervreemding) of vermogensaanwasbelasting (jaarlijkse heffing over waardestijging) wordt ingevoerd. Binnen de politiek lijkt een vermogenswinstbelasting de voorkeur te hebben, aangezien bij een vermogensaanwasbelasting al belasting betaald moet worden zonder dat deze is gerealiseerd, hetgeen zou kunnen zorgen voor liquiditeitsproblemen bij belastingplichtigen.
Verder is bijvoorbeeld ook nog niet bekend wat het belastingtarief gaat worden, welke kosten in aanmerking mogen worden genomen voor de berekening van het rendement en hoe de vermogensaangroei zal worden berekend.
Wat al wel bekend is, is hoe de overbruggingswetgeving voor de periode 2022 tot en met 2025 eruit gaat zien. Het vermogen wordt opgedeeld in drie categorieën, waarbij op elk type vermogen een percentage fictief rendement wordt verondersteld. Dit zijn:
| Vermogen | 2021 | 2022 | 2023 | |
| Bank en spaartegoeden | 0,01% | 0,01% | 0,01% | |
| Overige beleggingen | 5,69% | 5,53% | 6,17% | |
| Schulden | 2,46% | 2,45% | 2,45% |
Het saldo van het fictief veronderstelde rendement (fictieve rendement op bank- en spaartegoeden en overige beleggingen minus het fictieve rendement op schulden) is belast tegen 31% vermogensbelasting. Dit tarief stijgt tot 2025 ieder jaar met 1%, waardoor in 2025 wordt geheven tegen een tarief van 34%.
De percentages van het fictief veronderstelde rendement zijn nog geen vaststaand gegeven en worden uiterlijk 28 februari 2023 definitief vastgesteld voor belastingjaar 2022. Zoals blijkt uit bovenstaande, wordt vastgoed anders belast dan bank- en spaartegoeden, maar ook de schulden waar het vastgoed mee is gefinancierd.
Wijziging leegwaarderatio per 2023
Wanneer iemand woningen verhuurt en voorheen gebruik maakte van de leegwaarderatio in de aangifte inkomstenbelasting, kan de belastingheffing nog ongunstiger uitpakken vanaf 2023. Allereerst wordt de reikwijdte van de leegwaarderatio ingeperkt. De leegwaarderatio is nog enkel van toepassing op huurcontracten die voor onbepaalde tijd zijn aangegaan. Voorheen was het ook mogelijk om bij tijdelijke huurcontracten de leegwaarderatio toe te passen.
De tweede wijziging is, dat bij verhuur aan gelieerde partijen per definitie wordt uitgegaan van het hoogste percentage van de leegwaarderatio, zijnde 100% per 1 januari 2023.
De derde en laatste wijziging houdt in, dat de leegwaarderatio in zijn algemeenheid minder voordeel oplevert. De exacte percentages van de leegwaarderatio in 2023 zijn nog niet bekend, maar in de memorie van toelichting op het Belastingplan 2023 is aangegeven, dat bij een huurprijs ten opzichte van de WOZ-waarde van meer dan 5% er geen waarde-afslag meer plaatsvindt. Dit resulteert er in, dat op relatief goed renderend onroerend goed leegwaarderatio geen effect meer heeft.
Rekeningvoorbeeld box 3
Uitgangspunten:
- € 100.000 spaargeld;
- € 2.000.000 vastgoed, waarvan € 1.000.000 aan verhuurde woningen (met huurdersbescherming);
- De woningen hebben een WOZ-waarde van € 800.000 en een totale huuropbrengst van € 64.000 (waardoor de leegwaarderatio kan worden toegepast. Het bedrag dat in aanmerking wordt genomen – na aftrek leegwaarderatio – bedraagt € 680.000).
Berekening vermogensbelasting 2022
| Vermogen 2022 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.680.000 | 5,53% | 92.904 | |
| Schulden | 0 | -2,45% | 0 | |
| Totaal vermogen | 1.780.000 | 5,22% | 92.914 | |
| Af: vrijstelling | 50.650-/- | |||
| Grondslag | 1.729.350 | 5,22% | 90.270 | |
| Belastingtarief | 31% | 27.984 |
Wanneer wij dezelfde uitgangspunten hanteren, maar nu is de vastgoedportefeuille
van de belastingplichtige voor € 1.000.000 gefinancierd met een geldlening,
daalt de belastingdruk met € 8.153, tot € 19.831.
| Vermogen 2022 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.680.000 | 5,53% | 92.904 | |
| Schulden | 1.000.000 | -2,45% | -24.500 | |
| Totaal vermogen | 780.000 | 8,77% | 68.414 | |
| Af: vrijstelling | 50.650-/- | |||
| Grondslag | 729.350 | 8,77% | 63.971 | |
| Belastingtarief | 31% | 19.831 |
Berekening vermogensbelasting 2023
Als dezelfde uitgangspunten worden gehanteerd in 2022, neemt de belastingdruk met € 6.492 toe in 2023 ten opzichte van het voorgaande jaar.
| Vermogen 2023 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.800.000 | 6,17% | 111.060 | |
| Schulden | 0 | -2,45% | 0 | |
| Totaal vermogen | 1.900.000 | 5,85% | 111.070 | |
| Af: vrijstelling | -/- 57.000 | |||
| Grondslag | 1.843.000 | 5,85% | 107.738 | |
| Belastingtarief | 32% | 34.476 |
Wanneer wederom dezelfde uitgangspunten gehanteerd worden, maar nu is de vastgoedportefeuille van de belastingplichtige voor € 1.000.000 gefinancierd met een geldlening, neemt de belastingdruk in 2023 toe met € 6.117 ten opzichte van 2022!
| Vermogen 2023 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.800.000 | 6,17% | 111.060 | |
| Schulden | 1.000.000 | -2,45% | -24.500 | |
| Totaal vermogen | 900.000 | 9,62% | 86.570 | |
| Af: vrijstelling | -/- 57.000 | |||
| Grondslag | 843.000 | 9,62% | 81.087 | |
| Belastingtarief | 32% | 25.948 |
Overdrachtsbelasting vanaf 2023 en beleggingsvastgoed
Naast de stijging van de vermogensbelasting stijgt ook het algemene tarief overdrachtsbelasting. Het algemene tarief stijgt van 8% naar 10,4% in 2023. Het tarief voor woningen die duurzaam als hoofdverblijf gebruikt worden blijft 2%.
Noot fiscaal jurist inzake box 3 beleggingen vanaf 2023
De belasting op privé beleggingsvastgoed is de laatste jaren steeds verder toegenomen, waardoor ons vaak de vraag wordt gesteld of beleggen in vastgoed vanuit privé nog wel verstandig is. Hierover adviseren is lastig, omdat vastgoedbeleggingen vaak worden gekocht voor de lange termijn en de belastingwetgeving vanaf 2026 juist nog onzeker is. Wij zien dan ook veel dat beleggers kiezen voor zekerheid en investeren vanuit de bv, zodat zij weten waar zij aan toe zijn[5]. Een beoordeling zal in ieder geval altijd gemaakt moeten worden op basis van de uitgangspunten van het individuele geval. Mocht u naar aanleiding van dit artikel (fiscale) vragen hebben, neem dan gerust vrijblijvend contact op met één van onderstaande auteurs.
Noot Register-Taxateur (Boers Realestate)
De WOZ-waarde wordt door gemeenten vastgesteld op basis van een ‘taxatieverslag’ met als peildatum 1 januari van het voorgaande jaar, aldus Henri Boers van Boers Realestate. Binnenkort zullen de WOZ-waarden met peildatum 1-1-2022 bekend worden gemaakt. Gelet op voornoemde belastingregelgeving is een correcte WOZ-waarde van invloed op de heffingsgrondslag. Mocht u twijfelen over de vastgestelde WOZ-waarde en wilt u een beoordeling van uw situatie, neem dan vrijblijvend contact met op zodat wij uw situatie kunnen beoordelen.
De vastgoedmarkt is door de thans grillige marktontwikkelingen sterk aan verandering onderhevig. Zo is de overdrachtsbelasting voor niet-woningen en verhuurde woningen per 1-1-2023 gewijzigd naar 10,4%. Daarnaast is er momenteel veel onrust omtrent de kapitaalmarktrente. Deze ontwikkelingen zijn van invloed op de waarde van onroerend goed. Om tijdig te kunnen anticiperen op fiscale wijzigingen is het raadzaam om ten allen tijde te beschikken over een actuele marktwaarde van uw vastgoed.
Samenloop overdrachtsbelasting en schenkbelasting
Bij een schenking van een onroerende zaak kan het voorkomen dat zowel overdrachtsbelasting als schenkbelasting verschuldigd is. De samenloop van beide heffingen doet zich voor als:
- Een in Nederland gelegen onroerende zaak wordt geschonken, of;
- Voor een te lage prijs wordt verkocht (verschil waarde economisch verkeer en bedrag dat u betaalt is een schenking), of;
- U koopt een onroerende zaak en een deel van de koopsom wordt kwijtgescholden.
Naast schenkbelasting is in dat geval over hetzelfde object tevens 10,4% overdrachtsbelasting verschuldigd, of 2% indien het om een onroerende zaak gaat die gaat functioneren als eigen woning (soms 0% bij startersvrijstelling). De Successiewet beoogt een samenloop van overdrachtsbelasting en schenkbelasting te voorkomen. Bij woningen is het tarief voor de overdrachtsbelasting lager. Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
In het kort samenloopregeling
- Als een pand wordt overgedragen, moet er overdrachtsbelasting worden betaald.
- Als een pand wordt geschonken, moet er schenkbelasting worden betaald.
- De overdrachtsbelasting wordt soms verrekend met de schenkbelasting, dit voor zover sprake is van samenloop.
Voorbeeld samenloop overdrachtsbelasting en schenkbelasting
Voorbeeld 1
Een vader schenkt een onroerende zaak met een waarde van € 200.000 aan zijn kind.
Uitwerking
Het kind verkrijgt een in Nederland gelegen onroerende zaak. Dat betekent dat het kind 10,4% overdrachtsbelasting verschuldigd is, derhalve € 20.800. Daarnaast is het kind tevens schenkbelasting verschuldigd. De vrijstelling bedraagt € 6.035 (2023). Het kind is daarmee schenkbelasting verschuldigd over € 193.965. De schenkbelasting bedraagt in dit geval € 24.928 (10% * € 138.641 + 20% * € 55.324). De overdrachtsbelasting die is toe te rekenen aan € 193.965 bedraagt € 20.172 (10,4% * € 193.965). Dit laatste bedrag komt in mindering op de verschuldigde schenkbelasting. Het kind is aan schenkbelasting nog € 4.756 (€ 24.928 -/- € 20.172) verschuldigd.
Voorbeeld 2
Vader verkoopt en levert een onroerende zaak met een waarde van € 200.000 aan zijn kind tegen betaling van een koopsom van € 50.000.
Uitwerking
Het kind verkrijgt een in Nederland gelegen onroerende zaak en is daarmee 10,4% overdrachtsbelasting verschuldigd over € 200.000, derhalve € 20.800. Daarnaast is het kind vanwege een gift schenkbelasting verschuldigd over € 150.000. Verminderd met de vrijstelling van € 6.035 (2023), is het kind schenkbelasting verschuldigd over € 143.965. De schenkbelasting bedraagt € 14.929 (10% * € 138.641 + 20% * 5.324). Over het bedrag waarover schenkbelasting is berekend, is € 14.972 overdrachtsbelasting betaald (10,4% * € 143.965). Dit laatste bedrag komt in mindering op de verschuldigde schenkbelasting, wat betekent dat er geen schenkbelasting verschuldigd is omdat het bedrag aan overdrachtsbelasting het bedrag aan schenkbelasting overstijgt.
Voorwaarde voor de verrekening overdrachtsbelasting met schenkbelasting
De voorwaarde voor de verrekening is dat artikel 13 Wet op belastingen van rechtsverkeer 1970 (hierna: BRV) niet van toepassing is. Dit wetsartikel bevat een regeling voor een opeenvolgende verkrijging door een andere verkrijger van dezelfde zaak binnen een termijn van zes maanden. De maatstaf van heffing van de tweede verkrijging wordt verminderd met het bedrag waarover bij de eerste verkrijging overdrachtsbelasting was verschuldigd, die niet in minder heeft gestrekt van schenk- of erfbelasting. Dit artikel heeft tevens als doel cumulatie van heffing van overdrachtsbelasting en van erf- of schenkbelasting bij kort op elkaar volgende verkrijgingen van dezelfde zaak te voorkomen.
De Hoge Raad heeft in 2013 geoordeeld dat in zo’n geval, waar de anti-cumulatieregeling van toepassing is, de verschuldigde overdrachtsbelasting pro rata toe te rekenen is aan de verschuldigde schenkbelasting.
Praktijkvoorbeelden samenloop overdrachtsbelasting en schenkbelasting
Vorenstaande situatie doet zich in de praktijk voor in gevallen waarin de schenker binnen zes maanden na verkrijging het pand schenkt aan de begiftigde. In dat geval wordt de heffingsgrondslag voor de overdrachtsbelasting beperkt op grond van artikel 13 BRV. Dat betekent dat bij de schenking minder overdrachtsbelasting verschuldigd is. Indien de waarde van de onroerende zaak gelijk blijft, is zelfs helemaal geen overdrachtsbelasting verschuldigd.
Een tweede situatie uit de praktijk is de situatie waarin de begiftigde de verkregen onroerende zaak binnen zes maanden doorverkoopt aan een derde. Artikel 13 BRV bepaalt in zo’n geval dat de heffingsgrondslag voor de overdrachtsbelasting bij de koper niet wordt verminderd voor zover de overdrachtsbelasting, die door de begiftigde ter zake van de schenking verschuldigd was, in mindering op de schenkbelasting is gebracht. Op vorenstaande kan de regeling van de samenloop geen betrekking hebben. Het gaat hier dan namelijk om de overdrachtsbelasting die is verschuldigd door de koper. Deze is dus niet betaald over het bedrag waarover schenkbelasting is verschuldigd door de begiftigde.
Noot fiscaal jurist inzake samenloopregeling
In de praktijk komen wij regelmatig situaties tegen waar zich samenloop voordoet van overdrachtsbelasting en schenkbelasting. Om te voorkomen dat u dubbele heffing betaalt, is het raadzaam om uw situatie - voor overdracht - te laten beoordelen door een fiscaal jurist. Het is van belang dat de schenking op de juiste wijze vorm wordt gegeven (artikel 24 lid 2 Successiewet 1956). Schenkbelasting wordt namelijk berekend over de WOZ-waarde, terwijl de overdrachtsbelasting is verschuldigd over de waarde in het economische verkeer. De grondslag kan dus verschillen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron samenloop overdrachtsbelasting en schenkbelasting
HR 1 februari 2013, ECLI:NL:HR:2013:BX9120, BNB 2013/92.
Gerechtshof Arnhem d.d. 6 december 2011 ECLI:NL:GHARN:2011:BU8359
Gratis fiscale informatie en advisering Jongbloed Fiscaal Juristen
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgens op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine)
Afsplitsing van vastgoed binnen een familiebedrijf
Vastgoed vertegenwoordigt vaak een substantiele waarde binnen het familiebedrijf. Veelal gaat het om vastgoed dat binnen het familiebedrijf wordt gebruikt voor de ondernemingsactiviteiten, maar soms is het ook vastgoed dat ter belegging wordt aangehouden. Vastgoed fiscaal vriendelijk en zonder kosten/ overdrachtsbelasting overdragen binnen de familie is lastig en met veel regels omgeven. Veelal zal voordien een herstructurering moeten plaatsvinden.
Let op ! Vastgoed kan onder de nieuwe bedrijfsopvolgingsregeling (vanaf 2025) niet meer belastingvrij binnen de familie worden overgedragen.
Een herstructurering kan ook wenselijk zijn omdat:
- de onderneming lichter wordt gemaakt (eenvoudiger te verkopen)
- bedrijfspand scheiden van ondernemersrisico's
- meer grip op het vastgoed als zelfstandige waarde
- meer flexibiliteit binnen de structuur verkrijgen, niet iedereen hoeft immers deel te nemen in het vastgoed (denk aan werknemersparticipaties)
Het herstructureren van vastgoed binnen een familiebedrijf heeft vaak gevolgen voor de inkomstenbelasting, vennootschapsbelasting en overdrachtsbelasting. In de meeste gevallen wordt een herstructurering vorm gegeven via een (af) splitsing. Zie onderstaande schema voor de meest eenvoudige vorm:
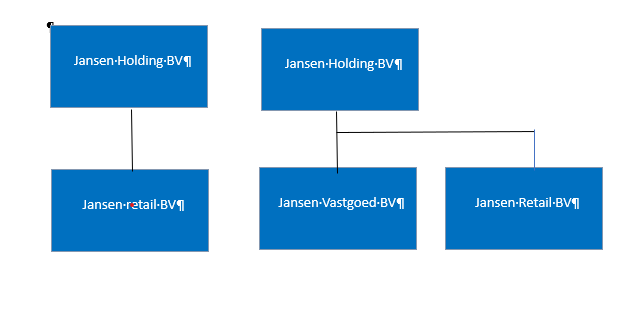
Hoe werkt een splitsing ?
De wet kent twee vormen voor een juridische splitsing, de zuivere splitsing en de afsplitsing. Bij een jurdische splitsing gaat het vermogen van de splitsende BV (of rechtspersoon) onder algemene titel over naar een verkrijgende BV. Het vermogen gaat dus niet afzonderlijk over maar in z'n geheel. Bij een afsplitsing houdt de afsplitsende BV niet op te bestaan. Bij de zuivere splitsing wel. Tevens zien we in de praktijk ook wel eens een bijzondere vorm, de zogenaamde ruzie splitsing, dit is een bijzondere zuivere splitsing waarbij 1 BV met 2 of meer aandeelhouders wordt gesplitst in verschillende BV's met elk 1 aandeelhouder. Dus aandeelhouder 1 gaat verder met vestiging A en aandeelhouder 2 met vestiging B (als voorbeeld).
De zuivere splitsing (2:334a lid 2 BW) wordt als volgt omschreven
- de rechtshandeling waarbij het vermogen of een deel daarvan van een vennootschap die bij de splitsing niet ophoudt te bestaan onder algemene titel overeenkomstig de aan de akte van splitsing gehechte beschrijving wordt verkregen door een of meer andere rechtspersonen waarvan ten minste één overeenkomstig het bepaalde in deze of de volgende afdeling lidmaatschapsrechten of aandelen in zijn kapitaal toekent aan de leden of aan aandeelhouders van de splitsende vennootschap of waarvan ten minste één bij de splitsing door de splitsende vennootschap wordt opgericht.
Overdrachtsbelasting bij een splitsing of herstructurering
Op grond van de Wet Belastingen Rechtsverkeer (WBR) is er overdrachtsbelasting verschuldigd als u een in Nederland gelegen onroerende zaak (of rechten hierop) zou verkrijgen. Het begrip onroerende zaak is uitgebreid als u geen onroerende zaak zou verkrijgen maar een BV met onroerende zaken (een zogenaamde OZR, onroerendezaakrechtspersoon), dit zijn de fictieve onroerende zaken uit artikel 4 WBR. Bij he verkrijgen van een BV met onroerende zaken moet worden gekeken naar de bezitseis en de doeleis.
Bezitseis onroerendezaakrechtpersoon
Meer dan 50% van bezittingen van de BV moet bestaan (of hebbende bestaan) uit onroerende zaken (en tenminste 30% hiervan in Nederland). Je moet hiervoor niet kijken naar de boekwaarde maar naar de werkelijke waarde (waarde economisch verkeer). Er moet worden gekeken naar deze waarden (voor alle activa) en tevens moet ook terug worden gekeken (12 maanden). Of sprake is van een OZR wordt op het moment van de verkrijging en in een periode voorafgaande (12 maanden) bekeken. Bij een splitsing of afsplitsing moet altijd worden beoordeeld of er overdrachtsbelasting is verschuldigd.
Doeleis onroerendezaakrechtspersoon
Hier wordt er gekeken naar het doel van de onroerende zaken. De onroerende zaken moeten voor 70% of meer dienstbaar zijn (of waren) aan het verkrijgen, vervreemden of exploiteren van onroerende zaken (verhuur, handel en projectontwikkeling). Bij een herstructurering gaat het vaak mis op de doeleis, het pand moet binnen de core business van het bedrijf worden gebruikt (bijvoorbeeld een bakkerij bij een bakker). Hierover is in het verleden vaak discussie geweest en/of zijn er procedures over gevoerd, kijk bijvoorbeeld eens naar het hotelarrest (Hoge Raad d.d. 18 december 1991) of het datacenter arrest (Hoge Raad d.d. 10 oktober 2014). Ook een uitspraak van het Gerechtshof Den Haag d.d. 22 november 2019 geeft een helder omschrijving (geen overdrachtsbelasting omdat er naast stenen ook een bedrijf wordt overgedragen). Essentieel is derhalve of de vastgoedactiviteiten ondergeschikt zijn aan de dienstverlening van het bedrijf, dit is altijd een feitelijke beoordeling.
Vrijstelling voor overdrachtsbelasting bij een splitsing
Bij een splitsing of afsplitsing kan soms een beroep worden gedaan op een vrijstelling (artikel 15 WBR). De zakelijke motieven die voor de Vennootschapsbelasting gelden moeten ook apart worden getoetst voor de vrijstelling in de overdrachtsbelasting (artikel 5c uitvoeringsbesluit WBR en besluit van de staatssecretaris uit 2018). Feitelijk wordt er apart voor de overdrachtsbelasting getoetst of sprake is van ontgaan van belastingen (van uitstel is bij overdrachtsbelasting geen sprake, bij vennootschapsbelasting kan dit wel spelen).
- Een (af)splitsing mag dus niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing. Van ontgaan of uitstellen van belasting is sprake indien de (af)splitsing niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de splitsende rechtspersoon. In dat geval is de vrijstelling niet van toepassing.
- Een mogelijk probleem (bewijsvermoeden) kan ontstaan als de BV met het bedrijfspand binnen 3 jaar na de herstructurering, geheel of ten dele, wordt verkocht. Als dit speelt ontstaat er vaak discussie met de belastingdienst. Duidelijkheid omtrent de zakelijke overwegingen kunt u vinden in het tankstation arrest (Hoge Raad d.d. 13 september 2019), zowel het Gerechtshof als de Hoge Raad waren van mening dat aan de vereiste zakelijke motieven (voor splitsing) is voldaan. In deze casus wordt een onroerende zaak afgesplitst van de exploitatie van een tankstation en daarna wordt 1 BV verkocht, dit is toegestaan, aldus de Hoge Raad. Ook het feit dat de verkoop al voor de splitsing is voorgenomen maakt volgens de rechters niet uit.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Noot fiscaal jurist over herstructurering en splitsing
De toets of een juridische afsplitsing geen fiscaal misbruik vormt, is soms wat te zwaar voor de belastingplichtige en de belastingdienst is soms lastig te overtuigen. In een procedure waarbij een verzekeringsbedrijf wordt gesplitst om te voorkomen dat alles zou omvallen wordt door de rechtbank een akkoord gegeven (voldoende niet fiscale overwegingen) en door het gerechtshof niet (gekozen route is fiscaal kunstmatig) buigt nu de adviseur van de Hoge Raad zich over deze materie. De AG contstateert het volgende:
- het Hof heeft in het midden gelaten of het einddoel – de door DNB afgedwongen verkoop van de verzekeringsonderneming aan een derde – zakelijk was of overheerst werd door aandeelhoudersmotieven.
- Het Hof acht aandeelhoudersmotieven kennelijk onzakelijk. Dat strookt volgens de AG niet met de rechtspraak van het HvJ, waaruit volgt dat ook aandeelhouders-motieven zakelijk kunnen zijn, mits niet overwegend antifiscaal.
- Dat wordt ook erkend in de wetsgeschiedenis en in de rechtspraak van de Hoge Raad, zoals het Ruziesplitsingsarrest HR BNB 2021/35.
- Volgen de AG kan in casu niet getwijfeld worden aan niet-fiscale (aandeelhouders) motieven ter zake van het einddoel, gezien de dwingende bemoeienis van DNB. Dat leidt echter niet tot cassatie als het Hof terecht heeft geoordeeld dat de keuze voor de weg van afsplitsing naar dat einddoel overwegend werd bepaald door (anti)fiscale overwegingen. Gezien HR BNB 2022/38 (Vastgoedportefeuille) moet immers (ook) de juridische weg naar het einddoel zakelijk ingegeven zijn.
- De AG vindt de motivering van het Hof te dun, dit moet dus opnieuw gebeuren door een ander hof.
Ook in een procedure bij het Gerechtshof op 26 april 2023wordt gesteld dat ook bij een voorgenomen verkoop een splitsing mogelijk moet zijn. Het Gerechtshof komt tot het volgende:
- Als vanuit civiele en bedrijfseconomische motieven een afsplitsing de meest juiste en geschikte route is om een verkooptransactie te vereenvoudigen kan een splitsing zakelijk zijn.
- De splitsingsvrijstelling voor de overdrachtsbelasting is dan van toepassing.
- Er is van sprake van een fiscaal kunstje als de fiscaal voordeligste route niet of minder voor de hand ligt dan de alternatieve route die naar het zelfde einddoel zou wandelen.
Als u vragen heeft over een herstructurering en/of een geschil met de Belastingdienst hierover heeft kunt u vrijblijvend contact met ons opnemen. Stuur hiertoe een e-mail aan info@jongbloed.tv of neem contact op met ons kantoor.
Beleggen in de bv of in box 3
Regelmatig krijgen wij vragen over het beleggen in box 3 of in de bv. De komende jaren zal het stelsel is box 3 veranderen en wordt deze vraag ook belangrijker. In dit artikel geven wij enig inzicht in de financiële en fiscale gevolgen. Vastgoed beleggen is veelal voor de langere termijn, vanaf 2028 wordt vastgoed beleggen in prive waarschijnlijk een stuk minder aantrekkelijk omdat vanaf dat moment belasting wordt betaald over de jaarlijkse winsten en ook de verkoopwinst. Beleggen in de BV is vanaf dat moment (als nieuwe wetgeving in box 3 doorgaat) een stuk aantrekkelijker, overweeg ook een zogenaamde familie BV, hierbij zijn uw kinderen ook in het bezit van aandelen in deze BV (zonder stemrecht).
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV voor box 3 vermogen? Stuur ons gerust een e-mail
Financiële gevolgen beleggen in de bv of box 3
Bij een rendement van 5% is de heffing in de bv ongeveer gelijk aan de heffing in box 3. Is het rendement hoger, dan is de bv minder voordelig. Als het rendement niet direct wordt uitgekeerd, kan de box 2 heffing worden uitgesteld. Hiermee kan het netto rendement worden verhoogd. Bij onderstaande opstelling wordt het heffingsvrije vermogen buiten beschouwing gelaten.
| Tarieven 2024 | Beleggen bv | Box 3 | Beleggen bv | Box 3 | ||||
5% | 5% | 10% | 10% | |||||
Te beleggen | 100.000 | 100.000 | 100.000 | 100.000 | ||||
Rendement 5% / 10% | 5.000 | 5.000 | 10.000 | 10.000 | ||||
Af : VPB 19% (tarief 2023- 2025) | -/- 950 | 0 | -/- 1.900 | 0 | ||||
Vermogen einde jaar | 104.050 | 105.000 | 108.100 | 110.000 | ||||
Af : Box 2 heffing over rendement | -/- 990 | 0 | -/- 1.980 | 0 | ||||
Af: Box 3 heffing 6,17% x 33% | 0 | -/- 2.036 | 0 | -/- 2.036 | ||||
Netto rendement | 103.060 | 102.964 | 106.120 | 107.964 |
Overzicht beleggen vastgoed in de BV of prive
Omschrijving | Vastgoed in prive | Vastgoed in de BV |
| Belastingen | Box 3 (zal stijgen) | Belastingtarief 19% tot € 200.000 |
| Aftrekposten | Niet aftrekbaar | Kosten veelal aftrekbaar |
| Rente financiering | Niet aftrekbaar tot 2028 | Rente aftrekbaar |
| Verbouwingskosten | Niet aftrekbaar | Activeren en afschrijven |
| Onderhoudskosten | Niet aftrekbaar | Aftrekbaar |
| Huurinkomsten | Onbelast tot 2028 | Belast met Vennootschapsbelasting |
| Verkoopwinst | Onbelast tot 2028 | Belast (doorschuiven kan soms via HIR) |
| Woning kopen, verbouwen en verkopen | Risico belast in box 1 | Geen fiscale onzekerheden, belast met 19% |
| Familie fonds / vastgoed met kinderen | Complex | Eenvoudig (aandelen bij kinderen) |
| Administratie | Eenvoudig | Jaarrekening nodig (meer administratieve rompslom) |
| Jaarlijkse kosten administratie | Geen / beperkt | Boekhouding, aangiften BTW, jaarrekening, aangifte VPB |
| Verliezen | Niet verrekenbaar | Verrekenen van verlies is mogelijk |
| Meerdere panden | Risico box 1 | Geen fiscale problemen |
| Advieskosten / hypotheekkosten | Niet aftrekbaar | Aftrekbaar |
| Fiscale gevolgen lange termijn | Onzeker | Redelijk zeker |
| Aansprakelijkheid | Prive / persoonlijk | Niet persoonlijk aansprakelijk |
Box 3 vanaf 2028
Onder het huidige stelsel is de belastingheffing in de BV en/of in prive ongeveer gelijk. De BV heeft zijn voordelen maar blijft maatwerk. Vanaf 2028 komt er hoogstwaarschijnlijk een nieuw belastingstelsel, maar wat zijn de volgen? Hierbij enkele voorbeelden
Mevrouw X heeft spaargeld en vastgoed, box 3 gevolgen vanaf 2028
- Spaargeld 100.000 euro (rente 500 euro)
- Vastgoed 1.000.000 euro (met lening 500.000 euro)
- Rente financiering 15.000 euro
- Huurinkomsten vastgoed 50.000 euro
- Onderhoudskosten 10.000 euro (niet aftrekbaar)
- Waardestijging pand 25.000 (niet belast, mits geen verkoopwinst)
- Box 3 vanaf 2028 : 500 + 50.000 -/- 15.000 = 35.500 resultaat
- Belasting in box 3 vanaf 2028: 35.500 -/- 1.800 (vrij) = 33.700 x 36% = 12.132 euro (netto belastingheffing)
- Netto opbrengst: 50.000 -/- 15.000 -/- 10.000 -/- 12.132 = 12.868 euro (positief)
De heer Y verhuurt vakantiewoningen
- Vakantiehuis met WOZ waarde 300.000 euro
- Huurinkomsten 7.500 euro
- Onderhoudskosten 2.000 euro
- Kosten verbetering vakantiewoning 4.000 euro (meetellen bij verkoop)
- Vastgoedbijtelling (soort fictie) : 3,35% x 300.000 = 10.050 (is nieuwe regeling)
- Vastgoedbijtelling is hoger dan huurinkomsten, dus belastingheffing over vastgoedbijtelling -/- onderhoudskosten
- Box 3 vanaf 2028 : 10.050 -/- 2.000 (onderhoud) = 8.050 resultaat
- Belasting in box 3 vanaf 2028: 8.050-/- 1.800 (vrij) = 6.250 x 36% = 2.250 euro (netto belastingheffing)
- Netto opbrengst : 7.500 -/- 2.000 -/- 4.000 -/- 2.250 = 750 (negatief)
- Verkoopwinst pand is belast met 36% (aankoop + verbouwing -/- verkoop)
Schema en checklist beleggen in de BV of in prive
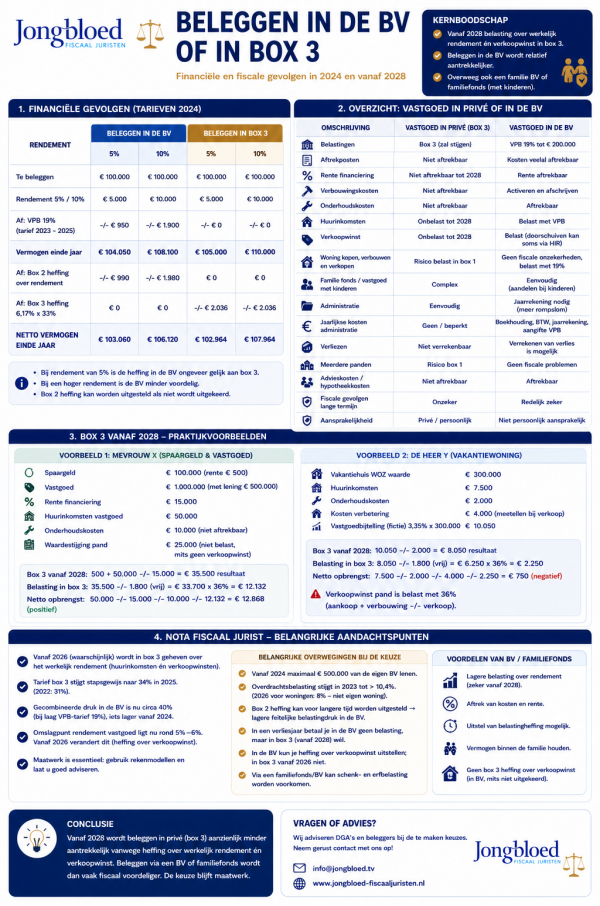
Noot fiscaal jurist inzake beleggen in box 3, familiefonds of bv
De laatste jaren zijn er diverse bv's opgericht om spaargeld in onder te brengen. Dankzij de nieuwe box 3 heffing (spaarvariant) is dit niet meer nodig en zou de bv wellicht kunnen worden opgeheven. Er is echter meer!
De komende jaren zou het wel eens voordelig kunnen worden om panden, vakantiewoningen, beleggingen en investeringen in bedrijven onder te brengen in een bv. Wellicht nog mooier in een fonds of bv welke in eigendom toebehoort aan de familie. Vanaf 2026 zal er vermoedelijk in box 3 worden geheven over het werkelijk rendement (de huurinkomsten, maar ook verkoopwinsten). Het genoemde tarief hiervoor bedraagt in box 3 momenteel (2022) 31%, dit wordt echter in stapjes van 1% per jaar verhoogd naar 34% in 2025.
De gecombineerde druk in de bv bedraagt op dit moment ongeveer 40% (bij laag vpb-tarief van 19%). Dit zal iets lager worden vanaf 2024, omdat dan het box 2 tarief twee schijven gaat kennen (24,5% en 31%). Het feitelijke tarief in box 3 bedraagt bij een rendement van 8% ongeveer 25% (zijnde 6,17% / 8% x 32%).
Een aantal zaken maakt het maken van keuzes lastiger, de belangrijkste:
- Vanaf 2024 maximaal € 500.000 van de eigen bv lenen.
- Overdrachtsbelasting stijgt in 2023 tot boven de 10,4% (2026 voor woningen 8% (niet eigen woning)) .
- Box 2 heffing kan voor langere tijd worden uitgesteld, hierdoor is de feitelijke belastingdruk in de bv dus lager.
- In een verliesjaar betaal je in de bv geen belasting, maar in box 3 nu nog wel.
- In een bv kun je de heffing over verkoopwinst uitstellen, in het box 3 stelsel vanaf 2026 niet.
- Via een familiefonds kun je schenk- / erfbelasting voorkomen, in box 3 is dit ook mogelijk, maar iets lastiger te structureren.
De vergelijking bij panden is lastiger, dit omdat veel panden worden gefinancieerd met leningen waardoor een extra rendement wordt behaald (rente op de lening is lager dan het rendement). Ook bij vastgoed ligt het omslagpunt op dit moment nog rond de 5% - 6%. Vanaf 2026 zal de wereld er echter anders uitzien (heffing over verkoopwinst).
Het is op dit moment sterk te overwegen om onroerende zaken onder te brengen in een familiefonds of gemeenschappelijke rechtspersoon. De prijzen / waardes van panden zijn hoog en de box 3 heffing zal over enkele jaren minder gunstig zijn. Het is altijd maatwerk en er moeten rekenmodellen worden toegepast. Wij adviseren op dit moment vele DGA's en beleggers bij de te maken keuzes. Zijn er vragen? Neem gerust contact met ons op.
Wetsvoorstel vastgoed aandelentransacties
Tijdens Prinsjesdag 2023 (link) is ook het Wetsvoorstel vastgoedaandelentransacties ingediend. Na een consultatieronde vanaf 27 februari 2023 en een aanpassing naar aanleiding hiervan, is duidelijk wat de wet gaat betekenen. De invoering zal vermoedelijk plaatsvinden per 1 januari 2025. Als de wet wordt aangenomen gaat dit gevolgen hebben bij een vastgoedaandelentransactie. In dit artikel gaan wij hier op in.
Structuur vastgoed transactie via aandelen
Om duidelijk te maken waar het om gaat gebruiken wij het figuur van de (concept) toelichting bij de consultatie:
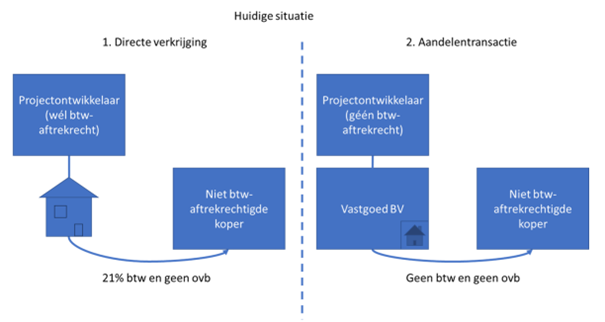
Bron: voorstel toelichting bij de consultatie (https://internetconsultatie.nl/vastgoedaandelentransacties/b1)
Nieuw onroerend goed kan onder andere via een directe verkrijging of indirect via een aandelentransactie worden overgedragen. Bij een directe overdracht van nieuw onroerend goed is er omzetbelasting verschuldigd (zie ook ons artikel; link). De overdracht van onroerend goed voor, op of uiterlijk twee jaar na het tijdstip van eerste ingebruikneming is namelijk belast met omzetbelasting. Op grond van de samenloopvrijstelling is de overdrachtsbelasting dan vrijgesteld, mits het onroerend goed nog niet of niet langer dan 6 maanden in gebruik is genomen.
Samenloopvrijstelling bij vastgoed
De samenloopvrijstelling voorkomt bij een levering van nieuw onroerend goed dat er omzetbelasting én overdrachtsbelasting verschuldigd is. De Hoge Raad heeft in 2011 bepaald dat deze vrijstelling ook van toepassing is bij de overdracht van nieuw onroerend goed via een aandelentransactie. Over een aandelentransactie is echter ook geen omzetbelasting verschuldigd. Door de vrijstelling en de Hoge Raad uitspraak was het daardoor mogelijk om via een aandelentransactie geen omzetbelasting en overdrachtsbelasting verschuldigd te zijn bij een (indirecte) overdracht van nieuw onroerend goed. Dit is vooral interessant voor een koper die een nieuw onroerende goed voor vrijgestelde activiteiten gebruikt. Deze koper kan de omzetbelasting namelijk niet aftrekken. Door het kopen van het onroerend goed via een aandelentransactie was dit te voorkomen. De wetgever vind dit niet wenselijk en heeft een aanpassing bij de overdrachtsbelasting voorgesteld.
Wetsvoorstel vastgoedaandelentransacties
Het wetsvoorstel voorkomt dat de samenloopvrijstelling van toepassing is en introduceert een 4% tarief. Dit is het geval wanneer:
- een onroerende zaakrechtspersoon (met nieuwe onroerende zaken) wordt overgedragen; en
- bij een rechtstreekse levering van de onroerende zaken btw verschuldigd zou zijn; en
- de onroerende zaken niet gedurende ten minste twee jaren na verkrijging gebruikt worden voor ten minste 90% met btw belaste activiteiten.
Als binnen twee jaren na verkrijging een onroerende zaak niet meer voldoet aan de 90%-criterium dan is er dus alsnog overdrachtsbelasting verschuldigd.
Wanneer een onroerend goed uit meerdere afzonderlijke delen bestaat wordt dit per afzonderlijk deel beoordeeld. Elk deel wordt beschouwd als een zelfstandige onroerende zaak voor de omzetbelasting. Neem als voorbeeld een gebouw met een commerciële ruimte en een bovenwoning. Deze worden overgedragen via een aandelentransactie. Als de nieuwe eigenaar de commerciële ruimte met omzetbelasting gaat verhuren dan is de samenloopvrijstelling wel van toepassing. Over de bovenwoning is 4% overdrachtsbelasting verschuldigd als deze voor de omzetbelasting vrijgesteld wordt verhuurd.
Let op! De 4%-tarief is alleen bij vastgoedaandelentransacties waarbij eerder de samenloopvrijstelling toegepast kon worden. Bij een vastgoedaandelentransactie met bijvoorbeeld “oud” onroerend goed is het tarief 10,4%.
Overgangsrecht vastgoedaandelentransactie
Voor al lopende projecten en transacties is er overgangsrecht. De betrokken partijen moeten dan voor 19 september 2023 om 15:15 uur schriftelijk de vastgoedaandelentransactie zijn overeengekomen. Bijvoorbeeld door middel van een intentieovereenkomst (of: letter of intent). Van deze intentieovereenkomst moet voor 1 april 2024 door de verkrijger een melding worden gedaan bij de belastingdienst. Daarnaast moet het aannemelijk zijn dat het overeenkomen van de intentieovereenkomst niet hoofdzakelijk gericht is geweest om gebruik te maken van het overgangsrecht. Tot slot moet de transactie plaatsvinden voor 1 januari 2030.
Bron wetsvoorstel vastgoedaandelentransacties
Grondslag overdrachtsbelasting koopsom of taxatierapport
We zien de laatste tijd steeds vaker procedures over de grondslag voor de overdrachtsbelasting. Is dit de koopsom waarvoor het onroerend goed is gekocht of een later (bijvoorbeeld in verband met een financieringsaanvraag) vastgesteld waarde in een taxatierapport? De discussie ontstaat meestal als de onroerende zaak niet openbaar en/of in een beperkte kring wordt aangeboden. In deze blog beschrijven wij een aantal uitspraken, voor de liefhebber is ook deze mening van de advocaat generaal relevant, in het verlengde hiervan het arrest van de Hoge Raad in 2023.
Procedure over startersvrijstelling voor de overdrachtsbelasting
Er is geen overdrachtsbelasting verschuldigd door een starter die zijn eerste woning koopt (mits de starter jonger is dan 35 jaar) en de woningwaarde niet hoger is dan € 510.000 (cijfers 2024). Dit gaat dan om de woning inclusief aanhorigheden. Deze waarde is meestal gelijk aan de koopsom zoals die in uw koopovereenkomst staat. Als de woning op erfpachtgrond staat wordt de gekapitaliseerde waarde van de canon bij de waarde van de woning opgeteld. Koopt u samen met iemand een woning dan kunt u beide gebruik maken van de vrijstelling als u ook beiden voldoet aan de voorwaarden. Voldoet 1 persoon niet aan de voorwaarden dan geldt de vrijstelling voor 1 van de 2 personen (dus over haar of zijn aandeel). U kunt ook kiezen voor 2% overdrachtsbelasting zodat u later nog eens gebruik kunt maken van de vrijstelling. U moet wel deze verklaring invullen. Het is verstandig om de woning eerst via de notaris te verkrijgen en pas daarna te gaan verbouwen, de waarde kan namelijk door de verbouwing toenemen waardoor u geen recht meer heeft op de vrijstelling. Lees ook dit artikel op de site van de belastingdienst.
In een uitspraak van de rechtbank op 23 november 2023 werden belangrijke overwegingen gemaakt betreffende de maatstaf van heffing voor overdrachtsbelasting bij de verkrijging van een woning.
- Koopovereenkomst: Eisers kochten een woning voor € 395.000, terwijl een taxateur de marktwaarde op € 430.000 schatte. De taxatie wordt opgesteld in verband met de financiering van de woning. Tussen het koop moment en de taxatie/ overdracht zaten enkele maanden (in een stijgende markt). De startersvrijstelling was toen nog lager dan nu.
- Overdrachtsbelasting: Bij de levering werd de grondslag voor overdrachtsbelasting gesteld op de getaxeerde waarde (€ 430.000), resulterend in een belasting van € 8.600 (zijnde 2%). Dit is waarschijnlijk op verzoek van de notaris. De belastingplichtige maakte vervolgens bezwaar tegen deze afdracht van overdrachtsbelasting.
- Geschil: Het geschil concentreerde zich op de vraag of de koopsom of de getaxeerde marktwaarde als maatstaf voor de heffing van overdrachtsbelasting moet worden aangenomen.
- Definitie van waarde: De Hoge Raad definieert in 1969 'waarde in het economische verkeer' als de prijs die bij de meest geschikte verkoopwijze na de beste voorbereiding door de meestbiedende gegadigde betaald zou worden. Citaat van destijds: dat, ingeval het gaat om de waardering van zaken waarin geregeld handel wordt gedreven, als de waarde welke daaraan in het economische verkeer kan worden toegekend in het algemeen dient te worden aangenomen de verkoopprijs, waaronder moet worden verstaan de prijs, die bij aanbieding van de zaak ten verkoop op de meest geschikte wijze na de beste voorbereiding door de meestbiedende gegadigde daarvoor zou zijn besteed. (…)”
- Maatstaf van heffing: Overdrachtsbelasting wordt berekend over de waarde van de onroerende zaak op het moment van verkrijging, welke ten minste gelijk is aan de tegenprestatie (de koopsom).
- Bewijslast: Bij een afwijking van de koopsom als maatstaf van heffing ligt de bewijslast in beginsel bij de verweerder, aldus de hoge raad in 1996.
- Taxatierapport als bewijs: Het taxatierapport werd door de rechtbank gezien als overtuigend bewijs dat de marktwaarde hoger was dan de overeengekomen koopsom, mede door de stijgende woningmarkt.
- Niet openbaar aangeboden: De woning werd niet openbaar aangeboden, wat bijdraagt aan het oordeel dat de koopprijs niet noodzakelijkerwijs de waarde in het economische verkeer vertegenwoordigt. De context van een stijgende woningmarkt versterkt het argument dat de getaxeerde waarde een accuratere weergave is van de waarde in het economische verkeer.
- Verkopersverklaring: De verklaring van eisers over de totstandkoming van de koopprijs ondersteunt niet het argument dat deze prijs de waarde in het economische verkeer weerspiegelt.
Zorgvuldige taxatie: Het belang van een accurate en onafhankelijke taxatie wordt onderstreept, vooral in een fluctuerende markt.
De rechtbank concludeerde dat de koopsom niet als de waarde in het economisch verkeer kan worden beschouwd en dat de getaxeerde marktwaarde (€ 430.000) als grondslag voor de overdrachtsbelasting moet worden aangenomen. Deze uitspraak benadrukt het belang van een zorgvuldige beoordeling van de marktwaarde en de rol van taxatierapporten in geschillen over overdrachtsbelasting.
Deze uitspraak biedt een belangrijk precedent voor toekomstige zaken betreffende overdrachtsbelasting en de waardering van onroerend goed. Het benadrukt de noodzaak voor zowel kopers als verkopers om zich bewust te zijn van de fiscale implicaties van de waardering van onroerend goed bij de overdracht. De discussie met de belastingdienst over de grondslag voor de overdrachtsbelasting zal de komende tijd meer in beeld komen.
Maatstaf heffing overdrachtsbelasting bij aankoop onder getaxeerde waarde
In een uitspraak van het Gerechtshof Amsterdam in 2021 kwam ook de grondslag voor de overdrachtsbelasting aan de orde. De meervoudige kamer gaat er eens goed voor zitten. Deze casus biedt een diepgaand inzicht in de complexiteit van de waardering van onroerend goed voor fiscale doeleinden en de interpretatie van relevante wettelijke bepalingen.
- Achtergrond: De casus betreft een naheffingsaanslag overdrachtsbelasting opgelegd aan een belanghebbende vennootschap, waarbij de waardering van een vastgoedportefeuille centraal staat.
- Procesverloop: Na bezwaar en beroep tegen de naheffingsaanslag, volgde hoger beroep en incidenteel hoger beroep bij de belastingkamer, resulterend in een compromis over de additionele maatstaf van heffing.
- Waardering van Onroerend Goed: De kern van het geschil betreft de bepaling van de waarde van onroerende zaken ten tijde van de verkrijging voor de berekening van overdrachtsbelasting.
- Maatstaf van heffing: Volgens artikel 9, eerste lid, Wet op belastingen van rechtsverkeer (WBR) wordt de belasting berekend over de waarde van de onroerende zaak, welke ten minste gelijk is aan de tegenprestatie.
- Belastbaar feit: Elk verkregen onroerend goed vormt afzonderlijk een belastbaar feit, waarvoor de maatstaf van heffing individueel dient te worden bepaald.
- Connexiteit: De rechtbank verwierp het argument van connexiteit, waarbij belanghebbende stelde dat de totale koopsom bepalend zou moeten zijn voor de heffing van overdrachtsbelasting, gezien de ondeelbaarheid van de hoofdkoopovereenkomst en de daarmee samenhangende deelovereenkomsten.
- Compromis: Partijen bereikten een compromis waarbij werd overeengekomen dat de waarde in het economisch verkeer van de verkregen onroerende zaken €16.500.000 hoger is dan de aangegeven waarde, leidend tot een additionele maatstaf van heffing.
In een eerdere uitspraak van de rechtbank Gelderland in 2022 speelde dezelfde discussie.. In deze procedure heeft de rechtbank zich uitgesproken over de grondslag voor de heffing van overdrachtsbelasting bij de verkrijging van een onroerende zaak. Deze casus biedt inzichtelijke leerpunten voor de fiscale praktijk, met name op het gebied van de waardering van onroerend goed en de toepassing van overdrachtsbelasting.
- Bezwaar en beroep: Eiser heeft bezwaar gemaakt tegen de voldoening van overdrachtsbelasting, welk bezwaar ongegrond is verklaard. Hierop volgde een beroep bij de rechtbank.
- Onderzoek ter zitting: Het onderzoek ter zitting heeft plaatsgevonden met vertegenwoordiging van beide partijen, waarbij ook een pleitnota is ingediend door verweerder.
- Verkrijging onroerende zaak: Eiser heeft een vastgoedportefeuille verworven, waarbij de koopprijs en de getaxeerde waarde in het economisch verkeer significant uiteenlopen.
- Maatstaf van heffing: Het geschil concentreert zich op de vraag of de overeengekomen koopsom of de getaxeerde marktwaarde als grondslag voor de overdrachtsbelasting dient.
- Wettelijk kader: Artikel 9, eerste lid, van de Wet op de belastingen van rechtsverkeer (WBR) stelt de waarde van de onroerende zaak als grondslag voor de belasting, welke ten minste gelijk is aan de tegenprestatie.
- Waarde in het Economisch Verkeer: Volgens artikel 52 WBR en jurisprudentie van de Hoge Raad wordt onder 'waarde' de waarde in het economische verkeer verstaan, doorgaans de prijs die bij de meest geschikte verkoopwijze na de beste voorbereiding door de meestbiedende gegadigde betaald zou worden.
- Bewijslast: De bewijslast dat de waarde in het economisch verkeer hoger is dan de overeengekomen koopsom rust in beginsel bij verweerder.
- Taxatierapport: Het taxatierapport biedt overtuigend bewijs dat de waarde in het economisch verkeer hoger is dan de overeengekomen koopsom. Dit rapport is zorgvuldig opgesteld en onderbouwd met relevante referenties.
- Verkoopproces: De onroerende zaak is niet op de openbare markt aangeboden, wat de vraag oproept of de overeengekomen koopsom wel de waarde in het economisch verkeer vertegenwoordigt.
- Conclusie van de Rechtbank: De rechtbank volgt verweerder in zijn standpunt dat de overeengekomen koopsom niet als de waarde in het economisch verkeer kan worden aangemerkt en dat uitgegaan dient te worden van de getaxeerde marktwaarde.
- Openbare verkoop: Het aanbieden van onroerend goed op de openbare markt kan een belangrijke factor zijn bij het bepalen van de waarde in het economisch verkeer.
Noot fiscaal jurist inzake waardering onroerende zaken voor de overdrachtsbelasting
Soms komt de koopsom niet overeen met de waarde in het economische verkeer van een onroerende zaak. Dit speelt met name als een onroerende zaak onderling (dus niet openbaar) wordt verkocht. De grondslag voor de overdrachtsbelating is de waarde in het economische verkeer, dit is in het algemeen de verkoopprijs (Hoge Raad in 1969), dit is ook conform het waarde begrip in artikel 17 lid 2 wet WOZ, zie hiertoe ook het arrest van de Hoge Raad in 2000. Als er weinig tijd zit tussen de aankoop en de peildatum kan er normaal gesproken vanuit worden gegaan dat de waarde de juiste is, zijnde de prijs die de meest biedende gegadigde voor de onroerende zaak zou betalen, tenzij de belastingdienst met argumenten komt dat dit niet juist kan zijn. Dus bij normale markt-omstandigheden is de waarde van de onroerende zaak gelijk aan de koopsom (dus openbare verkoop, geen gelieerde partijen, geen bijzondere voorwaarden, normale onderhandelingen, etc.).
De belastingdienst wil nog wel eens stellen "de taxatiewaarde in het rapport voor de financiering is hoger dus de waarde in het economische verkeer ook". Dit is zonder nadere motivering logisch maar niet rechtens. De belastingdienst moet dan met feiten en omstandigheden komen en aannemelijk maken waarom ze dit vinden. Er moet dan ook rekening worden gehouden met alle relevante omstandigheden op dat moment, hierbij dus kijken naar leegstand in de buurt, de markt, de hypotheekrente, de referentieobjecten, etc. Bij een discussie moet ook worden gekeken naar de WOZ waarde van een onroerende zaak (en de ontwikkeling in de tijd).
Laat u bij een discussie bijstaan door een deskundige, stuur ons gerust een e-mail voor een gesprek of offerte.
Bron grondslag overdrachtsbelasting koopsom of taxatie
Rechtbank Den Haag d.d. 23 november 2023 ECLI:NL:RBDHA:2023:22025
Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:650
AG d.d. 14 november 2022 ECLI:NL:PHR:2022:1051
Rechtbank Gelderland d.d. 21 februari 2022 ECLI:NL:RBGEL:2022:892
Gerechtshof Amsterdam d.d. 19 januari 2021 ECLI:NL:GHAMS:2021:483
Hoge Raad d.d. 29 november 2000 ECLI:NL:HR:2000:AA8604
Fiscale ontwikkelingen vastgoedmarkt
Belangrijke Fiscale Ontwikkelingen in de Nederlandse Vastgoedmarkt: 2025
De Nederlandse vastgoedmarkt staat aan de vooravond van belangrijke fiscale veranderingen die in 2025 in werking treden. Deze wijzigingen zullen ingrijpende gevolgen hebben voor investeerders, ontwikkelaars, beleggers en andere belanghebbenden binnen de sector. In dit blogartikel onderzoeken we de belangrijkste fiscale updates en analyseren we hun potentiële impact op vastgoedtransacties en investeringsstrategieën.
Overdrachtsbelasting op aandelen in vastgoed BV
- Afschaffing van vrijstellingen: Vanaf 1 januari 2025 zal de bestaande vrijstelling van overdrachtsbelasting voor aandelen in entiteiten die bouwgrond of nieuw ontwikkeld vastgoed bezitten, worden afgeschaft. Dit zal een directe verhoging van de kosten voor aandelentransacties met zich meebrengen (artikel).
- Specifiek tarief en uitzonderingen: Het nieuwe specifieke tarief voor deze transacties zal 4% bedragen, aanzienlijk lager dan het algemene tarief van 10,4%. Uitzonderingen zijn toepasbaar voor transacties waarbij binnen twee jaar na aankoop ten minste 90% van de betaalde btw teruggevorderd kan worden.
- Overgangsrecht voor lopende projecten: Voor lopende projecten die voldoen aan specifieke voorwaarden, zoals een schriftelijke overeenkomst voor 19 september 2023, is overgangsrecht van toepassing, waarbij de transactie vóór 1 januari 2030 moet zijn voltooid.
Afschaffing van de EBITDA-regel drempel voor renteaftrekbeperking
- Huidige regelgeving: Momenteel is de renteaftrek beperkt tot het hoogste van 20% van de EBITDA of EUR 1 miljoen per belastingplichtige. (artikel) (voorjaarsnota 2023)
- Verandering per 2025: De drempel van EUR 1 miljoen wordt afgeschaft, wat een substantiële invloed zal hebben op de renteaftrekpositie van vastgoedbeleggers die vastgoed verhuren aan derden.
- Actie: Het is verstandig om alvast een calculatie te maken van de financiele gevolgen (en gevolgen op uw rendement) welke het gevolg zijn van deze wetswijziging. Tevens is het verstandig om investeringsstructuren ander op te zetten.
Hervormingen binnen het Regime voor Fiscale Beleggingsinstellingen
- Afschaffing van directe vastgoedinvesteringen onder FBI-regime: Vanaf 2025 is het onder het FBI-regime niet langer mogelijk om direct in Nederlands vastgoed te investeren, wat resulteert in een vennootschapsbelasting van 25,8% voor deze investeringen. (wetsvoorstel)
- Uitzondering: Indirecte investeringen blijven echter toegestaan.
- Impact op bestaande en nieuwe structuren: Deze wijziging vereist een heroverweging van bestaande en nieuwe investeringsstructuren, aangezien de fiscale behandeling zal veranderen.
Wijzigingen kwalificatieregeling voor buitenlandse entiteiten
- Nieuwe kwalificatieregels voor entiteiten: Met ingang van 1 januari 2025 zullen de Nederlandse kwalificatieregels voor buitenlandse entiteiten wijzigen, wat resulteert in een verschuiving van niet-transparant naar transparant voor bepaalde entiteitstypes.
- Fiscale gevolgen van herclassificatie: Deze herclassificatie kan leiden tot fiscale gevolgen zoals vennootschapsbelastingheffing en wijzigingen in bronbelasting- en renteaftrekposities.
Belangrijke jurisprudentie en beleidsbesluiten die zijn aangekondigd
- Ongerealiseerde verliezen: Volgens recente uitspraken zullen ongerealiseerde fiscale verliezen bij aandelentransacties verloren gaan, wat leidt tot potentiële risico's bij de onderhandelingen over koopprijzen en verkooptransacties.
- BTW-Jurisprudentie over Bouwgrond: Een recent arrest van de Hoge Raad heeft nieuwe licht geworpen op de kwalificatie van grond als bouwgrond voor btw-doeleinden, wat essentieel is voor de fiscale behandeling van overdrachtsbelasting en btw. Belangrijke voorwaarde om grond als bouwgrond te zien is dat de betreffende grond onbebouwd is.
- Herziening BTW op diensten aan onroerende zaken: Er is een wetsvoorstel gepresenteerd met betrekking tot de herziening van BTW op diensten aan onroerende zaken. Over deze nieuwe wetgeving wordt al lang gesproken, invoering is per 1 januari 2026 (artikel)
- Vastgoed belast in box 1 in plaats van box 3: steeds vaker is er discussie met de belastingdienst over de belastingheffing over vastgoed in prive. De belastingdienst is al snel van mening dat sprake is van resultaat uit overige werkzaamheden in plaats van normaal vermogensbeheer (artikel)
- Shortstay: de overheid heeft diverse wetswijzigingen aangekondigd over de behandeling van zogenaamde short stay structuren (artikel)
Conclusie fiscale aanpassingen in de vastgoedwereld
De komende wijzigingen in 2025 zullen fiscale implicaties hebben voor de Nederlandse vastgoedmarkt, meer belasting impliceert een lager rendement. Het is van belang voor betrokken partijen om deze ontwikkelingen nauwlettend te volgen en hun strategieën dienovereenkomstig aan te passen om te voldoen aan de nieuwe fiscale realiteit. Fiscale advisering en tijdig structureren anders opzetten en/of bij aankoop rekening houden met deze nieuwe fiscale wetgeving is van essentieel belang.
Investeerders en belanghebbenden dienen de impact van deze regelwijzigingen te beoordelen en hun investeringsstructuren te herzien om optimaal te blijven functioneren binnen het veranderende fiscale landschap. Neem gerust contact op met onderstaande specialisten of stuur ons een e-mail met een verzoek voor een goed gesprek en/of offerte.
Levering onroerende zaak met btw of overdrachtsbelasting?
Voor de vraag of bij de levering van een onroerende zaak sprake is van levering met omzetbelasting of overdrachtsbelasting, is van belang wat voor type onroerende zaak wordt geleverd en mogelijk ook wanneer deze onroerende zaak voor het eerst in gebruik is genomen. In dit artikel zetten wij in hoofdlijnen uiteen wanneer sprake is van een levering met overdrachtsbelasting dan wel een levering die is onderworpen aan omzetbelasting. Verder wordt een recente uitspraak van Rechtbank Gelderland toegelicht, waarin wordt geoordeeld dat een met klinkers bestraat parkeerterrein voor de omzetbelasting als bouwwerk kwalificeert (vrijgestelde levering).
Levering onroerende zaak met btw of overdrachtsbelasting?
De levering van onroerende zaken is vrijgesteld van de heffing van omzetbelasting, dit is in principe de hoofdregel. Van een uitzondering is sprake indien:
- Er sprake is van een levering mét omzetbelasting wanneer een gebouw, of een gedeelte van een gebouw, en het erbij behorende terrein vóór, of op uiterlijk twee jaren na het tijdstip van eerste ingebruikname wordt geleverd (artikel 11 lid 1 letter a Wet omzetbelasting).
- Verder ook sprake is van een btw-belaste levering wanneer een bouwterrein wordt geleverd. In alle andere gevallen is sprake van een levering met overdrachtsbelasting.
Wat is een gebouw?
Als gebouw wordt beschouwd ieder bouwwerk dat vast met de grond is verbonden. Een terrein wordt als bijhorend terrein aangemerkt wanneer deze naar maatschappelijke opvattingen behoort bij, dan wel dienstbaar is aan het gebouw (artikel 11 lid 5 Wet omzetbelasting). Tot slot wordt als bouwwerk beschouwd een met de grond verbonden constructie, dit begrip wordt doorgaans ruim uitgelegd.
Het is mogelijk een oude onroerende zaak dermate te verbouwen, dat sprake is van in wezen nieuwbouw, waardoor van rechtswege een belaste levering voor de omzetbelasting ontstaat. In een vrij recent arrest van de Hoge Raad is geoordeeld dat sprake moet zijn van dermate ingrijpende verbouwing in de bouwkundige constructie alvorens sprake is van in wezen nieuwbouw. Indien u voornemens bent ingrijpend te verbouwen en meer informatie wenst over de mogelijke belastinggevolgen, neem dan eens vrijblijvend contact op met één van onderstaande auteurs.
Opteren voor belaste levering onroerende zaak
Het is mogelijk om, onder voorwaarden, te opteren voor een btw-belaste levering wanneer sprake is van een in beginsel vrijgestelde levering. Opteren is echter alleen mogelijk wanneer de kopende partij de onroerende zaak nagenoeg uitsluitend (90% of meer) voor btw-belaste prestaties gaat gebruiken. Doordat de koper in dergelijke gevallen recht heeft op vooraftrek van de (geopteerde) btw, is er geen sprake van een vrijstelling voor de overdrachtsbelasting. Hiervan is enkel sprake wanneer een cumulatie van belastingheffing plaatsvindt, dat wil zeggen zowel een effectieve heffing van overdrachtsbelasting als omzetbelasting (btw).
Parkeerterrein kwalificeert voor btw als gebouw
In een uitspraak van de rechtbank in 2023 stond in geschil of een parkeerterrein met aangesloten grasstrook is aan te merken als gebouw in de zin van artikel 11 lid 5 sub a van de Wet Omzetbelasting 1968.
Het parkeerterrein is bestraat met klinkers, voorzien van straatmeubilair (lantaarnpalen en stoepranden), afwatering en aangesloten op de riolering. Het parkeerterrein is onder te verdelen in diverse kavels die geleverd werden aan particuliere kopers. Ten tijde van de levering aan deze particuliere kopers had belanghebbende het parkeerterrein langer dan twee jaar in bezit. De particuliere kopers hebben voor eigen rekening en risico een aannemingsovereenkomst gesloten, in navolging daarvan heeft de aannemer sloopwerkzaamheden verricht en woningen gerealiseerd.
Het standpunt van de Belastingdienst was, dat de betreffende kavels kwalificeren als onbebouwde grond die bestemd is om bebouwd te worden, oftewel een bouwterrein, en derhalve sprake is van een btw-belaste levering aan de particuliere kopers. Belanghebbende is van mening dat sprake is van een gebouw dat reeds langer dan twee jaren geleden voor het eerst in gebruik is genomen en derhalve sprake is van een vrijgestelde levering voor de omzetbelasting.
De Rechtbank Gelderland hanteert voor het begrip bouwwerk een ruime uitleg zoals dat ook in eerdere rechtsspraak is gedaan. Zo wordt gesteld dat wegen, parkeerplaatsen, straten, pleinen en trottoirs die zijn vervaardigd met niet-natuurlijke materialen als gebouw moeten worden aangemerkt. Daarbij behoeft er geen onderscheid gemaakt te worden in het type niet-natuurlijke materialen, zoals de Inspecteur in onderhavig arrest wel bepleit. Zo maakt de Inspecteur onderscheid tussen asfalt en klinkerbestrating waarin zij van mening is dat klinkerbestrating eenvoudig demonteerbaar is en derhalve niet als gebouw kan kwalificeren. De rechtbank gaat hier niet in mee.
Doordat belanghebbende het parkeerterrein meer dan 2 jaar in bezit heeft, is geen sprake van een bouwterrein maar van een gebouw, wordt belanghebbende in het gelijk gesteld en is sprake van een vrijgestelde levering voor de omzetbelasting.
Noot fiscaal jurist inzake btw en onroerende zaak
In onderhavige rechtbank-uitspraak was belanghebbende gebaat bij een vrijgestelde levering voor de omzetbelasting, aangezien zij de diverse kavels aan particulieren verkocht. Dit komt omdat haar afnemers (particulieren) geen recht op vooraftrek van omzetbelasting hebben en het tarief overdrachtsbelasting aanzienlijk lager is.
Wanneer belanghebbende de diverse kavels verkocht aan een ondernemer(s) die daar vervolgens onroerende zaken op realiseert die zij voor (nagenoeg uitsluitend) btw-belaste prestaties zou gaan gebruiken, was het belang wezenlijk anders. De betreffende ondernemer kan dan de btw die zij betaalt bij de levering van de onroerende zaak in vooraftrek brengen. Een levering met overdrachtsbelasting zou dan juist kostprijsverhogend werken.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscaal advies onroerende zaak nodig?
Bent u van plan een onroerende zaak te kopen of verkopen, laat u dan tijdig adviseren over de mogelijke belastinggevolgen. Ook wanneer u van plan bent onroerend goed te gaan vervaardigen, is het gewenst vooraf de belastinggevolgen in kaart te brengen. Hierin kunnen wij u adviseren en indien gewenst de belastinggevolgen voor u afstemmen met de Belastingdienst teneinde zekerheid te verkrijgen. Onderstaande auteurs nodigen u uit vrijblijvend contact op te nemen.
Bron onroerende zaak btw of overdrachtsbelasting
Hoge Raad d.d. 4 november 2022 ECLI:NL:HR:2022:1577
Rechtbank Gelderland, 11 januari 2023, ECLI:NL:RBGEL:2023:66
Plannen lagere overdrachtsbelasting
Mogelijk minder overdrachtsbelasting voor beleggers
Bij de aankoop van een woning in Nederland is in beginsel overdrachtsbelasting verschuldigd. Wie niet zelf in de woning gaat wonen, betaalt op dit moment 10,4 procent overdrachtsbelasting. In een aangenomen motie heeft de Eerste Kamer gepleit voor een lager tarief in de overdrachtsbelasting voor beleggers. Met de verlaging wil de Eerste Kamer bereiken dat beleggers meer gaan investeren in woningen.
Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Overdrachtsbelasting vastgoed moet omlaag
Voor eigenaren die een woning kopen in Nederland waarin men zelf anders dan tijdelijk gaat wonen, bedraagt het tarief 2 procent. Onder voorwaarden geldt een eenmalige vrijstelling van overdrachtsbelasting voor jongeren tussen 18 en 35 jaar voor de aankoop van een woning met een waarde tot € 510.000 (2024).
Voor beleggers in vastgoed bedraagt het tarief van overdrachtsbelasting echter 10,4 procent. Dit tarief geldt bijvoorbeeld ook voor tweede woningen en voor ouders die voor hun kind een woning kopen. Volgens de aangenomen motie, ingediend door Martin van Rooijen, is dit tarief voor beleggers echter dusdanig hoog dat beleggingen in woningen achterblijven. De Eerste Kamer dringt er daarom op aan te onderzoeken hoe dit tarief ‘substantieel’ verlaagd kan worden om zodoende het investeren in woningen een extra impuls te geven.
De motie krijgt de steun van onder meer de huidige minister van Binnenlandse Zaken en Koninkrijksrelaties, Hugo de Jonge. Volgens hem is Nederland te ver doorgeschoten in het verhogen van de overdrachtsbelasting, lichtte hij in het debat toe. ‘Want wat betekent dat? Dat betekent dat Nederland, als je het internationaal vergelijkt, in Europa ongeveer het hoogste tarief heeft. Misschien wel hét hoogste tarief van overdrachtsbelasting.’
Verlaging overdrachtsbelasting in 2025
In de motie wordt verzocht een en ander al bij de augustusbesluitvorming in kaart te brengen. Op die manier zou een eventuele verlaging van het tarief al per 2025 kunnen plaatsvinden. De hoop is dat een lager tarief beleggers zal aanmoedigen om meer te investeren in woningen, wat uiteindelijk de gehele woningmarkt ten goede komt.
De mogelijke verlaging van de overdrachtsbelasting voor beleggers kan een grote impact hebben op de Nederlandse woningmarkt. Door het aantrekkelijker te maken voor beleggers om in woningen te investeren, kan er meer aanbod ontstaan, wat de woningnood kan verlichten.
Noot inzake vastgoed en overdrachtsbelasting
Normaliter is bij de verkrijging van vastgoed overdrachtsbelasting (oude onroerende zaken) of BTW (nieuwe onroerende zaken) verschuldigd. Omdat het tarief voor de overdrachtsbelasting op beleggingsvastgoed 10,4% bedraagt wordt vaak gezocht naar alternatieven. Vastgoed beleggers zullen ook minder snel in vastgoed investeren door de hoge overdrachtsbelasting.
Bij de overdracht van vastgoed dat in een BV is opgenomen kan de heffing van overdrachtsbelasting en omzetbelasting - onder toepassing van de samenloopvrijstelling - soms achterwege blijven. Hiervoor is vereist dat het vastgoed in de BV vanuit BTW oogpunt kwalificeert als bouwterrein of nieuw vastgoed (gebouw niet ouder dan 2 jaar na eerste ingebruikname). Dit kan voordelig zijn als de gebruiker van het vastgoed dit vastgoed gaat gebruiken voor BTW vrijgestelde prestaties. Als het vastgoed namelijk direct (zonder BV) wordt geleverd is 21% BTW verschuldigd. Dit zal de kostprijs van het vastgoed verhogen als de koper / gebruiker de BTW niet kan verrekenen. Het ministerie vindt deze "niet heffing" onwenselijk en wil de wetgeving hieromtrent per 1 januari 2025 aanpassen. Vanaf 2025 wordt er dan overdrachtsbelasting geheven van 4%. Er komt een uitzondering als het vastgoed in de BV wordt gebruikt voor belaste BTW activiteiten (tenminste voor 90%). Voor vastgoed in een BV dat oud is of voor onbebouwde grond is het tarief thans (in 2024) 10,4%, dit tarief wordt vermoedelijk verlaagd in 2025.
De nieuwe wetgevingen worden tijdens prinsjesdag bekend gemaakt, dit kan ervoor zorgen dat transacties worden uitgesteld tot 2025 en/of nog in 2024 worden uitgevoerd, afhankelijk van de feiten.
Vermoedelijk gaat er in 2025 een aantal zaken veranderen binnen de vastgoedwereld. Zo zijn er plannen om de financieringsrente op vastgoed binnen een BV niet meer in aftrek toe te staan.
Bronnen lagere overdrachtsbelasting
kst-36496-O.pdf (officielebekendmakingen.nl)
Verslag van de plenaire vergadering van dinsdag 18 juni 2024 - Eerste Kamer der Staten-Generaal
Vastgoedbelegger gered
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen.
In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig.
Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA)
We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Wijziging belastingplan 2025 voor vastgoedlichamen
De maatregel die in het belastingplan 2025 is aangekondigd ziet op de drempel van € 1.000.000, beoogd is deze drempel te schrappen voor vastgoedlichamen om misbruik tegen te gaan. In de praktijk splitsen vastgoedbedrijven de financiering om zo meerdere keren gebruik te kunnen maken van deze drempel. Ter compensatie werd het percentage van de EBITDA wel verhoogd naar 25%.
In de praktijk is veel te doen om deze aanscherping voor vastgoedlichamen. De maatregel zorgt er namelijk voor dat fiscaal gezien aanzienlijk meer winst wordt belast dan dat er operationeel wordt behaald en bij hogere financierslasten wordt er zelfs verlies gemaakt. Er is daardoor vennootschapsbelasting verschuldigd over een winst die feitelijk niet wordt behaald en waardoor er liquiditeitsproblemen kunnen ontstaan. Voor veel vastgoedbedrijven een doorn in het oog en voor adviseurs werk aan de winkel om te kijken hoe de ‘schade’ zo veel mogelijk beperkt kan worden, bijvoorbeeld door inbreng van kapitaal, beleggingen, ondernemingen of een herstructurering.
Vastgoedbelegging weer gelijk aan normale belegging
Tijdens de 2e kamer behandeling (maandag 21 oktober) van het belastingplan 2025 door de vaste commissie van Financiën kwam er ineens toch een ander bericht. VVD-kamerlid van Eijk gaf aan dat de coalitiepartijen het eens zijn dat zij het drempelbedrag toch niet zouden willen schrappen. Dit komt voort uit een reactie van de vastgoedsector dat het schrappen van het drempelbedrag ervoor zou zorgen dat het aanbod huurwoningen minder zou worden. Kamerlid van Eijk zegt hierover: ‘Op dit onderdeel hebben we een gezamenlijk gevoel van urgentie, ook in relatie tot de woningmarkt en de overkill in de maatregel om hier een tandje terug te doen’. De wijziging van het percentage van 20% naar 25% wordt, ter dekking van dit besluit, boven een renteaftrek van € 1.000.000 niet gewijzigd naar 25% maar naar 24,5%.
Noot fiscaal jurist inzake renteaftrek vastgoedlichamen
Wij zijn verrast door deze wijziging des temeer omdat de Staatsecretaris de afschaffing van de rentedrempel (earningsstripping artikel) als een antimisbruikbepaling had gepresenteerd en deze door kamerlid Van Eijk nu juist als overkill wordt bestempeld. Desalniettemin een positieve ontwikkeling die goed is voor de vastgoedsector. We blijven de ontwikkelingen volgen en u informeren via onze website en social media kanalen. Vragen of advies over vastgoedbeleggingen? Stuur ons gerust een e-mail.
Laag tarief overdrachtsbelasting (2%) over gehele verkrijging inclusief voormalig praktijkruimte van een huisarts
Het algemene tarief voor de overdrachtsbelasting bedraagt sinds 2023 10,4%. Voor de aankoop van een woning, die door de koper niet tijdelijk als hoofdverblijf zal worden gebruikt, geldt echter een verlaagd tarief van 2%. Dit dient voorafgaand aan de verkrijging duidelijk, stellig en zonder voorbehoud te worden vastgelegd in een schriftelijke verklaring, welke vóór de overdracht bij de notaris moet worden afgegeven.
Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Slopen woning en laag tarief of startersvrijstelling overdrachtsbelasting
Hof Amsterdam oordeelt op 2 juli 2026 (ECLI:NL:GHAMS:2026:2008) dat de startersvrijstelling van artikel 15, eerste lid, onderdeel p, WBR niet van toepassing is op de verkrijging van een woning die volledig wordt gesloopt en vervangen door nieuwbouw. Hoewel de kopers de nieuw gebouwde woning daadwerkelijk als hoofdverblijf zijn gaan gebruiken, hadden zij bij de verkrijging al het voornemen om de bestaande woning inclusief fundering af te breken. Daardoor heeft de verkregen woning opgehouden te bestaan en kan niet worden gezegd dat juist die woning anders dan tijdelijk als hoofdverblijf is gebruikt. Volgens het hof is de wettelijke tekst duidelijk en biedt de parlementaire geschiedenis geen aanknopingspunt om bij volledige sloop van deze grammaticale uitleg af te wijken. Ook het beroep op het gelijkheidsbeginsel faalt, omdat sloop met behoud van de fundering en volledige sloop inclusief fundering feitelijk en juridisch geen gelijke gevallen zijn. De Rechtbank Noord Nederland was het op 26 augustus 2025 (ECLI:NL:RBNHO:2025:9879) nog met de starters eens, volgens de rechtbank hadden de kopers wel recht op het verlaagde tarief. In de uitspraak van de Rechtbank Zeeland West Brabant (Kloostercomplex) d.d. 4 januari 2024 (ECLI:NL:RBZWB:2024:48) ging de woning ook verloren door sloop, dit was bij het tekenen van de koopovereenkomst al duidelijk. In deze uitspraak was het verlaagde tarief niet van toepassing. Deze lijn zien we ook terug in de uitspraak van de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187). Als nog niet helemaal duidelijk is dat de woning wordt gesloopt kan het recht op het verlaagde tarief wel van toepassing zijn, aldus de Rechtbank Noord Nederland (hiervoor), dit wordt echter door het Gerechthof verworpen. Al met al... denk goed na over moment slopen van een eigen woning. Als er een klein beetje wordt gesloopt gaat het in oudere uitspraken wel goed (Rechtbank Gelderland d.d. 8 september 2016 ECLI:NL:RBGEL:2016:4827). Conclusie is het volgende:
- De verkregen woning (onroerende zaak) moet op het moment van verkrijging bouwkundig als woning kwalificeren
- De verkregen woning moet na de verkrijging als hoofdverblijf gaan dienen.
Uit bovenstaande uitspraken zien wij dat de rechters redelijk strak
kijken naar de grammaticale uitleg en lezing; bij volledige sloopt houdt
de verkregen woning op te bestaan en kan niet meer worden gezegd dat juist
die woning als hoofdverblijf is gebruikt. Als de woning eerst wordt bewoond
en de sloop intentie daarna ontstaat komen we op een kantelpunt. De Hoge
Raad heeft nog niet geoordeeld over bovenstaande.
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Anders dan tijdelijk hoofdverblijf
Bij de beoordeling of sprake is van een “anders dan tijdelijk hoofdverblijf” wordt aangesloten bij de definitie uit de eigenwoningregeling (artikel 3.111, lid 1, sub a, Wet IB 2001). Aanhorigheden vallen per 2021 alleen onder het lage tarief indien deze tot een ‘anders dan als tijdelijk hoofdverblijf’ behoren en op dezelfde dag met de woning worden verkregen. Een aanhorigheid die op een later moment wordt verworven valt onder het algemene tarief van 10,4%. Onder de woning vallen ook de ondergrond, tuin en bijbehorende aanhorigheden, zoals garages, schuren, aanbouwen en tuinhekken op hetzelfde perceel.
Valt een voormalige praktijkruimte die vastzit aan het woonhuis onder het verlaagde overdrachtsbelastingtarief van 2% of geldt het algemene tarief van 6% (thans 10,4%). De Rechtbank Noord-Nederland heeft geconcludeerd dat het verlaagde tarief ook op deze voormalige praktijkruimte van toepassing is, maar waarom?
Relevante feiten
- De totale koopsom van de onroerende zaak (inclusief praktijkruimte) bedroeg € 810.000;
- Van de totale koopsom was € 154.500 toerekenbaar aan de voormalig praktijkruimte;
- De onroerende zaak omvat een villa met een woongedeelte en een voormalig praktijkruimte, de praktijkruimte is bereikbaar middels een buiteningang en een tweetal interne ingangen bereikbaar vanaf het woongedeelte;
- Verkrijgers hebben over de gehele verkrijging 2% (€ 16.200) overdrachtsbelasting betaald;
- In geschil is of over de voormalige praktijkruimte terecht 2% overdrachtsbelasting is gerekend.
Argumenten belanghebbende
- De belanghebbende stelt dat de praktijkruimte bij de verkrijging in gebruik was als woning.
- Op het moment van de overdracht was deze ruimte verbouwd om als woonruimte te dienen waarmee de bestemming van praktijkruimte was gewijzigd naar woonruimte.
- Volgens de belanghebbende maakt dit dat de praktijkruimte onderdeel is van het woongedeelte. Daarnaast betoogt de belanghebbende dat de praktijkruimte niet opnieuw als huisartsenpraktijk kan worden gebruikt omdat deze volgens de huidige eisen te klein is en noodzakelijke voorzieningen, zoals airconditioning, ontbreken.
Argumenten inspecteur
De inspecteur stelt dat de praktijkruimte oorspronkelijk is ontworpen
en gebouwd als praktijkruimte en daardoor naar zijn aard kwalificeert als
niet-woning. Volgens de inspecteur blijft de ruimte, zelfs na de verbouwingen,
naar zijn aard een niet-woning. De inspecteur voert verder aan dat de aangebrachte
wijzigingen niet ingrijpend maar minimaal zijn. Dat de praktijkruimte volgens
de huidige maatstaven niet meer als huisartsenpraktijk kan dienen, doet
volgens de inspecteur geen afbreuk aan de fiscale kwalificatie van de ruimte
als niet-woning.
Oordeel Rechtbank Noord-Nederland
De Rechtbank oordeelt dat de naheffingsaanslag door de inspecteur ten onrechte is opgelegd waardoor ook over de verkrijging van de voormalig praktijkruimte 2% overdrachtsbelasting is verschuldigd. Onderstaand volgt hoe de Rechtbank tot dat oordeel is gekomen.
Oorspronkelijk doel bestemming en gevolgen verbouwing
De Rechtbank oordeelt dat een onroerende zaak voor de overdrachtsbelasting als woning kan worden aangemerkt wanneer deze bestemd is voor bewoning. De primaire vraag is daarbij het oorspronkelijke doel waarvoor de onroerende zaak is ontworpen en gebouwd. Als een onroerende zaak niet oorspronkelijk voor bewoning is gebouwd, maar later is verbouwd om bewoning mogelijk te maken, blijft deze een niet-woning indien de zaak met beperkte aanpassingen weer voor een niet-woonbestemming kan worden gebruikt.
Rechtbank: praktijkruimte blijft na verbouwing niet-woning
De Rechtbank neemt, net als beide partijen, aan dat het pand oorspronkelijk is gebouwd als woonhuis met een praktijkruimte, wat betekent dat de onroerende zaak een woonbestemming (het woongedeelte) en een niet-woonbestemming (de praktijkruimte) heeft. De Rechtbank zal eerst moeten beoordelen of de praktijkruimte ten tijde van de overdracht zodanig is verbouwd dat deze voortaan een woonbestemming heeft en of deze niet met beperkte aanpassingen weer voor niet-woondoeleinden kan worden gebruikt. De Rechtbank stelt vast dat de verbouwingen aan de praktijkruimte – zoals het verwijderen van het interieur en het verplaatsen van binnendeuren – niet ingrijpend genoeg zijn om te rechtvaardigen dat die werkzaamheden onmiskenbaar strekken tot (op)levering van een woning dan wel woongedeelte. Bovendien merkt de Rechtbank op dat, hoewel de praktijkruimte volgens de huidige normen niet langer als zodanig kan functioneren, dit niet relevant is. De vraag is of de ruimte nog steeds bruikbaar is voor niet-woondoeleinden, wat aannemelijk is vanwege de aparte buiteningang.
Niet-woongedeelte kan kwalificeren als aanhorigheid
Voor onroerende zaken die niet volledig naar hun aard zijn bestemd voor bewoning, wordt het verlaagde tarief van 2% uitsluitend toegepast op de waarde van het deel dat voor bewoning is bestemd. Dat de praktijkruimte oorspronkelijk is ontworpen en gebouwd met een niet-woonbestemming en later geen woonbestemming heeft gekregen, sluit echter niet uit dat het tarief van 2% op deze ruimte kan worden toegepast. Onder "woningen" vallen namelijk ook aanhorigheden die bij woningen horen of bestemd zijn om daarbij te gaan horen.
Rechtbank: praktijkruimte kwalificeert als aanhorigheid
Allereerst moet worden vastgesteld wat de omvang van het woongedeelte is. Zodra dit is bepaald, kunnen ook aanhorigheden worden meegeteld, zelfs als deze oorspronkelijk zijn gebouwd met een niet-woonbestemming. De Rechtbank oordeelde dat de praktijkruimte op het moment van verkrijging bij het woongedeelte hoorde, gezien de onderlinge bereikbaarheid via één of meer binnendeuren en de bouwkundige samenhang; de praktijkruimte en het woonhuis vormden feitelijk één geheel. Bovendien was de praktijkruimte bij de overdracht in gebruik als onderdeel van het woongedeelte en ook daaraan dienstbaar, doordat de praktijkruimte en het woongedeelte elkaars gebruiksmogelijkheden verbeterden of vergrootten. De praktijkruimte kon bijvoorbeeld dienen als opslagruimte, slaapkamer(s) of hobbykamer(s). Hiermee werd de praktijkruimte aangemerkt als een aanhorigheid van de woning in de zin van artikel 14, lid 2, Wbr, waarop, net als voor het woongedeelte, het verlaagde tarief van 2% van toepassing was.
Noot fiscaal jurist inzake laag tarief overdrachtsbelasting
Wat opvalt aan deze uitspraak is dat de ingebrachte argumenten van zowel de belanghebbende als de inspecteur nauwelijks van invloed zijn geweest op de uitspraak van de Rechtbank. Belanghebbende wordt ‘gered’ door de uitleg van de Rechtbank dat de praktijkruimte kwalificeert als aanhorigheid waardoor het verlaagde tarief overdrachtsbelasting van toepassing is. Dit onderstreept hoe belangrijk het is om met de juiste argumenten te procederen. Wij adviseren daarom om in de bezwaar- en eventueel beroepsfase bijstand te zoeken bij een deskundige adviseur. Heeft u een vergelijkbare casus, neem dan gerust contact met ons op om een goed onderbouwd bezwaar in te dienen of om in beroep te gaan als het bezwaar al is afgewezen.
Bron laag tarief overdrachtsbelasting
Rechtbank Noord-Nederland 25 april 2024, nr. 23/3612, ECLI:NL:RBNNE:2024:1526
Samenloopvrijstelling anno 2025
De verkrijging van aandelen in een vastgoed vennootschap is veelal belast met overdrachtsbelasting van 10.4%. Per 1 januari 2025 is de wetgeving iets aangepast. De verkrijging van aandelen in een vastgoed vennootschap, waarbij het onderliggende vastgoed voor BTW doeleinden kwalificeert als nieuw onroerende zaak is per 1 januari 2025 in principe belast met 4% overdrachtsbelasting. Hoe werkt deze nieuwe wetgeving?
Nieuwbouw of opknappen bestaande bouw en samenloopregeling
Het hof oordeelt op 11 juni 2025 (ECLI:NL:GHSHE:2025:1616) dat de herontwikkeling van een oud kantoorgebouw met buitenterrein dusdanig ingrijpend is geweest dat daardoor een in wezen een nieuw gebouw in de zin van artikel 11, derde lid, aanhef en letter b, Wet OB is ontstaan. De Rechtbank Zeeland West Brabant dacht hier op 10 maart 2023 ECLI:NL:RBZWB:2023:1547 nog anders over. Het hof hecht meer belang aan het feit dat er wel degelijk constructieve wijzigingen ten opzichte van het oude pand hebben plaatsgevonden, en dan met name de wijzigingen in de stalen constructie, de extra heipalen en de nieuwe schacht. Project BV koopt in 2013 voor € 18.000.000 aan vastgoed, dit vastgoed wordt grondig verbouwd voor € 50.000.000. In 2018 koopt Project BV voor ruim € 215.000.000 vastgoed met een beroep op de samenloopvrijstelling (artikel 15 lid 1 a wet BRV 1970, met beroep op besluit van 16 maart 2017 dat in 2022 is aangepast).
Samenloop overdrachtsbelasting en omzetbelasting bij vastgoed in vennootschap
Vanaf 1 januari 2025 is de samenloopvrijstelling in de overdrachtsbelasting gewijzigd (wetswijziging). Deze wijziging ziet op de verkrijging van een onroerende zaaklichaam of onroerendezaakrechtspersoon (als bedoeld in artikel 4 wet BRV 1970) waarbij de onroerende zaken niet ten minste twee jaren na verkrijging van de aandelen worden gebruikt voor activiteiten waarvoor minder dan een nagenoeg volledig recht (> 90%) op aftrek van voorbelasting bestaat. Tot en met 31 december 2024 was een dergelijke verkrijging vrijgesteld van overdrachtsbelasting, vanaf 1 januari 2025 is er 4% overdrachtsbelasting verschuldigd zijn.
De samenloopvrijstelling beoogd een dubbele heffing van omzet- en overdrachtsbelasting te voorkomen. Deze vrijstelling is initieel geschreven voor de verkrijging van onroerende zaken, doch heeft de Hoge Raad in 2011 een arrest gewezen die de vrijstelling ook van toepassing heeft verklaard op de verkrijging van zogenoemde onroerende zaaklichamen of onroerendezaakrechtspersonen. Dit heeft er toe geleid dat er een btw-besparing mogelijk was door niet de onroerende zaken zelf over te dragen, maar de aandelen van de vennootschap waarin de onroerende zaken zich bevinden. De wetgever acht deze btw-besparing onwenselijk en de per 1 januari 2025 aangepaste wetgeving leidt ertoe dat er op sommige onroerende zaken 4% overdrachtsbelasting verschuldigd is.
Voorbeeld inzake nieuwe samenloopregeling
Tijdens de parlementaire behandeling is het volgende voorbeeld geschetst. Er wordt een nieuw pand geleverd dat voor de btw bestaat uit twee zelfstandige onroerende zaken. Een deel is een bedrijfspand, het andere deel een woning. Het bedrijfspand zal met btw worden verhuurd, de woning zal zonder btw worden verhuurd.
Voor 1 januari 2025
Tot en met 31 december 2024 was het gevolg dat de samenloopvrijstelling voor beide onroerende zaken kon worden toegepast, met als gevolg geen heffing van overdrachtsbelasting.
Na 1 januari 2025
Met ingang van 1 januari 2025 is de samenloopvrijstelling van toepassing voor het bedrijfspand en zal de woning belast zijn met 4% overdrachtsbelasting.
Indien blijkt dat het bedrijfspand binnen twee jaar na de verkrijging toch wordt gebruikt voor activiteiten waarvoor minder dan volledig of nagenoeg volledig (> 90%) recht op aftrek van btw bestaat, dan zal de 4% overdrachtsbelasting alsnog verschuldigd zijn.
Deze maatregel moet btw-besparende structuren bestrijden. Ook de zogenoemde shortstaystructuren zullen hierdoor geraakt worden indien de onderliggende onroerende zaken voor een periode korter dan twee jaar btw-belast worden verhuurd.
Overgangsrecht inzake samenloopregeling
Er is overgangsrecht indien de verkrijging van aandelen plaatsvindt vóór 1 januari 2030, om voor dit overgangsrecht in aanmerking te komen gelden strikte voorwaarden. De belangrijkste voorwaarden is dat de beoogde verkrijger en verkoper vóór 19 september 2023 om 15:15 de betreffende verkrijging schriftelijk zijn overeengekomen én deze overeenkomst vóór 1 april 2024 bij de inspecteur is ingediend.
Noot fiscaal jurist inzake samenloopregeling
Waar voorheen de toets werd aangelegd dat ten tijde van de levering sprake was van van rechtswege met btw-belaste onroerende zaken, dient nu ook duidelijkheid te zijn wat het gebruik zal zijn van de onroerende zaken. Deze beoordeling dient gemaakt te worden ten aanzien van de keuze die men maakt, verkoop van de aandelen (waarbij het recht van aftrek voorbelasting in sommige gevallen verdampt) of de verkoop van ‘de stenen’ waarbij er omzetbelasting is verschuldigd, doch de in rekening gebrachte btw ten aanzien van die stenen wel in aftrek kan worden gebracht.
Wilt u meer weten over deze wetswijziging, of heeft u hier in de praktijk mee te maken? Neem gerust contact op met een van de auteurs van dit artikel.
Bron samenloopregeling
Wijziging splitsingsvrijstelling in de overdrachtsbelasting
In het Eindejaarsbesluit 2024 is de nieuwe splitsingsvrijstelling in de overdrachtsbelasting opgenomen. De nieuwe splitsingsvrijstelling geldt vanaf 1 juli 2025. Op splitsingen die vóór 1 juli 2025 plaatsvinden zijn de voorwaarden van toepassing die gelden op het moment van de splitsing of de verkrijging. Ten aanzien van verkrijgingen die ná 1 juli 2025 plaatsvinden, zullen de nieuwe voorwaarden gelden.
De wijziging in de splitsingsvrijstelling raakt vooral mkb-ondernemers die te maken kunnen krijgen met hogere lasten en complexere structuren bij bedrijfsopvolgingen. In dit artikel leggen we uit wat er precies verandert en wat de mogelijke gevolgen zijn voor ondernemers die vastgoed in hun bv-structuur hebben ondergebracht.
Huidige splitsingsvrijstelling in de overdrachtsbelasting
In Nederland zijn verkrijgingen van onroerende zaken en rechten waaraan deze zijn onderworpen belast met overdrachtsbelasting. Hierop bestaan uitzonderingen als gevolg van specifieke vrijstellingen. Een voorbeeld daarvan is de splitsingsvrijstelling, welke is gekoppeld aan de splitsingsvrijstelling in de vennootschapsbelasting. Dit betekent dat als een splitsing fiscaal aanvaardbaar is voor de vennootschapsbelasting, deze automatisch ook is vrijgesteld van overdrachtsbelasting. Hierdoor kunnen ondernemers vastgoed en ondernemingsactiviteiten fiscaal efficiënt herstructureren en overdragen zonder dat overdrachtsbelasting verschuldigd is. Dit maakt het eenvoudiger om bedrijfsonderdelen opnieuw te structureren of overdrachten binnen familiebedrijven te regelen.
Wijzigingen splitsingsvrijstelling in de overdrachtsbelasting per 1 juli 2025
Met ingang van 1 juli 2025 gelden andere regels bij het toepassen van de splitsingsvrijstelling. De beoordeling van de splitsingsvrijstelling gebeurt voortaan onafhankelijk van de vennootschapsbelasting, waarbij de voorwaarden complexer en strikter worden. Door deze wijzigingen wordt het lastiger om vastgoed af te splitsen zonder overdrachtsbelasting. De ‘nieuwe’ splitsingsvrijstelling zou hierdoor meer aansluiten bij de andere vrijstellingen in de overdrachtsbelasting.
De belangrijkste wijzigingen per 1 juli 2025 zijn:
Ondernemingseis en splitsing
De vrijstelling geldt alleen als een rechtspersoon als gevolg van de splitsing een gehele onderneming of een zelfstandig onderdeel daarvan verkrijgt. Voor de uitleg van het begrip ‘onderneming’ is aansluiting gezocht bij de Wet inkomstenbelasting 2001. De onroerende zaak die wordt verkregen moet behoren tot en dienstbaar zijn aan de onderneming. Als dat niet het geval is, dan is de vrijstelling niet van toepassing.
Voortzettingseis en splitsingvrijstelling
De splitsingsvrijstelling kent daarnaast een voortzettingseis. De niet geheven belasting is alsnog verschuldigd als de verkrijger de verkregen onderneming niet ten minste drie jaar voortzet. Deze eis wordt per verkrijger getoetst. Van een voldoende voortzetting is alleen sprake als de voortzetting zodanig is dat de bedrijfsvoering verdergaat. Als er sprake is van een gehele of gedeeltelijke staking dan wordt de gehele vrijstelling teruggenomen.
Aanhoudingseis
De aanhoudingstermijn is evenals de voortzettingstermijn drie jaar. Als binnen drie jaar de gesplitste rechtspersoon (of een aandeelhouder) niet meer in bezit is van het verkregen belang, dan wordt de belasting alsnog geheven. Een gedeeltelijke schending van de aanhoudingseis leidt tot het volledig vervallen van de vrijstelling. Dit doet zich niet alleen voor bij een verkoop, maar kan zich ook voordoen bij een uitgifte van aandelen. Als sprake is van meerdere verkrijgers, dan vindt toepassing van de aanhoudingseis per verkrijger plaats.
Soortgelijkbelangeis
De laatste voorwaarde is de soortgelijkbelangeis. Die eis houdt in dat de splitser of de aandeelhouders van de verkrijger een soort gelijk belang moeten verkrijgen. Het gaat dan om een belang dat zowel kwalitatief als kwantitatief gelijkwaardig is. De kwalitatieve toets ziet op de rechten en plichten die door het belang zijn vertegenwoordigd. De kwantitatieve toets ziet op de vraag of het verkregen belang in financiële en economische zin gelijkwaardig is.
Ruziesplitsing en overdrachtsbelasting
Een uitzondering binnen de nieuwe wetgeving is de zogenoemde ruziesplitsing. Dit is een juridische splitsing waarbij aandeelhouders hun gezamenlijke belang in een vennootschap opsplitsen in afzonderlijke vennootschappen. De wetgever erkent dat dergelijke splitsingen niet primair bedoeld zijn om belasting te ontwijken, maar vaak nodig zijn om conflicten tussen aandeelhouders op te lossen of om ieder een eigen pad te laten bewandelen. Daarom geldt bij een ruziesplitsing geen ondernemingseis en geen voortzettingseis. Wel blijft de aanhoudingseis van drie jaar van kracht. Dit betekent dat de aandeelhouders na de splitsing nog minimaal drie jaar hun aandelen in de nieuwe vennootschap moeten behouden om belastingheffing te voorkomen.
Klassieke bv-structuur en overdracht vastgoed
De klassieke bv-structuur binnen het mkb ziet er momenteel als volgt uit: een ondernemer, in het geval van een bv de directeur-grootaandeelhouder (dga), bezit vanuit privé aandelen in een holding. Deze holding houdt op haar beurt alle aandelen in een werkmaatschappij. Binnen de holding bevinden zich vaak bezittingen zoals vastgoed, beleggingen, oudedagsvoorzieningen, lijfrenteverplichtingen en andere niet-direct aan de onderneming gerelateerde activa. De daadwerkelijke bedrijfsactiviteiten worden uitgevoerd binnen de werkmaatschappij. De dga heeft het pand liever niet in de werkmaatschappij, om het zo uit de risicosfeer van de onderneming te houden.
Wanneer de dga zijn onderneming geheel of gedeeltelijk wenst over te dragen aan zijn kind, dan kan ervoor gekozen worden om het vastgoed en de aandelen in de werkmaatschappij af te splitsen naar een nieuwe vennootschap. Vervolgens kunnen de aandelen in de afgesplitste holding worden overdragen naar de volgende generatie. De bedrijfsoverdracht kan op deze wijze plaatsvinden zonder dat belastingheffing in de weg staat. Er is namelijk geen sprake van vennootschapsbelasting, geen inkomstenbelasting (box 2-heffing) en nagenoeg geen schenk- en erfbelasting. Voorts wordt geen overdrachtsbelasting geheven door toepassing van de splitsingsvrijstelling.
Impact van de wijzigingen op bedrijfsopvolging
Vanaf 1 juli 2025 kan bovenstaande route mogelijk niet langer plaatsvinden zonder heffing van overdrachtsbelasting. De afsplitsing van vastgoed en het aandelenbelang in de werkmaatschappij wordt namelijk niet op voorhand aangemerkt als verkrijging van een onderdeel van een onderneming. De daadwerkelijke onderneming zit immers in de andere bv, de werkmaatschappij. Mocht de splitsing wel worden gefaciliteerd, dan is een overdracht aan de volgende generatie pas mogelijk nadat de aanhoudingstermijn van drie jaar is verstreken. Dit betekent dat veel dga’s hun structuur moeten aanpassen en een extra vastgoed-bv (een zogenoemde drietrapsraket) moeten oprichten om onnodige belastingheffing te voorkomen.
Noot fiscaal jurist inzake splitsingsvrijstelling en overdrachtsbelasting
Elke ondernemer waarbij een kans aanwezig is dat hij zijn onderneming wil overdragen, wordt door de wetswijziging per 1 juli 2025 gedwongen in plaats van een dubbeldekker (holding en werkmaatschappij) een drietrapsraket op te tuigen: een holding met daarin de beleggingen en oudedagsvoorzieningen, een aparte vastgoed-bv met daarin het ondernemingspand en een werkmaatschappij waarin de onderneming wordt uitgeoefend. Dit betekent dat ondernemers nu extra stappen moeten zetten om belastingheffing te voorkomen, wat leidt tot hogere kosten en meer administratieve lasten.
Voor ondernemers die hun bedrijfsstructuur willen aanpassen, is het raadzaam om een fiscalist te raadplegen. Ingeval in 2025 nog een juridische splitsing gepland staat, is het de moeite waard om te bekijken welke regeling het beste past. Zijn er vragen neem dan gerust contact op met onderstaande adviseurs.
Fiscale advisering CV en FGR
De fiscale kwalificatie van de commanditaire vennootschap en het fonds voor gemene rekening: de stand van zaken
Per 1 januari 2025 gelden de Wet fiscaal kwalificatiebeleid rechtsvormen (WFK) en de Wet aanpassing fonds voor gemene rekening en vrijgestelde beleggingsinstelling (Wet AFV). Deze wetten zijn van invloed op de fiscale kwalificatie van de commanditaire vennootschap (CV), het fonds voor gemene rekening (FGR) en daarmee vergelijkbare buitenlandse rechtsvormen (respectievelijk de CV-achtige en FGR-achtige). Dit is onder meer relevant voor beheerders van beleggingsfondsen.
De gevolgen voor de CV(-achtige)
Tot 1 januari 2025 was het ‘toestemmingsvereiste’ van doorslaggevend belang om te bepalen of een CV(-achtige) zelfstandig belastingplichtig (non-transparant) was of niet (transparant).
Het toestemmingsvereiste hield in dat voor een besloten-CV de toetreding of vervanging van vennoten (buiten het geval van legaat of vererving) plaats moest vinden met toestemming van alle vennoten (beherend en commanditair). Was dit het geval, dan was sprake van een ‘besloten’ niet-belastingplichtige CV. Was deze toestemming niet van alle vennoten vereist, dan was sprake van een ‘open’ belastingplichtige CV. Per 1 januari 2025 is het toestemmingsvereiste komen te vervallen. Open-CV’s die geen actie hebben ondernomen, zijn per die datum niet langer zelfstandig belastingplichtig, tenzij zij kwalificeren als FGR (hierover later meer).
De mogelijke gevolgen van het transparant worden waren:
- belastingheffing over nog ongerealiseerde resultaten;
- het verlies van de deelnemingsvrijstelling voor vennoten (investeerders);
- een pro-rata toerekening van bezittingen en schulden aan investeerders;
- buitenlandse belastingplicht voor investeerders;
- wijzigingen in de verschuldigde bronbelasting.
Sommige van deze nadelige gevolgen konden worden voorkomen door overgangsrecht of een goedkeuring van de Belastingdienst. Zo kon onder meer een acute belastingclaim worden doorgeschoven naar de toekomst, als aan bepaalde voorwaarden was voldaan.
De gevolgen voor de FGR(-achtige)
Tot 1 januari 2025 werd ook onderscheid gemaakt tussen een ‘open’ en ‘besloten’ FGR. Ook hier was het ‘toestemmingsvereiste’ van doorslaggevend belang. Het toestemmingsvereiste kwam ook voor de FGR per 1 januari 2025 te vervallen.
Een fonds kwalificeert sindsdien als belastingplichtige FGR als aan de volgende cumulatieve voorwaarden wordt voldaan:
- het fonds is gericht op het verkrijgen van voordelen voor de deelgerechtigden door het voor gemene rekening beleggen of anderszins aanwenden van gelden;
- het fonds wordt aangemerkt als een beleggingsfonds of fonds voor collectieve belegging in effecten als bedoeld in artikel 1:1 Wft;
- de bewijzen van deelgerechtigdheid zijn verhandelbaar; en
- er is geen sprake van een inkoopfonds.
Daarnaast bleek dat de wetgever van mening is dat personenvennootschappen (zoals de CV) ook als FGR kwalificeren als aan bovenstaande voorwaarden wordt voldaan. Dit betekent dat een eerder besloten (niet-belastingplichtige) CV is kunnen gaan kwalificeren als belastingplichtige FGR.
Mogelijke gevolgen van het belastingplichtig worden voor een FGR zijn:
- aangifte- & belastingplicht;
- belastingheffing over nog ongerealiseerde resultaten bij investeerders;
- belastingheffing in een structuur met vrijgestelde investeerders (e.g. pensioenfondsen);
- buitenlandse belastingplicht voor investeerders;
- wijzigingen in de verschuldigde bronbelasting.
Onvoorziene problemen bij FGR of CV
De nieuwe wetten en de mogelijke gevolgen daarvan zorgen (nog steeds) voor veel onduidelijkheid bij onder meer beleggingsfondsen, beheerders en beleggers. Daarnaast zijn er onvoorziene gevolgen die ook tot problemen leiden bij de Belastingdienst. Twee grote problemen zijn hier:
- de belastingheffing binnen fondsstructuren met vrijgestelde investeerders (pensioenfondsen die mogelijk minder geld overhouden voor pensioenuitkeringen); en
- grote groepen buitenlandse beleggers in met name vastgoed die individueel belastingplichtig worden in Nederland (een administratieve nachtmerrie voor de Belastingdienst).
De oplossing voor FGR en CV?
Overgangsrecht FGR en CV
Toen op basis van signalen uit de praktijk en vanuit de Belastingdienst duidelijk werd wat de wetgever zich met de WFK en Wet AFV op de hals had gehaald, kwam er een reeks aanpassingen om de (onvoorziene) problematische gevolgen zoveel mogelijk te beperken.
In het Belastingplan 2025 werd aan transparante beleggingsfondsen de mogelijkheid geboden om hun status te continueren als zij op 1 januari 2025 de intentie hadden om een inkoopfonds te worden en dit uiterlijk op 31 december 2025 zouden bewerkstelligen.
Toen duidelijk werd dat daarmee de ‘knelpunten’ op lange termijn niet worden weggenomen en een wetswijziging mogelijk gewenst is, werd in het Belastingplan 2026 nieuw overgangsrecht aangekondigd.
De overheid ziet namelijk inmiddels in dat de ongewenste gevolgen enkel kunnen worden voorkomen door een nieuwe definitie van het FGR te introduceren. Een dergelijke wijziging zou echter tot gevolg hebben dat bepaalde fondsen tussen 1 januari 2025 en de wetswijziging (op zijn vroegst 1 januari 2027, maar waarschijnlijk 1 januari 2028) slechts enkele jaren belastingplichtig zijn. Dit is uiteraard ook ongewenst.
Daarom is in het Belastingplan 2026 wederom nieuw overgangsrecht geïntroduceerd. Op basis hiervan kunnen fondsen verzoeken om de fiscale behandeling zoals die gold tot en met 2024 voor te zetten in 2025 en 2026. Hiervoor geldt wel dat:
- vóór 1 januari 2025 sprake was van een niet-belastingplichtig lichaam (een besloten- cv en besloten-FGR);
- vanaf 1 januari 2025 zou sprake zijn van een non-transparante FGR (of daarmee vergelijkbare buitenlandse vorm); en
- alle participanten daarmee uiterlijk op 28 februari 2026 hebben ingestemd, tenzij reeds een voornemen tot omzetting naar een inkoopfonds bestond.
Het doel is dat de toekomstige wetswijziging ertoe zal leiden dat de onvoorziene problemen worden opgelost. Hoe dit zich gaat verhouden tot het eerdere doel van de wetgever om internationale mismatches te voorkomen, is onduidelijk.
Het Fondsenbesluit
In een poging om de onduidelijkheid in de praktijk weg te nemen, kwam de Staatssecretaris van Financiën op 27 november 2024 met het Fondsenbesluit. Dit besluit is per 28 november 2025 vervangen door het Fondsenbesluit 2025.
Het Fondsbesluit 2025 geeft de volgende (nieuwe) inzichten:
- De toerekening van de onderneming van een (transparante) CV aan haar participanten leidt niet automatisch tot een onderneming bij de participant;
- Een fonds dat deelneemt in een CV die in een onderneming drijft, kan dus voldoen aan de beleggingseis en kwalificeren als FGR;
- Er is ook sprake van een FGR als de beheerder op grond van artikel 1:13a, 1:13b of 2:66a Wft is vrijgesteld van de AFM-vergunningsplicht (bijvoorbeeld ‘light’ beheerders);
- Als het fonds is geregistreerd bij de AFM wordt aangenomen dat sprake is van een fonds (als een fonds ten onrechte niet is geregistreerd, kan dus mogelijk alsnog sprake zijn van een FGR);
- Het verstrekken van geldleningen staat – onder voorwaarden – niet per definitie de beleggingseis van een FGR in de weg;
- Familiefondsen kwalificeren niet als FGR, omdat deze niet collectief beleggen (de Belastingdienst volgt het oordeel van de AFM);
- Als een fonds belegt in een ander fonds (stapelstructuur of ‘fund-of-funds’) moet per fonds worden getoetst of het fonds een inkoopfonds of FGR is.
Conclusie voor FGR en CV
Fondsen in de vorm van een CV
Beleggingsfondsen in de vorm van een CV zijn in beginsel vanaf 1 januari 2025 transparant, tenzij zij kwalificeren als FGR. Beleggingsfondsen in de vorm van een CV moeten er dus scherp op zijn of ze mogelijk als FGR kwalificeren. Als dit het geval is, zijn ze per 1 januari 2025 belastingplichtig geworden (of gebleven) voor de vennootschapsbelasting.
Beleggingsfondsen in de vorm van een CV die als FGR kwalificeren maar toch liever transparant blijven, hadden eerder tot 1 januari 2026 de tijd om zichzelf om te zetten naar een inkoopfonds. Op basis van het Belastingplan 2026 is deze omzetting niet meer nodig en blijven deze CV’s transparant als het voornemen tot omzetting in een inkoopfonds is vastgelegd. Als eerder geen voornemen is vastgelegd, dan kan worden verzocht om de fiscale behandeling zoals die gold tot en met 2024 voor te zetten. Hiervoor dient wel aan enkele voorwaarden te worden voldaan, waaronder het voor 1 maart 2026 vastleggen van de instemming van de participanten.
Fondsen in de vorm van een FGR
In beginsel is een FGR vanaf 1 januari 2025 belastingplichtig voor de vennootschapsbelasting. De wetgever is vooralsnog van mening dat personenvennootschappen (zoals CV’s) ook kunnen kwalificeren als FGR. Hoe de cumulatieve eisen inzake de kwalificatie als FGR precies moeten worden uitgelegd in de praktijk blijft onduidelijk. Het Fondsenbesluit 2025 geeft enkele nieuwe inzichten en handvatten, maar er blijft in de praktijk onzekerheid. Het is van belang om per fonds te beoordelen of een fonds kwalificeert als FGR of niet, om zo de belastingplicht te bepalen.
Noot fiscaal jurist inzake FGR en CV
De kwalificatie van beleggingsfondsen is een heet hangijzer, onder meer omdat een deel van de gevolgen niet was voorzien door de wetgever. Met name de mogelijke kwalificatie van een CV als FGR leidt tot problemen voor investeerders en de Belastingdienst.
Het zal nog zeker tot 1 januari 2027 (en waarschijnlijk tot 1 januari 2028) duren totdat er nieuwe wetgeving is. Tot die tijd zal per beleggingsfonds moeten worden bepaald of sprake is van een transparante CV (niet zijnde FGR), een belastingplichtige FGR of een transparant inkoopfonds.
Met name voor beleggingsfondsen die tot nu toe geen actie hebben ondernomen, is het van belang om te beoordelen of een ongewenste belastingplicht of transparante status ontstaat en of die kan worden voorkomen.
Naast de CV en het FGR zijn er voor beleggingsfondsen uiteraard ook nog andere juridische vormen om uit te kiezen, zoals de coöperatie, de NV en de BV. Daarnaast zijn er nog de fiscale regimes van de fiscale beleggingsinstelling (fbi) en de vrijgestelde beleggingsinstelling (vbi). De gewenste vorm is sterk afhankelijk van de investeerdersgroep, de fondsvoorwaarden en de beoogde investeringen. Dit zal per fonds moeten worden beoordeeld. Uiteraard helpen wij graag bij het kiezen van de meest geschikte vorm.
Vakantiewoning of vakantiehuis financieel ongunstig
Je wilt met je familie af en toe naar een eigen vakantiehuis aan een meertje op een mooi park. De kosten van dit huis lopen de laatste jaren fors op, al snel bent u € 1.000 per maand netto kwijt. Dit komt door de stijging van de WOZ waarde, de parkkosten en de extreme stijging van de box 3 heffing. Zijn er oplossingen? Jazeker, een familie BV of beleggen in buitenlands vastgoed.
Verschil oude en nieuwe box 3 stelsel voor vakantiewoningen
- Onder het oude belastingstelsel betaalde je ongeveer € 1.000 - € 2.000 per jaar aan box 3 heffing.
- Onder het huidige stelsel kan dit zomaar stijgen tot € 5.000 per jaar.
- Voor een 6 - 8 persoons woning kan dit oplopen tot € 8.000 per jaar.
Dit komt door een stijging van de WOZ waarde en een enorme stijging van de box 3 heffing. Voor vakantiewoningen geldt niet het lage tarief van spaargeld maar het hoge tarief voor overige bezittingen (dus gelijk aan aandelen, beleggingen etc.). In 2026 komt hier nog ongeveer 25% bij.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Extra kosten vakantiehuis
Als je hierbij ook de parkkosten (gemiddeld € 3.000) en onderhoudskosten meeneemt bent u per jaar al vlot € 12.000 (€ 1.000 per maand) kwijt vanaf 2026. Dan kunt u wellicht beter af en toe een vakantiehuisje boeken. De externe verhuur loopt de laatste jaren stroef en het kabinet is ook nog voornemende om het tarief op verhuur te verhogen van 9% BTW naar 21% BTW. Voor veel particulieren wordt een vakantiehuis dan onbetaalbaar.
Vakantiehuis kost al vlot € 1.000 per maand en de BTW wordt wellicht verhoogd tot 21% (nu 9%). Overweeg uw vakantiehuis te verkopen en kijk eens naar een vakantiewoning in het buitenland.
Vakantiehuis niet meer te betalen
In een artikel in de telegraaf (maart 2025) wordt een nadere toelichting gegeven over de extreme kostenstijging bij vakantiewoningen. De parkkosten zijn door inflatie en hogere kosten verdubbeld en de belasting in box 3 is 3x tot 4x zo hoog geworden. In 2026 dreigt nog een extra belastingverhoging. Sommige mensen worden gedwongen om hun vakantieparadijs te verkopen (aldus de telegraaf). In het artikel worden enkele voorbeelden genoemd:
- Waterresort Oosterschelde: belastingen (WOZ 240.000): € 5.080 (was in 2020 € 1.360) en parkkosten € 4.200. De belastingheffing in box 3 zal in 2026 stijgen tot € 6.400.
- Vakantieparkt de Krim op Texel: belastingen (WOZ 385.000) € 8.150 (was in 2020 € 2.904) en parkkosten € 4.630. De belastingheffing in box 3 zal in 2026 stijgen tot € 10.800.
- Europark Beekbergen (WOZ 91.000): belastingen € 1.926 (was € 556) en parkkosten € 1.262. De belastingheffing in box 3 zal in 2026 stijgen tot € 2.500.
Noot vakantiewoning niet meer aantrekkelijk
Een vakantiewoning is al lang geen financieel feestje meer. De kosten bestaan uit
- Box 3 heffing die de laatste jaren is verdrievoudigd
- Stijgende parkkosten
- Hogere WOZ waarde (en dus stijging onroerendezaakbelasting)
- Vermoedelijke stijging van de BTW van 9% naar 21% in 2026 (wellicht kunt u gebruik maken van de kleine ondernemersregeling, de KOR)
- Hogere overdrachtsbelasting (van 2% naar 10,4%) bij verkoop
- Forensenbelasting (al vlot € 500 per jaar)
- Rente op een financiering (niet aftrekbaar)
- Toeristenbelasting
- Overige heffingen zoals afvalstoffenheffing, rioolbelasting en waterschapsheffing.
- Onderhoudskosten
Een vakantiewoning kost hierdoor per maand al vlot € 1.000. Dit maakt een vakantiewoning steeds vaker een slechte belegging.
Voor het rendement kun je beter in aandelen of crypto beleggen, voor eigen gebruik is het vakantiehuis te duur en kun je beter een huisje huren. Mede door de stijging van de BTW zal de verhuur vermoedelijk ook dalen en zullen meer particulieren een vakantiewoning in Duitsland of Zuid Europa gaan huren. Als u naast uw vakantiewoning verder een beperkt box 3 vermogen zou hebben kunt u nog wel profiteren van de vrijstelling van € 57.000 per persoon, dan kan de box 3 heffing wellicht nog een beetje meevallen.
Als u een vakantiewoning alleen privé zou gebruiken kunt u nog gebruik maken van de tegenbewijs regeling. Hierop moet u uitdrukkelijk een beroep doen bij de Belastingdienst. Nadeel van de tegenbewijs regeling is dat de u hierbij wel rekening moet houden met de papieren waardestijging (Van de WOZ waarde). Ook moet er een waarde worden toegekend aan het eigen gebruik, dit wordt gesteld op ruim 5% van de WOZ waarde. Veelal zal deze route dus ook weining voordeel opleveren.
Het is verstandiger om een vakantiehuis in een stichting of BV te kopen of een vakantiehuis in het buitenland aan te schaffen. Kijk wel goed naar de belastingheffing in het buitenland, soms is deze nihil of beperkt. De vakantiewoning in het buitenland is grotendeels (niet helemaal) in Nederland vrijgesteld van box 3 heffing.
Het tarief in box 3 is op dit moment 5,88%, dit zal vermoedelijk in 2026 stijgen tot 7,77%. De belastingen zullen dus nog verder toenemen de komende jaren. Vragen over de vakantiewoning en alternatieve oplossingen? Stuur ons gerust een e-mail
Schema vakantiewoning in Nederland te duur
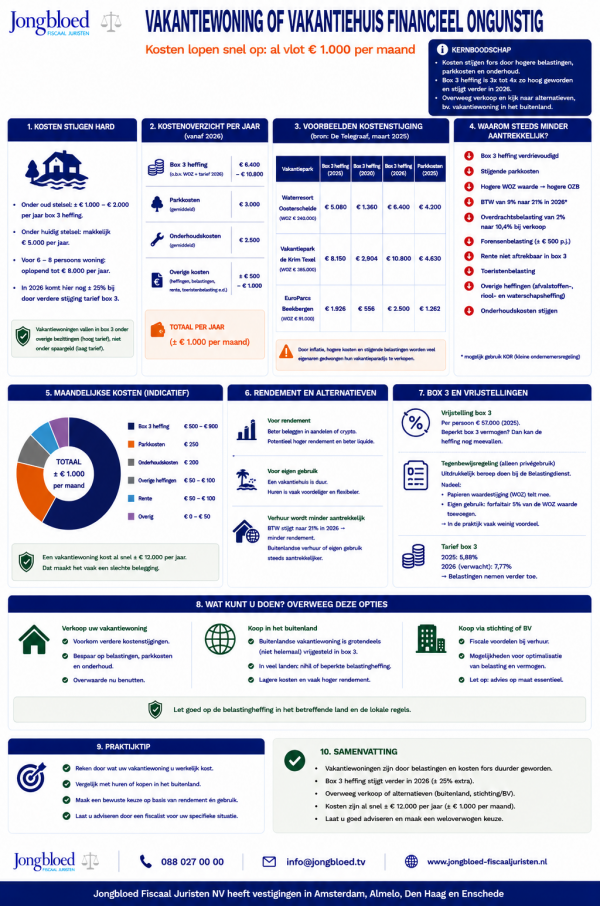
Vrijstelling overdrachtsbelasting bij een zuivere splitsing
Overdrachtsbelasting is verschuldigd bij de verkrijging van onroerend goed. Indien een vennootschap met onroerend goed wordt gesplitst, betekent dit dat de verkrijgende vennootschap onroerend goed verkrijgt. Hoewel een dergelijke verkrijging juridisch onder algemene titel plaatsvindt, leidt dit voor de overdrachtsbelasting tot een belastbaar feit.
Vrijstelling overdrachtsbelasting bij herstructureringen
In de Wet belastingen van rechtsverkeer 1970 is echter een vrijstelling voor de overdrachtsbelasting opgenomen in geval van een juridische splitsing. Daarbij behandelen we de juridische afsplitsing en de juridisch zuivere splitsing. Om een beroep te kunnen doen op de vrijstelling
Juridisch zuivere splitsing en overdrachtsbelasting
Wetgeving zuivere splitsing en overdrachtsbelasting tot 1 juli 2025
Tot 1 juli 2025 was de vrijstelling zo ingericht dat wanneer de splitsing niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing, men gebruik kon maken van de vrijstelling. Deze voorwaarde wordt wel zeer kritisch getoetst, kritischer dan de splitsingsvrijstelling zoals deze voor de vennootschapsbelasting geldt. Daarnaast dient te worden voldaan aan de aanhoudingseis, te weten dat de aandelen gedurende een periode van drie jaar aangehouden moeten worden door zowel de aandeelhouder van de gesplitste als verkrijgende rechtspersoon.
In de casus van Gerechtshof ’s-Hertogenbosch 7 mei 2025 ECLI:NL:GHSHE:2025:1269, was sprake van een juridisch zuivere splitsing. Daarbij was in geschil of de verkrijging van aandelen door de aandeelhouder van de verkrijgende vennootschap ook onder de vrijstelling van artikel 15, lid 1 onderdeel h Wet BRV 1970 zou vallen. Waar de Rechtbank Zeeland-West-Brabant de belastingplichtige in het gelijk stelde, ging de inspecteur in hoger beroep. In het hoger beroep komt het Gerechtshof ’s-Hertogenbosch tot eenzelfde conclusie als de rechtbank en oordeelt dat de vrijstelling zowel ziet op de verkrijging van de onroerende zaken door de verkrijgende rechtspersoon, als voor de aandeelhouder van de verkrijgende rechtspersoon (die als gevolg van de zuivere splitsing aandelen verkrijgt in de verkrijgende rechtspersoon).
Ter zake de splitsingsvrijstelling wordt overigens geen vrijstelling verleend ten aanzien van een uitbreiding van de gerechtigheid tot het onroerend goed.
Wetgeving zuivere splitsing en overdrachtsbelasting vanaf 1 juli 2025
Met ingang van 1 juli 2025 is de splitsingvrijstelling strikter geworden. Naast de voorwaarde dat de splitsing niet in overwegende mate gericht mag zijn op het ontgaan of uitstellen van belastingheffing, moet ook worden voldaan aan de ondernemings-, voortzettings- en de aanhoudingseis.
Ter zake de ondernemingseis dient er als gevolg van de splitsing (een zelfstandig onderdeel van) een onderneming over te gaan op de verkrijgende vennootschap. Voor de toets of sprake is van een onderneming wordt aangesloten bij artikel 3.2 Wet IB 2001. Daarbij geldt dat wanneer onroerende zaken worden verkregen die dienstbaar zijn aan de onderneming wel kwalificeren voor de vrijstelling, maar andere onroerende zaken (bijvoorbeeld ter belegging) niet kwalificeren voor de vrijstelling. Bovenstaande voorwaarde leidt tot problemen indien de materiele onderneming zich bevindt in bijvoorbeeld een deelneming van de te splitsen rechtspersoon.
Nadat de splitsing heeft plaatsgevonden zal de onderneming minimaal drie jaar door de verkrijgende rechtspersoon moeten worden voortgezet. Mocht de onderneming binnen drie jaar worden gestaakt of worden verkocht, dan zal de vrijstelling worden teruggenomen.
Evenals de oude regeling, zullen de aandelen in de splitsende en verkrijgende vennootschap gedurende drie jaar niet door haar aandeelhouder vervreemd mogen worden op straffe van het terugnemen van de vrijstelling.
Ruziesplitsing en overdrachtsbelasting
In de nieuwe regeling is een uitzondering gemaakt voor een zogeheten ruziesplitsing (als bedoeld in artikel 2:334cc BW). In dat geval hoeft er geen (zelfstandig deel van een) onderneming over te gaan op de verkrijgende rechtspersoon en daarmee komt ook de voortzettingseis te vervallen. Wel gelden daarvoor andere voorwaarden, zoals het verkrijgen van een soortgelijk belang in de rechtspersoon of een gelijk belang in de onroerende zaak, hetgeen gelijk moet zijn aan het belang voorafgaand aan de splitsing.
Noot fiscaal jurist inzake herstructurering van vastgoed
Als gevolg van de maatregel die per 1 juli 2025 in werking treedt wijken de voorwaarden af van de splitsingsvrijstelling die bijvoorbeeld voor de inkomsten- en vennootschapsbelasting van toepassing is. Het is dan ook van belang om ten aanzien van de overdrachtsbelasting afzonderlijk te toetsen of men aan de voorwaarden voldoet. Gezien de overdrachtsbelasting 10,4% bedraagt over de waarde in het economisch verkeer van de onderliggende onroerende zaken is het belang vaak groot.
Indien via een splitsing een vastgoedonderneming wordt gesplitst geldt de vrijstelling alleen onder voorwaarden, veelal is overleg met de belastingdienst wenselijk (dit verloopt veelal vrij vlot). De nieuwe regeling kent meer objectieve vereisten dan de huidige regeling. Naar onze verwachting leidt dat dan ook minder vaak tot discussie over de toepassing van de vrijstelling en daarom meer rechtszekerheid, dit juigen wij van harte toe. Het is wel van belang dat de splitsing zowel voor de vennootschapsbelasting als de overdrachtsbelasting wordt beoordeeld. Het zal altijd wel een fiscale puzzel blijven op welke wijze vastgoed zonder overdrachtsbelasting op de juiste plek binnen een structuur kan worden onderbracht. Wij puzzelen graag met u om te kijken welke optie het beste past.
Bron inzake zuivere splitsing en overdrachtsbelasting
Hoge Raad d.d. 30 november 2018 ECLI:NL:HR:2018:2110 (doorkijkarrest)
Gerechtshof ’s-Hertogenbosch 7 mei 2025 ECLI:NL:GHSHE:2025:1269
Kantoor wordt woning gevolgen overdrachtsbelasting
Een onroerende zaak die oorspronkelijk als woning is gebouwd maar later is verbouwd tot kantoor, kan nog steeds als woning kwalificeren voor de overdrachtsbelasting. Dat oordeelde het Gerechtshof ’s-Hertogenbosch in een uitspraak van 25 juni 2025 (ECLI:NL:GHSHE:2025:1776)
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Algemeenheid van goederen bij vastgoed
Een projectontwikkelaar koopt een kantoorgebouw wat wordt verbouwd tot appartementen (ruim 70). Het kantoorgebouw is gekocht voor € 2.500.000 en wordt verkocht aan een derde voor € 12.700.000. Het appartement wordt verhuurd en vervolgens doorverkocht zonder BTW (Artikel 37d Omzetbelasting, algemeenheid van goederen). De inspecteur is het hier niet mee eens en legt een naheffingsaanslag omzetbelasting op. Het Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 (ECLI:NL:GHARL:2022:4044) is het met de projectontwikkelaar eens, geen BTW derhalve. De staatssecretaris laat het er niet bij zitten en gaat in cassatie, dit duurt even. De advocaat generaal is het met het gerechtshof eens en stelt voor het cassatieberoep van de staatssecretaris ongegrond te verklaren (ECLI:NL:PHR:2024:524). De Hoge Raad stelt op 21 november 2025 (ECLI:NL:HR:2025:1732) vragen aan het Europese Hof van Justitie. De volgende vragen worden gesteld
- Strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) dat uitsluitend is gebruikt voor een economische activiteit die krachtens artikel 135 Btw-richtlijn is vrijgesteld (in dit geval verhuur als bedoeld in artikel 135, lid 1, letter l, Btw-richtlijn), wanneer de verkoper ter zake van dit onroerende goed geen recht op aftrek heeft genoten, en die levering dus al op grond van artikel 136, aanhef en letter a, Btw-richtlijn is vrijgesteld, en, zo niet,
- strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) wanneer die levering op grond van artikel 135, lid 1, aanhef en letter j, Btw-richtlijn is vrijgesteld?
- Indien artikel 19, eerste alinea, Btw-richtlijn zich uitstrekt tot de in vraag 1 bedoelde levering, volstaat dan voor toepassing van die bepaling dat dit onroerende goed door de verkoper wordt verhuurd en wordt geleverd in verhuurde staat, zodat met dit onafscheidelijke geheel een zelfstandige economische activiteit als bedoeld in artikel 9, lid 1, slotzin, Btw-richtlijn kan worden uitgeoefend, of moet daarbij ook in aanmerking worden genomen de intentie waarmee de verkoper het onroerende goed heeft ontwikkeld en na oplevering is gaan verhuren en de omstandigheid dat de verkoper de feitelijke exploitatie uitsluitend is begonnen om de verkoop ervan te bevorderen?
Voormalig kantoor is na aanpassingen eigen woning
Het ging in deze zaak om een pand (accountantskantoor) dat in 1928 als woning was gebouwd. Vanaf 1961 werd het in gebruik genomen als accountantskantoor. In de jaren zeventig zijn verbouwingen uitgevoerd om het pand geschikt te maken voor kantoorfuncties. Nadien is het pand diverse malen verkocht en gebruikt, onder andere door een psychologenpraktijk. Vanaf juni 2020 werd het tijdelijk anti-kraak bewoond. Op 31 december 2020 werd het pand verkocht. Bij de overdracht werd 6% overdrachtsbelasting voldaan, omdat de inspecteur vond dat het pand niet meer als woning kon worden aangemerkt. De koper maakt vervolgens bezwaar (wil 2% overdrachtsbelasting) en partijen komen bij de rechter terecht.
In hoger beroep stond de vraag centraal of het pand kwalificeert als woning in de zin van artikel 14, lid 2, Wet op belastingen van rechtsverkeer (WBR). Als dat zo is, geldt het lage tarief van 2% overdrachtsbelasting.
De belanghebbende voerde aan dat het pand zijn aard van woning niet heeft verloren en dat, zo dit wel het geval zou zijn, slechts beperkte aanpassingen nodig zijn om het weer voor bewoning geschikt te maken. De inspecteur betoogde dat het pand wél de aard van woning had verloren en dat aanzienlijke verbouwingen nodig zouden zijn om er weer in te kunnen wonen. De Rechtbank Zeeland West Brabant doet op 16 augustus 2023 uitspraak (ECLI:NLRBZWB:2023:5707) is het met de inspecteur eens en verwijst voor een toelichting naar een arrest van de Hoge Raad d.d. 24 februari 2017 (ECLI:NL:HR:2017:295) . In deze uitspraak is aangegeven dat een kantoor (of bouwwerk) in aanmerking komt voor voor woning als dit na aard en inrichting bestemd is voor bewoning. Feitelijke bewoning is nog niet voldoende. De rechtbank neemt dus een andere afslag en stelt dat het pand als woning is gebouwd maar daarna geschikt is gemaakt voor kantoor. Als beperkte aanpassingen nodig zijn op het moment van verkoop zou het nog een eigen woning kunnen zijn. Daarvan is volgens de rechtbank geen sprake (dit op grond van foto's). De rechtbank gaat er goed voor zitten en stelt
- geen vaste kook gelegenheid
- het ziet er aan de binnenzijde uit als kantoor
- indeling is voor kantoor functie
De koper gaat in beroep bij het Gerechtshof. Die is er - zie onder - vlot klaar mee. Met beperkte aanpassingen is het kantoor weer een woning.
Wanneer woning en wanneer kantoor
Het Hof stelt voorop dat een pand als woning kan worden aangemerkt wanneer het oorspronkelijk voor bewoning is ontworpen en gebouwd. Ook als het nadien voor een ander doel is verbouwd, kan het die aard behouden, mits er niet meer dan beperkte aanpassingen nodig zijn om het weer geschikt te maken voor bewoning.
Volgens het Hof waren de wijzigingen in de jaren zeventig vooral gericht op de indeling als kantoorruimte, maar waren de essentiële kenmerken van een woning niet verloren gegaan. Het dichtmaken van enkele gaten in muren en plafonds en het herstellen van kleine aanpassingen was voldoende om het pand weer bewoonbaar te maken. Grootschalige verbouwingen waren niet nodig.
Daarom kwalificeerde het pand ook in 2020 nog als woning in de zin van artikel 14, lid 2, WBR. Dat betekent dat de verkrijging belast is tegen het lage tarief van 2% overdrachtsbelasting. Het beroep van de belanghebbende werd gegrond verklaard en de teveel betaalde overdrachtsbelasting moest worden terugbetaald.
Noot fiscaal jurist omtrent overdrachtsbelasting bij kantoor dat een woning is geweest
Deze uitspraak bevestigt dat een pand dat oorspronkelijk als woning is gebouwd, niet zomaar zijn woonkarakter verliest door later gebruik als kantoor of praktijkruimte. Zolang slechts beperkte ingrepen nodig zijn om het weer bewoonbaar te maken, kan het lage tarief in de overdrachtsbelasting worden toegepast.
Let wel: vanaf 1 januari 2021 geldt als aanvullende voorwaarde dat de koper de woning als hoofdverblijf moet gaan gebruiken om in aanmerking te komen voor het verlaagde tarief.
Geen verlaagd tarief overdrachtsbelasting voor monumentaal pand verbouwd tot bank
De vraag wanneer een pand nog kwalificeert als woning voor de overdrachtsbelasting blijft de gemoederen bezighouden. In een conclusie van 25 juli 2025 (ECLI:NL:PHR:2025:818) adviseert de Advocaat-Generaal (A-G) bij de Hoge Raad dat een monumentaal grachtenpand in Amsterdam, oorspronkelijk als woning gebouwd maar in 1935 ingrijpend verbouwd tot bankgebouw, niet onder het verlaagde 2%-tarief valt. In een eerder artikel mocht het tarief van 2% wel worden toegepast, waar zitten de verschillen?
Woning is na verbouwing bankgebouw
Het pand werd in de 18e eeuw als woonhuis gebouwd, maar in 1935 verbouwd voor gebruik als bank en later als verzekerings- en kantoorpand. Daarbij zijn ingrijpende constructieve aanpassingen gedaan: de inbouw van kluizen, versteviging van de fundering, wijzigingen in de indeling en de installatie van een lift. Sindsdien hebben meerdere renovaties plaatsgevonden, steeds gericht op kantoorgebruik. In 2018/2019 is het pand opnieuw grootschalig gerenoveerd, maar wederom ten behoeve van een kantoorfunctie (hoofdkantoor van een modeconcern).
De koper stelde dat het pand met beperkte aanpassingen (zoals de aanleg van een badkamer) weer voor bewoning geschikt zou zijn en dus als woning moest worden aangemerkt.
In cassatie ging het om de vraag of het pand in 2019 nog zijn aard van woning had behouden. Volgens de koper wel, omdat het oorspronkelijk als woning is gebouwd en nog steeds bouwkundige kenmerken van een woonhuis vertoont. De inspecteur en de feitenrechters waren het daar niet mee eens en zagen een kantoorpand.
De A-G volgt het Hof en stelt dat het pand uiterlijk in 1935 zijn woning-aard heeft verloren door de ingrijpende verbouwing tot bank. De latere renovaties hebben de kantoorfunctie alleen maar versterkt. Het criterium van “beperkte aanpassingen” speelt hier volgens de A-G geen rol meer: wie een pand zó ingrijpend verbouwt dat het naar zijn aard een ander type gebouw wordt, kan het niet met kleine ingrepen weer tot woning maken. Terugkeer naar woonfunctie is dan alleen met opnieuw ingrijpende verbouwingen mogelijk.
Het verlaagde tarief was dus niet van toepassing. Het cassatieberoep van de koper moet volgens de A-G ongegrond worden verklaard.
Vergelijking met de zaak bij Hof ’s-Hertogenbosch
Opvallend is dat het oordeel hier tegenovergesteld is aan de zaak die het Hof ’s-Hertogenbosch eerder behandelde (ECLI:NL:GHSHE:2025:1776). Daar ging het om een pand dat in de jaren zeventig tot kantoor was verbouwd (zie artikel), maar waarbij de aanpassingen beperkt waren. Het Hof vond dat slechts kleine ingrepen (zoals het dichten van gaten en plafonds) nodig waren om het pand weer bewoonbaar te maken. Het pand behield daarom zijn aard van woning en het 2%-tarief kon worden toegepast.
Het verschil zit in de aard en omvang van de verbouwingen:
- In de zaak van het Hof ’s-Hertogenbosch waren de wijzigingen functioneel en relatief licht, zodat de woningstructuur behouden bleef.
- In de Amsterdamse zaak uit 1935 was sprake van fundamentele ingrepen (kluizen, lift, funderingsversterking, indelingswijzigingen), waardoor het pand zijn woningkarakter definitief verloor.
Rechtbank inzake monument wat wel als woning wordt gezien
De wereld is soms verwarrend. De Rechtbank Zeeland West Brabant doet op 8 april 2025 (ECLI:NL:RBZWB:2025:2031) uitspraak inzake een monumentenpand dat ooit als woning is gebouwd maar ondertussen wordt gebruikt als winkelpand. De vraag die hier speelde was hetzelfde, namelijk 2% overdrachtsbelasting (woningen) of 10,4% (overige gebouwen). Het Rijksmomument is gebouwd rond 1800 en bouwgegevens zijn er niet echt bekend. Net na de eerste wereldoorlog (in 1924) is er een vergunning verstrekt tot verbouwing tot een winkelpand. Ruim 50 jaar daarna zijn er enkele aanpassingen in de winkel uitgevoerd. De laatste verbouwing is 20 jaar geleden. Belastingplichtige kocht het monument in 2020 voor een krappe 3.000.000 euro, dit met tarief voor de overdrachtsbelasting van 6% (toen het hoge tarief). Vervolgens komt belastingplichtige in bezwaar en beroep. De rechtbank is liefhebber van rijksmonumenten en stelt dat het object moet worden gezien als woning omdat deze ooit als zodanig is gebouwd en met een paar (beperkte) aanpassingen weer kan dienen als woning.
Noot fiscaal jurist inzake 2% overdrachtsbelasting
Deze conclusie maakt duidelijk dat niet elk pand dat ooit als woning is gebouwd automatisch onder het lage tarief valt. Doorslaggevend is of de woning-aard na verbouwingen nog aanwezig is. Zijn er slechts beperkte aanpassingen nodig om het pand weer bewoonbaar te maken, dan blijft de woningstatus behouden. Zijn de wijzigingen echter zodanig fundamenteel dat de aard blijvend verandert, dan vervalt het verlaagde tarief. De wet kent geen duidelijk definitie van het begrip woning. De wetsgeschiedenis stelt dat er moet worden gekeken naar het pand op het moment van overdracht, was het op dat moment bestemd voor bewoning. Dit kan kennelijk nog alle kanten op. In de basis wordt er gekeken naar een uitspraak van de Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290. Dit betrof een viertal arresten (ECLI:NL:HR:2017:290, ECLI:NL:HR:2017:291, ECLI:NL:HR:2017:294 en ECLI:NL:HR:2017:295) met een uitgebreide toelichting van de AG (ECLI:NL:PHR:2016:1222 d.d. 23 november 2016. Het betrof een kantoorpand dat wordt verbouwd tot woning, een monumentaal kantoorpand zonder keuken en badkamer welke wordt verbouwd tot woning en een woning welke in gebruik was als praktijkruimte. Soms waren het woningen en soms niet. Het oogmerk van belastingplichtige was in alle arresten relevant. Een onroerende zaak geldt als woning, aldus de Hoge Raad, als deze voor bewoning is ontworpen en gebouwd. Dat is ook zo als een woning na een verbouwing met het oog op een andere bestemming dan wonen vrij gemakkelijk weer voor bewoning geschikt te maken is. Een belastingplichtige heeft dus bij een discussie een bouwman of aannemer nodig die een toelichting gaat geven.
Net als in het vorige artikel geldt dat sinds 2021 bovendien een aanvullende eis bestaat: alleen natuurlijke personen die de woning duurzaam als hoofdverblijf gaan gebruiken, kunnen het lage tarief van 2% toepassen. Wanneer je een pand aanschaft met de bedoeling om dit te gaan verbouwen tot appartementen zou nu derhalve het lage tarief niet van toepassing zijn.
Overdrachtsbelasting bij verkrijgen sloopwoning
Als u een eigen woning koopt en deze fors gaat verbouwen of slopen moet u opletten! Tevens is het niet verstandig om in een koopovereenkomst of leveringsakte op te nemen dat de woning wordt gesloopt en dat er nieuwbouw gaat plaatsvinden.
Rechtbank Zeeland-West-Brabant oordeelt in 2024 dat het verlaagde overdrachtsbelastingtarief niet van toepassing is bij de aankoop van een voor sloop bestemde en vervolgens nog te realiseren woning. U moet dus oppassen als u een woning koopt, deze sloopt en weer een nieuwe woning zou gaan bouwen.
Sinds 2021 is het lage tarief (2%) voor de overdrachtsbelasting alleen nog van toepassing als een woning als hoofdverblijf wordt gebruikt. Omdat de woning wordt gesloopt is hiervan geen sprake!
In dit artikel gaan we ook nog in op een andere uitspraak in het kader van kopen, slopen en nieuwbouwen, hierbij wordt ook het hoge tarief voor de overdrachtsbelasting geheven. Dit speelde bij de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187).
Slopen woning en laag tarief of startersvrijstelling overdrachtsbelasting
Hof Amsterdam oordeelt op 2 juli 2026 (ECLI:NL:GHAMS:2026:2008) dat de startersvrijstelling van artikel 15, eerste lid, onderdeel p, WBR niet van toepassing is op de verkrijging van een woning die volledig wordt gesloopt en vervangen door nieuwbouw. Hoewel de kopers de nieuw gebouwde woning daadwerkelijk als hoofdverblijf zijn gaan gebruiken, hadden zij bij de verkrijging al het voornemen om de bestaande woning inclusief fundering af te breken. Daardoor heeft de verkregen woning opgehouden te bestaan en kan niet worden gezegd dat juist die woning anders dan tijdelijk als hoofdverblijf is gebruikt. Volgens het hof is de wettelijke tekst duidelijk en biedt de parlementaire geschiedenis geen aanknopingspunt om bij volledige sloop van deze grammaticale uitleg af te wijken. Ook het beroep op het gelijkheidsbeginsel faalt, omdat sloop met behoud van de fundering en volledige sloop inclusief fundering feitelijk en juridisch geen gelijke gevallen zijn. De Rechtbank Noord Nederland was het op 26 augustus 2025 (ECLI:NL:RBNHO:2025:9879) nog met de starters eens, volgens de rechtbank hadden de kopers wel recht op het verlaagde tarief. In de uitspraak van de Rechtbank Zeeland West Brabant (Kloostercomplex) d.d. 4 januari 2024 (ECLI:NL:RBZWB:2024:48) ging de woning ook verloren door sloop, dit was bij het tekenen van de koopovereenkomst al duidelijk. In deze uitspraak was het verlaagde tarief niet van toepassing. Deze lijn zien we ook terug in de uitspraak van de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187). Als nog niet helemaal duidelijk is dat de woning wordt gesloopt kan het recht op het verlaagde tarief wel van toepassing zijn, aldus de Rechtbank Noord Nederland (hiervoor), dit wordt echter door het Gerechthof verworpen. Al met al... denk goed na over moment slopen van een eigen woning. Als er een klein beetje wordt gesloopt gaat het in oudere uitspraken wel goed (Rechtbank Gelderland d.d. 8 september 2016 ECLI:NL:RBGEL:2016:4827). Conclusie is het volgende:
- De verkregen woning (onroerende zaak) moet op het moment van verkrijging bouwkundig als woning kwalificeren
- De verkregen woning moet na de verkrijging als hoofdverblijf gaan dienen.
Uit bovenstaande uitspraken zien wij dat de rechters redelijk strak
kijken naar de grammaticale uitleg en lezing; bij volledige sloopt houdt
de verkregen woning op te bestaan en kan niet meer worden gezegd dat juist
die woning als hoofdverblijf is gebruikt. Als de woning eerst wordt bewoond
en de sloop intentie daarna ontstaat komen we op een kantelpunt. De Hoge
Raad heeft nog niet geoordeeld over bovenstaande.
Niet eenduidige rechtspraak over overdrachtsbelasting bij slopen eigen woning
De rechtspraak is nog niet eenduidig, in een procedure bij de Rechtbank Noord Nederland d.d. 26 augustus 2025 ECLI:NL:RNHO:2025:9879 wordt namelijk niet het hoge tarief voor de overdrachtsbelasting geheven (artikel)
Overdrachtsbelasting hoog tarief bij kopen sloopwoning
Het verlaagde tarief voor de overdrachtsbelasting voor woningen is volgens de Rechtbank Gelderland niet van toepassing bij de sloop van een toekomstige eigen woning en het bouwen van een nieuwe woning. De Rechtbank is van mening dat een woning is verkregen die niet als hoofdverblijf zal worden gebruikt. Op het moment dat de eigen woning wordt verkocht (levering) was de nieuwe woning nog niet gebouwd. De oude woning wordt namelijk niet bewoond maar wordt gesloopt. Wat speelt er?
Lydia en Peter kopen een woning voor ruim € 700.000, ze vinden de woning niks maar de locatie geweldig. De woning wordt gesloopt en er wordt een nieuwe woning gebouwd. De woning wordt gekocht met het hoge tarief (toen 8%) en Lydia en Peter zijn van mening dat het lage tarief (2%) van toepassing is. De Rechtbank is het met de inspecteur eens, de woning die wordt gekocht is niet als hoofdverblijf gebruikt. Op het moment dat Lydia en Peter bij de notaris waren (moment levering) was de nieuwe woning nog niet gebouwd. De woning die is gekocht zou namelijk niet worden bewoond maar worden gesloopt. De stelling van Lydia en Peter dat uitsluitend de woning is gesloopt (en de aanhorigheden niet) maakt niet uit.
Noot fiscaal jurist inzake hoog tarief overdrachtsbelasting bij slopen van een eigen woning
Noot fiscaal jurist inzake slopen woning en overdrachtsbelasting
In veel gevallen wordt er niet stilgestaan bij de gevolgen van de overdrachtsbelasting. Omdat het tarief de laatste jaren is aangepast (0% of 2% voor eigen woningen en 10,4% voor niet eigen woningen). De Hoge Raad heeft in 2019 over een gelijke situatie geoordeeld. De wet is in 2021 aangepast en stelt het volgende:
- In artikel 14, eerste lid, in combinatie met artikel 2, tweede lid 2, van de WBR is bepaald dat ter zake van de verkrijging van in Nederland gelegen onroerende zaken of rechten waaraan deze zijn onderworpen 8% overdrachtsbelasting geheven wordt. Op grond van artikel 14, tweede lid, van de WBR bedraagt de belasting, in afwijking van het eerste lid, 2% “voor de verkrijging door een natuurlijk persoon van een woning of rechten waaraan deze is onderworpen (…) als de verkrijger de woning na de verkrijging anders dan tijdelijk als hoofdverblijf gaat gebruiken en dit overeenkomstig artikel 15a, voorafgaand aan de verkrijging duidelijk, stellig en zonder voorbehoud verklaart in een schriftelijke verklaring.”
Belastingplichtigen stellen veelal het volgende:
- de Wet differentiatie overdrachtsbelasting heeft als doel en strekking om de positie van particuliere woningkopers te verbeteren ten opzichte van beleggers. Belanghebbende heeft ten tijde van de verkrijging een woning gekocht met de bedoeling om er zelf langdurig te wonen. Dat is ook expliciet verklaard. Dat het bestaande gebouw vervolgens is vervangen door een ander gebouw, maakt het niet anders omdat het gaat om een gebouw op exact dezelfde locatie. Dit past ook onder doel en strekking van de wet. In dit geval dient de teleologische interpretatie voorrang te krijgen boven een grammaticale uitleg, aldus belanghebbende.
De belastingdienst stelt in dergelijke procedures vaak dat er een slooppand is gekocht en geen eigen woning (dus hoog tarief). De wetswijziging maakt het geheel wat troebel. In de parlementaire geschiedenis (memorie van toelichting), staat het volgende:
- Andere natuurlijke personen - niet zijnde starters - die een woning verkrijgen, hebben recht op de toepassing van het verlaagde tarief van 2%, mits zij de woning verkrijgen om deze anders dan tijdelijk als hoofdverblijf te gaan gebruiken. Alle overige verkrijgingen worden vanaf 1 januari 2021 belast tegen het hogere algemene tarief. (…). Dit betekent dat – naast de verkrijging van niet-woningen, zoals bedrijfspanden – ook verkrijgingen van woningen die niet, of slechts tijdelijk, als hoofdverblijf gaan worden gebruikt, worden belast tegen 8%.
Wat een woning is voor de inkomstenbelasting of overdrachtsbelasting is niet altijd eenvoudig te beantwoorden en levert steeds vaker een discussie op (voor de overdrachtsbelasting of aftrek van hypotheekrente). In een uitspraak van de Hoge Raad in 2017 kwam het begrip woning ook al even aan de orde, hier is helder bepaald wat een woning is en wat niet.
Om problemen te voorkomen is het beter dat een koper eerst in de woning gaat wonen en dan - na verloop van een paar maanden - gaat besluiten om de woning volledig te verbouwen (bijvoorbeeld omdat de woning niet goed op de kavel staat of in verband met energiebesparingen).
Tevens moet bij de aankoop niet vaststaan dat de gekochte woning volledig wordt gesloopt, let dus ook goed op de correspondentie en woordkeuze bij overleg met uw architect, de gemeente of aannemer. In deze procedure stond in de koopovereenkomst dat de koper heeft verklaard dat de opstal zou worden gesloopt en dat op de die plek een nieuwe eigen woning wordt gebouwd.
Bron overdrachtsbelasting en eigen woning
Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187)
Rechtbank Noord Nederland d.d. 26 augustus 2025 ECLI:NL:RNHO:2025:9879
Rechtbank Zeeland West Brabant d.d. 4 januari 2024 ECLI:NL:RBZWB:2024:48
Het begrip ‘economisch eigendom’ in de overdrachtsbelasting
In dit artikel gaan wij kort in op het begrip ‘‘economisch’ eigendom in de overdrachtsbelasting. Over dit begrip kan een heel boekwerk worden geschreven, in dit artikel zullen slechts enkele hoofdlijnen worden weergegeven waaruit kan worden geconcludeerd dat hiernaar goed moet worden gekeken wanneer er handelingen worden verricht welke de heffing van overdrachtsbelasting kan veroorzaken.
Economisch eigendom en vastgoed, hoe werkt dit fiscaal?
Art. 2 Wet Belastingen van rechtsverkeer (hierna: BRV) bepaalt wanneer sprake is van een belastbaar feit voor de heffing van overdrachtsbelasting. Overdrachtsbelasting wordt geheven ter zake van de verkrijging van het juridisch of economisch eigendom van in Nederland gelegen onroerende zaken of van rechten waaraan deze zijn onderworpen.
Het verschil tussen juridisch en economisch eigendom wordt geïllustreerd in de brief van de Minister van Veiligheid en Justitie van 14 december 2012, nr. 329692, V-N 2013/5.26. Juridisch eigendom vormt een absoluut recht dat tegen een ieder inroepbaar is. Het heeft absolute werking. Economisch eigendom vormt een relatief, verbintenisrechtelijk, recht dat de koper alleen tegen de verkoper kan inroepen.
Het begrip economisch eigendom in de Wet Belastingen van Rechtsverkeer wijkt af van de invulling door de Hoge Raad van dat begrip in de inkomstenbelasting en vennootschapsbelasting. Een voor de inkomstenbelasting of vennootschapsbelasting ingenomen standpunt is dan ook niet beslissend voor de toepassing van art. 2, tweede lid Wet Belastingen van Rechtsverkeer.
Verkrijging in de zin van de Wet Belastingen van Rechtsverkeer, juridisch of economisch?
Van een verkrijging in de zin van de Wet Belastingen van Rechtsverkeer is sprake bij een verkrijging in civielrechtelijke zin. Onder deze (juridische) verkrijging wordt mede begrepen de verkrijging van het economisch eigendom van die onroerende zaken of rechten. Het begrip economisch eigendom is niet vast omlijnd. Onder economisch eigendom wordt verstaan een samenstel van rechten en verplichtingen met betrekking tot de in het eerste lid bedoelde onroerende zaken of rechten waaraan deze zijn onderworpen, dat een belang bij die zaken of rechten vertegenwoordigt. Het belang omvat ten minste enig risico van waardeverandering en komt toe aan een ander dan de eigenaar of beperkt gerechtigde. Onder de verkrijging van het economisch eigendom van onroerende zaken of van rechten waaraan deze zijn onderworpen wordt mede verstaan de verkrijging van een samenstel van rechten en verplichtingen dat een belang als hiervoor bedoeld vertegenwoordigt bij een bestanddeel van een onroerende zaak dat zelfstandig aan een recht kan worden onderworpen, dan wel bij een recht waaraan een onroerende zaak kan worden onderworpen.
Economisch eigendom komt niet terug in het Burgerlijk Wetboek. Uit de Parlementaire geschiedenis blijkt dat de wetgever het niet nodig heeft gevonden de figuur van economisch eigendom te regelen naast rechtsfiguren als huur, huurkoop en de beperkte zakelijke rechten, zoals vruchtgebruik of erfpacht. Dit betekent dat economisch eigendom goederenrechtelijk geen betekenis heeft en slechts een verbintenisrechtelijk karakter heeft. De Hoge Raad heeft het begrip gekarakteriseerd als het bestaan van een aantal verbintenisrechtelijke rechten en verplichtingen met betrekking tot een zaak, die niet in alle gevallen dezelfde inhoud behoeven te hebben. Ook in de literatuur wordt aan het begrip niet één specifieke betekenis gegeven. Het begrip wordt gebruikt als verzamelterm voor verschillende rechtsverschijnselen waarbij de economische waarde van een goed toekomt aan een ander dan de juridisch rechthebbende.
Tijdens de parlementaire behandeling is erop gewezen dat een ruime definitie wordt gegeven van het begrip economisch eigendom. Dit om het ontgaan van heffing van overdrachtsbelasting zoveel mogelijk te voorkomen.
Hof Amsterdam 29 november 2012, nr. 11/00353, ECLI:NL:GHAMS:2012:BY5804, illustreert de ruime definitie van het economisch eigendom. In het arrest van de Hoge Raad d.d. 10 januari 2014, nr. 13/00266, ECLI:NL:HR:2014:4, verwerpt de Hoge Raad het cassatieberoep met toepassing van artikel 81 van de Wet RO. In het berechte geval werd niet gedeeld in de waardeontwikkeling van de opstal. Ook had de belanghebbende niet de beschikkingsmacht over het registergoed. Het meedelen in de waardeontwikkeling van de grond was echter voldoende voor het constateren van economisch eigendom.
Als voorbeeld van een belastbaar feit voor de overdrachtsbelasting als gevolg van het begrip economisch eigendom de volgende situatie. Soms verleent een vervreemder aan de koper vooruitlopend op de juridische eigendomsverkrijging van een woning al toegang tot de woning al dan niet in combinatie met het recht om enige werkzaamheden aan de woning te verrichten of te laten verrichten. De koper verkrijgt dan op zichzelf bezien meer dan uitsluitend het recht op levering, zodat de verkrijging niet lijkt te zijn uitgezonderd op grond van art. 2, derde lid, onderdeel a Wet Belastingen van Rechtsverkeer. Onder voorwaarden is dit toch sinds 2025 uitgesloten als belastbaar feit voor de overdrachtsbelasting:
- De verkrijger is een natuurlijk persoon die de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken (zelfbewoningseis);
- De sleutelovereenkomst moet worden gesloten in samenhang met de eerder gesloten koopovereenkomst;
- De juridische levering bij de notaris moet plaatsvinden binnen zes maanden na het ingaan van de sleutelovereenkomst.
Bovenstaand voorbeeld laat wel zien hoe snel een belastbaar feit kan ontstaan terwijl hierover in beginsel veelal niet wordt nagedacht.
Noot fiscaal jurist inzake economische eigendom
Uit het bovenstaande blijkt dat een ruime definitie wordt gegeven van het begrip economisch eigendom. Hierdoor kun je in vele situaties tegen heffing van overdrachtsbelasting aanlopen terwijl dit ongewenst is. Dit kan bijvoorbeeld aan de orde komen wanneer er prijsafspraken worden gemaakt ten aanzien van een toekomstige verkoop van aandelen in een onroerende-zaaklichaam.
Teneinde deze heffing van overdrachtsbelasting te voorkomen dient u altijd uw fiscalist mee te laten kijken op afspraken die worden gemaakt bij een onroerende zaak-lichaam. Veelal kan de heffing van overdrachtsbelasting simpelweg worden voorkomen door de afspraken anders vorm te geven met dezelfde uitkomst.
Indien u nader van gedachten wilt wisselen omtrent een mogelijk belastbaar feit neem dan contact op met één van onderstaande adviseurs.
Verwijzingen voor de liefhebber
Geen overdrachtsbelasting bij verkrijgen aandelen in vastgoed BV
Op 4 juni 2026 wees het Hof van Justitie van de Europese Unie (HvJ EU) een belangrijk arrest in de zaak Nova Iberomoldes. Het Hof oordeelde dat het EU recht lidstaten verbiedt om overdrachtsbelasting te heffen op een aandelenruil die wordt vormgegeven bij een herstructurering van een holdingvennootschap. Dit arrest heeft ook gevolgen voor Nederland als er binnen een structuur wordt geschoven met zogenaamde artikel 4 lichamen (vastgoed BV's).
Vastgoed herstructurering en overdrachtsbelasting
De verkrijging van Nederlands vastgoed is belast met overdrachtsbelasting, dit geldt ook voor de verkrijging van aandelen in een vennootschaps waarvan de bezittingen grotendeels bestaan uit vastgoed. Onder voorwaarden kan de overdrachtsbelasting (rekening houdende met vrijstellingen en termijnen) worden voorkomen door zogenaamde reorganisatie vrijstellingen. In de praktijk gelden echter strikte voorwaarden die door dit arrest onder druk komen te staan. Het HvJ verruimt de mogelijkheden om overdrachtsbelasting te voorkomen.
Het HvJ heeft in de zaak Nova Iberomoldes geoordeeld dat het heffen van overdrachtsbelasting bij de inbreng van aandelen in een vastgoed BV (rechtspersoon) niet is toegestaan. Dit geldt ook als aandelen in een vastgoed BV worden verkregen in het kader van een herstructurering. Vorenstaande zou namelijk het vrije verkeer van kapitaal belemmeren, en dit mag niet binnen de EU. De hier relevante (kapitaal) richtlijn is ook van toepassing in Nederland. Bij lopende herstructureringen (of herstructureringen binnen de bezwaar termijn van 6 weken) kunt u dus een beroep doen op deze uitspraak. Naast de bestaande vrijstellingen voor de verkrijging van aandelen in een vastgoed vennootschap biedt deze uitspraak aanvullende mogelijkheden om dergelijke aandelen zonder overdrachtsbelasting te verkrijgen.
Noot fiscaal jurist inzake vastgoed BV en overdrachtsbelasting
Hoewel het arrest betrekking heeft op de Portugese IMT is de achterliggende of onderliggende redenering relevant voor Nederland. Ook in Nederland kennen we immers het doorkijk regime en heffing van overdrachtsbelasting bij vastgoed BV's. Hoewel er vaak vrijstellingsregelingen gelden bij de inbreng en overdracht (in kader interne reorganisatie) blijkt in de praktijk dat hierop nite altijd een beroep wordt gedaan door de strikte voorwaarden die geleden (misbruik bestrijden). Als er discussie ontstaat over zakelijkheidsvereisten, drie jaarstermijnen of anti cumulatiebepalingen kan via een beroep op deze uitspraak een goed gesprek met de inspecteur plaatsvinden. Bij een zuivere cash overname van aandelen in een vastgoed BV gaat ook deze uitspraak niet helpen.
Het ministerie van financien en de belastingdienst hebben zich nog niet uitgelaten over deze uitspraak. Nadere discussies over de reikwijdte zullen dus vermoedelijk nog plaatsvinden. Advies nodig over herstructurering met vastgoed? Laat het ons gerust weten!
Fiscale apk Vastgoed – optimalisatie overdrachtsbelasting en omzetbelasting
Uw auto krijgt periodiek een APK. Daarbij wordt gecontroleerd of alles nog naar behoren functioneert en of onderhoud nodig is. Voor uw onderneming bestaat zo'n verplichte controle niet. Toch is een periodieke beoordeling van uw fiscale positie minstens zo belangrijk.
Veel ondernemers hebben hun fiscale structuur jaren geleden ingericht. Sindsdien is de onderneming gegroeid, is vermogen opgebouwd, zijn activiteiten uitgebreid en is de fiscale wetgeving op tal van punten gewijzigd. Wat destijds een optimale structuur was, hoeft dat vandaag de dag niet meer te zijn.
Binnen de fiscale apk beoordelen wij daarom niet alleen de ondernemingsstructuur, de inkomens- en vermogenspositie en de fiscale risico's, maar kijken wij ook naar mogelijkheden om (toekomstige) belastingheffing te beperken. Eén van de onderdelen die daarbij regelmatig aandacht verdient, is de overdrachtsbelasting.
Is uw vastgoed nog op de juiste plaats ondergebracht?
Een veelvoorkomende situatie is dat een ondernemer jaren geleden het bedrijfspand in dezelfde besloten vennootschap heeft ondergebracht als de ondernemingsactiviteiten. Dat lijkt op het eerste oog een praktische keuze, maar kan op de lange termijn nadelige gevolgen hebben.
Wanneer de onderneming later wordt verkocht, een nieuwe aandeelhouder toetreedt of een herstructurering wenselijk is, kan het vastgoed de transactie onnodig ingewikkeld maken. In veel gevallen verdient het daarom aanbeveling om tijdig te beoordelen of het onderbrengen van het vastgoed in een afzonderlijke vastgoed-bv voordelen biedt.
Een dergelijke structuur kan onder meer bijdragen aan:
- Een betere scheiding tussen ondernemingsrisico's en vastgoed;
- Meer flexibiliteit bij de verkoop van de onderneming;
- Ruimere mogelijkheden in het kader van een bedrijfsopvolging.
Uiteraard is een afzonderlijke vastgoed-bv niet in iedere situatie de juiste oplossing. Juist daarom is een individuele beoordeling essentieel.
Overdrachtsbelasting of omzetbelasting?
Bij vastgoedtransacties speelt niet enkel overdrachtsbelasting een rol. In veel situaties dient beoordeeld te worden of sprake is van een levering met overdrachtsbelasting of omzetbelasting. De fiscale kwalificatie van een vastgoedtransactie is echter niet altijd eenvoudig vast te stellen. Daarbij komt dat u in bepaalde situaties juist gebaat kunt zijn bij een vrijgestelde levering voor de omzetbelasting óf juist een btw-belaste levering.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscale herstructurering in verband met vastgoed
Zodra een overeenkomst is gesloten of een transactie in gang is gezet, zijn de mogelijkheden om de ondernemingsstructuur nog aan te passen vaak aanzienlijk beperkter. Met de fiscale apk voeren wij een scherpe nulmeting uit van uw volledige fiscale positie. Wij beoordelen uw ondernemingsstructuur, analyseren uw inkomens- en vermogenspositie en brengen zowel fiscale risico's als optimalisatiemogelijkheden concreet in kaart.
De overdrachtsbelasting vormt daarbij slechts één van de vele fiscale toetsingskaders. Juist door periodiek alle relevante belastingmiddelen integraal te beoordelen, ontstaat een fiscale structuur die niet alleen aansluit bij de huidige onderneming, maar ook bij toekomstige plannen.
Vragen over vastgoed en belastingen?
Heeft u naar aanleiding van dit artikel vragen of bent u benieuwd naar de mogelijkheden in uw situatie? Neem dan gerust contact op met uw adviseur bij Jongbloed Fiscaal Juristen of met ons kantoor via 088 027 00 00. Belangrijkse issues en voorbeelden waarbij om fiscale advisering wordt gevraagd zijn de volgende:
- Is sprake van nieuwbouw of oud gebouw of bouwterrein
- Is na verbouwing spraken van "in wezen nieuwbouw"
- Kan worden gekozen voor BTW belaste verhuur of levering?
- Hoeveel BTW op de aankoop, bouw of verbouwing kan worden verrekend?
- Is artikel 37d Wet omzetbelasting van toepassing bij verkoop van verhuurd vastgoed?
- Geldt de samenloopvrijstelling voor de overdrachtsbelasting?
- Is overdrachtsbelasting verschuldigd bij een aandelentransactie waarbij Vastgoed in de BV is ondergebracht?
- Is vastgoed fiscaal een woning of niet woning?
- Heeft een economische eigendomsoverdracht plaatsgevonden of is een beperkt recht overgedragen ?
- Hoe wordt short stay, logies, parkeren en servicekosten behandeld bij vastgoed?
- Hoe moet een bouwterrein fiscaal worden beoordeeld?
Sloopwoning, bouwgrond en het 2%-tarief
De beslissende knip tussen geplande sloop en onvoorziene noodzaak
Wie bouwgrond koopt om daarop zelf te gaan wonen, krijgt niet om die reden het 2%-tarief in de overdrachtsbelasting. Ook bij de aankoop van een sloopwoning is de uitkomst niet vanzelfsprekend. De jongste rechtspraak verlangt dat de koper de verkregen woning zelf als hoofdverblijf gaat gebruiken; een volledig gesloopte woning kan daaraan niet voldoen. Maar wat als de koper de woning aantoonbaar wilde behouden en pas na de levering door verborgen gebreken of een andere onvoorziene gebeurtenis tot sloop wordt gedwongen? Dan biedt de wettelijke regeling voor onvoorziene omstandigheden een wezenlijk andere en sterkere route.
Van renovatie naar sloop: fiscaal een wereld van verschil
Een bouwval op een aantrekkelijke kavel roept al snel de vraag op of de aankoop onder het lage tarief van de overdrachtsbelasting kan vallen. De koper is immers een particulier die op de locatie zijn hoofdverblijf wil realiseren. Toch is die persoonlijke bestemming niet beslissend. De Wet op belastingen van rechtsverkeer stelt twee cumulatieve eisen: er moet bij de verkrijging een woning worden verkregen én de verkrijger moet die woning anders dan tijdelijk als hoofdverblijf gaan gebruiken. Juist het woord 'die' veroorzaakt bij sloopprojecten de spanning. Wie een bestaand huis volledig sloopt en daarna een nieuw huis bouwt, woont uiteindelijk wel op dezelfde grond, maar niet noodzakelijk in dezelfde woning die hij bij de notaris heeft verkregen.
Bouwgrond blijft bouwgrond voor de overdrachtsbelasting
Voor onbebouwde grond is de uitkomst het duidelijkst. Grond die voor woningbouw is bestemd, kwalificeert niet als woning voor het 2%-tarief. De toekomstige bouwplannen en de intentie om de nieuwbouwwoning zelf te bewonen veranderen de aard van het verkregen object niet. In 2026 geldt voor dergelijke grond in beginsel 10,4% overdrachtsbelasting, tenzij de levering met btw is belast en de samenloopvrijstelling van toepassing is.
Verbouwen mag, maar de woning moet herkenbaar de verkregen woning blijven
Een verbouwing vóór de feitelijke verhuizing is geen probleem. Ook een
langdurige renovatie kan binnen het lage tarief vallen. De parlementaire
geschiedenis geeft uitdrukkelijk aan dat een koper met een nog lopende
verbouwing aannemelijk kan maken dat de woning is gekocht om duurzaam als
hoofdverblijf te dienen. Na voltooiing moet hij de woning daadwerkelijk
als zodanig gebruiken.
Er is voor de overdrachtsbelasting geen algemene wettelijke driejaarstermijn.
Dat getal komt uit de eigenwoningregeling in de inkomstenbelasting. Voor
de overdrachtsbelasting draait het om de werkelijke intentie, de objectieve
feiten en de uiteindelijke bewoning.
Geplande volledige sloop zorgt voor extra overdrachtsbelasting
De rechtspraak over woningen die al bij aankoop zijn bestemd voor volledige
sloop is de afgelopen jaren niet geheel eenduidig geweest. Rechtbanken
in Zeeland-West-Brabant en Gelderland
kozen voor een strikte lezing: de koper gaat niet in de gekochte woning
wonen, omdat die wordt gesloopt. Rechtbank
Noord-Holland koos in 2025 nog voor een ruimere, doelgerichte benadering
bij een één-op-één vervanging op dezelfde plek.
Hof
Amsterdam heeft die laatste lijn op 2 juli 2026 gecorrigeerd. Bij
volledige sloop, inclusief de fundering, gaat de verkregen woning teniet.
De later gebouwde woning is een ander object. Volgens het hof is de wettekst
duidelijk en biedt het doel van de startersvrijstelling geen basis om het
hoofdverblijfcriterium uit te breiden. Voor de praktijk betekent dit dat
een vooraf gepland totaal-sloopproject in beginsel niet voor 2% of de startersvrijstelling
in aanmerking komt.
Behoud van de fundering of andere wezenlijke delen van de bouwkundige constructie
kan relevant zijn voor de vraag of nog sprake is van dezelfde woning. Maar
een eenvoudige, algemeen geldende funderingsregel bestaat niet. De bouwkundige
continuïteit, de plannen en de werkzaamheden moeten in samenhang worden
beoordeeld.
De cruciale uitzondering: sloop die pas later onvermijdelijk blijkt
De strengere lijn voor geplande sloop mag niet zonder meer worden toegepast
op de koper die een bestaande woning kocht om haar te renoveren en te bewonen,
maar na de levering wordt geconfronteerd met een onverwachte calamiteit
of een verborgen technisch gebrek. De wet kent juist voor zulke gevallen
een correctie.
Artikel 15a, vijfde lid, WBR bepaalt dat het lage tarief of de startersvrijstelling
in stand kan blijven wanneer de koper door een na de verkrijging opgekomen
onvoorziene omstandigheid redelijkerwijs niet in staat is geweest de woning
duurzaam als hoofdverblijf te gebruiken. In de memorie van toelichting
noemt de wetgever onder meer het duurzaam verloren gaan van de woning.
Dat voorbeeld past rechtstreeks bij brand of instorting, maar kan naar
zijn strekking ook relevant zijn bij later ontdekte funderingsschade of
constructieve gebreken die behoud objectief onmogelijk of onverantwoord
maken.
Niet elke kostenoverschrijding is een onvoorziene omstandigheid
Het beroep op de uitzondering is geen vrije keuze tussen verbouwen en nieuwbouwen. De koper moet aannemelijk maken dat de gebeurtenis bij de verkrijging niet was voorzien en dat juist die gebeurtenis redelijkerwijs verhinderde dat de verkregen woning werd behouden en bewoond. Een voorkeur voor een efficiëntere indeling, betere energieprestatie of goedkopere nieuwbouw is daarvoor doorgaans te mager. Een onafhankelijk rapport waaruit volgt dat de bestaande woning constructief niet veilig kan worden hersteld, heeft een geheel ander gewicht.
De bewijsvoering begint vóór het geschil
Bij een latere sloop draait de procedure vaak om de geloofwaardigheid van de oorspronkelijke plannen. De koper moet kunnen laten zien dat bij koop en levering sprake was van een behoudsplan. De meest overtuigende stukken zijn gelijktijdig opgestelde documenten: de eerste architectentekeningen, een renovatiebegroting, offertes voor herstel van bestaande onderdelen, een vergunningaanvraag voor verbouwing en correspondentie met adviseurs en gemeente.
Daarna moet de omslag naar sloop worden gedocumenteerd. Van belang zijn de datum waarop het gebrek zichtbaar werd, het technische onderzoek, de onderzochte herstelalternatieven, de reden waarom die alternatieven afvielen en de datum waarop de plannen en vergunningen zijn gewijzigd. Het woord 'sloopmelding' zegt zonder context weinig: selectieve sloop hoort vaak bij renovatie, terwijl totale sloop een andere fiscale betekenis heeft.
Een bruikbare juridische opbouw
In een bezwaar- of beroepsprocedure ligt de volgende opbouw voor de hand. Eerst wordt vastgesteld dat op de verkrijgingsdatum objectief een woning is verkregen. Vervolgens wordt met de oorspronkelijke stukken aangetoond dat de koper juist die woning na renovatie duurzaam wilde bewonen. Ten slotte wordt het oorzakelijke verband gelegd tussen de later opgekomen onvoorziene gebeurtenis en de noodzaak om van het behoudsplan af te wijken.
Die benadering is sterker dan de stelling dat de vervangende nieuwbouwwoning fiscaal dezelfde woning is. Na de uitspraken van Hof Amsterdam is die gelijkstelling bij volledige sloop moeilijk vol te houden. De onvoorziene-omstandighedenregeling is juist geschreven voor het geval waarin de oorspronkelijke, correcte hoofdverblijfintentie door een latere gebeurtenis niet kan worden uitgevoerd.
Noot fiscaal jurist inzake woning slopen en overdrachtsbelasting
De fiscale grens loopt niet simpelweg tussen 'bewonen' en 'niet bewonen', maar tussen de verkregen woning en een later gerealiseerde woning. Bij vooraf geplande volledige sloop is het 2%-tarief na de hofuitspraak van 2 juli 2026 moeilijk verdedigbaar. Bij een werkelijk voorgenomen renovatie die pas door een onvoorziene, dwingende gebeurtenis omslaat in sloop, ligt dat anders. Dan kan artikel 15a WBR voorkomen dat een koper wordt afgerekend op een ontwikkeling die hij bij de verkrijging niet kon voorzien. De kwaliteit van het technische en chronologische dossier bepaalt uiteindelijk of dat verschil ook overtuigend kan worden bewezen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron en vindplaatsen woning slopen en overdrachtsbelasting
Rechtbank Zeeland West Brabant 4 januari 2024, ECLI:NL:RBZWB:2024:48.
Rechtbank Gelderland 1 oktober 2025, ECLI:NL:RBGEL:2025:8187.
Rechtbank Noord Holland 26 augustus 2025, ECLI:NL:RBNHO:2025:9879.
Btw-gevolgen bij het transformeren van een kantoorpand naar woningen.
Centraal in dit artikel staat de vraag hoe een bestaand kantoorpand btw-fiscaal moet worden behandeld wanneer het wordt omgezet in woningen.De fiscale uitkomst hangt sterk af van wat er bouwkundig gebeurt:
- Het kantoor wordt volledig gesloopt en vervangen door nieuwbouw;
- Het kantoor wordt zo ingrijpend verbouwd dat fiscaal een nieuw gebouw ontstaat, zogenoemde vernieuwbouw of ‘in wezen nieuwbouw’;
- Het bestaande gebouw blijft bouwkundig grotendeels in stand en krijgt alleen een andere functie.
Het fiscale hoofdprobleem bij transformatie kantoren in woningen
Bij vastgoedontwikkeling kunnen btw en overdrachtsbelasting elkaar opvolgen of gedeeltelijk overlappen. Voor een projectontwikkelaar is vooral van belang:
- Of bij aankoop van het oude pand overdrachtsbelasting of btw verschuldigd is;
- Of de btw op sloop-, bouw- en ontwikkelingskosten aftrekbaar is;
- Of de verkoop van de gerealiseerde appartementen met btw of met overdrachtsbelasting wordt belast;
- Of gebruik kan worden gemaakt van een vrijstelling of vermindering van overdrachtsbelasting.
Van belang is dat vooraf een juiste structuur wordt gekozen om dubbele heffing te voorkomen. Een verkeerde structurering kan ertoe leiden dat eerst overdrachtsbelasting wordt betaald over het oude kantoorpand en vervolgens btw over de verkoopprijs van de nieuwe appartementen. De overdrachtsbelasting bij aankoop is dan niet aftrekbaar en vormt een definitieve kostenpost. In feite is er dan sprake van een dubbele belastingdruk.
Kopen kantoorgebouw, slopen en nieuwbouwen, de BTW gevolgen
Wanneer een projectontwikkelaar een oud kantoorpand koopt in de toestand
waarin het zich bevindt, is de levering in beginsel vrijgesteld van btw.
Het gaat immers niet om een nieuw gebouw of een gebouw dat binnen twee
jaar na de eerste ingebruikneming wordt geleverd.
De ontwikkelaar betaalt dan wel overdrachtsbelasting. In de voorbeelden
wordt uitgegaan van het algemene tarief van 10,4%. Die overdrachtsbelasting
kan niet als btw worden afgetrokken en wordt onderdeel van de kostprijs
van het project.
Slopen kantoorgebouw door de verkoper fiscaal voordelig
Een fiscaal gunstiger alternatief kan zijn dat de eigenaar van het kantoor vóór de levering opdracht geeft tot de sloop en de sloop voor eigen rekening en risico laat uitvoeren. De ontwikkelaar verkrijgt dan geen oud gebouw, maar een bouwterrein. De levering van een bouwterrein is belast met btw. Omdat de projectontwikkelaar vervolgens nieuwbouwwoningen met btw verkoopt, kan hij de btw op de aankoop in beginsel aftrekken. Voor de overdrachtsbelasting kan de samenloopvrijstelling gelden, waardoor geen overdrachtsbelasting verschuldigd is.
De juridische overdracht kan onder omstandigheden al vóór de feitelijke voltooiing van de sloop plaatsvinden. Essentieel is dat de verkoper verantwoordelijk blijft voor de sloop en dat de transactie economisch is gericht op de levering van een bouwterrein.
Verkoop van de nieuwe appartementen en BTW gevolgen
Na volledige sloop en nieuwbouw levert de ontwikkelaar nieuwe onroerende zaken. De verkoop van de appartementen is daarom belast met btw. De particuliere koper of woningbelegger kan deze btw doorgaans niet aftrekken. Bij de koper geldt meestal wel een vrijstelling van overdrachtsbelasting, zodat over dezelfde levering niet ook nog overdrachtsbelasting wordt geheven.
Wanneer is na sloop sprake van een bouwterrein?
Voor de btw is van belang of de grond na de sloop als onbebouwde grond
kan worden aangemerkt.
Volledige sloop leidt normaal gesproken tot onbebouwde grond. Ook wanneer
kleine restanten achterblijven, kan nog sprake zijn van onbebouwde grond,
bijvoorbeeld:
- Eén resterende muur die alleen als erfafscheiding fungeert;
- Achtergebleven leidingen van nutsbedrijven;
- Heipalen of funderingsdelen die in de grond blijven zitten;
- Een gedeeltelijk gesloopt gebouw waarvan het restant niet meer als gebouw bruikbaar is.
Bij bestrating ligt dit genuanceerder. Een parkeerterrein met geïntegreerde klinkerbestrating, stoepranden, aanrijdblokken, drainage, verlichting of andere voorzieningen kan als bebouwd terrein gelden. Losse, gemakkelijk verwijderbare klinkers hoeven daarentegen niet aan de kwalificatie als onbebouwde grond in de weg te staan, zie ook ons eerdere artikel over de kwalificatie van een parkeerterrein als bouwterrein.
Vervolgens moet uit objectieve omstandigheden blijken dat de grond bestemd
is voor bebouwing. Relevante aanwijzingen zijn bijvoorbeeld:
- Een aangevraagde omgevingsvergunning;
- Gemaakte architect kosten;
- Concrete ontwikkelingsplannen;
- De planologische bouwbestemming.
Alleen een algemene bedoeling om ooit te bouwen is onvoldoende. Op het moment van levering moet de bouwbestemming nog aanwezig zijn.
Vernieuwbouw: wanneer ontstaat fiscaal een nieuw gebouw?
Tussen volledige nieuwbouw en een gewone functiewijziging bevindt zich de categorie vernieuwbouw. Daarbij blijft een deel van het oude gebouw bestaan, maar zijn de werkzaamheden mogelijk zo ingrijpend dat fiscaal toch een nieuw gebouw ontstaat. De Hoge Raad (ECLI:NL:HR:2022:1577) gebruikt hiervoor het criterium ‘in wezen nieuwbouw’. Doorslaggevend is wat er bouwkundig met het bestaande gebouw is gebeurd. Vooral veranderingen in de bouwkundige constructie tellen zwaar mee, zoals:
- Vervanging of versterking van dragende delen;
- Ingrepen in funderingen;
- Ingrepen in de staal- of betonconstructie;
- Aanpassing van vloeren, gevels of dakconstructies;
- Toevoeging van nieuwe constructieve elementen, zoals een liftschacht.
Andere omstandigheden kunnen aanwijzingen geven, maar zijn niet beslissend:
- De functiewijziging van kantoor naar woning of hotel;
- De hoogte van de verbouwingskosten;
- De gerealiseerde waardestijging;
- Een gewijzigde uiterlijke verschijningsvorm;
- De gewijzigde gebruiksmogelijkheden.
Een zeer dure verbouwing of een volledige functiewijziging is dus op zichzelf niet voldoende. De bouwkundige constructie moet wezenlijk zijn veranderd. In één zaak oordeelde Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:1616) dat wel sprake was van in wezen nieuwbouw. Van belang waren onder andere wijzigingen in de stalen constructie, extra funderings- en heipalen en een nieuwe liftschacht.
In andere zaken oordeelden Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:2120) en Hof Amsterdam (ECLI:NL:GHAMS:2025:3338) dat geen nieuw gebouw was ontstaan. De fundering en belangrijke dragende onderdelen waren vóór de verbouwing nog goed en bleven grotendeels behouden. De constructieve aanpassingen hielden vooral verband met de nieuwe hotelfunctie, maar waren volgens de hoven onvoldoende ingrijpend. Voor een uitgebreid analyse van ‘in wezen nieuwbouw’ verwijs ik ook naar ons eerdere artikel.
Transformatie zonder nieuw vervaardigd gebouw
Bij veel kantoortransformaties blijft de bouwkundige constructie grotendeels
behouden. Er worden bijvoorbeeld binnenwanden geplaatst, installaties vernieuwd
en kantoorverdiepingen in appartementen verdeeld, zonder wezenlijke wijzigingen
in fundering of draagconstructie.
Er ontstaat dan geen nieuw gebouw voor de btw. De gevolgen zijn:
- De verkoop is vrijgesteld van btw;
- De btw op verbouwingskosten is niet aftrekbaar voor zover de appartementen btw-vrijgesteld worden verkocht of verhuurd;
- De koper betaalt overdrachtsbelasting.
Het toepasselijke tarief hangt af van het gebruik door de koper:
- 2% wanneer een natuurlijk persoon de woning duurzaam als hoofdverblijf gaat gebruiken;
- Mogelijk de startersvrijstelling wanneer aan de leeftijds-, waarde- en overige voorwaarden wordt voldaan;
- 8% waarbij een belegger de woning koopt voor verhuur.
Fiscaal kan een transformatie zonder nieuwbouw ondanks de niet-aftrekbare btw financieel gunstig zijn, vooral wanneer de uiteindelijke kopers het 2%-tarief kunnen toepassen.
Rekenvoorbeelden inzake transformatie kantoor tot woning of appartement
Vorenstaande is uitgewerkt in vijf rekenvoorbeelden . De voorbeelden
gebruiken steeds dezelfde uitgangspunten:
- Aankoop oud kantoorgebouw € 5.000.000
- Overdrachtsbelasting bij aankoop, 10,4% € 520.000
- Sloop-, bouw- of verbouwingskosten € 4.000.000
- Btw op deze kosten € 840.000
- Bijkomende en algemene kosten € 1.000.000
- Btw op bijkomende kosten € 110.000
- Verkoopopbrengst vrij op naam € 13.500.000
De vrij-op-naamprijs betekent dat btw en/of overdrachtsbelasting economisch voor rekening van de verkoper komen.
1. Ontwikkelaar koopt oud kantoor, sloopt zelf en verkoopt nieuwbouw
- Omschrijving van de casus: De ontwikkelaar betaalt bij aankoop € 520.000 overdrachtsbelasting. Na de sloop verkoopt hij nieuwe appartementen met 21% btw. De verkoopopbrengst exclusief btw bedraagt: 100/121 × € 13.500.000 = € 11.157.025. De kostprijs inclusief de niet-aftrekbare overdrachtsbelasting bedraagt € 10.520.000. De winst komt daardoor uit op € 637.025. Dit is de financieel minst gunstige van de voornaamste nieuwbouwvarianten, omdat de overdrachtsbelasting uit de aankoopfase niet kan worden teruggevraagd.
- Gevolgen: 10,4% overdrachtsbelasting bij aankoop én btw bij verkoop; dubbele belastingdruk
- Berekende winst € 637.025
2. Verkoper sloopt vóór overdracht/ levering; ontwikkelaar koopt bouwterrein
- Omschrijving van de casus: De verkoper draagt een bouwterrein over. De levering is belast met btw en de ontwikkelaar kan die btw aftrekken, omdat hij later zelf met btw belaste nieuwbouwwoningen levert. De kostprijs daalt met € 520.000 tot € 10.000.000. Bij dezelfde netto verkoopopbrengst stijgt de winst naar € 1.157.025. Het verschil met voorbeeld 1 bestaat precies uit de vermeden overdrachtsbelasting.
- Gevolgen : Levering met btw; btw aftrekbaar; geen niet-aftrekbare overdrachtsbelasting
- Berekende winst € 1.157.025
3. Oude appartementsrechten worden vóór de werkzaamheden verkocht; aparte aannemer; verkoop na zes maanden
- Omschrijving van de casus: De ontwikkelaar splitst het oude, nog bruikbare kantoorgebouw in appartementsrechten. De kopers verwerven deze oude appartementsrechten en sluiten afzonderlijk een aannemingsovereenkomst met een niet aan de ontwikkelaar verbonden aannemer. Over de levering van het oude vastgoed is overdrachtsbelasting verschuldigd. Over de sloop- en bouwwerkzaamheden wordt btw geheven. De totale opbrengst exclusief btw bedraagt € 11.756.123. Na aftrek van een kostprijs van € 10.520.000 bedraagt de gezamenlijke winst van ontwikkelaar en aannemer € 1.236.123. Deze structuur voorkomt dat over de gehele verkoopprijs btw wordt geheven. De scheiding tussen koop en aanneming moet wel juridisch en economisch reëel zijn.
- Gevolgen: Overdrachtsbelasting over het oude vastgoed en btw over de aanneemsom
- Berekende winst € 1.236.123
4. Zelfde gescheiden koop/aanneming, maar verkoop binnen zes maanden
- Omschrijving van de casus: De structuur is gelijk aan voorbeeld 3, maar de appartementsrechten worden binnen zes maanden na de aankoop van het oude kantoor doorverkocht. Daardoor kan een vermindering van overdrachtsbelasting worden toegepast voor het bedrag waarover bij de eerdere aankoop al belasting is betaald. De besparing bedraagt € 520.000. De kostprijs daalt naar € 10.000.000 en de gezamenlijke winst stijgt naar € 1.756.123. Dit is in de voorbeelden de hoogste berekende winst.
- Gevolgen: Vermindering overdrachtsbelasting van € 520.000
- Berekende winst € 1.756.123
5. Transformatie zonder nieuw gebouw; verkoop aan eigen bewoners
- Omschrijving van de casus: Omdat geen nieuw vervaardigd gebouw ontstaat,
is de verkoop vrijgesteld van btw. De btw op de ontwikkelingskosten kan
niet worden afgetrokken en wordt onderdeel van de kostprijs. Die kostprijs
bedraagt € 11.470.000.
Bij verkoop aan eigen bewoners en toepassing van 2% overdrachtsbelasting is de netto-opbrengst € 13.235.294 en de winst € 1.765.294. - Gevolgen : Geen btw bij verkoop; 2% overdrachtsbelasting
- Berekende winst € 1.765.294
6. Transformatie zonder nieuw gebouw; verkoop aan verhuurbelegger
- Omschrijving van de casus: idem als bij ad 5 maar andere koper. Bij verkoop aan een belegger en toepassing van 8% overdrachtsbelasting is de netto-opbrengst € 12.500.000 en de winst € 1.030.000. Het voorbeeld laat zien dat niet alleen de kwalificatie van het gebouw, maar ook het type koper grote invloed heeft op de financiële uitkomst.
- Gevolgen : Geen btw bij verkoop; 8% overdrachtsbelasting
- Berekende winst € 1.030.000
Noot fiscaal jurist inzake transformatie van een kantoorpand naar woningen
Uit vorenstaande blijkt dat het van groot belang is om vooraf de juiste feiten in beeld te hebben welke recht doen aan de gekozen constructie. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op met onze specialisten.
Belastingontwikkelingen in Europa
In dit artikel een weergave van de belangrijkste ontwikkelingen binnen de fiscale stelsels binnen Europa. Wat zijn trends en ontwikkelingen binnen het fiscale spectrum binnen de EU. De informatie komt uit het Annual Report on Taxation 2026 (130 pagina's) van de Europese Commissie . Wat betekent het voor ondernemers, beleggers en particulieren?
De groei in de EU is lager dan verwacht en de inflatie blijft gedoe veroorzaken. Door spanningen in de wereld draait de economische motor minder snel. De belastingdruk neemt in de meeste landen toe (in 80% van de landen steeg de belastingdruk). Landen grijpen bij voorkeur naar loon- en inkomstenbelasting en sociale premies om extra middelen op te halen, omdat dit politiek minder gevoelig ligt dan bijvoorbeeld btw-verhogingen.
Wat zijn de belangrijkste fiscale ontwikkelingen in de EU?
- De gemiddelde belastingdruk in de EU steeg in 2024 naar 39,4% van het bbp en loopt volgens de Europese Commissie op naar 40,1% in 2026.
- De laagste belastingdruk is er in Ierland (21,7%), de hoogste in Denemarken (45,2%).
- Het vennootschapsbelastingtarief (Vpb) loopt uiteen van 9% in Hongarije tot 35% in Malta (met een uitzonderlijk terugbetalingsstelsel).
- Cyprus verhoogde zijn Vpb-tarief per 1 januari 2026 van 12,5% naar 15%.
- Bijna 400 belastinghervormingen zijn in 2025/2026 door de lidstaten
doorgevoerd, vooral in de inkomstenbelasting en btw.
Vennootschapsbelasting in Europa, wat zijn de fiscaal gunstigste landen?
Steeds meer landen worden afhankelijk van de winstbelasting bij bedrijven. Bedrijven verplaatsen zich naar fiscaal gunstige landen, dit komt door de verdere digitalisering en de openheid van onze economie. Ierland, Malta, Cyrpus en Luxemburg zijn de echte koplopers. Het rapport waarschuwt expliciet voor de kwetsbaarheid die dit met zich meebrengt: het vertrek of herstructureren van één grote multinational kan voor deze landen een fors budgettair gat slaan. Nederland is mondiaal qua wetgeving minder sterk en ook in ons land zal de invloed de komende jaren duidelijk merkbaar zijn, veel groter bedrijven zijn al vertrokken de laatste jaren.
Welke wijzigingen brengen europese landen aan in hun belasting wetgeving?
- Inkomstenbelasting (IB): twaalf lidstaten verlagen tarieven, gericht op lage en middeninkomens (onder meer Griekenland, Italië, Portugal, Zweden). Een minderheid – waaronder Slowakije, Frankrijk, Nederland en Roemenië – verhoogt juist tarieven of grondslagen om extra inkomsten te genereren.
- Omzetbelasting: twintig lidstaten voerden 51 wijzigingen door, met tariefverlagingen die ruim twee keer zo vaak voorkomen als verhogingen – vooral op voeding, horeca, cultuur, energie en huisvesting. Roemenië is de grote uitzondering met een forse verhoging van het standaardtarief.
- Vennootschapsbelasting: een gemengd beeld. Cyprus, Litouwen en Polen (voor banken) verhogen tarieven, mede door de mondiale minimumbelasting; Duitsland en Portugal verlagen juist geleidelijk. Tegelijk breiden veel landen R&D-aftrekken en investeringsfaciliteiten uit.
- Milieu- en gezondheidsbelastingen: vooral tariefsverhogingen op tabak, alcohol en suiker, terwijl elektrisch vervoer in meerdere landen fiscaal wordt gestimuleerd.
Belastingtarieven per EU-land (stand januari 2026)
Onderstaand overzicht toont het standaardtarief vennootschapsbelasting (Vpb), het hoogste tarief inkomstenbelasting (IB-toptarief), het standaard btw-tarief en de totale belastingdruk (belasting- en premie-inkomsten als % van het bbp) per lidstaat.
Noten bij onderstaande opstelling
- Cyprus: Per 1 januari 2026 verhoogd van 12,5% naar 15%
- Estland en Letland belasten alleen uitgekeerde winst; ingehouden/herinvesteerde winst blijft onbelast (effectief 0%).
- Voor grote ondernemingen (omzet vanaf ca. €1,5 miljard) geldt tijdelijk een extra heffing die het effectieve tarief tot 36,1% kan optrekken.
- Malta kent een nominaal hoog tarief, maar het terugbetalingsstelsel (refund system) verlaagt de effectieve druk voor veel aandeelhouders sterk.
- Voor commerciële banken is het tarief in 2026 verhoogd naar 30%. ·
- Het nationale Vpb-basistarief daalt geleidelijk met 1 procentpunt per jaar naar 17% in 2028; het weergegeven cijfer omvat lokale en staatstoeslagen.
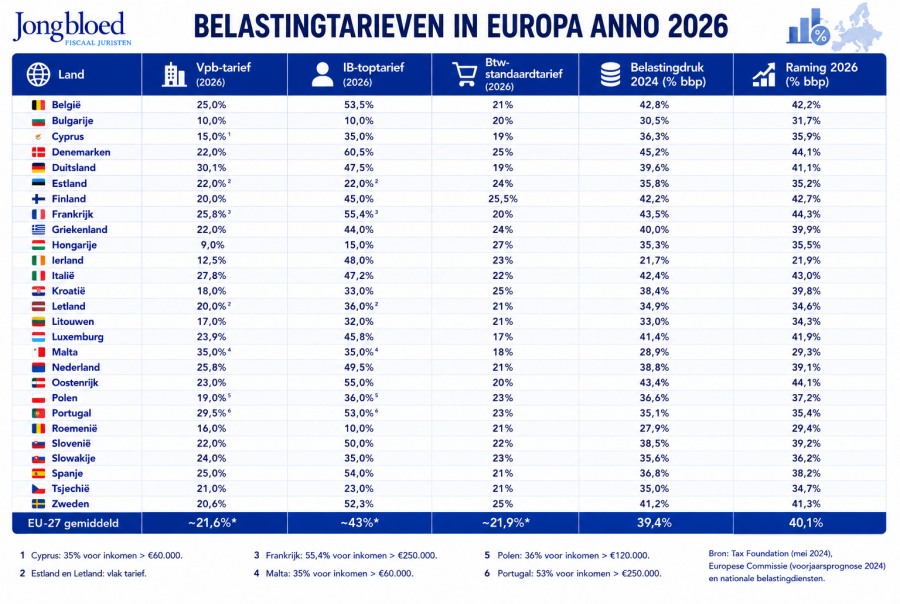
Relevante fiscale ontwikkelingen in het fiscale landschap in europa
- België: Meeste hervormingen van de EU (43 maatregelen): grondslagverbreding IB (afbouw kortingen op pensioenen, huwelijksquotiënt, WW-uitkeringen), btw omhoog op hotels, sport, afhaalmaaltijden en pesticiden, lagere sociale lasten via werkbonus.
- Bulgarije: Nieuwe R&D-superaftrek, versnelde afschrijving voor elektrische auto's, hogere tabaksaccijns; behoudt vlaktaks van 10%.
- Cyprus: Ingrijpende hervorming per 2026: Vpb naar 15%, dividendbelasting (SDC) van 17% naar 5%, nieuwe aangifteplicht ter verhoging van compliance; koploper in btw-wijzigingen (8 maatregelen).
- Denemarken: Nieuwe hoogste IB-schijf boven ca. €375.000 (toptarief van 55,6% naar 60,5%); groeiende Vpb-afhankelijkheid van de farmaceutische sector; lagere onroerendezaakbelasting op natuurgrond.
- Duitsland: Geleidelijke verlaging van het federale Vpb-deel van 15% naar 10% tussen 2028-2032; belastingvrije toeslag op premie-inkomen; restaurantmaaltijden naar verlaagd btw-tarief (7%).
- Estland: Uniek Vpb-stelsel (0% op herinvesteerde winst) blijft ongewijzigd; motorrijtuigenbelasting verlaagd voor gezinnen; op één na minst actieve hervormer van de EU.
- Finland: IB-toptarief fors verlaagd (van 51,5% naar 45%); nieuwe belastingkorting voor grote klimaatneutrale investeringen; hogere alcohol- en suikeraccijns.
- Frankrijk: Algemene sociale bijdrage +1,5%; verlaagd btw-tarief op energie afgeschaft; vliegtaks verhoogd; tijdelijke Vpb-opslag voor grote ondernemingen verlengd tot en met 2026.
- Griekenland: Herstructurering IB-schijven met gerichte verlaging voor gezinnen, jongeren onder 30 en medisch personeel; hogere premies voor zelfstandigen en agrariërs; hogere toeristenbelasting.
- Hongarije: Behoudt het laagste Vpb-tarief van de EU (9%) én het hoogste btw-tarief (27%); uitgebreide vrijstellingen voor moeders met twee kinderen en moeders onder de 30.
- Ierland: Vpb-afhankelijkheid loopt verder op (23,2% van de belastinginkomsten); R&D-krediet van 30% naar 35%; koolstofbelasting naar €71/ton CO₂; eenmalige meevaller van €14 miljard uit de Apple-staatssteunzaak.
- Italië: Tweede IB-schijf van 35% naar 33%; suikertaks opgeschort tot 2027; hogere tabaksaccijns; EU-koploper in gebruik van fiscaal dienstverleners (25% van de belastingplichtigen).
- Kroatië: Vooral maatregelen in de milieubelastingen; relatief beperkt aantal hervormingen.
- Letland: Een van de sterkste stijgers in belastingdruk; hogere btw op boeken in niet-EU/OESO-talen; hogere accijns op alcohol en frisdrank; kent het Estse 0%-model voor herinvesteerde winst sinds 2018.
- Litouwen: Vpb-standaard- en verlaagd tarief beide +1 procentpunt; unificatie van progressieve IB-tarieven; nieuwe accijns op gezoete dranken; op één na actiefste hervormer van de EU (30 maatregelen).
- Luxemburg: Vpb verlaagd naar 23,9%, maar het aandeel Vpb in de belastingmix steeg sterk dankzij een enorme instroom buitenlandse investeringen; hogere CO₂-heffing op energie; laagste btw-tarief van de EU (17%).
- Malta: Grootste stijging van de belastingdruk in 2024; nieuwe IB-schijven voor gezinnen met kinderen; hogere toeristenbelasting; nominaal hoogste Vpb-tarief, effectief vaak veel lager door het terugbetalingsstelsel.
- Nederland: Eerste en tweede IB-schijf +0,05%, beperktere inflatiecorrectie van de schijven; voorstel tot aanpassing van het Box 3-forfait; kortverblijfaccommodatie van 9% naar 21% btw; koploper in milieubelastinghervormingen, vliegtaks omhoog per januari 2027.
- Oostenrijk: Belastingvrije werknemersbonus ingevoerd; nul-btw op zonnepanelen afgeschaft; IB-toptarief van 55% verlengd tot 2030 in plaats van terug te vallen naar 50%.
- Polen: Vpb voor commerciële banken van 19% naar 30%; belastingdruk stijgt gestaag richting bijna 38% van het bbp in 2027.
- Portugal: Marginale IB-tarieven in de 2e t/m 5e schijf met 0,3% verlaagd; btw-verlagingen voor de cultuursector; basis-Vpb daalt geleidelijk.
- Roemenië: Ingrijpende btw-hervorming: standaardtarief fors verhoogd en verlaagde tarieven van 5%/9% samengevoegd tot 11%; dividendbelasting van 10% naar 16%; hogere onroerendezaakbelasting op woningen.
- Slovenië: Een van de sterkste stijgers in belastingdruk; aanpassingen in de spaartaks binnen de inkomstenbelasting.
- Slowakije: Verhoging van de progressiviteit in de IB met twee nieuwe schijven (30% en 35%); Vpb van 21% naar 24%; zorgpremie +1 procentpunt; laagste ervaren aangiftegemak van de EU.
- Spanje: Sterkste stijging van de belastingdruk sinds de coronapandemie (+2,9 procentpunt); nieuwe solidariteitsbijdragen boven de maximale premiegrondslag; hervormingen vooral gericht op sociale premies.
- Tsjechië: R&D-aftrek uitgebreid naar 150% (tot CZK 50 miljoen); relatief laag ervaren aangiftegemak onder burgers.
- Zweden: Verlaging van de arbeidsbelasting om consumptie en werkgelegenheid te stimuleren; tijdelijk lagere werkgeverspremies voor jongeren; hoogste ervaren aangiftegemak van de EU (87%).
De fiscaal aantrekkelijkste EU-landen
Wie puur naar de tarieven kijkt, komt al snel bij een vaste groep landen die al jaren de fiscale ranglijsten aanvoert – al is "aantrekkelijk" lang niet altijd hetzelfde als "laag tarief":
- Hongarije heeft met 9% het laagste Vpb-tarief van de EU, al maakt het hoogste btw-tarief (27%) het land minder aantrekkelijk voor consumptiegedreven bedrijven.
- Bulgarije combineert een vlaktaks van 10% voor zowel vennootschapsbelasting als inkomstenbelasting met een relatief lage administratieve last.
- Ierland blijft met 12,5% Vpb en de laagste totale belastingdruk van de EU (21,7% van het bbp) het schoolvoorbeeld van een op buitenlandse investeringen gericht belastingklimaat – al maakt juist die afhankelijkheid het land kwetsbaar, zoals het rapport zelf benadrukt.
- Cyprus blijft ondanks de verhoging naar 15% concurrerend dankzij de IP-box (effectief circa 2,5% op kwalificerende IP-inkomsten) en het aantrekkelijke non-dom-regime voor particulieren.
- Luxemburg voert al jaren het laagste btw-tarief van de EU (17%) en blijft, mede dankzij een enorme instroom van buitenlandse investeringen, een vaste waarde voor internationale holdingstructuren.
- Malta heeft nominaal het hoogste Vpb-tarief van de EU (35%), maar het bijzondere terugbetalingsstelsel kan de effectieve belastingdruk voor (buitenlandse) aandeelhouders terugbrengen tot een fractie daarvan.
- Estland en Letland kennen als enige EU-landen een stelsel waarbij herinvesteerde winst helemaal niet wordt belast – pas bij winstuitkering is Vpb verschuldigd. Voor groeiende, herinvesterende ondernemingen is dat uniek in Europa.
De fiscaal minst gunstige EU-landen
Aan de andere kant van het spectrum staan landen met een hoge belastingdruk én hoge toptarieven:
- Denemarken combineert de hoogste totale belastingdruk van de EU (45,2% van het bbp) met het hoogste toptarief inkomstenbelasting (60,5% sinds de nieuwe topschijf van 2026).
- Frankrijk koerst af op een belastingdruk van 44,3% van het bbp in 2026, heeft een IB-toptarief van 55,4% en legt grote ondernemingen tijdelijk een extra Vpb-opslag op die het effectieve tarief tot 36,1% kan opstuwen.
- Oostenrijk houdt zijn IB-toptarief van 55% aan tot 2030 (in plaats van terug te vallen naar 50%) en kent een belastingdruk die oploopt naar 44,1% van het bbp. Qua schenk en erfbelasting wel weer gunstig.
- België voert dan wel geen recordtarieven, maar is met 43 hervormingen in één jaar veruit het meest actieve (en daarmee minst voorspelbare) fiscale landschap van de EU, gecombineerd met een belastingdruk van bijna 43% van het bbp.
- Duitsland kent met 30,1% het hoogste Vpb-tarief van de grote EU-economieën, al is vanaf 2028 een geleidelijke verlaging voorzien.
- Finland en Zweden combineren hoge btw-tarieven (25,5% respectievelijk 25%) met hoge IB-toptarieven (45% en 52,3%).
Belangrijk om te beseffen: een hoog tarief zegt niet alles. Landen met een hoge belastingdruk bieden doorgaans ook uitgebreidere publieke voorzieningen, en effectieve tarieven na aftrekken, vrijstellingen en verdragen kunnen sterk afwijken van de nominale tarieven in bovenstaande tabellen. Voor een concrete situatie is altijd maatwerk nodig. Soms is de heffing over pensioen of erfenissen laag en dus juist gunstig voor bepaalde groepen mensen. Vraag hiertoe gerust onze fiscaal juristen.
Wat is het gemiddelde vennootschapsbelastingtarief in de EU in 2026?
Gemiddeld genomen ligt het statutaire Vpb-tarief in de onderzochte Europese landen rond de 21,6%, met een grote spreiding: van 9% in Hongarije tot 35% in Malta.
Welk EU-land heeft de laagste vennootschapsbelasting?
Hongarije, met een vlak tarief van 9%. Bulgarije (10%) en Ierland (12,5%) volgen op de tweede en derde plaats.
Welk EU-land heeft de hoogste belastingdruk?
Denemarken, met een belastingdruk van 45,2% van het bbp in 2024, gevolgd door Frankrijk en Oostenrijk.
Is Nederland fiscaal aantrekkelijk binnen de EU?
Nederland zit met een Vpb-tarief van 25,8%, een btw van 21% en een belastingdruk van rond de 39% van het bbp in de Europese middenmoot: niet het goedkoopste land, maar ook niet het duurste. De aantrekkingskracht zit vaak elders, bijvoorbeeld in het verdragennetwerk, infrastructuur en specifieke regelingen.
