

 4,5 van 5 Google reviews
Toezegging in huwelijkse voorwaarden is schenking
€300.000 bij scheiding in de huwelijkse voorwaarden is schenking
In dit artikel behandelen wij een opmerkelijke uitspraak van de Rechtbank
Zeeland-West-Brabant 12 oktober 2026, ECLI:NL:RBZWB:2026:9922 . In
de huwelijkse voorwaarden is een toezegging gedaan omtrent een betaling
van de man aan de vrouw bij een echtscheiding. Er wordt bij echtscheiding
€ 300.000 (geindexeerd) door de man aan de vrouw betaald. Volgens de inspecteur
en de rechter is dit een schenking onder opschortende voorwaarde. Die schenking
wordt belast op het moment van de scheiding. De bepaling dat partijen de
betaling zien als "voldoening aan een dringende verplichting van moraal
en fatsoen" hielp niet: de rechter toetst objectief, en het
eigen echtscheidingsconvenant van partijen stond aan de natuurlijke verbintenis
in de weg. wij verwachten dat er beroep zal worden ingesteld bij Gerechtshof
's-Hertogenbosch.
Inkomenstoezegging in huwelijkse voorwaarden , slimme constructie of niet?
De man en de vrouw trouwden in 2008 met uitsluiting van elke gemeenschap van goederen. Volgens de huwelijkse voorwaarden zou zij een eenmalige uitkering van € 300.000 krijgen als "de samenleving anders dan door het overlijden van een van partijen eindigt". Dat bedrag werd geïndexeerd met de consumentenprijsindex. Partijen gaven aan dat de betaling werd gezien als voldoening aan een dringende verplichting van moraal en fatsoen (dus belastingvrij).
In 2019 volgde de echtscheiding. In het convenant stelden partijen de uitkering inclusief indexatie vast op € 360.000, te betalen in twaalf jaar (€ 2.500 per maand vanaf 1 december 2019). In hetzelfde convenant stond dat beiden in hun eigen levensonderhoud konden voorzien en dat geen alimentatie verschuldigd was. De inspecteur legde een aanslag schenkbelasting op. Bezwaar en beroep hadden geen succes.
Beoordeling van de uitspraak inzake inkomenstoezegging in huwelijkse voorwaarden
De rechter is van mening dat sprake is van een schenking, dit ondanks
de lijn van de Hoge Raad over huwelijksvermogensrecht.
De man beroept zich op het arrest van de Hoge Raad over het aangaan van
een beperkte gemeenschap van goederen. Volgens dat arrest is er alleen
een belastbare schenking als op het schenkingstijdstip de begunstigde is
verrijkt en de schenking is verarmd zie
Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708.
De rechtbank gebruikt dat criterium juist tegen haar: in deze zaak ging
het om het voorwaardelijk toekennen van een bedrag dat niet afhankelijk
is van een toekomstige vermogensverschuiving tijdens het huwelijk. Dat
onderscheidt deze clausule van een
gemeenschap van goederen of een verrekenbeding. Daar staat bij het aangaan
niet vast wie bij het einde van het huwelijk iets van wie krijgt.
Ook bij een ongelijke gerechtigdheid in een gemeenschap neemt de Hoge Raad geen schenking aan, zie Hoge Raad 16 februari 2024 ECLI:NL:HR:2024:239. In dit zogenaamd breukdelen arrest is vastgesteld dat het aangaan of wijzigen van huwelijkse voorwaarden met een ongelijk deel op zichzelf geen belaste schenking is, ook ging de route "fraus legis" hier in de prullenbak.
Het moment van belastbaarheid is het moment van de echtscheiding (dan wordt de voorwaarde vervult). De vrijgevigheid wordt getoetst op het moment van het opstellen van de huwelijkse voorwaarden. In casu was ook geen sprake van een vrijstelling voor een natuurlijke verbintenis, zie ook onderneer Gerechtshof Arnhem Leeuwarden d.d. 3 januari 2019 ECLI:NL:GHARL:2019:2. De Hoge Raadvernietigde die uitspraak, maar alleen omdat de overeenkomst civielrechtelijk nietig was
Noot fiscaal jurist inzake toezegging in huwelijkse voorwaarden
De rechtbank kwam tot een schenking omdat het bedrag bepaalbaar was en los stond van de vermogensontwikkeling tijdens het huwelijk. Bij een wederkerig verplicht finaal verrekenbeding ligt dat anders. De Belastingdienst stelt in het kennisgroepstandpunt dat zo'n beding geen gift is (zie belastingdienst d.d 8 juli 2025 KG:063:2025:3)
Huwelijkse voorwaarden die in het zicht van overlijden worden gewijzigd, blijven bovendien vatbaar voor fraus legis, zie de hierboven genoemde uitspraak van de Hoge Raad in 2024.
Laat de positie van de minstverdienende echtgenoot meelopen met het vermogen dat tijdens het huwelijk is opgebouwd, bijvoorbeeld via een finaal verrekenbeding (eventueel alleen bij echtscheiding) of een beperkte gemeenschap. Een verrekenbeding is bij uitvoering veelal geen schenking als het wederkerig en verplicht is en de uitkomst afhangt van hoe beide vermogens zich tijdens het huwelijk hebben ontwikkeld. Bij het sluiten van het huwelijk mag dus NIET vaststaan wie bij een echtscheiding welk bedrag krijgt.
Let ook op het moment waarop de voorwaarde in vervulling gaat, bij partners
is het maximale tarief 20% en bij derden (na echtscheiding) loopt dit op
tot 40%. Het partnerschap eindigt bij een indienen van het echtscheidingsverzoeke
(in combinatie met het woonadres). Neem dus op "als de samenleving stopt
of eindigt " en niet "bij echtscheiding". Uit deze uitspraak volgt niet
wel tarief de inspecteur heeft toegepast, wij verwachten het hoge tarief
(nadeel ruim € 70.000). Koppel een eventuele uitkering dus aan een moment
waarop partijen
nog gehuwd zijn, bijvoorbeeld de indiening van het scheidingsverzoek. Dat
voorkomt geen schenking, maar beperkt de heffing. Weeg wel het risico van
fraus legis af.
Vragen? Neem gerust contact met ons op!
Komt een DGA bij de notaris
Testament, bedrijfsopvolging en vermogensregie bij een DGA van een familiebedrijf. Wat zijn aandachtpunten, waar gaat het mis en welke stappen moet een DGA nemen om gedoe in de toekomst (bij echtscheiding of overlijden) te beperken. In dit artikel beschrijven we de situatie van een DGA, we noemen hem Martijn. In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Hoe werkt de estateplanning binnen een familiebedrijf
Martijn (56 jaar) is directeur groot aandeelhouder (DGA) van een installatiebedrijf, dit bedrijf heeft hij 20 jaar geleden overgenomen van zijn vader. De zaak draait goed en in de Martijn Holding BV zit een aanzienlijk vermogen. Tamara, de vrouw van Martijn werkt niet in de zaak en de beide kinderen hebben hun eigen weg gekozen. Zijn paddel vriend “we noemen hem Karel” vertelt aan Martijn dat hij onlangs bij de notaris is geweest “om alles vast te leggen”. Dit zet Martijn aan het denken en hij belt zijn fiscaal jurist / estate planner.
- Wat moet ik eigenlijk regelen?
- Hoe zit het met mijn huwelijkse voorwaarden?
- Mijn testament?
- De juridische structuur?
- Belasting besparen bij mijn overlijden?
In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Huwelijksgoederen regime bij DGA familiebedrijf
Dit is het vertrekpunt voor de estate planning en wordt nog vaak vergeten. Voordat er een testament of bedrijfsopvolgingsstructuur wordt opgezet moet eerst helder zijn wie eigenaar is van wat.
- Als Martijn en Tamara voor 2018 zijn getrouwd zonder huwelijkse voorwaarden dan zijn ze (nog) in algehele gemeenschap van goederen getrouwd en valt de onderneming van Martijn in de gemeenschap.
- Zijn Martijn en Tamara met uitsluiting van iedere gemeenschap gehuwd dan zal de onderneming meestal tot het prive vermogen van Martijn behoren. Dit is bij een echtscheiding prettig voor Martijn maar bij zijn overlijden is er al snel (te) veel erfbelasting verschuldigd.
Advies overweeg een finaal verrekenbeding bij de DGA
Een veel gebruikte tussenweg is het finaal verrekenbeding, bij een echtscheiding blijft het zoals het is en bij overlijden wordt afgerekend alsof er een gemeenschap van goederen heeft bestaan (de pseudo gemeenschap).
- Reikwijdte van het beding: uit een uitspraak van de Hoge Raad uit 2022 volgt dat dit beding ziet op de omvang van de gemeenschap en ook op eventuele vergoedingsrechten tussen Martijn en Tamara.
- Bedrijfsopvolgingsregeling en verrekenvordering: op grond van de hardheidsclausule ziet de BOR ook op een verrekenvordering (mits toe te rekenen aan het ondernemingsvermogen van de langstlevende). Zie besluit
- Kennisgroep standpunt waardering vordering uit finaal verrekenbeding: waardering niet volgens bijzondere waarderingsregels (ex artikel 21 SW) maar tegen waarde in het economische verkeer. Zie KG:063:2024:7 Waardering vordering uit finaal verrekenbeding | Kennisgroepen Belastingdienst
- Fiscaal en box 2: een finaal verrekenbeding is civielrechtelijk. Fiscaal zijn de aandelen van degene op wiens naam de aandelen staan.
Testament regime bij DGA familiebedrijf
De wettelijke verdeling bij een DGA van een familiebedrijf
Martijn is niet zo van de notarissen en heeft nog geentestament. In dat geval geldt de wettelijke verdeling. Tamara krijgt alle goederen en schulden en de kinderen krijgen ieder een geldvordering op Tamara (hun erfdeel). De vordering is volgens de wet rentedragend , voor zover de wettelijke rente hoger is dan 6%. Sinds 2026 is de wettelijke rente 4% dus krijgen de kinderen 4% rente. In een testament kan de rente op 6% worden vastgesteld.
Het vruchtgebruik testament bij een DGA van een familiebedrijf
Als vermogensbestanddelen snel in waarde stijgen is het vruchtgebruik testament te overwegen. De kinderen krijgen dan de blote eigendom en Tamara het vruchtgebruik. Bij overlijden van Tamara (de langslevende) groeit het blote eigendom aan tot het volle eigendom, zonder dat er dan nog erfbelasting hoeft te worden betaald.
Combinatie of flex testament bij een DGA van een familiebedrijf
Omdat niet altijd duidelijk is welke variant qua testament het meest gunstige is wordt soms gekozen voor een combinatie testament of flex testament. Tamara (langstlevende) kan dan na het overlijden van Martijn alsnog kiezen tussen de wettelijke verdeling en een vruchtgebruik legaat met een flexibele rente bepaling, derhalve heeft Tamara dan nog iets te kiezen en kan kiezen voor fiscaal de beste optie
De vrijstelling voor partners bij overlijden is ruim € 800.000 en voor kinderen € 26.000. De tarieven bedragen 10% (tot € 160.000) en 20% over het meerdere.
Een levenstestament bij een DGA van een familiebedrijf
Dit is een testamentdat ook dingen regelt als Martijn nog niet dood is maar nog leeft, daarom heeft het ook deze naam. Bij een ongeval of ziekte kunnen anderen voor Martijn beslissen als hij dit zelf niet meer kan. De notaris regelt nu alvast een volmacht voor dergelijke situaties. Bij een onderneming is dit verstandig omdat een derde dan de geldzaken en ondernemingszaken kan regelen.
Een levenstestament regelt echter niet automatisch de bestuursbevoegdheid binnen de onderneming. Martijn wil dit ook regelen en hiervoor zijn de statuten van de BV van belang, hierin staan meestal bepalingen omtrent belet en ontstentenis. Voor een uitleg zie ook ECLI:NL:GHAMS:2023:3403. In deze uitspraak wordt duidelijk dat het levenstestament en de statuten op elkaar moeten aansluiten. Veelal moeten de statuten van de BV worden aangepast. Vorenstaande moet binnen elke BV worden geregeld.
Zorgintensieve kinderen van de DGA bij een familiebedrijf
Niet elk kind kan zelfstandig een substantieel vermogen beheren of hiermee omgaan. Voor ouders met gehandicapte of psychisch kwetsbare kinderen (verslaving) komen er veel extra vragen in beeld. Ook dit soort kinderen hebben recht op de legitieme portie (helft van erfdeel). Meestal worden vermogen in deze situatie onder bewind of curatele gesteld en neemt de bewinstvoerde of curator de rechten van het kind over.
Bedrijfsopvolging bij leven van de DGA bij een familiebedrijf
Over dit onderwerp staan tientallen artikelen op onze internetsite. We beperken ons dan ook tot de hoofdlijn. Martijn wil zijn kinderen al tijdens zijn leven laten meedelen in de winst, hij heeft dan meerdere keuzes
- Schenken van aandelen: de aandelen in de holding worden dan gesplitst en geschonken aan de kinderen, meestal krijgen de kinderen dan een eigen holding. Als Martijn nog niet wil dat de kinderen ook zeggenschap krijgen kan hij zogenaamde stemrechtloze aandelen schenken (deze aandelen hebben vergaderrecht). Kinderen zijn dus bij de vergadering en mogen ook iets zeggen edoch zonder stemrecht.
- Certificering van aandelen. Als Martijn meer wil regelen en ook de kinderen geen vergaderrecht wil geven kan een zogenaamde stichting (STAK) worden opgericht, binnen de STAK is Martijn de bevoegde bestuurder. Binnen de STAK voorwaarden wordt geregeld wie de bestuurder gaat worden als Martijn komt te overlijden (opvolgend bestuur). Een STAK biedt meer vrijheden en wordt veel gebruikt. Sinds 2025 hebben certificaathouders (de kinderen) iets betere rechten (Wagevoe wetgeving)
- Schenken met bijzondere voorwaarden: In de schenkingsakte van de aandelen kan Martijn – indien gewenst- nog bijzondere bepalingen opnemen. De meest gebruikte bepaling is de zogenaamde uitsluitingsclausule, de aandelen behoren dan alleen tot het vermogen van de kinderen (ook als ze in gemeenschap van goederen zouden gaan trouwen). Ook zien wij in de praktijk wel eens een herroepingsmogelijkheid (of bewind over de geschonken aandelen). Dit bijvoorbeeld tot het kind een bepaalde leeftijd heeft. Bij schenking aan minderjarige kinderen is veelal toestemming van de kantonrechter nodig.
BOR is een fiscaal gunstige regeling voor de DGA
De bedrijfsopvolgingsregeling (BOR voor de schenkbelasting en DSR voor de inkomstenbelasting) is een fiscaal erg gunstige. Zonder deze regeling kan de belastingheffing bij overlijden oplopen tot 45%, met deze faciliteit daalt dit percentage (bij de meeste MKB bedrijven) tot ongeveer 5% - 10%. De BOR is hierom al jaren onderwerp van gedoe in Den Haag (te gunstig voor ondernemers).
- De vrijstelling voor de ondernemingswaarde bedraagt € 1.500.000 en over meerdere 75%.
- De afstemming over de waarde kan het beste in overleg met de belastingdienst plaatsvinden, een register valuator stelt de waardering op.
- Er gelden wel voorwaarden voor de BOR, zoals een minimale bezitseis en een minimale voorzettingseis.
- De BOR kan maar één keer per onderneming worden gebruikt.
- De BOR geldt alleen voor ondernemingsvermogen en niet voor beleggingen of spaargeld. Ook geldt de BOR niet voor vastgoed dat wordt verhuurd aan derden. Tip: vermogen dat nodig is voor het bedrijf wordt gezien als ondernemingsvermogen. Het aflossen van schulden (bijvoorbeeld vanuit prive vermogen) kan gunstig uitwerken.
Governance familievermogen na verkoop of de overdracht binnen de familie
Dit is een vak op zich en kost veel aandacht en tijd. Steeds vaker worden familiebedrijven (na tijdige toepassing van de BOR) verkocht (Geheel of gedeeltelijk). De verkoop zal dan meestal plaatsvinden een private equity, een familiefonds of een strategische partij binnen de branche. Martijn wil eerst de BOR uitvoeren en over 5 – 7 jaar de onderneming wellicht verkopen. Hierop vooruitlopende wordt de structuur strak ingericht met een STAK, aandeelhoudersovereenkomst en een helder familiestatuut. Tevens krijgen de kinderen een eigen adviseur zodat ze vast kunnen nadenken over hun toekomst en het familievermogen. Martijn wil ook samen met Tamara en de kinderen vier keer per jaar een familieoverleg plannen, dit onder begeleiding van een ervaren familieadviseur. In dit familie overleg wordt ook gesproken over een family Wealth Visie document, deze ziet specifiek op het vermogen binnen de familie en minder op de afspraken en visie van het bedrijf.
Noot fiscaal jurist inzake DGA bij familiebedrijf
Als u herkenningspunten ziet met Martijn of Tamara maak dan gerust een afspraak met één van onze adviseurs. Wij kennen het DNA van familiebedrijven en hebben meer dan voldoende ervaring met de fiscale en praktische kan van het verhaal. Een goede en zorgvuldige opzet voorkomt later gedoe bij ruzies of meningsverschillen.
De gezamenlijke eigen woning na scheiding: alimentatieroute of gebruiksvergoedingsroute?
De gezamenlijke eigen woning zorgt bij echtscheiding fiscaal vaak voor gedoe. Civielrechtelijk kunnen partijen relatief eenvoudig afspreken dat één van beiden voorlopig in de woning blijft wonen en ‘de woonlasten’ betaalt. Fiscaal ligt dat toch wat genuanceerder. Voor de inkomstenbelasting moet worden vastgesteld wie eigenaar is, wie schuldenaar is, bij wie de woning nog als eigen woning kwalificeert, op wie de rente drukt en of een eventuele betaling tussen ex-partners moet worden aangemerkt als partneralimentatie, gebruiksvergoeding of vermogensrechtelijke verrekening.
Eigen woning en echtscheiding
De gezamenlijke eigen woning zorgt bij echtscheiding fiscaal vaak voor gedoe. Civielrechtelijk kunnen partijen relatief eenvoudig afspreken dat één van beiden voorlopig in de woning blijft wonen en ‘de woonlasten’ betaalt. Fiscaal ligt dat toch wat genuanceerder. Voor de inkomstenbelasting moet worden vastgesteld wie eigenaar is, wie schuldenaar is, bij wie de woning nog als eigen woning kwalificeert, op wie de rente drukt en of een eventuele betaling tussen ex-partners moet worden aangemerkt als partneralimentatie, gebruiksvergoeding of vermogensrechtelijke verrekening.
In dit artikel worden de alimentatieroute en gebruiksvergoedingsroute bij scheiding besproken. De praktische afspraak dat de achterblijvende partner “alles betaalt” sluit niet altijd aan bij de fiscale werkelijkheid. De analyse moet echter breder worden getrokken. De kern ligt niet in de keuze voor een fiscale route als zodanig, maar in de civielrechtelijke kwalificatie van het gebruik van de woning en de fiscale toerekening van rente, eigenwoningforfait en onderhoudsverplichtingen.
De Belastingdienst wijst er in zijn brochure over het echtscheidingsconvenant en de eigen woning op dat in het convenant aandacht moet worden besteed aan de eigenwoningrente, het al dan niet samen aangifte doen en de vraag of verstrekt of ontvangen woongenot als partneralimentatie kan worden opgevat.
De eigenwoningregeling tijdens de scheidingsfase
Voor de toepassing van de eigenwoningregeling is het uitgangspunt dat een woning slechts als eigen woning kwalificeert indien deze de belastingplichtige als hoofdverblijf ter beschikking staat op grond van eigendom, economische eigendom of een beperkt recht dat in de wet wordt erkend. Bij de kwalificatie eigen woning geldt het eigenwoningforfait en kunnen kosten van de eigenwoningschuld onder voorwaarden in box 1 worden afgetrokken.
Bij scheiding wordt deze hoofdregel tijdelijk verruimd. Art. 3.111 lid 4 Wet IB 2001 bepaalt, kort gezegd, dat de woning voor de vertrekkende partner nog gedurende maximaal twee jaar na het verlaten van de woning als eigen woning kan blijven kwalificeren, mits de gewezen partner de woning als hoofdverblijf gebruikt. De regeling beoogt te voorkomen dat de vertrekkende partner onmiddellijk zijn aandeel in de woning en schuld naar box 3 moet overhevelen. Zij is echter tijdelijk en lost slechts de kwalificatie van de woning op, zij zegt niet automatisch wie de hypotheekrente mag aftrekken.
De renteaftrek volgt uit art. 3.120 Wet IB 2001 en veronderstelt dat sprake is van aftrekbare kosten met betrekking tot een eigenwoningschuld van de belastingplichtige. Daarbij geldt dat de rente slechts in aanmerking kan worden genomen voor zover zij daadwerkelijk op de belastingplichtige drukt. De enkele omstandigheid dat iemand civielrechtelijk medeschuldenaar is, is dus onvoldoende als een ander de rente definitief voor zijn rekening neemt. Omgekeerd maakt betaling aan de bank door de achterblijvende partner hem niet zonder meer gerechtigd tot aftrek van het rentedeel dat ziet op het aandeel van de vertrekkende partner.
Daar zit de moeilijkheid. In de praktijk betaalt de achterblijvende partner geregeld de volledige hypotheekrente, terwijl de vertrekkende partner nog voor de helft eigenaar en schuldenaar blijft. Zonder nadere afspraken kan dan het rentedeel van de vertrekkende partner zijn aftrekbaarheid verliezen. De vertrekkende partner draagt de rente immers niet, terwijl de achterblijvende partner niet zonder meer aftrek kan claimen voor rente die civielrechtelijk en economisch ziet op de schuld van de ander.
Alimentatieroute bij verdelen woonlasten
De alimentatieroute probeert dit probleem op te lossen door de betaling van de woonlasten geheel of gedeeltelijk te plaatsen binnen de onderhoudsverhouding tussen ex-partners. De achterblijvende partner betaalt dan bijvoorbeeld ook het aandeel van de vertrekkende partner in de hypotheekrente, maar die betaling wordt civielrechtelijk en fiscaal geduid als partneralimentatie of als betaling ter voldoening aan een onderhoudsverplichting.
De fiscale basis daarvoor ligt in art. 6.3 Wet IB 2001. De Belastingdienst omschrijft partneralimentatie als een bijdrage in de kosten van levensonderhoud van de ex-partner. Periodieke betalingen van partneralimentatie zijn bij de betalende partner aftrekbaar, terwijl de ontvangen alimentatie bij de ontvangende partner belast is. De Belastingdienst merkt bovendien op dat partneralimentatie ook kan spelen wanneer partijen nog op hetzelfde adres staan ingeschreven, mits geen gezamenlijke huishouding meer wordt gevoerd en de betaling voortkomt uit de behoefte van de ex-partner. Schriftelijke vastlegging wordt daarbij aanbevolen.
De alimentatieroute kan met name uitkomst bieden wanneer de vertrekkende partner onvoldoende draagkracht heeft om zijn of haar aandeel in de hypotheekrente te voldoen. Betaalt de achterblijvende partner dat aandeel, dan kan de betaling onder omstandigheden kwalificeren als aftrekbare partneralimentatie. De Belastingdienst vermeldt dat wanneer een ex-partner woont in de koopwoning waarvan de ander nog eigenaar is, het aandeel in het eigenwoningforfait onder omstandigheden als partneralimentatie kan worden afgetrokken en dat rente die voor het deel van de woning van de ex-partner wordt betaald eveneens als partneralimentatie aftrekbaar kan zijn.
Daarmee is de route nog niet veiliggesteld. De kwalificatie als alimentatie volgt niet uit het enkele gebruik van dat ‘etiket’, maar uit de juridische en feitelijke inhoud van de verplichting. Er moet een onderhoudsverplichting zijn, gedragen door behoefte en draagkracht. Dat volgt civielrechtelijk uit de aard van partneralimentatie en fiscaal uit de koppeling met uitgaven voor onderhoudsverplichtingen. Een kwalificatie als alimentatie is niet houdbaar wanneer zij uitsluitend wordt gekozen om renteaftrek te creëren, terwijl de betaling materieel niet voorziet in levensonderhoud maar in werkelijkheid een gebruiksvergoeding of vermogensrechtelijke verrekening vormt.
Daarbij verdient opmerking dat de alimentatieroute fiscaal niet neutraal uitwerkt. Zij veronderstelt aftrekbaarheid bij de betalende partij, maar daar staat in beginsel belastbaarheid bij de ontvangende partij tegenover. De betaling is aftrekbaar bij de betaler, maar belast bij de ontvanger. Bovendien is het aftrektarief voor bepaalde persoonsgebonden aftrekposten, waaronder partneralimentatie, in de afgelopen jaren beperkt. In situaties waarin de ontvanger progressief wordt belast en de betaler slechts tegen een beperkt tarief aftrek krijgt, kan het per saldo nadeliger zijn dan op het eerste gezicht lijkt.
Daarnaast moet rekening worden gehouden met de inkomensafhankelijke bijdrage Zorgverzekeringswet. Ontvangen partneralimentatie en, afhankelijk van de kwalificatie, ontvangen woongenot kunnen tot het bijdrage-inkomen behoren. Dit aspect ontbreekt bij een zuivere gebruiksvergoeding, omdat die vergoeding niet als periodieke uitkering of verstrekking in de alimentatiesfeer wordt behandeld.
Woongenot als alimentatie
Een bijzonder aandachtspunt is het woongenot. Wanneer de vertrekkende mede-eigenaar toestaat dat de achterblijvende partner de gehele woning gebruikt, kan dat gebruik civielrechtelijk worden gezien als het gebruik van mede-eigendom. Fiscaal kan het verstrekken van woongenot onder omstandigheden echter ook onderdeel vormen van een onderhoudsverplichting.
De Belastingdienst benoemt deze vraag in de brochure over het echtscheidingsconvenant en de eigen woning: één van de aandachtspunten is of verstrekt en ontvangen woongenot als partneralimentatie kan worden opgevat. Dat is terecht. Als het woongenot wordt beschouwd als alimentatie in natura, kan dat gevolgen hebben voor zowel de aftrekpositie van de verstrekker als de belastbaarheid bij de ontvanger. Wordt het woongenot daarentegen behandeld als gebruik van mede-eigendom waarvoor een zakelijke gebruiksvergoeding verschuldigd is, dan blijft men buiten de alimentatiesfeer.
De alimentatieroute ziet in deze context dus niet uitsluitend op het rentedeel van de vertrekkende partner. Als het exclusieve gebruik van het aandeel van de vertrekkende partner zelf als alimentatie in natura wordt geduid, moet ook het verstrekte en ontvangen woongenot fiscaal worden verwerkt. Dat kan ertoe leiden dat de vertrekkende partner ter zake van het verstrekte woongenot een persoonsgebonden aftrekpost heeft, terwijl de achterblijvende partner het ontvangen woongenot als periodieke verstrekking in aanmerking moet nemen. Juist dit maakt de alimentatieroute administratief en fiscaal bewerkelijker dan de gebruiksvergoedingsroute.
Juist daarom moet in het convenant niet slechts worden opgenomen wie in de woning blijft wonen, maar ook op welke rechtsgrond dat gebruik berust. Is het gebruik onderdeel van de alimentatieafspraken, dan moet dat worden doorgerekend in behoefte en draagkracht. Is het gebruik een vermogensrechtelijke regeling tussen mede-eigenaren, dan ligt een gebruiksvergoeding meer voor de hand.
De gebruiksvergoeding bij echtscheidingen
Wordt de betaling als gebruiksvergoeding geduid, dan berust zij op een andere rechtsgrond dan alimentatie. De achterblijvende partner gebruikt de volledige woning, terwijl hij of zij slechts voor een gedeelte eigenaar is. Voor het gebruik van het aandeel van de vertrekkende partner kan een vergoeding worden overeengekomen. Die vergoeding is dan geen alimentatie, maar een zakelijke vergoeding voor het gebruik van mede-eigendom.
Alleen indien de vergoeding reëel, bepaalbaar en civielrechtelijk als gebruiksvergoeding is vormgegeven, blijft zij overtuigend buiten de alimentatiesfeer. Een symbolische of niet-onderbouwde vergoeding biedt minder bescherming tegen herkwalificatie. In dat geval kan discussie ontstaan of het gebruik niet toch onderdeel vormt van een onderhoudsverhouding, een interne verrekening of de bredere vermogensrechtelijke afwikkeling.
Deze wijze sluit civielrechtelijk vaak beter aan bij de feitelijke situatie. Partijen blijven mede-eigenaar, maar één van hen wordt tijdelijk uitgesloten van feitelijk gebruik. Een vergoeding daarvoor ligt voor de hand, zeker wanneer de woning nog niet is verkocht of toegedeeld en de vertrekkende partner wel vermogensrechtelijk aan de woning verbonden blijft.
Fiscaal is het belangrijkste voordeel dat een zuivere gebruiksvergoeding in beginsel buiten de alimentatiesfeer blijft. Zij is bij de betaler niet aftrekbaar als partneralimentatie en bij de ontvanger niet belast als periodieke uitkering. De vergoeding is in beginsel een vermogensrechtelijke vergoeding voor gebruik van een goed. Daardoor wordt vermeden dat het woongenot kunstmatig in de onderhoudssfeer wordt getrokken.
Deze benadering vindt steun in onderdeel 4.1 van het besluit van 24 november 2009. Daarin is bevestigd dat de echtscheidingsregeling van art. 3.111 lid 4 Wet IB 2001 ook toepassing kan vinden indien de vertrekkende partner-eigenaar de voormalige eigen woning verhuurt aan de ex-partner. Beslissend is dat de woning de gewezen partner anders dan tijdelijk als hoofdverblijf ter beschikking staat. De tijdelijke verhuurregeling van art. 3.111 lid 7 en art. 3.113 Wet IB 2001 is dan niet aan de orde. Voor de renteaftrek geldt bovendien dat de betaalde hypotheekrente niet hoeft te worden gesaldeerd met de huur- of gebruiksvergoeding, omdat die vergoeding niet een directe vergoeding voor rente vormt, maar een vergoeding voor het gebruik van de woning.
De gebruiksvergoeding lost het renteprobleem echter niet vanzelf op. De hypotheekrente moet afzonderlijk worden toegerekend. Ieder behoudt in beginsel zijn eigen aandeel in de eigenwoningschuld en de daarop betrekking hebbende renteaftrek, zolang de woning voor die persoon nog onder de eigenwoningregeling valt en de rente op hem of haar drukt. Betaalt de achterblijvende partner feitelijk de volledige rente aan de bank, dan moet worden vastgelegd of hij dat doet namens beide partijen, of dat hij het aandeel van de ander definitief voor eigen rekening neemt. Alleen in het eerste geval kan worden betoogd dat de rente uiteindelijk bij de vertrekkende partner blijft drukken, bijvoorbeeld via verrekening met de gebruiksvergoeding of via een onderlinge draagplicht.
De kern is dus dat de gebruiksvergoeding administratief en juridisch gescheiden blijft van de hypotheekrente. Een globale afspraak dat de achterblijvende partner ‘alle lasten betaalt’ is onvoldoende. Die afspraak kan fiscaal juist averechts werken, omdat zij suggereert dat de vertrekkende partner zijn aandeel in de rente niet meer draagt.
De hoogte van de gebruiksvergoeding
Een gebruiksvergoeding moet zakelijk te onderbouwen zijn. De meest voor de hand liggende benadering is aansluiting bij de economische huurwaarde van de woning, vermenigvuldigd met het aandeel van de vertrekkende partner. Is de woning bijvoorbeeld gezamenlijk eigendom bij helfte, dan kan een vergoeding worden bepaald op 50% van een zakelijke huurwaarde, eventueel gecorrigeerd voor eigenaarslasten, onderhoud, financieringslasten en afspraken over verkoop of toedeling.
Die zakelijkheid is niet alleen praktisch, maar ook fiscaal relevant. Is de vergoeding te laag of ontbreekt zij geheel terwijl partijen over en weer vermogensrechtelijke aanspraken prijsgeven, dan kan de vraag opkomen of sprake is van bevoordeling. Voor de schenkbelasting is daarvoor vereist dat sprake is van een schenking of gift. Verrijking van de één, verarming van de ander en vrijgevigheid.
Niet iedere vorm van gratis gebruik leidt echter tot een schenking. Niet iedere vorm van gratis gebruik leidt overigens zonder meer tot een schenking. Uit rechtspraak over het gedogen van gratis woninggebruik volgt dat daarvoor in ieder geval verrijking, verarming en vrijgevigheid vereist zijn. Die lijn mag bij echtscheiding echter niet te ruim worden gelezen. Een vrijblijvende gedoogsituatie is iets anders dan een in een convenant vastgelegde afspraak waarbij één partner voor langere tijd exclusief gebruik krijgt van een gemeenschappelijk vermogensbestanddeel en de ander feitelijk van gebruik wordt uitgesloten. Juist daarom verdient het aanbeveling om de keuze duidelijk te maken. Of een zakelijke gebruiksvergoeding, of een duidelijke verwerking in alimentatie, draagplicht, overbedeling of de algehele vermogensrechtelijke afwikkeling.
Samenloop met draagplicht en interne verrekening
Bij mede-eigendom en gezamenlijke financiering moeten drie zaken worden onderscheiden:
- de externe verhouding tot de bank, wie is schuldenaar en wie betaalt feitelijk?
- de interne draagplicht tussen partijen, voor wiens rekening komt welk deel van de rente en aflossing?
- de fiscale verwerking: wie heeft recht op renteaftrek, wie geeft eigenwoningforfait aan en is sprake van alimentatie of gebruiksvergoeding?
In echtscheidingsconvenanten worden die zaken vaak vermengd. Een betaling aan de bank zegt niets definitiefs over de interne draagplicht. Een betaling van de achterblijvende partner kan bijvoorbeeld een betaling namens beide partijen zijn, waarna de vertrekkende partner zijn aandeel via verrekening draagt. Maar dezelfde betaling kan ook betekenen dat de achterblijvende partner het aandeel van de vertrekkende partner definitief overneemt. In dat laatste geval drukt de rente niet langer op de vertrekkende partner.
Hier ligt ook het belang van de civielrechtelijke context die in de literatuur telkens terugkomt. Fiscale gevolgen kunnen niet los worden gezien van het onderliggende vermogensregime. Bij huwelijksgemeenschap, huwelijkse voorwaarden, mede-eigendom en verrekenbedingen moet steeds worden vastgesteld welk vermogen tot wie behoort en welke vorderingen of schulden tussen partijen ontstaan. Daarbij wordt benadrukt bij boedelafwikkeling dat zowel omvang als samenstelling van het vermogen afhankelijk zijn van het huwelijksvermogensregime en dat bij huwelijkse voorwaarden of ongehuwd samenwonen het duiden van privé- en gemeenschappelijk vermogen bijzonder lastig kan zijn. Vorenstaande geldt ook tijdens leven bij echtscheiding.
De tweejaarstermijn is geen planningstermijn
De tweejaarstermijn van art. 3.111 lid 4 Wet IB 2001 wordt in de praktijk soms behandeld alsof partijen twee jaar de tijd hebben om ‘later wel te zien’ wat er met de woning gebeurt. De regeling is een tijdelijke tegemoetkoming. Na afloop van de termijn verliest het aandeel van de vertrekkende partner in beginsel de kwalificatie eigen woning. Dat aandeel verschuift dan naar box 3, evenals de daarmee samenhangende schuld. De rente is voor dat aandeel niet langer aftrekbaar als eigenwoningrente.
De Belastingdienst bevestigt dit in praktische zin, woont de ex-partner in de koopwoning waarvan men nog eigenaar is, dan valt de woning nog twee jaar onder de eigenwoningregeling. Na die periode valt het aandeel in de woning en de daarmee samenhangende schuld in box 3.
Daarom moet het convenant niet alleen de tijdelijke bewoning regelen, maar ook het eindscenario. Wordt de woning verkocht? Wordt zij toegedeeld aan de achterblijvende partner? Wordt de financiering herzien? Wat gebeurt er als de bank ontslag uit hoofdelijke aansprakelijkheid weigert? En hoe worden rente, aflossing, eigenaarslasten en gebruiksvergoeding verwerkt zolang dat eindscenario nog niet is gerealiseerd?
Fiscaal partnerschap en aangiftekeuze
In het jaar van scheiding kunnen partijen onder voorwaarden kiezen om het gehele jaar als fiscale partners te worden behandeld. Die keuze kan nuttig zijn voor de verdeling van gemeenschappelijke inkomensbestanddelen, waaronder het saldo van eigenwoningforfait en aftrekbare eigenwoningrente
Die aangiftekeuze kan niet worden ingezet om eerdere onjuiste of onvolledige afspraken te corrigeren. Zij kan niet bewerkstelligen dat rente die niet op een partner drukt, toch bij die partner aftrekbaar wordt. Evenmin kan zij van een gebruiksvergoeding alsnog alimentatie maken of omgekeerd. De aangifte volgt de civielrechtelijke en economische werkelijkheid, zij schept die werkelijkheid niet.
Praktische uitwerking in het convenant
Een fiscaal solide convenant maakt onderscheid tussen eigendom, schuld, rente, gebruik, alimentatie en verrekening. Daarbij moet in ieder geval worden vastgelegd:
- in welke verhouding partijen eigenaar zijn van de woning;
- in welke verhouding partijen intern draagplichtig zijn voor de eigenwoningschuld;
- wie de hypotheekrente feitelijk betaalt;
- op wie de rente uiteindelijk drukt;
- of de betaling van het aandeel van de ander kwalificeert als alimentatie, voorschot, verrekening of regrespost;
- of de achterblijvende partner een gebruiksvergoeding verschuldigd is;
- hoe de gebruiksvergoeding is berekend;
- of en hoe de gebruiksvergoeding wordt verrekend met rente, eigenaarslasten of alimentatie;
- hoe lang de tijdelijke regeling geldt;
- wat gebeurt na verkoop, toedeling, herfinanciering of afloop van de tweejaarstermijn.
Het verdient aanbeveling in het convenant niet te spreken over ‘woonlasten’ zonder nadere uitsplitsing. Onder woonlasten kunnen hypotheekrente, aflossing, premies, eigenaarslasten, gebruikerslasten, onderhoud, verzekeringen, belastingen en gebruiksvergoeding vallen. Elk van die posten kan fiscaal anders worden behandeld.
Beoordeling van de meest aangewezen benadering
De wijze van alimentatie is passend indien de betaling daadwerkelijk voortvloeit uit een onderhoudsverplichting. Dat vereist een onderbouwing van behoefte en draagkracht. Zij kan praktisch zijn wanneer de vertrekkende partner zijn of haar rentedeel niet kan dragen en de achterblijvende partner dat aandeel in het kader van alimentatie voldoet. Deze wijze heeft als nadeel dat de betaling belast is bij de ontvanger en slechts onder voorwaarden aftrekbaar is bij de betaler.
De wijze van de gebruiksvergoeding verdient in veel gevallen de voorkeur wanneer het zwaartepunt niet ligt bij onderhoud, maar bij het exclusieve gebruik van een gemeenschappelijk vermogensbestanddeel. Zij sluit civielrechtelijk beter aan bij de mede-eigendomsverhouding en voorkomt dat woongenot kunstmatig in de alimentatiesfeer wordt getrokken. Wel moet de renteaftrek afzonderlijk worden beoordeeld. Een gebruiksvergoeding neemt niet weg dat voor renteaftrek afzonderlijk moet zijn voldaan aan het drukkingsvereiste voor eigenwoningrente. Kort gezegd: de alimentatieroute ziet op levensonderhoud, de gebruiksvergoedingsroute ziet op gebruik van vermogen.
Noot fiscaal jurist inzake echtscheiding en eigen woning
De fiscale behandeling van de gezamenlijke eigen woning na scheiding staat of valt met kwalificatie. Niet de praktische betaling aan de bank is beslissend, maar de onderliggende civielrechtelijke en economische verhouding. Wie is eigenaar? Wie is schuldenaar? Wie draagt de rente? Wie gebruikt het aandeel van de ander? En is een betaling bedoeld als alimentatie, gebruiksvergoeding of interne verrekening?
Partijen kunnen in de praktijk zowel werken met partneralimentatie als met een gebruiksvergoeding. Beslissend is echter niet welke benadering achteraf fiscaal het meest aantrekkelijk lijkt, maar welke kwalificatie voortvloeit uit de feiten en de gemaakte afspraken in het convenant. Gaat het materieel om onderhoud, dan kan partneralimentatie fiscaal effect hebben, mits behoefte en draagkracht reëel en onderbouwd zijn. Gaat het daarentegen om gebruik van een gemeenschappelijk vermogensbestanddeel, dan ligt een zakelijke gebruiksvergoeding meer voor de hand.
De zorgvuldige benadering is daarom niet ‘de achterblijvende partner betaalt de woonlasten.’ De juist benadering is specifiek bepalen welke betaling waarop ziet, wie economisch wordt belast en hoe dat fiscaal wordt verwerkt. Alleen dan blijft de eigenwoningrente aftrekbaar waar zij thuishoort en wordt voorkomen dat woongenot, rente en alimentatie door elkaar gaan lopen.
Bronnen
- Art. 3.111, 3.119a, 3.120, 3.112, 2.17 en 6.3 Wet IB 2001.
- Belastingdienst, Het echtscheidingsconvenant en de eigen woning – fiscale aandachtspunten.
- Belastingdienst, Aftrek betaalde partneralimentatie en andere onderhoudsverplichtingen, fiscale informatie 2024.
- Besluit van de staatssecretaris van Financiën van 24 november 2009, nr. CPP2009/2342M, Stcrt. 2009, 18386, onderdeel 4.1.
- TaxLive, Fiscale aspecten alimentatieroute en gebruiksvergoedingsroute bij scheiding.
- A.R. Autar e.a. red., Compendium Estate Planning, 12e druk, Den Haag: Sdu 2025.
- B.B.A. de Kroon, “Gedogen gebruik woning is geen schenking”, NTFR 2014/976.
Belastingvrij schenken bij natuurlijke verbintenis
Voelt u zicht verplicht om iemand geld te geven (schenking)? Binnen de schenkingvrijstelling (ruim € 2.500) is dit altijd belastingvrij. Daarnaast kent de wet en jurisprudentie nog een bijzondere schenkingsvrijstelling, de vrijstelling vanwege een natuurlijke verbintenis. Dit is een schenking vanwege een morele verplichting. Deze wordt zelden toegepast en staat ook vaak ter discussie. In dit artikel een toelichting over de mogelijkheden en onmogelijkheden.
Wat is een schenking vanwege een natuurlijke verbintenis of morele verplichting?
Dit is een schenking waarbij de schenker een bepaalde verplichting gaat nakomen. Het is geen verplichting waarvan de rechter u kan dwingen om te betalen. Dit is bijvoorbeeld een schenking aan uw partner waarmee u samenwoonde of een mantelzorger die voor uw vader of moeder heeft gezorgd. Maar dit gaat niet altijd belastingvrij, feiten en omstandigheden bepalen sterk de uitkomst.
Schenkingen kinderen aan vriendin van vader
Twee zoons schenken beide 250.000 euro aan de vriendin van hun overleden vader. De reden is dat er volgens de zoons een dringende morele verplichting is jegens de vriendin die in Belgie woonde. Deze vriendin had een korte relatie (18 maanden) met de vader van de jongens, vader komt in 2019 te overlijden. Vader en vriendin hadden een toffe relatie maar woonden niet samen. Beide zoons sluiten in 2019 een overeenkomst met de vriendin, dit omdat vader (kennelijk) voornemens was om bij overlijden op enigerlei wijze in de verzorging van de vriendin te voorzien. De vrouw doet een beroep op artikel 33 (onder ad 12) waarin staat dat er geen schenkbelasting is verschuldigd bij het voldoen aan een natuurlijke verbintenis. De vrouw heeft weinig bewijs, enkel een (niet ondertekend) briefje van de man waarop staat dat hij na zijn overlijden in haar levensonderhoud zou voorzien.
- Het Gerechtshof overweegt dat in artikel 6:3 BW is bepaald dat een natuurlijke verbintenis bestaat wanneer iemand tegenover een ander een dringende morele verplichting heeft van zodanige aard dat naleving daarvan, hoewel rechtens niet afdwingbaar, naar maatschappelijke opvattingen als voldoening van een aan die ander toekomende prestatie moet worden aangemerkt.
- De vraag of sprake is van een natuurlijke verbintenis of morele verplichting moet worden beoordeeld naar een objectieve maatstaf. Aan het subjectieve inzicht van degene die de prestatie heeft verricht, komt geen beslissende betekenis toe.
Vader had dit zelf beter moeten vastleggen en de kinderen moeten vragen om dit te regelen, dit met een heldere toelichting (waarom is er een morele verplichting). Ook had de vader hierin enige invulling moeten geven. Zowel (wijlen) vader als de zoons moeten deze verplichting ervaren. Er is ook geen sprake van een (bijzondere) relatie tussen de vrouw en de zoons, van een gezellig (of beter warme) band komt ook niks naar voren. Zowel de Rechtbank Zeeland Westbrabant d.d. 24 november 2023 (ECLI:NL:RBZWB:2023:8170) als het Gerechtshof 's Hertogenbosch d.d. 29 april 2026 ECLI:NL:GHSHE:2026:1128 zijn het met de belastingdienst eens, derhalve is de schenking belast.
Noot fiscaal jurist inzake schenking vanwege natuurlijke verbinterns
Slecht verhaal en slordig gevoerde procedure, dus redelijk kansloos. De Hoge Raad heeft op 10 oktober 2014 (ECLI:NL:HR:2014:2931) de basis gelegd voor een belastingvrij schenking vanuit een natuurlijke verbintenis. De Hoge Raad stelt het volgende:
- De verwijzing naar de maatschappelijke opvattingen brengt mee dat de vraag of sprake is van een natuurlijke verbintenis moet worden beoordeeld naar een objectieve maatstaf en dat aan het subjectieve inzicht van degene die de prestatie heeft verricht, geen beslissende betekenis toekomt. Volgens vaste rechtspraak dient bij de beantwoording van de vraag of naar objectieve maatstaven sprake is van voldoening aan een natuurlijke verbintenis, mede acht te worden geslagen op de omstandigheden ten tijde van het verrichten van de prestatie, waaronder de ‘wederzijdse welstand en behoefte van partijen.”
In de succesiewet is een bepaling opgenomen dat schenkingen die strekken tot het voldoen aan een natuurlijke verbintenis zijn vrijgesteld van schenkbelasting. De bewijslast ligt dan wel bij de belastingplichtige. De in dit artikel behandelde procedure geeft aan dat de drempel van bewijs hoog kan liggen. De verplichting moet volgens objectieve maatstaven worden bepaald, de subjectieve intentie doet er minder toe. Dit is niet altijd even eenvoudig te bewijzen. Daarentegen is een vrijwillige alimentatie of onderhoudsbijdrage aan een ex partner waarmee men ongehuwd heeft samengewoond wel een schoolvoorbeeld waar de vrijstelling kan gelden, wel feitelijk afhankelijk. Advies nodig? Laat het ons gerust weten via onderstaand formulier.
Trouwen in gemeenschap van goederen: gevolgen voor estate planning, onderneming en schulden
Wie trouwt zonder huwelijkse voorwaarden, krijgt automatisch te maken met de wettelijke gemeenschap van goederen. Sinds 1 januari 2018 is die gemeenschap beperkter dan vroeger. Toch betekent dit niet dat het huwelijk vermogensrechtelijk eenvoudig is geworden. Integendeel, juist bij samengestelde vermogens, ondernemingen, eerdere schenkingen, erfenissen, gezamenlijke woningen en schulden ontstaan in de praktijk regelmatig fiscale en civielrechtelijke verrassingen.
Voor estate planning is het huwelijksvermogensrecht de grondslag. Wie niet weet welk vermogen privé is en welk vermogen gemeenschappelijk is, kan ook niet goed bepalen wat bij overlijden in de nalatenschap valt, welke verkrijgingen belast zijn met erfbelasting en welke planning zinvol is.
De wettelijke gemeenschap sinds 2018
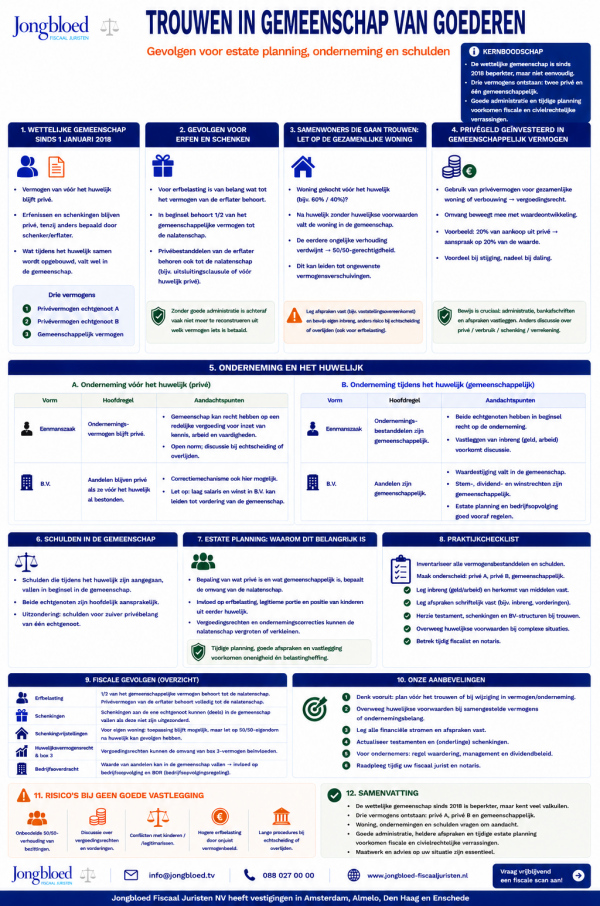
Sinds 1 januari 2018 geldt als hoofdregel dat vermogen dat een echtgenoot al voor het huwelijk had, privé blijft. Ook erfenissen en schenkingen vallen in beginsel buiten de gemeenschap (zie Hoge Raad d.d. 5 april 2019 ECLI:NL:HR:2019:504, inzake schenking onder uitsluitingsclausule) , tenzij de erflater of schenker uitdrukkelijk anders heeft bepaald. Wat echtgenoten tijdens het huwelijk samen opbouwen, valt wel in de gemeenschap.
Dat klinkt overzichtelijk, maar in de praktijk ontstaan daardoor drie vermogens,
- het privévermogen van de ene echtgenoot;
- het privévermogen van de andere echtgenoot en
- het gemeenschappelijke vermogen.
Zonder goede administratie is na verloop van tijd vaak nauwelijks nog te reconstrueren uit welk vermogen bepaalde investeringen zijn betaald. Voor de erfbelasting moet worden vastgesteld wat tot het vermogen van de erflater behoort. Was sprake van een gemeenschap van goederen, dan behoort in beginsel de helft van het gemeenschappelijke vermogen tot de nalatenschap. Daarnaast kunnen privébestanddelen van de erflater tot de nalatenschap behoren, bijvoorbeeld vermogen dat onder een uitsluitingsclausule is verkregen of vermogen dat voor het huwelijk al privé was.
Schema Trouwen in gemeenschap van goederen en aandachtspunten
Samenwoners die gaan trouwen: let op de gezamenlijke woning
Een veelvoorkomende valkuil doet zich voor bij partners die voor het huwelijk al samen een woning hebben gekocht. Stel dat de ene partner voor 60% eigenaar is en de andere partner voor 40%. Trouwen zij vervolgens zonder huwelijkse voorwaarden, dan valt de gezamenlijk gehouden woning in de wettelijke gemeenschap. De eerdere ongelijke verhouding kan daardoor verdwijnen en plaatsmaken voor een 50/50-gerechtigdheid.
Dat is niet altijd de bedoeling. Zeker wanneer één partner meer eigen geld heeft ingebracht, kan dit tot een ongewenste vermogensverschuiving leiden. Soms bestaat er wel een onderlinge vordering, maar is die onvoldoende vastgelegd of inmiddels verjaard. Bij echtscheiding of overlijden komt het probleem dan pas boven water.
Voor estate planning is dit van belang omdat de omvang van de nalatenschap mede wordt bepaald door de huwelijksvermogensrechtelijke gerechtigdheid. Een onbedoelde overgang naar een gelijk aandeel kan dus gevolgen hebben voor erfgenamen, legitimarissen en de heffing van erfbelasting.
Privégeld geïnvesteerd in gemeenschappelijk vermogen
Een andere veelvoorkomende situatie, een echtgenoot gebruikt privévermogen voor de aankoop of verbouwing van een gezamenlijke woning. Denk aan spaargeld dat al voor het huwelijk bestond, of aan een ontvangen schenking of erfenis die buiten de gemeenschap valt.
Wordt dit privévermogen geïnvesteerd in een gemeenschappelijk goed, dan ontstaat in beginsel een vergoedingsrecht. De omvang daarvan wordt vaak niet nominaal bepaald, maar beweegt mee met de waardeontwikkeling van het goed. Wie bijvoorbeeld 20% van de aankoopprijs van een woning uit privévermogen financiert, kan onder omstandigheden aanspraak hebben op 20% van de waarde van die woning bij latere verkoop, echtscheiding of overlijden.
Dit kan gunstig uitpakken bij waardestijging, maar nadelig bij waardedaling. Belangrijker is dat dergelijke vorderingen bewijsbaar moeten zijn. Zonder administratie ontstaat discussie: was het geld privé? Is het daadwerkelijk in de woning geïnvesteerd? Is sprake van verbruik, schenking, verrekening of een vergoedingsrecht?
Voor estate planning is dit belangrijk. Vergoedingsrechten kunnen de nalatenschap vergroten of verkleinen. Zij kunnen bovendien relevant zijn voor de positie van kinderen uit een eerder huwelijk, voor de legitieme portie en voor de uiteindelijke belastingdruk.
Onderneming of BV voor het huwelijk
Heeft één van de echtgenoten al voor het huwelijk een onderneming, dan valt die onderneming in beginsel niet in de wettelijke gemeenschap. Bij een eenmanszaak blijft het ondernemingsvermogen privé. Bij een B.V. blijven de aandelen privé wanneer deze al voor het huwelijk aan de ondernemer toebehoorden.
Daarmee is de kous niet af. De wet kent een correctiemechanisme. Als een echtgenoot zijn kennis, arbeid en vaardigheden inzet voor een privéonderneming, kan de gemeenschap recht hebben op een redelijke vergoeding voor zover die vergoeding niet al op andere wijze ten goede is gekomen aan beide echtgenoten. Bij een B.V. kan discussie ontstaan wanneer de dga jarenlang een relatief laag salaris heeft genoten en winsten in de B.V. zijn opgepot.
In de praktijk is dit een open norm. Een gebruikelijk loon voor fiscale doeleinden is niet per definitie hetzelfde als een redelijke vergoeding in huwelijksvermogensrechtelijke zin. Bij overlijden of echtscheiding kan daardoor discussie ontstaan tussen de langstlevende echtgenoot en de erfgenamen, bijvoorbeeld over de vraag of de gemeenschap nog een vordering heeft op de ondernemer of diens privévermogen.
Onderneming gestart tijdens het huwelijk
Wordt een onderneming tijdens het huwelijk gestart, dan valt deze in beginsel in de gemeenschap. Bij een eenmanszaak betekent dit dat de ondernemingsbestanddelen gemeenschappelijk kunnen zijn. Bij een B.V. kunnen de aandelen tot de gemeenschap behoren.
Dit kan estate planning aanzienlijk compliceren. Als de ondernemer overlijdt, moet eerst worden vastgesteld welk deel van de onderneming of aandelen tot de nalatenschap behoort. Vervolgens speelt de vraag wie de onderneming voortzet. Is dat de langstlevende echtgenoot, één van de kinderen of een derde? En hoe verhoudt zich dat tot de aanspraken van de overige erfgenamen?
Zonder goede regeling kunnen liquiditeitsproblemen ontstaan. Erfgenamen kunnen aanspraak maken op waarde, terwijl de onderneming die waarde niet zonder meer kan uitkeren. Bij familiebedrijven is daarom afstemming nodig tussen huwelijkse voorwaarden, testament, aandeelhoudersovereenkomst, statuten en eventueel bedrijfsopvolgingsregeling.
Schulden en aansprakelijkheid van de wettelijke gemeenschap
De wettelijke gemeenschap heeft ook gevolgen voor schulden. Schulden die tijdens het huwelijk ontstaan, zijn in beginsel gemeenschapsschulden. Een schuldeiser kan zich dan verhalen op de goederen van de gemeenschap en op het privévermogen van de echtgenoot die de schuld is aangegaan.
Bij privéschulden ligt het genuanceerder. Een schuld die al voor het huwelijk bestond, blijft in beginsel privé. Toch kan een schuldeiser zich ook dan verhalen op gemeenschapsgoederen, zij het met beperkingen. In grote lijnen geldt dat bij verhaal op gemeenschapsgoederen de helft van de opbrengst toekomt aan de niet-schuldenaar-echtgenoot.
Voor ondernemers is dit een serieus aandachtspunt. Schulden uit een onderneming, bestuurdersaansprakelijkheid, borgstellingen en financieringen kunnen doorwerken in het gezinsvermogen. Wie bij estate planning hier goed op let, kijkt niet alleen naar belastingbesparing, maar ook naar vermogensbescherming.
Gevolgen voor de erfbelasting
Bij overlijden moet eerst het huwelijksvermogensrecht worden afgewikkeld voordat de nalatenschap fiscaal kan worden vastgesteld. De erfbelasting sluit vervolgens aan bij hetgeen krachtens erfrecht wordt verkregen.
Bij een gemeenschap van goederen wordt voor de Successiewet in beginsel uitgegaan van een verdeling bij helfte. De feitelijke verdeling van de goederen kan wel civielrechtelijk relevant zijn, maar beïnvloedt de erfbelasting bij het eerste overlijden in beginsel niet zonder meer. Wel kan de samenstelling van het vermogen na het eerste overlijden grote gevolgen hebben voor de belastingdruk bij het tweede overlijden.
Denk aan de situatie waarin waardestijgende vermogensbestanddelen, zoals ondernemingsvermogen, vastgoed of aanmerkelijkbelangaandelen, zoveel mogelijk bij de kinderen terechtkomen, terwijl de langstlevende verzorgd achterblijft. In bepaalde gevallen kan met een passende testamentaire structuur en een juiste verdeling van de huwelijksgemeenschap erfbelasting worden bespaard. Dat vraagt maatwerk, omdat civielrechtelijke bescherming, fiscale optimalisatie en liquiditeit niet altijd dezelfde kant op wijzen.
Huwelijkse voorwaarden als estate-planningsinstrument
Huwelijkse voorwaarden worden vaak geassocieerd met echtscheiding. Dat is te beperkt. Zij zijn ook een belangrijk estate-planningsinstrument. Met huwelijkse voorwaarden kunnen echtgenoten onder meer vastleggen:
- welk vermogen privé blijft;
- hoe wordt omgegaan met gezamenlijke woningen;
- hoe vergoedingsrechten worden berekend;
- of inkomsten uit privévermogen worden gedeeld;
- hoe ondernemingsvermogen buiten de gemeenschap blijft;
- welke vergoeding de gemeenschap krijgt voor arbeid in een privéonderneming;
- hoe schulden intern worden gedragen;
- en wat bij overlijden wordt verrekend.
Voor ondernemers en vermogende particulieren is het meestal onverstandig om uitsluitend op de wettelijke regeling te vertrouwen. Die regeling is algemeen geformuleerd en houdt geen rekening met familieverhoudingen, bedrijfsopvolging, kinderen uit eerdere relaties, uitsluitingsclausules, buitenlandse vermogensbestanddelen of fiscale claims. Ook tijdens het huwelijk kunnen huwelijkse voorwaarden worden opgesteld, zorgvuldigheid is hierbij van essentieel belang (zie Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708)
Estate planning begint bij het huwelijksvermogensrecht
Een testament kan fiscaal nog zo fraai zijn vormgegeven, maar als het huwelijksvermogensrecht niet klopt, staat de planning op losse schroeven. Eerst moet duidelijk zijn welk vermogen van wie is. Daarna pas kan worden beoordeeld welke testamentaire regeling passend is en welke fiscale gevolgen daaraan zijn verbonden.
Bij estate planning verdient daarom altijd aandacht:
- is sprake van een huwelijk voor of na 1 januari 2018;
- zijn huwelijkse voorwaarden gemaakt;
- zijn er schenkingen of erfenissen met uitsluitingsclausule;
- zijn er vergoedingsrechten ontstaan;
- is er ondernemingsvermogen;
- zijn er schulden of borgstellingen;
- zijn er kinderen uit eerdere relaties;
- en sluit het testament nog aan bij het huwelijksvermogensregime?
Noot fiscaal jurist inzake wettelijke gemeenschap en verdeling vermogen
De wettelijke gemeenschap van goederen is sinds 2018 beperkter, maar zeker niet eenvoudiger. Voor veel echtgenoten ontstaat een mix van privévermogen, gemeenschappelijk vermogen, vergoedingsrechten, ondernemingsvermogen en schulden. Bij overlijden werkt dit rechtstreeks door in de omvang van de nalatenschap en de erfbelasting.
Wie vermogen wil overdragen, een onderneming wil beschermen of de langstlevende goed verzorgd wil achterlaten, doet er verstandig aan het huwelijksvermogensrecht, het testament en de fiscale planning in samenhang te beoordelen. Juist daar ligt de kern van goede estate planning: niet alleen belasting besparen, maar vooral voorkomen dat nabestaanden worden geconfronteerd met discussie, onzekerheid en onnodige heffing.
Eigen woning schulden vanaf 2031
Vanaf 2031 kan er chaos ontstaan bij veel belastingplichtigen met een hypotheek die al 30 jaar loopt. De hypotheekrente aftrek kost de overheid thans 11 miljard per jaar en dit zal vanaf 2031 ongeveer 1 miljard per jaar minder worden. Het kabinet zal wel met besluiten komen omdat anders onuitvoerbare situaties bij de belastingdienst dreigen en huiseigenaren gaan piepen en bezwaar- en beroepsprocedures gaan starten.
Einde hypotheekrenteaftrek in 2031 voor vele huiseigenaren
Veel Nederlandse huiseigenaren kijken met enige zorg naar 1 januari 2031. Vanaf dat moment verstrijkt voor een grote groep mensen de 30 jaars termijn voor de hypotheekrenteaftrek op de eigen woning schulden van voor 1 januari 2001. Dat betekent dat dat de rente op deze oude hypotheken niet langer in aftrek komt in box 1. De schuld verhuist dan van box 1 naar box 3 (sparen en beleggen). Afhankelijk van de persoonlijke situatie hoeft dit niet direct dramatisch te zijn. Een paar voorbeelden
- Kleine hypotheek en box 3 vermogen: door toepassing wet Hillen en besparing box 3 wellicht geen nadelen of zelfs voordelen
- DGA met hypotheek via eigen BV, wet excessief lenen kan voor problemen zorgen (als schulden aan BV hoger zijn dan € 500.000)
- Huiseigenaren zonder box 3 vermogen gaan fors meer belasting betalen in box 1.
- Huiseigenaren met hypotheek waar volledig op wordt afgelost worden meestal minder fors getroffen.
Schema vervallen hypotheekrenteaftrek 2031
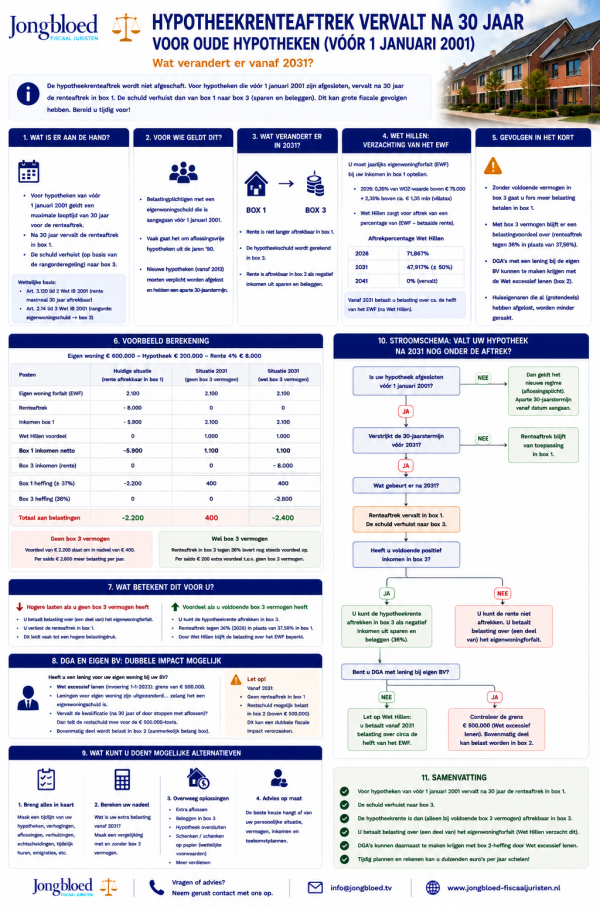
Voor wie is de renteaftrek vanaf 2031 niet meer gelden
Per 1 januari 2031 vervalt de hypotheekrenteaftrek in box 1 voor iedere belastingplichtige die nog een eigen woning schuld heeft van voor 1 januari 2001, meestal zijn dit aflossingsvrije hypotheken (was in jaren '90 redelijk gebruikelijk). Vanaf 2013 moest voor nieuwe eigenwoning schulden verplicht (annuitair of lineair) worden afgelost om de renteaftrek te verkrijgen, deze groep wordt dus minder door de maatregel getroffen. Hypotheekrente is voor iedereen gedurende maximaal 30 jaar aftrekbaar (artikel 3.119a Wet IB), als de schuld niet meer in box 1 mag worden meegenomen zal de schuld - op grond van de rangorde regeling - worden opgenomen in box 3 (artikel 2.14 lid 3 wet IB).
DGA met hyotheek aan eigen BV en situatie in 2031
DGA's met een eigen woning schuld aan hun eigen BV krijgen het vaak lastig in 2031. Voor de DGA speelt namelijk ook de nieuwe Wet excessief lenen bij de eigen BV een rol (invoering 1 januari 2023). De wet stelt een grens van € 500.000 voor de schulden van de DGA bij de eigen BV; het bovenmatige deel wordt in box 2 belast. Leningen voor de eigen woning worden (gelukkig) uitgezonderd bij deze drempel, dit zolang de lening kwalificeert als eigen woning schuld. Echter als de eigen woning schuld niet langer kwalificeert (bijvoorbeeld door stoppen met aflossen of 30 jaars termijn verstrijkt) telt ook de restant van de schuld mee voor de € 500.000 toets. Voor DGA's met hoge eigen woning schulden aan de eigen BV kan 2031 dus een dubbele fiscale impact hebben (geen aftrek box 1 en belastingheffing in box 2).
Wet hillen en eigen woning forfait
Los van de renteaftrek, moeten huiseigenaren jaarlijks een percentage van de WOZ-waarde van hun woning als inkomen aangeven: het eigenwoningforfait (hierna EWF). In 2026 is dat 0,35% van de WOZ-waarde boven € 75.000, plus een extra opslag (2,35%) voor de waarde boven ca. € 1,35 miljoen (de ‘villatax’). De wet Hillen zal de pijn voor de eigen woning bezitter na 1 januari 2031 wel verzachten. Nu wordt er vermoedelijk over het gehele EWF afgerekend en na vervallen van de hypotheekrente moet er over 50% van de EWF belasting worden betaald. Is even rekenen maar relatief eenvoudig. Paar opmerkingen over de wet Hillen:
- Die aftrek wordt afgebouwd: in 2026 is zij nog 71,867% van het verschil tussen EWF en betaalde rente,
- In 2031 is de aftrek nog ongeveer 50% (exact 47,917% )
- In 2041 vervalt de wet hillen en is het percentage 0% .
Dit betekent dat vanaf 2031 iemand zonder eigenwoningschuld effectief over circa de helft van het EWF belasting verschuldigd blijft in box 1. Veelal zal een teruggave in box 1 omslaan in een (beperkte) betaling over box 1 inkomen.
Rekenvoorbeelden afschaffen hypotheekrente aftrek
Voorbeeld met eigen woning van € 600.000 en hypotheek tegen 4% rente van € 200.000, onderstaand met afgeronde bedragen. Conclusie, het voordeel van € 2.200 slaat om in nadeel van € 400, per saldo dus € 2.600 meer aan lasten. Als er box 3 vermogen is neemt het voordeel toe met € 200.
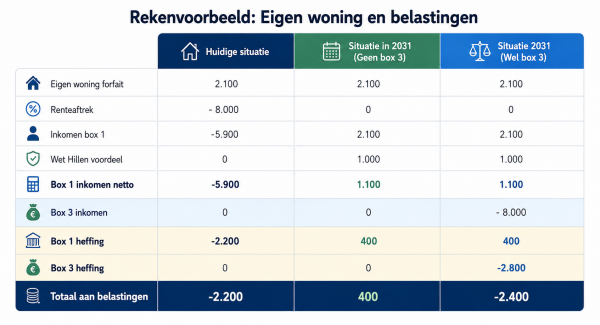
Voldoende vermogen in box 3 en afschaffing hypotheekrente aftrek
Heeft u daarentegen wél genoeg positief inkomen in box 3 – bijvoorbeeld omdat u spaar- of beleggingsvermogen heeft of een vakantiewoning of tweede woning in box 3? Dan zult u de betaalde hypotheekrente in box 3 kunnen aftrekken als negatief inkomen uit sparen en beleggen. Dit biedt nog steeds een belastingvoordeel, zij het een tikje lager dan u gewend was. In box 3 geldt een vlaktaks (forfaitair tarief) van 36% (2026), in plaats van volledig aftrek in box 1 tegen 37,56%.
Tegelijk gaat u voor uw eigenwoningforfait belasting betalen, terwijl de Wet Hillen een deel daarvan nog compenseert (in 2031: ~47,9%). Per saldo valt de jaarlijkse totale belastingdruk lager uit dan als u géén vermogen had: u profiteert dan nog van renteaftrek, weliswaar tegen een iets lager tarief. Het verschil tussen vóór en na 2031 is voor deze categorie beperkt en soms zelf voordelig door de Wet Hillen.
Oplossingen voor oude hypotheken in 2031
Wij puzzelen nog even mogelijke oplossingen voor het hypotheek probleem in 2031. De eerste oplossingen die wij zien zijn de volgende:
- Breng uw hypotheken, de verhogingen, de aflossingen en verhuizingen in beeld. Maak een tijdlijn en bekijk welke hypotheken op welk moment 30 jaar lopen. Ook echtscheidingen, tijdelijk huren, emigraties, etc. kunnen hier invloed op hebben.
- Niet doen en uitrekenen wat u nadeel is. Deze passieve route heeft als voordeel "simpelheid". Uw netto woonlasten zullen stijgen tenzij u voldoende box 3 vermogen heeft. Voor DGA's die tegen de wet excessief lenen aanlopen is dit meestal geen voordelige optie.
- Extra aflossen voor 2031 als u liquiditeit ter beschikking heeft, dit is kwestie van rekenen. Is dus iets complexer en voordeel zal beperkt zijn.
Wij puzzelen nog even verder en komen vast nog meer meer oplossingen of denkrichtingen, deze zullen wij dan opnemen.
Wat als ik na 2030 gewoon doorga met renteaftrek claimen?
Als u na het verstrijken van de termijn toch nog eigenwoningrente blijft aftrekken in box 1 (bijvoorbeeld uit onwetendheid), zult u waarschijnlijk ooit gecorrigeerd worden. Aanvankelijk kan dit ongemerkt door de controles glippen – zoals gezegd, de Belastingdienst heeft bij introductie in 2001 al bepaald dat belastingplichtigen de voortgang van hun 30-jaarstermijn zélf moeten monitoren. Maar uiteindelijk kan de inspecteur alsnog constateren dat de aftrek onterecht was, bijvoorbeeld bij een latere controle of boekenonderzoek. Dan kan hij de ten onrechte afgetrokken rente navorderen, vaak tot 5 jaar teruggaande, plus belastingrente (rente over de nagevorderde belasting). Ook riskeert u een (vergrijp) boete als de onterechte aftrek als opzet of grove schuld wordt aangemerkt. Het “gewoon zo blijven doen” is dus geen verstandige optie: beter is om tijdig in kaart te brengen wanneer uw aftrek eindigt en maatregelen te nemen zodat u vanaf dan niet onverwacht in de problemen raakt.
Wat te doen inzake vervallen hypotheekrente per 2031
- Beperkt informatie: veel huiseigenaren (of DGA's) zullen hun oude hypotheken, verhuizingen, verhogingen, bijleenregelingen, etc. in beeld hebben. De belastingdienst registreert dit pas vanaf 2013. Dit kan fouten in uw aangifte inkomstebelasting tot gevolg hebben. Wie dit onbewust doet loopt een risico op navorderingsaanslagen, boetes en belastingrente.
- Inventariseer uw eigen woning schulden, desnoods op grond van oude foto's en een tijdlijn. Bekijk hoe woningen zijn betaald en welke aangiften u nog in bezit zou hebben.
- Verkeerde uitgangspunten: als u uw hypotheek in 2013 oversloot telt de oude hypotheek als ingangsdatum, maak dus een tijdlijn.
- Maak een impactberekening voor 2031
| Risico | Gevolg | |
| Geen bewijs hypotheek | Correctie belastingdienst, geen hypotheekrente aftrek | |
| Ten onrechte hypotheekrente opnemen in aangifte | Navordering met belastingrente en boete | |
| Aflossingsvrije hypotheek 30 jaar | Schuld van box 1 naar box 3 | |
| Vermogen in box 3 | Schuld geeft voordeel in box 3 | |
| Geen box 3 vermogen | Netto maandlasten stijgen fors | |
| Echtscheiding | Puzzelen met verdeling hypotheek | |
| Life events overig | Complexe berekening per leningdeel | |
| DGA met lening bij de BV | Oversluiten hypotheek bij bank mogelijk? | |
Noot fiscaal jurist inzake vervallen hypotheekrente aftrek
De komende periode zal er veel informatie verschijnen over dit onderwerp. De bal ligt echter bij de belastingplichtige, degene die een aftrekpost wil claimen moet bewijzen dat hierop ook een recht bestaat. Het probleem gaat met name over hypotheken die voor 2013 zijn afgesloten, sindsdien is de renteaftrek alleen mogelijk voor leningen die worden afgelost. Historische informatie heeft de belastingdienst niet in bezit. Vrijwel geen enkele instelling zal informatie ouder dan 10 jaar nog hebben bewaard. Over oversluit situaties heeft de kennisgroep al standpunten ingenomen (KG:051:2023:17). Ook is er sinds 13 mei 2026 een rapport over de 30 jaarstermijn hypotheekrente aftrek (de HRA), deze kunt u hier raadplegen.
In het rapport met ruim 60 pagina's, veelal algemene tekst, wordt het volgende duidelijk;
- Bewijslast voor hypotheekrenteaftrek ligt bij belastingplichtige
- Belastingdienst heeft onvoldoende gegevens, historische gegevens zijn vaak vernietigd of nooit vastgelegd
- Adviseur en banken kunnen vaak geen zekerheid geven
Het budget bij de overheid binnen de begroting is beperkt, het lijkt dan ook niet logisch dat er vanuit Den Haag een oplossing komt. Eventueel zou de belastingdienst de termijn voor 2031 in stapjes kunnen afbouwen tot 2043 (de periode 30 jaar na 2013, moment verplichte aflossing en registratie door de belastingdienst)
Komt de overheid nog met een oplossing voor de hypotheekrenteaftrek in 2031?
In het rapport wordt wel een opening gegeven. De besluitvorming over dit probleem moet nog plaatsvinden en er zullen vele kamervragen volgen. Zonder verdere toelichting is er in 2031 een uitvoerings- en handhavingsprobleem. De meest logische keuze lijkt een overgangsrecht tot 2043, dit kost de staat wel 1,5 miljard per jaar.
Bronnen inzake hypotheekrenteaftrek 2031
Antwoorden kamervragen over aflopen van de 30 jaarstermijn (13 mei 2026)
Antwoorden kamervragen over bericht "Jetten verruimt de hypotheekrenteaftrek" (13 mei 2026)
Beslisnota bij kamerbrief 30 jaarstermijn hypotheekrenteaftrek (13 mei 2026)
Rapport onderzoek 30 jaarstermijn hypotheekrenteaftrek (13 mei 2026)
Dringende morele verplichting en partneralimentatie
Een dringende morele verplichting is een natuurlijke verbintenis (hoeft dus niet op papier). Dit is een zogenaamde menselijke plicht die naar maatschappelijke opvattingen zo sterk voelt dat deze - volgens de betalende persoon - moet worden nagekomen. De rechter kan deze verplichting echter veelal niet afdwingen. Een schenking uit hoofde van een dringende morele verplichting is soms vrijgesteld van schenkingsrecht. In sommige situaties is partneralimentatie vanwege een dringende morele verplichting aftrekbaar voor de inkomstenbelasting. Maar hoe werkt dit eigenlijk?
Wanneer is partneralimentatie aftrekbaar voor de inkomstenbelasting?
Als u gescheiden bent of duurzaam gescheiden gaat leven moet u soms partneralimentatie betalen. Alimentatie is een bijdrage in de kosten voor levensonderhoud van uw ex partner of uw kinderen. Als u partneralimentatie betaalt dan mag u deze partneralimentatie in uw aangifte inkomstenbelasting aftrekken als betaalde partneralimentatie en andere onderhoudsverplichtingen.
Het kan ook zijn dat u alimentatie betaalt uit een dringende morele verplichtingen, dus niet volgens een convenant of schriftelijke afspraak maar omdat u van mening bent dat u uw ex partner een bijdrage moet betalen. Dit kan ook spelen bij ongehuwd samenwonenden die uit elkaar gaan. Soms is partneralimentatie dan ook aftrekbaar. Het moet dan wel gaan om een periodieke betaling (of afkoopsom). Advocaatkosten zijn niet aftrekbaar. In een evaluatie van de overheid omtrent partneralimentatie (2025) wordt in een rapport vastgesteld dat de regeling - hoe eenvoudig ook - vaak als complex wordt ervaren.
Morele verplichting en aftrek partneralimentatie
In een uitspraak van de Rechtbank Zeeland West Brabant d.d. 16 maart 2026 (ECLI:NL:RBZWB:2026:1912) betaalde een man aan zijn ex vrouw (wonende in Tsjechië) uit een morele verplichting alimentatie. Partijen waren niet gehuwd maar woonden ongehuwd samen. In 2013 gingen partijen uit elkaar en in 2017 wordt een overeenkomst gesloten, hierin wordt een afspraak gemaakt omtrent het betalen van een bijdrage voor levensonderhoud van ex partner, dit mede omdat de vrouw minder werkt om voor de kinderen te zorgen. De inspecteur weigert de aftrek omdat de financiële situatie van de ex partner onvoldoende duidelijk is. Niet in geschil is dat sprake is van een in rechte vorderbare periodieke uitkering nu de verplichting is vastgelegd in de door belanghebbende en zijn ex-partner opgestelde alimentatieovereenkomst. Of sprake is van een morele verplichting staat wel ter discussie, hiertoe moet worden gekeken naar de situatie in 2017 (moment sluiten overeenkomst (zie ook Hoge Raad d.d. 11 oktober 2013 ECLI:NL:HR:2013:836). De bewijslast dat er sprake is van een onderhoudsverplichting berust bij belanghebbende (de man), zie Gerechtshof Den Haag d.d. 31 oktober 2023 ECLI:NL:GHDHA:2023:2216). En hier gaat de inspecteur steigeren. Is het wel nodig om partneralimentatie te betalen? De ex partner verdiende ongeveer het minimumloon in Tsjechië. Tijdens het samenwonen hadden partijen echter een boven gemiddelde levensstandaard. De partneralimentatie was gewoon aftrekbaar.
Kennisgroepstandpunten belastingdienst over partneralimentatie
Als er na scheiding meer wordt betaald dan in het convenant staat moet een aanvullende overeenkomst worden opgesteld. Zonder deze herziene overeenkomst is een extra betaling soms niet aftrekbaar. In een standpunt van de kennisgroep van de belastingdienst d.d. 16 september 2025 (KG:070:2025:4) kwam dit deels aan de orde. Bij verrekeningen tussen alimentatie en overige uitgaven is ook de vastlegging van belang (zie kennisgroep van de belastingdienst d.d. 16 maart 2023 KG:070:2022:19)
Stappenplan of checklist inzake betalen partneralimentatie bij samenwoners (dringende morele verplichting)
- Leg de gemaakte afspraken schriftelijk vast
- Bepaal het gezinsinkomen (inclusief besteedbaar inkomen) tijdens het samenwonen
- Beschrijf de inkomens en vermogenssituatie tijdens het samenwonen
- Onderbouw behoefte en draagkracht met schriftelijke stukken
- Zorg voor bewijs van de feitelijke betaling
- Bekijk het inkomen (draagkracht en behoefte) van de ex partner na scheiding
Noot fiscaal jurist inzake samenwonen en aftrekbaarheid alimentatie
Als samenwoners uit elkaar gaan is er meestal geen verplichting om elkaar nog te onderhouden. Als er dan toch een bedrag wordt betaald is het de vraag of dit aftrekbaar is (of erger schenkbelasting moet worden betaald). In een kennisgroepstandpunt (KG:070:2023:1) wordt duidelijk dat zelfs tijdens het samenwonen sprake kan zijn van een aftrekbare onderhoudsverplichting, dit ging over een situatie dat gehuwden gingen scheiden en nog op hetzelfde adres wonen. Als er meer wordt betaald dan schriftelijk is overeengekomen ontstaan er meestal problemen (zie artikel). Heeft u vragen? Neem gerust contact met ons op.
Afzien van pensioenrechten bij echtscheiding
Bij een echtscheiding kan een ex partner worden bevoordeeld. Dit kan onder omstandigheden worden gezien als een (belaste) schenking. De grens tussen normale vermogensverdeling en belastbare schenking is sterk afhankelijk van de feiten. Er moet volgens rechtspraak sprake zijn van een vermogensverschuiving (verrijking / verarming), een bewuste bevoordeling en vrijgevigheid. In dit artikelen behandelen wij het standpunt van de belastingdienst bij het afzien van pensioenrechten. Voor de algemene lijn (schenking bij echtscheiding) verwijzen wij u naar dit artikel.
Standpunt belastingdienst inzake afzien pensioen bij echtscheiding
A en B zijn gehuwd. A heeft tijdens het huwelijk pensioenrechten opgebouwd. De Wet verevening pensioenrechten bij scheiding is van toepassing. Bij echtscheiding ziet B af van zijn recht op verevening. Dit recht hield in dat B recht had op “uitbetaling van een deel van elk van de uit te betalen termijnen van het pensioen”. Dit betreft -kort gezegd- de helft van de tijdens het huwelijk opgebouwde aanspraak op ouderdomspensioen. B wordt hiervoor niet financieel gecompenseerd.
Vraag: Is sprake van een schenking als een echtgenoot bij echtscheiding uit vrijgevigheid (gedeeltelijk) afziet van zijn recht op pensioenverevening?
Antwoord: Ja, er is sprake van een schenking als die echtgenoot voor het afzien niet wordt gecompenseerd.
Verevening pensioenrechten bij echtscheiding en schenking
De Wet verevening pensioenrechten bij scheiding (hierna: Wvps) regelt in beginsel de verevening bij alle gehuwden, ongeacht het tussen de echtgenoten geldende huwelijksgoederenregime. De Wvps geldt ook bij een geregistreerd partnerschap, maar voor de leesbaarheid gaat dit standpunt uit van de situatie van gehuwden. De gedachte achter de Wvps is dat het tijdens het huwelijk opgebouwde ouderdomspensioen beide echtgenoten gelijkelijk aangaat (Kamerstukken II 1990/91, 21 893, nr. 3, p. 3). Daarom wordt dit gedeelte van het ouderdomspensioen na echtscheiding uiteindelijk gelijkelijk aan de echtgenoten uitgekeerd. Bestaat tussen de echtgenoten een wettelijke gemeenschap van goederen dan behoren daartoe niet de pensioenaanspraken, waarop de Wvps van toepassing is (artikel 1:94, tweede lid, onderdeel b, van het Burgerlijk Wetboek (hierna: BW)).De echtgenoten kunnen de toepassing van de Wvps bij huwelijkse voorwaarden of in het echtscheidingsconvenant uitsluiten (artikel 2, eerste lid, Wvps en artikel 1:155 BW).
Giftbegrip bij echtscheiding en pensioenrechten, hoe werkt dit fiscaal?
Artikel 1, zevende lid, van de Successiewet 1956 (hierna: SW 1956) verwijst voor het fiscale schenkingsbegrip naar de definitie van een gift in het BW. Dit houdt in dat iedere handeling die er toe strekt dat een ander wordt verrijkt ten koste van eigen vermogen, een gift is (artikel 7:186, tweede lid, BW). Hieraan worden de drie vereisten voor een gift ontleend: verarming, verrijking en bevoordelingsbedoeling (zie Hoge Raad 12 juli 2002, ECLI:NL:HR:AD7272).
Afzien van pensioenrechten en fiscale gevolgen bij echtscheiding, hoe werkt dit?
Op grond van de Wvps hebben beide echtgenoten recht op de helft van het tijdens het huwelijk opgebouwde ouderdomspensioen. Als de echtgenoot die dat pensioen niet heeft opgebouwd afziet van zijn recht op pensioenverevening, verrijkt de echtgenoot die het pensioen heeft opgebouwd. Die echtgenoot wordt hierdoor namelijk als enige gerechtigd tot dat gedeelte van het ouderdomspensioen. De andere echtgenoot verarmt, omdat zijn recht op pensioenuitkeringen vervalt. Van verrijking en verarming is ook sprake als de echtgenoten in een echtscheidingsconvenant de Wvps niet van toepassing verklaren. Dit is anders als de echtgenoot die afziet van pensioenverevening hiervoor gecompenseerd wordt, bijvoorbeeld bij het verdelen van de gemeenschap van goederen (zie ook Kamerstukken II 2019/20, 35 287, nr. 7 p. 18 over de voorgestelde Wet Pensioenverdeling bij scheiding).
Omdat het bewust afzien door de ene echtgenoot per definitie leidt tot de verrijking van de andere echtgenoot, is de bevoordelingsbedoeling (bewustheid van en wil tot bevoordeling) aanwezig. In de woorden van de Hoge Raad, 15 juni 1994, ECLI:NL:HR:1994:ZC5687 (BNB 1994/261): “Voor het aannemen van vrijgevigheid is voldoende dat, gelijk naar het oordeel van het Hof in de verhouding van X-Y ten opzichte van haar gewezen echtgenoot het geval is geweest, degene die verarmd is de verrijking van de andere partij heeft gewild.”.
B ziet af van zijn recht op pensioenverevening. Omdat B niet gecompenseerd wordt, verarmt B en verrijkt A. B schenkt aan A. Ze zullen deze bevoordeling hebben gewild en zich er van bewust zijn, aangezien dit expliciet is overeengekomen.
Noot fiscaal jurist inzake schenking bij echtscheiding
Als tijdens een echtscheiding een partner wordt bevoordeeeld kan sprake zijn van een schenking. Over dergelijke schenkingen moet schenkbelasting worden betaald, dit kan redelijk oplopen. Het is dus van belang om bij een echtscheiding naast een advocaat ook een fiscaal jurist in te schakelen om fiscale problemen (achteraf) te voorkomen.
Een schenking is vrijgesteld van schenkbelasting indien er met succes een beroep kan worden gedaan op het voldoen aan een natuurlijke verbintenis. Om hieraan te voldoen is de definitie die staat op genomen in het BW van belang (artikel 6:3 lid 1). Een natuurlijke verbintenis is een rechtens niet-afdwingbare verbintenis. Daarvan is sprake wanneer iemand jegens een ander een dringende morele verplichting heeft van zodanige aard dat naleving daarvan, ofschoon rechtens niet afdwingbaar, naar maatschappelijke opvattingen als voldoening van een aan die ander toekomende prestatie moet worden aangemerkt. Zie hiertoe de uitspraak van de Hoge Raad d.d. 10 oktober 2014 ECLI:NL:HR:2014:2931 en de rechtbank Zeeland West Brabant d.d. 5 september 2019 ECLI:NL:RBZWB:2019:4072,
In dit kader is het verstandig bij een echtscheiding een fiscaal jurist te betrekken, dit voorkomt problemen achteraf. De belastingdienst zal zich namelijk na afronding van de echtscheiding bij een ex partner kunnen melden. Als er dan nog een fiscale afrekening zou volgen kan dit aardig in de papieren lopen. Bij de echtscheiding is ook een fiscale bril noodzakelijk, dit kan ellende achteraf voorkomen. Zijn er vragen of wilt u een bespreking met één van onze adviseur? Stuur gerust een e-mail, wij nemen dan contact met u op.
Partnervrijstelling voor mantelverzorgster met geregistreerd partnerschap
Een bijzondere procedure inzake een bijzondere situatie. Een oude man (erflater, we noemen hem Jan) is erg ziek en bezit een vermogen van ruim € 500.000. In 2015 gaat de erflater (Jan en 83 jaar) naar de notaris en benoemt Truus (de doktersassistent en 49 jaar oud) tot enig erfgenaam. Truus gaat in 2015 scheiden van haar man Henk. In datzelfde jaar gaan Truus en Jan een geregistreerd partnerschap aan, dit op grond van een gemeenschap van goederen. Jan (83) komt te overlijden en Truus (49) is enig erfgenaam. Kort na het overlijden van Jan (ook in 2025) is er een feestje bij Truus, ze gaat weer samenwonen met Henk. Dit lijkt op een opzetje.. maar hoe zit het fiscaal? De inspecteur stelt dat sprake is van fraus legis er was immers geen sprake van een affectieve relatie. Maar is dit nodig? Is genegenheid en elkaar zorg bieden niet voldoende?
Fiscale gevolgen mantelzorger
Maar hoe zit dit fiscaal? Volgens het Gerechtshof d.d. 9 april 2025 (ECLI:NL:GHSHE:2025:990) en de Rechtbank Zeeland West Brabant d.d. 13 juli 2023 (ECLI:NL:RBZWB:2023:4937) is geen sprake van fraus legis. De partnervrijstelling (nu ruim € 800.000) en het partnertarief (maximaal 20%) is van toepassing, dit is een stuk voordeliger dan een vrijstelling van € 2.500 en een tarief van maximaal 40%. Dat bij deze opzet het kort durende geregistreerde partnerschap en het belastingtarief een rol hebben gespeeld is het partnerschap van enige betekenis (genegenheid en zorg). Bij vorenstaande neemt de rechter in haar overwegingen mee dat Jan een nieuwe woning heeft gekocht (en heef laten verbouwen) waarin Truus hem zou gaan verzorgen.
Fiscale noot inzake mantelzorg en fiscaal partnerschap
De inspecteur komt via een civiele ontslag zaak in bezit van diverse informatie over de relatie tussen Truus en Jan. Truus hoeft geen erfbelasting te betalen en dus gaat de inspecteur er eens goed voor zitten. Er volgt een navorderingsaanslag erfbelasting, gebaseerd op een verkrijging door een derde (zeg ongeveer € 200.000). De insteek is dat Truus heeft verklaard dat er geen affectieve relatie was en het geregistreerde partnerschap is opgezet uit fiscale redenen. Al met al zou er sprake kunnen zijn van fraus legis. Er is sprake van fraus legis als belastingverijdeling de doorslaggevende reden is geweest voor de rechtshandeling en de rechtshandeling strijdig is met doel en strekking van de wet. De bewijslast hiervoor rust op de inspecteur.
De Hoge Raad heeft in diverse procedures bevestigd dat het aangaan van een gemeenschap van goederen geen schenking is, zie ondermeer Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708 en Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:239. Dit kan anders zijn als het huwelijk of geregistreerd partnerschap geen enkele reële betekenis heeft, dit speelde bij Hoge Raad d.d. 15 maart 2013 ECLI:NL:HR:2013:BY0548. In deze procedure gingen 2 zakenrelaties een geregistreerd partnerschap aan voor de duur van 1 dag met als enige doel het vastgoed - dat ze gemeenschappelijk in bezit hadden - zonder overdrachtsbelasting te kunnen overdragen. Het ontbreken van enige wens of doel om voor elkaar te willen zorgen woog bij deze beslissing zwaar mee. In deze zaak speelt het zorg element wel een belangrijke rol. Het Gerechtshof komt dan ook met een uitgebreide en zorgvuldige analyse van dit onderdeel.
Maar is het nu klip en klaar? Nee zeker niet. In de procedure bij de Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:239 is ook besloten dat geen sprake is van fraus legis. De Hoge Raad stelde hierbij echter wel dat van fraus legis wel sprake kan zijn als zo goed als zeker is dat een echtgenoot gaat overlijden. Wat dit is "zo goed als zeker". Wat dit begrip "zo goed als zeker" precies moet zeggen is niet duidelijk geworden.
Als we dit in Chat GPT intikken komt dit "medium" met het volgende
- vrijwel zeker, hoogstwaarschijnlijk en bijna zeker
- Het geeft aan dat er nog een kleine kans op een ander verloop bestaat, maar dat die kans verwaarloosbaar klein is
Voor mij als fiscalist geldt dan "is er een zekere mate van zekerheid die aannemelijk is". Als ik dan naar deze zaak kijk (alles heeft in 2015 plaatsgevonden) zou ook zomaar gesteld kunnen worden dat het "zo goed als zeker was" dat Jan zou komen te overlijden. Het Gerechtshof heeft hier echter geen aandacht aan besteed. De reden hiervoor zal zijn dat het Hof van mening is dat er een partnerschap was ontstaan en dat dit redelijk was. De duur hiervan doet dan niet ter zake.
Vragen over beperken erfbelasting of schenkbelasting? Bel ons gerust of stuur een e-mail met uw vraag.
Fiscaal voordelig schenken of erven
Estateplanning wordt steeds belangrijker
Millennials erven de komende jaren bijna 1.000 miljard aldus een artikel op de site van de NOS.Fiscalisten en notariskantoren hebben hun handen meer dan vol aan advisering, opstellen (levens) testamenten en financiele planningen.
De aflopen jaren bedroeg de erfbelasting nog een “schijntje” met zo’n 3 miljard. Dit zal de komende jaren dus fors toenemen. Wellicht dat het nieuwe kabinet ook nog de erfbelasting (en wellicht schenkbelasting) gaat verhogen voor grotere vermogens.
Wat is populair bij klanten als het gaat om estate planning
Wij worden in dit soort trajecten ingeschakeld naar de fiscaal meest gunstige route.
- Het overdragen van vermogen tijdens leven
- Het gebruik maken van de bedrijfsopvolgingsregeling
- Emigratie
- Familiebank
- Familiefonds
- Eigen family office
Het aantal rechtszaken over schenken en erven neemt de laatste jaren ook toe, dit komt omdat fiscalisten en notarissen soms de grens opzoeken en/of regelgeving niet duidelijk is. Iedereen mag de fiscaal meest gunstige weg bewandelen, dit is heel anders dan de boel belazeren of besodemieteren. Wij moeten er in overleg met de klant voor zorgen dat wensen en eisen goed op papier staan, het testament voldoet, huwelijkse voorwaarden op orde zijn en uiteindelijk de nalatenschap correct wordt afgehandeld, tegen fiscaal de meest gunstige omstandigheden.
Vermogen overdragen binnen de familie in Nederland
Overdracht van vermogen binnen Nederland kan plaatsvinden tijdens leven (schenking) of na het overlijden (erfenissen). Over een schenking wordt schenkbelasting geheven en over nalatenschappen komt de erfbelasting in beeld. De meest voorkomende adviezen hebben betrekking op het schenken tijdens leven, dit komt omdat dan gebruik wordt gemaakt van jaarlijkse vrijstellingen en een lager (opstap) tarief.
Schenken tijdens leven
Schenken met de warme hand (tijdens leven) is altijd voordeliger dan schenken bij overlijden. Door regelmatig bedragen binnen de vrijstelling (of tegen het lage tarief) te schenken verkleint u uw box 3 vermogen en de uiteindelijke nalatenschap. Wel opletten dat kinderen geen probleem krijgen met de studie financiering of toeslagen.
Schenken kan eventueel ook op papier (zonder overboeking) maar dan moet wel 6% rente worden betaald (jaarlijks). Ook kunnen er voorwaarden aan een schenking worden verbonden, bijvoorbeeld een schenking terugvorderen bij financiele nood van uw kind of een bepaalde situatie. Dergelijke voorwaarden zijn goed voor uw gemoedsrust en zo kunt u beter slapen. Bezoek wel even een fiscalist en notaris voor een juist en volledig advies en correcte akte.
- Jaarlijkse schenkingsvrijstelling: voor kinderen ruim € 6.500 per kind en € 2.600 voor kleinkinderen. Beide ouders worden als 1 schenker gezien, dus de vrijstelling kan niet 2x worden gebruikt. Een schenking zal ook het box 3 vermogen van de ouder verlagen.
- Eenmalig verhoogde vrijstelling: voor kinderen (tussen de 18 en 40 jaar) is deze vrijstelling ruim € 32.000.
- Schenking in verband met studie: de eenmalige verhoogde vrijstelling voor een studie van de kinderen bedraagt ruim € 67.000
- Schenking voor eigen woning: de jubelton (ruim € 100.000) is afgeschaft maar komt wellicht in 2026 weer terug, als het aan de VVD ligt tenminste.
Schenking van vastgoed
Als u vastgoed in Nederland zou schenken aan uw kind of kleinkind is er naast schenkbelasting ook overdrachtsbelasting verschuldigd. De overdrachtsbelasting is afhankelijk van de situatie 0%, 2% of 10,4% (in 2026 wellicht 8%). De verschuldigde overdrachtsbelasting mag worden verrekend met de verschuldigde schenkbelasting.
Erfenis ontvangen en belastingen
Bij overlijden hoeft er over de eerste € 25.000 (per kind) geen belasting te worden betaald. Boven deze drempel is het tarief 10% en over de verkrijging boven de € 150.000 is het tarief 20%, voor kleinkinderen zijn de tarieven hoger, namelijk 18% en 36%, de vrijstelling is gelijk aan de vrijstelling voor kinderen. Bij een nalatenschap van €200.000 bedraagt de erfbelasting voor een kind ongeveer € 17.500.
De vrijstelling voor echtgenoten en geregistreerde of samenwonende partners bedraagt in Nederland ruim € 800.000.
Tip 1: maak een testament zodat de kinderen bij het overlijden van de eerste ouder optimaal gebruik maken van de vrijstelling en het opstaptarief van 10%
Tip 2: overweeg een legaat aan de kleinkinderen om zo een generatie over te slaan en de vrijstelling te gebruiken.
Zorg voor een goed testament en huwelijkse voorwaarden
Zorg altijd voor een fiscaal vriendelijk testament met bijvoorbeeld een tweetrapsmaking of opvullegaat. Veel voorkomend in Nederland is de wettelijke verdeling, hierbij krijgt de langstlevende alle bezittingen en schulden en de kinderen (slechts) een niet opeisbare vordering ter grootte van hun erfdeel. Deze vordering wordt pas voldaan bij overlijden van de langstlevende partner.
Ook huwelijkse voorwaarden of het opheffen hiervan kan ervoor zorgen dat het vermogen zonder heffing wordt overgedragen tussen partners. Beide is maatwerk en fiscale advisering is noodzakelijk.
Emigratie en overdragen vermogen
Steeds meer klanten emigreren naar het buitenland waarbij ook de erfbelasting (en de zon) een rol spelen. Na emigratie moet u nog 10 jaar in leven blijven om onder de Nederlandse erfbelasting uit te komen, mits u de Nederlandse nationaliteit heeft tenminste. Vanaf het moment van emigratie wordt u belastingplichtig in het woonland, dit geldt ook voor eventuele schenkingen. Het kan dus zijn dat er sprake is van dubbele heffing. Woont u in Nederland met een buitenlandse nationaliteit dan is de termijn geen 10 jaar maar 1 jaar.
Tip 3 : Als u na emigratie uw Nederlandse nationaliteit opgeeft en verkrijgt u de nationaliteit van uw nieuwe woonland (of ander land) dan geldt de 10 jaars termijn niet meer.
Tip 4: Als u in een land woont dat schenkbelasting kent dan zal Nederland de eerste 10 jaar dus gewoon schenkbelasting heffen over uw schenkingen. Er is dan sprake van dubbele belastingheffing. Dit wordt soms opgelost door een belastingverdrag, maar voor de schenkbelasting zijn er maar weinig belastingverdragen (Oostenrijk en VK). Soms kan uw kind de in het buitenland betaalde schenkbelasting verrekenen met de in Nederland betaalde schenkbelasting.
Tip 5: Soms kijkt een land bij een schenking niet naar het woonland van de schenker maar naar het woonland van de ontvanger (zoals Spanje). Als u na emigratie naar Spanje dus geldt schenkt aan uw kind in Nederland dan zal Spanje niet heffen. Nederland zal de eerste 10 jaar nog wel heffen. Omgekeerd kan het zijn dat u in Spanje belasting moet betalen over een schenking uit Nederland (dus dubbele heffing).
Tip 6: Soms is de schenkbelasting en groot probleem. Het ene land kijkt naar de ontvanger, de andere naar de schenker en weer een ander land sluit aan bij de plek waar het vastgoed is gelegen. Als u bijvoorbeeld – met uw Nederlandse nationaliteit – in Frankrijk geniet van de zon, nog geen 10 jaar daarvoor bent geëmigreerd, een woning in Duitsland schenkt aan uw kind in Spanje dan is er mogelijk schenkbelasting verschuldigd in Nederland (10 jaar termijn), Duitsland (locatie vastgoed), Spanje (woonplaats kind) en Frankrijk (woonplaats schenker). In dergelijke gevallen is het beter om vastgoed te verkopen en contant te schenken.
Na 10 jaar valt u volledig buiten de Nederlandse erfbelasting en schenkbelasting. Als u daarna komt te overlijden hoeven uw (in Nederland wonende) kinderen of erfgenamen in Nederland geen erfbelasting te betalen (en over schenkingen geen schenkbelasting). Vorenstaande is voor vermogende particulieren vaak een overweging om te emigreren naar een land met een zonnetje en fiscaal gunstiger estateplanningsklimaat.
Als u emigreert naar een land dat ook erfbelasting en schenkbelasting kent kunt u aanlopen tegen dubbele heffing. Nederland heeft maar met weinig landen een verdrag ter voorkoming van dubbele erf- of schenkbelasting. De belangrijkste zijn Zwitserland, Zweden, Finland, de VS, Israël, het VK en Oostenrijk.
Woonplaats van de schenker of van de ontvanger
Voor Nederland is de woonplaats van de erflater of schenker van belang. Dit kan per land verschillen. Soms is ook het land waar het vastgoed is gelegen het land dat wil heffen. Soms kijken landen ook naar de woonplaats van de verkrijger, zoals Duitsland, Spanje en Frankrijk.
Emigratie van een DGA en estate planning
Bij de emigratie van een DGA met een eigen BV legt Nederland een zogenaamde conserverende aanslag op voor eventueel (latente) belasting over de aanmerkelijk belang aandelen (Box 2). Simpel gezegd wil dit zeggen dat over de opgepotte winsten, stille reserves en goodwill (de waarde van uw bedrijven) alsnog in Nederland belasting moet worden betaald. Er hoeft (bij een emigratie binnen de EU) geen zekerheid te worden gesteld en er wordt (gratis) uitstel van betaling verleend. In het verleden (tot 2015) verviel deze aanslag na 10 jaar, op dit moment is deze aanslag onbeperkt qua termijn (dus vervalt niet).
U hoeft niet betalen als u geen dividend zou uitkeren of de aandelen zou verkopen, het zogenaamde conserverende zwaard van damocles blijft echter boven uw hoofd hangen. In sommige gevallen (materiele onderneming) kan er bij overlijden nog gebruik worden gemaakt van een speciale regeling (bedrijfsopvolgingsregeling).
Een DGA kan via de bedrijfsopvolgingsregeling gebruik maken van forse vrijstellingen (tot € 1.300.000 en over meerdere 83%) als een bedrijf overgaat naar de volgende generatie. Soms is het aantrekkelijk om vermogen om te zetten in een bedrijf en – rekening houdende met termijnen – dit bedrijf aan de kinderen te schenken. De vrijstelling geldt alleen voor echte bedrijven en niet voor vastgoed bedrijven of beleggingen. Ook aanwezig geld binnen het bedrijf valt niet onder de vrijstelling. U kunt uw bedrijf ook schenken waarbij u de volledig zeggenschap kunt behouden, mits het maar gaat om een actieve (materiele) onderneming.
Trusts, foundations en andere constructies
Onder “andere routes” valt ook het onderbrengen van vermogen in speciale juridische structuren om directe heffing te omzeilen. Denk aan het oprichten van een buitenlandse (familie)trust of stichting die het vermogen gaat beheren.
In theorie voorkomt dit erfbelasting omdat het vermogen niet op iemands naam staat op het moment van overlijden – de trust “leeft voort”. Echter, Nederland heeft wetgeving (zoals de regels rond afgezonderd particulier vermogen (APV)) die probeert te voorkomen dat inwoners via trusts ontkomen; vaak wordt het vermogen fiscaal toch aan u toegerekend. Zulke routes hebben dus meestal pas effect als u daadwerkelijk niet meer onder de Nederlandse belastingheffing valt (bijvoorbeeld na emigratie en de 10 jaarstermijn).
Voor de meeste mensen is emigratie naar een land zonder erf-/schenkbelasting eenvoudiger te realiseren dan het oprichten van complexe structuren terwijl men in Nederland blijft. Als u wél in Nederland blijft, kunt u beter werken met de eerder in dit artikel genoemde schenkingsplannen of een bv-constructies dan met offshore trustvormen – die laatste zijn duur en liggen onder een vergrootglas bij de fiscus.
Emigratielanden zonder erfbelasting
Landen veranderen regelmatig hun lokale wetgeving en het is verstandig om altijd een lokale fiscalist te raadplegen voor advisering in dat land.
Landen die fiscaal vriendelijk zijn als het gaat om erfbelasting zijn de volgende:
- Zweden: geen erfbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk : geen erfbelasting meer (en geen vermogensbelasting, inkomstenbelasting is vergelijkbaar met Nederland)
- Portugal: geen erfbelasting bij directe familieleden, soms een andere heffing van 10%.
- Italië: aantrekkelijk tarief en hoge vrijstellingen (en geen vermogensbelasting)
- Baltische staten zoals Estland, Letland en Litouwen kennen geen erfbelasting.
- Hongarije bij familieleden (ouders en kinderen)
- Kroatië : beperkt erfbelasting
- Cyprus en Malta beperkte (ander soort) heffing
- .Zwitserland: beperkt maar kan per provincie (kanton) verschillen
- Duitsland: kent erfbelasting maar ook hoge vrijstellingen, tarieven wel progressief (boven vrijstelling)
- Buiten de EU zijn de VAE, Singapore, Australië en Nieuw Zeeland nog interessant.
Landen die fiscaal vriendelijke zijn als het gaat om schenkbelasting zijn de volgende:
- Zweden: geen schenkbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk: beperkt of geen schenkbelasting
- Portugal
- Baltische staten zoals Estland, Letland en Litouwen kennen beperkte schenkbelasting.
- Verenigd Koninkrijk (wel met termijn)
- Duitsland: hoge vrijstellingen
- België : kent schenkbelasting maar ook prima “structuren”, zoals de bankgift
- Spanje: sommige regio’s geven hoge vrijstellingen of kortingen.
Noot fiscaal jurist inzake estate planning
Tijdens leven nadenken over uw vermogen is verstandig. Via een juist testament, huwelijkse voorwaarden en schenken tijdens levens kunt u de eerste besparingen eenvoudig regelen. Ook kan vermogen worden omgezet in een bedrijf waardoor gebruik kan worden gemaakt van de bedrijfsopvolgingsregeling (opletten wetswijziging in 2026).
Fiscaal shoppen via een complexe structuur of door emigratie heeft een grotere impact en kan (na 10 jaar of opgeven Nederlanderschap) een groter voordeel opleveren. De hoogste erfbelasting in de EU wordt thans geheven in België, Frankrijk en Nederland. Bij een emigratie moet alleen naar erfbelasting of schenkbelasting worden gekeken maar natuurlijk ook naar de inkomstenbelasting en de menselijke impact.
Echtscheiding en fiscale behandeling oudere pensioenen
- Gerechtshof zet een dikke streep door de beperking van de belastingaftrek op pensioenen na een echtscheiding.
- De procedure ging over pensioenen van lang geleden (voor 1 mei 1995).
- Het Gerechtshof Den Haag d.d. 13 mei 2025 (ECLI:NL:GHDHA:2025:861) is van mening dat Henk - die in 1992 is gescheiden van zijn vrouw Tamara - het aan zijn ex doorbetaalde pensioen tegen een tarief van 49,5% van zijn box 1 inkomen mag aftrekken. Volgens de belastingdienst was het tarief lager (tarief sinds 2020 is in stappen verlaagd, op dit moment (in 2025) slechts 37,48%.
- De belastingdienst kan nog in cassatie, we wachten maar eens af.
Pensioenbetaling bij echtscheiding voor Wet Verevening pensioenrechten bij een echtscheiding
Henk betaalt een deel van zijn pensioen door aan Tamara (zijn ex partner). Op grond van een wijziging in de inkomstenbelasting kan hij dit bedrag slecht aftrekken van zijn inkomen tegen een tarief van ruim 37%. Henk is van mening dat dit in strijd is met het gelijkheidsbeginsel, het gerechtshof is dit met hem eens.
De man is gescheiden in 1992 (voor ingang wet verevening pensioenrechten). Er is overeengekomen dat hij een deel van zijn pensioenrechten zou verrekenen met zijn ex partner. Sinds de pensioenering voldoet Henk daarom een deel van zijn pensioenrechten aan zijn ex partner. Deze doorbetalingen brengt hij in aftrek voor de inkomstenbelasting als persoonsgebonden aftrek. Sinds 2020 wordt het maximale tarief voor deze betalingen (in box 1) gemaximeerd en wordt het stapsgewijs afgebouwd tot het laagste tarief. Aftrek was dus voordien tegen 49,5% en nu nog maar tegen een tarief van 37%.
Personen die op of na 1 mei 1995 zijn gescheiden hoeven hun pensioenrechten niet door te betalen, deze worden bij een echtscheiding al gesplitst en vervolgens door de verzekeraar aan de ex partner voldaan. Elke partner heeft dan dus een zelfstandig recht op een pensioen, zonder dat doorbetaling door de ex partner nog nodig is. Deze mensen hebben dus niets te maken met de tariefsdaling voor de persoonsgebonden aftrek. Henk is van mening dat het ongelijk wordt behandeld zonder dat hiervoor een rechtvaardiging aanwezig is.
Het gerechtshof Den Haag is het met Henk eens. Zijn situatie is goed te vergelijken met situaties die onder de Wet VPS vallen. In beide gevallen worden pensioenrechten die tot een gemeenschap van goederen behoren verdeeld tussen scheidende echtgenoten. In beide gevallen was het de bedoeling van de wetgever dat een echtgenoot die een deel van zijn pensioen moest afstaan, per saldo alleen over het deel dat hij overhield inkomstenbelasting zou betalen. De verdeling van het pensioen verloopt dan fiscaal neutraal. De tariefafbouw doorbreekt die neutraliteit en veroorzaakt een fiscaal nadeel in situaties zoals die van de man. De wetgever heeft dat niet onderkend en daarvoor geen rechtvaardiging gegeven. Het hof heeft ook geen andere rechtvaardiging kunnen vinden.
Noot fiscaal jurist inzake pensioenen bij echtscheiding
Bij een echtscheiding moeten op grond van de wet pensioenen worden verdeeld (indien scheiding na 30 april 1995). Scheidingen voor die dat datum vielen nog onder het Boon van Loon arrest . In deze uitspraak was er een discussie over een wetswijziging die ervoor zorgt dat een belastingplichtige slechter wordt behandeld dan personen die na 1995 zijn gescheiden. Het gelijkheidsbeginsel en een wetswijziging kunnen in sommige gevallen met elkaar in conflict komen. De rechter moet dan beoordelen of er een redelijke rechtvaardiging is voor de ongelijkheid. Omdat het gelijkheidsbeginsel in de grondwet is opgenomen zal een rechter hier altijd serieus naar kijken. De rechter zal dus beoordeleen of er een gerechtvaardigde reden is om een groep mensen anders te behandelen dan de andere groep mensen.
Echtscheidingstestament
Een echtscheiding is een ingrijpende gebeurtenis die veel veranderingen met zich meebrengt, zowel emotioneel als juridisch. Een belangrijk aspect dat vaak over het hoofd wordt gezien, is de nalatenschap. Door een echtscheidingstestament op te stellen wordt voorkomen dat bij een overlijden vermogen naar de ex-partner gaat. Eveneens wordt voorkomen dat het vermogen dat is nagelaten aan bijvoorbeeld uw kind, bij een onverhoopt overlijden van het desbetreffende kind, naar uw ex-partner gaat. Het antwoord ligt in een echtscheidingstestament.
Let erop
- Een ex partner heeft erfrechtelijke rechten zolang de echtscheiding nog niet officieel is uitgesproken en ingeschreven in het register van de burgerlijke stand (artikel 1:149 BW).
- Pas uw testament tijdens een echtscheidingsprocedure, soms duurt een echtscheidingsprocedure erg lang.
- Zonder testament blijft u partner erfgenaam tot het moment dat u formeel bent gescheiden.
- Bekijk ook uw levensverzekeringen, lijfrentepolissen en pensioenpolissen.
- Zet mogelijke overlijdensrisico verzekeringen stop of pas deze aan.
Wat is een echtscheidingstestament?
Een echtscheidingstestament is een speciaal soort testament dat wordt opgesteld na een scheiding of tijdens het proces van scheiden. Het doel is om uw nalatenschap zo te regelen dat uw kinderen de enige erfgenamen zijn en uw ex-partner geen aanspraak kan maken op uw vermogen.
Dit testament biedt een aantal belangrijke voordelen:
- Onterven van de ex-partner: u kunt expliciet bepalen dat uw ex-partner geen recht heeft op uw erfenis.
- Tweetrapsmaking: dit voorkomt dat uw nalatenschap via uw kinderen uiteindelijk bij uw ex-partner terechtkomt;
Bepalingen in het echtscheidingstestament
Het echtscheidingstestament moet een aantal bepalingen bevatten
- Echtscheidingsclausule: een echtscheidingsclausule is belangrijk, hierin staat dat alle beschikkingen ten gunste van de echtgenoot vervallen indien een scheidingsprocedure aanhangig is of als de echtgenoten duurzaam uit elkaar gaan. Deze bepaling zorgt ervoor dat zolang de echtscheiding nog niet formeel is afgerond de toekomstige ex geen aanspraak kan maken op de nalatenschap.
- Ontbinding bij echtscheiding: neem een clausule op waarin staat bij een echtscheiding het testament wordt geinterpreteerd alsof de ex partner voor de erflater is overleden (artikel 4:52 BW)
- Voogdijregeling: bij minderjarige kinderen moet de voogdij expliciet worden geregeld.
- Bewind en beheer: zeker bij minderjarige kinderen (erfgenamen) of mogelijke conflicterende belangen met de ex partner is bewindvoering over de erfenis van belang.
- Uitsluitingsclausule: voorkomt dat de erfenis in een (toekomstige) gemeenschap van goederen van een kind komt te vallen.
- Tweetrapsmaking: als u formeel bent gescheiden kan het vermogen nog bij uw ex terecht komen. Als na uw echtschieding uw kinderen erfen en de kinderen (of het kind) komt te overlijden (ongehuwd en kinderloos) dan kan uw ex erven via uw kind. Volgens de wet erven in dat geval de ouders van het kind en eventuele broers/ zussen. Een beproefd testamentair middel om dit te voorkomen is de tweetrapsmaking. Bij een tweetrapsmaking beschikt de erflater in feite 2 keer over zijn nalatenschap in één akte. In eerste instantie (eerste trap) erft het kind, daaraan wordt de voorwaarden verbonden dat wat het kind erft bij diens overlijden niet naar uw ex partner mag gaan. Komt dit toch voor dan komt de tweede trap in beeld. Het resterende vermogen van uw kind valt terug in uw nalatenschap en gaat naar een door u in het testament aangewezen andere erfgenaam (bijvoorbeeld uw andere kind, kleinkind of familie lid). U regeert als erflater over uw graf geen om te zorgen dat uw ex partner niet kan toe-eigenen via de kinderen. Voor deze bepaling gelden strikte voorwaarden en spelregels.
- Ontzegging ouderlijk vruchtgenot: Na een echtscheiding wil men meestal niet dat de ex partner profiteert van de inkomsten uit de erfenis van het kind. Het vruchtgenot moet dus via dit testament aan de ex partner worden ontzegt.
Waarom is een echtscheidingstestament belangrijk?
Na een scheiding wilt u er zeker van zijn dat uw kinderen goed verzorgd zijn en dat uw vermogen niet onbedoeld bij uw ex-partner terechtkomt. Een echtscheidingstestament biedt deze zekerheid door duidelijke afspraken te maken over de verdeling van uw nalatenschap. Dit testament kan al worden opgesteld terwijl u nog getrouwd bent, zodat u voorbereid bent op alle mogelijke scenario's.
Relevante jurisprudentie
Er zijn verschillende rechtszaken geweest waarin het belang van een goed opgesteld echtscheidingstestament duidelijk naar voren komt. Een voorbeeld is een zaak waarin een man tijdens de scheidingsprocedure overleed zonder een aangepast testament (zie hiertoe Rechtbank Midden Nederland d.d. 24 juli 2024 ECLI:NL:RBMNE:2024:5055) . Zijn ex-partner erfde hierdoor een aanzienlijk deel van zijn vermogen, ondanks dat dit niet zijn wens was . Dit benadrukt het belang van tijdig een echtscheidingstestament opstellen om dergelijke situaties te voorkomen.
Een andere zaak betrof een vrouw die haar ex-partner had onterfd, maar geen tweetrapsmaking had opgenomen in haar testament. Toen hun gezamenlijke kind overleed, erfde de ex-partner alsnog via het kind. Dit toont aan hoe belangrijk het is om alle juridische mogelijkheden te benutten om uw wensen te waarborgen.
Als uw kind een deel van uw vermogen zou erven kan de ex partner verzoeken om de kinderalimentatie te verlagen, dit is ook aan de orde geweest in een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 24 december 2019 (ECLI:NL:GHARL:2019:11224). Via bewind had dit kunnen worden voorkomen.
Noot fiscaal jurist inzake echtscheidingstestament
Het is raadzaam een echtscheidingstestament op te stellen als u door een scheiding gaat of uw testament spoedig aan te passen indien u al door de scheiding heen bent. Het biedt bescherming voor uw eventuele kinderen en zorgt ervoor dat uw nalatenschap precies wordt verdeeld zoals u dat wilt. Zijn er vragen? Mail ons gerust
Evaluatie fiscale perikelen partneralimentatie
De fiscale regeling inzake partneralimentatie wordt als complex ervaren. De regeling is voor de Belastingdienst complex en lastig te controleren, bijvoorbeeld worden bedragen die door de betaler worden afgetrokken ook opgegeven door de ontvanger. Staatssecretaris Van Oostenbruggen stuurt de Tweede Kamer het evaluatierapport fiscale regeling partneralimentatie.
Partneralimentatie in de inkomstenbelasting
Belastingplichtigen kunnen in hun belastingaangifte betaalde partneralimentatie opvoeren als aftrekpost (persoonsgeboden aftrek). Het kan hierbij gaan om periodieke betalen, afkoop, woongenot, verrekening van pensioenrechten of overige zaken. Bepaalde kosten (zoals advocaatkosten) zijn niet aftrekbaar. De belastingplichtige wordt ook gevraagd om opgave van informatie over de ontvanger, ondermeer de NAW gegevens en het BSN nummer. Als de alimentatiebetaler een nieuwe fiscale partner heeft zou de aftrekpost kunnen worden verdeeld tussen de partners. Sinds 2020 is het aftrektarief gemaximeerd op het tarief van de eerste schijf.
De alimentatieontvanger moet het ontvangen bedrag opgeven aan de belastingdienst en hierover belasting betalen. De kosten die worden gemaakt om het bedrag te ontvangen (zoals advocaatkosten) zijn aftrekbaar. De ontvanger hoeft verder geen informatie in zijn of haar aangifte op te nemen inzake de alimentatiebetaler.
Er wordt per jaar ongeveer € 193 miljoen aan partneralimentatie ten laste van het inkomen gebracht en € 156 miljoen aangegeven als ontvangen alimentatie (cijfers 2025). Hoe dit verschil ontstaat staat in het rapport op pagina 8 en 9.
Noot fiscaal jurist inzake partneralimentatie
De naleving en controle omtrent de regeling voor partneralimentatie is complex. De regeling is al complex en de omvang van de partneralimentatie is afhankelijk van de de kosten van levensonderhoud, hypotheekrente, etc. en kan ook tussentijds nog worden aangepast. Bovendien beïnvloedt de regeling de inkomensafhankelijke heffingskortingen en toeslagen. Het toezicht door de Belastingdienst is erg complex omdat de aangiften niet aan elkaar gekoppeld zijn en de controle hierdoor handmatig moet plaatsvinden.
Bron bestanden evaluatie partneralimentatie
Aanbiedingsbrief evaluatie fiscale regeling partneralimentatie
Rapport evaluatie fiscale regeling alimentatie
Beslisnota evaluatie partneralimentatie
Handboek scheiden (belastingdienst)
Het inkomensbegrip in huwelijkse voorwaarden (en echtscheiding)
Bij het opstellen van huwelijkse voorwaarden komen partners voor verschillende keuzes te staan. Een van de belangrijkste aspecten is de definitie van ‘inkomen’. Dit begrip lijkt op het eerste gezicht vanzelfsprekend, maar kan bij een echtscheiding voor grote problemen zorgen als het niet goed is gedefinieerd. In dit artikel leggen we uit waarom een duidelijke omschrijving van inkomen essentieel is en welke valkuilen je kunt tegenkomen. De meeste discussie over inkomen ontstaat bij ondernemers en DGA's .
Wat zijn huwelijkse voorwaarden?
Huwelijkse voorwaarden zijn afspraken die partners maken over de verdeling van hun vermogen en inkomen tijdens en na het huwelijk. Deze voorwaarden worden vastgelegd in een notariële akte en kunnen betrekking hebben op zaken zoals eigendom van bezittingen, schulden, en de verdeling van inkomsten.
Wat verstaan we onder ‘inkomen’ in huwelijkse voorwaarden?
Inkomen kan op verschillende manieren worden gedefinieerd. In de praktijk zien we vaak dat dit wordt beperkt tot het salaris uit loondienst of winst uit onderneming. Maar wat als een van de partners bonussen, aandelenopties of een forse winstuitkering ontvangt? Of wat als er sprake is van huurinkomsten, dividenduitkeringen of pensioenopbouw? Het inkomensbegrip in huwelijkse voorwaarden verwijst naar de manier waarop het inkomen van beide partners wordt gedefinieerd en verdeeld. Dit begrip is cruciaal omdat het bepaalt welk deel van het inkomen moet worden verrekend of verdeeld tussen de partners bij echtscheiding.
Wanneer ‘inkomen’ niet nauwkeurig is gedefinieerd in de huwelijkse voorwaarden, kan dit leiden tot conflicten over wat wel en niet onder de gezamenlijke afspraken valt. Dit kan bijvoorbeeld gevolgen hebben voor verrekenbedingen, waarin partners afspreken dat zij hun inkomen periodiek verrekenen.
Waarom is het inkomensbegrip bij huwelijkse voorwaarden belangrijk?
- Duidelijkheid en voorspelbaarheid: het vastleggen van een duidelijk inkomensbegrip zorgt voor transparantie en voorkomt misverstanden. Partners weten precies welk inkomen wordt meegenomen in de verrekening en hoe dit wordt berekend.
- Voorkomen van conflicten: een goed gedefinieerd inkomensbegrip kan toekomstige conflicten voorkomen. Bij een scheiding is het duidelijk welke inkomsten moeten worden verdeeld, wat juridische geschillen kan verminderen.
- Bescherming van beide partners: het inkomensbegrip beschermt beide partners door ervoor te zorgen dat er een eerlijke verdeling van het inkomen plaatsvindt. Dit is vooral belangrijk als één van de partners aanzienlijk meer verdient dan de ander.
- Flexibiliteit: huwelijkse voorwaarden met een duidelijk inkomensbegrip bieden flexibiliteit. Partners kunnen afspraken maken die passen bij hun specifieke situatie, bijvoorbeeld door bepaalde inkomsten uit te sluiten van de verrekening.
Veel problemen ontstaan er vaak bij ondernemers. Bij een breed inkomensbegrip kunnen ook niet uitgekeerde en/of opgepotte winsten onder het inkomensbegrip vallen. Hiermee is een deel van uw onderneming of BV (grotendeels) van uw partner. Zie hiertoe ondermeer de uitspraak van de Rechtbank Den Haag d.d. 15 november 2022 (ECLI:NL:RBDHA:2022:12427).
Praktijkvoorbeeld inzake inkomensbegrip bij huwelijkse voorwaarden
In een recente zaak bij het Gerechtshof 's-Hertogenbosch (ECLI:NL:GHSHE:2023:842) werd het belang van een duidelijk inkomensbegrip in huwelijkse voorwaarden benadrukt.
Wat speelde er in deze zaak?
- De zaak betrof een hoger beroep tussen een man en een vrouw die in 2016 zijn gescheiden. De vrouw stelde dat het periodiek verrekenbeding in hun huwelijkse voorwaarden niet was nageleefd.
- De partners hadden huwelijkse voorwaarden opgesteld met een periodiek verrekenbeding, wat inhield dat zij jaarlijks hun niet-bestede netto-inkomen bij helfte moesten verdelen.
Standpunten van partijen
- Vrouw: zij stelde dat het verrekenbeding niet was uitgevoerd en vorderde verrekening van het totale vermogen van beide partijen op de peildatum.
- Man: hij betoogde dat het verrekenbeding te onbepaald was om afdwingbaar te zijn en dat er geen overgespaard inkomen was om te verrekenen. Hij voerde aan dat alle inkomsten en uitgaven via hun vennootschap onder firma liepen en dat de winsten al waren verdeeld volgens de overeengekomen winstverdeling.
Oordeel van het Hof
- Verrekening van inkomen: het hof oordeelde dat het periodiek verrekenbeding niet was uitgevoerd tijdens het huwelijk. Volgens artikel 1:141 lid 3 BW wordt het vermogen van de partijen vermoed te zijn gevormd uit hetgeen verrekend had moeten worden, tenzij de man kon bewijzen dat dit niet het geval was.
- Uitleg van huwelijkse voorwaarden: het hof gebruikte de Haviltex-maatstaf om de huwelijkse voorwaarden uit te leggen. Het oordeelde dat de ondernemingswinsten ook in de verrekening moesten worden betrokken, omdat dit redelijkerwijs de bedoeling van de partijen was.
- Bewijsvermoeden: de man slaagde er niet in om het bewijsvermoeden te weerleggen. Het hof concludeerde dat de waarde van de woning en de winsten uit de vof in de verrekening moesten worden betrokken.
Uitspraak
- Verrekening: de man werd veroordeeld om €125.596,02 aan de vrouw te betalen voor de afwikkeling van de huwelijkse voorwaarden.
- Vof: de man moest de vrouw 40% van de waarde van de vof betalen, na aftrek van de belastinglatentie.
Waarom de Definitie van het inkomensbegrip van belang is
De definitie van het inkomensbegrip is van cruciaal belang, zoals blijkt uit deze uitspraak, om de volgende redenen:
- Juridische duidelijkheid: in deze zaak was er onenigheid over de vraag of het periodiek verrekenbeding was nageleefd. Een duidelijke definitie van het inkomensbegrip had kunnen voorkomen dat de man en vrouw verschillende interpretaties hadden van wat er precies verrekend moest worden.
- Bewijsvoering: het hof moest beoordelen of het vermogen van de partijen was gevormd uit hetgeen verrekend had moeten worden. Zonder een duidelijke definitie van het inkomensbegrip was het voor de man moeilijker om aan te tonen dat het vermogen niet uit overgespaard inkomen was gevormd.
- Rechtvaardige verdeling: de vrouw stelde dat de ondernemingswinsten ook verrekend moesten worden, terwijl de man dit betwistte. Het hof oordeelde dat de ondernemingswinsten wel degelijk in de verrekening moesten worden betrokken. Een duidelijke definitie van het inkomensbegrip had deze discussie kunnen voorkomen en had gezorgd voor een rechtvaardige verdeling van het inkomen.
- Voorkomen van misverstanden: het ontbreken van een duidelijke definitie leidde tot verschillende interpretaties en uiteindelijk tot een juridisch geschil. Dit benadrukt het belang van het expliciet vastleggen van wat onder inkomen wordt verstaan in de huwelijkse voorwaarden.
Hoe voorkom je problemen?
Om dergelijke complicaties te vermijden, is het verstandig om bij het opstellen van huwelijkse voorwaarden:
- een heldere en volledige definitie van het begrip ‘inkomen’ op te nemen.
- alle mogelijke inkomstenbronnen expliciet te benoemen.
- periodiek de huwelijkse voorwaarden te herzien, vooral bij veranderingen in inkomstenbronnen.
Noot fiscaal jurist inzake huwelijkse voorwaarden en inkomen
Het begrip ‘inkomen’ lijkt misschien vanzelfsprekend, maar zonder duidelijke omschrijving kan het bij een scheiding tot grote problemen leiden. Een goed doordachte en juridisch sluitende definitie in de huwelijkse voorwaarden voorkomt onnodige discussies en juridische complicaties. Laat je daarom altijd adviseren door een deskundige om ervoor te zorgen dat jouw huwelijkse voorwaarden toekomstbestendig zijn. Eventueel kunnen er staande het huwelijk ook nadere huwelijkse voorwaarden (wijzigingen in overeenkomst) worden opgesteld. Zijn er vragen of wilt u een vrijblijvende offerte? Stuur ons gerust een e-mail.
Echtscheiding verdeling en schenking
Als tijdens een echtscheiding een partner wordt bevoordeeeld kan sprake zijn van een schenking. Over dergelijke schenkingen moet schenkbelasting worden betaald, dit kan redelijk oplopen. Het is dus van belang om bij een echtscheiding naast een advocaat ook een fiscaal jurist in te schakelen om fiscale problemen (achteraf) te voorkomen.
Besparing schenkbelasting en huwelijk
Als een rijk persoon gaat trouwen met een arm persoon kan er een vermogensovergang plaatsvinden, dit is geen schenking (geen voltooide vermogensovergang). Recentelijk heeft de Hoge Raad (Hoge Raad 16 februari 2024 ECLI:NL:HR:2024:239) bij een breukdelen gemeenschap ook bepaald dat op deze wijze vermogen kan worden verdeeld. Het ging in deze uitspraak om het aanpassen van de huwelijkse voorwaarden vlak voor overlijden. De meningen van rechters liepen hierbij een beetje uiteen. Volgens de rechtbank wel, volgens het Gerechtshof niet, volgens de AG niet en volgens de Hoge Raad (weer) wel. Een toelichting op een uitspraak die duidelijk aangeeft wanneer advisering in strijd is met "doel en strekking van wetgeving" en wanneer er gewoon een wettelijke route wordt gevolgd die dan fiscaal gunstige gevolgen heeft. Deze uitspraak geeft veel praktische mogelijkheden om via een wijziging van de huwelijkse voorwaarden erfbelasting te voorkomen of te beperken. Het is wel van belang dat de feiten goed worden gewogen en de uitspraak tot in detail wordt doorgenomen. Foute advisering ligt op de loer, maar de opties zijn legio! Lees voor een toelichting dit artikel.
Wijzigen huwelijkse voorwaarden tijdens het huwelijk
Via een wijziging van de huwelijkse voorwaarden (of partnerschap voorwaarden) kan er ook met vermogen worden geschoven. Er kunnen wel risico's ontstaan, dit volgt uit onderstaande casus.
Tijdens het huwelijk kunnen huwelijkse voorwaarden worden aangepast. In dit artikel behandelen wij een casus waarbij de huwelijkse voorwaarden (met vervening pensioenrechten en periodiek verrekenbeding) tijdens het huwelijk twee keer worden aangepast. De laatste aanpassing is een klein jaartje voor de echtscheiding. De vrouw stelt dat ze door de notarissen onvoldoende is ingelicht over de gevolgen van de wijziging in de huwelijkse voorwaarden. In deze casus worden de huwelijkse voorwaarden aangepast, dit is uiterst nadelig voor de vrouw. Naast het prijsgeven van pensioenrechten en recht op verrekening van overgespaarde inkomsten wordt door de ook het nog niet verrekende inkomen prijsgegeven. Het hof heeft de rol van de notaris onvoldoende gecontroleerd, de zaak wordt verwezen naar een ander gerechtshof.
De Hoge Raad heeft in zijn interessante uitspraak op 2 februari 2024 voor het eerst heldere richtlijnen gegeven over de wijziging van huwelijkse voorwaarden tijdens het huwelijk en de waarschuwingsplicht van de notaris bij het aangaan en/ of wijzigen van huwelijkse voorwaarden tijdens het huwelijk. In deze casus gaat het om een echtscheidingsprocedure waarbij de vrouw tijdens dit proces stelt dat de gewijzigde huwelijkse voorwaarden niet geldig zijn (vernietiging). De reden hiervoor is dat er sprake is van ingrijpende wijzigingen ten nadele van de vrouw, zonder dat ze hiervan op de hoogte was.
Geregistreerd partnerschap met vermogende oudere man
Truus woont samen met Henk en gaat scheiden. Vervolgens gaat Truus (49 jaar) een geregistreerd partnerschap (zonder partnerschapsvoorwaarden) aan met Willem (83 jaar en ziek), zij hebben elkaar in maart 2014 ontmoet in een huisartsenpraktijk en een half jaar later is het "feestje". In oktober 2015 komt Willem te overlijden. De nalatenschap van ruim € 250.000 komt toe aan Truus. In 2018 gaat Truus weer samenwonen met Henk. Het lijkt wel een slechte film. De huisartsen praktijk begint een civiele procedure tegen Truus en de Belastingdienst (die hier wetenschap van krijgt) legt een navorderingsaanslag erfbelasting op. Truus had geen erfbelasting betaald (partnervrijstelling). De inspecteur stelt "boefje en fraus legis". De rechtbank is het niet met de inspecteur eens. Er is een goederengemeenschap ontstaan en het is niet aannemelijk dat de aan dit partnerschap verbonden plichten geen reële betekenis konden hebben. De navorderingsaanslag gaat van tafel, Rechtbank Zeeland-West-Brabant 13 juli 2023, ECLI:NL:RBZWB:2023:4937. Soms is het rechtsgevoel net iets anders dan de fiscale gevolgen.
Echtscheiding en schenking
Het maken van huwelijkse voorwaarden die voorzien in een volledige (of gedeeltelijke) gemeenschap van goederen zorgt er meestal voor dat er vermogen overgaat van de ene naar de andere partner. Volgens redelijk vaste jurisprudentie is dit geen probleem. Er komt een casus aan de orde bij de rechtbank, het gerechtshof en de Hoge Raad. Truus heeft een vermogen van € 150.000 en Henk van € 1.000.000. Er was ook nog een gemeenschappelijke en/of rekening waarop Henk € 10.000.000 had gestort. Vervolgens wordt een beperkte gemeenschap van goederen aangegaan waarbij de en/of rekening wordt ingebracht. Volgens diverse rechters is geen sprake van een schenking, omdat er geen voltooide vermogensovergang is geweest. De inspecteur had dan aannemelijk moeten maken dat op het door hem gestelde moment het vermogen van de begunstigde tot een op dat moment bepaalbaar bedrag is bevoordeeld doordat een ander dat voordeel vanuit diens vermogen heeft afgestaan, derhalve moet er een vermogensverschuiving plaatsvinden, hierbij moet Henk verarmen en Truus rijker worden. Vorenstaande staat wel haaks op een oud besluit (MvF 29 maart 2018, nr. 2018-45958).
Het gaat echter niet altijd goed. Op 31 oktober 2024 heeft de rechtbank Zeeland West Brabank (ECLI:NL:RBZWB:2024:8411) geoordeeld over het beroep van belanghebbende met betrekking tot een aanslag schenkbelasting voor het jaar 2018. De aanslag was opgelegd naar aanleiding van de kwijtschelding van een schuld door de ex-echtgenote van belanghebbende. De rechtbank oordeelde dat deze kwijtschelding kwalificeert als een belastbare schenking, omdat deze uit vrijgevigheid plaatsvond. Het beroep van belanghebbende werd ongegrond verklaard. Belanghebbende en zijn ex-echtgenote waren sinds 1994 gehuwd in gemeenschap van goederen. In 2011 hebben zij huwelijkse voorwaarden opgesteld, waarbij het ondernemingsvermogen van belanghebbende werd toegedeeld aan hem, met een schuldigerkenning van € 956.236,50 wegens overbedeling. In 2018 werd deze schuld, inclusief rente, kwijtgescholden in het kader van hun echtscheiding. De inspecteur legde een aanslag schenkbelasting op, welke door belanghebbende werd bestreden. Het geschil betrof de vraag of sprake was van een belastbare schenking en of een vrijstelling gold vanwege de voldoening aan een natuurlijke verbintenis.
- De rechtbank oordeelde dat de kwijtschelding van de schuld voldoet aan de criteria van een schenking (verrijking, verarming en vrijgevigheid).
- De inspecteur toonde aan dat de ex-echtgenote bewust handelde uit vrijgevigheid en dat zij de bevoordeling van belanghebbende wilde. Het belang om de onderneming van belanghebbende te continueren was niet doorslaggevend om vrijgevigheid uit te sluiten.
- Belanghebbende stelde dat de kwijtschelding voortvloeide uit een morele verplichting van de ex-echtgenote, wat zou kwalificeren als voldoening aan een natuurlijke verbintenis. De rechtbank verwierp dit argument, omdat onvoldoende bewijs werd geleverd dat er sprake was van een dwingende noodzaak voor de kwijtschelding of dat alternatieven waren overwogen.
- De rechtbank oordeelde dat de kwijtschelding van de schuld terecht is aangemerkt als een belastbare schenking. Het beroep werd ongegrond verklaard en de aanslag schenkbelasting bleef in stand.
Noot fiscaal jurist inzake echtscheiding en schenking
Het wijzigingen of opstellen van huwelijkse voorwaarden kan voor betrokken echtelieden, de financiele adviseurs en/of de notaris veel gedoe opleveren. Als de spelregels niet goed en zorgvuldig worden uitgevoerd kunnen er op latere datum veel onduidelijkheden en/of langlopende procedures volgen. Indien een partij geen verstand van zaken heeft, een niet geinteresseerde houding aanneem of geen of een beperkte behoefte aan voorlichting heeft is voorzichtigheid en zorgvuldige vastlegging van gesprekken noodzakelijk. Ook is het belangrijk dat bij een wijziging van huwelijkse voorwaarden een vermogensopstelling wordt gemaakt en/of een vaststellingsovereenkomst. Hierin moet dan duidelijk zichtbaar worden wat het vermogen op dat moment is en hoe dit vermogen moet worden verdeeld. Bij de daadwerkelijke echtscheiding is ook een fiscale bril noodzakelijk, dit kan ellende achteraf voorkomen. Zijn er vragen of wilt u een bespreking met één van onze adviseur? Stuur gerust een e-mail, wij nemen dan contact met u op.
Bron echtscheiding en schenking
Gerechtshof Arnhem Leeuwarden d.d. 20 december 2019 ECLI:NL:GHARL:2019:10724
Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708
Rechtbank Zeeland West Brabant d.d. 9 december 2024 ECLI:NL:RBZWB:2024:8411
Maximaal één woning als hoofdverblijf
U kunt maar 1 woning als hoofdverblijf hebben. Hebt u een fiscale partner? En hebt u allebei een eigen woning? Dan moet u kiezen welke woning u gaat aanmerken als de fiscale eigenwoning die uw hoofdverblijf is. Van die woning kunt u de rente aftrekken en telt u het eigenwoningforfait op bij de inkomsten. De waarde en de eventuele schuld van de andere woning hoort in uw aangifte bij uw box 3 vermogen (sparen en beleggen). Deze kwestie kwam aan de orde in een procedure bij de rechtbank Gelderland d.d. 25 september 2024 (ECLI:NL:RBGEL:2024:6508). In dit artikel een beschouwing van deze procedure.
Hebt u een huisgenoot waarbij u samen eigenaar bent van de eigenwoning en u bent geen fiscaal partner? Dan mag u enkel de rente en kosten aftrekken van uw aandeel van de eigen woning. Voldoet u minder dan 50% dan is dit lagere bedrag aftrekbaar.
Procedure inzake fiscaal partner en twee eigen woningen
Henk heeft een latrelatie (living apart together) met Truus. Zij zijn een geregistreerd partnerschap aangegaan en worden daardoor aangemerkt als fiscale partner van elkaar (trouwen heeft hetzelfde effect). Henk woont in zijn eigen woning in Enschede en Truus woont in haar eigen woning in Glanerbrug (fictieve namen en plaatsen). Henk is het niet met de belastingdienst eens dat enkel zijn eigen woning in de eigenwoningregeling in box I kan worden opgenomen. De Rechtbank Gelderland kijkt er een goed naar en komt met een heldere beslissing. Er is geen sprake van schending van het Unierechtelijk gelijkheidsbeginsel, het recht op familie- en gezinsleven in de zin van artikel 8 EVRM, dan wel van artikel 1 van het Eerste Protocol. Al met al er zal een keuze moeten worden gemaakt, één woning wordt gezien als eigen woning en niet beide woningen.
Noot fiscaal jurist inzake fiscaal partnerschap en twee eigen woningen
In een eerdere procedure bij het Gerechtshof Amsterdam d.d. 9 maart 2023 (ECLI:NL:GHAMS:2023:723) kwam een dergelijke kwestie ook al aan de orde. Deze procedure is ook in cassatie nog behandeld door de Hoge Raad op 9 februari 2024 (ECLI:NL:HR:2024:197). Ook hier hadden een man en een vrouw een latrelatie en waren ze fiscaal partner. Ze hadden beide een eigen woning waarin zij wonen en ook zijn ingeschreven bij hun gemeente. De gezamenlijke aangifte inkomstenbelasting wordt ingediend met twee eigen woningen. De inspecteur en rechters corrigeerden de aangifte inkomstenbelasting, 1 woning in box 1 (eigen woning) en 1 woning in box 3. Vorenstaande onder de simpele verwijzing naar artikel 3.111 lid 8 Wet Inkomstenbelasting, hierin is bepaald dat bij een belastingplichtige en zijn fiscaal partner tezamen niet meer dan 1 hoofdverblijf in aanmerking kan worden genomen. Evenzo als echtgenoten zijn ook geregistreerde partners elkaars fiscale partner. Deze regeling is opgenomen in artikel 5a AWR . Voorwaarden zijn er verder niet, geregistreerd partnerschap (of huwelijk) zorgt voor fiscaal partnerschap, hiermee is er verder geen discussie meer mogelijk.
De partners kunnen gezamenlijk kiezen welke woning als hoofdverblijf moet worden aangegeven. Als de partner niet gelijktijdig aangifte doen zal de eerst ingediende aangifte het uitgangspunt vormen. De keuze mag elk jaar opnieuw worden gemaakt. Als er geen keuze wordt gemaakt is geen van de hoofdverblijven een eigen woning. Bij beëindiging van het geregistreerde partnerschap kan ieder weer zijn eigen woning als hoofdverblijf aanmerken.
In een kamerbrief uit 2020 wordt door de toenmalige minister nog een toelichting gegeven op deze fiscale wetgeving.
Bron twee eigen woningen en fiscaalpartnerschap
Rechtbank Gelderland d.d. 25 september 2024 (ECLI:NL:RBGEL:2024:6508).
Gerechtshof Amsterdam d.d. 9 maart 2023 (ECLI:NL:GHAMS:2023:723)
Waardering AB claim bij echtscheiding tegen de nominale waarde
Wij zijn regelmatig betrokken bij echtscheidingen van ondernemers en DGA's. De discussie over de draagkracht (dividend en winst meenemen tegen welk bedrag) waarde van de aandelen in de BV en/of belastinglatentie speelt dan vrijwel altijd. In dit artikel behandelen wij een lang gevoerde discussie over de waarde van de AB claim bij een echtscheiding, dit op grond van een uitspraak van de Rechtbank Gelderland d.d. 24 mei 2024 (ECLI:NL:RBGEL:2024:3100). De rechtbank is van mening dat de AB claim gewaardeerd moet worden op de nominale waarde van (destijds) 26.9%, deze is nu 33% (en vanaf 2025 : 31%), dit echter met een opstaptarief (24,5%).
In een eerdere uitspraak van de Hoge Raad d.d. 22 april 2022 (ECLI:NL:HR:2022:583) is nog vastgesteld dat de waardering van de belastingclaim op vorderingen moet worden vastgesteld op beneden de nominale waarde.
De procedure over de AB claim bij een echtscheiding
Partijen zijn getrouwd in gemeenschap van goederen en gaan scheiden. Over de meeste waarderingen (zoals de woning, aandelen, etc.) zijn partijen het wel eens. De woning wordt aan de man toebedeeld en de vrouw verkrijgt ook diverse vermogensbestanddelen. De man draagt de advocaatkosten en de notariskosten worden gedeeld. Tot zover het goede nieuws. Partijen zijn met elkaar in discussie over de waarde van de belastinglatentie. Moet deze worden gesteld op de nominale waarde (toen 26.9%) of de contante waarde.
Waardedrukkende invloed box 2 heffing op AB aandelen
De vrouw beroept zich op de uitspraak van de Hoge Raad van 22 april 2022:ECLI:NL:HR:2022:583 en stelt dat de Hoge Raad daarin heeft beslist dat de waardedrukkende invloed van de belastingclaim op AB-aandelen gewaardeerd moet worden op de contante waarde van het geldende belastingtarief en niet op de nominale waarde. Zij stelt de AB claim of belastinglatentie op 8,22%. Dit is de contante waarde van die claim, gebaseerd op de volgende uitgangspunten: het nominale tarief 2022 in box 2 is 26,9%. Het gemiddelde netto rendementspercentage van het vermogen in de vennootschap is 6,44%, waarbij gerekend wordt met voortzetting van de onderneming door de man gedurende 19 jaar.
De man stelt zich op het standpunt dat de Hoge Raad zich in dat arrest niet heeft uitgesproken over de waardering van de latente AB-claim. Onder verwijzing naar meerdere artikelen stelt hij dat de latente belastingclaim gelijk is aan het bedrag van de AB-heffing die zou moeten worden betaald bij een verkoop van een BV of uitkering van het vermogen op de peildatum en dat is 26,9%.
De rechtbank gaat er eens goed voor zitten en komt met de volgende overwegingen:
- De aandelen staan juridisch op naam van de man;
- Door de wettelijke gemeenschap zijn beide partijen aanmerkelijk belanghouder voor 50%;
- De waarde van de aandelen wordt door partijen geschat op € 4.000.000;
- De vrouw verkoopt haar aandelen aan de man, normaal gesproken moet hierover 26.9% belasting worden betaald;
- Door een bepaling in de wet inkomstenbelasting (artikel 4.17 voor de liefhebber) hoeft deze claim bij een echtscheiding niet direct te worden betaald, de belastingclaim wordt dus doorgeschoven naar de toekomst;
- Zonder de faciliteit hadden partijen de claim gezamenlijk of individueel moeten betalen. Doordat deze niet hoeft te worden betaald kunnen de man en de vrouw beide rendement maken over de niet betaalde belastingen.
- De rechtbank oordeelt dat bij deze vermogensafrekening – waarbij daadwerkelijk de helft van de waarde van de aandelen aan de vrouw wordt uitgekeerd - de waarde van de aandelen (net als de waarde van alle andere vermogenscomponenten) wordt vastgesteld op het bedrag dat zou zijn ontvangen bij verkoop daarvan op de peildatum. Dit uitgangspunt zal dan ook moeten worden gehanteerd bij de bepaling van de waarde van de AB-claim. De rechtbank oordeelt dan ook dat rekening moet worden gehouden met een verschuldigde dividendbelasting van 26,9%.
- De kosten voor de levering van de aandelen komen voor beide partijen.
Noot fiscaal jurist inzake echtscheiding DGA
De rechtbank volgt de Hoge Raad niet in haar overwegingen, dit omdat er in dit geval geen sprake is van een "fictieve vordering of schuld" en niet van een echte vordering/schuld. In dit geval wordt de helft van de waarde overgedragen. De man kan dan rendement maken over de doorgeschoven inkomstenbelasting en de vrouw kan dat ook. Volgens de rechtbank wordt de vrouw dus niet benadeeld. De belastinglatentie moet worden vastgesteld op de nominale waarde, aldus de rechtbank.
Er zijn verschillende deskundigen en rechters die zich hebben gebogen over de waardering van aandelen en de omvang van de belastinglatentie. De doctrine is verdeeld (26,9% door onder meer Boringa en Lankester) en de contante waarde door onder meer Gubbels en Van Vijfeijken. In de uitleg van de advocaat-generaal - die de Hoge Raad heeft geadviseerd - worden deze stromingen keurig naast elkaar gezet. De eenvoudige conclusie op dit moment lijkt erop dat de contante waarde door rechters de meest aansprekende richting lijkt te zijn. Ligt u in echtscheiding vraag dan een fiscaal jurist van ons kantoor (zie onderstaande specialisten) om de advisering inzake de waardering, belastinglatentie, draagkracht (welk deel winst meenemen) en uw rekening-courant nader uit te werken.
Bron AB-claim bij een echtscheiding van DGA
Hoge Raad d.d. 22 april 2022 ECLI:NL:HR:2022:583
Hoge Raad d.d. 22 oktober 2021 ECLI:NL:HR:2021:999
Hoge Raad d.d. 23 februari 2018 ECLI:NL:HR:2018:281
Gerechtshof ECLI:NL:GHSHE:2021:3011
Rechtbank Midden Nederland d.d. 7 november 2018 ECLI:NL:RBMNE:2018:6695
Rechtbank Gelderland d.d. 24 mei 2024 (ECLI:NL:RBGEL:2024:3100).
Echtscheiding en schenking
Wij zijn wekelijks betrokken bij echtscheidingen, veelal van ondernemers. Onze rol hierbij is om de waarde van de onderneming te bepalen, behoefte en draagkracht juist vast te stellen, bedrijven te onderzoeken, dividenden en onttrekkingen in beeld te brengen maar vaak ook om in overleg met de advocaat te onderzoeken of de spelregels wel eerlijk worden ingevuld en er niet wordt gesjoemeld met cijfers of jaarrekeningen (in het zicht van de echtscheiding). In dit artikel kijken we naar de vermogensverschuiving bij boedelverdeling, soms is hierbij sprake van een belaste schenking.
Vermogensverschuiving en belaste schenking bij een echtscheiding
De belangrijkste onderdelen bij een echtscheiding zijn het ouderschapsplan, de alimentatie en de vermogensverdeling. Vaak wordt in compromis gekomen tot een passende oplossing. Hierbij kan het zijn dat de rijke echtgenoot - tijdens de onderhandelingen - onverplicht vermogen wil geven aan zijn of haar ex partner, dit om ervoor te zorgen dat beide partijen na de echtscheiding een financieel zorgeloos leven kunnen blijven voeren. Fiscaal is in dergelijke gevallen soms sprake van een belaste schenking, zie dit arrest van de Hoge Raad uit 1994 (even zoeken want het is niet gepubliceerd). In dit arrest nam de ex partner genoegen met minder vermogen dan waar ze recht op had.
Het probleem is dat vrijwel de gehele schenking belast is (voor echtgenoten geldt een beperkte vrijstelling van een paar duizend euro).
Meestal wordt in overleg met de advocaat gekozen voor een robuste oplossing, bijvoorbeeld het samenwonen omzetten in een huwelijk (met voorwaarden) of het wijzigen van de huwelijkse voorwaarden voorafgaand aan de echtscheiding. In voorkomende gevallen worden soms ook de huwelijkse voorwaarden opgeheven waardoor er een gemeenschap van goederen gaat ontstaan. Volgens de jurisprudentie is in dergelijke gevallen geen sprake van een schenking. Dit geldt ook als er een beperkte gemeenschap wordt gecreëerd, zie Hoge Raad 7 mei 2021, ECLI:NL:HR:2021:708. Er wordt een beperkte gemeenschap van goederen gemaakt waarin de man €4.000.000 inbrengt en de vrouw niets. In deze gemeenschap worden beide partners voor 50% eigenaar (gerechtigd). Bij de scheiding wordt deze gemeenschap verbroken en krijgt de vrouw € 2.000.000 (zonder schenkingsrecht).
Een oplettende fiscalist zou kunnen denken dat er hierbij sprake is van een samenstel van rechtshandelingen met als enige echte doel het ontwijken van de schenkbelasting, de zogenaamde fraus legis situatie. Hier is geen klip en klaar antwoord op te geven, het is wel van belang dat er een redelijk tijdsverloop is tussen de verschillende momenten. In een uitspraak van de Hoge Raad op 15 maart 2013 ECLI:NL:HR:2013:BY0548 is duidelijk geworden dat een geregistreerd partnerschap voor 1 dag veel gedoe kan veroorzaken.
Handboek echtscheidingen Belastingdienst
Het Forum Fiscaal Dienstverleners (FFD) van de Belastingdienst heeft een praktisch Handboek Scheiden gepubliceerd, dit handboek kunt u hier raadplegen (ook zonder inlog of een account). Binnen het Forum Fiscaal Dienstverleners werken verschillende kennisgroepen van de Belastingdienst met elkaar samen. Het handboek geeft inzicht in alle fiscale gevolgen bij een echtscheiding (of als mensen uit elkaar gaan).
Handboek echtscheidingen
In het handboek echtscheidingen komen de volgende hoofdstukken aan de orde:
- Inleiding
- Fiscaal partnerschap
- Alimentatie
- Inkomensafhankelijke combinatiekorting
- Eigen woning
- Kapitaalverzekeringen
- Kapitaalverzekeringen eigen woning
- Pensioen en oudedagsverplichting
- Lijfrenten
- Toeslagen
Het dynamische handboek werkt via een menustructuur.
Scheiden en uit elkaar gaan op internetsite belastingdienst
Ook op de internetsite van de Belastingdienst is een onderdeel waarin wordt ingegaan op echtscheidingen (hier te raadplegen). Als u bepaalde informatie invult kunt u zelfs een persoonlijke checklist laten samenstellen. Bij een echtscheiding zijn een aantal zaken van essentieel belang, regel deze vlot na (of soms tijdens) het echtscheidingstraject, de belangrijkste zijn:
- Testament aanpassen
- Bankrekeningen op de juiste naam
- Wijziging bankrekening bij de Belastingdienst
- Aanpassen voorlopige teruggave
- Aanpassen toeslagen
- Adreswijziging bij de belastingdienst doorgeven
Fiscaal advies bij echtscheiding
Onze adviseur zijn u graag van dienst omtrent de fiscale merites bij een echtscheiding. U kunt hiertoe een e-mail sturen en/of contact opnemen met ons kantoor.
Echtscheidingsconvenant is fiscaal bepalend
In een recente uitspraak van de Rechtbank Den Haag (ECLI:NL:RBDHA:2024:4572) werd een interessante beslissing genomen over de aftrekbaarheid van alimentatiebetalingen die aanzienlijk hoger liggen dan in een echtscheidingsconvenant zijn overeengekomen. Deze zaak onderstreept niet alleen de strikte eisen waaraan voldaan moet worden om in aanmerking te komen voor aftrek, maar werpt ook vragen op over de mogelijkheid van misbruik in dergelijke situaties.
Alimentatie en Convenant
In 2017 vond de scheiding plaats tussen een man en zijn ex-partner, waarbij in het echtscheidingsconvenant werd vastgelegd dat de vrouw naar Roemenië zou remigreren en haar huwelijksgerelateerde behoefte werd vastgesteld op € 300 per maand, te verhogen met wettelijke indexering per 1 januari 2019. Ondanks deze duidelijke afspraken betaalde de man in 2020 een aanzienlijk hoger bedrag van € 30.095 aan zijn ex-partner. Hij bracht dit bedrag in aftrek in zijn aangifte inkomstenbelasting (IB) over dat jaar, maar de inspecteur beperkte de aftrek tot slechts € 3.600. De man ging in beroep tegen deze beperking en beriep zich op een toelichting op de website van de Belastingdienst, waarin werd vermeld dat indien een alimentatieregeling niet langer redelijk was, nieuwe afspraken gemaakt konden worden.
Geen aftrek voor extra betalingen
De rechtbank oordeelde dat, zelfs als nieuwe afspraken zijn gemaakt, deze moeten voldoen aan de wettelijke voorwaarden om in aanmerking te komen voor aftrek. In deze zaak werd vastgesteld dat er geen sprake was van een onderhoudsverplichting als bedoeld in artikel 6.3, lid 1, van de Wet Inkomstenbelasting 2001 (Wet IB 2001). Dit artikel bepaalt onder meer dat onderhoudsverplichtingen periodieke uitkeringen en verstrekkingen omvatten die voortvloeien uit een rechtstreeks uit het familierecht voortvloeiende verplichting of berusten op een dringende morele verplichting tot voorziening in het levensonderhoud.
De rechtbank vond het niet aannemelijk dat de burgerlijke rechter in 2020 een hogere alimentatie zou hebben vastgesteld dan het bedrag dat in 2017 was vastgesteld, vermeerderd met indexatie. Hierbij werd onder meer rekening gehouden met het feit dat de vrouw in 2020 een eigen inkomen had van ruim € 10.000 en dat de man haar een groot deel van het jaar woongenot had verschaft. Daarnaast merkte de rechtbank op dat de man, die al gepensioneerd was, opnieuw was gaan werken om de hogere betalingen te kunnen doen. Dit werd als een teken gezien dat de betalingen bovenmatig waren en niet voldeden aan de objectieve maatstaven van een natuurlijke verbintenis.
Grenzen aftrekbaarheid en mogelijk misbruik
Deze uitspraak legt de grenzen bloot van de fiscale aftrekbaarheid van alimentatiebetalingen die hoger zijn dan de overeengekomen bedragen in een echtscheidingsconvenant. De rechtbank benadrukte dat om in aanmerking te komen voor aftrek, de betalingen rechtstreeks moeten voortvloeien uit een familierechtelijke verplichting. Het feit dat de man aanzienlijk meer betaalde dan in het convenant was overeengekomen, en hiervoor zelfs na zijn pensioen weer moest gaan werken, suggereerde volgens de rechtbank dat er mogelijk sprake was van misbruik van de man door zijn ex-partner.
Fiscale gevolgen van een fout echtscheidingsconvenant
De uitspraak van de Rechtbank Den Haag is een belangrijke herinnering voor belastingplichtigen om strikt vast te houden aan de afspraken die zijn vastgelegd in een echtscheidingsconvenant. Het biedt ook een waardevol inzicht in hoe de rechtbank situaties beoordeelt waarin aanzienlijke afwijkingen van die afspraken worden gemaakt. Voor belastingadviseurs en fiscaal juristen is dit een cruciale zaak om in gedachten te houden bij het adviseren van cliënten over de fiscale behandeling van alimentatiebetalingen.
De zaak illustreert hoe belangrijk het is om vooraf goed na te denken over de fiscale gevolgen van eventuele wijzigingen in alimentatieafspraken en biedt een duidelijke richtlijn: betalingen die buiten het overeengekomen bedrag vallen, kunnen niet zonder meer fiscaal in aftrek worden gebracht, tenzij ze voldoen aan de strikte eisen van de Wet IB 2001.
Meer partneralimentatie betalen dan afgesproken in convenant
Op een dag in 2017 werd de echtscheiding tussen eiser en zijn ex-partner uitgesproken. Bij de echtscheidingsbeschikking hoorde een echtscheidingsconvenant waarin afspraken over de partneralimentatie waren vastgelegd. Dit artikel bespreekt uitspraak van de rechtbank over de fiscale gevolgen van deze afspraken en de implicaties voor het begrip van onderhoudsverplichtingen volgens de Wet IB 2001.
Echtscheidingsbeschikking is bepalend voor partneralimentatie
Bij de echtscheidingsbeschikking werd een echtscheidingsconvenant opgesteld waarin de man, aangeduid als eiser, en de vrouw, aangeduid als de ex-partner, overeenkwamen dat de man € 300 per maand zou bijdragen aan het levensonderhoud van de vrouw. Dit bedrag zou worden verhoogd met de wettelijke indexering vanaf 1 januari 2019. Een belangrijk onderdeel van het convenant was een niet-wijzigingsbeding, wat betekent dat wijzigingen in de omstandigheden niet zonder meer zouden leiden tot een aanpassing van de alimentatie.
In 2020 verbleef de ex-partner tijdelijk in Nederland, werkte in dienstbetrekking en verbleef in de woning van eiser. Gedurende dat jaar betaalde eiser in totaal € 30.095 aan de ex-partner, wat aanzienlijk hoger was dan het oorspronkelijk overeengekomen bedrag. Bij zijn aangifte inkomstenbelasting over 2020 claimde eiser dit volledige bedrag als aftrekbare uitgaven voor onderhoudsverplichtingen. Echter, de belastingdienst accepteerde slechts een bedrag van € 3.600, gebaseerd op de oorspronkelijke alimentatieafspraken.
Rechter over meer partneralimentatie betalen dan in convenant
De rechtbank moest bepalen welk bedrag aan uitgaven voor onderhoudsverplichtingen in aanmerking kon worden genomen. De Wet IB 2001 omschrijft onderhoudsverplichtingen als periodieke uitkeringen die voortvloeien uit een rechtstreeks uit het familierecht voortvloeiende verplichting of uit een dringende morele verplichting tot voorziening in het levensonderhoud.
Eiser betoogde dat de betalingen aan zijn ex-partner moesten worden gezien als onderhoudsverplichtingen op grond van een dringende morele verplichting. De rechtbank oordeelde echter dat deze betalingen niet volledig aftrekbaar waren omdat ze niet rechtstreeks uit het familierecht voortvloeiden en niet konden worden gezien als voldoening aan een natuurlijke verbintenis die is omgezet in een rechtens afdwingbare verplichting.
De rechtbank concludeerde dat de aftrekbare uitgaven voor onderhoudsverplichtingen moesten worden beperkt tot het oorspronkelijke bedrag van € 300 per maand plus indexatie. Het vastgestelde belastbaar inkomen van eiser werd dienovereenkomstig aangepast. Tevens werden de proceskosten gedeeltelijk vergoed.
Partneralimentatie bij samenwonen
Henk heeft recht op aftrek van partneralimentatie ondanks het feit dat hij samenwoonde met Jacklien. De reden is volgens de rechtbank Noord Holland d.d. 12 maart 2024 (ECLI:NL:RBNHO:2024:7396) dat er geen sprake was van een gemeenschappelijke huishouding in economisch of financieel opzicht. Dit stond ook keurig in de afspraken die de advocaten hadden gemaakt en ook in de beschikking van de kantonrechter. Henk en Jacklien woonden in hetzelfde huis maar daar was ook alles mee gezegd. In de aangifte van Henk wordt partneralimentatie in mindering gebracht op zijn inkomen, de inspecteur heeft deze aftrek geweigerd. De rechter is het met Henk eens, alimentatie is gewoon aftrekbaar.
Noot fiscaal jurist inzake partneralimentatie
Deze uitspraak benadrukt het belang van zorgvuldige en duidelijke afspraken bij echtscheidingen, vooral als het gaat om financiële verplichtingen. Echtscheidingsadvocaten en belastingadviseurs moeten hun cliënten goed informeren over de fiscale consequenties van dergelijke afspraken. Bovendien benadrukt deze zaak de noodzaak van bewijsvoering en de strikte naleving van wettelijke criteria voor de aftrekbaarheid van onderhoudsverplichtingen.
De uitspraak van de rechtbank illustreert dat zowel de inhoud van echtscheidingsconvenanten als de feitelijke omstandigheden na de scheiding nauwkeurig moeten worden geëvalueerd om te bepalen of betalingen als aftrekbare onderhoudsverplichtingen kunnen worden aangemerkt. Het is van belang om bij het opstellen van dergelijke afspraken rekening te houden met de fiscale implicaties en om wijzigingen tijdig en op de juiste wijze vast te leggen. Waarom de rechter de afspraken strikt heeft uitgelegd volgt vermoedelijk uit het non wijzigingsbeding. Hierdoor is de rechter ook van mening dat geen sprake is van een morele verplichting. Hiervoor moet blijkens de wetsgeschiedenis sprake zijn van een natuurlijke verbintenis die is omgezet in een rechtens afdwingbare verplichting, zie hiertoe ook de uitspraak van het Gerechtshof Den Haag d.d. 31 oktober 2023. Soms kan er ook sprake zijn van een schenking, dit is in deze uitspraak niet door de inspecteur gesteld, zie hiertoe deze brief van de tweede kamer d.d. 24 juni 2015.
Bron en referenties
Rechtbank Den Haag d.d. 29 maart 2024 ECLI:NL:RBDHA:2024:4572
Gerechtshof Den Haag d.d. 31 oktober 2023 ECLI:NL:GHDHA:2023:2216
Echtscheiding en wijziging huwelijkse voorwaarden
Tijdens het huwelijk kunnen huwelijkse voorwaarden worden aangepast. In dit artikel behandelen wij een casus waarbij de huwelijkse voorwaarden (met vervening pensioenrechten en periodiek verrekenbeding) tijdens het huwelijk twee keer worden aangepast. De laatste aanpassing is een klein jaartje voor de echtscheiding. De vrouw stelt dat ze door de notarissen onvoldoende is ingelicht over de gevolgen van de wijziging in de huwelijkse voorwaarden. In deze casus worden de huwelijkse voorwaarden aangepast, dit is uiterst nadelig voor de vrouw. Naast het prijsgeven van pensioenrechten en recht op verrekening van overgespaarde inkomsten wordt door de ook het nog niet verrekende inkomen prijsgegeven. Het hof heeft de rol van de notaris onvoldoende gecontroleerd, de zaak wordt verwezen naar een ander gerechtshof.
Casus in het kort
De Hoge Raad heeft in zijn interessante uitspraak op 2 februari 2024 voor het eerst heldere richtlijnen gegeven over de wijziging van huwelijkse voorwaarden tijdens het huwelijk en de waarschuwingsplicht van de notaris bij het aangaan en/ of wijzigen van huwelijkse voorwaarden tijdens het huwelijk. In deze casus gaat het om een echtscheidingsprocedure waarbij de vrouw tijdens dit proces stelt dat de gewijzigde huwelijkse voorwaarden niet geldig zijn (vernietiging). De reden hiervoor is dat er sprake is van ingrijpende wijzigingen ten nadele van de vrouw, zonder dat ze hiervan op de hoogte was.
Rol notaris bij wijziging of opstellen van huwelijkse voorwaarden
Huwelijkse voorwaarden kunnen enkel worden aangegaan (of aangepast) via een notariele akte (artiel 1:115 BW) De rol van de notaris hierbij is feitelijk "onpartijdig adviseur" en zou beide echtelieden moeten beschermen. De notaris moet voorkomen dat één van de twee echtelieden misbruik maakt van zijn of haar (juridische of financiele) kennis en/of de onkunde van de ander. Zie hiertoe ook het arrest inzake de beroepsaansprakelijkheid van de notaris bij het wijzigen van huwelijkse voorwaarden (ECLI:NL:HR:1989:AD0586, voorheen LJN AD0586, AG5982, Hoge Raad, 13 431)
De rol van de notaris omvat volgens de wet op het notarisambt (artikel 43 lid 1 van de Wet op het notarisambt), de volgende onderdelen:
- het tijdig vooraf bieden van gelegenheid aan partijen om kennis te nemen van de inhoud van de akte;
- het mededelen van de zakelijke inhoud van de akte;
- het geven van een toelichting; en
- het zo nodig wijzen op de gevolgen die uit de inhoud van akte voortvloeien, ook wel de waarschuwingsplicht genoemd.
De notaris mag dus een akte niet zomaar bij het kruisje laten ondertekenen. De notaris heeft een waarschuwingsplicht omdat dus de verplichting van de notaris om helder te krijgen dat beide partijen de gevolgen van de inhoud van de akte begrijpen, zie dit arrest van de Hoge Raad uit 2005 (ECLI:NL:HR:2005:AT8238). Dit onderdeel wordt pas echt belangrijk als een partij minder kennis heeft en/of de akte voor een partij nadeliger is.
Waarschuwingsplicht notaris
Voor wat betreft de bijzondere zorgplicht van de notaris is er in de jurisprudentie al veel duidelijk geworden. Het lijkt er ook op dat deze rol van de notaris steeds meer op het netvlies van de notaris komt. De notaris is in beginsel een soort "leraar" en hij of zij heeft hierbij een algemene voorlichtings- en informatieplicht. Hierbij mag de notaris niet te lichtvaardig er op vertrouwen dat de opdrachtgever met de relevante en juiste gegevens komt, hij moet doorvragen en de verstrekte informatie verifiëren en waar nodig toetsen.
Vervolgens is de notaris ook een "agent of onderzoeker", hij of zijn mag in beginsel uitgaan van de juistheid en volledigheid van de informatie en mededelingen van partijen maar moet deze info bij enige twijfel zelf onderzoeken. Vorenstaande staat nog los van allerlei extra toetsen, zoals kadaster, WWFT, vergunningen en ontheffingen.
Wijziging huwelijkse voorwaarden en rol notaris
In deze procedure bij de Hoge Raad in 2024 moest er een oordeel worden gegeven over de rol van de notaris bij de wijziging van de huwelijkse voorwaarden in 2009 en 2016. Door deze wijzigingen had de vrouw geen aanspraak meer op verrekening van overgespaarde inkomsten (zoals uit de onderneming) en tevens had de vrouw geen recht meer op het pensioen van de man (verevening pensioenrechten). Daarnaast zou de vrouw bij een echtscheiding wel moeten delen of bijdragen in een mogelijk negatief prive vermogen van de man.
Nadat de huwelijkse voorwaarden in juni 2016 zijn aangepast wordt door de man in februari 2017 een verzoek tot echtscheiding ingediend. De vrouw bracht van alles in stelling omdat het lijkt alsof de man een spelletje speelt enkele maanden na de wijziging te willen scheiden. De vrouw stelt dat de wijzigingen in 2009 en 2016 voor haar erg nadelig zijn geweest. Ze eist dan ook vernietiging van de huwelijkse voorwaarden op grond van (oneigenlijke) dwaling (derhalve geen wilsovereenstemming). In de procedure stelt ze ook dat de betrokken notarissen haar niet of onvoldoende hebben geinformeerd / voorgelicht over de mogelijke gevolgen van de gewijzigde akten. De Hoge Raad gaat er eens goed voor zitten kijkt naar de waarschuwingsplicht van de notaris en het feit of de vrouw wist wat waar ze mee instemde. De notarissen hebben verklaringen afgelegd over de gevoerde besprekingen. Deze verklaringen worden door de Advocaat Generaal (adviseur Hoge Raad) en de Hoge Raad zorgvuldig uitgeplozen.
Mening gerechtshof over rol van de notaris
Volgens het hof hebben de successievelijk betrokken notarissen hier aan hun zorgplicht voldaan. In rechtsoverweging 2.9 overweegt het hof dat uit de processen-verbaal van de verhoren van de notarissen geen aanwijzingen volgen voor de stelling van de vrouw dat zij door de notarissen onvoldoende is voorgelicht over de gevolgen van de akten die zij heeft ondertekend. Het hof overweegt dat van alle aktes concepten met een toelichting aan partijen zijn toegezonden en dat bij het passeren van de aktes de inhoud daarvan met partijen is besproken (zie ook hierboven artikel 43 WN). Daarnaast zijn de concepten besproken en zijn er 5 gesprekken gevoerd, waarvan nog 1 gesprek alleen met de vrouw. Voorafgaand aan het tekenen van de aktes is de vrouw uitgenodigd om los van haar man op kantoor te komen om de inhoud van de wijzigingen met haar door te spreken. Daarvan heeft de vrouw geen gebruik gemaakt en aangegeven dat de bespreking kon plaatsvinden als zij toch op kantoor was voor het ondertekenen van de akte.
Mening adviseur van de Hoge Raad (de AG)
Lezenswaardig in dit kader is ook het advies van de AG in 2023. De eerste wijziging lijkt redelijk zorgvuldig verlopen, de tweede wijziging voldoet hier volgens de AG niet aan.
- Dat aan deze norm is voldaan bij de tweede wijziging, lijkt mij anders dan bij de eerste wijziging, hier niet te kunnen worden afgeleid uit de betreffende getuigenverklaring van de notaris. Op de vraag of de ontwerpakte direct goed was, heeft hij geantwoord dat het maar om één zin ging en dat niet zo ingrijpend was. Ook heeft de notaris verklaard dat het gesprek niet gemakkelijk was, omdat hij het gevoel had dat het niet goed landde. De notaris gaf in het verhoor aan dat de vrouw zich wat afzijdig hield en dat je dan als notaris veel moeite moet doen om iemand mee te nemen. Er werden weinig tot geen vragen gesteld door de vrouw. Dit gold ook voor het tweede gesprek. (…) Ook heeft de notaris verklaard dat de wijziging ter beperking van een mogelijk nadeel van de vrouw zou zijn, dus dat de wijziging in haar voordeel was.’
- Het hof had geoordeeld dat uit de getuigenverklaringen geen aanwijzingen volgen voor de stelling van de vrouw dat zij door de notarissen niet of onvoldoende is voorgelicht over de gevolgen van de betrokken akten. De Hoge Raad is het niet eens met die duiding van de getuigenverklaringen en oordeelt dat het hof hetzij moet onderzoeken of de notarissen specifiek aan hun waarschuwingsplicht hebben voldaan, hetzij moet motiveren waarom de notarissen aan die plicht hebben voldaan. De Hoge Raad verwijst het geding daarvoor naar het gerechtshof ’s-Hertogenbosch.
Mocht de man ervan uitgaan dat de vrouw akkoord was met de wijziging en hiermee heeft ingestemd?
Los van de rol van de notaris moet ook worden gekeken naar de rol van partijen. Volgens de man heeft de notaris keurig voldaan aan hun waarschuwings- en informatieplicht. De Hoge Raad komt echter met de volgende overwegingen (dit zijn citaten van de vrouw, zie rechtsoverweging 3.6):
- de vrouw ging (toen ze nog minderjarig was) werken bij de ouders van de man;
- de man heeft het bedrijf van zijn ouders overgenomen;
- de financien en de administratie wordt verzorgd door de man;
- de man heeft meermaals vernomen dat een verrekenbeding bij een echtscheiding erg onvoordelig kan uitpakken;
- de man had inzicht in de financien van de onderneming en het gezin;
- de vrouw kon bij de notaris beter geen vragen stellen omdat ze anders dom zou overkomen.
Of bovenstaande stellingen van de vrouw juist zijn wordt door de Hoge Raad niet onderzocht, edoch als deze juist zouden zijn dan mocht de man er niet op vertrouwen dat de vrouw begreep waar ze voor tekenende. Deze context lijkt een beetje op de uitspraak van de Hoge Raad in 2005, ook hier wordt de vernietiging van de huwelijkse voorwaarden ingeroepen op grond van dwaling. Deze procedure was echter wel erg specifiek omdat de man hierbij zelf (kandidaat) notaris was en de concepten had opgesteld.
Conclusie wijziging huwelijkse voorwaarden
Het wijzigingen of opstellen van huwelijkse voorwaarden kan voor betrokken echtelieden, de financiele adviseurs en/of de notaris veel gedoe opleveren. Als de spelregels niet goed en zorgvuldig worden uitgevoerd kunnen er op latere datum veel onduidelijkheden en/of langlopende procedures volgen. Indien een partij geen verstand van zaken heeft, een niet geinteresseerde houding aanneem of geen of een beperkte behoefte aan voorlichting heeft is voorzichtigheid en zorgvuldige vastlegging van gesprekken noodzakelijk. Ook is het belangrijk dat bij een wijziging van huwelijkse voorwaarden een vermogensopstelling wordt gemaakt en/of een vaststellingsovereenkomst. Hierin moet dan duidelijk zichtbaar worden wat het vermogen op dat moment is en hoe dit vermogen moet worden verdeeld.
Afgekocht pensioen DGA en echtscheiding
Na echtscheiding heeft de partner van een DGA in beginsel recht op de helft van het tijdens het huwelijk opgebouwde ouderdomspensioen. Daarnaast heeft de partner recht op "bijzonder nabestaanden pensioen". Dit betreft het pensioen als de DGA na de echtscheiding komt te overlijden. In het convenant wordt soms afgezien van pensioenverevening van de door de DGA opgebouwde pensioenrechten, vaker is er sprake van een discussie.
Advocaten leggen dit nog steeds (soms) onduidelijk vast in het convenant. Het moet in het convenant helder zijn dat zowel van het ouderdompspensioen als van het bijzondere nabestaanden pensioen wordt afgezien, dit moet in twee bepalingen apart worden vastgelegd.
Sinds 2017 is de opbouw van pensioen in eigen beheer niet meer mogelijk. De meeste pensioenen zijn omgezet of afgekocht. Bij echtscheidingen komt de advisering van jaren geleden echter nogal eens in beeld. In dit artikel een procedure over dwaling bij een DGA pensioen. Bij de afkoop gaan latente afspraken van de partner verloren.
- Van belang is dit verband is de Wet pensioenverevening bij scheiding (artikel 3a lid 6) : "De aanspraak op partnerpensioen ten behoeve van de echtgenoot van een directeur-grootaandeelhouder kan zonder toestemming van die echtgenoot niet bij overeenkomst tussen de directeur-grootaandeelhouder en het uitvoeringsorgaan of de werkgever worden verminderd.
In de procedure die we hier bespreken is de partner akkoord gegaan, edoch is zij van mening dat sprake is van dwaling.
Afkoop pensioen en dwaling ex partner
De afkoop van een DGA pensioen en/of omzetting van een pensioen in eigen beheer in een ODV geeft vaak gezeur bij een echtscheiding. Vaak wordt de positie van de partner van de DGA door deze afkoop of omzetting slechter en komt dit bij een echtscheiding op het bordje van de advocaat. Bij een echtscheiding zal de partner nog een goed kijken naar de afkoop en de communicatie en vastlegging op dat moment. Om gezeur te voorkomen had de partner destijds moeten meetekenen, de praktijk is echter weerbarstig, waardoor de partner soms niet heeft meegetekend. In dit artikel een procedure bij de rechtbank over een dergelijke situatie.
De Complexiteit van Pensioenafkoop bij Echtscheiding
De uitfasering van het pensioen in eigen beheer heeft veel aandacht gekregen, vooral vanwege de impact op de financiële positie van de partner bij echtscheiding. Een recente uitspraak van Rechtbank Midden-Nederland belicht de problematiek rondom de afkoop van pensioen in eigen beheer bij echtscheidingen. De casus toont aan dat de afkoop van het pensioen in eigen beheer of de omzetting ervan in een oudedagsverplichting de positie van de partner kan verslechteren. Dit vereist dat de partner expliciet instemt met dergelijke beslissingen, hoewel dit in de praktijk niet altijd gebeurt.
In de besproken zaak voerde de ex-partner aan dat zij bij de afkoop van het pensioen had gedwaald omdat zij niet adequaat was geïnformeerd. De rechtbank oordeelde echter dat er geen sprake was van dwaling, aangezien de afkoop zelf de vrouw niet benadeelde en zij een eigen verantwoordelijkheid had om zich te laten informeren. De feiten
- Partijen zijn in 2001 gaan samenwonen.
- Partijen zijn in 2009 gehuwd.
- De man verzorgde de financiën de vrouw was hierbij niet betrokken.
- Beide partijen hebben een goede opleiding gevolgd.
- In 2017 wordt - in overleg met partijen en de accountant - besloten om het pensioen in eigen beheer af te kopen.
- Beide partijen tekenen de benodigde formulieren en notulen voor akkoord.
- In de loop van 2021 wordt besloten om te gaan scheiden.
Deze situatie onderstreept het belang van duidelijke communicatie en advisering bij de afkoop van pensioenen in eigen beheer, vooral in het licht van de bescherming van de niet-ondernemende partner. De afwezigheid van een compensatieovereenkomst in deze casus roept vragen op over de bescherming van de rechten van de partner, wat een belangrijk aandachtspunt is voor toekomstige gevallen.
Aandachtspunten bij afkoop pensioen en echtscheiding
- Partnerbescherming: Het is cruciaal dat de partner van de DGA betrokken wordt bij het advies en instemt met de afkoop of omzetting van het pensioen in eigen beheer om hun financiële positie te beschermen.
- Informatie en Advies: De noodzaak voor adequate informatievoorziening en advisering aan de partner over de gevolgen van de afkoop of omzetting van het pensioen.
- Compensatieovereenkomsten: Het belang van het sluiten van compensatieovereenkomsten om de partner te compenseren voor het verlies van rechten, zoals nabestaandenpensioen en een deel van het ouderdomspensioen.
- Eigen verantwoordelijkheid: De uitspraak benadrukt de eigen verantwoordelijkheid van partners om zich te laten informeren over de consequenties van de afkoop.
- Juridische duidelijkheid: De noodzaak voor juridische duidelijkheid over de positie van de partner bij afkoop van pensioen in eigen beheer, met name bij echtscheiding.
- Controle van de overeenkomsten: Het is raadzaam om bestaande compensatieovereenkomsten te controleren op dekking en duidelijkheid, vooral in het geval van een echtscheiding.
- Deze casus illustreert de complexiteit van pensioenafkoop bij echtscheiding en het belang van zorgvuldige overweging van de rechten en bescherming van beide partners.
- Nadeel: afkoop van pensioen wil nog niet zeggen dat de vrouw is benadeeld, immers er komt bij afkoop ook een bedrag vrij. Als onduidelijk is waar dit bedrag is gebleven is het vaak aannemelijk dat het in de huishouding is opgemaakt.
Noot fiscaal jurist inzake echtscheiding DGA
Het verweer van de vrouw over benadeling en "ik wist het niet" zien wij in de praktijk vaker, soms ook terecht omdat tijdens het huwelijk - als het goed gaat - veel stukken blind (en zonder eigen adviseur) worden getekend. Dit zal ook gelden voor het formulier inzake de afkoop van het pensioen. De partner moet echter wel worden beschermd en het is mede daarom raadzaam om in dergelijke situaties een eigen adviseur van de vrouw in te schakelen. De rechtbank stelt vast dat het pensioen correct is afgekocht waarbij beide partijen een krabbel hebben gezet. In dit geval stelt de rechtbank vast dart de vrouw - onder de gegeven omstandigheden - onvoldoende aannemelijk heeft gemaakt dat sprake is of was van dwaling (een feitelijke beoordeling). De vrouw had zich - aldus de rechterbank - moeten laten informeren als zij de consequenties niet kon overzien. In de onderhavige procedure is vermoedelijk geen compensatieovereenkomst opgesteld, dit zou wel wenselijk zijn. De stelling van de rechtbank dat de vrouw niet is benadeeld kan ik niet begrijpen.
Het is van cruciaal belang dat bij een afkoop of omzetting van een pensioen in eigen beheer een tijdlijn wordt gemaakt. Hierbij moet alle relevante correspondentie (en emails) op tafel komen. Op een dergelijke wijze kan het feitencomplex goed in beeld worden gebracht.
Heeft u vragen over echtscheidingen bij ondernemers of een DGA? Stuur gerust een e-mail aan onderstaande specialisten.
Hypotheekrente aftrek bij een echtscheiding
In dit artikel behandelen wij een procedure van het Gerechtshof Arnhem - Leeuwarden d.d. 6 juni 2023.
In een echtscheidingsconvenant wordt vastgelegd dat de ex partner (Henk) de volledige hypotheekrente moet betalen. Henk voldoet conform het convenant alle hypotheekrente echter de rechter is van mening dat deze niet volledig bij Henk aftrekbaar is omdat Henk niet de volledige economische eigenaar van de eigen woning is.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Hypotheekrente betalen na echtscheiding
Hieronder de weergave van een procedure inzake de aftrek van hypotheekrente na een echtscheiding, eerst de feiten:
- X en Y bezitten gemeenschappelijk een eigen woning
- X en Y gaan scheiden in 2017
- X vertrekt uit de woning en de woning wordt te koop gezet
- De woning wordt in 2019 verkocht
- X voldoet de volledige hypotheekrente en heeft het recht om 50% hiervan op Y te verhalen (hij doet dit niet)
- 50% van de hypotheekrente is voor X aftrekbaar (omdat X maar voor 50% eigenaar was van de woning)
Zie voor een toelichting de uitspraak van het Gerechtshof 's Hertogenbosch d.d. 9 oktober 2024 ECLI:NL:GHSHE:2024:3157
Gerechtshof inzake convenant, hypotheekrente en eigen woning
- Henk is in gemeenschap van goederen getrouwd met Tamara. Sinds juni 2014 zijn Henk en Tamara officieel gescheiden. Tamara heeft haar auto ingepakt, alle spullen in dozen gestopt en zij heeft, in maart 2014, de woning verlaten.
- Er zal geen alimentatie worden betaald en de woning zal worden verkocht, een ieder krijgt zijn deel en gaat verder met zijn leven.
- Henk heeft een nieuwe vriendin (Truus) en zij komt - ondanks een minder spannende naam - in augustus 2015 bij Henk wonen.
- In de aangifte inkomstenbelasting 2014 is niet gekozen voor (voljaars) fiscaal partnerschap (ex artikel 2.17 lid 7 wet IB).
- Er is kennelijk bewust afgezien van partneralimentatie, hoewel beide partijen hier meermaals op zijn gewezen. Ze stellen normen en waarden boven de onderhoudsverplichting na het huwelijk.
- De woning wordt in 2016 verkocht, gedurende de periode 2014 - 2016 voldoet Henk - conform het convenant - de hypotheekrente. Hij claimt hiervoor ook aftrek in zijn aangiften inkomstenbelasting. De inspecteur, de rechtbanken het gerechtshof zijn het hier niet mee eens. Omdat de woning maar voor 50% in eigendom toebehoort is de hypotheekrente ook maar voor 50% aftrekbaar, zo simpel is het.
- De andere 50% is ook niet aftrekbaar als onderhoudsverplichting (alimentatie) omdat in het convenant hiervan uitdrukkelijk afstand is gedaan. In hoger beroep komt Henk nog met een verklaring van Tamara inzake de betaalde hypotheekrente, ook dit helpt niet.
Noot fiscaal jurist inzake echtscheiding en hypotheekrente
Als Henk en Tamara in 2014 hadden gekozen voor fiscaal partnerschap en het convenant anders hadden opgesteld was dit niet zo gelopen.
Bij een echtscheiding zijn er verschillende zaken waarmee rekening moet worden gehouden met betrekking tot de hypotheekrenteaftrek. De hypotheekrenteaftrek is een fiscale regeling waarbij de rente die je betaalt op een eigen woning lening (hypotheek) in mindering gebracht kan worden op je belastbaar inkomen. Deze regeling kan van invloed zijn op de verdeling van de financiën en de woning na een echtscheiding. Zoals uit bovenstaande uitspraak volgt is het hierbij wel van belang wie (economisch) eigenaar van de eigen woning is.
Hier zijn enkele belangrijke punten om in gedachten te houden:
- Gezamenlijke hypotheek: Als je samen met je partner een gezamenlijke hypotheek hebt, moet je afspraken maken over wie de woning overneemt en wie verantwoordelijk is voor het betalen van de hypotheeklasten. Als één van jullie de woning overneemt, kan die persoon mogelijk de hypotheekrente blijven aftrekken. Het is belangrijk om hierover afspraken te maken en deze vast te leggen in een echtscheidingsconvenant. Doe dit niet zoals in deze casus, dan gaat het mis.
- Eigenwoningreserve: Als je na de echtscheiding een nieuwe woning koopt, kan de eigenwoningreserve van invloed zijn op de hypotheekrenteaftrek. De eigenwoningreserve is het bedrag dat overblijft nadat de verkoopopbrengst van de oude woning is verminderd met de eventuele restschuld en verkoopkosten. Dit bedrag moet gebruikt worden voor de aankoop van een nieuwe eigen woning om in aanmerking te komen voor volledige hypotheekrenteaftrek. Als je de eigenwoningreserve niet volledig gebruikt, kan dit leiden tot beperkingen in de hypotheekrenteaftrek voor de nieuwe woning.
- Uitkopen ex-partner: Als jij of je ex-partner de ander uitkoopt bij de verdeling van de woning, kan dit gevolgen hebben voor de hypotheekrenteaftrek. De persoon die de woning overneemt en de hypotheek voortzet, kan de volledige hypotheekrente blijven aftrekken. Het is belangrijk om hierover goede afspraken te maken en deze vast te leggen in een echtscheidingsconvenant. Laat altijd een fiscalist meekijken in het echtscheidingsconvenant.
- Verkoop woning: Als jullie besluiten om de woning te verkopen, zal de hypotheekrenteaftrek uiteindelijk komen te vervallen. Na de verkoop van de woning is er geen eigen woning meer waarvoor hypotheekrente aftrekbaar is. Verminder dan direct ook je voorlopige aanslag inkomstenbelasting over dat jaar.
Het is altijd verstandig om professioneel advies in te winnen bij een fiscalist en een scheidingsexpert. Deze experts kunnen je helpen bij het maken van de juiste beslissingen en het opstellen van een echtscheidingsconvenant dat rekening houdt met de fiscale aspecten. De advocaat in deze had beter even met een fiscalist kunnen bellen.
Fiscaal partnerschap herleeft bij niet ontvankelijk echtscheidingsverzoek
De kennisgroep van de belastingdienst heeft in maart 2024 gekeken naar het fiscaal partnerschap als er sprake is van een niet ontvankelijk echtscheidingsverzoek. Wat zijn de gevolgen voor het fiscale partnerschap?
- Voorbeeld: Echtpaar dienst op 11 november 2021 een verzoek tot echtscheiding in bij de Rechtbank. De man wordt uitgeschreven op het woonadres per deze datum (in basisadministratie). Het echtscheidingsverzoek wordt op 1 maart 2022 niet ontvankelijk verklaard. Deze wordt op 1 juni 2022 onherroepelijk. Ook na 1 maart 2022 blijven beide ex partners op andere woonadressen wonen.
- Periode tot 11 november 2021: Fiscaal partnerschap op grond van artikel 5a, eerste lid, onderdeel a, AWR. Echtgenoten worden als fiscaal partners aangemerkt vanaf het sluiten van het huwelijk tot ontbinding door overlijden of echtscheiding (artikel 1:149 BW).
- Periode 11 november 2021 tot 1 maart 2022: Geen fiscaal partnerschap. Ondanks het ingediende echtscheidingsverzoek is het huwelijk nog niet ontbonden. Echter, door inschrijving op verschillende woonadressen in de BRP en het ingediende verzoek tot echtscheiding, wordt aan de cumulatieve voorwaarden van artikel 5a, vierde lid, AWR voldaan, waardoor geen sprake is van fiscaal partnerschap. Zie ook de hiermee samenhangende kamerstukken en de brief van de staatssecretaris uit 2010.
- Periode 1 maart 2022 tot 1 juni 2022: Geen fiscaal partnerschap. Het echtscheidingsverzoek is niet-ontvankelijk verklaard, maar de niet-ontvankelijkverklaring is nog niet onherroepelijk. Gedurende deze periode is er, conform artikel 5a, vierde lid, AWR, geen sprake van fiscaal partnerschap.
- Periode vanaf 1 juni 2022: Hervatting van fiscaal partnerschap. Na de onherroepelijke niet-ontvankelijkverklaring van het echtscheidingsverzoek, en bij gebrek aan een nieuw verzoek tot echtscheiding, is opnieuw sprake van fiscaal partnerschap conform artikel 5a, eerste lid, onderdeel a, AWR.
- Juridische beoordeling (a) Artikel 5a, eerste lid, onderdeel a, AWR: Definitie van fiscaal partnerschap gebaseerd op de burgerlijke staat van echtgenoten; (b) Artikel 1:149 BW: Bepaalt dat het huwelijk eindigt door ontbinding na overlijden of echtscheiding; (c) Artikel 5a, vierde lid, AWR**: Biedt een uitzondering op de hoofdregel van fiscaal partnerschap indien een echtscheidingsverzoek is ingediend en de echtgenoten niet meer op hetzelfde adres in de BRP staan ingeschreven; (d) Artikel 358, tweede lid, Rv**: Stelt de beroepstermijn vast op drie maanden, waarna een rechterlijke beslissing onherroepelijk wordt.
Bron echtscheiding en eigen woning
Gerechtshof Arnhem - Leeuwarden d.d. 6 juni 2023 ECLI:NL:GHARL:2023:4793
Kosten akte verdeling bij echtscheiding niet aftrekbaar
Bij een echtscheiding zijn bepaalde kosten wel aftrekbaar en bepaalde kosten niet. In dit artikel een procedure over notariskosten die zijn gemaakt om de akte van verdeling op te stellen.
Welke kosten bij echtscheiding niet aftrekbaar?
- De kosten voor een procedure (echtscheiding) zijn in principe niet aftrekbaar.
- De alimentatiebetaler mag kosten voor een procedure omtrent een alimentatieplicht (of aanpassing van de alimentatie) niet aftrekken.
- Advocaatkosten in verband met kinderalimentatie zijn niet aftrekbaar (niet voor betaler en ook niet voor ontvanger).
- Griffiekosten.
- Kinderalimentatie.
Welke kosten bij echtscheiding zijn wel aftrekbaar?
- De kosten die de alimentatie-ontvanger heeft betaald / gemaakt om partneralimentatie te verkrijgen (of herzieningsprocedure), behouden of te verhogen zijn aftrekbaar. De uiteindelijke partneralimentatie moet daarna wel vaststaan (in echtscheidingsconvenant of uitspraak van een rechter). Het kan hierbij gaan om kosten van een (belasting-)adviseur, jurist, advocaat en de proceskosten. De kosten voor een deurwaarder / incassobureau mogen ook als aftrekposten worden opgevoerd.
- Partneralimentatie.
- Afkoopsom partneralimentatie.
- Bijstand die de Sociale Dienst aan uw ex-partner heeft betaald en op u is verhaald.
- Deel eigenwoningforfait als uw ex-partner in de woning blijft wonen (mits juist overeengekomen).
- Ouderdomspensioen dat u als partneralimentatie doorbetaalt.
Kosten akte verdeling aftrekbaar of niet?
Noot fiscaal jurist over fiscale kosten bij een echtscheiding
Bron akte verdeling niet aftrekbaar
Samenwonende ex-partners en aftrek partneralimentatie
Als u getrouwd was (of bij einde geregistreerd partnerschap), bent u verplicht om elkaar na de echtscheiding te onderhouden. Het bedrag dat u aan uw ex-partner betaalt noemen we partneralimentatie. Partneralimentatie is aftrekbaar, sinds 2023 tegen een tarief van net geen 37%. Naast partneralimentatie zijn soms andere onderhoudsverplichtingen aftrekbaar, dit is maatwerk. Alimentatie voor de kinderen is niet aftrekbaar. Maar wat als u door omstandigheden na de echtscheiding nog op hetzelfde adres zou wonen? De partneralimentatie is in dergelijke gevallen veelal gewoon aftrekbaar.
De duur van de partneralimentatie is in 2020 aangepast, het vertrekpunt is op dit moment dat er 5 jaar partneralimentatie moet worden betaald. In dit schema (van SDU) kunt u kijken over welke periode er partneralimentatie moet worden betaald.
Standpunt kennisgroep inzake samenwonende ex-gehuwden en aftrekbaarheid alimentatie
Aanleiding
Man en vrouw zijn officieel gescheiden. Inschrijving van de beschikking in de registers van de burgerlijke stand heeft plaatsgevonden op grond van artikel 1:163 van het Burgerlijk Wetboek (hierna: BW). Door de rechter is bepaald dat de man een bedrag aan levensonderhoud aan de vrouw is verschuldigd. Na de echtscheiding blijven man en vrouw nog gedurende een bepaalde periode in de voormalige echtelijke woning wonen.
Vraag
Kan gedurende de periode van samenwonen sprake zijn van een aftrekbare onderhoudsverplichting in de zin van artikel 6.3, eerste lid, onderdeel a van de Wet inkomstenbelasting 2001 (hierna: Wet IB 2001)?
Antwoord
Ja. Er moet wel sprake zijn van een onderhoudsverplichting die rechtstreeks voortvloeit uit het familierecht. De ontvangers mogen geen bloed- of aanverwanten in de rechte lijn of in de tweede graad van de zijlijn zijn. Dit staat in artikel 6.3 Wet IB 2001.
Als sprake is van een aftrekbare onderhoudsverplichting, is het bedrag belast in box 1 voor degene die het ontvangt op grond van artikel 3.101, lid 1, onderdeel b Wet IB 2001.
Beschouwing
Alimentatie kan niet eerder ingaan dan nadat het huwelijk door echtscheiding is beëindigd. Het einde van het huwelijk betekent ook dat de huwelijkse rechten en plichten, zoals opgenomen in titel 6 van boek 1 BW, eindigen. Dit betekent dat geen sprake meer is van een gezamenlijke huishouding in de zin van artikel 1:84 BW en de verplichting om elkaar het nodige te verschaffen (artikel 1:81 BW). Een verplichting tot voorziening in het levensonderhoud na het huwelijk moet rechtstreeks uit het familierecht voortvloeien om te kunnen worden aangemerkt als een aftrekbare onderhoudsverplichting.
Doordat de ex-gehuwden gedurende een bepaalde periode op hetzelfde adres staan ingeschreven en zij samen een woning hebben, die hun anders dan tijdelijk als hoofdverblijf ter beschikking staat op grond van eigendom, is sprake van fiscaal partnerschap op grond van artikel 5a, tweede lid van de Algemene wet inzake rijksbelastingen.
Het feit dat de ex-gehuwden nog op hetzelfde adres woonachtig zijn, wil niet zeggen dat van een gezamenlijke huishouding sprake is. Het zal onder meer afhangen van de vraag of degene die alimentatie vraagt 'behoeftig' is. Dat wil zeggen: beschikt deze persoon over voldoende middelen of is hij / zij in staat om middelen te verwerven om in het eigen levensonderhoud te voorzien? Het zijn van fiscaal partner is geen beletsel om alimentatie vast te stellen. Artikel 1:160 BW, waarin het einde van de alimentatieplicht is vastgelegd, is niet van toepassing op ex-gehuwden (gewezen partners) die met elkaar samenwonen.
In de uitspraak van 2 november 2021 van Gerechtshof Arnhem - Leeuwarden, ECLI:GHARL:2021:10233 werd geoordeeld dat de alimentatieplicht op grond van artikel 1:160 BW niet is komen te vervallen. In deze procedure betaalde de man tijdens het samenwonen met zijn ex-vrouw alimentatie aan haar. Volgens de man was sprake van een onverschuldigde betaling. Het hof oordeelde hier dat het samenwonen met de ex-partner niet onder het bereik van artikel 1:160 BW valt. Het samenwonen van partijen maakt geen einde aan de lotsverbondenheid, die tussen hen is ontstaan door het huwelijk of geregistreerd partnerschap. De verbondenheid vormt de grondslag van een onderhoudsverplichting, die in de wet is geregeld.
Als de onderhoudsverplichting voortvloeit uit het civiele recht (d.w.z. in het levensonderhoud na echtscheiding is voorzien / berekend), wordt dit in de fiscale wetgeving gevolgd, ongeacht of wel of niet sprake is van fiscaal partnerschap.
Partneralimentatie bij samenwonen
Henk heeft recht op aftrek van partneralimentatie ondanks het feit dat hij samenwoonde met Jacklien. De reden is volgens de rechtbank Noord Holland d.d. 12 maart 2024 (ECLI:NL:RBNHO:2024:7396) dat er geen sprake was van een gemeenschappelijke huishouding in economisch of financieel opzicht. Dit stond ook keurig in de afspraken die de advocaten hadden gemaakt en ook in de beschikking van de kantonrechter. Henk en Jacklien woonden in hetzelfde huis maar daar was ook alles mee gezegd. In de aangifte van Henk wordt partneralimentatie in mindering gebracht op zijn inkomen, de inspecteur heeft deze aftrek geweigerd. De rechter is het met Henk eens, alimentatie is gewoon aftrekbaar.
Fiscale aandachtspunten bij een echtscheiding
Wij adviseren wekelijks ondernemers en partners van ondernemers bij een echtscheiding. De belangrijkste discussiepunten zijn:
- Winst uit de onderneming of bv.
- Waarde van de onderneming of bv.
- Hoeveel winst uit de bv moet worden meegerekend voor de partneralimentatie.
- Voor wiens rekening is de rekening-courantschuld aan de bv.
- Welke grondslagen moeten worden gekozen voor de berekening van de partneralimentatie?
Fiscale aandachtspunten bij een echtscheiding
De 'populairste maand' om te gaan scheiden is maart, aldus Independer. En uitschieters in het echtscheidingsland zijn Heerlen, Zandvoort en Kerkrade. In Urk en Staphorst blijven de mensen 'lekker' bij elkaar. Maar wat zijn de belangrijkste aandachtspunten?
- Maak afspraken over nog te betalen en ontvangen belastingen en toeslagen.
- Maak afspraken over de betaling en aftrek van hypotheekrente op de eigen woning.
- Controleer of de hypotheekrente aftrekbaar is als alimentatie.
- Controleer of je na de echtscheiding recht hebt op toeslagen of de toeslagen stop moet zetten.
- Maak afspraken over de belastingaangifte in het jaar van de echtscheiding, gezamenlijk aangifte doen is vaak het meest voordelig.
- Geef de echtscheiding door aan de Belastingdienst, uw pensioenverzekeraar, bank en verzekeringsadviseur.
Inleiding
Een echtscheiding komt steeds vaker voor, 1 op de 3 huwelijken loopt stuk. Een advocaat regelt meestal de juridische kant van de zaak en wij als fiscaal juristen worden veelal inschakeld bij de fiscale beoordeling van de draagkracht bij ondernemers of vermogende particulieren. In de meeste gevallen adviseren wij hierbij de vrouw die twijfelt aan de juistheid van de verstrekte gegevens welke worden opgegeven door haar man (of diens accountant). Dit traditionele patroon zie je in deze moderne tijd nog steeds.
Veelal worden in overleg met de advocaat de draagkracht en behoefte van de echtelieden bepaald. De moeilijkheidsgraad is veelal te vinden in de ondernemingswinst van de man, respectievelijk de winst van zijn bv. In de praktijk zien wij maar al te vaak dat de winst - in het zicht van de echtscheiding - een dalende trend vertoont.
In aansluiting op de echtscheiding wordt door ons de aangifte inkomstenbelasting verzorgd. Hierbij kijken wij naar diverse fiscale aspecten zoals:
- Alimentatie-uitkeringen / afkoop;
- Toepasselijke heffingskortingen;
- Mogelijke extra aftrekposten (bijvoorbeeld advocaat en notaris);
- Hypotheekrente eigen woning;
- Heffingskortingen.
Het eerste jaar van scheiding is fiscaal lastig, het volgende jaar kan de cliënt veelal zelf weer invullen.
Contactpersoon echtscheidingen
'Tot de dood ons scheidt' is steeds vaker niet meer het adagium als partners gaan trouwen. Per jaar gaan 25.000 stellen uit elkaar, met alle gevolgen van dien. Meer echtscheidingen wil zeggen meer discussies over waarderingen van bedrijven, uitleggen van finaal verrekenbedingen en ruzies over pensioenen en de inboedel. Ook bij familiebedrijven geeft dit vaak discussies waar niemand op zit te wachten.
Bij ons op kantoor zijn onderstaande adviseurs regelmatig betrokken bij echtscheidingen. Veelal wordt nauw samengewerkt met een advocaat, mediator of notaris. Vaak adviseert hij ondernemers of de partner van de ondernemer. Ook advocaten vragen regelmatig om toelichtingen of waarderingen van ondernemingen. U kunt hen geheel vrijblijvend e-mailen voor een gratis oriënterend gesprek of voor uw vragen of opmerkingen.
Vragen die vaak voorliggen zijn:
- Hoe kan ik de winst verlagen?
- Welke belastinglatentie moet worden meegenomen?
- Moet dividend worden meegeteld voor alimentatieberekeningen?
- Hoe zit het met het pensioen of de FOR?
- Wat is mijn bedrijf nu echt waard?
- Waar is de winst ineens gebleven nu we gaan scheiden?
Hypotheekrente na echtscheiding en fiscaal partnerschap
Als u in de oorspronkelijke eigen woning blijft wonen en uw ex-partner de woning bij een echtscheiding heeft verlaten (zonder uitkoop), dan mag u niet langer de volledige hypotheekrente in uw aangifte inkomstenbelasting aftrekken. U en uw partner mogen maximaal 2 jaar de zelfstandig betaalde hypotheekrente aftrekken (overgangsregeling).
Hypotheekrente betalen na echtscheiding
- X en Y bezitten gemeenschappelijk een eigen woning
- X en Y gaan scheiden in 2017
- X vertrekt uit de woning en de woning wordt te koop gezet
- De woning wordt in 2019 verkocht
- X voldoet de volledige hypotheekrente en heeft het recht om 50% hiervan op Y te verhalen (hij doet dit niet)
- 50% van de hypotheekrente is voor X aftrekbaar (omdat X maar voor 50% eigenaar was van de woning)
Zie voor een toelichting de uitspraak van het Gerechtshof 's Hertogenbosch d.d. 9 oktober 2024 ECLI:NL:GHSHE:2024:3157
In het kort hypotheekrente en echtscheiding
- Hypotheekrente is veelal nog gedurende 2 jaar aftrekbaar, ook al woont u niet meer in de woning.
- De door uzelf betaalde hypotheekrente is aftrekbaar.
- Koopt uw ex-partner direct na vertrek zelf een nieuwe eigen woning, dan kan in voorkomende gevallen de rente voor beide woningen worden afgetrokken.
- Betaalt u meer rente dan uw aandeel? Dan is het meerdere aftrekbaar als partneralimentatie.
- Bij een echtscheiding komt in de basis het fiscaal partnerschap te vervallen, dit kan problemen opleveren. Verzoek bij het indienen van de aangifte om voor het gehele jaar fiscaal partner te zijn, anders bent u te laat.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Fiscaal partnerschap, echtscheiding en eigen woning
In een zaak bij de Rechtbank Noord Nederland op 8 november 2022 zijn X en haar ex-man niet voor het gehele jaar fiscaal partner, omdat hiervoor bij het indienen van de aangifte inkomstenbelasting is verzocht. De feiten:
- X en Y zijn getrouwd en gaan scheiden;
- X en Y zijn beiden voor 50% eigenaar van de eigen woning;
- Y vertrekt in augustus uit de eigen woning;
- Y vertrekt in november uit de eigen woning;
- X en Y verzoeken in de aangifte inkomstenbelasting niet om fiscaal partnerschap.
De belastbare inkomsten uit de eigen woning zijn door de zelfstandige belastingplicht niet aan te merken als gemeenschappelijke inkomensbestanddelen. X kan 50% van de betaalde hypotheekrente aftrekken. De overige rente is niet aftrekbaar. Als voor fiscaal partnerschap was gekozen (ex artikel 2.17 lid 7 wet IB), was de hypotheekrente wel aftrekbaar. In de procedure bij de rechtbank probeert X dit via een ambtshalve verzoek te herstellen, dit kan volgens de inspecteur en de rechtbank niet.
Praktijk echtscheiding, eigen woning en belastingen
Als partners uit elkaar gaan, wordt dit vaak geregeld via een advocaat of mediator. Dergelijke advocaten zijn vaak gespecialiseerd, maar zijn geen belastingadviseurs of fiscaal juristen. Het is van belang dat in het convenant een fiscale paragraaf wordt toegevoegd, zodat ook fiscale zaken (na de echtscheiding) goed worden geregeld. Denk hierbij bijvoorbeeld aan een fiscale glijclausule of afspraken omtrent fiscaal partnerschap en / of afwikkeling van bestaande belastingschulden.
Wat kunnen partners met elkaar afspreken over de eigen woning?
- Partner X voldoet de hypotheekrente, partner Y niet. Tevens worden er afspraken gemaakt over partneralimentatie. De partner die alle rente heeft betaald mag het aandeel van Y zien als partneralimentatie en deze op de partneralimentatie in mindering brengen. X kan zo 50% van de hypotheekrente aftrekken en de andere 50% als partneralimentatie. De niet betalende partner (Y) kan in zijn of haar aangifte de hypotheekrente aftrekken en moet anderzijds de partneralimentatie opgeven (bijtellen).
- Iedere partner voldoet zijn of haar aandeel van de hypotheekrente, beiden kunnen dit bedrag aftrekken.
- De ex-partners doen in het jaar van de echtscheiding (uiterlijk in de aangifte inkomstenbelasting) een beroep op de partnerregeling ex artikel 2.17 lid 7 Wet IB. De inkomsten en uitgaven uit de eigen woning kunnen dan netjes tussen beiden worden verdeeld. In het convenant wordt deze afspraak (en de gevolgen van de verrekening) opgenomen.
Noot fiscaal jurist inzake echtscheiding
Bij een echtscheiding komen emoties, het civiele en fiscale recht samen. De emotie en de civiele kant (advocaat) komen vaak vanzelf en de fiscale kant wordt nog te vaak vergeten. Dit met alle financiële gevolgen van dien. Tijdig een fiscalist bij uw echtscheiding - op de zijlijn - inschakelen kan veel problemen vrij eenvoudig voorkomen. De Belastingdienst heeft een mooi boekje uitgebracht over echtscheiding en de eigen woning. Zodra een partner de gezamenlijke woning verlaat, geniet de achterblijver een voordeel (periodieke uitkering via woongenot). Dit woongenot kan eenvoudig worden omgezet in alimentatie, waardoor het fiscaal weer goed verloopt. Aandachtspunt kan dan de premie Zvw zijn, die is namelijk over het woongenot (alimentatie) verschuldigd. Door te kiezen voor fiscaal partnerschap in het jaar van echtscheiding ontstaat vaak de meest gunstige oplossing.
Heeft u vragen over fiscale merites bij een echtscheiding? Stuur ons een gerust een bericht via onderstaand formulier.
Recht op partneralimentatie bij echtscheiding
Regelmatig zitten wij met ondernemers en DGA's aan tafel om bij te praten over de onderneming, estate planning, belastingdruk, etc. Ook komen regelmatig de huwelijkse voorwaarden en / of het risico (en de gevolgen) van een echtscheiding aan de orde. Aanstaande echtgenoten (ondernemers die gaan trouwen) willen steeds vaker voorafgaand (of tijdens) het huwelijk overeenstemming over de uiteindelijk verschuldigde partneralimentatie (of het afzien van dit recht). Om aan die wens tegemoet te komen, nemen notarissen soms een afspraak op in de huwelijkse voorwaarden (een zogenaamd nihilbeding). Hier zet de notaris wel vaak bij dat hij verder niet aansprakelijk is en dat partijen zich realiseren dat een dergelijke bepaling wellicht niet geldig is (geen rechtskracht).
Maar wat zegt de rechter hierover? De Hoge Raad stelt in 2020 dat een nihilbeding niet mogelijk is!
De duur van de partneralimentatie is in 2020 aangepast, het vertrekpunt is op dit moment dat er 5 jaar partneralimentatie moet worden betaald. In dit schema (van SDU) kunt u kijken over welke periode er partneralimentatie moet worden betaald.
Partneralimentatie in huwelijkse voorwaarden
Echtgenoten zijn gehouden om aan hun ex-partner partneralimentatie te betalen voor levensonderhoud (artikel 1:158 BW). Als via een (vaststellings-)overeenkomst wordt afgezien van partneralimentatie, dan is een dergelijke bepaling nietig (artikel 1:400 lid 2 BW). De laatste jaren zijn er veel procedures over een zogenaamd nihilbeding (afzien van partneralimentatie). De algemene lijn is dat een nihilbeding niet mogelijk is (nietig) als deze in de huwelijkse voorwaarden is opgenomen.
Soms voegen rechters hieraan toe dat een beroep op de nietigheid van een bewust gesloten bepaling (afzien van partneralimentatie) in strijd is met de redelijkheid en billijkheid. Je spreekt iets af en dan moet je je er ook aan houden, aldus sommige rechtbanken en gerechtshoven.
De Hoge Raad heeft in 2022 een arrest gewezen dat duidelijkheid geeft over dit onderwerp. Voor een uitgebreide toelichting lees ook dit advies van de AG in mei 2022. Een voor het huwelijk (dus in de huwelijkse voorwaarden) gesloten nihilbeding over partneralimentatie is niet mogelijk (nietig) en in strijd met artikel 1:400 lid 2 BW. Dit ligt redelijk in lijn met eerdere arresten uit 1980 en 1996.
Noot fiscaal jurist inzake partneralimentatie bij ondernemers en DGA's
De Hoge Raad heeft bepaald dat een afspraak in huwelijkse voorwaarden voorafgaand aan het huwelijk waarbij beide partijen afzien van partneralimentatie nietig is op grond de wet (1:400 lid 2 BW). De rechtbank en het gerechtshof dachten hier ook al zo over. De Hoge Raad kijkt er wel kritisch naar. Op grond van de wet (1:158 BW) kunnen partijen afspraken met elkaar maken over partneralimentatie. Daarbij kan bijvoorbeeld worden overeengekomen dat er geen recht op partneralimentatie bestaat. Echter dit artikel gaat niet zover dat men hiermee een verbod op een voorhuwelijks nihilbeding (uit 1:400 lid 2) kan negeren. De wetgever moet dan de wet aanpassen, dat is niet aan de rechter. De wetgever heeft recentelijk aangegeven dat de wet blijft zoals die is.
Rechters gaan per 2023 wel op een andere manier kijken naar partneralimentatie. Er komen vanaf 2023 nieuwe aanbevelingen die de verschillen tussen partneralimentatie en kinderalimentatie moeten beperken. Er komt een nieuw begrip: 'het woonbudget'. Aan de hand van dit begrip wordt de draagkracht van partijen bepaald. Bij kinderalimentatie wordt nog gerekend met kosten voor wonen van 30% van het netto inkomen (forfait), bij partneralimentatie wordt er gekeken naar de werkelijke woonlasten, dit wil men vanaf 2023 gelijk gaan trekken (30% van netto inkomen is voor wonen). Maatwerk blijft gelukkig - in uitzonderingsgevallen - wel mogelijk.
De vraag is wel of er dan helemaal geen afspraken kunnen worden gemaakt over partneralimentatie, bijvoorbeeld met een maximale periode, een maximaal inkomen, welk inkomen, etc.
Accountant niet aansprakelijk voor schade bij echtscheiding
Henk is in 1995 getrouwd met Truus, er zjin huwelijkse voorwaarden opgesteld. In 2006 wordt de eenmanszaak van Henk omgezet in een bv. De accountant maakt keurig een jaarrekening, aangifte inkomstenbelasting en zelfs een vermogensopstelling op. Sinds 2015 zijn Henk en Truus ruzie aan het maken inzake hun echtscheiding. Truus stelt dat er geen periodieke verrekening heeft plaatsgevonden en dat er dus sprake is van een gemeenschap van goederen. Uiteindelijk treffen partijen een schikking. De vraag is of de accountant aansprakelijk is voor de schade.
Adviseur aansprakelijk voor schade door slecht advies
Het Gerechtshof is van mening dat de accountant niet aansprakelijk is voor het niet correct vastleggen van het verrekenbeding in de huwelijkse voorwaarden. Sinds 1995 is er geen periodieke verrekening geweest. In 2006 wordt Henk klant bij zijn accountant, voordien heeft er dus nimmer verrekening plaatsgevonden. Dit mag niet op het bordje van de accountant worden gelegd. Dat de vermogensopstelling van de accountant niet is ondertekend, is niet de schuld van de accountant. Of Henk schade heeft geleden door de schikking is ook niet helemaal duidelijk.
Noot fiscaal jurist inzake aansprakelijkheid accountant
Het blijkt dat adviseurs scherp moeten zijn op huwelijkse voorwaarden bij hun klant. Voor vergoeding komt slechts in aanmerking schade die in zodanig verband staat met de gebeurtenis waarop de aansprakelijkheid van de schuldenaar berust, dat zij hem, mede gezien de aard van de aansprakelijkheid en van de schade, als een gevolg van deze gebeurtenis kan worden toegerekend (artikel 6:98 BW). De bewijslast voor de schade berust bij Henk, hij moet ook het causale verband aantonen. In dit geval is er jaren niet verrekend, terwijl de oude accountant dit wel had moeten opstellen. Er kan in dergelijke gevallen sprake zijn van een gemeenschap van goederen (lees Hoge Raad in 2021 inzake het bewijsvermoeden). In dit geval had er in enig jaar een overeenkomst gemaakt moeten worden waarbij er alsnog - tijdens het huwelijk - tussen partijen zou moeten worden verrekend. De vraag is of de accountant partijen hierop had moeten wijzen. De opdrachtbevestiging van de accountant zou hier duidelijkheid over moeten geven, in veel gevallen zal dit advies niet tot de opdracht van de accountant behoren.
Als het periodiek verrekenbeding tijdens het huwelijk niet is bijgehouden, is het verstandig om dit tijdens het huwelijk te repareren. In een zogenaamde vaststellingsovereenkomst kun je niet alles repareren en moet er ook zorgvuldig (met deskundigen) worden gehandeld. Deskundigen moeten zich er namens de beide echtelieden van overtuigen dat er niemand wordt benadeeld. Tevens moet er worden gekeken of er bij het opstellen van de vaststellingsovereenkomst geen sprake is geweest van bijvoorbeeld misbruik van omstandigheden of dwaling, zie Gerechtshof in 2020.
Bron aansprakelijkheid accountant bij echtscheiding
Gerechtshof 's Hertogenbosch d.d. 18 oktober 2022 ECLI:NL:GHSHE:2022:3534
Waardering onderneming bij echtscheiding
Vrijwel wekelijks zijn wij verwikkeld bij echtscheidingen waarbij een ondernemer of DGA (met zijn bedrijf) betrokken is. Veelal adviseren wij hierbij de 'niet-ondernemer'. Het waarderen van een bv of onderneming en het vaststellen van het inkomen zijn vaak voorkomende discussies. In dit artikel kijken wij naar de waardering van de onderneming. Bij huwelijkse voorwaarden (met verrekenbeding) is er ook vaak discussie over de opgepotte winsten binnen de onderneming of bv. Meestal komen de advocaten tot de conclusie dat deze winsten tot de huwelijksgemeenschap behoren, dit zal vaak veel discussie opleveren.
Waarderingsmethoden aandelen bv of onderneming bij echtscheiding
Meestal wordt er door rechters gekeken naar de intrinsieke waarde methode (lekker eenvoudig) of de DCF-methode (veelal gebruikt bij grotere ondernemingen). Steeds vaker zien we ook dat de onderneming (of bv) wordt gewaardeerd op de intrinsieke waarde (zichtbaar eigen vermogen te vermeerderen met stille reserves / goodwill). De intrinsieke waarde wordt dan verhoogd met 4x of 5x de reeds gerealiseerde EBITDA (winst voor belastingen + afschrijving). Probleem is vaak hoe er rekening moet worden gehouden met de toekomstige winstverwachting. Zoals van Dale zegt, goodwill is de contante waarde van de toekomstige overwinst!
Procedure rechtbank of gerechtshof bij waarderen onderneming
In de basis bepalen partijen hoe een onderneming moet worden gewaardeerd (Gerechtshof 2010). Meestal wordt dan door de rechtbank een deskundige benoemd (kosten al vlot € 10.000 en meer) die dan vervolgens de onderneming of de aandelen in de bv zal waarderen. De advocaten zullen dan afspraken moeten maken over:
- Peildatum
- Waarderingsmethode
- Is er sprake van persoonlijke goodwill?
- Hoe stille reserves bepalen?
- Aandachtspunten waardering
- Going concern waarde, hoe bepalen?
- Welke route wordt gevolgd en welke informatie is wenselijk?
- Kortingen of discount i.v.m. minderheidsbelang van toepassing?
- Rekening houden met incidenten (zoals corona)
- Deze onderdelen worden vaak tijdens een (regie-)zitting besproken, soms is hier ook de waarderingsdeskundige bij aanwezig?
Persoonlijke goodwill bij waardering onderneming en echtscheiding
Vaak is er discussie over persoonlijke goodwill van de ondernemer. Dit zorgt er meestal voor dat het bedrijf (of de aandelen) lager wordt gewaardeerd (namelijk intrinsieke waarde). De vrije kasstroom en potentiële winst komen dan voort uit de deskundigheid en het specialisme van de persoon / ondernemer. De winst wordt dus door hem of haar gerealiseerd als persoon. Dit speelt vaak bij kleinere MKB-bedrijven en specialistische beroepen (zoals advocaten, medici, notarissen, etc.). De centrale vraag hierbij is of een koper de winst in stand kan houden als de onderneming wordt verkocht. Is het antwoord hierop 'nee', dan is sprake van persoonlijke goodwill. Een koper zou dan niet bereid zijn om te betalen voor de winstgevendheid of het rendement van de onderneming.
Hoe werkt de intrinsieke waarde methode bij een echtscheiding
De basis bij de berekening van de intrinsieke waarde methode is de jaarrekening (balans) van de bv of onderneming. Het eigen vermogen is het uitgangspunt. Als bepaalde activa een hogere waarde hebben (materiële vaste activa, voorraden, bedrijfspand, onderhanden werk, etc.), dan moet hiermee rekening worden gehouden, dit noemen we de stille reserves.
Aandachtspunten
- Als er sprake is van stille reserves, moet ook rekening worden gehouden met de belastingheffing over deze stille reserves (de zogenaamde belastinglatenties).
- Als er nog compensabele verliezen zijn (en of tarieven de komende jaren stijgen of dalen), wordt hiermee rekening gehouden.
- Er zal discussie ontstaan over de belastinglatentie als deze over enkele jaren moet worden betaald. Moet deze contant worden gemaakt of niet en, zo ja, tegen welke rente? Als de belastingheffing over tientallen jaren zou moeten worden betaald, ligt het voor de hand om deze lager (contante waarde) vast te stellen. De jurisprudentie en doctrine is hierover wisselend.
- Moet immateriële vaste activa gewaardeerd worden of afgeboekt?
Bij deze methode wordt geen rekening gehouden met de winstgevendheid en vrije kasstromen in de toekomst. Dit moet dan in combinatie worden gezien met de vrije kasstromen bij de DGA en / of ondernemer die hieruit ook (partner-)alimentatie moet betalen. Een beste rekensom, waarbij het beste een fiscaal jurist of accountant kan worden ingeschakeld. Dit in combinatie met een gespecialiseerde advocaat, omdat uit de kasstromen de draagkracht van de ondernemer kan worden bepaald.
Hoe werkt de DCF (Discounted Cashflow) methode bij een echtscheiding
De Belastingdienst gaat vrijwel altijd uit van de (complexe) DCF-methode. De waardering is gestoeld op de toekomstige vrije kasstromen (resultaten) van de onderneming. Deze methode is complex en veelal is de waardering veel te hoog (terugverdienen koopsom / waarde duurt te lang). In het kader van dit artikel gaat het te ver om de DCF-methode verder uit te werken, dit is specialistenwerk en op diverse internetsites is hierover wel informatie te vinden. Kijk voor een toelichting van de DCF-methode bij een echtscheiding eens naar deze uitspraak van 12 november 2013 van Hof Arnhem - Leeuwarden (ECLI:NL:GHARL:2013:8550).
Aandachtspunten
- Wat is de peildatum en welke begroting wordt genomen (zie hierna)?
- Moet er nog veel worden geïnvesteerd?
- Hoe zal het werkkapitaal zich de komende jaren ontwikkelen?
Hoe werkt de rentabiliteitsmethode bij een echtscheiding
Naast de DCF-methode zie ik in onze praktijk soms ook de rendements- of rentabiliteitsmethode voorbij komen. De in het verleden behaalde resultaten worden hierbij genormaliseerd (ontdaan van incidenten (kosten en omzet) of niet-zakelijke inkomsten of kosten, zoals niet marktconforme salarissen). Bij de rentabiliteitsmethode wordt de lijn uit het verleden doorgetrokken naar de toekomst. Veelal wordt gesteld dat de investeringen binnen de onderneming gelijk zijn aan de afschrijvingen, dit moet echter wel goed worden beoordeeld. Deze methode is een stuk eenvoudiger.
Waarde onderneming, winstgevendheid en partneralimentatie
De waarde van de onderneming wordt meestal hoger vastgesteld dan de intrinsieke waarde. In deze waardering zijn echter ook de toekomstige winsten opgenomen, terwijl deze toekomstige winsten ook worden meegeteld bij de draagkracht van de DGA.
Samenhang waarde onderneming en alimentatie
Een veelbesproken onderwerp is de samenhang tussen het inkomen van de DGA, dat enerzijds is gebruikt in de waardering op basis van de DCF-methode en anderzijds als draagkracht van de DGA is meegenomen. Zowel uit publicaties van waarderingsdeskundige Ir. I. Massart RV, ‘Ondernemingsvermogen, privévermogen en alimentatie bij echtscheiding een (on)samenhangend geheel?’ In een uitspraak van het Gerechtshof uit 2011 (ECLI:NL:GHSGR:2011:BR3775) wordt duidelijk dat bij de waardering van de onderneming rekening moet worden gehouden met de partneralimentatie die de DGA moet betalen. Dit geld is immers niet meer als vrije kasstroom in de toekomst beschikbaar.
Belastinglatentie bij waardering onderneming en echtscheiding
Bij een waardering van een bv of onderneming moet alles worden gewaardeerd op de werkelijke waarde per peildatum. Omdat er (in de toekomst) ook nog een keer belasting moet worden betaald, wordt er bij de waardering van een onderneming ook rekening gehouden met deze (toekomstige) belastingschulden. Dit gaat veelal om inkomstenbelasting (box 1 of box 2) en om vennootschapsbelasting (bij een bv over stille reserves).
Een latente belastingschuld is een schuld die nog niet direct hoeft te worden betaald. Deze schuld zal echter in de toekomst (wellicht) wel verschuldigd zijn.
Er is al lang discussie over de 'waarde' van belastingschulden. In de doctrine, jurisprudentie en dus ook op het internet wordt er veel gesproken over dit onderwerp. In 2022 heeft de Hoge Raad (ECLI:NL:HR:2022:583) gesteld dat er moet worden gerekend met de contante waarde.
Bij een DGA (directeur-grootaandeelhouder) moet er ooit nog eens aanmerkelijkbelangheffing (box 2) worden betaald, deze heffing zal de komende jaren oplopen tot 31%. De heffing is op dit moment (2022) 26,9%. De heffing is bij een echtscheiding niet direct verschuldigd (artikel 4.17 / 4.39 Wet IB 2001). Deze box 2 claim wordt doorgeschoven naar de verkrijgende partner.
De partner die de aandelen verkrijgt zal uit willen gaan van de nominale waarde en de partner die de aandelen niet verkrijgt zal uit willen gaan van de lagere latente / contante waarde. De verschuldigde belasting is immers een schuld. In het verleden waren Gerechtshoven van mening dat moest worden uitgegaan van de nominale schuld, zie onder meer ECLI:NL:GHSHE:2014:3430 en ECLI:NL:GHSHE:2017:4679 of ECLI:NL:GHARL:2020:8994. De Hoge Raad stelt echter in 2022 dat de belastingschuld lager moet zijn (contante waarde) ECLI:NL:HR:2022:583.
Omdat de beker nooit helemaal leeg is, kwam er recentelijk een uitspraak van het Gerechtshof voorbij (ECLI:NL:GHDHA:2022:1991), het Gerechtshof stelt hierbij bekend te zijn met de eerdere uitspraak van de Hoge Raad (april 2022). In deze casus ging het wederom om de waardering van belastingschulden (thans bij overlijden). Via de route van een eerdere uitspraak van de Hoge Raad in 2006 (ECLI:NL:HR:2006:UA6095) komt het Gerechtshof tot de conclusie dat moet worden uitgegaan van de nominale waarde van de belastingclaim. De reden is dat activa op de werkelijke waarde wordt gewaardeerd en daarmee moet de belastingclaim op dezelfde grondslagen gewaardeerd worden.
Al met al ... deze discussie is zeker nog niet ten einde!
Peildatum waardering onderneming bij echtscheiding
Er moet een begroting of prognose worden opgesteld op de peildatum. Vaak is er dan discussie over de prognose en de werkelijke resultaten. Bij een echtscheiding is de algemene denklijn dat de werkelijke resultaten er minder toe doen (zie de eerder genoemde uitspraak van het Gerechtshof Arnhem - Leeuwarden).
In de uitspraak van 12 november 2013 van Hof Arnhem - Leeuwarden (ECLI:NL:GHARL:2013:8550, r.o. 4.16) staat het volgende vermeld:
- Met de deskundigen is het hof van oordeel dat het niet gaat om nadien werkelijk behaalde (betere) resultaten. Daarvan uit te gaan, zou neerkomen op wijsheid achteraf, die partijen destijds zelf nog niet hadden.
- De belastingtarieven – zoals bekend op de peildatum – moeten dan ook als uitgangspunt worden genomen, nieuwere belastingplannen doen er dus minder toe.
Pensioenverplichtingen op de balans van de bv en echtscheidingen
Pensioenen is een vak apart. De pensioenverplichting op de balans zegt vaak weinig over de waarde van de pensioenverplichting. De waarde volgens de jaarrekening is vaak gebaseerd op de fiscale grondslagen. Bij echtscheidingen moeten de pensioenen gewaardeerd worden op commerciële grondslagen, dit kunt u het beste door een deskundige (via een rekenprogramma) laten uitvoeren. Voor een toelichting kan een arrest van de Hoge Raad handig zijn (HR 14 april 2017 (ECLI:NL:HR:2017:693).
Rekening-courant DGA en echtscheiding
De schuld van de DGA aan zijn eigen bv geeft – evenals in boedelzaken – vaak discussie bij een echtscheiding. De ex-partner was hiermee niet bekend en het geld is – meestal – al opgemaakt in de huishouding. Meestal moet de schuld gelijkelijk worden verdeeld. De vordering van de bv staat op de balans en moet als bezitting worden gezien. Soms is de waarde van de rekening-courantvordering lager, omdat de DGA simpelweg de schuld niet kan betalen. Meestal werkt het praktisch dat er een dividenduitkering gaat plaatsvinden waarmee de rekening-courantschuld wordt weggewerkt, dit geeft een schonere balans. Het vermogen binnen de bv moet dan wel voldoende zijn.
Noot fiscaal jurist inzake waardering onderneming en echtscheiding
Het is verstandig om naast een advocaat ook een fiscaal jurist (of accountant) in te schakelen die vaker betrokken is bij echtscheidingen, ervaring is echt noodzakelijk. Bij een echtscheiding moet een bedrijf zorgvuldig worden beoordeeld op goede en kwade kansen. De continuïteit (en betaalbaarheid) moet ook altijd worden meegewogen. De te kiezen waarderingsmethode moet passen bij het soort bedrijf en diens omvang.
Combinatiekorting en co-ouderschap
Er is vaak discussie over het verkrijgen van de inkomensafhankelijke combinatiekorting in combinatie met co-ouderschap (maximale korting € 2.534, cijfers 2022). De Hoge Raad heeft duidelijkheid gegeven in 2022. Dit werkt positief uit voor belastingplichtige.
Wanneer bent u co-ouder?
U bent een co-ouder als u samen met uw ex-partner heeft afgesproken om de opvoeding (opvang) van uw kind (of kinderen) gelijk te verdelen. In de praktijk komt dit neer op een gemiddelde van 3 dagen per week, ook dagdelen mogen hierbij bij elkaar worden geteld.
Co-ouders kunnen soms beiden de inkomensafhankelijke combinatiekorting genieten als zij de zorg voor hun kind of kinderen gelijk verdelen in een duurzaam ritme. Aan deze voorwaarde is meestal voldaan als een kind behoort tot het huishouden van één van de ouders en het kind gedurende tenminste 6 maanden van het jaar tenminste 3 dagen per week verblijft in het huishouden van de andere ouder. Die periode van 6 maanden hoeft niet altijd aaneengesloten te zijn.
De inkomensafhankelijke combinatiekorting bij een echtscheiding
De inkomensafhankelijke combinatiekorting is een een heffingskorting in de inkomstenbelasting waarop een ouder soms recht heeft. Dit is zo als de ouder werk en zorg voor een kind (jonger dan 12 jaar) met elkaar combineert. Hiervoor moet het kind dan ook bij de ouder staan ingeschreven. Voor co-ouderschapsituaties is hierop een uitzondering gemaakt (kind kan immers formeel maar op 1 adres wonen). De ouder - waar het kind niet staat ingeschreven - kan dus soms ook recht hebben op de inkomensafhankelijke combinatiekorting.
De voorwaarden zijn:
- Uw kind is op 1 januari jonger dan 12 jaar;
- Uw kind woont tenminste 6 maanden bij u en staat daar ingeschreven (of u bent co-ouder, dan gelden bijzondere voorwaarden);
- Uw arbeidsinkomen is hoger dan een vastgesteld bedrag (2022 € 5.220);
- U hebt geen fiscale partner (of minder dan 6 maanden). Soms mag u ook langer dan 6 maanden een fiscale partner hebben gehad, edoch dan moet u een lager inkomen genieten.
In deze procedure verblijven 2 kinderen in 2016 afwisselend bij de man en de vrouw. De kinderen stonden ingeschreven bij de vrouw. De kinderen verbleven tussen de 0 en 7 dagen bij de man. De man verzoekt in zijn aangifte om toepassing van de inkomensafhankelijke combinatiekorting. De Inspecteur weigert dit, omdat de kinderen niet 'doorgaans' drie dagen bij de man verbleven. De Rechtbank en het Gerechtshof zijn het niet met de Inspecteur eens. De kinderen verbleven in 2016 in ieder geval 27 weken (meer dan 6 maanden) tenminste 3 gehele dagen bij de man. De Hoge Raad heeft dit oordeel niet (klip en klaar) nog eens bevestigd. Het stellen van extra eisen (zoals zorg moet gelijk worden verdeeld) is niet redelijk. Ook hoeft het niet te gaan om een aaneengesloten periode.
Noot fiscaal jurist inzake fiscaliteit en echtscheidingen
In onze praktijk zien we steeds vaker een prettige samenwerking tussen familierecht-advocaten en fiscaal juristen. Deze zaak maakt ook nog een beetje duidelijk dat fiscaliteit (en het convenant en de feiten) soms belangrijke gevolgen kunnen hebben. Met name voor de bepaling van de partneralimentatie, het inkomen van een ondernemer of de waardering van een onderneming of rechtspersoon is een samenwerking van cruciaal belang. Zijn er vragen? Neem gerust contact op met onderstaande specialisten.
Bron combinatiekorting en echtscheiding
Hoge Raad d.d. 30 september 2022 ECLI:NL:HR:2022:1345
Afkoop alimentatie (soms) niet aftrekbaar
Afkoop van alimentatie is aftrekbaar. Maar pas op dat de betaling niet te vroeg gaat plaatsvinden. In dit artikel bespreken wij een casus bij de rechtbank Zeeland - West-Brabant. Hier kwam belastingplichtige nog met de schrik vrij.
Afkoop alimentatie bij echtscheiding
Henk voldoet € 480.000 aan zijn ex-echtgenote inzake de afkoop van partneralimentatie. De afkoop is aftrekbaar mits het huwelijk is geëindigd. Partneralimentatie welke wordt voldaan voordat de inschrijving van de echtscheidingsbeschikking heeft plaatsgevonden is - in beginsel - niet aftrekbaar. Dit kan anders zijn als partijen duurzaam gescheiden leven en partijen anders zijn overeengekomen. Vorenstaande geldt echter niet voor de afkoop van partneralimentatie. Overleg dus met een fiscalist als u in een echtscheidingsprocedure betrokken bent. Naast een goede advocaat is een fiscalist dus meestal noodzaak.
In de onderhavige casus wordt een deel van de afkoopsom - als voorschot - voldaan voordat de inschrijving van de echtscheiding heeft plaatsgevonden. De echtscheiding wordt ingeschreven in september 2015, maar in juni 2015 wordt al een bedrag van € 150.000 als voorschot voldaan. Het restant van de afkoop partneralimentatie wordt in december 2015 voldaan. De scherpe inspecteur stelt dat de eerste betaling ad € 150.000 niet aftrekbaar is, omdat partijen op dat moment formeel nog niet waren gescheiden.
De rechtbank verwerpt het standpunt van de inspecteur met een (gelukkig) praktische insteek. Henk moet zijn vrouw € 480.000 betalen i.v.m. de afkoop van partneralimentatie. Deze is pas aftrekbaar als de verplichting hiertoe bestaat, dit is vanaf het moment dat de inschrijving bij de burgerlijke stand heeft plaatsgevonden. De reeds betaalde € 150.000 wordt verrekend met de betaling in december 2015. De gehele verplichting is echter in 2015 (het belastingjaar) als persoonsgebonden aftrek voldaan.
Jaarlijkse indexering alimentatie
Naast de lagere aftrek wordt de partneralimentatie de laatste jaren fors verhoogd. In 2024 nog met 6,2% en in 2025 zelfs met 6,5%. Dit percentage wordt door de overheid jaarlijks bekend gemaakt. Via deze internetsite kunt u de verhoging berekenen.
Noot fiscaal jurist inzake afkoop partneralimentatie
Op grond van artikel 6 lid 1 letter b (wet IB) zijn afkoopsommen die worden voldaan aan gewezen echtgenoten aftrekbaar. Van een gewezen echtgenoot is pas sprake als de echtscheiding volledig is afgerond (dus na inschrijving). Ook als de afkoopsom wordt gestort in een polis (lijfrente) ten behoeve van uw ex-echtgenoot is deze som aftrekbaar als persoonsgebonden aftrek. De uitkeringen uit de polis zijn belast bij uw ex-echtgenote, hierdoor zijn de termijnen belast (en dus niet ineens). Een afkoopsom inzake partneralimentatie bij een scheiding van tafel en bed is niet aftrekbaar (en wel belast bij de ontvanger).
Te vroeg betaalde afkoopsommen kunnen problemen opleveren. In het ergste geval is de afkoop wel belast bij de ontvanger en niet aftrekbaar bij de betaler. Betaal afkoopsommen niet voordat de echtscheiding volledig is afgewikkeld en is ingeschreven. De uitspraak is keurig en erg redelijk, maar lijkt ons - gezien het kasstelsel uit 3.147 wet IB - niet helemaal juist.
Bron afkoop partneralimenatie en belastingen
Rechtbank Zeeland - West Brabant d.d. 6 juli 2022 ECLI:NL:RBZWB:2022:3530
Scheiden en een eigen woning. Hoe zit dat?
Een echtscheiding is een ingrijpende gebeurtenis en brengt heel wat met zich mee. In een dergelijke situatie moet veel worden geregeld, waaronder alles omtrent de eigen woning. De huidige eigenwoningregeling is door de opeenstapeling van diverse maatregelen steeds complexer geworden. Bij diverse situaties - ook wel ‘life events’ genoemd - die doorgaans veelvuldig voorkomen, moet al een adviseur ingeschakeld worden. Deze life events zijn veelal verhuizing, een verblijf in het buitenland of de beëindiging van een relatie.
De scheidingsregeling
In situaties waarin mensen uit elkaar gaan, krijgen ze voor wat de eigen woning betreft te maken met de zogenoemde scheidingsregeling. Dit is geregeld in de Wet inkomstenbelasting 2001. In een situatie waarin één van de partners de woning verlaat, staat deze niet meer ter beschikking als hoofdverblijf. In beginsel zou in deze situatie de eigenwoningregeling geen toepassing meer kunnen vinden. Toch is een regeling opgenomen dat, in geval van scheiding waarin de eigen woning niet meer fungeert als hoofdverblijf en diens gewezen partner achterblijft in de woning, de belastingplichtige toch de eigenwoningregeling kan toepassen. De achterliggende gedachte is dat in een geval van scheiding vaak tijd nodig is voor de afwikkeling van de huwelijksgoederengemeenschap. De belastingplichtige zou zonder de scheidingsregeling de hypotheekrente niet meer in aftrek kunnen brengen, terwijl degene nog wel de (gedeeltelijke) eigendom van de woning heeft. De regeling mag ook worden toegepast in geval van ongehuwde samenwoners die hun relatie beëindigen.
De woning mag nog voor maximaal twee jaar worden aangemerkt als eigen woning van de belastingplichtige die de woning verlaten heeft. De voorwaarde is wel dat de woning de ex-partner van belastingplichtige anders dan tijdelijk als hoofdverblijf ter beschikking moet staan. De belastingplichtige mag voor maximaal twee jaar zijn deel van de hypotheekrente in aftrek brengen. Daar staat tegenover dat diegene ook het eigenwoningforfait moet aangeven voor het (onverdeelde) aandeel in de woning. Dit bedrag van het eigenwoningforfait kan de belastingplichtige als onderhoudsverplichting in aftrek brengen.
Bij degene die achterblijft in de woning dient voor het eigen (onderverdeelde) aandeel in de eigen woning het eigenwoningforfait aangegeven te worden. Diegene mag het eigen aandeel in de hypotheekrente in aftrek brengen. Het aandeel in het eigenwoningforfait van de ex-partner wordt als ontvangen verstrekking aangemerkt.
Procedure echtscheiding en eigen woning
Op 27 mei 2022 heeft de Hoge Raad een uitspraak gedaan in een zaak waarin een man en een vrouw buiten gemeenschap van goederen waren gehuwd en waarin de woning volledig eigendom was van de vrouw. Echter, de man betaalde de volledige hypotheekrente. De man verlaat de woning halverwege het jaar. In geschil was of de hypotheekrente in aftrek mocht worden gebracht over de tweede helft van het jaar waarin de woning niet meer ter beschikking stond aan de man als hoofdverblijf. Hierin oordeelde het Hof dat de scheidingsregeling uit de Wet inkomstenbelasting 2001 van toepassing is en dat het niet vereist is dat de man ook (mede-)eigenaar van de woning is. Volgens het Hof was het toegestaan om de volledige hypotheekrente in aftrek te brengen.
Eigen woning, scheiding en eigendom
Deze uitspraak is doorverwezen naar de Hoge Raad. Deze oordeelde echter anders. Volgens de Hoge Raad is een vorm van eigendom nodig om in aanmerking te komen voor de scheidingsregeling uit de Wet inkomstenbelasting 2001. Dit betekent voor de man dat hij de hypotheekrente voor de tweede helft van het jaar niet in aftrek mag brengen in zijn aangifte inkomstenbelasting.
Noot fiscaal jurist inzake eigenwoningsregeling bij echtscheiding
Toch is het mogelijk dat de man alsnog krijgt waar hij recht op heeft, de aftrek. Niet in de vorm van hypotheekrenteaftrek maar in de vorm van bijvoorbeeld alimentatie.
Mocht u vragen hebben over de (on-)mogelijkheden in een dergelijke situatie of heeft u hulp nodig bij uw belastingaangifte? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Echtscheiding en betaalde hypotheekrente
Scheidingsregeling geldt alleen voor (mede-)eigenaar eigen woning
De Hoge Raad heeft in mei 2022 een uitspraak gedaan over de aftrek van betaalde hypotheekrente na een echtscheiding. In deze casus ging het om een stel dat in 2013 gescheiden is gaan wonen. De vrouw blijft vervolgens in de woning wonen (haar juridische eigendom). De man blijft de hypotheekrente in 2013 betalen en trekt deze af in box 1. Volgens de Hoge Raad is de hypotheekrente niet aftrekbaar bij de man omdat de vrouw eigenaar is van de woning. Dit was eenvoudig op te lossen als partijen in 2013 hadden gekozen voor fiscaal partnerschap. Het inschakelen van een fiscalist bij een echtscheiding is veelal verstandig. Veel advocaten doen dit nog niet, waardoor er enige discussie met de Belastingdienst kan ontstaan.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Hypotheekrente betalen na echtscheiding
Hieronder de weergave van een procedure inzake de aftrek van hypotheekrente na een echtscheiding, eerst de feiten:
- X en Y bezitten gemeenschappelijk een eigen woning
- X en Y gaan scheiden in 2017
- X vertrekt uit de woning en de woning wordt te koop gezet
- De woning wordt in 2019 verkocht
- X voldoet de volledige hypotheekrente en heeft het recht om 50% hiervan op Y te verhalen (hij doet dit niet)
- 50% van de hypotheekrente is voor X aftrekbaar (omdat X maar voor 50% eigenaar was van de woning)
Zie voor een toelichting de uitspraak van het Gerechtshof 's Hertogenbosch d.d. 9 oktober 2024 ECLI:NL:GHSHE:2024:3157
Hypotheekrente bij vertrekkende partner aftrekbaar
In deze casus vertrok de man in december 2013 uit de eigen woning. Hij laat zich ook uitschrijven binnen de gemeente. De vrouw blijft in de woning wonen. De hypotheek stond op beider naam en de man heeft in 2013 de volledige hypotheekrente betaald en afgetrokken. Er wordt in 2013 niet gekozen voor fiscaal partnerschap gedurende het gehele jaar. De inspecteur van de Belastingdienst accepteert de aftrek van hypotheekrente voor december 2013 niet. Het Gerechtshof is het met de man eens, de hypotheekrente over december 2013 is gewoon aftrekbaar. Volgens de advocaat-generaal (adviseur van de Hoge Raad) en de Hoge Raad is de hypotheekrente over december 2013 niet aftrekbaar. De reden is dat de man niet de eigenaar is van de eigen woning. Dit was anders geweest als er in 2013 was gekozen voor voljaars fiscaal partnerschap. De zaak wordt wel verwezen, dus we zijn er nog niet. Het (nieuwe) gerechtshof moet onderzoeken of de man economisch eigenaar is geweest van de eigen woning. Als dit het geval zou zijn, zou de hypotheekrente wel aftrekbaar zijn.
Inkomstenbelasting en hypotheekrente bij echtscheiding
Hypotheekrente voor een eigen woning (hoofdverblijf) is alleen aftrekbaar in box 1 als de woning ook een 'eigen woning' is.
- Het vereiste hierbij is dat de woning als hoofdverblijf moet dienen voor de belastingplichtige.
- Een ander vereiste is dat het om een eigen woning moet gaan.
In gevallen dat een woning geen hoofdverblijf meer is kan er toch recht op hypotheekrente blijven bestaan. Dat geldt bijvoorbeeld bij de bekende echtscheidingsregeling (als 2 fiscale partners samen in een huis woonden en één van hen de woning verlaat i.v.m. de echtscheiding, ex artikel 3.111 IB). Binnen de echtscheidingsregeling mag de vertrekkende partner de woning nog 2 jaar als eigen woning beschouwen (ook als de gewezen partner er nog woont).
Ongehuwd samenwonende fiscale partners kunnen de aftrek van hypotheekrente voor de eigen woning onderling vrijelijk verdelen. Er is dus niet van belang wie de eigenaar van de eigen woning is en / of wie de hypotheekrente heeft betaald. In het jaar van scheiding (en gescheiden wonen) mag er ook vrijelijk worden verdeeld, mits er wordt gekozen voor fiscaal partnerschap (voljaars partnerschapregeling).
Advies aftrekbare hypotheekrente bij echtscheiding
Regelmatig adviseren wij (ex-)partners en advocaten over de fiscale merites bij een echtscheiding. De meest voorkomende vragen zijn:
- Fiscale aftrek hypotheekrente
- Besteedbaar inkomen bij ondernemers
- Waardering van ondernemingen
- Hoe omgaan met dividenduitkeringen en opnamen in rekening-courant bij ondernemers
Zijn er vragen, neem dan gerust contact op met één van onderstaande specialisten.
Fiscaal partnerschap herleeft bij niet ontvankelijk echtscheidingsverzoek
De kennisgroep van de belastingdienst heeft in maart 2024 gekeken naar het fiscaal partnerschap als er sprake is van een niet ontvankelijk echtscheidingsverzoek. Wat zijn de gevolgen voor het fiscale partnerschap?
- Voorbeeld: Echtpaar dienst op 11 november 2021 een verzoek tot echtscheiding in bij de Rechtbank. De man wordt uitgeschreven op het woonadres per deze datum (in basisadministratie). Het echtscheidingsverzoek wordt op 1 maart 2022 niet ontvankelijk verklaard. Deze wordt op 1 juni 2022 onherroepelijk. Ook na 1 maart 2022 blijven beide ex partners op andere woonadressen wonen.
- Periode tot 11 november 2021: Fiscaal partnerschap op grond van artikel 5a, eerste lid, onderdeel a, AWR. Echtgenoten worden als fiscaal partners aangemerkt vanaf het sluiten van het huwelijk tot ontbinding door overlijden of echtscheiding (artikel 1:149 BW).
- Periode 11 november 2021 tot 1 maart 2022: Geen fiscaal partnerschap. Ondanks het ingediende echtscheidingsverzoek is het huwelijk nog niet ontbonden. Echter, door inschrijving op verschillende woonadressen in de BRP en het ingediende verzoek tot echtscheiding, wordt aan de cumulatieve voorwaarden van artikel 5a, vierde lid, AWR voldaan, waardoor geen sprake is van fiscaal partnerschap. Zie ook de hiermee samenhangende kamerstukken en de brief van de staatssecretaris uit 2010.
- Periode 1 maart 2022 tot 1 juni 2022: Geen fiscaal partnerschap. Het echtscheidingsverzoek is niet-ontvankelijk verklaard, maar de niet-ontvankelijkverklaring is nog niet onherroepelijk. Gedurende deze periode is er, conform artikel 5a, vierde lid, AWR, geen sprake van fiscaal partnerschap.
- Periode vanaf 1 juni 2022: Hervatting van fiscaal partnerschap. Na de onherroepelijke niet-ontvankelijkverklaring van het echtscheidingsverzoek, en bij gebrek aan een nieuw verzoek tot echtscheiding, is opnieuw sprake van fiscaal partnerschap conform artikel 5a, eerste lid, onderdeel a, AWR.
- Juridische beoordeling (a) Artikel 5a, eerste lid, onderdeel a, AWR: Definitie van fiscaal partnerschap gebaseerd op de burgerlijke staat van echtgenoten; (b) Artikel 1:149 BW: Bepaalt dat het huwelijk eindigt door ontbinding na overlijden of echtscheiding; (c) Artikel 5a, vierde lid, AWR**: Biedt een uitzondering op de hoofdregel van fiscaal partnerschap indien een echtscheidingsverzoek is ingediend en de echtgenoten niet meer op hetzelfde adres in de BRP staan ingeschreven; (d) Artikel 358, tweede lid, Rv**: Stelt de beroepstermijn vast op drie maanden, waarna een rechterlijke beslissing onherroepelijk wordt.
Bron hypotheekrente en echtscheiding
Hoge Raad d.d. 27 mei 2022 ECLI:NL:HR:2022:765
Advies AG d.d. 28 maart 2022 ECLI:NL:PHR:2022:360
Gerechtshof 's Hertogenbosch d.d. 4 februari 2021 ECLI:NL:GHSHE:2021:347
Alimentatie-afspraken voor het huwelijk
Kunnen toekomstige echtgenoten het recht op partneralimentatie - bij een echtscheiding - voor hun huwelijk in de huwelijkse voorwaarden al voorkomen of uitsluiten? Deze vraag komt met enige regelmaat aan de orde. Volgens de adviseur van de Hoge Raad (ons hoogste rechtscollege) kan dit prima worden geregeld. Het arrest van de Hoge Raad volgt in november 2022, dus we moeten nog even wachten op de hoogste rechter. Dit betrof een cassatieprocedure in het belang der wet.
Echtscheiding regelen in huwelijkse voorwaarden
Wij adviseren regelmatig ondernemers en DGA's bij het opstellen van (juiste) huwelijkse voorwaarden. Echtgenoten willen veelal in deze huwelijkse voorwaarden al een nette afspraak over de gevolgen bij een echtscheiding. Bij ondernemers (en DGA's) is er bij een echtscheiding vaak discussie over het inkomen. Moet het dividend worden meegenomen? Hoe omgaan met rekening-courantopnamen? etc.
Echtgenoten geven er soms de voorkeur aan om de partneralimentatie in de huwelijkse voorwaarden te regelen. Ook wil men soms afzien van partneralimentatie. Notarissen vinden het lastig om een nihilbeding op te nemen in de huwelijkse voorwaarden, omdat ze bang zijn voor een mogelijke klacht bij een echtscheiding. Als een notaris de bepaling al wil opnemen in de huwelijkse voorwaarden, dan zal hij / zij dit toelichten met een (uitgebreide) brief waarin wordt opgenomen dat de bepaling wellicht niet werkt. Een dergelijke bepaling kan namelijk - aldus de notaris - nietig zijn.
In de wettekst (en parlementaire geschiedenis) zijn er gelukkig wel aanknopingspunten te vinden dat een nihilbeding in de voorhuwelijkse voorwaarden geldig is. De Hoge Raad en diverse andere rechters hebben uitspraken gedaan waaruit volgt dat een dergelijke bepaling omtrent het afzien van partneralimentatie niet is toegestaan (nietig). Edoch een beroep op de bepaling is soms wel toegestaan, dit omdat een beroep op het nietige beding - onder omstandigheden - in strijd is met de redelijkheid en billijkheid.
Mening advocaat-generaal inzake afzien van partneralimentatie
De advocaat-generaal is van mening dat de wettelijke bepaling over de nietigheid van overeenkomsten waarbij wordt afgezien van partneralimenatie zou moeten kunnen. Overeenkomsten tussen partijen waarbij van verschuldigd levensonderhoud wordt afgezien vallen onder de contractsvrijheid tussen echtgenoten. Een nihilbeding is in de voorhuwelijkse alimentatieovereenkomst echter soms wel aan te vechten. Onder omstandigheden kunnen partijen de rechter - op grond van de wet - vragen het nihilbeding te wijzigen of terzijde te stellen.
Noot afzien van partneralimentatie
In huwelijkse voorwaarden hadden partijen afgesproken dat er geen partneralimentatie verschuldigd is bij beëindiging van het huwelijk. Dit kwam aan de orde bij een zaak bij het Gerechtshof Den Haag op 17 januari 2017. De vrouw stelt dat het beding nietig is. De rechtbank is het met de vrouw eens (artikel 1:400 lid 2 BW). Een beroep van de vrouw hierop is niet in strijd met de redelijkheid en de billijkheid. De man gaat in hoger beroep tegen de uitspraak. Het Gerechtshof kiest de route van artikel 1:158 BW, partijen kunnen in overleg afzien van een bijdrage inzake levensonderhoud. De man is van mening dat dit artikel een uitzondering is op artikel 1:400 BW. Ook het gerechtshof is echter van mening dat de vrouw - in redelijkheid - een beroep kan doen op de nietigheid van deze bepaling. De advocaat-generaal gaat in zijn toelichting uitgebreid in op de wet en de doctrine. Zijn conclusie is dat het afzien van partneralimentatie moet kunnen. De contractsvrijheid tussen partijen moet voorop staan. Zowel een lagere alimentatie of het afzien van alimentatie moet tot de mogelijkheden behoren. Een nihilbeding is echter niet altijd onaanvaardbaar. Het speelveld wordt iets duidelijker en hopelijk zullen notarissen eerder bereid zijn om mee te denken over dergelijke bepalingen in de huwelijkse voorwaarden.
Bron geen alimentatie bij echtscheiding
AG 13 mei 2022 ECLI:NL:PHR:2022:457
DJ
Huwelijkse voorwaarden bij ondernemer of DGA nodig?
De echtscheiding van een ondernemer of DGA vereist expertise van een deskundige advocaat, maar zeker ook een fiscaal jurist. Tijdens (of beter vóór) het huwelijk nadenken over huwelijkse voorwaarden is van essentieel belang.
Bescherming privévermogen bij DGA of ondernemer
De meest in het oog springende reden om huwelijkse voorwaarden op te stellen is de bescherming van het privévermogen tegen schuldeisers van de bv of onderneming. Wilt u voorkomen dat uw partner aansprakelijk wordt gesteld voor schulden van uw bedrijf, laat dan een notaris (in overleg met een fiscaal jurist) huwelijkse voorwaarden opstellen. Sinds 1 januari 2018 gelden er nieuwe regels voor gehuwden en geregistreerde partners. Zijn huwelijkse voorwaarden dan nog wel nodig voor de DGA of ondernemer? Antwoord is "jazeker"!
Winst uit bedrijf of bv in gemeenschap?
Als een partner een onderneming of bv heeft, dan wordt hieruit een salaris of winst genoten. Een deel van de winst wordt vaak uit de onderneming gehaald resp. de winst uit de bv blijft in de bv zitten. Op grond van de nieuwe wetgeving (artikel 1:95a BW) moet er een redelijke vergoeding uit de onderneming worden genoten welke in de gemeenschap moet worden gestort. Dit zal niet aan de orde komen tijdens het huwelijk, maar wel bij een echtscheiding. Als er (achteraf) een te laag salaris uit de bv is genoten of er te lage opnamen uit de eenmanszaak of VOF zijn opgenomen, zou de andere echtgenoot nog een claim kunnen hebben op de ondernemende echtgenoot of DGA.
Ook is het mogelijk dat bij een echtscheiding de meewerkende of meedenkende partner alsnog een vergoeding vraagt voor zijn of haar (tot dan toe onbetaalde) werkzaamheden binnen de onderneming of bv van de andere echtgenoot of partner. Dit kan een vergoeding zijn voor arbeid, kennis of vaardigheden. De vastlegging van deze vergoeding of het redelijke salaris in de huwelijkse voorwaarden kan dit probleem voorkomen.
Zaakvervanging en ondernemer
Als Truus - die in gemeenschap van goederen is gehuwd na 2018 - naast gemeenschappelijk vermogen ook privévermogen heeft, moet bij een nieuwe persoonlijke aankoop worden bekeken met welk geld (eigen of gemeenschappelijk) dit goed wordt gekocht. Wordt de aankoop voor meer dan 50% voldaan met eigen geld, dan komt de aankoop niet in het gemeenschappelijke vermogen terecht. Andersom dus wel. Het kan dus onduidelijk zijn wie bij een echtscheiding eigenaar is van wat. Vorenstaande kun je opnemen in de huwelijkse voorwaarden, waardoor een uitsluiting wordt opgenomen voor een goederengemeenschap. Het is wel van belang dat er tijdens het huwelijk een lijst wordt bijgehouden wie waar eigenaar van is en waarom.
Bestuursregeling voor goederengemeenschap
De echtgenoot op wiens naam een goed staat mag hierover beslissen. Als een goed op beider naam staat, dan zijn beide echtgenoten bevoegd om hierover te beslissen. Als een goed binnen de onderneming of bv van de ene echtgenoot wordt gebruikt (dienstbaar is binnen het bedrijf), is de ondernemende echtgenoot bevoegd. Duidelijkheid hieromtrent kan in de huwelijkse voorwaarden worden opgenomen.
Noot fiscaal jurist inzake huwelijkse voorwaarden bij ondernemer of DGA
Het is voor de DGA (of ondernemer) van belang om voor (of tijdens) het huwelijk huwelijkse voorwaarden op te stellen waarin bovenstaande wordt geregeld. Tevens is het volgende van belang voor de huwelijkse voorwaarden:
- Sluit iedere gemeenschap uit.
- Zorg ervoor dat privévermogen, gemeenschappelijk vermogen en zakelijk vermogen duidelijk gescheiden blijven (en goed wordt vastgelegd).
- Neem geen verrekenbeding op.
- Zorg dat de aanschaf (opstart) van de bv of onderneming met eigen vermogen is gefinancierd (aantoonbaar).
- Sluit verrekening van winst uit onderneming of de bv uit.
- Verreken - indien overeengekomen in periodiek verrekenbeding - elk jaar daadwerkelijk het overbespaarde inkomen.
- Betaal zakelijke schulden niet uit gemeenschappelijk of nog niet verrekend inkomen.
Zijn er vragen of opmerkingen of ligt u in echtscheiding als ondernemer (of partner van de ondernemer), neem dan gerust contact op met onderstaande adviseur.
DJ
Aanmerkelijkbelangclaim bij echtscheiding
Wij zijn wekelijks betrokken bij de advisering van ondernemers en DGA's bij een echtscheiding. Veelal is de kerndiscussie de waarde van de onderneming / bv en de grondslag (draagkracht) van de DGA / ondernemer. In dit artikel kijken we specifiek naar de "waarde" van de aanmerkelijkbelangclaim. In de huidige doctrine zijn er eigenlijk twee stromingen, de ene stelt 26,9% en de andere stelt "de contante waarde van 26,9%". In dit artikel bespreken we het arrest van de Hoge Raad uit april 2022 inzake de belastinglatentie op aandelen.
Invoering twee tariefschijven in box 2 in 2024
Vanaf 2024 komen er 2 schijven in box 2. Het tarief in box 2 was jaren 25%, op dit moment (2023) is dit tarief 26,9%. Met ingang van 2024 wordt dit tarief 31% (met een opstaptarief van 24,5% tot € 67.000, voor fiscale partner €134.000). De DGA wordt dus gestimuleerd om jaarlijks € 67.000 aan dividend uit te keren. Het tarief van 31% is ook van toepassing op oudere winsten. De verwachting - bij sommige ondernemers en fiscalisten - is dat het box tarief de komende jaren verder zal stijgen, een tarief van 35% is niet ondenkbaar (gelijkschakeling box 1 en box 2 ondernemers).
De DGA en echtscheiding met aandelen in bv
De aanmerkelijkbelanghouder (meer dan 5% in een bv) betaalt pas inkomstenbelasting (in box 2) over de winst die daadwerkelijk wordt uitgekeerd door zijn Holding of Beheer B.V. Dit kan via een dividenduitkering, maar ook bij een verkoop. Bij een scheiding moeten soms de aandelen in het bedrijf worden gewaardeerd en moet hierbij ook rekening worden gehouden met specifieke omstandigheden bij de DGA. De belangrijkste waardedrukkende factoren bij de waardering van aandelen in een bv (bij echtscheiding) zijn:
- Toekomstige box 2 heffing
- Persoonlijke goodwill
- Lagere waardering minderheidsbelangen
- Lagere waardering door aandeelhoudersovereenkomsten / mede-aandeelhouders
Als aandelen bij een echtscheiding worden toebedeeld aan de AB-houder (DGA), mag rekening worden gehouden met de in de toekomst verschuldigde inkomstenbelasting in box 2. Moet hierbij worden gerekend met de actuele claim van 26,9% (of hoger omdat tarief in de nabije toekomst wellicht gaat stijgen) of mag deze claim contant worden gemaakt omdat de claim de komende jaren nog niet hoeft te worden betaald (of door bedrijfsopvolging worden doorgeschoven naar de volgende generatie)? De AB-claim is feitelijk een renteloze lening van de Belastingdienst en / of een toekomstige claim van de Belastingdienst bij de DGA.
In een recent arrest van de Hoge Raad in 2022 wordt een opening gegeven voor een waardering tegen de contante waarde. In de meeste jurisprudentie wordt er rekening gehouden met een contante waarde van de AB-claim, deze ligt dan dus lager dan 26,9%. De belangrijkste reden is dat de DGA de renteloze claim naar de toekomst kan uitstellen en wellicht belastingvrij kan doorschuiven naar de volgende generatie. Als de DGA voornemende is zijn onderneming op korte termijn te verkopen (of stoppen), mag de termijn echter niet te lang zijn. De feiten en omstandigheden zijn derhalve van essentieel belang.
Waardering van de onderneming bij echtscheiding
De waardering van de onderneming is vaak een discussie bij een echtscheiding. Veelal wordt deze in der minne opgelost en / of wordt door de rechtbank (met veel kosten) een deskundige ingeschakeld. In trajecten welke wij begeleiden wordt vrijwel altijd samengewerkt met een familierecht-advocaat en een registor valuator. Het is een illusie om te denken dat "de waarde" kan worden bepaald. Dit is bij een woning al lastig, laat staan bij een onderneming. Het is immers van vele factoren afhankelijk hoe de onderneming de komende jaren gaat renderen, welke kansen en bedreigingen er zijn en hoe wordt gerekend met goodwill, stille reserves, afhankelijkheid van de ondernemer, marktomstandigheden, etc. Een redelijke waardering is vaak de beste route, rapporten kunnen hierbij helpen maar zijn zeker niet heilig.
Bij een echtscheiding worden vermogenbestanddelen (bezittingen) van partijen - waaronder begrepen aandelen in een bv of onderneming - gewaardeerd op de waarde in het economische verkeer. Dit is de waarde die een derde partij - op het beste moment onder de beste voorwaarden en condities - zou willen betalen. Dit wil niet zeggen dat de aandelen ook worden verkocht, het is enkel een uitgangspunt. In alle gevallen moet er worden gekeken naar stille reserves (meerwaarde op activa) en soms ook naar goodwill (winstgevendheid). Hierbij moet rekening worden gehouden met toekomstverwachtingen en risico's. Dit maakt een waardering vaak complex en voor meerdere uitleg vatbaar. Het waarderingsmoment kan tussen partijen worden bepaald. Formeel is het juiste moment het moment dat partijen de bezittingen feitelijk verdelen. In sommige uitspraken wordt - op grond van de redelijkheid - besloten om uit te gaan van de datum waarop het verzoekschrift is ingediend.
Als er sprake is van persoonlijke goodwill, lijken steeds meer rechters uit te gaan van de intrinsieke waarde (zichtbaar eigen vermogen, te vermeerderen met stille reserves) van de onderneming, zie onder meer deze uitspraak van het Gerechtshof 's Hertogenbosch in 2020. De onderneming is in dergelijke gevallen niet of lastig aan een derde te verkopen tegen een vergoeding welke is gebasseerd op de toekomstige winstverwachting of kasstroom (DCF-methode).
Als er geen sprake is van persoonlijke goodwill, wordt veelal de DCF-methode gebruikt of wordt aangesloten bij de EBITDA x factor methode. Bij deze waardering wordt de waarde van de aandelen direct gekoppeld aan de toekomstige kasstromen of resultaten.
Noot fiscaal jurist inzake echtscheiding en DGA
Er zijn verschillende deskundigen en rechters die zich hebben gebogen over de waardering van aandelen en de omvang van de belastinglatentie. De doctrine is verdeeld (26,9% door onder meer Boringa en Lankester) en de contante waarde door onder meer Gubbels en Van Vijfeijken. In de uitleg van de advocaat-generaal - die de Hoge Raad heeft geadviseerd - worden deze stromingen keurig naast elkaar gezet. De eenvoudige conclusie op dit moment lijkt erop dat de contante waarde door rechters de meest aansprekende richting lijkt te zijn. Ligt u in echtscheiding, vraag dan een fiscaal jurist van ons kantoor (zie onderstaande specialisten) om de advisering inzake de waardering, belastinglatentie, draagkracht (welk deel winst meenemen) en uw rekening-courant nader uit te werken.
Bron AB-claim bij een echtscheiding van DGA
Hoge Raad d.d. 22 april 2022 ECLI:NL:HR:2022:583
Hoge Raad d.d. 22 oktober 2021 ECLI:NL:HR:2021:999
Hoge Raad d.d. 23 februari 2018 ECLI:NL:HR:2018:281
Gerechtshof ECLI:NL:GHSHE:2021:3011
Rechtbank Midden Nederland d.d. 7 november 2018 ECLI:NL:RBMNE:2018:6695
Advies specialisten
Een steeds groter deel van onze klanten zijn dienstverleners. Hierbij kunt u denken aan:
- Advocaten
- Notarissen
- Medisch specialisten
- Huisartsen
- Tandartsen
- Fysiotherapeuten
- Accountants, etc.
Fiscale advisering van advocaten, medici, accountants, etc.
Onze collega's hebben hun sporen binnen de fiscale wereld ruimschoots verdiend en dit is dan ook de reden dat wij sinds enkele jaren een speciaal team hebben voor specialisten. Of u als zelfstandige of in maatschapsverband werzaam bent, maakt voor onze adviseurs eigenlijk geen verschil. Wij beginnen met een eenvoudige fiscale scan. Een oriënterend gesprek bij ons op kantoor kan kosteloos plaatsvinden en voor een eerste scan moet u rekenen op ongeveer € 1.000 aan kosten (exclusief omzetbelasting).
Cliënten wonen in geheel Nederland, dit maakt onze praktijk afwisselend en dynamisch. De meeste advisering start bij het fiscaal optimaliseren van uw situatie, hierbij kunt u denken aan:
- Inbrengen in de bv;
- Renteloze lening via bv;
- Estate planning;
- Beleggen in vastgoed;
- Optimaliseren pensioen;
- Inventariseren risico's en herstructureren;
- Voorbereiding mogelijke verkoop;
- Emigratie.
Splitsen van de bv bij echtscheiding van een DGA
Bij een echtscheiding zijn er vaak financiële problemen bij het verdelen van het vermogen van de bv. Sinds enkele jaren is er een besluit waardoor deze splitsing eenvoudiger kan worden vormgegeven. Dit besluit werkt in de volgende situatie het beste:
- Gemeenschap van goederen;
- Bv met vermogen en onderneming;
- Splitsing van geld en bedrijf in overleg mogelijk.
Echtscheiding DGA geeft financiële problemen
Als een DGA - die in gemeenschap van goederen is gehuwd - gaat scheiden, kunnen er soms financiële problemen ontstaan. Voor de uitkoop van de ex-partner is geld nodig en als dit uit de bv moet worden gehaald, moet er direct 26,9% belasting worden betaald. Op grond van onderstaand besluit kan de bv in twee delen worden geknipt (splitsing), waardoor de onderneming in bv1 wordt ondergebracht en het belegde vermogen in bv2. De splitsing kan zonder belastingheffing plaatsvinden. Bv1 blijft achter bij de DGA en bv2 wordt toebedeeld aan de ex-partner.
Voorbeeld echtscheiding DGA met bv
Henk is in gemeenschap van goederen gehuwd met Tamara. De aandelen in de bv behoren tot de gemeenschap en hebben een waarde van € 800.000. De waarde van de onderneming bedraagt € 300.000 en tevens zijn er beleggingen in de bv onderbracht met een waarde van € 500.000. Als de aandelen bij de verdeling worden toebedeeld aan Henk, dan moet Henk € 400.000 aan Tamara betalen, dit te verminderen met een zogenaamde belastinglatentie. Deze schuld moet worden betaald, bijvoorbeeld middels een financiering in privé of bij de bv of middels het geld dat in de bv is ondergebracht. De bv kan hiertoe ook dividend uitkeren aan Henk, waardoor er 26,9% belasting moet worden betaald. Via het besluit uit 2018 is het mogelijk om de bv te splitsen in een nieuwe bv met beleggingen. In de bestaande bv blijft de onderneming achter. Henk gaat verder met bv1 (waar onderneming in is ondergebracht) en Tamara verkrijgt bv2 (met de beleggingen). De aandelen moeten in dergelijke situaties wel zijn opgenomen in de huwelijksgemeenschap.
Juridische splitsing bij echtscheiding DGA
De juridische splitsing kan zonder belastingheffing (geruisloos) plaatsvinden (artikel 4.17 Wet IB). Hierbij is het van belang dat tot de splitsing is besloten zonder dat het de intentie is om belastingen te ontgaan of uit te stellen (voor de liefhebber: artikel 14a lid 6 VPB / artikel 3.56 lid 4 IB). Bij een reguliere echtscheiding zal de Belastingdienst toestemming geven voor de splitsing.
U moet er wel op letten dat u binnen 2 jaar na het indienen van het verzoek tot echtscheiding bij de rechtbank deze structuur vorm geeft, dus binnen 2 jaar na de ontbinding van het huwelijk. Er bestaat een mogelijkheid om een verzoek in te dienen tot termijnverlenging, dit verzoek moet bij de Belastingdienst worden ingediend binnen de 2-jaarsperiode. Dit geldt enkel voor bijzondere gevallen.
Advies fiscaal jurist inzake splitsen bv bij echtscheiding DGA
Wij adviseren regelmatig DGA's en partners van de DGA bij een echtscheidingen. De hiervoor genoemde splitsing is één van de vele mogelijkheden om problemen binnen een echtscheiding op te lossen. Bij een splitsing is ook van belang welke waarde er toekomt aan de aandelen (stille reserves / goodwill). Ook is het percentage voor de belastinglatentie van belang.
Wij adviseren u graag, vlot en deskundig. Maak gerust een vrijblijvende afspraak.
Bron echtscheiding en splitsen bv
Inkomen DGA bij een echtscheiding
Nieuws box 2 in 2024
Vanaf 2024 komen er 2 tarieven voor de box 2 heffing. Wellicht gaat het tarief voor box 2 omhoog van 26,9% tot 29,5%. Over een dividend uitkering tot € 67.000 gaat het tarief omlaag, namelijk naar 26%. Voor de DGA is het dan nog voordeliger om te kiezen voor een dividend uitkering. Een hoger loon is belast in box 1 en voor dividenden geldt het gecombineerde tarief voor de Vennootschapsbelasting (15% tot € 395.000) en box 2. Let er ook op dat vanaf 2023 de maximale rekening courant schuld nog € 700.000 mag bedragen (wetsvoorstel excessief lenen DGA). Wilt u een berekening ontvangen van een optimaal salaris of een fiscale scan van uw prive en/of BV situatie? Stuur ons dan gerust een e-mail voor een vrijblijvende offerte.
Inkomen DGA bij echtscheiding, salaris en dividend?
In een procedure bij het Gerechtshof Den Haag d.d. 30 augustus 2023 (ECLI:NL:GHDHA:2023:1836) kwam de positie van de (100%) DGA aan de orde. De vader is sinds 2015 DGA van zijn vennootschap ([BV 1]). Hij heeft 100% van de aandelen in deze BV en is ook betrokken bij andere vennootschappen. Het hof beoordeelt of het inkomen van de vader verhoogd kan worden of dat er dividend kan worden uitgekeerd, waarbij de financiële positie van de betrokken vennootschappen centraal staat. Het hof stelt dat er bij een DGA twee opties zijn om het inkomen vast te stellen:
- Verhogen van het salaris uit dienstbetrekking
- Uitkeren van dividend: hierbij moet de rechter rekening houden met de continuïteit van de vennootschap en de belangen van crediteuren, volgens vaste jurisprudentie van de Hoge Raad. De rechter moet terughoudend zijn bij het bepalen van het inkomen van een DGA en moet beoordelen of het vennootschapsbelang wordt geschaad door het verhogen van het salaris of het uitkeren van dividend. Gezien deze beperkte financiële middelen concludeert het hof dat er geen mogelijkheid is om het inkomen van de vader te verhogen of dividend uit te keren zonder financiële risico’s voor de continuïteit van de vennootschap. De rechter keek ook nog even naar de liquiditeiten in de werkmaatschappijen (met tenminste 50%), ook hier was onvoldoende liquiditeit voorhanden.
De rechter stelt dat het uitkeren van dividend alleen kan als de continuïteit van de vennootschap niet in gevaar komt en crediteuren kunnen blijven worden voldaan, zoals vastgelegd in artikel 2:216 BW. In dit geval was er onvoldoende financiële ruimte binnen de vennootschappen van de vader om een veilige dividenduitkering te doen zonder het risico van aansprakelijkheid.
Echtscheiding DGA
Als een echtgenoot een onderneming drijft, is er vaak discussie over de winst en / of het inkomen van de ondernemer / DGA. Een DGA kan bij een echtscheiding niet volstaan met het verstrekken van zijn of haar salarisstroken. Er moet ook gekeken worden naar de winst in de bv resp. de ruimte voor een dividenduitkering. Deze verborgen winst is van invloed op de draagkracht van een DGA (boven zijn salaris). Het DGA loon voor 2022 bedraagt geen € 46.000 maar € 48.000.
Advies DGA of ondernemer bij echtscheiding
Als u als ondernemer / DGA of als partner van een ondernemer / DGA de lastige beslissing hebt genomen om te gaan scheiden, speelt vaak de discussie over de waarde van de onderneming en / of het inkomen / winst / dividend dat uit de onderneming moet worden meegeteld voor de berekening van de partneralimentatie. Wij adviseren dagelijks ondernemers en partners van ondernemers bij dit traject. Ook familierechtadvocaten weten ons steeds beter te vinden inzake dit soort financiële vraagstukken.
Hoe inkomen van de DGA berekenen bij een echtscheiding?
Bij het bepalen van de draagkracht van een directeur-grootaandeelhouder is vaak discussie over winsten in de bv of aanwezige reserves (eigen vermogen). Dit is vaak voer voor advocaten en veel discussies. Wij adviseren veelal de partner van de ondernemer, veelal in overleg met diens advocaat. Wij merken namelijk nog te vaak dat advocaten erg goed de regels en wetten kennen, maar minder sterk zijn in de financiële kant van het verhaal. Bij een echtscheiding tevens een fiscaal jurist inschakelen is daarom verstandig.
In 2014 heeft de Hoge Raad een arrest gewezen dat redelijk als leidraad kan worden gebruikt. Bij het berekenen van de draagkracht van een DGA of ondernemer moet gekeken worden naar het inkomen dat de ondernemer in redelijkheid kan verwerven. Hierbij is ook van belang of de winst aan de draagkracht van de DGA kan worden toegerekend. Het gaat hierbij niet alleen om de (te verwachten) winst binnen het bedrijf (de bv), maar ook om de vrije kasstromen. De rechter zal hierbij altijd rekening houden met investeringen in het bedrijf en het aanhouden van een buffer (reserve).
Een DGA ontvangt een salaris en daarnaast maakt zijn bv winst. De winsten blijven achter in de bv, omdat deze nog niet in privé nodig zijn en noodzakelijk zijn voor investeringen (of reserves) binnen de de bv. In een casus bij het Gerechtshof Den Haag (25 mei 2016 ECLI:NL:GHDHA:2016:1890) kwam de vraag aan de orde of de aanwezige winstreserves in de bv moesten meetellen voor de draagkracht van een DGA. De man is van mening dat de winst / dividendreserve niet moet worden meegewogen, omdat deze moet worden aangehouden voor de continuïteit van zijn onderneming. Zowel de Rechtbank als het Gerechtshof zijn het met de man eens. Dat er winstreserves aanwezig zijn, wil nog niet zeggen dat er geen ruimte is voor een dividenduitkering. Dit is ter beoordeling van de bestuurders van de bv. Daarbij dient er rekening te worden gehouden met de wettelijke verplichtingen uit hoofde van boek 2 BW en de belangen van de vennootschap, aldus het Gerechtshof. De vrouw stapt naar de Hoge Raad (Hoge Raad d.d. 19 mei 2017 ECLI:NL:2017:934) en krijgt gelijk. Bij de beoordeling van dit vraagstuk moet er worden gekeken naar:
- De inkomsten die worden verworven;
- De inkomsten die kunnen worden verworven.
Het gaat daarbij niet alleen om het salaris, maar ook om de inkomsten in de bv. De zaak wordt verwezen naar een ander Gerechtshof.
Advies fiscaal jurist over inkomen DGA / ondernemer bij echtscheiding
Vaak wordt er tussen echtelieden ruzie gemaakt over de winsten in de bv of de winsten uit het verleden. Moeten deze worden meegenomen bij de berekening van de draagkracht van de DGA? Het is redelijk vaste jurisprudentie dat opnamen in rekening-courant met de bv niet als inkomen hoeven te worden gezien. De opnamen in rekening-courant zorgen echter wel voor een redelijke indicatie van de behoefte.
Of gemaakte winsten of winstreserves moeten worden meegenomen, is een geheel andere vraag. Er is altijd een spanningsveld tussen:
- Dividendreserve nodig voor de bv (en haar continuïteit);
- Dividendreserve duurzaam overtollig en beschikbaar als inkomen voor de DGA.
Een DGA (bestuurder) heeft een zekere vrijheid om te bepalen wat hij / zij met het geld in de bv gaat doen. Een rechter zal dit vaak terughoudend toetsen. De rechter zal de met het oog op een goede bedrijfsvoering en gezonde financiële toekomst van de bv gemaakte keuzes van de DGA in beginsel moeten respecteren, tenzij bijvoorbeeld vast zou komen te staan dat de keuze van de DGA vooral is ingegeven om zijn alimentatiedraagkracht te drukken of hij anderszins een keuze heeft gemaakt die geen redelijk denkend ondernemer in dezelfde branche zou hebben gemaakt.
De bewijslast ligt bij de DGA, hij / zij moet bewijzen (met stukken) dat de gelden nodig zijn voor de onderneming / bv. Stukken die hiervoor noodzakelijk zijn:
- Jaarrekening;
- Kasstroomoverzicht;
- Sterkte- en zwakte-analyse van de onderneming;
- Ontwikkelingen in de branche;
- Verklaringen van een deskundige (bijvoorbeeld de accountant);
- Prognoses voor de toekomst.
Financiële echtscheidingsscan van de DGA
De centrale vraag is dus of er gemotiveerd wordt bewezen dat winsten moeten worden opgepot en voor welk deel. Wij adviseren regelmatig cliënten (veelal de partner/ echtgenoot van de ondernemer) of diens advocaat. Speciaal voor dergelijke situaties hebben wij een product ontwikkeld: "de financiële echtscheidingsscan van de DGA". In deze scan onderzoeken wij de volgende zaken:
- Juistheid en volledigheid van de verstrekte jaarrekeningen.
- Dividendmogelijkheden.
- Gevolgen rekening-courantopnamen in het verleden.
- Draagkracht van de DGA / ondernemer.
- Waardering van de aandelen in de bv.
Wilt u een vrijblijvende offerte ontvangen? Stuur ons gerust een e-mail of bel met één van onze specialisten.
Echtscheiding en hypotheekrente
Echtscheiding en eigen woning bij achterblijvende partner
Tamara gaat scheiden. Ze blijft tot het moment van levering van de woning in de woning wonen. Tamara voldoet alle hypotheekrente en trekt deze (deels als betaalde alimentatie) af in haar aangifte inkomstenbelasting. De inspecteur is het niet met Tamara eens, de rechter ook niet. Volgens beiden is 50% van de hypotheekrente aftrekbaar.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Hypotheekrente betalen na echtscheiding
Hieronder de weergave van een procedure inzake de aftrek van hypotheekrente na een echtscheiding, eerst de feiten:
- X en Y bezitten gemeenschappelijk een eigen woning
- X en Y gaan scheiden in 2017
- X vertrekt uit de woning en de woning wordt te koop gezet
- De woning wordt in 2019 verkocht
- X voldoet de volledige hypotheekrente en heeft het recht om 50% hiervan op Y te verhalen (hij doet dit niet)
- 50% van de hypotheekrente is voor X aftrekbaar (omdat X maar voor 50% eigenaar was van de woning)
Zie voor een toelichting de uitspraak van het Gerechtshof 's Hertogenbosch d.d. 9 oktober 2024 ECLI:NL:GHSHE:2024:3157
Procedure echtscheiding en hypotheekrente
Tamara en Henk gaan in 2018 scheiden, er is geen echtscheidingsconvenant gesloten. In de echtscheidingsbeschikking staat dat Tamara gerechtigd is om in de eigen woning te blijven wonen tot de datum van levering. Dit onder de voorwaarde dat Tamara 100% van de hypotheekrente gaat betalen. De overwaarde van de eigen woning komt toe aan Henk en Tamara, voor gelijke delen. Tamara neemt in haar aangifte inkomstenbelasting € 4.500 op als betaalde alimentatie. Tevens brengt ze € 4.500 in aftrek als hypotheekrente.
De inspecteur is van mening dat de betaalde alimentatie niet kan worden afgetrokken. Tamara heeft volgens de inspecteur recht op een aftrek van 50% van de door haar betaalde hypotheekrente. De rechter is het met de inspecteur eens.
- Uit de echtscheidingsbeschikking volgt namelijk, aldus de rechtbank, dat de door Tamara betaalde hypotheekrente, voor zover deze betrekking heeft op het aan haar ex-echtgenoot (Henk) toerekenbare deel van de woning, heeft gestrekt tot vergoeding voor het gebruik van de woning. De rechtbank acht het niet aannemelijk dat de rentevergoeding tot doel had om Henk te voorzien in zijn levensonderhoud.
- Daarbij neemt de rechtbank in aanmerking dat de rentevergoeding ophield bij verkoop van de woning en dat daar niet een andere vergoeding of betalingsverplichting voor in de plaats is gekomen.
- De woning is voor Tamara voor 50% aan te merken als eigen woning. 50% Van de hypothecaire schuld is voor Tamara aan te merken als eigenwoningschuld. De overige 50% kan naar het oordeel van de rechtbank dus niet als eigenwoningschuld in aanmerking worden genomen, wat betekent dat de daarmee corresponderende hypotheekrente niet bij Tamara aftrekbaar is.
Noot fiscaal jurist en echtscheiding
Bovenstaande situatie was via een eenvoudig fiscaal advies op te lossen. Als Henk de woning verlaat, kan hij de betaalde hypotheekrente nog 2 jaar aftrekken. Het bedrag van het eigenwoningforfait kan worden opgegeven als partneralimentatie. Koopt Henk direct na zijn vertrek een nieuwe woning, dan kan hij gedurende 2 jaar de hypotheekrente voor beide woningen aftrekken, mits Henk de hypotheekrente ook heeft voldaan. De gebruikelijke regeling is dus de volgende:
- Henk vertrekt uit de woning en Tamara blijft er wonen.
- Henk stelt zijn aandeel in de eigen woning beschikbaar aan Tamara. Dit is een vorm van (aftrekbare) partneralimentatie (in natura) welke wordt gewaardeerd op het eigenwoningforfait (dus per saldo nihil).
- Tamara ontvangt een belaste partneralimentatie (in de vorm van woongenot) die wordt gewaardeerd op hetzelfde bedrag (als bij Henk).
- Als Henk alle rente zou betalen (dus ook voor aandeel Tamara), dan is dit bij Henk aftrekbaar als partneralimentatie en bij Tamara belast als partneralimentatie. Tamara mag hierop haar aandeel van de hypotheekrente in mindering brengen.
Doordat er in deze casus een (verkeerde en anders luidende) beschikking lag, ging het in deze casus niet goed. Het is belangrijk dat u in overleg met een fiscaal jurist en een advocaat uw echtscheiding goed en zorgvuldig regelt. Zijn er vragen, stuur ons dan gerust een e-mail via onderstaand formulier.
Bron eigen woning, echtscheiding en hypotheekrente
Rechtbank Noord-Nederland d.d. 6 augustus 2021 ECLI:NL:RBNNE:2021:3392
Afkoop alimentatie en emigratie
Fiscaal nieuws alimentatie
In het verleden was alimentatie aftrekbaar tegen het maximale tarief van 51,95%. De aftrek van alimentatie (en hypotheekrente) is de afgelopen jaren verlaagd. Vanaf 2020 ging dit sneller. Alimentatie (en hypotheekrente etc.) is in de toekomst tegen een lager tarief aftrekbaar de afbouw ziet er als volgt uit:
- 2019: 46%
- 2020: 46%
- 2021: 43%
- 2022: 40%
- 2023: 37%
Afkoop van alimentatie kan dus beter vlot plaatsvinden. Als u alimentatie moet betalen aan uw voormalig partner dan kunt u eens overwegen om deze te herzien, de netto last neemt immers door de lagere aftrek toe. Heeft u vragen stuur dan gerust een e-mail of neem contact met ons op.
De duur van de partneralimentatie is in 2020 aangepast, het vertrekpunt is op dit moment dat er 5 jaar partneralimentatie moet worden betaald. In dit schema (van SDU) kunt u kijken over welke periode er partneralimentatie moet worden betaald.
Afkoop en emigratie
Een echtscheiding is veelal een vervelende periode voor de betrokkenen. Wij adviseren wekelijks ondernemers / DGA's en / of diens ex-partner (dit laatste komt nog vaker voor). Advocaten zijn geen fiscaal juristen en dit kan soms voor problemen zorgen. Vanuit fiscaal en financieel oogpunt is het verstandig om naast uw advocaat een fiscaal jurist in te schakelen. Dit is niet praten voor eigen parochie, maar echt verstandig.
Bij een echtscheiding is een combinatie tussen fiscaal jurist (belastingadviseur) en Nederlandsrechtjurist (advocaat) meestal zeer nuttig. Vele fiscale zaken kunnen spelen zonder dat dit door de adviseurs wordt erkend.
Afkoop en emigratie
De afkoopsom voor partneralimentatie is voor de in Nederland wonende ontvanger belast in Nederland en voor de betaler (die in Nederland woont) aftrekbaar (artikel 6.3 Wet IB 2001). Als de ontvanger in het buitenland woont, zal de afkoopsom - op grond van het belastingverdrag (als deze er is) ter heffing worden toegewezen aan het buitenland. Soms is de heffing in het buitenland lager of nihil. Een emigratie (voor betaling van de afkoopsom) is daarom soms erg voordelig. Wel aftrek in Nederland en geen of een beperkte heffing in het buitenland.
Afkoop alimentatie soms niet aftrekbaar
De afkoopsom van een alimentatieverplichting aan een ex-echtgenoot is aftrekbaar als de betaler in Nederland woont. Als de ontvanger van de partneralimentatie niet in Nederland woont (op het moment van de betaling), mag Nederland niet heffen over de afkoopsom. Als de ontvanger van de alimentatie wordt overbedeeld bij de scheiding, is het verstandig om in het convenant op te nemen dat sprake is van een afkoopalimentatie. Afkoopsommen die worden betaald voordat de echtelieden zijn gescheiden zijn niet aftrekbaar. Afkoopsommen die worden betaald vóór emigratie zijn gewoon in Nederland belast.
Essentieel is dat het tijdstip van betaling of het rentedragend worden van de schuld vóór het moment van wijziging van de woonplaats ligt. In een tweetal procedures bij het Gerechtshof (zie onder) ging dit fout en goed, het moment is dus van cruciaal belang. Een goed advies en juiste en tijdige emigratie is dus van belang.
Termijn partneralimentatie sinds 2020
De termijn voor de partneralimentatie is sinds 2020 aangepast in standaard 5 jaar. Er bestaan op deze termijn veel uitzonderingen. De belangrijkste:
- Termijn korter: als het huwelijk korter dan 10 jaar heeft geduurd, is de termijn 50% van de duur van het huwelijk of het geregistreerde partnerschap. Bij 6 jaar gehuwd zijn is de termijn dus 3 jaar. Hierop bestaan weer uitzonderingen. De belangrijkste is dat als u samen kinderen heeft (einde alimentatie als jongste kind 12 jaar is geworden).
- Heeft huwelijk (of partnerschap) minimaal 15 jaar geduurd? Krijgt uw ex-partner binnen 10 jaar AOW? Dan moet u alimentatie betalen tot dat uw partner AOW ontvangt.
- Bent u geboren vóór 1 januari 1970? Duurde uw huwelijk of partnerschap langer dan 15 jaar? Krijgt u over meer dan 10 jaar AOW? Dan is de termijn 10 jaar.
De partneralimentatie stopt als uw ex-partner opnieuw gaat trouwen. De alimentatie kan hoger of lager worden als u of uw ex-parter meer of minder gaat verdienen. U kunt ook anders overeenkomen in het echtscheidingsconvenant.
Bron afkoop alimenatie
Afkoop alimentatie kan netto
Fiscaal nieuws alimentatie
In het verleden was alimentatie aftrekbaar tegen het maximale tarief van 51,95%. De aftrek van alimentatie (en hypotheekrente) is de afgelopen jaren verlaagd. Vanaf 2020 ging dit sneller. Alimentatie (en hypotheekrente etc.) is in de toekomst tegen een lager tarief aftrekbaar de afbouw ziet er als volgt uit:
- 2019: 46%
- 2020: 46%
- 2021: 43%
- 2022: 40%
- 2023: 37%
Afkoop van alimentatie kan dus beter vlot plaatsvinden. Als u alimentatie moet betalen aan uw voormalig partner dan kunt u eens overwegen om deze te herzien, de netto last neemt immers door de lagere aftrek toe. Heeft u vragen stuur dan gerust een e-mail of neem contact met ons op.
Met enige regelmaat ben ik betrokken bij echtscheidingen van ondernemers / DGA's. In de meeste gevallen word ik hierbij ingeschakeld door de (ex-)partner van de ondernemer / DGA. De discussies die ontstaan hebben veelal betrekking op de waarde van de onderneming, de uitleg van huwelijkse voorwaarden, ontvangen schenkingen, maar zeker ook het bepalen van de draagkracht van de ondernemer.
Afkoop alimentatie bij ondernemers
Als partners uit elkaar gaan, wil men het liefst financieel volledig afscheid nemen. Volledig afscheid nemen is vaak door de kinderen (of toekomstig pensioen) niet mogelijk. Financieel afscheid nemen kan worden vormgegeven via de afkoop van alimentatie en de verrekening van toekomstige pensioenen. Steeds meer mannen en vrouwen willen niet meer financieel aan elkaar verbonden zijn door maandelijkse partneralimentatie. Recent riep een ondernemer hierover nog: "weggegooid geld, mijn ex ga ik niet nog 12 jaar ondersteunen." De ontvanger van de alimentatie wil vaak ook niet van de ex afhankelijk zijn:
- Wordt de alimentatie wel op tijd betaald?
- Kan de ondernemer in de toekomst nog wel betalen?
- Loop ik risico op zijn ondernemerschap?
- Komen er nog toekomstige procedures als zijn of haar bedrijf slechter draait?
Bovenstaande geeft stress. Een afkoop van alimentatie kan deze stress voorkomen. Maar hoe doe je dit fiscaal voordelig?
Netto afkoop van alimentatie
Henk is ondernemer en wil zijn vrouw eenmalig een afkoopsom betalen voor de toekomstige alimentatie. Wettelijk moet Henk 10 jaar betalen. Hij komt echter via een mediator met zijn vrouw overeen dat hij ineens de contante waarde voor de komende 8 jaar zal betalen, een bedrag van € 300.000. De vrouw is het hiermee eens, maar wil dit bedrag dan wel in één keer netto op haar bankrekening. Omdat de man en vrouw in 2021 nog fiscaal partner zijn, kan in 2021 de afkoop netto worden betaald, mits beide partners in 2021 ervoor kiezen elkaars partner te zijn. Dit kan ook als de partners niet geheel 2021 elkaars fiscale partner zijn. Echtgenoten kunnen nog het hele jaar waarin het verzoek tot echtscheiding is ingediend een aangifte Inkomstenbelasting indienen alsof ze fiscaal partner zijn (artikel 2:17 lid 7 Wet op de Inkomstenbelasting 2001). De man kan niet alleen zijn eigen aftrekpost, maar ook de verschuldigde heffing van zijn vrouw in zijn eigen aangifte opnemen. Door deze aangifte vallen de aftrekpost en de verschuldigde heffing tegen elkaar weg. Al met al "netto afkoop van alimentatie". Eventueel kan de betaling ook in termijnen plaatsvinden, dit overleggen wij veelal met de Belastingdienst. Aandachtspunt is wel dat u er vroegtijdig over nadenkt. Als een verzoek tot echtscheiding in 2020 is ingediend en in 2021 wordt besloten tot afkoop, bent u te laat, dit kan dus niet.
Termijn partneralimentatie sinds 2020
De termijn voor de partneralimentatie is sinds 2020 aangepast in standaard 5 jaar. Er bestaan op deze termijn veel uitzonderingen. De belangrijkste:
- Termijn korter: als het huwelijk korter dan 10 jaar heeft geduurd, is de termijn 50% van de duur van het huwelijk of het geregistreerde partnerschap. Bij 6 jaar gehuwd zijn is de termijn dus 3 jaar. Hierop bestaan weer uitzonderingen. De belangrijkste is dat, als u samen kinderen heeft (einde alimentatie als jongste kind 12 jaar is geworden).
- Heeft huwelijk (of partnerschap) minimaal 15 jaar geduurd? Krijgt uw ex-partner binnen 10 jaar AOW? Dan moet u alimentatie betalen tot dat uw partner AOW ontvangt.
- Bent u geboren vóór 1 januari 1970? Duurde uw huwelijk of partnerschap langer dan 15 jaar? Krijgt u over meer dan 10 jaar AOW? Dan is de termijn 10 jaar.
De partneralimentatie stopt als uw ex-partner opnieuw gaat trouwen. De alimentatie kan hoger of lager worden als u of uw ex-parter meer of minder gaat verdienen. U kunt ook anders overeenkomen in het echtscheidingsconvenant.
Vragen over echtscheiding bij ondernemers
Wilt u een vrijblijvend gesprek over een echtscheiding bij ondernemers of een DGA. dan kunt u contact opnemen met de heer mr. D.J.B. Jongbloed. Hij is vaak betrokken bij dergelijke procedures. De uiteindelijke echtscheiding zal altijd in overleg met een advocaat plaatsvinden.
Samenwonen en overdrachtsbelasting
Bij het einde van een huwelijk of samenwonen gaat de woning vaak naar één van de partners. Meestal is er dan geen overdrachtsbelasting verschuldigd, maar er zijn bij samenwoners wel voorwaarden. Hoe werkt dit?
Draagkracht van een DGA berekenen
Bij het bepalen van de draagkracht van een directeur-grootaandeelhouder is vaak discussie over winsten in de B.V. of aanwezige reserves (eigen vermogen). Hoewel dit "voer" is voor advocaten en veel discussies, hebben wij geprobeerd u hierin eenvoudig enig inzicht te geven. Wij merken nog te vaak dat advocaten erg goed de regels en wetten kennen, maar minder sterk zijn in de financiële kant van het verhaal. Bij een echtscheiding tevens een fiscaal jurist inschakelen is daarom verstandig.
Is de dividendreserve van bepaling voor de draagkracht van een DGA?
Een DGA ontvangt een salaris en daarnaast maakt zijn B.V. winst. De winsten blijven achter in de B.V. omdat deze nog niet in privé nodig zijn en noodzakelijk zijn voor investeringen (of reserves) binnen de de B.V. In een casus bij het Gerechtshof Den Haag (25 mei 2016 ECLI:NL:GHDHA:2016:1890) kwam de vraag aan de orde of de aanwezige winstreserves in de B.V. moesten meetellen voor de draagkracht van een DGA. De man is van mening dat de winst / dividendreserve niet moet worden meegewogen omdat deze moet worden aangehouden voor de continuïteit van zijn onderneming. Zowel de Rechtbank als het Gerechtshof zijn het met de man eens. Dat er winstreserves aanwezig zijn wil nog niet zeggen dat er ruimte is voor een dividenduitkering. Dit is ter beoordeling van de bestuurders van de B.V. Daarbij dient er rekening te worden gehouden met de wettelijke verplichtingen uit hoofde van boek 2 BW en de belangen van de vennootschap, aldus het Gerechtshof.
De vrouw stapt naar de Hoge Raad (Hoge Raad d.d. 19 mei 2017 ECLI:NL:2017:934) en krijgt gelijk. Bij de beoordeling van dit vraagstuk moet er worden gekeken naar:
- de inkomsten die worden verworven;
- de inkomsten die kunnen worden verworven.
Het gaat daarbij niet alleen om het salaris, maar ook om de inkomsten in de B.V. De zaak wordt verwezen naar een ander Gerechtshof.
Noot fiscaal jurist over draagkracht DGA / ondernemer
Vaak wordt er tussen echtelieden ruzie gemaakt over de winsten in de B.V. of de winsten uit het verleden. Moeten deze worden meegenomen bij de berekening van de draagkracht van de DGA? Het is redelijk vaste jurisprudentie dat opnamen in rekening-courant met de B.V. niet als inkomen hoeven te worden gezien. De lening moet immers worden terugbetaald. Of gemaakte winsten of winstreserves moeten worden meegenomen is een geheel andere vraag. Er is altijd een spanningsveld tussen:
- dividendreserve nodig voor de B.V. (en haar continuïteit);
- dividendreserve duurzaam overtollig en beschikbaar als inkomen voor de DGA.
Een DGA (bestuurder) heeft een zekere vrijheid om te bepalen wat hij / zij met het geld in de B.V. gaat doen. Een rechter zal dit vaak terughoudend toetsen. De rechter zal de met het oog op een goede bedrijfsvoering en gezonde financiële toekomst van de B.V. gemaakte keuzes van de DGA in beginsel moeten respecteren, tenzij bijvoorbeeld vast zou komen te staan dat de keuze van de DGA vooral is ingegeven om zijn alimentatiedraagkracht te drukken of hij anderszins een keuze heeft gemaakt die geen redelijk denkend ondernemer in dezelfde branche zou hebben gemaakt.
De bewijslast ligt bij de DGA, hij / zij moet bewijzen (met stukken) dat de gelden nodig zijn voor de onderneming / B.V. Stukken die hiervoor noodzakelijk zijn:
- jaarrekening;
- kasstroomoverzicht;
- sterkte- en zwakte-analyse van de onderneming;
- ontwikkelingen in de branche;
- verklaringen van een deskundige (bijvoorbeeld de accountant);
- prognoses voor de toekomst.
De centrale vraag is dus of er gemotiveerd wordt bewezen dat winsten moeten worden opgepot en voor welk deel.
Echtscheiding en eigen woning
Regelmatig adviseer ik – samen met een advocaat – bij een echtscheiding. Wie dit al eens heeft meegemaakt, weet dat dit een emotionele en intensieve periode in het leven is. Er moeten beslissingen worden genomen over het gehele vermogen en alle inkomsten. Daarnaast moet er soms worden besloten wie zich over de kinderen ontfermt. Als het om geld gaat, krijgen mensen soms gemene trekjes en worden alle registers opengetrokken. Vaktechnisch is een echtscheiding een uitdaging en het voordeel voor cliënten is meestal substantieel, mits de belastingadviseur zijn vak verstaat.
De echtscheiding en de eigen woning
Een echtscheiding begint meestal met veel gepraat in redelijke harmonie. Soms is er één advocaat bij betrokken, maar meestal twee. De facturen van advocaten bij een echtscheiding lopen al snel op tot zo'n € 15.000. Als partijen er niet uitkomen, zal de rechter bij voorlopige voorziening de alimentatie vaststellen. Daarna begint meestal het echte werk en wordt er gesproken over alimentatie, verdeling van het vermogen en de kinderen.
Alimentatie, eigen woning en echtscheiding
De te betalen partneralimentatie wordt gezien als inkomen bij de ontvanger en is een aftrekpost bij de betaler. De omvang is afhankelijk van de behoefte bij de ontvanger en de mogelijkheden (draagkracht) bij de betaler. De kinderalimentatie is niet aftrekbaar en dus bij de ontvanger onbelast. Alimentatie kan periodiek worden betaald of worden afgekocht, daarnaast kan gratis woongenot aan de ex-partner worden gegeven. Partijen zijn vrij om af te spreken wat ze willen.
Eigen woning bij echtscheiding
Als één van de twee partners in de woning blijft wonen, wordt de zaak fiscaal complex. Er is een aantal opties:
- Woning is van de man die er blijft wonen: er verandert niets!
- Woning is van de man die er blijft wonen en vrouw betaalt rente: hypotheekrente is bij vrouw aftrekbaar als alimentatie. Man geeft rente aan als ontvangen alimentatie.
- Woning is van de man en de vrouw gaat er wonen: de man mag 2 jaar de hypotheekrente aftrekken en geeft het eigenwoningforfait aan. Het forfait is ook weer aftrekbaar als alimentatie. Na 2 jaar gaat het huis naar box 3. De vrouw moet belasting betalen over de hypotheekrente en het eigenwoningforfait (als alimentatie).
- Woning is van beiden: zelfde als hierboven, enkel dan is de aftrekpost / heffing 50%.
- Na echtscheiding heeft u recht op allerlei extra heffingskortingen, dit gaat om een paar duizend euro.
Tips inzake echtscheiding
In de praktijk zie je allerlei mogelijkheden voorbij komen. Een aantal tips:
- Kosten voor het krijgen van alimentatie (traditioneel bij de vrouw) zijn aftrekbaar. De kosten van de advocaat (en incassokosten) zijn daarom bij de ontvanger aftrekbaar (bij de betaler niet).
- Spreek altijd bruto alimentatiebedragen af, dit voorkomt onduidelijkheid.
- Afkoop van alimentatie is meestal voor de betaler ongunstig en brengt risico's met zich mee (als geld op is kan gemeente bij de ex – op grond van de Wet Werk en Inkomen – de bijstanduitkering verhalen), niet zomaar doen dus!!
- Pas op voor overbedeling van één van de partners (schenking, alimentatie, etc).
- Alimentatie moet gedurende 12 jaar worden betaald. Partijen kunnen ook langer of korter afspreken. Als de betaler komt te overlijden, vervalt de alimentatie; de ontvanger kan dit verzekeren!
- Bij co-ouderschap is het fiscaal voordeliger dat één ouder de kinderbijslag ontvangt.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Conclusie en noot fiscaal jurist inzake echtscheiding en belastingen
Scheiden is meestal een drama. Schakel een deskundige advocaat in en bij complexe echtscheidingen eveneens een fiscaal jurist. Fiscalisten zijn cijfermatig nu eenmaal beter onderlegd dan advocaten en kennen de fiscale kant van het verhaal. Emotioneel afkopen van alimentatie levert vaak fiscale schade op. Kijk goed naar de heffingskortingen, de bewoning van het huis en natuurlijk de aanpassingen op uw voorlopige teruggave of aangifte inkomstenbelasting.
Checklist echtscheiding
Als een echtscheiding in beeld is, moet u ervoor zorgen dat de advocaat snel en met volledig zicht op alle noodzakelijke informatie zijn werk kan doen. Als het voorwerk goed is, scheelt de advocaat dit tijd en u dus geld.
Persoonlijke informatie
- Uittreksels uit het persoonsregister.
- Uittreksel uit het huwelijksregister (gemeente).
- Uittreksel uit het geboorteregister van de minderjarige kinderen.
- Kopie paspoort.
- Akte huwelijkse voorwaarden (indien aanwezig).
Eigen woning en echtscheiding
- Wie krijgt de eigendom en de hypotheek: hier speelt als eerste wie de eigenaar is en wie er blijft wonen. Bij een gemeenschap van goederen moet de woning getaxeerd worden en zal er overleg met de bancaire instelling moeten plaatsvinden (overdracht hypotheek). Maak afspraken over de notariele en financiele kosten. Zorg ervoor dat de vertrekkende partner wordt ontslagen uit de hoofdelijke aansprakelijkheid voor de hypotheek (moet via de notaris)
- Woongenot is partneralimentatie: vanaf het moment dat de partner de gezamenlijke woning heeft verlaten krijgt (of geniet) de achter gebleven partner een zogenaamde periodieke uitkering (in de vorm van woongenot). Over dit woongenot moet inkomstenbelasting worden betaald. Voor de vertrekkende partner is dit bedrag aftrekbaar als partneralimentatie. De hoogte kunt u stellen op een evenredig deel van het eigenwoninforfait.
- Vergoeding: als de achterblijvende partner een (huur) vergoeding gaat betalen aan de vertrekkende partner loopt dit fiscaal neutraal (niet aftrekbaar / niet belast).
- Hypotheekrente: vaak voldoet één van de partners alle hypotheekrente (terwijl beide eigenaar zijn van de woning). De betalende partner kan in dat geval slechts 50% van de betaalde hypotheekrente aftrekken van zijn inkomen. Onder voorwaarden kan hij/zij het andere deel aftrekken als partneralimentatie (als er een plicht is tot betaling).
- Nihilbeding: soms wordt er geen partneralimentatie overeengekomen, ad 4 kan dan niet worden toegepast.
- Overige zaken: denk ook aan verrekening van kapitaalverzekeringen, stopzetten overlijdensrisicoverzekeringen, omzetten van diverse polissen en verzekeringen, toerekening eigen woning reserve bij vertrek en eventueel verschuldigde overdrachtsbelasting.
Financiële informatie
- Verklaring van inkomen en vermogen (bewijs van onvermogen) (gemeente / sociale dienst).
- Opstelling inboedelgoederen met daarop aangegeven de gewenste verdeling en de waarden.
- Kopie kentekenbewijzen auto, motor of boot (inclusief aankoopfacturen).
- Optelling waardevolle zaken zoals kunst, antiek, etc.
- Informatie woning: eigendomsakte, hypotheekakte, jaaropgave hypotheek (eventueel huurovereenkomst).
- Polissen van levensverzekeringen, lijfrenten, etc.
- Overzicht schulden (inclusief laatste termijnbetaling en jaaropgave bank).
- Testament.
- Overzicht ontvangen erfenissen (inclusief successieaangifte en testament overleden persoon).
- Bankafschriften van betaal- en spaarrekeningen (laatste afschriften).
- Aandelen / obligaties / spaarbrieven / spaarbankboekjes / koopsompolissen / beleggingscertificaten, etc.
- Inkomen: jaaropgave en laatste salarisstrook (inclusief arbeidsovereenkomst).
- Zelfstandigen: jaarrekeningen laatste 4 jaar.
- Belastingaangiften laatste 3 jaar.
- Informatie pensioen bij de werkgever.
Checklist voor na de echtscheiding
- Digid wijzigen
- Voorlopige aanslag inkomstenbelasting aanpassen
- Adreswijziging doorgeven aan de gemeente
- Nieuw rekening nummer opgeven bij de Belastingdienst
- Algemene heffingskorting nazien
- Samen of apart aangifte inkomstenbelasting doen?
- Toeslagen nazien
- Adreswijzigingen doorgeven aan bank, etc.
- Kapitaalverzekeringen en lijfrenten aanpassen
- Pensioen aanpassen
- Testament wijzigen
- Kijk ook hier voor de checklist van de Belastingdienst
Echtscheiding
Scheiden doet ... Een echtscheiding is, naast emotie voor de partners en kinderen, een financiële en juridische kwestie. In mijn praktijk heb ik veelal vrouwen als cliënt die ik in overleg met een advocaat bijsta. De berekening van de alimentatie en de (echte) winst van het bedrijf van de echtgenoot zijn dan meestal onderdeel van de advisering. Onze advisering heeft veelal betrekking op
- analyseren van winsten binnen een bv of onderneming;
- fiscale en economische uitleg huwelijkse voorwaarden;
- vermogensverrekeningen;
- beoordelingen second opinion behoefte, draagkracht en alimentatie (met name bij ondernemers);
- waardering van ondernemingen.
Als u gaat scheiden, kunt u een advocaat in de arm nemen. Niet iedere advocaat is gespecialiseerd in familierecht, het rechtsgebied waaronder echtscheiding en alimentatie vallen.
Ondernemer en echtscheiding
In mijn praktijk heb ik veel te doen met alimentatieverplichtingen van ondernemers. Dit is geheel iets anders dan mensen in loondienst, en in de praktijk zie ik dat maar weinig advocaten financieel voldoende opgeleid zijn om dit te doorgronden. Het inkomen van ondernemers kan elk jaar verschillen en in de praktijk zie ik op het moment van echtscheiding nog te vaak een (ineens) lagere winst. Daarnaast speelt bij ondernemers de waarde van de onderneming een rol, in het bijzonder de waardering van de goodwill. Onderdelen in de praktijk zijn:
- Hoe hoog is het gemiddelde inkomen?
- Wat te doen als de onderneming (ineens) verlies maakt?
- De goodwill van de onderneming.
- Kan de onderneming dividend uitkeren?
- De verdeling van de onderneming.
