4,5 van 5 Google reviews
Bonus management fee niet aftrekbaar
Een bonus management fee van € 700.000 is wel belast en niet aftrekbaar !
In dit artikel behandelen wij een uitspraak van de Rechtbank Noord Holland d.d. 26 mei 2026 (ECLI:NL:RBNHO:2026:6295). In deze procedure stelt de rechtbank vast dat een betaalde management fee niet aftrekbaar is. Maar hoe werkt dit?
Geen reële tegenprestatie dus management fee niet aftrekbaar
Een management fee is pas aftrekbaar als de DGA (manager) kan laten zien wát er is gedaan, door wie, wanneer en waarom het die prijs waard was – vastgelegd vóórdat de rekening wordt opgemaakt. Een holding brengt een management fee van € 700.000 in rekening aan een Vastgoed BV, dit in verband met een prestatie vergoeding. De BV's zijn met elkaar gelieerd. De ondernemer dacht bij het versturen van de factuur "t koomp wa" (of in Nederlands "komt wel goed"). Een managementovereenkomst, een urenadministratie en facturen horen bij een managementstructuur zoals de dakgoot bij een boerderij: niemand kijkt ernaar, tot het gaat regenen. In deze zaak regende het € 700.000, wel belast in de holding en niet aftrekbaar in de werkmaatschappij !
De feiten in het kort
- 2005: oprichting bv en aankoop van een rijksmonument (dat daarna fors wordt verbouwd).
- 2022: verkoop en levering van het pand aan een derde.
- Aangifte Vpb 2022: belastbaar bedrag € 464.906; € 796.365 ten laste van de winst gebracht, waarvan € 700.000 als prestatievergoeding of aanvullende management fee aan twee gelieerde vennootschappen.
Vergelijking van de stellingen
| Standpunt BV/ DGA | Standpunt Rechtbank |
| Mondelinge afspraken zijn in de vastgoed wereld normaal | Fiscaal niet bewezen, niet objectief verifieerbaar |
| Afspraak schriftelijk vastgelegd in november 2022 | Is opgesteld na verkoop, herkomst uren en tarief niet onderbouwd |
| Fiscaal evenwicht: aftrekbaar werkmaatschappij en belast management BV | Niet bepalend voor de aftrek voor aftrek. |
| Verwijzing Multi vastgoed zaak (zie hieronder) | Feiten zijn niet vergelijkbaar |
| Afspraak is vormvrij en schriftelijk niet verplicht | Afspraak niet aannemelijk (staven bewijs) |
Wanneer zijn kosten in een BV aftrekbaar?
Kosten die zakelijk zijn komen voor aftrek in aanmerking (artikel 8 lid 1 Wet VPB). De inspecteur treedt niet in de doelmatigheid van uitgaven (ondernemer mag zijn eigen beleid bepalen). Bij betwisting van kosten moet de belastingplichtige dat de kosten zijn gemaakt en dat er een tegenpresatie of zakelijk motief tegenover stond. Bewijslast bij de belastingplichtige, wie een aftrekpost stelt moet deze ook bewijzen. Bij intercompany transacties moeten prijzen zakelijk zijn en de verrekenprijs moet volgen uit documentatie. Wat niet in de administratie staat, bestaat fiscaal gezien soms niet. Quod non est in actis, non est in mundo (wat niet in het dossier staat, bestaat niet).
De rechtbank gebruikt de klassieke fiscale route; bij betwisting moet de BV aannemelijk maken dat tegenover de kosten een tegenprestatie stond, dán wel dat de kosten met het oog op de zakelijke belangen van de onderneming zijn gemaakt. Actori incumbit probatio (wie stelt, bewijst). Zonder bewijs van een prestatie komt de rechter niet eens toe aan de vraag of € 700.000 een zakelijke prijs was.
Het Multivastgoed-arrest bij een fiscale procedure
In het zogenaamde Multi vastgoed arrest (Hoge Raad 17 augustus 1998, nr. 32 997, ECLI:NL:HR:1998:AA2288) gaat het over winstoverheveling naar een dochtervennootschap bij overdracht van een actief waarvan de waarde ten tijde van de overdracht zeer onzeker was. De Hoge Raad aanvaardde dat onafhankelijke partijen bij zo’n onzekere waarde een prijsaanpassingsclausule of resultaatafhankelijke vergoeding zouden afspreken. Het arrest wordt in de verrekenprijsliteratuur gezien als voorloper van de OESO-benadering van hard-to-value intangibles.
Het arrest gaat dus over de hoogte van een vergoeding (de prijs), niet over de vraag of er een prestatie is geleverd. De DGA/ BV (in deze zaak) gebruikte het waarschijnlijk om te betogen dat een resultaatafhankelijke ‘kicker’ bij verkoop zakelijk kan zijn. Dat argument is op zichzelf verdedigbaar, maar komt pas aan bod als de prestatie vaststaat. Het zakelijkheidsoordeel gebeurt bovendien ex ante (vanuit het moment van de afspraak), en precies dat moment was hier niet te bewijzen.
Fiscaal evenwicht is geen reddingsboei
Het argument ‘de ontvanger heeft het al belast’ faalt, omdat elke belastingplichtige zelfstandig wordt beoordeeld en er geen wettelijke koppeling bestaat tussen aftrek bij de een en heffing bij de ander. De Nederlandse winstbepaling kent geen algemeen beginsel van fiscaal evenwicht tussen gelieerde vennootschappen buiten een fiscale eenheid (art. 15 Wet Vpb). De inspecteur zegde in deze zaak wel toe de aanslagen van de ontvangers te bekijken. Dat is coulant, maar niet afdwingbaar, en het lost de andere risico’s niet op.
De betaler krijgt geen aftrek, de ontvanger heeft de fee al als winst aangegeven. Correctie bij de ontvanger loopt via bezwaar (termijn: zes weken na de aanslag, art. 6:7 Awb) of ambtshalve vermindering. Is de aanslag van de ontvanger al onherroepelijk, dan is een verzoek om ambtshalve vermindering (art. 65 AWR, binnen vijf jaar) de enige route.
Noot fiscaal jurist inzake niet aftrekbare management bonus
De rechtbank is van oordeel dat belanghebbende niet aannemelijk heeft gemaakt dat tegenover de betaling van € 700.000 een reeele tegenprestatie heeft gestaan. Uit de overlegde stukken (en mondelinge toelichting tijdens zitting) is onduidelijk welke concrete werkzaamheden zijn verricht en door wie (en wanneer).
De gestelde werkzaamheden die volgens belanghebbende zijn verricht, zoals communicatie, projectleiding, financieel beheer, coördinatie met banken ten aanzien van de verbouwing, renovatie en uiteindelijke verkoop van het pand, alsmede de daarvoor gestelde overeengekomen vergoeding zijn niet onderbouwd met objectieve en verifieerbare bewijsmiddelen daterend uit de tijd dat die afspraken gemaakt zouden zijn. Tot de gedingstukken behoort een op 22 november 2022 - dus na verkoop van het pand - opgemaakt document waarin volgens belanghebbende de mondelinge afspraken over de prestatievergoeding zijn vastgelegd.
De inspecteur stelt tijdens zitting wel dat hij/ zij met de holding in overleg zal treden om te kijken of deze aanslagen moeten worden aangepast, deze fiscale pleister is wel zo prettig. Formeel zou de holding vermoedelijk niet veel kunnen (bezwaartermijn verstreken).
Bron en vindplaatsen
Rechtbank Noord Holland d.d. 26 mei 2026 (ECLI:NL:RBNHO:2026:6295
Hoge Raad 17 augustus 1998, nr. 32 997, ECLI:NL:HR:1998:AA2288,
Belasting over vermogen in Europa
Box 3 was de pretbox voor vastgoed beleggers
In dit artikel kijken wij naar de vermogensbelasting in Europa en een paar landen daarbuiten.
- Is de vermogensbelasting in Nederland zo hoog of valt het mee?
- Welke landen kennen een vermogenswinstbelasting?
- Is beleggen in het buitenland fiscaal voordeliger?
Box 3 stond jaren bekend als de pretbox. Met wat slimme constructies kon een belegging in vastgoed volledig buiten de belastingheffing worden gehouden. Op dit moment wordt er veel gesproken over een aanpassing van de vermogensbelasting, komt er een vermogenswinst belasting of wellicht ook nog een vermogensaanwasbelasting
Korte conclusies over beleggen en box 3
De Nederlandse vermogensbelasting bedraagt in 2026 ongeveer 2%, dit wordt in 2027 zelfs 3,5%. In 2028 wordt dit nog hoger!
Vastgoed beleggingen in de BV zijn vaak voordeliger dan in privé, een familie BV heeft de voorkeur
Bij 1.000.000 vermogen betaal je in Nederland € 200.000 aan belasting in 10 jaar, in België € 80.000 en in Duitsland € 120.000
De voorgestelde vermogenswinstbelasting in Nederland is bijna de hoogste in Europa
Vermogensbelasting en vermogenswinstbelasting in Europa
Buitenlands vastgoed is veelal - op grond van belastingverdragen - volledig toegewezen aan het land waar het vastgoed is gelegen (artikel 6 en 13 OESO modelverdrag). Buitenlands vastgoed is - per saldo - vaak beperkt belast in Nederland. U moet wel uw volledige wereld vermogen aangeven maar krijgt een zogenaamde aftrek ter voorkoming van dubbele belasting. U moet echter wel onderstaande belasting in het buitenland betalen.
Vermogensbelasting | Waarover belasting | Vermogenswinst | Vermogenswinst | ||
| België | Deels | Aandelen en meerwaarde | 16,5% (na 5 jr 0%) | 10% | |
| Bulgarije | Nee | - | 10% | 10% | |
| Cyprus | Nee | - | 20% | 8% | |
| Denemarken | Nee | - | Tot 42% | 27% | |
| Duitsland | Nee | - | 45% (na 10 jr 0%) | 26,4% | |
| Estland | Nee | - | 22% | 22% | |
| Finland | Nee | - | 30% | 30% | |
| Frankrijk | Ja (vastgoed) | Vermogenswinstbelasting | 31,4% | 31,4% | |
| Griekenland | Nee | - | 15% | 15% | |
| Hongarije | Nee | - | 15% | 15% | |
| Ierland | Nee | - | 33% | 33% | |
| Italië | Deels | 26% (na 5 jr 0%) | 26% (crypto 33%) | ||
| Kroatië | Nee | - | vrij na 2 jaar | 12% | |
| Letland | Nee | - | 25% | 25% | |
Litouwen | Nee | - | 20% (na 5 jr 0%) | 20% | |
| Luxemburg | Nee | - | 21%(na 2 jr 10%) | 0% na 6 mnd | |
| Malta | Nee | - | 10% | Vrij | |
| Nederland | Ja | Box 3 forfait | 36% (na 2028) | 36% (na 2028) | |
| Oostenrijk | Nee | - | 27,5% | 27,5% | |
| Polen | Nee | - | 19% | 19% | |
| Portugal | Deels | 0,7 - 1,5% (boven 600k) | 24% | Vrij na 1 jaar | |
| Roemenië | Nee | - | Beperkt | 10% | |
| Slovenië | Nee | - | 25% aflopend | 25% | |
| Slowakije | Nee | - | Na 5 jr vrij | Beperkt | |
| Spanje | Ja | 0,2 - 3,5% (boven 700k) | 19-30% | 19-30% | |
| Tsjechië | Nee | - | Vrij na 10 jr | Vrij na 3 jr | |
| Zweden | Nee | - | 30% | 30% | |
In de meeste landen is de winst op de eigen woning vrijgesteld van belastingen. Soms moet de winst worden geherinvesteerd in de nieuwe woning (zoals in Spanje en Portugal). In Finland, Malta, Tsjechië en Litouwen geldt dit na 2 tot 3 jaar wonen en in Polen en Slowakije na 5 jaar wonen. In Zweden moet over de winst op de eigen woning 22% belasting worden betaald. Bovenstaande informatie komt uit betrouwbare informatie van EU websites, de informatie is vervolgens grotendeels gecontroleerd op lokale sites per land. Een check via AI zou nog kunnen plaatsvinden.
Welke landen kennen geen vermogenswinstbelasting?
De belangrijkste landen die geen vermogenswinstbelasting of vermogensaanwasbelasting kennen zijn de volgende:
- Zwitserland (kan per kanton verschillen)
- Monaco
- Verenigde Arabische Emiraten
Vergelijking aantal landen inzake vermogensbelasting en vermogenswinstbelasting
Bij een vermogen van
Welke landen zijn fiscaal interessant om te beleggen in aandelen of vastgoed?
- België: winnen op de langere termijn doordat koerswinsten laag (of niet) worden belast. Vastgoed is na een bepaalde periode belastingvrij te verkopen.
- Duitsland: voor vastgoed beleggingen (op langere termijn) fiscaal een voordelig land. Belast wel normale koerswinsten tegen 26,4%.
- Portugal is voor reguliere inkomsten op aandelen en effecten iets voordeliger dan Nederland. Voor crypto wel interessant. Voor vastgoed een oke land, maar geen belastingparadijs. Jaarlijkse heffing laag en bij verkoop moet je afrekenen. Bij overlijden is de heffing over de winst op vastgoed beperkt
- Spanje: tot ongeveer € 3.000.000 (bij partners) een prima beleggingsland. Voor inwoners zijn de tarieven gunstiger. Tarieven kunnen per regio verschillen. Jaarlijkse heffing is er laag bij verkoop moet er worden afgerekend. Bij overlijden is de heffing over de winst op vastgoed beperkt.
- Italië: een prima land, lekker weer en winst op vastgoed is na 5 jaar belastingvrij. Over winsten op aandelen en effecten is het tarief op inkomsten en meerwaarden 26% (crypto 33%). Bij overlijden is de heffing over de winst op vastgoed beperkt
- Zwitserland: kan per kanton verschillen maar is een mooi beleggingsland
Noot fiscaal jurist inzake vermogensbelasting en vermogenswinstbelasting
Nederland belast vermogen in 2026 nog met een bescheiden 2% per jaar. In 2027 zal dit stijgen tot 3% - 3,5% per jaar. Van alle Europese landen zit Nederland hiermee in de top 3. De meeste Europese landen kennen geen vermogensbelasting maar wel een vermogenswinstbelasting. Sommige landen kennen ook een heffing over de winst op uw eigen woning, deze regelingen kennen echter vaak hoge vrijstellingen en planningsmogelijkheden.
Vorenstaande maakt in het buitenland beleggen of emigreren - op dit onderdeel - interessant. De grootste winst zit daarom meestal in de keuze waar en hoe nieuw kapitaal wordt geïnvesteerd. Een familie BV en/of investeren in het buitenland lijken de beste opties, maar het blijft maatwerk. Immers moet er ook worden gekeken naar box 2 heffing en de erfbelasting.
Het heeft geen zin om uw aandelen, crypto of beleggingen in Dubai, Zwitserland, Luxemburg of Cyprus onder te brengen omdat dit vermogen gewoon in uw box 3 vermogen moet worden aangegeven. Bij buitenlands vastgoed ligt dit wezenlijk anders, dit wordt belast in het land waar het vastgoed is gelegen.
Vragen opgaaf werkelijk rendement box 3
Stand van zaken op dit moment
Al bijna vijf jaar sleept het box 3-dossier zich voort. Wie een brief van de Belastingdienst in de bus krijgt over "het doorgeven van uw werkelijk rendement", zit met dezelfde drie vragen:
- mag of moet ik het formulier werkelijk rendement invullen
- loont het zich om het formulier werkelijk rendement in te vullen
- binnen welke termijn moet ik dit document invullen en met welke bijlagen
Op alle drie is sinds deze zomer een scherper antwoord te geven. Dit artikel zet het op een rij — met de valkuilen die in de praktijk het vaakst geld kosten.
De ontwikkeling van het nieuwe box 3 systeem, een terugblik
- 24 december 2021 — het Kerstarrest (Hoge Raad ECLI:NL:HR:2021:1963). Het forfaitaire box 3-stelsel vanaf 2017 is in strijd met het eigendomsrecht en het discriminatieverbod (art. 1 EP jo. art. 14 EVRM) voor wie minder rendement maakte dan het forfait veronderstelde.
- 20 mei 2022 (Hoge Raad ECLI:NL:HR:2022:720). Het Kerstarrest is "nieuwe jurisprudentie". Wie zijn aanslag onherroepelijk had laten worden, hoeft de inspecteur op grond van art. 45aa URIB 2001 niet ambtshalve tegemoet te komen.
- 6 juni 2024 In de arresten van 6 juni (o.a. ECLI:NL:HR:2024:704 en 705), 14 juni, 2 augustus en 20 december 2024 (ECLI:NL:HR:2024:1788) oordeelde de Hoge Raad dat óók de Wet rechtsherstel box 3 en de Overbruggingswet tekortschieten, en formuleerde hij zelf de rekenregels voor het "werkelijk rendement".
- juni 2025 — codificatie. De Wet tegenbewijsregeling box 3 (Kamerstukken 36 706; aangenomen TK 12 juni 2025, EK 8 juli 2025) legt die rekenregels wettelijk vast. Praktisch instrument: het formulier Opgaaf werkelijk rendement (OWR).
Op 25 juni 2026 wees de Hoge Raad arrest in de twee proefprocedures van de massaalbezwaarplusprocedure (ECLI:NL:HR:2026:907 en ECLI:NL:HR:2026:1013), conform de conclusie van A-G Pauwels van 8 mei 2026. De uitkomst:
- Niet-bezwaarmakers over 2017 t/m 2020 krijgen niets. Stond de aanslag al onherroepelijk vast vóór het Kerstarrest, dan bestaat geen recht op rechtsherstel — ook niet via het EVRM, het gelijkheidsbeginsel, het evenredigheidsbeginsel of het vertrouwensbeginsel. Niet-bezwaarmakers en tijdige bezwaarmakers zijn volgens de Hoge Raad géén gelijke gevallen.
- De inspecteur heeft dit op 17 juli 2026 overgenomen in een collectieve beslissing op de verzoeken om ambtshalve vermindering en collectieve uitspraak op bezwaar (nr. 2026-280569, Stcrt. 2026, 25867): afwijzing over de hele linie.
- Gevolg: het OWR-formulier over 2017 t/m 2020 is voorbehouden aan wie destijds tijdig bezwaar heeft gemaakt. Deed u dat niet, of te laat, dan is dat traject definitief gesloten. Hoe zuur ook — verder procederen op dezelfde gronden is kansloos.
Formulier werkelijk rendement per jaar invullen
- 2017–2019: Alleen bij tijdig bezwaar (massaal bezwaar) én tijdig verzoek om ambtshalve vermindering | Gesloten voor niet-bezwaarmakers
- 2020 Idem; de vijfjaarstermijn voor een verzoek om ambtshalve vermindering liep af op 31 december 2025
- 2021 Geen bezwaar vereist. Vijfjaarstermijn art. 9.6 Wet IB 2001 jo. art. 45aa URIB 2001, loopt af op 31 december 2026
- 2022–2024 Geen bezwaar vereist; u ontvangt een brief, of u dient zelf een verzoek in, Open tot en met 31-12-2027
- 2025 Geen apart formulier — het werkelijk rendement gaat mee in de aangifte IB
- 2026 Idem, in de aangifte IB 2026
Twee praktische punten die vaak misgaan:
- Per jaar een apart formulier. Er is geen verzamelformulier.
- Fiscale partners kiezen los van elkaar. Uitgangspunt is de verdeling zoals in de aangifte. Het kan dus dat de één een aanslag op forfaitaire basis krijgt en de ander op werkelijk rendement. Reken dat door: bij een ongelijke verdeling van beleggingsverliezen loont een andere onderlinge toerekening soms meer dan het tegenbewijs zelf.
Twee data om nu in de agenda te zetten
- 1 oktober 2026 — het generale uitstel voor OWR-formulieren over 2021 en later (beconregeling) loopt tot die datum. Wie dossiers via zijn adviseur laat lopen, moet nú gegevens aanleveren; jaaroverzichten van banken en brokers over 2021 zijn niet in een week opgevraagd.
- 31 december 2026 — einde van de vijfjaarstermijn voor een verzoek om ambtshalve vermindering over 2021. Dit is de laatste kans voor dat jaar. Ontvangt u geen brief maar denkt u wél recht te hebben, wacht dan niet af: dien zelf tijdig een verzoek in.
Bent u te laat met het formulier zelf?
Dan volgt een aanslag op forfaitaire basis. Maak dan bezwaar tegen die aanslag — daarna kan het formulier alsnog. Is ook de bezwaartermijn verstreken, dan resteert nog de route van de ambtshalve vermindering binnen vijf jaar na afloop van het belastingjaar.
Hoe wordt het werkelijk rendement berekend?
Dit is waar de meeste teleurstellingen ontstaan. De regels zijn strenger dan mensen verwachten:
- Het hele box 3-vermogen telt mee. Geen cherry-picking van het slecht presterende deel: een verlieslatend beleggingsfonds wordt gesaldeerd met de spaarrente en de waardestijging van het pand.
- Géén heffingsvrij vermogen. De Hoge Raad heeft dat expliciet uitgesloten. Wie een klein overschot boven de vrijstelling heeft, valt daardoor vaak duurder uit dan gedacht.
- Direct én indirect rendement. Rente, dividend en huur, plús ongerealiseerde waardestijgingen en -dalingen. Ook papieren winst telt.
- Nominaal, geen inflatiecorrectie. In jaren met hoge inflatie is dat pijnlijk, maar het staat vast.
- Geen kostenaftrek — met één uitzondering: rente op box 3-schulden is aftrekbaar. Beheerkosten, onderhoud, makelaarskosten, aankoopkosten zijn niet aftrekbaar.
- Geen verliesverrekening over de jaargrens. Een verlies in 2022 verdwijnt; het verlaagt 2023 niet.
- Vastgoed: waardeontwikkeling in beginsel op basis van WOZ-waarden, met tijdsevenredige toerekening bij aan- of verkoop in het jaar. Verbeterings- en uitbreidingsinvesteringen gelden als storting en behoren dus niet tot het rendement.
- Eigen gebruik: t/m 2025 op nihil (HR 20 december 2024: de wetgever had het voordeel niet gekwantificeerd). Vanaf 2026 wél belast, tegen de economische huurwaarde op dagbasis (art. 5.27a Wet IB 2001) — óók over perioden waarin de woning alleen maar leegstaat en ter beschikking stond. Voor eigenaren van een vakantiewoning of een tweede huis verslechtert het tegenbewijs vanaf 2026 dus wezenlijk.
Let op
Let bij verhuur binnen de familie op: een niet-marktconforme huur wordt voor de berekening gecorrigeerd. De "vriendenprijs" aan een kind levert fiscaal geen lager rendement op.
Werkelijk rendement voordelig of niet, reken eerst, dien pas daarna in
Een grove indicatie of tegenbewijs kansrijk is:
| Jaar | Forfait waarmee is gerekendd | Gem aandelenrendement | Prijsindex WOZ woningen | |
| 2017 | 5,39% | 13% | 7% | |
| 2018 | 5,38% | - 10% | 8% | |
| 2019 | 5,59% | 25% | 9% | |
| 2020 | 5,28% | -2% | 6% | |
| 2021 | 5,69% | 23% | 8% | |
| 2022 | 5,53% | -8% | 20% | |
| 2023 | 6,17% | 15% | 2% | |
| 2024 | 6,04% | 8% | 2% |
Voor de sneller lezer, wanneer is werkelijk rendement wellicht voordelig en wanneer niet?
- 2018 en 2022 zijn de kansrijke beleggingsjaren
- 2019, 2021 en 2023 vrijwel kansloos.
- Vastgoed drukt in 2022 juist tegen (+20% WOZ), maar kan in 2023 en 2024 wél helpen.
- Bij uitsluitend spaargeld is de kans op teruggaaf zeer klein — het spaarforfait ligt dicht bij de werkelijke rente.
Goed nieuws: **u kunt niet slechter uitkomen.** Blijkt uw werkelijk rendement hoger dan het forfait, dan legt de Belastingdienst de aanslag alsnog op forfaitaire basis vast. Een eerder opgelegde definitieve aanslag blijft in stand. Het formulier verzenden is dus nooit riskant — alleen soms zinloos.
Praktische aandachtspunten bij berekenen werkelijk rendement
- Niets is voorgevuld. De Belastingdienst heeft uw rendementsgegevens niet. U verzamelt zelf: jaaroverzichten, ontvangen rente en dividend, aan- en verkoopgegevens, WOZ-beschikkingen, huurinkomsten, schuldsaldi.
- Bijlagen kunnen niet mee. Bewaar de onderbouwing wel — bij betwisting rust de bewijslast (aannemelijk maken) op u.
- Invullen is nooit verplicht, ook niet na een brief.
- Correctie? Vul het formulier opnieuw in en verzend het opnieuw. Op papier betekent dat: nieuw formulier bestellen en helemaal overdoen.
- Geen kostenvergoeding voor het inschakelen van een adviseur voor het formulier. Alleen in een echte bezwaarprocedure kan een proceskostenvergoeding aan de orde zijn.
- Woont u in het buitenland, of emigreerde/immigreerde u in het jaar? Hetzelfde formulier, met een aparte rubriek daarvoor.
- Nabestaanden kunnen het formulier indienen voor een overledene (met nabestaandenmachtiging, of op papier).
- Drempelbedrag: is er al een definitieve aanslag, dan geldt geen teruggaafgrens — elk bedrag wordt uitbetaald. Is er nog geen definitieve aanslag, dan geldt de reguliere teruggaafgrens.
De Wet werkelijk rendement box 3
De stelselwijziging is nog niet rond. De Tweede Kamer nam het wetsvoorstel Wet werkelijk rendement box 3 (36 748) op 12 februari 2026 aan, maar in de Eerste Kamer bleek onvoldoende steun. Na het debat van 30 juni 2026 is de stemming aangehouden. Het kabinet biedt op Prinsjesdag 2026 een novelle aan; behandeling daarvan in de Eerste Kamer wordt niet vóór januari 2027 verwacht. Beoogde inwerkingtreding blijft 1 januari 2028.
Hoofdlijn van het voorstel:
- een vermogensaanwasbelasting (jaarlijkse heffing over gerealiseerde én ongerealiseerde waardeontwikkeling) voor sparen en beleggen, met
- een vermogenswinstbelasting (afrekenen bij realisatie) voor onroerende zaken en aandelen in startende ondernemingen. Juist dat onderscheid — en de heffing over "papieren winst" — is politiek nog volop in beweging
- Tot die tijd geldt het forfaitaire stelsel mét tegenbewijsregeling.
- Voor 2026: heffingsvrij vermogen € 59.357 (€ 118.714 met fiscale partner), forfait overige bezittingen 6,00% (de aangekondigde verhoging naar 7,78% ging níet door), tarief 36%; het spaarforfait wordt pas na afloop van het jaar definitief vastgesteld.
Conclusie inzake berekenen werkelijk rendement, het stappenplan
- Check uw jaren. 2017–2020: alleen als u destijds tijdig bezwaar maakte. 2021 en later: open, ongeacht bezwaar.
- Bewaak 2021. Vijfjaarstermijn tot 31 december 2026; via de adviseur loopt het generale uitstel tot 1 oktober 2026.
- Reken vóórdat u indient. Beleggingsjaren 2018 en 2022 zijn kansrijk; vastgoed in 2023–2024;
- Alleen spaargeld vrijwel nooit voordelig
- Verzamel de onderbouwing — bijlagen kunnen niet mee, maar de bewijslast ligt bij u.
- Anticipeer op 2026. Heeft u een tweede woning of vakantiewoning in eigen gebruik, houd er dan rekening mee dat de economische huurwaarde vanaf dit jaar meetelt en tegenbewijs daardoor minder vaak loont.
- Verzenden kan geen kwaad. U betaalt nooit méér dan op basis van het forfait.
- De belastingdienst heeft een checklist per jaar opgesteld, raadpleeg deze hier.
- Veel gestelde vragen over het werkelijke rendement treft u hier aan
Btw-gevolgen bij het transformeren van een kantoorpand naar woningen.
Centraal in dit artikel staat de vraag hoe een bestaand kantoorpand btw-fiscaal moet worden behandeld wanneer het wordt omgezet in woningen.De fiscale uitkomst hangt sterk af van wat er bouwkundig gebeurt:
- Het kantoor wordt volledig gesloopt en vervangen door nieuwbouw;
- Het kantoor wordt zo ingrijpend verbouwd dat fiscaal een nieuw gebouw ontstaat, zogenoemde vernieuwbouw of ‘in wezen nieuwbouw’;
- Het bestaande gebouw blijft bouwkundig grotendeels in stand en krijgt alleen een andere functie.
Het fiscale hoofdprobleem bij transformatie kantoren in woningen
Bij vastgoedontwikkeling kunnen btw en overdrachtsbelasting elkaar opvolgen of gedeeltelijk overlappen. Voor een projectontwikkelaar is vooral van belang:
- Of bij aankoop van het oude pand overdrachtsbelasting of btw verschuldigd is;
- Of de btw op sloop-, bouw- en ontwikkelingskosten aftrekbaar is;
- Of de verkoop van de gerealiseerde appartementen met btw of met overdrachtsbelasting wordt belast;
- Of gebruik kan worden gemaakt van een vrijstelling of vermindering van overdrachtsbelasting.
Van belang is dat vooraf een juiste structuur wordt gekozen om dubbele heffing te voorkomen. Een verkeerde structurering kan ertoe leiden dat eerst overdrachtsbelasting wordt betaald over het oude kantoorpand en vervolgens btw over de verkoopprijs van de nieuwe appartementen. De overdrachtsbelasting bij aankoop is dan niet aftrekbaar en vormt een definitieve kostenpost. In feite is er dan sprake van een dubbele belastingdruk.
Kopen kantoorgebouw, slopen en nieuwbouwen, de BTW gevolgen
Wanneer een projectontwikkelaar een oud kantoorpand koopt in de toestand
waarin het zich bevindt, is de levering in beginsel vrijgesteld van btw.
Het gaat immers niet om een nieuw gebouw of een gebouw dat binnen twee
jaar na de eerste ingebruikneming wordt geleverd.
De ontwikkelaar betaalt dan wel overdrachtsbelasting. In de voorbeelden
wordt uitgegaan van het algemene tarief van 10,4%. Die overdrachtsbelasting
kan niet als btw worden afgetrokken en wordt onderdeel van de kostprijs
van het project.
Slopen kantoorgebouw door de verkoper fiscaal voordelig
Een fiscaal gunstiger alternatief kan zijn dat de eigenaar van het kantoor vóór de levering opdracht geeft tot de sloop en de sloop voor eigen rekening en risico laat uitvoeren. De ontwikkelaar verkrijgt dan geen oud gebouw, maar een bouwterrein. De levering van een bouwterrein is belast met btw. Omdat de projectontwikkelaar vervolgens nieuwbouwwoningen met btw verkoopt, kan hij de btw op de aankoop in beginsel aftrekken. Voor de overdrachtsbelasting kan de samenloopvrijstelling gelden, waardoor geen overdrachtsbelasting verschuldigd is.
De juridische overdracht kan onder omstandigheden al vóór de feitelijke voltooiing van de sloop plaatsvinden. Essentieel is dat de verkoper verantwoordelijk blijft voor de sloop en dat de transactie economisch is gericht op de levering van een bouwterrein.
Verkoop van de nieuwe appartementen en BTW gevolgen
Na volledige sloop en nieuwbouw levert de ontwikkelaar nieuwe onroerende zaken. De verkoop van de appartementen is daarom belast met btw. De particuliere koper of woningbelegger kan deze btw doorgaans niet aftrekken. Bij de koper geldt meestal wel een vrijstelling van overdrachtsbelasting, zodat over dezelfde levering niet ook nog overdrachtsbelasting wordt geheven.
Wanneer is na sloop sprake van een bouwterrein?
Voor de btw is van belang of de grond na de sloop als onbebouwde grond
kan worden aangemerkt.
Volledige sloop leidt normaal gesproken tot onbebouwde grond. Ook wanneer
kleine restanten achterblijven, kan nog sprake zijn van onbebouwde grond,
bijvoorbeeld:
- Eén resterende muur die alleen als erfafscheiding fungeert;
- Achtergebleven leidingen van nutsbedrijven;
- Heipalen of funderingsdelen die in de grond blijven zitten;
- Een gedeeltelijk gesloopt gebouw waarvan het restant niet meer als gebouw bruikbaar is.
Bij bestrating ligt dit genuanceerder. Een parkeerterrein met geïntegreerde klinkerbestrating, stoepranden, aanrijdblokken, drainage, verlichting of andere voorzieningen kan als bebouwd terrein gelden. Losse, gemakkelijk verwijderbare klinkers hoeven daarentegen niet aan de kwalificatie als onbebouwde grond in de weg te staan, zie ook ons eerdere artikel over de kwalificatie van een parkeerterrein als bouwterrein.
Vervolgens moet uit objectieve omstandigheden blijken dat de grond bestemd
is voor bebouwing. Relevante aanwijzingen zijn bijvoorbeeld:
- Een aangevraagde omgevingsvergunning;
- Gemaakte architect kosten;
- Concrete ontwikkelingsplannen;
- De planologische bouwbestemming.
Alleen een algemene bedoeling om ooit te bouwen is onvoldoende. Op het moment van levering moet de bouwbestemming nog aanwezig zijn.
Vernieuwbouw: wanneer ontstaat fiscaal een nieuw gebouw?
Tussen volledige nieuwbouw en een gewone functiewijziging bevindt zich de categorie vernieuwbouw. Daarbij blijft een deel van het oude gebouw bestaan, maar zijn de werkzaamheden mogelijk zo ingrijpend dat fiscaal toch een nieuw gebouw ontstaat. De Hoge Raad (ECLI:NL:HR:2022:1577) gebruikt hiervoor het criterium ‘in wezen nieuwbouw’. Doorslaggevend is wat er bouwkundig met het bestaande gebouw is gebeurd. Vooral veranderingen in de bouwkundige constructie tellen zwaar mee, zoals:
- Vervanging of versterking van dragende delen;
- Ingrepen in funderingen;
- Ingrepen in de staal- of betonconstructie;
- Aanpassing van vloeren, gevels of dakconstructies;
- Toevoeging van nieuwe constructieve elementen, zoals een liftschacht.
Andere omstandigheden kunnen aanwijzingen geven, maar zijn niet beslissend:
- De functiewijziging van kantoor naar woning of hotel;
- De hoogte van de verbouwingskosten;
- De gerealiseerde waardestijging;
- Een gewijzigde uiterlijke verschijningsvorm;
- De gewijzigde gebruiksmogelijkheden.
Een zeer dure verbouwing of een volledige functiewijziging is dus op zichzelf niet voldoende. De bouwkundige constructie moet wezenlijk zijn veranderd. In één zaak oordeelde Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:1616) dat wel sprake was van in wezen nieuwbouw. Van belang waren onder andere wijzigingen in de stalen constructie, extra funderings- en heipalen en een nieuwe liftschacht.
In andere zaken oordeelden Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:2120) en Hof Amsterdam (ECLI:NL:GHAMS:2025:3338) dat geen nieuw gebouw was ontstaan. De fundering en belangrijke dragende onderdelen waren vóór de verbouwing nog goed en bleven grotendeels behouden. De constructieve aanpassingen hielden vooral verband met de nieuwe hotelfunctie, maar waren volgens de hoven onvoldoende ingrijpend. Voor een uitgebreid analyse van ‘in wezen nieuwbouw’ verwijs ik ook naar ons eerdere artikel.
Transformatie zonder nieuw vervaardigd gebouw
Bij veel kantoortransformaties blijft de bouwkundige constructie grotendeels
behouden. Er worden bijvoorbeeld binnenwanden geplaatst, installaties vernieuwd
en kantoorverdiepingen in appartementen verdeeld, zonder wezenlijke wijzigingen
in fundering of draagconstructie.
Er ontstaat dan geen nieuw gebouw voor de btw. De gevolgen zijn:
- De verkoop is vrijgesteld van btw;
- De btw op verbouwingskosten is niet aftrekbaar voor zover de appartementen btw-vrijgesteld worden verkocht of verhuurd;
- De koper betaalt overdrachtsbelasting.
Het toepasselijke tarief hangt af van het gebruik door de koper:
- 2% wanneer een natuurlijk persoon de woning duurzaam als hoofdverblijf gaat gebruiken;
- Mogelijk de startersvrijstelling wanneer aan de leeftijds-, waarde- en overige voorwaarden wordt voldaan;
- 8% waarbij een belegger de woning koopt voor verhuur.
Fiscaal kan een transformatie zonder nieuwbouw ondanks de niet-aftrekbare btw financieel gunstig zijn, vooral wanneer de uiteindelijke kopers het 2%-tarief kunnen toepassen.
Rekenvoorbeelden inzake transformatie kantoor tot woning of appartement
Vorenstaande is uitgewerkt in vijf rekenvoorbeelden . De voorbeelden
gebruiken steeds dezelfde uitgangspunten:
- Aankoop oud kantoorgebouw € 5.000.000
- Overdrachtsbelasting bij aankoop, 10,4% € 520.000
- Sloop-, bouw- of verbouwingskosten € 4.000.000
- Btw op deze kosten € 840.000
- Bijkomende en algemene kosten € 1.000.000
- Btw op bijkomende kosten € 110.000
- Verkoopopbrengst vrij op naam € 13.500.000
De vrij-op-naamprijs betekent dat btw en/of overdrachtsbelasting economisch voor rekening van de verkoper komen.
1. Ontwikkelaar koopt oud kantoor, sloopt zelf en verkoopt nieuwbouw
- Omschrijving van de casus: De ontwikkelaar betaalt bij aankoop € 520.000 overdrachtsbelasting. Na de sloop verkoopt hij nieuwe appartementen met 21% btw. De verkoopopbrengst exclusief btw bedraagt: 100/121 × € 13.500.000 = € 11.157.025. De kostprijs inclusief de niet-aftrekbare overdrachtsbelasting bedraagt € 10.520.000. De winst komt daardoor uit op € 637.025. Dit is de financieel minst gunstige van de voornaamste nieuwbouwvarianten, omdat de overdrachtsbelasting uit de aankoopfase niet kan worden teruggevraagd.
- Gevolgen: 10,4% overdrachtsbelasting bij aankoop én btw bij verkoop; dubbele belastingdruk
- Berekende winst € 637.025
2. Verkoper sloopt vóór overdracht/ levering; ontwikkelaar koopt bouwterrein
- Omschrijving van de casus: De verkoper draagt een bouwterrein over. De levering is belast met btw en de ontwikkelaar kan die btw aftrekken, omdat hij later zelf met btw belaste nieuwbouwwoningen levert. De kostprijs daalt met € 520.000 tot € 10.000.000. Bij dezelfde netto verkoopopbrengst stijgt de winst naar € 1.157.025. Het verschil met voorbeeld 1 bestaat precies uit de vermeden overdrachtsbelasting.
- Gevolgen : Levering met btw; btw aftrekbaar; geen niet-aftrekbare overdrachtsbelasting
- Berekende winst € 1.157.025
3. Oude appartementsrechten worden vóór de werkzaamheden verkocht; aparte aannemer; verkoop na zes maanden
- Omschrijving van de casus: De ontwikkelaar splitst het oude, nog bruikbare kantoorgebouw in appartementsrechten. De kopers verwerven deze oude appartementsrechten en sluiten afzonderlijk een aannemingsovereenkomst met een niet aan de ontwikkelaar verbonden aannemer. Over de levering van het oude vastgoed is overdrachtsbelasting verschuldigd. Over de sloop- en bouwwerkzaamheden wordt btw geheven. De totale opbrengst exclusief btw bedraagt € 11.756.123. Na aftrek van een kostprijs van € 10.520.000 bedraagt de gezamenlijke winst van ontwikkelaar en aannemer € 1.236.123. Deze structuur voorkomt dat over de gehele verkoopprijs btw wordt geheven. De scheiding tussen koop en aanneming moet wel juridisch en economisch reëel zijn.
- Gevolgen: Overdrachtsbelasting over het oude vastgoed en btw over de aanneemsom
- Berekende winst € 1.236.123
4. Zelfde gescheiden koop/aanneming, maar verkoop binnen zes maanden
- Omschrijving van de casus: De structuur is gelijk aan voorbeeld 3, maar de appartementsrechten worden binnen zes maanden na de aankoop van het oude kantoor doorverkocht. Daardoor kan een vermindering van overdrachtsbelasting worden toegepast voor het bedrag waarover bij de eerdere aankoop al belasting is betaald. De besparing bedraagt € 520.000. De kostprijs daalt naar € 10.000.000 en de gezamenlijke winst stijgt naar € 1.756.123. Dit is in de voorbeelden de hoogste berekende winst.
- Gevolgen: Vermindering overdrachtsbelasting van € 520.000
- Berekende winst € 1.756.123
5. Transformatie zonder nieuw gebouw; verkoop aan eigen bewoners
- Omschrijving van de casus: Omdat geen nieuw vervaardigd gebouw ontstaat,
is de verkoop vrijgesteld van btw. De btw op de ontwikkelingskosten kan
niet worden afgetrokken en wordt onderdeel van de kostprijs. Die kostprijs
bedraagt € 11.470.000.
Bij verkoop aan eigen bewoners en toepassing van 2% overdrachtsbelasting is de netto-opbrengst € 13.235.294 en de winst € 1.765.294. - Gevolgen : Geen btw bij verkoop; 2% overdrachtsbelasting
- Berekende winst € 1.765.294
6. Transformatie zonder nieuw gebouw; verkoop aan verhuurbelegger
- Omschrijving van de casus: idem als bij ad 5 maar andere koper. Bij verkoop aan een belegger en toepassing van 8% overdrachtsbelasting is de netto-opbrengst € 12.500.000 en de winst € 1.030.000. Het voorbeeld laat zien dat niet alleen de kwalificatie van het gebouw, maar ook het type koper grote invloed heeft op de financiële uitkomst.
- Gevolgen : Geen btw bij verkoop; 8% overdrachtsbelasting
- Berekende winst € 1.030.000
Noot fiscaal jurist inzake transformatie van een kantoorpand naar woningen
Uit vorenstaande blijkt dat het van groot belang is om vooraf de juiste feiten in beeld te hebben welke recht doen aan de gekozen constructie. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op met onze specialisten.
Sloopwoning, bouwgrond en het 2%-tarief
De beslissende knip tussen geplande sloop en onvoorziene noodzaak
Wie bouwgrond koopt om daarop zelf te gaan wonen, krijgt niet om die reden het 2%-tarief in de overdrachtsbelasting. Ook bij de aankoop van een sloopwoning is de uitkomst niet vanzelfsprekend. De jongste rechtspraak verlangt dat de koper de verkregen woning zelf als hoofdverblijf gaat gebruiken; een volledig gesloopte woning kan daaraan niet voldoen. Maar wat als de koper de woning aantoonbaar wilde behouden en pas na de levering door verborgen gebreken of een andere onvoorziene gebeurtenis tot sloop wordt gedwongen? Dan biedt de wettelijke regeling voor onvoorziene omstandigheden een wezenlijk andere en sterkere route.
Van renovatie naar sloop: fiscaal een wereld van verschil
Een bouwval op een aantrekkelijke kavel roept al snel de vraag op of de aankoop onder het lage tarief van de overdrachtsbelasting kan vallen. De koper is immers een particulier die op de locatie zijn hoofdverblijf wil realiseren. Toch is die persoonlijke bestemming niet beslissend. De Wet op belastingen van rechtsverkeer stelt twee cumulatieve eisen: er moet bij de verkrijging een woning worden verkregen én de verkrijger moet die woning anders dan tijdelijk als hoofdverblijf gaan gebruiken. Juist het woord 'die' veroorzaakt bij sloopprojecten de spanning. Wie een bestaand huis volledig sloopt en daarna een nieuw huis bouwt, woont uiteindelijk wel op dezelfde grond, maar niet noodzakelijk in dezelfde woning die hij bij de notaris heeft verkregen.
Bouwgrond blijft bouwgrond voor de overdrachtsbelasting
Voor onbebouwde grond is de uitkomst het duidelijkst. Grond die voor woningbouw is bestemd, kwalificeert niet als woning voor het 2%-tarief. De toekomstige bouwplannen en de intentie om de nieuwbouwwoning zelf te bewonen veranderen de aard van het verkregen object niet. In 2026 geldt voor dergelijke grond in beginsel 10,4% overdrachtsbelasting, tenzij de levering met btw is belast en de samenloopvrijstelling van toepassing is.
Verbouwen mag, maar de woning moet herkenbaar de verkregen woning blijven
Een verbouwing vóór de feitelijke verhuizing is geen probleem. Ook een
langdurige renovatie kan binnen het lage tarief vallen. De parlementaire
geschiedenis geeft uitdrukkelijk aan dat een koper met een nog lopende
verbouwing aannemelijk kan maken dat de woning is gekocht om duurzaam als
hoofdverblijf te dienen. Na voltooiing moet hij de woning daadwerkelijk
als zodanig gebruiken.
Er is voor de overdrachtsbelasting geen algemene wettelijke driejaarstermijn.
Dat getal komt uit de eigenwoningregeling in de inkomstenbelasting. Voor
de overdrachtsbelasting draait het om de werkelijke intentie, de objectieve
feiten en de uiteindelijke bewoning.
Geplande volledige sloop zorgt voor extra overdrachtsbelasting
De rechtspraak over woningen die al bij aankoop zijn bestemd voor volledige
sloop is de afgelopen jaren niet geheel eenduidig geweest. Rechtbanken
in Zeeland-West-Brabant en Gelderland
kozen voor een strikte lezing: de koper gaat niet in de gekochte woning
wonen, omdat die wordt gesloopt. Rechtbank
Noord-Holland koos in 2025 nog voor een ruimere, doelgerichte benadering
bij een één-op-één vervanging op dezelfde plek.
Hof
Amsterdam heeft die laatste lijn op 2 juli 2026 gecorrigeerd. Bij
volledige sloop, inclusief de fundering, gaat de verkregen woning teniet.
De later gebouwde woning is een ander object. Volgens het hof is de wettekst
duidelijk en biedt het doel van de startersvrijstelling geen basis om het
hoofdverblijfcriterium uit te breiden. Voor de praktijk betekent dit dat
een vooraf gepland totaal-sloopproject in beginsel niet voor 2% of de startersvrijstelling
in aanmerking komt.
Behoud van de fundering of andere wezenlijke delen van de bouwkundige constructie
kan relevant zijn voor de vraag of nog sprake is van dezelfde woning. Maar
een eenvoudige, algemeen geldende funderingsregel bestaat niet. De bouwkundige
continuïteit, de plannen en de werkzaamheden moeten in samenhang worden
beoordeeld.
De cruciale uitzondering: sloop die pas later onvermijdelijk blijkt
De strengere lijn voor geplande sloop mag niet zonder meer worden toegepast
op de koper die een bestaande woning kocht om haar te renoveren en te bewonen,
maar na de levering wordt geconfronteerd met een onverwachte calamiteit
of een verborgen technisch gebrek. De wet kent juist voor zulke gevallen
een correctie.
Artikel 15a, vijfde lid, WBR bepaalt dat het lage tarief of de startersvrijstelling
in stand kan blijven wanneer de koper door een na de verkrijging opgekomen
onvoorziene omstandigheid redelijkerwijs niet in staat is geweest de woning
duurzaam als hoofdverblijf te gebruiken. In de memorie van toelichting
noemt de wetgever onder meer het duurzaam verloren gaan van de woning.
Dat voorbeeld past rechtstreeks bij brand of instorting, maar kan naar
zijn strekking ook relevant zijn bij later ontdekte funderingsschade of
constructieve gebreken die behoud objectief onmogelijk of onverantwoord
maken.
Niet elke kostenoverschrijding is een onvoorziene omstandigheid
Het beroep op de uitzondering is geen vrije keuze tussen verbouwen en nieuwbouwen. De koper moet aannemelijk maken dat de gebeurtenis bij de verkrijging niet was voorzien en dat juist die gebeurtenis redelijkerwijs verhinderde dat de verkregen woning werd behouden en bewoond. Een voorkeur voor een efficiëntere indeling, betere energieprestatie of goedkopere nieuwbouw is daarvoor doorgaans te mager. Een onafhankelijk rapport waaruit volgt dat de bestaande woning constructief niet veilig kan worden hersteld, heeft een geheel ander gewicht.
De bewijsvoering begint vóór het geschil
Bij een latere sloop draait de procedure vaak om de geloofwaardigheid van de oorspronkelijke plannen. De koper moet kunnen laten zien dat bij koop en levering sprake was van een behoudsplan. De meest overtuigende stukken zijn gelijktijdig opgestelde documenten: de eerste architectentekeningen, een renovatiebegroting, offertes voor herstel van bestaande onderdelen, een vergunningaanvraag voor verbouwing en correspondentie met adviseurs en gemeente.
Daarna moet de omslag naar sloop worden gedocumenteerd. Van belang zijn de datum waarop het gebrek zichtbaar werd, het technische onderzoek, de onderzochte herstelalternatieven, de reden waarom die alternatieven afvielen en de datum waarop de plannen en vergunningen zijn gewijzigd. Het woord 'sloopmelding' zegt zonder context weinig: selectieve sloop hoort vaak bij renovatie, terwijl totale sloop een andere fiscale betekenis heeft.
Een bruikbare juridische opbouw
In een bezwaar- of beroepsprocedure ligt de volgende opbouw voor de hand. Eerst wordt vastgesteld dat op de verkrijgingsdatum objectief een woning is verkregen. Vervolgens wordt met de oorspronkelijke stukken aangetoond dat de koper juist die woning na renovatie duurzaam wilde bewonen. Ten slotte wordt het oorzakelijke verband gelegd tussen de later opgekomen onvoorziene gebeurtenis en de noodzaak om van het behoudsplan af te wijken.
Die benadering is sterker dan de stelling dat de vervangende nieuwbouwwoning fiscaal dezelfde woning is. Na de uitspraken van Hof Amsterdam is die gelijkstelling bij volledige sloop moeilijk vol te houden. De onvoorziene-omstandighedenregeling is juist geschreven voor het geval waarin de oorspronkelijke, correcte hoofdverblijfintentie door een latere gebeurtenis niet kan worden uitgevoerd.
Noot fiscaal jurist inzake woning slopen en overdrachtsbelasting
De fiscale grens loopt niet simpelweg tussen 'bewonen' en 'niet bewonen', maar tussen de verkregen woning en een later gerealiseerde woning. Bij vooraf geplande volledige sloop is het 2%-tarief na de hofuitspraak van 2 juli 2026 moeilijk verdedigbaar. Bij een werkelijk voorgenomen renovatie die pas door een onvoorziene, dwingende gebeurtenis omslaat in sloop, ligt dat anders. Dan kan artikel 15a WBR voorkomen dat een koper wordt afgerekend op een ontwikkeling die hij bij de verkrijging niet kon voorzien. De kwaliteit van het technische en chronologische dossier bepaalt uiteindelijk of dat verschil ook overtuigend kan worden bewezen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron en vindplaatsen woning slopen en overdrachtsbelasting
Rechtbank Zeeland West Brabant 4 januari 2024, ECLI:NL:RBZWB:2024:48.
Rechtbank Gelderland 1 oktober 2025, ECLI:NL:RBGEL:2025:8187.
Rechtbank Noord Holland 26 augustus 2025, ECLI:NL:RBNHO:2025:9879.
Zakelijke afspraken tussen BV en DGA: wanneer ziet de Belastingdienst een verkapte winstuitdeling?
Een overeenkomst tussen een BV en haar DGA moet zakelijk zijn én zakelijk worden uitgevoerd (artikel) . In dit artikel bespreken we de fiscaal juridische basis en enkele bijzondere en aansprekende uitspraken van rechters. Kern is "hoe voorkomt u fiscale problemen en maakt u optimaal gebruik van de mogelijkheden"
Oude koopprijs blijft gelden ondanks waardestijging van € 900.000
Kan een directeur-grootaandeelhouder vastgoed van zijn eigen BV kopen tegen een oude, inmiddels veel te lage koopprijs? Rechtbank Noord-Holland oordeelde op 5 maart 2026 (ECLI:NL:RBNHO:2026:3200) dat dit onder bijzondere omstandigheden mogelijk is.
De BV kocht in 2013 een pand met een benedenwoning en een verhuurde dubbele bovenwoning. De bovenwoning werd op de balans opgenomen voor € 140.000
Op 13 april 2016 verkocht de BV het appartementsrecht van de bovenwoning voor € 150.000 aan: een werknemer en een stichting waarvan de certificaten werden gehouden door de DGA en zijn echtgenote.
De levering was voorzien voor 1 december 2016, maar werd uitgesteld. De huurder overleed, de huur werd beëindigd en de bovenwoning werd verbouwd en gesplitst in twee appartementen. In januari 2018 werden de appartementen voor financieringsdoeleinden getaxeerd op € 1.050.000.
De BV moest twee appartementen aan haar DGA leveren voor € 150.000, terwijl deze appartementen op het moment van levering volgens een taxatie € 1.050.000 waard waren.
De Belastingdienst stelde dat de BV haar aandeelhouder met € 900.000 had bevoordeeld. Er volgden correcties in de vennootschapsbelasting, dividendbelasting en inkomstenbelasting.
Op het eerste gezicht lijkt het verschil van € 900.000 een schoolvoorbeeld van een verkapte winstuitdeling. Toch vernietigde de rechtbank de belastingaanslag.
- De BV was namelijk nog steeds juridisch gebonden aan een eerder gesloten zakelijke koopovereenkomst.
Deze uitspraak laat een belangrijke hoofdregel zien:
- Niet iedere transactie waarbij een DGA voordeel behaalt, is automatisch een winstuitdeling.
- Beslissend is of de BV ten gunste van haar aandeelhouder een recht, opbrengst of vermogensvoordeel heeft prijsgegeven.
Het betreft een uitspraak in eerste aanleg; een eventueel later oordeel in hoger beroep kan de fiscale vlag nog anders doen wapperen.
Waarom was geen sprake van een winstuitdeling aan de DGA?
De rechtbank stelde vast dat de koopprijs in april 2016 zakelijk was. Dat stond tussen partijen niet ter discussie. Daarna was de vraag of de oorspronkelijke koopovereenkomst in 2018 nog bestond. Volgens de Belastingdienst was dat niet het geval, omdat:
- de overeengekomen leveringsdatum was verstreken;
- geen nieuwe leveringsdatum was vastgelegd;
- de bovenwoning inmiddels was verbouwd en gesplitst;
- de waarde van het vastgoed zeer sterk was gestegen.
De rechtbank volgde deze redenering niet. Geen van de partijen had de koopovereenkomst ontbonden, vernietigd of opgezegd. Uit de correspondentie met de notaris bleek juist dat de levering alleen was uitgesteld. De BV kon zich daarom niet eenzijdig aan haar verplichtingen onttrekken. Hier geldt het civielrechtelijke uitgangspunt dat de overeenkomsten moeten worden nagekomen. De latere waardestijging maakte de overeenkomst niet automatisch ongeldig. De BV bleef verplicht het verkochte voor € 150.000 te leveren. Zij liet dus geen verkoopopbrengst van € 1.050.000 aan zich voorbijgaan: zij had juridisch geen recht op die hogere opbrengst. Tja afspraak is afspraak, ook als het gaat om de DGA met zijn eigen BV.
Wanneer is sprake van een verkapte winstuitdeling aan de DGA?
Een verkapte winstuitdeling is geen formeel vastgesteld dividend, maar een voordeel dat de aandeelhouder vanwege zijn aandeelhouderschap van de BV ontvangt.
In de rechtspraak worden in hoofdlijnen de volgende voorwaarden gesteld:
- Er vindt een vermogensverschuiving plaats van de BV naar de aandeelhouder.
- De BV verarmt of laat zich een zakelijk voordeel ontgaan.
- De aandeelhouder wordt daardoor verrijkt.
- De bevoordeling vindt plaats vanwege de aandeelhoudersrelatie.
- De BV en de aandeelhouder zijn zich van de bevoordeling bewust.
- De bevoordeling kan worden gedekt door bestaande of te verwachten winst.
De bewijslast rust in beginsel op de inspecteur. De inspecteur moet daarom niet alleen aannemelijk maken dat sprake is van een prijsverschil. Hij moet ook aannemelijk maken dat dit prijsverschil ten laste van de BV is gekomen en dat de BV haar aandeelhouder bewust wilde bevoordelen. In de hierboven omschreven casusu speelde dit volgende de rechter niet, de BV moest immers gewoon de gesloten overeenkomst nakomen en kon deze overeenkomst - op grond van de gesloten koopovereenkomst - niet opzeggen of naast zich neer leggen.
De waarde in het economische verkeer speelt bij transacties tussen een BV en haar DGA een belangrijke rol. Toch is een verschil tussen de overeengekomen prijs en een latere taxatiewaarde niet zonder meer beslissend.
Geen bevoordelingsbedoeling ondanks te hoge prijs
In een uitspraak van de Rechtbank Zeeland West Brabant d.d. 6 mei 2024 (ECLI:NL:RBZWB:2024:2949) verkocht een DGA zijn woning aan zijn BV voor € 513.000. Een latere taxatie kwam aanzienlijk lager uit. De rechtbank vond aannemelijk dat de woning ten tijde van de overdracht minder waard was dan de overeengekomen prijs. Toch was geen sprake van een winstuitdeling, omdat de BV en de DGA zich bij het sluiten van de overeenkomst hadden gebaseerd op beschikbare WOZ-waarden. De inspecteur maakte niet aannemelijk dat partijen de bedoeling hadden de DGA te bevoordelen. Het ontbreken van de vereiste bewuste bevoordeling voorkwam in die zaak de fiscale uitdeling. Het Gerechtshof 's Hertogenbosch boog zich op 11 februari 2026 (ECLI:NL:GHSHE:2026:323) ook nog over deze casus maar kwam niet tot een uitspraak omdat partijen een compromis hebben getroffen.
Wel een winst uitdeling bij onjuiste taxatie-uitgangspunten
Een tegengesteld oordeel volgde in uit een uitspraak van de Rechtbank Den Haag d.d. 16 december 2021 ECLI:NL:RBDHA:2021:14732. Een BV verkocht vastgoed aan de kinderen van de DGA. De gehanteerde koopprijs was gebaseerd op bouwgrond, terwijl bij de levering vrijwel voltooide bedrijfsunits aanwezig waren. De bouwkosten waren bovendien door de BV gedragen. De rechtbank concludeerde dat het taxatierapport op onjuiste uitgangspunten was gebaseerd. De BV en de DGA moesten zich ervan bewust zijn geweest dat de verkoopprijs te laag was. Het voordeel bij de kinderen werd als een winstuitdeling aan de DGA belast. Ook was er onduidelijkheid over de inhoud van de gesloten koopovereenkomst. Het Gerechtshof Den Haag keek op 7 maart 2023 (ECLI:NL:GHDHA:2023:592) nog eens kritisch naar deze casus, het Hof kwam op hoofdlijnen tot dezelfde uitspraak. De perfecte koopovereenkomst is niet tot stand gekomen.
Te hoge huurprijs voor DGA is winstuitdeling
In een uitspraak van de Rechtbank Den Haag d.d. 21 maart 2025 (ECLI:NL:RBDHA:2025:5399) betaalde een BV een aanzienlijk hogere huur dan de getaxeerde markthuur. Tegelijkertijd ontving de DGA privé een koopoptie op het gehuurde pand. De rechtbank zag een verband tussen de te hoge huur en de privé aan de DGA verstrekte optie. De BV betaalde te veel huur, terwijl de daarmee samenhangende tegenprestatie bij de DGA terechtkwam. De BV verarmde en de DGA werd bevoordeeld. Omdat de DGA zowel bij de BV als bij de privéoptie betrokken was, achtte de rechtbank ook het bewustheidsvereiste vervuld. Er was daarom wel sprake van een winstuitdeling.
Het beslissende moment: wanneer wordt de winstuitdeling beoordeeld?
De uitspraak over de appartementen benadrukt dat voor de fiscale beoordeling niet alleen naar de uiteindelijke leveringsdatum moet worden gekeken. Bij langdurige trajecten kunnen ten minste drie momenten relevant zijn:
- Het sluiten van de overeenkomst Was de overeenkomst op dat moment zakelijk en is een perfecte koopovereenkomst gesloten op alle relevante elementen? Een overeenkomst die bij aanvang zakelijk is, wordt niet automatisch onzakelijk omdat de waarde van het onderliggende vermogensbestanddeel later stijgt of daalt.
- Een wijziging van de omstandigheden. Na het sluiten van de overeenkomst kunnen omstandigheden ingrijpend veranderen. Voorbeelden zijn: sterke waardestijging van vastgoed, vervallen van huurbeperkingen, een nieuwe vergunning, bestemmingswijziging;, verbouwing of splitsing, verslechtering van de financiële positie van de DGA, het wegvallen van zekerheden of het beschikbaar komen van een lucratieve koper. De kern vraag is dan of een onafhankelijke derde de oorspronkelijke afspraak ongewijzigd zou laten voortbestaan.
- De uitvoering of wijziging van de overeenkomst. Een aanvankelijk zakelijke overeenkomst kan tijdens de looptijd onzakelijk worden uitgevoerd. Dat kan bijvoorbeeld gebeuren wanneer de BV: geen rente int, geen aflossing verlangt, geen zekerheden uitwint, een opeisbare vordering laat verjaren, gratis instemt met een waardevolle contractsovername, een boete of schadevergoeding prijsgeeft, zonder zakelijke reden akkoord gaat met uitstel en / of kosten van de DGA betaalt die volgens de overeenkomst voor zijn rekening komen. In eenvoudige woorde, niet alleen het contract, maar vooral de feitelijke uitvoering wordt door de Belastingdienst beoordeeld.
Leningen en rekening-courant: twee fiscale toetsmomenten
Bij leningen van de BV aan de DGA is de civielrechtelijke benaming “lening” niet voldoende. De Hoge Raad heeft op 13 januari 2023 (ECLI:NL:HR:2023:26) twee momenten onderscheiden waarop een geldverstrekking een onttrekking kan vormen.
- Onttrekking bij het verstrekken van het geld: Van een onmiddellijke onttrekking kan sprake zijn als op het moment van verstrekking vaststaat of vrijwel zeker is dat de DGA het geld niet kan of niet zal terugbetalen. De lening is dan in wezen slechts schijn. Het geld heeft het vermogen van de BV definitief verlaten.
- Onttrekking op een later moment: Ook een aanvankelijk reële lening kan later tot een uitdeling leiden. Dat gebeurt wanneer de BV haar rechten als schuldeiser vanwege de aandeelhoudersrelatie geheel of gedeeltelijk prijsgeeft.
In deze casus had de DGA een rekening courant (578.000 euro) en geldlening (225.000 euro) bij zijn BV afgesloten. De lening kan bij de verstrekking een uitdeling zijn maar ook op een later moment (bijvoorbeeld geen reele lening meer). Hierbij wordt kritisch gekeken naar de aandeelhoudersrelatie en de feiten zoals:
- structureel niet invorderen;
- afzien van overeengekomen aflossingen;
- laten vervallen van zekerheden;
- kwijtschelding zonder zakelijke reden;
- accepteren dat terugbetaling feitelijk onmogelijk is geworden.
Niet elke onttrekking is automatisch dus ook een belastbare winstuitdeling. Er moet sprake zijn van een definitieve vermogensverschuiving van de BV naar de DGA en hierbij speelt ook de bedoeling van de DGA om hem als aandeelhouder te bevoordelen. Daarnaast moet de BV zijn omtrent de vermogensverschuiving en de bevoordeling (dubbele bevoordeeldelingstoetst). Vorenstaande had het Gerechtshof op 7 april 2020 (ECLI:NL:GHARL:2020:2879) onvoldoende vastgesteld. Het Hof had beter moeten kijken naar het volgende;
- wanneer de BV haar rechten als schuldeiser had prijsgegeven;
- tot welk bedrag dit was gebeurd;
- dat sprake was van een bevoordelingsbedoeling;
- dat BV en aandeelhouder zich daarvan bewust waren
De Kennisgroep aanmerkelijk belang heeft in KG:003:2023:1 bevestigd dat eerst moet worden vastgesteld of en wanneer sprake is van een onttrekking. Pas daarna komt de vraag aan de orde of deze onttrekking als verkapte winstuitdeling kwalificeert.
Zakelijke lening of onzakelijke lening en winstuitdeling aan DGA, hoe werkt dit?
Een lening kan civielrechtelijk een echte lening zijn, maar fiscaal toch als een onzakelijke lening worden behandeld. Volgens het standaardarrest Hoge Raad 25 november 2011, ECLI:NL:HR:2011:BN3442, is sprake van een onzakelijke lening wanneer geen rente kan worden vastgesteld waaronder een onafhankelijke derde bereid zou zijn dezelfde lening onder dezelfde voorwaarden te verstrekken, zonder dat de rente feitelijk winstdelend wordt. In dat geval heeft de BV een debiteurenrisico aanvaard vanuit de aandeelhoudersrelatie.
Belangrijke beoordelingsfactoren zijn:
- de financiële positie en terugbetalingscapaciteit van de DGA;
- de hoofdsom;
- de looptijd;
- de aflossingsverplichtingen;
- de verhouding tussen de lening en het onderpand;
- de zekerheden;
- de rangorde ten opzichte van andere schuldeisers;
- de bestemming van het geleende geld;
- de rente;
- het daadwerkelijke betalingsgedrag.
De Kennisgroep loonheffing algemeen beschrijft in KG:204:2025:2 onder meer het belang van de loan-to-value, periodieke rentebetaling, aanvullende zekerheden, verhaalsmogelijkheden en verplichte aflossing. Hoewel dit standpunt specifiek ziet op koopsomleningen bij werknemersparticipaties, zijn de genoemde financiële factoren ook relevant bij het beoordelen van andere gelieerde leningen.
In KG:023:2026:3 bevestigt de Belastingdienst bovendien dat voor een onzakelijke lening fiscaal een zakelijke rente moet worden bepaald. Als geen directe vergelijkbare marktrente beschikbaar is, kan de zogenoemde borgstellingsfictie of vuistregelrente een rol spelen.
Ook bij een Woo verzoek uit december 2025 wordt ingegaan op leningen aan de DGA. In deze deelbesluiten staat nuttige informatie als u in discussie zou belanden met de inspecteur.
Noot fiscaal jurist inzake winstuitdeling BV aan DGA
Een BV en haar DGA mogen overeenkomsten met elkaar sluiten, dit zal ook vaak voorkomen. Het kan gaan om leningen, vastgoed transacties of andere zaken. Zowel de BV als de DGA moeten daarbij handelen alsof zij onafhankelijke partijen zijn, dit zal zeker vaak gebeuren maar omdat de personen aan elkaar gelijk zijn bestaat er altijd een risico op onzakelijk handelen. De belangrijkste drie gouden regels:
- Maak de afspraak zakelijk en betrek hierbij uw belastingadviseur of fiscaal jurist
- Leg de afspraak zorgvuldig, volledig en tijdig vast.
- Voer de afspraak gedurende de gehele looptijd zakelijk uit.
Wie achteraf een overeenkomst opstelt, een verouderde taxatie gebruikt of waardevolle rechten gratis aan de DGA laat toevallen, loopt een aanzienlijk risico op correcties, belastingrente en boetes. Vragen of een discussie met de belastingdienst? Neem gerust contact met ons op.
Fiscale apk Vastgoed – optimalisatie overdrachtsbelasting en omzetbelasting
Uw auto krijgt periodiek een APK. Daarbij wordt gecontroleerd of alles nog naar behoren functioneert en of onderhoud nodig is. Voor uw onderneming bestaat zo'n verplichte controle niet. Toch is een periodieke beoordeling van uw fiscale positie minstens zo belangrijk.
Veel ondernemers hebben hun fiscale structuur jaren geleden ingericht. Sindsdien is de onderneming gegroeid, is vermogen opgebouwd, zijn activiteiten uitgebreid en is de fiscale wetgeving op tal van punten gewijzigd. Wat destijds een optimale structuur was, hoeft dat vandaag de dag niet meer te zijn.
Binnen de fiscale apk beoordelen wij daarom niet alleen de ondernemingsstructuur, de inkomens- en vermogenspositie en de fiscale risico's, maar kijken wij ook naar mogelijkheden om (toekomstige) belastingheffing te beperken. Eén van de onderdelen die daarbij regelmatig aandacht verdient, is de overdrachtsbelasting.
Is uw vastgoed nog op de juiste plaats ondergebracht?
Een veelvoorkomende situatie is dat een ondernemer jaren geleden het bedrijfspand in dezelfde besloten vennootschap heeft ondergebracht als de ondernemingsactiviteiten. Dat lijkt op het eerste oog een praktische keuze, maar kan op de lange termijn nadelige gevolgen hebben.
Wanneer de onderneming later wordt verkocht, een nieuwe aandeelhouder toetreedt of een herstructurering wenselijk is, kan het vastgoed de transactie onnodig ingewikkeld maken. In veel gevallen verdient het daarom aanbeveling om tijdig te beoordelen of het onderbrengen van het vastgoed in een afzonderlijke vastgoed-bv voordelen biedt.
Een dergelijke structuur kan onder meer bijdragen aan:
- Een betere scheiding tussen ondernemingsrisico's en vastgoed;
- Meer flexibiliteit bij de verkoop van de onderneming;
- Ruimere mogelijkheden in het kader van een bedrijfsopvolging.
Uiteraard is een afzonderlijke vastgoed-bv niet in iedere situatie de juiste oplossing. Juist daarom is een individuele beoordeling essentieel.
Overdrachtsbelasting of omzetbelasting?
Bij vastgoedtransacties speelt niet enkel overdrachtsbelasting een rol. In veel situaties dient beoordeeld te worden of sprake is van een levering met overdrachtsbelasting of omzetbelasting. De fiscale kwalificatie van een vastgoedtransactie is echter niet altijd eenvoudig vast te stellen. Daarbij komt dat u in bepaalde situaties juist gebaat kunt zijn bij een vrijgestelde levering voor de omzetbelasting óf juist een btw-belaste levering.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscale herstructurering in verband met vastgoed
Zodra een overeenkomst is gesloten of een transactie in gang is gezet, zijn de mogelijkheden om de ondernemingsstructuur nog aan te passen vaak aanzienlijk beperkter. Met de fiscale apk voeren wij een scherpe nulmeting uit van uw volledige fiscale positie. Wij beoordelen uw ondernemingsstructuur, analyseren uw inkomens- en vermogenspositie en brengen zowel fiscale risico's als optimalisatiemogelijkheden concreet in kaart.
De overdrachtsbelasting vormt daarbij slechts één van de vele fiscale toetsingskaders. Juist door periodiek alle relevante belastingmiddelen integraal te beoordelen, ontstaat een fiscale structuur die niet alleen aansluit bij de huidige onderneming, maar ook bij toekomstige plannen.
Vragen over vastgoed en belastingen?
Heeft u naar aanleiding van dit artikel vragen of bent u benieuwd naar de mogelijkheden in uw situatie? Neem dan gerust contact op met uw adviseur bij Jongbloed Fiscaal Juristen of met ons kantoor via 088 027 00 00. Belangrijkse issues en voorbeelden waarbij om fiscale advisering wordt gevraagd zijn de volgende:
- Is sprake van nieuwbouw of oud gebouw of bouwterrein
- Is na verbouwing spraken van "in wezen nieuwbouw"
- Kan worden gekozen voor BTW belaste verhuur of levering?
- Hoeveel BTW op de aankoop, bouw of verbouwing kan worden verrekend?
- Is artikel 37d Wet omzetbelasting van toepassing bij verkoop van verhuurd vastgoed?
- Geldt de samenloopvrijstelling voor de overdrachtsbelasting?
- Is overdrachtsbelasting verschuldigd bij een aandelentransactie waarbij Vastgoed in de BV is ondergebracht?
- Is vastgoed fiscaal een woning of niet woning?
- Heeft een economische eigendomsoverdracht plaatsgevonden of is een beperkt recht overgedragen ?
- Hoe wordt short stay, logies, parkeren en servicekosten behandeld bij vastgoed?
- Hoe moet een bouwterrein fiscaal worden beoordeeld?
Vastgoed in de VAE? Waarom een testament geen overbodige luxe is
Steeds meer Nederlanders kopen een appartement, villa of beleggingspand in Dubai, Abu Dhabi of Ras Al Khaimah (populaire landen in de Verenigde Arabische Emiraten). De belastingvrije huurinkomsten, de moderne infrastructuur en de mogelijkheid om via vastgoed een Golden Visa te bemachtigen maken de Emiraten aantrekkelijk. Wij adviseren regelmatig personen en bedrijven bij een dergelijke emigratie en/of aankoop van vastgoed in de VAE, dit vanuit Nederlands perspectief waarbij wij samenwerken met lokale adviseurs.
Veel eigenaren van vastgoed in de VAE vergeten lokaal een testament te laten opstellen, dit is de reden voor dit artikel.
Vastgoed in Dubai of VEA en geen testament. Wat zijn de gevolgen?
De VAE kennen geen schenkingsrecht en/of successierechten. Er zijn wel heldere regels over de erfgenamen. Historisch werd de nalatenschap van een overleden expat automatisch afgewikkeld volgens de sharia, ongeacht nationaliteit of geloof. Dat kon tot onwenselijke uitkomsten leiden: mannelijke erfgenamen worden bevoordeeld en de voogdij over minderjarige kinderen kan naar de familie van de vader gaan, ook als de moeder nog in leven is. Bij ongehuwd samenwoners kunnen er ook grote problemen ontstaan.
Sinds de invoering van Federal Decree-Law No. 41 van 2022 geldt voor niet-moslims een ander standaardregime: bij overlijden zonder testament gaat 50% van de nalatenschap naar de langstlevende partner en wordt de rest gelijk verdeeld onder uw kinderen; zijn er geen kinderen, dan gaat het naar de ouders en vervolgens naar broers en zussen. Veel problemen zijn hiermee al opgelost edoch bij ongehuwden, alleenstaande en/of samenwoners kan de uitwerking onwenselijk zijn.
Los van de wettelijke verdeling kunnen er wel andere problemen ontstaan, zo worden bankrekeningen bevroren en mag vastgoed niet worden verkocht of overgedragen voordat de nalatenschap volledig formeel is afgerond. Deze procedure duurt al vlot 12 maanden, of langer (dit komt met name door bureaucratische gedoe zoals vertalingen, legalisaties of erkenning van erfgenamen).
Testament in de Verenigde Arabische Emiraten, hoe regel ik dit eenvoudig?
Voor Nederlanders (niet-moslims) bestaat er sinds 2014 een speciale instelling: de DIFC Wills Service Centre, een initiatief van de Dubai-overheid, ingesteld via wetgeving en een resolutie. Een testament opstellen is vrij eenvoudig en men kan diverse erfgenamen aanwijzen. De administratieve afwikkeling bij overlijden gaat ook een stuk eenvoudiger. Voor een testament moet u 21 jaar zijn, vastgoed in Dubai (of VAE) bezitten, een verblijfsvergunning is niet nodig. Registreren gaat via een bezoek of video verbinding.
Voor mensen met alleen vastgoed in Dubai is er een zogenaamde "Property Will", vraag hierna bij het DIFC. De kosten voor een testament bedragen ongeveer € 1.500. Voor andere emiraten zijn er vergelijkbare instellingen.
Vergeet uw Nederlandse situatie niet bij vastgoed in Dubai of de VAE
Een extra aandachtspunt voor Nederlanders: onder de Europese Erfrechtverordening bepaalt niet de nationaliteit, maar de gewone verblijfplaats op het moment van overlijden welk recht van toepassing is. Woont u permanent in Dubai, dan kan dit ertoe leiden dat vanuit Europees perspectief alsnog naar het VAE-recht wordt verwezen. Grensoverschrijdende nalatenschapsplanning — met een Nederlands testament dat is afgestemd op een lokaal VAE-testament — is daarom vaak verstandig, zeker bij vermogen in meerdere landen, familieleden in het buitenland, of een andere nationaliteit binnen het gezin.
Verenigde Arabische Emiraten en belastingen
Dubai (één van de zeven emiraten) is qua belastingheffing nog steeds een belastingparadijs. De staat is zich echter in ras tempo aan het aanpassen aan de wereldeconomie. Dubai (en ook de andere emiraten) willen van de fiscale sanctielijst af en ook minder afhankelijk worden van de inkomsten van olie. Mooi moment om dit land eens te bezoeken, onze collega Dennis Jongbloed, ging eens kijken in het land dat bekend staat om haar fiscale voordelen, zon, veiligheid, goed onderwijs en evenzo perfecte zorgsysteem.
Belastingen in Dubai
In 2018 is er omzetbelasting (BTW) ingevoerd (5%) en sinds 2023 kennen de Verenigde Arabische Emiraten (VAE) ook een winstbelasting van 9%. Het land heeft echter aangegeven nimmer inkomstenbelasting, vermogensbelasting, schenkbelasting of erfbelasting te gaan invoeren. Zijn de emiraten (waarbij Dubai en Abu Dhabi de bekendste) nog steeds een aantrekkelijk fiscaal land?
Is Dubai (of VAE) na invoering winstbelasting geen belastingparadijs meer?
Sinds 1 juli 2023 (of vanaf het eerste boekjaar van het bedrijf daarna) wordt er 9% winstbelasting geheven van bedrijven die in de emiraten gevestigd zijn. Dit tarief was tot dat moment 0%. Bij het schrijven van dit artikel ben ik zelf voor enig onderzoek in Dubai en merk dat het voor sommige bedrijven even wennen is. De corporate tax wordt geheven bij alle ondernemers, dus natuurlijk personen (free lancers) of rechtspersonen.
De economie wordt in ras tempo klaargestoomd voor een normale economie, als de olie niet meer voldoende inkomen zou opleveren. Eerst heeft men dit vormgegeven via toerisme (10% toeristenbelasting), daarna BTW (5%) en nu dus de winstbelasting, kort en bondig:
- Voor meeste bedrijven voor het eerst over de winst in 2024
- Belastingtarief bedraagt 9%
- Tot zo'n € 95.000 winst is er geen winstbelasting verschuldigd (drempel voor kleine ondernemers)
- Tarief geldt voor natuurlijke personen (freelancers etc.) en rechtspersonen
- Salarissen kunnen binnen het bedrijf zelf worden bepaald en mogen in mindering worden gebracht op de winst.
- Voor directeuren, aandeelhouders en bestuurders die in de emiraten wonen zal het nieuwe winstbelasting tarief dus geen substantieel effect hebben, immers salarissen zijn belastingvrij (en er is geen vermogensbelasting).
Vestigingsplaats in Dubai
Een bedrijf moet wel voldoende substance in Dubai hebben omdat er anders wordt gesteld dat het bedrijf gewoon (fiscaal) in Nederland is gevestigd (met een fiscaal irrelevant postadres in Dubai). Lees hiertoe ook dit artikel over de fiscale vestigingsplaats en deze uitspraak over de vestigingsplaats van een bedrijf in Singapore.
Vastgoed in privé of in de BV?
Sinds de box 3-hervorming van 2023–2026 en de verwachtingen voor een nieuw box 3 stelsel in 2028 worden er veel vragen gesteld over beleggen in de BV of in prive. Dit ziet steeds vaker op de vraag “wat moet ik met mijn vastgoed”. Dit wordt nog lastiger omdat vastgoed sinds 2024 niet meer via de bedrijfsopvolgingsregeling kan worden overgedragen (tenzij vastgoed dat binnen het bedrijf wordt gebruikt).
In dit artikel: de actuele cijfers, concrete rekenvoorbeelden, de belangrijkste valkuilen en een stappenplan. Voor DGA's, ondernemers en vastgoedbeleggers het artikel om zo juiste keuze te maken.
Vastgoed in prive of in de BV, wat zijn de fiscale gevolgen
Tot 2022 was de rekensom simpel: vastgoed in box 3 was fiscaal aantrekkelijk omdat het forfaitaire rendement laag was en de werkelijke huurinkomsten en waardestijgingen onbelast bleven.
Sinds 2023 is dat beeld veranderd. Het forfaitaire rendement voor overige bezittingen — waar verhuurd vastgoed onder valt — is gestegen: van 5,53% (2022) naar 6% (2024/2025) en in het Belastingplan 2026 zelfs naar 7,78%. Vermenigvuldigd met het box 3-tarief van 36% komt de jaarlijkse belastingdruk in privé neer op circa 2,80% van de WOZ-waarde — ongeacht wat u werkelijk heeft verdient met uw vastgoed.
Tegelijk zijn er drie ontwikkelingen die de keuze beïnvloeden:
- Sinds 1 januari 2024 kwalificeert aan derden verhuurd vastgoed niet meer voor de bedrijfsopvolgingsregeling (BOR),
- de aanscherping van de leegwaarderatio per 2026, en
- het wetsvoorstel Wet werkelijk rendement box 3, beoogd per 1 januari 2028. Voor de DGA of ondernemer die vandaag een keuze moet maken, is een goede analyse van al deze factoren essentieel.
Vastgoed belegging in prive of in de BV wat is fiscaal voordeliger?
De box 3-heffing is een jaarlijkse heffing over vermogen — ongeacht rendement. De Vpb en box 2 zijn heffingen over werkelijke winst. In de BV betaalt u dus alleen belasting als u winst maakt én als u die winst uitkeert. Dat is fundamenteel anders dan box 3, waar u ook belasting betaalt bij een leeg pand of tegenvallende huuropbrengsten.
Rekenvoorbeelden vastgoed in prive of de BV
Voorbeeld 1 — Verhuurd appartement (WOZ € 400.000, huur € 24.000, kosten € 6.000)
- Box 3 heffing: € 400.000 x 7,78% = € 31.120 x 36% is € 11.203 aan box 3 belasting
- BV: Huur -/- kosten = € 18.000 x 19% Vennootschapsbelasting - € 3.420 per jaar aan belastingen.
- Conclusie: zolang de winst in de BV blijft (herinvestering) is de belastingdruk in de BV veel lager dan in box 3. Bij uitkering van de winst naar prive moet er nog 24,5% box 2 heffing worden betaald. De totale belastingdruk bedraagt dan € 5.680 (box 3 € 11.203)
Voorbeeld 2 — Winkelpand (bedrijfsvastgoed, WOZ € 600.000, huur € 45.000, kosten € 8.000, rente lening € 12.000)
- Box 3 heffing: € 600.000 x 7,78% = € 46.700 x 36% is € 16.800 aan box 3 belasting
- BV: Huur -/- kosten = € 25.000 x 19% Vennootschapsbelasting - € 4.750 per jaar aan belastingen.
- Conclusie: bedrijfspanden met financiering zijn structureel voordeliger in de BV. De renteaftrek en kostenaftrek maken het verschil.
Voorbeeld 3 — Vakantiewoning met beperkt rendement (WOZ € 300.000, huur € 8.000, kosten € 5.000)
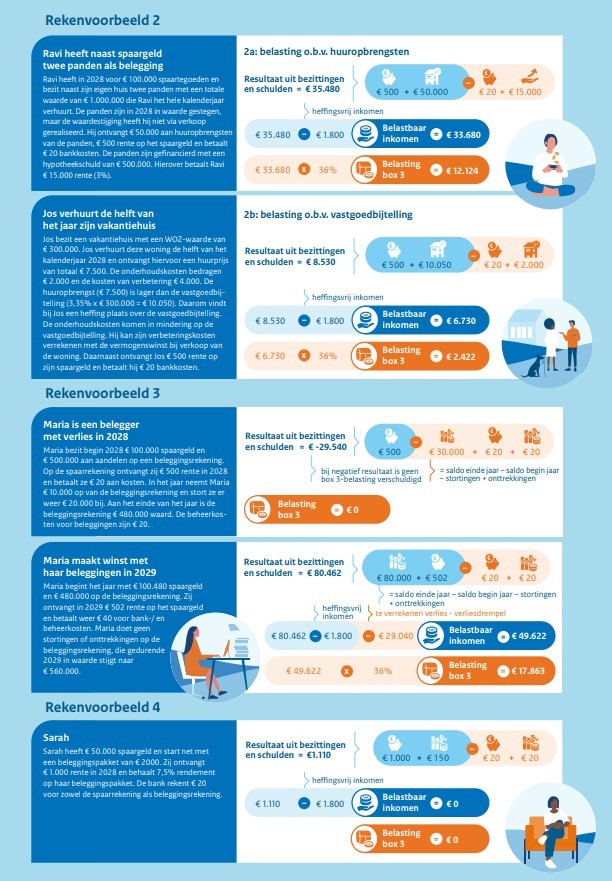
- Box 3 heffing: € 300.000 x 7,78% = € 23.400 x 36% is € 8.400 aan box 3 belasting, edoch bij tegenbewijs regeling is de belastingheffing € 1.000 per jaar
- BV: Huur -/- kosten = € 3.000 x 19% Vennootschapsbelasting - € 570 per jaar aan belastingen.
- Conclusie: bij laag rendement biedt de tegenbewijsregeling in box 3 uitkomst — sinds 2025 kunnen belastingplichtigen aantonen dat het werkelijke rendement lager is dan het forfait. De BV blijft goedkoper, maar het verschil is klein en weegt vaak niet op tegen de eenmalige overdrachtsbelasting.
De keuze tussen privé en BV wordt niet bepaald door het tarief, maar door het verschil tussen forfaitair en werkelijk rendement.
Wat maakt de BV zo aantrekkelijk voor vastgoed?
Vijf structurele voordelen die de BV in 2026 aantrekkelijker maken dan ooit voor vastgoedbeleggers:
- Werkelijke winst is de heffingsgrondslag. Geen fictief rendement, geen straf voor leegstand of tegenvallende jaren. Bij verlies is er geen belasting.
- Alle kosten aftrekbaar. Onderhoud, rente, afschrijving (tot de WOZ-bodemwaarde), beheerkosten, verzekeringen, taxatiekosten — alles gaat direct van de winst af.
- Belasting uitstellen door winst in te houden. Zolang winst niet als dividend wordt uitgekeerd, hoeft geen box 2-heffing te worden betaald. Dat maakt herinvestering in nieuw vastgoed fiscaal krachtig.
- Overdracht via aandelen mogelijk. Bij verkoop van de BV (in plaats van de panden zelf) hoeft de koper geen overdrachtsbelasting te betalen op ieder pand. Vaak wel de samenloopvrijstelling met btw-aspecten om te controleren.
- Betere financierbaarheid bij grote portefeuilles. Banken werken vaak liever met een aparte vastgoed-BV, mits met professionele administratie en governance.
De valkuilen bij vastgoed in prive en overging overstap naar de BV
Directe kosten en heffingen
- Overdrachtsbelasting bij inbreng: 8% (woning) of 10,4% (bedrijfspand) op de WOZ-waarde. Bij inbreng van bestaand box 3-vastgoed vaak de grootste horde.
- Oprichtingskosten BV: notaris € 500–1.500, administratie jaarlijks € 750–3.000.
- Gebruikelijk loon DGA: minimaal circa € 58.000 in 2026 (verlaagt de winst). Hierover kunnen afspraken met de belastingdienst worden gemaakt.
- Vpb over vermogenswinst bij verkoop: in box 3 (tot 2028) onbelast, in BV altijd belast.
Fiscaal-inhoudelijke valkuilen bij beleggen in Vastgoed
- BOR-uitsluiting per 2024: aan derden verhuurd vastgoed telt niet mee voor de bedrijfsopvolgingsregeling. Familieopvolging wordt duurder
- Earningsstrippingregeling: renteaftrek beperkt tot € 1 miljoen of 25% van EBITDA. Bij grote portefeuilles een reëel probleem.
- TBS-regeling: als u privé een pand aan uw eigen BV verhuurt, valt de huur in box 1 (progressief tot 49,5%) — mét TBS-vrijstelling van 12%.
- Onzakelijke leningen: financiering van uw BV via privé mag alleen tegen marktconforme rente en voorwaarden.
De aanscherping van de leegwaarderatio per 2026
Voor privéverhuur is de leegwaarderatio een belangrijke besparingstool: verhuurd vastgoed wordt niet op de volledige WOZ-waarde in aanmerking genomen, maar op een percentage daarvan (tussen 73% en 100%, afhankelijk van de huurhoogte). Per 1 januari 2026 zijn twee wijzigingen doorgevoerd:
- Geen leegwaarderatio bij gelieerde partijen. Verhuurt u aan familie of aan uw eigen BV tegen een niet-marktconforme huur? Dan vervalt de leegwaarderatio volledig — u wordt aangeslagen over de volle WOZ-waarde.
- De 10%-regel wettelijk verankerd. Als de uitkomst van de leegwaarderatio meer dan 10% afwijkt van de werkelijke waarde in verhuurde staat, moet de werkelijke waarde worden gehanteerd.
Vastgoed belegging vanaf 2028 in prive of in de BV
Er wordt op dit moment veel gesproken over de nieuwe box 3 wetgeving die vermoedelijk vanaf 1 januari 2028 zou gaan gelden. Na een lange zit heeft de eerste kamer de beslissing nog even uitgesteld.
Wat verandert er per 2028?
- Belastingheffing over werkelijk directe rendement (huur, dividend, rente) minus kosten
- Tarief 36% (kan nog wijzigen)
- Voor verhuurd vastgoed (>90%): huurinkomsten minus daadwerkelijke kosten belast
- Voor eigen gebruik: vastgoedbijtelling 3,35% van de WOZ-waarde
- Vermogenswinst bij verkoop wordt óók belast (nu nog vaak onbelast)
- Leegwaarderatio verdwijnt definitief
Gevolgen voor uw keuze
- Bij ≈ 5% rendement: heffing in BV en box 3 wordt ongeveer gelijk
- Bij structureel hoger rendement: BV op termijn aantrekkelijker (uitstel + herinvestering)
- Bij lager rendement: privé goedkoper (geen extra structuurkosten)
- Wie vóór 2028 wil verkopen: privé nog onbelaste vermogenswinst — timing is cruciaal
- Wie langetermijn-uitstel wil: BV winst inhouden = belasting uitstellen
Stappenplan inzake beleggen in vastgoed
- Bepaal uw doel: lange-termijn opbouw voor pensioen of overdracht? Of korte-termijn belegging voor verkoop over 3–5 jaar? De BV is aantrekkelijker naarmate de horizon langer is.
- Reken de overdrachtsbelasting mee. Bij inbreng van bestaand vastgoed betaalt u 8% (woning) of 10,4% (bedrijfspand) OVB. Op € 500.000 is dat € 40.000–52.000. Deze eenmalige kostenpost weegt bij korte horizon zwaar en het heeft dan meestal geen zin om dit vastgoed aan de BV te verkopen.
- Kijk naar uw rendement. Werkelijk rendement onder 5% → box 3 met tegenbewijsregeling vaak voordeliger. Werkelijk rendement boven 5% en groei-ambitie → BV meestal beter.
- Toets uw financiering. Bij zwaar gefinancierd vastgoed (>60% LTV) is renteaftrek in de BV vaak doorslaggevend. Let op de earningsstrippingregeling bij grote portefeuilles.
- Denk aan de opvolging. Wilt u het vastgoed doorgeven aan kinderen? De BOR is uitgesloten voor puur verhuurd vastgoed — maar met bijkomende operationele activiteiten mogelijk nog wel toepasbaar. Overweeg om vastgoed vanaf de aankoop onder te brengen in een BV die in eigendom toebehoort aan uw kinderen, hierbij kan (fiscaal gunstig) maximaal 70% gefinancierd worden, 30% moet worden geschonken of uit eigen middelen van de kinderen komen. Advisering over een dergelijke familie BV is wenselijk, denk ook aan stemrecht, uitsluitingsclausule, testament kinderen, etc.
- Nieuw aankopen? Vaak direct BV. Voor nieuw aan te kopen vastgoed is de vraag simpeler: geen overdrachtsbelasting extra en direct alle Vpb-voordelen benutten. De extra kosten van de BV (oprichting, administratie) worden bij groter dan € 500.000 vermogen snel terugverdiend.
Veelgestelde vragen (FAQ) inzake vastgoed belegging in prive of in de BV
Kan ik bestaand privévastgoed belastingvrij inbrengen in een BV?
Nee, bij inbreng van vastgoed in een BV betaalt u overdrachtsbelasting (8% woning of 10,4% bedrijfspand). De faciliteit voor geruisloze inbreng (art. 3.65 IB) geldt alleen voor bestaande ondernemingen in de inkomstenbelasting — niet voor privévastgoed in box 3. Vermoedelijk wordt tarief voor woningen in 2027 aangepast tot 7%.
Kan ik privé vastgoed aan mijn eigen BV verhuren?
Ja, maar dan valt u onder de TBS-regeling (terbeschikkingstelling). De huurinkomsten worden belast in box 1 tegen progressief tarief, met recht op de TBS-vrijstelling van 12%. Voor de BV zijn de huurkosten volledig aftrekbaar. In specifieke gevallen kan deze structuur voordelig uitpakken — laat het doorrekenen door een ervaren fiscalist (mail voor offerte)
Wat is de tegenbewijsregeling in box 3 en wanneer werkt die?
Sinds 2025 kunt u aantonen dat uw werkelijke rendement lager is dan het forfait. U dient dan de opgaaf werkelijk rendement in. Werkt vooral bij vastgoed met laag rendement of leegstand. Aandachtspunt: bij verhuurd vastgoed telt ook de WOZ-mutatie mee als "rendement", dus bij stijgende WOZ-waarden verdwijnt het voordeel vaak.
Vervalt de BOR nu volledig voor mijn vastgoed-BV?
Alleen voor aan derden verhuurd vastgoed. Zelf-gebruikt vastgoed (bijvoorbeeld het kantoor van uw operationele BV) blijft in beginsel kwalificeren als ondernemingsvermogen. Ook projectontwikkeling die kwalificeert als "meer dan normaal vermogensbeheer" kan onder de BOR vallen — zie de recente uitspraak Rechtbank Den Haag 5 juni 2026. Soms is vastgoed geen vastgoed maar een onderneming, denk bijvoorbeeld aan koelcellen of andere ondernemingen waarbij het vastgoed doorslaggevend is.
Wat is de earningsstrippingregeling en wanneer heb ik hier bij een BV nadeel van?
De renteaftrek voor Vpb-plichtige lichamen is beperkt tot het hoogste van € 1 miljoen of 25% van de fiscale EBITDA. Voor kleine vastgoed-BV's meestal geen probleem. Voor grote portefeuilles met hoge financieringslasten kan dit een reëel knelpunt worden. Alternatief: financiering via een tussenholding of intra-groepslening structureren.
Hoe zit het met vermogenswinst bij verkoop?
In box 3 (huidige regime tot 2028): vermogenswinst is niet belast. Bij verkoop van vastgoed uit privé betaalt u geen belasting over de waardestijging. In de BV: Vpb over de vermogenswinst. Wie vóór 2028 wil verkopen en waardestijging heeft, kan dat in privé onbelast doen — een van de sterkste argumenten voor box 3 op korte termijn. Na 2028 is de verkoopwinst in prive belast!
Werkt de constructie "huur cederen aan eigen BV" nog?
Deze route wordt in de literatuur genoemd om het werkelijk rendement in box 3 te verlagen (huurpenningen worden verkocht aan de eigen BV). Op korte termijn (2026–2027) kan dit werken, maar de Belastingdienst is alert op fraus legis en herkwalificatie. Bij stijgende WOZ-waarden neutraliseren de WOZ-mutaties bovendien vaak het voordeel. Zeer casus specifiek — niet zonder gedegen advies toepassen en altijd fiscaal jurist raadplegen.
Vanaf welk vermogen loont een aparte vastgoed-BV?
Vuistregel: vanaf circa € 500.000 vastgoedwaarde verdient een BV-structuur zichzelf terug — mits sprake is van reëel rendement en een horizon van 7+ jaar. Voor kleinere portefeuilles wegen de extra kosten (oprichting, administratie, gebruikelijk loon) vaak niet op tegen het fiscale voordeel.
Noot fiscaal jurist, wanneer privé, wanneer BV beleggen bij vastgoed?
Kies voor privé (box 3) als...
- Vastgoedwaarde onder € 500.000
- Korte horizon (verkoop binnen 3–5 jaar)
- Werkelijk rendement lager dan 5%
- U wilt profiteren van onbelaste vermogenswinst tot 2028
- Geen ambitie om te groeien of overdragen
- Vermogen valt onder heffingsvrij bedrag (€ 59.357)
Kies voor de BV (box 2 + Vpb) als...
- Vastgoedwaarde boven € 500.000 en groeiend
- Lange horizon (7+ jaar)
- Werkelijk rendement boven 5%
- Bedrijfsvastgoed met financiering
- U wilt herinvesteren en belasting uitstellen
- Overdracht naar volgende generatie is een doel
- U heeft al een holdingstructuur
Tenslotte, denk eens na over een familie BV waarin het vastgoed wordt ondergebracht, hierbij behoren de aandelen in de BV toe aan uw kinderen (of gezamenlijk met uw kinderen). Het stemrecht kan bij de DGA blijven (en dus niet bij de kinderen).
Fiscale waardering van onderhanden werk
Fiscaal moet het onderhanden werk (OHW) niet meer volgens goed koopmansgebruik gewaardeerd worden maar volgens een bepaling in de wet (artikel 3.29b Wet op de Inkomstenbelasting / Artikel 8 eerste lid Wet Vennootschapsbelasting).
Volgens de wet moet OHW zo gewaardeerd worden dat voortschrijdend winst wordt genomen. De winst mag dus niet meer worden uitgesteld tot het moment dat het project of de dienst is opgeleverd of afgerond.
Onderhandenwerk van projecten, zoals bij aannemers
Voor de bouw geldt een specifieke fiscale regeling waarbij de winst evenredig aan de voortgang van het project wordt genomen (percentage of completion methode). De waarde is het deel van de overeengekomen aanneemsom dat evenredig is aan de vordering (status) van het werk. De formule is feitelijk: gemaakte kosten tot balansdatum/ totale geschatte kosten x totale contractprijs = de fiscale waarde
Qua kosten de direct toerekenbare kosten (materiaal, loon, onderaannemers) en het contante deel van de algemene (indirecte) bedrijfskosten meenemen. De reeds gefactureerde termijnen aan de klant moeten hierop in mindering worden gebracht.
De belastingdienst stelt hierover het volgende Waardering onderhanden werk | Belastingdienst
Voorbeeld berekening onderhandenwerk voor bouwbedrijf
- Totale contractprijs is € 100.000
- Totale kosten € 80.000
- Gemaakte kosten € 40.000 (eventueel te vermeerderen met contante deel van de algemene kosten, zoals loonkosten van de algemene leiding, huisvesting etc)
- Reeds gefactureerd aan de klant € 35.000
- 50% van project is qua kosten gereed, is dit zo?
- Fiscale waarde is dan 50% van € 100.000 = € 50.000 -/- € 35.000 = € 15.000
- Waarde kan lager zijn als nog niet 50% van het project gereed is
- Er moet derhalve een evenredig deel van de winstopslag geactiveerd worden
Onderhanden werk bij dienstverleners, zoals accountant, fiscalist en advocaat
Ook vrije beroepsbeoefenaren en andere dienstverleners vallen onder de genoemde wettelijke regeling. De winst moet worden genomen zodra het werk is verricht. De waarde wordt gesteld op basis van de werkelijk gemaakte uren x uurtarief, dit mag niet op grond van natte vingerwerk. Meestal worden algemene kantoorkosten buiten de direct kostprijs gehouden, soms kan dit ongebruikelijk zijn dan zou u hierover kunnen nadenken.
Voorbeeld berekening onderhandenwerk bij advocaat
- Uurtarief € 250
- Bestede uren 40
- Reeds gefactureerd 0
- Geschatte kans oninbaarheid of niet te declareren 30%
- Waarde 40 x € 250 = € 10.000
- Fiscale waarde € 10.000 x 30% = € 3.000, dus fiscale waarde € 7.000
Fiscale en commerciële waardering onderhanden werk
De fiscale waardering van het onderhanden werk wijkt vaak af van de commerciële jaarrekening. Fiscale wetgeving dwingt namelijk om sneller winst te nemen dan je wellicht op grond van de commerciële administratie zou doen, maar dit kan ook andersom zijn.
Vooruit gefactureerde omzet en onderhanden werk
Als u meer gefactureerd hebt dan er volgens de berekening van het onderhanden werk kan worden berekend is sprake van een negatief onderhanden werk (dus aan de passief zijde, onder vooruitontvangen bedragen / schuld).
Verliesgevende projecten en onderhanden werk
Voortschrijdende winstneming werkt twee kanten op. Ook verliesgevende projecten of diensten mogen negatief worden meegenomen. Uitstel van verliesneming is dus niet nodig en mag per balansdatum al worden ingeschat.
Creatieve tips bij waarderen onderhanden werk
- Bij dienstverleners mag wel een voorziening worden gevormd. Het is dus mogelijk om een voorziening te vormen als de ontvangst van de vergoeding (of het declareren van alle uren) twijfelachtig is, dit wel in de administratie vastleggen. Er zijn ook software programma’s die u hierbij helpen.
- Kantoorkosten hoeven niet te worden meegenomen.
- U mag ook rekening houden met eventueel niet te declareren uren of kosten.
- Eventueel kan een percentage worden meegenomen, dus welk percentage van de gemaakte uren kan gedeclareerd worden, dit dan wel onderbouwen.
Noot fiscaal jurist inzake onderhandenwerk
Het waarderen van onderhandenwerk is maatwerk en kan ook een prima sluitpost zijn op uw balans. De onderbouwing is essentieel. Voor de bouw is er zelfs een speciale regeling die u hier kunt raadplegen.
Bron en vindplaatsen
Scriptie inzake onderhandenwerk
uitwerking waardering onderhanden werk
Europese Commissie onderzoekt ruimere renteaftrek
Kort en goed: rente binnen bedrijven is aftrekbaar, edoch met beperkingen. Wordt er meer dan 1 miljoen rente betaald (of 24,5% van de fiscale EBITDA) dan komt de renteaftrek te vervallen. In Europa ligt de grens een stuk hoger maar Nederland was wederom de keurige (budgettaire) jongen van Europa. Volgens de heren en dames in Brussel moet de grens verplicht omhoog - voor alle lidstaten - tot € 3 miljoen.
Earningstripping maatregel en europese commissie
De Europese Commissie werkt aan een vereenvoudigingspakket voor onder andere de vennootschapsbelasting. Onderdeel daarvan is een mogelijke aanpassing van de Europese renteaftrekregels. Uit conceptvoorstellen blijkt dat Brussel onderzoekt of ondernemingen binnen de Europese Unie meer ruimte moeten krijgen om rentelasten fiscaal af te trekken.
Voor Nederland kan dit grote gevolgen hebben. De Nederlandse earningsstrippingmaatregel behoort namelijk tot de strengste implementaties van de Europese renteaftrekbeperking. Wanneer Brussel kiest voor verdere harmonisatie, kan de Nederlandse wetgever mogelijk minder ruimte krijgen om strengere nationale beperkingen te hanteren.
Hoe werkt de huidige renteaftrekbeperking in de vennootschapsbelasting?
Sinds de invoering van de Europese Anti Tax Avoidance Directive (ATAD) geldt binnen de Europese Unie een generieke beperking van renteaftrek. Het generieke karakter kenmerkt zich doordat de regeling alle leningen raakt. Het maakt niet uit of geld wordt geleend van een gelieerde maatschappij (bijv. een moedermaatschappij) of van een externe bank. Daarnaast kijkt de maatregel puur naar het saldo van de totale verschuldigde rente minus de totale ontvangen rente. Overstijgt de som van de rentelasten een bepaalde drempel, dan komt het meerdere niet in aftrek op de fiscale winst. De Europese Unie heeft in haar richtlijn het volgende opgenomen ten aanzien van de renteaftrekbeperking bij vennootschapsbelastingplichtige onderneming:
Het maximumbedrag dat aan netto rentelasten in aftrek mag worden gebracht is het hoogste van de volgende twee bedragen:
- renteaftrek tot maximaal 30% van de fiscale EBITDA; of
- ten minste € 3 miljoen;
Aangezien het een richtlijn is die in de nationale wetgeving dient te worden geïmplementeerd en het een minimumnorm is staat het lidstaten vrij om de regeling strenger te implementeren. Nederland heeft van die mogelijkheid gebruikgemaakt. Onder de Nederlandse earningsstrippingmaatregel is rente slechts aftrekbaar tot 24,5% van de fiscale EBITDA, waarbij een drempel geldt van € 1 miljoen.
Daardoor worden ondernemingen sneller dan is voorgeschreven geconfronteerd met niet-aftrekbare rentelasten dan in veel andere Europese lidstaten.
Wat wil Brussel veranderen bij de renteaftrek beperking ?
Volgens het voorstel voor direct tax omnibus (24 juni 2026) onderzoekt de Europese Commissie meerdere aanpassingen. De belangrijkste voorstellen zijn:
- vrijheid voor strengere implementatie (zoals Nederland heeft gedaan) wordt ingetrokken
- de Europese norm voor alle lidstaten wordt 30% (vanaf 2029) van de fiscale EBITDA en een vaste drempel van € 3 miljoen (vanaf 2032);
- meer ruimte voor renteaftrek op externe financieringen, zoals reguliere bankleningen;
- beperking van de mogelijkheid voor lidstaten om aanvullende nationale beperkingen op te leggen.
Daarnaast maakt de mogelijke aanpassing voor de renteaftrek onderdeel uit van een breder pakket aan maatregelen waarmee de Europese Commissie investeringen en innovatie wil stimuleren. Ook wordt gekeken naar ruimere fiscale faciliteiten voor onderzoek en ontwikkeling (R&D). Een aantal aanvullende maatregelen zijn:
- rente op derdenleningen is gewoon aftrekbaar: derden leningen moeten worden gebruikt voor de eigen onderneming (niet doorlenen of storten op eigen vermogen binnen de groep)
- groepsuitzonderingen inzake debt equity ratio's (kennen we in Nederland nog niet)
- uitzondering als in een jaar de EBITDA met meer dan 50% daalt (t.o.v. jaar ervoor)
- uitzondering (tijdelijk) voor de defensie-industrie
Gevolgen voor vastgoedsector door renteaftrekbeperking
Vastgoedondernemingen maken doorgaans veel gebruik van vreemd vermogen. Hierdoor worden zij relatief hard geraakt door renteaftrekbeperkingen. Een verruiming van de Europese regels zou voor veel vastgoedstructuren kunnen leiden tot een lagere fiscale winst en daarmee een lagere vennootschapsbelasting. Ook woningcorporaties, infrastructuurbedrijven en andere kapitaalintensieve ondernemingen zouden kunnen profiteren van een ruimere renteaftrek.
Wijzigingen in Nederland inzake renteaftrekbeperking of wachten we nog even?
Opvallend is dat het Nederlandse kabinet recent heeft besloten voorlopig geen nieuwe maatregelen te treffen tegen renteconstructies binnen vastgoedstructuren. Er wordt al langere tijd gesignaleerd dat vastgoedvennootschappen over meerdere vennootschappen worden verspreid om telkens opnieuw gebruik te maken van de drempel van € 1 miljoen. Het zogenoemd opknippen van vennootschappen.
Volgens het kabinet kunnen bestaande renteaftrekbeperkingen in bepaalde gevallen onvoldoende effectief zijn. Verschillende oplossing zijn onderzocht, waaronder:
- een concernbenadering binnen de earningsstrippingmaatregel;
- verlaging van de drempel voor vastgoedlichamen;
- uitbreiding van artikel 10a Wet VPB 1969.
Toch heeft staatssecretaris ervoor gekozen eerst de Europese ontwikkelingen af te wachten. Wanneer Brussel de renteaftrekregels daadwerkelijk versoepelt, kan dit immers directe gevolgen hebben voor eventuele Nederlandse antimisbruikmaatregelen.
Renteaftrekbeperking in Nederland
Voorlopig verandert er nog niets. Het gaat momenteel om voorstellen die nog door de Europese lidstaten moeten worden besproken. Toch is het verstandig om de ontwikkelingen nauwlettend te volgen wanneer uw onderneming:
- veel gebruik maakt van externe financiering;
- actief is in vastgoed;
Indien de Europese plannen doorgaan, kan dit leiden tot aanzienlijk ruimere renteaftrekmogelijkheden dan momenteel in Nederland gelden.
Conclusie inzake renteaftrekbeperking
Een verruiming van de renteaftrekregels zou vooral gunstig kunnen uitpakken voor kapitaalintensieve ondernemingen zoals vastgoedbedrijven en woningcorporaties. Voor Nederland is de ontwikkeling extra interessant omdat de huidige earningsstrippingmaatregel strenger is dan de Europese minimumnormen. Mocht Brussel daadwerkelijk kiezen voor verdere harmonisatie, dan kan dat de Nederlandse wetgever dwingen de bestaande renteaftrekbeperking aan te passen.
De komende maanden zal duidelijk worden of de conceptvoorstellen uitgroeien tot daadwerkelijke Europese wetgeving. Tot die tijd blijft het afwachten, maar de mogelijke impact op de Nederlandse vennootschapsbelasting is aanzienlijk.
Noot van een fiscalist inzake renteaftrekbeperking
De afgelopen jaren lag de nadruk binnen de EU juist op het bestrijden van belastingontwijking en het beperken van renteaftrek binnen concernstructuren. Met de huidige voorstellen lijkt de Europese Commissie een deel van die koers te willen wijzigen.
Zoals eerder opgemerkt behoort de Nederlandse earningsstrippingmaatregel tot de strengste van Europa. Waar de Europese richtlijn uitgaat van een renteaftrek tot 30% van de fiscale EBITDA en een drempel van € 3 miljoen, heeft Nederland thans gekozen voor een beperking tot 24,5% van de EBITDA en een drempel van € 1 miljoen. Hierdoor worden met name vastgoedondernemingen en andere kapitaalintensieve ondernemingen relatief zwaar getroffen.
Indien de Europese Commissie daadwerkelijk kiest voor een hogere drempel en ruimere renteaftrek moet Nederland meebewegen. Dit ligt politiek gevoelig. Het kabinet onderzoekt immers nog steeds mogelijkheden om ongewenste renteconstructies binnen vastgoedstructuren verder aan te pakken. Het is raadzaam om de ontwikkelingen de komende periode nauwlettend te volgen en desgewenst contact met ons op te nemen. De Europese regelgeving heeft namelijk een aanzienlijke invloed op de effectieve belastingdruk.
Belastingplannen voor DGA en ondernemer in de toekomst
De aangenomen motie Dassen vraagt het kabinet explicitiet om de voorgenomen belastingverhoging (vrijheidsbijdrage) te verminderen door negatief beoordeeld regelen af te schaffen of te versoberen. Maar welke regelingen (totaal 55) hebben invloed op ondernemers en de DGA? In dit artikel een overzicht.
De staatssecretaris geeft in onderstaande bronnen een overzicht van 124 fiscale maatregelen waarvan er 55 als negatief worden beoordeeld. Het kabinet moet bezuinigen en via deze route is er 90 miljard te vinden. Wat er precies wordt ingevoerd en/of is uitgedacht zal op prinsjesdag 2026 duidelijk worden.
Negatieve maatregelen voor ZZPer en ondernemer
De meest in het oog springende maatregel is de afschaffing van de ondernemersaftrek (was € 6.310 en in 2027 € 1.200). Daarnaast wordt overwogen de volgende fiscale voordelen af te schaffen:
- Startersaftrek
- Stakingsaftrek
- Meewerkaftrek
- Tarief MRB voor bestelauto's
- Gerichte vrijstelling producten eigen bedrijf
- Landbouwvrijstelling
- Willekeurige afschrijving
Negatieve maatregelen voor DGA en BV
Het grootste geld wordt gevonden in lage opstaptarief voor de Vennootschapsbelasting (19% over eerste € 200.000). Daarnaast wordt overwogen de volgende fiscale voordelen af te schaffen:
- liquidatie en stakingsverliesregeling
- herinvesteringsreserve
- doorschuifregeling voor de AB houden
- bedrijfsopvolgingsregeling (of aanscherping hiervan)
- Tarief MRB voor bestelauto's
- Gerichte vrijstelling producten eigen bedrijf
- Vrijstelling uitkering 25 jaar in dienstbetrekking
Overige fiscale maatregelen die als negatief worden gezien
Er worden nog vele fiscale voordelen benoemd die mogelijk worden afgeschaft of uitgekleed. De belangrijkste
- Hypotheekrente aftrek
- Aftrek specifieke zorgkosten
- Salderingsregeling
Overzicht opbrengst van negatief beoordeelde fiscale maatregelen
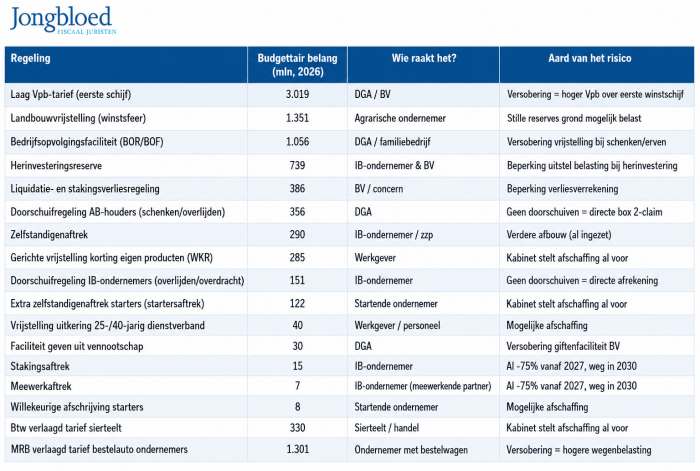
Noot fiscaal jurist inzake afschaffen voordelen voor ondernemers
Het lijkt erop dat een groot deel van het bonnetje bij ondernemers, DGA's en familiebedrijven wordt neergelegd. Andere maatregelen die ook worden besproken is de verhoging van de box 3 belasting en erfbelasting. Een andere optie (die eerlijker is) die tot de mogelijkheden behoort is de verhoging van de BTW (zo zal iedereen een steentje bijdragen). Voor ondernemers en ZZPers is het verstandig om de inbreng in de BV eens door te rekenen. Een kort advies hierover kost enkele honderden euro's en ik vrij eenvoudig (offerte aanvraag kan hier).
Bronnen inzake dit artikel
Bijlage bij kamerbrief over invalshoek negatief beoordeelde fiscale regelingen
Beslisnotia over invalshoeken negatief beoordeeld fiscale regelingen
Kamerbrief over invalkshoek negatief beoordeelde fiscale regelingen
Verhuur kantoorruimte en omzetbelasting
Een advocaat exploiteert een advocatenkantoor en huurt bedrijfsruimte van een BV. Er wordt gekozen voor belaste verhuur. De advocaat verhuurt een deel van het pand onder aan 3 andere huurders. De belastingdienst legt naheffingsaanslagen omzetbelasting op omdat de administratie niet op orde is en tevens wordt het kantoor niet voor 90% gebruikt voor belaste prestaties. De Rechtbank Noord Nederland is het op 19 december 2025 (ECLI:NL:RNNHO:2025:16030) met de inspecteur eens. De inspecteur stelt in de procedure tevens dat de administratie niet aansluit op de ingediende aangiften omzetbelasting. De advocaat stelt vrij simpel "stelling inspecteur is niet juist". De rechter volgt - volstrekt logisch - de inspecteur omdat hij de cijfers wel heeft onderbouwd (aannemelijk gemaakt).
Aftrek voorbelasting en belaste verhuur
De advocaat claimt aftrek van voorbelasting (de BTW die de verhuurder in rekening brengt). Het is dan een vereiste dat het kantoor voor tenminste 90% wordt gebruikt voor belaste prestaties (artikel 11 wet omzetbelasting). Vast staat dat de advocaat meer dan 10% van het pand doorverhuurt aan drie onderhuurders. De rechtbank moet daarom beoordelen of die onderverhuur belast of vrijgesteld is. Belaste verhuur vereist dat dit blijkt uit de schriftelijke huurovereenkomst of een gezamenlijk verzoek aan de inspecteur.
Uit de overgelegde huurovereenkomsten blijkt echter expliciet dat partijen zijn overeengekomen dat géén omzetbelasting over de huurprijs in rekening wordt gebracht. De huurovereenkomst met één van de onderhuurders ontbreekt bovendien volledig. E-mailberichten waarin de advocaat aankondigde alsnog btw te gaan berekenen, zijn onvoldoende om te concluderen dat in de schriftelijke huurovereenkomsten voor belaste verhuur is gekozen. Een gezamenlijk verzoek aan de inspecteur is evenmin gedaan.
Lang verhaal kort, de onderverhuur is vrijgesteld van omzetbelasting en hiermee bestaat geen recht op verrekening van de in rekening gebrachte omzetbelasting.
De optie en het 90% criterium bij belaste verhuur
De verhuur van een kantoorruimte (vastgoed) is in beginsel vrijgesteld van omzetbelasting. Een van de uitzonderingen is de optie belaste verhuur. Die kan alleen worden benut als de huurder het object voor minimaal 90% gebruikt voor prestaties waarvoor recht op aftrek bestaat, het zogenoemde 90% criterium (soms geldt het 70% criterium). Om van deze optie gebruik te mogen maken gelden er een paar formele regels, de belangrijkste:
- Gezamenlijk verzoek aan de inspecteur (of) in huurovereenkomst voor belaste verhuur kiezen
- Heldere huurovereenkomst met kadastrale aanduiding
- Melden boekjaar van de huurder
- Verklaring huurder dat kantoor (of gebouw) voor 90% wordt gebruikt voor belaste prestaties.
In dit kader is het ROZ model een mooi begin.
In deze procedure gaat het op veel onderdelen mis. Een opsomming:
- De advocaat verhuurt meer dan 10% van het pand aan onderhuurders, deze is vrijgesteld van BTW
- De huurovereenkomsten met de onderhuurders zijn niet juist opgesteld
- Er wordt geen BTW in rekening gebracht aan de onderhuurders
- Ruim 10% van het pand wordt gebruikt voor vrijgestelde prestaties
De advocaat probeerde nog een subsidiare stelling " gedeeltelijke aftrek naar werkelijk gebruik". Dit is voor een onkundige een redelijke stelling, maar zo werkt de wet omzetbelasting niet. Naast de BTW correctie bevatten de aanslagen correcties voor aansluit verschillen tussen de eigen administratie en de aangiften (€ 7.057 over 2017, € 8.349 over 2018). Hier loopt de belastingplichtige vast op de bewijslast en de proces houding: hij kondigde aan ter zitting "uitvoerig" terug te komen op de verschillen, maar lichtte zijn betoog vervolgens niet toe. De rechtbank gaat dan uit van het controle rapport en de stukken van de inspecteur en acht de correcties aannemelijk.
Algemene beginselen van behoorlijk bestuur
De advocaat stelt dat een controleambtenaar hem tijdens een kantoorbezoek zou hebben bedreigd en dat het boekenonderzoek mogelijk is ingegeven door zijn publieke kritiek op de Belastingdienst. De rechtbank verwerpt beide stellingen. Uit de beschreven situatie volgt geen bedreiging, slechts een meningsverschil over een afspraak. De aanname over de aanleiding van het boekenonderzoek is tegenover de betwisting door de inspecteur niet aannemelijk geworden. Alleen roepen heeft dus niet veel zin.
Noot fiscaal jurist inzake omzetbelasting en verhuur kantoorruimte
Oke, een weinig baanbrekende uitspraak maar wel leerzaam en herkenbaar. Fiscaal procederen is een vak. Als een belastingplichtige een mening heeft moet deze aannemelijk worden gemaakt en zorgvuldig worden onderbouwd. De stap naar de rechter was in deze casus volstrekt onnodig en kansloos. Met dit soort eenvoudige en evidente zaken zouden wij het gerechtelijke apparaat niet moeten belasten. De procedure wordt ook door een fiscaal niet deskundige gevoerd, dit volgt al uit het feit dat er geen enkel bewijs wordt geleverd door belastingplichtige. Belastingplichtige had beter niet voor onderverhuur kunnen kiezen en alleen zijn eigen deel kunnen huren. Alternatief was geweest om kritisch te zijn op de onderhuurders, verrichten deze belaste prestaties of niet?
Sinds 2025 is de BTW behandeling voor nutsvoorzieningen en servicekosten aangepast. Meestal volgen deze kosten het BTW regime van de verhuur. In sommige gevallen moet echter een afzonderlijke dienst worden gekwalificeerd. Zie voor een toelichting dit stroomschema.
Geen overdrachtsbelasting bij verkrijgen aandelen in vastgoed BV
Op 4 juni 2026 wees het Hof van Justitie van de Europese Unie (HvJ EU) een belangrijk arrest in de zaak Nova Iberomoldes. Het Hof oordeelde dat het EU recht lidstaten verbiedt om overdrachtsbelasting te heffen op een aandelenruil die wordt vormgegeven bij een herstructurering van een holdingvennootschap. Dit arrest heeft ook gevolgen voor Nederland als er binnen een structuur wordt geschoven met zogenaamde artikel 4 lichamen (vastgoed BV's).
Vastgoed herstructurering en overdrachtsbelasting
De verkrijging van Nederlands vastgoed is belast met overdrachtsbelasting, dit geldt ook voor de verkrijging van aandelen in een vennootschaps waarvan de bezittingen grotendeels bestaan uit vastgoed. Onder voorwaarden kan de overdrachtsbelasting (rekening houdende met vrijstellingen en termijnen) worden voorkomen door zogenaamde reorganisatie vrijstellingen. In de praktijk gelden echter strikte voorwaarden die door dit arrest onder druk komen te staan. Het HvJ verruimt de mogelijkheden om overdrachtsbelasting te voorkomen.
Het HvJ heeft in de zaak Nova Iberomoldes geoordeeld dat het heffen van overdrachtsbelasting bij de inbreng van aandelen in een vastgoed BV (rechtspersoon) niet is toegestaan. Dit geldt ook als aandelen in een vastgoed BV worden verkregen in het kader van een herstructurering. Vorenstaande zou namelijk het vrije verkeer van kapitaal belemmeren, en dit mag niet binnen de EU. De hier relevante (kapitaal) richtlijn is ook van toepassing in Nederland. Bij lopende herstructureringen (of herstructureringen binnen de bezwaar termijn van 6 weken) kunt u dus een beroep doen op deze uitspraak. Naast de bestaande vrijstellingen voor de verkrijging van aandelen in een vastgoed vennootschap biedt deze uitspraak aanvullende mogelijkheden om dergelijke aandelen zonder overdrachtsbelasting te verkrijgen.
Noot fiscaal jurist inzake vastgoed BV en overdrachtsbelasting
Hoewel het arrest betrekking heeft op de Portugese IMT is de achterliggende of onderliggende redenering relevant voor Nederland. Ook in Nederland kennen we immers het doorkijk regime en heffing van overdrachtsbelasting bij vastgoed BV's. Hoewel er vaak vrijstellingsregelingen gelden bij de inbreng en overdracht (in kader interne reorganisatie) blijkt in de praktijk dat hierop nite altijd een beroep wordt gedaan door de strikte voorwaarden die geleden (misbruik bestrijden). Als er discussie ontstaat over zakelijkheidsvereisten, drie jaarstermijnen of anti cumulatiebepalingen kan via een beroep op deze uitspraak een goed gesprek met de inspecteur plaatsvinden. Bij een zuivere cash overname van aandelen in een vastgoed BV gaat ook deze uitspraak niet helpen.
Het ministerie van financien en de belastingdienst hebben zich nog niet uitgelaten over deze uitspraak. Nadere discussies over de reikwijdte zullen dus vermoedelijk nog plaatsvinden. Advies nodig over herstructurering met vastgoed? Laat het ons gerust weten!
Steeds meer DGA's emigreren maar hoe werkt dit?
Wij zien in onze praktijk dat steeds meer ondernemers en directeuren groot aandeelhouders (DGA's) emigreren naar het buitenland. Dit zien we ook bij vermogende particulieren (vaak met veel Nederlands vastgoed). De reden zal zeker liggen bij programma's zoals Vandaag Insite, Nieuwsuur en Pauw & de Wit. Maar hierbij helpt de grappige noot van "ik vertrek". De meest gehoorde kritiek is het onduidelijke fiscale beleid, de regeldruk en onduidelijke politieke visie en ambitie in Nederland. Tegelijkertijd spelen andere landen, zoals Malta, Zwitserland, Cyprus en de VAE hier prima op in. Dit door belastingen te verlagen en een stabiel fiscaal klimaat aan te bieden.
In dit artikel behandelen wij een aantal emigratielanden en aandachtspunten bij een mogelijke emigratie. De belastingdruk in box 1 is redelijk stabiel maar de belastingdruk in box 2 en box 3 is de laatste jaren stevig toegenomen.
De gevolgen van een emigratie hebben een grote impact op de onderneming, het gezin, je dagelijkse leven en de fiscale gevolgen. Een grondige voorbereiding is dus van het grootste belang. Een herstructurering voorafgaand aan de emigratie is veelal ook wenselijk. Veelal is een periode (of tijdlijn) van 2 - 5 jaar het beste.
Welke landen zijn als emigratieland populair bij de DGA
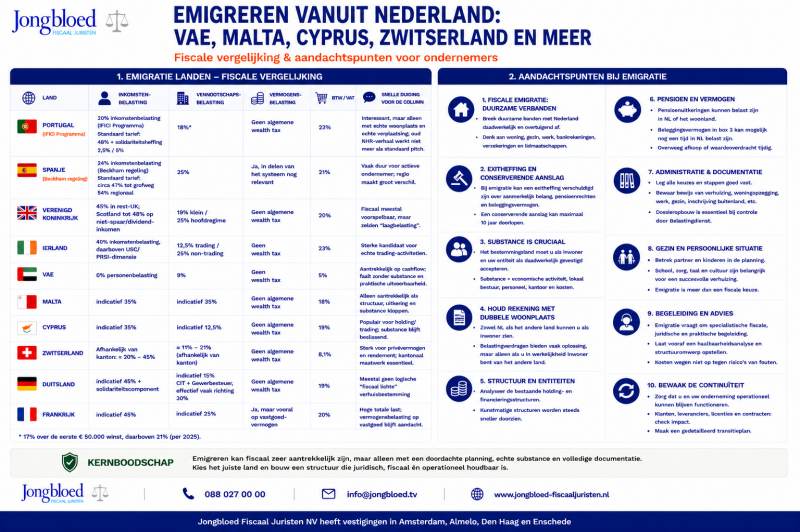
Waarom emigreren veel ondernemers en DGA's?
De stijgende box 2 en box 3 heffing is meestal een eerste trigger. Het zwalkende beleid van een niet slagvaardige overheid helpt dan ook niet. De komende jaren zal de staatskas meer geld nodig hebben doordat de Nederlandse begroting meer geld nodig heeft voor het milieu, ouderen, zorg, defensie en asiel. Dat de komende jaren de belastingheffing gaat toenemen lijkt hiermee wel een zekerheid.
Door de grote mobiliteit, e-commerce, digitale dienstverlening en meer op afstand werken is het uitslaan van de ondernemersvleugels ook meer regel dan uitzondering geworden. Waar wij een aantal jaren geleden met name gepensioneerden adviseerden (over heffing pensioen en erfenissen) zien we thans steeds meer ondernemers en DGA's voorbij komen. De vraag is ook steeds vaker "welk land past bij mij en wat zijn de fiscale hobbels".
Wanneer ben ik fiscaal geëmigreerd uit Nederland?
De fiscale woonplaats is eigenlijk gelijk aan de menselijke woonplaats, waar woont u sociaal en economisch (dus waar ligt het centrum van mijn sociaal, maatschappelijk en zakelijk leven). Er geldt dus niet een objectieve drempel zoals de 183 dagen regeling. De duurzame band van persoonlijke aard speelt de hoofdrol (artikel 4 AWR). In dit artikel omschrijven we de fiscale woonplaats volgens de belastingdienst. In de jurisprudentie is dit verder uitgewerkt met iets duidelijker overwegingen:
- Waar verblijft en werkt het gezin?
- Waar wordt arbeid verricht?
- Waar wordt een woning aangehouden?
- Waar ingeschreven in de gemeentelijke administratie?
- Is er sprake van gebruik van gas en water op het woonadres?
- Waar wordt geld opgenomen van de bank resp. pinopnamen gedaan?
- Waar is uw bank en vermogensbeheerder gevestigd?
- Hoe lang werkt/woont/verblijft men in een land?
- Plaats van lidmaatschappen, abonnementen, bankrekeningen, verzekeringen, ziektebehandelingen, etc.
Het is van belang om de feiten goed vast te leggen, steeds vaker start de belastingdienst een zogenaamd woonplaatsonderzoek. Nederland kent geen 183 dagen toets maar kijkt naar de feiten (meestal de feiten in Nederland en niet de feiten in Nederland en het buitenland). De subjectieve weging van feiten en omstandigheden geeft soms meer gezeur dan objectieve maatstaven. In de rechtspraak zijn procedures bekend waarbij iemand slechts 60 dagen in Nederland verbleef en toch als fiscaal inwoner van Nederland wordt aangemerkt. Het is dus van belang om de banden met Nederland (aantoonbaar) te verbreken en die met het buitenland goed op te bouwen. In de praktijk betekent dit:
- Geen woning meer in Nederland (of duurzaam verhuren);
- Gezin vertrekt ook bij de emigratie;
- Geen bankrekeningen of beleggingen meer in Nederland;
- Aantoonbaar activiteiten in het buitenland.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve handelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Exitheffing en conserverende aanslag bij de DGA
De belastingdienst legt een conserverende aanslag op bij uw emigratie. De aanslag wordt opgelegd ter behoud van rechten over mogelijk in Nederland nog verschuldigde belasting over aanmerkelijk belang inkomen en/of pensioenrechten. Meestal is de geldigheidsduur 10 jaar, alleen een conserverende aanslag voor aanmerkelijk belang aandelen is onbeperkt geldig. Bij emigratie binnen de EU hoeft de aanslag niet direct te worden betaald. In dit artikel behandelen wij een standpunt van de kennisgroep van de Belastingdienst (KG:207:2025:1) een dividenduitkering aan een AB houder. Dividenden die na emigratie worden betaald (uitgekeerd) zorgen hiermee voor directe invordering van een deel van de uitstaande conserverende aanslag. Het dividendbeleid na emigratie is dus erg belangrijk.
Het onderbrengen van dividendstromen via een buitenlandse houdstermaatschappij (gevestigd in het nieuwe woonland) is dus ook vaak een onderdeel van de fiscale planning. Dit moet voor de emigratie worden opgezet. Het opzetten van een dergelijke structuur is lastig omdat de belastingdienst niet iedere buitenlandse holding zal accepteren en/of de fusie of aandelenruil, weigert wegens het ontbreken van een zakelijke reden. Ook kan de belastingdienst op toekomstige dividenduitkeringen (tussen de Nederlandse holding en de buitenlandse rechtspersoon) bronheffing claimen (moeder dochter richtlijn niet van toepassing i.v.m. doorstroomarresten/kunstmatige constructie).
Fouten bij emigratie door DGA
De meeste problemen die wij bij een emigratie van een ondernemer of DGA voorbij zien komen hebben betrekking op de fiscale woonplaats, werkzaamheden of bestuurstaken in Nederland of een fiscaal slechte BV structuur. Ook ontbreekt soms een duidelijk stappenplan, valt het woonland tegen en/of zijn de aandelen in de BV niet goed gewaardeerd.
Ook fiscale fouten komen voorbij. Zo kent de VAE (bijvoorbeeld Dubai) geen inkomstenbelasting, dit lijkt gunstig. Het is echter zo dat het Nederlandse belastingverdrag met de VAE geen bescherming zal bieden voor Nederlandse staatsburgers. Nederland behoudt dus altijd het heffingsrecht over box 2 dividenden (zolang de conserverende aanslag bestaat).
Ook is de oprichting van een buitenlandse rechtspersoon niet mogelijk als zakelijke argumenten ontbreken en/of er geen of onvoldoende substance in het buitenland aanwezig is. Een lokaal kantoor met echte werkplekken en werknemers is dus een vereiste, een postadres is echt niet voldoende.
Ook het M-biljet (de emigratieaangifte) geeft vaak discussie met de belastingdienst (zoals waardering pensioenen of de waardering van de aandelen in uw holding met werkmaatschappijen). Tenslotte moet er worden nagedacht over de juridische en feitelijke bestuursrol van de Nederlandse ondernemingen. Als de feitelijke leiding bij de DGA blijft kan de Nederlandse belastingdienst stellen dat de Nederlandse BV's ook zijn vertrokken naar het buitenland (afrekenmoment voor de vennootschapsbelasting).
Noot fiscaal jurist inzake emigratie DGA of ondernemer
Het mag duidelijk zijn dat een kunstmatige emigratie niet werkt. Emigratie van een DGA of ondernemer vereist een heldere strategie en uitgebreide voorbereiding. De feiten en de juridische vastlegging mogen niet verschillen. Nederlandse ondernemers emigreren veelal naar Cyprus (fiscaal aantrekkelijk), Spanje (Beckhamregeling), Italië (expatregeling) of Portugal. Vanuit fiscaal oogpunt zien we ook steeds vaker landen als Estland en Bulgarije voorbij komen. Onze fiscaal juristen zijn gespecialiseerd in emigratieadviezen voor ondernemers en DGA's. Wij adviseren u over het gehele emigratie proces en de mogelijke valkuilen.
Stappenplan voor een emigratie door de DGA
- Bekijk of een herstructurering of bedrijfsopvolging voor uw emigratie wenselijk is (termijn dan al vlot 5 jaar);
- Inventariseer de mogelijke emigratielanden en bezoek deze ook daadwerkelijk;
- Laat de huidige waarde van uw aanmerkelijk belang aandelen waarderen en bereken dus de exitheffing;
- Werk samen met een adviseur in Nederland en in het buitenland;
- Step up regeling in woonland: een step up betekent dat de fiscale verkrijgingsprijs (waarde bij emigratie) van de aandelen wordt verhoogd met de waarde in het economische verkeer. Dus wat is de grondslag in het nieuwe woonland?
- Exitheffing: kent het nieuwe woonland een exitheffing (als u daar weer zou vertrekken). En als er een exitheffing is hoe werkt deze dan (direct betalen? uitstel van betaling?).
Eigen woning schulden vanaf 2031
Vanaf 2031 kan er chaos ontstaan bij veel belastingplichtigen met een hypotheek die al 30 jaar loopt. De hypotheekrente aftrek kost de overheid thans 11 miljard per jaar en dit zal vanaf 2031 ongeveer 1 miljard per jaar minder worden. Het kabinet zal wel met besluiten komen omdat anders onuitvoerbare situaties bij de belastingdienst dreigen en huiseigenaren gaan piepen en bezwaar- en beroepsprocedures gaan starten.
Einde hypotheekrenteaftrek in 2031 voor vele huiseigenaren
Veel Nederlandse huiseigenaren kijken met enige zorg naar 1 januari 2031. Vanaf dat moment verstrijkt voor een grote groep mensen de 30 jaars termijn voor de hypotheekrenteaftrek op de eigen woning schulden van voor 1 januari 2001. Dat betekent dat dat de rente op deze oude hypotheken niet langer in aftrek komt in box 1. De schuld verhuist dan van box 1 naar box 3 (sparen en beleggen). Afhankelijk van de persoonlijke situatie hoeft dit niet direct dramatisch te zijn. Een paar voorbeelden
- Kleine hypotheek en box 3 vermogen: door toepassing wet Hillen en besparing box 3 wellicht geen nadelen of zelfs voordelen
- DGA met hypotheek via eigen BV, wet excessief lenen kan voor problemen zorgen (als schulden aan BV hoger zijn dan € 500.000)
- Huiseigenaren zonder box 3 vermogen gaan fors meer belasting betalen in box 1.
- Huiseigenaren met hypotheek waar volledig op wordt afgelost worden meestal minder fors getroffen.
Schema vervallen hypotheekrenteaftrek 2031
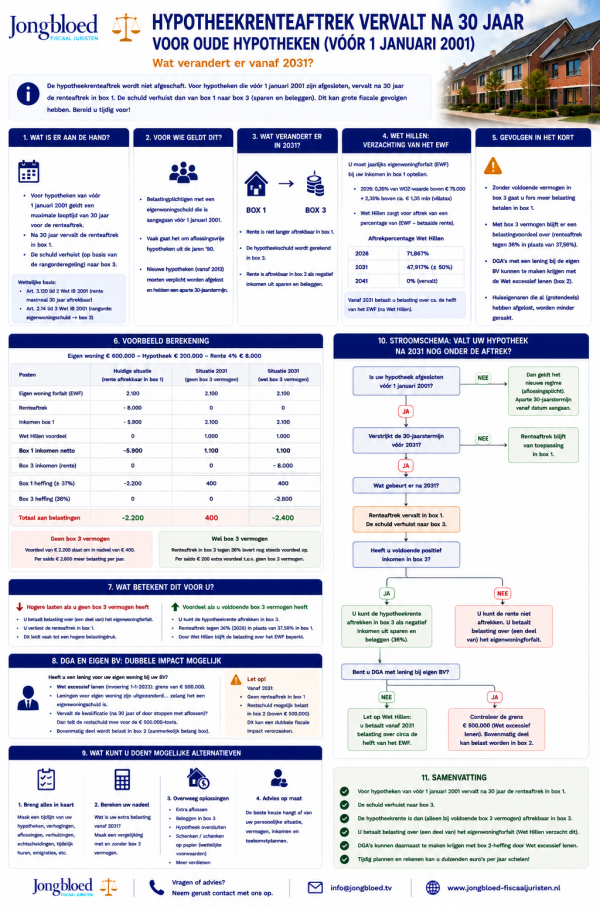
Voor wie is de renteaftrek vanaf 2031 niet meer gelden
Per 1 januari 2031 vervalt de hypotheekrenteaftrek in box 1 voor iedere belastingplichtige die nog een eigen woning schuld heeft van voor 1 januari 2001, meestal zijn dit aflossingsvrije hypotheken (was in jaren '90 redelijk gebruikelijk). Vanaf 2013 moest voor nieuwe eigenwoning schulden verplicht (annuitair of lineair) worden afgelost om de renteaftrek te verkrijgen, deze groep wordt dus minder door de maatregel getroffen. Hypotheekrente is voor iedereen gedurende maximaal 30 jaar aftrekbaar (artikel 3.119a Wet IB), als de schuld niet meer in box 1 mag worden meegenomen zal de schuld - op grond van de rangorde regeling - worden opgenomen in box 3 (artikel 2.14 lid 3 wet IB).
DGA met hyotheek aan eigen BV en situatie in 2031
DGA's met een eigen woning schuld aan hun eigen BV krijgen het vaak lastig in 2031. Voor de DGA speelt namelijk ook de nieuwe Wet excessief lenen bij de eigen BV een rol (invoering 1 januari 2023). De wet stelt een grens van € 500.000 voor de schulden van de DGA bij de eigen BV; het bovenmatige deel wordt in box 2 belast. Leningen voor de eigen woning worden (gelukkig) uitgezonderd bij deze drempel, dit zolang de lening kwalificeert als eigen woning schuld. Echter als de eigen woning schuld niet langer kwalificeert (bijvoorbeeld door stoppen met aflossen of 30 jaars termijn verstrijkt) telt ook de restant van de schuld mee voor de € 500.000 toets. Voor DGA's met hoge eigen woning schulden aan de eigen BV kan 2031 dus een dubbele fiscale impact hebben (geen aftrek box 1 en belastingheffing in box 2).
Wet hillen en eigen woning forfait
Los van de renteaftrek, moeten huiseigenaren jaarlijks een percentage van de WOZ-waarde van hun woning als inkomen aangeven: het eigenwoningforfait (hierna EWF). In 2026 is dat 0,35% van de WOZ-waarde boven € 75.000, plus een extra opslag (2,35%) voor de waarde boven ca. € 1,35 miljoen (de ‘villatax’). De wet Hillen zal de pijn voor de eigen woning bezitter na 1 januari 2031 wel verzachten. Nu wordt er vermoedelijk over het gehele EWF afgerekend en na vervallen van de hypotheekrente moet er over 50% van de EWF belasting worden betaald. Is even rekenen maar relatief eenvoudig. Paar opmerkingen over de wet Hillen:
- Die aftrek wordt afgebouwd: in 2026 is zij nog 71,867% van het verschil tussen EWF en betaalde rente,
- In 2031 is de aftrek nog ongeveer 50% (exact 47,917% )
- In 2041 vervalt de wet hillen en is het percentage 0% .
Dit betekent dat vanaf 2031 iemand zonder eigenwoningschuld effectief over circa de helft van het EWF belasting verschuldigd blijft in box 1. Veelal zal een teruggave in box 1 omslaan in een (beperkte) betaling over box 1 inkomen.
Rekenvoorbeelden afschaffen hypotheekrente aftrek
Voorbeeld met eigen woning van € 600.000 en hypotheek tegen 4% rente van € 200.000, onderstaand met afgeronde bedragen. Conclusie, het voordeel van € 2.200 slaat om in nadeel van € 400, per saldo dus € 2.600 meer aan lasten. Als er box 3 vermogen is neemt het voordeel toe met € 200.
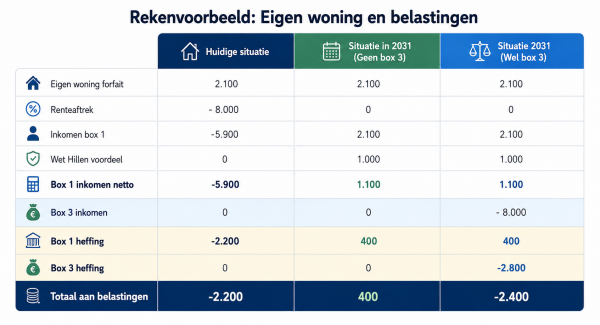
Voldoende vermogen in box 3 en afschaffing hypotheekrente aftrek
Heeft u daarentegen wél genoeg positief inkomen in box 3 – bijvoorbeeld omdat u spaar- of beleggingsvermogen heeft of een vakantiewoning of tweede woning in box 3? Dan zult u de betaalde hypotheekrente in box 3 kunnen aftrekken als negatief inkomen uit sparen en beleggen. Dit biedt nog steeds een belastingvoordeel, zij het een tikje lager dan u gewend was. In box 3 geldt een vlaktaks (forfaitair tarief) van 36% (2026), in plaats van volledig aftrek in box 1 tegen 37,56%.
Tegelijk gaat u voor uw eigenwoningforfait belasting betalen, terwijl de Wet Hillen een deel daarvan nog compenseert (in 2031: ~47,9%). Per saldo valt de jaarlijkse totale belastingdruk lager uit dan als u géén vermogen had: u profiteert dan nog van renteaftrek, weliswaar tegen een iets lager tarief. Het verschil tussen vóór en na 2031 is voor deze categorie beperkt en soms zelf voordelig door de Wet Hillen.
Oplossingen voor oude hypotheken in 2031
Wij puzzelen nog even mogelijke oplossingen voor het hypotheek probleem in 2031. De eerste oplossingen die wij zien zijn de volgende:
- Breng uw hypotheken, de verhogingen, de aflossingen en verhuizingen in beeld. Maak een tijdlijn en bekijk welke hypotheken op welk moment 30 jaar lopen. Ook echtscheidingen, tijdelijk huren, emigraties, etc. kunnen hier invloed op hebben.
- Niet doen en uitrekenen wat u nadeel is. Deze passieve route heeft als voordeel "simpelheid". Uw netto woonlasten zullen stijgen tenzij u voldoende box 3 vermogen heeft. Voor DGA's die tegen de wet excessief lenen aanlopen is dit meestal geen voordelige optie.
- Extra aflossen voor 2031 als u liquiditeit ter beschikking heeft, dit is kwestie van rekenen. Is dus iets complexer en voordeel zal beperkt zijn.
Wij puzzelen nog even verder en komen vast nog meer meer oplossingen of denkrichtingen, deze zullen wij dan opnemen.
Wat als ik na 2030 gewoon doorga met renteaftrek claimen?
Als u na het verstrijken van de termijn toch nog eigenwoningrente blijft aftrekken in box 1 (bijvoorbeeld uit onwetendheid), zult u waarschijnlijk ooit gecorrigeerd worden. Aanvankelijk kan dit ongemerkt door de controles glippen – zoals gezegd, de Belastingdienst heeft bij introductie in 2001 al bepaald dat belastingplichtigen de voortgang van hun 30-jaarstermijn zélf moeten monitoren. Maar uiteindelijk kan de inspecteur alsnog constateren dat de aftrek onterecht was, bijvoorbeeld bij een latere controle of boekenonderzoek. Dan kan hij de ten onrechte afgetrokken rente navorderen, vaak tot 5 jaar teruggaande, plus belastingrente (rente over de nagevorderde belasting). Ook riskeert u een (vergrijp) boete als de onterechte aftrek als opzet of grove schuld wordt aangemerkt. Het “gewoon zo blijven doen” is dus geen verstandige optie: beter is om tijdig in kaart te brengen wanneer uw aftrek eindigt en maatregelen te nemen zodat u vanaf dan niet onverwacht in de problemen raakt.
Wat te doen inzake vervallen hypotheekrente per 2031
- Beperkt informatie: veel huiseigenaren (of DGA's) zullen hun oude hypotheken, verhuizingen, verhogingen, bijleenregelingen, etc. in beeld hebben. De belastingdienst registreert dit pas vanaf 2013. Dit kan fouten in uw aangifte inkomstebelasting tot gevolg hebben. Wie dit onbewust doet loopt een risico op navorderingsaanslagen, boetes en belastingrente.
- Inventariseer uw eigen woning schulden, desnoods op grond van oude foto's en een tijdlijn. Bekijk hoe woningen zijn betaald en welke aangiften u nog in bezit zou hebben.
- Verkeerde uitgangspunten: als u uw hypotheek in 2013 oversloot telt de oude hypotheek als ingangsdatum, maak dus een tijdlijn.
- Maak een impactberekening voor 2031
| Risico | Gevolg | |
| Geen bewijs hypotheek | Correctie belastingdienst, geen hypotheekrente aftrek | |
| Ten onrechte hypotheekrente opnemen in aangifte | Navordering met belastingrente en boete | |
| Aflossingsvrije hypotheek 30 jaar | Schuld van box 1 naar box 3 | |
| Vermogen in box 3 | Schuld geeft voordeel in box 3 | |
| Geen box 3 vermogen | Netto maandlasten stijgen fors | |
| Echtscheiding | Puzzelen met verdeling hypotheek | |
| Life events overig | Complexe berekening per leningdeel | |
| DGA met lening bij de BV | Oversluiten hypotheek bij bank mogelijk? | |
Noot fiscaal jurist inzake vervallen hypotheekrente aftrek
De komende periode zal er veel informatie verschijnen over dit onderwerp. De bal ligt echter bij de belastingplichtige, degene die een aftrekpost wil claimen moet bewijzen dat hierop ook een recht bestaat. Het probleem gaat met name over hypotheken die voor 2013 zijn afgesloten, sindsdien is de renteaftrek alleen mogelijk voor leningen die worden afgelost. Historische informatie heeft de belastingdienst niet in bezit. Vrijwel geen enkele instelling zal informatie ouder dan 10 jaar nog hebben bewaard. Over oversluit situaties heeft de kennisgroep al standpunten ingenomen (KG:051:2023:17). Ook is er sinds 13 mei 2026 een rapport over de 30 jaarstermijn hypotheekrente aftrek (de HRA), deze kunt u hier raadplegen.
In het rapport met ruim 60 pagina's, veelal algemene tekst, wordt het volgende duidelijk;
- Bewijslast voor hypotheekrenteaftrek ligt bij belastingplichtige
- Belastingdienst heeft onvoldoende gegevens, historische gegevens zijn vaak vernietigd of nooit vastgelegd
- Adviseur en banken kunnen vaak geen zekerheid geven
Het budget bij de overheid binnen de begroting is beperkt, het lijkt dan ook niet logisch dat er vanuit Den Haag een oplossing komt. Eventueel zou de belastingdienst de termijn voor 2031 in stapjes kunnen afbouwen tot 2043 (de periode 30 jaar na 2013, moment verplichte aflossing en registratie door de belastingdienst)
Komt de overheid nog met een oplossing voor de hypotheekrenteaftrek in 2031?
In het rapport wordt wel een opening gegeven. De besluitvorming over dit probleem moet nog plaatsvinden en er zullen vele kamervragen volgen. Zonder verdere toelichting is er in 2031 een uitvoerings- en handhavingsprobleem. De meest logische keuze lijkt een overgangsrecht tot 2043, dit kost de staat wel 1,5 miljard per jaar.
Bronnen inzake hypotheekrenteaftrek 2031
Antwoorden kamervragen over aflopen van de 30 jaarstermijn (13 mei 2026)
Antwoorden kamervragen over bericht "Jetten verruimt de hypotheekrenteaftrek" (13 mei 2026)
Beslisnota bij kamerbrief 30 jaarstermijn hypotheekrenteaftrek (13 mei 2026)
Rapport onderzoek 30 jaarstermijn hypotheekrenteaftrek (13 mei 2026)
Het begrip eigenbouwer in de btw
Dit artikel gaat over de vraag wanneer een onderneming die vastgoed aankoopt, renoveert en verkoopt, voor de btw kan worden aangemerkt als “eigenbouwer”. Die kwalificatie is belangrijk, omdat bij eigenbouwerschap de btw-verleggingsregeling van toepassing is op aannemings- en onderaannemingsdiensten. In dat geval brengt de aannemer geen btw in rekening, maar wordt de btw-heffing verlegd naar de opdrachtgever. In dit artikel behandelen wij de uitspraak van de Rechtbank Den Haag uit 2024 en tevens het beroep bij het Gerechtshof Den Haag in 2026. Het Gerechtshof is van mening dat een BV die circa 200 panden - volgens een eigen concept - laat renoveren als eigenbouwer moet worden gezien, derhalve is de verleggingsregeling van toepassing.
Voor vastgoedhandelaren, projectontwikkelaars en beleggers is deze uitspraak belangrijk. Een onderneming die regelmatig panden koopt, renoveert en verkoopt, moet niet alleen kijken naar de vraag of zij zelf bouwpersoneel heeft. Ook zonder eigen bouwpersoneel kan zij voor de btw worden gezien als eigenbouwer.
In deze procedure werden voor ruim € 750.000 aan naheffingsaanslagen omzetbelasting opgelegd, tevens een verhoging met belastingrente (€ 100.000) en boetes (€ 200.000), in de bezwaar zijn de aanslagen en boetes iets verlaagd.
Verleggingsregeling bij eigen bouwer hoe werkt dit?
Deze casus draait om de toepassing van de btw-verleggingsregeling in de bouw en specifiek om de vraag of een vastgoedonderneming die renovatiewerkzaamheden volledig uitbesteedt toch kan worden aangemerkt als eigenbouwer.
- A BV hield zich bezig met de aankoop, renovatie en verkoop van gedateerde woningen.
- In de periode 2008 tot en met 2016 verwierf zij ongeveer 200 onroerende zaken, meestal verouderde woningen die na aankoop werden gerenoveerd en vervolgens verkocht.
- In sommige gevallen werden woningen al verkocht voordat de renovatie was afgerond of zelfs voordat deze was begonnen. Dan werd met de koper afgesproken dat A BV de werkzaamheden nog zou laten uitvoeren tegen een bepaalde prijs.
- Het hof vermeldt daarnaast dat A BV ten minste eenmaal een groter object bouwkundig heeft gesplitst, afgebouwd en als afzonderlijke appartementen heeft verkocht.
- De renovaties verliepen steeds volgens een vergelijkbaar patroon.
- A BV werkte met een vaste architect, vaste elkaar opvolgende aannemers, een bouwbegeleider en standaardmaterialen afkomstig van een gelieerde groothandel in bouwmaterialen.
- De woningen werden in dezelfde stijl opgeknapt en met dezelfde soort materialen afgewerkt. Ook een gelieerde aannemingsvennootschap en een samenwerkingsverband van de aandeelhouders werkten met hetzelfde renovatieconcept, dezelfde materialen en dezelfde aannemers.
Schema en checklist inzake eigen bouwer in de omzetbelasting
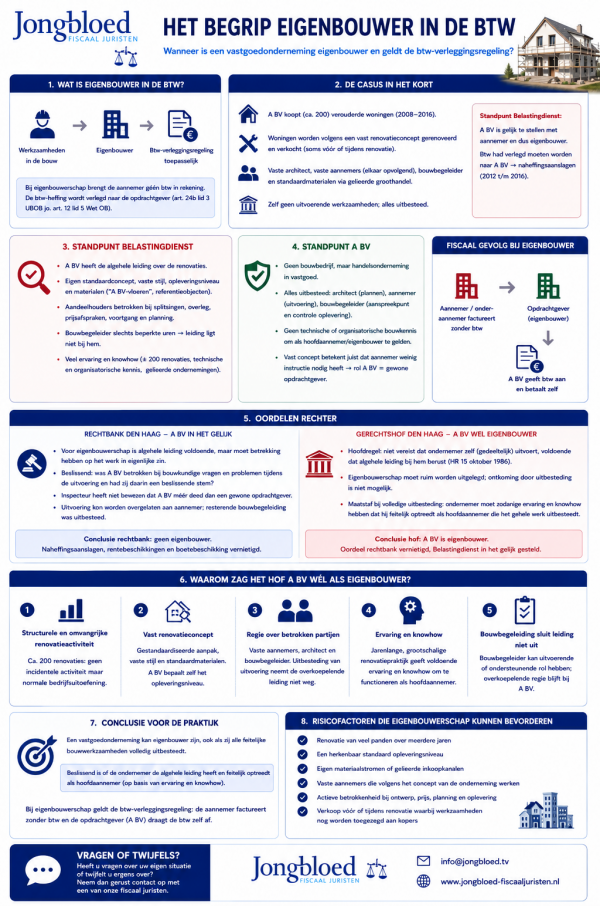
Is een investeerder gelijk te stellen met een aannemer voor de omzetbelasting?
De Belastingdienst stelde dat A BV moest worden gelijkgesteld met een aannemer op grond van artikel 24b lid 3 Uitvoeringsbesluit omzetbelasting 1968 in samenhang met artikel 12 lid 5 Wet OB. Daardoor zou A BV kwalificeren als eigenbouwer.
Die kwalificatie heeft een belangrijk btw-gevolg. Bij werken van stoffelijke aard aan onroerende zaken in de bouw moet de btw worden verlegd. Dat betekent dat de aannemer of onderaannemer geen btw in rekening brengt, maar dat de afnemer — hier A BV — de btw zelf moet aangeven en voldoen.
Volgens de Belastingdienst had A BV dit moeten doen. Omdat dat niet was gebeurd, werden naheffingsaanslagen omzetbelasting opgelegd. Voor de jaren 2012 tot en met 2016 ging het om forse bedragen die later bij bezwaar verminderd zijn omdat alsnog rekening is gehouden met de door de aannemer(s) daadwerkelijk afgedragen btw.
Standpunt van de Belastingdienst inzake eigen bouwer voor de omzetbelasting
De Belastingdienst was van mening dat A BV meer was dan een gewone opdrachtgever. Volgens de inspecteur had A BV de algehele leiding over de renovaties. Daarbij wees de inspecteur onder meer op de volgende omstandigheden:
- A BV werkte met een eigen standaardconcept voor renovaties. Zij kocht gedateerde woningen op, liet die volgens een herkenbare stijl renoveren en verkocht ze daarna weer. Ook waren er verwijzingen naar bijvoorbeeld “A BV-vloeren”, het door A BV gehanteerde opleveringsniveau en referentieobjecten die eerder door A BV waren gerenoveerd.
- Verder hielden de aandeelhouders zich volgens het controlerapport bezig met splitsing van panden, overleg met architecten en bouwkundigen, prijsafspraken met onderaannemers en de voortgang van werkzaamheden. De bouwbegeleider had volgens de inspecteur slechts beperkte uren, zodat de algehele leiding volgens hem niet werkelijk bij die bouwbegeleider lag.
- Ook achtte de Belastingdienst relevant dat A BV en haar aandeelhouders over veel ervaring beschikten. Het ging om ongeveer 200 renovaties. Daarnaast werd gewezen op technische en organisatorische kennis bij de aandeelhouders, onder meer door eerdere ervaring, betrokkenheid bij andere bouwactiviteiten en de oprichting van gelieerde ondernemingen op het gebied van renovatie en bouwmaterialen.
Standpunt van de investeerder over eigen bouwer of niet
A BV stelde daartegenover dat zij geen bouwbedrijf was, maar een handelsonderneming in vastgoed. Zij kocht panden, liet die opknappen en verkocht ze daarna. Volgens A BV was zij geen eigenbouwer, omdat zij de feitelijke werkzaamheden niet zelf uitvoerde.
Haar belangrijkste verweer was
- dat alles werd uitbesteed: de architect maakte de plannen, de aannemer voerde de werkzaamheden uit en de bouwbegeleider fungeerde als aanspreekpunt voor de aannemer en controleerde de oplevering.
- A BV stelde dat zij niet beschikte over de technische of organisatorische bouwkennis die nodig is om zelf als hoofdaannemer of eigenbouwer te worden gezien.
- Ook benadrukte A BV dat het vaste renovatieconcept juist maakte dat de aannemer weinig instructie nodig had. De aannemer kende de standaardaanpak en kon op basis van de plannen van de architect en het bekende concept de renovaties uitvoeren. Volgens A BV ging haar rol daarom niet verder dan die van een gewone opdrachtgever die een aannemer inschakelt.
Rechtbank over begrip eigen bouwer in de omzetbelasting
De rechtbank Den Haag gaf A BV aanvankelijk gelijk.
- De rechtbank stelde voorop dat partijen het erover eens waren dat de renovaties kwalificeerden als werken van stoffelijke aard aan onroerende zaken en dat zij plaatsvonden binnen de normale bedrijfsuitoefening van A BV. De discussie spitste zich dus toe op de vraag of A BV de werken had “uitgevoerd” in de zin van artikel 24b lid 3 UBOB.
- Volgens de rechtbank is voor eigenbouwerschap niet vereist dat de ondernemer de werkzaamheden zelf uitvoert. Het is voldoende dat de algehele leiding bij hem berust. Maar de rechtbank gaf aan dat die leiding wel betrekking moet hebben op het werk in eigenlijke zin.
- De eigenbouwer moet worden onderscheiden van een gewone opdrachtgever die simpelweg een overeenkomst met een aannemer sluit. Daarom vond de rechtbank beslissend of A BV betrokken was bij bouwkundige vragen en problemen tijdens de uitvoering en daarin een beslissende stem had.
De rechtbank vond dat de Belastingdienst onvoldoende had bewezen dat A BV méér deed dan een gewone opdrachtgever. Volgens de rechtbank zagen veel argumenten van de inspecteur vooral op voorbereiding, opdrachtverlening, verkoop en klantcontact, maar niet overtuigend op de feitelijke bouwkundige uitvoering. De rechtbank achtte aannemelijk dat A BV de uitvoering van de door de architect uitgewerkte plannen aan de aannemer kon overlaten en dat de beperkte resterende bouwbegeleiding was uitbesteed aan de bouwbegeleider.
- Conclusie: De rechtbank stelt dat de inspecteur niet had bewezen dat de betrokkenheid van A BV bij de bouw in betekenende mate verder ging dan die van een gewone opdrachtgever. De beroepen werden gegrond verklaard en de naheffingsaanslagen, rentebeschikkingen en boetebeschikking werden vernietigd.
Gerechtshof over begrip eigen bouwer voor de omzetbelasting
Het Gerechtshof Den Haag kwam in hoger beroep tot het tegenovergestelde oordeel. Het hof vernietigde het oordeel van de rechtbank op het punt van het eigenbouwerschap en stelde de Belastingdienst alsnog in het gelijk.
- Het hof herhaalde de hoofdregel uit de rechtspraak: voor eigenbouwerschap is niet vereist dat de ondernemer het werk zelf geheel of gedeeltelijk uitvoert. Voldoende is dat de algehele leiding bij het tot stand brengen van de werken bij de ondernemer berust.
- Daarbij verwees het hof naar de uitspraak van de Hoge Raad van 15 oktober 1986. Ook haalde het hof de wetsgeschiedenis aan, waarin staat dat eigenbouwerschap ruim moet worden uitgelegd en dat men daaraan niet kan ontkomen door het gehele werk uit te besteden.
- Het hof formuleert in haar uitspraak een belangrijke maatstaf voor situaties waarin het werk volledig wordt uitbesteed; ‘Het moet aannemelijk zijn dat de ondernemer zodanige ervaring en knowhow heeft dat hij feitelijk optreedt als een hoofdaannemer die het gehele werk uitbesteedt’. Volgens het hof had de inspecteur dat aannemelijk gemaakt.
Waarom was de investeerder een eigenbouwer en dus te vergelijken met een aannemer voor de BTW?
Het hof vond dat de feiten in samenhang lieten zien dat A BV niet slechts een passieve opdrachtgever was. Zij had volgens het hof de overkoepelende leiding over de renovaties.
Daarbij waren vooral deze omstandigheden van belang:
- Structurele en omvangrijke renovatieactiviteit: A BV had ongeveer 200 panden gerenoveerd. Dat aantal maakte volgens het hof duidelijk dat de renovaties geen incidentele nevenactiviteit waren, maar behoorden tot de normale bedrijfsuitoefening.
- Een vast renovatieconcept: A BV werkte met een gestandaardiseerde aanpak, vaste stijl en standaardmaterialen. Dit wees erop dat A BV zelf bepaalde hoe de woningen moesten worden gerenoveerd en op welk opleveringsniveau zij moesten worden gebracht.
- Regie over betrokken partijen: A BV schakelde vaste aannemers, een vaste architect en een bouwbegeleider in. Dat de feitelijke uitvoering werd uitbesteed, betekende volgens het hof niet dat A BV de overkoepelende betrokkenheid bij het renovatieconcept en de uitvoering daarvan uit handen had gegeven.
- Ervaring en knowhow: Door de jarenlange en grootschalige renovatiepraktijk beschikte A BV volgens het hof over voldoende ervaring en knowhow om op een vergelijkbare manier te functioneren als een hoofdaannemer die het werk volledig uitbesteedt.
- Bouwbegeleiding sloot eigen leiding niet uit: Dat A BV gebruikmaakte van een bouwbegeleider, betekende volgens het hof niet dat de algehele leiding bij die derde lag. De bouwbegeleider kon een uitvoerende of ondersteunende rol hebben, terwijl de overkoepelende regie alsnog bij A BV bleef.
Advies inzake eigen bouwer voor de omzetbelasting
Een vastgoedonderneming kan eigenbouwer zijn, ook als zij alle feitelijke bouwwerkzaamheden volledig uitbesteedt. Voor vastgoedhandelaren, projectontwikkelaars en beleggers is deze uitspraak belangrijk. Een onderneming die regelmatig panden koopt, renoveert en verkoopt, moet niet alleen kijken naar de vraag of zij zelf bouwpersoneel heeft. Ook zonder eigen bouwpersoneel kan zij voor de btw worden gezien als eigenbouwer.
Voor de praktijk betekent dit dat vastgoedondernemingen, projectontwikkelaars en investeerders alert moeten zijn op de verleggingsregeling zodra zij renovaties structureel organiseren en aansturen. De volgende omstandigheden of een combinatie van factoren kunnen het risico op eigenbouwerschap vergroten:
- Renovatie van veel panden over meerdere jaren;
- Een herkenbaar standaard opleveringsniveau;
- Eigen materiaalstromen of gelieerde inkoopkanalen;
- Vaste aannemers die volgens het concept van de onderneming werken;
- Actieve betrokkenheid bij ontwerp, prijs, planning en oplevering;
- Verkoop vóór of tijdens renovatie waarbij de onderneming nog werkzaamheden toezegt aan kopers.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron eigen bouwer in de omzetbelasting
Hoge Raad d.d. 15 oktober 1986 ECLI:NL:HR:1986:AS8673 (niet gepubliceerd) (info)
Rechtbank Den Haag d.d. 10 december 2024 ECLI:NL:RBDHA:2024:22320
Verhuur squash- en padelbanen en omzetbelasting
Een squashcentrum (maar kan ook padelcentrum zijn) hoeft volgens Rechtbank Den Haag niet altijd 9% btw af te dragen over de verhuur van squash- en padelbanen aan particuliere sporters. Als feitelijk sprake is van het passief ter beschikking stellen van een specifieke baan, kan de btw-vrijstelling voor verhuur van onroerende zaken van toepassing zijn.
De procedure over verhuur squash- en padelbanen en BTW
- Een B.V. exploiteert een squashcentrum met horecagelegenheid.
- Sporters kunnen via een online reserveringssysteem voor een bepaalde tijd een squash- of padelbaan huren. Dit kan per tijdseenheid of via een abonnement.
- Daarnaast verricht de ondernemer ook andere activiteiten, zoals horeca, squash- en padellessen, het bespannen van rackets, verkoop van sportartikelen en reclame / sponsoring. Deze andere activiteiten waren tussen partijen gewoon belast voor de omzetbelasting.
Voor de verhuur van de squash- en padelbanen had de ondernemer, overeenkomstig het standpunt van de Belastingdienst, 9% btw afgedragen. De ondernemer maakte bezwaar tegen de teruggaafbeschikking omzetbelasting over het tweede kwartaal 2024 en stelde dat over de verhuur van de banen aan particuliere sporters ten onrechte 9% btw was berekend. Volgens de ondernemer was sprake van vrijgestelde verhuur van onroerende zaken.
Is verhuur padelbaan vrijgesteld van omzetbelasting of niet?
De fiscale rechtsvraag is vrij overzichtelijk, maar voor de sportpraktijk zeer relevant:
- Is de verhuur van squash- en padelbanen aan particuliere sporters belast met 9% btw als “het geven van gelegenheid tot sportbeoefening”, of is sprake van vrijgestelde verhuur van onroerende zaken?
- De Belastingdienst vond dat sprake was van gelegenheid geven tot sportbeoefening. Hierbij wees de inspecteur onder meer op de aanwezigheid van kleedruimten, douches, sanitair en horeca.
- Volgens de ondernemer was juist sprake van een passieve verhuurprestatie: de sporter reserveert een specifieke baan voor een specifieke tijd en kan anderen gedurende die periode van het gebruik uitsluiten.
Oordeel rechtbank over btw bij verhuur padelbaan en squashbaan
De rechtbank stelt voorop dat verhuur van onroerende zaken in beginsel is vrijgesteld van btw. Het verlaagde tarief van 9% geldt voor het geven van gelegenheid tot sportbeoefening en baden. De vraag is dus wat de prestatie in deze concrete situatie feitelijk inhoudt. Belangrijk is dat de sporter via het online reserveringssysteem een specifieke squash- of padelbaan reserveert. Daarmee krijgt hij voor een bepaalde datum en tijd het exclusieve gebruiksrecht van die baan. Anderen kunnen die baan gedurende de gereserveerde periode niet gebruiken.
Verder woog mee dat er geen personeel aanwezig was in de squash- / padelhal. Het horecapersoneel opende en sloot het pand, maar hield geen toezicht op de banen. Vanuit de horeca was ook geen zicht op de banen. Alleen in uitzonderlijke gevallen, bijvoorbeeld bij een defecte verlichting, kon een sporter zich melden bij de bar. Het onderhoud aan de banen was beperkt. Er werden geen aanvullende sportdiensten geleverd, zoals verhuur van rackets of ballen. Wel waren er toiletten, kleedruimten en douches.
Volgens de rechtbank is dit onvoldoende om te spreken van een actief sportcomplex van diensten. Dat er toiletten, kleedruimten en douches aanwezig zijn, maakt de verhuur nog niet tot het geven van gelegenheid tot sportbeoefening. Ook het feit dat de huurder de baan gebruikt om te squashen of te padellen, is volgens de rechtbank niet doorslaggevend.
De rechtbank oordeelt daarom dat sprake is van vrijgestelde verhuur van onroerende zaken. Het beroep van de ondernemer is gegrond. De teruggaafbeschikking over het tweede kwartaal 2024 wordt vastgesteld op € 5.125. Ook krijgt de ondernemer een proceskostenvergoeding en vergoeding van het griffierecht.
Schema inzake verhuur padelbanen en omzetbelasting
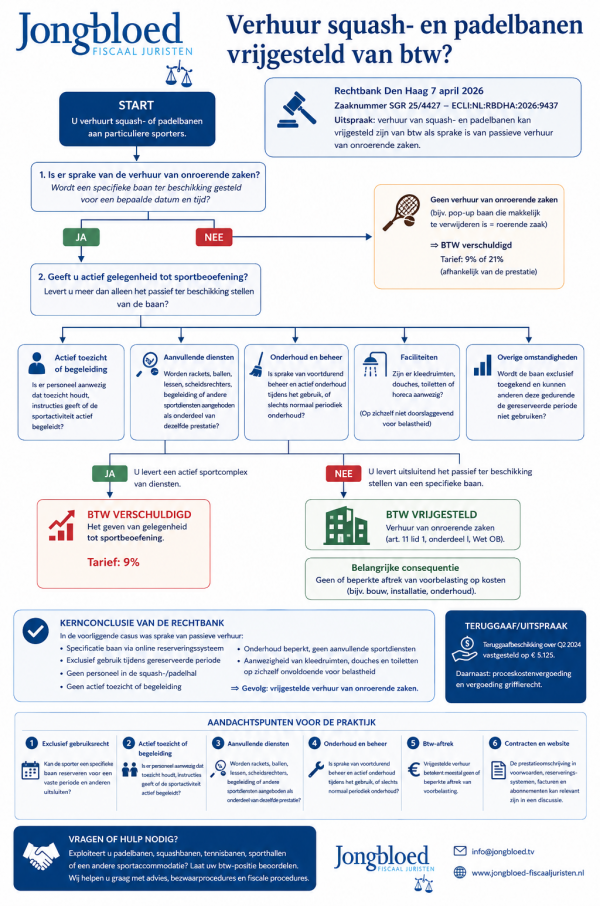
Noot fiscaal jurist inzake btw en verhuur sportaccommodatie
Deze uitspraak is interessant voor exploitanten van sportaccommodaties. In de praktijk wordt snel aangenomen dat de verhuur van sportbanen belast is met 9% btw omdat sprake zou zijn van het “gelegenheid geven tot sportbeoefening”. Deze uitspraak laat zien dat de feiten en de inrichting van de dienstverlening doorslaggevend zijn.
De kernvraag is: krijgt de klant vooral een baan ter beschikking, of krijgt hij een pakket van sportdiensten?
Bij passieve terbeschikkingstelling van een specifieke baan voor een afgebakende periode, zonder actief toezicht, begeleiding, beheer of aanvullende sportfaciliteiten, kan de btw-vrijstelling voor verhuur van onroerende zaken in beeld komen. Daarmee komt het recht op vooraftrek van de BTW die rust op de kosten voor het bouwen/ installeren van de padelbanen te vervallen. Tegenwoordig zie je ook zogenaamde pop up padelbanen die tijdelijk in bijvoorbeeld een oude fabriekshal worden geplaatst. Je kunt je dan afvragen of er wel sprake is van het verhuren van een onroerende zaak. Als de padelbaan makkelijk te verwijderen is zou het een roerende zaak kunnen zijn. Dan is er per definitie BTW verschuldigd. De vraag is dan alleen 9% of 21%.
Aandachtspunten voor de praktijk bij verhuur padelbanen
Voor exploitanten van padelbanen, squashbanen, tennisbanen, sporthallen en andere sportaccommodaties zijn onder meer de volgende punten van belang:
- Exclusief gebruiksrecht: kan de sporter een specifieke baan reserveren voor een vaste periode en anderen uitsluiten?
- Actief toezicht of begeleiding: is er personeel aanwezig dat toezicht houdt, instructies geeft of de sportactiviteit actief begeleidt?
- Aanvullende diensten: worden rackets, ballen, lessen, scheidsrechters, begeleiding of andere sportdiensten aangeboden als onderdeel van dezelfde prestatie?
- Onderhoud en beheer: aIs sprake van voortdurend beheer en actief onderhoud tijdens het gebruik, of slechts normaal periodiek onderhoud?
- Btw-aftrek: vrijgestelde verhuur betekent meestal geen of beperkte aftrek van voorbelasting. Een btw-voordeel aan de omzetkant kan dus een nadeel aan de kostenkant opleveren.
- Contracten en website: de wijze waarop de prestatie wordt omschreven in algemene voorwaarden, reserveringssystemen, facturen en abonnementen kan in een discussie met de Belastingdienst relevant zijn.
Vragen over btw bij verhuur van sportaccommodaties?
Exploiteert u padelbanen, squashbanen, tennisbanen, sporthallen of een andere sportaccommodatie? Dan is het verstandig om uw btw-positie opnieuw te beoordelen. De uitkomst kan gevolgen hebben voor de btw-aangifte, de aftrek van voorbelasting en mogelijke teruggaafverzoeken. Heeft u vragen over btw, verhuur van sportaccommodaties of een discussie met de Belastingdienst? Neem dan contact op met ons kantoor. Jongbloed Fiscaal Juristen helpt ondernemers graag bij btw-advies, bezwaarprocedures en fiscale procedures.
Bron verhuur padelbaan of squashbaan
Rechtbank Den Haag op 7 april 2026, zaaknummer SGR 25/4427, ECLI:NL:RBDHA:2026:9437
Welke structuur is voor een DGA optimaal
Als ondernemer wilt u bij de start direct een toekomstbestendige structuur neerzetten. Ook wanneer een bestaande structuur juridisch of fiscaal niet optimaal is ingericht, is het verstandig deze tijdig aan te passen.
Een veelgestelde vraag is dan ook: wat is de beste structuur voor mij?
Zoals zo vaak luidt het antwoord: dat is maatwerk. De juiste structuur is afhankelijk van de wensen, de aard van de onderneming, de risico’s en toekomstplannen. Daarbij wordt vaak gezegd: “Eén B.V. is geen B.V.” Maar geldt dat in alle gevallen daadwerkelijk?
Aansprakelijkheid prive vermogen DGA beschermen
Allereerst moet worden vastgesteld waarom het wenselijk kan zijn om meerdere B.V.’s te hebben. De voornaamste reden is doorgaans niet fiscaal, maar hangt samen met aansprakelijkheid.
Iedere B.V. is in beginsel aansprakelijk voor haar eigen schulden. Dit betekent dat wanneer één B.V. onverhoopt failliet gaat, andere B.V.’s binnen de structuur in beginsel buiten schot blijven.
Daarbij geldt echter een belangrijke kanttekening. Er bestaan diverse uitzonderingen op deze hoofdregel. Denk bijvoorbeeld aan:
- het meetekenen voor schulden van een andere B.V.;
- bestuurdersaansprakelijkheid;
- het niet tijdig deponeren van de jaarrekening;
- andere omstandigheden waarbij aansprakelijkheid kan doorslaan.
Met andere woorden: u kunt er niet zonder meer van uitgaan dat het vermogen volledig veilig is door gebruik te maken van meerdere B.V’s.
Bezittingen binnen BV structuur beter schermen
Wanneer beperking van aansprakelijkheid relevant is, dient vervolgens te worden beoordeeld of sprake is van waardevolle bezittingen. Daarbij kan worden gedacht aan:
- onroerende zaken;
- machines en installaties;
- vervoermiddelen;
- inventaris.
In een dergelijke situatie is het doorgaans niet wenselijk om alle activa in één B.V. onder te brengen. In veel gevallen adviseren wij deze bezittingen onder te brengen in een separate B.V., terwijl de onderneming wordt geëxploiteerd vanuit een aparte werkmaatschappij.
De holding B.V. kan dan eigenaar zijn van de bezittingen en deze ter beschikking stellen (verhuren) aan de werkmaatschappij.
“Eén B.V. is geen B.V.” maar welke structuur is voor de DGA fiscaal optimaal
In de praktijk horen wij regelmatig de uitspraak: “Eén B.V. is geen B.V.” Naar onze bescheiden mening gaat die vlieger niet altijd op. Waarom zou een onnodig complexe structuur worden opgezet wanneer vooraf duidelijk is dat deze geen meerwaarde biedt?
Daarom kan één B.V. in specifieke situaties uitstekend functioneren. Denk bijvoorbeeld aan een ondernemer die persoonlijke dienstverlening verricht, waarbij de onderneming volledig afhankelijk is van zijn of haar eigen inzet en de risico’s beperkt zijn. In zo’n situatie kan één B.V. een prima oplossing zijn.
Wij benadrukken dat er geen limitatieve lijst bestaat van gevallen waarin dit passend is, maar er zijn meerdere situaties denkbaar!
Aparte BV oprichten voor waardevolle materiele vaste activa
Indien sprake is van activa met substantiële waarde (met uitzondering van vastgoed), kan het verstandig zijn om hiervoor een afzonderlijke materieel B.V. op te richten.
Let op: ook hier is de positionering binnen de structuur essentieel. Indien zich bijvoorbeeld een koper meldt, wilt u niet geconfronteerd worden met het probleem dat de transactie niet kan doorgaan omdat de betreffende B.V. zich op de verkeerde plaats binnen de structuur bevindt.
Ook vanuit fiscale flexibiliteit verdient dit tijdige aandacht.
Aparte BV oprichten voor vastgoed (onroerende zaken)
Wanneer binnen de structuur onroerende zaken aanwezig zijn, dient te worden overwogen hiervoor een aparte B.V. op te richten. Dat is niet in alle gevallen noodzakelijk, maar afhankelijk van de wensen en toekomstplannen vaak een reële optie. Dit kan bijvoorbeeld extra flexibiliteit bieden bij verkoop van de onderneming.
Ook de positie van de vastgoed B.V. binnen de structuur is vanuit fiscaal perspectief van groot belang. Richt niet zomaar een vastgoed B.V. op zonder te toetsen of de B.V. zich dan wel op de juiste positie binnen de structuur bevindt.
Tariefopstapje in de vennootschapsbelasting, fiscale optimalisatie
Het aanhouden van meerdere B.V.’s binnen een structuur kan tevens een fiscaal voordeel opleveren, doordat meerdere keren gebruik kan worden gemaakt van het lage vennootschapsbelastingtarief (het tariefopstapje tot € 200.000).
Iedere B.V. is in beginsel zelfstandig belastingplichtig, met uitzondering van gevoegde dochtermaatschappijen binnen een fiscale eenheid voor de vennootschapsbelasting, waardoor iedere afzonderlijke B.V. een eigen tariefopstapje benutten.
Er zit ook een keerzijde aan de medaille, want door activa te alloceren aan een separate B.V. kan dit ook zorgen voor de uitsluiting van de kleinschaligheidsinvesteringsaftrek.
Herstructureren naar een optimale structuur voor de DGA
Stel er is sprake van een reeds bestaande structuur en om wat voor reden dan ook is geen enkele rekening gehouden met de bovenstaande facetten. Het spreekwoord: “Gedane zaken nemen geen keer” is gelukkig niet van toepassing. In veel gevallen is mogelijk om via herstructurering alsnog tot een optimale structuur te komen. Wel is van belang te beseffen dat herstructureren tijd kost.
Stel: u bezit één B.V. met daarin de onderneming en er meldt zich een koper die de aandelen wil overnemen. U wilt verkopen, maar tegelijkertijd geen directe heffing in box 2 over het aanmerkelijk belang (belastingheffing 24,5% - 31%) realiseren. In dat geval is het te laat om nog snel een holding boven de werkmaatschappij te plaatsen.
Hiermee willen wij benadrukken dat u niet moet wachten op een concreet verkoopvoornemen of wachten tot zich een (onverwachte) koper meldt. Juist wanneer er nog niets speelt is vaak het beste moment om te herstructureren, maar er zijn meerdere redenen te bedenken om niet te wachten met herstructureren. Bovendien geldt voor diverse herstructureringsfaciliteiten een vervreemdingsverbod voor een bepaalde periode.
Noot van de fiscaal jurist inzake herstructurering DGA (of familiebedrijf)
In dit artikel hebben wij kort het belang van een goede structuur uiteengezet. Tevens hebben wij aandacht besteed aan een situatie waarin één B.V. uitstekend kan functioneren, maar er zijn meerdere situaties denkbaar. Daarnaast is toegelicht dat een bestaande structuur veelal kan worden aangepast naar een optimale structuur middels herstructurering. Houd er echter rekening mee dat dit in de praktijk vaak meerdere jaren voorbereiding vergt. Begin daarom tijdig: liever gisteren dan morgen.
Ook benadrukken wij het belang van een structuur die zorgvuldig is beoordeeld door een fiscalist. Een B.V. op de verkeerde plaats binnen de structuur kan alsnog ongewenste juridische en fiscale gevolgen hebben.
Wilt u een nieuwe structuur opzetten, uw huidige structuur herstructureren of laten toetsen? Dan begeleiden wij u graag. Ook een analyse van uw bestaande structuur, gevolgd door een concreet stappenplan, behoort tot de mogelijkheden.
Heeft u vragen naar aanleiding van dit artikel of wilt u weten welke mogelijkheden voor uw situatie passend zijn? Neem dan contact op met één van onze adviseurs. Wij helpen u graag verder.
Voorziening voor onderhoudskosten
In dit artikel beschrijven wij een aansprekende uitspraak van het Gerechtshof 's Hertogenbosch d.d. 24 december 2025 (ECLI:NL:GHSHE:2025:3707). Hierbij wordt door een woningbouwvereniging een onderhoudsvoorziening van € 142.000.000 gevorm in 2016, dit inzake groot onderhoud. In een VSO met de belastingdienst wordt dit bedrag aangepast tot 54.000.000. Partijen leggen hun standpunten voor aan de rechter. Volgens de belastingdienst (inspecteur) moet aan het zogenaamde piekvereiste worden voldaan. Zowel de rechtbank zeeland - west brabant d.d. 9 maart 2023 ECLI:NL:RBZWB:2023:1479 als het gerechtshof zijn het hier niet mee eens. De procedure is thans een lopende procedure bij de Hoge Raad, we moeten dus nog even wachten op haar oordeel.
Piekvereiste bij fiscale voorzieningen
Het piekvereiste houdt in dat een fiscale voorziening voor onderhoud pas gevorm mag worden als toekomstige uitgaven substantieel hoger zijn dan de huidige (gemiddelde) kosten. Dit vereiste volgt niet uit het zogenaamde baksteeenarrest (zie onder). In een besluit van de staatssecretaris uit maart 2020 (besluit inzake balansvoorzieningen) kwam dit vereiste naar voren. De rechters volgen dit vereiste dus niet.
In deze procedure ging het om een onderhoudsvoorziening bij een woningcorporatie met ruim 30.000 verhuur eenheden en ruim 600 complexen van woningen. Op grond van een technische complex analyse (TCA) van de woningen en de onderhoudsstrategie is het onderhoud voor de komende jaren in beeld gebracht. De TCA wordt per complex opgesteld en betreft enkel planmatig groot onderhoud. Volgens de inspecteur mogen onderhoudskosten in het jaar worden genomen, eventuele pieken kunnen in de voorziening worden opgenomen. Volgens de corporatie volgt dit niet uit het baksteeenarrest (oorsprongsvereiste en toerekeningsvereiste, zie onder). In de procedure haalt de inspecteur een egalisatiereserve en een voorziening door elkaar.
Vereisten voor het vormen van een fiscale voorziening
De belangrijkste reden is dat dit niet volgt uit het zogenaamde baksteenarrest. De uitgangspunten voor een voorziening zijn namelijk:
- Oorsprongvereiste: feiten en omstandigheden waaruit de toekomstige uitgaven voorvloeien moeten zich voor balansdatum voordoen.
- Zekerheidsvereiste: op balansdatum moet er objectief worden beoordeeld of er een redelijke mate van zekerheid bestaat dat de toekomstige uitgaven moeten worden verricht.
- Toerekeningsvereiste: uitgaven toerekenen aan de periode tot balansdatum.
Om te komen tot een juiste waardering moet er worden gekeken naar:
- Eenvoudbeginsel: doelmatig en hanteerbaar waarderen van de voorziening.
- Voorzichtigheid: kosten nemen zodra deze te voorzien zijn (winsten pas bij realisatie)
- Bestendige gedragslijn: geen stelselwijziging die incidenteel fiscaal voordeel beogen.
In de fiscale praktijk zijn er 2 soorten voorzieningen. Bij een voorziening is goed koopmansgebruik het uitgangspunt. Een ondernemer mag - vanuit optiek van voorzichtigheid - vlot een voorziening vormen. De 2 soorten voorzieningen zijn:
Kostenegalisatie reserve (gelijkmatige verdeling van kosten over de jaren)
- kosten leiden tot een piek in de uitgaven;
- kosten zijn relatief omvangrijk.
Algemene voorziening (kosten enig jaar die in de toekomst (wellicht) moeten worden betaald)
- kosten vinden oorsprong in feiten en omstandigheden van dit jaar;
- kosten kunnen aan deze periode worden toegerekend;
- er is een redelijke mate van zekerheid dat moet worden betaald.
Voorbeelden voor fiscale voorzieningen
- VUT-voorziening: een VUT-voorziening voor werknemers is in principe toegestaan.
- WAO loondoorbetalingsverplichting voorzieningen: voor zieke mensen moet de werkgever 24 maanden het loon doorbetalen. In principe kan hiervoor geen voorziening worden gevormd (mits niet verzekerd). Dit is evenwel afgewezen in de jurisprudentie, Hof Den Bosch 26 februari 2003, nr. 00/02692. In de toekomst te betalen Pemba-premies niet toerekenbaar aan het belastingjaar. Voorziening niet toegestaan, Hof Den Haag 8 juni 2004, nr. 03/01392. Idem Hof Amsterdam 8 juni 2004, nr. 03/02132.
- Voorziening garantieverplichtingen: dit kan in alle gevallen waarbij garanties spelen in beeld komen. Er moet wel een redelijke administratie aan ten grondslag liggen.
- Borgtochtverplichtingen voorzieningen: als een borgstellingsprovisie wordt ontvangen, mag een transitorische passiefpost worden gevormd. Deze dient vrij te vallen als aan de borgstelling een eind is gekomen.
- Serviceverlening voorzieningen: er moet een inschatting worden gemaakt van de kosten van de service. Stel, een pc wordt verkocht voor € 1.000 en er wordt (zonder vergoeding) 1 jaar service verleend. De kosten hiervan, stel € 150, behoren niet tot de winst.
- Onderhoudskosten voorzieningen: doel van een onderhoudsvoorziening is het onderhoud dat periodiek plaatsvindt, gelijkmatig toe te rekenen aan de jaren van economische veroorzaking. Volgens deze uitspraak kan dus ook een onderhoudsvoorziening worden gevormd.
- Voorziening sloopkosten installaties: gedurende de economische levensduur kan – mijns inziens – een voorziening worden gevormd voor de demontage in de toekomst.
- Voorzieningen jubileumkosten: deze wordt in de rechtspraak afgewezen, in de literatuur wordt zij nog steeds als mogelijkheid genoemd.
- Milieuschade voorzieningen: ter zake van milieuschade waarvoor de onderneming aansprakelijk is, dient een schuld op de balans te worden opgenomen. Als het nog niet vaststaat dat er een schuld op de onderneming rust, maar een aansprakelijkheidsstelling in de toekomst wel redelijkerwijs is te verwachten, kan een voorziening worden gevormd.
- Voorziening openstaande vakantiedagen: het is gebruikelijk dat per jaarultimo een tijdsevenredig deel van het vakantiegeld wordt gepassiveerd. Het is minder gebruikelijk ook te passiveren voor de achterstand in de opneming van vakantiedagen. Indien de openstaande vakantiedagen in de toekomst zullen moeten worden uitbetaald of nog zullen worden opgenomen, is een voorziening in overeenstemming met goed koopmansgebruik.
- Proceskosten voorzieningen: als er tegen de onderneming een juridische procedure is aangespannen, mag een voorziening worden gevormd voor de schadevergoeding waartoe de onderneming naar verwachting zal worden veroordeeld. Ook de geschatte kosten van hiermee gemoeide interne kosten en die van juridische bijstand mogen in deze voorziening worden opgenomen.
- Wanprestatie voorzieningen: als de ondernemer schadeplichtig is vanwege wanprestatie, kan voor het geschatte bedrag ten laste van het resultaat een voorziening worden gevormd (Hoge Raad december 1983, BNB 1984/37).
- Voorzieningen accountantskosten belastingaangifte: voor de externe kosten mag een voorziening worden gevormd (BNB 1983/48), voor de interne kosten niet.
- Reorganisatie voorziening: zodra de noodzaak tot reorganisatie vaststaat en / of de beslissing daartoe is genomen, mag voor het bedrag van de geschatte kosten een voorziening worden gevormd. Denk hierbij aan kosten verband houdende met het afvloeien van personeel, het opzeggen van huurcontracten, het ontmantelen van installaties, enzovoort.
Fiscale tips voor voorzieningen
- Inhaalkosten uit het verleden: als u een voorziening in het verleden bent vergeten te vormen, kunt u dit in enig jaar inhalen De Staatssecretaris is het hiermee eens (MvF 4 januari 2001, nr. CPP2001/3175).
- Afstemming adviseur: stem een voorziening altijd af met uw adviseur. De Belastingdienst zal bij uw aangifte zeker aandacht schenken aan de voorziening.
- Toelichting voorziening: in 2020 heeft de staatssecretaris een besluit inzake balansvoorzieningen geactualiseerd. In dit besluit staan (op grond van goedkoopmansgebruik) aandachtspunten voor de vorming van een fiscale voorziening in de jaarrekening (balans).
Box 3 stelsel in normale mensentaal
De nieuwe box 3 wetgeving moet nog door de eerste kamer maar is vorige week goedgekeurd door de tweede kamer. Kort en goed
- Vanaf 2028 belastingheffing van 36% over totale rendement van het vermogen
- Bepaalde kosten zijn aftrekbaar
- Berekening over de ontvangen rendementen en ook over de waardestijging (bij vastgoed niet)
- Ook mensen met minder vermogen gaan box 3 belasting betalen
- De komende jaren anders gaan beleggen is verstandig
- Verliezen kunnen enkel worden verrekend met toekomstige winsten (hierover loopt thans enige discussie in de tweede kamer)
- Bij verliezen in box 3 kan het tarief stijgen van 36% tot 90% (zie voorbeeld hieronder)
In dit artikel een uitleg over het toekomstige box 3 stelsel en mogelijke oplossingen. De grootste kritiek ziet op het feit dat u belasting moet gaan betalen over koerswinsten op crypto en beleggingen terwijl deze nog niet zijn verzilverd. Daarnaast werkt de verliesverrekening niet op een juiste wijze. Een voorstel om verlies ook met winst uit eerdere jaren te kunnen verrekenen heeft het niet gehaald in de tweede kamer. Dit is bedenkelijk en onjuist! Verliezen mogen alleen worden verrekend met toekomstige winsten.
Negatief heffingsvrij vermogen in box 3 kan niet worden overgedragen
Het kabinet is niet voornemens om een overdraagbaar heffingsvrij resultaat te introduceren in het toekomstige box 3-stelsel. Bij een overdraagbaar heffingsvrij resultaat moet in principe elke meerderjarige inwoner in Nederland jaarlijks aangifte doen voor box 3 om (een deel van) het heffingsvrije resultaat te claimen om te kunnen benutten in toekomstige jaren. Dit is in strijd met het beleidsdoel dat het aantal belastingplichtigen dat aangifte moet doen voor box 3 moet worden beperkt. Daarnaast zijn er negatieve budgettaire gevolgen en leidt een overdraagbaar heffingsvrij resultaat voor de Belastingdienst tot een massaal IH-proces met een ingrijpende wijziging in de ICT-systemen en naar verwachting veel impact op de uitvoering. Dat antwoordt Staatssecretaris Eerenberg van Financiën op 20 april 2026 op kamervragen van het lid Hoogeveen (JA21).
Wat verandert er precies in box 3 per 1 januari 2028?
Het huidige systeem met een forfait zal verdwijnen. Hiervoor in de plaats wordt belasting geheven over:
- Ontvangen inkomsten (zoals rente, dividend, huur en pacht)
- En waardeveranderingen van het vermogen
- De heffing over deze inkomsten en waardeveranderingen bedraagt 36%
- De vrijstelling gaat grotendeels in de prullenbak
Wat wil de vermogensaanwas belasting precies zeggen?
De vermogensaanwas of vermogensgroei belasting is van toepassing op vrijwel alle vermogensbestanddelen, de grootste en belangrijkste uitzondering is vastgoed en aandelen in startende ondernemingen. Jaarlijks wordt er belasting geheven over de daadwerkelijke inkomsten en de waardeveranderingen. Belangrijk hierbij is dat ook niet gerealiseerde waardeveranderingen (zeg de koerstijging) moet worden meegeteld.
Wat wil de vermogenswinst belasting precies zeggen?
Voor vastgoed en aandelen in startende ondernemingen (start ups) geldt een iets andere regime. Jaarlijks wordt belasting geheven over de huur en pacht inkomsten en tevens moet er belasting worden betaald over de waardestijging op het moment van verkoop of een ander realisatiemoment.
Hoe kan ik de belastingheffing in box 3 beperken?
De komende jaren zullen meer mensen gaan beleggen in box 4 (vermogen dat in box 3 is vrijgesteld) of in buitenlands vermogen. Vermogen dat is vrijgesteld in box 3 zijn ondermeer personenauto's, oldtimers, sieraden en kunst (mits deze niet als belegging worden gezien). Ook zal men de route naar box 1 (eigen woning, TBS vermogen, lijfrenten en pensioenen) of box 2 (BV of stichtingen) gaan onderzoeken.
Veel beleggers zullen overstappen naar de BV vorm of een familie vennootschap, dit werkt economisch een stuk eerlijker (afrekenen als er winst wordt gemaakt en verliezen kunnen worden verrekend). Voor belastingplichtigen met veel box 3 vermogen is het verstandig om tijdig de beleggingsstrategie aan te passen en fiscaal advies in te winnen.
Verliesverrekening in box 3 heffing
Het huidige box 3 stelsel kent geen verliesverrekening. Het nieuwe stelsel maakt dit wel mogelijk, verliezen mogen worden verrekend met toekomstige winsten. Verrekening van verliezen met eerdere jaren is in box 1 wel toegestaan maar in box 3 niet. Als na een verliesjaar weer positieve rendementen worden behaald wordt uiteindelijk belasting betaald over het totale nette resultaat, dit is prima. Als toekomstige winsten echter uitblijven kan dit betekenen dat er wel belasting wordt betaald over - niet gerealiseerde - winsten maar dat verliezen niet te verrekenen zijn, het tarief van 36% kan hierdoor effectief veel hoger uitkomen. Dit kan bijvoorbeeld spelen als een belegger verplicht zijn aandelen verkoopt (met verlies) om dit geld te gebruiken voor zijn eigen woning of een bedrijf. Bij overlijden vervalt de mogelijkheid tot verrekening in alle gevallen.
Voorbeeld verliesverrekening in box 3
- Henk heeft 200.000 aan beleggingen, deze stijgen vanaf 2028 elk jaar met 10% in waarde
- Rendement 2028 : 20.000, Rendement 2029 : 22.000 en rendement 2030 : 24.200.
- Totale waarde aandelen aan het einde van 2030 : 266.200
- In 2031 daalt de koers door crisis met 15%. Henk verkoopt zijn aandelen voor 226.000 (afgerond)
- Over de 4 jaar moet Henk € 23.832 aan belasting betalen, zijn totale rendement bedraagt € 26.270
- Tarief over box 3 vermogen 91%
| Belastingjaar | Rendement | Rendement in euro's | Belasting box 3 |
2028 | 10% | 20.000 | 7.200 |
2029 | 10% | 22.000 | 7.920 |
2030 | 10% | 24.200 | 8.712 |
2031 | -20% | -39.930 | 0 |
| Totaal | 26.270 | 23.832 |
Wat verandert er voor spaarders en kleine beleggers in box 3
Het huidige heffingsvrije vermogen van € 59.000 en € 118.000 bij fiscaal partners) komt te vervallen. In plaats hiervoor komt een vrijstelling van €1.800 (per belastingplichtige) op het netto rendement. Gevolgen hiervan zijn:
- Elke euro vermogen en spaargeld telt mee
- Bij stijgende spaarrente gaan ook kleine spaarders belasting betalen
- Crypto beleggers worden stevig geraakt
Welke kosten zijn aftrekbaar in box 3 vanaf 2028
- Bankkosten
- Financieringskosten
- Aankoopkosten
- Kosten beheer aandelenportefeuille
- Provisies
- Onderhoud (bij vastgoed)
- Financieringsrente (bij vastgoed)
Wat veranderd er voor vastgoedbeleggers in box 3
Voor onroerende zaken in box 3 (zoals vakantiewoning of beleggingspand) geldt in box 3 een aparte regeling. Jaarlijkst worden de huurinkomsten of pachtinkomsten belast en zijn onderhoudskosten en lasten aftrekbaar. Ook de rente op de financiering is aftrekbaar. In de nieuwe regeling in box 3 kennen we drie soorten vastgoed:
- onroerende zaak die minder dan 90% van het jaar wordt verhuurd: belasting over de hoogste van de vastgoedbijtelling (ad 2) of het werkelijke rendement (ad 3).
- onroerende zaak die gehele jaar niet is verhuurd : belasting over een forfaitaire vastgoedbijtelling (verminderd met kosten en lasten), hiertoe wordt eigen gebruik belast. De vastgoedbijtelling bedraagt 3,35% van de WOZ waarde (bij een woning) of 3,35% over de werkelijke waarde (waarde economisch verkeer) (bij niet woningen, zoals bedrijfsgebouwen).
- onroerende zaken die minimaal 90% van het jaar worden verhuurd : belasting over werkelijk rendement te verminderen met kosten en lasten.
Overige fiscale gevolgen bij vastgoed beleggingen in box 3
- Waardestijgingen of dalingen van vastgoed wordt pas in box 3 belast bij realisatie.
- Kosten van verbetering, zoals een verbouwing, zijn niet (direct) aftrekbaar maar verhogen wel de kostprijs (verkrijgingsprijs) van het vastgoed in box 3. Deze kunnen dus bij realisatie (meestal verkoop) worden meegenomen.
- Een verlies (waardedaling) op vastgoed is aftrekbaar in box 3.
Waardering vastgoed in box 3 bij nieuwe wetgeving, wat is de waarde?
Op de begindatum van het nieuwe stelsel in 2028 zal elk vermogensbestanddeel die in box 3 moet worden belast worden gewaardeerd op de waarde in het economische verkeer, hierdoor wordt elke waardedaling en stijging belast onder het nieuwe box 3 stelsel. Voor vastgoed (onroerende zaken) zal hiervoor de WOZ waarde per 1 januari 2028 gaan gelden. Daarna zal jaarlijkse waardering moeten plaatsvinden.
Wordt buitenlands vastgoed in box 3 belast ?
Voor vastgoed of vermogen in het buitenland moeten nog specifieke regels worden opgesteld. Belastingverdragen zijn hierbij het uitgangspunt, deze kunnen per land verschillen. Vastgoed in het buitenland is belast in het buitenland.
Noot fiscaal jurist inzake box 3 belastingen
We zijn in Nederland al jaren aan het piepen en soebatten over de box 3 heffing. Moet het gaan over de aanwas van het vermogen of over de winst op het vermogen. Uiteindelijk is gekozen voor de "aanwas" route. Het fictieve rendement - zoals we dat nu kennen - komt per 2028 te vervallen en vanaf dat moment wordt er box 3 belasting betaald over de werkelijke rendementen. Hierbij wordt als grondslag het ontvangen rendement (rente, dividend, huur) en de waardestijging opgeteld. Het maakt dan niet uit of het rendement uit ontvangsten (dividend/ rente) of uit koersstijgingen komt. Beleggers gaan dus vanaf 2028 belasting betalen over hun totale rendement dat stukken hoger is dan nu.
Voor de kleine belegger en spaarder komt de vrijstelling van zo'n € 60.000 per persoon te vervallen, vanaf € 1.800 gaat elke euro tellen.
De eerste kamer zal het nieuwe box 3 stelsel vast omarmen en goedkeuren. Het huidige stelsel brengt simpelweg te weinig belasting geld in de kas van de overheid. Het nieuwe stelsel brengt ruim 2-3 miljard meer op. Het huidige stelsel waarbij de belastingplichtige moet kiezen tussen het forfait of een complexe berekening voor het werkelijke rendement is niet wenselijk.
Het nieuwe box 3 systeem is een logische stap die we in vele landen kennen. De nieuwe wetgeving kent echter nog diverse fouten die nog aangepast moeten worden, zoals de verliesverrekening en het betalen van belasting over niet gerealiseerde vermogenswinsten (over beleggingen, de vakantiewoning wordt hiervan uitgezonderd). De belasting over niet gerealiseerde vermogenswinsten moet worden betaald voordat deze winst ook is gemaakt, hiervoor moeten liquide middelen voorhanden zijn.
Leegstandwet en vastgoed
Wij hebben veel klanten met vastgoed in prive, de BV, een familie BV of een stichting. De laatste jaren wordt de wetgeving omtrent vastgoed in ras tempo aangepast en is vastgoed financieel een stuk minder aantrekkelijk geworden. De belangrijkste fiscale en financiele veranderingen zijn:
- Stijging box 3 heffing
- Stijging overdrachtsbelasting
- Hogere rente bij financieringen
- Regulering huurmarkt, woningwaarderingsstelsel (WWS) en lagere huuropbrengsten
- Wijzigingen bij fiscale beleggingsinstellingen
- Hogere lokale heffingen
Wat betekent de leegstandwet voor vastgoed bezitters
Wie vastgoed bezit heeft soms te maken met de onvermijdelijke leegstand, bijvoorbeeld door renovatie, verkoop, vergunningen etc.). In de fiscale verzamelwet 2026 is een nieuw amendement opgenomen om een fiscale prikkel te geven om deze leegstand te voorkomen. Gemeenten mogen een zogenaamde leegstandbelasting invoeren. Hiertoe wordt artikel 221a in de gemeentewet opgenomen. Lees hier de vragen over dit wetsvoorstel
Waarom is de leegstandwet ingevoerd
De nieuwe wet is ingevoerd omdat er in Nederland ongeveer 180.000 woningen leegstaan, hiervan zelfs 60.000 woningen langer dan 1 jaar. In een tijd van woningnood, waarbij veel mensen moeite hebben een woning te vinden, moet dit worden voorkomen. Gemeenten krijgen nu de mogelijkheid om een belasting te heffen over woningen die langer dan 1 jaar leegstaan. In Belgie is gebleken dat deze wetgeving zijn vruchten heeft afgeworpen.
Wanneer geldt de leegstandwet voor vastgoed bezitters
De nieuwe leegstandwet of leegstandbelasting geldt voor woningen die gedurende een langere periode dan 12 maanden leegstaan.
Tips voor vastgoed belegger bij toepassing leegstandswet
- Dossiervorming: zorg ervoor dat u bij leegstand een schriftelijk dossier voor handen hebt. Denk hierbij aan offertes van aannemers, sleuteloverdracht, renovatieplannen, etc.
- Voorkom 12 maanden leegstand: Bekijk of via tijdelijke verhuur, anti kraak met aantoonbaar gebruik of versnellen verkoop de leegstand gedurende 12 maanden kan worden voorkomen.
- Overweeg beleggen in de BV: het pand kan dan door de BV worden gebruikt en eventuele kosten kunnen ten laste van de winst worden gebracht.
Fiscaal advies voor de DGA in 2026
Het jaar 2026 is net begonnen en soms worden fiscale adviezen eind 2025 of in de loop van 2026 gegeven. Wij hebben met onze fiscalisten een aantal praktische tips voor de DGA in dit artikel opgenomen. Soms is vooruit denken en begin van het jaar beginnen fiscaal verstandiger dan aan het einde van het jaar.
Vastgoed beleggen in de BV
Vastgoedbeleggers in box 3 hebben het fiscaal zwaar. De huur wordt gereguleerd en de belastingheffing in box 3 is stevig. Vastgoed in de (familie) BV kopen is hiermee vaak een stuk aantrekkelijker.
Dividend uitkeren in 2026 (en afbouw heffingskortingen)
Een DGA met fiscaal partner mag per jaar € 137.000 bruto dividend uitkeren tegen het lage tarief van 24,5%, het meerdere is belast tegen 31%. In 2026 telt het dividend ook mee voor de afbouw van de heffingskortingen (dit is nieuw). De belastingdruk kan hiermee oplopen tot 42%, de afbouw van de heffingskortingen maakt het vanaf 2026 complexer. Overleg dit met uw fiscalist.
Beleggen in privé of in de BV
Dit is een vraag die dagelijks aan de orde komt. Door de nieuwe box 3 wetgeving en de te verwachten wetswijzigingen in box 3 over enkele jaren kiezen steeds meer DGA's voor beleggen in de BV of beleggen in een familie BV (een BV met de kinderen en/of kleinkinderen). Voordeel van beleggen in de BV is dat er niet eerst een dividenduitkering nodig is. Het bedrag waarmee de DGA in privé kan beleggen is hierdoor 31% lager dan beleggen in de BV. Wij kunnen eenvoudig voor u een berekening maken omtrent het omslagpunt.
Schenkingen niet in privé maar via de BV
Als u als DGA iets wilt doen voor een goed doel, is het verstandig dit via uw BV te betalen. Schenkingen aan erkende goede doelen zijn in de BV gewoon aftrekbaar (50% van de winst en maximaal € 100.000). Schenken via de BV is vaak voordeliger dan in privé.
Pensioen voor de DGA
Een DGA bouwt meestal zijn pensioen niet extern op. Via een lijfrente opbouw doet de DGA aan risico spreiding en wordt pensioen extern opgebouwd. De meeste DGA's hebben een pensioentekort en kunnen via een aftrekpost in box 1 tegen een tarief van 49,5% pensioen voor later opbouwen. De maximale aftrek in 2026 bedraagt ruim € 35.000 (30% van de premiegrondslag). Niet gebruikte aftrek van vorige jaren (maximaal 10 jaar terug) kan ook nog worden gebruikt (maximaal € 42.000). Het vermogen bij de pensioenverzekeraar is niet belast in box 3 en heffing zal pas plaatsvinden op het moment dat de uikeringen worden overgemaakt.
Voorlopige aanslag vennootschapsbelasting 2025
Zorg ervoor dat de voorlopige aanslag vennootschapsbelasting 2025 op orde is. Als u moet bijbetalen over 2025 wordt er belastingrente (van 7,5%) in rekening gebracht (als de aangifte vennootschapsbelasting na 1 juni 2026 wordt ingediend).
Box 3 besparen bij vastgoed in privé
Voor overige bezittingen, waaronder verhuurd vastgoed, stijgt het forfaitaire rendement van 5,88 % in 2025 naar 6% in 2026 (zou 7,78% zijn maar is aangepast). Sinds het Kerstarrest van de Hoge Raad (24 december 2021) kan echter gekozen worden voor belastingheffing op basis van het werkelijke rendement. Dat biedt kansen — én aanleiding tot creatieve oplossingen.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV voor box 3 vermogen? Stuur ons gerust een e-mail
Vastgoed in box 3 hoe werkt dit?
Onder het oude stelsel gold een forfaitair rendement op basis van de waarde van het vastgoed per 1 januari van het belastingjaar, dus de waarde per 1 januari 2026 voor de aangifte inkomstenbelasting 2026. Het werkelijke resultaat maakte dus niet uit. Gevolg hiervan was dat vastgoed lastig rendabel is te krijgen. Een pand van € 500.000 (zonder hypotheek) kost in 2026 € 9.500 aan box 3 belasting. Als het pand voor 50% gefinancierd is (€ 250.000) daalt deze belasting tot € 6.500 per jaar.
Onder de nieuwe (en huidige) regeling mag er ook worden gekeken naar het werkelijke rendement op het pand. De onderbouwing hiervan is vaak nog een uitdaging en veel werk (hoewel dit via Chat GPT en voorbeeldberekeningen steeds eenvoudiger is geworden).
Fiscale waardering vastgoed in box 3
Waardering woningen in box 3
De waardering van woningen zal plaatsvinden op grond van de WOZ waarde. Als de woning wordt verhuurd mag er nog rekening worden gehouden met de zogenaamde leegwaarde ratio, dit ziet er als volgt uit (periode 2023-2026)
Leegwaarde ratio verhuurde panden 2023-2026
| Percentage jaarhuur van de WOZ waarde meer dan | Maar niet meer dan | Percentage van de WOZ waarde |
0% | 1% | 73% |
1% | 2% | 79% |
2% | 3% | 84% |
3% | 4% | 90% |
4% | 5% | 95% |
5% | 6% | 100% |
6% | 7% | 100% |
7% | - | 100% |
De leegwaarderatio geldt niet bij tijdelijke verhuur. Bij verhuur aan kinderen, relaties of familieleden geldt deze ook niet (bij onzakelijke voorwaarden). Voor 2026 is de regeling geactualiseerd.
Waardering bedrijfspanden en garages in box 3
Overige onroerende zaken (zoals bedrijfspanden, kantoorpanden, garages en grond) worden gewaardeerd op de waarde in het economische verkeer. In de praktijk wordt vaak aangesloten bij de WOZ-waarde of indien mogelijk een lagere taxatiewaarde of onderbouwde schatting van de waarde op 1 januari (rapport vereist).
Werkelijk rendement vastgoed in box 3
Voor de berekening van het rendement wordt gekeken naar de volgende onderdelen:
- direct rendement: huuropbrengsten of voordeel eigen gebruik. Hierbij telt alleen de kale huur, de vergoedingen voor servicekosten en energievoorzieningen (of verhuur meubels of interieur) tellen niet mee. Eigen gebruik was tot 2025 voordelig (geen waarde), vanaf 2026 wordt dit belast als regulier voordeel in natura (economische huurwaarde). Google even op huurprijscheck van de huurcommissie. Gemiddeld is dit 5% van de WOZ-waarde. De berekening geldt niet alleen voor feitelijk gebruik maar ook bij leegstand (en ter beschikkingstelling). Bij een verbouwing hoeft hier dus geen rekening mee te worden gehouden.
- indirect rendement: waardestijging of waardedaling (de mutatie) van het vastgoed.
Wat is nog meer aftrekbaar bij berekening werkelijk rendement in box 3?
- Onderhoudskosten zijn niet aftrekbaar;
- Betaalde rente op de schulden is aftrekbaar;
- Leegwaarderatio bij woningen;
- Verbouwingen (mits verbeteringen) mogen gecorrigeerd worden op de waardestijging;
- Bij verkoop van een woning in een jaar moet u even een belastingadviseur raadplegen, dan geldt een complexe regeling;
- Schulden die zijn aangegaan voor de aankoop van het vastgoed mogen worden meegenomen.
Sluiproutes in box 3
Belastingplichtigen denken na over sluiproutes om box 3 heffing te ontwijken of te verminderen. Deze ontwijkmogelijkheden zijn ontstaan omdat uitgegaan moet worden van het kasstelsel, de bekendste ontwijkmogelijkheden zijn:
- spaarrekening en rentebijschrijving. Rente over 2025 wordt bijgeschreven op 1 januari 2026. Als de bankrekening in 2025 wordt opgezegd wordt de rente in 2025 bijgeschreven. In 2025 wordt dus de rente over 2024 en 2025 ontvangen. Na opzegging wordt er dan een nieuwe bankrekening geopend, de rente hierop wordt per 2027 bijgeschreven. Voor 2025 wordt dan gekozen voor het forfaitaire rendement en voor 2026 (geen rente) voor het werkelijke rendement. De regeling werkt met name voor ING en Rabobank rekeningen, andere banken schrijven de rente veelal in hetzelfde jaar bij;
- verhuur van vastgoed en vooruitbetaling van huur. Een pand wordt verhuurd door vader aan zijn dochter. De huur wordt gewoon in 2025 betaald en voor 2026 wordt in december 2025 de huur vooruitbetaald. De huur over 2025 en 2026 wordt dus ontvangen in 2025. Voor 2025 wordt dan gekozen voor het forfaitaire rendement en voor 2026 (geen huur) voor het werkelijke rendement;
- verhuur van vastgoed en akte cessie van huurtermijnen. Verkoop van huurtermijnen (in de toekomst) aan eigen BV, hierdoor geen werkelijk rendement.
In dit artikel gaan wij in op optie 3.
Huurpenningen cederen naar de BV
Eén van de oplossingen die in de literatuur opduiken, is het cederen van huurpenningen aan de eigen BV om het werkelijk rendement (tijdelijk) te verlagen. In dit artikel bespreken we deze route en bespreken we de mogelijke fiscale valkuilen.
Wet tegenbewijsregeling box 3
De wet tegenbewijsregeling maakt het mogelijk om aan te tonen dat het
werkelijke rendement lager is dan het fictief in aanmerking genomen rendement.
Voor verhuurd vastgoed wordt het werkelijke rendement berekend als:
- de mutatie van de WOZ-waarde (waardestijging of daling);
- plus de ontvangen huur;
- minus de betaalde rente op schulden die zijn aangegaan voor de financiering van het pand.
Daalt de WOZ-waarde, dan kan dit zelfs leiden tot een negatief rendement. Is het werkelijke rendement lager dan het forfait, dan kan via een opgaaf werkelijk rendement een teruggaaf van box 3-belasting volgen.
Kasstelsel versus matching-beginsel
Bij de berekening van het werkelijke rendement voor de jaren tot 2028 geldt het kasstelsel: inkomsten tellen mee in het jaar waarin ze daadwerkelijk worden ontvangen of overgemaakt. Dat verschilt van het matching-beginsel, waarbij opbrengsten worden toegerekend aan de periode waarop ze betrekking hebben. Een voorbeeld: wordt de huur van december 2025 op 1 januari 2026 betaald, dan valt die volgens het kasstelsel in 2026, maar volgens het matching-beginsel in 2025. Juist dit onderscheid maakt het mogelijk om de belastingdruk tijdelijk te verlagen — bijvoorbeeld via cessie van huurpenningen.
Het ‘trucje’ nader bekeken: huurpenningen cederen
Stel: een verhuurder draagt in 2025 de huurpenningen over 2026 en 2027 over (cedeert) aan zijn eigen BV, die hiervoor direct een bedrag betaalt.
- In 2025 geldt nog de forfaitaire heffing in box 3;
- In 2026 en 2027 worden volgens het kasstelsel geen huurinkomsten ontvangen, waardoor het werkelijke rendement in die jaren nul is;
- Bij de opgaaf werkelijk rendement over 2026 en 2027 kan dan gekozen worden voor deze lagere uitkomst, wat een belastingbesparing oplevert.
Een vergelijkbare aanpak kan worden toegepast wanneer ouders een woning verhuren aan hun kind: laat het kind de huur over 2026 en 2027 alvast in 2025 betalen. Ook zonder eigen BV kan dit — bijvoorbeeld door huurpenningen te cederen aan de kinderen.
Sluiproutes in box 3
Belastingplichtigen denken na over sluiproutes om box 3 heffing te ontwijken of te verminderen. Deze ontwijkmogelijkheden zijn ontstaan omdat uitgegaan moet worden van het kasstelsel, de bekendste ontwijkmogelijkheden zijn:
- spaarrekening en rentebijschrijving;
- verhuur van vastgoed en vooruitbetaling van huur;
- verhuur van vastgoed en akte cessie van huurtermijnen.
Noot fiscaal jurist inzake besparing in box 3
1. Totaalrendement in box 3
Bij verhuurd vastgoed telt niet alleen de huur mee voor de bepaling
van het werkelijk rendement, maar ook de WOZ-mutatie. In het Belastingplan
2026 stijgt het forfait voor overige beleggingen naar 7,78 %.
Wanneer de WOZ-waarde in vergelijkbare mate stijgt, is een opgaaf werkelijk
rendement niet voordeliger dan heffing volgens het forfait. Het cederen
van de huurpenningen heeft dan geen zin, en kan zelfs belastingnadeel opleveren
wanneer de BV winstbelasting (VPB) moet betalen over de ontvangen huurpenningen.
2. Kortetermijnoplossing
Het cederen van huurpenningen kan tijdelijk effectief zijn, maar het
voordeel is naar verwachting van korte duur. Vanaf 1 januari 2028 geldt
een nieuw box 3-stelsel waarbij werkelijk rendement structureel wordt belast.
De WOZ-waarde op die datum vormt dan het uitgangspunt.
Wie in eerdere jaren de WOZ-waarde via bezwaar bewust laag heeft gehouden
vanwege het laag houden van de WOZ-mutatie, kan bij verkoop worden geconfronteerd
met een hoog belast “verkoopvoordeel” — het verschil tussen verkoopprijs
en lage WOZ-waarde.
3. Zakelijkheid & risico’s
Een aandeelhouder en diens BV moeten zakelijk handelen. De BV betaalt
een bedrag voor toekomstige huurinkomsten; een onafhankelijke derde zou
daarvoor echter nooit de volledige nominale huurwaarde betalen.
De Belastingdienst kan de transactie aanmerken als onzakelijk (te hoog
of te laag), met als gevolg dat correcties plaatsvinden.
Bovendien zijn huurpenningen die de BV daadwerkelijk ontvangt boven de
zakelijke prijs belast met vennootschapsbelasting, waardoor het voordeel
in box 3 deels wordt geneutraliseerd.
4. Reparatiewetgeving & fraus legis
De praktijk leert dat slimme fiscale routes kunnen worden dichtgezet zodra ze breed bekend worden. Denk aan de destijds beruchte “obligatietruc”. Ook kan de fiscus zich beroepen op het fraus-legis-beginsel: een handeling die enkel gericht is op belastingbesparing, kan buiten toepassing worden gelaten.
Het kasstelsel bij de bepaling van het werkelijke rendement creëert op korte termijn (met name in 2026 en 2027) ruimte om de belastingdruk in box 3 te verlagen, bijvoorbeeld door huurpenningen te cederen aan de eigen BV. Toch is dit naar verwachting een tijdelijk voordeel. Stijgende WOZ-waarden, de zakelijkheidsvereiste en mogelijke reparatiewetgeving kunnen het voordeel snel neutraliseren. Bovendien geldt dat de Belastingdienst bij twijfel over de bedoeling van de constructie een beroep kan doen op fraus legis. Heeft u verhuurd vastgoed en wilt u weten wat de veranderende box 3-wetgeving voor úw situatie betekent? Wij kunnen u hierbij begeleiden. Via onderstaand formulier kunt u een vraag stellen.
Eindejaarstips vastgoed, bouwbedrijven en projectontwikkelaars
In dit artikel nemen we diverse wetswijzigingen in 2026 op en daarnaast fiscale tips voor ondernemers die werkzaam zijn binnen de vastgoedwereld.
Opteren voor belaste levering van vastgoed
Als u in 2024 vastgoed (een onroerende zaak) geleverd hebt gekregen en destijds hebt gekozen voor een BTW belaste levering dan moet u voor eind januari 2026 een verklaring hebben inzake het gebruik van 90% voor belaste diensten of leveringen. Deze verklaring bewaren en aan de belastingdienst sturen.
Vastgoedstructuren binnen de fiscale wereld
Voor beleggers en DGA's die in vastgoed investeren is het verstandig om voor de aankoop te kijken wie het vastgoed gaat kopen. De laatste tijd zien wij minder investeringen in privé (box 1 of box 3) en meer investeringen in rechtspersonen, soms zelfs op naam van een familie BV of op naam van een BV van de kinderen.
21% Omzetbelasting op hotel en logies
Vanaf 1 januari 2026 gaat het tarief voor hotels en B&B's van 9% naar 21%. Let op bij vooruitbetalingen, waardebonnen en uw prijslijst. Het verlaagde tarief van 9% blijft wel gewoon gelden voor sporten, zwembaden en culturele diensten. Het lage tarief voor eten en drinken in hotels geldt nog wel en is alleen van toepassing als deze leveringen afzonderlijk en onafhankelijk zijn. Prijsmodellen zullen wellicht worden aangepast (duur eten en gratis slapen), dit kan niet (of beter niet altijd), de economische realiteit moet namelijk hierop wel aansluiten.
Onderhanden projecten en onderhanden werk in de bouw
U moet uw onderhanden projecten en onderhanden werk (en ook voorraden) waarderen per eind 2025 (balansdatum). Om dit goed vast te kunnen stellen is een project- en urenadministratie nodig. Ook moet per balansdatum de situatie van de bouw (voortgangsinschatting) worden vastgesteld, doe dit eventueel met een video of foto's (met een rapport). Wees zorgvuldig met de kosten- en opbrengstentoerrekening en bekijk ook het meer en/of minderwerk.
Tarief overdrachtsbelasting op woningen in 2026
Het tarief voor de overdrachtsbelasting op tweede of vakantiewoningen daalt in 2026 van 10,4% naar 8%. Een transactie inzake dit soort woningen kan derhalve beter worden uitgesteld tot na 1 januari 2026. Voordeel is 2,4% van de waarde, bij een woning van € 400.000 zal dit dus een voordeel van krap € 10.000 opleveren.
Herinvesteringsreserve vastgoed gebruiken
Als u een bedrijfsmiddel (kan ook vastgoed zijn) in 2023 hebt verkocht en een herinvesteringsreserve hebt gevormd dan moet u voor 31 december 2026 herinvesteren. Bij vertraging door bijzondere omstandigheden kan de belastingdienst (op verzoek) de termijn verlengen. Leg het herinvesteringsvoornemen schriftelijk (met onderbouwing van gegevens en feiten) vast.
BTW belaste en vrijgestelde verhuur
Bij verhuur van vastgoed aan BTW belaste en BTW vrijgestelde ondernemers (of gebruik) moet de voorbelasting worden herrekend. Eind 2025 moet u de definitieve pro rate berekening opstellen. Verwerk dit in de laatste BTW aangifte (december 2025 of Q4 2025) van 2025.
BTW wijziging inzake investeringsdiensten
In dit artikel gaan we uitgebreid in op deze wetswijziging in 2026. Vanaf 1 januari 2026 moet u de BTW herzieningsregels toepassen op investeringdiensten boven de € 30.000, dit geldt voor investeringdiensten die in 2026 worden afgerond. Investeringsdiensten zijn grotere werkzaamheden aan een onroerende zaak met een waarde vanaf € 30.000 (excl. BTW) die tevens een meerjarig voordeel opleveren. Voorbeelden van deze investeringdiensten zijn:
- diensten die een gebouw of terrein vernieuwen, vergroten, herstellen, onderhouden of vervangen;
- sloopwerkzaamheden;
- materialen en installaties die onderdeel worden van de dienst en hierdoor niet meer zelfstandig zijn (zoals CV installatie etc.);
- schilderen van kozijnen en deuren;
- asbest en bodemsaneringen;
- isolatiewerkzaamheden;
- gevel of dakrenovatie.
Herziening omzetbelasting op investeringen en investeringsdiensten
Een BTW ondernemer (privé of rechtspersoon) kan de omzetbelasting over investeringen terugvragen. Soms moet de aftrek gedurende een bepaalde periode worden herzien. Dit wil zeggen dat de ondernemer de BTW aftrek in jaar één achteraf (deels) moet terugbetalen / aanpassen, als het gebruik van de investering is veranderd (bijvoorbeeld bij BTW belast naar BTW vrijgesteld gebruik).
Voor investeringsgoederen (roerende zaken waarop wordt afgeschreven) geldt dit nu al. De BTW aftrek wordt 5 jaar gevolgd (het jaar van ingebruikname en de 4 jaar daaropvolgend). Bij onroerende zaken is de periode geen 5 jaar maar 10 jaar.
Wat gaat er veranderen voor de BTW vanaf 2026
Bovenstaande regeling gaat ook gelden voor investeringdiensten. Dit is aangekondigd in het belastingplan 2024.
Wat zijn investeringsdiensten?
Investeringsdiensten zijn grotere werkzaamheden aan een onroerende zaak met een waarde vanaf € 30.000 (excl. BTW) die tevens een meerjarig voordeel opleveren. Voorbeelden van deze investeringdiensten zijn:
- diensten die een gebouw of terrein vernieuwen, vergroten, herstellen, onderhouden of vervangen;
- sloopwerkzaamheden;
- materialen en installaties die onderdeel worden van de dienst en hierdoor niet meer zelfstandig zijn (zoals CV installatie etc.);
- schilderen van kozijnen en deuren;
- asbest en bodemsaneringen;
- isolatiewerkzaamheden;
- gevel- of dakrenovatie.
Investeringsdiensten in 2026, wat wordt anders?
De nieuwe regeling per 1 januari 2026 zorgt voor een nieuwe herzieningsperiode die met name gevolgen heeft voor ondernemers die betrokken zijn bij vastgoed, onderhoud of renovatie. Deze ondernemers moeten gedurende 5 jaar jaarlijks bekijken of de oorspronkelijk afgetrokken omzetbelasting nog juist is, dit afhankelijk van het gebruik van de onroerende zaak. De herziening betreft 20% van de initiële BTW aftrek per jaar.
Wat betekent dit praktisch voor ondernemers en vastgoedbezitters?
Voor vastgoedondernemers heeft dit de volgende consequenties:
- Als u voor 1 januari 2026 een project van boven de € 30.000 (excl BTW) afrondt en in gebruik neemt valt u niet onder de nieuwe regeling;
- Bij projecten na die datum moet u erop rekenen dat u jaarlijks moet toetsen of het gebruik is gewijzigd en mogelijk BTW moet worden terugbetaald;
- Bij verkoop of overdracht van het pand gaan de lopende herzieningstermijnen mee naar de koper;
- Voor beheerders van vastgoed kan de wijziging leiden tot extra administratieve lasten (per pand de herzieningsperiode bijhouden);
- Eventueel moeten huurovereenkomsten op dit onderdeel worden aangevuld;
- Soms is het verstandiger om onderhoudsdiensten te knippen in meerdere projecten.
Box 3 effect en vakantiewoning in Spanje
Op 20 november 2025 stond er een artikel in het FD met als titel "Box 3 effect jaagt Nederlandse huizenkopers Spaanse Markt op". Het blijkt dat Nederlanders in 2025 een record aantal huizen in Spanje hebben gekocht, dit komt met name door de belastingdruk in box 3. De regio Alicante is populair (veel Nederlandse voorzieningen en gunstige vastgoedprijzen). Gemiddeld kochten 4.000 Nederlanders per jaar een woning in Spanje, dit is in 2025 (tot oktober) opgelopen tot 6.000 woningen. Voor het eerst lopen Nederlanders hierbij voor op onze Duitse buren en Britten. In Spanje worden gemiddeld 15% - 20% van alle woningen gekocht door niet Spanjaarden.
Belastingdruk vakantiewoning Nederland en Spanje
De vermogensbelasting in Spanje verschilt per provincie. De gemiddelde vrijstelling is € 700.000. Het belastingtarief voor de vermogensbelasting bedraagt 0,2% - 3,5%.
Voor de regio Valencia geldt het volgende: over een vakantiewoning van € 500.000 is de heffing in Nederland in 2026 ongeveer € 13.000. Bij een vakantiewoning van € 1.000.000 zelfs het dubbele, namelijk € 26.000. De regio Valencia kent sinds juni 2025 een vrijstelling van € 1.000.000 (niet inwoners).
Verkoop woning in Spanje en belastingen
Bij verkoop moet wel rekening worden gehouden met vermogenswinstbelasting, deze bedraagt tussen de 19% - 27% over de winst (verkoopprijs - aankoop - investeringen/verbeteringskosten - verkoopkosten). Overdrachtsbelasting is vergelijkbaar met Nederland en de makelaarskosten zijn een stuk hoger (4% - 6%). Tevens heffen gemeenten vaak nog separaat over de waardestijging van de grond (paar duizend euro).
Noot fiscaal jurist inzake buitenlandse vakantiewoning
We zien sinds 2024 een toename van het aantal fiscale adviezen over de aankoop van vakantiewoningen in het buitenland. Dubai, Spanje en Portugal zijn hierbij erg populair. Advisering in Nederland en in Spanje (wij hebben voldoende contacten aldaar) is noodzakelijk. Ook de erfbelasting is een aandachtspunt (met name voor samenwoners). Sommige huizen worden in prive, in een familie BV of een Spaanse SL gekocht, dit afhankelijk van de persoonlijke omstandigheden. Spanje wordt dus overspoelt door buitenlanders en wil dit de komende jaren tegengaan door specifieke maatregelen, zoals extra btw op verhuur en een nieuwe staatsbelasting op de aankoop van vakantiewoningen door buitenlanders die minder dan zes maanden in Spanje verblijven. Voor vragen over een vakantiewoning in Spanje kunt u onderstaand formulier invullen of ons bellen.
Villataks en afbouw Wet Hillen
De fiscale behandeling van de eigen woning blijft een onderwerp van discussie. Een recent arrest van het Gerechtshof Amsterdam ECLI:NL:GHAMS:2025:2995 bevestigt opnieuw dat de zogenoemde villataks – het verhoogde eigenwoningforfait voor woningen met een hoge WOZ-waarde – binnen de grenzen van het nationale en Europese recht blijft. De discussie is echter breder dan alleen de villataks: ook de afbouw van de Wet Hillen speelt een rol in deze procedure.
De villataks wat is de status?
Het eigenwoningforfait wordt berekend als een percentage van de WOZ-waarde van de eigen woning. Voor woningen boven een bepaalde WOZ-waarde (€ 1.330.000 in 2025) geldt een verhoogd percentage. Deze belastingheffing – in het algemeen bekend als de villataks – is het resultaat van de wetsopvatting dat bij duurdere woningen het beleggingsaspect zwaarder weegt dan het woongenot.
In de procedure van het Hof Amsterdam had de belastingplichtige een woning met een WOZ-waarde van € 2.377.000 en werd derhalve getroffen door de villataks.
Daarnaast speelt de (afbouw van de) Wet Hillen een belangrijke rol. Deze regeling bood jarenlang een aftrekpost voor belastingplichtigen met geen of een zeer geringe eigenwoningschuld. Sinds 2019 wordt deze aftrek in stappen afgebouwd, om budgettaire en beleidsmatige redenen. Recente procedures tonen aan dat belastingplichtigen juist de combinatie van de villataks en de Hillen-afbouw als disproportioneel ervaren.
Uitspraak Hof Amsterdam: villataks en Hillen-afbouw houden stand
In de procedure stond centraal of het verhoogde eigenwoningforfait in strijd is met het gelijkheidsbeginsel, het evenredigheidsbeginsel en artikel 14 EVRM in samenhang met artikel 1 EP EVRM. De rechter mag wettelijke bepalingen niet toetsen aan het gelijkheidsbeginsel en het evenredigheidsbeginsel (algemene rechtsbeginselen).
Het hof benadrukt dat de wetgever bewust een onderscheid heeft gemaakt tussen woningen boven en onder een waardedrempel, omdat bij hogere WOZ-waarden het beleggingskarakter zwaarder weegt.
Ook het beroep op het discriminatieverbod treft geen doel.
- Volgens het hof bestaat een redelijke en objectieve rechtvaardiging voor het maken van onderscheid tussen dure en minder dure woningen, en evenzeer voor de gefaseerde afbouw van de Wet Hillen.
- Het stelsel voldoet daarmee aan de vereiste fair balance tussen het individuele en het algemene belang.
- Het hoger beroep van de belastingplichtige is dan ook ongegrond verklaard.
- De uitspraak van het hof laat zien dat zowel de villataks als de afbouw van de Wet Hillen stevig verankerd zijn in de huidige wetgeving en jurisprudentie. Toch kan de impact groot zijn voor individuele belastingplichtigen, zeker bij hogere WOZ-waarden of bij volledig afgeloste woningen.
Eigenwoningforfait in aangifte inkomstenbelasting
Eigenwoningforfait 2025
- woningwaarde tm € 12.500 : 0%
- woningwaarde € 12.500 - € 25.000 : 0,20%
- woningwaarde €25.000 - € 50.000; 0,30%
- woningwaarde €50.000 - € 75.000: 0,35%
- woningwaarde € 75.000 - € 1.330.000: 0,35%
- woningwaarde meer dan € 1.330.000: 2,35% + € 4.585
- Hillenaftrek 76,67%
Eigenwoningforfait 2024
- woningwaarde tm € 12.500 : 0%
- woningwaarde € 12.500 - € 25.000 : 0,20%
- woningwaarde €25.000 - € 50.000; 0,30%
- woningwaarde €50.000 - € 75.000: 0,35%
- woningwaarde € 75.000 - € 1.310.000: 0,35%
- woningwaarde meer dan € 1.310.000: 2,35% + € 4.585
- Hillenaftrek 80%
Eigenwoningforfait 2023
- woningwaarde tm € 12.500 : 0%
- woningwaarde € 12.500 - € 25.000 : 0,10%
- woningwaarde €25.000 - € 50.000; 0,20%
- woningwaarde €50.000 - € 75.000: 0,25%
- woningwaarde € 75.000 - € 1.200.000 : 0,35%
- woningwaarde € 1.200.000 en meer: € 4.200 + 2,35% van waarde boven € 1.200.000
- Hillenaftrek 83,33%
Wet Hillen en eigen woning
Betaalt u geen of weinig rente omdat u geen of een kleine eigenwoning schuld zou hebben? Dan is uw eigenwoningforfait meestal hoger dan de aftrekbare kosten (hypotheekrente/erfpacht) voor uw eigen woning. U hebt dan recht op een aftrek omdat u geen of een kleine eigenwoningschuld hebt, dit komt door de zogenaamde Wet Hillen. Vanaf 1 januari 2019 wordt dit voordeel elk jaar weer een beetje lager. Voor kleine eigenwoningschulden wordt deze wet in 30 jaar (3,33% per jaar) afgebouwd. Vaanf 1 januari 2048 vervalt de aftrek dus volledig. In 2026 is de aftrek nog ruim 73%.
Voorbeeld Wet Hillen
Het eigenwoningforfait bedraagt € 3.000. U voldoet aan hypotheekrente een bedrag van € 1.600. Op grond van de Wet Hillen krijgt u in 2026 nog een extra aftrek van 73% van € 1.400 = € 1.022. Per saldo hoeft u dus niet € 1.400 als inkomen aan te merken maar slecht € 378.
Noot fiscaal jurist inzake wet hillen en villatax
Heeft u vragen over het eigenwoningforfait, de villataks of de gevolgen van de afbouw van de Wet Hillen? Neem dan gerust contact op met een van onze fiscalisten. Wij denken graag met u mee.
Tweede woning in Nederland box 1 of box 3
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 15 oktober 2025 (ECLI:NL:GHSHE:2025:2854) stond ter discussie of de woning in Nederland mag worden opgenomen in box 1 (eigen woning) of moet worden opgenomen in box 3 (vakantiewoning). Deze discussie zal de komende jaren meer worden gevoerd omdat een box 3 woning fiscaal een stuk duurder is dan een box 1 woning. In de procedure bij de rechtbank zeeland west brabant d.d. 10 november 2023 ECLI:NL:RBZWB:2023:7855 kwam de rechter ook al tot de conclusie dat er geen sprake was van een eigen woning (geen box 1).
Woning Nederland en woning buitenland, is woning Nederland een eigen woning?
Henk woont in Duitsland en heeft - sinds 2011 - ook een woning in Nederland. De woning staat voor eigen gebruik ter beschikking en wordt niet verhuurd. Er is discussie ontstaan over de aangifte inkomstenbelasting over 2017 en 2018. Via een navorderingsaanslag wordt er belasting geheven in box 3. Partijen zijn het eens over het feit dat het geen "recht aan recht uit" eigen woning is. Henk is echter wel van mening dat sprake is van een situatie als is bedoeld in de overbruggingsregeling (artikel 3.111 lid 3 Wet IB). Deze regeling stelt:
- Een woning wordt mede aangemerkt als eigen woning indien de belastingplichtige aannemelijk maakt dat de woning leeg staat of in aanbouw is en uitsluitend bestemd is om in het kalenderjaar of in een van de daaropvolgende drie jaren hem als eigen woning als bedoeld in het eerste lid ter beschikking te staan.
Henk verbleef vele jaren in Duitsland en Nederland. Vanwege de ziekte van zijn partner waren ze meestal in Duitsland. De woning in Nederland wordt gebruikt tijdens familiebezoek en voor momenten dat Henk als bestuurslid in Nederland aan het werk was. Medio 2019 leek een verhuizing naar Nederland weer in beeld te komen (vanwege herstel van zijn partner en verdere behandeling in Nederland). Helaas ging het in 2020 alsnog fout, de partner is in Duitsland overleden. Het hoofdverblijf was dus tot 2019 in Duitsland. De woning stond in 2017 en 2018 niet in aanbouw en stond ook niet leeg (zoals in de wet staat). De wet stelt cumulatieve voorwaarden:
- De woning moet leeg staan of in aanbouw zijn (en)
- De woning moet uitsluitend bestemd zijn om in het jaar (of in de 3 opvolgende jaren) als eigen woning ter beschikking staan.
Aan de eerste voorwaarde wordt niet voldaan, aldus het gerechtshof. De woning wordt gewaardeerd op ruim € 700.000 en de schuld bij de Duitse bank - die is aangegaan voor de koop van de woning - ad € 350.000 mag hierop in mindering worden gebracht (voor de grondslag in box 3).
Sinds 2021 woont Henk regelmatig in de woning in Nederland. In zijn aangifte inkomstenbelasting wordt de woning opgenomen in box 1 (dus als eigen woning). Volgens de rechtbank en het gerechtshof is dit fout, de woning moet worden gezien als een soort vakantiewoning, deze moet worden opgenomen in box 3. De woning staat immers niet leeg en is niet in aanbouw. Als dit het geval zou zijn dan mag de woning in het belastingjaar (en de 3 daarop volgende jaren) als eigen woning (hoofdverblijf) worden gezien. Deze woning is sinds 2013 voorzien van meubels en Henk en zijn vrouw verbleven er ook in 2017 en 2018. Henk moet box 3 heffing in Nederland betalen.
Noot fiscaal jurist inzake emigratie en woning in Nederland
Het aanhouden van een woning in Nederland kan discussie geven over de feitelijke fiscale woonplaats van een belastingplichtige. Daarnaast moet de woning in Nederland meestal worden opgenomen in box 3. Dit speelt als de woning in Nederland wordt verhuurd of als tweede woning of vakantiewoning ter beschikking staat en er geen sprake is van gebruik als hoofdverblijf. Een alternatief kan nog zijn dat de woning heel actief wordt verhuurd (meer dan normaal vermogensbeheer), dan zou de woning in box 1 moeten worden ondergebracht (ondernemingsactiviteiten).
Box 3 terugvragen op grond van werkelijk rendement
Veel klanten van ons kantoor zijn van mening dat ze teveel belasting betalen over hun box 3 vermogen. De belasting wordt forfaitair berekend maar de belastingplichtige mag ook afrekenen over het werkelijke rendement. Dit heeft zin als het werkelijke rendement lager is dan het forfaitaire rendement. In een eerder artikel hebben wij al gekeken naar het werkelijke rendement op verhuurd vastgoed. Het rechtsherstel is een prima regeling maar de uitvoering is knap lastig en vraagt veel rekenwerk. De opgave van het werkelijke rendement kan via de eigen inlog bij de belastingdienst via een standaardformulier. De belastingdienst heeft ruim 3 miljoen brieven gestuurd aan belastingplichtigen en thans is 10% ingediend door belastingplichtigen.
Vragen en antwoorden inzake berekenen werkelijk rendement in box 3
Op deze pagina staan tientallen vragen en antwoorden inzake het berekenen van het werkelijke rendement in box 3. Deze site wordt regelmatig aangevuld met nieuwe vragen en antwoorden. Enkele vragen die hier worden beantwoord:
- Wat als ik het OWR formulier niet zou invullen? Dan zal de belastingdienst gewoon aan aanslag opleggen op basis van het fictieve rendement.
- Is uitstel voor het indien van het OWR formulier mogelijk? Nee!
- Kan ik een ingediend formulier nog wijzigen? Ja dat kan maar....
- Moet ik bijlagen meesturen bij het OWR formulier? Nee dat is niet nodig.
Slim (speculatief) schuiven met vermogen voor 1 januari
Met 1 januari in het zicht zoeken beleggers oplossingen om hun belastingheffing in box 3 te verlagen. U mag in box 3 afrekenen over het forfaitaire rendement maar ook over het werkelijke rendement. Hierbij gaat het om het werkelijke rendement over het gehele box 3 vermogen, kiezen is dus niet mogelijk. Stel u bent DGA met beursgenoteerde aandelen, obligaties, crypto en vorderingen op uw kinderen. De beursgenoteerde aandelen geven in 2026 een hoog rendement en blijven in box 3, de rest gaat over naar de BV. Stel de volgende vermogensverdeling
- Beursgenoteerde aandelen € 400.000 (rendement 15%)
- Crypto € 200.000 (negatief rendement)
- Obligaties € 300.000 (rendement 3%)
- Vordering kinderen € 100.000 (rendement 3%)
- Geen fiscaal partner
- Tarieven 2026
| Vermogen 1 januari € 1.000.000 | 2026 alles in box 3 | 2026 box 3 en BV | Verschil |
| Belastingdruk in box 3 | € 20.300 | € 7.000 | |
| Belastingdruk BV | € 4.000 | ||
| Belastingdruk Box 2 | € 4.200 | ||
| Belastingdruk totaal | € 20.300 | € 15.200 | € 5.100 |
Het blijft natuurlijk een gokje, als de aandelen in 2026 slecht renderen zal de route fiscaal nadelig uitwerken. Het voor of nadeel zal dus afhangen van (onzekere) beursontwikkelingen in 2026. Het onderbrengen van vermogen in de BV kan een voordeel opleveren, maar u kunt uzelf ook de in de spreekwoordelijke "voet" schieten.
Verlenging termijn indienen formulier werkelijk rendement
De termijn om het bezwaar of verzoek box 3 nader te motiveren door het formulier Opgaaf werkelijk rendement in te dienen bedraagt normaal gesproken 3 maanden (12 weken). Naar aanleiding van vragen en signalen van meerdere fiscaal dienstverleners heeft de Belastingdienst besloten om de indieningstermijn voor fiscaal dienstverleners te verlengen tot 1 mei 2026. Sneller indienen mag natuurlijk altijd.
Berekenen werkelijk rendement in box 3 is knap lastig
De belastingdienst heeft veel vragen en antwoorden opgenomen op hun internetsite (zie hier) maar dan bent u er nog niet.
Wat zijn de grootste problemen bij het berekenen van het werkelijke rendement in box 3?
- Gebrek aan juiste en volledige gegevens;
- De berekening is knap lastig en onnavolgbaar;
- De berekening is complex;
- Het maken van een opstelling met juiste informatie is tijdrovend;
- Banken beschikken niet altijd over de juiste informatie;
- Waardering van vastgoed is niet altijd (schriftelijk) beschikbaar.
Werkelijk rendement in box 3 is uitgangspunt
De Hoge Raad heeft bepaald dat een belastingplichtige altijd de mogelijkheid moet hebben om belasting te betalen over het werkelijke rendement van zijn vermogen. Wie de teveel betaalde box 3 heffing terug wil krijgen moet het werkelijke rendement op al zijn beleggingen berekenen en doorgeven aan de Belastingdienst, ruim 300.000 belastingplichtigen hebben dit al gedaan.
Wij merken dat het berekenen van het werkelijke rendement een redelijke uitdaging is. Op de site van de belastingdienst worden ruim 150 vragen beantwoord. Je moet bijna een fiscaal jurist zijn om het formulier juist en volledig te kunnen invullen. Ook moet de belastingplichtige alle boeken en papieren door om de juiste bron informatie aan te leveren. Banken verstrekken meestal beperkt informatie aan de belastingdienst (saldo, rente en dividend), dit is echter voor de opgave van het werkelijke rendement niet voldoende. Deze informatie moet dan over diverse jaren worden verstrekt. In de overzichten van de bank staan netto opbrengsten, edoch de beleggingskosten mogen voor de berekening van het werkelijke rendement niet worden afgetrokken, u moet dus het bruto rendement bij uw bancaire instelling opvragen. Dit blijkt voor veel banken geen eenvoudige opgave. De ING, Rabobank en ABN AMRO voorzien hun klanten van een keurig overzicht van het werkelijke rendement. Voor oud klanten bij een bank of cryptoplatform is vorenstaande nog een grotere uitdaging, bij de ING is het zelfs niet mogelijk om als oud klant nog informatie te krijgen.
Noot fiscaal jurist inzake werkelijk rendement
Wij helpen veel klanten bij hun opgave werkelijk rendement. Bij een teruggave zou de belastingplichtige ook belastingrente vergoed moeten krijgen. Het huidige demissionair kabinet moet zich nog buigen over deze materie, wie heeft er recht op belastingrente en wie niet. Op de site van de belastingdienst staat een aantal voorbeelden voor de berekening van het werkelijke rendement. Via berekenhet kunt u een eenvoudige berekening maken maar deze volstaat veelal niet direct. Heeft u vragen? Wij horen graag van u.
Het begrip ‘economisch eigendom’ in de overdrachtsbelasting
In dit artikel gaan wij kort in op het begrip ‘‘economisch’ eigendom in de overdrachtsbelasting. Over dit begrip kan een heel boekwerk worden geschreven, in dit artikel zullen slechts enkele hoofdlijnen worden weergegeven waaruit kan worden geconcludeerd dat hiernaar goed moet worden gekeken wanneer er handelingen worden verricht welke de heffing van overdrachtsbelasting kan veroorzaken.
Economisch eigendom en vastgoed, hoe werkt dit fiscaal?
Art. 2 Wet Belastingen van rechtsverkeer (hierna: BRV) bepaalt wanneer sprake is van een belastbaar feit voor de heffing van overdrachtsbelasting. Overdrachtsbelasting wordt geheven ter zake van de verkrijging van het juridisch of economisch eigendom van in Nederland gelegen onroerende zaken of van rechten waaraan deze zijn onderworpen.
Het verschil tussen juridisch en economisch eigendom wordt geïllustreerd in de brief van de Minister van Veiligheid en Justitie van 14 december 2012, nr. 329692, V-N 2013/5.26. Juridisch eigendom vormt een absoluut recht dat tegen een ieder inroepbaar is. Het heeft absolute werking. Economisch eigendom vormt een relatief, verbintenisrechtelijk, recht dat de koper alleen tegen de verkoper kan inroepen.
Het begrip economisch eigendom in de Wet Belastingen van Rechtsverkeer wijkt af van de invulling door de Hoge Raad van dat begrip in de inkomstenbelasting en vennootschapsbelasting. Een voor de inkomstenbelasting of vennootschapsbelasting ingenomen standpunt is dan ook niet beslissend voor de toepassing van art. 2, tweede lid Wet Belastingen van Rechtsverkeer.
Verkrijging in de zin van de Wet Belastingen van Rechtsverkeer, juridisch of economisch?
Van een verkrijging in de zin van de Wet Belastingen van Rechtsverkeer is sprake bij een verkrijging in civielrechtelijke zin. Onder deze (juridische) verkrijging wordt mede begrepen de verkrijging van het economisch eigendom van die onroerende zaken of rechten. Het begrip economisch eigendom is niet vast omlijnd. Onder economisch eigendom wordt verstaan een samenstel van rechten en verplichtingen met betrekking tot de in het eerste lid bedoelde onroerende zaken of rechten waaraan deze zijn onderworpen, dat een belang bij die zaken of rechten vertegenwoordigt. Het belang omvat ten minste enig risico van waardeverandering en komt toe aan een ander dan de eigenaar of beperkt gerechtigde. Onder de verkrijging van het economisch eigendom van onroerende zaken of van rechten waaraan deze zijn onderworpen wordt mede verstaan de verkrijging van een samenstel van rechten en verplichtingen dat een belang als hiervoor bedoeld vertegenwoordigt bij een bestanddeel van een onroerende zaak dat zelfstandig aan een recht kan worden onderworpen, dan wel bij een recht waaraan een onroerende zaak kan worden onderworpen.
Economisch eigendom komt niet terug in het Burgerlijk Wetboek. Uit de Parlementaire geschiedenis blijkt dat de wetgever het niet nodig heeft gevonden de figuur van economisch eigendom te regelen naast rechtsfiguren als huur, huurkoop en de beperkte zakelijke rechten, zoals vruchtgebruik of erfpacht. Dit betekent dat economisch eigendom goederenrechtelijk geen betekenis heeft en slechts een verbintenisrechtelijk karakter heeft. De Hoge Raad heeft het begrip gekarakteriseerd als het bestaan van een aantal verbintenisrechtelijke rechten en verplichtingen met betrekking tot een zaak, die niet in alle gevallen dezelfde inhoud behoeven te hebben. Ook in de literatuur wordt aan het begrip niet één specifieke betekenis gegeven. Het begrip wordt gebruikt als verzamelterm voor verschillende rechtsverschijnselen waarbij de economische waarde van een goed toekomt aan een ander dan de juridisch rechthebbende.
Tijdens de parlementaire behandeling is erop gewezen dat een ruime definitie wordt gegeven van het begrip economisch eigendom. Dit om het ontgaan van heffing van overdrachtsbelasting zoveel mogelijk te voorkomen.
Hof Amsterdam 29 november 2012, nr. 11/00353, ECLI:NL:GHAMS:2012:BY5804, illustreert de ruime definitie van het economisch eigendom. In het arrest van de Hoge Raad d.d. 10 januari 2014, nr. 13/00266, ECLI:NL:HR:2014:4, verwerpt de Hoge Raad het cassatieberoep met toepassing van artikel 81 van de Wet RO. In het berechte geval werd niet gedeeld in de waardeontwikkeling van de opstal. Ook had de belanghebbende niet de beschikkingsmacht over het registergoed. Het meedelen in de waardeontwikkeling van de grond was echter voldoende voor het constateren van economisch eigendom.
Als voorbeeld van een belastbaar feit voor de overdrachtsbelasting als gevolg van het begrip economisch eigendom de volgende situatie. Soms verleent een vervreemder aan de koper vooruitlopend op de juridische eigendomsverkrijging van een woning al toegang tot de woning al dan niet in combinatie met het recht om enige werkzaamheden aan de woning te verrichten of te laten verrichten. De koper verkrijgt dan op zichzelf bezien meer dan uitsluitend het recht op levering, zodat de verkrijging niet lijkt te zijn uitgezonderd op grond van art. 2, derde lid, onderdeel a Wet Belastingen van Rechtsverkeer. Onder voorwaarden is dit toch sinds 2025 uitgesloten als belastbaar feit voor de overdrachtsbelasting:
- De verkrijger is een natuurlijk persoon die de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken (zelfbewoningseis);
- De sleutelovereenkomst moet worden gesloten in samenhang met de eerder gesloten koopovereenkomst;
- De juridische levering bij de notaris moet plaatsvinden binnen zes maanden na het ingaan van de sleutelovereenkomst.
Bovenstaand voorbeeld laat wel zien hoe snel een belastbaar feit kan ontstaan terwijl hierover in beginsel veelal niet wordt nagedacht.
Noot fiscaal jurist inzake economische eigendom
Uit het bovenstaande blijkt dat een ruime definitie wordt gegeven van het begrip economisch eigendom. Hierdoor kun je in vele situaties tegen heffing van overdrachtsbelasting aanlopen terwijl dit ongewenst is. Dit kan bijvoorbeeld aan de orde komen wanneer er prijsafspraken worden gemaakt ten aanzien van een toekomstige verkoop van aandelen in een onroerende-zaaklichaam.
Teneinde deze heffing van overdrachtsbelasting te voorkomen dient u altijd uw fiscalist mee te laten kijken op afspraken die worden gemaakt bij een onroerende zaak-lichaam. Veelal kan de heffing van overdrachtsbelasting simpelweg worden voorkomen door de afspraken anders vorm te geven met dezelfde uitkomst.
Indien u nader van gedachten wilt wisselen omtrent een mogelijk belastbaar feit neem dan contact op met één van onderstaande adviseurs.
Verwijzingen voor de liefhebber
Bedrijfsopvolgingsvrijstelling en Vastgoed
Bij schenking van ondernemingsvermogen of de aandelen in een BV denkt men vaak aan de bedrijfsopvolgingsregeling zoals deze geldt in het kader van de schenkbelasting en aan de doorschuifregeling die in de inkomstenbelasting van toepassing is. Een faciliteit in het kader van de overdracht van een onderneming binnen de familiesfeer die minder bekend is betreft de vrijstelling in het kader van de overdrachtsbelasting.
Voor de overdrachtsbelasting is een verkrijging van een onroerende zaak een belastbaar feit. Gaat het niet om een woning, dan is het 10,4% tarief van toepassing. Tot en met 2020 bedroeg het (hoge) tarief 6%, in 2021 en 2022 was dit 8% en vanaf 1 januari 2023 is het tarief gestegen naar 10,4%. In 2026 wordt het tarief voor woning vastgoed (Geen eigen woning) verlaagd tot 8%, voor overig vastgoed blijft dit 10,4%.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Winst uit onderneming, bedrijfsopvolging en vastgoed
Als een onderneming wordt gedreven in de vorm van een eenmanszaak of personenvennootschap (bijvoorbeeld een vof of maatschap), dan zal bij de overdracht van de onderneming sprake zijn van een ‘activa/passiva’ transactie. Dat wil zeggen dat de afzonderlijke bezittingen (activa) en schulden (passiva) overgaan. Behoort er tot dat ondernemingsvermogen een onroerende zaak dan zal de verkrijger van deze onroerende zaak overdrachtsbelasting verschuldigd zijn.
Bedrijfsopvolgingsvrijstelling eenmanszaak of VOF en vastgoed
Om te voorkomen dat er bij een overdracht of schenking van de onderneming binnen de familiesfeer continuïteitsproblemen ontstaan door het verschuldigd worden van overdrachtsbelasting, is in de Wet belastingen van rechtsverkeer 1970 een vrijstelling opgenomen. Deze vrijstelling is van toepassing op een bepaalde kring van verkrijgers. Daarbij gelden ook een aantal voorwaarden waaraan met name de verkrijger van het onroerend goed zich moet houden.
Kring van verkrijgers bij bedrijfsopvolgingsregeling
Oorspronkelijk was de vrijstelling alleen van toepassing ten aanzien van verkrijgingen door kinderen van ouders. Inmiddels is de vrijstelling dusdanig uitgebreid dat de volgende verkrijgers een beroep kunnen doen op de vrijstelling:
- Kinderen (waaronder een pleegkind);
- Kleinkinderen;
- Broers, zussen (waaronder halfbroers/-zussen, alsmede pleegbroers/-zussen);
- Echtgenoten van bovenstaande personen.
Mocht de verkrijger niet vallen in één van bovenstaande categorieën dan kan er geen beroep worden gedaan op de vrijstelling.
Kwalificerende onroerende zaken bij bedrijfsopvolging
De verkrijger kan alleen een beroep doen op de bedrijfsopvolgingsvrijstelling als de verkrijging van een onroerende zaak behoort tot en dienstbaar is aan een onderneming. Deze voorwaarde is strikter dan de voorwaarden die in het kader van de schenk-, erf- en inkomstenbelasting gelden. Daarbij moet de onroerende zaak behoren tot de onderneming van de ondernemer die de onroerende zaak overdraagt. De overdracht van louter het onroerend goed kwalificeert niet, de onderneming dient ook over te gaan naar deze verkrijger. Daarbij kan het gaan om een gehele objectieve onderneming (eenmanszaak) of een aandeel in een personenvennootschap (zoals een vof of maatschap). Er kan slechts een beroep worden gedaan op de vrijstelling indien de hele onderneming (al dan niet in fasen) wordt overgedragen. Dit kan stuiten op problemen als bijvoorbeeld ouders een kind toe laten treden tot de onderneming, docht dat er (nog) geen voornemen is de gehele onderneming uiteindelijk aan de zoon over te dragen. Nadat de overdracht eenmaal heeft plaatsgevonden dient de verkrijger de onderneming zelf voort te zetten. Hieraan zit geen strikte termijn, mocht de verkrijger de onderneming echter op korte termijn staken of overdragen dan kan de vrijstelling geweigerd worden. Bij de overgang naar een BV-structuur of (door) inbreng in een personenvennootschap is er goedkeurend beleid waardoor de vrijstelling onder voorwaarden niet geweigerd zal worden.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap);
- Henk en Piet zijn broers van elkaar;
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in in de maatschap;
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam;
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Verkrijging aandelen in onroerende zaaklichaam (OZL)
Waar de bedrijfsopvolgingsvrijstelling voor de overdrachtsbelasting oorspronkelijk is opgenomen ten behoeve van winstgenieters is deze in 2018 uitgebreid naar de verkrijging van een OZL. Het is echter wel van belang dat deze OZL een onderneming drijft en niet dat het sec gaat om onroerend goed dat ter beschikking wordt gesteld aan derden. Anders dan bij winstgenieters zijn er wel striktere voorwaarden, dit is erin gelegen dat de Hoge Raad de vrijstelling op verkrijgers van een aanmerkelijk belang van toepassing heeft verklaard. Daarbij heeft de Hoge Raad een arrest gewezen waarin sprake was van de verkrijging van alle aandelen. De belastingdienst heeft reeds aangegeven dat wanneer het niet om een verkrijging van alle aandelen gaat, zij de vrijstelling niet van toepassing achten. Het is in dat kader dan ook van belang dat de verkrijger goed overziet wat de gevolgen zijn van de verkrijging van een belang in een OZL. De overdrachtsbelasting wordt immers berekend over de onderliggende waarde van de onroerende zaken en niet over de waarde van de te verkrijgen aandelen.
Noot fiscaal jurist inzake vastgoed bij bedrijfsopvolging
Wanneer tot de over te dragen onderneming onroerende zaken behoren of indien sprake is van een overdracht van een aanmerkelijk belang in een OZL dan dient men alert te zijn. De bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting is namelijk een strikte vrijstelling met andere voorwaarden dan die voor de schenk- of inkomstenbelasting gelden. Het zou vervelend zijn als men achteraf wordt geconfronteerd met de heffing van overdrachtsbelasting. Zijn er vragen of wilt u een offerte ontvangen voor een bedrijfsopvolging binnen uw bedrijf? Vul onderstaand formulier in en wij nemen contact met u op.
Verhuurd vastgoed & werkelijk rendement
De discussie over box 3 blijft actueel. Voor overige bezittingen, waaronder verhuurd vastgoed, stijgt het forfaitaire rendement van 5,88 % in 2025 naar 7,78 % in 2026, dit is aangepast tot 6%. Sinds het Kerstarrest van de Hoge Raad (24 december 2021) kan echter gekozen worden voor belastingheffing op basis van het werkelijke rendement. Dat biedt kansen — én aanleiding tot creatieve oplossingen.
Vragen en antwoorden inzake berekenen werkelijk rendement in box 3
Op deze pagina staan tientallen vragen en antwoorden inzake het berekenen van het werkelijke rendement in box 3. Deze site wordt regelmatig aangevuld met nieuwe vragen en antwoorden. Enkele vragen die hier worden beantwoord:
- Wat als ik het OWR formulier niet zou invullen? Dan zal de belastingdienst gewoon aan aanslag opleggen op basis van het fictieve rendement.
- Is uitstel voor het indien van het OWR formulier mogelijk? Nee!
- Kan ik een ingediend formulier nog wijzigen? Ja dat kan maar....
- Moet ik bijlagen meesturen bij het OWR formulier? Nee dat is niet nodig.
Verlenging termijn indienen formulier werkelijk rendement
De termijn om het bezwaar of verzoek box 3 nader te motiveren door het formulier Opgaaf werkelijk rendement in te dienen bedraagt normaal gesproken 3 maanden (12 weken). Naar aanleiding van vragen en signalen van meerdere fiscaal dienstverleners heeft de Belastingdienst besloten om de indieningstermijn voor fiscaal dienstverleners te verlengen tot 1 mei 2026. Sneller indienen mag natuurlijk altijd.
Sluiproutes in box 3
Belastingplichtigen denken na over sluiproutes om box 3 heffing te ontwijken of te verminderen. Deze ontwijkmogelijkheden zijn ontstaan omdat uitgegaan moet worden van het kasstelsel, de bekenste ontwijkmogelijkheden zijn:
- spaarrekening en rentebijschrijving. Rente over 2025 wordt bijgeschreven op 1 januari 2026. Als de bankrekening in 2025 wordt opgezegd wordt de rente in 2025 bijgeschreven. In 2025 wordt dus de rente over 2024 en 2025 ontvangen. Na opzegging wordt er dan een nieuwe bankrekening geopend, de rente hierop wordt per 2027 bijgeschreven. Voor 2025 wordt dan gekozen voor het forfaitaire rendement en voor 2026 (geen rente) voor het werkelijke rendement. De regeling werkt met name voor ING en Rabobank rekeningen, andere banken schrijven de rente veelal in hetzelfde jaar bij.
- verhuur van vastgoed en vooruitbetaling van huur. Een pand wordt verhuurd door vader aan zijn dochter. De huur wordt gewoon in 2025 betaald en voor 2026 wordt in december 2025 de huur vooruitbetaald. De huur over 2025 en 2026 wordt dus ontvangen in 2025. Voor 2025 wordt dan gekozen voor het forfaitaire rendement en voor 2026 (geen huur) voor het werkelijke rendement
- verhuur van vastgoed en akte cessie van huurtermijnen. Verkoop van huurtermijnen (in de toekomst) aan eigen BV, hierdoor geen werkelijk rendement.
In dit artikel gaan wij in op optie 3.
Huurpenningen cederen naar de BV.
Eén van die oplossingen die in de literatuur opduiken, is het cederen van huurpenningen aan de eigen BV om het werkelijk rendement (tijdelijk) te verlagen. In dit artikel bespreken we deze route en bespreken we de mogelijke fiscale valkuilen.
Wet tegenbewijsregeling box 3
De wet tegenbewijsregeling maakt het mogelijk om aan te tonen dat het
werkelijke rendement lager is dan het fictief in aanmerking genomen rendement.
Voor verhuurd vastgoed wordt het werkelijke rendement berekend als:
- de mutatie van de WOZ-waarde (waardestijging of daling);
- plus de ontvangen huur;
- minus de betaalde rente op schulden die zijn aangegaan voor de financiering van het pand.
Daalt de WOZ-waarde, dan kan dit zelfs leiden tot een negatief rendement. Is het werkelijke rendement lager dan het forfait, dan kan via een opgaaf werkelijk rendement een teruggaaf van box 3-belasting volgen.
Kasstelsel versus matching-beginsel
Bij de berekening van het werkelijke rendement voor de jaren tot 2028 geldt het kasstelsel: inkomsten tellen mee in het jaar waarin ze daadwerkelijk worden ontvangen of overgemaakt. Dat verschilt van het matching-beginsel, waarbij opbrengsten worden toegerekend aan de periode waarop ze betrekking hebben. Een voorbeeld: wordt de huur van december 2025 op 1 januari 2026 betaald, dan valt die volgens het kasstelsel in 2026, maar volgens het matching-beginsel in 2025. Juist dit onderscheid maakt het mogelijk om de belastingdruk tijdelijk te verlagen — bijvoorbeeld via cessie van huurpenningen.
Het ‘trucje’ nader bekeken: huurpenningen cederen
Stel: een verhuurder draagt in 2025 de huurpenningen over 2026 en 2027 over (cedeert) aan zijn eigen BV, die hiervoor direct een bedrag betaalt.
- In 2025 geldt nog de forfaitaire heffing in box 3;
- In 2026 en 2027 worden volgens het kasstelsel geen huurinkomsten ontvangen, waardoor het werkelijke rendement in die jaren nul is;
- Bij de opgaaf werkelijk rendement over 2026 en 2027 kan dan gekozen worden voor deze lagere uitkomst, wat een belastingbesparing oplevert.
Een vergelijkbare aanpak kan worden toegepast wanneer ouders een woning verhuren aan hun kind: laat het kind de huur over 2026 en 2027 alvast in 2025 betalen. Ook zonder eigen BV kan dit — bijvoorbeeld door huurpenningen te cederen aan de kinderen.
Sluiproutes in box 3
Belastingplichtigen denken na over sluiproutes om box 3 heffing te ontwijken of te verminderen. Deze ontwijkmogelijkheden zijn ontstaan omdat uitgegaan moet worden van het kasstelsel, de bekendste ontwijkmogelijkheden zijn:
- spaarrekening en rentebijschrijving;
- verhuur van vastgoed en vooruitbetaling van huur;
- verhuur van vastgoed en akte cessie van huurtermijnen.
Noot fiscaal jurist inzake besparing in box 3
1. Totaalrendement in box 3
Bij verhuurd vastgoed telt niet alleen de huur mee voor de bepaling
van het werkelijk rendement, maar ook de WOZ-mutatie. In het Belastingplan
2026 stijgt het forfait voor overige beleggingen naar 7,78 %.
Wanneer de WOZ-waarde in vergelijkbare mate stijgt, is een opgaaf werkelijk
rendement niet voordeliger dan heffing volgens het forfait. Het cederen
van de huurpenningen heeft dan geen zin, en kan zelfs belastingnadeel opleveren
wanneer de BV winstbelasting (VPB) moet betalen over de ontvangen huurpenningen.
2. Kortetermijnoplossing
Het cederen van huurpenningen kan tijdelijk effectief zijn, maar het
voordeel is naar verwachting van korte duur. Vanaf 1 januari 2028 geldt
een nieuw box 3-stelsel waarbij werkelijk rendement structureel wordt belast.
De WOZ-waarde op die datum vormt dan het uitgangspunt.
Wie in eerdere jaren de WOZ-waarde via bezwaar bewust laag heeft gehouden
vanwege het laag houden van de WOZ-mutatie, kan bij verkoop worden geconfronteerd
met een hoog belast “verkoopvoordeel” — het verschil tussen verkoopprijs
en lage WOZ-waarde.
3. Zakelijkheid & risico’s
Een aandeelhouder en diens BV moeten zakelijk handelen. De BV betaalt
een bedrag voor toekomstige huurinkomsten; een onafhankelijke derde zou
daarvoor echter nooit de volledige nominale huurwaarde betalen.
De Belastingdienst kan de transactie aanmerken als onzakelijk (te hoog
of te laag), met als gevolg dat correcties plaatsvinden.
Bovendien zijn huurpenningen die de BV daadwerkelijk ontvangt boven de
zakelijke prijs belast met vennootschapsbelasting, waardoor het voordeel
in box 3 deels wordt geneutraliseerd.
4. Reparatiewetgeving & fraus legis
De praktijk leert dat slimme fiscale routes kunnen worden dichtgezet zodra ze breed bekend worden. Denk aan de destijds beruchte “obligatietruc”. Ook kan de fiscus zich beroepen op het fraus-legis-beginsel: een handeling die enkel gericht is op belastingbesparing, kan buiten toepassing worden gelaten.
Het kasstelsel bij de bepaling van het werkelijke rendement creëert op korte termijn (met name in 2026 en 2027) ruimte om de belastingdruk in box 3 te verlagen, bijvoorbeeld door huurpenningen te cederen aan de eigen BV. Toch is dit naar verwachting een tijdelijk voordeel. Stijgende WOZ-waarden, de zakelijkheidsvereiste en mogelijke reparatiewetgeving kunnen het voordeel snel neutraliseren. Bovendien geldt dat de Belastingdienst bij twijfel over de bedoeling van de constructie een beroep kan doen op fraus legis. Heeft u verhuurd vastgoed en wilt u weten wat de veranderende box 3-wetgeving voor úw situatie betekent? Wij kunnen u hierbij begeleiden. Via onderstaand formulier kunt u een vraag stellen.
Overdrachtsbelasting bij verkrijgen sloopwoning
Als u een eigen woning koopt en deze fors gaat verbouwen of slopen moet u opletten! Tevens is het niet verstandig om in een koopovereenkomst of leveringsakte op te nemen dat de woning wordt gesloopt en dat er nieuwbouw gaat plaatsvinden.
Rechtbank Zeeland-West-Brabant oordeelt in 2024 dat het verlaagde overdrachtsbelastingtarief niet van toepassing is bij de aankoop van een voor sloop bestemde en vervolgens nog te realiseren woning. U moet dus oppassen als u een woning koopt, deze sloopt en weer een nieuwe woning zou gaan bouwen.
Sinds 2021 is het lage tarief (2%) voor de overdrachtsbelasting alleen nog van toepassing als een woning als hoofdverblijf wordt gebruikt. Omdat de woning wordt gesloopt is hiervan geen sprake!
In dit artikel gaan we ook nog in op een andere uitspraak in het kader van kopen, slopen en nieuwbouwen, hierbij wordt ook het hoge tarief voor de overdrachtsbelasting geheven. Dit speelde bij de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187).
Slopen woning en laag tarief of startersvrijstelling overdrachtsbelasting
Hof Amsterdam oordeelt op 2 juli 2026 (ECLI:NL:GHAMS:2026:2008) dat de startersvrijstelling van artikel 15, eerste lid, onderdeel p, WBR niet van toepassing is op de verkrijging van een woning die volledig wordt gesloopt en vervangen door nieuwbouw. Hoewel de kopers de nieuw gebouwde woning daadwerkelijk als hoofdverblijf zijn gaan gebruiken, hadden zij bij de verkrijging al het voornemen om de bestaande woning inclusief fundering af te breken. Daardoor heeft de verkregen woning opgehouden te bestaan en kan niet worden gezegd dat juist die woning anders dan tijdelijk als hoofdverblijf is gebruikt. Volgens het hof is de wettelijke tekst duidelijk en biedt de parlementaire geschiedenis geen aanknopingspunt om bij volledige sloop van deze grammaticale uitleg af te wijken. Ook het beroep op het gelijkheidsbeginsel faalt, omdat sloop met behoud van de fundering en volledige sloop inclusief fundering feitelijk en juridisch geen gelijke gevallen zijn. De Rechtbank Noord Nederland was het op 26 augustus 2025 (ECLI:NL:RBNHO:2025:9879) nog met de starters eens, volgens de rechtbank hadden de kopers wel recht op het verlaagde tarief. In de uitspraak van de Rechtbank Zeeland West Brabant (Kloostercomplex) d.d. 4 januari 2024 (ECLI:NL:RBZWB:2024:48) ging de woning ook verloren door sloop, dit was bij het tekenen van de koopovereenkomst al duidelijk. In deze uitspraak was het verlaagde tarief niet van toepassing. Deze lijn zien we ook terug in de uitspraak van de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187). Als nog niet helemaal duidelijk is dat de woning wordt gesloopt kan het recht op het verlaagde tarief wel van toepassing zijn, aldus de Rechtbank Noord Nederland (hiervoor), dit wordt echter door het Gerechthof verworpen. Al met al... denk goed na over moment slopen van een eigen woning. Als er een klein beetje wordt gesloopt gaat het in oudere uitspraken wel goed (Rechtbank Gelderland d.d. 8 september 2016 ECLI:NL:RBGEL:2016:4827). Conclusie is het volgende:
- De verkregen woning (onroerende zaak) moet op het moment van verkrijging bouwkundig als woning kwalificeren
- De verkregen woning moet na de verkrijging als hoofdverblijf gaan dienen.
Uit bovenstaande uitspraken zien wij dat de rechters redelijk strak
kijken naar de grammaticale uitleg en lezing; bij volledige sloopt houdt
de verkregen woning op te bestaan en kan niet meer worden gezegd dat juist
die woning als hoofdverblijf is gebruikt. Als de woning eerst wordt bewoond
en de sloop intentie daarna ontstaat komen we op een kantelpunt. De Hoge
Raad heeft nog niet geoordeeld over bovenstaande.
Niet eenduidige rechtspraak over overdrachtsbelasting bij slopen eigen woning
De rechtspraak is nog niet eenduidig, in een procedure bij de Rechtbank Noord Nederland d.d. 26 augustus 2025 ECLI:NL:RNHO:2025:9879 wordt namelijk niet het hoge tarief voor de overdrachtsbelasting geheven (artikel)
Overdrachtsbelasting hoog tarief bij kopen sloopwoning
Het verlaagde tarief voor de overdrachtsbelasting voor woningen is volgens de Rechtbank Gelderland niet van toepassing bij de sloop van een toekomstige eigen woning en het bouwen van een nieuwe woning. De Rechtbank is van mening dat een woning is verkregen die niet als hoofdverblijf zal worden gebruikt. Op het moment dat de eigen woning wordt verkocht (levering) was de nieuwe woning nog niet gebouwd. De oude woning wordt namelijk niet bewoond maar wordt gesloopt. Wat speelt er?
Lydia en Peter kopen een woning voor ruim € 700.000, ze vinden de woning niks maar de locatie geweldig. De woning wordt gesloopt en er wordt een nieuwe woning gebouwd. De woning wordt gekocht met het hoge tarief (toen 8%) en Lydia en Peter zijn van mening dat het lage tarief (2%) van toepassing is. De Rechtbank is het met de inspecteur eens, de woning die wordt gekocht is niet als hoofdverblijf gebruikt. Op het moment dat Lydia en Peter bij de notaris waren (moment levering) was de nieuwe woning nog niet gebouwd. De woning die is gekocht zou namelijk niet worden bewoond maar worden gesloopt. De stelling van Lydia en Peter dat uitsluitend de woning is gesloopt (en de aanhorigheden niet) maakt niet uit.
Noot fiscaal jurist inzake hoog tarief overdrachtsbelasting bij slopen van een eigen woning
Noot fiscaal jurist inzake slopen woning en overdrachtsbelasting
In veel gevallen wordt er niet stilgestaan bij de gevolgen van de overdrachtsbelasting. Omdat het tarief de laatste jaren is aangepast (0% of 2% voor eigen woningen en 10,4% voor niet eigen woningen). De Hoge Raad heeft in 2019 over een gelijke situatie geoordeeld. De wet is in 2021 aangepast en stelt het volgende:
- In artikel 14, eerste lid, in combinatie met artikel 2, tweede lid 2, van de WBR is bepaald dat ter zake van de verkrijging van in Nederland gelegen onroerende zaken of rechten waaraan deze zijn onderworpen 8% overdrachtsbelasting geheven wordt. Op grond van artikel 14, tweede lid, van de WBR bedraagt de belasting, in afwijking van het eerste lid, 2% “voor de verkrijging door een natuurlijk persoon van een woning of rechten waaraan deze is onderworpen (…) als de verkrijger de woning na de verkrijging anders dan tijdelijk als hoofdverblijf gaat gebruiken en dit overeenkomstig artikel 15a, voorafgaand aan de verkrijging duidelijk, stellig en zonder voorbehoud verklaart in een schriftelijke verklaring.”
Belastingplichtigen stellen veelal het volgende:
- de Wet differentiatie overdrachtsbelasting heeft als doel en strekking om de positie van particuliere woningkopers te verbeteren ten opzichte van beleggers. Belanghebbende heeft ten tijde van de verkrijging een woning gekocht met de bedoeling om er zelf langdurig te wonen. Dat is ook expliciet verklaard. Dat het bestaande gebouw vervolgens is vervangen door een ander gebouw, maakt het niet anders omdat het gaat om een gebouw op exact dezelfde locatie. Dit past ook onder doel en strekking van de wet. In dit geval dient de teleologische interpretatie voorrang te krijgen boven een grammaticale uitleg, aldus belanghebbende.
De belastingdienst stelt in dergelijke procedures vaak dat er een slooppand is gekocht en geen eigen woning (dus hoog tarief). De wetswijziging maakt het geheel wat troebel. In de parlementaire geschiedenis (memorie van toelichting), staat het volgende:
- Andere natuurlijke personen - niet zijnde starters - die een woning verkrijgen, hebben recht op de toepassing van het verlaagde tarief van 2%, mits zij de woning verkrijgen om deze anders dan tijdelijk als hoofdverblijf te gaan gebruiken. Alle overige verkrijgingen worden vanaf 1 januari 2021 belast tegen het hogere algemene tarief. (…). Dit betekent dat – naast de verkrijging van niet-woningen, zoals bedrijfspanden – ook verkrijgingen van woningen die niet, of slechts tijdelijk, als hoofdverblijf gaan worden gebruikt, worden belast tegen 8%.
Wat een woning is voor de inkomstenbelasting of overdrachtsbelasting is niet altijd eenvoudig te beantwoorden en levert steeds vaker een discussie op (voor de overdrachtsbelasting of aftrek van hypotheekrente). In een uitspraak van de Hoge Raad in 2017 kwam het begrip woning ook al even aan de orde, hier is helder bepaald wat een woning is en wat niet.
Om problemen te voorkomen is het beter dat een koper eerst in de woning gaat wonen en dan - na verloop van een paar maanden - gaat besluiten om de woning volledig te verbouwen (bijvoorbeeld omdat de woning niet goed op de kavel staat of in verband met energiebesparingen).
Tevens moet bij de aankoop niet vaststaan dat de gekochte woning volledig wordt gesloopt, let dus ook goed op de correspondentie en woordkeuze bij overleg met uw architect, de gemeente of aannemer. In deze procedure stond in de koopovereenkomst dat de koper heeft verklaard dat de opstal zou worden gesloopt en dat op de die plek een nieuwe eigen woning wordt gebouwd.
Bron overdrachtsbelasting en eigen woning
Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187)
Rechtbank Noord Nederland d.d. 26 augustus 2025 ECLI:NL:RNHO:2025:9879
Rechtbank Zeeland West Brabant d.d. 4 januari 2024 ECLI:NL:RBZWB:2024:48
Nieuwe leegstandbelasting door gemeenten
Op 23 september 2025 is het gewijzigde amendement van het lid Stultiens c.s. (Kamerstuk 36735-18) door de Tweede Kamer aangenomen. Met deze wijziging wordt een juridische basis gecreëerd voor gemeenten om een leegstandbelasting op woningen in te voeren. Doel van de maatregel is het terugdringen van langdurige leegstand en het beter benutten van de bestaande woningvoorraad.
Gemeenten krijgen mogelijkheid tot heffing leegstandheffing
De wetswijziging introduceert artikel 221a van de Gemeentewet, waarmee gemeenten de bevoegdheid krijgen om een leegstandsheffing op te leggen. Deze heffing kan worden toegepast op gebouwde onroerende zaken, of op delen daarvan die als zelfstandige woonruimte kwalificeren, mits deze binnen de gemeente zijn gelegen en langer dan twaalf maanden onafgebroken leegstaan.
Waarom komt er een leegstandheffing?
In Nederland staan momenteel meer dan 180.000 woningen leeg, waarvan ruim 60.000 al langer dan een jaar. Gezien het structurele woningtekort vormt langdurige leegstand een maatschappelijk probleem.
In Vlaanderen wordt al sinds enkele jaren succesvol gebruikgemaakt van een vergelijkbare maatregel. In 2023 hanteerden 282 van de 300 Vlaamse gemeenten een leegstandsheffing, wat daar heeft geleid tot een significante vermindering van langdurig leegstaande woningen. Dit heeft de Vereniging van Nederlandse Gemeenten (VNG) ertoe gebracht zich positief uit te spreken over invoering van deze bevoegdheid in Nederland.
Wanneer mag gemeente een leegstandheffing of leegstandbelasting invoeren?
De wet biedt ruime beleidsvrijheid aan gemeenten bij de inrichting van de leegstandbelasting. Zij kunnen onder meer zelf bepalen:
- óf zij een leegstandsheffing invoeren;
- wanneer deze belasting ingaat;
- hoe hoog de belasting is, en;
- of het een vast bedrag betreft of een heffing gebaseerd op de WOZ-waarde van de leegstaande woning.
Noot fiscaal jurist inzake leegstandbelasting
In een scriptie uit 2017 wordt al gekeken naar een leegstandbelasting. In België is er al een belasting op woningen die 12 opeenvolgende maanden niet wordt bewoond, de kosten kunnen oplopen tot € 5.000 per jaar (kan per gemeente in België verschillen). In 2025 kwam er dan ook een voorstel van GroenLinks PVDA dat steun kreeg van de PVV, NSC, SP en diverse andere partijen.
Hoewel de verwachting is dat de netto-opbrengst voor gemeenten beperkt zal zijn, ligt de nadruk van de maatregel op het preventieve karakter. De heffing is voornamelijk bedoeld om eigenaren te stimuleren hun vastgoed weer beschikbaar te stellen voor bewoning, hetzij door verkoop, hetzij door verhuur. Eventuele opbrengsten uit de heffing zullen ten goede komen aan de algemene middelen van de gemeente.
In wezen nieuwbouw en omzetbelasting
De oplevering van een onroerende zaak is een levering voor de omzetbelasting. Eenvoudigste voorbeeld is een aannemer die een woning bouwt op de grond van een projectontwikkelaar. Ook het zodanig bewerken van grond waardoor een bouwterrein is ontstaan kwalificeert als een belaste oplevering. Een dergelijke levering doet zich ook voor als een onroerende zaak zo ingrijpend wordt verbouwd, dat een vervaardigde onroerende zaak is ontstaan (goed dat hiervoor niet bestond). Een renovatie of ingrijpend onderhoud (of een functiewijziging) is veelal onvoldoende. Bouwkundige ingrepen en uiterlijke wijzigingen zijn dus van essentieel belang voor de omzetbelasting.
Het criterium 'in wezen nieuwbouw' is een vaag begrip dat in diverse uitspraken van rechters (die we hier behandelen) wordt toegelicht.
Verbouwing kantoor tot hotel is niet in wezen nieuwbouw
Het gerechtshof 's-Hertogenbosch (ECLI:NL:GHSHE:2026:1444) oordeelt dat de verbouwing van een kantoorgebouw tot hotel (met een verbouwingsbudget van € 14.000.000, waarvan slechts circa 6% aan constructieve ingrepen) geen "vervaardigd goed" heeft opgeleverd, omdat volgens vaste jurisprudentie alleen ingrijpende wijzigingen in de bouwkundige constructie tot "in wezen nieuwbouw" leiden en de gevonden wijzigingen daarvoor te beperkt waren. Het hof bevestigt vervolgens dat het "in wezen nieuwbouw"-criterium verenigbaar is met art. 12 lid 2 Btw-richtlijn, onder verwijzing naar de lijn Kozuba/Promo 54 en recente HR-rechtspraak. De discussie omtrent "in wezen nieuwbouw" is de door de Hoge Raad herhaardelijk behandeld, zie onder meer Hoge Raad d.d. 19 november 2010 (ECLI:NL:HR:2010:BM6681) (introductie in wezen nieuwbouw) en Hoge Raad 4 november 2022 (ECLI:NL:HR:2022:1577) en in Hoge Raad 11 november 2022 (ECLI:NL:HR:2022:1609). In dit geval ging het dus mis omdat de bouwkundige constructie wel aangepast, maar de functie, identiteit en herkenbaarheid niet voldoende zijn aangepast, een dubbeltje op de kant wat ook kan liggen aan het slecht voeren van de procedure en/of de rechter te weinig meenemen in de situatie voordien en achteraf. Wat het ook lastig maakt is dat een fiscale rechter over een bouwkundige wijziging moet oordelen. De enkele wijziging van kantoor naar hotel is volgens de Hoge Raad niet voldoende.
Verbouwing kantoor tot hotel geen in wezen nieuwbouw
X koopt een kantoorgebouw voor een kleine 5.000.000 euro. Het gebouw wordt - in samenspraak met de huurder - verbouwd tot een hotel. De verbouwingskosten bedragen zo'n 7.000.000 euro. De investering had wel zin, na de verbouwing wordt de waarde van het hotel ingeschat op zo'n 16.000.000 euro (heffingsgrondslag overdrachtsbelasting). X verkoopt het hotel aan Y voor 15.800.000 euro. X verzoekt de inspecteur om te verklaren dat de verbouwing heeft geleid tot een nieuw vervaardigd goed (artikel 11 lid 3 Wet OB). Het verzoek wordt afgewezen, dus levering met overdrachtsbelasting en niet met omzetbelasting. De rechtbank Zeeland West Brabant d.d. 27 maart 2023 (ECLI:NL:RBZWB:2023:1980) heeft over de casus prejudiciele vragen gesteld aan de Hoge Raad (ECLI:NL:HR:2022:1577). Naar aanleiding van deze vragen concludeert de Rechtbank dat de aanpassingen van de bouwkundige constructie onvoldoende ingrijpend zijn om tot de conclusie te komen dat sprake is van "in wezen een nieuw gebouw". Ook het Kozuba - arrest van het HvJ EU geeft geen aanleiding om te betwijfelen of de maatstaf "in wezen nieuwbouw" vanuit EU perspectief kan worden gehanteerd. X stapt vervolgens naar het gerechtshof. Het Gerechtshof d.d. 30 juli 2025 (ECLI:NL:GHSHE:2025:2119) oordeelt (als echte aannemer) dart de verbouwing van het gebouw niet dusdanig ingrijpend is geweest dat dit heeft geleid tot een situatie waarin in wezen nieuwbouw is ontstaan.
De reden dat geen sprake is van in wezen nieuwbouw is
- de uiterlijke verschijningsvorm van het gebouw niet ingrijpend is veranderd.
- de bestaande oppervlakken zijn vrijwel gelijk
- de wijzigingen in de bouwkundige constructie zijn beperkt
- skelet van het gebouw is blijven bestaan
Dat de functie (kantoor naar hotel) is gewijzigd is kennelijk minder relevant.
Oud kantoorgebouw kwalificeert na herontwikkeling als "in wezen nieuwbouw"
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 11 juni 2025 ECLI:NL:GHSHE:2025:1616 ging het wederom om een gebouw dat volledig "op de kop wordt gezet". De Rechtbank Zeeland West Brabant heeft er op 10 maart 2023 ECLI:NLRBZWB:2023:1547 ook al naar gekeken en kwam nog tot een andere conclusie. De rechtbank oordeelt vervolgens dat de herontwikkeling van een oud kantoorgebouw met buitenterrein niet zo ingrijpend is dat daardoor een in wezen nieuw gebouw is ontstaan. Het Gerechtshof geeft een heldere en nuttige invulling van het begrip "in wezen nieuwbouw". In deze zaak stond centraal of de levering van een gebouw - zonder toepassing van artikel 37d Wet omzetbelasting (overgang algemeenheid van goederen) - als levering van een nieuw gebouw belast moet worden met BTW of niet. Zo ja, dan is de samenloopregeling van toepassing en is geen overdrachtsbelasting verschuldigd over de verkrijging van het kantoorgebouw. In dit geval is het kantoorgebouw volledig gestript tot er een casco van beton overbleef. De verdiepingen worden opnieuw ingedeeld en de gevels, daken en installaties zijn vervangen en uitgebreid. Er komt een extra fundering, een mooi restaurant, trappenhuis en centrale kern. De kosten van de verbouwing bedragen ruim 50 miljoen euro. Na de herontwikkeling wordt het verkocht voor ruim 210 miljoen euro. Los van basis omstandigenheden zoals, functiewijziging, bouwkundige indentiteit en uiterlijke herkenbaarheid / naamsbekendheid voegt het Gerechtshof er nog een paar dingen aan toe (die volgens het Hof van essentieel belang zijn), zoals:
- constructieve wijzigingen
- wijziging stalen constructie
- extra heipalen
- nieuwe schat
In deze procedure verwees belanghebbende naar diverse uitspraken van de Hoge Raad, zoals Hoge Raad d.d. 19 november 2010 ECLI:NL:HR:2010:BM6681, Hoge Raad 4 november 2022, ECLI:NL:HR:2022:1577, Hoge Raad 11 november 2022, ECLI:NL:HR:2022:1609 en Hoge Raad 31 januari 2025, ECLI:NL:HR:2025:157.
Bij de beantwoording van de vraag of in wezen een nieuw gebouw is ontstaan,
moet – volgens de huidige stand van de jurisprudentie – worden vastgesteld
wat er in bouwkundig opzicht met het bestaande gebouw is gebeurd. Alleen
wijzigingen in de bouwkundige constructie, daaronder begrepen
vervanging (van een deel) van de bestaande bouwkundige constructie, kunnen
de conclusie rechtvaardigen dat een verbouwing zo ingrijpend is geweest
dat daardoor in wezen een nieuw gebouw is ontstaan. Of zulke wijzigingen
zodanig ingrijpend zijn geweest, is afhankelijk van de omstandigheden van
het geval. Factoren zoals de eventuele functiewijziging, de (bouwkundige)
identiteit, de uiterlijke herkenbaarheid of de naamsbekendheid van een
gebouw voor en na de verbouwing kunnen aanwijzingen zijn voor de constatering
dat een verbouwing in bouwkundig opzicht zo ingrijpend is geweest dat in
wezen een nieuw gebouw is ontstaan. Zij zijn voor die beoordeling echter
niet doorslaggevend, noch op zichzelf, noch tezamen genomen, en evenmin
noodzakelijk, zie voor een verdere toelichting Hoge
Raad d.d. 11 november 2022 ECLI:NL:HR:2022:1609
In de basis zijn leveringen en diensten tussen ondernemers belast met BTW. Als er geen BTW speelt is sprake van een uitzondering, deze moet strikt worden beoordeeld en uitgelegd (aldus Kozuba arrest ECLI:NL:EU:C;2017:869). In dit geval is het Hof van mening dat de verbouwing dusdanig ingrijpend is geweest dat er voor de BTW in wezen een nieuw gebouw is ontstaan. Zonder toepassing van artikel 37d Wet omzetbelasting zou dus sprake zijn van een BTW belaste levering. De Belastingdienst moet in dit geval dus de ontvangen overdrachtsbelasting terugbetalen. De vlag op het gebouw kan uit !
Herontwikkeling kantoorgebouw en in wezen nieuwbouw
Het hof oordeelt op 11 juni 2025 (ECLI:NL:GHSHE:2025:1616) dat de herontwikkeling van een oud kantoorgebouw met buitenterrein dusdanig ingrijpend is geweest dat daardoor een in wezen een nieuw gebouw in de zin van artikel 11, derde lid, aanhef en letter b, Wet OB is ontstaan. De Rechtbank Zeeland West Brabant dacht hier op 10 maart 2023 ECLI:NL:RBZWB:2023:1547 nog anders over. Het hof hecht meer belang aan het feit dat er wel degelijk constructieve wijzigingen ten opzichte van het oude pand hebben plaatsgevonden, en dan met name de wijzigingen in de stalen constructie, de extra heipalen en de nieuwe schacht. Project BV koopt in 2013 voor € 18.000.000 aan vastgoed, dit vastgoed wordt grondig verbouwd voor € 50.000.000. In 2018 koopt Project BV voor ruim € 215.000.000 vastgoed met een beroep op de samenloopvrijstelling (artikel 15 lid 1 a wet BRV 1970, met beroep op besluit van 16 maart 2017 dat in 2022 is aangepast).
Geen sprake van in wezen nieuwbouw
In een procedure bij het Gerechtshof Amsterdam d.d. 18 juni 2024 (ECLI:NL:GHAMS:2024:1771) kwam het begrip "in wezen nieuwbouw" ook aan de orde. Onder verwijzing naar het Kozuba premium arrest komt het Hof tot de conclusie dat hiervan geen sprake is (Hof van Justitie EU d.d. 16 november 2017 ECLI:EU:C:2017:869). Ook de rechtbank Noord Nederland kwam op 27 oktober 2022 (ECLI:NL:RBNHO:2022:9550) tot dezelfde conclusie. Deze casus ging over het volgende onderwerp:
Feiten en achtergrond in wezen nieuwbouw voor de BTW
- Belanghebbende heeft overdrachtsbelasting voldaan op de verkrijging van aandelen in een onroerendezaakrechtspersoon.
- Het ging om een kantoorpand dat door een ingrijpende renovatie en verbouwing was gemoderniseerd.
- De rechtbank en het hof moesten beoordelen of sprake was van ‘in wezen nieuwbouw’, wat bepalend is voor de fiscale behandeling.
- Belanghebbende kiest de koninklijke route en draagt ruim € 3.400.000 aan overdrachtsbelasting af bij de verkrijging van een vastgoed BV en vervolgens gaat belanghebbende hiertegen in de bezwaar en beroep.
Kern van het geschil en de uitspraak over in wezen nieuwbouw voor de BTW
- Is het pand door de verbouwing een nieuw vervaardigde onroerende zaak geworden? Indien ja, zou een vrijstelling van overdrachtsbelasting van toepassing kunnen zijn. Verbouwing is grondig en opvangrijk (4x de aankoopkosten). Is er sprake van "in wezen nieuwbouw waardoor de overdracht met BTW kan plaatsvinden en dus geen overdrachtsbelasting".
- De inspecteur stelde dat de wijzigingen onvoldoende ingrijpend waren om te spreken van in wezen nieuwbouw.
- Het hof onderschrijft de uitspraak van de rechtbank dat geen sprake is van in wezen nieuwbouw.
- Het Hof gaat vervolgens bouwvakker spelen, de bouwkundige constructie is grotendeels intact gebleven; alleen hoekkolommen zijn vervangen. Factoren zoals het uiterlijk, investeringen en gebruiksverbeteringen zijn niet doorslaggevend.
- Artikel 12 van de Btw-richtlijn heeft geen rechtstreekse werking; Nederland heeft een eigen invulling gegeven aan het begrip ‘vervaardigen’.
Tips voor de praktijk bij in wezen nieuwbouw
- Juridische normering: In wezen nieuwbouw vereist ingrijpende wijzigingen in de bouwkundige constructie. Andere factoren, zoals investering en uitstraling, zijn ondersteunend maar niet doorslaggevend.
- Een inspectierapport kan doorslaggevend zijn. Duidelijke en volledige documentatie van alle wijzigingen is cruciaal.
- De uitleg van de Nederlandse wetgever over ‘vervaardigen’ binnen de omzetbelasting heeft stand gehouden tegenover Europese richtlijnen. Dit wordt ook door de Hoge Raad bevestigd op 31 januari 2025 (ECLI:NL:HR:2025:157)
- Wanneer een project wordt gepositioneerd als nieuwbouw, moet dit onderbouwd worden met een diepgaande analyse van bouwkundige wijzigingen. Ondersteun standpunten met onafhankelijke deskundigenrapporten om de mate van verbouwing aan te tonen.
- Het parket van de Hoge Raad geeft een heldere toelichting met verwijzigingen naar diverse rechtspraak (ECLI:NL:PHR:2024:1283). Nieuwe gevels en functionele wijzigingen zijn niet voldoende. Volgens de Hoge Raad moeten er belangrijke wijzigingen in de bouwkundige constructie worden aangepast. Volgens belanghebbende kunnen de normen lager worden gesteld, dit op grond van het Kozuba arrest (EU).
Procedure Hoge Raad inzake in wezen nieuwbouw (spelregels)
Op 4 november 2022 in een arrest gewezen over de spelregels. Henk koopt een kantoorgebouw in 2015 voor € 5.000.000. Het gebouw wordt in overleg met de huurder in 2017 en 2018 volledig verbouwd tot een mooi hotel. De verbouwingskosten bedragen ruim € 7.000.000. De waarde na de verbouwing bedraagt € 16.300.000. Piet koopt het hotel in 2018 voor € 15.800.000. Piet verzoekt de inspecteur om vast te stellen dat de verbouwing heeft geleid tot een vervaardigd nieuw goed (artikel 11 lid 3 letter b Wet Omzetbelasting).
De inspecteur doet niet mee. De Rechtbank weet het niet precies en stelt (prejudiciële) vragen aan de Hoge Raad. De kern is: welke criteria gelden er om te beoordelen of na een stevige verbouwing een gebouw als 'nieuw of eerste ingebruikneming' moet worden gezien?
De Hoge Raad komt tot het volgende:
- Wat is er bouwkundig gebeurd?
- Alleen wijzigingen in de bouwkundige constructie, daaronder begrepen vervanging (van een deel) van de bestaande bouwkundige constructie, kunnen de conclusie rechtvaardigen dat een verbouwing zo ingrijpend is geweest, dat daardoor in wezen een nieuw gebouw is ontstaan.
- Aanwijzingen voor een drastische verbouwing zijn: (a) bouwkundige identiteit / uiterlijke herkenbaarheid; (b) wijzigingen in functie in de zin van gebruiksmogelijkheden van de onroerende zaak; (c) de grootte van de gedane investeringen; en (d) de door verbouwing gerealiseerde meerwaarde.
- Of zulke wijzigingen zodanig ingrijpend zijn geweest, is afhankelijk van de omstandigheden van het geval.
Noot fiscaal jurist inzake 'in wezen nieuwbouw'
Er is al lange tijd behoefte aan meer helderheid over het begrip 'in wezen nieuwbouw'. Veel van onze klanten en de vastgoedpraktijk keken dan ook uit naar de beantwoording van de door de rechter gestelde vragen aan de Hoge Raad. Er zijn nu enige richtlijnen, maar de onduidelijkheid is gebleven.
Wat we nu wel weten is het volgende, de bouwkundige constructie moet veranderen. Aanwijzigingen hiervoor zijn:
- De bouwkundige identiteit (en uiterlijke herkenbaarheid) moet wijzigen;
- De aanwendingsmogelijkheden van het pand moeten wijzigen (dus de functie van het pand);
- De omvang van de investeringen is belangrijk;
- De gerealiseerde meerwaarde door de verbouwing is belangrijk.
De onderlinge weging en invulling blijven echter onduidelijk. De feiten blijven dus van essentieel belang en voordien zekerheid krijgen lijkt een lastige opgave.
Van een nieuw onroerend goed is volgens de Hoge Raad niet snel sprake. Het arrest heeft niet veel meer duidelijkheid gebracht, maar dat dit wel een moeizaam traject is. Dit volgt ook wel uit diverse eerdere uitspraken van lagere rechters. In een procedure bij het Gerechtshof (in 2020), inzake een voormalig postkantoor, is wel bepaald dat er een nieuw onroerend goed is ontstaan.
Onze fiscaal juristen kunnen u helpen met de beoordeling of er kansen en / of risico's zijn. Neem gerust conctact op met onderstaande fiscalisten.
Bron omzetbelasting en nieuw gebouw
Hoge Raad 4 november 2022 ECLI:NL:HR:2022:1577
Hoge Raad 11 november 2022 ECLI:NL:HR:2022:1609
Gerechtshof Amsterdam d.d. 18 juni 2024 (ECLI:NL:GHAMS:2024:1771
Btw-tarief onderhoudswerkzaamheden aan gemengde panden gewijzigd per 1 juli 2025
De btw-regels voor bepaalde werkzaamheden in gemengde panden zijn gewijzigd. Voor 1 juli 2025 mocht bij meer dan 50% particuliere bewoning voor werkzaamheden aan het hele pand het 9%-tarief worden berekend, maar na 1 juli 2025 geldt het 9%-tarief alleen nog voor werkzaamheden aan het woongedeelte. Verricht u veel onderhoudsdiensten aan woningen en bedrijfspanden? Dan is het raadzaam om goed in beeld te brengen of uw dienst belast is met 9% of 21% btw. Wij hebben e.e.a even voor u praktisch op een rijtje gezet.
Regels tot 1 juli 2025 inzake laag of hoog BTW tarief bij onderhoud
Als het gemengde pand voor meer dan 50% voor particuliere bewoning werd gebruikt, dan mocht het hele pand voor de genoemde werkzaamheden als woning worden aangemerkt. Het tarief van 9% kon dan op de werkzaamheden voor het hele pand worden toegepast. Als het pand voor minder dan 50% werd gebruikt voor particuliere bewoning, dan moest er worden gesplitst. Werkzaamheden aan het gedeelte dat werd gebruikt voor particuliere bewoning waren belast met 9% btw, werkzaamheden aan het overige gedeelte waren belast met 21% btw.
Nieuwe regels vanaf 1 juli 2025 inzake laag of hoog tarief bij onderhoud
- Het 9%-tarief mag alleen nog worden toegepast op het woongedeelte.
- Voor werkzaamheden aan ruimten die een andere (bijvoorbeeld zakelijke) functie hebben geldt het 21%-tarief.
- Gemeenschappelijke ruimten en voorzieningen die gemengd gebruikt worden, dienen voor de toepassing van het btw-tarief verdeeld te worden op basis van het deel van het gebouw dat bestemd is voor particuliere bewoning en het deel van het gebouw dat bestemd is voor andere doeleinden, zoals bedrijfsdoeleinden. Voor deze ruimten en voorzieningen moet er dus een gedeelte 9% btw en een gedeelte 21% btw in rekening gebracht worden.
Voor welke werkzaamheden en voor welke panden gaan de nieuwe BTW regels gelden?
Het gaat om het isoleren, schilderen, stukadoren en behangen van woningen die ouder zijn dan 2 jaar en het schoonmaken in woningen, waarbij de woning niet ouder hoeft te zijn dan 2 jaar.
Isoleren en BTW tarief
De arbeidskosten voor het aanbrengen van het isolatiemateriaal aan vloeren, muren en daken bij woningen ouder dan 2 jaar vallen onder het 9%-tarief. Voorbeelden van isolatiemateriaal zijn o.a. glaswol, steenwol, piepschuim, thermokussens en kleikorrels. Deuren, kozijnen en riet zijn voorbeelden van zaken die niet gelden als isolatiemateriaal.
De (isolatie)materialen vallen onder het 21%-tarief, ook als u die materialen in uw eigen bedrijf maakt. Andere werkzaamheden zoals sloopwerk voorafgaand aan het isoleren, het installeren van zonwering of het bouwen van een dakkapel vallen onder het 21%-tarief.
Schilderen en BTW tarief
Het schilderen van woningen ouder dan 2 jaar valt onder het 9%-tarief. Het gaat ook om:
- De gebruikte materialen
- Het voorbereiden van het schilderwerk
- Voorbehandelingen
- Het lakverven, vernissen en beitsen
- Het aanbrengen van een giet- of coatingvloer, alleen als er sprake is van het aanbrengen van een verfproduct
- Het binnen een verfsysteem aanbrengen van flakes op trappen en vloeren
Het schuren en lakken van parketvloeren of andere houten vloeren valt alleen onder het 9%-tarief als die vloer in bouwkundig opzicht onderdeel uitmaakt van de woning.
Onder het 21%-tarief vallen werkzaamheden die te ver afstaan van het schilderwerk. Bijvoorbeeld:
- Herstellen van de ondergrond met nieuwe vervangende delen van hetzelfde materiaal, zoals het aanbrengen van houten inzetstukken in kozijnen en het vervangen van houten onderdorpels
- Vervangen van ramen, deuren en kozijnen
- Kitwerk aan de constructie, zoals het afkitten van bouwelementen aan gevels
- Grootschalige betonreparatie
- Stralen, impregneren en injecteren van stenen, metalen en betonnen ondergronden
- Het enkel herstellen van voegen in metselwerk
- Aanbrengen van glas en de bijhorende werkzaamheden
- Vochtvrij maken van kelders
- Het aanbrengen van wrapfolie op objecten, bijvoorbeeld op keukendeuren
Behangen en BTW tarief
Het behangen van woningen ouder dan 2 jaar valt onder het 9%-tarief. Dit tarief geldt voor behangen, noodzakelijke voorbereidingswerkzaamheden voor het behangen en gebruikte materialen zoals lijm. Leveren van behang valt onder het 21%-tarief.
Stukadoren en BTW tarief
Het stukadoren van woningen ouder dan 2 jaar valt onder het 9%-tarief. Het gaat ook om het voorbereiden van het stukadoorwerk, voorbehandelingen en de gebruikte materialen. Werkzaamheden die te ver afstaan van het stukadoorswerk vallen onder het 21%-tarief. Bijvoorbeeld het plaatsen van gipswanden, aanbrengen van tegels op wanden en het leggen van vloeren
Schoonmaken en BTW tarief
Het schoonmaken in woningen. Hierbij hoeft de woning niet ouder dan 2 jaar te zijn.
Schoonmaakwerk in de woning valt onder het 9%-tarief. Onder het 21%-tarief vallen:
- Schoonmaakwerkzaamheden aan de buitenkant van de woning
- Specifieke schoonmaakdiensten, zoals schoorsteenvegen en CV-reiniging
- Schoonmaakwerkzaamheden die meestal worden uitgevoerd door een gespecialiseerd
bedrijf met speciale apparatuur
Voorbeelden zijn het in de was zetten van parketvloeren, het reinigen van portieken met hogedrukreinigers, brand- en roetreiniging, schoonmaak bij zware vervuiling, reiniging waterschade, ontruimen en reiniging na overlijden van de bewoner.
Woning en gemengde panden, hoe zit het met BTW tarief bij onderhoud
De regels gelden voor woningen die ouder zijn dan 2 jaar. De termijn van 2 jaar gaat in vanaf de datum waarop een pand voor het eerst als woning wordt gebruikt. Is een woning gebouwd in verschillende stadia? Dan moet de woning voor minimaal 50% bestaan uit delen die ouder zijn dan 2 jaar.
Gemengd gebruikte panden en BTW bij onderhoud
Gemengde panden zijn gebouwen die zowel een woonfunctie als een andere (bijvoorbeeld zakelijke) functie hebben. Er zijn verschillende typen gemengde panden.:
- Woon-werkpanden
Voorbeelden zijn woon-winkelpanden of panden met een kantoor aan huis. - Woonpanden met gemeenschappelijke ruimten en voorzieningen
Denk aan appartementencomplexen met een hal, trappenhuis of lift. Deze gemeenschappelijke ruimten en voorzieningen worden geacht tot het woongedeelte te behoren en vallen onder het 9%-tarief, tenzij deze ruimten en voorzieningen gemengd worden gebruikt. - Panden met gemengd gebruik
Een voorbeeld van panden met gemengd gebruikt zijn bejaarden-, verzorgings- en verpleeginstellingen. Deze panden hebben vaak: - Bewonerskamers (woonfunctie)
- Gemeenschappelijke ruimten zoals eetzalen, recreatieruimten, trappen en liften
- Zakelijk ruimten zoals behandelkamers
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron: Besluit omzetbelasting toelichting tabel I, actualisering van het besluit van 31 maart 2022, nr 2022-6334.
Parkeerterrein met klinkerbestrating is een bouwterrein.
Kwalificeren zes kavels met o.a. klinkerbestrating, ontstaan uit de splitsing van een perceel met een parkeerterrein, als ‘onbebouwde grond’ voor de omzetbelasting? De Advocaat-Generaal adviseert de Hoge Raad in onderstaande casus om het beroep in cassatie ongegrond te verklaren. De zaak die we hier behandelen gaat over diverse kavels die voor een buitenstaander worden gezien als parkeerplaats. Is dit onbebouwde grond (bouwterrein) of is sprake van een "gebouw".
Is een parkeerterrein een bouwterrein of niet
- X BV kocht in 2018 een perceel met onder meer een parkeerterrein, voorzien van klinkerbestrating, een lantaarnpaal, stoepranden en afwateringsputten.
- De opstallen waren langer dan twee jaar in gebruik genomen.
- Het perceel werd kadastraal gesplitst in kavels 6 tot en met 11. Deze kavels werden in april 2020 in ongewijzigde staat geleverd aan particulieren. Op alle kavels lag een klinkerbestrating.
- Kavel 8 had daarnaast één afwateringsput en één lantaarnpaal.
- De kavels 9 en 11 hadden afwateringsputten.
- De kavels 6, 7 en 10 hadden geen van deze voorzieningen.
De Belastinginspecteur merkte alle kavels aan als ‘onbebouwde grond’, dus bouwterreinen waarvan de levering belast is met btw.
Wettelijke basis bouwterrein in kader BTW levering
Op grond van artikel 11, lid 1, onderdeel a Wet OB is de levering van een bouwterrein belast met btw. De definitie van een bouwterrein is volgens artikel 11, lid 4 Wet OB ‘onbebouwde grond die kennelijk bestemd is om te worden bebouwd met één of meer gebouwen’.
Grond wordt als bouwterrein aangemerkt als:
- die is bewerkt of bewerkt wordt ten behoeve van bebouwing,
- voorzieningen zijn of worden getroffen die uitsluitend dienstbaar zijn aan de grond,
- in het bestemmingsplan een bouwbestemming is opgenomen,
- omgevingsvergunning voor bebouwing is verleend.
Rechtbank Gelderland inzake begrip gebouw en parkeerterrein
Rechtbank Gelderland oordeelde in 2023 dat de kavels wél bebouwde grond waren, omdat de klinkerbestrating, mede door de bewerkte ondergrond en opsluitbanden, niet zonder inspanningen en aanzienlijke kosten te verwijderen was.
Gerechtshof Arnhem-Leeuwarden inzake begrip gebouw en parkeerterrein
Gerechtshof Arnhem-Leeuwarden deelt de mening van de rechtbank niet en oordeelde dat de kavels afzonderlijk moesten worden beoordeeld. Het Hof stelde dat de klinkerbestrating op zichzelf niet vast met de grond was verbonden, aangezien de klinkers los op een zandbed lagen. Om die reden werden kavels 6, 7, 9, 10 en 11 als onbebouwde grond aangemerkt, waarbij de afwateringsputten op kavels 9 en 11 als verwaarloosbaar werden beschouwd. Voor kavel 8 honoreerde het Hof echter het beroep op het vertrouwensbeginsel en merkte het, op basis van paragraaf 3.2.1 van het Vastgoedbesluit 2023, de klinkerbestrating als gebouw aan vanwege de aanwezige lantaarnpaal en afvoerput, in combinatie met een afgegraven toplaag en drainage. De levering van kavel 8 werd zodoende vrijgesteld van omzetbelasting en belast met overdrachtsbelasting.
Hoge Raad en AG inzake bouwterrein
X BV was het hier niet mee eens en ging naar de Hoge Raad. X BV diende de volgende klachten in.
In klacht 1 stelde X BV dat het Hof de Maierhofer-maatstaf (constructie is ‘niet gemakkelijk te demonteren of te verplaatsen’) had miskend bij de beoordeling van de verbondenheid van de klinkerbestrating. De A-G concludeert dat het Hof weliswaar de Maierhofer-maatstaf niet expliciet toepaste, maar dat in het oordeel dat de klinkers in het geheel niet verbonden waren met de grond, besloten ligt dat deze gemakkelijk te demonteren of te verplaatsen zijn. Dit oordeel van het Hof doet volgens de A-G recht aan de strekking van de Maierhofer-maatstaf. Hierop is ook aansluiting gezocht met de criteria uit het arrest Leichenich, ‘zonder inspanningen en zonder aanzienlijke kosten’. De klacht dat het Hof ten onrechte voorbijging aan de wetsgeschiedenis, waaruit zou blijken dat vergelijkbare constructies (straten, wegen, pleinen) als gebouwen worden aangemerkt, faalt eveneens. De A-G licht toe dat de voorbeelden in de wetsgeschiedenis enkel dienen ter verduidelijking van het begrip ‘bouwwerk’, niet van het begrip ‘vast met de grond verbonden gebouw’. Voor een gebouw is immers een vaste verbinding met de grond vereist, conform artikel 12(2) Btw-richtlijn en artikel 13ter Btw-uitvoeringsverordening.
De tweede klacht betrof het ten onrechte niet toepassen van het Vastgoedbesluit 2013 in plaats van het Vastgoedbesluit 2023. De A-G oordeelt dat het Vastgoedbesluit 2013 wets-interpreterend beleid is, dat conform de wet en de Btw-richtlijn dient te worden uitgelegd. Dit betekent dat de daarin genoemde voorbeelden (zoals atletiekbanen en kunstgrasvelden) alleen als gebouw kwalificeren voor zover zij vast met de grond zijn verbonden. Voor klinkerbestrating is dit niet het geval. X BV kon hieraan dus geen vertrouwen ontlenen. De A-G wijst tevens naar ongepubliceerd beleid en standpunten van de Kennisgroep Omzetbelasting. Het uitgangspunt hierin is dat klinkerbestrating niet als gebouw kwalificeert, tenzij specifieke voorzieningen moeilijk te verwijderen zijn.
In klacht drie betwist X BV de afzonderlijke beoordeling van de kavels in plaats van het gehele terrein. De A-G bevestigt de regel dat voor de omzetbelasting een afzonderlijke beoordeling per onroerende zaak geldt, met name wanneer onroerende zaken juridisch of fysiek te onderscheiden zijn en afzonderlijk kunnen worden gebruikt. De Hoge Raad heeft meermaals de ‘kavel’-benadering’ ondersteunt. Volgens de A-G zijn de criteria voor ‘vast met de grond verbonden’ per afzonderlijke kavel correct toegepast, ondanks het opmerkelijke feit dat Kavel 8, met drainage en lantaarnpaal, wel als bebouwd is aangemerkt.
De vierde klacht faalt ook, omdat het Hof, met het oordeel dat de klinkers los op een zandbed liggen, voldoende heeft gemotiveerd.
Advocaat-Generaal Ettema geeft de Hoge Raad in overweging om de klachten ongegrond te verklaren.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Bron parkeerterrein en bouwkavel
Rechtbank Gelderland d.d. 11 januari 2023, ECLI:NL:RBGEL:2023:66
Gerechtshof Arnhem-Leeuwarden d.d. 2 juli 2024, ECLI:NL:GHARL:2024:4430
Hoge Raad, ECLI:NL:PHR:2025:822
Maierhofer-arrest 16-01-2003,C-315/00, ECLI:EU:C:2003:23
Leichenich, 15-12-2012, C-532/11, ECLI:EU:C:2012:720
Geen verlaagd tarief overdrachtsbelasting voor monumentaal pand verbouwd tot bank
De vraag wanneer een pand nog kwalificeert als woning voor de overdrachtsbelasting blijft de gemoederen bezighouden. In een conclusie van 25 juli 2025 (ECLI:NL:PHR:2025:818) adviseert de Advocaat-Generaal (A-G) bij de Hoge Raad dat een monumentaal grachtenpand in Amsterdam, oorspronkelijk als woning gebouwd maar in 1935 ingrijpend verbouwd tot bankgebouw, niet onder het verlaagde 2%-tarief valt. In een eerder artikel mocht het tarief van 2% wel worden toegepast, waar zitten de verschillen?
Woning is na verbouwing bankgebouw
Het pand werd in de 18e eeuw als woonhuis gebouwd, maar in 1935 verbouwd voor gebruik als bank en later als verzekerings- en kantoorpand. Daarbij zijn ingrijpende constructieve aanpassingen gedaan: de inbouw van kluizen, versteviging van de fundering, wijzigingen in de indeling en de installatie van een lift. Sindsdien hebben meerdere renovaties plaatsgevonden, steeds gericht op kantoorgebruik. In 2018/2019 is het pand opnieuw grootschalig gerenoveerd, maar wederom ten behoeve van een kantoorfunctie (hoofdkantoor van een modeconcern).
De koper stelde dat het pand met beperkte aanpassingen (zoals de aanleg van een badkamer) weer voor bewoning geschikt zou zijn en dus als woning moest worden aangemerkt.
In cassatie ging het om de vraag of het pand in 2019 nog zijn aard van woning had behouden. Volgens de koper wel, omdat het oorspronkelijk als woning is gebouwd en nog steeds bouwkundige kenmerken van een woonhuis vertoont. De inspecteur en de feitenrechters waren het daar niet mee eens en zagen een kantoorpand.
De A-G volgt het Hof en stelt dat het pand uiterlijk in 1935 zijn woning-aard heeft verloren door de ingrijpende verbouwing tot bank. De latere renovaties hebben de kantoorfunctie alleen maar versterkt. Het criterium van “beperkte aanpassingen” speelt hier volgens de A-G geen rol meer: wie een pand zó ingrijpend verbouwt dat het naar zijn aard een ander type gebouw wordt, kan het niet met kleine ingrepen weer tot woning maken. Terugkeer naar woonfunctie is dan alleen met opnieuw ingrijpende verbouwingen mogelijk.
Het verlaagde tarief was dus niet van toepassing. Het cassatieberoep van de koper moet volgens de A-G ongegrond worden verklaard.
Vergelijking met de zaak bij Hof ’s-Hertogenbosch
Opvallend is dat het oordeel hier tegenovergesteld is aan de zaak die het Hof ’s-Hertogenbosch eerder behandelde (ECLI:NL:GHSHE:2025:1776). Daar ging het om een pand dat in de jaren zeventig tot kantoor was verbouwd (zie artikel), maar waarbij de aanpassingen beperkt waren. Het Hof vond dat slechts kleine ingrepen (zoals het dichten van gaten en plafonds) nodig waren om het pand weer bewoonbaar te maken. Het pand behield daarom zijn aard van woning en het 2%-tarief kon worden toegepast.
Het verschil zit in de aard en omvang van de verbouwingen:
- In de zaak van het Hof ’s-Hertogenbosch waren de wijzigingen functioneel en relatief licht, zodat de woningstructuur behouden bleef.
- In de Amsterdamse zaak uit 1935 was sprake van fundamentele ingrepen (kluizen, lift, funderingsversterking, indelingswijzigingen), waardoor het pand zijn woningkarakter definitief verloor.
Rechtbank inzake monument wat wel als woning wordt gezien
De wereld is soms verwarrend. De Rechtbank Zeeland West Brabant doet op 8 april 2025 (ECLI:NL:RBZWB:2025:2031) uitspraak inzake een monumentenpand dat ooit als woning is gebouwd maar ondertussen wordt gebruikt als winkelpand. De vraag die hier speelde was hetzelfde, namelijk 2% overdrachtsbelasting (woningen) of 10,4% (overige gebouwen). Het Rijksmomument is gebouwd rond 1800 en bouwgegevens zijn er niet echt bekend. Net na de eerste wereldoorlog (in 1924) is er een vergunning verstrekt tot verbouwing tot een winkelpand. Ruim 50 jaar daarna zijn er enkele aanpassingen in de winkel uitgevoerd. De laatste verbouwing is 20 jaar geleden. Belastingplichtige kocht het monument in 2020 voor een krappe 3.000.000 euro, dit met tarief voor de overdrachtsbelasting van 6% (toen het hoge tarief). Vervolgens komt belastingplichtige in bezwaar en beroep. De rechtbank is liefhebber van rijksmonumenten en stelt dat het object moet worden gezien als woning omdat deze ooit als zodanig is gebouwd en met een paar (beperkte) aanpassingen weer kan dienen als woning.
Noot fiscaal jurist inzake 2% overdrachtsbelasting
Deze conclusie maakt duidelijk dat niet elk pand dat ooit als woning is gebouwd automatisch onder het lage tarief valt. Doorslaggevend is of de woning-aard na verbouwingen nog aanwezig is. Zijn er slechts beperkte aanpassingen nodig om het pand weer bewoonbaar te maken, dan blijft de woningstatus behouden. Zijn de wijzigingen echter zodanig fundamenteel dat de aard blijvend verandert, dan vervalt het verlaagde tarief. De wet kent geen duidelijk definitie van het begrip woning. De wetsgeschiedenis stelt dat er moet worden gekeken naar het pand op het moment van overdracht, was het op dat moment bestemd voor bewoning. Dit kan kennelijk nog alle kanten op. In de basis wordt er gekeken naar een uitspraak van de Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290. Dit betrof een viertal arresten (ECLI:NL:HR:2017:290, ECLI:NL:HR:2017:291, ECLI:NL:HR:2017:294 en ECLI:NL:HR:2017:295) met een uitgebreide toelichting van de AG (ECLI:NL:PHR:2016:1222 d.d. 23 november 2016. Het betrof een kantoorpand dat wordt verbouwd tot woning, een monumentaal kantoorpand zonder keuken en badkamer welke wordt verbouwd tot woning en een woning welke in gebruik was als praktijkruimte. Soms waren het woningen en soms niet. Het oogmerk van belastingplichtige was in alle arresten relevant. Een onroerende zaak geldt als woning, aldus de Hoge Raad, als deze voor bewoning is ontworpen en gebouwd. Dat is ook zo als een woning na een verbouwing met het oog op een andere bestemming dan wonen vrij gemakkelijk weer voor bewoning geschikt te maken is. Een belastingplichtige heeft dus bij een discussie een bouwman of aannemer nodig die een toelichting gaat geven.
Net als in het vorige artikel geldt dat sinds 2021 bovendien een aanvullende eis bestaat: alleen natuurlijke personen die de woning duurzaam als hoofdverblijf gaan gebruiken, kunnen het lage tarief van 2% toepassen. Wanneer je een pand aanschaft met de bedoeling om dit te gaan verbouwen tot appartementen zou nu derhalve het lage tarief niet van toepassing zijn.
Kantoor wordt woning gevolgen overdrachtsbelasting
Een onroerende zaak die oorspronkelijk als woning is gebouwd maar later is verbouwd tot kantoor, kan nog steeds als woning kwalificeren voor de overdrachtsbelasting. Dat oordeelde het Gerechtshof ’s-Hertogenbosch in een uitspraak van 25 juni 2025 (ECLI:NL:GHSHE:2025:1776)
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Algemeenheid van goederen bij vastgoed
Een projectontwikkelaar koopt een kantoorgebouw wat wordt verbouwd tot appartementen (ruim 70). Het kantoorgebouw is gekocht voor € 2.500.000 en wordt verkocht aan een derde voor € 12.700.000. Het appartement wordt verhuurd en vervolgens doorverkocht zonder BTW (Artikel 37d Omzetbelasting, algemeenheid van goederen). De inspecteur is het hier niet mee eens en legt een naheffingsaanslag omzetbelasting op. Het Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 (ECLI:NL:GHARL:2022:4044) is het met de projectontwikkelaar eens, geen BTW derhalve. De staatssecretaris laat het er niet bij zitten en gaat in cassatie, dit duurt even. De advocaat generaal is het met het gerechtshof eens en stelt voor het cassatieberoep van de staatssecretaris ongegrond te verklaren (ECLI:NL:PHR:2024:524). De Hoge Raad stelt op 21 november 2025 (ECLI:NL:HR:2025:1732) vragen aan het Europese Hof van Justitie. De volgende vragen worden gesteld
- Strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) dat uitsluitend is gebruikt voor een economische activiteit die krachtens artikel 135 Btw-richtlijn is vrijgesteld (in dit geval verhuur als bedoeld in artikel 135, lid 1, letter l, Btw-richtlijn), wanneer de verkoper ter zake van dit onroerende goed geen recht op aftrek heeft genoten, en die levering dus al op grond van artikel 136, aanhef en letter a, Btw-richtlijn is vrijgesteld, en, zo niet,
- strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) wanneer die levering op grond van artikel 135, lid 1, aanhef en letter j, Btw-richtlijn is vrijgesteld?
- Indien artikel 19, eerste alinea, Btw-richtlijn zich uitstrekt tot de in vraag 1 bedoelde levering, volstaat dan voor toepassing van die bepaling dat dit onroerende goed door de verkoper wordt verhuurd en wordt geleverd in verhuurde staat, zodat met dit onafscheidelijke geheel een zelfstandige economische activiteit als bedoeld in artikel 9, lid 1, slotzin, Btw-richtlijn kan worden uitgeoefend, of moet daarbij ook in aanmerking worden genomen de intentie waarmee de verkoper het onroerende goed heeft ontwikkeld en na oplevering is gaan verhuren en de omstandigheid dat de verkoper de feitelijke exploitatie uitsluitend is begonnen om de verkoop ervan te bevorderen?
Voormalig kantoor is na aanpassingen eigen woning
Het ging in deze zaak om een pand (accountantskantoor) dat in 1928 als woning was gebouwd. Vanaf 1961 werd het in gebruik genomen als accountantskantoor. In de jaren zeventig zijn verbouwingen uitgevoerd om het pand geschikt te maken voor kantoorfuncties. Nadien is het pand diverse malen verkocht en gebruikt, onder andere door een psychologenpraktijk. Vanaf juni 2020 werd het tijdelijk anti-kraak bewoond. Op 31 december 2020 werd het pand verkocht. Bij de overdracht werd 6% overdrachtsbelasting voldaan, omdat de inspecteur vond dat het pand niet meer als woning kon worden aangemerkt. De koper maakt vervolgens bezwaar (wil 2% overdrachtsbelasting) en partijen komen bij de rechter terecht.
In hoger beroep stond de vraag centraal of het pand kwalificeert als woning in de zin van artikel 14, lid 2, Wet op belastingen van rechtsverkeer (WBR). Als dat zo is, geldt het lage tarief van 2% overdrachtsbelasting.
De belanghebbende voerde aan dat het pand zijn aard van woning niet heeft verloren en dat, zo dit wel het geval zou zijn, slechts beperkte aanpassingen nodig zijn om het weer voor bewoning geschikt te maken. De inspecteur betoogde dat het pand wél de aard van woning had verloren en dat aanzienlijke verbouwingen nodig zouden zijn om er weer in te kunnen wonen. De Rechtbank Zeeland West Brabant doet op 16 augustus 2023 uitspraak (ECLI:NLRBZWB:2023:5707) is het met de inspecteur eens en verwijst voor een toelichting naar een arrest van de Hoge Raad d.d. 24 februari 2017 (ECLI:NL:HR:2017:295) . In deze uitspraak is aangegeven dat een kantoor (of bouwwerk) in aanmerking komt voor voor woning als dit na aard en inrichting bestemd is voor bewoning. Feitelijke bewoning is nog niet voldoende. De rechtbank neemt dus een andere afslag en stelt dat het pand als woning is gebouwd maar daarna geschikt is gemaakt voor kantoor. Als beperkte aanpassingen nodig zijn op het moment van verkoop zou het nog een eigen woning kunnen zijn. Daarvan is volgens de rechtbank geen sprake (dit op grond van foto's). De rechtbank gaat er goed voor zitten en stelt
- geen vaste kook gelegenheid
- het ziet er aan de binnenzijde uit als kantoor
- indeling is voor kantoor functie
De koper gaat in beroep bij het Gerechtshof. Die is er - zie onder - vlot klaar mee. Met beperkte aanpassingen is het kantoor weer een woning.
Wanneer woning en wanneer kantoor
Het Hof stelt voorop dat een pand als woning kan worden aangemerkt wanneer het oorspronkelijk voor bewoning is ontworpen en gebouwd. Ook als het nadien voor een ander doel is verbouwd, kan het die aard behouden, mits er niet meer dan beperkte aanpassingen nodig zijn om het weer geschikt te maken voor bewoning.
Volgens het Hof waren de wijzigingen in de jaren zeventig vooral gericht op de indeling als kantoorruimte, maar waren de essentiële kenmerken van een woning niet verloren gegaan. Het dichtmaken van enkele gaten in muren en plafonds en het herstellen van kleine aanpassingen was voldoende om het pand weer bewoonbaar te maken. Grootschalige verbouwingen waren niet nodig.
Daarom kwalificeerde het pand ook in 2020 nog als woning in de zin van artikel 14, lid 2, WBR. Dat betekent dat de verkrijging belast is tegen het lage tarief van 2% overdrachtsbelasting. Het beroep van de belanghebbende werd gegrond verklaard en de teveel betaalde overdrachtsbelasting moest worden terugbetaald.
Noot fiscaal jurist omtrent overdrachtsbelasting bij kantoor dat een woning is geweest
Deze uitspraak bevestigt dat een pand dat oorspronkelijk als woning is gebouwd, niet zomaar zijn woonkarakter verliest door later gebruik als kantoor of praktijkruimte. Zolang slechts beperkte ingrepen nodig zijn om het weer bewoonbaar te maken, kan het lage tarief in de overdrachtsbelasting worden toegepast.
Let wel: vanaf 1 januari 2021 geldt als aanvullende voorwaarde dat de koper de woning als hoofdverblijf moet gaan gebruiken om in aanmerking te komen voor het verlaagde tarief.
Vrijstelling overdrachtsbelasting bij een zuivere splitsing
Overdrachtsbelasting is verschuldigd bij de verkrijging van onroerend goed. Indien een vennootschap met onroerend goed wordt gesplitst, betekent dit dat de verkrijgende vennootschap onroerend goed verkrijgt. Hoewel een dergelijke verkrijging juridisch onder algemene titel plaatsvindt, leidt dit voor de overdrachtsbelasting tot een belastbaar feit.
Vrijstelling overdrachtsbelasting bij herstructureringen
In de Wet belastingen van rechtsverkeer 1970 is echter een vrijstelling voor de overdrachtsbelasting opgenomen in geval van een juridische splitsing. Daarbij behandelen we de juridische afsplitsing en de juridisch zuivere splitsing. Om een beroep te kunnen doen op de vrijstelling
Juridisch zuivere splitsing en overdrachtsbelasting
Wetgeving zuivere splitsing en overdrachtsbelasting tot 1 juli 2025
Tot 1 juli 2025 was de vrijstelling zo ingericht dat wanneer de splitsing niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing, men gebruik kon maken van de vrijstelling. Deze voorwaarde wordt wel zeer kritisch getoetst, kritischer dan de splitsingsvrijstelling zoals deze voor de vennootschapsbelasting geldt. Daarnaast dient te worden voldaan aan de aanhoudingseis, te weten dat de aandelen gedurende een periode van drie jaar aangehouden moeten worden door zowel de aandeelhouder van de gesplitste als verkrijgende rechtspersoon.
In de casus van Gerechtshof ’s-Hertogenbosch 7 mei 2025 ECLI:NL:GHSHE:2025:1269, was sprake van een juridisch zuivere splitsing. Daarbij was in geschil of de verkrijging van aandelen door de aandeelhouder van de verkrijgende vennootschap ook onder de vrijstelling van artikel 15, lid 1 onderdeel h Wet BRV 1970 zou vallen. Waar de Rechtbank Zeeland-West-Brabant de belastingplichtige in het gelijk stelde, ging de inspecteur in hoger beroep. In het hoger beroep komt het Gerechtshof ’s-Hertogenbosch tot eenzelfde conclusie als de rechtbank en oordeelt dat de vrijstelling zowel ziet op de verkrijging van de onroerende zaken door de verkrijgende rechtspersoon, als voor de aandeelhouder van de verkrijgende rechtspersoon (die als gevolg van de zuivere splitsing aandelen verkrijgt in de verkrijgende rechtspersoon).
Ter zake de splitsingsvrijstelling wordt overigens geen vrijstelling verleend ten aanzien van een uitbreiding van de gerechtigheid tot het onroerend goed.
Wetgeving zuivere splitsing en overdrachtsbelasting vanaf 1 juli 2025
Met ingang van 1 juli 2025 is de splitsingvrijstelling strikter geworden. Naast de voorwaarde dat de splitsing niet in overwegende mate gericht mag zijn op het ontgaan of uitstellen van belastingheffing, moet ook worden voldaan aan de ondernemings-, voortzettings- en de aanhoudingseis.
Ter zake de ondernemingseis dient er als gevolg van de splitsing (een zelfstandig onderdeel van) een onderneming over te gaan op de verkrijgende vennootschap. Voor de toets of sprake is van een onderneming wordt aangesloten bij artikel 3.2 Wet IB 2001. Daarbij geldt dat wanneer onroerende zaken worden verkregen die dienstbaar zijn aan de onderneming wel kwalificeren voor de vrijstelling, maar andere onroerende zaken (bijvoorbeeld ter belegging) niet kwalificeren voor de vrijstelling. Bovenstaande voorwaarde leidt tot problemen indien de materiele onderneming zich bevindt in bijvoorbeeld een deelneming van de te splitsen rechtspersoon.
Nadat de splitsing heeft plaatsgevonden zal de onderneming minimaal drie jaar door de verkrijgende rechtspersoon moeten worden voortgezet. Mocht de onderneming binnen drie jaar worden gestaakt of worden verkocht, dan zal de vrijstelling worden teruggenomen.
Evenals de oude regeling, zullen de aandelen in de splitsende en verkrijgende vennootschap gedurende drie jaar niet door haar aandeelhouder vervreemd mogen worden op straffe van het terugnemen van de vrijstelling.
Ruziesplitsing en overdrachtsbelasting
In de nieuwe regeling is een uitzondering gemaakt voor een zogeheten ruziesplitsing (als bedoeld in artikel 2:334cc BW). In dat geval hoeft er geen (zelfstandig deel van een) onderneming over te gaan op de verkrijgende rechtspersoon en daarmee komt ook de voortzettingseis te vervallen. Wel gelden daarvoor andere voorwaarden, zoals het verkrijgen van een soortgelijk belang in de rechtspersoon of een gelijk belang in de onroerende zaak, hetgeen gelijk moet zijn aan het belang voorafgaand aan de splitsing.
Noot fiscaal jurist inzake herstructurering van vastgoed
Als gevolg van de maatregel die per 1 juli 2025 in werking treedt wijken de voorwaarden af van de splitsingsvrijstelling die bijvoorbeeld voor de inkomsten- en vennootschapsbelasting van toepassing is. Het is dan ook van belang om ten aanzien van de overdrachtsbelasting afzonderlijk te toetsen of men aan de voorwaarden voldoet. Gezien de overdrachtsbelasting 10,4% bedraagt over de waarde in het economisch verkeer van de onderliggende onroerende zaken is het belang vaak groot.
Indien via een splitsing een vastgoedonderneming wordt gesplitst geldt de vrijstelling alleen onder voorwaarden, veelal is overleg met de belastingdienst wenselijk (dit verloopt veelal vrij vlot). De nieuwe regeling kent meer objectieve vereisten dan de huidige regeling. Naar onze verwachting leidt dat dan ook minder vaak tot discussie over de toepassing van de vrijstelling en daarom meer rechtszekerheid, dit juigen wij van harte toe. Het is wel van belang dat de splitsing zowel voor de vennootschapsbelasting als de overdrachtsbelasting wordt beoordeeld. Het zal altijd wel een fiscale puzzel blijven op welke wijze vastgoed zonder overdrachtsbelasting op de juiste plek binnen een structuur kan worden onderbracht. Wij puzzelen graag met u om te kijken welke optie het beste past.
Bron inzake zuivere splitsing en overdrachtsbelasting
Hoge Raad d.d. 30 november 2018 ECLI:NL:HR:2018:2110 (doorkijkarrest)
Gerechtshof ’s-Hertogenbosch 7 mei 2025 ECLI:NL:GHSHE:2025:1269
Vakantiewoning in het buitenland, box 3 en wet werkelijk rendement
Bent u eigenaar van een vakantiewoning in het buitenland, bijvoorbeeld in Frankrijk, Spanje, Italië, Portugal, Bonaire of België? Als fiscaal inwoner van Nederland valt die woning in box 3. Nederland moet in dat geval voorkoming van dubbele belasting verlenen. Maar de manier waarop dat gebeurt, en of het voordelig is om te kiezen voor de Wet tegenbewijsregeling box 3 (OWR-formulier), kan sterk verschillen. Dat is onlangs nog bevestigd in het arrest van de Hoge Raad van 18 juli 2025 (ECLI:NL:HR:2025:1176) en de uitspraak van de Hoge Raad op 6 juni 2024 (ECLI:NL:HR:2024:704). In dit artikel behandelen wij beide uitspraken en geven u inzicht in de fiscale gevolgen van een vakantiewoning in het buitenland.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Wijziging box 3 stelsel in 2028 en vakantiewoning in het buitenland?
Daarnaast verandert het hele box 3-stelsel vanaf 2028 met de Wet werkelijk rendement. In dit artikel leggen wij uit hoe de huidige en toekomstige regels werken, wat het arrest van 18 juli 2025 werkelijk betekent en welke rekenvalkuil er schuilt in de voorkomingsbreuk.
Vakantiewoning in het buitenland en fiscale woonplaats in Nederland
Als u fiscaal in Nederland woont, moet u uw wereldinkomen en –vermogen opgeven bij de Nederlandse Belastingdienst. Dit betekent dat ook een tweede woning in het buitenland in box 3 valt. In veel gevallen leidt dit tot dubbele belastingheffing: zowel Nederland als het land waar de woning staat willen heffen over hetzelfde vermogensbestanddeel.
Om dubbele belasting te voorkomen, zijn er belastingverdragen gesloten. Deze verdragen bepalen dat inkomsten uit onroerende zaken belast mogen worden in het land waar het vastgoed is gelegen. Nederland moet dan een vrijstelling verlenen. Dit gebeurt via een belastingvermindering op basis van de evenredigheidsmethode, zoals opgenomen in artikel 10 van het Besluit voorkoming dubbele belasting 2001 (Bvdb 2001).
Let op: Nederland past hierbij het zogeheten progressievoorbehoud toe. De buitenlandse woning wordt vrijgesteld, maar telt wel mee bij het bepalen van het belastingtarief over het overige box 3-vermogen.
Overbruggingswet box 3: forfaitaire heffing + opgaaf werkelijk rendement en vakantiewoning in buitenland
Onder het huidige stelsel wordt het box 3-inkomen bepaald op basis van forfaitaire rendementen. Sinds 2023 gelden drie forfaits:
- Spaargeld (1,44%)
- Overige bezittingen (waaronder buitenlandse vakantiewoningen) (5,88%)
- Schulden (2,62%)
Het saldo van deze forfaitaire rendementen wordt belast tegen 36%, na aftrek van de heffingsvrije som. Tegenbewijs is mogelijk: als uw werkelijk rendement lager is dan het forfaitair rendement, wordt u slechts belast over dat lagere werkelijke rendement. Werkelijk rendement omvat reguliere voordelen (rente, huur e.d.) én (on)gerealiseerde waardemutaties. Het aantonen van het werkelijk rendement kan via het Opgaaf werkelijk rendement (OWR).
Vakantiewoning in buitenland en werkelijk rendement in box 3
Op basis van dit arrest werd door sommige gesuggereerd dat buitenlands vastgoed niet meetelt voor het werkelijk rendement. Dit klopt maar deels. De Hoge Raad oordeelde dat buitenlands vastgoed wel meetelt om te bepalen of het werkelijk rendement lager is dan het forfait (en dus of u in de OWR valt).
Maar: als u eenmaal wordt belast over het werkelijke rendement, maakt het voor het uiteindelijke belastingbedrag in Nederland niet uit of u het buitenlandse vastgoed meeneemt. Door de voorkomingsbreuk loopt het effect weg: wat u toevoegt aan wereldinkomen, leidt evenredig tot meer voorkoming. Dat is de strekking van r.o. 4.4.2: geen vrijstelling, maar neutraliteit in de eindsom bij heffing over werkelijk rendement.
Belastingheffing in Nederland over vakantiewoning in buitenland
Een vaak onderschat punt is dat de voorkomingsbreuk verschillend wordt berekend bij forfaitair en werkelijk rendement:
- Forfaitair stelsel: teller = forfaitair buitenlands inkomen, noemer = forfaitair wereldinkomen. Feitelijk is dit de waarde van het buitenlandse vermogen t.o.v. het totaal.
- Werkelijk rendement: teller = werkelijk buitenlands inkomen, noemer = werkelijk wereldinkomen (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Dit verschil kan groot zijn. Heeft u bijvoorbeeld veel buitenlands vermogen met een relatief lage opbrengst, dan kan de breuk bij werkelijk rendement lager uitvallen, waardoor de aftrek ter voorkoming van dubbele belasting kleiner wordt.
Bij buitenlands vastgoed in eigen gebruik speelt dit sterk: bij gelijkblijvende waarde kan de teller zelfs nul zijn → geen voorkoming.
Let op:
Door dit verschil kan toepassing van werkelijk rendement ertoe leiden dat uw aanslag hoger uitvalt dan onder het forfaitaire stelsel, zelfs als uw werkelijk rendement lager is. Omgekeerd kan ook: bij een hoger werkelijk rendement kan de breuk gunstiger zijn, waardoor u tóch minder betaalt. Wel is bepaald dat de belastingdienst altijd voor de meest gunstige situatie moet kiezen bij het opleggen van de definitieve aanslag. Je kan dus gerust het formulier opgaaf werkelijk rendement opsturen.
Wet werkelijk rendement vanaf 2028 en vakantiewoning in buitenland
Met ingang van 2028 wijzigt box 3 fundamenteel. Het forfaitaire systeem maakt plaats voor een belasting op het werkelijk rendement. Hieronder vallen:
- Reguliere voordelen zoals rente, dividend en huurinkomsten
- Gerealiseerde én ongerealiseerde waardestijgingen van bezittingen
Voor tweede woningen gaat het dan concreet om:
- Directe opbrengsten zoals huur (of een forfaitair rendement bij eigen gebruik)
- Waardeveranderingen van het vastgoed
Indien de woning voor eigen gebruik dient, wordt gerekend met een vast rendement van 3,35% van de WOZ-waarde. Bij gemengd gebruik (minder dan 90% verhuurd) wordt het hoogste bedrag belast van:
- Het werkelijke huur rendement
- Het forfaitair rendement van 3,35%
De regering heeft aangekondigd dat de voorkomingsbreuk in het Bvdb 2001 wordt aangepast aan het nieuwe stelsel. De kern (pro-rato toerekening) blijft, maar de precieze teller/noemer worden nog uitgewerkt.
Kortom, op dit moment is de exacte formule van de voorkomingsbreuk onder het nieuwe stelsel van werkelijk rendement nog niet vastgesteld. Uit de Memorie van Toelichting blijkt expliciet dat hiervoor nog onderzoek plaatsvindt naar de precieze rekenkundige vormgeving en de exacte invulling van de teller en noemer van de breuk. Conform het Bvdb 2001 zal in ieder geval aansluiting worden gezocht bij de huidige systematiek waarbij een pro-rata toerekening van het heffingsvrije resultaat aan binnenlands en buitenlands inkomen plaatsvindt.
Stappenplan: tweede woning in het buitenland fiscaal correct aanpakken
- Bepaal uw fiscale woonplaats. Woont u fiscaal in Nederland (art. 4 AWR), dan valt uw wereldvermogen in beginsel in de Nederlandse heffing, inclusief de buitenlandse woning in box 3.
- Controleer het belastingverdrag met het situsland. Onroerend goed is vrijwel altijd toegewezen aan het land van ligging (situsbeginsel). Nederland verleent vervolgens voorkoming — meestal via de vrijstellingsmethode met evenredigheidsbreuk (art. 23/24 Bvdb 2001).
- Breng de lokale heffing in kaart. Denk aan lokale onroerendezaakbelasting, vermogensbelasting (bijv. Frankrijk: IFI vanaf € 1,3 mln), inkomstenbelasting op huur en gemeentelijke heffingen. Overleg met een lokale adviseur.
- Bepaal de box 3-grondslag in Nederland. Waarde woning op 1 januari, minus de daarop betrekking hebbende financiering (schuld ter zake van de buitenlandse bezitting telt mee in de teller van de voorkomingsbreuk).
- Reken beide routes door: forfaitair vs. werkelijk rendement (OWR). Sinds de tegenbewijsregeling mag u kiezen voor het lagere werkelijke rendement — maar let op de verschillende breukberekening (zie valkuil hieronder).
- Analyseer de financiering. Rente op de buitenlandse woning is niet aftrekbaar (geen eigen woning, box 3). De schuld verlaagt wél de box 3-grondslag en beïnvloedt de voorkomingsbreuk.
- Denk vooruit naar verhuur. Verhuurt u de woning? Vanaf 2026 telt onder werkelijk rendement ook het voordeel wegens eigen gebruik/huur mee bij de vergelijking. Huurinkomsten zijn in Nederland doorgaans effectief vrijgesteld, maar mogelijk in het situsland belast.
- Anticipeer op 2028 (Wet werkelijk rendement). De voorkomingsbreuk wordt aangepast; de exacte teller/noemer zijn nog niet vastgesteld. Houd flexibiliteit in uw structuur.
- Overweeg de structuur. Privé, via een (buitenlandse) vennootschap of een SCI (Frankrijk): elk heeft eigen gevolgen voor box 2/box 3, successie en overdrachtsbelasting. Laat dit vooraf toetsen.
- Leg alles vast en dien correct aangifte in. Woning opgeven in box 3, voorkoming claimen, eventueel OWR-formulier indienen.
Tweede woning fiscaal bekeken
Een tweede woning in het buitenland zal (vrijwel altijd) niet in Nederland belast worden, maar in het land waar de woning is gelegen. Dit komt door de belastingverdragen die Nederland met veel landen heeft gesloten. De tweede woning is dan belast volgens de daarvoor geldende regels in het betreffende land. Hierdoor zouden de huurinkomsten van een tweede woning in het buitenland belast kunnen zijn, als dat land die huurinkomsten belast (meestal is dit niet zo). Gezien de fiscaal gunstige regelingen in het buitenland en de verslechterende aandelenmarkt kopen steeds meer mensen een tweede woning in het buitenland.
Door de aftrek ter voorkoming van dubbele belasting wordt er de facto in Nederland niet geheven over de waarde van uw vakantiewoning in het buitenland. Omdat in 2017 het systeem in box 3 is aangepast. De woning wordt in Nederland via de vrijstellingsmethode "vrijgesteld" in uw aangifte. Sinds het nieuwe box 3 systeem werkt dit sinds 2017 anders (minder gunstig) uit. De vrijstelling wordt namelijk berekend volgens de zogenaamde evenredigheidsmethode. Door het oplopende tarief werkt dit minder goed uit.
Voorbeeld berekening vakantiewoning in buitenland
- Totale vermogen in Nederland en buitenland € 800.000
- Waarde vakantiewoning in Spanje € 300.000
- Fictief rendement 2026 is 6%
- Wereld rendement € 800.000 x 6% = € 48.000
- Buitenlands rendement € 300.000 x 6% = € 18.000
- Belastingen in box 3 € 48.000 x 36% = € 17.300 (afgerond)
- Aftrek ter voorkoming € 18.000 / € 48.000 = 38% x € 17.300 = € 6.600 (afgerond)
- Te betalen in Nederland € 10.700
- Belasting in buitenland : verschilt per land
- Bij schulden op de buitenlandse woning worden deze in mindering gebracht op de waarde van het buitenlandse vastgoed (aftrek dan dus lager)
Fiscale advisering vakantiewoning in het buitenland
Overweegt u een aankoop of bezit u al een buitenlandse vakantiewoning? Laat dan tijdig de twee routes (forfait vs. OWR/werkelijk rendement) doorrekenen met inachtneming van voorkoming en het recente arresten van de Hoge Raad. Wij volgen de uitwerking van de Wet werkelijk rendement en de aanpassing van het Bvdb 2001 op de voet en adviseren u graag over de meest gunstige aanpak in uw situatie. Soms is het fiscaal gunstiger om een vakantiewoning op naam van de kinderen aan te kopen of via een rechtspersoon in Nederland of in het buitenland.
Aankoop tijdelijk bewoonde woning: IB en OVB
Het komt in de praktijk regelmatig voor: een woning wordt verkocht, maar de verkoper blijft na de verkoop nog enige tijd in de woning wonen omdat hij of zij nog geen nieuwe woning heeft. Deze situatie roept aan de kant van de koper een aantal fiscale vragen op met betrekking tot de inkomstenbelasting en overdrachtsbelasting. In dit artikel zetten wij de belangrijkste aandachtspunten op een rij.
Gevolgen voor de inkomstenbelasting bij tijdelijk bewoonde woning
Bij de aankoop van een woning waarin de verkopers nog enige tijd blijven wonen, speelt de vraag of de woning voor de koper vanaf het moment van aankoop kan worden gekwalificeerd als eigen woning voor de inkomstenbelasting. Deze vraag is van belang voor het recht op hypotheekrenteaftrek in box 1. Mocht de conclusie namelijk zijn dat geen sprake is van een eigen woning voor de koper gedurende de periode dat de verkopers nog in deze woning woonachtig blijven, dan komt de woning alsmede de hypothecaire schuld in box 3 en is de betaalde hypotheekrente niet aftrekbaar.
De wet bepaalt dat sprake is van een eigen woning wanneer de koper de woning daadwerkelijk als hoofdverblijf gebruikt. Zolang de verkopers woonachtig zijn in de verkochte woning, dient de woning niet als hoofdverblijf van de koper. Dit betekent dat de woning, gedurende de periode dat deze nog ter beschikking staat aan de verkopers, niet wordt aangemerkt als eigen woning van de koper en derhalve niet in box 1 maar in box 3 wordt aangegeven. Dit geldt tevens voor de schuld die is aangegaan voor de financiering van de woning. Pas nadat de verkopers uit de woning zijn vertrokken, kunnen de woning en de hypothecaire lening in box 1 vallen.
Ten aanzien van de hypothecaire lening wensen wij nog een kanttekening te maken. Indien de woning wordt aangemerkt als eigen woning en terechtkomt in box 1, betekent dit niet automatisch dat óók de hypothecaire lening wordt aangegeven in box 1. De hypothecaire lening dient hiervoor namelijk te kwalificeren als eigenwoningschuld. In het artikel Geen aflossingsverplichting, geen eigenwoningschuld worden de vereisten voor een eigenwoningschuld nader toegelicht.
Gevolgen voor de overdrachtsbelasting bij tijdelijk bewoonde woning
In het kader van de overdrachtsbelasting komt de vraag op of de koper gebruik kan maken van het verlaagde 2%-tarief bij de aankoop van de woning. Het verlaagde tarief is van toepassing wanneer een woning wordt gekocht die de koper na de aankoop anders dan tijdelijk als hoofdverblijf gaat gebruiken. Indien niet aan deze voorwaarde wordt voldaan, dan is de koper over de verkrijging 10,4% (2025) overdrachtsbelasting verschuldigd. Gezien het verschil in tarieven is het belang groot voor de koper.
In beginsel zou géén gebruik gemaakt kunnen worden van het verlaagde 2%-tarief, aangezien de koper de woning na de aankoop niet direct als hoofdverblijf gaat gebruiken. Hof Den Haag (ECLI:NL:GHDHA:2024:2606) heeft in december 2024 geoordeeld dat in de situatie waarbij de verkopers de woning nog tijdelijk mogen blijven bewonen, toch het lage tarief voor de overdrachtsbelasting kan gelden. De wet bevat namelijk geen specifieke termijn waarbinnen de woning als hoofdverblijf moet worden gebruikt. Wel moet de woning op het moment van verkrijging bestemd zijn om duurzaam tot hoofdverblijf te gaan dienen.
Noot fiscaal jurist inzake tijdelijk bewoonde woning
Het artikel geeft de fiscale gevolgen weer wanneer een koper een woning betrekt terwijl de verkoper nog tijdelijk blijft wonen. Voor de inkomstenbelasting is het van belang om rekening te houden met het vereiste dat een woning pas als eigen woning in box 1 geldt zodra de koper deze daadwerkelijk als hoofdverblijf in gebruik heeft genomen. Zolang de verkopers er nog verblijven, valt de woning (en de ermee samenhangende hypothecaire lening) in box 3. Dit betekent gedurende deze periode ook dat er geen recht bestaat op hypotheekrenteaftrek en dat de wet- en regelgeving omtrent box 3 van toepassing is.
Met betrekking tot de overdrachtsbelasting laat de uitspraak van Hof Den Haag zien dat het verlaagde tarief van 2% ondanks de tijdelijke bewoning door de verkoper toch van toepassing kan zijn, mits op het moment van verkrijging vaststaat dat de koper de woning duurzaam als hoofdverblijf zal gaan gebruiken.
Het is van belang om in dit kader in de koopovereenkomst duidelijke afspraken op te nemen over onder andere:
- de einddatum voor de tijdelijke bewoning door de verkoper;
- een zakelijke verkoopconstructie zonder aanwijzingen van verkapte huur;
- de intentie en bestemming tot hoofdverblijf van de koper binnen een realistische termijn.
Daarnaast verdient het voor de koper de aanbeveling om tijdig een opstalverzekering af te sluiten, aangezien de koper direct na levering aansprakelijk is voor eventuele risico’s aan de woning.
Bouwterrein en prive BTW ondernemerschap
Als een particulier of een vrijgestelde ondernemer een stuk grond verkoopt, kunnen ze soms als btw-ondernemer worden beschouwd. Dit gebeurt vooral wanneer ze acties ondernemen om het stuk grond geschikt te maken voor bouwactiviteiten. Als ze alleen hun eigendom verkopen zonder verdere acties, worden ze niet als btw-ondernemer gezien.
Essentie : Btw-ondernemerschap bij de levering van een perceel door een particulier of vrijgestelde ondernemer.
Als een particulier of een vrijgestelde ondernemer een stuk grond verkoopt, kunnen ze soms als btw-ondernemer worden beschouwd. Dit gebeurt vooral wanneer ze acties ondernemen om het stuk grond geschikt te maken voor bouwactiviteiten. Als ze alleen hun eigendom verkopen zonder verdere acties, worden ze niet als btw-ondernemer gezien.
Bij de verkoop van bouwgrond moet de koper meestal overdrachtsbelasting betalen, behalve als de verkoper een btw-ondernemer is. Als een particulier of vrijgestelde ondernemer echter stappen onderneemt die vergelijkbaar zijn met die van een projectontwikkelaar, kunnen ze als btw-ondernemer worden beschouwd. In dat geval is er btw verschuldigd bij de verkoop van het perceel, maar hoeft er geen overdrachtsbelasting te worden betaald.
Recentelijk heeft het Hof van Justitie een uitspraak gedaan, het Grzera-arrest, nr, C-213/24 (ECLI:EU:C:2025:238) , waarbij echtgenoten die grond wilden verkopen met behulp van een gemachtigde werden beoordeeld als btw-ondernemers. Dit kwam doordat de gemachtigde actieve stappen ondernam voor de verkoop, vergelijkbaar met een professionele ontwikkelaar of handelaar.
Het is belangrijk dat particulieren en vrijgestelde ondernemers zich realiseren dat zij onder bepaalde omstandigheden als btw-ondernemers kunnen worden beschouwd als ze actief stappen ondernemen om grond geschikt te maken voor bouwdoeleinden voordat ze deze verkopen.
Achtergrond BTW ondernemerschap en economische activiteit
Uit de Europese Btw-richtlijn volgt dat van btw-ondernemerschap sprake is wanneer zelfstandig een economische activiteit wordt verricht. Het begrip ‘economische activiteit’ is heel ruim en omvat alle werkzaamheden van een ‘fabrikant, handelaar of dienstverrichter’, de ondernemer.
Wanneer een persoon actief stappen onderneemt door middelen in te zetten die te vergelijken zijn met die welke een ondernemer aanwendt, bijvoorbeeld door grond bouwrijp te maken of het gebruik van beproefde verkooptechnieken, dan leidt dit tot btw-ondernemerschap. Het zetten van actieve stappen kan ervoor zorgen dat de btw-kwalificatie van een goed wijzigt van privévermogen naar ondernemingsvermogen waardoor de verkoop van dit goed in beginsel belast is met 21% btw.
Het criterium ‘actieve stappen’ is van belang om de levering van goederen door een particulier (niet economisch) te onderscheiden van de levering van goederen door een ondernemer (wel economisch).
Het Grzera-arrest
X en haar echtgenoot Y zijn in 1989 eigenaar geworden van percelen landbouwgrond. In 2011 hebben de echtgenoten besloten die percelen te verkopen en daarvoor een overeenkomst gesloten met een derde partij. De derde partij was gemachtigd om:
- De grond op te delen in kleinere percelen (de verkaveling)
- De inschrijving in het eigendomsregister en het kadaster te wijzigen
- Het plaatselijke bestemmingsplan te wijzigen van landbouwgronden naar bouwgronden
- De percelen te voorzien van nutsvoorzieningen en bomen en struiken weg te halen,
- Reclame te maken voor de verkoop van de percelen
- Voorbereiding van de koopovereenkomsten.
In 2017 en 2021 zijn de percelen verkocht.
De Poolse belastingdienst was van mening dat er een economische activiteit plaatsvond waarover btw verschuldigd was, omdat de betrokken percelen landbouwgrond vóór de verkoop ervan werden omgezet in bouwgrond en een extra perceel werd gekocht om binnenwegen en toegangswegen naar de verschillende gecreëerde percelen aan te leggen. De fiscus nam ook het standpunt in dat beide echtgenoten afzonderlijk btw-plichtig waren door aan elk de helft van de waarde van de verkopen toe te rekenen.
X en Y waren van mening dat de verkopen slechts het eenvoudige beheer van persoonlijk vermogen betroffen waarover geen btw is verschuldigd.
De casus wordt voorgelegd aan het Hof van Justitie van de EU waarbij twee prejudiciële vragen zijn voorgelegd:
- Wordt er zelfstandig een economische activiteit verricht door een persoon die een voorheen niet voor een economische activiteit gebruikt onroerend goed overdraagt en de voorbereiding van de verkoop toevertrouwt aan een professionele ondernemer die vervolgens als gemachtigde van die persoon een aantal georganiseerde handelingen verricht ten behoeve van de opdeling van het goed en de verkoop ervan tegen een hogere prijs?
- Moet worden geacht dat de echtgenoten zelfstandig een economische activiteit verrichten wanneer zij gezamenlijk optreden?
Het Hof is van oordeel dat art. 9 van de Btw-richtlijn aldus moet worden uitgelegd dat de echtgenoten kwalificeren als btw-ondernemer doordat de gemachtigde in opdracht van de echtgenoten actieve stappen voor de verkoop van de percelen heeft ondernomen en ten behoeve daarvan middelen heeft ingezet die een ondernemer aanwendt.
Omdat X en haar echtgenoot het economische risico dragen van de verkoop en de gemachtigde in naam en voor rekening van de echtgenoten handelde, kunnen de echtgenoten worden aangemerkt als btw-ondernemer. De wettelijke gemeenschap die wordt gevormd door de echtgenoten is volgens het Hof de belastingplichtige wanneer de echtgenoten de verkoop samen hebben verricht en de gemeenschap het economische risico van de verkoop draagt.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Noot fiscaal jurist over btw-ondernemerschap
In de Nederlandse praktijk wordt ook het actieve-stappen-criterium gehanteerd. Op het moment dat een particulier actief stappen onderneemt die vergelijkbaar zijn met bijvoorbeeld een projectontwikkelaar of handelaar, dan wordt deze particulier geacht te handelen als btw-ondernemer.
Let op: Een vrijgestelde ondernemer kwalificeert altijd al als ondernemer en dient zich bij de verkoop van een (bouw)terrein te realiseren of er sprake is van een btw-belaste prestatie.
De kans dat een particulier voor de verkoop van bouwgrond als btw-ondernemer handelt en daardoor 21% btw verschuldigd is over de verkoop, is door het Grzera-arrest vergroot. Het is voor particulieren die privégrond als bouwgrond willen verkopen en de partijen die hen daarbij begeleiden (makelaar, adviseur, notaris etc) daarom zaak om zorgvuldig na te gaan of zij hiervoor btw-ondernemer zijn.
Box 3 vermogen en BTW ondernemer
Dat de grond voor de inkomstenbelasting behoort tot het box 3-vermogen betekent niet dat de grond ook voor de btw tot het privévermogen behoort. Voor particulieren die in de periode van 2020 tot heden bouwgrond zonder btw hebben verkocht in de veronderstelling dat zij niet als btw-ondernemer hebben gehandeld omdat zij zelf geen actieve stappen hebben ondernomen om de grond als bouwgrond te verkopen, verdient het aanbeveling om na te gaan of op basis van dit arrest sprake is van een btw belaste prestatie.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Het toekomstige box 3 stelsel
Er wordt veel gesproken over de box 3 problematiek. Bovendien volgen de wijzigingen elkaar in hoog tempo op, waardoor zelfs adviseurs het overzicht soms dreigen te verliezen. In dit artikel gaan we in op de recente ontwikkelingen binnen het box 3-stelsel en werpen we een blik op de toekomst.
Negatief heffingsvrij vermogen in box 3 kan niet worden overgedragen
Het kabinet is niet voornemens om een overdraagbaar heffingsvrij resultaat te introduceren in het toekomstige box 3-stelsel. Bij een overdraagbaar heffingsvrij resultaat moet in principe elke meerderjarige inwoner in Nederland jaarlijks aangifte doen voor box 3 om (een deel van) het heffingsvrije resultaat te claimen om te kunnen benutten in toekomstige jaren. Dit is in strijd met het beleidsdoel dat het aantal belastingplichtigen dat aangifte moet doen voor box 3 moet worden beperkt. Daarnaast zijn er negatieve budgettaire gevolgen en leidt een overdraagbaar heffingsvrij resultaat voor de Belastingdienst tot een massaal IH-proces met een ingrijpende wijziging in de ICT-systemen en naar verwachting veel impact op de uitvoering. Dat antwoordt Staatssecretaris Eerenberg van Financiën op 20 april 2026 op kamervragen van het lid Hoogeveen (JA21).
Belastingdienst wijst veel box 3 teruggaven af
Belastingplichtigen die een lager werkelijk rendement hebben gemaakt dan het forfaitaire rendement kunnen box 3 heffing terugontvangen. Hierbij spelen formele regels, zoals het tijdig indienen van een bezwaarschrift. Her formulier om het werkelijke rendement te berekenen is sinds midden 2025 bekend (site belastingdienst) en diverse belastingplichtigen hebben dit ingevuld. Voor 2017 - 2019 hadden belastingplichtigen bezwaar moeten maken tegen de aanslag over dat jaar. Is dit niet gebeurd dan is bezwaar maken nu (meestal) niet meer mogelijk (termijn is 6 weken na datum belastingaanslag). Voor het jaar 2020 moet ook bezwaar worden gemaakt, dit kan nog tot 31 december 2025. Voor de jaren hierna (2021 - 2024) staan de termijnen nog open. In een artikel in de Telegraaf (16 augustus 2025) wordt aangegeven dat veel verzoeken om teruggave van box 3 heffing worden afgewezen omdat ze te laat zijn ingediend (buiten de bezwaartermijn). Indien het werkelijke rendement lager is dan het forfaitaire (berekende) rendement kan er via het formulier bezwaar worden gemaakt.
Tip : Voor de gemiddelde belegger is het maken van bezwaar verstandig (met name voor 2018 en 2022, dit waren slechte beleggingsjaren).
Historie box 3 belastingen in Nederland
Box 3 in Nederland in periode 2017 – 2022
Met ingang van 1 januari 2017 is het box 3-stelsel in de wet gewijzigd. Vanaf dat moment werd een zogenoemde forfaitaire vermogensmix geïntroduceerd. Daarbij werd aangenomen dat naarmate het vermogen hoger is, er meer is belegd. Dit leidde tot een progressieve belastingheffing in box 3: hoe hoger het vermogen, hoe hoger het veronderstelde rendement en dus de belastingdruk.
Op 24 december 2021 oordeelde de Hoge Raad dat dit stelsel in strijd is met artikel 1 van het EP (het recht op ongestoord eigendom) en artikel 14 van het EVRM (het verbod op discriminatie). Volgens de Hoge Raad mocht belasting in box 3 alleen worden geheven over het werkelijke rendement. Deze uitspraak staat bekend als het “kerstarrest”.
Als reactie hierop stelde de staatssecretaris van Financiën een tijdelijke
regeling voor, ook wel bekend als de “Wet rechtsherstel box 3”. Deze regeling
geldt voor de jaren 2017 tot en met 2022. Hierin worden de vermogens van
belastingplichtigen onderverdeeld in drie categorieën: banktegoeden, overige
bezittingen en schulden. Voor elke categorie wordt een forfaitair rendement
toegepast.
Men kan daarbij kiezen tussen het oude of nieuwe systeem van box-3 heffing
(de meest voordelige berekening).
Box 3 in Nederland vanaf 2023
Vanaf 2023 past de staatssecretaris van Financiën opnieuw de methode toe waarbij het vermogen wordt onderverdeeld in drie categorieën, namelijk: banktegoeden, overige bezittingen en schulden. Deze methode is vastgelegd in de Overbruggingswet box 3. Deze wet is van kracht voor de periode 2023 tot en met 2027. De wet fungeert als tijdelijke regeling totdat het nieuwe, definitieve box 3-stelsel wordt ingevoerd.
Het uiteindelijke doel van het kabinet is om te komen tot een box 3-heffing op basis van het werkelijk behaalde rendement. Dit nieuwe stelsel zal worden vastgelegd in de Wet werkelijk rendement box 3.
Echter, in de zogeheten 6 juni-arresten heeft de Hoge Raad ook deze tijdelijke methode in strijd verklaard met het EVRM. De Hoge Raad oordeelde dat belastingplichtigen die kunnen aantonen dat hun werkelijke rendement lager is dan het forfaitaire, slechts belasting hoeven te betalen over dat lagere werkelijke rendement. Dit geldt dus ook voor de overgangsperiode tot en met 2027.
In deze arresten heeft de Hoge Raad zelf rekenregels geformuleerd voor het bepalen van het werkelijke rendement. Het kabinet heeft deze rekenregels verder uitgewerkt in een aanvullend rechtsherstel: de Wet tegenbewijsregeling box 3. Deze wet moet belastingplichtigen de mogelijkheid bieden om het lagere werkelijke rendement aan te tonen en geldt voor de periode van 2017 tot en met 2027, zolang de Wet werkelijk rendement box 3 nog niet is ingevoerd. In juli 2025 komt de belastingdienst met een formulier waar het werkelijk rendement kan worden doorgegeven.
Hoofdlijnen Wet werkelijk rendement box 3
De kernpunten van dit voorstel zijn als volgt:
- Vermogensinkomsten worden niet meer belast naar een forfaitair rendement, maar naar het totale werkelijk rendement dat is behaald uit het vermogen.
- Onder het totale werkelijk rendement vallen directe en indirecte inkomsten. Bij directe inkomsten kunt u denken aan rente, dividend, huur, etc. indirecte inkomsten zijn waardemutaties van vermogensbestanddelen.
- Voor de meeste vermogensbestanddelen geldt het principe van vermogensaanwasbelasting. Dat betekent dat de jaarlijkse waardeontwikkeling, positief of negatief belast wordt in het jaar waarin deze zich voordoet. Ook als de winst of het verlies nog niet is gerealiseerd.
- Er geldt een uitzondering voor twee vermogenscategorieën, namelijk onroerende zaken en aandelen in kwalificerende startende ondernemingen. Deze worden belast volgens het systeem van vermogenswinstbelasting: pas op het moment van verkoop wordt de gerealiseerde waardemutatie belast. Ook hier kan sprake zijn van een positief of negatief resultaat.
- Schulden worden ook als vermogensbestanddeel aangemerkt. Betaalde rente op box 3-schulden leidt dan tot een negatieve inkomst in box 3. De huidige schuldendrempel vervalt.
- In het nieuwe stelsel zijn werkelijk gemaakte kosten in principe aftrekbaar.
Dit geldt ook voor bijvoorbeeld onderhoudskosten of beheerkosten. Sommige
kosten zijn echter uitgezonderd van aftrek, vergelijkbaar met de huidige
beperkingen in de winstsfeer. Het uitgangspunt is dat uitsluitend kosten
die verband houden met de inning, het behoud en de verwerving van de reguliere
voordelen, in aftrek mogen komen. Kosten voor verbetering of aankoop van
bezittingen, zoals transactiekosten bij de aan- of verkoop van beleggingen,
worden in het vermogensaanwasregime anders behandeld dan in het vermogenswinstregime.
In het vermogensaanwasregime gelden deze kosten als een storting. In het
vermogenswinstregime worden deze kosten opgeteld bij de verkrijgingsprijs,
waardoor ze op het moment van verkoop worden afgetrokken van de opbrengst
bij het berekenen van de winst.
Betaalde rente over schulden die onder box 3 vallen, telt in het vermogensaanwasregime als negatief inkomen. - Het huidige heffingsvrije vermogen wordt vervangen door een heffingsvrij inkomen. In de Kamerbrief van 19 juni 2024 stelt de staatssecretaris dit op € 1.250 per persoon per jaar.
- Verliezen in box 3 kunnen niet worden verrekend met positieve inkomsten uit box 1 of box 2. Ze zijn uitsluitend te verrekenen met toekomstige positieve inkomsten binnen box 3. Deze verliesverrekening geldt onbeperkt in de tijd (carry-forward). Er geldt een verliesdrempel van € 500 per persoon.
- Net als in het huidige systeem geldt als hoofdregel dat bezittingen en schulden worden gewaardeerd tegen de waarde in het economische verkeer.
Noot belastingadviseur inzake box 3
De veranderingen in box 3 hebben aanzienlijke gevolgen, met name voor beleggers. Heeft u vragen over wat deze wijzigingen voor u betekenen? Neem dan gerust contact met ons op of kom langs voor een kop koffie. We denken graag met u mee.
Foutenleer binnen de fiscale wereld
Elke fiscalist en ondernemer kent het wel; de aangifte vennootschapsbelasting van een paar jaar geleden blijkt niet helemaal juist te zin. Kun je dit dan nog corrigeren? Het antwoord is - zoals vaak binnen het fiscale landschap - "dat hangt ervan af". De foutenleer kan soms uitkomst bieden en kan een mooi adviesmiddel zijn binnen de fiscale advisering. In dit artikel behandelen we de fouten leer en specifiek een uitspraak van de Hoge Raad d.d. 6 juni 2025 (ECLI:NL:HR:2025:850) inzake de foutenleer bij een vaste inrichting. In deze procedure maakt de Belastingdienst gebruik van de foutenleer. Een correctie werkt dus 2 kanten op en kent niet alleen voordelen.
De foutenleer binnen de fiscale wereld
De foutenleer is een leerstuk dat door de rechtspraak is ontwikkeld en stelt dat een fout in een eerder jaar – indien deze invloed heeft op een ander jaar – onder omstandigheden mag of moet worden hersteld, ook als het jaar van de fout zelf al onherroepelijk vaststaat en de bezwaar - en beroepstermijn dus al ruimschoots is verstreken. Veelal ziet dit op balansposten (de jaarrekening), voorbeelden zijn:
- Er sprake is van een onjuiste verwerking van een balanspost;
- De fout zich doorwerkt naar een later jaar;
- De Belastingdienst deze fout ambtshalve mag corrigeren, óf de belastingplichtige dat mag doen in zijn aangifte.
Mogelijkheden voor fiscaal advies bij fouten leer
De foutenleer is een zwaard dat aan beide kanten kan snijden. Voor de fiscale adviseur biedt het kansen om een fout uit het verleden (zoals te weinig afschrijvingen, een vergeten voorziening, of onterecht niet-activeren van kosten) alsnog te herstellen. Tegelijkertijd kan het ook tot correcties leiden die nadelig uitpakken.
Procedure inzake foutenleer en vaste inrichting
Een Nederlandse BV had een vaste inrichting in België. Bij de winstberekening van die vaste inrichting zijn afschrijvingen niet goed berekend (teveel afschrijvingen), er wordt getoverd met binnenlandse winsten en buitenlandse winsten (binnen het wereldwinst / generale winst begrip). Er wordt in Nederland een huurrecht verkocht en de boekwinst wordt opgenomen in een herinvesteringsreserve (totaal 470.000 euro). Deze herinvesteringsreserve wordt afgeboekt op een activum dat daarna in België wordt gekocht. De belastingdienst corrigeerde de afschrijvingen met toepassing van de foutenleer, immers een balansfout kan hersteld worden via de foutenleer, ook als die fout materiële impact heeft op de wereldwinst of de balans van de moedermaatschappij.
De foutenleer kan worden worden toegepast als een onjuiste waardering binnen de fiscale balans wordt ontdekt nadat de balans over het vorige boekjaar fiscaal vaststaat. De foutenleer is (meestal) niet van toepassing bij incidentele fouten (of indien navordering nog mogelijk is). Het herstel van de fout moet plaatsvinden in het oudste nog openstaande jaar. De adviseur of inspecteur kan niet simpel de foutenleer ter hand nemen om correcties aan te brengen. Eerst moet er overleg tussen partijen plaatsvinden (ambtshalve verzoek) of moet worden bekeken of er nog wettelijke mogelijkheden zijn (bezwaar/ beroep/ navordering).
De Hoge Raad gaat er in deze casus eens goed voor zitten. Bij het bepalen van de winst in België (vaste inrichtingswinst). De correctie op de winst in België heeft betrekking op de onderneming in Nederland. De afboeking van de herinvesteringsreserve komt dus enkel tot uitdrukking in de wereld winst (generale winst). De vaste inrichtingswinst is derhalve niet juist berekend. Belastingplichtige stelt dat de eindbalans van de BV (volledige onderneming in Nederland en België) juist is weergegeven en dat de foutenleer dan niet van toepassing is. De inspecteur en de Hoge Raad kijken hier anders naar. De vaste inrichting moet als aparte / onafhankelijke onderneming worden gezien. Vorenstaande wordt ook uitgebreid omschreven in de conclusie van de adviseur van de Hoge Raad (de AG). De heer Wattel had er in 2022 al naar gekeken (ECLI:NL:PHR:2022:753). De Rechtbank Zeeland West Brabant d.d. 28 januari 2022 (ECLI:NL:RBZWB:2022:393) was het eerder nog met belastingplichtige eens.
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Noot fiscaal jurist inzake foutenleer binnen fiscale wereld
Waar mensen werken worden fouten gemaakt. Sommige fouten blijven jaren onzichtbaar en kunnen - op het moment dat deze worden ontdekt - nog worden hersteld. De Hoge Raad heeft hiervoor de zogenaamde foutenleer ontwikkeld (Hoge Raad d.d. 22 oktober 1952 ECLI:NL:HR:1952:60). De fouten leer zouden we als volgt kunnen weergeven:
- Arrest HR 22 oktober 1952 (ECLI:NL:HR:1952:60) vormt de geboorte van de foutenleer: bij fouten in de eindbalans van een boekjaar moet het beginvermogen van het daaropvolgende jaar worden gecorrigeerd om dubbele of onbelaste winst te voorkomen, dus zogenaamde Balanscontinuïteit.
- Balanscontinuïteit betekent dat het beginvermogen van een boekjaar gelijk is aan het eindvermogen van het voorgaande jaar, tenzij dit laatste ondeugdelijk is vastgesteld (fout volgens wet of goedkoopmansgebruik).
- Doel foutenleer volgens HR is het belasten van de totale winst gedurende het bestaan van de onderneming
De Foutenleer is wellicht in strijd met EU-recht: HvJ-arrest Commissie/Spanje (C-788/19, ECLI:EU:C:2022:55) oordeelde dat onbeperkte navorderingstermijnen strijdig zijn met het evenredigheidsbeginsel; dit kan ook voor de foutenleer gelden. De foutenleer omzeilt immers de navorderingstermijnen (belastingdienst) en de bezwaartermijnen (belastingplichtige). Wellicht had belastingplichtige vorenstaande (strijdigheid met evenredigheidsbeginsel) kunnen stellen in de procedure, dit is niet gebeurd.
De foutenleer heeft betrekking op fouten op de fiscale balans die doorwerken in het eindvermogen van het laatst vastgestelde fiscale jaar. Dit gaat meestal om waarderingsfouten en etiketteringsfouten. Het mag dus niet gaan om incidentele fiscale fouten bij het bepalen van de fiscale winst. Het is een complex leerstuk en kan soms grote voordelen (en nadelen) opleveren.
Door onze ervaring met dit leerstuk kunnen wij u goed adviseren bij de mogelijkheden en onmogelijkheden. Stuur ons gerust een e-mail met uw vraag.
Eigenwoning en aanhorigheden hoe zit het fiscaal?
Rechtbank Zeeland-West Brabant heeft op 19 mei 2025 (ECLI:NL:RBZWB:2025:2999) geoordeeld dat garageboxen op 75 meter afstand niet kwalificeren als aanhorigheden bij de eigen woning en hierdoor tot bezittingen in box 3 worden gerekend. In dit artikel behandelen we meerdere uitspraken van rechters over het begrip aanhorigheid. De relevantie is dat bij een aanhorigheid het hogere tarief voor de overdrachtsbelasting zal gelden.
Wat is een aanhorigheid van een eigen woning?
In een procedure bij de Rechtbank Gelderland d.d. 29 juli 2026 (ECLI:NL:RBGEL:2026:6150) was er discussie met de belastingdienst over een weiland naast een eigen woning. Is dit weiland een aanhorigheid van de eigen woning (laag tarief overdrachtsbelasting) of niet. De koopprijs is gesplitst (deel eigen woning en deel weiland). Op het moment van de verkrijging was het weiland in gebruik bij een derde (verhuur). Belastingplichtige voldoet het hoge tarief voor de overdrachtsbelasting voor de weidegrond en maakt vervolgens bezwaar tegen de eigen aangifte. Volgens de rechter (en de inspecteur) is de grond niet in gebruik en ook niet dienstbaar aan de eigen woning, derhalve is geen sprake van een aanhorigheid. De bedoeling van de belastingplichtige is niet relevant. Ook de WOZ afbakening (1 object) doet er niet toe. De kernpunten zijn:
- behoort het stuk weiland bij de woning
- is het bij de eigen woning in gebruik
- is het stuk grond dienstbaar aan de eigen woning
Begrip aanhorigheid bij eigen woning
Het begrip aanhorigheid is van belang bij de fiscale behandeling van onroerende zaken in Nederland. Dit is met name van belang voor de eigen woning regeling. Een aanhorigheid is een onroerende zaak die behoort bij, in gebruik is bij en dienstbaar is aan de eigen woning. Deze kwalificatie is fiscaal van belang bij de behandeling van de renteaftrek (heffing in box 1 of box 3). Artikel 3.111 (eerste Lid) van de wet op de inkomstenbelasting 2001 (wet IB 2001) bepaalt dat onder een eigen woning mede wordt verstaan de daartoe behorende aanhorigheden. De wet zelf geeft geen nadere definitie van "aanhorigheid". De invulling van dit begrip heeft in de jurisprudentie plaatsgevonden. In dit artikel behandelen wij enkele uitspraken, waaronder de uitspraak van de Rechtbank Zeeland West Brabant d.d. 19 mei 2025
Uitspraak Rechtbank Zeeland West Brabant inzake aanhorigheden
- Een belastingplichtige heeft in zijn aangifte IB/PVV 2021 de twee garages, die op een loopafstand van ongeveer 75 meter van de eigen woning liggen, tot zijn bezittingen in box 3 gerekend.
- De inspecteur heeft de aanslag opgelegd conform de aangifte. Vervolgens maakt de belastingplichtige bezwaar en neemt het standpunt in dat de garages ten onrechte in de rendementsgrondslag zijn opgenomen omdat deze tot zijn eigen woning behoren.
- De rechtbank verwijst naar het arrest van de Hoge Raad van 16 juli 1993 (ECLI:NL:HR:1993:ZC5412) waaruit volgt dat een aanhorigheid aan drie voorwaarden moet voldoen om als aanhorigheid van de eigen woning aangemerkt te worden. De belastingplichtige heeft niet feiten of omstandigheden aangevoerd op grond waarvan aannemelijk is dat is voldaan aan de drie voorwaarden. De rechtbank heeft de inspecteur in het gelijk gesteld.
Stel dat in het verleden een parkeergarage/-plek is aangekocht. Dit is aan de overkant van de straat en deze is later gekocht dan de eigen woning, kan dit kwalificeren als ‘aanhorigheid’ van de eigen woning? Om welke voorwaarden, zoals in het arrest hierboven genoemd, moet worden voldaan om te spreken van een ‘aanhorigheid’ ?
Inkomstenbelasting en aanhorigheid eigen woning
Voor de kwalificatie van een garage als aanhorigheid bij een woning wordt aangesloten bij artikel 3.111 van de Wet inkomstenbelasting 2001. Het gevolg hiervan is dat de waarde hiervan hoort bij de waarde van de eigen woning. Meestal staat die waarde ook op de WOZ-beschikking. Het kan zijn dat de gemeente een aparte WOZ-beschikking afgeeft voor de garage. Om te kunnen spreken van een ‘aanhorigheid’ van een eigen woning is van belang dat een onroerende zaak ten tijde van de verkrijging naar objectieve maatstaven:
- behoort bij de woning;
- daarbij in gebruik is (hoofdverblijf); Dat betekent dat voor het begrip aanhorigheid een feitelijk gebruik niet wordt vereist; het gebruikt kunnen worden is voldoende. De aanhorigheid mag echter niet ter beschikking gesteld zijn aan een ander, omdat dan geen sprake is van dienstbaar zijn aan de woning, en
- daaraan dienstbaar is, zie Rechtbank Zeeland West Brabant d.d. 28 januari 2020 ECLI:NL:RBZWB:2020:325
Verder wordt ook gekeken naar diverse omstandigheden zoals:
- hoe ver de aanhorigheid zich bevindt van de eigen woning, Hof Amsterdam 13 oktober 2022, ECLI:NL:GHAMS:2022:2935, oordeelt in een procedure voor de inkomstenbelasting dat een garage die op enige afstand, dat wil zeggen 50 meter of meer, en in een andere straat dan de woning is gelegen niet als een aanhorigheid van die woning kan worden aangemerkt. Het enkele feit dat door de notaris ter zake van de verkrijging van die garage in 2014 het verlaagde tarief is toegepast maakt niet dat sprake is van een aanhorigheid.
- maar ook de bouwkundige situatie is ( bijvoorbeeld of de garage met de woning in een bouwblok zit of in hetzelfde wooncomplex is gelegen), zie standpunt Kennisgroep Belastingdienst inzake Garage als aanhorigheid van de eigen woning KG:051:2023:4
- en de bereikbaarheid ervan vanuit de woning (bijvoorbeeld als de aanhorigheid alleen via een openbare weg bereikbaar is).
Deze omstandigheden moeten in onderling verband met elkaar worden bezien. Het is dus afhankelijk van de feiten en omstandigheden of een garage een aanhorigheid is.
Overdrachtsbelasting en aanhorigheid eigen woning
De overdrachtsbelasting sluit voor het begrip ‘aanhorigheid’ aan bij de Wet Inkomstenbelasting 2001. Maar let op! Voor de toepassing van de 2% tarief in de overdrachtsbelasting (zie ook besluit staatssecretaris van 1 juli 2011, nr. BLKB 2011/1290M) is van belang dat de juridische verkrijging van woning en aanhorigheden gelijktijdig plaatsvinden. Als de verkrijging van de eigen woning niet op hetzelfde dag plaatsvindt dan is de garage belast tegen 10,4% overdrachtsbelasting, zie kamerstukken 33402 nr 3
Noot fiscaal jurist inzake aanhorigheid eigen woning of niet
Als de garage dienstbaar is aan de eigen woning, behoort bij de woning en daarbij in gebruik is als hoofdverblijf ook al bevindt deze garage zich aan de overkant van de straat, dan kan geconcludeerd worden dat sprake is van een ´aanhorigheid´ waardoor de garage onderdeel uitmaakt van de eigen woning. Dit betekent dat voor de bepaling van het eigenwoningforfait in box 1 ook de garage meegenomen moet worden. Vorenstaande volgt redelijk duidelijk uit het kennisgroep standpunt van de Belastingdienst, het is echter altijd "maatwerk" en afhankelijk van de feiten en omstandigheden, zoals de afstand, de bouwkundige situatie en de bereikbaarheid. Zo oordeelde het Gerechtshof in 2022 anders.
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d,. 15 oktober 2024 (ECLI:NL:GHARL:2024:6417) is geoordeeld dat een paarden accommodatie geen aanhorigheid van de eigen woning was (Rechtbank Gelderland d.d. 13 oktober 2022 ECLI:NL:RBGEL:2022:5768) zag dit nog anders, namelijk wel onderdeel van de eigen woning). Er is volgens het Gerechtshof sprake van een aanhorigheid indien een gebouw behoort bij, in gebruik is bij en naar de omstandigheden beoordeeld dienstbaar is aan de eigen woning. De rechtbank was van mening dat de accommodatie hieraan wel voldeed, het Gerechtshof was een andere mening toegedaan.
Zijn er vragen of opmerkingen? Stuur ons gerust een e-mail of vul onderstaand formulier in.
Let dus goed op bij wat je als eigen woning opneemt in je aangifte
inkomstenbelasting! Stem het anders af met je belastingadviseur!
Tegenbewijsregeling vakantiewoning in box 3
In de Wet tegenbewijsregeling box 3 speelt het zakelijkheidsbeginsel een belangrijke rol bij de verhuur van vastgoed, het eigen gebruik van vastgoed en bij transacties tussen gelieerde partijen. Bij het bepalen van het werkelijk rendement moet worden uitgegaan van zakelijke omstandigheden.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
De tegenbewijsregeling bij vastgoed in eigen gebruik
Zoals bij velen inmiddels bekend heeft de Hoge Raad in de Kerstarresten geoordeeld dat de fictieve heffing in box 3 in strijd is met EU-regels. Momenteel zijn daarom veel ontwikkelingen omtrent box 3. Voornemens is dat per 1 januari 2028 heffing zal gaan plaatsvinden op basis van het werkelijk rendement. Tot die tijd is sprake van een overbruggingswet (zie rekenmethode). Bij de overbruggingswet wordt nog steeds gerekend met fictieve rendementen, waarbij onderscheidt wordt gemaakt tussen verschillende vermogensbestanddelen.
In juni 2024 heeft de Hoge Raad geoordeeld dat bij de huidige overbruggingswet belastingplichtigen alsnog het recht moeten hebben om aan te kunnen tonen welk rendement ze werkelijk hebben gehaald. Uit het Wetsvoorstel Tegenbewijsregeling box 3 blijken de kaders hoe een belastingplichtige het werkelijk rendement aan kan tonen.
Tweede woning of vakantiewoning en box 3
Een belangrijk punt daarbij is hoe het werkelijk rendement van bijvoorbeeld een tweede woning in eigen gebruik (vakantiewoning) moet worden vastgesteld. Tot en met 2025 hoeft het eigen gebruik niet te worden opgegeven in box 3, ook niet als een beroep wordt gedaan op de tegenbewijsregeling. Vanaf 2026 moet het voordeel van het eigen gebruik worden aangegeven bij de tegenbewijsregeling, maar hoe moet die worden bepaald?
Zakelijkheidsbeginsel in box 3
In het Wetsvoorstel van de Wet Tegenbewijsregeling box 3 is een zakelijkheidsbeginsel opgenomen. Hieruit blijkt dat, zoals verwacht, voor het bepalen van het voordeel moet worden aangesloten bij zakelijke omstandigheden. Wat zou de opbrengst zijn geweest als de woning aan een onafhankelijke derde zou zijn verhuurd? Maar stel dat een belastingplichtige slechts enkele weken gebruik maakt van de vakantiewoning. Moeten we dan kijken naar de opbrengst over die periode of de opbrengst wanneer de woning het gehele jaar zou worden verhuurd?
- Het tweede lid van artikel 5.27a in het wetsvoorstel zegt dat moet worden gekeken naar de periode gedurende het jaar dat de woning aan de belastingplichtige ter beschikking staat. Dit betekent dat als een belastingplichtige een vakantiewoning heeft enkel in eigen gebruik de woning het gehele jaar aan de belastingplichtige ter beschikking staat.
- Voor het bepalen van het voordeel zou daarom een huuropbrengst moeten worden berekend over het gehele jaar, en niet alleen de periode waarin de belastingplichtige gebruik maakt van de vakantiewoning. Het voordeel bestaat dus uit de economische huurwaarde over de periode waarin de vakantiewoning de belastingplichtige ter beschikking staat.
In de Memorie van Toelichting d.d. 14 maart 2025 is opgenomen dat voor het bepalen van de huurprijs de belastingplichtige een huurprijscheck kan invullen op de website van de huurcommissie. Ook kan volgens de Memorie van Toelichting de belastingplichtige aansluiten bij een onderzoek van de SEO, uit dit onderzoek is gebleken dat de gemiddelde economische huurwaarde van woningen 5,06% van de WOZ-waarde bedraagt.
Voorbeeld inzake vakantiewoning en box 3
- Stel dat een belastingplichtige een vakantiewoning heeft met een WOZ-waarde van €300.000. De vakantiewoning is enkel in eigen gebruik en wordt gedurende het jaar niet verhuurd aan derden. Stel dat wordt aangesloten bij het percentage van 5,06% dan bedraagt de economische huurwaarde € 15.180. De belastingplichtige moet dan over € 15.180 box 3 belasting betalen. Bij een box 3 tarief van 36% betekent dat een heffing van afgerond € 5.464. Daarnaast moet nog rekening worden gehouden met de waardestijging van de vakantiewoning.
- Henk is eigenaar van een appartement in Den Haag met een waarde van € 600.000. De huur in Den Haag is normaal gesproken vrij fors namelijk € 3.000 per maand (of € 36.000 per jaar). De kleindochter van Henk gaat in Den Haag studeren en Henk is een echte familieman. Hij verhuurt het appartement voor € 500 per maand (€ 6.000 per jaar) een zijn kleindochter. Voor box 3 moet Henk echter uitgaan van € 36.000 als regulier voordeel (of mag Henk uitgaan van 5,06% van € 600.000?). Of er nog een discussie over de schenkbelasting moet worden gevoerd laten we thans even in het midden.
Noot fiscalist inzake belastingheffing over een tweede woning
Door de voortdurende wijzigingen met betrekking box 3 is het belangrijk om uw fiscale gevolgen in kaart te brengen op basis van de huidige stand van zaken. Er zullen vast weer veel procedures volgen die in lijn liggen met de "buitensporige last" jurisprudentie die is begonnen in 2019 (Hoge Raad 14 juni 2019), voor een uitgebreid overzicht van de jurisprudentie zie diverse artikelen op onze internetsite, ook de kennisgroep van de Belastingdienst heeft een helder overzicht gegeven over de buitensporige last.
Mocht u vragen hebben over box 3 en de ontwikkelingen kunt u contact opnemen met de adviseurs van Jongbloed Fiscaal Juristen! Stuur ons gerust een email met uw vraag of een verzoek om een bespreking. Wij adviseren wekelijks belastingplichtigen met vastgoed in Nederland en het buitenland. De komende jaren wordt Nederlands vastgoed zwaarder belast (nu ook al), de zogeheten "pretbox" is wel voorbij.
Werkruimte thuis en omzetbelasting
Recht op aftrek van BTW bij verhuur werkruimte in eigen woning aan eigen B.V., in dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d. 21 januari 2025 (ECLI:NL:GHAMS:2025:586)
DGA verhuurt werkkamer aan eigen B.V.
In deze zaak stond de vraag centraal of een directeur-grootaandeelhouder (DGA) recht heeft op aftrek van voorbelasting voor de bouw van zijn eigen woning, voor zover deze woning mede wordt gebruikt voor economische doeleinden, namelijk de verhuur van een werkkamer aan zijn eigen B.V. (ECLI:NL:GHAMS:2025:586).
De inspecteur stelde zich op het standpunt dat geen recht op aftrek bestaat, onder meer omdat geen sprake zou zijn van een economische activiteit en dat het gebruik te zeer samenvalt met privé doeleinden. Het Gerechtshof Amsterdam bevestigt echter het oordeel van de rechtbank dat de DGA en zijn partner wél recht hebben op (gedeeltelijke) aftrek van omzetbelasting.
Juridisch kader: artikel 15 Wet OB en het begrip economische activiteit
Op grond van artikel 15, lid 1, Wet op de omzetbelasting 1968 bestaat recht op aftrek van voorbelasting voor zover de goederen en diensten worden gebruikt voor met omzetbelasting belaste handelingen. Het Hof toetste of aan de volgende voorwaarden werd voldaan:
- Economische activiteit (artikel 7, lid 2, onder b, Wet OB);
- Zelfstandigheid van handelen (artikel 7, lid 1, Wet OB);
- Rechtstreeks en onmiddellijk verband tussen kosten en economische activiteit;
- Belaste in plaats van vrijgestelde verhuur (artikel 11, lid 1, onderdeel b, onder 5°, Wet OB, met optie belaste verhuur).
1. Verhuur als economische activiteit
Het Hof achtte, net als de rechtbank, de terbeschikkingstelling van een werkkamer van ca. 9,8 m² in de woning tegen vergoeding een duurzaam en structureel economische activiteit. Hierbij was relevant dat:
- een marktconforme huurprijs van € 600 per kwartaal (excl. BTW) is overeengekomen;
- er een meerjarige huurovereenkomst is afgesloten;
- de kamer fysiek is ingericht en uitsluitend wordt gebruikt voor de werkzaamheden van de B.V.
Het Hof baseert zich onder meer op het arrest van de Hoge Raad van 4 oktober 2013 (ECLI:NL:HR:2013:783) waarin verhuur van onzelfstandige ruimten binnen de woning eveneens als economische activiteit is gekwalificeerd.
2. Zelfstandigheid ondanks dienstbetrekking
De inspecteur betoogde dat de DGA in loondienst is bij de B.V. en daarom niet zelfstandig zou handelen. Het Hof verwerpt dat standpunt. Belanghebbende en zijn partner traden samen op als verhuurder, en niet in dienstbetrekking. Dit onderscheidt de zaak van de uitspraak van de Hoge Raad van 23 december 1998 (ECLI:NL:HR:1998:AA2267), die door de inspecteur werd aangehaald.
3. Rechtstreeks en onmiddellijk verband met de kosten
De inspecteur voerde aan dat de kosten voor de bouw van de woning hoe dan ook zouden zijn gemaakt, en dat het zakelijk gebruik van de werkkamer slechts van ondergeschikt belang was. Hij verwees naar het arrest van de Hoge Raad van 16 juli 2021 (ECLI:NL:HR:2021:1158), dat ging over zonnepanelen.
Het Hof maakt echter duidelijk dat deze situatie fundamenteel verschilt: het gebruik van de werkkamer beperkt het privégebruik van de woning daadwerkelijk en is structureel. Daarbij is het relevante moment voor het recht op aftrek het moment van levering van het goed én het voornemen tot gebruik voor belaste prestaties. Dit voornemen acht het Hof voldoende aannemelijk.
4. Belaste verhuur ondanks medegebruik
De inspecteur stelde dat de verhuur vrijgesteld zou moeten zijn vanwege het medegebruik van gemeenschappelijke ruimten (zoals de gang en toiletten). Het Hof verwerpt ook dit argument: opteren voor belaste verhuur is mogelijk, en het arrest van 4 oktober 2013 biedt hiervoor voldoende basis.
Conclusie: voorwaarden voor BTW-aftrek bij verhuur binnen de woning
Deze uitspraak bevestigt dat het verhuren van een deel van de woning aan een eigen B.V. onder voorwaarden leidt tot aftrek van BTW op de (nieuw)bouwkosten. Die voorwaarden zijn onder meer:
- De verhuur moet duurzaam, tegen vergoeding en zakelijk zijn;
- Er moet sprake zijn van zelfstandige economische activiteit;
- Het zakelijke gebruik moet daadwerkelijk invloed hebben op het gebruik van de woning;
- Belaste verhuur moet expliciet zijn overeengekomen.
Wat betekent dit voor de praktijk?
Deze uitspraak biedt duidelijkheid en kansen voor DGA’s die (een deel van) hun woning gebruiken voor zakelijke doeleinden. Mits aan de juiste voorwaarden wordt voldaan, bestaat recht op aftrek van voorbelasting, wat bij nieuwbouw van substantiële waarde kan zijn. Overweegt u iets vergelijkbaars? Wij adviseren u graag bij het beoordelen van de haalbaarheid en het juist inrichten van de overeenkomst en de aangifte. Stuur ons gerust een e-mail.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
Vakantiewoning of vakantiehuis financieel ongunstig
Je wilt met je familie af en toe naar een eigen vakantiehuis aan een meertje op een mooi park. De kosten van dit huis lopen de laatste jaren fors op, al snel bent u € 1.000 per maand netto kwijt. Dit komt door de stijging van de WOZ waarde, de parkkosten en de extreme stijging van de box 3 heffing. Zijn er oplossingen? Jazeker, een familie BV of beleggen in buitenlands vastgoed.
Verschil oude en nieuwe box 3 stelsel voor vakantiewoningen
- Onder het oude belastingstelsel betaalde je ongeveer € 1.000 - € 2.000 per jaar aan box 3 heffing.
- Onder het huidige stelsel kan dit zomaar stijgen tot € 5.000 per jaar.
- Voor een 6 - 8 persoons woning kan dit oplopen tot € 8.000 per jaar.
Dit komt door een stijging van de WOZ waarde en een enorme stijging van de box 3 heffing. Voor vakantiewoningen geldt niet het lage tarief van spaargeld maar het hoge tarief voor overige bezittingen (dus gelijk aan aandelen, beleggingen etc.). In 2026 komt hier nog ongeveer 25% bij.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Extra kosten vakantiehuis
Als je hierbij ook de parkkosten (gemiddeld € 3.000) en onderhoudskosten meeneemt bent u per jaar al vlot € 12.000 (€ 1.000 per maand) kwijt vanaf 2026. Dan kunt u wellicht beter af en toe een vakantiehuisje boeken. De externe verhuur loopt de laatste jaren stroef en het kabinet is ook nog voornemende om het tarief op verhuur te verhogen van 9% BTW naar 21% BTW. Voor veel particulieren wordt een vakantiehuis dan onbetaalbaar.
Vakantiehuis kost al vlot € 1.000 per maand en de BTW wordt wellicht verhoogd tot 21% (nu 9%). Overweeg uw vakantiehuis te verkopen en kijk eens naar een vakantiewoning in het buitenland.
Vakantiehuis niet meer te betalen
In een artikel in de telegraaf (maart 2025) wordt een nadere toelichting gegeven over de extreme kostenstijging bij vakantiewoningen. De parkkosten zijn door inflatie en hogere kosten verdubbeld en de belasting in box 3 is 3x tot 4x zo hoog geworden. In 2026 dreigt nog een extra belastingverhoging. Sommige mensen worden gedwongen om hun vakantieparadijs te verkopen (aldus de telegraaf). In het artikel worden enkele voorbeelden genoemd:
- Waterresort Oosterschelde: belastingen (WOZ 240.000): € 5.080 (was in 2020 € 1.360) en parkkosten € 4.200. De belastingheffing in box 3 zal in 2026 stijgen tot € 6.400.
- Vakantieparkt de Krim op Texel: belastingen (WOZ 385.000) € 8.150 (was in 2020 € 2.904) en parkkosten € 4.630. De belastingheffing in box 3 zal in 2026 stijgen tot € 10.800.
- Europark Beekbergen (WOZ 91.000): belastingen € 1.926 (was € 556) en parkkosten € 1.262. De belastingheffing in box 3 zal in 2026 stijgen tot € 2.500.
Noot vakantiewoning niet meer aantrekkelijk
Een vakantiewoning is al lang geen financieel feestje meer. De kosten bestaan uit
- Box 3 heffing die de laatste jaren is verdrievoudigd
- Stijgende parkkosten
- Hogere WOZ waarde (en dus stijging onroerendezaakbelasting)
- Vermoedelijke stijging van de BTW van 9% naar 21% in 2026 (wellicht kunt u gebruik maken van de kleine ondernemersregeling, de KOR)
- Hogere overdrachtsbelasting (van 2% naar 10,4%) bij verkoop
- Forensenbelasting (al vlot € 500 per jaar)
- Rente op een financiering (niet aftrekbaar)
- Toeristenbelasting
- Overige heffingen zoals afvalstoffenheffing, rioolbelasting en waterschapsheffing.
- Onderhoudskosten
Een vakantiewoning kost hierdoor per maand al vlot € 1.000. Dit maakt een vakantiewoning steeds vaker een slechte belegging.
Voor het rendement kun je beter in aandelen of crypto beleggen, voor eigen gebruik is het vakantiehuis te duur en kun je beter een huisje huren. Mede door de stijging van de BTW zal de verhuur vermoedelijk ook dalen en zullen meer particulieren een vakantiewoning in Duitsland of Zuid Europa gaan huren. Als u naast uw vakantiewoning verder een beperkt box 3 vermogen zou hebben kunt u nog wel profiteren van de vrijstelling van € 57.000 per persoon, dan kan de box 3 heffing wellicht nog een beetje meevallen.
Als u een vakantiewoning alleen privé zou gebruiken kunt u nog gebruik maken van de tegenbewijs regeling. Hierop moet u uitdrukkelijk een beroep doen bij de Belastingdienst. Nadeel van de tegenbewijs regeling is dat de u hierbij wel rekening moet houden met de papieren waardestijging (Van de WOZ waarde). Ook moet er een waarde worden toegekend aan het eigen gebruik, dit wordt gesteld op ruim 5% van de WOZ waarde. Veelal zal deze route dus ook weining voordeel opleveren.
Het is verstandiger om een vakantiehuis in een stichting of BV te kopen of een vakantiehuis in het buitenland aan te schaffen. Kijk wel goed naar de belastingheffing in het buitenland, soms is deze nihil of beperkt. De vakantiewoning in het buitenland is grotendeels (niet helemaal) in Nederland vrijgesteld van box 3 heffing.
Het tarief in box 3 is op dit moment 5,88%, dit zal vermoedelijk in 2026 stijgen tot 7,77%. De belastingen zullen dus nog verder toenemen de komende jaren. Vragen over de vakantiewoning en alternatieve oplossingen? Stuur ons gerust een e-mail
Schema vakantiewoning in Nederland te duur
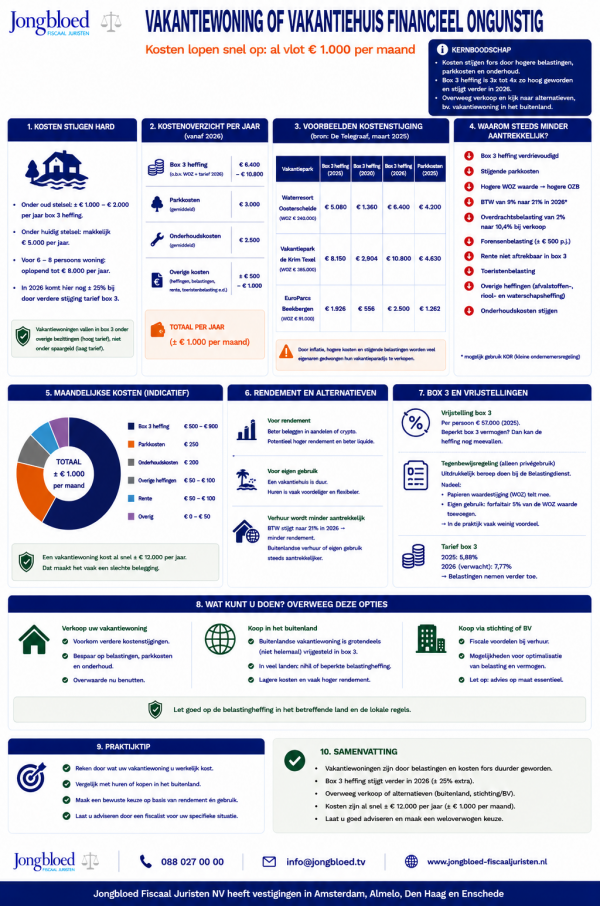
Tijd voor de aangifte inkomstenbelasting 2024
Het is weer zover ! Je kunt je aangifte inkomstenbelasting over 2024 indienen bij de Belastingdienst (sinds 1 maart 2025). Of je nu een voorlopige aanslag wilt controleren, aftrekposten optimaal wilt benutten of zeker wilt weten dat je niets over het hoofd ziet, een goede voorbereiding kan je tijd en geld besparen. In dit artikel bespreken wij een aantal belangrijke aandachtspunten en geven we handige fiscale tips om de belastingdruk zo beperkt mogelijk te houden.
Heb je hulp nodig bij het opstellen van de aangifte inkomstenbelasting? Wij begeleiden je graag, zodat je zeker weet dat alles correct en optimaal wordt ingevuld.
De vooraf ingevulde aangifte (VIA)
Op 1 maart staat voor alle belastingplichtigen een vooraf ingevulde aangifte klaar. De Belastingdienst vult veel gegevens in je aangifte inkomstenbelasting vooraf in, zoals je loon, hypotheekgegevens en bank- en spaartegoeden. Deze vooraf ingevulde gegevens moeten uiteraard goed gecontroleerd worden en waar nodig worden aangevuld en gecorrigeerd. Onjuistheden of ontbrekende gegevens kunnen namelijk leiden tot een te hoge of te lage belastingaanslag.
Er blijven altijd een aantal posten over die je zelf moet invullen, zoals aftrekbare zorgkosten, giften en andere gegevens die bij de Belastingdienst niet bekend zijn. Zo weet de Belastingdienst bijvoorbeeld niet of je geld van familie hebt geleend voor een woning en hoeveel rente je daarover hebt betaald. Mocht dit het geval zijn, vergeet dan niet deze lening op te nemen in je aangifte. Wanneer de lening aan bepaalde voorwaarden voldoet, kun je de betaalde rente aftrekken.
Fiscaal partnerschap
Onder voorwaarden kan in de aangifte worden gekozen voor fiscaal partnerschap. Fiscaal partnerschap kan voordelig zijn omdat bepaalde inkomsten en aftrekposten vrij tussen partners verdeeld mogen worden, wat kan leiden tot een lagere gezamenlijke belastingaanslag. Denk hierbij aan de verdeling van hypotheekrenteaftrek, aftrekbare zorgkosten of box 3-vermogen. Door verschillende verdelingen uit te proberen, kun je optimaal gebruikmaken van heffingskortingen en schijfvoordelen. Het loont dus om tijdens de aangifte te experimenteren met de verdeling van inkomens- en vermogensbestanddelen om te zien welke combinatie het meeste belastingvoordeel oplevert. Een 50/50 verdeling lijkt misschien logisch, maar leidt lang niet altijd tot de meest optimale uitkomst.
Benut aftrekposten optimaal
Aftrekposten kunnen je belastingdruk aanzienlijk verlagen, mits je ze goed benut. Zorgkosten zijn bijvoorbeeld aftrekbaar als ze boven een bepaalde drempel uitkomen en niet door de zorgverzekering worden vergoed. Denk aan kosten voor medische hulpmiddelen, dieetkosten of bepaalde vervoerskosten naar het ziekenhuis. Giften aan erkende goede doelen (ANBI’s) zijn ook aftrekbaar, maar alleen als ze een bepaald minimumbedrag overschrijden. Een periodieke gift tot maximaal € 250.000 (2024) kan onder voorwaarden zelfs volledig in aftrek worden gebracht, zonder dat hiervoor een drempel geldt.
Controleer altijd goed welke aftrekposten voor jou van toepassing zijn, zodat je geen belastingvoordeel misloopt.
Nieuwe woning in 2024
Heb je in 2024 een woning gekocht? Dan heb je mogelijk recht op aanvullende aftrekposten. De hypotheekrente die je betaalt is in veel gevallen aftrekbaar, waardoor je belastingdruk flink kan dalen. Daarnaast zijn eenmalige kosten zoals notariskosten voor de hypotheekakte en advieskosten met betrekking tot het verkrijgen van een hypotheek aftrekbaar, wat extra belastingvoordeel oplevert. Door deze kosten mee te nemen in je aangifte, kun je mogelijk een aanzienlijk bedrag terugkrijgen. Door slim gebruik te maken van deze fiscale voordelen, verlaag je de netto kosten van je woning en houd je meer geld over.
Laag werkelijk rendement box 3
Voor 2024 wordt de belastingheffing in box 3 nog berekend met toepassing van forfaitaire rendementen. Is je vermogen hoger dan € 57.000 (per persoon), dan betaal je daar belasting over. Echter, in het geval je werkelijk behaalde rendement lager is dan het forfait, kun je bezwaar maken tegen je aanslag inkomstenbelasting. Dit kan voordelig zijn als je bijvoorbeeld weinig rente op je spaargeld hebt ontvangen of als je beleggingen nauwelijks rendement hebben opgeleverd. Door bezwaar te maken, is er een kans dat je minder belasting hoeft te betalen over je vermogen. Het is daarom verstandig om te berekenen of jouw werkelijke rendement lager is dan het forfaitaire rendement en zo nodig actie te ondernemen.
Wisselend inkomen
Als je inkomen in 2024 sterk wisselt ten opzichte van de voorgaande jaren, kun je mogelijk gebruikmaken van de middelingsregeling. Hierbij wordt je inkomen over drie aaneengesloten jaren gemiddeld, waardoor je een belastingvoordeel kunt krijgen als je in één van die jaren een veel hoger of lager inkomen had dan in de andere twee jaren. Dit kan vooral gunstig zijn als je in 2024 eenmalig een hoge bonus hebt ontvangen, van baan bent gewisseld of een periode zonder inkomen hebt gehad.
- Let op: 2024 is het laatste jaar waarin je nog van deze regeling kunt profiteren. Dit betekent dat je alleen nog kunt middelen over de jaren 2022, 2023 en 2024.
Een verzoek tot middeling dien je in nadat je de definitieve aanslag over 2024 hebt ontvangen. Controleer daarom of je in aanmerking komt en dien tijdig een verzoek in bij de Belastingdienst. Zo voorkom je dat je een mogelijk belastingvoordeel misloopt.
Pensioenopbouw en aangifte inkomstenbelasting
In 2024 nog geen pensioen opgebouwd in box 1? Bekijk dan de mogelijkheden voor 2025! Pensioenopbouw in box 1 kan namelijk fiscaal voordelig zijn, omdat de premie die je inlegt vaak aftrekbaar is van je belastbaar inkomen. Dit betekent dat je minder belasting betaalt over je inkomen nu, terwijl je pensioen pas later wordt belast, meestal tegen een lager tarief. Vooral als je een pensioentekort hebt, kun je extra storten via een lijfrente of banksparen en deze bedragen aftrekken binnen je jaarruimte of reserveringsruimte. Hierdoor verlaag je je huidige belastingdruk en bouw je tegelijkertijd vermogen op voor later.
Het is aan te raden om te berekenen hoeveel ruimte je hebt om fiscaal voordelig extra pensioen op te bouwen. Zo kun je optimaal profiteren van de belastingvoordelen en zorgeloos werken aan je financiële toekomst.
Uiterlijk 1 mei 2025 indienen aangifte inkomstenbelasting
De aangifte inkomstenbelasting over 2024 moet uiterlijk op 1 mei 2025 worden ingediend. Als je vóór 1 april aangifte doet, krijg je meestal uiterlijk 1 juli bericht van de Belastingdienst. Heb je meer tijd nodig? Vraag dan vóór 1 mei 2025 uitstel aan.
Wacht niet te lang met uw aangifte inkomstenbelasting
Wacht niet te lang met het indienen van je aangifte inkomstenbelasting. Hoe later je aangifte doet, hoe groter de kans is dat je belastingrente moet betalen. Uiteraard hoef je niet op 1 maart om 0:00 klaar te zitten, maar op tijd aangifte doen voorkomt onnodige kosten. Bovendien heb je dan meer tijd om je aangifte zorgvuldig te controleren. Door tijdig aangifte te doen, weet je sneller waar je aan toe bent en kun je mogelijke teruggaven eerder ontvangen.
Nieuwe woning gekocht en belastingen
Heb je in 2024 een woning gekocht? Dan krijg je te maken met verschillende belastingregels die invloed kunnen hebben op je aangifte inkomstenbelasting. Denk aan de hypotheekrenteaftrek, het eigenwoningforfait en de bijleenregeling. In dit artikel leggen we uit welke regels gelden, welke voordelen je kunt benutten en waar je op moet letten. Zo voorkom je verrassingen en haal je het maximale uit je belastingaangifte.
Hypotheekrente en eigen woning
Wanneer je voor de financiering van de woning een schuld bent aangegaan, dan betaal je maandelijks een bedrag aan rente. Hypotheekrenteaftrek in box 1 is mogelijk als je een eigen woning hebt die dient als hoofdverblijf én je een lening hebt afgesloten voor de aankoop, verbetering of onderhoud van die woning. De lening moet een annuïtaire of lineaire hypotheek zijn om in aanmerking te komen voor renteaftrek. Dit betekent dat je de hypotheek binnen 30 jaar volledig aflost volgens een vastgesteld aflossingsschema.
Als je de lening gebruikt voor andere doeleinden, zoals een vakantie of auto, is de rente niet aftrekbaar. Bij scheiding of verhuizing kan er nog een beperkte periode recht op aftrek bestaan, afhankelijk van de situatie.
Aankoopkosten eigen woning en aftrek
Bij de aanschaf (en financiering) van een eigen woning komen een heleboel extra kosten kijken waarvan je er een aantal wel kunt aftrekken maar een paar ook niet. Slechts de kosten die betrekking hebben op de eigenwoningschuld mogen in aftrek worden gebracht. De eigenwoningschuld is het deel van de hypotheek of lening dat kwalificeert voor hypotheekrenteaftrek in box 1.
Onderstaande kosten mogen in de aangifte inkomstenbelasting over 2024 in aftrek worden gebracht, wanneer deze in 2024 zijn gemaakt:
- advies- en bemiddelingskosten voor uw hypotheekadviseur;
- bereidstellingsprovisie: het bedrag dat je betaalt aan de bank of een verzekeraar om de aangeboden rente in de offerte te verlengen;
- notariskosten voor de hypotheekakte;
- kadastrale rechten voor de hypotheekakte;
- taxatiekosten voor het verkrijgen van de lening;
- kosten voor de aanvraag van de Nationale Hypotheek Garantie;
- boeterente;
- bouwrente die je betaalde ná het tekenen van het voorlopig koopcontract, maar vóór het tekenen van de hypotheekakte;
- kosten voor een nieuwbouwdepot, verbouwingslening of het verbouwingsdepot.
Niet-aftrekbare kosten zijn bijvoorbeeld makelaarskosten, notariskosten voor de leveringsakte en de overdrachtsbelasting. Deze kosten zien namelijk niet op de eigenwoningschuld.
Bijleenregeling, eigen woning en belastingen
Wanneer je in het verleden al een woning hebt gehad en een financiering bent aangegaan voor de nieuwe woning, dan krijg je mogelijk te maken met de bijleenregeling. De bijleenregeling houdt in dat je de overwaarde van je verkochte woning moet gebruiken voor de aankoop van een nieuwe woning om volledig recht te houden op de aftrek van hypotheekrente en aankoopkosten. Als je deze overwaarde niet (volledig) investeert in je nieuwe woning, kwalificeert het deel van de nieuwe hypotheek dat daarmee overeenkomt niet als eigenwoningschuld. De aftrekbare rente en aankoopkosten die zijn toe te rekenen aan dit deel van de hypotheek kunnen niet in aftrek worden gebracht in box 1.
Eigenwoningforfait
Het eigenwoningforfait is een fiscale bijtelling voor huiseigenaren. Dit bedrag wordt berekend als een percentage van de WOZ-waarde van de woning en telt mee als inkomen in box 1. In 2024 en 2025 geldt een percentage van 0,35% voor woningen met een WOZ-waarde tot circa € 1,3 miljoen, daarboven geldt een hoger percentage.
Het eigenwoningforfait wordt deels gecompenseerd door de hypotheekrenteaftrek, mits je hier recht op hebt. Heb je geen of een kleine eigenwoningschuld, dan kan de Wet Hillen ervoor zorgen dat je geen of een beperkte bijtelling hebt. Hierdoor betaal je alleen belasting over je woning als je netto een fiscaal voordeel hebt.
Fiscale noot inzake aankoop eigen woning en aangifte inkomstenbelasting
Het kopen van een woning brengt niet alleen mooie kansen, maar ook fiscale verplichtingen met zich mee. Met de juiste kennis kun je optimaal gebruikmaken van belastingvoordelen en vervelende verrassingen voorkomen. Wij helpen je graag bij het correct en volledig invullen van je aangifte inkomstenbelasting. Heb je vragen of wil je jouw aangifte door ons laten verzorgen? Neem dan gerust contact met ons op!
Wijziging splitsingsvrijstelling in de overdrachtsbelasting
In het Eindejaarsbesluit 2024 is de nieuwe splitsingsvrijstelling in de overdrachtsbelasting opgenomen. De nieuwe splitsingsvrijstelling geldt vanaf 1 juli 2025. Op splitsingen die vóór 1 juli 2025 plaatsvinden zijn de voorwaarden van toepassing die gelden op het moment van de splitsing of de verkrijging. Ten aanzien van verkrijgingen die ná 1 juli 2025 plaatsvinden, zullen de nieuwe voorwaarden gelden.
De wijziging in de splitsingsvrijstelling raakt vooral mkb-ondernemers die te maken kunnen krijgen met hogere lasten en complexere structuren bij bedrijfsopvolgingen. In dit artikel leggen we uit wat er precies verandert en wat de mogelijke gevolgen zijn voor ondernemers die vastgoed in hun bv-structuur hebben ondergebracht.
Huidige splitsingsvrijstelling in de overdrachtsbelasting
In Nederland zijn verkrijgingen van onroerende zaken en rechten waaraan deze zijn onderworpen belast met overdrachtsbelasting. Hierop bestaan uitzonderingen als gevolg van specifieke vrijstellingen. Een voorbeeld daarvan is de splitsingsvrijstelling, welke is gekoppeld aan de splitsingsvrijstelling in de vennootschapsbelasting. Dit betekent dat als een splitsing fiscaal aanvaardbaar is voor de vennootschapsbelasting, deze automatisch ook is vrijgesteld van overdrachtsbelasting. Hierdoor kunnen ondernemers vastgoed en ondernemingsactiviteiten fiscaal efficiënt herstructureren en overdragen zonder dat overdrachtsbelasting verschuldigd is. Dit maakt het eenvoudiger om bedrijfsonderdelen opnieuw te structureren of overdrachten binnen familiebedrijven te regelen.
Wijzigingen splitsingsvrijstelling in de overdrachtsbelasting per 1 juli 2025
Met ingang van 1 juli 2025 gelden andere regels bij het toepassen van de splitsingsvrijstelling. De beoordeling van de splitsingsvrijstelling gebeurt voortaan onafhankelijk van de vennootschapsbelasting, waarbij de voorwaarden complexer en strikter worden. Door deze wijzigingen wordt het lastiger om vastgoed af te splitsen zonder overdrachtsbelasting. De ‘nieuwe’ splitsingsvrijstelling zou hierdoor meer aansluiten bij de andere vrijstellingen in de overdrachtsbelasting.
De belangrijkste wijzigingen per 1 juli 2025 zijn:
Ondernemingseis en splitsing
De vrijstelling geldt alleen als een rechtspersoon als gevolg van de splitsing een gehele onderneming of een zelfstandig onderdeel daarvan verkrijgt. Voor de uitleg van het begrip ‘onderneming’ is aansluiting gezocht bij de Wet inkomstenbelasting 2001. De onroerende zaak die wordt verkregen moet behoren tot en dienstbaar zijn aan de onderneming. Als dat niet het geval is, dan is de vrijstelling niet van toepassing.
Voortzettingseis en splitsingvrijstelling
De splitsingsvrijstelling kent daarnaast een voortzettingseis. De niet geheven belasting is alsnog verschuldigd als de verkrijger de verkregen onderneming niet ten minste drie jaar voortzet. Deze eis wordt per verkrijger getoetst. Van een voldoende voortzetting is alleen sprake als de voortzetting zodanig is dat de bedrijfsvoering verdergaat. Als er sprake is van een gehele of gedeeltelijke staking dan wordt de gehele vrijstelling teruggenomen.
Aanhoudingseis
De aanhoudingstermijn is evenals de voortzettingstermijn drie jaar. Als binnen drie jaar de gesplitste rechtspersoon (of een aandeelhouder) niet meer in bezit is van het verkregen belang, dan wordt de belasting alsnog geheven. Een gedeeltelijke schending van de aanhoudingseis leidt tot het volledig vervallen van de vrijstelling. Dit doet zich niet alleen voor bij een verkoop, maar kan zich ook voordoen bij een uitgifte van aandelen. Als sprake is van meerdere verkrijgers, dan vindt toepassing van de aanhoudingseis per verkrijger plaats.
Soortgelijkbelangeis
De laatste voorwaarde is de soortgelijkbelangeis. Die eis houdt in dat de splitser of de aandeelhouders van de verkrijger een soort gelijk belang moeten verkrijgen. Het gaat dan om een belang dat zowel kwalitatief als kwantitatief gelijkwaardig is. De kwalitatieve toets ziet op de rechten en plichten die door het belang zijn vertegenwoordigd. De kwantitatieve toets ziet op de vraag of het verkregen belang in financiële en economische zin gelijkwaardig is.
Ruziesplitsing en overdrachtsbelasting
Een uitzondering binnen de nieuwe wetgeving is de zogenoemde ruziesplitsing. Dit is een juridische splitsing waarbij aandeelhouders hun gezamenlijke belang in een vennootschap opsplitsen in afzonderlijke vennootschappen. De wetgever erkent dat dergelijke splitsingen niet primair bedoeld zijn om belasting te ontwijken, maar vaak nodig zijn om conflicten tussen aandeelhouders op te lossen of om ieder een eigen pad te laten bewandelen. Daarom geldt bij een ruziesplitsing geen ondernemingseis en geen voortzettingseis. Wel blijft de aanhoudingseis van drie jaar van kracht. Dit betekent dat de aandeelhouders na de splitsing nog minimaal drie jaar hun aandelen in de nieuwe vennootschap moeten behouden om belastingheffing te voorkomen.
Klassieke bv-structuur en overdracht vastgoed
De klassieke bv-structuur binnen het mkb ziet er momenteel als volgt uit: een ondernemer, in het geval van een bv de directeur-grootaandeelhouder (dga), bezit vanuit privé aandelen in een holding. Deze holding houdt op haar beurt alle aandelen in een werkmaatschappij. Binnen de holding bevinden zich vaak bezittingen zoals vastgoed, beleggingen, oudedagsvoorzieningen, lijfrenteverplichtingen en andere niet-direct aan de onderneming gerelateerde activa. De daadwerkelijke bedrijfsactiviteiten worden uitgevoerd binnen de werkmaatschappij. De dga heeft het pand liever niet in de werkmaatschappij, om het zo uit de risicosfeer van de onderneming te houden.
Wanneer de dga zijn onderneming geheel of gedeeltelijk wenst over te dragen aan zijn kind, dan kan ervoor gekozen worden om het vastgoed en de aandelen in de werkmaatschappij af te splitsen naar een nieuwe vennootschap. Vervolgens kunnen de aandelen in de afgesplitste holding worden overdragen naar de volgende generatie. De bedrijfsoverdracht kan op deze wijze plaatsvinden zonder dat belastingheffing in de weg staat. Er is namelijk geen sprake van vennootschapsbelasting, geen inkomstenbelasting (box 2-heffing) en nagenoeg geen schenk- en erfbelasting. Voorts wordt geen overdrachtsbelasting geheven door toepassing van de splitsingsvrijstelling.
Impact van de wijzigingen op bedrijfsopvolging
Vanaf 1 juli 2025 kan bovenstaande route mogelijk niet langer plaatsvinden zonder heffing van overdrachtsbelasting. De afsplitsing van vastgoed en het aandelenbelang in de werkmaatschappij wordt namelijk niet op voorhand aangemerkt als verkrijging van een onderdeel van een onderneming. De daadwerkelijke onderneming zit immers in de andere bv, de werkmaatschappij. Mocht de splitsing wel worden gefaciliteerd, dan is een overdracht aan de volgende generatie pas mogelijk nadat de aanhoudingstermijn van drie jaar is verstreken. Dit betekent dat veel dga’s hun structuur moeten aanpassen en een extra vastgoed-bv (een zogenoemde drietrapsraket) moeten oprichten om onnodige belastingheffing te voorkomen.
Noot fiscaal jurist inzake splitsingsvrijstelling en overdrachtsbelasting
Elke ondernemer waarbij een kans aanwezig is dat hij zijn onderneming wil overdragen, wordt door de wetswijziging per 1 juli 2025 gedwongen in plaats van een dubbeldekker (holding en werkmaatschappij) een drietrapsraket op te tuigen: een holding met daarin de beleggingen en oudedagsvoorzieningen, een aparte vastgoed-bv met daarin het ondernemingspand en een werkmaatschappij waarin de onderneming wordt uitgeoefend. Dit betekent dat ondernemers nu extra stappen moeten zetten om belastingheffing te voorkomen, wat leidt tot hogere kosten en meer administratieve lasten.
Voor ondernemers die hun bedrijfsstructuur willen aanpassen, is het raadzaam om een fiscalist te raadplegen. Ingeval in 2025 nog een juridische splitsing gepland staat, is het de moeite waard om te bekijken welke regeling het beste past. Zijn er vragen neem dan gerust contact op met onderstaande adviseurs.
Voorziening onderhoud fiscaal voordelig
Het doel van een voorziening voor onderhoud is het periodieke onderhoud gelijkmatig toe te rekenen aan de jaren van de economische veroorzaking van deze kosten. Het is verstandig om hiervoor een begroting (met onderliggende offertes) op te stellen en deze jaarlijkse met inflatie of kostenstijgingen aan te passen. De stijging kan over de toekomstige jaren worden verdeeld. Mede door de beperking van de afschrijving op bedrijfspanden is het verstandig een onderhoudsvoorziening te overwegen.
Voorbeeld vorming onderhoudsvoorziening
Voorbeeld: er is over 10 jaar onderhoud nodig aan het dak, de buitenkant, het schilderwerk, de bestrating en de installatie van een bedrijfsgebouw. De kosten worden geschat op € 50.000. De jaarlijkse toevoeging is € 5.000. Op basis van het prijspeil per 1 januari 2026 zijn de kosten € 56.000. De voorziening is dan in 2026 2/10 x 56.000 = € 11.200, de toevoeging in 2026 bedraagt € 6.200
Procedure inzake onderhoudsvoorziening
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 9 maart 2023 (ECLI:NL:RBZWB:2023:1479) stond de vorming van een onderhoudsvoorziening ter discussie. Bij het vormen van een dergelijke voorziening speelt het zogenaamde piekvereiste geen rol. Deze uitspraak wordt door het Gerechtshof 's Hertogenbosch d.d. 24 december 2025 (ECLI:NL:GHSHE:2025:3707) bevestigd. De procedure ligt thans bij de Hoge Raad
Praktische en fiscale kant van een onderhoudsvoorziening
Het onderhouden van een bedrijfspand is een onvermijdelijke kostenpost. Van schilderwerk tot dakrenovaties en installaties die vervangen moeten worden – het komt altijd op een moment dat u het niet uitkomt. Gelukkig biedt de fiscale wetgeving mogelijkheden om deze toekomstige kosten beter te spreiden en zelfs fiscaal te optimaliseren: de onderhoudsvoorziening.
Onderhoudskosten en de fiscale winst
Onderhoudskosten zijn in principe direct aftrekbaar in het jaar dat u ze maakt. Maar wat als u weet dat er over een paar jaar een grote uitgave aankomt, zoals het vervangen van een dak of een gevelrenovatie? U kunt hiervoor een onderhoudsvoorziening vormen, mits u aannemelijk kunt maken dat deze kosten in de toekomst daadwerkelijk gaan plaatsvinden en voortvloeien uit het normale onderhoud van het pand.
Wanneer mag u een onderhoudsvoorziening vormen?
De Belastingdienst staat een onderhoudsvoorziening toe als:
- Het gaat om voorzienbaar onderhoud: het moet duidelijk zijn dat de kosten zich in de nabije toekomst voordoen.
- Het onderhoud betrekking heeft op een reeds bestaand mankement of voorzienbare slijtage.
- De voorziening niet groter is dan redelijkerwijs nodig is op basis van een onderhoudsplan of historische kosten.
- De omvang van de voorziening aannemelijk wordt gemaakt met schriftelijke stukken. Het moet hierbij gaan om onderhoud en niet om verbetering.
Praktische fiscale tips bij vormen onderhoudsvoorziening
- Maak een meerjarenonderhoudsplan: Een gedetailleerd plan helpt om uw voorziening te onderbouwen bij de Belastingdienst.
- Gebruik realistische schattingen: Overdrijven kan leiden tot correcties bij een belastingcontrole.
- Houd rekening met de boekwaarde: Als uw pand op termijn wordt verkocht, kan een grote voorziening leiden tot een fiscale vrijval en extra winst.
- Overleg met uw fiscalist: De regels rondom voorzieningen kunnen strikter worden geïnterpreteerd dan verwacht.
Noot fiscaal jurist inzake onderhoudskosten vastgoed
Door slim gebruik te maken van een onderhoudsvoorziening kunt u niet alleen financiële verrassingen vermijden, maar ook fiscaal voordeel behalen. Het is een nuttig instrument om uw bedrijfspand in goede conditie te houden zonder uw belastingdruk onnodig te verhogen. Heeft u vragen over de mogelijkheden voor uw onderneming? Wij adviseren u graag!
Forfaitair of werkelijk rendement in box 3 aangeven?
Box 3 is al enige tijd onderwerp van discussie. In juni 2024 heeft de Hoge Raad geoordeeld dat belastingplichtigen met een lager werkelijk rendement dan het veronderstelde fictieve rendement op hun box 3-vermogen, de gelegenheid moeten krijgen dit aan te tonen. Belastingplichtigen hebben in dat kader de mogelijkheid om te kiezen of zij in box 3 over hun werkelijk behaald rendement worden belast of over het fictieve rendement. Omdat ook niet gerealiseerde rendementen meetellen is afrekenen over het werkelijke rendement niet altijd voordelig (artikel). De Raad van State heeft op 12 februari 2025 aangegeven dat het aanvullende rechtsherstel dat moet worden geboden vanaf 2017 (Hoge Raad 6 juni 2024) voor belastingplichtigen en zeker de belastingdienst een vrijwel onmogelijke opgave is. Belastingplichtigen krijgen de mogelijkheid om aannemelijk te maken dat het werkelijke rendement lager is dan het forfaitaire rendement. Als dit werkelijke rendement lager zou zijn moet dit toegepast. Deze tijdelijke regeling zal echter veel rekenwerk en tijd gaan kosten, in dit artikel een toelichting.
Vragen en antwoorden inzake berekenen werkelijk rendement in box 3
Op deze pagina staan tientallen vragen en antwoorden inzake het berekenen van het werkelijke rendement in box 3. Deze site wordt regelmatig aangevuld met nieuwe vragen en antwoorden. Enkele vragen die hier worden beantwoord:
- Wat als ik het OWR formulier niet zou invullen? Dan zal de belastingdienst gewoon aan aanslag opleggen op basis van het fictieve rendement.
- Is uitstel voor het indien van het OWR formulier mogelijk? Nee!
- Kan ik een ingediend formulier nog wijzigen? Ja dat kan maar....
- Moet ik bijlagen meesturen bij het OWR formulier? Nee dat is niet nodig.
Verlenging termijn indienen formulier werkelijk rendement
De termijn om het bezwaar of verzoek box 3 nader te motiveren door het formulier Opgaaf werkelijk rendement in te dienen bedraagt normaal gesproken 3 maanden (12 weken). Naar aanleiding van vragen en signalen van meerdere fiscaal dienstverleners heeft de Belastingdienst besloten om de indieningstermijn voor fiscaal dienstverleners te verlengen tot 1 mei 2026. Sneller indienen mag natuurlijk altijd.
Box 3 wetswijziging in 2028
Het kabinet streeft ernaar dat het nieuwe stelsel per 1 januari 2028 kan worden ingevoerd. Hiervoor heeft het kabinet op 19 mei 2025 het wetsvoorstel aangeboden aan de Tweede Kamer, zie hiertoe de kamerbrief. Er zijn eenvoudige factsheets met uitleg bekend gemaakt, zie factsheet 1 enfactsheet 2. In de toelichting en onderbouwing wordt uitleg gegeven. In het toetsingskader fiscale regelingen volgt de onderbouwing van hetgeen in 2024 als advies van de Raad van State is ontvangen.
Onder de nieuwe wetgeving wordt als hoofdregel het werkelijke rendement uit sparen en beleggen belast op basis van een zogenaamde vermogensaanwas. Dit wil zeggen dat per jaar zowel inkomsten uit vermogen (rente, dividend, huur) als waardegroei van het vermogen worden belast, vermogen moet dus elk jaar gewaardeerd worden op de waarde in het economische verkeer. Een nadeel van deze manier van belastingheffing is dat er belasting moet worden betaald over de waardeontwikkeling die nog niet gerealiseerd is. Er geldt een uitzondering voor vastgoed en aandelen in en winstbewijzen van startende ondernemingen.
Voor woningen wordt de waarde in het economisch verkeer aan het begin van het kalenderjaar 2028 gesteld op de WOZ-waarde met peildatum 1 januari 2028 (WOZ-beschikking 2029). Bij verhuurde woningen wordt nog wel de leegwaarderatio toegepast om de waarde in het economische verkeer te bepalen.
Bepaalde kosten kunnen in het nieuwe box 3-stelsel in aftrek worden gebracht. Hierbij geldt het uitgangspunt dat uitsluitend kosten die verband houden met de inning, het behoud en de verwerving van reguliere voordelen (zoals rente, dividend en huur) direct in aftrek mogen worden gebracht, bijvoorbeeld onderhoudskosten en beheerkosten. Kosten van betaalde rente op box 3-schulden worden beschouwd als negatief box 3-inkomen. Er worden een aantal (gemengde) kosten aangewezen die niet aftrekbaar zijn (zoals literatuur, telefoonkosten, belastingen, cursussen, etc.).
Niet altijd voordeliger uit met werkelijk rendement in box 3
De Hoge Raad heeft geoordeeld dat het werkelijk rendement van het gehele box 3-vermogen, inclusief banktegoeden en spaargeld, relevant is. Het gaat hier om zowel het directe rendement, zoals rente, huur en dividend, als het indirecte rendement, zoals (on)gerealiseerde waardestijgingen en waardedalingen van het vermogen en ontwikkeling van de WOZ-waarde van woningen. Dat ook ongerealiseerde waardeveranderingen meegenomen moeten worden, blijkt uit recente uitspraken van de Hoge Raad van 20 december 2024.
Voor de berekening van het werkelijk rendement heeft de Hoge Raad daarnaast nog het volgende aangegeven:
- Kosten (waaronder tevens onderhoudskosten) zijn niet aftrekbaar;
- Betaalde rente is wel aftrekbaar;
- Verliesverrekening is niet mogelijk;
- Er is geen heffingsvrij vermogen.
Voor een nadere toelichting op de uitspraken van de Hoge Raad van 20 december 2024, verwijs ik u graag door naar een artikel op onze website: Hoge Raad werkelijk rendement in box 3.
Keuze tussen werkelijk rendement en fictief rendement
Belastingplichtigen die (mogelijk) in aanmerking komen voor het doorgeven van het werkelijk rendement, hebben vanuit de Belastingdienst een brief ontvangen met daarin meer informatie. Naar verwachting zal vanaf de zomer 2025 een formulier Opgaaf werkelijk rendement (OWR) beschikbaar zijn, waarmee het werkelijk rendement kan worden doorgegeven. De bewijslast hiervoor rust op de belastingplichtige.
Om de vraag te kunnen beantwoorden of belastingheffing over het werkelijke rendement voordeliger is dan over het berekende fictieve rendement, is echter wel wat rekenwerk vereist.Voor belastingplichtigen met een bescheiden vermogen zal afrekenen over het werkelijk rendement naar verwachting niet snel voordeliger zijn dan afrekenen over het fictieve rendement, omdat bij het werkelijk rendement geen rekening mag worden gehouden met een heffingsvrij vermogen.
Voor vastgoedeigenaren en -beleggers is het tevens de vraag of belastingheffing over het werkelijk rendement wel voordeliger uitpakt in vergelijking tot de belasting zoals deze nu is berekend, mede aangezien ook rekening moet worden gehouden met ongerealiseerde waardestijgingen. Zij zullen over de voorgaande jaren dan ook niet altijd kiezen voor belastingheffing over het werkelijk behaalde rendement. Aan de hand van een fictieve casus wensen wij dit nader te verduidelijken.
Belastingplichtige heeft in box 3 zowel aandelen als vastgoed. De waardeontwikkeling van het box 3-vermogen over een periode van drie jaar (2022-2023-2024) ziet er als volgt uit:
Box 3-vermogen | 2021 | 2022 | 2023 | 2024 |
Aandelen | Waarde € 1.000.000 | € 1.250.000 +25% | € 1.195.000 -4,4% | € 1.300.000 +8,8% |
Vastgoed | WOZ-waarde € 750.000 | € 789.000 +5,2% | € 910.000 +15,3% | € 996.000 +9,5% |
Fictief rendement | 5,53% | 6,17% | 6,04% |
De belastingplichtige in het bovenstaande voorbeeld zal in geen enkel jaar kiezen voor belastingheffing over het werkelijk behaalde rendement. Dit zou namelijk een enorme belastingdruk opleveren, welke aanzienlijk hoger is dan wanneer belasting wordt geheven over het fictieve rendement.
Huidige box 3-stelsel
in 2025 hebben belastingplichtigen de keuze tussen belastingheffing over het werkelijk behaalde rendement of belastingheffing over het fictieve rendement. Het tarief van box 3 is per 2025 gelijk gebleven op 36%. Het heffingsvrije vermogen is per 1 januari 2025 verhoogd van € 57.000 naar € 57.684 (€ 115.368 voor fiscaal partners). De voorlopige fictieve rendementspercentages zijn als volgt:
- Banktegoeden 1,44%
- Overige bezittingen 5,88% (staat reeds vast)
- Schulden 2,62%
Nieuw box 3-stelsel
Op dit moment wordt gewerkt aan een nieuw box 3-stelsel, uitgaande van het werkelijk behaalde rendement. Het nieuwe stelsel zal vanuit meerdere kanten leiden tot ingrijpende gevolgen voor belastingplichtigen met box 3-vermogen. Anders dan nu, kunnen belastingplichtigen vanaf de invoering van het nieuwe stelsel niet meer kiezen voor belastingheffing over fictief rendement wanneer dit voordeliger uitpakt. Dit kan voor veel belastingplichtigen leiden tot een behoorlijke verzwaring van de belastingdruk.
In de praktijk wordt vaak gehoord dat belastingplichtigen het geen probleem vinden om belasting te betalen, zolang dit maar wordt berekend over rendement dat daadwerkelijk behaald is. Dit zal ook het uitgangspunt worden van het nieuwe box 3-stelsel. In de jaren waarin hoge rendementen worden behaald, kan dit echter leiden tot nadelige gevolgen ten opzichte van het huidige box 3-stelsel.
Het nieuwe stelsel zal daarnaast complexer worden dan het huidige stelsel vanwege de verplichting om een ingewikkelde vermogensvergelijking te maken en de administratieplicht voor een aanzienlijke groep belastingplichtigen. Vanwege de zwaarwegende bezwaren heeft de Raad van State het kabinet geadviseerd om de vormgeving van het nieuwe box 3-stelsel opnieuw te bezien en wijst daarbij op enkele alternatieve denkrichtingen voor de vormgeving. Onlangs is bekend gemaakt dat het kabinet blijft bij het wetsvoorstel voor een nieuw box 3-stelsel, ondanks de kritiek van de Raad van State.
Tijdspad box 3
De invoering van het nieuwe box 3-stelsel stond gepland voor 2027. De staatssecretaris heeft echter bekendgemaakt dat invoering van het nieuwe box 3-stelsel per 1 januari 2027 niet mogelijk is. Het doel is nu om per 2028 een nieuw stelsel in te voeren. Dit betekent dat tot en met 2027 gebruik kan worden gemaakt van de tegenbewijsregeling wanneer het werkelijke rendement lager is dan het fictieve rendement.
Noot fiscaal jurist inzake box 3 heffing
Hoewel de uitspraak van de Hoge Raad belastingplichtigen de mogelijkheid biedt om voor voorgaande jaren te kiezen tussen werkelijk en fictief rendement, brengt het nieuwe box 3-stelsel niet per definitie financiële voordelen met zich mee. Voor een grotere groep belastingplichtigen kan de invoering van het nieuwe stelsel juist resulteren in een hogere belastingdruk, gezien de ontwikkelingen op effectenbeurzen en de waardestijging van vastgoed.
Ondanks dat de vormgeving van het nieuwe box 3-stelsel naar verwachting nog enige tijd op zich laat wachten, is het verstandig om tijdig uw financiële situatie in kaart te brengen en de mogelijke impact te analyseren. Tevens is het aan te raden om de benodigde documentatie te verzamelen waaruit het werkelijke rendement blijkt, wanneer u van mening bent dat dit rendement lager is dan het berekende fictieve rendement. Dit stelt u in staat om voorbereid te zijn op de veranderingen zodra deze worden doorgevoerd. Wij helpen u – voor zover op dit moment mogelijk is – graag bij het optimaliseren van uw vermogensstructuur en het in beeld brengen van uw werkelijke rendement. Neem hiervoor gerust contact met ons op!
Samenloopvrijstelling anno 2025
De verkrijging van aandelen in een vastgoed vennootschap is veelal belast met overdrachtsbelasting van 10.4%. Per 1 januari 2025 is de wetgeving iets aangepast. De verkrijging van aandelen in een vastgoed vennootschap, waarbij het onderliggende vastgoed voor BTW doeleinden kwalificeert als nieuw onroerende zaak is per 1 januari 2025 in principe belast met 4% overdrachtsbelasting. Hoe werkt deze nieuwe wetgeving?
Nieuwbouw of opknappen bestaande bouw en samenloopregeling
Het hof oordeelt op 11 juni 2025 (ECLI:NL:GHSHE:2025:1616) dat de herontwikkeling van een oud kantoorgebouw met buitenterrein dusdanig ingrijpend is geweest dat daardoor een in wezen een nieuw gebouw in de zin van artikel 11, derde lid, aanhef en letter b, Wet OB is ontstaan. De Rechtbank Zeeland West Brabant dacht hier op 10 maart 2023 ECLI:NL:RBZWB:2023:1547 nog anders over. Het hof hecht meer belang aan het feit dat er wel degelijk constructieve wijzigingen ten opzichte van het oude pand hebben plaatsgevonden, en dan met name de wijzigingen in de stalen constructie, de extra heipalen en de nieuwe schacht. Project BV koopt in 2013 voor € 18.000.000 aan vastgoed, dit vastgoed wordt grondig verbouwd voor € 50.000.000. In 2018 koopt Project BV voor ruim € 215.000.000 vastgoed met een beroep op de samenloopvrijstelling (artikel 15 lid 1 a wet BRV 1970, met beroep op besluit van 16 maart 2017 dat in 2022 is aangepast).
Samenloop overdrachtsbelasting en omzetbelasting bij vastgoed in vennootschap
Vanaf 1 januari 2025 is de samenloopvrijstelling in de overdrachtsbelasting gewijzigd (wetswijziging). Deze wijziging ziet op de verkrijging van een onroerende zaaklichaam of onroerendezaakrechtspersoon (als bedoeld in artikel 4 wet BRV 1970) waarbij de onroerende zaken niet ten minste twee jaren na verkrijging van de aandelen worden gebruikt voor activiteiten waarvoor minder dan een nagenoeg volledig recht (> 90%) op aftrek van voorbelasting bestaat. Tot en met 31 december 2024 was een dergelijke verkrijging vrijgesteld van overdrachtsbelasting, vanaf 1 januari 2025 is er 4% overdrachtsbelasting verschuldigd zijn.
De samenloopvrijstelling beoogd een dubbele heffing van omzet- en overdrachtsbelasting te voorkomen. Deze vrijstelling is initieel geschreven voor de verkrijging van onroerende zaken, doch heeft de Hoge Raad in 2011 een arrest gewezen die de vrijstelling ook van toepassing heeft verklaard op de verkrijging van zogenoemde onroerende zaaklichamen of onroerendezaakrechtspersonen. Dit heeft er toe geleid dat er een btw-besparing mogelijk was door niet de onroerende zaken zelf over te dragen, maar de aandelen van de vennootschap waarin de onroerende zaken zich bevinden. De wetgever acht deze btw-besparing onwenselijk en de per 1 januari 2025 aangepaste wetgeving leidt ertoe dat er op sommige onroerende zaken 4% overdrachtsbelasting verschuldigd is.
Voorbeeld inzake nieuwe samenloopregeling
Tijdens de parlementaire behandeling is het volgende voorbeeld geschetst. Er wordt een nieuw pand geleverd dat voor de btw bestaat uit twee zelfstandige onroerende zaken. Een deel is een bedrijfspand, het andere deel een woning. Het bedrijfspand zal met btw worden verhuurd, de woning zal zonder btw worden verhuurd.
Voor 1 januari 2025
Tot en met 31 december 2024 was het gevolg dat de samenloopvrijstelling voor beide onroerende zaken kon worden toegepast, met als gevolg geen heffing van overdrachtsbelasting.
Na 1 januari 2025
Met ingang van 1 januari 2025 is de samenloopvrijstelling van toepassing voor het bedrijfspand en zal de woning belast zijn met 4% overdrachtsbelasting.
Indien blijkt dat het bedrijfspand binnen twee jaar na de verkrijging toch wordt gebruikt voor activiteiten waarvoor minder dan volledig of nagenoeg volledig (> 90%) recht op aftrek van btw bestaat, dan zal de 4% overdrachtsbelasting alsnog verschuldigd zijn.
Deze maatregel moet btw-besparende structuren bestrijden. Ook de zogenoemde shortstaystructuren zullen hierdoor geraakt worden indien de onderliggende onroerende zaken voor een periode korter dan twee jaar btw-belast worden verhuurd.
Overgangsrecht inzake samenloopregeling
Er is overgangsrecht indien de verkrijging van aandelen plaatsvindt vóór 1 januari 2030, om voor dit overgangsrecht in aanmerking te komen gelden strikte voorwaarden. De belangrijkste voorwaarden is dat de beoogde verkrijger en verkoper vóór 19 september 2023 om 15:15 de betreffende verkrijging schriftelijk zijn overeengekomen én deze overeenkomst vóór 1 april 2024 bij de inspecteur is ingediend.
Noot fiscaal jurist inzake samenloopregeling
Waar voorheen de toets werd aangelegd dat ten tijde van de levering sprake was van van rechtswege met btw-belaste onroerende zaken, dient nu ook duidelijkheid te zijn wat het gebruik zal zijn van de onroerende zaken. Deze beoordeling dient gemaakt te worden ten aanzien van de keuze die men maakt, verkoop van de aandelen (waarbij het recht van aftrek voorbelasting in sommige gevallen verdampt) of de verkoop van ‘de stenen’ waarbij er omzetbelasting is verschuldigd, doch de in rekening gebrachte btw ten aanzien van die stenen wel in aftrek kan worden gebracht.
Wilt u meer weten over deze wetswijziging, of heeft u hier in de praktijk mee te maken? Neem gerust contact op met een van de auteurs van dit artikel.
Bron samenloopregeling
Dubbele belasting bij vakantiewoning of tweede woning in het buitenland
Veel Nederlanders hebben een tweede woning in het buitenland, bijvoorbeeld in Spanje, Frankrijk of Italië. Dit brengt niet alleen mooie vakanties met zich mee, maar ook fiscale vraagstukken. Een recente uitspraak van het Gerechtshof Amsterdam (23 januari 2025, nr. 23/1205) verduidelijkt hoe Nederland dubbele belasting voorkomt en hoe de berekening plaatsvindt. Ook bij een uitspraak van de Rechtbank Gelderland d.d. 13 april 2021 ECLI:NL:RBGEL:2021:2057 is er discussie over de aftrek ter voorkoming van dubbele belasting (
Fiscale gevolgen vakantiewoning in Spanje
In deze zaak ging het om een belastingplichtige met een woning in Spanje. Nederland hanteert in box 3 een forfaitair rendement, wat betekent dat de Belastingdienst ervan uitgaat dat u een bepaald percentage rendement behaalt op uw vermogen, ongeacht uw werkelijke inkomsten. De belastingplichtige vond dat dit forfaitaire rendement hoger was dan zijn daadwerkelijke opbrengsten en dat hij meer aftrek zou moeten krijgen om dubbele belasting te voorkomen. De beslissing van het Gerechtshof
i. Forfaitair rendement blijft leidend
Het Hof bevestigde dat Nederland mag vasthouden aan het forfaitaire rendement zoals bepaald in de Wet rechtsherstel box 3. Dit betekent dat de Belastingdienst niet kijkt naar uw werkelijke huuropbrengsten of waardeveranderingen, maar naar de vooraf vastgestelde forfaitaire percentages.
ii. Aftrek dubbele belasting wordt per box berekend
Daarnaast bevestigde het Hof dat de aftrek ter voorkoming van dubbele belasting per box wordt berekend en niet over het totale inkomen. Nederland voorkomt dubbele belasting door een aftrek te geven, maar deze aftrek wordt per box berekend. Dit betekent dat uw buitenlandse woning in box 3 wordt verrekend binnen box 3 en niet wordt gecombineerd met uw inkomen uit werk en woning (box 1).
iii. De techniek uit het BvdB 2001: hoe wordt de aftrek berekend?
Het Hof bevestigde dat de aftrek ter voorkoming van dubbele belasting wordt berekend volgens de voorkomingstechniek uit het Besluit voorkoming dubbele belasting 2001 (BvdB 2001), in combinatie met de Wet rechtsherstel box 3.
Concreet betekent dit:
- dat de aftrek wordt berekend als een voorkomingsbreuk, waarbij de verhouding wordt bepaald tussen de buitenlandse bezittingen en het totale vermogen.
- dat de aftrek wordt berekend op basis van het forfaitaire rendement in box 3, niet op basis van het werkelijke rendement.
In deze zaak leidde de juiste toepassing van de formule tot een hogere aftrek dan eerder was toegekend, waardoor de belastingplichtige uiteindelijk minder belasting hoefde te betalen.
Nederland voldoet aan verdragsverplichtingen
Het Hof benadrukte dat Nederland met deze methode voldoet aan zijn verplichtingen op basis van belastingverdragen, zoals het verdrag met Spanje. Dit betekent dat belastingplichtigen met een tweede woning in het buitenland ervan uit kunnen gaan dat hun belastingaanslag correct wordt berekend binnen de kaders van de internationale afspraken.
Een tweede woning in het buitenland behoort tot de rendementsgrondslag van box 3. In Nederland zijn de inkomsten uit buitenlands vastgoed (zoals een tweede woning of vakantiewoning) meestal vrijgesteld volgens de evenredigheidsmethode. Het heffingsrecht in Nederland is dus beperk (maar niet nul euro).
Fiscale gevolgen vakantiewoning in het buitenland
- Forfaitair rendement blijft leidend:heeft u een tweede woning in het buitenland? Dan zal de Belastingdienst nog steeds uitgaan van het forfaitaire rendement, zelfs als uw werkelijke opbrengsten lager zijn. Dit kan betekenen dat u relatief veel belasting betaalt over een woning die weinig inkomen oplevert.
- Aftrek dubbele belasting per box berekend:uw aftrek ter voorkoming van dubbele belasting wordt apart per box beoordeeld. Dit betekent dat u mogelijk minder belastingvoordeel krijgt dan wanneer dit over uw totale inkomen zou worden verrekend.
- Hogere aftrek mogelijk:heeft u eerder een te lage aftrek gekregen? Dan kan deze uitspraak een basis zijn om uw aanslag te laten herzien. Dit geldt vooral als u een buitenlandse woning heeft en twijfelt of uw belasting correct is berekend.
Fiscale advisering vakantiewoning in buitenland
- Check uw belastingaangifte:controleer of uw buitenlandse woning correct is verwerkt in box 3 en of u de juiste aftrek krijgt.
- Overweeg bezwaar:als u denkt dat uw belastingaanslag te hoog is, kan het lonen om bezwaar te maken, vooral met deze nieuwe uitspraak in gedachten.
- Vraag advies aan een belastingadviseur:de regels rondom buitenlands vermogen en dubbele belasting zijn complex. Wij helpen u graag om te kijken wat in uw situatie het beste is.
Heeft u vragen over uw belastingaangifte of twijfelt u of u de juiste aftrek krijgt voor uw buitenlandse woning? Neem dan contact met ons op. Wij staan graag voor u klaar. Uw vraag kunt u via onderstaand formulier aan ons stellen.
Kantoorruimte thuis aftrekbaar
Als een DGA vanuit een niet zelfstandig kantoor in zijn eigen woning werkt kan de BV verder geen kosten vergoeden. Betreft het een zelfstandige kantoorruimte (met eigen toilet en ingang, zoals een huisje in de tuin of garage) dan is een speciale regeling (de TBS regeling) van toepassing. Eventueel kan er ook voor worden gekozen om de economische eigendom van het kantoordeel aan de BV over te dragen, hiermee voorkom je de (vaak ongunstige) TBS regeling. Feitelijk zijn er dus 3 opties:
- Niet zelfstandige kantoorruimte (voorbeeld de zolderkamer) : 100% eigen woning
- Zelfstandige kantoorruimte (voorbeeld garage of tiny house) : kosten in BV aftrekbaar en in prive belast
- Economische eigendom overdragen aan de BV (kosten in de BV aftrekbaar)
De aanleiding voor dit artikel is een uitspraak van de Rechtbank Zeeland West Brabant d.d. 10 januari 2025 ECLI:NL:RBZWB:2025:97 en het feit dat de fiscale wetgeving per 2025 is aangepast, zogenaamde huurderslasten zijn vanaf 2025 niet meer aftrekbaar.
Op 6 februari 2025 is naar aanleiding van een WOO verzoek een document bekend gemaakt inzake de werkruimte van ondernemers en resultaatgenieters (ROW). In dit document kunt u het beleid van de belastingdienst over de kantoorruimte lezen, weinig bijzonders.
Werkruimte in huurwoning
In navolging van de uitspraak van het Gerechtshof Arnhem Leeuwarden uit 2025 heeft dit Gerechtshof in 2026 wederom een uitspraak gedaan (Gerechtshof Arnhem Leeuwarden d.d. 3 februari 2026 ECLI:NL:GHARL:2026:698). Het Hof is wederom van mening dat huurkosten niet ten laste van de winst kunnen worden gebracht omdat geen sprake is van een zelfstandige werkruimte. X huurt een appartement voor € 700 per maand en gebruikt de woonkamer als ruimte voor digitale lessen. Er wordt € 5.400 aan huisvestingskosten in mindering gebracht op de winst uit onderneming. De kosten zijn volgens de inspecteur, de rechtbank en het Hof niet aftrekbaar omdat de ruimte - na verkeersopvattingen - geen zelfstandig gedeelte van de woning is, namelijk geen eigen sanitaire voorziening en eigen toegang.
Fiscale criteria bij kantoorruimte voor DGA
Als voldaan is aan het inkomens- en zelstandigheidscriterium kunnen kosten van de kantoorruimte / werkruimte, belastingvrij worden vergoed:
- Inkomenscriterium bij kantoorruimte: De DGA moet fysiek een deel van de werktijd in de werkruimte zitten of werken. Als de DGA elders ook een kantoor heeft dan moet de DGA aannemelijk make dat hij/ zij tenminste 70% van zijn inkomen fysiek in de kantoorruimte thuis heeft verdiend. Als de DGA elders geen kantoorruimte heeft is dit percentage 30%.
- Zelfstandigheidscriterium bij kantoorruimte: Het moet gaan om een zelfstandig deel van de eigen woning. De DGA zou het dus ook extern moeten kunnen verhuren. Indicaties voor een zelfstandige ruimte zijn (a) eigen sanitair (b) keuken (c) eigen toegang/ voordeur.
Wat is aftrekbaar bij zelfstandige kantoorruimte en wat niet?
Stel dat er sprake is van een zelfstandige ruimte dan spelen er nog een paar zaken:
- Huur: is belast in box 1 (op grond van zakelijke vierkante meterprijs bepalen)
- Eigenwoningforfait: enkel toepassen op het woningdeel (en niet op kantoordeel)
- Financiering: deze moet worden gesplitst over het woningdeel (aftrek box 1 bij eigen woning) en kantoordeel (TBS regeling, wel aftrekbaar, aflossing is niet nodig en geen bijleenregeling)
- Energie: de energiekosten voor de kantoorruimte is aftrekbaar binnen de TBS regeling (vanaf 2025 niet meer)
- Zakelijke kosten: aftrekbaar
- Verzekering: aftrekbaar
- Deel tuinonderhoud: aftrekbaar, mits betrekking op kantooruimte
- Onderhoudskosten: aftrekbaar
- Afschrijving kantoordeel: aftrekbaar
- Huurderslasten: niet aftrekbaar (sinds 2025) , hierbij moet u denken aan de kosten voor de inrichting
- Inrichtingskosten: niet aftrekbaar, tenzij ARBO voorzieningen
Overige aandachtspunten bij zelfstandige kantoorruimte thuis
De huur wordt dus belast en de kosten zijn aftrekbaar. Er gelden nog een aantal aandachtspunten:
- Bepaalde kosten (zoals tuin onderhoud, alarm kosten, onderhoud, etc.) kunnen wellicht evenredig worden doorbelast.
- Het kantoordeel moet bij aanvang gewaardeerd worden, voor dit bedrag komt het op de openingsbalans van de TBS regeling.
- Nadeel is dat bij verkoop van de eigen woning (en het kantoor) er winst kan worden gemaak op het kantoordeel, dit is belast in box 1.
- Voor de kosten en opbrengst verdeling kunnen zakelijke vierkante meter prijzen worden genomen en/of verdeling op grond van vierkante meters.
- Soms is de BTW op investeringen of kosten verrekenbaar
Rechtbank kun je niet om de tuin leiden
In een procedure bij de Rechtbank is gekeken naar de kosten voor de tuin en (aanleg van) parkeerplaatsen en bestrating. Een deel van de kosten is aftrekbaar en de hiermee samenhangende BTW ook. Omdat de hovenier de overeenkomst met de DGA in prive heeft gesloten is een deel van de BTW niet als voorbelasting verrekenbaar. De DGA probeerde nog via de route "pleitbaar standpunt" de BTW in aftrek te krijgen, met verwijzing naar een arrest van de Hoge Raad d.d. 29 mei 2020 (ECLI:NL:HR:2020:970) is dit door de rechtbank van tafel geveegd.
Deze uitspraak van de rechtbank Zeeland-West-Brabant toont aan hoe belangrijk het is om bij zakelijke uitgaven goed te letten op de contractuele afspraken en de afnemer van de prestaties. In deze zaak ging het om een BV die de btw op facturen van een hovenier in aftrek had gebracht, terwijl de rechtbank oordeelde dat de prestatie aan de DGA in privé was geleverd. Dit leidde tot een naheffingsaanslag, belastingrente en een boete. Hoe voorkom je als ondernemer een dergelijke situatie? In deze blog delen we praktische tips.
- Zorg voor duidelijke facturering
- Btw-aftrek is alleen mogelijk als jouw onderneming als afnemer op de factuur staat en daadwerkelijk de prestatie heeft ontvangen. Let daarom op de tenaamstelling van de factuur en degene die de overeenkomst is aangegaan.
- In deze zaak speelde mee dat de hovenier een offerte had gestuurd aan de DGA in privé en dat de facturen deels op naam van de BV en deels op naam van de DGA stonden. Dit leidde tot discussie over wie de werkelijke afnemer was.
- Uitsluitend zakelijke betalingen via de zakelijke rekening te laten lopen en contracten op de juiste wijze afsluiten en ondertekenen
- De inspecteur en de rechter beoordelen btw-aftrek mede op basis van objectieve gegevens. Zorg daarom voor schriftelijke afspraken over zakelijk gebruik van vastgoed of voorzieningen en een duidelijke onderbouwing van zakelijke noodzaak bij gemengde uitgaven.
De DGA heeft bepaalde kosten in aftrek kunnen brengen, het ging hierbij om:
- kosten aanleg parkeerplaatsen (100% aftrekbaar)
- kosten voor aanleg klinkerpad (50% aftrekbaar)
- kosten voor beplanting in de tuin (50% aftrekbaar)
- kosten voor beplanting naast de parkeerplaats (100% aftrekbaar)
- kosten oprit (50% aftrekbaar)
- kosten achtertuin i.v.m. uitzicht vanuit kantoor (25% aftrekbaar)
Noot fiscaal jurist inzake zelfstandige kantoorruimte thuis
Een kantoorruimte thuis is fiscaal een complexe regeling. Bij nieuwbouw kan het voordelig zijn om ook een kantoorruimte thuis te bouwen, hierdoor zijn bepaalde kosten aftrekbaar (en wellicht ook de hierop drukkende BTW). Wij kunnen u hierbij prima adviseren en via een rekenmodel bepalen of een kantoorruimte thuis fiscaal voordelig is (of niet). Ook nemen wij hierbij mee of het verstandiger is om de economische eigendom van het kantoor over te dragen aan de BV. Stuur ons gerust een email voor een vrijblijvende offerte. Voor een eerste indicatie kunt u prima de "belastingdienst kantoorruimte check" gebruiken.
Aandelenfusiefaciliteit bij verschuiving vermogen naar kinderen
De aandelenfusiefaciliteit biedt ondernemingen de mogelijkheid om zonder directe belastingheffing aandelen over te dragen bij fusies, overnames of bedrijfsopvolgingen. Deze fiscale regeling is bedoeld om herstructureringen te vergemakkelijken en de continuïteit van ondernemingen te waarborgen zonder fiscale belemmeringen. In dit artikel beschrijven wij de fiscale merites en een procedure bij het Gerechtshof.
Wat is een aandelenfusie?
Een aandelenfusie wordt in de praktijk vaak toegepast om van één bv te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit (aandelenfusiefaciliteit) om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Kosten advies fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
De aandelenfusiefaciliteit
Een belangrijke voorwaarde voor toepassing van de aandelenfusiefaciliteit is dat de fusie (artikel fiscale aandachtspunten aandelenfusie), overname of bedrijfsopvolging plaatsvindt op zakelijke gronden. Dit betekent dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing.
Naast bovengenoemde voorwaarde moet voor toepassing van de aandelenfusiefaciliteit tevens sprake zijn van een kwalificerende aandelenfusie én mag de bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. Van een kwalificerende aandelenfusie is sprake indien u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap.
Zakelijke gronden aandelenfusie
De aandelenfusiefaciliteit kan niet worden toegepast als de aandelenfusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Van het ontgaan of uitstellen van belastingheffing is geen sprake wanneer de aandelenfusie is gebaseerd op zakelijke overwegingen.
Een situatie waarin de aandelenfusie is gericht op het ontgaan of uitstellen van belastingheffing doet zich bijvoorbeeld voor wanneer de houder van een aanmerkelijk belang in een werkmaatschappij voorafgaand aan de verkoop van deze aandelen een aandelenfusie aangaat met een holdingvennootschap, teneinde het bij de verkoop te realiseren verkoopresultaat door toepassing van de deelnemingsvrijstelling onbelast te realiseren. Het verkoopresultaat komt namelijk terecht in de holding en wordt op grond van de deelnemingsvrijstelling niet belast voor de vennootschapsbelasting en/of inkomstenbelasting.
Procedure Hof Arnhem-Leeuwarden
In een procedure bij Hof Arnhem-Leeuwarden ligt de vraag voor of de inspecteur terecht een verzoek om toepassing van de aandelenfusiefaciliteit heeft afgewezen. De situatie die zich voordeed is als volgt.
De feiten tijdens de procedure
Een man heeft een bv met daarin een aanzienlijk beleggingsvermogen. De bv maakt vooralsnog geen deel uit van een holdingstructuur. De man wenst zijn vier kinderen te laten participeren in het aandelenkapitaal van deze bv. Om dit te realiseren voert de man de volgende stappen uit.
Allereerst richt de man een holding op, waarbij de aandelen in de beleggings-bv door middel van een aandelenfusie worden ingebracht in de holding tegen uitreiking van aandelen in die holding. Op deze wijze wordt een holdingstructuur gecreëerd. Vervolgens worden de aandelen van de holding in de beleggings-bv omgezet in cumulatief preferente aandelen met een preferent dividend van (slechts) 1%. Daarna laat de man zijn vier kinderen participeren in de beleggings-bv, waarbij ieder kind een belang verkrijgt van 25%.
Verzoek vooroverleg Belastingdienst
In een schriftelijk verzoek aan de inspecteur verzoekt de man om zekerheid vooraf dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing en derhalve is vrijgesteld. Het verzoek van de man wordt door de inspecteur afgewezen. De inspecteur stelt dat de aandelenfusie, de omzetting van de aandelen en de participatie van de kinderen moeten worden aangemerkt als een samenstel van rechtshandelingen, gericht op het ontgaan of uitstellen van belastingheffing.
Tijdens de procedure is niet in geschil dat de aandelenfusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing indien de aandelenfusie niet zou worden gevolgd door de participatie van de kinderen. De inspecteur zou ook akkoord zijn met de aandelenfusie als de kinderen pas na een periode van drie jaar zouden gaan participeren in de beleggings-bv. De man wil echter dat de kinderen direct na de aandelenfusie kunnen participeren. De inspecteur is van mening dat de aandelenfusie daardoor in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Oordeel van het hof
Het hof is het echter niet eens met de inspecteur. Het samenstel van de voorgenomen rechtshandelingen veroorzaakt namelijk geen belastinguitstel of belastingontwijking die de aandelenfusiefaciliteit uitsluit. Het hof ziet de fusie, gevolgd door de omzetting en de participatie van de kinderen als een geheel en berekent dat de belasting zonder de fusie slechts een fractie hoger is dan de belasting na de fusie. Dit kleine verschil is onvoldoende om de aandelenfusie als belastingontwijking te kwalificeren. De staatssecretaris heeft zijn beroep in cassatie tegen de uitspraak van het hof ingetrokken.
Noot fiscaal jurist inzake aandelenfusie bij bedrijfsopvolging
Soms kan een herstructurering ook plaatsvinden via een bedrijfsfusie of een juridische fusie. Het ontgaan van belastingen is hierbij altijd een aandachtspunt. Als er vastgoed binnen de structuur is opgenomen is dit een extra aandachtspunt.
Een aandelenfusie biedt verschillende voordelen die de continuïteit van een onderneming ondersteunen (artikel inzake herstructureren via fiscaal vriendelijke fusie). Allereerst maakt het een soepele herstructurering mogelijk, zoals de vorming van een holdingstructuur, zonder dat er direct belasting hoeft te worden afgedragen. Hierdoor blijft er meer financiële ruimte beschikbaar binnen de onderneming om te investeren in groei of innovatie. Daarnaast vergemakkelijkt een aandelenfusie bedrijfsopvolging, omdat eigendom op een fiscaal optimale wijze kan worden overgedragen aan de volgende generatie. Dit zorgt voor stabiliteit en waarborgt het voortbestaan van de onderneming op de lange termijn.
Het is aan te raden om voorafgaand aan de aandelenfusie vooroverleg te plegen met de Belastingdienst. Een verzoek tot vooroverleg biedt zekerheid omtrent de voorgenomen aandelenfusie en voorkomt onduidelijkheden en niet-voorziene belastingheffing achteraf.
Bent u voornemens om uw huidige ondernemingsstructuur om te zetten naar een toekomstbestendige structuur of bent u benieuwd naar de mogelijkheden tot fiscale optimalisatie in uw situatie? Dan kijken wij hier graag met u in mee! Neem hiervoor gerust telefonisch of per e-mail contact op met één van onze adviseurs.
Bron aandelenfusie bij bedrijfsopvolging
Hof Arnhem-Leeuwarden: ECLI:NL:GHARL:2024:4438, Gerechtshof Arnhem-Leeuwarden, 21/1819
Ongerealiseerde winsten tellen mee in box 3
Het werkelijke rendement in box 3 wordt gevormd door ontvangsten (zoals rente, huur, dividend) maar ook door de (nog niet gerealiseerde) waardeontwikkeling, dus stijging van de waarde van het vastgoed en/of de waardestijging van beleggingen. De Hoge Raad heeft dit bepaald in een arrest op 6 juni 2024 (ECLI:NL:HR:2024:705) maar ook in een arrest op 29 november 2024 (ECLI:NL:HR:2024:1759). Als klap op de vuurpijl mogen gemaakte kosten (en ook onderhoud) niet worden meegenomen.
Box 3 wetswijziging in 2028
Het kabinet streeft ernaar dat het nieuwe stelsel per 1 januari 2028 kan worden ingevoerd. Hiervoor heeft het kabinet op 19 mei 2025 het wetsvoorstel aangeboden aan de Tweede Kamer, zie hiertoe de kamerbrief. Er zijn eenvoudige factsheets met uitleg bekend gemaakt, zie factsheet 1 enfactsheet 2. In de toelichting en onderbouwing wordt uitleg gegeven. In het toetsingskader fiscale regelingen volgt de onderbouwing van hetgeen in 2024 als advies van de Raad van State is ontvangen.
Onder de nieuwe wetgeving wordt als hoofdregel het werkelijke rendement uit sparen en beleggen belast op basis van een zogenaamde vermogensaanwas. Dit wil zeggen dat per jaar zowel inkomsten uit vermogen (rente, dividend, huur) als waardegroei van het vermogen worden belast, vermogen moet dus elk jaar gewaardeerd worden op de waarde in het economische verkeer. Een nadeel van deze manier van belastingheffing is dat er belasting moet worden betaald over de waardeontwikkeling die nog niet gerealiseerd is. Er geldt een uitzondering voor vastgoed en aandelen in en winstbewijzen van startende ondernemingen.
Voor woningen wordt de waarde in het economisch verkeer aan het begin van het kalenderjaar 2028 gesteld op de WOZ-waarde met peildatum 1 januari 2028 (WOZ-beschikking 2029). Bij verhuurde woningen wordt nog wel de leegwaarderatio toegepast om de waarde in het economische verkeer te bepalen.
Bepaalde kosten kunnen in het nieuwe box 3-stelsel in aftrek worden gebracht. Hierbij geldt het uitgangspunt dat uitsluitend kosten die verband houden met de inning, het behoud en de verwerving van reguliere voordelen (zoals rente, dividend en huur) direct in aftrek mogen worden gebracht, bijvoorbeeld onderhoudskosten en beheerkosten. Kosten van betaalde rente op box 3-schulden worden beschouwd als negatief box 3-inkomen. Er worden een aantal (gemengde) kosten aangewezen die niet aftrekbaar zijn (zoals literatuur, telefoonkosten, belastingen, cursussen, etc.).
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
Niet gerealiseerde winst is wel rendement in box 3
De Hoge Raad heeft nogmaals aangegeven dat onder het werkelijke rendement ook de waardestijging moet worden begrepen, dit geldt voor (vakantie) woningen en andere beleggingen (zoals aandelen). Voor woningen zal worden aangesloten bij de stijging van de WOZ waarde (Hoge Raad d.d. 14 juni 2024 ECLI:NL:HR:2024:857). De adviseur van de Hoge Raad heeft hierover een uitgebreide toelichting gegeven (ECLI:NL:PHR:2024:916). Voor aangiften inkomstenbelasting over 2023 gaat het dan dus om de WOZ stijging over 2023 en 2024.
Tevens heeft de Hoge Raad aangegeven dat voor de berekening van het werkelijke rendement geen rekening mag worden gehouden met de gemaakte kosten, dit is vreemd omdat onderhoud het rendement wel degelijk zal verlagen. Of deze uitspraken in lijn zijn met het EVRM is nog niet voorgelegd.
De Hoge Raad komt dus tot het volgende, voor het werkelijke rendement zijn de volgende uitgangspunten van belang:
- er mag geen rekening worden gehouden met kosten
- rente mag in mindering worden gebracht
- waardestijgingen (ook niet gerealiseerde) telllen mee voor het werkelijke rendement
- er mag geen rekening worden gehouden met positieve of negatieve rendement uit andere jaren
- geen aftrek van andere zaken, zoals inflatie
- alleen rechtsherstel als het werkelijke rendement over het totale box 3 vermogen lager is dan het forfait
Bron box 3 en niet gerealiseerde winsten
Etikettering bouwproject bij ondernemer, prive of ondernemingsvermogen?
In dit artikel bespreken we een casus bij de Hoge Raad d.d. 11 oktober 2024 (ECLI:NL:HR:2024:1421) over een bouwvakker die een gebouw gaat bouwen en uiteindelijk met verlies verkoopt. Is dit verlies aftrekbaar of niet? De Hoge Raad geeft even college aan het Gerechtshof Amsterdam!
Aannemer, projectontwikkeling en verkoopresultaat gebouw
Henk is bouwvakker en heeft een eigen bedrijf. Hij koopt in 2008 een perceel grond en wil hierop een gebouw bouwen, dit wordt opgenomen in box 3, vanaf 2013 wordt het geheel door Henk gezien als onderneming. Het geld voor de aankoop wordt in prive en via de onderneming gefinancierd, de bouw wordt extern gefinancierd. Het gebouw wordt voor 2/3 woningen en voor 1/3 een kantoor. Na de bouw wil de bouwvakker het gebouw verkopen (winst ongeveer € 100.000). Tot zover het mooie nieuws.
En toen begon de ellende, een economische crisis, de aannemer gaat failliet, de bouwvakker krijgt 2 ongelukken en een burn out en omdat de ellende nog niet compleet is wordt vervolgens een constructiefout ontdekt en trekt de gemeente de bouwvergunning in. De ellende is nog niet voorbij, het gebouw wordt via een openbare veiling met verlies verkocht. De vraag is “is dit verlies aftrekbaar of niet”.
Volgens de bouwvakker is – sinds 2013- sprake van een ondernemingsactiviteit en is het verlies (ruim € 150.000) dus in 2014 aftrekbaar. De inspecteur, rechtbank d.d. 11 augustus 2020 (ECLI:NL:RBNHO:2020:6076) en het Gerechtshof d.d. 28 oktober 2021 (ECLI:NL:GHAMS:2021:3227) denken hier anders over, verlies is niet aftrekbaar. Partijen gaan naar de Hoge Raad.
Het hof stelt vast dat het perceel grond dienstbaar is aan de onderneming of de bouwvakker. Dan is het vreemd om het perceel grond als verplicht prive vermogen aan te merken. Het hof merkt het perceel aan als keuze vermogen, nu moet dus worden vastgesteld of sprake is van resultaat uit overige werkzaamheden of winst uit onderneming. De vraag inzake vermogensetikettering speelt vaker in dit soort situaties.
Keuzevermogen en bron van inkomen bij projectontwikkeling.
De inspecteur stelt dat geen sprake is van een bron van inkomen en dat sprake is van prive vermogen. Het Gerechtshof denk hier anders over, het betreft winst uit onderneming of resultaat uit overige werkzaamheden.
Henk moet fiscaal twee hobbels nemen. Er moet sprake zijn van een bron van inkomen (onderneming of ROW) en vervolgens moet het pand kunnen worden gezien als (verplicht) ondernemingsvermogen. Het (negatieve) resultaat dat Henk heeft behaald met de activiteiten kan slechts als inkomen worden aangemerkt indien er een bepaalde bron van inkomen aan ten grondslag ligt. Volgens vaste jurisprudentie (vgl. Hoge Raad 14 april 1993, ECLI:NL:HR:1993:BH8770 en Hoge Raad 1 februari 2002, ECLI:NL:HR:2002:AD8763) worden de volgende drie algemene voorwaarden als uitgangspunt gesteld wil er sprake zijn van een bron van inkomen:
- deelname aan het economische verkeer;
- het (subjectieve) oogmerk om voordeel te behalen, en
- de (objectieve) verwachting dat het voordeel redelijkerwijs – in de toekomst – kan worden behaald. Daarbij heeft Henk de bewijslast om aannemelijk te maken dat sprake is van een bron van inkomen.
Voorts dient eiser met de deelname aan het economisch verkeer een voordeel te beogen. Dit voordeel dient niet alleen door eiser te zijn beoogd (subjectief), maar ook naar maatschappelijke opvattingen redelijkerwijs kunnen worden verwacht (objectief). Of aan deze eisen is voldaan moet worden beoordeeld naar de situatie ten tijde van het verrichten van de werkzaamheden. Feiten en omstandigheden van andere jaren kunnen geen wijziging brengen in die situatie, maar kunnen op die situatie wel licht werpen (vgl. Hoge Raad 21 december 2018, ECLI:NL:HR:2018:2390). De rechtbank springt bij de beoordeling door de wetgeving en stelt dat er soms wel (2018) en soms niet (in 2014) sprake is van een bron van inkomen.
Het Hof is van mening dat Henk niet duidelijk maakt dat sprake is van verplicht ondernemingsvermogen. De Hoge Raad is het niet met het Gerechtshof eens. De activiteit van Henk is de ontwikkeling van een stuk grond met een woon/ werkpand. Dit geheel wil Henk met winst verkopen, De onroerende zaak moet dus verplicht aan die bron worden toegerekend, aldus de Hoge Raad. Henk mag het pand niet zien als prive vermogen, deze onjuiste vermogensetikettering kan via de fouten leer worden hersteld. De Hoge Raad verwijst de zaak naar een ander Gerechtshof. Kort samengevat, de Hoge Raad bekritiseert het Hof voor de foutieve interpretatie van het vermogensetiketteringscriterium door te oordelen dat het perceel als keuzevermogen kon worden aangemerkt, terwijl het in feite verplicht ondernemingsvermogen zou moeten zijn vanwege de aard van de activiteiten.
Het nieuwe hof moet onderzoeken of er sprake is van een bron van inkomen. De beantwoording zal vermoedelijk wel positief zijn. Het hof moet beoordelen of een voordeel is beoogd en objectief en redelijkerwijs ook viel te verwachten. De rechtbank was nog van mening dat dit niet zo was maar de grondslagen voor deze beoordeling lijken ons niet juist.
Bron vermogensetikettering bij ondernemer
Rechtbank d.d. 11 augustus 2020 (ECLI:NL:RBNHO:2020:6076)
Laag tarief overdrachtsbelasting (2%) over gehele verkrijging inclusief voormalig praktijkruimte van een huisarts
Het algemene tarief voor de overdrachtsbelasting bedraagt sinds 2023 10,4%. Voor de aankoop van een woning, die door de koper niet tijdelijk als hoofdverblijf zal worden gebruikt, geldt echter een verlaagd tarief van 2%. Dit dient voorafgaand aan de verkrijging duidelijk, stellig en zonder voorbehoud te worden vastgelegd in een schriftelijke verklaring, welke vóór de overdracht bij de notaris moet worden afgegeven.
Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Slopen woning en laag tarief of startersvrijstelling overdrachtsbelasting
Hof Amsterdam oordeelt op 2 juli 2026 (ECLI:NL:GHAMS:2026:2008) dat de startersvrijstelling van artikel 15, eerste lid, onderdeel p, WBR niet van toepassing is op de verkrijging van een woning die volledig wordt gesloopt en vervangen door nieuwbouw. Hoewel de kopers de nieuw gebouwde woning daadwerkelijk als hoofdverblijf zijn gaan gebruiken, hadden zij bij de verkrijging al het voornemen om de bestaande woning inclusief fundering af te breken. Daardoor heeft de verkregen woning opgehouden te bestaan en kan niet worden gezegd dat juist die woning anders dan tijdelijk als hoofdverblijf is gebruikt. Volgens het hof is de wettelijke tekst duidelijk en biedt de parlementaire geschiedenis geen aanknopingspunt om bij volledige sloop van deze grammaticale uitleg af te wijken. Ook het beroep op het gelijkheidsbeginsel faalt, omdat sloop met behoud van de fundering en volledige sloop inclusief fundering feitelijk en juridisch geen gelijke gevallen zijn. De Rechtbank Noord Nederland was het op 26 augustus 2025 (ECLI:NL:RBNHO:2025:9879) nog met de starters eens, volgens de rechtbank hadden de kopers wel recht op het verlaagde tarief. In de uitspraak van de Rechtbank Zeeland West Brabant (Kloostercomplex) d.d. 4 januari 2024 (ECLI:NL:RBZWB:2024:48) ging de woning ook verloren door sloop, dit was bij het tekenen van de koopovereenkomst al duidelijk. In deze uitspraak was het verlaagde tarief niet van toepassing. Deze lijn zien we ook terug in de uitspraak van de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187). Als nog niet helemaal duidelijk is dat de woning wordt gesloopt kan het recht op het verlaagde tarief wel van toepassing zijn, aldus de Rechtbank Noord Nederland (hiervoor), dit wordt echter door het Gerechthof verworpen. Al met al... denk goed na over moment slopen van een eigen woning. Als er een klein beetje wordt gesloopt gaat het in oudere uitspraken wel goed (Rechtbank Gelderland d.d. 8 september 2016 ECLI:NL:RBGEL:2016:4827). Conclusie is het volgende:
- De verkregen woning (onroerende zaak) moet op het moment van verkrijging bouwkundig als woning kwalificeren
- De verkregen woning moet na de verkrijging als hoofdverblijf gaan dienen.
Uit bovenstaande uitspraken zien wij dat de rechters redelijk strak
kijken naar de grammaticale uitleg en lezing; bij volledige sloopt houdt
de verkregen woning op te bestaan en kan niet meer worden gezegd dat juist
die woning als hoofdverblijf is gebruikt. Als de woning eerst wordt bewoond
en de sloop intentie daarna ontstaat komen we op een kantelpunt. De Hoge
Raad heeft nog niet geoordeeld over bovenstaande.
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Anders dan tijdelijk hoofdverblijf
Bij de beoordeling of sprake is van een “anders dan tijdelijk hoofdverblijf” wordt aangesloten bij de definitie uit de eigenwoningregeling (artikel 3.111, lid 1, sub a, Wet IB 2001). Aanhorigheden vallen per 2021 alleen onder het lage tarief indien deze tot een ‘anders dan als tijdelijk hoofdverblijf’ behoren en op dezelfde dag met de woning worden verkregen. Een aanhorigheid die op een later moment wordt verworven valt onder het algemene tarief van 10,4%. Onder de woning vallen ook de ondergrond, tuin en bijbehorende aanhorigheden, zoals garages, schuren, aanbouwen en tuinhekken op hetzelfde perceel.
Valt een voormalige praktijkruimte die vastzit aan het woonhuis onder het verlaagde overdrachtsbelastingtarief van 2% of geldt het algemene tarief van 6% (thans 10,4%). De Rechtbank Noord-Nederland heeft geconcludeerd dat het verlaagde tarief ook op deze voormalige praktijkruimte van toepassing is, maar waarom?
Relevante feiten
- De totale koopsom van de onroerende zaak (inclusief praktijkruimte) bedroeg € 810.000;
- Van de totale koopsom was € 154.500 toerekenbaar aan de voormalig praktijkruimte;
- De onroerende zaak omvat een villa met een woongedeelte en een voormalig praktijkruimte, de praktijkruimte is bereikbaar middels een buiteningang en een tweetal interne ingangen bereikbaar vanaf het woongedeelte;
- Verkrijgers hebben over de gehele verkrijging 2% (€ 16.200) overdrachtsbelasting betaald;
- In geschil is of over de voormalige praktijkruimte terecht 2% overdrachtsbelasting is gerekend.
Argumenten belanghebbende
- De belanghebbende stelt dat de praktijkruimte bij de verkrijging in gebruik was als woning.
- Op het moment van de overdracht was deze ruimte verbouwd om als woonruimte te dienen waarmee de bestemming van praktijkruimte was gewijzigd naar woonruimte.
- Volgens de belanghebbende maakt dit dat de praktijkruimte onderdeel is van het woongedeelte. Daarnaast betoogt de belanghebbende dat de praktijkruimte niet opnieuw als huisartsenpraktijk kan worden gebruikt omdat deze volgens de huidige eisen te klein is en noodzakelijke voorzieningen, zoals airconditioning, ontbreken.
Argumenten inspecteur
De inspecteur stelt dat de praktijkruimte oorspronkelijk is ontworpen
en gebouwd als praktijkruimte en daardoor naar zijn aard kwalificeert als
niet-woning. Volgens de inspecteur blijft de ruimte, zelfs na de verbouwingen,
naar zijn aard een niet-woning. De inspecteur voert verder aan dat de aangebrachte
wijzigingen niet ingrijpend maar minimaal zijn. Dat de praktijkruimte volgens
de huidige maatstaven niet meer als huisartsenpraktijk kan dienen, doet
volgens de inspecteur geen afbreuk aan de fiscale kwalificatie van de ruimte
als niet-woning.
Oordeel Rechtbank Noord-Nederland
De Rechtbank oordeelt dat de naheffingsaanslag door de inspecteur ten onrechte is opgelegd waardoor ook over de verkrijging van de voormalig praktijkruimte 2% overdrachtsbelasting is verschuldigd. Onderstaand volgt hoe de Rechtbank tot dat oordeel is gekomen.
Oorspronkelijk doel bestemming en gevolgen verbouwing
De Rechtbank oordeelt dat een onroerende zaak voor de overdrachtsbelasting als woning kan worden aangemerkt wanneer deze bestemd is voor bewoning. De primaire vraag is daarbij het oorspronkelijke doel waarvoor de onroerende zaak is ontworpen en gebouwd. Als een onroerende zaak niet oorspronkelijk voor bewoning is gebouwd, maar later is verbouwd om bewoning mogelijk te maken, blijft deze een niet-woning indien de zaak met beperkte aanpassingen weer voor een niet-woonbestemming kan worden gebruikt.
Rechtbank: praktijkruimte blijft na verbouwing niet-woning
De Rechtbank neemt, net als beide partijen, aan dat het pand oorspronkelijk is gebouwd als woonhuis met een praktijkruimte, wat betekent dat de onroerende zaak een woonbestemming (het woongedeelte) en een niet-woonbestemming (de praktijkruimte) heeft. De Rechtbank zal eerst moeten beoordelen of de praktijkruimte ten tijde van de overdracht zodanig is verbouwd dat deze voortaan een woonbestemming heeft en of deze niet met beperkte aanpassingen weer voor niet-woondoeleinden kan worden gebruikt. De Rechtbank stelt vast dat de verbouwingen aan de praktijkruimte – zoals het verwijderen van het interieur en het verplaatsen van binnendeuren – niet ingrijpend genoeg zijn om te rechtvaardigen dat die werkzaamheden onmiskenbaar strekken tot (op)levering van een woning dan wel woongedeelte. Bovendien merkt de Rechtbank op dat, hoewel de praktijkruimte volgens de huidige normen niet langer als zodanig kan functioneren, dit niet relevant is. De vraag is of de ruimte nog steeds bruikbaar is voor niet-woondoeleinden, wat aannemelijk is vanwege de aparte buiteningang.
Niet-woongedeelte kan kwalificeren als aanhorigheid
Voor onroerende zaken die niet volledig naar hun aard zijn bestemd voor bewoning, wordt het verlaagde tarief van 2% uitsluitend toegepast op de waarde van het deel dat voor bewoning is bestemd. Dat de praktijkruimte oorspronkelijk is ontworpen en gebouwd met een niet-woonbestemming en later geen woonbestemming heeft gekregen, sluit echter niet uit dat het tarief van 2% op deze ruimte kan worden toegepast. Onder "woningen" vallen namelijk ook aanhorigheden die bij woningen horen of bestemd zijn om daarbij te gaan horen.
Rechtbank: praktijkruimte kwalificeert als aanhorigheid
Allereerst moet worden vastgesteld wat de omvang van het woongedeelte is. Zodra dit is bepaald, kunnen ook aanhorigheden worden meegeteld, zelfs als deze oorspronkelijk zijn gebouwd met een niet-woonbestemming. De Rechtbank oordeelde dat de praktijkruimte op het moment van verkrijging bij het woongedeelte hoorde, gezien de onderlinge bereikbaarheid via één of meer binnendeuren en de bouwkundige samenhang; de praktijkruimte en het woonhuis vormden feitelijk één geheel. Bovendien was de praktijkruimte bij de overdracht in gebruik als onderdeel van het woongedeelte en ook daaraan dienstbaar, doordat de praktijkruimte en het woongedeelte elkaars gebruiksmogelijkheden verbeterden of vergrootten. De praktijkruimte kon bijvoorbeeld dienen als opslagruimte, slaapkamer(s) of hobbykamer(s). Hiermee werd de praktijkruimte aangemerkt als een aanhorigheid van de woning in de zin van artikel 14, lid 2, Wbr, waarop, net als voor het woongedeelte, het verlaagde tarief van 2% van toepassing was.
Noot fiscaal jurist inzake laag tarief overdrachtsbelasting
Wat opvalt aan deze uitspraak is dat de ingebrachte argumenten van zowel de belanghebbende als de inspecteur nauwelijks van invloed zijn geweest op de uitspraak van de Rechtbank. Belanghebbende wordt ‘gered’ door de uitleg van de Rechtbank dat de praktijkruimte kwalificeert als aanhorigheid waardoor het verlaagde tarief overdrachtsbelasting van toepassing is. Dit onderstreept hoe belangrijk het is om met de juiste argumenten te procederen. Wij adviseren daarom om in de bezwaar- en eventueel beroepsfase bijstand te zoeken bij een deskundige adviseur. Heeft u een vergelijkbare casus, neem dan gerust contact met ons op om een goed onderbouwd bezwaar in te dienen of om in beroep te gaan als het bezwaar al is afgewezen.
Bron laag tarief overdrachtsbelasting
Rechtbank Noord-Nederland 25 april 2024, nr. 23/3612, ECLI:NL:RBNNE:2024:1526
Vastgoedbelegger gered
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen.
In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig.
Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA)
We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Wijziging belastingplan 2025 voor vastgoedlichamen
De maatregel die in het belastingplan 2025 is aangekondigd ziet op de drempel van € 1.000.000, beoogd is deze drempel te schrappen voor vastgoedlichamen om misbruik tegen te gaan. In de praktijk splitsen vastgoedbedrijven de financiering om zo meerdere keren gebruik te kunnen maken van deze drempel. Ter compensatie werd het percentage van de EBITDA wel verhoogd naar 25%.
In de praktijk is veel te doen om deze aanscherping voor vastgoedlichamen. De maatregel zorgt er namelijk voor dat fiscaal gezien aanzienlijk meer winst wordt belast dan dat er operationeel wordt behaald en bij hogere financierslasten wordt er zelfs verlies gemaakt. Er is daardoor vennootschapsbelasting verschuldigd over een winst die feitelijk niet wordt behaald en waardoor er liquiditeitsproblemen kunnen ontstaan. Voor veel vastgoedbedrijven een doorn in het oog en voor adviseurs werk aan de winkel om te kijken hoe de ‘schade’ zo veel mogelijk beperkt kan worden, bijvoorbeeld door inbreng van kapitaal, beleggingen, ondernemingen of een herstructurering.
Vastgoedbelegging weer gelijk aan normale belegging
Tijdens de 2e kamer behandeling (maandag 21 oktober) van het belastingplan 2025 door de vaste commissie van Financiën kwam er ineens toch een ander bericht. VVD-kamerlid van Eijk gaf aan dat de coalitiepartijen het eens zijn dat zij het drempelbedrag toch niet zouden willen schrappen. Dit komt voort uit een reactie van de vastgoedsector dat het schrappen van het drempelbedrag ervoor zou zorgen dat het aanbod huurwoningen minder zou worden. Kamerlid van Eijk zegt hierover: ‘Op dit onderdeel hebben we een gezamenlijk gevoel van urgentie, ook in relatie tot de woningmarkt en de overkill in de maatregel om hier een tandje terug te doen’. De wijziging van het percentage van 20% naar 25% wordt, ter dekking van dit besluit, boven een renteaftrek van € 1.000.000 niet gewijzigd naar 25% maar naar 24,5%.
Noot fiscaal jurist inzake renteaftrek vastgoedlichamen
Wij zijn verrast door deze wijziging des temeer omdat de Staatsecretaris de afschaffing van de rentedrempel (earningsstripping artikel) als een antimisbruikbepaling had gepresenteerd en deze door kamerlid Van Eijk nu juist als overkill wordt bestempeld. Desalniettemin een positieve ontwikkeling die goed is voor de vastgoedsector. We blijven de ontwikkelingen volgen en u informeren via onze website en social media kanalen. Vragen of advies over vastgoedbeleggingen? Stuur ons gerust een e-mail.
Vastgoed en renteaftrekbeperking
Vanaf 2025 is rente op financieringen op vastgoed in BV's nog maar beperkt aftrekbaar. Dit zal een extreme impact hebben op vastgoedbeleggers. Sinds 2019 geldt er een algemene beperking voor renteaftrek, genaamd de earningsstrippingregeling. In 2022 en 2023 is de rente niet aftrekbaar als het saldo van verschuldigde en ontvangen rente hoger is dan 20 procent van de winst en meer dan € 1.000.000 bedraagt. De meeste MKB bedrijven merkten deze regeling niet. Vanaf 2025 wordt deze regeling voor vastgoedlichamen verder aangescherpt. In dit artikel een toelichting op deze mogelijke wetswijziging.
De impact van deze maatregel is enorm. Los van de wijzigingen in box 3 zal ook deze aanpassing zorgen voor onrust in vastgoed land. Dat in 2026 de overdrachtsbelasting wordt verlaagd is een kleine pleister op de fiscale wond.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of coöperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Syllabus renteaftrekbeperking Belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor de renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Waarom is rente niet altijd volledig aftrekbaar?
Grote bedrijven en internationale concerns bouwen een structuur waarbij de rente wordt belast in een land met een laag belastingtarief en de rente aftrekbaar is in een land met een hoger belastingtarief. Op deze manier wordt fiscaal gunstig winst verplaatst naar het buitenland. Om dit soort structuren de spreekwoordelijke kop in te drukken is een renteaftrekbeperking ingevoerd. Er mag maximaal 20% van de gecorrigeerde winst (EBITDA) worden afgetrokken, dit met een maximum van € 1.000.000 aan rente. Door het opknippen van de rentelast over meerdere BV's kon er meerdere keren gebruik worden gemaakt van het genoemde maximum. Voor vastgoed BV's wordt nu de drempel van € 1.000.000 ook geschrapt.
Voorbeeld 1 vastgoed belegging in 2025
Een vastgoed belegger koopt in zijn BV een bedrijfspand voor € 2.500.000. Hij leent 50% (€ 1.250.000) en de rest wordt betaald met eigen geld. De rentelast bedraagt € 60.000, de huur bedraagt € 150.000. Na aftrek van kosten bedraagt de EBITDA € 100.000. Tot en met 2024 is de rente ad € 60.000 gewoon aftrekbaar. Vanaf 2025 is maximaal 25% van € 100.000, zijnde € 25.000 nog aftrekbaar.
Voorbeeld 2 vastgoed belegging in 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500.
Voorbeeld 3 vastgoed belegging in 2025
- Rente aftrekbaar: De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
- Rente aftrekbaar: Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
- Rente deels aftrekbaar: Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, de rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000.
Noot inzake niet aftrekbare rente
De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst.
Wat zijn rentekosten?
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Vanaf 2025 een ramp periode voor vastgoed beleggers
Als wij alle complexe zaken rondom de renteaftrekbeperking (earningsstrippingmaatregel) van artikel 15b moeten uitleggen worden we depressief. De maatregel die in 2025 wordt ingevoerd heeft grote gevolgen voor alle beleggers in vastgoed. De regeling had heel simpel gekund door bijvoorbeeld de drempel van € 1 miljoen te verlagen tot € 200.000. Nu komen veel MKB beleggers met vastgoed in de BV in de financiele problemen.
Vanaf 2025 staan bedrijfsmatige verhuurders van vastgoed mogelijk voor een nieuwe fiscale uitdaging met grote financiele gevolgen. Er zijn plannen om de fiscale renteaftrekbeperking, die momenteel van toepassing is op grote ondernemingen, uit te breiden naar MKB-ondernemers in de vastgoedsector. Deze wijziging zou met name impact hebben op verhuurders van vastgoedportefeuilles in een BV of NV (onderneming).
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
- Voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- Begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen ook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang hebben in de vastgoed BV of in een met hem verbonden lichaam.
Aandachtspunten voor de praktijk van de Vastgoed BV
- Impact op rendement: Verhuurders moeten rekening houden met de mogelijkheid van een hogere belastingdruk die invloed kan hebben op het rendement van hun vastgoedportefeuille.
- EU conformiteit: De wijziging is gebaseerd op een Europese richtlijn; het is nog de vraag of deze specifieke toepassing op verhuurders daarmee in overeenstemming is.
Acties voor verhuurders via een Vastgoed BV
Hoewel het misschien te vroeg is voor concrete acties, is het raadzaam
voor verhuurders om:
- Potentiële impact beoordelen: Overweeg de mogelijke financiële impact van de aangepaste renteaftrekbeperking op uw onderneming. Laat uw accountant of fiscaal jurist alvast een berekening maken, of stuur ons een e-mail voor nadere advisering.
- Plan vooruit: Begin met het plannen van maatregelen om de potentiële financiële impact te mitigeren, zoals het herstructureren van financieringen of het optimaliseren van de exploitatie van het vastgoed.
Banken en financiering van vastgoed
Banken en financiers kijken naar de ruimte om rente en aflossing te betalen. Door de beperkt aftrekbare rente stijgt de betaling inzake de vennootschapsbelasting en daalt hiermee de vrije kasstroom en dus de ruimte om rente en aflossing te betalen. Banken en financiers zullen dus kritisch kijken naar uw vastgoed portefeuille en tevens lagere toekomstige financieringen verstrekken. Gevolg hiervan kan ook zijn dat verduurzaming en onderhoudswerzaamheden worden uitgesteld.
Noot fiscaal jurist inzake renteaftrek vastgoed bedrijven
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar, vergelijkende regelingen naar de prullenbak verwezen. Er zijn in juni 2023 al kamervragen gesteld.
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Het lijkt nu nog iets te vroeg om alle panden al in de etalage te zetten, toch doen verhuurders er goed aan om de potentiele impact op hun situatie in beeld te brengen. Wordt de aanslag vennootschapsbelasting substantieel hoger? Zo ja wat is daar van de impact?
De aangekondigde wijziging van de renteaftrekbeperking kan een aanzienlijke impact hebben op de fiscale lasten van vastgoedverhuurders. Het is belangrijk dat betrokken partijen zich bewust zijn van deze veranderingen en de implicaties ervan voor hun bedrijfsvoering. De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Oplossingen en advies
Wij puzzelen over diverse oplossingen om de renteaftrek beperking bij vastgoed lichamen op te lossen. Mogelijke denkrichtingen zijn:
- Voegen van een vastgoed BV in een fiscale eenheid voor de vennootschapsbelasting met andere bedrijven (als die er zijn) .
- Herstructureren van leningen waardoor de rente (of een deel) wel aftrekbaar is.
- Naar voren halen van rentelasten in 2024 (mits economisch reëel) .
- Bezwaar (en / of beroep) aantekenen tegen de aanslag vennootschapsbelasting 2025.
Reacties in de praktijk ?
Op diverse sociale media verschijnen al reacties op dit wetsvoorstel, de meeste reacties zijn:
- Nederland breekt haar eigen ondernemers af.
- Niemand zal nog investeren in vastgoed en bestaande vastgoed portefeuilles zullen worden afgebouwd.
- Investeringen in buitenlands vastgoed zullen toenemen.
- Droevig worden we van een incompetente overheid die geen verstand heeft van fiscaliteit.
Plannen lagere overdrachtsbelasting
Mogelijk minder overdrachtsbelasting voor beleggers
Bij de aankoop van een woning in Nederland is in beginsel overdrachtsbelasting verschuldigd. Wie niet zelf in de woning gaat wonen, betaalt op dit moment 10,4 procent overdrachtsbelasting. In een aangenomen motie heeft de Eerste Kamer gepleit voor een lager tarief in de overdrachtsbelasting voor beleggers. Met de verlaging wil de Eerste Kamer bereiken dat beleggers meer gaan investeren in woningen.
Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Overdrachtsbelasting vastgoed moet omlaag
Voor eigenaren die een woning kopen in Nederland waarin men zelf anders dan tijdelijk gaat wonen, bedraagt het tarief 2 procent. Onder voorwaarden geldt een eenmalige vrijstelling van overdrachtsbelasting voor jongeren tussen 18 en 35 jaar voor de aankoop van een woning met een waarde tot € 510.000 (2024).
Voor beleggers in vastgoed bedraagt het tarief van overdrachtsbelasting echter 10,4 procent. Dit tarief geldt bijvoorbeeld ook voor tweede woningen en voor ouders die voor hun kind een woning kopen. Volgens de aangenomen motie, ingediend door Martin van Rooijen, is dit tarief voor beleggers echter dusdanig hoog dat beleggingen in woningen achterblijven. De Eerste Kamer dringt er daarom op aan te onderzoeken hoe dit tarief ‘substantieel’ verlaagd kan worden om zodoende het investeren in woningen een extra impuls te geven.
De motie krijgt de steun van onder meer de huidige minister van Binnenlandse Zaken en Koninkrijksrelaties, Hugo de Jonge. Volgens hem is Nederland te ver doorgeschoten in het verhogen van de overdrachtsbelasting, lichtte hij in het debat toe. ‘Want wat betekent dat? Dat betekent dat Nederland, als je het internationaal vergelijkt, in Europa ongeveer het hoogste tarief heeft. Misschien wel hét hoogste tarief van overdrachtsbelasting.’
Verlaging overdrachtsbelasting in 2025
In de motie wordt verzocht een en ander al bij de augustusbesluitvorming in kaart te brengen. Op die manier zou een eventuele verlaging van het tarief al per 2025 kunnen plaatsvinden. De hoop is dat een lager tarief beleggers zal aanmoedigen om meer te investeren in woningen, wat uiteindelijk de gehele woningmarkt ten goede komt.
De mogelijke verlaging van de overdrachtsbelasting voor beleggers kan een grote impact hebben op de Nederlandse woningmarkt. Door het aantrekkelijker te maken voor beleggers om in woningen te investeren, kan er meer aanbod ontstaan, wat de woningnood kan verlichten.
Noot inzake vastgoed en overdrachtsbelasting
Normaliter is bij de verkrijging van vastgoed overdrachtsbelasting (oude onroerende zaken) of BTW (nieuwe onroerende zaken) verschuldigd. Omdat het tarief voor de overdrachtsbelasting op beleggingsvastgoed 10,4% bedraagt wordt vaak gezocht naar alternatieven. Vastgoed beleggers zullen ook minder snel in vastgoed investeren door de hoge overdrachtsbelasting.
Bij de overdracht van vastgoed dat in een BV is opgenomen kan de heffing van overdrachtsbelasting en omzetbelasting - onder toepassing van de samenloopvrijstelling - soms achterwege blijven. Hiervoor is vereist dat het vastgoed in de BV vanuit BTW oogpunt kwalificeert als bouwterrein of nieuw vastgoed (gebouw niet ouder dan 2 jaar na eerste ingebruikname). Dit kan voordelig zijn als de gebruiker van het vastgoed dit vastgoed gaat gebruiken voor BTW vrijgestelde prestaties. Als het vastgoed namelijk direct (zonder BV) wordt geleverd is 21% BTW verschuldigd. Dit zal de kostprijs van het vastgoed verhogen als de koper / gebruiker de BTW niet kan verrekenen. Het ministerie vindt deze "niet heffing" onwenselijk en wil de wetgeving hieromtrent per 1 januari 2025 aanpassen. Vanaf 2025 wordt er dan overdrachtsbelasting geheven van 4%. Er komt een uitzondering als het vastgoed in de BV wordt gebruikt voor belaste BTW activiteiten (tenminste voor 90%). Voor vastgoed in een BV dat oud is of voor onbebouwde grond is het tarief thans (in 2024) 10,4%, dit tarief wordt vermoedelijk verlaagd in 2025.
De nieuwe wetgevingen worden tijdens prinsjesdag bekend gemaakt, dit kan ervoor zorgen dat transacties worden uitgesteld tot 2025 en/of nog in 2024 worden uitgevoerd, afhankelijk van de feiten.
Vermoedelijk gaat er in 2025 een aantal zaken veranderen binnen de vastgoedwereld. Zo zijn er plannen om de financieringsrente op vastgoed binnen een BV niet meer in aftrek toe te staan.
Bronnen lagere overdrachtsbelasting
kst-36496-O.pdf (officielebekendmakingen.nl)
Verslag van de plenaire vergadering van dinsdag 18 juni 2024 - Eerste Kamer der Staten-Generaal
Tegenbewijsregeling box 3 hoogstwaarschijnlijk vanaf 2025
De Staatssecretaris heeft de gevolgen in beeld gebracht van de arresten van de Hoge Raad van 6 en 14 juni 2024 inzake het rechtsherstel van box 3. Tevens kondigt hij een tegenbewijsregeling aan waarmee belastingplichtigen hun werkelijke rendement kunnen opgeven. De Belastingdienst stelt hiervoor, hoogstwaarschijnlijk met ingang van 2025, een formulier ‘Opgaaf Werkelijk Rendement’ beschikbaar.
Box 3 wetswijziging in 2028
Het kabinet streeft ernaar dat het nieuwe stelsel per 1 januari 2028 kan worden ingevoerd. Hiervoor heeft het kabinet op 19 mei 2025 het wetsvoorstel aangeboden aan de Tweede Kamer, zie hiertoe de kamerbrief. Er zijn eenvoudige factsheets met uitleg bekend gemaakt, zie factsheet 1 enfactsheet 2. In de toelichting en onderbouwing wordt uitleg gegeven. In het toetsingskader fiscale regelingen volgt de onderbouwing van hetgeen in 2024 als advies van de Raad van State is ontvangen.
Onder de nieuwe wetgeving wordt als hoofdregel het werkelijke rendement uit sparen en beleggen belast op basis van een zogenaamde vermogensaanwas. Dit wil zeggen dat per jaar zowel inkomsten uit vermogen (rente, dividend, huur) als waardegroei van het vermogen worden belast, vermogen moet dus elk jaar gewaardeerd worden op de waarde in het economische verkeer. Een nadeel van deze manier van belastingheffing is dat er belasting moet worden betaald over de waardeontwikkeling die nog niet gerealiseerd is. Er geldt een uitzondering voor vastgoed en aandelen in en winstbewijzen van startende ondernemingen.
Voor woningen wordt de waarde in het economisch verkeer aan het begin van het kalenderjaar 2028 gesteld op de WOZ-waarde met peildatum 1 januari 2028 (WOZ-beschikking 2029). Bij verhuurde woningen wordt nog wel de leegwaarderatio toegepast om de waarde in het economische verkeer te bepalen.
Bepaalde kosten kunnen in het nieuwe box 3-stelsel in aftrek worden gebracht. Hierbij geldt het uitgangspunt dat uitsluitend kosten die verband houden met de inning, het behoud en de verwerving van reguliere voordelen (zoals rente, dividend en huur) direct in aftrek mogen worden gebracht, bijvoorbeeld onderhoudskosten en beheerkosten. Kosten van betaalde rente op box 3-schulden worden beschouwd als negatief box 3-inkomen. Er worden een aantal (gemengde) kosten aangewezen die niet aftrekbaar zijn (zoals literatuur, telefoonkosten, belastingen, cursussen, etc.).
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
Hoe zit het ook alweer met box 3?
Op 24 december 2021 oordeelde de Hoge Raad dat het box 3-stelsel vanaf 2017 in strijd is met het recht op eigendom en het discriminatieverbod, wanneer het werkelijk rendement lager is dan het forfaitaire rendement. Dit resulteerde in de Wet rechtsherstel box 3 en de Overbruggingswet box 3.
De Herstelwet kent forfaitaire rendementen die het werkelijke rendement zo goed mogelijk zouden moeten benaderen. De vraag die in veel procedures, en dus uiteindelijk ook bij de Hoge Raad voorlag, was of de Herstelwet vanwege die forfaits nog steeds het discriminatieverbod en recht op eigendom schendt.
Naar aanleiding van die procedures oordeelde de Hoge Raad op 6 en 14 juni 2024 dat de Herstelwet nog steeds het discriminatieverbod en het recht op eigendom schendt als het werkelijke rendement lager is dan het forfaitaire rendement. In geen geval mag de box 3-belasting meer bedragen dan het werkelijk rendement, aldus de Hoge Raad. Als het box 3-systeem van rechtsherstel leidt tot hoger forfaitair inkomen uit box 3-vermogen, moet daarvoor alsnog worden aangesloten bij hetgeen werkelijk is genoten aan inkomen uit vermogen. Als het werkelijke rendement van een belastingplichtige lager is dan het forfaitair bepaalde rendement, dan moet de Belastingdienst dus teruggaaf verlenen.
Uitgangspunten Hoge Raad inzake box 3
Naar aanleiding van de arresten van 6 en 14 juni 2024 heeft de Staatssecretaris de gevolgen in beeld gebracht. In de arresten heeft de Hoge Raad verschillende uitgangspunten gegeven voor het vaststellen van ‘werkelijk rendement’. Hieronder een opsomming van de punten die de Staatssecretaris daaruit haalt.
- Het werkelijke rendement moet op het totale vermogen in box 3 worden bepaald, inclusief banktegoeden.
- Er mag geen rekening worden gehouden met een significantiemarge of inflatiecorrectie.
- De bewijslast om het werkelijke rendement aan te tonen ligt bij de belastingplichtige.
- Dit rendement wordt jaarlijks berekend en er is geen mogelijkheid tot verliesverrekening.
- Werkelijk rendement omvat niet alleen reguliere voordelen uit vermogen (zoals rente, dividend en huur) maar ook waardeveranderingen van dat vermogen.
- Dat omvat zowel positieve als negatieve waardeveranderingen, ongeacht of deze gerealiseerd of ongerealiseerd zijn.
- Rente op box 3-schulden komt in aftrek, maar overige kosten niet.
- Voor de waardering van bezittingen moet bij de wettelijke bepalingen worden aangesloten. Voor de vaststelling van het rendement van een woning gaat de Hoge Raad uit van de WOZ-waarde aan het begin en eind van het jaar. Andere activa en passiva worden gewaardeerd naar de waarde in het economisch verkeer (marktwaarde).
Invulling Staatssecretaris inzake box 3
Voor de invulling van het begrip ‘werkelijk rendement’ heeft de Hoge Raad als algemeen uitgangspunt aangegeven dat zoveel mogelijk moet worden aangesloten bij het rendementsbegrip zoals dat voor het forfaitaire stelsel geldt. Hieronder volgt een opsomming van hoe de Staatssecretaris dit uitgangspunt toepast op enkele aspecten waarover de Hoge Raad zich nog niet expliciet heeft uitgesproken.
- De arresten van de Hoge Raad geven niet aan in welk jaar directe inkomsten tot het werkelijke rendement moeten worden gerekend (genietingsmoment). Dit is bijvoorbeeld relevant als rente op een spaarrekening over het jaar 2022 begin 2023 wordt ontvangen. Voor het moment waarop inkomsten worden belast, sluit de Staatssecretaris aan bij het zogenaamde kasstelsel, omdat dit ook leidend was bij het ‘oude’ box 3-systeem. Dit betekent dat directe inkomsten worden gerekend tot het werkelijke rendement op het moment dat ze worden ontvangen.
- De Hoge Raad heeft in zijn recente uitspraken over box 3 ook geen uitspraak gedaan over de verdeling van box 3-vermogen of inkomen tussen fiscale partners. Bij de toerekening van het werkelijke rendement tussen fiscale partners gaat de Staatssecretaris uit van dezelfde verhouding als de verdeling van de gezamenlijke grondslag van box 3.
- Een andere openstaande vraag is of het eigen gebruik van onroerende zaken een voordeel oplevert dat tot het werkelijke rendement moet worden gerekend. Zowel op basis van de uitspraak van de Hoge Raad als het ‘oude’ box 3-systeem zou de economische huurwaarde van een (tweede) woning in box 3 tot de inkomsten moeten worden gerekend. Dit aspect wordt nader onderzocht.
- Voor de waardering van woningen moet volgens de Hoge Raad worden uitgegaan van de WOZ-waarde. De WOZ-waarde gaat echter uit van een waardepeildatum. De vraag is dan ook hoe de waardeontwikkeling moet worden bepaald als de woning in de loop van het jaar wordt verkocht of gekocht? Dit wordt onderzocht, evenals de effecten in buitenlandse situaties en de toepassing van de schuldendrempel.
Voor de goede orde wensen wij te vermelden dat bovenstaande vier punten afkomstig zijn uit de kamerbrief van de Staatssecretaris van 18 juli 2024. Op de website van het RB treft u een uitgebreider overzicht met diverse vragen die leven bij het Ministerie van Financiën en de Belastingdienst over de verdere invulling van het aanvullend rechtsherstel: Box 3: Openstaande vragen aanvullend rechtsherstel box 3 besproken met ministerie - RB.
Hoe nu verder met de box 3 heffing
Nadat de definitie van werkelijk rendement en de doelgroep van het aanvullend rechtsherstel zijn vastgesteld, zal de Belastingdienst vanaf medio 2025 beginnen met de uitvoering van de hersteloperatie.
De Hoge Raad heeft besloten dat belastingplichtigen zelf moeten aantonen dat hun werkelijke rendement per jaar lager is dan het forfaitaire rendement. Hiervoor moeten zij zelf de benodigde gegevens verzamelen en invullen. Belastingplichtigen die mogelijk in aanmerking komen voor compensatie, ontvangen vanaf half oktober 2024 een informatiebrief van de Belastingdienst. In deze brief staat wat ze kunnen verwachten en welke stappen ze moeten ondernemen.
In afwachting van meer informatie vanuit de Belastingdienst is het aan te raden om alvast de benodigde informatie te verzamelen en een globale berekening te maken van het werkelijk rendement. Ontvang je een definitieve aanslag inkomstenbelasting en is het (ingeschatte) werkelijke rendement lager dan het forfaitaire rendement? Dan is het raadzaam om de bezwaartermijn op de definitieve aanslag in de gaten te houden. Teken zo nodig ter behoud van rechten tijdig pro forma bezwaar aan totdat er meer informatie beschikbaar is. Bezwaar maken is mogelijk binnen zes weken na de datum van de aanslag.
De ontwikkelingen rondom box 3 volgen elkaar snel op. Op onze website houden wij u op de hoogte van alle ontwikkelingen, wijzigingen en verwachtingen inzake box 3. Heeft u nog vragen over box 3? Neem dan gerust contact met ons op.
Bronnen box 3 heffing vanaf 2025
Geen doorstootverplichting bij doorbetaaldloonregeling
Het Gerechtshof in Den Bosch heeft op 26 juni 2024 beslist dat voor de toepassing van de doorbetaaldloonregeling niet is vereist dat de holding die het loon van de directeur/aandeelhouder ontvangt van de werkmaatschappij, dit doorbetaald aan de directeur/aandeelhouder.
Minderheidsaandeelhouder en doorbetaaldloonregeling
Drie bestuurders van een B.V. houden via persoonlijke houdstervennootschappen ieder 5% van de aandelen in die B.V. De overige 85% van de aandelen in de B.V. zijn in handen van investeerders. De B.V. heeft managementovereenkomsten gesloten met de drie personal holdings van de bestuurders. De drie holdingvennootschappen hebben met hun aandeelhouders afgesproken dat zij voor de B.V. bestuurswerkzaamheden verrichten. Volgens de B.V. is met betrekking tot de werkzaamheden van de bestuurders de doorbetaaldloonregeling van toepassing. De inspecteur weigert de toepassing van de doorbetaaldloonregeling.
DGA in dienstbetrekking holding en doorbetaaldloonregeling
De bestuurders verrichten hun werkzaamheden voor de B.V. in het kader
van hun dienstbetrekking met hun personal holdings.
Het belang van de bestuurders in de B.V. en hun werkzaamheden hiervoor
komen grotendeels overeen met de situatie van een Commanditaire Vennootschap.
Daarmee voldoen de B.V., de personal holdingvennootschappen en de bestuurders
aan de zakelijkheidstoets.
Doorstootverplichting of niet
De inspecteur heeft verder nog aangevoerd dat de doorbetaaldloonregeling bij een echte privaatrechtelijke dienstbetrekking slechts toepasbaar is als de personal holdingvennootschappen voldoen aan een doorstootverplichting. Deze verplichting houdt in dat de personal holdings de volledige managementvergoeding als loon uitbetalen aan de bestuurders.
Het Gerechtshof oordeelt dat deze voorwaarde niet blijkt uit de wettekst van de regeling en evenmin is terug te vinden in de parlementaire toelichting.
Kennisgroepstandpunt belastingdienst
Het oordeel van de belastingdienst staat haaks op het gepubliceerde kennisgroepstandpunt van de belastingdienst. Immers daar merkt de belastingdienst op:
- “Deze situatie moet worden onderscheiden van de situatie waarin sprake is van ‘echt’ loon bij de dochtervennootschap (dat wordt doorbetaald aan de holding) als onderdeel van de managementvergoeding. Bij een dergelijke doorstorting van loon kan het (gebruikelijk) loon bij de holding niet lager zijn dan het doorgestorte loon.”
Het lijkt erop dat de belastingdienst op dit punt nu bakzeil moet halen, dat wil zeggen, dat zal na het ongetwijfeld door haar ingestelde cassatieberoep moeten blijken.
Noot fiscaal jurist inzake doorbetaaldloonregeling
Het Gerechtshof oordeelt dat de bestuurders van X BV uit hoofde van hun dienstbetrekking bij de holdings werkzaamheden verrichten voor X BV (artikel 32d lid 1 onderdeel a Wet LB 1964). Het Gerechtshof maakt er een mooie overzicht over en kijkt hierbij naar:
- de wetsgeschiedenis;
- het samenstel van civielrechtelijke gesloten overeenkomsten;
- de bedoeling van partijen;
- de wijze waarop uitvoering is gegeven aan die overeenkomsten (de praktijk)
Het Gerechtshof is het dus niet eens met de inspecteur (en standpunt kennisgroep Belastingdienst) De holding hebben een reële betekenis en aan de (fictieve) dienstbetrekking bij X BV moet meer gewicht worden toegekend en die dienstbetrekking als echte hoofddienstbetrekking moet worden aangemerkt. Aan de zakelijkheidstoets wordt ook gewoon voldaan. De doorbetaaldloonregeling mag dus gewoon worden toegepast. De hier toegepaste structuur is normaal en gebruikelijk bij het opzetten van een nieuwe onderneming en heeft een zakelijk en fiscaal juist karakter. Hof en rechtbank zitten dus op 1 lijn.
Bronnen
Gerechtshof ’s Hertogenbosch 26 juni 2024, ECLI:NL:GHSHE:2024:2076
Belastingdienst mag de waardestijging van een vakantiehuis belasten
Het nieuwe wetsvoorstel (dat ingaat per 1 januari 2027) inzake box 3 is op 19 juni 2023 aan de Raad van State gezonden. Insteek is dat er moet worden betaald over de daadwerlijke verdiensten, bij onroerend goed moet ook over de waardeontwikkeling belasting worden betaald. Dit ligt in lijn met de recente arresten (arrest 1 inzake beleggingen) (arrest 2 inzake vakantiewoningen) van de Hoge Raad. Bij vastgoed gelden speciale regels:
- Verhuur aan derden (tenminste 90%): huur -/- onderhoud is belast
- Eigen gebruik: vastgoedbijtelling van 2,65% van de WOZ waarde (pand van € 500.000 kost € 4.800 per jaar)
- Gemengd gebruik: hoogste van ad 1 of 2.
Na goedkeuring van de Raad van de State kan het nieuwe kabinet er een klap op geven (eerst tweede kamer dan eerste kamer).
Spaarders moeten bezwaar maken tegen aanslag inkomstenbelasting 2023
De staatssecretaris van Rij van Financien geeft aan dat voor de aanslagen inkomstenbelasting 2023 gewoon bezwaar moet worden gemaakt en dat er geen massaalbezwaarprocedure komt. Dit is een gemiste kans. Spaarders moeten hierdoor ervoor zorgen dat ze op tijd (binnen 6 weken na de aanslag) bezwaar maken tegen hun aanslag inkomstenbelasting, tenminste als ze van mening zijn dat het feitelijke rendement op de spaarrekening lager is dan het forfaitaire rendement. Dit zal niet snel zo zijn omdat dit forfaitaire rendemen in 2023 is vastgesteld op 0,92% voor banktegoeden en 2,46% voor schulden.
Box 3 heffing bij vakantiewoningen oneerlijk
Als de vakantiewoning (tweede woning) in waarde stijgt mag de belastingdienst die waardestijging in de heffing betrekken. Dat heeft de Hoge Raad op 14 juni 2024 bepaald. Op donderdag heeft de Hoge Raad een belangrijke uitspraak gedaan over de belasting op vermogen. Deze uitspraak, die draait om de 'Wet rechtsherstel box 3', heeft aanzienlijke gevolgen voor zowel de belastingbetalers als de overheid. Deze uitspraak ligt in lijn met de uitspraak van ons hoogste rechtscollege van vorige week. De zaak wordt verwezen naar het Gerechtshof Arnhem Leeuwarden voor nadere onderzoek.
De uitspraak is meestal een tegenvaller voor mensen met een vakantiewoning. De waardestijging van een vakantiewoning (ook als deze gewoon in bezit blijft en de waardestijging nog niet gerealiseerd is) zal meetellen voor de grondslag in box 3. Voor deze waardestijging moet gekeken worden naar de ontwikkeling van de WOZ waarde van de vakantiewoning.
Procedure inzake box 3 heffing over vakantiewoningen
De Hoge Raad, het hoogste rechtscollege van Nederland, heeft zich gebogen over de 'Wet rechtsherstel box 3'. Deze wet werd in 2022 geïntroduceerd als reactie op de ongelijkheid die ontstond door de eerder geldende 'spaartaks'. Volgens deze wet moesten mensen met vermogen – zoals beleggingen, spaargeld of een vakantiehuis – belasting betalen over veronderstelde (forfaitaire) rendementen. Dit gebeurde op basis van historische gemiddelden, wat in de praktijk leidde tot oneerlijke belastingheffingen. De 'Wet rechtsherstel box 3' poogde deze ongelijkheid op te lossen door de belastingheffing voor spaarders eerlijker te maken. Echter, voor beleggers bleef het probleem bestaan: zij moesten nog steeds belasting betalen over veronderstelde rendementen. Dit achtte de Hoge Raad in strijd met de wet en oordeelde daarom dat ook beleggers gecompenseerd moeten worden.
In deze casus ging het om de heer X die in Duitsland woont en een vakantiewoning in Nederland bezit, deze vakantiewoning wordt niet verhuurd. Het Gerechtshof was het in 2023 nog met de heer X eens, de Hoge Raad denkt er dus nu anders over.
Gevolgen van de uitspraak Hoge Raad voor bezitters vakantiewoningen
De uitspraak van de Hoge Raad betekent dat de Belastingdienst alle beleggers moet compenseren die minder rendement op hun vermogen hebben behaald dan wat de fiscus had verondersteld. Dit betekent dat beleggers die teveel belasting hebben betaald, geld terugkrijgen.
Deze uitspraak is vooral van belang voor beleggers die vanaf 2017 teveel belasting hebben betaald over hun beleggingen of een tweede woning. Niet iedereen met vermogen komt in aanmerking voor compensatie; er zijn vrijstellingen die variëren per jaar. In 2017 was de vrijstelling bijvoorbeeld €25.000 voor alleenstaanden en €50.000 voor fiscaal partners. Tegenwoordig zijn deze bedragen verhoogd naar respectievelijk €57.000 en €114.000.
Wat moet je doen als je denkt teveel belasting te hebben betaald?
Als je denkt dat je teveel belasting hebt betaald, moet je dit kunnen aantonen. Hiervoor heb je documentatie nodig, zoals jaaroverzichten van beleggingen, bankafschriften, en WOZ-beschikkingen van een tweede woning. Hoe en waar je dit precies moet aantonen, is nog niet duidelijk. Waarschijnlijk zal dit via een online formulier gebeuren. De Belastingdienst zal belastingplichtigen die door de uitspraak worden getroffen, informeren via een brief. In de tussentijd is het verstandig om je administratie op orde te brengen.
Conclusie over vakantiewoning en box 3
De recente uitspraak van de Hoge Raad over de belasting op vermogen in box 3 heeft verstrekkende gevolgen. Voor belastingplichtigen is het nu zaak om hun administratie op orde te brengen en de communicatie van de Belastingdienst nauwlettend in de gaten te houden. De Hoge Raad verwijst de zaak voor nader onderzoek naar het Gerechtshof Arnhem Leeuwarden, we zijn dus nog niet klaar met de box 3 heffing over vakantiewoningen. Voor mensen die nu nog een vakantiewoning kopen is het wel van belang dat kritisch wordt gekeken naar de huidige wetgeving, deze uitspraak en de box 3 heffing die voor 2027 is aangekondigd. Het kopen van een vakantiewoning in een BV, stichting of vereniging lijkt de komende tijd een stuk voordeliger. Hierbij is maatwerk wel van belang. Wij zullen deze blog aanvullen als er weer nieuws is. Voor vragen of advies kunt u ons een e-mail sturen.
Hoge Raad schiet box 3 stelsel af
Het nieuwe wetsvoorstel (dat ingaat per 1 januari 2027) inzake box 3 is op 19 juni 2023 aan de Raad van State gezonden. Insteek is dat er moet worden betaald over de daadwerlijke verdiensten, bij onroerend goed moet ook over de waardeontwikkeling belasting worden betaald. Dit ligt in lijn met de recente arresten (arrest 1 inzake beleggingen) (arrest 2 inzake vakantiewoningen) van de Hoge Raad. Bij vastgoed gelden speciale regels:
- Verhuur aan derden (tenminste 90%): huur -/- onderhoud is belast
- Eigen gebruik: vastgoedbijtelling van 2,65% van de WOZ waarde (pand van € 500.000 kost € 4.800 per jaar)
- Gemengd gebruik: hoogste van ad 1 of 2.
Na goedkeuring van de Raad van de State kan het nieuwe kabinet er een klap op geven (eerst tweede kamer dan eerste kamer).
Spaarders moeten bezwaar maken tegen aanslag inkomstenbelasting 2023
De staatssecretaris van Rij van Financien geeft aan dat voor de aanslagen inkomstenbelasting 2023 gewoon bezwaar moet worden gemaakt en dat er geen massaalbezwaarprocedure komt. Dit is een gemiste kans. Spaarders moeten hierdoor ervoor zorgen dat ze op tijd (binnen 6 weken na de aanslag) bezwaar maken tegen hun aanslag inkomstenbelasting, tenminste als ze van mening zijn dat het feitelijke rendement op de spaarrekening lager is dan het forfaitaire rendement. Dit zal niet snel zo zijn omdat dit forfaitaire rendemen in 2023 is vastgesteld op 0,92% voor banktegoeden en 2,46% voor schulden.
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
Afrekenen over niet gerealiseerde winsten in box 3
Een overwinning voor beleggers in Nederland, zo roept de pers het tenminste. Grootste nadeel van deze uitspraak is dat niet gerealiseerde rendementen op vastgoed tot de grondslag gaan behoren, huurinkomsten zijn belast en kosten niet aftrekbaar. Dus een belastingaanslag lager dan het forfaitaire rendement zal minder snel in beeld komen. De belegger moet aan het werk omdat het werkelijke rendement moet worden berekend om een lagere aanslag te ontvangen, hiervoor komen standaard formulieren in omloop (via de belastingdienst). De uitspraak van de Hoge Raad op 6 juni 2024 is klipt en klaar "de box 3 heffing kan juridisch niet door de beugel". Het ging in deze situatie om 5 uitspraken van de Hoge Raad (zie bron).
Reactie belastingdienst op box 3 uitspraak
De belastingdienst is met het ministerie van financien aan het broeden op de gevolgen. Belastingplichtigen hoeven voorlopig niks te doen, ze krijgen nog een brief van de belastingdienst.
Kort en goed de conclusie van de Hoge Raad over box 3
- Wilt u geen forfait dan moet de belastingplichtige met tegenbewijs komen, hierbij moet een (niet gerealiseerde waardestijging worden meegenomen).
- De herstelwet box 3 (en overbruggingswet) kunnen niet door de beugel (strijd met EVRM)
- Het werkelijk rendement is het uitgangspunt.
- De vlag kan nog niet uit voor beleggers.
- Rentevergoeding over oude aanslagen is in de basis niet aan de orde.
- Er moet belasting worden betaald over niet gerealiseerde rendementen.
- Kosten zijn niet aftrekbaar (met uitzondering van rente op schulden).
- In lijn met het kerstarrest gaat ook deze nieuwe wetgeving in de prullenbak.
Hoe moet feitelijke rendement box 3 worden berekend?
Belangrijkste uitgangspunten voor het werkelijk rendement zijn:
- Het gaat om het norminale rendement (geen inflatie correctie)
- Het gaat om het saldo van positieve en negatieve resultaten.
- Kijken naar het gehele box 3 vermogen (inclusief spaargeld).
- Er wordt geen rekening gehouden met het heffingsvrije vermogen.
- Het gaat om alle vermogensbestanddelen die belastingplichtige in de loop van het jaar bezit, dus niet alleen op 1 januari (peildatum)
- Met positieve of negatieve rendementen in andere jaren wordt geen rekening gehouden.
- Bij rendementen wordt gekeken naar rente, dividend en bijvoorbeeld huur.
- Met kosten wordt geen rekening gehouden/
- Met betaalde rente op schulden mag rekening worden gehouden.
- Ongerealiseerde waardeveranderingen behoren WEL tot het werkelijke rendement.
- Belastingplichtige moet de omvang van het werkelijke rendement bewijzen.
Gevolgen voor vastgoed beleggers in box 3
Belastingplichtigen die teveel belasting hebben betaald (forfait hoger dan werkelijk rendement) kunnen geld terugkrijgen (mits aanslag nog niet onherroepelijk vaststaat). Er moet belasting worden betaald over het werkelijke rendement. Kosten mogen niet worden afgetrokken van dit werkelijke rendement. Bij de beoordeling van het werkelijke rendement mogen rentelasten wel worden meegenomen. Als onroerend goed fors gefinancierd is kan dit dus een voordeel opleveren. Door de wetgeving inzake excessief lenen zijn echter veel schulden in 2023(bij de eigen BV) al afgebouwd. Belastingplichtigen moeten per jaar kijken of ze meer of minder rendement hebben gemaakt, soms kan het fictieve rendement gunstig uitvallen. De belastingdienst zal eerdaags met een digitaal formulier komen waarin het werkelijke rendement kan worden berekend. Dit zal waarschijnlijk ook betekenen dat de belastingdienst met een soort tegenbewijsregeling komt "dus forfait is maatgevend en de belastingplichtige kan dit tegenspreken".
Voor wie is deze uitspraak over box 3 relevant?
- Spaarders betaalden niet teveel belasting sinds 2017, maar beleggers (er is gerekend met 6% rendement) wel.
- De herstelwet over de periode 2017 - 2022 is niet goed uitgevoerd.
- De nieuwe wet per 1 januari 2023 ligt in lijn met de herstelwet en kan ook niet door de beugel.
- Het fictieve stelsel in die periode is dus in strijd met de wet (artikel 14 EVRM en artikel 1 EP).
- Beleggers mogen alleen worden aangeslagen over hun werkelijke vermogensinkomsten.
- In veel gevallen is er teveel belasting betaald door beleggers.
- Voor de jaren 2021, 2022 en 2023 gaat het voor beleggers automatisch goed (aanslagen zijn door de belastingdienst nog niet definitief opgelegd).
- Voor 2022 kan dit soms positief uitpakken (dit was een slecht beleggingsjaar)
- Voor de jaren 2017 - 2020 kunnen mensen alleen geld terugkrijgen als er tijdig bezwaar is gemaakt. Is er over die periode te weinig belasting betaald dan heeft de belastingplichtige geluk (geen naheffingen).
De belastingdienst was al een beetje voorbereid. Aan spaarders en beleggers zijn sinds 2021 geen definitieve aanslagen opgelegd. Het formele traject (bezwaar en beroep) is dus in veel gevallen niet nodig. Er zijn al elektronische formulieren in de maak waarmee het werkelijke rendement kan worden opgevraagd bij belastingplichtigen.
Wat vooraf ging
De Hoge Raad komt eerder met haar verlossende arrest inzake het rechtsherstel box 3. Met haar oordeel over de hersteloperatie en de tijdelijke overbruggingsheffing zijn extreem grote bedragen gemoeid (miljarden tegenvaller voor de staatskas). De algemene lijn is dat de nieuwe wet voor belastingplichtigen met ander vermogen dan spaargeld nog steeds het discriminatieverbod en het eigendomsrecht schendt omdat het nog steeds ook negatieve rendementen (en slechte rendementen) belast tegen één uniform positief tarief. Het nieuwe stelsel is nu in de maak maar komt er pas vanaf 2027. Het demissionaire kabinet wil al voor de zomer over deze nieuwe wet besluiten nemen, dit traject zal vertraging oplopen als de Hoge Raad in het nadeel van de staat gaat beslissen.
Volgens ons zijn er twee smaken:
- Hoge Raad komt met duidelijke richtlijnen over de belastingheffing over het werkelijke rendement en de manier waarop dit moet worden bepaald (zie hieronder "waar het over bij de Hoge Raad")
- De Hoge Raad komt met een simpele uitspraak "de regering is ermee bezig en dat is voldoende".
Waar ging het over bij de Hoge Raad?
Er liggen een vijftal zaken voor bij de Hoge Raad, deze bevatten diverse kernvragen
- Moet er belasting worden betaald over het forfaitare of werkelijke rendement?
- Hoe moet je het werkelijke rendement bepalen?
- Moet er bij het werkelijke rendement ook rekening worden gehouden met koerswinst of waardestijging?
- Moet er voor het werkelijke rendement worden gekeken naar alle vermogensbestanddelen gezamenlijk?
- Komt de Hoge Raad met een heldere tolerantie marge?
De uitspraken die voorliggen zijn de volgende:
- Wettelijk en werkelijk rendement van de VVE: In een tweetal zaken bij het Gerechtshof Arnhem Leeuwarden (zaak 1) (zaak 2) ging het om het rendement van het vermogen van de VVE. Is dit een spaarsaldo over een overige belegging? Met welke rendement moet worden gerekend? Volgens het Hof is het lagere tarief als spaarsaldo van toepassing. Volgens AG Wattel had het Gerechtshof iets verder moeten kijken, het Hof had het werkelijke rendement van het totale vermogen (met tolerantie marge) moeten vaststellen en niet moeten kijken naar één element hieruit.
- Rentevergoeding over teruggave box 3: Ook in Arnhem speelde bij het Gerechtshof een zaak over de vergoeding van rente over de onverschuldigde betaling. Er wordt belastingrente vergoed, volgens de AG Pauwels moet de wettelijke rente worden vergoed.
- Werkelijk rendement lager: een belastingplichtige maakt een rendement van € 36.000, volgens de wettelijke regeling is dit € 48.000 en volgens het herstelbesluit € 51.000. Het Hof in Den Bosch is van mening dat het werkelijke rendement als grondslag moet dienen. AG Pauwels is het eens met het Gerechtshof.
Box 3 over werkelijk rendement per 2027
De grondslagen voor box 3 zullen per 2027 of 2028 worden aangepast. In het kader van de afgesloten internetconsultatie is het concept wertsvoorstel in april 2024 gepresenteerd. Kern van de discussie is lang geweest of er belasting moet worden betaald over nog niet gerealiseerde waardestijgingen op vastgoed.
- De hoofdregel is dat er belasting moet worden betaald over de vermogensaanwas.
- Voor onroerende zaken en aandelen in familiebedrijven (minder dan 5%) (en startende innovatieve bedrijven) wordt een vermogenswinstbelasting voorgesteld (dus heffing bij realisatie).
- Het tarief in box 3 is nog niet bekend, dit zal de komende jaren wel duidelijk worden.
In een heldere factsheet zijn enkele rekenvoorbeelden opgenomen. In een brief van de staatssecretaris (15 april 2024) wordt ook nog een toelichting gegeven.
Kort en goed komt het op volgende neer:
- Bankrekeningen: werkelijk rendement
- Beleggingen op de beurs: werkelijk rendement inclusief waardedaling en stijging (via vermogensvergelijking = eindvermogen -/- beginvermogen + onttrekkingen -/- stortingen)
- Onroerende zaken: werkelijk rendement en over waardestijgingen / dalingen pas bij realisatie. Onderhoudskosten zijn aftrekbaar (verbeteringen niet). Vermoedelijk via kasstelsel (dus geen voorzieningen). Beginwaarde is WOZ waarde per 1 januari 2027.
- Vakantiewoning: zelfde regeling als vastgoed (vermogenswinstbelasting) met forfait voor eigen gebruik.
- Consumptieve schulden (niet toerekenbaar aan vermogensbestanddeel) : werkelijke rente en kosten
Overige opmerkingen box 3 vanaf 2027
- Vermogenswinstbelasting zal ook tot gevolg hebben dat er moet worden afgerekend bij een emigratie, overlijden of echtscheiding.
- Roerende zaken (zoals uw auto, schilderij, boot, etc.) zijn vrijgesteld
- Behandeling erfrechtelijke vorderingen blijft gelijk
- Er komt een heffingsvrij inkomen van ongeveer € 1.000 (zal vast met index zijn)
Noot fiscaal jurist inzake box 3 uitspraken
De uitspraken van de Hoge Raad borduren door op eerste uitspraken, zoals het welbekende Kerstarrest van 24 december 2021 (ECLI:NL:HR:2021:1963) en het arrest van 20 mei 2022 (ECLI:NL:HR:2022:720). Naar aanleiding van de eerste uitspraak is een nieuwe wet ingevoerd. Ook deze (herstel) wet is volgens de Hoge Raad in strijd met het EVRM. Hierbij gaat de volledige box 3 heffing uit het verleden in de prullenbak, dit zal een substantiële invloed hebben op de begroting van de rijksoverheid, maar of het allemaal beter gaat worden is de vraag.
Bron uitspraak Hoge Raad inzake Box 3
Hoge Raad 6 juni 2024 ECLI:NL:HR:2024:813
Hoge Raad 6 juni 2024 ECLI:NL:HR:2024:756
Hoge Raad 6 juni 2024 ECLI:NL:HR:2024:771
Hoge Raad 6 juni 2024 ECLI:NL:HR:2024:705
Hoge Raad 6 juni 2024 ECLI:NL:HR:2024:704
AG op 1 september 2023 ECLI:NL:PHR:2023:655 (inzake VVE rechten)
AG op 22 december 2023 ECLI:NL:PHR:2023:1191 (inzake rentevergoeding)
AG op 22 december 2023 ECLI:NL:PHR:2023:1192
AG op 9 februari 2024 ECLI:NL:PHR:2024:133 (inzake letselschade uitkering)
Flexwoning en belastingen
De afgelopen jaren hebben vastgoedbeleggers, werkgever en woningcorporaties hun aandacht steeds meer gericht op flexwoningen als oplossing voor de woningtekorten in Nederland, deze woningen worden gebruikt voor tijdelijke bewoning van bijvoorbeeld werknemers en/of (kleinere) gezinnen. Deze relatief nieuwe woonvormen brengen echter diverse fiscale vraagstukken met zich mee, met name op het gebied van de vennootschapsbelasting (VPB). In deze blog gaan we in op de belangrijkste VPB-aspecten van flexwoningen.
Wat zijn Flexwoningen?
Flexwoningen (verplaatsbare huisvesting), zijn woningen die snel gebouwd en geplaatst kunnen worden op tijdelijk beschikbare locaties. Veelal worden deze woningen in een fabriek gebouwd en snel op locatie neergezet en/of opgebouwd. Gemeenten verlenen soms tijdelijke vergunningen voor een periode van vijf tot tien jaar (soms ook langer). Het doel is dat bewoners langer dan enkele maanden of jaren in deze woningen verblijven.
Afschrijving van Flexwoningen
De afschrijving op gebouwen wordt bepaald door aanschafkosten, restwaarde en gebruiksduur. Bij flexwoningen is het lastig om de restwaarde en levensduur te schatten, vooral als de herplaatsingsgarantie van toepassing is. Art. 3.30a Wet IB 2001 beperkt afschrijvingen op gebouwen tot de boekwaarde hoger dan de WOZ-waarde, waardoor vaak nauwelijks kan worden afgeschreven. De term 'gebouw' is hierbij cruciaal, maar niet in de wet gedefinieerd. Ook worden de begrippen gebouw en onroerende zaak soms door elkaar gebruikt. De jurisprudentie biedt handvatten, maar is casuïstisch en gedateerd. Als een flex woning niet op een fundering wordt geplaatst en eenvoudig verplaatsbaar is, is het verdedigbaar om te stellen dat er sneller op kan worden afgeschreven.
Flexwoningen als gebouw
Flexwoningen kunnen als gebouw worden aangemerkt als ze voldoen aan bepaalde criteria, zoals duurzame constructie verbonden met de grond, moeilijk verplaatsbaar, en bescherming bieden tegen wind en neerslag. Jurisprudentie toont aan dat tijdelijke constructies zoals strandtenten en bouwketen vaak niet als gebouw worden gezien vanwege hun eenvoudige demontage. Flexwoningen staan echter vaak langdurig op één plek en hebben een langere levensduur, wat bijdraagt aan de kwalificatie als gebouw.
Belangrijke overwegingen:
- Fundering : Flexwoningen op verplaatsbare betonnen bodemplaten kunnen als gebouwen worden beschouwd, afhankelijk van de mate van verankering en fundering. Zie hiertoe de uitspraak van de Hoge Raad inzake nertshokken die via betonnen palen met de grond verankerd waren (Hoge Raad 12 oktober 1983) of een uitspraak inzake een opblaasbare tennishal welke ook als gebouw wordt gezien (Gerechtshof Den Haag d.d. 28 juli 1980). Als het gebouw verder niet wordt verankerd (Hoge Raad d.d. 16 september 1981) is het geen gebouw. Aansluiting zoeken bij een strandtent (Gerechtshof Den Haag d.d. 29 juni 1994) lijkt dan de meest logische route, deze wordt meestal ook niet gezien als gebouw. Of een flexwoning een gebouw is is dus sterk afhankelijk van de feiten en omstandigheden.
- Aansluiting op voorzieningen: Moderne woningen zijn vaak gasvrij en zelfvoorzienend, waardoor aansluiting op voorzieningen minder relevant wordt.
- Duurzaamheid: Flexwoningen met vergunningen voor langere periodes (vijf tot tien jaar) en een technische levensduur van vijftien jaar kwalificeren vaak als gebouwen.
Transformatie, opslag en verplaatsen van Flexwoningen
Wanneer een flexwoning tijdelijk wordt opgeslagen zonder nieuwe locatie, vervalt mogelijk de kwalificatie als gebouw. Dit roept de vraag op of de jaarlijkse toetsing van de gebouwstatus noodzakelijk is. Het is vaak de bedoeling dat flexwoningen voor langere tijd verhuurd worden, waardoor de kwalificatie 'gebouw' in veel gevallen gehandhaafd blijft, ook tijdens tijdelijke opslagperiodes.
Uitgaven voor verplaatsing van flexwoningen kunnen aan de oude of nieuwe locatie worden toegerekend. Uitgaven voor de oude locatie kunnen worden voorzien, terwijl uitgaven voor de nieuwe locatie geactiveerd moeten worden. Regelmatige verplaatsingen kunnen leiden tot cumulatie van verplaatsingsuitgaven, die fiscaal niet altijd aftrekbaar zijn.
Afwaardering van Flexwoningen
De bedrijfswaarde van flexwoningen kan lager worden door omstandigheden zoals verplaatsingskosten. Art. 3.29c Wet IB 2001 beperkt afwaarderingen op basis van bekende omstandigheden bij aanschaf. Flexwoningen kennen vaak onzekerheid over waardeontwikkeling en restwaarde, wat soepele toepassing van afwaarderingsregels rechtvaardigt.
Noot fiscaal jurist inzake flex woningen
Flexwoningen brengen nieuwe fiscale uitdagingen met zich mee. De bestaande jurisprudentie is niet altijd toepasbaar op moderne bouwvormen, waardoor een definitie van 'gebouw' in art. 3.30a Wet IB 2001 die aansluit bij 'onroerende zaak' uit art. 3:3 BW gewenst is. Terughoudendheid bij het toepassen van art. 3.29c Wet IB 2001 op afwaarderingen kan investeerders meer zekerheid bieden. Als de bedrijfswaarde van een flexwoning na verloop van tijd lager is dan de boekwaarde kan een fiscale afwaardering plaatsvinden.
Enkele tips:
- Houd rekening met de afschrijvingsbeperking en kwalificatie als gebouw bij investeringen in flexwoningen.
- Maak duidelijke afspraken over huur en erfpacht om fiscale verrassingen te voorkomen.
- Plan verplaatsingen zorgvuldig om cumulatie van uitgaven en fiscale beperkingen te minimaliseren.
- Overweeg de bedrijfswaarde en restwaarde bij afwaarderingen en zoek fiscaal advies om optimaal gebruik te maken van afschrijvingsmogelijkheden.
- Als flexwoningen op gehuurde grond staat kan er discussie ontstaan over "wie is de eigenaar" let hierop.
Met deze inzichten en adviezen kunnen ondernemers beter navigeren door de fiscale aspecten van flexwoningen en hun investeringen optimaal beheren.
Dubai en belastingheffing
Dubai (één van de zeven emiraten) is qua belastingheffing nog steeds een belastingparadijs. De staat is zich echter in ras tempo aan het aanpassen aan de wereldeconomie. Dubai (en ook de andere emiraten) willen van de fiscale sanctielijst af en ook minder afhankelijk worden van de inkomsten van olie. Mooi moment om dit land eens te bezoeken, onze collega Dennis Jongbloed, ging eens kijken in het land dat bekend staat om haar fiscale voordelen, zon, veiligheid, goed onderwijs en evenzo perfecte zorgsysteem.
Belastingen in Dubai
In 2018 is er omzetbelasting (BTW) ingevoerd (5%) en sinds 2023 kennen de Verenigde Arabische Emiraten (VAE) ook een winstbelasting van 9%. Het land heeft echter aangegeven nimmer inkomstenbelasting, vermogensbelasting, schenkbelasting of erfbelasting te gaan invoeren. Zijn de emiraten (waarbij Dubai en Abu Dhabi de bekendste) nog steeds een aantrekkelijk fiscaal land?
Is Dubai (of VAE) na invoering winstbelasting geen belastingparadijs meer?
Sinds 1 juli 2023 (of vanaf het eerste boekjaar van het bedrijf daarna) wordt er 9% winstbelasting geheven van bedrijven die in de emiraten gevestigd zijn. Dit tarief was tot dat moment 0%. Bij het schrijven van dit artikel ben ik zelf voor enig onderzoek in Dubai en merk dat het voor sommige bedrijven even wennen is. De corporate tax wordt geheven bij alle ondernemers, dus natuurlijk personen (free lancers) of rechtspersonen.
De economie wordt in ras tempo klaargestoomd voor een normale economie, als de olie niet meer voldoende inkomen zou opleveren. Eerst heeft men dit vormgegeven via toerisme (10% toeristenbelasting), daarna BTW (5%) en nu dus de winstbelasting, kort en bondig:
- Voor meeste bedrijven voor het eerst over de winst in 2024
- Belastingtarief bedraagt 9%
- Tot zo'n € 95.000 winst is er geen winstbelasting verschuldigd (drempel voor kleine ondernemers)
- Tarief geldt voor natuurlijke personen (freelancers etc.) en rechtspersonen
- Salarissen kunnen binnen het bedrijf zelf worden bepaald en mogen in mindering worden gebracht op de winst.
- Voor directeuren, aandeelhouders en bestuurders die in de emiraten wonen zal het nieuwe winstbelasting tarief dus geen substantieel effect hebben, immers salarissen zijn belastingvrij (en er is geen vermogensbelasting).
Vestigingsplaats in Dubai
Een bedrijf moet wel voldoende substance in Dubai hebben omdat er anders wordt gesteld dat het bedrijf gewoon (fiscaal) in Nederland is gevestigd (met een fiscaal irrelevant postadres in Dubai). Lees hiertoe ook dit artikel over de fiscale vestigingsplaats en deze uitspraak over de vestigingsplaats van een bedrijf in Singapore.
Free zone Dubai en winstbelasting
In bepaalde aangewezen gebieden geldt in Dubai een ander regime, de zogenaamde free zone. Veel buitenlandse ondernemingen hebben binnen dit gebied hun bedrijf gevestigd. Er is aangegeven dat de regelingen binnen dit gebied (geen winstbelasting, wel een bijdrage aan de vergunning (tenminste € 2.500 per jaar)) vooralsnog zo blijven. Er gelden wel strekte regels, de belangrijkste:
- Geen concurrentie met lokale markt: de bedrijven binnen dit gebied mogen economisch niet de lokale markt betreden (dus geen vastgoed horeca, scholen, zorg, etc.);
- Het bedrijf moet - met toestemming en een beschikking - in de free zone gevestigd zijn. Er zijn ruim 40 free zone gebieden, elk met hun eigen regels;
- Het bedrijf moet 95% van haar inkomen binnen de free zone of internationaal verdienen;
- De jaarstukken moeten door een accountant gecontroleerd worden.
Belastingverdrag met de Verenigde Arabische Emiraten (waaronder Dubai)
Nederland heeft een belastingverdrag met de Verenigde Arabische Emiraten gesloten. Dit is een bijzonder belastingverdrag omdat Dubai niet altijd en over alle inkomsten of winsten belasting zal heffen. Daarnaast kent het belastingverdrag een bijzondere "inwoners" bepaling. Als inwoner wordt gezien:
- Bedrijf met vestiging (substance) in Dubai dat ook vanuit dit land wordt aangestuurd (normale bepaling).
- Natuurlijk persoon die in Dubai woont met een emiratie nationaliteit. Dit laatste is vrijwel onmogelijk en dus zullen natuurlijke personen zelden verdragsbescherming genieten.
Wonen of werken in Dubai en fiscale gevolgen
Gevolg van vorenstaande belastingverdrag zal zijn dat Nederland volledig dividendbelasting zal heffen als een Nederlands bedrijf dividend gaat uitkeren aan een persoon die in Dubai (of de VAE) woont. Dit zal ook gelden voor verkoopwinst op aandelen in een Nederlandse BV. De bepaling is discriminerend maar volgens Nederlandse rechters toegestaan in verdragsbepalingen. Veel Nederlanders die in Dubai gaan wonen zullen dus een conserverende aanslag krijgen en vervolgens in Dubai een geheel nieuwe holdingstructuur opzetten voor hun activiteiten die in Dubai worden uitgeoefend.
Fiscaal kunt u dus prima in Dubai wonen edoch voor inkomsten uit Nederlandse bron heeft u geen recht op verdragstoepassing.
Als een persoon in Dubai gaat werken voor een aldaar gevestigde werkgever (mag ook vestiging van Nederlands bedrijf zijn) en deze persoon verblijft ook feitelijk in Dubai en/of woont in Dubai (is eenvoudig te regelen met visa voor 2 tot 10 jaar) dan is er een fiscaal voordeel te behalen. De persoon moet wel minimaal 6 maanden in Dubai verblijven. Het bedrijf in Dubai mag de salariskosten niet doorbelasten aan een bedrijf in Nederland. Het volgende is dus van belang voor een fiscaal vriendelijk salaris in Dubai:
- Bedrijf moet substance in Dubai hebben
- U moet er minimaal 6 maanden werken/ verblijven
- Het salaris of de salariskosten mogen niet aan een Nederlands bedrijf worden doorbelast
- U moet een normale werknemer zijn (geen bestuurder)
Wonen in Nederland met activiteiten in Dubai
Als u in Nederland woont met een bedrijf in Dubai heeft u gewoon recht op toepassing van het belastingverdrag. Salarissen van activiteiten in Dubai mogen in Dubai worden belast. Omdat Dubai geen belasting heft mag Nederland bij heffen, onder verrekening van de in Dubai betaale belastingen (die meestal nihil is). Voor inkomen uit werkzaamheden geldt dus de voorkomingsmethode , er zijn echter ook uitzonderingen.
Het beleggen in vastgoed in Dubai, prive of zakelijk, is wel fiscaal voordelig. Vastgoed mag namelijk in Dubai worden belast en Nederland zal hiervoor de vrijstellingsmethode in Nederland hanteren (dus vrijwel geen heffing).
Fiscaal advies Dubai
Steeds meer ondernemers en bedrijven verplaatsen hun activiteiten (deels) naar het buitenland. Omdat belastingen steeds vaker als kosten of uitgaven worden gezien speelt hierbij ook emigratie van de ondernemer een rol. Nederland helpt hierbij - in negatieve zin - de ondernemer op weg (veel gehoorde kritiek: teveel regels, gewijzigde wetgeving, onduidelijk beleid, etc.).
Portugal kende de NHR regeling, maar deze is in 2024 afgeschaft. Spanje kent nog steeds de Beckham regeling, maar Spanje vereist fiscaal maatwerk en is geen belastingparadijs. Italie komt de laatste jaren ook met nieuwe fiscaal gunstige regels en ook zien wij ondernemers uitwijken naar de Canarische Eilanden. Deze eilandengroep behoort tot Spanje maar heeft een eigen fiscale status verworven. Het kent ook - een soort - Freezone (de Zona Especial Canaria) met een winstbelasting van 4%. Bij een emigratie lopen "het leven" en "fiscaliteit" hand in hand. Naast een zorgvuldige voorbereiding over de mogelijke emigratielanden is de samenwerking met een lokale fiscalist en een woonplaatsonderzoek cruciaal. Uit interne stukken van de belastingdienst blijkt namelijk dat er voor uw fiscale woonplaats teveel naar de feiten en gebeurtenissen in Nederland wordt gekeken, dit met allerlei fiscale procedures tot gevolg. De laatste jaren zijn er veel meer procedures over de fiscale woonplaats, bijvoorbeeld bij artiesten en ondernemers.
Er wordt dus door ondernemers ook steeds meer gekeken naar fiscaal gunstige landen of staten (zoals Dubai) waar de fiscale woonplaats is gelegen en wellicht een vakantiewoning in Nederland of Spanje wordt aangehouden. Mede hierom ben ik eens afgereisd naar Dubai.
Dubai is ook steeds vaker een tussenschakel met Afrika of andere delen van de wereld. Dit komt omdat de VAE met ruim 130 landen een belastingverdragen hebben gesloten. Hierdoor kan via een tussenholding in de VAE toegang worden verkregen tot vele belastingverdragen met diverse landen. Voor Nederlandse bedrijven - die in Afrika zaken willen doen - kan dit een prima oplossing zijn.
Dubai is bijzonder om te zien en te beleven, de emiraten hebben ongekende mogelijkheden. Edoch, het is geen democratie, in de zomer maanden veel te warm, weinig cultuur (hoewel Abu Dhabi hieraan werkt) en inkomensongelijkheid. De prijzen zijn redelijk vergelijkbaar met Nederland. Met grote luchthavens, prima logistiek, veel kennis en bijbehorende taalbeheersing kent het zakelijk voldoende mogelijkheden. Mede door de groei is de vastgoedmarkt in ontwikkeling en de fiscale tarieven zijn voordelig. Om gebruikt te maken van de fiscale en praktische regels in Dubai moet u of uw bedrijf wel substance in Dubai hebben, of plat gezegd "u moet er zijn en iets doen". De periode van een (brievenbus) bedrijf oprichten en factuurtjes sturen is voorbij. Er zijn echter voldoende mogelijkheden voor bijvoorbeeld het ontwikkelen van intellectueel eigendom, een klantenservice, logistiek of juridisch centrum of de rol van nevenvestiging of hoofdkantoor. U moet er wel iemand naar toe sturen en hier dus echt iets opzetten, anders gaat het (fiscaal) niet optimaal werken.
Bij een emigratie speelt fiscaliteit op korte termijn (inkomstenbelasting, vermogensbelasting en winstbelasting) en langere termijn (erfbelasting en schenkbelasting) steeds vaker een rol van betekenis. Omdat de DGA / ondernemer veelal in meerdere landen wil verblijven zal hierbij een woonplaats discussie kunnen spelen, dit vereist een zorgvuldige voorbereiding. Bij uw vertrek wordt een zogenaamde conserverende aanslag opgelegd, voor de inning zult u zekerheid moeten verstrekken (emigratie buiten EU).
Als u uw bedrijf in het buitenland wilt vestigen speelt substance een belangrijke rol. De eerste stap is dus wat het bedrijf in Dubai gaat doen en welke rol dit bedrijf binnen uw concern gaat vervullen. Zonder een helder beeld en echte activiteiten heeft fiscale advisering geen zin.
Wij werken bij onze fiscale advisering altijd samen met lokale adviseurs en beoordelen uw situatie vanuit Nederlands perspectief. Zijn er vragen? Neem gerust contact met ons op of stuur een e-mail.
Fiscale ontwikkelingen vastgoedmarkt
Belangrijke Fiscale Ontwikkelingen in de Nederlandse Vastgoedmarkt: 2025
De Nederlandse vastgoedmarkt staat aan de vooravond van belangrijke fiscale veranderingen die in 2025 in werking treden. Deze wijzigingen zullen ingrijpende gevolgen hebben voor investeerders, ontwikkelaars, beleggers en andere belanghebbenden binnen de sector. In dit blogartikel onderzoeken we de belangrijkste fiscale updates en analyseren we hun potentiële impact op vastgoedtransacties en investeringsstrategieën.
Overdrachtsbelasting op aandelen in vastgoed BV
- Afschaffing van vrijstellingen: Vanaf 1 januari 2025 zal de bestaande vrijstelling van overdrachtsbelasting voor aandelen in entiteiten die bouwgrond of nieuw ontwikkeld vastgoed bezitten, worden afgeschaft. Dit zal een directe verhoging van de kosten voor aandelentransacties met zich meebrengen (artikel).
- Specifiek tarief en uitzonderingen: Het nieuwe specifieke tarief voor deze transacties zal 4% bedragen, aanzienlijk lager dan het algemene tarief van 10,4%. Uitzonderingen zijn toepasbaar voor transacties waarbij binnen twee jaar na aankoop ten minste 90% van de betaalde btw teruggevorderd kan worden.
- Overgangsrecht voor lopende projecten: Voor lopende projecten die voldoen aan specifieke voorwaarden, zoals een schriftelijke overeenkomst voor 19 september 2023, is overgangsrecht van toepassing, waarbij de transactie vóór 1 januari 2030 moet zijn voltooid.
Afschaffing van de EBITDA-regel drempel voor renteaftrekbeperking
- Huidige regelgeving: Momenteel is de renteaftrek beperkt tot het hoogste van 20% van de EBITDA of EUR 1 miljoen per belastingplichtige. (artikel) (voorjaarsnota 2023)
- Verandering per 2025: De drempel van EUR 1 miljoen wordt afgeschaft, wat een substantiële invloed zal hebben op de renteaftrekpositie van vastgoedbeleggers die vastgoed verhuren aan derden.
- Actie: Het is verstandig om alvast een calculatie te maken van de financiele gevolgen (en gevolgen op uw rendement) welke het gevolg zijn van deze wetswijziging. Tevens is het verstandig om investeringsstructuren ander op te zetten.
Hervormingen binnen het Regime voor Fiscale Beleggingsinstellingen
- Afschaffing van directe vastgoedinvesteringen onder FBI-regime: Vanaf 2025 is het onder het FBI-regime niet langer mogelijk om direct in Nederlands vastgoed te investeren, wat resulteert in een vennootschapsbelasting van 25,8% voor deze investeringen. (wetsvoorstel)
- Uitzondering: Indirecte investeringen blijven echter toegestaan.
- Impact op bestaande en nieuwe structuren: Deze wijziging vereist een heroverweging van bestaande en nieuwe investeringsstructuren, aangezien de fiscale behandeling zal veranderen.
Wijzigingen kwalificatieregeling voor buitenlandse entiteiten
- Nieuwe kwalificatieregels voor entiteiten: Met ingang van 1 januari 2025 zullen de Nederlandse kwalificatieregels voor buitenlandse entiteiten wijzigen, wat resulteert in een verschuiving van niet-transparant naar transparant voor bepaalde entiteitstypes.
- Fiscale gevolgen van herclassificatie: Deze herclassificatie kan leiden tot fiscale gevolgen zoals vennootschapsbelastingheffing en wijzigingen in bronbelasting- en renteaftrekposities.
Belangrijke jurisprudentie en beleidsbesluiten die zijn aangekondigd
- Ongerealiseerde verliezen: Volgens recente uitspraken zullen ongerealiseerde fiscale verliezen bij aandelentransacties verloren gaan, wat leidt tot potentiële risico's bij de onderhandelingen over koopprijzen en verkooptransacties.
- BTW-Jurisprudentie over Bouwgrond: Een recent arrest van de Hoge Raad heeft nieuwe licht geworpen op de kwalificatie van grond als bouwgrond voor btw-doeleinden, wat essentieel is voor de fiscale behandeling van overdrachtsbelasting en btw. Belangrijke voorwaarde om grond als bouwgrond te zien is dat de betreffende grond onbebouwd is.
- Herziening BTW op diensten aan onroerende zaken: Er is een wetsvoorstel gepresenteerd met betrekking tot de herziening van BTW op diensten aan onroerende zaken. Over deze nieuwe wetgeving wordt al lang gesproken, invoering is per 1 januari 2026 (artikel)
- Vastgoed belast in box 1 in plaats van box 3: steeds vaker is er discussie met de belastingdienst over de belastingheffing over vastgoed in prive. De belastingdienst is al snel van mening dat sprake is van resultaat uit overige werkzaamheden in plaats van normaal vermogensbeheer (artikel)
- Shortstay: de overheid heeft diverse wetswijzigingen aangekondigd over de behandeling van zogenaamde short stay structuren (artikel)
Conclusie fiscale aanpassingen in de vastgoedwereld
De komende wijzigingen in 2025 zullen fiscale implicaties hebben voor de Nederlandse vastgoedmarkt, meer belasting impliceert een lager rendement. Het is van belang voor betrokken partijen om deze ontwikkelingen nauwlettend te volgen en hun strategieën dienovereenkomstig aan te passen om te voldoen aan de nieuwe fiscale realiteit. Fiscale advisering en tijdig structureren anders opzetten en/of bij aankoop rekening houden met deze nieuwe fiscale wetgeving is van essentieel belang.
Investeerders en belanghebbenden dienen de impact van deze regelwijzigingen te beoordelen en hun investeringsstructuren te herzien om optimaal te blijven functioneren binnen het veranderende fiscale landschap. Neem gerust contact op met onderstaande specialisten of stuur ons een e-mail met een verzoek voor een goed gesprek en/of offerte.
Beperking renteaftrek vastgoed
Sinds 1 januari 2019 geldt er een algemene beperking voor renteaftrek, genaamd de earningsstrippingregeling. In 2022 en 2023 is de rente niet aftrekbaar als het saldo van verschuldigde en ontvangen rente hoger is dan 20 procent van de winst en meer dan 1.000.000 euro bedraagt. Vanaf 2025 wordt deze regeling voor vastgoedlichamen verder aangescherpt. In dit artikel een toelichting op deze mogelijke wetswijziging.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Vanaf 2025 een ramp periode voor vastgoed beleggers
Als wij alle complexe zaken rondom de renteaftrekbeperking (earningsstrippingmaatregel) van artikel 15b moeten uitleggen worden we depressief. De maatregel die in 2025 wordt ingevoerd heeft grote gevolgen voor alle beleggers in vastgoed. De regeling had heel simpel gekund door bijvoorbeeld de drempel van € 1miljoen te verlagen tot € 200.000. Nu komen veel MKB beleggers met vastgoed in de BV in de financiele problemen.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Dreigende fiscale lastenverzwaring voor verhuurders van vastgoed vanaf 2025
Vanaf 2025 staan bedrijfsmatige verhuurders van vastgoed mogelijk voor een nieuwe fiscale uitdaging met grote financiele gevolgen. Er zijn plannen om de fiscale renteaftrekbeperking, die momenteel van toepassing is op grote ondernemingen, uit te breiden naar MKB-ondernemers in de vastgoedsector. Deze wijziging zou met name impact hebben op verhuurders van vastgoedportefeuilles in een BV of NV (onderneming).
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Huidige regeling verhuur via vastgoed BV
Op dit moment geldt binnen de vennootschapsbelasting dat:
- Financieringslasten, zoals rente, in principe aftrekbaar zijn, waardoor ze de fiscale winst verlagen.
- De aftrek van rente wordt beperkt tot 20% van de fiscale EBITDA of een bedrag van €1 miljoen euro, afhankelijk van welk bedrag hoger is.
Nieuwe regeling vastgoed BV vanaf 2025
Volgens de Voorjaarsnota 2023 worden deze regels aangescherpt:
- Vanaf 2025 wordt de drempel van €1 miljoen geschrapt voor vastgoedlichamen die vastgoed verhuren aan derden.
- Rente kan dan alleen worden afgetrokken tot maximaal 20% van de fiscale EBITDA.
- Bij minder goed rendement op vastgoed kan dit verstrekkende financiele gevolgen hebben.
- Verminderde liquiditeit: Hogere belastingaanslagen kunnen de cashflow beperken, wat de financiële ruimte om te investeren of bestaande leningen af te lossen kan beïnvloeden.
- Complicaties in fiscale eenheid: Het is nog onduidelijk hoe deze maatregel toegepast zal worden binnen fiscale eenheden waarbij sommige vennootschappen geen vastgoed bezitten en resultaten dus met elkaar worden verrekend.
Aandachtspunten voor de praktijk van de Vastgoed BV
- Impact op rendement: Verhuurders moeten rekening houden met de mogelijkheid van een hogere belastingdruk die invloed kan hebben op het rendement van hun vastgoedportefeuille.
- EU conformiteit: De wijziging is gebaseerd op een Europese richtlijn; het is nog de vraag of deze specifieke toepassing op verhuurders daarmee in overeenstemming is.
Acties voor verhuurders via een Vastgoed BV
Hoewel het misschien te vroeg is voor concrete acties, is het raadzaam
voor verhuurders om:
- Potentiële impact beoordelen: Overweeg de mogelijke financiële impact van de aangepaste renteaftrekbeperking op uw onderneming. Laat uw accountant of fiscaal jurist alvast een berekening maken, of stuur ons een e-mail voor nadere advisering.
- Plan vooruit: Begin met het plannen van maatregelen om de potentiële financiële impact te mitigeren, zoals het herstructureren van financieringen of het optimaliseren van de exploitatie van het vastgoed.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Noot fiscaal jurist inzake vastgoed BV en renteaftrekbeperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Advies inzake vastgoed BV in 2025
Het lijkt nu nog iets te vroeg om alle panden al in de etalage te zetten, toch doen verhuurders er goed aan om de potentiele impact op hun situatie in beeld te brengen. Wordt de aanslag vennootschapsbelasting substantieel hoger? Zo ja wat is daar van de impact?
De aangekondigde wijziging van de renteaftrekbeperking kan een aanzienlijke impact hebben op de fiscale lasten van vastgoedverhuurders. Het is belangrijk dat betrokken partijen zich bewust zijn van deze veranderingen en de implicaties ervan voor hun bedrijfsvoering. De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Gedetailleerde informatie en updates zullen naar verwachting rond Prinsjesdag (september 2024) worden gepubliceerd als onderdeel van het Belastingplan 2025. Voor nu is het essentieel om op de hoogte te blijven en voorbereidingen te treffen voor mogelijke scenario's. Voor meer informatie of advies, kunt u contact opnemen met onderstaande specialisten.
Emigratie DGA naar populair emigratieland
Steeds meer mensen emigreren naar het buitenland, waaronder ook ondernemers en DGA's. Fiscaal ideale emigratielanden zijn landen die geen of een beperkte dividendbelasting, inkomstenbelasting, vennootschapsbelasting, kennen en/of geen of beperkte erf- en schenkbelasting. Landen die dan in beeld komen zijn Andorra, Canarische Eilanden, Ierland, Italië, Gibraltar en soms ook andere landen.
Emigratie van een DGA
Wanneer een belastingplichtige emigreert, kunnen verschillende fiscale vraagstukken opdoemen, vooral met betrekking tot de verkoop van aandelen aan de vennootschap zelf of de liquidatie van een besloten vennootschap (BV). Hieronder volgt een analyse van deze fiscale scenario's, onderbouwd met relevante wetgeving en jurisprudentie. Bij een emigratie spelen een aantal basis principes
- Het bepalen van de fiscale woonplaats (artikel)
- Het fiscale woonplaatsonderzoek (artikel) (interne stukken belastingdienst)
- Conserverende aanslag (artikel)
- Feitelijke leiding van het bedrijf (artikel)
- Emigratie DGA en vennootschapsbelasting in holding (artikel)
De conserverende aanslag bij een DGA
De emigratie van een directeur-grootaandeelhouder (DGA) met een aanmerkelijk belang (ab) kan leiden tot significante fiscale implicaties onder de Nederlandse belastingwetgeving. Bijzondere aandacht verdient de behandeling van de fictieve vervreemding zoals opgenomen in artikel 4.16(1)(h) van de Inkomstenbelasting (IB) en de daaruit voortvloeiende conserverende aanslag conformartikel 2.8 lid 2 van de inkomstenbelasting.
- Fictieve vervreemding bij Emigratie: emigratie van een ab-houder wordt gezien als een fictieve vervreemding van aandelen.Dit impliceert dat de ab-houder belast wordt alsof er een verkoop van aandelen heeft plaatsgevonden op het moment van emigratie.
- Conserverende aanslag: Een conserverende aanslag wordt opgelegd. Deze wordt ingevorderd bij daadwerkelijke ontvangsten uit dividend of bij vervreemding van de aandelen. De betaling van deze aanslag kan worden uitgesteld en is afhankelijk van specifieke voorwaarden zoals gedefinieerd in de wet, bij emigratie binnen de EU wordt uitstel van betaling (zonder rente en zekerheden) gegeven. Als een DGA buiten de EU zou emigreren wordt veelal zekerheid (in Nederland) gevraagd. Er is al redelijk vaak geprocedeerd over de conserverende aanslag in combinatie met de verdragstrouw, volgens de Hoge Raad d.d. 20 februari 2009 is hiervan geen sprake (ook later is nog eens gekeken naar strijdigheid met het EU recht, dit bij de Hoge Raad op 15 april 2011). De oorspronkelijke wetgeving was wel in strijd met het EG recht, edoch sinds vele jaren mag een waarde daling van de aandelen in mindering worden gebracht op de conserverende aanslag en is geen zekerheid meer vereist voor het uitstel van betaling (bij emigratie binnen de EU), dus ook dit onderdeel gaat nu fiscaal goed (voor Nederland).
- Internationale belastingverdragen: de heffing door Nederland op basis van de conserverende aanslag onttrekt zich aan de toepassing van internationale belastingverdragen. Dubbele belastingvermindering is slechts mogelijk voor belastingen geheven over de waardestijging vóór de emigratie (artikel 26 lid 5 letter b Invorderingswet).
- Excessief lenen (artikel): Nederland kan meestal haar heffingsrecht inzake excessief lenen - onder bestaande belastingverdragen - niet effectueren, mits er een belastingverdrag is tussen Nederland en het nieuwe woonland. Dat hierover onderhandelingen gaan plaatsvinden lijkt logisch. Nederland zal dit onderdeel bij een emigratie wel betrekken in de conserverende aanslag, dus nog even snel emigreren heeft niet veel fiscale zin.
- Belastingheffing niet ingezetenen: bekijk dit overzicht van de belastingdienst omtrent de verdeling van het heffingsrecht onder de verschillende belastingverdragen.
- Overlijden DGA: de conserverende aanslag komt dan te vervallen en moet worden betaald. De schuld mag niet in mindering worden gebracht op de nalatenschap (artikel 53 Successiewet). Lees ook deze uitspraak van de Hoge Raad op 15 mei 2009.
- Pensioen in eigen beheer : de Nederlandse belastingdienst kan per onderdeel een conserverende aanslag opleggen, zie hiertoe ook het standpunt van de kennisgroep van de belastingdienst op 8 januari 2024.
- Geen invorderingsrente: over de conserverende aanslag wordt geen invorderingsrente berekend volgens artikel 28 lid 3 van de Invorderingswet (IW).
- Verandering in box 2 tarief: het box 2 tarief is in 2024 verhoogd, hierdoor zal er een hogere conserverende aanslag worden opgelegd. Wij hebben veel meer DGA's in 2023 begeleid naar het buitenland, dit omdat het tarief toen nog 26,9% was (nu 33%).
- Behoud van heffingsrecht: Nederland behoudt het recht om te heffen over de gerealiseerde winsten tot aan de emigratie. Dit recht kan leiden tot dubbele belasting indien het nieuwe woonland ook heft over deze winsten.
- Periode: de conserverende aanslag moet binnen 3 jaar worden opgelegd. Hier moet de belastingplichtige wel een beroep op doen, aldus de Hoge Raad op 22 april 1998. Qua datum is de dagtekening door de inspecteur of de latere ter post bezorging het moment, aldus het Gerechtshof Den Haag op 16 april 2010. Als voldaan is aan de vereisten van navordering (nieuw feit) kan de aanslag soms gewoon in stand blijven, aldus het Gerechtshof Amsterdam op 12 november 2009 en Hoge Raad 22 april 2022. De aanslag moet wel op de juiste wijze bekend worden gemaakt, dit levert vaak discussie op, voor de liefhebber lees Hoge Raad 18 april 2014.
- Uitstel van betaling: Uitstel van betaling voor de conserverende aanslag is mogelijk onder voorwaarden, maar dit uitstel kan beëindigd worden als de omstandigheden veranderen, zoals gespecificeerd in art. 25 lid 8 letter a van de invorderingswet. Bij een emigratie binnen de EU is er vaak niet veel aan de hand.
- Verkoop van aandelen: uitstel van betaling wordt verminderd of beëindigd als aandelen worden verkocht.
- Buitenlandse heffing (heffing in het woonland): de in het buitenland geheven belasting kan in mindering worden gebracht op de verschuldigde belasting. Maar let op dat de conservende aanslag slechts wordt kwijtgescholden voor de in Nederland geheven dividendbelasting, niet kwijtgescholden wordt het bedrag van de belasting in het buitenland (artikel 26 lid 4 Invorderingswet). Dit kan leiden tot internationaal dubbele heffingen.
- Kwijtschelding bij waardedaling: kwijtschelding van de conserverende aanslag vindt plaats als de waarde van de aandelen, anders dan door uitkering van reserves, is gedaald (artikel 26 lid 5 letter a invorderingswet)
De emigratie van een DGA is een complex proces met verstrekkende fiscale gevolgen, advisering in Nederland en door een specialist in het buitenland is noodzakelijk. Wij richten ons bij de advisering op de Nederlandse situatie en stemmen de fiscale wetgeving in het uiteindelijke woonland af met een fiscaal jurist ter plaatse.
Emigratie en inkoop aandelen (en liquidatie uitkering na emigratie)
Soms mag Nederland niet heffen over de inkoop van aandelen nadat de DGA naar het buitenland is vertrokken. Het belastingverdrag moet immers het heffingsrecht wel aan Nederland toewijzen. De uitkerende rechtspersoon hoeft dan geen dividendbelasting in te houden. De kern van de regeling:
- Karakteristieken van de inkoop van aandelen: De inkoop van aandelen door een vennootschap heeft kenmerken van zowel dividend als vermogenswinst. Volgens artikel 4.16(1)(a) van de Inkomstenbelasting 2001 wordt in Nederland de inkoop van ab-aandelen behandeld als een fictieve vervreemding sinds 1997. De eventuele buitenlandse heffing terzake de inkoop van aandelen komt in mindering om de conserverende aanslag (artikel 26 lid 5 letter b Invorderingswet)
- Behandeling onder belastingverdragen: Bij afwezigheid van een specifieke regeling in een belastingverdrag over de inkoop van aandelen, valt deze doorgaans onder het vermogenswinstartikel, conform de Nederlandse fiscale behandeling. Echter, moderne verdragen, zoals het Verdrag Nederland-België van 2001, kunnen specifiek vermelden dat dergelijke voordelen onder het dividendartikel vallen, zoals gestipuleerd in artikel 15 van het protocol bij dit verdrag. Als het heffingsrecht op grond van het gesloten belastingverdrag niet aan Nederland is toegewezen hoeft de uitkerende rechtspersoon geen dividendbelasting in te houden. Publicatie Kennisgroep Belastingdienst d.d 21 december 2023
- Inkoop aandelen onder vervreemdingsartikel: onder het oude verdrag met Belgie was de Hoge Raad in 2003 van mening dat de inkoop onder het vervreemdingsartikel viel. Hoge Raad d.d. 12 december 2023 ECLI:NL:HR:2003:AI0450. Vervreemding aan een derde en/of aan de eigen rechtspersoon wordt als gelijken gezien. Een uitspraak van een paar jaar later gaat over de liquidatie van een rechtspersoon bij een in Belgie wonende DGA (Hoge Raad d.d. 9 juni 2006 ECLI:NL:HR:2006:AX7341). Dit ligt in lijn met aantekening 28 van het OESO modelverdrag, hierin staat dat liquidatieuitkeringen onder het dividendartikel vallen.
- Vermindering van buitenlandse heffing: eventuele buitenlandse belasting die wordt geheven over de inkoop van aandelen kan in mindering worden gebracht op een conserverende aanslag in Nederland, conform artikel 26(5)(b) van de Invorderingswet 1990.
Populaire emigratie landen
In dit onderdeel behandelen wij een aantal populaire emigratie landen
Emigratie naar Portugal
- Portugal is sinds 2024 niet meer zo populair door afschaffing van de NHR regeling, deze regeling bestond al sinds 2008.
- De verwachting is wel dat de recent gekozen rechtse regering met een gelijkwaardering nieuw regime zal komen.
- Portugal heft geen belaastingen over schenkingen en erfenissen (in de rechte lijn en tussen echtgenoten). Voor derden is het tarief 10%
- Voor schenkingen van vastgoed in Portugal geldt een verlaagd tarief van 0.8% (voor echtgenoten en in de rechte lijn, voor anderen is dit 10,8%.
- Porugal kent geen vermogensbelasting. Er is wel een soort vermogensbelasting voor vastgoed met een waarde hoger dan 600.000 euro, tarief is laag, namelijk 1,5%.
- Divididen en rente worden belast tegen een tarief van 28%, tenzij oude NHR regeling.
- Pensioenen worden belast tegen ongeveer hetzelfde tarief als in Nederland (sinds 2024).
Emigratie naar het Verenigd Koninkrijk
Ook het Verenigd Koningrijk wordt fiscaal minder interessant (maar komt met een nieuwe regeling).
- Als niet Britse inwoner kunt u ervoor kiezen om onder het Non Dom regime (non domiciled residents) te vallen. Gedurende de eerste 6 jaar welke u in het VK verblijft betaalt u geen belasting over inkomsten die buiten het VK verkreeg en die u niet naar het land heeft overgemaakt. Vaanf jaar 7 geldt er dan een forfaitaire belasting, vanaf het 12e jaar verdubbelt dit bedrag dan weer. Na het 15e jaar is het fiscale gunstregime niet meer van toepassing.
- Het VK wil dit regime in 2025 afschaffen, vanaf het 5e jaar moet u dan - evenzo als alle inwoners - het normale tarief betalen. Voordeel is wel dat het remittance principe (inkomen van buiten het VK) wordt losgelaten.
- Voor crypto beleggers en vermogende particulieren is dit dus nog steeds een fiscaal aantrekkelijk land.
- Het tarief voor de successierechten is niet zo gunstig in het VK, namelijk 40% (vrijstelling 325.000 pond).
- Voor schenkingen geldt geen speciale belastingheffing. Als een schenker binnen 7 jaar na de schenking komt te overlijden moet alsnog successierechten worden betaald.
- Er komt in 2025 ook een regeling (evenzo als in Nederland) dat u nog 10 jaar onder het VK recht valt voor erfenissen.
- Het VK kent geen vermogensbelasting.
- Over rente inkomsten wordt geen belating geheven als u onder een bijzonder regime valt.
- Over dividenduitkeringen (uit bijvoorbeeld uw BV) geldt hetzelfde, de heffing zal dus afhangen van het bijzondere regime (zoals Non Dom) waar u onder valt. Voor de Nederlandse heffing geldt natuurlijk wel de inning van de conserverende aanslag.
- Over pensioenen geldt evenzo het bijzondere regime. Als u uw pensioen echter laat overmaken naar het VK moet u normaal belasting in het VK betalen.
Emigratie naar Italie
- Italie kent, onder bepaalde voorwaarden, een aantrekkelijk fiscaal regime.
- Nieuwe Italiaanse bewoners kunnen gedurende een periode van 15 jaar in aanmerking komen voor een forfaitaire belasting van 100.000 euro op inkomsten uit een buitenlandse bron.
- Pensioen van nieuwe inwoners in Italie wordt gedurende 9 jaar belast tegen een tarief van 7%.
- Schenkingen en erfenissen worden belast tegen een tarief dat kan oplopen tot maximaal 8%. Voor echtgenoten is dit lager, namelijk 4%. De vrijstelling bedraagt 1.000.000 euro. Kiest u voor de bijzondere regeling dan is gedurende de eerste 15 jaar een vrijstelling van toepassing op uw bezittingen in het buitenland.
- Italie kent geen vermogensbelasting en zijn wel specifieke eigendomsbelastingen (1% over de waarde van bezittingen in het buitenland).
- Rente en dividend wordt belast tegen een tarief van 25%. Voor buitenlanders geldt echter soms het bijzondere regime (15 jaar max 100,000 euro).
- Inkomsten die worden verdiend in Italie zijn belast tegen het normale tarief.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Advisering DGA bij emigratie
De advisering van een DGA bij emigratie is vaak een fiscale en juridische (DAC 6 melding) puzzel. Als een DGA is geëmigreerd naar het buitenland dan is de heffing in principe toegewezen aan het buitenland. In Nederland is de DGA dan buitenlands belastingplichtig. Het heffingsrecht van Nederland is van toepassing over de tot het moment van emigratie opgebouwde winst (conservende aanslag). Het heffingsrecht van Nederland is afhankelijk van het land waarheen de DGA zal emigreren (afhankelijk van het belastingverdrag, een overzicht treft u hier aan) . Vragen? Stuur ons gerust via onderstaand formulier uw vraag of verzoek om een offerte inzake fiscale advisering.
Wetsvoorstel BTW herziening op diensten aan onroerende zaken
Het kabinet heeft onlangs een wetsvoorstel gepresenteerd met betrekking tot de herziening van de btw op diensten aan onroerende zaken. Momenteel is er een internetconsultatie geopend waarbij de praktijk op- en aanmerkingen kunnen geven op het wetsvoorstel. Beoogd is dat het wetsvoorstel op 1 januari 2026 in werking treedt. In dit artikel lichten wij het wetsvoorstel, de beweegredenen en de huidige wetgeving toe. Met name short stay projecten zullen last krijgen van deze nieuwe regeling.
Wetsvoorstel BTW herziening op diensten aan onroerende zaken
Het wetsvoorstel beoogd een btw-herzieningsperiode te implementeren voor diensten aan onroerende zaken waarvan het factuurbedrag ten minste EUR 30.000 bedraagt. Een btw-herzieningsperiode is niet nieuw, deze geldt al voor in vooraftrek gebrachte btw op onroerende zaken, rechten waaraan deze zijn onderworpen of roerende zaken waarop wordt of kan worden afgeschreven. Wanneer het gebruik van het onroerend goed voor btw-belaste prestaties binnen de herzieningsperiode afneemt dan moet mogelijk een deel van de eerder in vooraftrek genomen btw weer worden terugbetaald.
Het wetsvoorstel kan in hoofdlijnen als volgt worden samengevat:
- Btw-herzieningstermijn op diensten aan onroerende zaken, bijvoorbeeld renovatie en verbouwingskosten;
- De herzieningstermijn bedraagt (vooralsnog) 5 boekjaren, starten vanaf het boekjaar van ingebruikname;
- De herziening vindt plaats in de vier boekjaren volgend op het boekjaar van ingebruikname geschiedt telkens voor 1/5e van de voorbelasting;
- Om te voorkomen dat kleine diensten onder de herzieningsregeling vallen is een drempelbedrag factuurbedrag van EUR 30.000 aangehouden.
- De maatregel treedt in werking op 1 januari 2026 en ziet op diensten aan onroerende zaken die na deze datum in gebruik zijn genomen.
Redenen voor het wetsvoorstel BTW herziening
Het wetsvoorstel is ervoor bedoeld om misbruik via zogeheten short-stay structuren tegen te gaan. Normaal gesproken is de verhuur van onroerende zaken vrijgesteld van btw. Gevolg hiervan is dat er ook geen recht op vooraftrek van btw bestaat. In sommige gevallen is de verhuur echter wel belast met btw, bijvoorbeeld bij short-stay verhuur. Wanneer sprake is van short-stay verhuur is er wel recht op vooraftrek ten aanzien van de btw op kosten die een directe relatie hebben met de verhuur. Bijvoorbeeld btw op renovatiekosten om de onroerende zaak verhuur-klaar te maken.
Het ministerie van Financiën geeft bij de toelichting op dit wetsvoorstel aan dat de praktijk niet in lijn is met het doel van de wetgeving. Als voorbeeld wordt gegeven dat ondernemers het onroerend goed na renovatie maar een korte periode btw belast verhuren (short-stay). Deze btw-belaste verhuur geeft dan het recht op volledige vooraftrek van de btw over de renovatiekosten. Het jaar daarna wordt besloten om de woning voor langere periode btw onbelast te verhuren. In de huidige wetgeving is er dan geen mogelijkheid om de eerder in vooraftrek gebrachte btw te herzien. Dergelijke gevallen worden geacht niet in lijn te zijn met het doel en de strekking van de wetgeving.
Ondanks dat de wetgever beoogd misbruik via short-stay structuren aan te pakken raakt het wetsvoorstel alle ondernemers die onroerende zaken bezitten of gebruiken.
Noot fiscaal jurist inzake BTW herziening vastgoed
Een btw-herzieningstermijn wordt vaak niet meer bij stilgestaan en komt voor ondernemers als een verrassing wanneer zij hier mee geconfronteerd worden. De herziene btw moet normaal gesproken in de laatste btw aangifte van het kalenderjaar worden afgedragen. De regeling is nu duidelijker geworden maar is al eerder aangekondigd in de voorjaarsnota 20234 en de brief aan de tweede kamer op Prinsjesdag 2024. De internetconsultatie periode is voorbij, voor de reacties zie deze internetsite.
In algemene zin komt bij vastgoed een hoop fiscaliteit kijken waarbij de belangen al snel groot zijn. Het is verstandig u tijdig hierover te laten adviseren.
Kort en goed is het wetsvoorstel als volgt samen te vatten:
- Het kabinet overweegt nieuwe administratieve verplichtingen voor vastgoedeigenaren en -gebruikers die diensten inkopen voor vastgoed.
- Een wetsvoorstel voor een btw-herzieningsperiode is gepubliceerd, gericht op diensten met een factuurbedrag van €30.000 of hoger.
- Het doel is btw-besparende structuren, vooral bij "short stay exploitatie" en transformatiewoningen, aan te pakken, maar het zal alle ondernemers treffen die onroerende zaken bezitten of gebruiken.
- Het wetsvoorstel is openbaar voor consultatie, waarbij betrokkenen kunnen bijdragen.
- Verhuur van onroerende zaken is normaal gesproken btw-vrijgesteld, maar in sommige gevallen belast, zoals bij short stay verhuur.
- Voor renovaties die niet resulteren in nieuw vervaardigde onroerende zaken, is btw-aftrek definitief na het boekjaar van eerste ingebruikname, maar bij nieuwbouw geldt een herzieningstermijn van negen jaar.
- Het Ministerie van Financiën wil de praktijk van kortstondig btw-belaste verhuur aanpakken en stelt voor de herzieningstermijn uit te breiden naar diensten aan onroerende zaken van €30.000 of meer.
- Ondernemers moeten de initiële btw-aftrek gedurende vier jaar na renovatie of onderhoud bijhouden.
- Het voorstel is om btw-besparende structuren minder aantrekkelijk te maken, met een voorgestelde inwerkingtredingsdatum van 1 januari 2026 en een consultatieperiode van 5 maart tot 2 april 2024.
Vragen over vastgoed en belastingheffing?
De financiele gevolgen voor ondernemers die plannen hebben voor een verbouwing met het oog op kortdurende verhuur zijn groot. Dergelijke projecten moeten dus in 2024 of in 2025 worden afgerond. De ingebruikname moet dan in ieder geval voor 1 januari 2026 plaatsvinden, dit zal in de praktijk vaak lastig haalbaar zijn. Ook de administratieve lasten zullen toenemen omdat de kosten gedurende meerdere jaren moeten worden gevolgd. Heeft u na het lezen van dit artikel vragen of behoefte aan advies? Neem dan gerust geheel vrijblijvend contact op met één van onze adviseurs.
Grondslag overdrachtsbelasting koopsom of taxatierapport
We zien de laatste tijd steeds vaker procedures over de grondslag voor de overdrachtsbelasting. Is dit de koopsom waarvoor het onroerend goed is gekocht of een later (bijvoorbeeld in verband met een financieringsaanvraag) vastgesteld waarde in een taxatierapport? De discussie ontstaat meestal als de onroerende zaak niet openbaar en/of in een beperkte kring wordt aangeboden. In deze blog beschrijven wij een aantal uitspraken, voor de liefhebber is ook deze mening van de advocaat generaal relevant, in het verlengde hiervan het arrest van de Hoge Raad in 2023.
Procedure over startersvrijstelling voor de overdrachtsbelasting
Er is geen overdrachtsbelasting verschuldigd door een starter die zijn eerste woning koopt (mits de starter jonger is dan 35 jaar) en de woningwaarde niet hoger is dan € 510.000 (cijfers 2024). Dit gaat dan om de woning inclusief aanhorigheden. Deze waarde is meestal gelijk aan de koopsom zoals die in uw koopovereenkomst staat. Als de woning op erfpachtgrond staat wordt de gekapitaliseerde waarde van de canon bij de waarde van de woning opgeteld. Koopt u samen met iemand een woning dan kunt u beide gebruik maken van de vrijstelling als u ook beiden voldoet aan de voorwaarden. Voldoet 1 persoon niet aan de voorwaarden dan geldt de vrijstelling voor 1 van de 2 personen (dus over haar of zijn aandeel). U kunt ook kiezen voor 2% overdrachtsbelasting zodat u later nog eens gebruik kunt maken van de vrijstelling. U moet wel deze verklaring invullen. Het is verstandig om de woning eerst via de notaris te verkrijgen en pas daarna te gaan verbouwen, de waarde kan namelijk door de verbouwing toenemen waardoor u geen recht meer heeft op de vrijstelling. Lees ook dit artikel op de site van de belastingdienst.
In een uitspraak van de rechtbank op 23 november 2023 werden belangrijke overwegingen gemaakt betreffende de maatstaf van heffing voor overdrachtsbelasting bij de verkrijging van een woning.
- Koopovereenkomst: Eisers kochten een woning voor € 395.000, terwijl een taxateur de marktwaarde op € 430.000 schatte. De taxatie wordt opgesteld in verband met de financiering van de woning. Tussen het koop moment en de taxatie/ overdracht zaten enkele maanden (in een stijgende markt). De startersvrijstelling was toen nog lager dan nu.
- Overdrachtsbelasting: Bij de levering werd de grondslag voor overdrachtsbelasting gesteld op de getaxeerde waarde (€ 430.000), resulterend in een belasting van € 8.600 (zijnde 2%). Dit is waarschijnlijk op verzoek van de notaris. De belastingplichtige maakte vervolgens bezwaar tegen deze afdracht van overdrachtsbelasting.
- Geschil: Het geschil concentreerde zich op de vraag of de koopsom of de getaxeerde marktwaarde als maatstaf voor de heffing van overdrachtsbelasting moet worden aangenomen.
- Definitie van waarde: De Hoge Raad definieert in 1969 'waarde in het economische verkeer' als de prijs die bij de meest geschikte verkoopwijze na de beste voorbereiding door de meestbiedende gegadigde betaald zou worden. Citaat van destijds: dat, ingeval het gaat om de waardering van zaken waarin geregeld handel wordt gedreven, als de waarde welke daaraan in het economische verkeer kan worden toegekend in het algemeen dient te worden aangenomen de verkoopprijs, waaronder moet worden verstaan de prijs, die bij aanbieding van de zaak ten verkoop op de meest geschikte wijze na de beste voorbereiding door de meestbiedende gegadigde daarvoor zou zijn besteed. (…)”
- Maatstaf van heffing: Overdrachtsbelasting wordt berekend over de waarde van de onroerende zaak op het moment van verkrijging, welke ten minste gelijk is aan de tegenprestatie (de koopsom).
- Bewijslast: Bij een afwijking van de koopsom als maatstaf van heffing ligt de bewijslast in beginsel bij de verweerder, aldus de hoge raad in 1996.
- Taxatierapport als bewijs: Het taxatierapport werd door de rechtbank gezien als overtuigend bewijs dat de marktwaarde hoger was dan de overeengekomen koopsom, mede door de stijgende woningmarkt.
- Niet openbaar aangeboden: De woning werd niet openbaar aangeboden, wat bijdraagt aan het oordeel dat de koopprijs niet noodzakelijkerwijs de waarde in het economische verkeer vertegenwoordigt. De context van een stijgende woningmarkt versterkt het argument dat de getaxeerde waarde een accuratere weergave is van de waarde in het economische verkeer.
- Verkopersverklaring: De verklaring van eisers over de totstandkoming van de koopprijs ondersteunt niet het argument dat deze prijs de waarde in het economische verkeer weerspiegelt.
Zorgvuldige taxatie: Het belang van een accurate en onafhankelijke taxatie wordt onderstreept, vooral in een fluctuerende markt.
De rechtbank concludeerde dat de koopsom niet als de waarde in het economisch verkeer kan worden beschouwd en dat de getaxeerde marktwaarde (€ 430.000) als grondslag voor de overdrachtsbelasting moet worden aangenomen. Deze uitspraak benadrukt het belang van een zorgvuldige beoordeling van de marktwaarde en de rol van taxatierapporten in geschillen over overdrachtsbelasting.
Deze uitspraak biedt een belangrijk precedent voor toekomstige zaken betreffende overdrachtsbelasting en de waardering van onroerend goed. Het benadrukt de noodzaak voor zowel kopers als verkopers om zich bewust te zijn van de fiscale implicaties van de waardering van onroerend goed bij de overdracht. De discussie met de belastingdienst over de grondslag voor de overdrachtsbelasting zal de komende tijd meer in beeld komen.
Maatstaf heffing overdrachtsbelasting bij aankoop onder getaxeerde waarde
In een uitspraak van het Gerechtshof Amsterdam in 2021 kwam ook de grondslag voor de overdrachtsbelasting aan de orde. De meervoudige kamer gaat er eens goed voor zitten. Deze casus biedt een diepgaand inzicht in de complexiteit van de waardering van onroerend goed voor fiscale doeleinden en de interpretatie van relevante wettelijke bepalingen.
- Achtergrond: De casus betreft een naheffingsaanslag overdrachtsbelasting opgelegd aan een belanghebbende vennootschap, waarbij de waardering van een vastgoedportefeuille centraal staat.
- Procesverloop: Na bezwaar en beroep tegen de naheffingsaanslag, volgde hoger beroep en incidenteel hoger beroep bij de belastingkamer, resulterend in een compromis over de additionele maatstaf van heffing.
- Waardering van Onroerend Goed: De kern van het geschil betreft de bepaling van de waarde van onroerende zaken ten tijde van de verkrijging voor de berekening van overdrachtsbelasting.
- Maatstaf van heffing: Volgens artikel 9, eerste lid, Wet op belastingen van rechtsverkeer (WBR) wordt de belasting berekend over de waarde van de onroerende zaak, welke ten minste gelijk is aan de tegenprestatie.
- Belastbaar feit: Elk verkregen onroerend goed vormt afzonderlijk een belastbaar feit, waarvoor de maatstaf van heffing individueel dient te worden bepaald.
- Connexiteit: De rechtbank verwierp het argument van connexiteit, waarbij belanghebbende stelde dat de totale koopsom bepalend zou moeten zijn voor de heffing van overdrachtsbelasting, gezien de ondeelbaarheid van de hoofdkoopovereenkomst en de daarmee samenhangende deelovereenkomsten.
- Compromis: Partijen bereikten een compromis waarbij werd overeengekomen dat de waarde in het economisch verkeer van de verkregen onroerende zaken €16.500.000 hoger is dan de aangegeven waarde, leidend tot een additionele maatstaf van heffing.
In een eerdere uitspraak van de rechtbank Gelderland in 2022 speelde dezelfde discussie.. In deze procedure heeft de rechtbank zich uitgesproken over de grondslag voor de heffing van overdrachtsbelasting bij de verkrijging van een onroerende zaak. Deze casus biedt inzichtelijke leerpunten voor de fiscale praktijk, met name op het gebied van de waardering van onroerend goed en de toepassing van overdrachtsbelasting.
- Bezwaar en beroep: Eiser heeft bezwaar gemaakt tegen de voldoening van overdrachtsbelasting, welk bezwaar ongegrond is verklaard. Hierop volgde een beroep bij de rechtbank.
- Onderzoek ter zitting: Het onderzoek ter zitting heeft plaatsgevonden met vertegenwoordiging van beide partijen, waarbij ook een pleitnota is ingediend door verweerder.
- Verkrijging onroerende zaak: Eiser heeft een vastgoedportefeuille verworven, waarbij de koopprijs en de getaxeerde waarde in het economisch verkeer significant uiteenlopen.
- Maatstaf van heffing: Het geschil concentreert zich op de vraag of de overeengekomen koopsom of de getaxeerde marktwaarde als grondslag voor de overdrachtsbelasting dient.
- Wettelijk kader: Artikel 9, eerste lid, van de Wet op de belastingen van rechtsverkeer (WBR) stelt de waarde van de onroerende zaak als grondslag voor de belasting, welke ten minste gelijk is aan de tegenprestatie.
- Waarde in het Economisch Verkeer: Volgens artikel 52 WBR en jurisprudentie van de Hoge Raad wordt onder 'waarde' de waarde in het economische verkeer verstaan, doorgaans de prijs die bij de meest geschikte verkoopwijze na de beste voorbereiding door de meestbiedende gegadigde betaald zou worden.
- Bewijslast: De bewijslast dat de waarde in het economisch verkeer hoger is dan de overeengekomen koopsom rust in beginsel bij verweerder.
- Taxatierapport: Het taxatierapport biedt overtuigend bewijs dat de waarde in het economisch verkeer hoger is dan de overeengekomen koopsom. Dit rapport is zorgvuldig opgesteld en onderbouwd met relevante referenties.
- Verkoopproces: De onroerende zaak is niet op de openbare markt aangeboden, wat de vraag oproept of de overeengekomen koopsom wel de waarde in het economisch verkeer vertegenwoordigt.
- Conclusie van de Rechtbank: De rechtbank volgt verweerder in zijn standpunt dat de overeengekomen koopsom niet als de waarde in het economisch verkeer kan worden aangemerkt en dat uitgegaan dient te worden van de getaxeerde marktwaarde.
- Openbare verkoop: Het aanbieden van onroerend goed op de openbare markt kan een belangrijke factor zijn bij het bepalen van de waarde in het economisch verkeer.
Noot fiscaal jurist inzake waardering onroerende zaken voor de overdrachtsbelasting
Soms komt de koopsom niet overeen met de waarde in het economische verkeer van een onroerende zaak. Dit speelt met name als een onroerende zaak onderling (dus niet openbaar) wordt verkocht. De grondslag voor de overdrachtsbelating is de waarde in het economische verkeer, dit is in het algemeen de verkoopprijs (Hoge Raad in 1969), dit is ook conform het waarde begrip in artikel 17 lid 2 wet WOZ, zie hiertoe ook het arrest van de Hoge Raad in 2000. Als er weinig tijd zit tussen de aankoop en de peildatum kan er normaal gesproken vanuit worden gegaan dat de waarde de juiste is, zijnde de prijs die de meest biedende gegadigde voor de onroerende zaak zou betalen, tenzij de belastingdienst met argumenten komt dat dit niet juist kan zijn. Dus bij normale markt-omstandigheden is de waarde van de onroerende zaak gelijk aan de koopsom (dus openbare verkoop, geen gelieerde partijen, geen bijzondere voorwaarden, normale onderhandelingen, etc.).
De belastingdienst wil nog wel eens stellen "de taxatiewaarde in het rapport voor de financiering is hoger dus de waarde in het economische verkeer ook". Dit is zonder nadere motivering logisch maar niet rechtens. De belastingdienst moet dan met feiten en omstandigheden komen en aannemelijk maken waarom ze dit vinden. Er moet dan ook rekening worden gehouden met alle relevante omstandigheden op dat moment, hierbij dus kijken naar leegstand in de buurt, de markt, de hypotheekrente, de referentieobjecten, etc. Bij een discussie moet ook worden gekeken naar de WOZ waarde van een onroerende zaak (en de ontwikkeling in de tijd).
Laat u bij een discussie bijstaan door een deskundige, stuur ons gerust een e-mail voor een gesprek of offerte.
Bron grondslag overdrachtsbelasting koopsom of taxatie
Rechtbank Den Haag d.d. 23 november 2023 ECLI:NL:RBDHA:2023:22025
Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:650
AG d.d. 14 november 2022 ECLI:NL:PHR:2022:1051
Rechtbank Gelderland d.d. 21 februari 2022 ECLI:NL:RBGEL:2022:892
Gerechtshof Amsterdam d.d. 19 januari 2021 ECLI:NL:GHAMS:2021:483
Hoge Raad d.d. 29 november 2000 ECLI:NL:HR:2000:AA8604
W&I-verzekering bij overname fiscaal aftrekbaar of niet?
In een recente verduidelijking door de Kennisgroep deelnemingsvrijstelling van de Belastingdienst is naar voren gekomen dat proceskosten gemaakt door een belastingplichtige in het kader van een juridische procedure tegen een verzekeraar, waarbij een Warranty & Indemnity (W&I)-verzekering is afgesloten ten behoeve van de verwerving van een deelneming, niet kunnen worden aangemerkt als aankoopkosten van de deelneming. Deze interpretatie vindt zijn grondslag in het arrest van de Hoge Raad d.d. 22 december 2023, onder nummer 22/02219, waarin wordt gesteld dat het vereiste rechtstreeks oorzakelijke verband tussen dergelijke proceskosten en de verwerving van de deelneming ontbreekt.
De Hoge Raad geeft in de procedure in 2018 en 2023 aanwijzigingen voor de aftrekbaarheid van kosten.
- Kosten zijn niet aftrekbaar indien: Kosten moeten direct opgeroepen worden door en nuttig of nodig zijn voor de verwerving of vervreemding. Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 geldt voor de premie van de W&I-verzekering. Een eventuele uitkering is niet belast bij de koper, en het opgeofferde bedrag wordt aangepast met de premies of uitkering. De proceskosten gerelateerd aan de W&I-verzekering vallen niet onder het aftrekverbod,
- De wetsbepalingen en toelichting in de historie geven weinig richtinggevende aanwijzigingen;
- Het moet gaan om kosten die worden opgeroepen door de verwerving of de vervreemding van de deelneming;
- De kosten zouden zonder de verwerving of de vervreemding niet zijn gemaakt;
- In de uitspraak uit 2023 wordt dit verder genuanceerd, immers de bonus hangt samen met de verkoop;
- De kosten die worden gemaakt moeten ook nuttig en nodig zijn voor de verwerving of de vervreemding (objectief gezien);
- De kosten moeten een causaal verband hebben met die verkoop en hieraan bijdragen;
- Juridische kosten, DD onderzoek en de kosten van de M&A partij zijn noodzakelijk, maar de extra vraag is dus nu ook "zijn ze objectief gezien nuttig", dit kan per opdracht en belastingplichtige anders zijn;
- Uitspraak van de Hoge Raad in 2023 is nog niet helemaal duidelijk (rechtsoverweging 4.4.2), hierin lijkt een extra voorwaarde opgesloten "het oogmerk waarin de kosten worden gemaakt". Het oogmerk lijkt ons minder relevant en van ondergeschikt belang, de kennisgroep van de belastingdient denkt hier thans nog iets genuanceerder over. In de casus aangaande de bonussen is duidelijk dat de afscheidsbonus op geen enkele wijze als motivering voor het personeel heeft gediend om de verkoop te bevorderen;
- In de uitspraak over de bonussen is een correctie gemaakt voor de bonussen die zijn betaald aan buitenlandse werknemers, waarom is ons onduidelijk;
Kosten procedure over W&I aftrekbaar?
In de betreffende casus heeft belastingplichtige X een deelneming verworven en simultaan een W&I-verzekering afgesloten bij een externe verzekeraar, specifiek gericht op de dekking van risico's verbonden aan de verwerving. Na het indienen van een claim bij de verzekeraar wegens een vermeende schending van garanties door de verkoper, welke claim werd afgewezen, initieerde X een juridische procedure. Deze procedure resulteerde in een uitspraak waarbij X in het ongelijk werd gesteld en veroordeeld tot het vergoeden van alle proceskosten aan de verzekeraar.
Volgens de interpretatie van de Kennisgroep deelnemingsvrijstelling vallen de door X gemaakte proceskosten, evenals de kosten die aan de verzekeraar vergoed moeten worden, niet onder de noemer 'aankoopkosten van de deelneming'. Dit is te wijten aan het gebrek aan een rechtstreeks oorzakelijke relatie tussen deze kosten en de verwerving van de deelneming, zoals uiteengezet in het genoemde arrest van de Hoge Raad.
Kosten W&I Verzekering aftrekbaar of niet?
Het is echter van belang te benadrukken dat de premie voor de W&I-verzekering wel wordt beschouwd als onderdeel van de aankoopkosten van de deelneming. Desalniettemin is een eventuele uitkering uit hoofde van deze verzekering aan de koper onbelast. Het bedrag dat als kostenpost wordt opgeofferd, wordt dienovereenkomstig aangepast met de betaalde premies of, in het geval van een uitkering, verlaagd.
- Aanleiding: Een belastingplichtige verwerft een deelneming en sluit tegelijkertijd een Warranty & Indemnity-verzekering (W&I-verzekering) af. Na een afgewezen claim door de verzekeraar volgt een juridische procedure waarin de belastingplichtige veroordeeld wordt tot het vergoeden van proceskosten.
- Vraagstelling: Of de gemaakte proceskosten en de te vergoeden proceskosten aan de verzekeraar beschouwd kunnen worden als kosten in verband met de verwerving van een deelneming volgens artikel 13, eerste lid, van de Wet op de vennootschapsbelasting 1969 (Wet Vpb 1969).
- Antwoord: Nee. Volgens het arrest van de Hoge Raad van 22 december 2023, ECLI:NL:HR:2023:1793, ontbreekt het rechtstreeks oorzakelijke verband tussen de proceskosten en de verwerving van de deelneming. Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 is derhalve niet van toepassing.
- Wettelijk kader: Artikel 13, eerste lid, Wet Vpb 1969 sluit voordelen uit hoofde van een deelneming en kosten ter zake van de verwerving of vervreemding van die deelneming uit van de winstbepaling.
- Jurisprudentie: De Hoge Raad heeft in eerdere arresten (ECLI:NL:HR:2018:2264 en ECLI:NL:HR:2023:1793) het belang van een rechtstreeks oorzakelijk verband tussen kosten en de verwerving of vervreemding van een deelneming benadrukt. Kosten moeten direct opgeroepen worden door en nuttig of nodig zijn voor de verwerving of vervreemding.
- Toepassing op W&I-verzekering: Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 geldt voor de premie van de W&I-verzekering. Een eventuele uitkering is niet belast bij de koper, en het opgeofferde bedrag wordt aangepast met de premies of uitkering.
- Conclusie over proceskosten: De proceskosten gerelateerd aan de W&I-verzekering vallen niet onder het aftrekverbod, omdat ze geen rechtstreeks oorzakelijke verband houden met de verwerving van de deelneming. Ze zijn niet gemaakt omdat ze nuttig of nodig waren voor de verwerving zelf.
Intern memo belastingdienst inzake aftrekbare kosten bij verkoop deelneming
De Kennisgroep deelnemingsvrijstelling heeft een kennisdocument aan- en verkoopkosten deelneming gepubliceerd. Het document betreft een geactualiseerde versie als gevolg van diverse arresten van de Hoge Raad. In deze handreiking wordt ingegaan op de aftrekbaarheid van kosten die samenhangen met de verkoop van een deelneming.
- Niet-aftrekbaarheid van Aan- en Verkoopkosten: Artikel 13, eerste lid, van de Wet Vpb 1969 stelt dat kosten verbonden aan de aankoop en verkoop van deelnemingen niet aftrekbaar zijn. Deze moeten worden geactiveerd en deel uitmaken van de kostprijs van de deelneming.
- Jurisprudentie: Belangrijke arresten van de Hoge Raad (Hoge Raad 19 oktober 1988, Hoge Raad 8 juli 1996, Hoge Raad 24 mei 2002, Hoge Raad 21 maart 2003, Hoge Raad 7 december 2018 en Hoge Raad 22 december 2023) hebben de interpretatie en toepassing van deze regel verfijnd.
- Benefit-Test: Bepaal wie baat heeft bij de kosten op basis van de 'benefit-test'. Dit bepaalt aan welke vennootschap de kosten gealloceerd moeten worden. Voor complexe allocatievraagstukken wordt aanbevolen contact op te nemen met de Coördinatiegroep Verrekenprijzen (CGVP).
- Bonussen: deze kosten die samenhangen met een bonus voor werknemers om ze te bedanken voor bewezen diensten (meedelen in de opbrengst) zijn aftrekbaar (zie Hoge Raad d.d. 22 december 2023) (afscheidsbonus). De reden is omdat het rechtstreekse causale (oorzakelijke) verband tussen uitgaven en vervreemding ontbreekt. Vorenstaande geldt niet direct voor een zogenaamde blijfbonus.
- Kosten advocaat en notaris: vallen meestal volledig onder de aftrekbeperking.
- Rechtstreeks Oorzakelijk Verband: De Hoge Raad benadrukt het belang van een rechtstreeks oorzakelijk verband tussen de kosten en de aan- of verkoop van een deelneming.
- Transitorische Actiefpost: Kosten met een onzeker verband met de aan- of verkoop dienen als transitorische actiefpost te worden opgenomen totdat duidelijkheid bestaat over de transactie.
- Due Diligence en Advieskosten: Kosten voor due diligence-onderzoeken en juridisch advies zijn niet aftrekbaar en moeten worden geactiveerd. Als deze kosten betrekking hebben op een mogelijke financiering kunnen hieraan ook kosten worden toegerekend (deze zijn dan wel aftrekbaar). Als het belang van de financiering groot is kunnen een groter deels van de kosten hieraan worden toegerekend. Zie ook de uitspraak van het Gerechtshof Amsterdam d.d. 23 februari 2021
- Kosten Vendor due diligence onderzoek door verkoper: de verkoper kan voorafgaand aan de verkoop van een deelneming een zogenaamd VDD onderzoek laten instellen. Als deze kosten enkel aan de verkoop gealloceerd moeten worden zijn deze niet aftrekbaar. Voor de aftrekbaarheid moet worden gekeken naar de opdrachtbevestiging ( engagement letter), hieruit zal volgen waarom het VDD onderzoek is opgesteld. Als hieruit volgt dat dit onderzoek wordt aangegaan om te kijken of de deelneming te verkopen is, er een financiering kan worden aangegaan, etc. kan een deel van deze kosten aftrekbaar zijn.
- Kosten Dataroom: bij een DDO wordt de potentiele koper in staat gesteld kennis te nemen van de fiscale, financiele en juridische merites bij de deelneming (de target). Er wordt hiervoor een harde schijf (cloud) aangemaakt met alle data. De hiermee verband houdende kosten zijn niet aftrekbaar. Let erop dat het zowel om externe als interne (eigen personeel) kosten kan gaan. Als de dataroom ook wordt gemaakt voor een mogelijke financiering dan zijn een deel van de kosten ook aftrekbaar, dit zal ook weer afhangen van de opdrachtbevestiging.
- Verkennende Studies en Oriëntatiekosten: Kosten gemaakt in een oriënterende fase kunnen buiten het aftrekverbod vallen als er nog geen specifieke deelneming in beeld is.
- Gemengde Kosten: Kosten die zowel betrekking hebben op de aan- of verkoop als op financiering moeten volgens een verdeelsleutel worden toegerekend.
- Interne Kosten: Zowel interne als externe kosten vallen onder het aftrekverbod. Het is cruciaal om een correcte toerekening van deze kosten te waarborgen.
- Bewijslast: De belastingplichtige draagt de bewijslast voor het aannemelijk maken van de ten laste van haar resultaat gebrachte kosten. Bij een geschil over de aftrekbaarheid ligt de bewijslast bij de inspecteur.
De invloed van de december arresten uit 2018 (december I) en 2023 (december II)
- Voor December-I-arrest: Er werd aangenomen dat een omslagpunt tijdens het proces van verwerving of vervreemding de aftrekbaarheid van kosten bepaalde. Kosten na dit punt werden gezien als aan- of verkoopkosten.
- Na December-I-arrest: De Hoge Raad stapt af van het concept omslagpunt en introduceert het criterium van een rechtstreeks oorzakelijk verband.
- Rechtstreeks Oorzakelijk Verband: Kosten zijn van aftrek uitgesloten als ze een direct causaal verband hebben met de verwerving of vervreemding van een deelneming. Deze kosten moeten specifiek door de transactie opgeroepen worden.
- December-II-arrest Verduidelijking: Kosten moeten nuttig of nodig zijn voor de transactie. Kosten die niet bijdragen aan de totstandkoming van de vervreemding, ondanks dat ze zonder deze niet gemaakt zouden zijn, vallen niet onder dit criterium.
- Criteria voor Aan- en Verkoopkosten": Kosten moeten gerelateerd zijn aan een beoogde verwerving of vervreemding van een specifieke deelneming. Voorbeelden van kosten zijn: begeleidingskosten, due diligence, inrichten van een dataroom, juridisch advies, opstellen van koop- en verkoopovereenkomsten, succes-fee, en notariskosten. De termen aan- en verkoopkosten moeten niet te nauw worden geïnterpreteerd, aldus de kennisgroep. Kosten die nuttig of nodig zijn voor het traject vallen hieronder, niet alleen de kosten die direct betrekking hebben op de transactie zelf.
- Andere Rechtshandelingen: Naast het directe verband met de transactie moet ook overwogen worden of kosten een rechtstreeks oorzakelijk verband hebben met andere rechtshandelingen dan de verwerving of vervreemding.
- Documentatie: Het is cruciaal om gedetailleerde documentatie bij te houden die het rechtstreeks oorzakelijk verband van kosten met de transactie ondersteunt.
De fiscale behandeling van aan- en verkoopkosten van deelnemingen vereist een zorgvuldige beoordeling van het rechtstreeks oorzakelijk verband tussen de kosten en de transactie. Het is essentieel om adequate documentatie te onderhouden en, indien nodig, advies in te winnen bij de CGVP. Toekomstige jurisprudentie kan leiden tot verdere verfijning van deze principes.
Noot fiscaal jurist inzake aftrekbare kosten bij aankoop deelneming
Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar. Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. In 2018 heeft de Hoge Raad de hoofdregel geformuleerd. Die regel houdt in dat van niet aftrekbare aan- en verkoopkosten sprake is als de kosten die zijn gemaakt een rechtstreeks oorzakelijk verband met de transactie moeten hebben. Dat vereist dat de kosten zijn opgeroepen door de transactie en zonder de transactie niet zouden zijn gemaakt. In 2023 komt de Hoge Raad met een nadere toelichting op "oorzakelijk verband". De rechtbank stelt zich in deze procedure de vraag of de kosten ook zonder de transactie zouden zijn gemaakt of niet. De Hoge Raad geeft aan dat het vereiste van een rechtstreeks oorzakelijk verband niet op deze wijze is bedoeld. Vertrekpunt moet zijn - aldus de Hoge Raad - dat de kosten moeten worden opgeroepen door de aan-verkoop van de desbetreffende deelneming. De kosten moeten hierbij - objectief gezien - nuttig of nodig zijn voor de transactie. Als de kosten niet bijdragen aan de deal zijn deze gewoon aftrekbaar.
Als een deal loopt fant zijn de gemaakte kosten een "soort van" transitorische post. Zolang de deal loopt moeten de kosten geactiveerd worden (Hoge Raad 2018). Als een verkoop (deal) niet doorgaat is sprake van regulier aftrekbare kosten. Als dan (enkele jaren later) alsnog een deal zou plaatsvinden moet worden gekeken of bepaalde kosten niet meer worden gemaakt en deze dus worden teruggenomen. Ook bij een voeging in de fiscale eenheid is de uitwerking niet anders (Hoge Raad 2006 en 2011).
Er is vaak discussie over aan- en verkoopkosten bij de verkoop (of koop) van een bedrijf. Dit komt omdat de kosten (en belangen) substantieel zijn (denk aan succesfee). Wij adviseren maandelijks bedrijven bij een verkoop of aankoop (of DDO). Het rechtstreeks oorzakelijke verband moet hierbij op de weegschaal worden gelegd. Bij vragen kunt u een afspraak maken of ons een e-mail sturen.
Deels bebouwde grond, bouwterrein?
De Hoge Raad heeft in haar uitspraak van 9 februari 2024, duidelijk uitgelegd via een stappenplan hoe moet worden beoordeeld of er sprake is van een bouwterrein of bebouwde grond. Ook in een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 28 januari 2025 (ECLI:NL:GHARL:2025:465 kwam deze discussie "bouwterrein of niet" aan de orde.
Bouwterrein met gedeeltelijke bouwbestemming
Het Gerechtshof heeft in 2025 een uitspraak gedaan over een perceel grond dat op het moment van levering kwalificeert als bouwterrein en daarom is belast met BTW, aldus de inspecteur. De aanwezige bebouwing is verwaarloosbaar t.o.v. het onbehouwde gedeelte van het totale perceel. Henk verkoopt 2 percelen, waarvan 1 perceel een gedeeltelijke bouwbestemming heeft, hierop staat een kleine theekoepel van 17 kubieke meter (en 4 meter doorsnede). Maar er is ook een fietsenstalling, pad en verharding voor parkeerplaats. De totale bouwbestemming beslaat ruim 250 vierkante meter (3% van het geheel). De theekoepel is een rijksmonument en mag dus niet worden gesloopt. Het Gerechtshof stelt dat het grootste perceel als bouwterrein kwalificeert omdat de bebouwing verwaarloosbaar is. De monumentale tuin heeft een eigen functie en behoort dus niet tot de bebouwing. Het Hof is het met de rechtbank eens.
De casus bij de Hoge Raad inzake bouwterrein
Deze Hoge Raad uitspraak gaat over de levering van een terrein dat deels bebouwd was met een muur, en of dit al dan niet beschouwd moet worden als onbebouwde grond (een bouwterrein) in de zin van de Wet op de omzetbelasting 1968. In deze zaak gaat het om een projectontwikkelaar die een perceel met daarop een oude fabriek had gekocht om er woningen te ontwikkelen. Na de gedeeltelijke sloop van de fabriek, met uitzondering van een muur, verkocht hij het terrein zonder omzetbelasting te voldoen, ervan uitgaande dat het als bebouwde grond geleverd werd. De belastinginspecteur beschouwde dit echter als de levering van een bouwterrein dat belast had moeten worden met omzetbelasting, en legde een naheffingsaanslag op.
Uitspraak Hoge Raad inzake BTW en bouwterrein
De Hoge Raad stelt vast dat de muur als gebouw beschouwd moet worden omdat deze vast met de grond verbonden was en dienst deed als grondkering, wat betekent dat het terrein op zich als bebouwd beschouwd kon worden. Echter, bij het bepalen of het terrein als geheel als bebouwd of onbebouwd beschouwd moet worden, had het Hof moeten onderzoeken of het onbebouwde deel van het terrein dienstbaar was aan de muur en of de muur ten opzichte van het onbebouwde deel verwaarloosbaar was. De Hoge Raad concludeert dat het terrein, gelet op de omstandigheden, als onbebouwde grond en dus als bouwterrein aangemerkt had moeten worden, wat betekent dat de levering ervan belast had moeten worden met omzetbelasting.
De Hoge Raad geeft een stappenplan voor het beoordelen of er sprake is van een bouwterrein:
- Onbebouwde Grond als Uitgangspunt
De analyse start bij de vraag of we te maken hebben met onbebouwde grond. Cruciaal hierbij is of er gebouwen of restanten zijn die nog een functie vervullen. In de besproken casus had de overgebleven muur nog een duidelijke functie als grondkering en terreinafscheiding, waardoor het perceel niet zomaar als onbebouwd werd beschouwd. - De Rol van het Gebouw
Wanneer het gebouw nog een functie vervuld moet bekeken worden of het bijbehorende terrein dienstbaar is aan het gebouw. Vergelijk een oprit bij een woning. - Dienstbaarheid van het Gebouw aan de Grond
Indien de voorgaande situatie niet van toepassing is, wordt bekeken moet worden bekeken of het gebouw dienstbaar is aan het onbebouwde terrein en of dit gebouw verwaarloosbaar is ten opzichte van het terrein. - Gebouw en grond appart behandelen
Als het gebouw niet verwaarloosbaar is ten opzichte van het restant van het terrein dan zou het voor de BTW apart behandeld kunnen worden. Echter als er sprake is van één levering dan mag de transactie niet kunstmatig worden gesplitst. Hiervan is sprake als de onderscheiden gedeelten vanuit economisch oogpunt ondeelbaar zijn dan wel één geheel vormen.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Conclusie
Met dit stappenplan van de Hoge Raad kan men in de praktijk aan de slag om te bepalen of er sprake is van een bouwterrein of van bebouwde grond. Mocht u vragen hebben of behoefte hebben aan advies met betrekking tot deze materie dan kunt u terecht bij een van onze adviseurs.
Woning kopen en slopen, wat zijn de gevolgen voor de overdrachtsbelasting?
Rechtbank Zeeland-West-Brabant oordeelt in 2024 dat het verlaagde overdrachtsbelastingtarief niet van toepassing is bij de aankoop van een voor sloop bestemde en vervolgens nog te realiseren woning. U moet dus oppassen als u een woning koopt, deze sloopt en weer een nieuwe woning zou gaan bouwen. Sinds 2021 is het lage tarief (2%) voor de overdrachtsbelasting alleen nog van toepassing als een woning als hoofdverblijf wordt gebruikt. Omdat de woning wordt gesloopt is hiervan geen sprake !
In dit artikel gaan we ook nog in op een andere uitspraak in het kader van kopen, slopen en nieuwbouwen, hierbij wordt er geen overdrachtsbelasting nageheven, dit is bepaald in de procedure bij de Rechtbank Noord Nederland d.d. 26 augustus 2025 ECLI:NL:RNHO:2025:9879. Maar, voorzichtheid is geboden !
Conclusie is het volgende:
- De verkregen woning (onroerende zaak) moet op het moment van verkrijging bouwkundig als woning kwalificeren
- De verkregen woning moet na de verkrijging als hoofdverblijf gaan dienen.
Uit bovenstaande uitspraken zien wij dat de rechters redelijk strak
kijken naar de grammaticale uitleg en lezing; bij volledige sloopt houdt
de verkregen woning op te bestaan en kan niet meer worden gezegd dat juist
die woning als hoofdverblijf is gebruikt. Als de woning eerst wordt bewoond
en de sloop intentie daarna ontstaat komen we op een kantelpunt. De Hoge
Raad heeft nog niet geoordeeld over bovenstaande.
Slopen woning en laag tarief of startersvrijstelling overdrachtsbelasting
Hof Amsterdam oordeelt op 2 juli 2026 (ECLI:NL:GHAMS:2026:2008) dat de startersvrijstelling van artikel 15, eerste lid, onderdeel p, WBR niet van toepassing is op de verkrijging van een woning die volledig wordt gesloopt en vervangen door nieuwbouw. Hoewel de kopers de nieuw gebouwde woning daadwerkelijk als hoofdverblijf zijn gaan gebruiken, hadden zij bij de verkrijging al het voornemen om de bestaande woning inclusief fundering af te breken. Daardoor heeft de verkregen woning opgehouden te bestaan en kan niet worden gezegd dat juist die woning anders dan tijdelijk als hoofdverblijf is gebruikt. Volgens het hof is de wettelijke tekst duidelijk en biedt de parlementaire geschiedenis geen aanknopingspunt om bij volledige sloop van deze grammaticale uitleg af te wijken. Ook het beroep op het gelijkheidsbeginsel faalt, omdat sloop met behoud van de fundering en volledige sloop inclusief fundering feitelijk en juridisch geen gelijke gevallen zijn. De Rechtbank Noord Nederland was het op 26 augustus 2025 (ECLI:NL:RBNHO:2025:9879) nog met de starters eens, volgens de rechtbank hadden de kopers wel recht op het verlaagde tarief. In de uitspraak van de Rechtbank Zeeland West Brabant (Kloostercomplex) d.d. 4 januari 2024 (ECLI:NL:RBZWB:2024:48) ging de woning ook verloren door sloop, dit was bij het tekenen van de koopovereenkomst al duidelijk. In deze uitspraak was het verlaagde tarief niet van toepassing. Deze lijn zien we ook terug in de uitspraak van de Rechtbank Gelderland d.d. 1 oktober 2025 (ECLI:NL:RBGEL:2025:8187). Als nog niet helemaal duidelijk is dat de woning wordt gesloopt kan het recht op het verlaagde tarief wel van toepassing zijn, aldus de Rechtbank Noord Nederland (hiervoor), dit wordt echter door het Gerechthof verworpen. Al met al... denk goed na over moment slopen van een eigen woning. Als er een klein beetje wordt gesloopt gaat het in oudere uitspraken wel goed (Rechtbank Gelderland d.d. 8 september 2016 ECLI:NL:RBGEL:2016:4827).
Procedure Rechtbank Zeeland West Brabant inzake kopen en slopen woning en overdrachtsbelasting
Henk koopt in januari 2022 een appartementsrecht voor een woning (met parkeerplaats) in een nog te bouwen complex. Het huidige gebouw wordt gesloopt en er wordt een nieuw gebouw neergezet. In maart 2022 zijn de appartementen gereed. In de akte van levering staat dat Henk de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken. Bij levering is 2% overdrachtsbelasting voldaan. De inspecteur stelt dat 8% overdrachtsbelasting verschuldigd is en legt een naheffingsaanslag op. Partijen stappen naar de rechter. De rechter stelt dat het verlaagde overdrachtsbelasting tarief niet van toepassing is bij de aankoop van een voor sloop bestemde en vervolgens nog te bouwen woning. De rechter kijkt hierbij naar het moment van de verkrijging en na naar de voltooiing van de nog te bouwen woning.
Procedure Rechtbank Noord Holland inzake kopen en slopen woning en overdrachtsbelasting
Truus en Henk kopen een woning met 0% overdrachtsbelasting (startersvrijstelling). De woning wordt gekocht en vlak daarna gesloopt en na 2 jaar staat er een nieuwe woning. De rechtbank leidt uit de feiten af dat eisers op het moment van de verkrijging de intentie hadden om de woning na de aankoop te slopen en te herbouwen, maar dit voornemen was nog niet geformaliseerd, het niet verkrijgen van de sloop of nieuwbouw vergunning zouden de plannen kunnen dwarsbomen. De inspecteur stelt dat bij sloop en herbouw of nieuwbouw niet wordt voldaan aan de eis dat de verkregen woning als hoofdverblijf gaat dienen (nu deze door sloop te niet gaat). In deze procedure wordt ook verwezen naar de procedure bij de Rechtbank Zeeland West Brabant. De Rechtbank is het met Truus en Henk eens;
- (RO 18) Naar het oordeel van de rechtbank kan eisers niet worden tegengeworpen dat ze niet binnen een bepaalde termijn in de woning zijn gaan wonen, maar deze na de verkrijging eerst hebben gesloopt om direct daarna op dezelfde plek een vergelijkbare woning te bouwen. Er is bovendien in dit geval, zoals verweerder ter zitting heeft bevestigd, geen sprake van oneigenlijk gebruik om een voordeel in de overdrachtsbelasting te behalen nu er geen enkele twijfel is dat eisers na voltooiing van de herbouw de woning als hoofdverblijf zullen gaan gebruiken en dit ook daadwerkelijk hebben gedaan.
Noot fiscaal jurist inzake slopen woning en overdrachtsbelasting
In veel gevallen wordt er niet stilgestaan bij de gevolgen van de overdrachtsbelasting. Omdat het tarief de laatste jaren is aangepast (0% of 2% voor eigen woningen en 10,4% voor niet eigen woningen). De Hoge Raad heeft in 2019 over een gelijke situatie geoordeeld. De wet is in 2021 aangepast en stelt het volgende:
- In artikel 14, eerste lid, in combinatie met artikel 2, tweede lid 2, van de WBR is bepaald dat ter zake van de verkrijging van in Nederland gelegen onroerende zaken of rechten waaraan deze zijn onderworpen 8% overdrachtsbelasting geheven wordt. Op grond van artikel 14, tweede lid, van de WBR bedraagt de belasting, in afwijking van het eerste lid, 2% “voor de verkrijging door een natuurlijk persoon van een woning of rechten waaraan deze is onderworpen (…) als de verkrijger de woning na de verkrijging anders dan tijdelijk als hoofdverblijf gaat gebruiken en dit overeenkomstig artikel 15a, voorafgaand aan de verkrijging duidelijk, stellig en zonder voorbehoud verklaart in een schriftelijke verklaring.”
Henk stelt in deze situatie het volgende:
- de Wet differentiatie overdrachtsbelasting heeft als doel en strekking om de positie van particuliere woningkopers te verbeteren ten opzichte van beleggers. Belanghebbende heeft ten tijde van de verkrijging een woning gekocht met de bedoeling om er zelf langdurig te wonen. Dat is ook expliciet verklaard. Dat het bestaande gebouw vervolgens is vervangen door een ander gebouw, maakt het niet anders omdat het gaat om een gebouw op exact dezelfde locatie. Dit past ook onder doel en strekking van de wet. In dit geval dient de teleologische interpretatie voorrang te krijgen boven een grammaticale uitleg, aldus belanghebbende.
De inspecteur is het hier niet mee eens en stelt zich op het standpunt dat het lage tarief (2%) alleen van toepassing als Henk het voornemen heeft om in de verkregen woning te gaan wonen. Nu Henk niet in deze woning gaat wonen, deze wordt immers volledig gesloopt, is niet het tarief van 2% van toepassing maar het hoge tarief (toen nog 8%).
De rechtbank stelt dat Henk tot 2021 wellicht gelijk heeft maar door de wetswijziging een probleem heeft. De nieuwe wettekst (artikek 14 lid 2 WBR) is helder en niet voor meerdere uitleg vatbaar. De rechter kijkt nog even naar de parlementaire geschiedenis (memorie van toelichting), hierin staat:
- Andere natuurlijke personen - niet zijnde starters - die een woning verkrijgen, hebben recht op de toepassing van het verlaagde tarief van 2%, mits zij de woning verkrijgen om deze anders dan tijdelijk als hoofdverblijf te gaan gebruiken. Alle overige verkrijgingen worden vanaf 1 januari 2021 belast tegen het hogere algemene tarief. (…). Dit betekent dat – naast de verkrijging van niet-woningen, zoals bedrijfspanden – ook verkrijgingen van woningen die niet, of slechts tijdelijk, als hoofdverblijf gaan worden gebruikt, worden belast tegen 8%.
Wat een woning is voor de inkomstenbelasting of overdrachtsbelasting is niet altijd eenvoudig te beantwoorden en levert steeds vaker een discussie op (voor de overdrachtsbelasting of aftrek van hypotheekrente). In een uitspraak van de Hoge Raad in 2017 kwam het begrip woning ook al even aan de orde, hier is helder bepaald wat een woning is en wat niet.
Lang verhaal kort, als Henk niet in de gekochte woning (als eigen woning) gaat wonen het lage tarief niet van toepassing is. De vraag is natuurlijk wel of deze situatie anders zou zijn als Henk wel in de woning zou gaan wonen en dan besluit om de woning volledig te verbouwen, bijvoorbeeld om energie te besparen en een keurige woning te bouwen. Advies zal dus ook altijd zijn om eerst in de woning te gaan wonen en dan pas te gaan verbouwen. Ook moet bij de aankoop niet vaststaan dat de gekochte woning volledig wordt gesloopt, let dus ook goed op de correspondentie en woordkeuze bij overleg met uw architect, de gemeente of aannemer.
Bron overdrachtsbelasting en eigen woning
Rechtbank Zeeland West Brabant d.d. 4 januari 2024 ECLI:NL:RBZWB:2024:48
Wetsvoorstel vastgoed aandelentransacties
Tijdens Prinsjesdag 2023 (link) is ook het Wetsvoorstel vastgoedaandelentransacties ingediend. Na een consultatieronde vanaf 27 februari 2023 en een aanpassing naar aanleiding hiervan, is duidelijk wat de wet gaat betekenen. De invoering zal vermoedelijk plaatsvinden per 1 januari 2025. Als de wet wordt aangenomen gaat dit gevolgen hebben bij een vastgoedaandelentransactie. In dit artikel gaan wij hier op in.
Structuur vastgoed transactie via aandelen
Om duidelijk te maken waar het om gaat gebruiken wij het figuur van de (concept) toelichting bij de consultatie:
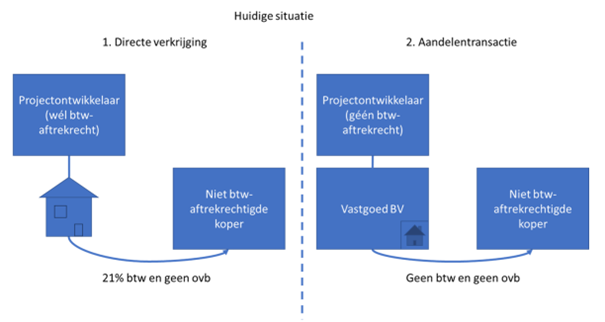
Bron: voorstel toelichting bij de consultatie (https://internetconsultatie.nl/vastgoedaandelentransacties/b1)
Nieuw onroerend goed kan onder andere via een directe verkrijging of indirect via een aandelentransactie worden overgedragen. Bij een directe overdracht van nieuw onroerend goed is er omzetbelasting verschuldigd (zie ook ons artikel; link). De overdracht van onroerend goed voor, op of uiterlijk twee jaar na het tijdstip van eerste ingebruikneming is namelijk belast met omzetbelasting. Op grond van de samenloopvrijstelling is de overdrachtsbelasting dan vrijgesteld, mits het onroerend goed nog niet of niet langer dan 6 maanden in gebruik is genomen.
Samenloopvrijstelling bij vastgoed
De samenloopvrijstelling voorkomt bij een levering van nieuw onroerend goed dat er omzetbelasting én overdrachtsbelasting verschuldigd is. De Hoge Raad heeft in 2011 bepaald dat deze vrijstelling ook van toepassing is bij de overdracht van nieuw onroerend goed via een aandelentransactie. Over een aandelentransactie is echter ook geen omzetbelasting verschuldigd. Door de vrijstelling en de Hoge Raad uitspraak was het daardoor mogelijk om via een aandelentransactie geen omzetbelasting en overdrachtsbelasting verschuldigd te zijn bij een (indirecte) overdracht van nieuw onroerend goed. Dit is vooral interessant voor een koper die een nieuw onroerende goed voor vrijgestelde activiteiten gebruikt. Deze koper kan de omzetbelasting namelijk niet aftrekken. Door het kopen van het onroerend goed via een aandelentransactie was dit te voorkomen. De wetgever vind dit niet wenselijk en heeft een aanpassing bij de overdrachtsbelasting voorgesteld.
Wetsvoorstel vastgoedaandelentransacties
Het wetsvoorstel voorkomt dat de samenloopvrijstelling van toepassing is en introduceert een 4% tarief. Dit is het geval wanneer:
- een onroerende zaakrechtspersoon (met nieuwe onroerende zaken) wordt overgedragen; en
- bij een rechtstreekse levering van de onroerende zaken btw verschuldigd zou zijn; en
- de onroerende zaken niet gedurende ten minste twee jaren na verkrijging gebruikt worden voor ten minste 90% met btw belaste activiteiten.
Als binnen twee jaren na verkrijging een onroerende zaak niet meer voldoet aan de 90%-criterium dan is er dus alsnog overdrachtsbelasting verschuldigd.
Wanneer een onroerend goed uit meerdere afzonderlijke delen bestaat wordt dit per afzonderlijk deel beoordeeld. Elk deel wordt beschouwd als een zelfstandige onroerende zaak voor de omzetbelasting. Neem als voorbeeld een gebouw met een commerciële ruimte en een bovenwoning. Deze worden overgedragen via een aandelentransactie. Als de nieuwe eigenaar de commerciële ruimte met omzetbelasting gaat verhuren dan is de samenloopvrijstelling wel van toepassing. Over de bovenwoning is 4% overdrachtsbelasting verschuldigd als deze voor de omzetbelasting vrijgesteld wordt verhuurd.
Let op! De 4%-tarief is alleen bij vastgoedaandelentransacties waarbij eerder de samenloopvrijstelling toegepast kon worden. Bij een vastgoedaandelentransactie met bijvoorbeeld “oud” onroerend goed is het tarief 10,4%.
Overgangsrecht vastgoedaandelentransactie
Voor al lopende projecten en transacties is er overgangsrecht. De betrokken partijen moeten dan voor 19 september 2023 om 15:15 uur schriftelijk de vastgoedaandelentransactie zijn overeengekomen. Bijvoorbeeld door middel van een intentieovereenkomst (of: letter of intent). Van deze intentieovereenkomst moet voor 1 april 2024 door de verkrijger een melding worden gedaan bij de belastingdienst. Daarnaast moet het aannemelijk zijn dat het overeenkomen van de intentieovereenkomst niet hoofdzakelijk gericht is geweest om gebruik te maken van het overgangsrecht. Tot slot moet de transactie plaatsvinden voor 1 januari 2030.
Bron wetsvoorstel vastgoedaandelentransacties
Vastgoed winst belast als ROW of niet?
Met enige regelmaat komen we procedures tegen met betrekking tot de (al dan niet) belastbaarheid van onroerende zaken in box 1. Het fiscale kader voor in privé gehouden onroerende zaken is dat deze in box 3 moeten worden ondergebracht (inkomen uit sparen en beleggen). Op basis van de huidige wetgeving wordt verkoopwinst in box 3 niet belast.
Het kan echter zijn dat een transactie met onroerende zaken, ook al worden deze privé gehouden, niet belast worden in box 3 maar in box 1 (inkomen uit werk en woning, belast tegen het progressieve tarief van maximaal 49,5%). Heffing in box 1 komt aan de orde als het voordeel is beoogd en ook voorzienbaar is. Dit kan aan de orde zijn als verkoper over specifieke kennis beschikt of ingeval de werkzaamheden het ‘normaal vermogensbeheer’ te boven gaan. Over deze kwalificatie handelt deze procedure bij de Rechtbank in den Haag.
Besluit inzake resultaat uit overige werkzaamheden
Op 28 januari 2026 is het besluit inzake resultaat uit overige werkzaamheden gepubliceerd. In dit besluit ROW 2026 worden diverse vragen aan de orde gesteld en voorbeelden gegeven. Ondermeer staat hierin opgenomen
- Financieringskosten en bron beoordeling
- Online donaties
- Logeerouders
- Negatieve ROW
- Ontvangen dwangsommen bestuursorgaan
- Betalingen aan TBS verpleegden
Beperking afschrijving vastgoed in de inkomstenbelasting
Ondernemers, resultaatgenieters en rechtspersonen mogen op gebouwen afschrijven. De afschrijving is echter beperkt. Er mag worden afgeschreven tot de zogeheten bodemwaarde. De hoogte van de bodemwaarde is op dit moment verschillend voor de inkomstenbelasting en de Vennootschapsbelasting en tevens afhankelijk hoe (door wie) het gebouw / vastgoed wordt gebruikt (in eigen gebruik of ter belegging). Nu geldt in de Inkomstenbelasting een ruimere afschrijvingsmogelijkheid voor gebouwen in eigen gebruik dan in de Vennootschapsbelasting. Waarom? Dat weet niemand. Er is besloten dat per 2024 dit onderscheid komt te vervallen door de bodemwaarde voor alle gebouwen vast te stellen op de WOZ waarde, dit zowel in de VPB als in de IB.
- Let op! Door de wetswijziging in 2024 worden in de Inkomstenbelasting de afschrijvingsmogelijkheden voor gebouwen in eigen gebruik aanzienlijk beperkt, evenals – indien aan de orde - de toepassing van de herinvesteringsreserve.
Verkoop grond: is voordeel belast in box 1?
Met enige regelmaat komen we procedures tegen met betrekking tot de (al dan niet) belastbaarheid van onroerende zaken. Het fiscale kader voor in privé gehouden onroerende zaken is dat deze in box 3 zitten (inkomen uit sparen en beleggen). Op basis van de huidige wetgeving wordt verkoopwinst in box 3 niet belast. Het kan echter zijn dat een transactie met onroerende zaken, ook al worden deze privé gehouden, niet belast worden in box 3 maar in box 1 (inkomen uit werk en woning, belast tegen het progressieve tarief van maximaal 49,5%). Heffing in box 1 komt aan de orde als het voordeel is beoogd en ook voorzienbaar is. Dit kan aan de orde zijn als verkoper over specifieke kennis beschikt of ingeval de werkzaamheden het ‘normaal vermogensbeheer’ te boven gaan. Over deze kwalificatie handelt deze procedure bij de Rechtbank in den Haag waarbij in Hoge beroep door het Gerechtshof ook is geoordeeld.
Henk koopt in 1990 een woning. Henk sluit rond 2011/2012 een mondelinge overeenkomst met de buurman over de aankoop van zijn woning en grond met kassen voor €600.000, er wordt €200.000 toegerekend aan de grond (tuin). De woning koopt Henk voor zijn zoon (gezellig je zoon naast je) en de grond wil hij bij zijn eigen tuin voegen. De eigenaar van de tuinbouwgrond biedt op enig moment zowel zijn woonhuis als de tuinbouwgrond te koop aan bij Henk. In de koopovereenkomst(en) wordt vastgelegd dat de woning voor € 400.000 wordt gekocht en de tuinbouwgrond voor € 200.000. De levering van de onroerende zaken aan belanghebbende vindt plaats op 1 februari 2016. Vlak daarna, op 9 februari 2016, verkoopt Henk de tuinbouwgrond voor € 900.000 door. De inspecteur wil de verkoopwinst ad € 700.000 belasten in box 1 (resultaat uit werkzaamheid), als toetje wordt er ook nog een vergrijpboete opgelegd van € 91.000 en moet er € 43.000 aan rente worden betaald. Een bijzonder standpunt van de inspecteur, zelfs bij twijfel over box 1 of box 3 wordt er een vergrijpboete opgelegd.
Oordeel rechtbank inzake verkoop grond en ROW
De rechtbank is van mening dat niet aannemelijk is gemaakt dat de tuinbouwgrond is aangekocht met het oogmerk van latere doorverkoop tegen een beduidend hogere prijs. Nu de rechtbank dat vaststelt, is vervolgens logisch dat zij ook concludeert dat daarmee het voordeel niet te voorzien was. Omdat ook geen sprake is van activiteiten die het normaal vermogensbeheer bij belanghebbende te boven gaan, is geen sprake van resultaat uit werkzaamheid. De aanslag dient te worden vernietigd. De rechtbank overweegt hiertoe het volgende:
- Om voordelen die worden genoten uit niet in dienstbetrekking verrichte werkzaamheden te kunnen aanmerken als inkomsten uit overige werkzaamheden, moeten die werkzaamheden in het economische verkeer te zijn verricht en moeten zij zijn gericht op het behalen van een geldelijk voordeel. Dit voordeel moet in beginsel door de belastingplichtige zijn beoogd (subjectief) en naar maatschappelijke opvattingen redelijkerwijs kunnen worden verwacht (objectief). Of aan deze eisen is voldaan, moet worden beoordeeld naar de situatie ten tijde van het verrichten van de werkzaamheden. Feiten en omstandigheden van andere jaren kunnen op die situatie licht werpen (Hoge Raad in 2018). Inkomsten behaald met het rendabel maken van vermogen op een wijze die normaal, actief vermogensbeheer te buiten gaat, behoren eveneens tot het belastbare resultaat uit overige werkzaamheden (zie artikel 3.91, lid 1, onderdeel c, van de Wet IB 2001). Daarvan is sprake bij werkzaamheden die naar hun aard en omvang onmiskenbaar zijn gericht op het behalen van - redelijkerwijs te verwachten - voordelen die het bij normaal actief vermogensbeheer te verwachten rendement te boven gaan (Hoge Raad 2009).
- Daarnaast moet het voordeel voorzienbaar zijn (Gerechtshof 2022, de paarden zaak)
Oordeel gerechtshof inzake verkoop grond en ROW
De inspecteur is niet blij met de uitspraak en gaat in beroep tegen de uitspraak. De inspecteur is namelijk van mening dat het voordeel voorzienbaar en beoogd is en dus in redelijkheid kon worden verwacht, simpelweg omdat landbouwgrond minder waard is dan bouwgrond. De inspecteur probeert ook nog via allerlei subsidiare standpunten zijn gelijk te halen. Ook het Gerechtshof is van mening dat geen sprake is van ROW en dat de aanslag dus in de prullenbak kan verdwijnen. Het Hof oordeeld dat Henk in 2011/2012 geen voornemen had om de tuingrond te verkopen, de adviseur is pas in 2014 in beeld gekomen. Henk was ook niet betrokken bij de aanvraag tot wijziging van het bestemmingsplan. Henk had geen voordeelsverwachting in de zin dat door hem handelingen zijn verricht op een wijze die normaal actief vermogensbeheer te buiten gaat. Het beroep van de inspecteur is ongegrond, aldus het hof.
Vastgoed belegging is ROW dus box 1
De uitspraak van de Rechtbank Den Haag (december 2023) betreft een zaak waarbij in geschil is of de inkomsten uit de verhuur van woningen door een man en zijn echtgenote kwalificeren als resultaat uit overige werkzaamheden (ROW) en daarmee tot box 1 behoren, of dat deze woningen tot box 3 gerekend moeten worden. Hieronder volgt een samenvatting met de belangrijkste punten en een heldere conclusie:
- De feiten: De man bezit samen met zijn echtgenote zeven woningen, waarvan zes worden verhuurd. Voor de financiering van deze woningen zijn geldleningen afgesloten. In zijn aangifte IB/PVV over 2015 heeft hij de verhuurde woningen en twee leningen in box 3 opgenomen. De inspecteur heeft echter de aangegeven kosten als ROW niet in aftrek geaccepteerd.
- Het geschil: Het geschil draait om de vraag of de verhuuractiviteiten van de man als normaal vermogensbeheer (box 3) beschouwd kunnen worden, of dat deze activiteiten als ROW (box 1) gezien moeten worden vanwege het zelf verrichten van substantiële onderhoudswerkzaamheden en andere activiteiten die verder gaan dan normaal vermogensbeheer.
- Rechtbankoordeel: De rechtbank (ECLI:NL:RBDHA:2023:20776) oordeelt dat de inspecteur aannemelijk heeft gemaakt dat de verhuuractiviteiten van de man kwalificeren als ROW. Dit komt doordat de man aanzienlijke activiteiten heeft verricht die een normaal vermogensbeheer overstijgen, zoals het zelf uitvoeren van onderhoudswerkzaamheden, regelen van nutsvoorzieningen, inrichting van woningen, opmaken van huurcontracten, innen van huren, en het verzorgen van post. Deze werkzaamheden hebben ertoe geleid dat de man een hoger rendement kon behalen dan bij normaal vermogensbeheer gebruikelijk is, waardoor sprake is van deelname aan het economisch verkeer en een bron van inkomen volgens artikel 3.90 Wet IB 2001.
- Interne compensatie: Ondanks het feit dat de aanslagen naar aanleiding van de vaststelling dat de woningen tot box 1 gerekend moeten worden, niet leiden tot een lagere aanslag vanwege interne compensatie (de niet in aftrek gebrachte rente wordt gecompenseerd door een niet eerder in aanmerking genomen stakingswinst), blijft de kwalificatie als ROW staan.
- Conclusie: De rechtbank concludeert dat de inkomsten uit de verhuur van woningen voor het jaar 2015 kwalificeren als ROW en de aanslagen IB/PVV en ZVW niet te hoog zijn vastgesteld. Het beroep van de verhuurder is ongegrond verklaard.
Dit oordeel bevestigt het belang van de aard en omvang van de activiteiten die een verhuurder verricht met betrekking tot de verhuurde objecten. Wanneer deze activiteiten normaal actief vermogensbeheer overstijgen, kan dit leiden tot een andere fiscale behandeling, waarbij de inkomsten als ROW worden beschouwd en niet als inkomsten uit sparen en beleggen (box 3).
Voordeel bij verkoop deel voormalige boerderij is ROW
Gerechtshof Den Haag oordeelt op 3 maart 2026 (ECLI:NL:GHDHA:2026:210) dat de inspecteur terecht een navorderingsaanslag IB/PVV 2018 heeft opgelegd wegens resultaat uit overige werkzaamheden of ROW. Belanghebbende kocht in 2018 een boerderij met grond en liet (via derden, voor eigen rekening en risico) een bestemmingswijziging en kavelsplitsing realiseren. Dit was volgens de inspecteur en de rechter gericht op waardestijging. Het ging om een boerderij (met 5.300 m2 grond) die voor € 510.000 wordt gekocht. De boerderij stond al tijden te koop. Een deel van het perceel wordt gesplitst en er wordt een woonbestemming verkregen. De boerderij wordt vrijwel direct doorverkocht aan een derde voor € 550.000, de grond blijft bij belanghebbende. In 2023 verkoopt belanghebbende (met zijn inmiddels ex partner) het perceel voor € 650.000 (perceel was gesplitst en er is een woonbestemming verkregen). Dit gaat normaal vermogensbeheer te buiten; het voordeel was beoogd en redelijkerwijs te verwachten. Het genietingsmoment ligt in 2018. Het belastbare resultaat bedraagt € 158.836. Geen schending gelijkheidsbeginsel t.o.v. ex-vriendin.
Noot fiscaal jurist inzake onroerende zaken en belastingheffing
De uitkomst van dit soort procedures is altijd sterk afhankelijk van de feiten. Welke werkzaamheden heeft de belastingplichtige wel zelf gedaan en wat heeft hij laten uitvoeren (uitbesteed) aan derden. Hoe minder kennis en hoe minder werkzaamheden hoe geringer de kans dat het voordeel kan worden belast in box 1. Er moet sprake zijn van subjectieve oogmerken om voordeel te behalen en deze (objectief) ook te mogen verwachten (Hoge Raad 1993). Feiten van andere jaren kunnen soms een ander ligt werpen op feiten in het jaar van belastingheffing (Hoge Raad 2011). Vaak is er discussie over de werkzaamheden van derden die soms kunnen of moeten worden toegerekend aan de belastingplichtige (Hoge Raad 1957) , vast staat echter wel dat de bewijslast bij de inspecteur ligt.
Bron vastgoed belast als ROW
Hoge Raad d.d. 9 oktober 2009 ECLI:NL:HR:2009:BI0481
Hoge Raad d.d. 21 december 2018 ECLI:NL:HR:2018:2390
Hof Arnhem-Leeuwarden 5 juli 2022, ECLI:NL:GHARL:2022:5840
Rechtbank Den Haag d.d. 30 november 2022 ECLI:NL:RBDHA:2022:13091
Gerechtshof Den Haag d.d. 12 juli 2023 ECLI:NL:GHDHA:2023:1354
Vastgoed exploitatie in de inkomstenbelasting
Voor de Nederlandse belastingdienst, wordt vastgoed doorgaans op verschillende manieren belast, afhankelijk van hoe het wordt gebruikt. De belasting op vastgoed kan vallen onder box 1 (inkomsten uit werk en woning), box 2 (inkomsten uit aanmerkelijk belang), of box 3 (inkomsten uit sparen en beleggen).
Beperking afschrijving vastgoed in de inkomstenbelasting
Ondernemers, resultaatgenieters en rechtspersonen mogen op gebouwen afschrijven. De afschrijving is echter beperkt. Er mag worden afgeschreven tot de zogeheten bodemwaarde. De hoogte van de bodemwaarde is op dit moment verschillend voor de inkomstenbelasting en de Vennootschapsbelasting en tevens afhankelijk hoe (door wie) het gebouw / vastgoed wordt gebruikt (in eigen gebruik of ter belegging). Nu geldt in de Inkomstenbelasting een ruimere afschrijvingsmogelijkheid voor gebouwen in eigen gebruik dan in de Vennootschapsbelasting. Waarom? Dat weet niemand. Er is besloten dat per 2024 dit onderscheid komt te vervallen door de bodemwaarde voor alle gebouwen vast te stellen op de WOZ waarde, dit zowel in de VPB als in de IB.
- Let op! Door de wetswijziging in 2024 worden in de Inkomstenbelasting de afschrijvingsmogelijkheden voor gebouwen in eigen gebruik aanzienlijk beperkt, evenals – indien aan de orde - de toepassing van de herinvesteringsreserve.
Box 3: van pretbox tot kist met ramp
Als u zich als natuurlijk persoon zou bezighouden met vastgoed exploitatie, verhuur of ontwikkeling krijgt u al snel te maken met de discussie tussen box 1 (ROW) en box 3. Welk regime (qua boxen) van toepassing is hangt af van de kwalificatie van uw activiteiten en het (ontwikkelde) vastgoed. In dit artikel nemen wij u mee met de verschillende stromingen. Vooraf geven we alvast aan dat het een grijs gebied is dat erg afhankelijk is van feiten en omstandigheden. De kern van de discussie (met de Belastingdienst) is "normaal vermogensbeheer of niet".
Vastgoed hoort in box 3, toch?
In de inkomstenbelasting wordt al snel het standpunt ingenomen dat vastgoed thuishoort in box 3, het is immers een beleggingen. Als het vastgoed in ondergebracht in een BV zal men meer belang hebben bij vastgoed exploitatie en ondernemingsactiviteiten omdat hierdoor gebruik kan worden gemaakt van vele faciliteiten (bedrijfsopvolgingsregeling, herinvesteringsreserve en fiscale voorzieningen). Hoe meer beheerswerkzaamheden er zelf (in eigen beheer) worden verricht hoe sneller er sprake van een onderneming.
Vastgoed exploitatie als onderneming
Een onderneming is een duurzame organisatie van kapitaal en arbeid, deze onderneming neemt deel aan het maatschappelijk en/of economisch verkeer. Bij verhuur van vastgoed zal al snel aan deze algemene definitie worden voldaan. Er wordt immers altijd wel (beperkt) arbeid verricht (zoals huur innen, zoeken naar huurders, administratie, onderhoud) en er wordt deelgenomen aan het economische verkeer (er wordt immers verhuurd). Fiscale rechters kijken er echter iets scherper naar. Voor normaal vermogensbeheer mag u best bepaalde dingen doen maar als u meer gaat doen om hogere winsten of waardestijgingen te behalen en hier druk mee bent gaat u de grens van ROW (Resultaat uit overige werkzaamheden) of de onderneming opzoeken. Er moet dan sprake zijn van meer dan normaal vermogensbeheer, het beroemde grijze gebied.
Voorjaarsnota 2023 inzake vastgoed
In Den Haag wordt gekeken naar de nieuwe box 3 wetgeving. Deze zou dan in 2026 of 2027 moeten ingaan. Inmiddels wordt in Den Haag een variant onderzocht, namelijk het belasten van onroerend goed, waaronder grond, als resultaat uit overige werkzaamheden (ROW) in box 1. Alle onroerende zaken, of vanaf een bepaald aantal, worden bij deze variant verplaatst van box 3 naar box 1, ongeacht of deze zijn verhuurd of niet zijn verhuurd. Er zijn daarbij twee varianten denkbaar. In de eerste variant wordt het eigen gebruik belast en in de tweede variant niet. ROW is gebaseerd op het winstregime van de ondernemer in de inkomstenbelasting. Schulden van onroerende zaken gaan met de onroerende zaken over naar box 1. De rente over deze schulden is aftrekbaar binnen ROW. Binnen deze variant wordt onderzocht of onderscheid kan worden gemaakt tussen particuliere verhuurders die een beperkt aantal woningen verhuren (heffing via een tweede-woning-forfait in box 1) en personen met een grote onroerendgoedportefeuille (heffing volgens het winstregime binnen ROW). Ook aan deze variant kleven voor- en nadelen. We onderzoeken daarbij ook in hoeverre deze maatregelen op korte termijn te realiseren zijn, wetende dat dit structuurwijzigingen zijn. Het belasten van onroerend goedin box 1 als ROWzal de komende tijd verder worden uitgewerkt.
Meer dan normaal vermogensbeheer of niet?
Bij de exploitatie van vastgoed is slecht sprake van meer dan normaal vermogensbeheer als de werkzaamheden van dien aard zijn dat sprake is van "echt werken". Als u veel werkzaamheden verricht en deze ook goed organiseert (eventueel met meerdere mensen) kan sprake zijn van een onderneming. Bij de werkzaamheden kunt u denken aan:
- administratie voeren (verhuurfacturen, incasso, etc.);
- onderhoudswerkzaamheden verrichten;
- verbeteringen en renovaties aanbrengen;
- commerciële activiteiten (internetsite, contacten met architecten en aannemers, etc.).
Door bovenstaande werkzaamheden wordt er meer gedaan dan simpel vermogensbeheer. Het is echter sterk van de kwalitatieve en kwantitatieve werkzaamheden en de (gemaakte) winsten of waardestijgingen afhankelijk, of er sprake is van een normaal vermogensbeheer of een onderneming. Belangrijke aanwijzingen voor een onderneming zijn:
Arbeid en vermogensbeheer
Er wordt arbeid verricht (in belangrijke mate zelf onderhoud, renovatie en/of begeleiding verrichten) en deze arbeid zorgt voor een groter voordeel (rendement). De intentie van de investeerder/belegger bij aankoop is hierbij volgens rechters ook relevant. Als basis moet worden gekeken naar de arbeid die de persoon zelf verricht.
Normaal vermogensbeheer en rendement
Van beleggen is volgens de Hoge Raad sprake als het kopen en aanhouden van vastgoed is gericht op een waardestijging en lopend rendement dat bij normaal vermogensbeheer kan worden verwacht (box 3). Als er voordeel wordt beoogd en dit voordeel is voorzienbaar (hoog rendement) kan dit omslaan naar een box 1 belegging. Bij een normaal rendement is sprake van een box 3 belegging, bij een (voorzienbaar) hoog rendement (en arbeid) is sprake van een box 1 belegging. Nadeel hiervan is dat de inspecteur soms de spreekwoordelijke "koe in de kont kijkt" en dus achteraf gaat kijken of er veel rendement is behaald (via bijvoorbeeld een waardestijging).
Dergelijke waardestijgingen kunnen echter ook het gevolg zijn van (a) de marktontwikkelingen, (b) de omgeving en de maatschappelijke vraag naar woonruimte of (c) een plan of bestemmingswijziging. Voor dergelijke, niet voorzienbare waardestijgingen doet de belegger niks, dus waarom zou er dan sprake zijn van een box 1 belegging?
Het daadwerkelijk behaalde rendement is dus eigenlijk niet relevant, de rechter (en de inspecteur) kijken hier echter wel naar. Er moet volgens de Hoge Raad wel worden gekeken naar het netto rendement (dus inclusief kosten). Om te beoordelen of sprake is van een hoog rendement moet worden gekeken naar vergelijkbaar onroerend goed en niet naar de onroerend goed markt in zijn algemeenheid. Er moet dus worden beoordeeld of een willekeurige andere belegger (met dezelfde kennis) hetzelfde rendement zou hebben kunnen behalen.
Overige onderdelen die op box 1 kunnen duiden
Er zijn natuurlijk meer aandachtspunten die kunnen duiden op meer dan normaal vermogensbeheer, de belangrijkste zijn:
- Onderhoud en exploitatie in eigen beheer;
- (Voor-)kennis van de markt (algemene kennis is niet relevant, deze is immers al opgenomen in de prijs, moet gaan om bijzondere kennis, derhalve een informatie voorsprong). De kennis moet ook aan de persoon kunnen worden toegerekend.
- Uitponden van onroerende zaken;
- Extreme/ingrijpende verbouwing of renovatie. Pand wordt dan vanaf aankoop gezien als box 1 pand en vanaf het moment van verhuur wordt het pand gezien als box 3 pand (sfeerovergang)
Vastgoed belegging is ROW dus box 1
De uitspraak van de Rechtbank Den Haag (december 2023) betreft een zaak waarbij in geschil is of de inkomsten uit de verhuur van woningen door een man en zijn echtgenote kwalificeren als resultaat uit overige werkzaamheden (ROW) en daarmee tot box 1 behoren, of dat deze woningen tot box 3 gerekend moeten worden. Hieronder volgt een samenvatting met de belangrijkste punten en een heldere conclusie:
- De feiten: De man bezit samen met zijn echtgenote zeven woningen, waarvan zes worden verhuurd. Voor de financiering van deze woningen zijn geldleningen afgesloten. In zijn aangifte IB/PVV over 2015 heeft hij de verhuurde woningen en twee leningen in box 3 opgenomen. De inspecteur heeft echter de aangegeven kosten als ROW niet in aftrek geaccepteerd.
- Het geschil: Het geschil draait om de vraag of de verhuuractiviteiten van de man als normaal vermogensbeheer (box 3) beschouwd kunnen worden, of dat deze activiteiten als ROW (box 1) gezien moeten worden vanwege het zelf verrichten van substantiële onderhoudswerkzaamheden en andere activiteiten die verder gaan dan normaal vermogensbeheer.
- Rechtbankoordeel: De rechtbank (ECLI:NL:RBDHA:2023:20776) oordeelt dat de inspecteur aannemelijk heeft gemaakt dat de verhuuractiviteiten van de man kwalificeren als ROW. Dit komt doordat de man aanzienlijke activiteiten heeft verricht die een normaal vermogensbeheer overstijgen, zoals het zelf uitvoeren van onderhoudswerkzaamheden, regelen van nutsvoorzieningen, inrichting van woningen, opmaken van huurcontracten, innen van huren, en het verzorgen van post. Deze werkzaamheden hebben ertoe geleid dat de man een hoger rendement kon behalen dan bij normaal vermogensbeheer gebruikelijk is, waardoor sprake is van deelname aan het economisch verkeer en een bron van inkomen volgens artikel 3.90 Wet IB 2001.
- Interne compensatie: Ondanks het feit dat de aanslagen naar aanleiding van de vaststelling dat de woningen tot box 1 gerekend moeten worden, niet leiden tot een lagere aanslag vanwege interne compensatie (de niet in aftrek gebrachte rente wordt gecompenseerd door een niet eerder in aanmerking genomen stakingswinst), blijft de kwalificatie als ROW staan.
- Conclusie: De rechtbank concludeert dat de inkomsten uit de verhuur van woningen voor het jaar 2015 kwalificeren als ROW en de aanslagen IB/PVV en ZVW niet te hoog zijn vastgesteld. Het beroep van de verhuurder is ongegrond verklaard.
Dit oordeel bevestigt het belang van de aard en omvang van de activiteiten die een verhuurder verricht met betrekking tot de verhuurde objecten. Wanneer deze activiteiten normaal actief vermogensbeheer overstijgen, kan dit leiden tot een andere fiscale behandeling, waarbij de inkomsten als ROW worden beschouwd en niet als inkomsten uit sparen en beleggen (box 3).
Noot fiscaal jurist inzake vastgoed exploitatie
De kwalificatie van een vastgoedportefeuille of vastgoedexploitatie levert sinds 2022 steeds vaker een discussie op met de belastingdienst. Jaren wordt de aangifte met box 3 beleggingen gevolgd en ineens worden er door de inspecteur vragen gesteld. Hoe vastgoed moet worden beoordeeld is altijd een erg feitelijke aangelegenheid waarbij een tijdlijn (met aanvulling van de economische situatie op dat moment) erg relevant zijn. Als sprake is van meer dan normaal vermogensbeheer kan sprake zijn van resultaat uit overige werkzaamheden (ROW, in artikel 3:90, 3:91 en 3:94 Wet IB) of winst uit onderneming (in artikel 3.3 Wet IB). De belangrijkste trigger voor de inspecteur is dat er sprake moet zijn van (eigen) arbeid door de belegger (eigenaar) en dat deze arbeid (na aard en omvang) ervoor heeft gezorgd dat er een hoog rendement is behaald. Daarnaast - en niet onbelangrijk - moet het resultaat ook een doel zijn geweest (gericht op behalen van hoog rendement). De bewijslast voor het vorenstaande ligt bij de inspecteur.
In de praktijkhandleiding bedrijfsopvolging in vastgoedland (van de Belastingdienst) zijn aanknopingspunten te vinden. Ook in een uitgebreide scriptie uit 2016 wordt ingegaan op het normale vermogensbeheer of niet (lees hier), in 2019 wordt hier nog eens update aan gegeven in de scriptie over vastgoed beleggen in box 1 of box 3.
Hoge Raad uitspraken inzake vastgoed exploitatie
Tevens zijn er een paar maatgevende uitspraken die u kunt doornemen om te kijken hoe feiten worden gewogen. Eerst maar eens de Hoge Raad:
- Hoge Raad 1 september 1976: In dit arrest oordeelt de Hoge Raad dat geen sprake is van normaal vermogensbeheer indien het rendabel maken van onroerende goederen geschiedt door middel van arbeid welke de eigenaar van de onroerende goederen verricht of door werknemers laat verrichten en deze arbeid naar haar aard of relatieve omvang – dat wil zeggen: in verhouding tot de grootte van het in onroerende goederen belegde vermogen bepaalde omvang – onmiskenbaar tot doel heeft het behalen van voordelen naast het uit de onroerende goederen genoten rendement dan wel van voordelen uit de onroerende goederen, welke het aan een belegger in zodanige goederen normaliter opkomende rendement te boven gaat.
- Hoge Raad 17 augustus 1994 (ECLI:NL:HR:1994:ZC5731): Uit dit arrest volgt dat van normaal vermogensbeheer geen sprake is, indien het rendabel maken van onroerende zaken mede geschiedt door middel van arbeid welke de eigenaar van de onroerende zaken verricht en deze arbeid naar haar aard en omvang onmiskenbaar ten doel heeft het behalen van voordelen uit de onroerende zaken, welke het bij normaal vermogensbeheer opkomende rendement te boven gaan.
- Hoge Raad 6 februari 2015 (ECLI:NL:HR:2015:220) In dit arrest oordeelt de Hoge Raad dat indien een werkzaamheid van een belastingplichtige bestaat in een project ter realisering van een complex van appartementen om deze te gaan verkopen dan wel te verhuren geldt, dat deze werkzaamheid voortduurt zolang het beoogde resultaat – de verkoop of de aanwending ter belegging van de binnen het project voortgebrachte onroerende zaken – niet is bereikt. Bij de beëindiging van de werkzaamheid moeten de vermogensbestanddelen die ter belegging worden aangewend tegen de waarde in het economische verkeer worden overgebracht naar het privévermogen van de belastingplichtige.
- Hoge Raad 15 april 2016 ECLI:NL:HR:2016:633: In deze uitspraak volgde de Hoge Raad het oordeel van het Hof dat de door een vastgoedconcern verrichte vastgoedexploitatie als een onderneming kwalificeert. Dit kwam doordat er diverse afdelingen binnen de organisatie waren die kennis en ervaring hadden binnen de vastgoedwereld. De verbouwingen worden door aannemers verricht maar hierop was wel toezicht door eigen mensen. Voorts moet - bij de beoordeling of er sprake is van het doel om een rendement te behalen dat het bij normaal vermogensbeheer opkomende rendement te boven gaat - worden gekeken naar zowel het directe rendement (op netto basis) als het indirecte rendement en of dit rendement niet moet worden vergeleken met algemene gegevens van een vastgoedindex. De Hoge Raad is het met het gerechtshof eens.
- Hoge Raad d.d. 18 juni 2021 ECLI:NL:HR:2021:953: De Hoge Raad is het eens met het hof. Er moet wel door een ander hof worden onderzocht welke panden als onderneming moeten worden gezien en welke niet. Ook deze procedure ging om toepassing van de bedrijfsopvolgingsregeling. Het advies van de AG is goed om hierbij te lezen.
- Hoge Raad d.d. 17 september 2021 : In dit arrest oordeelt de Hoge Raad dat, bij de beantwoording van de vraag of de werkzaamheden naar aard en omvang onmiskenbaar ten doel hebben het behalen van voordelen die het bij normaal vermogensbeheer opkomende rendement te boven gaan, alle werkzaamheden in de beoordeling moeten worden betrokken. Het gaat niet om een afzonderlijke beoordeling van specifieke activiteiten. Een strak en helder arrest van ons hoogste rechtscollege. In deze casus ging het om de geruisloze terugkeer uit een bv.
Uitspraken gerechtshof inzake vastgoed exploitatie
Ook gerechtshoven hebben regelmatig vastgoed beoordeeld, de belangrijkste uitspraken die richtinggevend zijn komen te het volgende:
- Gerechtshof Amsterdam 8 maart 2012 ECLI:NL:GHAMS:2012:BW33 24: voordeel bij verkoop appartementsrechten vorm ROW omdat er sprake is van voorwetenschap en deskundigheid. Voordeel is beoogd en te verwachten.
- Gerechtshof Arnhem 13 november 2012 ECLI:NL:GHARN:2012:BY3919. Aankoop en verbouwing boerderij tot appartementencomplex is ROW.
- Gerechtshof Den Haag 11 oktober 2016 ECLI:NL:GHDHA:2016:3647, Winst bij verkoop pand van € 400.000 is geen ROW. Geen werkzaamheden door belastingplichtige en werkzaamheden waren naar hun aard en omvang niet gericht op meer dan normaal vermogensbeheer. Ook bij verkoop en winst van een pand door een tip van een adviseur is geen sprake van ROW. (Gerechtshof Arnhem Leeuwarden 3 november 2020)
- Gerechtshof Den Haag 19 juli 2017 ECLI:NL:GHDHA:2017:2429 Het hof oordeelde dat de aard en omvang van de verrichte arbeid, bestaande uit projectontwikkeling, bouw en verhuur van vastgoed onmiskenbaar ten doel heeft dat een hoger rendement behaald zal worden dan een belegger zou nastreven en dat mitsdien sprake was van het drijven van een onderneming. Dit ging over de toepassing van de bedrijfsopvolgingsfaciliteit.
- Gerechtshof Amsterdam 27 maart 2018 ECLI:NL:GHAMS:2018:1596. In deze procedure worden appartementen gekwalificeerd als materiële onderneming omdat er door de ondernemer veel eigen arbeid is verricht.
- Gerechtshof Amsterdam 3 juli 2018 ECLI:NLGHAMS:2018:3294: Dit betreft een uitspraak in tweede aanleg (verwijzingshof op verzoek van de Hoge Raad). Projectontwikkeling was aanwezig maar er was geen sprake van meer dan normaal vermogensbeheer. De gehele lijn van deze procedure is goed om te lezen.
Rechtbank uitspraken inzake vastgoed exploitatie
- Recentelijk (in 2023) kwam er nog een uitspraak voorbij van de Rechtbank Zeeland West Brabant. Henk heeft 2 woningen ontwikkeld en laten bouwen voor de verhuur. Er is in 2015 voordelig grond gekocht en vervolgens worden er vergunningen aangevraagd bij de gemeente. De bouw begint door wat problemen pas in 2019. Henk heeft voorbereidende werkzaamheden verricht, met de gemeente onderhandelingen gevoerd en de met diverse aannemers onderhandelingen gehad over de bouwkosten. Henk maakt verlies en wil dit onderbrengen in box 1 (aftrekbaar) als ROW. De inspecteur (en de rechter) zijn het hiermee niet eens. Er sprake van normaal vermogensbeheer dat thuishoort in box 3, objectief is er geen voordeel te verwachten, aldus de inspecteur. Daarnaast heeft Henk geen ervaring en/of kennis van de markt.
- Een waardestijging van een pand dat is verbouwd is ook volgens de Rechtbank Noord Nederland in 2020 geen reden om heffing in box 1 te laten ontstaan. Het enkel verrichten van arbeid voor een pand wil ook nog niet zeggen dat er dan zomaar een sprong kan worden gemaakt naar de ROW gedachte, aldus de Rechtbank Gelderland in 2018 . In beroep wordt er tussen partijen een compromis bereikt, het Gerechtshof is hier in 2019 blij mee.
- De rechtbank Noord Nederland kijkt in 2020 eens goed naar een belegger die 14 appartementen realiseert, de inspecteur wil een aanslag van ruim € 500.000 opleggen. Rechtbank Noord-Nederland oordeelt dat de inspecteur niet aannemelijk maakt dat Jan in 2014 werkzaamheden heeft verricht waarmee voordelen waren te verwachten die het bij normaal actief vermogensbeheer te verwachten rendement te boven gaan. Een loutere verwijzing naar de waardestijging die de onroerende zaak heeft ondergaan door de verbouwing tot een appartementencomplex, is onvoldoende. Alleen het vermoeden van de inspecteur dat Jan, gezien de waardestijging, de onroerende zaak op een zodanige wijze rendabel heeft gemaakt dat hij in 2014 een belastbaar ROW heeft behaald, is niet genoeg.
Ook de omvang doet er soms niet toe. Bij een bv met 1.100 garageboxen en 57 bedrijfsruimtes wordt door de Hoge Raad gesteld dat er geen sprake is van een materiële onderneming. De conclusie van de AG (in 2021) in deze zaak is zeker het lezen waard. In lijn met deze uitspraak zou een substantiële vastgoedportefeuille in privé ook wel eens in box 3 kunnen thuishoren.
Al met al zal er nog vele malen geprocedeerd worden over beleggingen in panden en de fiscale gevolgen. Het blijft een grijs gebied waarbij de Belastingdienst achteraf de feiten zal beoordelen en dan op grond van de insteek "er is projectontwikkeling of arbeid dus box 1" een onderzoek kan starten of aanslagen kan opleggen. Rechters kijken strakker en vollediger naar de feiten en beoordelen deze steeds vaker op het moment (in het verleden). Binnen dit fiscale moeras zullen inspecteur, adviseur en rechters hun weg moeten vinden.
Zowel de inspecteur als de fiscaal jurist (adviseur) zal de nadruk leggen op tientallen uitspraken die hen toevallig goed uitkomen en de uitspraken die niet goed uitkomen bagatelliseren of afdoen met "is maar lage rechter" of "de feiten zijn anders". Dit fiscale spel zou via nieuwe wetgeving wellicht (en hopelijk) worden opgelost. De huidige hoge heffing in box 3 kan er ook voor zorgen dat belastingplichtigen onroerend goed liever in box 1 willen onderbrengen, met name als er verlies wordt gemaakt (door hoge rentes, investeringen i.v.m. energie of onderhoudskosten).
Advies inzake fiscale merites bij beleggen in vastgoed
Onderstaande specialisten zijn wekelijks betrokken bij vastgoedbeleggingen. Ook voor vragen inzake BTW of overdrachtsbelasting kunt u bij ons terecht. Stuur gerust een e-mail met uw vraag of voor een vrijblijvende offerte.
Investeringsaftrek en Airbnb
Bent u één van de vele aanbieders van een airbnb appartement of woning? U kunt dan te maken krijgen met de heffing van inkomstenbelasting en/of omzetbelasting. Meestal kwalificeert de verhuur van uw eigen woning of een deel hiervan voor de inkomstenbelasting als inkomen in box 3, de kosten zijn dan niet aftrekbaar en de daadwerkelijke inkomsten zijn niet van belang.
In het kort air bnb verhuur
Met ingang van 2023 zal airbnb informatie over de verhuur moeten doorgeven aan de belastingdienst, lees dit artikel. O
Over investeringen kunt u soms investeringaftrek claimen
Bij veel verhuur inkomsten moet u BTW berekenen
Inkomsten zijn soms belast in box 3 en soms in box 1 en in voorkomende gevallen in box 1 (voor 70%)
Verhuur eigen woning of deel eigen woning en belastingen
Soms kan een speciale regeling (tijdelijke verhuur, ex artikel 3.111 Wet IB 2001) van toepassing zijn, in dat geval is 70% van de huurkomsten belast, ook dan zijn kosten niet aftrekbaar. Op 18 september 2020 heeft de Hoge Raad een uitspraak gedaan over de gedeeltelijke verhuur van een eigen woning (een kamer, garage of tuinhuisje). Ook in dergelijke situaties is de 70% regeling van toepassing. U blijft in dergelijke situaties recht houden op de volledige aftrek van uw hypotheekrente.
Omzetbelasting en airbnb
De verhuur van onroerende zaken is in principe vrijgesteld van BTW. Voor verhuur van een hotelkamer of appartement gelden echter andere regels. Als u verhuurt via airbnb kunt u ook aanlopen tegen de omzetbelasting (laag tarief van 9%). Bij inkomsten lager dan €20.000 kunt u gebruik maken van een bijzondere regeling (de kleine ondernemersregeling). Verhuur is dan alsnog zonder BTW.
Investeringsaftrek bij verhuur appartement / airbnb
Eerder schreven wij over de investeringsaftrek bij investeringen t.b.v. de verhuur als ondernemer via Airbnb (en ander platformen). In de daar besproken zaak (Rechtbank Zeeland-West-Brabant 10 augustus 2022, ECLI:NL:RBZWB:2022:4689, het hoger beroep bij Hof Den Bosch loopt daar onder kenmerk 22/01527), ging het om de vraag of de AirBNB een woning is en daarom is uitgesloten van de investeringsaftrek.
Daarbij namen wij het standpunt in dat geen sprake is van hoofdzakelijk ter beschikking stellen aan derden. De vraag is of de belastingdienst daar ook zo over denkt.
Standpunt belastingdienst inzake investeringsaftrek Airbnb
Kort en goed ... ja, u krijgt investeringsaftrek
Op basis van een verzoek op grond van de Wet open overheid (WOO, vroeger de WOB), is een intern standpunt over de investeringsaftrek opgenomen. Dat standpunt gaat niet over de vraag of een Airbnb een woning is of niet, maar over de vraag of sprake is van ‘bedrijfsmiddelen die zijn bestemd om hoofdzakelijk ter beschikking te worden gesteld aan derden’.
De ambtenaren die erover gaan komen tot de conclusie dat bij de verhuur via Airbnb geen sprake is van hoofdzakelijk ter beschikking stellen aan derden. Met andere woorden: u kunt aanspraak maken op investeringsaftrek (als ook aan de andere voorwaarden wordt voldaan.
Misschien hebben we ze wel op het juiste spoor gezet…
Is Airbnbn fiscaal ook een woning
Uit de gepubliceerde stukken blijkt dat de ambtenaren zich niet bekreunen over de vraag of sprake is van een woning of niet. Ze lijken uit te gaan van de (standaard)situatie dat een (zolder)kamer wordt verhuurd op Airbnb.
Daarmee is niet gezegd dat bij een Airbnb per definitie geen sprake is van een woning. De lopende zaak is daarmee nog niet beslist in het voordeel van de familie Suikerbrood. Het kan dus nog steeds fout gaan op het zijn van woning, maar niet meer op de terbeschikkingstelling aan derden.
In de praktijk zien we dat, naar aanleiding van het ‘tuinhuisjes-arrest (Hoge Raad 18 september 2020, ECLI:NL:HR:2020:1448), bijgebouwen en uitbouwen bij woningen zodanig worden verbouwd dat zelfstandige woonruimte ontstaat die niet meer kan worden aangemerkt als aanhorigheid bij de (eigen) woning. Daarmee valt die ruimte niet meer in box 1 maar in box 3. Doorgaans is dat voor niet-ondernemers gunstiger.
Als de AirBNB dan een onderneming blijkt, is het wel weer box 1, maar dan (hoogstwaarschijnlijk) zonder investeringsaftrek (want woning).
Advies fiscaal jurist inzake Airbnb en belastingen
Veel vragen dus bij Airbnb: is het een onderneming, hoe ga ik verbouwen, weegt de investeringsaftrek op tegen de belaste verhuur en vermogenswinst, is het zelfstandige woonruimte of een aanhorigheid, moet u toeristenbelasting betalen, zijn er vergunningen nodig, staat uw hypotheekverstrekker verhuur wel toe, zijn er bijzondere verzekeringen nodig? En natuurlijk de fiscale merites, pakt de (steeds duurder wordende) box 3 nog steeds beter uit dan box 1, etc. etc..
Bent u ook van plan te investeren in een Airbnb in uw woning, neem dan contact met ons op. Regelmatig slagen we erin de Airbnb toch buiten de belastingheffing te krijgen, maar als dat niet lukt, kunnen we natuurlijk wel helpen uw investering te gelde te maken.
Bron Airbnb en belastingen
Hoge Raad d.d. 8 november 2019 ECLI:NL:HR:2019:1687
Hoge Raad d.d. 18 september 2020 ECLI:NL:HR:2020:1448
Rechtbank Zeeland-West-Brabant 10 augustus 2022, ECLI:NL:RBZWB:2022:4689
Problemen vastgoed belegger in box 3
De pretbox is niet meer. Belastingen en hypotheekrente zijn de afgelopen periode extreem gestegen. In onroerende zaken beleggen is lastig rendabel te krijgen sinds 2023. Door de waardestijging van de panden (gemiddeld 2%) of door de transitie van gebouwen kan nog een rendement worden behaald. De cashflow staat onder druk door:
- hogere rente,
- hogere belastingen,
- verduurzaming panden,
- hogere onderhoudskosten en
- lagere huren (door toekomstige wetswijzigingen) wel onder druk.
- Neem hierbij ook dat de leegwaarde ratio sinds 2023 is afgeschaft... dit maakt de ellende in vastgoedland compleet.
Veel vastgoedbeleggers in 2023 merken dit jaar dat beleggen in box 3 financieel nadelig is worden. Er zijn diverse opties om dit probleem te voorkomen. Wij merken dat advisering maatwerk is en dat er wel iets moet gebeuren. Bij DGA's komt hierbij nog het probleem van het excessief lenen (eind 2023 maximaal € 700.000) en de stijging van het tarief in box 2 per 2024 naar 33%. Vanaf 2024 wordt het nog ongunstiger door vermoedelijk lagere huren (woningwaarderingsstelsel).
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Oplossingen ter beperking vastgoed beleggen in box 3
De meest voorkomende stromingen zijn
- Afstoten onroerende zaken (verkoop)
- Overdracht binnen familiefonds of familie BV
- Opzet fonds voor gemene rekening
- Overdracht naar eigen BV
- Herinvesteringen in buitenland
Vastgoed belegger zwaar getroffen door box 3 heffing in 2023
Onderstaand een reken voorbeeld voor een pand met een huursom van €135.000 en een geschatte waarde van €2.000.000. Het pand is deels gefinancieerd (lening € 800.000). Het uiteindelijke rendement is nog positief maar qua cashflow moet elk jaar geld worden bijgelegd. In onderstaande opstelling is geen rekening gehouden met de leegwaarde ratio.
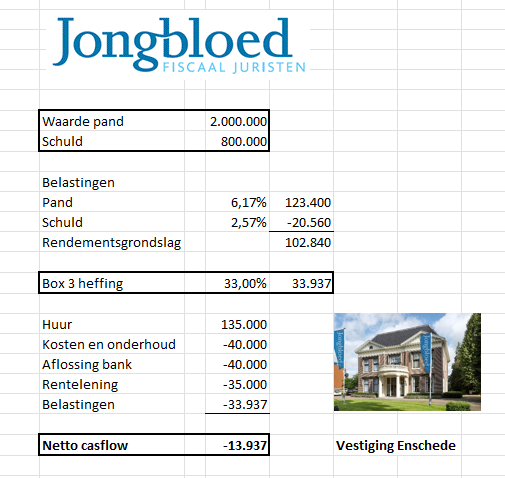
Advies fiscaal jurist inzake vastgoed beleggen in de inkomstenbelasting
Wij zien bij onze klanten dat veel panden ter verkoop worden aangeboden. Het meest eenvoudige advies voor de vastgoedbelegger is dan ook het verkopen van de panden aan een derde en opnieuw - via een fonds of BV, eventueel met de familie - investeren in nieuw te verwerven vastgoed. Een vastgoed ondernemer is echter creatief en eigenwijs. Voordeel van het onderbrengen van vastgoed in de BV is dat de belastingheffing lager is en dat er gebruik kan worden gemaakt van fiscale faciliteiten, zoals de herinvesteringsreserve en fiscale voorzieningen. De overdracht van panden vanuit prive naar een BV is veelal door de 10,4% overdrachtsbelasting niet snel aantrekkelijk.
Voor vastgoedbeleggers is er wellicht nog enige creativiteit mogelijk via bijvoorbeeld het verkopen van toekomstige huurtermijnen of het oprichten van een fonds voor gemene rekening. Ook zou de rechter wellicht nog een helpende hand kunnen bieden, het kerstarrest heeft duidelijk gemaakt dat de box 3 heffing niet altijd is toegestaan. Maak in ieder geval bezwaar tegen uw aanslag inkomstenbelasting 2022 en 2023 en uw beschikking inzake de WOZ waarde.
Wilt u een vrijblijvende offerte voor uw vastgoedbeleggingen? Stuur dan een e-mail aan ons kantoor.
Afsplitsing van vastgoed binnen een familiebedrijf
Vastgoed vertegenwoordigt vaak een substantiele waarde binnen het familiebedrijf. Veelal gaat het om vastgoed dat binnen het familiebedrijf wordt gebruikt voor de ondernemingsactiviteiten, maar soms is het ook vastgoed dat ter belegging wordt aangehouden. Vastgoed fiscaal vriendelijk en zonder kosten/ overdrachtsbelasting overdragen binnen de familie is lastig en met veel regels omgeven. Veelal zal voordien een herstructurering moeten plaatsvinden.
Let op ! Vastgoed kan onder de nieuwe bedrijfsopvolgingsregeling (vanaf 2025) niet meer belastingvrij binnen de familie worden overgedragen.
Een herstructurering kan ook wenselijk zijn omdat:
- de onderneming lichter wordt gemaakt (eenvoudiger te verkopen)
- bedrijfspand scheiden van ondernemersrisico's
- meer grip op het vastgoed als zelfstandige waarde
- meer flexibiliteit binnen de structuur verkrijgen, niet iedereen hoeft immers deel te nemen in het vastgoed (denk aan werknemersparticipaties)
Het herstructureren van vastgoed binnen een familiebedrijf heeft vaak gevolgen voor de inkomstenbelasting, vennootschapsbelasting en overdrachtsbelasting. In de meeste gevallen wordt een herstructurering vorm gegeven via een (af) splitsing. Zie onderstaande schema voor de meest eenvoudige vorm:
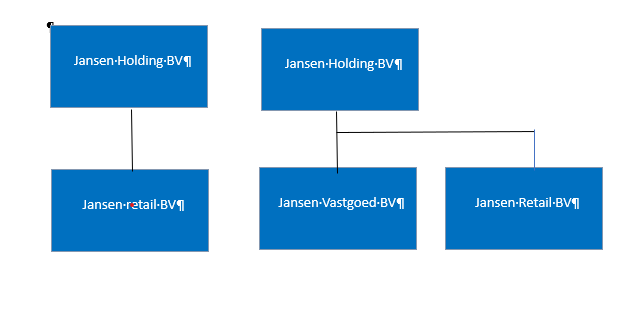
Hoe werkt een splitsing ?
De wet kent twee vormen voor een juridische splitsing, de zuivere splitsing en de afsplitsing. Bij een jurdische splitsing gaat het vermogen van de splitsende BV (of rechtspersoon) onder algemene titel over naar een verkrijgende BV. Het vermogen gaat dus niet afzonderlijk over maar in z'n geheel. Bij een afsplitsing houdt de afsplitsende BV niet op te bestaan. Bij de zuivere splitsing wel. Tevens zien we in de praktijk ook wel eens een bijzondere vorm, de zogenaamde ruzie splitsing, dit is een bijzondere zuivere splitsing waarbij 1 BV met 2 of meer aandeelhouders wordt gesplitst in verschillende BV's met elk 1 aandeelhouder. Dus aandeelhouder 1 gaat verder met vestiging A en aandeelhouder 2 met vestiging B (als voorbeeld).
De zuivere splitsing (2:334a lid 2 BW) wordt als volgt omschreven
- de rechtshandeling waarbij het vermogen of een deel daarvan van een vennootschap die bij de splitsing niet ophoudt te bestaan onder algemene titel overeenkomstig de aan de akte van splitsing gehechte beschrijving wordt verkregen door een of meer andere rechtspersonen waarvan ten minste één overeenkomstig het bepaalde in deze of de volgende afdeling lidmaatschapsrechten of aandelen in zijn kapitaal toekent aan de leden of aan aandeelhouders van de splitsende vennootschap of waarvan ten minste één bij de splitsing door de splitsende vennootschap wordt opgericht.
Overdrachtsbelasting bij een splitsing of herstructurering
Op grond van de Wet Belastingen Rechtsverkeer (WBR) is er overdrachtsbelasting verschuldigd als u een in Nederland gelegen onroerende zaak (of rechten hierop) zou verkrijgen. Het begrip onroerende zaak is uitgebreid als u geen onroerende zaak zou verkrijgen maar een BV met onroerende zaken (een zogenaamde OZR, onroerendezaakrechtspersoon), dit zijn de fictieve onroerende zaken uit artikel 4 WBR. Bij he verkrijgen van een BV met onroerende zaken moet worden gekeken naar de bezitseis en de doeleis.
Bezitseis onroerendezaakrechtpersoon
Meer dan 50% van bezittingen van de BV moet bestaan (of hebbende bestaan) uit onroerende zaken (en tenminste 30% hiervan in Nederland). Je moet hiervoor niet kijken naar de boekwaarde maar naar de werkelijke waarde (waarde economisch verkeer). Er moet worden gekeken naar deze waarden (voor alle activa) en tevens moet ook terug worden gekeken (12 maanden). Of sprake is van een OZR wordt op het moment van de verkrijging en in een periode voorafgaande (12 maanden) bekeken. Bij een splitsing of afsplitsing moet altijd worden beoordeeld of er overdrachtsbelasting is verschuldigd.
Doeleis onroerendezaakrechtspersoon
Hier wordt er gekeken naar het doel van de onroerende zaken. De onroerende zaken moeten voor 70% of meer dienstbaar zijn (of waren) aan het verkrijgen, vervreemden of exploiteren van onroerende zaken (verhuur, handel en projectontwikkeling). Bij een herstructurering gaat het vaak mis op de doeleis, het pand moet binnen de core business van het bedrijf worden gebruikt (bijvoorbeeld een bakkerij bij een bakker). Hierover is in het verleden vaak discussie geweest en/of zijn er procedures over gevoerd, kijk bijvoorbeeld eens naar het hotelarrest (Hoge Raad d.d. 18 december 1991) of het datacenter arrest (Hoge Raad d.d. 10 oktober 2014). Ook een uitspraak van het Gerechtshof Den Haag d.d. 22 november 2019 geeft een helder omschrijving (geen overdrachtsbelasting omdat er naast stenen ook een bedrijf wordt overgedragen). Essentieel is derhalve of de vastgoedactiviteiten ondergeschikt zijn aan de dienstverlening van het bedrijf, dit is altijd een feitelijke beoordeling.
Vrijstelling voor overdrachtsbelasting bij een splitsing
Bij een splitsing of afsplitsing kan soms een beroep worden gedaan op een vrijstelling (artikel 15 WBR). De zakelijke motieven die voor de Vennootschapsbelasting gelden moeten ook apart worden getoetst voor de vrijstelling in de overdrachtsbelasting (artikel 5c uitvoeringsbesluit WBR en besluit van de staatssecretaris uit 2018). Feitelijk wordt er apart voor de overdrachtsbelasting getoetst of sprake is van ontgaan van belastingen (van uitstel is bij overdrachtsbelasting geen sprake, bij vennootschapsbelasting kan dit wel spelen).
- Een (af)splitsing mag dus niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing. Van ontgaan of uitstellen van belasting is sprake indien de (af)splitsing niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de splitsende rechtspersoon. In dat geval is de vrijstelling niet van toepassing.
- Een mogelijk probleem (bewijsvermoeden) kan ontstaan als de BV met het bedrijfspand binnen 3 jaar na de herstructurering, geheel of ten dele, wordt verkocht. Als dit speelt ontstaat er vaak discussie met de belastingdienst. Duidelijkheid omtrent de zakelijke overwegingen kunt u vinden in het tankstation arrest (Hoge Raad d.d. 13 september 2019), zowel het Gerechtshof als de Hoge Raad waren van mening dat aan de vereiste zakelijke motieven (voor splitsing) is voldaan. In deze casus wordt een onroerende zaak afgesplitst van de exploitatie van een tankstation en daarna wordt 1 BV verkocht, dit is toegestaan, aldus de Hoge Raad. Ook het feit dat de verkoop al voor de splitsing is voorgenomen maakt volgens de rechters niet uit.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Noot fiscaal jurist over herstructurering en splitsing
De toets of een juridische afsplitsing geen fiscaal misbruik vormt, is soms wat te zwaar voor de belastingplichtige en de belastingdienst is soms lastig te overtuigen. In een procedure waarbij een verzekeringsbedrijf wordt gesplitst om te voorkomen dat alles zou omvallen wordt door de rechtbank een akkoord gegeven (voldoende niet fiscale overwegingen) en door het gerechtshof niet (gekozen route is fiscaal kunstmatig) buigt nu de adviseur van de Hoge Raad zich over deze materie. De AG contstateert het volgende:
- het Hof heeft in het midden gelaten of het einddoel – de door DNB afgedwongen verkoop van de verzekeringsonderneming aan een derde – zakelijk was of overheerst werd door aandeelhoudersmotieven.
- Het Hof acht aandeelhoudersmotieven kennelijk onzakelijk. Dat strookt volgens de AG niet met de rechtspraak van het HvJ, waaruit volgt dat ook aandeelhouders-motieven zakelijk kunnen zijn, mits niet overwegend antifiscaal.
- Dat wordt ook erkend in de wetsgeschiedenis en in de rechtspraak van de Hoge Raad, zoals het Ruziesplitsingsarrest HR BNB 2021/35.
- Volgen de AG kan in casu niet getwijfeld worden aan niet-fiscale (aandeelhouders) motieven ter zake van het einddoel, gezien de dwingende bemoeienis van DNB. Dat leidt echter niet tot cassatie als het Hof terecht heeft geoordeeld dat de keuze voor de weg van afsplitsing naar dat einddoel overwegend werd bepaald door (anti)fiscale overwegingen. Gezien HR BNB 2022/38 (Vastgoedportefeuille) moet immers (ook) de juridische weg naar het einddoel zakelijk ingegeven zijn.
- De AG vindt de motivering van het Hof te dun, dit moet dus opnieuw gebeuren door een ander hof.
Ook in een procedure bij het Gerechtshof op 26 april 2023wordt gesteld dat ook bij een voorgenomen verkoop een splitsing mogelijk moet zijn. Het Gerechtshof komt tot het volgende:
- Als vanuit civiele en bedrijfseconomische motieven een afsplitsing de meest juiste en geschikte route is om een verkooptransactie te vereenvoudigen kan een splitsing zakelijk zijn.
- De splitsingsvrijstelling voor de overdrachtsbelasting is dan van toepassing.
- Er is van sprake van een fiscaal kunstje als de fiscaal voordeligste route niet of minder voor de hand ligt dan de alternatieve route die naar het zelfde einddoel zou wandelen.
Als u vragen heeft over een herstructurering en/of een geschil met de Belastingdienst hierover heeft kunt u vrijblijvend contact met ons opnemen. Stuur hiertoe een e-mail aan info@jongbloed.tv of neem contact op met ons kantoor.
Waardering bedrijfspand in box 3
Latere verkoopprijs van pand is bepalend voor waardering in box 3
Een overwinning voor beleggers in Nederland, zo roept de pers het tenminste. Grootste nadeel van deze uitspraak is dat niet gerealiseerde rendementen op vastgoed tot de grondslag gaan behoren, huurinkomsten zijn belast en kosten niet aftrekbaar. De belegger moet aan het werk omdat het werkelijke rendement moet worden berekend, hiervoor komen standaard formulieren in omloop (via de belastingdienst). De uitspraak van de Hoge Raad op 6 juni 2024 is klipt en klaar "de box 3 heffing kan juridisch niet door de beugel".
Hoe moet feitelijke rendement box 3 worden berekend?
Belangrijkste uitgangspunten voor het werkelijk rendement zijn:
- het gaat om het norminale rendement (dus zonder rekening te houden met inflatie).
- met positieve of negatieve rendementen in andere jaren wordt geen rekening gehouden.
- bij rendementen wordt gekeken naar rente, dividend en bijvoorbeeld huur.
- kijken naar het volledige vermogen, inclusief spaargeld.
- met kosten wordt geen rekening gehouden, wel met rente op schulden.
- ongerealiseerde waardeveranderingen behoren WEL tot het werkelijke rendement.
De belastingdienst was al een beetje voorbereid. Aan spaarders en beleggers zijn sinds 2021 geen definitieve aanslagen opgelegd. Het formele traject (bezwaar en beroep) is dus in veel gevallen niet nodig. Er zijn al elektronische formulieren in de maak waarmee het werkelijke rendement kan worden opgevraagd bij belastingplichtigen.
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
Waardering panden en woningen in box 3
Onroerend goed wordt jaarlijks gewaardeerd door uw gemeente. Elk jaar ontvangt u een WOZ waarde (Waardering Onroerende Zaken)
Voor niet-woningen zoals bedrijfspanden en gronden wordt niet aangesloten bij de Woz-waarde, maar bij de waarde in het economisch verkeer van dit object. Voor het bepalen van de waarde in het economisch verkeer is echter geen vaste waarderingsmethodiek vastgelegd. Meestal wordt aangesloten bij de aankoopwaarde en/of WOZ waarde. Dit is kan juist zijn maar feitelijk is de werkelijke waarde van het bedrijfspand op 1 januari van belang voor de box 3 heffing. Wat nu als een bedrijfspand in 2023 wordt verkocht voor € 900.000 en de WOZ waarde in 2021 (slechts) € 450.000 bedraagt. Voor welke waarde moet het bedrijfspand dan in de aangifte inkomstenbelasting over 2021 worden opgenomen?
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Bedrijfspand in box 3 welke waardering is juist?
In dit artikel behandelen wij een uitspraak van het Gerechtshof Den Haag uit 2014. De casus is ook door de Hoge Raad behandeld maar hier verder niet beoordeeld (artikel 81 RO).
Henk is sinds 2005 eigenaar van een aantal panden. In april 2009 worden de panden verkocht voor € 3.650.000. In de aangiften 2005 tot en met 2009 worden de panden voor een lagere waarde opgenomen in de aangifte inkomstenbelasting van Henk. De inspecteur legt (na een boekenonderzoek) navorderingaanslagen op. De inspecteur stelt de waarde als volgt vast:
- Basis is de verkoopprijs in 2009
- De panden worden getaxeerd door een deskundige van de belastingdienst
- Op de waardering wordt een afslag genomen (de gemiddelde waardestijging in 2005 - 2009)
- De gemiddelde waardestijging wordt in mindering gebracht op de verkoopprijs in 2009
Zowel de rechtbank als het gerechtshof zijn het met de inspecteur eens. De gerealiseerde verkoopprijs is dus van invloed op de waardering in de aangiften inkomstenbelasting in de jaren ervoor. Henk gaat nog naar de Hoge Raad maar dit ziet er niks in (81 RO arrest).
Advies en noot fiscaal jurist inzake waardering bedrijfspanden in box 3
Regelmatig is er discussie over de waardering van bedrijfspanden of gronden in box 3. Maar hoe waardeer je (bedrijfs) panden voor de aangifte inkomstenbelasting. Een aantal voorbeelden:
Hoe waardeer je woningen in box 3?
- De waarde van woningen in box 3 wordt gesteld op de WOZ waarde.
- Voor woningen in verhuurde staat (die onder huurbescherming vallen) wordt de WOZ gecorrigeerd voor een waardedrukkende factor van de verhuur
- Erfpachtscanon wordt meestal gewaardeerd op 17x de jaarlijkse canon
Hoe waardeer je overige onroerende zaken in box 3?
- Overige onroerende zaken worden gewaardeerd op de waarde in het economische verkeer
- Gangbaar hiervoor is de huurkapitalisatie (factor x huur).
- Alternatief is uw pand (qua meters/ oppervlakte) te vergelijken met andere panden (in de omgeving)
- De WOZ waarde kan een indicatie zijn voor de waardering van uw bedrijfpand, vraag ook de onderliggende informatie op bij uw gemeente.
- Grotere panden worden soms ook gewaardeerd via de (complexe) DCF methode.
Bedrijfspand staat te koop op het moment dat u aangifte doet en dan?
Als het bedrijfspand op het moment van het indienen van de aangifte inkomstenbelasting is verkocht (of bijna verkocht of te koop staat) kan deze waarde iets zeggen over de waarde in de jaren ervoor. Met deze uitspraak van het Gerechtshof heeft de inspecteur enig houvast voor deze route. Als er wordt gekeken naar het chinese potarrest uit 2013 (ging over erfbelasting) is de conclusie niet vreemd. In dit arrest wordt na het overlijden een chinese pot of vaas voor veel geld verkocht, deze verkoopprijs was van invloed op de waardering op het moment van overlijden. In casu zijn de panden in 2000 gekocht voor € 2.300.000, de panden worden echter in de aangifte inkomstenbelasting 2005 opgenomen voor € 2.000.000. De reden voor deze lagere waardering volgt niet uit de processtukken. In bezwaar stelt Henk dat de panden in 2005 een waarde hebben van € 2.800.000 (per 1 januari). De inspecteur maakt aannemelijk dat de waarde hoger is, de rechters volgen de inspecteur met de volgende overweging:
- Op de Inspecteur rust de last aannemelijk te maken dat de onderscheiden navorderingsaanslagen niet tot een te hoog bedrag zijn vastgesteld.
- Het Hof is van oordeel dat de Inspecteur daarin is geslaagd, nu de door de Inspecteur gestelde waarden met behulp van de in 2009 gerealiseerde verkoopprijs van € 3.650.000 en de gegevens van de Vereniging van Institutionele Beleggers in Vastgoed (IVBN) - betreffende de ontwikkeling van de woningbeleggingsmarkt en de winkelbeleggingsmarkt in de periode 2005 tot en met 2008 -, zorgvuldig en in alle redelijkheid zijn onderbouwd.
- Het Hof neemt in aanmerking dat het betoog van de Inspecteur wordt ondersteund door tot de gedingstukken behorende taxatierapporten en dat de cijfers van IVBN door belanghebbende niet, althans onvoldoende, zijn betwist.
- De slotsom is dat de navorderingsaanslagen zoals deze nader bij de uitspraken op bezwaar zijn vastgesteld, niet te hoog zijn.
Als u vragen of opmerkingen heeft over dit artikel en/of advies nodig inzake een optimale structuur voor uw panden dan kunt u contact opnemen met onderstaande fiscalisten.
WOZ-waarde en belastingen
Jaarlijks ontvangt iedere huizenbezitter in januari of februari de WOZ-beschikking. De gemeente schat de WOZ-woningwaarde in op 1 januari van het voorafgaande kalenderjaar. Het is de bedoeling dat de WOZ-waarde zoveel mogelijk aansluit bij de werkelijke economische waarde. Voor de WOZ-beschikking van 2023 is de waardepeildatum op 1 januari 2022 van belang. Volgens de Waarderingskamer is tussen de waardepeildatum 1 januari 2021 en waardepeildatum1 januari 2022 sprake van een landelijk gemiddelde stijging van de WOZ-waarde met 17,0%. Dit leidt eveneens tot een stijging van de verschuldigde onroerendezaakbelasting.
WOZ-beschikking 2023: gevolgen en mogelijkheden bij te hoge WOZ-waarde
De WOZ-waarde heeft meer gevolgen dan alleen de hoogte van de onroerendezaakbelasting. Zeker voor bedrijven is het van belang om een juiste WOZ-waarde van de gebouwen te hebben. Er mag fiscaal over gebouwen namelijk slechts afgeschreven worden tot de bodemwaarde. Deze bodemwaarde wordt vastgesteld op basis van de WOZ-waarde. Een te hoge WOZ-waarde kan betekenen dat u in één of meerdere jaren niet kunt afschrijven op uw pand.
Een ander nadeel van een te hoge WOZ-waarde zit in het eigenwoningforfait voor box 1 en de waardering in box 3. Bij een hoge WOZ-waarde ontstaat er een hoger eigenwoningforfait. Dit betekent dat u per saldo fiscaal minder in aftrek kunt brengen op het inkomen in box 1. In box 3 wordt een vermogensrendementsheffing geheven over de waarde van het pand. Hoe lager deze waarde is, hoe lager de belastingheffing in deze box.
WOZ-waarde verhuurd vastgoed
Woningen in box 3 worden gewaardeerd op de WOZ-waarde. Overige onroerende zaken (niet-woningen) in box 3 dient u te waarderen op de waarde in het economisch verkeer. Voor verhuurde woningen geldt derhalve dat deze gewaardeerd dienen te worden op basis van de WOZ-waarde. Indien de woning anders dan tijdelijk wordt verhuurd waarbij de huurder recht heeft op huurbescherming, dan mag door de verhuurder in box 3 een waardedrukkende factor worden toegepast (leegwaarderatio). De leegwaarderatio vermindert de waarde van verhuurde woningen voor box 3, omdat verhuurde woningen soms minder waard zijn dan niet-verhuurde woningen. De leegwaarderatio is een vermenigvuldigingsfactor die afhankelijk is van de verhouding tussen de jaarlijkse huur en de WOZ-waarde van de verhuurde woning.
Met ingang van 1 januari 2023 zijn de percentages van de leegwaarderatiotabel geactualiseerd. Huurders betalen als gevolg van deze wijziging meer belasting over de verhuurde woning in box 3. Hierbij komt tevens dat de WOZ-waarde van een verhuurde woning wordt gebaseerd op de woning in een ‘onverhuurde’ staat.
In 2015 heeft de Hoge Raad beslist dat, indien de werkelijke waarde van vastgoed ten minste 10% minder waard is dan de WOZ-waarde gecorrigeerd met de leegwaarderatio, de lagere waarde c.q. werkelijke waarde gehanteerd mag worden voor box 3. Bij een vermoeden dat de werkelijke waarde van verhuurde woningen ten minste 10% lager is dan de WOZ-waarde met de peildatum 1 januari van het voorgaande jaar, raden wij aan de woning zo spoedig mogelijk te laten taxeren. Indien de taxatiewaarde ten minste 10% lager is dan de WOZ-waarde (gecorrigeerd met de nieuwe leegwaarderatio), kan een beroep op het arrest van de Hoge Raad uit 2015 uitkomst bieden voor een verlaging van de box 3-heffing. Het belang van dit arrest zal als gevolg van de aangepaste leegwaarderatiotabellen met ingang van 2023 toenemen.
Aan de hand van onderstaand voorbeeld is te zien dat de nieuwe box 3-heffing in combinatie met de gewijzigde leegwaarderatio en een hoge WOZ-waarde kan leiden tot nadelige gevolgen voor de belastingplichtige.
Voorbeeldberekening WOZ-waarde
Bij onderstaande berekeningen gaan we enkel uit van een verhuurde woning in box 3. Eventuele bank- en spaartegoeden en / of overige bezittingen worden buiten beschouwing gelaten.Voor de berekening hebben wij een jaarlijkse huur gehanteerd van € 30.000 (5% van de WOZ-waarde). De box 3-heffing is gebaseerd op de wetgeving volgens het rechtsherstel.
Leegwaarderatio (2022) | Leegwaarderatio (2023) | Werkelijke waarde (2023) | |
WOZ-waarde | € 600.000 | € 600.000 | € 600.000 |
Waarde na toepassing leegwaarderatio | € 570.000 | € 570.000 | € 570.000 |
Taxatiewaarde | n.v.t. | n.v.t. | € 495.000 |
Box 3-heffing | € 6.630 | € 10.129 | € 8.634 |
Noot fiscaal jurist inzake waarde WOZ
De WOZ-waarde kan flink wat gevolgen hebben voor de jaarlijkse belastingheffing. Bent u het niet eens met vastgestelde waarde, dan kan het een voordeel opleveren om bezwaar te maken tegen de vastgestelde WOZ-waarde. U kunt binnen 6 weken na ontvangst van de beschikking bezwaar maken tegen de vastgestelde WOZ-waarde.
Indien de bezwaartermijn reeds is verlopen en u beschikt over verhuurd onroerend goed waarbij de werkelijke waarde mogelijk aanzienlijk lager ligt dan de huidige WOZ-waarde met toepassing van de leegwaarderatio, dan is het aan te raden om een taxatie te laten uitvoeren. Mocht uit het taxatierapport blijken dat het verschil in waarde ten minste 10% bedraagt, dan mag de lagere werkelijke waarde gehanteerd worden voor toepassing van box 3. U dient dit echter aan te kunnen tonen aan de hand van een taxatierapport waarin de reële marktwaarde met marktgegevens of andere objectieve informatie wordt onderbouwd.
Heeft u naar aanleiding van het lezen van dit artikel vragen? Neem dan gerust geheel vrijblijvend contact op met onderstaande adviseurs.
Gratis fiscale informatie en advisering Jongbloed Fiscaal Juristen
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgen op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine).
Bron uitspraak WOZ-waarde
Samenloop overdrachtsbelasting en schenkbelasting
Bij een schenking van een onroerende zaak kan het voorkomen dat zowel overdrachtsbelasting als schenkbelasting verschuldigd is. De samenloop van beide heffingen doet zich voor als:
- Een in Nederland gelegen onroerende zaak wordt geschonken, of;
- Voor een te lage prijs wordt verkocht (verschil waarde economisch verkeer en bedrag dat u betaalt is een schenking), of;
- U koopt een onroerende zaak en een deel van de koopsom wordt kwijtgescholden.
Naast schenkbelasting is in dat geval over hetzelfde object tevens 10,4% overdrachtsbelasting verschuldigd, of 2% indien het om een onroerende zaak gaat die gaat functioneren als eigen woning (soms 0% bij startersvrijstelling). De Successiewet beoogt een samenloop van overdrachtsbelasting en schenkbelasting te voorkomen. Bij woningen is het tarief voor de overdrachtsbelasting lager. Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
In het kort samenloopregeling
- Als een pand wordt overgedragen, moet er overdrachtsbelasting worden betaald.
- Als een pand wordt geschonken, moet er schenkbelasting worden betaald.
- De overdrachtsbelasting wordt soms verrekend met de schenkbelasting, dit voor zover sprake is van samenloop.
Voorbeeld samenloop overdrachtsbelasting en schenkbelasting
Voorbeeld 1
Een vader schenkt een onroerende zaak met een waarde van € 200.000 aan zijn kind.
Uitwerking
Het kind verkrijgt een in Nederland gelegen onroerende zaak. Dat betekent dat het kind 10,4% overdrachtsbelasting verschuldigd is, derhalve € 20.800. Daarnaast is het kind tevens schenkbelasting verschuldigd. De vrijstelling bedraagt € 6.035 (2023). Het kind is daarmee schenkbelasting verschuldigd over € 193.965. De schenkbelasting bedraagt in dit geval € 24.928 (10% * € 138.641 + 20% * € 55.324). De overdrachtsbelasting die is toe te rekenen aan € 193.965 bedraagt € 20.172 (10,4% * € 193.965). Dit laatste bedrag komt in mindering op de verschuldigde schenkbelasting. Het kind is aan schenkbelasting nog € 4.756 (€ 24.928 -/- € 20.172) verschuldigd.
Voorbeeld 2
Vader verkoopt en levert een onroerende zaak met een waarde van € 200.000 aan zijn kind tegen betaling van een koopsom van € 50.000.
Uitwerking
Het kind verkrijgt een in Nederland gelegen onroerende zaak en is daarmee 10,4% overdrachtsbelasting verschuldigd over € 200.000, derhalve € 20.800. Daarnaast is het kind vanwege een gift schenkbelasting verschuldigd over € 150.000. Verminderd met de vrijstelling van € 6.035 (2023), is het kind schenkbelasting verschuldigd over € 143.965. De schenkbelasting bedraagt € 14.929 (10% * € 138.641 + 20% * 5.324). Over het bedrag waarover schenkbelasting is berekend, is € 14.972 overdrachtsbelasting betaald (10,4% * € 143.965). Dit laatste bedrag komt in mindering op de verschuldigde schenkbelasting, wat betekent dat er geen schenkbelasting verschuldigd is omdat het bedrag aan overdrachtsbelasting het bedrag aan schenkbelasting overstijgt.
Voorwaarde voor de verrekening overdrachtsbelasting met schenkbelasting
De voorwaarde voor de verrekening is dat artikel 13 Wet op belastingen van rechtsverkeer 1970 (hierna: BRV) niet van toepassing is. Dit wetsartikel bevat een regeling voor een opeenvolgende verkrijging door een andere verkrijger van dezelfde zaak binnen een termijn van zes maanden. De maatstaf van heffing van de tweede verkrijging wordt verminderd met het bedrag waarover bij de eerste verkrijging overdrachtsbelasting was verschuldigd, die niet in minder heeft gestrekt van schenk- of erfbelasting. Dit artikel heeft tevens als doel cumulatie van heffing van overdrachtsbelasting en van erf- of schenkbelasting bij kort op elkaar volgende verkrijgingen van dezelfde zaak te voorkomen.
De Hoge Raad heeft in 2013 geoordeeld dat in zo’n geval, waar de anti-cumulatieregeling van toepassing is, de verschuldigde overdrachtsbelasting pro rata toe te rekenen is aan de verschuldigde schenkbelasting.
Praktijkvoorbeelden samenloop overdrachtsbelasting en schenkbelasting
Vorenstaande situatie doet zich in de praktijk voor in gevallen waarin de schenker binnen zes maanden na verkrijging het pand schenkt aan de begiftigde. In dat geval wordt de heffingsgrondslag voor de overdrachtsbelasting beperkt op grond van artikel 13 BRV. Dat betekent dat bij de schenking minder overdrachtsbelasting verschuldigd is. Indien de waarde van de onroerende zaak gelijk blijft, is zelfs helemaal geen overdrachtsbelasting verschuldigd.
Een tweede situatie uit de praktijk is de situatie waarin de begiftigde de verkregen onroerende zaak binnen zes maanden doorverkoopt aan een derde. Artikel 13 BRV bepaalt in zo’n geval dat de heffingsgrondslag voor de overdrachtsbelasting bij de koper niet wordt verminderd voor zover de overdrachtsbelasting, die door de begiftigde ter zake van de schenking verschuldigd was, in mindering op de schenkbelasting is gebracht. Op vorenstaande kan de regeling van de samenloop geen betrekking hebben. Het gaat hier dan namelijk om de overdrachtsbelasting die is verschuldigd door de koper. Deze is dus niet betaald over het bedrag waarover schenkbelasting is verschuldigd door de begiftigde.
Noot fiscaal jurist inzake samenloopregeling
In de praktijk komen wij regelmatig situaties tegen waar zich samenloop voordoet van overdrachtsbelasting en schenkbelasting. Om te voorkomen dat u dubbele heffing betaalt, is het raadzaam om uw situatie - voor overdracht - te laten beoordelen door een fiscaal jurist. Het is van belang dat de schenking op de juiste wijze vorm wordt gegeven (artikel 24 lid 2 Successiewet 1956). Schenkbelasting wordt namelijk berekend over de WOZ-waarde, terwijl de overdrachtsbelasting is verschuldigd over de waarde in het economische verkeer. De grondslag kan dus verschillen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron samenloop overdrachtsbelasting en schenkbelasting
HR 1 februari 2013, ECLI:NL:HR:2013:BX9120, BNB 2013/92.
Gerechtshof Arnhem d.d. 6 december 2011 ECLI:NL:GHARN:2011:BU8359
Gratis fiscale informatie en advisering Jongbloed Fiscaal Juristen
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgens op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine)
Vastgoed beleggen via een STAK of stichting
Een stichting of stichting administratiekantoor (STAK) is een rechtspersoon. De laatste tijd wordt er door ons vaker gekeken en geadviseerd om in onroerende zaken te beleggen via een zogenaamde STAK. Het voordeel is dat de box 3 heffing een stuk lager is en tevens kan het vermogen binnen de familie eenvoudiger (en soms zonder overdrachtsbelasting) worden overgedragen. In kamervragen (2023) wordt dit bevestigd.
Beperking afschrijving vastgoed in de inkomstenbelasting
Ondernemers, resultaatgenieters en rechtspersonen mogen op gebouwen afschrijven. De afschrijving is echter beperkt. Er mag worden afgeschreven tot de zogeheten bodemwaarde. De hoogte van de bodemwaarde is op dit moment verschillend voor de inkomstenbelasting en de Vennootschapsbelasting en tevens afhankelijk hoe (door wie) het gebouw / vastgoed wordt gebruikt (in eigen gebruik of ter belegging). Nu geldt in de Inkomstenbelasting een ruimere afschrijvingsmogelijkheid voor gebouwen in eigen gebruik dan in de Vennootschapsbelasting. Waarom? Dat weet niemand. Er is besloten dat per 2024 dit onderscheid komt te vervallen door de bodemwaarde voor alle gebouwen vast te stellen op de WOZ waarde, dit zowel in de VPB als in de IB.
- Let op! Door de wetswijziging in 2024 worden in de Inkomstenbelasting de afschrijvingsmogelijkheden voor gebouwen in eigen gebruik aanzienlijk beperkt, evenals – indien aan de orde - de toepassing van de herinvesteringsreserve.
In het kort STAK en beleggen in vastgoed
- Via een STAK kunt u de saldering van box 3 ontwijken.
- De stichting is de juridische eigenaar van de onroerende zaken.
- Het bestuur van de stichting is 'de baas' en heeft alle zeggenschap.
- De economische eigenaar is veelal de familie of een privé persoon.
- De economische eigenaar krijgt de opbrengsten van de onroerende zaken (of vorderingen).
- In het kader van estate planning kunnen certificaten aan kinderen worden uitgegeven, de ouders kunnen de volledige zeggenschap behouden.
- Aandachtspunt bij herstructurering is de overdrachtsbelasting en wellicht omzetbelasting.
Vastgoed beleggen via een stichting in plaats van in box 3
Als er in vastgoed wordt belegd in box 3, mogen de schulden niet geheel worden meegerekend. Als het vastgoed wordt ondergebracht in een stichting (overdrachtsbelastingmoment) kunnen de bezittingen en schulden volledig worden gerekend. De waarde van de certificaten moet worden aangegeven in box 3, dit kan een voordeel opleveren, omdat de gehele schuld in mindering kan worden gebracht op de bezittingen.
Voorbeeld salderen vastgoed in box 3 of niet
- Stel een belastingplichtige heeft voor € 2.500.000 aan vastgoed met een schuld van € 1.500.000.
- In het verre verleden moest hierover ongeveer €12.000 aan box 3 heffing worden betaald (de bekende 1,2%).
- Door de wetswijziging is dit op dit moment opgelopen tot zo'n € 37.000 (zijnde 2.500.00 x 6,17% -/- 1.500.000 x 2,54%) x 32%.
- Als de bezitting en schuld gewoon gesaldeerd worden is de heffing € 20.000 (1.000.000 x 6,17% x 32%)
- Het verschil bij een STAK is dus € 17.000 per jaar !
Belastingdienst kijkt kritisch naar STAK met vastgoed
Het gebruik van een STAK komt vaak voor, met name bij een scheiding tussen de juridische eigenaar (stemrecht) en de economische eigenaar (opbrengsten). Voor estate planning is dit een uiterst gunstige rechtsvorm. Door de financieel nadelige wijzigingen in box 3 sinds 2023 (en nog ongunstiger vanaf 2026) wordt er gekeken naar alternatieve manieren om te beleggen in vastgoed. De stichting leent zich hiervoor prima. Uit Kamervragen is op te maken dat de Belastingdienst de komende tijd gaat kijken hoe vaak gebruik wordt gemaakt van een STAK. Met de huidige wetgeving in de hand is deze structuur logisch, nuttig en volledig legaal. Waarom er dan kritisch wordt gekeken, is ons een raadsel.
Advies fiscaal jurist inzake STAK en vastgoed
Bij een STAK kunnen de ouders de zeggenschap behouden en kan het vermogen bij de kinderen worden ondergebracht. Via een STAK kan de box 3 heffing worden beperkt. Via deze route kan vermogen voordeliger binnen de familie worden doorgegeven.
De STAK voorkomt versnippering van de onroerendezaakportefeuille en zorgt voor continuïteit. Ook als de eigenaren in de toekomst (een deel van) de onroerendgoedportefeuille willen overdragen aan bijvoorbeeld de volgende generatie (kinderen / kleinkinderen), kunnen de senioren gewoon de (volledige) zeggenschap behouden. De continuïteit kan worden bereikt door tijdens het leven van de senioren de kinderen langzaam in het bestuur van de stichting op te nemen. Het moment waarop de stichting de geldkraan gaat openzetten (winsten uitkeren) wordt door de senioren bepaald. Bij hoge rendementen kan dus worden voorkomen dat de kinderen (op jonge leeftijd) ineens veel geld op de privé bankrekening krijgen gestort.
De oprichting van een STAK moet via een notaris plaatsvinden. Eerst wordt een stichting opgericht (met bestuur) en vervolgens worden er (na oprichting) zogenaamde administratievoorwaarden opgesteld. In de voorwaarden wordt vastgelegd hoe wordt omgegaan met vermogen. Als de STAK ook leningen en / of onroerende zaken gaat kopen, is het wenselijk dat er ook een beheersovereenkomst wordt opgesteld. Uw notaris weet wel hoe dit zou moeten.
Ook kunnen de kinderen in het bestuur toetreden bij overlijden van een ouder. Binnen de STAK-voorwaarden kan de verhouding tussen de STAK en de economische eigenaren netjes en volledig worden vastgelegd. Bij certificeren van onroerende zaken tijdens leven is overdrachtsbelasting verschuldigd. Dubbele heffing kan worden voorkomen door de STAK rechtstreeks onroerende zaken te laten kopen. De uitreiking van certificaten leidt niet altijd tot extra heffing (artikel 13 WBR). Ook bij overlijden kunnen de onroerende zaken (via een juist testament) in een STAK worden ondergebracht, hierbij krijgen de erfgenamen certificaten. Dit kan veelal zonder overdrachtsbelasting plaatsvinden (samenloop).
Als een STAK de aandelen heeft in een onroerende zaak bv en deze worden gecertificeerd, is er onder voorwaarden geen overdrachtsbelasting verschuldigd (besluit uit 2015).
Wilt u een advies ontvangen over het onderbrengen van vermogen (zoals onroerende zaken), neem dan gerust contact op met onze specialisten. Zij kunnen het volledige traject voor u verzorgen, indien gewenst (of noodzakelijk) na overleg met de Belastingdienst.
Bron STAK en vastgoed
Kamervragen over STAK en vastgoed (januari 2023)
Kamervragen over ontwijken box 3 via een STAK (februari 2023)
Doeleis overdrachtsbelasting
In het kort
- Overdrachtsbelasting moet worden betaald bij de verkrijging van een bv (rechtspersoon) die als doel heeft de verkrijging, vervreemding of exploitatie van onroerende zaken en waarbij de bezittingen grotendeels uit onroerende zaken bestaan.
- De grondslag is de waarde van de onroerende zaak (en dus niet de aandelen).
- Als de onroerende zaak dienstbaar is aan de onderneming (bijvoorbeeld een restaurant of hotelbedrijf), is sprake van een meeromvattende prestatie, dan speelt de overdrachtsbelasting niet.
Jurisprudentie en doeleis bij onroerendezaakrechtspersonen
Regelmatig zijn wij betrokken bij onroerendezaakrechtspersonen en de discussie of sprake is van overdrachtsbelasting of niet. Dit kan spelen bij een verkoop, erfenis of herstructurering.
Zelf gekweekte goodwill en onroerendezaakrechtspersoon
Een bv koopt aandelen in een andere bv. De werkzaamheden bestaan uit het verhuren van opslagruimte en verhuren van miniboxen. De vraag is of sprake is van een onroerendezaakrechtspersoon of niet. Specifiek gaat het om de balansverhouding, dus het aandeel van de onroerende zaken ten opzichte van de totale bezittingen. Er staat goodwill op de balans, de vraag is of deze bezitting mag worden meegeteld. Volgens het Gerechtshof op 1 juli 2021 en de Hoge Raad op 27 januari 2023 mag dit niet worden meegeteld. Gekochte goodwill mag wel worden meegeteld, zelf gekweekte goodwill niet.
Self storage en onroerendezaakrechtpersoon
Bij self storage hangt het erg van de feiten en omstandigheden af of sprake is van een een onroerendezaakrechtspersoon of niet. Een self storage wordt wel eens vergeleken met een hotel voor goederen. Het ter beschikking stellen van een ruimte zou dan moeten opgaan in een meeromvattende prestatie. In een uitspraak van het Gerechtshof Amsterdam op 12 april 2022 ging dit voor de overdrachtsbelasting niet goed, omdat de verhuur van ruimten aan klanten niet ondergeschikt was aan de totaal geleverde diensten aan die klanten. Al met al zal het dus afhangen van de bijkomende diensten.
Camping en onroerendezaakrechtspersoon
Toeristische plaatsen op een camping zijn volgens de Hoge Raad op 19 december 2008 vergelijkbaar met de exploitatie van een hotel. Er was sprake van kortstondige verhuur van plaatsen en er waren recreatieve voorzieningen op de camping aanwezig. Er is dus geen sprake van beleggen maar van een bedrijf.
Recreatiepark en onroerendezaakrechtspersoon
Bij de exploitatie van een recreatiepark ging het wel mis, er is sprake van fictieve onroerende zaken (en dus heffing van overdrachtsbelasting). In dit kader werden er staanplaatsen voor chalets en mobiele bungalows verhuurd, dit voor de duur van tenminste 12 maanden met automatische verlenging. In de praktijk worden de plekken voor langere periodes verhuurd. Volgens het Gerechtshof Leeuwarden d.d. 15 december 2020 is er gewoon overdrachtsbelasting verschuldigd, de Hoge Raad heeft dit op 22 oktober 2021 bevestigd.
Noot fiscaal jurist inzake onroerendezaakrechtspersoon en overdrachtsbelasting
De verkrijging van aandelen in een onroerendezaakrechtspersoon kan een belastbaar feit vormen voor de overdrachtsbelasting. Deze aandelen worden dan fictief gelijk gesteld aan de verkrijging van de onroerende zaak zelf, mits de verkrijger door deze aandelentransactie een kwalificerende meerderheid (tenminst 1/3) verkrijgt. Het gaat dus om de doeleis en de bezitseis.
Heeft u vragen over overdrachtsbelasting en / of omzetbelastingvraagstukken, dan kunt u contact opnemen met onderstaande fiscale deskundigen.
Belastingheffing op vastgoed
Belastingheffing op privé-beleggingsvastgoed fors omhoog!
Privé beleggen in vastgoed was vanuit fiscaal oogpunt altijd zeer aantrekkelijk.
Onroerende zaken die niet als hoofdverblijf worden gebruikt en worden aangehouden
voor normaal vermogensbeheer zijn belast in box 3. In box 3 wordt de waarde
op 1 januari in de heffing betrokken, terwijl de inkomsten en gerealiseerde
overwaarde niet worden belast.
Bij woningen is de WOZ-waarde, die over het algemeen lager ligt dan de marktwaarde, het uitgangspunt voor de belastingheffing. Wanneer de woning wordt verhuurd en de huurder huurdersbescherming geniet, mag zelfs een afslag op de WOZ-waarde genomen worden, hetgeen in het verleden heeft geresulteerd in een relatief lage belastingheffing op privé beleggingsvastgoed.
Door de krapte op de woningmarkt, druk vanuit de politiek en belastingwetgeving die strijdig was met het eigendomsrecht uit het EVRM, is de vermogensbelasting in een flinke ontwikkeling geraakt. In dit artikel zetten wij de geschiedenis, toekomstplannen en een rekenvoorbeeld voor u uiteen van de huidige en toekomstige plannen ten aanzien van de belastingheffing op vermogen.
Procedure resultaat overige werkzaamheden of box 3
In deze zaak beoordeelde de Rechtbank
Zeeland West Brabant op 1 oktober 2024 (ECLI:NL:RBZWB:2024:6657) het
beroep van belanghebbende tegen de door de inspecteur opgelegde navorderingsaanslagen
over het jaar 2017 in de inkomstenbelasting/premie volksverzekeringen (IB/PVV)
en de inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw). De inspecteur
legde de navorderingsaanslagen op naar aanleiding van vastgoedtransacties
van belanghebbende, waarbij aanzienlijke transactiewinsten werden behaald.
De inspecteur baseerde de navorderingsaanslagen op transactiewinsten behaald
door belanghebbende met de verkoop van vastgoed en aangrenzende percelen.
Het geschil betrof of deze winsten kwalificeerden als "resultaat uit overige
werkzaamheden" (ROW) of als "winst uit onderneming". Het betrof twee afzonderlijke
verkopen:
1. Verkoop van een pand en percelen aan [straat 1] (verkoop 1), en
2. Verkoop van een pand en percelen aan [straat 2] (verkoop 2).
De rechtbank oordeelde dat de transactiewinst behaald met verkoop 1 niet kwalificeerde als ROW, omdat geen sprake was van werkzaamheden die normaal vermogensbeheer te boven gingen. Voor verkoop 2 oordeelde de rechtbank echter dat de werkzaamheden van belanghebbende wel buiten het kader van normaal vermogensbeheer vielen, omdat hij doelbewust meerwaarde creëerde door strategische aankopen en combinaties van aangrenzende percelen. Deze winst kwalificeerde daarom als ROW.
De rechtbank bevestigde dat de inspecteur beschikte over een "nieuw feit" dat navordering rechtvaardigde, aangezien de inspecteur bij de initiële aanslag niet op de hoogte was van de vastgoedtransacties. De rechtbank oordeelde echter dat de hoogte van de navorderingsaanslag IB/PVV moest worden verminderd, omdat de aanslag te hoog was vastgesteld. De aanslag Zvw werd in stand gelaten. De inspecteur betoogde dat de bewijslast moest worden omgekeerd en verzwaard, omdat belanghebbende niet de vereiste aangifte zou hebben gedaan. De rechtbank verwierp dit argument, omdat zij oordeelde dat belanghebbende zich niet bewust was dat zijn aangifte onjuist was.
De rechtbank paste de normen voor ROW zoals vastgesteld in de jurisprudentie toe, waarbij onderscheid werd gemaakt tussen normaal vermogensbeheer en actief handelen met als doel meerwaardecreatie. Het beroep van belanghebbende op schending van het gelijkheidsbeginsel werd verworpen, aangezien de door hem genoemde gevallen geen vergelijkbare beleidsmatige behandeling betrof, maar individuele gerechtelijke uitspraken.
Vermogensbelasting vanaf 2001 tot 2021
De Wet inkomstenbelasting waarin de belastingheffing op vermogen is geregeld, stamt alweer uit 2001. In de periode 2001 tot en met 2016 werd er per saldo 1,2% belasting geheven over de grondslag in box 3.
De grondslag in box 3 waren de bezittingen minus de schulden. Indien het saldo boven het heffingsvrije vermogen van circa € 30.000 uitkwam, was dit merendeel belast met per saldo 1,2% vermogensbelasting.
Vanaf 2017 is de wijze van heffing gewijzigd naar een progressieve variant waarbij, afhankelijk van de hoogte van het vermogen, het percentage vermogensbelasting toeneemt. Ondanks dat het percentage, en daarmee de belastingdruk voor vermogende particulieren toenam, bleef het privé beleggen in onroerend goed interessant. Dit komt omdat bezittingen konden worden verrekend met schulden en gerealiseerde verkoopwinsten niet in de heffing werden betrokken.
Het Kerst-arrest en box 3 heffing
Binnen box 3 werd er tot 2022 geen onderscheid gemaakt in de samenstelling van het vermogen. Wanneer de bezittingen meer zijn dan de schulden en dat saldo het dat jaar geldende heffingsvrije vermogen overstijgt, is de wijze waarop de verschuldigde belasting wordt berekend voor iedereen hetzelfde. Voor de belastingheffing tot 2022 maakte het dus niet uit of iemand € 1 mln. spaargeld, een aandelenportefeuille of vastgoed als vermogen heeft, ongeacht het behaalde rendement op dit vermogen.
In de jaren 2017 tot begin 2022 daalde de rentevergoeding op spaargeld dermate, dat er op een bepaald moment zelfs sprake was van negatieve rente. Doordat er wel belasting werd geheven op spaargeld terwijl er geen rendement werd gemaakt, vonden veel mensen de wijze waarop ver-mogensbelasting werd geheven oneerlijk. Dit heeft uiteindelijk geresulteerd in een uitspraak van de Hoge Raad op 24 december 2021 waarin werd geoordeeld, dat de wijze waarop belastingheffing op bank- en spaartegoeden werd geheven strijdig is met het eigendomsrecht uit het EVRM. Het huidige kabinet moest naar aanleiding van het zogeheten kerst-arrest noodgedwongen de belastingheffing op vermogen wijzigen en bezwaarmakers compenseren.
Vermogensbelasting (box 3) 2022 – 2025 en vanaf 2026
Het kabinet heeft de ambitie aangekondigd om vanaf 2026 belasting te gaan heffen op basis van het werkelijk behaalde rendement. Voor de periode 2022 tot en met 2025 is tijdelijke een overbruggingswetgeving in het leven geroepen, omdat de ICT-systemen binnen de Belastingdienst eerst aangepast moeten worden, zodat deze een belastingheffing op basis van het werkelijk behaalde rendement daadwerkelijk kunnen uitvoeren.
Een belastingheffing op basis van het werkelijk behaalde rendement betekent, dat ook waardestijgingen van onroerend goed in de heffing zullen worden betrokken, terwijl dit tot op heden nooit het geval is geweest. Hoe de wetgeving er vanaf 2026 precies uit gaat zien, is nog niet duidelijk. Zo is bijvoorbeeld nog niet bekend of er een vermogenswinst (heffing bij vervreemding) of vermogensaanwasbelasting (jaarlijkse heffing over waardestijging) wordt ingevoerd. Binnen de politiek lijkt een vermogenswinstbelasting de voorkeur te hebben, aangezien bij een vermogensaanwasbelasting al belasting betaald moet worden zonder dat deze is gerealiseerd, hetgeen zou kunnen zorgen voor liquiditeitsproblemen bij belastingplichtigen.
Verder is bijvoorbeeld ook nog niet bekend wat het belastingtarief gaat worden, welke kosten in aanmerking mogen worden genomen voor de berekening van het rendement en hoe de vermogensaangroei zal worden berekend.
Wat al wel bekend is, is hoe de overbruggingswetgeving voor de periode 2022 tot en met 2025 eruit gaat zien. Het vermogen wordt opgedeeld in drie categorieën, waarbij op elk type vermogen een percentage fictief rendement wordt verondersteld. Dit zijn:
| Vermogen | 2021 | 2022 | 2023 | |
| Bank en spaartegoeden | 0,01% | 0,01% | 0,01% | |
| Overige beleggingen | 5,69% | 5,53% | 6,17% | |
| Schulden | 2,46% | 2,45% | 2,45% |
Het saldo van het fictief veronderstelde rendement (fictieve rendement op bank- en spaartegoeden en overige beleggingen minus het fictieve rendement op schulden) is belast tegen 31% vermogensbelasting. Dit tarief stijgt tot 2025 ieder jaar met 1%, waardoor in 2025 wordt geheven tegen een tarief van 34%.
De percentages van het fictief veronderstelde rendement zijn nog geen vaststaand gegeven en worden uiterlijk 28 februari 2023 definitief vastgesteld voor belastingjaar 2022. Zoals blijkt uit bovenstaande, wordt vastgoed anders belast dan bank- en spaartegoeden, maar ook de schulden waar het vastgoed mee is gefinancierd.
Wijziging leegwaarderatio per 2023
Wanneer iemand woningen verhuurt en voorheen gebruik maakte van de leegwaarderatio in de aangifte inkomstenbelasting, kan de belastingheffing nog ongunstiger uitpakken vanaf 2023. Allereerst wordt de reikwijdte van de leegwaarderatio ingeperkt. De leegwaarderatio is nog enkel van toepassing op huurcontracten die voor onbepaalde tijd zijn aangegaan. Voorheen was het ook mogelijk om bij tijdelijke huurcontracten de leegwaarderatio toe te passen.
De tweede wijziging is, dat bij verhuur aan gelieerde partijen per definitie wordt uitgegaan van het hoogste percentage van de leegwaarderatio, zijnde 100% per 1 januari 2023.
De derde en laatste wijziging houdt in, dat de leegwaarderatio in zijn algemeenheid minder voordeel oplevert. De exacte percentages van de leegwaarderatio in 2023 zijn nog niet bekend, maar in de memorie van toelichting op het Belastingplan 2023 is aangegeven, dat bij een huurprijs ten opzichte van de WOZ-waarde van meer dan 5% er geen waarde-afslag meer plaatsvindt. Dit resulteert er in, dat op relatief goed renderend onroerend goed leegwaarderatio geen effect meer heeft.
Rekeningvoorbeeld box 3
Uitgangspunten:
- € 100.000 spaargeld;
- € 2.000.000 vastgoed, waarvan € 1.000.000 aan verhuurde woningen (met huurdersbescherming);
- De woningen hebben een WOZ-waarde van € 800.000 en een totale huuropbrengst van € 64.000 (waardoor de leegwaarderatio kan worden toegepast. Het bedrag dat in aanmerking wordt genomen – na aftrek leegwaarderatio – bedraagt € 680.000).
Berekening vermogensbelasting 2022
| Vermogen 2022 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.680.000 | 5,53% | 92.904 | |
| Schulden | 0 | -2,45% | 0 | |
| Totaal vermogen | 1.780.000 | 5,22% | 92.914 | |
| Af: vrijstelling | 50.650-/- | |||
| Grondslag | 1.729.350 | 5,22% | 90.270 | |
| Belastingtarief | 31% | 27.984 |
Wanneer wij dezelfde uitgangspunten hanteren, maar nu is de vastgoedportefeuille
van de belastingplichtige voor € 1.000.000 gefinancierd met een geldlening,
daalt de belastingdruk met € 8.153, tot € 19.831.
| Vermogen 2022 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.680.000 | 5,53% | 92.904 | |
| Schulden | 1.000.000 | -2,45% | -24.500 | |
| Totaal vermogen | 780.000 | 8,77% | 68.414 | |
| Af: vrijstelling | 50.650-/- | |||
| Grondslag | 729.350 | 8,77% | 63.971 | |
| Belastingtarief | 31% | 19.831 |
Berekening vermogensbelasting 2023
Als dezelfde uitgangspunten worden gehanteerd in 2022, neemt de belastingdruk met € 6.492 toe in 2023 ten opzichte van het voorgaande jaar.
| Vermogen 2023 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.800.000 | 6,17% | 111.060 | |
| Schulden | 0 | -2,45% | 0 | |
| Totaal vermogen | 1.900.000 | 5,85% | 111.070 | |
| Af: vrijstelling | -/- 57.000 | |||
| Grondslag | 1.843.000 | 5,85% | 107.738 | |
| Belastingtarief | 32% | 34.476 |
Wanneer wederom dezelfde uitgangspunten gehanteerd worden, maar nu is de vastgoedportefeuille van de belastingplichtige voor € 1.000.000 gefinancierd met een geldlening, neemt de belastingdruk in 2023 toe met € 6.117 ten opzichte van 2022!
| Vermogen 2023 | Tarief | Rendement | ||
| Bank - en spaartegoeden | 100.000 | 0,01% | 10 | |
| Overige beleggingen | 1.800.000 | 6,17% | 111.060 | |
| Schulden | 1.000.000 | -2,45% | -24.500 | |
| Totaal vermogen | 900.000 | 9,62% | 86.570 | |
| Af: vrijstelling | -/- 57.000 | |||
| Grondslag | 843.000 | 9,62% | 81.087 | |
| Belastingtarief | 32% | 25.948 |
Overdrachtsbelasting vanaf 2023 en beleggingsvastgoed
Naast de stijging van de vermogensbelasting stijgt ook het algemene tarief overdrachtsbelasting. Het algemene tarief stijgt van 8% naar 10,4% in 2023. Het tarief voor woningen die duurzaam als hoofdverblijf gebruikt worden blijft 2%.
Noot fiscaal jurist inzake box 3 beleggingen vanaf 2023
De belasting op privé beleggingsvastgoed is de laatste jaren steeds verder toegenomen, waardoor ons vaak de vraag wordt gesteld of beleggen in vastgoed vanuit privé nog wel verstandig is. Hierover adviseren is lastig, omdat vastgoedbeleggingen vaak worden gekocht voor de lange termijn en de belastingwetgeving vanaf 2026 juist nog onzeker is. Wij zien dan ook veel dat beleggers kiezen voor zekerheid en investeren vanuit de bv, zodat zij weten waar zij aan toe zijn[5]. Een beoordeling zal in ieder geval altijd gemaakt moeten worden op basis van de uitgangspunten van het individuele geval. Mocht u naar aanleiding van dit artikel (fiscale) vragen hebben, neem dan gerust vrijblijvend contact op met één van onderstaande auteurs.
Noot Register-Taxateur (Boers Realestate)
De WOZ-waarde wordt door gemeenten vastgesteld op basis van een ‘taxatieverslag’ met als peildatum 1 januari van het voorgaande jaar, aldus Henri Boers van Boers Realestate. Binnenkort zullen de WOZ-waarden met peildatum 1-1-2022 bekend worden gemaakt. Gelet op voornoemde belastingregelgeving is een correcte WOZ-waarde van invloed op de heffingsgrondslag. Mocht u twijfelen over de vastgestelde WOZ-waarde en wilt u een beoordeling van uw situatie, neem dan vrijblijvend contact met op zodat wij uw situatie kunnen beoordelen.
De vastgoedmarkt is door de thans grillige marktontwikkelingen sterk aan verandering onderhevig. Zo is de overdrachtsbelasting voor niet-woningen en verhuurde woningen per 1-1-2023 gewijzigd naar 10,4%. Daarnaast is er momenteel veel onrust omtrent de kapitaalmarktrente. Deze ontwikkelingen zijn van invloed op de waarde van onroerend goed. Om tijdig te kunnen anticiperen op fiscale wijzigingen is het raadzaam om ten allen tijde te beschikken over een actuele marktwaarde van uw vastgoed.
Levering onroerende zaak met btw of overdrachtsbelasting?
Voor de vraag of bij de levering van een onroerende zaak sprake is van levering met omzetbelasting of overdrachtsbelasting, is van belang wat voor type onroerende zaak wordt geleverd en mogelijk ook wanneer deze onroerende zaak voor het eerst in gebruik is genomen. In dit artikel zetten wij in hoofdlijnen uiteen wanneer sprake is van een levering met overdrachtsbelasting dan wel een levering die is onderworpen aan omzetbelasting. Verder wordt een recente uitspraak van Rechtbank Gelderland toegelicht, waarin wordt geoordeeld dat een met klinkers bestraat parkeerterrein voor de omzetbelasting als bouwwerk kwalificeert (vrijgestelde levering).
Levering onroerende zaak met btw of overdrachtsbelasting?
De levering van onroerende zaken is vrijgesteld van de heffing van omzetbelasting, dit is in principe de hoofdregel. Van een uitzondering is sprake indien:
- Er sprake is van een levering mét omzetbelasting wanneer een gebouw, of een gedeelte van een gebouw, en het erbij behorende terrein vóór, of op uiterlijk twee jaren na het tijdstip van eerste ingebruikname wordt geleverd (artikel 11 lid 1 letter a Wet omzetbelasting).
- Verder ook sprake is van een btw-belaste levering wanneer een bouwterrein wordt geleverd. In alle andere gevallen is sprake van een levering met overdrachtsbelasting.
Wat is een gebouw?
Als gebouw wordt beschouwd ieder bouwwerk dat vast met de grond is verbonden. Een terrein wordt als bijhorend terrein aangemerkt wanneer deze naar maatschappelijke opvattingen behoort bij, dan wel dienstbaar is aan het gebouw (artikel 11 lid 5 Wet omzetbelasting). Tot slot wordt als bouwwerk beschouwd een met de grond verbonden constructie, dit begrip wordt doorgaans ruim uitgelegd.
Het is mogelijk een oude onroerende zaak dermate te verbouwen, dat sprake is van in wezen nieuwbouw, waardoor van rechtswege een belaste levering voor de omzetbelasting ontstaat. In een vrij recent arrest van de Hoge Raad is geoordeeld dat sprake moet zijn van dermate ingrijpende verbouwing in de bouwkundige constructie alvorens sprake is van in wezen nieuwbouw. Indien u voornemens bent ingrijpend te verbouwen en meer informatie wenst over de mogelijke belastinggevolgen, neem dan eens vrijblijvend contact op met één van onderstaande auteurs.
Opteren voor belaste levering onroerende zaak
Het is mogelijk om, onder voorwaarden, te opteren voor een btw-belaste levering wanneer sprake is van een in beginsel vrijgestelde levering. Opteren is echter alleen mogelijk wanneer de kopende partij de onroerende zaak nagenoeg uitsluitend (90% of meer) voor btw-belaste prestaties gaat gebruiken. Doordat de koper in dergelijke gevallen recht heeft op vooraftrek van de (geopteerde) btw, is er geen sprake van een vrijstelling voor de overdrachtsbelasting. Hiervan is enkel sprake wanneer een cumulatie van belastingheffing plaatsvindt, dat wil zeggen zowel een effectieve heffing van overdrachtsbelasting als omzetbelasting (btw).
Parkeerterrein kwalificeert voor btw als gebouw
In een uitspraak van de rechtbank in 2023 stond in geschil of een parkeerterrein met aangesloten grasstrook is aan te merken als gebouw in de zin van artikel 11 lid 5 sub a van de Wet Omzetbelasting 1968.
Het parkeerterrein is bestraat met klinkers, voorzien van straatmeubilair (lantaarnpalen en stoepranden), afwatering en aangesloten op de riolering. Het parkeerterrein is onder te verdelen in diverse kavels die geleverd werden aan particuliere kopers. Ten tijde van de levering aan deze particuliere kopers had belanghebbende het parkeerterrein langer dan twee jaar in bezit. De particuliere kopers hebben voor eigen rekening en risico een aannemingsovereenkomst gesloten, in navolging daarvan heeft de aannemer sloopwerkzaamheden verricht en woningen gerealiseerd.
Het standpunt van de Belastingdienst was, dat de betreffende kavels kwalificeren als onbebouwde grond die bestemd is om bebouwd te worden, oftewel een bouwterrein, en derhalve sprake is van een btw-belaste levering aan de particuliere kopers. Belanghebbende is van mening dat sprake is van een gebouw dat reeds langer dan twee jaren geleden voor het eerst in gebruik is genomen en derhalve sprake is van een vrijgestelde levering voor de omzetbelasting.
De Rechtbank Gelderland hanteert voor het begrip bouwwerk een ruime uitleg zoals dat ook in eerdere rechtsspraak is gedaan. Zo wordt gesteld dat wegen, parkeerplaatsen, straten, pleinen en trottoirs die zijn vervaardigd met niet-natuurlijke materialen als gebouw moeten worden aangemerkt. Daarbij behoeft er geen onderscheid gemaakt te worden in het type niet-natuurlijke materialen, zoals de Inspecteur in onderhavig arrest wel bepleit. Zo maakt de Inspecteur onderscheid tussen asfalt en klinkerbestrating waarin zij van mening is dat klinkerbestrating eenvoudig demonteerbaar is en derhalve niet als gebouw kan kwalificeren. De rechtbank gaat hier niet in mee.
Doordat belanghebbende het parkeerterrein meer dan 2 jaar in bezit heeft, is geen sprake van een bouwterrein maar van een gebouw, wordt belanghebbende in het gelijk gesteld en is sprake van een vrijgestelde levering voor de omzetbelasting.
Noot fiscaal jurist inzake btw en onroerende zaak
In onderhavige rechtbank-uitspraak was belanghebbende gebaat bij een vrijgestelde levering voor de omzetbelasting, aangezien zij de diverse kavels aan particulieren verkocht. Dit komt omdat haar afnemers (particulieren) geen recht op vooraftrek van omzetbelasting hebben en het tarief overdrachtsbelasting aanzienlijk lager is.
Wanneer belanghebbende de diverse kavels verkocht aan een ondernemer(s) die daar vervolgens onroerende zaken op realiseert die zij voor (nagenoeg uitsluitend) btw-belaste prestaties zou gaan gebruiken, was het belang wezenlijk anders. De betreffende ondernemer kan dan de btw die zij betaalt bij de levering van de onroerende zaak in vooraftrek brengen. Een levering met overdrachtsbelasting zou dan juist kostprijsverhogend werken.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscaal advies onroerende zaak nodig?
Bent u van plan een onroerende zaak te kopen of verkopen, laat u dan tijdig adviseren over de mogelijke belastinggevolgen. Ook wanneer u van plan bent onroerend goed te gaan vervaardigen, is het gewenst vooraf de belastinggevolgen in kaart te brengen. Hierin kunnen wij u adviseren en indien gewenst de belastinggevolgen voor u afstemmen met de Belastingdienst teneinde zekerheid te verkrijgen. Onderstaande auteurs nodigen u uit vrijblijvend contact op te nemen.
Bron onroerende zaak btw of overdrachtsbelasting
Hoge Raad d.d. 4 november 2022 ECLI:NL:HR:2022:1577
Rechtbank Gelderland, 11 januari 2023, ECLI:NL:RBGEL:2023:66
Box 3 beleggen en onroerende zaken
Het nieuwe wetsvoorstel (dat ingaat per 1 januari 2027) inzake box 3 is op 19 juni 2023 aan de Raad van State gezonden. Insteek is dat er moet worden betaald over de daadwerlijke verdiensten, bij onroerend goed moet ook over de waardeontwikkeling belasting worden betaald. Dit ligt in lijn met de recente arresten (arrest 1 inzake beleggingen) (arrest 2 inzake vakantiewoningen) van de Hoge Raad. Bij vastgoed gelden speciale regels:
- Verhuur aan derden (tenminste 90%): huur -/- onderhoud is belast
- Eigen gebruik: vastgoedbijtelling van 2,65% van de WOZ waarde (pand van € 500.000 kost € 4.800 per jaar)
- Gemengd gebruik: hoogste van ad 1 of 2.
Na goedkeuring van de Raad van de State kan het nieuwe kabinet er een klap op geven (eerst tweede kamer dan eerste kamer).
Box 3 is geen pretbox meer
Een overwinning voor beleggers in Nederland, zo roept de pers het tenminste. Grootste nadeel van deze uitspraak is dat niet gerealiseerde rendementen op vastgoed tot de grondslag gaan behoren, huurinkomsten zijn belast en kosten niet aftrekbaar. De belegger moet aan het werk omdat het werkelijke rendement moet worden berekend, hiervoor komen standaard formulieren in omloop (via de belastingdienst). De uitspraak van de Hoge Raad op 6 juni 2024 is klipt en klaar "de box 3 heffing kan juridisch niet door de beugel". De uitspraak heeft betrekking op de periode vanaf 2017 tot nu.
Hoe moet feitelijke rendement box 3 worden berekend?
Belangrijkste uitgangspunten voor het werkelijk rendement zijn:
- het gaat om het norminale rendement (dus zonder rekening te houden met inflatie).
- met positieve of negatieve rendementen in andere jaren wordt geen rekening gehouden.
- bij rendementen wordt gekeken naar rente, dividend en bijvoorbeeld huur.
- kijken naar het volledige vermogen, inclusief spaargeld.
- met kosten wordt geen rekening gehouden, wel met rente op schulden.
- ongerealiseerde waardeveranderingen behoren WEL tot het werkelijke rendement.
De belastingdienst was al een beetje voorbereid. Aan spaarders en beleggers zijn sinds 2021 geen definitieve aanslagen opgelegd. Het formele traject (bezwaar en beroep) is dus in veel gevallen niet nodig. Er zijn al elektronische formulieren in de maak waarmee het werkelijke rendement kan worden opgevraagd bij belastingplichtigen.
Wat vooraf ging
Soms val je bijna van je stoel bij het lezen van een uitspraak, dit is zo'n casus. De activiteiten van een bv bestaan uit de verhuur van ruim 1.000 garageboxen en zo'n 55 bedrijfsruimten. De familie (aandeelhouder en zijn dochters) werken binnen de bv (in loondienst). Het rendement in de bv bedraagt ruim 20%, inclusief waarde stijgingen.
Centrale vraag: 'Is sprake van een materiële onderneming of niet?' Volgens de Hoge Raad (in 2021) drijft de bv geen materiele onderneming, ex artikel 3.2 van de Wet op de Inkomstenbelasting. Gevolg is dat er geen beroep kan worden gedaan op de bedrijfsopvolgingsregeling en een terugkeer uit de bv (met fiscale faciliteit) niet mogelijk is.
Let op! In deze casus is de Hoge Raad (en het gerechtshof) van mening dat een omvangrijke onroerendgoedportefeuille geen echt bedrijf is (materiële onderneming) binnen de bv. Maar had de rechter dit ook gevonden als deze belegging in box 3 zou zijn ondergebracht?
Standpunt belastingdienst (kennisgroep) maart 2024
Vele rechters en de ook de Hoge Raad (ondermeer op 6 april 2018, 14 juni 2019, 29 mei 2020 en 2 juli 2021) hebben zich gebogen over het box 3 stelsel in Nederland. De kennisgroep van de belastingdienst komt nu ook met een standpunt . Bij de beoordeling of er sprake is van een individuele en buitensporige last in box 3, zijn diverse aspecten van belang. Deze aspecten zijn cruciaal om te bepalen of de heffing in box 3 in strijd is met artikel 1 van het Eerste Protocol bij het Europees Verdrag tot bescherming van de rechten van de mens en de fundamentele vrijheden (EP EVRM). Hieronder volgt een uiteenzetting van deze aspecten, ondersteund door relevante jurisprudentie.
- Vergelijking Box 3-heffing met Werkelijk Rendement: De eerste stap is het vergelijken van de box 3-heffing met het werkelijke rendement. Indien de heffing niet hoger is dan het werkelijke rendement, is er geen sprake van een schending van het EP EVRM.
- Betaalbaarheid van de Heffing uit Inkomen: Cruciaal is of de belastingplichtige de heffing kan voldoen uit zijn inkomen zonder onder de bijstandsnorm te komen. Indien dit niet mogelijk is, en de belastingplichtige moet interen op zijn vermogen, kan dit duiden op een individuele en buitensporige last.
- Jurisprudentie en Rechtspraak: Uit arresten van de Hoge Raad en lagere rechtspraak zijn richtlijnen af te leiden voor de beoordeling van een individuele en buitensporige last. Deze jurisprudentie benadrukt het belang van de gehele financiële situatie van de belastingplichtige.
- Individuele Last Zwaarder dan Algemeen: Een individuele en buitensporige last is aanwezig als deze last zich sterker laat voelen dan in het algemeen. Dit vereist een beoordeling van de specifieke feiten en omstandigheden van het geval.
- Werkelijk Rendement Definitie: Het werkelijke rendement omvat direct genoten inkomsten, gerealiseerde en ongerealiseerde vermogensmutaties. De staatssecretaris en parlementaire behandelingen bieden hierover duidelijkheid.
- Rendement en Fiscaal Partnerschap: Bij fiscaal partnerschap moet gekeken worden naar de totale vermogenspositie en het gezamenlijke werkelijke rendement, in vergelijking met de gezamenlijke box 3-heffing.
- Gehele Financiële Situatie: De box 3-heffing moet in samenhang met de gehele financiële situatie van de belastingplichtige worden bekeken. Dit omvat inkomen uit alle boxen en de totale vermogenspositie.
- Interingstoets: De interingstoets speelt een rol bij de beoordeling. Indien de belastingplichtige moet interen op zijn vermogen om de belasting te voldoen, kan dit wijzen op een individuele en buitensporige last.
- Inkomen onder Bijstandsnorm: Als het inkomen door het betalen van de belasting onder de bijstandsnorm belandt, kan dit een indicatie zijn van een individuele en buitensporige last.
- Overige Omstandigheden en Eigen Handelen: Het eigen handelen van de belastingplichtige en overige omstandigheden kunnen ook relevant zijn bij de beoordeling.
- Bewijslast: De bewijslast dat sprake is van een individuele en buitensporige last ligt bij de belastingplichtige. Deze zal aannemelijk moeten maken dat van een dergelijke last sprake is.
Deze aspecten vormen de kern bij het beoordelen van een individuele en buitensporige last in box 3. Het is van belang dat belastingplichtigen en adviseurs zich bewust zijn van deze criteria en de relevante jurisprudentie bij het beoordelen van hun situatie.
Twee woning en niet gerealiseerde waardestijging
Op 5 maart 2024 heeft het Gerechtshof Den Haag een uitspraak gedaan die van invloed is op eigenaren van tweede woningen. Deze uitspraak betreft het wel of niet in aanmerking nemen van ongerealiseerde vermogenswinsten bij de berekening van het box 3-inkomen.
- Achtergrond: de zaak betreft een echtpaar dat een forse aanslag van de Belastingdienst ontving over hun tweede woning. Volgens de belastinginspecteur was er sprake van een aanzienlijke vermogenswinst door de stijging van de WOZ-waarde. De Hoge Raad had echter al eerder in het zogenaamde Kerstarrest van 2021 geoordeeld dat belastingheffing op basis van fictieve rendementen, vooral voor spaarders, oneerlijk was.
- Kern van de zaak: De rechtbank in Den Haag had eerder de verlaging van de belastingaanslag door de inspecteur geaccepteerd, maar het echtpaar ging in hoger beroep omdat zij vonden dat de niet-gerealiseerde waardestijging van hun tweede woning niet meegerekend zou moeten worden.
- Uitspraak van het Hof: Het Hof Den Haag stelde het echtpaar in het gelijk. Het hof oordeelde dat compensatie moest worden geboden, maar enkel gebaseerd op het werkelijk behaalde rendement. Hierbij werd expliciet aangegeven dat de niet-gerealiseerde waardestijging van de tweede woning buiten beschouwing moet blijven, omdat de woning niet werd verhuurd en er dus geen sprake was van inkomen uit verhuur.
- Conclusie: dit oordeel versterkt de positie van eigenaren van tweede woningen door te bevestigen dat enkel het daadwerkelijk gerealiseerde rendement belast mag worden. Het hof volgde de lijn van het Kerstarrest door de nadruk te leggen op het 'werkelijk behaalde rendement' en ongerealiseerde vermogenswinsten buiten beschouwing te laten. Deze uitspraak van het Hof Den Haag dient als een duidelijk signaal dat de belastingdienst zich moet houden aan de principes van redelijkheid en billijkheid in de belastingheffing, specifiek wanneer het gaat om de heffing op basis van ongerealiseerde vermogenswinsten. Dit zorgt voor meer rechtszekerheid voor belastingplichtigen en helpt ongerechtvaardigde fiscale lasten te voorkomen.
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 36% in 2024. Het tarief blijft dan in 2025 ook 36%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Materiële onderneming voor de bedrijfsopvolgingsregeling
Bij de exploitatie van vastgoed binnen een bv is er vaak discussie over het feit of er sprake is van een materiële onderneming. Een materiële onderneming is een bedrijf (of onderneming) dat:
- een duurzame organisatie van kapitaal van arbeid is; en
- waarbij wordt deelgenomen aan het maatschappelijk verkeer; en
- beoogd wordt winst te behalen.
In deze casus concludeert de Hoge Raad dat met ruim € 10.000.000 aan onroerende zaken en diverse werknemers geen sprake is van een materiële onderneming. Het Gerechtshof omschrijft in 2020 bovenstaande zorgvuldig in RO 4.2. Dit zou dan automatisch betekenen dat, als deze persoon zoveel onroerende zaken in prive zou bezitten, er sprake zou zijn van een box 3 belegging?
Extreem veel box 3 beleggen in onroerende zaken
Ik kan me goed voorstellen dat de Belastingdienst bij een dusdanig omvangrijke belegging in privé zou stellen dat er sprake is van resultaat uit overige werkzaamheden (ROW). Bij beleggen in privé wordt met name gekeken naar de aard en omvang van de werkzaamheden (door belastingplichtige). Hierbij wordt gekeken of de werkzaamheden verder gaan dan normaal vermogensbeheer en / of deze werkzaamheden ten doel hebben om een mooi rendement te behalen (meer dan bij normaal vermogensbeheer). Voor de liefhebber: lees dit arrest van de Hoge Raad d.d. 15 april 2016. In de uitspraak van het Gerechtshof in 2020 wordt gesteld. Het hof stelt in RO 4.4 het volgende:
Het Hof komt derhalve tot de conclusie dat niet aannemelijk is dat de
aard en de omvang van de werkzaamheden van de bv meer omvatten dan bij
normaal vermogensbeheer gebruikelijk is, ook al nemen de verrichte werkzaamheden
heel veel tijd in beslag.
De vraag die wij ons hebben gesteld is eenvoudig. Is een omvangrijke vastgoedportfeuille
geen echt bedrijf (materiële onderneming) in de bv en hiermee ook geen
ROW in box 1?
Onder ROW wordt verstaan:
- Het rendabel maken van vermogen;
- Op een wijze die normaal / actief vermogensbeheer te buiten gaat (zoals uitponden);
- Waarbij belastingplichtige in belangrijke mate zelf werk verricht (onderhoud / aanpassingen);
- Waarbij er wellicht sprake is van bijzondere kennis (zoals voorkennis of vakkennis).
Soorten vastgoed in box 3, de categorieën zijn:
- Vastgoed dat wordt verkocht met oogmerk om te verkopen (waarbij de verkoopwinst objectief voorzienbaar is en de verkoop ook heeft plaatsgevonden en er bij aankoop ook het voornemen was om te verkopen).
- Vastgoed waaraan de belastingplichtige zelf werkzaamheden gaat verrichten (waardoor het vastgoed in waarde gaat stijgen).
- Vastgoed dat wordt verhuurd en waarbij er in verband met de verhuurwerkzaamheden worden verricht die ervoor zorgen dat er veel rendement wordt gemaakt (meer dan bij normaal vermogensbeheer).
In de kern gaat het dus om:
- De extra arbeid voorwaarde; en / of
- De extra rendement voorwaarde; en / of
- De voorzienbaarheidsvoorwaarde.
Kennelijk zijn het Gerechtshof en de Hoge Raad van mening dat sprake is van normaal vermogensbeheer. Er zou dan dus geen sprake zijn van een onderneming en / of ROW. Het enige verschil tussen deze twee (WUO / ROW) is de duurzaamheid van de organisatie.
Wij zijn betrokken bij diverse procedures inzake box 3 beleggingen (of box 1 beleggingen) en merken dat de Belastingdienst en ook rechters hier op verschillende manieren naar kijken. Als u een probleem heeft of voorziet, neem dan gerust eens contact op met onze (onderstaande) specialisten.
Noot fiscaal jurist inzake beleggen in vastgoed
In deze casus ziet de Hoge Raad de verhuur en projectontwikkeling als twee takken van sport. De verhuuractiviteiten worden niet gezien als ondernemingsvermogen (dus geen BOR). Als er vooraf was gekeken of de regels inzake arbeidsplus-toets en de vermogensetikettering (keuzevermogen?) toepasbaar zijn, was men wellicht tot een andere uitkomst gekomen. Als er voldoende verwevenheid zou zijn geweest, had het geheel (indien het keuzevermogen zou zijn) gezien kunnen worden als 'geheel ondernemingsvermogen'.
Het verhuurde vermogen in een bv is altijd een punt van discussie. Vervult dit vermogen een rol voor het ondernemingsvermogen binnen de bv? Het kan bijvoorbeeld nodig zijn als financiële dekking en / of het gevolg zijn van de projectontwikkeling. Ook kan het zo zijn dat op grond van de basisbeoordeling (arbeidsplus) de aard en omvang van de arbeid (en het rendement) ervoor zorgen dat sprake is van ondernemingsvermogen.
De discussie die dan wel kan worden gevoerd is of deze belegging in privé in box 3 zou thuishoren of niet.
Zijn er vragen of opmerkingen of is er een discussie met de Belastingdienst? Bel ons gerust voor een second opinion of advies.
Bron garageboxen en materiële onderneming
Hoge Raad d.d. 17 september 2021 ECLI:NL:HR:2021:1321
Gerechtshof Arnhem - Leeuwarden d.d. 21 april 2020 ECLI:NL:GHARL:2020:3249
Resultaat uit overige werkzaamheden bij verkoop grond
Als u als natuurlijk persoon vastgoed exploiteert, is het altijd de vraag of dit in box 1 (hoge belasting, winst) of box 3 (lage belasting, vermogensbeheer) zal plaatsvinden. Steeds meer beleggers in onroerende zaken brengen actievere beleggingen onder in een rechtspersoon, dit mede in verband met de komende wijzigingen in box 3 (vanaf 2025). In dit artikel behandelen wij een uitspraak van de rechtbank waarbij een particulier binnen een week € 700.000 verdiende op de verkoop van een stuk grond. De verkoop bleek uiteindelijk belastingvrij te hebben plaatsgevonden, aldus de rechtbank.
Besluit inzake resultaat uit overige werkzaamheden
Op 28 januari 2026 is het besluit inzake resultaat uit overige werkzaamheden gepubliceerd. In dit besluit ROW 2026 worden diverse vragen aan de orde gesteld en voorbeelden gegeven. Ondermeer staat hierin opgenomen
- Financieringskosten en bron beoordeling
- Online donaties
- Logeerouders
- Negatieve ROW
- Ontvangen dwangsommen bestuursorgaan
- Betalingen aan TBS verpleegden
Vrijblijvend advies inzake beleggen in panden
Wij adviseren veel klanten over de exploitatie van bedrijfspanden, (vakantie-)woningen of kantoren. Naast de fiscaliteit wordt ook gekeken naar de juiste (fiscale) structuur, btw- / overdrachtsbelastingperikelen, financieringsopzet en estate planning. Wilt u uw structuur eens laten beoordelen en / of bent u voornemende te gaan investeren?
Vrijblijvende offerte of vraag? |
Exploitatie van vastgoed
Als een natuurlijk persoon zich bezig gaat houden met het kopen, verkopen en / of verhuren van vastgoed, kan sprake zijn van winst uit onderneming (of resultaat uit overige werkzaamheden). Een harde lijn is er niet en binnen het grijze gebied zijn de feiten uiteindelijk van groot belang. De kern is vaak: "wat doet u zelf?" Bij een box 1 belegging is de winst belast en zijn de (onderhouds-)kosten aftrekbaar.
Signalen voor box 1 (ROZ of winst):
- veel eigen werk / actief vermogensbeheer (artikel 3.90 en 3.91 wet IB 2001);
- uitponden van panden (kopen, splitsen, verkopen);
- ingrijpende verbouwingen;
- snelle winst (aankoop / verkoop).
Richtlijnen rechters voor box 1
- Zelf administratieve werkzaamhden verrichten, zoals advertenties plaatsen, klachten oplossen, huurovereenkomsten opstellen, huur innnen, betalingen verrichten, etc.
- Zelf werkzaamheden in de panden verrichten (verbouwen / renovatie).
- Regelmatig aan- en verkopen met winst.
- Zelf intensief met de panden bezig (kopen, onderhouden contacten met partijen, etc.).
- Specifieke kennis, deskundigheid of relaties binnen de onroerendgoedwereld.
Het is wel van belang dat het geheel moet worden gewogen, het voldoen aan 1 voorwaarde is niet voldoende om dan maar te stellen dat er sprake is van een bedrijf / winst uit onderneming.
Rechtbank procedure inzake belastingvrije verkoop grond
Henk woont sinds 1990 in Glanerbrug (beide fictief). Henk heeft sinds jaren het recht van eerste koop op de grond van de buurman. De buurman verkoopt in 2014 de grond ( € 200.000) en zijn woonhuis (€ 400.000) aan Henk. De levering heeft plaatsgevonden op 1 februari 2016. Een week later (9 februari 2016) verkoopt Henk de grond aan een derde voor € 900.000. Het voordeel staat opgenomen in box 3. De inspecteur legt een (zogenaamde) navorderingsaanslag op en belast de winst in box 1 (resultaat uit overige werkzaamheden), de aanslag wordt verhoogd met belastingrente (€ 43.000) en een boete van € 91.000. Zo, de standpunten zijn dan ook direct helder. Bij de rechter moet het volgende worden beoordeeld:
Kan er een navorderingsaanslag worden opgelegd?
Antwoord: ja, er is immers sprake van een nieuw feit dat de inspecteur niet kon weten toen hij de oorspronkelijke aanslag had opgelegd. Dat Henk is opgenomen op de zogenaamde zwarte lijst (FSV lijst) maakt geen verschil.
Is er sprake van resultaat uit overige werkzaamheden?
Antwoord: nee. Volgens de inspecteur was het ten tijde van de aankoop van de tuingrond de intentie van Henk om deze grond met winst te verkopen en heeft hij, of althans de adviseur, hiertoe ook arbeid verricht. De bewijslast ligt bij de inspecteur, edoch deze stelt dat de bewijslast bij Henk moet liggen (omkering bewijslast). Dit laatste moet de inspecteur - aldus de rechtbank - dan wel bewijzen. De rechtbank komt met een zorgvuldig betoog (RO 13).
- Om voordelen die worden genoten uit niet in dienstbetrekking verrichte werkzaamheden te kunnen aanmerken als inkomsten uit overige werkzaamheden, moeten die werkzaamheden in het economische verkeer te zijn verricht en moeten zij zijn gericht op het behalen van een geldelijk voordeel.
- Dit voordeel moet in beginsel door de belastingplichtige zijn beoogd (subjectief) en naar maatschappelijke opvattingen redelijkerwijs kunnen worden verwacht (objectief).
- Of aan deze eisen is voldaan, moet worden beoordeeld naar de situatie ten tijde van het verrichten van de werkzaamheden. Feiten en omstandigheden van andere jaren kunnen op die situatie licht werpen (Hoge Raad d.d. 21 december 2018 ECLI:NL:HR:2018:2390).
- Inkomsten behaald met het rendabel maken van vermogen op een wijze die normaal, actief vermogensbeheer te buiten gaat, behoren eveneens tot het belastbare resultaat uit overige werkzaamheden (zie artikel 3.91, lid 1, onderdeel c, van de Wet IB 2001).
- Daarvan is sprake bij werkzaamheden die naar hun aard en omvang onmiskenbaar zijn gericht op het behalen van - redelijkerwijs te verwachten - voordelen die het bij normaal actief vermogensbeheer te verwachten rendement te boven gaan (Hoge Raad d.d. 9 oktober 2009 ECLI:NL:HR:2009:BI0481).
Henk geeft het volgende aan richting de Rechtbank:
- Ik heb het recht van eerste koop bedongen in 1990, op dat moment wilde ik gezeur op die grond voorkomen en wilde ik alles behouden (als het tot een aankoop zou komen);
- Ik was niet geïnteresseerd in de tuin / grond;
- Ik was geïnteresseerd in de woning, edoch ik moest beide kopen;
- Ik heb - na de aankoop - een adviseur ingeschakeld die mij erop heeft gewezen dat een bestemmingswijziging mogelijk is en zijn er door mijn adviseur werkzaamheden verricht inzake projectontwikkeling. Een andere adviseur heeft mij geadviseerd om de grond en de woning niet te kopen;
- Ik heb geen ervaring met vastgoedtransacties;
- Ik had op dat moment ook niet de financiële middelen om het te kopen.
Voordeel bij verkoop deel voormalige boerderij is ROW
Gerechtshof Den Haag oordeelt op 3 maart 2026 (ECLI:NL:GHDHA:2026:210) dat de inspecteur terecht een navorderingsaanslag IB/PVV 2018 heeft opgelegd wegens resultaat uit overige werkzaamheden of ROW. Belanghebbende kocht in 2018 een boerderij met grond en liet (via derden, voor eigen rekening en risico) een bestemmingswijziging en kavelsplitsing realiseren. Dit was volgens de inspecteur en de rechter gericht op waardestijging. Het ging om een boerderij (met 5.300 m2 grond) die voor € 510.000 wordt gekocht. De boerderij stond al tijden te koop. Een deel van het perceel wordt gesplitst en er wordt een woonbestemming verkregen. De boerderij wordt vrijwel direct doorverkocht aan een derde voor € 550.000, de grond blijft bij belanghebbende. In 2023 verkoopt belanghebbende (met zijn inmiddels ex partner) het perceel voor € 650.000 (perceel was gesplitst en er is een woonbestemming verkregen). Dit gaat normaal vermogensbeheer te buiten; het voordeel was beoogd en redelijkerwijs te verwachten. Het genietingsmoment ligt in 2018. Het belastbare resultaat bedraagt € 158.836. Geen schending gelijkheidsbeginsel t.o.v. ex-vriendin.
Conclusie fiscaal jurist inzake ROW en verkoop grond
Het is maatwerk met een grijs gebied, de feiten en een tijdlijn zijn vaak van cruciaal belang. Op grond van de jurisprudentie zal een investeerder zijn eigen betrokkenheid en werkzaamheden zoveel mogelijk moeten beperken. Vooraf een goed advies inwinnen, met juiste richtlijnen en controle op de daadwerkelijke uitvoering is hierbij van essentieel belang. Het beleggen in box 3 heeft voor veel vastgoedbeleggers de voorkeur, omdat het vaak minder belastingdruk zal opleveren. Dit zal vanaf 2025 anders worden (wijziging box 3).
Als de belegger zelf passief is en blijft, wordt de belegging ook in box 3 geaccepteerd. Als de belegger actief is of gaat worden en het vastgoedbeheer zelf gaat verrichten, verschuift de belegging van box 3 naar box 1.
Onder omstandigheden kunnen activiteiten van derden bijdragen aan de conclusie dat sprake is van resultaat uit overige werkzaamheden (zie onder meer Hoge Raad 5 september 1956 ECLI:NL:HRL1956:AY2113). Het is dan wel van belang op welk moment een advies is gegeven, dus voor de koop of na de koop (zie RO 17 in de procedure).
Ook is het van belang of de verkoopwinst kon worden voorzien op het moment van aankoop (Gerechtshof Arnhem - Leeuwarden d.d. 5 juli 2022 ECLI:NL:GHARL:2022:5840).
Bron ROZ en vastgoed
Rechtbank Den Haag d.d. 30 november 2022 ECLI:NL:RBDHA:2022:13091
Gerechtshof Arnhem - Leeuwarden d.d. 5 juli 2022 ECLI:NL:GHARL:2022:5840
Fiscaal schenken van onroerend goed
Wij krijgen op dit moment veel vragen of onroerende zaken in box 3, in de bv en / of bijvoorbeeld een fonds voor gemene rekening. Vorenstaande hangt samen met het feit dat diverse wetten (heffing box 3, maximaal lenen DGA van eigen bv, stijging box 2 heffing, etc.) de komende jaren worden aangepast. Maar hoe kunt u voordelig een woning, bedrijfspand of appartement overdragen aan uw kinderen of kleinkinderen?
Jubelton gebruiken in 2022
Dit is een vrijstelling in de schenkbelasting die nog dit jaar moet worden aangesproken. Er kan via gebruikmaking van de zogenaamde jubelton belastingvrij € 106.671 worden geschonken aan uw kinderen (tussen 18 en 40 jaar). De kinderen moeten dit bedrag dan wel gebruiken voor de aankoop van een eigen woning (of aflossing van de hypotheek). Als u in 2022 nog snel een deel schenkt (bijvoorbeeld € 10.000), is het mogelijk om in 2023 het volgende deel (dan dus € 96.671) te schenken. In 2024 wordt deze regeling volledig afgeschaft. Vergeet niet een (notariële) schenkingsakte op te stellen. Een paar aandachtspunten voor de schenking:
- Behandel al uw (klein-)kinderen gelijk.
- U kunt het gehele bedrag in 2022 schenken, maar bijvoorbeeld ook € 30.000 in 2022 en de rest in 2023. Er geldt geen minimum voor 2022. De ontvanger moet wel 2 keer een aangifte schenkbelasting doen (en in beide jaren aan de voorwaarden voldoen).
- Een notariële akte is niet vereist, maar kan wel voorkomen dat u fouten maakt.
- Wilt u samen met uw partner schenken? Schenk dan beiden de helft. Het is fiscaal soms aantrekkelijker dat de 'rijkste' partner schenkt (huwelijkse voorwaarden / ongehuwd samenwonenden). De waarde van de schenking wordt voor partner bij elkaar opgeteld. Dit geldt ook voor gescheiden ouders.
- Zet de schenking op papier!
- Er moet een aangifte schenkbelasting worden ingediend vóór 1 maart 2023. De ontvanger hoeft geen schenkbelasting te betalen (als aan de voorwaarden wordt voldaan). De aangifte kan digitaal worden ingediend via 'mijn belastingdienst'. Welke info heeft u nodig? Deze kunt u hier vinden. Op de vraag 'is de schenking herroepbaar' moet u 'nee' antwoorden. U mag wel ontbindende voorwaarden opnemen in de overeenkomst (bijvoorbeeld dat de schenking volledig moet worden gebruikt voor een eigen woning). De schenkingsaangifte kan ook op papier plaatsvinden, download deze hier.
Schenken van een woning
Als een woning wordt geschonken, kan er een voordeel worden bereikt doordat de woning mag worden geschonken voor de WOZ-waarde en dus niet voor de (veelal) hogere vrije verkoopwaarde en / of de waarde in het economische verkeer.
Als de woning wordt verhuurd en de huurder huurbescherming geniet, kan de woning zelfs nog goedkoper worden geschonken. De WOZ-waarde wordt dan verlaagd (leegstandsratio). De korting varieert tussen de 15% - 50%, dit is afhankelijk van de huur welke de onroerende zaak genereert.
Samenloop overdrachtsbelasting en schenkbelasting
Naast de schenkbelasting moet er ook 8% overdrachtsbelasting worden betaald (in 2023 zelfs 10,4% en over een eigen woning soms 0% of 2%). Als u zowel overdrachtsbelasting als schenkbelasting betaalt, hebt u eerder al overdrachtsbelasting betaald over het bedrag waarover u nu schenkbelasting moet betalen. De Belastingdienst verrekent deze overdrachtsbelasting met de schenkbelasting voor zover er sprake is van samenloop. Hierdoor betaalt u minder schenkbelasting.
Fiscaal advies onroerende zaken
Wilt u fiscaal advies over de mogelijke overdracht van onroerende zaken en / of het vormen van een familiefonds of fonds voor gemene rekening (of bv), kunt u contact opnemen met onderstaande adviseurs. Wij adviseren op dit moment vele DGA's, ondernemers en onroerendgoedbeleggers over mogelijke fiscale wijzigingen in de opzet van hun onroerendgoedportefeuille.
Box 3 procedures vanaf 2023
In het Kerst-arrest heeft de Hoge Raad bepaald dat het box 3 stelsel vanaf 2017 niet juist is en dat belastingplichtigen moeten worden gecompenseerd. Het werkelijke rendement is immers veelal veel lager dan het fictieve rendement waarmee wordt gerekend voor de box 3 heffing. Op dit moment wordt er wederom gerekend met fictieve rendementen, het wachten is dus op de volgende procedures.
Er is een nieuw rechtsherstel besluit voor de nabije toekomst. Dit besluit wordt in de eerste uitspraken door rechters al afgeschoten, zie als voorbeeld een uitspraak van het Gerechtshof Den Bosch op 2 november 2022 (ECLI:NL:GHSHE:2022:3806). In de uitspraak van het Gerechtshof Den Haag d.d. 4 oktober 2023 wordt het box 3 stelsel afgeschoten en is ook bepaald dat niet gerealiseerde winsten/ resultaten niet hoeven te worden meegenomen.
Bezwaar maken tegen de box 3 aanslag blijft dus noodzakelijk.
Box 3 over werkelijk rendement per 2027
De grondslagen voor box 3 zullen per 2027 of 2028 worden aangepast. In het kader van de afgesloten internetconsultatie is het concept wertsvoorstel in april 2024 gepresenteerd. Kern van de discussie is lang geweest of er belasting moet worden betaald over nog niet gerealiseerde waardestijgingen op vastgoed.
- De hoofdregel is dat er belasting moet worden betaald over de vermogensaanwas.
- Voor onroerende zaken en aandelen in familiebedrijven (minder dan 5%) (en startende innovatieve bedrijven) wordt een vermogenswinstbelasting voorgesteld (dus heffing bij realisatie).
- Het tarief in box 3 is nog niet bekend, dit zal de komende jaren wel duidelijk worden.
In een heldere factsheet zijn enkele rekenvoorbeelden opgenomen. In een brief van de staatssecretaris (15 april 2024) wordt ook nog een toelichting gegeven.
Kort en goed komt het op volgende neer:
- Bankrekeningen: werkelijk rendement
- Beleggingen op de beurs: werkelijk rendement inclusief waardedaling en stijging (via vermogensvergelijking = eindvermogen -/- beginvermogen + onttrekkingen -/- stortingen)
- Onroerende zaken: werkelijk rendement en over waardestijgingen / dalingen pas bij realisatie. Onderhoudskosten zijn aftrekbaar (verbeteringen niet). Vermoedelijk via kasstelsel (dus geen voorzieningen). Beginwaarde is WOZ waarde per 1 januari 2027.
- Vakantiewoning: zelfde regeling als vastgoed (vermogenswinstbelasting) met forfait voor eigen gebruik.
- Consumptieve schulden (niet toerekenbaar aan vermogensbestanddeel) : werkelijke rente en kosten
Overige opmerkingen box 3 vanaf 2027
- Vermogenswinstbelasting zal ook tot gevolg hebben dat er moet worden afgerekend bij een emigratie, overlijden of echtscheiding.
- Roerende zaken (zoals uw auto, schilderij, boot, etc.) zijn vrijgesteld
- Behandeling erfrechtelijke vorderingen blijft gelijk
- Er komt een heffingsvrij inkomen van ongeveer € 1.000 (zal vast met index zijn)
Bezwaar spaarders tegen aanslag box 3 over 2023
- Essentie: spaarders ontvangen voor 2023 een definitieve aanslag, terwijl beleggers deze aanslag niet ontvangen. Dit verschil in behandeling betekent dat spaarders die niet tijdig individueel bezwaar maken tegen hun aanslag, mogelijk geen rechtsherstel krijgen voor te veel betaalde belasting, net als de niet-bezwaarmakers over de jaren 2017-2020.
- Wetswijziging en rechtsherstel: Een voorgestelde wijziging in het fiscale procesrecht kan de mogelijkheid voor rechtsherstel verder beperken. Dit roept zorgen op over de fiscale rechtspositie van spaarders, gezien ze wellicht benadeeld worden bij gunstige jurisprudentie in de toekomst. Tijdens een recent commissiedebat in de Tweede Kamer werd de nadruk gelegd op het verschil in behandeling tussen spaarders en beleggers. De kwestie van compensatie voor niet-bezwaarmakers werd door Kamerlid Grinwis (CU) aangekaart, die aandrong op het aanhouden van alle definitieve aanslagen of het uitbreiden van rechterlijke uitspraken naar alle spaarders.
- Standpunt staatssecretaris: Staatssecretaris Van Rij gaf aan dat een poging om niet-bezwaarmakers te compenseren is mislukt vanwege financiële redenen en wees op het lage forfaitaire rendement van 0,92%, wat volgens hem weinig bezwaren zou oproepen. Er loopt momenteel een pre-consultatie over een beleidsvoorstel dat het fiscale procesrecht wil aanpassen, wat onder andere de terugwerkende kracht van nieuwe jurisprudentie beperkt. Dit zou de mogelijkheid van belastingplichtigen om op basis van nieuwe rechterlijke uitspraken hun recht te halen, kunnen inperken.
- En nu? Op 22 mei zal er in de Tweede Kamer opnieuw over box 3 gesproken worden, wat belangrijke implicaties kan hebben voor de rechtspositie van spaarders.
- Conclusie: Maak dus bezwaar tegen uw aanslag inkomstenbelasting 2023 als u in box 3 enkel een spaarsaldo heeft en een definitieve aanslag inkomstenbelasting 2023 zou ontvangen..
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Standpunt belastingdienst (kennisgroep) maart 2024
Vele rechters en de ook de Hoge Raad (ondermeer op 6 april 2018, 14 juni 2019, 29 mei 2020 en 2 juli 2021) hebben zich gebogen over het box 3 stelsel in Nederland. De kennisgroep van de belastingdienst komt nu ook met een standpunt . Bij de beoordeling of er sprake is van een individuele en buitensporige last in box 3, zijn diverse aspecten van belang. Deze aspecten zijn cruciaal om te bepalen of de heffing in box 3 in strijd is met artikel 1 van het Eerste Protocol bij het Europees Verdrag tot bescherming van de rechten van de mens en de fundamentele vrijheden (EP EVRM). Hieronder volgt een uiteenzetting van deze aspecten, ondersteund door relevante jurisprudentie.
- Vergelijking Box 3-heffing met Werkelijk Rendement: De eerste stap is het vergelijken van de box 3-heffing met het werkelijke rendement. Indien de heffing niet hoger is dan het werkelijke rendement, is er geen sprake van een schending van het EP EVRM.
- Betaalbaarheid van de Heffing uit Inkomen: Cruciaal is of de belastingplichtige de heffing kan voldoen uit zijn inkomen zonder onder de bijstandsnorm te komen. Indien dit niet mogelijk is, en de belastingplichtige moet interen op zijn vermogen, kan dit duiden op een individuele en buitensporige last.
- Jurisprudentie en Rechtspraak: Uit arresten van de Hoge Raad en lagere rechtspraak zijn richtlijnen af te leiden voor de beoordeling van een individuele en buitensporige last. Deze jurisprudentie benadrukt het belang van de gehele financiële situatie van de belastingplichtige.
- Individuele Last Zwaarder dan Algemeen: Een individuele en buitensporige last is aanwezig als deze last zich sterker laat voelen dan in het algemeen. Dit vereist een beoordeling van de specifieke feiten en omstandigheden van het geval.
- Werkelijk Rendement Definitie: Het werkelijke rendement omvat direct genoten inkomsten, gerealiseerde en ongerealiseerde vermogensmutaties. De staatssecretaris en parlementaire behandelingen bieden hierover duidelijkheid.
- Rendement en Fiscaal Partnerschap: Bij fiscaal partnerschap moet gekeken worden naar de totale vermogenspositie en het gezamenlijke werkelijke rendement, in vergelijking met de gezamenlijke box 3-heffing.
- Gehele Financiële Situatie: De box 3-heffing moet in samenhang met de gehele financiële situatie van de belastingplichtige worden bekeken. Dit omvat inkomen uit alle boxen en de totale vermogenspositie.
- Interingstoets: De interingstoets speelt een rol bij de beoordeling. Indien de belastingplichtige moet interen op zijn vermogen om de belasting te voldoen, kan dit wijzen op een individuele en buitensporige last.
- Inkomen onder Bijstandsnorm: Als het inkomen door het betalen van de belasting onder de bijstandsnorm belandt, kan dit een indicatie zijn van een individuele en buitensporige last.
- Overige Omstandigheden en Eigen Handelen: Het eigen handelen van de belastingplichtige en overige omstandigheden kunnen ook relevant zijn bij de beoordeling.
- Bewijslast: De bewijslast dat sprake is van een individuele en buitensporige last ligt bij de belastingplichtige. Deze zal aannemelijk moeten maken dat van een dergelijke last sprake is.
Deze aspecten vormen de kern bij het beoordelen van een individuele en buitensporige last in box 3. Het is van belang dat belastingplichtigen en adviseurs zich bewust zijn van deze criteria en de relevante jurisprudentie bij het beoordelen van hun situatie.
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 36% in 2024. Het tarief blijft dan in 2025 ook 36%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Ook nieuwe box 3 wetgeving kan in de prullenbak
De Rechtbank Noord Nederland heeft op 16 juni 2023 (ECLI:NL:RBNHO:2023:5507) bepaald dat ook de nieuwe box 3 wetgeving nog steeds buiten proportioneel is. De wet rechtsherstel box 3 kan ook in de prullenbak omdat er een significante afwijking bestaat tussen het werkelijk genoten rendement en het forfaitaire rendement. Het geboden rechtsherstel in de nieuwe wetgeving in onvoldoende. Deze procedure ging over de box 3 heffing in 2018 en 2019, deze is echter nu nog steeds actueel. In het kerstarrest kraakte de Hoge Raad de oude wetgeving al en nu kan de nieuwe wetgeving ook naar de "stort" worden gebracht. Ook het Gerechtshof in 's Hertogenbosch schoot in 2022 de herziene wetgeving (uit 2017) al af. Duidelijkheid is er nog niet omdat het Gerechtshof Den Haag in 2021 nog stelde dat het wel mee kan vallen als er voldoende eigen vermogen of inkomen is. Al met al.. de komende tijd zullen er nog wel meer uitspraken volgen. Maak dus tijdig bezwaar tegen uw aanslag inkomstenbelasting (box 3) (voorbeeld bezwaarschrift tegen heffing box 3)
Box 3 heffing 2015 en 2016 is akkoord, geen rechtsherstel
Henk en Truus verzoeken om vermindering van de aanslagen Inkomstenbelasting over de jaren 2015 tot en met 2017. Bij het hof stelden ze zich op het standpunt dat de box 3-heffing in strijd is met artikel 1 EP en met artikel 14 EVRM en dat het aan de rechter is om rechtsherstel te bieden, de rechtbank was het niet met Henk en Truus eens. Ook zou er volgens Henk en Truus sprake zijn van een individuele en buitensporige last. Een korte terugblik:
- Voor 2013 en 2014 heeft de Hoge Raad geoordeeld dat 4% rendement niet haalbaar is (ECLI:NL:HR:2019:816 en ECLI:NL:HR:2019:946)
- Voor 2015 en 2016 komt de Hoge Raad tot eenzelfde oordeel (ECLI:NL:HR:2019:1179 en ECLI:NL:HR:2021:1047)
Voor de jaren 2013 tot en met 2016 heeft de Hoge Raad geoordeeld dat de bal eigenlijk met de wetgever ligt, tenzij sprake is van strijdigheid met artikel 1 EP (individueel en buitensporige last). Vanaf 2017 gooit de Hoge Raad in haar kerstarrest uit 2021 de box 3 heffiing in de prullenbak (schending artikel 1 EP en artikel 14 EVRM). In mei 2022 wordt door de Hoge Raad bevestigd (zie rechtsoverweging 3.4) dat dit alleen ziet op de heffing vanaf 2017. In februari 2023 wordt dit nog eens door de Hoge Raad bevestigd. Het Gerechtshof stelt in augustus 2023 dat de heffing over 2015 en 2016 in box 3 wel akkoord is.
Beleggen in box 3 duurder vanaf 2023
In 2023 zal de heffing in box 3 toenemen, dit zal met name gevolgen hebben voor mensen met panden en appartementen. Dit is met name zo als panden / appartementen zijn gefinancieerd met (externe) schulden en bij verhuur van appartementen / woningen (door versobering leegwaarderatio). Onroerende zaken zullen de komende jaren worden ondergebracht in een BV of OFGR (open fonds voor gemene rekening).
Procedures inzake box 3
Er worden wekelijks procedures gevoerd over de rechtmatigheid van de box 3 heffing. Hieronder diverse procedures die allen worden gewonnen door de belastingplichtige. In alle uitspraken wordt gesteld "heffing over werkelijke rendement". Je vraag je af waarom de belastingdienst dergelijke procedures niet gewoon intrekt. De rechterlijke macht kan wel leukere en betere dingen gaan doen. Er zijn al tweede kamervragen gesteld over deze situatie. Deze vragen zijn op 6 maart 2023 beantwoord door de staatssecretaris.
Ons advies: maak tijdig bezwaar tegen de opgelegde aanslag in box 3, ruim 85.000 belastingplichtigen gingen u voor. Ook het register voor belastingadviseur komt met dit advies.
Hof 's Hertogenbosch 17 augustus 2023 ECLI:NL:GHSHE:2023:692
Rechtbank Den Haag 10 mei 2023 ECLI:NL:RBDHA:2023:14120 (waardestijging meenemen)
Hof Arnhem-Leeuwarden 7 februari 2023, ECLI:NL:GHARL:2023:1116
Hof Arnhem-Leeuwarden 7 februari 2023, ECLI:NL:GHARL:2023:1110
Hoge Raad 3 februari 2023 ECLI:NL:HR:2023:127
Hof Arnhem-Leeuwarden 20 januari 2023, ECLI:NL:GHARL:2023:138
Hof Arnhem-Leeuwarden 29 maart 2022
Hof 's-Hertogenbosch 19 mei 2022, ECLI:NL:GHSHE:2022:1892
Hof ’s-Hertogenbosch 2 november 2022, ECLI:NL:GHSHE:2022:3806
Rechtbank Den Haag 5 december 2022, ECLI:NL:RBDHA:2022:13420
Rechtbank Den Haag 5 december 2022, ECLI:NL:RBDHA:2022:13422
Rechtbank Den Haag 5 december 2022, ECLI:NL:RBDHA:2022:13417
Rechtbank Den Haag 5 december 2022, ECLI:NL:RBDHA:2022:13425
Rechtbank Den Haag 19 december 2022, ECLI:NL:RBDHA:2022:14134
Rechtbank Den Haag 22 december 2022, ECLI:NL:RBDHA:2022:14231
Rechtbank Den Haag 22 december 2022, ECLI:NL:RBDHA:2022:14234
Rechtbank Zeeland-West-Brabant 22 december 2022, ECLI:NL:RBZWB:2022:7919
Hoge Raad 20 mei 2022 ECLI:NL:HR:2022:720
Hoge Raad 24 december 2021 ECLI:NL:HR:2021:1963 (kerstarrest)
Hoge Raad 2 juli 2021 ECLI:NL:HR:2021:1047
Gerechtshof Amsterdam 22 september 2020 ECLI:NL:GHAMS:2020:2538
Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:831
Hoge Raad 12 juli 2019 ECLI:NL:HR:2019:1179
Hoge Raad 14 juni 2019 ECLI:NL:HR:2019:946
Hoge Raad 14 juni 2019 ECLI:NL:HR:2019:816
Box 3 heffing in de toekomst
Vanaf 2023 komen er 3 vermogenscategorieën, dit zijn:
- Banktegoeden: er wordt gerekend met het maandelijkse rentepercentage op deposito's. De meeste mensen hebben echter hun spaargeld op een vrij opneembare bankrekening of spaarrekening staan. Het rendement op deze bankrekening is veel lager. Er wordt dus wederom teveel belasting geheven in box 3. Voor 2022 valt het mee, het rendement is vastgesteld op 0%. Edoch, een belastingplichtige moet met € 150.000 spaargeld en geen schulden over 2022 nog altijd zo'n € 1.000 box 3 heffing betalen, het feitelijk rendement kan zomaar € 0 zijn.
- Overige bezittingen: in deze categorie wordt gerekend met een rendement van ruim 5,5%. Bij beleggingen in aandelen of obligaties zal het werkelijke rendement veelal lager zijn. Ook in deze categorie is het fiscale fictieve rendement dus vaak te hoog.
- Schulden: er wordt gerekend met een percentage gelijk aan woninghypotheken, zo rond de 2% - 2,5% (2021: 2,46%). De meeste schulden zijn echter niet gedekt met een hypotheekrecht, waardoor de rente hoger zal zijn. Ook box 3 schulden die zijn ontstaan uit schuldig gebleven schenkingen worden onjuist meegenomen, deze rente is immers 6%.
Vanaf 2025 of 2026 gaat het gehele stelsel op de schop en komt er een regeling die aansluit bij de werkelijke rendementen.
Conclusie fiscaal jurist inzake box 3 in de toekomst
Bij het opstellen van de aangifte inkomstenbelasting 2022 wordt dus gerekend met onjuiste fictieve rendementen. Als het verschil met de werkelijke rendementen groot genoeg is, moet er bezwaar worden aangetekend. Hopelijk komt er een massaal bezwaarprocedure, zodat niet iedere belastingplichtige de gang naar de rechter moet maken. Het Kerst-arrest 2.0 is derhalve in de maak.
Bron box 3 vanaf 2023
Investeringsaftrek verhuurde woning
Investeringsaftrek voor verbouwing (deel) woning tot Airbnb
Meneer en mevrouw Suikerbrood kopen eind 2016 een woning en laten die verbouwen, waardoor een gedeelte vrijkomt voor verhuur op Airbnb. In het andere deel gaan ze wonen. Ze pakken het grondig aan en richten een vof op waarin ze beiden vennoot worden. Die vof verhuurt het Airbnb-deel. Dat vormt een onderneming en de winsten zijn daarmee belast in box 1. Er is dus geen gedoe over box 1 of box 3, zoals in het befaamde tuinhuisjesarrest.
Energie investeringsaftrek
- 2023: 45,5% met maximum van € 136.000.000
- 2024: 40% met maximum van € 149.000.000
Milieu investeringsaftrek
- Maximum percentage : 45% (2023 / 2024)
- Middenpercentage : 36% (2023 / 2024)
- Minimumpercentage: 27% (2023 / 2024)
Investeringsaftrek 2025
Ondernemers die in 2025 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. De regelingen zouden eindigen per 1 januari 2024 edoch zijn verlengd tot 31 december 2028. De percentages voor de EIA zijn wel verlaagd van 45,% tot 40% Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Investeringsaftrek 2025
- minder dan € 2.900: 0%
- investering € 2.901 - € 70.602: 28% van het investeringsbedrag
- investering € 70.602- € 130.744: € 19.769
- investering € 130.744- € 392.230: € 19.769 verminderd met 7,56% van investeringen boven € 130.744
- investeringen meer dan € 392.230: 0%
Investeringsaftrek 2024
Investeringsaftrek 2024 | Aftrek | |
| 0 - 2.800 | 0% | |
| 2.801 - 69.765 | 28% | |
| 69.765 - 129.194 | 19.535 | |
| 129.194 - 387.580 | 19.535 -/- 7,56% van investering boven 129.194 | |
Investeringen en fiscaal voordeel bij Airbnb
Omdat investeringen van een onderneming in bedrijfsmiddelen in aanmerking komen voor investeringsaftrek (in casu kleinschaligheidsinvesteringsaftrek), claimt de vof Suikerbrood de aftrek ook voor de investeringen in de Airbnb. De belastinginspecteur is het er nog wel mee eens dat de Airbnb een bedrijfsmiddel is, maar accepteert de aftrek echter niet en wijst daarbij op de uitsluiting van investeringen in woonhuizen. Hij vindt de Airbnb dus een woning.
De rechter oordeelt echter dat de Airbnb geen woning is (‘niet bestemd om als woning te worden gebruikt’). Dat grondt hij op de beperkte ruimte in de gastenkamers en de minimale faciliteiten, waardoor niet aannemelijk is dat de gasten langere tijd in de kamers kunnen verblijven en deze, al dan niet tijdelijk, als woning kunnen gebruiken. Daarmee is er geen sprake van een woning en bestaat aanspraak op investeringsaftrek.
Investeringsaftrek 2023
Ondernemers die in 2023 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Belastingtip ! Investeren tussen de € 63.716 en € 117.991 levert het grootste voordeel op
Investeringsaftrek 2023
- minder dan € 2.600: 0%
- investering € 2.601 - € 63.716 : 28% van het investeringsbedrag
- investering € 63.716- € 117.991 : € 17.841
- investering € 117.992 - € 353.973 : € 17.841 verminderd met 7,56% van investeringen boven € 117.991
- investeringen meer dan € 353.973: 0%
Investeringaftrek 2022
- minder dan € 2.400: 0%
- investering € 2.401 - € 59.939 : 28% van het investeringsbedrag
- investering € 59.940- € 110.998 : € 16.874
- investering € 110.998 - € 332.994 : € 16.874 verminderd met 7,56% van investeringen boven € 110.998
- investeringen meer dan € 332.994 : 0%
Investeringaftrek 2021
- minder dan € 2.400: 0%
- investering € 2.400 - € 59.170 : 28% van het investeringsbedrag
- investering € 59.171- € 109.574: € 16.568
Advies fiscaal jurist inzake Airbnb
Eén zwaluw maakt nog geen zomer.
Tegen deze uitspraak van de rechtbank heeft de belastinginspecteur hoger beroep aangetekend. Het is dus nog afwachten wat de rechter in hoger beroep ervan vindt en daarna wellicht nog de Hoge Raad. Daar zal zich ook moeten uitkristalliseren wanneer een Airbnb een woning is en wanneer nog (net) niet.
Al met al dus (voorlopig) een mooie opsteker voor de belastingplichtigen die investeren in Airbnb. Nu het creëren van ruimte in de eigen woning voor Airbnb vrijwel altijd leidt tot het belasten van inkomsten daaruit, wordt het dus zaak ook aanspraak te maken op de fiscale geneugten daarvan.
Ook menen wij dat de belastinginspecteur in deze zaak terecht geen beroep heeft gedaan op de uitsluitingsgrond voor de aftrek dat het bedrijfsmiddel aan derden ter beschikking wordt gesteld. Naar onze mening gaat die terbeschikkingstelling op in het totaalpakket van diensten, waarvan het gebruik van de ruimte een niet zo overheersend element was dat gezegd zou moeten worden dat er sprake was van terbeschikkingstelling aan derden.
Bent u ook van plan te investeren in een Airbnb in uw woning, neem dan contact met ons op. Regelmatig slagen we erin de Airbnb toch buiten de belastingheffing te krijgen, maar als dat niet lukt, kunnen we natuurlijk wel helpen uw investering te gelde te maken.
Bron Airbnb fiscaal
Rechtbank Zeeland - West-Brabant 10 augustus 2022, ECLI:NL:RBZWB:2022:4689
Beleggen met lening in box 3
Beleggen met geleend geld vanaf 2023 minder aantrekkelijk
Vroeger kenden we het legio lease beleggen (beleggen met geleend geld). De rente was aftrekbaar en het rendement (meestal koerswinst en dividend via agio) onbelast. Dit is met de invoering van box 3 (vermogensrendementsheffing) afgeschaft. Als je tegen een laag tarief kunt lenen, zorgt het beleggen met geleend geld ervoor dat het netto rendement zal toenemen. Stel dat een vakantiewoning (of belegging) een rendement geeft van 10% en je kunt tegen 4% lenen, dan neemt je eigen vermogen met 6% toe. Bij 50% eigen vermogen en 50% vreemd vermogen is het rendement op je eigen vermogen 16%.
Vanaf 2023 is het beleggen met geleend geld fiscaal en financieel minder aantrekkelijk!
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 36% in 2024. Het tarief blijft dan in 2025 ook 36%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Beleggen in box 3
Door de invoering van het box 3 stelsel is het beleggen met geleend geld minder voordelig geworden. Als er € 1.500.000 wordt belegd en hiervoor € 500.000 wordt geleend, betaal je box 3 heffing over € 1.000.000 (dus 1,2% over dit bedrag). Bezittingen en schulden streep je dus feitelijk tegen elkaar weg. Dit zal vanaf 2023 minder aantrekkelijk worden, omdat over overige bezittingen een tarief van ruim 6% verschuldigd is en schulden slechts voor 2,5% mogen worden meegenomen.
Wegstrepen van schulden tegen bezittingen, is er dus vanaf 2023 niet meer bij!
Rekenvoorbeeld box 3 vanaf 2023
| Beleggen met geleend geld | % | € | |||||
| Vakantiewoning | 1.500.000 | 6,17% | 92.550 | ||||
| Af: hypotheek | - 500.000 | 2,5% | - 12.500 | ||||
| Netto investering | 1.000.000 | 11,67% | 80.050 | ||||
| Af: vrijstelling box 3 | - 57.000 | ||||||
| Grondslag box 3 | 943.000 | 11,67% | 110.048 | ||||
| Heffing box 3 | 32% | 35.215 | |||||
| Beleggen met eigen geld | |||||||
| Vakantiewoning | 1.000.000 | 6,17% | 61.700 | ||||
| Af : hypotheek | 0 | 2,5% | 0 | ||||
| Netto investering | 1.000.000 | 6,17% | 61.700 | ||||
| Af: vrijstelling | - 57.000 | ||||||
| Grondslag box 3 | 943.000 | 6,17% | 58.183 | ||||
| Heffing box 3 | 18.618 |
Noot fiscaal jurist inzake box 3
Beleggen in box 3 is bij een hoog rendement (meer dan 6%) nog steeds voordelig. Edoch met de komende wetswijziging in 2023 (schulden minder voordelig) en wetswijziging in 2026 (winsten belast tegen 31%) wordt box 3 steeds minder aantrekkelijk. Ook bij vastgoed zou een overdracht aan de bv aantrekkelijk kunnen zijn. U heeft daarbij echter wel te maken met 8% overdrachtsbelasting (vanaf 2023 zelfs 10,4%). Het is belangrijk om een goede rekensom te maken en tevens te kijken naar de mogelijkheden om eventueel onroerend goed onder te brengen in een familiefonds of Familie B.V. (uitstellen box 2 en erf- / schenkbelasting). De bv of het familiefonds zal de komende jaren een populairder planningsvehikel worden.
Beleggen in de bv of in box 3
Regelmatig krijgen wij vragen over het beleggen in box 3 of in de bv. De komende jaren zal het stelsel is box 3 veranderen en wordt deze vraag ook belangrijker. In dit artikel geven wij enig inzicht in de financiële en fiscale gevolgen. Vastgoed beleggen is veelal voor de langere termijn, vanaf 2028 wordt vastgoed beleggen in prive waarschijnlijk een stuk minder aantrekkelijk omdat vanaf dat moment belasting wordt betaald over de jaarlijkse winsten en ook de verkoopwinst. Beleggen in de BV is vanaf dat moment (als nieuwe wetgeving in box 3 doorgaat) een stuk aantrekkelijker, overweeg ook een zogenaamde familie BV, hierbij zijn uw kinderen ook in het bezit van aandelen in deze BV (zonder stemrecht).
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV voor box 3 vermogen? Stuur ons gerust een e-mail
Financiële gevolgen beleggen in de bv of box 3
Bij een rendement van 5% is de heffing in de bv ongeveer gelijk aan de heffing in box 3. Is het rendement hoger, dan is de bv minder voordelig. Als het rendement niet direct wordt uitgekeerd, kan de box 2 heffing worden uitgesteld. Hiermee kan het netto rendement worden verhoogd. Bij onderstaande opstelling wordt het heffingsvrije vermogen buiten beschouwing gelaten.
| Tarieven 2024 | Beleggen bv | Box 3 | Beleggen bv | Box 3 | ||||
5% | 5% | 10% | 10% | |||||
Te beleggen | 100.000 | 100.000 | 100.000 | 100.000 | ||||
Rendement 5% / 10% | 5.000 | 5.000 | 10.000 | 10.000 | ||||
Af : VPB 19% (tarief 2023- 2025) | -/- 950 | 0 | -/- 1.900 | 0 | ||||
Vermogen einde jaar | 104.050 | 105.000 | 108.100 | 110.000 | ||||
Af : Box 2 heffing over rendement | -/- 990 | 0 | -/- 1.980 | 0 | ||||
Af: Box 3 heffing 6,17% x 33% | 0 | -/- 2.036 | 0 | -/- 2.036 | ||||
Netto rendement | 103.060 | 102.964 | 106.120 | 107.964 |
Overzicht beleggen vastgoed in de BV of prive
Omschrijving | Vastgoed in prive | Vastgoed in de BV |
| Belastingen | Box 3 (zal stijgen) | Belastingtarief 19% tot € 200.000 |
| Aftrekposten | Niet aftrekbaar | Kosten veelal aftrekbaar |
| Rente financiering | Niet aftrekbaar tot 2028 | Rente aftrekbaar |
| Verbouwingskosten | Niet aftrekbaar | Activeren en afschrijven |
| Onderhoudskosten | Niet aftrekbaar | Aftrekbaar |
| Huurinkomsten | Onbelast tot 2028 | Belast met Vennootschapsbelasting |
| Verkoopwinst | Onbelast tot 2028 | Belast (doorschuiven kan soms via HIR) |
| Woning kopen, verbouwen en verkopen | Risico belast in box 1 | Geen fiscale onzekerheden, belast met 19% |
| Familie fonds / vastgoed met kinderen | Complex | Eenvoudig (aandelen bij kinderen) |
| Administratie | Eenvoudig | Jaarrekening nodig (meer administratieve rompslom) |
| Jaarlijkse kosten administratie | Geen / beperkt | Boekhouding, aangiften BTW, jaarrekening, aangifte VPB |
| Verliezen | Niet verrekenbaar | Verrekenen van verlies is mogelijk |
| Meerdere panden | Risico box 1 | Geen fiscale problemen |
| Advieskosten / hypotheekkosten | Niet aftrekbaar | Aftrekbaar |
| Fiscale gevolgen lange termijn | Onzeker | Redelijk zeker |
| Aansprakelijkheid | Prive / persoonlijk | Niet persoonlijk aansprakelijk |
Box 3 vanaf 2028
Onder het huidige stelsel is de belastingheffing in de BV en/of in prive ongeveer gelijk. De BV heeft zijn voordelen maar blijft maatwerk. Vanaf 2028 komt er hoogstwaarschijnlijk een nieuw belastingstelsel, maar wat zijn de volgen? Hierbij enkele voorbeelden
Mevrouw X heeft spaargeld en vastgoed, box 3 gevolgen vanaf 2028
- Spaargeld 100.000 euro (rente 500 euro)
- Vastgoed 1.000.000 euro (met lening 500.000 euro)
- Rente financiering 15.000 euro
- Huurinkomsten vastgoed 50.000 euro
- Onderhoudskosten 10.000 euro (niet aftrekbaar)
- Waardestijging pand 25.000 (niet belast, mits geen verkoopwinst)
- Box 3 vanaf 2028 : 500 + 50.000 -/- 15.000 = 35.500 resultaat
- Belasting in box 3 vanaf 2028: 35.500 -/- 1.800 (vrij) = 33.700 x 36% = 12.132 euro (netto belastingheffing)
- Netto opbrengst: 50.000 -/- 15.000 -/- 10.000 -/- 12.132 = 12.868 euro (positief)
De heer Y verhuurt vakantiewoningen
- Vakantiehuis met WOZ waarde 300.000 euro
- Huurinkomsten 7.500 euro
- Onderhoudskosten 2.000 euro
- Kosten verbetering vakantiewoning 4.000 euro (meetellen bij verkoop)
- Vastgoedbijtelling (soort fictie) : 3,35% x 300.000 = 10.050 (is nieuwe regeling)
- Vastgoedbijtelling is hoger dan huurinkomsten, dus belastingheffing over vastgoedbijtelling -/- onderhoudskosten
- Box 3 vanaf 2028 : 10.050 -/- 2.000 (onderhoud) = 8.050 resultaat
- Belasting in box 3 vanaf 2028: 8.050-/- 1.800 (vrij) = 6.250 x 36% = 2.250 euro (netto belastingheffing)
- Netto opbrengst : 7.500 -/- 2.000 -/- 4.000 -/- 2.250 = 750 (negatief)
- Verkoopwinst pand is belast met 36% (aankoop + verbouwing -/- verkoop)
Schema en checklist beleggen in de BV of in prive
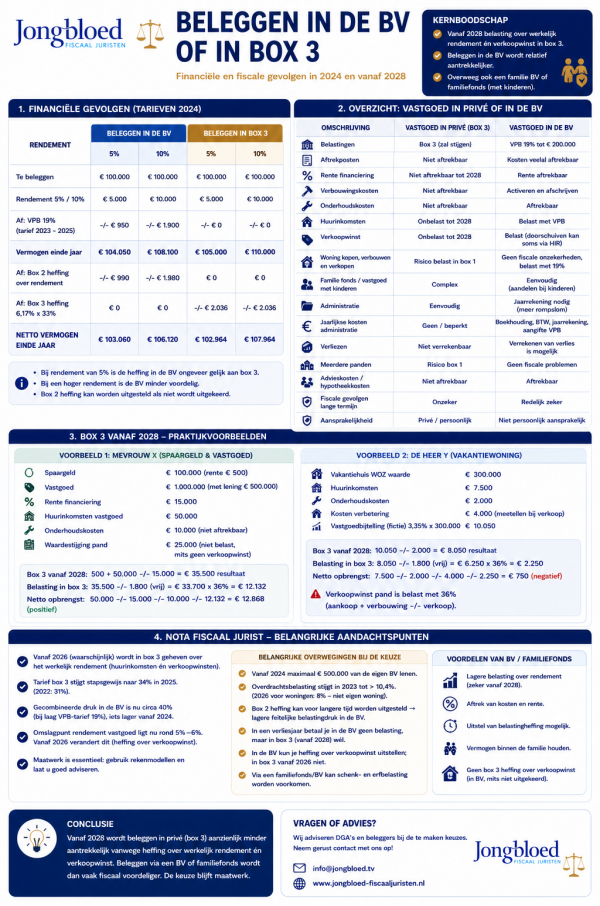
Noot fiscaal jurist inzake beleggen in box 3, familiefonds of bv
De laatste jaren zijn er diverse bv's opgericht om spaargeld in onder te brengen. Dankzij de nieuwe box 3 heffing (spaarvariant) is dit niet meer nodig en zou de bv wellicht kunnen worden opgeheven. Er is echter meer!
De komende jaren zou het wel eens voordelig kunnen worden om panden, vakantiewoningen, beleggingen en investeringen in bedrijven onder te brengen in een bv. Wellicht nog mooier in een fonds of bv welke in eigendom toebehoort aan de familie. Vanaf 2026 zal er vermoedelijk in box 3 worden geheven over het werkelijk rendement (de huurinkomsten, maar ook verkoopwinsten). Het genoemde tarief hiervoor bedraagt in box 3 momenteel (2022) 31%, dit wordt echter in stapjes van 1% per jaar verhoogd naar 34% in 2025.
De gecombineerde druk in de bv bedraagt op dit moment ongeveer 40% (bij laag vpb-tarief van 19%). Dit zal iets lager worden vanaf 2024, omdat dan het box 2 tarief twee schijven gaat kennen (24,5% en 31%). Het feitelijke tarief in box 3 bedraagt bij een rendement van 8% ongeveer 25% (zijnde 6,17% / 8% x 32%).
Een aantal zaken maakt het maken van keuzes lastiger, de belangrijkste:
- Vanaf 2024 maximaal € 500.000 van de eigen bv lenen.
- Overdrachtsbelasting stijgt in 2023 tot boven de 10,4% (2026 voor woningen 8% (niet eigen woning)) .
- Box 2 heffing kan voor langere tijd worden uitgesteld, hierdoor is de feitelijke belastingdruk in de bv dus lager.
- In een verliesjaar betaal je in de bv geen belasting, maar in box 3 nu nog wel.
- In een bv kun je de heffing over verkoopwinst uitstellen, in het box 3 stelsel vanaf 2026 niet.
- Via een familiefonds kun je schenk- / erfbelasting voorkomen, in box 3 is dit ook mogelijk, maar iets lastiger te structureren.
De vergelijking bij panden is lastiger, dit omdat veel panden worden gefinancieerd met leningen waardoor een extra rendement wordt behaald (rente op de lening is lager dan het rendement). Ook bij vastgoed ligt het omslagpunt op dit moment nog rond de 5% - 6%. Vanaf 2026 zal de wereld er echter anders uitzien (heffing over verkoopwinst).
Het is op dit moment sterk te overwegen om onroerende zaken onder te brengen in een familiefonds of gemeenschappelijke rechtspersoon. De prijzen / waardes van panden zijn hoog en de box 3 heffing zal over enkele jaren minder gunstig zijn. Het is altijd maatwerk en er moeten rekenmodellen worden toegepast. Wij adviseren op dit moment vele DGA's en beleggers bij de te maken keuzes. Zijn er vragen? Neem gerust contact met ons op.
Toekomstig box 3 stelsel
Het nieuwe wetsvoorstel (dat ingaat per 1 januari 2027) inzake box 3 is op 19 juni 2023 aan de Raad van State gezonden. Insteek is dat er moet worden betaald over de daadwerlijke verdiensten, bij onroerend goed moet ook over de waardeontwikkeling belasting worden betaald. Dit ligt in lijn met de recente arresten (arrest 1 inzake beleggingen) (arrest 2 inzake vakantiewoningen) van de Hoge Raad. Bij vastgoed gelden speciale regels:
- Verhuur aan derden (tenminste 90%): huur -/- onderhoud is belast
- Eigen gebruik: vastgoedbijtelling van 2,65% van de WOZ waarde (pand van € 500.000 kost € 4.800 per jaar)
- Gemengd gebruik: hoogste van ad 1 of 2.
Na goedkeuring van de Raad van de State kan het nieuwe kabinet er een klap op geven (eerst tweede kamer dan eerste kamer).
In dit artikel nemen wij u mee in de ontwikkeling van het box 3 stelsel, vermoedelijk vanaf 2026. Het is belangrijk om uw huidige vermogen onder de loep te nemen en bij nieuwe investeringen in privé over deze wijzigingen na te denken.
Er is een nieuw rechtsherstel besluit voor de nabije toekomst. Dit besluit wordt in de eerste uitspraken door rechters al afgeschoten, zie als voorbeeld een uitspraak van het Gerechtshof Den Bosch op 2 november 2022 (ECLI:NL:GHSHE:2022:3806). Kijk dus altijd goed of bezwaar maken tegen de box 3 aanslag noodzakelijk is.
Belastingvoorstel box 3 naar raad van state
Het concept wetsvoorstel voor de nieuwe box 3 wetgeving mag nog voor de zomer naar de Raad van State worden gestuurd. Een kamermeerderheid stemt in met een motie over dit onderwerp. Het jaar 2027 lijkt dus haalbaar voor het nieuwe box 3 stelsel. De uitspraken van de Hoge Raad die in tweede helft van 2024 worden verwacht kunnen nog roet in het fiscale eten gooien. Een samenvatting :
- Demissionair kabinet mag conceptwetsvoorstel over box 3 naar de Raad van State sturen.
- Kamermeerderheid (NSC, VVD, PvdA-GroenLinks, BBB, ChristenUnie) steunt dit voorstel.
- Hervorming van de vermogensbelasting komt dichterbij.
- Staatssecretaris Marnix van Rij (CDA, Fiscaliteit) heeft een voorstel voor belasting op werkelijke rendementen op vermogen.
- Oude wetgeving werd in 2021 door de Hoge Raad afgeschoten.
- Voorstel moet voor eind juni naar de Raad van State voor advies om invoering per 2027 mogelijk te maken. Dit advies duurt normaal gesproken ongeveer 3 maanden.
- Nieuw kabinet kan na zomer beslissen wat te doen met wetsvoorstel.
- Nieuwe arresten van de Hoge Raad over box 3 in september spelen een grote rol. Negatieve arresten kunnen tot nieuw uitstel of zelfs afstel leiden.
- Voorstel omvat belasting op papieren winst; enkele beleggingen uitgezonderd. Uitzonderingen: vastgoed en start-ups. Aandelen in familiebedrijven eerst uitgezonderd, later geschrapt wegens staatssteunregels.
- Formerende partijen (PVV, VVD, NSC, BBB) wilden meer uitzonderingen of vermogenswinstbelasting voor alle beleggingen. Van Rij waarschuwde dat dit miljarden euro’s minder belastinginkomsten betekent.
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Standpunt belastingdienst (kennisgroep) maart 2024
Vele rechters en de ook de Hoge Raad (ondermeer op 6 april 2018, 14 juni 2019, 29 mei 2020 en 2 juli 2021) hebben zich gebogen over het box 3 stelsel in Nederland. De kennisgroep van de belastingdienst komt nu ook met een standpunt . Bij de beoordeling of er sprake is van een individuele en buitensporige last in box 3, zijn diverse aspecten van belang. Deze aspecten zijn cruciaal om te bepalen of de heffing in box 3 in strijd is met artikel 1 van het Eerste Protocol bij het Europees Verdrag tot bescherming van de rechten van de mens en de fundamentele vrijheden (EP EVRM). Hieronder volgt een uiteenzetting van deze aspecten, ondersteund door relevante jurisprudentie.
- Vergelijking Box 3-heffing met Werkelijk Rendement: De eerste stap is het vergelijken van de box 3-heffing met het werkelijke rendement. Indien de heffing niet hoger is dan het werkelijke rendement, is er geen sprake van een schending van het EP EVRM.
- Betaalbaarheid van de Heffing uit Inkomen: Cruciaal is of de belastingplichtige de heffing kan voldoen uit zijn inkomen zonder onder de bijstandsnorm te komen. Indien dit niet mogelijk is, en de belastingplichtige moet interen op zijn vermogen, kan dit duiden op een individuele en buitensporige last.
- Jurisprudentie en Rechtspraak: Uit arresten van de Hoge Raad en lagere rechtspraak zijn richtlijnen af te leiden voor de beoordeling van een individuele en buitensporige last. Deze jurisprudentie benadrukt het belang van de gehele financiële situatie van de belastingplichtige.
- Individuele Last Zwaarder dan Algemeen: Een individuele en buitensporige last is aanwezig als deze last zich sterker laat voelen dan in het algemeen. Dit vereist een beoordeling van de specifieke feiten en omstandigheden van het geval.
- Werkelijk Rendement Definitie: Het werkelijke rendement omvat direct genoten inkomsten, gerealiseerde en ongerealiseerde vermogensmutaties. De staatssecretaris en parlementaire behandelingen bieden hierover duidelijkheid.
- Rendement en Fiscaal Partnerschap: Bij fiscaal partnerschap moet gekeken worden naar de totale vermogenspositie en het gezamenlijke werkelijke rendement, in vergelijking met de gezamenlijke box 3-heffing.
- Gehele Financiële Situatie: De box 3-heffing moet in samenhang met de gehele financiële situatie van de belastingplichtige worden bekeken. Dit omvat inkomen uit alle boxen en de totale vermogenspositie.
- Interingstoets: De interingstoets speelt een rol bij de beoordeling. Indien de belastingplichtige moet interen op zijn vermogen om de belasting te voldoen, kan dit wijzen op een individuele en buitensporige last.
- Inkomen onder Bijstandsnorm: Als het inkomen door het betalen van de belasting onder de bijstandsnorm belandt, kan dit een indicatie zijn van een individuele en buitensporige last.
- Overige Omstandigheden en Eigen Handelen: Het eigen handelen van de belastingplichtige en overige omstandigheden kunnen ook relevant zijn bij de beoordeling.
- Bewijslast: De bewijslast dat sprake is van een individuele en buitensporige last ligt bij de belastingplichtige. Deze zal aannemelijk moeten maken dat van een dergelijke last sprake is.
Deze aspecten vormen de kern bij het beoordelen van een individuele en buitensporige last in box 3. Het is van belang dat belastingplichtigen en adviseurs zich bewust zijn van deze criteria en de relevante jurisprudentie bij het beoordelen van hun situatie.
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 36% in 2024. Het tarief blijft dan in 2025 ook 36%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Vermogenswinstbelasting in box 3
In de brief wordt duidelijk dat er wordt gedacht over twee stelsels:
- vermogenswinstbelasting;
- vermogensaanwasbelasting.
Beide stelsels kennen voordelen en nadelen. Beide opties zullen meer aansluiten bij het werkelijke rendement. De beide stelsels zijn wel een stuk complexer dan de huidige regeling (spaarvariant). De nieuwe regeling heeft nog enkele jaren nodig, omdat deze complexer is in de uitvoering en wetgeving. Tevens zal er moeten worden gekeken naar fiscale adviezen om rendementen te drukken, bijvoorbeeld via leningen van de eigen bv, kostenaftrek of een negatieve waardeontwikkeling.
Vermogensaanwasbelasting in box 3
Bij de vermogensaanwasbelasting wordt jaarlijks belasting geheven over de inkomsten uit het vermogen (dividend, rente, huur, etc.). Vervolgens wordt er ook belasting geheven over de waardeontwikkeling van het vermogensbestanddeel (koerswinstaandelen, waardestijging onroerend goed, etc.). Het gaat hierbij dus om de waardeontwikkeling en niet om de onderliggende waarde. Als er ieder jaar wordt geheven over de waardeontwikkeling, wordt er dus geen belasting geheven bij een verkoop. Dit is het grootste nadeel van dit systeem, omdat er belasting moet worden betaald over rendementen die geen cash opleveren. Daarnaast moet je jaarlijks de wijzigingen in het vermogen bijhouden en hiervoor regels gaan bepalen. De vermogenswinstbelasting zal ook rekening houden met verlies of een waardedaling. Hoe dit wordt ingevuld is onduidelijk.
Voorbeelden toekomstig box 3 stelsel
Uit de Kamerbrief zijn een aantal voorbeelden op te maken waaruit de toekomstige heffing duidelijk wordt.
Spaargeld in box 3 bij vermogensaanwas of vermogenswinstbelasting
Henk heeft € 10.000 spaargeld en krijgt € 10 rente per jaar. De rente wordt belast tegen een tarief van 31%, derhalve € 3 per jaar.
Deze heffing is in beide varianten hetzelfde.
Beleggingen in box 3 bij vermogensaanwas of vermogenswinstbelasting
Henk heeft voor € 20.000 aandelen gekocht in 2026. De waarde van de
aandelen stijgt eind 2026 tot € 22.000. De aandelen worden in 2028 verkocht
voor € 25.000.
Bij de vermogensaanwasbelasting zou Henk jaarlijks moeten betalen over
de koersstijging. Henk zou Henk in 2026 over € 2.000 31% heffing moeten
betalen (zijnde € 620); en in 2028 over de verdere waardestijging (31%
over € 3.000).
Bij de vermogenswinstbelasting zou Henk in 2028 pas moeten afrekenen over
de winst van € 5.000. De belastingheffing is dan € 1.550 (zijnde 31% van
€ 5.000).
In beide gevallen is over de gehele looptijd dezelfde heffing verschuldigd; wel verschilt het tijdstip waarop betaald moet worden.
Beleggingspand in box 3 bij vermogensaanwas of vermogenswinstbelasting
Henk heeft een vakantiewoning (of beleggingspand) dat wordt verhuurd. De waarde van het pand bedraagt € 500.000. De woning stijgt in 2026 resp. 2027 in waarde tot € 520.000 resp. € 550.000. De vakantiewoning wordt in 2028 verkocht voor € 600.000.
Bij de vermogensaanwasbelasting zou Henk in 2026 resp. 2027 €6.200 resp. €9.300 moeten betalen, alsmede over de verkoopwinst in 2028 € 15.500.
Bij de vermogenswinstbelasting hoeft Henk pas te betalen bij daadwerkelijk verkoop in 2028, te weten 31% van € 100.000 (€ 31.000).
In beide gevallen is over de gehele looptijd dezelfde heffing verschuldigd, mits het belastingtarief in alle jaren hetzelfde blijft. Het grote verschil zit in het tijdstip waarop de belasting betaald moet worden. Ingeval van de vermogenswinstbelasting is het prima mogelijk om de belasting te betalen; er is immers net een pand verkocht, dus er is voldoende liquiditeit aanwezig. Ingeval de vermogensaanwasbelasting wordt ingevoerd, zal dit in veel gevallen tot een liquiditeitsprobleem lijden. Hoe ga je de belasting betalen over een waardestijging, die in stenen vast zit?
Waarom mag je als ondernemer op grond van goedkoopmansgebruik belastheffing over ongerealiseerde waardestijgingen uitstellen totdat deze gerealiseerd zijn en zou je als belegger wel als belasting moeten betalen over een waardestijging van een vakantiewoning, die geen inkomsten oplevert?
Noot box 3 in de toekomst
Wij zullen de wetswijzigingen op de voet volgen en in dit artikel de mogelijke adviezen en mogelijkheden opnemen. Als er vragen zijn, kunt u contact opnemen met onderstaande adviseurs.
Toekomstig box 3 stelsel
Kamerbrief box 3 op basis werkelijk rendement (29 september 2022)
TBS-regeling bedrijfspand DGA
Koopt u een bedrijfspand in privé en wordt dit verhuurd aan uw BV, dan valt dit pand onder de zogenaamde terbeschikkingstellingsregeling (of TBS-regeling). De huurinkomsten te verminderen met afschrijving, rente, kosten etc. worden dan belast in box 1. Vorenstaande geldt ook voor mogelijke boekwinsten / verliezen. Bent u in gemeenschap van goederen gehuwd, dan moeten beide echtelieden 50% aangeven. Voor de hoogte van de afschrijving moet u rekening houden met een fiscale beperking. U kunt maximaal afschrijven tot 50% van de zogenaamde bodemwaarde (de WOZ-waarde).
Kennisgroep standpunt over samenwerkingsverbanden bij TBS regeling
De kennisgroep van de Belastingdienst heeft op 9 maart 2023 een standpunt gepubliceerd over het begrip samenwerking bij de ter beschikkingstellingsregeling. Dit standpunt is op 5 februari 2026 geactualiseerd (KG:053:2022:3). Het begrip samenwerkingsverband wordt in dit standpunt ruim uitgelegd. Een lening van een stichting valt zelfs binnen de terbeschikkingstellingsregeling.
TBS vordering op BV "rechtens dan wel in feite direct of indirect
De terbeschikkingstellingsregeling (TBS-regeling) is een onderwerp dat regelmatig terugkomt in fiscale procedures. De uitspraak van Hof Arnhem-Leeuwarden van 18 februari 2025 (ECLI:NL:GHARL:2025:967) benadrukt hoe ruim de wetgever deze regeling heeft opgezet en welke lessen belastingplichtigen hieruit kunnen trekken. In deze blog bespreken we de belangrijkste inzichten en geven we praktische tips om fiscale risico's te beperken. Ook de kennisgroep van de belastingdienst heeft een nadere uitwerking gegeven over dit onderwerp (KG:059:2023:2), deze handelde over panden en de TBS regeling. Ook dit standpunt van de Kennisgroep (KG:003:2024:3) is lezenswaardig (over lening en TBS)
Wat was de kern van de zaak?
In deze casus had X geld uitgeleend aan een stichting, waarmee een BV, waarin hij een indirect aanmerkelijk belang had, een Services Agreement was aangegaan. X stelde dat de lening in box 3 viel, terwijl de Belastingdienst meende dat de TBS-regeling van toepassing was. Het hof oordeelde dat de lening indirect ter beschikking was gesteld aan de BV en dus in box 1 belast moest worden. Doorslaggevend was dat de stichting slechts een 'special purpose vehicle' was, gericht op risicobeperking en belangbehartiging voor X.
Belangrijkste lessen uit deze zaak
- De TBS-regeling heeft een brede reikwijdte De wet gebruikt expliciet de termen "rechtens dan wel in feite, direct of indirect" ter beschikking stellen. Dit betekent dat de regeling niet alleen geldt voor directe leningen aan een BV, maar ook voor structuren waarbij een intermediair wordt gebruikt. De Belastingdienst kijkt naar de economische realiteit en niet slechts naar de juridische vorm. Tip: Analyseer niet alleen de juridische documentatie, maar ook de feitelijke verhoudingen. Als een entiteit enkel als doorgeefluik fungeert, loopt u een risico dat de TBS-regeling alsnog wordt toegepast.
- Special purpose vehicles bieden geen garantie op box 3-heffing. In deze zaak werd een stichting gebruikt als intermediair tussen X en de BV. Het hof oordeelde echter dat de stichting slechts een doorgeefluik was, waardoor de lening in feite indirect ter beschikking werd gesteld aan de BV. Tip: Als u overweegt om via een aparte entiteit te investeren, zorg dan voor een daadwerkelijke economische scheiding. Een entiteit zonder autonomie of met verplichte winstafdracht aan de BV zal snel als een verlengstuk van die BV worden gezien.
- Intentie van de belastingplichtige is ondergeschikt aan de feitelijke situatie. X stelde dat hij de lening puur als privébelegging had verstrekt en dus in box 3 viel. Het hof verwierp dit argument: de intentie doet er niet toe als de feitelijke situatie anders uitwijst. Tip: Zorg ervoor dat investeringsbeslissingen in lijn zijn met de gewenste fiscale behandeling. Een lening aan een entiteit die sterk verweven is met een BV waarin u een aanmerkelijk belang heeft, kan alsnog onder de TBS-regeling vallen.
- Controleer uw leningsovereenkomsten op beperkende voorwaarden. In deze zaak speelde ook mee dat de stichting niet vrij was om geld van derden te lenen. Dit versterkte het beeld dat zij afhankelijk was van X en daarmee slechts een tussenstation vormde. Tip: Let op contractuele bepalingen die de onafhankelijkheid van een entiteit beperken. De Belastingdienst en de rechter kijken naar zulke beperkingen als aanwijzing dat sprake is van een schijnconstructie.
- De Belastingdienst controleert achteraf – navordering is mogelijk. In deze zaak werd in eerste instantie de aangifte van X gevolgd, maar later volgde een correctie en navordering. Dit onderstreept het belang van een juiste initiële aangifte. Tip: Raadpleeg tijdig een fiscalist als u twijfelt over de fiscale behandeling van een lening. Een correctie achteraf kan niet alleen leiden tot extra belastingheffing, maar ook tot belastingrente en mogelijke boetes.
De uitspraak van Hof Arnhem-Leeuwarden bevestigt dat de TBS-regeling ruim wordt toegepast en dat belastingplichtigen moeten oppassen met financieringsstructuren die indirect aan een BV gelinkt zijn. Door vooraf de fiscale gevolgen goed in kaart te brengen en structuren kritisch te beoordelen, kunnen ongewenste verrassingen worden voorkomen. Heeft u twijfels over de fiscale gevolgen van een lening? Laat u dan adviseren door een specialist.
Ook TBS-regeling zonder dat pand feitelijk wordt verhuurd aan de bv
Transacties tussen de directeur-grootaandeelhouder (DGA) en zijn (eigen) BV hebben geleid tot lastige wetgeving en daarnaast betreft het transacties die zich in de meer dan gemiddelde aandacht van de Belastingdienst mogen verheugen. Zoals hiervoor omschreven, wordt een pand in privé dat wordt verhuurd aan de BV belast in box 1.
Als de directeur-grootaandeelhouder het pand niet aan zijn eigen BV verhuurt maar aan een derde partij, dan is sprake van box 3-vermogen. Hier geldt vooralsnog een forfaitair rendement en hier worden vermogenswinsten vooralsnog niet belast.
Gelet op het grote verschil in fiscale behandeling, wordt er nog wel eens geprocedeerd over de kwalificatie van panden; valt het onder de tbs-regeling ja of nee? Gerechtshof Den Bosch heeft hier onlangs een uitspraak over gedaan.
Procedure inzake TBS-regeling bij bedrijfspand
Belanghebbende heeft in 2006 een pand aangeschaft met de bedoeling dit pand aan een (eigen) BV ter beschikking te stellen. Hij vroeg in 2007 bij de gemeente toestemming voor een verbouwing. Naast de woonfunctie zou het voormalige kantoorgedeelte worden gerenoveerd en ter beschikking worden gesteld aan zijn BV. De gemeente liet weten dat een bouwvergunning onder nadere voorwaarden kon worden aangevraagd. Op 30 juni 2008 diende belanghebbende de aanvraag in. De gemeente wees de aanvraag uiteindelijk af, omdat belanghebbende op 20 januari 2014 de aanvraag bouwvergunning alsnog had ingetrokken. De vraag is of het pand in 2010 tot en met 2014 als een TBS-pand zou kunnen kwalificeren (artikel 3:92 lid 1 Wet IB 2001).
Belanghebbende ging er met ingang van zijn aangiften IB 2009 vanuit dat het pand ter beschikking werd gesteld aan zijn BV. In zijn aangiften IB 2009 - 2014 nam hij bij het resultaat uit overige werkzaamheden geen inkomsten aan, maar bracht wel hypotheekrente in aftrek en gaf dus een negatief (TBS-)resultaat aan. In de jaren 2010 tot en met 2014 is het pand nog niet feitelijk ter beschikking gesteld aan de vennootschap. De inspecteur ging niet akkoord met het negatieve resultaat.
Het Gerechtshof besliste dat belanghebbende aannemelijk had gemaakt dat hij het pand had gekocht met de bedoeling (van hem en de BV) om het pand in gebruik te geven aan de BV. Hieraan deed niet af dat het pand nog niet was verbouwd, omdat die immers niet kon plaatsvinden door het ontbreken van de benodigde vergunningen, waarvoor belanghebbende afhankelijk was van de gemeente.
Belanghebbende had die aanvraag ingetrokken op verzoek van de gemeente, maar hij was altijd met de gemeente in contact gebleven over de verbouwingsplannen met betrekking tot het pand. Het Gerechtshof vond het aannemelijk dat het pand van het moment van de aanschaf af geen andere aanwending had gehad. Het negatieve resultaat in de aangifte werd dus niet gecorrigeerd.
Verhuur bedrijfspand via stichting is ongebruikelijk
Ga er eens rustig voor zitten, een complexe casus. Eerst maar eens de feiten:
- Vader komt te overlijden.
- Zoon (meerderjarig) krijgt een onderbedelingsvordering op zijn moeder.
- Moeder is 100% aandeelhouder van een holding. De holding heeft 100% in een bedrijf dat handelde in verpakkingsmaterialen (X BV).
- Er wordt door de zoon (en zijn broer) een bedrijfspand gekocht / ontwikkeld voor € 5.000.000 (financiering via de bank en aflossing van de vordering op moeder) . Het pand wordt voor € 450.000 per jaar verhuurd aan X BV. De huur wordt rechtstreeks aan de kinderen betaald.
- Het bedrijfspand wordt beheerd door een stichting. Moeder is enig bestuurder van de stichting. X BV is de huurder van het bedrijfspand.
Door de structuur wordt het bedrijfspand niet direct door de kinderen aan het bedrijf van moeder ter beschikking gesteld, de stichting is er tussen geschoven. Volgens de letterlijke tekst is de TBS regeling dus niet van toepassing. De Belastingdienst stelt dat sprake is van een ongebruikelijke ter beschikking stelling (belast in box 1 bij de kinderen).
Het Gerechtshof in 's Hertogenbosch buigt zich in 2022 over deze casus (ECLI:NL:GHSHE:2022:2230). Er is volgens de rechter sprake van en ongebruikelijke ter beschikking stelling (3.91 lid 1 en 3 Wet IB 2001). Er is een structuur opgezet (samenstel van rechtshandelingen) die derden niet zouden opzetten, aldus het Hof. Door de gekozen route vloeit er vermogen van moeder aan de kinderen. Vorenstaande is volgens het Hof (in lijn met eerste jurisprudentie van de Hoge Raad uit 2010)
Noot fiscaal jurist inzake TBS-pand
De Hoge Raad besliste in een arrest van 22 januari 2010 dat de TBS-regeling niet pas aanvangt op het moment van de feitelijke verhuur. Het gaat om de gezamenlijke bedoeling van de aanmerkelijkbelanghouder (DGA) en de BV, die het liefst in een overeenkomst is vastgelegd. Is die overeenkomst er niet, dan moet de aanschaf en het gereedmaken gebeuren onder omstandigheden die niet verschillen van de aanschaf en gereedmaken voor verhuur tussen onafhankelijke derden. In dit geval is op grond van de feiten door het Gerechtshof beoordeeld dat het de uitdrukkelijke intentie van partijen is geweest om een bedrijfspand te gaan verbouwen. De uitspraak van het Gerechtshof is dus logisch.
Voor de praktijk is tijdige en juiste advisering wel van belang. De TBS-regeling geldt namelijk ook als de verhuur gaat plaatsvinden vanuit een verbonden persoon (partner of minderjarige kinderen). Ook bij een ongebruikelijke terbeschikkingstelling kan de heffing in box 1 plaatsvinden. Dit speelt als er tegen onzakelijke voorwaarden wordt verhuurd.
Soms kan het fiscaal voordelig zijn om panden vanuit privé te verhuren, dit is echter sterk afhankelijk van de feiten. Zijn er vragen, neem dan contact op met onderstaande adviseurs.
Bronnen TBS-regeling
Gerechtshof Den Bosch 9 maart 2022, ECLI:NL:GHSHE:2022:761
Hoge Raad 22 januari 2010, ECLI:NL:HR:2010:BF2227
Artikel 3.92 Wet IB 2001
DJ/MB
Levering vastgoed zonder btw
Overgang algemeenheid goederen bij vastgoed
Hieronder de uitwerking van een belangrijke uitspraak voor de vastgoedpraktijk. In tegenstelling tot een uitspraak in 2018 komt de rechter tot de conclusie dat de verkoop (overdracht) van (kort) verhuurd vastgoed (door een projectontwikkelaar) voor de omzetbelasting kwalificeert als de overdracht van een algemeenheid van goederen (ex artikel 37d Wet omzetbelasting). Het vastgoed werd vrijgesteld verhuurd. Door deze uitspraak kan de belastingdruk worden beperkt tot de niet aftrekbare btw op de verbouwingskosten en grondkosten (en dus niet over de koopprijs).
Het Gerechtshof Arnhem - Leeuwarden heeft op 17 mei 2022 (uitspraak 1 en uitspraak 2) een tweetal - voor de vastgoedpraktijk zeer belangrijke - uitspraken gedaan. Draag je als projectontwikkelaar een vastgoedcomplex over aan een belegger die het vervolgens vrijgesteld van btw gaat verhuren, dan kan er sprake van zijn dat het vastgoed zonder btw kan worden geleverd. Men spreekt dan in btw-termen van een algemeenheid van goederen.
De rechtbank was het nog met de Belastingdienst eens en in 2018 was het Gerechtshof minder creatief in haar uitspraak. De discussie bij dit soort vastgoedtransacties is vaak of er sprake is van (a) levering van een nieuw vervaardigd onroerend goed, (b) algemeenheid van goederen, of (c) vastgoed uit voorraad.
Algemeenheid van goederen bij vastgoed
Een projectontwikkelaar koopt een kantoorgebouw wat wordt verbouwd tot appartementen (ruim 70). Het kantoorgebouw is gekocht voor € 2.500.000 en wordt verkocht aan een derde voor € 12.700.000. Het appartement wordt verhuurd en vervolgens doorverkocht zonder BTW (Artikel 37d Omzetbelasting, algemeenheid van goederen). De inspecteur is het hier niet mee eens en legt een naheffingsaanslag omzetbelasting op. Het Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 (ECLI:NL:GHARL:2022:4044) is het met de projectontwikkelaar eens, geen BTW derhalve. De staatssecretaris laat het er niet bij zitten en gaat in cassatie, dit duurt even. De advocaat generaal is het met het gerechtshof eens en stelt voor het cassatieberoep van de staatssecretaris ongegrond te verklaren (ECLI:NL:PHR:2024:524). De Hoge Raad stelt op 21 november 2025 (ECLI:NL:HR:2025:1732) vragen aan het Europese Hof van Justitie. De volgende vragen worden gesteld
- Strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) dat uitsluitend is gebruikt voor een economische activiteit die krachtens artikel 135 Btw-richtlijn is vrijgesteld (in dit geval verhuur als bedoeld in artikel 135, lid 1, letter l, Btw-richtlijn), wanneer de verkoper ter zake van dit onroerende goed geen recht op aftrek heeft genoten, en die levering dus al op grond van artikel 136, aanhef en letter a, Btw-richtlijn is vrijgesteld, en, zo niet,
- strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) wanneer die levering op grond van artikel 135, lid 1, aanhef en letter j, Btw-richtlijn is vrijgesteld?
- Indien artikel 19, eerste alinea, Btw-richtlijn zich uitstrekt tot de in vraag 1 bedoelde levering, volstaat dan voor toepassing van die bepaling dat dit onroerende goed door de verkoper wordt verhuurd en wordt geleverd in verhuurde staat, zodat met dit onafscheidelijke geheel een zelfstandige economische activiteit als bedoeld in artikel 9, lid 1, slotzin, Btw-richtlijn kan worden uitgeoefend, of moet daarbij ook in aanmerking worden genomen de intentie waarmee de verkoper het onroerende goed heeft ontwikkeld en na oplevering is gaan verhuren en de omstandigheid dat de verkoper de feitelijke exploitatie uitsluitend is begonnen om de verkoop ervan te bevorderen?
Procedures bij het Gerechthof in 2022 inzake levering vastgoed
Bij de eerste uitspraak was sprake van de transformatie van een oud kantoorgebouw naar 77 appartementen. De tweede zaak ging over een perceel grond waarop een woon-zorgcomplex werd gebouwd.
- In beide gevallen is reeds door de projectontwikkelaars in een vroeg stadium gezocht naar mogelijkheden om de vastgoedcomplexen te verhuren.
- De projectontwikkelaar heeft met de bewoners van de appartementen en in de tweede zaak met een zorginstelling huur-overeenkomsten gesloten.
- Bij oplevering van de vastgoedcomplexen zijn deze dan ook vrijgesteld van btw verhuurd door de projectontwikkelaar.
- In beide casus vond de projectontwikkelaar snel een koper voor de complexen en zijn deze relatief kort na de oplevering geleverd aan deze nieuwe kopers.
- In beide gevallen is de verhuur met de bestaande huurders voortgezet.
Geschil tussen de Belastingdienst en de projectontwikkelaar
In beide zaken was in geschil het antwoord op de vraag of de overdracht van het (kort) verhuurde vastgoed voor de btw kwalificeert als een overdracht van een algemeenheid van goederen als bedoeld in artikel 37d Wet op de omzetbelasting 1968 (‘Wet OB’). Het belang hiervan is dat belanghebbende weliswaar geen recht heeft op aftrek van btw op alle stichtingskosten, omdat het gebouw btw-vrijgesteld aan de huurders wordt verhuurd, maar dat over de (hogere) verkoopprijs die de koper betaalt geen (niet-aftrekbare) btw is verschuldigd.
Standpunt rechter inzake levering vastgoed zonder btw
De inspecteur oordeelt in beide gevallen dat er sprake is van een btw-belaste levering van nieuw vervaardig vastgoed. De projectontwikkelaar was echter van mening dat ter zake van de levering aan de belegger geen btw verschuldigd is, omdat het geleverde complex kwalificeert als algemeenheid van goederen. Op grond van artikel 37d van de Wet OB 1968 is er dan geen btw verschuldigd ter zake van de levering.
De rechtbank was het in beide gevallen met de inspecteur eens: btw-heffing ter zake van de levering, maar wel aftrekrecht ter zake van (ver-)bouw. Deze uitspraak was in lijn met de uitspraak van het Gerechtshof Arnhem - Leeuwarden van 4 april 2018, welk oordeel door de Hoge Raad op 15 mei 2020 zonder verdere motivering in stand is gelaten. In deze procedure was naar het oordeel van het Hof sprake van de verkoop van een goed uit de voorraad waarmee niet zelfstandig een autonome onderneming gedreven kon worden. De projectontwikkelaar had het gebouw niet ontwikkeld met het oog op de eigen exploitatie, maar voor de verkoop ervan. Naar de mening van het Hof was daarom in de betreffende zaak geen sprake van een overdracht van een algemeenheid van goederen. Tot aan de uitspraken van 17 mei 2022 werd het standpunt ingenomen dat de verkoop van (her-)ontwikkeld vastgoed door een ontwikkelaar na een korte periode van verhuur moet worden beschouwd als de verkoop van ‘voorraad’.
De Europese gedachte bij verkoop door projectontwikkelaar.
In de zaak Zita Modes wordt een duidelijke uiteenzetting gegeven over toepassing van artikel 19 Btw-richtlijn. In Nederland is dit artikel omgezet in artikel 37d Wet OB. Het Hof van Justitie omschreef in deze zaak de toepassing van artikel 19 Btw-richtlijn als volgt:
- ‘De reikwijdte van artikel 19 Btw-richtlijn is lidstaten in staat te stellen de overdrachten van ondernemingen of delen daarvan te vergemakkelijken, door ze te vereenvoudigen en te vermijden dat de financiële toestand van de verkrijger onder een buitensporige fiscale druk komt te staan, nu hij deze belasting later hoe dan ook zou hebben terug kunnen vorderen via een aftrek van de als voorbelasting betaalde btw.
- De verkrijger moet de bedoeling hebben de aldus overgedragen handelszaak of bedrijfsonderdeel te exploiteren. Gelet op deze doelstelling moet het begrip “overgang van het geheel of een gedeelte van een algemeenheid van goederen onder bezwarende titel, om niet of in de vorm van een inbreng in een vennootschap” aldus worden uitgelegd dat daaronder valt de overdracht van een handelszaak of van een autonoom bedrijfsonderdeel met lichamelijke en eventueel ook onlichamelijke zaken, welke tezamen een onderneming of een gedeelte van een onderneming vormen waarmee een autonome economische activiteit kan worden uitgeoefend, en dat daaronder niet valt de verkoop van goederen zonder meer, zoals de verkoop van een voorraad producten’.
Voordeel voor de vastgoedpraktijk!
Het Gerechtshof Arnhem - Leeuwarden denkt er in 2022 anders over dan in 2018. Vorenstaande ondanks het feit dat de beide zaken veel overeenkomsten vertonen. Het Hof is van mening dat in beide huidige gevallen de onderhavige complexen wel als algemeenheid van goederen zijn aan te merken. Artikel 37d Wet OB 1968 is dus van toepassing op de leveringen van de onderhavige complexen, ondanks het feit dat de verhuur door de projectontwikkelaars slechts van korte duur was. Het Hof achtte het van belang dat de huur werd voortgezet en dat niet is gebleken dat de huurovereenkomsten met de oorspronkelijke huurders of de serviceovereenkomsten na de leveringen zijn opgezegd.
Hof Arnhem - Leeuwarden is in beide zaken van mening dat met de onroerende zaken een autonome economische activiteit kan worden uitgeoefend, te weten het exploiteren (verhuren) van het gebouw. De verkoop van het gebouw valt niet aan te merken als de verkoop van een goed zonder meer zoals de verkoop van een voorraad producten, maar als de overgang van een algemeenheid van goederen als bedoeld in artikel 37d Wet OB.
Fiscaal advies voor de vastgoedpraktijk
Eerst een stukje algemene kennis over de levering van onroerende zaken:
- Levering van vastgoed dat langer dan 2 jaar is gebruikt is in beginsel vrijgesteld van btw, tenzij sprake is van een zogenaamde artikel 37d transactie (zoals hier). Een vrijgestelde levering zal ertoe leiden dat de verkoper de btw op de kosten - toerekenbaar aan de transactie - niet in aftrek kan brengen. De btw is dan dus een kostenpost.
- Voor investeringen in vastgoed waarvoor nog een herzieningstermijn loopt zal een vrijgestelde levering er voor zorgen dat een deel van de btw op deze investering moet worden terugbetaald, dus wederom btw-schade.
- Gelukkig zijn er ook oplossingen. Voor vastgoed dat met btw wordt verhuurd kunnen koper en verkoper ervoor kiezen om de levering met btw te laten plaatsvinden. Voor de verkoper is hiermee het btw-gezeur opgelost. Voor de koper ligt dit anders, hij is namelijk de volledige btw verschuldigd. Deze btw krijgt de koper terug, edoch het vastgoed moet dan wel gedurende 10 jaar met btw worden verhuurd resp. btw-belast worden gebruikt.
- Bij een levering volgens artikel 37d begint de 10-jaarstermijn niet opnieuw te lopen, de termijn gaat gewoon over van de verkoper naar de koper (loopt dus door).
In 2020 heeft de Hoge Raad een uitspraak van het Gerechtshof uit 2018 bevestigd. Hieruit werd de conclusie getrokken dat het oogmerk (of de intentie / bedoeling) waarmee een project wordt ontwikkeld essentieel is bij de vaststelling of sprake is van een algemeenheid van goederen. Bij een korte verhuurperiode (dus verhuur kort voor overdracht) is sprake van verkoop van een pand uit voorraad. Het Gerechtshof slaat met deze twee uitspraken duidelijk een andere weg in.
Voor de vastgoedpraktijk een gunstige uitspraak. De vastgoedbelegger of projectontwikkelaar zal een klein applaus geven. De staatssecretaris van Financiën heeft nog wel de mogelijkheid om in cassatie te gaan bij de Hoge Raad.
Daarnaast speelt er op Europees niveau nog een Poolse zaak bij het Hof van Justitie over het feit of sprake kan zijn van een overdracht van een algemeenheid van goederen op grond van artikel 19 Btw-richtlijn bij de overdracht van een verhuurd winkelcentrum wanneer niet alle verplichtingen mee overgaan, zoals beheers- en verzekeringsovereenkomsten naast de huurovereenkomsten.
Als sprake is van een overdracht van een algemeenheid van goederen of een gedeelte daarvan, mag geen btw in rekening worden gebracht. Toepassing van de faciliteit op grond van artikel 37d Wet OB is van rechtswege van toepassing en daarom verplicht. Denk bij een overdracht daarom altijd aan artikel 37d Wet OB.
Bij vastgoedtransacties zijn de feiten telkens weer anders. In voorkomende gevallen - en mede door EU-wetgeving en jurisprudentie - kan het verstandig zijn om via vooroverleg met de Belastingdienst (of akkoord op 37d transactie), de risico's te beperken.
Het is en blijft echter van het grootste belang om in een zo vroeg mogelijk stadium rekening te houden met de fiscale gevolgen ervan en natuurlijk de fiscale mogelijkheden. Het inhuren van deskundig advies is dan raadzaam. De specialisten van Jongbloed Fiscaal Juristen kunnen u hierbij optimaal adviseren.
Bron vastgoed en algemeenheid van zaken
Vakantiewoning en omzetbelasting
Btw vakantiewoning bij leegstand
De Hoge Raad heeft op 25 maart 2022 een arrest gewezen waarmee duidelijk is geworden hoe moet worden omgegaan met de btw tijdens leegstand. De verhuur van een vakantiewoning is belast met btw, verlaagde tarief van nu 9%. Wanneer u de woning ook zelf gebruikt, moet er een correctie gemaakt worden ten aanzien van de btw die in vooraftrek is genomen. De vraag in deze casus was: hoe stel je dit privégebruik vast. Hoort leegstand wel of niet bij het privégebruik.
Verhuur vakantiewoning en omzetbelasting
Belanghebbende heeft in 2010 een vakantiewoning gekocht voor € 193.000 exclusief omzetbelasting. De btw is volledig teruggevraagd. Vervolgens is een beheer- en verhuurovereenkomst aangegaan met een partij die de verhuur verzorgt. Hierbij zijn afspraken gemaakt over het eigen gebruik. Naast een vast aantal dagen per jaar kan belanghebbende bij leegstand (in overleg met de beheerder) gebruik maken van de woning.
De inspecteur constateert dat belanghebbende ook zelf gebruik maakt van de woning en legt naheffingsaanslagen op over de jaren 2011, 2012 en 2013. Het gebruik in de betreffende jaren ziet er als volgt uit:
Jaar | Verhuur | Eigen gebruik | Totaal |
2011 | 10 | 73 | 83 |
2012 | 61 | 73 | 134 |
2013 | 103 | 73 | 176 |
Bij eigen gebruik wordt er geen vergoeding betaald door de eigenaar. De btw-correctie wordt daarom berekend over de door belanghebbende gedane uitgaven ten behoeve van de woning. Dit was in voornoemde jaren respectievelijk € 23.597, € 23.091 en € 21.736.
De inspecteur stelde zich op het standpunt dat de correctie voor het privégebruik moest worden berekend op basis van het daadwerkelijke gebruik. Daarmee kom je bijvoorbeeld voor 2011 op de volgende correctie 73/83 * € 23.597 * 19% = € 3.943.
De Hoge Raad heeft nu bepaald dat dit niet terecht is. In de perioden van het jaar waarin de woning leegstond, was deze in principe beschikbaar voor de verhuur. Bij de berekening van de correctie moet u daarom al deze dagen meenemen. De correctie ziet er dan als volgt uit: 73/365 * € 23.597 = € 896.
Tarief omzetbelasting bij verhuur vakantiewoning
Belanghebbende heeft nog geprobeerd om de correctie plaats te laten vinden tegen het lage tarief, omdat dit immers ook het tarief is dat verschuldigd is over de huuropbrengst. Dit gaat niet op. Het eigen gebruik wordt niet gezien als het kortstondig verhuren van een woning in het kader van hotel-, pension en vakantiebestedingsbedrijf. Hierdoor is niet het verlaagde tarief van toepassing, maar het verhoogde tarief van in 2011 nog 19%. Dit is al een aantal jaren 21%.
Noot fiscaal jurist inzake verhuur vakantiewoning
Deze uitspraak schept enige duidelijkheid voor de praktijk. Let wel op dat er een beperking op de mogelijkheid tot eigen gebruik moet zitten. Wanneer een woning af en toe wordt verhuurd maar in principe onbeperkt beschikbaar is voor eigen gebruik, gaat de uitkomst van dit arrest niet op. Dan moet je namelijk uitgaan van de dagen waarop de woning beschikbaar was voor privégebruik en dan komt de correctie er veel ongunstiger uit te zien.
Jaarabonnement en omzetbelasting
Vooruitontvangen bedragen voor jaarabonnementen van fitnesscentrum direct bij ontvangst belast met omzetbelasting.
Het Gerechtshof Arnhem - Leeuwarden heeft in december 2019 uitspraak gedaan in een rechtszaak waarbij een sportschool bezwaar maakte tegen de naheffingsaanslag btw naar aanleiding van een boekenonderzoek. De sportschoolhouder was het niet met de uitspraak eens en is in cassatie gegaan bij de Hoge Raad. De Hoge Raad heeft het beroep in cassatie op 28 januari 2022 ongegrond verklaard (art 81 RO). Bij vooruitbetalingen voordat de diensten zijn verricht is belasting verschuldigd op het tijdstip van ontvangst van de bedragen.
Fitness en omzetbelasting
Tijdens een boekenonderzoek bij de sportschool constateert de Belastingdienst een fors aantal onrechtmatigheden op het gebied van de btw. Eén van de geconstateerde onrechtmatigheden die is gecorrigeerd ging over het tijdstip van afdracht van btw over het vooruitbetalen van jaarabonnementen in 2010 over het jaar 2011.
De sportschoolhouder is van mening dat de btw-afdracht pas hoeft plaats te vinden in 2011, omdat de dienst pas in 2011 wordt verricht. Daarnaast is hij van mening dat de abonnementen te allen tijde kunnen worden opgezegd en het abonnementsgeld terug kan worden gevorderd.
Het Hof ziet het echter anders en verwijst onder meer naar de Europese btw-richtlijn. Bij vooruitbetalingen voordat de diensten zijn verricht, is belasting verschuldigd op het tijdstip van ontvangst van de bedragen.
Omzetbelasting en abonnementen
Volgens de Wet op de omzetbelasting is de belasting verschuldigd op het tijdstip waarop een factuur is uitgereikt of op het tijdstip waarop de levering of dienst is verricht. Het Hof is van oordeel dat in de voorliggende casus sprake is van vooruitbetalingen voor bepaalde prestaties. De omzetbelasting is dan uiterlijk verschuldigd op het moment waarop de vergoedingen voor de prestaties worden ontvangen, in dit geval december 2010.
Het Hof stelt dat alle relevante elementen van de prestatie bij het vooruitbetalen van de abonnementen bekend zijn. De prestatie van de sportschoolhouder aan de abonnementhouders bestaat uit het ter beschikking stellen van het fitnesscomplex en de daarbij behorende faciliteiten (zie ook HvJ Kollross en Wirtl, HvJ, 31-05-2018, C-660/16).
Er is een rechtstreeks verband tussen de vooruitbetaalde abonnementen en de door de sportschoolhouder verrichte prestaties. Het maakt daarbij geen verschil of er in 2011 individuele prestaties op verzoek van en aan de abonnementhouders worden verricht (HvJ Kennemer Golf & Country Club, 21-03-2002, C174/00). Het maakt dus niets uit of de abonnementhouder pas later kiest welke lessen hij / zij gaat volgen. Het Hof stelt: ‘De keuze die een abonnementhouder heeft, is al voldoende bepaald. Dat een abonnement kan worden opgezegd, is niet van invloed op de bepaalbaarheid van de prestatie en doet ook niet af aan de verschuldigdheid van de omzetbelasting in 2010.
Waarmee kunnen wij u helpen?
Onze btw-specialisten helpen u vlot en graag zonder wollige taal bij complexe btw-kwesties, procedures of boekenonderzoek. Vraag gerust een vrijblijvende offerte.
Bron jaarabonnement en omzetbelasting
Gerechtshof Arnhem - Leeuwarden d.d. 24 december 2019 ECLI:NL:GHARL:2019:11016
Hoge Raad d.d. 28 januari 2022 ECLI:NLHR:2022:92
HD
Aftrek van btw bij aankoop perceel
Belastingplichtigen voor de btw kunnen het recht hebben om aan hen in rekening gebrachte btw in vooraftrek te brengen. Daarbij is wel vereist dat de belastingplichtige ook daadwerkelijk handelt in zijn rol als btw-belastingplichtige. De vraag is dan steeds of het gekochte goed voor btw-belaste handelingen wordt gebruikt. Het recht op aftrek ontstaat op het moment waarop de aftrekbare btw verschuldigd wordt, dus het moment waarop het goed wordt geleverd.
Het komt voor dat op het moment van levering nog niet duidelijk is of iemand belastingplichtige is voor de btw of niet. Dat betekent niet dat aftrek direct onmogelijk is. De Belastingdienst – of in een latere fase: de rechter – moet dan beoordelen of het goed is gekocht met het voornemen een economische activiteit (btw-belaste prestatie) uit te oefenen. Indien dat het geval is, is toch gehandeld als belastingplichtige en mag de btw in vooraftrek worden gebracht. Daarbij is het niet van belang of het goed onmiddellijk wordt gebruikt voor de met btw belaste handelingen, of pas op een later moment. Wij merken op dat dat voor (bijvoorbeeld) de herzieningsbepalingen anders kan zijn.
Btw en aankoop van een perceel
In een recente zaak bij de Rechtbank Noord-Nederland speelde het volgende. Een bv koopt in 2013 van de gemeente een perceel grond. Het perceel grond grenst aan het terrein van een ander bedrijf. Bij de verkoop van de grond aan de bv wordt een btw-bedrag van € 74.954 in rekening gebracht. De bv vraagt deze btw terug en die teruggaaf volgt.
In 2018 sluit de bv met het bedrijf waar het perceel aan grenst een huurovereenkomst. Althans: de dagtekening op de huurovereenkomst is van 2018. Volgens de overeenkomst is de huurrelatie echter al per 1 januari 2014 aangegaan. Partijen zijn, zo blijkt uit het schriftelijke stuk, een btw-belaste verhuur overeengekomen. Dat is een economische activiteit. In de jaren 2013 tot en met 2017 geeft de bv (de verhuurder) in het geheel geen belaste omzet aan. In 2018 gebeurt dat wel en in 2019 ook.
Belastingdienst over btw bij aankoop van dit perceel
De Belastingdienst legt een naheffingsaanslag op. Hij betwijfelt of bij de aankoop van het perceel de intentie al aanwezig was om het perceel belast te gaan verhuren. Bij afwezigheid van deze intentie is geen sprake van een economische activiteit, dus was er ook geen recht op btw-aftrek. Daar komt nog bij dat het perceel eerst zonder tegenprestatie (dus gratis) ter beschikking is gesteld, als gevolg waarvan van een economische activiteit geen sprake is.
Ook voert de Belastingdienst aan dat het gebruik door de huurder ingaat zodra de huurder op het perceel handelingen verricht / laat verrichten met het oog op btw-belaste handelingen van die huurder. In 2013 heeft echter geen btw-belaste verhuur plaatsgevonden, zodat in 2013 ook geen recht op vooraftrek bestaat. Indien wel btw-aftrek is geclaimd, moet dit worden gecorrigeerd.
De belastingplichtige is het hiermee uiteraard oneens. Hij meent dat bij de aankoop de intentie bestond om btw-belast te gaan verhuren en dat reeds daarom recht op aftrek van btw bestaat. De intentie blijkt onder meer – aldus nog steeds belastingplichtige – uit de aanzienlijke investeringen die zijn gedaan om het perceel geschikt te maken voor het voorgenomen gebruik. Dat alles later pas schriftelijk is vastgelegd, komt onder meer door lopende juridische procedures.
Oordeel rechtbank over de btw-aftrek bij aankoop perceel
De rechtbank beschrijft eerst het toetsingskader. Daaruit volgt dat geoordeeld moet worden over de vraag of het perceel is verkregen met het – door objectieve factoren bevestigde – voornemen een economische activiteit uit te oefenen. Daarbij is niet van belang of het perceel onmiddellijk is gebruikt voor economische activiteiten.
Het is de belastingplichtige die de aftrek claimt. Het is daarmee ook aan belastingplichtige om het recht op deze aftrek aannemelijk te maken. Volgens de rechtbank is dat gelukt. Er bestaat begin 2013 daarom recht op aftrek van de in rekening gebrachte btw bij de aankoop van het perceel. Dat de afspraken pas later schriftelijk zijn vastgelegd, is in de ogen van de rechtbank voldoende verklaard. Op dit punt is het dus zo dat er in 2013 een recht op aftrek ontstaat, maar dat zegt nog niets over de omvang van het recht op aftrek. Hier staat dus slechts vast dat het perceel bestemd was om tegen vergoeding ter beschikking te worden gesteld (een economische activiteit).
Dan is de vervolgvraag wat de omvang van het recht op vooraftrek is. Aftrek is enkel mogelijk voor zover het perceel wordt gebruikt voor belaste prestaties. In 2013 is dat niet het geval geweest. Daarnaast is niet aannemelijk gemaakt dat bij de levering van het perceel in 2013 al de intentie bestond om btw-belast te gaan verhuren. Hier speelt onder meer mee dat de huurovereenkomst vijf jaar later is opgesteld. Voorts volgt de intentie om btw-belast te verhuren, niet uit de gedane investeringen.
De rechtbank komt daarmee tot de conclusie dat geen recht op aftrek van de btw bestaat die bij de levering van het perceel in rekening is gebracht. Dat is het gevolg van het feit dat niet aannemelijk is gemaakt dat op het moment van levering (2013) al de intentie bestond om het perceel voor btw-belaste verhuur aan te wenden.
Fiscaal jurist over btw-aftrek en intenties
Achteraf aantonen dat een bepaalde intentie bestond, is altijd lastig. Dit speelt niet alleen bij de aanschaf van percelen bestemd voor btw-belaste verhuur, maar bijvoorbeeld ook bij de herinvesteringsreserve. Het is raadzaam om voornemens / intenties op schrift en gedagtekend vast te leggen. Dat kan bijvoorbeeld in een bestuursbesluit. Op die wijze is er altijd een begin van bewijsmateriaal aanwezig op het moment dat de Belastingdienst een controle instelt. Bij een groot genoeg belang kan het zelfs raadzaam zijn om de intenties kenbaar te maken via vooroverleg, zodat ten tijde van de transactie de Belastingdienst reeds bekend is met de intentie en / of het voornemen.
Aftrek van btw leidt in het algemeen vaak tot discussies met de Belastingdienst. Het is dan raadzaam een specialist erbij te betrekken, zodat uw belangen optimaal verdedigd worden. Wij denken graag met u mee. Neem gerust eens rechtstreeks contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:288
Ruilarresten bij het bepalen van de fiscale winst
Het ruilen van bedrijfsmiddelen, zoals een machine, kan leiden tot winstrealisatie. De winst bedraagt de waarde in het economisch verkeer van het ontvangen bedrijfsmiddel, verminderd met de boekwaarde van het bedrijfsmiddel dat u voor de ruil heeft ingezet. Deze winst valt in de jaar waarin de ruil plaatsvindt. Dit kan voor de belastingheffing echter bijzonder zuur uitwerken. Stel dat het verschil tussen de waarde economisch verkeer en de boekwaarde zeer groot is, dan realiseert u een zeer grote winst. Belastingheffing over de gerealiseerde boekwinst kan dan aanzienlijke financiële gevolgen hebben. De Hoge Raad liet in een ver verleden al toe (1951) dat de boekwinst (de stille reserve) werd doorgeschoven naar het bedrijfsmiddel dat u hebt verkregen. Directe belastingheffing blijft dan nog achterwege. Het gevolg is dat de boekwaarde van het nieuwe bedrijfsmiddel gelijk wordt aan de kostprijs ervan, minus de doorgeschoven stille reserve.
Wanneer gebruikt u de ruilarresten?
U kunt de ruilarresten niet op iedere ruil toepassen. Belangrijk is dat het verkregen goed van dezelfde aard is en economisch dezelfde plaats inneemt als het goed dat u voor de ruil heeft ingezet. Daarbij moet ook worden beoordeeld of het verkregen goed dezelfde functie vervult als het voor de ruil ingezette goed. Deze toets moet worden gedaan naar de functie op het moment van de ruil (de vervreemding van het goed). Wat ook meetelt is een eventueel groot waardeverschil tussen de beide goederen. Het komt voor dat de rechter bij een (te) groot waardeverschil niet aanneemt dat echt sprake is van een ruil. Waar de exacte grens ligt is onduidelijk. U kunt bijvoorbeeld denken aan voorraden.
Ruilarresten en herinvesteringsreserve
De ruilarresten lijken qua functie behoorlijk op de herinvesteringsreserve. Een herinvesteringsreserve mag u vormen bij de verkoop van een bedrijfsmiddel. U neemt de boekwinst dan niet direct in uw fiscale winst op, maar u vormt daarvoor een reserve: de herinvesteringsreserve. Op het moment dat u herinvesteert, boekt u de doorgeschoven boekwinst als afboeking op de aanschafprijs van het aangeschafte bedrijfsmiddel. Daarmee verlaagt dus ook uw afschrijvingsbasis. De afboeking is in beginsel verplicht. Echter, indien de herinvesteringsreserve ontstaat door vervreemding van een bedrijfsmiddel waarop u niet afschrijft of waarop u in meer dan tien jaar afschrijft, dan hoeft u deze pas af te boeken indien u een bedrijfsmiddel met dezelfde economische functie aanschaft. Op een investering in een dergelijk bedrijfsmiddel mag u alleen herinvesteringsreserves afboeken die zijn ontstaan als gevolg van de vervreemding van een bedrijfsmiddel met dezelfde economisch functie. Dus: bij vervreemding van een pand mag u de herinvesteringsreserve wel afboeken op een machine waarop u in vijf jaar afschrijft. Bij de vervreemding van een machine waarop u in vijf jaar afschrijft mag u ook een herinvesteringsreserve vormen, maar deze mag u niet afboeken op een pand.
De herinvesteringsreserve lijkt dus enorm op de ruilarresten. Vroeger was dat anders; de herinvesteringsreserve (destijds: vervangingsreserve) verschilde toen in grote mate van de ruilarresten en dus hadden beiden bestaansrecht. De verschillen zijn tegenwoordig een stuk kleiner, maar daarmee niet geheel afwezig. Zo vereist een herinvesteringsreserve dat u een herinvesteringsvoornemen heeft. Een relatief zachte eis. Indien u gebruik wenst te maken van de ruilarresten, dan moet er een concreet vervangingsplan aanwezig zijn. Dat is een wat hogere drempel. Daarbij komt nog dat het herinvesteringsvoornemen aan het einde van het boekjaar aanwezig moet zijn. Deze bedenktijd hebt u niet bij de ruilarresten. Daar is het moment van ruilen doorslaggevend en op dat moment moet u een concreet vervangingsplan hebben. Tot slot wijzen wij erop dat de herinvesteringsreserve gebonden is aan een termijn (drie jaar, verlenging soms mogelijk). De ruilarresten kijken naar het moment van ruil (de vervreemding van uw goed).
Geen keuze tussen ruilarresten en herinvesteringsreserve
De Hoge Raad heeft in 2014 duidelijk gemaakt dat u niet mag kiezen. Indien een herinvesteringsreserve mogelijk is, dan dient u van deze mogelijkheid gebruik te maken. Effectief kunt u de ruilarresten dus alleen toepassen indien u geen herinvesteringsreserve kunt vormen. De herinvesteringsreserve vormt u bij de vervreemding van een bedrijfsmiddel. Dat geeft direct de reikwijdte van de ruilarresten: vervreemding van iets anders dan een bedrijfsmiddel. Denk bijvoorbeeld aan voorraden.
Recente zaak over de ruilarresten
De inspecteur legt over het jaar 2015 een aanslag vennootschapsbelasting op. De activiteiten van het bedrijf bestaan uit de handel in agrarisch vastgoed, zoals de aan- en verkoop van boerderijen en cultuurgrond, doch ook vee en fosfaatrechten. Het verwerven van cultuurgronden gebeurt steeds met de bedoeling om deze op een geschikt moment weer te verkopen, bijvoorbeeld aan degene waar de grond aan wordt gepacht. De gemiddelde tijd tussen aan- en verkoop bedraagt 230 dagen.
Het vermogen van het bedrijf bestaat grotendeels uit handelsvoorraad, in de vorm van eerdergenoemde onroerende zaken, bestemd voor de verkoop. In 2015 worden diverse onroerende zaken verkregen en verkocht. Het bedrijf heeft hiervan een uitgebreid overzicht gemaakt. Bij het doen van de aangifte vennootschapsbelasting heeft het bedrijf de ruilarresten toegepast op de boekwinst behaald met de verkoop van een aantal onroerende zaken die tot de handelsvoorraad behoorden. Deze boekwinst is in mindering gebracht op de kostprijs van verkregen onroerende zaken. Daarbij geeft het bedrijf aan dat de onroerende zaken dezelfde economische functie hebben. Daarbij moet worden gekeken – zo wordt gesteld – naar het geheel van de handelsvoorraad en niet iedere transactie afzonderlijk. Voorts bestaat – door de constante handel – een algemeen voornemen tot vervanging. Het niet toestaan van het gebruik van de ruilarresten heeft volgens het bedrijf een forse aanslag op het liquide werkkapitaal tot gevolg. De inspecteur is het hiermee (uiteraard) oneens. Hij stelt dat de ruilarresten niet van toepassing zijn. Dat is gebaseerd op de stelling dat bij de ruilgedachte van een echte winstrealisatie geen sprake is. Het bedrijf heeft nu juist – zo meent de inspecteur – als doel het verwerven van onroerende zaken om deze te verkopen. Voorts zou van dezelfde economische functie geen sprake zijn, althans dat is onvoldoende aannemelijk gemaakt. Tot slot wordt ook het concrete vervangingsplan betwist. Alle reden dus voor de rechtbank om zich over de zaak te buigen.
Rechtbank oordeelt over ruilarresten
De rechtbank geeft eerst aan wat de regel is. Indien een belastingplichtige bij vervreemding van een activum een ander activum verwerft dat dezelfde economische functie vervult, dan kan op grond van de ruilarresten de behaalde boekwinst in mindering worden gebracht op de kostprijs van het verkregen activum. De ruilarresten mogen worden toegepast op alle soorten activa, dus ook op de handelsvoorraad.
Niet in geschil is dat de vervreemde onroerende zaken tot de handelsvoorraad behoorden. Dat enkele gegeven is volgens de rechtbank echter onvoldoende om aan te nemen dat de verworven onroerende zaken economisch en functioneel dezelfde plaats innemen. Voor een handelsonderneming geldt – zo oordeelt de rechtbank – in het algemeen dat in de vervreemding van de handelsvoorraad een beoogde realisering van winst of verlies is gelegen. Dat wordt bepaald door het verschil tussen de boekwaarde en de opbrengst. Daaraan doet niet af dat (een deel van) de opbrengst beoogd is voor de aankoop van een andere onroerende zaak, die ook weer zal worden verkocht. Het gaat niet om de plaats die de onroerende zaken innemen in het vermogen van het bedrijf, maar om de plaats die zij innemen in de handelsvoorraad van het bedrijf.
Dus moet – in tegenstelling tot wat het bedrijf meende – wel worden gekeken naar de afzonderlijke transacties in de handelsvoorraad. Het is aan het bedrijf om te bewijzen (aannemelijk te maken) dat de verworven onroerende zaken in economische zin dezelfde plaats innemen als de verkregen onroerende zaken. Dat bewijs is onvoldoende geleverd. Daarbij telt mee dat:
- Op transactieniveau is sprake van grote verschillen in oppervlakte en ligging van de onroerende zaken. Zo is niet laten zien hoe een perceel akkerland van 10 hectare economisch gelijk is aan een perceel grasland van 2 hectare.
- Niet aannemelijk is gemaakt dat op transactieniveau de vervreemde onroerende zaken een ongeveer gelijke mate van beheer, courantheid en inflatiebestendigheid kennen als de verworven onroerende zaken.
De rechtbank oordeelt dat de inspecteur terecht toepassing van de ruilarresten heeft geweigerd.
Fiscaal jurist over ruilarresten en herinvesteringsreserve
Dit artikel richt zich vooral op de ruilarresten. Daarbij is sprake van een regel die in de praktijk nog weleens over het hoofd wordt gezien, maar die bijvoorbeeld bij handelsvoorraden wel degelijk interessant kan zijn. Bijvoorbeeld als u zich, zoals in bovenstaande zaak, bezighoudt met onroerend goed dat tot uw handelsvoorraad behoort.
Het gebruikmaken van de ruilarresten, maar ook het gebruikmaken van de herinvesteringsreserve, vereist ook administratief de nodige handelingen. Zo dient getoetst te worden of sprake is van een:
- Voldoende concreet vervangingsplan dan wel een voldoende concreet herinvesteringsvoornemen;
- Dient beoordeeld te worden of – indien nodig – sprake is van goederen die dezelfde economische functie vervullen;
- Dient beoordeeld te worden op welke wijze zorg kan worden gedragen dat u aan de bewijslast voldoet bij eventuele vragen van de inspecteur.
Het kan zeer aantrekkelijk zijn om directe winstneming uit te stellen. Dat zorgt er immers voor dat u op korte termijn meer liquide middelen ter beschikking heeft. Dit hoeft echter niet altijd de meest ideale oplossing te zijn. Denk bijvoorbeeld aan de situatie waarin u een winst best goed kunt gebruiken, zoals bij dreigende verliesverdamping. Er is dus geen ‘one size fits all’ in deze. Schakel daarom altijd een specialist in. Neem gerust eens contact op met één van onderstaande auteurs.
Uitspraak
Rechtbank Noord-Nederland 23 juni 2021: ECLI:NL:RBNNE:2021:2691
Bedrijfsopvolging en vastgoed
Op 18 juni 2021 deed de Hoge Raad uitspraak in een zaak waar wij als fiscalisten lang naar uit hebben gekeken, ook in September 2021 waren er een drietal arresten inzek de BOR bij vastgoed. In deze arresten stond de bedrijfsopvolgingsregeling bij de verkrijging van (certificaten van) aandelen in een vastgoedbedrijf centraal en tevens de BOR bij een groot vastgoedbedrijf. De Belastingdienst stelt hierbij meestal al snel: "vastgoed is geen bedrijf, dus geen BOR." In dit geval was de Belastingdienst iets milder in haar standpunt, voor de ontwikkeling was er sprake van een bedrijf (materiële onderneming) maar voor de verhuuractiviteiten niet. Kan dit ?
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Materiële onderneming bij BOR, alle activiteiten bekijken of niet?
De vraag of er sprake is van een materiële onderneming is meestal een weging van feiten. Elke situatie is gelukkig weer anders. Alleen bij een materiële onderneming kan er gebruik worden gemaakt van de BOR. De Hoge Raad oordeelde in september 2021(in navolging van het Gerechtshof) dat de verhuur van 1.100 garageboxen en 57 bedrijfsruimten geen materiële onderneming vormen, dit ondanks dat de aandeelhouders (en hun dochters) tot wel 30 uur per week in loondienst bij de betreffende BV werkzaam waren. De BOR kon niet worden toegepast. Dat de Hoge Raad het Gerechtshof volgt is niet zo verrassend, immers de feiten liggen vast en de Hoge Raad gaat hier niet over, het Gerechtshof heeft geen "fouten" gemaakt en dan volgt de Hoge Raad het Gerechtshof en verwerpt het beroep in cassatie. De adviseur stelt in de cassatie procedure dat het Hof niet is ingegaan op bepaalde argumenten (stellingen) van belastingplichtige. Dit wordt vrij eenvoudig door de Hoge Raad in de prullenbak gegooid. De Hoge Raad volgt in deze casus ook de conclusie van de AG.
Het feit dat het hier ging om een erg omvangrijk aantal panden wil nog niet zeggen dat dit ook een materiële onderneming zou moeten zijn. Ook bij erg veel panden kan het gaan om normaal vermogensbeheer, de Hoge Raad kijkt naar alle activiteiten in de BV en niet specifiek naar bepaalde (omvangrijke) werkzaamheden bij een aantal garageboxen. Het rendement is ook niet hoger dan normaal. Dat in deze procedure niet handig is geprocedeerd heeft ook niet geholpen. Belastingplichtige zou - in alle eenvoud - meer feiten aannemelijk moeten maken om het drijven van een onderneming "klip en klaar" naar voren te brengen. Er is nog gesteld dat de bewijslast bij de Belastingdienst (lees inspecteur) moet liggen, maar hier doet het Gerechtshof / Hoge Raad niks mee. Als je de bewijslast krijgt toebedeeld moet je hieraan voldoen, dit maakt de zaak wel complexer. Actief vermogensbeheer of ondernemersactiviteiten is dus iets anders dan "veel werk door veel panden". Dit arrest zal veel zaken lastiger maken en is een leerschool voor vele adviseurs.
Belastingvrij vastgoedbedrijf overdragen, kan dit?
Henk is in 2012 overleden en tot de nalatenschap behoren certificaten (21% en 25%) in drie vastgoedbedrijven. De bedrijven hielden zich actief bezig met projectontwikkeling en verhuur van vastgoed. De erfgenamen deden natuurlijk een beroep op de gunstige bedrijfsopvolgingsregeling (heffing ongeveer 4% i.p.v. 35%). Ze stelden dat de beide activiteiten sterk met elkaar verweven waren en dat op beide activiteiten de BOR van toepassing moet zijn. De inspecteur stelt dat de BOR enkel ziet op de materiële onderneming, in deze de projectontwikkelingsactiviteiten. Lagere rechters (rechtbanken en gerechtshoven) willen nog wel eens meegaan met belastingplichtigen en de BOR ook van toepassing verklaren op verhuuractiviteiten. Als deze verhuuractiviteiten een hoog rendement opleveren en van enige omvang zijn (qua vermogen en werkzaamheden) kan hierop ook de BOR van toepassing zijn, aldus de rechter. Voor het rendement wordt dan gekeken naar de Nederlandse IPD vastgoedindex.
Verhuur onroerend goed en BOR
De rechter kijkt naar de zogenaamde arbeidsplus-toets:
- Van het drijven van een onderneming is sprake bij aanwezigheid van een duurzame organisatie van kapitaal en arbeid die
- is gericht op het deelnemen aan het maatschappelijk verkeer
- met het oogmerk winst te behalen.
Bij de exploitatie van onroerende zaken geldt dat deze activiteiten slechts als het drijven van een onderneming kunnen worden aangemerkt indien:
- de arbeid naar aard en omvang meer heeft omvat dan gebruikelijk is bij normaal vermogensbeheer; en
- deze arbeid naar aard en omvang onmiskenbaar ten doel heeft het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat.
Verwevenheid van activiteiten en BOR
Er moet gekeken worden naar de verwevenheid van de activiteiten. De ontwikkeling van vastgoed is namelijk nodig om uiteindelijk tot verhuur van vastgoed te komen, dit was ook de mening van de Advocaat-Generaal. Als deze activiteiten nauw met elkaar samenhangen, kan sprake zijn van feitelijk het drijven van één onderneming. Vervolgens volgt de vermogenstoets, dus met welk deel van het vermogen wordt een echt bedrijf / onderneming gedreven? Ook spelen hierbij de vermogensetiketteringsregels (privé, ondernemings- of keuzevermogen) een rol.
De Belastingdienst neemt meestal als uitgangspunt dat verhuur van vastgoed moet worden gezien als beleggen van vermogen en derhalve geen BOR. De Advocaat-Generaal is een stuk milder, als de verhuur van vastgoed binnen een bedrijf / onderneming een echte functie vervult, dan is feitelijk sprake van keuzevermogen en kan de BOR gewoon worden toepast. Als je sec naar de verhuur kijkt, is dit wellicht niet zo, het gaat dus om de combinatie.
De Hoge Raad is het niet helemaal met de A-G eens. Er wordt eerst gekeken naar de verhuuractiviteiten (dus apart). Als deze op zichzelf geen onderneming kan vormen, dan komt de Hoge Raad niet toe aan de combinatie van beide activiteiten. Deze zaak wordt ook nog verwezen naar een ander Gerechtshof omdat nog moet worden onderzocht welke panden kunnen worden toegerekend aan de projectontwikkelingstak.
Noot fiscaal jurist inzake bedrijfsopvolging bij vastgoed
In deze casus ziet de Hoge Raad de verhuur en projectontwikkeling als twee takken van sport. De verhuuractiviteiten worden niet gezien als ondernemingsvermogen (dus geen BOR). Als er vooraf was gekeken of de regels inzake arbeidsplus-toets en de vermogensetikettering (keuzevermogen?) toepasbaar zijn, was er wellicht tot een andere uitkomst gekomen. Als er voldoende verwevenheid zou zijn geweest, had het geheel (indien het keuzevermogen zou zijn) gezien kunnen worden als "geheel ondernemingsvermogen".
Het verhuurde vermogen in een bv is altijd een punt van discussie. Vervult dit vermogen een rol voor het ondernemingsvermogen binnen de bv? Het kan bijvoorbeeld nodig zijn als financiële dekking en / of het gevolg zijn van de projectontwikkeling. Ook kan het zo zijn dat op grond van de basisbeoordeling (arbeidsplus) de aard en omvang van de arbeid (en het rendement) ervoor zorgen dat sprake is van ondernemingsvermogen.
We zijn er dus nog niet en het zal discussie blijven opleveren met de Belastingdienst !
Zijn er vragen of opmerkingen of is er een discussie met de Belastingdienst? Bel ons gerust voor een second opinion of advies. Of de BOR de komende jaren blijft is thans onduidelijk, er zijn geluiden over een beperking, maar ook over een uitbreiding.
Bron vastgoed en BOR
Hoge Raad d.d. 18 juni 2021 ECLI:NL:HR:2021:953
Hoge Raad d.d. 17 september 2021 ECLI:NL:HR:2021:1321
Gerechtshof Amsterdam d.d. 12 maart 2020 ECLI:NL:GHAMS:2020:1168
Belastingheffing door gemeenten, hoe bont kun je het maken?
Inleiding
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Verschil mag er zijn
Eén van de meest gehate belastingen is de forensenbelasting. Vooral in toeristische gemeenten wordt die geheven als u, zonder in die gemeente ingeschreven te staan, in die gemeente een huisje heeft en daarover ten minste 90 dagen per jaar kunt beschikken.
De gemeente is in beginsel vrij de hoogte van de forensenbelasting en de wijze van berekening daarvan zelf vast te stellen. Uiteindelijk toetst de Hoge Raad alleen met een grove kam of het allemaal door de beugel kan.
Henk heeft een huisje op een recreatieterrein in Ommen. Het ligt echter niet op één terrein dat een geheel vormt bestemd voor verblijfsrecreatie en dat als zodanig wordt geëxploiteerd (vakantiepark). Hij staat er niet ingeschreven, maar kan wel altijd van het huisje gebruik maken. Dus is hij ‘aan de beurt’ voor de forensenbelasting. Het valt Henk op dat het tarief voor een huisje op een vakantiepark een vaste som is van € 225 en dat de overige huisjes een tarief betalen dat oploopt met de waarde van het huisje, maar minimaal € 775 bedraagt. Het drievoudige dus. Henk valt in de hoogste categorie en betaalt het maximum van € 1.620.
Dat vindt Henk wat al te gortig en stapt naar de rechter (discriminatie, in strijd met het gelijkheidsbeginsel). Bij de eerste rechter lukt het niet, in hoger beroep wel. Het Hof gaat mee dat sprake is van gelijke gevallen en vindt in de onderlinge verschillen geen rechtvaardiging voor een hogere belastingheffing voor huisjes die niet op een park liggen.
De gemeente laat het er niet bij zitten en haalt haar gelijk bij de Hoge Raad. Die vindt dat er geen sprake is van gelijke gevallen. De gemeente mag zich bij de bepaling van het tarief baseren op de ervaringsregel dat eerstgenoemde woningen anders dan huisjes op een park een aanmerkelijk lagere waarde hebben dan € 60.000 (de eerste tariefschijf). Ook vindt de Hoge Raad dat in de ervaringsregel de benodigde steun kan worden gevonden voor het gemaakte onderscheid. Het heeft wel een hoog ‘orakelgehalte’: "In deze ervaringsregel komt namelijk tot uitdrukking dat woningen die onderdeel zijn van een recreatiesamenstel en andere woningen feitelijk niet gelijk zijn."
Een (door het Hof niet behandelde) beroep op overige algemene rechtsbeginselen wordt door de Hoge Raad van tafel geveegd. Ook ziet het geen reden te onderzoeken of er sprake is van een buitensporige last in de zin van het Europese recht.
Commentaar fiscaal jurist
Gelijke gevallen moeten gelijk worden behandeld. Een huisje op een park is iets ander dan een huisje elders. Dat is nu eenmaal zo en daar moet u het mee doen. Omdat ik het zeg, pleegde mijn vader dan te zeggen als volledige en sluitende toelichting. Minimaal het drievoudige tarief, het zij zo. Niet zeuren, doorlopen …
Niettemin kan het lonen om kritisch naar gemeentelijke heffingen te kijken. Doorgaans zijn tariefstellingen onaantastbaar, maar er zijn tal van punten waar de gemeenten van het padje kunnen raken (zeker als de gaan afwijken van de VNG-standaarden).
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Gemeentelijke rioolbelasting onverbindend
Belastingheffing door gemeenten, soms niet geldig
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Niet publiceren of gepubliceerd houden geeft problemen
Net als wetten moeten ook verordeningen worden gepubliceerd alvorens zij werking kunnen hebben. Die publicatie mag ook digitaal. Meestal gebeurt dat in het Elektronisch gemeenteblad van de betreffende gemeente. De tekst van de verordening moet dan wel digitaal beschikbaar blijven.
In dat digitaal beschikbaar blijven van de Verordening schortte het bij de rioolheffingen van de gemeente Horst aan de Maas. Het Elektronisch gemeenteblad waarin de Verordening was gepubliceerd, is niet (langer) elektronisch beschikbaar. Daarmee is de Verordening onverbindend (en kan dus geen rioolheffing worden geheven).
De Hoge Raad (juni 2021) is streng in de leer, want het feit dat de tekst van de Verordening nog wel elders op internet te vinden is, doet er niet aan af dat omdat die niet in de plaats komt van de officiële publicatie.
Commentaar fiscaal jurist
Door de overheveling van taken van de rijksoverheid naar de gemeenten zonder daarbij de nodig middelen te verstrekken, zijn de gemeenten meer en meer aangewezen op de eigen middelen en belastingheffing. Het belang daarvan neemt dus ook voor burgers en bedrijven toe. En dat gaat niet altijd goed.
Het Gerechtshof (januari 2020) was het nog wel met de gemeente eens. Volgens het Gerechtshof was er voldaan aan de bekendmakingsvoorschriften. Gelukkig trekt de Hoge Raad deze fout keurig recht in haar arrest.
Wellicht loont het de moeite om voor uw gemeente eens te googelen of u de plaatselijke Verordeningen kunt vinden (op de juiste plaats).
Juich niet te vroeg, want u moet wel steeds tijdig (binnen 6 weken) bezwaar maken tegen een belastingaanslag die is opgelegd o.b.v. een ongeldige Verordening. Voor de overige inwoners van Horst aan de Maas is het dus te laat (maar misschien is de Verordening 2021 ook in het digitale archief verdwenen …).
Als u toch aan het zoeken gaat, het is ook mogelijk dat een wel tijdig gepubliceerde verordening in de prullenbak kan, als deze namelijk onnodig in de privésfeer ingrijpt of treedt in de rechtsruimte van hogere regelingen, gaat het ook fout.
Bron gemeentelijke heffing onverbindend
Materiële onderneming bij verhuur vastgoed
Een DGA en zijn partner houden 100% van de aandelen in een besloten vennootschap (bv) die zich bezighoudt met de verhuur van onroerend goed. Het gaat zowel om bedrijfsunits als om garageboxen. In 2014 dienen zij een verzoek in tot geruisloze terugkeer. Dit verzoek wordt afgewezen. Tevens schenken zij een aantal aandelen aan de kinderen. Deze aandelen doen in de aangifte schenkbelasting een beroep op de bedrijfsopvolgingsfaciliteit. Dit beroep wordt afgewezen.
Beide afwijzingen geschieden op dezelfde grond. De vennootschap drijft in de ogen van de inspecteur geen materiële onderneming. Dit is voor beide faciliteiten wel een vereiste. De vraag of sprake is van een materiële onderneming is een veel terugkomende vraag. Met name in de onroerendgoed-praktijk komt deze vraag vaak voor. Naar aanleiding van bovenstaande casus heeft de Advocaat-Generaal recent zijn conclusie genomen. Het is nu wachten op de uitspraak van de Hoge Raad. In dit artikel gaan wij in op de materiële onderneming bij de verhuur van onroerend goed en het standpunt van de Advocaat-Generaal.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Wat is een geruisloze terugkeer?
De geruisloze terugkeer is de tegenhanger van de inbrengfaciliteiten. Het bekendste voorbeeld van de inbreng is wellicht de inbreng in de bv. Een ondernemer die voor eigen rekening en risico een onderneming drijft, zoals een zzp’er, brengt zijn onderneming dan in, in een besloten vennootschap. De geruisloze terugkeer doet precies het tegenovergestelde. Een onderneming die gedreven wordt door de besloten vennootschap wordt omgezet in een onderneming die direct voor rekening en risico van de achterliggende persoon wordt gedreven.
Wat doet de bedrijfsopvolgingsfaciliteit?
De bedrijfsopvolgingsfaciliteit is in het leven geroepen om te voorkomen dat de continuïteit van een onderneming in gevaar kan komen. Bij de verkrijging van ondernemingsvermogen is, zonder nadere regelgeving, schenk- of erfbelasting verschuldigd. Het betalen van deze belasting kan de continuïteit van de onderneming in gevaar brengen, indien de verkrijger onvoldoende middelen heeft om de belasting te voldoen. De benodigde middelen moeten dan aan de onderneming worden onttrokken. De bedrijfsopvolgingsfaciliteit maakt dat over een deel van de waarde van de onderneming niet hoeft te worden geheven.
Het belang van het begrip materiële onderneming
Zowel de geruisloze terugkeer als de bedrijfsopvolgingsfaciliteit vereisen dat sprake is van een onderneming. Het dient een zogenaamde materiële onderneming te betreffen. Voor de uitleg van dit begrip wordt voor beide regelingen aangesloten bij de Wet inkomstenbelasting 2001.
Rechtspraak over materiële onderneming en verhuur van vastgoed
In 1976 oordeelde de Hoge Raad dat van een onderneming sprake kan zijn indien onroerende zaken rendabel worden gemaakt door middel van arbeid die de eigenaar of werknemers verrichten. De arbeid dient naar aard en relatieve omvang, dus in verhouding tot de grootte van het vermogen aan onroerende zaken, onmiskenbaar ten doel te hebben het behalen van voordelen die het normaal opkomend rendement voor een belegger te boven gaan. De nog steeds terugkomende term normaal vermogensbeheer was daarmee geboren. Deze term zou in de volgende jaren nog tot veel discussie leiden. Daarover is in 1994 een belangrijk arrest gewezen.
Het ging in de zaak die voorlag in 1994 over een kamerverhuurder. Het betrof de verhuur van 18 kamers. De verhuurder verrichtte zelf onderhouds- en schoonmaakwerkzaamheden. Duidelijk is dan dat sprake is van arbeid door de ondernemer zelf. De vraag is echter of met deze arbeid wel of geen sprake is van normaal vermogensbeheer. De Hoge Raad oordeelde dat van normaal vermogensbeheer geen sprake is, indien het rendabel maken van de kamers (de onroerende zaak) mede geschiedt door middel van arbeid van de eigenaar zelf en deze arbeid ertoe leidt dat een rendement wordt genoten dat het rendement bij normaal vermogensbeheer te boven gaat.
Een ander interessant arrest is in 1996 gewezen. Hier betrof het een belastingplichtige die flink en intensief had verbouwd om vervolgens te gaan verhuren. De Hoge Raad oordeelde dat alleen wordt gekeken naar de exploitatie. Al hetgeen aan de verhuur vooraf was gegaan werd niet meegenomen. De verhuuractiviteit leidde op zichzelf beschouwd vervolgens niet tot een materiële onderneming.
Tot slot een uitspraak uit 2017. Hier betrof het een vennootschap die zich niet alleen bezighield met de verhuur van onroerend goed, maar ook met ontwikkelingsactiviteiten. Het hof gaf aan dat de ontwikkelingsactiviteiten te beperkt waren om een materiële onderneming te kunnen vormen. De Hoge Raad zet door deze argumentatie een streep. Iedere activiteit dient zelfstandig beoordeeld te worden op het vormen van een onderneming (of niet).
Materiële onderneming: arbeid en rendement
Uit voorstaande volgt dat het steeds gaat om de vraag of door middel van eigen arbeid een rendement wordt nagestreefd dat bij normaal vermogensbeheer niet behaald wordt. Deze toets kent twee belangrijke begrippen: arbeid en rendement.
Met betrekking tot de arbeid geldt dat gekeken moet worden of de arbeid die wordt verricht meer omvat dan de arbeid die bij normaal vermogensbeheer wordt verricht. Dit is een lastige toets. Wat is immers de arbeid die bij normaal vermogensbeheer komt kijken? Dit begrip kan door de jaren heen steeds veranderen en daarom is het lastig hier een hard criterium voor te geven. Het gaat zogezegd om een oordeel op basis van alle relevante feiten en omstandigheden. Uit de jurisprudentie komt onder andere naar voren dat het van belang is om de verrichte werkzaamheden af te zetten tegen de werkzaamheden van andere vastgoedbezitters. Het bestaan en de dienstverlening van professionele propertymanagers kunnen daarbij worden meegewogen.
Dan moet de vraag worden beantwoord over het rendement. Het lastigste element bij die toetsing lijkt te zijn wat nu eigenlijk moet worden meegeteld en waartegen het beoogde / behaalde rendement moet worden afgezet. Moet bijvoorbeeld de actuele waarde worden gehanteerd, of is er ook ruimte om gebruik te maken van het geïnvesteerde vermogen? In 2015 is geoordeeld dat de VastgoedIndex niet bruikbaar is, doch in veel uitspraken zien wij deze op enige wijze nog wel terugkomen. Naar onze mening is het raadzaam om de verrichte werkzaamheden te koppelen aan een rendementsgevolg, ondanks dat dit vaak veel werk is. Denk bijvoorbeeld aan het koppelen van actieve incassowerkzaamheden, aan het voorkomen van onbetaalde huur en daarmee het verhogen van rendement.
De conclusie van de Advocaat-Generaal
De Advocaat-Generaal schetst eerst het toetsingskader. Het volgende moet worden beoordeeld:
- Omvat de arbeid naar aard en omvang meer dan gebruikelijk is bij normaal vermogensbeheer?
- Is de arbeid naar aard en omvang onmiskenbaar gericht op het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat?
Terecht wordt aangegeven dat, zodra het hof deze toets heeft uitgevoerd, in ieder geval is uitgegaan van de juiste rechtsregel. De Advocaat-Generaal merkt op dat de Hoge Raad dan nog slechts ‘ingrijpt’ indien de motivering onbegrijpelijk is. Er moet dan sprake zijn van klaarblijkelijke tekortkomingen en gebreken.
De belanghebbende heeft aangegeven dat het hof de arbeidstoets verkeerd heeft uitgevoerd. Daarmee is de AG het oneens. Hij beschrijft dat hier getoetst moet worden of de arbeid met betrekking tot het onroerend goed naar aard en relatieve omvang meer omvat dan gebruikelijk is. Het hof heeft aangegeven dat daarvan, ondanks dat er heel veel tijd wordt besteed aan de werkzaamheden, geen sprake is. Hier is het hof niet de fout mee ingegaan.
Een ander punt dat belanghebbende aandraagt is het oordeel van het hof dat ook andere vastgoedbeleggers deze werkzaamheden zelf verrichten. Dit oordeel zou het hof niet hebben gemotiveerd. De AG gaat hier niet in mee. Hij wijst op de toelichting ter zitting en de inhoud van de pleitnota’s waaruit meer informatie volgt. Deze klacht is dus (ook) onterecht.
Dat leidt ertoe dat het hof op de juiste wijze de arbeidstoets heeft ingevuld. Nu aan de arbeidstoets niet is voldaan, kan van een materiële onderneming geen sprake zijn. De AG adviseert de Hoge Raad om de uitspraak niet te casseren.
Verhuur onroerend goed en advisering
De verhuur van onroerend goed vormt niet altijd een onderneming; ook niet als dat wel zo voelt. De fiscale gevolgen kunnen enorm zijn. Daarom is het van belang deskundig advies in te winnen en, indien nodig, wel beslagen ten ijs te komen in een discussie met de Belastingdienst. Neem gerust eens contact op met één van onderstaande adviseurs om vrijblijvend kennis te maken.
Geen teruggaaf overdrachtsbelasting door ontbreken ontbindende voorwaarde
Onder voorwaarden kan een teruggaaf van overdrachtsbelasting plaatsvinden. Eén van de situaties waarin dit mogelijk is, is bij de vervulling van een ontbindende voorwaarde. Hierover is recent uitspraak gedaan door de rechtbank Den Haag. Deze – lezenswaardige – uitspraak bespreken wij hierna. Voor een artikel over de teruggaaf van overdrachtsbelasting in het algemeen wijzen wij u graag op de link onderaan dit artikel.
Relevante feiten en omstandigheden
Een bv is eigenaar van een bedrijfspand. Een bestuurder van de bv ontvangt een offerte voor een hypotheek. Daarin is opgenomen dat de offerte geldt onder de voorwaarde dat de juridische eigendom van het bedrijfspand overgaat van de bv op de bestuurder. De notaris adviseert om het bedrijfspand te leveren onder de ontbindende voorwaarde dat de bank bereid is om het bedrijfspand te financieren zonder de voorwaarde te stellen dat de (juridische) eigendom aan de bestuurder toebehoort.
Over deze ontbindende voorwaarde wordt vervolgens uitgebreid gecommuniceerd. Uiteindelijk wordt de ontbindende voorwaarde wel in de notariële koopovereenkomst opgenomen, maar niet in de akte van levering. In de akte van levering is wel opgenomen dat de koopovereenkomst mondeling tot stand is gekomen en dat de akte van levering voorrang heeft op de koopovereenkomst. In diezelfde akte is vervolgens opgenomen dat de levering onvoorwaardelijk is. Het bedrijfspand wordt onder voorbehoud van de economische eigendom geleverd aan de bestuurder. Hierbij wordt € 120.000 aan overdrachtsbelasting aangegeven en afgedragen.
Twee jaar later wordt een akte opgesteld waarmee de ontbindende voorwaarde wordt ingeroepen. Het juridisch eigendom keert terug naar de bv en de bv ‘betaalt’ de koopsom terug. Vervolgens wordt een beroep gedaan op de teruggaafbepaling in de overdrachtsbelasting. Partijen menen dat sprake is van een situatie waarin door vervulling van een ontbindende voorwaarde de situatie rechtens en feitelijk is zoals deze was. De inspecteur is het hiermee oneens en wijst het teruggaafverzoek af.
Het oordeel van de inspecteur
De inspecteur meent dat op grond van de akte van levering geen sprake is van een ontbindende voorwaarde. Dat maakt dat er sprake is van een onvoorwaardelijke verkrijging en dan kan de teruggaafbepaling niet worden ingeroepen.
Het oordeel van de rechtbank
De rechtbank haalt eerst de regel aan. Op verzoek wordt teruggaaf van belasting verleend, mits aan de voorwaarden is voldaan. Die voorwaarden houden in dat de toestand van vóór de verkrijging zowel feitelijk als rechtens wordt hersteld als gevolg van de vervulling van een ontbindende voorwaarde. Het is aan degene die het verzoek doet om te bewijzen dat sprake is van een situatie waarin als gevolg van de vervulling van een ontbindende voorwaarde die toestand wordt hersteld.
De rechtbank leidt uit de correspondentie af dat bewust de keuze is gemaakt om geen ontbindende voorwaarde in de akte van levering op te nemen. De stelling is dat sprake is van een standaardtekst die per ongeluk niet is verwijderd. De rechtbank merkt op dat, indien sprake is van een vergissing, dit voor rekening en risico van de verzoeker tot teruggaaf komt. Er wordt in het bijzonder benadrukt dat in de akte expliciet is opgenomen dat sprake is van een onvoorwaardelijke levering. Die term laat zich niet op een andere wijze uitleggen.
De rechtbank komt tot het oordeel dat de levering onvoorwaardelijk heeft plaatsgevonden. Dat in de notariële koopovereenkomst iets anders staat, doet daaraan niet af. Dat heeft geen goederenrechtelijk gevolg. Aangezien geen sprake is van de vervulling van een ontbindende voorwaarde, kan van een teruggaaf geen sprake zijn.
Advisering en teruggaafverzoeken
Een teruggaafverzoek zoals in dit artikel besproken, vereist de vervulling van een ontbindende voorwaarde. Die moet dus al bij akte van levering zijn overeengekomen. Het is dus van belang om tijdig advies in te winnen en u te laten bijstaan door een fiscaal deskundige. Vastgoedtransacties zijn over het algemeen immers financieel omvangrijk en een vergissing is snel gemaakt. Neem gerust eens contact op met één van de auteurs om vrijblijvend kennis te maken.
Teruggaaf van overdrachtsbelasting
Overdrachtsbelasting is verschuldigd bij de verkrijging van in Nederland gelegen onroerende zaken, zoals een woning of bedrijfspand. Heffing komt ook aan de orde bij beperkte rechten op deze onroerende zaken. Na het voldoen van de overdrachtsbelasting is dit in principe definitief afgerond. Echter, de wet kent drie situaties waarin op een later moment teruggave van voldane overdrachtsbelasting plaats kan vinden. Wij gaan in dit artikel op deze mogelijkheden in.
Wanneer kan om teruggave van overdrachtsbelasting worden verzocht?
De wet noemt drie situaties waarin een teruggaaf van overdrachtsbelasting aan de orde kan komen. Steeds geldt dat teruggaaf alleen aan de orde is, indien de situatie van vóór de transacties weer wordt hersteld, zowel feitelijk als rechtens. Dit houdt in dat de vorige eigenaar weer de status van eigenaar verkrijgt. Ook moet hij weer in dezelfde betrekking tot de onroerende zaak verkeren als voor de overdracht. De volgende drie situaties noemt de wet vervolgens:
- Bij de vervulling van een ontbindende voorwaarde;
- Bij nietigheid of vernietiging van de overeenkomst;
- Bij ontbinding wegens niet-nakoming van de verbintenis.
Op grond van een beleidsbesluit is het mogelijk dat gedeeltelijke teruggaaf plaatsvindt. Dit doet zich bijvoorbeeld voor indien niet de gehele koopsom wordt terugbetaald. Wij behandelen hierna de drie situaties.
De vervulling van een ontbindende voorwaarde
De vervulling van een ontbindende voorwaarde heeft geen terugwerkende kracht. Daarbij is het belangrijk om duidelijk te hebben wat een ontbindende voorwaarde is. Dat is een voorwaarde die afhankelijk is van een onzekere, toekomstige gebeurtenis. Bij vervulling van de ontbindende voorwaarde wordt teruggekeerd naar de oude toestand alsof er nooit een overeenkomst is geweest. Dit uiteraard voor zover mogelijk. Goederenrechtelijk wordt degene die de onroerende zaak heeft overgedragen van rechtswege weer eigenaar. Indien er een verklaring in de openbare registers is ingeschreven, dient de vervulling eveneens te worden ingeschreven. Wij zien in de praktijk dat nog te snel wordt aangenomen dat een bepaling kwalificeert als ontbindende voorwaarde, terwijl dit discutabel is.
Nietigheid of vernietiging
Een verkrijging kan nietig zijn over vernietigbaar zijn. Indien als gevolg van een beroep op de nietigheid of het inroepen van de vernietigbaarheid de zaak terugkeert in het vermogen van degene die deze eerst heeft overgedragen, kan recht bestaan op teruggaaf van de voldane overdrachtsbelasting.
Van nietigheid is over het algemeen sprake als de regeling op grond waarvan de nietigheid aanwezig is de strekking heeft om niet alleen de betrokken partijen te beschermen, maar ook de belangen van derden. Vernietigbaarheid komt vooral aan de orde als de regeling die tot vernietigbaarheid leidt de strekking heeft om een van de betrokken partijen te beschermen.
Zolang een vernietigbare rechtshandeling niet is vernietigd, heeft deze ‘gewoon’ werking. De uiteindelijke vernietiging kent wel terugwerkende kracht. Een succesvol beroep op vernietiging leidt er in feite toe dat de rechtshandeling wordt geacht van meet af aan nietig te zijn geweest.
Ontbinding bij niet-nakoming van de overeenkomst
Niet-nakoming kan zich als gevolg van allerlei gebeurtenissen voordoen. Denk aan wanprestatie en overmacht. De gevolgen van niet-nakoming zijn civielrechtelijk voornamelijk geregeld in boek 6 Burgerlijk Wetboek. Eén van de mogelijke gevolgen is ontbinding van de overeenkomst.
Ontbinding heeft verstrekkende gevolgen. Stel bijvoorbeeld dat iemand al een prestatie heeft verricht, zoals een betaling, dan is deze prestatie onverschuldigd geweest. Prestaties die nog verricht zouden moeten worden, hoeven niet langer verricht te worden. Echter, een ontbinding leidt goederenrechtelijk er niet toe dat de overdracht direct ongedaan wordt gemaakt. Er moet dus teruggeleverd worden. Volledigheidshalve merken wij op dat levering één van de vereisten is voor een voltooide overdracht, naast de geldige titel en beschikkingsbevoegdheid.
Teruggaaf van overdrachtsbelasting alleen op verzoek
De teruggaaf wordt alleen verleend indien deze wordt verzocht. Het verzoek loopt via de aangifte. Hierbij geldt een harde termijn. Het verzoek moet zijn gedaan binnen drie maanden na afloop van het kalenderjaar waarin het recht op de teruggaaf is ontstaan. De inspecteur neemt vervolgens een besluit. Dit besluit is voor bezwaar vatbaar. Mocht het zo zijn dat een verklaring in de openbare registers is vereist voor de teruggaaf, dan vangt de drie maandentermijn aan na afloop van het kalenderjaar waarin de inschrijving heeft plaatsgevonden.
Andere overdrachten bij teruggaaf van overdrachtsbelasting
Indien een onroerende zaak ‘terugkeert’ naar de oorspronkelijke vervreemder, vindt een overdracht plaats. De wet kent op diverse plaatsen vrijstellingen die ertoe leiden dat deze overdracht niet belast is met overdrachtsbelasting.
Advisering en overdrachtsbelasting
In de overdrachtsbelasting gaat het vaak om aanzienlijke bedragen. Laat u daarom goed adviseren. Neem gerust eens vrijblijvend contact op met één van de auteurs van dit artikel.
De onroerendezaakrechtspersoon (vastgoed bv)
Overdrachtsbelasting is verschuldigd bij de verkrijging van in Nederland gelegen onroerende zaken. De verkrijging van aandelen is niet onderworpen aan de heffing van overdrachtsbelasting. De verkrijging van aandelen in een rechtspersoon kan echter onderworpen zijn aan de heffing van overdrachtsbelasting. Daarvoor is een regeling opgezet die ertoe leidt dat de verkrijging van aandelen, onder voorwaarden, wordt gezien als de verkrijging van de onroerende zaken die tot het vermogen van de rechtspersoon behoren. Het verschil is groot. De verkrijging van aandelen vindt niet in de sfeer van de overdrachtsbelasting plaats. De verkrijging van aandelen in een onroerendezaakrechtspersoon, ook wel een vastgoed bv genoemd, is dat wel. Wij gaan in dit artikel in op deze bepaling en bespreken de voorwaarden.
Beperking afschrijving vastgoed in de inkomstenbelasting
Ondernemers, resultaatgenieters en rechtspersonen mogen op gebouwen afschrijven. De afschrijving is echter beperkt. Er mag worden afgeschreven tot de zogeheten bodemwaarde. De hoogte van de bodemwaarde is op dit moment verschillend voor de inkomstenbelasting en de Vennootschapsbelasting en tevens afhankelijk hoe (door wie) het gebouw / vastgoed wordt gebruikt (in eigen gebruik of ter belegging). Nu geldt in de Inkomstenbelasting een ruimere afschrijvingsmogelijkheid voor gebouwen in eigen gebruik dan in de Vennootschapsbelasting. Waarom? Dat weet niemand. Er is besloten dat per 2024 dit onderscheid komt te vervallen door de bodemwaarde voor alle gebouwen vast te stellen op de WOZ waarde, dit zowel in de VPB als in de IB.
- Let op! Door de wetswijziging in 2024 worden in de Inkomstenbelasting de afschrijvingsmogelijkheden voor gebouwen in eigen gebruik aanzienlijk beperkt, evenals – indien aan de orde - de toepassing van de herinvesteringsreserve.
Wat is een onroerendezaakrechtspersoon (vastgoed bv)?
Om te kunnen spreken van een onroerendezaakrechtspersoon (hierna: OZR), moet aan drie voorwaarden worden voldaan:
- De bezittingen van de rechtspersoon bestaan op het moment van verkrijging of op enig moment in het jaar daarvoor, voor meer dan 50% uit onroerende zaken (bezitseis);
- De bezittingen van de rechtspersoon bestaan op het moment van verkrijging of op enig moment in het jaar daarvoor voor tenminste 30% uit in Nederland gelegen onroerende zaken (bezitseis);
- De rechtspersoon beoogt voor 70% of meer het verkrijgen, vervreemden of exploiteren van onroerende zaken (doeleis).
Als aan de drie – hierna nader te bespreken – voorwaarden wordt voldaan, is sprake van een OZR. Dat wil nog niet zeggen dat ook daadwerkelijk heffing van overdrachtsbelasting plaatsvindt. Heffing van overdrachtsbelasting komt alleen aan de orde indien een belang van een derde of meer wordt verkregen dan wel wordt uitgebreid. Op het begrip belang gaan wij na het bespreken van de voorwaarden verder in.
De bezitseis bij een onroerendezaakrechtspersoon
Voorwaarden 1 en 2 worden samen de bezitseis genoemd. Aan deze eisen is voldaan indien de bezittingen van de vennootschap voor meer dan 50% uit onroerende zaken bestaat en de onroerende zaken voor ten minste 30% in Nederland gelegen zijn. Daarbij dient tevens acht te worden geslagen op enkele regels die leiden tot een mogelijke verschuiving van het percentage. Het gaat dan onder meer om financiële verhoudingen met de verkrijger. Fictieve onroerende zaken, beperkte rechten en economische eigendom tellen ook mee. Dit maakt dat het komen tot het juiste percentage voor de bezitseis gecompliceerder is dan het op het eerste gezicht lijkt.
Het gaat overigens niet alleen om de bezittingen van het lichaam zelf. De bezittingen van andere vennootschappen tellen ook mee, indien daarin een belang van een derde of meer wordt gehouden. Dat geschiedt door middel van pro rata consolidatie. Dit leidt ertoe dat niet kan worden volstaan met het enkel hanteren van de waarde van de deelneming. Er moet worden gekeken wat de waarde is van de bezittingen van de deelneming. Indien consolidatie plaats moet vinden, is het meestal raadzaam om een fiscaal specialist bij het dossier te betrekken.
De doeleis bij een onroerendezaakrechtspersoon
Voorwaarde 3 wordt de doeleis genoemd. De term dienstbaarheidscriterium komt ook geregeld voor. Het gevolg van de doeleis is – zo verwoordde de staatssecretaris van Financiën het – dat normale bedrijfsoverdracht niet leidt tot heffing van overdrachtsbelasting. Hij geeft als treffend voorbeeld de groentewinkel die het winkelpand aanwendt voor de eigen bedrijfsuitoefening. Over de doeleis is de afgelopen jaren veel jurisprudentie geweest, onder meer met betrekking tot campings, datacenters en opslagruimtes.
De exploitatie van onroerende zaken is met name gericht op het tegen vergoeding laten gebruiken van (een deel van) de onroerende zaak door een derde. Een steeds terugkomende vraag is of sprake is van exploitatie, of dat eigenlijk sprake is van andere dienstverlening (zoals de exploitatie van een groentewinkel). In de wetsgeschiedenis komt nog het voorbeeld terug van het hotelbedrijf. Buiten kijf staat dat een hotel delen van een onroerende zaak tegen vergoeding door derden laat gebruiken. Toch is sprake van eigen gebruik van de onroerende zaak. Het gaat namelijk niet om het rendabel maken van het onroerend goed, maar om het verzorgen van – samengevat – hotelactiviteiten.
Uit de behandeling van de doeleis bleek reeds dat consolidatie aan de orde kan zijn. Bij consolidatie moet ook het voldoen aan de doeleis op de geconsolideerde situatie worden beoordeeld. Wij gaan verderop nog iets verder in op deze consolidatie.
De omvang van het verkregen belang in de onroerendezaakrechtspersoon
Zoals aangegeven is niet iedere verkrijging van aandelen in een OZR belast met overdrachtsbelasting. Slechts de verkrijging of uitbreiding van een derde belang of meer wordt in de heffing betrokken. Dit belang wordt aangeduid als een aanmerkelijk belang. Niet te verwarren met de term aanmerkelijk belang in de inkomstenbelasting. Om te bepalen of voor de overdrachtsbelasting sprake is van de verkrijging van een aanmerkelijk belang, is onderscheid gemaakt tussen de verkrijging door een natuurlijk persoon en de verkrijging door een rechtspersoon.
Verkrijging door natuurlijk persoon
Er gelden twee voorwaarden. Aan beide voorwaarden moet zijn voldaan:
- De verkrijger moet zelf, al dan niet tezamen met de echtgenoot, een belang van meer dan 7% bezitten;
- De verkrijger moet, al dan niet tezamen met de echtgenoot en bloed-/aanverwanten in de rechte lijn en in de tweede graad van de zijlijn of een verbonden lichaam, een belang van ten minste een derde bezitten.
De vraag die dan nog opkomt is wat precies een verbonden lichaam is. Hierover geeft de wet uitsluitsel. Verbonden lichamen zijn lichamen waarin de verkrijger zelf, al dan niet tezamen met één of meer van de hiervoor al genoemde familieleden, ten minste een derde belang heeft.
Verkrijging door een rechtspersoon
Indien de verkrijger een rechtspersoon is, dan is geen sprake van twee voorwaarden waaraan moet worden voldaan. Het gaat er dan om of de verkrijger tezamen met een verbonden lichaam of een verbonden natuurlijk persoon, ten minste een derde belang in de OZR verwerft.
Tot de verbonden lichamen behoren drie categorieën lichamen:
- Lichamen waarin de verkrijger een belang heeft van ten minste een derde;
- Lichamen die een belang van ten minste een derde hebben in de verkrijger;
- Een lichaam waarin een derde – al dan niet tezamen met een verbonden natuurlijk persoon – een belang heeft van een derde, terwijl diezelfde derde ook een zodanig belang heeft – al dan niet tezamen met anderen – in de verkrijger.
Dan is er nog het begrip van de verbonden natuurlijke persoon. Tot de verbonden natuurlijke personen behoren de volgende:
- De natuurlijke persoon die, al dan niet tezamen met de echtgenoot of een eerder beschreven verwant, een belang van ten minste een derde heeft in de verkrijger of een met de verkrijger verbonden lichaam;
- De echtgenoot van de persoon als hiervoor beschreven;
- Een eerder beschreven verwant van de eerstgenoemde persoon.
Uit bovenstaande komt naar voren dat de beoordeling of sprake is van een verbonden lichaam of een verbonden natuurlijk persoon, zeer nauw luistert. De kring van verbonden personen/lichamen strekt vaak verder dan men denkt en dat zorgt nog weleens voor vervelende verrassingen.
Samentellen van belangenverkrijgingen
De wet bepaalt dat alle verkrijgingen binnen een periode van twee jaar, door dezelfde verkrijger, worden beschouwd als verkrijgingen op grond van dezelfde / samenhangende overeenkomst. Het doel moge duidelijk zijn: voorkomen dat door het spreiden van het aankopen van belangen, bespaard wordt op de overdrachtsbelasting. Ter verdere beperking van de mogelijkheid tot misbruik worden ook verkrijgen door de nauw verwante groep, zoals bijvoorbeeld de echtgenoot, geacht tot dezelfde verkrijging te behoren.
De consolidatie bij de onroerendezaakrechtspersoon
Bij het bepalen van de bezittingen van een lichaam moet ook rekening worden gehouden met de bezittingen van lichamen waarin ten minste een derde belang wordt gehouden. De bezittingen die zo’n lichaam heeft moeten worden toegerekend aan het lichaam dat wordt beoordeeld. Dat gaat naar evenredigheid van de deelneming en leidt tot consolidatie. Het belang van een derde omvat overigens niet alleen directe belangen. Het is dus altijd goed om vooraf nauwkeurig te beoordelen welke lichamen in de consolidatie betrokken moeten worden. Bij belangen die niet voldoen, wordt slechts de waarde van de aandelen meegewogen. Dat kan tot sterk afwijkende uitkomsten leiden.
Certificering van aandelen in een onroerendezaakrechtspersoon
De verkrijging van certificaten van aandelen in een OZR kan eveneens belast zijn met overdrachtsbelasting. Dat geldt ook wanneer niet het certificaat wordt verkregen, maar bijvoorbeeld het recht van vruchtgebruik op een certificaat van aandelen in een OZR. Als hoofdregel geldt dat het verkrijgen van certificaten van aandelen op dezelfde wijze wordt behandeld als het verkrijgen van aandelen of beperkte rechten op aandelen.
Waarover wordt geheven bij een onroerendezaakrechtspersoon?
Er wordt niet of nauwelijks gekeken naar de waarde van de aandelen. Het gaat om de waarde van de onroerende zaken waarbij een belang wordt verkregen. Dat betekent dat door de structuur heen wordt gekeken om de waarde te bepalen.
Onroerendezaakrechtspersoon en advisering
Het verkrijgen van een belang in een mogelijke vastgoedvennootschap kan financieel verstrekkende gevolgen hebben. Het verlaagd tarief zal niet van toepassing zijn, dus indien u onverwacht toch overdrachtsbelasting moet voldoen, is dat altijd tegen het reguliere – hoge – tarief. Het inschakelen van een specialist kan verrassingen voorkomen. Neem gerust contact op met één van onderstaande adviseurs voor een vrijblijvende kennismaking.
Overdrachtsbelasting 2021
Volgens het Belastingplan 2021 gaat de overdrachtsbelasting in 2021 veranderen. Starters op de woningmarkt zijn voordeliger uit vanaf 2021 en beleggers moeten meer overdrachtsbelasting gaan betalen.
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Overzicht wijzigingen overdrachtsbelasting (OVB)
| Situatie | OVB 2020 | OVB 2021 |
| woning starters | 2% | 0% |
| woning eigen gebruik | 2% | 2% |
| woning voor verhuur, tweede woning | 2% | 8% |
| kantoorpand, grond, bedrijfspand, winkelpand, etc. | 6% | 8% |
| Aandelen in vastgoed B.V. | 2% of 6% | 8% |
Tarief voor niet woningen omhoog in 2023
Het tarief voor de overdrachtsbelasting voor niet woningen wordt in 2023 verhoogd tot 10,4%.
Wijzigingen overdrachtsbelasting
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
De overdrachtsbelasting is in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%. Het tarief is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Vrijstelling starters op de woningmarkt
Voor starters op de woningmarkt wordt door de regering voorgesteld om met ingang van 1 januari 2021 een eenmalige vrijstelling van overdrachtsbelasting te introduceren.
Om voor deze vrijstelling in aanmerking te komen, moet de koper/verkrijger voldoen aan een aantal voorwaarden:
- De verkrijger is meerderjarig en jonger dan vijfendertig;
- Het moet gaan om een woning;
- De woning moet als hoofdverblijf gaan dienen, en
- De (nieuwe) vrijstelling is niet eerder gebruikt.
Verlaagde tarief
Andere natuurlijke personen/kopers van een woning – niet zijnde starters – hebben recht op de toepassing van het verlaagde tarief van 2%, mits zij de woning verkrijgen om deze als hoofdverblijf te gaan gebruiken.
Doorstromers op de woningmarkt kunnen derhalve van het verlaagde tarief van 2% gebruik blijven maken.
Verhoogd tarief
Alle overige verkrijgingen worden vanaf 1 januari 2021 belast tegen het hogere algemene tarief. Het algemene tarief wordt met ingang van 1 januari 2021 verder verhoogd naar van 6% naar 8%. In 2023 wordt dit tarief verhoogd tot 10,4%.
Dit betekent dat:
- de verkrijging van niet-woningen, zoals bedrijfspanden, en
- ook verkrijgingen van woningen die niet, of slechts tijdelijk, als hoofdverblijf gaan worden gebruikt,
- worden belast tegen 8%.
Hieronder valt bijvoorbeeld ook de verkrijging van een vakantiewoning, een woning die ouders kopen voor hun (studerende) kind en verkrijgingen van woningen door niet-natuurlijke personen, zoals rechtspersonen, bijvoorbeeld woningcorporaties.
Schematische weergave
Schematisch zien de effecten van het wetsvoorstel er als volgt uit... lees hier
Woning en aanhorigheden in de overdrachtsbelasting
Sinds vele jaren (voor de liefhebber 2011) heeft het kabinet maatregel getroffen om de Nederlandse woningmarkt te stimuleren. Vanaf dat moment wordt er onderscheid gemaakt tussen woningen en andere onroerende zaken. Deze maatregel zou oorspronkelijk een jaar duren, maar is een permanente maatregel geworden. Er is in de praktijk regelmatig discussie over het begrip woning (wanneer is een gebouw een eigen woning en wanneer niet) en over het begrip aanhorigheden.
Verlaagd overdrachtsbelasting tarief voor woningen
Vanaf het moment dat het verlaagde tarief geldt voor woningen en daarbij behorende aanhorigheden is het belang voor de praktijk vergroot. Het belang bedraagt vanaf dat moment 6% van de verkrijging en in 2023 zelfs 10,4%. Sinds 2026 is het tarief weer 8% en vanaf 2027 vermoedelijk 7% (voor woningen)
- De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%).
- Op woningen is het tarief 2%.
- Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
De Staatssecretaris heeft in zijn besluit van 1 juli 2011, nr. BLKB 2011/1290M een lijst opgenomen van onroerende zaken waarvoor de regeling niet geldt, dit betreffen:
- Bedrijfsgebouwen en –ruimtes;
- Afzonderlijke garageboxen;
- Hotels / pensions;
- Asielzoekercentra;
- Een onroerende zaak die bestemd is voor gebruik als verpleeg- of verzorgingsinstelling of ziekenhuis;
- Grond bestemd voor woningbouw.
De maatregel geldt oorspronkelijk voor woningen. Met ingang van 1 januari 2013 worden onder woningen mede verstaan aanhorigheden die tot de woning behoren of gaan behoren. Voor het begrip aanhorigheden wordt daarbij aangesloten bij de invulling voor de eigenwoningregeling die geldt voor de inkomstenbelasting. Een aanhorigheid bij de woning is daarbij in gebruik en daaraan dienstbaar. De jurisprudentie hieromtrent is veelal casuïstisch en wringt enigszins met bovenstaande lijst, afgevraagd kan worden wanneer sprake is van een garage of een bedrijfsgebouw. Een discussie die zich nogal eens voordoet in de agrarische sector.
Wat is een aanhorigheid van een eigen woning
In een procedure bij de Rechtbank Gelderland d.d. 29 juli 2026 (ECLI:NL:RBGEL:2026:6150) was er discussie met de belastingdienst over een weiland naast een eigen woning. Is dit weiland een aanhorigheid van de eigen woning (laag tarief overdrachtsbelasting) of niet. De koopprijs is gesplitst (deel eigen woning en deel weiland). Op het moment van de verkrijging was het weiland in gebruik bij een derde (verhuur). Belastingplichtige voldoet het hoge tarief voor de overdrachtsbelasting voor de weidegrond en maakt vervolgens bezwaar tegen de eigen aangifte. Volgens de rechter (en de inspecteur) is de grond niet in gebruik en ook niet dienstbaar aan de eigen woning, derhalve is geen sprake van een aanhorigheid. De bedoeling van de belastingplichtige is niet relevant. Ook de WOZ afbakening (1 object) doet er niet toe. De kernpunten zijn:
- behoort het stuk weiland bij de woning
- is het bij de eigen woning in gebruik
- is het stuk grond dienstbaar aan de eigen woning
Wanneer is sprake van een woning voor de overdrachtsbelasting?
Op 24 februari 2017 heeft de Hoge Raad arrest gewezen in een viertal zaken waar het in geschil was of er wel of geen sprake was van een woning. De vier arresten zagen op een verkrijging van een boerderij, een tandartsenpraktijk, een kantoorvilla en een hospice. Waar de boerderij, tandartsenpraktijk en kantoorvilla wel als woning kwalificeren en belast zijn met 2%, kwalificeerde het hospice volgens de Hoge Raad niet als woning.
De eerste van belang zijnde arresten zijn gewezen door de Hoge Raad, de verwachting is echter dat er nog een aantal zullen volgen voor wat betreft de aanhorigheden die tot de woning behoren.
Mocht u zelf geconfronteerd worden met een inspecteur die het standpunt inneemt dat niet de gehele onroerende zaak kwalificeert als eigen woning of wenst u hier vooraf meer duidelijkheid over, neem dan contact op met één van onderstaande auteurs.
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Bron en vindplaats woning en overdrachtsbelasting
Hoge Raad 24 februari 2017, nr. 16/01734, nr. 16/04101, nr. 16/03768, nr. 16/02257.
Overdrachtsbelasting woning of kantoor
Voor woningen geldt een tarief voor de overdrachtsbelasting van 2%, mits u er ook gaat wonen. Voor beleggers goldt dit tot 1 januari 2021 ook, mits een woning wordt gekocht. Bijkomende voorwaarde - sinds 2021 - om het 2% tarief te mogen hanteren is namelijk dat de verkrijger de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken (art. 14(2) Wet Belastingen van Rechtsverkeer). De koper moet hiervoor zelfs een verklaring ondertekenen. Bij twijfel over het tarief zou u dit besluit uit 2023 eens kunnen lezen, hierin staan enkele voorbeelden.
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (nu 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%. Op de internetsite van de belastingdienst wordt hierover - kort en goed - het volgende gesteld:
- Verkrijgt u een woning waarin u zélf voor langere tijd gaat wonen? En komt u niet in aanmerking voor de startersvrijstelling? Dan is de overdrachtsbelasting 2%.
- Verkrijgen betekent in de meeste gevallen dat u de woning koopt, maar dat hoeft niet. Het kan ook gaan om het krijgen van (een aandeel in) een eigendom als gevolg van bijvoorbeeld erfpacht, opstalrecht, vruchtgebruik of appartementsrecht.
- Onder woningen verstaan wij onroerende zaken die op het moment van de overdracht naar hun aard bestemd zijn voor bewoning. Hierbij horen ook aanhorigheden.
- Als aanhorigheden wordt gezien: de tuin, de garage, een bijgebouw, schuur, serre, aanbouw of bijgebouw of tuinhuis.
- Bij de koop moet de koper vastleggen dat hij / zij er gaat wonen, middels een verklaring
- Voor woningen waar u niet zelf voor langere tijd in gaat wonen, zoals een vakantiewoning, betaalt u 10,4% overdrachtsbelasting.
Het tarief voor de overdrachtsbelasting op niet woningen is in 2026 verlaagd tot 8% en zal in 2027 vermoedelijk worden verlaagd tot 7%.
Is het een woning of kantoor?
De overdrachtsbelasting op woningen bedraagt 2%. Op kantoren (niet-woningen) is het tarief 10,4%. De vraag is dus regelmatig welk tarief voor de overdrachtsbelasting moet worden toegepast. Het verlaagde tarief voor de overdrachtsbelasting is niet in strijd met internationale verdragen, aldus de Hoge Raad. De discussie in de praktijk gaat nu veelal om het feit of een gebouw een woning is of niet. In dit artikel een nadere toelichting. De WBR kent geen definitie van het begrip "woning". De kern is:
- naar aard bestemd voor bewoning;
- de bestemming die de gemeente aan het gebouw heeft gegeven (volgens Hoge Raad minder van belang)
- is de onroerende zaak eenvoudig weer als woning te gebruiken (beperkte aanpassingen)
- oorspronkelijke idee van de onroerende zaak toen deze is gebouwd
We zien dat rechters nog zoekende zijn, maar wel duidelijkheid geven over de invulling. De rechter gaat niet over de wet en of deze rechtvaardig is ... Lex dura sed lex (latijn voor: de wet is streng maar het is de wet).
Eigen woning of kantoor voor overdrachtsbelasting
Men moet kijken naar het moment van verkoop, was het toen een woning of een kantoor? Als een pand naar haar aard bestemd is om een woning te zijn, dan is het tarief 2%. Bij twijfel kan mede van belang zijn of de gemeente een woonbestemming voor het pand heeft afgegeven.
Woning of kantoor (uitspraak advocatenkantoor)
Een mooi gebouw is in 1895 gebouwd als woning. Daarna is het gebouw (beperkt) verbouwd tot kantoor voor een advocatenkantoor. Het pand is vervolgens weer verbouwd tot woning. Volgens de rechter is dit gebouw beperkt verbouwd en kan het gezien worden als woning, derhalve 2% overdrachtsbelasting. De Hoge Raad bevestigd in 2017 deze uitspraak van het Gerechtshof Arnhem Leeuwarden. Overwegingen
- onroerende zaak heeft door verbouwing haar bestemming als eigen woning niet verloren
- zeer beperkte aanpassingen in het pand (de oorspronkelijke woning) en eenvoudig weer als woning te gebruiken
- artikel 220a lid Gemeentewet maakt vorenstaande niet anders
- doe waarmee de onroerende zaak is gebouwd (woning) is van belang bij bepalen 2% of 6%
Woning of kantoor (woning met atelier)
Een gebouw met een gemengde bestemming, voor het deel dat de eigen woning betreft is het tarief 2%, voor het andere (niet-woning) deel is het tarief 6%. Het gebouw is in 1906 gebouwd als eigen woning met atelier. Sinds 1989 is het gebouw in gebruik als advocatenkantoor, sinds 2008 wonen er mensen in het pand (anti-kraak). De Rechtbank is van mening dat het gebouw van oorsprong naar aard is bestemd om te wonen en te werken. Er zijn geen wezenlijke wijzigingen in het gebouw aangebracht. Op grond van de bouwtekeningen wordt 20% gezien als niet-woning / werkruimte / kantoor (dus 6% overdrachtsbelasting).
Herenhuis of kantoor
Een gebouw heeft drie verdiepingen, een mooi herenhuis met bijna 1.000 vierkante meter. Het is in 1900 gebouwd en was tot 1949 als woning in gebruik. Daarna was het tot 2014 een kantoor. Op het moment dat X het kocht was het gebouw naar zijn aard bestemd om als woning te dienen. Alle faciliteiten voor een woning waren nog aanwezig. Dat er wijzigingen in het gebouw zijn aangebracht om het als kantoor te kunnen gebruiken maakt volgens de rechter niet uit. De aanpassingen waren namelijk niet van dien aard dat het pand daarom niet langer geschikt zou zijn om er te kunnen wonen. Conclusie: 2% overdrachtsbelasting.
Kantoorcomplex met woonbestemming
Rechtbank Den Haag oordeelt in 2022 dat het (voormalige) kantoorcomplex niet een woning is voor de overdrachtsbelasting. Het complex was op het moment van overdracht aan Y BV (naar zijn aard) namelijk niet bestemd voor bewoning. Henk koopt in 2019 een voormalig kantorencomplex met 3 verdiepingen, deels met winkels en veel parkeerplaatsen. Een deel wordt gesplitst in appartementsrechten. Na verkoop van een deel van het complex heeft Y BV nog 2 etages in bezit (en 90 parkeerplaatsen). Omdat het kantorencomplex na zijn aard niet bestemd is voor bewoning is het hoge overdrachtsbelasting tarief van toepassing. Hierbij speelt mee dat het complex oorspronkelijk voor ander gebruik dan bewoning is ontworpen en gebouwd. Ook speelt mee dat er tot het moment van overdracht geen wijzigingen / verbouwingen aan het complex hebben plaatsgevonden. Gezien de jurisprudentie van de Hoge Raad lijkt het erop dat deze uitspraak in beroep nog wel zal kantelen.
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Tandartspraktijk of woning
X wordt in 2014 eigenaar van een onroerende zaak. Het was een onroerende zaak welke in 1965 als woning is gebouwd en in 1982 is omgebouwd tot tandartsenpraktijk. De vraag is "2% of 6% overdrachtsbelasting". Het Gerechtshof Den Haag is in 2016 (ECLI NL GHDHA 2016 1741) van mening dat sprake is van een woning. De Hoge Raad is dit in 2017 (ECLI NL HR 2017 294) met het Gerechtshof eens, derhalve 2% overdrachtsbelasting.
Kinderdagverblijf of woning
De heer X koopt van de gemeente een kinderdagverblijf om er te gaan wonen. De bestemming zal nog worden gewijzigd in "wonen". Tot 2014 was het pand in gebruik als kinderdagverblijf, eind 2014 koopt X het pand (leeg). De rechter is van mening dat het gebouw is gekocht als woning, maar nooit als zodanig is gebruikt. In de akte van levering staat ook: "voormalig schoolgebouw". Tevens had het gebouw geen woonbestemming op het moment van overdracht / levering. Tarief 6%.
Boerderij als kantoor of woning
Een boerderij wordt in 2009 verbouwd tot kantoor. De heer X koopt deze boerderij in 2013 en wil deze gebruiken als woning. De Rechtbank Zeeland - Westbrabant is op 30 oktober 2014 (ECLI NL RBZWB 2014 7471) van mening dat de boerderij op het moment van koop niet als woning is aan te merken (dus 6% overdrachtsbelasting). Het Gerechtshof 's Hertogenbosch denkt hier op 8 juli 2016 (ECLI NL GHSHE 2016 2729) anders over en stelt de overdrachtsbelasting vast op 2%.De Hoge Raad is het op 24 februari 2017 (ECLI NL HR 2017 295) met het Gerechtshof eens, 2% overdrachtsbelasting.
Hospice is verzorgingsinstelling en geen woning
De Rechtbank Noord Nederland is van mening dat een hospice geen eigen woning is en dat er bij overdracht 6% overdrachtsbelasting moet worden betaald. Het Gerechtshof Amsterdam denkt hier op 17 maart 2016 (ECLI NL GHAMS 2016 2522) anders over, de hospice heeft het karakter van een eigen woning ,derhalve 2% overdrachtsbelasting. De Hoge Raad denkt er op 24 februari 2017 (ECLI NL HR 2017 291) (weer) anders over, het is een hospice en geen woning. Waarom 6% overdrachtsbelasting?
- pand is na aard geen eigen woning maar een verzorgingstehuis
- is niet gebouwd als eigen woning
Schoolgebouw dat wordt omgebouwd tot appartementen
Henk koopt een voormalig school gebouwd voor ruim 600.000 euro. Volgens het bestemmingsplan is het ombouwen tot woningen (lofts) toegestaan. Er wordt 2% overdrachtsbelasting betaald bij de aankoop. De inspecteur en de rechter zijn het hier niet mee eens, dit moet 6% zijn. Het gebouw was op het moment van aankoop niet bestemd om als woning te dienen, aldus de rechter. Dat er in het kader van de leegstandwet iemand woonde, de plannen van Henk, en dat het gebouw kon en mocht worden omgebouwd acht het Gerechtshof niet van belang.
Conclusie woning of kantoor
Een verbouwing van een eigen woning kan van invloed zijn of een gebouw een woning is of een kantoor. De aard en bestemming van een gebouw op overdrachtsdatum zal uiteindelijk de doorslag geven. De bestemming woning is veelal - gezien het lagere overdrachtsbelastingtarief - erg aantrekkelijk. Een juist advies (voor overdracht) is hierbij van belang.
Maar wanneer is iets een woning en wanneer niet? De Hoge Raad heeft in 2017 een aantal arresten over dit onderwerp gewezen.
- Beslissend is of de onroerende zaak naar zijn aard voor bewoning bestemd is.
- Dit kan ook zo zijn als het pand (de woning) vervolgens wortd gebruikt voor iets anders, zoals een kantoor.
- Het pand moet bij aankoop of met kleine aanpassingen weer bewoonbaar zijn als eigen woning.
Uitspraken op een rijtje
- Bedrijfsruimte en woning: een woning wordt omgebouwd tot kantoor, de badkamer en gashaarden verdwijnen maar voorzieningen zijn eenvoudig te herstellen. De leidingen liggen er nog. Volgens de Rechtbank is het geen woning meer, het Gerechtshof en de Hoge Raad denken hier anders over. De onroerende zaak kwalificeert als woning omdat deze naar zijn aard nog steeds bestemd is voor bewoning. Hof Den Bosch 8 juli 2016, ECLI:NL:GHSHE:2016:2729. Hoge Raaad 24 februari 2017, ECLI:NL:HR:2017:295. Kern bij deze uitspraak is ‘naar zijn aard bestemd’ moet objectief worden benaderd (dus kijken naar de oorspronkelijke bouwwijze ) . Dat er een paar bouwwerkzaamheden nodig zijn om het gebouw weer als woning te kunnen gebruiken is dus geen punt.
- Oude Villa: een oude villa uit 1895 is verbouwd tot kantoor en wordt verkocht aan een de heer X, die het als woning wil gaan gebruiken. De aanpassingen (keuken / badkamer) zijn beperkt. Het tarief is 2%, Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:290.\
- Tandartsen praktijk wordt weer een eigen woning. Het tarief is 2%. Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:294.
- Verzorgingstehuis of hospice is geen woning Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:291 dit geldt ook voor een zorgcomplex Rechtbank Noord-Holland 14 februari 2020, ECLI:NL:RBNHO:2020:917.
- Peuterspeelzaal wordt eigen woning. Bij aankoop is dit gebouw niet bestemd voor bewoning, dit komt mede omdat bij aankoop de bestemming "maatschappelijk" was Hof Arnhem-Leeuwarden 31 januari 2017, ECLI:NL:GHARL:2017:638.
- Fundering is geen huis. Een fundering (afgebrande woonboerderij) is geen eigen woning. Rechtbank Zeeland-West-Brabant 1 maart 2018, ECLI:NL:RBZWB:2018:1629. Soms maken de feiten toch een klein verschil, lees deze uitspraak over een heel oud gebouw dat wel als eigen woning wordt gezien Hof Den Bosch 20 februari 2020, ECLI:NL:GHSHE:2020:651
- Oude woning die in verval is geraakt. Pand had geen dak meer en wordt ook niet meer bewoond. Op het gebouw heeft altijd een woonbestemming gezeten. Verlaagde tarief is van toepassing Hof Den Bosch 20 februari 2020, ECLI:NL:GHSHE:2020:651.
Aanhorigheden bij een eigen woning
Soms zal de discussie niet plaatsvinden over "woning of kantoor" maar over "aanhorigheden bij een eigen woning of niet". Als aanhorigheden wordt gezien: de tuin, de garage, een bijgebouw, schuur, serre, aanbouw of bijgebouw of tuinhuis. Een paar uitspraken
- Grasland voor paarden is geen aanhorigheid Hoge Raad 3 februari 2017, ECLI:NL:HR:2017:154 (art. 81 RO).
- Cultuurgrond bij eigen woning is geen aanhorigheid Hof Arnhem-Leeuwarden 23 januari 2018, ECLI:NL:GHARL:2018:656.
- Schuren en stallen die niet meer bedrijfsmatig mogen worden gebruikt zijn aanhorigheden. Rechtbank Gelderland 8 september 2020, ECLI:NL:RBGEL:2020:4607.
- Paardenhouderij en weilanden zijn aanhorigheden Rechtbank Zeeland-West-Brabant 28 januari 2022, ECLI:NL:RBZWB:2022:389.
Notaris aansprakelijk voor verkeerde tarief overdrachtsbelasting
Er kan in de praktijk wel eens twijfel bestaan over de toepassing van het verlaagde tarief voor woningen. De notaris zal hier niet altijd even makkelijk over zijn omdat de notaris aansprakelijk lan zijn voor het onjuiste tarief voor de overdrachtsbelasting, de notaris zal dan dus wellicht niet willen meewerken aan het passeren van de akte van levering. De notaris is echter aansprakelijk voor de overdrachtsbelasting die uit de akte volgt, zie Hof Arnhem-Leeuwarden 6 februari 2018, ECLI:NL:GHARL:2018:1128. De notaris is dus niet aansprakelijk voor een eventueel door de Belastingdienst aan de koper op te leggen naheffingsaanslag als deze de aanslag niet voldoet. De notaris zou dus een pleitbaar standpunt inzake het lagere tarief gewoon moeten honoreren.
Bron woning of kantoor voor overdrachtsbelasting
Adovcatenkantoor is woning aldus Hoge Raad d.d. 24 februari 2017 (ECL NL HR 2017 290)
Tandartsenpraktijk is woning aldus de Hoge Raad d.d. 24 februari 2017 (ECLI NL HR 2017 294)
Kantoor of woning Rechtbank Den Haag d.d. 13 september 2016 ECLI NL RBDHA 2016 11590.
Herenhuis of kantoor Gerechtshof Den Haag 28 september 2016 ECLI NL GHDHA 2016 2871.
Kinderdagverblijf of niet Rechtbank Noord Nederland d.d. 7 juli 2016 ECL NL RBNNE 2016 3455.
Schoolgebouw of lofts Gerechtshof Den Haag d.d. 10 februari 2017 ECLI:NL:GHSHE:2017:493)
Rechtbank Den Haag 13 september 2022 ECLI:NL:RBDHA:2022:9671
Verhuurdersheffing
Nieuws verhuurdersheffing
De verhuurdersheffing wordt volgens het regeerakkoord Rutte IV (bekend geworden in december 2021) afgeschaft. Wanneer de heffing wordt afgeschaft is nog niet bekend, wij verwachten dat de afschaffing in 2022 zal plaatsvinden.
Hoge Raad over rechtvaardiging verhuurdersheffing
De achtergrond van deze uitspraak ligt in een arrest van de Hoge Raad uit 2018 (ECLI:NL:HR:2018:846). Destijds besliste de Hoge Raad dat de verhuurderheffing voor mede-eigenaren niet mocht worden geheven, omdat dit in strijd was met het discriminatieverbod en het eigendomsrecht. Daardoor hoefden mede-eigenaren in 2019 geen verhuurderheffing te betalen, terwijl volledige eigenaren deze belasting wel verschuldigd waren.
In de nieuwe procedure voerden volledige eigenaren aan dat dit juist leidde tot ongelijke behandeling. De Hoge Raad geeft hen gelijk: voor de verhuurderheffing zijn volledige eigenaren en mede-eigenaren in beginsel vergelijkbare gevallen. Het doel van de verhuurderheffing is immers om eigenaren van gereguleerde huurwoningen te belasten naar verhouding van de waarde van hun vastgoed.
Vervolgens beoordeelt de Hoge Raad of de tijdelijke ongelijke behandeling in 2019 gerechtvaardigd was. Volgens de Hoge Raad mag een tijdelijke ongelijkheid bestaan als de wetgever het probleem binnen een redelijke termijn herstelt. Dat is volgens de Hoge Raad gebeurd. Opvallend is echter dat de reparatiewet pas ongeveer anderhalf jaar na het arrest van 2018 concreet werd aangekondigd en vervolgens in maart 2020 bij de Tweede Kamer werd ingediend. De Hoge Raad vindt deze termijn nog steeds voldoende voortvarend. Daarmee lijkt de Hoge Raad de wetgever relatief veel ruimte te geven om onrechtmatige wetgeving te herstellen.
De Hoge Raad laat daarnaast de verhuurderheffing over de jaren 2020 en 2021 eveneens in stand, zie Hoge Raad d.d. 26 juni 2026 ECLI:NL:HR:2026:804. Daarmee zijn de belangrijkste juridische bezwaren tegen deze belasting definitief verworpen.
Vrijstelling verhuurdersheffing
Verhuurders met meer dan 50 sociale huurwoningen komen in aanmerking voor de regeling vermindering verhuurdersheffing (RVV). Er kan fiscaal voordeel worden genoten bij verduurzamning, tijdelijke woningen en aankoop van woningen.
- Voor de categorie verduurzaming kan vanaf 1 juli 2021 een aanmelding worden ingediend.
- Voor de categorie tijdelijke woningen geldt een vrijstelling voor maximaal 15 jaar voor te realiseren tijdelijke huurwoningen vanaf moment realisatie. Aanvraag voor 1 juli indienen
- Voor de categorie aankoop woningen geldt een vrijstelling voor maximaal 20 jaar vanaf het moment van aankoop voor (her) ontwikkeling in bepaalde gebieden (krimpregio's). Voor 1 juli de aanvraag indienen
De verhuurdersheffing in tijdlijn
De verhuurdersheffing is ingevoerd in 2013. De nieuwe heffing voor verhuurders over de waarde van voor verhuur bestemde huurwoningen in de gereguleerde sector is met weinig enthousiasme ontvangen. Het gaat hierbij om woningen waarvan de huur niet hoger is dan 710 euro per maand. Vanaf 2018 geldt er een vrijstelling voor de eerste 50 woningen, dit was 10 woningen. Per 1 april 2017 wijzigt de wet op kleine onderdelen. Deze wijzigingen zijn:
- recht op vermindering van de verhuurdersheffing als woningen in krimpgebieden worden gesloopt, de krimpgebieden worden uitgebreid met Noord Friesland en de Achterhoek (voor woningen gekocht na 1 januari 2017). Volgende peildatum is 1 januari 2018, derhalve vanaf dat moment materiele werking.
- Een heffingsvermindering voor woningen met een huur van 592 euro per maand
- Vrijstelling voor corporaties die woningen van particulieren kopen na 1 januari 2017
De tarieven voor de verhuurdersheffing
- 2014: 0,381 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 40 euro maand)
- 2015: 0,449 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 43 euro per maand)
- 2016: 0,491 van de WOZ waarde (vrijstelling 10woningen, heffing per woning gemiddeld 47 euro per maand)
- 2017: 0,543 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 58 euro per maand)
- 2018: 0,591 van de WOZ waarde (vrijstelling 50 woningen, heffing per woning gemiddeld 58 euro per maand)
- 2019: 0,591 van de WOZ waarde (vrijstelling 50 woningen)
- 2020: 0,592 van de WOZ waarde (vrijstelling 50 woningen)
Overige regelingen
- 2014, 2015 en 2016: kortingsregeling transformatie, krimpgebieden, Rotterdam Zuid
- 2017: extra; korting nieuwbouw onder aftopping
- 2018: vrijstelling 50 woningen i.p.v. 10 woningen, geen heffing WOZ deel boven 250.000 euro, vrijstelling rijksmonumenten
Verhuurdersheffing en meerdere eigenaren
Volgens de Hoge Raad is de verhuurdersheffing bij meerdere eigenaren in sommige gevallen discriminatoir. Henk is met zijn 2 broers eigenaar (voor gelijke delen) van 13 huurwoningen. De WOZ beschikking wordt aan Henk bekend gemaakt, hiermee moet hij 77 euro aan verhuurdersheffing betalen en zijn 2 broers niks. De Hoge Raad oordeelt dat de verhuurderheffing in situaties van mede-eigendom in strijd is met het discriminatieverbod. Deze discriminatie is niet te rechtvaardigen. Zie hiertoe Hoge Raad 8 juni 2018 ECLI:NL:HR:2018:846.
Verhuurdersheffing 2018
De Eerste Kamer is akkoord gegaan met een wijziging van de verhuurdersheffing, de kern:
- Heffingsvrije voet gaat van 10 naar 50 woningen (amendement 23).
- Er komt een vrijstelling voor rijksmonumenten.
- Het tarief van de verhuurderheffing wordt met 0,004%-punt verhoogd (amendement 26).
- Vanaf 1 januari 2018 wordt over een WOZ-waarde van maximaal € 250.000 verhuurderheffing berekend. Het tarief wordt dan met 0,010%-punt verhoogd (amendement 32).
- Toegelaten instellingen in krimpgebieden worden vrijgesteld van de afdracht van verhuurderheffing indien zij particuliere woningen opkopen en aan hun sociaal verhuurbezit toevoegen. De vrijstelling geldt voor huurwoningen die de belastingplichtige in eigendom verwerft tussen 1 januari 2017 en 31 december 2021 (was 31 december 2019). De vrijstellingstermijn geldt niet voor vijf jaar, maar voor 20 jaar. Het tarief verhuurderheffing wordt verhoogd met 0,001%-punt per 1 januari 2018 en nog eens met 0,001%-punt per 1 januari 2020 respectievelijk 1 januari 2022 (amendement 25).
- De bestaande heffingsvermindering voor de verbouw van niet voor bewoning bestemde ruimten tot huurwoningen wordt voortgezet tot en met in ieder geval 2019. De heffingsvermindering wordt beperkt tot huurwoningen met een huur tot de aftoppingsgrens (amendement 29).
- ingangsdatum 1 januari 2018.
De verhuurdersheffing
U krijgt met de verhuurdersheffing te maken als u eigenaar bent van meer dan 10 huurwoningen waarvan de huurprijs lager is dan de huurtoeslaggrens (2015: € 710).
Deze belasting is ingevoerd in 2013 en de prullenmand ingegaan in 2014. In 2014 is de Wet maatregelen Woningmarkt ingevoerd, dit met een nieuwe heffing. Deze heffing bedraagt ongeveer 0,5% over de WOZ-waarde van sociale huurwoningen (bij minimaal 11 woningen of meer). Deze nieuwe belastingheffing zal in 2017 ruim € 2 miljard opleveren, het percentage lijkt laag, maar de heffing kan redelijk vlot oplopen (zomaar 1 maand huur aan belastingheffing).
De heffing is bedacht voor woningcorporaties, maar raakt ook zorginstellingen, studenten huisvesting en beleggers.
Wie moet belasting betalen?
Verhuurders (natuurlijke personen of rechtspersonen) die meer dan 10 sociale huurwoningen verhuren. Het moet hierbij gaan om woningen onder de grens voor de huurtoeslag. Dat wil zeggen, woningen waarvan de huur lager is dan de grens voor de huurtoeslag, € 710,68 (2015), € 699,48 (2014), € 681,02 (2013). U moet betalen als u per 1 januari de huurwoningen in uw bezit had.
Tarief verhuurdersheffing
Het tarief loopt in de komende jaren langzaam op:
2014: 0,381%
2015: 0,449%
2016: 0,491%
2017: 0,536%.
Over de eerste 10 woningen hoeft niet te worden betaald (een soort van drempel).
Grondslag voor de verhuurdersheffing
De grondslag voor de verhuurdersheffing is de WOZ-waarde. Er geldt een zogenaamde heffingsvrije voet van 10x de gemiddelde WOZ-waarde van de woningen / appartementen. De verhuurdersheffing is een zogenaamde aangiftebelasting. De belasting moet dus worden betaald op een aangifte die digitaal door uzelf (of uw adviseur) wordt ingediend. De aangifte over 2016 moet vóór 1 juli 2016 worden ingediend (de aangifte over 2015 had u dus al moeten indienen, namelijk vóór 1 juli 2015).
Voorbeeld verhuurdersheffing
Een eigenaar van een appartementencomplex met 100 huurappartementen (waarde € 15 miljoen) moet dan dus over 100 -/- 10 = 90 appartementen de verhuurdersheffing betalen. Als de appartementen allemaal € 150.000 zouden kosten, dan moet er dus over € 13.500.000 in totaal 0,381% worden betaald, totaal € 51.435 (dus ruim € 500 per appartement per jaar). In 2017 loopt dit op tot ruim € 700 per appartement per jaar.
Fiscale tips verhuurdersheffing
1) Woningen / appartementen na 1 januari kopen.
2) Woningen / appartementen gesplitst aankopen (opletten concernregeling).
3) Zorgen voor lage WOZ-waarde.
4) Bij investeringen in de woningen / appartementen bekijken of u in aanmerking komt voor een vermindering.
Rechtspraak over verhuurdersheffing
- De belastingplichtige is degene aan wie de WOZ-beschikkingen zijn gericht, ongeacht of hij de volle eigendom of mede-eigendom daarvan heeft, Rechtbank Zeeland - West-Brabant 12 februari 2015, nr. AWB 14/3788.
- Verhuurdersheffing is niet in strijd met artikel 14 EVRM en artikel 26 IVBPR, aldus de Rechtbank Den Haag op 1 mei 2015 (ECLI NL RBDHA 2015 6282).
- Verhuurdersheffing in strijd met artikel 1 eerste protocol EVRM en artikel 26 IVBPR bij stichting die 24 woningen verhuurt tegen een minimale huurprijs en feitelijk de verhuurdersheffing niet kan betalen. Een bijzondere uitspraak van de Rechtbank Gelderland op 27 september 2016 nr. 15/3694.
- De Hoge Raad is van mening dat voor de verhuurderheffing aansluiting moet worden gezocht bij de prijs die is verschuldigd voor het enkele gebruik van de woonruimte, de kale huurprijs. Hoge Raad 2 maart 2018 ECLI:NL:HR:2018:290
Overdrachtsbelasting besparen door aangaan geregistreerd partnerschap
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Het overdragen van vastgoed wordt in beginsel belast met overdrachtsbelasting. Deze bedraagt 2%, voor woningen die als hoofdverblijf dienen en 8% voor al het overige onroerend goed. Het Gerechtshof Arnhem heeft op 15 november 2011 (nr. 11/00307) geoordeeld dat het tijdelijk aangaan van een geregistreerd partnerschap, met als enig doel het ontgaan van overdrachtsbelasting, niet in strijd is met doel en strekking van de wet. Deze belastingbesparende truc is dus mogelijk. Dit geldt ook voor het tijdelijk wijzigen van het huwelijks goederenregime (Hoge Raad, 14 april 1993, BNB 1993/201).
Fraus legis?
Net als eerder door de Hoge Raad is geoordeeld, moet de wetgever iets doen met signalen dat er constructies mogelijk zijn. Wordt verder actie nagelaten, dan is dat het risico voor de wetgever. In tegenstelling tot de Rechtbank is het Gerechtshof van mening dat er geen sprake is van fraus legis.
Tip
Mocht u voornemens zijn een woning te verkopen, denk dan aan deze mogelijkheid. Met deze uitspraak ligt het wel voor de hand dat de wetgever nu een wetswijziging zal doorvoeren. U moet uiteraard wel even naar de notaris. Wij brengen u desgewenst graag in contact.
Voorkomen belastingheffing op verkoop bedrijfspand
Veel ondernemers en DGA’s verkopen de afgelopen jaren bedrijfsvastgoed (dus vastgoed in de onderneming of BV) met overwinsten. Door de stijgende vastgoedprijzen ontstaat daarbij vaak een boekwinst.
Verkoopt u een bedrijfspand met winst? Let op de fiscale afrekening
Zonder fiscale planning leidt dat direct tot belastingheffing in de inkomstenbelasting of vennootschapsbelasting. Zeker binnen vastgoedintensieve ondernemingen kan die belastingdruk fors oplopen en direct ten koste gaan van de liquiditeit die juist nodig is voor herinvestering of bedrijfsverplaatsing.
Toch hoeft een boekwinst niet altijd direct belast te worden. De wet biedt namelijk mogelijkheden om belastingheffing door te schuiven via de herinvesteringsreserve (HIR). Daarnaast kunnen in uitzonderlijke situaties de zogenaamde ruilarresten uitkomst bieden. Vooral bij bedrijfspanden spelen daarbij belangrijke discussies over de economische functie van het vastgoed, de boekwaarde-eis en de vraag of sprake is van een bedrijfsmiddel of van voorraad.
Per 2026 blijft de Belastingdienst scherp controleren op vastgoedtransacties waarbij gebruik wordt gemaakt van de HIR. In de praktijk zien wij dat dossiers regelmatig stranden op onvoldoende documentatie of een onduidelijk herinvesteringsvoornemen. Een goede voorbereiding is daarom essentieel.
- Met een herinvesteringsreserve kunt u belastingheffing over de boekwinst tijdelijk uitstellen.
- Voor vastgoed gelden strenge voorwaarden, waaronder de eis van “dezelfde economische functie”.
- De Belastingdienst controleert in 2026 nadrukkelijk op dossieropbouw en herinvesteringsplannen.
Wanneer speelt de herinvesteringsreserve?
De herinvesteringsreserve is vooral relevant voor:
- DGA’s met vastgoed in de BV;
- familiebedrijven met eigen bedrijfshuisvesting;
- ondernemers die hun bedrijfspand verkopen vanwege verhuizing of uitbreiding;
- ondernemingen die bedrijfsvastgoed herstructureren;
- vastgoedvennootschappen met vastgoed dat als bedrijfsmiddel kwalificeert.
De regeling geldt uitsluitend voor bedrijfsmiddelen. Vastgoed dat feitelijk wordt aangehouden als handelsvoorraad of projectontwikkeling valt doorgaans buiten de regeling.
Wat is de herinvesteringsreserve?
De wettelijke basis voor de herinvesteringsreserve staat in artikel 3.54 Wet IB 2001. Voor BV’s werkt deze regeling via artikel 8 Wet VPB 1969 door naar de vennootschapsbelasting. De regeling komt er kort gezegd op neer dat de boekwinst op een verkocht bedrijfsmiddel tijdelijk niet belast hoeft te worden, mits de ondernemer voornemens is om opnieuw te investeren in een vervangend bedrijfsmiddel. De boekwinst wordt dan toegevoegd aan een herinvesteringsreserve. Vervolgens mag deze reserve worden afgeboekt op de aanschafprijs van het nieuwe bedrijfsmiddel. Hierdoor ontstaat een lagere fiscale boekwaarde van het nieuwe pand, waardoor in latere jaren minder kan worden afgeschreven. De belastingclaim wordt dus niet definitief voorkomen, maar doorgeschoven naar de toekomst.
Welke voorwaarden gelden voor de HIR?
Er moet sprake zijn van een bedrijfsmiddel. De regeling geldt alleen voor bedrijfsmiddelen en niet voor:
- handelsvoorraad;
- projectontwikkelingsvoorraad;
- speculatief vastgoed.
Juist bij vastgoed ontstaat hierover regelmatig discussie. Een vastgoed-BV die panden actief koopt, ontwikkelt en verkoopt loopt het risico dat de Belastingdienst het vastgoed als voorraad kwalificeert. In dat geval is toepassing van de HIR meestal niet mogelijk.
Er moet een concreet herinvesteringsvoornemen bestaan
Een ondernemer moet op balansdatum daadwerkelijk het voornemen hebben om opnieuw te investeren. Dat klinkt eenvoudig, maar in procedures blijkt dit vaak een belangrijk geschilpunt. De Hoge Raad stelt relatief hoge eisen aan de onderbouwing van dit voornemen. Alleen een algemene verklaring dat men “ooit weer wil investeren” is onvoldoende. In de praktijk kijkt de Belastingdienst onder meer naar:
- bestuursnotulen;
- investeringsmemoranda;
- contact met makelaars (schriftelijk vastleggen);
- financieringsaanvragen;
- concrete zoekopdrachten voor vervangend vastgoed.
Het verdient daarom aanbeveling om het herinvesteringsvoornemen direct schriftelijk vast te leggen en een dossier op te bouwen.
De economische functie moet gelijk blijven
Voor vastgoed geldt een extra zware eis. Wanneer het verkochte bedrijfsmiddel een afschrijvingstermijn heeft van meer dan tien jaar – zoals onroerende zaken – moet het vervangende pand economisch dezelfde functie vervullen.
Dat betekent bijvoorbeeld:
- eigen gebruik → eigen gebruik;
- verhuur → verhuur.
Een ondernemer die een eigen bedrijfspand verkoopt en vervolgens een verhuurpand aankoopt, loopt een groot risico dat de HIR wordt geweigerd. De Hoge Raad blijft deze eis streng uitleggen. Vooral functiewijzigingen leiden regelmatig tot discussies met de inspecteur.
De driejaarstermijn bij vervangen vastgoed via herinvesteringsreserve
De herinvesteringsreserve moet in beginsel binnen drie kalenderjaren na het jaar van verkoop worden benut. Wordt een pand bijvoorbeeld verkocht in 2026, dan moet de reserve uiterlijk eind 2029 zijn aangewend. Alleen onder bijzondere omstandigheden kan verlenging mogelijk zijn, bijvoorbeeld bij:
- langdurige vergunningstrajecten;
- bouwvertragingen;
- overheidsprocedures;
- externe omstandigheden buiten invloed van de ondernemer.
De bewijslast daarvoor ligt echter volledig bij de belastingplichtige.
De boekwaarde-eis bij de herinvesteringsreserve
Een belangrijke beperking vormt de boekwaarde-eis. De boekwaarde van het nieuwe pand mag na afboeking van de HIR niet lager worden dan de boekwaarde van het verkochte pand. Hierdoor kan een deel van de boekwinst alsnog belast worden wanneer:
- het nieuwe pand goedkoper is;
- sprake is van capaciteitsvermindering;
- slechts gedeeltelijk wordt hergeïnvesteerd.
Voorbeeld boekwaarde eis
Een bedrijfspand met een fiscale boekwaarde van € 2.500.000 wordt verkocht voor € 3.000.000. De boekwinst bedraagt dus € 500.000. De ondernemer koopt vervolgens een nieuw pand voor € 2.750.000. Hoewel de boekwinst € 500.000 bedraagt, kan slechts € 250.000 worden afgeboekt op het nieuwe pand. De resterende € 250.000 valt alsnog belast vrij. Juist deze boekwaarde-eis wordt in de praktijk regelmatig onderschat.
De ruilarresten: alternatief wanneer de HIR niet werkt?
Wanneer toepassing van de HIR niet mogelijk is, wordt soms gekeken naar de zogenaamde ruilarresten. Deze arresten zijn gebaseerd op goedkoopmansgebruik en stammen uit oudere jurisprudentie van de Hoge Raad. De gedachte achter de ruilarresten is dat een onderneming economisch niet wezenlijk verandert wanneer een bedrijfsmiddel direct wordt vervangen door een ander bedrijfsmiddel met dezelfde functie. In dat geval hoeft een boekwinst soms niet direct te worden belast. De toepassing van de ruilarresten is echter sterk beperkt.
De Hoge Raad heeft in het arrest van 23 mei 2014 (ECLI:NL:HR:2014:1183) geoordeeld dat de ruilarresten niet kunnen worden gebruikt als alternatief wanneer de HIR-regeling in beginsel toepasbaar is. Daarmee zijn de ruilarresten vooral relevant geworden voor uitzonderingssituaties.
Toepassing kan bijvoorbeeld nog een rol spelen:
- bij voorraadtransacties;
- wanneer reeds vóór verkoop is geïnvesteerd;
- bij directe vervanging binnen hetzelfde boekjaar;
- in situaties waarin de HIR technisch niet toepasbaar blijkt.
Ook bij de ruilarresten geldt echter dat de economische functie van het vervangende bedrijfsmiddel gelijk moet blijven.
Waar gaat het in de praktijk vaak mis?
In boekenonderzoeken blijkt regelmatig dat er formele dingen niet goed gaan. In gesprekken en discussies met de belastingdienst komt dan ook het volgende naar voren:
- geen bestuursbesluiten zijn opgesteld;
- geen concreet investeringsplan aanwezig is (tenminste geen schriftelijke onderbouwing);
- onvoldoende bewijs bestaat van actieve herinvestering.
- discussie over functie vastgoed (belegging, voorraad, wijziging gebruik)
- vastgoed is voorraad artikel en geen bedrijfsmiddel
De Belastingdienst gebruikt dit vaak als argument om de HIR te weigeren.
Praktische aandachtspunten voor DGA’s en ondernemers
Bij vastgoedtransacties loont het om vooraf goed te structureren. In de praktijk adviseren wij onder meer om:
- het herinvesteringsvoornemen direct schriftelijk vast te leggen;
- de economische functie vooraf fiscaal te toetsen;
- de boekwaarde-eis vooraf door te rekenen;
- tijdig financieringsdocumentatie op te bouwen;
- bij grotere transacties vooraf overleg met de Belastingdienst te overwegen.
Juist in vastgoedstructuren kan een relatief kleine wijziging in feiten of timing grote fiscale gevolgen hebben.
Wat controleert de Belastingdienst bij een HIR?
De Belastingdienst kijkt vooral naar:
- het herinvesteringsvoornemen;
- de economische functie van het nieuwe pand;
- de vraag of het pand een bedrijfsmiddel vormt;
- de dossieropbouw en documentatie.
Kan een verhuurpand worden vervangen door een eigen bedrijfspand?
Dat levert meestal problemen op. Voor vastgoed geldt dat het nieuwe pand economisch dezelfde functie moet vervullen als het oude pand.
Wat gebeurt er als niet tijdig wordt geherinvesteerd?
Dan valt de herinvesteringsreserve alsnog belast vrij. Daarbij kan ook belastingrente verschuldigd worden.
Schema en checklist inzake uitstel belastingheffing bij verkoop bedrijfspand
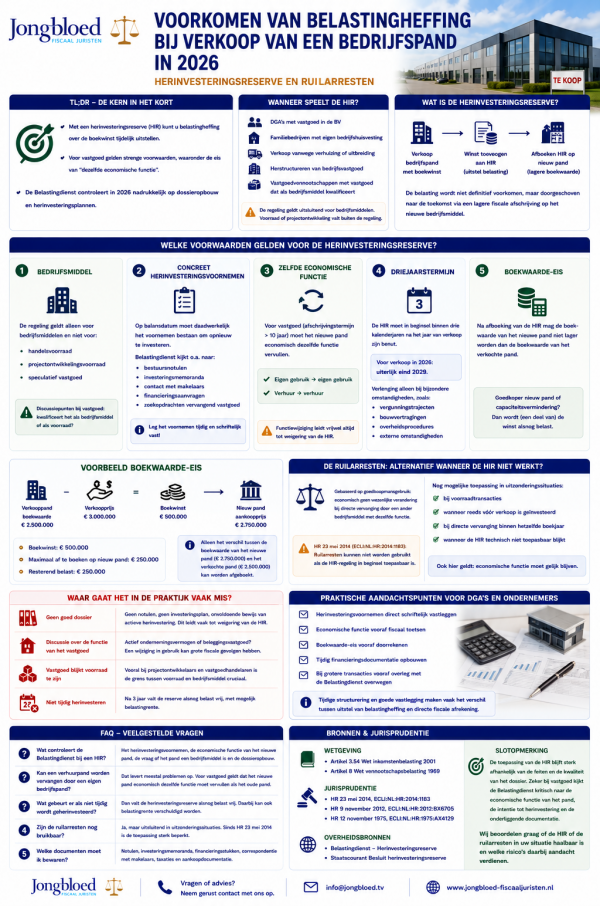
Noot fiscaal jurist inzake uitstel belastingheffing bij verkoop vastgoed
De toepassing van de herinvesteringsreserve blijft sterk afhankelijk van de feiten en de kwaliteit van het dossier. Zeker bij vastgoed kijkt de Belastingdienst kritisch naar de economische functie van het pand, de intentie tot herinvestering en de onderliggende documentatie. In de praktijk blijkt dat tijdige structurering en goede vastlegging vaak het verschil maken tussen uitstel van belastingheffing en een directe fiscale afrekening. Als u wilt, kunnen wij beoordelen of toepassing van de HIR of de ruilarresten in uw situatie haalbaar is en welke risico’s daarbij aandacht verdienen.
Als u een pand verkoopt, moet u in beginsel over de boekwinst afrekenen met de Belastingdienst. U kunt deze heffing echter voorkomen door toepassing van de zogenaamde herinvesteringsreserve (HIR), maar eventueel ook door toepassing van de ruilarresten).
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Bronnen inzake herinvesteringsreserve
HR
23 mei 2014, ECLI:NL:HR:2014:1183
HR
9 november 2012, ECLI:NL:HR:2012:BX6705
Beleggingsvastgoed box 3
Een belangrijk aandachtspunt bij beleggingsvastgoed is de fiscaliteit. Het beleggingsvastgoed kan binnen de inkomstenbelasting worden toegerekend aan box 1 of box 3. Dit wordt beoordeeld aan de hand van de feiten en omstandigheden. In het artikel Exploitatie panden box 1 of box 3 wordt nader ingegaan op de geldende voorwaarden en het grijze gebied waar veel situaties zich doorgaans in bevinden. Onderstaand bespreken wij de fiscale gevolgen van het aanhouden van beleggingsvastgoed in box 3.
Waardering beleggingsvastgoed voor de inkomstenbelasting
De waardering van beleggingsvastgoed is afhankelijk van de aard en functie van het vastgoed. Indien het gaat om een woning, dan wordt de waarde van de woning gelijkgesteld aan de WOZ-waarde. Hierbij dient uitgegaan te worden van de WOZ-waarde met waardepeildatum 1 januari van het jaar vóór het jaar waarover u aangifte inkomstenbelasting doet.
Voor overige onroerende zaken, zoals bedrijfspanden, wordt uitgegaan van de waarde in het economisch verkeer. De waarde economisch verkeer kan vastgesteld worden aan de hand van bijvoorbeeld een taxatierapport.
Leegwaarderatio bij beleggingspanden
Indien het beleggingsvastgoed (deels) bestaat uit woningen waarop huurbescherming van toepassing is, dan mag een correctie worden aangebracht op de WOZ-waarde. De achterliggende gedachte is dat verhuurde woningen soms minder waard zijn dan niet-verhuurde woningen.
- De waarde van de verhuurde woningen wordt in dit geval bepaald door de WOZ-waarde te vermenigvuldigen met de leegwaarderatio.
- De leegwaarderatio varieert in 2023 van 73% tot en met 100%. De hoogte van de leegwaarderatio is afhankelijk van de verhouding tussen de jaarlijkse huurprijs en de WOZ-waarde. Voor vakantiewoningen, niet-woningen en tijdelijk verhuurde woningen geldt de leegwaarderatio niet.
- In de situatie waarin de verhuurder en huurder zogenoemde gelieerde partijen zijn en een huurprijs afspreken die niet met een derde zou zijn overeengekomen, bedraagt de leegwaarderatio 100%. Dit kan bijvoorbeeld voorkomen indien iemand een woning verhuurt tegen een te lage prijs aan een familielid of indien een bv een woning voor een te lage prijs verhuurt aan haar eigen directeur.
Voorbeeld 1 leegwaarderatio berekenen
Moeder verhuurt een woning aan een derde voor € 600 per maand (€ 7.200 per jaar). De WOZ-waarde van de verhuurde woning is € 200.000. De waarde van de woning met toepassing van de leegwaarderatio is 90% van € 200.000 = € 180.000.
Voorbeeld 2 leegwaarderatio berekenen
Moeder verhuurt een woning aan haar zoon voor € 350 per maand. Als moeder de woning aan een willekeurige andere persoon zou verhuren, zou ze een huurprijs vragen van € 600 per maand. Dit betekent dat sprake is van een ongebruikelijke huurprijs. De WOZ-waarde van de verhuurde woning is € 200.000. De waarde van de woning met toepassing van de leegwaarderatio is 100% van € 200.000 = € 200.000.
Uitzondering waardering verhuurde woningen en leegwaarde ratio
In 2015 heeft de Hoge Raad beslist dat, indien de werkelijke waarde van beleggingsvastgoed ten minste 10% minder waard is dan de WOZ-waarde gecorrigeerd met de leegwaarderatio, de lagere waarde c.q. werkelijke waarde gehanteerd mag worden voor box 3 (lees hiertoe ook dit artikel). Bij een vermoeden dat de werkelijke waarde van verhuurde woningen ten minste 10% lager is dan de WOZ-waarde met de peildatum 1 januari van het voorgaande jaar, raden wij aan de woning zo spoedig mogelijk te laten taxeren. Indien de taxatiewaarde ten minste 10% lager is dan de WOZ-waarde (gecorrigeerd met de nieuwe leegwaarderatio), kan een beroep op het arrest van de Hoge Raad uit 2015 uitkomst bieden voor een verlaging van de box 3-heffing.
Belastingheffing box 3 bij beleggingspanden
Als gevolg van een arrest van de Hoge Raad van 24 december 2021 waarin is geoordeeld dat de heffing in box 3 strijdig was met het EVRM, is het box 3-stelsel in de Wet op de inkomstenbelasting aangepast.In de nieuwe berekening van het box 3-inkomen wordt uitgegaan van het werkelijk behaalde rendement van het vermogen en niet meer van de fictieve verdeling (artikel box 3 vanaf 2023). De berekening gaat uit van drie forfaitair rendementspercentages: voor spaargeld (voorlopig 0,36%), overige bezittingen (6,17%) en schulden (voorlopig 2,57%). Onder overige bezittingen vallen onder andere onroerende zaken en vorderingen. Het tarief in box 3 bedraagt in 2023 32%. Het heffingsvrij vermogen bedraagt in 2023 € 57.000 per belastingplichtige.
Het rendementspercentage op overige bezittingen is voor 2023 reeds definitief vastgesteld. De rendementspercentages op banktegoeden en schulden worden in februari 2024 definitief bekendgemaakt.
Slim beleggen in buitenlands vastgoed
Vastgoedbeleggingen in het buitenland worden eveneens aangegeven in box 3. Het vastgoed wordt aangegeven voor de waarde in het economisch verkeer. De belastingverdragen en het Besluit ter voorkoming van dubbele belastingheffing bepalen dat het heffingsrecht over vastgoed in het buitenland, toekomt aan het land waarin het vastgoed is gelegen. Om te voorkomen dat in beide landen belasting wordt geheven, verleent Nederland een vermindering op de verschuldigde box 3-belasting. Door de gewijzigde box 3-heffing wordt beleggen in buitenlands onroerend goed vaak aantrekkelijker.
Noot fiscaal jurist inzake beleggingsvastgoed en belastingen
Naast de stijging van de box 3-heffing en de gewijzigde leegwaarderatio, is eveneens het algemene tarief binnen de overdrachtsbelasting gestegen naar 10,4%. Vanwege deze wijzigingen kan de te betalen belasting op beleggingsvastgoed in box 3 aanzienlijk toenemen. Daarbij komt tevens dat bezittingen en schulden binnen box 3 niet langer met elkaar gesaldeerd kunnen worden bij de bepaling van het forfaitaire rendement.
Wij krijgen steeds vaker de vraag of het aanhouden van beleggingsvastgoed in privé nog wel rendabel is. Dit dient per specifieke situatie beoordeeld te worden. Eén van de mogelijkheden om de fiscaliteit met betrekking tot uw situatie in beeld te brengen, is door het laten uitvoeren van een fiscale scan (Fiscale-apk). Tijdens de fiscale scan beoordelen wij uw positie als belastingplichtige, kijken wij of u gebruik maakt van alle mogelijke fiscale voordelen binnen de wet- en regelgeving en brengen wij ons advies uit ten aanzien van de mogelijkheden. Indien wenselijk, kunnen na oplevering van de fiscale scan direct de eerste nodige stappen gezet worden ter implementatie van het advies.
Bron beleggingspanden in de Inkomstenbelasting
Voorkom BTW-herziening bij verkoop
Als u een onroerende zaak koopt met BTW dan moet u beoordelen of u recht hebt op de aftrek van BTW. Dat doet u op het moment dat u factureren krijgt en op het moment dat u de onroerende zaak in gebruik neemt. Daarna moet u de onroerende zaak (voor de BTW) blijven volgen gedurende de 9 daarop volgende jaren.
Herziening BTW na aankoop van een onroerende zaak
Bij de verkoop van een bedrijfspand zonder omzetbelasting moet een btw-plichtige ondernemer rekening houden met de herzieningsperiode: het jaar van ingebruikneming en de 9 daaropvolgende boekjaren (dus in totaal 10 jaar). Verkoopt u het pand zonder btw binnen deze periode, dan moet u voor elk nog resterend herzieningsjaar 10% (1/10e deel) van de btw die bij aankoop/voortbrenging in aftrek is gebracht herzien (afhankelijk van de situatie leidt dit tot terugbetalen of tot een extra aftrek). Ook bij roerende investeringsgoederen geldt een herzieningsregeling (in dat geval: het jaar van ingebruikneming en de 4 daaropvolgende boekjaren, dus in totaal 5 jaar; 20% (1/5e deel) per jaar).
Vorenstaande kan ook spelen bij een wijziging van het gebruik (of de gebruiker) van het vastgoed.
Voorbeeld inzake herziening BTW bij bedrijfspand
- U koopt in 2023 een bedrijfspand en hierover wordt € 100.000 aan BTW in rekening gebracht. U was voornemende om het bedrijfspand met BTW aan een BTW ondernemer te gaan verhuren, de volledige BTW is dus verrekend. Eind 2023 wordt het bedrijfpand in gebruik genomen, voor 40% door een vrijgestelde ondernemer. U moet 40% van de verrekende BTW terugbetalen!
- U koopt in 2023 een bedrijfspand en hierover wordt € 100.000 aan BTW in rekening gebracht. Het bedrijfspand wordt voor 40% BTW belast verhuurd en 60% BTW vrijgesteld. Er is € 40.000 aan BTW teruggevraagd. In 2026 blijkt dat 80% van het bedrijfspand belast wordt gebruikt, u mag nu alsnog een deel van de BTW terugvragen.
Tip BTW herziening
U kunt de verkoop beter uitstellen tot de voor u geldende termijn is verstreken. Pas op bij verhuur aan vrijgestelde ondernemers en/of een levering zonder BTW binnen de herzieningsperiode.
Wetsvoorstel vastgoed aandelentransacties
Tijdens Prinsjesdag 2023 (link) is ook het Wetsvoorstel vastgoedaandelentransacties ingediend. Na een consultatieronde vanaf 27 februari 2023 en een aanpassing naar aanleiding hiervan, is duidelijk wat de wet gaat betekenen. De invoering zal vermoedelijk plaatsvinden per 1 januari 2025. Als de wet wordt aangenomen gaat dit gevolgen hebben bij een vastgoedaandelentransactie. In dit artikel gaan wij hier op in.
Structuur vastgoed transactie via aandelen
Om duidelijk te maken waar het om gaat gebruiken wij het figuur van de (concept) toelichting bij de consultatie:
Bron: voorstel toelichting bij de consultatie (https://internetconsultatie.nl/vastgoedaandelentransacties/b1)
Nieuw onroerend goed kan onder andere via een directe verkrijging of indirect via een aandelentransactie worden overgedragen. Bij een directe overdracht van nieuw onroerend goed is er omzetbelasting verschuldigd (zie ook ons artikel; link). De overdracht van onroerend goed voor, op of uiterlijk twee jaar na het tijdstip van eerste ingebruikneming is namelijk belast met omzetbelasting. Op grond van de samenloopvrijstelling is de overdrachtsbelasting dan vrijgesteld, mits het onroerend goed nog niet of niet langer dan 6 maanden in gebruik is genomen.
Samenloopvrijstelling bij vastgoed
De samenloopvrijstelling voorkomt bij een levering van nieuw onroerend goed dat er omzetbelasting én overdrachtsbelasting verschuldigd is. De Hoge Raad heeft in 2011 bepaald dat deze vrijstelling ook van toepassing is bij de overdracht van nieuw onroerend goed via een aandelentransactie. Over een aandelentransactie is echter ook geen omzetbelasting verschuldigd. Door de vrijstelling en de Hoge Raad uitspraak was het daardoor mogelijk om via een aandelentransactie geen omzetbelasting en overdrachtsbelasting verschuldigd te zijn bij een (indirecte) overdracht van nieuw onroerend goed. Dit is vooral interessant voor een koper die een nieuw onroerende goed voor vrijgestelde activiteiten gebruikt. Deze koper kan de omzetbelasting namelijk niet aftrekken. Door het kopen van het onroerend goed via een aandelentransactie was dit te voorkomen. De wetgever vind dit niet wenselijk en heeft een aanpassing bij de overdrachtsbelasting voorgesteld.
Wetsvoorstel vastgoedaandelentransacties
Het wetsvoorstel voorkomt dat de samenloopvrijstelling van toepassing is en introduceert een 4% tarief. Dit is het geval wanneer:
- een onroerende zaakrechtspersoon (met nieuwe onroerende zaken) wordt overgedragen; en
- bij een rechtstreekse levering van de onroerende zaken btw verschuldigd zou zijn; en
- de onroerende zaken niet gedurende ten minste twee jaren na verkrijging gebruikt worden voor ten minste 90% met btw belaste activiteiten.
Als binnen twee jaren na verkrijging een onroerende zaak niet meer voldoet aan de 90%-criterium dan is er dus alsnog overdrachtsbelasting verschuldigd.
Wanneer een onroerend goed uit meerdere afzonderlijke delen bestaat wordt dit per afzonderlijk deel beoordeeld. Elk deel wordt beschouwd als een zelfstandige onroerende zaak voor de omzetbelasting. Neem als voorbeeld een gebouw met een commerciële ruimte en een bovenwoning. Deze worden overgedragen via een aandelentransactie. Als de nieuwe eigenaar de commerciële ruimte met omzetbelasting gaat verhuren dan is de samenloopvrijstelling wel van toepassing. Over de bovenwoning is 4% overdrachtsbelasting verschuldigd als deze voor de omzetbelasting vrijgesteld wordt verhuurd.
Let op! De 4%-tarief is alleen bij vastgoedaandelentransacties waarbij eerder de samenloopvrijstelling toegepast kon worden. Bij een vastgoedaandelentransactie met bijvoorbeeld “oud” onroerend goed is het tarief 10,4%.
Overgangsrecht vastgoedaandelentransactie
Voor al lopende projecten en transacties is er overgangsrecht. De betrokken partijen moeten dan voor 19 september 2023 om 15:15 uur schriftelijk de vastgoedaandelentransactie zijn overeengekomen. Bijvoorbeeld door middel van een intentieovereenkomst (of: letter of intent). Van deze intentieovereenkomst moet voor 1 april 2024 door de verkrijger een melding worden gedaan bij de belastingdienst. Daarnaast moet het aannemelijk zijn dat het overeenkomen van de intentieovereenkomst niet hoofdzakelijk gericht is geweest om gebruik te maken van het overgangsrecht. Tot slot moet de transactie plaatsvinden voor 1 januari 2030.
Bron wetsvoorstel vastgoedaandelentransacties
Fiscale apk Vastgoed – optimalisatie overdrachtsbelasting en omzetbelasting
Uw auto krijgt periodiek een APK. Daarbij wordt gecontroleerd of alles nog naar behoren functioneert en of onderhoud nodig is. Voor uw onderneming bestaat zo'n verplichte controle niet. Toch is een periodieke beoordeling van uw fiscale positie minstens zo belangrijk.
Veel ondernemers hebben hun fiscale structuur jaren geleden ingericht. Sindsdien is de onderneming gegroeid, is vermogen opgebouwd, zijn activiteiten uitgebreid en is de fiscale wetgeving op tal van punten gewijzigd. Wat destijds een optimale structuur was, hoeft dat vandaag de dag niet meer te zijn.
Binnen de fiscale apk beoordelen wij daarom niet alleen de ondernemingsstructuur, de inkomens- en vermogenspositie en de fiscale risico's, maar kijken wij ook naar mogelijkheden om (toekomstige) belastingheffing te beperken. Eén van de onderdelen die daarbij regelmatig aandacht verdient, is de overdrachtsbelasting.
Is uw vastgoed nog op de juiste plaats ondergebracht?
Een veelvoorkomende situatie is dat een ondernemer jaren geleden het bedrijfspand in dezelfde besloten vennootschap heeft ondergebracht als de ondernemingsactiviteiten. Dat lijkt op het eerste oog een praktische keuze, maar kan op de lange termijn nadelige gevolgen hebben.
Wanneer de onderneming later wordt verkocht, een nieuwe aandeelhouder toetreedt of een herstructurering wenselijk is, kan het vastgoed de transactie onnodig ingewikkeld maken. In veel gevallen verdient het daarom aanbeveling om tijdig te beoordelen of het onderbrengen van het vastgoed in een afzonderlijke vastgoed-bv voordelen biedt.
Een dergelijke structuur kan onder meer bijdragen aan:
- Een betere scheiding tussen ondernemingsrisico's en vastgoed;
- Meer flexibiliteit bij de verkoop van de onderneming;
- Ruimere mogelijkheden in het kader van een bedrijfsopvolging.
Uiteraard is een afzonderlijke vastgoed-bv niet in iedere situatie de juiste oplossing. Juist daarom is een individuele beoordeling essentieel.
Overdrachtsbelasting of omzetbelasting?
Bij vastgoedtransacties speelt niet enkel overdrachtsbelasting een rol. In veel situaties dient beoordeeld te worden of sprake is van een levering met overdrachtsbelasting of omzetbelasting. De fiscale kwalificatie van een vastgoedtransactie is echter niet altijd eenvoudig vast te stellen. Daarbij komt dat u in bepaalde situaties juist gebaat kunt zijn bij een vrijgestelde levering voor de omzetbelasting óf juist een btw-belaste levering.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscale herstructurering in verband met vastgoed
Zodra een overeenkomst is gesloten of een transactie in gang is gezet, zijn de mogelijkheden om de ondernemingsstructuur nog aan te passen vaak aanzienlijk beperkter. Met de fiscale apk voeren wij een scherpe nulmeting uit van uw volledige fiscale positie. Wij beoordelen uw ondernemingsstructuur, analyseren uw inkomens- en vermogenspositie en brengen zowel fiscale risico's als optimalisatiemogelijkheden concreet in kaart.
De overdrachtsbelasting vormt daarbij slechts één van de vele fiscale toetsingskaders. Juist door periodiek alle relevante belastingmiddelen integraal te beoordelen, ontstaat een fiscale structuur die niet alleen aansluit bij de huidige onderneming, maar ook bij toekomstige plannen.
Vragen over vastgoed en belastingen?
Heeft u naar aanleiding van dit artikel vragen of bent u benieuwd naar de mogelijkheden in uw situatie? Neem dan gerust contact op met uw adviseur bij Jongbloed Fiscaal Juristen of met ons kantoor via 088 027 00 00. Belangrijkse issues en voorbeelden waarbij om fiscale advisering wordt gevraagd zijn de volgende:
- Is sprake van nieuwbouw of oud gebouw of bouwterrein
- Is na verbouwing spraken van "in wezen nieuwbouw"
- Kan worden gekozen voor BTW belaste verhuur of levering?
- Hoeveel BTW op de aankoop, bouw of verbouwing kan worden verrekend?
- Is artikel 37d Wet omzetbelasting van toepassing bij verkoop van verhuurd vastgoed?
- Geldt de samenloopvrijstelling voor de overdrachtsbelasting?
- Is overdrachtsbelasting verschuldigd bij een aandelentransactie waarbij Vastgoed in de BV is ondergebracht?
- Is vastgoed fiscaal een woning of niet woning?
- Heeft een economische eigendomsoverdracht plaatsgevonden of is een beperkt recht overgedragen ?
- Hoe wordt short stay, logies, parkeren en servicekosten behandeld bij vastgoed?
- Hoe moet een bouwterrein fiscaal worden beoordeeld?