

 4,5 van 5 Google reviews
Werknemersparticipatie bij een familie bedrijf
Waarom medewerkersparticipatie nu op de agenda hoort
Wij adviseren wekelijks mooie familiebedrijven in Nederland. Vaak gaat het om de een bedrijfsopvolging of familie statuut maar steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Waarom?
- We zijn toch al in onderhandeling en gesprek met de belastingdienst over de structuur en de waarde;
- Het binden en behouden van key personeel wordt steeds belangrijker;
- Als werknemers of het management aandelen bezitten is de prestatie veelal (nog) beter en de betrokkenheid groter.
- Werknemers die mede-eigenaar zijn, blijven langer, zijn gemotiveerder en doen meer dan van hen wordt verwacht. Dat zeggen familiebedrijven die medewerkersparticipatie al hebben ingevoerd. Toch doet slechts 17% van de grotere familiebedrijven dit.
Waarom geen werknemersparticipatie bij familiebedrijf?
De rem zit in zorgen over zeggenschap en fiscale complexiteit, en juist die drempels zijn met een goed ontwerp te nemen. Deze cijfers komen uit het onderzoek Binden en boeien van personeel bij familiebedrijven (2026) van Nyenrode Business Universiteit, RSM en Van Lanschot Kempen. Daarvoor zijn in juni 2026 directeuren en eigenaren van 113 grotere familiebedrijven bevraagd. Meer dan 70% van hen maakt zich zorgen over de krapte op de arbeidsmarkt. Bij bedrijven met 51 tot 100 medewerkers ziet 73% zelfs de continuïteit van productie of dienstverlening in gevaar.
Betrokkenheid bij een familiebedrijf vergroten door participatie management
Medewerkersparticipatie raakt de kern van het familiebedrijf: eigendom en regie. Goed ingericht scheidt u de economische rechten van de zeggenschap, legt u de instapprijs fiscaal vast en regelt u vooraf hoe en wanneer een werknemer weer uitstapt of beter mag uitstappen.
Slordig ingericht van een participatie heeft al vlot naheffingsaanslagen loonheffingen, een lucratief belang discussie (box 1 heffing tegen het toptarief) tot gevolgt. Dit artikel vertaalt het onderzoek naar de fiscale en juridische praktijk van de DGA. U leest welk kader geldt, welke lijnen de Hoge Raad en de kennisgroepen van de Belastingdienst hanteren, welke vormen er zijn en waar de risico's zitten. Het artikel sluit af met een stappenplan en een checklist.
Wat het onderzoek van Nyenrode over familiebedrijven laat zien
- Familiebedrijven met medewerkersparticipatie zijn er vrijwel unaniem positief over;
- Familiebedrijven zonder participatie schatten het effect veel lager in;
- Tegelijk blijkt participatie vooral een instrument voor sleutelfiguren. De bezwaren zijn grotendeels ontwerpvragen.
Wie doet het, en hoe?
Van de 113 onderzochte familiebedrijven heeft 17% medewerkersparticipatie. Bij 89% daarvan staat die alleen open voor topmanagement en sleutelfiguren, bij 11% voor alle medewerkers. Werknemers bezitten gemiddeld 13,4% van het bedrijf; nergens hebben zij een meerderheid, vaak is de participatie zonder stemrecht.
Waarom geen werknemersparticipatie?
Van de familiebedrijven zonder participatie heeft 27% het ooit overwogen.
Het zwaarst weegt de wens om geen eigendom buiten de familie te brengen.
Opvallend is dat bijna een op de vijf de fiscale regels rond lucratief
belang en zakelijke waarde als belemmering noemt.
De zwaarste bezwaren gaan over regie, complexiteit, uittreding en liquiditeit:
stuk voor stuk ontwerpvragen die u met structuur, documentatie en vooroverleg
oplost.
Wat betekent een werknemersparticipatie voor het familiebedrijf?
- Richt participatie op sleutelfiguren en mogelijke opvolgers.
- Voor andere werknemers werkt een winstdelingsregeling vaak eenvoudiger.
- De grootste bezwaren (zeggenschap, complexiteit, uittreding, liquiditeit) lost u op in het ontwerp: certificering, leaverregelingen en een inkoopregeling.
- Juist de 'gunstige' elementen zijn fiscaal riskant. Een lening onder
marktvoorwaarden of het vergoeden van belasting is loon.
Het fiscale kader: van instap tot exit
Fiscaal draait een medewerkersparticipatie om één vraag: is het voordeel
beloning voor werk of rendement op vermogen? Beloning valt in box 1, tegen
maximaal 49,5%. Rendement op vermogen valt in box 2 (24,5% tot € 68.843
en 31% daarboven, 2026) of in box 3.
Instap: koopprijs en waardering
- Alles wat een medewerker uit zijn dienstbetrekking geniet, is loon (art. 10 Wet LB 1964). Dat geldt ook als de aandelen van de familieholding of een groepsmaatschappij komen, of via een STAK of persoonlijke holding worden gehouden.
- Betaalt de werknemer minder dan de waarde in het economische verkeer, dan is het verschil loon in natura (art. 13 Wet LB 1964). De werkgever moet daarover loonheffingen inhouden en afdragen.
- Neemt de werkgever die belasting voor zijn rekening, dan is ook dat loon. Bij het toptarief wordt dan gebruteerd: op € 1.000 aan aandelen betaalt de werkgever circa € 980 loonbelasting in plaats van € 495.
- De wet schrijft geen waarderingsmethode voor; de Belastingdienst geeft de voorkeur aan een DCF-waardering. Laat de waarde vaststellen door een onafhankelijke waardeerder, bijvoorbeeld een Register Valuator, en stem haar bij voorkeur vooraf af met de inspecteur, dit doen wij in vrijwel alle gevallen.
- Reken niet op een korting voor leaverbepalingen. Volgens de Belastingdienst is het bad-leaverrisico een subjectieve factor die de waarde in het economische verkeer niet verlaagt (KG:204:2025:6).
Financiering van een werknemersparticipatie, het grootste risico
Leent de werknemer van de werkgever, de familie of de holding (Vendor Loan), dan moeten de voorwaarden zakelijk zijn: rente, looptijd, aflossing en zekerheden. Een rentevoordeel of een kwijtschelding is loon. Het kennisgroepstandpunt KG:204:2025:2 geeft houvast voor de rente als een vergelijkbare marktlening ontbreekt:
- Tot € 75.000: De laagste van de marktrente voor een persoonlijke lening en voor een effectenkrediet
- Boven € 75.000, LTV 70%: Voorwaarden en rente van een effectenkrediet
- Boven € 75.000, LTV tussen 70% en 100%: Tussen de rente van een effectenkrediet en de kostenvoet van het gefinancierde instrument
- Boven € 75.000, LTV 100%: Afgeleid van risico en rendement van het gefinancierde instrument.
Zo beperkt je het lucratief-belang risico
Een werknemer die tegen de werkelijke waarde gewone aandelen koopt, zakelijk financiert en zonder bijzondere rechten of leaverprijzen participeert, valt in de regel buiten de lucratiefbelangregeling. Via een eigen BV met minstens 5% geniet hij dan de deelnemingsvrijstelling en betaalt hij pas box 2 als hij geld uit zijn bv haalt.
- De werknemer richt een eigen BV op.
- Die BV koopt minstens 5% van de gewone aandelen in de werkmaatschappij of tussenholding, tegen de waarde in het economische verkeer (voorkeur afstemming met de belastingdienst)
- De koopsom komt uit eigen geld en een zakelijke lening van de bank, de familie of de werkgever (KG:204:2025:2), zonder kwijtschelding of 'restschuld vervalt'-clausule.
- Dividend en verkoopwinst zijn in de BV vrijgesteld (deelnemingsvrijstelling), zodat het dividend volledig kan worden gebruikt om de lening af te lossen.
- Box 2 volgt pas bij uitdeling aan de werknemer zelf: 24,5% en 31% in 2026, met een voorgestelde verlaging van de tweede schijf naar 29,2% in 2027 tot en met 2030.
- Omdat de werknemer middellijk een aanmerkelijk belang in zijn werkgever heeft, geldt de gebruikelijkloonregeling (art. 12a Wet LB 1964).
Belangrijke aandachtspunten bij een werknemersparticipatie
- Eén soort gewone aandelen. Geef werknemers dezelfde aandelen als de familie, met gelijke rechten op dividend en liquidatieopbrengst. Een aparte, achtergestelde soort van minder dan 10% van het kapitaal is de klassieke hefboom (art. 3.92b lid 2 onderdeel a Wet IB 2001).
- Geen hoge preferentie of prestatieafhankelijke vorderingen. Preferente aandelen met minstens 15% dividend, en vorderingen of rechten waarvan het rendement afhangt van management- of aandeelhoudersdoelen, vallen onder de regeling (art. 3.92b lid 2 onderdeel b, lid 3 en lid 4).
- Toets de hele kapitaalstructuur. Preferente aandelen, agio en leningen van de familie of de verkopers kunnen de gewone aandelen alsnog tot een hefboom maken. Sinds de reparatie, tellen ook leningen mee die geen informeel kapitaal zijn. Reken het 10%-criterium vooraf door.
- Een zakelijke prijs. Koop tegen de waarde in het economische verkeer, onderbouwd met een onafhankelijke waardering en bij voorkeur afgestemd met de inspecteur. Een lage prijs voor een beperkte kring werknemers was al genoeg voor een lucratief belang.
- Zakelijke financiering. Rente volgens KG:204:2025:2, een aflossingsschema, zekerheden en volledig verhaal. Een schuld met een tegemoetkoming bij kwijtschelding kan zelf een lucratief belang zijn (art. 3.92b lid 1 onderdeel b).
- Geen leaverprijzen. Laat een vertrekkende medewerker tegen de waarde verkopen, of regel alleen een aanbiedingsplicht tegen waarde. Good- en bad-leaverkortingen wijzen op beloning (KG:059:2026:1) en leiden tot loon of negatief loon.
- Geen koppeling aan prestaties. Geen ratchets, geen 'envy ratio' en geen vesting die afhangt van omzet- of EBITDA-doelen.
- Geen exit-horizon. Het oogmerk is blijvend mede-eigenaarschap, niet een verkoop binnen enkele jaren. Neem drag- en tag-alongbepalingen alleen op als ze nodig zijn, en koppel ze niet aan een geplande exit.
- Geen disproportionele upside. Een liquidatievoorkeur van latere investeerders maakt gewone aandelen niet automatisch lucratief, zolang de opbrengst gelijk over de aandelen wordt verdeeld (Rb. Den Haag, juli 2026).
- Let op verbonden personen. Ook een partner of kind kan een lucratief belang houden voor het werk van een ouder of partner (art. 3.92b lid 6). Bij groeiaandelen voor de volgende generatie is dat een reëel risico.
- Leg het motief vast. Beschrijf in het participatiereglement en de notulen waarom de medewerker mede-eigenaar wordt (binding, continuïteit, opvolging) en dat hij instapt op dezelfde voorwaarden als de familie.
- Blijf toetsen. De kwalificatie kan veranderen, bijvoorbeeld als de familie later preferente aandelen uitgeeft of een investeerder instapt. Toets bij elke kapitaalwijziging opnieuw. Het lucratief belang moet namelijk doorlopend worden getoetst.
Bij twijfel de doorstoor structuur opzetten
Bij twijfel is vooroverleg met de belastingdienst wenselijk. Soms is het te overwegen om te kiezen voor een alternatieve route, de zogenaamde doorstoot structuur Is een lucratief belang niet uit te sluiten, laat de BV dan minstens 95% van de voordelen in hetzelfde jaar uitdelen en doe in de aangifte een beroep op art. 3.95b lid 5. Zonder dat beroep blijft box 1 van toepassing. Vanaf 2028 telt de box 2-grondslag dan voor 36/31 mee.
Hoe kun je een werknemer meer betrekken bij een familiebedrijf?
Niet elk bedrijf is gelijk en een beste vorm voor een werknemersparticipatie bestaat niet. Welke opties zien wij bij Jongbloed Fiscaal Juristen het meeste voorbij komen?
- Winstdeling of bonus in geld: Loon in box 1 bij uitbetaling. Eenvoudig; geen eigendom buiten de familie; kosten aftrekbaar
- Fantoomaandelen of stock appreciation rights: Loon in box 1 bij uitbetaling, niet bij toekenning. Volgt de waardegroei zonder aandeelhouderschap; geen STAK of notaris nodig. Alle waardegroei belast tot 49,5%; uitbetaling drukt op de kas bij exit of vertrek; jaarlijkse waardering blijft nodig en er zijn maxima (750.000 euro).
- Aandelenopties: Loon bij verhandelbaarheid of, naar keuze, bij uitoefening; daarna box 2 of 3. Medewerker betaalt pas bij uitoefening; prikkel tot waardegroei. Heffing zonder opbrengst; verhandelbaarheid bij een familie-bv lastig;
- Certificaten via een STAK: Tegen waarde verkregen: box 3, of box 2 bij 5% of meer; Familie houdt het stemrecht; echt economisch eigenaarschap; in- en uitstap via de STAK.
- Stemrechtloze aandelen: Als certificaten; vormen ze een aparte soort, dan geeft 5% van die soort al een aanmerkelijk belang. Geen STAK nodig; zeggenschap blijft bij de familie.
- Gewone aandelen, direct of via een eigen bv: Box 2 of box 3; via een eigen bv met 5% of meer: deelnemingsvrijstelling en heffing pas bij uitdeling. Volwaardig mede-eigenaarschap; geschikt voor opvolgers en een management buy-in. Aandeelhoudersovereenkomst onmisbaar; financiering en excessief lenen zijn aandachtspunten
- Groeiaandelen of een aparte soort voor waardestijging: Groot risico op lucratief belang door de hefboom, zouden wij niet snel voor kiezen, tenzij na vooroverleg met de Belastingdienst. Voordeel is een lage instapprijs.
Risico's en valkuilen bij een werknemersparticipatie bij een familiebedrijf
Onze ervaring leert dat de opstart veel tijd en vergaderingen kost, met name als wordt gekozen voor een fiscaal voordelige bedrijfsopvolging en een werknemersparticipatie. De meeste problemen ontstaan echter niet in deze fase (bij de instap), maar jaren later: bij een vertrek, een verkoop of de overdracht aan de volgende generatie. Daarom hieronder een paar aandachtspunten:
- Naheffing bij de werkgever. Een te lage koopprijs of een onzakelijke lening (bij de start) leidt tot loon. De werkgever is inhoudingsplichtig; een naheffing komt met boete en, als u de belasting alsnog draagt, met brutering.
- Een ongemerkt lucratief belang. Een hefboom ontstaat snel en feitelijk moet dit doorlopend worden getoetst (dus elk jaar, als er wijzingingen zijn in de leningen of het eigen vermogen);
- Verwatering van familieleden. Een familielid met een klein belang kan door de uitgifte onder de 5% zakken. Dat raakt zijn ab-positie en mogelijk zijn BOR- en doorschuifpositie bij latere overdracht.
- Geen vaste waarderingsmethode. Zonder afgesproken formule wordt elke uitstap een onderhandeling. Leg de methode vast en wijs een deskundige aan als bindend adviseur bij geschil.
- Te harde leaverbepalingen. Een bad-leaverclausule die een medewerker bij ontslag zijn hele belang kost, lokt discussie uit. De rechter toetst zo'n clausule aan redelijkheid en billijkheid. Werk liever met vesting en een redelijke leaverprijs.
- Informatie en governance. Mede-aandeelhouders willen cijfers zien. Regel vooraf welke informatie medewerkers krijgen en wie het STAK-bestuur benoemt. Regel ook of werknemers wel of niet bij een aandeelhoudersvergadering aanwezig mogen zijn (of niet);
Stappenplan: in tien stappen naar een werknemersparticipatie bij een familie bedrijf
- Reken voor een zorgvuldige invoering op enkele maanden, vooral door waardering, documentatie en vooroverleg met de Belastingdienst.
- Bepaal doel en doelgroep. a) Binden, belonen of opvolging voorbereiden? b) Wie komt in aanmerking, en welk belang mogen medewerkers samen maximaal krijgen?
- Leg de familiekaders vast. a) Bespreek in de familie welk percentage buiten de familie mag b) welke zeggenschap de familie houdt en c) welk dividendbeleid geldt. Veranker dit in het familiestatuut, een directiestatuut en een aandeelhoudersovereenkomst.
- Kies de juiste structuur en vorm. a) Certificaten, stemrechtloze of gewone aandelen b) Werkmaatschappij of tussenholding; vergelijk de netto-uitkomst voor medewerker én bedrijf c) overweeg een koopholding waarbij de bank mede financier wordt (aandelen ligt maken en deel koopsom direct aan de senioren waardoor ze economisch minder afhankelijk van het bedrijf worden.
- Doe een fiscale scan. a) Loon, box 2 of 3, lucratief belang (soorten, hefboom, leningen, verbonden personen) b) Soortbenadering ab, gebruikelijk loon, excessief lenen, dividendbelasting bij inkoop, aftrekbeperking in de Vpb (van rente) c) Combinatie met BOR- en doorschuifpositie van de familie.
- Laat de onderneming waarderen. a) Onafhankelijke DCF-waardering op basis van een onderbouwde prognose. b) Leg dezelfde methode vast voor toekomstige in- en uitstap.
- Regel de financiering. a) eigen middelen, bank of een zakelijke lening (bekijk het kennisgroep standpunt voor de rente voorwaarden KG:204:2025:2) b) Leg rente, looptijd, aflossing, zekerheden en financieringsgraad schriftelijk vast, eventueel met zekerheden via de notaris (en/of borgstellingen met borgstellingsvergoedingen, in prive)
- Stel de documentatie op. a) Participatiereglement, STAK-statuten en administratievoorwaarden, statutenwijziging (soorten aandelen, blokkeringsregeling). b) Aandeelhoudersovereenkomst met leaver-, lock-up-, drag- en tag-alongbepalingen en informatierechten c) Check het instemmingsrecht van de ondernemingsraad (art. 27 lid 1 onderdeel a WOR) en tenslotte maak een directiestatuut.
- Vraag zekerheid vooraf. a) Vooroverleg met de Belastingdienst over waardering, loonheffingen en lucratief belang.
- Implementeer en communiceer. a) Informeer overige werknemers tijdig, juist en volledig over kansen en risico's b) zorg ervoor dat de toetredende werknemers een eigen adviseur hebben met onafhankelijk advies, dit voorkomt gezeur achteraf.
- Borg een exit, overlijden (overlijdensrisico verzekering) en overweeg om jaarlijks tijdens de AvA de aandelen te waarderen.
Noot fiscaal jurist inzake werknemersparticipatie bij een familiebedrijf
Een werknemersparticipatie is voor het familiebedrijf geen principe kwestie, maar een ontwerpvraag of toekomstvraag. Het onderzoek van Neyenrode laat zien dat er verschillende mogelijkheden zijn en veel familiebedrijven hierin nog veel te winnen hebben. Meestal wordt van een participatie afgezien vanwege gedoe, complexiteit, fiscale onzekerheid of gewoon "geen tijd of prioriteit".
Fiscaal is de sleutel causaliteit: instappen tegen de werkelijke waarde, zakelijk financieren, geen onbedoelde hefboom en leaverprijzen die u bewust kiest. Wie dat regelt, houdt het rendement van de medewerker in box 2 of box 3 en voorkomt naheffingen bij het bedrijf. Wie het niet regelt, ziet het voordeel jaren later alsnog als loon belast.
Hulp nodig? Jongbloed Fiscaal Juristen begeleidt DGA's en familiebedrijven
bij het ontwerp van participatieregelingen, de waardering, de documentatie
en het vooroverleg met de Belastingdienst. Neem contact op voor een eerste
verkenning van wat bij uw bedrijf past.
Schadevergoeding valt niet onder de deelnemingsvrijstelling
Schadevergoeding bij mislukte joint venture belastingvrij?
Een BV ontvangt - na een mislukte joint venture - een schadevergoeding van € 250.000. Valt deze in de winst of onder de deelnemingsvrijstelling? In een procedure bij de rechtbank wordt gekeken naar de schadevergoedingsleer van de Hoge Raad. Conclusie is dat door een onjuiste vaststellingsovereenkomst er ruim € 50.000 belasting moet worden betaald. De advocaat had even moeten bellen met een fiscalist.
Schadevergoedingslees hoge raad bij overnames
Een ondernemer wil samenwerken met een collega bedrijf. Er wordt een nieuwe BV opgericht (Newco) en beide bedrijven worden vervolgens verkocht aan de Newco BV, we spreken over een joint venture van twee bedrijven (beide 50%). Beide partijen worden geadviseerd door hetzelfde accountantskantoor. De accountant stelt een aandeelhoudersovereenkomst op met een exitbepaling (terugkooprecht voor de inbrengwaarde). De aandeelhoudersovereenkomst wordt nooit definitief afgerond. Na 6 maanden wilde één ondernemer stoppen met de joint venture. Uiteindelijk krijgt de ondernemer zijn aandelen terug (ruim 2 jaar onderhandelen) maar moet hij € 650.000 extra betalen. De accountant wordt aansprakelijk gesteld en via zijn verzekering wordt uiteindelijk € 250.000 aan schadevergoeding betaald.
Valt de schadevergoeding in de winst of onder de deelnemingsvrijstelling?
Exit regeling bij overname en fiscale gevolgen
De Rechtbank Noord Holland d.d. 7 mei 1016 (ECLI:NL:RBNHO:2026:8006) stelt dat voor de toepassing van de deelnemingsvrijstelling (artikel 13 VPB voor de liefhebber) sprake moet zijn van een voordeel uit hoofde van een deelneming. De rechtbank stelt dat deze zaak niet geheel te vergelijken is met de door schadevergoedingsleer die door de Hoge Raad is ontwikkeld (Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738 en Hoge Raad d.d. 23 september 2016 ECLI:NL:HR:2016:2124 en Hoge Raad d.d. 10 juli 2020 ECLI:NL:HR:2020:1270). De rechtbank stelt dat in deze situatie geen sprake is van een afgebroken aan- of verkoop van een aandelenbelang. De rechter kijkt kritisch naar de vaststellingsovereenkomst.
Wat gaat er mis in deze procedure over exitregeling
Deze Vaststellingsovereenkomst (VSO) stelt niet hoe het schikkingsbedrag is opgebouwd. Daarnaast is de VSO onduidelijk waarop de vergoeding ziet. Is het een vergoeding voor kosten en/of een vergoeding voor een te hoge terugkoopsom. Uit de overeenkomst is op te maken dat de accountant niet had toegezien op het tijdig ondertekenen van de exitregeling en op de advisering hierover. Uit de concept dagvaarding is wel meer informatie op te maken maar ook deze was op dit onderdeel onduidelijk. Het geschil gaat derhalve - aldus de rechtbank - over niet of gebrekkige advisering. Dat het aandeelhouderschap wel een rol heeft gespeeld bij de adviesdiensten van de accountant is onvoldoende om van een voordeel uit hoofde van een deelneming te kunnen spreken. De vergoeding moet hiermee gewoon tot de winst van de BV worden gerekend.
Noot fiscaal jurist inzake schadevergoedingsleer
Voor de praktijk schuurt vooral de asymmetrie. De kosten voor de ontvlechting (meerprijs en advieskosten) zijn grotendeels niet aftrekbaar (deelnemingssfeer), terwijl de compensatie (schadevergoeding) in de winst valt. Een belaste bate tegenover een niet aftrekbare last. De belangrijkste oorzaak is een onduidelijke vaststellingsovereenkomst. Soms is het wenselijk dat advocaten een fiscalist laten meekijken bij het opstellen van een overeenkomst.
Uit hoofde van een deelneming" — art. 13 Wet Vpb
Op grond van artikel 13, eerste lid, Wet Vpb blijven bij het bepalen van de winst buiten aanmerking "de voordelen uit hoofde van een deelneming, alsmede de kosten ter zake van de verwerving of de vervreemding van die deelneming". Twee dingen vallen op.
- Ten eerste is de vrijstelling een tweesnijdend zwaard: niet alleen positieve voordelen zijn vrijgesteld, ook aan- en verkoopkosten van een deelneming zijn niet aftrekbaar.
- Ten tweede is het scharnierpunt de zinsnede "uit hoofde van".
De Hoge Raad heeft die zinsnede geduid: "uit hoofde van" veronderstelt een verband tussen het voordeel en de deelneming (HR 6 november 2020, ECLI:NL:HR:2020:1738, r.o. 3.2.2). De ratio van de deelnemingsvrijstelling — voorkomen dat hetzelfde bedrijfsresultaat tweemaal in de vennootschapsbelasting wordt betrokken — kleurt dat verband in. Een voordeel dat níet zijn verklaring vindt in de deelnemingsverhouding, valt buiten de vrijstelling, hoe zeer het aandeelhouderschap op de achtergrond ook een rol speelt.
De schadevergoedingsleer van de Hoge Raad
Voor schadevergoedingen rond aandelentransacties heeft de Hoge Raad een aparte lijn ontwikkeld, doorgaans aangeduid als de schadevergoedingsleer (Hoge Raad 2016en Hoge Raad 2020). De kern: een vergoeding die in de plaats treedt van een — vrijgesteld — voordeel bij een (voorgenomen) aan- of verkoop van een aandelenbelang, kan de fiscale behandeling van dat aandelenbelang volgen en onder de deelnemingsvrijstelling vallen. Die leer kent echter strikte grenzen.
In een vervallen kennisgroep standpunt (KG:023:2022:2 inzake schadevergoeding uit hoofde van een deelneming) wordt een toelichting gegeven. Dit standpunt is door een nieuw besluitkomen te vervallen maar geeft wel een heldere toelichting. De strekking is: wordt een vergoeding na de transactie ontvangen wegens onrechtmatig handelen dan hangt zij sterker samen met dat handelen (wanprestatie) dan met het aandeelhouderschap, en valt zij niet onder de deelnemingsvrijstelling.
Wat betekent dit voor de M&A-praktijk?
Een schikkings- of schadevergoeding rond een deelneming is niet automatisch vrijgesteld. Zodra de rechtstreekse oorzaak in een contractuele of aansprakelijkheidsrelatie ligt (accountant, adviseur, notaris, financier), dreigt heffing — óók als het aandeelhouderschap feitelijk de aanleiding vormde. Een generieke schikking "ter finale kwijting" zonder toerekening is fiscaal het slechtste van twee werelden: de fiscus kan de bate belasten, terwijl de onderliggende kosten in de deelnemingssfeer niet aftrekbaar bleven. Timing: is de deelneming op het moment van de vergoeding al vervreemd, dan verzwakt dat het "uit hoofde van"-verband. De inspecteur voerde dit hier expliciet aan.
Kansen en alternatieve routes
Deze uitspraak heeft een sterk feitelijk karakter, maar mogelijkheden zijn er wel. De belangrijkste opmerkingen:
- Documenteer de causaliteit.
- Leg in de vaststellingsovereenkomst expliciet vast waarop de vergoeding ziet en hoe zij is opgebouwd.
- Koppel het bedrag — waar dat feitelijk juist is — aan de (terug)koopprijs of aan de aan-/verkoopkosten van de deelneming. De rechtbank hing haar oordeel nadrukkelijk op aan wat er wel en niet in de VSO stond.
- Vorm de compensatie waar mogelijk als prijsaanpassing. Een reële correctie op de koopprijs van de deelneming (een lagere aan-/hogere verkoopprijs, of een nabetaling die de kostprijs raakt) blijft eerder binnen de deelnemingssfeer dan een losse schadevergoeding uit beroepsaansprakelijkheid.
- Bewaak de kostenkwalificatie vooraf. Beoordeel bij elke transactie welke advies- en begeleidingskosten kwalificeren als (niet-aftrekbare) aan-/verkoopkosten van de deelneming en welke als gewone, aftrekbare bedrijfskosten. Een heldere toerekening voorkomt discussie én verrassingen aan de batenkant.
- Let op substance boven vorm. Een gunstig etiket in de overeenkomst redt niets als de onderliggende realiteit anders is. De labeling moet de feiten volgen, niet andersom; anders resteert een kwetsbaar standpunt.
Vragen over fiscale merits bij een overname? Neem gerust contact met ons op.
Bron en vindplaatsen schadevergoedingsleer bij overnames
Rechtbank Noord Holland d.d. 7 mei 1016 (ECLi:NL:RBNHO:2026:8006)
Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738
Fiscale apk Vastgoed – optimalisatie overdrachtsbelasting en omzetbelasting
Uw auto krijgt periodiek een APK. Daarbij wordt gecontroleerd of alles nog naar behoren functioneert en of onderhoud nodig is. Voor uw onderneming bestaat zo'n verplichte controle niet. Toch is een periodieke beoordeling van uw fiscale positie minstens zo belangrijk.
Veel ondernemers hebben hun fiscale structuur jaren geleden ingericht. Sindsdien is de onderneming gegroeid, is vermogen opgebouwd, zijn activiteiten uitgebreid en is de fiscale wetgeving op tal van punten gewijzigd. Wat destijds een optimale structuur was, hoeft dat vandaag de dag niet meer te zijn.
Binnen de fiscale apk beoordelen wij daarom niet alleen de ondernemingsstructuur, de inkomens- en vermogenspositie en de fiscale risico's, maar kijken wij ook naar mogelijkheden om (toekomstige) belastingheffing te beperken. Eén van de onderdelen die daarbij regelmatig aandacht verdient, is de overdrachtsbelasting.
Is uw vastgoed nog op de juiste plaats ondergebracht?
Een veelvoorkomende situatie is dat een ondernemer jaren geleden het bedrijfspand in dezelfde besloten vennootschap heeft ondergebracht als de ondernemingsactiviteiten. Dat lijkt op het eerste oog een praktische keuze, maar kan op de lange termijn nadelige gevolgen hebben.
Wanneer de onderneming later wordt verkocht, een nieuwe aandeelhouder toetreedt of een herstructurering wenselijk is, kan het vastgoed de transactie onnodig ingewikkeld maken. In veel gevallen verdient het daarom aanbeveling om tijdig te beoordelen of het onderbrengen van het vastgoed in een afzonderlijke vastgoed-bv voordelen biedt.
Een dergelijke structuur kan onder meer bijdragen aan:
- Een betere scheiding tussen ondernemingsrisico's en vastgoed;
- Meer flexibiliteit bij de verkoop van de onderneming;
- Ruimere mogelijkheden in het kader van een bedrijfsopvolging.
Uiteraard is een afzonderlijke vastgoed-bv niet in iedere situatie de juiste oplossing. Juist daarom is een individuele beoordeling essentieel.
Overdrachtsbelasting of omzetbelasting?
Bij vastgoedtransacties speelt niet enkel overdrachtsbelasting een rol. In veel situaties dient beoordeeld te worden of sprake is van een levering met overdrachtsbelasting of omzetbelasting. De fiscale kwalificatie van een vastgoedtransactie is echter niet altijd eenvoudig vast te stellen. Daarbij komt dat u in bepaalde situaties juist gebaat kunt zijn bij een vrijgestelde levering voor de omzetbelasting óf juist een btw-belaste levering.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscale herstructurering in verband met vastgoed
Zodra een overeenkomst is gesloten of een transactie in gang is gezet, zijn de mogelijkheden om de ondernemingsstructuur nog aan te passen vaak aanzienlijk beperkter. Met de fiscale apk voeren wij een scherpe nulmeting uit van uw volledige fiscale positie. Wij beoordelen uw ondernemingsstructuur, analyseren uw inkomens- en vermogenspositie en brengen zowel fiscale risico's als optimalisatiemogelijkheden concreet in kaart.
De overdrachtsbelasting vormt daarbij slechts één van de vele fiscale toetsingskaders. Juist door periodiek alle relevante belastingmiddelen integraal te beoordelen, ontstaat een fiscale structuur die niet alleen aansluit bij de huidige onderneming, maar ook bij toekomstige plannen.
Vragen over vastgoed en belastingen?
Heeft u naar aanleiding van dit artikel vragen of bent u benieuwd naar de mogelijkheden in uw situatie? Neem dan gerust contact op met uw adviseur bij Jongbloed Fiscaal Juristen of met ons kantoor via 088 027 00 00. Belangrijkse issues en voorbeelden waarbij om fiscale advisering wordt gevraagd zijn de volgende:
- Is sprake van nieuwbouw of oud gebouw of bouwterrein
- Is na verbouwing spraken van "in wezen nieuwbouw"
- Kan worden gekozen voor BTW belaste verhuur of levering?
- Hoeveel BTW op de aankoop, bouw of verbouwing kan worden verrekend?
- Is artikel 37d Wet omzetbelasting van toepassing bij verkoop van verhuurd vastgoed?
- Geldt de samenloopvrijstelling voor de overdrachtsbelasting?
- Is overdrachtsbelasting verschuldigd bij een aandelentransactie waarbij Vastgoed in de BV is ondergebracht?
- Is vastgoed fiscaal een woning of niet woning?
- Heeft een economische eigendomsoverdracht plaatsgevonden of is een beperkt recht overgedragen ?
- Hoe wordt short stay, logies, parkeren en servicekosten behandeld bij vastgoed?
- Hoe moet een bouwterrein fiscaal worden beoordeeld?
Komt een DGA bij de notaris
Testament, bedrijfsopvolging en vermogensregie bij een DGA van een familiebedrijf. Wat zijn aandachtpunten, waar gaat het mis en welke stappen moet een DGA nemen om gedoe in de toekomst (bij echtscheiding of overlijden) te beperken. In dit artikel beschrijven we de situatie van een DGA, we noemen hem Martijn. In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Hoe werkt de estateplanning binnen een familiebedrijf
Martijn (56 jaar) is directeur groot aandeelhouder (DGA) van een installatiebedrijf, dit bedrijf heeft hij 20 jaar geleden overgenomen van zijn vader. De zaak draait goed en in de Martijn Holding BV zit een aanzienlijk vermogen. Tamara, de vrouw van Martijn werkt niet in de zaak en de beide kinderen hebben hun eigen weg gekozen. Zijn paddel vriend “we noemen hem Karel” vertelt aan Martijn dat hij onlangs bij de notaris is geweest “om alles vast te leggen”. Dit zet Martijn aan het denken en hij belt zijn fiscaal jurist / estate planner.
- Wat moet ik eigenlijk regelen?
- Hoe zit het met mijn huwelijkse voorwaarden?
- Mijn testament?
- De juridische structuur?
- Belasting besparen bij mijn overlijden?
In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Huwelijksgoederen regime bij DGA familiebedrijf
Dit is het vertrekpunt voor de estate planning en wordt nog vaak vergeten. Voordat er een testament of bedrijfsopvolgingsstructuur wordt opgezet moet eerst helder zijn wie eigenaar is van wat.
- Als Martijn en Tamara voor 2018 zijn getrouwd zonder huwelijkse voorwaarden dan zijn ze (nog) in algehele gemeenschap van goederen getrouwd en valt de onderneming van Martijn in de gemeenschap.
- Zijn Martijn en Tamara met uitsluiting van iedere gemeenschap gehuwd dan zal de onderneming meestal tot het prive vermogen van Martijn behoren. Dit is bij een echtscheiding prettig voor Martijn maar bij zijn overlijden is er al snel (te) veel erfbelasting verschuldigd.
Advies overweeg een finaal verrekenbeding bij de DGA
Een veel gebruikte tussenweg is het finaal verrekenbeding, bij een echtscheiding blijft het zoals het is en bij overlijden wordt afgerekend alsof er een gemeenschap van goederen heeft bestaan (de pseudo gemeenschap).
- Reikwijdte van het beding: uit een uitspraak van de Hoge Raad uit 2022 volgt dat dit beding ziet op de omvang van de gemeenschap en ook op eventuele vergoedingsrechten tussen Martijn en Tamara.
- Bedrijfsopvolgingsregeling en verrekenvordering: op grond van de hardheidsclausule ziet de BOR ook op een verrekenvordering (mits toe te rekenen aan het ondernemingsvermogen van de langstlevende). Zie besluit
- Kennisgroep standpunt waardering vordering uit finaal verrekenbeding: waardering niet volgens bijzondere waarderingsregels (ex artikel 21 SW) maar tegen waarde in het economische verkeer. Zie KG:063:2024:7 Waardering vordering uit finaal verrekenbeding | Kennisgroepen Belastingdienst
- Fiscaal en box 2: een finaal verrekenbeding is civielrechtelijk. Fiscaal zijn de aandelen van degene op wiens naam de aandelen staan.
Testament regime bij DGA familiebedrijf
De wettelijke verdeling bij een DGA van een familiebedrijf
Martijn is niet zo van de notarissen en heeft nog geentestament. In dat geval geldt de wettelijke verdeling. Tamara krijgt alle goederen en schulden en de kinderen krijgen ieder een geldvordering op Tamara (hun erfdeel). De vordering is volgens de wet rentedragend , voor zover de wettelijke rente hoger is dan 6%. Sinds 2026 is de wettelijke rente 4% dus krijgen de kinderen 4% rente. In een testament kan de rente op 6% worden vastgesteld.
Het vruchtgebruik testament bij een DGA van een familiebedrijf
Als vermogensbestanddelen snel in waarde stijgen is het vruchtgebruik testament te overwegen. De kinderen krijgen dan de blote eigendom en Tamara het vruchtgebruik. Bij overlijden van Tamara (de langslevende) groeit het blote eigendom aan tot het volle eigendom, zonder dat er dan nog erfbelasting hoeft te worden betaald.
Combinatie of flex testament bij een DGA van een familiebedrijf
Omdat niet altijd duidelijk is welke variant qua testament het meest gunstige is wordt soms gekozen voor een combinatie testament of flex testament. Tamara (langstlevende) kan dan na het overlijden van Martijn alsnog kiezen tussen de wettelijke verdeling en een vruchtgebruik legaat met een flexibele rente bepaling, derhalve heeft Tamara dan nog iets te kiezen en kan kiezen voor fiscaal de beste optie
De vrijstelling voor partners bij overlijden is ruim € 800.000 en voor kinderen € 26.000. De tarieven bedragen 10% (tot € 160.000) en 20% over het meerdere.
Een levenstestament bij een DGA van een familiebedrijf
Dit is een testamentdat ook dingen regelt als Martijn nog niet dood is maar nog leeft, daarom heeft het ook deze naam. Bij een ongeval of ziekte kunnen anderen voor Martijn beslissen als hij dit zelf niet meer kan. De notaris regelt nu alvast een volmacht voor dergelijke situaties. Bij een onderneming is dit verstandig omdat een derde dan de geldzaken en ondernemingszaken kan regelen.
Een levenstestament regelt echter niet automatisch de bestuursbevoegdheid binnen de onderneming. Martijn wil dit ook regelen en hiervoor zijn de statuten van de BV van belang, hierin staan meestal bepalingen omtrent belet en ontstentenis. Voor een uitleg zie ook ECLI:NL:GHAMS:2023:3403. In deze uitspraak wordt duidelijk dat het levenstestament en de statuten op elkaar moeten aansluiten. Veelal moeten de statuten van de BV worden aangepast. Vorenstaande moet binnen elke BV worden geregeld.
Zorgintensieve kinderen van de DGA bij een familiebedrijf
Niet elk kind kan zelfstandig een substantieel vermogen beheren of hiermee omgaan. Voor ouders met gehandicapte of psychisch kwetsbare kinderen (verslaving) komen er veel extra vragen in beeld. Ook dit soort kinderen hebben recht op de legitieme portie (helft van erfdeel). Meestal worden vermogen in deze situatie onder bewind of curatele gesteld en neemt de bewinstvoerde of curator de rechten van het kind over.
Bedrijfsopvolging bij leven van de DGA bij een familiebedrijf
Over dit onderwerp staan tientallen artikelen op onze internetsite. We beperken ons dan ook tot de hoofdlijn. Martijn wil zijn kinderen al tijdens zijn leven laten meedelen in de winst, hij heeft dan meerdere keuzes
- Schenken van aandelen: de aandelen in de holding worden dan gesplitst en geschonken aan de kinderen, meestal krijgen de kinderen dan een eigen holding. Als Martijn nog niet wil dat de kinderen ook zeggenschap krijgen kan hij zogenaamde stemrechtloze aandelen schenken (deze aandelen hebben vergaderrecht). Kinderen zijn dus bij de vergadering en mogen ook iets zeggen edoch zonder stemrecht.
- Certificering van aandelen. Als Martijn meer wil regelen en ook de kinderen geen vergaderrecht wil geven kan een zogenaamde stichting (STAK) worden opgericht, binnen de STAK is Martijn de bevoegde bestuurder. Binnen de STAK voorwaarden wordt geregeld wie de bestuurder gaat worden als Martijn komt te overlijden (opvolgend bestuur). Een STAK biedt meer vrijheden en wordt veel gebruikt. Sinds 2025 hebben certificaathouders (de kinderen) iets betere rechten (Wagevoe wetgeving)
- Schenken met bijzondere voorwaarden: In de schenkingsakte van de aandelen kan Martijn – indien gewenst- nog bijzondere bepalingen opnemen. De meest gebruikte bepaling is de zogenaamde uitsluitingsclausule, de aandelen behoren dan alleen tot het vermogen van de kinderen (ook als ze in gemeenschap van goederen zouden gaan trouwen). Ook zien wij in de praktijk wel eens een herroepingsmogelijkheid (of bewind over de geschonken aandelen). Dit bijvoorbeeld tot het kind een bepaalde leeftijd heeft. Bij schenking aan minderjarige kinderen is veelal toestemming van de kantonrechter nodig.
BOR is een fiscaal gunstige regeling voor de DGA
De bedrijfsopvolgingsregeling (BOR voor de schenkbelasting en DSR voor de inkomstenbelasting) is een fiscaal erg gunstige. Zonder deze regeling kan de belastingheffing bij overlijden oplopen tot 45%, met deze faciliteit daalt dit percentage (bij de meeste MKB bedrijven) tot ongeveer 5% - 10%. De BOR is hierom al jaren onderwerp van gedoe in Den Haag (te gunstig voor ondernemers).
- De vrijstelling voor de ondernemingswaarde bedraagt € 1.500.000 en over meerdere 75%.
- De afstemming over de waarde kan het beste in overleg met de belastingdienst plaatsvinden, een register valuator stelt de waardering op.
- Er gelden wel voorwaarden voor de BOR, zoals een minimale bezitseis en een minimale voorzettingseis.
- De BOR kan maar één keer per onderneming worden gebruikt.
- De BOR geldt alleen voor ondernemingsvermogen en niet voor beleggingen of spaargeld. Ook geldt de BOR niet voor vastgoed dat wordt verhuurd aan derden. Tip: vermogen dat nodig is voor het bedrijf wordt gezien als ondernemingsvermogen. Het aflossen van schulden (bijvoorbeeld vanuit prive vermogen) kan gunstig uitwerken.
Governance familievermogen na verkoop of de overdracht binnen de familie
Dit is een vak op zich en kost veel aandacht en tijd. Steeds vaker worden familiebedrijven (na tijdige toepassing van de BOR) verkocht (Geheel of gedeeltelijk). De verkoop zal dan meestal plaatsvinden een private equity, een familiefonds of een strategische partij binnen de branche. Martijn wil eerst de BOR uitvoeren en over 5 – 7 jaar de onderneming wellicht verkopen. Hierop vooruitlopende wordt de structuur strak ingericht met een STAK, aandeelhoudersovereenkomst en een helder familiestatuut. Tevens krijgen de kinderen een eigen adviseur zodat ze vast kunnen nadenken over hun toekomst en het familievermogen. Martijn wil ook samen met Tamara en de kinderen vier keer per jaar een familieoverleg plannen, dit onder begeleiding van een ervaren familieadviseur. In dit familie overleg wordt ook gesproken over een family Wealth Visie document, deze ziet specifiek op het vermogen binnen de familie en minder op de afspraken en visie van het bedrijf.
Noot fiscaal jurist inzake DGA bij familiebedrijf
Als u herkenningspunten ziet met Martijn of Tamara maak dan gerust een afspraak met één van onze adviseurs. Wij kennen het DNA van familiebedrijven en hebben meer dan voldoende ervaring met de fiscale en praktische kan van het verhaal. Een goede en zorgvuldige opzet voorkomt later gedoe bij ruzies of meningsverschillen.
Checklist voor de fiscale route naar een bedrijfsopvolging
Wij adviseren wekelijks (familie) bedrijven bij een bedrijfsopvolging, soms in combinatie met een werknemersparticipatie. De belangrijkste reden is om het bedrijf fiscaal vriendelijk in de familie te houden en op lange termijn de box 2 claim en de schenk/ erfbelasting door te schuiven naar de volgende generatie. Maar wat zijn de belangrijkste overwegingen en stappen bij een dergelijk traject? In dit artikel een overzicht
1. Wat is de bedrijfsopvolgingsregeling
De BOR regeling is een regeling in successiewet die als doel heeft om bedrijfsopvolgingen zonder fiscale afrekening (of beperkte afrekening) te laten verlopen. De BOR regeling kan alleen worden toegepast op ondernemingsvermogen. De waarde van de onderneming is hiervan een belangrijk onderdeel (belastingdienst gaat vaak uit van waarde berekening op grond van de DCF methode).
2. Wat zijn de voorwaarden voor de bedrijfsopvolgingsregeling
De belangrijkste voorwaarden voor de BOR regeling zijn:
- Bedrijf 5 jaar in bezit
- Bedrijf 3 jaar voortzetten
- Overnemer tenminste 21 jaar oud
- Het moet gaan om ondernemingsvermogen
- Vastgoed dat aan derden wordt verhuurd valt buiten de BOR (en beleggingsvermogen ook)
- Bij oudere ondernemers zijn de termijnen soms langer
- Belang minimaal 5%
3. Orientatie en haalbaarheid BOR regeling
- Is er sprake van een materiele onderneming? Alleen vermogensbestanddelen die op het moment van de overdracht voor ondernemingsdoeleinden worden aangehouden kwalificeren voor de BOR regeling (uitgangspunt Potbakkersarrest en Hoge Raad 18 augustus 2023 en kennisgrpep standpunt
- Voldoet de overdracht aan de bezitseis voor de overdrager? De onderneming moet minimaal 5 jaar in het bezit zijn van de overdrager. Zie ook Hoge Raad d.d. 30 januari 2026 ECLI:NL:2026:137 en Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:647 inzake bezitseis bij indirecte belangen. Bekijk ook de uitspraak van de Hoge Raad inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Is de opvolger 21 jaar of ouder? Deze eis geldt sinds 2025.
- Welke vermogensbestanddelen kwalificeren als ondernemingsvermogen en welke als beleggingsvermogen. Dit goed uitzoeken, ook beleggingen of liquide middelen die worden aangehouden voor toekomstige investeringen tellen soms mee als ondernemingsvermogen.
- Kan de structuur slimmer worden ingericht? In voorkomende gevallen is het voordelig om met prive vermogen zakelijke schulden af te lossen, dit via Agio vormgeven. Ook moeten activiteiten soms worden gesplitst of het bedrijfspand in een aparte BV worden ondergebracht.
- Bevat de structuur vastgoed dat aan derden wordt verhuurd? Dit valt sinds 2024 buiten de BOR regeling, wellicht verkopen of afsplitsen (let op overdrachtsbelasting)
- Worden er binnen de structuur preferente aandelen gebruikt? Vanaf 2026 alleen gewone aandelen voor BOR/ DRS regeling.
4. Structuur voorbereiding en waardebepaling
- De going concern laten berekenen door een register valuator en hierbij deskundige inschakelen om winsten te optimaliseren (resp. niet te hoog). Bekijk eventueel de rekenmodule van de belastingdienst . De eerste € 1.500.000 is vrijgesteld en over het meerdere 75%.
- Beoordeel of de structuur correct is voor een reguliere BOR regeling. Eventueel een tussenholding vormen of aantal werkmaatschappijen uitbreiden. Zie ook kennisgroep standpunt KG:063:2022:3 inzake BOR, beziteis en herstructurering
- Controleer ook de impact op de bezitseis bij een mogelijke herstructurering. Sinds 2025 is het eenvoudiger om zonder verlies van het BOR / DSR recht een herstructurering uit te voeren.
- Is er sprake van bedrijfsmiddelen (duurder dan € 100.000) die gemengd worden gebruikt? Sinds 2025 geldt voor dergelijke bedrijfsmiddelen een speciale regeling.
- Combineer de BOR met de doorschuifregeling (DSR) zodat u ook de box 2 heffing kunt doorschuiven. Veelal wordt de BOR en DRS gelijktijdig toegepast.
5. Overdrachtsmoment en formaliteiten
- Notariele akten en eventueel splitsingsakten laten opstellen
- Schenkingsakten laten opstellen
- Testament aanpassen
- Indienen aangifte schenkbelasting, BOR vrijstelling moet expliciet worden aangevraagd, bekijk eventueel de folder van de belastingdienst over dit onderwerp.
- Belasting latentie en verkoop juist in de aangifte inkomstenbelasting en vennootschapsbelasting verwerkt ?
6. Voorzettingsperiode bij de BOR regeling
- Opvolger moet de onderneming daadwerkelijk gedurende 3 jaar voortzetten
- Belastingdienst stuurt jaarlijks een herinneringsbrief inzake de voorzetting, zorg ervoor dat het juiste adres bij de belastingdienst bekend is.
- Belang in de onderneming mag gedurende de voortzettingsperiode niet (substantieel) afnemen.
- Herstructureringen in de voortzettingsperiode afstemmen met uw fiscaal jurist en eventueel met de belastingdienst, zie KG:063:2023:23 BOR bij splitsing en invloed op bezitseis en voortzettingseis
- Indien voorzetting stopt dan moet hiervan aangifte worden gedaan via een speciaal formulier.
7. Risico bij BOR regeling
- Nieuwe bezitseis bij uitbreiding via ruzie splitsing (horen en zien arresten) zie Hoge Raad d.d. 30 januari 2026 ECLI:NL:HR:2026:137
- Risico inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Advieskosten inzake BOR traject zijn niet aftrekbaar (artikel)
8. Handige informatie op het internet inzake BOR regeling
- Brochure belastingdienst inzake erfbelasting en schenkbelasting bij BOR regeling
- Online aangifte schenkbelasting indienen
- Wetsgeschiedenis inzake BOR Regeling
- Bereken waarde onderneming volgens DCF methode
- Mening NOB inzake aanpassingen BOR 2025
Noot fiscaal jurist inzake Bedrijfsopvolging
Wij adviseren veel DGA's van familiebedrijven bij de bedrijfsopvolgingsregeling. Een vrijblijvende offerte kunt u eenvoudig bij onze adviseurs aanvragen via de mail of onderstaand formulier. U kunt ons natuurlijk ook bellen op 0880270000
Werknemersparticipatie bij familiebedrijven
Wij adviseren wekelijks familiebedrijven bij interne structuren, zeggenschap en bedrijfsopvolgingen. Steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Dit is niet verwonderlijk of bijzonder, immers er moet vaak een waardering worden opgesteld van het bedrijf (bij de bedrijfsopvolging) en hiermee staat de fiscale deur open naar een werknemersparticipatie voor dezelfde waarde (en wellicht voorwaarden). Het overleg met de belastingdienst kost tijd (en dus geld) derhalve is dit een mooi moment om ook werknemers langer verbonden te houden met het bedrijf. In dit artikel een overzicht van de aandachtspunten en fiscale risico's.
Wat geeft het meeste gedoe bij een werknemersparticipatie?
De belangrijkste problemen bij een werknemersparticipatie zijn de volgende
- Waardering afstemmen met de belastingdienst
- Financiering van de werknemersparticipatie
- Overleg met uw werknemers of managers over de voorwaarden
- Eigen inbreng (spaargeld) van de werknemers
- Zitten alle werknemers op één lijn
- Hoe participeren (box 1, box 2 of box 3)
- Gevolgen werknemersparticipatie en nieuwe box 3 stelsel
Werknemersparticipatie bij familiebedrijven, het vertrekpunt
Vooraf moet er overleg plaatsvinden met de familie over deze participatie. Hierin komt aan de orde welke medewerkers en/of managers mogen participeren. Daarnaast is van belang of de werknemers / managers hiertoe ook de bereidheid hebben. Zodra werknemers / managers er zelf voor moeten lenen of spaargeld moeten aanspreken merkt u meestal iets meer weerstand. Er zal dus altijd sprake van een risico (zekere lening en onzekere winsten) waarover zorgvuldig overleg wenselijk is. Soms kan een bonus regeling of een stock appreciation right (hierna SAR) een betere optie zijn voor de werknemer / manager. Bij een SAR krijgt de werknemer een bonus, lift hij/zij mee op de waarde ontwikkeling en kan ook vermogen opbouwen. De uitkering is echter belast in box 1. Bij een SAR kunt u ook veel voorwaarden opnemen, zoals een minimale tijd in dienstbetrekking blijven of een aanvangspremie betalen.
De meeste werknemersparticipaties beginnen met een bonus of tantième regeling. Deze bonus wordt afhankelijk gesteld van de omzet of urentarget of een andere meetbare grootheid binnen het bedrijf. De uitbetaling is meestal in het boekjaar (of vlak daarna) en de werknemer hoeft verder niet in geld te investeren. De bonus kan ook in het bedrijf blijven waardoor de werknemer een coupon (lening) krijgt en maandelijks rente gaat ontvangen. Hierdoor kan de onderneming de cash van de bonus nog zelf gebruiken. Er zijn ook bonus systemen die niet kijken naar de individuele prestatie maar meer naar de collectieve prestatie van (een groep) werknemers. Er worden dan heldere KPI's opgesteld die jaarlijks kunnen worden aangepast.
De volgende stap zijn plannen die voor een langere termijn en verbondenheid moeten werken. De meest voorkomende voorbeelden hiervan zijn:
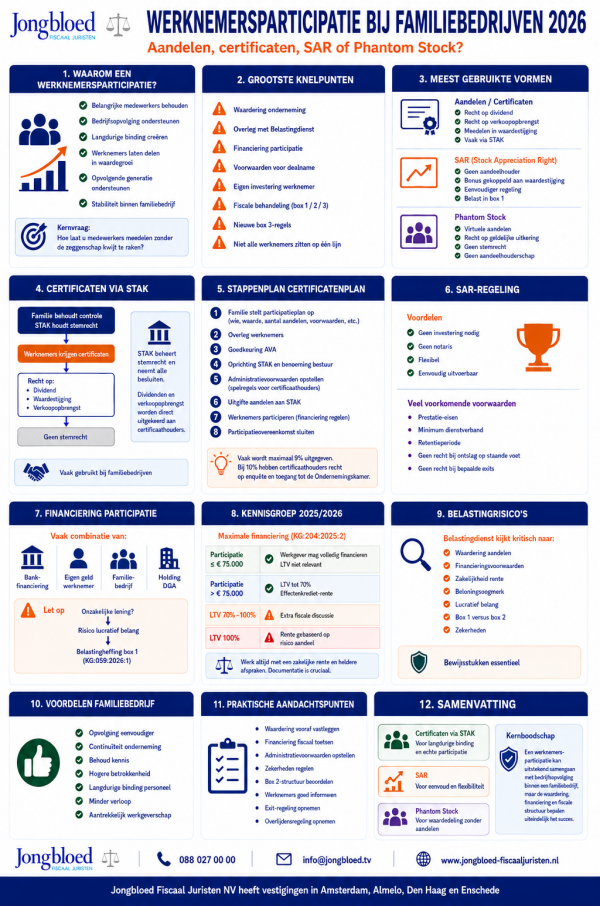
- Aandelen of certificaten
- Stock Appreciation regeling
- Phantom Stock plan
1. Aandelen of certificaten aan werknemers
De meest voorkomende optie is het certificatenplan voor werknemers of managers. Hierbij wordt het stemrecht losgekoppeld van het economische recht (waarde stijging). De werknemer heeft dus geen stemrecht maar wel recht op dividenduitkeringen en het liquidatie saldo bij een verkoop of ontbinding. Het stemrecht wordt ondergebracht bij een Stichting (STAK), die vaak wordt bestuurd door de familie. De STAK heeft het stemrecht, het vergaderrecht en neemt alle besluiten. De STAK heeft wel de verplichting om dividenden direct uit te keren aan de werknemers (Certificaat houders), dit geldt ook bij een verkoop van het bedrijf. De specifieke spelregels staan in de administratie voorwaarden, dit is maatwerk. De STAK zal bij meerdere aandeelhouders ook partij zijn bij de aandeelhoudersovereenkomst waarbij deze verplichtingen bij de certificaathouder moeten worden neergelegd (tag along / drag along etc.). Voor de betrokkenheid bij de werknemers of managers is het te overwegen om ook een werknemer (of twee) in het STAK bestuur op te nemen.
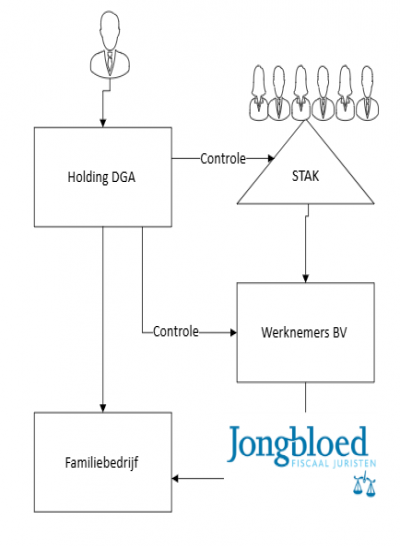
Een duidelijk certificatenplan is bij bovenstaande van essentieel belang. De belangen van de STAK en de certificatenhouders hoeven immers niet gelijk te zijn. Via onderstaande structuur wordt via een Box 2 belang deelgenomen en blijft de opbrengst bij een verkoop (eventueel) tijdelijk in de werknemers BV. De DGA heeft hierbij controle op de STAK en ook controle op de werknemers BV, dit kan via uitgifte van één stemrecht aandeel aan de Holding DGA. De werknemer moet via onderstaande structuur wel geld meebrengen, dit kan eigen geld zijn of een financiering van de bank of het familiebedrijf (of de holding DGA). Maar natuurlijk ook door een combinatie van geldstromen.
Stappenplan voor deze werknemersparticipatie
- Familie gaat in overleg (bestuur) en stelt een werknemersparticipatieplan op (wie komen in aanmerking, de waarde, aantal aandelen, voorwaarden voor deelname,etc.) Soms wordt besloten om maximaal 9% uit te geven, bij 10% hebben de gezamenlijke certificaathouders immers het recht op enquête en de rechtsgang naar de ondernemingskamer.
- De familie gaat in overleg met de groep werknemers
- De Algemene vergadering van aandeelhouders keurt het plan goed
- De familie BV richt een STAK op, aan deze STAK worden aandelen uitgegeven. Tevens wordt een bestuur van de STAK benoemd
- De STAK zal toetreden tot de aandeelhoudersovereenkomst (als die er is tenminste)
- Het bestuur van de STAK stelt de administratievoorwaarden op (spelregels voor de certificaathouders)
- De familie BV geeft aandelen uit aan de STAK, de werknemers storten de aandelen vol (storten op uitgifte prijs), dit via de derdenrekening van de notaris
- De familie BV, de werknemers en de STAK sluiten samen een participatie overeenkomst.
2. Stock Appreciation regeling
Een Stock Appreciation right (SAR) is een lichtere optie waarbij de werknemer niet hoeft te betalen voor dit recht (kan wel). De werknemer krijgt via de SAR een recht op winst en op de waardestijging van het familiebedrijf. De werknemer participeert dus niet direct in aandelen en heeft verder ook geen stemrecht. De SAR is eigenlijk een soort van call optie met beperkte voorwaarden. De SAR zou u ook kunnen omschrijven als een luxe vorm van een bonusregeling. Aan de SAR worden veelal wel een lijstje met voorwaarden gesteld. Meest voorkomende voorwaarden zijn:
- Bepaalde prestatie leveren
- Bepaalde periode in dienstbetrekking zijn
- Bepaalde periode in dienstbetrekking blijven
- Geen SAR recht ontslag op staande voet (of langdurig ziek)
3. Phantom Stock plan
Een Phantom Stock plan zien wij in veel vormen voorkomen. Vaak lijkt dit op optie 2 (de SAR). De Phantom Stock geeft dan recht op het ontvangen van een geldbedrag (gekoppeld aan de waardeontwikkeling van het familiebedrijf) over een bepaalde periode tegen bepaalde voorwaarden. Een soort van virtuele wijze om werknemers te laten meeliften op de waardestijging van het familiebedrijf.
Financiering van een werknemersparticipatie
Dit is vaak de lastigste hobbel. Onze politieke mannen en vrouwen in Den Haag zien zeker het belang van een werknemersparticipatie maar hebben de regeling nog niet eenvoudiger gemaakt. De lastigste discussies zijn deze met de belastingdienst (over de waarde en voorwaarden van de werknemersparticipatie).
Veelal wordt de werknemersparticipatie in aandelen (onderdeel 1 hierboven) gefinancierd door de huisbank, de werknemer en de familie, derhalve een gemengde financieringstructuur. Als sprake is van een financiering die qua rente, aflossing of omvang onzakelijk is neemt het rendement op de aandelen toe. Als dit rendement als hoog of zeer hoog wordt gekwalificeerd valt de financiering onder de zogenaamde lucratiebelangregeling (onder overige vermogensrechten). De belastingdienst heeft in een standpunt van de kennisgroep een toelichting gegeven op dit beloningsoogmerk (KG:059:2026:1).
Maximale financiering bij een werknemersparticipatie
Omtrent de maximale financiering bij een werknemersparticipatie heeft de kennisgroep (KG:204:2025:2) een standpunt bekend gemaakt. Als belangrijke indicator komt de belastingdienst met de Loan to Value ratio (LTV). Dit is het percentage van de investering dat wordt gefinancierd. Het omslagpunt ligt - volgens de belastingdienst - bij 70%, bij een lager percentage kan er een discussie worden gevoerd over de zakelijkheid. De belastingdienst geeft hierbij haar mening (is geen wetgeving) en komt tot het volgende:
- Participaties kleiner of gelijk aan € 75.000. Voor de rente kan in beginsel worden aangesloten bij de laagste van de marktrente van een persoonlijke lening of een effectenkrediet. De LTV (Loan to Value) doet in dit geval niet ter zake. De werkgever kan de volledige koopsom financieren.
- Participaties groter dan € 75.000 en LTV tot 70%. Voor de rente kan in beginsel worden aangesloten bij de rente op een effectenkrediet.
- Participaties groter dan € 75.000 en LTV is 100%. De rente wordt in beginsel gebaseerd op het risico en rendement van het onderliggende aandeel.
- Participaties groter dan € 75.000 en LTV tussen 70% en 100%. De rente ligt ergens tussen de rente die wordt gevraagd door aanbieders van effectenkredieten en de kostenvoet (is een synoniem voor rendementseis) van het onderliggende aandeel.
Bij een juiste regeling is ook van belang welke zekerheden er worden verstrekt (werknemer prive aansprakelijk of via BV? Pandrecht aandelen?).
Schema inzake werknemersparticipatie bij familiebedrijven
Noot fiscaal jurist inzake werknemersparticipatie bij familiebedrijven
Een werknemersparticipatie kan prima samengaan bij de opvolging door de volgende generatie. Belangrijke werknemers blijven betrokken en worden voor een langere periode gebonden aan de organisatie, dit geeft rust en stabiliteit. Wij adviseren wekelijks familiebedrijven bij een bedrijfsopvolging in combinatie met een werknemersparticipatie. Let erop dat niet alle advieskosten voor een dergelijk traject aftrekbaar zijn (zie kennisgroep KG:204:2022:3) . Wilt u een vrijblijvende offerte? Stuur ons gerust via onderstaand formulier een bericht of neem contact op met de genoemde fiscaal jurist.
Fiscale waardering van een familiebedrijf
Wekelijks hebben wij overleg met de belastingdienst en register valuators over de waarde van een familiebedrijf. Bij de waardering van een familiebedrijf is de insteek bij de waardering dat het bedrijf wordt voortgezet. Bij familiebedrijven zal de belastingdienst (inspecteur) vaak meer aandacht besteden aan de waardering. Ook zal de belastingdienst bij een bedrijfsopvolging binnen de familiesfeer de zakelijkheid van de overdrachtsprijs en voorwaarden toetsen. Er wordt ook altijd kritisch gekeken naar vastgoed, beleggingsvermogen en overtollige liquiditeiten. Als de fiscale belangen substantieel zijn kan de inspecteur een beroep doen op het BVT (Business Valuation Team), dit is een landelijk team die zich met register valuators, accountants en fiscalisten speciaal richt op bedrijfswaarderingen. Steeds vaker zien wij dat de belastingdienst een waardering volgens de DCF standaarden opzet.
Wat is het belang van een juiste waardering van een familiebedrijf
De Belastingdienst is natuurlijk niet de enige partij die belang heeft bij een juiste en volledige waardering van het familiebedrijf. Ook erfgenamen en familieleden willen zeker weten dat de waardering juist is. Dit is nog belangrijker als het betreffende familielid niet direct actief of betrokken is bij de onderneming. Bij familiebedrijven spelen bij de waardering bijzondere omstandigheden, denk hierbij aan:
- familie ondernemers gaan meestal niet voor een maximale winst, maar voor het voortbestaan en de stabiliteit van de onderneming.
- loyaliteit van de ondernemer naar zijn personeel en de directe omgeving is vaak groot. De binding met de omgeving, klanten en personeel is hiermee hoger.
- familiebedrijven worden vaak met eigen geld gefinancieerd. De financieringsvoorwaarden zijn dan meestal minder strak geregeld. Door financiering met eigen geld kan de groei ook weer worden beperkt.
- afhankelijkheid van de familie is bij familiebedrijven vaak groter, soms is ook sprake van persoonlijke goodwill.
Hoe wordt de waarde van een familiebedrijf bepaald?
Bij de overdracht van een familiebedrijf naar de volgende generatie wordt vaak niet de spreekwoordelijke hoofdprijs gevraagd. Als het bedrijf echter niet aan alle kinderen wordt overgedragen is het van belang dat er een prijs wordt betaald die zowel voor de opvolgers als de niet opvolgende kinderen redelijk en acceptabel is. Wij werken bij de waardering van een bedrijf altijd met een erkende register valuator. In de meeste gevallen treden wij daarna in overleg met de belastingdienst.
Voor het bepalen van de waarde van een onderneming zijn meerdere wegen naar Rome. In de overname praktijk wordt vaak gewerkt met een EBITDA x factor methode. Dit gaat dan om de gecorrigeerde winst en een factor die afhankelijk is van de omvang van het bedrijf en de sector waarbinnen deze werkzaam is. De Belastingdienst werkt meestal met een de DCF Methode, deze is complex en komt vaak uit op een hogere waardering dan de EBITDA methode. Soms kan het helpen dat er al een geïnteresseerde partij is die een bieding heeft gedaan, dit kan dan als richtlijn worden gebruikt.
Valkuilen bij de waardering zijn de normalisaties, hierbij wordt gekeken naar hoe het bedrijf in normale omstandigheden zou opereren. Hierbij kunt u denken aan bijzondere eenmalige kosten of opbrengsten, hoge of lage management fee, hoge of lage huur, gratis meewerkende kinderen of echtgenoten, etc.
Waardering familiebedrijf door de belastingdienst
De belastingdienst gebruikt veelal de DCF methode en meestal wordt hierin ook rekening gehouden met een korting voor beperkte verhandelbaarheid van de aandelen (discount for lack of marketability DLOM) en ook een korting voor een beperking van invloed op de aandelen (discount for lack of control DLOC). In een uitspraak door het Gerechtshof Amsterdam d.d. 18 juli 2023 (ECLI:NL:GHAMS:2023:1951) wordt door het Gerechthof geoordeeld over de waarde van ingekochte aandelen, belastingplichtige stelt dat het box 2 voordeel € 1.500.000 bedraagt, de inspecteur stelt deze AB winst op € 5.100.000. Hof Amsterdam oordeelt dat aannemelijk is dat de tegenprestatie voor de ingekochte aandelen is overeengekomen met het oog op kunstmatige verkleining van winsten in een transactie tussen, in feite, familieleden. De tegenprestatie voor de ingekochte aandelen is dan bedongen bij een niet onder normale omstandigheden gesloten overeenkomst. Het Hof stelt de waarde iets lager vast namelijk op € 4.900.000. Belastingplichtige gaat in cassatie bij de Hoge Raad die op 27 maart 2026 uitspraak doet (ECLI:NL:HR:2026:518), omdat de procedure van feitelijke aard is wordt het beroep ongegrond verklaard.
Bedrijfsopvolgingsregeling en waardering van familiebedrijf
De bedrijfsopvolgingsregeling is de meest gunstige regeling om vermogen over te dragen naar de volgende generatie. Een groot deel van de waarde van de onderneming is vrijgesteld voor de schenk/erfbelasting. Hierdoor blijft er meer liquiditeit binnen de onderneming en/of de familie. Daarnaast kan via de doorschuifregeling (DSR) ook een inkomstenbelasting claim in box 2 worden uitgesteld (doorgeschoven naar de volgende generatie.
Waarom is de BOR/ DSR bedacht? (zie kennisgroep standpunt belastingdienst)
- Voorkomen liquiditeitsproblemen: De BOR is in het leven geroepen om de heffing van erf- en schenkbelasting - bij het verkrijgen van een onderneming - te beperken
- Belang: onbelemmerde voorzetting familiebedrijf
- Reden: behouden werkgelegenheid, stabiliteit bedrijfsleven
- Doel: voorkomen acute belastingheffing bij reële bedrijfsoverdrachten en continuïteit niet in gevaar brengen.
Wanneer is sprake van ondernemingsvermogen?
- Als vermogen / bezitting op het moment van verkrijgen echt ondernemingsvermogen is (max 10% prive gebruik)
- De Hoge Raad heeft in het arrest van 18 augustus 2023 geoordeeld dat voor de BOR alleen vermogensbestanddelen tot het ondernemingsvermogen worden gerekend die ten tijde van de verkrijging voor ondernemingsdoeleinden worden aangehouden.
Duurzaam overtollige liquiditeiten of beleggingen en de bedrijfsopvolgingsregeling
- Geld wat zich opstapelt binnen bedrijf (uit winsten)
- Er is een algemene of vage bestemming voor het geld (geen concrete plannen) > voorbeelden “continuïteit / toekomstige kansen / zekerheid”
- Overtollige beleggingen of liquiditeiten kunnen meestal niet als ondernemingsvermogen worden aangemerkt (voor toelichting zie deze uitspraak uit 2025)
Bezitseis bij uitbreiding van een onderneming
- De ondernemer moet de onderneming minimaal 5 jaar in bezit hebben voordat deze kan worden geschonken.
- Wat gaat goed? Aankoop activa/passiva die opgaan in de huidige onderneming (in dezelfde branche) Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:867
- Wat gaat fout? Aankoop aandelen in een BV (deelneming) Hoge Raad 20 mei 2020 ECLI:NL:HR:2020:990 > er gaat nieuwe bezitstermijn lopen
- Discussie uitbreiding aandelenbelang: volgens belastingdienst nieuwe bezitseis (standpunt helder gemaakt in kennisgroep standpunt), standpunt kun je over discussiëren (Gerechtshof 2024).
Liquide middelen aanhouden voor toekomstige investeringen in het bedrijf
- Geld dat dient als buffer of ter versteviging van het bedrijf (en niet dienstbaar zijn voor de persoonlijke belangen van de DGA) kunnen als ondernemingsvermogen worden gezien.
- Conjunctuur gevoelige bedrijven hebben soms een grotere buffer (stootkussen nodig) zie uitspraak Gerechtshof 2025 (onder 4.25)
- Sterkte argumenten: (1) buffer is nodig voor werkkapitaal, seizoensschommelingen of convenant ruimte bij banken (2) concreet bestemd voor nabije investeringen binnen de bestaande onderneming (3) geld wordt gebruikt als financieringsfunctie binnen het concern (4) voor uitbreiding middels activa’/ passiva transactie
Liquide middelen aanhouden voor toekomstige overnames door het bedrijf (pas op!)
- Minder sterke argumenten: (1) geld staat al lang binnen bedrijf en wordt wellicht nog keer gebruikt (zie hof 2025, hier stond 42.000.000 voor toekomstige overnames), (2) overname kas voor wellicht toekomstige uitbreidingen (die nog niet concreet zijn) > kern: structurele kasbuffer zonder concreet ondernemingsdoel zijn sneller overtollige liquiditeiten. Geld moet binnen bedrijf functioneren voor concrete plannen !
Aandachtspunten bedrijfsopvolgingsregeling
- Zitten er ergens in de structuur nog soort aandelen? Soort aandelen kunnen niet onder de BOR en DSR. Deze wellicht omturnen naar gewone aandelen, wederom problemen met de bezitstermijn maar kan dan wel onder de DSR.
- Zitten er nog financieringen in de groep? Financieringen zo veel mogelijk aflossen met eigen middelen zodat beleggingsvermogen wordt omgeturnd naar ondernemingsvermogen > hier kan een substantieel voordeel worden behaald
Noot fiscaal jurist inzake waardering familiebedrijf
Bij een bedrijfswaardering vliegen de (engelse) termen je om de oren. Waarderingen volgens de Discounted Cashflow methode (DCF), Advance Tax Ruling (ATR), etc. Normaal zal de markt de prijs bepalen. De verkoper wil de hoogste prijs en de koper de laagst mogelijke prijs. Uiteindelijk hebben we het dan over de waarde in het economische verkeer (WEV). Bij een externe transactie is er weinig discussie over de prijs en de waarde. Bij een transactie tussen "verbonden personen" (bijvoorbeeld familieleden) kan dat onzakelijke of fiscale motief een reden zijn om een andere transactieprijs overeen te komen. Dan wordt het fiscaal een stuk complexer. Verbonden partijen moeten zakelijk met elkaar omgaan (At arm's Length). Meestal is er geen externe referentiewaarde (dus u bent met uw bedrijf de markt op geweest), dan moet de WEV worden berekend. De waarde is geen exacte wetenschap en niet één waardering is de juiste. Dit verklaart ook de rol van de Landelijke Business Valuation Teams (LBVT) van de belastingdienst. Deze deskundigen kijken voor de waardering vaak naar de toekomst, welke kasstromen kan uit de investering worden verwacht (de DCF methode). Tevens spelen nog een aantal facetten:
- Bezitseis: erfenis minimaal 1 jaar en bij schenking minimaal 5 jaar (met extra leeftijdcorrectie voor oudere aandeelhouders)
- Minimumleeftijd bij schenking: 21 jaar (voor de verkrijger)
- Actieve onderneming: een lopende en materiele onderneming
- Voortzettingeis: sinds 1 januari 2025 is dit 3 jaar (was 5 jaar).
De belastingdienst geeft zelf ook een toelichting op de BOR/DSR in haar BOR memo 2026. Ook in kennisgroepstandpunten wordt een toelichting gegeven op de BOR en de zienswijze van de belastingdienst (kennisgroep KG:003:2024:12 en omtrent de bezitseis KG:063:2023:36 en mogelijke afslag bij een waardering KG:204:2023:9 ). Insteek voor de waardering en de bepaling van het beleggings- en ondernemingsvermogen is het moment van de verkrijging, zie hiertoe ook Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:867. Soms is er ruimte voor lagere waardering bij een vreemdingsverbod (zie KG:204:2023:9)
Bij een bedrijfsopvolging spelen feitelijk 2 zaken de hoofdrol. Als eerste de waarde van de aandelen en als tweede de discussie over beleggingsvermogen en ondernemingsvermogen. De actieve onderneming valt immers onder de BOR/ DSR en beleggingen nite.
In onze praktijk overleggen we meestal met de Belastingdienst over de waarde van uw bedrijf (via een advance Tax Ruling). Met dit proces overleggen we met de inspecteur en veelal ook met de speciale LBVT afdeling. Via deze route komen we dan tot een vaststellingsovereenkomst omtrent de waarde van uw bedrijf. Dit proces duurt veelal 2-3 maanden.
Ondernemingsvermogen of beleggingsvermogen bij de bedrijfsopvolgingsregeling
De bedrijfsopvolgingsfaciliteit (BOF) in de successiewet is een gunstige regeling om belastingvrij een bedrijf en / of vermogen over te dragen aan de volgende generatie. Het wordt nog interessanter als beleggingsvermogen kan worden omgevormd in ondernemingsvermogen. Voor beleggingsvermogen geldt namelijk de BOF niet. Liquide middelen of beleggingsvermogen mocht voor 5% van het ondernemingsvermogen worden meegenomen, dit mag sinds enkele jaren niet meer. Er zijn manieren om beleggingsvermogen om te vormen tot ondernemingsvermogen. De mogelijkheid om beleggingsvermogen om te vormen in ondernemingsvermogen zijn:
- Schulden bedrijf aflossen, bijvoorbeeld via privé stortingen in de BV door de DGA
- Liquide middelen aanhouden voor toekomstige investeringen in het bedrijf
- Liquide middelen aanhouden voor toekomstige overnames door het bedrijf (pas op, zie hierna)
In dit artikel zijn we eerder ingegaan op de scheiding tussen beleggingsvermogen en ondernemingsvermogen.
Wat zijn de voordelen van de bedrijfsopvolgingsregeling?
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel of mail gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Duurzaam overtollige liquiditeiten en de bedrijfsopvolgingsregeling
Overtollige beleggingen of liquiditeiten kunnen meestal niet als ondernemingsvermogen worden aangemerkt. Soms worden liquide middelen aangehouden voor ondernemingsdoeleinden, zoals toekomstige investeringen. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 23 september 2025 (ECLI:NL:GHARL:2025:5898) worden de spelregels helder toegelicht. De procedure is slecht gevoerd omdat losse stellingen en standpunten niet voldoende worden onderbouwd.
Overtollige liquiditeiten voor toekomstige overname, bedrijfsvermogen of niet?
Henk wil zijn ondernemingen (zeg een holding met 2 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf en dus groei. Dit bedrag zou economisch mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis). In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 23 september 2025 ECLI:NL:GHARL:2025:5898 wordt gekeken welke liquide middelen en effecten als ondernemingsvermogen kunnen worden gezien. Ook in een andere procedure bij de Rechtbank Gelderland d.d. 30 juni 2023 ECLI:NL:RBGEL:2023:4543 en in beroep Gerechtshof Arnhem Leeuwarden d.d. 23 september 2025 ECLI:NL:GHARL:2025:5900 kwam een gelijke situatie aan de orde.
Leningen aflossen ter voorbereiding op de bedrijfsopvolging
Als een DGA liquide middelen in zijn BV stort (Agio) en dit geld gebruikt om leningen binnen de onderneming af te lossen (bijvoorbeeld leningen op bedrijfspand of activa) kan de bedrijfsopvolgingsregeling ruimer worden gebruikt.
Welk vermogen wordt erkend voor de bedrijfsopvolgingsregeling?
De scheidslijn bij de bedrijfsopvolgingsregeling in de periode 2024 - 2026 scherper en formeler geworden. Slimme trucjes zijn opgenomen in wetswijzigingen. Het uitgangspunt is niet meer dat de fiscale balans het uitgangspunt is. Het vermogensbestanddeel moet op het verkrijgingsmoment daadwerkelijk voor bedrijfsdoeleinden worden aangehouden. De juridische basis is gelegd in het zogenaamde pottenbakkersarrest van de Hoge Raad op 18 augustus 2023 ECLI:NL:HR:2023:1054. In reactie op dit arrest heeft de kennisgroep van de belastingdienst een toelichting geschreven (KG:003:2024:12). Paar belangrijkste wijzigingen en risico's:
- Aan derden ter beschikking gestelde onroerende zaken (en bijbehorende schulden) worden niet als ondernemingsvermogen gezien (sinds 2024). Zie hiertoe ondermeer de procedure bij het Gerechtshof Den Haag d.d. 20 september 2022 ECLI:NL:GHDHA:2022:1897
- Bedrijfsmiddelen die meer dan bijkomstig prive worden gebruikt (of voor prive doeleinden van de werknemer) mogen ook niet als bedrijfsvermogen worden gezien (sinds 2025), mits waarde minimaal € 100.000 (zie wetswijziging)
Noot fiscaal jurist inzake optimaliseren bedrijfsopvolging
Door deskundige advisering en een goede voorbereiding (planning) kan via balansopschoning, heldere toerekening, planning voor de toekomst en/of via aflossen van zakelijke schulden nog steeds een optimum worden gezocht voor de bedrijfsopvolgingsregeling. Het moet wel economisch reel zijn en tijdig plaatsvinden. Hiervoor is een goede dossieropbouw met juiste stukken een vereiste. Denk hierbij aan bestuursbesluiten. schriftelijke investeringsplannen, werkkapitaal modellen, notulen en gespreksverslagen. Tevens moet de bezits- en voortzettingseisen (voorwaarden) goed worden meegewogen. Sinds het pottenbakkersarrest is de BOR regeling nadrukkelijk doel- en strekking georiënteerd. De kennisgroep komt met praktische regels:
- Keuze vermogen bij gemengd gebruik: er moeten op investeringsmoment mede ondernemingsdoeleinden zijn, sinds 2025 geldt ook de € 100.000 eis
- Historisch verband voldoende of niet: als ondernemingsetikettering alleen voortkomt uit de historie dan kwalificeert het alleen als het op het verkrijgingsmoment ook echt een ondernemingsdoel had
- Fiscale etikettering is niet beslissend: een bezitting kan voor de winstberekening worden gezien als ondernemingsvermogen maar toch beleggingsvermogen zijn voor de BOR/DSR.
Er gold tot 2025 nog een marge van 5% (de doelmatigheidsmarge) voor beperkt beleggingsvermogen. Dit is nu niet meer zo. Elk vermogensbestanddeel moet dus worden bekeken.
Vragen? We adviseren u graag en vlot. U kunt uw vraag via onderstaand formulier aan ons stellen.
Bedrijf schenken aan goed doel
In 2025 schonken de aandeelhouders van AFAS software 30% van hun bedrijf aan een ANBI. Deze aandelen zijn stemrechtloos. Door de schenking ontvangt de ANBI jaarlijks dividend en kan er hulp worden gegeven aan goede doelen. Vorenstaande kon in 2025 nog belastingvrij, op dit moment kan dit niet meer (heffing 31%).
Wat is steward ownership?
Steward ownership (ook wel steward-owned company) is een ondernemingsstructuur waarbij de controle over een onderneming wordt gescheiden van het economisch eigendom. Het doel is dat het bedrijf wordt bestuurd door “stewards” (beheerders) die het bedrijf leiden in het belang van de onderneming en haar missie, en niet primair voor aandeelhouders die winst maximaliseren. Soms wordt hierbij een deel van de aandelen in het bedrijf overgedragen aan een ANBI (vaak stemrechtloze aandelen).
Het model komt vooral uit Duitsland en Scandinavië en wordt toegepast door bedrijven zoals Bosch, Zeiss en eigenlijk ook bij AFAS.
Ontbreken fiscale faciliteit voor steward ownership
De bedrijfsopvolging binnen de familie (aan natuurlijke personen) kent binnen het Nederlandse belastingstelsel voldoende fiscale faciliteiten. Schenkingen door bedrijven of overdragen van een bedrijf (of deel hiervan) aan een ANBI of stichting is in Nederland niet echt mogelijk, tenminste niet fiscaal vriendelijk. Steward ownership zien we echter binnen de EU steeds meer.
Ondernemen en schenken via de BV: hoe werkt dit fiscaal?
Sinds 1 januari 2025 is de regeling geven uit de vennootschap afgeschaft. Hierdoor kan een ondernemer of DGA die via zijn BV schenkt aan een goed doel (ANBI) niet langer profiteren van een specifieke fiscale faciliteit. In het rapport Beter Geven III pleit een commissie van deskundigen onder leiding van Alexander Rinnooy Kan voor een nieuwe regeling die het schenken van ondernemingsvermogen aan goede doelen weer fiscaal mogelijk maakt zonder directe box-2-heffing. Zo blijft het ook in de toekomst mogelijk om - zoals ook bij AFAS - goede doelen in Nederland fiscaal vriendelijk te ondersteunen.
Dit adviesrapport analyseert de gevolgen van het afschaffen van de regeling en doet voorstellen voor een alternatief dat zowel maatschappelijk nuttig als fiscaal uitvoerbaar is. Volgens de commissie leidt het verdwijnen van de regeling tot een onevenwichtige fiscale behandeling. Als aandelen in een onderneming worden overgedragen aan natuurlijke personen kan vaak gebruik worden gemaakt van doorschuifregelingen, waardoor belastingheffing wordt uitgesteld. Maar bij een schenking van aandelen aan een ANBI ontbreekt een dergelijke faciliteit. Dit betekent dat een ondernemer die zijn bedrijf aan een goed doel wil schenken vaak direct box-2-belasting verschuldigd is over de meerwaarde van de aandelen, een volstrekt belachelijke regeling waarbij de overheid dus wordt beloond voor het maatschappelijke doel van de ondernemer. Door de huidige wetgeving wordt filantropisch ondernemerschap fiscaal ontmoedigd. Het vermogen dat aan de ANBI wordt geschonken gaat immers ten goede komen aan het algemene belang en maatschappelijk projecten. Waarom zou hierover belasting moeten worden betaald?
Mogelijke nieuwe fiscale regelingen voor steward ownership of bedrijf bij ANBI
Het rapport bespreekt drie mogelijke varianten voor een nieuwe regeling.
- Vrijstelling in box 2: de meest logische route, geen heffing in box 2 bij overgang van aandelen aan een ANBI. Feitelijk was dit de oude regeling die prima werkte. Kunstmatige verliesverrekening in box 2 moet worden voorkomen.
- Doorschuifregeling: alternatieve route is een doorschuifregeling, dit via een uitbreiding van de bedrijfsopvolgingsregeling. De box 2 claim is niet weg maar wordt doorgeschoven. Deze route is complexer.
- Conserverende aanslag: ondernemer / DGA krijgt een aanslag in box 2 maar hoeft deze niet te betalen zolang de aandelen bij de ANBI worden ondergebracht. Als de aandelen terugkeren bij de ondernemer / DGA komt de aanslag te vervallen
Noot fiscaal jurist inzake steward ownership
Maatschappelijk betrokken ondernemer neemt toe, dit meestal in combinatie met een groter zorg voor uw werknemers en hun prive leven. Voor ondernemers die een schenking aan een goed doel overwegen moeten we dus nog even wachten op de nieuwe wetgeving.
De commissie concludeert dat het afschaffen van de regeling geven uit de vennootschap waarschijnlijk een gemiste kans is. Een nieuwe faciliteit voor het schenken van ondernemingsvermogen aan ANBI’s kan bijdragen aan meer filantropie, een eerlijker fiscaal speelveld en mogelijk ook aan een betere vermogensverdeling in de samenleving. Voor ondernemers die maatschappelijk willen bijdragen is het daarom verstandig om hun filantropiestrategie fiscaal goed te structureren, bijvoorbeeld via aandelenoverdracht of periodieke giften. Even afwachten is voor nu de beste route. Wilt u toch stappen ondernemen? Wij helpen u graag, deskundig en vlot.
Belastingvrij fiscale splitsing bij zakelijke overwegingen
Een (belastingvrije) splitsing (ex art. 14a Wet Vpb 1969) is een veel gebruikt instrument bij herstructureringen, bedrijfsopvolging en carve-outs. Maar wanneer is een splitsing fiscaal geruisloos mogelijk? En hoe zwaar weegt het vereiste van zakelijke overwegingen? In dit artikel behandelen we de uitspraak van de Hoge Raad op 27 februari 2026, dit is voor de fiscale herstructureringspraktijk een belangrijke uitspraak.
Rechtbank over overwegend zakelijke overwegingen bij juridische splitsing
De vraag of een splitsing in overwegende mate berust op zakelijke overwegingen komt eerst aan de orde bij de Rechtbank Gelderland op 2 november 2020 (ECLI:NL:RBGEL:2020:5827). De rechtbank is van mening dat belastingplichtige de splitsing van de onderneming en de direct daarop volgende verkoop op grond van zakelijke overwegingen heeft vormgegeven. De belastingplichtige heeft namelijk keurig en uitgebreid aannemelijk gemaakt dat bij ongewijzigde voorzetting de continuïteit van de onderneming ernstig in gevaar zou komen. Ook is helder toegelicht dat het inbrengen van eigen geld (kapitaal) geen reële opties was en dat de koper alleen akkoord wilde gaan met de koop van de onderneming als deze zou worden afgesplitst (gelet op grote risico aansprakelijkheid (belasting) schulden.
Gerechtshof stel geen zakelijke overwegingen bij splitsing. Waarom stelt het Gerechtshof dit?
Het Gerechtshof Arnhem Leeuwarden is het op 27 september 2022 (ECLI:NL:GHARL:2022:8228) niet met de rechtbank eens. Het Gerechtshof komt tot het volgende:
- splitsing is in overwegende mate gericht op het ontgaan of uitstellen van belastingen (art. 14a lid 6 Wet Vpb; richtlijnconforme uitleg o.g.v. Fusierichtlijn).
- het bewijsvermoeden (vervreemding binnen 3 jaar) is van toepassing. Bij een verkoop binnen 3 jaar na de juridische splitsing wordt een bewijsvermoeden aanwezig geacht dat zou veronderstellen dat zakelijke overwegingen ontbreken, edoch tegenbewijs kan dit probleem voorkomen. Belastingplichtige komt met tal van tegenbewijs gronden.
- Belanghebbende stelt als tegenbewijs (dus wel zakelijke motieven voor de juridische splitsing) : verkoopnoodzaak, toezichtdruk en praktische voordelen t.o.v. activa-passiva (overgang vele overeenkomsten en contracten).
- Het Gerechtshof is van mening dat er onvoldoend onderbouwing wordt gegeven. De fiscale overwegingen (besparing ruim 10.000.000 euro aan Vennootschapsbelasting) hebben de doorslag gegeven, aldus het Gerechtshof.
- Conclusie: splitsingsfaciliteit wordt geweigerd
Hoge Raad over zakelijke overwegingen bij een splitsing
De Hoge Raad gaat er op 27 februari 2026 een goed voor zitten (ECLI:NL:HR:2026:298). De Hoge Raad bekijkt hierbij de Nederlandse wetgeving inzake de splitsingsvrijstelling maar bekijkt deze in het daglicht en in verhouding met de Fusierichtlijn (Richtlijn 2009/133/EG). Dit arrest corrigeert het Gerechtshof Arnhem Leeuwarden en beperkt de werking van het wettelijke bewijsvermoeden bij verkoop binnen drie jaar. In dit artikel leggen wij uit:
- Wat is een (belastingvrije) juridische splitsing ?
- Wanneer vervalt de splitsingsvrijstelling?
- Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing?
- Wat “zakelijke overwegingen” betekenen
- Praktische aandachtspunten bij herstructurering
Wat is een (belastingvrije) juridische splitsing?
Bij een juridische (af)splitsing gaan vermogensbestanddelen onder algemene titel over naar een andere vennootschap. Normaal leidt dit tot heffing over stille reserves en goodwill. Een splitsing kunt u ook vormgeven via een zogenaamde activa/ passiva transactie. Dit een veelal een stuk eenvoudiger maar kan wel afrekening tot gevolg hebben. Daarnaast kan een activa/ passiva transactie in de praktijk complex uitpakken (overzetten contracten, overeenkomsten, etc.)
De splitsingsfaciliteit bepaalt dat deze winst niet in aanmerking wordt genomen, mits:
- dezelfde fiscale waarderingsregels blijven gelden;
- latere heffing is verzekerd;
- de splitsing niet in overwegende mate is gericht op belastingontwijking of -uitstel (lid 6).
Wanneer vervalt de splitsingsvrijstelling?
In de fiscale wetgeving (artikel 14a wet VPB) staat een antimisbruikbepaling. De faciliteit is niet van toepassing indien de splitsing in overwegende mate is gericht op:
- het ontgaan van belasting, of
- het uitstellen van belasting.
Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing ?
De wet bevatte bovendien een bewijsvermoeden: Worden aandelen binnen drie jaar na splitsing verkocht aan een niet-verbonden lichaam? Dan worden zakelijke overwegingen geacht te ontbreken, tenzij de belastingplichtige het tegendeel aannemelijk maakt. Dit onderdeel stond centraal in deze rij van uitspraken. Er heeft een (belastingvrij en fiscaal gefaciliteerde) splitsing plaatsgevonden en daarna wordt (een deel van het oorspronkelijke bedrijf) deze BV verkocht.
In deze procedure ging het om een uitvaartverzekeraar die onder toezicht stond van De Nederlandse Bank (DNB). De groep stond er niet best voor en er zaten fiscale risico's in. De ondernemer wilde een deel van de activiteiten - mede op advies van DNB - apart verkopen. In plaats van een activa-passivatransactie werd gekozen voor het afsplitsen van de onderneming (tegen uitreiking van aandelen).
De inspecteur weigerde zekerheid vooraf (art. 14a lid 8 Wet Vpb), stellende dat (a) de splitsing hoofdzakelijk fiscaal was gemotiveerd en (b) € 14 miljoen aan belasting zou worden uitgesteld. Het Hof Arnhem-Leeuwarden legde de bewijslast bij de belastingplichtige en oordeelde dat onvoldoende aannemelijk was gemaakt dat zakelijke motieven doorslaggevend waren.
De Hoge Raad vernietigt de hofuitspraak. De bewijslastverdeling van het Hof is in strijd met het Unierecht De inspecteur mag niet volstaan met het gemotiveerd betwisten van zakelijke overwegingen. De inspecteur moet simpelweg meer zijn best doen. Enkele een beetje tegenspreken van de belastingplichtige moet de inspecteur ook zelf aan het werk. De inspecteur moet tenminste een begin van bewijs leveren dat geen zakelijke overwegingen bestaan, of dat aanwijzingen bestaan voor belastingontwijking. De Hoge Raad verwijst de zaak en komt met de volgende conclusies:
- Het wettelijke bewijsvermoeden bij verkoop binnen drie jaar vormt een ontoelaatbaar algemeen vermoeden van misbruik.
- De antimisbruikbepaling moet richtlijnconform worden uitgelegd.
- Fiscale motieven mogen aanwezig zijn — zolang zij niet doorslaggevend zijn.
- Elke transactie moet individueel en integraal worden beoordeeld.
Wat betekent “zakelijke overwegingen” bij een splitsing ?
Volgens HvJ EU en de Hoge Raad is een herstructurering via de splitsing route zakelijk indien:
- herstructurering of rationalisering van activiteiten beoogt;
- operationele risico’s beperkt;
- financiering vereenvoudigt;
- duurzame verstoring samenwerking tussen aandeelhouders;
- onwerkbare governance;
- toezicht- of aansprakelijkheidsrisico’s reduceert;
- aandeelhoudersdoelstellingen faciliteert die economisch reëel zijn.
Een splitsing kan meerdere doelen hebben, waaronder fiscale optimalisatie. Dat is toegestaan zolang het fiscale voordeel niet het hoofddoel of doorslaggevende motief is. De inspecteur mag niet alleen luisteren naar de belastingplichtige en zeggen "klopt niks van". De inspecteur moet ook zelf met een (een begin van) bewijs komen dat zakelijke motieven ontbreken en/of belastingontwijking doorslaggevend is geweest. De belastingplichtige kan dit dan weerleggen via:
- onderbouwing van bedrijfseconomische motieven;
- documentatie van besluitvorming en/of verzoeken van derden
- vergelijking met alternatieven (bijv. activa-passivatransactie).
Bij bovenstaande is het verhaal met de zakelijke motieven dus van essentieel belang. Leg vooraf dus goed vast waarom de splitsing juridisch en/of operationeel wenselijk is en bijvoorbeeld de activa passiva optie minder geschikt is. Niet alleen het einddoel (verkoop), maar ook de gekozen route moet hierbij zakelijk zijn.
Jurisprudentie inzake zakelijke overwegingen bij een splitsing of afsplitsing
Er is vaak discussie over de zakelijke overwegingen bij een splitsing. Bij een discussie is jurisprudentieonderzoek van essentieel belang. Hierbij een aantal voorbeelden
- Gerechtshof Amsterdam d.d. 26 januari 2021 ECLI:NL:GHAMS:2021:278 (Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:17): vastgoed wordt overgedragen via een afsplitsing (tegen storting op aandelen in een BV). Toetsing bewijsvermoedens en verdeling bewijslast. Reden afsplitsing was risicoprofiel verbeteren. Volgens gerechtshof geen zakelijke overwegingen, hoofddoel was voorkomen overdrachtsbelasting (rechtbank dacht hier nog anders over).
- Hoge Raad d.d. 11 juli 2008 ECLI:NL:HR:2008:AZ8524: bij bedrijfsfusie was hoofddoel (overwegende mate) het ontgaan of uitstellen van belastingen.
- Hoge Raad d.d. 131 september 2019 ECLI:NL:HR:2019:1297: Vervreemding binnen 3 jaar is op zichzelf onvoldoende om misbruik zomaar aan te nemen. Aandeelhoudersmotieven kunnen zakelijke overwegingen vormen. Bij ruzie tussen aandeelhouders kunnen de verstoorde aandeelhoudersverhoudingen zakelijke overwegingen vormen. Tevens moet de verschuiving economisch verklaarbaar en logisch zijn.
Praktische punten bij een splitsing van een rechtspersoon
Mag ik na een splitsing mijn aandelen verkopen?
Ja. Ook binnen drie jaar. Dat leidt niet automatisch tot verlies van de faciliteit. De inspecteur moet eerst aantonen dat sprake is van misbruik.
Wat zijn voorbeelden van zakelijke overwegingen bij een fiscale splitsing ?
- Risicoscheiding
- Toezichthoudende eisen (DNB, AFM of beroepsorganisaties)
- Bedrijfsovername structureren
- Aansprakelijkheid beperken
- Investeerders aantrekken
- Operationele herstructurering
Zijn fiscale motieven toegestaan bij een fiscale splitsing?
Ja, mits zij niet doorslaggevend zijn. Fiscale optimalisatie mag onderdeel zijn van de afweging.
Is zekerheid vragen bij de belastingdienst verstandig?
Ja. Een beschikking ex art. 14a lid 8 Wet Vpb kan vooraf zekerheid bieden. Zeker bij verkoop binnen drie jaar is dit een verstandige optie.
Schenking aandelen aan werknemer belastingvrij of niet?
De Rechtbank Noord‑Nederland oordeelde eind januari 2026 over een opvallende bedrijfsopvolgingscasus: de aandeelhouder van een meer dan honderd jaar oud familiebedrijf schenkt zijn volledige belang — ter waarde van circa € 7.800.000 — aan de directeur, onder de verplichting deze door te geven aan zijn opvolger. De vraag is of dit voordeel bij de directeur als loon uit dienstbetrekking moet worden belast, of dat het kwalificeert als een schenking. In dit artikel lichten wij de uitspraak van Rechtbank Noord-Nederland toe en beschrijven waarom deze uitspraak relevant is voor de praktijk.
Een directeur groot aandeelhouder (DGA) wil de aandelen in zijn bedrijf schenken of nalaten aan een werknemer en de toekomstige directie. Kan dit via de bedrijfsopvolgingsregeling belastingvrij of wordt het voordeel gezien als een schenking en/of loon. Deze kwestie speelt vaker en kwam aan de orde bij een uitspraak van deRechtbank Noord Nederland d.d. 29 januari 2026 ECLI:NL:RBNNE:2026:213.
Belastingvrij een bedrijf krijgen door werknemer
Henk is DGA en enig aandeelhouder van Henk Holding BV. Henk Holding BV is 100% eigenaar van twee werkmaatschappijen. In 2022 schenkt Henk de aandelen in Henk Holding BV aan zijn directeur is al vijftien jaar bij zijn bedrijf werkt (geen familie van elkaar). De directeur werkt bij een werkmaatschappij en treedt in dienstbetrekking bij Henk Holding BV. De aandelen zijn ongeveer € 7.800.000 waard. De notaris legt de schenking van de aandelen vast in een notariele akte met een ontbindende voorwaarde en een doorgeefverplichting aan toekomstige bestuurders van het bedrijf. De inspecteur merkt de schenking aan als loon uit dienstbetrekking. De rechtbank is het niet met de inspecteur eens, de schenking vormt geen loon uit dienstbetrekking. Ook is geen sprake van loon van derden. De schenking vloeit voort uit de wens van Henk om de continuiteit en zelfstandigheid van zijn bedrijf te waarborgen en is niet bedoeld als beloning voor arbeid.
Standpunt belastingdienst inzake belastingvrij schenken bedrijf aan werknemer
Volgens de Belastingdienst was er een causaal verband tussen de schenking en de dienstbetrekking: de directeur zou de aandelen alleen hebben ontvangen vanwege zijn inzet, functioneren en positie binnen het bedrijf. De schenking vormde volgens de inspecteur daarom een beloning voor arbeid en viel daarmee onder het ruime loonbegrip van artikel 10 Wet LB 1964 (“al hetgeen uit dienstbetrekking wordt genoten”). De inspecteur wees bovendien op de afwezigheid van een persoonlijke band tussen schenker en begiftigde en op het feit dat de directeur zich jarenlang had bewezen als “waardig opvolger”.
Daarnaast stelde de inspecteur dat sprake was van loon van derden. Ook al kwam het voordeel niet van de werkgever zelf, dan zou het voordeel alsnog als loon kwalificeren als het in opdracht of voor rekening van de werkgever werd verstrekt. In die redenering had de schenking alles te maken met de werkzaamheden die de directeur voor het concern verrichtte. Tot slot werd een beroep gedaan op het leerstuk van “fooien” en vergelijkbare prestaties van derden: de schenking zou in economische zin een beloning vormen voor de verrichte arbeid.
Standpunt DGA bij belastingvrij overdragen bedrijf aan werknemer
De directeur voerde aan dat de aandeelhouder volledig handelde als privépersoon, gedreven door het belang van de continuïteit en zelfstandigheid van het familiebedrijf. Zijn keuze voor deze specifieke opvolger was geen arbeidsbeloning, maar een zakelijke beslissing van een eigenaar die zijn onderneming wilde behoeden voor verkoop aan strategische partijen of private equity. De doorgeefverplichting maakte bovendien duidelijk dat de schenking niet de vrije vermogensverrijking van de directeur beoogde, maar een instrument was om de juridische zeggenschap in de onderneming passend door te geven. De directeur had de aandelen dus niet “gekregen om rijk te worden”, maar om het bedrijf te leiden en intact door te geven.
Kan een werknemer belastingvrij aandelen in een bedrijf krijgen?
De schenking van aandelen aan een werknemer kan eenvoudig worden gekoppeld aan de dienstbetrekking. De rechtbank benadrukt echter de strikte toets op compensatie en wat de verstrekker doet. Het is aan de inspecteur om aannemelijk te maken dat de schenking loon uit dienstbetrekking zou zijn. In dit geval waren de aandelen prive bezit van Henk. De conditio-sine-qua-non, dus voordeel komt door dienstbetrekking moet niet te gemakkelijk worden aangenomen. Het moet een voordeel zijn dat de werkgever aan de werknemer als zodanig verstrekt. Volgens Henk is sprake van een zuivere schenking in het kader van een bedrijfsopvolging zonder dat sprake is van een beloning voor een prestatie door de werknemer. Henk trad op als prive persoon en niet als werkgever. Het ging Henk om de continuiteit van zijn familiebedrijf, dit volgt ook uit de doorgeefverplichting. De aandelen moeten om niet (zonder vergoeding) worden doorgeleverd aan een volgende bedrijfsopvolger als de directeur uit dienst zou treden. Er wordt ook geen vergoeding betaald aan Henk, terwijl Henk wel is verarmd.
Ook is geen sprake van een fooi of loon van derden omdat de directeur hiertoe geen prestatie heeft geleverd of arbeid heeft verricht.
Wanneer kunnen aandelen belastingvrij worden geschonken en is geen sprake van loon uit dienstbetrekking?
Het is nog maar een uitspraak van de Rechtbank en hoger beroep zal zeker volgen. Maar wanneer kunnen aandelen vrijwel belastingvrij aan een werknemer worden geschonken? Uit deze uitspraak kunnen we de volgende punten herleiden:
- De werkgever van de directeur heeft niets opgeofferd met de schenking
- De werkgever / schenker is niet gecompenseerd voor de schenking
- De aandelen behoren tot het prive vermogen van de schenker
- Het motief om te schenken was om te voorkomend dat de aandelen gekocht zouden worden door een externe koper, private equity of een strategische koper die dan winst wil maken met onderdelen van het bedrijf.
- De directeur heeft de schenking geaccepteerd onder de voorwaarde dat hij of zij de aandelen zonder enige vergoeding gaat overdragen als hij zijn werkzaamheden voor het bedrijf staakt (dus een verplichte doorlevering)
Werknemersparticipatie via een belastingvrije schenking
Er is nog weinig jurisprudentie over dit onderwerp. Het is volgens de Rechtbank - onder omstandigheden - mogelijk om een bedrijf (of aandelen in een BV) belastingvrij te schenken zonder dat sprake is van loon uit dienstbetrekking voor de werknemer. Het is wel maatwerk en erg feitelijk afhankelijk.
Noot fiscaal jurist over bedrijf cadeau geven aan een werknemer
Een werknemer krijgt een bedrijf van € 8.000.000 als cadeautje van de DGA. Omdat de DGA hem zag als meest geschikte kandidaat om het bedrijf voor te zetten kreeg de directeur het bedrijf (tijdelijk) als cadeautje. In feite heeft de directeur de aandelen niet vrij in handen gekregen. Zolang hij directeur is heeft hij recht op de winsten en de volledige zeggenschap. Bij zijn vertrekt gaat dit recht over aan de nieuwe bestuurder (s). Volgens de rechter is ook geen sprake van fooi (zie kennisgroep KG:204:2025:7 en Hoge Raad d.d. 1 november 2000 ECLI:NL:HR:2000:AA7993).
De uitspraak laat zien dat het ruime loonbegrip zijn grenzen kent. De Belastingdienst poneert in de praktijk meestal dat een schenking aan een werknemer “loon” is wanneer een werknemer aandelen gratis of tegen een lage waarde verkrijgt. De combinatie van het causale verband en het bestaan van een arbeidsrelatie wordt dan al snel als argument gebruikt. Deze zaak benadrukt echter dat motivering, context en juridische structuur doorslaggevend zijn. De rechtbank accepteert dat een schenking bij bedrijfsopvolging — ook buiten de familie — in beginsel een zuivere schenking kan vormen als de werkgever of het concern er geen rol in speelt en het aandeelhoudersmotief objectief aantoonbaar is.
Ook in de bredere praktijk is dit belangrijk. Ondernemers die opvolging willen regelen buiten de eigen familie, lopen al snel tegen fiscale onzekerheid aan: is de schenking aan een opvolger een beloning voor diens jarenlange functioneren, of is het een zakelijke beslissing van de aandeelhouder? Dit arrest laat zien dat die tweede route juridisch goed verdedigbaar is, mits zorgvuldig vormgegeven.
De belastinginspecteur kan in hoger beroep tegen de uitspraak van Rechtbank Noord-Nederland. Wij houden de ontwikkelingen nauwlettend in de gaten en informeren u via onze website. Heeft u zelf vragen in het kader van bedrijfsopvolging of werknemersparticipaties? Neem dan vrijblijvend contact op met één van onze fiscaal juristen.
Verkoop of opvolging bij MKB bedrijven
Soms komen er rapporten uit die een mooi zicht geven op MKB Bedrijven. De kleinbedrijf Index is in 2026 gepubliceerd. Deze onderzoek is verricht door Qcredits, de Hogeschool Utrecht en ONL voor ondernemers. De belangrijkste conclusies zijn:
- 35% van de ondernemers overweegt een verkoop binnen 5 jaar
- 500.000 MKB Ondernemers moeten bezig met verkoop of opvolging van hun bedrijf
- Belangrijkste motief is pensioengerichtigde leeftijd
- 17% heeft al concrete stappen gezet, 83% is niet of slecht voorbereid
- 50% heeft wellicht een opvolger maar weet dit niet zeker, ook wil 50% wel betrokken blijven na de verkoop
- Loslaten en de bal voor verkoop oppakken is grootste faal factor
- MKB ondernemers weten niets of te weinig over de fiscale mogelijkheden en/of financiële gevolgen
Voor de eerste stap zou u deze white paper over verkoop van uw onderneming kunnen bestellen.
Checklist voor verkoop MKB onderneming
Veel MKB ondernemers beginnen te laat met de voorbereiding voor een mogelijke opvolging of verkoop. Het gevolg hiervan is een lage verkoop opbrengst, langer moeten meewerken en een omvangrijke fiscale afrekening. Wat ondernemers vaak vergeten?
- BV structuur is vaak voordeliger
- Pensioen is een aandachtspunt en kent mogelijkheden
- Bedrijfspand in aparte BV onderbrengen is fiscaal voordelig
- Bedrijfsopvolgingsregeling kent termijnen van 3 tot 5 jaar
- MKB ondernemer moet vaak deels een verkoop mede financieren (externe financier zal vaak 60% van de koopsom willen financieren)
Belangrijkste problemen bij opvolging of verkoop
De meest genoemde problemen of barrières voor MKB ondernemers voor een mogelijke opvolging of verkoop zijn de volgende:
- Ik weet niet wie het bedrijf zou kunnen kopen of wie de opvolger is : 36%
- Ik weet de fiscale gevolgen niet : 36%
- Ik heb geen idee wat mijn MKB bedrijf waard is : 36%
- Ik weet niet welke adviseur mij kan helpen of waar ik terecht moet : 30%
- Ik weet niet hoe ik mijn bedrijf te koop moet zetten: 29%
- Ik kan niet overzien wat er allemaal bij komt kijken: 27%
Voorbereiding verkoop MKB bedrijf, wat moet ik doen?
Wij adviseren wekelijks MKB bedrijven bij een opvolging, overdracht aan kinderen en/of verkoop. Een gedegen voorbereiding (voorkeur 3 - 5 jaar voor de opvolging of verkoop) is hierbij van belang. De belangrijkste fiscale adviezen zien op:
- Inbreng in de BV eventueel met holding structuur
- Bedrijfsopvolgingsregeling
- Splitsing vastgoed en onderneming in aparte rechtspersonen
- Oprichting van een STAK en verzorgen estate planning voor de MKB ondernemer
- (Leven) testament
Noot fiscaal jurist inzake verkoop MKB onderneming
Ongeveer 35% van de MKB ondernemers wil zijn of haar bedrijf binnen 5 jaar verkopen. Ruim 80% is daar nog niet op voorbereid. Voor fiscaal juristen en accountants kan hier een belangrijke rol zijn weggelegd. Door de vergrijzing van de MKB ondernemer neemt de urgentie voor dergelijke advisering de komende jaren toe. Ruim 500.000 MKB bedrijven zullen de komende jaren worden verkocht, gestaakt of via bedrijfsopvolging binnen de familie blijven. Het kleinbedrijf vertegenwoordigt ongeveer 90% van de ondernemers in Nederland. Zijn er vragen of wilt u een gesprek met een ervaren fiscaal jurist over de mogelijkheden en onmogelijkheden? Vul gerust onderstaand formulier in of neem contact op met onderstaande adviseurs.
Bedrijfsopvolging bij uitbreiding aandelenbelang
In de Horen en Zien zaak verduidelijkt de Hoge Raad d.d. 30 januari 2026 ECLI:NL:HR:2026:137 wanneer een toename van een aandelenbelang (van 49% naar 100%0 gevolgen kan hebben voor de bezitseis van de bedrijfsopvolgingsregeling (BOR). De kern hieris is dat als je subjectief meer gerechtigd wordt tot dezelfde objectieve onderneming, dan begint voor dat extra deel een nieuwe beziteis te lopen. De oude bezitstermijn blijft in stand voor het deel dat je al had. Gevolg hiervan is dat de BOR bij een schenking of bij overlijden slechts gedeeltelijk kan worden toegepast. In de conclusie van de adviseur van de hoge raad (de AG) wordt een helder overzicht gegeven.
Hoe is de bedrijfsopvolging verlopen?
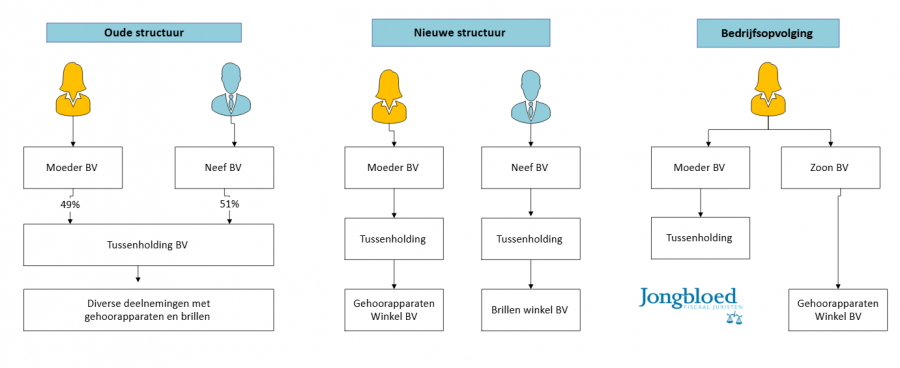
- Een moeder en een familielid drijven samen meerdere ondernemingen (oude structuur)
- De ondernemingen worden gesplitst (ruziesplitsing), de moeder en het familielid gaan beide apart verder met hun eigen activiteiten, moeder gaat verder met de gehoorapparaten onderneming (nieuwe structuur)
- Moeder wil een stapje terug doen en schenkt de onderneming aan haar zoon, hiertoe vindt een splitsing plaats (bedrijfsopvolging)
- Moeder schenkt de aandelen in Zoon BV (met de gehoorapparaten onderneming) aan haar zoon, dit onder toepassing van de bedrijfsopvolgingsfaciliteit
Discussie over bedrijfsopvolgingsregeling en uitbreiding aandelenbelang
- Moeder had 49% in de oorspronkelijke onderneming.
- Door de ruziesplitsing verkreeg zij 100% in een onderdeel van de onderneming.
- De belastingdienst stelt dat moeder slecht 49% van de gehoorapparaten winkel in bezit had en hierop de bedrijfsopvolgingsregeling kan toepassen (bezitseis). Door de splitsing is het belang van 49% uitgebreid tot 100%. Voor de uitbreiding van 51% is een nieuwe beziteis gaan lopen.
- De zoon (die de aanslag heeft ontvangen) stelt dat de bedrijfsopvolgingsregeling op 100% van de aandelen van toepassing is. Er is namelijk sprake van één objectieve onderneming en de uitgevoerde splitsing heeft niet geleid tot een nieuwe onderneming (enkel knippen en herschikking).
De Rechtbank Zeeland West Brabant d.d. 20 juni 2019 ECLI:NL:RBZWB:2019:3757 is het met de belastingdienst eens.
Het Gerechtshof 's Hertogenbosch is het op 17 september 2021 ECLI:NL:GHSHE:2021:2883 met de zoon eens.
Omdat het nog niet genoeg is wordt de stap naar de Hoge Raad gemaakt, op 21 april 2023 ECLI:NL:HR:2023:647 . De Hoge Raad pakt de wettekst erbij en stelt dat moeder de aandelen minimaal 5 jaar in bezit moet hebben (Bezitstermijn) en daarnaast moet de BV de onderneming tenminste 5 jaar hebben gedreven (indirecte bezitstermijn). De Hoge Raad is van mening dat het gerechtshof niet goed naar de bezitstermijn heeft gekeken. Het Gerechtshof had moeten beoordelen of de dochtermaatschappijen van de tussenholding voor de splitsing minimaal twee objectieve ondernemingen dreven.
De zaak wordt naar het oosten des lands verwezen en het Gerechtshof Arnhem Leeuwarden d.d. 12 maart 2024 ECLI:NL:GHARL:2024:1864 moet bekijken of er sprake is van één onderneming (met horen en zien activiteiten) (standpunt belastingplichtige) of van afzonderlijke ondernemingen (standpunt belastingdienst). Het Hof bekijkt of er voldoende verband bestaat tussen beide ondernemingen. Hierbij wordt gekeken naar de economische, organisatorische, commerciële verbondenheid, het soort klanten, synergie, locaties en personeel. Volgens het Gerechtshof Arnhem Leeuwarden heeft belastingdienst gelijk, het zijn twee ondernemingen. De winkels waren namelijk zelfstandig, een oog klant hoeft nog geen gehoor probleem te hebben en synergie is niet aannemelijk.
En het was nog niet genoeg, belastingplichtige stapte naar de Hoge Raad die op 30 januari 2026 ECLI:NL:HR:2026:137 uitspraak doet over deze casus. De Hoge Raad bevestigt het oordeel van het Gerechtshof Arnhem Leeuwarden, dit onder verwijzing naar een eerdere uitspraak van de Hoge Raad op 29 mei 2020 ECLI:NL:HR:2020:867.
Hoe werkt de bezitseis voor de bedrijfsopvolgingsregeling ?
Voor de BOR geldt een beziteis en een voortzettingseis. De bezitseis (artikel) is op dit moment voor oudere ondernemers zelfs langer dan 5 jaar (bij schenking). Bij een uitbreiding van een belang moet de adviseur scherp zijn op toepassing van de BOR. Ook via de uitvoeringsregeling bij de BOR is een alternatieve route niet mogelijk. Sinds 2026 is het wel mogelijk om de BOR bij herstructureringen toe te passen. Wat precies moet uw fiscalist beoordelen. Ook onder de nieuwe wetgeving moet de subjectieve gerechtigheid tot de onderneming van de schenker (of erflater) niet zijn toegenomen. De tegemoetkoming sinds 2026 ziet met name op splitsingen, ruisende aandelenfusies, terugkeer uit de BV, ruisende juridische fusies en bedrijfsfusies.
Noot fiscaal jurist inzake bedrijfsopvolging
Wekelijks adviseren wij familiebedrijven en MKB bedrijven bij een bedrijfsopvolging. Het is eigenlijk de meest gunstige regeling om vermogen binnen de familie redelijk belastingvrij over te dragen. Een besparing van 40% is eenvoudig te behalen. Naast de Hoge Raad komen er de laatste jaren ook steeds meer standpunten van de kennisgroep belastingdienst naar voren. Naar aanleiding van de uitspraak van de Hoge Raad in 2020 kwam de kennisgroep op 3 oktober 2023 met een standpunt (KG:063:2023:36) met een toelichting. Ook is er een toelichting gekomen op de situatie van de bezitseis en voortzettingseis bij een splitsing.
Grootste valkuilen bij een bedrijfsopvolging?
- Waardering onderneming
- Bezitseis en uitbreiding bezitseis
- Voorzettingseis en mogelijke verkoop of faillissement
- Ontbreken familiestatuut
- Ruzie binnen de familie door te lage waardering of uitsluiten kinderen
- Stemrecht onduidelijk
- Financiering senioren en junioren niet juist overeengekomen
Belonen kind van de DGA
Hoe kunt u kinderen fiscaal vriendelijk op weg helpen in dure tijden?
Kinderen is vaak het mooiste wat er is maar ze kosten ook geld. Om voor een woning in aanmerking te komen - op de krappe huizenmarkt - is überhaupt al lastig, laat staan dat ze een woning kunnen kopen. Vandaar dat steeds meer kinderen lang(er) thuis blijven wonen en achterblijven met een (forse) studieschuld. Voor kinderen van een DGA of ondernemer gloort er toch een sprankje hoop, daar kijken we in dit artikel naar. De onderneming van hun vader en/of moeder biedt een aantal mogelijkheden om hen financieel op weg te helpen, uiteraard fiscaal vriendelijk. In deze bijdrage werken wij een aantal opties uit.
Kinderen in dienstbetrekking bij de onderneming of de BV
Met name in de studententijd kunnen kinderen (extra) inkomen verwerven
door hen op de loonlijst van de onderneming te zetten. Als het kind geen
andere looninkomsten heeft, kan de heffingskorting worden aangezet. Op
deze manier kan het kind circa
EUR 7.000 (bij)verdienen zonder dat over de inkomsten loon- of inkomstenbelasting
wordt betaald. De loonkosten zijn uiteraard aftrekbaar van de winst. Afhankelijk
van de exacte van de beloning dient mogelijk nog wel een beetje premies
werknemersverzekeringen te worden voldaan (werkgeverslast) en premie zorgverzekeringswet.
Formeel moet uw kind 13 jaar of ouder zijn om te mogen werken.
De vormgeving via salaris is veel aantrekkelijker dan dezelfde kosten vanuit privé te betalen (niet aftrekbaar) of dat het bedrag voor het kind langs andere weg naar privé moet worden gehaald (meer salaris van de ouders of dividend).
Studie bijlage of toelage voor kind van ondernemer of DGA
In de studietijd kunnen de kinderen ook worden ondersteund via een studietoelage. De belastingdienst heeft aangegeven dat het verstrekken van een studietoelage door een directeur/aandeelhouder vanuit diens personal holding niet zou kunnen, maar voor dit standpunt is geen wettelijke basis. In een standpunt van de kennisgroep wordt hier ook nader naar gekeken (KG:204:2022:23 studietoelage DGA)
Er is sowieso geen bezwaar als de vergoeding uit de werkmaatschappij komt en de vennootschap een studiekostenreglement kent voor kinderen van werknemers.
De studietoelage wordt in fiscale zin aangemerkt als loon uit dienstbetrekking van een ander. Ook hier geldt dat als het kind geen andere (loon)inkomsten heeft, de studietoelage vaak kan worden uitbetaald zonder heffing van loon- en of inkomstenbelasting. Omdat door het kind in deze situatie niet wordt gewerkt, zijn geen premies werknemersverzekeringen verschuldigd. Uiteraard zijn ook nu de kosten aftrekbaar van de winst.
Theoretisch is er nog het alternatief om de studietoelage aan te wijzen als eindheffingsloon en op te nemen in de vrije ruimte van de werkkostenregeling. In de praktijk is deze vrije ruimte veelal beperkt en onvoldoende om de studietoelage in op te nemen. Bij studietoelagen boven de EUR 2.400 per jaar dient daarenboven ook te worden voldaan aan de zogenoemde gebruikelijkheidstoets.
Als een studiekostenregeling in het leven is geroepen ter bevrediging van de persoonlijke behoeften van de DGA kan geen sprake zijn van loonbij de kinderen uit een bestaande dienstbetrekking van een ander. Dit betekent niet dat het voor dga’s onmogelijk is om een studiekostenregeling toe te passen bij de eigen BV. Dit dient per geval beoordeeld te worden op basis van de specifieke feiten en omstandigheden.
Hypotheek voor de eigen woning van de kinderen vanuit de B.V.
Vanuit de B.V. kan een lening worden verstrekt voor de aankoop van een eigen woning door de kinderen (artikel familiebank). Als de aankoop deels (ook) bancair wordt gefinancierd, moet dat veelal wel worden afgestemd met de bank; deze hebben in hun algemene voorwaarden vaak een bepaling opgenomen die meerdere kredietverstrekkers en/of hypotheekhouders voor dezelfde woning niet zonder hun toestemming mogelijk is.
De condities waaronder wordt geleend dienen uiteraard zakelijk zijn (rente, aflossing, zekerheid). Deze condities komen ook terug in de regelgeving rond het excessief lenen bij de eigen B.V. Als namelijk door de aandeelhouder (en diens naasten) meer wordt geleend van de B.V. dan EUR 500.000, wordt het meerdere als een fictief voordeel aangemerkt in box 2 bij de aandeelhouder (inkomsten uit aanmerkelijk belang).
De regeling kent een uitzondering voor leningen ter zake van de eigen
woning (ook van de kinderen), mits deze lening aan een aantal voorwaarden
voldoet. In algemene zin wil dat zeggen dat:
- De looptijd van de lening maximaal 30 jaar mag zijn;
- De lening annuïtair moet worden afgelost;
- Ter zake van de lening hypothecaire zekerheid moet worden verstrekt door de kinderen.
Als de lening aan deze voorwaarden voldoet, is de rente bij de kinderen aftrekbaar in de inkomstenbelasting en worden de rentebaten bij de B.V. belast met vennootschapsbelasting. Het verstrekken van andere leningen dan een eigen woning-lening is uiteraard ook mogelijk. Ook dan is van belang dat de condities waaronder wordt geleend zakelijk zijn. Daarnaast is de regeling rond het excessief lenen dan van toepassing (ingeval de totale leningen van de DGA en zijn naasten bij de B.V.) meer bedragen dan EUR 500.000.
Schenken aan kinderen ondernemer of DGA
Ook via schenkingen kunt u de kinderen financieel steunen tijdens de studie of bij de aankoop van een woning. Door de schenking uit te smeren over meerdere jaren, kan meermaals gebruik worden gemaakt van vrijstellingen en het lage schenkingstarief. Een schenking van zo'n € 7.000 per jaar is belastingvrij.
Bedrijfsopvolging kinderen DGA
Door kinderen aandeelhouder te maken van de B.V., delen zij mee in de toekomstige waarde-ontwikkeling van de aandelen. De aandelen kunnen worden verkocht, maar onder voorwaarden kunnen de aandelen ook aan de kinderen worden geschonken. Via de zogenoemde bedrijfsopvolgingsregeling is zo’n schenking vaak geheel of grotendeels vrijgesteld.
Bij deze variant van vermogensoverheveling is het meestal niet wenselijk dat de kinderen ook al stemrecht in de B.V. verkrijgen als ze aandeelhouder worden. De aandelen worden daarom veelal gecertificeerd. De variant met een B.V. met de kinderen zien we de laatste tijd ook veel terug met beleggingsvermogen in de familie. Dan kan de bedrijfsopvolgingsregeling weliswaar niet worden toegepast, toch is ook dan mogelijk (klein)kinderen te laten toetreden tegen relatief lage waarden.
Dit gebeurt onder meer veel met beleggingen in cryptovaluta. Het idee van deze familie-beleggings-B.V. is dat deze valuta de komende tijd sterk gaat stijgen; (klein)kinderen kunnen relatief tegen lage bedragen en of schenkingen instappen en profiteren dan direct van de marktontwikkelingen van de beleggingen.
Noot Fiscaal Jurist inzake belonen kind DGA of ondernemer
Uiteraard is bij alle opties maatwerk nodig. Indien u een op maat gemaakt advies wil, neem dan gerust contact met ons op.
Fiscale eindejaarstips 2025
Hieronder kort en bondig fiscale eindejaartips voor ondernemers, BV's en particulieren.
Fiscale eindejaarstips 2025 voor alle ondernemers
Benut de vrije ruimte WKR vóór 31 december
Niet gebruikte vrije ruimte vervalt volledig; haal desnoods vergoedingen van 2026 naar voren. Voor 2025 geldt 2% over de eerste €400.000 loonsom; daarboven 1,18%. Pas eventueel de concernregeling toe. Denk ook aan de gerichte vrijstellingen, bijvoorbeeld voor thuiswerken (2,40 per dag).
Anticipeer op ongunstige regeling voor normale auto's
Vanaf 2027 komt er wellicht een fiscaal ongunstige regeling (12% over de cataloguswaarde als extra heffing voor werkgever) voor niet elektrische auto's. Koopt u in 2025 nog een auto bekijk dan deze regeling en overweeg een elektrische auto. De regeling geldt niet voor bestelauto's. Tevens geldt voor 2025 nog een verlaagd tarief (17% tot cataloguswaarde € 30.000, meerdere 22%). voor de bijtelling (die vervalt in 2026).
Vraag WBSO uiterlijk 20 december 2025 aan voor S&O-werkzaamheden vanaf 1 januari 2026
Die te laat indienen betekent verlies van aftrek. Meld de realisatie 2025 uiterlijk 31 maart 2026. De WBSO is een fiscale tegemoetkoming voor innovatiekosten (loon). Aanvragen kan online via de internetsite van RVO.
Voorkom desinvesteringsbijtelling door verkoop van bedrijfsmiddelen uit te stellen tot 2026
Dit geldt wanneer je binnen vijf jaar verkoopt na EIA/MIA/KIA-toepassing. Investeringen uit 2021 dus in 2026 desinvesteren om terugbetaling van investeringsaftrek te voorkomen.
Afwaarderen van vorderingen, bedrijfsmiddelen en voorraad
De bezittingen van uw onderneming staan op de fiscale balans voor de aankoopprijs te verminderen met afschrijvingen (de boekwaarde). Als de werkelijke waarde lager is dan de boekwaarde kunt u mogelijk nog iets extra's ten laste van de winst brengen. Bekijk ook kritisch de incourante voorraad of vorderingen die wellicht niet binnen komen.
Gebruik KIA, EIA of MIA door investeringen strategisch te plannen (voor of juist na 1 januari 2026)
Let op KIA-grens van €392.230 (2025). Aanbetaling vóór 31 december kan voldoende zijn.
Vorm een herinvesteringsreserve (HIR) bij boekwinst en leg herinvesteringsvoornemen schriftelijk vast
Bij in 2022 gevormde HIR moet uiterlijk 31 december 2025 opnieuw worden geïnvesteerd. Voor verkopen in 2025 kunt u een herinvesteringsreserve vormen in uw aangifte vennootschapsbelasting. Leg dit voornemen met onderliggende documentatie schriftelijk vast. Bekijk ook de mogelijkheden om voorzieningen inzake groot onderhoud te vormen.
Aftrekbeperking gemengde kosten
Gemengde kosten zijn kosten die zowel een zakelijk als privékarakter hebben. Tot een bedrag van € 5.700 zijn deze kosten niet aftrekbaar. U kunt er echter voor kiezen om 80% in aftrek te brengen, dit is voordelig als de beperkt aftrekbare kosten over 2025 minder dan € 28.500 bedragen.
Optimaliseer btw-correcties in de laatste btw-aangifte
Denk aan privégebruik auto, BUA-correctie en pro-rata herzieningen. De suppletie btw moet binnen 8 weken nadat de ondernemer heeft geconstateerd dat de ingediende btw-aangifte niet klopt worden ingediend.
Vraag btw terug bij oninbare debiteuren
Lijkt betaling definitief uit te blijven, vraag dan in de aangifte van dat tijdvak teruggaaf aan.
Controleer of toepassing van de KOR vanaf 2026 zinvol is
Aanmelden vóór 3 december 2025; omzetgrens €20.000.
Check administratieve bewaartermijnen
Veel gegevens moeten zeven jaar worden bewaard; onroerende zaken tien jaar.
Voorkom boetes bij schijnzelfstandigheid
Vanaf 2026 vervalt de zachte landing; onjuiste kwalificatie zzp’ers leidt tot naheffingen + boetes.
Anticipeer op het nieuwe btw-tarief voor logies per 1 januari 2026
Vooruitbetalingen in 2025 voor 2026 moeten nu al met 21% worden belast.
Crypto dienstverlener en melding belastingdienst
Per 1 januari 2026 treedt DAC 8 in werking. Dit is een europese richtlijn die cryptodienstverleners verplicht om klantgegevens en transacties vast te leggen, te controleren en te rapporteren aan de belastingdienst. Als u of uw onderneming of BV onder deze regeling zou vallen dan moet u uiterlijk 31 januari 2027 de informatie van uw klant doorgeven.
Fiscale eindjaarstips 2025 voor IB-ondernemers
Houd een sluitende urenadministratie om zelfstandigenaftrek en S&O-aftrek veilig te stellen
Minimaal 1.225 uur en >50% van totale werktijd. De zelfstandigenaftrek wordt steeds lager, in 2023 was deze nog € 5.030 en in 2025 nog maar € 2.470 en in 2026 € 1.200.
Overweeg afstorten van oudedagsreserve of stakingswinst vóór 1 januari 2026
Verlaagt box 3-vermogen en dus belastingdruk.
Afstorten van de oudedagsreserve in een laag winstjaar kan extra voordelig uitpakken
Vrijval wordt belast tegen lager effectief tarief door de mkb-winstvrijstelling.
Kies bewust tussen meewerkaftrek, man-vrouwfirma of zakelijke beloning partner
Afhankelijk van uren, winst en arbeidsverhouding kunnen forse progressievoordelen ontstaan. De vergoeding bij een meewerkbeloning is minmaal € 5.000 (en schriftelijk vastleggen en uitbetalen).
Overweeg startende ondernemersfaciliteiten optimaal te benutten
Zoals willekeurige afschrijving, startersaftrek en liquiditeitsreserves.
Etiketteer investeringsgoederen tijdig als privé of zakelijk voor btw
Etiketteren moet bij de eerste investering of ingebruikname plaatsvinden.
Check HIR-termijnen uit eerdere jaren
HIR uit 2022 verplicht herinvesteren vóór 31-12-2025.
Beoordeel of omzetting naar een BV in 2025 of 2026 gunstiger is
Speelt met name door box-3-peildatum 1 januari 2026 en tariefverschillen.
Plan grote uitgaven waarvoor een voorziening mogelijk is
Uitgaven moeten hun oorsprong hebben vóór 31-12-2025.
Denk aan bedrijfsopvolging: schenken van (deel van) onderneming kan fiscaal zeer voordelig zijn
BOR en DSR bieden vrijstellingen en uitstelregeling.
Fiscale eindejaarstips 2025 voor Ondernemers met BV
Maak gebruik van het opstaptarief box 2 (24,5% tot €67.804 / €135.608 bij partners)
Bij dividenduitkering vóór 31 december betaal je mogelijk minder dan in latere jaren.
Check gebruikelijk loon 2025 en pas dit tijdig aan
Minimaal €56.000 tenzij zakelijke onderbouwing voor lager loon aanwezig is.
Beperk risico’s rondom excessief lenen (> €500.000 per 31-12-2025)
Los af of converteer vóór einde jaar; anders box 2-heffing over het meerdere.
Optimaliseer rekening-courantpositie DGA voor eind 2025
Houd de schuld <€17.500 om TBS-regeling te vermijden.
Beding een zakelijke borgstellingsprovisie als je privé borg staat voor BV-leningen
Zonder vergoeding kan de fiscus corrigeren.
Vraag een fiscale eenheid Vpb per 1 januari 2026 tijdig aan
Per 1 januari moeten condities zijn vervuld; verzoek uiterlijk 1 april 2026.
Verbreek fiscale eenheid vóór 31 december 2025 indien voordelig
Bij separate BV’s kun je tweemaal het lage tarief Vpb benutten.
Controleer afspraken, leningen en huurrelaties tussen DGA en BV
Zakelijkheid en schriftelijke vastlegging zijn essentieel.
Beoordeel dividenduitkering ook op uitkeringstoets (balans + liquiditeit)
Zonder toets is bestuurdersaansprakelijkheid mogelijk.
Profiteer van innovatiebox / WBSO / VAMIL / MIA waar relevant
Voor veel structuurwijzigingen is tijdige aanvraag of actie vereist.
Heroverweeg rechtsvorm: terugkeer naar IB-ondernemer kan fiscaal en loon-technisch gunstig zijn
Geruisloze terugkeer is onder voorwaarden mogelijk.
Fiscale eindejaarstips 2025 voor Particulieren
Combineer aftrekposten in één jaar voor een groter belastingvoordeel
Denk aan zorgkosten, giften en scholingsuitgaven.
Plan giften (ANBI/Cultureel) vóór 31 december
Culturele giften kennen een extra multiplier.
Betaal lijfrentepremies vóór 1 januari 2026
Vergroot aftrek en verlaag box-3-vermogen.
Vraag middeling aan voor de jaren t/m 2024 (laatste kans)
Regeling is beëindigd.
Optimaliseer box-3-positie: los kleine schulden af vóór peildatum
Daalt vermogen en voorkomt ongunstig forfait.
Overweeg groene beleggingen (extra vrijstelling + heffingskorting)
2026 wordt mogelijk gunstiger; plannen vóór de peildatum loont.
Koop of verkoop onroerend goed strategisch vóór of ná 31-12-2025
Peildatum box 3 bepaalt belastingdruk.
Maak gebruik van jaarlijkse schenkvrijstelling
Ook voor dure studie (€67.064) is nog een bijzondere vrijstelling mogelijk.
Controleer voorlopige aanslag IB 2025
Lagere winst of aftrekposten? Verlaag aanslag en voorkom rente.
Let op leegwaarderatio bij verhuurde woningen
Vanaf 2026 gelden mogelijk strengere regels.
Pas fiscale partnerschapstoerekening optimaal toe
Verdeling rente, vermogen en aftrekposten kan tariefvoordeel opleveren.
Fiscaal Herstructureren: wat, hoe en waarom?
Behaalt de eenmanszaak betere resultaten dan verwacht? Is het binnenkort tijd om het stokje over te dragen aan de volgende generatie? Of wordt er binnenkort een bedrijfspand aangekocht? Het is verstandig om in al deze situaties nog eens goed te kijken naar de huidige ondernemingsstructuur. In veel gevallen kan het namelijk zinvol zijn om de ondernemingsstructuur aan te passen, bijvoorbeeld in het kader van risicospreiding of fiscale optimalisatie.
Wat is een herstructurering in fiscale zin?
Het herstructureren is het aanpassen van de juridische ondernemingsstructuur. Een voorbeeld hiervan is het wijzigen van een ondernemingsstructuur met slechts één bv naar een ondernemingsstructuur met een holding en werkmaatschappij (een zogenoemde “dubbeldekker”). Ook het inbrengen van een eenmanszaak of vof in een bv-structuur kan worden aangemerkt als een herstructurering, alsmede het liquideren van een bv.
Fiscaal-vriendelijk herstructureren
Er bestaan verschillende mogelijkheden om de ondernemingsstructuur op een fiscaal-vriendelijke wijze te herstructureren. Hierbij kan gedacht worden aan:
- Een aandelenfusie of bedrijfsfusie;
- Een juridische splitsing of juridische fusie; en
- Een fiscale eenheid.
Herstructureren via aandelenfusie of bedrijfsfusie
Een aandelenfusie en bedrijfsfusie worden doorgaans ingezet om een zogenoemde holdingstructuur te creëren. Het voordeel van een aandelenfusie ten opzichte van een bedrijfsfusie is dat de oorspronkelijke werkmaatschappij ook ná de aandelenfusie nog de werkmaatschappij is. Dit betekent dat u niets hoeft aan te passen bij bijvoorbeeld de Kamer van Koophandel of op uw facturen. Mochten er in de oorspronkelijke bv echter beleggingen of bijvoorbeeld een lijfrenteverplichting zitten, dan heeft een bedrijfsfusie de voorkeur. Daarmee kunt u namelijk het niet-ondernemingsvermogen buiten de risicosfeer van de onderneming houden. Bron: fusierichtlijn en kennisgroepstandpunt KG:032:2023:4
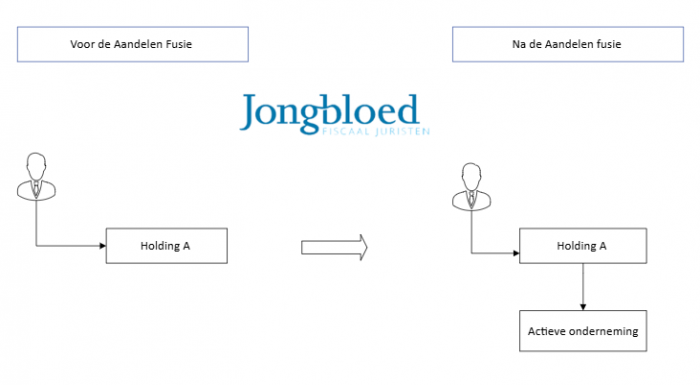

Herstructureren via een juridische afsplitsing
Een juridische afsplitsing wordt in de praktijk vaak toegepast in de voorbereidende fase naar een bedrijfsopvolging. Met een juridische splitsing wordt namelijk bereikt dat de aandelen in de daadwerkelijke onderneming worden afgesplitst van het niet-ondernemingsvermogen dat in de meeste situaties dient als (aanvullend) pensioen voor de ondernemer. De opvolger kan vervolgens – na een schenking van de aandelen in de afgesplitste vennootschap – door met de onderneming. Andere vormen van splitsing zijn de zuivere splitsing en ruziesplitsing.
Onderstaand een voorbeeld van een juridische fusie
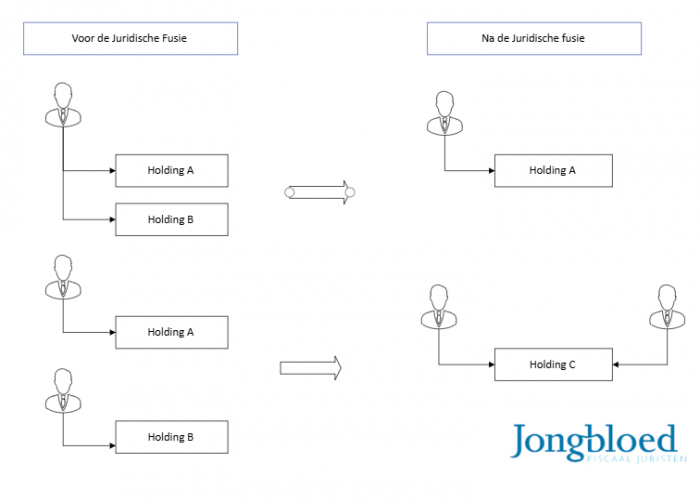
Onderstaand een voorbeeld van een juridische splitsing
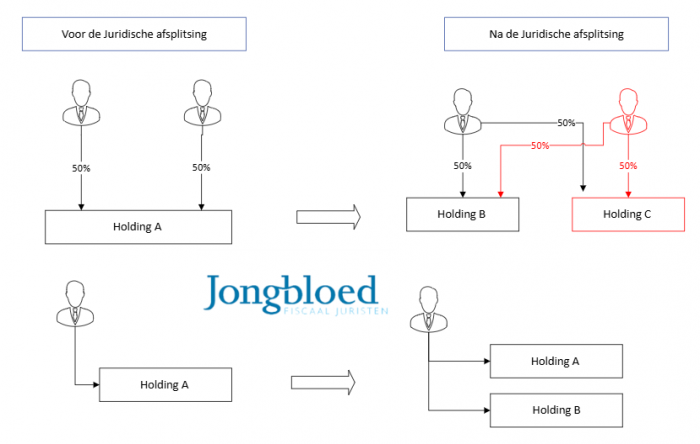
Herstructureren via een fiscale eenheid voor de Vennootschapsbelasting
Tot slot kan ook aan de hand van een fiscale eenheid vennootschapsbelasting een optimale ondernemingsstructuur worden gecreëerd. Het vormen van een fiscale eenheid kan bijvoorbeeld uitkomst bieden wanneer een structuur met één enkele bv wordt uitgebreid naar een drietrapsraket-structuur (holding, vastgoed-bv en werkmaatschappij). Daarnaast bestaat binnen de fiscale eenheid de mogelijkheid om onder voorwaarden geruisloos (zonder belastingheffing) activa en passiva onderling over te dragen.
Afhankelijk van de gekozen route gelden er verschillende voorwaarden, termijnen en sanctiebepalingen. Een voorwaarde die in de meeste gevallen voorkomt, is dat de herstructurering niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing. Dit betekent dat aan de herstructurering zakelijke overwegingen ten grondslag moeten liggen. Deze voorwaarde geldt echter niet bij een fiscale eenheid voor de vennootschapsbelasting.
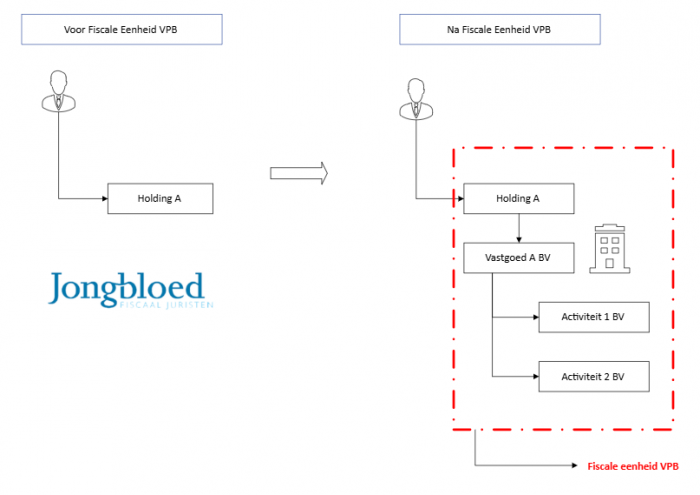
Waarom herstructureren?
Het herstructureren van de ondernemingsstructuur kan vanuit verschillende gedachten zinvol zijn. Zo kan het inbrengen van een eenmanszaak in een bv-structuur leiden tot een beperking van de aansprakelijkheid, en het splitsen van twee vennootschappen fiscale flexibiliteit bij een toekomstige bedrijfsopvolging tot gevolg hebben. Ook in geval van meerdere aandeelhouders of vastgoed binnen de structuur, is het verstandig om de ondernemingsstructuur hierop aan te passen.
Het niet tijdig herstructureren kan tot vervelende situaties leiden. In de situatie waarin een bedrijfspand wordt overgedragen, kan de juridische ondernemingsstructuur bepalend zijn voor de vraag of er in verband met de overdracht wel of geen overdrachtsbelasting is verschuldigd. Het verdient dan ook de voorkeur om het vastgoed onder te brengen in een afzonderlijke bv die op de juiste wijze in de ondernemingsstructuur wordt opgenomen. Mocht het huidige vastgoed in een persoonlijke holding of werkmaatschappij zitten, dan is het goed om tijdig samen met een fiscaal jurist te kijken naar de mogelijkheden om dit op de juiste wijze vorm te geven. Veelal geldt dat een herstructurering drie tot zes jaar in beslag neemt om volledige flexibiliteit te creëren voor bijvoorbeeld een toekomstige overdracht.
Noot fiscaal jurist inzake fiscale herstructurering
In dit artikel zijn vanuit fiscaal oogpunt een aantal mogelijkheden toegelicht in het kader van een herstructurering van de ondernemingsstructuur. Het is echter van belang om niet alleen rekening te houden met de fiscale mogelijkheden en gevolgen, maar ook te denken aan de gevolgen voor bijvoorbeeld vergunningen en verzekeringen op naam van de onderneming. Bovendien gelden er, afhankelijk van de gekozen oplossing, verschillende wettelijke termijnen en formaliteiten waaraan moet worden voldaan.
Wij begeleiden u graag bij het optimaal inrichten van uw ondernemingsstructuur en het in beeld brengen van de voordelen, aandachtspunten en mogelijk risico’s die hierbij komen kijken. Op deze wijze kan een weloverwogen keuze worden gemaakt en is uw ondernemingsstructuur klaar voor de volgende stap. Neem gerust contact met ons op!
Preferente aandelen en toepassing BOR vanaf 1 januari 2026
Vanaf 1 januari 2026 is er een definitie opgenomen, wat wordt verstaan onder preferente aandelen en hybride aandelen voor de toepassing van de bedrijfsopvolgingsregeling (hierna: “BOR”) en de doorschuifregeling voor de inkomstenbelasting (hierna: “DSR”). Dit heeft gevolgen voor de toepassing van beide faciliteiten en dit leidt, helaas, tot eigenaardige situaties. In dit artikel gaan we hier met enkele voorbeelden nader op in.
Geschiedenis preferente aandelen BOR en DSR
Vanaf 2010 zijn preferente aandelen in beginsel uitgesloten van de BOR en de DSR. De achterliggende gedachte is dat de houder van preferente aandelen meer kwalificeert als een financier dan een ondernemer. De wetgever heeft de faciliteiten uitsluitend bedoeld voor reële bedrijfsoverdrachten.
Hoewel preferente aandelen in principe niet kwalificeren, geldt er één specifieke uitzondering: preferente aandelen die zijn ontstaan in het kader van een bedrijfsoverdracht. Aan deze uitzondering zijn echter vier cumulatieve voorwaarden verbonden:
- De preferente aandelen moeten zijn ontstaan door omzetting van eerder door de erflater of schenker gehouden gewone aandelen;
- De omzetting naar preferente aandelen moet hebben plaatsgevonden in samenhang met de uitgifte van gewone aandelen aan een bedrijfsopvolger;
- Op het moment van de omzetting moet binnen de vennootschap een onderneming worden gedreven;
- De verkrijger van de preferente aandelen moet op het moment van de verkrijging reeds gewone aandelen bezitten die recht geven op ten minste 5% van het geplaatste kapitaal van de vennootschap, en daarnaast ten minste één gewoon aandeel dat is uitgegeven in het kader van de omzetting bij de overdrager. Bij de toets of de 5%-grens wordt gehaald, blijft het preferente aandelenkapitaal buiten beschouwing.
Rapport Centraal Planbureau inzake evaluatie fiscale regelingen gericht op bedrijfsoverdracht
In 2022 heeft het Centraal Planbureau een rapport over de doeltreffendheid en doelmatigheid van de BOR en DSR gepubliceerd. Eén van de verbeterpunten die in het rapport is opgenomen is het opnemen van een definitie van het begrip preferente aandelen. De toenmalige staatssecretaris achtte het niet noodzakelijk om het begrip preferente aandelen nader te definiëren. Er kon worden aangesloten bij het dagelijks spraakgebruik omtrent preferente aandelen. Als gevolg van het ontbreken van een wettelijke definitie van preferente aandelen leidt dit regelmatig tot discussies. Als gevolg hiervan is vanaf 1 januari 2026 een wettelijke definitie ingevoerd. Dit heeft er voorts toe geleid dat aandelen ook als gedeeltelijk preferent kunnen worden aangemerkt (hybride aandelen).
Definitie bedrijfsopvolging vanaf 1 januari 2026
Met ingang van 1 januari 2026 wordt de volgende definitie opgenomen voor preferente aandelen:
- “Aandelen met voorrang ten aanzien van de winstverdeling of liquidatieopbrengsten.”
- “Indien een aandeel slechts voor een deel van het aan het aandeel verbonden vermogen die voorrang kent, wordt enkel dat deel van het aandeel aangemerkt als preferent aandeel.”
Laatstgenoemde wordt aangeduid als hybride aandelen. Deze definitie is van toepassing op zowel de BOR als de DSR. Indien aan deze kwalificatiecriteria wordt voldaan, zijn de betreffende aandelen – voor zover sprake is van welke vorm van preferentie dan ook – uitgesloten van beide faciliteiten, tenzij sprake is van een gefaseerde bedrijfsoverdracht zoals eerder beschreven.
In de toelichting op de nota van wijziging (Kamerstukken II 2024/25, 36 610, nr. 6) wordt als doorslaggevend criterium voor preferentie aangemerkt dat een aandeel voorrang geniet bij de winstverdeling of bij de liquidatieopbrengst. Aandelen kwalificeren als preferent indien zij op grond van de statuten én de feitelijke situatie recht geven op een groter deel van de winst dan op basis van hun nominale waarde in verhouding tot het geplaatste kapitaal verwacht zou mogen worden.
Voorbeeld structuur bedrijfsopvolging 2026
De structuur van de vennootschap is als volgt:

De balans van X Y B.V. kan als volgt worden weergegeven:
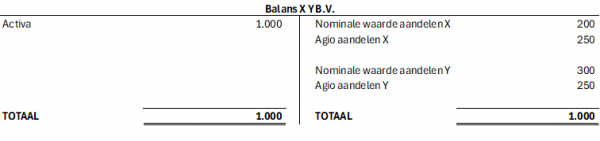
Indien niets is afgesproken is bij een winst van € 100 de verdeling als volgt:
De totale nominale waarde van het geplaatst kapitaal is € 500 (€ 200 + € 300)
Aandelen X: 200/500 * 100 = 40
Aandelen Y: 300/500 * 100 = 60
Totaal 100
Stel dat in de statuten van X Y B.V. is opgenomen dat over de waarde van de agioreserve 5% van de winst wordt vergoed en vervolgens de restantwinst wordt verdeeld. Dan ziet dat er als volgt uit:
Vergoeding agioreserve X 5% van 250 = 12,5
Vergoeding agioreserve Y 5% van 250 = 12,5
Totaal 25
Restantwinst
Aandelen X: 200/500 * 75 = 30
Aandelen Y: 300/500 * 75 = 45
Totaal winst aandelen X = 42,5
Totaal winst aandelen Y = 57,5
Als gevolg van de nieuwe wettelijke definitie heeft de houder van de aandelen X voorrang op de winstverdeling, omdat op de aandelen X meer winst wordt ontvangen dan op basis van de verhouding nominale waarde/geplaatst kapitaal. Het gevolg is dat de aandelen X voor een bedrag van 100 als preferente aandelen kwalificeren.
Indien op de aandelen X en Y naar rato van het geplaatste kapitaal agio was gestort was er geen sprake van preferentie. Dit zou betekenen dat de agioreserve er als volgt uit had moeten zien op basis van een totale agioreserve van € 500 (€ 250 + € 250):
- Aandelen X: 200 / 500 * 500 = 200
- Aandelen Y: 300 / 500 * 500 = 300
Het gevolg is dat aandelen in de praktijk al snel als preferent kwalificeren. Deze preferentie kan in dit verband ook ontstaan bij een vergoeding over een winstreserve die niet in verhouding staat tot het geplaatste kapitaal.
Eigenaardige situaties bij bedrijfsopvolging
In de praktijk kan dit tot merkwaardige uitkomsten leiden. Neem dezelfde vennootschap als in het voorgaande voorbeeld met de volgende balans:

Aandeelhouders X en Y houden ieder 50% van de aandelen. De statuten bepalen dat zij gelijk delen in de winstreserves, waarbij op de door ieder van hen aangehouden winstreserves een primair dividend van 4% wordt uitgekeerd.
Zolang de winstreserves bij beide aandeelhouders € 200 bedragen, bedraagt het primaire dividend € 8 (4% van € 200) en vindt de winstverdeling gelijkelijk plaats. In die situatie kwalificeren de aandelen voor toepassing van de BOR en de DSR.
Aan het einde van het jaar laat X echter een dividenduitkering van € 100 plaatsvinden, waardoor zijn winstreserve daalt naar € 100. De balans ziet er dan als volgt uit:
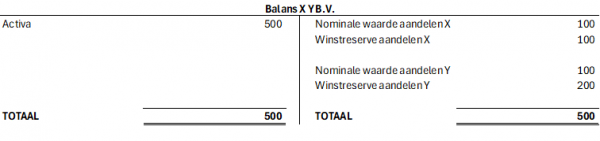
Vanaf dat moment ontvangt X nog slechts € 4 primair dividend (4% van € 100), terwijl Y € 8 blijft ontvangen, de overwinst wordt nog steeds gelijk verdeeld. Dit leidt ertoe dat bij Y een groter gedeelte van de winst wordt bijgeschreven. Fiscaal wordt dit aangemerkt als een vorm van preferentie ten opzichte van X. Op grond van de nieuwe definitie kwalificeert deze extra winstbijschrijving van € 4 als preferent voordeel, waardoor over € 100 voor de aandelen Y geen toepassing van de BOR of DSR mogelijk is.
Dit betekent dat een dividenduitkering door aandeelhouder X ertoe kan leiden dat de aandelen van Y ‘van kleur verschieten’ en gedeeltelijk als preferent worden aangemerkt. Er is sprake van een zekere overkill door de verruiming van de definitie preferente aandelen. Indien Y haar aandelen wil schenken, kan over € 100 geen DSR of BOR worden toegepast. Daarnaast kan dit ook betekenen dat indien X en/of Y de aandelen eerder hebben verkregen (bijvoorbeeld van een ouder) en X besluit dividend uit te keren tijdens de voortzettingstermijn, kan Y ineens schenk- of erfbelasting verschuldigd zijn over € 100 wegens het niet-voldoen aan de voortzettingseis.
Conclusie inzake preferente aandelen en bedrijfsopvolging vanaf 2026
Vanaf 2026 leidt elke vorm van preferentie tot de kwalificatie van een aandeel als (gedeeltelijk) preferent. Na invoering van de nieuwe definitie ontstaan situaties waarin aandelen die niet zijn gericht op de financiering van vennootschappen vanwege hun winstgerechtigdheid alsnog als preferent worden aangemerkt. Dit blijkt onder meer uit de hiervoor geschetste voorbeelden. Daarnaast kunnen door handelingen van een andere aandeelhouder, zoals wijzigingen in agio of winstreserves, hybride aandelen ontstaan of kunnen aandelen onverwacht van kleur verschieten. Dit vraagt om aandacht bij kapitaalstortingen, kapitaalverminderingen en dividenduitkeringen. Indien een aandeel op enig moment weer volledig kwalificeert voor de BOR of DSR, geldt voor het voorheen preferente gedeelte ook nog eens een nieuwe bezitsperiode.
Het advies luidt dan ook: houd de reserves tussen aandeelhouders zoveel mogelijk in verhouding. Indien dividend wordt uitgekeerd, doe dit voor alle aandeelhouders gelijktijdig in de juiste verhouding. Zelfs een dag verschil kan al tot ongewenste fiscale gevolgen leiden.
Noot fiscaal jurist inzake advisering bedrijfsopvolging
Met de nieuwe definitie per 1 januari 2026 staat de praktijk voor een complexe uitdaging. De BOR en DSR blijven gunstige faciliteiten voor bedrijfsopvolging, maar de voorwaarden worden strenger. Een enkele handeling van één aandeelhouder kan een nieuwe bezitsperiode doen ontstaan of de voortzettingseis doorbreken, waardoor (een deel van) de BOR kan worden teruggenomen. Goede begeleiding was al wenselijk, maar wordt vanaf 2026 des te belangrijker. Bij voorgenomen overdrachten of herstructureringen is tijdige afstemming essentieel.
Bedrijfsopvolgingsvrijstelling en Vastgoed
Bij schenking van ondernemingsvermogen of de aandelen in een BV denkt men vaak aan de bedrijfsopvolgingsregeling zoals deze geldt in het kader van de schenkbelasting en aan de doorschuifregeling die in de inkomstenbelasting van toepassing is. Een faciliteit in het kader van de overdracht van een onderneming binnen de familiesfeer die minder bekend is betreft de vrijstelling in het kader van de overdrachtsbelasting.
Voor de overdrachtsbelasting is een verkrijging van een onroerende zaak een belastbaar feit. Gaat het niet om een woning, dan is het 10,4% tarief van toepassing. Tot en met 2020 bedroeg het (hoge) tarief 6%, in 2021 en 2022 was dit 8% en vanaf 1 januari 2023 is het tarief gestegen naar 10,4%. In 2026 wordt het tarief voor woning vastgoed (Geen eigen woning) verlaagd tot 8%, voor overig vastgoed blijft dit 10,4%.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Winst uit onderneming, bedrijfsopvolging en vastgoed
Als een onderneming wordt gedreven in de vorm van een eenmanszaak of personenvennootschap (bijvoorbeeld een vof of maatschap), dan zal bij de overdracht van de onderneming sprake zijn van een ‘activa/passiva’ transactie. Dat wil zeggen dat de afzonderlijke bezittingen (activa) en schulden (passiva) overgaan. Behoort er tot dat ondernemingsvermogen een onroerende zaak dan zal de verkrijger van deze onroerende zaak overdrachtsbelasting verschuldigd zijn.
Bedrijfsopvolgingsvrijstelling eenmanszaak of VOF en vastgoed
Om te voorkomen dat er bij een overdracht of schenking van de onderneming binnen de familiesfeer continuïteitsproblemen ontstaan door het verschuldigd worden van overdrachtsbelasting, is in de Wet belastingen van rechtsverkeer 1970 een vrijstelling opgenomen. Deze vrijstelling is van toepassing op een bepaalde kring van verkrijgers. Daarbij gelden ook een aantal voorwaarden waaraan met name de verkrijger van het onroerend goed zich moet houden.
Kring van verkrijgers bij bedrijfsopvolgingsregeling
Oorspronkelijk was de vrijstelling alleen van toepassing ten aanzien van verkrijgingen door kinderen van ouders. Inmiddels is de vrijstelling dusdanig uitgebreid dat de volgende verkrijgers een beroep kunnen doen op de vrijstelling:
- Kinderen (waaronder een pleegkind);
- Kleinkinderen;
- Broers, zussen (waaronder halfbroers/-zussen, alsmede pleegbroers/-zussen);
- Echtgenoten van bovenstaande personen.
Mocht de verkrijger niet vallen in één van bovenstaande categorieën dan kan er geen beroep worden gedaan op de vrijstelling.
Kwalificerende onroerende zaken bij bedrijfsopvolging
De verkrijger kan alleen een beroep doen op de bedrijfsopvolgingsvrijstelling als de verkrijging van een onroerende zaak behoort tot en dienstbaar is aan een onderneming. Deze voorwaarde is strikter dan de voorwaarden die in het kader van de schenk-, erf- en inkomstenbelasting gelden. Daarbij moet de onroerende zaak behoren tot de onderneming van de ondernemer die de onroerende zaak overdraagt. De overdracht van louter het onroerend goed kwalificeert niet, de onderneming dient ook over te gaan naar deze verkrijger. Daarbij kan het gaan om een gehele objectieve onderneming (eenmanszaak) of een aandeel in een personenvennootschap (zoals een vof of maatschap). Er kan slechts een beroep worden gedaan op de vrijstelling indien de hele onderneming (al dan niet in fasen) wordt overgedragen. Dit kan stuiten op problemen als bijvoorbeeld ouders een kind toe laten treden tot de onderneming, docht dat er (nog) geen voornemen is de gehele onderneming uiteindelijk aan de zoon over te dragen. Nadat de overdracht eenmaal heeft plaatsgevonden dient de verkrijger de onderneming zelf voort te zetten. Hieraan zit geen strikte termijn, mocht de verkrijger de onderneming echter op korte termijn staken of overdragen dan kan de vrijstelling geweigerd worden. Bij de overgang naar een BV-structuur of (door) inbreng in een personenvennootschap is er goedkeurend beleid waardoor de vrijstelling onder voorwaarden niet geweigerd zal worden.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap);
- Henk en Piet zijn broers van elkaar;
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in in de maatschap;
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam;
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Verkrijging aandelen in onroerende zaaklichaam (OZL)
Waar de bedrijfsopvolgingsvrijstelling voor de overdrachtsbelasting oorspronkelijk is opgenomen ten behoeve van winstgenieters is deze in 2018 uitgebreid naar de verkrijging van een OZL. Het is echter wel van belang dat deze OZL een onderneming drijft en niet dat het sec gaat om onroerend goed dat ter beschikking wordt gesteld aan derden. Anders dan bij winstgenieters zijn er wel striktere voorwaarden, dit is erin gelegen dat de Hoge Raad de vrijstelling op verkrijgers van een aanmerkelijk belang van toepassing heeft verklaard. Daarbij heeft de Hoge Raad een arrest gewezen waarin sprake was van de verkrijging van alle aandelen. De belastingdienst heeft reeds aangegeven dat wanneer het niet om een verkrijging van alle aandelen gaat, zij de vrijstelling niet van toepassing achten. Het is in dat kader dan ook van belang dat de verkrijger goed overziet wat de gevolgen zijn van de verkrijging van een belang in een OZL. De overdrachtsbelasting wordt immers berekend over de onderliggende waarde van de onroerende zaken en niet over de waarde van de te verkrijgen aandelen.
Noot fiscaal jurist inzake vastgoed bij bedrijfsopvolging
Wanneer tot de over te dragen onderneming onroerende zaken behoren of indien sprake is van een overdracht van een aanmerkelijk belang in een OZL dan dient men alert te zijn. De bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting is namelijk een strikte vrijstelling met andere voorwaarden dan die voor de schenk- of inkomstenbelasting gelden. Het zou vervelend zijn als men achteraf wordt geconfronteerd met de heffing van overdrachtsbelasting. Zijn er vragen of wilt u een offerte ontvangen voor een bedrijfsopvolging binnen uw bedrijf? Vul onderstaand formulier in en wij nemen contact met u op.
Fiscale beoordeling garanties bij verkoop van een BV.
Wij adviseren regelmatig M&A partijen en verkopers bij de verkoop van hun bedrijf. De advisering kan zien op een Due Diligence onderzoek, de beoordeling van fiscale of balansgaranties, gevolgen van verkoop binnen de familie (bedrijfsopvolging) en/of de invulling of nakoming van een W&I verzekering. In dit artikel een uitgebreide toelichting.
Balansgaranties bij een overname van een BV.
Een balansgarantie is een bepaling in een koopovereenkomst (of leveringsakte) waarbij de verkoper instaat voor de juistheid van de overgedragen balans (activa en passiva) van de BV (of onderneming). Simpelweg garandeert de verkoper dat het eigen vermogen klopt en de balansposten niet lager (actief zijde) of hoger (passief zijde) zijn. Als dit niet blijkt te kloppen dan moet de verkoper soms het verschil aan de koper betalen. Juridisch is dit een garantie die lijkt op een vrijwaring. Fiscaal roept dit de vraag op hoe deze vergoeding moet worden behandeld bij de koper en verkoper. Wordt de betaling gezien als een neerwaartse bijstelling van de koopprijs van de aandelen (deelnemingsvrijstelling / kostprijs deelneming) of vormt het een belaste bate bij de koper? Meestal zal dit moeten worden gezien als een aanpassing van de koopprijs, de vergoeding is dan niet aftrekbaar resp. onbelast. In een uitgebreide scriptie wordt hierop nader ingegaan. Ook in het kennisdocument aan- en verkoopkosten deelneming van de belastingdienst komt dit aan de orde. De uitspraken van rechters wijzen meestal op een aanpassing van de koopsom (dus deelnemingsvrijstelling). Voor de praktijk is het belangrijk wanneer een fiscale garantie of balansgarantie invloed kan hebben op de fiscale winst. Op basis van enkele uitspraken van de Hoge Raad is de stelling in te nemen dat een verkoper op het moment van de overname een inschatting zou kunnen maken omtrent een mogelijke garantie. Dit zal een verkoper zelden doen omdat hij of zij van mening zal zijn dat de balans en jaarrekening juist zijn. Pas wanneer zich na closing een gebeurtenis voordoet zal er sprake kunnen zijn van een aanpassing. Deze aanpassing zal veelal fiscaal neutraal verlopen (afboeken kostprijs deelneming). Als na deze aanpassing nog aanpassingen nodig zijn is het verdedigbaar deze in de belaste/aftrekbare sfeer op te nemen. Dit onderdeel kan tot discussie met de belastingdienst leiden.
Fiscale risico’s afdekken, de fiscale garanties
Na het Due Diligence onderzoek wordt de aandacht verlegd naar de fiscale risico’s. Deze worden vastgelegd in de koopovereenkomst. In de M&A praktijk zien we hiertoe een drietal opties:
1. Fiscale garanties
Een fiscale garantie houdt doorgaans in dat de verkoper verzekert dat de target BV tot aan de overdracht voldaan heeft aan al haar fiscale verplichtingen, dat er geen lopende geschillen zijn, alle belastingen tijdig en volledig zijn betaald, etc. Juridisch is “garantie” niet een strak omlijnd begrip in de wet. De bepaling in de koopovereenkomst moet hierover dus duidelijkheid geven.
Een garantie creëert de mogelijkheid voor de koper om schadevergoeding te vorderen als achteraf blijkt dat de garantieverklaring onjuist of onvolledig was. Maar let op: de koper heeft hierbij een bewijslast op drie fronten: (1) er is sprake van een onjuistheid (breach of garantie), (2) daardoor heeft de koper schade geleden, en (3) de omvang van die schade (quantum).
Deze drietraps bewijsvoering is vaak complex en tijdrovend. Met name het causaal verband tussen de geschonden garantie en de schade is een punt van discussie. Zo kan bij fiscale garanties verschil van inzicht met de Belastingdienst over bijvoorbeeld transfer pricing ertoe leiden dat een navordering plaatsvindt, maar daarmee is niet automatisch bewezen dat de verkoper een onjuiste garantie afgaf.
Als de verkoper destijds redelijkerwijs van mening was dat de verrekenprijzen zakelijk waren (gesteund door documentatie), dan is een andersluidende visie van de inspecteur nog geen garantiebreuk.
De koper “gelijk hebben” wil dus niet altijd zeggen “gelijk krijgen” in rechte. Bovendien geldt meestal dat wat de koper wist ten tijde van de transactie (disclosed information) niet tot aansprakelijkheid leidt: er wordt in het contract vaak bepaald dat een garantie niet geschonden is voor zover de betreffende informatie aan koper bekend is gemaakt.
Dit betekent dat fiscale risico’s die tijdens het boekenonderzoek expliciet aan het licht zijn gekomen, in principe niet onder de garantieclaim vallen. De koper zal dergelijke bekende risico’s dus niet via een gewone garantie vergoed kunnen krijgen – hiervoor zijn andere middelen nodig.
2. Fiscale vrijwaringen
Een vrijwaring is een specifieke schadeloosstellingsverplichting. In het overnamecontract houdt een fiscale vrijwaring in dat de verkoper de koper (en vaak ook de target BV) vrijwaart voor bepaalde belastingclaims of –schulden. Bijvoorbeeld: “De verkoper vrijwaart koper en de target voor elke belastingschuld die betrekking heeft op de periode vóór de overdrachtsdatum, voor zover deze niet in de balans van de target is opgenomen.”
Anders dan bij een garantie ziet een vrijwaring expliciet op een vooraf bekende of voorziene risicogebeurtenis ten tijde van het contract. Geïdentificeerde fiscale risico’s die tijdens due diligence naar voren zijn gekomen, worden bij uitstek afgedekt met een vrijwaring, juist omdat de koper van het bestaan afweet en dus geen reguliere garantie daarvoor zou krijgen.
Het grote voordeel voor de koper is dat hij of zij bij een vrijwaring géén breach hoeft te bewijzen – er is immers geen betwisting van een onjuiste mededeling van verkoper nodig. De verkoper erkent aansprakelijkheid voor het specifieke risico en als dat risico zich voordoet (bijvoorbeeld er komt een naheffing voor een periode vóór overdracht), kan de koper rechtstreeks vergoeding vorderen zonder eerst wanprestatie aan te tonen. In feite maakt een vrijwaring de discussie over schuld of tekortkoming overbodig; de afspraak is dat een bepaalde schade sowieso voor rekening van verkoper komt. Dit biedt de koper meer zekerheid en een eenvoudigere bewijspositie vergeleken met de garantie.
In een koopovereenkomst is het gebruikelijk dat verkopers een algemene fiscale vrijwaring verstrekken voor alle pre close belastingschulden die niet op de balans zijn opgenomen.
Door zo’n brede vrijwaring hoeft de koper bij het bepalen van de koopprijs geen onzekerheid in te calculeren voor verborgen fiscale posten – men spreekt wel van een “cash, debt and tax risk free” prijsstelling. Overigens worden in een goed contract meestal uitzonderingen genoemd:
- bijvoorbeeld als een bepaald risico al bekend was en
- partijen bewust hebben afgesproken dat dit toch voor koper komt (tegen een lagere prijs), of er is een specifieke afspraak (escrow) gemaakt.
Een vrijwaring is vooral geschikt wanneer een risico wel bekend/voorzien is, maar of het zich zal realiseren en de omvang onzeker is. In zo’n geval wil de verkoper misschien niet de hele koopprijsverlaging accepteren voor iets dat mogelijk nooit gebeurt, terwijl de koper ook geen onbeperkt risico wil. De vrijwaring biedt dan een middenweg: de verkoper betaalt alleen als het probleem zich daadwerkelijk voordoet. Als een risico echter bijna zeker is én kwantificeerbaar, dan is het logischer om dit direct financieel te verrekenen, bijvoorbeeld door de betreffende potentiële belasting als schuld in de balans op te nemen en de koopprijs te verlagen. Met andere woorden, een vrijwaring gebruik je om onzekerheid te overbruggen; zekerheid verwerk je in de prijs.
3. Convenant to Pay bij overnames
Een derde instrument, soms als variant op de vrijwaring, is het covenant to pay. Dit is feitelijk een afgesproken directe betalingsverplichting van verkoper aan koper (of aan de target) voor bepaalde fiscale lasten. In een covenant to pay belooft verkoper bijvoorbeeld: “Indien de belastingdienst ter zake van periode X een aanslag oplegt aan de target, zal verkoper dit bedrag op eerste verzoek voldoen.” Het verschil met een reguliere vrijwaring is subtiel maar belangrijk in de afwikkeling: bij een covenant to pay hoeft de koper niet eerst zijn schade te bewijzen; zodra de in het covenant gedefinieerde belasting zich voordoet, moet de verkoper betalen.
Het werkt dus als een onafhankelijke verplichting tot betalen, bijna alsof de verkoper de belasting zelf verschuldigd is. Dit kan gunstig zijn voor de koper omdat het de route van schadevergoeding omzeilt en direct betaling afdwingbaar maakt. In andere opzichten lijkt het covenant to pay sterk op de vrijwaring – het is doorgaans beperkt tot specifieke (vooraf bekende) belastingen en vaak opgenomen in dezelfde fiscale clausule. Veelal wordt een covenant to pay gebruikt om zeker te stellen dat de verkoper tijdig de middelen verstrekt voor een belastingaanslag, zodat de target of koper niet eerst uit eigen zak hoeft voor te schieten. In de praktijk: de algemene fiscale vrijwaring in een SPA wordt regelmatig vormgegeven als een covenant to pay, juist om de eenvoud en directheid daarvan.
Samenvattend, de fiscale vrijwaringen en garanties bij overnames
Samenvattend, de garantie en de vrijwaring vullen elkaar aan. Een garantie is geschikt om de algemene fiscale situatie van de BV (of onderneming) af te dekken voor onbekende gebreken – het geeft de koper een claim als achteraf iets niet blijkt te kloppen dat in strijd is met de garantieverklaring. Het dwingt ook de verkoper om informatie op tafel te leggen (want wat bekend is, kan geen garantiebreuk opleveren). Echter, de beperkingen zijn de strenge bewijslast en doorgaans strakke termijnen en caps voor aansprakelijkheid.
Een vrijwaring (al dan niet via covenant to pay) is het aangewezen middel voor concrete geïdentificeerde risico’s die tijdens het boekenonderzoek naar voren kwamen. Daar waar de koper bij een garantie het risico heeft geen verhaal te krijgen wegens gebrek aan bewijs of omdat het risico al bekend was, biedt de vrijwaring zekerheid: komt de aanslag, dan betaalt verkoper.
Ook is de looptijd van fiscale vrijwaringen meestal langer (vaak tot het verjaren van de aanslagtermijnen, bijvoorbeeld 5 jaar na het betreffende boekjaar, of nog langer bij bepaalde buitenlandse of fraudezaken), terwijl fiscale garanties soms een kortere termijn kennen als compromis. Hierbij is van belang dat de termijn soms moet worden verlengd met de uitstel termijn. Veelal zien wij termijnen van 7 jaar, dit om elk risico af te dekken.
Beperkingen en valkuilen bij garanties
Er wordt vrijwel altijd een beperking aangelegd voor de aansprakelijkheden van de verkoper. De belangrijkste beperkingen zijn:
- Cap: een maximale vrijstelling (qua bedrag) voor een aansprakelijkheid
- Basket: een drempel, hieronder is er geen aansprakelijkheid
- Verschillen: de cap en basket kunnen per garantie en soort garantie verschillen, dus zowel qua percentage als bedrag als looptijd
Tevens spelen bij garanties de volgende onderdelen
- Een fiscale vrijwaring wordt soms gemaximeerd op de koopsom, dit kan voor de koper een nadeel zijn, immers de claim van de belastingdienst kan hoger zijn dan de koopsom (zonder dat de target BV failliet hoeft te gaan)
- Koper moet toezeggen dat bij een (dreigende) aanslag de verkoper wordt geïnformeerd
- Wellicht dat partijen afspreken dat een fiscale procedure (of het contact met de belastingdienst) door de Verkoper wordt opgepakt (en ook voor zijn rekening komt). Alternatief is dat de Verkoper inzage krijgt in alle stukken. Bij het niet nakomen van deze afspraken zou de garantie kunnen komen te vervallen.
Een verkoper zal zijn garanties altijd willen beperken en om enig moment van het gedoe af willen zijn. Soms worden garanties in eerste instantie verrekend met een mogelijke Vendor Loan (lening van verkoper aan koper). De verkoper zou wellicht bereid zijn om met een lagere verkoopprijs genoegen te nemen waarbij de garanties worden beperkt. De garanties kunnen ook worden beperkt door specifieke vrijwaringen voor bepaalde fiscale onderwerpen.
Bij het inroepen van een garantie moet de koper aantonen dat de verkoper tekort is geschoten. Bij vrijwaringen en covenants verschuift die discussie naar de vraag of de gebeurtenis onder de afgesproken omschrijving valt, dit is vaak een stuk eenvoudiger (voor de koper). Er blijven echter altijd grijze gebieden zoals belastingrente, adviseurskosten, boetes, etc.
Verzekeren van risico’s via een W&I verzekering
Naast contractuele garanties en vrijwaringen kunnen partijen ervoor kiezen fiscale risico’s te verzekeren. In de afgelopen jaren heeft de Warranty & Indemnity-verzekering (W&I) een hoge vlucht genomen. Voor fiscale risico’s en geschilpunten bestaat er ook een Tax risk insurance.
De Warranty & Indemnity verzekering
Een W&I-verzekering dekt het risico van schending van garanties en het niet-nakomen van vrijwaringen in een overnamecontract of koopovereenkomst. In wezen stapt de verzekeraar in de schoenen van de verkoper: als na de deal blijkt dat er een claim is onder de fiscale garanties of de algemene fiscale vrijwaring, kan de koper die claim (boven een bepaalde drempel) indienen bij de verzekeraar.
Hoewel zowel koper als verkoper een W&I-polis kunnen afsluiten, is in de praktijk het overgrote deel een koperspolis. Dat betekent dat de koper de verzekeringsnemer is en de verzekeraar rechtstreeks de koper schadeloos stelt voor gedekte schade; de verzekeraar kan vervolgens eventueel verhalen op de verkoper als dat is overeengekomen (meestal alleen bij fraude van de verkoper).
Een typische constructie is dat de SPA (Share Purchase Agreement, de koopovereenkomst) een set garanties en een algemene fiscale vrijwaring bevat, maar met een beperkte maximale aansprakelijkheid voor verkoper – bijvoorbeeld een seller’s cap van € 250.000. Tegelijk koopt de koper een W&I-verzekering die dekking biedt voor schade boven die cap, tot een veel hoger bedrag, zeg € 10.000.000. Zo blijft de verkoper’s risico beperkt (wat vooral aantrekkelijk is voor een verkoper die een “clean exit” wil, zoals private equity), en weet de koper dat hij voor grotere tegenvallers is beschermd door de verzekeraar.
Soms wordt de verzekering ook buiten de SPA geregeld, dit zal dan via een synthetic taks deed plaatsvinden. De reden hiervoor is dat de als de verkoper toch geen noemenswaardige aansprakelijkheid wil dragen en de verzekeraar niet afhankelijk wil zijn van de tekst in de SPA.
Bekende risico’s worden in de polis vaak uitgesloten, het moet dus gaan om onbekende risico’s. De verzekeraar zal dus ruim te tijd nemen om het Due Diligence onderzoek, het rapport en de onderliggende stukken te raadplegen. Ook zal er worden gekeken wat er in de SPA wordt gedisclosed. Alles wat de koper wist of had kunnen weten uit de verstrekte informatie wordt gewoonlijk uitgesloten in de polis. Ook kent de polis een aantal standaard en algemene uitsluitingen. Hierbij kunt u denken aan internationale zaken, agressieve taks planning, fiscale boetes, strafrechtelijke sancties en earningsstripping. Ook post closing veranderingen in het beleid van de belastingdienst worden vaak uitgesloten.
Een polis is vaak niet belachelijk duur, mits er een goed DD onderzoek heeft plaatsgevonden. Een polis kost 0,75% - 1,25% van het verzekerde bedrag. Bij een maximale garantie van 10.000.000 euro gaat het dus om een premie van 100.000 euro. De premie wordt verhoogd met assurantiebelasting. Ook wordt er vaak een eigen risico voorgesteld.
Voordeel van een polis is dat het rust geeft voor de verkoper, een verzekering komt vaak voor bij de verkoop van een familiebedrijf of verkoop door een DGA. Gemoedsrust weegt vaak op tegen betalen van premies.
Tax Risk Insurance
De genoemde Tax Risk Insurance is relatief nieuw. Deze richt zich ook op bekende fiscale risico’s. Er is dan een fiscaal geschilpunt dat een deal wellicht in de weg kan staan. Partijen (of hun fiscalisten) denken anders over een fiscaal probleem en het hiermee samenhangende financiele risico. Denk hierbij aan transferpricing, fusie termijnen of overdrachtsbelasting. Partijen zouden het kunnen voorleggen aan de belastingdienst maar dit duurt vaak te lang. Alternatief is dat er veel geld op een escrow rekening wordt gestort, maar dit wil de verkoper meestal niet. De premie voor dergelijke verzekeringen is hoger, meestal rond de 5% van het verzekerde bedrag.
Partijen moeten dus afwegen of de eenmalige premie opweegt tegen bijvoorbeeld een iets lagere koopprijs of een andere prijsafspraak (zoals een gehouden bedrag of een earn-out). Vaak wordt een tax insurance pas overwogen als het echt een deal breaker betreft: geen verzekering betekent geen deal, omdat geen van de partijen het risico wil of kan dragen. De verzekeraar zal bij tax insurance zeer diepgaande beoordeling doen: men vereist meestal uitgebreide adviezen of legal opinions van fiscalisten over het punt, op basis waarvan de verzekeraar besluit of hij het risico wil dekken en zo ja tegen welke voorwaarden.
Een pleister op de wond.. de premie is – voor de koper - aftrekbaar. De keerzijde… de mogelijk ontvangen uitkering is belast. Over dit onderdeel is nog niet veel geprocedeerd. De stelling van de belastingdienst zou nog kunnen zijn dat er sprake is van niet aftrekbare verkoopkosten (bij de verkoper). Daarom wordt de premie vaak voldaan door de koper (met verlaging van de koopsom).
In sommige polissen wordt hiertoe bepaling opgenomen waarbij de uitkering wordt verhoogd met een bedrag voor de vennootschapsbelasting. De assurantiebelasting is niet aftrekbaar voor de verkoper.
Aandachtspunten bij verkoop van een BV
Structuur bij verkoper
Zorg ervoor dat de structuur bij de verkoper gereed is voor een potentiële koper. Voor een herstructurering is meestal 3 – 5 jaar nodig.
Overtollige liquiditeiten en activa
Overweeg voor de verkoop overtollige liquiditeiten of beleggingen uit de Target BV te halen, bijvoorbeeld via een dividenduitkering of vermindering van het kapitaal of aflossing van interne vorderingen. Soms is het ook beter om vastgoed of materiële vaste activa in een andere BV onder te brengen, de Target BV is hiermee beter te verkopen.
Fiscale eenheid
Als de Target BV in een fiscale eenheid voor de Vennootschapsbelasting is opgenomen is speciale aandacht vereist. Bij verkoop wordt de fiscale eenheid voor de vennootschapsbelasting namelijk verbroken. Als er is geschoven met activa (stille reserves) kan dit een probleem veroorzaken. De belastingdienst kijkt hierbij enkele jaren terug. Maak ook duidelijke afspraken wie gaat opdraaien voor mogelijke fiscale claims.
Escrow rekening of depot
Een escrow rekening of depot is voor de koper soms wenselijk. Een deel van de koopprijs blijft dan op een aparte rekening staan om eventuele fiscale claims te dekken. Dit is vooral verstandig als de verkoper een natuurlijk persoon is of zou gaan emigreren (verhaal is dan lastig). De rekening kan bij de notaris worden aangehouden. Een escrow overeenkomst geeft vaak gedoe. Bekijk of het mogelijk is of er met het geld mag worden belegd, anders wordt er alleen rente vergoed.
Convenant to pay
Zorg ervoor dat fiscale vrijwaringen helder worden geformuleerd. De verkoper moet verplicht zijn bedragen rechtstreeks aan de koper of de Belastingdienst te betalen binnen de termijn van de aanslag.
Gross up of indemniteiten bruteren
Dit betekent dat als de koper een bedrag ontvangt van verkoper ter dekking van een belasting (of vrijwaring) die (om wat voor reden dan ook) bij de koper belastbaar is, de verkoper dit bedrag zal verhogen zodat de koper netto volledig gecompenseerd wordt. In praktijk: indien een vrijwaringsbetaling zelf belastbaar inkomen vormt bij de koper, draait de verkoper ook op voor die belasting. Hiermee voorkomt u dat de fiscus een deel van de schadevergoeding “afsnoept” en de koper toch verlies lijdt.
Disclosure van kennis
Als verkoper dient u alle relevante fiscale informatie disclosed te hebben (bij voorkeur op een gestructureerde lijst in de dataroom). Voor koper geldt: alles wat op die lijst staat of anderszins bekend is bij ondertekening, kan hij niet als claim gebruiken. Daarom:
- als koper: ga systematisch na of elk potentieel risico óf in de garanties expliciet wordt afgedekt, óf via een vrijwaring, óf dat u bewust accepteert zonder verhaal (maar dan idealiter geprijst in de deal).
- als verkoper: zorg voor een deugdelijke disclosure letter/document waarin ook fiscale onderwerpen benoemd zijn (bijv. lopende controles, discussies, standpunten ingenomen in aangiften). Dit beperkt uw aansprakelijkheid aanzienlijk.
Fiscale aangiften en winst lopende boekjaar
Maak heldere afspraken over de winst van het lopende boekjaar en degene die de aangiften omzetbelasting, loonbelasting en vennootschapsbelasting gaat indienen. Neem hierbij ook op via zich gaat bezighouden met bezwaar en beroepszaken over deze aangiften. Leg een heldere procedure vast voor pre closing jaren, inclusief inzagerecht of gebruik maken van de belastingadviseur van verkoper.
Due Diligence onderzoek
Het klinkt wellicht te gemakkelijk, maar cruciaal – investeer in een grondige fiscale due diligence van de target BV. Dit geldt voor kopers (om ongeziene belastingschulden of agressieve structuren te detecteren) én voor verkopers (vendor due diligence om zelf te weten waar de pijnpunten zitten).
Problemen die in DD aan het licht komen, kunnen nog contractueel of qua prijs worden verdisconteerd. Ook kan een verkoper proactief fiscale issues oplossen vooraf (bijv. een kostbare auto van de zaak eruit halen, openstaande aanslagen betalen, etc. ) om ze van tafel te hebben. Voor DGA’s: realiseer u dat privé-aangelegenheden ook relevant kunnen zijn (gebruikelijk loon discussies, rekening-courant verhoudingen met de BV, prive dingen via de zaak, niet meenemen van bijtelling auto, etc.). Los onzuiverheden tussen u en uw BV op vóór de verkoop (desnoods door het tekenen van een vaststellingsovereenkomst met de Belastingdienst), zodat deze niet als ontploffende mijnen achterblijven voor de koper, deze ontploffen dan ook in het gezicht van de verkoper.
Kosten verkoop
De kosten voor de verkoop zijn veelal niet aftrekbaar. De BTW hierover kan meestal niet als voorbelasting in mindering worden gebracht. Laat u voordien goed adviseren.
Fiscale planning en post closing acties
Na de verkoop gaan de adviseurs vaak achteruit zitten, dit is niet verstandig. Bekijk of er nog fiscale eenheden moeten worden aangevraagd en/of de voorlopige aanslagen op orde zijn. Tevens kan een herstructurering wenselijk zijn.
Een ander aandachtspunt is de renteaftrekbeperking bij de koper. Bekijk of de structuur zo is vormgegeven dat de te betalen rente op de overname financiering aftrekbaar is. Bekijk ook of oude verliezen nog verrekenbaar zijn, bij een change of control kan dit een probleem zijn.
Voor de verkoper is het van belang dat een uitgebreide inkomens- en vermogensplanning wordt opgesteld. Geef hierbij ook aandacht aan uw testament, schenkingen aan uw kinderen en huwelijkse voorwaarden.
Noot fiscaal jurist inzake verkoop van een onderneming
Een succesvolle bedrijfsovername vereist een gedegen voorbereiding en inzicht in de financiële, fiscale en juridische aspecten van de transactie. Door vroegtijdig te beginnen met de voorbereidingen en aandacht te besteden aan de genoemde verbeterpunten, kan de waarde van de onderneming worden gemaximaliseerd, wat leidt tot een succesvolle verkoop.
Dit artikel biedt een leidraad voor ondernemers die overwegen hun bedrijf te verkopen. Door de tips en inzichten toe te passen, kunnen zij hun onderneming optimaal voorbereiden op een verkoop, wat de kans op een succesvolle transactie aanzienlijk vergroot. Vragen over een bedrijfsovername of bedrijfsopvolging? Neem contact op met onderstaande adviseurs.
Familiebedrijf naar volgende generatie
In de praktijk ontvangen wij met regelmaat de vraag hoe er fiscaal optimaal vermogen naar de volgende generatie kan worden overgedragen. Eén van de mogelijkheden die wij regelmatig adviseren is de familievennootschap waarbij er een combinatie wordt gemaakt van een schenking onder de 10%-schijf gevolgd door het gezamenlijk behalen van rendement hetgeen grotendeels aan de kinderen toekomt.
Hieronder een toelichting op deze familievennootschap. In het navolgende gaan we er vanuit dat de ouders vier kinderen hebben en een vrij vermogen van minimaal € 1.000.000. Enkele veel gelezen artikelen over dit onderwerp:
- De verkoop van een familiebedrijf
- Bedrijfsopvolging of verkoop wat is beste optie?
- Anonimiseren vermogen vanaf 2025
- Maak een testament voor uw bedrijfsopvolging
Schenking aan kinderen
Allereerst adviseren wij om de kinderen een schenking te doen. De volgende tarieven zijn hierop van toepassing:
Waarde schenking | Tarief kinderen |
Tot € 154.197 | 10% |
Vanaf € 154.197 | 20% |
Indien er geen schenking wordt gedaan en de ouders komen onverhoopt te overlijden dan zullen de kinderen 20% erfbelasting (tarieven en bedragen zijn gelijk aan de schenkbelasting) gaan betalen over hetgeen zij ontvangen boven de € 154.197. De schenking bij leven ad € 154.197 bespaart derhalve 10% erfbelasting in de toekomst.
Familievennootschap fiscaal gunstig naar volgende generatie
Nadat de schenking heeft plaatsgevonden kan er een gezamenlijke vennootschap worden opgericht waarbij alle aandeelhouders een bedrag aan kapitaal storten op de aandelen. Ieder kind kan vanuit de schenking een bedrag ad € 148.677 storten (na afdracht van 10% schenkbelasting). Aangezien de ouders ook een belang krijgen in de vennootschap kunnen zij een even groot bedrag aan kapitaal storten. Dit resulteert in het volgende plaatje (waarbij er een Stichting administratiekantoor is opgenomen om het stemrecht bij de ouders te houden zodat de kinderen niet kunnen bepalen het geld zomaar op te nemen):
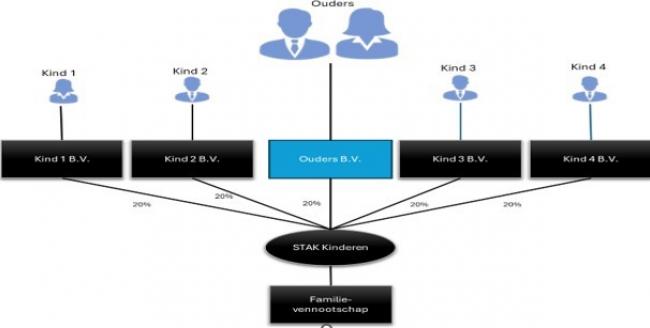
In totaal is er derhalve een kapitaal aanwezig van € 743.385 (vijf aandeelhouders die allemaal € 148.677 storten). Met dit bedrag kunnen beleggingen worden aangekocht die rendement maken. Het rendement komt dan voor 80% toe aan de vier kinderen.
Let op bij extra vermogen overdragen in de familievennootschap
Indien het wenselijk is dat er meer vermogen in de vennootschap wordt aangetrokken dan kan worden overwogen om vanuit (de vennootschap van) ouders een extra bedrag te lenen. Dit is aantrekkelijk wanneer het gemaakte rendement op het geld hoger is dan de rente die aan (de vennootschap van) ouder moet worden betaald.
Een discussie met de Belastingdienst ligt bij familieleningen op de loer. Indien de lening met bijbehorende voorwaarden niet zakelijk wordt vormgegeven dan kan er een schenking worden geconstateerd. Een belangrijk onderdeel is de rente die zakelijk moet zijn. Hierover zijn handreikingen uitgegeven aan de hand waarvan de Belastingdienst de voorwaarden toetst. De zakelijkheid van de rente hangt samen met de omvang van de lening en de zekerheden die daartegenover staan. Bij bedragen boven de € 75.000 speelt de loan-to-value (LTV) een belangrijke rol, dit is de verhouding van de lening ten opzichte van de waarde van het onderpand. Hoe hoger de LTV (m.a.w. hoe groter het deel van de investering dat met vreemd vermogen is gefinancierd), des te hoger het risico voor de geldverstrekker en dus des te hoger de marktconforme rente normaliter zal zijn. Er zijn twee situaties:
- Kleine leningen (< € 75.000): hierbij kan een vergelijking met persoonlijke leningen worden gemaakt. Banken hanteren bij persoonlijke leningen maximale bedragen (ca. € 75.000) en bijbehorende rentepercentages. Voor dergelijke bedragen kan men aansluiten bij gangbare consumptieve leenrentes, vermeerderd met een opslag als de voorwaarden afwijken (bijvoorbeeld uitstel van rente/aflossing tot het einde). In het algemeen is circa € 75.000 het maximum dat onbeveiligd als persoonlijke lening zakelijk kan worden verstrekt, daarboven moet naar onderpand en LTV worden gekeken.
- Grotere leningen (> € 75.000): hierbij geldt dat ook de LTV een belangrijke indicatie is voor de (on)zakelijkheid van de lening en de hoogte van de rente. Aanvullende zekerheden kunnen aanleiding geven tot het accepteren van een hogere leensom. Men moet beoordelen welk deel van de investering met eigen vermogen is gefinancierd en welk deel met de lening.
Bij een LTV van 70% met voldoende zekerheden (zoals verpanding van de aandelen) en geen overige schulden in de BV, kan men de rente baseren op marktconforme tarieven voor effectenkredieten. De handreiking merkt op dat omwille van de uitvoerbaarheid aangesloten kan worden bij de voorwaarden en rentestanden van effectenkredieten voor leningen met circa 70% dekking. Banken financieren in de regel tot circa 70% van de waarde van goed gespreide en liquide aandelenportefeuilles.
Stel dat er geen rente wordt betaald, of geen extra zekerheden zijn gesteld wanneer de aandelen in waarde dalen, dan kan dat aanleiding zijn om een opslag in aanmerking te nemen bij het vaststellen van de rente.
Wanneer de voorwaarden goed worden ingevuld dan kan worden aangesloten bij een LTV van 70% hetgeen betekent dat ouders nog een extra lening kunnen verstrekken van circa € 1.734.565 waardoor de LTV 70% bedraagt.
Noot fiscaal jurist inzake bedrijfsopvolging bij familiebedrijf
Het opzetten van een familievennootschap is naast het feit dat dit fiscaal erg interessant is ook nog eens leuk aangezien er samen met de familie wordt belegd. Wel dient het een en ander fiscaal op de juiste wijze te worden vormgegeven teneinde discussies met de Belastingdienst te voorkomen (hetgeen het minder leuk maakt als dit wel gebeurd).
Het is daarom noodzaak u goed te laten begeleiden bij het opzetten van een familievennootschap. Indien u vragen heeft kunt u contact opnemen met één van onderstaande auteurs.
Fiscaal voordelig schenken of erven
Estateplanning wordt steeds belangrijker
Millennials erven de komende jaren bijna 1.000 miljard aldus een artikel op de site van de NOS.Fiscalisten en notariskantoren hebben hun handen meer dan vol aan advisering, opstellen (levens) testamenten en financiele planningen.
De aflopen jaren bedroeg de erfbelasting nog een “schijntje” met zo’n 3 miljard. Dit zal de komende jaren dus fors toenemen. Wellicht dat het nieuwe kabinet ook nog de erfbelasting (en wellicht schenkbelasting) gaat verhogen voor grotere vermogens.
Wat is populair bij klanten als het gaat om estate planning
Wij worden in dit soort trajecten ingeschakeld naar de fiscaal meest gunstige route.
- Het overdragen van vermogen tijdens leven
- Het gebruik maken van de bedrijfsopvolgingsregeling
- Emigratie
- Familiebank
- Familiefonds
- Eigen family office
Het aantal rechtszaken over schenken en erven neemt de laatste jaren ook toe, dit komt omdat fiscalisten en notarissen soms de grens opzoeken en/of regelgeving niet duidelijk is. Iedereen mag de fiscaal meest gunstige weg bewandelen, dit is heel anders dan de boel belazeren of besodemieteren. Wij moeten er in overleg met de klant voor zorgen dat wensen en eisen goed op papier staan, het testament voldoet, huwelijkse voorwaarden op orde zijn en uiteindelijk de nalatenschap correct wordt afgehandeld, tegen fiscaal de meest gunstige omstandigheden.
Vermogen overdragen binnen de familie in Nederland
Overdracht van vermogen binnen Nederland kan plaatsvinden tijdens leven (schenking) of na het overlijden (erfenissen). Over een schenking wordt schenkbelasting geheven en over nalatenschappen komt de erfbelasting in beeld. De meest voorkomende adviezen hebben betrekking op het schenken tijdens leven, dit komt omdat dan gebruik wordt gemaakt van jaarlijkse vrijstellingen en een lager (opstap) tarief.
Schenken tijdens leven
Schenken met de warme hand (tijdens leven) is altijd voordeliger dan schenken bij overlijden. Door regelmatig bedragen binnen de vrijstelling (of tegen het lage tarief) te schenken verkleint u uw box 3 vermogen en de uiteindelijke nalatenschap. Wel opletten dat kinderen geen probleem krijgen met de studie financiering of toeslagen.
Schenken kan eventueel ook op papier (zonder overboeking) maar dan moet wel 6% rente worden betaald (jaarlijks). Ook kunnen er voorwaarden aan een schenking worden verbonden, bijvoorbeeld een schenking terugvorderen bij financiele nood van uw kind of een bepaalde situatie. Dergelijke voorwaarden zijn goed voor uw gemoedsrust en zo kunt u beter slapen. Bezoek wel even een fiscalist en notaris voor een juist en volledig advies en correcte akte.
- Jaarlijkse schenkingsvrijstelling: voor kinderen ruim € 6.500 per kind en € 2.600 voor kleinkinderen. Beide ouders worden als 1 schenker gezien, dus de vrijstelling kan niet 2x worden gebruikt. Een schenking zal ook het box 3 vermogen van de ouder verlagen.
- Eenmalig verhoogde vrijstelling: voor kinderen (tussen de 18 en 40 jaar) is deze vrijstelling ruim € 32.000.
- Schenking in verband met studie: de eenmalige verhoogde vrijstelling voor een studie van de kinderen bedraagt ruim € 67.000
- Schenking voor eigen woning: de jubelton (ruim € 100.000) is afgeschaft maar komt wellicht in 2026 weer terug, als het aan de VVD ligt tenminste.
Schenking van vastgoed
Als u vastgoed in Nederland zou schenken aan uw kind of kleinkind is er naast schenkbelasting ook overdrachtsbelasting verschuldigd. De overdrachtsbelasting is afhankelijk van de situatie 0%, 2% of 10,4% (in 2026 wellicht 8%). De verschuldigde overdrachtsbelasting mag worden verrekend met de verschuldigde schenkbelasting.
Erfenis ontvangen en belastingen
Bij overlijden hoeft er over de eerste € 25.000 (per kind) geen belasting te worden betaald. Boven deze drempel is het tarief 10% en over de verkrijging boven de € 150.000 is het tarief 20%, voor kleinkinderen zijn de tarieven hoger, namelijk 18% en 36%, de vrijstelling is gelijk aan de vrijstelling voor kinderen. Bij een nalatenschap van €200.000 bedraagt de erfbelasting voor een kind ongeveer € 17.500.
De vrijstelling voor echtgenoten en geregistreerde of samenwonende partners bedraagt in Nederland ruim € 800.000.
Tip 1: maak een testament zodat de kinderen bij het overlijden van de eerste ouder optimaal gebruik maken van de vrijstelling en het opstaptarief van 10%
Tip 2: overweeg een legaat aan de kleinkinderen om zo een generatie over te slaan en de vrijstelling te gebruiken.
Zorg voor een goed testament en huwelijkse voorwaarden
Zorg altijd voor een fiscaal vriendelijk testament met bijvoorbeeld een tweetrapsmaking of opvullegaat. Veel voorkomend in Nederland is de wettelijke verdeling, hierbij krijgt de langstlevende alle bezittingen en schulden en de kinderen (slechts) een niet opeisbare vordering ter grootte van hun erfdeel. Deze vordering wordt pas voldaan bij overlijden van de langstlevende partner.
Ook huwelijkse voorwaarden of het opheffen hiervan kan ervoor zorgen dat het vermogen zonder heffing wordt overgedragen tussen partners. Beide is maatwerk en fiscale advisering is noodzakelijk.
Emigratie en overdragen vermogen
Steeds meer klanten emigreren naar het buitenland waarbij ook de erfbelasting (en de zon) een rol spelen. Na emigratie moet u nog 10 jaar in leven blijven om onder de Nederlandse erfbelasting uit te komen, mits u de Nederlandse nationaliteit heeft tenminste. Vanaf het moment van emigratie wordt u belastingplichtig in het woonland, dit geldt ook voor eventuele schenkingen. Het kan dus zijn dat er sprake is van dubbele heffing. Woont u in Nederland met een buitenlandse nationaliteit dan is de termijn geen 10 jaar maar 1 jaar.
Tip 3 : Als u na emigratie uw Nederlandse nationaliteit opgeeft en verkrijgt u de nationaliteit van uw nieuwe woonland (of ander land) dan geldt de 10 jaars termijn niet meer.
Tip 4: Als u in een land woont dat schenkbelasting kent dan zal Nederland de eerste 10 jaar dus gewoon schenkbelasting heffen over uw schenkingen. Er is dan sprake van dubbele belastingheffing. Dit wordt soms opgelost door een belastingverdrag, maar voor de schenkbelasting zijn er maar weinig belastingverdragen (Oostenrijk en VK). Soms kan uw kind de in het buitenland betaalde schenkbelasting verrekenen met de in Nederland betaalde schenkbelasting.
Tip 5: Soms kijkt een land bij een schenking niet naar het woonland van de schenker maar naar het woonland van de ontvanger (zoals Spanje). Als u na emigratie naar Spanje dus geldt schenkt aan uw kind in Nederland dan zal Spanje niet heffen. Nederland zal de eerste 10 jaar nog wel heffen. Omgekeerd kan het zijn dat u in Spanje belasting moet betalen over een schenking uit Nederland (dus dubbele heffing).
Tip 6: Soms is de schenkbelasting en groot probleem. Het ene land kijkt naar de ontvanger, de andere naar de schenker en weer een ander land sluit aan bij de plek waar het vastgoed is gelegen. Als u bijvoorbeeld – met uw Nederlandse nationaliteit – in Frankrijk geniet van de zon, nog geen 10 jaar daarvoor bent geëmigreerd, een woning in Duitsland schenkt aan uw kind in Spanje dan is er mogelijk schenkbelasting verschuldigd in Nederland (10 jaar termijn), Duitsland (locatie vastgoed), Spanje (woonplaats kind) en Frankrijk (woonplaats schenker). In dergelijke gevallen is het beter om vastgoed te verkopen en contant te schenken.
Na 10 jaar valt u volledig buiten de Nederlandse erfbelasting en schenkbelasting. Als u daarna komt te overlijden hoeven uw (in Nederland wonende) kinderen of erfgenamen in Nederland geen erfbelasting te betalen (en over schenkingen geen schenkbelasting). Vorenstaande is voor vermogende particulieren vaak een overweging om te emigreren naar een land met een zonnetje en fiscaal gunstiger estateplanningsklimaat.
Als u emigreert naar een land dat ook erfbelasting en schenkbelasting kent kunt u aanlopen tegen dubbele heffing. Nederland heeft maar met weinig landen een verdrag ter voorkoming van dubbele erf- of schenkbelasting. De belangrijkste zijn Zwitserland, Zweden, Finland, de VS, Israël, het VK en Oostenrijk.
Woonplaats van de schenker of van de ontvanger
Voor Nederland is de woonplaats van de erflater of schenker van belang. Dit kan per land verschillen. Soms is ook het land waar het vastgoed is gelegen het land dat wil heffen. Soms kijken landen ook naar de woonplaats van de verkrijger, zoals Duitsland, Spanje en Frankrijk.
Emigratie van een DGA en estate planning
Bij de emigratie van een DGA met een eigen BV legt Nederland een zogenaamde conserverende aanslag op voor eventueel (latente) belasting over de aanmerkelijk belang aandelen (Box 2). Simpel gezegd wil dit zeggen dat over de opgepotte winsten, stille reserves en goodwill (de waarde van uw bedrijven) alsnog in Nederland belasting moet worden betaald. Er hoeft (bij een emigratie binnen de EU) geen zekerheid te worden gesteld en er wordt (gratis) uitstel van betaling verleend. In het verleden (tot 2015) verviel deze aanslag na 10 jaar, op dit moment is deze aanslag onbeperkt qua termijn (dus vervalt niet).
U hoeft niet betalen als u geen dividend zou uitkeren of de aandelen zou verkopen, het zogenaamde conserverende zwaard van damocles blijft echter boven uw hoofd hangen. In sommige gevallen (materiele onderneming) kan er bij overlijden nog gebruik worden gemaakt van een speciale regeling (bedrijfsopvolgingsregeling).
Een DGA kan via de bedrijfsopvolgingsregeling gebruik maken van forse vrijstellingen (tot € 1.300.000 en over meerdere 83%) als een bedrijf overgaat naar de volgende generatie. Soms is het aantrekkelijk om vermogen om te zetten in een bedrijf en – rekening houdende met termijnen – dit bedrijf aan de kinderen te schenken. De vrijstelling geldt alleen voor echte bedrijven en niet voor vastgoed bedrijven of beleggingen. Ook aanwezig geld binnen het bedrijf valt niet onder de vrijstelling. U kunt uw bedrijf ook schenken waarbij u de volledig zeggenschap kunt behouden, mits het maar gaat om een actieve (materiele) onderneming.
Trusts, foundations en andere constructies
Onder “andere routes” valt ook het onderbrengen van vermogen in speciale juridische structuren om directe heffing te omzeilen. Denk aan het oprichten van een buitenlandse (familie)trust of stichting die het vermogen gaat beheren.
In theorie voorkomt dit erfbelasting omdat het vermogen niet op iemands naam staat op het moment van overlijden – de trust “leeft voort”. Echter, Nederland heeft wetgeving (zoals de regels rond afgezonderd particulier vermogen (APV)) die probeert te voorkomen dat inwoners via trusts ontkomen; vaak wordt het vermogen fiscaal toch aan u toegerekend. Zulke routes hebben dus meestal pas effect als u daadwerkelijk niet meer onder de Nederlandse belastingheffing valt (bijvoorbeeld na emigratie en de 10 jaarstermijn).
Voor de meeste mensen is emigratie naar een land zonder erf-/schenkbelasting eenvoudiger te realiseren dan het oprichten van complexe structuren terwijl men in Nederland blijft. Als u wél in Nederland blijft, kunt u beter werken met de eerder in dit artikel genoemde schenkingsplannen of een bv-constructies dan met offshore trustvormen – die laatste zijn duur en liggen onder een vergrootglas bij de fiscus.
Emigratielanden zonder erfbelasting
Landen veranderen regelmatig hun lokale wetgeving en het is verstandig om altijd een lokale fiscalist te raadplegen voor advisering in dat land.
Landen die fiscaal vriendelijk zijn als het gaat om erfbelasting zijn de volgende:
- Zweden: geen erfbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk : geen erfbelasting meer (en geen vermogensbelasting, inkomstenbelasting is vergelijkbaar met Nederland)
- Portugal: geen erfbelasting bij directe familieleden, soms een andere heffing van 10%.
- Italië: aantrekkelijk tarief en hoge vrijstellingen (en geen vermogensbelasting)
- Baltische staten zoals Estland, Letland en Litouwen kennen geen erfbelasting.
- Hongarije bij familieleden (ouders en kinderen)
- Kroatië : beperkt erfbelasting
- Cyprus en Malta beperkte (ander soort) heffing
- .Zwitserland: beperkt maar kan per provincie (kanton) verschillen
- Duitsland: kent erfbelasting maar ook hoge vrijstellingen, tarieven wel progressief (boven vrijstelling)
- Buiten de EU zijn de VAE, Singapore, Australië en Nieuw Zeeland nog interessant.
Landen die fiscaal vriendelijke zijn als het gaat om schenkbelasting zijn de volgende:
- Zweden: geen schenkbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk: beperkt of geen schenkbelasting
- Portugal
- Baltische staten zoals Estland, Letland en Litouwen kennen beperkte schenkbelasting.
- Verenigd Koninkrijk (wel met termijn)
- Duitsland: hoge vrijstellingen
- België : kent schenkbelasting maar ook prima “structuren”, zoals de bankgift
- Spanje: sommige regio’s geven hoge vrijstellingen of kortingen.
Noot fiscaal jurist inzake estate planning
Tijdens leven nadenken over uw vermogen is verstandig. Via een juist testament, huwelijkse voorwaarden en schenken tijdens levens kunt u de eerste besparingen eenvoudig regelen. Ook kan vermogen worden omgezet in een bedrijf waardoor gebruik kan worden gemaakt van de bedrijfsopvolgingsregeling (opletten wetswijziging in 2026).
Fiscaal shoppen via een complexe structuur of door emigratie heeft een grotere impact en kan (na 10 jaar of opgeven Nederlanderschap) een groter voordeel opleveren. De hoogste erfbelasting in de EU wordt thans geheven in België, Frankrijk en Nederland. Bij een emigratie moet alleen naar erfbelasting of schenkbelasting worden gekeken maar natuurlijk ook naar de inkomstenbelasting en de menselijke impact.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
Beleggingsvermogen en bedrijfsopvolging
De bedrijfsopvolgingsregeling (in de schenk en erfbelasting) is een gunstige regeling om (materiele) bedrijven over te dragen aan bijvoorbeeld uw kinderen. Beleggingsvermogen of liquide middelen vallen niet onder deze regeling (of de doorschuifregeling, DSR in de inkomstenbelasting). Het wordt interessant als beleggingsvermogen - bijvoorbeeld via aflossing van schulden of voor toekomstige investeringen - kan worden omgevormd in ondernemingsvermogen. Voor beleggingsvermogen of liquide middelen geldt namelijk deze gunstige regeling niet.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Afschaffing doelmatigheidsmarge per 1 januari 2025
Er was tot 2025 nog een doelmatigheidsmarge in de BOR en DSR, dit wilde zeggen dat eventueel aanwezig beleggingsvermogen tot een maximum van 5% van het ondernemingsvermogen toch kwalificeert voor de BOR en DSR, deze regeling is per 2025 komen te vervallen.
Procedures inzake doelmatigheidsmarge resp. beleggingsvermogen bij BOR of DSR
In dit artikel behandelen wij een uitspraak van het Gerechtshof Den Haag d.d. 9 januari 2025 ECLU:NLGHDHA:2025:20. Ook komen andere procedures over dit onderwerp aan de orde. In een eerder artikel hebben wij al arresten van de Hoge Raad behandeld, namelijk Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis). Ook in een uitspraak van de Rechtbank Den Haag d.d. 9 maart 2017 (ECLI:RBDHA:2017:3400) en in hoger beroep Gerechtshof Den Haag d.d. 15 november 2017 (ECLI:NL:GHDHA:2017:3353) kwam dit onderwerp al aan de orde. In deze procedure was er sprake van € 3.000.000 aan liquide middelen. De rechtbank was van mening dat het schip geen ondernemingsactiviteit was. Het Gerechtshof was het hier niet mee eens en gaf het gelijk aan belanghebbende.
In de procedure bij het Gerechtshof Den Haag d.d. 9 januari 2025 ECLU:NLGHDHA:2025:20 ging het om een DGA die een deel van zijn aandelen (in een supermarkt BV) had geschonken aan zijn broer.
Naheffing door inspecteur wegens aanmerkelijk belang
De man had geen inkomen uit aanmerkelijk belang aangegeven. De inspecteur legde een naheffing op en stelde het vervreemdingsvoordeel vast op €246.000,-. De inspecteur vond dat de doorschuifregeling slechts gedeeltelijk toepasbaar was vanwege overtollige liquide middelen in de BV.
Overtollige liquide middelen en beleggingsvermogen
Volgens de inspecteur bedroeg het ondernemingsvermogen van de BV €1.111.699,-, terwijl €601.490,- als duurzaam overtollige liquide middelen moest worden gezien en daarom als beleggingsvermogen werd bestempeld. De man stelde dat dit bedrag nodig was voor de aankoop en verbouwing van een pand, maar kon dit onvoldoende onderbouwen.
Correctie door inspecteur terecht
Het hof oordeelde dat de inspecteur terecht was uitgegaan van een nominale verkrijgingsprijs van €100,- per aandeel. De man had geen bewijs geleverd dat een andere waarde moest worden aangehouden. Het hof bevestigde verder dat slechts een deel van de liquide middelen als ondernemingsvermogen kon worden beschouwd, aangezien de man geen concrete verbouwingsplannen en begrotingen had overgelegd.
Fiscale tips inzake liquide middelen en bedrijfsopvolging
Doorschuifregeling en aanmerkelijk belang: De doorschuifregeling kan alleen worden toegepast voor zover de waarde van de aandelen toerekenbaar is aan ondernemingsvermogen. Zorg voor een duidelijke onderbouwing van de samenstelling van het vermogen.
Liquide middelen en ondernemingsvermogen: Niet alle liquide middelen in een BV worden automatisch als ondernemingsvermogen gezien. Duurzaam overtollige middelen worden als beleggingsvermogen bestempeld en kunnen de fiscale voordelen beperken.
Bewijslast bij investeringsplannen: Wil je liquide middelen als ondernemingsvermogen aanmerken, zorg dan voor een heldere begroting, investeringsplannen en onderbouwing van de noodzaak ervan.
Goedkoopmansgebruik en redelijkheid: De fiscus accepteert alleen het toerekenen van liquide middelen aan ondernemingsvermogen als deze een zakelijke functie hebben binnen de onderneming. Anders loop je risico op naheffingen en correcties.
Noot fiscaal jurist inzake liquide middelen en bedrijfsopvolging
Duurzaam overtollige lquiditeiten of beleggingen kunnen geen ondernemingsvermogen vormen.Liquiditeit die (aantoonbaar) wordt aangehouden voor bijvoorbeeld een overname wordt wel als ondernemingsvermogen gezien. Dit is weer een stuk lastiger als deze liquide middelen worden aangehouden in beleggingen of aandelen (dit kan discussie met de Belastingdienst veroorzaken).
Bedrijfsmiddelen die zowel zakelijk als privé worden gebruikt (gemengd gebruik) mogen naar keuze als ondernemingsvermogen op de balans worden gezet, dan wel als privévermogen buiten de onderneming blijven (keuzevermogen). Keuzevermogen dat op de ondernemingsbalans staat, kwalificeert vanaf 2025 alleen nog als ondernemingsvermogen voor de BOR/DSR voor zover dit vermogen daadwerkelijk binnen de onderneming wordt gebruikt. Let erop dat aandelen voor de schenkbelasting 5 jaar in bezit moeten zijn en bij vererving 1 jaar. De Hoge Raad heeft al eens bepaald dat voor uitbreidingsinvesteringen geen nieuwe bezitstermijn gaat lopen (geldt ook voor aankoop deelnemingen aldus de Hoge Raad in 2020), mits deze investeringen opgaan in de bestaande onderneming. Zie hiertoe het standpunt van de kennisgroep op 3 oktober 2023. De kennisgroep is - mede op grond van dit arrest van de Hoge Raad uit 2023 - van mening dat er bij aankoop van een deelneming een nieuwe bezitsperiode gaat gelden.
Ook als liquide middelen worden aangehouden om tijdelijke tegenwind (mindere resultaten) op te kunnen vangen kunnen tot het ondernemingsvermogen behoren, zie hiertoe Gerechtshof Amsterdam d.d. 14 januari 2020 (ECLI:NL:GHAMS:2020:736). Ook als het gaat om investeringen binnen het bedrijf gaat het soms goed (Rechtbank Noord Nederland d.d. 29 juni 2023 ECLI:NL:RBNNE:2023:2740). De Hoge Raad heeft in het Pottenbakkersarrest II geoordeeld dat voor de BOR alleen vermogensbestanddelen tot het ondernemingsvermogen worden gerekend die ten tijde van de verkrijging voor ondernemingsdoeleinden worden aangehouden. Al met al het is maatwerk !
Door vooraf goed te documenteren en tijdig fiscaal advies in te winnen, kun je verrassingen bij de Belastingdienst voorkomen! Vraag gerust een vrijblijvende offerte voor advisering en eventueel vooroverleg met de Belastingdienst. Zit u al in een juridische procedures dan geven wij graag een second opinion.
Bron liquide middelen en bedrijfsopvolging
Gerechtshof Den Haag d.d. 15 november 2017 (ECLI:NL:GHDHA:2017:3353)
Gerechtshof Amsterdam d.d. 14 januari 2020 (ECLI:NL:GHAMS:2020:736)
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 (aankoop onderneming)
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990 (aankoop deelneming)
Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:647
Rechtbank Noord Nederland d.d. 29 juni 2023 ECLI:NL:RBNNE:2023:2740
Gerechtshof Den Haag d.d. 9 januari 2025 ECLU:NLGHDHA:2025:20.
Vermogensoverdracht tijdens leven
Het schenken van vermogen tijdens leven is een slimme manier om het vermogen over te dragen aan de volgende generatie. Door nu te schenken kunt u niet alleen uw nabestaanden financieel ondersteunen, maar ook gebruik maken van fiscale voordelen. Jaarlijks gelden er namelijk vrijstellingen voor schenkingen aan bijvoorbeeld kinderen en kleinkinderen.
Met behulp van een goed schenkingsplan kunt u tijdens leven vermogen tegen een lager tarief of soms zelfs onbelast overdragen. Daar komt bij dat schenken tijdens leven ertoe leidt dat heffing van erfbelasting op het moment van overlijden voor de erfgenamen wordt beperkt of soms zelfs geheel wordt voorkomen.
Naast financiële voordelen leidt schenken tijdens leven er eveneens toe dat u met eigen ogen kunt zien wat de ontvanger met het vermogen doet. Deze momenten zult u missen wanneer u ervoor kiest om uw vermogen na te laten in de vorm van een erfenis.
Het overdragen van vermogen tijdens leven kan op verschillende manieren. In dit artikel lichten wij een aantal mogelijkheden toe. Uiteraard zal elke situatie afzonderlijk beoordeeld moeten worden teneinde tot de fiscaal optimale uitkomst te komen. Bent u benieuwd naar de mogelijkheden in uw specifieke situatie? Neem dan gerust contact met ons op en wij kijken graag met u mee!
Schenkingsvrijstellingen
Voordat wij ingaan op de mogelijkheden om vermogen tijdens leven over te dragen, achten wij het van belang om dit artikel aan te vangen met een overzicht van de schenkingsvrijstellingen en de tarieven in de schenkbelasting. In 2025 kunt u gebruikmaken van de volgende vrijstellingen:
Verkrijger | Vrijstelling |
Partner | € 2.690 |
Ouder | € 2.690 |
Ziek/ gehandicapt kind | € 6.713 |
Kind | € 6.713 |
Kleinkind | € 2.690 |
Andere verkrijger | € 2.690 |
Daarnaast kunt u in 2025, onder voorwaarden, gebruik maken van de volgende aanvullende vrijstellingen voor de schenkbelasting:
- eenmalig € 32.195 aan uw kind tussen 18 en 40 jaar;
- eenmalig € 67.064 aan uw kind tussen 18 en 40 jaar, voor zover deze schenking wordt besteed aan de betaling van een dure studie.
De tarieven voor de schenk- en erfbelasting hangen af van de grootte van de verkrijging en de relatie tussen de schenker/ erflater en de ontvanger.
Tarieven 2025
Onderstaand hebben wij de geldende tarieven voor 2025 opgenomen:
- Partner en kinderen tot € 154.197: 10% (meerdere 20%)
- Kleinkinderen tot € 154.197: 18% (meerdere 36%)
- Overige verkrijgers tot € 157.197 : 20% (meerdere 40%)
Schenkingsplan
Het doel van een schenkingsplan is het vermogen reeds bij leven (geleidelijk) te laten overgaan naar de beoogde erfgenamen. Hierdoor wordt het hoogste belastingtarief in de Successiewet ‘afgetopt’ en kan gebruik worden gemaakt van de vrijstellingen die deze wet ons biedt. Ten aanzien van het schenkingsplan geldt dat hoe langer dit kan worden gecontinueerd, des te meer voordeel het zal opleveren. Hierna zullen wij ingaan op een aantal mogelijkheden om op te nemen in een schenkingsplan.
Belastingvrij schenken
In de eerste instantie bestaat de mogelijkheid van jaarlijks belastingvrij schenken. Door dit te bewerkstelligen is dus geen belastingheffing verschuldigd over de schenkingen. Stel dat u als ouders jaarlijks belastingvrij wenst te schenken aan uw twee kinderen. In dat geval doet u jaarlijks een schenking ter grootte van de jaarlijkse schenkingsvrijstelling (€ 6.713 in 2025). Wanneer u dit gedurende een periode van 10 jaar voortzet, is uw vermogen na 10 jaar afgenomen met circa € 130.000. Over dit bedrag bent u geen schenkbelasting verschuldigd, hetgeen een belastingbesparing oplevert van maximaal € 26.000.
Schenken in laag tarief
Wenst u (op kortere termijn) een groter deel van uw vermogen over te dragen aan de volgende generatie? Dan kunt ervoor kiezen om de jaarlijkse belastingvrije schenking te verhogen met een extra schenking ter grootte van maximaal de eerste tariefschijf. Dit betekent dat u jaarlijks een bedrag van circa € 150.000 extra kunt schenken bovenop de jaarlijkse schenkingsvrijstelling. Over de totale schenking bent u vervolgens 10%-20% aan schenkbelasting verschuldigd, afhankelijk van de relatie tussen u als schenker en de ontvanger van de schenking. Deze mogelijkheid is fiscaal voordelig op het moment dat de belaste verkrijging voor de erfbelasting (naar verwachting) terechtkomt in de hoogste tariefschijf van 20%-40%.
Schenken onder schuldigerkenning
Overweegt u om uw vermogen slechts op papier te schenken aan de volgende generatie? Dan kunt u gebruikmaken van de mogelijkheid om te schenken onder schuldigerkenning. Hierbij wordt een deel van de schenking dus niet daadwerkelijk voltooid maar schuldig erkend. Het geschonken vermogen blijft dan binnen de beschikkingsmacht van de schenker. Hierbij dient rekening gehouden te worden met het feit dat er een gang naar de notaris is vereist én dat jaarlijks 6% rente moet worden betaald over de schuldig gebleven schenking.
Het bijkomende voordeel van een schenking onder schuldigerkenning is dat de 6% aan rente volledig belastingvrij overgeheveld wordt naar de volgende generatie. Van belang hierbij is om er rekening mee te houden dat de rente jaarlijks daadwerkelijk moet worden betaald en dat dit vermogen dus vrij beschikbaar moet zijn in privé.
Het oprichten van een familiefonds
Schenken onder schuldigerkenning is één van de vormen van vermogensoverdracht waarbij de schenker de zeggenschap over het vermogen behoudt. Een andere mogelijkheid is het oprichten van een fonds voor gemene rekening, ook wel een familiefonds. Het familiefonds kan goed worden gebruikt om het familievermogen - ook na schenkingen en verervingen - bij elkaar te houden. Binnen het familiefonds wordt de economische eigendom van het vermogen afgesplitst van de juridische eigendom en het beheer van dat vermogen. Daardoor kunt u de economische eigendom op een fiscaal vriendelijke manier overdragen aan de volgende generatie zonder dat zij direct de zeggenschap over het vermogen verkrijgen. Naast een familiefonds kunnen er binnen de familie ook leningen worden verstrekt, de zogenaamde familiebank.
Schenken onroerend goed
Wanneer uw vermogen gedeeltelijk of volledig bestaat uit onroerend goed, dan is het van belang om rekening te houden met de gevolgen voor de overdrachtsbelasting op het moment dat u dit onroerend goed wenst over te dragen. In Nederland wordt in beginsel overdrachtsbelasting geheven indien een onroerende zaak wordt verkregen. Als een onroerende zaak wordt geschonken, dan is er sprake van samenloop tussen de heffing van overdrachtsbelasting en schenkbelasting. In de Successiewet 1956 is een regeling opgenomen om samenloop van schenkbelasting en overdrachtsbelasting te voorkomen. De regeling komt erop neer dat de verschuldigde schenkbelasting wordt verminderd met de overdrachtsbelasting die de verkrijger heeft betaald over het bedrag waarover diegene schenkbelasting is verschuldigd.
Als geen recht bestaat op een vrijstelling voor de overdrachtsbelasting, bijvoorbeeld de startersvrijstelling, dan bedraagt de overdrachtsbelasting in 2025 2% of 10,4%. Het lage tarief van 2% is van toepassing op de verkrijging van een woning waarin de verkrijger zelf gaat wonen. In alle andere gevallen is het hoge tarief van 10,4% van toepassing. Op Prinsjesdag is bekend gemaakt dat het hoge tarief in de overdrachtsbelasting van 10,4% in 2025 wordt bijgesteld naar 8% per 1 januari 2026. Mocht u onroerend goed door middel van een schenking wensen over te dragen, laat u hier dan op voorhand goed over adviseren.
Noot fiscaal jurist inzake estate planning
Het schenken van vermogen tijdens leven leidt niet alleen tot fiscale voordelen, maar stelt u ook in staat om uw nalatenschap actief en bewust te regelen. Dit begint bij een goed testament en een schenkingsplan. Bij familiebedrijven speelt hierbij ook een familiestatuut en bij ondernemers een noodplan.
Door gebruik te maken van de vrijstellingen en slimme planningsstrategieën kunt u aanzienlijk besparen op schenk- en erfbelasting. Het is echter belangrijk om te realiseren dat elke situatie uniek is en een zorgvuldig afgestemd plan vereist. Laat u daarom goed informeren, zodat u zeker weet dat uw schenkingen aansluiten bij uw persoonlijke wensen en omstandigheden. Met de juiste aanpak kunt u niet alleen uw dierbaren ondersteunen, maar ook uw financiële nalatenschap optimaal regelen.
In bovenstaande omschrijven wij de koninklijke routes voor uw estate planning. In sommige gevallen (bijvoorbeeld bij grote vermogens) zijn andere oplossingen en denkrichtingen wenselijk, denk hierbij aan het kopen van bedrijven en deze via een bedrijfsopvolging overdragen (tot € 1.500.000 belastingvrij) en/of kan er worden nagedacht over een emigratie naar een fiscaal vriendelijk succesieland (zie rapport OESO). Uit dit rapport volgt dat een aantal landen geen erfbelasting kennen zoals Oostenrijk, Ledland, Estland, Tsjechië, Noorwegen, Slowakije en Zweden. Israël en Nieuw-Zeeland hebben deze erfbelasting afgeschaft, en Australië, Canada en Mexico deden dit al lange tijd geleden. Bij advisering in het buitenland werken wij altijd samen met lokale adviseurs binnen ons (of uw) netwerk. Bij emigratie geldt een fictieve termijn van 10 jaar welke in de toekomst wellicht nog wel zal worden verlengd (zie kamervragen).
Het blijft natuurlijk altijd maatwerk. Voor vragen, een adviesgesprek of vrijblijvende offerte kunt u ons een e-mail sturen of contact opnemen met onderstaande adviseurs.
Aandelenfusiefaciliteit bij verschuiving vermogen naar kinderen
De aandelenfusiefaciliteit biedt ondernemingen de mogelijkheid om zonder directe belastingheffing aandelen over te dragen bij fusies, overnames of bedrijfsopvolgingen. Deze fiscale regeling is bedoeld om herstructureringen te vergemakkelijken en de continuïteit van ondernemingen te waarborgen zonder fiscale belemmeringen. In dit artikel beschrijven wij de fiscale merites en een procedure bij het Gerechtshof.
Wat is een aandelenfusie?
Een aandelenfusie wordt in de praktijk vaak toegepast om van één bv te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit (aandelenfusiefaciliteit) om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Kosten advies fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
De aandelenfusiefaciliteit
Een belangrijke voorwaarde voor toepassing van de aandelenfusiefaciliteit is dat de fusie (artikel fiscale aandachtspunten aandelenfusie), overname of bedrijfsopvolging plaatsvindt op zakelijke gronden. Dit betekent dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing.
Naast bovengenoemde voorwaarde moet voor toepassing van de aandelenfusiefaciliteit tevens sprake zijn van een kwalificerende aandelenfusie én mag de bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. Van een kwalificerende aandelenfusie is sprake indien u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap.
Zakelijke gronden aandelenfusie
De aandelenfusiefaciliteit kan niet worden toegepast als de aandelenfusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Van het ontgaan of uitstellen van belastingheffing is geen sprake wanneer de aandelenfusie is gebaseerd op zakelijke overwegingen.
Een situatie waarin de aandelenfusie is gericht op het ontgaan of uitstellen van belastingheffing doet zich bijvoorbeeld voor wanneer de houder van een aanmerkelijk belang in een werkmaatschappij voorafgaand aan de verkoop van deze aandelen een aandelenfusie aangaat met een holdingvennootschap, teneinde het bij de verkoop te realiseren verkoopresultaat door toepassing van de deelnemingsvrijstelling onbelast te realiseren. Het verkoopresultaat komt namelijk terecht in de holding en wordt op grond van de deelnemingsvrijstelling niet belast voor de vennootschapsbelasting en/of inkomstenbelasting.
Procedure Hof Arnhem-Leeuwarden
In een procedure bij Hof Arnhem-Leeuwarden ligt de vraag voor of de inspecteur terecht een verzoek om toepassing van de aandelenfusiefaciliteit heeft afgewezen. De situatie die zich voordeed is als volgt.
De feiten tijdens de procedure
Een man heeft een bv met daarin een aanzienlijk beleggingsvermogen. De bv maakt vooralsnog geen deel uit van een holdingstructuur. De man wenst zijn vier kinderen te laten participeren in het aandelenkapitaal van deze bv. Om dit te realiseren voert de man de volgende stappen uit.
Allereerst richt de man een holding op, waarbij de aandelen in de beleggings-bv door middel van een aandelenfusie worden ingebracht in de holding tegen uitreiking van aandelen in die holding. Op deze wijze wordt een holdingstructuur gecreëerd. Vervolgens worden de aandelen van de holding in de beleggings-bv omgezet in cumulatief preferente aandelen met een preferent dividend van (slechts) 1%. Daarna laat de man zijn vier kinderen participeren in de beleggings-bv, waarbij ieder kind een belang verkrijgt van 25%.
Verzoek vooroverleg Belastingdienst
In een schriftelijk verzoek aan de inspecteur verzoekt de man om zekerheid vooraf dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing en derhalve is vrijgesteld. Het verzoek van de man wordt door de inspecteur afgewezen. De inspecteur stelt dat de aandelenfusie, de omzetting van de aandelen en de participatie van de kinderen moeten worden aangemerkt als een samenstel van rechtshandelingen, gericht op het ontgaan of uitstellen van belastingheffing.
Tijdens de procedure is niet in geschil dat de aandelenfusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing indien de aandelenfusie niet zou worden gevolgd door de participatie van de kinderen. De inspecteur zou ook akkoord zijn met de aandelenfusie als de kinderen pas na een periode van drie jaar zouden gaan participeren in de beleggings-bv. De man wil echter dat de kinderen direct na de aandelenfusie kunnen participeren. De inspecteur is van mening dat de aandelenfusie daardoor in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Oordeel van het hof
Het hof is het echter niet eens met de inspecteur. Het samenstel van de voorgenomen rechtshandelingen veroorzaakt namelijk geen belastinguitstel of belastingontwijking die de aandelenfusiefaciliteit uitsluit. Het hof ziet de fusie, gevolgd door de omzetting en de participatie van de kinderen als een geheel en berekent dat de belasting zonder de fusie slechts een fractie hoger is dan de belasting na de fusie. Dit kleine verschil is onvoldoende om de aandelenfusie als belastingontwijking te kwalificeren. De staatssecretaris heeft zijn beroep in cassatie tegen de uitspraak van het hof ingetrokken.
Noot fiscaal jurist inzake aandelenfusie bij bedrijfsopvolging
Soms kan een herstructurering ook plaatsvinden via een bedrijfsfusie of een juridische fusie. Het ontgaan van belastingen is hierbij altijd een aandachtspunt. Als er vastgoed binnen de structuur is opgenomen is dit een extra aandachtspunt.
Een aandelenfusie biedt verschillende voordelen die de continuïteit van een onderneming ondersteunen (artikel inzake herstructureren via fiscaal vriendelijke fusie). Allereerst maakt het een soepele herstructurering mogelijk, zoals de vorming van een holdingstructuur, zonder dat er direct belasting hoeft te worden afgedragen. Hierdoor blijft er meer financiële ruimte beschikbaar binnen de onderneming om te investeren in groei of innovatie. Daarnaast vergemakkelijkt een aandelenfusie bedrijfsopvolging, omdat eigendom op een fiscaal optimale wijze kan worden overgedragen aan de volgende generatie. Dit zorgt voor stabiliteit en waarborgt het voortbestaan van de onderneming op de lange termijn.
Het is aan te raden om voorafgaand aan de aandelenfusie vooroverleg te plegen met de Belastingdienst. Een verzoek tot vooroverleg biedt zekerheid omtrent de voorgenomen aandelenfusie en voorkomt onduidelijkheden en niet-voorziene belastingheffing achteraf.
Bent u voornemens om uw huidige ondernemingsstructuur om te zetten naar een toekomstbestendige structuur of bent u benieuwd naar de mogelijkheden tot fiscale optimalisatie in uw situatie? Dan kijken wij hier graag met u in mee! Neem hiervoor gerust telefonisch of per e-mail contact op met één van onze adviseurs.
Bron aandelenfusie bij bedrijfsopvolging
Hof Arnhem-Leeuwarden: ECLI:NL:GHARL:2024:4438, Gerechtshof Arnhem-Leeuwarden, 21/1819
Familiestatuut binnen een familiebedrijf
In dit artikel omschrijven wij het belang van een familiestatuut binnen een familiebedrijf. Tevens zullen we inzoomen op het noodplan dat door ons kantoor is ontwikkeld voor ondernemers (veelal de DGA van een MKB bedrijf). Als onderdeel van de familie governance is een statuut en een noodplan de fundering onder een familebedrijf. Zo krachtig als een familiebedrijf is, zo kwetsbaar kan het zijn op momenten dat er conflicten binnen de familie voorbij komen. Het behouden van de harmonie en het respect binnen de familie moet samengaan met de continuïteit van het familiebedrijf en de besteding en aanwending van het vermogen.
Binnen de familiebedrijven heeft ongeveer 25% een noodplan en/of familiestatuut opgesteld. Dit maakt familiebedrijven bij calamiteiten (zoals discussies, opvolging, verkoop, overlijden, etc.) kwetsbaar. Het belangrijkste motief om een statuut op te stellen is het omschrijven van de familie, haar prioriteiten en het behouden van harmonie. Vorenstaande komt vaak aan de orde bij een bedrijfsopvolging, voorgenomen verkoop en/of als verschillende families en/of generaties elkaar tegenkomen binnen het bedrijf en/of de fase waarin het bedrijf zich gaat bevinden. Een opvolgingsproces zorgt regelmatig voor gedoe, stress of conflicten. Dit heeft dan automatisch invloed op de concurrentiekracht, het innovatievermogen, de winstgevendheid en natuurlijk ook de sfeer binnen het bedrijf. Naarmate binnen het familiebedrijf meerdere generaties met elkaar samenwerken neemt de complexiteit toe.
De toegevoegde waarde van een noodplan in combinatie met een familiestatuut is dat de processen binnen de familie en het bedrijf worden besproken en vastgelegd in een schriftelijke stuk.
Een Kompas voor zorgeloos ondernemen in Familiebedrijven
Wij adviseren wekelijks familiebedrijven bij herstructureringen, bedrijfsopvolgingen en/of situaties waarbij het bedrijf vastloopt in vraagstukken die niets te maken hebben met de dagelijkse bedrijfsvoering. In de kern gaat het vaak om spanningen tussen familiebelangen en zakelijke prioriteiten. Hier biedt het familiestatuut uitkomst: een waardevol document dat structuur en harmonie brengt in de complexe dynamiek van een familiebedrijf. In dit artikel leg ik uit wat een familiestatuut inhoudt en geef ik enkele tips om hiermee aan de slag te gaan.
Wat is een familiestatuut?
Een familiestatuut is een document waarin afspraken worden vastgelegd over de samenwerking tussen de familie en het bedrijf. Het is geen verplicht document, maar het kan juridisch bindend worden gemaakt als partijen dit willen. Het doel is om duidelijkheid te scheppen en conflicten te voorkomen. Typische onderwerpen die aan bod komen in een familiestatuut zijn:
- Historie en principes: de waarden en normen van de familie en het familiebedrijf worden helder en duidelijk omschreven en indien nodig worden deze afgestemd met het family office en /of de foundation van het familiebedrijf.
- Visie en waarden: Wat zijn de kernwaarden en de lange termijn doelen van het familiebedrijf
- Governance: Hoe worden beslissingen genomen? Wat is de rolverdeling tussen familieleden? Kunnen familieleden de leiding hebben binnen het bedrijf? Hoe wordt opvolging, opleiding, competenties, etc. beoordeeld?
- Aandelenbezit en opvolging: Wie mag aandelen bezitten, en hoe wordt de opvolging geregeld
- Conflictresolutie: Hoe lossen we meningsverschillen op zonder de familieband te schaden? Wie wordt geïnformeerd en op welke wijze? Hoe zorgen we voor het behouden van betrokkenheid van de familieleden? Is een familieraad noodzakelijk?
Het opstellen van een familiestatuut vraagt om maatwerk. Elk familiebedrijf is uniek, en een standaardoplossing is zelden geschikt.
Waarom is een familiestatuut belangrijk?
Familiebedrijven hebben veel voordelen: een sterke betrokkenheid, een lange termijn visie en een solide basis van vertrouwen. Maar deze voordelen kunnen ook een valkuil zijn als er geen duidelijke afspraken zijn. Zonder heldere richtlijnen kunnen emoties en persoonlijke belangen de overhand nemen, met alle gevolgen van dien.
Een goed opgesteld familiestatuut zorgt voor:
Continuïteit: Het waarborgt dat de onderneming generaties lang kan blijven floreren.
Transparantie: Familieleden weten waar ze aan toe zijn, wat frustraties en conflicten voorkomt.
Professionalisering: Het onderscheidt zakelijke belangen van persoonlijke relaties, wat de bedrijfsvoering ten goede komt.
Tips voor het opstellen van een familiestatuut
Betrek een externe adviseur: Een onafhankelijke partij kan als neutrale bemiddelaar optreden en helpt om emoties buiten de deur te houden.
Zorg voor draagvlak: Betrek alle relevante familieleden bij het proces. Een familiestatuut werkt alleen als iedereen het document onderschrijft.
Maak het praktisch: Vermijd juridische jargon en richt je op concrete afspraken die direct toepasbaar zijn.
Evalueer regelmatig: Een familiestatuut is geen statisch document. Plan periodieke evaluaties om te controleren of de afspraken nog voldoen aan de huidige situatie.
Leg het juridisch goed vast: Als bepaalde afspraken juridisch bindend moeten zijn, zorg er dan voor dat deze correct worden opgenomen in de statuten van het bedrijf of in aandeelhoudersovereenkomsten.
De formele kant van een juiste governance binnen een familiebedrijf
Naast de wettelijke bepalingen (boek 2 BW) komen er diverse juridische documenten voorbij die juist moeten worden opgesteld en ook op elkaar moeten aansluiten, de belangrijkste documenten zijn:
- Statuten: De statuten, vastgelegd in een notariële akte, regelen de interne organisatie van een vennootschap en zijn openbaar. Ze bevatten essentiële informatie zoals de naam, zetel, doelen en aandelenstructuur. Aanpassingen hieraan vereisen een notariële akte. Voor familiebedrijven zijn specifieke bepalingen mogelijk, zoals blokkeringsregelingen en kwaliteitseisen voor aandeelhouders.
- Aandeelhoudersovereenkomst: Dit document legt vertrouwelijke afspraken vast tussen aandeelhouders en de vennootschap. Onderwerpen zijn o.a. dividendbeleid, toetreding van nieuwe aandeelhouders en prijsbepalingen bij uittreding. De overeenkomst biedt flexibiliteit en is niet openbaar, maar vereist goede afstemming vanwege de uiteenlopende belangen.
- Familiestatuut: Het familiestatuut schetst de uitgangspunten voor het beheer en de continuïteit van een familiebedrijf, inclusief opvolgingscriteria en communicatie. Het is geen juridisch bindend document, tenzij specifiek anders overeengekomen, en vereist maatwerk dat rekening houdt met familie- en bedrijfsbelangen.
- Aandeelhoudersstructuur: Bij familiebedrijven wordt vaak onderscheid gemaakt tussen directe en indirecte aandeelhouders. Blokkeringsregelingen en andere beperkingen in de statuten of aandeelhoudersovereenkomst voorkomen ongewenste toetreding van nieuwe aandeelhouders.
- Verschillende aandelen en certificaten : (a) Stemrechtloze
aandelen: Winstrechten zonder stemrecht, maar met vergaderrecht.
(b)Certificaten van aandelen: Winstrechten
gescheiden van zeggenschap, beheerd via een stichting administratiekantoor
(STAK).
Beide structuren waarborgen continuïteit, maar verschillen in complexiteit en fiscale gevolgen. - Dividendbeleid: Het dividendbeleid biedt vrijheid, maar kan conflicten veroorzaken tussen betrokken en niet-betrokken aandeelhouders. Documentatie in de statuten, aandeelhoudersovereenkomst of familiestatuut kan duidelijkheid bieden, maar vereist zorgvuldige formulering.
- Bestuur en toezicht: (a) Bestuur: Familieleden kunnen bestuurder zijn, maar duidelijke afspraken over benoeming, schorsing en ontslag zijn cruciaal. (b)Toezicht: Een raad van commissarissen kan onafhankelijkheid en deskundigheid waarborgen. Alternatief is een informeel adviesorgaan, zonder juridische verantwoordelijkheden.
Tips voor Familiebedrijven
- Maak duidelijke afspraken in statuten, aandeelhoudersovereenkomst en familiestatuut om conflicten te voorkomen.
- Houd rekening met vertrouwelijkheid en pas de openbaarheidsvereisten van statuten en aandeelhoudersovereenkomst daarop aan.
- Creëer een passende structuur voor aandelen om continuïteit en evenwicht tussen zeggenschap en winstrechten te waarborgen.
- Documenteer het dividendbeleid zorgvuldig en anticipeer op uiteenlopende belangen en situaties (zoals wind tegen, investeringen in bedrijf noodzakelijk, calamiteiten, etc.).
- Stel een evenwichtig toezichtorgaan samen dat interne kennis en externe onafhankelijkheid combineert.
Noodplan overlijden DGA of ondernemer
Wij zien in de praktijk regelmatig dat (familie)bedrijven geconfronteerd worden met een noodopvolging na het (onverwacht) overlijden van de ondernemer/ Directeur Groot Aandeelhouder (DGA). Wat moet er gebeuren als u als ondernemer / DGA ineens wegvalt? Wie neemt het stuur over? Wat moet er met uw bedrijf gebeuren?
Ongeveer 20% van alle ondernemers hebben nagedacht over de gevolgen van hun overlijden. Wij hebben – ook voor ons eigen kantoor – na een intensieve samenwerking met notarissen een noodplan ontwikkeld voor de DGA of ondernemer. Naast een juist testament, een berekening van de gevolgen bij overlijden wordt er een duidelijk noodplan opgesteld voor het bedrijf van de DGA / ondernemer.
- Wie gaat de directie voeren?
- Wat moet er met uw bedrijf gebeuren na uw overlijden?
- Moet het bedrijf binnen de familie behouden blijven of niet?
- Wat zijn de risico’s als de DGA wegvalt?
- Welke key werknemers zijn er binnen uw bedrijf? Etc.
Begeleiding bedrijfsopvolging en mogelijke overdracht
In overleg met u onderzoeken wij – op grond van een uitgebreide vragenlijst – hoe er moet worden gehandeld bij uw overlijden. Hierbij kijken we natuurlijk naar de gevolgen voor uw familie, uw bedrijf en overige stakeholders, maar met name ook naar uw wensen.
Noodplan ondernemer of DGA
Niemand staat er natuurlijk graag bij stil maar het kan zomaar gebeuren dat u (plotseling) ernstig ziek wordt of komt te overlijden. Wat moet er dan met uw bedrijf gebeuren zodat het ook kan doordraaien? Door ons uitgebreide noodplan wordt tot in detail vastgelegd hoe er moet worden gehandeld. Via een vragenlijst (ruim 100 vragen) brengen wij alle facetten en risico’s van uw overlijden in beeld. Dit gaat over
- uw persoonlijke wensen, maar ook over
- uw (levens) testament
- de mogelijke erfbelasting
- de juridische structuur
- betrokkenheid familie
- wie gaat de directie voeren
Dit noodplan zorg ervoor dat uw bedrijf – naar uw wensen – blijft doordraaien en dat de volmachten en formaliteiten volledig en juist zijn vastgelegd, dit alles in overleg met uw accountant en notaris. Bij calamiteiten (uw overlijden) zorgt dit plan ervoor dat iedereen weet wat uw wensen zijn en wat er van hen wordt verwacht.
Fiscale en juridische ondersteuning bij familiestatuut en noodplan
Wij hebben voor ons eigen kantoor eens uitgebreid stilgestaan bij mogelijke calamiteiten. Daarom hebben wij een uitgebreid noodplan ontwikkeld dat we nu ook aan klanten gaan aanbieden. In overleg met u worden afspraken gemaakt over eigendom, zeggenschap en leiding van binnen uw bedrijf, dit wordt op grond van noodplan keurig vastgelegd in het familiestatuut.
Ook is het van belang welke personen hierbij betrokken zijn en in de meeste gevallen wordt er ook tijdens uw leven al met deze personen gesproken. Als dit soort zaken niet volledig en juist worden geregeld kunnen er bij een overlijden (of echtscheiding) grote problemen ontstaan. Communicatie met de key personen binnen uw bedrijf en uw familie is van cruciaal belang. Helaas blijkt in de praktijk dat de meeste ondernemers dit (nog) niet hebben geregeld. Het taboe op dit onderwerp (overlijden/ echtscheiding) zorgt anders voor teveel problemen.
Omdat wij ruime ervaring hiermee hebben kunnen wij snel, zorgvuldig en tegen een vast tarief met u dit op papier zetten. Het is voor elke ondernemer van belang om tijdig te anticiperen op situaties als arbeidsongeschiktheid, echtscheiding, langdurig ziek of overlijden. De belangrijkste eerste stap is dat u de problemen ziet om hier vervolgens ook naar te handelen, dit in goed overleg met uw notaris, accountant en familie. Daarna geeft dit rust voor u en uw bedrijf. Neem gerust eens contact op met onze fiscaal juristen om eens te praten over dit noodplan
Het opstellen van een noodplan in combinatie met een familiestatuut is een intensief proces dat zowel juridische als persoonlijke aspecten omvat. Als fiscaal jurist help ik u graag om dit proces soepel te laten verlopen. Van het begeleiden van gesprekken tot het juridisch vastleggen van afspraken: samen zorgen we ervoor dat uw familiebedrijf klaar is voor de toekomst. Wilt u weten hoe een familiestatuut uw familiebedrijf kan versterken? Neem contact met ons op voor een vrijblijvend adviesgesprek.
Bedrijfsopvolgingsregeling en jurdische splitsing (na schenking)
Op 25 september 2024 heeft de kennisgroep van de Belastingdienst een nieuw standpunt ingenomen ten aanzien van de bedrijfsopvolgingsregeling in combinatie met een juridische splitsing. In dit artikel lichten wij het ingenomen standpunt nader toe. Hieronder ons standpunt en het eerste standpunt van de kennisgroep. Maar hier is iets bijzonders aan de hand, de kennisgroep heeft op 26 november 2024 laten weten dat dit standpunt in ingetrokken, er is onduidelijkheid over een aantal onderdelen. Wij houden u op de hoogte!
Juridische splitsing gebruiken bij bedrijfsopvolgingsregeling
In de casus die voor is gelegd bij de Belastingdienst is sprake van meneer X die gedurende meerdere jaren alle aandelen houdt in X BV. De vennootschap X BV houdt op haar beurt alle aandelen in Y BV, waarin de onderneming wordt gedreven.
Met toepassing van artikel 3.56 Wet inkomstenbelasting 2001 wordt X BV juridisch gesplitst. Hierbij worden de aandelen in Y BV afgesplitst naar een nieuw op te richten vennootschap, Q BV. Voorafgaand aan de splitsing van X BV, worden de aandelen van de bij de splitsing op te richten vennootschap (Q BV) geschonken. De splitsing vindt vervolgens twee maanden na de schenking plaats. Onderstaand hebben wij schematisch de ondernemingsstructuur weergegeven voorafgaand en ná de splitsing.
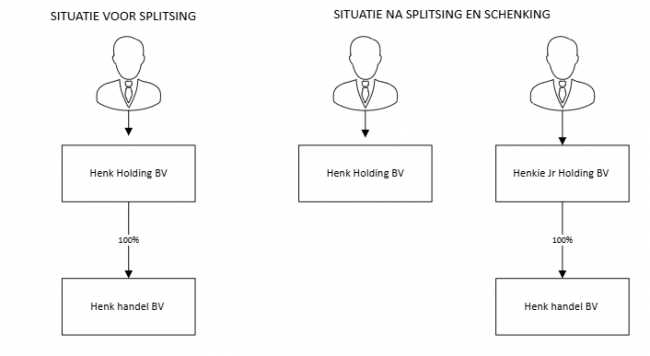
Juridische splitsing en schenking, mag dit?
Kan de bedrijfsopvolgingsregeling in de successiewet van toepassing zijn op de aandelen die ontstaan bij een juridische splitsing, als deze splitsing plaatsvindt na de schenking?
Standpunt kennisgroep inzake schenking en juridische splitsing
De kennisgroep van de Belastingdienst heeft het standpunt ingenomen dat de bedrijfsopvolgingsregeling in de successiewet van toepassing kan zijn op de beschreven situatie, mits ten tijde van de schenking duidelijk is dat de splitsing zal plaatsvinden en op welke wijze de splitsing plaatsvindt.
Het belastbare feit voor de schenkbelasting is het tot stand komen van de schenkingsovereenkomst. De levering van de aandelen waarop de schenkingsovereenkomst betrekking heeft, is voor het vaststellen van het belastbare feit of het tijdstip van de schenking niet van belang. Voor de bepaling van de grondslag(waarde), tarief en vrijstelling geldt het moment van de schenking en dus niet het moment van de latere overdracht van de aandelen.
Onder omstandigheden kan een schenking plaatsvinden van aandelen die pas bij een splitsing of afsplitsing ontstaan. Per 1 januari 2003 kan een schenking namelijk ook betrekking hebben op toekomstige goederen, mits het te schenken goed voldoende duidelijk is. Daarvan is sprake als ten tijde van de schenking vaststaat dat de splitsing plaatsvindt en op welke wijze dit geschiedt. Tot 1 januari 2003 was het niet mogelijk om iets te schenken dat nog niet bestond.
Mocht de splitsing uiteindelijk niet doorgaan, dan vervalt de schenking niet. De schenker is dan tot een vervangende prestatie gehouden. Als dat geen ondernemingsvermogen betreft of de schenker voldoet daarmee niet aan de bezitseis, dan is de bedrijfsopvolgingsregeling van de successiewet daarop niet van toepassing.
Uitwerking voor de praktijk
Het is in de praktijk gebruikelijk dat de holding de aandelen in een werkmaatschappij houdt en dat in de werkmaatschappij de materiële onderneming wordt gedreven. Hierbij is sprake van een holdingstructuur. Naast de deelneming in de werkmaatschappij bezit de holding doorgaans andere activa en passiva die niets met de uiteindelijke onderneming van doen hebben. Als het de bedoeling is de onderneming, dus de werkmaatschappij, te schenken of bij overlijden aan de bedrijfsopvolgers te doen toekomen, leidt dat bij de schenker of erflater tot een fiscale afrekening.
Bovenstaande afrekening kan worden voorkomen door de werkmaatschappij af te splitsen naar een nieuwe holding, waarna vervolgens de aandelen in de nieuwe holding kunnen worden geschonken. De kennisgroep van de Belastingdienst heeft nu het standpunt ingenomen dat het mogelijk is de nieuw te creëren aandelen al te schenken voordat de (af)splitsing is geformaliseerd. Voorwaarde is wel dat op voorhand duidelijk is dat en hoe de (af)splitsing zal plaatsvinden.
De verkoop van het familiebedrijf. En nu?
Regelmatig adviseren wij bedrijven bij de verkoop van hun (familie) bedrijf aan een strategische partij en ook steeds vaker aan private equity. In dit artikel onze ervaringen en ook de aandachtspunten die hierbij (gaan) spelen. Fiscaal is het het meest voordelig dat het bedrijf eerst (deels) via de bedrijfsopvolgingsregeling wordt overdragen aan de kinderen en dan (enkele jaren later) aan een externe partij wordt verkocht. Dit kan tientallen procenten aan belastingheffing schelen.
Private Equity wil mijn bedrijf kopen en nu?
Steeds meer familiebedrijven worden door M&A partijen of Private Equity (hierna PE) partijen benaderd met een enthousiast verhaal over de extreme waarde van het familiebedrijf en de mogelijkheden in de markt. Een PE partij trekt geld aan van bancaire instellingen en investeerders om dit onder te brengen in een investeringsfonds. De aankoop wordt veelal betaald door het investeringsfonds, een bancaire instelling en een lening van de verkoper, de zogenaamde vendor loan. Het aankoop beleid van een PE partij wordt bepaald door
- Sector kennis en soms bouwen van een groep of keten (buy and build)
- Rendementsverbeteringen
- Vergroten van de multiple bij grotere ketens of groepen
- Hefboomwerking via bancaire financiering
Veelal wordt in een redelijk tempo opgebouwd en na 5 – 8 jaar weer doorverkocht. Een verkoper zal in de meeste gevallen ook participeren in zijn bedrijf (na verkoop). Hiermee kan er op 2 momenten een winst worden gemaakt (bij verkoop en bij doorverkoop).
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Hoe werkt Private Equity binnen een bedrijf?
De meeste PE partijen zullen zich niet bezighouden met de dagelijkse leiding. Na (of beter voor) de verkoop is het dus verstandig om na te denken wie de dagelijkse leiding over het familiebedrijf gaat voeren. Feitelijk zijn er drie smaken
- De huidige DGA verkoopt zijn aandelen aan een nieuwe BV (Newco in de volksmond) en investeert ook in deze BV (met aandelen en een lening, dit noemen we doorrollen). De DGA blijft aan het roer staan van de onderneming.
- Het huidige management neemt de dagelijkse leiding (deels of in fasen of geheel) over.
- Het familiebedrijf wordt opgenomen in een andere onderneming, dit management neemt de directie over.
Het familiebedrijf (of de eigenaar / DGA) zal na de overname verantwoording moeten afleggen aan de PE partij, vaak moeten er maandelijks financiële data worden verstrekt daarnaast wordt er een strikte governance structuur opgezet, denk hierbij aan periodieke rapportages (en overleg), budgetten, begrotingen, afstemming bepaalde beslissingen, etc. Dit heeft meestal een redelijke impact op de DGA, hij of zij was gewend om alle beslissingen alleen te nemen. Meestal ontstaat er na de verliefdheid een fase van “gedoe” of irritatie. Binnen een bepaalde strikte context werken waarbij het winstoogmerk (op kortere termijn) voorop staat, is wennen. De DGA zal meer binnen een keurslijf gaan werken. Veelal neemt de DGA na verloop van 12-24 maanden afscheid of krijgt een commissaris rol. Het is dus verstandig dat de DGA zich voor de overdracht of direct daarna “misbaar” gaat maken. Veelal zullen er dan ook kleinere pakketten aandelen worden verkocht aan het management, zodat zij betrokken blijven bij de onderneming.
Aandachtspunten bij overname door PE partij
Voor een overname door een PE partij zijn dus de volgende zaken van belang:
Hier is een samenvatting in bulletvorm van de tekst:
- Ondernemers van een familiebedrijf voelen zich gevleid als ze benaderd worden door een private-equity (PE) partij.
- PE-partijen zijn ervaren onderhandelaars en richten zich op rendement. Een slimme en ervaren adviseur aan de kant van de DGA is noodzakelijk, dit vanaf dag 1.
- Een due diligence onderzoek speelt een cruciale rol in het bepalen van de definitieve prijs. Laat voor de overname een pre DD uitvoeren.
- Goede voorbereiding en de inschakeling van een ervaren adviseur zijn essentieel. Bel gerust met één van onze adviseurs, zij hebben meer dan voldoende ervaring met dit soort trajecten.
- De ondernemer moet een plan maken voor de periode na de verkoop, met aandacht voor persoonlijke rol en groei van de onderneming.
- De DGA moet beslissen over zijn rol na de verkoop en de continuïteit van het bedrijf waarborgen. Het misbaar maken van de DGA maakt het traject een stuk leuker (op langere termijn)
- Het betrekken van bestaand management of nieuw management kan continuïteit verzekeren.
- Het verkrijgen van een indicatief bod van een PE-partij is de eerste stap, maar het realiseren van een transactie vergt meer inspanning. Een goede voorbereiding verhoogt de kans op succesvolle en gunstige transactievoorwaarden.
- Er zijn andere opties naast verkoop aan PE, zoals strategische kopers, management buy-in, of het opzetten van een family office.
- Aandelen kunnen worden behouden terwijl het management participeert zonder verkoop aan een PE-partij.
- Bedrijfsopvolging binnen de familie kan via de BOR-bedrijfsopvolgingsregeling fiscaalvriendelijk worden geregeld. Daarna verkopen aan een PE partij is fiscaal een stuk gunstiger. Hiervoor is wel een termijn van 3 – 5 jaar (als voorbereiding) nodig.
- PE-structuren investeren kapitaal van investeerders in bedrijven met als doel rendementsverbetering. Er wordt vaak vreemd vermogen aangetrokken, wat zowel kansen als risico's met zich meebrengt. Banken spelen een belangrijke rol als stakeholder met specifieke eisen en beperkingen.
- Bewustzijn en voorbereiding zijn essentieel om teleurstellingen bij de uiteindelijke transactievoorwaarden te voorkomen.
Familiebedrijf verkopen
De laatste jaren worden steeds meer familiebedrijven geheel of gedeeltelijk verkocht aan prive equity partijen. Veel familiebedrijven hebben geen opvolging en/of worstelen met stijgende inkoopprijzen, vergrijzing, krapte op de arbeidsmarkt of andere omgevingsfactoren. Ook kunnen uiteenlopende ambities van de senioren en/of junioren ervoor zorgen dat het beter is het bedrijf (deels) te verkopen. Dit is een emotioneel en vaak complex proces. De situatie na verkoop is soms nog wel complexer, ineens staat er veel geld op de bankrekening en moet hierover een (fiscaal ongunstige) beslissing worden genomen. Ook zorgt de nieuwe eigenaar voor een nieuwe dynamiek binnen het bedrijf. Mede door de rendementen binnen het bedrijf en de lagere rente wordt ook via deze multiple een extra rendement behaald op het eigen vermogen.
Doelstellingen binnen het familie bedrijf
Veel families stellen zich binnen het bedrijf en de familie de vraag “wat willen we bereiken en hoe gaan we om met het familievermogen”. Een belangrijke vraag die de laatste jaren aan de orde komt zijn:
- Doen we het nog wel goed?
- Wat brengt de toekomst en de marktwerking?
- Zijn wij nog wel de beste eigenaren en zijn de opvolgers bereid en in staat om het bedrijf voor te zetten
De waardes binnen de familie zijn vaak vastgelegd in een familiestatuut. Eens per kwartaal of jaar wordt er over de doelstellingen een vergadering gehouden waarbij alle familieleden aanwezig zijn. Binnen het statuut zijn veel zaken geregeld, denk hierbij aan:
- Historie, principes en visie van de familie
- Wie mag de eigenaar zijn binnen het bedrijf
- Wie mogen er wel of niet binnen het familiebedrijf werken
- Hoe werkt de familie governance het beste?
- Hoe worden de taken en bevoegdheden verdeeld tussen (a) directie (b) raad van commissarissen (c) familieraad (d) familiestatuut
Familiebedrijf is verkocht en dan?
Het familiestatuut is ingericht om het familiebedrijf goed en helder aan te sturen. Als het familiebedrijf is verkocht is er een nieuwe situatie, waar ook een nieuw familiestatuut voor nodig is, dit in combinatie met een nieuwe juridische structuur. Na de verkoop worden er geen beslissingen meer genomen over werknemers, investeringen in het bedrijf, nieuwe vestigingen en/of dividenduitkeringen. De beslissingen hebben dan betrekking op
- Hoe worden gelden belegd
- Welke investeringen passen binnen de familie
- Hoe beperken we de belastingheffing
Vermogens geven vaak nog meer gedoe dan familiebedrijven. Bij externe markt omstandigheden kunnen beleggingen in waarde dalen waardoor iedereen achter de lotto gaat invullen en hierover een mening gaat geven.
Het ineens erg vermogend zijn geeft binnen een familie soms nog meer discussies dan in de periode dat het familiebedrijf moest worden aangestuurd. Vermogen op de bank voelt even als een lust en al snel als een last. Families hebben verstand van het familiebedrijf maar hebben minder verstand van beleggen en vermogensbeheer, hiervoor moet dan worden vertrouwd op eigen intuïtie, verhalen van vrienden en/of deskundige adviseurs.
De praktijk leert dat men het beste 3-6 maanden niks doet met het geld en zich gaat verdiepen in de nieuwe werkelijkheid. Vermogende families hebben er ook problemen mee om geld te schenken of over te dragen aan familieleden. Bij een bedrijf wordt hier eenvoudiger over gedacht, dividend wordt veelal vlotter betaald en een euro op de bankrekening bij F van Lanschot. Ouders komen uit een ander nest dan hun kinderen en willen hun kinderen ook goed opvoeden en beschermen tegen “rijk zijn of rijk voordoen”. Kinderen kunnen door veel geld ambitie loos worden en/of stoppen met hun opleiding of werk. Combineer dit met een verslaving, trouwen in gemeenschap van goederen, verkeerde vrienden, gokken of ander onverantwoord gedrag en de cirkel is rond.
Maar is dit ook zo? Moet je kinderen niet meenemen bij de besprekingen met de beleggingsadviseur en/of het familie office. Vanaf welk moment staat het geld niet meer onder bewind van een ander ? Wanneer krijgen de kinderen de vrijheid om over (een deel van) het vermogen te beschikken?
Het is vaak veel verstandiger om met het geld de kwaliteiten en competenties van de kinderen verder te laten ontwikkelen en hen mee te nemen in de diverse gesprekken. Er komt namelijk een moment dat de kinderen wel volledig over het geld kunnen beschikken, en dan?
Hoe organiseer je het familie vermogen?
Dit begint bij een goed gesprek binnen de familie waarbij iedereen (soms ook de koude kant) aan tafel gaat zitten. Op grond van dit gesprek – met een fiscaal jurist of familie adviseur – wordt dan een concept familiestatuut opgesteld en/of wordt het huidige familiestatuut aangepast. De uitgangspunten hierbij zijn:
- De mens: welke karakters zitten aan tafel, wat zijn hun ambities en zijn er nog onderlinge ruzies of conflicten die meespelen?
- Financieel: hoe moet het vermogen worden verdeeld over cash, beleggingen, crypto, vastgoed, bedrijven etc.
- Sociaal: spelen ook maatschappelijke of sociale elementen een rol en is een eigen foundation een optie
Tijdens de bijeenkomst van de familie moet er een heldere agenda zijn en een voorzitter. Ook moet vaststaan welk doel dit gesprek heeft en hoe ervoor wordt gezorgd dat iedereen ook ruimte krijgt om zijn input te geven. Het is verstandig om alle deelnemers in aparte bijeenkomsten vooraf een aantal vragen voor te leggen. Belangrijke vragen hierbij zijn:
- Doelstellingen van de familie
- Waarden en normen binnen de familie
- Hoe wil men investeren en waarin (volgens welke verdeling)
- Is maandelijks inkomen van belang
- Hoe wordt de zeggenschap over het geld / vermogen ingevuld
- Hoe wordt de nood opvolging ingevuld
- Welke conflicten of onderhuidse gevoelens spelen er binnen de familie
Een externe en neutrale begeleider is hierbij van essentieel belang, binnen de familie moet deze persoon als onafhankelijk en betrouwbaar worden ervaren. Een eerste bijeenkomst duurt minimaal 4 uur maar kan ook een weekend in beslag nemen. Een goede voorbereiding is essentieel.
Sommige families stellen naast het familiestatuut ook een zogenaamd Family Wealth document op. Dit is een bijlage bij het familiestatuut waarin is opgenomen hoe het vermogen wordt verdeeld, welk deel wordt geschonken, hoe wordt omgegaan met dividenden en herinvesteringen, etc. Op grond van deze stukken worden vervolgens de volgende zaken uitgewerkt
- Estate planning
- Familie BV voor nieuwe investeringen
- Testament aanpassingen
- Basis huwelijkse voorwaarden
- Herstructurering van de bestaande structuur
- Besluitvorming en zeggenschap over vermogen
Het is verstandig om voor de zeggenschap en besluitvorming gebruik te maken van de expertise binnen de familie bij meerdere generaties, dit geeft rust en draagvlak.
Noot fiscaal jurist inzake familie bedrijven
Wij werken vaak samen met advocaten, M&A partijen, accountants en notarissen om een juiste invulling te geven aan de fase na verkoop. Veelal zijn wij als externe adviseur ook betrokken bij de fiscale merites van de verkoop. Onderschat de emoties van een verkoop van een familiebedrijf niet, het is een pittige tijd welke uiteindelijk een nieuwe realiteit zal opleveren. Op het moment dat alles juridisch in de juiste stukken is vastgelegd begint het traject eigenlijk weer opnieuw. Het proces zal continue moeten worden bijgestuurd en aangepast.
Geen doorstootverplichting bij doorbetaaldloonregeling
Het Gerechtshof in Den Bosch heeft op 26 juni 2024 beslist dat voor de toepassing van de doorbetaaldloonregeling niet is vereist dat de holding die het loon van de directeur/aandeelhouder ontvangt van de werkmaatschappij, dit doorbetaald aan de directeur/aandeelhouder.
Minderheidsaandeelhouder en doorbetaaldloonregeling
Drie bestuurders van een B.V. houden via persoonlijke houdstervennootschappen ieder 5% van de aandelen in die B.V. De overige 85% van de aandelen in de B.V. zijn in handen van investeerders. De B.V. heeft managementovereenkomsten gesloten met de drie personal holdings van de bestuurders. De drie holdingvennootschappen hebben met hun aandeelhouders afgesproken dat zij voor de B.V. bestuurswerkzaamheden verrichten. Volgens de B.V. is met betrekking tot de werkzaamheden van de bestuurders de doorbetaaldloonregeling van toepassing. De inspecteur weigert de toepassing van de doorbetaaldloonregeling.
DGA in dienstbetrekking holding en doorbetaaldloonregeling
De bestuurders verrichten hun werkzaamheden voor de B.V. in het kader
van hun dienstbetrekking met hun personal holdings.
Het belang van de bestuurders in de B.V. en hun werkzaamheden hiervoor
komen grotendeels overeen met de situatie van een Commanditaire Vennootschap.
Daarmee voldoen de B.V., de personal holdingvennootschappen en de bestuurders
aan de zakelijkheidstoets.
Doorstootverplichting of niet
De inspecteur heeft verder nog aangevoerd dat de doorbetaaldloonregeling bij een echte privaatrechtelijke dienstbetrekking slechts toepasbaar is als de personal holdingvennootschappen voldoen aan een doorstootverplichting. Deze verplichting houdt in dat de personal holdings de volledige managementvergoeding als loon uitbetalen aan de bestuurders.
Het Gerechtshof oordeelt dat deze voorwaarde niet blijkt uit de wettekst van de regeling en evenmin is terug te vinden in de parlementaire toelichting.
Kennisgroepstandpunt belastingdienst
Het oordeel van de belastingdienst staat haaks op het gepubliceerde kennisgroepstandpunt van de belastingdienst. Immers daar merkt de belastingdienst op:
- “Deze situatie moet worden onderscheiden van de situatie waarin sprake is van ‘echt’ loon bij de dochtervennootschap (dat wordt doorbetaald aan de holding) als onderdeel van de managementvergoeding. Bij een dergelijke doorstorting van loon kan het (gebruikelijk) loon bij de holding niet lager zijn dan het doorgestorte loon.”
Het lijkt erop dat de belastingdienst op dit punt nu bakzeil moet halen, dat wil zeggen, dat zal na het ongetwijfeld door haar ingestelde cassatieberoep moeten blijken.
Noot fiscaal jurist inzake doorbetaaldloonregeling
Het Gerechtshof oordeelt dat de bestuurders van X BV uit hoofde van hun dienstbetrekking bij de holdings werkzaamheden verrichten voor X BV (artikel 32d lid 1 onderdeel a Wet LB 1964). Het Gerechtshof maakt er een mooie overzicht over en kijkt hierbij naar:
- de wetsgeschiedenis;
- het samenstel van civielrechtelijke gesloten overeenkomsten;
- de bedoeling van partijen;
- de wijze waarop uitvoering is gegeven aan die overeenkomsten (de praktijk)
Het Gerechtshof is het dus niet eens met de inspecteur (en standpunt kennisgroep Belastingdienst) De holding hebben een reële betekenis en aan de (fictieve) dienstbetrekking bij X BV moet meer gewicht worden toegekend en die dienstbetrekking als echte hoofddienstbetrekking moet worden aangemerkt. Aan de zakelijkheidstoets wordt ook gewoon voldaan. De doorbetaaldloonregeling mag dus gewoon worden toegepast. De hier toegepaste structuur is normaal en gebruikelijk bij het opzetten van een nieuwe onderneming en heeft een zakelijk en fiscaal juist karakter. Hof en rechtbank zitten dus op 1 lijn.
Bronnen
Gerechtshof ’s Hertogenbosch 26 juni 2024, ECLI:NL:GHSHE:2024:2076
Advieskosten bedrijfsopvolging zijn niet aftrekbaar
In 2022 is duidelijk geworden dat de belastingdienst van mening is dat de kosten die gemaakt worden voor advisering inzake de bedrijfsopvolgingsregeling niet aftrekbaar zijn, dit volgt uit een zogenaamde beslissing WOB verzoek d.d. 8 januari 2022 (thans WOO verzoek). Ook kosten die ten laste van de vervreemder komen zijn - volgens een standpunt van de kennisgroep van de belastingdienst d.d. 21 juni 2024 - niet aftrekbaar.
Advieskosten BOR regeling niet aftrekbaar volgens rechter
De rechtbank Zeeland West Brabant heeft op 18 augustus 2025 (ECIL:NL:RBZWB:2025:5522) uitspraak gedaan over de advieskosten bij een bedrijfsopvolgingsregeling. In deze casus wordt een BOR traject gestart in 2016, hierbij worden 4 kinderen mede eigenaar binnen een BV structuur. De BV draait een omzet van 1,2 miljard met een bedrijfsresultaat van tussen de 8 - 18 miljoen euro.
In 2015 - 2018 maakt de BV aanzienlijke advieskosten (ongeveer 200.000 euro) voor de juridische en fiscale begeleiding. In 2017 krijgen de kinderen uiteindelijk - via hun eigen holding - een 5% belang geschonken. De rechtbank is van mening dat de advieskosten niet als zakelijke kosten mogen worden afgetrokken. De rechtbank stelt dat de kosten zijn gemaakt ter bevrediging van de persoonlijke behoeften van de aandeelhouders (senior), omdat de bedrijfsopvolging primair hun privébelang betreft, dit onder verwijzing naar Hoge Raad d.d. 14 juni 2002 ECLI:NL:HR:2002:AB2865.
De BV had meer tijd en energie moeten steken in het goed onderbouwen van de zakelijke belangen voor de BV. Een eenvoudig beroep op Hoge Raad d.d. 16 november 2007 ECLI:NL:HR:2007:BB7947 is niet voldoende.
Ook in een uitspraak van de Rechtbank Gelderland d.d. 20 augustus 2025 ECLI:NL:RBGEL:2025:7096 oordeelt de rechtbank dat advieskosten - ad ruim € 30.000 euro - ten behoeve van een bedrijfsopvoling niet kwalificeren als zakelijke kosten voor de onderneming. De kosten zijn - aldus de rechtbank - gemaakt ter bevrediging van de persoonlijke behoefte van de aandeelhouder, dit wist de onderneming en de DGA (dus winstuitdeling).
Kosten inzake adviestraject BOR en standpunt belastingdienst
Het beleidsmatige standpunt van de belastingdienst is dat de kosten voor de begeleiding, advisering en uitvoering van een zogenaamd BOR traject niet aftrekbaar omdat deze betrekking hebben op de prive belangen van de vervreemder (en verkrijger/ opvolger). Daarom zijn dit volgens de belastingdienst geen aftrekbare kosten (ondernemingsbelang ontbreekt). Vorenstaande geldt - volgens de belastingdienst - ook voor de eventuele herstructurering die hieraan vooraf ging.
Advieskosten BOR wel of niet aftrekbaar
Uit het WOB-verzoek uit 2022 is duidelijk geworden dat de Belastingdienst van mening is dat advieskosten bij de schenking van ondernemingsvermogen, zoals een eenmanszaak of een BV, niet aftrekbaar zijn. Deze kosten worden als privéuitgaven beschouwd. Als deze kosten toch worden afgetrokken en de omzetbelasting als voorbelasting in aftrek wordt gebracht, kan dit worden gezien als een opzettelijk onjuiste aangifte, wellicht zelfs met een boete (en belastingrente). In sommige gevallen stelt de Belastingdienst dat er geen zakelijk belang is voor de overdracht aan kinderen, omdat externe directeuren kunnen worden aangetrokken.
Hoewel het standpunt van de Belastingdienst begrijpelijk is (of beter "is niet onbegrijpelijk), is het te simplistisch om alle advieskosten bij schenking als privéuitgaven te beschouwen. Bij een reguliere schenking is het duidelijk dat er een privédoel wordt gediend, maar bij schenking van ondernemingsvermogen is dit niet altijd het geval. Vaak werken de kinderen al in de onderneming en beschikken zij over de nodige expertise om de onderneming voort te zetten. De continuïteit van de onderneming staat hierbij voorop. Er zou meer aansluiting moeten worden gezocht bij advieskosten aangaande een overname , de BTW op deze kosten is ook niet altijd verrekenbaar. Een bonus voor personeel door een overname is soms wel aftrekbaar.
Bij schenking van ondernemingsvermogen komen dezelfde vragen aan bod als bij een reguliere verkoop, zoals de ondernemingsrechtelijke structuur, waardebepaling en financiering. Deze advieskosten dienen een zakelijk doel en zouden dus aftrekbaar moeten zijn, vergelijkbaar met kosten voor het verkoopklaar maken van een onderneming.
Noot fiscaal jurist inzake advieskosten bij BOR traject
Bij overdracht binnen de familiesfeer spelen extra vragen, zoals de verhouding met andere kinderen en mogelijke civiele procedures bij schending van de legitieme portie. Ook deze kosten kunnen een zakelijk belang dienen door de continuïteit van de onderneming te waarborgen.
De Belastingdienst zou een meer genuanceerde benadering moeten kiezen. Kosten vergelijkbaar met het verkoopklaar maken van een onderneming zijn zakelijk, terwijl andere kosten, met een privé-element, niet ten laste van de onderneming zouden moeten worden gebracht. Een redelijke benadering zou zijn om het niet-zakelijke deel te vergelijken met kosten bij schenking van vermogen zonder onderneming en deze kosten niet aftrekbaar te maken. Dit onderwerp kan verder besproken worden in het eerstvolgende beconoverleg om tot een praktische oplossing te komen.
Het huidige standpunt van de Belastingdienst is te star en houdt onvoldoende rekening met de zakelijke belangen die bij de schenking van ondernemingsvermogen spelen. Een genuanceerde benadering is noodzakelijk om recht te doen aan de verschillende belangen van ondernemers en hun families.
Bron documenten advieskosten bedrijfsopvolging
WOO verzoek advieskosten BOR 2022
Standpunt kennisgroep inzake advieskosten BOR voor vervreemder
Hoge Raad d.d. 28 april 1976 ECLI:NL:HR:1976:AX3717 inzake kosten ten laste van de vervreemder
Hoge Raad d.d. 11 juni 2021 ECLI:NL:HR:2021:883 inzake kosten in de inkomstenbelasting en verhoging verkrijgingsprijs
Bedrijfsopvolging onder druk
Er wordt op dit moment in de tweede kamer steeds vaker gesproken over de toekomst van de bedrijfsopvolgingsregeling. Door een belastingbesparing van 40% over de waarde van het familiebedrijf is dit vanuit financieel oogpunt begrijpelijk. Wilt u uw bedrijf overdragen? Neem dan gerust contact op met één van onze specialisten.
Wijzigingen bedrijfsopvolging in 2024 - 2026
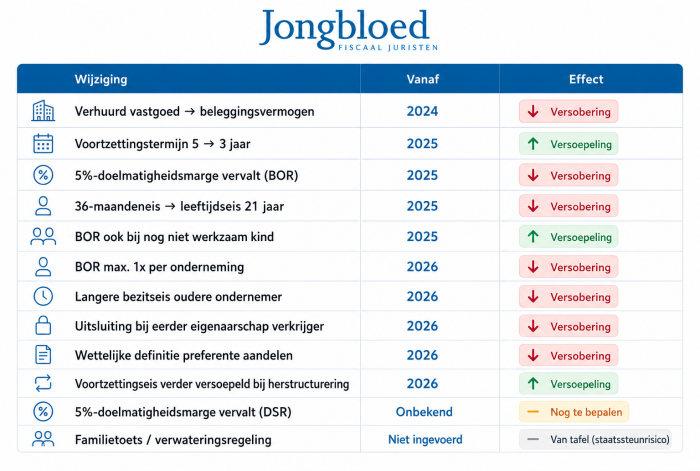
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Familiebedrijven dragen massaal bedrijf over
De toekomst van de bedrijfsopvolgingsregeling (BOR) houdt veel familiebedrijven in Nederland in spanning. Op dit moment zijn ruim 85.000 familiebedrijven bezig met het proces van een opvolging binnen de familie (totale waarde wordt ingeschat op 50 miljard). Volgens onderzoekers van Nyenrode Business Universiteit heeft dit deels te maken met de onzekerheden over de Bedrijfsopvolgingsregeling (BOR) (rapport).
Sinds de invoering van de BOR in 1997, heeft deze regeling een belangrijke rol gespeeld bij het fiscaal vriendelijk overdragen van bedrijven binnen de familie. Echter, de mogelijke versobering of zelfs afschaffing van deze fiscale vrijstelling roept veel vragen op en kan grote gevolgen hebben voor de continuïteit van uw familiebedrijf. In dit artikel in de telegraaf (d.d. 23 mei 2024) wordt hierop nader ingegaan. Het wetsvoorstel voor 2025 inzake de bedrijfsopvolging is al een tijdje bekend en diverse belangenorganisaties (zoals het register voor belastingadviseurs) hebben al op dit voorstel gereageerd.
Wat is de BOR en waarom is het belangrijk?
De BOR biedt onder voorwaarden een aanzienlijke vrijstelling van erf- en schenkbelasting bij de overdracht van een bedrijf binnen de familie. Bedrijven die voldoen aan de criteria, zoals het voortzetten van de activiteiten voor minstens vijf jaar, genieten een 100%-vrijstelling tot ruim €1.300.000 miljoen en een vrijstelling van 83% voor de rest van de waarde van de onderneming. Dit zal in de toekomst vermoedelijk worden aangepast tot € 1.500.000 en 75% over het meerdere (zie wetsvoorstel) Deze regeling helpt familiebedrijven om zonder zware fiscale lasten te blijven bestaan en door te geven aan de volgende generatie. Via deze regeling kan een groot fiscaal voordeel worden behaald, zodat het familie vermogen in stand blijft. De belastingbesparing via deze route kan oplopen tot 40% van de waarde van het bedrijf.
De huidige onzekerheid en haar Impact
Uit recent onderzoek van Nyenrode Business Universiteit, in samenwerking met RSM en Van Lanschot Kempen, blijkt dat bijna de helft van de Nederlandse familiebedrijven de afgelopen vijf jaar een eigendomsoverdracht heeft meegemaakt. Momenteel zijn er ruim 85.000 familiebedrijven in het proces van overdracht. Hoogleraar Roberto Flören wijst op de rol van de onzekerheid rondom de BOR-wetgeving in deze golf van overdrachten. Recentelijk liet de staatssecretaris weten dat de BOR vermoedelijk niet door de fiscale beugel kan (verboden staatssteun). Dat de regeling een onstuimige toekomst tegemoet gaat staat wel vast.
Ongelijk speelveld of noodzakelijke steun?
Critici van de BOR beweren dat de regeling een ongelijk speelveld creëert tussen familiebedrijven en ondernemers die een bedrijf kopen of starten. Echter, voor familiebedrijven is de financiële zekerheid die de BOR biedt van onschatbare waarde, vooral wanneer de verkoopopbrengst dient als oudedagsvoorziening voor de huidige eigenaren.
Het is niet meer vanzelfsprekend dat een familiebedrijf van de ene generatie op de andere overgaat. Ongeveer 16% van de familiebedrijven overweegt verkoop aan een strategische partner, en 5% denkt aan gedeeltelijke verkoop aan private equity. Deze alternatieven kunnen aantrekkelijke mogelijkheden bieden, maar brengen ook nieuwe uitdagingen en fiscale implicaties met zich mee.
Wat betekent dit voor uw familiebedrijf?
Gezien de mogelijke veranderingen in de BOR-wetgeving, is het van belang om in 2024 (of 2025) actie te ondernemen. Wacht niet af tot de onzekerheid is opgelost. Een gedegen plan voor bedrijfsopvolging en een goede fiscale strategie kunnen het verschil maken tussen een succesvolle overdracht en onverwachte financiële lasten. Het is op dit moment nog onbekend hoe de BOR regeling er in 2025 uit zal zien.
Fiscale advisering inzake de BOR
Ons team van ervaren fiscale juristen staat klaar om u te begeleiden door deze complexe materie. Op dit moment begeleiden wij diverse accountants en familiebedrijven bij de opzet van een gedegen bedrijfsopvolging, inclusief de juiste akten, overeenkomsten en een familiestatuut. Wij bieden op maat gemaakt advies om ervoor te zorgen dat uw familiebedrijf optimaal wordt voorbereid op een soepele en fiscaal vriendelijke overdracht, ongeacht de toekomstige veranderingen in de wetgeving. Vrijwel alle BOR trajecten worden vooraf afgestemd met de belastingdienst. Een goede samenwerking tussen onze fiscalisten, uw interne boekhouder, uw accountant en de familie leden is bij een BOR traject erg belangrijk.
Heeft u vragen over de BOR of wilt u meer weten over de mogelijkheden voor uw familiebedrijf? Neem dan vandaag nog contact met ons op. Wij helpen u graag verder om de continuïteit van uw bedrijf te waarborgen.
Herroeping van een geruisloze doorschuiving voor ondernemers mogelijk?
Een ondernemer die zijn onderneming wil overdragen aan een ander dient in beginsel fiscaal af te rekenen over de meerwaarden in de onderneming met de fiscus. De wetgever heeft de mogelijkheid geboden om de belastingclaim, onder voorwaarden, door te schuiven aan de voortzetter (koper) zodat de claim blijft behouden. Concreet betekent dit dat de belastingclaim niet acuut hoeft te worden voldaan, maar wordt overgedragen op de overnemer (ingevolge artikel 3.63 Wet IB 2001) oftewel belastinguitstel.
In deze blog wordt nader ingegaan op een uitspraak van het Gerechtshof 's Hertogenbosch uit 2023. Het Hof is van mening dat de overnemer van een onderneming een verzoek om een geruisloze doorschuiving kan herzien tot het moment waarop de aanslag van de overdragers of overnemers waarin de keuze is verwerkt onherroepelijk vaststaan. Daarna kan er niet meer op terug worden gekomen. In deze casus stond de aanslag inkomstenbelasting van de overnemer nog niet onherroepelijk vast (zie ook Hoge Raad 28 april 2006) . Partijen komen met de schrik vrij !
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Voortzetter moet 3 jaar in dienstbetrekking zijn, de dienstbetrekkingseis
Om de geruisloze doorschuiving toe te kunnen passen dient de voortzetter gedurende 36 maanden voorafgaand aan de overdracht als ondernemer reeds deel uit te maken van een samenwerkingsverband of gedurende 36 maanden als werknemer in de onderneming werkzaam te zijn geweest (artikel 3.63 Wet IB) Een beroep op de geruisloze doorschuiving wordt gedaan door zowel de overdrager als de overnemer.
Kan een geruisloze doorschuiving worden herroepen?
Kan op het toepassen van een geruisloze doorschuiving worden teruggekomen? Zo ja, tot wanneer? Deze vraag stond centraal in een zaak bij het Hof Den Bosch.
- In deze zaak ging het om 2 echtparen (echtpaar X en echtpaar Y) die vanaf 2009 gezamenlijk een varkenshouderij in de vorm van een vof exploiteerden.
- Tot 2009 werd de varkenshouderij alleen door echtpaar Y uitgeoefend in de vorm van een maatschap.
- In een side-letter kwamen partijen overeen dat de onderneming in 2012 tegen een vaste prijs van € 445.000 (geruisloos) zou worden overgedragen aan echtpaar X.
- In november 2023 wordt er daadwerkelijk uitvoering gegeven aan hetgeen is overeengekomen en wordt de vof geleverd tegen een prijs van € 445.000 aan echtpaar X.
- Alle partijen doen daadwerkelijk een verzoek om toepassing van de doorschuifregeling in de aangifte inkomstenbelasting.
- Naderhand krijgen de echtparen onderling ruzie.
- Het echtpaar stelde dat de vof-constructie met als ingangsdatum in 2009 enkel is opgetuigd om te kunnen voldoen aan de 36-maandseis van artikel 3.63 Wet IB 2001.
- Er volgenden procedures waarin echtpaar X in het gelijk werd gesteld waardoor de vof werd ontbonden per 1 september 2013. Het echtpaar X wilde om die reden geen gebruikmaken van de geruisloze doorschuiving in hun aangifte inkomstenbelasting 2013.
Kan op de keuze van de geruisloze doorschuiving worden teruggekomen?
De Rechtbank oordeelde in 2021 dat niet meer op de keuze kan worden teruggekomen, omdat volgens de Rechtbank (uitgaande van de verklaring van de inspecteur) de aanslagen van de overdragers reeds definitief vaststaan. De voortzetters gingen in hoger beroep. In het hoger beroep bevestigde de inspecteur dat de aanslagen toch niet onherroepelijk vaststonden en verklaarde verder:
- “dat de boekwinst ter zake van de varkensrechten en de opstallen in 2013 bij de aanslagregeling in de belastingheffing is betrokken (en in 2009 nogmaals via navordering). In 2013 is, in afwijking van de aangiften, bij de aanslagregeling van de overdragers derhalve niet uitgegaan van toepassing van de faciliteit van artikel 3.63 Wet IB 2001. De door de overdragers daartegen gemaakte bezwaren zijn aangehouden in afwachting van de uitkomst van de onderhavige procedure.”
Met andere woorden: de aanslagen bleken nog niet onherroepelijk vast te staan. De aanslagen waren in afwijking van de aangifte zelfs uitgegaan van het niet toepassen van de doorschuifregeling.
Tot wanneer kan uiterlijk een keuze worden gemaakt voor de doorschuifregeling?
De Rechtbank en het Hof komen tot de conclusie dat zowel uit de wettekst als uit de parlementaire geschiedenis niet bleek tot welk moment de keuze voor toepassing van de doorschuifregeling uiterlijk gemaakt kant worden. Zij concluderen dat uit een redelijke wetstoepassing tot aan het moment dat aanslagen onherroepelijk vaststaan een keuze kan worden gemaakt. De aard en werking van de faciliteit brengt met zich mee dat de keuze niet meer kan worden herzien als bij de overdrager respectievelijk voortzetter de aanslag onherroepelijk vaststaat. De reden hiervoor is helder. De faciliteit heeft zowel gevolgen voor de overdrager als de voortzetter. In theorie zou het anders mogelijk zijn dat er situatie ontstaat dat er geen fiscale afrekening plaatsvindt bij de overdrager en de fiscale claim niet is doorgeschoven naar de voortzetter.
Het oordeel van het Hof Den Bosch is dat de voortzetters terug konden komen op het toepassen van de doorschuifregeling, omdat de aanslagen van de overdragers nog niet onherroepelijk vaststonden.
Noot fiscaal jurist inzake belastingvrij doorschuiven onderneming
Het belang van de zaak is dat op basis van deze uitspraak duidelijk is geworden de keuze voor toepassing van de doorschuifregeling (artikel 3.63 Wet IB 2001) gedaan kan worden tot het moment dat de aanslag van de overdrager respectievelijk voortzetter onherroepelijk vaststaat. Let op! Artikel 3.63 Wet IB 2001 brengt voorts met zich mee dat zowel overdrager als voortzetter een beroep op de faciliteit moet hebben gedaan. Wordt dit niet gedaan dan is de doorschuifregeling per definitie niet van toepassing en is het gevolg dat er alsnog een fiscale afrekening plaatsvindt. Het advies blijft dan ook blijf je altijd adviseren door een kundig adviseur.
Bent u zich aan het oriënteren voor een (geruisloze) overdracht of staking van uw onderneming? Benieuwd naar mogelijkheden? Neem dan eens gerust contact op met ons op.
Bron geruisloze doorschuiving terugdraaien
Gerechtshof 's Hertogenbosch d.d. 7 november 2023 ECLI:NL:GHSHE:2023:3999
Bedrijfsovername: Wat Maakt een Transactie Succesvol?
De verkoop van een onderneming is een mijlpaal in het leven van elke directeur-grootaandeelhouder (dga), misschien wel de belangrijkste en lastigste beslissing in zijn carrière. Dit proces is niet alleen complex vanwege de financiële, fiscale en juridische aspecten, maar ook door de emotionele impact. Een goede voorbereiding en structurering zijn essentieel voor een succesvolle transactie. Dit artikel biedt praktische tips voor ondernemers om hun bedrijf verkoopklaar te maken en de verkoopprijs te optimaliseren.
Kopersgroepen bij verkoop of opvolging
- Familieoverdracht: Behoud van identiteit en familiewaarden, maar kan leiden tot vermenging van zakelijke en privébelangen.
- Verkoop aan derden: Inclusief management buy-out (mbo), management buy-in (mbi), strategische partijen of investeringsmaatschappijen. Elke optie heeft zijn eigen voor- en nadelen, afhankelijk van de situatie en doelstellingen.
- Joint venture: Samenwerking met branchegenoten, waarbij de verkoper betrokken blijft.
- Management buy out (MBO): bij een zogenaamde MBO kopen de huidige directeuren / managers of het management team de onderneming (deels) van de huidige DGA. Dit kan bij een goed en deskundig management een mooie optie zijn die altijd moet worden onderzocht. De continuiteit is goed gewaarborgd en de cultuur blijft behouden. Nadeel is dat de managers wellicht niet over voldoende vermogen beschikken, de bank of een investeerder zal hiervoor moeten bijspringen. Ook kan de DGA (verkoper) een deel van de koopsom als financiering verstrekken (of de aandelen in termijnen of via een earn out overdragen).
- Management buy in (MBI): een extern management neemt de aandelen in het bedrijf over. Dit kan spelen als het huidige management minder geschikt is. Meestal schuift een investeringsmaatschappij aan om de financiering mogelijk te maken.
- Verkoop aan strategische partij: bij een verkoop aan een strategische partij koopt een partij in dezelfde branche of een concurrent de onderneming, denk hierbij ook aan een ketenpartner, leverancier, klant of andere afnemer. De overname zal meer synergie voordelen bieden, hierdoor kan de koopsom soms hoger zijn.
Gedeeltelijke of Volledige Verkoop, pre exit
De keuze hangt af van de wens van de verkoper om operationeel betrokken te blijven. Een gedeeltelijke verkoop kan interessant zijn om samen met de koper waarde te creëren en uiteindelijk een hogere opbrengst te realiseren.
In de complexe wereld van bedrijfsovernames speelt de keuze van de juiste koper een cruciale rol, niet alleen in financiële termen maar ook in de mate van betrokkenheid die de verkoper wenst te behouden binnen het bedrijf na verkoop. Een interessante optie die steeds meer aan populariteit wint, is de zogenaamde pre-exit strategie. Maar wat houdt dit precies in, en waarom zou je als ondernemer voor deze route kunnen kiezen?
- Wat is een pre Exit? Een pre-exit is een strategische zet waarbij de verkoper en de koper samen een nieuwe vennootschap (NewCo) oprichten. Deze NewCo verwerft vervolgens 100% van de aandelen in het kapitaal van de onderneming die verkocht wordt. Het unieke aan deze constructie is dat het niet alleen de koper en de verkoper omvat, maar vaak ook een externe financier, zoals een bank, om de aankoop van de aandelen te financieren.
- De voordelen van een Pre-exit: De pre-exit strategie biedt verschillende voordelen voor zowel de verkoper als de koper. Voor de verkoper biedt het de mogelijkheid om een deel van de ondernemingswaarde direct te verzilveren, terwijl hij toch operationeel betrokken blijft bij het bedrijf. Dit betekent dat de verkoper kan helpen om de onderneming naar een volgende fase te brengen, vaak met als doel de waarde verder te verhogen.
- Voordelen koper Pre Exit: Voor de koper biedt een pre-exit de kans om te profiteren van de kennis en ervaring van de verkoper, wat de overgang soepeler kan maken en de kans op succes van de onderneming kan vergroten. Bovendien kan de gezamenlijke oprichting van een NewCo en de betrokkenheid van externe financiering de financiële last verdelen en risico's verminderen.
- Waardecreatie na een Pre-exit: Een van de sleutelaspecten van een pre-exit is de focus op waardecreatie na de transactie. Vaak worden de onderdelen die bij het verkoopklaar maken van een onderneming aan bod komen, na een pre-exit opgepakt. Dit gezamenlijke werk kan leiden tot een aanzienlijke waardevermeerdering van de onderneming, waardoor de verkoper uiteindelijk een hogere opbrengst kan realiseren dan bij een directe verkoop tegen de standalone going-concern-waarde.
De keuze voor een pre-exit strategie kan een slimme zet zijn voor ondernemers die overwegen hun bedrijf te verkopen maar nog steeds een rol willen spelen in de toekomstige groei ervan. Door samen met de koper en eventueel een externe financier een NewCo op te richten, kunnen verkopers niet alleen een deel van de ondernemingswaarde direct verzilveren, maar ook bijdragen aan verdere waardecreatie, wat uiteindelijk kan resulteren in een hogere verkoopprijs. Het is een strategie die zowel de emotionele als de financiële belangen van de verkoper dient, en biedt een pad naar een succesvolle en bevredigende bedrijfsoverdracht.
Fiscale aandachtspunten bij voorgenomen verkoop
Bij het verkoopklaar maken van een bedrijf speelt fiscale advisering een belangrijke rol. Het doel is om de fiscale positie van de onderneming te optimaliseren, zodat de verkoop zo voordelig mogelijk plaatsvindt voor zowel de verkoper als de koper. Hieronder volgen enkele belangrijke aspecten van fiscale advisering in dit proces:
- Bedrijfsopvolgingsregelingen (BOR): Dit kan van groot belang zijn bij overdracht binnen de familie, waarbij onder bepaalde voorwaarden een vrijstelling van schenk- of erfbelasting geldt. Dit kan een netto fiscaal voordeel van ongeveer 40% opleveren.
- Herstructurering: Optimaliseren van de juridische en fiscale structuur: Dit kan betekenen het afsplitsen van activiteiten, het onderbrengen van vastgoed in aparte entiteiten of het creëren van een holdingstructuur om de verkoop te faciliteren en fiscale efficiëntie te bereiken.
- Fiscale due diligence: Identificeren van potentiële fiscale risico’s en kansen binnen de huidige structuur. Zorg dat alle fiscale zaken op orde zijn en goed gedocumenteerd, om een soepel due diligence proces te waarborgen.
- Fiscale optimalisatie van de waardering: Advies over hoe fiscale aspecten de waardering van het bedrijf kunnen beïnvloeden en hoe hier proactief op in te spelen.
- Werknemersparticipatie: Advies over de fiscale implicaties van eventuele werknemersparticipatieplannen als onderdeel van de verkoop, om hiermee key personen aan uw bedrijf te binden.
Fiscale advisering is maatwerk en moet worden afgestemd op de specifieke situatie en doelstellingen van de onderneming en de ondernemer. Het is aan te raden om vroegtijdig een fiscaal adviseur of belastingadviseur te betrekken bij het proces van het verkoopklaar maken van het bedrijf. Neem gerust contact op met één van onze specialisten.
Tijdig Beginnen met Voorbereiden
Een termijn van drie tot zes jaar is aan te raden voor de voorbereiding op de verkoop. Dit geeft voldoende tijd voor fiscale, juridische en bedrijfseconomische optimalisatie. Fiscaal is een termijn van 3 tot 6 jaar nodig. Daarnaast is het belangrijk dat ook de juridische en financiële organisatie op orde is. Begin daarom enkele jaren van te voren met het verkoopklaar maken van uw bedrijf.
- Delegeren: Begin tijdig met het overdragen van de dagelijkse leiding om de onderneming minder afhankelijk te maken van de dga.
- Strategie en beleid: Leg strategie, beleid en visie duidelijk vast om de overdraagbaarheid en aantrekkelijkheid van de onderneming te vergroten.
- Financiën en administratie: Zorg voor een georganiseerde administratie en duidelijke financiële rapportages om het vertrouwen van potentiële kopers te winnen.
- Optimaliseer werkkapitaal: Beoordeel en optimaliseer het werkkapitaal om de waarde van de onderneming te verhogen.
- Personeel en leiderschap: Ontwikkel een sterk personeelsbeleid en zorg voor duidelijke functiebeschrijvingen en ontwikkelingsdoelen.
- Juridisch en fiscaal: Adres juridische kwesties vooraf om potentiële belemmeringen voor de verkoop te verminderen en zorg voor een juiste fiscale structuur.
- ICT: Zorg voor een up-to-date en veilige ICT-omgeving om de aantrekkelijkheid voor kopers te vergroten.
- Waardering als basis voor verkoopklaar maken: Een gedegen waardering geeft inzicht in de huidige staat van de onderneming en de bijdrage van diverse acties aan de waardeoptimalisatie. Dit helpt bij het vaststellen van een realistische prijsverwachting.
Conclusies verkoop klaar maken onderneming
Een succesvolle bedrijfsovername vereist een gedegen voorbereiding en inzicht in de financiële, fiscale en juridische aspecten van de transactie. Door vroegtijdig te beginnen met de voorbereidingen en aandacht te besteden aan de genoemde verbeterpunten, kan de waarde van de onderneming worden gemaximaliseerd, wat leidt tot een succesvolle verkoop.
Dit artikel biedt een leidraad voor ondernemers die overwegen hun bedrijf te verkopen. Door de tips en inzichten toe te passen, kunnen zij hun onderneming optimaal voorbereiden op een verkoop, wat de kans op een succesvolle transactie aanzienlijk vergroot. Vragen over een bedrijfsovername of bedrijfsopvolging? Neem contact op met onderstaande adviseurs.
Doorstootverplichting
Verworven aandelen kunnen vallen onder het regime van het aanmerkelijk belang (box 2 bij een belang van meer dan 5%), het regime van inkomen uit sparen en beleggen (box 3 bij een belang van minder dan 5%). Minder bekend is dat de aandelen ook kunnen worden belast als resultaat uit werkzaamheid (lucratief belang belast in box 1). Indien de netto voordelen uit een middelijk gehouden lucratief belang in het betreffende kalenderjaar voor tenminste 95% als inkomen uit aanmerkelijk belang (box 2) worden doorgestoten (dividend uitkering naar prive) wordt geen resultaat in aanmerking genomen.
Doorstootverplichting bij lucratief belang
Voordelen uit een lucratief belang zijn belast in box 1 als resultaat uit overige werkzaamheden. De belastingdienst moet dan wel bewijzen dat de aandelen (of vordering) mede zijn bedoeld voor de werkzaamheden van een persoon of rechtspersoon.
Van aandelen die onder de lucratief-belangregeling vallen is kortgezegd sprake als het gaat om aandelen die moeten worden geacht mede een vergoeding voor werkzaamheden te zijn en voorts is sprake van:
- (on)middellijk gehouden aandelen van een achtergestelde soort. Die achtergestelde soort moet minder dan 10% uitmaken van het totale geplaatste kapitaal of een dividendpreferentie van minstens 15% hebben;
- vorderingen waarvan het rendement mede afhankelijk is van het behalen van management- of aandeelhoudersdoeleinden; of
- vermogensrechten die overeenkomen of vergelijkbaar zijn met de eerdergenoemde aandelen en vorderingen en overige rechten waarvan de waarde mede afhankelijk is van management- of aandeelhoudersdoeleinden.
Het idee achter de lucratief-belangregeling is dat het niet gaat om reguliere managementparticipaties maar om aandelen waarmee een excessief rendement wordt behaald. Dit excessieve rendement kan worden behaald door hefbomen, zoals bijvoorbeeld de wijze waarop de vennootschap is gefinancierd.
Als de aandelen kwalificeren als een lucratief belang zijn de inkomsten belast in box 1 tegen een tarief van maximaal 49,5%. Er is echter een ‘escape’.
Toch belastingheffing in box 2: doorstoorverplichting
De werknemer kan de inkomsten uit zijn lucratieve belang onder het box 2-tarief laten vallen (2023: 26,9% en 2024: 33%) in plaats van onder de hogere tarief in box 1. De werknemer moet dan de in het kalenderjaar genoten voordelen uit het lucratief belang tot minimaal 95% van die voordelen vanuit zijn personal holding doorstoten naar prive. Het ‘voordeel’ is een netto-begrip; eventuele financieringslasten kunnen derhalve op de ontvangen verkoopwinsten en/of dividenden in mindering worden gebracht.
Als minder dan 95% van de voordelen uit lucratief belang in het kalenderjaar wordt doorgestoten blijft het tarief uit box 1 van toepassing.
De doorstootverplichting is een complexe regeling
De regeling van de doorstootverplichting heeft een onhebbelijkheid. Niet altijd is duidelijk of de aandelen al dan niet kwalificeren als een lucratief belang. Indien de werknemer meent dat hiervan geen sprake is, zal hij doorgaans de verkoopwinsten/dividenden, in ieder geval deels, in zijn holding laten en mitsdien niet aan de doorstootverplichting voldoen.
Indien de belastingdienst zich nadien op het standpunt stelt dat de aandelen wel als een lucratief belang kwalificeren, dan is doorgaans het moment dat kan worden doorgestoten (binnen hetzelfde kalenderjaar als de voordelen zijn opgekomen) al gepasseerd. Dat betekent dat de voordelen daarmee alsnog worden belast tegen maximaal 49,5%.
Daarbij is ook nog van belang dat de beoordeling of al dan niet sprake is van een lucratief belang dynamisch is; toetsing aan de criteria dient doorlopend plaats te vinden. Als bij de verwerving van de aandelen geen sprake is van een lucratief belang kan bijvoorbeeld een omvangrijke agiostorting door een van de aandeelhouders ertoe leiden dat het belang van de andere aandeelhouder(s) gaat kwalificeren als lucartief belang.
Advisering over werknemersparticipatie en doorstootverplichting
De ervaring is dat de belastingdienst bij werknemersparticipaties op het standpunt stelt dat de aandelen belast zijn in box 1. Zeker als het aandelenbelang gering is, doet dit standpunt opgeld. Bij de totstandkoming van de wettelijke regeling is nadrukkelijk aangegeven dat de regeling op reguliere werknemersparticipaties niet van toepassing is, maar de praktijk is weerbarstig. Bij vragen kunt u ons bellen of een e-mail sturen.
De bedrijfsopvolgingsregeling bij overname en uitbreiding
De Hoge Raad heeft op 29 mei 2020 een tweetal arresten gewezen aangaande de toepassing van de bezitseis van de bedrijfsopvolgingsregeling. Daarbij gaat het specifiek op de bedrijfsopvolgingsregeling zoals opgenomen in de Successiewet 1956 en betrekking heeft op de schenk- en erfbelasting. Bij de bedrijfsopvolgingsregeling speelt vaak ook nog de heffing van inkomstenbelasting (box 1 of box 2). De twee arresten die op 29 mei 2020 door de Hoge Raad zijn gewezen zullen we hierna beide behandelen. Het betrof in beide situaties een holding met meerdere werkmaatschappijen. De aanleiding is mede omdat de belastingdienst haar oordeel heeft gegeven over de interpretatie van deze arrest (kennisgroep standpunt)
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2025: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis van 1 jaar naar 5 jaar
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
Overname activa en passiva en bedrijfsopvolgingsregeling
In de eerste procedure zag de discussie op middels een activa passiva overgenomen onderneming in dezelfde branche. Hier heeft de Hoge Raad geoordeeld dat het hier ging om de uitbreiding van de objectieve onderneming die reeds werd gedreven. Dit met als gevolg dat de aangekochte activa en passiva niet werd gezien als een nieuwe onderneming waar de bezitstermijn opnieuw voor zou gelden. In deze procedure kon de begiftigde met succes een beroep doen op de bedrijfsopvolgingsregeling uit de Successiewet 1956.
Overname aandelen bij bedrijfsopvolgingsregeling
In de tweede procedure zag de discussie op de verkrijging van een 100% aandelenbelang in een tweetal vennootschappen. Het betroffen in de ogen van de rechtbank meerdere objectieve ondernemingen. Hierover zou nog een discussie gevoerd kunnen worden aangezien de activiteiten redelijk in de lijn lagen met die van de vennootschappen waarin reeds langere tijd een belang werd gehouden. De Hoge Raad oordeelt in deze procedure echter dat het gaat om twee objectieve ondernemingen waarvoor de bezitstermijn opnieuw aanvangt op het moment van de verkrijging. In deze procedure kon de begiftigde geen beroep doen op de bedrijfsopvolgingsregeling uit de Successiewet 1956.
Uit bovenstaande procedures zou geconcludeerd kunnen worden dat wanneer men een aandelenbelang verwerft er een nieuwe bezitstermijn aanvangt en dat wanneer het een activa/passiva transactie betreft er geen nieuwe bezitstermijn aanvangt. Deze conclusie is echter te kort door de bocht. Men dient namelijk feitelijk te toetsen of sprake is van een objectieve onderneming die uitbreidt of dat er een objectieve onderneming wordt aangekocht.
Kennisgroepstandpunt belastingdienst inzake BOR en overname of uitbreiding
De Kennisgroep van de Belastingdienst heeft aanvullend op de arresten een standpunt ingenomen over de uitbreiding van het subjectieve belang in de onderneming. Daarbij gaat het bijvoorbeeld om een holding die een 75% belang had in een werkmaatschappij en dit belang uitbreidt naar 100%. De kennisgroep is in die situaties van mening dat voor de bijgekochte 25% de bezitstermijn opnieuw zal aanvangen.
Of dit standpunt rechtens juist is vragen wij ons af. Het zou goed mogelijk zijn dat de belastingrechter in een dergelijke procedure anders beslist.
Noot fiscaal jurist inzake uitbreiding en bedrijfsopvolgingsregeling
Indien men bezit is in het kader van de bedrijfsopvolgingsregeling is het verstandig na te denken over het uiteindelijke doel. Daarbij kan overwogen worden een uitbreiding van een belang of aankoop van een nieuwe deelneming al door de beoogd bedrijfsopvolger te laten verkrijgen.
Wilt u meer informatie over een juiste toepassing van de bedrijfsopvolgingsregeling dan kunt u contact opnemen met een van de auteurs van dit artikel
Bron BOR en bezitseis bij uitbreiding
Arrest HR 29 mei 2020, ECLI:NL:HR:2020:867
Arrest HR 29 mei 2020, ECLI:NL:HR:2020:990
Standpunt kennisgroep belastingdienst inzake bezitseis op uitbreidingen
BOR en liquide middelen
De bedrijfsopvolgingsregeling is een belastingregeling die is ingesteld om ervoor te zorgen dat ondernemers binnen familiebedrijven niet onnodig worden belast bij het overdragen van hun onderneming aan een opvolger. Deze regeling geeft vrijstellingen voor zowel de inkomstenbelasting als de schenkbelasting. Tot ruim € 1.100.000 kan een bedrijf - onder voorwaarden - belastingvrij worden overgedragen binnen de familie. Boven dit bedrag is beperkt belasting verschuldigd. Met de belastingdienst kan discussie ontstaan over de voorwaarden, de waarde en de over te dragen beleggingen/ liquide middelen. In een uitspraak van de Rechtbank Noord Nederland komt dit laatste onderdeel aan de orde.
Voordelen van de bedrijfsopvolgingsregeling
1. Volledige vrijstelling van de schenkbelasting
Een belangrijk voordeel van de bedrijfsopvolgingsregeling is de volledige vrijstelling van de schenkbelasting. Dit betekent dat wanneer je je onderneming wilt overdragen aan een familielid, er geen schenkbelasting betaald hoeft te worden over de waarde van het bedrijf.
2. Gedeeltelijke vrijstelling van de inkomstenbelasting
Naast de vrijstelling van de schenkbelasting, biedt de bedrijfsopvolgingsregeling ook een gedeeltelijke vrijstelling van de inkomstenbelasting. Hierdoor hoef je als opvolger minder belasting te betalen over de winst die je behaalt met het bedrijf.
3. Behoud van liquide middelen
Een ander voordeel van deze regeling is dat je als ondernemer gebruik kunt maken van de vrijstelling en daardoor meer liquide middelen binnen het bedrijf kunt behouden. Dit geld kan vervolgens gebruikt worden voor bijvoorbeeld investeringen of het versterken van de financiële positie van het bedrijf.
Aandachtspunten bij de bedrijfsopvolgingsregeling
Hoewel de bedrijfsopvolgingsregeling veel voordelen biedt, zijn er ook enkele aandachtspunten waar je rekening mee moet houden:
1. Voorkom misbruik
Het is belangrijk om te voldoen aan de voorwaarden die gesteld worden aan de bedrijfsopvolgingsregeling, om te voorkomen dat de Belastingdienst deze als misbruik ziet. Zorg ervoor dat de overdracht van het bedrijf op een zakelijke manier plaatsvindt en dat er geen sprake is van belastingontduiking.
2. Tijdige planning
Om optimaal gebruik te kunnen maken van de bedrijfsopvolgingsregeling is het belangrijk om tijdig te beginnen met de planning van de bedrijfsoverdracht. Hierdoor heb je voldoende tijd om aan alle voorwaarden te voldoen en eventuele fiscale gevolgen goed in kaart te brengen.
Procedure rechtbank inzake vrij beschikbare liquide middelen en de BOR
Rechtbank Noord-Holland oordeelt in juni 2023 dat de financiële activa voor de toepassing van de bedrijfsopvolgingsregeling tot het ondernemingsvermogen van het boerenbedrijf behoren. Deze liquide middelen zijn dus voor de aanslag erfbelasting vrijgesteld. Henk exploiteert via een eenmanszaak een mook akkerbouwbedrijf in de vorm van een eenmanszaak. Henk komt in 2017 te overlijden en zijn zus is enig erfgenaam. Het bedrijf kent - in verband met haar activiteiten en de seizoenen - een gebroken boekjaar. De inspecteur is van mening dat ruim €1.000.000 aan liquide middelen geen onderdeel uitmaken van het ondernemingsvermogen en dus niet onder de BOR valt. Dat de zus zelf de investeringsplannen heeft bedacht (in overleg met de buren) doet er verder niet toe, aldus de inspecteur. De rechtbank stelt dat het logisch is dat de zus de zakelijke afspraken nakomt en het bedrijf gaat voortzetten of runnen. Volgens de rechtbank valt het gehele ondernemingsvermogen onder de BOR, dit mede omdat niet wordt weersproken dat de going concern waarde nihil is.
FAQ's inzake bedrijfsopvolging
Is de bedrijfsopvolgingsregeling alleen van toepassing op familiebedrijven?
Nee, de regeling geldt ook voor niet-familiebedrijven waarbij sprake is van een bedrijfsoverdracht aan een opvolger.
Is er een vastgestelde leeftijdsgrens voor de bedrijfsopvolgingsregeling?
Nee, er is geen specifieke leeftijdsgrens verbonden aan de regeling. Het belangrijkste criterium is dat er sprake moet zijn van een bedrijfsoverdracht aan een opvolger.
Kan ik gebruikmaken van de bedrijfsopvolgingsregeling als mijn bedrijf schulden heeft?
Ja, ook als je bedrijf schulden heeft, kun je gebruikmaken van de bedrijfsopvolgingsregeling. Houd er echter rekening mee dat deze schulden invloed kunnen hebben op de waardering van het bedrijf en daarmee op de hoogte van de vrijstellingen.
Noot fiscaal jurist inzake bedrijfsopvolgingsregeling
De bedrijfsopvolgingsregeling biedt aanzienlijke voordelen voor ondernemers die hun bedrijf willen overdragen aan een familielid. Door gebruik te maken van de vrijstellingen kunnen belastingen worden geminimaliseerd en liquide middelen behouden blijven. Het is echter belangrijk om goed geïnformeerd te zijn over de voorwaarden en eventuele aandachtspunten, en om indien nodig deskundig advies in te winnen. In deze procedure ging het eerst om de bewijslast verdelen. De rechtbank overweegt dat een redelijke verdeling van de bewijslast meebrengt dat de zus, die zich op de bedrijfsopvolgingsregeling beroept, de feiten dient te stellen en bij betwisting aannemelijk dient te maken die het standpunt kunnen dragen dat het bedrag van ruim € 1.000.000 aan liquide middelen, op het moment van overlijden van erflaatster tot het ondernemingsvermogen van het akkerbouwbedrijf kon worden gerekend. De zus heeft daartoe aangevoerd dat haar broer Henk (ruim) voor zijn overlijden al de investeringsplannen had gemaakt en een overeenkomst was aangegaan met de buren. De zus heeft die investeringsplannen vervolgens uitgevoerd en is de afspraken uit de overeenkomst met de buren nagekomen. Een heldere en duidelijke uitspraak welke zorgvuldig is opgezet.
Hulp nodig bij de BOR?
Onze specialisten zijn dagelijks betrokken bij dit soort trajecten, neem gerust vrijblijvend contact op voor bak koffie en goed gesprek of stuur ons een e-mail.
Bron bedrijfsopvolgingsregeling en liquide middelen
Rechtbank Noord Holland 29 juni 2023 ECLI:NL:RBNNE:2023:2740
Afsplitsing van vastgoed binnen een familiebedrijf
Vastgoed vertegenwoordigt vaak een substantiele waarde binnen het familiebedrijf. Veelal gaat het om vastgoed dat binnen het familiebedrijf wordt gebruikt voor de ondernemingsactiviteiten, maar soms is het ook vastgoed dat ter belegging wordt aangehouden. Vastgoed fiscaal vriendelijk en zonder kosten/ overdrachtsbelasting overdragen binnen de familie is lastig en met veel regels omgeven. Veelal zal voordien een herstructurering moeten plaatsvinden.
Let op ! Vastgoed kan onder de nieuwe bedrijfsopvolgingsregeling (vanaf 2025) niet meer belastingvrij binnen de familie worden overgedragen.
Een herstructurering kan ook wenselijk zijn omdat:
- de onderneming lichter wordt gemaakt (eenvoudiger te verkopen)
- bedrijfspand scheiden van ondernemersrisico's
- meer grip op het vastgoed als zelfstandige waarde
- meer flexibiliteit binnen de structuur verkrijgen, niet iedereen hoeft immers deel te nemen in het vastgoed (denk aan werknemersparticipaties)
Het herstructureren van vastgoed binnen een familiebedrijf heeft vaak gevolgen voor de inkomstenbelasting, vennootschapsbelasting en overdrachtsbelasting. In de meeste gevallen wordt een herstructurering vorm gegeven via een (af) splitsing. Zie onderstaande schema voor de meest eenvoudige vorm:
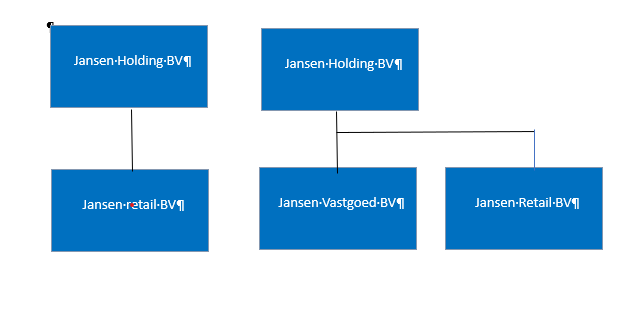
Hoe werkt een splitsing ?
De wet kent twee vormen voor een juridische splitsing, de zuivere splitsing en de afsplitsing. Bij een jurdische splitsing gaat het vermogen van de splitsende BV (of rechtspersoon) onder algemene titel over naar een verkrijgende BV. Het vermogen gaat dus niet afzonderlijk over maar in z'n geheel. Bij een afsplitsing houdt de afsplitsende BV niet op te bestaan. Bij de zuivere splitsing wel. Tevens zien we in de praktijk ook wel eens een bijzondere vorm, de zogenaamde ruzie splitsing, dit is een bijzondere zuivere splitsing waarbij 1 BV met 2 of meer aandeelhouders wordt gesplitst in verschillende BV's met elk 1 aandeelhouder. Dus aandeelhouder 1 gaat verder met vestiging A en aandeelhouder 2 met vestiging B (als voorbeeld).
De zuivere splitsing (2:334a lid 2 BW) wordt als volgt omschreven
- de rechtshandeling waarbij het vermogen of een deel daarvan van een vennootschap die bij de splitsing niet ophoudt te bestaan onder algemene titel overeenkomstig de aan de akte van splitsing gehechte beschrijving wordt verkregen door een of meer andere rechtspersonen waarvan ten minste één overeenkomstig het bepaalde in deze of de volgende afdeling lidmaatschapsrechten of aandelen in zijn kapitaal toekent aan de leden of aan aandeelhouders van de splitsende vennootschap of waarvan ten minste één bij de splitsing door de splitsende vennootschap wordt opgericht.
Overdrachtsbelasting bij een splitsing of herstructurering
Op grond van de Wet Belastingen Rechtsverkeer (WBR) is er overdrachtsbelasting verschuldigd als u een in Nederland gelegen onroerende zaak (of rechten hierop) zou verkrijgen. Het begrip onroerende zaak is uitgebreid als u geen onroerende zaak zou verkrijgen maar een BV met onroerende zaken (een zogenaamde OZR, onroerendezaakrechtspersoon), dit zijn de fictieve onroerende zaken uit artikel 4 WBR. Bij he verkrijgen van een BV met onroerende zaken moet worden gekeken naar de bezitseis en de doeleis.
Bezitseis onroerendezaakrechtpersoon
Meer dan 50% van bezittingen van de BV moet bestaan (of hebbende bestaan) uit onroerende zaken (en tenminste 30% hiervan in Nederland). Je moet hiervoor niet kijken naar de boekwaarde maar naar de werkelijke waarde (waarde economisch verkeer). Er moet worden gekeken naar deze waarden (voor alle activa) en tevens moet ook terug worden gekeken (12 maanden). Of sprake is van een OZR wordt op het moment van de verkrijging en in een periode voorafgaande (12 maanden) bekeken. Bij een splitsing of afsplitsing moet altijd worden beoordeeld of er overdrachtsbelasting is verschuldigd.
Doeleis onroerendezaakrechtspersoon
Hier wordt er gekeken naar het doel van de onroerende zaken. De onroerende zaken moeten voor 70% of meer dienstbaar zijn (of waren) aan het verkrijgen, vervreemden of exploiteren van onroerende zaken (verhuur, handel en projectontwikkeling). Bij een herstructurering gaat het vaak mis op de doeleis, het pand moet binnen de core business van het bedrijf worden gebruikt (bijvoorbeeld een bakkerij bij een bakker). Hierover is in het verleden vaak discussie geweest en/of zijn er procedures over gevoerd, kijk bijvoorbeeld eens naar het hotelarrest (Hoge Raad d.d. 18 december 1991) of het datacenter arrest (Hoge Raad d.d. 10 oktober 2014). Ook een uitspraak van het Gerechtshof Den Haag d.d. 22 november 2019 geeft een helder omschrijving (geen overdrachtsbelasting omdat er naast stenen ook een bedrijf wordt overgedragen). Essentieel is derhalve of de vastgoedactiviteiten ondergeschikt zijn aan de dienstverlening van het bedrijf, dit is altijd een feitelijke beoordeling.
Vrijstelling voor overdrachtsbelasting bij een splitsing
Bij een splitsing of afsplitsing kan soms een beroep worden gedaan op een vrijstelling (artikel 15 WBR). De zakelijke motieven die voor de Vennootschapsbelasting gelden moeten ook apart worden getoetst voor de vrijstelling in de overdrachtsbelasting (artikel 5c uitvoeringsbesluit WBR en besluit van de staatssecretaris uit 2018). Feitelijk wordt er apart voor de overdrachtsbelasting getoetst of sprake is van ontgaan van belastingen (van uitstel is bij overdrachtsbelasting geen sprake, bij vennootschapsbelasting kan dit wel spelen).
- Een (af)splitsing mag dus niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing. Van ontgaan of uitstellen van belasting is sprake indien de (af)splitsing niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de splitsende rechtspersoon. In dat geval is de vrijstelling niet van toepassing.
- Een mogelijk probleem (bewijsvermoeden) kan ontstaan als de BV met het bedrijfspand binnen 3 jaar na de herstructurering, geheel of ten dele, wordt verkocht. Als dit speelt ontstaat er vaak discussie met de belastingdienst. Duidelijkheid omtrent de zakelijke overwegingen kunt u vinden in het tankstation arrest (Hoge Raad d.d. 13 september 2019), zowel het Gerechtshof als de Hoge Raad waren van mening dat aan de vereiste zakelijke motieven (voor splitsing) is voldaan. In deze casus wordt een onroerende zaak afgesplitst van de exploitatie van een tankstation en daarna wordt 1 BV verkocht, dit is toegestaan, aldus de Hoge Raad. Ook het feit dat de verkoop al voor de splitsing is voorgenomen maakt volgens de rechters niet uit.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Noot fiscaal jurist over herstructurering en splitsing
De toets of een juridische afsplitsing geen fiscaal misbruik vormt, is soms wat te zwaar voor de belastingplichtige en de belastingdienst is soms lastig te overtuigen. In een procedure waarbij een verzekeringsbedrijf wordt gesplitst om te voorkomen dat alles zou omvallen wordt door de rechtbank een akkoord gegeven (voldoende niet fiscale overwegingen) en door het gerechtshof niet (gekozen route is fiscaal kunstmatig) buigt nu de adviseur van de Hoge Raad zich over deze materie. De AG contstateert het volgende:
- het Hof heeft in het midden gelaten of het einddoel – de door DNB afgedwongen verkoop van de verzekeringsonderneming aan een derde – zakelijk was of overheerst werd door aandeelhoudersmotieven.
- Het Hof acht aandeelhoudersmotieven kennelijk onzakelijk. Dat strookt volgens de AG niet met de rechtspraak van het HvJ, waaruit volgt dat ook aandeelhouders-motieven zakelijk kunnen zijn, mits niet overwegend antifiscaal.
- Dat wordt ook erkend in de wetsgeschiedenis en in de rechtspraak van de Hoge Raad, zoals het Ruziesplitsingsarrest HR BNB 2021/35.
- Volgen de AG kan in casu niet getwijfeld worden aan niet-fiscale (aandeelhouders) motieven ter zake van het einddoel, gezien de dwingende bemoeienis van DNB. Dat leidt echter niet tot cassatie als het Hof terecht heeft geoordeeld dat de keuze voor de weg van afsplitsing naar dat einddoel overwegend werd bepaald door (anti)fiscale overwegingen. Gezien HR BNB 2022/38 (Vastgoedportefeuille) moet immers (ook) de juridische weg naar het einddoel zakelijk ingegeven zijn.
- De AG vindt de motivering van het Hof te dun, dit moet dus opnieuw gebeuren door een ander hof.
Ook in een procedure bij het Gerechtshof op 26 april 2023wordt gesteld dat ook bij een voorgenomen verkoop een splitsing mogelijk moet zijn. Het Gerechtshof komt tot het volgende:
- Als vanuit civiele en bedrijfseconomische motieven een afsplitsing de meest juiste en geschikte route is om een verkooptransactie te vereenvoudigen kan een splitsing zakelijk zijn.
- De splitsingsvrijstelling voor de overdrachtsbelasting is dan van toepassing.
- Er is van sprake van een fiscaal kunstje als de fiscaal voordeligste route niet of minder voor de hand ligt dan de alternatieve route die naar het zelfde einddoel zou wandelen.
Als u vragen heeft over een herstructurering en/of een geschil met de Belastingdienst hierover heeft kunt u vrijblijvend contact met ons opnemen. Stuur hiertoe een e-mail aan info@jongbloed.tv of neem contact op met ons kantoor.
Splitsing vennootschap en belastingen
Splitsing van vennootschappen komt in onze praktijk veel voor, de belangrijkste redenen zijn:
- Aandeelhouders gaan uit elkaar.
- Activiteiten worden in aparte BV’s ondergebracht.
- Bedrijfsopvolging binnen de familie.
- Tot stand brengen holdingstructuur (uitzakken).
Splitsing is een juridische en fiscale procedure waarbij een bestaande rechtspersoon (meestal een BV) haar activa en passiva overdraagt aan 1 of meerdere nieuw opgerichte (of bestaande) rechtspersonen (de verkrijgende rechtspersoon). Bij een zuivere splitsing verdwijnt de rechtspersoon die wordt gesplitst, bij een afsplitsing blijft deze rechtspersoon gewoon bestaan.
De juridische splitsing wordt veel gebruikt om een holdingstructuur tot stand te brengen maar ook om een deel van de onderneming fiscaal neutraal naar 1 of meer andere aandeelhouders over te hevelen (aandeelhouderssplitsing of ruziesplitsing).
Fiscale advisering bij een splitsing
Fiscale advisering en begeleiding in wenselijk om de afstemming met de Belastingdienst over de zakelijke overwegingen soepel en volgens de jurisprudentie lijn te laten verlopen. Ook moeten er diverse stappen - in overleg met de accountant en notaris - worden doorlopen. Wij zullen als adviseur en scheidsrechter ervoor zorgen dat het gehele stappenplan tijdig, juist en volledig wordt verzorgd. Een offerte voor een vaste prijs is geen probleem.
Fiscale voorwaarden bij een splitsing
Binnen de wet Vennootschapsbelasting stelt dat de heffing van Vennootschapsbelasting achterwege blijft indien aan een aantal voorwaarden wordt voldaan:
- De latere heffing van Vennootschapsbelasting is verzekerd (doorschuiven van boekwaarden).
- Bij de splitsende en de verkrijgende rechtspersoon zijn dezelfde bepalingen van toepassing.
- Nog de splitser nog de verkrijger beschikken over verrekenbare verliezen, bij een zuivere splitsing kunnen verrekenbare verliezen wel meegaan naar de verkrijgende rechtspersoon.
- De splitsing is niet in overwegen mate gericht op het ontgaan of uitstellen van belastingheffing.
Een verzoek richting de belastingdienst is geen vereiste maar steeds vaker ontstaat er (achteraf) discussie over de 4e bepaling (gericht op uitstel of ontgaan heffing). De procedure en de voorwaarden zijn vastgelegd in een besluit uit 2022 . Zekerheid verkrijgen over de zakelijkheid bij een splitsing is veelal wenselijk.
Ontgaan of uitstellen van belastingheffing bij een splitsing
De splitsing mag niet in overwegende mate gericht zijn op het uitstellen of ontgaan van belastingheffing. De splitsing moet dus op grond van zakelijke overwegingen plaatsvinden (bewijslast bij inspecteur). Bij een verkoop (vervreemding) binnen 3 jaar na de splitsing worden zakelijke overwegingen in twijfel getrokken (niet aanwezig geacht). Hiervoor geldt echter een tegenbewijs regeling (artikel 14a lid 6 VPB) (bewijslast bij belastingplichtige). Als er op het moment van de splitsing nog geen intenties zijn om de rechtspersoon te verkopen en er ook geen kopers in beeld zijn lijkt de 3 jaarstermijn niet van toepassing, dit geeft echter vaak wel gezeur en een bewijs issue.
Procedures inzake splitsing en zakelijke overwegingen
Er zijn natuurlijk diverse procedure gevoerd over een splitsing en daarna een verkoop van een vennootschap. In een belangrijk arrest hierover (het overdrachtsbelasting arrest) uit 2019 (Hoge Raad d.d. 13 september 2019 ECLI:NL:HR:2019:1297) blijkt dat het in beginsel geen bezwaar is om bedrijven / zaken af te splitsen in het kader van een (mogelijke) verkoop. Als er maar zakelijke overwegingen zijn. De mogelijkheden om een bedrijf - voor de verkoop - op te splitsen zijn er dus wel.
De belangrijkste overwegingen moeten dus van zakelijke en commerciele aard zijn.
Een verzekeringsbedrijf stond onder toezicht van de Nederlandse bank, het ging binnen het bedrijf financieel niet goed. Op aanwijzingen van DNB wordt een deel van de activiteiten juridisch afgesplitst in een aparte dochter, deze dochter wordt vervolgens verkocht. Dit wordt vormgegeven doordat de koper een nieuwe BV opricht, waarbij 1 aandeel wordt uitgegeven aan de verkoper. Dit aandeel wordt vervolgens verkocht. De mogelijke aansprakelijkheden voor belastingschulden zijn achtergebleven bij de verkoper. De inspecteur stelt dat er moet worden afgerekend omdat de splitsing in overwegen mate is gericht op het ontgaan of uitstellen van belastingheffing. Volgens de Rechtbank Noord Nederland d.d. 2 november 2020 is evenwel aannemelijk gemaakt dat aan het splitsen en de verkoop van het aandeel een puur zakelijk motief ten grondslag heeft gelegen. Verkoop was immers de enige oplossing om de onderneming een betere toekomst te geven. De koper zou nimmer de gehele groep willen overnemen omdat hierin aansprakelijkheden voor belastingschulden waren opgenomen. Deze uitspraak leek logisch en redelijk in lijn met met een arrest van de Hoge Raad d.d. 2 juni 2006. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over. De zaak ligt op dit moment (mei 2023) bij de Hoge Raad, vermoedelijk zal deze kwestie aan een ander gerechtshof worden voorgelegd omdat de bewijslast verdeling en overwegingen niet aansluiten bij eerdere jurisprudentie en de bedoeling van de wetgeving.
Checklist juridische splitsing
Bij een splitsing moet er best veel financieel en juridisch werk worden verricht. De belangrijkste onderdelen zijn:
- Opstellen van een splitsingsvoorstel (aandacht geven aan de zakelijke overwegingen)
- Beschrijving maken van de over te dragen vermogensbestanddelen (en waardebepaling)
- Waardebepaling aandelen die verkregen worden
- Besluit van de algemene vergadering van aandeelhouders
- Deponeren splitsingsvoorstel bij de Kamer van Koophandel (inclusief jaarrekeningen laatste 3 jaar)
- Publicatie in een landelijk verspreid dagblad
- Verzetstermijn schuldeisers (1 maand) in acht nemen
- Notariele akte splitsing (binnen 6 maanden na deponering splitsingsvoorstel bij Handelsregister)
- Na splitsing inschrijving in Handelsregister en informeren belastingdienst
Bij een juridische splitsing (anders dan eenvoudige afsplitsing) gelden er nog aanvullende voorwaarden:
- Bepalen van de ruilverhouding
- Overgangstijdstip vaststellen
- Accountantsverklaring (waarde, ruilverhouding)
- Toelichting waarderingsmethode
Noot fiscaal jurist inzake splitsing en belastingen
De verzekeraar had ook voor een activa passiva transactie kunnen kiezen maar dan moest er direct vennootschapsbelasting worden betaald, dit was niet wenselijk. Er is voordien aan de inspecteur een beschikking gevraagd maar deze is geweigerd, hierdoor is de route bezwaar en beroep bewandeld. De Rechtbank was het nog met belastingplichtige eens, en dit lijkt logisch. Bij een ongewijzigde voortzetting zou de gehele groep in financieel zwaar komen en wellicht omvallen. De continuïteit van een bedrijf waarborgen is een zakelijke overweging, aldus de rechtbank. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over.
De kern van het geschil is of er zakelijke overwegingen zijn voor de splitsing. De rechtbank achtte voldoende niet fiscale overwegingen aanwezig voor de afsplitsing (in plaats van een directe verkoop en/of activa/passiva transactie). Het Gerechtshof vond de gekozen route gekunsteld (of kunstmatig anti fiscaal). Volgens het Gerechtshof moet belastingplichtige bewijzen dat er zakelijke overwegingen zijn geweest en dat geen sprake is van misbruik.
Het hof is kennelijk van mening dat dat de door "de Nederlandse Bank" gedwongen verkoop aan een derde onzakelijk is geweest of wordt overheerst door andere (aandeelhouders) motieven. Echter ook aandeelhoudersmotieven kunnen prima zakelijk zijn. Dit wordt ook erkend in het ruziesplitsingsarrest (Hoge Raad in december 2020). De weg ernaar toe moet echter ook op grond van zakelijke motieven zijn ingegeven, aldus het vastgoedportefeuille arrest uit 2022.
De vraag is dan bij wie de bewijslast moet liggen, is het zo dat verkoop binnen de 3 jaar automatisch alle bewijsproblemen bij belastingplichtige moet neerleggen? In een arrest inzake een aandelenruil (Hoge Raad 2008) kwam een situatie aan de orde waarbij voor de splitsing al vast stond dat aandelen aan een derde verkocht zouden worden, dit impliceerde nog geen misbruik.
Het voorgaande geeft wel aan dat bij een splitsing de standpunten van de Belastingdienst en de Belastingplichtige soms ver uit elkaar liggen. Het zakelijk denken over ondernemingen is ook niet iedereen gegeven. In deze casus is niet gekozen voor de eenvoudige activa/passiva transactie omdat dit veel gezeur en werk zou opleveren. Alle contracten met klanten moeten worden overgezet en er zou nog jaren met elkaar moeten worden gesproken over verrekeningen, claims, etc. Ook na de splitsing blijven de claims van de belastingdienst gewoon gewaarborgd en van zakelijke overwegingen lijkt ook sprake. Het gerechtshof is ons inziens te scherp op de bewijslast verdeling, niet praktisch in de weging van de opties (splitsen of activa overdragen) en zou eerder de bewijslast bij de inspecteur moeten neerleggen. Het woord is eind 2023 aan de Hoge Raad.
Vragen over herstructurering, splitsing, verkoop of bedrijfsopvolging? Mail of bel ons gerust
Bron Splitsing en belastingen
Hoge Raad d.d. 2 juni 2006 ECLI:NL:HR:2006:AU8201
Hoge Raad d.d. 10 oktober 2008 ECLI:NL:HR:2008:AZ8531
Hoge Raad d.d. 13 september 2019
Rechtbank Noord Nederland d.d. 2 november 2020 ECLI:NL:RBNHO:2020:5827
Hoge Raad d.d. 18 december 2020 (ECLI:NL:HR:2020:2078) ruziesplitsingsarrest
Hoge Raad d.d. 14 januari 2022 (ECLI:NL:HR:2022:17) vastgoedportefeuille arrest
Gerechtshof Arnhem Leeuwarden d.d. 27 september 2022 ECLI:NL:GHARL:2022:8228
Wijziging bedrijfsopvolging in 2024
De bedrijfsopvolgingsregeling (BOR) is een fiscale regeling die van toepassing is bij de overdracht van een onderneming aan de volgende generatie, bijvoorbeeld bij een bedrijfsopvolging of een schenking. Het doel van de regeling is om de continuïteit van de onderneming te waarborgen en de belastingheffing over de waardestijging van de onderneming te beperken. De regeling is fiscaal erg gunstig (ruimhartig) en zal in 2023 of 2024 worden aangepast. Dus als u een bedrijfsopvolging binnen de familie overweegt maak dan eerdaags de eerste stappen.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Nieuw besluit schenk- en erfbelasting BOR 2026
Sinds april 2026 is er een nieuw besluit inzake de BOR, dit besluit vervangt een eerder besluit uit 2023. De datum van de verkrijging bepaalt welke wet en regelgeving van toepassing zal zijn. Het besluit brengt niet veel nieuws en geeft vooral duidelijkheid, actueel inzicht en uitleg over onbillijke situaties. Het nieuwe besluit gaat onder meer over bedrijfsopvolging bij overlijden van een echtgenoot, finale verrekenbedingen, indirecte verkrijgingen van aandelen, preferente aandelen en herstructureringen tijdens de bezits- of voortzettingsperiode. Het besluit is per 23 mei 2026 in werking getreden.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2026: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis bij schenking 5 jaar en bij overlijden 1 jaar
- 2026: gelijkblijvende gerechtigheid gedurende 5 jaar (resp 1 jaar). Bij uitbreiding van belang begint de bezitstermijn opnieuw.
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar (geen aandelenuitgifte of fusie gedurende deze periode)
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Voorgenomen wijzigingen bedrijfsopvolgingsregeling (BOR) en doorschuifregeling (DSR)
Op 28 april 2023 heeft de Minister van Financiën de voorjaarsnota gedeeld. In deze voorjaarsnota zijn meerdere (fiscale) maatregelen aangekondigd voor het nieuwe jaar. In dit artikel zal nader worden ingegaan op de fiscale maatregelen ten aanzien van de bedrijfsopvolgingsregeling zoals deze in de schenk- en erfbelasting geldt, alsmede de doorschuifregeling die in de inkomstenbelasting van toepassing is. In de voorjaarsnota wordt namelijk een aantal wijzigingen aangekondigd.
Verhuurd vastgoed bij BOR wordt per definitie beleggingsvermogen
Uit de voorjaarsnota is op te maken, dat de aan derden verhuurde onroerende zaken niet meer zullen kwalificeren als ondernemingsvermogen. Dat verhuurd onroerend goed niet vaak voor de BOR en DSR in aanmerking komt, is reeds meerdere malen door de Hoge Raad bevestigd, uitzonderingen daargelaten. Vanaf 1 januari 2024 lijkt het echter wetgeving te worden dat verhuurd onroerend goed per definitie niet meer als ondernemingsvermogen kwalificeert.
Verlaging vrijstellingspercentage BOR
In 2023 is de vrijstelling voor de schenk- en erfbelasting als volgt opgebouwd:
- de waarde van de onderneming tot en met € 1.205.871 is 100% vrijgesteld;
- de waarde van de onderneming die de € 1.205.871 te boven gaat is 83% vrijgesteld.
Over de resterende waarde is vervolgens schenk- of erfbelasting verschuldigd.
Met ingang van het jaar 2024 lijkt deze opbouw anders te zijn, de verwachting is dat:
- de waarde van de onderneming tot en met € 1.500.000 voor 100% is vrijgesteld;
- de waarde van de onderneming die € 1.500.000 te boven gaat is 75% vrijgesteld.
Voorbeeld berekening bedrijfsopvolgingsregeling in de toekomst
Indien de waarde van de onderneming € 6.000.000 bedraagt, dan is de vrijstelling die gehanteerd mag worden afgerond € 5.185.000 in het jaar 2023. Indien de schenking of vererving in 2024 zou plaatsvinden, dan zou de vrijstelling ‘slechts’ € 4.650.000 bedragen. Dit leidt tot een verschil in schenk- /erfbelasting van circa € 100.000.
Afschaffing doelmatigheidsmarge bij BOR regeling
In 2023 mag er 5% van het beleggingsvermogen extra onder toepassing van de bedrijfsopvolgingsregeling worden geschonken. Dit zal met ingang van 1 januari 2024 naar verwachting komen te vervallen. Dan is de BOR alleen nog maar van toepassing op zuiver ondernemingsvermogen.
Keuzevermogen alleen als dit binnen onderneming wordt gebruikt
In de voorjaarsnota wordt aandacht besteed aan keuzevermogen dat wel en niet meer binnen de onderneming wordt gebruikt. Deze voorgenomen wetswijziging komt vermoedelijk voort uit de jurisprudentie waarin enige onduidelijkheid ontstaan over het als ondernemingsvermogen kwalificeren van keuzevermogen. Om deze onduidelijkheid weg te nemen, lijkt aansluiting gezocht te worden bij zuiver ondernemingsvermogen.
Alleen nog voor reguliere aandelen met een minimaal belang van 5%
In de huidige regeling kwalificeren cumulatief preferente aandelen onder voorwaarden ook voor de BOR en DSR. De aangekondigde maatregel lijkt deze belangen uit te zonderen, de vraag is dan: wat er gebeurt met reeds bestaande ondernemingsstructuren waarbij vader of moeder haar aandelen heeft omgezet in cumulatief preferente aandelen. Bij dergelijke wetswijzigingen is doorgaans overgangsrecht opgenomen voor reeds bestaande situaties. Wellicht een reden om de overdracht van de onderneming binnen de familie alvast naar voren te halen.
Versoepeling van de bezits- en voortzettingseis
Bijvoorbeeld bij ruisende inbreng is er in de huidige wet- en regelgeving sprake van het in strijd handelen met de bezits- en voortzettingseis. In dergelijke situaties lijkt er ruimte te worden gecreëerd, waardoor deze onwenselijke situatie zich niet meer voor zal doen. Vermoedelijk wordt hier nog meer duidelijkheid in verschaft.
Afschaffing dienstbetrekkingseis
Voor de DSR geldt nu een dienstbetrekkingseis. Deze eis houdt in, dat de verkrijger van de aandelen minimaal 36 maanden in dienst moet zijn van de onderneming of medevennoot moet zijn in de onderneming. De afschaffing van deze eis betekent, dat er meer mogelijkheden zijn voor het overdragen van de onderneming en er minder voorwaarden gelden. Dat zou een positieve ontwikkeling zijn.
Aanpak BOR-constructies
Uit eerdere kamerstukken kon worden opgemaakt, dat er specifieke situaties onwenselijk waren, deze situaties zouden kunnen leiden tot een dubbele toepassing van de BOR en het omzetten van beleggingsvermogen in ondernemingsvermogen bij bijvoorbeeld vader of moeder die nog vermogen in hun B.V. hadden zitten. Deze BOR-constructies zullen aangepakt gaan worden, daarbij is het de vraag of dergelijke aanpassingen niet leiden tot overkill voor de situaties waar de BOR en DSR juist voor bedoeld zijn.
Nieuwe toelichting bedrijfsopvolgingsregeling
De Minister van Financiën verwacht eind juni concreter te kunnen worden over de aanpassingen die in de wet- en regelgeving aangebracht moeten gaan worden teneinde de bovenstaande doelen te kunnen bereiken.
Noot fiscaal jurist inzake bedrijfsopvolgingsregeling
Bij ondernemingen met een waarde van € 3.500.000 en meer zou het raadzaam kunnen zijn om de bedrijfsopvolging naar voren te halen. Mocht je echter nog niet aan de voorwaarden voldoen, dan is dit niet raadzaam. Wel zou het kunnen dat per 1 januari 2024, waarbij een aantal voorwaarden naar verwachting wordt versoepeld, het wel mogelijk is de bedrijfsoverdracht plaats te kunnen laten vinden.
Ben je benieuwd of er in jouw situatie actie vereist is? Neem rechtstreeks contact op met de auteurs van dit artikel.
Bron bedrijfsopvolgingsregeling in de toekomst
Bedrijfsopvolging en bezitseis
De bedrijfsopvolgingsregeling (of BOR) zal in de komende jaren worden aangepast (minder voordelig). De bedrijfsopvolgingsregeling zorgt ervoor dat u uw bedrijf met minder fiscale lasten kunt overdragen aan een familielid of werknemer. Door de bedrijfsopvolgingsregeling kan een voorwaardelijke vrijstelling worden verkregen van 83% tot 100% van de waarde van de onderneming. Voor de bedrijfsopvolgingsregeling gelden enkele (strikte) voorwaarden, de belangrijkste zijn:
- Voorzettingvereiste
- Werkzaamheidseis
- Bezitseis
In dit artikel bespreken wij een arrest van de Hoge Raad uit april 2023, over de beziteis. De zaak is door de Hoge Raad verwezen naar het Gerechtshof Arnhem Leeuwarden, die heeft op 12 maart 2024 uitspraak gedaan (ECLI:NL:GHARL:2024:1864). De inspecteur was van mening dat 49% van de aandelen voldeed aan de bezitseis. Het Gerechtshof onderzoekt of er sprake is van één of meer ondernemingen. Het Gerechtshof is van mening dat via de ruziesplitsing, de afsplitsing en de schenking, de objectieve onderneming "horen" is voortgezet en dat de belangen van de ondernemingen zijn geruild.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2025: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis van 1 jaar naar 5 jaar
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Bezitseis bij de bedrijfsopvolgingsregeling
De bezitseis binnen de bedrijfsopvolgingsregeling wil zeggen dat de overdrager van het bedrijf gedurende een bepaalde periode voorafgaand aan de overdracht (of gedeeltelijke overdracht) aan een nieuwe voortzetter al eigenaar moet zijn geweest van de aandelen in het bedrijf (drijven onderneming en/of in bezit hebben aandelen). In z'n algemeenheid is deze termijn 5 jaar (tenminste 1 jaar). De Hoge Raad heeft recentelijk in een zaak beslist over de indirecte bezitseis in de bedrijfsopvolgingsregeling. De Hoge Raad oordeelt dat de indirecte bezitseis per onderneming moet worden beoordeeld.
Hoge Raad over bezitsvereiste bij bedrijfsopvolgingsregeling
Een moeder schonk in deze zaak haar aandelen (in haar holding) aan haar zoon. Moeder had kort daarvoor (via een zogenaamde ruzie splitsing) alle aandelen in het hoor- en opticien bedrijf verkregen, hiervoor had ze slecht 49% van de aandelen. Bij de herstructurering werden beide bedrijven (het hoorbedrijf en het zien bedrijf) van elkaar gescheiden (in aparte BV's). De ene aandeelhouder kreeg het opticienbedrijf en moeder verkreeg het horen bedrijf. Na 2 jaar (na de ruziesplitsing) heeft moeder de aandelen geschonken aan haar zoon. De belastingdienst stelt dat (slechts) voor 49% is voldaan aan de bezitseis. Omdat er aandelen zijn geruild (moeder kreeg 100% in het horen bedrijf en had 49% in het horen bedrijf en het opticien bedrijf) is de bedrijfsopvolgingsregeling niet van toepassing op de andere 51%.
De rechtbank was het eens met de Belastingdienst. Het Gerechtshof dacht hier echter anders over en zij waren het met moeder eens. Voor de bezitseis is bepalend de situatie op het moment van de daadwerkelijke verkrijging van de objectieve onderneming. De Hoge Raad geeft nog niet echt duidelijkheid. De Hoge Raad stelt knipt de bezitseis in 2 delen.
- De directe bezitseis (aandelen 5 jaar in bezit) en
- de indirecte bezitseis (de rechtspersoon moet de onderneming al 5 jaar hebben gedreven).
Vorenstaande moet bij een splitsing per onderneming worden beoordeeld. De Hoge Raad verwijst de zaak naar een ander Gerechtshof, dit om te onderzoeken of de rechtspersoon voorafgaande aan de splitsing twee objectieve ondernemingen heeft gedreven.
Noot fiscaal jurist inzake bedrijfsopvolging
Jammer genoeg geeft de Hoge Raad nog geen helder en concreet antwoord op de vraag of de uitbreiding van 51% daadwerkelijk voldoet aan de bezitstermijn. De vraag die is gesteld was of de uitbreiding van het belang van moeder van 49% naar 100% in het hoorbedrijf (door de splitsing) een nieuwe bezitstermijn laat starten of niet.
Een nieuw gerechtshof moet gaan beoordelen of het hoorbedrijf en het optiekbedrijf aparte ondernemingen zijn (waren) en of er wordt voldaan aan de bezitsvereisten.
Over een paar maanden komen de eerste contouren van de nieuwe BOR, de aanpassingen zullen dan direct tijdens prinsjesdag 2023 en/of 1 januari 2024 worden doorgevoerd.
Als u een bedrijfsoverdracht of bedrijfsopvolging zou overwegen is het daarom verstandig deze op dit moment in gang te zetten. Overweegt u een opvolging en/of overdracht naar de volgende generatie? Neem gerust eens contact met ons op voor een vrijblijvend gesprek. Wij zullen dan in goed overleg met uw accountant een mooi stappenplan uitwerken.
Bron bedrijfsopvolging en bezitseis
Gerechtshof Arnhem Leeuwarden 12 maart 2024 ECLI:NL:GHARL:2024:1864
Hoge Raad 21 april 2023 ECLI:NL:HR:2023:647
Gerechthof s' hertogenbosch 17 september 2021 ECLI:N:GHSHE:2021:2883
Rechtbank Zeeland West Brabant 20 juni 2019 ECLI:NL:RBZWB:2019:3757
Fiscale bedrijfsopvolgingsregeling anno 2023
Het CPB heeft onderzoek gedaan naar de bedrijfsopvolgingsregeling in de inkomstenbelasting en schenk- en erfbelasting. Het kabinet heeft de onderzoeksresultaten tot zich genomen en is eind 2022 met een reactie gekomen. Deze reactie is gevat in een brief van de Minister van Economische Zaken en Klimaat waarin te lezen is dat er een evaluatie van de fiscale bedrijfsopvolgingsregeling plaats zal gaan vinden. Al met al zal er de komende jaren niet veel veranderen bij de bedrijfsopvolgingsregeling, zie hiertoe onderstaande paragraag inzake Jetten 1 !
De overdracht van een onderneming is een belangrijk moment in het kader van de continuïteit van een onderneming. Mocht een overdracht leiden tot belastingheffing, dan zou het voorbestaan van de onderneming gevaar kunnen lopen. Vanuit die gedachte zijn er fiscale regelingen ontworpen die ervoor moeten zorgen dat een acute betaling achterwege blijft bij een overdracht van de onderneming, veelal binnen de familiesfeer.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2025: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis van 1 jaar naar 5 jaar
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Doorschuifregeling inkomstenbelasting bij bedrijfsopvolgingsregeling
In de inkomstenbelasting zijn er in het kader van de bedrijfsopvolgingsregeling een tweetal regelingen opgenomen. Beide regelingen betreffen een doorschuifregeling (hierna DSR).
Winst uit onderneming en bedrijfsopvolging
De eerste DSR ziet op winstgenieters. Een ondernemer die winst uit onderneming geniet drijft zijn onderneming veelal in de vorm van een eenmanszaak, maatschap, vof of cv. De winst die zij behalen wordt als inkomen uit werk en woning (box 1) belast. Ingeval er sprake is van een bedrijfsoverdracht, kan er, indien aan de voorwaarden wordt voldaan, gebruik worden gemaakt van de DSR. Dit betekent dat er géén afrekening plaatsvindt over stille reserves en goodwill en kunnen fiscale reserves onder voorwaarden ook worden doorgeschoven naar de bedrijfsopvolger. Deze bedrijfsopvolger dient de onderneming dan wel als ondernemer te continueren. Deze DSR geldt niet alleen voor bedrijfsopvolging binnen de familiesfeer, maar ook voor de overdracht tussen maten, vennoten of de overdracht aan een werknemer.
Aanmerkelijk belang en bedrijfsopvolging
De tweede DSR ziet op aanmerkelijkbelanghouders, dit betreffen veelal DGA’s die meer dan 5% van de aandelen houden in bijvoorbeeld een bv of nv. De overdracht van de aandelen leidt in beginsel tot inkomen uit aanmerkelijk belang (box 2). Indien de vennootschap echter een onderneming drijft, kan onder voorwaarden gebruik worden gemaakt van de DSR. Dit betekent dat er niet afgerekend hoeft te worden en dat de aanmerkelijkbelangclaim doorgeschoven kan worden naar de verkrijger van de aandelen. Deze DSR wordt met name toegepast in de familiesfeer en niet bij de overdracht aan medeaandeelhouders of werknemers.
Voorwaardelijke vrijstelling schenk- en erfbelasting bij BOR
Bij een schenking of een overlijden is de hoofdregel dat er schenk- of erfbelasting verschuldigd is. Het daarvoor geldende tarief kan oplopen tot 40%. De schenk- en erfbelasting kent echter een voorwaardelijke vrijstelling indien er een (deel van een) onderneming wordt geschonken of indien er tot de nalatenschap een onderneming behoort. Indien degene die de schenking doet, of komt te overlijden, de onderneming reeds een langere periode drijft, dan kan er een beroep worden gedaan op de vrijstelling. Voorwaarde is dan wel dat de voortzetter de onderneming minimaal vijf jaar voortzet. Wordt de onderneming binnen vijf jaar beëindigd, dan wordt de belasting die verschuldigd zou zijn als er geen vrijstelling toegepast kon worden, alsnog geïnd.
De toekomst van de bedrijfsopvolgingsregeling
Zoals eerder te lezen in dit artikel, is de bedrijfsopvolgingsregeling in het leven geroepen om de continuïteit van een onderneming niet in gevaar te laten komen indien een ondernemer zijn onderneming overdraagt of indien hij of zij komt te overlijden. De evaluatie van de fiscale bedrijfsopvolgingsregeling zal al op korte termijn volgen, naar verwachting zal er dit voorjaar een reactie komen vanuit het kabinet waarin zij een aantal vragen zullen onderzoeken. Vragen die daarbij aan de orde komen zijn:
- Hoe kan een beter onderscheid worden gemaakt tussen ondernemings- en beleggingsvermogen voor de BOR en DSR (naast het wettelijk aanmerken van aan derden verhuurd vastgoed als beleggingsvermogen in de BOR en de DSR)?
- Kan de toegang tot de DSR en BOR beperkt worden tot reguliere aandelen waarmee daadwerkelijk ondernemingsrisico wordt gelopen, bijvoorbeeld reguliere aandelen met een stemrecht? En hoe kunnen deze aandelen worden gedefinieerd?
- Is het wenselijk om de dienstbetrekkingseis in de DSR te laten vervallen dan wel anders vorm te geven?
- Is het mogelijk om de huidige bezits- en voortzettingseis in de BOR zodanig aan te passen, dat deze positiever uitpakt voor de flexibiliteit van ondernemingen (wijziging ondernemingsactiviteiten), waarbij alleen reële bedrijfsopvolgingen in aanmerking komen?
- Is het mogelijk om toepassing van de DSR en BOR te beperken tot een eenmalige toepassing, zodat meermaals gebruikmaken voor dezelfde onderneming tussen dezelfde personen niet mogelijk is (BOR-carrousel)?
- Kan navolging gegeven worden aan de aanbevelingen die het CPB doet om het gebruik van de doorschuifregelingen beter te registreren en in aangiftes op te nemen?
- Welke beleidsopties die het CPB geeft voor een doelmatiger regeling zijn wenselijk?
- Welke knelpunten in de uitvoering die de Belastingdienst heeft gesignaleerd, kunnen verholpen worden?
- Welke knelpunten in de uitvoering die ondernemers signaleren, kunnen verholpen worden?
- Wat is de verdeling van het ondernemings- en beleggingsvermogen in de BOR?
De tendens van de vragen duidt op het voorkomen van het oneigenlijk gebruik van de regeling. Daarbij is de verwachting niet dat de DSR of de voorwaardelijke vrijstelling worden afgeschaft. Wel zou het kunnen zijn dat er meer en / of strengere voorwaarden gaan gelden.
Noot fiscaal jurist inzake bedrijfsopvolging 2023 en daarna
We zijn in afwachting van de ontwikkelingen op dit gebied, periodiek wordt de fiscale bedrijfsopvolging vanuit verschillende invalshoeken bekritiseerd. Waar in een eerder onderzoek van het CPB werd geconcludeerd dat de DSR en voorwaardelijke vrijstelling niet nodig zouden zijn omdat veel bedrijven over voldoende liquiditeit beschikken om de belastingheffing als gevolg van een schenking of overlijden te kunnen voldoen, zien we in onze praktijk veelal anders. Veel familiebedrijven zijn kapitaalintensief, zij beschikken bijvoorbeeld over een eigen pand, materieel en voorraad. Vaak staat hier een financiering tegenover met voorwaarden zoals een non-onttrekkingsverklaring. Tevens zit het vermogen veelal in de onderneming en niet in privé bij de ondernemer of diens nabestaanden. Wat men wel eens vergeet, is namelijk dat de belastingheffing bij een schenking of een overlijden voor rekening komt van de privépersoon.
Gratis fiscale informatie en advisering inzake BOR
Voor verdere informatie kunt u zich inschrijven op onze nieuwsbrief of ons volgens op Facebook of LinkedIn. U kunt uw vraag stellen via e-mail, binnen 48 uur krijgt u van ons een offerte of een advies. Meer informatie over ons kantoor treft u hier aan (magazine).
Bent u bezig met een bedrijfsopvolging of wilt u hier eens over worden bijgepraat? Neem gerust contact op met de auteur van dit artikel.
Bron bedrijfsopvolging 2023
Rapport Evaluatie fiscale regeling gericht op bedrijfsoverdracht door CPB (april 2022)
Initiatief voorstel vervallen bedrijfsopvolgingsregeling (juni 2022)
Fiscaal schenken van onroerend goed
Wij krijgen op dit moment veel vragen of onroerende zaken in box 3, in de bv en / of bijvoorbeeld een fonds voor gemene rekening. Vorenstaande hangt samen met het feit dat diverse wetten (heffing box 3, maximaal lenen DGA van eigen bv, stijging box 2 heffing, etc.) de komende jaren worden aangepast. Maar hoe kunt u voordelig een woning, bedrijfspand of appartement overdragen aan uw kinderen of kleinkinderen?
Jubelton gebruiken in 2022
Dit is een vrijstelling in de schenkbelasting die nog dit jaar moet worden aangesproken. Er kan via gebruikmaking van de zogenaamde jubelton belastingvrij € 106.671 worden geschonken aan uw kinderen (tussen 18 en 40 jaar). De kinderen moeten dit bedrag dan wel gebruiken voor de aankoop van een eigen woning (of aflossing van de hypotheek). Als u in 2022 nog snel een deel schenkt (bijvoorbeeld € 10.000), is het mogelijk om in 2023 het volgende deel (dan dus € 96.671) te schenken. In 2024 wordt deze regeling volledig afgeschaft. Vergeet niet een (notariële) schenkingsakte op te stellen. Een paar aandachtspunten voor de schenking:
- Behandel al uw (klein-)kinderen gelijk.
- U kunt het gehele bedrag in 2022 schenken, maar bijvoorbeeld ook € 30.000 in 2022 en de rest in 2023. Er geldt geen minimum voor 2022. De ontvanger moet wel 2 keer een aangifte schenkbelasting doen (en in beide jaren aan de voorwaarden voldoen).
- Een notariële akte is niet vereist, maar kan wel voorkomen dat u fouten maakt.
- Wilt u samen met uw partner schenken? Schenk dan beiden de helft. Het is fiscaal soms aantrekkelijker dat de 'rijkste' partner schenkt (huwelijkse voorwaarden / ongehuwd samenwonenden). De waarde van de schenking wordt voor partner bij elkaar opgeteld. Dit geldt ook voor gescheiden ouders.
- Zet de schenking op papier!
- Er moet een aangifte schenkbelasting worden ingediend vóór 1 maart 2023. De ontvanger hoeft geen schenkbelasting te betalen (als aan de voorwaarden wordt voldaan). De aangifte kan digitaal worden ingediend via 'mijn belastingdienst'. Welke info heeft u nodig? Deze kunt u hier vinden. Op de vraag 'is de schenking herroepbaar' moet u 'nee' antwoorden. U mag wel ontbindende voorwaarden opnemen in de overeenkomst (bijvoorbeeld dat de schenking volledig moet worden gebruikt voor een eigen woning). De schenkingsaangifte kan ook op papier plaatsvinden, download deze hier.
Schenken van een woning
Als een woning wordt geschonken, kan er een voordeel worden bereikt doordat de woning mag worden geschonken voor de WOZ-waarde en dus niet voor de (veelal) hogere vrije verkoopwaarde en / of de waarde in het economische verkeer.
Als de woning wordt verhuurd en de huurder huurbescherming geniet, kan de woning zelfs nog goedkoper worden geschonken. De WOZ-waarde wordt dan verlaagd (leegstandsratio). De korting varieert tussen de 15% - 50%, dit is afhankelijk van de huur welke de onroerende zaak genereert.
Samenloop overdrachtsbelasting en schenkbelasting
Naast de schenkbelasting moet er ook 8% overdrachtsbelasting worden betaald (in 2023 zelfs 10,4% en over een eigen woning soms 0% of 2%). Als u zowel overdrachtsbelasting als schenkbelasting betaalt, hebt u eerder al overdrachtsbelasting betaald over het bedrag waarover u nu schenkbelasting moet betalen. De Belastingdienst verrekent deze overdrachtsbelasting met de schenkbelasting voor zover er sprake is van samenloop. Hierdoor betaalt u minder schenkbelasting.
Fiscaal advies onroerende zaken
Wilt u fiscaal advies over de mogelijke overdracht van onroerende zaken en / of het vormen van een familiefonds of fonds voor gemene rekening (of bv), kunt u contact opnemen met onderstaande adviseurs. Wij adviseren op dit moment vele DGA's, ondernemers en onroerendgoedbeleggers over mogelijke fiscale wijzigingen in de opzet van hun onroerendgoedportefeuille.
Btw bij bedrijfsovernames
In de praktijk komt nogal eens de vraag voorbij of ten aanzien van de dienstverlening door partijen die bedrijfsovernames begeleiden, deze belast is met btw. Vervolgens is het de vraag of de onderneming die de factuur ontvangt de berekende btw kan terugvragen. Op 11 oktober 2022 heeft Rechtbank Den Haag hierover een interessante uitspraak gedaan. Ook eerdere uitspraken van de Hoge Raad geven houvast voor deze stelling, zie hiertoe een arrest uit 2012 van de Hoge Raad (DTZ Zadelhoff) resp. een uitspraak van het Hof van Justitie in 2012.
Besluit inzake btw binnen de M&A Branche
Op 15 oktober 2025 is een besluit gepubliceerd waarin is opgenomen wanneer bemiddelingsactiviteiten vrijgesteld zijn van btw.
Conclusie omzetbelasting over activiteiten M&A kantoor
De belastingdienst worstelt een beetje met de btw over diensten bij de verkoop van een deelneming. Deze diensten zijn in principe vrijgesteld van btw. Omdat de dienststen van een M&A kantoor meer betreffen dan enkel bemiddeling lijkt het erop dat deze diensten wel belast mogen worden met btw. Dit zegt echter nog niks over het verrekenen van btw bij de verkopende partij. Volgens het genoemde besluit vallen vele diensten van M&A kantoren onder vrijgestelde btw-diensten.
Uitgangspunt uit vaktechnische informatie, jurisprudentie en standpunten van de belastingdienst is dat M&A kantoren btw moeten rekenen over hun dienstverlening (inclusief succesfee). Dit is nog niet het evidente standpunt van de Belastingdienst maar lijkt verdedigbaar uit interne stukken van de belastingdienst. Het zou wenselijk zijn dat de Belastingdienst een standpunt inneemt over dit onderwerp en/of als een M&A partij in vooroverleg zou treden met de belastingdienst over dit onderwerp.
- Vrijstelling aandelenoverdracht: De overdracht van een aandelenpakket wordt gezien als een zelfstandige economische activiteit en valt onder de btw-vrijstelling voor handelingen inzake effecten volgens art. 11(i)(2) OB.
- Geen aftrek voorbelasting: Kosten direct toerekenbaar aan een btw-vrijgestelde aandelenoverdracht zijn niet aftrekbaar. Dit is bevestigd in de Ryanair-zaak door het HvJ EU op 17 oktober 2018 (ECLI:EU:C:2018:834).
- Bemiddelingskosten: Kosten die als bemiddeling kunnen worden aangemerkt, vallen onder de vrijstelling van art. 11(1)(i)(2) OB. Echter, diensten van een M&A-kantoor kwalificeren niet als vrijgestelde bemiddelingsdiensten, inclusief de succesfee.
- Beleidsstandpunt Belastingdienst: Een besluit uit 2004 (CPP2004/1709M) stelt dat verkoopkosten algemene kosten kunnen zijn voor aftrek, maar dit standpunt is achterhaald en biedt geen rechtsbescherming.
- X-arrest en algemeenheid van goederen: De verkoop van enkel een deelneming kwalificeert niet als overgang van een geheel of gedeelte van algemeenheid van goederen (HvJ EU, 30 mei 2013, C-651/11).
- Cibo-arrest: Uitgaven van een holding voor de verwerving van een deelneming zijn onderdeel van algemene kosten en hebben een directe samenhang met het geheel van haar bedrijfsactiviteiten (HvJ EG, 27 september 2001, C-16/00).
- Geen aftrek voorbelasting bij aandelenverkoop: De Hoge Raad en Hof Amsterdam hebben geoordeeld dat voorbelasting op kosten gerelateerd aan de aandelenoverdracht niet aftrekbaar is, omdat deze een zelfstandige economische activiteit vormen.
- Specifieke jurisprudentie: Verschillende uitspraken, waaronder van het Hof Arnhem-Leeuwarden en Rechtbank Den Haag, bevestigen de complexiteit rondom de aftrekbaarheid van voorbelasting en de toepassing van btw-vrijstellingen op bemiddelingsdiensten en succesfees.
- Recente rechtspraak: Rechtbank Zeeland-West-Brabant oordeelde in januari 2024 dat de verkoop van aandelen geen economische activiteit vormt en dat omzetbelasting over kosten niet als voorbelasting aftrekbaar is.
- WOO-verzoek en beleid Belastingdienst:
Een WOO-verzoek uit 2023 onthulde beleid van de Belastingdienst waaruit
blijkt dat diensten van een M&A-bureau, inclusief succesfees, niet onder
de vrijstelling voor bemiddeling vallen en btw-plichtig zijn.
Geen BTW aftrek bij verkoop deelneming
Rechtbank Zeeland-West-Brabant is op 11 januari 2024 van mening dat Z BV geen recht heeft op aftrek van omzetbelasting over diensten bij verkoop van aandelen. De casus:
- Z BV is btw ondernemer (managementactiviteiten binnen een concern);
- De aandelen in Z BV worden verkocht aan X SA, dit is verzorgd door (buitenlandse) dienstverleners (M&A partij), de btw op deze facturen wordt teruggevraagd;
- De Rechtbank is van mening dat de verkoop van de aandelen geen economische activiteit is (ook geen verlengstuk van de algemene activiteiten). De voorbelasting is niet aftrekbaar aldus de rechtbank;
- De Rechtbank is ook van mening dat de diensten van twee dienstverleners zijn vrijgesteld van omzetbelasting omdat dit bemiddelingsdiensten zijn (artikel 11 lid 1 letter i 2e OB)
Op 14 juli 2023 is er een WOO-verzoek gedaan over het beleid van de Belastingdienst inzake de behandeling van de succesfee van een M&A-bureau. De diensten van een M&A-bureau gaan verder dan louter bemiddeling en vallen daarom niet onder de vrijstelling voor bemiddeling inzake effecten, is de algemene mening op dat moment. Ook over de succesfee moet btw worden berekend (aldus de visie van de Belastingdienst).
Standpunt M&A Praktijk inzake btw en succesfee
Er is op dit moment veel discussie bij M&A Praktijken over het in rekening brengen van btw. De meeste M&A kantoren stellen zich op het standpunt dat er gewoon btw moet worden berekend over hun vergoedingen. Dit omdat de M&A partij meer doet dan alleen succesfee rekenen, de andere activiteiten zijn:
- Advisering structuur en aandeelhouders
- Advisering anonimisering
- Fiscale en juridische advisering
- Presentatie over bedrijf
- Financiële rapportages, onderzoek branche
- Onderzoek potentiële kopers (long en short list)
- Opstelling informatiememorandum
- (Pre) Due Diligence onderzoek
Als een M&A praktijk meer dienstverlening heeft verricht dan het enkel verkopen van een bedrijf (bemiddeling) is het pleitbaar dat er omzetbelasting wordt berekend over de totale prestatie. Bij een samengestelde prestatie voor de btw (scriptie 2013 / jurisprudentie ), ook wel sui generis in de btw-praktijk, mag in voorkomende gevallen het algemene tarief van 21% worden berekend.
M&A kantoren hebben ook de voorkeur om btw over hun prestaties te rekenen omdat er anders een probleem zal ontstaan bij de aan hen in rekening gebrachte btw op bijvoorbeeld management fee, kosten en huur. Als deze btw niet aftrekbaar is zal dit voor het M&A kantoor als kosten worden gezien. Tevens is er wellicht onterecht geopteerd voor btw belaste huur (bij een huurpand), dit met alle gevolgen (discussie verhuurder) van dien. De ten onrechte in rekening gebrachte btw zou dan wellicht ook nog moeten worden terugbetaald aan de afnemer, dergelijke financiële gevolgen zijn niet te overzien. Bij vorenstaande laten we nog buiten beschouwing dat de belastingdienst nog vijf jaar terug zou kunnen met naheffingen. Dat M&A partijen een serieus punt gaan maken van de btw is hiermee helder en begrijpelijk.
Het is van essentieel belang dat een M&A praktijk meer doet dan alleen bemiddeling, dit zal uit de opdrachtbevestiging en de feitelijke opdracht moeten volgen. Steun voor de M&A praktijk is te vinden in het huidige standpunt van de belastingdienst en een (oud) arrest van de Hoge Raad en heldere noot van de AG. Ook het Hof van Justitie stelt in 2012 dat als twee elementen zo nauw verbonden zijn dat zij, objectief gezien, één enkele economische prestatie vormen.
Essentiële vraag blijft "wat is de kernpresentatie, bemiddeling of meer". Bij enkel bemiddeling is de Rechtbank van mening dat geen btw mag worden gerekend, tegen deze uitspraak is (om onduidelijke redenen) geen beroep aangetekend. In deze casus werden extra diensten niet door het M&A bedrijf verricht maar door derden, het M&A bedrijf hield zich bezig met de bemiddeling bij verkoop, niet meer en niet minder.
Tip: Vooroverleg met de belastingdienst over de dienstverlening door het M&A kantoor kan de onduidelijkheid wegnemen
DTZ Zadelhoff procedure voor btw
Bemiddeling is niet altijd een belaste prestatie voor de omzetbelasting. Bemiddelen bij de verkoop van aandelen is volgens deze procedure en een eerder arrest van het Europese Hof van Justitie een btw vrijgestelde dienst. Normaal gesproken is bemiddeling voor de btw een dienst die belast is met btw. Soms kan er echter ook een vrijstelling van toepassing zijn, zoals de vrijstelling voor financiële handelingen en/of activiteiten inzake effecten of aandelen. Als een pand (onroerende zaak) eigendom is van een rechtspersoon (zoals een BV) dan kan een verkoop op meerdere manieren worden vormgegeven, bijvoorbeeld door de verkoop van het pand en/of door de verkoop van de aandelen van de BV. Bij de laatste optie is er geen btw verschuldigd.
M&A praktijk, omzetbelasting en succesfee
In de praktijk is er veel gezeur (of beter discussie) over de vraag of de dienstverlening van M&A kantoren vrijgesteld is van btw. Voor zover de aan-/verkoopkosten als bemiddeling kunnen worden aangemerkt geldt - volgens de rechtbank - de vrijstelling van artikel 11 lid 1 letter i onderdeel 2 Wet Omzetbelasting (bemiddeling inzake effecten). De succesfee en uurfee zijn hiermee vrijgesteld van omzetbelasting. Het is niet geheel helder of alle activiteiten van een M&A kantoor onder de vrijstelling vallen. Het lijkt verdedigbaar dat het opstellen van het bedrijfsmemorandum en de waardering wel onder het reguliere btw-tarief vallen. De M&A sector zit niet geheel op één lijn en er is veel discussie. Het algemene standpunt lijkt dat er gewoon btw in rekening wordt gebracht en dat dit nadien wellicht wordt aangepast en komt vast te staan dat er geen btw is verschuldigd (nieuwe factuur zonder btw). Het nadeel voor het M&A kantoor is dat bij een vrijgestelde activiteit de toerekenbare btw op de inkoop niet verrekenbaar is. Dit nadeel lijkt te beperkt omdat het grootste deel van de kosten samenhangt met personeelskosten. Als er (substantiële) management fee's worden gerekend door de aandeelhouders kan er wel een probleem in de vooraftrek ontstaan.
Begeleiding overnames en omzetbelasting
In principe is de dienstverlener die overnames begeleidt ondernemer voor de btw en derhalve btw verschuldigd over de door haar in rekening gebrachte vergoeding. Wanneer de verkoop van de onderneming echter tot stand komt in de vorm van een aandelentransactie, kan de vrijstelling van artikel 11 lid 1 i van de wet Omzetbelasting 1968 van toepassing zijn. Die vrijstelling ziet op prestaties die als bemiddeling bij effectentransacties gezien kunnen worden. Voor de onderneming die de factuur ontvangt is de vraag of de btw aftrekbaar is. Wanneer er sprake is van een aandelentransactie, wordt vaak gesteld dat deze transactie in het belang is van de aandeelhouders en niet van de onderneming. Het gevolg is dat de btw niet aftrekbaar is.
Procedure inzake verkoop aandelen en btw
Vrijstelling btw van toepassing bij bemiddeling verkoop aandelen?
In de casus speelde de vraag of voornoemde vrijstelling van toepassing is en of de onderneming die de factuur ontving de btw op de kosten met betrekking tot de verkoop mocht terugvragen. In deze zaak handelt het om de verkoop van een onderneming middels een aandelentransactie. In de overeenkomst van dienstverlening tussen de bedrijfsovernamespecialist en de verkoper is niet specifiek opgenomen dat de doelstelling is verkoop van aandelen. De dienstverlening staat veel breder beschreven, waarbij de mogelijkheid wordt opengehouden dat de transactie kan plaatsvinden door een zogenaamde verkoop van de activa en passiva van de onderneming of door de verkoop van aandelen.
De Rechtbank geeft aan dat het niet ter zake doet dat in de engagement letter onder een sale meer wordt verstaan dan enkel een aandelenoverdracht. Slechts van belang is de objectieve aard van de handeling die uiteindelijk heeft plaatsgevonden. Niet in geschil is dat er uiteindelijk een aandelenoverdracht heeft plaatsgevonden, zodat van deze handeling moet worden uitgegaan. Hierdoor zijn de diensten die hebben geleid tot de verkoop van aandelen aan te merken als bemiddeling inzake effecten waarop de vrijstelling van artikel 11 lid 1 i van toepassing is.
BTW over succesfee en bemiddeling verrekenbaar?
De eiser in de casus voor Rechtbank Den Haag heeft, naast de voornoemde diensten waarop de vrijstelling van toepassing is, ook andere diensten afgenomen ten behoeve van de aandelenoverdracht waarbij btw in rekening is gebracht. De vraag is of deze btw aftrekbaar is. De btw is aftrekbaar als de kosten een rechtstreeks verband houden met door de onderneming te verrichten handelingen of wanneer de kosten noodzakelijk zijn om bepaalde economische activiteiten mogelijk te maken. In casu vond belanghebbende dat hiervan sprake was. De inspecteur is van mening dat de kosten louter door aandeelhoudersmotieven zijn gemaakt. Omdat beide partijen hun stellingen niet nader onderbouwd hebben, gaat de Rechtbank, heel praktisch, in het midden zitten: 50% van de in rekening gebrachte btw is aftrekbaar.
Noot fiscaal jurist inzake btw bij bemiddeling verkoop
Voor de praktijk is het interessant om in de uitspraak van de Rechtbank na te kijken welke activiteiten onderdeel uitmaakten van de werkzaamheden die uiteindelijk leiden tot de verrichte dienst, bemiddeling bij een aandelentransactie. De belastingdienst worstelt een beetje met de btw over diensten bij de verkoop van een deelneming. Deze diensten zijn in principe vrijgesteld van btw. Omdat de dienststen van een M&A kantoor meer betreffen dan enkel bemiddeling lijkt het erop dat deze diensten wel belast mogen worden met btw (WOO verzoek). Dit zegt echter nog niks over het verrekenen van btw bij de verkopende partij.
Bron succesfee en omzetbelasting
Rechtbank Zeeland West Brabant d.d. 11 januari 2024 ECLI:NL:RBZWB:2024:139
Rechtbank Den Haag d.d. 10 oktober 2022 ECLI:NL:RBDHA:2022:11467
Hoge Raad d.d. 10 januari 2001 ECLI:NL:HR:2001:AA9390
Hof van Justitie d.d. 19 juli 2012 (Deutsche bank) ECLI:EU:C:2012:484
Beleggen in de bv of in box 3
Regelmatig krijgen wij vragen over het beleggen in box 3 of in de bv. De komende jaren zal het stelsel is box 3 veranderen en wordt deze vraag ook belangrijker. In dit artikel geven wij enig inzicht in de financiële en fiscale gevolgen. Vastgoed beleggen is veelal voor de langere termijn, vanaf 2028 wordt vastgoed beleggen in prive waarschijnlijk een stuk minder aantrekkelijk omdat vanaf dat moment belasting wordt betaald over de jaarlijkse winsten en ook de verkoopwinst. Beleggen in de BV is vanaf dat moment (als nieuwe wetgeving in box 3 doorgaat) een stuk aantrekkelijker, overweeg ook een zogenaamde familie BV, hierbij zijn uw kinderen ook in het bezit van aandelen in deze BV (zonder stemrecht).
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV voor box 3 vermogen? Stuur ons gerust een e-mail
Financiële gevolgen beleggen in de bv of box 3
Bij een rendement van 5% is de heffing in de bv ongeveer gelijk aan de heffing in box 3. Is het rendement hoger, dan is de bv minder voordelig. Als het rendement niet direct wordt uitgekeerd, kan de box 2 heffing worden uitgesteld. Hiermee kan het netto rendement worden verhoogd. Bij onderstaande opstelling wordt het heffingsvrije vermogen buiten beschouwing gelaten.
| Tarieven 2024 | Beleggen bv | Box 3 | Beleggen bv | Box 3 | ||||
5% | 5% | 10% | 10% | |||||
Te beleggen | 100.000 | 100.000 | 100.000 | 100.000 | ||||
Rendement 5% / 10% | 5.000 | 5.000 | 10.000 | 10.000 | ||||
Af : VPB 19% (tarief 2023- 2025) | -/- 950 | 0 | -/- 1.900 | 0 | ||||
Vermogen einde jaar | 104.050 | 105.000 | 108.100 | 110.000 | ||||
Af : Box 2 heffing over rendement | -/- 990 | 0 | -/- 1.980 | 0 | ||||
Af: Box 3 heffing 6,17% x 33% | 0 | -/- 2.036 | 0 | -/- 2.036 | ||||
Netto rendement | 103.060 | 102.964 | 106.120 | 107.964 |
Overzicht beleggen vastgoed in de BV of prive
Omschrijving | Vastgoed in prive | Vastgoed in de BV |
| Belastingen | Box 3 (zal stijgen) | Belastingtarief 19% tot € 200.000 |
| Aftrekposten | Niet aftrekbaar | Kosten veelal aftrekbaar |
| Rente financiering | Niet aftrekbaar tot 2028 | Rente aftrekbaar |
| Verbouwingskosten | Niet aftrekbaar | Activeren en afschrijven |
| Onderhoudskosten | Niet aftrekbaar | Aftrekbaar |
| Huurinkomsten | Onbelast tot 2028 | Belast met Vennootschapsbelasting |
| Verkoopwinst | Onbelast tot 2028 | Belast (doorschuiven kan soms via HIR) |
| Woning kopen, verbouwen en verkopen | Risico belast in box 1 | Geen fiscale onzekerheden, belast met 19% |
| Familie fonds / vastgoed met kinderen | Complex | Eenvoudig (aandelen bij kinderen) |
| Administratie | Eenvoudig | Jaarrekening nodig (meer administratieve rompslom) |
| Jaarlijkse kosten administratie | Geen / beperkt | Boekhouding, aangiften BTW, jaarrekening, aangifte VPB |
| Verliezen | Niet verrekenbaar | Verrekenen van verlies is mogelijk |
| Meerdere panden | Risico box 1 | Geen fiscale problemen |
| Advieskosten / hypotheekkosten | Niet aftrekbaar | Aftrekbaar |
| Fiscale gevolgen lange termijn | Onzeker | Redelijk zeker |
| Aansprakelijkheid | Prive / persoonlijk | Niet persoonlijk aansprakelijk |
Box 3 vanaf 2028
Onder het huidige stelsel is de belastingheffing in de BV en/of in prive ongeveer gelijk. De BV heeft zijn voordelen maar blijft maatwerk. Vanaf 2028 komt er hoogstwaarschijnlijk een nieuw belastingstelsel, maar wat zijn de volgen? Hierbij enkele voorbeelden
Mevrouw X heeft spaargeld en vastgoed, box 3 gevolgen vanaf 2028
- Spaargeld 100.000 euro (rente 500 euro)
- Vastgoed 1.000.000 euro (met lening 500.000 euro)
- Rente financiering 15.000 euro
- Huurinkomsten vastgoed 50.000 euro
- Onderhoudskosten 10.000 euro (niet aftrekbaar)
- Waardestijging pand 25.000 (niet belast, mits geen verkoopwinst)
- Box 3 vanaf 2028 : 500 + 50.000 -/- 15.000 = 35.500 resultaat
- Belasting in box 3 vanaf 2028: 35.500 -/- 1.800 (vrij) = 33.700 x 36% = 12.132 euro (netto belastingheffing)
- Netto opbrengst: 50.000 -/- 15.000 -/- 10.000 -/- 12.132 = 12.868 euro (positief)
De heer Y verhuurt vakantiewoningen
- Vakantiehuis met WOZ waarde 300.000 euro
- Huurinkomsten 7.500 euro
- Onderhoudskosten 2.000 euro
- Kosten verbetering vakantiewoning 4.000 euro (meetellen bij verkoop)
- Vastgoedbijtelling (soort fictie) : 3,35% x 300.000 = 10.050 (is nieuwe regeling)
- Vastgoedbijtelling is hoger dan huurinkomsten, dus belastingheffing over vastgoedbijtelling -/- onderhoudskosten
- Box 3 vanaf 2028 : 10.050 -/- 2.000 (onderhoud) = 8.050 resultaat
- Belasting in box 3 vanaf 2028: 8.050-/- 1.800 (vrij) = 6.250 x 36% = 2.250 euro (netto belastingheffing)
- Netto opbrengst : 7.500 -/- 2.000 -/- 4.000 -/- 2.250 = 750 (negatief)
- Verkoopwinst pand is belast met 36% (aankoop + verbouwing -/- verkoop)
Schema en checklist beleggen in de BV of in prive
Noot fiscaal jurist inzake beleggen in box 3, familiefonds of bv
De laatste jaren zijn er diverse bv's opgericht om spaargeld in onder te brengen. Dankzij de nieuwe box 3 heffing (spaarvariant) is dit niet meer nodig en zou de bv wellicht kunnen worden opgeheven. Er is echter meer!
De komende jaren zou het wel eens voordelig kunnen worden om panden, vakantiewoningen, beleggingen en investeringen in bedrijven onder te brengen in een bv. Wellicht nog mooier in een fonds of bv welke in eigendom toebehoort aan de familie. Vanaf 2026 zal er vermoedelijk in box 3 worden geheven over het werkelijk rendement (de huurinkomsten, maar ook verkoopwinsten). Het genoemde tarief hiervoor bedraagt in box 3 momenteel (2022) 31%, dit wordt echter in stapjes van 1% per jaar verhoogd naar 34% in 2025.
De gecombineerde druk in de bv bedraagt op dit moment ongeveer 40% (bij laag vpb-tarief van 19%). Dit zal iets lager worden vanaf 2024, omdat dan het box 2 tarief twee schijven gaat kennen (24,5% en 31%). Het feitelijke tarief in box 3 bedraagt bij een rendement van 8% ongeveer 25% (zijnde 6,17% / 8% x 32%).
Een aantal zaken maakt het maken van keuzes lastiger, de belangrijkste:
- Vanaf 2024 maximaal € 500.000 van de eigen bv lenen.
- Overdrachtsbelasting stijgt in 2023 tot boven de 10,4% (2026 voor woningen 8% (niet eigen woning)) .
- Box 2 heffing kan voor langere tijd worden uitgesteld, hierdoor is de feitelijke belastingdruk in de bv dus lager.
- In een verliesjaar betaal je in de bv geen belasting, maar in box 3 nu nog wel.
- In een bv kun je de heffing over verkoopwinst uitstellen, in het box 3 stelsel vanaf 2026 niet.
- Via een familiefonds kun je schenk- / erfbelasting voorkomen, in box 3 is dit ook mogelijk, maar iets lastiger te structureren.
De vergelijking bij panden is lastiger, dit omdat veel panden worden gefinancieerd met leningen waardoor een extra rendement wordt behaald (rente op de lening is lager dan het rendement). Ook bij vastgoed ligt het omslagpunt op dit moment nog rond de 5% - 6%. Vanaf 2026 zal de wereld er echter anders uitzien (heffing over verkoopwinst).
Het is op dit moment sterk te overwegen om onroerende zaken onder te brengen in een familiefonds of gemeenschappelijke rechtspersoon. De prijzen / waardes van panden zijn hoog en de box 3 heffing zal over enkele jaren minder gunstig zijn. Het is altijd maatwerk en er moeten rekenmodellen worden toegepast. Wij adviseren op dit moment vele DGA's en beleggers bij de te maken keuzes. Zijn er vragen? Neem gerust contact met ons op.
Bedrijfsopvolging in 2023
De BOR-regeling blijft voorlopig in stand, wijzigingen worden begin 2023 verwacht. Conclusie: pak het dit jaar op!
De toekomst van de bedrijfsopvolgingsregeling (BOR), waarbij een onderneming binnen de familie op een fiscaal-vriendelijke manier kan worden overgedragen, hield de gemoederen voor lange tijd bezig. Voorgesteld werd om de BOR te versoberen of zelfs volledig af te schaffen. Dit volgde uit een eerder dit jaar ingediend initiatiefwetsvoorstel door leden van de Tweede Kamer. Dit voorstel is ingediend omdat, volgens een evaluatie door het CPB, de BOR-regeling niet meer echt nodig is.
Meer informatie met betrekking tot de overige belastingplannen vindt u op de pagina Belastingplannen 2023.
Wijzigingen bedrijfsopvolging in 2024 - 2026

Bedrijfsopvolging in 2024 / 2025
De bedrijfsopvolgingsregeling en wordt op onderdelen eenvoudiger, iets minder gunstig en soms iets aangescherpt. De belangrijkste wijzigingen in 2024 zijn:
- Verhuurde onroerende zaken: komt niet meer in aanmerking voor de BOR (vanaf 2024);
- Vrijstelling: is nu 83% en wordt strakt 70% (vanaf 2025)
- Vrijgestelde waarde: op dit moment is € 1.200.000 vrijgesteld, dit wordt verhoogd tot € 1.500.000 (vanaf 2025)
- Doelmatigheidsmarge wordt afgeschaft, dus vrijstelling enkel voor ondernemingsvermogen.
- Aandelen: minimaal 5% van de aandelen waarbij de aandelen ook meedelen in de winst en liquidatieopbrengst;
- Voorzettingsvereiste: de verkrijger moet het bedrijf 5 jaar voortzetten (houden), dit wordt versoepeld;
- Bezitsvereiste: schenker moet bedrijf 5 jaar in bezit hebben (bij overlijden 1 jaar), dit wordt versoepeld;
- Dienstbetrekkingseis: de verkrijger moet gedurende 36 maanden in dienstbetrekking zijn geweest bij het bedrijf, dit wordt afgeschaft.
- Oneigenlijk gebruik: misbruik moet altijd worden voorkomen, hiervoor komen specifieke regelingen. Voorbeeld is meermaals gebruik maken van de BOR.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
De bedrijfsopvolgingsregeling, hoe werkt deze?
De BOR kent een doorschuiffaciliteit voor aanmerkelijkbelangaandelen en / of de stakingswinst en een vrijstelling in de schenk- en erfbelasting. De regeling zorgt ervoor dat de verschuldigde inkomstenbelasting kan worden doorgeschoven naar de bedrijfsopvolger en de vrijstelling in de Successiewet maakt het mogelijk dat de waarde van de onderneming of de aanmerkelijkbelangaandelen voor een groot deel vrijgesteld zijn van schenk- of erfbelasting.
Zonder toepassing van de BOR leidt het schenken of vererven van aandelen tot een heffing van twee belastingen:
- Schenk- of erfbelasting over de volledige waarde van de aandelen tegen een tarief van maximaal 20% indien de verkrijger uw partner of kind is; en
- Inkomstenbelasting over de meerwaarde van de aandelen (de vervreemdingsprijs verminderd met de verkrijgingsprijs) tegen een tarief van 26,9% in box 2 (2022). Dit tarief wordt in 2024 verhoogd tot maximaal 31%.
Vrijstelling Successiewet bij BOR-regeling
In de huidige wetgeving geldt een vrijstelling van schenk- of erfbelasting voor ondernemingsvermogen van 100% tot een ondernemingswaarde van € 1.134.403 (2022). Voor zover de ondernemingswaarde hoger is dan € 1.134.403, geldt een vrijstelling van 83%. Deze vrijstellingen zijn bedoeld om te voorkomen dat continuïteitsproblemen ontstaan bij de overgedragen onderneming als gevolg van de verschuldigde schenk- of erfbelasting.
Voor toepassing van bovenstaande vrijstelling gelden de volgende voorwaarden:
- Het moet gaan om een lopende onderneming waarin daadwerkelijk ondernemingsactiviteiten plaatsvinden (materiële onderneming);
- De onderneming moet bij de erflater minimaal 1 jaar in bezit zijn geweest.
- In geval van een schenking moet de schenker minimaal 5 jaar eigenaar zijn geweest van de onderneming; en
- De personen die de onderneming verkrijgen moeten de onderneming minimaal 5 jaar voortzetten. Indien het gaat om de verkrijging van aandelen in een bv of nv, moeten de aandelen minimaal 5 jaar in bezit blijven.
Vrijstelling inkomstenbelasting bij de BOR-regeling
Het overlijden van een aanmerkelijkbelanghouder of de schenking van aanmerkelijkbelangaandelen zijn momenten voor de Belastingdienst om inkomstenbelasting te heffen. De erfgenaam of ontvanger van de schenking rekent af over het verschil tussen de werkelijke waarde van de aandelen en de verkrijgingsprijs.
Ten aanzien van de verschuldigde inkomstenbelasting is het mogelijk om de gehele belastingclaim door te schuiven naar de verkrijger van de aanmerkelijkbelangaandelen met toepassing van de doorschuifregeling. De verkrijger neemt de latente belastingclaim over door overname van de verkrijgingsprijs van de overdrager. De kern van deze regeling is geen afstel maar uitstel van heffing van inkomstenbelasting. Door overname van de verkrijgingsprijs behoudt de Belastingdienst de belastingclaim.
Voor toepassing van de doorschuifregeling gelden een aantal eisen.
- Zo moet sprake zijn van een materiële onderneming; en
- Geldt voor schenkingen de aanvullende eis, dat de verkrijger ten minste 36 maanden voorafgaand aan de verkrijging in dienstbetrekking van de onderneming moet zijn geweest.
Belastingplan 2023 en bedrijfsopvolgingsregeling
Het kabinet heeft zich voorgenomen om in de komende jaren ongewenste belastingconstructies en oneigenlijk gebruik van fiscale faciliteiten aan te pakken. De vrijstelling van de bedrijfsopvolgingsregeling is recent door het Centraal Planbureau geëvalueerd. Een kabinetsreactie volgt eind 2022 of begin 2023. Dit betekent, dat de bedrijfsopvolgingsregeling vooralsnog in de huidige vorm blijft gehandhaafd.
In de Miljoenennota 2023 is wel voorgesteld om verhuurd vastgoed straks niet meer in aanmerking te laten komen voor de bedrijfsopvolgingsregeling in zowel de Successiewet als in de inkomstenbelasting. Dit betekent dat verhuurd vastgoed op deze manier niet meer fiscaal voordelig kan worden overgedragen. Het desbetreffende voorstel zal nog nader worden uitgewerkt.
Noot fiscaal jurist inzake bedrijfsopvolgingsregeling
Het liefst wilt u een familiebedrijf met zo min mogelijk fiscaal nadelige gevolgen overdragen aan de volgende generatie. Vanuit dat fiscale oogpunt is de BOR één van de belangrijkste vertrekpunten bij een bedrijfsoverdracht. Zonder toepassing van de huidige BOR bent u zomaar 40% belasting verschuldigd over de waarde van uw bedrijf. Met toepassing van de huidige BOR kunt u dit reduceren tot minder dan 10%.
Het toepassen van de BOR betekent namelijk dat de overdracht van uw onderneming niet of nauwelijks wordt belast. Deze regeling is daarmee niet alleen zeer bepalend voor uw eigen financiële positie, maar ook voor de continuïteit van de onderneming die u overdraagt. Om de continuïteit van de onderneming te waarborgen, is een optimale begeleiding van groot belang. Gezien de aankomende wijzigingen is het verstandig om nu al aan de slag te gaan met uw bedrijfsopvolging. Wij zijn gespecialiseerd in familiebedrijven met een opvolgingsvraagstuk, veelal werken wij hierbij samen met uw accountant.
Fiscale APK
Bij een fiscale APK beoordelen wij alle aspecten rondom de bedrijfsoverdracht. Hierbij houden wij rekening met wetswijzigingen en jurisprudentie die van (grote) invloed kunnen zijn op uw situatie. De uitkomst van de fiscale APK ontvangt u in de vorm van een adviesrapport waarna, indien wenselijk, direct de nodige stappen gezet kunnen worden.
Vooralsnog is niet duidelijk wat de toekomst brengt voor de BOR. Reden temeer om goed na te denken over de toekomst van uw onderneming. Overweegt u om uw onderneming op een fiscaal vriendelijke wijze over te dragen aan de volgende generatie? Neem voor meer informatie gerust vrijblijvend contact op met onze adviseurs of vraag een fiscale APK aan via info@fiscale-apk.nl
Bron bedrijfsopvolging 2023
Rapport Evaluatie fiscale regeling gericht op bedrijfsoverdracht door CPB (april 2022)
Initiatief voorstel vervallen bedrijfsopvolgingsregeling (juni 2022)
Bedrijfsopvolging van bedrijf en vastgoed
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap).
- Henk en Piet zijn broer van elkaar.
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in de maatschap.
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam.
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Nieuws bedrijfsopvolging 2023
Tijdens Prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie-)bedrijven hebben dus nog even tijd!
De bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is, omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf- of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slechts 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerdere zelfs 83%. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Bedrijfsopvolging en vastgoed
In dit artikel bespreken wij de vrijstelling voor de overdrachtsbelasting bij een bedrijfsopvolging. Een broer en zus verkrijgen (certificaten van) aandelen in een onroerendezaaklichaam (OZR). Deze bv bezit een bedrijfspand en daarnaast 20% van de aandelen in een andere rechtspersoon. In deze deelneming wordt een aannemingsbedrijf geëxploiteerd. Het bedrijfspand wordt door het aannemingsbedrijf gehuurd. Met een beroep op de doorkijkarresten (Hoge Raad 2018) zijn broer en zus van mening dat er geen overdrachtsbelasting hoeft te worden betaald (verkrijging ex artikel 15 lid 1 letter b WBR). De Inspecteur en ook de rechtbank zijn het niet met broer en zus eens.
Overdrachtsbelasting bij toepassing BOR
In onze praktijk zien wij vaker discussie ontstaan over welke onroerende zaken tot het ondernemingsvermogen behoren en welke niet (beleggingen). In de prakijkhandreiking bedrijfsopvolging vastgoed valt de soms starre en kritische houding van de Belastingdienst te lezen. Bij de procedure in 2018 was van belang dat de aandelen worden gehouden in een rechtspersoon die een materiële onderneming drijft en waarbij de volledige zeggenschap in die onderneming overgaat van senior naar junior. Feitelijk kijkt de rechter door de bv heen als bij een rechtstreekse verkrijging geen overdrachtsbelasting verschuldigd is, dan is ook geen overdrachtsbelasting verschuldigd bij een verkrijging van aandelen in een OZR, dit speelde ook bij een arrest uit 2011 (HR 10 juni 2011, ECLI:NL:HR:2011:BQ7580).
Noot fiscaal jurist inzake bedrijfspanden en bedrijfsopvolging
Er is geen overdrachtsbelasting verschuldigd bij een verkrijging door kinderen of kleinkinderen (broers, zussen, pleegkinderen, etc.) indien er panden worden verkregen die dienstbaar zijn aan een onderneming van senior (de overdragende ondernemer). Hierbij moet de onderneming wel worden voortgezet. Deze vrijstelling is ook van toepassing als eerst het bedrijf en daarna het bedrijfspand worden overgedragen. De vrijstelling beperkt zich wel tot het deel van het bedrijfspand dat ten behoeve van de onderneming wordt gebruikt. Dus bij een pand dat deels aan derden wordt verhuurd of bij een woon-winkelpand is niet op het geheel de vrijstelling voor de overdrachtsbelasting van toepassing.
Denkt u na over een bedrijfsopvolging? Laat u dan door een ervaren fiscalist adviseren. Bij vragen of voor een second opinion kunt u gerust eens vrijblijvend contact opnemen met onderstaande adviseurs.
Bron onroerende zaak en BOR
Hoge Raad 30 november 2018, ECLI:NL:HR:2018:2110
Vastgoed dat wél kwalificeert voor de BOR
In de praktijk is er veel te doen om de kwalificatie van vastgoed voor de bedrijfsopvolgingsregelingen (BOR). Veelal zal het vastgoed niet kwalificeren voor de BOR. Bij vastgoed dat verhuurd wordt aan de eigen onderneming kan dit anders uitpakken, mits er goed gestructureerd wordt. In dit artikel zetten wij deze structurering uiteen, hetgeen wij tot de verbeelding laten spreken aan de hand van een inleidende casus.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Inleidende casus BOR
Vader houdt alle aandelen in zijn persoonlijke holding, welke tevens het bedrijfspand in eigendom heeft. De persoonlijke holding van vader houdt op haar beurt alle aandelen in een werkmaatschappij waarin een installatiebedrijf wordt geëxploiteerd. Een in de praktijk veelvoorkomende gedachte van vader is dat hij de werkmaatschappij wel wil overdragen aan zijn kinderen, maar zelf het bedrijfspand via zijn holding wil behouden.
Het bedrijfspand zou dan echter bij een toekomstig overlijden van de vader niet kwalificeren voor de bedrijfsopvolgingsregeling, doordat er geen sprake is van een materiële onderneming. Vorenstaande brengt met zich mee dat er in veelvoorkomende gevallen tot 20% erfbelasting over de waarde van het pand verschuldigd zal zijn. Bij de vererving van een bedrijfspand van € 1.000.000 dient er dus al een bedrag van € 200.000 aan erfbelasting naar de Belastingdienst te worden gebracht. De aanmerkelijkbelangclaim wordt hierbij nog buiten beschouwing gelaten.
De Bedrijfsopvolgingsregeling
De BOR is in de wet opgenomen met als doel om reële bedrijfsopvolgingen zonder fiscale belemmering te laten verlopen. Het bij schenking of vererving ondernemingsvermogen is tot € 1.134.403 (2022) voor 100% en het surplus voor 83% voorwaardelijk vrijgesteld. Voor de eventuele belasting die er dan nog overblijft kan gedurende 10 jaar rentedragend uitstel van betaling worden verkregen.
NB: over de rechtvaardiging van de BOR is de afgelopen jaren veel te doen geweest. De oorspronkelijke rechtvaardiging – voorkomen dat door bedrijfsopvolging het voortbestaan van de onderneming in gevaar komt – is inmiddels verlaten. De fiscale praktijk houdt er rekening mee dat de BOR in de eerstkomende jaren ten minste zal worden versoberd.
Materiële onderneming
De BOR is alleen van toepassing indien en voor zover de waarde van de aandelen betrekking heeft op ondernemingsvermogen. Beleggingsvermogen kwalificeert derhalve niet, behoudens een bescheiden beleggingsmarge van 5% van de waarde van het ondernemingsvermogen.
Ondernemingsvermogen voor de BOR is vermogen dat behoort tot een ‘materiële onderneming’. Het begrip materiële onderneming laat zich als volgt definiëren:
- Een duurzame organisatie van arbeid en kapitaal,
- waarmee door deelname aan het maatschappelijke productieproces,
- wordt beoogd winst te behalen.
In de fiscale rechtspraak is echter aangegeven dat een bezitting zoals verhuurd vastgoed doorgaans als belegging moet worden aangemerkt. Vorenstaande heeft er mee te maken dat het vastgoed dan wordt aangehouden met het oog op het verkrijgen van de waardestijging en het rendement daarvan, zoals bij normaal vermogensbeheer te verwachten valt. Hierdoor zal het bedrijfspand van de vader uit de door ons geschetste casus niet kwalificeren voor de BOR.
Consolidatie en bedrijfsopvolging
De holdingvennootschap van vader zal doorgaans geen materiële onderneming drijven. Voor de beoordeling of sprake is van ondernemingsvermogen mogen activa en passiva, alsmede de activiteiten van de werkmaatschappij echter aan de holding worden toegerekend, als de schenker of erflater een indirect aanmerkelijk belang in de werkmaatschappij houdt, hetgeen ook wel consolideren wordt genoemd. Hiervoor is een indirect belang, eventueel samen met de partner, van 5% voldoende.
Structurering casus BOR en belastingen
De aan het begin van dit artikel geschetste casus kan worden ondervangen door de holding van de vader na overdracht op zoon een 5%-belang te laten houden in de werkmaatschappij. Hiermee wordt ervoor gezorgd dat het bedrijfspand welke vader nog in zijn bezit wenst te houden wel kwalificeert voor de BOR. De bezittingen en schulden van de werkmaatschappij mogen dan namelijk worden toegerekend aan de holding van de vader, waardoor er ineens wel sprake is van een materiële onderneming.
Deze structuur kan dan schematisch als volgt worden weergegeven:
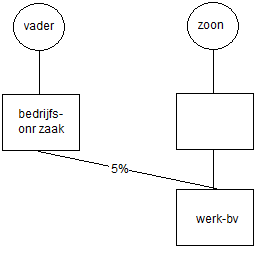
Door een belang van 5% of meer door vaders holding in de werkmaatschappij wordt het pand ondernemingsvermogen. Dit betekent echter niet dat het pand als zodanig met toepassing van de BOR kan worden geschonken. De kwalificatie ondernemingsvermogen ontstaat door de (partiële) consolidatie van de werkmaatschappij. Het pand kan alleen met toepassing van de BOR worden geschonken door overdracht van aandelen in vaders holding.
In dezelfde lijn kwalificeert een vordering van een holding op een deelneming van 5% of meer ook als ondernemingsvermogen.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap).
- Henk en Piet zijn broer van elkaar.
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in de maatschap.
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam.
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Noot van de adviseur inzake bedrijfsopvolging
Volgens de letter van de wet zou de 5%-deelneming zoals voorgaand beschreven ook kunnen worden vervangen door één soortaandeel. Voor consolidatie is immers voldoende dat er sprake is van een indirect aanmerkelijk belang en daarvan is ook sprake als er een soortaandeel wordt uitgegeven. De Belastingdienst is hier echter niet zo meegaand in als er om zekerheid vooraf gevraagd wordt. Ons advies is dus om voor de weg van de minste weerstand te kiezen (in dit geval).
Bent u voornemens uw bedrijf over te dragen aan uw kinderen of heeft dit artikel op andere wijze uw interesse gewekt, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Belastingplannen 2023
De belastingplannen voor 2023 en daarna zijn bekend gemaakt. De eerste wijzigingen staan op onze site en worden de komende dagen met diverse artikelen aangevuld. Ondernemers (prive en in bv) gaan meer winstbelasting betalen (en box 2 heffing neemt in 2024 toe).
Laatste updat 20 september 2022 om 20:00
Belastingplannen per groep
Meer informatie voor particulieren? Lees hier.
Meer informatie voor DGA en bv? Lees hier.
Meer informatie voor ondernemers? Lees hier.
Artikelen en adviezen over belastingplannen 2023
Vennootschapsbelasting in 2023
Wijzigingen in box 2 vanaf 2024
Jubelton wordt afgeschaft, schenken in 2022!
Impact belastingplannen voor ondernemers
Geen compensatie voor niet bezwaarmakers box 3. Lees ook dit opinie stuk over box 3
DGA salaris en dividend in 2023 / 2024
Bedrijfsopvolgingsregeling blijft nog even
Thuiswerkvergoeding iets hoger in 2023
Overdrachtsbelasting op bedrijfspanden boven 10%
De 30% regeling wordt iets minder gunstig in 2023
Werkkostenregeling wordt iets gunstiger in 2023
Zonnepanelen in 2023 vrij van BTW
Versoepeling betalingsregeling ondernemers
Belangrijkste wijzigingen in 2023 voor DGA en bv
- Tarief vennootschapsbelasting gaat omhoog van 15% naar 19%. Lees meer...
- Eerste opstaptarief (in 2022 nog € 395.000) wordt verlaagd tot € 200.000. Nu derhalve nog 15% over eerste € 395.000 en vanaf 2023 19% over eerste € 200.000. Over het meerdere is het tarief 25,8%. Lees meer.. Lees meer artikel 2...
- Bedrijfsopvolgingsregeling blijft voorlopig bestaan. Lees meer..
- Dividenduitkeringen door de bv aan de DGA worden zwaarder belast vanaf 2024, 24,5% tot € 67.000 en 31% voor meerdere. Met fiscale partner derhalve € 134.000 (tegen lagere tarief van 24,5%). Lees meer...
- Gebruikelijk loon zal in sommige gevallen hoger moeten worden vastgesteld, doelmatigheidsmarge van 25% wordt afgeschaft. Lees meer....
- Overdrachtsbelasting voor bedrijfspanden gaat omhoog van 8% naar 10,4%. Lees meer...
- 30% regeling wordt minder gunstig (maximaal salaris € 216.000), wijziging per 2024. Lees meer..
- Maximaal € 700.000 lenen van de bv (exclusief lening eigen woning)
- Geen vrijstelling BPM en MRB meer voor bestelauto's vanaf 2025.
- Werkkostenregeling wordt iets gunstiger. Over de eerste € 400.000 aan loonsom mag 3% (was 1,92%) belastingvrij worden betaald (in 2022 : 1,7%). Over het meerdere blijft het percentage 1,18%. Lees meer...
- Fiscale beleggingsinstellingen mogen vanaf 2024 niet meer direct in vastgoed beleggen.
- Versoepeling betalingsregeling voor ondernemers. Lees meer...
- Verhoging wettelijk minimumloon met 10%.
Belangrijkste wijzigingen voor ondernemer in 2023
- Zelfstandigenaftrek gaat in 2023 omlaag van € 6.310 naar € 5.030 (in 2027 € 900). Lees meer...
- Fiscale oudedagsreserve wordt per 1 januari 2023 afgeschaft. Lees meer...
- Bedrijfsopvolgingsregeling blijft bestaan. Lees meer..
- Overdrachtsbelasting voor bedrijfspanden gaat omhoog. Lees meer...
- Aftrekposten (woning en ziektekosten) worden tegen lager tarief aftrekbaar.
- Middelingsregeling wordt afgeschaft. Lees meer..
- Geen vrijstelling BPM en MRB meer voor bestelauto's vanaf 2025.
- Versoepeling betalingsregeling voor ondernemers. Lees meer...
- Verhoging wettelijk minimumloon met 10%.
Belangrijkste wijzigingen in 2023 voor iedereen
- Tarief inkomstenbelasting wordt iets lager namelijk 36,93% tot € 73.031 (in 2022 37,07% tot € 69.398).
- Arbeidskorting gaat omhoog en diverse heffingskortingen stijgen een beetje.
- Zorgtoeslag wordt eenmalig verhoogd met € 412, de huurtoeslag met ruim € 200 (per jaar).
- Thuiswerkvergoeding iets hoger. Lees meer...
- Vliegen zal € 17,95 duurder worden (en sigaretten ook € 10 per pakje).
- Box 3 vrijstelling wordt gunstiger (2023 € 57.000) en Box 3 tarief gaat omhoog van 31% naar 32%.
- Middelingsregeling wordt afgeschaft. Lees meer.
- Hypotheekrente aftrekbaar tegen 36,93 % in plaats van 40%.
- Reiskostenvergoeding gaat omhoog van 0,19 naar 0,21 (en 0,22 in 2024) . Lees meer...
- Jubelton wordt per 1 januari 2023 afgeschaft (formeel 2024 edoch verlaging in 2023). 'Lees meer...
- Levering en installatie zonnepanelen tegen 0% BTW. Lees meer...
- Verlaging energiebelasting in 2023 voor alle huishoudens en bedrijven.
- Periodieke giften voor maximaal € 250.000 per huishouden aftrekbaar.
- Kinderopvangtoeslag wordt in 2023 direct aan instelling uitbetaald (kleine eigen bijdrage ouders).
- Massaal bezwaarprocedure wordt wellicht opnieuw ingevoerd.
Wat zouden ze moeten doen in Den Haag?
- Fiscaal-vriendelijke vergoedingen door werkgevers aan werknemers voor isolatie, zonnepanelen, etc.
- Verhogen percentage werkkostenregeling tot 10% over eerste € 400.000 loonsom, of vrijstelling voor compensatie energielasten.
- Fiscaal-vriendelijk belonen van thuiswerkende werknemers, bijvoorbeeld € 8 per dag en eenmalige vergoeding van € 2.000 (mits 2 dagen per week thuiswerken gedurende 3 jaar).
- Laten vervallen belastingen en accijnzen op energie (gas/ elektra / benzine / diesel ) en energietransport.
- Een nieuwe wet vennootschapsbelasting (is uit 1969).
- Openbaarvervoer gratis.
- Werknemersparticipaties van werknemers eenvoudiger maken.
- Meer fiscale faciliteiten voor opleidingen en innovatie.
Opvallende belastingplannen voor 2023
- Box 2 tarief voor de DGA gaat omhoog vanaf 2024 (met lager opstaptarief)
- Winstbelasting voor bedrijven wordt ongunstiger.
- Bedrijfsopvolgingingsregeling blijft bestaan.
Aandelenopties werknemers en belastingen
Werkgevers kunnen hun werknemers aandelenopties toekennen als beloning. Onder de huidige wetgeving (artikel 10a lid 1 Wet loonbelasting) vindt het heffingsmoment over deze werknemersparticipatie (werknemersoptie) niet plaats op het moment van toekenning, maar op het moment van uitoefening. Het verschil tussen de uitoefenprijs van de optie en de waarde van het verkregen aandeel is belast. Meestal houden de werknemers de aandelen en / of kunnen of mogen ze het aandeel niet verkopen. De werknemer beschikt dan niet over geld (liquide middelen) om de belasting te betalen. De regeling voor aandelenopties zou dus aangepast moeten worden. Dit is in 2021 al eens aan de orde gesteld, maar hier is nog niets mee gebeurd. Vanaf 2023 mag de belastingheffing worden betaald als de aandelen worden verzilverd.
Is het wetsvoorstel voordelig? Eigenlijk niet. Bij een dalende koers had de werknemer de aandelen beter niet kunnen kopen, dus de werknemer gaat altijd uit van een stijgende aandelenkoers. Bij een stijgende aandelenkoers is het voorstel ongunstig. Conclusie: 'flauwekul voorstel waar bedrijfsleven niet veel mee opschiet.'
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Update fiscale behandeling aandelenoptierechten in grensoverschrijdende situaties
Op 7 december 2024 is een besluit gepubliceerd over de fiscale behandeling van aandelenoptierechten in grensoverschrijdende situaties is gepubliceerd in de Staatscourant. Dit besluit bevat beleid over de heffing van loon- en inkomstenbelasting op voordelen uit aandelenoptierechten die aan werknemers worden toegekend en vervangt het eerdere besluit van 2002.
Belangrijkste wijzigingen:
- Aanpassing door nieuwe wetgeving: Het besluit is geactualiseerd vanwege de invoering van de Wet aanpassing fiscale regeling aandelenoptierechten per 1 januari 2023.
- Heffingsmoment verschoven: Het moment van heffing is niet langer het uitoefenen van de aandelenoptierechten, maar het moment waarop de aandelen verhandelbaar worden.
- Twee perioden onderscheiden:
- Periode 1: Voorafgaand aan uitoefening, voordelen worden toegerekend aan werkzaamheden.
- Periode 2: Tussen uitoefening en verhandelbaarheid, voordelen worden toegerekend aan het aandeelhouderschap (bijv. dividend).
- Loonbelasting en internationale situaties: Voor niet-inwoners kan in bepaalde situaties heffing van loonbelasting achterwege blijven, onder voorwaarden.
Goedkeuring staatssecretaris:
De staatssecretaris keurt goed dat geen loonbelasting wordt geheven over voordelen uit periode 2, mits deze niet worden aangemerkt als inkomen uit werk en woning. Dit besluit heeft terugwerkende kracht tot 1 januari 2023.
Aandelenoptie rechten: aanpassing heffingsmoment
Staatssecretaris van Financiën Van Rij heeft het wetsvoorstel Wet aanpassing fiscale regeling aandelenopties opnieuw naar de Tweede Kamer gestuurd. Dit voorstel was reeds aangekondigd in het Belastingplan 2022, maar is aangehouden voor het nieuwe kabinet, omdat er destijds twijfels bestonden over onder andere de uitvoeringslasten en om eventuele aanpassingen te verkennen. Staatssecretaris van Financiën Van Rij geeft aan dat aanpassingen van het wetsvoorstel de regeling juist lastiger maken en heeft om die reden het wetsvoorstel ongewijzigd naar de Tweede Kamer gestuurd.
Inhoud wetsvoorstel aandelenopties werknemers
Wanneer werknemers als beloning van hun werkgever aandelenopties ontvangen
als arbeidsbeloning, betalen zij daar inkomstenbelasting over in box 1
tegen het progressieve tarief. Het heffingsmoment is het moment wanneer
de aandelenopties worden verzilverd.
In de praktijk komt het vaak voor, zeker bij start-ups, dat de medewerker
die de aandelenopties verzilvert een vervreemdingsverbod heeft op deze
aandelen voor een bepaalde periode. Dit zorgt in de praktijk voor een liquiditeitsprobleem
bij de medewerker, omdat hij deze aandelenopties nog niet kan verkopen
maar al wel de verschuldigde belasting moet betalen.
Het wetsvoorstel geeft de medewerker die de aandelenoptie verzilvert de mogelijkheid om, met ingang van 1 januari 2023, zelf het moment te bepalen wanneer hij de verschuldigde belasting betaalt. Dit kan zijn op het moment zoals het was, namelijk wanneer de aandelenopties worden verzilverd, óf het moment dat de aandelen verhandelbaar zijn geworden. Het doel van het wetsvoorstel is om bedrijven de mogelijkheid te bieden om werknemers te belonen en daarmee langer aan zich te kunnen binden, zonder dat een belastingmaatregel ervaren wordt als uitvoeringsprobleem.
Optieregeling voor start ups
Er is op dit moment (juni 2022) een wetsvoorstel in behandeling voor een fiscaal gunstige optie regeling bij start ups. Binnen dit voorstel is het mogelijk dat er geen belasting wordt betaald bij toekennen maar pas bij verhandelbaarheid. Edoch dan over de waarde op dat moment. Waar het voordeel in zit is ons onduidelijk.
Noot fiscaal jurist inzake werknemersparticipaties en aandelenopties
Het wetsvoorstel geeft
een werknemer in eerste aanleg meer mogelijkheden met betrekking tot eventuele
liquiditeitsproblemen wanneer aandelen niet verhandelbaar zijn. Echter
het uitstellen van de belastingheffing tot het moment dat de aandelen verhandelbaar
zijn zal in de praktijk vaak zorgen voor een hogere belastingheffing. De
grondslag voor de belastingheffing is namelijk de waarde van de aandelen
minus de uitoefenprijs van de aandelenopties. Wanneer de aandelen in waarde
stijgen in de periode dat de aandelen worden verzilverd en deze verhandelbaar
zijn geworden, neemt de grondslag voor de belastingheffing ook toe. Onderstaand
wordt e.e.a. geïllustreerd aan de hand van een voorbeeld (klik voor vergroting).
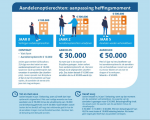
Bron aandelenopties LinkedIn Staatssecretaris van Financiën Van Rijn
Wanneer het heffingsmoment werd gekozen op het moment dat de aandelenopties
worden uitgeoefend, was de grondslag van de belastingheffing in bovenstaand
voorbeeld € 30.000 -/- € 10.000 uitoefenprijs = € 20.000. Bij een belastingtarief
van 49,5% (toptarief box 1) bedraagt de verschuldigde belasting € 9.900
ten opzichte van een belastingdruk van € 19.800 wanneer de aandelenopties
verhandelbaar zijn geworden in bovenstaande illustratie. Naar verwachting
zal de voorgenomen wetswijziging in het Belastingplan 2023 worden gepresenteerd.
Bent u van plan medewerkers te laten participeren binnen uw onderneming
of krijgt u mogelijk wellicht zelf de mogelijkheid aandelenopties aan te
kopen van uw werkgever, dan is het goed u tijdig te laten informeren over
de belastinggevolgen voor u of uw werknemers. Neem om die reden gerust
eens vrijblijvend contact op met één van onderstaande adviseurs.
Bestaande optieregelingen goed vastleggen
Aandachtspunt is dat het wetsvoorstel geen overgangsregeling kent voor bestaande aandelenopties. Het belastbare moment voor de houders van aandelenopties die voor 1 januari 2023 zijn uitgegeven verschuift hierdoor naar het moment van verhandelbaarheid, tenzij de werknemer expliciet (schriftelijk) kiest voor de keuzeregeling. Bestaande aandelenoptieregelingen moeten dus opnieuw worden beoordeeld.
Het is jammer dat het kabinet niet met een betere regeling komt. Uit een landenonderzoek volgt dat de regeling die wij vanaf 2023 gaan gebruiken al in meerdere landen op dezelfde manier werkt. Dit is voor het kabinet ook de reden om het wetsvoorstel door te voeren. Een speciale regeling (niet gehele waarde wordt belast) voor innovatieve bedrijven of start-ups is komen te vervallen, dat is een gemiste kans.
Het is eerder te overwegen dat de werkgever - tegen een lage rente - een lening verstrekt aan de werknemer zodat hij / zij de belastingen kan betalen. Leg de regeling en het heffingsmoment goed vast in een schriftelijke overeenkomst, deze moet de werkgever bewaren bij zijn loonadministratie.
Vaak wordt in de praktijk gekozen voor een echte werknemersparticipatie (aandelen met STAK) of een zogenaamd Stock Appreciation Right (SAR). Een SAR geeft werknemers recht op een betaling van geld indien aan bepaalde voorwaarden wordt voldaan (bijvoorbeeld bij een bepaalde winst of bij verkoop). Een SAR wordt gezien als regulier loon en is aftrekbaar voor de Vennootschapsbelasting. Via een SAR wordt wel minder gebondenheid gecreëerd dan via een aandeel of een optie.
Zowel de Nederlandse optieregeling als de SAR bieden geen goed alternatief voor het belonen van werknemers. Nederland blijft hierdoor achterlopen binnen internationaal verband, dit is slecht voor het Nederlandse vestigingsklimaat. Wilt u een advies inzake een werknemersparticipatie, neem dan gerust contact op met onderstaande adviseurs.
Bron aandelenopties en werknemers
Tweede kamer stukken werknemersopties
JWW
Afscheidsbonus voor werknemers bij verkoop bedrijf aftrekbaar
De Hoge Raad heeft eind 2023 duidelijkheid gegeven over de aftrekbaarheid van kosten die samenhangen met een bonus voor werknemers die samenhangt met de verkoop van een bedrijf (zogenaamde afscheidsbonus). Deze bonus is betaald nadat het bedrijf is verkocht. De Rechtbank was nog van mening dat dergelijke kosten niet aftrekbaar zijn, omdat deze kosten niet zouden worden gemaakt als het bedrijf niet zou worden verkocht. Dit was gebaseerd op een oudere uitspraak van de Hoge Raad uit 2018. De Hoge Raad geeft in december 2023 aan dat deze uitleg niet juist / volledig is. Dit arrest geeft helder aan dat de kosten van een bonus die een werknemer ontvangt bij de verkoop van een deelneming wel aftrekbaar zijn. Dit kan anders zijn als die kosten nuttig en nodig zijn voor de verkoop. Dit komt echter in de praktijk niet snel aan de orde.
Afscheidsbonus aftrekbaar voor vennootschapsbelasting?
In deze procedure wordt een bedrijf verkocht voor 30 mln euro. Na de verkoop en de levering worden door de moedermaatschappij bonussen betaald aan werknemers van de deelnemingen die zijn verkocht, dit voor in totaal 1,5 mln euro. De hoogte van de bonus is afhankelijk van de diensttijd, het salaris en het functioneren van de werknemer. De bonussen zijn normaal verloond en ten laste van de winst gebracht. Volgens de rechtbank zijn deze kosten niet aftrekbaar, volgende Hoge Raad in december 2023 wel. De reden:
- Rechtsoverweging 4.4.1: In het vereiste rechtstreekse oorzakelijke verband dat de kosten moeten worden opgeroepen door de vervreemding (zoals hiervoor in 4.3 omschreven), ligt de voorwaarde besloten dat die kosten een zodanig oorzakelijk verband met de vervreemding houden dat zij zijn gemaakt omdat zij – objectief bezien – nuttig of nodig zijn om tot die vervreemding te komen. Ter verduidelijking daarvan is in het arrest van 7 december 2018 toegevoegd dat de kosten anders, dus zonder die (beoogde) vervreemding, niet zouden zijn gemaakt. Dit hiervoor bedoelde rechtstreekse oorzakelijke verband ontbreekt bij kosten die – weliswaar – niet zouden zijn gemaakt als de vervreemding niet zou hebben plaatsgevonden maar die overigens in generlei opzicht kunnen bijdragen aan de totstandkoming van die vervreemding. Dergelijke uitgaven staan niet in een rechtstreeks oorzakelijk verband tot de vervreemding in de hiervoor in 4.3 bedoelde zin. Zij zijn niet nuttig of nodig om tot die vervreemding te komen.
- Rechtsoverweging 4.4.2: In het licht van het voorgaande zijn de uitgaven van belanghebbende voor de afscheidsbonussen niet te beschouwen als kosten die worden opgeroepen door de vervreemding van de deelneming in de dochtermaatschappij, omdat het vereiste rechtstreekse oorzakelijke verband tussen uitgaven en vervreemding ontbreekt: de Rechtbank heeft immers vastgesteld dat de afscheidsbonussen niet zijn uitgekeerd met het oogmerk om tot vervreemding van die deelneming te komen. Hieruit volgt dat zij niet werden “opgeroepen” door de vervreemding in de hiervoor bedoelde zin, ook al zouden zij niet zijn toegekend en uitbetaald zonder dat vervreemding van de deelneming had plaatsgevonden. Die laatste omstandigheid brengt veeleer mee dat toekenning van de afscheidsbonussen het gevolg is van de vervreemding, omdat de verkoopopbrengst deze uitkeringen faciliteerde. Het oordeel van de Rechtbank dat dergelijke uitgaven tot de niet-aftrekbare kosten ter zake van de vervreemding van de deelneming in de dochtermaatschappij behoren, geeft dus blijk van een onjuiste rechtsopvatting. Middel III slaagt.
Welke kosten zijn wel en niet aftrekbaar bij verkoop deelneming
De Hoge Raad komt eerst terug op haar eigen arrest uit 2018. In 2018 oordeelde de Hoge Raad dat sprake is van niet aftrekbare kosten als er een rechtstreeks verband bestaat tussen de gemaakte kosten en de verkoop of koop van een bedrijf (deelneming). De kosten moeten worden opgeroepen door de transactie, dus de kosten zijn gemaakt omdat het bedrijf is verkocht (of gekocht). Hierbij gaat het erom dat de gemaakte kosten nuttig en nodig zijn om de transactie tot stand te laten komen. In deze zaak kregen de werknemers een bonus omdat het bedrijf is verkocht, deze kosten waren echter niet direct nodig (of nuttig) voor de verkoop. De kosten vallen hiermee niet onder de kosten voor het aankopen of verkopen van een bedrijf (deelneming) en zijn daarom gewoon aftrekbaar voor de Vennootschapsbelasting.
Kosten verkoop deelneming zijn niet aftrekbaar
Regelmatig zijn wij betrokken bij een overname, zowel aan de zijde van de verkoper als aan de zijde van de koper. Vaak is voor partijen niet helder dat een groot deel van de kosten van een dergelijke overname fiscaal niet aftrekbaar is. Ook is er vaak onduidelijkheid over de verrekening van omzetbelasting. De basis:
- Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar.
- Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. Deze kosten worden afgetrokken van de vrijgestelde opbrengsten.
De volgende kosten zijn niet aftrekbaar:
- 'Underwriting fees' en beursbelasting
- Kosten eigen personeel dat bij de overname betrokken was
- Kosten aftredende commissaris
- Procedurekosten en schadevergoedingen
- Bemiddelingskosten en provisie voor tussenpersoon (de finder fee)
- Kosten advocaten, notaris en accountants (onderzoekskosten / Due Diligence)
- Interne uitgaven in verband met de aankoop of verkoop
Kosten bonus personeel bij verkoop niet aftrekbaar
Een aandeelhouder verkoopt zijn deelnemingen. Na de verkoop wordt een bonus toegekend aan de werknemers (in dienst bij de deelneming). De rechtbank is van mening dat in de arbeidsovereenkomst niet is opgenomen dat de werknemers bij verkoop recht hebben op een bonus. De bonus vloeit dus niet voort uit de arbeidsovereenkomst. De Hoge Raad is in december 2023 echter van mening dat dergelijke kosten wel aftrekbaar zijn.
Daarnaast stond in de verklaring van de aandeelhouder van de verkochte bv dat hij in de hoedanigheid als aandeelhouder het voornemen had het personeel een afscheidsbonus te betalen.
Omdat de afscheidsbonus wordt betaald als aandeelhouder, is de vervolgvraag of dit kosten in verband met de verkoop van een deelneming betreffen. Volgens de rechtbank is dit zo, dit onder verwijziging naar een arrest van de Hoge Raad. Conclusie: bonus is niet aftrekbaar!
Noot fiscaal jurist inzake afscheidsbonus
In dit geval waren de aandeelhouder en de verkochte deelnemingen opgenomen in een fiscale eenheid voor de vennootschapsbelasting. Als de bonus - met een duidelijk reglement / toezegging - voor de verkoop van de deelnemingen was betaald, zou dit vermoedelijk anders zijn gelopen. In dit geval heeft de aandeelhouder toegezegd dat 'hij' een bonus wilde betalen aan zijn werknemers. Bij een betaling in de hoedanigheid van aandeelhouder van een bv moeten de kosten aan deze bv worden toegerekend.
De vervolgvraag is dan of de kosten samenhangen met de verkoop van de deelneming. Hiervoor is het arrest van de Hoge Raad uit 2018 van belang. Zouden deze kosten zijn gemaakt als van een verkoop of vervreemding geen sprake is? Volgens de Hoge Raad moet het gaan om kosten 'die' direct verband houden met de vervreemding. Bij een afscheidsbonus zou dit kunnen, bij een 'blijfbonus' kan hierover worden gediscussieerd. Het gaat dus om de causaliteit. Als hiertoe het WOB-verzoek uit 2016 wordt geraadpleegd, zou het onderhavige probleem oplosbaar moeten zijn. Van een direct causaal verband is bij een blijfbonus geen sprake. De Hoge Raad heeft in 2023 echter duidelijkheid gegeven, de kosten zijn wel aftrekbaar.
Dit betreft een dunne lijn die in de procedure beter had moeten worden onderzocht. Over een afscheidsbonus kun je hierover discussiëren, bij een 'blijfbonus' is deze discussie al een stuk eenvoudiger. Al met al is in deze situatie het geheel niet goed vormgegeven. Of er hoger beroep is aangetekend is thans nog niet bekend.
Heeft u vragen over de fiscaliteit bij de verkoop van een onderneming, neem dan gerust contact op met één van onderstaande adviseurs.
Bron verkoopkosten deelneming
Rechtbank Gelderland 13 mei 2022 ECLI:NL:RBGEL:2022:2387
Arrest Hoge Raad 2 september 1998 (ECLI:NLPHR:1998:AA2362)
Arrest Hoge Raad 23 juni 1999 (ECLI:NL:HR:1999:AA2800)
Rechtbank Noord Nederland 21 januari 2016 (ECLI:NL:RBNNE:2016:1419)
Hoge Raad 7 december 2018 (ECLI:NL:HR:2018:2264)
Hoge Raad 22 december 2023 ECLI:NL:HR:2023:1793
DJ
Overlijden DGA en belastingen
Heb je wel eens nagedacht over de gevolgen in de bv als je komt te overlijden? De Belastingdienst wel ... de heffing kan eenvoudig oplopen tot 40% over het vermogen in de bv. Via een paar eenvoudige adviezen kan dit worden opgelost!
Aanmerkelijk belang en overlijden DGA
Als een DGA komt te overlijden, moet er erfbelasting en inkomstenbelasting worden betaald. De erfbelasting bedraagt maximaal 20% en de inkomstenbelasting 26,9% (vanaf 2024 29%). Als er onvoldoende vermogen in de bv is opgenomen (of in liquide vorm aanwezig is), kunnen er problemen ontstaan. Als na het overlijden van de DGA bij zijn bv nog aanslagen vennootschapsbelasting worden opgelegd, kunnen de erfgenamen hiervoor ook nog aansprakelijk worden gesteld.
Huwelijkse voorwaarden, DGA en overlijden
Veel DGA's trouwen op huwelijkse voorwaarden. Bij een echtscheiding is dit slim, omdat dan immers het vermogen niet hoeft te worden gedeeld met de ex-partner. Bij overlijden kunnen er echter problemen ontstaan, de langstlevende partner moet dan immers over 100% van de waarde afrekenen. In de huwelijkse voorwaarden kan een finaal verrekenbeding bij overlijden worden opgenomen, een dergelijk beding kan dit probleem deels (voor de erfbelasting) oplossen.
Erfbelasting bij overlijden DGA
Over de waarde van de aandelen moet worden afgerekend met de Belastingdienst. Op deze waarde mag gelukkig nog de verkrijgingsprijs en de box 2 heffing (inkomstenbelasting) in mindering worden gebracht. De erfbelasting tot € 130.000 (cijfers 2022, afgerond bedrag) bedraagt 10% en over het meerdere 20% (als de partner of kinderen de aandelen verkrijgen). Gelukkig geldt voor de partner wel een substantiële vrijstelling van ruim € 680.000 (cijfers 2022), voor de kinderen is deze vrijstelling slechts € 21.000 (cijfers 2022).
Inkomstenbelasting bij overlijden DGA
De erfgenamen moeten inkomstenbelasting betalen over de waarde van de aandelen wanneer uw aandelen vererven. Daarnaast moet de bv soms vennootschapsbelasting betalen over een vrijval (deels) van de pensioenvoorziening in eigen beheer. Soms moeten er panden worden verkocht om de belastingen te kunnen betalen, waardoor er nogmaals vennootschapsbelasting is verschuldigd over de boekwinst die dan wordt gemaakt bij verkoop.
Als een directeur-grootaandeelhouder (DGA) de aandelen in zijn bv (meestal een holding) verkoopt, moet hij of zij 26,9% box 2 heffing (inkomstenbelasting) betalen, deze heffing zal de komende jaren wellicht oplopen tot 29%. Dit moet worden betaald over de verkoopprijs, te verminderen met de oorspronkelijke verkrijgingsprijs (de oorspronkelijke koopprijs). De wet zegt dat verkopen en overlijden aan elkaar gelijk moeten worden gesteld.
Uw erfgenamen moeten dus 26,9% inkomstenbelasting (box 2) betalen over de waarde in het economisch verkeer van de aandelen, te verminderen met uw verkrijgingsprijs / koopprijs (meestal nog steeds € 18.000, maar in veel gevallen inmiddels maar € 1). De inkomstenbelasting kan worden betaald door het bedrijf een dividenduitkering te laten doen, mits er natuurlijk geld in de bv aanwezig is.
Als uw bedrijf een lopend bedrijf is (uw bedrijf is nog actief, we spreken dan over ‘ondernemingsvermogen’), kunnen de erfgenamen de inkomstenbelasting uitstellen (belastingclaim doorschuiven), dit kan op grond van de zogenaamde bedrijfsopvolgingsfaciliteit of bedrijfsopvolgingsregeling.
Overlijden DGA met rekening-courantschuld
Als de bv een eigen vermogen heeft van € 200.000 en tevens een rekening-courantvordering op de DGA van € 200.000, dan is er geen vermogen in de bv zelf aanwezig. Er moet dan echter wel worden afgerekend met de Belastingdienst. Deze heffing kan - afhankelijk van de feiten en omstandigheden - zomaar oplopen tot € 60.000. Dit kan worden opgelost door een zuivere overlijdensrisicoverzekering op naam van de DGA af te sluiten.
Advies DGA bij trouwen of overlijden
Ruim 80% van alle DGA's heeft geen duidelijk plan bij overlijden. Bij ruim 50% ontbreekt zelfs een goed testament. Via een paar eenvoudige adviezen (bedrijfsopvolgingsregeling, aanpassen huwelijkse voorwaarden, testament, schenken tijdens leven) kan veel erfbelasting en inkomstenbelasting worden voorkomen. Het is dus van essentieel belang dat u als DGA eens nadenkt over de mogelijke gevolgen van uw overlijden.
Wij adviseren wekelijks ondernemers en DGA's over mogelijke problemen en mogelijkheden bij het aangaan van een huwelijk, samenwonen of overlijden. Wij denken dan mee bij het opstellen van huwelijkse voorwaarden en / of adviseren de DGA bij het tijdens het huwelijk herzien van de huwelijkse voorwaarden. Neem bij vragen gerust eens contact op met één van onderstaande adviseurs om uw situatie door te spreken.
Bron overlijden DGA
Gerechtshof Amsterdam 5 februari 2015 ECLI:NL:GHAMS:2015:329
Verzoek minnelijke taxatie Belastingdienst
In het verleden (tot juli 2019) kon in overleg met de Belastingdienst (en uw makelaar) een verzoek tot minnelijke taxatie worden aangevraagd. Dit loopt op dit moment via de formele route van het zogenaamde vooroverleg. Om de juiste waarde van een onroerende zaak vast te stellen, heeft de Belastingdienst taxateurs in dienst die samenwerken binnen het team waarde-onderzoek. Deze taxateurs voorzien de inspecteur bij het vooroverleg van relevante adviezen.
Aanvragen vooroverleg inzake waardering onroerende zaak
Om het vooroverleg op te starten, moet u dit formulier downloaden en dit samen met uw fiscalist en makelaar invullen. Vervolgens wordt het formulier verstuurd aan de belastingeenheid waaronder u valt. In het formulier moet u de reden voor het vooroverleg helder en duidelijk onderbouwen. Veelal is het wenselijk dat er een taxatie van een erkende taxateur (zogenaamde NRVT vastgoedtaxateur) wordt meegestuurd. Het meesturen van een dergelijke taxatie is niet verplicht, u mag ook met een andere onderbouwing komen. Bijvoorbeeld kunt u eens kijken of er informatie bekend is over uw pand en / of vergelijkbare panden, dit kan via het WOZ-waardeloket.
Waardebepaling onroerende zaak door de Belastingdienst
De taxateur zal het gehele pand beoordelen en uw aanvraag (verzoek vooroverleg) beoordelen. Zorg er dus voor dat alle relevante feiten van het pand in het verzoek worden opgenomen (zie hieronder). Verzoek eventueel ook aan de inspecteur dat het pand wordt bezocht, indien mogelijk in overleg met uw eigen makelaar / taxateur. Meestal zal de taxateur van de Belastingdienst de locatie gaan bekijken, dit wordt veelal schriftelijk of telefonisch met u of uw taxateur afgestemd. Als een bezoek niet wenselijk is, wordt dit vastgelegd in het VIEW-systeem.
Bij de waardebepaling wordt er gekeken naar de volgende onderdelen:
- Basis: ligging / erfpacht / bestemming / huurprijs, etc.
- Vergelijkende objecten
- Kwaliteit / onderhoudstoestand / constructie
- Alternatieve aanwendingen
- Faciliteiten (zoals parkeren)
- Bestemmingsplan
- Kans op leegstand
- Waardedrukkende effecten door: bodemverontreiniging, ligging, ouderdom, geen alternatieve aanwendingen, etc.
Uiteindelijk komt de taxateur met de volgende stukken:
- Waardebeoordeling
- Taxatiebeoordeling
- Taxatierapport
Voor de taxateur / makelaar kunnen onderstaande bestanden veel meer duidelijkheid geven over de werkwijze van de Belastingdienst. Er staan in de documenten ook diverse formulieren waar de overwegingen van de Belastingdienst in staan opgenomen.
Noot fiscaal jurist inzake waardering onroerende zaken
Het fiscale belang van de waarde van een onroerende zaak is vaak erg groot, denk hierbij aan de overgang van box 3 naar box 1, de staking van de onderneming, bedrijfsopvolging of de verkoop vanuit de bv aan u in privé. Het is van groot belang dat de waarde zorgvuldig en door een deskundige wordt vastgesteld. In het verleden was er overleg tussen uw makelaar en de taxateur van de Belastingdienst. Bij huidige taxaties loopt het geheel op papier, u levert informatie aan en de Belastingdienst gaat dit beoordelen en komt met een conclusie.
Er is een zogenaamd WOB-verzoek ingediend bij de Belastingdienst om zo meer inzicht te krijgen over de wijze waarop de Belastingdienst te werk gaat. De bestanden treft u hieronder aan. Voor makelaars en taxateurs is dit nuttige informatie omdat hiermee een kijkje in de keuken van de Belastingdienst wordt verkregen.
Na ontvangst van de relevante formulieren en bijlagen moet de Belastingdienst binnen 8 weken een besluit nemen. Er zal bij de Belastingdienst intern overleg plaatsvinden tussen de taxateur van de Belastingdienst en de inspecteur. Bij een discussie over de waarde is het verstandig om een dossierinzage te vragen, zo kan men zien hoe dit overleg is verlopen. Hierbij is het van belang dat u vraagt naar het e-mailverkeer (intern) en de informatie in het zogenaamde VIEW-systeem (Vastgoed Informatie En Waarderen).
Vragen over een herstructurering, advies box 1 / box 3, bedrijfsopvolging, splitsing of andere situatie waarbij een waardering zou kunnen spelen? Neem gerust contact op met één van onderstaande specialisten.
Bron waardering onroerende zaak door Belastingdienst
Besluit en Lijst van documenten
Relevante artikelen uit de WOB
Procesbeschrijving Waardeonderzoek
Vooroverleg en waardeonderzoek
Concept handboek waardeonderzoek
Bijlagen 1-10 bij concept handboek waardeonderzoek
Bijlagen 11 en verder bij concept handboek waardeonderzoek
DJ
Cumulatief preferente aandelen en bedrijfsopvolging
Cumulatief preferente aandelen (cumprefs) worden veel gebruikt bij de vormgeving van een bedrijfsopvolging binnen bijvoorbeeld familiebedrijven. De reden voor een cumpref is dat de senioren (de aandeelhouders) nog niet direct het gehele belang in hun bedrijf willen schenken en / of er liever nog geen geld aan de Belastingdienst wordt betaald inzake de bedrijfsopvolging. Ook speelt mee dat de volgende generatie (opvolgers) via een cumpref nog niet direct alle winsten van het bedrijf krijgen. Wij adviseren diverse familiebedrijven bij een voorgenomen bedrijfsopvolging. Hierbij nemen wij het gehele of een deel van het traject (inclusief overleg met de Belastingdienst) over. Heeft u vragen? E-mail gerust een vrijblijvend met één van onze fiscalisten.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Hoe werken cumulatief preferente aandelen?
Vaak worden de gewone aandelen omgezet in cumprefs. Na deze omzetting heeft de cumpref-aandeelhouder jaarlijks recht op een vast percentage aan dividendrendement. De gewone aandeelhouder (vaak de opvolgers) krijgen dan de overwinsten, dus de winst die overblijft na aftrek van het cumpref-dividend. Als er in enig jaar geen (of een deel van) het dividend wordt uitgekeerd aan de cumpref-aandeelhouder, dan cumuleert dit recht en blijf dit recht dus voor de volgende jaren staan. Stel dat de waarde van de aandelen € 5.000.000 bedraagt en deze worden omgezet in cumprefs tegen 6%, dan krijgen de cumpref-houders dus eerst 6% van € 5.000.000 (= € 300.000), eventueel hogere winsten gaan dan naar de gewone aandeelhouder.
Als op enig moment het moment van bedrijfsopvolging in beeld komt aan de volgende generatie, dan kan dit door een schenking of inkoop van aandelen plaatsvinden. Fiscaal-vriendelijk kan dit dus nog steeds via de bedrijfsopvolgingsfaciliteit (4.17 Wet IB / artikel 35b SW).
Hoe werkt een cumpref-structuur bij een bedrijfsopvolging?
Cumprefs of preferente aandelen geven recht op een vast percentage van de winst welke is gekoppeld aan de waarde van de aandelen. Ook heeft de preferente aandeelhouder het recht om als eerste een greep in de 'winstkas' te doen. Zij hebben dus voorrang op een deel van de winst. Als de winst in enig jaar niet wordt (of kan worden) betaald en dit recht doorschuift naar het volgende jaar, dan spreken we over cumulatief preferente aandelen. De cumpref-aandeelhouder deelt niet in de waardedaling of waardestijging van de aandelen, deze zijn voor de gewone aandeelhouder. Kort en goed:
- Recht op een vast dividendrendement over een vaste waarde van de onderneming;
- Voorrang van het winstrecht voor de gewone aandeelhouder;
- Het recht op dividend wordt bij uitstel later alsnog betaald;
- Er is geen recht op waardeveranderingen van de onderneming.
Het werkt dus vrij eenvoudig. Het bedrijf wordt gewaardeerd (in overleg met de Belastingdienst) en vervolgens worden deze aandelen belastingvrij omgezet in cumprefs. Tevens worden er tegen nominale waarde nieuwe aandelen uitgegeven aan de opvolgers. Dit gehele traject kan dus zonder belastingheffing of belastingbetaling plaatsvinden. De oude waarde van de aandelen - inclusief een jaarlijks vast rendement - wordt aan de oude aandeelhouders betaald. De toekomstige waarde-aangroei van het bedrijf en de overwinst komen toe aan de opvolgers. De oud-aandeelhouders met cumprefs worden ook wel gezien als bank, zij financieren het bedrijf, echter krijgen geen rente maar dividend. Bij een advisering omtrent een bedrijfsopvolging via cumprefs is derhalve het volgende van essentieel belang:
- De waardering van de aandelen (veelal zo laag mogelijk);
- Het vast dividendpercentage (veelal zo laag mogelijk);
- De verwachtingen voor de toekomst;
- De vrije cashflow binnen het bedrijf.
De waarde van de onderneming en de hoogte van het dividendrendement vormen vaak een stevige discussie met de Belastingdienst. De Belastingdienst zet op dit moment vaak hoog in door de waardering te baseren op de DCF-methode en voor het dividendpercentage in te zetten op 7 tot 10 procent (en soms zelfs meer). Als het percentagen en / of de waarde te hoog is, dan moet de bedrijfsopvolging op een andere wijze worden vormgegeven. Lees hiertoe eens dit besluit uit 2018, bijvoorbeeld onderdeel 4.
Het is verstandig om de opvolgers ook zelf geld te laten inbrengen (agio) en / of een prijs te vragen voor de nieuwe gewone aandelen, dit om discussie omtrent een lucratief belang te voorkomen (artikel 3:92a Wet IB).
Risico van een cumpref-structuur
Als het overleg met de Belastingdienst stroef of lastig gaat verlopen (hoge waarde / hoog dividend rendement), dan kunnen er grote risico's ontstaan voor de onderneming en / of de opvolgers. Als er een tijdje geen dividend op de cumprefs kan worden betaald, kan er een groot risico binnen de onderneming ontstaan. Er is geld nodig voor de cumprefs, maar het bedrijf kan ook geld nodig hebben voor vervangings- of uitbreidingsinvesteringen. De cumpref-verplichting kan dan als een erg schadelijke loden last voor de aandeelhouders en het bedrijf gaan voelen. Van een fiscaal-vriendelijke overdracht komt dan helemaal niks terecht, simpelweg omdat de winsten even tegenvallen en het dividendrendement moet worden betaald (en oploopt).
Bij een overdracht tegen een lening kan dit probleem natuurlijk ook ontstaan. Echter bij een cumpref-structuur geeft in de praktijk een hele andere dynamiek. De opvolgers hebben het gevoel dat ze voor niks aan het werk zijn, omdat er via de gekozen structuur simpelweg niks overblijft voor de opvolgers en wellicht zelfs hun arbeidsvergoeding onder druk komt te staan. Families kunnen hierdoor redelijk over elkaar heenvallen.
Bij een cumpref-structuur moet dus duidelijk binnen de familie worden besproken dat de bomen niet altijd snel richting de hemel groeien. Wat ga je doen bij tegenvallende resultaten door bijvoorbeeld een crisis of gewijzigde marktomstandigheden?
Oplossen problemen binnen cumpref-structuur
Stel dat het cumpref-dividend een aantal jaren niet kan worden betaald en dit als een molensteen om de nek van de familie gaat hangen. Wat kun je dan nog doen? We gaan er dan wel vanuit dat de waarde van de onderneming nog gelijk is aan de waarde van de cumpref-aandelen (inclusief achterstallig dividend).
De meest voor de hand liggende oplossing is om het dividendrendement te verlagen en / of de nominale waarde van de cumpref-aandelen te verminderen. Feitelijk is dit hetzelfde als het afwaarderen van een zogenaamde verkoperslening (bij verkoop aandelen tegen een schuld). Afwaarderen van de nominale van de cumprefs is niet eenvoudig, er zijn immers bindende afspraken met de Belastingdienst gemaakt. Met terugwerkende kracht het percentage of de waarde verlagen is redelijk kansloos, tenzij er hele bijzondere omstandigheden zijn (zoals de coronaperiode, een soort overmachtsituatie).
Een waarderingsdeskundige zal ook terecht stellen dat een afwaardering van de waarde (of het dividendrendement) automatisch een hogere waarde van de gewone aandelen tot gevolg zal hebben, dit kan dan weer een schenking impliceren (zonder toepassing BOR). Als hetgeen wordt afgeboekt / prijsgegeven geen waarde heeft, kan dit anders zijn, dit vraagt wel om een goede onderbouwing.
Overleg over een verlaging van het dividendpercentage is veelal wel met de Belastingdienst te bespreken. Dan wel goede toelichting geven waarom de wereld er nu anders uitziet dan oorspronkelijk. Ook de waarde van het cumpref-aandeel kan hierbij worden meegenomen. Een belangrijk argument voor een verlaging kan zijn:
- Andere marktomstandigheden;
- Crisissituatie;
- Bedrijfsbelang / continuïteit in het gedrang door cumpref-structuur;
- Onderbouwing waarom cijfers achterblijven (en prognoses ook).
Eventueel kunnen de cumpref-aandelen ook weer worden omgezet in gewone aandelen, dus echt weer terug bij af. Vervolgens kunnen deze aandelen - onder de BOR - worden geschonken aan de opvolger. Ook kunnen de cumpref-aandelen - eerder dan gepland of gewild - worden geschonken aan de opvolgers, dit kan immers tegen de waarde op dat moment.
Als de senioren nog geld nodig hebben voor hun pensioen, kan ook worden overwogen om de cumpref-aandelen te laten inkopen door de rechtspersoon. Aandachtspunt hierbij is wel of er voldoende vermogen aanwezig is (aansprakelijkheid aandeelhouders).
Noot fiscaal jurist inzake bedrijfsopvolging
De cumpref-structuur kan prima werken en is meestal een mooie structuur bij een bedrijfsopvolging binnen de familie. De oud-eigenaren krijgen jaarlijks een mooi rendement om van te leven en daarnaast gaat de toekomstige waarde-aangroei alvast naar de kinderen.
Als echter de resultaten binnen de onderneming tegenvallen, kan een cumpref-structuur heel slecht uitwerken en grote problemen veroorzaken. Bij financiële groei kan een cumpref-structuur prima werken, als het tegenzit is de structuur fataal voor de toekomst van het bedrijf.
Onze ervaring leert dat ondernemers een overdracht tegen een (gedeeltelijke) lening of via een zogenaamde pre exit (met financiering bancaire instelling) vaak beter begrijpen dan een cumpref-structuur, dit komt omdat de ondernemer de gevolgen van een cumpref-structuur niet altijd even goed kan doorgronden. Fiscaal is de cumpref-structuur echter veelal de meest gunstige route, dat moet wel worden gezegd. Dit komt temeer omdat niet altijd de betaalde rente aftrekbaar is.
Voor ons als adviseur is het belangrijk dat de klant krijgt wat hij voorstaat, maar ook begrijpt wat hem of haar wordt geadviseerd. In de praktijk zien wij dat dit vaak niet helemaal helder is, temeer als er sprake is van tegenwind.
DJ
Verhuur van onderneming en BOR
De schenk- en erfbelasting kent een vrijstelling in de vorm van een bedrijfsopvolgingsregeling (hierna: 'BOR'). Wordt een onderneming geschonken of nagelaten, dan wordt een groot deel van de verschuldigde schenk- of erfbelasting voorwaardelijk vrijgesteld. Eén van de voorwaarden is, dat de onderneming die krachtens schenking of erfrecht wordt verkregen gedurende een periode van vijf jaar wordt voortgezet. Is bij verhuur van een onderneming sprake van voortzetting van de onderneming?
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Verhuur van onderneming is voortzetting
Een discussie die je daarbij zou kunnen voeren is, of er sprake is van het voortzetten van een onderneming indien je de onderneming verhuurt aan een derde. Hof ’s-Hertogenbosch heeft (in navolging van de rechtbank) in 2021 geoordeeld dat bij de verhuur van de onderneming – binnen de vijfjaarstermijn – nog steeds aan de voortzettingseis met betrekking tot de BOR wordt voldaan. Daarbij wordt eveneens niet van belang geacht dat na afloop van de vijfjaarstermijn voor de BOR, de onderneming wordt overgedragen aan de huurder. In dit artikel gaan wij in op de voorwaarden en vereisten van de BOR en schetsen wij kort het belang voor de praktijk van deze uitspraak.
Successiewet en bedrijfsopvolgingsregeling
Over de verkrijging van ondernemingsvermogen krachtens schenking of erfrecht is de verkrijger schenk- en erfbelasting verschuldigd. Om te voorkomen dat de heffing van deze belasting het voortbestaan van een onderneming in gevaar brengt - doordat liquide middelen aan de onderneming onttrokken zouden moeten worden om de belasting te kunnen betalen – is in de Successiewet 1956 de BOR opgenomen. De kern van de BOR is dat de schenk- en erfbelasting vanwege het belang van de onbelemmerde voortzetting van economische bedrijvigheid, geen bedreiging mag vormen voor reële bedrijfsoverdrachten. Onder de bedrijfsopvolgingsregeling (BOR) is het verkregen ondernemingsvermogen tot € 1.119.845 (2021) voor 100% vrijgesteld. Het surplus is voor 83% voorwaardelijk vrijgesteld. De vrijstelling is van toepassing mits wordt voldaan aan de bezitseis en voortzettingseis.
1. Het bezitsvereiste in de BOR
Op grond van het bezitsvereiste moet de schenker het kwalificerende vermogen gedurende minimaal vijf jaar voorafgaande aan de schenking bezitten. Ook voor de erflater geldt een bezitseis, deze is beduidend korter, namelijk één jaar.
2. Het voortzettingsvereiste in de BOR
De BOR is bedoeld om reële bedrijfsopvolgingen te faciliteren. Daarvan is geen sprake indien de verkrijger van de onderneming de onderneming direct na de verkrijging staakt of verkoopt. Hiervoor is in de wet het voortzettingsvereiste opgenomen.
De voorwaardelijke vrijstelling vervalt geheel of gedeeltelijk indien de verkrijger op enig tijdstip binnen vijf jaren na de verkrijging van het ondernemingsvermogen ophoudt uit de onderneming of uit een deel daarvan winst te genieten. Hierbij wordt aangesloten bij het materiële stakingsbegrip in de inkomstenbelasting. Voor toepassing van de inkomstenbelasting staakt een belastingplichtige deze onderneming als hij ophoudt winst uit onderneming te genieten, omdat hij niet langer kwalificeert als ondernemer in de zin van artikel 3.4 Wet IB 2001. Voor de voortzettingseis is van belang dat de verkrijger winst blijft genieten. Voor zover deze ophoudt winst te genieten, wordt niet meer aan het voortzettingsvereiste voldaan en wordt de vrijstelling ingetrokken.
Voorbeeld inzake voorzettingsvereiste BOR
De voortzettingseis speelde in een casus bij het gerechtshof. In 2014 verkreeg de zoon van een DGA de aandelen in de holding van zijn vader. De holding hield alle aandelen van een bv waarin een tankstation wordt gerund. Dit tankstation wordt verhuurd aan een andere (dochter-)bv die het tankstation exploiteert. In 2015 verhuurde de dochter-bv het tankstation aan een derde (voor 5 jaar met optie op verlenging). De Belastingdienst is van mening dat de verhuur ervoor zorgt dat niet is voldaan aan het voorzettingsvereiste. De rechtbank en het gerechtshof zijn het NIET met de Belastingdienst eens. Er moet worden gekeken naar het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. De onderneming wordt ook bij verhuur gewoon voortgezet. Voor de liefhebber ECLI:NL:GHSHE:2021:2396
3. De materiële en objectieve onderneming
De bedrijfsopvolgingsregeling is enkel van toepassing op materieel ondernemingsvermogen (beleggingsvermogen kwalificeert dus niet). In de zin van de hier bedoelde regeling dient te worden beoordeeld of sprake is van een objectieve onderneming aan de hand van het begrip onderneming in de Wet IB 2001.
Inkomstenbelasting en bedrijfsopvolging
Ook de Wet op de inkomstenbelasting 2001 kent een BOR. Deze regeling hangt nauw samen met de hiervoor besproken bedrijfsopvolgingsfaciliteiten uit de Successiewet. De inkomstenbelasting kent nog als extra voorwaarde dat de verkrijger voor ten minste 36 maanden voorafgaand aan de overdracht in dienstbetrekking moet zijn geweest bij de onderneming of reeds maat of vennoot is geweest in de VOF, respectievelijk maatschap waarop de overdracht betrekking heeft. Met deze aanvullende eis wordt invulling gegeven aan de gewenste duurzame betrokkenheid van de verkrijger bij de onderneming die wordt overgedragen, zodat slechts reële bedrijfsopvolgingen worden gefaciliteerd.
Overdrachtsbelasting en bedrijfsopvolging
Indien er sprake is van een bedrijfsopvolging binnen de familiesfeer, kent ook de overdrachtsbelasting hiervoor een vrijstelling. De wet stelt verkrijging door één of meerdere kinderen van onroerende zaken die behoren tot en dienstbaar zijn aan de onderneming vrij van de heffing van overdrachtsbelasting. Als voorwaarde wordt gesteld dat de verkrijger(s) de onderneming van de ondernemer, wat de bedrijfsvoering betreft, in haar geheel voortzet of voortzetten. In het kader van de voortzettingseis is hier geen termijn genoemd in de wet of de parlementaire geschiedenis. Deze vrijstelling is alleen van toepassing indien en voor zover er een materiële onderneming wordt gedreven.
Advies over bedrijfsopvolgingsregeling
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder
De bv wordt fiscaal steeds voordeliger
Waar het omslagpunt voor de fiscaal ingegeven keuze tussen ondernemen in een eenmanszaak of een bv voorheen rond de € 150.000 aan resultaat lag, ligt deze in 2021 al op € 105.000. De komende jaren zal dit omslagpunt zelfs nog lager komen te liggen. Reden genoeg om eens kritisch naar uw structuur te kijken en wellicht nog dit jaar in ieder geval de intentie tot omzetting kenbaar te maken bij de Belastingdienst.
Tariefsaanpassing box 1
Wat is nou de reden dat dit omslagpunt door de jaren heen steeds lager komt te liggen? Dat is gelegen in het feit dat:
- Er een afbouw plaatsvindt van de zelfstandigenaftrek;
- Er een afbouw plaatsvindt van het maximale tarief waartegen de ondernemersaftrek en de MKB-winstvrijstelling in aftrek gebracht kan worden (2021: 43%, 2022: 40%, 2023: 37,05%).
Intentieverklaring
Door vóór 1 oktober 2021 in ieder geval de intentie tot mogelijk omzetten van de eenmanszaak naar de bv bij de Belastingdienst te registreren, behoudt u de mogelijkheid om uw onderneming tot en met 31 maart 2022 daadwerkelijk om te zetten naar een bv-structuur. Door een intentieverklaring te registreren wordt u niks verplicht, uw houdt echter wel de mogelijkheid open om met terugwerkende kracht tot 1 januari 2021 uw winst in de bv te laten belasten.
Tot besluit
Denkt u na over de omzetting van uw onderneming naar een bv-structuur, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag bij het maken van de juiste keuze.
Bij verhuur van onderneming wordt nog steeds aan voortzettingseis BOR voldaan
De schenk- en erfbelasting kent een vrijstelling in de vorm van een bedrijfsopvolgingsregeling (hierna: 'BOR'). Wordt een onderneming geschonken of nagelaten, dan wordt een groot deel van de verschuldigde schenk- of erfbelasting voorwaardelijk vrijgesteld. Eén van de voorwaarden is dat de onderneming die krachtens schenking of erfrecht wordt verkregen gedurende een periode van vijf jaar wordt voortgezet. Een discussie die je daarbij zou kunnen voeren is of er sprake is van het voortzetten van een onderneming indien je de onderneming verhuurt aan een derde.
Hof ’s-Hertogenbosch heeft geoordeeld dat bij de verhuur van de onderneming – binnen de vijfjaarstermijn – nog steeds aan de voortzettingseis met betrekking tot de BOR wordt voldaan. Daarbij wordt eveneens niet van belang geacht dat na afloop van de vijfjaarstermijn voor de BOR, de onderneming wordt overgedragen aan de huurder. In dit artikel gaan wij in op de voorwaarden en vereisten van de BOR en schetsen wij kort het belang voor de praktijk van deze uitspraak.
Aangifte niet voldoen aan het voorzettingsvereiste voor de BOR
Als u niet meer voldoet aan het voorzettingsvereiste moet u dit melden via een speciaal formulier.
Standpunt kennisgroep belastingdienst inzake voortzetting bij emissie
De kennisgroep van de belastingdienst stelt op 3 mei 2024 dat tijdens de voortzettingstermijn de participatie van een derde het voortzettingsvereiste schendt, zoals blijkt uit een casus waarin A aandelen krijgt van X bv via schenking met toepassing van de BOR. Na drie jaar geeft X bv nieuwe aandelen uit aan B (met agio dat ten goede komt aan A en B), wat resulteert in A die slechts 10% van het aandelenkapitaal bezit, waardoor de BOR-vrijstelling proportioneel vervalt. Dit is voornamelijk omdat A's aandeel in de onderneming vermindert door de aandelenemissie aan B. Als alternatief zou een dergelijke participatie van een derde beter voor de schenking kunnen plaatsvinden, wat de bezitseis volgens de kennisgroep niet frustreert. Momenteel bestaat er nog geen officieel standpunt van de kennisgroep over deze specifieke kwestie.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Successiewet
Over de verkrijging van ondernemingsvermogen krachtens schenking of erfrecht is de verkrijger schenk- en erfbelasting verschuldigd. Om te voorkomen dat de heffing van deze belasting het voortbestaan van een onderneming in gevaar brengt - doordat liquide middelen aan de onderneming onttrokken zouden moeten worden om de belasting te kunnen betalen – is in de Successiewet 1956 de BOR opgenomen. De kern van de BOR is dat de schenk- en erfbelasting vanwege het belang van de onbelemmerde voortzetting van economische bedrijvigheid, geen bedreiging mag vormen voor reële bedrijfsoverdrachten. Onder de bedrijfsopvolgingsregeling (BOR) is het verkregen ondernemingsvermogen tot € 1.119.845 (2021) voor 100% vrijgesteld. Het surplus is voor 83% voorwaardelijk vrijgesteld. De vrijstelling is van toepassing mits wordt voldaan aan de bezitseis en voortzettingseis.
Het bezitsvereiste in de BOR
Op grond van het bezitsvereiste moet de schenker het kwalificerende vermogen gedurende minimaal vijf jaar voorafgaande aan de schenking bezitten. Ook voor de erflater geldt een bezitseis, deze is beduidend korter, namelijk één jaar.
Het voortzettingsvereiste in de BOR
De BOR is bedoeld om reële bedrijfsopvolgingen te faciliteren. Daarvan is geen sprake indien de verkrijger van de onderneming de onderneming direct na de verkrijging staakt of verkoopt. Hiervoor is in de wet het voortzettingsvereiste opgenomen.
De voorwaardelijke vrijstelling vervalt geheel of gedeeltelijk indien de verkrijger op enig tijdstip binnen vijf jaren na de verkrijging van het ondernemingsvermogen ophoudt uit de onderneming of uit een deel daarvan winst te genieten. Hierbij wordt aangesloten bij het materiële stakingsbegrip in de inkomstenbelasting. Voor toepassing van de inkomstenbelasting staakt een belastingplichtige deze onderneming als hij ophoudt winst uit onderneming te genieten, omdat hij niet langer kwalificeert als ondernemer in de zin van artikel 3.4 Wet IB 2001. Voor de voortzettingseis is van belang dat de verkrijger winst blijft genieten. Voor zover deze ophoudt winst te genieten, wordt niet meer aan het voortzettingsvereiste voldaan en wordt de vrijstelling ingetrokken.
Voorbeeld inzake voorzettingsvereiste BOR
De voortzettingseis, speelde in een casus bij het Gerechtshof. In 2014 verkreeg de zoon van een DGA de aandelen in de Holding van zijn vader. De holding hield alle aandelen van een BV waarin een tankstation wordt gerund. Dit stankstation wordt verhuurd aan een andere (dochter) BV die het tankstation exploiteerd. In 2015 verhuurde de dochter BV het tankstation aan een derde (voor 5 jaar met optie op verlenging). De Belastingdienst is van mening dat de verhuur ervoor zorgt dat niet is voldaan aan het voorzettingsvereiste. De rechtbank en het gerechtshof zijn het NIET met de belastingdienst eens. Er moet worden gekeken naar het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. De onderneming wordt ook bij verhuur gewoon voortgezet. Voor de liefhebber ECLI:NL:GHSHE:2021:2396
De materiële en objectieve onderneming
De bedrijfsopvolgingsregeling is enkel van toepassing op materieel ondernemingsvermogen (beleggingsvermogen kwalificeert dus niet). In de zin van de hier bedoelde regeling dient te worden beoordeeld of sprake is van een objectieve onderneming aan de hand van het begrip onderneming in de Wet IB 2001.
Inkomstenbelasting
Ook de Wet op de inkomstenbelasting 2001 kent een BOR. Deze regeling hangt nauw samen met de hiervoor besproken bedrijfsopvolgingsfaciliteiten uit de Successiewet. De inkomstenbelasting kent nog als extra voorwaarde dat de verkrijger voor ten minste 36 maanden voorafgaand aan de overdracht in dienstbetrekking moet zijn geweest bij de onderneming of reeds maat of vennoot is geweest in de VOF, respectievelijk maatschap waarop de overdracht betrekking heeft. Met deze aanvullende eis wordt invulling gegeven aan de gewenste duurzame betrokkenheid van de verkrijger bij de onderneming die wordt overgedragen, zodat slechts reële bedrijfsopvolgingen worden gefaciliteerd.
Overdrachtsbelasting
Indien er sprake is van een bedrijfsopvolging binnen de familiesfeer, kent ook de overdrachtsbelasting hiervoor een vrijstelling. De wet stelt verkrijging door één of meerdere kinderen van onroerende zaken die behoren tot en dienstbaar zijn aan de onderneming vrij van de heffing van overdrachtsbelasting. Als voorwaarde wordt gesteld dat de verkrijger(s) de onderneming van de ondernemer, wat de bedrijfsvoering betreft, in haar geheel voortzet of voortzetten. In het kader van de voortzettingseis is hier geen termijn genoemd in de wet of de parlementaire geschiedenis. Deze vrijstelling is alleen van toepassing indien en voor zover er een materiële onderneming wordt gedreven.
Belang voor de praktijk
Het belang voor de praktijk in de recente uitspraak van hof ’s-Hertogenbosch zit hem in de mogelijkheden om gedurende de vijfjaarstermijn van het voortzettingsvereiste de onderneming reeds door een derde partij te laten drijven. Hierdoor is de bedrijfsopvolger niet op dagelijkse basis verantwoordelijk bij de onderneming, doch kan wel gebruik worden gemaakt van de BOR. Uit de procedure blijkt wel dat een en ander op de juiste wijze vormgegeven dient te worden.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder!
Compartimenteringsreserve en deelnemingsvrijstelling
De deelnemingsvrijstelling geldt voor een vennootschap die 5% van het nominaal gestorte kapitaal houdt in een vennootschap, bijvoorbeeld een bv. Het kan echter voorkomen dat het belang dat in de deelneming wordt gehouden krimpt tot onder de 5%, of uitgroeit naar 5% of meer. In dat geval doet de situatie zich voor dat er géén deelnemingsvrijstelling meer van toepassing is (bij het krimpen) of dat de deelnemingsvrijstelling juist wel van toepassing wordt (bij de uitgroei naar 5% of meer). Het wel of niet van toepassing worden van de deelnemingsvrijstelling wordt sfeerovergang genoemd.
Indien een dergelijke situatie zich voordoet, dan dient rekening te worden gehouden met de compartimenteringsreserve. Dit houdt in dat er een reserve wordt gevormd die belastingvrij vrijvalt bij de verkoop van de aandelen of juist tot een belaste opbrengst die aan de fiscale winst moet worden toegevoegd. De compartimenteringsreserve kan belast of onbelast zijn.
Hoe werkt de compartimenteringsreserve?
De compartimenteringsreserve wordt gevormd voor een bedrag ter grootte van het verschil tussen de waarde in het economische verkeer van de aandelen op het tijdstip direct voorafgaande aan de sfeerovergang en de boekwaarde daarvan. De voordelen worden pas in de heffing betrokken, zodra deze worden gerealiseerd. Een belaste compartimenteringsreserve wordt gevormd bij een sfeerovergang van belast naar onbelast (bij uitgroei naar 5% of meer). Bij een sfeerovergang van onbelast naar belast wordt een onbelaste compartimenteringsreserve gevormd (bij het krimpen tot minder dan 5%). Onderstaande voorbeelden illustreren de belaste en onbelaste compartimenteringsreserve.
Voorbeeld belaste compartimenteringsreserve
Een belang van 4% in een vennootschap is verkregen voor 100 en staat eveneens voor 100 op de fiscale balans. Op dit belang is de deelnemingsvrijstelling niet van toepassing. Als gevolg van een inkoop van aandelen groeit het belang uit naar 6% en doet zich een sfeerovergang voor. De aandelen zijn op het tijdstip direct voorafgaande aan de sfeerovergang 130 waard. Na de sfeerovergang is de deelnemingsvrijstelling wel van toepassing. Een jaar later worden de aandelen voor 150 verkocht.
Op het tijdstip van de sfeerovergang dient een belaste compartimenteringsreserve te worden gevormd ter grootte van 30.
Ingeval de aandelen op een later tijdstip worden verkocht voor 150, zal de compartimenteringsreserve belast vrijvallen voor 30 en zal 20 ingevolge de deelnemingsvrijstelling onbelast worden genoten. Ingeval in de hiervoor beschreven situatie het belang niet wordt vervreemd voor 150 maar voor 90, zal op het moment van vervreemding van het belang, de compartimenteringsreserve belast vrijvallen met 30 en wordt een niet-aftrekbaar deelnemingsverlies van 40 geleden.
Voorbeeld onbelaste compartimenteringsreserve
Een belang van 10% is verkregen voor 100. Voor dit bedrag staat het belang eveneens op de fiscale balans. Als gevolg van een aandelenemissie krimpt het belang tot 4% en doet zich een sfeerovergang voor. Het aandelenbelang gaat over naar de belaste sfeer, de deelnemingsvrijstelling is immers niet meer van toepassing. Op het tijdstip direct voorafgaande aan de sfeerovergang bedraagt de waarde van het belang 130. Een jaar later wordt het pakket verkocht voor 150.
Op het tijdstip direct voorafgaande aan de sfeerovergang wordt voor een bedrag van 30 een onbelaste compartimenteringsreserve gevormd. Bij een verkoop zal de onbelaste compartimenteringsreserve onbelast vrijvallen. Vervolgens zal 20 in de heffing worden betrokken. Deze waardestijging heeft immers betrekking op de periode waarin de deelnemingsvrijstelling niet van toepassing is.
Vragen?
Heeft u naar aanleiding van dit artikel nog vragen over de compartimenteringsreserve? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Bedrijfsopvolging en vastgoed
Op 18 juni 2021 deed de Hoge Raad uitspraak in een zaak waar wij als fiscalisten lang naar uit hebben gekeken, ook in September 2021 waren er een drietal arresten inzek de BOR bij vastgoed. In deze arresten stond de bedrijfsopvolgingsregeling bij de verkrijging van (certificaten van) aandelen in een vastgoedbedrijf centraal en tevens de BOR bij een groot vastgoedbedrijf. De Belastingdienst stelt hierbij meestal al snel: "vastgoed is geen bedrijf, dus geen BOR." In dit geval was de Belastingdienst iets milder in haar standpunt, voor de ontwikkeling was er sprake van een bedrijf (materiële onderneming) maar voor de verhuuractiviteiten niet. Kan dit ?
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Materiële onderneming bij BOR, alle activiteiten bekijken of niet?
De vraag of er sprake is van een materiële onderneming is meestal een weging van feiten. Elke situatie is gelukkig weer anders. Alleen bij een materiële onderneming kan er gebruik worden gemaakt van de BOR. De Hoge Raad oordeelde in september 2021(in navolging van het Gerechtshof) dat de verhuur van 1.100 garageboxen en 57 bedrijfsruimten geen materiële onderneming vormen, dit ondanks dat de aandeelhouders (en hun dochters) tot wel 30 uur per week in loondienst bij de betreffende BV werkzaam waren. De BOR kon niet worden toegepast. Dat de Hoge Raad het Gerechtshof volgt is niet zo verrassend, immers de feiten liggen vast en de Hoge Raad gaat hier niet over, het Gerechtshof heeft geen "fouten" gemaakt en dan volgt de Hoge Raad het Gerechtshof en verwerpt het beroep in cassatie. De adviseur stelt in de cassatie procedure dat het Hof niet is ingegaan op bepaalde argumenten (stellingen) van belastingplichtige. Dit wordt vrij eenvoudig door de Hoge Raad in de prullenbak gegooid. De Hoge Raad volgt in deze casus ook de conclusie van de AG.
Het feit dat het hier ging om een erg omvangrijk aantal panden wil nog niet zeggen dat dit ook een materiële onderneming zou moeten zijn. Ook bij erg veel panden kan het gaan om normaal vermogensbeheer, de Hoge Raad kijkt naar alle activiteiten in de BV en niet specifiek naar bepaalde (omvangrijke) werkzaamheden bij een aantal garageboxen. Het rendement is ook niet hoger dan normaal. Dat in deze procedure niet handig is geprocedeerd heeft ook niet geholpen. Belastingplichtige zou - in alle eenvoud - meer feiten aannemelijk moeten maken om het drijven van een onderneming "klip en klaar" naar voren te brengen. Er is nog gesteld dat de bewijslast bij de Belastingdienst (lees inspecteur) moet liggen, maar hier doet het Gerechtshof / Hoge Raad niks mee. Als je de bewijslast krijgt toebedeeld moet je hieraan voldoen, dit maakt de zaak wel complexer. Actief vermogensbeheer of ondernemersactiviteiten is dus iets anders dan "veel werk door veel panden". Dit arrest zal veel zaken lastiger maken en is een leerschool voor vele adviseurs.
Belastingvrij vastgoedbedrijf overdragen, kan dit?
Henk is in 2012 overleden en tot de nalatenschap behoren certificaten (21% en 25%) in drie vastgoedbedrijven. De bedrijven hielden zich actief bezig met projectontwikkeling en verhuur van vastgoed. De erfgenamen deden natuurlijk een beroep op de gunstige bedrijfsopvolgingsregeling (heffing ongeveer 4% i.p.v. 35%). Ze stelden dat de beide activiteiten sterk met elkaar verweven waren en dat op beide activiteiten de BOR van toepassing moet zijn. De inspecteur stelt dat de BOR enkel ziet op de materiële onderneming, in deze de projectontwikkelingsactiviteiten. Lagere rechters (rechtbanken en gerechtshoven) willen nog wel eens meegaan met belastingplichtigen en de BOR ook van toepassing verklaren op verhuuractiviteiten. Als deze verhuuractiviteiten een hoog rendement opleveren en van enige omvang zijn (qua vermogen en werkzaamheden) kan hierop ook de BOR van toepassing zijn, aldus de rechter. Voor het rendement wordt dan gekeken naar de Nederlandse IPD vastgoedindex.
Verhuur onroerend goed en BOR
De rechter kijkt naar de zogenaamde arbeidsplus-toets:
- Van het drijven van een onderneming is sprake bij aanwezigheid van een duurzame organisatie van kapitaal en arbeid die
- is gericht op het deelnemen aan het maatschappelijk verkeer
- met het oogmerk winst te behalen.
Bij de exploitatie van onroerende zaken geldt dat deze activiteiten slechts als het drijven van een onderneming kunnen worden aangemerkt indien:
- de arbeid naar aard en omvang meer heeft omvat dan gebruikelijk is bij normaal vermogensbeheer; en
- deze arbeid naar aard en omvang onmiskenbaar ten doel heeft het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat.
Verwevenheid van activiteiten en BOR
Er moet gekeken worden naar de verwevenheid van de activiteiten. De ontwikkeling van vastgoed is namelijk nodig om uiteindelijk tot verhuur van vastgoed te komen, dit was ook de mening van de Advocaat-Generaal. Als deze activiteiten nauw met elkaar samenhangen, kan sprake zijn van feitelijk het drijven van één onderneming. Vervolgens volgt de vermogenstoets, dus met welk deel van het vermogen wordt een echt bedrijf / onderneming gedreven? Ook spelen hierbij de vermogensetiketteringsregels (privé, ondernemings- of keuzevermogen) een rol.
De Belastingdienst neemt meestal als uitgangspunt dat verhuur van vastgoed moet worden gezien als beleggen van vermogen en derhalve geen BOR. De Advocaat-Generaal is een stuk milder, als de verhuur van vastgoed binnen een bedrijf / onderneming een echte functie vervult, dan is feitelijk sprake van keuzevermogen en kan de BOR gewoon worden toepast. Als je sec naar de verhuur kijkt, is dit wellicht niet zo, het gaat dus om de combinatie.
De Hoge Raad is het niet helemaal met de A-G eens. Er wordt eerst gekeken naar de verhuuractiviteiten (dus apart). Als deze op zichzelf geen onderneming kan vormen, dan komt de Hoge Raad niet toe aan de combinatie van beide activiteiten. Deze zaak wordt ook nog verwezen naar een ander Gerechtshof omdat nog moet worden onderzocht welke panden kunnen worden toegerekend aan de projectontwikkelingstak.
Noot fiscaal jurist inzake bedrijfsopvolging bij vastgoed
In deze casus ziet de Hoge Raad de verhuur en projectontwikkeling als twee takken van sport. De verhuuractiviteiten worden niet gezien als ondernemingsvermogen (dus geen BOR). Als er vooraf was gekeken of de regels inzake arbeidsplus-toets en de vermogensetikettering (keuzevermogen?) toepasbaar zijn, was er wellicht tot een andere uitkomst gekomen. Als er voldoende verwevenheid zou zijn geweest, had het geheel (indien het keuzevermogen zou zijn) gezien kunnen worden als "geheel ondernemingsvermogen".
Het verhuurde vermogen in een bv is altijd een punt van discussie. Vervult dit vermogen een rol voor het ondernemingsvermogen binnen de bv? Het kan bijvoorbeeld nodig zijn als financiële dekking en / of het gevolg zijn van de projectontwikkeling. Ook kan het zo zijn dat op grond van de basisbeoordeling (arbeidsplus) de aard en omvang van de arbeid (en het rendement) ervoor zorgen dat sprake is van ondernemingsvermogen.
We zijn er dus nog niet en het zal discussie blijven opleveren met de Belastingdienst !
Zijn er vragen of opmerkingen of is er een discussie met de Belastingdienst? Bel ons gerust voor een second opinion of advies. Of de BOR de komende jaren blijft is thans onduidelijk, er zijn geluiden over een beperking, maar ook over een uitbreiding.
Bron vastgoed en BOR
Hoge Raad d.d. 18 juni 2021 ECLI:NL:HR:2021:953
Hoge Raad d.d. 17 september 2021 ECLI:NL:HR:2021:1321
Gerechtshof Amsterdam d.d. 12 maart 2020 ECLI:NL:GHAMS:2020:1168
Schenkbelasting en bedrijfsopvolging
Mag de betaalde schenkbelasting worden opgeteld bij de verkrijgingsprijs van een aanmerkelijk belang pakket? Nee, zo stelt de Hoge Raad. Wij gaan in dit artikel in op deze uitspraak, maar ook op de bredere regeling van de overdracht van aandelen door middel van schenking. Wij helpen u graag een fiscaal zo gunstig als mogelijke bedrijfsopvolging te regelen.
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Vervreemdingsvoordeel en verkrijgingsprijs aanmerkelijk belang
In de inkomstenbelasting wordt in box 2 het voordeel uit aanmerkelijk belang belast. Dat voordeel kan bestaan uit reguliere voordelen, zoals dividend, maar ook uit vervreemdingsvoordelen. Van een vervreemdingsvoordeel is onder andere sprake bij het vervreemden van aandelen of winstbewijzen. De hoogte van een vervreemdingsvoordeel wordt bepaald door het verschil tussen de overdrachtsprijs en de verkrijgingsprijs. De verkrijgingsprijs is de tegenprestatie bij de verkrijging van de aandelen (bijvoorbeeld de koopprijs), vermeerderd met de ten laste van de verkrijger gekomen kosten. Recent heeft de Hoge Raad uitspraak gedaan in een zaak over de hoogte van de verkrijgingsprijs ingeval sprake is van een schenking. De vraag die centraal stond was, of de schenkbelasting tot de kosten die ten laste van de verkrijger komen, behoort.
Schenken en aanmerkelijkbelangaandelen
Om tot een goed begrip van de uitspraak van de Hoge Raad te komen, is het handig om eerst de zaak in kwestie kort samen te vatten. In 2014 heeft Henk (fictieve naam) alle aandelen in een b.v. De verkrijgingsprijs van dit aanmerkelijk belang, bedraagt € 586.350. In dat jaar schenkt de vader van Henk aan Henk alle aandelen in een andere b.v. De verkrijgingsprijs van vader voor dit aanmerkelijk belang bedraagt € 4.400. Nu bevat de wet een bepaling die kan gelden ingeval van een schenking. Indien aan de volgende voorwaarden is voldaan, wordt de schenking van de aandelen niet als een vervreemding aangemerkt:
- De vennootschap drijft een onderneming naar het ondernemingsbegrip in de inkomstenbelasting of houdt een medegerechtigdheid als bedoeld in de inkomstenbelasting; en
- De aandelen/winstbewijzen behoren bij de vervreemder (in Henk zijn casus: zijn vader) niet tot een zogenaamd meegetrokken aanmerkelijk belang; en
- De verkrijger (Henk) is binnenlands belastingplichtig en de verkregen aandelen/winstbewijzen gaan geen deel uitmaken van een onderneming voor Henk zijn rekening gedreven onderneming of werkzaamheid; en
- De verkrijger (Henk) is voorafgaand aan de vervreemding ten minste 36 maanden in dienst bij de vennootschap waarop de aandelen/winstbewijzen zien.
- € 586.350: verkrijgingsprijs aandelen van de gefuseerde vennootschap;
- € 4.400: verkrijgingsprijs aandelen ‘gebleven’ vennootschap;
- € 361.907: betaalde schenkbelasting.
Een belangrijke aanvulling op bovenstaande is, dat de uitzondering bij schenking slechts ziet op het zogenaamde ondernemingsvermogen en niet op het beleggingsvermogen. In de praktijk kan het voorkomen dat een deel van de waarde van de aandelen/winstbewijzen wel onder de bepaling kan worden gebracht en een deel niet. Dit zijn complexe dossiers, waarbij deskundige bijstand een must is.
Indien de uitzondering bij schenking wordt toegepast, dan geldt voor het deel waarop de uitzondering van toepassing is, dat geen sprake is van een vervreemding. De verkrijgingsprijs voor de verkrijger (Henk) is dan in de meeste gevallen de verkrijgingsprijs van vader. Met betrekking tot de schenking heeft Henk wel afgerekend; hij voldoet € 361.907 aan schenkbelasting.
Wat doet Henk daarna met de geschonken aandelen?
Een jaar later besluit Henk de beide vennootschappen te fuseren. De vennootschap waarin hij aandelen had met een verkrijgingsprijs van € 586.350 gaat op in de vennootschap waarvan de verkrijgingsprijs € 4.400 bedraagt. De wet kent ook voor de juridische fusie een faciliteit, zodat de overdracht vrijgesteld is en de verkrijgingsprijs wordt doorgeschoven.
Henk verzoekt de inspecteur vervolgens de verkrijgingsprijs van zijn resterende aandelenpakket vast te stellen. Henk meent dat zijn verkrijgingsprijs € 952.657 bedraagt. Dit bedrag is als volgt opgebouwd:
De inspecteur is het hiermee oneens en weigert de schenkbelasting in aanmerking te nemen. Henk stapt naar de rechter, want hij meent dat de schenkbelasting een kostenpost is die ten laste van hem, de verkrijger, is gekomen.
Behoort de schenkbelasting tot de kosten bij de verkrijgingsprijs?
De Hoge Raad heeft op 11 juni 2021 uitspraak gedaan in deze zaak. Hij merkt eerst op dat de verkrijgingsprijs bestaat uit de eerdere tegenprestatie, vermeerderd met ten laste van de verkrijger gekomen kosten. Dit geldt ook ingeval er gebruik wordt gemaakt van een regeling waarbij de eerdere verkrijgingsprijs wordt doorgeschoven, zoals de regeling waar Henk gebruik van heeft gemaakt. Dit volgt niet direct uit de wet, doch een redelijke toepassing van de wet vereist dit.
Kosten die ten laste zijn gekomen van de verkrijger, behoren tot de verkrijgingsprijs. Het moet dan wel gaan om kosten die onmiddellijk verband houden met de verkrijging van de aandelen/winstbewijzen in de vennootschap. De Hoge Raad oordeelt dat de schenkbelasting niet zo’n kostenpost is. De verschuldigdheid van de schenkbelasting is namelijk het gevolg van een bevoordeling uit vrijgevigheid. Die bevoordeling uit vrijgevigheid staat los van de wijze waarop die bevoordeling vorm krijgt. Die vorm is – in het geval van Henk – de overdracht van aandelen. De kostenpost staat daarom niet in een onmiddellijk verband met de verkrijging van de aandelen.
Ook meent de Hoge Raad dat het aanmerken van de schenkbelasting als kostenpost, niet past binnen de verzakelijking van de verkrijgingsprijs die plaatsvindt in gevallen waarin een tegenprestatie ontbreekt, zoals bij een schenking. In die situatie wordt immers de schenking weggedacht en aangesloten bij de waarde in het economisch verkeer. Binnen die wegdenkgedachte past het niet om een betaald bedrag aan schenkbelasting tot de verkrijgingsprijs te rekenen.
Schenking van aandelen en advisering
Het schenken van aandelen in een vennootschap luistert zeer nauw. U kunt ervoor kiezen de aandelen eenvoudigweg te schenken, doch de kans is aanzienlijk dat u dan mogelijkheden laat liggen om de belastingdruk enigszins te beperken. Dat zou zonde zijn. In het voorgaande zag u onder meer dat voor een van de uitzonderingen geldt dat een 36 maandentermijn moet zijn volgemaakt. Het is daarom raadzaam om zo vroeg als redelijkerwijs mogelijk, een kundig adviseur in te schakelen. Wilt u niet zo lang wachten? Neem ook dan gerust eens contact op. Wij denken graag met u mee en een eerste kennismaking is geheel vrijblijvend.
Materiële onderneming bij verhuur vastgoed
Een DGA en zijn partner houden 100% van de aandelen in een besloten vennootschap (bv) die zich bezighoudt met de verhuur van onroerend goed. Het gaat zowel om bedrijfsunits als om garageboxen. In 2014 dienen zij een verzoek in tot geruisloze terugkeer. Dit verzoek wordt afgewezen. Tevens schenken zij een aantal aandelen aan de kinderen. Deze aandelen doen in de aangifte schenkbelasting een beroep op de bedrijfsopvolgingsfaciliteit. Dit beroep wordt afgewezen.
Beide afwijzingen geschieden op dezelfde grond. De vennootschap drijft in de ogen van de inspecteur geen materiële onderneming. Dit is voor beide faciliteiten wel een vereiste. De vraag of sprake is van een materiële onderneming is een veel terugkomende vraag. Met name in de onroerendgoed-praktijk komt deze vraag vaak voor. Naar aanleiding van bovenstaande casus heeft de Advocaat-Generaal recent zijn conclusie genomen. Het is nu wachten op de uitspraak van de Hoge Raad. In dit artikel gaan wij in op de materiële onderneming bij de verhuur van onroerend goed en het standpunt van de Advocaat-Generaal.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Wat is een geruisloze terugkeer?
De geruisloze terugkeer is de tegenhanger van de inbrengfaciliteiten. Het bekendste voorbeeld van de inbreng is wellicht de inbreng in de bv. Een ondernemer die voor eigen rekening en risico een onderneming drijft, zoals een zzp’er, brengt zijn onderneming dan in, in een besloten vennootschap. De geruisloze terugkeer doet precies het tegenovergestelde. Een onderneming die gedreven wordt door de besloten vennootschap wordt omgezet in een onderneming die direct voor rekening en risico van de achterliggende persoon wordt gedreven.
Wat doet de bedrijfsopvolgingsfaciliteit?
De bedrijfsopvolgingsfaciliteit is in het leven geroepen om te voorkomen dat de continuïteit van een onderneming in gevaar kan komen. Bij de verkrijging van ondernemingsvermogen is, zonder nadere regelgeving, schenk- of erfbelasting verschuldigd. Het betalen van deze belasting kan de continuïteit van de onderneming in gevaar brengen, indien de verkrijger onvoldoende middelen heeft om de belasting te voldoen. De benodigde middelen moeten dan aan de onderneming worden onttrokken. De bedrijfsopvolgingsfaciliteit maakt dat over een deel van de waarde van de onderneming niet hoeft te worden geheven.
Het belang van het begrip materiële onderneming
Zowel de geruisloze terugkeer als de bedrijfsopvolgingsfaciliteit vereisen dat sprake is van een onderneming. Het dient een zogenaamde materiële onderneming te betreffen. Voor de uitleg van dit begrip wordt voor beide regelingen aangesloten bij de Wet inkomstenbelasting 2001.
Rechtspraak over materiële onderneming en verhuur van vastgoed
In 1976 oordeelde de Hoge Raad dat van een onderneming sprake kan zijn indien onroerende zaken rendabel worden gemaakt door middel van arbeid die de eigenaar of werknemers verrichten. De arbeid dient naar aard en relatieve omvang, dus in verhouding tot de grootte van het vermogen aan onroerende zaken, onmiskenbaar ten doel te hebben het behalen van voordelen die het normaal opkomend rendement voor een belegger te boven gaan. De nog steeds terugkomende term normaal vermogensbeheer was daarmee geboren. Deze term zou in de volgende jaren nog tot veel discussie leiden. Daarover is in 1994 een belangrijk arrest gewezen.
Het ging in de zaak die voorlag in 1994 over een kamerverhuurder. Het betrof de verhuur van 18 kamers. De verhuurder verrichtte zelf onderhouds- en schoonmaakwerkzaamheden. Duidelijk is dan dat sprake is van arbeid door de ondernemer zelf. De vraag is echter of met deze arbeid wel of geen sprake is van normaal vermogensbeheer. De Hoge Raad oordeelde dat van normaal vermogensbeheer geen sprake is, indien het rendabel maken van de kamers (de onroerende zaak) mede geschiedt door middel van arbeid van de eigenaar zelf en deze arbeid ertoe leidt dat een rendement wordt genoten dat het rendement bij normaal vermogensbeheer te boven gaat.
Een ander interessant arrest is in 1996 gewezen. Hier betrof het een belastingplichtige die flink en intensief had verbouwd om vervolgens te gaan verhuren. De Hoge Raad oordeelde dat alleen wordt gekeken naar de exploitatie. Al hetgeen aan de verhuur vooraf was gegaan werd niet meegenomen. De verhuuractiviteit leidde op zichzelf beschouwd vervolgens niet tot een materiële onderneming.
Tot slot een uitspraak uit 2017. Hier betrof het een vennootschap die zich niet alleen bezighield met de verhuur van onroerend goed, maar ook met ontwikkelingsactiviteiten. Het hof gaf aan dat de ontwikkelingsactiviteiten te beperkt waren om een materiële onderneming te kunnen vormen. De Hoge Raad zet door deze argumentatie een streep. Iedere activiteit dient zelfstandig beoordeeld te worden op het vormen van een onderneming (of niet).
Materiële onderneming: arbeid en rendement
Uit voorstaande volgt dat het steeds gaat om de vraag of door middel van eigen arbeid een rendement wordt nagestreefd dat bij normaal vermogensbeheer niet behaald wordt. Deze toets kent twee belangrijke begrippen: arbeid en rendement.
Met betrekking tot de arbeid geldt dat gekeken moet worden of de arbeid die wordt verricht meer omvat dan de arbeid die bij normaal vermogensbeheer wordt verricht. Dit is een lastige toets. Wat is immers de arbeid die bij normaal vermogensbeheer komt kijken? Dit begrip kan door de jaren heen steeds veranderen en daarom is het lastig hier een hard criterium voor te geven. Het gaat zogezegd om een oordeel op basis van alle relevante feiten en omstandigheden. Uit de jurisprudentie komt onder andere naar voren dat het van belang is om de verrichte werkzaamheden af te zetten tegen de werkzaamheden van andere vastgoedbezitters. Het bestaan en de dienstverlening van professionele propertymanagers kunnen daarbij worden meegewogen.
Dan moet de vraag worden beantwoord over het rendement. Het lastigste element bij die toetsing lijkt te zijn wat nu eigenlijk moet worden meegeteld en waartegen het beoogde / behaalde rendement moet worden afgezet. Moet bijvoorbeeld de actuele waarde worden gehanteerd, of is er ook ruimte om gebruik te maken van het geïnvesteerde vermogen? In 2015 is geoordeeld dat de VastgoedIndex niet bruikbaar is, doch in veel uitspraken zien wij deze op enige wijze nog wel terugkomen. Naar onze mening is het raadzaam om de verrichte werkzaamheden te koppelen aan een rendementsgevolg, ondanks dat dit vaak veel werk is. Denk bijvoorbeeld aan het koppelen van actieve incassowerkzaamheden, aan het voorkomen van onbetaalde huur en daarmee het verhogen van rendement.
De conclusie van de Advocaat-Generaal
De Advocaat-Generaal schetst eerst het toetsingskader. Het volgende moet worden beoordeeld:
- Omvat de arbeid naar aard en omvang meer dan gebruikelijk is bij normaal vermogensbeheer?
- Is de arbeid naar aard en omvang onmiskenbaar gericht op het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat?
Terecht wordt aangegeven dat, zodra het hof deze toets heeft uitgevoerd, in ieder geval is uitgegaan van de juiste rechtsregel. De Advocaat-Generaal merkt op dat de Hoge Raad dan nog slechts ‘ingrijpt’ indien de motivering onbegrijpelijk is. Er moet dan sprake zijn van klaarblijkelijke tekortkomingen en gebreken.
De belanghebbende heeft aangegeven dat het hof de arbeidstoets verkeerd heeft uitgevoerd. Daarmee is de AG het oneens. Hij beschrijft dat hier getoetst moet worden of de arbeid met betrekking tot het onroerend goed naar aard en relatieve omvang meer omvat dan gebruikelijk is. Het hof heeft aangegeven dat daarvan, ondanks dat er heel veel tijd wordt besteed aan de werkzaamheden, geen sprake is. Hier is het hof niet de fout mee ingegaan.
Een ander punt dat belanghebbende aandraagt is het oordeel van het hof dat ook andere vastgoedbeleggers deze werkzaamheden zelf verrichten. Dit oordeel zou het hof niet hebben gemotiveerd. De AG gaat hier niet in mee. Hij wijst op de toelichting ter zitting en de inhoud van de pleitnota’s waaruit meer informatie volgt. Deze klacht is dus (ook) onterecht.
Dat leidt ertoe dat het hof op de juiste wijze de arbeidstoets heeft ingevuld. Nu aan de arbeidstoets niet is voldaan, kan van een materiële onderneming geen sprake zijn. De AG adviseert de Hoge Raad om de uitspraak niet te casseren.
Verhuur onroerend goed en advisering
De verhuur van onroerend goed vormt niet altijd een onderneming; ook niet als dat wel zo voelt. De fiscale gevolgen kunnen enorm zijn. Daarom is het van belang deskundig advies in te winnen en, indien nodig, wel beslagen ten ijs te komen in een discussie met de Belastingdienst. Neem gerust eens contact op met één van onderstaande adviseurs om vrijblijvend kennis te maken.
Fiscale eindejaarstips 2021
Hieronder diverse eindejaarstips voor 2021. Onderaan dit artikel staan de belangrijkste wijzigingen in 2022.
Eindejaarstips 2021 voor particulieren
- Spaar B.V.: gezien de lage rente is het spaargeld onderbrengen in een zogenaamde Spaar B.V. steeds sneller aantrekkelijk. Werkt al vanaf € 250.000. Een alternatief is een familiefonds.
- Box hopping: een vermogensbestanddeel dat 3 maanden onderdeel uitmaakt van box 1 of box 2 (en ook in box 3 gestald is) wordt in box 3 in aanmerking genomen als in die periode een peildatum ligt voor box 3.
- Aftrekposten: de aftrekposten (los van hypotheekrente) zijn beperkt, kijk of u aftrekposten in 1 jaar kunt onderbrengen (voorbeeld wel giften en / of scholingskosten in 2021 en niet in 2022 betalen). De belangrijkste aftrekposten zijn: hypotheekrente, giften, ziektekosten, alimentatie en scholingskosten.
- Giften: vervang gewone giften door periodieke giften, de drempel van 1% van uw inkomen is dan niet van toepassing. De gift moet een looptijd hebben van 5 jaar, mits de gift wordt betaald aan een ANBI.
- Lijfrente: bij een pensioentekort kunt u de jaarruimte benutten, deze is maximaal ruim € 12.000 (afgerond) per jaar. Soms is dit bedrag zelfs hoger. U moet de lijfrente wel in 2021 betalen.
- Vrijstelling box 3: voor groenfondsen is in box 3 een extra vrijstelling opgenomen van ruim € 60.000, bij fiscale partners het dubbele. Ook krijgt u een extra heffingskorting van ruim € 846.
- Verlagen box 3: u kunt uw box 3-vermogen verlagen door de aankoop van bijvoorbeeld een boot of auto of het betalen van belastingschulden.
- Betaal hypotheekrente vooruit: heeft u eenmalig een hoger inkomen in 2021, dan kunt u overwegen om de hypotheekrente over de eerste 6 maanden van 2022 in 2021 vooruit te betalen. Het aftrekbare tarief is in 2021 (tarief 43%) ook hoger dan in 2022 (tarief 40%). Dit daalt in 2023 tot 37,1%.
- Afkoop alimentatie: omdat het aftrektarief voor de inkomstenbelasting daalt (nu nog 43% en in 2023 37,1%), is het voordelig om partneralimentatie nu af te kopen.
- Schenking: in 2021 kunt u ruim € 6.600 belastingvrij aan uw kinderen schenken, soms (bijvoorbeeld voor de eigen woning) is de vrijstelling zelfs € 105.000 (voor studie € 55.900). Als u het geld niet heeft of nog niet wilt overmaken, kunt u ook onder schulderkenning (papieren schenking) het geld schenken. Over de schuld moet (wettelijk) 6% rente worden betaald en u moet de schuld via een notaris (notariële akte) vastleggen. Doet u dit niet, dan wordt de schuld bij uw overlijden niet erkend en is alsnog erfbelasting verschuldigd.
- Huwelijk: sinds 2018 is het huwelijksvermogensrecht aangepast. Laat uw huwelijkse voorwaarden eens beoordelen door een deskundige en vergeet niet de jaarlijkse verrekening (indien dit in uw huwelijkse voorwaarden staat) te berekenen.
- Huwelijkse voorwaarden met verrekenbeding: is in uw huwelijkse voorwaarden een verrekenbeding opgenomen, dan moet u hieraan jaarlijks gevolg geven. Doet u dit niet, dan kan het zijn dat u (bijvoorbeeld bij een echtscheiding) voor onplezierige verrassingen komt te staan.
- Middeling: het is onder bepaalde voorwaarden mogelijk uw belastbare inkomen over 2019 - 2021 te middelen. Hierdoor krijgt u wellicht belasting terug. De te middelen inkomsten mogen slecht 1x in een berekening worden betrokken. Beoordeel dus welke jaren het meest gunstig zijn. Mogelijk kunt u ook nog vorengaande jaren middelen (hangt af van datum definitieve aanslag Inkomstenbelasting).
Eindejaarstips 2021 voor alle bedrijven
- Investeringsaftrek: beoordeel of het wenselijk is om in 2021 of in 2022 te investeren. Veelal is investeren in 2021 voordeliger.
- Herinvesteringsreserve: bij de vervreemding van bedrijfsmiddelen moet u normaal gesproken afrekenen over de boekwinst. Als u opnieuw wilt investeren, kunt u de winst tijdelijk reserveren (herinvesteringsreserve). Leg uw investeringsvoornemen wel schriftelijk vast (stuur mail aan uw makelaar en stel een bestuursbesluit op). De herinvestering moet binnen 3 jaar plaatsvinden.
- Voorzieningen: het tarief voor de vennootschapsbelasting daalt (en voor de inkomstenbelasting ook). Een voorziening vormen in 2021 is veelal voordelig. Denk hierbij aan coronavoorziening, voorraden, reorganisatie, saneringskosten, onderhoud, garanties, vakantiedagen, vakantiegeld of jubileum.
- Pensioenen: bekijk de pensioenen van uw werknemers eens. Soms is een backservicelast in 2021 mogelijk.
- Fiscaal voordelig belonen van werknemers: u mag een onbelaste vergoeding aan uw werknemers geven voor maaltijden (onderweg of tijdens overwerk), cursussen of zakenreizen. Ook kan een personeelsfeest op de werkplek vrijwel belastingvrij plaatsvinden en mag u zakelijke reizen belastingvrij vergoeden. Ook de fiets van de zaak is voordelig. Tenslotte mag u schade of verlies van persoonlijke zaken belastingvrij vergoeden, mits tijdens de dienstbetrekking ontstaan. De ruimte binnen de Werkkostenregeling is in 2021 hoger dan in 2022.
- Producten uit eigen bedrijf: deze kunt u voordelig aan uw werknemers verkopen of geven. De korting bedraagt maximaal 20% van de waarde van het product met een maximum van € 500 per werknemer.
- Innovatie: bent u binnen uw bedrijf bezig met de ontwikkeling van innovatieve / vernieuwende activiteiten (productie, software / IT), dan komt u wellicht in aanmerking voor een lagere winstbelasting (9% in 2021) of een verlaging van uw loonheffing (WBSO). Aanvraag voor de WBSO moet u indienen vóór 20 december 2021 (bij RVO.nl).
- Werknemers: in 2020 en 2021 is er meer ruimte om werknemers belastingvrij te belonen. De werkkostenregeling is eenmalig verhoogd tot 3% (tot loonsom € 400.000, over het meerdere 1,2%). Een DGA mag ook gebruik maken van deze mogelijkheid.
- Laatste btw-aangifte 2021: neem hierin de correctie privégebruik auto, correctie personeelsverstrekkingen, btw-belaste verhuur en gebruik pro rata op.
- Desinvesteringen: desinvesteringen even een jaartje uitstellen is soms voordelig i.v.m. de desinvesteringsregeling.
- Belastingvrije vergoedingen voor werknemers: bepaalde zaken kunnen belastingvrij worden vergoed. Uw collega-ondernemers maken gebruik van de volgende regelingen: (1) personeelsfeest op de werkplek, (2) fitness op de werkplek, (3) onbelaste vergoeding voor openbaar vervoer, (4) onbelaste opleidingen, (5) onbelaste vergoedingen voor schade of verlies van persoonlijke zaken van de werknemer (mits dit tijdens werk heeft plaatsgevonden), (6) belastingvrije vergoeding maaltijden (met meer dan bijkomstig zakelijk karakter) tijdens overwerken of koopavonden (of tijdens opleidingen of zakenreizen).
- Bijtelling auto: voor werknemers met een (bestel-)auto geldt een fiscale bijtelling in de loonbelasting van veelal 22%. Soms kan een bijtelling worden voorkomen en voor bestelauto's gelden speciale regelingen. Zorg ervoor dat u op elke auto een regeling toepast. Laat een adviseur dit eens beoordelen.
- Buitenlandse btw: vergeet niet in het buitenland betaalde btw terug te vragen. De aanvraag voor 2021 moet worden ingediend vóór 30 september 2022. Er gelden drempelbedragen.
- Thuiswerken: voorzieningen om thuis te werken mag de werkgever (mits zakelijk) belastingvrij vergoeden. De btw is verrekenbaar, edoch soms beperkt (nazien). Als een werknemer de thuiswerkplek ook privé gebruikt, is sprake van een bevoordeling. Hierdoor is niet alle btw op de aankoop verrekenbaar (maximale investering € 227 excl. btw per werknemer). Corona is wellicht een bijzondere situatie waardoor - met beroep hierop - alle btw verrekenbaar is.
- Debiteur heeft niet betaald: vraag de btw terug. Als een debiteurenbetaling wordt omgezet in een lening, is soms de btw niet verrekenbaar. Verzoek om teruggave tijdig indienen (binnen 1 maand nadat duidelijk is dat er niet wordt betaald). Alle debiteuren ouder dan 12 maanden doornemen en hierop is veelal de btw terug te vragen.
- Voorlopige aanslag inkomstenbelasting of vennootschapsbelasting 2021: nazien of deze nog juist is, soms verhogen of verlagen. Reden: rente is hoog! Aanpassen aanslag 2021 vóór 1 mei 2022 (anders wordt er belastingrente in rekening gebracht door de Belastingdienst).
- Ontslaguitkering: onder omstandigheden kan een ontslaguitkering aan een werknemer worden gezien als een regeling voor vervroegde uittreding of als excessieve beloning. De werkgever kan dan worden geconfronteerd met een strafheffing in de loonbelasting van 52% en soms zelfs 75%. Overleg met uw adviseur!
Eindejaarstips 2021 voor bv / nv
- Loon of dividend: laat eens een berekening maken wat voordelig is, dividend uitkeren of salaris verlagen / verhogen. Heeft u gebruik gemaakt van de NOW-regeling, dan mag u soms geen dividend uitkeren in 2021.
- Giften: bv's kunnen profiteren van de giftenaftrek. De aftrek in de bv bedraagt maximaal 50% van de belastbare winst. Maximum is € 100.000 per jaar. Voor giften aan culturele instellingen geldt een extra gunstige regeling, deze mogen met 50% worden verhoogd (maximum € 2.500).
- Verbreken fiscale eenheid: soms is het voordelig om de fiscale eenheid voor de VPB te verbreken i.v.m. het opstaptarief (zie ad 3). Tot € 245.000 wordt de winst belast met een tarief van 15%, over het meerdere moet u 25% Vennootschapsbelasting betalen. Vanaf 2022 wordt het opstaptarief nog ruimer (€ 395.000), over het meerdere is het tarief dan 25,8%. Het verbreken van een fiscale eenheid kan dus soms een behoorlijk voordeel opleveren (in 2022 10% van € 395.000 = € 39.500). Laat u wel adviseren!
- Niet werkende partner: als de partner van de DGA niet werkt, dan kunt u dividend uitkeren uit uw bv en deze aan uw partner toerekenen (bijvoorbeeld € 10.000). Hiermee maakt uw partner gebruik van de heffingskortingen. De uitkering is vrijwel belastingvrij.
- Vennootschapsbelasting: het opstaptarief voor de winstbelasting / vennootschapsbelasting is sinds enkele jaren 15%. In 2021 moet u over een winst tot € 245.000 maximaal 15% betalen, in 2022 wordt dit verhoogd tot € 395.000). Het wordt dus steeds aantrekkelijker om winsten over meerdere bv's te verdelen en / of de fiscale eenheid voor de VPB op te heffen. Ook is het verstandig om winsten pas in 2022 te nemen / realiseren / door te schuiven. Laat u wel adviseren!
- Lenen van uw bv: er moet een zakelijke overeenkomst met zekerheid en een zakelijke rente worden overeengekomen (met notulen). In 2023 mag er nog maximaal € 500.000 van uw bv worden geleend (met uitzondering van leningen voor een eigen woning). De Belastingdienst controleert hier sinds 2021 steeds vaker op.
- Vordering op uw bv: als een DGA een vordering op zijn bv heeft, dan moet hierover rente worden berekend. Deze rente is belast in box 1 en voor de bv aftrekbaar, fiscaal is dit ongunstig. Er geldt een uitzondering voor vorderingen tot € 17.500.
- Borgstellingsprovisie: als de DGA zich in privé heeft borggesteld voor financieringen aan de bv, dan moet hierover een borgstellingsvergoeding door de bv aan de DGA worden betaald (belast in box 1, dus meestal niet gunstig). Doet u dit niet, dan kan de Belastingdienst dit (voor 5 jaar) corrigeren. Als de DGA in privé wordt aangesproken voor de lening van de bv, dan is deze normaal gesproken aftrekbaar in box 1. Is er geen zakelijke borgstellingsvergoeding voldaan, dan is de lening (veelal) niet aftrekbaar.
- Dividenduitkering: doe een uitkeringstoets als uw bv dividend gaat uitkeren. Risico is dat een dividenduitkering anders wellicht moet worden terugbetaald en / of de DGA in privé aansprakelijk wordt gesteld.
- Bedrijfsopvolging: denk met uw familie eens na over een bedrijfsopvolging. U kunt uw bedrijf (materiële onderneming) vrijwel belastingvrij overdragen aan uw kinderen. Als u uw bedrijf heeft verkocht, dan bent u zomaar 30 - 45% aan belastingen verschuldigd (box 2 en schenkbelasting). Via de bedrijfsopvolgingsregeling is het tarief slecht 5%.
- Verliesverdamping: voorkom verliesverdamping. Een verlies in 2021 is te verrekenen met de winst van 2020 en de winsten van 2022 tot en met 2027. Vanaf 2022 gaan verliezen niet meer verloren, maar is er minder verlies verrekenbaar.
Eindejaarstips 2020 voor ondernemers (eenmanszaak, VOF)
- Startende ondernemer: u kunt willekeurig op gekochte activa afschrijven, sluit een overlijdensrisico verzekering, uren bijhouden (zie ad 4) en reserveer geld voor uw belastingschuld.
- Aanpassen voorlopige aanslag: bekijk of uw voorlopige aanslag Inkomstenbelasting 2021 te hoog of te laag is. Pas deze aan indien nodig. Als de aanslag te laag is, loopt u een risico dat u belastingrente (4%) moet gaan betalen.
- Dotatie fiscale oudedagsreserve: om te kunnen doneren aan de fiscale oudedagsreserve (FOR), moet uw ondernemingsvermogen hoog genoeg zijn. Uw vermogen per eind 2021 moet gelijk zijn aan de FOR per eind 2020 + toevoeging 2021. De FOR is een bedrag dat u in mindering kunt brengen op uw inkomen, dit hoeft niet aan een derde te worden betaald. U moet dit bedrag wel opzij zetten voor later. De maximale donatie bedraagt € 9.395.
- IB-onderneming onderbrengen in bv: een bv wordt steeds aantrekkelijker en hiermee voorkomt u ook risico's voor een aansprakelijkheidstelling van uw privé-vermogen (scheiding ondernemingsvermogen / privé-vermogen). De zelfstandigenaftrek bedraagt nu nog € 7.030, deze wordt de komende jaren afgebouwd tot € 3.240. Het tarief in de bv blijft dalen, tot een winst van € 395.000 is het tarief 15%. Steeds meer ondernemers brengen hun bedrijf (belastingvrij) in in de bv.
- Belonen van meewerkende partner: hiervoor zijn er meerdere opties, onder meer (a) de meewerkaftrek (als uw partner geen beloning heeft ontvangen) of de (b) meewerkbeloning (minimaal € 5.000). De beloning is aftrekbaar van de winst en veelal bij uw partner belastingvrij. Is de vergoeding lager dan € 5.000, dan is de vergoeding niet aftrekbaar en bij uw partner onbelast. Tenslotte kunt u overwegen om (c) een VOF met uw partner aan te gaan. Dit kan progressievoordelen opleveren.
- De zelfstandigenaftrek bedraagt € 6.670 (in 2022 € 6.310). Hiervoor moet u wel voldoen aan het zogenaamde urencriterium van 1.225 uur per jaar. Voldoet u hieraan niet, dan heeft u geen recht op de zelfstandigenaftrek, meewerkaftrek en de FOR.
Eenvoudige en praktische eindejaarstips voor bedrijven
Administratie: uw administratie moet u 7 jaar bewaren (soms moet u deze termijn verlengen met uitsteltermijnen). De administratie over 2014 kunt u vernietigen per 31 december 2021.
Belangrijkste wijzigingen in 2022
- Winstbelasting: de winstbelasting voor rechtspersonen (zoals een bv) daalt tot 15% voor een winst tot € 395.000.
- Zelfstandigenaftrek: de zelfstandigenaftrek daalt en wordt afgebouwd de komende jaren, in 2021 daalt de zelfstandigenaftrek van € 7.030 tot € 6.670.
- Liquidatieverlies: als u een bv liquideert, dan kunt u het verlies aftrekken van de winst (van de aandeelhouder). Deze regeling wordt aangescherpt. Het verlies moet binnen 3 jaar worden verrekend, het moet gaan om liquidatieverliezen binnen de EU (nu wereldwijd) en er komt een beperking voor bv's waarin u minder dan 50% zeggenschap bezit. De maatregelen inzake herkomst (EU) en zeggenschap gelden alleen als het liquidatieverlies hoger is dan € 5 miljoen.
- Heffingskortingen: de arbeidskorting wordt in 2022 verhoogd.
- Werkkostenregeling: de vrije ruimte bedraagt in 2021 € 400.000 x 3%. Het percentage is tijdens de coronatijd verhoogd tot 3%. Voor het meerdere is het percentage 1,2%. Dit percentage daalt van 1,2% tot 1,18% in 2022.
- Belastingontwijking: belastingontwijking wordt echt aangepakt. Er komt een bronbelasting op rente en royalty's van 25% indien de rente en royalty's worden betaald aan landen die weinig of geen belasting heffen (doorstroom gelden). Tevens moeten adviseurs internationale adviezen verplicht gaan melden bij de Belastingdienst.
- CO2-heffing: er komt voor bedrijven een zogenaamde CO2-heffing, dit is met name voor de industrie.
Bedrijfsopvolgingsregeling ten einde?
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen. Er wordt in 2023 geen wetswijziging verwacht, de BOR blijft dus voorlopig nog gewoon van kracht.
Overweegt u om uw bedrijf over te dragen aan de volgende generatie ? Zet dan dit jaar de eerste stappen !
Wijzigingen bedrijfsopvolging in 2024 - 2026
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Vastgoed en BOR 2023
Het kabinet aangekondigd dat er per 1 januari 2023 wellicht nog wel een regeling komt die ervoor zorgt dat verhuurd vastgoed (binnen een concern) niet meer met toepassing van de BOR kan worden overgedragen. Daardoor zou verhuurd vastgoed binnen een concern niet meer fiscaal voordelig overgedragen kunnen worden. Dit voorstel wordt de komende maanden nog uitgewerkt.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Aan welke belasting moet u denken bij bedrijfsopvolging?
De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023). De erf- of schenkbelasting bedraagt 20%, doch over de eerste circa € 128.000 'slechts' 10%. De totale belastingdruk is dus circa 40%. Echter, als gevolg van de bedrijfsopvolgingsregeling, is de effectieve belastingdruk slechts circa 4%. De eerste € 1.100.000 (afgerond) is vrijgesteld en over het meerdere is zelfs 83% vrijgesteld. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de effectieve belastingdruk van de genoemde 4% naar circa 30%.
Afschaffing bedrijfsopvolgingsregeling
In 2020 hebben 169 ambtenaren een notitie geschreven over een nieuw belastingstelsel. Als onderdelen uit deze notitie worden overgenomen, dan gaan DGA's meer belasting betalen bij een bedrijfsopvolging. Onder de huidige regeling is de heffing van erf- en schenkbelasting beperkt (Bedrijfsopvolgingsregeling of BOR in de volksmond). De invoering wordt verwacht in 2024. Omdat bedrijfsopvolging een delicaat en langdurig traject kan zijn, is het raadzaam om ruim voor deze datum contact op te nemen met een specialist. Wij adviseren u om zo spoedig als mogelijk is actie te ondernemen.
Welke wijzigingen binnen de BOR worden voorgesteld?
- 25% Van de waarde is vrijsteld (nu nog 83% met 100% voor eerste € 1.000.000);
- Maximumvrijstelling van € 5.000.000;
- Kleine pakketten worden wellicht uitgesloten voor de BOR, denk hierbij aan soort- of letteraandelen kleiner dan 5%;
- Geen vrijstelling of doorschuifregeling meer voor de inkomstenbelasting;
- Verhuurt u onroerend goed, dan geldt er geen enkele vrijstelling is (aan derden verhuurd vastgoed).
Let op! Fiscaal advies bedrijfsopvolgingsregeling
Veel familiebedrijven zullen nog dit jaar in overleg moeten met hun fiscalist of accountant om sneller werk te maken van de (gedeeltelijk) belastingvrije overdracht van de onderneming aan de kinderen.
Wij begrijpen dat u als ondernemer niet zit te wachten op een belastingaanslag bij de bedrijfsopvolging. Zeker wanneer het geld uit het familiebedrijf gehaald moet worden om deze belastingaanslag - die nota bene in privé is opgelegd - te betalen. Met de BOR kan in combinatie met de overige fiscale bedrijfsopvolgingsfaciliteiten een forse belastingbesparing bereikt worden. Hiertoe dient echter wel een goede structuur te worden opgezet en dat kost tijd.
Uit onderzoek van KPMG blijkt dat 88% van de familiebedrijven substantiële problemen verwacht bij een bedrijfsopvolging onder de nieuwe wetgeving. Zelfs 50% denkt dat de bank geld moet gaan lenen aan het familiebedrijf. Een klein deel van de familiebedrijven (13%) zegt Nederland te verlaten (of het hoofdhuis te verplaatsen) als de BOR wordt afgeschaft.
Overleg familie, accountant en Belastingdienst inzake BOR
Onze specialisten zijn u graag van dienst. Wij werken praktisch, vlot en tegen meer dan marktconforme prijzen. Wij werken dan het liefst in een team met u, uw familie, raad van commissarissen, het bestuur en uw accountant. De eerste, oriënterende bespreking bij ons op kantoor kan zonder verdere kosten plaatsvinden.
De door ons voorgestelde regeling wordt na akkoord door u en uw accountant nog besproken met de Belastingdienst.
Juridische fusie in de vennootschapsbelasting
Wenst u twee (of meer) vennootschappen samen te voegen, te reorganiseren of wellicht simpelweg uw structuur te vereenvoudigen? De juridische fusie kan in deze gevallen een passende oplossing bieden.
Bij een juridische fusie vindt er een samensmelting plaats van twee of meer rechtspersonen. Er is sprake van overgang onder algemene titel. Dat wil zeggen dat bezittingen, rechten en schulden overgaan op grond van een notariële akte naar een andere rechtspersoon, zonder dat daarvoor afzonderlijke leveringshandelingen nodig zijn. De aandeelhouders van de betreffende vennootschappen worden van rechtswege aandeelhouder in de verkrijgende vennootschap. Overgang onder algemene titel biedt praktische voordelen. Niet alle afzonderlijke activa en contracten hoeven volgens de daarvoor geldende regels te worden overgedragen en schulden hoeven niet opnieuw te worden aangegaan.
Op het niveau van de verkrijger en verdwijner regelt artikel 14b van de Wet op de vennootschapsbelasting 1969 de fiscale gevolgen van de juridische fusie. In hoofdlijnen kan een juridische fusie ruisend (directe belastingheffing) en geruisloos (uitstel van belastingheffing) plaatsvinden.
Ruisend (directe belastingheffing)
Om de juridische fusie fiscaal tot een belast element te brengen, roept de Wet op de vennootschapsbelasting een aantal ficties in het leven. Civielrechtelijk vormt de overgang onder algemene titel van de vermogensbestanddelen van de verdwijner namelijk geen vervreemding.
- Allereerst wordt verondersteld dat de verdwijner zijn gehele vermogen heeft overgedragen aan de verkrijger (vervreemdingsfictie).
- Ten tweede dat de verdwijner heeft opgehouden in Nederland belastbare winst te genieten (eindafrekeningsfictie).
- Hier wordt nog een derde fictie aan toegevoegd, te weten de verbondenheidsfictie. Door deze ficties wordt het claimverlies van onder meer stille reserves, fiscale reserves en afgewaardeerde vorderingen veiliggesteld.
Op het moment dat de vermogensbestanddelen van de verdwijner een meerwaarde vertegenwoordigen, zal dit als gevolg van de hiervoor genoemde ficties tot een belastbaar feit leiden waarover moet worden afgerekend.
Geruisloos (uitstel van belastingheffing)
Belastingheffing als gevolg van een ruisende juridische fusie kan een belemmering vormen. Om dit te voorkomen, heeft de wetgever de geruisloze juridische fusie in het leven geroepen. Dit betekent dat de winst die ontstaat bij vervreemding als gevolg van de juridische fusie bij de verdwijner niet in aanmerking wordt genomen.
De geruisloze juridische fusie is alleen van toepassing indien de fusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Misbruik wordt aanwezig geacht indien de fusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de verdwijnende en de verkrijgende rechtspersoon. De inspecteur zal het ontbreken van deze zakelijke overwegingen aannemelijk moeten maken. Slaagt hij hierin, dan heeft de belastingplichtige (de verdwijner) alsnog de mogelijkheid aannemelijk te maken dat de fusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing.
Tip van de adviseur
Als de verdwijnende vennootschap bijvoorbeeld beschikt over voldoende verrekenbare verliezen, kan een ruisende juridische fusie juist geschikt zijn. Op deze wijze kan dan verliesverdamping worden voorkomen. Overigens kunnen de verliezen ook - onder voorwaarden - worden meegegeven aan de verkrijgende vennootschap.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Tot besluit
Voor onze klanten dienen wij doorgaans een verzoek om zekerheid vooraf in bij de juridische fusie. Hierdoor worden fiscale claims achteraf voorkomen. Wellicht kunnen wij u hierbij ook van dienst zijn. Neem voor vragen of meer informatie gerust eens vrijblijvend contact op met één van de onderstaande adviseurs.
Renteaftrekbeperking in de vennootschapsbelasting
De renteaftrekbeperking voortkomend uit artikel 4 ATAD, ook wel earningsstrippingmaatregel genoemd, heeft zowel betrekking op rente in verband met concernleningen, alsmede op rente in verband met leningen verstrekt door derden. De maatregel is geïmplementeerd in de Nederlandse wetgeving en opgenomen onder artikel 15b Wet op de vennootschapsbelasting 1969. De renteaftrekbeperking wordt ook wel de ‘generieke renteaftrekbeperking’ genoemd.
De earningsstrippingmaatregel is voor het eerst van toepassing op boekjaren die beginnen op of na 1 januari 2019. Indien sprake is van een fiscale eenheid, dan wordt de maatregel uitgevoerd op het niveau van de fiscale eenheid. Tijdig acteren is dus wenselijk om eventuele beperking van renteaftrek te voorkomen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrek beperking bij overnames
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Syllabus renteaftrekbeperking belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Achtergrond renteaftrekbeperking
De inhoudelijke achtergrond van de maatregel is dat rentekosten in beginsel aftrekbaar zijn, maar dat internationaal opererende ondernemingen in toenemende mate leken in te spelen op tariefverschillen, bijvoorbeeld door rentebetalingen toe te wijzen aan een concernvennootschap gevestigd in een land met een hoog tarief en rentebaten aan een concernvennootschap aan een land met een laag tarief. De maatregel moet deze handelswijze tegen gaan werken.
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
De kenmerken van de renteaftrekbeperking
De beknopte kenmerken van de renteaftrekbeperking in de vorm van een earningsstrippingmaatregel zijn als volgt:
- De earningsstrippingregeling beperkt de aftrekbaarheid over het saldo aan renten, dit is het verschil tussen de rentelasten over de schulden en de rentebaten over vorderingen.
- De aftrekbaarheid van een saldo aan renten is uitgesloten voor zover het meer is dan de hoogste van € 1.000.000 of 30% van de gecorrigeerde winst (EBITDA).
- Omdat de gecorrigeerde winst naar fiscale maatstaven wordt bepaald, worden vrijgestelde inkomsten niet meegerekend. Hierbij moet bijvoorbeeld worden gedacht aan voordelen die kwalificeren voor de deelnemingsvrijstelling (artikel 13 van de Wet Vpb 1969), voor de innovatiebox (artikel 12b van de Wet Vpb 1969) of voor de objectvrijstelling (artikel 15e van de Wet Vpb 1969).
Renteaftrekbeperking in Nederlandse wet
Bij de implementatie van de renteaftrekbeperking ex artikel 4 ATAD in artikel 15b van de Wet op de vennootschapsbelasting 1969 heeft de Nederlandse wetgever er op diverse punten voor gekozen om verder te gaan dan de minimumnormen die voortvloeien uit ATAD1, omdat het kabinet niet alleen grondslaguitholling wenst te bestrijden, maar tevens een meer gelijke behandeling van eigen en vreemd vermogen nastreeft. De prikkel om te financieren met vreemd vermogen, omdat de vergoeding daarover aftrekbaar is – dit in tegenstelling tot de vergoeding over het eigen vermogen – wenst het Nederlandse kabinet te verminderen. Ook meent het kabinet met deze strenge implementatie de economie meer schokbestendig te maken, omdat de verhouding eigen vermogen versus vreemd vermogen naar verwachting zal verbeteren door de maatregel. Die ver(der)gaande implementatie komt onder meer tot uitdrukking in het bedrag tot welke het saldo aan renten in ieder geval aftrekbaar is, te weten geen € 3.000.000 zoals ATAD1 toestaat, maar slechts € 1.000.000.
Voorbeeld renteaftrekbeperkingen in de VPB
Ter illustratie van de beperking is onderstaand een voorbeeld uitgewerkt. De resultatenrekening van X B.V. geeft over een bepaald jaar het volgende beeld (bedragen x € 1.000):
| Salariskosten | € | 10.000 | Verkoopopbrengst | € | 16.100 |
| Rentekosten | € | 4.000 | Rentebaten | € | 1.000 |
| Energiekosten | € | 1.000 | Dividend | ||
| Afschrijvingen | € | 1.000 | - portfolio | € | 3.400 |
| Afwaardering | € | 500 | - deelneming Y B.V. | € | 2.000 |
| Dividendbelasting | € | 500 | |||
| Vennootschapsbelasting | € | 1.500 | |||
| Winst | € | 4.000 | |||
€ | 22.500 | € | 22.500 |
Zoals beschreven, is in artikel 15b Wet Vpb lid 1 is het volgende opgenomen:
“Bij het bepalen van de in een jaar genoten winst komt het saldo aan renten niet in aftrek voor zover dat meer bedraagt dan het hoogste van de volgende twee bedragen:
a. 30% van de gecorrigeerde winst;
b. € 1.000.000”.
Om de toe te passen drempel te bepalen, zal derhalve allereerst de gecorrigeerde winst moeten worden berekend. Op basis van bovenstaande resultatenrekening ziet de berekening van de gecorrigeerde winst er als volgt uit:
Winst volgens resultatenrekening € 4.000
- Bij: VPB en dividendbelasting (art. 10 Vpb) € 2.000
- Af: deelnemingsdividend (art. 13 Vpb) € 2.000
Winst zonder toepassing van art. 15b Vpb € 4.000
- Bij: afschrijvingen € 1.000
- Bij: saldo aan rente € 3.000
Gecorrigeerde winst (EBITDA) € 8.000
Op basis van de gecorrigeerde winst bedraagt de drempel 30% van € 8.000 = € 2.400. Dat wil zeggen dat van het saldo aan rente van € 3.000 een bedrag van € 600 aan rente niet in aftrek komt. Omdat de winst zonder toepassing van artikel 15b € 4.000 bedraagt (daarop is het volledige saldo aan renten in mindering gebracht), wordt de winst nu op grond van artikel 15b Wet Vpb vastgesteld op € 4.600.000.
Samenloop met innovatiebox
Stel nou dat de winst als zodanig berekend vóór toepassing van artikel 15b tot een bedrag van € 2.000 wordt ondergebracht in de innovatiebox, dan resulteert dit in de volgende uitwerking:
Winst volgens resultatenrekening: € 4.000
- Af: innovatiebox (art. 12b Vpb) € 14.40
- Bij: VPB en dividendbelasting (art. 10 Vpb) € 2.000
- Af: deelnemingsdividend (art. 13 Vpb) € 2.000
Winst zonder toepassing van art. 15b Vpb € 2.560
- Bij: afschrijvingen € 1.000
- Bij: saldo aan rentekosten € 3.000
Gecorrigeerde winst (EBITDA) € 6.560
Op basis van de gecorrigeerde winst bedraagt de drempel 30% van € 6.560 = € 1.968. Dat wil zeggen dat van het saldo aan renten van € 3.000 een bedrag van € 1.968 wel en € 1.032 niet in aftrek komt, omdat de winst zonder toepassing van artikel 15b Vpb € 2.560 bedraagt (daarop is het volledige saldo aan renten in mindering gebracht), wordt de winst nu vastgesteld op € 3.592.000.
Door het benutten van de innovatiebox valt in dit geval de belastbare winst € 1.008.000 lager uit, hetgeen een belastingbesparing van ruim € 250.000 met zich meebrengt.
Noot fiscaal jurist inzake renteaftrekbeperking
Het bedrag aan rente dat niet voor aftrek in aanmerking kan worden genomen, wordt voortgewenteld naar het volgende jaar (art. 15b lid 5). Het saldo komt in dat volgende jaar in aftrek voor zover er in dat jaar met toepassing van de drempel én na aftrek van het saldo aan renten van dat betreffende jaar zelf, nog ruimte over is voor aftrek. De niet voor aftrek in aanmerking gekomen rente kan onbeperkt voorwaarts worden voortgewenteld.
Belangrijk aandachtspunt aftrekbeperking
Vanwege de invoering van de earningsstrippingregel als generieke renteaftrekbeperking zijn per 31 december 2018 enkele specifieke aftrekbeperkingen vervallen. Het gaat om de aftrekbeperking voor bovenmatige deelnemingsrente (art. 13l Wet VPB 1969) en de aftrekbeperking voor bovenmatige overnamerente (art. 15ad Wet VPB 1969). Daarnaast is de beperking van de verrekening van verliezen voor houdster- en financieringsmaatschappijen (art. 20 lid 4-6 Wet VPB 1969) afgeschaft, hetgeen behoorlijke impact kan hebben op met name de financierings- en / of holdingstructuur van concerns. Laat u daarom tijdig adviseren over hoe hiermee om te gaan en de beperking van renteaftrek te beperken.
Advies fiscaal jurist nodig?
Heeft u na het lezen van dit artikel vragen of bent u opzoek naar meer informatie, neem dan gerust eens vrijblijvend contact op met de auteurs van dit artikel.
Bedrijfsopvolging in de overdrachtsbelasting
Dat het overdragen van ondernemingsvermogen of aandelen in een familie-B.V. onder de bedrijfsopvolgingsregeling zonder schenk- en inkomstenbelasting mogelijk is, is een bekend gegeven. De wet biedt hiervoor een aantal faciliteiten. De overdrachtsbelasting blijkt echter in de praktijk een lastig dingetje. Rechtbank Noord Nederland kijkt verder dan de letterlijke wettekst en stelt dat de bedrijfsopvolgingsregeling in de overdrachtsbelasting ook geldt als aandelen in een onroerend-goed-lichaam (OG-lichaam) worden geschonken.
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Wat was de casus inzake de BOR?
Belanghebbende krijgt de aandelen in een B.V. geschonken van zijn moeder. Op de balans van de B.V. stonden een 40-tal verhuurde studentenpanden, 4 winkelpanden en 3 garageboxen. Daarnaast had deze B.V. een 100% belang in een materiële onderneming. Vanwege de waarde van het onroerend goed in vergelijking tot het overige vermogen van de B.V., wordt deze B.V. voor de overdrachtsbelasting aangemerkt als een OG-lichaam. Fiscaal wordt dan gedaan alsof moeder onroerend goed heeft geschonken in plaats van aandelen. Deze fictie kost zoon echter wel € 141.360 aan overdrachtsbelasting. Voor de schenk- en inkomstenbelasting gaat de schenking wel goed omdat de inspecteur oordeelt dat de B.V. een materiële onderneming drijft.
Uiteraard is zoon het hier niet mee eens. Hij beroept zich op de vrijstelling in de overdrachtsbelasting voor overdracht van binnen de onderneming gebruikte onroerende zaken. Hierbij moet worden opgemerkt dat zoon tot de voor toepassing van deze vrijstelling geldende familiekring behoort. De inspecteur stelt dat de letterlijke wettekst geen ruimte laat voor een vrijstelling bij schenking van fictieve onroerende zaken (in casu de aandelen). Volgens de inspecteur blijkt uit de wet dat de vrijstelling slechts is bedoeld voor overdrachten van tot een IB-onderneming behorende onroerende zaken.
De rechter sluit in haar uitspraak aan bij de achtergrond van de bedrijfsopvolgingsfaciliteit in de overdrachtsbelasting: het wegnemen van fiscale belemmeringen bij overdracht binnen familieverband. Dat de wettekst spreekt over ‘onderneming‘ maakt het oordeel van de rechter niet anders nu dit begrip aansluit bij het ondernemingsbegrip welke in andere heffingswetten (IB / Successiewet) wordt gehanteerd (de materiële onderneming).
Voor de praktijk
Natuurlijk is een dergelijke uitspraak altijd mooi, voor de praktijk is het echter nog geen gelopen race. Als sprake is van een vennootschap met onroerend goed moet eerst de discussie worden gewonnen dat sprake is van een materiële onderneming. Exploitatie van onroerend goed valt vaak onder de categorie beleggingen. Als deze horde gepasseerd is krijg je vervolgens nog de discussie over de overdrachtsbelasting. Naar de letter van de wet kan de bedrijfsopvolgingsfaciliteit niet toegepast worden op een verkrijging van aandelen in een OG-lichaam. De Hoge Raad heeft echter op 10 juni 2011 geoordeeld dat het feit dat de onroerende zaken worden gehouden door een B.V. niet op andere wijze mag worden behandeld dan indien een privépersoon deze onroerende zaken zou bezitten (de doorkijkarresten). In onderhavige uitspraak wordt het standpunt van de Hoge Raad bevestigd.
De Hoge Raad gaat zich nu over deze casus buigen, pas dan is duidelijk hoe een starre wettekst moet worden uitgelegd en toegepast. Wordt vervolgd ...
Wilt u weten of uw vennootschap kwalificeert voor de bedrijfsopvolgingsregeling, neem dan contact met ons op. De mogelijkheden reiken wellicht verder dan u vermoedt.
Bron
Rechtbank Noord Nederland 22 juli 2016 (ECLI:NL:RBNNE:2016:3373).
Bedrijfsopvolging bij In Person
In Twentevisie (uitgave maart 2017) stond een artikel over de advisering van ons kantoor bij In Person. Het artikel kunt u hier lezen (pagina 1 / pagina 2) .
Bedrijfsopvolging bij familiebedrijf In Person
Bij die overdracht van de directie en de hierbij behorende aandelen van In Person heeft Dennis Jongbloed van Jongbloed Fiscaal Juristen N.V. geadviseerd. Toen we hem in dat kader spraken, zei hij onder meer dat naar schatting slechts tien procent van de ondernemers heeft nagedacht over de toekomst. “Dat geldt zowel voor grote bedrijven als MKB’ers. Bij familiebedrijven is dat natuurlijk helemaal ‘killing’: de hele familie is er dan vaak bij betrokken. Ik beslis niets, ik heb alleen een hele bak vragen bij me: hoe wil je dit en hoe wil je dat?” Van essentieel belang is om vroeg over een bedrijfsopvolging na te denken, dit zorgt vaak voor een lagere overdrachtswaarde en een geleidelijke en soepele overgang binnen de familie.
Hoe werkt een bedrijfsopvolging bij een familiebedrijf?
Natuurlijk is een nieuwe auto uitzoeken veel leuker dan nadenken over het onvermijdelijke einde, de dood: begraven of gecremeerd worden, wel of niet een plakje cake en al helemaal nadenken over wie wat krijgt. “Slechts een klein deel van de mensen heeft daar over nagedacht en nog veel minder mensen hebben dat in een testament laten opschrijven. Maar over de toekomst van het bedrijf? In veel gevallen is de man DGA, directeur-grootaandeelhouder. Maar wat moet er met het bedrijf gebeuren als de man ineens komt te overlijden? Moet de weduwe de tent verkopen? Moet ze het aan de collega’s verkopen? Moet ze stoppen? Vaak wordt er dan naar de accountant gekeken en die roept dan maar wat, maar niemand weet wat die ondernemer zelf had gewild.” Daarnaast zal de DGA veel belasting moeten betalen over het vermogen (het bedrijf) dat dan overgaat naar de partner en / of de kinderen. Als de DGA het voordien goed regelt kan hij tonnen aan belastingaanslagen voorkomen.
Jongbloed Fiscaal Juristen heeft in de afgelopen tijd de eigen klanten
actief benaderd met de vraag of ‘ze’ er iets van wilden vinden. “Niets
is ook een antwoord, maar zeer onverstandig. Als je het slim regelt, kun
je dertig tot veertig procent van de waarde van je bedrijf besparen door
minder belasting te betalen. Ook al omdat de huidige regelgeving (waarin
het eerste miljoen is vrijgesteld) waarschijnlijk door een nieuw kabinet
wordt afgeschaft of uitgekleed. Voor ondernemers is het dus zaak om het
nu (in 2017) nog te regelen. Bijkomend voordeel – bij een overdracht tijdens
leven - is dat de mensen ook ineens gaan nadenken over hun opvolging, wat
ze wel en niet willen met het bedrijf.”
Zo ook Herman Kok van In Person. “Ruim drie jaar geleden zijn we met advisering
begonnen bij In Person, we hebben meteen geadviseerd de kinderen in dienst
te nemen (dit is een voorwaarde voor de gunstige fiscale regeling), Of
ze de aandelen later overnemen of niet, of ze wel of geen directeur worden,
dat maakt niet zoveel uit.
De DGA wil bij een overdracht graag het stemrecht houden, dit kan eenvoudig worden vormgegeven via specifieke aandelen of een stichting administratiekantoor. Slechts het economische eigendom ligt hierdoor bij de kinderen, het juridische eigendom ligt bij vader (de stichting).
Door de stichting kan de DGA de touwtjes – ook na overdracht van zijn bedrijf – stevig in handen houden. Dit om te voorkomen dat de kinderen een Ferrari of nieuw huis met zwembad gaan kopen met de winsten van de onderneming.
Jongbloed kan niet natuurlijk niet beoordelen of de opvolger capabel
genoeg is. “Nee, maar er zijn genoeg ‘tools’ voorhanden, dat gaat van stemrecht
tot het advies om er banken en / of private equity erbij te betrekken.”
Jongbloed Fiscaal Juristen heeft veel ervaring met het adviseren van ondernemers,
ook op dit vlak. “We hebben hier drie mensen die heel vaak met dit bijltje
hebben gehakt. Ja ,wij helpen graag, maar het gaat mij om de boodschap:
laat je door mij of je eigen accountant hierover adviseren. Het scheelt
veel belastinggeld en vooral een bak ellende. Juist voor de nabestaanden,
de mensen die je lief hebt.” Vooraf het geheel afstemmen met de Belastingdienst
heeft meestal onze voorkeur, dit voorkomt gezeur achteraf.
Kort en goed
- Begin tijdig (lagere waarde, soepele overgang).
- Vrijwel belastingvrij bedrijf overdragen.
- Geen schenkbelasting.
- Geen inkomstenbelasting.
- Vrijstelling overdrachtswaarde ruim € 1.000.000.
- Geen ruzie in de familie.
- Geen discussie met de Belastingdienst.
Het artikel in Twentevisie
Pagina 1 Bedrijfsopvolging door Jongbloed Fiscaal Juristen.
Pagina 2 Bedrijfsopvolging door Jongbloed Fiscaal Juristen.
Pagina 3 Machtsovername bij In Person.
Pagina 4 Machtsovername bij In Person.
Pagina 5 Machtsovername bij In Person.
Bedrijfsopvolging via verhuur werkt niet
Henk heeft een onderneming en in 2010 komt Henk te overlijden. De onderneming is gevestigd in een warenhuis. De dochter van Henk, we noemen haar Jacklien, is enig erfgenaam. Ze pakt na het overlijden van Henk de onderneming verder op en verhuurt vanaf 2011 de onderneming / het warenhuis aan een derde. Centrale vraag: "is er sprake van voortzetting van de onderneming?" Als een onderneming namelijk belastingvrij wordt overgedragen, moet deze 5 jaar worden voortgezet. De rechter vindt van niet, hier zijn wij het wel mee eens. Had het slimmer gekund? Zeker ...
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Procedure over BOF en verhuur
De voorzettingseis in de wet staat in artikel 35e van de successiewet.
- "...... de verkrijger houdt op uit de onderneming of een gedeelte daarvan winst te genieten."
Dit artikel moet worden gelezen in combinatie met artikel 35b, vijfde lid SW, hierin staat dat de onderneming door de verkrijger vijf jaar moet worden voortgezet. Tijdens de gesprekken over deze wet is door het parlement hierover het volgende gezegd:
- In beginsel volgt de bedrijfsopvolgingsregeling voor de zogenoemde voortzettingseis het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. Dit kan anders zijn wanneer de specifieke aard van de bedrijfsopvolgingsregeling daarom vraagt. Indien bijvoorbeeld bij de overdracht van een onderneming gebruik wordt gemaakt van artikel 3.63 Wet IB 2001, wordt de onderneming voor de inkomstenbelasting geacht niet te zijn gestaakt. Deze niet-stakingsfictie werkt niet door naar de bedrijfsopvolgingsregeling. In zoverre bestaat er overigens geen wijziging ten opzichte van de huidige regeling.” (MvT, Kamerstukken II 2008 /09, 31 930, nr. 3, p. 46.)
Via de Wet op de Inkomstenbelasting kan een voortgezet ondernemerschap worden gevraagd. Volgens de erfgenaam is hiervan sprake. De rechter kiest - zoals hierboven omschreven - een andere route: "de oorspronkelijke onderneming moet worden voortgezet". Dat de erfgenaam via de verhuurroute ook winst uit onderneming geniet vindt de Rechtbank niet relevant. Uit een oude uitspraak van de Hoge Raad volgt dat verhuur van een onderneming moet worden gezien als een andere / gewijzigde vorm, dus geen staking.
Of er beroep is ingesteld is ons nu onbekend.
Oplossing voor verhuur en BOF
Dat een verhuurder iets anders is dan een ondernemer zal voor iedere lezer wel helder zijn, immers de verhuurder krijgt huur en de huurder krijgt de winst (te verminderen met de huursom en overige kosten van de onderneming). De rechter loopt wel een bijzondere route waar wel wat tegen is in te brengen. Immers het bedrijf wordt (hoewel in een andere vorm) voortgezet door de erfgenaam. De erfgenaam had er beter voor kunnen kiezen om de onderneming voort te zetten in bijvoorbeeld een B.V. of coöperatie (artikel 10 uitvoeringsregeling schenk- en erfbelasting) en de huurder langzaam in deze B.V. laten ingroeien en hem als (mede-)bestuurder te benoemen.
Bron verhuur en bedrijfsopvolging
Toekomst bedrijfsopvolgingsregelingen, uitstel van executie?
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Conclusie
Hoe lang een kabinetsperiode duurt weet niemand. Toch maar niet te lang wachten met plannen maken, lijkt dus toch het devies!
Uw B.V. en de bedrijfsopvolging: cumulatief preferente aandelen
Een derde van de familiebedrijven wil de zaak verkopen. Dat blijkt uit een onderzoek gehouden onder ondernemers in 2013. Veel van deze familiebedrijven worden in de vorm van een B.V. (besloten vennootschap) uitgeoefend. Er zijn diverse manieren om uw onderneming over te dragen. In dit artikel behandelen wij een overdracht met behulp van cumulatief preferente aandelen. Aandelen simpelweg overdragen, al dan niet tegen schuldigerkennig, kan ook. Deze variant wordt hier beschreven.
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Standpunt kennisgroep belastingdienst inzake voortzetting bij emissie
De kennisgroep van de belastingdienst stelt op 3 mei 2024 dat tijdens de voortzettingstermijn de participatie van een derde het voortzettingsvereiste schendt, zoals blijkt uit een casus waarin A aandelen krijgt van X bv via schenking met toepassing van de BOR. Na drie jaar geeft X bv nieuwe aandelen uit aan B (met agio dat ten goede komt aan A en B), wat resulteert in A die slechts 10% van het aandelenkapitaal bezit, waardoor de BOR-vrijstelling proportioneel vervalt. Dit is voornamelijk omdat A's aandeel in de onderneming vermindert door de aandelenemissie aan B. Als alternatief zou een dergelijke participatie van een derde beter voor de schenking kunnen plaatsvinden, wat de bezitseis volgens de kennisgroep niet frustreert. Momenteel bestaat er nog geen officieel standpunt van de kennisgroep over deze specifieke kwestie.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Bedrijfsopvolging met cumulatief preferente aandelen
Als voorbeeld nemen we een eenvoudige structuur van een holding (van vader) en een werkmaatschappij, waarin de onderneming wordt gedreven. De opvolger, in dit geval de dochter, wil de zaak voortzetten.
Een succesvolle bedrijfsopvolging kan worden gerealiseerd door het geheel of gedeeltelijk omvormen van de bestaande aandelen van de werkmaatschappij in cumulatief preferente aandelen (hierna: cumprefs) in combinatie met uitgifte van gewone aandelen aan de persoonlijke holding van de opvolgers.
De waarde en het rendement van de onderneming blijven dan bij de Holding B.V. van vader, de toekomstige waardestijging en de overwinsten komen dan toe aan (de B.V.’s van) de dochter. Ook financieringstechnisch gezien is dit een elegante oplossing, want er hoeft niet te worden betaald bij de uitgifte van de gewone aandelen. Deze zijn immers bij aanvang niets waard. Voor de omzetting van de aandelen in de werkmaatschappij is een statutenwijziging noodzakelijk. Daarvoor moet de notaris worden ingeschakeld.
De B.V. van vader houdt, na omzetting (naast eventuele gewone aandelen) de cumulatief preferente aandelen. Over de waarde van deze aandelen wordt een (primair) dividend uitgekeerd.
Het dividend kan jaarlijks worden uitgekeerd of 'rentedragend' worden bijgeschreven bij vader's Holding B.V. Over het eventueel bijgeschreven dividend dient in de toekomst dan weer het preferente dividend te worden berekend. Na verloop van tijd kunnen de aandelen van de werk-B.V. worden ingekocht, of kunnen de aandelen worden overdragen aan de holding van dochter.
Als bij de inkoop van deze aandelen externe financiering benodigd is, biedt deze structuur het voordeel dat de financiering op het niveau van de werkmaatschappij plaatsvindt. Hierdoor is de fiscale verrekening van de rentelast in beginsel geen probleem.
Afstemming fiscus
In het geval van overdracht binnen de familiesfeer zal de fiscus kritisch toezien op de zakelijkheid van de omzetting. Er moet worden voorkomen, dat er door de omzetting goodwill en / of stille reserves naar de opvolger verschuiven. Ook dient het dividendpercentage op de cumprefs zakelijk te zijn. Dit vergt afstemming met de Belastingdienst.
De Belastingdienst pleegde akkoord te gaan met een preferent dividend dat is gebaseerd op de rente op staatsobligaties met een geringe opslag. Vaak werd in de praktijk bij de 7% aangesloten die ooit in een (overigens niet van toepassing zijnd) besluit is genoemd. Vaak wordt nu een hoger primair dividend geëist.
Voorwaarden
De door de fiscus gestelde voorwaarden zijn:
- De gewone aandelen worden bij statutenwijziging omgevormd tot cumulatief preferente aandelen.
- De aan de om te zetten gewone aandelen verbonden zichtbare en stille winstreserves, alsmede goodwill worden toegerekend aan de preferente aandelen. Hiertoe worden in de jaarrekening en in de statuten afzonderlijke reserves gecreëerd.
- De preferente aandelen geven recht op een zakelijke vergoeding voor het ter beschikking stellen van vermogen (primair dividend).
- Indien in enig jaar in plaats van een werkelijke dividenduitkering een bijschrijving plaatsvindt op de aan de preferente aandelen verbonden winstreserverekening, bestaat in de daaropvolgende jaren ook recht op het vastgestelde percentage primair dividend over deze bijschrijving.
- Indien in enig jaar een verlies wordt afgeboekt op de aan de preferente aandelen verbonden winstreserverekening, wordt, als in een later jaar winst wordt gemaakt, een gelijk bedrag weer bijgeschreven op deze winstreserverekening.
- Bij liquidatie van de vennootschap worden de aan de preferente aandelen verbonden winstreserves uitgekeerd aan de houder van de preferente aandelen.
Toepassing bedrijfsopvolgingsfaciliteiten
Het prettige voordeel van het werken met cumprefs boven een gewone overdracht van aandelen is, dat bij de cumprefs de bedrijfsopvolgingsfaciliteiten blijven bestaan ten aanzien van de aandelen met een vastgestelde waarde. Deze aandelen kunnen dus desgewenst ooit worden geschonken aan de opvolgers. Of ze gaan bij vererving over. Let op dat hier wel voorwaarden aan zijn gesteld:
- De preferente aandelen vormen een omzetting van een eerder door de erflater of schenker gehouden aanmerkelijk belang van gewone aandelen.
- De omzetting tot preferente aandelen is gepaard met het toekennen van gewone aandelen aan een ander (hier: de dochter). Door de Staatssecretaris is aangegeven dat hieraan ook is voldaan als van de door de overdrager gehouden gewone aandelen slechts een deel van de aandelen wordt omgezet in preferente aandelen en de rest van de aandelen overgaat naar de opvolger.
- Ten tijde van de omzetting tot preferente aandelen dreef de vennootschap waarop de omgezette aandelen betrekking hadden een "echte" onderneming.
- De verkrijger van de preferente aandelen is reeds voor ten minste 5% van het geplaatste kapitaal aandeelhouder van gewone aandelen.
- De verkrijging van indirect gehouden preferente aandelen, dus via een personal holding B.V. van vader, kan eveneens voor de bedrijfsopvolgingsfaciliteiten in aanmerking komen, omdat deze preferente deelneming als ondernemingsvermogen kan worden beschouwd voor zover dit ten tijde van de verkrijging betrekking heeft op ondernemingsvermogen in de werkmaatschappij.
Uw B.V. en de bedrijfsopvolging: overdracht aandelen
Een derde van de familiebedrijven wil de zaak verkopen. Dat blijkt uit een onderzoek gehouden onder ondernemers in 2013. Veel van deze familiebedrijven worden in de vorm van een B.V. (besloten venootschap) uitgeoefend. Er zijn diverse manieren om uw onderneming over te dragen. In dit artikel behandelen wij een overdracht door de verkoop van aandelen door een vader aan zijn zoon. Het aternatief, de overdracht met behulp van cumulatief preferente aandelen, wordt hier beschreven.
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Uitgangspunten
Er is een vader, DGA met een holding B.V. en een werkmaatschappij B.V. De onderneming moet in verband met de leeftijd van vader worden overgedragen aan de zoon. Vader hoeft geen belang te houden in de onderneming, maar heeft de opbrengst (de waarde) niet volledig nodig. Dat komt goed uit, omdat financiering bij een bank veelal problematisch is. Gelukkig is er sprake van een holdingstructuur, dat maakt de opvolging wat eenvoudiger en fiscaal voordeliger. Het alsnog optuigen van een holdingstructuur kan ook, maar dan zijn er vervreemdingstermijnen die de opvolging onnodig zouden kunnen vertragen. Wel is het van belang te beoordelen of de verbreking van een eventuele fiscale eenheid Vpb nog tot problemen leidt. Dit aspect bespreken wij elders.
Stappenplan opvolging en financiering
- Zoon richt een holding B.V. op. Deze B.V. gaat fungeren als aandeelhouder van de werkmaatschappij en eventueel in een later stadium als pensioen B.V.
- Er wordt een zakelijke koopsom voor de onderneming vastgesteld. Omdat het hier een transactie tussen vader en zoon is, zal de Belastingdienst dit in beginsel niet per definitie als zakelijk beschouwen. Als er derden, niet familie, bij betrokken zijn, wordt dit wat eenvoudiger aannemelijk te maken. De waarde wordt in overleg met een adviseur vastgesteld en aan de Belastingdienst voorgelegd. Er is sprake van een bedrag aan goodwill en er zijn stille reserves in materiële vaste activa. De Belastingdienst gaat met de berekening akkoord.
- De verkoopopbrengst van de aandelen (boekwinst en realisatie goodwill en stille reserves) wordt door de verkopende holding van vader belastingvrij ontvangen. Deze opbrengst valt onder de deelnemingsvrijstelling. De koopsom, te betalen door de kopende holding vennootschap van de zoon, is door de B.V. niet fiscaal aftrekbaar. Omdat er dus een belastingclaim over de stille reserves bij de koper ontstaat en er geen afschrijving mogelijk is, wordt er bij de koopprijs rekening gehouden met een korting wegens een belastingschuld, de latente vennootschapsbelasting. De prijs wordt dus verlaagd met deze belastinglatentie.
- De holding van vader verkoopt de aandelen aan de nieuw opgerichte holding van de zoon, de notaris maakt de akte van levering.
- De koopsom wordt schuldig gebleven, de notaris stelt een overeenkomst van geldlening op en daarin worden bepalingen opgenomen met betrekking tot aflossing, rente en zekerheden.
- Aangezien de onderneming in dezelfde B.V. blijft, hoeven er geen nieuwe contracten, huur- en arbeidsovereenkomsten te worden gesloten. Ook blijven de bestaande BTW- en loonbelastingnummers veelal bestaan.
- De zoon krijgt met de koop van de aandelen in de werkmaatschappij een schuld aan de holding van vader (en eventueel aan de bank) en er ontstaat een rentelast. Tegenover deze rentelasten heeft de holding geen fiscaal inkomen en zou dus een verlies opbouwen. Door een fiscale eenheid aan te gaan, vanaf het moment van overname, kunnen deze rentelasten direct jaarlijks worden verrekend met winsten uit de werkmaatschappij. Hiervoor moet tijdig een verzoek worden gedaan bij de Belastingdienst. Let wel: bij een gedeeltelijke overdracht van de aandelen kan geen fiscale eenheid worden gevormd.
- Beoordeeld moet worden waar de dienstbetrekking van de zoon wordt aangegaan: bij de holding of de werkmaatschappij. Er moet een arbeidsovereenkomst en (eventueel) een managementovereenkomst worden opgesteld. Er moet een gebruikelijk loon worden vastgesteld, lees hier meer.
- De zoon gaat aan de slag en vader is als adviseur nog bij de zaak betrokken. Hij krijgt geen salaris meer uit de onderneming.
- De schuldvordering aan de B.V. van vader wordt geleidelijk afgelost.
Voltooien opvolging
In deze fase is vader financieel nog betrokken bij de onderneming. Na verloop van tijd wil vader de eventueel resterende vordering op de B.V. van zijn zoon kwijt. Het aflossen van de vordering is nog niet geheel voltooid. De volgende stappen kunnen, afhankelijk van de feitelijke situatie, worden gezet.
- Overdragen aandelen van de holding van vader aan de (holding) B.V. van zoon.
- Schenken van de aandelen in de holding van vader aan de (holding) B.V. van zoon.
Voordeel van deze structuur
Deze structuur is relatief eenvoudig en de overdracht is direct afgerond. Vader verkoopt zijn pakket aandelen en de zoon is kapitein op zijn schip. Eventueel kunnen de aandelen gecertificeerd worden, om zo de zeggenschap mede bij vader te houden. Afhankelijk van de schuld aan (de B.V. van) vader zijn de zakelijke verhoudingen direct verbroken. Vader verkoopt de aandelen en krijgt de opbrengst. Vooral in gezinnen met meerdere kinderen is dat wellicht wenselijk, omdat er geen vermogensoverdracht door schenking plaatsvindt. De waarde wordt in overleg vastgesteld.
Nadeel van deze structuur
Het nadeel is dat met deze structuur niet optimaal gebruik kan worden gemaakt van de bedrijfsopvolgingsfaciliteiten in de inkomstenbelasting en schenk- en erfbelasting. Over deze faciliteiten leest u hier meer. Deze wijze van overdracht wordt vaker gebruikt bij overdracht aan derden.
Bedrijfsopvolging
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
In Nederland zijn circa 260.000 familiebedrijven. Uit een recent onderzoek van de Universiteit Nijenrode en het Economisch Bureau van ING blijkt dat voor een derde van de ondernemers de crisis een goed moment is om de onderneming over te dragen. Na het bereiken van de pensioenleeftijd is dat de belangrijkste reden voor overdracht. Men heeft daarbij een grote voorkeur voor de overdracht van het bedrijf binnen de familiekring.
Via de bedrijfsopvolgingsregeling kunnen ondernemers voordelig hun bedrijf overdragen. Het voordeel bedraagt zomaar 30% van de waarde van uw bedrijf. Dus als uw bedrijf € 1.000.000 waard zou zijn kunt u via de BOR ruim € 300.000 besparen ! Overleg dit eens met uw accountant, of maak vrijblijvend een afspraak met onderstaande adviseurs.
Wijzigingen bedrijfsopvolging in 2024 - 2026
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling.
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Waarom bedrijfsopvolging?
Een goede en succesvolle overdracht van de onderneming is niet eenvoudig. Uit het genoemde onderzoek blijkt vooral dat de juridische en fiscale complexiteit van de overdracht van de onderneming het grootste knelpunt vormen. In ruim een kwart van de gevallen is men niet tevreden over de kwaliteit van de adviezen. Opvallend daarbij is dat in 91% van de gevallen de eigen accountant de adviseur is die het traject moet begeleiden en er slechts in 37% van de gevallen voor een fiscalist / belastingadviseur wordt gekozen. Dat is opvallend en jammer! Enkel een goede samenwerking tussen de verschillende diciplines kan leiden tot een goed advies. Een accountant vanuit de cijfermatige kant, zoals het opstellen van een waardering, de notaris vanwege de zekerheid van een juiste juridische vormgeving en de bank in verband met de financiering. De fiscalist zal echter een centrale rol moeten spelen, omdat vanuit onze kennis en ervaring de opvolging op een fiscaal optimale wijze kan worden uitgevoerd. Zowel voor de overdrager als de opvolger is het van belang dat zowel het moment van belastingbetaling als de omvang van de belastingdruk worden geoptimaliseerd. En dat is ons vak.
Op onze website leest u veel over onze advisering en hoe u die kunt
toepassen. Wij leren u en uw familie graag kennen, zodat wij u een advies
op maat kunnen geven.
Steeds meer (familie)bedrijven blijven binnen de familie. Wij begeleiden
regelmatig ondernemers en hun accountant bij het opzetten van een bedrijfsopvolging.
In dit onderdeel treft u diverse artikelen aan.
Bedrijfsopvolging
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
In Nederland zijn circa 260.000 familiebedrijven. Uit een recent onderzoek van de Universiteit Nijenrode en het Economisch Bureau van ING blijkt dat voor een derde van de ondernemers de crisis een goed moment is om de onderneming over te dragen. Na het bereiken van de pensioenleeftijd is dat de belangrijkste reden voor overdracht. Men heeft daarbij een grote voorkeur voor de overdracht van het bedrijf binnen de familiekring.
Via de bedrijfsopvolgingsregeling kunnen ondernemers voordelig hun bedrijf overdragen. Het voordeel bedraagt zomaar 30% van de waarde van uw bedrijf. Dus als uw bedrijf € 1.000.000 waard zou zijn kunt u via de BOR ruim € 300.000 besparen ! Overleg dit eens met uw accountant, of maak vrijblijvend een afspraak met onderstaande adviseurs.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling.
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Waarom bedrijfsopvolging?
Een goede en succesvolle overdracht van de onderneming is niet eenvoudig. Uit het genoemde onderzoek blijkt vooral dat de juridische en fiscale complexiteit van de overdracht van de onderneming het grootste knelpunt vormen. In ruim een kwart van de gevallen is men niet tevreden over de kwaliteit van de adviezen. Opvallend daarbij is dat in 91% van de gevallen de eigen accountant de adviseur is die het traject moet begeleiden en er slechts in 37% van de gevallen voor een fiscalist / belastingadviseur wordt gekozen. Dat is opvallend en jammer! Enkel een goede samenwerking tussen de verschillende diciplines kan leiden tot een goed advies. Een accountant vanuit de cijfermatige kant, zoals het opstellen van een waardering, de notaris vanwege de zekerheid van een juiste juridische vormgeving en de bank in verband met de financiering. De fiscalist zal echter een centrale rol moeten spelen, omdat vanuit onze kennis en ervaring de opvolging op een fiscaal optimale wijze kan worden uitgevoerd. Zowel voor de overdrager als de opvolger is het van belang dat zowel het moment van belastingbetaling als de omvang van de belastingdruk worden geoptimaliseerd. En dat is ons vak.
Op onze website leest u veel over onze advisering en hoe u die kunt
toepassen. Wij leren u en uw familie graag kennen, zodat wij u een advies
op maat kunnen geven.
Steeds meer (familie)bedrijven blijven binnen de familie. Wij begeleiden
regelmatig ondernemers en hun accountant bij het opzetten van een bedrijfsopvolging.
In dit onderdeel treft u diverse artikelen aan.
Vordering op kinderen na bedrijfsoverdracht
Sinds 2010 zijn de mogelijkheden voor een fiscaalgunstige bedrijfsoverdracht verruimd. Dat zal u niet zijn ontgaan. Bedrijfsvermogen tot ruim € 1 miljoen kan belastingvrij worden overgedragen en van het meerdere is 83% vrijgesteld.
Materiële onderneming
Probleem is dat de vrijstelling alleen toepassing vindt indien er sprake is van een zogenaamde objectieve onderneming. Dat wil zeggen, er moet binnen de onderneming echt een bedrijf gerund worden. Er mag geen sprake zijn van beleggen, zoals de verhuur van een pand. De vrijstelling is ook van toepassing als er sprake is van een direct of indirect aanmerkelijk belang (meer dan 5%) in een vennootschap met een objectieve onderneming.
In de praktijk zie je vaak dat vader de onderneming, via zijn holding, al aan zoon of dochter heeft overgedragen, waarbij vader een vordering krijgt op zijn zoon omdat die de koopsom niet in één keer kan betalen. Gevolg is dat vader met een holding zit die geen onderneming meer drijft, maar die nog wel een aanzienlijke waarde vertegenwoordigt. Bij overlijden is hierover erfbelasting verschuldigd, terwijl die belasting niet verschuldigd zou zijn als dezelfde waarde was overgedragen in de vorm van een objectieve onderneming.
Bovenstaande is op te lossen door de holding van vader weer deel te laten nemen in de actieve B.V. van zoon of dochter. Dit is te bereiken door de vordering die vader heeft, om te zetten in aandelen in de werkmaatschappij van zoon / dochter. Het is immers voldoende om een actieve deelneming te hebben. Als deze situatie vijf jaar in stand blijft, kan vader de aandelen van zijn holding belastingvrij overdragen aan zoon / dochter.
Conclusie
Er zijn veel meer situaties te bedenken waarbij door een tijdelijke herstructurering aanzienlijke erf- en / of schenkbelastingbesparingen zijn te realiseren. Heeft u een vennootschap met vermogen maar zonder onderneming? Overleg dan eens met uw adviseur of er voor u mogelijkheden zijn.
Fusies en overnames
Per jaar dragen zo'n 20.000 ondernemers de fakkel over, dit wordt de komende 5 jaar enkel nog meer. In de praktijk begeleiden wij vele ondernemers bij dit proces. Emotie is een belangrijke factor bij een overname. Een mislukte overdracht is niet alleen financieel een strop (pensioen gaat in rook op, etc.) voor het levenswerk van de ondernemer, maar heeft ook maatschappelijke gevolgen (werkgelegenheid, kennis gaat verloren, etc.). MKB-ondernemers onderschatten het overnameproces en wachten te lang om adviseurs in te schakelen (1).
Een bedrijfsoverdracht is één van de leukste adviseringen binnen ons
vak, een complexe kwestie, maar erg .. erg .. leuk om te doen. Het begint
bij een gesprek, dan het in kaart brengen van de markt en beoordelen van
de waarde, en dan begint het echte werk ...: het zoeken naar een juiste
koper die het kan betalen. Fiscaal ingewikkelde regelingen mag je niet
vergeten, maar dit is relatief ondergeschikt. Een geslaagde overdracht
duurt een paar jaar, een goede voorbereiding kan deze periode verkorten.
Ook de fiscus helpt mee, sinds 2005 geldt een hogere belastingvrijstelling
voor de successie (en schenking), dit is wel zo prettig.
Bij fusies en overnames lopen fiscale en juridische zaken door elkaar.
Een samenwerking met de notaris en een advocaat is alsdan veelal een vertrekpunt.
De communicatie tussen de betrokken adviseurs en cliënt zal uiteindelijk
het succes bepalen.
- Worden de aandelen of de activa verkocht?
- Zijn er fiscale risico's en is een due diligence onderzoek wenselijk?
- Is de rente op de overnameprijs aftrekbaar?
- Hoe werkt een earn out regeling uit voor de verkoper?
- Zijn er fiscale voordelen te behalen door de onderneming fiscaal te emigreren?
Dit zijn dagelijkse vragen van klanten. Door de ruime ervaring kunnen wij u op een open, deskundige en professionele wijze bijstaan in dit fantastische proces.
Enkele fiscale aandachtspunten
- Financiering: een overname wordt meestal met geleend geld betaald. Door een juiste structuur kan de rentebetaling aan de bank in mindering worden gebracht op de winst. Er zijn vele regels in de vennootschapsbelasting die de renteaftrek beperken. In de praktijk moet ik hiervoor vaak in gesprek met de inspecteur van de Belastingdienst.
- Structuur: als u uw bedrijf wilt verkopen, is de structuur en de presentatie van cijfers van groot belang. U heeft ongeveer 6 jaar nodig om de optimale structuur fiscaal correct op te stellen, dit is wekelijks werk maar vaak wordt dit vergeten.
- Belastingvrij: de verkoop van uw bedrijf kan belastingvrij plaatsvinden. De winst blijft dus onbelast mits de structuur juist is. Maakt u een verlies bij de verkoop van een dochteronderneming, dan is dit verlies in principe niet aftrekbaar. Als u een juiste structuur kiest, is dit verlies wel aftrekbaar.
- Concernfinanciering: binnen een concern financieren is sedert enkele jaren een aandachtspunt bij de Belastingdienst. Soms is rente niet aftrekbaar bij de betalende vennootschap en wel belast bij de ontvangende vennootschap. Het kan ook aantrekkelijk zijn om de rente in Nederland ten laste van de winst te brengen en de rente te laten belasten in een belastingparadijs.
- Verlies vennootschap: een verlies is fiscaal te verrekenen met gemaakte (of te maken) winsten. Bij verkoop van een vennootschap (rechtspersoon) is dit verlies vaak weg. Bij een juiste structuur kunt u optimaal gebruik maken van de verliescompensatie.
Voorbereiding overname
Begin 5 jaar vóór de verkoop om u voor te bereiden op een mogelijke verkoop. Dit geldt voor:
- fiscale en juridische structuur;
- in kaart brengen markt en mogelijke kopers;
- presentatie jaarrekening.
Wanneer werkt een overname?
Vroeger deed men een overname van een bedrijf als ondernemer, zelfstandig dus. Op dit moment is een overname complexer en zijn er vele adviseurs die u kunnen en willen helpen. Deels is dit ook nodig. Als u een overname of fusie overweegt, is een aantal basisprincipes van belang. Onderstaande punten moet u niet alleen lezen, maar ook verder voor uzelf uitwerken. Dit is de kern voor een overname en dit kunt u zelf:
- Is er een gemeenschappelijkedoel (omschrijf dit)?
- Stroken de individuele doelen met elkaar?
- Waarom een fusie of overname (en bijvoorbeeld niet alleen verder)?
- Is er een duidelijke taakverdeling mogelijk (oude en nieuwe situatie)?
- Bestaat er blind vertrouwen of zijn er schaduwagenda's?
- Is er voldoende onderling respect voor elkaars persoon, bedrijf en doelen?
- Kan er volledige openheid worden gegeven?
- Zijn partijen volledig eerlijk tegenover elkaar?
- Wordt er voldoende duidelijk gecommuniceerd op alle niveau's?
- Hoe groot is de kans op succes?
Aandachtspunten bij een overname
Uit de praktijk hebben wij een aantal aandachtspunten bij een overname opgesteld.
- Stel een LOI (Letter of Intent) op voor de overname.
- Maak een agenda met tijdslijn voor de overname.
- Wie loopt het risico voor vorderingen en schulden van het bedrijf?
- Bij verkoop transitoria in kaart brengen (overlopende kosten en baten).
- Worden alle contracten overgenomen? Benoem deze en sluit ze bij de overeenkomst.
- Is een bankgarantie voor de koopsom nodig?
- Kan de koopsom door de koper gefinancierd worden en bij gedeeltelijke betaling juiste fiscale structuur kiezen (winstrecht, aandelen behouden, etc.).
- Moet de koper zelf vergunningen aanvragen?
- Onderzoek naar bodemverontreinigingen en mogelijke verborgen gebreken.
- Uitschrijven door verkoper bij registers, clubs en overige instellingen.
- Controleer pensioenverplichting (artikel 7:662 / 664 BW en artikel 9 PW).
- Controleer de premieplicht / afdracht aan de pensioen uitvoerder.
(1) onderzoek Kamers van Koophandel.
Bedrijfsopvolgingsregeling ten einde?
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen. Er wordt in 2023 geen wetswijziging verwacht, de BOR blijft dus voorlopig nog gewoon van kracht.
Overweegt u om uw bedrijf over te dragen aan de volgende generatie ? Zet dan dit jaar de eerste stappen !
Wijzigingen bedrijfsopvolging in 2024 - 2026
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Vastgoed en BOR 2023
Het kabinet aangekondigd dat er per 1 januari 2023 wellicht nog wel een regeling komt die ervoor zorgt dat verhuurd vastgoed (binnen een concern) niet meer met toepassing van de BOR kan worden overgedragen. Daardoor zou verhuurd vastgoed binnen een concern niet meer fiscaal voordelig overgedragen kunnen worden. Dit voorstel wordt de komende maanden nog uitgewerkt.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Aan welke belasting moet u denken bij bedrijfsopvolging?
De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023). De erf- of schenkbelasting bedraagt 20%, doch over de eerste circa € 128.000 'slechts' 10%. De totale belastingdruk is dus circa 40%. Echter, als gevolg van de bedrijfsopvolgingsregeling, is de effectieve belastingdruk slechts circa 4%. De eerste € 1.100.000 (afgerond) is vrijgesteld en over het meerdere is zelfs 83% vrijgesteld. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de effectieve belastingdruk van de genoemde 4% naar circa 30%.
Afschaffing bedrijfsopvolgingsregeling
In 2020 hebben 169 ambtenaren een notitie geschreven over een nieuw belastingstelsel. Als onderdelen uit deze notitie worden overgenomen, dan gaan DGA's meer belasting betalen bij een bedrijfsopvolging. Onder de huidige regeling is de heffing van erf- en schenkbelasting beperkt (Bedrijfsopvolgingsregeling of BOR in de volksmond). De invoering wordt verwacht in 2024. Omdat bedrijfsopvolging een delicaat en langdurig traject kan zijn, is het raadzaam om ruim voor deze datum contact op te nemen met een specialist. Wij adviseren u om zo spoedig als mogelijk is actie te ondernemen.
Welke wijzigingen binnen de BOR worden voorgesteld?
- 25% Van de waarde is vrijsteld (nu nog 83% met 100% voor eerste € 1.000.000);
- Maximumvrijstelling van € 5.000.000;
- Kleine pakketten worden wellicht uitgesloten voor de BOR, denk hierbij aan soort- of letteraandelen kleiner dan 5%;
- Geen vrijstelling of doorschuifregeling meer voor de inkomstenbelasting;
- Verhuurt u onroerend goed, dan geldt er geen enkele vrijstelling is (aan derden verhuurd vastgoed).
Let op! Fiscaal advies bedrijfsopvolgingsregeling
Veel familiebedrijven zullen nog dit jaar in overleg moeten met hun fiscalist of accountant om sneller werk te maken van de (gedeeltelijk) belastingvrije overdracht van de onderneming aan de kinderen.
Wij begrijpen dat u als ondernemer niet zit te wachten op een belastingaanslag bij de bedrijfsopvolging. Zeker wanneer het geld uit het familiebedrijf gehaald moet worden om deze belastingaanslag - die nota bene in privé is opgelegd - te betalen. Met de BOR kan in combinatie met de overige fiscale bedrijfsopvolgingsfaciliteiten een forse belastingbesparing bereikt worden. Hiertoe dient echter wel een goede structuur te worden opgezet en dat kost tijd.
Uit onderzoek van KPMG blijkt dat 88% van de familiebedrijven substantiële problemen verwacht bij een bedrijfsopvolging onder de nieuwe wetgeving. Zelfs 50% denkt dat de bank geld moet gaan lenen aan het familiebedrijf. Een klein deel van de familiebedrijven (13%) zegt Nederland te verlaten (of het hoofdhuis te verplaatsen) als de BOR wordt afgeschaft.
Overleg familie, accountant en Belastingdienst inzake BOR
Onze specialisten zijn u graag van dienst. Wij werken praktisch, vlot en tegen meer dan marktconforme prijzen. Wij werken dan het liefst in een team met u, uw familie, raad van commissarissen, het bestuur en uw accountant. De eerste, oriënterende bespreking bij ons op kantoor kan zonder verdere kosten plaatsvinden.
De door ons voorgestelde regeling wordt na akkoord door u en uw accountant nog besproken met de Belastingdienst.
