

 4,5 van 5 Google reviews
Btw-gevolgen bij het transformeren van een kantoorpand naar woningen.
Centraal in dit artikel staat de vraag hoe een bestaand kantoorpand btw-fiscaal moet worden behandeld wanneer het wordt omgezet in woningen.De fiscale uitkomst hangt sterk af van wat er bouwkundig gebeurt:
- Het kantoor wordt volledig gesloopt en vervangen door nieuwbouw;
- Het kantoor wordt zo ingrijpend verbouwd dat fiscaal een nieuw gebouw ontstaat, zogenoemde vernieuwbouw of ‘in wezen nieuwbouw’;
- Het bestaande gebouw blijft bouwkundig grotendeels in stand en krijgt alleen een andere functie.
Het fiscale hoofdprobleem bij transformatie kantoren in woningen
Bij vastgoedontwikkeling kunnen btw en overdrachtsbelasting elkaar opvolgen of gedeeltelijk overlappen. Voor een projectontwikkelaar is vooral van belang:
- Of bij aankoop van het oude pand overdrachtsbelasting of btw verschuldigd is;
- Of de btw op sloop-, bouw- en ontwikkelingskosten aftrekbaar is;
- Of de verkoop van de gerealiseerde appartementen met btw of met overdrachtsbelasting wordt belast;
- Of gebruik kan worden gemaakt van een vrijstelling of vermindering van overdrachtsbelasting.
Van belang is dat vooraf een juiste structuur wordt gekozen om dubbele heffing te voorkomen. Een verkeerde structurering kan ertoe leiden dat eerst overdrachtsbelasting wordt betaald over het oude kantoorpand en vervolgens btw over de verkoopprijs van de nieuwe appartementen. De overdrachtsbelasting bij aankoop is dan niet aftrekbaar en vormt een definitieve kostenpost. In feite is er dan sprake van een dubbele belastingdruk.
Kopen kantoorgebouw, slopen en nieuwbouwen, de BTW gevolgen
Wanneer een projectontwikkelaar een oud kantoorpand koopt in de toestand
waarin het zich bevindt, is de levering in beginsel vrijgesteld van btw.
Het gaat immers niet om een nieuw gebouw of een gebouw dat binnen twee
jaar na de eerste ingebruikneming wordt geleverd.
De ontwikkelaar betaalt dan wel overdrachtsbelasting. In de voorbeelden
wordt uitgegaan van het algemene tarief van 10,4%. Die overdrachtsbelasting
kan niet als btw worden afgetrokken en wordt onderdeel van de kostprijs
van het project.
Slopen kantoorgebouw door de verkoper fiscaal voordelig
Een fiscaal gunstiger alternatief kan zijn dat de eigenaar van het kantoor vóór de levering opdracht geeft tot de sloop en de sloop voor eigen rekening en risico laat uitvoeren. De ontwikkelaar verkrijgt dan geen oud gebouw, maar een bouwterrein. De levering van een bouwterrein is belast met btw. Omdat de projectontwikkelaar vervolgens nieuwbouwwoningen met btw verkoopt, kan hij de btw op de aankoop in beginsel aftrekken. Voor de overdrachtsbelasting kan de samenloopvrijstelling gelden, waardoor geen overdrachtsbelasting verschuldigd is.
De juridische overdracht kan onder omstandigheden al vóór de feitelijke voltooiing van de sloop plaatsvinden. Essentieel is dat de verkoper verantwoordelijk blijft voor de sloop en dat de transactie economisch is gericht op de levering van een bouwterrein.
Verkoop van de nieuwe appartementen en BTW gevolgen
Na volledige sloop en nieuwbouw levert de ontwikkelaar nieuwe onroerende zaken. De verkoop van de appartementen is daarom belast met btw. De particuliere koper of woningbelegger kan deze btw doorgaans niet aftrekken. Bij de koper geldt meestal wel een vrijstelling van overdrachtsbelasting, zodat over dezelfde levering niet ook nog overdrachtsbelasting wordt geheven.
Wanneer is na sloop sprake van een bouwterrein?
Voor de btw is van belang of de grond na de sloop als onbebouwde grond
kan worden aangemerkt.
Volledige sloop leidt normaal gesproken tot onbebouwde grond. Ook wanneer
kleine restanten achterblijven, kan nog sprake zijn van onbebouwde grond,
bijvoorbeeld:
- Eén resterende muur die alleen als erfafscheiding fungeert;
- Achtergebleven leidingen van nutsbedrijven;
- Heipalen of funderingsdelen die in de grond blijven zitten;
- Een gedeeltelijk gesloopt gebouw waarvan het restant niet meer als gebouw bruikbaar is.
Bij bestrating ligt dit genuanceerder. Een parkeerterrein met geïntegreerde klinkerbestrating, stoepranden, aanrijdblokken, drainage, verlichting of andere voorzieningen kan als bebouwd terrein gelden. Losse, gemakkelijk verwijderbare klinkers hoeven daarentegen niet aan de kwalificatie als onbebouwde grond in de weg te staan, zie ook ons eerdere artikel over de kwalificatie van een parkeerterrein als bouwterrein.
Vervolgens moet uit objectieve omstandigheden blijken dat de grond bestemd
is voor bebouwing. Relevante aanwijzingen zijn bijvoorbeeld:
- Een aangevraagde omgevingsvergunning;
- Gemaakte architect kosten;
- Concrete ontwikkelingsplannen;
- De planologische bouwbestemming.
Alleen een algemene bedoeling om ooit te bouwen is onvoldoende. Op het moment van levering moet de bouwbestemming nog aanwezig zijn.
Vernieuwbouw: wanneer ontstaat fiscaal een nieuw gebouw?
Tussen volledige nieuwbouw en een gewone functiewijziging bevindt zich de categorie vernieuwbouw. Daarbij blijft een deel van het oude gebouw bestaan, maar zijn de werkzaamheden mogelijk zo ingrijpend dat fiscaal toch een nieuw gebouw ontstaat. De Hoge Raad (ECLI:NL:HR:2022:1577) gebruikt hiervoor het criterium ‘in wezen nieuwbouw’. Doorslaggevend is wat er bouwkundig met het bestaande gebouw is gebeurd. Vooral veranderingen in de bouwkundige constructie tellen zwaar mee, zoals:
- Vervanging of versterking van dragende delen;
- Ingrepen in funderingen;
- Ingrepen in de staal- of betonconstructie;
- Aanpassing van vloeren, gevels of dakconstructies;
- Toevoeging van nieuwe constructieve elementen, zoals een liftschacht.
Andere omstandigheden kunnen aanwijzingen geven, maar zijn niet beslissend:
- De functiewijziging van kantoor naar woning of hotel;
- De hoogte van de verbouwingskosten;
- De gerealiseerde waardestijging;
- Een gewijzigde uiterlijke verschijningsvorm;
- De gewijzigde gebruiksmogelijkheden.
Een zeer dure verbouwing of een volledige functiewijziging is dus op zichzelf niet voldoende. De bouwkundige constructie moet wezenlijk zijn veranderd. In één zaak oordeelde Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:1616) dat wel sprake was van in wezen nieuwbouw. Van belang waren onder andere wijzigingen in de stalen constructie, extra funderings- en heipalen en een nieuwe liftschacht.
In andere zaken oordeelden Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:2120) en Hof Amsterdam (ECLI:NL:GHAMS:2025:3338) dat geen nieuw gebouw was ontstaan. De fundering en belangrijke dragende onderdelen waren vóór de verbouwing nog goed en bleven grotendeels behouden. De constructieve aanpassingen hielden vooral verband met de nieuwe hotelfunctie, maar waren volgens de hoven onvoldoende ingrijpend. Voor een uitgebreid analyse van ‘in wezen nieuwbouw’ verwijs ik ook naar ons eerdere artikel.
Transformatie zonder nieuw vervaardigd gebouw
Bij veel kantoortransformaties blijft de bouwkundige constructie grotendeels
behouden. Er worden bijvoorbeeld binnenwanden geplaatst, installaties vernieuwd
en kantoorverdiepingen in appartementen verdeeld, zonder wezenlijke wijzigingen
in fundering of draagconstructie.
Er ontstaat dan geen nieuw gebouw voor de btw. De gevolgen zijn:
- De verkoop is vrijgesteld van btw;
- De btw op verbouwingskosten is niet aftrekbaar voor zover de appartementen btw-vrijgesteld worden verkocht of verhuurd;
- De koper betaalt overdrachtsbelasting.
Het toepasselijke tarief hangt af van het gebruik door de koper:
- 2% wanneer een natuurlijk persoon de woning duurzaam als hoofdverblijf gaat gebruiken;
- Mogelijk de startersvrijstelling wanneer aan de leeftijds-, waarde- en overige voorwaarden wordt voldaan;
- 8% waarbij een belegger de woning koopt voor verhuur.
Fiscaal kan een transformatie zonder nieuwbouw ondanks de niet-aftrekbare btw financieel gunstig zijn, vooral wanneer de uiteindelijke kopers het 2%-tarief kunnen toepassen.
Rekenvoorbeelden inzake transformatie kantoor tot woning of appartement
Vorenstaande is uitgewerkt in vijf rekenvoorbeelden . De voorbeelden
gebruiken steeds dezelfde uitgangspunten:
- Aankoop oud kantoorgebouw € 5.000.000
- Overdrachtsbelasting bij aankoop, 10,4% € 520.000
- Sloop-, bouw- of verbouwingskosten € 4.000.000
- Btw op deze kosten € 840.000
- Bijkomende en algemene kosten € 1.000.000
- Btw op bijkomende kosten € 110.000
- Verkoopopbrengst vrij op naam € 13.500.000
De vrij-op-naamprijs betekent dat btw en/of overdrachtsbelasting economisch voor rekening van de verkoper komen.
1. Ontwikkelaar koopt oud kantoor, sloopt zelf en verkoopt nieuwbouw
- Omschrijving van de casus: De ontwikkelaar betaalt bij aankoop € 520.000 overdrachtsbelasting. Na de sloop verkoopt hij nieuwe appartementen met 21% btw. De verkoopopbrengst exclusief btw bedraagt: 100/121 × € 13.500.000 = € 11.157.025. De kostprijs inclusief de niet-aftrekbare overdrachtsbelasting bedraagt € 10.520.000. De winst komt daardoor uit op € 637.025. Dit is de financieel minst gunstige van de voornaamste nieuwbouwvarianten, omdat de overdrachtsbelasting uit de aankoopfase niet kan worden teruggevraagd.
- Gevolgen: 10,4% overdrachtsbelasting bij aankoop én btw bij verkoop; dubbele belastingdruk
- Berekende winst € 637.025
2. Verkoper sloopt vóór overdracht/ levering; ontwikkelaar koopt bouwterrein
- Omschrijving van de casus: De verkoper draagt een bouwterrein over. De levering is belast met btw en de ontwikkelaar kan die btw aftrekken, omdat hij later zelf met btw belaste nieuwbouwwoningen levert. De kostprijs daalt met € 520.000 tot € 10.000.000. Bij dezelfde netto verkoopopbrengst stijgt de winst naar € 1.157.025. Het verschil met voorbeeld 1 bestaat precies uit de vermeden overdrachtsbelasting.
- Gevolgen : Levering met btw; btw aftrekbaar; geen niet-aftrekbare overdrachtsbelasting
- Berekende winst € 1.157.025
3. Oude appartementsrechten worden vóór de werkzaamheden verkocht; aparte aannemer; verkoop na zes maanden
- Omschrijving van de casus: De ontwikkelaar splitst het oude, nog bruikbare kantoorgebouw in appartementsrechten. De kopers verwerven deze oude appartementsrechten en sluiten afzonderlijk een aannemingsovereenkomst met een niet aan de ontwikkelaar verbonden aannemer. Over de levering van het oude vastgoed is overdrachtsbelasting verschuldigd. Over de sloop- en bouwwerkzaamheden wordt btw geheven. De totale opbrengst exclusief btw bedraagt € 11.756.123. Na aftrek van een kostprijs van € 10.520.000 bedraagt de gezamenlijke winst van ontwikkelaar en aannemer € 1.236.123. Deze structuur voorkomt dat over de gehele verkoopprijs btw wordt geheven. De scheiding tussen koop en aanneming moet wel juridisch en economisch reëel zijn.
- Gevolgen: Overdrachtsbelasting over het oude vastgoed en btw over de aanneemsom
- Berekende winst € 1.236.123
4. Zelfde gescheiden koop/aanneming, maar verkoop binnen zes maanden
- Omschrijving van de casus: De structuur is gelijk aan voorbeeld 3, maar de appartementsrechten worden binnen zes maanden na de aankoop van het oude kantoor doorverkocht. Daardoor kan een vermindering van overdrachtsbelasting worden toegepast voor het bedrag waarover bij de eerdere aankoop al belasting is betaald. De besparing bedraagt € 520.000. De kostprijs daalt naar € 10.000.000 en de gezamenlijke winst stijgt naar € 1.756.123. Dit is in de voorbeelden de hoogste berekende winst.
- Gevolgen: Vermindering overdrachtsbelasting van € 520.000
- Berekende winst € 1.756.123
5. Transformatie zonder nieuw gebouw; verkoop aan eigen bewoners
- Omschrijving van de casus: Omdat geen nieuw vervaardigd gebouw ontstaat,
is de verkoop vrijgesteld van btw. De btw op de ontwikkelingskosten kan
niet worden afgetrokken en wordt onderdeel van de kostprijs. Die kostprijs
bedraagt € 11.470.000.
Bij verkoop aan eigen bewoners en toepassing van 2% overdrachtsbelasting is de netto-opbrengst € 13.235.294 en de winst € 1.765.294. - Gevolgen : Geen btw bij verkoop; 2% overdrachtsbelasting
- Berekende winst € 1.765.294
6. Transformatie zonder nieuw gebouw; verkoop aan verhuurbelegger
- Omschrijving van de casus: idem als bij ad 5 maar andere koper. Bij verkoop aan een belegger en toepassing van 8% overdrachtsbelasting is de netto-opbrengst € 12.500.000 en de winst € 1.030.000. Het voorbeeld laat zien dat niet alleen de kwalificatie van het gebouw, maar ook het type koper grote invloed heeft op de financiële uitkomst.
- Gevolgen : Geen btw bij verkoop; 8% overdrachtsbelasting
- Berekende winst € 1.030.000
Noot fiscaal jurist inzake transformatie van een kantoorpand naar woningen
Uit vorenstaande blijkt dat het van groot belang is om vooraf de juiste feiten in beeld te hebben welke recht doen aan de gekozen constructie. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op met onze specialisten.
Fiscale apk Vastgoed – optimalisatie overdrachtsbelasting en omzetbelasting
Uw auto krijgt periodiek een APK. Daarbij wordt gecontroleerd of alles nog naar behoren functioneert en of onderhoud nodig is. Voor uw onderneming bestaat zo'n verplichte controle niet. Toch is een periodieke beoordeling van uw fiscale positie minstens zo belangrijk.
Veel ondernemers hebben hun fiscale structuur jaren geleden ingericht. Sindsdien is de onderneming gegroeid, is vermogen opgebouwd, zijn activiteiten uitgebreid en is de fiscale wetgeving op tal van punten gewijzigd. Wat destijds een optimale structuur was, hoeft dat vandaag de dag niet meer te zijn.
Binnen de fiscale apk beoordelen wij daarom niet alleen de ondernemingsstructuur, de inkomens- en vermogenspositie en de fiscale risico's, maar kijken wij ook naar mogelijkheden om (toekomstige) belastingheffing te beperken. Eén van de onderdelen die daarbij regelmatig aandacht verdient, is de overdrachtsbelasting.
Is uw vastgoed nog op de juiste plaats ondergebracht?
Een veelvoorkomende situatie is dat een ondernemer jaren geleden het bedrijfspand in dezelfde besloten vennootschap heeft ondergebracht als de ondernemingsactiviteiten. Dat lijkt op het eerste oog een praktische keuze, maar kan op de lange termijn nadelige gevolgen hebben.
Wanneer de onderneming later wordt verkocht, een nieuwe aandeelhouder toetreedt of een herstructurering wenselijk is, kan het vastgoed de transactie onnodig ingewikkeld maken. In veel gevallen verdient het daarom aanbeveling om tijdig te beoordelen of het onderbrengen van het vastgoed in een afzonderlijke vastgoed-bv voordelen biedt.
Een dergelijke structuur kan onder meer bijdragen aan:
- Een betere scheiding tussen ondernemingsrisico's en vastgoed;
- Meer flexibiliteit bij de verkoop van de onderneming;
- Ruimere mogelijkheden in het kader van een bedrijfsopvolging.
Uiteraard is een afzonderlijke vastgoed-bv niet in iedere situatie de juiste oplossing. Juist daarom is een individuele beoordeling essentieel.
Overdrachtsbelasting of omzetbelasting?
Bij vastgoedtransacties speelt niet enkel overdrachtsbelasting een rol. In veel situaties dient beoordeeld te worden of sprake is van een levering met overdrachtsbelasting of omzetbelasting. De fiscale kwalificatie van een vastgoedtransactie is echter niet altijd eenvoudig vast te stellen. Daarbij komt dat u in bepaalde situaties juist gebaat kunt zijn bij een vrijgestelde levering voor de omzetbelasting óf juist een btw-belaste levering.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscale herstructurering in verband met vastgoed
Zodra een overeenkomst is gesloten of een transactie in gang is gezet, zijn de mogelijkheden om de ondernemingsstructuur nog aan te passen vaak aanzienlijk beperkter. Met de fiscale apk voeren wij een scherpe nulmeting uit van uw volledige fiscale positie. Wij beoordelen uw ondernemingsstructuur, analyseren uw inkomens- en vermogenspositie en brengen zowel fiscale risico's als optimalisatiemogelijkheden concreet in kaart.
De overdrachtsbelasting vormt daarbij slechts één van de vele fiscale toetsingskaders. Juist door periodiek alle relevante belastingmiddelen integraal te beoordelen, ontstaat een fiscale structuur die niet alleen aansluit bij de huidige onderneming, maar ook bij toekomstige plannen.
Vragen over vastgoed en belastingen?
Heeft u naar aanleiding van dit artikel vragen of bent u benieuwd naar de mogelijkheden in uw situatie? Neem dan gerust contact op met uw adviseur bij Jongbloed Fiscaal Juristen of met ons kantoor via 088 027 00 00. Belangrijkse issues en voorbeelden waarbij om fiscale advisering wordt gevraagd zijn de volgende:
- Is sprake van nieuwbouw of oud gebouw of bouwterrein
- Is na verbouwing spraken van "in wezen nieuwbouw"
- Kan worden gekozen voor BTW belaste verhuur of levering?
- Hoeveel BTW op de aankoop, bouw of verbouwing kan worden verrekend?
- Is artikel 37d Wet omzetbelasting van toepassing bij verkoop van verhuurd vastgoed?
- Geldt de samenloopvrijstelling voor de overdrachtsbelasting?
- Is overdrachtsbelasting verschuldigd bij een aandelentransactie waarbij Vastgoed in de BV is ondergebracht?
- Is vastgoed fiscaal een woning of niet woning?
- Heeft een economische eigendomsoverdracht plaatsgevonden of is een beperkt recht overgedragen ?
- Hoe wordt short stay, logies, parkeren en servicekosten behandeld bij vastgoed?
- Hoe moet een bouwterrein fiscaal worden beoordeeld?
Retourgoed is niet automatisch een margegoed
Een product dat door een consument is geretourneerd, beschadigd is of op een factuur als ‘gebruikt’ of ‘tweedehands’ wordt aangeduid, valt niet automatisch onder de btw-margeregeling. Voor toepassing van deze regeling moet vooral worden gekeken naar de hoedanigheid van de leverancier en de btw-behandeling van de voorafgaande levering.
Dat volgt uit een uitspraak van Gerechtshof Amsterdam van 15 januari 2026 over een handelaar in witgoed. Het hof oordeelde dat de margeregeling niet kon worden toegepast, omdat de Duitse leverancier de goederen met btw had ingekocht, deze btw als voorbelasting had afgetrokken en bij zijn eigen verkoop niet de margeregeling had toegepast.
De zaak betrof een Nederlandse handelaar die in Duitsland geretourneerde huishoudelijke apparaten inkocht en deze online aan particulieren verkocht. Omdat op de inkoopfacturen stond dat het om gebruikte of tweedehands goederen ging, paste de handelaar bij de wederverkoop de margeregeling toe.
Uit informatie van de Duitse belastingdienst bleek echter dat de Duitse leverancier de apparaten met btw had ingekocht, deze btw als voorbelasting had afgetrokken en bij zijn eigen verkoop niet de margeregeling had toegepast. De Nederlandse Belastingdienst legde daarom naheffingsaanslagen, belastingrente en verzuimboetes op.
Hoe werkt de margeregeling in de omzetbelasting?
Op grond van artikel 28b Wet op de omzetbelasting 1968 mag een wederverkoper bij de levering van gebruikte goederen onder voorwaarden btw berekenen over de winstmarge in plaats van over de volledige verkoopprijs.
De regeling geldt alleen wanneer het goed is verkregen van een wettelijk aangewezen leverancier. Dat kan bijvoorbeeld zijn:
- Een particulier;
- Een ondernemer die het goed zonder aftrek van voorbelasting vrijgesteld levert;
- Een andere wederverkoper die bij zijn concrete levering zelf de margeregeling toepast.
Ook artikel 314 van de Btw-richtlijn gaat ervan uit dat een levering door een andere wederverkoper alleen voor de margeregeling in aanmerking komt wanneer die voorafgaande levering daadwerkelijk volgens deze bijzondere regeling is belast.
Wat is het doel van de margeregeling in de omzetbelasting
De margeregeling vormt een uitzondering op de normale btw-regels. Volgens de normale regeling wordt btw geheven over de volledige verkoopprijs. Bij de margeregeling wordt alleen btw berekend over het verschil tussen de verkoopprijs en de inkoopprijs.
De bijzondere regeling is bedoeld om cumulatie van btw te voorkomen. Die cumulatie kan ontstaan wanneer een goed na gebruik door een particulier opnieuw in het handelsverkeer komt.
Een particulier kan de bij aankoop betaalde btw immers niet als voorbelasting aftrekken. Wanneer een wederverkoper vervolgens opnieuw btw over de volledige verkoopprijs zou moeten berekenen, zou een deel van de waarde van het goed feitelijk nogmaals in de btw-heffing worden betrokken.
Het voorkomen van deze dubbele belasting voorkomt tevens concurrentieverstoring tussen handelaren in nieuwe goederen en handelaren in gebruikte goederen.
Het hof verwijst in dit verband naar het arrest Litdana van het Hof van Justitie van de Europese Unie, HvJ 18 mei 2017. Daaruit volgt dat de margeregeling tot doel heeft dubbele btw-heffing en de daaruit voortvloeiende verstoring van de mededinging op het gebied van gebruikte goederen te voorkomen.
Uit het arrest Jyske Finans HvJ 8 december 2005, volgt daarnaast dat de margeregeling een bijzondere regeling is die afwijkt van het algemene btw-stelsel. De regeling mag daarom alleen worden toegepast voor zover dat noodzakelijk is om haar doel te bereiken.
Wanneer kan margeregeling niet worden toegepast?
Het hof oordeelde dat de margeregeling niet kon worden toegepast. De oorspronkelijke verkopen aan de consumenten waren ontbonden en de volledige koopsommen, inclusief btw, moesten worden terugbetaald. De apparaten keerden daardoor terug in de handelsvoorraad van ondernemers met volledig aftrekrecht.
Daarnaast had de directe Duitse leverancier de btw op zijn eigen inkoop afgetrokken. Er bleef dus geen niet-aftrekbare btw in de waarde van de goederen achter. Bij wederverkoop dreigde geen dubbele btw-heffing. Toepassing van de margeregeling was daarom niet nodig en zou juist tot concurrentieverstoring leiden.
Factuurtekst is niet beslissend bij margeregeling
Dat op een factuur staat dat het om gebruikte goederen gaat, is niet voldoende. Ook vermeldingen als “Keine Steuer” of het ontbreken van een afzonderlijk btw-bedrag bewijzen niet dat de leverancier de margeregeling heeft toegepast.
De feitelijke btw-behandeling is doorslaggevend. In deze zaak stond vast dat de Duitse leverancier de voorbelasting had afgetrokken en de margeregeling niet had toegepast.
Voorwaarden van de margeregeling in de omzetbelasting
Gerechtshof Amsterdam bevestigt dat de margeregeling uitsluitend mag worden toegepast wanneer aan de nauwkeurig omschreven wettelijke voorwaarden is voldaan.
Het feit dat goederen zijn geretourneerd, beschadigd zijn of als tweedehands worden aangeboden, is daarvoor niet voldoende. Retourgoed, gebruikt goed en margegoed zijn verschillende begrippen. Een retourartikel kan fysiek tweedehands zijn, maar toch volledig onder de normale btw-regels vallen.
De uitspraak benadrukt dat een wederverkoper vóór toepassing van de margeregeling niet alleen de aard van de goederen moet beoordelen, maar ook de fiscale positie van zijn leverancier. Vooral bij grensoverschrijdende inkopen is het verstandig om contractueel vast te leggen welke btw-regeling de leverancier toepast. Bij twijfel kan aan de leverancier om aanvullende documentatie of een schriftelijke verklaring worden gevraagd.
De beslissende vraag is niet alleen of het product gebruikt of geretourneerd is, maar vooral van wie het is verkregen en hoe de voorafgaande levering voor de btw is behandeld.
Noot fiscaal jurist inzake margeregeling in de omzetbelasting
De officiele voorwaarden voor de margeregeling staan in het besluit omzetbelasting margeregeling. Een wederverkoper mag de regeling toepassen als hij optreedt als handelaar, de goederen tot zijn normale bedrijfsuitoefening behoren en hij ze in de EU heeft ingekocht bij een particulier (of vrijgestelde ondernemer of andere wederverkoper die zelfde margeregeling heeft toegepast). Volgens de belastingdienst moest de ondernemer regelmatig in tweedehands goederen handelen, het Gerechtshof neemt genoegen met het enkele inkopen met het oog op verkoop, dat is nu dus helder. Discussie met de belastingdienst over de margeregeling? Neem gerust contact met ons op.
Bron en vindplaats margeregeling in de omzetbelasting
Vernietigen aanslag door verdedigingsbeginsel
Dat een belastingplichtige zijn administratie slecht heeft bijgehouden en ernstig tekortschiet, betekent nog niet dat de Belastingdienst zich bij het opleggen van een naheffingsaanslag alle procedurele vrijheden kan veroorloven. Dat blijkt opnieuw uit een arrest van de Hoge Raad van 19 juni 2026, ECLI:NL:HR:2026:971, waarin het cassatieberoep tegen de uitspraak van het Gerechtshof Arnhem-Leeuwarden wordt verworpen. De Hoge Raad doet dat weliswaar af met toepassing van artikel 81 Wet RO, maar laat daarmee een principieel oordeel van het Hof in stand; De naheffingsaanslag omzetbelasting over 2012 moet volledig worden vernietigd wegens schending van het Unierechtelijke verdedigingsbeginsel.
Artikel 81, lid 1, van de Wet op de rechterlijke organisatie bepaalt dat de Hoge Raad niet hoeft te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van de klachten in deze zaak is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht. Op het eerste gezicht lijkt dat opmerkelijk.
Belastingcorrectie strandt op Unierechtelijk verdedigingsbeginsel.
De goudhandelaar werd geconfronteerd met omvangrijke fiscale correcties. Uit een boekenonderzoek kwamen forse voorraadverschillen naar voren, de voorraadadministratie bleek ontoereikend, de verleggingsregeling was ten onrechte toegepast op afgewerkte gouden sieraden en voor intracommunautaire leveringen ontbraken de vereiste bewijsstukken voor toepassing van het nultarief. Het Gerechtshof Arnhem-Leeuwarden, ECLI:NL:GHARL:2024:3479, achtte op 21 mei 2024 de omkering en verzwaring van de bewijslast gerechtvaardigd en onderschreef vrijwel alle inhoudelijke correcties.
Toch sneuvelt de aanslag over 2012 volledig. Niet omdat de correcties inhoudelijk onjuist zijn, maar omdat de inspecteur een fundamentele procedurele fout maakte. In eerste aanleg - en dat maakt het interessant - heeft de Rechtbank het beroep op verdedigingsbeginsel verworpen, het kan dus keren.
Geen effectieve mogelijkheid tot verweer
Het Unierechtelijke verdedigingsbeginsel houdt in dat een belastingplichtige, voordat een voor hem bezwarend besluit wordt genomen binnen de werkingssfeer van het Unierecht, zoals bij de omzetbelasting en douaneheffingen, daadwerkelijk in de gelegenheid moet worden gesteld zijn zienswijze naar voren te brengen. Dat recht is ontwikkeld in de rechtspraak van het Hof van Justitie van de Europese Unie en vormt inmiddels een vaste pijler van het fiscale bestuursrecht.
Het gaat daarbij niet om een vrijblijvende formaliteit. De belastingplichtige moet voldoende inzicht krijgen in de voorgenomen correcties én een reële termijn krijgen om daarop inhoudelijk te reageren voordat de aanslag wordt vastgesteld. Juist daar ging het in deze zaak mis.
Angst voor verjaring is geen excuus
De inspecteur zag de naheffingstermijn voor 2012 aflopen en kondigde daarom op 13 november 2017 aan dat "ter behoud van rechten" een naheffingsaanslag zou worden opgelegd. Nog geen twee weken later, op 25 november 2017, werd de aanslag daadwerkelijk vastgesteld, terwijl het boekenonderzoek nog volop liep en het uiteindelijke controlerapport pas een jaar later verscheen. Uit de feiten blijkt dat de inspecteur uitsluitend handelde om de verjaring veilig te stellen.
Volgens het hof werd de belastingplichtige hierdoor feitelijk iedere betekenisvolle mogelijkheid ontnomen om vóór het opleggen van de aanslag op de voorgenomen correcties te reageren. Dat is precies wat het verdedigingsbeginsel beoogt te voorkomen.
Het argument dat de inspecteur vanwege de naderende naheffingstermijn geen andere keuze had, maakt dat niet anders. De overheid draagt zelf verantwoordelijkheid voor een tijdige afhandeling van haar onderzoeken. Een late start of een langdurig boekenonderzoek kan niet worden afgewenteld op de rechtsbescherming van de belastingplichtige.
Procedure boven inhoud
De uitspraak laat zien dat procedurele rechtsbescherming soms zwaarder kan wegen dan de materiële belastingheffing. De administratie van de goudhandelaar vertoonde immers aanzienlijke gebreken. Het Hof achtte de voorraadadministratie ondeugdelijk, accepteerde de omkering van de bewijslast en volgde de inspecteur grotendeels in diens inhoudelijke standpunten over de verleggingsregeling en het ontbreken van bewijs voor het nultarief. Toch leidt een schending van het verdedigingsbeginsel ertoe dat de aanslag over 2012 geen standhoudt.
Dat benadrukt dat het verdedigingsbeginsel niet afhankelijk is van de vraag of de belastingplichtige uiteindelijk gelijk zou hebben gekregen. Het beschermt het proces, niet de uitkomst. Ook een belastingplichtige die vermoedelijk materieel belasting verschuldigd is, behoudt recht op een eerlijke procedure.
De inspecteur probeerde e.e.a. nog te redden door te stellen dat in de brief van 13 november 2017 is opgenomen dat belanghebbende kan bellen als belanghebbende vragen heeft. Het Hof volgt de Inspecteur hierin niet. Met de enkele zin “Als u vragen hebt, dan kunt u mij bellen op doorkiesnummer……" is belastingplichtige niet expliciet en tijdig uitgenodigd de standpunten over dit voorgenomen besluit kenbaar te maken.
Advies voor de praktijk
Deze uitspraak biedt een belangrijke procesrechtelijke invalshoek. In discussies over omvangrijke btw-correcties gaat de aandacht vaak volledig uit naar de materiële geschilpunten. Deze zaak laat zien dat juist ook de procedure beslissend kan zijn of de inspecteur vóór het opleggen van een aanslag daadwerkelijk een effectieve mogelijkheid tot verweer heeft geboden. De naheffingsaanslag 2012 wordt vernietigd omdat de VOF niet in de gelegenheid is gesteld te reageren op het voornemen en de besluitvorming. Zonder deze schending had het een andere afloop kunnen hebben, formele regels gedurende het proces zijn dus van essentieel belang.
Ook in zaken waarin de belastingplichtige administratief ernstig tekortschiet, blijft het verdedigingsbeginsel een harde grens voor het optreden van de Belastingdienst. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op!
Bron en verwijzing rechtspraak
Rechtbank Gelderland 1 juli 2021 (ECLI:NL:RBGEL:2021:3389)
Verhuur kantoorruimte en omzetbelasting
Een advocaat exploiteert een advocatenkantoor en huurt bedrijfsruimte van een BV. Er wordt gekozen voor belaste verhuur. De advocaat verhuurt een deel van het pand onder aan 3 andere huurders. De belastingdienst legt naheffingsaanslagen omzetbelasting op omdat de administratie niet op orde is en tevens wordt het kantoor niet voor 90% gebruikt voor belaste prestaties. De Rechtbank Noord Nederland is het op 19 december 2025 (ECLI:NL:RNNHO:2025:16030) met de inspecteur eens. De inspecteur stelt in de procedure tevens dat de administratie niet aansluit op de ingediende aangiften omzetbelasting. De advocaat stelt vrij simpel "stelling inspecteur is niet juist". De rechter volgt - volstrekt logisch - de inspecteur omdat hij de cijfers wel heeft onderbouwd (aannemelijk gemaakt).
Aftrek voorbelasting en belaste verhuur
De advocaat claimt aftrek van voorbelasting (de BTW die de verhuurder in rekening brengt). Het is dan een vereiste dat het kantoor voor tenminste 90% wordt gebruikt voor belaste prestaties (artikel 11 wet omzetbelasting). Vast staat dat de advocaat meer dan 10% van het pand doorverhuurt aan drie onderhuurders. De rechtbank moet daarom beoordelen of die onderverhuur belast of vrijgesteld is. Belaste verhuur vereist dat dit blijkt uit de schriftelijke huurovereenkomst of een gezamenlijk verzoek aan de inspecteur.
Uit de overgelegde huurovereenkomsten blijkt echter expliciet dat partijen zijn overeengekomen dat géén omzetbelasting over de huurprijs in rekening wordt gebracht. De huurovereenkomst met één van de onderhuurders ontbreekt bovendien volledig. E-mailberichten waarin de advocaat aankondigde alsnog btw te gaan berekenen, zijn onvoldoende om te concluderen dat in de schriftelijke huurovereenkomsten voor belaste verhuur is gekozen. Een gezamenlijk verzoek aan de inspecteur is evenmin gedaan.
Lang verhaal kort, de onderverhuur is vrijgesteld van omzetbelasting en hiermee bestaat geen recht op verrekening van de in rekening gebrachte omzetbelasting.
De optie en het 90% criterium bij belaste verhuur
De verhuur van een kantoorruimte (vastgoed) is in beginsel vrijgesteld van omzetbelasting. Een van de uitzonderingen is de optie belaste verhuur. Die kan alleen worden benut als de huurder het object voor minimaal 90% gebruikt voor prestaties waarvoor recht op aftrek bestaat, het zogenoemde 90% criterium (soms geldt het 70% criterium). Om van deze optie gebruik te mogen maken gelden er een paar formele regels, de belangrijkste:
- Gezamenlijk verzoek aan de inspecteur (of) in huurovereenkomst voor belaste verhuur kiezen
- Heldere huurovereenkomst met kadastrale aanduiding
- Melden boekjaar van de huurder
- Verklaring huurder dat kantoor (of gebouw) voor 90% wordt gebruikt voor belaste prestaties.
In dit kader is het ROZ model een mooi begin.
In deze procedure gaat het op veel onderdelen mis. Een opsomming:
- De advocaat verhuurt meer dan 10% van het pand aan onderhuurders, deze is vrijgesteld van BTW
- De huurovereenkomsten met de onderhuurders zijn niet juist opgesteld
- Er wordt geen BTW in rekening gebracht aan de onderhuurders
- Ruim 10% van het pand wordt gebruikt voor vrijgestelde prestaties
De advocaat probeerde nog een subsidiare stelling " gedeeltelijke aftrek naar werkelijk gebruik". Dit is voor een onkundige een redelijke stelling, maar zo werkt de wet omzetbelasting niet. Naast de BTW correctie bevatten de aanslagen correcties voor aansluit verschillen tussen de eigen administratie en de aangiften (€ 7.057 over 2017, € 8.349 over 2018). Hier loopt de belastingplichtige vast op de bewijslast en de proces houding: hij kondigde aan ter zitting "uitvoerig" terug te komen op de verschillen, maar lichtte zijn betoog vervolgens niet toe. De rechtbank gaat dan uit van het controle rapport en de stukken van de inspecteur en acht de correcties aannemelijk.
Algemene beginselen van behoorlijk bestuur
De advocaat stelt dat een controleambtenaar hem tijdens een kantoorbezoek zou hebben bedreigd en dat het boekenonderzoek mogelijk is ingegeven door zijn publieke kritiek op de Belastingdienst. De rechtbank verwerpt beide stellingen. Uit de beschreven situatie volgt geen bedreiging, slechts een meningsverschil over een afspraak. De aanname over de aanleiding van het boekenonderzoek is tegenover de betwisting door de inspecteur niet aannemelijk geworden. Alleen roepen heeft dus niet veel zin.
Noot fiscaal jurist inzake omzetbelasting en verhuur kantoorruimte
Oke, een weinig baanbrekende uitspraak maar wel leerzaam en herkenbaar. Fiscaal procederen is een vak. Als een belastingplichtige een mening heeft moet deze aannemelijk worden gemaakt en zorgvuldig worden onderbouwd. De stap naar de rechter was in deze casus volstrekt onnodig en kansloos. Met dit soort eenvoudige en evidente zaken zouden wij het gerechtelijke apparaat niet moeten belasten. De procedure wordt ook door een fiscaal niet deskundige gevoerd, dit volgt al uit het feit dat er geen enkel bewijs wordt geleverd door belastingplichtige. Belastingplichtige had beter niet voor onderverhuur kunnen kiezen en alleen zijn eigen deel kunnen huren. Alternatief was geweest om kritisch te zijn op de onderhuurders, verrichten deze belaste prestaties of niet?
Sinds 2025 is de BTW behandeling voor nutsvoorzieningen en servicekosten aangepast. Meestal volgen deze kosten het BTW regime van de verhuur. In sommige gevallen moet echter een afzonderlijke dienst worden gekwalificeerd. Zie voor een toelichting dit stroomschema.
Heeft buitenlandse klusser of ondernemer een vaste inrichting in Nederland
De Rechtbank Zeeland West Brabant is op 20 mei 2026 van mening dat een Poolse klusser een vaste inrichting in Nederland heeft omdat hij vanuit zijn Nederlandse verblijfadres ondernemingsactiviteiten had verricht en overeenkomsten had gesloten. Antoni (fictieve naam) staat ingeschreven in Nederland op verschillende adressen. Hij exploiteert een klussenbedrijf waarbij er werkzaamheden in Nederland en in Polen worden verricht. Na een boekenonderzoek legt de inspecteur navorderingsaanslagen inkomstenbelasting op over de inkomsten uit Nederlandse activiteiten. De Rechtbank is van mening dat dit juist is, er is een vaste inrichting in Nederland, dit kan een bedrijfspand zijn maar ook een woning. Ook als de woning geen vaste inrichting zou zijn is sprake van een vaste inrichting, dit op grond van artikel 5 (lid 5) van het belastingverdrag tussen Polen en Nederland, Antoni kan namelijk namens de onderneming optreden en de onderneming binden.
Grensoverschrijdend werken en vaste inrichting
Voor grensoverschrijdende werkzaamheden in Nederland is de kernvraag niet alleen of een buitenlandse klusser, schilder of (onder) aannemer geld verdient in Nederland, maar hoe die werkzaamheden fiscaal moeten worden beoordeeld. De nationale wetgeving voor niet ingezetenen sluit materieel aan op de Nederlandse ondernemingswinst. Belastingverdragen beperken echter soms de Nederlandse bevoegdheid om belasting te heffen. Er moet voor belastingheffing in Nederland sprake zijn van een vaste inrichting of vaste vertegenwoordiging in Nederland. De uitleg kan per belastingverdrag weer verschillen. Zonder belastingverdrag is al vlot Nederlandse wetgeving van toepassing.
Voor een buitenlandse klusser of schilder is een vaste inrichting in Nederland in de praktijk vooral aannemelijk wanneer sprake is van een vaste plaats van bedrijfsuitoefening die hem ter beschikking staat, zoals een structureel gebruikte werkplaats, opslag, container, kantoor of een duurzame werkplek bij de opdrachtgever, in dit geval dus de woning van Antoni.
Een bouw- of installatieproject is onder het OESO-model pas zelfstandig een vaste inrichting als het meer dan twaalf maanden duurt, maar het OESO-commentaar waarschuwt expliciet dat een afzonderlijk kantoor of werkplaats dat voor meerdere bouwprojecten wordt gebruikt tóch een vaste inrichting kan vormen, ook als geen individueel project de twaalfmaandsgrens haalt.
Als er geen vaste inrichting is kunnen er nog andere fiscale complicaties bestaan (zoals BTW afdracht of loonheffing bij dienstbetrekking).
Noot fiscaal jurist inzake grensoverschrijdend werken in Nederland
Binnen onze advies praktijk en bij de Nederlandse rechtspraak zijn er talloze zaken te vinden waarin klusbedrijven of schilders (vaak werkzaam als ZZPer of eenmanszaak) ruzien met de Belastingdienst over hun fiscale verplichtingen in Nederland. De kern van deze discussies is vrijwel altijd de omzetbelasting, loonbelasting (in dienstbetrekking of niet, de zogenaamde schijnzelfstandigheid) of zelfstandige onderneming in Nederland.
Meestal is een vaste inrichting een kantoor, fabriek of werkplaats. Soms is sprake van een woning of garagebox. Kennelijk worden dergelijke locaties soms ook als vaste inrichting aangemerkt. Als dit niet zo is dan wordt er een brug gebouwd naar de vaste vertegenwoordiger, hiermee is er ook belastingplicht in Nederland.
Soms is ook een verplaatsbare locatie een vaste inrichting, dit volgt uit het zogenaamde circusarrest (ECLI:NL:HR:1954:AY4080), waarin een Duits circus gedurende 6 maanden op verschillende plaatsen in Nederland voorstellingen gaf en werd aangemerkt als een vaste inrichting. De kennisgroep van de belastingdienst (KG:040:2026:1) komt tot eenzelfde conclusie.
Bronnen vaste inrichting in Nederland
Rechtbank Zeeland West Brabant d.d. 20 mei 2026 ECLI:NL:RBZWB:2026:4373
Registratie buitenlandse ondernemingen bij de belastingdienst
Het begrip eigenbouwer in de btw
Dit artikel gaat over de vraag wanneer een onderneming die vastgoed aankoopt, renoveert en verkoopt, voor de btw kan worden aangemerkt als “eigenbouwer”. Die kwalificatie is belangrijk, omdat bij eigenbouwerschap de btw-verleggingsregeling van toepassing is op aannemings- en onderaannemingsdiensten. In dat geval brengt de aannemer geen btw in rekening, maar wordt de btw-heffing verlegd naar de opdrachtgever. In dit artikel behandelen wij de uitspraak van de Rechtbank Den Haag uit 2024 en tevens het beroep bij het Gerechtshof Den Haag in 2026. Het Gerechtshof is van mening dat een BV die circa 200 panden - volgens een eigen concept - laat renoveren als eigenbouwer moet worden gezien, derhalve is de verleggingsregeling van toepassing.
Voor vastgoedhandelaren, projectontwikkelaars en beleggers is deze uitspraak belangrijk. Een onderneming die regelmatig panden koopt, renoveert en verkoopt, moet niet alleen kijken naar de vraag of zij zelf bouwpersoneel heeft. Ook zonder eigen bouwpersoneel kan zij voor de btw worden gezien als eigenbouwer.
In deze procedure werden voor ruim € 750.000 aan naheffingsaanslagen omzetbelasting opgelegd, tevens een verhoging met belastingrente (€ 100.000) en boetes (€ 200.000), in de bezwaar zijn de aanslagen en boetes iets verlaagd.
Verleggingsregeling bij eigen bouwer hoe werkt dit?
Deze casus draait om de toepassing van de btw-verleggingsregeling in de bouw en specifiek om de vraag of een vastgoedonderneming die renovatiewerkzaamheden volledig uitbesteedt toch kan worden aangemerkt als eigenbouwer.
- A BV hield zich bezig met de aankoop, renovatie en verkoop van gedateerde woningen.
- In de periode 2008 tot en met 2016 verwierf zij ongeveer 200 onroerende zaken, meestal verouderde woningen die na aankoop werden gerenoveerd en vervolgens verkocht.
- In sommige gevallen werden woningen al verkocht voordat de renovatie was afgerond of zelfs voordat deze was begonnen. Dan werd met de koper afgesproken dat A BV de werkzaamheden nog zou laten uitvoeren tegen een bepaalde prijs.
- Het hof vermeldt daarnaast dat A BV ten minste eenmaal een groter object bouwkundig heeft gesplitst, afgebouwd en als afzonderlijke appartementen heeft verkocht.
- De renovaties verliepen steeds volgens een vergelijkbaar patroon.
- A BV werkte met een vaste architect, vaste elkaar opvolgende aannemers, een bouwbegeleider en standaardmaterialen afkomstig van een gelieerde groothandel in bouwmaterialen.
- De woningen werden in dezelfde stijl opgeknapt en met dezelfde soort materialen afgewerkt. Ook een gelieerde aannemingsvennootschap en een samenwerkingsverband van de aandeelhouders werkten met hetzelfde renovatieconcept, dezelfde materialen en dezelfde aannemers.
Schema en checklist inzake eigen bouwer in de omzetbelasting
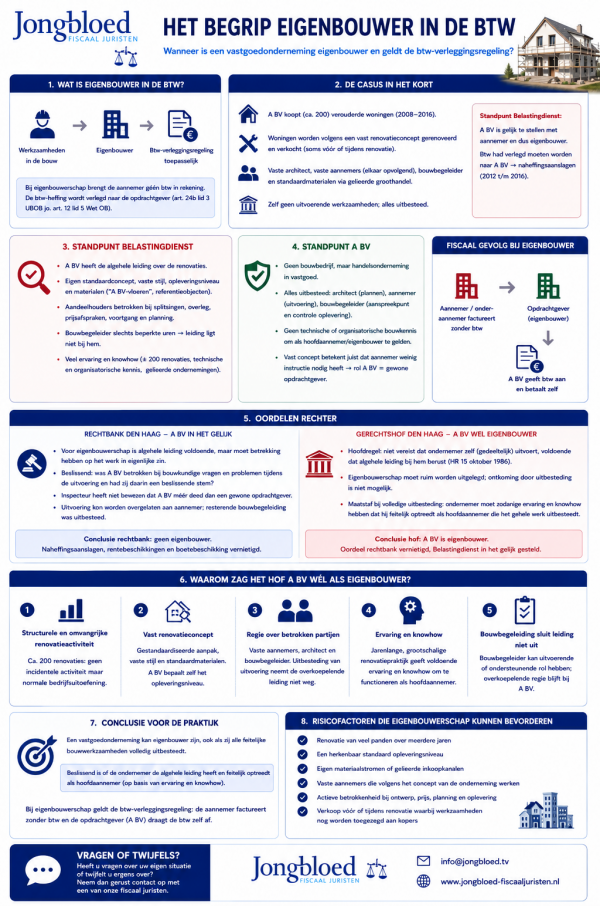
Is een investeerder gelijk te stellen met een aannemer voor de omzetbelasting?
De Belastingdienst stelde dat A BV moest worden gelijkgesteld met een aannemer op grond van artikel 24b lid 3 Uitvoeringsbesluit omzetbelasting 1968 in samenhang met artikel 12 lid 5 Wet OB. Daardoor zou A BV kwalificeren als eigenbouwer.
Die kwalificatie heeft een belangrijk btw-gevolg. Bij werken van stoffelijke aard aan onroerende zaken in de bouw moet de btw worden verlegd. Dat betekent dat de aannemer of onderaannemer geen btw in rekening brengt, maar dat de afnemer — hier A BV — de btw zelf moet aangeven en voldoen.
Volgens de Belastingdienst had A BV dit moeten doen. Omdat dat niet was gebeurd, werden naheffingsaanslagen omzetbelasting opgelegd. Voor de jaren 2012 tot en met 2016 ging het om forse bedragen die later bij bezwaar verminderd zijn omdat alsnog rekening is gehouden met de door de aannemer(s) daadwerkelijk afgedragen btw.
Standpunt van de Belastingdienst inzake eigen bouwer voor de omzetbelasting
De Belastingdienst was van mening dat A BV meer was dan een gewone opdrachtgever. Volgens de inspecteur had A BV de algehele leiding over de renovaties. Daarbij wees de inspecteur onder meer op de volgende omstandigheden:
- A BV werkte met een eigen standaardconcept voor renovaties. Zij kocht gedateerde woningen op, liet die volgens een herkenbare stijl renoveren en verkocht ze daarna weer. Ook waren er verwijzingen naar bijvoorbeeld “A BV-vloeren”, het door A BV gehanteerde opleveringsniveau en referentieobjecten die eerder door A BV waren gerenoveerd.
- Verder hielden de aandeelhouders zich volgens het controlerapport bezig met splitsing van panden, overleg met architecten en bouwkundigen, prijsafspraken met onderaannemers en de voortgang van werkzaamheden. De bouwbegeleider had volgens de inspecteur slechts beperkte uren, zodat de algehele leiding volgens hem niet werkelijk bij die bouwbegeleider lag.
- Ook achtte de Belastingdienst relevant dat A BV en haar aandeelhouders over veel ervaring beschikten. Het ging om ongeveer 200 renovaties. Daarnaast werd gewezen op technische en organisatorische kennis bij de aandeelhouders, onder meer door eerdere ervaring, betrokkenheid bij andere bouwactiviteiten en de oprichting van gelieerde ondernemingen op het gebied van renovatie en bouwmaterialen.
Standpunt van de investeerder over eigen bouwer of niet
A BV stelde daartegenover dat zij geen bouwbedrijf was, maar een handelsonderneming in vastgoed. Zij kocht panden, liet die opknappen en verkocht ze daarna. Volgens A BV was zij geen eigenbouwer, omdat zij de feitelijke werkzaamheden niet zelf uitvoerde.
Haar belangrijkste verweer was
- dat alles werd uitbesteed: de architect maakte de plannen, de aannemer voerde de werkzaamheden uit en de bouwbegeleider fungeerde als aanspreekpunt voor de aannemer en controleerde de oplevering.
- A BV stelde dat zij niet beschikte over de technische of organisatorische bouwkennis die nodig is om zelf als hoofdaannemer of eigenbouwer te worden gezien.
- Ook benadrukte A BV dat het vaste renovatieconcept juist maakte dat de aannemer weinig instructie nodig had. De aannemer kende de standaardaanpak en kon op basis van de plannen van de architect en het bekende concept de renovaties uitvoeren. Volgens A BV ging haar rol daarom niet verder dan die van een gewone opdrachtgever die een aannemer inschakelt.
Rechtbank over begrip eigen bouwer in de omzetbelasting
De rechtbank Den Haag gaf A BV aanvankelijk gelijk.
- De rechtbank stelde voorop dat partijen het erover eens waren dat de renovaties kwalificeerden als werken van stoffelijke aard aan onroerende zaken en dat zij plaatsvonden binnen de normale bedrijfsuitoefening van A BV. De discussie spitste zich dus toe op de vraag of A BV de werken had “uitgevoerd” in de zin van artikel 24b lid 3 UBOB.
- Volgens de rechtbank is voor eigenbouwerschap niet vereist dat de ondernemer de werkzaamheden zelf uitvoert. Het is voldoende dat de algehele leiding bij hem berust. Maar de rechtbank gaf aan dat die leiding wel betrekking moet hebben op het werk in eigenlijke zin.
- De eigenbouwer moet worden onderscheiden van een gewone opdrachtgever die simpelweg een overeenkomst met een aannemer sluit. Daarom vond de rechtbank beslissend of A BV betrokken was bij bouwkundige vragen en problemen tijdens de uitvoering en daarin een beslissende stem had.
De rechtbank vond dat de Belastingdienst onvoldoende had bewezen dat A BV méér deed dan een gewone opdrachtgever. Volgens de rechtbank zagen veel argumenten van de inspecteur vooral op voorbereiding, opdrachtverlening, verkoop en klantcontact, maar niet overtuigend op de feitelijke bouwkundige uitvoering. De rechtbank achtte aannemelijk dat A BV de uitvoering van de door de architect uitgewerkte plannen aan de aannemer kon overlaten en dat de beperkte resterende bouwbegeleiding was uitbesteed aan de bouwbegeleider.
- Conclusie: De rechtbank stelt dat de inspecteur niet had bewezen dat de betrokkenheid van A BV bij de bouw in betekenende mate verder ging dan die van een gewone opdrachtgever. De beroepen werden gegrond verklaard en de naheffingsaanslagen, rentebeschikkingen en boetebeschikking werden vernietigd.
Gerechtshof over begrip eigen bouwer voor de omzetbelasting
Het Gerechtshof Den Haag kwam in hoger beroep tot het tegenovergestelde oordeel. Het hof vernietigde het oordeel van de rechtbank op het punt van het eigenbouwerschap en stelde de Belastingdienst alsnog in het gelijk.
- Het hof herhaalde de hoofdregel uit de rechtspraak: voor eigenbouwerschap is niet vereist dat de ondernemer het werk zelf geheel of gedeeltelijk uitvoert. Voldoende is dat de algehele leiding bij het tot stand brengen van de werken bij de ondernemer berust.
- Daarbij verwees het hof naar de uitspraak van de Hoge Raad van 15 oktober 1986. Ook haalde het hof de wetsgeschiedenis aan, waarin staat dat eigenbouwerschap ruim moet worden uitgelegd en dat men daaraan niet kan ontkomen door het gehele werk uit te besteden.
- Het hof formuleert in haar uitspraak een belangrijke maatstaf voor situaties waarin het werk volledig wordt uitbesteed; ‘Het moet aannemelijk zijn dat de ondernemer zodanige ervaring en knowhow heeft dat hij feitelijk optreedt als een hoofdaannemer die het gehele werk uitbesteedt’. Volgens het hof had de inspecteur dat aannemelijk gemaakt.
Waarom was de investeerder een eigenbouwer en dus te vergelijken met een aannemer voor de BTW?
Het hof vond dat de feiten in samenhang lieten zien dat A BV niet slechts een passieve opdrachtgever was. Zij had volgens het hof de overkoepelende leiding over de renovaties.
Daarbij waren vooral deze omstandigheden van belang:
- Structurele en omvangrijke renovatieactiviteit: A BV had ongeveer 200 panden gerenoveerd. Dat aantal maakte volgens het hof duidelijk dat de renovaties geen incidentele nevenactiviteit waren, maar behoorden tot de normale bedrijfsuitoefening.
- Een vast renovatieconcept: A BV werkte met een gestandaardiseerde aanpak, vaste stijl en standaardmaterialen. Dit wees erop dat A BV zelf bepaalde hoe de woningen moesten worden gerenoveerd en op welk opleveringsniveau zij moesten worden gebracht.
- Regie over betrokken partijen: A BV schakelde vaste aannemers, een vaste architect en een bouwbegeleider in. Dat de feitelijke uitvoering werd uitbesteed, betekende volgens het hof niet dat A BV de overkoepelende betrokkenheid bij het renovatieconcept en de uitvoering daarvan uit handen had gegeven.
- Ervaring en knowhow: Door de jarenlange en grootschalige renovatiepraktijk beschikte A BV volgens het hof over voldoende ervaring en knowhow om op een vergelijkbare manier te functioneren als een hoofdaannemer die het werk volledig uitbesteedt.
- Bouwbegeleiding sloot eigen leiding niet uit: Dat A BV gebruikmaakte van een bouwbegeleider, betekende volgens het hof niet dat de algehele leiding bij die derde lag. De bouwbegeleider kon een uitvoerende of ondersteunende rol hebben, terwijl de overkoepelende regie alsnog bij A BV bleef.
Advies inzake eigen bouwer voor de omzetbelasting
Een vastgoedonderneming kan eigenbouwer zijn, ook als zij alle feitelijke bouwwerkzaamheden volledig uitbesteedt. Voor vastgoedhandelaren, projectontwikkelaars en beleggers is deze uitspraak belangrijk. Een onderneming die regelmatig panden koopt, renoveert en verkoopt, moet niet alleen kijken naar de vraag of zij zelf bouwpersoneel heeft. Ook zonder eigen bouwpersoneel kan zij voor de btw worden gezien als eigenbouwer.
Voor de praktijk betekent dit dat vastgoedondernemingen, projectontwikkelaars en investeerders alert moeten zijn op de verleggingsregeling zodra zij renovaties structureel organiseren en aansturen. De volgende omstandigheden of een combinatie van factoren kunnen het risico op eigenbouwerschap vergroten:
- Renovatie van veel panden over meerdere jaren;
- Een herkenbaar standaard opleveringsniveau;
- Eigen materiaalstromen of gelieerde inkoopkanalen;
- Vaste aannemers die volgens het concept van de onderneming werken;
- Actieve betrokkenheid bij ontwerp, prijs, planning en oplevering;
- Verkoop vóór of tijdens renovatie waarbij de onderneming nog werkzaamheden toezegt aan kopers.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron eigen bouwer in de omzetbelasting
Hoge Raad d.d. 15 oktober 1986 ECLI:NL:HR:1986:AS8673 (niet gepubliceerd) (info)
Rechtbank Den Haag d.d. 10 december 2024 ECLI:NL:RBDHA:2024:22320
Verhuur squash- en padelbanen en omzetbelasting
Een squashcentrum (maar kan ook padelcentrum zijn) hoeft volgens Rechtbank Den Haag niet altijd 9% btw af te dragen over de verhuur van squash- en padelbanen aan particuliere sporters. Als feitelijk sprake is van het passief ter beschikking stellen van een specifieke baan, kan de btw-vrijstelling voor verhuur van onroerende zaken van toepassing zijn.
De procedure over verhuur squash- en padelbanen en BTW
- Een B.V. exploiteert een squashcentrum met horecagelegenheid.
- Sporters kunnen via een online reserveringssysteem voor een bepaalde tijd een squash- of padelbaan huren. Dit kan per tijdseenheid of via een abonnement.
- Daarnaast verricht de ondernemer ook andere activiteiten, zoals horeca, squash- en padellessen, het bespannen van rackets, verkoop van sportartikelen en reclame / sponsoring. Deze andere activiteiten waren tussen partijen gewoon belast voor de omzetbelasting.
Voor de verhuur van de squash- en padelbanen had de ondernemer, overeenkomstig het standpunt van de Belastingdienst, 9% btw afgedragen. De ondernemer maakte bezwaar tegen de teruggaafbeschikking omzetbelasting over het tweede kwartaal 2024 en stelde dat over de verhuur van de banen aan particuliere sporters ten onrechte 9% btw was berekend. Volgens de ondernemer was sprake van vrijgestelde verhuur van onroerende zaken.
Is verhuur padelbaan vrijgesteld van omzetbelasting of niet?
De fiscale rechtsvraag is vrij overzichtelijk, maar voor de sportpraktijk zeer relevant:
- Is de verhuur van squash- en padelbanen aan particuliere sporters belast met 9% btw als “het geven van gelegenheid tot sportbeoefening”, of is sprake van vrijgestelde verhuur van onroerende zaken?
- De Belastingdienst vond dat sprake was van gelegenheid geven tot sportbeoefening. Hierbij wees de inspecteur onder meer op de aanwezigheid van kleedruimten, douches, sanitair en horeca.
- Volgens de ondernemer was juist sprake van een passieve verhuurprestatie: de sporter reserveert een specifieke baan voor een specifieke tijd en kan anderen gedurende die periode van het gebruik uitsluiten.
Oordeel rechtbank over btw bij verhuur padelbaan en squashbaan
De rechtbank stelt voorop dat verhuur van onroerende zaken in beginsel is vrijgesteld van btw. Het verlaagde tarief van 9% geldt voor het geven van gelegenheid tot sportbeoefening en baden. De vraag is dus wat de prestatie in deze concrete situatie feitelijk inhoudt. Belangrijk is dat de sporter via het online reserveringssysteem een specifieke squash- of padelbaan reserveert. Daarmee krijgt hij voor een bepaalde datum en tijd het exclusieve gebruiksrecht van die baan. Anderen kunnen die baan gedurende de gereserveerde periode niet gebruiken.
Verder woog mee dat er geen personeel aanwezig was in de squash- / padelhal. Het horecapersoneel opende en sloot het pand, maar hield geen toezicht op de banen. Vanuit de horeca was ook geen zicht op de banen. Alleen in uitzonderlijke gevallen, bijvoorbeeld bij een defecte verlichting, kon een sporter zich melden bij de bar. Het onderhoud aan de banen was beperkt. Er werden geen aanvullende sportdiensten geleverd, zoals verhuur van rackets of ballen. Wel waren er toiletten, kleedruimten en douches.
Volgens de rechtbank is dit onvoldoende om te spreken van een actief sportcomplex van diensten. Dat er toiletten, kleedruimten en douches aanwezig zijn, maakt de verhuur nog niet tot het geven van gelegenheid tot sportbeoefening. Ook het feit dat de huurder de baan gebruikt om te squashen of te padellen, is volgens de rechtbank niet doorslaggevend.
De rechtbank oordeelt daarom dat sprake is van vrijgestelde verhuur van onroerende zaken. Het beroep van de ondernemer is gegrond. De teruggaafbeschikking over het tweede kwartaal 2024 wordt vastgesteld op € 5.125. Ook krijgt de ondernemer een proceskostenvergoeding en vergoeding van het griffierecht.
Schema inzake verhuur padelbanen en omzetbelasting
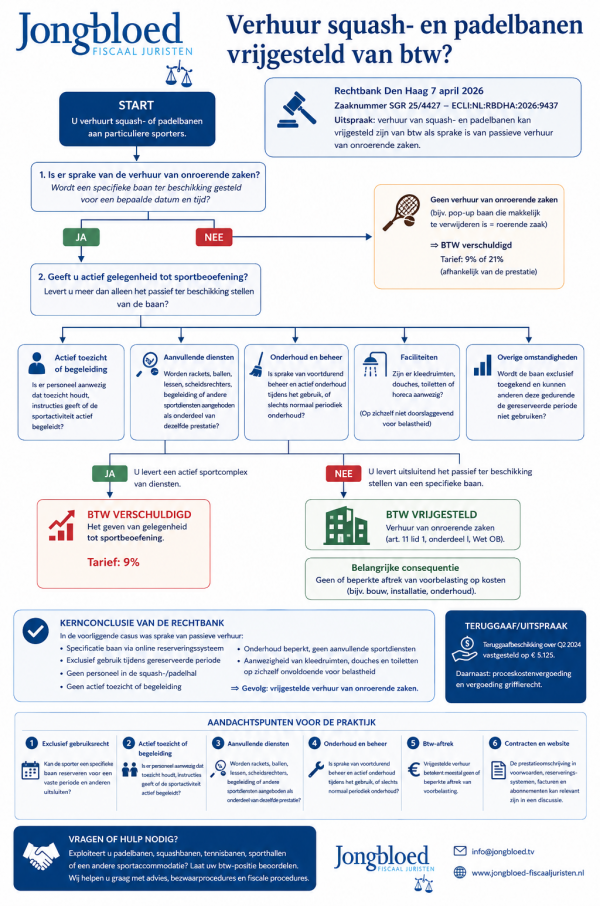
Noot fiscaal jurist inzake btw en verhuur sportaccommodatie
Deze uitspraak is interessant voor exploitanten van sportaccommodaties. In de praktijk wordt snel aangenomen dat de verhuur van sportbanen belast is met 9% btw omdat sprake zou zijn van het “gelegenheid geven tot sportbeoefening”. Deze uitspraak laat zien dat de feiten en de inrichting van de dienstverlening doorslaggevend zijn.
De kernvraag is: krijgt de klant vooral een baan ter beschikking, of krijgt hij een pakket van sportdiensten?
Bij passieve terbeschikkingstelling van een specifieke baan voor een afgebakende periode, zonder actief toezicht, begeleiding, beheer of aanvullende sportfaciliteiten, kan de btw-vrijstelling voor verhuur van onroerende zaken in beeld komen. Daarmee komt het recht op vooraftrek van de BTW die rust op de kosten voor het bouwen/ installeren van de padelbanen te vervallen. Tegenwoordig zie je ook zogenaamde pop up padelbanen die tijdelijk in bijvoorbeeld een oude fabriekshal worden geplaatst. Je kunt je dan afvragen of er wel sprake is van het verhuren van een onroerende zaak. Als de padelbaan makkelijk te verwijderen is zou het een roerende zaak kunnen zijn. Dan is er per definitie BTW verschuldigd. De vraag is dan alleen 9% of 21%.
Aandachtspunten voor de praktijk bij verhuur padelbanen
Voor exploitanten van padelbanen, squashbanen, tennisbanen, sporthallen en andere sportaccommodaties zijn onder meer de volgende punten van belang:
- Exclusief gebruiksrecht: kan de sporter een specifieke baan reserveren voor een vaste periode en anderen uitsluiten?
- Actief toezicht of begeleiding: is er personeel aanwezig dat toezicht houdt, instructies geeft of de sportactiviteit actief begeleidt?
- Aanvullende diensten: worden rackets, ballen, lessen, scheidsrechters, begeleiding of andere sportdiensten aangeboden als onderdeel van dezelfde prestatie?
- Onderhoud en beheer: aIs sprake van voortdurend beheer en actief onderhoud tijdens het gebruik, of slechts normaal periodiek onderhoud?
- Btw-aftrek: vrijgestelde verhuur betekent meestal geen of beperkte aftrek van voorbelasting. Een btw-voordeel aan de omzetkant kan dus een nadeel aan de kostenkant opleveren.
- Contracten en website: de wijze waarop de prestatie wordt omschreven in algemene voorwaarden, reserveringssystemen, facturen en abonnementen kan in een discussie met de Belastingdienst relevant zijn.
Vragen over btw bij verhuur van sportaccommodaties?
Exploiteert u padelbanen, squashbanen, tennisbanen, sporthallen of een andere sportaccommodatie? Dan is het verstandig om uw btw-positie opnieuw te beoordelen. De uitkomst kan gevolgen hebben voor de btw-aangifte, de aftrek van voorbelasting en mogelijke teruggaafverzoeken. Heeft u vragen over btw, verhuur van sportaccommodaties of een discussie met de Belastingdienst? Neem dan contact op met ons kantoor. Jongbloed Fiscaal Juristen helpt ondernemers graag bij btw-advies, bezwaarprocedures en fiscale procedures.
Bron verhuur padelbaan of squashbaan
Rechtbank Den Haag op 7 april 2026, zaaknummer SGR 25/4427, ECLI:NL:RBDHA:2026:9437
Suppletie omzetbelasting
Het gebeurt regelmatig dat een belastingplichtige, bijvoorbeeld bij het opmaken van de jaarstukken, constateert dat hij minder omzetbelasting heeft aangegeven en voldaan dan hij materieel verschuldigd was. In dat geval kan de belastingplichtige geen afwachtende houding aannemen. De zogenoemde ‘suppletieplicht’ vereist namelijk dat de belastingplichtige onjuistheden in de aangifte omzetbelasting na ontdekking meldt bij de Belastingdienst. Dit geldt voor de laatste vijf kalenderjaren en zowel bij te veel als te weinig betaalde btw. (Artikel 10a AWR, artikel 15 uitvoeringsbesluit omzetbelasting (hierna: UBOB).)
Hoe en wanneer melden van de suppletie omzetbelasting ?
- Een suppletie indienen moet (artikel 15 lid 3 UBOB) op de door de inspecteur aangegeven wijze. Op de website van de belastingdienst is hiervoor een formulier beschikbaar.
- De suppletie moet worden ingediend voordat de belastingplichtige weet of moet vermoeden dat de inspecteur de fout al kent (bijv. bij aangekondigd boekenonderzoek) en uiterlijk binnen acht weken na ontdekking. (Artikel 15 lid 2 UBOB)
- Correcties < € 1.000 mogen in de eerstvolgende btw‑aangifte worden opgenomen.
Gevolgen van supplertie omzetbelasting
- Bij te weinig betaalde btw volgt een naheffingsaanslag (bezwaar mogelijk).
- Bij te veel betaalde btw volgt een ambtshalve teruggaaf (geen bezwaar mogelijk).
Boetes bij suppletie omzetbelasting
- Niet (tijdig) suppleren kan leiden tot een vergrijpboete tot 100% van de te weinig betaalde btw.
- Een tweede boete voor het niet betalen van btw mag óók, zolang het totaal van beide vergrijpboeten niet boven het wettelijke maximum uitkomt.
- De suppletiemelding mag niet worden gebruikt als bewijs voor een boete; aanvullende informatie op grond van art. 47/52 AWR wél.
Nemo‑tenetur bij suppletie omzetbelasting
De suppletieplicht dwingt een belastingplichtige om uit eigen beweging de inspecteur te wijzen op onjuistheden in de aangifte. Dit schuurt met het nemo-tenetur-beginsel, zoals dat tot uitdrukking komt in artikel 6 EVRM. Dat beginsel houdt in dat niemand mag worden gedwongen om mee te werken aan zijn eigen veroordeling. Dit wordt ook wel het verbod op gedwongen zelfincriminatie genoemd.
Uit die jurisprudentie volgt dat het nemo-tenetur-beginsel niet verhindert dat een belastingplichtige informatie moet verschaffen die van belang is voor een juiste belastingheffing. De suppletiemelding zelf mag echter niet worden gebruikt als bewijs voor een boete.
Aansprakelijkheid accountant of belastingadviseur bij suppletie omzetbelasting
Ook de belastingadviseur kan als medepleger een vergrijpboete krijgen wanneer hij bewust nalaat suppleties in te dienen. De belastingadviseur moet er dus op toezien dat een suppletie daadwerkelijk wordt ingediend. Als een klant dit absoluut niet wil, zal de belastingadviseur de dienstverlening voor die klant moeten staken om te voorkomen dat hij als medepleger of medeplichtige zelf een boete krijgt.
Verhuur onzelfstandige wooonruimte eigen woning aan de BV en omzetbelasting
Is men ondernemer voor de Btw als men een onzelfstandige werkruimte verhuurt aan de eigen BV? Het Gerechtshof ’s-Hertogenbosch vindt van wel! Het duurzaam tegen vergoeding verhuren van een onzelfstandige werkruimte in de eigen woning aan een gelieerde BV vormt een economische activiteit waarvoor geopteerd kan worden voor belaste verhuur, zolang er sprake is van een marktconforme vergoeding en de ruimte niet als woning wordt gebruikt.
Belaste verhuur onzelfstandige werkruimte in eigen woning aan de BV toegestaan.
Een maatschap bestaande uit twee partners, heeft een woning gebouwd die door de partners privé wordt bewoond. Een van de maten is tevens directeur-grootaandeelhouder (DGA) van een BV. De maatschap heeft met deze BV een overeenkomst gesloten voor de verhuur van twee ruimten, een kantoor en archief, voor een periode van ten minste 10 jaar tegen vergoeding. De maatschap heeft geopteerd voor belaste verhuur en wil hierdoor als ondernemer voor de omzetbelasting worden aangemerkt. De maatschap wil de omzetbelasting op de bouwkosten van de te verhuren ruimten in aftrek brengen, waarbij de werkkamer volledig zakelijk wordt gebruikt en het archief voor 79%. De maatschap verhuurt de ruimten voor een bedrag van € 8.400 ex btw.
De Belastingdienst is van mening dat er geen sprake is van ondernemerschap voor de omzetbelasting en weigert de teruggaaf. De Belastingdienst is van mening dat de werkkamer (en een garage) onvoldoende zelfstandigheid bezit om aan een willekeurige derde te verhuren en dat de verhuur uitsluitend voortvloeit uit de arbeidsovereenkomst tussen maat en BV. De Belastingdienst is tevens van mening dat er géén sprake is van reële marktdeelname, er geen rechtstreeks verband is is tussen de bouw en de verhuur en dat niet geopteerd kan worden voor belaste verhuur. Ze verwijst hierbij naar het arrest Gemeente Borsele van 12 mei 2016 (ECLI:EU:C:2016:334). Daarnaast staat enig privégebruik van een onzelfstandige ruimte in de woning in de weg voor optie belaste verhuur, waardoor er sprake is van een vrijgestelde prestatie.
Rechtbank Zeeland-West Brabant inzake BTW en onzelfstandige werkruimte
Belanghebbende gaat in beroep. Rechtbank Zeeland-West Brabant d.d. 24 augustus 2023 (ECLI:NL:RBZWB:2023:5900) is het met de Belastingdienst eens. De Rechtbank stelt dat belanghebbende niet is geslaagd in het bewijs dat de werkkamer uitsluitend zakelijk wordt gebruikt. De rechtbank acht het niet aannemelijk dat naast de DGA geen van de andere gezinsleden (echtgenote en zoon) gebruik maakt van de werkkamer om binnenshuis naar de garage te gaan. Verder acht de rechtbank evenmin aannemelijk dat de DGA alleen voor zijn zakelijke werkzaamheden gebruik maakt van de werkkamer en niet, zoals algemeen gebruikelijk bij werkkamers, ook voor privé-bureauwerkzaamheden.
Gerechtshof ’s-Hertogenbosch inzake BTW en onzelfstandige werkruimte
Belanghebbende gaat in Hoger beroep. Het Gerechtshof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:3538) is op 10 december 2025 een andere mening toegedaan en stelt belanghebbende op alle punten in het gelijk. Het hof is, anders dan de rechtbank, van oordeel dat een optie belaste verhuur mogelijk is. Artikel 11, lid 1, onderdeel b, onder 5°, Wet OB maakt het mogelijk om te kiezen voor belaste verhuur indien de verhuur betreft onroerende zaken, andere dan gebouwen en gedeelten van gebouwen welke als woning worden gebruikt. De laatste bijzin heeft betrekking op zowel gehele gebouwen als op gedeelten daarvan. Dat brengt mee dat voor gedeelten van gebouwen die niet als woning worden gebruikt, gekozen kan worden voor belaste verhuur. Dit geldt ook indien het, zoals in deze zaak, gaat om onzelfstandige gedeelten van een gebouw dat voor het grootste deel als woning wordt gebruikt. Tijdens de zitting van het hof is ook besproken dat in algemene zin het niet goed voorstelbaar is dat een onzelfstandige ruimte van een woning uitsluitend zakelijk wordt gebruikt. Daarbij werd geconcludeerd dat het privégebruik ondergeschikt is aan het zakelijke gebruik.
Noot fiscaal jurist inzake omzetbelasting en werkruimte in eigen woning
Het Gerechtshof stelt vast dat belastinplichtige, ondanks deel prive gebruik, kan opteren voor belaste verhuur van een werkkamer en garage waardoor aftrek van voorbelasting mogelijk is. De verhuur van de werkkamer met garage aan de BV vormen dus een economische activiteit, waarbij er een rechtstreeks (en onmiddelijk) verband bestaat tussen de bouwkosten en de verhuur.
Bent u als directeur-grootaandeelhouder van plan om binnen afzienbare tijd een nieuwe woning te bouwen met de intentie om een werkkamer te verhuren aan uw eigen BV neem dan even contact op met ons. Wij kunnen u ondersteunen en begeleiden bij het contact met de belastingdienst over het ondernemerschap voor de btw en de in aftrek te brengen btw. Stuur ons gerust een e-mail of vul onderstaande formulier in, bellen kan natuurlijk ook.
BTW besparing bij het uitdividenden van een auto van de zaak. Gaat dit goed?
In de praktijk zien wij vaak dat er btw wordt bespaard bij een overname van de auto van de zaak in privé. Tot op heden is de jurisprudentie hieromtrent dusdanig dat van deze besparingsmogelijkheid gebruik kan worden gemaakt. Onlangs heeft de AG (Advocaat-Generaal) van de Hoge Raad voor 3 casussen een conclusie geschreven waardoor deze mogelijkheid wel eens ten einde kan lopen.
Auto van de zaak en dividend uitkering om BTW te besparen
Tot op heden werd er gebruik gemaakt van de mogelijkheid om btw te besparen door het overdragen van de auto van de B.V. naar privé voor een lagere waarde dan de marktwaarde. De auto dient hierbij wel voor meer dan een jaar als bedrijfsmiddel gebruikt te zijn in de B.V. (dit wordt veelal aangehouden als de veilige periode), de fiscus kon daardoor geen misbruik van recht stellen.
Bij het uitdividenden van de auto gaat het erom dat de auto voor een lagere waarde dan de werkelijke waarde naar privé gaat. Hierdoor is er minder BTW verschuldigd.
Het verschil is verkapt dividend voor de aandeelhouder. Om dit voor de BTW ook goed te laten gaan moet er een meer dan symbolische tegenprestatie zijn voor de BTW. De verkoopprijs dient daarvoor op de hoogte van de rest BPM gezet te worden vermeerderd met bijvoorbeeld € 2.500, of 10% van de werkelijke waarde bij duurdere auto’s.
Wat te doen om de bovengenoemde overdracht fiscaal juist te laten geschieden (voorbeeld waarbij € 2.500 wordt aangenomen in plaats van 10% werkelijke waarde):
- De hoogte van de rest BPM dient te worden vastgesteld;
- Er moet een factuur gemaakt worden inzake de verkoop aan privé
- Verkoopbedrag is restwaarde BPM + bijvoorbeeld € 2.500;
- In de vermeerdering ad € 2.500 zit een btw-component van € 434;
- De huidige marktwaarde van de auto moet vastgesteld worden;
- Het verschil tussen de marktwaarde en de verkoopprijs is dividend;
- Hiervoor moet aangifte van dividendbelasting worden gedaan, te betalen dividendbelasting 15%;
- Bij de IB-aangifte dient nog eens box 2 heffing betaald te worden, in totaal is dan 24,50% (of 33% in 2024) box 2 heffing betaald;
- In de boekhouding wordt de auto gewoon afgeboekt tegen de werkelijke waarde, het verschil tussen de werkelijke waarde en de boekwaarde op verkoopdatum is boekwinst of boekverlies.
Waar kan het bovenstaande op mis gaan:
- Als er geen tegenprestatie is voor de BTW (verkoop onder bpm-waarde, of voor niets) kan op basis van de wet de marktwaarde van de auto worden gehanteerd als grondslag voor de BTW;
- Als de overdracht wordt vastgelegd in notulen, leg je in principe vast dat de auto als dividend wordt uitgekeerd. Dan is er geen sprake meer van verkapt dividend, gevolg is tevens dat de dividenduitkering voor de BTW als tegenprestatie wordt gezien.
Uiteraard dient de auto gelijktijdig overgeschreven te worden naar privé en moeten verzekeringen en dergelijke worden aangepast.
Misbruik van recht bij dividenduitkering auto van de zaak
Bij het uitdividenden van een auto is wel van belang dat de auto daadwerkelijk als bedrijfsmiddel binnen de onderneming is gebruikt. Er zijn namelijk diverse gevallen bekend waarbij misbruik van recht is verondersteld omdat sprake was van een samenstel van rechtshandelingen met enkel als doel om de heffing van btw te besparen. Zo ook onderstaande uitspraak van de Rechtbank Noord Holland d.d. 12 juli 2023 ECLI:NL:RBNHO:2023:8689.
In de gevallen waarbij misbruik van recht is verondersteld worden meerdere keren binnen een relatief korte termijn auto’s als dividend uitgekeerd waardoor in deze gevallen geen sprake is van een bedrijfsmiddel dat binnen de onderneming is gebruikt.
Een auto uit dividenden is in beginsel geen misbruik van recht waardoor dit normaliter goed zou moeten gaan, echter beoordeelt de Belastingdienst dit per individueel geval waardoor dit nooit met zekerheid vooraf kan worden gezegd.
In veel gevallen is tot op heden door de Rechter uitgesproken dat bovenstaande methode is toegestaan en dat geen sprake is van misbruik van recht.
Conclusie Advocaat Generaal bij auto van de zaak en dividenduitkering
Zoals reeds weergegeven leek dit in de bekende rechtspraak een methode die door de beugel kon. Laatstelijk heeft gerechtshof Den Bosch nog een uitspraak gedaan waaruit dit bleek. Nu heeft echter de Advocaat Generaal (AG) van de Hoge Raad voor 3 casussen een conclusie geschreven, waaronder die van Gerechtshof Den Bosch (ECLI:NL:PHR:2025:1401) 25/00898, 25/00904, 25/00905) Hieruit blijkt dat de AG vindt dat er sprake is van misbruik van recht wanneer de DGA een auto voor een lager dan normale waarde (abnormale waarde) naar privé haalt. Hij maakt daarbij geen onderscheid meer naar situaties waarbij de auto's meerdere jaren gebruikt zijn in de onderneming.
Het is natuurlijk afwachten of de Hoge Raad de AG hierin gaat volgen. De kans achten wij redelijk groot, daarnaast is het door deze conclusie van de AG niet meer mogelijk om te verwijzen naar bijvoorbeeld de uitspraak van Hof Den Bosch als legitimatie voor het rechtmatig toepassen van deze constructie.
Het is derhalve raadzaam om eerst uw fiscalist in te schakelen alvorens er wordt overgegaan om de gebruikelijke methode nu toe te passen. Indien u hierover van gedachten wil wisselen kunt u contact opnemen met één van de auteurs van dit artikel.
Bron dividenduitkering auto van de zaak
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:215
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:214
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:217
Omzetbelasting binnen de M&A praktijk
Met het Besluit bemiddeling bij effectentransacties van 10 oktober 2025 (Stcrt. 2025, 34270)schept de Staatssecretaris van Financiën duidelijkheid over de toepassing van de btw-vrijstelling bij bemiddeling in aandelen- en andere effectentransacties. De vrijstelling is opgenomen in artikel 11 lid 1 i 2o van de Wet Omzetbelasting 1968.
Kern: wat is ‘bemiddeling’
Volgens vaste rechtspraak van het Hof van Justitie (onder meer DTZ Zadelhoff en Volker Ludwig) is sprake van bemiddeling wanneer iemand het nodige doet om partijen tot het sluiten van een overeenkomst te brengen. De bemiddelaar treedt op ten behoeve van een partij, maar is zelf geen partij bij de overeenkomst.
- De activiteit moet er objectief op gericht zijn dat een koop- of verkoopovereenkomst tot stand komt.
- Dat de overeenkomst uiteindelijk niet wordt gesloten, is niet doorslaggevend.
- De vergoeding mag (gedeeltelijk) afhankelijk zijn van het welslagen van de transactie, zonder dat dit een eigen belang van de bemiddelaar impliceert.
Vrijgestelde bemiddeling in de M&A-praktijk
Bij de aan- of verkoop van een onderneming of deelneming via een aandelentransactie kan sprake zijn van vrijgestelde bemiddeling.
De Staatssecretaris onderscheidt vier fasen in het overnametraject:
- Oriëntatie en kennismaking
- Informatie en voorbereiding
- Onderhandeling
- Contractsluiting
Verricht een dienstverlener op basis van zijn overeenkomst activiteiten die alle fasen bestrijken, dan kwalificeert dat als één vrijgestelde bemiddelingsdienst inzake effecten. Zelfs als het proces voortijdig wordt afgebroken, blijft de vrijstelling van toepassing, mits de dienstverlening objectief op de totstandkoming van de transactie was gericht. Er kan zowel een bemiddelaar optreden voor de verkopende als voor de kopende partij. Diensten na het sluiten van de overeenkomst (zoals integratie- of implementatiebegeleiding) vallen daarentegen niet onder de vrijstelling.
Wanneer géén vrijgestelde bemiddeling
Niet elke activiteit die verband houdt met een aandelenoverdracht kwalificeert als bemiddeling. Het besluit noemt expliciet een aantal materiële of technische diensten die wél aan btw zijn onderworpen:
- het enkel verstrekken van een informatiememorandum;
- waarderingsadvies of strategisch aankoop- of verkoopadvies;
- advies over het ‘verkoopklaar’ maken van een onderneming;
- juridische dienstverlening, zoals het opstellen van (intentie)overeenkomsten;
- het beschikbaar stellen van software die koop- en verkoopintenties automatisch koppelt.
Deze werkzaamheden zijn op zichzelf niet gericht op het tot stand brengen van de koop- of verkoopovereenkomst en vallen daarom buiten de vrijstelling.
Uitbesteding en samenloop
Een bemiddelaar mag onderdelen van zijn werk uitbesteden. De vrijstelling blijft gelden zolang de uitbestede activiteiten kenmerkend en essentieel zijn voor de bemiddeling. De uitvoerder zelf kan alleen een vrijgestelde prestatie verrichten als ook zijn werkzaamheden aan die criteria voldoen. Een louter technische bijdrage – bijvoorbeeld dataverwerking of administratieve ondersteuning – is belast.
Noot fiscaal jurist inzake BTW binnen de M&A praktijk
Met dit besluit wordt duidelijkheid geschept voor met name de M&A praktijk waar al een tijdje op werd gewacht. Tot nu toe werd door veel partijen, inclusief de belastingdienst, het standpunt ingenomen dat er sprake was een belaste prestatie als veel meer werd gedaan dan alleen het zoeken van een geschikte koper of verkoper. Daarvan is nu geen sprake meer als het uiteindelijke doel van de dienstverlening is het bij elkaar brengen van koper en verkoper. Het besluit treedt in werking op 16 oktober 2025 en kan daarmee directe gevolgen hebben voor lopende en nieuwe transactiestructuren.
Omzetbelasting Nederland Duitsland
BTW blijft ingewikkeld, ook internationaal
De omzetbelasting (BTW) is een Europese belasting, maar wordt nationaal
uitgevoerd. In theorie leidt dit tot een geharmoniseerd systeem binnen
de Europese Unie; in de praktijk zien we echter dat lidstaten soms een
verschillende koers varen. Dat maakt de BTW tot een lastig vakgebied –
zeker als men, zoals ik, in de dagelijkse
adviespraktijk zowel met het Nederlandse als het Duitse belastingrecht
te maken heeft.
(German Desk Jongbloed Fiscaal Juristen).
Ik houd mij binnen Jongbloed Fiscaal Juristen bezig met grensoverschrijdende
belastingvraagstukken, waarbij de focus vaak ligt op de verhouding Nederland–Duitsland.
Daarbij is de BTW een terugkerend onderwerp. Ondanks de Europese kaders
(de
BTW-richtlijn 2006/112/EG) blijkt de uitkomst in vergelijkbare situaties
niet altijd voorspelbaar. De afgelopen dagen verschenen twee rechterlijke
uitspraken – één van de Hoge Raad en één van het Bundesfinanzhof – die
dit treffend illustreren.
Gelukkig hebben we binnen Jongbloed collega Henk Davina, die de BTW zó
goed beheerst dat we bij dit soort vraagstukken altijd iemand hebben die
het wél snapt.
Duitsland: de notfalldienst van de arts is vrijgesteld
Het Bundesfinanzhof (BFH) oordeelde op 14 mei 2025 (XI R 24/23) dat de entgeltliche Übernahme ärztlicher Notfalldienste door een arts vrijgesteld is van omzetbelasting op grond van § 4 Nr. 14 a UStG. De zaak betrof een arts die tegen betaling de spoeddienst van collega-artsen overnam. Volgens de fiscus verrichtte hij geen medische dienst maar slechts een “Freistellungsleistung” ten behoeve van andere artsen, zodat 19 % BTW verschuldigd zou zijn. De BFH zag dit anders: de arts hield zich gedurende de dienst beschikbaar om in noodsituaties medische zorg te verlenen – een handeling met therapeutisch doel – en verrichtte daarmee zelf een Heilbehandlung. Dat deze dienst in opdracht van een collega plaatsvond, deed daaraan niet af. De prestatie bleef dus vrijgesteld. De beslissing sluit aan bij eerdere Duitse jurisprudentie waarin de therapeutische strekking van de handeling bepalend is. Tegelijk laat het oordeel zien dat de Duitse rechter de vrijstelling ruim uitlegt wanneer de aard van de prestatie medisch is, ongeacht de civielrechtelijke verhouding tussen de betrokken partijen.
Nederland: coördinatie in de eerstelijnszorg is belast
Heel anders liep het af bij de Hoge Raad op 3 oktober 2025 (ECLI:NL:HR:2025:1326). Hier ging het om een huisarts die naast zijn reguliere praktijk werkzaamheden verrichtte voor een stichting die de geïntegreerde eerstelijnszorg (GEZ) organiseerde. De huisarts ontving hiervoor een vergoeding en meende dat deze coördinerende taken deel uitmaakten van zijn vrijgestelde medische hoofdactiviteit. De Hoge Raad dacht daar anders over. De stichting werd aangemerkt als zelfstandige ondernemer en de werkzaamheden van de huisarts als een afzonderlijke dienst aan die stichting. Omdat deze prestatie geen geneeskundige verzorging van patiënten inhield, viel zij niet onder de medische vrijstelling van art. 11, lid 1, onderdeel g, 1°, a Wet OB 1968. Evenmin was sprake van een sociaal-culturele vrijstelling op grond van post b.20 van Bijlage B bij het Uitvoeringsbesluit OB 1968: die geldt uitsluitend voor het samenwerkingsverband zelf, niet voor derden die aan dat verband diensten leveren. De Hoge Raad baseerde zich nadrukkelijk op het contractuele uitgangspunt: wat in de overeenkomsten is vastgelegd, bepaalt de BTW-behandeling. Alleen bij fraude of misbruik mag van die contractuele realiteit worden afgeweken. Economische verwevenheid of een gemeenschappelijk zorgdoel is dus onvoldoende om prestaties aan verschillende afnemers als één geheel te zien.
Een vergelijkend perspectief Omzetbelasting
Beide uitspraken raken de kern van de BTW-systematiek: het bepalen van de eenheid en aard van de prestatie. In Duitsland stond de vraag centraal of een arts die namens een ander optreedt nog steeds een medische prestatie verricht. In Nederland ging het erom of een coördinerende taak voor een stichting kan worden samengevoegd met de medische behandeling van patiënten. De BFH koos voor een materiële benadering: beslissend is het therapeutisch doel van de activiteit. De Hoge Raad volgde daarentegen een formele benadering, waarin de civielrechtelijke verhoudingen en contracten leidend zijn. Het resultaat: in Duitsland BTW-vrijstelling, in Nederland BTW-heffing – terwijl beide situaties betrekking hebben op artsen die binnen een samenwerkingsverband bijdragen aan de continuïteit van medische zorg. Deze tegenstelling toont dat de Europese harmonisatie nog niet tot volledige uniformiteit leidt. De BTW-richtlijn biedt de kaders, maar de nationale toepassing verschilt. Voor adviseurs met grensoverschrijdende cliënten – zeker in de zorgsector – blijft het dus opletten.
Noot fiscaal jurist inzake omzetbelasting binnen EU
Nederlanders kunnen er ook een keer formeel naar kijken, terwijl Duitsers er minder formeel naar kijken. Maar ook dat de BTW een ingewikkelde belasting is en blijft, juist omdat zij Europees is maar nationaal wordt toegepast. De arresten van de Hoge Raad en het Bundesfinanzhof laten zien hoe verschillend men binnen de EU-lidstaten tot een oordeel kan komen over mijns inziens vergelijkbare situaties. Als fiscaal jurist met specialisatie Nederland–Duitsland zie ik in de praktijk hoe belangrijk het is om beide perspectieven te begrijpen. Beide zaken gingen overigens over (o.a.) het jaar 2016. Dus de gerechtelijke molens draaien in beide landen ongeveer even snel of langzaam.
In wezen nieuwbouw en omzetbelasting
De oplevering van een onroerende zaak is een levering voor de omzetbelasting. Eenvoudigste voorbeeld is een aannemer die een woning bouwt op de grond van een projectontwikkelaar. Ook het zodanig bewerken van grond waardoor een bouwterrein is ontstaan kwalificeert als een belaste oplevering. Een dergelijke levering doet zich ook voor als een onroerende zaak zo ingrijpend wordt verbouwd, dat een vervaardigde onroerende zaak is ontstaan (goed dat hiervoor niet bestond). Een renovatie of ingrijpend onderhoud (of een functiewijziging) is veelal onvoldoende. Bouwkundige ingrepen en uiterlijke wijzigingen zijn dus van essentieel belang voor de omzetbelasting.
Het criterium 'in wezen nieuwbouw' is een vaag begrip dat in diverse uitspraken van rechters (die we hier behandelen) wordt toegelicht.
Verbouwing kantoor tot hotel is niet in wezen nieuwbouw
Het gerechtshof 's-Hertogenbosch (ECLI:NL:GHSHE:2026:1444) oordeelt dat de verbouwing van een kantoorgebouw tot hotel (met een verbouwingsbudget van € 14.000.000, waarvan slechts circa 6% aan constructieve ingrepen) geen "vervaardigd goed" heeft opgeleverd, omdat volgens vaste jurisprudentie alleen ingrijpende wijzigingen in de bouwkundige constructie tot "in wezen nieuwbouw" leiden en de gevonden wijzigingen daarvoor te beperkt waren. Het hof bevestigt vervolgens dat het "in wezen nieuwbouw"-criterium verenigbaar is met art. 12 lid 2 Btw-richtlijn, onder verwijzing naar de lijn Kozuba/Promo 54 en recente HR-rechtspraak. De discussie omtrent "in wezen nieuwbouw" is de door de Hoge Raad herhaardelijk behandeld, zie onder meer Hoge Raad d.d. 19 november 2010 (ECLI:NL:HR:2010:BM6681) (introductie in wezen nieuwbouw) en Hoge Raad 4 november 2022 (ECLI:NL:HR:2022:1577) en in Hoge Raad 11 november 2022 (ECLI:NL:HR:2022:1609). In dit geval ging het dus mis omdat de bouwkundige constructie wel aangepast, maar de functie, identiteit en herkenbaarheid niet voldoende zijn aangepast, een dubbeltje op de kant wat ook kan liggen aan het slecht voeren van de procedure en/of de rechter te weinig meenemen in de situatie voordien en achteraf. Wat het ook lastig maakt is dat een fiscale rechter over een bouwkundige wijziging moet oordelen. De enkele wijziging van kantoor naar hotel is volgens de Hoge Raad niet voldoende.
Verbouwing kantoor tot hotel geen in wezen nieuwbouw
X koopt een kantoorgebouw voor een kleine 5.000.000 euro. Het gebouw wordt - in samenspraak met de huurder - verbouwd tot een hotel. De verbouwingskosten bedragen zo'n 7.000.000 euro. De investering had wel zin, na de verbouwing wordt de waarde van het hotel ingeschat op zo'n 16.000.000 euro (heffingsgrondslag overdrachtsbelasting). X verkoopt het hotel aan Y voor 15.800.000 euro. X verzoekt de inspecteur om te verklaren dat de verbouwing heeft geleid tot een nieuw vervaardigd goed (artikel 11 lid 3 Wet OB). Het verzoek wordt afgewezen, dus levering met overdrachtsbelasting en niet met omzetbelasting. De rechtbank Zeeland West Brabant d.d. 27 maart 2023 (ECLI:NL:RBZWB:2023:1980) heeft over de casus prejudiciele vragen gesteld aan de Hoge Raad (ECLI:NL:HR:2022:1577). Naar aanleiding van deze vragen concludeert de Rechtbank dat de aanpassingen van de bouwkundige constructie onvoldoende ingrijpend zijn om tot de conclusie te komen dat sprake is van "in wezen een nieuw gebouw". Ook het Kozuba - arrest van het HvJ EU geeft geen aanleiding om te betwijfelen of de maatstaf "in wezen nieuwbouw" vanuit EU perspectief kan worden gehanteerd. X stapt vervolgens naar het gerechtshof. Het Gerechtshof d.d. 30 juli 2025 (ECLI:NL:GHSHE:2025:2119) oordeelt (als echte aannemer) dart de verbouwing van het gebouw niet dusdanig ingrijpend is geweest dat dit heeft geleid tot een situatie waarin in wezen nieuwbouw is ontstaan.
De reden dat geen sprake is van in wezen nieuwbouw is
- de uiterlijke verschijningsvorm van het gebouw niet ingrijpend is veranderd.
- de bestaande oppervlakken zijn vrijwel gelijk
- de wijzigingen in de bouwkundige constructie zijn beperkt
- skelet van het gebouw is blijven bestaan
Dat de functie (kantoor naar hotel) is gewijzigd is kennelijk minder relevant.
Oud kantoorgebouw kwalificeert na herontwikkeling als "in wezen nieuwbouw"
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 11 juni 2025 ECLI:NL:GHSHE:2025:1616 ging het wederom om een gebouw dat volledig "op de kop wordt gezet". De Rechtbank Zeeland West Brabant heeft er op 10 maart 2023 ECLI:NLRBZWB:2023:1547 ook al naar gekeken en kwam nog tot een andere conclusie. De rechtbank oordeelt vervolgens dat de herontwikkeling van een oud kantoorgebouw met buitenterrein niet zo ingrijpend is dat daardoor een in wezen nieuw gebouw is ontstaan. Het Gerechtshof geeft een heldere en nuttige invulling van het begrip "in wezen nieuwbouw". In deze zaak stond centraal of de levering van een gebouw - zonder toepassing van artikel 37d Wet omzetbelasting (overgang algemeenheid van goederen) - als levering van een nieuw gebouw belast moet worden met BTW of niet. Zo ja, dan is de samenloopregeling van toepassing en is geen overdrachtsbelasting verschuldigd over de verkrijging van het kantoorgebouw. In dit geval is het kantoorgebouw volledig gestript tot er een casco van beton overbleef. De verdiepingen worden opnieuw ingedeeld en de gevels, daken en installaties zijn vervangen en uitgebreid. Er komt een extra fundering, een mooi restaurant, trappenhuis en centrale kern. De kosten van de verbouwing bedragen ruim 50 miljoen euro. Na de herontwikkeling wordt het verkocht voor ruim 210 miljoen euro. Los van basis omstandigenheden zoals, functiewijziging, bouwkundige indentiteit en uiterlijke herkenbaarheid / naamsbekendheid voegt het Gerechtshof er nog een paar dingen aan toe (die volgens het Hof van essentieel belang zijn), zoals:
- constructieve wijzigingen
- wijziging stalen constructie
- extra heipalen
- nieuwe schat
In deze procedure verwees belanghebbende naar diverse uitspraken van de Hoge Raad, zoals Hoge Raad d.d. 19 november 2010 ECLI:NL:HR:2010:BM6681, Hoge Raad 4 november 2022, ECLI:NL:HR:2022:1577, Hoge Raad 11 november 2022, ECLI:NL:HR:2022:1609 en Hoge Raad 31 januari 2025, ECLI:NL:HR:2025:157.
Bij de beantwoording van de vraag of in wezen een nieuw gebouw is ontstaan,
moet – volgens de huidige stand van de jurisprudentie – worden vastgesteld
wat er in bouwkundig opzicht met het bestaande gebouw is gebeurd. Alleen
wijzigingen in de bouwkundige constructie, daaronder begrepen
vervanging (van een deel) van de bestaande bouwkundige constructie, kunnen
de conclusie rechtvaardigen dat een verbouwing zo ingrijpend is geweest
dat daardoor in wezen een nieuw gebouw is ontstaan. Of zulke wijzigingen
zodanig ingrijpend zijn geweest, is afhankelijk van de omstandigheden van
het geval. Factoren zoals de eventuele functiewijziging, de (bouwkundige)
identiteit, de uiterlijke herkenbaarheid of de naamsbekendheid van een
gebouw voor en na de verbouwing kunnen aanwijzingen zijn voor de constatering
dat een verbouwing in bouwkundig opzicht zo ingrijpend is geweest dat in
wezen een nieuw gebouw is ontstaan. Zij zijn voor die beoordeling echter
niet doorslaggevend, noch op zichzelf, noch tezamen genomen, en evenmin
noodzakelijk, zie voor een verdere toelichting Hoge
Raad d.d. 11 november 2022 ECLI:NL:HR:2022:1609
In de basis zijn leveringen en diensten tussen ondernemers belast met BTW. Als er geen BTW speelt is sprake van een uitzondering, deze moet strikt worden beoordeeld en uitgelegd (aldus Kozuba arrest ECLI:NL:EU:C;2017:869). In dit geval is het Hof van mening dat de verbouwing dusdanig ingrijpend is geweest dat er voor de BTW in wezen een nieuw gebouw is ontstaan. Zonder toepassing van artikel 37d Wet omzetbelasting zou dus sprake zijn van een BTW belaste levering. De Belastingdienst moet in dit geval dus de ontvangen overdrachtsbelasting terugbetalen. De vlag op het gebouw kan uit !
Herontwikkeling kantoorgebouw en in wezen nieuwbouw
Het hof oordeelt op 11 juni 2025 (ECLI:NL:GHSHE:2025:1616) dat de herontwikkeling van een oud kantoorgebouw met buitenterrein dusdanig ingrijpend is geweest dat daardoor een in wezen een nieuw gebouw in de zin van artikel 11, derde lid, aanhef en letter b, Wet OB is ontstaan. De Rechtbank Zeeland West Brabant dacht hier op 10 maart 2023 ECLI:NL:RBZWB:2023:1547 nog anders over. Het hof hecht meer belang aan het feit dat er wel degelijk constructieve wijzigingen ten opzichte van het oude pand hebben plaatsgevonden, en dan met name de wijzigingen in de stalen constructie, de extra heipalen en de nieuwe schacht. Project BV koopt in 2013 voor € 18.000.000 aan vastgoed, dit vastgoed wordt grondig verbouwd voor € 50.000.000. In 2018 koopt Project BV voor ruim € 215.000.000 vastgoed met een beroep op de samenloopvrijstelling (artikel 15 lid 1 a wet BRV 1970, met beroep op besluit van 16 maart 2017 dat in 2022 is aangepast).
Geen sprake van in wezen nieuwbouw
In een procedure bij het Gerechtshof Amsterdam d.d. 18 juni 2024 (ECLI:NL:GHAMS:2024:1771) kwam het begrip "in wezen nieuwbouw" ook aan de orde. Onder verwijzing naar het Kozuba premium arrest komt het Hof tot de conclusie dat hiervan geen sprake is (Hof van Justitie EU d.d. 16 november 2017 ECLI:EU:C:2017:869). Ook de rechtbank Noord Nederland kwam op 27 oktober 2022 (ECLI:NL:RBNHO:2022:9550) tot dezelfde conclusie. Deze casus ging over het volgende onderwerp:
Feiten en achtergrond in wezen nieuwbouw voor de BTW
- Belanghebbende heeft overdrachtsbelasting voldaan op de verkrijging van aandelen in een onroerendezaakrechtspersoon.
- Het ging om een kantoorpand dat door een ingrijpende renovatie en verbouwing was gemoderniseerd.
- De rechtbank en het hof moesten beoordelen of sprake was van ‘in wezen nieuwbouw’, wat bepalend is voor de fiscale behandeling.
- Belanghebbende kiest de koninklijke route en draagt ruim € 3.400.000 aan overdrachtsbelasting af bij de verkrijging van een vastgoed BV en vervolgens gaat belanghebbende hiertegen in de bezwaar en beroep.
Kern van het geschil en de uitspraak over in wezen nieuwbouw voor de BTW
- Is het pand door de verbouwing een nieuw vervaardigde onroerende zaak geworden? Indien ja, zou een vrijstelling van overdrachtsbelasting van toepassing kunnen zijn. Verbouwing is grondig en opvangrijk (4x de aankoopkosten). Is er sprake van "in wezen nieuwbouw waardoor de overdracht met BTW kan plaatsvinden en dus geen overdrachtsbelasting".
- De inspecteur stelde dat de wijzigingen onvoldoende ingrijpend waren om te spreken van in wezen nieuwbouw.
- Het hof onderschrijft de uitspraak van de rechtbank dat geen sprake is van in wezen nieuwbouw.
- Het Hof gaat vervolgens bouwvakker spelen, de bouwkundige constructie is grotendeels intact gebleven; alleen hoekkolommen zijn vervangen. Factoren zoals het uiterlijk, investeringen en gebruiksverbeteringen zijn niet doorslaggevend.
- Artikel 12 van de Btw-richtlijn heeft geen rechtstreekse werking; Nederland heeft een eigen invulling gegeven aan het begrip ‘vervaardigen’.
Tips voor de praktijk bij in wezen nieuwbouw
- Juridische normering: In wezen nieuwbouw vereist ingrijpende wijzigingen in de bouwkundige constructie. Andere factoren, zoals investering en uitstraling, zijn ondersteunend maar niet doorslaggevend.
- Een inspectierapport kan doorslaggevend zijn. Duidelijke en volledige documentatie van alle wijzigingen is cruciaal.
- De uitleg van de Nederlandse wetgever over ‘vervaardigen’ binnen de omzetbelasting heeft stand gehouden tegenover Europese richtlijnen. Dit wordt ook door de Hoge Raad bevestigd op 31 januari 2025 (ECLI:NL:HR:2025:157)
- Wanneer een project wordt gepositioneerd als nieuwbouw, moet dit onderbouwd worden met een diepgaande analyse van bouwkundige wijzigingen. Ondersteun standpunten met onafhankelijke deskundigenrapporten om de mate van verbouwing aan te tonen.
- Het parket van de Hoge Raad geeft een heldere toelichting met verwijzigingen naar diverse rechtspraak (ECLI:NL:PHR:2024:1283). Nieuwe gevels en functionele wijzigingen zijn niet voldoende. Volgens de Hoge Raad moeten er belangrijke wijzigingen in de bouwkundige constructie worden aangepast. Volgens belanghebbende kunnen de normen lager worden gesteld, dit op grond van het Kozuba arrest (EU).
Procedure Hoge Raad inzake in wezen nieuwbouw (spelregels)
Op 4 november 2022 in een arrest gewezen over de spelregels. Henk koopt een kantoorgebouw in 2015 voor € 5.000.000. Het gebouw wordt in overleg met de huurder in 2017 en 2018 volledig verbouwd tot een mooi hotel. De verbouwingskosten bedragen ruim € 7.000.000. De waarde na de verbouwing bedraagt € 16.300.000. Piet koopt het hotel in 2018 voor € 15.800.000. Piet verzoekt de inspecteur om vast te stellen dat de verbouwing heeft geleid tot een vervaardigd nieuw goed (artikel 11 lid 3 letter b Wet Omzetbelasting).
De inspecteur doet niet mee. De Rechtbank weet het niet precies en stelt (prejudiciële) vragen aan de Hoge Raad. De kern is: welke criteria gelden er om te beoordelen of na een stevige verbouwing een gebouw als 'nieuw of eerste ingebruikneming' moet worden gezien?
De Hoge Raad komt tot het volgende:
- Wat is er bouwkundig gebeurd?
- Alleen wijzigingen in de bouwkundige constructie, daaronder begrepen vervanging (van een deel) van de bestaande bouwkundige constructie, kunnen de conclusie rechtvaardigen dat een verbouwing zo ingrijpend is geweest, dat daardoor in wezen een nieuw gebouw is ontstaan.
- Aanwijzingen voor een drastische verbouwing zijn: (a) bouwkundige identiteit / uiterlijke herkenbaarheid; (b) wijzigingen in functie in de zin van gebruiksmogelijkheden van de onroerende zaak; (c) de grootte van de gedane investeringen; en (d) de door verbouwing gerealiseerde meerwaarde.
- Of zulke wijzigingen zodanig ingrijpend zijn geweest, is afhankelijk van de omstandigheden van het geval.
Noot fiscaal jurist inzake 'in wezen nieuwbouw'
Er is al lange tijd behoefte aan meer helderheid over het begrip 'in wezen nieuwbouw'. Veel van onze klanten en de vastgoedpraktijk keken dan ook uit naar de beantwoording van de door de rechter gestelde vragen aan de Hoge Raad. Er zijn nu enige richtlijnen, maar de onduidelijkheid is gebleven.
Wat we nu wel weten is het volgende, de bouwkundige constructie moet veranderen. Aanwijzigingen hiervoor zijn:
- De bouwkundige identiteit (en uiterlijke herkenbaarheid) moet wijzigen;
- De aanwendingsmogelijkheden van het pand moeten wijzigen (dus de functie van het pand);
- De omvang van de investeringen is belangrijk;
- De gerealiseerde meerwaarde door de verbouwing is belangrijk.
De onderlinge weging en invulling blijven echter onduidelijk. De feiten blijven dus van essentieel belang en voordien zekerheid krijgen lijkt een lastige opgave.
Van een nieuw onroerend goed is volgens de Hoge Raad niet snel sprake. Het arrest heeft niet veel meer duidelijkheid gebracht, maar dat dit wel een moeizaam traject is. Dit volgt ook wel uit diverse eerdere uitspraken van lagere rechters. In een procedure bij het Gerechtshof (in 2020), inzake een voormalig postkantoor, is wel bepaald dat er een nieuw onroerend goed is ontstaan.
Onze fiscaal juristen kunnen u helpen met de beoordeling of er kansen en / of risico's zijn. Neem gerust conctact op met onderstaande fiscalisten.
Bron omzetbelasting en nieuw gebouw
Hoge Raad 4 november 2022 ECLI:NL:HR:2022:1577
Hoge Raad 11 november 2022 ECLI:NL:HR:2022:1609
Gerechtshof Amsterdam d.d. 18 juni 2024 (ECLI:NL:GHAMS:2024:1771
Btw-tarief onderhoudswerkzaamheden aan gemengde panden gewijzigd per 1 juli 2025
De btw-regels voor bepaalde werkzaamheden in gemengde panden zijn gewijzigd. Voor 1 juli 2025 mocht bij meer dan 50% particuliere bewoning voor werkzaamheden aan het hele pand het 9%-tarief worden berekend, maar na 1 juli 2025 geldt het 9%-tarief alleen nog voor werkzaamheden aan het woongedeelte. Verricht u veel onderhoudsdiensten aan woningen en bedrijfspanden? Dan is het raadzaam om goed in beeld te brengen of uw dienst belast is met 9% of 21% btw. Wij hebben e.e.a even voor u praktisch op een rijtje gezet.
Regels tot 1 juli 2025 inzake laag of hoog BTW tarief bij onderhoud
Als het gemengde pand voor meer dan 50% voor particuliere bewoning werd gebruikt, dan mocht het hele pand voor de genoemde werkzaamheden als woning worden aangemerkt. Het tarief van 9% kon dan op de werkzaamheden voor het hele pand worden toegepast. Als het pand voor minder dan 50% werd gebruikt voor particuliere bewoning, dan moest er worden gesplitst. Werkzaamheden aan het gedeelte dat werd gebruikt voor particuliere bewoning waren belast met 9% btw, werkzaamheden aan het overige gedeelte waren belast met 21% btw.
Nieuwe regels vanaf 1 juli 2025 inzake laag of hoog tarief bij onderhoud
- Het 9%-tarief mag alleen nog worden toegepast op het woongedeelte.
- Voor werkzaamheden aan ruimten die een andere (bijvoorbeeld zakelijke) functie hebben geldt het 21%-tarief.
- Gemeenschappelijke ruimten en voorzieningen die gemengd gebruikt worden, dienen voor de toepassing van het btw-tarief verdeeld te worden op basis van het deel van het gebouw dat bestemd is voor particuliere bewoning en het deel van het gebouw dat bestemd is voor andere doeleinden, zoals bedrijfsdoeleinden. Voor deze ruimten en voorzieningen moet er dus een gedeelte 9% btw en een gedeelte 21% btw in rekening gebracht worden.
Voor welke werkzaamheden en voor welke panden gaan de nieuwe BTW regels gelden?
Het gaat om het isoleren, schilderen, stukadoren en behangen van woningen die ouder zijn dan 2 jaar en het schoonmaken in woningen, waarbij de woning niet ouder hoeft te zijn dan 2 jaar.
Isoleren en BTW tarief
De arbeidskosten voor het aanbrengen van het isolatiemateriaal aan vloeren, muren en daken bij woningen ouder dan 2 jaar vallen onder het 9%-tarief. Voorbeelden van isolatiemateriaal zijn o.a. glaswol, steenwol, piepschuim, thermokussens en kleikorrels. Deuren, kozijnen en riet zijn voorbeelden van zaken die niet gelden als isolatiemateriaal.
De (isolatie)materialen vallen onder het 21%-tarief, ook als u die materialen in uw eigen bedrijf maakt. Andere werkzaamheden zoals sloopwerk voorafgaand aan het isoleren, het installeren van zonwering of het bouwen van een dakkapel vallen onder het 21%-tarief.
Schilderen en BTW tarief
Het schilderen van woningen ouder dan 2 jaar valt onder het 9%-tarief. Het gaat ook om:
- De gebruikte materialen
- Het voorbereiden van het schilderwerk
- Voorbehandelingen
- Het lakverven, vernissen en beitsen
- Het aanbrengen van een giet- of coatingvloer, alleen als er sprake is van het aanbrengen van een verfproduct
- Het binnen een verfsysteem aanbrengen van flakes op trappen en vloeren
Het schuren en lakken van parketvloeren of andere houten vloeren valt alleen onder het 9%-tarief als die vloer in bouwkundig opzicht onderdeel uitmaakt van de woning.
Onder het 21%-tarief vallen werkzaamheden die te ver afstaan van het schilderwerk. Bijvoorbeeld:
- Herstellen van de ondergrond met nieuwe vervangende delen van hetzelfde materiaal, zoals het aanbrengen van houten inzetstukken in kozijnen en het vervangen van houten onderdorpels
- Vervangen van ramen, deuren en kozijnen
- Kitwerk aan de constructie, zoals het afkitten van bouwelementen aan gevels
- Grootschalige betonreparatie
- Stralen, impregneren en injecteren van stenen, metalen en betonnen ondergronden
- Het enkel herstellen van voegen in metselwerk
- Aanbrengen van glas en de bijhorende werkzaamheden
- Vochtvrij maken van kelders
- Het aanbrengen van wrapfolie op objecten, bijvoorbeeld op keukendeuren
Behangen en BTW tarief
Het behangen van woningen ouder dan 2 jaar valt onder het 9%-tarief. Dit tarief geldt voor behangen, noodzakelijke voorbereidingswerkzaamheden voor het behangen en gebruikte materialen zoals lijm. Leveren van behang valt onder het 21%-tarief.
Stukadoren en BTW tarief
Het stukadoren van woningen ouder dan 2 jaar valt onder het 9%-tarief. Het gaat ook om het voorbereiden van het stukadoorwerk, voorbehandelingen en de gebruikte materialen. Werkzaamheden die te ver afstaan van het stukadoorswerk vallen onder het 21%-tarief. Bijvoorbeeld het plaatsen van gipswanden, aanbrengen van tegels op wanden en het leggen van vloeren
Schoonmaken en BTW tarief
Het schoonmaken in woningen. Hierbij hoeft de woning niet ouder dan 2 jaar te zijn.
Schoonmaakwerk in de woning valt onder het 9%-tarief. Onder het 21%-tarief vallen:
- Schoonmaakwerkzaamheden aan de buitenkant van de woning
- Specifieke schoonmaakdiensten, zoals schoorsteenvegen en CV-reiniging
- Schoonmaakwerkzaamheden die meestal worden uitgevoerd door een gespecialiseerd
bedrijf met speciale apparatuur
Voorbeelden zijn het in de was zetten van parketvloeren, het reinigen van portieken met hogedrukreinigers, brand- en roetreiniging, schoonmaak bij zware vervuiling, reiniging waterschade, ontruimen en reiniging na overlijden van de bewoner.
Woning en gemengde panden, hoe zit het met BTW tarief bij onderhoud
De regels gelden voor woningen die ouder zijn dan 2 jaar. De termijn van 2 jaar gaat in vanaf de datum waarop een pand voor het eerst als woning wordt gebruikt. Is een woning gebouwd in verschillende stadia? Dan moet de woning voor minimaal 50% bestaan uit delen die ouder zijn dan 2 jaar.
Gemengd gebruikte panden en BTW bij onderhoud
Gemengde panden zijn gebouwen die zowel een woonfunctie als een andere (bijvoorbeeld zakelijke) functie hebben. Er zijn verschillende typen gemengde panden.:
- Woon-werkpanden
Voorbeelden zijn woon-winkelpanden of panden met een kantoor aan huis. - Woonpanden met gemeenschappelijke ruimten en voorzieningen
Denk aan appartementencomplexen met een hal, trappenhuis of lift. Deze gemeenschappelijke ruimten en voorzieningen worden geacht tot het woongedeelte te behoren en vallen onder het 9%-tarief, tenzij deze ruimten en voorzieningen gemengd worden gebruikt. - Panden met gemengd gebruik
Een voorbeeld van panden met gemengd gebruikt zijn bejaarden-, verzorgings- en verpleeginstellingen. Deze panden hebben vaak: - Bewonerskamers (woonfunctie)
- Gemeenschappelijke ruimten zoals eetzalen, recreatieruimten, trappen en liften
- Zakelijk ruimten zoals behandelkamers
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron: Besluit omzetbelasting toelichting tabel I, actualisering van het besluit van 31 maart 2022, nr 2022-6334.
De vereenvoudigde factuur en Btw
Om in aanmerking te komen voor BTW aftrek mag je tegenwoordig een vereenvoudigde factuur of kassabvon gebruiken als het factuurbedrag niet hoger is dan € 100 en voldoet aan een aantal harde factuur vereisten. In dit artikel een toelichting.
Wanneer mag je gebruik maken van een vereenvoudigde factuur?
Een vereenvoudigde factuur, zeg maar de reguliere kassabon,mag in Nederland en de EU alleen worden gebruikt onder bepaalde voorwaarden. De regels komen uit de EU-BTW-richtlijn (2006/112/EG, art. 220a en 238) en zijn in Nederland uitgewerkt in de Wet op de omzetbelasting 1968 (art. 35a en 35b OB) en het Uitvoeringsbesluit omzetbelasting 1968.
Een vereenvoudigde factuur mag worden uitgereikt wanneer:
- Het factuurbedrag (inclusief BTW) niet hoger is dan € 100;
- Het gaat om een factuur voor correcties (bijvoorbeeld een creditfactuur);
- De Belastingdienst toestemming geeft om vereenvoudigde facturen te gebruiken (bijv. in branches met veel kleine betalingen, zoals horeca of detailhandel).
Wanneer mag je geen vereenvoudigde facdtuur uitreiken?
Dit mag niet indien sprake is van:
- Intracommunautaire leveringen
- Afstandverkopen
- Levering van goederen en diensten in een EU land waar je niet bent gevestigd en waarbij de BTW is verlegd naar de afnemer
- Levering van goederen en diensten in een EU land waar je wel een vaste inrichting hebt maar waarbij deze vaste inrichting niet is betrokken en de BTW is verlegd naar de afnemer
Recht op aftrek bij een vereenvoudigde factuur
Het recht op aftrek van voorbelasting (BTW-teruggave) kan in principe ook worden gebaseerd op een vereenvoudigde factuur, maar dat geldt niet onbeperkt. Een ondernemer mag de BTW op een vereenvoudigde factuur in aftrek brengen als:
De factuur aan de voorwaarden voldoet
- Datum van uitreiking
- Gegevens leverancier (naam + adres)
- Aard van de goederen/diensten
- BTW-bedrag óf gegevens waarmee dit berekend kan worden
De factuur in aanmerking komt voor vereenvoudiging
- Bedrag ≤ € 100 inclusief BTW
- Of het betreft een correctiefactuur (creditfactuur)
- Of er is toestemming van de Belastingdienst om vereenvoudigde facturen te gebruiken
Het gaat om belaste prestaties
De geleverde goederen of diensten moeten daadwerkelijk gebruikt worden voor belaste bedrijfsactiviteiten (zoals bij normale facturen).
Met een vereenvoudigde factuur is aftrekrecht niet toegestaan bij:
- Intracommunautaire leveringen (binnen de EU met 0%-tarief)
- Leveringen/diensten waar de BTW wordt verlegd naar de afnemer
- Export buiten de EU
Voorbeeld vereenvoudigde factuur voor de omzetbelasting
Een ondernemer koopt kantoorartikelen bij een winkel. Hij krijgt een bon van € 80 incl. BTW met de naam van de winkel, datum, omschrijving van de artikelen en het BTW-bedrag.
Tip: Als je de ‘kassabon’ contant hebt betaald bestaat er altijd het risico dat de belastingdienst de aftrek weigert. (Immers je kunt het bonnetje op straat hebben gevonden…) Wij adviseren om altijd met de zakelijke pinpas te betalen!
Toegepast foutief btw-percentage op een vereenvoudigde factuur.
Het Hof van Justitie heeft in haar uitspraak van 01-08-2025 (Finanzamt Österreich (TVA facturée par erreur à des consommateurs finals II) C-794/23) de toepassing verduidelijkt van artikel 203 btw-richtlijn betreffende onjuist gefactureerde btw-bedragen, met een focus op vereenvoudigde facturen en de mogelijkheid van schattingen.
De Oostenrijkse vennootschap P GmbH, exploitant van een binnenspeeltuin, paste in 2019 ten onrechte een btw-tarief van 20% toe op toegangsgelden, terwijl het verlaagde tarief van 13% van toepassing was. P GmbH reikte meer dan 22.000 vereenvoudigde kassabonnen uit, zoals bedoeld in artikel 238 btw-richtlijn. Na correctie van haar btw-aangifte weigerde de belastingdienst de herziening. Een eerdere uitspraak van het HvJ in zaak C-378/21, Finanzamt Österreich, stelde vast dat geen btw verschuldigd is op een onjuiste factuur aan een eindverbruiker zonder recht op aftrek, omdat dan geen gevaar bestaat voor verlies van belastinginkomsten. Met andere woorden; Levert u uitsluitend aan particulieren en heeft u een foutief te hoog btw-percentage toegepast dan heeft u wellicht recht op teruggave van btw.
In deze zaak draaide het om de afbakening wanneer een deel van de klanten wel belastingplichtigen zouden kunnen zijn. Het Bundesfinanzgericht schatte dat voor 0,5% van de omzet belasting verschuldigd was, wat neerkwam op ongeveer 112 van de 22.557 facturen, waarvoor een gevaar voor verlies van belastinginkomsten bestond.
Het Hof van Justitie oordeelt in navolging van de A-G alsvolgt:
1. Belastingschuld bij niet-belastingplichtige
Een btw-plichtige is geen btw verschuldigd op grond van artikel 203 btw-richtlijn voor onjuiste facturen uitgereikt aan een niet-belastingplichtige. Dit geldt zelfs indien hij ook andere onjuiste facturen aan wél belastingplichtigen heeft uitgereikt (waarvoor dan wel btw verschuldigd is). De beoordeling van het gevaar voor verlies van belastinginkomsten moet per specifieke factuur plaatsvinden. De zogenaamde "besmettingsgedachte", waarbij één factuur alle facturen zou "besmetten", is vreemd aan het btw-recht en strijdig met het evenredigheidsbeginsel.
2. Definitie "eindverbruiker zonder recht op aftrek"
Dit begrip omvat uitsluitend een niet-belastingplichtige. Belastingplichtigen die de dienst voor privédoeleinden of voor andere niet-aftrekbare doeleinden gebruiken, vallen niet onder dit begrip. Het gevaar voor verlies van belastinginkomsten bestaat ook in deze gevallen, omdat de belastingdienst moeilijk tijdig kan vaststellen of materieelrechtelijke gronden aan een formele aftrek in de weg staan, zoals eerder is benadrukt in arresten als C‑566/07, Stadeco en C‑642/11, Stroy trans. Artikel 203 legt in zoverre een risicoaansprakelijkheid vast.
3. Criteria voor schatting bij vereenvoudigde facturen
De btw-richtlijn bevat geen specifieke regels over stelplicht en bewijslast. Dit valt onder de procedurele autonomie van de lidstaten, met inachtneming van het gelijkwaardigheids- en doeltreffendheidsbeginsel. Het Unierecht verzet zich niet tegen een schatting door de belastingdienst of nationale rechter om de heffingsgrondslag te bepalen, mits deze in overeenstemming is met de beginselen van fiscale neutraliteit en evenredigheid. Dit is eerder bevestigd in arresten als C‑648/16, Fontana en C‑576/15, Maya Marinova.
De schatting moet nauwkeurig, betrouwbaar en actueel zijn. Relevante criteria zijn de aard van de prestatie en de typische klantenkring. Bij diensten die overwegend aan niet-belastingplichtigen worden verleend (zoals een binnenspeeltuin), moet een voorzichtige schatting worden gemaakt. Ook wie de fout heeft veroorzaakt en de medewerking van de opsteller van de factuur kunnen relevant zijn. De belastingplichtige moet, met inachtneming van zijn recht van verweer, de met deze methode verkregen uitkomst ter discussie kunnen stellen, waarbij het vereiste bewijsniveau niet buitensporig hoog mag zijn. De fiscale neutraliteit wordt gewaarborgd door de mogelijkheid tot correctie wanneer het gevaar voor verlies van belastinginkomsten tijdig en volledig is uitgeschakeld, zoals gesteld in arresten als C‑835/18, Terracult en C‑606/22, Dyrektor Izby Administracji Skarbowej w Bydgoszczy.
Heeft u vragen over uw eigen situatie ten aanzien van het juiste btw percentage of twijfelt u bijvoorbeeld aan uw aftrekrecht? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Btw-voordeel bij tijdelijke verhuur
Indien onroerend goed tijdelijk wordt verhuurd in het kader van het hotel-, pension-, kamp- en/of vakantiebestedingsbedrijf dan is deze verhuur van rechtswege belast met btw. Van kortdurende verhuur is doorgaans sprake indien de verhuur niet langer duurt dan zes maanden, tevens moet het gaan om verblijven en niet om wonen. De tijdelijke verhuur zal dan moeten zien op een gemeubileerde verblijfsruimte die is ingericht om daarin kort te verblijven. Deze tijdelijke verhuur van gemeubileerde verblijfruimten c.q. accommodatie wordt ook wel ‘short-stay’ genoemd, ook bij ‘short-stay’ is sprake van een - btw belaste – tijdelijke verhuur.
Aftrek van voorbelasting bij tijdelijke verhuur (shortstay)
Indien een ondernemer btw belaste prestaties verricht heeft hij recht op de aftrek van de btw die aan hem – ter zake deze btw belaste prestaties – rekening zijn gebracht. Het recht op aftrek ziet in onderhavig geval op bijvoorbeeld de bouw-, transformatie- of onderhoudskosten van het onroerend goed of de aanschaf of huur van meubilair. Waar het btw-tarief ter zake de tijdelijke verhuur op het moment van schrijven nog 9% bedraagt, zal de btw die drukt op de hiervoor benoemde kosten veelal tegen 21% in aftrek genomen kunnen worden.
Vrijgesteld van btw is de langdurige verhuur van woningen. In een dergelijk geval verricht de onderneming vrijgestelde btw prestaties en bestaat er geen recht op aftrek van voorbelasting. In die situatie kan er geen btw in aftrek worden gebracht, maar hoeft er ook geen btw te worden berekend en te worden afgedragen.
Wanneer is kortdurende verhuur interessant?
In de praktijk wordt de tijdelijke verhuur wel eens toegepast indien sprake is van onroerend goed dat wordt verkregen (bijvoorbeeld een kantoorgebouw) en dat wordt getransformeerd naar woningen. In een dergelijke situatie is daarbij van belang om onderscheid te maken in nieuw vervaardigd en niet nieuw vervaardigd onroerend goed.
Nieuw vervaardigd onroerend goed
Indien sprake is van een nieuwe vervaardigd onroerend goed zal ter zake de verkrijging en de investeringen die zijn gedaan in de onroerende zaak een herzieningsperiode gaan lopen voor de ter zake van de realisatie van het nieuwe vervaardigde onroerend goed in aftrek gebrachte voorbelasting. Dit betekent dat wanneer de eerste ingebruikneming van het nieuw vervaardigde onroerend goed bekeken moet worden of de verhuur belast is vrijgesteld is van btw. Indien sprake is van een btw belaste verhuur, dan zal alle btw ter zake de realisatie van het nieuwe vervaardigde onroerend goed in aftrek gebracht mogen worden. Wel dient in dat geval rekening te worden gehouden met de herzieningstermijn van circa tien jaar.
Herziening btw-aftrek bij investeringsgoederen
Bij de investering in onroerende goederen (lees ook ‘realisatie van een nieuw vervaardigd goed’) dient er in het jaar van eerste ingebruikneming en de negen daarop volgende jaren beoordelen of de btw terecht in aftrek is gebracht in het eerste jaar. Gedurende deze herzieningsperiode dient jaarlijks bekeken te worden of de onroerende goederen voor btw belaste prestaties worden gebruik. Wordt het onroerend goed in gebruik genomen middels short-stay verhuur voor de eerste twee jaar. Dan mag bij eerste ingebruikneming alle btw in aftrek worden gebracht en zal er in het tweede jaar geen herziening plaatsvinden. Indien na afloop van die twee jaar het onroerend goed langdurig worden verhuurd, dan is die verhuur vrijgesteld van btw (onbelast). In dat geval zal in jaar drie 1/10e deel van de in aftrek gebracht btw terugbetaald moeten worden op de aangifte omzetbelasting. Mocht de verhuur gedurende de nog resterende periode vrijgesteld zijn, dan betekent dat dat elk jaar 1/10e van de in aftrek gebracht btw terugbetaald dient te worden.
Transformatie geen nieuw vervaardigd onroerend goed
Indien er een bestaande onroerende zaak wordt verkregen, waarbij de verkrijging vrijgesteld is van omzetbelasting (en derhalve doorgaans met overdrachtsbelasting belast is) en de transformatie niet leidt tot een nieuw vervaardigd onroerend goed, dan is de uitwerking als volgt bij short-stay verhuur. Alle btw ter zake de transformatie zal in aftrek gebracht mogen worden. Bij de eerste ingebruikneming als short-stay verhuur vangt geen herzieningsperiode aan aangezien er geen nieuw vervaardigd onroerend goed ontstaat. Ter zake de transformatie die heeft plaatsgevonden is namelijk geen sprake van een ‘levering’ maar van een ‘dienst’. Aangezien ter zake van diensten geen herzieningsperiode geldt van tien jaar is de herziening beperkt tot één jaar.
In de procedure bij Gerechtshof Arnhem-Leeuwarden van 1 juli 2025, ECLI:NL:GHARL:2025:4111 kwam een situatie als hierboven uiteengezet aan de orde. De inspecteur was van mening dat de short-stay verhuur niet kwalificeert als btw belaste verhuur en heeft de teruggave van btw geweigerd. Zowel de rechtbank als nu ook het gerechtshof stellen de belastingplichtige echter in het gelijk. De Hoge Raad zal hier vermoedelijk nog een eindoordeel over geven.
Het voordeel dat een belastingplichtige heeft indien zij onroerend goed transformeert waarbij geen nieuw vervaardigd onroerend goed ontstaat kan oplopen tot het gehele bedrag aan btw dat ter zake de transformatie aan hem in rekening is gebracht. Wel dient de belastingplichtige aan een aantal voorwaarden te voldoen om van short-stay verhuur te kunnen spreken. Ook zijn er varianten op vorenstaande die tot eenzelfde uitkomst leiden.
Herzieningsregeling kostbare diensten
Met ingang van 1 januari 2026 staat er een wetswijziging aan te komen die ertoe leidt dat de herzieningsregeling die nu alleen geld voor roerende en onroerende goederen ook gaat gelden voor kostbare diensten. Indien deze wetswijziging per 1 januari 2026 in werking treedt zal dat ertoe leiden dat het btw-voordeel dat ontstaat bij de short-stay verhuur van een getransformeerd pand beperkt wordt. Deze herzieningsregeling zou echter ook voordelen kunnen hebben indien een omgekeerde situatie zich voordoet (eerst vrijgestelde verhuur, later btw-belaste verhuur).
Noot fiscaal jurist inzake tijdelijke verhuur
De vastgoedwereld zal de uitspraak van de Hoge Raad, alsmede de aanstaande wetswijziging nauw volgen. De uitkomsten zullen namelijk grote impact kunnen hebben op de winstgevendheid van bijvoorbeeld een transformatieproject. Over Shortstay hebben wij een separaat artikel geschreven, dit kunt u hier raadplegen.
In het Belastingplan 2025 wordt voorgesteld de herzieningsregeling per 1 januari 2026 uit te breiden tot diensten aan onroerende zaken. Herziening van de in aftrek gebrachte BTW geldt tot nu toe alleen als het gebruik van onroerende zaken en roerende zaken waarop kan worden afgeschreven wijzigt. De wetgever wil hiermee belastingbesparende structuren met kortdurende verhuur tegengaan.
Koepelvrijstelling in de omzetbelasting
Koepelvrijstelling voor door groepering aan leden uitgevoerde schoonmaakdiensten
Advocaat-generaal Kokott geeft op 10 juli 2025 het Hof van Justitie in overweging om schoonmaakdiensten door een tweetal organisaties aan hun leden onder de toepassing van de BTW-vrijstelling van art. 132 lid 1 onderdeel f BTW‑richtlijn te laten vallen.
Wat houdt de koepelvrijstelling in?
De koepelvrijstelling, artikel 11, lid 1 letter u Wet OB, regelt dat een organisatie die meerdere kleinere organisaties overkoepelt vrijgesteld kan zijn van het betalen van btw over bepaalde diensten die zij levert aan haar leden of aangesloten organisaties. Dit is bedoeld om te voorkomen dat de btw als een soort belasting op belasting wordt geheven, vooral in situaties waarbij de koepelorganisatie geen commerciële doeleinden nastreeft maar slechts ondersteunende taken verricht voor haar leden.
De koepelvrijstelling zorgt ervoor dat koepelorganisaties die veelal werken in het belang van hun leden (bijvoorbeeld stichtingen, verenigingen, vakbonden of andere maatschappelijke organisaties) niet belast worden met btw over hun ondersteunende diensten. Dit voorkomt dat ze meer kosten moeten doorberekenen aan hun leden, wat de werking van de organisatie ten goede komt.
Wie komt in aanmerking voor de koepelvrijstelling?
Om in aanmerking te komen voor deze vrijstelling, moet de koepelorganisatie aan verschillende voorwaarden voldoen, zoals:
- De koepel moet een non-profitorganisatie zijn of een organisatie zonder winstoogmerk die activiteiten verricht die een algemeen belang dienen.
- De vrijstelling geldt uitsluitend voor de levering van diensten die de koepelorganisatie verricht voor haar leden of aangesloten organisaties.
- De geleverde diensten moeten in wezen worden gebruikt voor de doeleinden van de leden en mogen geen commerciële winstoogmerk hebben.
Conclusie Advocaat-Generaal Kokott inzake koepelvrijstelling
Advocaat-generaal J. Kokott heeft op 10 juli 2025, nummer nr. C-379/24, nr. C-380/24 geconcludeerd dat toepassing van de koepelvrijstelling ook kan gelden voor schoonmaakdiensten die door twee Spaanse koepelorganisaties worden verleend aan ziekenhuizen en onderwijsinstellingen zolang deze diensten een direct en exclusief verband houden met de vrijgestelde activiteiten van de leden van de koepel.
De zaak die Advocaat-Generaal Kokott behandelt, heeft betrekking op schoonmaakdiensten die door twee Spaanse koepelorganisaties, Agrupació de Neteja Sanitària (ANS) en Educat Serveis Auxiliars (ESA), worden verleend aan ziekenhuizen en onderwijsinstellingen. Deze organisaties bieden schoonmaakdiensten aan hun leden, die actief zijn in de gezondheidszorg en het onderwijs. De vraag was of deze schoonmaakdiensten onder de koepelvrijstelling vallen.
Advocaat-Generaal Kokott concludeert dat de koepelvrijstelling ook van toepassing kan zijn op dergelijke schoonmaakdiensten. Samengevat geeft Kokott het Hof van Justitie in overweging:
- De koepelvrijstelling is van toepassing op diensten die door een koepelorganisatie aan haar leden worden verleend, zolang deze diensten direct en exclusief verband houden met de vrijgestelde activiteiten van de leden.
- De schoonmaakdiensten die ANS en ESA leveren, zijn essentieel voor de uitvoering van de vrijgestelde activiteiten van de leden en kunnen dus onder de koepelvrijstelling vallen.
- Het is belangrijk dat de diensten niet als commerciële diensten worden beschouwd, maar als noodzakelijke ondersteuning voor de vrijgestelde activiteiten van de leden.
- De toepassing van de vrijstelling leidt niet tot een verstoring van de mededinging, zolang de diensten in overeenstemming zijn met wat normaal wordt ingekocht voor de vrijgestelde activiteiten.
Noot fiscaal jurist inzake koepelvrijstelling
De koepelvrijstelling, zoals geregeld in artikel 11, lid 1, letter u van de Wet OB 1968, kan volgens Kokott inderdaad van toepassing zijn op schoonmaakdiensten die door een koepelorganisatie aan haar leden worden geleverd, mits deze diensten noodzakelijk zijn voor de uitvoering van de vrijgestelde activiteiten van de leden. Kokott merkt wel op dat de situatie anders kan zijn als de vrijstelling oneigenlijk wordt toegepast. Het Hof van Justitie zal zich hier ongetwijfeld over uitspreken.
Ook de kennisgroep van de belastingdienst heeft gekeken naar de doorbelasting kostenopslag binnen samenwerkingsverbanden (zie KG210:2023:1).
Heeft u vragen over omzetbelasting binnen samenwerkingsverbanden of bij deels vrijgestelde prestaties? Neem gerust contact met ons op.
Bouwterrein en prive BTW ondernemerschap
Als een particulier of een vrijgestelde ondernemer een stuk grond verkoopt, kunnen ze soms als btw-ondernemer worden beschouwd. Dit gebeurt vooral wanneer ze acties ondernemen om het stuk grond geschikt te maken voor bouwactiviteiten. Als ze alleen hun eigendom verkopen zonder verdere acties, worden ze niet als btw-ondernemer gezien.
Essentie : Btw-ondernemerschap bij de levering van een perceel door een particulier of vrijgestelde ondernemer.
Als een particulier of een vrijgestelde ondernemer een stuk grond verkoopt, kunnen ze soms als btw-ondernemer worden beschouwd. Dit gebeurt vooral wanneer ze acties ondernemen om het stuk grond geschikt te maken voor bouwactiviteiten. Als ze alleen hun eigendom verkopen zonder verdere acties, worden ze niet als btw-ondernemer gezien.
Bij de verkoop van bouwgrond moet de koper meestal overdrachtsbelasting betalen, behalve als de verkoper een btw-ondernemer is. Als een particulier of vrijgestelde ondernemer echter stappen onderneemt die vergelijkbaar zijn met die van een projectontwikkelaar, kunnen ze als btw-ondernemer worden beschouwd. In dat geval is er btw verschuldigd bij de verkoop van het perceel, maar hoeft er geen overdrachtsbelasting te worden betaald.
Recentelijk heeft het Hof van Justitie een uitspraak gedaan, het Grzera-arrest, nr, C-213/24 (ECLI:EU:C:2025:238) , waarbij echtgenoten die grond wilden verkopen met behulp van een gemachtigde werden beoordeeld als btw-ondernemers. Dit kwam doordat de gemachtigde actieve stappen ondernam voor de verkoop, vergelijkbaar met een professionele ontwikkelaar of handelaar.
Het is belangrijk dat particulieren en vrijgestelde ondernemers zich realiseren dat zij onder bepaalde omstandigheden als btw-ondernemers kunnen worden beschouwd als ze actief stappen ondernemen om grond geschikt te maken voor bouwdoeleinden voordat ze deze verkopen.
Achtergrond BTW ondernemerschap en economische activiteit
Uit de Europese Btw-richtlijn volgt dat van btw-ondernemerschap sprake is wanneer zelfstandig een economische activiteit wordt verricht. Het begrip ‘economische activiteit’ is heel ruim en omvat alle werkzaamheden van een ‘fabrikant, handelaar of dienstverrichter’, de ondernemer.
Wanneer een persoon actief stappen onderneemt door middelen in te zetten die te vergelijken zijn met die welke een ondernemer aanwendt, bijvoorbeeld door grond bouwrijp te maken of het gebruik van beproefde verkooptechnieken, dan leidt dit tot btw-ondernemerschap. Het zetten van actieve stappen kan ervoor zorgen dat de btw-kwalificatie van een goed wijzigt van privévermogen naar ondernemingsvermogen waardoor de verkoop van dit goed in beginsel belast is met 21% btw.
Het criterium ‘actieve stappen’ is van belang om de levering van goederen door een particulier (niet economisch) te onderscheiden van de levering van goederen door een ondernemer (wel economisch).
Het Grzera-arrest
X en haar echtgenoot Y zijn in 1989 eigenaar geworden van percelen landbouwgrond. In 2011 hebben de echtgenoten besloten die percelen te verkopen en daarvoor een overeenkomst gesloten met een derde partij. De derde partij was gemachtigd om:
- De grond op te delen in kleinere percelen (de verkaveling)
- De inschrijving in het eigendomsregister en het kadaster te wijzigen
- Het plaatselijke bestemmingsplan te wijzigen van landbouwgronden naar bouwgronden
- De percelen te voorzien van nutsvoorzieningen en bomen en struiken weg te halen,
- Reclame te maken voor de verkoop van de percelen
- Voorbereiding van de koopovereenkomsten.
In 2017 en 2021 zijn de percelen verkocht.
De Poolse belastingdienst was van mening dat er een economische activiteit plaatsvond waarover btw verschuldigd was, omdat de betrokken percelen landbouwgrond vóór de verkoop ervan werden omgezet in bouwgrond en een extra perceel werd gekocht om binnenwegen en toegangswegen naar de verschillende gecreëerde percelen aan te leggen. De fiscus nam ook het standpunt in dat beide echtgenoten afzonderlijk btw-plichtig waren door aan elk de helft van de waarde van de verkopen toe te rekenen.
X en Y waren van mening dat de verkopen slechts het eenvoudige beheer van persoonlijk vermogen betroffen waarover geen btw is verschuldigd.
De casus wordt voorgelegd aan het Hof van Justitie van de EU waarbij twee prejudiciële vragen zijn voorgelegd:
- Wordt er zelfstandig een economische activiteit verricht door een persoon die een voorheen niet voor een economische activiteit gebruikt onroerend goed overdraagt en de voorbereiding van de verkoop toevertrouwt aan een professionele ondernemer die vervolgens als gemachtigde van die persoon een aantal georganiseerde handelingen verricht ten behoeve van de opdeling van het goed en de verkoop ervan tegen een hogere prijs?
- Moet worden geacht dat de echtgenoten zelfstandig een economische activiteit verrichten wanneer zij gezamenlijk optreden?
Het Hof is van oordeel dat art. 9 van de Btw-richtlijn aldus moet worden uitgelegd dat de echtgenoten kwalificeren als btw-ondernemer doordat de gemachtigde in opdracht van de echtgenoten actieve stappen voor de verkoop van de percelen heeft ondernomen en ten behoeve daarvan middelen heeft ingezet die een ondernemer aanwendt.
Omdat X en haar echtgenoot het economische risico dragen van de verkoop en de gemachtigde in naam en voor rekening van de echtgenoten handelde, kunnen de echtgenoten worden aangemerkt als btw-ondernemer. De wettelijke gemeenschap die wordt gevormd door de echtgenoten is volgens het Hof de belastingplichtige wanneer de echtgenoten de verkoop samen hebben verricht en de gemeenschap het economische risico van de verkoop draagt.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Noot fiscaal jurist over btw-ondernemerschap
In de Nederlandse praktijk wordt ook het actieve-stappen-criterium gehanteerd. Op het moment dat een particulier actief stappen onderneemt die vergelijkbaar zijn met bijvoorbeeld een projectontwikkelaar of handelaar, dan wordt deze particulier geacht te handelen als btw-ondernemer.
Let op: Een vrijgestelde ondernemer kwalificeert altijd al als ondernemer en dient zich bij de verkoop van een (bouw)terrein te realiseren of er sprake is van een btw-belaste prestatie.
De kans dat een particulier voor de verkoop van bouwgrond als btw-ondernemer handelt en daardoor 21% btw verschuldigd is over de verkoop, is door het Grzera-arrest vergroot. Het is voor particulieren die privégrond als bouwgrond willen verkopen en de partijen die hen daarbij begeleiden (makelaar, adviseur, notaris etc) daarom zaak om zorgvuldig na te gaan of zij hiervoor btw-ondernemer zijn.
Box 3 vermogen en BTW ondernemer
Dat de grond voor de inkomstenbelasting behoort tot het box 3-vermogen betekent niet dat de grond ook voor de btw tot het privévermogen behoort. Voor particulieren die in de periode van 2020 tot heden bouwgrond zonder btw hebben verkocht in de veronderstelling dat zij niet als btw-ondernemer hebben gehandeld omdat zij zelf geen actieve stappen hebben ondernomen om de grond als bouwgrond te verkopen, verdient het aanbeveling om na te gaan of op basis van dit arrest sprake is van een btw belaste prestatie.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Fiscale eenheid BTW bij overnames (M&A)
Wij zijn regelmatig betrokken bij overnames van bedrijven. Over dit onderwerp hebben wij ook een uitgebreide whitepaper geschreven, deze kunt u hier aanvragen, maak even in het vrije veld de melding "Whitepaper Overnames". Bij elke overname spelen fiscale merites die niet altijd voldoende worden onderzocht. In dit artikel kijken wij kritisch naar de fiscale eenheid voor de omzetbelasting.
De te verkopen BV zit in de fiscale eenheid voor de omzetbelasting
De target vennootschap of vennootschappen zitten in een bestaande fiscale eenheid en wordt verkocht aan een Newco. Als door de verkoop de fiscale eenheid voor de omzetbelasting wordt verbroken kan dit fiscale gevolgen hebben. De Target vennootschap blijft immers - na de verkoop - aansprakelijk voor BTW schulden die zijn ontstaan in de periode voor de overname. Deze aansprakelijkheid stopt zodra de Belastingdienst schriftelijk op de hoogte is gebracht.
Tip 1: stuur na de overname een brief aan de belastingdienst inzake de verbreking van de fiscale eenheid omzetbelasting.
Tip 2: bekijk of er een nieuwe fiscale eenheid voor de omzetbelasting moet worden aangevraagd, ontstaat dus niet van rechtswege (artikel 7 lid 4 wet omzetbelasting.
Positie Newco (tussenholding) bij de fiscale eenheid btw
Per 1 juli 2025 is er nieuw besluitFiscale eenheid omzetbelasting, deze heeft gevolgen voor de Newco, Bidco of tussenholding. In het oude besluit (de Holdingsresolutie) was een goedkeuring opgenomen dat onder bepaalde voorwaarden de Newco of tussenholding onderdeel kon uitmaken van de fiscale eenheid omzetbelasting, ook als de tussenholding geen BTW belaste prestaties zou verrichten. In het nieuwe besluit is deze mogelijkheid (goedkeuring) ook nog van toepassing en zelfs uitgebreid. In het oude besluit moest het gaan om een topholding, dit hoeft onder het nieuwe besluit niet meer (tussenholding mag ook). Een niet BTW plichtige tussenholding die binnen een concern een sturende en beleidsbepalende rol heeft kan dus gewoon worden opgenomen in de fiscale eenheid voor de omzetbelasting. De basis vereisten (financiële, organisatorische en economische verwevenheid) moeten dan wel van toepassing zijn. Belangrijk is dat er een schriftelijk verzoek inzake een fiscale eenheid voor de omzetbelasting moet worden ingediend bij de Belastingdienst.
Tip 3: na overname een schriftelijk verzoek indienen als de fiscale eenheid omzetbelasting moet worden gevormd
Noot fiscaal jurist inzake fiscale eenheid omzetbelasting binnen M&A wereld
Het nieuwe besluit is gunstiger dan het oude besluit. Vaak wordt er voor een overname een tussenholding opgericht (werknaam is dan meestal Newco of Bitco). Deze BV wordt gefinancierd door investeerders en de bank. De kosten komen ook in deze BV terecht. De BV verricht dan eigenlijk geen BTW belaste prestaties waardoor de BTW op de kosten nimmer verrekenbaar zou zijn. Los van de discussie of op bepaalde kosten BTW moet worden gerekend lijkt het binnen het nieuwe besluit mogelijk dat de BTW op deze kosten gewoon wordt verrekend als de tussenholding wordt opgenomen in de fiscale eenheid voor de omzetbelasting. De tussenholding moet dan wel een sturende en beleidsbepalende rol vervullen en tevens moet er sprake zijn van een financiële, organisatorische en economische verwevenheid. Bij een overname zijn de volgende onderdelen dus van belang
- Aansprakelijkheid target voor oude BTW schulden
- Nieuwe fiscale eenheid voor de BTW schriftelijk aanvragen (is niet van rechtswege)
- Als er wordt gewerkt met een Newco of Bitco moet deze een actieve rol vervullen
- Neem in de letter of intent een BTW fiscale eenheid rep & warranty clausule op
- Splits de target vennootschap buiten de fiscale eenheid voor de omzetbelasting voor de daadwerkelijke overname (voor closing)
- Neem uitgebreide garanties / vrijwaringen op voor oude BTW schulden binnen het concern (en niet alleen bij de target vennootschap)
Holding met aandelenportefeuille en management werkzaamheden, beperkt BTW verrekenbaar
Sinds 1 juli 2025 zijn de BTW regels voor holding en beheer BV's aangepast. De in 2024 bekend gemaakte besluiten zijn per 1 juli 2025 in werking getreden. Een holding die enkel aandelen houdt - zonder verdere economische activiteit zoals management werkzaamheden - kwalificeert niet meer als BTW plichtige ondernemer en heeft geen recht op BTW aftrek. Als de holding zich mengt in het beheer van haar deelnemingen en daarvoor een vergoeding heeft ontvangen, liggen de kaarten anders. In dit artikel behandelen we een uitspraak van de Rechtbank waarbij een holding - naast management activiteiten - ook een beleggingsportefeuille (aandelen op de beurs etc.) in bezit had. De BTW is in dergelijke gevallen niet volledig verrekenbaar.
Aankopen of verkopen deelneming en BTW
Het in bezit houden van aandelen in een deelneming leidt voor de btw niet (automatisch) tot ondernemerschap. Hierdoor is btw op kosten - die (mede) toerekenbaar zijn aan het aankopen - houden en verkopen van dergelijke ‘passief gehouden’ aandelen in beginsel niet tot aftrekbare BTW. Dit is anders als het houden van aandelen deel uitmaakt van de activiteiten van de holding of beheer vennootschap (dus handel in deelnemingen).
Geen recht op volledige BTW aftrek bij management BV met aandelenportefeuille
Volgens de Rechtbank Gelderland d.d. 13 juni 2025 ECLI:NL:RBGEL:2025:4548 is niet alle BTW in de management aftrekbaar. In geschil is of belanghebbende recht op aftrek heeft van alle voorbelasting die betrekking heeft op het vermogensbeheer van een effectenportefeuille en op de algemene kosten. Indien geen volledig recht op aftrek bestaat, dan is de omvang van de aftrekbare voorbelasting met betrekking tot de algemene kosten in geschil. De rechtbank oordeelt dat belanghebbende niet aannemelijk heeft gemaakt dat de effectenportefeuille een rechtstreeks, duurzaam en noodzakelijk verlengstuk vormt van de belaste adviesdiensten van belanghebbende of toekomstige belaste economische activiteiten. Belanghebbende heeft ook niet aannemelijk gemaakt dat een pre pro rata van 50%, die de inspecteur uit praktische overwegingen heeft toegepast, te laag is. Al met al is niet alle BTW in de holding verrekenbaar. De BTW die ziet op kosten die samenhangen met de beleggingsportefeuille is niet verrekenbaar. De BTW op de algemene kosten (zoals de accountant) is deels (pre pro rata) verrekenbaar. Het houden van een beleggings- of effectenportefeuille is volgens de belastingdienst en de rechtbank geen economische activiteit.
Noot fiscaal jurist inzake BTW en holdingvennootschap
Met de invoering van onderstaande nieuwe BTW besluiten per 1 juil 2025 lijkt er sprake te zijn van een verruiming van het BTW ondernemerschap voor holding en beheer BV's. Een holding BV heeft vanaf 1 juli 2025 alleen recht op aftrek van BTW op kosten als de holding als BTW ondernemer kwalificeert en in die hoedanigheid ook BTW belaste prestaties verricht.
Een holding of beheer BV die tegen betaling van een vergoeding management activiteiten aan haar dochter-bv verricht, is als btw-ondernemer aan te merken en kan de btw op de hieraan toerekenbare kosten in aftrek brengen. Als een holding ook btw-vrijgestelde prestaties verricht (denk aan financieringsactiviteiten of beleggingsactiviteiten), dan is de btw op de hieraan toerekenbare kosten niet aftrekbaar. De btw op kosten die niet specifiek zijn toe te rekenen aan btw-belaste en -vrijgestelde prestaties is dan naar verhouding tussen de btw-belaste en btw-vrijgestelde omzet (pro rata) aftrekbaar, hier moet u dus goed op letten.
Veelal wordt er geld gespaard in de holding, met dit geld wordt belegd. Ook zullen veel holding of beheer BV's ook managementactiviteiten verrichten. De vraag is welke BTW wel en niet verrenbaar is. Het is toegestaan om de voorbelasting te splitsen aan de hand van de opbrengsten uit de economische activiteiten enerzijds en de niet economsche activiteiten anderzijds. Bij omvangrijke effectenportefeuilles is het te overwegen om deze in een aparte Bv onder te brengen (deelneming).
Bron bestanden
Meer controles door de Belastingdienst op zakelijke kosten
De belastingdienst controleer in 2025 en jaren erna extra op de zakelijkheid van aftrekposten van ondernemers en DGA's (meestal van eenmans BV's).
Bent u zelfstandig ondernemer of DGA van uw BV? Dan is dit artikel iets voor u, wij merken namelijk dat sinds dit jaar er meer controles van de belatingdienst zijn op zakelijke kosten. Dit is in 2025 ook zo aangekondigd door de Belastingdienst en wij merken dat dit vlot wordt opgepakt. Deze intensievere controles - waarbij ook de auto van de zaak en onkostenvergoedingen worden meegenomen - worden vlot en via data analyse uitgevoerd.
Waarom de belastingdienst extra gaat controleren in 2025
De Belastingdienst heeft vastgesteld dat veel kleinere ondernemers, ZZPers en DGA's (met 1 persoons BV) bepaalde prive kosten of kosten met een prive en zakelijk karakter als zakelijke kosten ten laste van de winst brengen. De belastingdienst wil dit corrigeren zodat dit minder vaak voorkomt en om hiermee een eerlijker belastingklimaat in Nederland te creeren. Tevens moeten fiscale regels correct worden nageleefd en zijn het aantal boekenonderzoeken in het verleden te beperkt geweest. De nadruk van de onderzoeken ligt dus bij kleinere ondernemingen, holding BV's en DGA bedrijven.
Op deze uitgaven wordt extra scherp gelet door de belastingdienst
De Belastingdienst richt zich voornamelijk op kosten die in de grijze zone tussen zakelijk en privé vallen. Enkele voorbeelden hiervan zijn:
- Sport- en streamingabonnementen
- Kosten voor onderhoud van de privéwoning
- Vakantiereizen die als zakenreis worden opgevoerd
- Dure etentjes zonder duidelijke zakelijke relatie
Hoe gaat de belastingdienst de DGA en ondernemer controleren?
De meeste controles beginnen via een gerichte vragenbrief waarop een gesprek en verkort boekenonderzoek volgt. Tevens wordt voordien een digitaal bestand van de administratie opgevraagd. Voor de selectie wordt bij de Belastingdienst gebruik gemaakt van data analyse en/of afwijkende patronen in aangiftes. De zogenaamde "pakkans" wordt hiermee vergroot en tevens kan met minder inzet van controleurs worden gewerkt (dus meer boekenonderzoeken met minder mensen).
De gevolgen van onjuiste aftrekposten bij ondernemers en DGA
De belastingdienst zal op grond van de vragenbrief en het digitale bestand van uw administratie de mogelijke gemengde kosten in beeld brengen en vragen om een toelichting. De volgens hiervan zijn de volgende;
- Fiscale correcties (meer inkomstenbelasting / vennootschapsbelasting)
- Uitdeling aan de DGA (box 2 heffing)
- Correctie omzetbelasting
- Boetes (bij opzet / grove schuld tussen de 50% - 100%) van het belastingbedrag
- Bijkomend nadeel : belastingrente
Advies voor ondernemers en DGA's bij boekenonderzoek naar onzakelijke kosten
Het belangrijkste advies voor ondernemers omtrent de zakelijkheid van de kosten binnen een onderneming zijn de volgende:
- Zakelijke en prive uitgaven aan de voorkant scheiden, dus geen prive kosten via de onderneming of BV betalen
- Zakelijke creditcard / pinpas is de basis voor kosten, via deze rekening altijd zakelijke kosten
- Noteer korte toelichting op de factuur met reden zakelijk belang (en eventueel naam leverancier of klant)
- Bewaar bonnen en facturen altijd bij uw administratie (eventueel met email bevestigingen)
- Label kosten op juiste wijze binnen uw administratie op aparte grootboekkaarten (zoals reclame, representatie, relatiegeschenken, etc.)
- Let op het drempelbedrag van € 5.700 voor beperkt aftrekbare kosten
- Check - met uw boekhouder - eens per kwartaal de zakelijkheid van gemaakte kosten
- Laat een externe partij eens per 2 jaar een steekproef uitvoeren naar de fiscale mogelijkheden en risico's. De brengt kosten met zich mee maar kan ook voordelen opleveren (bijvoorbeeld via een fiscale APK)
Welke kosten zijn niet aftrekbaar?
Bepaalde kosten zijn nooit aftrekbaar, hierover is wel het een en ander onduidelijk. De belangrijkste voorbeelden uit de praktijk zijn:
- Sportschool;
- Energiekosten in privé woning ;
- Brandstof privé auto;
- Ziektekosten;
- Kleding (tenzij werkkleding die aan voorwaarden voldoet) ;
- Massage;
- Persoonlijke verzorging.
Wat zijn gemengde kosten?
‘Gemengde kosten’ is een fiscale benaming voor kosten die naast een zakelijk ook een privé-element bevatten. Vanwege dit privé-element zijn deze kosten deels niet aftrekbaar van de winst. Onder gemengde kosten vallen onder andere de kosten van voedsel, drank en genotsmiddelen, de kosten van representatie inclusief recepties, feestelijke bijeenkomsten en vermaak en de kosten van congressen, seminars, symposia, excursies, studiereizen en dergelijke.
In plaats van het vaste bedrag, kunt u als ondernemer ook kiezen om een wettelijk vastgesteld percentage niet in aftrek te brengen. De aftrek van deze kosten is in beginsel beperkt tot 80% voor ondernemers in de inkomstenbelasting (20% aftrekbeperking) en tot 73,5% voor ondernemingen in de vennootschapsbelasting (26,5% aftrekbeperking), zoals bv’s en nv's. Waarom dit verschil is aangebracht blijft een beetje onduidelijk.
Een ondernemer voor de inkomstenbelasting die in een belastingjaar meer aan gemengde kosten uitgeeft dan € 28.000 kan het beste kiezen voor het vaste bedrag, meestal is de 20% voordeliger. Bij de BV ligt deze grens op zo'n € 21.000. Let op dat ook bepaalde kosten die aan werknemers worden vergoed onder de gemengde kostenregeling kunnen vallen (tenzij deze worden aangemerkt als eindheffingsbestanddeel).
Noot fiscaal jurist over boekenonderzoek naar zakelijke kosten bij ondernemer of DGA
De basis voor zakelijke kosten of niet is te vinden bij het het zogenaamde cessna arrest uit 2002 (ECLI:NL:HR:2002:AB2852), dit ging over een tandartsenpraktijk met een vestiging in Italie waarbij de artsen via een vliegtuig hun woonwerk verkeer hebben ingevuld. De redelijke (reële) kosten waren aftrekbaar (de zeer hoge kosten niet).
Voor de aftrekbaarheid is bepalend dat kosten voor de onderneming zijn gemaakt (afgezet tegen privé belangen en interesses). Dat de kosten hoog zijn, maakt in beginsel niet uit, edoch dit kan wel een onzakelijkheid doen vermoeden. Dit speelde bij een uitspraak van de Hoge Raad d.d.14 juni 2002, ECLI:NL:HR:2002:AB2865 die ging het om een uitzendbureau wiens directeur liefhebber was van de paardensport zie ook Gerechtshof Amsterdam d.d. 1 april 2010 ECLI:NL:GHAMS:2010:BM1083. Deel van de kosten was aftrekbaar omdat de kosten ook betrekking hadden op bevrediging van persoonlijke behoeften van de DGA. Een kantoor luxe inrichten mag dan weer wel.
Een chiropractor met een zoon die graag deelnam aan de kartingsport mocht slechts 25% van de kosten aftrekken van de winst, aldus de rechtbank Arnhem d.d. 7 december 2007 ECLI:NL:RBARN:2005:AU9668. Bij deze uitspraak ging het wel mis en waren zeer beperkt kosten van de kartingsport aftrekbaar (Hoge Raad d.d. 11 mei 2012 ECLI:NL:HR:2012:BW5363). Een DGA met heel veel exclusief auto's ter belegging mocht niet alle kosten aftrekken van de winst (Hoge Raad d.d. 18 april 2008 ECLI:NL:HR:2008:BC9548).
De hoofdregel is dat de aftrekbeperking geldt voor een vast bedrag per jaar (2025 € 5.700), deze drempel mag niet tijdsevendig worden toegepast (zie besluit uit 2020) . De ondernemer mag ervoor kiezen om 20% van de totale gemengde kosten niet ten laste van de winst te brengen, dit is dus even rekenen.
De Hoge Raad schiet de ondernemer ook wel eens tegemoet. Een ondernemer heeft een eenmanszaak en woont met zijn gezin in Limburg. Hij werkt in 2014 en 2015 in Amsterdam en Tilburg en huurt hier ook tijdelijk woonruimte. Zijn kosten voor het ontbijt, lunch en diner trekt hij af van de winst, rekening houdende met de beperking (in dat jaar was 73,5% aftrekbaar). Het Gerechtshof is van mening dat de eigen verteerkosten geen ondernemingskosten zijn, dit omdat deze een overheersend prive karakter hebben. De Hoge Raad komt op 18 oktober 2024 tot een andere uitspraak (ECLI:NL:HR:2024:1472). De verteerkosten hangen samen met het zakelijke verblijf in andere plaatsen, deze zijn in beginsel gericht op de zakelijke belangen van de onderneming. Dit zou anders kunnen zijn als de kosten uitsluitend een privé karakter hebben of in de privé sfeer hun oorsprong vinden. De enkele omstandigheid dat kosten van maaltijden buiten de deur hoger zijn dan die van maaltijden die thuis worden bereid en genuttigd, brengt niet mee dat de aanleiding voor het belopen van die kosten uitsluitend in de privésfeer is gelegen, het zijn immers gemengde kosten. Er is ook geen sprake van bevrediging van persoonlijke behoeften van Henk. De kosten (ruim € 7.000) zijn gewoon aftrekbaar (voor 73,5%). Bij een wanverhouding tussen gemaakte kosten en het nut kan de inspecteur stellen dat een deel van de kosten niet aftrekbaar is (de redelijk denkende ondernemer). Van een dergelijke wanverhouding was in 2009 geen sprake toen een tandarts € 60.000 had uitgegeven aan een opleiding om zich persoonlijk en zakelijk beter te ontwikkelen als tandarts.
Wordt er bij u een boekenonderzoek aangekondigd of krijgt u een vragenbrief, schakel direct een deskundige in en ga niet zelf in overleg met de belastingdienst (ook als u denkt "ik doe niks fout".. want dit denken vele (of bijna alle) ondernemers en DGA's. Stuur gerust een e-mail voor vooroverleg of een checklist "wat moet ik doen bij een boekenonderzoek en wat niet".
Werkruimte thuis en omzetbelasting
Recht op aftrek van BTW bij verhuur werkruimte in eigen woning aan eigen B.V., in dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d. 21 januari 2025 (ECLI:NL:GHAMS:2025:586)
DGA verhuurt werkkamer aan eigen B.V.
In deze zaak stond de vraag centraal of een directeur-grootaandeelhouder (DGA) recht heeft op aftrek van voorbelasting voor de bouw van zijn eigen woning, voor zover deze woning mede wordt gebruikt voor economische doeleinden, namelijk de verhuur van een werkkamer aan zijn eigen B.V. (ECLI:NL:GHAMS:2025:586).
De inspecteur stelde zich op het standpunt dat geen recht op aftrek bestaat, onder meer omdat geen sprake zou zijn van een economische activiteit en dat het gebruik te zeer samenvalt met privé doeleinden. Het Gerechtshof Amsterdam bevestigt echter het oordeel van de rechtbank dat de DGA en zijn partner wél recht hebben op (gedeeltelijke) aftrek van omzetbelasting.
Juridisch kader: artikel 15 Wet OB en het begrip economische activiteit
Op grond van artikel 15, lid 1, Wet op de omzetbelasting 1968 bestaat recht op aftrek van voorbelasting voor zover de goederen en diensten worden gebruikt voor met omzetbelasting belaste handelingen. Het Hof toetste of aan de volgende voorwaarden werd voldaan:
- Economische activiteit (artikel 7, lid 2, onder b, Wet OB);
- Zelfstandigheid van handelen (artikel 7, lid 1, Wet OB);
- Rechtstreeks en onmiddellijk verband tussen kosten en economische activiteit;
- Belaste in plaats van vrijgestelde verhuur (artikel 11, lid 1, onderdeel b, onder 5°, Wet OB, met optie belaste verhuur).
1. Verhuur als economische activiteit
Het Hof achtte, net als de rechtbank, de terbeschikkingstelling van een werkkamer van ca. 9,8 m² in de woning tegen vergoeding een duurzaam en structureel economische activiteit. Hierbij was relevant dat:
- een marktconforme huurprijs van € 600 per kwartaal (excl. BTW) is overeengekomen;
- er een meerjarige huurovereenkomst is afgesloten;
- de kamer fysiek is ingericht en uitsluitend wordt gebruikt voor de werkzaamheden van de B.V.
Het Hof baseert zich onder meer op het arrest van de Hoge Raad van 4 oktober 2013 (ECLI:NL:HR:2013:783) waarin verhuur van onzelfstandige ruimten binnen de woning eveneens als economische activiteit is gekwalificeerd.
2. Zelfstandigheid ondanks dienstbetrekking
De inspecteur betoogde dat de DGA in loondienst is bij de B.V. en daarom niet zelfstandig zou handelen. Het Hof verwerpt dat standpunt. Belanghebbende en zijn partner traden samen op als verhuurder, en niet in dienstbetrekking. Dit onderscheidt de zaak van de uitspraak van de Hoge Raad van 23 december 1998 (ECLI:NL:HR:1998:AA2267), die door de inspecteur werd aangehaald.
3. Rechtstreeks en onmiddellijk verband met de kosten
De inspecteur voerde aan dat de kosten voor de bouw van de woning hoe dan ook zouden zijn gemaakt, en dat het zakelijk gebruik van de werkkamer slechts van ondergeschikt belang was. Hij verwees naar het arrest van de Hoge Raad van 16 juli 2021 (ECLI:NL:HR:2021:1158), dat ging over zonnepanelen.
Het Hof maakt echter duidelijk dat deze situatie fundamenteel verschilt: het gebruik van de werkkamer beperkt het privégebruik van de woning daadwerkelijk en is structureel. Daarbij is het relevante moment voor het recht op aftrek het moment van levering van het goed én het voornemen tot gebruik voor belaste prestaties. Dit voornemen acht het Hof voldoende aannemelijk.
4. Belaste verhuur ondanks medegebruik
De inspecteur stelde dat de verhuur vrijgesteld zou moeten zijn vanwege het medegebruik van gemeenschappelijke ruimten (zoals de gang en toiletten). Het Hof verwerpt ook dit argument: opteren voor belaste verhuur is mogelijk, en het arrest van 4 oktober 2013 biedt hiervoor voldoende basis.
Conclusie: voorwaarden voor BTW-aftrek bij verhuur binnen de woning
Deze uitspraak bevestigt dat het verhuren van een deel van de woning aan een eigen B.V. onder voorwaarden leidt tot aftrek van BTW op de (nieuw)bouwkosten. Die voorwaarden zijn onder meer:
- De verhuur moet duurzaam, tegen vergoeding en zakelijk zijn;
- Er moet sprake zijn van zelfstandige economische activiteit;
- Het zakelijke gebruik moet daadwerkelijk invloed hebben op het gebruik van de woning;
- Belaste verhuur moet expliciet zijn overeengekomen.
Wat betekent dit voor de praktijk?
Deze uitspraak biedt duidelijkheid en kansen voor DGA’s die (een deel van) hun woning gebruiken voor zakelijke doeleinden. Mits aan de juiste voorwaarden wordt voldaan, bestaat recht op aftrek van voorbelasting, wat bij nieuwbouw van substantiële waarde kan zijn. Overweegt u iets vergelijkbaars? Wij adviseren u graag bij het beoordelen van de haalbaarheid en het juist inrichten van de overeenkomst en de aangifte. Stuur ons gerust een e-mail.
Garagebox en btw (deel 2)
De verkoop en verhuur van onroerend goed is normaliter vrijgesteld van btw-heffing, maar deze hoofdregel gaat niet altijd op! Btw-vrijstelling is de hoofdregel maar er zijn talloze uitzonderingen waardoor en toch btw-heffing plaatsvindt bij verhuur en levering van een onroerende zaak. Wij hebben al eerder geschreven over de verhuur van garageboxen en btw. Recent heeft de Hoge Raad het beroep van een ondernemer afgedaan, of verhuur van een garagebox belast is met btw, met de mededeling dat een antwoord op de vraag niet van belang is voor de ‘eenheid en ontwikkeling van het recht’ (artikel 81.1 R.O.). Vorenstaande naar aanleiding van een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 22 november 2022 ECLI:NL:GHARL:2022:10096
Verhuur garagebox BTW
De voorliggende vraag was of er sprake is van de verhuur van een bergruimte of parkeerruimte.
- Een ondernemer verhuurde stenen gebouwen met een plat dak en een kanteldeur waarin plek was voor het stallen van één auto, de zogenoemde garageboxen.
- De ondernemer verhuurde de garageboxen als bergruimten en was daarom van mening dat de verhuur vrijgesteld was van btw.
- De Belastingdienst was het daar niet mee eens en stelde dat sprake was van verhuur van parkeerruimte voor een voertuig. Resultaat een forse naheffingsaanslag btw
- De ondernemer was het daar niet mee eens en na bezwaar stelde hij beroep in bij de rechtbank. Daar kreeg hij geen gelijk. De rechtbank vond, net als de Belastingdienst, dat sprake was van verhuur van parkeerruimte. Daarop stelde de ondernemer hoger beroep in bij het gerechtshof.
Bergruimte of parkeerruimte
Hof Arnhem-Leeuwarden stelt aan de hand van de omschrijving van de onroerende zaken en de foto’s daarvan vast dat de onroerende zaken naar hun aard en inrichting zijn bestemd om te worden gebruikt als parkeerruimte voor een voertuig, in het spraakgebruik aangemerkt als garagebox. In de marktplaatsadvertenties worden de zaken ook aangeboden als garageboxen en niet als bergruimte. Daarnaast zijn de zaken bij de bouw bestemd als stallingsplaatsen voor voertuigen die bereikbaar zijn via de openbare weg, en niet als (multifunctionele) bergruimten voor de aangrenzende woningen. Verder wordt het parkeren van voertuigen niet uitgesloten in de huurcontracten. Ook is het werkelijk gebruik, voor de beoordeling of de verhuur van een onroerende zaak kwalificeert als de verhuur van parkeerruimte voor voertuigen, niet van belang. Het hof bevestigt de uitspraak van de rechtbank. De Hoge Raad liet die conclusie uiteindelijk in stand.
In de procedure voor de rechtbank en het hof werd vastgesteld dat de garageboxen door aard en inrichting bestemd waren om gebruikt te worden als parkeerruimte voor voertuigen. Daarmee stond vast dat de verhuur van deze ruimten moest worden aangemerkt als verhuur van parkeerruimte voor een voertuig en daarmee met btw belast moest worden. Dat de ruimten feitelijk niet gebruikt werden voor het stallen van een voertuig was daarbij niet relevant. Nu het gebruik van de garagebox als parkeerruimte niet was uitgesloten, kon de ondernemer van deze uitzondering geen gebruikmaken.
Verhuur van garageboxen is niet altijd belast met btw!
Als u van de btw-vrijstelling gebruik wilt maken dan adviseren wij u om contractueel met uw huurders af te spreken dat de garageboxen niet gebruikt mochten worden voor het stallen van een voertuig. Hierbij is het dus van belang dat u in uw huurcontracten opneemt dat de garagebox niet mag worden gebruikt als parkeerruimte voor een voertuig.
Noot fiscaal jurist over btw en onroerend goed
Zoals wederom blijkt uit deze uitspraak is btw en verhuur of levering van een onroerende zaak een lastig verhaal; Is er wel of niet sprake van een vrijgestelde of belaste prestatie? De verhuur van een appartement met een garage wordt gezien als 1 prestatie en is vrijgesteld van BTW (alsdus het Gerechtshof Arnhem Leeuwarden d.d. 4 januari 2022 ECLI:NL:GHARL:2022:100). Als de verhuur niet met elkaar samenhangt (parkeergelegenheid bij attractiepark) licht dit weer anders. Het blijft dus maatwerk en erg afhankelijk van de feiten.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron Garagebox en BTW
Rechtbank Gelderland d.d. 1 juni 2021 ECLI:NL:RBGEL:2021:2677
Samenloopvrijstelling anno 2025
De verkrijging van aandelen in een vastgoed vennootschap is veelal belast met overdrachtsbelasting van 10.4%. Per 1 januari 2025 is de wetgeving iets aangepast. De verkrijging van aandelen in een vastgoed vennootschap, waarbij het onderliggende vastgoed voor BTW doeleinden kwalificeert als nieuw onroerende zaak is per 1 januari 2025 in principe belast met 4% overdrachtsbelasting. Hoe werkt deze nieuwe wetgeving?
Nieuwbouw of opknappen bestaande bouw en samenloopregeling
Het hof oordeelt op 11 juni 2025 (ECLI:NL:GHSHE:2025:1616) dat de herontwikkeling van een oud kantoorgebouw met buitenterrein dusdanig ingrijpend is geweest dat daardoor een in wezen een nieuw gebouw in de zin van artikel 11, derde lid, aanhef en letter b, Wet OB is ontstaan. De Rechtbank Zeeland West Brabant dacht hier op 10 maart 2023 ECLI:NL:RBZWB:2023:1547 nog anders over. Het hof hecht meer belang aan het feit dat er wel degelijk constructieve wijzigingen ten opzichte van het oude pand hebben plaatsgevonden, en dan met name de wijzigingen in de stalen constructie, de extra heipalen en de nieuwe schacht. Project BV koopt in 2013 voor € 18.000.000 aan vastgoed, dit vastgoed wordt grondig verbouwd voor € 50.000.000. In 2018 koopt Project BV voor ruim € 215.000.000 vastgoed met een beroep op de samenloopvrijstelling (artikel 15 lid 1 a wet BRV 1970, met beroep op besluit van 16 maart 2017 dat in 2022 is aangepast).
Samenloop overdrachtsbelasting en omzetbelasting bij vastgoed in vennootschap
Vanaf 1 januari 2025 is de samenloopvrijstelling in de overdrachtsbelasting gewijzigd (wetswijziging). Deze wijziging ziet op de verkrijging van een onroerende zaaklichaam of onroerendezaakrechtspersoon (als bedoeld in artikel 4 wet BRV 1970) waarbij de onroerende zaken niet ten minste twee jaren na verkrijging van de aandelen worden gebruikt voor activiteiten waarvoor minder dan een nagenoeg volledig recht (> 90%) op aftrek van voorbelasting bestaat. Tot en met 31 december 2024 was een dergelijke verkrijging vrijgesteld van overdrachtsbelasting, vanaf 1 januari 2025 is er 4% overdrachtsbelasting verschuldigd zijn.
De samenloopvrijstelling beoogd een dubbele heffing van omzet- en overdrachtsbelasting te voorkomen. Deze vrijstelling is initieel geschreven voor de verkrijging van onroerende zaken, doch heeft de Hoge Raad in 2011 een arrest gewezen die de vrijstelling ook van toepassing heeft verklaard op de verkrijging van zogenoemde onroerende zaaklichamen of onroerendezaakrechtspersonen. Dit heeft er toe geleid dat er een btw-besparing mogelijk was door niet de onroerende zaken zelf over te dragen, maar de aandelen van de vennootschap waarin de onroerende zaken zich bevinden. De wetgever acht deze btw-besparing onwenselijk en de per 1 januari 2025 aangepaste wetgeving leidt ertoe dat er op sommige onroerende zaken 4% overdrachtsbelasting verschuldigd is.
Voorbeeld inzake nieuwe samenloopregeling
Tijdens de parlementaire behandeling is het volgende voorbeeld geschetst. Er wordt een nieuw pand geleverd dat voor de btw bestaat uit twee zelfstandige onroerende zaken. Een deel is een bedrijfspand, het andere deel een woning. Het bedrijfspand zal met btw worden verhuurd, de woning zal zonder btw worden verhuurd.
Voor 1 januari 2025
Tot en met 31 december 2024 was het gevolg dat de samenloopvrijstelling voor beide onroerende zaken kon worden toegepast, met als gevolg geen heffing van overdrachtsbelasting.
Na 1 januari 2025
Met ingang van 1 januari 2025 is de samenloopvrijstelling van toepassing voor het bedrijfspand en zal de woning belast zijn met 4% overdrachtsbelasting.
Indien blijkt dat het bedrijfspand binnen twee jaar na de verkrijging toch wordt gebruikt voor activiteiten waarvoor minder dan volledig of nagenoeg volledig (> 90%) recht op aftrek van btw bestaat, dan zal de 4% overdrachtsbelasting alsnog verschuldigd zijn.
Deze maatregel moet btw-besparende structuren bestrijden. Ook de zogenoemde shortstaystructuren zullen hierdoor geraakt worden indien de onderliggende onroerende zaken voor een periode korter dan twee jaar btw-belast worden verhuurd.
Overgangsrecht inzake samenloopregeling
Er is overgangsrecht indien de verkrijging van aandelen plaatsvindt vóór 1 januari 2030, om voor dit overgangsrecht in aanmerking te komen gelden strikte voorwaarden. De belangrijkste voorwaarden is dat de beoogde verkrijger en verkoper vóór 19 september 2023 om 15:15 de betreffende verkrijging schriftelijk zijn overeengekomen én deze overeenkomst vóór 1 april 2024 bij de inspecteur is ingediend.
Noot fiscaal jurist inzake samenloopregeling
Waar voorheen de toets werd aangelegd dat ten tijde van de levering sprake was van van rechtswege met btw-belaste onroerende zaken, dient nu ook duidelijkheid te zijn wat het gebruik zal zijn van de onroerende zaken. Deze beoordeling dient gemaakt te worden ten aanzien van de keuze die men maakt, verkoop van de aandelen (waarbij het recht van aftrek voorbelasting in sommige gevallen verdampt) of de verkoop van ‘de stenen’ waarbij er omzetbelasting is verschuldigd, doch de in rekening gebrachte btw ten aanzien van die stenen wel in aftrek kan worden gebracht.
Wilt u meer weten over deze wetswijziging, of heeft u hier in de praktijk mee te maken? Neem gerust contact op met een van de auteurs van dit artikel.
Bron samenloopregeling
Dividenduitkering auto tegen te lage prijs
BTW misbruik kan in beeld komen als een BV een auto verkoopt aan haar DGA (via een dividenduitkering) voor aan abnormaal lage prijs. In de praktijk wordt het verschil met de marktwaarde dan fiscaal verwerkt als (verkapt) dividend. Voor de BTW is echter de vraag welke maatstaf van heffing dan moet gelden "de lage verkoopprijs of de marktwaarde". Volgens onderstaande uitspraak van de AG is de marktwaarde de grondslag voor de BTW (en niet de lage verkoopprijs).
Het begint spannend te worden. Wij hebben onze klanten geadviseerd dit een auto alleen uit te dividenden als de auto daadwerkelijk enige tijd als bedrijfsmiddel in de onderneming is gebruikt. In de bekende rechtspraak leek dit een methode die door de beugel kon. Laatstelijk heeft gerechtshof Den Bosch nog een uitspraak gedaan waaruit dit bleek. Nu heeft echter de Advocaat Generaal (AG) van de Hoge Raad voor 3 casussen een conclusie geschreven (ECLI:NL:PHR:2025:1413, ECLI:NL:PHR:2025:1400 en ECLI:NL:PHR:2025:1401 ), waaronder die van Gerechtshof Den Bosch. Hieruit blijkt dat de AG vindt dat er sprake is van misbruik van recht wanneer de DGA een auto voor een lager dan normale waarde (abnormale waarde) naar privé haalt. Hij maakt daarbij geen onderscheid meer naar situaties waarbij de auto's meerdere jaren gebruikt zijn in de onderneming. Ook is volgens de AG niet relevant of u dit 1 keer of meerdere keren toepast, 1 keer is voldoende. Het is natuurlijk nog afwachten wat de Hoge Raad gaat beslissen maar voorlopig staat het licht op oranje.
Misbruik van recht of niet?
Bij een levering van een auto door een BV aan de DGA in prive tegen een te lage vergoeding is sprake van een (verkapte) dividenduitkering of uitdeling. De Rechtbank Zeeland West Brabant heeft in 2022 (ECLI:NL:RBZWB:2022:7710) bevestigd dat die dividenduitkering niet behoort tot de vergoeding voor de omzetbelasting en er geen misbruik van recht heeft plaatsgevonden. De uitspraak wordt bevestigd door het Gerechtshof Amsterdam op 19 december 2024 bevestigd (ECLI:NL:GHAMS:2024:3591). De auto heeft € 75.000 gekost en wordt voor € 15.000 (20% van de waarde) als dividend (in natura) uitgekeerd. Tevens wordt een verkapte dividenduitkering van € 60.000 in aanmerking genomen. Belanghebbende had deze opzet ook al in 2017, 2019 en 2019 toegepast.
In een uitspraak bij het Gerechtshof 's Hertogenbosch d.d. 29 januari 2025 (ECLI:NL:GHSHE:2025:217) was de maatstaf van heffing voor de berekening van BTW over de verkoop van een auto van de zaak door de BV aan de DGA in het geding. Er is volgens het hof geen sprake van misbruik van recht (verkoop tegen te lage prijs). Ook het verkapte dividend behoort niet tot de maatstaf van heffing. De DGA wordt op alle onderdelen in het gelijk gesteld.
Het uitdividenden van een auto van de zaak tegen een abnormaal lage prijs is misbruik van recht, aldus beide rechters. De naheffingsaanslag omzetbelasting is dus terecht. Bijzonder in deze casus is dat volgens de inspecteur geen vergrijpboete kan worden opgelegd bij misbruik van het recht.
Procedure geen misbruik van recht bij uitdividenden auto van de zaak
In een andere casus bij het Gerechtshof 's Hertogenbosch d.d. 29 januauri 2025 (ECLI:NL:GHSHE:2025:215) wordt ook een auto door de DGA tegen een lagere waarde dan de taxatiewaarde overgedragen. Hof Den Bosch is van mening dat er sprake van een levering onder bezwarende titel, de inspecteur denkt hier anders over. De inspecteur wijst - evenzo als bij de procedure bij het Gerechtshof Amsterdam - op de BTW besparing, de lagere maatstaf voor heffing en de banden tussen partijen. Volgens het Hof maakt dit niets uit. Ook is van misbruik van recht geen sprake. Er is slechts sprake van 1 relevante transactie, dus geen samenstel van rechthandelingen. En een abnormaal lage vergoeding vormt op zichzelf geen misbruik van recht. Volledige beroep van inspecteur is ongegrond.
De procedure inzake BTW besparing bij uitdividenden auto van de zaak
Een belastingadviseur (en AA Accountant) verkocht zichzelf via zijn holding een (luxe) auto (tegen 20% van de waarde). De Belastingdienst zag dit echter als misbruik van recht en legde een naheffing op. De Rechtbank Noord Nederland kwam op 12 juli 2023 (ECLI:NL:RBNHO:2023:8689) tot de conclusie dat sprake was van misbruik van recht, deze uitspraak wordt door het Gerechtshof Amstersam op 19 december 2024 bevestigd (ECLI:NL:GHAMS:2024:3591). De belanghebbende stelt dat i Nederland voor de BTW een subjectieve maatstaf geldt (de afgesproken prijs) (Gerechtshof Amsterdam 19 december 2024 ECLI:NL:GHAMS:2024:3591). Volgens de inspecteur is de naheffing terecht omdat deze kan worden opgelegd bij onzakelijk handelen en/of misbruik van recht (Conclusie AG Kokott 16 mei 2024)
Voorzichtigheid is dus geboden !
Verkoopprijs zakelijke auto aan DGA niet geaccepteerd. Kunstmatig te lage prijs wordt gecorrigeerd.
Onlangs heeft het gerechtshof Amsterdam in een zaak rondom de verkoop van een auto aan een DGA uitspraak gedaan (de DGA was belastingadviseur en accountant, maar dit terzijde) . De zaak draait om een DGA die in zijn holding een auto kocht, deze liet hij herstellen en verkocht deze voor een lage prijs door aan zichzelf. De fiscus als ook de rechtbank oordeelden dat bij deze transactie sprake is van misbruik van recht en legde een naheffing op.
Auto verkopen onder de marktwaarde
De auto wordt onder de marktwaarde verkocht aan de DGA. Het verschil tussen de verkoopprijs en de werkelijke waarde wordt gezien als een verkapte dividenduitkering. Er wordt echter alleen btw geheven over de tegenprestatie, zijnde de verkoopprijs. Belangrijk is dat de verkoopprijs een meer dan symbolische tegenprestatie is anders wordt de grondslag voor de btw gelijkgesteld aan de werkelijke waarde van de auto. Doordat over het verschil tussen de tegenprestatie en werkelijke waarde geen btw wordt geheven heeft de belanghebbende in onderhavige zaak geprobeerd een fiscaal voordeel te behalen.
Wanneer is sprake van misbruik van recht?
De Hoge Raad heeft het begrip fraus legis al in 1926 geïntroduceerd, dit in het bekende driedagenarrest. Het begrip fraus legis betekent misbruik van recht. Van misbruik van recht is sprake wanneer rechtshandelingen of een samenstel van rechtshandelingen uitsluitend zijn bedoeld om belasting te besparen, verder geen niet-fiscale betekenis hebben en strijdig zijn met doel en strekking van de wet.
Het gerechtshof bevestigde de eerdere conclusie van de rechtbank en stelde dat in onderhavig geval sprake was van misbruik van recht. De rechtbank verwees naar eerdere uitspraken waarin soortgelijke constructies werden beoordeeld: dergelijke handelingen zijn in strijd met de doelstellingen van de Btw-richtlijn en de Wet OB.
Het misbruik van recht werd gecorrigeerd doordat de verkapte dividenduitkering onderdeel werd van de vergoeding voor de levering van de auto.
Is in dergelijke gevallen dan altijd sprake van misbruik van recht? Het korte antwoord hierop is nee. In onderhavig rechtbankuitspraak was het korte tijdsbestek tussen de aanschaf, reparatie en verkoop aan de DGA in combinatie met het onvoldoende aannemelijk maken van zakelijke overwegingen doorslaggevend om misbruik van recht aannemelijk te achten.
Dat een fiscaal voordeel kan worden behaald met een lagere verkooprijs dan de martkwaarde zorgt er niet voor dat direct sprake is van misbruik van recht. Belangrijk is dat het fiscale voordeel niet uitsluitend het hoofddoel is van de reeks van rechtshandelingen maar dat er sprake is van een zakelijk motief. Er zijn uitspraken, waaronder de uitspraak van de rechtbank Zeeland – West-Brabant waarin een dergelijke transactie geen misbruik van recht werd bewezen en de maatstaaf van heffing voor de btw wordt gesteld op de tegenpresatatie, derhalve zonder rekening te houden met het verkapt dividend.
Noot fiscaal jurist inzake dividend uitkering auto van de zaak
DGA’s en auto’s zijn een combinatie die gepaard gaan met de nodige fiscale vragen. Een auto zakelijk of privé aanschaffen, kilometeradministratie of bijtelling voor het privégebruik, elektrisch rijden, youngtimer of toch gewoon een benzineauto? Het antwoord op deze vragen verschillen per persoon en is eigenlijk altijd maatwerk.
De belastingdienst stelt zich op het standpunt dat er door deze constructie vrijwel geen BTW wordt betaald (drukt) waardoor de DGA in prive vrijwel geen BTW hoeft te betalen, dit is in strijd met doel en strekking van de omzetbelasting (Halifex arrrest Hof van Justitie). Of sprake is van misbruik van recht moet volgens de inspecteur getoetst worden aan 2 cumulatieve voorwaarden:
- In de eerste plaats moeten de betrokken transacties ertoe leiden dat, in weerwil van de formele toepassing van de voorwaarden die worden opgelegd door de desbetreffende bepalingen van de Btw-richtlijn en de nationale wettelijke regeling tot omzetting van deze richtlijn, in strijd met het door deze bepalingen beoogde doel een belastingvoordeel wordt toegekend.
- Daarnaast moet uit een geheel van objectieve factoren blijken dat het wezenlijke doel van de betrokken transacties erin bestaat een belastingvoordeel te verkrijgen.
In deze casus is van misbruik sprake omdat de auto is de auto gekocht (inclusief reparatie en BPM) voor ruim € 80.000 en wordt de auto voor (slechts) € 15.000 verkocht aan de DGA. De rechtbank stelt dat door de overdracht de auto tegen een kunstmatig lage prijs wordt verkregen met als enig doel het verkrijgen van een belastingvoordeel. De Rechtbank laat meewegen dat de BV ook in 2017, 2018 en 2019 kostbare auto's heeft gekocht en binnen afzienbare tijd heeft verkocht aan de DGA. Het Gerechtshof voegt hier het volgende aan toe;
- Het voor de heffing van omzetbelasting in aanmerking nemen van de abnormaal lage vergoeding zou tot gevolg hebben dat het particuliere eindverbruik van de auto door [DGA] nauwelijks wordt belast met omzetbelasting. Dat komt in strijd met het doel en de strekking van de Btw-richtlijn en de Wet OB: het belasten van consumptief gebruik.
Nu maakt één uitspraak van het Gerechtshof nog geen uitgemaakte zaak maar het signaal dat is afgegeven (abnormaal lage vergoeding) moet er wel voor zorgen dat bij een dividenduitkering andere uitgangspunten moeten gelden. De vraag is natuurlijk wel wat als "abnormaal" moet worden gezien (en wat niet).
Bij twijfel is het raadzaam om tijdig fiscaal advies in te winnen, zodat je niet voor verrassingen komt te staan. Stel gerust vrijblijvend een vraag via het contactformulier (of de mail) en één van onze fiscaal juristen neemt contact met u op.
Btw-suppletie per 2025, wat moet u weten?
Vanaf 1 januari 2025 geldt een nieuwe verplichting voor ondernemers die btw moeten corrigeren. Wanneer u constateert dat er te weinig btw is aangegeven en afgedragen, moet dit binnen acht weken worden gecorrigeerd door een btw-suppletie in te dienen bij de Belastingdienst. Bij niet-naleving van deze termijn kan een vergrijpboete (voor de liefhebber artikel 10a lid 3 AWR, er geldt een uitzondering voor correcties van € 1.000 of minder) van 100% van het te suppleren bedrag worden opgelegd. In deze blog bespreken we wat deze aanscherping betekent en geven we praktische tips om problemen te voorkomen. De oude regels voor een suppletie waren:
- zo spoedig mogelijk indienen; en
- indienen voordat de belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de onjuistheid bekend is of zal worden. Uit een hierna te noemen uitspraak van de rechtbank volgt dat deze laatste regel maatgevend was.
De suppletie voor de Omzetbelasting vanaf 2025
In de meeste gevallen ontdekt de accoutant, boekhouder of belastingplichtige dat er over het jaar te weinig BTW is afgedragen. Bij bedragen boven de € 1.000 bestaat de suppletieaangifte (wettelijke basis artikel 15 uitvoeringsbesluit omzetbelasting 1968). Deze aangifte moet worden ingediend voordat een belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de desbetreffende onjuistheid of onvolledigheid bekend is of zal worden. Tevens gold dat deze suppletie dan zo spoedig mogelijk moest worden ingediend. Dit is sinds 2025 aangepast. Een belastingplichtige kon immers de jaarrekening opstellen en hierbij een BTW schuld zou vaststellen rustig stil blijven zitten terwijl hij/zij weet dat er een suppletie moest worden ingediend. Vanaf 2025 geldt er een boete als de belastingplichtige 8 weken blijft stilzitten. De termijn "zo spoedig mogelijk" is dus een harde termijn geworden.
Omdat sprake is van een vrijwillige verbetering is er normaal geen ruimte voor een vergrijpboete, tenzij sprake is van opzet of grove schuld (en dit ook bekend was). De Hoge Raad heeft op 24 september 2021 (ECLI:NL:HR:2021:1351) dat een suppletie niet in strijd is met het nemo teneturbeginsel (recht dat niemand is gehouden tegen zichzelf bewijs te leveren). Op 14 juli 2023 heeft de Rechtbank Zeeland West Brabant ECLI:NL:RBZWB:2023:4986 een oordeel gegeven over het begrip "zo spoedig mogelijk", hierbij heeft belastingplichtige ruim 1 jaar (na wetenschap te weinig BTW voldaan) stilgezeten. Deze uitspraak zat onze wetgever dwars en dus is de wet aangepast.
Boetes voor accountant bij suppletie BTW
Tot 2025 werden er zelden boetes opgelegd bij ingediende suppletie aangiften. De termijn "zo spoedig mogelijk" is aangepast in "8 weken na constatering". Sinds 2009 (met uitbreiding in 2014) is het ook mogelijk dat een boete wordt opgelegd aan een zogenaamde medepleger (zie ook Gerechtshof Amsterdam d.d. 4 februari 2020 ECLI:NL:GHAMS:2020:803) waarin aan een advieskantoor een vergrijpboete is opgelegd wegens het te weinig omzetbelasting betalen. De belastingadviseur wist in deze casus dat er te weinig BTW is afgedragen en wist dus ook dat er een suppletie moest worden ingediend. De klant wilde echter niet dat er een suppletie zou worden ingediend. De adviseur nam verder geen actie en bleef voor zijn klant werken. Dit wordt gezien als een soort samenzwering (of beter samenwerking) tussen de adviseur en de belastingplichtige (artikel 10a AWR en artikel 15 uitvoeringsbesluit omzetbelasting 1968). Als een belastingadviseur, administratiekantoor of accountantskantoor dus weet dat er één of meerdere suppletieaangiften moeten worden ingediend (en zijn klant hierop wijst) de adviseur er ook op moet toezien dat deze suppletieaangiften daadwerkelijk worden ingediend. Wordt de aangifte niet ingediend dan mag worden verwacht dat hij stopt met zijn dienstverlening voor deze klant. Als dit niet gebeurt loopt de adviseur een risico dat vanaf 2025 nog groter is. De 8 weken termijn is dus voor de klant en de adviseur een belangrijke termijn ! Er zal vast vaker worden gesproken over het begrip "wanneer is de BTW correctie geconstateerd", dus wanneer begint de 8 weken termijn te lopen.
Basis regeling voor BTW suppletie
Voor de omzetbelasting is de regeling inzake een suppletie aangifte uitgewerkt in artikel 15 Uitvoeringsbesluit omzetbelasting 1968. Zodra een belastingplichtige heeft vastgesteld dat een aangifte over een tijdvak in de afgelopen 5 kalenderjaren onjuist of onvolledig is gedaan waardoor te veel of te weinig omzetbelasting is betaald, is hij verplicht (of beter gehouden) alsnog bij wijze van de suppletie aangifte de juiste en volledige inlichtingen, gegevens of aanwijzingen te verstrekken. De suppletie moet gedaan worden voordat de belastingplichtige ‘weet of redelijkerwijs moet vermoeden’ dat de inspecteur met de desbetreffende onjuistheid of onvolledigheid bekend is of zal worden.
Sinds 2025 is hieraan dus nu toegevoegd dat de actie van de belastingplichtige binnen 8 weken moet plaatsvinden, derhalve binnen 8 weken nadat de belastingplichtige de onjuistheid (of onvolledigheid) heeft gezien (vastgesteld). Dit was dus "zo spoedig mogelijk" en dat kan gezeur opleveren, nu is er een harde termijn.
De regelgeving achter de btw-suppletie
De btw-suppletie is niet nieuw, maar met de invoering van artikel 10a van de Algemene wet inzake rijksbelastingen (AWR) in 2012 werd vastgelegd dat belastingplichtigen verplicht zijn om uit eigen beweging onjuistheden of onvolledigheden in hun btw-aangiften te corrigeren. Voor de omzetbelasting is dit verder uitgewerkt in artikel 15 van het Uitvoeringsbesluit omzetbelasting 1968.
Tot 2025 gold dat deze correcties "zo spoedig mogelijk" moesten worden gedaan. Deze vage formulering leidde tot veel discussie, zoals in de uitspraak van Rechtbank Zeeland-West-Brabant van 14 juli 2023. Hieruit bleek dat ondernemers vaak wachten met suppleren totdat zij redelijkerwijs vermoedden dat de Belastingdienst op de hoogte was van een onjuistheid. De nieuwe termijn van acht weken voorkomt deze onduidelijkheid. Ook kan de boete vaak in de prullenbak doordat de belastingplichtige een pleitbaar standpunt heeft ingenomen, zie hiertoe de uitspraak van de Hoge Raad d.d. 29 mei 2020 (ECLI:NL:HR:2020:970). Een belastingplichtige ging dus bij het indienen van de suppletie uit van "indienen na constatering" of "voordat suppletie bekend is of redelijkerwijs bekend kan zijn bij de inspecteur", dit is vaak het moment dat de aangifte Vennootschapsbelasting is ingediend (of jaarrekening gereed is). In het eindjaarsbesluit 2024 is daarom een nieuwe bepaling opgenomen. Suppletie moet dus nu worden ingediend binnen 8 weken (voor 2024 dus voor 26 februari 2025).
Wat verandert er per 1 januari 2025?
De belangrijkste wijziging is de harde termijn: btw-suppleties moeten uiterlijk binnen acht weken na constatering van een fout worden ingediend. Hiermee wordt een einde gemaakt aan de open norm “zo spoedig mogelijk”.
Waarom deze aanscherping?
De wijziging is ingegeven door een uitspraak van de rechtbank waarin een belastingplichtige succesvol betoogde dat een late suppletie juridisch pleitbaar was. Het kabinet vreest dat zonder deze wijziging ondernemers de suppletie te lang zullen uitstellen. Door een vaste termijn in te voeren, wordt meer uniformiteit en duidelijkheid gecreëerd.
Wat zijn de gevolgen voor ondernemers?
Strengere termijnen U bent verplicht om binnen acht weken na constatering een suppletieaangifte in te dienen. Wordt dit niet gedaan, dan kan de Belastingdienst een vergrijpboete opleggen van maximaal 100% van het bedrag dat te weinig is aangegeven.
Belastingrente Voor suppleties die leiden tot een te betalen btw-bedrag, wordt belastingrente in rekening gebracht. Om deze rente te voorkomen, is het verstandig om snel te handelen, zeker als de suppletie betrekking heeft op het voorgaande belastingjaar.
Dubbele termijnen Naast de nieuwe achtwekentermijn blijft de verplichting bestaan om te suppleren voordat u redelijkerwijs kunt vermoeden dat de inspecteur op de hoogte is van de fout. Dit kan in specifieke situaties tot juridische discussies leiden.
Tips om boetes bij BTW suppletie te voorkomen
Houd uw administratie actueel Zorg ervoor dat btw-afdrachten en facturatie zorgvuldig worden gecontroleerd. Een up-to-date administratie voorkomt verrassingen.
Controleer regelmatig uw aangiften Doe periodieke controles op btw-aangiften, bijvoorbeeld na het afsluiten van een kwartaal of bij het opmaken van de jaarstukken.
Wees proactief Bij constatering van een fout, wacht niet tot de uiterste termijn. Het tijdig indienen van een suppletie kan belastingrente en boetes voorkomen.
Schakel deskundige hulp in Fiscale regels kunnen complex zijn. Raadpleeg een fiscaal jurist of accountant als u twijfelt over een btw-correctie.
Noot fiscaal jurist inzake BTW suppletie
Vanaf 2025 geldt een heldere termijn van acht weken voor het corrigeren van btw-fouten. Deze aanscherping biedt ondernemers duidelijkheid, maar verhoogt ook de druk om tijdig te suppleren. Zorg daarom voor een strakke administratieve organisatie en wees alert op onjuistheden. Door proactief te handelen voorkomt u niet alleen belastingrente, maar ook hoge boetes. De verplichting om de suppletie aangifte in te dienen voordat redelijkerwijs kan worden vermoed dat de inspecteur (de Belastingdienst) op de hoogte is van het te weinig aangegeven bedrag, blijft ongewijzigd. Ergens blijft er dus een vage norm die de discussie over "boete opleggen" weer in beeld brengt. Er zullen nog voldoende procedures over dit onderwerp worden gevoerd.
Heeft u vragen over de nieuwe regels of hulp nodig bij een btw-suppletie? Neem gerust contact op met ons kantoor. Wij helpen u graag verder.
Hoe staat het met de btw-positie van holdings vanaf 1 juli 2025?
Op 10 december 2024 heeft de staatssecretaris van Financiën twee belangrijke beleidsbesluiten gepubliceerd over de btw-positie van holdings. Deze besluiten vervangen o.a. de holdingresolutie en geven invulling aan het btw-aftrekrecht van holdings en opname van holdings in de fiscale eenheid btw. De wijzigingen gaan in per 1 juli 2025.
Wat zijn hiervan de gevolgen voor uw organisatie?
Het bestaande beleid is tot op heden in strijd met het EU recht. De gewijzigde beleidsbesluiten treden in werking op 1 juli 2025 en hebben impact op het btw-aftrekrecht van holdings. Het is voor uw holding van belang om nu alvast te beoordelen hoe het gewijzigde beleid uitwerkt op het btw-aftrekrecht.
Daarnaast geeft het gewijzigde Besluit Aftrek inzicht in de zienswijze van de Belastingdienst op de btw-behandeling van aandelentransacties. Ondernemers zullen van geval tot geval beoordelen moeten beoordelen of hun aandelentransacties binnen de werkingssfeer van de btw vallen, of de btw op transactiekosten aftrekbaar is en welke verdere gevolgen dit heeft voor het recht op aftrek van btw.
Nieuwe beleidsbesluiten
De Holdingresolutie (besluit van 18 februari 1991) en het Besluit verkoop aandelen (besluit van 3 augustus 2004) staan op gespannen voet met het Unierecht, met name in het licht van de jurisprudentie van het Hof van Justitie. Per 1 juli 2025 worden deze besluiten ingetrokken en worden ter vervanging van deze besluiten twee andere besluiten aangepast:
Het Besluit Aftrek introduceert richtlijnen voor de aftrek van btw op kosten die verband houden met het verwerven, uitgeven, houden en verkopen van aandelen. Het Besluit belastingplicht en fiscale eenheid bevat een goedkeuring voor de opname in de fiscale eenheid van holdings die niet als ondernemer kwalificeren en gaat in op de verwevenheidseisen die gelden voor het vormen van een fiscale eenheid.
Besluit Aftrek van omzetbelasting
Het aangepaste Besluit Aftrek bevat richtsnoeren voor het bepalen van (de omvang van) het recht op aftrek bij handelingen inzake aandelen.
- Ten eerste dient vastgesteld te worden of handelingen plaatsvinden in de hoedanigheid als ondernemer.
- Ten tweede dient de omvang van het recht op aftrek te worden bepaald.
Het nieuwe Besluit geeft voor deze stappen aanwijzingen. Ook bevat het nieuwe besluit enkele uitgangspunten ter vaststelling van de berekeningsmethode van het pro rata recht op aftrek.
Aftrek btw op transactiekosten
In het nieuwe besluit wordt ook ingegaan op het onderscheid tussen algemene en directe kosten bij de verkoop van aandelen. Van belang hierbij is het moment waarop de kosten zijn gemaakt. Verkoopkosten die zijn gemaakt voorafgaand aan een aandelenverkoop kwalificeren als directe kosten voor zover die kosten objectief bezien alleen zijn gemaakt met het oog op een belastbare verkooptransactie. Bij een vrijgestelde aandelenverkoop zal de btw op deze kosten niet aftrekbaar zijn (behalve bij een afnemer buiten de EU).
Verkoopkosten die zijn gemaakt ná een verkoop van aandelen kwalificeren daarentegen in beginsel als algemene kosten. Algemene kosten zijn aftrekbaar op grond van het pro rata aftrekrecht van de gehele onderneming (of de fiscale eenheid). De omvang van het aftrekrecht is afhankelijk van het geheel van de economische en niet-economische activiteiten. Dit leidt mogelijk tot een gedeeltelijk recht op aftrek, afhankelijk van de pro rata.
Pro rata
De opbrengst uit de verkoop van aandelen maakt op basis van het nieuwe besluit geen deel uit van een dergelijke pro rata berekening als de aandelentransactie een bijkomstige financiële handeling vormt. Dat is het geval als voor deze transactie relatief beperkt gebruik wordt gemaakt van de kosten van de ondernemer en deze transactie geen kernactiviteit vormt van de ondernemer. Dat is volgens de staatssecretaris in elk geval niet aan de orde bij een participatie- of investeringsmaatschappij die betrokken is bij investeringen met private equity. Verkopen vanuit een concern of fiscale eenheid lijken juist wel te kunnen worden gezien als bijkomstige financiële handeling, waardoor in die gevallen een impact op het aftrekrecht achterwege blijft.
De staatssecretaris maakt bovendien van de gelegenheid gebruik om een bestaand onderdeel van dit besluit te wijzigen dat ziet op de berekening van het pro rata op basis van de werkelijk-gebruikmethode, naar aanleiding van recente jurisprudentie van de Hoge Raad. De verdeelsleutel moet berusten op objectief en nauwkeurig vast te stellen gegevens en het is niet toegestaan om meerdere pro rata's op gemengd gebruikte goederen en diensten toe te passen.
Besluit belastingplicht en fiscale eenheid omzetbelasting
Niet belastingplichtige houdsters in de fiscale eenheid.
In Nederland kunnen niet-ondernemers in beginsel geen deel uitmaken van een fiscale eenheid btw. Dat geldt dus ook voor zuivere holdings die geen andere activiteiten hebben dan het houden van aandelen. Wel is er een goedkeuring opgenomen in de houdsterresolutie voor ‘moeiende houdsters’. Dergelijke houdsters die geen ondernemer zijn maar een sturende en beleidsbepalende functie vervullen binnen het concern, kunnen onder voorwaarden deel uitmaken van de fiscale eenheid btw.
Deze goedkeuring uit de holdingresolutie wordt in feite verplaatst naar dit nieuwe besluit. Ook de daaraan verbonden voorwaarde dat een schriftelijk verzoek tot opneming in de fiscale eenheid moet worden ingediend, is ongewijzigd.
In het nieuwe besluit wordt deze goedkeuring uitgebreid waardoor ook tussenhoudsters hiervoor in aanmerking komen. In afwijking van de huidige houdsterresolutie is in dit nieuwe besluit expliciet de voorwaarde gesteld dat de moeiende houdster aan de vereisten van financiële, organisatorische en economische verwevenheid moet voldoen. Met name de economische verwevenheid zou in de uitvoeringspraktijk tot discussies kunnen leiden nu niet-belastingplichtige houdsters geen belastbare prestaties verrichten.
Houden van aandelen als ondernemer
Een holding heeft alleen btw-aftrekrecht wanneer een holding kwalificeert als btw-ondernemer en btw-belaste prestaties verricht. Een holding die enkel aandelen houdt en verkoopt, kwalificeert niet als btw-ondernemer. Net als in het huidige besluit, worden holdings in het nieuwe besluit toch aangemerkt als btw-ondernemer in de volgende drie situaties:
- De holding 'mengt' zich in het beheer van haar dochtervennootschap(pen);
- De aandelen zijn een rechtstreeks, duurzaam en noodzakelijk verlengstuk van de economische activiteit van de onderneming ('de verlengstuk-gedachte');
- De holding handelt bedrijfsmatig in aandelen.
De reikwijdte van het begrip 'mengen' wordt in het nieuwe besluit uitgebreid. Voortaan wordt aangesloten bij de ruime definitie van 'mengen' van het Hof van Justitie. Daarnaast is een meerderheidsdeelneming niet langer een vereiste.
Met name de 'verlengstuk-gedachte' (situatie 2) roept regelmatig vragen. Het nieuwe besluit geeft enkele concrete voorbeelden van de toepassing van dit criterium. Ondernemerschap wordt bijvoorbeeld aangenomen bij handelingen met aandelen met het oog op een herstructurering of uitbreiding van de operationele activiteiten.
Het houden van aandelen als een rechtstreeks, duurzaam en noodzakelijk verlengstuk van de economische activiteit wordt al decennia door het Hof van Justitie genoemd als afzonderlijke manier om aandelen als ondernemer te houden, zonder dat hieraan ooit concrete invulling is gegeven. In het gewijzigde besluit is ook geen algemene definitie opgenomen van het houden van aandelen als verlengstuk van de economische activiteit van de ondernemer. In plaats daarvan volstaat de staatssecretaris met een niet-limitatieve lijst van vier voorbeelden, voornamelijk ontleend aan Europese jurisprudentie.
De voorbeelden zijn zeer specifiek en lijken gebaseerd op het uitgangspunt dat dergelijke handelingen ondersteunend zijn aan de algehele economische activiteit van de ondernemer. Dit betekent dat ook indien de aandeelhouder niet tegen vergoeding inmengt in het beheer van zijn deelneming, aandelen binnen het kader van de economische activiteit kunnen worden gehouden.
Noot fiscaal jurist over btw-diensten bij holding
In het verleden zijn veel uitspraken gedaan die zien op de vraag of een holding recht heeft op aftrek van voorbelasting of kwalificeert als ondernemer. De discussie hierover zal altijd blijven. De gewijzigde beleidsbesluiten geven meer duidelijkheid doch in een specifieke situatie zullen er wellicht toch weer nieuwe vraag- en discussiepunten ontstaan. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Vastgoedbelegger gered
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen.
In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig.
Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA)
We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Wijziging belastingplan 2025 voor vastgoedlichamen
De maatregel die in het belastingplan 2025 is aangekondigd ziet op de drempel van € 1.000.000, beoogd is deze drempel te schrappen voor vastgoedlichamen om misbruik tegen te gaan. In de praktijk splitsen vastgoedbedrijven de financiering om zo meerdere keren gebruik te kunnen maken van deze drempel. Ter compensatie werd het percentage van de EBITDA wel verhoogd naar 25%.
In de praktijk is veel te doen om deze aanscherping voor vastgoedlichamen. De maatregel zorgt er namelijk voor dat fiscaal gezien aanzienlijk meer winst wordt belast dan dat er operationeel wordt behaald en bij hogere financierslasten wordt er zelfs verlies gemaakt. Er is daardoor vennootschapsbelasting verschuldigd over een winst die feitelijk niet wordt behaald en waardoor er liquiditeitsproblemen kunnen ontstaan. Voor veel vastgoedbedrijven een doorn in het oog en voor adviseurs werk aan de winkel om te kijken hoe de ‘schade’ zo veel mogelijk beperkt kan worden, bijvoorbeeld door inbreng van kapitaal, beleggingen, ondernemingen of een herstructurering.
Vastgoedbelegging weer gelijk aan normale belegging
Tijdens de 2e kamer behandeling (maandag 21 oktober) van het belastingplan 2025 door de vaste commissie van Financiën kwam er ineens toch een ander bericht. VVD-kamerlid van Eijk gaf aan dat de coalitiepartijen het eens zijn dat zij het drempelbedrag toch niet zouden willen schrappen. Dit komt voort uit een reactie van de vastgoedsector dat het schrappen van het drempelbedrag ervoor zou zorgen dat het aanbod huurwoningen minder zou worden. Kamerlid van Eijk zegt hierover: ‘Op dit onderdeel hebben we een gezamenlijk gevoel van urgentie, ook in relatie tot de woningmarkt en de overkill in de maatregel om hier een tandje terug te doen’. De wijziging van het percentage van 20% naar 25% wordt, ter dekking van dit besluit, boven een renteaftrek van € 1.000.000 niet gewijzigd naar 25% maar naar 24,5%.
Noot fiscaal jurist inzake renteaftrek vastgoedlichamen
Wij zijn verrast door deze wijziging des temeer omdat de Staatsecretaris de afschaffing van de rentedrempel (earningsstripping artikel) als een antimisbruikbepaling had gepresenteerd en deze door kamerlid Van Eijk nu juist als overkill wordt bestempeld. Desalniettemin een positieve ontwikkeling die goed is voor de vastgoedsector. We blijven de ontwikkelingen volgen en u informeren via onze website en social media kanalen. Vragen of advies over vastgoedbeleggingen? Stuur ons gerust een e-mail.
Overdracht vastgoed als bedrijf
In een eerder artikel schreven wij over de levering van vastgoed zonder BTW, dit met een beroep op de overgang van een algemeenheid van goederen. Dit is voor de vastgoedpraktijk een belangrijke uitspraak van het Gerechtshof Leeuwarden (in 2022). De rechtbank was het nog met de Belastingdienst eens en in 2018 was het Gerechtshof minder creatief in haar uitspraak. De discussie bij dit soort vastgoedtransacties is vaak of er sprake is van
- (a) levering van een nieuw vervaardigd onroerend goed,
- (b) algemeenheid van goederen, of
- (c) vastgoed uit voorraad.
De staatssecretaris van financien (lees: de belastingdienst) is tegen deze uitspraak is cassatie gegaan bij de Hoge Raad, dit is logisch gezien het financiele belang. Op 30 april 2024 schreef de adviseur van de Hoge Raad (De AG) zijn conclusie. De AG is het met het Gerechtshof eens, aldus ook een artikel van Dirkzwager. In een eerder arrest van de Hoge Raad d.d. 21 januari 2021 is nog anders besloten. Na de uitspraak van het Gerechtshof of de uiteenzetting van de AG is het nu wachten op de uitspraak van de Hoge Raad.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Overdracht getransformeerde en verhuurde appartementen zonder heffing van BTW.
De Advocaat-Generaal bevestigd de uitspraak van 17 mei 2022 waarin het gerechtshof Arnhem–Leeuwarden oordeelde dat de door de projectontwikkelaar ontwikkelde en in verhuurde staat zijn verkocht als algemeenheid van goederen kwalificeert (37d Wet Omzetbelasting 1968). Belastingadvieskantoor Dirkzwager voert de procedure en meld op haar website dat de conclusie van de Advocaat-Generaal de zienswijze van het advieskantoor en de uitspraak van het Gerechtshof bevestigd.
De Advocaat-Generaal bevestigd de uitspraak van 17 mei 2022 waarin het gerechtshof Arnhem–Leeuwarden oordeelde dat de door de projectontwikkelaar ontwikkelde en in verhuurde staat zijn verkocht als algemeenheid van goederen kwalificeert (37d Wet Omzetbelasting 1968). Belastingadvieskantoor Dirkzwager voert de procedure en meld op haar website dat de conclusie van de Advocaat-Generaal de zienswijze van het advieskantoor en de uitspraak van het Gerechtshof bevestigd.
Projectontwikkelaar levert kantoorgebouw als onderneming zonder BTW
Een projectontwikkelaar heeft een kantoorgebouw getransformeerd naar 77 appartementen die daarna allemaal waren verhuurd. Er was sprake van vrijgestelde verhuur voor de btw. Naast de appartementen waren er ook 93 parkeerplaatsen aanwezig. De projectontwikkelaar heeft het appartementencomplex vervolgens verkocht aan een belegger die de verhuur voortzette. De projectontwikkelaar heeft de appartementen vrij op naam geleverd, inclusief btw.
- In geschil was of de levering van het appartementencomplex als algemeenheid van goederen kwalificeerde en daarmee onder toepassing van artikel 37d Wet Omzetbelasting 1968 kon worden geleverd.
Het verschil tussen wel of geen toepassing van artikel 37d Wet Omzetbelasting 1968 is significant. Doordat het Gerechtshof Arnhem – Leeuwaarden oordeelde dat artikel 37d toepassing heeft blijft de niet-aftrekbare btw beperkt tot de verbouwingskosten in plaats van over de verkoopprijs van het totale complex. De staatssecretaris van Financiën gaat in cassatie bij de Hoge Raad.
Het advies van de Advocaat-Generaal (A-G) ondersteunt de eerdere zienswijze van het gerechtshof ten aanzien van de transactie van de projectontwikkelaar. De A-G geeft daarbij aan dat niet in strijd met het doel van artikel 37d Wet Omzetbelasting 1968 wordt gehandeld en Nederland een dergelijke situatie had kunnen uitsluiten van de regeling.
Bovendien blijkt uit de publicatie van Dirkzwager dat de A-G oordeelt dat moet worden beoordeeld in hoeverre de verhuur van het appartementencomplex erop is gericht duurzaam opbrengsten te verkrijgen. Hiervoor zouden in ieder geval alle huurcontracten ongewijzigd moeten overgaan aan de belegger.
Noot fiscaal jurist inzake vastgoed en BTW
De conclusie van de A-G is enkel aan de procespartijen toegezonden en is (nog) niet op rechtspraak.nl openbaar gemaakt. Wij kijken met belangstelling uit naar de conclusie van de A-G en de uitspraak van de Hoge Raad. Wanneer de Hoge Raad de uitspraak van Gerechtshof Arnhem – Leeuwarden bevestigd is dit een erg gunstige uitspraak voor de vastgoedpraktijk.
In een eerdere procedure ging het om een gelijkende kwestie. De rechtbank heeft geoordeeld dat de levering van een kantoor complex aan een GmbH geen overdracht van een algemeenheid van goederen (ex artikel 37d Wet Omzetbelasting) was. Volgens de rechtbank heeft belastingplichtige niet aannemelijk gemaakt dat het complex als autonome economische activiteit kon worden gezien. Het Gerechtshof Arnhem Leeuwarden kwam in beroep (in 2018) tot een gelijkende conclusie (ECLI:N:GHARL:2018:3015), het complex is niet gebezigd in de onderneming van belanghebbende op een wijze die past binnen het doel en de strekking van artikel 37d van de wet op de omzetbelasting. De ontwikkeling heeft plaatsgevonden met als doel om het te verkopen, en dus niet te exploiteren. Het ging dus om een goed uit voorraad dat geen bedrijfsmiddel is geweest. Derhalve geen duurzame exploitatie, waarbij vanaf het begin klip en klaar vaststond dat het complex na de transformatie zou worden verkocht, aldus het Gerechtshof. De Hoge Raad verklaarde destijds het beroep in cassatie ongegrond (artikel 81 lid 1 RO) . In deze casus lagen de feiten anders.
Wanneer verdere ontwikkelingen zijn zullen wij u hierover informeren op onze website. Heeft u zelf vragen ten aanzien van vastgoed en fiscaliteit? Neem dan eens vrijblijvend contact op met één van onze adviseurs.
Omzetbelasting en management fee
X BV is ondernemer voor de omzetbelasting en haar activiteiten bestaan ondermeer uit het voeren van management over andere BV's. Door financiele problemen bij de opdrachtnemer wordt niet alle in rekening gebrachte management fee voldaan. Er is afgesproken dat de management fee wordt verlaagd. Volgens het Gerechtshof is BTW verschuldigd over het daadwerkelijk in rekening gebrachte bedrag. In dit artikel een inhoudelijke beoordeling van deze uitspraak
Alleen BTW verschuldigd over daadwerkelijk betaalde management fee
In een recente uitspraak van Hof Den Haag (ECLI:NL:GHDHA:2023:2353) is bepaald dat de omzetbelasting verschuldigd is over de management fee die daadwerkelijk is betaald, en niet over het hogere bedrag dat oorspronkelijk was overeengekomen. Deze beslissing wijkt af van de eerdere bevindingen van Rechtbank Den Haag en biedt een interessante blik op de behandeling van verlaagde vergoedingen onder druk van financiële omstandigheden.
Waarover BTW rekenen bij niet betaalde management fee ?
De zaak betreft X, een onderneming die ondermeer managementdiensten levert aan A bv. Wegens financiele problemen bij A BV is mede op verzoek van de hypotheekverstrekker van A B.V. de jaarlijkse management fee gereduceerd van € 100.000 naar € 75.000. De verlaagde fees zijn gefactureerd in 2015 en 2016, waarbij het verschil in de administratie werd opgenomen als "nog te factureren". Echter, de inspecteur van de Belastingdienst eiste dat de oorspronkelijke, hogere fee als grondslag voor de BTW zou gelden.
Fiscale beoordeling management fee over daadwerkelijke vergoeding
Volgens artikel 13, lid 1, van de Wet op de omzetbelasting 1968 (Wet OB) is BTW verschuldigd op het moment van uitreiking van de factuur of op het moment waarop de uitreiking uiterlijk had moeten geschieden. Op basis hiervan concludeert de rechtbank dat de naheffingsaanslag terecht is opgelegd omdat ook BTW verschuldigd is over het nog niet in rekening gebrachte bedrag.
Hof Den Haag is het echter niet met de Rechtbank eens. indien een partij bij een overeenkomst prestaties verricht en daarvoor aan de andere partij een lager bedrag in rekening brengt dan op grond van de overeenkomst mogelijk zou zijn, geldt het werkelijk in rekening gebrachte bedrag als maatstaf van heffing, een belastingplichtige hoeft geen BTW te voldoen over niet gefactureerde en niet ontvangen bedragen (vgl. Hof van Justitie van de Europese Unie van 9 december 2011, C-69/11 (Connoisseur Belgium), ECLI:EU:C:2011:838).
Vergrijpboete is onterecht opgelegd
De vergrijpboete die door de inspecteur wordt opgelegd verdwijnt ook in de prullenbak, het gerechtshof komt hiertoe via de volgende route:
- Grove schuld doet zich voor indien aan de belastingplichtige een in laakbaarheid aan opzet grenzende onachtzaamheid kan worden verweten. Bij grove schuld had belanghebbende bij het doen van aangifte redelijkerwijs moeten of kunnen begrijpen dat dit tot gevolg kon hebben dat te weinig belasting zou worden geheven of betaald. De grove schuld moet bestaan op het tijdstip waarop de verschuldigde belasting uiterlijk had moeten zijn betaald (vgl. Hoge Raad 31 maart 2023, ECLI:NL:HR:2023:492)
- De Inspecteur moet bewijzen op grond van welke feiten en omstandigheden hij heeft aangenomen dat aan de voor de aanwezigheid van grove schuld geldende vereisten is voldaan en dat die feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan (vgl. Hoge Raad, 8 april 2022, ECLI:NL:HR:2022:526)
- Hoewel tijdens het boekenonderzoek is geconcludeerd dat uit de financiële administratie van belanghebbende volgde dat de te betalen omzetbelasting hoger was dan in de aangiften omzetbelasting is verantwoord, heeft de Inspecteur geen onderzoek gedaan naar de relevante feiten en omstandigheden ten aanzien van het niet betalen van de nageheven omzetbelasting. De beschrijving van de feiten en omstandigheden die de Inspecteur ertoe hebben aangezet de vergrijpboete mede op de correctie van de aansluitingsverschillen te baseren is nogal summier. Een beschrijving van de handelwijze van belanghebbende ontbreekt zodat niet kan worden vastgesteld wat belanghebbende precies (verkeerd) heeft gedaan. Hierdoor is niet bekend wat de oorzaak is van deze niet-betaling en of de daarmee verband houdende omzetbelasting ten tijde van het doen van aangifte als gevolg van grove schuld bij belanghebbende niet is betaald.
Conclusie management fee en BTW
Bij financiële problemen is het mogelijk om ondanks andere afspreken in een overeenkomst een lagere vergoeding in rekening te brengen zonder dat dit leidt tot BTW heffing over de niet in rekening gebrachte bedragen. Dit geldt niet in situaties waarbij wel gefactureerd is maar een deel van de factuur niet wordt betaald. Daarom moet men er voor zorgen dat bij verlaging van een vergoeding de factuur dienovereenkomstig wordt aangepast. Bij voorkeur legt men ook schriftelijk vast waarom in afwijking van een bestaande overeenkomst (tijdelijk) een lagere vergoeding wordt overeengekomen.
Fiscale ontwikkelingen vastgoedmarkt
Belangrijke Fiscale Ontwikkelingen in de Nederlandse Vastgoedmarkt: 2025
De Nederlandse vastgoedmarkt staat aan de vooravond van belangrijke fiscale veranderingen die in 2025 in werking treden. Deze wijzigingen zullen ingrijpende gevolgen hebben voor investeerders, ontwikkelaars, beleggers en andere belanghebbenden binnen de sector. In dit blogartikel onderzoeken we de belangrijkste fiscale updates en analyseren we hun potentiële impact op vastgoedtransacties en investeringsstrategieën.
Overdrachtsbelasting op aandelen in vastgoed BV
- Afschaffing van vrijstellingen: Vanaf 1 januari 2025 zal de bestaande vrijstelling van overdrachtsbelasting voor aandelen in entiteiten die bouwgrond of nieuw ontwikkeld vastgoed bezitten, worden afgeschaft. Dit zal een directe verhoging van de kosten voor aandelentransacties met zich meebrengen (artikel).
- Specifiek tarief en uitzonderingen: Het nieuwe specifieke tarief voor deze transacties zal 4% bedragen, aanzienlijk lager dan het algemene tarief van 10,4%. Uitzonderingen zijn toepasbaar voor transacties waarbij binnen twee jaar na aankoop ten minste 90% van de betaalde btw teruggevorderd kan worden.
- Overgangsrecht voor lopende projecten: Voor lopende projecten die voldoen aan specifieke voorwaarden, zoals een schriftelijke overeenkomst voor 19 september 2023, is overgangsrecht van toepassing, waarbij de transactie vóór 1 januari 2030 moet zijn voltooid.
Afschaffing van de EBITDA-regel drempel voor renteaftrekbeperking
- Huidige regelgeving: Momenteel is de renteaftrek beperkt tot het hoogste van 20% van de EBITDA of EUR 1 miljoen per belastingplichtige. (artikel) (voorjaarsnota 2023)
- Verandering per 2025: De drempel van EUR 1 miljoen wordt afgeschaft, wat een substantiële invloed zal hebben op de renteaftrekpositie van vastgoedbeleggers die vastgoed verhuren aan derden.
- Actie: Het is verstandig om alvast een calculatie te maken van de financiele gevolgen (en gevolgen op uw rendement) welke het gevolg zijn van deze wetswijziging. Tevens is het verstandig om investeringsstructuren ander op te zetten.
Hervormingen binnen het Regime voor Fiscale Beleggingsinstellingen
- Afschaffing van directe vastgoedinvesteringen onder FBI-regime: Vanaf 2025 is het onder het FBI-regime niet langer mogelijk om direct in Nederlands vastgoed te investeren, wat resulteert in een vennootschapsbelasting van 25,8% voor deze investeringen. (wetsvoorstel)
- Uitzondering: Indirecte investeringen blijven echter toegestaan.
- Impact op bestaande en nieuwe structuren: Deze wijziging vereist een heroverweging van bestaande en nieuwe investeringsstructuren, aangezien de fiscale behandeling zal veranderen.
Wijzigingen kwalificatieregeling voor buitenlandse entiteiten
- Nieuwe kwalificatieregels voor entiteiten: Met ingang van 1 januari 2025 zullen de Nederlandse kwalificatieregels voor buitenlandse entiteiten wijzigen, wat resulteert in een verschuiving van niet-transparant naar transparant voor bepaalde entiteitstypes.
- Fiscale gevolgen van herclassificatie: Deze herclassificatie kan leiden tot fiscale gevolgen zoals vennootschapsbelastingheffing en wijzigingen in bronbelasting- en renteaftrekposities.
Belangrijke jurisprudentie en beleidsbesluiten die zijn aangekondigd
- Ongerealiseerde verliezen: Volgens recente uitspraken zullen ongerealiseerde fiscale verliezen bij aandelentransacties verloren gaan, wat leidt tot potentiële risico's bij de onderhandelingen over koopprijzen en verkooptransacties.
- BTW-Jurisprudentie over Bouwgrond: Een recent arrest van de Hoge Raad heeft nieuwe licht geworpen op de kwalificatie van grond als bouwgrond voor btw-doeleinden, wat essentieel is voor de fiscale behandeling van overdrachtsbelasting en btw. Belangrijke voorwaarde om grond als bouwgrond te zien is dat de betreffende grond onbebouwd is.
- Herziening BTW op diensten aan onroerende zaken: Er is een wetsvoorstel gepresenteerd met betrekking tot de herziening van BTW op diensten aan onroerende zaken. Over deze nieuwe wetgeving wordt al lang gesproken, invoering is per 1 januari 2026 (artikel)
- Vastgoed belast in box 1 in plaats van box 3: steeds vaker is er discussie met de belastingdienst over de belastingheffing over vastgoed in prive. De belastingdienst is al snel van mening dat sprake is van resultaat uit overige werkzaamheden in plaats van normaal vermogensbeheer (artikel)
- Shortstay: de overheid heeft diverse wetswijzigingen aangekondigd over de behandeling van zogenaamde short stay structuren (artikel)
Conclusie fiscale aanpassingen in de vastgoedwereld
De komende wijzigingen in 2025 zullen fiscale implicaties hebben voor de Nederlandse vastgoedmarkt, meer belasting impliceert een lager rendement. Het is van belang voor betrokken partijen om deze ontwikkelingen nauwlettend te volgen en hun strategieën dienovereenkomstig aan te passen om te voldoen aan de nieuwe fiscale realiteit. Fiscale advisering en tijdig structureren anders opzetten en/of bij aankoop rekening houden met deze nieuwe fiscale wetgeving is van essentieel belang.
Investeerders en belanghebbenden dienen de impact van deze regelwijzigingen te beoordelen en hun investeringsstructuren te herzien om optimaal te blijven functioneren binnen het veranderende fiscale landschap. Neem gerust contact op met onderstaande specialisten of stuur ons een e-mail met een verzoek voor een goed gesprek en/of offerte.
Wetsvoorstel BTW herziening op diensten aan onroerende zaken
Het kabinet heeft onlangs een wetsvoorstel gepresenteerd met betrekking tot de herziening van de btw op diensten aan onroerende zaken. Momenteel is er een internetconsultatie geopend waarbij de praktijk op- en aanmerkingen kunnen geven op het wetsvoorstel. Beoogd is dat het wetsvoorstel op 1 januari 2026 in werking treedt. In dit artikel lichten wij het wetsvoorstel, de beweegredenen en de huidige wetgeving toe. Met name short stay projecten zullen last krijgen van deze nieuwe regeling.
Wetsvoorstel BTW herziening op diensten aan onroerende zaken
Het wetsvoorstel beoogd een btw-herzieningsperiode te implementeren voor diensten aan onroerende zaken waarvan het factuurbedrag ten minste EUR 30.000 bedraagt. Een btw-herzieningsperiode is niet nieuw, deze geldt al voor in vooraftrek gebrachte btw op onroerende zaken, rechten waaraan deze zijn onderworpen of roerende zaken waarop wordt of kan worden afgeschreven. Wanneer het gebruik van het onroerend goed voor btw-belaste prestaties binnen de herzieningsperiode afneemt dan moet mogelijk een deel van de eerder in vooraftrek genomen btw weer worden terugbetaald.
Het wetsvoorstel kan in hoofdlijnen als volgt worden samengevat:
- Btw-herzieningstermijn op diensten aan onroerende zaken, bijvoorbeeld renovatie en verbouwingskosten;
- De herzieningstermijn bedraagt (vooralsnog) 5 boekjaren, starten vanaf het boekjaar van ingebruikname;
- De herziening vindt plaats in de vier boekjaren volgend op het boekjaar van ingebruikname geschiedt telkens voor 1/5e van de voorbelasting;
- Om te voorkomen dat kleine diensten onder de herzieningsregeling vallen is een drempelbedrag factuurbedrag van EUR 30.000 aangehouden.
- De maatregel treedt in werking op 1 januari 2026 en ziet op diensten aan onroerende zaken die na deze datum in gebruik zijn genomen.
Redenen voor het wetsvoorstel BTW herziening
Het wetsvoorstel is ervoor bedoeld om misbruik via zogeheten short-stay structuren tegen te gaan. Normaal gesproken is de verhuur van onroerende zaken vrijgesteld van btw. Gevolg hiervan is dat er ook geen recht op vooraftrek van btw bestaat. In sommige gevallen is de verhuur echter wel belast met btw, bijvoorbeeld bij short-stay verhuur. Wanneer sprake is van short-stay verhuur is er wel recht op vooraftrek ten aanzien van de btw op kosten die een directe relatie hebben met de verhuur. Bijvoorbeeld btw op renovatiekosten om de onroerende zaak verhuur-klaar te maken.
Het ministerie van Financiën geeft bij de toelichting op dit wetsvoorstel aan dat de praktijk niet in lijn is met het doel van de wetgeving. Als voorbeeld wordt gegeven dat ondernemers het onroerend goed na renovatie maar een korte periode btw belast verhuren (short-stay). Deze btw-belaste verhuur geeft dan het recht op volledige vooraftrek van de btw over de renovatiekosten. Het jaar daarna wordt besloten om de woning voor langere periode btw onbelast te verhuren. In de huidige wetgeving is er dan geen mogelijkheid om de eerder in vooraftrek gebrachte btw te herzien. Dergelijke gevallen worden geacht niet in lijn te zijn met het doel en de strekking van de wetgeving.
Ondanks dat de wetgever beoogd misbruik via short-stay structuren aan te pakken raakt het wetsvoorstel alle ondernemers die onroerende zaken bezitten of gebruiken.
Noot fiscaal jurist inzake BTW herziening vastgoed
Een btw-herzieningstermijn wordt vaak niet meer bij stilgestaan en komt voor ondernemers als een verrassing wanneer zij hier mee geconfronteerd worden. De herziene btw moet normaal gesproken in de laatste btw aangifte van het kalenderjaar worden afgedragen. De regeling is nu duidelijker geworden maar is al eerder aangekondigd in de voorjaarsnota 20234 en de brief aan de tweede kamer op Prinsjesdag 2024. De internetconsultatie periode is voorbij, voor de reacties zie deze internetsite.
In algemene zin komt bij vastgoed een hoop fiscaliteit kijken waarbij de belangen al snel groot zijn. Het is verstandig u tijdig hierover te laten adviseren.
Kort en goed is het wetsvoorstel als volgt samen te vatten:
- Het kabinet overweegt nieuwe administratieve verplichtingen voor vastgoedeigenaren en -gebruikers die diensten inkopen voor vastgoed.
- Een wetsvoorstel voor een btw-herzieningsperiode is gepubliceerd, gericht op diensten met een factuurbedrag van €30.000 of hoger.
- Het doel is btw-besparende structuren, vooral bij "short stay exploitatie" en transformatiewoningen, aan te pakken, maar het zal alle ondernemers treffen die onroerende zaken bezitten of gebruiken.
- Het wetsvoorstel is openbaar voor consultatie, waarbij betrokkenen kunnen bijdragen.
- Verhuur van onroerende zaken is normaal gesproken btw-vrijgesteld, maar in sommige gevallen belast, zoals bij short stay verhuur.
- Voor renovaties die niet resulteren in nieuw vervaardigde onroerende zaken, is btw-aftrek definitief na het boekjaar van eerste ingebruikname, maar bij nieuwbouw geldt een herzieningstermijn van negen jaar.
- Het Ministerie van Financiën wil de praktijk van kortstondig btw-belaste verhuur aanpakken en stelt voor de herzieningstermijn uit te breiden naar diensten aan onroerende zaken van €30.000 of meer.
- Ondernemers moeten de initiële btw-aftrek gedurende vier jaar na renovatie of onderhoud bijhouden.
- Het voorstel is om btw-besparende structuren minder aantrekkelijk te maken, met een voorgestelde inwerkingtredingsdatum van 1 januari 2026 en een consultatieperiode van 5 maart tot 2 april 2024.
Vragen over vastgoed en belastingheffing?
De financiele gevolgen voor ondernemers die plannen hebben voor een verbouwing met het oog op kortdurende verhuur zijn groot. Dergelijke projecten moeten dus in 2024 of in 2025 worden afgerond. De ingebruikname moet dan in ieder geval voor 1 januari 2026 plaatsvinden, dit zal in de praktijk vaak lastig haalbaar zijn. Ook de administratieve lasten zullen toenemen omdat de kosten gedurende meerdere jaren moeten worden gevolgd. Heeft u na het lezen van dit artikel vragen of behoefte aan advies? Neem dan gerust geheel vrijblijvend contact op met één van onze adviseurs.
Verhuur werkkamer en aftrek omzetbelasting
In de BTW-context wordt onderscheid gemaakt tussen zelfstandige en onzelfstandige werkruimtes, waarbij zelfstandige ruimtes kenmerken hebben zoals een eigen ingang en sanitair, en onzelfstandige ruimtes meer geïntegreerd zijn binnen een woonomgeving. De verhuur van zelfstandige ruimtes door een DGA of ondernemer aan zijn BV of onderneming kan onder bepaalde voorwaarden vrijgesteld zijn van BTW, maar partijen kunnen opteren voor BTW-belaste verhuur om BTW-voordelen te realiseren.
De Europese jurisprudentie (HvJ 12 mei 2016, Borsele-arrest) heeft echter de mogelijkheid van BTW-belaste verhuur voor onzelfstandige ruimtes beperkt, door te vereisen dat de verhuur in een marktcontext plaatsvindt. Ondanks dat de markt voor de verhuur van onzelfstandige ruimtes als beperkt kan worden beschouwd, wijzen maatschappelijke ontwikkelingen op potentiële veranderingen. Belangrijk is dat voor de BTW het onderscheid tussen zelfstandige en onzelfstandige ruimte niet primair van belang zou moeten zijn; de aftrekbaarheid van BTW hangt af van het zakelijke gebruik van de ruimte door de BV. Desondanks staat de Belastingdienst kritisch tegenover BTW-aftrek bij de verhuur van onzelfstandige werkruimtes, wat de DGA voor uitdagingen plaatst. In deze blog zullen wij een uitspraak van de rechtbank Gelderland d.d. 7 december 2023
Geen recht op aftrek btw ondanks verhuur aan onderneming
Indien bij de woning een werkruimte wordt aangehouden ten behoeve van de bv, dan kan deze ruimte worden verhuurd aan de bv. In deze situatie is het de vraag of het mogelijk is om de werkruimte bij de woning btw-belast aan de bvte verhuren en eventuele btw op bouwkosten terug te vragen.Onderstaand wordt een uitspraak van Rechtbank Gelderland behandeld waarbij sprake is van de verhuur van een zolder en werkruimte aan de eigen bv.
De procedure over de werkkamer en aftrek omzetbelasting
Een man en zijn partner laten een woning met zolder en aangebouwde werkruimte bouwen. Het is de bedoeling dat de aangebouwde zelfstandige kantoorruimte en de zolderverdieping van het huis (met btwbelast) verhuurd zullen worden aan de bv waarvan de man alle aandelen houdt. Voor deze verhuur wordt door de manen zijn partner een maatschap aangegaan. De vraag is of de verhuur van de zolderverdieping een economische activiteit is waarvoor de maatschap btw-ondernemer is en waarvoor recht op aftrek bestaat van de btw op de bouwkosten.
Standpunt belastingplichtige over BTW en verhuur werkkamer
Volgens de maatschap is de verhuur van de zolderverdieping een economische activiteit die belast is met btw, zodat voor de verhuur van de zolderverdieping recht op aftrek van voorbelasting bestaat. Dat sprake is van een economische activiteit volgt uit de huurovereenkomst en uit de betaling van de huur door de bv. Ook bij verhuur van een onzelfstandige ruimte is sprake van een economische activiteit en deelname aan een markt. Naast de zakelijke functie van zolderverdieping, telefonische (video)vergaderruimte, bureau-/werkruimte en archiefruimte, is er eveneens uitvoering gegeven aan de zakelijke inrichting van deze ruimte ten behoeve van de zakelijke activiteiten. Hiermee is het zakelijk gebruik van de verhuurde zolderverdieping volgens de maatschap een objectief gegeven. De maatschap is van mening dat zij recht heeft op een aanvullende teruggaaf van 14procentvan de btw over de totale bouwkosten van de woning.
Standpunt Belastingdienst over BTW bij verhuur werkkamer
De Belastingdienst is van mening dat de maatschap met de verhuur van de zolderverdieping niet deelneemt aan de markt en dat de verhuur van de zolderverdieping om die reden geen economische activiteit is, zodat de maatschapter zake van de verhuur van de zolderverdieping geen recht heeft op teruggaaf van btw.
Ook is de Belastingdienst van mening dat de maatschap geen recht heeft op teruggaaf van de btwten aanzien van de verhuur van de zolderverdieping, omdat geen sprake is van een voldoende rechtstreeks en onmiddellijk verband tussen de gemaakte bouwkosten die aan de zolderverdieping worden toegerekend en de verhuur van de zolderverdieping. Daarom kan niet worden gezegd dat de kosten zijn gemaakt ten behoeve van een belaste activiteit.
Oordeel Rechtbank inzake BTW en verhuur werkkamer
Volgens de Belastingdienst zou de woning ook met de zolder zijn gebouwd zonder de belaste verhuur van de zolderverdieping. Dan is het volgens eerdere rechtspraak aan de maatschap om aannemelijk te maken dat er wel een voldoende rechtstreeks en onmiddellijk verband is tussen de gemaakte bouwkosten voor de zolder en de verhuur van de zolderverdieping. Het vooraf aangaan van de maatschap en een intentieovereenkomst voor de verhuur is daartoe onvoldoende. Daardoor ontbreekt een rechtstreeks en onmiddellijk verband tussen de bouw en het gebruik voor belaste doeleinden.De maatschap kan de aan de verhuur van de zolderverdieping toe te rekenen btw derhalve niet als voorbelasting in aftrek brengen.
Noot fiscaal jurist inzake advisering BTW
Wanneer een DGA die alle aandelen houdt in zijn bv, de feitelijke leiding heeft en op basis van een arbeidsovereenkomst werkzaamheden verricht voor die bv, betekent dit dat hij ter zake van de werkzaamheden voor zijn bvniet handelt als btw-ondernemer maar als werknemer. Indien bij de woning een werkruimte wordt aangehouden ten behoeve van de bv, dan kan deze ruimte worden verhuurd aan de bv.
De Belastingdienst staat de aftrek van de btw doorgaans niet toe, vanuit de optiek dat een DGA die een (niet-kwalificerende) werkruimte in de eigen woning aan de bv verhuurt, geen btw-ondernemer is. Onder bepaalde voorwaarden kan een DGA echter toch in aanmerking komen voor aftrek van btw op de bouw- en andere kosten van de werkruimte in de eigen woning. Uit meerdere arresten blijkt dat is geoordeeld dat de verhuur van een werkkamer aan de eigen bvin beginsel kwalificeert als een economische activiteit voor de btw. De verhuurder wordt daardoor btw-ondernemer. Als dan vervolgens wordt geopteerd voor een btw-belaste verhuur, kan aftrek van btwop de toerekenbare kosten worden geclaimd.
In de casus die zich voordeed bij Rechtbank Gelderland werd de aftrek van btw op de bouwkosten voor de zolder niet toegestaan omdat de zolder op de woning toch wel gebouwd zou worden, ook zonder beoogde belaste verhuur.De Belastingdienst heeft in dit geval de btw-aftrek voor de aangebouwde zelfstandige kantoorruimte wel toegestaan.
Vragen over BTW
Heeft u na het lezen van dit artikel vragen of behoefte aan advies? Neem dan gerust geheel vrijblijvend contact op met één van onze adviseurs.
Deels bebouwde grond, bouwterrein?
De Hoge Raad heeft in haar uitspraak van 9 februari 2024, duidelijk uitgelegd via een stappenplan hoe moet worden beoordeeld of er sprake is van een bouwterrein of bebouwde grond. Ook in een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 28 januari 2025 (ECLI:NL:GHARL:2025:465 kwam deze discussie "bouwterrein of niet" aan de orde.
Bouwterrein met gedeeltelijke bouwbestemming
Het Gerechtshof heeft in 2025 een uitspraak gedaan over een perceel grond dat op het moment van levering kwalificeert als bouwterrein en daarom is belast met BTW, aldus de inspecteur. De aanwezige bebouwing is verwaarloosbaar t.o.v. het onbehouwde gedeelte van het totale perceel. Henk verkoopt 2 percelen, waarvan 1 perceel een gedeeltelijke bouwbestemming heeft, hierop staat een kleine theekoepel van 17 kubieke meter (en 4 meter doorsnede). Maar er is ook een fietsenstalling, pad en verharding voor parkeerplaats. De totale bouwbestemming beslaat ruim 250 vierkante meter (3% van het geheel). De theekoepel is een rijksmonument en mag dus niet worden gesloopt. Het Gerechtshof stelt dat het grootste perceel als bouwterrein kwalificeert omdat de bebouwing verwaarloosbaar is. De monumentale tuin heeft een eigen functie en behoort dus niet tot de bebouwing. Het Hof is het met de rechtbank eens.
De casus bij de Hoge Raad inzake bouwterrein
Deze Hoge Raad uitspraak gaat over de levering van een terrein dat deels bebouwd was met een muur, en of dit al dan niet beschouwd moet worden als onbebouwde grond (een bouwterrein) in de zin van de Wet op de omzetbelasting 1968. In deze zaak gaat het om een projectontwikkelaar die een perceel met daarop een oude fabriek had gekocht om er woningen te ontwikkelen. Na de gedeeltelijke sloop van de fabriek, met uitzondering van een muur, verkocht hij het terrein zonder omzetbelasting te voldoen, ervan uitgaande dat het als bebouwde grond geleverd werd. De belastinginspecteur beschouwde dit echter als de levering van een bouwterrein dat belast had moeten worden met omzetbelasting, en legde een naheffingsaanslag op.
Uitspraak Hoge Raad inzake BTW en bouwterrein
De Hoge Raad stelt vast dat de muur als gebouw beschouwd moet worden omdat deze vast met de grond verbonden was en dienst deed als grondkering, wat betekent dat het terrein op zich als bebouwd beschouwd kon worden. Echter, bij het bepalen of het terrein als geheel als bebouwd of onbebouwd beschouwd moet worden, had het Hof moeten onderzoeken of het onbebouwde deel van het terrein dienstbaar was aan de muur en of de muur ten opzichte van het onbebouwde deel verwaarloosbaar was. De Hoge Raad concludeert dat het terrein, gelet op de omstandigheden, als onbebouwde grond en dus als bouwterrein aangemerkt had moeten worden, wat betekent dat de levering ervan belast had moeten worden met omzetbelasting.
De Hoge Raad geeft een stappenplan voor het beoordelen of er sprake is van een bouwterrein:
- Onbebouwde Grond als Uitgangspunt
De analyse start bij de vraag of we te maken hebben met onbebouwde grond. Cruciaal hierbij is of er gebouwen of restanten zijn die nog een functie vervullen. In de besproken casus had de overgebleven muur nog een duidelijke functie als grondkering en terreinafscheiding, waardoor het perceel niet zomaar als onbebouwd werd beschouwd. - De Rol van het Gebouw
Wanneer het gebouw nog een functie vervuld moet bekeken worden of het bijbehorende terrein dienstbaar is aan het gebouw. Vergelijk een oprit bij een woning. - Dienstbaarheid van het Gebouw aan de Grond
Indien de voorgaande situatie niet van toepassing is, wordt bekeken moet worden bekeken of het gebouw dienstbaar is aan het onbebouwde terrein en of dit gebouw verwaarloosbaar is ten opzichte van het terrein. - Gebouw en grond appart behandelen
Als het gebouw niet verwaarloosbaar is ten opzichte van het restant van het terrein dan zou het voor de BTW apart behandeld kunnen worden. Echter als er sprake is van één levering dan mag de transactie niet kunstmatig worden gesplitst. Hiervan is sprake als de onderscheiden gedeelten vanuit economisch oogpunt ondeelbaar zijn dan wel één geheel vormen.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Conclusie
Met dit stappenplan van de Hoge Raad kan men in de praktijk aan de slag om te bepalen of er sprake is van een bouwterrein of van bebouwde grond. Mocht u vragen hebben of behoefte hebben aan advies met betrekking tot deze materie dan kunt u terecht bij een van onze adviseurs.
BV verkoopt een marge auto
Hoewel dit vaak zal voorkomen kan er wel eens discussie ontstaan bij de verkoop van bijvoorbeeld een auto door een onderneming (zoals een BV). Volgens de Belastingdienst mag de margeregeling alleen worden toegepast bij bedrijven die regulier ook dergelijke zaken verkopen. De verkoop van dergelijke gebruikte goederen (zoals een auto) moeten derhalve tot de reguliere bedrijfsactiviteiten behoren.
Handelaar verkoopt een gebruikte auto
Als een handelaar een gebruikte auto of boot verkoopt mag hij de margeregeling toepassen, dit is immers zijn bedrijfsactiviteit. De BTW moet worden berekend over de winstmarge, dit is (aldus artikel 28b lid 1 Wet OB) het verschil tussen de inkoopprijs en de verkoopprijs (beide ex BTW). Op deze manier wordt cumulatie van BTW voorkomen (en da's logisch).
BV verkoopt marge auto
Als een BV of "normaal bedrijf" echter een marge auto zou verkopen dan moet volgens de belastingdienst over de verkoopprijs BTW worden berekend, immers een normaal bedrijf heeft verkoop van auto's niet als reguliere bedrijfsactiviteit. Omdat een bedrijf met normale activiteiten (geen auto handelaar) geen wederverkoper is moet over de totale waarde BTW worden berekend, stelt de belastingdienst in sommige gevallen (dit op grond van een besluit uit 2014) . In dit besluit staat wat een wederverkoper is
- Onder het begrip ‘wederverkoper’ wordt verstaan: ‘de ondernemer wiens activiteiten geheel of ten dele bestaan uit de wederverkoop van gebruikte goederen, kunstvoorwerpen, voorwerpen voor verzamelingen of antiquiteiten’ (...). Dat wil zeggen dat elke ondernemer die in zijn bedrijf met enige regelmaat dit soort goederen verhandelt, is aan te merken als wederverkoper. Het aandeel van deze activiteit in het geheel van zijn bedrijf is niet van belang.
De rechter kijkt hier anders naar. Het Gerechtshof Den Bosch heeft in 2023 het volgende bepaald:
- Naast de ondernemer van wie de activiteiten geheel of ten dele bestaan uit de wederverkoop van gebruikte goederen, kunstvoorwerpen, voorwerpen voor verzamelingen of antiquiteiten, kan ook een ondernemer waarvan de wederverkoop secundair is aan zijn overige bedrijfsactiviteiten onder omstandigheden als wederverkoper worden aangemerkt. De wederverkoop moet dan deel uitmaken van de normale bedrijfsactiviteit, HvJ EU 8 december 2005, Jyske Finans, C-280/04.
- De Belastingdienst denkt hier kennelijk anders over en heeft cassatie ingesteld. Dit neemt niet weg dat hier sprake is van een pleitbaar standpunt.
Noot inzake margeregeling en BTW
De discussie tussen fiscalisten/ belastingadviseurs en de belastingdienst gaat om het volgende;
Volgens de belastingdienst moeten reguliere bedrijven over de totale waarde van de auto BTW rekenen omdat ze geen handelaar zijn en dus niet als wederverkoper worden gezien. Een ondernemer die incidenteel een gebruikt goed levert is niet te beschouwen als wederverkoper, aldus de belastingdienst. De fiscalist / belastingadviseur (en ook het Gerechtshof Den Bosch in RO4.10) denken hier anders over. Elke ondernememer die in zijn bedrijf met enige regelmaat dit soort goederen verkoopt is aan te merken als wederverkoper. Dit kan ook steun vinden in de BTW richtlijn, deze legt de nadruk op het oogmerk van de wederverkoper en niet zozeer op het vereiste van de "regelmaat". De starre uitleg van de belastingdienst past ook niet binnen doel en strekking van de margeregeling (voorkomen van cumulatie van BTW, waardoor de prijs van een goed hoger zou moeten zijn). Het Gerechtshof stelt hierover:
- RO 4.11: Bovendien past de uitleg van de inspecteur niet binnen doel en strekking van de margeregeling, te weten het voorkomen van cumulatie van omzetbelasting-heffing waardoor de prijs van gebruikte goederen hoger uitkomt. Bij een dergelijke cumulatie worden handelskanalen uitgeschakeld en de mededinging tussen belastingplichtigen op het gebied van gebruikte goederen verstoord (concurrentievervalsing). Cumulatie doet zich ook voor in het geval een belastingplichtige incidenteel een gebruikt goed levert als daarop de margeregeling niet wordt toegepast. Dit betekent dat als een incidentele (aan)koop in het verlengde van de normale bedrijfsuitoefening van belanghebbende ligt omdat deze als het ware wordt ‘meegezogen’ met de reguliere economische activiteiten, zoals in dit geval uit de beantwoording van vraag I blijkt, uit doel en strekking van de margeregeling volgt dat op deze incidentele wederverkoop de margeregeling van toepassing moet zijn.
Voor nu zal de discussie nog wel even aanhouden en moeten we de procedure bij de Hoge Raad afwachten.
Bron BV verkoopt marge auto
Besluit ministerie van financiën 17 juli 2014
Hof van Justitie EU 8 december 2005, Jyske Finans, C-280/04
Gerechtshof Den Bosch d.d. 2 augustus 2023 ECLI:NL:GHSHE:2023:2519
Geen prestatie, maar wel met BTW gefactureerd? Dan betalen!?
Het is altijd opletten geblazen als het om belastingen gaat. De omzetbelasting is daarbij zeker geen uitzondering. Je hebt vele vrijstellingen, verschillende tarieven en diverse regelingen (zoals de margeregeling; zie link). Het gaat vaak om complexe regels. Zie alleen al de diverse BTW-artikelen op onze website. Je goed laten adviseren is daarbij belangrijk. Ben je BTW-ondernemer en zet je onterecht of met een verkeerd tarief omzetbelasting op je factuur dan ben je dit ook verschuldigd en moet je het afdragen. Ook als je geen prestatie voor de BTW hebt geleverd. Dat is de hoofdregel, maar er zijn uitzonderingen. In dit artikel gaan we eerst in op een recente casus. Om daarna in te gaan op de uitzonderingen.
Casus Gerechtshof Den Bosch inzake BTW op factuur
In dit onderdeel behandelen wij een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 26 juli 2023 inzake de gevolgen van (al dan niet terecht) BTW op een factuur te zetten.
- Deze belastingplichtige is ondernemer voor de omzetbelasting en houdt zich bezig met beleggingen, aan- en verkoop, advies, verhuur en bemiddeling in onroerende zaken.
- Op 16 september 2008 koopt deze vastgoed ondernemer een bedrijfspand met bovenwoning.
- De vastgoed ondernemer heeft plannen om het pand te slopen en 14 nieuwe appartementen op te leveren.
- Het pand en bouwplannen worden vervolgens op 27 mei 2013 verkocht aan een stichting.
- De stichting wil de appartementen gaan verhuren.
- Volgens de koopovereenkomst worden voor rekening en risico van de vastgoed ondernemer het (bouw)project gerealiseerd en vervolgens opgeleverd aan de stichting.
- De vastgoedondernemer verstuurt op 13 juni 2013 een termijnfactuur met een bedrag van € 910.000 inclusief BTW. Het vermelde BTW-bedrag is € 157.933,86, maar deze wordt door de vastgoed ondernemer niet afgedragen. Dit heeft een naheffingsaanslag en forse vergrijpboete tot gevolg.
- De vastgoed ondernemer is namelijk van mening dat er sprake is van twee prestaties voor de omzetbelasting. De levering van een oud gebouw en sluiten van een aannemingsovereenkomst. Voor de levering van het oude pand is dan overdrachtsbelasting verschuldigd en geen omzetbelasting.
- Gezien de koopovereenkomst een bijzonder standpunt. De koopovereenkomst had anders vormgegeven moeten worden om dit terecht te kunnen stellen. Het gaat te ver voor dit artikel hier verder op in te gaan.
Neem vooral contact op met ons als je hier meer over wil weten. In een later artikel gaan we hier in ieder geval nog op in.
Rechtbank Zeeland-West-Brabant gaat in de beroepsprocedure nog wel in op het standpunt van de vastgoed ondernemer. Op basis van de feiten komt de rechtbank met de volgens ons terechte uitspraak dat het pand met omzetbelasting geleverd moet worden. De vastgoed ondernemer is niet overtuigd en gaat in hoger beroep. Hof Den Bosch neemt echter niet de moeite om in te gaan op de standpunten. Dat hoeft ook niet, want de vastgoed ondernemer heeft met BTW gefactureerd. Ook als er geen belaste prestatie is verricht, zoals de vastgoed ondernemer stelt, is de BTW daarom toch verschuldigd. De vastgoed ondernemer heeft niet aannemelijk gemaakt dat er een creditfactuur is gestuurd en daardoor is het risico op verlies van belastinginkomsten niet uitgeschakeld.
Noot fiscaal jurist inzake onterecht BTW op factuur
Geen verrassende uitspraak, maar wel eentje waar je een als fiscaal jurist een nare bijsmaak van kan krijgen. Dit keer niet omdat de inspecteur fouten maakt, of de rechtbank dan wel het Hof een bijzondere uitspraak doet. Iemand had deze vastgoed ondernemer moeten vertellen dat de in rekening gebrachte BTW moet worden afgedragen, om vanuit daar te bekijken wat de mogelijkheden nog zijn. Op basis van de koopovereenkomst waren die er waarschijnlijk niet geweest. Eigenlijk gaat het daar dan al mis. Al voor het sluiten van de koopovereenkomst hadden de vastgoed ondernemer en koper veel baat kunnen hebben bij een goed advies. Het niet betalen van de wel in rekening gebrachte omzetbelasting is daarbij funest. Het had de vastgoed ondernemer veel (bezwaar en beroeps)kosten bespaard als iemand de vastgoed ondernemer hierop had geattendeerd. Enig positieve punt aan de uitspraak in hoger beroep voor de vastgoed ondernemer is dat de vergrijpboete niet van toepassing is. Deze had hij echter ook niet gehad als de aanpak van begin af aan anders was geweest.
Als er dan toch ten onrechte BTW in rekening is gebracht zijn er nog mogelijkheden om dit te corrigeren. Of dit nodig is, is afhankelijk of de ontvanger van de factuur een particulier is of niet.
BTW aan een particulier
Zelfs als de ontvanger van de factuur geen recht heeft op aftrek van omzetbelasting, is de omzetbelasting op de factuur alsnog verschuldigd. Bijvoorbeeld als de afnemer voor de omzetbelasting vrijgestelde prestaties verricht. Dit is anders als de factuur aan een particulier is gericht. In dat geval valt de vermelding van BTW buiten het heffingssysteem en is de onterecht vermelde BTW niet verschuldigd.
Gaat het om een ondernemer voor de BTW dan zijn er alsnog mogelijkheden om de ten onrechte in rekening gebrachte BTW te herzien. Er moet dan wel voldaan worden aan een aantal strenge voorwaarden:
Corrigeren foutieve BTW-factuur
De strenge voorwaarden zijn:
- Corrigeren van de factuur; en
- Uitschakelen van het gevaar voor verlies van belastinginkomsten
Een factuur corrigeren kan bijvoorbeeld door de factuur terug te nemen, eventueel door middel van het uitreiken van een nieuwe factuur. Ook is het mogelijk de factuur aan te vullen met een creditfactuur. Dit laatste is in de praktijk het meest gangbaar. Per saldo moet dit ervoor zorgen dat de factuur eventueel in combinatie met de creditfactuur voldoet aan de factuurvereisten (zie ook; link).
De verzender van de foutieve factuur moet kunnen aantonen dat het gevaar voor verlies van belastinginkomsten tijdig en volledig is uitgeschakeld. Dit kan door:
- Aantonen dat de ontvanger van de factuur de btw niet kan aftrekken, dan wel geen aftrek heeft gehad of kan hebben; of
- Aantonen dat door het terugnemen van de foutieve factuur deze niet meer kan worden gebruikt om BTW af te trekken; of
- Aantonen dat als de factuur door de ontvanger al wel is gebruikt om BTW af te trekken, de ontvanger de ten onrechte of te veel gefactureerde BTW (op aangifte) heeft voldaan.
Een verzoek om de BTW te herzien is niet nodig als de foute factuur en creditfactuur in hetzelfde tijdvak vallen. Voor de termijn van een dergelijk verzoek gelden dezelfde termijnen als bij bezwaar- en beroep. Is het verzoek buiten deze termijn dan zal het verzoek worden aangemerkt als een ambtshalve verzoek.
Bronnen artikel BTW op factuur of niet
Pro rata methode en financiele handelingen
Wanneer is er sprake van bijkomstige financiële handelingen in het kader van toepassing pro rata?
Belaste en vrijgestelde diensten, de pro rata methode
Als een ondernemer zowel belaste als onbelaste prestatie verricht wordt het recht op aftrek van de in aftrek gebrachte btw berekend in de verhouding belast/vrijgesteld, de zogenoemde pro-rata methode.
Hierdoor wordt het aftrekrecht beperkt. De pro rata-berekening kent in de btw-richtlijn diverse uitzonderingen die ervoor zorgen dat het aftrekrecht voor bepaalde activiteiten niet wordt beperkt. Een van deze uitzonderingen ziet op bijkomstige financiële handelingen.
Nederland heeft de uitzondering van de bijkomstige financiële handelingen niet opgenomen in de Wet OB. Ondernemers kunnen echter wel rechtstreeks een beroep doen op de uitzondering in artikel 174, lid 2, onder b van de Btw-richtlijn.
De pro rata methode voor de omzetbelasting
Een ondernemer heeft - de uitzondering van art. 15 lid 2 Wet Omzetbelasting 1968 daargelaten- recht op aftrek van omzetbelasting, indien en voor zover de ondernemer de gekochte goederen en/of diensten belast gebruikt. Als de ondernemer naast de belaste diensten ook onbelaste/ vrijgesteld activiteiten verricht moet worden bekeken waarvoor de ondernemer de gekochte goederen en/of diensten heeft gebruikt. Als de diensten of goederen voor beide (belaste en vrijgestelde) diensten worden gebruikt moet de in rekening gebrachte (verschuldigde BTW) worden gesplitst in een aftrekbaar deel van de voorbelasting en een niet aftrekbaar deel.
Als de goederen of diensten voor 90% of meer voor onbelaste (of privé) doelstellingen worden gebruikt wordt aftrek uitgesloten. Nederland heeft hiervoor sinds 2021 toestemming van de Europese Unie (Uitvoeringsbesluit (EU) 2020/2189).
Pro rata verdeling volgens omzetverhouding
De hoofdregel voor de pro rata aftrek in de omzetbelasting wordt bepaald in de verhouding van de omzet (belaste en vrijgestelde activiteiten), dit is geregeld in artikel 11 lid 1 uitvoeringsbeschikking omzetbelasting. Hierbij tellen de volgende bedragen voor de pro rata breuk niet mee:
- de omzet met betrekking tot de levering van investeringsgoederen die door de ondernemer in het kader van zijn onderneming worden gebruikt (art. 14 Uitv.besch. OB), zie ook Hoge Raad 6 juni 2014, ECLI:NL:HR:2014:1315
- de omzet met betrekking tot bijkomstige handelingen ter zake van onroerende goederen en bijkomstige financiële handelingen; en
- de omzet met betrekking tot de in art. 135, lid 1, punten b t/m g bedoelde bijkomstige handelingen.
Deze onderdelen komen uit de BTW richtlijn (artikel 174) zijn enkel voor onderdeel 1 door Nederland geïmplementeerd. De inspecteur mag zich dus niet op onderdeel 2 en 3 beroepen, de ondernemer - als het goed uitkomt - wel.
Financiele handelingen, pro rata en de derdenrekening van de notaris
Op 27 september 2023 ECLI:NL:GHAMS:2023:2324 heeft het Gerechtshof Amsterdam een uitspraak gedaan waarin een belastingplichtige een beroep heeft gedaan op deze uitzondering.
Procedure notariskantoor, renteontvangen en belaste activiteiten
- Notariskantoor BV X had een derdengeldenrekening waarop regelmatig zeer grote bedragen stonden omdat zij een grote commerciële vastgoedpraktijk had.
- Zij ontving op de derdengeldenrekening een rentevergoeding van € 114.130
in 2011, € 113.184 in 2012 en
€ 119.215 in 2013. - X bracht alle voorbelasting op haar algemene kosten in aftrek, maar de inspecteur corrigeerde een deel van die afgetrokken voorbelasting met boeten omdat X in zijn ogen de pro rata methode moest toepassen.
- De rente-inkomsten van de derdenrekening was volgens de inspecteur omzet uit vrijgestelde handelingen en moest daarom meetellen in de pro rata.
- X was het hier niet mee eens, ging in beroep en stelde dat de renteontvangsten buiten beschouwing moesten blijven.
Is de rente is een verlengstuk van de activiteit als notaris?
X gaat in beroep en stelt o.a. dat de rente vanzelf binnen komt. Daarom is er sprake van bijkomstige financiële handelingen waarvan de omzet door (rechtstreekse werking van) artikel 174 Btw-richtlijn buiten beschouwing mag blijven bij de berekening van het pro rata.
- De Rechtbank Noord Holland stelt in 2022 voorop dat op X de bewijslast rust van feiten waaruit volgt dat zij integraal recht heeft op aftrek van voorbelasting op haar algemene kosten.
- De Rechtbank stelde dat het aanhouden van de derdengeldenrekening, en het in verband daarmee genieten van de rente een rechtstreeks, duurzaam en noodzakelijk verlengstuk is van haar belastbare activiteit als notariskantoor, waardoor X moet worden geacht als ondernemer te handelen.
- Daarnaast heeft X geen feiten aangevoerd waaruit volgt dat de rente is opgekomen uit louter eigendom van een vermogensbestanddeel.
Is notaris een belegger of een notaris?
X gaat in hoger beroep en stelde wederom dat de rentebedragen bij de berekening van het aftrekbare gedeelte van de voorbelasting, pro rata, buiten beschouwing moesten blijven op grond van artikel 174, lid 2, BTW-Richtlijn 2006. X stelt dat zij niet als belegger of bank handelt en dat de rente geen vergoeding is voor een geleverde prestatie.
- Hof Amsterdam was het op het door X ingestelde hoger beroep met de Rechtbank eens.
- Het Hof besliste verder op het beroep van X op artikel 174, lid 2, onderdeel b, BTW-Richtlijn 2006 dat deze bepaling niet was geïmplementeerd in de Wet OB.
- Omdat deze bepaling onvoorwaardelijk gold, voldoende nauwkeurig was geformuleerd en rechten toekende aan X, had deze directe werking, zodat X zich daarop kon beroepen. Het Hof verwierp de stelling van X dat de rente, gelijk de rente die een particulier ontvangt, buiten het bereik van de omzetbelasting valt en daarom geen invloed heeft op het aftrekrecht.
- Het Hof besliste dat uit het arrest Régie Dauphinoise van het EU-Hof van Justitie, C-306/94, ECLI:EU:C:1996:290, volgde dat het aanhouden van tegoeden bij een bank tegen vergoeding van rente binnen de werkingssfeer van de BTW viel als de tegoeden werden aangehouden door een "als zodanig" handelende belastingplichtige. Aan die voorwaarde voldeed X. Zij handelde als notaris en was als zodanig ondernemer voor de BTW. De tegoeden waarover de rente werd genoten, waren afkomstig van klanten voor wie X als notaris het transport van onroerende zaken begeleidde.
- Het gebruik van de derdengeldrekening was in die gevallen, ingevolge artikel 25, lid 1, Wet op het notarisambt, verplicht. Het gebruik van de derdengeldrekening is bovendien aan strikte regels gebonden die zijn neergelegd in de Regeling op het notarisambt.
- Onder die omstandigheden was daarom sprake van een nauwe samenhang tussen de diensten die X verrichtte als notaris en de door haar op de derdenrekening ontvangen rente. De rente was het rechtstreekse, duurzame en noodzakelijke verlengstuk van de hoofdactiviteit.
- Het Hof verwierp het beroep van BV X op artikel 174, lid 2, onderdeel b, Btw-Richtlijn 2006. De Rechtbank had volgens het Hof terecht beslist dat de verlengstuk-inkomsten "hoe dan ook" nooit als bijkomstige financiële handelingen konden worden aangemerkt in de zin van artikel 174, lid 2, onder b, Btw-Richtlijn 2006.
- In het NCC-arrest, ECLI:EU:C:2009:669, en het Mercedes Benz Italia arrest, ECLI:EU:C:2016:950, die beide van later datum waren, had het Hof van Justitie de verlengstuk gedachte zoals verwoord in het hiervoor genoemde arrest Régie Dauphinoise, bevestigd. Uit het gebruik van het woord "of" in het NCC-arrest volgde dat als sprake was van verlengstuk-inkomsten, de economische activiteit hoe dan ook niet kon worden aangemerkt als bijkomstig.
- Het Hof verklaarde het beroep van X toch nog gegrond omdat de inspecteur op de zitting de boete liet vallen.
Reikwijdte bijkomstige financiële handelingen
Er bestaat grote onduidelijkheid over de reikwijdte van het concept bijkomstige financiële handelingen. Wellicht ook omdat e.e.a. niet in de Nederlandse wetgeving is opgenomen.
De btw-specialisten Simon Cornielje en Werner Gelderblom hebben daarom in hun artikel ‘Concernfinanciering en bijkomstige financiële handelingen in de btw’de reikwijdte van de bijkomstige financiële handelingen onderzocht. Hun artikel getiteld 'Concernfinanciering en bijkomstige financiële handelingen in de btw’ is vrijgegeven en te lezen via een gratis download (pdf) Simon Cornielje is bijzonder hoogleraar indirecte belastingen aan de VU Amsterdam en werkzaam bij PricewaterhouseCoopers Belastingadviseurs N.V. Werner Gelderblom is werkzaam bij KPMG Meijburg & Co.
Advies of boekenonderzoek inzake omzetbelasting
Zijn er vragen over BTW issues of discussies met de belastingdienst hierover neem dan gerust vrijblijvend contact op met onze fiscale specialisten.
Hospices en omzetbelasting
Verhuur van een hotel of vakantieverblijf is belast met 9% omzetbelasting, de in rekening gebrachte omzetbelasting (bijvoorbeeld op een verbouwing) is verrekenbaar. Vorenstaande geldt ook voor zogenaamde shortstay. Verhuur van studentenkamers is meestal vrijgesteld van BTW en bij AIR BNB kan het alle kanten op. De verhuur van verblijfszorg (sociale en culturele aard) gaat het om een vrijgestelde prestatie voor de omzetbelasting. In dit artikel behandelen we twee situaties waarbij een hospices wordt verhuurd. Hoe werkt dit uit voor de omzetbelasting? In dit artikel behandelen wij een tweetal uitspraken van het Gerechtshof Den Haag, de eerste uit 2020 en de tweede uit 2023, beide met andere uitkomst.
Uit de uitspraken wordt duidelijk dat de opzet en uitvoering binnen de hospice van belang is voor de mogelijke verrekening van omzetbelasting op bijvoorbeeld een verbouwing.
Verhuur hospices vrijgesteld van BTW of niet?
Neem twee hospices. Voor het artikel noemen wij deze: Hospice A en Hospice B.
- Beide zijn net gebouwd dan wel verbouwd.
- De één heeft 6 kamers en de andere 4.
- Beide verhuren de kamers rechtstreeks aan de gasten.
- De kosten zijn bij beide in principe € 35 per nacht/dag.
- De medische zorg aan de gasten wordt door de eigen huisarts verleend of door een vervangende arts uit de regio.
- De eigenaren van de panden hebben voor de verpleegkundige zorg een samenwerkingsovereenkomst afgesloten met een externe partij.
- Zowel Hospica A als Hospice B maken daarbij ook gebruik van vrijwilligers. In verband met de levensverwachting van de gasten gaat het om een kortdurend verblijf.
Wat betekent de verhuur van de kamers voor de BTW? Is er sprake van:
- het verstrekken van logies binnen het kader van het hotel-, pension- en vakantiebestedingsbedrijf aan personen die daar slechts voor een korte periode verblijf houden; of
- diensten van sociale of culturele aard, dan wel verblijfszorg in het kader van de Wlz.
In het eerste geval is de verhuur belast tegen 9% omzetbelasting. In het tweede geval is het een vrijgestelde prestatie. De eigenaren van het pand hebben belang bij een belaste prestatie. Zij kunnen dan de omzetbelasting op de (ver)bouwkosten aftrekken. De belangen zijn ook niet mis; voor beide gaat het om ongeveer € 200.000 aan omzetbelasting. De inspecteur weigert de verzoeken om teruggaven en de zaken komen uiteindelijk terecht bij Hof Den Haag. Bij Hospice A gaat het om een uitspraak van 14 februari 2020 en bij Hospice B van 10 mei 2023.
Uitspraak Gerechtshof inzake BTW bij hospice
Hospice A krijgt in 2020 gelijk en heeft recht op de teruggave van omzetbelasting. Voor Hospice B lijkt het ook nog goed te gaan. De rechtbank beslist in 2022 eerst dat er recht op teruggave bestaat. De inspecteur gaat in hoger beroep en krijgt van Hof Den Haag in 2023 gelijk. Voor Hospice B is er sprake van vrijgestelde prestaties en daardoor bestaat er geen recht op aftrek van omzetbelasting.
Analyse uitspraken inzake verrekenen BTW bij hospice
Twee vergelijkbare zaken, beide van Hof Den Haag, maar met verschillende uitkomsten. Wat ging er mis bij Hospice B? Daarvoor gaan we eerst naar de uitspraak van Hospice A. Daar lijkt de inspecteur slecht geprocedeerd te hebben. Hof Den Haag is in 2020 namelijk behoorlijk kritisch op de inspecteur:
- Op geen enkele wijze maakt de Inspecteur zijn door belanghebbende gemotiveerd in de stukken en op de zitting weersproken stelling waar dat belanghebbende door middel van vrijwilligers aan de gasten zorgprestaties verricht die zelfstandig kwalificeren als diensten in de zin van de Wet dan wel als handelingen buiten de reikwijdte van de omzetbelasting.
- Het Hof geeft aan de inspecteur zelfs mee dat: “de door hem ingeroepen vrijstellingsbepalingen op schrift gestelde opvattingen en beweringen over wat in de onderneming van belanghebbende voorvalt, voorbarige interpretatieve conclusies zijn die in het geheel geen steun vinden in de in hoger beroep door het Hof vastgestelde feiten en omstandigheden en dus ook niet positief kunnen bijdragen aan het van hem te verlangen bewijs voor of ter onderbouwing van de door hem naar voren geschoven stellingen over de wetstoepassing.”
Maakt het de uitkomst anders als de inspecteur de zaak beter had gedaan? Dat is lastig te zeggen, maar verwachten wij niet.
Wat bij Hospice A beter ging dan bij Hospice B is het uitbesteden en coördineren van de zorg.
Bij Hospice A was het duidelijker dat de zorg werd verricht door een externe partij. Ook de coördinatie van de vrijwilligers, niet onbelangrijk bij een Hospice, werd gedaan door deze partij. Daarbij sluiten de gasten met deze partij ook een overeenkomst voor de zorg. Uit de uitspraak bij Hospice B is dit niet op te maken. Wel is op te maken dat bij Hospice B twee mensen in dienst zijn voor de coördinatie van vrijwilligers. Ook de coördinatie van de zorgbehoeften van de gasten lijkt meer bij Hospice B te liggen dan een externe partij. Bij Hospice A lijkt daardoor veel duidelijker sprake te zijn van verhuur van een kamer (logiesverstrekking).
Noot fiscaal jurist inzake verhuur vastgoed en BTW
Op het oog twee vergelijkbare zaken kunnen in detail toch verschillen. Dit zorgt in deze gevallen voor twee verschillende uitkomsten en bij Hospice B het mislopen van een teruggave van circa € 200.000. Toch is de uitspraak van Hospice B bijzonder. Vrijstellingen in de omzetbelasting moeten strikt worden uitgelegd. Hospice B sluit met de gasten een overeenkomst ‘gebruik gastenkamer’. In deze overeenkomst is opgenomen dat de gasten de kamer huren, Hospice B geen zorginstelling is en de zorg onder de verantwoordelijkheid van de zorgverleners valt. Hospice B heeft dit doormiddel van een samenwerkingsovereenkomst uitbesteed aan een externe partij. Hospice B kan dit wel coördineren maar verricht zelf geen (verpleegkundige) zorg. Met betrekking tot de vrijwilligers is dit mogelijk anders. De vrijwilligers sluiten een overeenkomst met Hospice B en niet met de externe partij. Het is de vraag of door de coördinatie van zorg en gebruik maken van eigen vrijwilligers de verhuur van een kamer dan van kleur verschiet. Hof Den Haag vindt bij Hospice B van wel. Terwijl het net zo goed een (bijzondere) vorm van logiesverstrekking kan zijn. De coördinatie en eigen vrijwilligers gaan dan mee in de verhuur van kamers. Het zijn dan bijkomstige diensten die de verhuur van dergelijke kamers ondersteunen. In dat geval is de verhuur gewoon belast. Hopelijk gaat Hospice B in cassatie bij de Hoge Raad. Meer duidelijkheid is na deze twee uitspraken wel gewenst.
Bron hospice en BTW
Hof Den Haag 14 februari 2020, ECLI:NL:GHDHA:2020:424 BTW Hospice verrekenbaar
Rechtbank Den Haag 30 juni 2022 ECLI:NL:RBDHA:2022:6762 BTW Hospice verrekenbaar
Hof Den Haag 10 mei 2023, ECLI:NL:GHDHA:2023:1823 BTW Hospice niet verrekenbaar
BTW aftrek bij gemengd gebruikt onroerend goed
Verhuur van onroerende goederen kan voor de omzetbelasting verschillende gevolgen hebben (zie ook de artikelen op onze website; link en link). In het kort kan het gaan om:
- Vrijgestelde verhuur; dit is de hoofdregel bij verhuur van onroerende goederen.
- Belaste verhuur; bijvoorbeeld als er wordt geopteerd voor belaste verhuur.
Gemengd gebruik vastgoed en omzetbelasting
In één pand, bijvoorbeeld kantoorgebouw, kan er sprake zijn van vrijgestelde en belaste verhuur. Bijvoorbeeld bij meerdere huurders. Het is mogelijk dat je niet voor alle huurders kan opteren voor belaste verhuur. Of zoals bij een uitspraak dit jaar van Hof Amsterdam bij het verhuren van opslagboxen aan particulieren (vrijgestelde verhuur) en ondernemers (belaste verhuur; mits geopteerd). Het gemengde gebruik heeft invloed op de aftrek van omzetbelasting voor de verhuurder.
Toerekenen kosten bij gemengd gebruik vastgoed
Als de verhuurder bijvoorbeeld het gehele pand laat schilderen dan is het belangrijk om te bepalen hoeveel omzetbelasting afgetrokken kan worden. De wet omzetbelasting bepaald namelijk dat BTW-aftrek mogelijk is voor zover de goederen en de diensten door de ondernemer worden gebruikt voor belaste handelingen. Voor de vrijgestelde verhuur is dus geen BTW-aftrek mogelijk. Hebben de kosten alleen betrekking op de belaste verhuur dan is dit wel het geval. Bij kosten voor het gehele pand of als het gaat om (algemene) kosten die niet toerekenbaar zijn aan belaste of vrijgestelde verhuur is dit anders. In dat geval moet gekeken worden wat toegerekend kan worden aan de belaste verhuur.
De hoofdregel is een toerekening op basis van de omzetverhouding. De belaste verhuur ten opzichte van de totale huursom is dan de verhouding voor de BTW-aftrek (ook wel pro rata-berekening). Het kan zijn dat het werkelijk gebruik niet overeenkomt met deze pro rata-berekening. Bijvoorbeeld als de hoogte van de belaste of vrijgestelde verhuuropbrengst niet in verhouding staat tot het werkelijk gebruik van het pand. In dat geval moet de BTW-aftrek worden bepaald aan de hand van het werkelijk gebruik. Bij verhuurd vastgoed kan dit bijvoorbeeld aan de hand van het gebruik in vierkante meters. Belangrijke voorwaarde is dat het werkelijk gebruik dan wel moet berusten op objectief en nauwkeurig vast te stellen gegevens. De vaststelling van het werkelijk gebruik moet daarmee objectief en nauwkeurig zijn (zie o.a. Hoge Raad 11 november 2022, ECLI:NL:HR:2022:1608).
Bij de eerder genoemde uitspraak van Hof Amsterdam ging dit bijvoorbeeld niet goed. Welke opslagboxen gebruikt worden voor particulieren en ondernemers was wel vast te stellen. Het ging mis bij de toerekening van de algemene ruimten die gebruikt worden door beide afnemers. De stelling dat deze ruimten dienen om alleen ondernemers aan te trekken mocht niet baten. Ook de data uit de toegangssystemen niet. De belastingplichtige had verder geen nauwkeurige en objectieve gegevens verstrekt om het werkelijk gebruik van de algemene ruimten te bepalen.
Het gaat hierbij alleen om kosten die niet toerekenbaar zijn aan de belaste of vrijgestelde verhuur. Bijvoorbeeld voor kosten van het gehele pand en algemene kosten. Als bijvoorbeeld een kantoorpand uit zelfstandig te gebruiken/verhuren gedeelten bestaat dan moet naar deze gedeelten gekeken worden. Stel een zelfstandig te verhuren verdieping van een kantoorpand is voor belaste verhuur bestemd. Alleen op deze verdieping worden onderhoudskosten gemaakt. Dan hebben deze kosten betrekking op belaste verhuur en zijn aftrekbaar. Let wel; het is daarbij niet toegestaan meerdere verdeelsleutels te hanteren voor gemengd gebruikte goederen en diensten (zie o.a. Hoge Raad 23 april 2021, ECLI:NL:HR:2021:645).
Noot inzake omzetbelasting bij gemengd gebruik
Wanneer de omzetverhouding belast/ onbelast geen goede weerspiegeling is van het werkelijke gebruik van een pand, kan het voordelig zijn om te bekijken of het werkelijke gebruik als verdeelsleutel kan worden gebruikt voor de vooraftrek van BTW. Je moet het werkelijk gebruik dan wel objectief en nauwkeurig kunnen vaststellen. Daarnaast kan het verstandig zijn om te bekijken of bij het pand sprake is van zelfstandig te gebruiken gedeelten. Zijn deze delen volledig bestemd voor belaste verhuur? Dan kan de BTW op de kosten met betrekking tot deel volledig afgetrokken worden.
Bron gemengd gebruik bij onroerend goed
Hoge Raad 11 november 2022, ECLI:NL:HR:2022:1608).
Is contributie belast met btw?
De laatste tijd lezen we regelmatig dat de Belastingdienst contributies belast met btw. Naast de vraag of er een vrijstelling van toepassing is indien er sprake is van actieve sportbeoefening speelt ook de kwestie of er sprake is van een economische prestatie van de vereniging aan haar leden. In dit artikel een overzicht van de jurisprudentie en een recente uitspraak van de Rechtbank. Zijn er vragen over de BTW neem gerust contact op met onze specialisten.
Sportverenigingen, contributie en omzetbelasting
Tot 1 januari 2019 waren diensten die sportverenigingen verrichten aan hun leden op basis van art. 11, lid 1, onderdeel e Wet OB vrijgesteld. Deze vrijstelling was slechts van toepassing op verenigingen. Stichtingen, die naar hun aard geen leden hebben, die zich met sportbeoefening of -bevordering bezighouden, konden eventueel een beroep doen op de vrijstelling genoemd onder letter f van de Wet. Het Hof van Justitie had in het verleden al beslist dat geen onderscheid mag worden gemaakt tussen leden en niet-leden (HvJ 19 december 2013, zaak C-495/12 (Bridport). De Nederlandse vrijstelling was echter niet in overeenstemming met de Btw-richtlijn.
Sinds 1 januari 2019 is de wettekst op dit punt aangepast en is de eis dat de prestaties aan leden moet worden verricht vervallen. Vrijstelling moeten strikt worden uitgelegd. Echter op het punt van de sportbeoefening heeft het Hof van Justitie beslist dat de vrijstellingsbepaling een ruimere uitleg verdiend.
De Staatssecretaris heeft in eerste instantie een bijzondere ruime uitleg gegeven aan het begrip ‘actieve sportbeoefening’ door aan te sluiten bij het spraakgebruik. Bridge en schaken zijn ook aan te merken als sport. Uit de toelichting op Tabel I (besluit van 22 december 2017, nr. 2017-16288) is sportbeoefening echter beperkt tot een actieve inspanning van lichaam en/of geest met het oogmerk om het lichamelijk en/of geestelijk welzijn te verbeteren, waarbij competitie- en/of spelelementen/spelregels een rol spelen. De vrijstelling geldt dus niet voor alle (sport)verenigingen!
Wat kwalificeert als sport? Is duivensport, het beoefenen van de schietsport of (sport)vissen een sport?
Economische prestatie, contributie en omzetbelasting
In 2022 heeft de Rechtbank Den Haag (ECLI:NL:RBDHA:2022:8101) een uitspraak gedaan over het belasten van contributie bij een vereniging van liefhebbers van motoren van het merk Birmingham Small Arms (BSA). De vereniging had een verzoek gedaan voor toepassing van de kleine ondernemersregeling omdat zij van mening was dat de contributie vrijgesteld is en dat zij met haar overige (belaste) activiteiten onder de grens van € 20.000 per jaar bleef.
- De Belastingdienst stelde zich op het standpunt dat de vereniging één economische (belaste) prestatie verricht aan haar leden.
- Omzetbelasting wordt geheven van leveringen van goederen en diensten die in Nederland door een als zodanig handelende ondernemer (bedrijf) onder bezwarende titel worden verricht. Onder ‘bedrijf’ wordt verstaan elke economische activiteit.
- Het begrip economische activiteit veronderstelt onder meer dat belastbare handelingen worden verricht, dat wil zeggen dat de uitoefening van de activiteit tot gevolg heeft dat een prestatie onder bezwarende titel plaatsvindt. Daarvan is sprake wanneer tussen de verrichter en ontvanger van een dienst een rechtsbetrekking bestaat waarbij over en weer prestaties worden uitgewisseld en de door de dienstverrichter ontvangen vergoeding de werkelijke tegenwaarde vormt voor de aan de ontvanger verleende dienst.
De Rechtbanken nadien ook het Gerechtshof Den Haag (ECLI:NL:GHDHA:2023:1603) zijn het met elkaar eens. De advertentieruimte in het clubblad en het aanbieden van producten via de website van de vereniging kwalificeert als een economische activiteit.
De Belastingdienst diende aan te tonen dat tegenover het betalen van de contributie een tegenprestatie staat in de vorm van deelname aan evenementen, het clubblad en overige diensten aan de leden. Dit is niet gelukt! Het is maar de vraag hoe vaak er een evenement wordt georganiseerd en het clubblad verschijnt. De leden kunnen niets afdwingen. De uit de contributie betaalde activiteiten worden niet verricht met enig economisch belang. Voor deze activiteiten is er géén sprake van een economische activiteit en handelt de vereniging ook niet als ondernemer.
Met andere woorden de kleine ondernemersregeling kon voor haar overige activiteiten worden toegepast.
De Rechtbank Noord Holland heeft in haar uitspraak van 9 maart 2023 eenzelfde standpunt ingenomen (ECLI:NL:RBNHO:2023:1483).
Deze vereniging heeft als statutair doel het in stand houden van auto’s van een bepaald merk. Dit doet zij door eigenaren, berijders en liefhebbers van dit merk te verenigen via het organiseren van beurzen en evenementen. De vereniging vraagt van haar leden een jaarlijkse contributie van € 65. Door de contributie te betalen kunnen de leden deelnemen aan de georganiseerde evenementen. Ook ontvangen zij het clubblad en krijgen zij toegang tot het ledendeel van de website. Volgens de Belastingdienst is de vereniging ondernemer en moet zij btw over de contributie berekenen.
Ook hier constateert de rechtbank dat de vereniging prestaties onder bezwarende titel verricht. Maar dat is onvoldoende om de contributies belast te maken. De rechtbank stelt dat de contributies pas belast zijn met btw als er een rechtstreeks verband bestaat tussen de betaling van de contributie en de activiteiten van de vereniging. De Belastingdienst maakte dit niet aannemelijk. Integendeel, de vereniging stelt dat bij de activiteiten die zij voor leden organiseert vaak ook niet-leden welkom zijn. Partners van leden kunnen onbeperkt aan alle regionale en landelijke activiteiten deelnemen zonder dat zij contributie moeten betalen. Potentieel nieuwe leden kunnen in beperkte mate onder dezelfde voorwaarden deelnemen aan de activiteiten van de vereniging. Bovendien betalen alle leden dezelfde contributie, ongeacht aan hoeveel activiteiten zij deelnemen. De rechtbank oordeelt daarom dat de vereniging geen btw hoeft af te dragen over de contributie. Zij moet wel btw afdragen over entreegelden die leden hebben betaald voor een beursbezoek.
Fonds wervende activiteiten en omzetbelasting
Sportverenigingen zijn vrijgesteld voor de diensten aan personen die aan sport doen en het ter beschikking stellen van een sportaccommodatie. Echter geldt deze vrijstelling alleen als de vereniging géén winstoogmerk heeft.
Om de kosten van een sportvereniging te bekostigen en extra inkomsten te genereren wordt er vaak een kantine geëxploiteerd of (sport)evenementen georganiseerd.
Deze extra omzet is ook vrijgesteld van btw indien deze inkomsten onder een bepaald maximum blijven:
- goederenleveringen € 68.067 per jaar;
- diensten € 22.689 per jaar;
- diensten door sportclubs € 50.000 per jaar.
De vrijstelling geldt per categorie. Worden deze maximum bedragen overschreden, dan is het gehele bedrag belast met btw.
Noot fiscaal jurist inzake omzetbelasting en contributies
Het is voor het dagelijks bestuur van (sport)verenigingen lastig om de belastingplicht ten aanzien van de btw met betrekking tot de contributie en haar andere activiteiten te bepalen. Wij kunnen u hierbij uiteraard ondersteunen en begeleiden indien er vragen zijn vanuit de belastingdienst.
Geen verzuimboete bij vrijwillige verbetering met suppletie Omzetbelasting
Als je na afloop van een belastingtijdvak (bijvoorbeeld een kwartaal of maand) ontdekt dat je te veel of te weinig omzetbelasting hebt aangegeven, moet je dit corrigeren. Dit doe je door middel van een suppletie omzetbelasting. In sommige gevallen wordt er door de belastingdienst een verzuimboete opgelegd. Dit beleid is echter aangepast in dit besluit van 17 mei 2023.
Verzuimboetes wordt via de computer opgelegd
Verzuimboetes zijn geen vergrijpboetes, hiervoor is dus opzet of groeve schuld geen issue. De verzuimboete wordt opgelegd als een aangifte of betaling niet op tijd is. Een dergelijk verzuim is doorgaans eenvoudig via een computer vast te stellen. Verzuimboeteoplegging leent zich daarom (aldus een brief van onze staatssecretaris in februari 2026) prima voor een geautomatiseerd proces en is hiermee doelmatig. Bezwaar maken tegen dergelijke boetes kan altijd en bij de beoordeling wordt rekening gehouden met specifieke (persoonlijke of verzachtende) omstandigheden. Het maken van bezwaar bij bijzondere omstandigheden is dus verstandig. Hulp nodig, stuur een bericht aan ons en wij nemen contact met u op.
Wijziging suppletie BTW per 2025
Vanaf 1 januari 2025 geldt een nieuwe verplichting voor ondernemers die btw moeten corrigeren (zie artikel). Wanneer u constateert dat er te weinig btw is aangegeven en afgedragen, moet dit binnen acht weken worden gecorrigeerd door een btw-suppletie in te dienen bij de Belastingdienst. Bij niet-naleving van deze termijn kan een vergrijpboete (voor de liefhebber artikel 10a lid 3 AWR, er geldt een uitzondering voor correcties van € 1.000 of minder) van 100% van het te suppleren bedrag worden opgelegd. In deze blog bespreken we wat deze aanscherping betekent en geven we praktische tips om problemen te voorkomen. De oude regels voor een suppletie waren:
- zo spoedig mogelijk indienen; en
- indienen voordat de belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de onjuistheid bekend is of zal worden. Uit een hierna te noemen uitspraak van de rechtbank volgt dat deze laatste regel maatgevend was.
Verzuimboete wordt verminderd
De Rechtbank Zeeland West Brabant heeft op 4 januari 2024 een keurige uitspraak gedaan (ECLI:NL:RBZWB:2024:53) waarbij een B.V., als onderdeel van een groter concern, een naheffingsaanslag omzetbelasting en een verzuimboete kreeg opgelegd. Belanghebbende voerde verweer op gronden van verdediging, vertrouwen, gelijkheid en motivering, maar deze werden gedeeltelijk verworpen. De rechtbank oordeelde dat het verdedigingsbeginsel mogelijk was geschonden, maar dit niet tot vernietiging van de boete leidde. Wel werd geoordeeld dat het motiveringsbeginsel was geschonden, hoewel dit geen vernietiging van de boete tot gevolg had. De rechtbank bevestigde de verzuimboete omdat belanghebbende niet kon aantonen dat er sprake was van afwezigheid van alle schuld. Het beroep op het vertrouwensbeginsel en het gelijkheidsbeginsel werd verworpen. De rechtbank matigde echter de boete met 15% vanwege een bijzondere omstandigheid binnen het concern, waardoor de boete werd verlaagd tot €3.231.
Aangiftebelastingen, BTW suppletie en verzuimboete
De Belastingdienst legt vanaf 2 juni 2023 geen verzuimboete meer op na een vrijwillige verbetering van een aangiftebelasting. Het Besluit Bestuurlijke Boeten Belastingdienst (BBBB) is gewijzigd. De wijzigingen zijn aangebracht naar aanleiding van het arrest van de Hoge Raad van 24 september 2021 ECLI:NL:HR:2021:1351
De Belastingdienst kon tot voor kort na een suppletie btw een betaalverzuimboete opleggen bij aangiftebelastingen. De bekendste voorbeelden zijn de aangifte omzetbelasting en de aangifte loonheffingen. Aangiftebelastingen zijn belastingen die u zelf berekent, in een aangifte opneemt en op eigen initiatief betaalt aan de Belastingdienst.
Op grond van artikel 10a AWR (oftewel de Algemene Wet inzake Rijksbelastingen) zijn belastingplichtigen gehouden de inspecteur uit eigen beweging mededeling te doen van onjuistheden die hun bekend zijn en van belang zijn voor de belastingheffing. Dit is een uitzondering op de hoofdregel: die luidt immers dat u alleen desgevraagd verplicht bent om informatie aan de inspecteur te verstrekken. Op welke specifieke terreinen een actieve meldplicht geldt, is uitgewerkt in lagere regelgeving. De belangrijkste hiervan is de suppletieplicht voor de omzetbelasting, uitgewerkt in art. 15 Uitvoeringsbesluit Omzetbelasting (‘UBOB’). Deze suppletieplicht ziet op de afgelopen vijf kalenderjaren omdat de naheffingstermijn 5 jaar is.
Een suppletieaangifte kan bijvoorbeeld worden ingediend bij het constateren van aansluitingsverschillen tussen de administratie en de jaarrekening. Voor de omzetbelasting kennen we hiervoor dus de suppletieaangifte en voor de loonheffing de correctieberichten.
In het UBOB artikel is uitgewerkt wanneer een suppletie tijdig is gedaan. In dit artikel wordt gesproken over ‘zodra’ en ‘zo spoedig mogelijk’ echter wel dat de melding moet zijn gedaan ‘voordat’ de inspecteur bekend is geworden of zal worden met de onjuistheid van de tot op dat moment ingediende aangiften.
Het is niet duidelijk wat ‘zo spoedig mogelijk’ nu concreet inhoudt. Het woord ‘mogelijk’ duidt een termijn die redelijk is in de omstandigheden van het geval.
Bij de invoering van de Algemene wet Bestuursrecht stelde de Hoge Raad vast dat “ten minste veertien dagen” kon worden aangemerkt als het ‘zo spoedig mogelijk’ in het kader van met een verschoonbare termijnoverschrijding instellen van bezwaar of beroep. Onder omstandigheden kan een langere termijn redelijk zijn.
Aan de hand hiervan wordt wel aangenomen dat deze termijn van veertien dagen ook worden aangehouden als termijn voor het ‘zo spoedig mogelijk’ doen van suppletie.
Verzuimboete bij versturen per post
Een aangifte inkomsttenbelasting wordt meestal via de digitale route ingediend, maar soms kan het ook per post. Als een aangifte per post wordt ingediend is niet van belang wanneer de aangifte is verzonden, maar wanneer de belastingdienst de aangifte heeft ontvangen, dit volgt uit een uitspraak van het Gerechtshof Den Haag 30 augustus 2023. Henk moest zijn aangifte indienen voor 1 mei 2019, Henk krijgt uitstel tot 1 september 2019. De aangifte wordt niet tijdig verzonden, Henk ontvangt (met dagtekening 22 november 2019) een aanmaning. Hierop staat een uiterlijke inleverdatum (6 december 2019). Op 5 december doet Henk de aangifte op de post. De aangifte wordt op 9 december 2019 ontvangen door de Belastingdienst. Henk krijgt een verzuimboete van € 369, dit is de minimale boete voor het niet tijdig doen van aangifte. Volgens de rechter is dit terecht (artikel 67a AWR/ paragraaf 21 BBB). Eén dag indienen voor uiterste ontvangstdatum is te krap, aldus het Gerechtshof in Den Haag. Henk heeft al met al onvoldoende gedaan om te garanderen dat zijn aangifte op tijd zou zijn. Daarom is geen sprake van afwezigheid van alle schuld. Henk baalt maar begrijpt het ergens ook wel.
Vrijwillige verbetering aangifte omzetbelasting via suppletie
Uit het nieuwe besluit kan het volgende worden afgeleid:
- Als die suppletieaangifte btw een vrijwillige verbetering betrof, dan legde de Belastingdienst geen betaalverzuimboete op als het bij te betalen btw-bedrag niet groter was dan € 20.000, of als dit btw-bedrag minder dan 10% was van de btw die eerder per saldo was betaald of terugontvangen.
- Voldeed de suppletie daar niet aan, dan bedroeg de verzuimboete echter 5% van het bij te betalen btw-bedrag met een maximum boete van € 5.514.
- Let wel, er is alleen sprake van een vrijwillige verbetering indien u nog niet weet, of redelijkerwijs kunt vermoeden, dat de Belastingdienst al op de hoogte is van een onjuistheid of onvolledige aangifte. Als de Belastingdienst een boekenonderzoek aankondigt heeft het geen zin meer om een suppletieaangifte in te dienen. Op dat moment kan er niet meer worden gesproken van een vrijwillige verbetering. Immers de Belastingdienst gaat de aangiften controleren die u tot dat moment heeft ingediend.
Procedure suppletie BTW en vrijwillige verbetering
In onderhavige zaak ging het erom of er sprake was van vrijwillige verbetering indien de btw schuld als bijlage wordt vermeld in de aangifte vennootschapsbelasting.
In deze zaak is belanghebbende een fiscale eenheid voor zowel de vennootschapsbelasting als de btw. Bij belanghebbende heeft een boekenonderzoek plaatsgevonden. Voor de jaren 2014 en 2015 zijn aangiften vennootschapsbelasting ingediend, waar uit de aangiften en de bijgevoegde jaarrekeningen blijkt dat belanghebbende een hogere omzetbelastingschuld heeft vermeld dan is betaald over die periode. De inspecteur heeft daarom een naheffingsaanslag omzetbelasting opgelegd. De inspecteur heeft bovendien een 10a-boete opgelegd, omdat niet tijdig en op een juiste wijze een suppletie is ingediend.
Gerechtshof Den Haag heeft de 10a-boete vernietigd. Het Hof overweegt dat de belanghebbende ‘precieze cijfermatige informatie’ heeft verschaft die inhoudt dat zij nog omzetbelasting verschuldigd is en dat die informatie ook als zodanig is opgevat door de inspecteur. Daarom kan volgens het Hof redelijkerwijs niet worden volgehouden dat belanghebbende niet heeft voldaan aan de suppletieverplichting.
De Hoge Raad oordeelt dat het vermelden van een omzetbelastingschuld in een aangifte voor de vennootschapsbelasting of in daarbij gevoegde jaarstukken, niet kan worden aangemerkt als een suppletie. Dit blijkt namelijk expliciet uit de parlementaire stukken bij de invoering van de suppletieplicht in de omzetbelasting. Derhalve heeft belanghebbende niet voldaan aan de suppletieplicht.
Toch kan aan belanghebbende in dit geval geen boete worden opgelegd. De Hoge Raad overweegt namelijk dat het Gerechtshof klaarblijkelijk heeft overwogen dat aan de suppletieverplichtingen kon worden voldaan door het gespecificeerd vermelden van onbetaalde omzetbelastingschulden in (een bijlage bij) de aangifte voor de vennootschapsbelasting. Dit oordeel is een rechtskundige opvatting van het Hof. Aangezien het Hof belanghebbende op rechtskundige gronden gelijk heeft gegeven, moet ervanuit worden gegaan dat er sprake is van een pleitbaar standpunt.
Afschaffing verzuimboete bij vrijwillige verbetering
Op 24 september 2021 oordeelde de Hoge Raad dat informatie die een belastingplichtige verstrekt op grond van een wettelijke mededelingsplicht, niet gebruikt mag worden als motivatie voor het opleggen van een boete. De Belastingdienst gebruikte deze informatie over het algemeen wel voor het opleggen van de betaalverzuimboete na de suppletie btw. Om die reden is nu besloten om met ingang van 2 juni 2023 geen betaalverzuimboetes meer op te leggen na een suppletie btw ingediend op grond van de wettelijke mededelingsplicht.
Dit heeft tot gevolg dat een suppletie of correctiebericht in veel gevallen niet meer leidt tot een betalingsverzuimboete als bedoeld in art. 67c AWR. Uit het oogpunt van uniformiteit geldt dit ook voor aangiftebelastingen die geen mededelingsplicht hebben. Voor op eigen initiatief ingediende correctieberichten loonheffingen werd al geen betaal- en/of aangifteverzuimboete opgelegd.
De betaalverzuimboetes worden dus met ingang van 2 juni 2023 niet meer opgelegd indien er sprake is van een vrijwillige verbetering.
Omzetbelasting bij paarden
De hoofdregel is dat de levering van een paard belast is tegen het algemene BTW-tarief van 21%. Zeker als er aan een andere ondernemer wordt geleverd, die de omzetbelasting in aftrek kan brengen. Er zijn een paar uitzonderingen op deze hoofdregel:
Het lage tarief van 9% is van toepassing indien:
- het paard bestemd is voor de landbouw (of bosbouw);
- het paard bestemd is voor de fok;
- het paard bestemd is voor de slacht.
De levering van een paard is belast tegen 0% indien:
- het paard wordt geleverd aan een BTW ondernemer in een ander EU land
- het paard wordt uitgevoerd aan een afnemer buiten de EU
Opfokken van paarden
Het opfokken en africhten van paarden en pony's valt in de basis onder het 9%-tarief.
- Wat is opfokken? Het opfokken is de tijd waarin een veulen opgroeit tot een jongvolwassen paard.
- Wat is africhten? Het africhten is het socialiseren van het paard, het zadelmak maken en het geschikt maken als rijpaard en menpaard.
Er geldt echter een tarief van 21% indien:
- de africhtingsfase langer duurt dan 6 maanden;
- het paard wordt getraind tot dressuurpaard of springpaard;
- een startkaart voor het paard is aangevraagd;
- het paard 5 jaar of ouder is
BTW en halve springpaarden
In een procedure bij de Rechtbank Zeeland Westbrabant in 2023 ging het om een handelaar in springpaarden die 50% van een aantal paarden verkocht. Al beelddenkend zie ik voor mij wat een toestand dit oplevert bij de levering van de paarden. Maar blijkbaar is dit allemaal gelukt, want er is zelfs een discussie ontstaan over de BTW.
De discussie speelde zich af in het zuiden van ons land. De handelaar heeft de helft van de eigendom van paarden geleverd en op de factuur het nultarief toegepast omdat de paarden (in elk geval de helft) ons land hebben verlaten.
Normaal gesproken is voor een levering noodzakelijk dat de eigendom overgaat op de afnemer en dat deze als eigenaar over het goed kan beschikken. Bij een half paard kan dat lastig zijn, maar de rechtbank acht het mogelijk en voldoende dat de afnemer als mede-eigenaar over de helft van het paard kon beschikken.
Dan blijft over de bewijslast, de handelaar moet aantonen dat de paarden in het kader van de verkoop zijn vervoerd naar het buitenland. Hierin slaagt hij ten dele. Voor een aantal paarden hecht de rechtbank waarde aan het feit dat de afnemer een intracommunautaire verwerving heeft afgegeven en dat de afnemer een verklaring heeft getekend waarin zij aangeeft het paard te hebben ontvangen. De rechtbank heeft er geen probleem mee dat de verklaringen in 2020 zijn ondertekend terwijl de paarden in 2012 zijn geleverd. Er zijn ook een aantal paarden naar de Verenigde Staten vervoerd. Hierbij zat telkens een periode tussen de verkoop en het transport. In één geval zat er 7 maanden tussen verkoop en vervoer. Mede door een geloofwaardige verklaring van belanghebbende acht de rechtbank voldoende verband tussen de verkoop en het vervoer aanwezig voor toepassing van het nultarief.
Bij enkele paarden zat er ruim een jaar en zelfs twee jaar tussen de verkoop en het transport van het paard. In dat geval acht de rechtbank het niet meer geloofwaardig dat het transport in het kader van de verkoop van de helft van het paard plaatsvond. De levering heeft dan blijkbaar in Nederland plaatsgevonden.
Levering paard aan de verenigde staten
Hof 's-Hertogenbosch (20 december 2023 ECLI:NL:GHSHE:2023:4248) heeft geoordeeld dat de opeenvolgende verzendingen van een paard, vanuit België via Nederland naar de Verenigde Staten, als één geheel voor de BTW behandeld moeten worden. X bv, die in 2012 een paard aan een Amerikaanse klant verkocht en het nultarief voor export toepaste, wordt in het gelijk gesteld. De poging van de inspecteur om via artikel 37e Wet OB te bewijzen dat de levering in Nederland plaatsvond, faalt omdat het exportdocument X bv in België situeert en de keuring in Nederland enkel nodig was voor toestemming van export door de Nederlandse Douane. Het hoger beroep van X bv is daarom gegrond.
Ontstaan en loop van het geding
- Naheffingsaanslag Omzetbelasting: Inspecteur legt naheffingsaanslag omzetbelasting op over 2012 aan een BV die handelt in paarden.
- Bezwaar en Beroep: BV maakt bezwaar; inspecteur verklaart bezwaar ongegrond. BV gaat in beroep; rechtbank vermindert naheffingsaanslag gedeeltelijk. BV stelt hoger beroep in.
- Zitting en Uitspraak: Hoger beroep behandeld bij Hof 's-Hertogenbosch; Hof vernietigt naheffingsaanslag.
Belangrijke Overwegingen
- Plaats van Levering: Cruciaal geschilpunt betreft de plaats van levering van het paard (België vs. Nederland) voor de toepassing van het nultarief in de omzetbelasting.
- Bewijsvoering: Discussie over het moment en de plaats van eigendomsoverdracht van het paard; belanghebbende argumenteert dat dit plaatsvond bij export buiten EU, ondersteund door documentatie en feitelijke handelingen.
- Uitspraak Hof: Het Hof concludeert dat de levering buiten Nederland plaatsvond (in België) en vernietigt de naheffingsaanslag.
Tips voor de Praktijk
- Documentatie is Cruciaal: Zorg voor gedegen en gedetailleerde documentatie van transacties, vooral bij internationale leveringen en export buiten de EU, om de plaats van levering en moment van eigendomsoverdracht te kunnen aantonen.
- Bewustzijn van Regels: Wees bewust van de complexiteit van omzetbelastingregels, vooral bij grensoverschrijdende leveringen en de toepassing van het nultarief. Dit vereist een goed inzicht in zowel nationale als EU-wetgeving.
- Proactief Handelen: Anticipeer op mogelijke vragen van de belastingdienst en bereid je voor op onderbouwing van de toegepaste omzetbelastingtarieven en -vrijstellingen.
- Belang van Exportdocumentatie: Zorg dat exportdocumentatie (zoals gezondheidscertificaten en uitvoeraangiften) correct en volledig is, en dat deze de feitelijke situatie van de transactie weerspiegelt.
- Tijdige Reactie: Reageer tijdig en adequaat op verzoeken van de belastingdienst gedurende een onderzoek of boekencontrole, en zorg dat je argumentatie goed onderbouwd en gedocumenteerd is.
Conclusie
Deze casus benadrukt het belang van nauwkeurige documentatie en duidelijkheid over de feitelijke gang van zaken bij internationale transacties, vooral in het kader van de omzetbelasting. Het zorgvuldig vastleggen van de plaats en het moment van levering kan cruciaal zijn in het succesvol verdedigen tegen naheffingsaanslagen in de omzetbelasting. Ondersteun dus dit soort verkopen met voldoende documentatie, foto's en overige zaken.
Conclusie paarden en omzetbelasting
Het is mogelijk om een half springpaard te verkopen en te exporteren tegen het nultarief. Het is dan wel van belang dat je kunt aantonen dat het hele paard in het kader van de verkoop over de grens wordt getransporteerd. Het dus van belang om de transportbewijzen goed te bewaren in de administratie. Daarnaast is het verstandig om vast te leggen dat de paarden in verband met de verkoop zullen worden overgebracht naar het buitenland. Zijn er vragen over BTW bij paarden neem dan gerust contact op met onderstaande specialisten.
Huisvesting uitzendkrachten en belastingen
People work in holland BV (fictieve naam) drijft een uitzendbureau in de bouwbranche. Omdat de uitzendkrachten ook moeten slapen en gezelligheid met elkaar moeten vinden regelt People BV ook de huisvesting voor zijn uitzendkrachten. Alle uitzendkrachten komen uit de EU en verblijven gedurende maximaal 6 maanden in Nederland om te werken. De familie van de uitzendkrachten blijft in het buitenland wonen, de uitzendkrachten hebben dus niet hun fiscale woonplaats in Nederland. Op de factuur van het bungalowpark wordt BTW gerekend. De BTW wordt door het uitzendbureau in aftrek gebracht en er wordt geen correctie (BUA) toegepast. De vraag is of dit correct is. In dit artikel behandelen wij een tweetal uitspraken over dit onderwerp. Conclusie: pas goed op met BTW en laat u voordien adviseren !
Aftrek BTW bij personeelsdiensten
De BTW op bepaalde goederen en diensten die worden gebruikt voor uw personeel is niet aftrekbaar, dit is geregeld in hetbesluit uitsluiting aftrek omzetbelasting (BUA). Dit gaat dan onder meer om cadeautjes voor werknemers maar ook over huisvestingskosten. De uitsluiting van aftrek omzetbelasting voor buitenlandse uitzendkrachten wordt hierbij ongeveer hetzelfde behandeld, aldus de Hoge Raad in 2020. In deze casus kreeg People work in holland BV gelijk bij de rechtbank maar ongelijk bij het Gerechtshof.
Huisvesting buitenlandse uitzendkrachten en omzetbelasting
De discussie in deze procedure gaat om de uitleg van het besluit uitsluiting aftrek omzetbelasting, het BUA. In het BUA is bepaald dat aftrek van btw is uitgesloten als het zou gaan om diensten (of goederen) die worden gebruikt voor (onder meer) het verlenen van huisvesting aan personeel of uitzendkrachten. Het BUA is natuurlijk veel ruimer en ziet ook op diensten/goederen die betrekking hebben op zaken die de werknemer ook prive kan gebruiken. Bij bijzondere omstandigheden is het BUA niet van toepassing. Als de uitgaven worden gedaan in het belang van het bedrijf (de onderneming) is de BTW wel aftrekbaar, het belang van de werknemer is dan ondergeschikt aan het bedrijfsbelang. Dit is een feitelijke beoordeling.
De rechtbank is van mening dat er sprake is van bijzondere omstandigheden, deze bijzondere omstandigheden waren:
- Het uitzendbureau doet gaat uiterste best om in Nederland uitzendkrachten te vinden, ondermeer via het UWV en het werkbedrijf in haar regio;
- Er is een noodzaak om buitenlandse mensen aan te trekken omdat Nederlandse uitzendkrachten niet aanwezig zijn en/of dit werk niet willen uitvoeren;
- De uitzendkrachten zullen niet in Nederland willen werken als er geen slaap plek (onderkomen) aanwezig is.
- De huisvestingskosten worden niet aan de uitzendkrachten in rekening gebracht, dit is een extra aanwijzing voor het feit dat "slapen" noodzakelijk is,
Het Gerechtshof duikt er nog een bovenop en kijkt kritisch naar de argumenten van de inspecteur en belastingplichtige. Het uitzendbureau krijgt een bewijsopdracht, dit mede op grond van het arrest van de Hoge Raad. Het Gerechtshof komt tot het volgende;
- (RO 4.5) Het hof is van oordeel dat belanghebbende, tegenover de gemotiveerde betwisting door de inspecteur, niet aannemelijk heeft gemaakt dat in de onderhavige jaren sprake was van bijzondere omstandigheden die belanghebbende ertoe dwongen om aan haar buitenlandse uitzendkrachten onderkomens ter beschikking te stellen.
- De door belanghebbende naar voren gebrachte feitelijke stellingen zijn naar het oordeel van het hof niet dan wel onvoldoende onderbouwd met bewijsstukken of ander bewijs.
- Bovendien volgt uit de inhoud van de overgelegde bewijsstukken naar het oordeel van het hof niet dat het huren van de onderkomens primair werd opgeroepen door de bijzondere behoeften van belanghebbende. Zo is de stelling van belanghebbende dat zij haar uiterste best heeft gedaan om Nederlandse arbeidskrachten te vinden met de overlegging van de bijlagen bij de pleitnota in eerste aanleg voor de jaren 2013 en 2014 onvoldoende onderbouwd en voor de jaren 2012 en 2015 geheel niet onderbouwd.
- Ook de stellingen van belanghebbende dat Nederlandse arbeidskrachten nauwelijks geïnteresseerd waren in het door haar aangeboden ‘flexwerk’ wordt onvoldoende onderbouwd met stukken
Verhuur woningen aan uitzendkrachten
Henk verhuurt woningen aan een uitzendbureau voor huisvesting van buitenlandse uitzendkrachten. Henk huurt deze woningen van derden, zoals particulieren en vakantieparken. De inspecteur stelt dat de reisbureauregeling van toepassing is en legt naheffingsaanslagen omzetbelasting op. Het Gerechtshofis van mening dat de reisbureauregeling niet van toepassing is, deze regeling is immers maatwerk - qua bijzondere aard van de werkzaamheden - voor reisbureau's. Henk biedt geen reizen aan, maar woningen. Volgens EU jurisprudentie zou deze dienst best onder de reisbureau regeling kunnen vallen, het gerechtshof legt een geheel eigen toetsingskader aan (dit is geen reisbureau). De uitslag is echter wel logisch (ook geen cassatie) omdat de BTW richtlijn niet is bedoeld voor dit soort situaties.
Noot fiscaal jurist inzake BTW op huisvestingskosten
Al met al is dit een slecht gevoerde procedure waarbij het uitzendbureau haar dossier en bewijsvoering niet op orde had. Vele stellingen worden niet, slecht of onvoldoende onderbouwd. Het wordt niet voldoende duidelijk of er Nederlandse uitzendkrachten beschikbaar waren. Ook wordt niet duidelijk of de buitenlandse arbeidskrachten eisen dat er huisvesting voor hen wordt geregeld. Het aangeleverde bewijs van het uitzendbureau was dus onder de maat. Het huiswerk had veel beter gekund en gemoeten, aldus het gerechtshof.
Veel uitzendbureau's regelen de huisvesting voor hun buitenlandse uitzendkrachten. Veelal is dan de BTW op de huisvesting een discussie. Het is van belang om dit aan de voorkant goed in te regelen en te zorgen voor een juist en volledig dossier.
Zijn er vragen of loonbelasting, kostenvergoedingen, BTW of inlenersaansprakelijkheid bij uitzendkrachten, neem gerust contact op met onze specialisten.
Bron BTW en huisvesting uitzendkrachten
Hoge Raad 13 november 2020, ECLI:NL:HR:2020:1777
Rechtbank Zeeland-West-Brabant 2 juli 2021, ECLI:NL:RBZWB:2021:3275
Gerechtshof ‘s-Hertogenbosch 15 maart 2023, ECLI:NL:GHSHE:2023:897
Gerechtshof Den Haag 30 maart 2023 ECLI:NL:GHDHA:2023:637
Shorstay en omzetbelasting
Bij verhuur van een huis of appartement aan een particulier mag geen omzetbelasting worden gerekend. De omzetbelasting op de verbouwing of aankoop is dan ook niet verrekenbaar. Maar stel dat u extreem gaat verbouwen en de omzetbelasting wilt verrekenen, zijn er dan oplossingen?
Via kort durende verhuur kan BTW op een verbouwing worden teruggevraagd. Deze constructie staat in de praktijk bekend als de short stay BTW oplossing. Maar hoe werkt dit en waar moet je opletten? Belangrijkste is dat de economische realiteit klopt.
Rechtspraak over Short Stay
Shortstay staat vaak ter discussie de laatste jaren, in een uitspraak van de Rechtbank Zeeland West Brabant d.d. 25 juni 2024 (ECLI:N:RBZWB:2024:4370) was de inspecteur van mening dat geen sprake was van short stay, de rechter dacht hier anders over. In de basis is verhuur van vastgoed vrijgesteld van omzetbelasting, dit is anders bij de verhuur welke lijkt op een hotelbedrijf (kort verblijf). Deze verhuur is belast met omzetbelasting (en de voorbelasting bij de investeringen kan dan worden verrekend). In veel gevallen wordt door de Belastingdienst gesteld dat niet aan alle voorwaarden wordt voldaan, de meest voorkomende standpunten zijn:
- Een BV koopt een kantoorpand en laat dit verbouwen tot 52 appartementen (28 worden ongemeubileerd verhuurt en 24 gemeubelieerd). Een aantal huurders hebben zich ingeschreven op dit adres. Er wordt eerst kortdurend verhuurd en daarna ook voor langere periode. 49% vande BTW op de verbouwingskosten wordt afgetrokken (gemeubileerde appartementen), dit is volgens het Hof juist. (Gerechtshof Arnhem Leeuwarden d.d. 1 juli 2025 ECLI:NL:GHARL:2025:4111
- Een BV koopt een rijksmonument en realiseert hierin 5 appartementen er wordt bij de gemeente geen melding gemaakt van een logiesbstemming (de appartementen hebben wel een woonfunctie). In eerste aanleg wil de BV de appartementen verkopen, uiteindelijk wordt gekozen voor short stay. De betaalde BTW op de verbouwing wordt teruggevraagd. De appartementen worden volledig gemeubileerd verhuurd. Is dit short stay of niet? Volgens de belastingdienst maar volgens de Rechtbank Zeeland West Brabant d.d. 28 mei 2025 (ECLI:NL:RBZWB:2025:3298) wel
- Bewoners kunnen zich inschrijven op het adres (ging goed bij Rechtbank Gelderland op 17 augustus 2023 (ECLI:NL:RBGEL:2023:4688), ook in beroep bleef dit in stand (Gerechtshof Arnhem Leeuwarden d.d. 1 juli 2025 ECLI:NL:GHARL:2025:4111)
- Er wordt niet in concurrentie getreden met een hotel - vakantiebestemmingsbedrijf (ging goed bij Rechtbank Zeeland West Brabant d.d. 25 juni 2024 (ECLI:N:RBZWB:2024:4370)
- Verhuur gedurende 4 - 6 maanden is iets heel anders dan een hotel (ging goed bij Rechtbank Zeeland West Brabant d.d. 25 juni 2024 (ECLI:N:RBZWB:2024:4370)
- Huurder moeten zelf voor inventaris zorgen, wonen erg lang in het gebouw, betalen diverse eigenaarlasten (ging fout voor belastingplichtige Gerechtshof )
Belastingplan 2025 en shortstay
In het Belastingplan 2025 wordt voorgesteld de herzieningsregeling per 1 januari 2026 uit te breiden tot diensten aan onroerende zaken. Herziening van de in aftrek gebrachte BTW geldt tot nu toe alleen als het gebruik van onroerende zaken en roerende zaken waarop kan worden afgeschreven wijzigt. De wetgever wil hiermee belastingbesparende structuren met kortdurende verhuur tegengaan.
- Ingaande 1 januari 2026 geldt voor o.a. verbouwingen(dienst) aan een onroerende zaak, met een waarde van meer dan € 30.000 per dienst én dat deze dienst het vastgoed ‘meerjarig dient’, ook de herzieningsregels als de bestemming wijzigt van b.v. short stay naar permanente verhuur.
- De herzieningstermijn start na oplevering c.q. ingebruikname van de verbouwing/transformatie, en de vier kalenderjaren daarna. In deze vier jaar moet per jaar 1/5 deel van de teruggevraagde BTW worden herzien als het gebruik wijzigt van een BTW belaste prestatie (b.v. short-stay) naar een BTW vrijgestelde prestatie (b.v. permanente verhuur woning). De in aftrek gebrachte BTW van verbouwingen en onderhoudsdiensten moet dus kort gezegd gedurende 5 jaar worden gevolgd en bij wijziging in gebruik worden gecorrigeerd. Deze herzieningsverplichting ziet niet alleen op verbouwingen, maar ook op herstel- en onderhoudswerkzaamheden.
Tenslotte is aangekondigd dat het tarief bij verhuur vermoedelijk wordt verhoogd van 9% naar 21% (per 2026).
Uitspraak rechtbank inzake shortstay door project ontwikkelaar
Projectontwikkelaars kiezen er soms voor op woningen of appartemenenten via short stay te verhuren, denk hierbij bijvoorbeeld een studentenhotels. De belastingdienst is steeds vaker aan het kijken of de verrekening van omzetbelasting in dergelijke situaties kan worden voorkomen. Een projectontwikkelaar heeft bij de rechtbank een discussie over de verrekening van de voorbelasting bij short stay. Op grond van diverse huurovereenkomsten verhuurt de projectontwikkelaar onder de volgende condities
- verhuur van volledig ingerichte kamers
- de kamers zijn gemeubileerd
- prijs is inclusief gas, water, elektra en servicekosten
- tv en internet op de kamer
- inclusief schoonmaakkosten en gemeentelijke heffingen
- klein herstel en onderhoud voor rekening projectontwikkelaar
- tijdelijke verhuur volgens de huurovereenkomst
- geen verplaatsing van middelpunt maatschappelijk leven naar appartement
De rechtbank leidt uit de feiten af dat de projectontwikkelaar concurreert in de markt van hotel- en vakantiebestedingsbedrijven. De naheffingsaanslagen moeten worden vernietigd, Rechtbank Zeeland-West-Brabant, 25 juni 2024, ECLI:NL:RBZWB:2024:4370.
Shortstay en wonen
Kortlopende gemeubileerde verhuur is belast met 9%, aldus de Rechtbank Gelderland op 17 augustus 2023 (ECLI:NL:RBGEL:2023:4688), dit is ook het geval als de gebruiker/ huurder zich op dit adres heeft ingeschreven in de BRP (basisregistratie personen gemeente). Volgens de rechtbank maakt het ook niet uit dat het appartement later voor langere tijd aan een andere persoon (huurder) wordt verhuurd (onder andere voorwaarden). De BTW op de verbouwingskosten is verrekenbaar op basis van het werkelijke gebruik. In deze casus ging het om een groot gebouw met ruim 50 appartementen, waarvan 50% gemeubileerd wordt verhuurd. De rechtbank oordeelt dat de inschrijving in de Basisregistratie Personen (BRP) door sommige huurders geen invloed heeft op de toepassing van de kort-verblijf-uitzondering. Het volgende wordt hierover overwogen: De rechtbank stelt dat inschrijving in de BRP niet per se betekent dat het middelpunt van het maatschappelijk leven van de huurders naar de appartementen is verplaatst. Dit criterium is volgens de rechtbank ook ongeschikt voor het beoordelen van de kort-verblijf-uitzondering, omdat de btw-kwalificatie dan afhankelijk zou zijn van de persoonlijke omstandigheden van de huurders, en niet van de aard van de prestatie van de verhuurder. De rechtbank geeft hierop nog een toelichting: inschrijving in de BRP vloeit voort uit de Wet basisregistratie personen, die onder bepaalde omstandigheden registratie verplicht stelt. Deze verplichting zegt echter niets over de aard van de verhuur (kort verblijf of niet) en doet dus niet af aan de kwalificatie als tijdelijke verhuur.
Kortom, de rechtbank verwerpt het standpunt van de Belastingdienst dat BRP-inschrijvingen zouden verhinderen dat de verhuur van de appartementen onder de kort-verblijf-uitzondering valt.
WOO inzake shortstay 2024
De staatssecretaris van Financiën heeft op 20 maart 2024 documenten openbaar gemaakt over de gevolgen voor de omzetbelasting van short-stay, en meer specifiek over de gevolgen voor de omzetbelasting van short-stay en de (woon)functie volgens de BAG. Het gaat om een verzoek op basis van de Wet open overheid (Woo). De stukken (281 paginá's) kunt u hier raadplegen. Dit betreft het 4e deelbesluit, eerdere deelbesluiten : 3e deelbesluit (20 september 2023), 2e deelbesluit (18 september 2023) en 1e deelbesluit (12 september 2023)
Nieuws inzake BTW en shortstay
Naar aanleiding van een Woo-verzoek zijn er een aantal stukken openbaar gemaakt (brief 12 september 2023 short stay en BTW, brief 18 september 2023 inzake shortstay en BTW) . In het document Fiscale Techniek (onderwerp short-stay-verhuur) staat dat bij de beoordeling van de verhuurprestatie van belang is dat alle feiten en omstandigheden in samenhang bekeken moeten worden, dat lijkt een logisch uitgangspunt. Van belang hierbij zijn dus alle feiten en met name de logiesfunctie in de BAG (Basisregistratie Adressen en Gebouwen). In de documenten worden ook voorbeelden gegeven. In de documenten zijn ook kritische standpunten terug te vinden van de kennisgroep over:
- de verhuur van vakantiewoningen voor een langere periode
- verhuur vakantiewoningen aan uitzendbureaus
- verhuur in het kander van een hotelbedrijf (en shortstay)
- notitie inzake middelpunt van het maatschappelijke leven
Tevens is een memo verstrekt over de transformatie van kantoor naar woningen. In het document komt niet alleen de BTW aan orde, er wordt ook een oordeel gegeven over de overdrachtsbelasting, de verhuurderheffing en de huurtoeslag.
Wat is shorstay eigenlijk ?
Een "shortstay" verwijst meestal naar een accommodatieverblijf van korte duur, zoals een vakantiewoning, appartement of Airbnb-verhuur, waar gasten voor een kortere periode verblijven. Verrekening van omzetbelasting, ook bekend als btw (belasting over de toegevoegde waarde), is een belangrijk aspect van zakelijke activiteiten, inclusief shortstay-verhuur. Bij tijdelijke verhuur aan particulieren, studenten of assielzoekers kan ook sprake zijn van shortstay.
Basisregeling bij verhuur woning of appartement
Het verhuren van woningen of appartementen is in de beginsel vrijgesteld van omzetbelasting. Er wordt dus geen BTW geheven op de verhuur. Dit heeft als logisch gevolg dat de verhuurder ook niet de BTW kan aftrekken die aan hem of haar in rekening is gebracht (bijvoorbeeld door een verbouwing of onderhoud). De verhuur van onroerende zaken is in sommige situaties echter wel belast met omzetbelasting. Als bijvoorbeeld wordt verhuurd in het kader van een hotel, pension of vakantiebedrijf kan de verhuur met omzetbelasting plaatsvinden. De omzetbelasting op de verbouwingskosten in dan gewoon verrekenbaar. Voordeel is ook nog dat de aftrek tegen hoog tarief zal plaatsvinden en afdracht tegen het verlaagde tarief.
Hoe werkt de short stay constructie?
Een vastgoed ondernemer verbouwt een oud kantoorpand tot nieuwe woningen en appartementen welke zijn bestemd voor verhuur. Over de verbouwingskosten heeft de aannemer omzetbelasting in rekening gebracht. De vastgoedondernemer wil deze omzetbelasting in aftrek brengen, dit is niet mogelijk als de woningen en appartementen worden verhuurd aan derden/ particulieren.
De ondernemer besluit hiertoe om zijn pand eerst kortdurende te gaan verhuren, bijvoorbeeld als studentenkamers, B&B of hostel. De ondernemer (verhuurder) maakt het pand zodanig dat sprake is van kortstondige verhuur met BTW. De BTW op de verbouwing kan worden teruggevraagd, dat scheelt een “slok op een borrel”, aldus de vastgoedondernemer.
Een jaar erna stopt de ondernemer met de kortstondige verhuur omdat het veel gezeur oplevert en hij de woningen gewoon wil verhuren aan particulieren (BTW vrijgesteld).
Voordeel shortstay constructie
Het voordeel van de shortstay constructie is dat de BTW op de verbouwingskosten kan worden verrekend.
Jurisprudentie over shortstay en verhuur appartementen
Een vastgoed ondernemer heeft een appartementencomplex gekocht welke volledig is verbouwd. Het appartementencomplex wordt tijdelijk gemeubileerd en gestoffeerd verhuurt aan particulieren (op grond van de leegstandwet). De huurders zijn verantwoordelijk voor de inventaris en moeten de gemeentelijke belastingen (zoals afvalstoffenheffing) betalen. Zowel de rechtbank als het Gerechtshof zijn van mening dat het flauwekul is en dat er geen sprake is van shortstay.
De vraag is of er sprake van belaste verhuur (shortstay) zoals is bedoeld in de wet omzetbelasting (artikel 11 lid 1 onderdeel b onder 2).
Volgens de rechtbank en het gerechtshof was er geen sprake van shortstay omdat :
- De huurder verantwoordelijk (belast) waren met de zorg voor inventaris;
- De huurders rechtstreeks worden aangeslagen voor waterschapslasten, afvalstoffenheffing en energie;
- De huurder op het adres waren inschreven bij de gemeente;
- De huurders niet beschikten over een ander woonadres dan het woonadres van dit gebouw (op 1 na). Middelpunt van hun leven is dus op dit adres;
- Partijen willen langer met elkaar door als na afloop van de huurperiode van 6 maanden het appartement nog niet is verkocht (inspanningsverplichting);
- Meeste huurder zaten veel langer dan 6 maanden in het appartementencomplex.
Noot fiscaal jurist inzake shorstay en omzetbelasting
De wet omzetbelasting kent (nog) geen bepaling waardoor de verrekende BTW (deels) moet worden terugbetaald. Het zou logisch zijn dat er een herzieningsmogelijkheid in de wet wordt opgenomen, voorlopig is dit nog niet zo. De overheid is bekend met deze constructie (zie voorjaarsnota 2023 d.d. 26 april 2023) maar grijpt nog niet in. Het is van essentiele belang dat er echt sprake is van shortstay en/of een hotelbedrijf. De Hoge Raad heeft hierover in 2007 (ECLI:NL:HR:2007:AW2214) het volgende bepaald:
- Onderdeel 3.5. Voorzover in het middel wordt betoogd dat in het begrip "het verstrekken van accommodatie" als vermeld in artikel 13, B, letter b, punt 1, van de Zesde richtlijn reeds ligt besloten dat die verstrekking gepaard gaat met het verrichten van diensten zoals schoonmaken, regelen bad- en bedlinnen en ontbijtservice, faalt het omdat deze diensten in ieder geval niet eigen zijn aan het in voormelde bepaling tevens als het verstrekken van accommodatie aangemerkte verschaffen van verhuuraccommodatie in vakantiekampen of op kampeerterreinen.
- Veeleer dient, naar redelijkerwijs niet voor twijfel vatbaar is, het gemeenschappelijke kenmerk van de in de richtlijnbepaling bedoelde accommodaties hierin te worden gevonden dat het gaat om verblijfsruimten die zijn toegerust voor daarin kort verblijven zonder dat de tijdelijke bewoner is belast met de zorg voor de inventaris.
- Indien zulke verblijfsruimten ter beschikking worden gesteld anders dan in het kader van het hotelbedrijf, wordt, omdat voorzien wordt in een behoefte aan accommodatie waarop ook hotelbedrijven zich richten, met laatstbedoelde bedrijven in concurrentie getreden, hetgeen blijkens het aangehaalde arrest Blasi bij uitstek het gezichtspunt is voor het vaststellen van de vergelijkbaarheid van een accommodatieverstrekking met die welke plaatsvindt in het hotelbedrijf.”
De belastingdienst en rechters kijken echter wel kritisch naar de feiten. Als er juridisch iets anders wordt vastgelegd dan in de praktijk wordt uitgevoerd en/of als het helemaal niet lijk op kortstondige verhuur (zoals bij een B&B of hotel) is geen sprake van shortstay.
Shortstay bij verhuur aan vluchtelingen of studenten
Gemeenten, provincies en de nationale overheid zijn op dit moment actief bezig met het verzorgen van huisvesting voor vluchtelingen, asielzoekers en studenten ( en soms buitenlandse werknemers). Door gebruik te maken van shortstay opzet kan er een BTW besparing op de verbouwingskosten plaatsvinden. Doordat er op de verhuur een lager (9%) tarief van toepassing is kan een extra voordeel worden behaald.
De voorwaarden voor short stay?
Je zou google of chat GPT kunnen vragen wanneer sprake is van shortstay. De staatssecretaris heeft hier al iets van gevonden, de belangrijkste onderdelen zijn:
- Verhuur voor korte periode binnen kader van hotel of pension bedrijf;
- Ruimte wordt gemeubileerd verhuurd;
- Maximale huurtermijn 6 maanden en geen automatische verlenging (dus altijd nieuwe huurovereenkomst);
- Concurrentie met hotelwezen of B&B markt;
- Geen inschrijving basisadminstratie (geen verplaatsing middelpunt van het leven naar deze plek).
Eisen belastingdienst bij shortstay
Ook de belastingdienst heeft op haar internetsite aangegeven wanneer sprake is van belaste verhuur, de belangrijkste onderdelen zijn:
- Verblijfsruimten zijn ingericht om daarin kort te verblijven. \
- De tijdelijke bewoner hoeft bijvoorbeeld niet te zorgen voor de inventaris.
- Voorbeelden: zomerhuisjes, staanplaatsen voor caravans, gemeubileerde appartementen en hotelkamers
- Er is in ieder geval sprake van een ‘korte periode’ als de gasten maximaal 6 maanden in de accommodatie verblijven
- Het middelpunt van het maatschappelijke leven - van de gebruiker - is niet daarnaar verplaatst
- De verhuur van gemeubileerde woningen en appartementen voor langer dan 6 maanden is altijd vrijgesteld van btw
De rechters - in onderstaande situatie - kijken simpel naar de feiten en zien dat er geen sprake is van shortstay en/of soort van hotel, het is feteilijk een slecht opgezette constructie om BTW op de verbouwingskosten te kunnen verrekenen. Bij een hotel betaal je immers niet apart voor de energie en laat je je zeker niet inschrijven bij de gemeentelijke basisadminstratie. Ook hoef je kleine schades niet zelf en voor eigen rekening te herstellen.
Tja als je wel de voordelen (BTW verrekening) wilt moet er ook echt sprake zijn van een shortstay bedrijf. Dat er discussie met de Belastingdienst kan volgen is wel duidelijk, soms zijn namelijk de juridische vastlegging niet in overeenstemming met het feitelijk gebruik (of andersom). Omdat hierop boetes, naffingen en rentes kunnen volgen is een juiste en heldere advisering noodzakelijk. Ook zal de vastgoedondernemer zich aan de spelregels moeten houden. De economische realiteit is dus van essentieel belang.
Zijn er vragen of opmerkingen? Neem gerust contact op met onderstaande adviseurs
Bron short stay en omzetbelasting
Rechtbank Gelderland 15 oktober 2020 ECLI:NL:RBGEL:2020:5490)
Gerechtshof Arnhem Leeuwarden 22 februari 2022 ECLI:NL:GHARL:2022:1280)
Besluit staatsecretaris inzake ondermeer shortstay Staatscourant 2022, 9114), besluit 2014
Vergrijpboete bij suppletie omzetbelasting
Boete terecht maar toch vernietigd
Ondernemers moeten de btw die ze aan hun klanten in rekening brengen aangeven en voldoen aan de Belastingdienst. De btw die ze zelf hebben betaald kunnen ze daarbij in aftrek brengen. Daar komt geen belastinginspecteur aan te pas. Dat doen van aangifte gaat niet altijd goed. Dat is niet erg en kan worden hersteld (door een suppletieaangifte).
Daarbij geldt wel de eis dat de ondernemer, zodra hij constateert dat de aangifte onjuist of onvolledig is, verplicht is alsnog bij wijze van suppletie de juiste en volledige inlichtingen, gegevens of aanwijzingen te verstrekken. Als hij dat niet, niet tijdig of niet juist doet, kan een boete worden opgelegd (ex artikel 10a AWR). Een suppletieaangifte moet via een aparte brief worden ingediend. Het enkel opnemen van de btw-schuld in de aangifte vennootschapsbelasting is niet voldoende.
Doet u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte, dan krijgt u van de Belastingdienst een vergrijpboete opgelegd, tenminste dit kan de Belastingdienst doen. Er kan ook een vergrijpboete worden opgelegd bij een navorderingsaanslag. De Belastingdienst mag alleen ene vergirjpboete opleggen als aantoonbaar sprake is van opzet (willens en wetens handelen) of grove schuld (voorwaardelijke opzet, willen staat centraal, lichtvaardig of slordig handelen). Bij bepaalde boetes is zelfs grove schuld niet voldoende, opzet lijkt de ondergrens (bij een vergrijpboete). Boete is bij grove schuld meestal lager dan bij voorwaardelijke opzet.
De belastingdienst moet dus overtuigend aantonen (doen blijken) dat sprake is van grove schuld of opzet omdat de waarborgen van het EVRM (Europees verdrag voor de rechten van de mens) ook meespelen. De belastingplichtige moet dus weten dat hij iets fout deed (en bewust).
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Belastingdienst moet vergrijpboete overtuigend aantonen
Sinds de uitspraak van de Hoge Raad van 8 april 2022 (ECLI:NL:HR:2022:526) geldt dat de inspecteur een fiscale overtreding overtuigend moet aantonen bij het opleggen van een boete; aannemelijkheid is onvoldoende. Deze zwaardere bewijsmaatstaf heeft geleid tot toenemende aandacht voor de wijze waarop bewijs in fiscale boetezaken wordt beoordeeld. Omdat fiscale boetes een punitief karakter hebben (boete is bedoeld om te straffen), ligt aansluiting bij strafrechtelijke waarborgen voor de hand, waaronder het hanteren van bewijsminima. In het strafrecht gelden immers bewijsminima om lichtvaardige veroordelingen te voorkomen; dat zou ook in het fiscale boeterecht wenselijk zijn. De huidige vrije bewijsleer in het fiscale recht kan leiden tot subjectieve beoordelingen en ongelijke uitkomsten, zoals bleek bij de Luxemburgse bankrekeningzaken. Bewijsminima zouden bijdragen aan rechtszekerheid, bescherming tegen willekeur en betere aansluiting bij artikel 6 EVRM, dat strikte eisen stelt aan bewijs in punitieve procedures. Hoewel tegenstanders wijzen op het belang van flexibiliteit, sluiten bewijsminima een zorgvuldige en flexibele beoordeling van complex bewijs niet uit. De auteur pleit daarom voor invoering van bewijsminima in het fiscale boeterecht, in lijn met de oproep van A-G Koopman op 5 juli 2024 (ECLI:NL:PHR:2024:774) , ter versterking van de rechtspositie van de belastingplichtige.
Krijgt u een boete? Schakel een specialist in die u bijstaat in uw communicatie met de Belastingdienst.
Soorten vergrijpboete
Er zijn meerdere soorten vergrijpboetes, de belangrijkste:
- Belasting is opzettelijk (of grove schuld) niet betaald (of niet volledig betaald), artikel 67f ZWR
- Opzettelijk niet of onjuist aangifte doen (voor aanslagbelasting), artikel 67d AWR
- Bij navordering mits sprake van opzet (of grove schuld) en er te weinig belasting is betaald, artikel 67e AWR
- Informatieverplichting niet nakomen (uit eigen beweging), artikel 10a AWR
- Opzettelijk onjuiste informatie of inlichtingen verstrekken bij verzoek
voorlopige aanslag, artikel 67cc AWR
Wijziging suppletie BTW per 2025
Vanaf 1 januari 2025 geldt een nieuwe verplichting voor ondernemers die btw moeten corrigeren (zie artikel). Wanneer u constateert dat er te weinig btw is aangegeven en afgedragen, moet dit binnen acht weken worden gecorrigeerd door een btw-suppletie in te dienen bij de Belastingdienst. Bij niet-naleving van deze termijn kan een vergrijpboete (voor de liefhebber artikel 10a lid 3 AWR, er geldt een uitzondering voor correcties van € 1.000 of minder) van 100% van het te suppleren bedrag worden opgelegd. In deze blog bespreken we wat deze aanscherping betekent en geven we praktische tips om problemen te voorkomen. De oude regels voor een suppletie waren:
- zo spoedig mogelijk indienen; en
- indienen voordat de belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de onjuistheid bekend is of zal worden. Uit een hierna te noemen uitspraak van de rechtbank volgt dat deze laatste regel maatgevend was.
Opmaken jaarrekening en suppletie omzetbelasting
Als bij het opstellen van de jaarrekening blijkt dat er te weinig omzetbelasting is aangegeven en voldaan, wordt dit bedrag als schuld op de balans opgenomen. Het opnemen in de jaarrekening en / of de aangifte vennootschapsbelasting wordt niet als vrijwillige verbetering en / of suppletieaangifte gezien. Op het moment dat de ondernemer (of bestuurder) ziet dat er te weinig omzetbelasting is voldaan, dan moet er separaat een suppletieaangifte omzetbelasting worden ingediend. Als de suppletie beperkt is, wordt er geen boete opgelegd. De suppletie moet dan aan het volgende voldoen:
- Bedrag moet lager zijn dan €20.000;
- Het belastingbedrag bedraagt minder dan 10% van het belastingbedrag dat eerder is betaald over de tijdvakken waarop de verbetering betrekking heeft.
Als u niet aan bovenstaande voldoet, dan volgt een verzuimboete van 5% (maximaal € 5.500). Als u geen suppletie zou indienen, kan een vergrijpboete worden opgelegd, deze bedraagt veelal 25% of 50% (maximaal 100%) van het belastingbedrag. De boete moet worden opgelegd binnen 5 jaar na afloop van het jaar waarin de belastingschuld is ontstaan. Door een arrest van de Hoge Raad uit 2021 is het voor de Belastingdienst wel lastiger om een boete op te leggen. De Belastingdienst mag de informatie uit de suppletie niet gebruiken als bewijs voor het opleggen van een boete. Er zijn zelfs rechters die vinden dat er zowel aan de DGA als aan de bv vergrijpboetes kunnen worden opgelegd, dit lijkt een onjuiste uitspraak. Lang verhaal kort, dien zo spoedig mogelijk de suppletieaangifte in, maar in ieder geval vóór het indienen van de aangifte vennootschapsbelasting en / of inkomstenbelasting. Bij het nadien indienen van de suppletieaangifte is geen sprake meer van een vrijwillige verbetering en kan de Belastingdienst een vergrijpboete opleggen (die kan oplopen tot 100% van het btw-bedrag).
Hoe moet u een suppletieaangifte omzetbelasting indienen
U kunt via 'Inloggen voor ondernemers' op de site van de Belastingdienst een formulier 'Suppletie omzetbelasting' downloaden. U kunt deze vervolgens digitaal versturen. U kunt ook een papieren formulier downloaden op de site van de Belastingdienst.
Suppletieaangifte omzetbelasting indienen
Een suppletieaangifte moet worden ingediend via een aparte brief of formulier (artikel 15 uitvoeringsbesluit omzetbelasting). Het opnemen van de btw-schuld in de aangifte vennootschapsbelasting is niet voldoende. Het Gerechtshof heeft dit niet goed beoordeeld.
In een procedure bij de Hoge Raad in maart 2023 was het volgende aan de hand.
- Over 2014 en 2015 had de ondernemer de aangiften btw niet helemaal juist gedaan.
- Dat bleek uit de jaarrekeningen 2014 en 2015, waarin was opgenomen dat er nog een btw-schuld openstond, in totaal ruim € 330.000. Die jaarrekeningen zaten bij de aangiften vennootschapsbelasting voor die jaren.
- Op 5 april 2018 wordt een boekenonderzoek door de Belastingdienst ingesteld.
- De suppletieaangiften worden op 13 en 16 april 2018 ingediend, dus veel te laat en nadat de Belastingdienst zich heeft gemeld voor een onderzoek.
- De ondernemer krijgt een boekenonderzoek en de Belastingdienst stelt: er is te weinig btw betaald, dat wist u (want het staat in de jaarrekening) en u heeft daarvan geen suppletie gedaan. Dus u krijgt een vergrijpboete van 50%.
- Onze ondernemer is het niet eens met de boete en komt uiteindelijk in 2020 bij het Gerechtshof Den Haag. Dat oordeelt dat wel correct suppletie is gedaan. Want de ondernemer heeft 'precieze cijfermatige informatie verschaft die onmiskenbaar inhoudt dat over de desbetreffende jaren nog omzetbelasting is verschuldigd (opm.: in de jaarrekeningen bij de aangiften), maar de Inspecteur heeft die informatie ook als zodanig opgevat (opm.: zoals blijkt uit het boekenonderzoek).' De boete gaat van tafel.
- De Belastingdienst is het daarmee niet eens en gaat naar de Hoge Raad. De Belastingdienst meent dat op deze wijze (vermelding in een bijlage bij een aangifte van een andere belasting) geen suppletie kan worden gedaan.
- De Hoge Raad oordeelt dat inderdaad niet op deze wijze suppletie kan worden gedaan. In de toelichting bij de bepaling die de suppletie regelt is namelijk het volgende opgenomen: “Het in de winstaangifte opnemen van de aan het eind van een kalender- of boekjaar verschuldigde belasting wordt in elk geval niet aangemerkt als een suppletie.” Nogal klontjes, maar het hof had dat kennelijk gemist.
Houdini: ongelijk en toch de boete van tafel
Intermezzo: de Hoge Raad gaat over de uitleg van het recht, niet over de vaststelling van de feiten. In dit geval gaat het om de rechtsopvatting van het hof dat aan de suppletieverplichtingen kon worden voldaan door het gespecificeerd vermelden van onbetaalde omzetbelastingschulden in (een bijlage bij) de aangifte voor de vennootschapsbelasting. Dat is dus en rechtsvraag, die het hof onjuist heeft beantwoord.
Als een gerechtshof een rechtsvraag onjuist beantwoordt (en die beantwoording is in uw voordeel), is er (bijna per definitie) sprake van een pleitbaar standpunt (immers, als dergelijke topdeskundigen het met mij eens zijn, kan ik dat ten minste ook verdedigen). Bij een pleitbaar standpunt is het vaste jurisprudentie dat dan geen boete kan worden opgelegd als dat standpunt uiteindelijk toch onjuist blijkt.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake suppletie en boete
Het juist, tijdig en volledig aangifte doen is niet altijd eenvoudig. De les van deze uitspraak is, dat je alert moet blijven en afwijkingen zo spoedig en volledig mogelijk meldt en dan ook nog ‘binnen de lijntjes kleurt’ (lees: het digitale suppletieformulier gebruikt).
De Gordiaanse knoop is doorgehakt (of ontward) en de ondernemer trekt aan het kortste eind, maar krijgt toch geen boete (en het eind blijkt dus lang genoeg …). Onder het motto ‘iedereen wordt geacht de wet te kennen’ (of niemand wordt geacht de wet niet te kennen): vanaf nu is het duidelijk, suppletie doe je niet via een andere aangifte. Dat is niet meer pleitbaar, dus de volgende krijgt wel een boete.
Neemt u bij vragen over boetes, pleitbare standpunten en veel meer contact op met onze deskundigen. Veel ellende is te voorkomen of repareren.
Bron fiscale boete Belastingdienst
Gerechtshof Den Haag d.d. 12 november 2020 ECLI:NL:GHDHA:2020:2803
Parket Hoge Raad d.d. 27 januari 2022 ECLI:NL:PHR:2022:66
Hoge Raad d.d. 31 maart 2023 ECLI:NL:2023:491
Hoge Raad d.d. 24 september 2021 ECLI:NL:HR:2021:1351
Rechtbank Den Haag d.d. 22 augustus 2017 ECLI:NL:RBDHA:2017:10715
Kennisgroep Belastingdienst Omzetbelasting
Bron kennisgroep omzetbelasting
Standpunten kennisgroepen belastingdienst niet altijd prettig
Sinds 2023 zijn er 1.000 kennisgroepstandpunten bekend gemaakt. Tijd voor een terugblik. De insteek van kennisgroep standpunten is goed, iedereen wordt gelijk behandeld door de inspecteur (mits vergelijkbare gevallen). Kennisgroepstandpunten hoeven echter niet altijd juist te zijn en soms zijn deze voer voor discussie. De inspecteur mag niet afwijken van een kennisgroepstandpunt en belastingadviseurs zijn het soms niet eens met deze standpunten. Dit kan spanning veroorzaken tussen belastingplichtigen (en/of hun adviseurs) en de belastingdienst.
Voor de helderheid, kennisgroep standpunten missen elke wettelijke status en kun je vergelijken met een mening. Dus eigenlijk is het standpunt evenveel waard als een intern memo bij ons op kantoor. Gelukkig heeft de rechter nog altijd het laatste woord, dit is echter vaak een grote en kostbare stap. Een alternatieve route kan zijn om de kennisgroep te benaderen bij een fout of onduidelijk standpunt, dit kan in overleg met de inspecteur. Al met al zijn wij blij met de eenheid van beleid maar maakt het er onze fiscale wereld niet altijd duidelijker op.
Kleine ondernemersregeling en zonnepanelen
KOR niet van toepassing voor belastingadviseur met zonnepanelen
Een persoon kan verschillende ondernemingen hebben. Wordt een regeling zoals de kleineondernemingsregeling (hierna: KOR) dan toegepast per onderneming of per ondernemer? Doorgaans komen wij geregeld ondernemers en particulieren tegen die vragen hebben over de gevolgen en werking van de KOR. Deze regeling kan voor een ondernemer namelijk twee kanten opwerken. Hieronder zullen wij dit verduidelijken. Tevens behandelen wij een arrest over dit onderwerp (Hoge Raad d.d. 27 januari 2023)
In het kort de kleine ondernemersregeling en zonnepanelen
- Voor de kleine ondernemersregeling mag de omzet niet hoger zijn dan €20.000.
- Meeste particulieren die zonnepanelen kopen maken gebruik van de kleine ondernemersregeling.
- Btw terugvragen gaat eenvoudig via de internetsite van de Belastingdienst.
- Hoge Raad oordeelt dat de kleine ondernemersregeling per ondernemer moet worden beoordeeld.
- Voor de omzet bij de KOR mag niet naar de afzonderlijke ondernemingen worden gekeken.
- Vanaf 2023 is het btw-arief op zonnepannelen 0%. U kunt dus ook geen btw meer terugvragen.
De werking van de kleineondernemersregeling
Indien u meedoet aan de KOR, heeft dat een aantal gevolgen. U berekent bijvoorbeeld geen btw aan uw afnemers, wat betekent dat u ook geen btw afdraagt aan de Belastingdienst. U hoeft geen facturen te versturen. Wel moet u uw inkoopfacturen bewaren. Doorgaans hoeft u geen aangifte omzetbelasting meer te doen. Daar tegenover staat dat u geen recht hebt op aftrek van voorbelasting. Indien u meedoet aan de KOR, betekent dat, dat u meedoet voor een periode van 3 jaar. Tenzij uw omzet de grens overstijgt van € 20.000 binnen één kalenderjaar. Op dat moment moet u dat doorgeven aan de Belastingdienst en vervalt de deelname aan de KOR.
Recente uitspraak van de Hoge Raad inzake zonnepanelen en KOR
Over de vraag of de KOR wordt toegepast per ondernemer of per onderneming heeft de Hoge Raad onlangs geoordeeld. De casus is als volgt. Een zelfstandig belastingadviseur heeft zonnepanelen op het dak van zijn woning laten installeren. Hij dient hiervoor een formulier opgaaf zonnepaneelhouders in bij de Belastingdienst. Op het formulier geeft hij aan dat hij al ondernemer is en doet een beroep op de ontheffing van administratieve verplichtingen behorend bij de KOR.
De inspecteur wijst dit verzoek af. De omzet van de twee ondernemingen samen is namelijk te hoog om gebruik te maken van de KOR. De Hoge Raad oordeelt dat de KOR per ondernemer geldt en niet per onderneming. De belastingadviseur kan daarom geen beroep doen op de KOR.
Ondernemerschap voor de btw bij exploitatie van zonnepanelen
Het Hof van Justitie van de Europese Unie heeft in 2013 geoordeeld dat, indien particulieren elektriciteit produceren via zonnepanelen op het dak van een particuliere woning, dit wordt aangemerkt als economische activiteit. Het directe gevolg voor de praktijk hiervan was, dat particuliere eigenaren van zonnepanelen die stroom leveren aan het net, met recht kunnen stellen dat zij ondernemer voor de btw zijn. Sterker nog, de regelgeving dwingt er toe dat deze personen zich laten registeren als btw-plichtige, aangifte doen en btw voldoen.
Deze personen zouden zich onder toepassing van de KOR kunnen laten ontheffen voor alle administratieve verplichtingen, niet factureren en geen aangifte doen.
Nultarief per 1 januari 2023
Per 1 januari 2023 geldt het nultarief voor de levering en installatie van zonnepanelen. Echter, deze regeling biedt niet voor iedereen een uitkomst. Niet alle knelpunten rondom zonnepaneelhouders worden met de maatregel opgelost. Een voorbeeld hiervan zijn zzp'ers. Indien zij geen gebruik kunnen of willen maken van de KOR, zullen zij nog steeds btw moeten afdragen voor hun stroomleveringen aan het net en over hun privégebruik. De levering van stroom aan het net valt niet onder het nultarief van de btw. In veel gevallen zal de maatregel een verlichting in de administratieve lasten zijn van zonnepaneelhouders.
KOR per ondernemer en niet per onderneming
Zoals uit de uitspraak van de Hoge Raad blijkt, wordt de KOR toegepast per ondernemer en niet per onderneming. De belastingadviseur kan in dit geval geen beroep doen op de KOR, omdat zijn omzet de grens overstijgt.
In de praktijk komen wij ook casussen tegen van particulieren die zonnepanelen hebben laten plaatsen en, al dan niet met wetenschap, vallen onder de KOR. In het jaar daarop start deze desbetreffende particulier een onderneming. Nietsvermoedend vinden er investeringen plaats in panden, auto’s en inventaris. Vervolgens vraagt deze ondernemer de voorbelasting terug middels een aangifte omzetbelasting. De Belastingdienst weigert deze teruggave. Dit om de simpele reden dat de ondernemer onder de KOR valt omdat hij ooit eens zonnepanelen heeft laten plaatsen, wat betekent dat hij geen recht heeft om voorbelasting te claimen.
Noot fiscaal jurist inzake btw, KOR en zonnepanelen
Bovenstaande situatie kan zeer nadelig uitpakken voor u als ondernemer. Laat u daarom tijdig bijstaan of u van een gedegen advies voorzien. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron btw en zonnepanelen
Hoge Raad d.d. 27 januari 2023 ECLI:NL:HR:2023:101
Verkoop personenauto vanuit bv aan DGA
Over dit onderwerp adviseren wij al meerdere jaren. Als een DGA vanuit de bv een auto overdraagt naar privé, is het factuurbedrag bepalend voor de verschuldigde btw. Ook als het factuurbedrag beduidend lager is dan de werkelijke waarde van de auto.
Bv verkoopt personenauto aan DGA
In een procedure bij de Rechtbank (in 2022) komt het volgende aan de orde:
- De auto, in deze zaak een Volvo, is aangeschaft in december 2019.
- Bij de aanschaf is de volledige btw teruggevraagd en daarna heeft jaarlijks een correctie voor privégebruik plaatsgevonden door 2,7% van de cataloguswaarde af te dragen op de btw-aangifte.
- Op 29 december 2020 verkoopt de bv de auto aan haar DGA voor € 2.624. De marktwaarde is op dat moment € 29.750.
- Er zat nog voor € 124 rest-bpm op de auto, hierover is geen btw verschuldigd. Er werd daarom over € 2.066 btw afgedragen, te weten € 434. Daarmee komt de factuur inclusief btw en bpm uit op € 2.624.
- De DGA wordt natuurlijk bevoordeeld in deze situatie daarom is het verschil tussen de marktwaarde en het verkoopbedrag als verkapt dividend in aanmerking genomen en is hierover sprake van uitdeling.
- De inspecteur in kwestie is van mening dat voor het vaststellen van de verschuldigde btw uitgegaan moet worden van de vastgestelde marktwaarde van de auto.
- De rechtbank haalt hier een streep doorheen en geeft aan dat het factuurbedrag bepalend is.
Misbruik van recht en verkoop tegen lagere waarde
De inspecteur gebruikte als subsidiair argument dat er sprake zou zijn van misbruik van recht, omdat er sprake is van een samenstel van transacties met een kunstmatig karakter. De rechtbank is het hier niet mee eens. Er is sprake van een koop- / verkoopovereenkomst waarbij de Volvo wordt overgedragen tegen de overeengekomen vergoeding. Dat deze vergoeding laag is maakt niet dat er sprake is van misbruik van recht.
Btw berekenen over het verkapte dividend?
Meer subsidiair stelt de inspecteur dat het verkapte dividend tot de overeengekomen vergoeding moet worden gerekend en dus belast is met btw. Hiervan zegt de rechtbank dat uit jurisprudentie van het Europese Hof van Justitie volgt dat dividend niet als tegenprestatie voor de omzetbelasting gezien kan worden. Het bedrag van het dividend hangt gedeeltelijk af van het toeval en het recht op dividend hangt enkel af van het houden van aandelen. Kortom, geen btw-heffing over de dividenduitkering.
Noot fiscalist inzake verkoop auto door bv aan DGA
In onze praktijk wordt voornoemde veelvuldig toegepast, omdat het tot een mooie btw-besparing leidt. De rechtbank bevestigt in deze uitspraak andermaal dat deze handelswijze rechtmatig is. Naast btw is natuurlijk wel 26,9% box 2 belasting verschuldigd over het verkapte dividend. Dit is logisch omdat er immers ook vermogen wordt overgedragen van de bv naar privé. Dat is bij een verkoop van de auto tegen de marktwaarde niet het geval.
Bron DGA verkoop personenauto
Rechtbank Zeeland - West Brabant d.d. 20 december 2022 ECLI:N::RBZWB:2022:7710
Btw bij bedrijfsovernames
In de praktijk komt nogal eens de vraag voorbij of ten aanzien van de dienstverlening door partijen die bedrijfsovernames begeleiden, deze belast is met btw. Vervolgens is het de vraag of de onderneming die de factuur ontvangt de berekende btw kan terugvragen. Op 11 oktober 2022 heeft Rechtbank Den Haag hierover een interessante uitspraak gedaan. Ook eerdere uitspraken van de Hoge Raad geven houvast voor deze stelling, zie hiertoe een arrest uit 2012 van de Hoge Raad (DTZ Zadelhoff) resp. een uitspraak van het Hof van Justitie in 2012.
Besluit inzake btw binnen de M&A Branche
Op 15 oktober 2025 is een besluit gepubliceerd waarin is opgenomen wanneer bemiddelingsactiviteiten vrijgesteld zijn van btw.
Conclusie omzetbelasting over activiteiten M&A kantoor
De belastingdienst worstelt een beetje met de btw over diensten bij de verkoop van een deelneming. Deze diensten zijn in principe vrijgesteld van btw. Omdat de dienststen van een M&A kantoor meer betreffen dan enkel bemiddeling lijkt het erop dat deze diensten wel belast mogen worden met btw. Dit zegt echter nog niks over het verrekenen van btw bij de verkopende partij. Volgens het genoemde besluit vallen vele diensten van M&A kantoren onder vrijgestelde btw-diensten.
Uitgangspunt uit vaktechnische informatie, jurisprudentie en standpunten van de belastingdienst is dat M&A kantoren btw moeten rekenen over hun dienstverlening (inclusief succesfee). Dit is nog niet het evidente standpunt van de Belastingdienst maar lijkt verdedigbaar uit interne stukken van de belastingdienst. Het zou wenselijk zijn dat de Belastingdienst een standpunt inneemt over dit onderwerp en/of als een M&A partij in vooroverleg zou treden met de belastingdienst over dit onderwerp.
- Vrijstelling aandelenoverdracht: De overdracht van een aandelenpakket wordt gezien als een zelfstandige economische activiteit en valt onder de btw-vrijstelling voor handelingen inzake effecten volgens art. 11(i)(2) OB.
- Geen aftrek voorbelasting: Kosten direct toerekenbaar aan een btw-vrijgestelde aandelenoverdracht zijn niet aftrekbaar. Dit is bevestigd in de Ryanair-zaak door het HvJ EU op 17 oktober 2018 (ECLI:EU:C:2018:834).
- Bemiddelingskosten: Kosten die als bemiddeling kunnen worden aangemerkt, vallen onder de vrijstelling van art. 11(1)(i)(2) OB. Echter, diensten van een M&A-kantoor kwalificeren niet als vrijgestelde bemiddelingsdiensten, inclusief de succesfee.
- Beleidsstandpunt Belastingdienst: Een besluit uit 2004 (CPP2004/1709M) stelt dat verkoopkosten algemene kosten kunnen zijn voor aftrek, maar dit standpunt is achterhaald en biedt geen rechtsbescherming.
- X-arrest en algemeenheid van goederen: De verkoop van enkel een deelneming kwalificeert niet als overgang van een geheel of gedeelte van algemeenheid van goederen (HvJ EU, 30 mei 2013, C-651/11).
- Cibo-arrest: Uitgaven van een holding voor de verwerving van een deelneming zijn onderdeel van algemene kosten en hebben een directe samenhang met het geheel van haar bedrijfsactiviteiten (HvJ EG, 27 september 2001, C-16/00).
- Geen aftrek voorbelasting bij aandelenverkoop: De Hoge Raad en Hof Amsterdam hebben geoordeeld dat voorbelasting op kosten gerelateerd aan de aandelenoverdracht niet aftrekbaar is, omdat deze een zelfstandige economische activiteit vormen.
- Specifieke jurisprudentie: Verschillende uitspraken, waaronder van het Hof Arnhem-Leeuwarden en Rechtbank Den Haag, bevestigen de complexiteit rondom de aftrekbaarheid van voorbelasting en de toepassing van btw-vrijstellingen op bemiddelingsdiensten en succesfees.
- Recente rechtspraak: Rechtbank Zeeland-West-Brabant oordeelde in januari 2024 dat de verkoop van aandelen geen economische activiteit vormt en dat omzetbelasting over kosten niet als voorbelasting aftrekbaar is.
- WOO-verzoek en beleid Belastingdienst:
Een WOO-verzoek uit 2023 onthulde beleid van de Belastingdienst waaruit
blijkt dat diensten van een M&A-bureau, inclusief succesfees, niet onder
de vrijstelling voor bemiddeling vallen en btw-plichtig zijn.
Geen BTW aftrek bij verkoop deelneming
Rechtbank Zeeland-West-Brabant is op 11 januari 2024 van mening dat Z BV geen recht heeft op aftrek van omzetbelasting over diensten bij verkoop van aandelen. De casus:
- Z BV is btw ondernemer (managementactiviteiten binnen een concern);
- De aandelen in Z BV worden verkocht aan X SA, dit is verzorgd door (buitenlandse) dienstverleners (M&A partij), de btw op deze facturen wordt teruggevraagd;
- De Rechtbank is van mening dat de verkoop van de aandelen geen economische activiteit is (ook geen verlengstuk van de algemene activiteiten). De voorbelasting is niet aftrekbaar aldus de rechtbank;
- De Rechtbank is ook van mening dat de diensten van twee dienstverleners zijn vrijgesteld van omzetbelasting omdat dit bemiddelingsdiensten zijn (artikel 11 lid 1 letter i 2e OB)
Op 14 juli 2023 is er een WOO-verzoek gedaan over het beleid van de Belastingdienst inzake de behandeling van de succesfee van een M&A-bureau. De diensten van een M&A-bureau gaan verder dan louter bemiddeling en vallen daarom niet onder de vrijstelling voor bemiddeling inzake effecten, is de algemene mening op dat moment. Ook over de succesfee moet btw worden berekend (aldus de visie van de Belastingdienst).
Standpunt M&A Praktijk inzake btw en succesfee
Er is op dit moment veel discussie bij M&A Praktijken over het in rekening brengen van btw. De meeste M&A kantoren stellen zich op het standpunt dat er gewoon btw moet worden berekend over hun vergoedingen. Dit omdat de M&A partij meer doet dan alleen succesfee rekenen, de andere activiteiten zijn:
- Advisering structuur en aandeelhouders
- Advisering anonimisering
- Fiscale en juridische advisering
- Presentatie over bedrijf
- Financiële rapportages, onderzoek branche
- Onderzoek potentiële kopers (long en short list)
- Opstelling informatiememorandum
- (Pre) Due Diligence onderzoek
Als een M&A praktijk meer dienstverlening heeft verricht dan het enkel verkopen van een bedrijf (bemiddeling) is het pleitbaar dat er omzetbelasting wordt berekend over de totale prestatie. Bij een samengestelde prestatie voor de btw (scriptie 2013 / jurisprudentie ), ook wel sui generis in de btw-praktijk, mag in voorkomende gevallen het algemene tarief van 21% worden berekend.
M&A kantoren hebben ook de voorkeur om btw over hun prestaties te rekenen omdat er anders een probleem zal ontstaan bij de aan hen in rekening gebrachte btw op bijvoorbeeld management fee, kosten en huur. Als deze btw niet aftrekbaar is zal dit voor het M&A kantoor als kosten worden gezien. Tevens is er wellicht onterecht geopteerd voor btw belaste huur (bij een huurpand), dit met alle gevolgen (discussie verhuurder) van dien. De ten onrechte in rekening gebrachte btw zou dan wellicht ook nog moeten worden terugbetaald aan de afnemer, dergelijke financiële gevolgen zijn niet te overzien. Bij vorenstaande laten we nog buiten beschouwing dat de belastingdienst nog vijf jaar terug zou kunnen met naheffingen. Dat M&A partijen een serieus punt gaan maken van de btw is hiermee helder en begrijpelijk.
Het is van essentieel belang dat een M&A praktijk meer doet dan alleen bemiddeling, dit zal uit de opdrachtbevestiging en de feitelijke opdracht moeten volgen. Steun voor de M&A praktijk is te vinden in het huidige standpunt van de belastingdienst en een (oud) arrest van de Hoge Raad en heldere noot van de AG. Ook het Hof van Justitie stelt in 2012 dat als twee elementen zo nauw verbonden zijn dat zij, objectief gezien, één enkele economische prestatie vormen.
Essentiële vraag blijft "wat is de kernpresentatie, bemiddeling of meer". Bij enkel bemiddeling is de Rechtbank van mening dat geen btw mag worden gerekend, tegen deze uitspraak is (om onduidelijke redenen) geen beroep aangetekend. In deze casus werden extra diensten niet door het M&A bedrijf verricht maar door derden, het M&A bedrijf hield zich bezig met de bemiddeling bij verkoop, niet meer en niet minder.
Tip: Vooroverleg met de belastingdienst over de dienstverlening door het M&A kantoor kan de onduidelijkheid wegnemen
DTZ Zadelhoff procedure voor btw
Bemiddeling is niet altijd een belaste prestatie voor de omzetbelasting. Bemiddelen bij de verkoop van aandelen is volgens deze procedure en een eerder arrest van het Europese Hof van Justitie een btw vrijgestelde dienst. Normaal gesproken is bemiddeling voor de btw een dienst die belast is met btw. Soms kan er echter ook een vrijstelling van toepassing zijn, zoals de vrijstelling voor financiële handelingen en/of activiteiten inzake effecten of aandelen. Als een pand (onroerende zaak) eigendom is van een rechtspersoon (zoals een BV) dan kan een verkoop op meerdere manieren worden vormgegeven, bijvoorbeeld door de verkoop van het pand en/of door de verkoop van de aandelen van de BV. Bij de laatste optie is er geen btw verschuldigd.
M&A praktijk, omzetbelasting en succesfee
In de praktijk is er veel gezeur (of beter discussie) over de vraag of de dienstverlening van M&A kantoren vrijgesteld is van btw. Voor zover de aan-/verkoopkosten als bemiddeling kunnen worden aangemerkt geldt - volgens de rechtbank - de vrijstelling van artikel 11 lid 1 letter i onderdeel 2 Wet Omzetbelasting (bemiddeling inzake effecten). De succesfee en uurfee zijn hiermee vrijgesteld van omzetbelasting. Het is niet geheel helder of alle activiteiten van een M&A kantoor onder de vrijstelling vallen. Het lijkt verdedigbaar dat het opstellen van het bedrijfsmemorandum en de waardering wel onder het reguliere btw-tarief vallen. De M&A sector zit niet geheel op één lijn en er is veel discussie. Het algemene standpunt lijkt dat er gewoon btw in rekening wordt gebracht en dat dit nadien wellicht wordt aangepast en komt vast te staan dat er geen btw is verschuldigd (nieuwe factuur zonder btw). Het nadeel voor het M&A kantoor is dat bij een vrijgestelde activiteit de toerekenbare btw op de inkoop niet verrekenbaar is. Dit nadeel lijkt te beperkt omdat het grootste deel van de kosten samenhangt met personeelskosten. Als er (substantiële) management fee's worden gerekend door de aandeelhouders kan er wel een probleem in de vooraftrek ontstaan.
Begeleiding overnames en omzetbelasting
In principe is de dienstverlener die overnames begeleidt ondernemer voor de btw en derhalve btw verschuldigd over de door haar in rekening gebrachte vergoeding. Wanneer de verkoop van de onderneming echter tot stand komt in de vorm van een aandelentransactie, kan de vrijstelling van artikel 11 lid 1 i van de wet Omzetbelasting 1968 van toepassing zijn. Die vrijstelling ziet op prestaties die als bemiddeling bij effectentransacties gezien kunnen worden. Voor de onderneming die de factuur ontvangt is de vraag of de btw aftrekbaar is. Wanneer er sprake is van een aandelentransactie, wordt vaak gesteld dat deze transactie in het belang is van de aandeelhouders en niet van de onderneming. Het gevolg is dat de btw niet aftrekbaar is.
Procedure inzake verkoop aandelen en btw
Vrijstelling btw van toepassing bij bemiddeling verkoop aandelen?
In de casus speelde de vraag of voornoemde vrijstelling van toepassing is en of de onderneming die de factuur ontving de btw op de kosten met betrekking tot de verkoop mocht terugvragen. In deze zaak handelt het om de verkoop van een onderneming middels een aandelentransactie. In de overeenkomst van dienstverlening tussen de bedrijfsovernamespecialist en de verkoper is niet specifiek opgenomen dat de doelstelling is verkoop van aandelen. De dienstverlening staat veel breder beschreven, waarbij de mogelijkheid wordt opengehouden dat de transactie kan plaatsvinden door een zogenaamde verkoop van de activa en passiva van de onderneming of door de verkoop van aandelen.
De Rechtbank geeft aan dat het niet ter zake doet dat in de engagement letter onder een sale meer wordt verstaan dan enkel een aandelenoverdracht. Slechts van belang is de objectieve aard van de handeling die uiteindelijk heeft plaatsgevonden. Niet in geschil is dat er uiteindelijk een aandelenoverdracht heeft plaatsgevonden, zodat van deze handeling moet worden uitgegaan. Hierdoor zijn de diensten die hebben geleid tot de verkoop van aandelen aan te merken als bemiddeling inzake effecten waarop de vrijstelling van artikel 11 lid 1 i van toepassing is.
BTW over succesfee en bemiddeling verrekenbaar?
De eiser in de casus voor Rechtbank Den Haag heeft, naast de voornoemde diensten waarop de vrijstelling van toepassing is, ook andere diensten afgenomen ten behoeve van de aandelenoverdracht waarbij btw in rekening is gebracht. De vraag is of deze btw aftrekbaar is. De btw is aftrekbaar als de kosten een rechtstreeks verband houden met door de onderneming te verrichten handelingen of wanneer de kosten noodzakelijk zijn om bepaalde economische activiteiten mogelijk te maken. In casu vond belanghebbende dat hiervan sprake was. De inspecteur is van mening dat de kosten louter door aandeelhoudersmotieven zijn gemaakt. Omdat beide partijen hun stellingen niet nader onderbouwd hebben, gaat de Rechtbank, heel praktisch, in het midden zitten: 50% van de in rekening gebrachte btw is aftrekbaar.
Noot fiscaal jurist inzake btw bij bemiddeling verkoop
Voor de praktijk is het interessant om in de uitspraak van de Rechtbank na te kijken welke activiteiten onderdeel uitmaakten van de werkzaamheden die uiteindelijk leiden tot de verrichte dienst, bemiddeling bij een aandelentransactie. De belastingdienst worstelt een beetje met de btw over diensten bij de verkoop van een deelneming. Deze diensten zijn in principe vrijgesteld van btw. Omdat de dienststen van een M&A kantoor meer betreffen dan enkel bemiddeling lijkt het erop dat deze diensten wel belast mogen worden met btw (WOO verzoek). Dit zegt echter nog niks over het verrekenen van btw bij de verkopende partij.
Bron succesfee en omzetbelasting
Rechtbank Zeeland West Brabant d.d. 11 januari 2024 ECLI:NL:RBZWB:2024:139
Rechtbank Den Haag d.d. 10 oktober 2022 ECLI:NL:RBDHA:2022:11467
Hoge Raad d.d. 10 januari 2001 ECLI:NL:HR:2001:AA9390
Hof van Justitie d.d. 19 juli 2012 (Deutsche bank) ECLI:EU:C:2012:484
In wezen nieuwbouw en omzetbelasting
In een week tijd heeft de Hoge Raad twee belangrijke arresten gewezen over het criterium "in wezen nieuwbouw". In het ene arrest een toelichting op de spelregels (niet echt duidelijk) en in het andere arrest een verduidelijking bij een casus. Als er een nieuwe onroerende zaak is ontstaan is de levering belast met btw en is de verkrijging vrijgesteld van overdrachtsbelasting. Dit kan bij substantiele investeringen een groot verschil maken. We beginnen met een andere uitspraak uit 2025.
Verbouwing kantoor tot hotel is niet in wezen nieuwbouw
Het gerechtshof 's-Hertogenbosch (ECLI:NL:GHSHE:2026:1444) oordeelt dat de verbouwing van een kantoorgebouw tot hotel (met een verbouwingsbudget van € 14.000.000, waarvan slechts circa 6% aan constructieve ingrepen) geen "vervaardigd goed" heeft opgeleverd, omdat volgens vaste jurisprudentie alleen ingrijpende wijzigingen in de bouwkundige constructie tot "in wezen nieuwbouw" leiden en de gevonden wijzigingen daarvoor te beperkt waren. Het hof bevestigt vervolgens dat het "in wezen nieuwbouw"-criterium verenigbaar is met art. 12 lid 2 Btw-richtlijn, onder verwijzing naar de lijn Kozuba/Promo 54 en recente HR-rechtspraak. De discussie omtrent "in wezen nieuwbouw" is de door de Hoge Raad herhaardelijk behandeld, zie onder meer Hoge Raad d.d. 19 november 2010 (ECLI:NL:HR:2010:BM6681) (introductie in wezen nieuwbouw) en Hoge Raad 4 november 2022 (ECLI:NL:HR:2022:1577) en in Hoge Raad 11 november 2022 (ECLI:NL:HR:2022:1609). In dit geval ging het dus mis omdat de bouwkundige constructie wel aangepast, maar de functie, identiteit en herkenbaarheid niet voldoende zijn aangepast, een dubbeltje op de kant wat ook kan liggen aan het slecht voeren van de procedure en/of de rechter te weinig meenemen in de situatie voordien en achteraf. Wat het ook lastig maakt is dat een fiscale rechter over een bouwkundige wijziging moet oordelen. De enkele wijziging van kantoor naar hotel is volgens de Hoge Raad niet voldoende.
Verbouwing kantoor tot hotel geen in wezen nieuwbouw
X koopt een kantoorgebouw voor een kleine 5.000.000 euro. Het gebouw wordt - in samenspraak met de huurder - verbouwd tot een hotel. De verbouwingskosten bedragen zo'n 7.000.000 euro. De investering had wel zin, na de verbouwing wordt de waarde van het hotel ingeschat op zo'n 16.000.000 euro (heffingsgrondslag overdrachtsbelasting). X verkoopt het hotel aan Y voor 15.800.000 euro. X verzoekt de inspecteur om te verklaren dat de verbouwing heeft geleid tot een nieuw vervaardigd goed (artikel 11 lid 3 Wet OB). Het verzoek wordt afgewezen, dus levering met overdrachtsbelasting en niet met omzetbelasting. De rechtbank Zeeland West Brabant d.d. 27 maart 2023 (ECLI:NL:RBZWB:2023:1980) heeft over de casus prejudiciele vragen gesteld aan de Hoge Raad (ECLI:NL:HR:2022:1577). Naar aanleiding van deze vragen concludeert de Rechtbank dat de aanpassingen van de bouwkundige constructie onvoldoende ingrijpend zijn om tot de conclusie te komen dat sprake is van "in wezen een nieuw gebouw". Ook het Kozuba - arrest van het HvJ EU geeft geen aanleiding om te betwijfelen of de maatstaf "in wezen nieuwbouw" vanuit EU perspectief kan worden gehanteerd. X stapt vervolgens naar het gerechtshof. Het Gerechtshof d.d. 30 juli 2025 (ECLI:NL:GHSHE:2025:2119) oordeelt (als echte aannemer) dart de verbouwing van het gebouw niet dusdanig ingrijpend is geweest dat dit heeft geleid tot een situatie waarin in wezen nieuwbouw is ontstaan.
De reden dat geen sprake is van in wezen nieuwbouw is
- de uiterlijke verschijningsvorm van het gebouw niet ingrijpend is veranderd.
- de bestaande oppervlakken zijn vrijwel gelijk
- de wijzigingen in de bouwkundige constructie zijn beperkt
- skelet van het gebouw is blijven bestaan
Dat de functie (kantoor naar hotel) is gewijzigd is kennelijk minder relevant.
Oud kantoorgebouw kwalificeert na herontwikkeling als "in wezen nieuwbouw"
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 11 juni 2025 ECLI:NL:GHSHE:2025:1616 ging het wederom om een gebouw dat volledig "op de kop wordt gezet". De Rechtbank Zeeland West Brabant heeft er op 10 maart 2023 ECLI:NLRBZWB:2023:1547 ook al naar gekeken en kwam nog tot een andere conclusie. De rechtbank oordeelt vervolgens dat de herontwikkeling van een oud kantoorgebouw met buitenterrein niet zo ingrijpend is dat daardoor een in wezen nieuw gebouw is ontstaan. Het Gerechtshof geeft een heldere en nuttige invulling van het begrip "in wezen nieuwbouw". In deze zaak stond centraal of de levering van een gebouw - zonder toepassing van artikel 37d Wet omzetbelasting (overgang algemeenheid van goederen) - als levering van een nieuw gebouw belast moet worden met BTW of niet. Zo ja, dan is de samenloopregeling van toepassing en is geen overdrachtsbelasting verschuldigd over de verkrijging van het kantoorgebouw. In dit geval is het kantoorgebouw volledig gestript tot er een casco van beton overbleef. De verdiepingen worden opnieuw ingedeeld en de gevels, daken en installaties zijn vervangen en uitgebreid. Er komt een extra fundering, een mooi restaurant, trappenhuis en centrale kern. De kosten van de verbouwing bedragen ruim 50 miljoen euro. Na de herontwikkeling wordt het verkocht voor ruim 210 miljoen euro. Los van basis omstandigenheden zoals, functiewijziging, bouwkundige indentiteit en uiterlijke herkenbaarheid / naamsbekendheid voegt het Gerechtshof er nog een paar dingen aan toe (die volgens het Hof van essentieel belang zijn), zoals:
- constructieve wijzigingen
- wijziging stalen constructie
- extra heipalen
- nieuwe schat
In deze procedure verwees belanghebbende naar diverse uitspraken van de Hoge Raad, zoals Hoge Raad d.d. 19 november 2010 ECLI:NL:HR:2010:BM6681, Hoge Raad 4 november 2022, ECLI:NL:HR:2022:1577, Hoge Raad 11 november 2022, ECLI:NL:HR:2022:1609 en Hoge Raad 31 januari 2025, ECLI:NL:HR:2025:157.
Bij de beantwoording van de vraag of in wezen een nieuw gebouw is ontstaan,
moet – volgens de huidige stand van de jurisprudentie – worden vastgesteld
wat er in bouwkundig opzicht met het bestaande gebouw is gebeurd. Alleen
wijzigingen in de bouwkundige constructie, daaronder begrepen
vervanging (van een deel) van de bestaande bouwkundige constructie, kunnen
de conclusie rechtvaardigen dat een verbouwing zo ingrijpend is geweest
dat daardoor in wezen een nieuw gebouw is ontstaan. Of zulke wijzigingen
zodanig ingrijpend zijn geweest, is afhankelijk van de omstandigheden van
het geval. Factoren zoals de eventuele functiewijziging, de (bouwkundige)
identiteit, de uiterlijke herkenbaarheid of de naamsbekendheid van een
gebouw voor en na de verbouwing kunnen aanwijzingen zijn voor de constatering
dat een verbouwing in bouwkundig opzicht zo ingrijpend is geweest dat in
wezen een nieuw gebouw is ontstaan. Zij zijn voor die beoordeling echter
niet doorslaggevend, noch op zichzelf, noch tezamen genomen, en evenmin
noodzakelijk, zie voor een verdere toelichting Hoge
Raad d.d. 11 november 2022 ECLI:NL:HR:2022:1609
In de basis zijn leveringen en diensten tussen ondernemers belast met BTW. Als er geen BTW speelt is sprake van een uitzondering, deze moet strikt worden beoordeeld en uitgelegd (aldus Kozuba arrest ECLI:NL:EU:C;2017:869). In dit geval is het Hof van mening dat de verbouwing dusdanig ingrijpend is geweest dat er voor de BTW in wezen een nieuw gebouw is ontstaan. Zonder toepassing van artikel 37d Wet omzetbelasting zou dus sprake zijn van een BTW belaste levering. De Belastingdienst moet in dit geval dus de ontvangen overdrachtsbelasting terugbetalen. De vlag op het gebouw kan uit !
Nieuwbouw of opknappen bestaande bouw en samenloopregeling
Het hof oordeelt op 11 juni 2025 (ECLI:NL:GHSHE:2025:1616) dat de herontwikkeling van een oud kantoorgebouw met buitenterrein dusdanig ingrijpend is geweest dat daardoor een in wezen een nieuw gebouw in de zin van artikel 11, derde lid, aanhef en letter b, Wet OB is ontstaan. De Rechtbank Zeeland West Brabant dacht hier op 10 maart 2023 ECLI:NL:RBZWB:2023:1547 nog anders over. Het hof hecht meer belang aan het feit dat er wel degelijk constructieve wijzigingen ten opzichte van het oude pand hebben plaatsgevonden, en dan met name de wijzigingen in de stalen constructie, de extra heipalen en de nieuwe schacht. Project BV koopt in 2013 voor € 18.000.000 aan vastgoed, dit vastgoed wordt grondig verbouwd voor € 50.000.000. In 2018 koopt Project BV voor ruim € 215.000.000 vastgoed met een beroep op de samenloopvrijstelling (artikel 15 lid 1 a wet BRV 1970, met beroep op besluit van 16 maart 2017 dat in 2022 is aangepast).
In wezen nieuwbouw en BTW
De oplevering van een onroerende zaak is een levering voor de omzetbelasting. Eenvoudigste voorbeeld is een aannemer die een woning bouwt op de grond van een projectontwikkelaar. Ook het zodanig bewerken van grond waardoor een bouwterrein is ontstaan kwalificeert als een belaste oplevering. Een dergelijke levering doet zich ook voor als een onroerende zaak zo ingrijpend wordt verbouwd, dat een vervaardigde onroerende zaak is ontstaan (goed dat hiervoor niet bestond). Een renovatie of ingrijpend onderhoud (of een functiewijziging) is veelal onvoldoende. Bouwkundige ingrepen en uiterlijke wijzigingen zijn dus van essentieel belang voor de omzetbelasting.
Het criterium 'in wezen nieuwbouw' is een vaag begrip dat in onderhavige Hoge Raad-uitspraak wordt toegelicht.
Geen sprake van in wezen nieuwbouw
In een procedure bij het Gerechtshof Amsterdam d.d. 18 juni 2024 (ECLI:NL:GHAMS:2024:1771) kwam het begrip "in wezen nieuwbouw" ook aan de orde. Onder verwijzing naar het Kozuba premium arrest komt het Hof tot de conclusie dat hiervan geen sprake is (Hof van Justitie EU d.d. 16 november 2017 ECLI:EU:C:2017:869). Ook de rechtbank Noord Nederland kwam op 27 oktober 2022 (ECLI:NL:RBNHO:2022:9550) tot dezelfde conclusie. Deze casus ging over het volgende onderwerp:
Feiten en achtergrond in wezen nieuwbouw voor de BTW
- Belanghebbende heeft overdrachtsbelasting voldaan op de verkrijging van aandelen in een onroerendezaakrechtspersoon.
- Het ging om een kantoorpand dat door een ingrijpende renovatie en verbouwing was gemoderniseerd.
- De rechtbank en het hof moesten beoordelen of sprake was van ‘in wezen nieuwbouw’, wat bepalend is voor de fiscale behandeling.
- Belanghebbende kiest de koninklijke route en draagt ruim € 3.400.000 aan overdrachtsbelasting af bij de verkrijging van een vastgoed BV en vervolgens gaat belanghebbende hiertegen in de bezwaar en beroep.
Kern van het geschil en de uitspraak over in wezen nieuwbouw voor de BTW
- Is het pand door de verbouwing een nieuw vervaardigde onroerende zaak geworden? Indien ja, zou een vrijstelling van overdrachtsbelasting van toepassing kunnen zijn. Verbouwing is grondig en opvangrijk (4x de aankoopkosten). Is er sprake van "in wezen nieuwbouw waardoor de overdracht met BTW kan plaatsvinden en dus geen overdrachtsbelasting".
- De inspecteur stelde dat de wijzigingen onvoldoende ingrijpend waren om te spreken van in wezen nieuwbouw.
- Het hof onderschrijft de uitspraak van de rechtbank dat geen sprake is van in wezen nieuwbouw.
- Het Hof gaat vervolgens bouwvakker spelen, de bouwkundige constructie is grotendeels intact gebleven; alleen hoekkolommen zijn vervangen. Factoren zoals het uiterlijk, investeringen en gebruiksverbeteringen zijn niet doorslaggevend.
- Artikel 12 van de Btw-richtlijn heeft geen rechtstreekse werking; Nederland heeft een eigen invulling gegeven aan het begrip ‘vervaardigen’.
Tips voor de praktijk bij in wezen nieuwbouw
- Juridische normering: In wezen nieuwbouw vereist ingrijpende wijzigingen in de bouwkundige constructie. Andere factoren, zoals investering en uitstraling, zijn ondersteunend maar niet doorslaggevend.
- Een inspectierapport kan doorslaggevend zijn. Duidelijke en volledige documentatie van alle wijzigingen is cruciaal.
- De uitleg van de Nederlandse wetgever over ‘vervaardigen’ binnen de omzetbelasting heeft stand gehouden tegenover Europese richtlijnen. Dit wordt ook door de Hoge Raad bevestigd op 31 januari 2025 (ECLI:NL:HR:2025:157)
- Wanneer een project wordt gepositioneerd als nieuwbouw, moet dit onderbouwd worden met een diepgaande analyse van bouwkundige wijzigingen. Ondersteun standpunten met onafhankelijke deskundigenrapporten om de mate van verbouwing aan te tonen.
- Het parket van de Hoge Raad geeft een heldere toelichting met verwijzigingen naar diverse rechtspraak (ECLI:NL:PHR:2024:1283). Nieuwe gevels en functionele wijzigingen zijn niet voldoende. Volgens de Hoge Raad moeten er belangrijke wijzigingen in de bouwkundige constructie worden aangepast. Volgens belanghebbende kunnen de normen lager worden gesteld, dit op grond van het Kozuba arrest (EU).
Procedure Hoge Raad inzake in wezen nieuwbouw (spelregels)
Op 4 november 2022 in een arrest gewezen over de spelregels. Henk koopt een kantoorgebouw in 2015 voor € 5.000.000. Het gebouw wordt in overleg met de huurder in 2017 en 2018 volledig verbouwd tot een mooi hotel. De verbouwingskosten bedragen ruim € 7.000.000. De waarde na de verbouwing bedraagt € 16.300.000. Piet koopt het hotel in 2018 voor € 15.800.000. Piet verzoekt de inspecteur om vast te stellen dat de verbouwing heeft geleid tot een vervaardigd nieuw goed (artikel 11 lid 3 letter b Wet Omzetbelasting).
De inspecteur doet niet mee. De Rechtbank weet het niet precies en stelt (prejudiciële) vragen aan de Hoge Raad. De kern is: welke criteria gelden er om te beoordelen of na een stevige verbouwing een gebouw als 'nieuw of eerste ingebruikneming' moet worden gezien?
De Hoge Raad komt tot het volgende:
- Wat is er bouwkundig gebeurd?
- Alleen wijzigingen in de bouwkundige constructie, daaronder begrepen vervanging (van een deel) van de bestaande bouwkundige constructie, kunnen de conclusie rechtvaardigen dat een verbouwing zo ingrijpend is geweest, dat daardoor in wezen een nieuw gebouw is ontstaan.
- Aanwijzingen voor een drastische verbouwing zijn: (a) bouwkundige identiteit / uiterlijke herkenbaarheid; (b) wijzigingen in functie in de zin van gebruiksmogelijkheden van de onroerende zaak; (c) de grootte van de gedane investeringen; en (d) de door verbouwing gerealiseerde meerwaarde.
- Of zulke wijzigingen zodanig ingrijpend zijn geweest, is afhankelijk van de omstandigheden van het geval.
Procedure Hoge Raad inzake in wezen nieuwbouw (spelregels)
Op 11 november oordeelt ons hoogste rechtscollege over een uitspraak van het Gerechtshof inzake een verbouwing van een fabriek tot een winkelcentrum. De koper deed een beroep op de samenloopregeling voor de overdrachtsbelasting. Er moet dan sprake zijn van een van rechtswege met btw belaste levering door de verkoper. De werkzaamheden waren zodanig ingrijpend (in de bouwkundige constructutie) dat er in wezen nieuwbouw heeft plaatsgevonden. De feiten zijn hierbij de volgende;
- Oude fabriekshal staat al jaren leeg
- Bestemming wordt gewijzigd van industrie naar retail
- Ruim 30% wordt gesloopt (alle binnenmuren zijn verwijderd)
- Dak is volledig vernieuwd (met nieuwe staalcontructie)
- De monumentale kenmerken blijven gedeeltelijk behouden
Het Gerechtshof was niet van mening dat er in wezen een nieuwbouw object is ontstaan. De Hoge Raad tikt het gerechtshof op de vingers door te stellen dat maatgevend is wat er bouwkundig is gebeurd. Een substantiele wijziging in bouwkundig opzicht kan een "nieuwbouw" rechtvaardigen, aldus ons hoogste rechtscollege.
Noot fiscaal jurist inzake 'in wezen nieuwbouw'
Er is al lange tijd behoefte aan meer helderheid over het begrip 'in wezen nieuwbouw'. Veel van onze klanten en de vastgoedpraktijk keken dan ook uit naar de beantwoording van de door de rechter gestelde vragen aan de Hoge Raad. Er zijn nu enige richtlijnen, maar de onduidelijkheid is gebleven.
Wat we nu wel weten is het volgende, de bouwkundige constructie moet veranderen. Aanwijzigingen hiervoor zijn:
- De bouwkundige identiteit (en uiterlijke herkenbaarheid) moet wijzigen;
- De aanwendingsmogelijkheden van het pand moeten wijzigen (dus de functie van het pand);
- De omvang van de investeringen is belangrijk;
- De gerealiseerde meerwaarde door de verbouwing is belangrijk.
De onderlinge weging en invulling blijven echter onduidelijk. De feiten blijven dus van essentieel belang en voordien zekerheid krijgen lijkt een lastige opgave.
Van een nieuw onroerend goed is volgens de Hoge Raad niet snel sprake. Het arrest heeft niet veel meer duidelijkheid gebracht, maar dat dit wel een moeizaam traject is. Dit volgt ook wel uit diverse eerdere uitspraken van lagere rechters. In een procedure bij het Gerechtshof (in 2020), inzake een voormalig postkantoor, is wel bepaald dat er een nieuw onroerend goed is ontstaan.
Onze fiscaal juristen kunnen u helpen met de beoordeling of er kansen en / of risico's zijn. Neem gerust conctact op met onderstaande fiscalisten.
Bron omzetbelasting en nieuw gebouw
Hoge Raad 4 november 2022 ECLI:NL:HR:2022:1577
Hoge Raad 11 november 2022 ECLI:NL:HR:2022:1609
Gerechtshof Amsterdam d.d. 18 juni 2024 (ECLI:NL:GHAMS:2024:1771
De btw-positie van de holding
In de praktijk komt vaak de vraag naar voren of btw aftrekbaar is in de holding of niet. Situaties moeten worden beoordeeld naar alle feiten en omstandigheden, hier is dan ook geen eenduidig antwoord op te geven. Een holding kwalificeert niet altijd als ondernemer voor de btw. Indien dit wel het geval is, dan heeft de holding niet altijd een volledig recht op de aftrek van btw. Het is daarom van belang om de btw-positie van de holding goed te beoordelen. Indien dit niet zorgvuldig gebeurt, loopt de ondernemer risico op een correctie en een boete.
Ondernemer voor de btw
Indien een holding alleen aandelen houdt, dan kwalificeert deze niet als ondernemer voor de btw. Dit betekent dat de holding geen recht heeft op btw-aftrek. Mengt de holding zich in het beheer van haar deelneming en ontvangt de holding daarvoor een vergoeding, dan is wel sprake van ondernemerschap. Dividend is overigens geen vergoeding voor het mengen in het beheer, de holding zal hier een aparte vergoeding voor moeten bedingen bij haar deelneming. Hiervan is bijvoorbeeld sprake wanneer er managementdiensten worden verricht aan de deelneming van de holding.
Holding in de fiscale eenheid voor de btw
Indien de holding kwalificeert als btw-ondernemer, dan kan deze worden opgenomen in de fiscale eenheid voor de btw als aan de overige voorwaarden is voldaan. In eerste instantie kan een zuivere holding niet worden opgenomen in de fiscale eenheid btw. Echter, op grond van de holdingresolutie kan een holding die enkel beleidsbepalende en sturende functies heeft binnen het concern en die daarvoor geen vergoeding ontvangt wel worden opgenomen in de fiscale eenheid voor de btw.
Arrest Hof van Justitie EU inzake btw bij holding
De feiten inzake de btw-positie bij een holding:
- W GmbH is een holdingvennootschap met twee deelnemingen (X en Y) in Duitsland.
- De holding verricht boekhoudkundige en managementdiensten tegen vergoeding voor X en Y.
- X en Y verrichten diensten die zien op de verkoop van woningen. Deze diensten zijn grotendeels vrijgesteld van btw.
- W GmbH verricht kosteloos diensten voor X en Y. In ruil voor deze diensten verkrijgt W GmbH een winstrecht.
- De inbreng van deze diensten ziet voornamelijk op architectendiensten, diensten die zien op de planning en algemene aanneming.
- De diensten verricht W GmbH deels uit eigen middelen en deels door de aankoop bij derden.
De rechtsvraag
De vraag die is voorgelegd aan de Europese rechter was of W GmbH recht heeft op btw-aftrek over de ingekochte diensten bij derden of niet.
Uitspraak Hof van Justitie inzake btw bij holding
Op 8 september 2022 heeft het Hof van Justitie EU geoordeeld in de zaak W GmbH. Hier oordeelde het Hof van Justitie dat een holding geen recht heeft op aftrek van voorbelasting voor diensten die zij afneemt van derden en inbrengt in haar dochtervennootschappen. De dochterondernemingen gebruiken de diensten daadwerkelijk ten behoeve van hun ondernemingsactiviteiten. Doordat de gemaakte kosten bedoeld zijn voor de activiteiten van de deelnemingen die grotendeels niet-belaste prestaties verrichten, houden de kosten geen verband met de managementactiviteiten die de holding ten behoeve van de deelnemingen verricht. De kosten die W GmbH maakt zijn niet noodzakelijk om X en Y te verwerven. Zij vormen alleen het voorwerp van de inbreng in de dochterondernemingen. De inbreng door W GmbH is vergelijkbaar met het houden van aandelen en vormt geen economische activiteit voor de btw. Daarbij laat het Hof van Justitie EU meewegen dat, wanneer de deelnemingen de diensten zelf hadden afgenomen, zij ook geen recht op aftrek van voorbelasting hadden.
Noot fiscaal jurist inzake btw-diensten bij holding
In het verleden zijn veel uitspraken gedaan die zien op de vraag of een holding recht heeft op aftrek van voorbelasting of niet. Regelmatig leidt dit tot discussies met de Belastingdienst. Bovenstaand arrest ziet op een specifieke situatie, toch sluiten wij niet uit dat deze uitspraak tot nieuwe vraag- en discussiepunten leidt. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Omzetbelasting zonnepanelen
Met ingang van 1 januari 2023 geldt voor de levering en installatie van zonnepanelen en zonnepanelen als dakbedekking, bestemd om te worden geïnstalleerd op of in de onmiddellijke nabijheid van woningen, het 0%-tarief. Met andere woorden: de verkoop en installatie van zonnepanelen op daken van woningen of op bijgebouwen dan wel in de tuin van woningen worden belast tegen het 0%-tarief.
Zonnepanelen in 2023
Het doel van deze maatregel is met name een administratieve lastenverlichting voor de Belastingdienst en voor de kopers van zonnepanelen. Iemand die zonnepanelen aanschaft en een deel van de opgewekte elektriciteit teruglevert aan het net wordt namelijk ondernemer voor de btw. Uit dien hoofde kan men dan de btw bij de aanschaf van zonnepanelen terugvragen. Door voor een zonnepaneel het 0%-tarief te rekenen, hoeft geen verzoek om teruggaaf meer gedaan te worden.
Ondernemer / kleine ondernemersregeling bij zonnepanelen
Let op! Degene die elektriciteit teruglevert aan het net is nog steeds ondernemer voor de omzetbelasting en moet btw betalen over de terug geleverde elektriciteit. Omdat de meeste mensen gebruik kunnen maken van de kleine ondernemersregeling, zal er in de praktijk geen btw betaald hoeven te worden door het grootste deel van de zonnepanelenbezitters.
Dit geldt echter niet voor de belastingplichtigen die al ondernemer waren voordat ze de zonnepanelen hebben aangeschaft. Zij doen al aangifte btw en moeten de teruggeleverde stroom opnemen in de btw-aangifte. Ook voor niet-inwoners van Nederland die bijvoorbeeld een vakantiehuisje hebben in Nederland geldt dat de kleine ondernemersregeling niet mag worden toegepast. Wanneer zij zonnepanelen op het dak (laten) leggen en terugleveren aan het net, moeten ze btw-aangifte gaan doen.
Invloed op reeds in 2022 bestelde zonnepanelen
Wanneer zonnepanelen in 2022 besteld zijn en pas in 2023 geleverd worden, geldt voor deze panelen het 0%-tarief. De leverancier van deze panelen moet het voordeel dat hij heeft door de verlaging van het btw-tarief doorberekenen aan de klant. Dit hoeft alleen als de klant niet zelf de btw kan terugvragen.
Zonnepanelen en afschrijving ten laste van de winst
Zonnepanelen liggen vaak op daken van een woning of een bedrijfsgebouw. Het is dan de vraag binnen welke periode de zonnepanelen kunnen worden afgeschreven. In een procedure bij de Rechtbank Zeeland West Brabant d.d. 24 april 2023 (ECLI:NL:RBZWB:2023:2769) en in hoger beroep bij het Gerechtshof 's Hertogenbosch d.d. 14 mei 2025 (ECLI:NL:GHSHE:2025:1321) kwam dit aan de orde. Een woningcorporatie heeft (niet geïntegreerde) zonnepanelen op bestaande dakbedekkingen van huurwoningen geplaatst (investering 1 miljoen). De woningcorporatie wil deze zonnepanelen sneller afschrijven dan de gebouwen. Ze brengen die keurig bij de belastingdienst onder hun aandacht. In de aangifte vennootschapsbelasting worden de zonnepanelen geactiveerd als onderdeel van de fiscale boekwaarde van de huurwoningen en vervolgens wordt bezwaar aangetekend tegen de ingediende aangifte vennootschapsbelasting (op moment dat aanslag VPB 2016 is ontvangen). De inspecteur, rechtbank en het gerechtshof zijn het niet met de woningcorporatie eens. Hof Den Bosch oordeelt dat de zonnepanelen als onroerende zaken in de zin van artikel 3:3, lid 1, BW kwalificeren en onderdeel zijn geworden van de gebouwen in de zin van artikel 3.30a, lid 2, eerste volzin, Wet IB 2001. De werktuigenvrijstelling mist toepassing. Wellicht kan via de route "lagere bedrijfswaarde" nog een oplossing worden gevonden, maar dit is tijdens de procedure niet gesteld.
Belastingplicht stichtingen en verenigingen
Bij stichtingen en verenigingen speelt regelmatig de vraag of zij belastingplichtig zijn. Steekproefsgewijs inventariseert de Belastingdienst of er sprake is van een belastingplicht voor bijvoorbeeld de omzetbelasting, vennootschapsbelasting of loonheffingen. Een gevolg van deze inventarisatie is dat er mogelijk toch sprake is van belastingplicht. In dit artikel leest u meer over de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen.
Stichting of vereniging en belastingplicht
Voor de snelle lezer:
- Vennootschapsbelasting: als de stichting of vereniging voldoet aan de vereisten voor ondernemerschap moet Vennootschapsbelasting worden betaald.
- Omzetbelasting: idem vennootschapsbelasting
- Loonheffing: als de stichting of vereniging werknemers in dienstbetrekking neemt krijgt de stichting of vereniging te maken met loonheffingen.
Omzetbelasting stichting en vereniging
Indien een stichting of vereniging regelmatig goederen of diensten levert tegen een vergoeding, dan is er doorgaans sprake van belastingplicht voor de omzetbelasting (btw). Bij het leveren van goederen of diensten tegen een vergoeding kan gedacht worden aan de volgende situaties:
- De verkoop van eten en drinken in een voetbalkantine;
- Het tegen een vergoeding organiseren van een activiteit voor de leden van de vereniging;
- Het vertonen van een voorstelling door de toneelvereniging aan betalende bezoekers;
- Het plaatsen van zonnepanelen op het clubgebouw van de hockeyvereniging.
Het komt regelmatig voor dat een stichting of vereniging belastingplichtig is voor de omzetbelasting. Echter, dit betekent niet in alle situaties dat er daadwerkelijk omzetbelasting betaald dient te worden. Als stichting of vereniging kunt u namelijk kiezen voor deelname aan de kleineondernemersregeling (KOR). Voor deelname aan de KOR is vereist dat de stichting of vereniging gevestigd is in Nederland en niet meer dan € 20.000 per jaar aan omzet draait. Meer informatie met betrekking tot de KOR vindt u in het volgende artikel: De kleineondernemersregeling (KOR).
Vennootschapsbelasting stichting en vereniging
Naast de belastingplicht voor de omzetbelasting, kunnen stichtingen en verenigingen belastingplichtig zijn voor de vennootschapsbelasting. Dit is het geval indien de stichting of vereniging een onderneming drijft. Er is in ieder geval sprake van het drijven van een onderneming, als de stichting of vereniging met een activiteit in concurrentie treedt met andere belastingplichtige ondernemers en met die activiteit fiscale winst behaalt.
Voorbeelden van activiteiten als ondernemer zijn:
- Een tennisvereniging organiseert een tennistoernooi waaraan zowel leden als niet-leden tegen betaling mee kunnen doen;
- Een stichting exploiteert naast een museum ook een winstgevende museumwinkel en een winstgevende horecagelegenheid.
- Een stichting die diensten verricht voor fysiotherapeuten (Gerechtshof Arnhem Leeuwarden d.d. 28 januari 2025 ECLI:NL:GHARL:2025:464)
Het is echter mogelijk dat een stichting of vereniging in aanmerking komt voor een vrijstelling, waardoor geen vennootschapsbelasting afgedragen hoeft te worden. De vrijstelling is van toepassing indien de fiscale winst in een belastingjaar niet meer bedraagt dan € 15.000, of indien de fiscale winst over een periode van vijf aaneengesloten jaren niet meer bedraagt dan € 75.000.
Voor toepassing van bovenstaande voorwaarden wordt een verlies aangemerkt als een winst van € 0. Het verlies mag dus niet in aftrek worden gebracht op de winst van voorgaande jaren.
Let op! In de statuten van een stichting of vereniging kan vermeld staan dat de stichting of vereniging geen winstoogmerk heeft. Voor de vennootschapsbelasting dient echter gekeken te worden naar de activiteiten die worden verricht en de daadwerkelijk fiscale winst die ontstaat als gevolg van deze activiteiten.
Loonheffingen stichting en vereniging
Een stichting of vereniging maakt vaak gebruik van vrijwilligers. Indien dat het geval is, kan de stichting of vereniging te maken krijgen met loonheffingen.
Kenmerken van een vrijwilliger zijn:
- De vrijwilliger doet het werk voor een stichting of vereniging die niet belastingplichtig is voor de vennootschapsbelasting, voor een sportorganisatie of een algemeen nut beogende instelling (ANBI);
- De vrijwilliger doet dit werk niet als beroep;
- De vergoeding voor het werk staat niet in verhouding tot de tijd en omvang van het werk.
In 2023 mag een vrijwilliger voor zijn werk en eventuele andere kosten maximaal € 190 per maand en € 1.900 per kalenderjaar ontvangen van de stichting of vereniging, zonder dat daarover loonheffing verschuldigd is. Indien de vergoeding meer bedraagt dan de hiervoor genoemde bedragen, dan valt de medewerker niet onder de vrijwilligersregeling en is er mogelijk sprake van een dienstverband.
Er is sprake van een dienstbetrekking indien aan de volgende drie voorwaarden wordt voldaan:
- De stichting of vereniging betaalt loon aan de medewerker;
- Er is sprake van een gezagsverhouding tussen de stichting of vereniging en de medewerker;
- De medewerker mag of kan het werk niet door iemand anders laten verrichten.
Indien sprake is van een dienstbetrekking tussen de stichting of vereniging en de medewerker, dan dient de stichting of vereniging als werkgever (en inhoudingsplichtige) loonaangifte te doen.
Een veelvoorkomend praktijkvoorbeeld van een dienstbetrekking bij een stichting of vereniging is een voetbaltrainer. De voetbaltrainer krijgt een vergoeding voor de arbeid die hij verricht, er is sprake van een gezagsverhouding tussen de voetbalvereniging en de trainer en het werk van de trainer kan niet eenvoudig door een ander worden verricht.
Vragenbrief Belastingdienst over stichting of vereniging
Als bestuurder van een stichting of vereniging kunt u een brief ontvangen van de Belastingdienst. Dit betreft een vragenbrief inzake de inkomsten van de stichting of vereniging. De vragenbrief gebruikt de Belastingdienst om inzicht te krijgen in de inkomsten van uw stichting of vereniging. Aan de hand van de uitkomst van de vragenbrief wordt beoordeeld of de stichting of vereniging terecht wel of geen aangifte doet en derhalve wel of geen belasting betaalt.
Noot fiscaal jurist inzake stichting
Stichtingen en verenigingen zijn rechtspersonen die vaak zijn opgericht met een bepaald doel, bijvoorbeeld om mensen te laten sporten, muziek te maken of voor een goed doel (zoals beschermen van de natuur). In sommige gevallen ontstaat er tijdens het bestaan van de stichting of vereniging (ineens) belastingplicht. Dit wordt soms erkent en soms niet. De risico's kunnen enorm zijn (naheffingen gedurende 5 jaar met boetes en rente).
Als bestuurder van een stichting of vereniging bent u wellicht minder bekend met de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen. Om onverwachte belastingaanslagen op naam van de stichting of vereniging te voorkomen, is het van belang om de feiten en omstandigheden met betrekking tot de belastingplicht goed in de gaten te houden. Indien er wijzigingen plaatsvinden in bijvoorbeeld de activiteiten of de vrijwilligersvergoeding, dan kan dit gevolgen hebben voor de belastingplicht.
Twijfelt u over de belastingplicht van uw stichting of vereniging of heeft u een vragenbrief ontvangen van de Belastingdienst? Neem dan gerust vrijblijvend contact op met één van onderstaande adviseurs en wij helpen u graag verder!
Bron stichtingen en verenigingen
Aansprakelijkheid bestuurders van een stichting of vereniging (folder belastingdienst)
Uitlenen personeel in vrijgestelde sectoren
Een stichting die docenten ter beschikking stelt aan basisscholen kan geen beroep doen op de onderwijsvrijstelling voor de omzetbelasting, aldus de rechtbank. Mensen beschikbaar stellen kan soms zonder heffing van btw en soms ook niet. Hoe werkt dit?
Let op bij het uitlenen van personeel bij vrijgestelde sectoren!
Het uitlenen van personeel is in beginsel belast met btw. Als het uitlenen van personeel kwalificeert als een zelfstandige dienst, kan één van de volgende btw-vrijstellingen van toepassing zijn:
- De sociaal-culturele btw-vrijstelling;
- De medische btw-vrijstelling; of
- De btw-onderwijsvrijstelling.
Voor de vaststelling of sprake is van de btw-belaste terbeschikkingstelling van personeel of een btw-vrijgestelde dienst zijn onder meer de overeenkomsten tussen de uitlener en de instelling waarvoor het personeel wordt inzet doorslaggevend. Hierbij is van belang dat de instelling en de wederpartij handelen overeenkomstig de in de overeenkomst vastgelegde afspraken. Dit gaat in de praktijk nogal eens mis.
Procedure inzake ter beschikking stellen docenten en omzetbelasting
De Rechtbank Zeeland - West-Brabant heeft in 2022 bepaald dat een stichting die haar werknemers als docenten ter beschikking stelt aan basisscholen geen beroep kan doen op de onderwijsvrijstelling.
De stichting ABC biedt diensten aan die zijn gericht op het inzetten van docenten op basisscholen. De docenten zijn bij ABC in dienstbetrekking. De docenten verrichten de werkzaamheden niet als zelfstandige doch als werknemer van ABC. Vanuit dit oogpunt is bij de dienst die ABC verricht aan de basisscholen van belang of de onderwijsvrijstelling van toepassing is. De diensten die de docenten verrichten zijn niet van belang. Uit de overeenkomsten tussen ABC en de scholen blijkt dat er sprake is van het ter beschikking stellen van personeel en dat de docent onder de verantwoordelijkheid van ABC valt.
- Uit de overeenkomsten kan niet worden opgemaakt dat er sprake is van het verzorgen van onderwijs.
- Bovendien is in het contract vastgelegd dat de scholen in verregaande mate verantwoordelijk zijn voor het verzorgde onderwijs.
ABC stelde dat het de intentie is om onderwijsdiensten te verrichten en niet om personeel ter beschikking te stellen. Volgens ABC worden de docenten hetzelfde behandeld als het eigen personeel van de basisscholen.
De rechtbank stelde vast dat niet alleen basisscholen en andere onderwijsinstellingen onder de vrijstelling kunnen vallen, maar ook anderen die onderwijs geven. De rechtbank volgt de aangevoerde argumenten van ABC echter niet.
- De docenten staan ten opzichte van ABC juridisch in een verhouding van ondergeschiktheid.
- De docenten verrichten de diensten niet zelfstandig doch door tussenkomst van ABC.
- De feitelijke werkwijze houdt in dat scholen een beschikbare docent naar hun keuze uitzoeken.
- De werkzaamheden houden feitelijk in dat een docent op de betreffende school les komt geven. Er zijn geen aanvullende diensten van ABC. De dienst is gericht op het inzetbaar maken van een docent.
- De aard van de dienst tussen ABC en de basisscholen is relevant voor de fiscale btw-beoordeling.
De rechtbank stelt vast dat het tegen vergoeding ter beschikking stellen van een docent aan een school, waar die docent onder verantwoordelijkheid van die school op tijdelijke basis onderwijs verzorgt, geen onderwijsdienst is waar de vrijstelling op grond van artikel 11 Wet OB ziet. De rechtbank verklaart het beroep ongegrond.
Noot fiscaal jurist inzake onderwijsvrijstelling
De Staatssecretaris van Financiën heeft in het besluit ‘Ter beschikking stellen van personeel’ van 14 december 2018 (2018-227809) voorwaarden aangegeven wanneer er sprake kan zijn van een overeenkomst van opdracht die onder de sociaal-culturele, medische of onderwijs btw-vrijstelling valt.
Het is dus van belang of de gesloten overeenkomst kwalificeert als een overeenkomst van opdracht die onder een btw-vrijstelling valt of als een detacheringsovereenkomst wegens het ter beschikking stellen van personeel wordt gezien, die belast is met btw. Mocht u twijfels hebben over toepassing van een btw-vrijstelling of heeft u een andere btw-vraag, neem dan gerust contact op met één van onze adviseurs.
Bron onderwijsvrijstellling bij uitzendbureau
Rechtbank Zeeland - West Brabant d.d. 18 augustus 2022 ECLI:NL:RBZWB:2022:4807
Buitenlandse btw terugvragen
Een ondernemer of bv die omzetbelasting in het buitenland (binnen de EU) heeft betaald, kan deze terugvragen via een eenvoudig verzoek bij de Nederlandse Belastingdienst. De buitenlandse btw over 2021 moet dan wel vóór 1 oktober 2022 worden teruggevraagd. Wacht niet tot de laatste dag en vraag de btw dus tijdig terug. Soms is het systeem van de Belastingdienst de laatste dagen redelijk overbelast. Verzoeken kunt u hier indienen.
Voorwaarden terugvragen buitenlandse btw
U moet wel aan een aantal voorwaarden voldoen, de belangrijkste zijn:
- Onderneming in Nederland.
- U hoeft in het EU-land waar u btw terugvraagt geen btw-aangifte te doen.
- U gebruikt de goederen of diensten voor btw-belaste prestaties.
- U krijgt tenminste € 50 terug uit het buitenland.
- U dient uw verzoek binnen 9 maanden na afloop van het kalenderjaar in.
Wanneer krijgt u de btw uit het buitenland terug?
Nadat u het verzoek heeft ingediend, krijgt u meestal binnen 4 maanden de buitenlandse btw terug.
Verzoek om buitenlandse btw indienen
Via de portal van de Belastingdienst kunt u uw buitenlandse btw terugvragen, dit kan via deze link.
DJ
Btw-tarief online kaartenverkoop
Geen verlaagd btw-tarief voor online sportplatform
In de procedure van Hof Den Haag is geoordeeld dat voor het aanbieden van online sportbeoefening middels een digitaal platform niet het verlaagde btw-tarief van toepassing is. In artikel 9 lid 2 sub a van de Wet Omzetbelasting 1968 staat beschreven welke prestaties onder het verlaagde btw-tarief vallen. In dit artikel wordt verwezen naar Tabel I, waarin nader staat beschreven om welke leveringen en diensten dit precies gaat. In Tabel I behorende bij de Wet OB, meer specifiek onder punt b.3, staat beschreven dat bij het geven tot gelegenheid van sportbeoefening, het verlaagde btw-tarief van 9% van toepassing is. In onderhavige procedure was in geschil of op voornoemde diensten, aangeboden middels een online platform, eveneens het verlaagde btw-tarief van toepassing is.
Procedure inzake verlaagd btw-tarief online verkoop
Belanghebbende geeft sportbeoefenaars tegen betaling toegang tot een online platform waar work-outs en instructievideo’s kunnen worden bekeken. Daarnaast biedt het sportplatform toegang tot blogs en video’s met daarin recepten en tips voor een gezonde levensstijl. Voor abonnees van dit sportplatform wordt op verzoek een op maat gemaakt sportschema gemaakt. Belanghebbende beschikt zelf niet over een fysieke sportaccommodatie waar abonnees gebruik van kunnen maken. Het verlaagde tarief is volgens post b.3 van Tabel I uitsluitend van toepassing wanneer door de ondernemer daadwerkelijk een fysieke accommodatie ter beschikking wordt gesteld.
Volgens belanghebbende is het verlaagde tarief van 9% van toepassing, omdat belanghebbende van mening is dat haar dienstverlening kan worden aangemerkt als het gelegenheid geven tot sportbeoefening. Volgens belanghebbende behoort er geen verschil te worden gemaakt tussen het bieden van sportbeoefening op locatie of via internet.
Het Hof volgt in de procedure het eerdere oordeel van de Rechtbank en benadrukt dat het begrip sportaccommodatie reeds door Hof van Justitie in 2016 is uitgelegd (voor de liefhebber: het Bastová arrest), zijnde een ruimte die is ingericht voor het beoefenen van sport en daarvoor wordt gebruikt.
Toepassing van het verlaagde tarief moet volgens de bepalingen in de btw-richtlijn strikt worden uitgelegd. Van de werkingssfeer en de bewoordingen in en uit deze bepalingen mag niet worden afgeweken. Dit heeft het HvJ in het Segler-Vereinigung Cuxhaven arrest nog eens duidelijk gemaakt.
Het hof oordeelt dat het ter beschikking stellen van de app in combinatie met het geven van aanwijzingen niet als zodanig kan worden aangewezen.
De ondernemer heeft in voorliggende casus ook verwezen naar de tijdelijke goedkeuring in het kader van de Covid-maatregelen, waarbij sportscholen het verlaagde tarief mogen blijven toepassen wanneer zij overgaan tot online lessen. De ondernemer beroept zich hierbij op het gelijkheidsbeginsel.
De rechtbank stelt dat de aangeboden activiteiten door de ondernemer niet wezenlijk verschillen van de online lessen tijdens de Covid-perioden. Echter, de tijdelijke goedkeuring is uit praktische overwegingen ingegeven. De tijdelijke goedkeuring was van toepassing op situaties waarbij normaal gesproken gelegenheid wordt gegeven gebruik te maken van een sportaccommodatie en dit door overheidshandelen tijdelijk niet mogelijk is. Het Hof verklaart het hoger beroep ongegrond.
Noot fiscaal jurist inzake lager btw-tarief online verkoop
Het aanbieden van diensten en producten verandert door de verdere digitalisering continue, terwijl de belastingwetgeving niet direct hierop aansluit. Mocht u twijfels hebben welk btw-tarief op uw levering of diensten van toepassing is of heeft u mogelijk een ander btw-vraagstuk? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Bron verlaagd btw-tarief internetsite
Rechtbank Den Haag d.d. 29 juni 2021 ECLI:NL:RBDHA:2021:9235
Gerechtshof Den Haag d.d. 25 mei 2022 ECLI:NL:GHDHA:2022:947
Levering vastgoed zonder btw
Overgang algemeenheid goederen bij vastgoed
Hieronder de uitwerking van een belangrijke uitspraak voor de vastgoedpraktijk. In tegenstelling tot een uitspraak in 2018 komt de rechter tot de conclusie dat de verkoop (overdracht) van (kort) verhuurd vastgoed (door een projectontwikkelaar) voor de omzetbelasting kwalificeert als de overdracht van een algemeenheid van goederen (ex artikel 37d Wet omzetbelasting). Het vastgoed werd vrijgesteld verhuurd. Door deze uitspraak kan de belastingdruk worden beperkt tot de niet aftrekbare btw op de verbouwingskosten en grondkosten (en dus niet over de koopprijs).
Het Gerechtshof Arnhem - Leeuwarden heeft op 17 mei 2022 (uitspraak 1 en uitspraak 2) een tweetal - voor de vastgoedpraktijk zeer belangrijke - uitspraken gedaan. Draag je als projectontwikkelaar een vastgoedcomplex over aan een belegger die het vervolgens vrijgesteld van btw gaat verhuren, dan kan er sprake van zijn dat het vastgoed zonder btw kan worden geleverd. Men spreekt dan in btw-termen van een algemeenheid van goederen.
De rechtbank was het nog met de Belastingdienst eens en in 2018 was het Gerechtshof minder creatief in haar uitspraak. De discussie bij dit soort vastgoedtransacties is vaak of er sprake is van (a) levering van een nieuw vervaardigd onroerend goed, (b) algemeenheid van goederen, of (c) vastgoed uit voorraad.
Algemeenheid van goederen bij vastgoed
Een projectontwikkelaar koopt een kantoorgebouw wat wordt verbouwd tot appartementen (ruim 70). Het kantoorgebouw is gekocht voor € 2.500.000 en wordt verkocht aan een derde voor € 12.700.000. Het appartement wordt verhuurd en vervolgens doorverkocht zonder BTW (Artikel 37d Omzetbelasting, algemeenheid van goederen). De inspecteur is het hier niet mee eens en legt een naheffingsaanslag omzetbelasting op. Het Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 (ECLI:NL:GHARL:2022:4044) is het met de projectontwikkelaar eens, geen BTW derhalve. De staatssecretaris laat het er niet bij zitten en gaat in cassatie, dit duurt even. De advocaat generaal is het met het gerechtshof eens en stelt voor het cassatieberoep van de staatssecretaris ongegrond te verklaren (ECLI:NL:PHR:2024:524). De Hoge Raad stelt op 21 november 2025 (ECLI:NL:HR:2025:1732) vragen aan het Europese Hof van Justitie. De volgende vragen worden gesteld
- Strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) dat uitsluitend is gebruikt voor een economische activiteit die krachtens artikel 135 Btw-richtlijn is vrijgesteld (in dit geval verhuur als bedoeld in artikel 135, lid 1, letter l, Btw-richtlijn), wanneer de verkoper ter zake van dit onroerende goed geen recht op aftrek heeft genoten, en die levering dus al op grond van artikel 136, aanhef en letter a, Btw-richtlijn is vrijgesteld, en, zo niet,
- strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) wanneer die levering op grond van artikel 135, lid 1, aanhef en letter j, Btw-richtlijn is vrijgesteld?
- Indien artikel 19, eerste alinea, Btw-richtlijn zich uitstrekt tot de in vraag 1 bedoelde levering, volstaat dan voor toepassing van die bepaling dat dit onroerende goed door de verkoper wordt verhuurd en wordt geleverd in verhuurde staat, zodat met dit onafscheidelijke geheel een zelfstandige economische activiteit als bedoeld in artikel 9, lid 1, slotzin, Btw-richtlijn kan worden uitgeoefend, of moet daarbij ook in aanmerking worden genomen de intentie waarmee de verkoper het onroerende goed heeft ontwikkeld en na oplevering is gaan verhuren en de omstandigheid dat de verkoper de feitelijke exploitatie uitsluitend is begonnen om de verkoop ervan te bevorderen?
Procedures bij het Gerechthof in 2022 inzake levering vastgoed
Bij de eerste uitspraak was sprake van de transformatie van een oud kantoorgebouw naar 77 appartementen. De tweede zaak ging over een perceel grond waarop een woon-zorgcomplex werd gebouwd.
- In beide gevallen is reeds door de projectontwikkelaars in een vroeg stadium gezocht naar mogelijkheden om de vastgoedcomplexen te verhuren.
- De projectontwikkelaar heeft met de bewoners van de appartementen en in de tweede zaak met een zorginstelling huur-overeenkomsten gesloten.
- Bij oplevering van de vastgoedcomplexen zijn deze dan ook vrijgesteld van btw verhuurd door de projectontwikkelaar.
- In beide casus vond de projectontwikkelaar snel een koper voor de complexen en zijn deze relatief kort na de oplevering geleverd aan deze nieuwe kopers.
- In beide gevallen is de verhuur met de bestaande huurders voortgezet.
Geschil tussen de Belastingdienst en de projectontwikkelaar
In beide zaken was in geschil het antwoord op de vraag of de overdracht van het (kort) verhuurde vastgoed voor de btw kwalificeert als een overdracht van een algemeenheid van goederen als bedoeld in artikel 37d Wet op de omzetbelasting 1968 (‘Wet OB’). Het belang hiervan is dat belanghebbende weliswaar geen recht heeft op aftrek van btw op alle stichtingskosten, omdat het gebouw btw-vrijgesteld aan de huurders wordt verhuurd, maar dat over de (hogere) verkoopprijs die de koper betaalt geen (niet-aftrekbare) btw is verschuldigd.
Standpunt rechter inzake levering vastgoed zonder btw
De inspecteur oordeelt in beide gevallen dat er sprake is van een btw-belaste levering van nieuw vervaardig vastgoed. De projectontwikkelaar was echter van mening dat ter zake van de levering aan de belegger geen btw verschuldigd is, omdat het geleverde complex kwalificeert als algemeenheid van goederen. Op grond van artikel 37d van de Wet OB 1968 is er dan geen btw verschuldigd ter zake van de levering.
De rechtbank was het in beide gevallen met de inspecteur eens: btw-heffing ter zake van de levering, maar wel aftrekrecht ter zake van (ver-)bouw. Deze uitspraak was in lijn met de uitspraak van het Gerechtshof Arnhem - Leeuwarden van 4 april 2018, welk oordeel door de Hoge Raad op 15 mei 2020 zonder verdere motivering in stand is gelaten. In deze procedure was naar het oordeel van het Hof sprake van de verkoop van een goed uit de voorraad waarmee niet zelfstandig een autonome onderneming gedreven kon worden. De projectontwikkelaar had het gebouw niet ontwikkeld met het oog op de eigen exploitatie, maar voor de verkoop ervan. Naar de mening van het Hof was daarom in de betreffende zaak geen sprake van een overdracht van een algemeenheid van goederen. Tot aan de uitspraken van 17 mei 2022 werd het standpunt ingenomen dat de verkoop van (her-)ontwikkeld vastgoed door een ontwikkelaar na een korte periode van verhuur moet worden beschouwd als de verkoop van ‘voorraad’.
De Europese gedachte bij verkoop door projectontwikkelaar.
In de zaak Zita Modes wordt een duidelijke uiteenzetting gegeven over toepassing van artikel 19 Btw-richtlijn. In Nederland is dit artikel omgezet in artikel 37d Wet OB. Het Hof van Justitie omschreef in deze zaak de toepassing van artikel 19 Btw-richtlijn als volgt:
- ‘De reikwijdte van artikel 19 Btw-richtlijn is lidstaten in staat te stellen de overdrachten van ondernemingen of delen daarvan te vergemakkelijken, door ze te vereenvoudigen en te vermijden dat de financiële toestand van de verkrijger onder een buitensporige fiscale druk komt te staan, nu hij deze belasting later hoe dan ook zou hebben terug kunnen vorderen via een aftrek van de als voorbelasting betaalde btw.
- De verkrijger moet de bedoeling hebben de aldus overgedragen handelszaak of bedrijfsonderdeel te exploiteren. Gelet op deze doelstelling moet het begrip “overgang van het geheel of een gedeelte van een algemeenheid van goederen onder bezwarende titel, om niet of in de vorm van een inbreng in een vennootschap” aldus worden uitgelegd dat daaronder valt de overdracht van een handelszaak of van een autonoom bedrijfsonderdeel met lichamelijke en eventueel ook onlichamelijke zaken, welke tezamen een onderneming of een gedeelte van een onderneming vormen waarmee een autonome economische activiteit kan worden uitgeoefend, en dat daaronder niet valt de verkoop van goederen zonder meer, zoals de verkoop van een voorraad producten’.
Voordeel voor de vastgoedpraktijk!
Het Gerechtshof Arnhem - Leeuwarden denkt er in 2022 anders over dan in 2018. Vorenstaande ondanks het feit dat de beide zaken veel overeenkomsten vertonen. Het Hof is van mening dat in beide huidige gevallen de onderhavige complexen wel als algemeenheid van goederen zijn aan te merken. Artikel 37d Wet OB 1968 is dus van toepassing op de leveringen van de onderhavige complexen, ondanks het feit dat de verhuur door de projectontwikkelaars slechts van korte duur was. Het Hof achtte het van belang dat de huur werd voortgezet en dat niet is gebleken dat de huurovereenkomsten met de oorspronkelijke huurders of de serviceovereenkomsten na de leveringen zijn opgezegd.
Hof Arnhem - Leeuwarden is in beide zaken van mening dat met de onroerende zaken een autonome economische activiteit kan worden uitgeoefend, te weten het exploiteren (verhuren) van het gebouw. De verkoop van het gebouw valt niet aan te merken als de verkoop van een goed zonder meer zoals de verkoop van een voorraad producten, maar als de overgang van een algemeenheid van goederen als bedoeld in artikel 37d Wet OB.
Fiscaal advies voor de vastgoedpraktijk
Eerst een stukje algemene kennis over de levering van onroerende zaken:
- Levering van vastgoed dat langer dan 2 jaar is gebruikt is in beginsel vrijgesteld van btw, tenzij sprake is van een zogenaamde artikel 37d transactie (zoals hier). Een vrijgestelde levering zal ertoe leiden dat de verkoper de btw op de kosten - toerekenbaar aan de transactie - niet in aftrek kan brengen. De btw is dan dus een kostenpost.
- Voor investeringen in vastgoed waarvoor nog een herzieningstermijn loopt zal een vrijgestelde levering er voor zorgen dat een deel van de btw op deze investering moet worden terugbetaald, dus wederom btw-schade.
- Gelukkig zijn er ook oplossingen. Voor vastgoed dat met btw wordt verhuurd kunnen koper en verkoper ervoor kiezen om de levering met btw te laten plaatsvinden. Voor de verkoper is hiermee het btw-gezeur opgelost. Voor de koper ligt dit anders, hij is namelijk de volledige btw verschuldigd. Deze btw krijgt de koper terug, edoch het vastgoed moet dan wel gedurende 10 jaar met btw worden verhuurd resp. btw-belast worden gebruikt.
- Bij een levering volgens artikel 37d begint de 10-jaarstermijn niet opnieuw te lopen, de termijn gaat gewoon over van de verkoper naar de koper (loopt dus door).
In 2020 heeft de Hoge Raad een uitspraak van het Gerechtshof uit 2018 bevestigd. Hieruit werd de conclusie getrokken dat het oogmerk (of de intentie / bedoeling) waarmee een project wordt ontwikkeld essentieel is bij de vaststelling of sprake is van een algemeenheid van goederen. Bij een korte verhuurperiode (dus verhuur kort voor overdracht) is sprake van verkoop van een pand uit voorraad. Het Gerechtshof slaat met deze twee uitspraken duidelijk een andere weg in.
Voor de vastgoedpraktijk een gunstige uitspraak. De vastgoedbelegger of projectontwikkelaar zal een klein applaus geven. De staatssecretaris van Financiën heeft nog wel de mogelijkheid om in cassatie te gaan bij de Hoge Raad.
Daarnaast speelt er op Europees niveau nog een Poolse zaak bij het Hof van Justitie over het feit of sprake kan zijn van een overdracht van een algemeenheid van goederen op grond van artikel 19 Btw-richtlijn bij de overdracht van een verhuurd winkelcentrum wanneer niet alle verplichtingen mee overgaan, zoals beheers- en verzekeringsovereenkomsten naast de huurovereenkomsten.
Als sprake is van een overdracht van een algemeenheid van goederen of een gedeelte daarvan, mag geen btw in rekening worden gebracht. Toepassing van de faciliteit op grond van artikel 37d Wet OB is van rechtswege van toepassing en daarom verplicht. Denk bij een overdracht daarom altijd aan artikel 37d Wet OB.
Bij vastgoedtransacties zijn de feiten telkens weer anders. In voorkomende gevallen - en mede door EU-wetgeving en jurisprudentie - kan het verstandig zijn om via vooroverleg met de Belastingdienst (of akkoord op 37d transactie), de risico's te beperken.
Het is en blijft echter van het grootste belang om in een zo vroeg mogelijk stadium rekening te houden met de fiscale gevolgen ervan en natuurlijk de fiscale mogelijkheden. Het inhuren van deskundig advies is dan raadzaam. De specialisten van Jongbloed Fiscaal Juristen kunnen u hierbij optimaal adviseren.
Bron vastgoed en algemeenheid van zaken
Vakantiewoning en omzetbelasting
Btw vakantiewoning bij leegstand
De Hoge Raad heeft op 25 maart 2022 een arrest gewezen waarmee duidelijk is geworden hoe moet worden omgegaan met de btw tijdens leegstand. De verhuur van een vakantiewoning is belast met btw, verlaagde tarief van nu 9%. Wanneer u de woning ook zelf gebruikt, moet er een correctie gemaakt worden ten aanzien van de btw die in vooraftrek is genomen. De vraag in deze casus was: hoe stel je dit privégebruik vast. Hoort leegstand wel of niet bij het privégebruik.
Verhuur vakantiewoning en omzetbelasting
Belanghebbende heeft in 2010 een vakantiewoning gekocht voor € 193.000 exclusief omzetbelasting. De btw is volledig teruggevraagd. Vervolgens is een beheer- en verhuurovereenkomst aangegaan met een partij die de verhuur verzorgt. Hierbij zijn afspraken gemaakt over het eigen gebruik. Naast een vast aantal dagen per jaar kan belanghebbende bij leegstand (in overleg met de beheerder) gebruik maken van de woning.
De inspecteur constateert dat belanghebbende ook zelf gebruik maakt van de woning en legt naheffingsaanslagen op over de jaren 2011, 2012 en 2013. Het gebruik in de betreffende jaren ziet er als volgt uit:
Jaar | Verhuur | Eigen gebruik | Totaal |
2011 | 10 | 73 | 83 |
2012 | 61 | 73 | 134 |
2013 | 103 | 73 | 176 |
Bij eigen gebruik wordt er geen vergoeding betaald door de eigenaar. De btw-correctie wordt daarom berekend over de door belanghebbende gedane uitgaven ten behoeve van de woning. Dit was in voornoemde jaren respectievelijk € 23.597, € 23.091 en € 21.736.
De inspecteur stelde zich op het standpunt dat de correctie voor het privégebruik moest worden berekend op basis van het daadwerkelijke gebruik. Daarmee kom je bijvoorbeeld voor 2011 op de volgende correctie 73/83 * € 23.597 * 19% = € 3.943.
De Hoge Raad heeft nu bepaald dat dit niet terecht is. In de perioden van het jaar waarin de woning leegstond, was deze in principe beschikbaar voor de verhuur. Bij de berekening van de correctie moet u daarom al deze dagen meenemen. De correctie ziet er dan als volgt uit: 73/365 * € 23.597 = € 896.
Tarief omzetbelasting bij verhuur vakantiewoning
Belanghebbende heeft nog geprobeerd om de correctie plaats te laten vinden tegen het lage tarief, omdat dit immers ook het tarief is dat verschuldigd is over de huuropbrengst. Dit gaat niet op. Het eigen gebruik wordt niet gezien als het kortstondig verhuren van een woning in het kader van hotel-, pension en vakantiebestedingsbedrijf. Hierdoor is niet het verlaagde tarief van toepassing, maar het verhoogde tarief van in 2011 nog 19%. Dit is al een aantal jaren 21%.
Noot fiscaal jurist inzake verhuur vakantiewoning
Deze uitspraak schept enige duidelijkheid voor de praktijk. Let wel op dat er een beperking op de mogelijkheid tot eigen gebruik moet zitten. Wanneer een woning af en toe wordt verhuurd maar in principe onbeperkt beschikbaar is voor eigen gebruik, gaat de uitkomst van dit arrest niet op. Dan moet je namelijk uitgaan van de dagen waarop de woning beschikbaar was voor privégebruik en dan komt de correctie er veel ongunstiger uit te zien.
Fiscale eenheid btw en verwevenheid?
Wanneer ondernemers die met elkaar verbonden zijn een fiscale eenheid voor de btw vormen, is er over de onderlinge transacties geen btw verschuldigd. Hiervoor is het noodzakelijk dat er sprake is van financiële, economische en organisatorische verwevenheid. De fiscale eenheid ontstaat in principe van rechtswege als wordt voldaan aan de voorwaarden. Om zeker te zijn dat wordt voldaan, kan aan de Belastingdienst worden gevraagd om een beschikking af te geven.
In de onderhavige casus ging het om een ziekenhuis dat een samenwerking had opgezet met een facilitaire dienstverlener. Het ziekenhuis hield via een bv 51% in de bv die voor de facilitaire diensten was opgetuigd (X B.V.). De facilitaire dienstverlener hield 49% van de aandelen. Op verzoek heeft de inspecteur een beschikking afgegeven waarbij het ziekenhuis en X B.V. als fiscale eenheid voor de omzetbelasting werden aangemerkt.
Financiele verwevenheid bij fiscale eenheid omzetbelasting
Ondernemingen zijn financieel verweven als meer dan 50% van de aandelen (stemrecht) van elk van de ondernemingen direct of indirect in dezelfde handen zijn. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 11 juni 2024 (ECLI:NLGHARL:2024:3912) was dit niet het geval. De meerderheid van de juridische en economische eigendom van de aandelen was niet in dezelfde handen. Door belanghebbende gestelde stemafspraken maken niet dat wel sprake is van een fiscale eenheid voor de omzetbelasting.
In een procedure bij de Rechtbank Zeeland Westbrabant d.d. 8 augustus 2024 (ECLI:NL:RBZWB:2024:5498) was er geen sprake van voldoende financiële verwevenheid door een discrepantie in de aandeelhoudersovereenkomst (geschillenregeling). Het ziekenhuis had 51% van de aandelen in een schoonmaakbedrijf en de andere 49% zaten bij het schoonmaakbedrijf. Partijen hadden ook een aandeelhoudersovereenkomst gesloten, in de geschillenregeling stond dat geschillen zouden worden opgelost door een scheidsgerecht, beide partijen stellen een arbiter aan en deze 2 arbiters benoemen de derde arbiter. Mede door deze regeling en het feit dat bepaalde bevoegdheden niet zonder toestemming van de AvA konden worden uitgeoefend is er onvoldoende financiële verwevenheid, aldus de rechtbank.
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 10 december 2025 (ECLI:NL:GHSHE:2025:3540) komt het Gerechtshof - anders dan de uitspraak van de Rechtbank 's Zeeland West Brabant (ECLI:NL:RBZWB:2024:333) tot de conclusie dat er sprake is van een fiscale eenheid voor de omzetbelasting. Dat er sprake is van een financiele verwevenheid staat tussen partijen wel vast. Belastingplichtige is echter van mening dat er geen organisatorische verwevenheid aanwezig is, dit wordt door het Hof opzij gezet.
Beschikking fiscale eenheid omzetbelasting
Aan een door de inspecteur afgegeven beschikking kan in principe zekerheid worden ontleend dat wordt voldaan aan de voorwaarden voor de fiscale eenheid. Hiervan kan niet met terugwerkende kracht door de Belastingdienst worden afgeweken. Tenzij, en dat was in de onderhavige casus het geval, bij het verzoek voor het afgeven van de beschikking de inspecteur niet juist wordt geïnformeerd. Als dat het geval is, kan de inspecteur, ondanks de aanwezigheid van een beschikking fiscale eenheid, een naheffingsaanslag opleggen.
Verwevenheid bij fiscale eenheid btw
Of er voldoende financiële, economische en organisatorische verwevenheid is, moet in onderlinge samenhang worden beoordeeld. Wanneer er een overduidelijke verwevenheid is op twee van de drie voorwaarden, dan zal eerder aan de derde worden voldaan. In casu ging het om de organisatorische verwevenheid. De Belastingdienst betoogde dat hiervan alleen sprake kan zijn wanneer de betrokken personen binnen de fiscale eenheid onder een gezamenlijke leiding van één of meerdere personen opereerde. De Hoge Raad geeft echter aan dat, als de economische verwevenheid dusdanig nauw is, doordat de ene persoon alleen activiteiten uitoefent ten behoeve van de andere persoon, een gezamenlijke leiding ook kan bestaan wanneer tussen het bestuur en de leiding van de deelnemende personen dusdanig nauwe banden bestaan, dat zij moeten worden geacht samen het bestuur en de leiding te voeren met betrekking tot de complementaire activiteit (in dit geval schoonmaken). Deze band kwam tot uiting doordat de partijen met elkaar hadden afgesproken dat zij de strategie en het commerciële en organisatorische beleid gezamenlijk zouden bepalen.
Noot fiscaal jurist inzake fiscale eenheid btw
Bij het verzoeken om een beschikking voor de fiscale eenheid moeten alle feiten en omstandigheden volledig en juist aan de inspecteur worden verstrekt. Daarnaast kan sneller een fiscale eenheid voor de omzetbelasting aanwezig zijn, doordat organisatorische verwevenheid ook aanwezig kan zijn als er niet één gezamenlijke leiding is binnen de fiscale eenheid, maar er wel voldoende samenwerking is op leidinggevend niveau.
Zijn er vragen over de gevolgen of het vormen van een fiscale eenheid btw? Bel of mail gerust met onderstaande specialisten.
Bron Fiscale eenheid btw
Verkoop pand en naheffing omzetbelasting
Herzienings-btw nageheven bij verkoper na actie van koper
Indien bij de aankoop van een onroerende zaak btw betaald is en de onroerende zaak binnen de zogenoemde herzieningsperiode van 10 jaar wordt verkocht, dan kan de btw die in aftrek is gebracht bij de aankoop mogelijk worden herzien. De Belastingdienst kan zogenaamde herzienings-btw naheffen bij de verkoper, zelfs als de koper de voorwaarden heeft geschonden.
Hoe werkt de herzieningsregeling voor de omzetbelasting?
Als u een onroerende zaak koopt, moet u voor het jaar waarin u de zaak belast gaat gebruiken, en de 9 daaropvolgende jaren, beoordelen of u de btw over de aankoop mag aftrekken / verrekenen. Dit heet de herzieningsperiode.
Verkoop kan gevolgen hebben voor de btw die u hebt afgetrokken. Als u een onroerende zaak belast verkoopt, begint daarna voor de koper een nieuwe herzieningsperiode. Er is dan niets aan de hand. Er zijn diverse situaties die zich kunnen voordoen welke gevolgen kunnen hebben voor de herziening. Van belang is altijd of de onroerende zaak verplicht met btw geleverd moet worden of dat er sprake is van een belaste levering.
Verkoopt u bijvoorbeeld de onroerende zaak binnen de herzieningsperiode aan een ondernemer die vrijgestelde prestaties verricht (o.a. werkzaam in de gezondheidszorg), dan moet u de btw die u bij aanschaf van het pand in aftrek hebt gebracht terugbetalen over de herzieningsperiode die nog niet is verstreken.
Door actie koper moet verkoper btw terugbetalen
In 2012 verkrijgt X B.V. een onroerende zaak. De onroerende zaak is in 2012 voor het eerst in gebruik genomen. Voor deze levering is geen btw verschuldigd op grond van artikel 37d Wet OB 1968, overgang van het geheel of een gedeelte van een algemeenheid van goederen. Dit houdt in dat er t.a.v. de btw feitelijk geen levering plaatsvindt.
In 2015 draagt X B.V. de onroerende zaak over aan Y B.V., met een optie voor een belaste levering. Bij deze levering wordt wel btw berekend. De herzieningsperiode was ten tijde van de levering nog niet verstreken. Y B.V. levert de onroerende zaak enkele maanden later, in afwijking van de oorspronkelijk eraan toegekende bestemming, vrijgesteld van btw aan Z, een waterschap.
Y B.V. brengt vervolgens X B.V. en de inspecteur op de hoogte dat zij de onroerende zaak vrijgesteld van btw heeft geleverd. X B.V. verzoekt de inspecteur vervolgens om een naheffingsaanslag aan haar op te leggen en gaat daar tegen in bezwaar.
X B.V. stelt in haar bezwaar dat een wettelijke grondslag ontbreekt voor de naheffing, omdat pas na ommekomst van het betreffende aangiftetijdvak werd geconstateerd dat de optie geen effect meer sorteerde en gedurende het gehele tweede kwartaal van 2015 aan de optievoorwaarden werd voldaan. Hof Arnhem - Leeuwarden oordeelt dat de inspecteur bevoegd was om de naheffingsaanslag aan X B.V. op te leggen.
X B.V. gaat in cassatie en herhaalt dat een rechtsgeldige verklaring ontbreekt voor voldoening van herzienings-btw op een later tijdstip dan het tijdvak waarin de levering plaatsvindt. De Hoge Raad ziet dat anders.
Het belast zijn van de levering van een onroerende zaak op het tijdstip van levering heeft een voorwaardelijk karakter. Wordt in de referentieperiode niet voldaan aan de voorwaarde van belast gebruik, dan is evenmin voldaan aan de voorwaarden voor een belaste levering. Dat betekent dat die ondernemer over het tijdvak waarin die levering plaatsvond, de verschuldigde btw die hij op aangifte behoorde te voldoen niet heeft betaald of dat aan hem ten onrechte btw is terugbetaald.
Vindt, zoals hier, de (voorwaardelijk) als belast aangemerkte levering van een voordien belast gebruikte onroerende zaak plaats binnen de herzieningstermijn, dan betekent dit dat de ondernemer die de onroerende zaak leverde, over het tijdvak waarin de levering heeft plaatsgevonden meer btw in aftrek heeft gebracht dan waartoe hij gerechtigd was. X B.V. had deze verschuldigde btw op aangifte moeten voldoen.
Belastingdienst mag naheffingsaanslag voor herzienings-btw opleggen
De Hoge Raad oordeelt dat de inspecteur de verschuldigde btw kan naheffen op grond van art. 20 lid 1 AWR. Dit brengt de herziening van de oorspronkelijk toegepaste aftrek als gevolg van de omstandigheid dat de afnemer niet voldoet aan de voorwaarde van belast gebruik met zich mee.
X B.V. heeft namelijk over het tijdvak waarin de levering aan Y B.V. heeft plaatsgevonden meer btw in aftrek gebracht dan waartoe zij gerechtigd was. X B.V. heeft dan over het tijdvak waarin de levering heeft plaatsgevonden, de verschuldigde belasting die zij op aangifte had behoren te voldoen niet betaald.
De inspecteur kan de btw die de ondernemer op aangifte behoort te voldoen en geheel of gedeeltelijk niet is betaald van de ondernemer onder voorwaarden naheffen. Dat is het geval als de ondernemer de in een tijdvak verschuldigd geworden btw vanwege het uitoefenen van het recht op aftrek van voorbelasting niet over dat tijdvak heeft voldaan, maar alsnog moet voldoen als gevolg van omstandigheden. Het betreft dan omstandigheden die zich na afloop van dat tijdvak hebben voorgedaan en dwingen tot herziening van de oorspronkelijk toegepaste aftrek. Hiervoor had de ondernemer gebruik kunnen maken van een suppletieaangifte.
De Hoge Raad merkt hierover op dat betaling van btw als gevolg van een herziening van in een eerder tijdvak te veel in aftrek gebrachte btw niet op aangifte moet geschieden over het tijdvak waarin wordt vastgesteld dat in dat eerdere tijdvak te veel btw in aftrek is gebracht. Dit blijkt ook niet uit de artikelen 250 en 252 van de Btw-richtlijn 2006.
Waarmee kunnen wij u van dienst zijn?
Bij vragen over de levering van grond, een pand of bedrijfsterreinen is de fiscaliteit van essentieel belang. Wij adviseren regelmatig vastgoedondernemers en woningbouwverenigingen bij dergelijke transacties. Zijn er vragen? Neem gerust contact op met onze adviseurs.
Bron herziening Omzetbelasting
Hoge Raad 25 februari 2022, ECLI:NL:HR:2022:301
Gerechtshof Arnhem - Leeuwarden, 13 augustus 2019, ECLI:NL:GHARL:2019:6522
Tanken in Duitsland (of België) en btw terugvragen
Op dit moment worden er bij ons veel vragen gesteld over fiscale gevolgen van het tanken in Duitsland of België door in Nederland gevestigde ondernemers. Dit is de reden voor dit artikel. Nederlandse ondernemers die in Duitsland tanken kunnen de aldaar betaalde omzetbelasting terugvragen. Het tarief voor de omzetbelasting in Duitsland bedraagt 19%. U kunt de btw online via de Nederlandse Belastingdienst terugvragen, dit duurt gemiddeld 3-4 maanden.
Vragen over grensoverschrijdend ondernemen tussen Nederland en Duitsland? Neem gerust contact op met onze German Desk.
Btw in Duitsland (of België) terugvragen
Als u als ondernemer btw in Duitsland heeft betaald, kunt u deze eenvoudig terugvragen. Er gelden een paar voorwaarden:
- Uw onderneming moet in Nederland gevestigd zijn;
- U hoeft in Duitsland geen btw-aangifte te doen;
- U gebruikt de benzine voor btw-belaste prestaties (dus uw bedrijf verricht btw-belaste prestaties);
- U moet minimaal recht hebben op € 50 (bij een verzoek over tenminste 3 maanden maar minder dan een jaar is dit € 400);
- Verzoek moet worden ingediend vóór 1 oktober van het jaar volgende op het jaar waarin de btw is voldaan. Dus bij tanken in 2022 moet vóór 1 oktober 2023 de btw worden teruggevraagd.
Informatie voor btw-teruggave
Het is van belang dat de factuur via een zakelijke bankrekening wordt betaald en dat u de tankbon heeft bewaard. Het geniet de voorkeur dat de tankbon op naam van uw bedrijf wordt gesteld. Contante betalingen of betalingen met een privé bankpas verdienen dus zeker niet de voorkeur. Een tankpas (die werkt in het buitenland en op naam van uw bedrijf staat) geniet de absolute voorkeur.
Hoe btw uit Duitsland (of België) terugvragen?
U moet eerst hier inloggegevens opvragen. Vervolgens dient u dit formulier in te vullen om de inlog te ontvangen. Vervolgens kunt u via deze site van de Belastingdienst de teruggave aanvragen. Daarna kunt u het verzoek indienen en krijgt u binnen 4 maanden na uw verzoek bericht omtrent de teruggave. Als uw verzoek wordt goedgekeurd, wordt er binnen 10 dagen uitbetaald. Als het te lang duurt, kunt u soms vertragingsrente vragen.
Fiscale eenheid omzetbelasting
In Nederland is het toegestaan dat meerdere (rechts-)personen samen worden opgenomen in een zogenaamde fiscale eenheid voor de omzetbelasting. Bij een beperkt recht op aftrek van btw is dit veelal voordelig. Voor de fiscale eenheid is het volgende van belang:
- Economische verwevenheid
- Financiële verwevenheid
- Organisatorische verwevenheid
Economische verwevenheid bij fiscale eenheid omzetbelasting
De economische verwevenheid is vaak onderwerp van discussie. Vorenstaande speelt vaak bij ziekenhuizen, onderwijsinstellingen en zorginstellingen (maar ook bij verzekeraars, verzekeringstussenpersonen, holdings en banken). Op 18 februari 2022 heeft de Hoge Raad een arrest gewezen over de onderlinge verwevenheid en het vertrouwen dat kon worden verleend aan een beschikking voor de fiscale eenheid voor de omzetbelasting. In dit arrest wordt niet naar de economische maar naar de organisatorische verwevenheid gekeken.
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 10 december 2025 (ECLI:NL:GHSHE:2025:3540) komt het Gerechtshof - anders dan de uitspraak van de Rechtbank 's Zeeland West Brabant (ECLI:NL:RBZWB:2024:333) tot de conclusie dat er sprake is van een fiscale eenheid voor de omzetbelasting. Dat er sprake is van een financiele verwevenheid staat tussen partijen wel vast. Belastingplichtige is echter van mening dat er geen organisatorische verwevenheid aanwezig is, dit wordt door het Hof opzij gezet.
Financiele verwevenheid bij fiscale eenheid omzetbelasting
Ondernemingen zijn financieel verweven als meer dan 50% van de aandelen (stemrecht) van elk van de ondernemingen direct of indirect in dezelfde handen zijn. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 11 juni 2024 (ECLI:NLGHARL:2024:3912) was dit niet het geval. De meerderheid van de juridische en economische eigendom van de aandelen was niet in dezelfde handen. Door belanghebbende gestelde stemafspraken maken niet dat wel sprake is van een fiscale eenheid voor de omzetbelasting. Het Gerechtshof verwijst in deze casus ook naar een eerder arrest van de Hoge Raad d.d. 18 februari 2022 ECLI:NL:HR:2022:269
In een procedure bij de Rechtbank Zeeland Westbrabant d.d. 8 augustus 2024 (ECLI:NL:RBZWB:2024:5498) was er geen sprake van voldoende financiële verwevenheid door een discrepantie in de aandeelhoudersovereenkomst (geschillenregeling). Het ziekenhuis had 51% van de aandelen in een schoonmaakbedrijf en de andere 49% zaten bij het schoonmaakbedrijf. Partijen hadden ook een aandeelhoudersovereenkomst gesloten, in de geschillenregeling stond dat geschillen zouden worden opgelost door een scheidsgerecht, beide partijen stellen een arbiter aan en deze 2 arbiters benoemen de derde arbiter. Mede door deze regeling en het feit dat bepaalde bevoegdheden niet zonder toestemming van de AvA konden worden uitgeoefend is er onvoldoende financiële verwevenheid, aldus de rechtbank.
Fiscale eenheid voor de omzetbelasting
Bij een fiscale eenheid voor de omzetbelasting worden meerdere (rechts-)personen / ondernemingen gezamenlijk gezien als één ondernemer voor de omzetbelasting. De fiscale eenheid dient vervolgens één aangifte omzetbelasting in. Over interne leveringen of diensten binnen het concern hoeft geen btw te worden gerekend. De onderlinge verwevenheid (financieel, economisch en organisatorisch) moet in onderlinge samenhang worden gezien.
Verwevenheid bij schoonmaak of onderwijs en btw
Er is vaak discussie met de Belastingdienst over schoonmaakdiensten en / of het detacheren van leerkrachten. Een scholengemeenschap richt bijvoorbeeld binnen concern een schoonmaakdienst op of er wordt een eigen uitzendbureau opgericht. In beide zaken worden er binnen het concern facturen zonder btw gestuurd. Hierdoor is er over schoonmaakdiensten (in eigen beheer) geen btw verschuldigd. De Hoge Raad kijkt vaak naar dit soort situaties en voor de economische verwevenheid is van belang dat kan worden aangenomen dat er tussen de ondernemers onderling een niet verwaarloosbaar economische betrekking bestaat. Hierbij is het minder van belang of de betrokken ondernemers ook (in meer of mindere mate) aan derden goederen of diensten leveren.
Een voorbeeld uit februari 2022 (Hoge Raad). De aandelen in X B.V. worden gehouden door stichting A (51%) en A B.V. (49%). X B.V. richt zich op schoonmaakdiensten en backoffice activiteiten aan Stichting A. A B.V. voert de dagelijkse leiding omdat ze hiervoor de kennis in huis hebben. De bestuurder van X B.V. is in dienstbetrekking bij de Stichting. Sinds 2008 wordt het geheel gezien als een fiscale eenheid voor de omzetbelasting, over onderlinge diensten wordt derhalve geen btw berekend. De werkzaamheden worden uitsluitend binnen het concern verricht. Volgens de Belastingdienst ontbreekt de financiële en organisatorische verwevenheid. Er wordt dus omzetbelasting nageheven. De Hoge Raad pakt de zaak strak op.
Wanneer is sprake van verwevenheid voor fiscale eenheid btw
Van organisatorische verwevenheid is volgens de Hoge Raad sprake indien:
- De ondernemer onder een gezamenlijke (als eenheid functionerende) leiding staat.
- De leiding van de ene ondernemer ondergeschikt is aan die van de andere ondernemer.
Bij de financiële verwevenheid gaat het er met name om dat er tenminste sprake is van een meerderheid van aandelen - inclusief zeggenschap - in elke rechtspersoon die tot de groep behoort, dit kan direct of indirect.
De Hoge Raad verwijst de zaak naar een ander Gerechtshof om te onderzoeken of de banden in financieel en organisatorisch opzicht voldoende nauw zijn. De fiscale eenheid mocht niet vertrouwen op de beschikking (vertrouwensbeginsel), omdat ze de inspecteur niet juist hebben geïnformeerd bij de aanvraag van de beschikking.
Wanneer stopt aansprakelijkheid fiscale eenheid BTW?
De hoofdelijke aansprakelijkheid voor schulden van de fiscale eenheid voor de omzetbelasting stopt pas als dit schriftelijk is doorgegeven aan de Belastingdienst. U moet dit dus schriftelijk melden aan de Belastingdienst, aldus de rechtbank in november 2023. Vorenstaande melding is dus van essentieel belang omdat anders de aansprakelijkheid voor BTW schulden gewoon doorloopt. Vorenstaande is al eens gememoreerd door de Hoge Raad in 2012.
Vraag over fiscale eenheid btw
Heeft u vragen over de fiscale eenheid voor de omzetbelasting, neem dan gerust contact op met onderstaande specialisten. Zij ontvangen u graag voor een vrijblijvend gesprek.
Bron fiscale eenheid btw
Hoge Raad d.d. 18 februari 2022 ECLI:NL:HR:2022:269
DJ
Jaarabonnement en omzetbelasting
Vooruitontvangen bedragen voor jaarabonnementen van fitnesscentrum direct bij ontvangst belast met omzetbelasting.
Het Gerechtshof Arnhem - Leeuwarden heeft in december 2019 uitspraak gedaan in een rechtszaak waarbij een sportschool bezwaar maakte tegen de naheffingsaanslag btw naar aanleiding van een boekenonderzoek. De sportschoolhouder was het niet met de uitspraak eens en is in cassatie gegaan bij de Hoge Raad. De Hoge Raad heeft het beroep in cassatie op 28 januari 2022 ongegrond verklaard (art 81 RO). Bij vooruitbetalingen voordat de diensten zijn verricht is belasting verschuldigd op het tijdstip van ontvangst van de bedragen.
Fitness en omzetbelasting
Tijdens een boekenonderzoek bij de sportschool constateert de Belastingdienst een fors aantal onrechtmatigheden op het gebied van de btw. Eén van de geconstateerde onrechtmatigheden die is gecorrigeerd ging over het tijdstip van afdracht van btw over het vooruitbetalen van jaarabonnementen in 2010 over het jaar 2011.
De sportschoolhouder is van mening dat de btw-afdracht pas hoeft plaats te vinden in 2011, omdat de dienst pas in 2011 wordt verricht. Daarnaast is hij van mening dat de abonnementen te allen tijde kunnen worden opgezegd en het abonnementsgeld terug kan worden gevorderd.
Het Hof ziet het echter anders en verwijst onder meer naar de Europese btw-richtlijn. Bij vooruitbetalingen voordat de diensten zijn verricht, is belasting verschuldigd op het tijdstip van ontvangst van de bedragen.
Omzetbelasting en abonnementen
Volgens de Wet op de omzetbelasting is de belasting verschuldigd op het tijdstip waarop een factuur is uitgereikt of op het tijdstip waarop de levering of dienst is verricht. Het Hof is van oordeel dat in de voorliggende casus sprake is van vooruitbetalingen voor bepaalde prestaties. De omzetbelasting is dan uiterlijk verschuldigd op het moment waarop de vergoedingen voor de prestaties worden ontvangen, in dit geval december 2010.
Het Hof stelt dat alle relevante elementen van de prestatie bij het vooruitbetalen van de abonnementen bekend zijn. De prestatie van de sportschoolhouder aan de abonnementhouders bestaat uit het ter beschikking stellen van het fitnesscomplex en de daarbij behorende faciliteiten (zie ook HvJ Kollross en Wirtl, HvJ, 31-05-2018, C-660/16).
Er is een rechtstreeks verband tussen de vooruitbetaalde abonnementen en de door de sportschoolhouder verrichte prestaties. Het maakt daarbij geen verschil of er in 2011 individuele prestaties op verzoek van en aan de abonnementhouders worden verricht (HvJ Kennemer Golf & Country Club, 21-03-2002, C174/00). Het maakt dus niets uit of de abonnementhouder pas later kiest welke lessen hij / zij gaat volgen. Het Hof stelt: ‘De keuze die een abonnementhouder heeft, is al voldoende bepaald. Dat een abonnement kan worden opgezegd, is niet van invloed op de bepaalbaarheid van de prestatie en doet ook niet af aan de verschuldigdheid van de omzetbelasting in 2010.
Waarmee kunnen wij u helpen?
Onze btw-specialisten helpen u vlot en graag zonder wollige taal bij complexe btw-kwesties, procedures of boekenonderzoek. Vraag gerust een vrijblijvende offerte.
Bron jaarabonnement en omzetbelasting
Gerechtshof Arnhem - Leeuwarden d.d. 24 december 2019 ECLI:NL:GHARL:2019:11016
Hoge Raad d.d. 28 januari 2022 ECLI:NLHR:2022:92
HD
Mining crypto is economische prestatie voor de btw
Rechtbank Den Haag is van mening dat Crypto VOF (fictieve naam) 75% van de btw-voorbelasting - aangaande de mining-activiteiten - in aftrek kan brengen. Crypto VOF houdt zich actief bezig met de mining van bitcoins. Voor dit minen is zijn computers met een forse rekenkracht beschikbaar. Er is een geschil over de aftrek van omzetbelasting.
Btw-aftrek en bitcoins
Volgens Crypto VOF vindt 98% van al haar transacties plaats buiten de Europese Unie. De VOF wil dan ook 98% van de betaalde omzetbelasting in vooraftrek brengen. De informatie hieromtrent volgt uit algemene statistische gegevens (van de website CryptoCompare). Concreet bewijs over de locatie van de klant / afnemer bij mining activiteiten is volgens Crypto VOF niet te geven. De inspecteur is van mening dat het niet aannemelijk is dat zoveel klanten buiten de EU zijn gevestigd, algemene statistische informatie is hiervoor niet voldoende. Tevens stelt de inspecteur dat mining iets anders is dan handel in bitcoins. Volgens de rechtbank geldt de vrije bewijsleer en hierbij trekt belastingplichtige aan het langste eind. De rechtbank kiest voor een praktische oplossing en stelt vast dat 75% van de btw in vooraftrek mag worden gebracht. De best beschikbare informatie is de informatie van de genoemde website.
Noot fiscaal jurist inzake btw en bitcoin
Belastingplichtige is van mening dat de transactiefees en de blockrewards vergoedingen zijn. De inspecteur is van mening dat alleen de transactiefees een vergoeding vormen. De blockreward wordt niet betaald door degenen die de transacties ter verificatie aanbieden, maar ontstaat enkel door het realiseren van het blok, een soort van gevonden geld, aldus de inspecteur. De vraag is nu hoeveel voorbelasting er mag worden verrekend. Tussen belastingplichtige en de inspecteur is gelukkig niet in geschil dat er sprake is van een economische prestatie, die kan worden gerangschikt onder artikel 11 lid 1 letter j wet Omzetbelasting. De rechtbank volgt de inspecteur niet in zijn betoog dat er een onderscheid moet worden gemaakt tussen werkzaamheden ten behoeve van het valideren en authenticeren en werkzaamheden ten behoeve van het delven en dat voor wat betreft het delven sprake is van niet-economische activiteiten. Voor een pre prorata ziet de rechtbank geen aanleiding. Nu is de vraag waar de afnemers zijn gevestigd, belastingplichtige heeft hiervoor de bewijslast. Het verwijzen naar een internetsite met algemene informatie is een kleine eerste stap, maar kennelijk - bij ontbreken van verdere informatie - voldoende. Er geldt een vrije bewijsleer en hiervan maakt belastingplichtige optimaal gebruik. De rechtbank vindt hierin een bewijsvermoeden en de inspecteur komt niet met echte argumenten. De inspecteur krijgt ook nog de proceskosten voor zijn kiezen, dit maakt de dag er niet leuker op. Dit zal zeker niet de laatste uitspraak zijn over btw en bitcoins.
De handel in bitcoins is volgens de EU vrijgesteld van btw, dit volgens het bekende bitcoin-arrest. De Britse belastingdienst (HMRC, 2014) gaat nog een stapje verder en heeft officieel bekend gemaakt dat mining niet wordt gezien als economische activiteit voor de heffing van omzetbelasting, omdat de directe link tussen de economische activiteit en de ontvangen vergoeding niet genoeg aanwezig is. In deze procedure was dit geen discussie, wellicht komt dit in een mogelijk hoger beroep nog wel aan de orde.
Bron btw en bitcoin
Sale en leaseback en omzetbelasting
Sale en leaseback van vastgoed kan een grote bijdrage leveren aan de bedrijfsvoering. Het resultaat van uw bedrijf schiet omhoog en er komt liquiditeit beschikbaar voor verdere groei. Sale en leaseback is soms zelf interessanter dan een hypotheek afsluiten. Het verschil is dat bij sale en leasback 100% van de waarde kan worden verzilverd en bij een hypotheek veelal maar 70% van de executiewaarde. Het negatieve effect van vastgoed op de balans verdwijnt ook en hiermee stijgt (boekhoudkundig) ook het rendement binnen uw bedrijf. Maar hoe werkt dit fiscaal?
Woningcorporatie en sale en lease back
In opdracht van een woningcorporatie wordt begonnen met de bouw van een woningcomplex. Er wordt besloten om het woningcomplex te verkopen aan een investeerder. Het beheer en de exploitatie blijft wel bij de woningcorporatie, ook de risico's blijven bij de corporatie. Er wordt bij de levering (op grond van artikel 37d BTW) geen btw berekend bij de verkoop (sale en leaseback). De inspecteur is van mening dat er geen sprake is van een overgang van een geheel of gedeelte van een algemeenheid van goederen, gevolg een naheffingsaanslag.
Volgens het gerechtshof is de overgang niet aan te merken als de levering van een onroerend goed voor de btw. De Hoge Raad gaat er eens voor zitten. Na het oordeel van de Hoge Raad blijkt uit de overeenkomst dat wel degelijk de macht om als eigenaar over het woningcomplex te beschikken is overgedragen aan de investeerder. Dat het beheer en de exploitatie bij de woningcorporatie blijft, wil nog niet zeggen dat de corporatie als eigenaar over het complex kan beschikken. Aan de voorwaarden van artikel 37d BTW wordt volgens de Hoge Raad niet voldaan.
Noot fiscaal jurist inzake sale en leaseback
Wij adviseren ondernemers of investeerders bij complexe verhuurtransacties of nieuwbouw. Ter verbetering van de liquiditeitspositie kiezen ondernemers en woningbouwverenigingen steeds vaker voor een sale en leaseback opzet. In dit geval wordt een gebouw verkocht en teruggehuurd voor een periode van 25 jaar. De levering heeft zonder btw plaatsgevonden en er is een naheffingsaanslag van ruim € 1.000.000 opgelegd. De casus heeft de gehele trein doorlopen, van rechtbank naar het gerechtshof tot de Hoge Raad.
Het complex mag gedurende de eerste 15 jaar niet aan een derde worden verkocht. In deze casus is de eerste vraag of sprake is van een levering van een onroerende zaak. Als hiervan sprake is, komt de vervolgvraag of deze is vrijgesteld op grond van de overgang van een algemeenheid van goederen (artikel 37d wet Omzetbelasting). Een leuke casus derhalve. De rechtbank is van mening dat artikel 37d van toepassing is. Het Gerechtshof komt op andere gronden tot dezelfde conclusie, volgens het Gerechtshof is geen sprake van een levering (artikel 37d doet er dan niet meer toe). Volgens het hof is de macht om over het complex te beschikken niet overgegaan naar de investeerder. Volgens de adviseur van de Hoge Raad (De AG) is het oordeel van het Hof onbegrijpelijk. De macht is wel overgegaan naar de investeerder, de investeerder kan immers over het complex beschikken.
De woningcorporatie heeft het appartementencomplex dus geleverd (voor de liefhebber, ex artikel 3 lid 1a Wet Omzetbelasting). Deze levering heeft plaatsgevonden binnen 2 jaar na de eerste ingebruikneming en dan is op grond van de wet (artikel 11 lid 1 onderdeel a ten 1e) omzetbelasting verschuldigd. Tenslotte stelt de Hoge Raad dat geen sprake is van een economische activiteit (onderneming). Lang verhaal kort: "naheffing is terecht". Wij zouden graag de overeenkomst bestuderen zodat we kunnen zien of dit slimmer had gekund, daar lijkt het wel op.
Bron sale en leaseback en omzetbelasting
Resultaat afhankelijke vergoeding en omzetbelasting
Btw verschuldigd over een vergoeding die afhankelijk is van het resultaat
Moet er omzetbelasting worden betaald over een een extra vergoeding die afhankelijk is van het resultaat? In een eerdere procedure bij het Gerechtshof Den Bosch (in 2020) was het Gerechtshof van mening dat er omzetbelasting moet worden gerekend over een zogenaamde no cure no pay vergoeding, omdat er een rechtstreeks verband is tussen de dienst en de daarvoor ontvangen vergoeding. In deze procedure lagen de feiten iets anders.
Resultaatvergoeding en omzetbelasting, de casus
Bert B.V. heeft omzetbelasting voldaan over de vaste vergoeding die zij aan haar cliënten heeft gefactureerd. Over het aanvullende bedrag als percentage van de totale vergoeding, dat zij heeft ontvangen bij een gunstige afloop, heeft zij geen omzetbelasting voldaan. Bij A wordt een boekenonderzoek ingesteld. De inspecteur stelt dat omzetbelasting moet worden voldaan over het bedrag bij winst en legt daarom een naheffingsaanslag omzetbelasting op. Bert B.V. stelt, onder verwijzing naar het arrest van het Hof van Justitie van de Europese Unie (hierna: HvJ) van 10 november 2016, C-432/15, Baštová, ECLI:EU:C:2016:855, dat het gaat om winstdelingen en dat die winstdelingen geen vergoedingen zijn voor haar werkzaamheden.
Bert B.V. verstrekt juridisch advies met name voor gedupeerden van aandelenlease-transacties. Voor de betaling spreekt Bert B.V. met de cliënten af dat zij vooraf aan Bert B.V. een vast bedrag betalen voor een gesprek, de vaste kosten en kosten van de procedure (de vaste vergoeding) en dat zij achteraf aanvullend een bepaald percentage van het behaalde resultaat betalen bij een positieve uitspraak. Volgens Gerechtshof Arnhem - Leeuwarden is de resultaatafhankelijke vergoeding onderdeel van de totale vergoeding die Bert B.V. ontvangt als tegenprestatie voor juridische werkzaamheden. Het Hof is van oordeel dat sprake is van een dienst onder bezwarende titel. Bert B.V. is dus btw verschuldigd over de gehele vergoeding.
Fiscale beoordeling procedure omzetbelasting over no cure no pay
In het arrest Baštová werd geoordeeld dat er voor de aan de orde zijnde dienst, de terbeschikkingstelling van een paard aan de organisator van een paardenwedstrijd, als zodanig geen directe vergoeding werd ontvangen. Tussen het ontvangen prijzengeld en die dienst (de terbeschikkingstelling van het paard) werd geen rechtstreeks verband aanwezig geoordeeld. Het prijzengeld kan slechts in de wacht worden gesleept indien een bijzondere prestatie wordt neergezet. Baštová ontving geen vergoeding om deel te nemen. Hierdoor was er geen sprake van een dienst onder bezwarende titel.
Volgens artikel 8, eerste lid van de Wet op de omzetbelasting 1968 wordt de belasting berekend over de vergoeding. Ingevolge het tweede lid van dit artikel is de vergoeding het totale bedrag dat – of voor zover de tegenprestatie niet in een geldsom bestaat, de totale waarde van de tegenprestatie welke – ter zake van de levering of de dienst in rekening wordt gebracht, de omzetbelasting niet daaronder begrepen. Ingeval ter zake van de levering of de dienst meer wordt voldaan dan hetgeen in rekening is gebracht, komt in plaats daarvan in aanmerking hetgeen is voldaan.
Om te kunnen spreken van een dienst is vereist dat er een rechtstreeks verband bestaat tussen deze dienst en een door de belastingplichtige daadwerkelijk ontvangen tegenprestatie, de bezwarende titel. Een rechtstreeks verband bestaat wanneer tussen de verrichter en de ontvanger van de dienst een rechtsbetrekking bestaat in het kader waarvan over en weer prestaties worden uitgewisseld, en de door de dienstverrichter ontvangen vergoeding de werkelijke tegenwaarde vormt voor de ten behoeve van de ontvanger verrichte dienst. Het Gerechtshof verwijst naast het hiervoor genoemde Baštová-arrest tevens naar het Tolsma-arrest, (ECLI:EU:C:1994:80).
Tolsma heeft een draaiorgel, waarmee hij op straat muziek maakt. Hij vraagt voorbijgangers kleingeld in het voorgehouden bakje te doen. Hij gaat ook wel eens bij woningen en winkels langs met het verzoek hem geld te geven. Tolsma ontving een onzekere vergoeding, omdat tussen hem en de voorbijgangers geen sprake was van een overeenkomst op grond waarvan zij gehouden waren een vergoeding te geven voor de door Tolsma gedraaide muziek. De voorbijgangers gaven vrijwillig geld.
Fiscaal advies inzake omzetbelasting
Advies nodig over fiscale merites aangaande omzetbelasting? Neem gerust contact op met onderstaande (ervaren) fiscaal juristen.
Bron vergoeding en omzetbelasting
Gerechtshof Den Bosch d.d. 7 mei 2020 ECLI:NL:GHSHE:2020:1523
Voordelen en nadelen fiscale eenheid omzetbelasting
Btw-ondernemers die in Nederland wonen of gevestigd zijn en een financiële, organisatorische en economische eenheid (verwevenheid) vormen, kunnen gezamenlijk als één btw-ondernemer worden aangemerkt (artikel 7 lid 4 Wet Omzetbelasting). Een fiscale eenheid voor de Omzetbelasting ontstaat van rechtswege (zonder handeling) als aan alle voorwaarden is voldaan. Het initiatief om een eenheid als fiscale eenheid voor de omzetbelasting te zien kan uitgaan van de Belastingdienst (inspecteur) of de belastingplichtige. Een fiscale eenheid krijgt een eigen btw-nummer.
Voorwaarden fiscale eenheid voor de Omzetbelasting
Er moet sprake zijn van een financiële, organisatorische en economische verwevenheid. Van een financiële verwevenheid is sprake als de ene ondernemer de meerderheid van het stemrecht / zeggenschap heeft in de andere rechtspersoon. Hiervan is sprake bij een 51% belang of bij een lager belang (met soortaandelen). Dit kan worden voorkomen door een zogenaamde STAK. De organisatorische verwevenheid ziet op een eenheid van functioneren onder dezelfde leiding. Hierbij zijn dus niet alleen de juridische verhoudingen, maar ook de samenstelling van het bestuur van belang. Ondernemers zijn economisch verweven als zij dezelfde klantenkring hebben, complementair aan elkaar zijn of een belangrijk aandeel hebben in onderlinge handelingen.
In een procedure bij de Rechtbank Zeeland Westbrabant d.d. 8 augustus 2024 (ECLI:NL:RBZWB:2024:5498) was er geen sprake van voldoende financiële verwevenheid door een discrepantie in de aandeelhoudersovereenkomst (geschillenregeling). Het ziekenhuis had 51% van de aandelen in een schoonmaakbedrijf en de andere 49% zaten bij het schoonmaakbedrijf. Partijen hadden ook een aandeelhoudersovereenkomst gesloten, in de geschillenregeling stond dat geschillen zouden worden opgelost door een scheidsgerecht, beide partijen stellen een arbiter aan en deze 2 arbiters benoemen de derde arbiter. Mede door deze regeling en het feit dat bepaalde bevoegdheden niet zonder toestemming van de AvA konden worden uitgeoefend is er onvoldoende financiële verwevenheid, aldus de rechtbank.
Wanneer stopt aansprakelijkheid fiscale eenheid BTW?
De hoofdelijke aansprakelijkheid voor schulden van de fiscale eenheid voor de omzetbelasting stopt pas als dit schriftelijk is doorgegeven aan de Belastingdienst. U moet dit dus schriftelijk melden aan de Belastingdienst, aldus de rechtbank in november 2023. Vorenstaande melding is dus van essentieel belang omdat anders de aansprakelijkheid voor BTW schulden gewoon doorloopt. Vorenstaande is al eens gememoreerd door de Hoge Raad in 2012.
Nadelen fiscale eenheid voor de btw
Het grootste nadeel van de fiscale eenheid voor de Omzetbelasting is dat alle ondernemingen (bv's) binnen de fiscale eenheid hoofdelijk aansprakelijk zijn voor de gemeenschappelijke omzetbelastingschulden. De Belastingdienst (inspecteur) kan dus elke bv / onderneming van de fiscale eenheid individueel aanspreken voor de totale belastingschuld, ook al zijn deze belastingschulden in een andere bv / onderneming ontstaan.
Voordelen fiscale eenheid voor de btw
Voor een fiscale eenheid voor de Omzetbelasting is een beschikking van de Belastingdienst niet persé nodig. Voordeel van een fiscale eenheid voor de Omzetbelasting is, dat over de onderlinge prestaties geen btw hoeft te worden gerekend. Dit is eenvoudiger en levert een liquiditeitsvoordeel op. Als er binnen het concern ook sprake is van vrijgestelde prestaties, kunt u - mits goed en zorgvuldig gestructureerd - ook een financieel voordeel behalen.
Advies over fiscale eenheden en / of herstructurering ?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder.
Bouwterrein of natuurgebied?
Een veelvoorkomend vraagstuk is of btw is verschuldigd bij de levering van een stuk grond. De wet bepaalt dat de levering van onroerende zaken is vrijgesteld van btw-heffing. Echter, diezelfde wet bevat een aantal uitzonderingen die in de praktijk voor complexiteit zorgen. Zo is de levering van een gebouw of gedeelte hiervan in de bouw- en handelsfase (de periode voor, op of uiterlijk twee jaar na de datum van eerste ingebruikneming) belast met btw. Tevens is de levering van een bouwterrein belast met btw. Het begrip bouwterrein wordt vervolgens wel nader gedefinieerd, maar niet op zodanige wijze dat voor iedere kwestie direct duidelijk is wat er nu precies mee wordt bedoeld.
Recent diende bij de Rechtbank Noord-Nederland een zaak over de levering van een stuk grond dat deels als bouwterrein en deels als natuurterrein kwalificeert. Althans, in de ogen van de belastingplichtige. In dit artikel behandelen wij deze uitspraak.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Bouwterrein en natuurgebied voor de btw
De belastingplichtige in deze zaak heeft een campingterrein met drie recreatiewoningen aangekocht. Het terrein is vervolgens verdeeld in tien afzonderlijke percelen. Op grond van het bestemmingsplan is het mogelijk om over te gaan tot de bouw van tien woningen; één per perceel. Daarbij geldt dat per perceel ongeveer 25% voor de bouw is aangewezen en 75% als natuurgebied behouden moet blijven. Het compleet volbouwen van de percelen zal dus niet aan de orde zijn. Voor de 75% die uit natuurgebied bestaat, zal een beheersplan worden opgesteld.
Eind 2019 worden drie percelen nog onbebouwd geleverd. Bij de levering is btw berekend. De belastingplichtige meent echter dat er sprake is van een levering waarbij een deel van de levering niet belast is met btw. Daarop richt zich het geschil met de Belastingdienst.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Geschil over btw en bouwterrein
De belastingplichtige is van mening dat de percelen grotendeels natuurgebied vormen (75%). De levering van die natuurgebieden is vrijgesteld van btw. Bij deze percelen staat natuur op de voorgrond en is wonen daaraan ondergeschikt gemaakt. De Belastingdienst is het met deze zienswijze oneens. Hij ziet de levering van een perceel als één prestatie, namelijk de levering van een bouwterrein.
De rechtbank over btw en bouwterrein / natuurterrein
De rechtbank stelt vast dat de belastingplichtige en de Belastingdienst het er in ieder geval over eens zijn dat voor het te bebouwen deel van de percelen sprake is van een bouwterrein. De vervolgvraag is dan of sprake is van afzonderlijke prestaties bij die levering, bijvoorbeeld in een natuurdeel en een bouwdeel. Nee, zo oordeelt de rechtbank. Dit oordeel is onder meer gebaseerd op de uitleg van de belastingplichtige over de omstandigheden bij de transactie. Zo is het niet mogelijk om uitsluitend het bouwdeel of uitsluitend het natuurdeel te verkopen. Beide delen van het perceel blijven steeds in dezelfde hand. De rechtbank ontleent aan de stukken nog dat steeds sprake zal zijn van één zelfstandige onroerende zaak die ook op die wijze wordt ontwikkeld. Dat er op één perceel meerdere bestemmingen rusten, doet daar voor de heffing van btw niet aan af. De rechtbank komt daarmee tot de conclusie dat sprake is van één prestatie die bestaat uit de levering van een perceel.
De vervolgvraag voor de rechtbank is hoe de levering van het perceel in de belastingheffing moet worden betrokken. Helemaal belast of helemaal vrijgesteld. Daarbij geldt dat de bewijslast dat sprake is van een vrijgestelde levering, rust op de belastingplichtige. Aan deze bewijslast heeft de belastingplichtige naar het oordeel van de rechtbank onvoldoende voldaan. Het is duidelijk dat de percelen bedoeld zijn om te worden bebouwd en daarmee bouwterrein vormen. Dat de bebouwing vervolgens ondergeschikt is aan de natuur doet daar niet aan af en volgt ook onvoldoende uit de stukken. Uit het bestemmingsplan leidt de rechtbank af dat juist het wonen voorop staat en dat de ruime, natuurlijke omgeving het woongenot moet versterken. Het betreft daarmee naar het oordeel van de rechtbank een levering van een perceel bouwgrond.
Op grond van bovenstaande komt de rechtbank tot het oordeel dat de levering van de percelen volledig belast is met btw.
Bouwterrein, natuurgebied en Belastingdienst
De levering van een bouwterrein is belast met btw. Van een bouwterrein is sprake als het object bestaat uit onbebouwde grond die kennelijk bestemd is om te worden bebouwd met één of meer gebouwen. In de praktijk wordt over deze definitie met enige regelmaat discussie gevoerd met de Belastingdienst. Wanneer is een stuk grond bijvoorbeeld kennelijk bestemd om te worden bebouwd? Wat is nu precies een gebouw en wanneer is sprake van onbebouwde grond? Het zijn discussies die zich richtten op de vraag of btw is verschuldigd. Het financiële belang is daarbij meestal groot. Toch zien wij het in de praktijk nog vaak misgaan. Er is dan onvoldoende aandacht voor de fiscale aspecten en bij controle achteraf door de Belastingdienst volgen forse naheffingen. Veel van deze naheffingen hadden relatief eenvoudig voorkomen kunnen worden door een deskundige bij de zaak te betrekken. Wij houden ons dagelijks bezig met vraagstukken over vastgoed en de Belastingdienst. Neem daarom bij problemen – of juist om problemen te voorkomen – vrijblijvend contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:3700
Aftrek van btw bij aankoop perceel
Belastingplichtigen voor de btw kunnen het recht hebben om aan hen in rekening gebrachte btw in vooraftrek te brengen. Daarbij is wel vereist dat de belastingplichtige ook daadwerkelijk handelt in zijn rol als btw-belastingplichtige. De vraag is dan steeds of het gekochte goed voor btw-belaste handelingen wordt gebruikt. Het recht op aftrek ontstaat op het moment waarop de aftrekbare btw verschuldigd wordt, dus het moment waarop het goed wordt geleverd.
Het komt voor dat op het moment van levering nog niet duidelijk is of iemand belastingplichtige is voor de btw of niet. Dat betekent niet dat aftrek direct onmogelijk is. De Belastingdienst – of in een latere fase: de rechter – moet dan beoordelen of het goed is gekocht met het voornemen een economische activiteit (btw-belaste prestatie) uit te oefenen. Indien dat het geval is, is toch gehandeld als belastingplichtige en mag de btw in vooraftrek worden gebracht. Daarbij is het niet van belang of het goed onmiddellijk wordt gebruikt voor de met btw belaste handelingen, of pas op een later moment. Wij merken op dat dat voor (bijvoorbeeld) de herzieningsbepalingen anders kan zijn.
Btw en aankoop van een perceel
In een recente zaak bij de Rechtbank Noord-Nederland speelde het volgende. Een bv koopt in 2013 van de gemeente een perceel grond. Het perceel grond grenst aan het terrein van een ander bedrijf. Bij de verkoop van de grond aan de bv wordt een btw-bedrag van € 74.954 in rekening gebracht. De bv vraagt deze btw terug en die teruggaaf volgt.
In 2018 sluit de bv met het bedrijf waar het perceel aan grenst een huurovereenkomst. Althans: de dagtekening op de huurovereenkomst is van 2018. Volgens de overeenkomst is de huurrelatie echter al per 1 januari 2014 aangegaan. Partijen zijn, zo blijkt uit het schriftelijke stuk, een btw-belaste verhuur overeengekomen. Dat is een economische activiteit. In de jaren 2013 tot en met 2017 geeft de bv (de verhuurder) in het geheel geen belaste omzet aan. In 2018 gebeurt dat wel en in 2019 ook.
Belastingdienst over btw bij aankoop van dit perceel
De Belastingdienst legt een naheffingsaanslag op. Hij betwijfelt of bij de aankoop van het perceel de intentie al aanwezig was om het perceel belast te gaan verhuren. Bij afwezigheid van deze intentie is geen sprake van een economische activiteit, dus was er ook geen recht op btw-aftrek. Daar komt nog bij dat het perceel eerst zonder tegenprestatie (dus gratis) ter beschikking is gesteld, als gevolg waarvan van een economische activiteit geen sprake is.
Ook voert de Belastingdienst aan dat het gebruik door de huurder ingaat zodra de huurder op het perceel handelingen verricht / laat verrichten met het oog op btw-belaste handelingen van die huurder. In 2013 heeft echter geen btw-belaste verhuur plaatsgevonden, zodat in 2013 ook geen recht op vooraftrek bestaat. Indien wel btw-aftrek is geclaimd, moet dit worden gecorrigeerd.
De belastingplichtige is het hiermee uiteraard oneens. Hij meent dat bij de aankoop de intentie bestond om btw-belast te gaan verhuren en dat reeds daarom recht op aftrek van btw bestaat. De intentie blijkt onder meer – aldus nog steeds belastingplichtige – uit de aanzienlijke investeringen die zijn gedaan om het perceel geschikt te maken voor het voorgenomen gebruik. Dat alles later pas schriftelijk is vastgelegd, komt onder meer door lopende juridische procedures.
Oordeel rechtbank over de btw-aftrek bij aankoop perceel
De rechtbank beschrijft eerst het toetsingskader. Daaruit volgt dat geoordeeld moet worden over de vraag of het perceel is verkregen met het – door objectieve factoren bevestigde – voornemen een economische activiteit uit te oefenen. Daarbij is niet van belang of het perceel onmiddellijk is gebruikt voor economische activiteiten.
Het is de belastingplichtige die de aftrek claimt. Het is daarmee ook aan belastingplichtige om het recht op deze aftrek aannemelijk te maken. Volgens de rechtbank is dat gelukt. Er bestaat begin 2013 daarom recht op aftrek van de in rekening gebrachte btw bij de aankoop van het perceel. Dat de afspraken pas later schriftelijk zijn vastgelegd, is in de ogen van de rechtbank voldoende verklaard. Op dit punt is het dus zo dat er in 2013 een recht op aftrek ontstaat, maar dat zegt nog niets over de omvang van het recht op aftrek. Hier staat dus slechts vast dat het perceel bestemd was om tegen vergoeding ter beschikking te worden gesteld (een economische activiteit).
Dan is de vervolgvraag wat de omvang van het recht op vooraftrek is. Aftrek is enkel mogelijk voor zover het perceel wordt gebruikt voor belaste prestaties. In 2013 is dat niet het geval geweest. Daarnaast is niet aannemelijk gemaakt dat bij de levering van het perceel in 2013 al de intentie bestond om btw-belast te gaan verhuren. Hier speelt onder meer mee dat de huurovereenkomst vijf jaar later is opgesteld. Voorts volgt de intentie om btw-belast te verhuren, niet uit de gedane investeringen.
De rechtbank komt daarmee tot de conclusie dat geen recht op aftrek van de btw bestaat die bij de levering van het perceel in rekening is gebracht. Dat is het gevolg van het feit dat niet aannemelijk is gemaakt dat op het moment van levering (2013) al de intentie bestond om het perceel voor btw-belaste verhuur aan te wenden.
Fiscaal jurist over btw-aftrek en intenties
Achteraf aantonen dat een bepaalde intentie bestond, is altijd lastig. Dit speelt niet alleen bij de aanschaf van percelen bestemd voor btw-belaste verhuur, maar bijvoorbeeld ook bij de herinvesteringsreserve. Het is raadzaam om voornemens / intenties op schrift en gedagtekend vast te leggen. Dat kan bijvoorbeeld in een bestuursbesluit. Op die wijze is er altijd een begin van bewijsmateriaal aanwezig op het moment dat de Belastingdienst een controle instelt. Bij een groot genoeg belang kan het zelfs raadzaam zijn om de intenties kenbaar te maken via vooroverleg, zodat ten tijde van de transactie de Belastingdienst reeds bekend is met de intentie en / of het voornemen.
Aftrek van btw leidt in het algemeen vaak tot discussies met de Belastingdienst. Het is dan raadzaam een specialist erbij te betrekken, zodat uw belangen optimaal verdedigd worden. Wij denken graag met u mee. Neem gerust eens rechtstreeks contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:288
Vaste inrichting bij verhuur van onroerend goed
Het Hof van Justitie van de Europese Unie heeft een vraag beantwoord van een Oostenrijkse rechter over het vaste inrichting-begrip voor de omzetbelasting (btw). De vraag was of het begrip vaste inrichting zo moet worden uitgelegd, dat er altijd sprake moet zijn van de inzet van personeel en technische middelen en er dus noodzakelijkerwijs eigen personeel van de dienstverlener in de inrichting aanwezig moet zijn. Het ging in deze zaak om de belastbare verhuur van onroerend goed, die enkel bestond uit het gedoogd gebruik. De vraag is of het onroerend goed ook zonder inzet van personeel als vaste inrichting kan worden gezien.
In dit artikel beschrijven wij het antwoord van het Hof van Justitie en gaan wij kort in op het vaste inrichting-begrip in de btw.
Het antwoord van het Hof van Justitie in het Titanium-arrest
Een verhuurd onroerend goed vormt geen vaste inrichting wanneer de eigenaar van het onroerend goed niet over eigen personeel beschikt om de dienst in verband met de verhuur te verrichten.
Het belang van de vaste inrichting voor de btw
De btw kent een eigen vaste inrichting-begrip. Dit begrip is in de nationale wetgeving niet nader gedefinieerd. Deze wetgeving is gebaseerd op de btw-richtlijn. In de btw-richtlijn zijn de volgende twee hoofdregels opgenomen:
- De plaats van een dienst, verricht voor een btw-belastingplichtige, is de plaats waar de belastingplichtige (de afnemer) de zetel van zijn bedrijfsuitoefening heeft. Indien de diensten worden verricht voor een vaste inrichting van de afnemer die zich elders bevindt, dan geldt de plaats van de vaste inrichting als plaats van dienst;
- De plaats van dienst, verricht voor een niet-btw-belastingplichtige, is de plaats waar de dienstverrichter de zetel van zijn bedrijfsuitoefening heeft. Indien de diensten worden verricht vanuit een vaste inrichting van de dienstverrichter, dan geldt de plaats van de vaste inrichting.
Op deze hoofdregel bestaan de nodige uitzonderingen. Eén van deze uitzonderingen ziet op onroerend goed. De plaats van een dienst die betrekking heeft op onroerend goed is de plaats waar het onroerend goed is gelegen. Wat precies een dienst is die betrekking heeft op onroerend goed, is nader uitgewerkt in de richtlijn aan de hand van enkele voorbeelden, zoals makelaarsdiensten en diensten van experts.
De zetel van bedrijfsuitoefening is de plaats waar de centrale bestuurstaken van het bedrijf worden uitgeoefend. Om als die plaats te worden aangemerkt, is het enkel hebben van een postadres ontoereikend. In twijfelachtige situaties kan worden aangesloten bij de plaats waar de voornaamste beslissingen betreffende de algemene leiding van het bedrijf worden genomen.
Het vaste inrichting-begrip in de btw-richtlijn
Zoals aangegeven is van het begrip vaste inrichting geen sluitende definitie gegeven. Wel bevatten de btw-richtlijn en de onderliggende btw-uitvoeringsverordening aanknopingspunten. In de uitvoeringsverordening is opgenomen dat een vaste inrichting iedere andere inrichting dan de zetel van bedrijfsuitoefening is, die gekenmerkt wordt door een voldoende mate van duurzaamheid en een – wat personeel en technische middelen betreft – geschikte structuur om de voor haar eigen behoeften verrichte diensten te kunnen afnemen en ter plaatse te kunnen gebruiken. Dit vaste inrichting-begrip geldt alleen ingeval de eerstgenoemde hoofdregel (de afnemer is btw-belastingplichtig) van toepassing is.
In alle andere gevallen geldt een afwijkend vaste inrichting-begrip. Gekeken moet dan worden naar iedere andere inrichting dan de zetel van bedrijfsuitoefening, die wordt gekenmerkt door een voldoende mate van duurzaamheid en een – wat personeel en technische middelen betreft – geschikte structuur om de door haar te verrichten diensten te kunnen verstrekken. Dit begrip geldt in de volgende gevallen:
- De afnemer is een niet-btw-belastingplichtige (de tweede hoofdregel van hiervoor);
- Onder voorwaarden bij kortdurende verhuur van een pleziervaartuig aan een niet-btw-belastingplichtige;
- Onder voorwaarden en onder oud recht (tot en met 31 december 2014) bij langs de elektronische weg verrichte diensten, verricht voor een niet-btw-belastingplichtige;
- Bij toepassing van verleggingsregelingen.
Het enkel hebben van een btw-identificatienummer is onvoldoende om een vaste inrichting te vormen.
Omstandigheden in het Titanium-arrest
Titanium is een vennootschap die zijn zetel van bedrijfsuitoefening op Jersey heeft. Jersey is een eiland bij de Franse kust. Titanium houdt zich bezig met onroerend goed, vermogensbeheer en wonen / huisvesting. Het bedrijf verhuurt met toepassing van btw een onroerend goed dat gelegen is te Oostenrijk. Het onroerend goed wordt verhuurd aan Oostenrijkse ondernemers. Het betreft dus een btw-belaste dienst aan een btw-belastingplichtige.
Dit zijn de enige activiteiten van Titanium in Oostenrijk. Het bedrijf besluit om een Oostenrijkse vastgoedbeheerder te machtigen om als tussenpersoon op te treden. Deze tussenpersoon brengt de huursommen en exploitatiekosten in rekening, houdt het handelsregister bij en bereidt de btw-aangiften voor. De vastgoedbeheerder verricht deze werkzaamheden (diensten) in ruimten die niet toebehoren aan Titanium.
De beslissingsbevoegdheid om huurovereenkomst aan te gaan lag onverkort bij Titanium. Dat geldt ook voor het verrichten van investeringen en reparaties en het regelen van financiering. Titanium had in feite nog steeds alles te zeggen.
Het geschil in het Titanium-arrest
Titanium meent geen btw verschuldigd te zijn over de verhuur van het onroerend goed. Er is namelijk geen sprake van een vaste inrichting in Oostenrijk. De Oostenrijkse belastingdienst is een ander oordeel toegedaan en meent dat een verhuurd onroerend goed een vaste inrichting vormt. Als gevolg daarvan is wel btw verschuldigd. Titanium verzet zich tegen dit standpunt en meent dat het verhuurde gebouw niet kan worden beschouwd als vaste inrichting, aangezien zij daar geen personeel inzet.
Hof van Justitie over verhuurd onroerend goed als vaste inrichting
Het Hof vat eerst de zaak kernachtig samen: het gaat erom of een in een lidstaat verhuurd onroerend goed een vaste inrichting kan vormen wanneer de eigenaar van het onroerend goed niet over eigen personeel beschikt om de diensten in verband met de verhuur te verrichten.
Als uitgangspunt geldt dat een vaste inrichting een zekere bestendigheid moet vertonen. Deze bestendigheid volgt uit het duurzaam over personeel en technische middelen beschikken die voor bepaalde diensten noodzakelijk zijn. Er moet dus een voldoende mate van duurzaamheid zijn en een – wat personeel en technische middelen betreft – geschikte structuur om zelfstandige verrichting van de betrokken diensten mogelijk te maken. Een structuur zonder eigen personeel kan niet onder het begrip vaste inrichting vallen. Het voorgaande volgt reeds uit twee eerdere arresten van het Hof: Planzer Luxembourg en ARO Lease.
In deze casus heeft Titanium geen eigen personeel. De personen die de beheerstaken verrichten zijn contractueel gemachtigd. Daarbij heeft Titanium zich alle belangrijke beslissingen over de verhuur voorbehouden. Een gebouw waarvoor geen personeel ter beschikking is, voldoet niet aan de geformuleerde criteria om als vaste inrichting te worden aangemerkt.
Gevolgen Titanium-arrest
Uit de beantwoording van deze vraag komt naar voren dat eigen personeel een vereiste is, ook als de activiteit waar het om gaat – zoals verhuur van onroerend goed – slechts beperkte mankracht vereist. Het Hof lijkt er waarde aan te hechten om op te merken dat de vastgoedbeheerder niet gemachtigd is om belangrijke beslissingen te maken. De vraag is of dit arrest anders uit had kunnen vallen, indien alle belangrijke beslissingen eveneens uit handen waren gegeven. Daar zal in de toekomst ongetwijfeld nog duidelijkheid over komen.
Voor de praktijk is dit arrest slechts van belang voor B2B-situaties, omdat de plaats van dienst gerelateerd aan vastgoed het land is waar het vastgoed is gelegen. Als een btw-ondernemer de afnemer is, wordt de af te dragen btw meestal verlegd naar de afnemer. Zonder verleggingsregeling, zoals bij het verlenen van diensten aan niet-ondernemers, moet de dienstverlener zich ook zonder vaste inrichting melden in het land waar het vastgoed is gelegen en aldaar omzetbelasting afdragen.
Vaste inrichting btw en advisering
Het vaste inrichting-begrip voor de btw is met name in de jurisprudentie uitgewerkt. Indien u veel zaken in het buitenland doet en daar personeel en technische middelen heeft om uw diensten te verrichten, kan het raadzaam zijn te onderzoeken of u een vaste inrichting aldaar heeft of anderszins registratieplicht voor de omzetbelasting. Dit kan voor de btw-heffing grote gevolgen hebben. Neem gerust eens vrijblijvend contact op met één van onderstaande adviseurs om over uw situatie te sparren.
Het Hof van Justitie van de Europese Unie heeft een vraag beantwoord van een Oostenrijkse rechter over het vaste inrichting-begrip voor de omzetbelasting (btw).
Omzetbelasting en commissarisbeloning
Commissarissen, toezichthouders en leden van commissies hebben al jaren discussie met de Belastingdienst over het indienen van hun btw-aangiften. Moet u met of zonder btw factureren? Met name instellingen die geen btw kunnen aftrekken worstelen met deze vraag. De btw is dan immers een kostenpost.
Zowel het Europese Hof van Justitie (2019) en de Hoge Raad (2020) hebben al vastgesteld dat er meestal geen btw hoeft te worden gerekend over de vergoeding van commissarissen en leden van de raad van toezicht. De staatssecretaris komt nu met een besluit.
De staatssecretaris en daarmee de Belastingdienst vinden sinds 2013 dat u als commissaris of toezichthouder al vrij snel btw-ondernemer bent en daarom btw in rekening moet brengen. Aan dit tijdperk lijkt nu een eind te komen.
Commissaris en toezichthouders niet altijd btw-ondernemer.
Wie is btw-ondernemer?
De definitie van het btw-ondernemerschap staat keurig in de Wet op de Omzetbelasting uit 1968. Btw-ondernemer is eenieder die een bedrijf zelfstandig uitoefent. Drie elementen spelen hierbij een rol:
- Het begrip ieder: dit zijn natuurlijke personen en rechtspersonen (maar ook samenwerkingsverbanden hiervan).
- Zelfstandig: een persoon is niet zelfstandig en is geen btw-ondernemer als hij of zij met zijn werkgever een arbeidsovereenkomst heeft gesloten of een andere juridische binding is aangegaan waaruit ondergeschiktheid ontstaat.
- Bedrijf: het moet gaan om een economische activiteit die duurzaam naar opbrengsten streeft en regelmatig prestaties tegen een vergoeding verricht.
Een commissaris draagt meestal geen individuele verantwoordelijkheid, veelal is er door verzekeringen ook geen economisch risico omdat de vergoeding toch wel wordt betaald. De vergoeding is afhankelijk van zijn of haar aanwezigheid en de gewerkte uren. De zelfstandigheid ontbreekt hierdoor, aldus het Hof van Justitie (zie hierna). De Hoge Raad doet er nog een schepje bovenop (zie hierna). Volgens ons hoogste rechtscollege ontbreekt de zelfstandig uitgeoefende economische activiteit.
EU over omzetbelasting bij commissarissen
Het Europese Hof van Justitie heeft op 13 juni 2019 in de Nederlandse zaak ‘IO’ beslist over het btw-ondernemerschap van een lid van de raad van commissarissen van een stichting. Het Hof van Justitie oordeelde dat de commissaris geen btw-ondernemer was, omdat geen sprake was van zelfstandigheid. De commissaris handelde noch in eigen naam, noch voor eigen rekening, noch onder zijn eigen verantwoordelijkheid en voldeed daarmee niet aan het ondernemersbegrip voor de btw.
Hoge Raad over omzetbelasting bij commissarissen
De Hoge Raad heeft in haar arrest van 26 juni 2020 over vacatiegelden van een voorzitter en / of lid van een bezwaarcommissie overeenkomstig bepaald en definitief duidelijk gemaakt dat de benodigde zelfstandigheid voor btw-ondernemerschap vaak ontbreekt. Dit betekent in de praktijk dat u als commissaris, toezichthouder of lid van een commissie voor dergelijke werkzaamheden niet zomaar btw-ondernemer bent of wordt. De Hoge Raad kiepte bij deze uitspraak het oordeel van het Gerechtshof in de prullenbak.
Nieuw besluit over omzetbelasting bij commissarissen en RvT
De staatssecretaris was, gelet op de nuances in het arrest van de Hoge Raad, in combinatie met het arrest ‘IO’ genoodzaakt een nieuw besluit uit te brengen dat ziet op de btw-behandeling van natuurlijke personen die optreden als toezichthouder of als lid van een bezwaaradviescommissie of andere soortgelijke werkzaamheden. Hiermee wordt invulling gegeven aan het begrip zelfstandige uit artikel 7 Wet Omzetbelasting.
De staatssecretaris van Financiën heeft op 6 mei 2021 een Besluit gepubliceerd waarin wordt toegelicht of en hoe commissarissen en toezichthouders btw moeten berekenen op hun activiteiten. Voor commissarissen en toezichthouders betekent dit in veruit de meeste gevallen dat zij geen btw (meer) hoeven te berekenen over de vergoeding die zij hiervoor ontvangen. Dit is anders als de betreffende commissaris of toezichthouder ‘individuele verantwoordelijkheid draagt voor de handelingen van het toezichthoudend orgaan’.
De staatssecretaris heeft zich in vier specifieke situaties uitgesproken over de vraag of een commissaris of toezichthouder btw in rekening moet brengen. Indien sprake is van één van de volgende omstandigheden, hoeft een commissaris geen btw in rekening te brengen en kan hij mogelijk nog voor het verleden corrigeren. Het Besluit heeft immers terugwerkende kracht tot 13 juni 2019, de datum van het arrest 'IO’.
- Het toezichthoudend orgaan waarin de commissaris zitting neemt heeft een wettelijke grondslag in het privaatrecht of het publiekrecht (nv, bv, (bedrijfstak) pensioenfonds). De commissaris verricht zijn werkzaamheden als statutair lid van het toezichtsorgaan en treedt op namens het toezichtsorgaan. Uit de reglementen en statuten volgt eveneens dat hij de toezichtswerkzaamheden verricht op naam van en onder verantwoordelijkheid van het toezichthoudende orgaan. In dat geval ontbreekt volgens de staatssecretaris de zelfstandigheid om te kwalificeren als btw-ondernemer.
- Het toezichthoudend orgaan waarin de commissaris zitting neemt heeft geen wettelijke grondslag in het privaatrecht of het publiekrecht, maar is vergelijkbaar met een nv of bv (o.a. stichting, vereniging). In deze gevallen ontbreekt de wettelijke grondslag voor het toezichthoudend orgaan, maar zijn de werkzaamheden grotendeels gelijk. Ook hier moet uit de reglementen en statuten volgen dat de commissaris de toezichtswerkzaamheden verricht op naam van en onder verantwoordelijkheid van het toezichthoudende orgaan.
- Bezwaaradviescommissies, adviescolleges met wettelijke taak. Bezwaaradviescommissies in de zin van art. 7:13 Awb hebben een wettelijk geregelde taak. De voorzitters en de leden van deze commissies treden op namens de commissie en niet voor eigen rekening en risico. Ook hier ontbreekt daarom de zelfstandigheid om te kwalificeren als btw-ondernemer
- Toetsingscommissies, geschillencommissies en vergelijkbare commissies. Voorzitters en leden van een dergelijke commissie die op persoonlijke titel benoemd zijn, zijn volgens de staatssecretaris onvoldoende zelfstandig om te kwalificeren als btw-ondernemer. Het gaat dan om commissies waarbij de leden individueel geen externe taken of verantwoordelijkheden hebben, maar optreden naar buiten als één geheel.
Noot fiscaal jurist over btw bij commissarissen
Een belangrijk verschil met eerdere regelingen is dat het uitgangspunt dat geen btw berekend hoeft te worden ook geldt indien iemand meerdere commissariaten heeft (er was een periode dat iemand bij vijf commissariaten ‘automatisch’ btw-ondernemer was) en / of vanuit zijn of haar bv factureert voor deze werkzaamheden.
De staatssecretaris stelt duidelijk in het Besluit dat hij zich alleen uitspreekt over de vier situaties die hierboven genoemd zijn. Dit houdt echter niet in dat alleen in deze vier situaties de heffing van btw achterwege kan blijven. Ook in andere gevallen kan op basis van geldende wetgeving en jurisprudentie btw-heffing achterwege blijven, maar dat zal op individuele basis beoordeeld moeten worden. Wij kunnen u daarbij uiteraard van advies dienen.
Bron btw en commissaris
- Besluit staatssecretaris van Financiën (nr. 2021-9403; hierna: het Besluit) over de btw-positie van leden van Raden van Commissarissen, leden van Raden van Toezicht en leden van verschillende commissies.
- Arrest van het Hof van Justitie EU in de zaak IO (nr. C-420/18), ging over lid van bezwarenadvies commissie, was geen btw-ondernemer (geen zelfstandigheid).
- Hoge Raad d.d. 26 juni 2021 ECLI:NL:HR:2020:1143 inzake omzetbelasting en zelfstandigheid bij leden bezwarenadviescommissie.
Bijzondere regelingen in de omzetbelasting (btw)
De Wet op de omzetbelasting 1968 kent een aantal bijzondere regelingen. De regelingen kunnen bijzonder zijn omdat ze bedoeld zijn voor bepaalde ondernemers of voor bepaalde goederen. Een combinatie van factoren komt ook voor. Wij gaan in dit hoofdstuk in op deze bijzondere regelingen. Vaak doen wij dat door middel van zowel algemene artikelen als (zeer) specifieke artikelen. Indien u met vragen zit over bijzondere regelingen of omzetbelasting (btw) in het algemeen, neem dan gerust eens contact op voor een vrijblijvend gesprek.
Wij werken er hard aan om de komende periode dit onderdeel van onze kennisbank verder te vullen en te actualiseren. Heeft u vragen over een onderwerp dat nog niet behandeld is in dit hoofdstuk? Ook dan kunt u gerust contact met ons opnemen.
Bijzondere regelingen in de omzetbelasting (btw)
De wet kent momenteel de volgende bijzondere regelingen:
- De kleineondernemersregeling (KOR);
- De regeling voldoening naar ontvangsten;
- De regeling accijnsgoederen (andere dan tabaksproducten);
- De regeling voor gebruikte goederen, kunstvoorwerpen, voorwerpen voor verzamelingen en antiquiteiten;
- De regeling voor beleggingsgoud;
- De éénloketregeling voor niet in de EU gevestigde ondernemers;
- De éénloketregeling voor in de EU gevestigde ondernemers;'
- De regeling voor vis;
- De reisbureauregeling;
- De regeling voor vouchers.
BTW-regels voor waardebonnen en vouchers
De BTW-regels voor waardebonnen en vouchers zijn per 1 januari 2019 aangepast. Dit komt doordat de Nederlandse BTW-regels moeten aansluiten op Europese regels. De Hoge Raad heeft op 28 februari 2025 (ECLI:NL:HR:2025:335) geoordeeld over een BTW ondernemer die waardebonnen verstrekt aan consumenten die via een (internet) veiling op goederen (en diensten) konden bieden. Is de hoogste bieder BTW verschuldigd over een waardebon die niet verzilverd wordt? Volgens het Gerechtshof Amsterdam d.d. 12 april 2022 (ECLI:NL:GHAMS:2022:1289) is er dan wel BTW verschuldigd. De Hoge Raad was het met het Gerechtshof eens. Dus ook BTW bij niet verzilveren van een waardebon !
Wat is een waardebon of voucher eigenljik?
Bij een waardebon (of voucher) krijgt een persoon (de consument) het recht om tegen inlevering van deze bon (of munt) een levering of een dienst te ontvangen. U moet dus denken aan munten, boekenbonnen, VVV-bonnen, cd-bonnen, dinercheques, bioscoopbonnen, iTunes-kaarten, etc. Een kortingsbon is een voucher, deze heeft immers geen nominale waarde en is niet inwisselbaar voor geld.
BTW-regels voor waardebonnen tot en met 2018
Een waardebon of voucher is een waardepapier. De verkoop van de waardebon is onder de regeling tot en met 2018 altijd vrijgesteld van omzetbelasting. Als de consument de waardebon inwisselt, is de omzetbelasting verschuldigd. Voor de volledigheid, bij kortingsbonnen is de BTW verschuldigd als de bon wordt verkocht.
Nieuwe regels voor waardebonnen van 2019
Sinds 1 januari 2019 zijn er verschillende soorten waardebonnen of vouchers. De soort waardebon bepaalt het tijdstip waarop omzetbelasting wordt geheven. Dit kan zijn bij verkoop of bij inwisseling van de bon.
Soort 1 (de enkelvoudige waardebon / single purpose voucher SPV)
Een enkelvoudige waardebon (bijvoorbeeld een toegangsbewijs, bioscoopbon, een voordeelbon voor 10x toegang tot gebouw, etc.) is een bon waarbij de consument recht heeft op een bepaalde dienst of levering. Bij dit soort bonnen is direct bij het verstrekken BTW verschuldigd. De bon voldoet aan de volgende voorwaarden:
- waar de levering of dienst wordt verricht;
- wie de leverancier is;
- wat het tarief voor de BTW is;
- het land waar de bon wordt ingeleverd is dudelijk.
Soms is het niet helemaal duidelijk of het om een enkelvoudige of meervoudige bon gaat, bijvoorbeeld als een toegangsbewijs of bioscoopbon recht geeft op toegang en bijvoorbeeld eten en drinken. Dan is sprake van een meervoudige bon (zie onder). Feitelijk zijn dit waardebonnen die worden gezien als een vooruitbetaling op de levering of dienst.
Soort 2 (de meervoudige waardebon / multi purpose voucher MPV)
Bij meervoudige bonnen heeft de consument ook recht op een levering van een goed of dienst. Het is echter niet duidelijk welke goederen of diensten er worden geleverd (9% of 21%). Ook de leverancier is niet duidelijk. Daarnaast is het BTW-tarief nog niet duidelijk als de waardebon wordt verkocht. Een voorbeeld is een munt, hotelbon welke in meerdere landen kan worden ingeleverd, een waardebon voor meerdere goederen of diensten (VVV-bon, etc.). De BTW bij dergelijke bonnen is verschuldigd volgens het oude systeem, dus bij inlevering van de waardebon.
Kortingbon of kortingsvoucher en BTW
Een kortingsbon geeft recht op een korting op de prijs aan de kassa. Zowel bij uitgifte als bij uitwisseling is geen BTW verschuldigd. De verschuldigde BTW zit op het goed / product of dienst welke wordt geleverd of verricht.
Noot fiscaal jurist over BTW op waardebonnen
Voor enkelvoudige waardebonnen (soort 1) is de regeling per 1 januari 2019 anders. Er is namelijk BTW verschuldigd bij uitgifte van de waardebon (en niet bij inleveren). Voor meervoudige waardebonnen blijft de regeling gelijk, het moment waarop de BTW is verschuldigd wordt dus uitgesteld tot het moment dat de bon wordt ingeleverd. Ook het tarief (9% of 21%) wordt op dat moment bepaald. Voor BTW-ondernemers is het voordeliger om een meervoudige voucher te verkopen, immers de BTW hoeft dan nog niet te worden betaald. De BTW op enkelvoudige waardebonnen welke is afgedragen bij verkoop en die niet worden ingewisseld kan niet worden teruggevraagd, aldus de wetgever. Dit zal nog wel mooie jurisprudentie gaan opleveren.
Voor ondernemers is het van belang dat het soort waardebon vooraf goed wordt bepaald. Ook is het van belang dat de (algemene) voorwaarden van de verkoper / ondernemer helder zijn.
Bron waardebonnen en BTW
Business seats en BTW
Vele ondernemers hebben business seats of een skybox in een voetbalstadion. Hiervoor ontvangt u een factuur (met BTW). De BTW wordt verrekend en hiermee lijkt het wel rond. Het is echter zo dat de BTW (omzetbelasting) op dit soort facturen vaak niet verrekenbaar is, tenzij ...
Verrekenen BTW op skybox of business seats
Henk heeft 4 business seats (luxe stoelen) in het voetbalstadion van FC Twente. De BTW op de factuur wordt door Henk B.V. verrekend. De Inspecteur is het hier niet mee eens en legt een naheffingsaanslag op. Op grond van het Besluit Uitsluiting Aftrek (artikel 1 lid 1 letter c BUA, voor de liefhebber) mag BTW op personeelsvoorzieningen niet worden verrekend. De vraag is of de stoelen een personeelsvoorziening zijn en / of een zakelijke uitgave door Henk B.V.
De Hoge Raad (ons hoogste rechtscollege) stelt hierover het volgende:
- Het bezoeken van sportevenementen is meestal recreatie.
- In het algemeen is het bezoeken van sportevenementen een persoonlijke keuze.
- Meestal dient deze persoonlijke keuze de privédoeleinden van de bezoeker.
- Vorenstaande geldt ook voor werknemers van Henk B.V.
- Dat de Inspecteur aanneemt / veronderstelt dat sprake is van privégebruik (dus BTW niet verrekenbaar), is volgens de Hoge Raad toegestaan.
- De spreekwoordelijke bal ligt dan bij Henk B.V., hij moet aannemelijk maken dat het zakelijk gebruik betreft.
De Hoge Raad wil in deze casus een nader onderzoek, is er sprake van zakelijk gebruik of niet? De zaak wordt verwezen.
Noot fiscaal jurist inzake BTW op skybox
Veel ondernemers zijn op zaterdag of zondag te vinden in een voetbalstadion. Mooie stoelen en gratis eten en drinken, denkt de belastinginspecteur dan. Dit moet wel privé zijn. Soms wordt er 6% en soms 21% berekend over de plaatsen in het stadion. De BTW op dergelijke stoelen of een skybox is enkel verrekenbaar als dit een zakelijk belang dient. De kosten zullen veelal wel aftrekbaar zijn van de winst van de B.V., edoch als het een consumptief karakter draagt is er veelal discussie met de Belastingdienst over de te verrekenen BTW. Het BUA kan namelijk ook van toepassing zijn op zakelijke kosten (artikel 15 lid 1 wet Omzetbelasting in combinatie met het BUA). De rechter komt tot deze conclusie omdat:
- voor personeel is het ontspanning;
- voor relaties is het een geschenk.
Veelal zal een deel van de kosten zien op sponsoring, een deel op eten en drinken en een deel op de stoelen / ruimte in het stadion. Als de factuur door de voetbalclub juist is gesplitst, heeft u een stuk minder snel discussie met de Belastingdienst. Tevens is het verstandig dat de voetbalclub een onderscheid maakt in 6% BTW (openstellen sportevenement) en 21% BTW (sponsoring). Overleg dit eens met uw lokale voetbalclub !
Er is een bijzondere regeling voor verstrekking van spijzen en dranken aan personeel onder de kostprijs (art. 3 BUA). Er moet dan wel aan de volgende voorwaarden worden voldaan:
- De verstrekking per begunstigde is € 227 of minder.
- Berekening netto personeelsverstrekking: (aanschafkosten excl. BTW + 25% opslag – van personeel ontvangen bedragen) / aantal personeelsleden.
Let op: de verstrekking van spijzen en dranken in horecagelegenheden valt hier niet onder, tijdens een voetbalwedstrijd lijkt hier wel onder te vallen.
Wat moet u als ondernemer doen?
- Zorg in overleg met uw voetbalclub voor een juist gesplitste factuur.
- Hou een lijst bij met wie u naar een voetbalwedstrijd bent geweest.
- Als u privé naar het voetbal gaat, verreken dan niet alle BTW.
Als uw personeel mee gaat naar een wedstrijd om zakenrelaties te begeleiden, is sprake van zakelijk gebruik zonder privé doelstellingen, het BUA is dan niet van toepassing. Het is verstandig om een lijst bij te houden.
Bron business seats en BTW
Rechtbank Zeeland - West Brabant d.d. 6 februari 2015 (ECLI NL RBZWB 2015 880).
BTW-aftrek business-stoelen voetbalstadion
De omzetbelasting op uw business seats / stoelen of een skybox in een voetbalstadion is volgens de Rechtbank en de Belastingdienst niet verrekenbaar. De reden is dat de kosten / BTW zien op relatiegeschenken (u neemt potentiële klanten mee) en / of gelegenheid geven tot ontspanning.
U kunt de BTW-schade beperken op 2 manieren:
- Specificatie factuur (sponsoring, stoelen, etc.).
- Geen 21% BTW maar 6% BTW.
Uitspraak rechter inzake BTW en business seats
Diverse B.V.'s zitten samen in een fiscale eenheid voor de omzetbelasting. Henk is directeur en enig aandeelhouder (DGA). De bedrijfsactiviteiten richten zich op het maken en monteren van exclusieve interieurs. De B.V. heeft 4 business seats in een voetbalstadion (in een speciale ruimte). De businessruimte mag ook buiten de wedstrijden om worden gebruikt. Naast het kijken van een mooie voetbalwedstrijd krijgen de gasten gratis eten en drinken.
Vast staat dat de stoelen uit strikt zakelijke overwegingen worden gehuurd, de kosten zijn derhalve aftrekbaar van de winst. De kosten dragen echter een consumptief karakter en daarom is de BTW op de factuur niet verrekenbaar, volgens de Belastingdienst. Vorenstaande met een beroep op het BUA (Besluit Uitsluiting Aftrek).
De rechter is het met de Belastingdienst eens, de BTW kan niet worden verrekend. Ook in beroep bij het Gerechtshof 's Hertogenbosch d.d. 24 juni 2016 ging het mis. De Hoge Raad ging er op 29 juni 2018 nog eens kritisch voor zitten en verwees de zaak naar een nieuw gerechtshof.
De kosten zijn weliswaar zakelijk, maar dit wil nog niet zeggen dat dan ook de BTW kan worden verrekend. Het BUA kan ook op zakelijke kosten van toepassing zijn, de BTW is op grond van artikel 15, eerste lid, van de Wet OB 1968 uitgesloten. De rechter komt tot deze conclusie omdat:
- voor personeel is het ontspanning;
- voor relaties is het een geschenk;
- er is geen opgewekt vertrouwen.
Noot fiscaal jurist inzake BTW en stoelen in voetbalstadion
In de lijn staat vast dat de uitgaven zakelijk gemotiveerd kunnen zijn maar dat de BTW aftrek toch kan worden beperkt wegens specifieke BTW bepalingen (relatiegeschenken of personeelsvoorzieningen in het BUA). Beslissend zijn vooral de feitelijke bestemming per gebruiker en de kwaliteit van de administratie.
Voor gebruik door zakenrelaties geldt dat de inspecteur weliswaar de bewijslast draagt voor toepassing van het BUA, maar dat de ondernemer de daarvoor noodzakelijke gebruiksgegevens moet kunnen verstrekken. Zonder gastenlijsten of vergelijkbare vastlegging kan de ondernemer dus feitelijk zijn btw-aftrek verliezen. Voor gebruik door werknemers geldt een sterk vermoeden van privé- of ontspanningskarakter bij het bezoeken van recreatieve evenementen, maar dat vermoeden is weerlegbaar wanneer het bedrijfsbelang overheerst, bijvoorbeeld als werknemers er aantoonbaar met (potentiële) relaties zijn geweest.
Ook voor de loonbelasting geldt dat een zakelijke onderbouwing van belang is (zie uitspraken rechtbank in 2025)
Een deel van de kosten zullen zien op sponsoring en op gebruik van de ruimte buiten voetbalwedstrijden. Als de factuur juist is gesplitst, zou wellicht een deel van de BTW wel verrekenbaar zijn. Tenslotte wordt er in deze procedure 21% in rekening gebracht, dit kan in voorkomende gevallen ook 6% zijn. Overleg dit eens met uw lokale voetbalclub !
Bron business seats en BTW
Rechtbank Zeeland - West Brabant d.d. 6 februari 2015 (ECLI NL RBZWB 2015 880).
Gerechtshof 's Hertogenbosch d.d. 24 juni 2016 ECLI:NL:GHSHE:2016:2544
Hoge Raad d.d. 29 juni 2018 ECLI:NL:HR:2018:1021
Rechtbank Gelderland d.d. 26 juni 2025 ECLI:NL:RBGEL2025:4988
BTW-verhoging per 1 oktober 2012
Per 1 oktober 2012 wordt het algemene tarief in de BTW verhoogd van 19% naar 21%. Vanaf dat moment wordt het tarief toepasselijk aangeduid met hoog tarief in plaats van algemeen tarief. Hoe werkt dit nou in de praktijk?
Moment van presteren bepalend
Op zich is een tariefsverhoging een simpele wijziging. Toch loop je in de praktijk tegen vragen aan, zoals: welk tarief moet ik hanteren als ik in september een factuur stuur voor een dienst of levering die na 1 oktober plaatsvindt? Of: wat moet je doen met een doorlopende prestatie die begint vóór 1 oktober en eindigt na 1 oktober?
In principe moet je altijd kijken naar het moment waarop een dienst of produkt geleverd wordt. De datum van de factuur is dus niet van belang voor de hoogte van het percentage. Over een factuur die vóór 1 oktober is gestuurd voor een na 1 oktober te leveren produkt of te verrichten dienst is 21% BTW verschuldigd. De ondernemer mag voor deze prestaties al vóór 1 oktober het nieuwe tarief van 21% op de factuur vermelden. Als er een factuur is verstuurd waarop 19% BTW is vermeld, dan is de ondernemer per 1 oktober het verschil van 2% verschuldigd. Dit verschil moet dan worden aangegeven in de aangifte over de maand oktober danwel in de aangifte over het 4e kwartaal van 2012. Uiteraard is het voor de ondernemer toegestaan om hiervoor aan zijn afnemer een aanvullende factuur te sturen.
Bij doorlopende prestaties, zoals bijvoorbeeld bij het verlenen van licenties, telefoonabonnementen en dergelijke moet er een splitsing gemaakt worden. Dit betekent dat, als er vooraf een jaarfactuur is gestuurd, de ondernemer voor de periode na 1 oktober een aanvullende factuur moet versturen. Bij bijvoorbeeld onderhoudsabonnementen moet juist weer gekeken worden naar het moment van presteren. Vaak worden voor jaarlijks terugkerende onderhoudswerkzaamheden maandelijkse voorschotten berekend. Als het jaarlijkse onderhoud dan plaatsvindt na 30 september, dan is over alle termijnen 21% BTW verschuldigd. Er zal dan een aanvullende factuur gestuurd moeten worden. Voor leveringen / diensten aan particulieren is dit niet verplicht tenzij de ondernemer de hogere BTW wil doorberekenen aan zijn klanten.
Overgangsregeling voor nieuwbouwwoningen en verbouwingen
Voor onroerende zaken en verbouwingen is een overgangsregeling getroffen. Deze houdt in dat bij overeenkomsten voor de bouw van een onroerende zaak of een verbouwing die vóór 1 oktober 2012 is gesloten en waarbij in termijnen wordt betaald, over de termijnen vóór 1 oktober 2012 het 19% tarief van toepassing blijft. Het maakt hierbij dus niet uit dat de levering plaatsvindt na 30 september 2012.
Voor nieuwbouwwoningen geldt een specifieke overgangsregeling. Als de bouw- / aannemingsovereenkomst is gesloten vóór 28 april 2012 en de betaling wordt gedaan vóór 1 oktober 2013, al dan niet in termijnen, dan geldt het 19% tarief. Let op: dit geldt alleen voor de bouw van de woning. Stel, u heeft een bouwkavel gekocht vóór 28 april 2012 en sluit pas nadien de bouwovereenkomst, dan geldt deze regeling niet. Wel geldt dan de algemene overgangsregeling voor onroerende zaken waarbij voor de termijnen die zijn betaald vóór 1 oktober 2012 het 19% tarief geldt.
Voorbeeld bezwaarschrift BTW privegebruik auto
De jaarlijkse BTW-correctie voor het privégebruik van de zakelijke auto ligt onder vuur. Er worden op dit moment enkele proefprocessen gevoerd tegen de Belastingdienst om te toetsen of de regelingen wel rechtmatig zijn. In afwachting van de uitkomst is het verstandig om bezwaar aan te tekenen tegen de aangifte omzetbelasting waarin u het privégebruik heeft aangegeven. U kunt dit doen via uw adviseur, hij mag gebruik maken van een collectieve regeling waarbij in één keer voor al zijn klanten bezwaar gemaakt kan worden. U kunt natuurlijk ook zelf een bezwaarschrift opstellen, daarvoor kunt u gebruik maken van onderstaand voorbeeld.
__________________________________________________________________________________________________________
Belastingdienst ..............................
Postbus ......
Postcode, woonplaats
Plaats, datum
Onderwerp: bezwaar tegen de aangifte omzetbelasting
tijdvak december 2011 / 4e kwartaal 2011 / 2011
aangiftenummer 9999.99.999.B.01.1120
Geachte heer, mevrouw,
Middels deze brief maak ik bezwaar tegen de door ons ingediende aangifte omzetbelasting over de maand december / het vierde kwartaal / het jaar 2011 met in hoofde genoemd aangiftenummer. Het bezwaar heeft betrekking op in de aangifte vermelde BTW over het privégebruik van de auto.
Feiten
In de aangifte is de verschuldigde BTW over het privégebruik van de auto’s voor de eerste helft van het jaar 2011 berekend op basis van de formule 12% * 25 * cataloguswaarde van de auto. De uitkomst hiervan is € ............... (bedrag).
De verschuldigde BTW over de periode 1 juli tot en met 31 december 2011 is berekend volgens de formule 2,7% (1,5% bij marge auto’s) * de cataloguswaarde van de auto. De uitkomst hiervan is € ............... (bedrag).
Bezwaren
Op grond van het tot 1 juli 2011 van kracht zijnde besluit van 9 februari 2009, nr. CPP 2009/109M kan de BTW-correctie voor het privégebruik van zeer zuinige auto’s op nihil worden vastgesteld. Dit is begunstigend beleid ten opzichte van minder zuinige auto’s, terwijl voor de BTW sprake is van gelijke gevallen. Dit is in strijd met het gelijkheidsbeginsel. Zie de uitspraak van de Rechtbank Haarlem d.d. 1 juni 2011, 09/3866.
Wij zijn van mening dat de toepassing van artikel 15 van de Uitvoeringsbeschikking in strijd is met de zogenaamde standstillbepaling. De Hoge Raad heeft dit voorgelegd aan het Hof van Justitie van de EU (zie HR 29 oktober 2010, 08/01579).
Ten aanzien van de af te dragen BTW over het privégebruik voor de periode vanaf 1 juli 2011 zijn wij van mening dat in één jaar ter zake van één auto niet twee verschillende systemen kunnen worden gehanteerd. Zie de conclusie van AG Sharpston van het Hof van Justitie EG 23 oktober 2008, nr. C-371/07 (Danfoss A/S & AstraZeneca A/S), V-N 2008/ 55.19, punt 37).
Conclusie
Op grond van voornoemde dient de over 2011 verschuldigde omzetbelasting te worden verminderd met de correctie privégebruik Omzetbelasting over het eerste halfjaar (€ ............... bedrag) en met de over het tweede halfjaar berekende omzetbelasting over het privégebruik van de auto’s (€ ............... bedrag). De totale vermindering bedraagt dan € ............... (bedrag). Ik verzoek u het bedrag aan ons te restitueren.
Horen
Ten slotte verzoek ik gehoord te worden indien u voornemens bent om afwijzend op dit bezwaarschrift te beslissen.
Graag ontvang ik van u binnen twee weken na dagtekening van dit bezwaarschrift een ontvangstbevestiging.
Hoogachtend,
Bezwaar tegen BTW over privegebruik auto
In de laatste aangifte omzetbelasting van het jaar moet de BTW aangegeven worden die betrekking heeft op het privégebruik van de zakelijke auto. Elders op deze site en ook in de media heeft u kunnen lezen dat het nog geen uitgemaakte zaak is of de methode die door de Staatssecretaris wordt voorgeschreven wel rechtsgeldig is.
Ons advies is dan ook om bezwaar te maken tegen uw eigen aangifte omzetbelasting waarin de BTW voor het privégebruik wordt aangegeven.
Digitaal bezwaar maken tegen aanslagen
Vanaf 2025 kunnen wij als fiscale dienstverlener (via onze software) digitaal bezwaar aantekenen tegen belastingaanslagen inkomstenbelasting, vennootschapsbelasting of omzetbelasting. Dit gaat meestal via de post en vanaf 2025 dus via de digitale route. Dit kan met exact, AFAS en Nextens software. Een bezwaarschrift per post versturen kan natuurlijk ook. Voordeel van de digitale route is dat de snelheid omhoog gaat en dat er geen onduidelijkheid is over ontvangst door de belastingdienst en de plek binnen de belastingdienst waar het bezwaarschrift wordt behandeld.
Collectief bezwaar
Gevolg van bovenstaande is dat iedereen die hiermee te maken heeft bezwaar gaat maken. De Belastingdienst wil voorkomen dat ze overspoeld wordt met bezwaarschriften. Daarom biedt zij de mogelijkheid aan accountants / belastingadviseurs om ineens voor al haar klanten bezwaar te maken. Dit scheelt de adviseur natuurlijk ook veel werk en belangrijker, het bespaart de klant ook de kosten van een individueel advies.
Neem dus contact op met uw adviseur zodat u kunt meeliften met het collectief.
Woon- / werkverkeer geen zakelijke kilometers
Wanneer u of één van uw werknemers een auto van de zaak rijdt, moet er jaarlijks een correctie gemaakt worden op de BTW voor het privégebruik. Met andere woorden: u mag niet alle BTW van de autokosten terugvorderen omdat een deel ziet op privégebruik.
Veel zakelijke rijders hebben geen bijtelling omdat ze een km-administratie bijhouden en geen privékilometers rijden. Toch kan het zijn dat u dan alsnog een BTW-correctie moet aanbrengen omdat voor de BTW woon- / werkverkeer als privé wordt gezien, terwijl deze kilometers voor de bijtelling als zakelijk worden gezien.
Wat is woon- / werkverkeer?
Woon- / werkverkeer is het reizen van het woonadres van de werknemer of ondernemer naar zijn vaste arbeidsplaats, waar hij op één of meerdere dagen zijn werkzaamheden verricht.
DGA met een holding
In de praktijk zie je vaak dat de DGA in dienst is bij zijn Holding B.V., welke is gevestigd op het woonadres. De feitelijke onderneming is vaak op een andere plek gevestigd. Omdat de DGA werkt voor de Holding en dus zijn huis als vaste werkplek heeft, wordt in dit geval de dagelijkse rit naar de onderneming niet als woon- / werkverkeer gezien.
Let op dat de vaste werkplek thuis wel wordt benoemd in de arbeidsovereenkomst.
Bestelauto's
Ik heb al even genoemd dat voor de BTW woon- / werkverkeer als privékilometers wordt gezien. Bij een bestelauto met wisselende chauffeurs ben je niet verplicht om een km-administratie bij te houden, omdat de bijtelling "afgekocht" wordt door het betalen van een eindheffing loonbelasting van € 300. Ook in dit geval moet er echter een correctie gemaakt worden in de BTW als er sprake is van woon- / werkverkeer. Per chauffeur moet de afstand woon- / werkverkeer worden bepaald en worden bijhouden hoe vaak een werknemer de bestelauto gebruikt voor woon- / werkverkeer. Het aantal kilometers dat vervolgens kan worden berekend, dient naar evenredigheid gecorrigeerd te worden op de teruggevorderde omzetbelasting.
Als alternatief mag je uitgaan van een vast aantal dagen per chauffeur. Voor een fulltime medewerker is dit 214 dagen. Het aantal dagen kun je corrigeren voor parttime werknemers en dienstverbanden die gedurende het jaar worden beëindigd.
Bezwaar maken
De correctie voor privégebruik is omstreden. Wij adviseren u altijd bezwaar te maken tegen uw aangifte omzetbelasting waarin de correctie voor het privégebruik 2011 is verwerkt. Zie hiervoor het artikel BTW privégebruik 2011 op deze site.
BTW over privégebruik auto
Update: Op 29 februari 2012 heeft het Gerechtshof uitspraak gedaan en de Belastingdienst in het ongelijk gesteld; zie onder. Vervolgens heeft op 12 april 2013 de Hoge Raad de Belastingdienst in het gelijk gesteld.
Bezwaar maken tegen uw aangifte 2011
Als u als ondernemer / DGA een auto van de zaak heeft of u heeft uw personeel een auto ter beschikking gesteld, dan moet u in de laatste aangifte van het jaar hierover BTW aangeven, voor zover er sprake is van privégebruik. Wellicht heeft u al meegekregen dat de BTW-correctie, die elk jaar standaard gedaan werd, is veranderd.
Nieuwe regeling oude auto's
De forfaitaire BTW-bijtelling voor privégebruik van de auto van de zaak wordt verlaagd voor auto's die langer dan vijf jaar in gebruik zijn. Ondernemers hoeven hierdoor nog maar 1,5% van de cataloguswaarde bij te tellen voor de omzetbelasting. Dit percentage was 2,7% en is dus nu 1,5%. De maatregel werkt vanaf 1 juli 2011. Het voordeel is enkele honderden euro's, lees het besluit hier.
Oude methode tot 1 juli 2011
Tot 1 juli 2011 is de correctie mede gebaseerd op de hoogte van de bijtelling van de auto. De Rechtbank heeft hiervan gezegd dat dit niet mag, omdat belastingbetalers dan verschillend worden behandeld. Er zijn immers auto’s met 0% bijtelling (geen BTW-correctie) tot maximaal 25% bijtelling (BTW-correctie van 12% x 25% x cataloguswaarde).
Nieuwe methode vanaf 1 juli 2011
De reactie van onze wetgever hierop was dat voornoemde BTW-correctie per 1 juli 2011 is afgeschaft. Vanaf deze datum vindt er geen BTW-correctie meer plaats, maar wordt er BTW berekend over het privégebruik van de auto. Als er voor de auto een kilometeradministratie wordt bijgehouden, is dit het werkelijke privégebruik. U berekent dan de totale autokosten en draagt hierover 19% BTW af naar evenredigheid met het privégebruik van de auto.
Heeft u deze administratie niet, dan mag u forfaitair 2,7 % van de cataloguswaarde nemen als af te dragen BTW. Voor 2011 neemt u dan 6/12 van 2,7% van de cataloguswaarde omdat de ingangsdatum 1 juli is. Heeft u een auto gekocht zonder BTW, dan rekent u met een percentage van 1,5% in plaats van 2,7%.
Aandachtspunten:
- Woon- / werkverkeer is voor de BTW privé. Het kan dus zijn dat u BTW moet afdragen, terwijl u voor de loon- / inkomstenbelasting geen bijtelling voor privégebruik heeft.
- Er moet ook aangifte worden gedaan voor bestelauto’s, waarvoor u € 300 per jaar betaalt ter afkoop van het privégebruik. De regeling voor bestelauto’s met wisselende chauffeurs.
- Bij een eigen bijdrage voor privégebruik moet ook 2,7% van de cataloguswaarde worden afgedragen. Als de bijdrage lager is, moet u dus een aanvulling doen op de 19% die u afdraagt over de eigen bijdrage.
Bezwaar maken
De methode die moet worden gehanteerd tot 1 juli 2011 is door zowel de Rechtbank als door het Hof afgekeurd.
Op 29 februari 2012 heeft het Gerechtshof Amsterdam bepaald, dat er vanuit het oogpunt van heffing van omzetbelasting over het privégebruik van een auto geen verschil bestaat tussen een auto met een lagere CO2-uitstoot en een andere auto. Er is derhalve sprake van gelijke gevallen, zodat belanghebbende in beginsel een beroep kan doen op de voor anderen geldende begunstigende regeling. De Staatssecretaris is met succes tegen deze uitslag in cassatie gegaan bij de Hoge Raad.
De Belastingdienst verwacht een hausse aan bezwaarschriften en heeft fiscalisten de mogelijkheid gegeven om middels een collectieve bezwaarprocedure namens cliënten bezwaar te maken. Ons advies is om aangifte te doen volgens de voorschriften van de Belastingdienst, om vervolgens bezwaar te maken tegen de eigen aangifte. De wijze waarop u bezwaar maakt is afhankelijk van uw situatie. Wij raden u aan om, voordat u bezwaar maakt, met een fiscalist af te stemmen welke situatie voor u geldt.
Uitspraak Hoge Raad april 2013 inzake BTW
De Hoge Raad heeft op 12 april 2013 beslist dat ondernemers voor de berekening van de BTW over het privégebruik van een niet-milieuvriendelijke auto van de zaak geen beroep kunnen doen op de gunstiger regeling voor milieuvriendelijke auto's. De uitspraak ging over de regeling welke gold tot 1 juli 2011, zie boven. Tot dat moment dat de waarde voor het privégebruik (voor de correctie van de BTW) mocht worden gesteld op 25% van de cataloguswaarde. Voor auto's met een lagere CO2-uitstoot was dit percentage slechts 14%. De stelling van een belastingplichtige was dat dit in strijd is met het gelijkheidsbeginsel. De Rechtbank en het Gerechtshof waren dit met de belastingplichtige eens, de Hoge Raad (ons hoogste rechtscollege) echter niet. De Hoge Raad stelt - evenzo als het Gerechtshof - dat sprake is van een ongelijke behandeling van gelijke gevallen, waarvoor geen rechtvaardiging bestaat. Echter ... de regeling voor auto's met een lage CO2-uitstoot is in strijd met het EG-recht. Als dit beleid ook zou gelden voor niet-milieuvriendelijke auto's, dan zou dit leiden tot een verdere inbreuk op de BTW-regeling van de Europese Unie. Het onjuiste beleid van de Belastingdienst is niet toegestaan en wordt hiermee beëindigd, de Hoge Raad doet de zaak zelf af.
BTW-correctie privegebruik auto van de zaak
Wanneer is dit artikel voor u relevant?
- Hebt u een personenauto of bestelbus in uw onderneming of uw BV?
- Wordt deze personenauto of bestelbus door u of uw werknemers ook prive gebruikt?
Gevolgen omzetbelasting bij auto van de zaak of bestelbus van de zaak
U kunt de volledige BTW van een auto die tot uw onderneming (of BV) behoort verrekenen. Dit gaat om de BTW op de aanschaf, het onderhoud, etc. Dit is verrekenbaar mits de auto wordt gebruikt voor belaste omzet. Omdat de auto soms ook prive wordt gebruikt moet er een correctie voor de BTW plaatsvinden. Vorenstaande geldt voor gekochte en geleaste auto's of bestelbussen. Aandachtspunt is dat voor de omzetbelasting woon werkverkeer als prive gebruik wordt gezien!
Correctie BTW bij prive gebruik
De forfaitaire BTW-bijtelling voor privégebruik van de auto van de zaak bedraagt 2,7% van de catalogusprijs van de (lease) auto of bestelbus (let op : inclusief BTW en BPM). Als er een gesloten kilometeradministratie aanwezig is waaruit volgt dat er geen sprake is van prive gebruik hoeft de BTW correctie niet plaats te vinden. Het woonwerk verkeer geldt voor de BTW correctie als prive gebruik.
Auto gekocht zonder aftrek BTW
Is bij de aankoop van een auto geen BTW afgetrokken (bijvoorbeeld bij aankoop van een marge auto) dan gebruikt u bij de berekening niet het gebruikelijke percentage (2,7%) maar een lager percentage van 1,5%. Voor het overige blijven de berekeningen hetzelfde.
Voorbeeeld BTW correctie
Een auto met een cataloguswaarde van € 50.000 wordt ook prive gebruikt. De BTW correctie bedraagt in dit geval 2,7% van € 50.000, derhalve € 1.350 (per jaar). Deze correctie mag u tijdsevenredig toepassen. Wordt de auto ook voor vrijgestelde omzet gebruikt dan kunt u de correctie corrigeren. Dus bij 70% gebruik voor belaste omzet is de correctie 70% van € 1.350. De correctie wordt in de laatste maand van het jaar afgedragen aan de Belastingdienst. U kunt via een hulpmiddel op de site van de Belastingdienst de correctie uitrekenen.
BTW Correctie auto van de zaak
Sinds enkele jaren wordt de BTW over het privégebruik losgekoppeld van de bijtelling zoals die geldt voor de loonbelasting (en inkomstenbelasting). Voor iedere auto geldt nu dat, indien er geen kilometeradministratie wordt bijgehouden, een vast percentage van 2,7% van de cataloguswaarde (inclusief BTW en BPM) gecorrigeerd moet worden bij de aangifte omzetbelasting over de laatste periode van het jaar.
Voor de werknemers die geen kilometeradministratie bijhouden en een bijtelling hebben van 25% in de loonbelasting, wordt deze regeling 0,3% goedkoper. Dit voordeel zit meestal bij de werkgever, tenzij de werkgever de BTW verhaalt via een eigen bijdrage op de werknemer. Voor energiezuinige auto's is de nieuwe regeling een verzwaring van de BTW-druk.
Schema / checklist inzake BTW correctie auto van de zaak
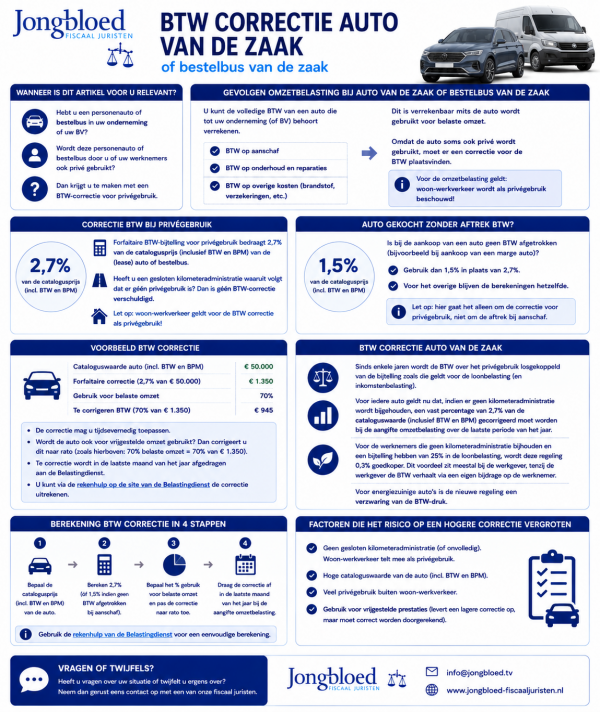
Berekening BTW en auto van de zaak
Op de internetsite van de Belastingdienst staat sinds 2021 een rekenhulp voor de BTW correctie, deze kunt u hier raadplegen.
BTW-correcties op Google Adwords
Let goed op de toepassing van de in 2010 gewijzigde BTW-regels bij grensoverschrijdende diensten en laat u desgewenst bijpraten over de BTW-gevolgen bij diensten, zoals de verleggingsregeling. Een actueel voorbeeld is Google Adwords.
Google Adwords
Ondernemers maken steeds meer gebruik van de digitale snelweg om de naamsbekendheid van het bedrijf te vergroten. Eén van de mogelijkheden is er voor te zorgen dat men via Google wordt gevonden. Naast het vergroten van de vindkans op Google kan ook gebruik worden gemaakt van Google Adwords, een soort advertentiedienst via de pagina met zoekresultaten van Google.
Google stuurt de ondernemer vanuit Ierland een factuur voor deze advertentiedienst. Bij particulieren en niet-ondernemers brengt Google omzetbelasting in rekening, maar op de factuur voor een ondernemer staat vermeld: “”VAT reverse”, oftewel “BTW verlegd”. Dat mag overigens alleen als er een BTW-nummer bekend is bij de dienstverlener.
Dit betekent dat deze BTW door de ondernemer verplicht op aangifte moet worden afgedragen, maar gelukkig in de meeste gevallen weer als voorbelasting in mindering kan komen. De problemen ontstaan als dit niet gebeurt, met name voor bedrijven die niet of niet volledig BTW-plichtig zijn.
Tip 2010
Vanaf 1 januari 2010 gelden nieuwe BTW-regels voor diensten. Eén van de regels houdt in dat er een opgaaf intracommunautaire prestaties moet worden verstrekt aan de fiscus, die het daarmee wel gemakkelijker wordt gemaakt om eventuele fouten op te sporen. Fouten in de BTW leiden overigens in de meeste gevallen ook direct tot verzuimboetes.
Suppletie omzetbelasting zonder kosten, boete en rente
Heeft u als ondernemer over 2016 te weinig BTW afgedragen doe dan aangifte voor 1 april 2017. U voorkomt hierdoor een forse boete en belastingrente.
De belastingdienst heeft de actie Belastingschulden Omzetbelasting per 1 maart 2017 gestopt. Voor belastingschulden per eind 2016 van maximaal 50.000 euro kunt u tot 1 april 2017 nog gebruik maken van het gunstige boetebeleid. Vanaf 1 maart 2017 gelden de wettelijke boetebepalingen weer, meestal is de boete van 25% - 50%.
Wijziging suppletie BTW per 2025
Vanaf 1 januari 2025 geldt een nieuwe verplichting voor ondernemers die btw moeten corrigeren (zie artikel). Wanneer u constateert dat er te weinig btw is aangegeven en afgedragen, moet dit binnen acht weken worden gecorrigeerd door een btw-suppletie in te dienen bij de Belastingdienst. Bij niet-naleving van deze termijn kan een vergrijpboete (voor de liefhebber artikel 10a lid 3 AWR, er geldt een uitzondering voor correcties van € 1.000 of minder) van 100% van het te suppleren bedrag worden opgelegd. In deze blog bespreken we wat deze aanscherping betekent en geven we praktische tips om problemen te voorkomen. De oude regels voor een suppletie waren:
- zo spoedig mogelijk indienen; en
- indienen voordat de belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de onjuistheid bekend is of zal worden. Uit een hierna te noemen uitspraak van de rechtbank volgt dat deze laatste regel maatgevend was.
Suppletie bij jaarrekening opstellen
U maakt de jaarrekening op en het blijkt dat u te weinig BTW heeft afgedragen. Tot € 50.000 krijgt u meestal geen boete, mits u vóór 1 april van het opvolgende jaar de suppletie heeft ingediend. Moet u meer afdragen of dient u de suppletie later in, dan krijgt u meestal een boete. Deze bedraagt 5% met een maximum van ongeveer € 5.000. De boete laag houden kan als volgt
- BTW correctie 1.000 euro of minder: gewoon in eerst volgende BTW aangifte verwerken, geen boete
- BTW correctie meer dan 1.000 euro: zo snel mogelijk zelf de BTW suppletie indienen. De boete bedraagt 5% (maximaal 5.278 euro)
- BTW correctie 20.000 euro of minder: geen boete (mits 20.000 euro is minder dan 10% van de betaalde BTW over het tijdvak)
- Correctie voor 1 april van het volgende jaar: geen belastingrente
Downloads
Het indienen van een suppletie-aangifte is eenvoudig. Dit kan middels een speciaal hiervoor gemaakt formulier van de Belastingdienst.
De Belastingdienst heeft ook een folder over dit onderwerp beschikbaar, deze kunt u hier downloaden.
Nieuw
De suppletie omzetbelasting wordt centraal verwerkt bij het landelijk team suppletie-aangiften van de Belastingdienst in Breda. U kunt uw formulier of brief gewoon naar uw eigen belastingkantoor sturen, van hieruit wordt de aangifte doorgestuurd naar Breda.
Sinds 2010 kunt u de suppletie ook digitaal indienen, dit kan via uw eigen beveiligde ruimte op de site van de Belastingdienst.
Businessclub voetbal fiscaal gunstiger
De omzetbelasting (BTW) op een businesspakket (dure stoelen, eten, etc. in het voetbalstadion) is geen 19% maar 6%. De reden hiervoor is dat voor het verlenen van toegang tot een sportevenement een tarief geldt van 6%. De hoofdprestatie is dus "voetbal" en niet netwerken.
Toelichting
De procedure is opgestart door FC Utrecht. De Belastingdienst was van mening dat er sprake was van een business event of het netwerken. Voetbal is maar bijzaak, aldus de Belastingdienst. Gevolg hiervan zou zijn het hoge BTW-tarief van 19%. FC Utrecht was van mening dat er sprake was van het toegang verlenen tot een sportevenement (een voetbalwedstrijd), derhalve 6% BTW. De Belastingdienst gaat niet in Hoger Beroep.
Gevolg
Alle voetbalclubs en overige sportorganisaties hoeven maar 6% BTW te rekenen over hun bedrijfsarrangementen en business-stoelen. Voor de gemiddelde klant van de voetbalvereniging maakt dit geen verschil. Voor klanten die de omzetbelasting niet kunnen verrekenen (gemeenten, ziekenhuizen, scholen), wordt het bezoeken van de voetbalclub dus fiscaal voordeliger. Let wel op de loonbelastinggevolgen.
Bron: Rechtbank Haarlem, 08/3303.
Voorkom BTW-herziening bij verkoop
Als u een onroerende zaak koopt met BTW dan moet u beoordelen of u recht hebt op de aftrek van BTW. Dat doet u op het moment dat u factureren krijgt en op het moment dat u de onroerende zaak in gebruik neemt. Daarna moet u de onroerende zaak (voor de BTW) blijven volgen gedurende de 9 daarop volgende jaren.
Herziening BTW na aankoop van een onroerende zaak
Bij de verkoop van een bedrijfspand zonder omzetbelasting moet een btw-plichtige ondernemer rekening houden met de herzieningsperiode: het jaar van ingebruikneming en de 9 daaropvolgende boekjaren (dus in totaal 10 jaar). Verkoopt u het pand zonder btw binnen deze periode, dan moet u voor elk nog resterend herzieningsjaar 10% (1/10e deel) van de btw die bij aankoop/voortbrenging in aftrek is gebracht herzien (afhankelijk van de situatie leidt dit tot terugbetalen of tot een extra aftrek). Ook bij roerende investeringsgoederen geldt een herzieningsregeling (in dat geval: het jaar van ingebruikneming en de 4 daaropvolgende boekjaren, dus in totaal 5 jaar; 20% (1/5e deel) per jaar).
Vorenstaande kan ook spelen bij een wijziging van het gebruik (of de gebruiker) van het vastgoed.
Voorbeeld inzake herziening BTW bij bedrijfspand
- U koopt in 2023 een bedrijfspand en hierover wordt € 100.000 aan BTW in rekening gebracht. U was voornemende om het bedrijfspand met BTW aan een BTW ondernemer te gaan verhuren, de volledige BTW is dus verrekend. Eind 2023 wordt het bedrijfpand in gebruik genomen, voor 40% door een vrijgestelde ondernemer. U moet 40% van de verrekende BTW terugbetalen!
- U koopt in 2023 een bedrijfspand en hierover wordt € 100.000 aan BTW in rekening gebracht. Het bedrijfspand wordt voor 40% BTW belast verhuurd en 60% BTW vrijgesteld. Er is € 40.000 aan BTW teruggevraagd. In 2026 blijkt dat 80% van het bedrijfspand belast wordt gebruikt, u mag nu alsnog een deel van de BTW terugvragen.
Tip BTW herziening
U kunt de verkoop beter uitstellen tot de voor u geldende termijn is verstreken. Pas op bij verhuur aan vrijgestelde ondernemers en/of een levering zonder BTW binnen de herzieningsperiode.
Holding met aandelenportefeuille en management werkzaamheden, beperkt BTW verrekenbaar
Sinds 1 juli 2025 zijn de BTW regels voor holding en beheer BV's aangepast. De in 2024 bekend gemaakte besluiten zijn per 1 juli 2025 in werking getreden. Een holding die enkel aandelen houdt - zonder verdere economische activiteit zoals management werkzaamheden - kwalificeert niet meer als BTW plichtige ondernemer en heeft geen recht op BTW aftrek. Als de holding zich mengt in het beheer van haar deelnemingen en daarvoor een vergoeding heeft ontvangen, liggen de kaarten anders. In dit artikel behandelen we een uitspraak van de Rechtbank waarbij een holding - naast management activiteiten - ook een beleggingsportefeuille (aandelen op de beurs etc.) in bezit had. De BTW is in dergelijke gevallen niet volledig verrekenbaar.
Aankopen of verkopen deelneming en BTW
Het in bezit houden van aandelen in een deelneming leidt voor de btw niet (automatisch) tot ondernemerschap. Hierdoor is btw op kosten - die (mede) toerekenbaar zijn aan het aankopen - houden en verkopen van dergelijke ‘passief gehouden’ aandelen in beginsel niet tot aftrekbare BTW. Dit is anders als het houden van aandelen deel uitmaakt van de activiteiten van de holding of beheer vennootschap (dus handel in deelnemingen).
Geen recht op volledige BTW aftrek bij management BV met aandelenportefeuille
Volgens de Rechtbank Gelderland d.d. 13 juni 2025 ECLI:NL:RBGEL:2025:4548 is niet alle BTW in de management aftrekbaar. In geschil is of belanghebbende recht op aftrek heeft van alle voorbelasting die betrekking heeft op het vermogensbeheer van een effectenportefeuille en op de algemene kosten. Indien geen volledig recht op aftrek bestaat, dan is de omvang van de aftrekbare voorbelasting met betrekking tot de algemene kosten in geschil. De rechtbank oordeelt dat belanghebbende niet aannemelijk heeft gemaakt dat de effectenportefeuille een rechtstreeks, duurzaam en noodzakelijk verlengstuk vormt van de belaste adviesdiensten van belanghebbende of toekomstige belaste economische activiteiten. Belanghebbende heeft ook niet aannemelijk gemaakt dat een pre pro rata van 50%, die de inspecteur uit praktische overwegingen heeft toegepast, te laag is. Al met al is niet alle BTW in de holding verrekenbaar. De BTW die ziet op kosten die samenhangen met de beleggingsportefeuille is niet verrekenbaar. De BTW op de algemene kosten (zoals de accountant) is deels (pre pro rata) verrekenbaar. Het houden van een beleggings- of effectenportefeuille is volgens de belastingdienst en de rechtbank geen economische activiteit.
Noot fiscaal jurist inzake BTW en holdingvennootschap
Met de invoering van onderstaande nieuwe BTW besluiten per 1 juil 2025 lijkt er sprake te zijn van een verruiming van het BTW ondernemerschap voor holding en beheer BV's. Een holding BV heeft vanaf 1 juli 2025 alleen recht op aftrek van BTW op kosten als de holding als BTW ondernemer kwalificeert en in die hoedanigheid ook BTW belaste prestaties verricht.
Een holding of beheer BV die tegen betaling van een vergoeding management activiteiten aan haar dochter-bv verricht, is als btw-ondernemer aan te merken en kan de btw op de hieraan toerekenbare kosten in aftrek brengen. Als een holding ook btw-vrijgestelde prestaties verricht (denk aan financieringsactiviteiten of beleggingsactiviteiten), dan is de btw op de hieraan toerekenbare kosten niet aftrekbaar. De btw op kosten die niet specifiek zijn toe te rekenen aan btw-belaste en -vrijgestelde prestaties is dan naar verhouding tussen de btw-belaste en btw-vrijgestelde omzet (pro rata) aftrekbaar, hier moet u dus goed op letten.
Veelal wordt er geld gespaard in de holding, met dit geld wordt belegd. Ook zullen veel holding of beheer BV's ook managementactiviteiten verrichten. De vraag is welke BTW wel en niet verrenbaar is. Het is toegestaan om de voorbelasting te splitsen aan de hand van de opbrengsten uit de economische activiteiten enerzijds en de niet economsche activiteiten anderzijds. Bij omvangrijke effectenportefeuilles is het te overwegen om deze in een aparte Bv onder te brengen (deelneming).
