

 4,5 van 5 Google reviews
Werknemersparticipatie bij een familie bedrijf
Waarom medewerkersparticipatie nu op de agenda hoort
Wij adviseren wekelijks mooie familiebedrijven in Nederland. Vaak gaat het om de een bedrijfsopvolging of familie statuut maar steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Waarom?
- We zijn toch al in onderhandeling en gesprek met de belastingdienst over de structuur en de waarde;
- Het binden en behouden van key personeel wordt steeds belangrijker;
- Als werknemers of het management aandelen bezitten is de prestatie veelal (nog) beter en de betrokkenheid groter.
- Werknemers die mede-eigenaar zijn, blijven langer, zijn gemotiveerder en doen meer dan van hen wordt verwacht. Dat zeggen familiebedrijven die medewerkersparticipatie al hebben ingevoerd. Toch doet slechts 17% van de grotere familiebedrijven dit.
Waarom geen werknemersparticipatie bij familiebedrijf?
De rem zit in zorgen over zeggenschap en fiscale complexiteit, en juist die drempels zijn met een goed ontwerp te nemen. Deze cijfers komen uit het onderzoek Binden en boeien van personeel bij familiebedrijven (2026) van Nyenrode Business Universiteit, RSM en Van Lanschot Kempen. Daarvoor zijn in juni 2026 directeuren en eigenaren van 113 grotere familiebedrijven bevraagd. Meer dan 70% van hen maakt zich zorgen over de krapte op de arbeidsmarkt. Bij bedrijven met 51 tot 100 medewerkers ziet 73% zelfs de continuïteit van productie of dienstverlening in gevaar.
Betrokkenheid bij een familiebedrijf vergroten door participatie management
Medewerkersparticipatie raakt de kern van het familiebedrijf: eigendom en regie. Goed ingericht scheidt u de economische rechten van de zeggenschap, legt u de instapprijs fiscaal vast en regelt u vooraf hoe en wanneer een werknemer weer uitstapt of beter mag uitstappen.
Slordig ingericht van een participatie heeft al vlot naheffingsaanslagen loonheffingen, een lucratief belang discussie (box 1 heffing tegen het toptarief) tot gevolgt. Dit artikel vertaalt het onderzoek naar de fiscale en juridische praktijk van de DGA. U leest welk kader geldt, welke lijnen de Hoge Raad en de kennisgroepen van de Belastingdienst hanteren, welke vormen er zijn en waar de risico's zitten. Het artikel sluit af met een stappenplan en een checklist.
Wat het onderzoek van Nyenrode over familiebedrijven laat zien
- Familiebedrijven met medewerkersparticipatie zijn er vrijwel unaniem positief over;
- Familiebedrijven zonder participatie schatten het effect veel lager in;
- Tegelijk blijkt participatie vooral een instrument voor sleutelfiguren. De bezwaren zijn grotendeels ontwerpvragen.
Wie doet het, en hoe?
Van de 113 onderzochte familiebedrijven heeft 17% medewerkersparticipatie. Bij 89% daarvan staat die alleen open voor topmanagement en sleutelfiguren, bij 11% voor alle medewerkers. Werknemers bezitten gemiddeld 13,4% van het bedrijf; nergens hebben zij een meerderheid, vaak is de participatie zonder stemrecht.
Waarom geen werknemersparticipatie?
Van de familiebedrijven zonder participatie heeft 27% het ooit overwogen.
Het zwaarst weegt de wens om geen eigendom buiten de familie te brengen.
Opvallend is dat bijna een op de vijf de fiscale regels rond lucratief
belang en zakelijke waarde als belemmering noemt.
De zwaarste bezwaren gaan over regie, complexiteit, uittreding en liquiditeit:
stuk voor stuk ontwerpvragen die u met structuur, documentatie en vooroverleg
oplost.
Wat betekent een werknemersparticipatie voor het familiebedrijf?
- Richt participatie op sleutelfiguren en mogelijke opvolgers.
- Voor andere werknemers werkt een winstdelingsregeling vaak eenvoudiger.
- De grootste bezwaren (zeggenschap, complexiteit, uittreding, liquiditeit) lost u op in het ontwerp: certificering, leaverregelingen en een inkoopregeling.
- Juist de 'gunstige' elementen zijn fiscaal riskant. Een lening onder
marktvoorwaarden of het vergoeden van belasting is loon.
Het fiscale kader: van instap tot exit
Fiscaal draait een medewerkersparticipatie om één vraag: is het voordeel
beloning voor werk of rendement op vermogen? Beloning valt in box 1, tegen
maximaal 49,5%. Rendement op vermogen valt in box 2 (24,5% tot € 68.843
en 31% daarboven, 2026) of in box 3.
Instap: koopprijs en waardering
- Alles wat een medewerker uit zijn dienstbetrekking geniet, is loon (art. 10 Wet LB 1964). Dat geldt ook als de aandelen van de familieholding of een groepsmaatschappij komen, of via een STAK of persoonlijke holding worden gehouden.
- Betaalt de werknemer minder dan de waarde in het economische verkeer, dan is het verschil loon in natura (art. 13 Wet LB 1964). De werkgever moet daarover loonheffingen inhouden en afdragen.
- Neemt de werkgever die belasting voor zijn rekening, dan is ook dat loon. Bij het toptarief wordt dan gebruteerd: op € 1.000 aan aandelen betaalt de werkgever circa € 980 loonbelasting in plaats van € 495.
- De wet schrijft geen waarderingsmethode voor; de Belastingdienst geeft de voorkeur aan een DCF-waardering. Laat de waarde vaststellen door een onafhankelijke waardeerder, bijvoorbeeld een Register Valuator, en stem haar bij voorkeur vooraf af met de inspecteur, dit doen wij in vrijwel alle gevallen.
- Reken niet op een korting voor leaverbepalingen. Volgens de Belastingdienst is het bad-leaverrisico een subjectieve factor die de waarde in het economische verkeer niet verlaagt (KG:204:2025:6).
Financiering van een werknemersparticipatie, het grootste risico
Leent de werknemer van de werkgever, de familie of de holding (Vendor Loan), dan moeten de voorwaarden zakelijk zijn: rente, looptijd, aflossing en zekerheden. Een rentevoordeel of een kwijtschelding is loon. Het kennisgroepstandpunt KG:204:2025:2 geeft houvast voor de rente als een vergelijkbare marktlening ontbreekt:
- Tot € 75.000: De laagste van de marktrente voor een persoonlijke lening en voor een effectenkrediet
- Boven € 75.000, LTV 70%: Voorwaarden en rente van een effectenkrediet
- Boven € 75.000, LTV tussen 70% en 100%: Tussen de rente van een effectenkrediet en de kostenvoet van het gefinancierde instrument
- Boven € 75.000, LTV 100%: Afgeleid van risico en rendement van het gefinancierde instrument.
Zo beperkt je het lucratief-belang risico
Een werknemer die tegen de werkelijke waarde gewone aandelen koopt, zakelijk financiert en zonder bijzondere rechten of leaverprijzen participeert, valt in de regel buiten de lucratiefbelangregeling. Via een eigen BV met minstens 5% geniet hij dan de deelnemingsvrijstelling en betaalt hij pas box 2 als hij geld uit zijn bv haalt.
- De werknemer richt een eigen BV op.
- Die BV koopt minstens 5% van de gewone aandelen in de werkmaatschappij of tussenholding, tegen de waarde in het economische verkeer (voorkeur afstemming met de belastingdienst)
- De koopsom komt uit eigen geld en een zakelijke lening van de bank, de familie of de werkgever (KG:204:2025:2), zonder kwijtschelding of 'restschuld vervalt'-clausule.
- Dividend en verkoopwinst zijn in de BV vrijgesteld (deelnemingsvrijstelling), zodat het dividend volledig kan worden gebruikt om de lening af te lossen.
- Box 2 volgt pas bij uitdeling aan de werknemer zelf: 24,5% en 31% in 2026, met een voorgestelde verlaging van de tweede schijf naar 29,2% in 2027 tot en met 2030.
- Omdat de werknemer middellijk een aanmerkelijk belang in zijn werkgever heeft, geldt de gebruikelijkloonregeling (art. 12a Wet LB 1964).
Belangrijke aandachtspunten bij een werknemersparticipatie
- Eén soort gewone aandelen. Geef werknemers dezelfde aandelen als de familie, met gelijke rechten op dividend en liquidatieopbrengst. Een aparte, achtergestelde soort van minder dan 10% van het kapitaal is de klassieke hefboom (art. 3.92b lid 2 onderdeel a Wet IB 2001).
- Geen hoge preferentie of prestatieafhankelijke vorderingen. Preferente aandelen met minstens 15% dividend, en vorderingen of rechten waarvan het rendement afhangt van management- of aandeelhoudersdoelen, vallen onder de regeling (art. 3.92b lid 2 onderdeel b, lid 3 en lid 4).
- Toets de hele kapitaalstructuur. Preferente aandelen, agio en leningen van de familie of de verkopers kunnen de gewone aandelen alsnog tot een hefboom maken. Sinds de reparatie, tellen ook leningen mee die geen informeel kapitaal zijn. Reken het 10%-criterium vooraf door.
- Een zakelijke prijs. Koop tegen de waarde in het economische verkeer, onderbouwd met een onafhankelijke waardering en bij voorkeur afgestemd met de inspecteur. Een lage prijs voor een beperkte kring werknemers was al genoeg voor een lucratief belang.
- Zakelijke financiering. Rente volgens KG:204:2025:2, een aflossingsschema, zekerheden en volledig verhaal. Een schuld met een tegemoetkoming bij kwijtschelding kan zelf een lucratief belang zijn (art. 3.92b lid 1 onderdeel b).
- Geen leaverprijzen. Laat een vertrekkende medewerker tegen de waarde verkopen, of regel alleen een aanbiedingsplicht tegen waarde. Good- en bad-leaverkortingen wijzen op beloning (KG:059:2026:1) en leiden tot loon of negatief loon.
- Geen koppeling aan prestaties. Geen ratchets, geen 'envy ratio' en geen vesting die afhangt van omzet- of EBITDA-doelen.
- Geen exit-horizon. Het oogmerk is blijvend mede-eigenaarschap, niet een verkoop binnen enkele jaren. Neem drag- en tag-alongbepalingen alleen op als ze nodig zijn, en koppel ze niet aan een geplande exit.
- Geen disproportionele upside. Een liquidatievoorkeur van latere investeerders maakt gewone aandelen niet automatisch lucratief, zolang de opbrengst gelijk over de aandelen wordt verdeeld (Rb. Den Haag, juli 2026).
- Let op verbonden personen. Ook een partner of kind kan een lucratief belang houden voor het werk van een ouder of partner (art. 3.92b lid 6). Bij groeiaandelen voor de volgende generatie is dat een reëel risico.
- Leg het motief vast. Beschrijf in het participatiereglement en de notulen waarom de medewerker mede-eigenaar wordt (binding, continuïteit, opvolging) en dat hij instapt op dezelfde voorwaarden als de familie.
- Blijf toetsen. De kwalificatie kan veranderen, bijvoorbeeld als de familie later preferente aandelen uitgeeft of een investeerder instapt. Toets bij elke kapitaalwijziging opnieuw. Het lucratief belang moet namelijk doorlopend worden getoetst.
Bij twijfel de doorstoor structuur opzetten
Bij twijfel is vooroverleg met de belastingdienst wenselijk. Soms is het te overwegen om te kiezen voor een alternatieve route, de zogenaamde doorstoot structuur Is een lucratief belang niet uit te sluiten, laat de BV dan minstens 95% van de voordelen in hetzelfde jaar uitdelen en doe in de aangifte een beroep op art. 3.95b lid 5. Zonder dat beroep blijft box 1 van toepassing. Vanaf 2028 telt de box 2-grondslag dan voor 36/31 mee.
Hoe kun je een werknemer meer betrekken bij een familiebedrijf?
Niet elk bedrijf is gelijk en een beste vorm voor een werknemersparticipatie bestaat niet. Welke opties zien wij bij Jongbloed Fiscaal Juristen het meeste voorbij komen?
- Winstdeling of bonus in geld: Loon in box 1 bij uitbetaling. Eenvoudig; geen eigendom buiten de familie; kosten aftrekbaar
- Fantoomaandelen of stock appreciation rights: Loon in box 1 bij uitbetaling, niet bij toekenning. Volgt de waardegroei zonder aandeelhouderschap; geen STAK of notaris nodig. Alle waardegroei belast tot 49,5%; uitbetaling drukt op de kas bij exit of vertrek; jaarlijkse waardering blijft nodig en er zijn maxima (750.000 euro).
- Aandelenopties: Loon bij verhandelbaarheid of, naar keuze, bij uitoefening; daarna box 2 of 3. Medewerker betaalt pas bij uitoefening; prikkel tot waardegroei. Heffing zonder opbrengst; verhandelbaarheid bij een familie-bv lastig;
- Certificaten via een STAK: Tegen waarde verkregen: box 3, of box 2 bij 5% of meer; Familie houdt het stemrecht; echt economisch eigenaarschap; in- en uitstap via de STAK.
- Stemrechtloze aandelen: Als certificaten; vormen ze een aparte soort, dan geeft 5% van die soort al een aanmerkelijk belang. Geen STAK nodig; zeggenschap blijft bij de familie.
- Gewone aandelen, direct of via een eigen bv: Box 2 of box 3; via een eigen bv met 5% of meer: deelnemingsvrijstelling en heffing pas bij uitdeling. Volwaardig mede-eigenaarschap; geschikt voor opvolgers en een management buy-in. Aandeelhoudersovereenkomst onmisbaar; financiering en excessief lenen zijn aandachtspunten
- Groeiaandelen of een aparte soort voor waardestijging: Groot risico op lucratief belang door de hefboom, zouden wij niet snel voor kiezen, tenzij na vooroverleg met de Belastingdienst. Voordeel is een lage instapprijs.
Risico's en valkuilen bij een werknemersparticipatie bij een familiebedrijf
Onze ervaring leert dat de opstart veel tijd en vergaderingen kost, met name als wordt gekozen voor een fiscaal voordelige bedrijfsopvolging en een werknemersparticipatie. De meeste problemen ontstaan echter niet in deze fase (bij de instap), maar jaren later: bij een vertrek, een verkoop of de overdracht aan de volgende generatie. Daarom hieronder een paar aandachtspunten:
- Naheffing bij de werkgever. Een te lage koopprijs of een onzakelijke lening (bij de start) leidt tot loon. De werkgever is inhoudingsplichtig; een naheffing komt met boete en, als u de belasting alsnog draagt, met brutering.
- Een ongemerkt lucratief belang. Een hefboom ontstaat snel en feitelijk moet dit doorlopend worden getoetst (dus elk jaar, als er wijzingingen zijn in de leningen of het eigen vermogen);
- Verwatering van familieleden. Een familielid met een klein belang kan door de uitgifte onder de 5% zakken. Dat raakt zijn ab-positie en mogelijk zijn BOR- en doorschuifpositie bij latere overdracht.
- Geen vaste waarderingsmethode. Zonder afgesproken formule wordt elke uitstap een onderhandeling. Leg de methode vast en wijs een deskundige aan als bindend adviseur bij geschil.
- Te harde leaverbepalingen. Een bad-leaverclausule die een medewerker bij ontslag zijn hele belang kost, lokt discussie uit. De rechter toetst zo'n clausule aan redelijkheid en billijkheid. Werk liever met vesting en een redelijke leaverprijs.
- Informatie en governance. Mede-aandeelhouders willen cijfers zien. Regel vooraf welke informatie medewerkers krijgen en wie het STAK-bestuur benoemt. Regel ook of werknemers wel of niet bij een aandeelhoudersvergadering aanwezig mogen zijn (of niet);
Stappenplan: in tien stappen naar een werknemersparticipatie bij een familie bedrijf
- Reken voor een zorgvuldige invoering op enkele maanden, vooral door waardering, documentatie en vooroverleg met de Belastingdienst.
- Bepaal doel en doelgroep. a) Binden, belonen of opvolging voorbereiden? b) Wie komt in aanmerking, en welk belang mogen medewerkers samen maximaal krijgen?
- Leg de familiekaders vast. a) Bespreek in de familie welk percentage buiten de familie mag b) welke zeggenschap de familie houdt en c) welk dividendbeleid geldt. Veranker dit in het familiestatuut, een directiestatuut en een aandeelhoudersovereenkomst.
- Kies de juiste structuur en vorm. a) Certificaten, stemrechtloze of gewone aandelen b) Werkmaatschappij of tussenholding; vergelijk de netto-uitkomst voor medewerker én bedrijf c) overweeg een koopholding waarbij de bank mede financier wordt (aandelen ligt maken en deel koopsom direct aan de senioren waardoor ze economisch minder afhankelijk van het bedrijf worden.
- Doe een fiscale scan. a) Loon, box 2 of 3, lucratief belang (soorten, hefboom, leningen, verbonden personen) b) Soortbenadering ab, gebruikelijk loon, excessief lenen, dividendbelasting bij inkoop, aftrekbeperking in de Vpb (van rente) c) Combinatie met BOR- en doorschuifpositie van de familie.
- Laat de onderneming waarderen. a) Onafhankelijke DCF-waardering op basis van een onderbouwde prognose. b) Leg dezelfde methode vast voor toekomstige in- en uitstap.
- Regel de financiering. a) eigen middelen, bank of een zakelijke lening (bekijk het kennisgroep standpunt voor de rente voorwaarden KG:204:2025:2) b) Leg rente, looptijd, aflossing, zekerheden en financieringsgraad schriftelijk vast, eventueel met zekerheden via de notaris (en/of borgstellingen met borgstellingsvergoedingen, in prive)
- Stel de documentatie op. a) Participatiereglement, STAK-statuten en administratievoorwaarden, statutenwijziging (soorten aandelen, blokkeringsregeling). b) Aandeelhoudersovereenkomst met leaver-, lock-up-, drag- en tag-alongbepalingen en informatierechten c) Check het instemmingsrecht van de ondernemingsraad (art. 27 lid 1 onderdeel a WOR) en tenslotte maak een directiestatuut.
- Vraag zekerheid vooraf. a) Vooroverleg met de Belastingdienst over waardering, loonheffingen en lucratief belang.
- Implementeer en communiceer. a) Informeer overige werknemers tijdig, juist en volledig over kansen en risico's b) zorg ervoor dat de toetredende werknemers een eigen adviseur hebben met onafhankelijk advies, dit voorkomt gezeur achteraf.
- Borg een exit, overlijden (overlijdensrisico verzekering) en overweeg om jaarlijks tijdens de AvA de aandelen te waarderen.
Noot fiscaal jurist inzake werknemersparticipatie bij een familiebedrijf
Een werknemersparticipatie is voor het familiebedrijf geen principe kwestie, maar een ontwerpvraag of toekomstvraag. Het onderzoek van Neyenrode laat zien dat er verschillende mogelijkheden zijn en veel familiebedrijven hierin nog veel te winnen hebben. Meestal wordt van een participatie afgezien vanwege gedoe, complexiteit, fiscale onzekerheid of gewoon "geen tijd of prioriteit".
Fiscaal is de sleutel causaliteit: instappen tegen de werkelijke waarde, zakelijk financieren, geen onbedoelde hefboom en leaverprijzen die u bewust kiest. Wie dat regelt, houdt het rendement van de medewerker in box 2 of box 3 en voorkomt naheffingen bij het bedrijf. Wie het niet regelt, ziet het voordeel jaren later alsnog als loon belast.
Hulp nodig? Jongbloed Fiscaal Juristen begeleidt DGA's en familiebedrijven
bij het ontwerp van participatieregelingen, de waardering, de documentatie
en het vooroverleg met de Belastingdienst. Neem contact op voor een eerste
verkenning van wat bij uw bedrijf past.
Loon van € 1,8 miljoen belastingvrij in Nederland ?
Hof Arnhem-Leeuwarden maakt € 1.868.988 niet belastingvrij door een vrijstelling, maar door het genietingsmoment: een onvoorwaardelijk recht op aandelen is loon in het jaar waarin het onvoorwaardelijk wordt, ook als de aandelen nooit worden geleverd en het recht jaren later in geld wordt afgewikkeld. Omdat dat moment in 2003–2005 lag, toen de werknemer in het VK woonde, had Nederland geen heffingsrecht.
De € 151.920 uit de latere regeling was wel belast: daar ging het om een geldaanspraak met aandelen als rekengrootheid, aangevuld met een verkoopbonus. In dit artikel behandelen wij een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 8 september 2026 (ECLI:NL:GHARL:2026:5877). In de eerdere procedure bij de Rechtbank Gelderland d.d. 26 augustus 2025 (ECLI:NL:RBGEL:2025:7273) wordt de inspecteur nog in het gelijk gesteld.
Dit is zo'n uitspraak waar je op vrijdag middag voor gaat zitten !
Genietingsmoment bonus en te late aanslag
Belanghebbende woont van 2002 tot 2011 als non domiciled resident (fiscaal gunstige regeling) aan de andere kant van noordzee in het VK. In 2002 tot en met 2005 (verschillende afspraken) wordt aan de werknemer een participatie toegekend. In 2011 pak hij zijn koffers en verhuist naar Nederland. Vanaf 2011 tot 2024 woonde hij in Nederland en werkte voor een Nederlandse onderneming (vaste inrichting) en later voor een Nederlandse BV (Holding). In 2016 wordt de groep verkocht aan een buitenlandse koper. De werknemer ontvangt januari 2017 van (een groepsmaatschappij van) zijn werkgever € 1.868.988, beide bedragen worden niet in de aangifte inkomstenbelasting opgenomen. Toch hoeft hij daarover in Nederland geen inkomstenbelasting te betalen. De sleutel is het genietingsmoment.
- Volgens het hof was de betaling de afwikkeling van een onvoorwaardelijk recht op (levering van) aandelen dat al in 2003, 2004 en 2005 was verkregen.
- Het loonvoordeel was toen al genoten – en de werknemer woonde toen in het Verenigd Koninkrijk. Een latere geldbetaling ter afwikkeling van dat recht is dan geen nieuw loon meer.
- Tegelijk laat dezelfde uitspraak zien hoe dun het ijs is. Een tweede betaling van € 151.920 uit een later "share scheme" werd wél belast, omdat het hof daarin geen echt recht op aandelen zag maar een geldaanspraak met de aandelen als rekengrootheid, aangevuld met een bonus bij verkoop.
- Conclusie van het hof: € 151.920 is belast in 2016 (in Nederland) en € 1.868.988 is onbelast (resp is eventueel belast in het VK).
De fiscale les van deze uitspraak
Voor DGA's, (minderheids)aandeelhoudende managers en internationale werknemers is de uitspraak een les in drie dingen:
- kwalificatie van het recht (aandeel, optie of SAR),
- het moment van onvoorwaardelijk worden, en
- het bewijs.
Waar gaat het fiscaal mis voor de belastingdienst
De zaak draait om één vraag: wanneer wordt het loon genoten? Wie die vraag goed beantwoordt, bepaalt ook in welk land en onder welk regime wordt geheven. Maar hoe is dit in de wet geregeld?
- Loon is alles wat uit een dienstbetrekking wordt genoten, in geld of in natura (artikel 10 Wet Loonbelasting)
- Loon wordt genoten wanneer het wordt betaald, verrekend, ter beschikking gesteld of rentedragend wordt, of wanneer het vorderbaar en inbaar wordt. Voor een geldaanspraak, zoals een SAR of gratificatie, is dat in de regel het moment van betaling.
- Recht op (levering van) aandelen – geen bijzondere regeling: volgens de normale regels is het loon genoten zodra het recht onvoorwaardelijk wordt, ongeacht of en wanneer wordt geleverd (Hoge Raad 20 juni 2014, ECLI:NL:HR:2024:1463, voor de liefhebber rechtsoverweging 3.5.2).
- Niet de waarde van het optierecht is loon, maar het voordeel bij uitoefening of vervreemding. Sinds 1 januari 2023 schuift het genietingsmoment door naar het moment waarop de aandelen verhandelbaar worden, met keuzemogelijkheid voor heffing bij uitoefening (Wet aanpassing fiscale regeling aandelenoptierechten), huidig artikel 10a Wet Loonbelasting. Vóór 2005 werden opties nog bij toekenning of onvoorwaardelijk worden belast, dat speelt dus in deze casus.
- Eeen buitenlandse belastingplichtige wordt alleen belast over Nederlands inkomen; loon uit in het VK verrichte arbeid in 2003–2005 valt daar niet onder (artikel 2.3 en 2.4 / 7.2 Wet inkomstenbelasting).
- Loon is belastbaar in de werkstaat. Het OESO-commentaar (artikel 15) wijst equity-beloningen toe naar de periode waarin de arbeid is verricht die het voordeel "verdient".
Noot fiscaal jurist inzake heffingsmoment
De uitspraak is correct en fiscaaltechnisch zuiver, maar wel sterk feitelijk. Het resultaat "€ 1,8 miljoen belastingvrij" volgt niet uit een vrijstelling, maar uit een timing- en jurisdictie-effect: het loon viel in jaren waarin Nederland niet mocht heffen, dit nog onder de oude optieregeling wetgeving. Het Hof heeft eerst bepaald wat het recht is (aandeel, optie, SAR, bonus), dan pas wanneer het genoten wordt. Het hof volgt die volgorde consequent.c De afwikkeling in geld verandert de kwalificatie niet (onder het oude recht).
Wij vinden wel opvallend dat niet alleen de waarde in 2003–2005 onbelast blijft, maar ook de waardestijging tot 2016, dit is wel consequent maar over de waardeontwikkeling had het ook anders kunnen luiden.
Bij een gewone aandeelhouder valt die later in box 2 of box 3. De werknemer had feitelijk de waarde van de aanspraak vanaf 2011 in box 3 moeten opnemen (moment emigratie naar Nederland). De inspecteur heeft dit kennelijk niet gezien (in ieder geval niet aan de orde gesteld). Ook wordt niet gerept over een mogelijke 12 jaars termijn die hieruit volgt, dit had voor de heffing ook geen verschil mogen maken.
Dunnetjes vonden wij ook het bewijs voor de transacties in 2004 en 2005, hiervoor was geen schriftelijke vastlegging, een verklaring van de oud directeur (chairman zoals dit zo mooi wordt genoemd) is kennelijk voldoende. De inspecteur heeft deze verklaring ook niet betwist, dit had bij een scherpere benadering wellicht nog een verschil kunnen maken (kantelpunt).
Tenslotte is de route "fraus legis" niet genoemd in de procedure, deze route was ook minder kansrijk geweest omdat de handeling in 2002 heeft plaatsgevonden, toen woonde belanghebbende nog niet in Nederland. Of er cassatie is ingesteld is ons (nog) niet bekend.
Voor de Nederlandse praktijk maakt deze uitspraak niet veel verschil. Bij een reguliere werknemersparticipatie (of sweet equity) speelt in Nederland vaak de lucratief belang discussie en/of de heffing over het voordeel (lagere waardering).
Schadevergoeding valt niet onder de deelnemingsvrijstelling
Schadevergoeding bij mislukte joint venture belastingvrij?
Een BV ontvangt - na een mislukte joint venture - een schadevergoeding van € 250.000. Valt deze in de winst of onder de deelnemingsvrijstelling? In een procedure bij de rechtbank wordt gekeken naar de schadevergoedingsleer van de Hoge Raad. Conclusie is dat door een onjuiste vaststellingsovereenkomst er ruim € 50.000 belasting moet worden betaald. De advocaat had even moeten bellen met een fiscalist.
Schadevergoedingslees hoge raad bij overnames
Een ondernemer wil samenwerken met een collega bedrijf. Er wordt een nieuwe BV opgericht (Newco) en beide bedrijven worden vervolgens verkocht aan de Newco BV, we spreken over een joint venture van twee bedrijven (beide 50%). Beide partijen worden geadviseerd door hetzelfde accountantskantoor. De accountant stelt een aandeelhoudersovereenkomst op met een exitbepaling (terugkooprecht voor de inbrengwaarde). De aandeelhoudersovereenkomst wordt nooit definitief afgerond. Na 6 maanden wilde één ondernemer stoppen met de joint venture. Uiteindelijk krijgt de ondernemer zijn aandelen terug (ruim 2 jaar onderhandelen) maar moet hij € 650.000 extra betalen. De accountant wordt aansprakelijk gesteld en via zijn verzekering wordt uiteindelijk € 250.000 aan schadevergoeding betaald.
Valt de schadevergoeding in de winst of onder de deelnemingsvrijstelling?
Exit regeling bij overname en fiscale gevolgen
De Rechtbank Noord Holland d.d. 7 mei 1016 (ECLI:NL:RBNHO:2026:8006) stelt dat voor de toepassing van de deelnemingsvrijstelling (artikel 13 VPB voor de liefhebber) sprake moet zijn van een voordeel uit hoofde van een deelneming. De rechtbank stelt dat deze zaak niet geheel te vergelijken is met de door schadevergoedingsleer die door de Hoge Raad is ontwikkeld (Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738 en Hoge Raad d.d. 23 september 2016 ECLI:NL:HR:2016:2124 en Hoge Raad d.d. 10 juli 2020 ECLI:NL:HR:2020:1270). De rechtbank stelt dat in deze situatie geen sprake is van een afgebroken aan- of verkoop van een aandelenbelang. De rechter kijkt kritisch naar de vaststellingsovereenkomst.
Wat gaat er mis in deze procedure over exitregeling
Deze Vaststellingsovereenkomst (VSO) stelt niet hoe het schikkingsbedrag is opgebouwd. Daarnaast is de VSO onduidelijk waarop de vergoeding ziet. Is het een vergoeding voor kosten en/of een vergoeding voor een te hoge terugkoopsom. Uit de overeenkomst is op te maken dat de accountant niet had toegezien op het tijdig ondertekenen van de exitregeling en op de advisering hierover. Uit de concept dagvaarding is wel meer informatie op te maken maar ook deze was op dit onderdeel onduidelijk. Het geschil gaat derhalve - aldus de rechtbank - over niet of gebrekkige advisering. Dat het aandeelhouderschap wel een rol heeft gespeeld bij de adviesdiensten van de accountant is onvoldoende om van een voordeel uit hoofde van een deelneming te kunnen spreken. De vergoeding moet hiermee gewoon tot de winst van de BV worden gerekend.
Noot fiscaal jurist inzake schadevergoedingsleer
Voor de praktijk schuurt vooral de asymmetrie. De kosten voor de ontvlechting (meerprijs en advieskosten) zijn grotendeels niet aftrekbaar (deelnemingssfeer), terwijl de compensatie (schadevergoeding) in de winst valt. Een belaste bate tegenover een niet aftrekbare last. De belangrijkste oorzaak is een onduidelijke vaststellingsovereenkomst. Soms is het wenselijk dat advocaten een fiscalist laten meekijken bij het opstellen van een overeenkomst.
Uit hoofde van een deelneming" — art. 13 Wet Vpb
Op grond van artikel 13, eerste lid, Wet Vpb blijven bij het bepalen van de winst buiten aanmerking "de voordelen uit hoofde van een deelneming, alsmede de kosten ter zake van de verwerving of de vervreemding van die deelneming". Twee dingen vallen op.
- Ten eerste is de vrijstelling een tweesnijdend zwaard: niet alleen positieve voordelen zijn vrijgesteld, ook aan- en verkoopkosten van een deelneming zijn niet aftrekbaar.
- Ten tweede is het scharnierpunt de zinsnede "uit hoofde van".
De Hoge Raad heeft die zinsnede geduid: "uit hoofde van" veronderstelt een verband tussen het voordeel en de deelneming (HR 6 november 2020, ECLI:NL:HR:2020:1738, r.o. 3.2.2). De ratio van de deelnemingsvrijstelling — voorkomen dat hetzelfde bedrijfsresultaat tweemaal in de vennootschapsbelasting wordt betrokken — kleurt dat verband in. Een voordeel dat níet zijn verklaring vindt in de deelnemingsverhouding, valt buiten de vrijstelling, hoe zeer het aandeelhouderschap op de achtergrond ook een rol speelt.
De schadevergoedingsleer van de Hoge Raad
Voor schadevergoedingen rond aandelentransacties heeft de Hoge Raad een aparte lijn ontwikkeld, doorgaans aangeduid als de schadevergoedingsleer (Hoge Raad 2016en Hoge Raad 2020). De kern: een vergoeding die in de plaats treedt van een — vrijgesteld — voordeel bij een (voorgenomen) aan- of verkoop van een aandelenbelang, kan de fiscale behandeling van dat aandelenbelang volgen en onder de deelnemingsvrijstelling vallen. Die leer kent echter strikte grenzen.
In een vervallen kennisgroep standpunt (KG:023:2022:2 inzake schadevergoeding uit hoofde van een deelneming) wordt een toelichting gegeven. Dit standpunt is door een nieuw besluitkomen te vervallen maar geeft wel een heldere toelichting. De strekking is: wordt een vergoeding na de transactie ontvangen wegens onrechtmatig handelen dan hangt zij sterker samen met dat handelen (wanprestatie) dan met het aandeelhouderschap, en valt zij niet onder de deelnemingsvrijstelling.
Wat betekent dit voor de M&A-praktijk?
Een schikkings- of schadevergoeding rond een deelneming is niet automatisch vrijgesteld. Zodra de rechtstreekse oorzaak in een contractuele of aansprakelijkheidsrelatie ligt (accountant, adviseur, notaris, financier), dreigt heffing — óók als het aandeelhouderschap feitelijk de aanleiding vormde. Een generieke schikking "ter finale kwijting" zonder toerekening is fiscaal het slechtste van twee werelden: de fiscus kan de bate belasten, terwijl de onderliggende kosten in de deelnemingssfeer niet aftrekbaar bleven. Timing: is de deelneming op het moment van de vergoeding al vervreemd, dan verzwakt dat het "uit hoofde van"-verband. De inspecteur voerde dit hier expliciet aan.
Kansen en alternatieve routes
Deze uitspraak heeft een sterk feitelijk karakter, maar mogelijkheden zijn er wel. De belangrijkste opmerkingen:
- Documenteer de causaliteit.
- Leg in de vaststellingsovereenkomst expliciet vast waarop de vergoeding ziet en hoe zij is opgebouwd.
- Koppel het bedrag — waar dat feitelijk juist is — aan de (terug)koopprijs of aan de aan-/verkoopkosten van de deelneming. De rechtbank hing haar oordeel nadrukkelijk op aan wat er wel en niet in de VSO stond.
- Vorm de compensatie waar mogelijk als prijsaanpassing. Een reële correctie op de koopprijs van de deelneming (een lagere aan-/hogere verkoopprijs, of een nabetaling die de kostprijs raakt) blijft eerder binnen de deelnemingssfeer dan een losse schadevergoeding uit beroepsaansprakelijkheid.
- Bewaak de kostenkwalificatie vooraf. Beoordeel bij elke transactie welke advies- en begeleidingskosten kwalificeren als (niet-aftrekbare) aan-/verkoopkosten van de deelneming en welke als gewone, aftrekbare bedrijfskosten. Een heldere toerekening voorkomt discussie én verrassingen aan de batenkant.
- Let op substance boven vorm. Een gunstig etiket in de overeenkomst redt niets als de onderliggende realiteit anders is. De labeling moet de feiten volgen, niet andersom; anders resteert een kwetsbaar standpunt.
Vragen over fiscale merits bij een overname? Neem gerust contact met ons op.
Bron en vindplaatsen schadevergoedingsleer bij overnames
Rechtbank Noord Holland d.d. 7 mei 1016 (ECLi:NL:RBNHO:2026:8006)
Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738
Whitepaper inbreng in de BV
Steeds meer ondernemers (ZZper, eenmanszaak of VOF) maken de overstap naar een BV. In deze whitepaper gaan we uitgebreid in op de overstap van naar de BV, de fiscale gevolgen, de mogelijkheden en de voor- en nadelen. Deze whitepaper legt de volledige inbreng in de BV uit, benoemt de verschillende opties, geeft voorbeeld¬documenten (voorovereenkomst, intentieverklaring, inbrengbeschrijving, akte-elementen) en sluit af met een checklist voor de accountant en een checklist. Hierbij een extra artikel over de voordelen en nadelen van de inbreng in de BV.
Waarom overstap van eenmanszaak naar de BV
De laatste jaren is de fiscale wetgeving aangepast. De belangrijkste redenen om de overstap naar een BV te maken zijn de volgende;
- Lagere belastingdruk in de BV.
- Gebruik maken van de werkkostenregeling bij de ondernemer.
- Innovatie in de BV is fiscaal voordeliger.
- Arbeidsongeschiktheid: over paar jaar moet de ondernemer zich verplicht verzekeren voor de AOV.
- Box 3 heffing en mogelijkheid om fiscaal vriendelijk in de BV te beleggen.
- Vakantiewoning onderbrengen in de BV.
- Zelfstandigenaftrek en MKB winstvrijstelling zijn stukken lager.
- Fiscale oudedagsreserve is afgeschaft.
- Discussie omtrent schijnzelfstandigheid.
- Meer aansprakelijkstellingen en dus risico scheiding (prive vermogen veiligstellen).
Waarom een holdingstructuur oprichten?
Voor de meeste ondernemers is de holdingstructuur de gewenste eindstructuur: een persoonlijke holding houdt de aandelen in een werk-BV.
- In de werk BV zit de huidige eenmanszaak en in de holding geld en waardevolle spullen (risico spreiding)/
- Soms blijven waardevolle zaken (zoals materiele vaste activa, bedrijfspand, vervoermiddelen, etc) achter in de holding.
- Vorenstaande scheidt ondernemingsrisico van opgebouwd vermogen.
- Je kunt sparen (risicoloos) in je holding.
- Het oorspronkelijke bedrijf kan door een holdingstructuur zonder belastingheffing worden verkocht (in de toekomst).
- Ook is het toetreden van andere aandeelhouders (zoals een succesvolle werknemer) een stuk eenvoudiger.
- Bedrijfsopvolging naar bijvoorbeeld een werknemer of kinderen is eenvoudiger en fiscaal voordeliger.
Hoe ga je van eenmanszaak of VOF naar een BV
Fiscaal kan de onderneming op twee manieren de BV in, een ruisende of geruisloze inbreng:
- geruisloos (art. 3.65 Wet IB 2001, doorschuiven van de claim, geen directe afrekening) of
- ruisend (staken, afrekenen over stille reserves en goodwill, met stakingsaftrek en stakingslijfrente als dempers).
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Hoe maak ik keuze tussen geruisloos of ruisend
De keuze hangt af van de omvang van stille reserves/goodwill, het pensioentekort, de gewenste afschrijvingsbasis en de vraag of op afzienbare termijn verkoop speelt. Als de onderneming binnen 3 jaar (wellicht) wordt verkocht geeft de ruisende inbreng vaak de minste problemen (artikel)
Ruisende inbreng
De onderneming wordt fiscaal gestaakt. Over het verschil tussen werkelijke waarde en fiscale boekwaarde (stille reserves, goodwill en vrijvallende fiscale reserves zoals de FOR en de herinvesteringsreserve) is direct box 1-heffing verschuldigd. Dempers: de stakingsaftrek (art. 3.79), de MKB-winstvrijstelling en met name de stakingslijfrente (art. 3.129 Wet IB 2001), waarmee een deel van de stakingswinst tegen aftrek wordt omgezet in een lijfrente bij de BV of een externe aanbieder.
Geruisloze omzetting (art. 3.65 Wet IB 2001) eenmanszaak naar de BV
De onderneming wordt geacht niet te zijn gestaakt. De IB-claim wordt doorgeschoven en omgezet in een gecombineerde Vpb- en aanmerkelijkbelangclaim. De BV neemt de fiscale boekwaarden over (indeplaatstreding). Er is geen directe afrekening over stille reserves en goodwill, maar wel een verzoek- en beschikkingstraject met de inspecteur. Deze begint bij een voorovereenkomst en daarna een verzoek aan de inspecteur.
Checklist geruisloze omzetting naar de BV
Bij het indienen van verzoeken voor de geruisloze omzetting van een
eenmanszaak, vof of maatschap in een BV (of NV) worden nog steeds fouten
gemaakt door adviseurs. De belastingdienst heeft daarom een handreiking
en een checklist opgesteld, deze
kunt u hier raadplegen. Dit ziet met name op ontbrekende informatie
en onjuiste verzoeken.
Berekening overgang eenmanszaak naar de BV
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Kosten overgang eenmanszaak naar de BV
De geruisloze inbreng is de meest eenvoudige route, na overleg met uw belastingadviseur en correspondentie met de Belastingdienst (met beschikking) kan de onderneming zonder heffing naar een bv worden omgezet. Het gehele traject (dus kosten belastingadviseur, notaris en accountant) kost ongeveer € 4.000 - € 5.000. Dit is een beetje afhankelijk van de complexiteit en de omvang (aantal bv's) van de nieuwe structuur.
Kernpunten voor overgang eenmanszaak naar de BV
- Overgangstijdstip 1 januari 2026 vergt tijdige registratie. De voorovereenkomst/intentieverklaring moet uiterlijk 30 september 2026 (binnen 9 maanden na het laatste volledige boekjaar) door de Belastingdienst te Heerlen zijn ontvangen.
- Oprichting én inbreng binnen 15 maanden. Bij overgangstijdstip 1 januari 2026 dus uiterlijk 31 maart 2027.
- Holding-goedkeuring verruimd. Onderdeel 3.4 van het besluit staat nu ook middellijk houden en inbreng gevolgd door overdracht aan een nieuw op te richten of lege dochter toe.
- Driejaars-vervreemdingsverbod (1e standaardvoorwaarde) blijft. Met tegenbewijsmogelijkheid en een uitzondering voor aandelen- en juridische fusie.
Wanneer loont de BV-vorm?
Een globale vuistregel is dat de BV-vorm interessant wordt vanaf een structurele winst van circa € 125.000 per jaar, maar dit is sterk afhankelijk van de mate waarin winst in de onderneming wordt gelaten (Vpb-sfeer) versus wordt uitgekeerd (box 2). Reken dit per casus door; de break-even verschuift met de tarieven en met het gebruik van de MKB-winstvrijstelling en zelfstandigenaftrek in de IB-sfeer. Belangrijk bij de inbreng in de BV is dat alleen een echte (materiele) onderneming in een BV kan worden ingebracht, enkel vastgoed of beleggingen is dus niet mogelijk.
Fouten bij inbreng in de BV
Er zijn 2 opties voor de overgang van een IB onderneming naar een BV, de ruisende inbreng (met fiscaal afrekenen) en geruisloze inbreng ( zonder fiscale afrekening). Belangrijke aandachtspunten zijn:
- Stakingslijfrente: voor een stakingslijfrente moet een schriftelijke overeenkomst worden opgesteld. Deze kan worden opgesteld zodra de BV ook via de notaris is opgericht.
- Afstemming belastingdienst: bij een geruisloze inbreng moet een verzoek worden ingediend bij de Belastingdienst. Tevens moet een intentieovereenkomst worden opgesteld (voor 1oktober), deze moet ook geregistreerd worden. Als een intentieovereenkomst of een verzoek te laat wordt ingediend gaat het fiscaal mis. U moet dan afrekenen met de belastingdienst.
- Creditering: er gelden formele eisen voor een maximale creditering. Uw fiscalist weet hoe dit werkt. Bij een te hoge creditering moet er worden afgerekend over goodwill en stille reserves. Er mag maximaal 10% van de waarde van de onderneming worden gecrediteerd. Bij een geruisloze inbreng is dit anders, hierbij is het maximaal de belastingschuld van het voorgaande jaar + 5% van het gestorte aandelenkapitaal.
- Vastgoed: soms wordt er ook een bedrijfspand of ander vastgoed ingebracht in een BV, soms in een tussenholding. Gebruik hiervoor de juiste fiscale faciliteit. Meestal moet het vastgoed via een fiscale eenheid in de tussenhoudster achterblijven (artikel 15 VPB), dit kan – volgens de staatssecretaris – niet via artikel 14 VPB. Een verzoek fiscale eenheid VPB moet binnen 3 maanden na oprichting worden ingediend. De boekjaren moeten hierbij gelijk lopen. De fiscale eenheid VPB mag u in principe niet binnen 6 jaar verbreken, soms is deze termijn 3 jaar.
- Ruisende inbreng: bij een ruisende inbreng kan er discussie met de belastingdienst ontstaan over de waarde van uw onderneming, neem altijd een glijclausule op in de akten en overeenkomsten. Leg hierin ook vast dat u eventueel uw stakingslijfrente kunt verhogen. Leg ook notarieel vast dat rechtshandelingen in de zogenaamde voorperiode door de BV worden bekrachtigd.
Vergelijking op hoofdlijnen
| Gevolgen inkomstenbelasting | Geruisloos | Ruisend |
| Directe belastingheffing | Nee | Ja, over stille reserves en goodwill |
| Fiscale boekwaarden | Gelijk | Step up naar werkelijke waarde |
| Afschrijving | Gelijk | Over nieuwe waarde (werkelijke waarde) |
| Terugwerkende kracht | Max 15 maanden | Max 3 maanden |
| Verzoek belastingdienst | Ja | Niet nodig wel verstandig |
| Vervreemdingsverbod | Ja 3 jaar met tegenbewijs | Nee |
| Stakingsfaciliteiten | Nee | Ja stakingsaftrek en stakingslijfrente |
| Omzetbelasting | Vrijstelling | Meestal vrijstelling Artikel 37d OB |
| Overdrachtsbelasting | Vrijstelling mits.. | Overleg belastingdienst |
| Wanneer toepassen | Bij hoge stille reserves / goodwill | Beperkte goodwill/ stille reserves, pensioentekort |
| Liquiditeit nodig | Nee | Ja |
Hoe een holdingstructuur vormen bij inbreng in de BV
Bij de geruisloze omzetting is de eindstructuur (holding + werk-BV) niet in één akte te bereiken; art. 3.65 gaat civielrechtelijk uit van inbreng in één op te richten of bestaande vennootschap. In de praktijk bestaan twee gangbare routes.
Route A — inbreng in werk-BV, daarna holding via aandelenfusie
- De onderneming wordt geruisloos ingebracht in een nieuw op te richten (werk-)BV.
- Vervolgens richt de DGA een holding op en brengt de aandelen in de werk-BV in de holding in met toepassing van de aandelenfusie (art. 3.55 Wet IB 2001).
- De aandelenfusie is een uitgezonderde vervreemding: het 3-jaars vervreemdingsverbod
wordt niet geschonden, mits de bij de fusie verkregen aandelen in de plaats
treden van de oude (schriftelijke verklaring aan de inspecteur — onderdeel
5.2.2).
Route B — inbreng op holdingniveau, daarna uitzakken (art. 14 Wet Vpb 1969)
Onder de holding-goedkeuring van onderdeel 3.4 wordt de onderneming (geruisloos) ingebracht in de holding, waarna de onderneming direct wordt overgedragen ("uitgezakt") naar de werkmaatschappij met de bedrijfsfusiefaciliteit van art. 14 Wet Vpb 1969, tegen uitreiking van gewone aandelen. De verruiming per 24 oktober 2025 maakt dit aanzienlijk flexibeler: de holding mag de aandelen in de dochter ook middellijk houden, en de uitzakking mag plaatsvinden naar een nieuw op te richten dochter óf naar een bestaande lege dochter zonder activiteiten. Onder het oude besluit moest de dochter al bestaan én dezelfde activiteiten drijven.
Waarom Route B vaak de voorkeur heeft
- Geen fiscale eenheid nodig; de aandelenfusie achteraf (Route A) kan worden vermeden.
- De structuur staat meteen "goed": de DGA houdt direct de holding, die de werk-BV houdt.
- Let op: ook hier geldt de eerste standaardvoorwaarde (3-jaars) op de aandelen in de holding; de uitzakking zelf is via de goedkeuring toegestaan.
Stappenplan geruisloze inbreng in de BV
Het onderstaande stappenplan gaat uit van Route B (inbreng op holdingniveau met uitzakken), de meest gebruikte variant. De kritieke data zijn afgeleid van het besluit van 24 oktober 2025 en gelden bij een gewenst overgangstijdstip van 1 januari 2026 en een boekjaar gelijk aan het kalenderjaar.
- Intake Toets: materiële onderneming, stille reserves/goodwill, verkoopvoornemen, pensioentekort; maak geruisloos-vs-ruisend-berekening en kies route. Q4 2025 / begin 2026
- Voorovereenkomst: Sluit de voorovereenkomst (of eenzijdige intentieverklaring) waarin het voornemen tot oprichting en het overgangstijdstip 1-1-2026 zijn vastgelegd.
- Registratie: Laat de voorovereenkomst/intentieverklaring door de Belastingdienst (Postbus 13, 6400 AA Heerlen) ontvangen — dit is de harde voorwaarde voor terugwerkende kracht. Uiterlijk 30 september 2026
- Verzoek art. 3.65: Dien het verzoek in bij de bevoegde inspecteur, met de stukken uit onderdeel 15.1 (o.a. fiscale eindbalans, verkrijgingsprijsberekening, openingsbalans BV, opgave onttrekkingen). Zo spoedig mogelijk
- Oprichting Notaris: richt holding (en werk-BV) op; opstellen akte(n) van oprichting en inbrengbeschrijving (art. 2:204a BW). Binnen 15 maanden.
- Inbreng + uitzakken: Inbreng onderneming in holding; onmiddellijk gevolgd door overdracht (art. 14 Vpb) aan werk-BV tegen gewone aandelen. Uiterlijk 31 maart 2027.
- Beschikking: Inspecteur geeft voor bezwaar vatbare beschikking met standaardvoorwaarden; BV aanvaardt de voorwaarden schriftelijk (10e voorwaarde). Verkrijgingsprijs-beschikking (art. 4.36) volgt. Na oprichting
- Afwikkeling Overdrachten (KvK, contracten, vergunningen, personeel), aangifte IB (laatste jaar) en start Vpb; bewaak 3-jaarstermijn.
De drie data die u niet mag missen (overgangstijdstip 1-1-2026)
- 30 september 2026 — voorovereenkomst/intentieverklaring ontvangen door Belastingdienst Heerlen (9-maandstermijn, strikt gehanteerd; notariële legalisatie telt niet).
- 31 maart 2027 — oprichting én daadwerkelijke inbreng afgerond (15-maandstermijn). Te laat? Kies een nieuw overgangstijdstip op of na de datum van de voorovereenkomst.
- Drie jaar na inbreng — vervreemdingsverbod aandelen (1e standaardvoorwaarde); vervreemding binnen die termijn keert de bewijslast om.
Ruisende variant — afwijkende registratietermijn
Bij een ruisende inbreng met terugwerkende kracht tot 1 januari 2026
geldt een terugwerkende kracht van maximaal drie maanden: de intentieverklaring
moet dan vóór 1 april 2026 zijn geregistreerd. Verwar deze termijn niet
met de 9-maandstermijn van de geruisloze route.
De tien standaardvoorwaarden bij inbreng eenmanszaak in de BV (besluit 24 oktober 2025)
De inspecteur neemt de standaardvoorwaarden op in de beschikking. Hieronder
de kern per voorwaarde, met de praktische betekenis voor het dossier.
- Vervreemding aandelen binnen 3 jaar → geacht onderdeel van overdracht, tenzij tegenbewijs Bewaak exit-timing; leg zakelijke motieven vast; aandelen-/juridische fusie is uitgezonderd (mits verklaring in-de-plaats-treding).
- BV treedt in de plaats voor winstbepaling (indeplaatstreding) Boekwaarden, reserves en claims schuiven door; geen step-up, geen desinvesteringsbijtelling.
- Winstsplitsing bij inbreng in bestaande vennootschap (verliesverrekening) Voorkomt materiële terugwerkende kracht bij verliesverrekening; relevant bij bestaande/lege BV.
- Creditering beperkt Max. de materieel verschuldigde IB/PVV + inkomensafhankelijke Zvw-bijdrage, plus afronding 5% van gestort kapitaal / max. € 30.000.
- Aandelen bij inbrenger geplaatst en volgestort Vrijwel het gehele ondernemingsvermogen wordt omgezet in aandelenkapitaal (agio toegestaan).
- Verkrijgingsprijs = som fiscale boekwaarden Bepaalt de box 2-verkrijgingsprijs; correcties voor landbouw-/bosbouwvrijstelling en negatieve terugkeerreserve.
- Deelnemingsvrijstelling deels uitgesloten (art. 28c Vpb) Bewaakt de IB-claim op stille reserves in ingebrachte deelnemingen; relevant bij deelnemingen in de onderneming.
- Buitenlandse aandeelhouder: geconserveerd bedrag Vernieuwd per 2025; verzekert de ab-claim bij buitenlandse belastingplichtige via aanslagverhoging + uitstel.
- Oprichting én inbreng binnen 15 maanden Harde termijn; bij overschrijding nieuw overgangstijdstip kiezen.
- BV aanvaardt de voorwaarden schriftelijk Beschikking is aan de belastingplichtige gericht; BV moet aanvaarden voor zover haar aangaand.
Model voorovereenkomst (inbreng in de BV)
De voorovereenkomst legt vast dat de onderneming vanaf het overgangstijdstip voor rekening en risico van de op te richten vennootschap wordt gedreven. Registratie bij de Belastingdienst is voorwaarde voor terugwerkende kracht.
De ondergetekende:
- [naam], geboren te [plaats], wonende te [adres], BSN nummer, hierna: "de oprichter";
overwegende dat:
- de oprichter thans een onderneming drijft onder de naam [handelsnaam], ingeschreven in het handelsregister onder nummer [KvK-nummer];
- de oprichter voornemens is deze onderneming in te brengen in een door hem op te richten besloten vennootschap [werknaam] B.V. (en, in het kader van een holdingstructuur, [Holdingnaam] B.V.);
- de onderneming met ingang van het overgangstijdstip d.d. ....................voor
rekening en risico van de op te richten vennootschap zal worden gedreven;
verklaart het volgende te zijn overeengekomen:
- De oprichter zal een besloten vennootschap oprichten en daarin zijn onderneming inbrengen met toepassing van artikel 3.65 Wet inkomstenbelasting 2001 (geruisloze omzetting).
- Als overgangstijdstip geldt 1 januari 2026. Vanaf dat tijdstip wordt de onderneming geacht voor rekening en risico van de op te richten vennootschap te worden gedreven.
- De inbreng geschiedt tegen uitreiking van aandelen; creditering vindt slechts plaats binnen de grenzen van de vierde standaardvoorwaarde.
- De oprichting en de inbreng vinden plaats binnen vijftien maanden na het overgangstijdstip.
- Deze overeenkomst wordt ter registratie aan de Belastingdienst gezonden.
- Bevestiging van dit verzoek sturen aan ..............(naam en mailadres accountant / adviseur) en aan ..................(naam en mailadres belastingplichtige).
Aldus overeengekomen en ondertekend te [plaats], op [datum].
_______________________________
[naam oprichter]
Model inbrengbeschrijving (art. 2:204a BW)
Bij inbreng in natura hoort een door de oprichter(s) ondertekende inbrengbeschrijving. Sinds de flex-BV (2012) is een accountantsverklaring hierbij niet meer vereist.
BESCHRIJVING VAN DE INBRENG IN NATURA
Ten behoeve van de oprichting van [Holdingnaam] B.V. beschrijft de oprichter de in te brengen onderneming per het overgangstijdstip 1 januari 2026 als volgt:
Activa:
— materiële vaste activa: € [bedrag]
— voorraden: € [bedrag]
— vorderingen: € [bedrag]
— liquide middelen: € [bedrag]
— goodwill (indien van toepassing): € [bedrag]
Passiva:
— crediteuren: € [bedrag]
— overige schulden: € [bedrag]
— creditering (binnen 4e standaardvoorwaarde): € [bedrag]
Waarde van de inbreng: € [bedrag]. Aan de oprichter worden [aantal] aandelen
à nominaal € [bedrag] uitgereikt; het meerdere wordt als agio geboekt.
De waardering is gebaseerd op [taxatierapport/berekening d.d. ...]. De
boekwaarden worden fiscaal doorgeschoven op grond van artikel 3.65 Wet
IB 2001.
[plaats], [datum] — [handtekening oprichter]
Bijlagen bij het verzoek art. 3.65 (onderdeel 15.1)
Het verzoek aan de inspecteur is pas compleet met de volgende stukken. Een onvolledig verzoek vertraagt de afhandeling.
- De voorovereenkomst of eenzijdige intentieverklaring (bij terugwerkende kracht).
- De fiscale eindbalans en de winst- en verliesrekening over het boekjaar vóór het overgangstijdstip.
- Opgave van het te plaatsen aandelenkapitaal (bij meerdere inbrengers: de verdelingsberekening).
- Een gespecificeerde berekening van de verkrijgingsprijs van de aandelen (art. 4.21 Wet IB 2001).
- De fiscale openingsbalans van de op te richten vennootschap(pen) — conceptbalansen volstaan.
- Opgave van te onttrekken of reeds onttrokken vermogensbestanddelen (onderdeel 4.1).
- Indien van toepassing: taxatierapport gronden (landbouwvrijstelling), afschrijvingsstaten, overzicht fiscale claims, mededeling gestalde buitenlandse resultaten.
Checklist voor de accountant / adviseur bij inbreng eenmanszaak in de BV
Werk deze lijst per dossier af. Bewaar bewijs van registratiedata en de beschikking in het permanente dossier.
A. Kwalificatie en routekeuze
- Materiële onderneming getoetst (art. 3.4 Wet IB 2001); geen louter beleggen/verhuur.
- Geruisloos vs. ruisend doorgerekend (stille reserves, goodwill, FOR, pensioentekort, afschrijvingsbasis).
- Advies aan de klant helder en duidelijk en klant schriftelijk akkoord hierop gegeven.
- Holdingroute gekozen (Route A aandelenfusie of Route B uitzakken art. 14 Vpb) en gemotiveerd vastgelegd.
- Verkoopvoornemen uitgesloten; geen geheel van rechtshandelingen gericht op overdracht/liquidatie.
- Keuze voor verlengd boekjaar of niet?
B.Termijnen (overgangstijdstip 1-1-2026)
- Voorovereenkomst/intentieverklaring opgesteld en ondertekend.
- Registratie Belastingdienst Heerlen vóór 30 september 2026 (bewijs van ontvangst bewaard). Zie voor de termijnen ook dit kennisgroep standpunt van de belastingdienst KG:212:2022:1
- Oprichting + inbreng gepland vóór 31 maart 2027 (15-maandstermijn).
- Geen incidenteel voordeel in terugwerkperiode (bate ≥ € 100.000 blokkeert terugwerkende kracht).
- Nazien voorlopige aanslag inkomstenbelasting 2026 op orde
- Voorlopige aanslag / voorlopige teruggave 2027 aanvragen
C. Verzoek en balansen
- Fiscale eindbalans + V&W boekjaar 2025 opgesteld.
- Inbrengbeschrijving en accountantsverklaring inbreng in natura opgesteld
- Berekening gestort kapitaal en agio in holding opstellen
- Bepalen welke zaken (MvA / pand / Geld) er achterblijft in de holding
- Openingsbalans(en) holding en werk-BV (concept toegestaan).
- Verkrijgingsprijsberekening aandelen (art. 4.21) gemaakt.
- Creditering getoetst aan 4e standaardvoorwaarde (materiële IB/PVV/Zvw + 5% / max € 30.000); voorlopige aanslagen 2025 meegenomen (KG:212:2025:2).
- Onttrekkingen (bijv. pand naar privé/TBS) tijdig en juist verwerkt
- Verzoek art. 3.65 ingediend met alle bijlagen
- Uitstel van betaling of betalingsregeling belastingdienst eenmanszaak overleggen met de belastingdienst (zie kennisgroep standpunt KG:207:2022:3)
D. Uitvoering en afwikkeling
- Notaris ingeschakeld voor oprichting, inbrengbeschrijving (art. 2:204a BW) en akte(n) van inbreng.
- Uitzakken art. 14 Vpb tegen uitreiking van gewone aandelen; "onmiddellijk" na inbreng.
- Beschikking inspecteur ontvangen; BV aanvaardt voorwaarden schriftelijk (10e voorwaarde, binnen 6 weken na oprichting)
- Verkrijgingsprijs-beschikking (art. 4.36) opgevraagd/ontvangen.
- Overgangsdossier compleet: KvK, contracten, vergunningen, verzekeringen, personeel, btw.
- 3-jaarstermijn vastgelegd in dossier en bewaakt (vervreemdingsverbod aandelen).
Na oprichting van de Bv's
- Nieuwe offertes / opdrachtbevestigingen met de klant over aangifte inkomstenbelasting en BV's
- Voorlopige aanslagen Vennootschapsbelasting 2027 aanvragen.
- Arbeidsovereenkomst DGA opstellen (met kostenvergoeding etc.)
- Bekijken of DGA in prive lijfrente moet afsluiten voor extern pensioen
- Arbeidsongeschiktheidsverzekering aanpassen
- Managementovereenkomst opstellen
- Intercompany zaken BV's vastleggen (zoals rekening courant en verhuur)
- Fiscale eenheid vennootschapsbelasting overwegen?
- Beschikking fiscale eenheid omzetbelasting ontvangen / aanvragen ?
- Controleren KvK registratie
Checklist voor de ondernemer bij inbreng in de BV
Deze lijst helpt u als ondernemer om het traject soepel te laten verlopen. Uw adviseur en notaris begeleiden de fiscale en juridische stappen; van u wordt vooral aanlevering en besluitvorming gevraagd.
Vooraf — meedenken en beslissen bij inbreng in de BV
- Ik heb met mijn adviseur besproken waarom ik naar een BV/holding wil (risico, vermogen, opvolging, belastingdruk). Er is een duidelijke berekening met stappenplan
- Ik begrijp het verschil tussen geruisloos (geen directe afrekening, claim schuift door) en ruisend (wel afrekenen, met dempers).
- Ik heb geen concrete plannen om de onderneming binnen drie jaar te verkopen (of ik heb dit expliciet besproken). Als dit wel zou spelen dan wellicht kiezen voor ruisende inbreng in de BV.
- Ik weet dat ik na de omzetting een gebruikelijk loon uit de BV moet gaan genieten.
Aanleveren aan de adviseur bij inbreng in de BV
- Jaarcijfers en administratie tot en met 2025.
- Overzicht bezittingen en schulden van de onderneming (pand, auto, machines, voorraad, debiteuren, crediteuren).
- Informatie over stille reserves en (zelf opgebouwde) goodwill.
- Gegevens over de oudedagsreserve (FOR) en eventuele lijfrenten/pensioen.
- Lopende contracten, vergunningen, huur- en leaseovereenkomsten, verzekeringen.
- Personeelsgegevens (indien u werknemers heeft).
Ondertekenen en tijdig regelen bij inbreng in de BV
- Ik onderteken de voorovereenkomst / intentieverklaring op tijd, dus voor 30 september 2026
- Registratie vóór 30 september 2026 — mijn adviseur zorgt voor tijdige ontvangst door de Belastingdienst.
- Ik plan de afspraak bij de notaris voor oprichting en inbreng (vóór 31 maart 2027).
- Ik onderteken de inbrengbeschrijving en de akten.
Na de omzetting regelen bij inbreng in de BV
- Wellicht offerte ronde voor kosten accountant en belastingadviseur
- Ik laat de KvK-inschrijving aanpassen (eenmanszaak uitgeschreven, BV's ingeschreven) > soms regelt de notaris dit
- Belastingdienst informeren, gaat meestal automatisch na inschrijving bij de KvK
- Briefpapier aanpassen (en mails)
- Arbeidsongeschiktheidsverzekering aanpassen? Prive/ BV of opzeggen
- Sociale media, internet etc aanpassen
- Contracten en brieven op de juiste naam laten zetten (toevoeging BV)
- Leaseovereenkomsten omzetten naar de BV
- Overleg met de bank over inbreng in de BV en omzetten van bestaande overeenkomsten
- Nieuwe bankrekening voor de holding aanvragen (bij andere bank dan de werkmaatschappij, in verband met risico spreiding)
- Ik houd er rekening mee dat ik mijn aandelen in beginsel drie jaar niet verkoop.
- Ik bespreek met mijn adviseur de dividend- en salarisplanning voor het eerste BV-jaar.
- Adres holding niet thuis / prive locatie
- Inkomensplanning opstellen
Uitspraken rechters over de inbreng van een onderneming in een BV
- ECLI:NL:HR:2020:645 Samenstel van rechtshandelingen; partnership na inbreng leidt tot uitsluiting faciliteit
- ECLI:NL:GHAMS:2022:3203 Verhuurde onderneming; medegerechtigdheid als rechtstreekse voortzetting; faciliteit wél van toepassing, in eerste aanleg heeft de Rechtbank Noord Holland hier ook iets van gevonden in ECLI:NL:RBNHO:2020:11280 Verhuurde onderneming; te geringe verbondenheid voor verbintenissen; faciliteit niet van toepassing
- ECLI:NL:RBZWB:2022:2272 Ingebrachte activiteiten vormen na staking geen materiële onderneming meer; afwijzing faciliteit
- ECLI:NL:RBNNE:2023:1680 Inbreng in bestaande holding; activiteitentoets niet vervuld; stringent besluit biedt geen ruimte voor hardheidsclausule door inspecteur
- ECLI:NL:RBNHO:2026:2151 Dooroverdracht via tussenholding (50/50); geen fiscale eenheid; faciliteit afgewezen; evenredigheidsbeginsel snijdt geen hout
- ECLI:NL:GHSHE:2011:BR1529 Beroepsaansprakelijkheid belastingadviseur; creditering bij dooroverdracht → verlies lijfrenteaftrek en OVB-vrijstelling; onjuist advies
Kennisgroep standpunten belastingdienst over inbreng onderneming in een BV
- KG:212:2022:1 12 januari 2023 Termijn indiening verzoek geruisloze inbreng: uiterlijk tot fiscale gevolgen onherroepelijk zijn opgetreden
- KG:212:2022:8 21 maart 2023 Geen à-la-carte-inbreng (geruisloos pand, ruisend vennootschapsaandeel)
- KG:207:2022:3 9 februari 2023 Schuldoverneming bij inbreng BV: ontvanger moet per geval instemmen; belastingschulden gaan niet automatisch mee
- KG:212:2024:5 17 september 2024 Aanvangstijdstip vervreemdingsverbod = civielrechtelijke oprichtingsdatum B.V. (niet het fiscale overgangstijdstip)
- KG:212:2024:1 1 mrt. 2024 Overdracht firma-aandeel tijdens voorperiode; terugwerkende kracht artikel 3.63 Wet IB is uitgesloten
Europese Commissie onderzoekt ruimere renteaftrek
Kort en goed: rente binnen bedrijven is aftrekbaar, edoch met beperkingen. Wordt er meer dan 1 miljoen rente betaald (of 24,5% van de fiscale EBITDA) dan komt de renteaftrek te vervallen. In Europa ligt de grens een stuk hoger maar Nederland was wederom de keurige (budgettaire) jongen van Europa. Volgens de heren en dames in Brussel moet de grens verplicht omhoog - voor alle lidstaten - tot € 3 miljoen.
Earningstripping maatregel en europese commissie
De Europese Commissie werkt aan een vereenvoudigingspakket voor onder andere de vennootschapsbelasting. Onderdeel daarvan is een mogelijke aanpassing van de Europese renteaftrekregels. Uit conceptvoorstellen blijkt dat Brussel onderzoekt of ondernemingen binnen de Europese Unie meer ruimte moeten krijgen om rentelasten fiscaal af te trekken.
Voor Nederland kan dit grote gevolgen hebben. De Nederlandse earningsstrippingmaatregel behoort namelijk tot de strengste implementaties van de Europese renteaftrekbeperking. Wanneer Brussel kiest voor verdere harmonisatie, kan de Nederlandse wetgever mogelijk minder ruimte krijgen om strengere nationale beperkingen te hanteren.
Hoe werkt de huidige renteaftrekbeperking in de vennootschapsbelasting?
Sinds de invoering van de Europese Anti Tax Avoidance Directive (ATAD) geldt binnen de Europese Unie een generieke beperking van renteaftrek. Het generieke karakter kenmerkt zich doordat de regeling alle leningen raakt. Het maakt niet uit of geld wordt geleend van een gelieerde maatschappij (bijv. een moedermaatschappij) of van een externe bank. Daarnaast kijkt de maatregel puur naar het saldo van de totale verschuldigde rente minus de totale ontvangen rente. Overstijgt de som van de rentelasten een bepaalde drempel, dan komt het meerdere niet in aftrek op de fiscale winst. De Europese Unie heeft in haar richtlijn het volgende opgenomen ten aanzien van de renteaftrekbeperking bij vennootschapsbelastingplichtige onderneming:
Het maximumbedrag dat aan netto rentelasten in aftrek mag worden gebracht is het hoogste van de volgende twee bedragen:
- renteaftrek tot maximaal 30% van de fiscale EBITDA; of
- ten minste € 3 miljoen;
Aangezien het een richtlijn is die in de nationale wetgeving dient te worden geïmplementeerd en het een minimumnorm is staat het lidstaten vrij om de regeling strenger te implementeren. Nederland heeft van die mogelijkheid gebruikgemaakt. Onder de Nederlandse earningsstrippingmaatregel is rente slechts aftrekbaar tot 24,5% van de fiscale EBITDA, waarbij een drempel geldt van € 1 miljoen.
Daardoor worden ondernemingen sneller dan is voorgeschreven geconfronteerd met niet-aftrekbare rentelasten dan in veel andere Europese lidstaten.
Wat wil Brussel veranderen bij de renteaftrek beperking ?
Volgens het voorstel voor direct tax omnibus (24 juni 2026) onderzoekt de Europese Commissie meerdere aanpassingen. De belangrijkste voorstellen zijn:
- vrijheid voor strengere implementatie (zoals Nederland heeft gedaan) wordt ingetrokken
- de Europese norm voor alle lidstaten wordt 30% (vanaf 2029) van de fiscale EBITDA en een vaste drempel van € 3 miljoen (vanaf 2032);
- meer ruimte voor renteaftrek op externe financieringen, zoals reguliere bankleningen;
- beperking van de mogelijkheid voor lidstaten om aanvullende nationale beperkingen op te leggen.
Daarnaast maakt de mogelijke aanpassing voor de renteaftrek onderdeel uit van een breder pakket aan maatregelen waarmee de Europese Commissie investeringen en innovatie wil stimuleren. Ook wordt gekeken naar ruimere fiscale faciliteiten voor onderzoek en ontwikkeling (R&D). Een aantal aanvullende maatregelen zijn:
- rente op derdenleningen is gewoon aftrekbaar: derden leningen moeten worden gebruikt voor de eigen onderneming (niet doorlenen of storten op eigen vermogen binnen de groep)
- groepsuitzonderingen inzake debt equity ratio's (kennen we in Nederland nog niet)
- uitzondering als in een jaar de EBITDA met meer dan 50% daalt (t.o.v. jaar ervoor)
- uitzondering (tijdelijk) voor de defensie-industrie
Gevolgen voor vastgoedsector door renteaftrekbeperking
Vastgoedondernemingen maken doorgaans veel gebruik van vreemd vermogen. Hierdoor worden zij relatief hard geraakt door renteaftrekbeperkingen. Een verruiming van de Europese regels zou voor veel vastgoedstructuren kunnen leiden tot een lagere fiscale winst en daarmee een lagere vennootschapsbelasting. Ook woningcorporaties, infrastructuurbedrijven en andere kapitaalintensieve ondernemingen zouden kunnen profiteren van een ruimere renteaftrek.
Wijzigingen in Nederland inzake renteaftrekbeperking of wachten we nog even?
Opvallend is dat het Nederlandse kabinet recent heeft besloten voorlopig geen nieuwe maatregelen te treffen tegen renteconstructies binnen vastgoedstructuren. Er wordt al langere tijd gesignaleerd dat vastgoedvennootschappen over meerdere vennootschappen worden verspreid om telkens opnieuw gebruik te maken van de drempel van € 1 miljoen. Het zogenoemd opknippen van vennootschappen.
Volgens het kabinet kunnen bestaande renteaftrekbeperkingen in bepaalde gevallen onvoldoende effectief zijn. Verschillende oplossing zijn onderzocht, waaronder:
- een concernbenadering binnen de earningsstrippingmaatregel;
- verlaging van de drempel voor vastgoedlichamen;
- uitbreiding van artikel 10a Wet VPB 1969.
Toch heeft staatssecretaris ervoor gekozen eerst de Europese ontwikkelingen af te wachten. Wanneer Brussel de renteaftrekregels daadwerkelijk versoepelt, kan dit immers directe gevolgen hebben voor eventuele Nederlandse antimisbruikmaatregelen.
Renteaftrekbeperking in Nederland
Voorlopig verandert er nog niets. Het gaat momenteel om voorstellen die nog door de Europese lidstaten moeten worden besproken. Toch is het verstandig om de ontwikkelingen nauwlettend te volgen wanneer uw onderneming:
- veel gebruik maakt van externe financiering;
- actief is in vastgoed;
Indien de Europese plannen doorgaan, kan dit leiden tot aanzienlijk ruimere renteaftrekmogelijkheden dan momenteel in Nederland gelden.
Conclusie inzake renteaftrekbeperking
Een verruiming van de renteaftrekregels zou vooral gunstig kunnen uitpakken voor kapitaalintensieve ondernemingen zoals vastgoedbedrijven en woningcorporaties. Voor Nederland is de ontwikkeling extra interessant omdat de huidige earningsstrippingmaatregel strenger is dan de Europese minimumnormen. Mocht Brussel daadwerkelijk kiezen voor verdere harmonisatie, dan kan dat de Nederlandse wetgever dwingen de bestaande renteaftrekbeperking aan te passen.
De komende maanden zal duidelijk worden of de conceptvoorstellen uitgroeien tot daadwerkelijke Europese wetgeving. Tot die tijd blijft het afwachten, maar de mogelijke impact op de Nederlandse vennootschapsbelasting is aanzienlijk.
Noot van een fiscalist inzake renteaftrekbeperking
De afgelopen jaren lag de nadruk binnen de EU juist op het bestrijden van belastingontwijking en het beperken van renteaftrek binnen concernstructuren. Met de huidige voorstellen lijkt de Europese Commissie een deel van die koers te willen wijzigen.
Zoals eerder opgemerkt behoort de Nederlandse earningsstrippingmaatregel tot de strengste van Europa. Waar de Europese richtlijn uitgaat van een renteaftrek tot 30% van de fiscale EBITDA en een drempel van € 3 miljoen, heeft Nederland thans gekozen voor een beperking tot 24,5% van de EBITDA en een drempel van € 1 miljoen. Hierdoor worden met name vastgoedondernemingen en andere kapitaalintensieve ondernemingen relatief zwaar getroffen.
Indien de Europese Commissie daadwerkelijk kiest voor een hogere drempel en ruimere renteaftrek moet Nederland meebewegen. Dit ligt politiek gevoelig. Het kabinet onderzoekt immers nog steeds mogelijkheden om ongewenste renteconstructies binnen vastgoedstructuren verder aan te pakken. Het is raadzaam om de ontwikkelingen de komende periode nauwlettend te volgen en desgewenst contact met ons op te nemen. De Europese regelgeving heeft namelijk een aanzienlijke invloed op de effectieve belastingdruk.
Werknemersparticipatie bij familiebedrijven
Wij adviseren wekelijks familiebedrijven bij interne structuren, zeggenschap en bedrijfsopvolgingen. Steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Dit is niet verwonderlijk of bijzonder, immers er moet vaak een waardering worden opgesteld van het bedrijf (bij de bedrijfsopvolging) en hiermee staat de fiscale deur open naar een werknemersparticipatie voor dezelfde waarde (en wellicht voorwaarden). Het overleg met de belastingdienst kost tijd (en dus geld) derhalve is dit een mooi moment om ook werknemers langer verbonden te houden met het bedrijf. In dit artikel een overzicht van de aandachtspunten en fiscale risico's.
Wat geeft het meeste gedoe bij een werknemersparticipatie?
De belangrijkste problemen bij een werknemersparticipatie zijn de volgende
- Waardering afstemmen met de belastingdienst
- Financiering van de werknemersparticipatie
- Overleg met uw werknemers of managers over de voorwaarden
- Eigen inbreng (spaargeld) van de werknemers
- Zitten alle werknemers op één lijn
- Hoe participeren (box 1, box 2 of box 3)
- Gevolgen werknemersparticipatie en nieuwe box 3 stelsel
Werknemersparticipatie bij familiebedrijven, het vertrekpunt
Vooraf moet er overleg plaatsvinden met de familie over deze participatie. Hierin komt aan de orde welke medewerkers en/of managers mogen participeren. Daarnaast is van belang of de werknemers / managers hiertoe ook de bereidheid hebben. Zodra werknemers / managers er zelf voor moeten lenen of spaargeld moeten aanspreken merkt u meestal iets meer weerstand. Er zal dus altijd sprake van een risico (zekere lening en onzekere winsten) waarover zorgvuldig overleg wenselijk is. Soms kan een bonus regeling of een stock appreciation right (hierna SAR) een betere optie zijn voor de werknemer / manager. Bij een SAR krijgt de werknemer een bonus, lift hij/zij mee op de waarde ontwikkeling en kan ook vermogen opbouwen. De uitkering is echter belast in box 1. Bij een SAR kunt u ook veel voorwaarden opnemen, zoals een minimale tijd in dienstbetrekking blijven of een aanvangspremie betalen.
De meeste werknemersparticipaties beginnen met een bonus of tantième regeling. Deze bonus wordt afhankelijk gesteld van de omzet of urentarget of een andere meetbare grootheid binnen het bedrijf. De uitbetaling is meestal in het boekjaar (of vlak daarna) en de werknemer hoeft verder niet in geld te investeren. De bonus kan ook in het bedrijf blijven waardoor de werknemer een coupon (lening) krijgt en maandelijks rente gaat ontvangen. Hierdoor kan de onderneming de cash van de bonus nog zelf gebruiken. Er zijn ook bonus systemen die niet kijken naar de individuele prestatie maar meer naar de collectieve prestatie van (een groep) werknemers. Er worden dan heldere KPI's opgesteld die jaarlijks kunnen worden aangepast.
De volgende stap zijn plannen die voor een langere termijn en verbondenheid moeten werken. De meest voorkomende voorbeelden hiervan zijn:
- Aandelen of certificaten
- Stock Appreciation regeling
- Phantom Stock plan
1. Aandelen of certificaten aan werknemers
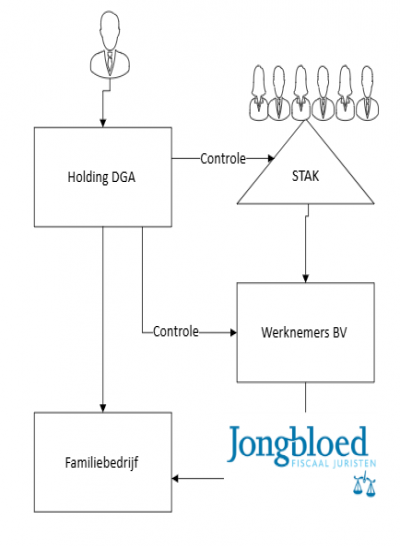
De meest voorkomende optie is het certificatenplan voor werknemers of managers. Hierbij wordt het stemrecht losgekoppeld van het economische recht (waarde stijging). De werknemer heeft dus geen stemrecht maar wel recht op dividenduitkeringen en het liquidatie saldo bij een verkoop of ontbinding. Het stemrecht wordt ondergebracht bij een Stichting (STAK), die vaak wordt bestuurd door de familie. De STAK heeft het stemrecht, het vergaderrecht en neemt alle besluiten. De STAK heeft wel de verplichting om dividenden direct uit te keren aan de werknemers (Certificaat houders), dit geldt ook bij een verkoop van het bedrijf. De specifieke spelregels staan in de administratie voorwaarden, dit is maatwerk. De STAK zal bij meerdere aandeelhouders ook partij zijn bij de aandeelhoudersovereenkomst waarbij deze verplichtingen bij de certificaathouder moeten worden neergelegd (tag along / drag along etc.). Voor de betrokkenheid bij de werknemers of managers is het te overwegen om ook een werknemer (of twee) in het STAK bestuur op te nemen.
Een duidelijk certificatenplan is bij bovenstaande van essentieel belang. De belangen van de STAK en de certificatenhouders hoeven immers niet gelijk te zijn. Via onderstaande structuur wordt via een Box 2 belang deelgenomen en blijft de opbrengst bij een verkoop (eventueel) tijdelijk in de werknemers BV. De DGA heeft hierbij controle op de STAK en ook controle op de werknemers BV, dit kan via uitgifte van één stemrecht aandeel aan de Holding DGA. De werknemer moet via onderstaande structuur wel geld meebrengen, dit kan eigen geld zijn of een financiering van de bank of het familiebedrijf (of de holding DGA). Maar natuurlijk ook door een combinatie van geldstromen.
Stappenplan voor deze werknemersparticipatie
- Familie gaat in overleg (bestuur) en stelt een werknemersparticipatieplan op (wie komen in aanmerking, de waarde, aantal aandelen, voorwaarden voor deelname,etc.) Soms wordt besloten om maximaal 9% uit te geven, bij 10% hebben de gezamenlijke certificaathouders immers het recht op enquête en de rechtsgang naar de ondernemingskamer.
- De familie gaat in overleg met de groep werknemers
- De Algemene vergadering van aandeelhouders keurt het plan goed
- De familie BV richt een STAK op, aan deze STAK worden aandelen uitgegeven. Tevens wordt een bestuur van de STAK benoemd
- De STAK zal toetreden tot de aandeelhoudersovereenkomst (als die er is tenminste)
- Het bestuur van de STAK stelt de administratievoorwaarden op (spelregels voor de certificaathouders)
- De familie BV geeft aandelen uit aan de STAK, de werknemers storten de aandelen vol (storten op uitgifte prijs), dit via de derdenrekening van de notaris
- De familie BV, de werknemers en de STAK sluiten samen een participatie overeenkomst.
2. Stock Appreciation regeling
Een Stock Appreciation right (SAR) is een lichtere optie waarbij de werknemer niet hoeft te betalen voor dit recht (kan wel). De werknemer krijgt via de SAR een recht op winst en op de waardestijging van het familiebedrijf. De werknemer participeert dus niet direct in aandelen en heeft verder ook geen stemrecht. De SAR is eigenlijk een soort van call optie met beperkte voorwaarden. De SAR zou u ook kunnen omschrijven als een luxe vorm van een bonusregeling. Aan de SAR worden veelal wel een lijstje met voorwaarden gesteld. Meest voorkomende voorwaarden zijn:
- Bepaalde prestatie leveren
- Bepaalde periode in dienstbetrekking zijn
- Bepaalde periode in dienstbetrekking blijven
- Geen SAR recht ontslag op staande voet (of langdurig ziek)
3. Phantom Stock plan
Een Phantom Stock plan zien wij in veel vormen voorkomen. Vaak lijkt dit op optie 2 (de SAR). De Phantom Stock geeft dan recht op het ontvangen van een geldbedrag (gekoppeld aan de waardeontwikkeling van het familiebedrijf) over een bepaalde periode tegen bepaalde voorwaarden. Een soort van virtuele wijze om werknemers te laten meeliften op de waardestijging van het familiebedrijf.
Financiering van een werknemersparticipatie
Dit is vaak de lastigste hobbel. Onze politieke mannen en vrouwen in Den Haag zien zeker het belang van een werknemersparticipatie maar hebben de regeling nog niet eenvoudiger gemaakt. De lastigste discussies zijn deze met de belastingdienst (over de waarde en voorwaarden van de werknemersparticipatie).
Veelal wordt de werknemersparticipatie in aandelen (onderdeel 1 hierboven) gefinancierd door de huisbank, de werknemer en de familie, derhalve een gemengde financieringstructuur. Als sprake is van een financiering die qua rente, aflossing of omvang onzakelijk is neemt het rendement op de aandelen toe. Als dit rendement als hoog of zeer hoog wordt gekwalificeerd valt de financiering onder de zogenaamde lucratiebelangregeling (onder overige vermogensrechten). De belastingdienst heeft in een standpunt van de kennisgroep een toelichting gegeven op dit beloningsoogmerk (KG:059:2026:1).
Maximale financiering bij een werknemersparticipatie
Omtrent de maximale financiering bij een werknemersparticipatie heeft de kennisgroep (KG:204:2025:2) een standpunt bekend gemaakt. Als belangrijke indicator komt de belastingdienst met de Loan to Value ratio (LTV). Dit is het percentage van de investering dat wordt gefinancierd. Het omslagpunt ligt - volgens de belastingdienst - bij 70%, bij een lager percentage kan er een discussie worden gevoerd over de zakelijkheid. De belastingdienst geeft hierbij haar mening (is geen wetgeving) en komt tot het volgende:
- Participaties kleiner of gelijk aan € 75.000. Voor de rente kan in beginsel worden aangesloten bij de laagste van de marktrente van een persoonlijke lening of een effectenkrediet. De LTV (Loan to Value) doet in dit geval niet ter zake. De werkgever kan de volledige koopsom financieren.
- Participaties groter dan € 75.000 en LTV tot 70%. Voor de rente kan in beginsel worden aangesloten bij de rente op een effectenkrediet.
- Participaties groter dan € 75.000 en LTV is 100%. De rente wordt in beginsel gebaseerd op het risico en rendement van het onderliggende aandeel.
- Participaties groter dan € 75.000 en LTV tussen 70% en 100%. De rente ligt ergens tussen de rente die wordt gevraagd door aanbieders van effectenkredieten en de kostenvoet (is een synoniem voor rendementseis) van het onderliggende aandeel.
Bij een juiste regeling is ook van belang welke zekerheden er worden verstrekt (werknemer prive aansprakelijk of via BV? Pandrecht aandelen?).
Schema inzake werknemersparticipatie bij familiebedrijven
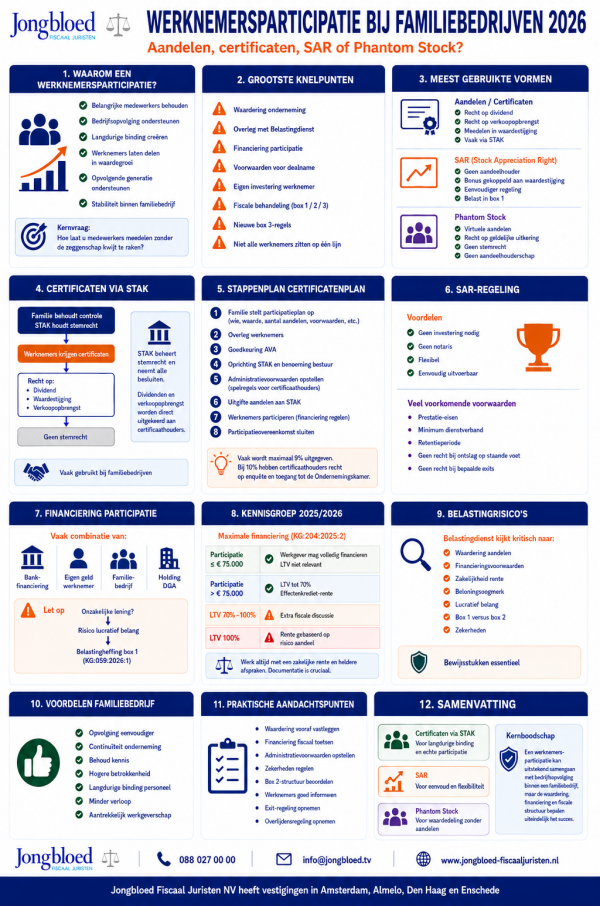
Noot fiscaal jurist inzake werknemersparticipatie bij familiebedrijven
Een werknemersparticipatie kan prima samengaan bij de opvolging door de volgende generatie. Belangrijke werknemers blijven betrokken en worden voor een langere periode gebonden aan de organisatie, dit geeft rust en stabiliteit. Wij adviseren wekelijks familiebedrijven bij een bedrijfsopvolging in combinatie met een werknemersparticipatie. Let erop dat niet alle advieskosten voor een dergelijk traject aftrekbaar zijn (zie kennisgroep KG:204:2022:3) . Wilt u een vrijblijvende offerte? Stuur ons gerust via onderstaand formulier een bericht of neem contact op met de genoemde fiscaal jurist.
Welke structuur is voor een DGA optimaal
Als ondernemer wilt u bij de start direct een toekomstbestendige structuur neerzetten. Ook wanneer een bestaande structuur juridisch of fiscaal niet optimaal is ingericht, is het verstandig deze tijdig aan te passen.
Een veelgestelde vraag is dan ook: wat is de beste structuur voor mij?
Zoals zo vaak luidt het antwoord: dat is maatwerk. De juiste structuur is afhankelijk van de wensen, de aard van de onderneming, de risico’s en toekomstplannen. Daarbij wordt vaak gezegd: “Eén B.V. is geen B.V.” Maar geldt dat in alle gevallen daadwerkelijk?
Aansprakelijkheid prive vermogen DGA beschermen
Allereerst moet worden vastgesteld waarom het wenselijk kan zijn om meerdere B.V.’s te hebben. De voornaamste reden is doorgaans niet fiscaal, maar hangt samen met aansprakelijkheid.
Iedere B.V. is in beginsel aansprakelijk voor haar eigen schulden. Dit betekent dat wanneer één B.V. onverhoopt failliet gaat, andere B.V.’s binnen de structuur in beginsel buiten schot blijven.
Daarbij geldt echter een belangrijke kanttekening. Er bestaan diverse uitzonderingen op deze hoofdregel. Denk bijvoorbeeld aan:
- het meetekenen voor schulden van een andere B.V.;
- bestuurdersaansprakelijkheid;
- het niet tijdig deponeren van de jaarrekening;
- andere omstandigheden waarbij aansprakelijkheid kan doorslaan.
Met andere woorden: u kunt er niet zonder meer van uitgaan dat het vermogen volledig veilig is door gebruik te maken van meerdere B.V’s.
Bezittingen binnen BV structuur beter schermen
Wanneer beperking van aansprakelijkheid relevant is, dient vervolgens te worden beoordeeld of sprake is van waardevolle bezittingen. Daarbij kan worden gedacht aan:
- onroerende zaken;
- machines en installaties;
- vervoermiddelen;
- inventaris.
In een dergelijke situatie is het doorgaans niet wenselijk om alle activa in één B.V. onder te brengen. In veel gevallen adviseren wij deze bezittingen onder te brengen in een separate B.V., terwijl de onderneming wordt geëxploiteerd vanuit een aparte werkmaatschappij.
De holding B.V. kan dan eigenaar zijn van de bezittingen en deze ter beschikking stellen (verhuren) aan de werkmaatschappij.
“Eén B.V. is geen B.V.” maar welke structuur is voor de DGA fiscaal optimaal
In de praktijk horen wij regelmatig de uitspraak: “Eén B.V. is geen B.V.” Naar onze bescheiden mening gaat die vlieger niet altijd op. Waarom zou een onnodig complexe structuur worden opgezet wanneer vooraf duidelijk is dat deze geen meerwaarde biedt?
Daarom kan één B.V. in specifieke situaties uitstekend functioneren. Denk bijvoorbeeld aan een ondernemer die persoonlijke dienstverlening verricht, waarbij de onderneming volledig afhankelijk is van zijn of haar eigen inzet en de risico’s beperkt zijn. In zo’n situatie kan één B.V. een prima oplossing zijn.
Wij benadrukken dat er geen limitatieve lijst bestaat van gevallen waarin dit passend is, maar er zijn meerdere situaties denkbaar!
Aparte BV oprichten voor waardevolle materiele vaste activa
Indien sprake is van activa met substantiële waarde (met uitzondering van vastgoed), kan het verstandig zijn om hiervoor een afzonderlijke materieel B.V. op te richten.
Let op: ook hier is de positionering binnen de structuur essentieel. Indien zich bijvoorbeeld een koper meldt, wilt u niet geconfronteerd worden met het probleem dat de transactie niet kan doorgaan omdat de betreffende B.V. zich op de verkeerde plaats binnen de structuur bevindt.
Ook vanuit fiscale flexibiliteit verdient dit tijdige aandacht.
Aparte BV oprichten voor vastgoed (onroerende zaken)
Wanneer binnen de structuur onroerende zaken aanwezig zijn, dient te worden overwogen hiervoor een aparte B.V. op te richten. Dat is niet in alle gevallen noodzakelijk, maar afhankelijk van de wensen en toekomstplannen vaak een reële optie. Dit kan bijvoorbeeld extra flexibiliteit bieden bij verkoop van de onderneming.
Ook de positie van de vastgoed B.V. binnen de structuur is vanuit fiscaal perspectief van groot belang. Richt niet zomaar een vastgoed B.V. op zonder te toetsen of de B.V. zich dan wel op de juiste positie binnen de structuur bevindt.
Tariefopstapje in de vennootschapsbelasting, fiscale optimalisatie
Het aanhouden van meerdere B.V.’s binnen een structuur kan tevens een fiscaal voordeel opleveren, doordat meerdere keren gebruik kan worden gemaakt van het lage vennootschapsbelastingtarief (het tariefopstapje tot € 200.000).
Iedere B.V. is in beginsel zelfstandig belastingplichtig, met uitzondering van gevoegde dochtermaatschappijen binnen een fiscale eenheid voor de vennootschapsbelasting, waardoor iedere afzonderlijke B.V. een eigen tariefopstapje benutten.
Er zit ook een keerzijde aan de medaille, want door activa te alloceren aan een separate B.V. kan dit ook zorgen voor de uitsluiting van de kleinschaligheidsinvesteringsaftrek.
Herstructureren naar een optimale structuur voor de DGA
Stel er is sprake van een reeds bestaande structuur en om wat voor reden dan ook is geen enkele rekening gehouden met de bovenstaande facetten. Het spreekwoord: “Gedane zaken nemen geen keer” is gelukkig niet van toepassing. In veel gevallen is mogelijk om via herstructurering alsnog tot een optimale structuur te komen. Wel is van belang te beseffen dat herstructureren tijd kost.
Stel: u bezit één B.V. met daarin de onderneming en er meldt zich een koper die de aandelen wil overnemen. U wilt verkopen, maar tegelijkertijd geen directe heffing in box 2 over het aanmerkelijk belang (belastingheffing 24,5% - 31%) realiseren. In dat geval is het te laat om nog snel een holding boven de werkmaatschappij te plaatsen.
Hiermee willen wij benadrukken dat u niet moet wachten op een concreet verkoopvoornemen of wachten tot zich een (onverwachte) koper meldt. Juist wanneer er nog niets speelt is vaak het beste moment om te herstructureren, maar er zijn meerdere redenen te bedenken om niet te wachten met herstructureren. Bovendien geldt voor diverse herstructureringsfaciliteiten een vervreemdingsverbod voor een bepaalde periode.
Noot van de fiscaal jurist inzake herstructurering DGA (of familiebedrijf)
In dit artikel hebben wij kort het belang van een goede structuur uiteengezet. Tevens hebben wij aandacht besteed aan een situatie waarin één B.V. uitstekend kan functioneren, maar er zijn meerdere situaties denkbaar. Daarnaast is toegelicht dat een bestaande structuur veelal kan worden aangepast naar een optimale structuur middels herstructurering. Houd er echter rekening mee dat dit in de praktijk vaak meerdere jaren voorbereiding vergt. Begin daarom tijdig: liever gisteren dan morgen.
Ook benadrukken wij het belang van een structuur die zorgvuldig is beoordeeld door een fiscalist. Een B.V. op de verkeerde plaats binnen de structuur kan alsnog ongewenste juridische en fiscale gevolgen hebben.
Wilt u een nieuwe structuur opzetten, uw huidige structuur herstructureren of laten toetsen? Dan begeleiden wij u graag. Ook een analyse van uw bestaande structuur, gevolgd door een concreet stappenplan, behoort tot de mogelijkheden.
Heeft u vragen naar aanleiding van dit artikel of wilt u weten welke mogelijkheden voor uw situatie passend zijn? Neem dan contact op met één van onze adviseurs. Wij helpen u graag verder.
Nieuw besluit geruisloze omzetting in de BV
De geruisloze omzetting wordt in de praktijk veelvuldig gebruik van gemaakt om een onderneming vanuit de inkomstenbelasting zonder fiscale afrekening om te zetten naar een BV-structuur. Het besluit van 30 juni 2010 voldeed echter niet langer aan de eisen van de huidige praktijk. Met het besluit van 24 oktober 2025 is het is op meerdere punten verduidelijkt, verruimd en geactualiseerd. In dit artikel worden de belangrijkste wijzigingen besproken.
Algemeen karakter van het nieuwe besluit inzake de geruisloze inbreng
Het nieuwe besluit beoogt meer aansluiting bij huidige wetgeving en jurisprudentie en het wegnemen van praktische knelpunten. Tot slot is het besluit anders gestructureerd zodat dit de leesbaarheid bevordert zonder dat daarmee inhoudelijke wijzigingen zijn beoogd.
Verhuurde onderneming bij inbreng (onderdeel 2.2.2.a)
Het besluit verduidelijkt wanneer bij verhuur of een winstrecht nog sprake kan zijn van een onderneming. Uitgangspunt daarbij is dat een verhuurde onderneming of een winstrecht geen onderneming vormt, dit is echter anders indien sprake is van medegerechtigdheid, en deze medegerechtigdheid een rechtstreekse voortzetting vormt van het eerdere ondernemerschap
Van belang is het onderscheid tussen de oorspronkelijke ondernemer die zijn onderneming gaat verhuren (1.) en een derde die een verhuurde onderneming koopt (2.). In de eerste situatie (1.) is een beroep op de geruisloze omzetting mogelijk, maar dat geldt niet voor de tweede optie (2.). In de tweede situatie is namelijk geen sprake van een rechtstreekse voortzetting. Let op! Een geruisloze inbreng gevolgd door verhuur vanuit de BV is expliciet niet is goedgekeurd.
Inbreng in een holding (onderdeel 3.4)
Onder het oude besluit was inbreng in een holding slechts toegestaan indien de onderneming direct werd overgedragen naar een dochtervennootschap. Voorts diende de activiteiten in dezelfde lijn te liggen als de dochtervennootschap.
In het nieuwe besluit is dit op drie punten verruimd. De holding mag de aandelen in de dochtermaatschappij voortaan middellijk houden (dus indirect). Ook mag er dooroverdracht plaatsvinden aan een nieuw opgerichte dochtervennootschap of een bestaande dochter zonder activiteiten. Dooroverdracht kan voortaan ook plaatsvinden via splitsing ex artikel 14a Wet Vpb 1969.
Dit is een welkome tegemoetkoming voor de praktijk. Hierdoor wordt het gebruik van bestaande BV-structuren aanzienlijk verruimd, en wordt het eenvoudiger om nieuwe activiteiten onder te brengen in een bestaande vennootschap.
Directe overdracht na omzetting (onderdelen 4.2.2)
In de praktijk komt het voor dat bij een geruisloze omzetting van maten/vennoten in eenzelfde samenwerkingsverband hun subjectieve ondernemingen inbrengen in afzonderlijke holdingvennootschappen gevolgd door de onderneming uit te laten zakken naar een gezamenlijke werkmaatschappij. Door verschillende kapitalen kunnen er problemen ontstaan als de verhouding van het kapitaal afwijkt van de winstverhouding. Voorheen werd dit opgelost met cumulatief preferente aandelen.
Thans geldt dat expliciet gebruik kan worden gemaakt van letteraandelen met verschillende agioreserves (voorbeeld 3, onderdeel 4.2.2). Een welkome tegemoetkoming!
Creditering bij omzetting (onderdeel 8)
De bestaande goedkeuring wordt uitgebreid. Voorheen was ‘slechts’ een creditering van de inkomstenbelasting/premie volksverzekering op het overgangstijdstip en een afrondingscreditering van 5% van het gestorte kapitaal met een maximum van € 25.000 mogelijk. In het nieuwe besluit mag ook de op het overgangstijdstip verschuldigde inkomensafhankelijke bijdrage zorgverzekeringswet worden gecrediteerd en is het maximum van de afrondingscreditering verhoogd naar € 30.000
Terugwerkende kracht (onderdeel 13.1.2)
Een geruisloze omzetting kan met terugwerkende kracht worden verleend, echter mag er geen incidenteel fiscaal voordeel worden beoogd of behaald. In het nieuwe besluit is opgenomen dat een incidentele bate van € 100.000 of meer als zodanig kan worden aangemerkt.
Overige aangepaste onderdelen van het besluit
In het nieuwe besluit zijn ook de volgende onderdelen aangepast in het besluit:
- Onderdeel 6.1: Het besluit verduidelijkt over welke fiscale reserves moet worden afgerekend.
- Onderdeel 12: Enkele aanpassing met betrekking tot buitenlandse aandeelhouders.
- Onderdeel 13.2: Verruiming ondernemersfaciliteiten in de voor-voorperiode met S&O-verklaring. Nieuw is een goedkeuring voor toepassing van S&O aftrek in de (voor-)voorperiode
- Onderdeel 15.3: De beperking dat na het onherroepelijk worden van de beschikking de rechtsgeldigheid van de voorwaarden niet meer kon worden aangevochten is vervallen. Dit volgt uit het arrest van de Hoge Raad van 17 december 2010 (ECLI:NL:HR:2010:BO7489).
Vervallen onderdelen geruisloze inbreng
De volgende onderdelen uit het oude besluit zijn niet teruggekeerd, omdat de goedkeuringen haar belang hebben verloren door nieuwe wetgeving, jurisprudentie of waren van voorlichtende aard:
- Onderdeel 2.1.2 (recht op vrijstelling)
- Onderdeel 2.1.3 (beoordeling verkrijgingsprijs)
- Onderdeel 11.3 (bijzondere situaties)
Conclusie inzake nieuwe geruisloze inbreng in de BV
Het nieuwe besluit geruisloze omzetting leidt tot een verduidelijking en enkele welkome verruimingen, daarmee is het besluit beter afgestemd op de huidige adviespraktijk.
Afwegingen bij omzetting eenmanszaak of VOF in een BV
- Aansprakelijkheid: bij de BV beperkt en bij de eenmanszaak is uw prive vermogen ook mede aansprakelijk
- Administratieve lasten: bij de BV hoger dan bij de eenmanszaak.
- Zelfstandigenaftrek en MKB winstvrijstelling: leveren fiscaal en financieel voordeel op (laatste jaren wel steeds minder). Deze vrijstellingen kent de BV niet.
- Winst: bij een winst van € 100.000 ligt ongeveer het omslagpunt (BV voordeliger). Laat altijd een berekening maken. Hierbij is ook van belang of u de volledige winst uit uw onderneming opmaakt (voor prive doeleinden)
- Willekeurige afschrijving startende ondernemers: een startende ondernemer (prive persoon) mag bedrijfsmiddelen tot zo'n € 400.000 willekeurig afschrijven, plan het moment van inbrengen in de BV dus goed
- Verrekening van verliezen: verliezen in een eenmanszaak of VOF kunnen meestal direct worden verrekend met andere inkomsten in box 1. In een BV kunt u maximaal 1 jaar terug in de tijd.
- Gebruikelijk loon DGA: laat u goed adviseren of het gebruikelijke loon voor u als DGA , de ondergrens is € 58.000 maar dit kan soms hoger zijn.
- Publieke bekendmaking cijfers: wel bij de BV en niet bij de eenmanszaak of VOF
Noot fiscaal jurist inzake advies geruisloze inbreng in de BV
De regeling is aan voorwaarden verbonden en dient strikt te worden nageleefd. De recente verruimingen in het besluit bieden meer mogelijkheden! Overweegt u een omzetting naar een BV-structuur, dan is tijdige en deskundige begeleiding essentieel. In onze adviespraktijk komen geruisloze omzettingen ex artikel 3.65 Wet IB 2001 regelmatig voor en begeleiden wij u van A tot Z. Niet alleen voor het opzetten van een fiscaal optimale structuur, maar juist ook om te waarborgen dat aan alle voorwaarden wordt voldaan; zowel bij de omzetting als in de periode daarna. In dat kader verzorgen wij onder meer ook (niet limitatief):
- Het opstellen van juiste overeenkomsten (zoals huur-, arbeids- en managementovereenkomsten);
- Het opstellen van rekening-courantovereenkomsten;
- etc.
Een geruisloze omzetting is en blijft maatwerk! Stuur ons gerust een e-mail of bericht via onderstaand formulier voor een vrijblijvende offerte.
Aandelenfusie direct gevolgd door splitsing: wordt dan nog wel voldaan aan het stemrechtvereiste?
Een opluchting voor onze fiscale adviespraktijk. De kennisgroep van de belastingdienst geeft duidelijkheid over het antwoord op de vraag of u een aandelenfusie bij meerdere aandeelhouders onmiddelijk mag laten volgen door een (juridische) splitsing van de nieuwe holding om zo een persoonlijke holding te creëren. Hopelijk behoort nu de discussie over aandeelhoudersmotieven en ondernemingsmotieven tot het verleden.
Herstructurering nieuwe holdingstructuur, hoe werkt dit?
Ondernemers die de ondernemingsstructuur wensen te herstructureren, kiezen vaak voor een holdingstructuur met persoonlijke houdstermaatschappijen. Zo’n structuur biedt voordelen op het gebied van risicospreiding en fiscale flexibiliteit. Wanneer in de praktijk sprake is van meerdere aandeelhouders, kan een dergelijke holdingstructuur gecreëerd worden via een aandelenfusie gevolgd door een juridische splitsing. Onder voorwaarden kan zowel de aandelenfusie als juridische splitsing plaatsvinden zonder belastingheffing.
Maar hoe zit het fiscaal als die stappen vrij kort na elkaar plaatsvinden? Voldoet u dan nog wel aan alle voorwaarden voor toepassing van de aandelenfusiefaciliteit? De Belastingdienst heeft hierover onlangs een kennisgroepstandpunt gepubliceerd (Belastingdienst 16 februari 2026, KG:003:2026:03). In dit artikel lichten wij de inhoud van het kennisgroepstandpunt toe en leggen wij uit wat dit betekent voor de praktijk.
Wat is een aandelenfusie?
Een aandelenfusie is in feite een aandelenruil. Bij een aandelenfusie vindt namelijk een overdracht van aandelen tussen fuserende ondernemingen plaats. Eén van beide ondernemingen draagt aandelen over aan de andere onderneming, waartegenover de laatstgenoemde onderneming zijn eigen aandelen weer uitreikt aan de inbrengende onderneming. Op het moment van levering van de aandelen tegen de uitreiking van de nieuwe aandelen van de andere onderneming is sprake van een vervreemdingsresultaat. Over het vervreemdingsresultaat moet in beginsel belasting worden betaald.
Om de belastingheffing te beperken c.q. voorkomen, kent de wet een aandelenfusiefaciliteit. Deze faciliteit is van toepassing indien de aandelenfusie voldoet aan de in de wet gestelde voorwaarden. Eén van de voorwaarden is dat voldaan moet worden aan het stemrechtvereiste. Een andere belangrijke voorwaarde is dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing, aldus artikel 3.55, lid 4 van de Wet inkomstenbelasting 2001.
Het stemrechtvereiste bij een aandelenfusie, hoe werkt dit?
De wet bepaalt dat de aandelenfusiefaciliteit alleen kan worden toegepast indien de verkrijgende onderneming als gevolg van de aandelenfusie meer dan de helft van de stemrechten kan uitoefenen in de overgenomen onderneming. Met andere woorden: de verkrijgende onderneming moet daadwerkelijk de zeggenschap verkrijgen over de andere onderneming.
Het idee achter deze voorwaarde is dat er sprake moet zijn van een reële overname. De faciliteit is dus niet bedoeld voor situaties waarin alleen formeel aandelen worden uitgewisseld, om bijvoorbeeld een fiscaal voordeel te behalen, zonder dat er echte zeggenschap wordt verkregen.
In de praktijk komt het regelmatig voor dat een aandelenfusie onderdeel is van een bredere herstructurering waarbij meerdere stappen kort na elkaar plaatsvinden. In dat geval kan de vraag zich voordoen of op dat moment nog wel aan het stemrechtvereiste wordt voldaan voor toepassing van de aandelenfusiefaciliteit. Volgens een arrest van de Hoge Raad d.d. 14 mei 2004 ECLI:NL:HR:2004:AO3339 wordt voor de bedoeling van het stemrecht vereiste gekeken naar alle afspraken die samenhangen met de aandelenfusie.
Voorbeeld aandelenfusie en direct daarna een juridische splitsing
In het gepubliceerde standpunt van de Belastingdienst deed zich de volgende situatie voor.
- Drie aandeelhouders – X, Y en Z – bezitten gezamenlijk alle aandelen in een werkmaatschappij (A BV). X heeft 40% van de aandelen en Y en Z hebben ieder 30%. De aandeelhouders willen een structuur creëren waarin ieder via een persoonlijke holding participeert in de werkmaatschappij
- Om dat te bereiken wordt eerst een aandelenfusie uitgevoerd. Een nieuw opgerichte vennootschap (B BV) verwerft alle aandelen in A BV. In ruil daarvoor ontvangen de aandeelhouders aandelen in B BV, in dezelfde verhouding: 40%, 30% en 30%
- Vervolgens wordt B BV anderhalve maand later juridisch gesplitst in drie persoonlijke holdings: Holding X, Holding Y en Holding Z. Elk van deze holdings houdt vervolgens een belang in A BV.
De vraag was of in deze situatie nog wel wordt voldaan aan het stemrechtvereiste voor toepassing van de aandelenfusiefaciliteit. Immers: de structuur waarin B BV alle aandelen in A BV houdt, bestaat slechts tijdelijk omdat er al een splitsing gepland is. Daartegenover staat dat B BV in de periode tussen de aandelenfusie en de splitsing haar stemrechten die verbonden zijn aan haar aandelen in A BV vrijelijk heeft kunnen uitoefenen.
Standpunt Belastingdienst inzake aandelenfusie en dan splitsing
De Belastingdienst komt tot de conclusie dat wel degelijk aan het stemrechtvereiste wordt voldaan. Doorslaggevend is dat B BV in de periode tussen de aandelenfusie en de juridische splitsing daadwerkelijk meer dan de helft van de stemrechten in A BV kon uitoefenen. B BV bezat immers alle aandelen in A BV en kon de bijbehorende stemrechten vrijelijk uitoefenen.
Dat op voorhand vaststond dat deze situatie tijdelijk zou zijn, maakt volgens de Belastingdienst niet uit. Zolang er geen beperkingen waren op het uitoefenen van de stemrechten door B BV, voldoet de aandelenfusie aan de wettelijke eis. De Belastingdienst merkt wel op dat daarnaast óók aan de voorwaarde moet zijn voldaan dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Stemrechtvereiste bij aandelenfusie gevolgd door uitgifte aandelen
In een eerder kennisgroepstandpunt van de Belastingdienst (Belastingdienst 6 oktober 2025, KG:003:2025:12) is de situatie aan bod gekomen waarbij een aandelenfusie heeft plaatsgevonden tussen X BV en Y BV. Als gevolg van de aandelenfusie heeft X BV alle aandelen verkregen in Y BV, tegen uitreiking van eigen aandelen.
Direct na de aandelenfusie geeft Y BV nieuwe aandelen uit aan een derde partij, Z BV. Als gevolg van deze uitgifte verkrijgt Z BV een belang van 40% in Y BV en verwatert het aandelenbelang van X BV in Y BV van 100% naar 60%. Ook worden tegelijkertijd de statuten van Y BV gewijzigd. Voortaan is voor alle aandeelhoudersbesluiten een gekwalificeerde meerderheid van 2/3 van stemmen vereist. De vraag die voorlag, is of in deze situatie nog wel voldaan wordt aan het stemrechtvereiste voor toepassing van de aandelenfusiefaciliteit.
Volgens de Belastingdienst wordt in deze situatie nog steeds voldaan aan het stemrechtvereiste, ondanks de uitgifte van aandelen en de statutenwijziging die direct na de aandelenfusie hebben plaatsgevonden. X BV kan immers ook na de uitgifte van aandelen en statutenwijziging nog steeds door middel van haar aandelenbezit (60%) meer dan de helft van de stemrechten in Y BV uitoefenen. Dat vanwege de plaatsgevonden statutenwijziging voor alle aandeelhoudersbesluiten een gekwalificeerde meerderheid van 2/3 van stemmen is vereist, maakt dit niet anders.
Advisering inzake herstructurering via aandelenfusie en splitsing
Dit kennisgroepstandpunt is relevant voor situaties waarin ná een aandelenfusie nog aanvullende stappen plaatsvinden in het kader van een herstructurering. In die situaties kan namelijk onduidelijkheid ontstaan over het feit of aan de gestelde voorwaarden wordt voldaan, met name wanneer bepaalde stappen kort na elkaar volgen.
Uit het kennisgroepstandpunt kan worden opgemaakt dat het feit dat slechts voor een korte periode wordt voldaan aan het stemrechtvereiste, niet leidt tot het niet kunnen toepassen van de aandelenfusiefaciliteit. Ook het feit dat op voorhand reeds bekend was dat een juridische splitsing zou plaatsvinden leidt niet tot een andere uitkomst. Van belang blijft wel dat het stemrechtvereiste daadwerkelijk kan worden uitgeoefend nadat de aandelenfusie heeft plaatsgevonden, ook al is dit slechts voor korte duur. Indien er beperkingen zijn gesteld met betrekking tot de uitoefening van de stemrechten, dan kan dit leiden tot een andere uitkomst. Het advies blijft altijd om de voorgenomen herstructurering vooraf af te stemmen met de Belastingdienst, teneinde op voorhand zekerheid te verkrijgen over de toepassing van de verschillende faciliteiten. Dit voorkomt onduidelijkheid en vervelende verrassingen achteraf.
Bent u voornemens om een herstructurering te laten plaatsvinden, of bent u juist benieuwd of uw huidige ondernemingsstructuur toe is aan een herstructurering? Neem dan gerust contact met ons op en wij helpen u graag!
Inbreng onderneming in de BV en daarna BV verkopen, het voorzettingsvereiste
De inbreng van een eenmanszaak, VOF of maatschap in deen BV of een NV heeft tot gevolg dat de onderneming wordt gestaakt. Er moet dan in principe worden afgerekend over de aanwezige stille reserves en goodwill. De wetgever heeft ondernemers de mogelijkheid geboden om hun onderneming belastingvrij in te brengen in een BV of NV, dit kan via de geruisloze inbreng. De inbreng in de BV wordt in overleg met de belastingdienst en via een beschikking (met voorwaarden) vormgegeven.
Als een onderneming wordt verkocht moet over de stakingswinst ongeveer 45% inkomstenbelasting worden betaald. Als de onderneming wordt inbracht in een BV en vervolgens de BV wordt verkocht is het tarief bij verkoop 0%. Veel ondernemers puzzelen met dit dilemma en/of zoeken structuren zodat ondernemingen fiscaal voordeliger kunnen worden verkocht.
Om bewuste manipulatie te voorkomen worden er bij een geruisloze inbreng in de BV voorwaarden gesteld. Een voorwaarde is de voorzetting van de onderneming in de BV, het zogenaamde voortzettingvereiste. In dit artikel bekijken we deze voorwaarde.
Termijnen bij omzetting eenmanszaak of VOF in de BV
Voor een geruisloze inbreng geldt dat de intentieverklaring voor 1 oktober van het jaar bij de belastingdienst moet worden geregistreerd. In de praktijk moet voor 31 maart de onderneming in de BV zijn ingebracht. Voorbeeld: inbreng per 1 januari 2026, intentieverklaring voor 1 oktober 2026 en inbreng in de BV (inclusief oprichting BV) voor 31 maart 2027.
Voor een ruisende inbreng met terugwerkende kracht tot 1 januari 2026 is de terugwerkende kracht maximaal 3 maanden, de intentieverklaring moet dan ook dus voor 1 april worden geregistreerd.
In maart draait het om veel werk: fiscale stukken, notariële stukken en het op orde hebben van de administratie. Voor de terugwerkende kracht is registratie van de intentieverklaring/voorovereenkomst van cruciaal belang. De Belastingdienst koppelt verzoeken om terugwerkende kracht (waaronder geruisloze omzetting en ruisende inbreng) aan het gebruik van het geleideformulier voor de voorovereenkomst of intentieverklaring.
Voorzettingsvereiste bij inbreng in de BV
De aandeelhouder (de voormalige ondernemer) mag de aandelen in de BV niet binnen 3 jaar na de geruisloze inbreng vervreemden. Dit verbod kent bepaalde uitzonderingen, zoals de vervreemding door een aandelenfusie. Daarnaast bestaat de mogelijkheden tot het leveren van tegenbewijs. De start van de 3 jaarstermijn is volgens de kennisgroep van de belastingdienst de civielrechtelijke oprichting van de BV. Als de verkoop op het moment van de inbreng in de BV niet voorzienbaar was is er ruimte om binnen de 3 jaar tegenbewijs te leveren, dossieropbouw en mailverkeer is hierbij doorslaggevend. Het besluit stelt hierover dat er geen absoluut vervreemdingsverbod wordt gesteld en dat er dus tegenbewijs mogelijk is.
Het besluit inzake een geruisloze inbreng geeft diverse voorwaarden. Belangrijk is dat er een materiele onderneming wordt ingebracht in een BV, dit hoeft niet de gehele onderneming te zijn maar wel een zelstandig draaiende onderneming.
Een voorbeeld ten aanzien van de voortzetting is een procedure bij het Gerechtshof 's Hertogenbosch d.d. 29 januari 2008 , dit betreft een klassieke situatie. De onderneming wordt omgezet in een BV en vervolgens binnen de familie overgedragen. Het Hof achtte aannemlijk dat ten tijde van de inbreng in de BV reeds mondeling overeenstemming bestond over de overdracht aan de dochter. Hieruit valt op te maken dat het niet alleen gaat om schriftelijke vastleggingen of overeenkomsten maar ook om gedragingen, meldingen op sociale media, pers publicaties, verklaringen en/of mondelinge afspraken.
In een procedure bij de Hoge Raad in 2015 speelde de vraag of een incidenteel hoge bate in de voorperiode bij terugwerkende kracht een incidenteel fiscaal voordeel oplevert dat terugwerkende kracht zou kunnen verhinderen. De Hoge Raad was van mening dat het voordeel niet zonder meer als zodanig incidenteel fiscaal voordeel aan de terugwerkende kracht in de weg staat. De terugwerkende kracht is dus niet automatisch verdacht bij een incidenteel hoger resultaat of bijzondere bate.
De procedure bij de Rechtbank in 2023 ging het niet direct om de voorzetting maar meer om de activiteitentoets.
Noot fiscaal jurist inzake geruisloze inbreng
De aantrekkelijkheid zit hem met name in het voorkomen van een hoge belastingheffing over de stakingswinst. Bij een snelle verkoop betaal je met bewijsrisico. Je moet als ondernemer kunnen bewijzen dat de omzetting niet (in wezen) een eerste stap was bij de overdracht. Binnen 3 jaar na de oprichting/ inbreng loopt u tegen dit probleem aan. Als de verkoop in uw hoofd zit is er niks aan de hand als er al iets in de pijplijn zit wordt het anders. Pas dus op met voorbereidingshandelingen zoals gesprekken, vendor DD, informatie memorandum etc.
Bron voortzettingsvereiste
In deze scriptie wordt het vereiste uitgebreid behandeld.
Kennisgroep belastingdienst inzake voortzettingsvereiste KG:212:2025:4
Gerechtshof 's Hertogenbosch d.d. 29 januari 2008 ECLI:NL:GHSHE:2008:BC6180
Hoge Raad d.d. 22 mei 2015 ECLI:NL:HR:2015:1257
Rechtbank Noord Nederland d.d. 18 april 2023 ECLI:NL:RBNNE:2023:1680
Handreiking geruisloze omzetting onderneming in BV
Bij het indienen van verzoeken voor de geruisloze omzetting van een eenmanszaak, vof of maatschap in een BV (of NV) worden nog steeds fouten gemaakt door adviseurs. De belastingdienst heeft daarom een handreiking en een checklist opgesteld. Dit ziet met name op ontbrekende informatie en onjuiste verzoeken. Onderstaand de informatie van de belastingdienst en tevens een checklist. Bron informatie
Handreiking belastingdienst bij verzoek geruisloze omzetting van een onderneming in een bv
De Belastingdienst merkt dat regelmatig fouten worden gemaakt bij het indienen van een verzoek voor geruisloze omzetting van een onderneming in een bv. De doorlooptijd van deze verzoeken kan daardoor langer zijn. In dit artikel leest u over veel gemaakte fouten en vindt u een handreiking om een verzoek juist in te dienen, zodat de Belastingdienst dit sneller kan afhandelen.
Een onderneming, bijvoorbeeld een eenmanszaak of een belang in een vennootschap onder firma (vof), kan op 2 manieren worden ingebracht in een besloten vennootschap (bv). Dit kan met belastingafrekening (ruisende inbreng) of zonder belastingafrekening (geruisloze omzetting). In deze handreiking leest u meer over de inhoud van het verzoek bij geruisloze omzetting van een onderneming in een bv.
De geruisloze omzetting van een onderneming in een bv kan op grond van artikel 3.65 van de Wet Inkomstenbelasting 2001. Een geruisloze omzetting vindt alleen plaats op verzoek van de ondernemer. U kunt namens uw klant het verzoek indienen bij de Belastingdienst. Welke informatie u in het verzoek moet opnemen, leest u hierna. De staatssecretaris van Financiën heeft op 4 november 2025 een besluit gepubliceerd met het beleid en de standaardvoorwaarden voor een geruisloze omzetting. In onderdeel 15 van dit besluit staat welke informatie het verzoek moet bevatten.
Inhoud verzoek geruisloze omzetting
De Belastingdienst merkt regelmatig dat verzoeken niet compleet zijn of relevante informatie ontbreekt. Denk bijvoorbeeld aan het ontbreken van de fiscale balansen van alle op te richten of opgerichte bv's of de berekening van de landbouwvrijstelling met de aanwezige taxatierapporten (als dit van toepassing is). Als een verzoek niet compleet is, betekent dit naast een langere doorlooptijd vaak ook extra werkzaamheden voor de ondernemer, de fiscaal dienstverlener en de Belastingdienst.
De volgende aandachtspunten zijn belangrijk voor een compleet verzoek geruisloze omzetting.
- Vrijval fiscale oudedagsreserve: Sinds 1 januari 2023 is het doteren aan een fiscale oudedagsreserve (FOR) niet meer mogelijk, maar een bestaande FOR blijft wel staan op de balans van de onderneming. Bij een geruisloze omzetting kan de onderneming de FOR niet doorschuiven naar de bv als fiscale reserve. De FOR valt daardoor vrij. De vrijval van de FOR wordt behandeld als stakingswinst. Eventueel kan een lijfrente worden bedongen tot het bedrag van de stakingswinst, inclusief de vrijgevallen FOR.
- Landbouwvrijstelling: De landbouwvrijstelling geldt voor de positieve of negatieve waardeveranderingen van landbouwgronden die niet zijn ontstaan door de bedrijfsvoering of door bestemmingswijziging. Als u de aanwezige taxatierapporten met uw verzoek meestuurt, kan de Belastingdienst sneller de omvang van de landbouwvrijstelling beoordelen.
- Dien het verzoek niet als een bijlage in: Stuur het verzoek niet samen met de voorovereenkomst of intentieverklaring in 1 envelop naar de Belastingdienst. Het verzoek moet u naar de competente inspecteur sturen, de voorovereenkomst of intentieverklaring stuurt u naar het adres dat op het Geleideformulier voorovereenkomst of intentieverklaring vermeld staat.
- Onttrekkingen: Bij het vaststellen van het vermogen is het belangrijk om na te gaan of alle onttrekkingen volledig en correct zijn verwerkt. De Belastingdienst vraagt u deze onttrekkingen expliciet te melden in uw verzoek. Als u ook inzicht geeft in de gehanteerde waarde van de onttrekking, versnelt dit de afhandeling van het verzoek.
- Inbrengbalans: Het is van belang om de inbrengbalans, of te wel de fiscale openingsbalans van de bv, bij het verzoek te voegen. De inbrengbalans is niet hetzelfde als de inbrengbeschrijving van de notaris.
- Doorzakbalans bij een holdingstructuur : Een ondernemer kan ervoor kiezen om een holdingstructuur op te richten. In dat geval zakt de ingebrachte onderneming door van de holding naar een werkmaatschappij. In die situatie moet u in het verzoek ook de balans van de werkmaatschappij bijvoegen.
- Keuze en inbreng per vennoot afzonderlijk: Elke vennoot kan individueel kiezen om al of niet het belang in het samenwerkingsverband geruisloos om te zetten in een bv. Als ervoor wordt gekozen om de hele vof in te brengen in een bv, maakt u de berekeningen per vennoot.
- Onderneming met een negatief ondernemingsvermogen: Het kan voorkomen dat uw klant een negatief ondernemingsvermogen heeft, zowel fiscaal als commercieel. Dit vormt geen obstakel voor een geruisloze omzetting, maar vereist wel extra zorgvuldigheid. Het is belangrijk dat uw klant zich laat voorlichten door een notaris over de civiele gevolgen van een negatief ondernemingsvermogen. Een negatief fiscaal vermogen is namelijk mogelijk bij een geruisloze omzetting. Maar let op, het te storten aandelenkapitaal moet voor de geruisloze omzetting echt volgestort zijn. Een negatief commercieel vermogen moet dus eerst worden aangevuld, bijvoorbeeld via een bijstorting.
- Akkoordverklaring: Het is belangrijk dat de vennootschap de voorwaarden aanvaardt. Deze zijn door de Belastingdienst in een voor bezwaar vatbare beschikking afgegeven aan belastingplichtige. De vennootschap moet de akkoordverklaring ondertekenen, uw handtekening is niet toegestaan. De vennootschap kan echter pas na oprichting akkoord gaan met de voorwaarden. Het is daarom niet mogelijk om de akkoordverklaring al vóór oprichting van de vennootschap te ondertekenen en naar de Belastingdienst te verzenden. De vennootschap moet dit zo snel mogelijk na de oprichting van de bv doen.
Checklist Inbreng onderneming in een BV
Om u een handvat te bieden bij het indienen van een verzoek om geruisloze omzetting heeft de redactie een checklist opgesteld. De checklist helpt u om uw verzoek compleet te maken. De checklist is niet limitatief, maar geeft een goed beeld van de informatie die nodig is bij het verzoek, zodat de afhandeling voorspoedig verloopt.
- Basis: naam belastingplichtige, BSN Nummer en naam onderneming (met adres gegevens)
Benodigde informatie voor verzoek geruisloze inbreng onderneming in een BV
De voorovereenkomst of eenzijdige intentieverklaring als wordt verzocht om een omzetting met terugwerkende kracht. Gebruik hiervoor het Geleideformulier Voorovereenkomst of intentieverklaring.
De fiscale eindbalans van de onderneming, en de winst- en verliesrekening over het aan het overgangstijdstip voorafgaande boekjaar
Een opgave van het te plaatsen aandelenkapitaal en, bij de inbreng van de subjectieve ondernemingen van meer dan 1 deelnemer in een samenwerkingsverband in dezelfde vennootschap, de berekening die ten grondslag ligt aan de verdeling hiervan over de inbrengers.
Een gespecificeerde berekening van de verkrijgingsprijs van de aandelen als bedoeld in artikel 4.21 Wet IB 2001.
Als sprake is van voordelen die onder de bosbouw- of landbouwvrijstelling vallen, wordt de verkrijgingsprijs hiermee verhoogd dan wel verlaagd (zie de 6e standaardvoorwaarde in onderdeel 10 van het besluit). Beschikt uw klant over: (a) een taxatierapport gronden voor de berekening van de landbouwvrijstelling (b) afschrijvingsstaten van de materiële vaste activa (c) als dat nodig is, een overzicht van op de gronden rustende fiscale claims. Stuurt u deze mee met het verzoek. Dit bevordert een efficiënte en snelle afhandeling.De fiscale openingsbalansen van alle op te richten vennootschappen en/of de fiscale balans op het overgangstijdstip van een al bestaande vennootschap.
Een opgave van te onttrekken of al onttrokken vermogensbestanddelen als bedoeld in onderdeel 4.1 van het besluit geruisloze omzetting.
De mededeling of sprake is van gestalde buitenlandse resultaten op grond van een regeling ter voorkoming van dubbele belasting als bedoeld in onderdeel 6.4. van het besluit geruisloze omzetting.
In het verzoek aangeven of afwaarderingen hebben plaatsgevonden op tot het ondernemingsvermogen behorende activa die bij de vennootschap worden aangemerkt als een deelneming waarop de deelnemingsvrijstelling van artikel 13 van de Wet op de vennootschapsbelasting 1969 van toepassing is.
In het verzoek vermelden of afwaarderingen hebben plaatsgevonden op leningen die zijn verstrekt aan deelnemingen.
Let op!
In het besluit staat: “Het verzoek om geruisloze omzetting kan uiterlijk worden ingediend totdat het achterwege laten daarvan voor in ieder geval één van de betrokkenen onherroepelijke fiscale gevolgen heeft gehad. Ingeval de aanslag van de inbrenger niet onherroepelijk en die van de vennootschap wel onherroepelijk vaststaat, kan toch een verzoek worden ingediend, mits bij genoemde vennootschap een geruisloze omzetting het uitgangspunt is geweest.”
Toelichting
Het indienen van een verzoek om geruisloze omzetting kan zolang de aanslag inkomstenbelasting/premie volksverzekeringen van de inbrenger(s) nog niet onherroepelijk vaststaat. Het maakt daarbij niet uit of de aanslag vennootschapsbelasting van de bv al definitief is vastgesteld en daarmee onherroepelijk vaststaat, zolang in dat geval bij de bv vanaf het begin is uitgegaan van een geruisloze omzetting.
Staat de aanslag inkomstenbelasting/premie volksverzekeringen al onherroepelijk vast, dan is er geen mogelijkheid meer voor een tijdig verzoek tot geruisloze omzetting. Ook niet als de aanslag vennootschapsbelasting van de bv nog niet onherroepelijk vaststaat. In de praktijk betekent dit dat u altijd eerst moet kijken naar de status van de aanslag inkomstenbelasting/premie volksverzekeringen: die is doorslaggevend.
Belastingvrij fiscale splitsing bij zakelijke overwegingen
Een (belastingvrije) splitsing (ex art. 14a Wet Vpb 1969) is een veel gebruikt instrument bij herstructureringen, bedrijfsopvolging en carve-outs. Maar wanneer is een splitsing fiscaal geruisloos mogelijk? En hoe zwaar weegt het vereiste van zakelijke overwegingen? In dit artikel behandelen we de uitspraak van de Hoge Raad op 27 februari 2026, dit is voor de fiscale herstructureringspraktijk een belangrijke uitspraak.
Rechtbank over overwegend zakelijke overwegingen bij juridische splitsing
De vraag of een splitsing in overwegende mate berust op zakelijke overwegingen komt eerst aan de orde bij de Rechtbank Gelderland op 2 november 2020 (ECLI:NL:RBGEL:2020:5827). De rechtbank is van mening dat belastingplichtige de splitsing van de onderneming en de direct daarop volgende verkoop op grond van zakelijke overwegingen heeft vormgegeven. De belastingplichtige heeft namelijk keurig en uitgebreid aannemelijk gemaakt dat bij ongewijzigde voorzetting de continuïteit van de onderneming ernstig in gevaar zou komen. Ook is helder toegelicht dat het inbrengen van eigen geld (kapitaal) geen reële opties was en dat de koper alleen akkoord wilde gaan met de koop van de onderneming als deze zou worden afgesplitst (gelet op grote risico aansprakelijkheid (belasting) schulden.
Gerechtshof stel geen zakelijke overwegingen bij splitsing. Waarom stelt het Gerechtshof dit?
Het Gerechtshof Arnhem Leeuwarden is het op 27 september 2022 (ECLI:NL:GHARL:2022:8228) niet met de rechtbank eens. Het Gerechtshof komt tot het volgende:
- splitsing is in overwegende mate gericht op het ontgaan of uitstellen van belastingen (art. 14a lid 6 Wet Vpb; richtlijnconforme uitleg o.g.v. Fusierichtlijn).
- het bewijsvermoeden (vervreemding binnen 3 jaar) is van toepassing. Bij een verkoop binnen 3 jaar na de juridische splitsing wordt een bewijsvermoeden aanwezig geacht dat zou veronderstellen dat zakelijke overwegingen ontbreken, edoch tegenbewijs kan dit probleem voorkomen. Belastingplichtige komt met tal van tegenbewijs gronden.
- Belanghebbende stelt als tegenbewijs (dus wel zakelijke motieven voor de juridische splitsing) : verkoopnoodzaak, toezichtdruk en praktische voordelen t.o.v. activa-passiva (overgang vele overeenkomsten en contracten).
- Het Gerechtshof is van mening dat er onvoldoend onderbouwing wordt gegeven. De fiscale overwegingen (besparing ruim 10.000.000 euro aan Vennootschapsbelasting) hebben de doorslag gegeven, aldus het Gerechtshof.
- Conclusie: splitsingsfaciliteit wordt geweigerd
Hoge Raad over zakelijke overwegingen bij een splitsing
De Hoge Raad gaat er op 27 februari 2026 een goed voor zitten (ECLI:NL:HR:2026:298). De Hoge Raad bekijkt hierbij de Nederlandse wetgeving inzake de splitsingsvrijstelling maar bekijkt deze in het daglicht en in verhouding met de Fusierichtlijn (Richtlijn 2009/133/EG). Dit arrest corrigeert het Gerechtshof Arnhem Leeuwarden en beperkt de werking van het wettelijke bewijsvermoeden bij verkoop binnen drie jaar. In dit artikel leggen wij uit:
- Wat is een (belastingvrije) juridische splitsing ?
- Wanneer vervalt de splitsingsvrijstelling?
- Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing?
- Wat “zakelijke overwegingen” betekenen
- Praktische aandachtspunten bij herstructurering
Wat is een (belastingvrije) juridische splitsing?
Bij een juridische (af)splitsing gaan vermogensbestanddelen onder algemene titel over naar een andere vennootschap. Normaal leidt dit tot heffing over stille reserves en goodwill. Een splitsing kunt u ook vormgeven via een zogenaamde activa/ passiva transactie. Dit een veelal een stuk eenvoudiger maar kan wel afrekening tot gevolg hebben. Daarnaast kan een activa/ passiva transactie in de praktijk complex uitpakken (overzetten contracten, overeenkomsten, etc.)
De splitsingsfaciliteit bepaalt dat deze winst niet in aanmerking wordt genomen, mits:
- dezelfde fiscale waarderingsregels blijven gelden;
- latere heffing is verzekerd;
- de splitsing niet in overwegende mate is gericht op belastingontwijking of -uitstel (lid 6).
Wanneer vervalt de splitsingsvrijstelling?
In de fiscale wetgeving (artikel 14a wet VPB) staat een antimisbruikbepaling. De faciliteit is niet van toepassing indien de splitsing in overwegende mate is gericht op:
- het ontgaan van belasting, of
- het uitstellen van belasting.
Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing ?
De wet bevatte bovendien een bewijsvermoeden: Worden aandelen binnen drie jaar na splitsing verkocht aan een niet-verbonden lichaam? Dan worden zakelijke overwegingen geacht te ontbreken, tenzij de belastingplichtige het tegendeel aannemelijk maakt. Dit onderdeel stond centraal in deze rij van uitspraken. Er heeft een (belastingvrij en fiscaal gefaciliteerde) splitsing plaatsgevonden en daarna wordt (een deel van het oorspronkelijke bedrijf) deze BV verkocht.
In deze procedure ging het om een uitvaartverzekeraar die onder toezicht stond van De Nederlandse Bank (DNB). De groep stond er niet best voor en er zaten fiscale risico's in. De ondernemer wilde een deel van de activiteiten - mede op advies van DNB - apart verkopen. In plaats van een activa-passivatransactie werd gekozen voor het afsplitsen van de onderneming (tegen uitreiking van aandelen).
De inspecteur weigerde zekerheid vooraf (art. 14a lid 8 Wet Vpb), stellende dat (a) de splitsing hoofdzakelijk fiscaal was gemotiveerd en (b) € 14 miljoen aan belasting zou worden uitgesteld. Het Hof Arnhem-Leeuwarden legde de bewijslast bij de belastingplichtige en oordeelde dat onvoldoende aannemelijk was gemaakt dat zakelijke motieven doorslaggevend waren.
De Hoge Raad vernietigt de hofuitspraak. De bewijslastverdeling van het Hof is in strijd met het Unierecht De inspecteur mag niet volstaan met het gemotiveerd betwisten van zakelijke overwegingen. De inspecteur moet simpelweg meer zijn best doen. Enkele een beetje tegenspreken van de belastingplichtige moet de inspecteur ook zelf aan het werk. De inspecteur moet tenminste een begin van bewijs leveren dat geen zakelijke overwegingen bestaan, of dat aanwijzingen bestaan voor belastingontwijking. De Hoge Raad verwijst de zaak en komt met de volgende conclusies:
- Het wettelijke bewijsvermoeden bij verkoop binnen drie jaar vormt een ontoelaatbaar algemeen vermoeden van misbruik.
- De antimisbruikbepaling moet richtlijnconform worden uitgelegd.
- Fiscale motieven mogen aanwezig zijn — zolang zij niet doorslaggevend zijn.
- Elke transactie moet individueel en integraal worden beoordeeld.
Wat betekent “zakelijke overwegingen” bij een splitsing ?
Volgens HvJ EU en de Hoge Raad is een herstructurering via de splitsing route zakelijk indien:
- herstructurering of rationalisering van activiteiten beoogt;
- operationele risico’s beperkt;
- financiering vereenvoudigt;
- duurzame verstoring samenwerking tussen aandeelhouders;
- onwerkbare governance;
- toezicht- of aansprakelijkheidsrisico’s reduceert;
- aandeelhoudersdoelstellingen faciliteert die economisch reëel zijn.
Een splitsing kan meerdere doelen hebben, waaronder fiscale optimalisatie. Dat is toegestaan zolang het fiscale voordeel niet het hoofddoel of doorslaggevende motief is. De inspecteur mag niet alleen luisteren naar de belastingplichtige en zeggen "klopt niks van". De inspecteur moet ook zelf met een (een begin van) bewijs komen dat zakelijke motieven ontbreken en/of belastingontwijking doorslaggevend is geweest. De belastingplichtige kan dit dan weerleggen via:
- onderbouwing van bedrijfseconomische motieven;
- documentatie van besluitvorming en/of verzoeken van derden
- vergelijking met alternatieven (bijv. activa-passivatransactie).
Bij bovenstaande is het verhaal met de zakelijke motieven dus van essentieel belang. Leg vooraf dus goed vast waarom de splitsing juridisch en/of operationeel wenselijk is en bijvoorbeeld de activa passiva optie minder geschikt is. Niet alleen het einddoel (verkoop), maar ook de gekozen route moet hierbij zakelijk zijn.
Jurisprudentie inzake zakelijke overwegingen bij een splitsing of afsplitsing
Er is vaak discussie over de zakelijke overwegingen bij een splitsing. Bij een discussie is jurisprudentieonderzoek van essentieel belang. Hierbij een aantal voorbeelden
- Gerechtshof Amsterdam d.d. 26 januari 2021 ECLI:NL:GHAMS:2021:278 (Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:17): vastgoed wordt overgedragen via een afsplitsing (tegen storting op aandelen in een BV). Toetsing bewijsvermoedens en verdeling bewijslast. Reden afsplitsing was risicoprofiel verbeteren. Volgens gerechtshof geen zakelijke overwegingen, hoofddoel was voorkomen overdrachtsbelasting (rechtbank dacht hier nog anders over).
- Hoge Raad d.d. 11 juli 2008 ECLI:NL:HR:2008:AZ8524: bij bedrijfsfusie was hoofddoel (overwegende mate) het ontgaan of uitstellen van belastingen.
- Hoge Raad d.d. 131 september 2019 ECLI:NL:HR:2019:1297: Vervreemding binnen 3 jaar is op zichzelf onvoldoende om misbruik zomaar aan te nemen. Aandeelhoudersmotieven kunnen zakelijke overwegingen vormen. Bij ruzie tussen aandeelhouders kunnen de verstoorde aandeelhoudersverhoudingen zakelijke overwegingen vormen. Tevens moet de verschuiving economisch verklaarbaar en logisch zijn.
Praktische punten bij een splitsing van een rechtspersoon
Mag ik na een splitsing mijn aandelen verkopen?
Ja. Ook binnen drie jaar. Dat leidt niet automatisch tot verlies van de faciliteit. De inspecteur moet eerst aantonen dat sprake is van misbruik.
Wat zijn voorbeelden van zakelijke overwegingen bij een fiscale splitsing ?
- Risicoscheiding
- Toezichthoudende eisen (DNB, AFM of beroepsorganisaties)
- Bedrijfsovername structureren
- Aansprakelijkheid beperken
- Investeerders aantrekken
- Operationele herstructurering
Zijn fiscale motieven toegestaan bij een fiscale splitsing?
Ja, mits zij niet doorslaggevend zijn. Fiscale optimalisatie mag onderdeel zijn van de afweging.
Is zekerheid vragen bij de belastingdienst verstandig?
Ja. Een beschikking ex art. 14a lid 8 Wet Vpb kan vooraf zekerheid bieden. Zeker bij verkoop binnen drie jaar is dit een verstandige optie.
Fiscale aspecten onzakelijke leningen
Binnen elk concern komen geldleningen voorbij. Civielrechtelijk is dit eenvoudig, van een geldlening is sprake als er een terugbetalingsverplichting is. In de basis volgt de fiscale wereld de civiele wereld (zie ook Hoge Raad 27 januari 1988 ECLI:NL:HR:1988:ZC3744). Er zijn echter ook uitzonderingen, fiscaal liggen leningen vaak gevoelig op het moment dat deze worden afgewaardeerd. Soms worden leningen gezien als eigen vermogen en soms als vreemd vermogen. In de genoemde procedure worden 3 uitzonderingen gemaakt, dit zijn:
- De bodemloze put lening : een lening onder zodanige voorwaarden en omstandigheden dat het voor de schuldeiser vanaf het begin duidelijk had moeten zijn dat aan de vordering geen waarde toekomt, dit omdat het bedrag (de vordering met rente) niet of niet volledig zal worden terugbetaald, zie ook Hoge Raad d.d. 29 oktober 2004 ECIL:NL:HR:2004:AR4761)
- De schijnlening: Partijen hebben in werkelijkheid een kapitaalstorting / verstrekking voor ogen gehad
- De deelnemerschapslening: een lening waarbij de schuldeiser in zekere mate deelneemt in de onderneming van de schuldenaar. Deze vorm is uiteindelijk ook opgenomen in de wet, zie ook Hoge Raad d.d. 25 november 2005 ECLI:NL:HR:2005:AT5958
Onzakelijke lening binnen concern: afwaardering niet aftrekbaar
De fiscale kwalificatie van leningen binnen concernverhoudingen blijft een terugkerend discussiepunt met de Belastingdienst. Met name bij structurele verliezen of afwaarderingen rijst regelmatig de vraag of sprake is van een zakelijke lening, dan wel van een zogenoemde onzakelijke lening. In een recente uitspraak van Rechtbank Gelderland d.d. 10 oktober 2025 (ECLI:NL:RBGEL:2025:5461) wordt deze problematiek opnieuw scherp afgebakend. De rechtbank oordeelt dat X BV de afwaardering op een lening aan een gelieerde vennootschap niet ten laste van haar winst kan brengen, omdat de inspecteur aannemelijk heeft gemaakt dat sprake is van een onzakelijke lening.
In dit artikel wordt ingegaan op de feiten, de fiscale beoordeling door de rechtbank en de aandachtspunten voor de praktijk.
Wie draagt de bewijslast bij een onzakelijke lening?
De bewijslast voor een onzakelijke lening ligt in beginsel bij de inspecteur. De inspecteur moet aannemelijk maken dat geen derde onder vergelijkbare omstandigheden een dergelijke financiering zou verstrekken. Als deze hobbel wordt genomen ligt de bewijslast daarna bij belastingplichtige om het tegendeel aannemelijk te maken.
Wanneer gaat het mis bij een lening binnen concern
❌ rekening-courant laten oplopen zonder limiet
❌ geen zekerheden of veel te lage rente
❌ winst zit elders, risico in Nederland
❌ geen periodieke krediettoets
❌ pas documenteren bij controle
Praktijkcasus van een onzakelijke lening
X BV is moedermaatschappij van een fiscale eenheid voor de vennootschapsbelasting. Tot deze fiscale eenheid behoort onder meer A BV. Het X-concern houdt zich bezig met online gokactiviteiten. A BV heeft gelden uitgeleend aan Q, een gelieerde vennootschap gevestigd op Malta.
In de aangifte VPB 2019 waardeert X BV de door A BV aan Q verstrekte lening af met een bedrag van € 267.017. De inspecteur accepteert deze afwaardering niet en stelt zich op het standpunt dat, voor zover het betreft de na 31 januari 2016 in rekening-courant verstrekte bedragen, sprake is van een onzakelijke lening. Na bezwaar accepteert de inspecteur slechts een beperkte afwaardering van € 28.928.
Volgens de inspecteur heeft X BV een debiteurenrisico aanvaard dat een onafhankelijke derde onder vergelijkbare omstandigheden niet zou hebben genomen, ook niet tegen een hogere rentevergoeding. De afwaardering is daarom fiscaal (grotendeels) niet aftrekbaar.
Wat is het juridische kader van een onzakelijke lening ?
Van een onzakelijke lening is sprake indien een geldverstrekking plaatsvindt onder zodanige voorwaarden en omstandigheden dat daarbij een debiteurenrisico wordt aanvaard dat een onafhankelijke derde niet zou hebben genomen, terwijl dat risico ook niet kan worden gecompenseerd door een (hogere) rente. In dat geval wordt verondersteld dat het risico is aanvaard vanuit de aandeelhoudersrelatie. Latere verliezen op een dergelijke lening, waaronder afwaarderingen, blijven dan buiten aanmerking bij de winstbepaling.
De bewijslast rust in beginsel op de inspecteur, die aannemelijk moet maken dat geen sprake is van een zakelijke lening.
De Rechtbank Gelderland volgt de inspecteur in diens standpunt. De rechtbank acht doorslaggevend dat de inspecteur voldoende feiten en omstandigheden heeft aangedragen waaruit volgt dat een onafhankelijke derde de lening niet onder dezelfde voorwaarden zou hebben verstrekt.
De rechtbank acht daarbij onder meer van belang:
- Ontbreken van zekerheden: Voor de verstrekte gelden zijn geen zekerheden bedongen, terwijl het gaat om substantiële bedragen binnen een concernverhouding.
- Financieringsstructuur van de debiteur: Q is volledig met vreemd vermogen gefinancierd. Eigen vermogen ontbreekt, waardoor het risico voor de crediteur van meet af aan aanzienlijk is.
- Structureel negatieve solvabiliteit: De solvabiliteit van Q is vanaf het begin negatief en blijft dat ook gedurende de relevante periode. Van enige verbetering of realistisch herstelperspectief is geen sprake.
- Economische toerekening van opbrengsten: De opbrengsten uit de gokactiviteiten komen niet toe aan A BV of X BV, maar aan de economisch rechthebbenden. Daarmee ontbreekt een directe economische rechtvaardiging voor het aanvaarden van het volledige debiteurenrisico door de Nederlandse vennootschappen.
Gelet op deze omstandigheden concludeert de rechtbank dat X BV een debiteurenrisico heeft gelopen dat zodanig groot is, dat geen onafhankelijke derde bereid zou zijn geweest de gelden te verstrekken, ook niet tegen een hogere rente of met een risico-opslag. De lening is dus niet at arm's length overeengekomen, zie ook Hoge Raad d.d. 25 november 2011 ECLI:NL:HR:2011:BN3442. Daarmee kwalificeren de na 31 januari 2016 verstrekte bedragen als onzakelijke lening. De afwaardering op deze lening kan daarom niet in aftrek worden gebracht op de fiscale winst. Het beroep van X BV wordt ongegrond verklaard.
Volledige lening onzakelijk of een deel van de lening onzakelijk
Dat de inspecteur uiteindelijk nog een afwaardering van € 28.928 accepteert, terwijl het grootste deel van de lening als onzakelijk wordt aangemerkt, hangt samen met het feit dat de beoordeling van de zakelijkheid per afzonderlijke geldverstrekking plaatsvindt. Met name bij een rekening-courantverhouding wordt niet de lening als geheel beoordeeld, maar moet per opname worden vastgesteld of een onafhankelijke derde onder vergelijkbare omstandigheden bereid zou zijn geweest de financiering te verstrekken.
In deze zaak stelt de inspecteur zich op het standpunt dat uitsluitend de na 31 januari 2016 verstrekte bedragen het karakter van een onzakelijke lening hebben. Daaruit volgt dat de tot dat moment uitgeleende bedragen nog als zakelijk zijn aangemerkt. Voor dit zakelijke deel van de vordering blijft een afwaardering fiscaal mogelijk. De door de inspecteur geaccepteerde afwaardering van € 28.928 ziet dan ook op dit deel van de lening.
Vanaf het moment waarop het debiteurenrisico zodanig is toegenomen dat geen onafhankelijke derde nog zou hebben gefinancierd, wordt het aanvaarden van dat risico geacht te zijn ingegeven door aandeelhoudersmotieven. Verliezen op de nadien verstrekte bedragen, waaronder afwaarderingen, blijven in dat geval fiscaal buiten aanmerking. Deze knip in de tijd verklaart waarom een beperkte afwaardering wordt toegestaan, terwijl het merendeel van de afwaardering wordt geweigerd.
Het kan soms ook zo zijn dat een zakelijke lening tijdens de looptijd een onzakelijk karakter krijgt, dit door het handelen van de een partij. Een voorbeeld hiervan is te vinden bij de Hoge Raad d.d. 1 maart 2013 ECLI:NL:HR:2013:BZ2735.
Advies en aandachtspunten bij een fiscaal onzakelijke lening
Deze uitspraak bevestigt opnieuw dat bij financieringen binnen een concern goed moet worden gekeken of leningen zakelijk zijn vormgegeven. In de praktijk zijn met name de volgende aandachtspunten van belang:
- Documenteer waarom een lening onder vergelijkbare voorwaarden ook door een derde zou zijn verstrekt;
- Leg de lening schriftelijk vast met een heldere datum stempel en/of opslaan op de harde schijf;
- Beoordeel structureel de financiële positie en solvabiliteit van de debiteur;
- Zorg voor passende zekerheden of een realistische risico-vergoeding;
- Reken een marktconforme rente;
- Let op situaties waarin opbrengsten niet (volledig) toekomen aan de crediteur of het concern.
Indien het debiteurenrisico feitelijk wordt gedragen vanuit aandeelhoudersmotieven, ligt het oordeel “onzakelijke lening” snel op de loer, met als gevolg dat afwaarderingen fiscaal niet aftrekbaar zijn.
Kennisgroep belastingdienst en onzakelijke leningen
De onzakelijke lening heeft ook bij de kennisgroep zijn intrede gedaan. De belangrijkste standpunten zijn de volgende:
- Schenking of gift bij een onzakelijke lening aan een kind (KG:063:2024:9)
- De invloed van een onzakelijke lening op het opgeofferde bedrag wordt in een kennisgroep standpunt uitgewerkt (KG:023:2025:5)
- Nagekomen rente bij een onzakelijke lening (KG:023:2024:7).
Noot fiscaal jurist inzake onzakelijke leningen binnen concernverband
De kwalificatie van een lening als zakelijk of onzakelijk is sterk feiten- en omstandighedenafhankelijk en vormt een belangrijk risico binnen concernstructuren, zeker bij internationale financieringen en structureel verlieslatende activiteiten. Deze uitspraak benadrukt dat de inspecteur, mits goed onderbouwd, met succes kan stellen dat een afwaardering buiten aanmerking moet blijven. De invloed van een onzakelijke lening op het opgeofferde bedrag wordt in een kennisgroep standpunt uitgewerkt (KG:023:2025:5), in een ander standpunt wordt ingegaan op nagekomen rente bij een onzakelijke lening (KG:023:2024:7).
Indien binnen uw concern sprake is van (rekening-courant) leningen aan gelieerde vennootschappen, of indien afwaarderingen worden overwogen, is het verstandig tijdig te beoordelen of het risico bestaat dat de lening fiscaal als onzakelijk wordt aangemerkt.
Op onze website (webshop) zijn overeenkomsten beschikbaar die kunnen helpen de lening zakelijk vorm te geven en de kans op een kwalificatie als onzakelijk te beperken. Desgewenst kunnen wij u hierbij ook inhoudelijk begeleiden en adviseren.
Turboliquidatie van een BV (of rechtspersoon)
Ditmaal een artikel dat niet primair een fiscaal onderwerp behandelt, maar een thema dat in de fiscale praktijk regelmatig aan de orde komt: de ontbinding van een besloten vennootschap. Daarbij spelen met name civielrechtelijke aspecten een centrale rol. In dit artikel wordt specifiek ingegaan op de zogenoemde turboliquidatie, via deze route verdwijnen er jaarlijks 40.000 rechtspersonen in Nederland.
Door een zogenaamde turboliquidatie kunt u op een snelle manier een BV, NV, stichting of andere rechtspersoon ontbinden. U mag de turboliquidatie alleen uitvoeren als er geen bater meer in de onderneming zit (geen activiteiten meer en geen bezittingen). Dit onderdeel kreeg de laatste tijd meer aandacht, ondermeer door een artikel in het Financiele dagblad op 20 december 2025, Misbruik via de Plof BV, kinderlijk eenvoudig en niemand krijgt er vat op.
Turboliquidatie en navorderingsaanslag
Een turboliquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turboliquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995 met de belastingdienst eens.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruik in beeld te houden.
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Hoe wordt een B.V. opgeheven of geliquideerd?
Voor het opheffen van een besloten vennootschap is een ontbindingsbesluit vereist. Dit besluit wordt genomen door de Algemene Vergadering van Aandeelhouders (AVA). Bij een ‘eenmans-B.V.’ zal de directeur-grootaandeelhouder het besluit nemen. De statuten van de vennootschap zijn hierbij leidend.
Indien sprake is van meerdere aandeelhouders, bepalen de statuten op welke wijze en met welke meerderheid de B.V. kan worden ontbonden. De vennootschap houdt in beginsel op te bestaan op het moment dat het ontbindingsbesluit wordt genomen.
Let op: een ontbinding met terugwerkende kracht is niet mogelijk. Wel kan in het ontbindingsbesluit een toekomstig tijdstip worden aangewezen waarop de ontbinding ingaat. Dit besluit dient vervolgens te worden geregistreerd bij de Kamer van Koophandel middels het daarvoor bestemde formulier 17a
Vereffening van een BV hoe werkt dit?
Indien de B.V. op het moment van ontbinding nog baten heeft, blijft de vennootschap voortbestaan totdat het vermogen volledig is vereffend. Vanaf het moment van ontbinding dient de vennootschap in al haar uitingen de toevoeging “in liquidatie” te voeren.
Daarnaast dient een vereffenaar te worden aangewezen, die belast is met de afwikkeling van het vermogen. In veel gevallen is in de statuten vastgelegd wie als vereffenaar optreedt. Tevens moet een bewaarder van de boeken en bescheiden worden aangewezen, waarbij een bewaartermijn van zeven jaar geldt.
Inwerkingtreding tijdelijke wet transparantie turboliquidatie
Vanaf 15 november 2023 is de Wet transparantie turboliquidatie in werking getreden. Voorheen kon een B.V. met relatief eenvoudige handelingen (het ontbindingsbesluit en formulier 17a) worden ontbonden. Dit leidde in de praktijk tot misbruiksituaties waardoor de Wet transparantie turboliquidatie is ingevoerd.
De wet werd aanvankelijk aangenomen voor een periode van twee jaar. Op 12 augustus 2025 is besloten deze termijn met nog eens twee jaar te verlengen. Inmiddels is aangekondigd dat voorbereidingen worden getroffen om de wet permanent te maken, omdat het leidt tot meer transparantie voor de schuldeisers.
Met de inwerkingtreding van deze wet gelden aanvullende verplichtingen voor een rechtsgeldige turboliquidatie. De voorwaarden om tot een rechtsgeldige turboliquidatie te komen zijn:
- het opstellen van een rekening en verantwoording;
- het opstellen van een plan van verdeling;
- terinzagelegging van stukken;
- publicatie in een landelijk dagblad;
- het verkrijgen van een akte van non-verzet;
- het invullen en indienen van formulier 17b bij de Kamer van Koophandel.
Hierna worden enkele van deze verplichtingen nader toegelicht.
Rekening en verantwoording en plan van verdeling
Nadat het besluit tot ontbinding van een B.V. is genomen dient het bestuur binnen 14 dagen een aantal documenten te deponeren bij de Kamer van Koophandel waaronder de rekening en verantwoording. De rekening en verantwoording bestaat uit:
- een balans en een staat van baten en lasten van het lopende boekjaar, en – indien over het voorafgaande boekjaar nog geen jaarrekening is gedeponeerd – tevens een staat van baten en lasten over dat boekjaar;
- een toelichting op de rekening en verantwoording, waarin (voor zover van toepassing) wordt opgenomen:
- waarom de rechtspersoon op het moment van ontbinding geen bezittingen meer heeft en wat er met de baten is gebeurd in het boekjaar voorafgaand aan de ontbinding;
- welke baten aanwezig waren, welke opbrengsten deze hebben gegenereerd en hoe deze opbrengsten zijn verdeeld;
- waarom één of meer schuldeisers geheel of gedeeltelijk onbetaald zijn gebleven.
De Kamer van Koophandel stelt een voorbeeldformulier beschikbaar dat hiervoor kan worden gebruikt.
Daarnaast dient, voor zover van toepassing, schriftelijk aan schuldeisers te worden medegedeeld dat de stukken met betrekking tot de turboliquidatie bij de Kamer van Koophandel zijn gedeponeerd.
Een plan van verdeling hoeft uitsluitend te worden gedeponeerd indien sprake is van meerdere aandeelhouders.
Aanvullende toelichting bij een turboliquidatie hoe werkt dit?
De rekening en verantwoording dient gedurende een periode van twee maanden ter inzage te liggen bij de Kamer van Koophandel. Tevens dient de vereffenaar via een advertentie in een landelijk dagblad bekend te maken dat de vennootschap in liquidatie verkeert en waar de stukken ter inzage liggen.
Gedurende de termijn van twee maanden kunnen schuldeisers verzet aantekenen bij de rechtbank. Indien geen verzet wordt ingesteld, houdt de B.V. definitief op te bestaan. Vervolgens dient bij de rechtbank een akte van non-verzet te worden opgevraagd en dient de beëindiging van de B.V. te worden doorgegeven middels formulier 17b. Het betreffende formulier treft u hier aan.
Meer schulden dan baten bij een liquidatie en nu?
Indien de B.V. meer schulden dan baten heeft en om die reden haar activiteiten moet staken, zijn verschillende opties mogelijk. Nadere informatie hierover is te vinden op de website van de Kamer van Koophandel. Kijk hiervoor naar het onderdeel op de site van de kamer van koophandel.
Indien tevens sprake is van betalingsproblemen richting de Belastingdienst, kan het noodzakelijk zijn een melding van betalingsonmacht te doen. Dit is met name van belang ter voorkoming van bestuurdersaansprakelijkheid. Lees hiervoor ons artikel.
Gevolgen niet voldoen aan de voorwaarden bij een liquidatie
Indien bij de ontbinding van een B.V. niet wordt voldaan aan alle wettelijke vereisten, kan dit leiden tot bestuurdersaansprakelijkheid. Zorgvuldige naleving van de wettelijke voorschriften is derhalve essentieel.
Noot fiscaal jurist inzake een turboliquidatie
In dit artikel is uiteengezet hoe een besloten vennootschap op rechtsgeldige wijze kan worden ontbonden. Hoewel de nadruk ligt op civielrechtelijke aspecten, komt dit onderwerp in de fiscale praktijk regelmatig voor. Daarnaast kunnen ook fiscale gevolgen aan de orde zijn. Zo kan bij ontbinding tussen vennootschappen sprake zijn van een aftrekbaar liquidatieverlies bij de moedermaatschappij. Indien een natuurlijk persoon zijn of haar B.V. ontbindt, kan mogelijk een verlies in box 2 ontstaan. Dit verlies is verrekenbaar met toekomstige box 2-inkomsten, dan wel – na een wachttijd van twee jaar – om te zetten in een belastingkorting (box 1). Voordat wordt overgegaan tot ontbinding van een B.V. dienen derhalve ook de fiscale gevolgen zorgvuldig in kaart te worden gebracht. Indien u voornemens bent een B.V. te ont-binden, kunt u contact met ons opnemen om te kijken wat wij voor u kunnen betekenen.
Een ruisende of geruisloze inbreng?
Bij de omzetting van een subjectieve onderneming, zoals bijvoorbeeld een eenmanszaak of een aandeel van een vennoot in een vennootschap onder firma, naar een BV(-structuur) kan worden gekozen voor een ruisende inbreng (in beginsel met directe fiscale afrekening) of een geruisloze inbreng (zonder directe afrekening). In dit artikel worden beide varianten toegelicht, inclusief de belangrijkste voor- en nadelen.
Ruisende inbreng van een onderneming in een BV
Wanneer een belastingplichtige kiest voor een ruisende inbreng dient de ondernemer af te rekenen over zijn/haar stakingswinst. De stakingswinst bestaat uit:
- Goodwill;
- Stille reserves (meerwaarden boven boekwaarde);
- Fiscale reserves (zoals de fiscale oudedagsreserve);
- Desinvesteringsbijtelling.
Op deze stakingswinst mag de stakingsaftrek van € 3.630 (voor zover niet eerder benut) in mindering worden gebracht, gevolgd door een vermindering op grond van de MKB-winstvrijstelling. De BV activeert vervolgens deze goodwill en stille reserves en kan hierop afschrijven, hetgeen zorgt voor een verlaging van de winst.
De ondernemer kan voor zijn/haar stakingswinst ook kiezen om een lijfrente te bedingen bij de BV, waardoor de heffing over de stakingswinst wordt doorgeschoven en een liquiditeitsvoordeel ontstaat. Ook kan ervoor worden gekozen om de stakingswinst af te storten in een lijfrente- of bankspaarproduct bij een verzekeraar. Hiervoor is overigens wel directe liquiditeit vereist. Het bedingen van een lijfrente bij de eigen BV kent echter diverse aandachtspunten (en nadelen), welke later in dit artikel worden behandeld.
Een ruisende inbreng kan met terugwerkende kracht plaatsvinden tot maximaal drie maanden. Dit is op ieder gewenst moment in het kalenderjaar toepasbaar. De oprichting van de BV dient wel binnen negen maanden na de datum van overgang te hebben plaatsgevonden, mits tijdig (binnen drie maanden na overgang) een intentie- of voorovereenkomst is geregistreerd.
Geruisloze inbreng van een onderneming in een BV
Wanneer een belastingplichtige gebruik wenst te maken van de geruisloze inbrengfaciliteit wordt niet afgerekend over de stakingswinst, de fiscale claim wordt doorgeschoven naar de BV. De fiscale oudedagsreserve (bestaande situaties), kan echter niet geruisloos worden ingebracht en hierover dient wel te worden afgerekend. Ook hierop is de stakingsaftrek van € 3.630 en de MKB-winstvrijstelling van toepassing. Voor de vrijval van de FOR kan wederom een lijfrente worden bedongen bij de BV of worden afgestort bij een verzekeraar, waarvoor liquiditeit benodigd is.
De BV zet bij een geruisloze inbreng de boekwaarden voort, waardoor de fiscale claim voor de fiscus blijft behouden. Daarnaast wordt een beschikking verkrijgingsprijs vastgesteld om de latente claim inkomstenbelasting (box 2) veilig te stellen.
Aangezien de BV verdergaat met de boekwaarden is de waardering van de onderneming vrijwel irrelevant, immers wordt de stakingswinst naar de toekomst verschoven. Let op! Voor een zogenoemde afrondingscreditering is wel voorzichtigheid geboden, omdat het maximum wel wordt berekend op de waarde van de onderneming!
Een geruisloze inbreng kan met terugwerkende kracht plaatsvinden tot maximaal negen maanden na het begin van het boekjaar. De oprichting dient vervolgens binnen vijftien maanden na aanvang van dat boekjaar plaats te vinden, mits tijdig (binnen negen maanden na aanvang boekjaar) een intentie- of voorovereenkomst is geregistreerd.
Wanneer ruisend en wanneer geruisloos inbrengen?
Een eenduidig antwoord bestaat niet. De keuze is volledig afhankelijk van de feiten en omstandigheden van het specifieke geval en de wens van de ondernemer. Een beoordeling is pas mogelijk wanneer alle relevante gegevens beschikbaar zijn.
Nadelen van een ruisende inbreng
Men kan geneigd zijn om te stellen dat een ruisende inbreng de voorkeur verdient. Immers de stakingswinst kan alsnog worden uitgesteld naar de toekomst door deze om te zetten in een lijfrente en er kan meer worden afgeschreven als gevolg van het activeren van goodwill en stille reserves. Toch brengt een ruisende inbreng ook belangrijke nadelen met zich mee. De nadelen zijn:
- Waarderingsproblematiek. Voor het vaststellen van de stakingswinst dient een exacte waardering van goodwill (via DCF-methode) en stille reserves plaats te vinden;
- De lijfrenteaftrek is aan een maximum gebonden, het meerdere boven het maximum is direct belast. De hoogte hangt onder meer af van leeftijd en aanvullende voorwaarden;
- Een lijfrente bij de eigen BV is niet overdraagbaar;
- Vaak zijn onvoldoende liquide middelen aanwezig om de lijfrente alsnog extern af te storten;
- Bij aanvang van de lijfrente kan een vrijval ontstaan, met heffing van vennootschapsbelasting als gevolg in verband met verschillen in de rekenrente;
- De dividendruimte is kleiner dan het fiscale eigen vermogen door verschillende waarderingsmethoden. Indien men niet oppast kan een te hoge dividenduitkering leiden tot een fictieve afkoop met alle fiscale consequenties van dien.
Nadelen van een geruisloze inbreng
Bij een geruisloze inbreng geldt onder meer:
- Er geldt een voortzettingseis van drie jaar en een vervreemdingsverbod van de aandelen van drie jaar (met tegenbewijs mogelijkheid).
- Gedurende drie jaar mag ook geen terugbetaling van aandelenkapitaal of agio plaatsvinden. Overigens wordt opgemerkt dat ook een terugbetaling na deze periode moet worden beoordeeld of een terugbetaling onbelast kan plaatsvinden (afhankelijk van de verkrijgingsprijs).
- Inbreng in een bestaande BV is doorgaans niet toegestaan, tenzij deze BV op het overgangstijdstip een onderneming drijft die in lijn ligt met de activiteiten van de subjectieve onderneming.
Gevolgen voor de BOR bij geruisloze of ruisende inbreng (Bedrijfsopvolgingsregeling)
Tot 1 januari 2026 heeft de keuze voor ruisende of geruisloze inbreng gevolgen voor de toepassing van de BOR.
Een ruisende inbreng kwalificeert voor de BOR als een vervreemding. Dit betekent:
- De bezitstermijn start opnieuw;
- Bevindt de ondernemer zich nog in de voortzettingstermijn na een eerdere overdracht, dan is dit een inbreuk op de voortzettingseis. Dit leidt tot terugname van de BOR en is alsnog schenk- of erfbelasting verschuldigd
Een geruisloze inbreng doorbreekt noch de bezitseis, noch de voortzettingseis, en geniet in BOR-situaties doorgaans de voorkeur.
Noot fiscaal jurist inzake geruisloze of ruisende inbreng
De keuze voor een ruisende of geruisloze inbreng vereist een zorgvuldig overwogen besluit. Beide routes kennen specifieke voor- en nadelen. Dit artikel biedt een vereenvoudigde toelichting, in de praktijk vergt de beoordeling zowel cijfermatig inzicht als afstemming met uw persoonlijke wensen. In onze praktijk begeleiden wij dergelijke trajecten regelmatig. Overweegt u een omzetting naar een BV(-structuur)? Neem dan contact met ons op voor een volledige begeleiding in samenwerking met de notaris.
Fiscale advisering CV en FGR
De fiscale kwalificatie van de commanditaire vennootschap en het fonds voor gemene rekening: de stand van zaken
Per 1 januari 2025 gelden de Wet fiscaal kwalificatiebeleid rechtsvormen (WFK) en de Wet aanpassing fonds voor gemene rekening en vrijgestelde beleggingsinstelling (Wet AFV). Deze wetten zijn van invloed op de fiscale kwalificatie van de commanditaire vennootschap (CV), het fonds voor gemene rekening (FGR) en daarmee vergelijkbare buitenlandse rechtsvormen (respectievelijk de CV-achtige en FGR-achtige). Dit is onder meer relevant voor beheerders van beleggingsfondsen.
De gevolgen voor de CV(-achtige)
Tot 1 januari 2025 was het ‘toestemmingsvereiste’ van doorslaggevend belang om te bepalen of een CV(-achtige) zelfstandig belastingplichtig (non-transparant) was of niet (transparant).
Het toestemmingsvereiste hield in dat voor een besloten-CV de toetreding of vervanging van vennoten (buiten het geval van legaat of vererving) plaats moest vinden met toestemming van alle vennoten (beherend en commanditair). Was dit het geval, dan was sprake van een ‘besloten’ niet-belastingplichtige CV. Was deze toestemming niet van alle vennoten vereist, dan was sprake van een ‘open’ belastingplichtige CV. Per 1 januari 2025 is het toestemmingsvereiste komen te vervallen. Open-CV’s die geen actie hebben ondernomen, zijn per die datum niet langer zelfstandig belastingplichtig, tenzij zij kwalificeren als FGR (hierover later meer).
De mogelijke gevolgen van het transparant worden waren:
- belastingheffing over nog ongerealiseerde resultaten;
- het verlies van de deelnemingsvrijstelling voor vennoten (investeerders);
- een pro-rata toerekening van bezittingen en schulden aan investeerders;
- buitenlandse belastingplicht voor investeerders;
- wijzigingen in de verschuldigde bronbelasting.
Sommige van deze nadelige gevolgen konden worden voorkomen door overgangsrecht of een goedkeuring van de Belastingdienst. Zo kon onder meer een acute belastingclaim worden doorgeschoven naar de toekomst, als aan bepaalde voorwaarden was voldaan.
De gevolgen voor de FGR(-achtige)
Tot 1 januari 2025 werd ook onderscheid gemaakt tussen een ‘open’ en ‘besloten’ FGR. Ook hier was het ‘toestemmingsvereiste’ van doorslaggevend belang. Het toestemmingsvereiste kwam ook voor de FGR per 1 januari 2025 te vervallen.
Een fonds kwalificeert sindsdien als belastingplichtige FGR als aan de volgende cumulatieve voorwaarden wordt voldaan:
- het fonds is gericht op het verkrijgen van voordelen voor de deelgerechtigden door het voor gemene rekening beleggen of anderszins aanwenden van gelden;
- het fonds wordt aangemerkt als een beleggingsfonds of fonds voor collectieve belegging in effecten als bedoeld in artikel 1:1 Wft;
- de bewijzen van deelgerechtigdheid zijn verhandelbaar; en
- er is geen sprake van een inkoopfonds.
Daarnaast bleek dat de wetgever van mening is dat personenvennootschappen (zoals de CV) ook als FGR kwalificeren als aan bovenstaande voorwaarden wordt voldaan. Dit betekent dat een eerder besloten (niet-belastingplichtige) CV is kunnen gaan kwalificeren als belastingplichtige FGR.
Mogelijke gevolgen van het belastingplichtig worden voor een FGR zijn:
- aangifte- & belastingplicht;
- belastingheffing over nog ongerealiseerde resultaten bij investeerders;
- belastingheffing in een structuur met vrijgestelde investeerders (e.g. pensioenfondsen);
- buitenlandse belastingplicht voor investeerders;
- wijzigingen in de verschuldigde bronbelasting.
Onvoorziene problemen bij FGR of CV
De nieuwe wetten en de mogelijke gevolgen daarvan zorgen (nog steeds) voor veel onduidelijkheid bij onder meer beleggingsfondsen, beheerders en beleggers. Daarnaast zijn er onvoorziene gevolgen die ook tot problemen leiden bij de Belastingdienst. Twee grote problemen zijn hier:
- de belastingheffing binnen fondsstructuren met vrijgestelde investeerders (pensioenfondsen die mogelijk minder geld overhouden voor pensioenuitkeringen); en
- grote groepen buitenlandse beleggers in met name vastgoed die individueel belastingplichtig worden in Nederland (een administratieve nachtmerrie voor de Belastingdienst).
De oplossing voor FGR en CV?
Overgangsrecht FGR en CV
Toen op basis van signalen uit de praktijk en vanuit de Belastingdienst duidelijk werd wat de wetgever zich met de WFK en Wet AFV op de hals had gehaald, kwam er een reeks aanpassingen om de (onvoorziene) problematische gevolgen zoveel mogelijk te beperken.
In het Belastingplan 2025 werd aan transparante beleggingsfondsen de mogelijkheid geboden om hun status te continueren als zij op 1 januari 2025 de intentie hadden om een inkoopfonds te worden en dit uiterlijk op 31 december 2025 zouden bewerkstelligen.
Toen duidelijk werd dat daarmee de ‘knelpunten’ op lange termijn niet worden weggenomen en een wetswijziging mogelijk gewenst is, werd in het Belastingplan 2026 nieuw overgangsrecht aangekondigd.
De overheid ziet namelijk inmiddels in dat de ongewenste gevolgen enkel kunnen worden voorkomen door een nieuwe definitie van het FGR te introduceren. Een dergelijke wijziging zou echter tot gevolg hebben dat bepaalde fondsen tussen 1 januari 2025 en de wetswijziging (op zijn vroegst 1 januari 2027, maar waarschijnlijk 1 januari 2028) slechts enkele jaren belastingplichtig zijn. Dit is uiteraard ook ongewenst.
Daarom is in het Belastingplan 2026 wederom nieuw overgangsrecht geïntroduceerd. Op basis hiervan kunnen fondsen verzoeken om de fiscale behandeling zoals die gold tot en met 2024 voor te zetten in 2025 en 2026. Hiervoor geldt wel dat:
- vóór 1 januari 2025 sprake was van een niet-belastingplichtig lichaam (een besloten- cv en besloten-FGR);
- vanaf 1 januari 2025 zou sprake zijn van een non-transparante FGR (of daarmee vergelijkbare buitenlandse vorm); en
- alle participanten daarmee uiterlijk op 28 februari 2026 hebben ingestemd, tenzij reeds een voornemen tot omzetting naar een inkoopfonds bestond.
Het doel is dat de toekomstige wetswijziging ertoe zal leiden dat de onvoorziene problemen worden opgelost. Hoe dit zich gaat verhouden tot het eerdere doel van de wetgever om internationale mismatches te voorkomen, is onduidelijk.
Het Fondsenbesluit
In een poging om de onduidelijkheid in de praktijk weg te nemen, kwam de Staatssecretaris van Financiën op 27 november 2024 met het Fondsenbesluit. Dit besluit is per 28 november 2025 vervangen door het Fondsenbesluit 2025.
Het Fondsbesluit 2025 geeft de volgende (nieuwe) inzichten:
- De toerekening van de onderneming van een (transparante) CV aan haar participanten leidt niet automatisch tot een onderneming bij de participant;
- Een fonds dat deelneemt in een CV die in een onderneming drijft, kan dus voldoen aan de beleggingseis en kwalificeren als FGR;
- Er is ook sprake van een FGR als de beheerder op grond van artikel 1:13a, 1:13b of 2:66a Wft is vrijgesteld van de AFM-vergunningsplicht (bijvoorbeeld ‘light’ beheerders);
- Als het fonds is geregistreerd bij de AFM wordt aangenomen dat sprake is van een fonds (als een fonds ten onrechte niet is geregistreerd, kan dus mogelijk alsnog sprake zijn van een FGR);
- Het verstrekken van geldleningen staat – onder voorwaarden – niet per definitie de beleggingseis van een FGR in de weg;
- Familiefondsen kwalificeren niet als FGR, omdat deze niet collectief beleggen (de Belastingdienst volgt het oordeel van de AFM);
- Als een fonds belegt in een ander fonds (stapelstructuur of ‘fund-of-funds’) moet per fonds worden getoetst of het fonds een inkoopfonds of FGR is.
Conclusie voor FGR en CV
Fondsen in de vorm van een CV
Beleggingsfondsen in de vorm van een CV zijn in beginsel vanaf 1 januari 2025 transparant, tenzij zij kwalificeren als FGR. Beleggingsfondsen in de vorm van een CV moeten er dus scherp op zijn of ze mogelijk als FGR kwalificeren. Als dit het geval is, zijn ze per 1 januari 2025 belastingplichtig geworden (of gebleven) voor de vennootschapsbelasting.
Beleggingsfondsen in de vorm van een CV die als FGR kwalificeren maar toch liever transparant blijven, hadden eerder tot 1 januari 2026 de tijd om zichzelf om te zetten naar een inkoopfonds. Op basis van het Belastingplan 2026 is deze omzetting niet meer nodig en blijven deze CV’s transparant als het voornemen tot omzetting in een inkoopfonds is vastgelegd. Als eerder geen voornemen is vastgelegd, dan kan worden verzocht om de fiscale behandeling zoals die gold tot en met 2024 voor te zetten. Hiervoor dient wel aan enkele voorwaarden te worden voldaan, waaronder het voor 1 maart 2026 vastleggen van de instemming van de participanten.
Fondsen in de vorm van een FGR
In beginsel is een FGR vanaf 1 januari 2025 belastingplichtig voor de vennootschapsbelasting. De wetgever is vooralsnog van mening dat personenvennootschappen (zoals CV’s) ook kunnen kwalificeren als FGR. Hoe de cumulatieve eisen inzake de kwalificatie als FGR precies moeten worden uitgelegd in de praktijk blijft onduidelijk. Het Fondsenbesluit 2025 geeft enkele nieuwe inzichten en handvatten, maar er blijft in de praktijk onzekerheid. Het is van belang om per fonds te beoordelen of een fonds kwalificeert als FGR of niet, om zo de belastingplicht te bepalen.
Noot fiscaal jurist inzake FGR en CV
De kwalificatie van beleggingsfondsen is een heet hangijzer, onder meer omdat een deel van de gevolgen niet was voorzien door de wetgever. Met name de mogelijke kwalificatie van een CV als FGR leidt tot problemen voor investeerders en de Belastingdienst.
Het zal nog zeker tot 1 januari 2027 (en waarschijnlijk tot 1 januari 2028) duren totdat er nieuwe wetgeving is. Tot die tijd zal per beleggingsfonds moeten worden bepaald of sprake is van een transparante CV (niet zijnde FGR), een belastingplichtige FGR of een transparant inkoopfonds.
Met name voor beleggingsfondsen die tot nu toe geen actie hebben ondernomen, is het van belang om te beoordelen of een ongewenste belastingplicht of transparante status ontstaat en of die kan worden voorkomen.
Naast de CV en het FGR zijn er voor beleggingsfondsen uiteraard ook nog andere juridische vormen om uit te kiezen, zoals de coöperatie, de NV en de BV. Daarnaast zijn er nog de fiscale regimes van de fiscale beleggingsinstelling (fbi) en de vrijgestelde beleggingsinstelling (vbi). De gewenste vorm is sterk afhankelijk van de investeerdersgroep, de fondsvoorwaarden en de beoogde investeringen. Dit zal per fonds moeten worden beoordeeld. Uiteraard helpen wij graag bij het kiezen van de meest geschikte vorm.
Fiscaal Herstructureren: wat, hoe en waarom?
Behaalt de eenmanszaak betere resultaten dan verwacht? Is het binnenkort tijd om het stokje over te dragen aan de volgende generatie? Of wordt er binnenkort een bedrijfspand aangekocht? Het is verstandig om in al deze situaties nog eens goed te kijken naar de huidige ondernemingsstructuur. In veel gevallen kan het namelijk zinvol zijn om de ondernemingsstructuur aan te passen, bijvoorbeeld in het kader van risicospreiding of fiscale optimalisatie.
Wat is een herstructurering in fiscale zin?
Het herstructureren is het aanpassen van de juridische ondernemingsstructuur. Een voorbeeld hiervan is het wijzigen van een ondernemingsstructuur met slechts één bv naar een ondernemingsstructuur met een holding en werkmaatschappij (een zogenoemde “dubbeldekker”). Ook het inbrengen van een eenmanszaak of vof in een bv-structuur kan worden aangemerkt als een herstructurering, alsmede het liquideren van een bv.
Fiscaal-vriendelijk herstructureren
Er bestaan verschillende mogelijkheden om de ondernemingsstructuur op een fiscaal-vriendelijke wijze te herstructureren. Hierbij kan gedacht worden aan:
- Een aandelenfusie of bedrijfsfusie;
- Een juridische splitsing of juridische fusie; en
- Een fiscale eenheid.
Herstructureren via aandelenfusie of bedrijfsfusie
Een aandelenfusie en bedrijfsfusie worden doorgaans ingezet om een zogenoemde holdingstructuur te creëren. Het voordeel van een aandelenfusie ten opzichte van een bedrijfsfusie is dat de oorspronkelijke werkmaatschappij ook ná de aandelenfusie nog de werkmaatschappij is. Dit betekent dat u niets hoeft aan te passen bij bijvoorbeeld de Kamer van Koophandel of op uw facturen. Mochten er in de oorspronkelijke bv echter beleggingen of bijvoorbeeld een lijfrenteverplichting zitten, dan heeft een bedrijfsfusie de voorkeur. Daarmee kunt u namelijk het niet-ondernemingsvermogen buiten de risicosfeer van de onderneming houden. Bron: fusierichtlijn en kennisgroepstandpunt KG:032:2023:4
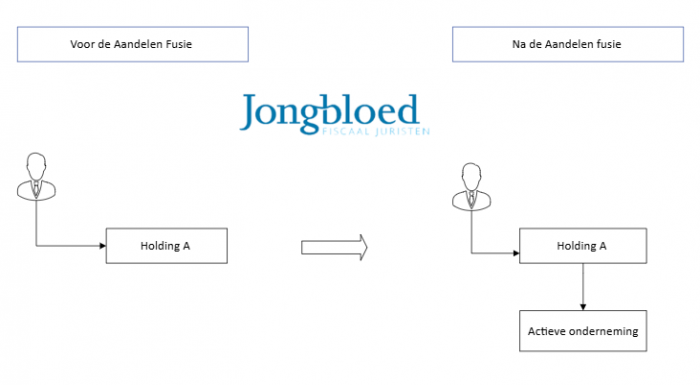

Herstructureren via een juridische afsplitsing
Een juridische afsplitsing wordt in de praktijk vaak toegepast in de voorbereidende fase naar een bedrijfsopvolging. Met een juridische splitsing wordt namelijk bereikt dat de aandelen in de daadwerkelijke onderneming worden afgesplitst van het niet-ondernemingsvermogen dat in de meeste situaties dient als (aanvullend) pensioen voor de ondernemer. De opvolger kan vervolgens – na een schenking van de aandelen in de afgesplitste vennootschap – door met de onderneming. Andere vormen van splitsing zijn de zuivere splitsing en ruziesplitsing.
Onderstaand een voorbeeld van een juridische fusie
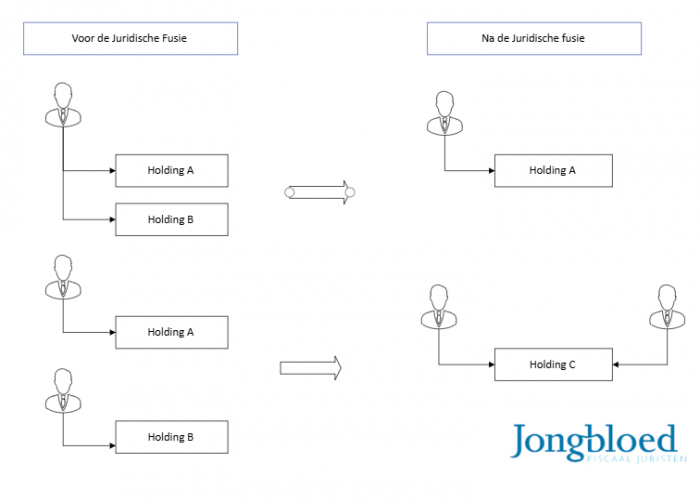
Onderstaand een voorbeeld van een juridische splitsing
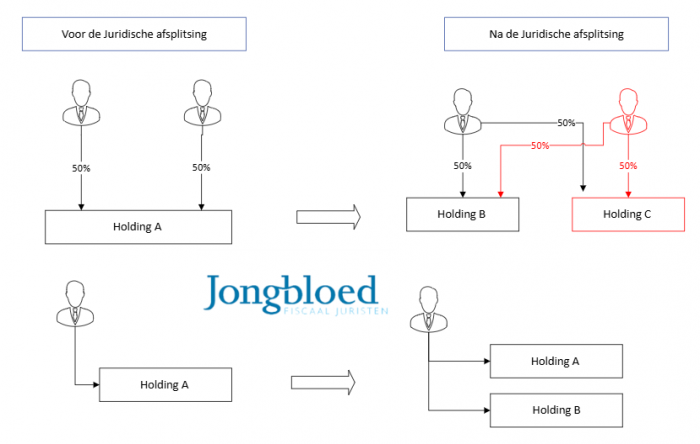
Herstructureren via een fiscale eenheid voor de Vennootschapsbelasting
Tot slot kan ook aan de hand van een fiscale eenheid vennootschapsbelasting een optimale ondernemingsstructuur worden gecreëerd. Het vormen van een fiscale eenheid kan bijvoorbeeld uitkomst bieden wanneer een structuur met één enkele bv wordt uitgebreid naar een drietrapsraket-structuur (holding, vastgoed-bv en werkmaatschappij). Daarnaast bestaat binnen de fiscale eenheid de mogelijkheid om onder voorwaarden geruisloos (zonder belastingheffing) activa en passiva onderling over te dragen.
Afhankelijk van de gekozen route gelden er verschillende voorwaarden, termijnen en sanctiebepalingen. Een voorwaarde die in de meeste gevallen voorkomt, is dat de herstructurering niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing. Dit betekent dat aan de herstructurering zakelijke overwegingen ten grondslag moeten liggen. Deze voorwaarde geldt echter niet bij een fiscale eenheid voor de vennootschapsbelasting.
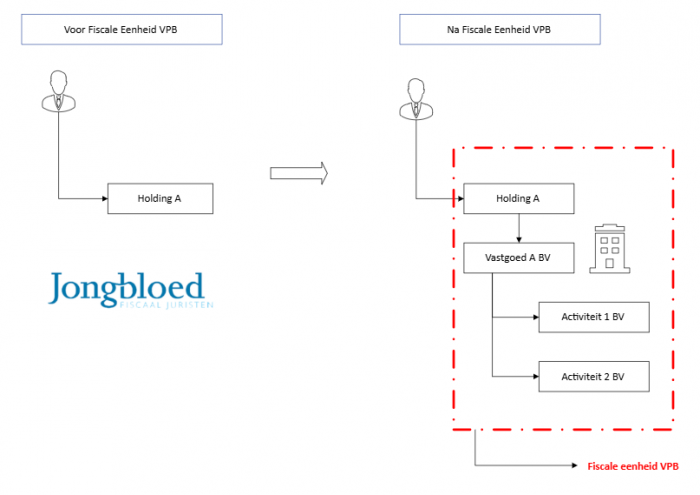
Waarom herstructureren?
Het herstructureren van de ondernemingsstructuur kan vanuit verschillende gedachten zinvol zijn. Zo kan het inbrengen van een eenmanszaak in een bv-structuur leiden tot een beperking van de aansprakelijkheid, en het splitsen van twee vennootschappen fiscale flexibiliteit bij een toekomstige bedrijfsopvolging tot gevolg hebben. Ook in geval van meerdere aandeelhouders of vastgoed binnen de structuur, is het verstandig om de ondernemingsstructuur hierop aan te passen.
Het niet tijdig herstructureren kan tot vervelende situaties leiden. In de situatie waarin een bedrijfspand wordt overgedragen, kan de juridische ondernemingsstructuur bepalend zijn voor de vraag of er in verband met de overdracht wel of geen overdrachtsbelasting is verschuldigd. Het verdient dan ook de voorkeur om het vastgoed onder te brengen in een afzonderlijke bv die op de juiste wijze in de ondernemingsstructuur wordt opgenomen. Mocht het huidige vastgoed in een persoonlijke holding of werkmaatschappij zitten, dan is het goed om tijdig samen met een fiscaal jurist te kijken naar de mogelijkheden om dit op de juiste wijze vorm te geven. Veelal geldt dat een herstructurering drie tot zes jaar in beslag neemt om volledige flexibiliteit te creëren voor bijvoorbeeld een toekomstige overdracht.
Noot fiscaal jurist inzake fiscale herstructurering
In dit artikel zijn vanuit fiscaal oogpunt een aantal mogelijkheden toegelicht in het kader van een herstructurering van de ondernemingsstructuur. Het is echter van belang om niet alleen rekening te houden met de fiscale mogelijkheden en gevolgen, maar ook te denken aan de gevolgen voor bijvoorbeeld vergunningen en verzekeringen op naam van de onderneming. Bovendien gelden er, afhankelijk van de gekozen oplossing, verschillende wettelijke termijnen en formaliteiten waaraan moet worden voldaan.
Wij begeleiden u graag bij het optimaal inrichten van uw ondernemingsstructuur en het in beeld brengen van de voordelen, aandachtspunten en mogelijk risico’s die hierbij komen kijken. Op deze wijze kan een weloverwogen keuze worden gemaakt en is uw ondernemingsstructuur klaar voor de volgende stap. Neem gerust contact met ons op!
Terugbetaling kapitaal is belastingvrij voor DGA
Natuurlijk lezen wij dagelijks onze vaktechniek, jurisprudentie en diverse kranten. In het FD stond een artikel over een kapitaaluitkeringsconstructie bij het ijsmerk Magnum. Voor u als Directeur Groot Aandeelhouder (DGA)/ondernemer betekent dit meer dan beursnieuws. Hoe is het binnen het Nederlandse bestel mogelijk de scheidslijn tussen dividenduitkering (box 2), terugbetaling van kapitaal (fiscaal erkend) of agio te gebruiken zonder dat sprake is van mogelijke misbruikconstructies? Formeel is er niks mis met deze regeling en past deze binnen de fiscale regels.
De magnum kwestie en terugbetaling van kapitaal
Aandeelhouders van Magnum betalen de komende jaren geen dividendbelasting omdat gestort (fiscaal erkend) kapitaal aan de aandeelhouders wordt terugbetaald. Voor Nederlandse aandeelhouders maakt dit niet veel uit (meestal is de ingehouden dividendbelasting in Nederland gewoon verrekenbaar). Voor buitenlandse aandeelhouders (zoals britten) is dit fiscaal aantrekkelijk omdat zij niet altijd in Nederland ingehouden dividendbelasting kunnen verrekenen in de UK. Magnum maakt netjes gebruik van bestaande fiscale regelingen die niet altijd onomstreden blijken te zijn, het voordeel kan oplopen tot 15% van de ontvangen uitkering. Magnum (of Unilever) is niet het eerste bedrijf dat gebruik maakt van deze regelingen, ze zijn in goed gezelschap van Shell, AkzoNobel, TomTom, Van Lanschot en Heineken. Magnum heeft over vorenstaande een overeenkomst met de Nederlandse belastingdienst gesloten.
De terugbetaling van kapitaal, wat speelt er precies ?
De kern is dat de BV (of NV) in plaats van een winstuitkering (dividend) kiest voor de terugbetaling van fiscaal erkend kapitaal (zoals gestorte aandelen of een agioreserve). In beginsel is zo'n terugbetaling niet onderworpen aan de heffing van dividendbelasting (box 2). De Wet Dividendbelasting 1965 kent namelijk een uitzondering op de teruggave van hetgeen op aandelen is gestort voor zover er zuivere winst is gemaakt, soms is deze belast en soms niet.
Volgens de kennisgroep van de belastingdienst (KG:024:2022:5) is de terugbetaling van kapitaal onderworpen aan formele vereisten. Op grond van artikel 3, eerste lid, onderdeel d, Wet DB is de (gedeeltelijke) teruggaaf van hetgeen op aandelen is gestort, indien en voor zover er zuivere winst is, een opbrengst voor de dividendbelasting, tenzij tevoren de AvA tot deze teruggaaf heeft besloten en de nominale waarde van de desbetreffende geplaatste aandelen bij statutenwijziging met een gelijk bedrag is verminderd. Volgens de Hoge Raad d.d. 14 januari 1959 (ECLI:NL:HR:1959:AY0753) mag er geen sprake zijn van ongelijk gebruik. Op het moment van de teruggaaf moet er duidelijkheid zijn over de fiscale gevolgen verbonden aan de teruggave (Hoge Raad. 3 april 1991 ECLI:NL:HR:1991:ZC4545) .
Al met al, als u de koninklijke en fiscaal juiste route bewandeld gaat het goed (lees belastingvrij) en anders krijgt u te maken met de fiscaal en regide spelregels. Terugbetaling van kapitaal (fiscaal erkend) is onbelast als dit in lijn is met de geest en letter van de wet, aldus onze staatsscretaris (zie kamerstukken uit 2024).
Noot fiscaal jurist inzake terugbetaling van kapitaal
Uit de casus bij Magnum volgt dat hetgeen de aandeelhouder heeft gestort op de aandelen ook weer belastingvrij kan worden terugbetaald, dit zowel in binnenlandse als buitenlandse situaties. Bij de keuze van de DGA (of aandeelhouder/bestuur) voor terugbetaling van kapitaal in plaats van een (belaste) dividenduitkering, kunnen bedrijfseconomische redenen van belang zijn. Omdat fiscaal erkend kapitaal aanwezig moet zijn voor een onbelaste terugbetaling van kapitaal, blijft de dividendbelastingclaim (box 2 of dividendbelasting) rusten op de winstreserves. Dit is een heldere en bewuste keuze van de wetgever geweest. Het kabinet ziet daarom geen aanleiding voor de introductie van nieuwe maatregelen, aldus het vraag en antwoorden spel inzake Heineken. Omdat de terugbetaling van kapitaal als zodanig niet kan worden aangemerkt als belastingontwijking, houdt de Belastingdienst de terugbetalingen niet bij in een apart bestand.
Belastingontwijking wordt via diverse teams bij de belastingdienst bestreden (zoals coördinatiegroep taxhavens en concernfinancieringen (CTC) en de coördinatiegroep constructiebestrijding (CCB).
Wat is voor de praktijk van de DGA van belang?
- fiscaal erkend kapitaal: zorg ervoor dat u het geplaatste en gestorte fiscaal erkende kapitaal goed in beeld heeft, inclusief agio. Alleen op fiscaal erkend kapitaal (en Agio) kan onbelaste terugbetaling plaatsvinden;
- procedurevereisten: voor een onbelaste terugbetaling moet vooraf een aandeelhoudersbesluit zijn genomen en vaak ook een statutenwijziging via de notaris. De nominale waarde van de aandelen moet dan worden verminderd. Vaak is het kapitaal (tenminste) € 18.000, dit kan dus onder de regeling vallen;
- winstreserves: als er winstreserves zijn en ook fiscaal erkend kapitaal, is een juiste fiscale advisering van belang (zie kennisgroep standpunt hierboven);
- vastlegging: documenteer de economische motieven en bedrijfs-/kapitaalstructuur op zorgvuldige wijze. Misbruik (winstreserves omzetten in fiscaal erkend agio) wordt altijd aangepakt. Formeel kan de belastingdienst er vaak niets mee (zie beantwoording kamervragen inzake chemiebedrijf OCI d.d. 22 mei 2024) . In 2024 ontving mevrouw Carvalho Heineken belastingvrij € 130 miljoen, hierover zijn meer dan voldoende kamervragen gesteld, edoch vooralsnog zonder wetswijziging.
Vragen? Neem gerust contact met ons op!
Bedrijfsopvolgingsvrijstelling en Vastgoed
Bij schenking van ondernemingsvermogen of de aandelen in een BV denkt men vaak aan de bedrijfsopvolgingsregeling zoals deze geldt in het kader van de schenkbelasting en aan de doorschuifregeling die in de inkomstenbelasting van toepassing is. Een faciliteit in het kader van de overdracht van een onderneming binnen de familiesfeer die minder bekend is betreft de vrijstelling in het kader van de overdrachtsbelasting.
Voor de overdrachtsbelasting is een verkrijging van een onroerende zaak een belastbaar feit. Gaat het niet om een woning, dan is het 10,4% tarief van toepassing. Tot en met 2020 bedroeg het (hoge) tarief 6%, in 2021 en 2022 was dit 8% en vanaf 1 januari 2023 is het tarief gestegen naar 10,4%. In 2026 wordt het tarief voor woning vastgoed (Geen eigen woning) verlaagd tot 8%, voor overig vastgoed blijft dit 10,4%.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Winst uit onderneming, bedrijfsopvolging en vastgoed
Als een onderneming wordt gedreven in de vorm van een eenmanszaak of personenvennootschap (bijvoorbeeld een vof of maatschap), dan zal bij de overdracht van de onderneming sprake zijn van een ‘activa/passiva’ transactie. Dat wil zeggen dat de afzonderlijke bezittingen (activa) en schulden (passiva) overgaan. Behoort er tot dat ondernemingsvermogen een onroerende zaak dan zal de verkrijger van deze onroerende zaak overdrachtsbelasting verschuldigd zijn.
Bedrijfsopvolgingsvrijstelling eenmanszaak of VOF en vastgoed
Om te voorkomen dat er bij een overdracht of schenking van de onderneming binnen de familiesfeer continuïteitsproblemen ontstaan door het verschuldigd worden van overdrachtsbelasting, is in de Wet belastingen van rechtsverkeer 1970 een vrijstelling opgenomen. Deze vrijstelling is van toepassing op een bepaalde kring van verkrijgers. Daarbij gelden ook een aantal voorwaarden waaraan met name de verkrijger van het onroerend goed zich moet houden.
Kring van verkrijgers bij bedrijfsopvolgingsregeling
Oorspronkelijk was de vrijstelling alleen van toepassing ten aanzien van verkrijgingen door kinderen van ouders. Inmiddels is de vrijstelling dusdanig uitgebreid dat de volgende verkrijgers een beroep kunnen doen op de vrijstelling:
- Kinderen (waaronder een pleegkind);
- Kleinkinderen;
- Broers, zussen (waaronder halfbroers/-zussen, alsmede pleegbroers/-zussen);
- Echtgenoten van bovenstaande personen.
Mocht de verkrijger niet vallen in één van bovenstaande categorieën dan kan er geen beroep worden gedaan op de vrijstelling.
Kwalificerende onroerende zaken bij bedrijfsopvolging
De verkrijger kan alleen een beroep doen op de bedrijfsopvolgingsvrijstelling als de verkrijging van een onroerende zaak behoort tot en dienstbaar is aan een onderneming. Deze voorwaarde is strikter dan de voorwaarden die in het kader van de schenk-, erf- en inkomstenbelasting gelden. Daarbij moet de onroerende zaak behoren tot de onderneming van de ondernemer die de onroerende zaak overdraagt. De overdracht van louter het onroerend goed kwalificeert niet, de onderneming dient ook over te gaan naar deze verkrijger. Daarbij kan het gaan om een gehele objectieve onderneming (eenmanszaak) of een aandeel in een personenvennootschap (zoals een vof of maatschap). Er kan slechts een beroep worden gedaan op de vrijstelling indien de hele onderneming (al dan niet in fasen) wordt overgedragen. Dit kan stuiten op problemen als bijvoorbeeld ouders een kind toe laten treden tot de onderneming, docht dat er (nog) geen voornemen is de gehele onderneming uiteindelijk aan de zoon over te dragen. Nadat de overdracht eenmaal heeft plaatsgevonden dient de verkrijger de onderneming zelf voort te zetten. Hieraan zit geen strikte termijn, mocht de verkrijger de onderneming echter op korte termijn staken of overdragen dan kan de vrijstelling geweigerd worden. Bij de overgang naar een BV-structuur of (door) inbreng in een personenvennootschap is er goedkeurend beleid waardoor de vrijstelling onder voorwaarden niet geweigerd zal worden.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap);
- Henk en Piet zijn broers van elkaar;
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in in de maatschap;
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam;
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Verkrijging aandelen in onroerende zaaklichaam (OZL)
Waar de bedrijfsopvolgingsvrijstelling voor de overdrachtsbelasting oorspronkelijk is opgenomen ten behoeve van winstgenieters is deze in 2018 uitgebreid naar de verkrijging van een OZL. Het is echter wel van belang dat deze OZL een onderneming drijft en niet dat het sec gaat om onroerend goed dat ter beschikking wordt gesteld aan derden. Anders dan bij winstgenieters zijn er wel striktere voorwaarden, dit is erin gelegen dat de Hoge Raad de vrijstelling op verkrijgers van een aanmerkelijk belang van toepassing heeft verklaard. Daarbij heeft de Hoge Raad een arrest gewezen waarin sprake was van de verkrijging van alle aandelen. De belastingdienst heeft reeds aangegeven dat wanneer het niet om een verkrijging van alle aandelen gaat, zij de vrijstelling niet van toepassing achten. Het is in dat kader dan ook van belang dat de verkrijger goed overziet wat de gevolgen zijn van de verkrijging van een belang in een OZL. De overdrachtsbelasting wordt immers berekend over de onderliggende waarde van de onroerende zaken en niet over de waarde van de te verkrijgen aandelen.
Noot fiscaal jurist inzake vastgoed bij bedrijfsopvolging
Wanneer tot de over te dragen onderneming onroerende zaken behoren of indien sprake is van een overdracht van een aanmerkelijk belang in een OZL dan dient men alert te zijn. De bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting is namelijk een strikte vrijstelling met andere voorwaarden dan die voor de schenk- of inkomstenbelasting gelden. Het zou vervelend zijn als men achteraf wordt geconfronteerd met de heffing van overdrachtsbelasting. Zijn er vragen of wilt u een offerte ontvangen voor een bedrijfsopvolging binnen uw bedrijf? Vul onderstaand formulier in en wij nemen contact met u op.
Familiebedrijf naar volgende generatie
In de praktijk ontvangen wij met regelmaat de vraag hoe er fiscaal optimaal vermogen naar de volgende generatie kan worden overgedragen. Eén van de mogelijkheden die wij regelmatig adviseren is de familievennootschap waarbij er een combinatie wordt gemaakt van een schenking onder de 10%-schijf gevolgd door het gezamenlijk behalen van rendement hetgeen grotendeels aan de kinderen toekomt.
Hieronder een toelichting op deze familievennootschap. In het navolgende gaan we er vanuit dat de ouders vier kinderen hebben en een vrij vermogen van minimaal € 1.000.000. Enkele veel gelezen artikelen over dit onderwerp:
- De verkoop van een familiebedrijf
- Bedrijfsopvolging of verkoop wat is beste optie?
- Anonimiseren vermogen vanaf 2025
- Maak een testament voor uw bedrijfsopvolging
Schenking aan kinderen
Allereerst adviseren wij om de kinderen een schenking te doen. De volgende tarieven zijn hierop van toepassing:
Waarde schenking | Tarief kinderen |
Tot € 154.197 | 10% |
Vanaf € 154.197 | 20% |
Indien er geen schenking wordt gedaan en de ouders komen onverhoopt te overlijden dan zullen de kinderen 20% erfbelasting (tarieven en bedragen zijn gelijk aan de schenkbelasting) gaan betalen over hetgeen zij ontvangen boven de € 154.197. De schenking bij leven ad € 154.197 bespaart derhalve 10% erfbelasting in de toekomst.
Familievennootschap fiscaal gunstig naar volgende generatie
Nadat de schenking heeft plaatsgevonden kan er een gezamenlijke vennootschap worden opgericht waarbij alle aandeelhouders een bedrag aan kapitaal storten op de aandelen. Ieder kind kan vanuit de schenking een bedrag ad € 148.677 storten (na afdracht van 10% schenkbelasting). Aangezien de ouders ook een belang krijgen in de vennootschap kunnen zij een even groot bedrag aan kapitaal storten. Dit resulteert in het volgende plaatje (waarbij er een Stichting administratiekantoor is opgenomen om het stemrecht bij de ouders te houden zodat de kinderen niet kunnen bepalen het geld zomaar op te nemen):
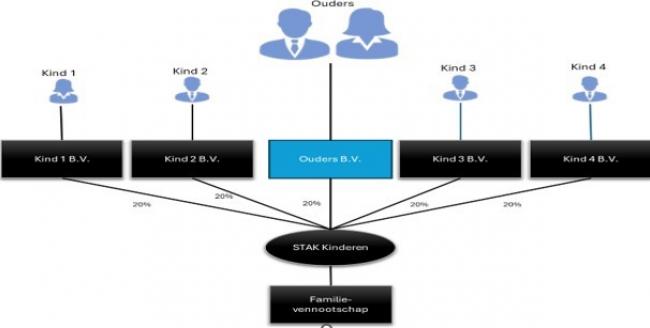
In totaal is er derhalve een kapitaal aanwezig van € 743.385 (vijf aandeelhouders die allemaal € 148.677 storten). Met dit bedrag kunnen beleggingen worden aangekocht die rendement maken. Het rendement komt dan voor 80% toe aan de vier kinderen.
Let op bij extra vermogen overdragen in de familievennootschap
Indien het wenselijk is dat er meer vermogen in de vennootschap wordt aangetrokken dan kan worden overwogen om vanuit (de vennootschap van) ouders een extra bedrag te lenen. Dit is aantrekkelijk wanneer het gemaakte rendement op het geld hoger is dan de rente die aan (de vennootschap van) ouder moet worden betaald.
Een discussie met de Belastingdienst ligt bij familieleningen op de loer. Indien de lening met bijbehorende voorwaarden niet zakelijk wordt vormgegeven dan kan er een schenking worden geconstateerd. Een belangrijk onderdeel is de rente die zakelijk moet zijn. Hierover zijn handreikingen uitgegeven aan de hand waarvan de Belastingdienst de voorwaarden toetst. De zakelijkheid van de rente hangt samen met de omvang van de lening en de zekerheden die daartegenover staan. Bij bedragen boven de € 75.000 speelt de loan-to-value (LTV) een belangrijke rol, dit is de verhouding van de lening ten opzichte van de waarde van het onderpand. Hoe hoger de LTV (m.a.w. hoe groter het deel van de investering dat met vreemd vermogen is gefinancierd), des te hoger het risico voor de geldverstrekker en dus des te hoger de marktconforme rente normaliter zal zijn. Er zijn twee situaties:
- Kleine leningen (< € 75.000): hierbij kan een vergelijking met persoonlijke leningen worden gemaakt. Banken hanteren bij persoonlijke leningen maximale bedragen (ca. € 75.000) en bijbehorende rentepercentages. Voor dergelijke bedragen kan men aansluiten bij gangbare consumptieve leenrentes, vermeerderd met een opslag als de voorwaarden afwijken (bijvoorbeeld uitstel van rente/aflossing tot het einde). In het algemeen is circa € 75.000 het maximum dat onbeveiligd als persoonlijke lening zakelijk kan worden verstrekt, daarboven moet naar onderpand en LTV worden gekeken.
- Grotere leningen (> € 75.000): hierbij geldt dat ook de LTV een belangrijke indicatie is voor de (on)zakelijkheid van de lening en de hoogte van de rente. Aanvullende zekerheden kunnen aanleiding geven tot het accepteren van een hogere leensom. Men moet beoordelen welk deel van de investering met eigen vermogen is gefinancierd en welk deel met de lening.
Bij een LTV van 70% met voldoende zekerheden (zoals verpanding van de aandelen) en geen overige schulden in de BV, kan men de rente baseren op marktconforme tarieven voor effectenkredieten. De handreiking merkt op dat omwille van de uitvoerbaarheid aangesloten kan worden bij de voorwaarden en rentestanden van effectenkredieten voor leningen met circa 70% dekking. Banken financieren in de regel tot circa 70% van de waarde van goed gespreide en liquide aandelenportefeuilles.
Stel dat er geen rente wordt betaald, of geen extra zekerheden zijn gesteld wanneer de aandelen in waarde dalen, dan kan dat aanleiding zijn om een opslag in aanmerking te nemen bij het vaststellen van de rente.
Wanneer de voorwaarden goed worden ingevuld dan kan worden aangesloten bij een LTV van 70% hetgeen betekent dat ouders nog een extra lening kunnen verstrekken van circa € 1.734.565 waardoor de LTV 70% bedraagt.
Noot fiscaal jurist inzake bedrijfsopvolging bij familiebedrijf
Het opzetten van een familievennootschap is naast het feit dat dit fiscaal erg interessant is ook nog eens leuk aangezien er samen met de familie wordt belegd. Wel dient het een en ander fiscaal op de juiste wijze te worden vormgegeven teneinde discussies met de Belastingdienst te voorkomen (hetgeen het minder leuk maakt als dit wel gebeurd).
Het is daarom noodzaak u goed te laten begeleiden bij het opzetten van een familievennootschap. Indien u vragen heeft kunt u contact opnemen met één van onderstaande auteurs.
Renteaftrek beperking Private Equity
Al jaren zijn er procedures over de renteaftrek op leningen die worden gebruikt voor overnames. De hoogste rechter (Hoge Raad) boog zich in september 2025 wederom over een zaak waarbij Private Equity Hans Anders had gekocht. De eerste zaak speelde in 2022 (Hans Anders (ECLI:NL:HR:2022:1085), toen was de rente nog aftrekbaar. In dit arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad aangegeven dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
De internationale structuur bij Hans Anders
Uit de toelichting van de AG (ECLI:NL:PHR:2024:85) volgt onderstaande structuur.
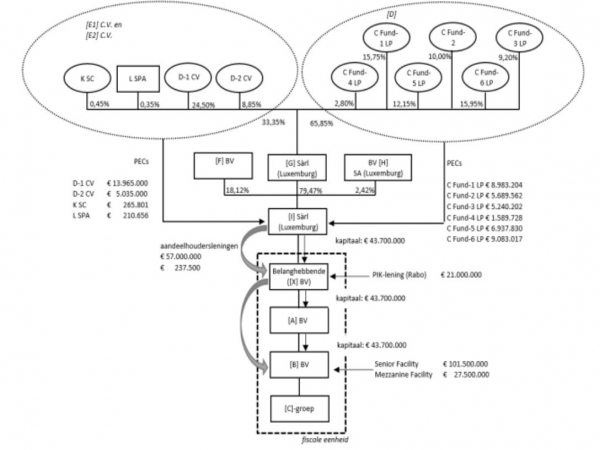
Renteaftrek beperking bij overnames
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Fraus legis bij Renteaftrek
Renteaftrek toegestaan bij overname of niet? De Hoge Raad heeft in 2022 beslist dat de rente aftrekbaar zou zijn. Na verwijziging naar het Gerechtshof Amsterdam (d.d. 6 juni 2023 ECLI:NL:GHAMS:2023:1305) kwam de Hoge Raad in 2025 tot de conclusie dat de rente bij twee overnames niet aftrekbaar is, het betreft:
- Overname Hans Anders in 2011 voor ruim € 200 miljoen door Alpha uit Frankrijk
- Overname Autobar in 2010 voor ruim € 400 miljoen door CVC Capital Partners
De koopsommen werden grotendeels gefinancierd met leningen welke deels afkomstig waren van de aandeelhouders. In beide structuren is gekozen voor een route via een Luxemburgse vennootschap (rente in Nederland aftrekbaar en beperkt belast in Luxemburg). De rente wordt in Nederland afgetrokken van de fiscale winst en de centrale vraag is of dit is toegestaan. Beide zaken werden terugverwezen naar een ander Gerechtshof om te onderzoeken of er in strijd met de doelstelling van de wet is gehandeld (Fraus Legis). Volgens het Gerechtshof is hiervan in beide gevallen sprake en is de rente niet aftrekbaar. De opgezette structuur mist - volgens de belastingdienst en rechter - economische betekenis en is enkel opgezet om belasting te ontlopen (verminderen) en dus in strijd met het doel en de strekking van de wet. In de zaak Hunkemoller ging het nog wel goed. Bij vorenstaande nam de rechter mee dat de rente in Luxemburg belastingvrij wordt ontvangen.
Noot fiscaal jurist inzake renteaftrekbeperking
De Hoge Raad gaat in deze casussen wel erg ver. Volgens de letterlijke tekst (artikel 10a VPB) is de rente gewoon aftrekbaar. Via een algemeen beginsel (Fraus Legis) wordt nu gesteld dat de rente niet aftrekbaar is. De grenzen van de scheiding der machten (wetgevende macht, uitvoerende macht en rechtsprekende macht, politiek, rechter en belastingdienst, de zogenaamde Trias Politica) worden steeds verder opgerekt. De Hoge Raad verruimt dit begrip en dit geeft onzekerheid voor belastingplichtigen. Wetgeving zou niet via een container begrip om zeep moeten kunnen worden geholpen.
Het lijkt nu redelijk definitief, zelfs als u zorgvuldig financieringsstructuren opzet is de rente op grond van artikel 10a VPB wellicht nog aftrekbaar maar wordt deze (soms) om zeep geholpen via het fraus legis. Artikel 10a VPB (winstdrainage) is een anti misbruik bepaling, het is vreemd dat als je door deze hoepel bent er alsnog een probleem kan volgen door de nog bredere anti misbruik bepaling "Fraus Legis". U kunt hierom heen door een financiele spilfunctie op te zetten, dit zal niet altijd tot de mogelijkheden behoren. Als BV's doorgeefluiken zijn en uiteindelijk de rente belastingvrij ontvangen lijkt sprake van een probleem. Kreten die moeten worden beoordeeld zijn:
- onzakelijke lening
- winstdrainage
- doorgeefluik
- tax haven (synthetisch)
- gekunstelde structuur en opzet
- kasrondje en belastingvrij rente
- kunstmatige concernfinancieringen
- financiele spilfunctie of niet
Structuren die aan bovenstaande voldoen worden om zeep geholpen, zakelijk rationele financiele structuren niet. Kunt u nog rente aftrekken bij een overname? Jazaker maar dit behoeft veel aandacht.
Vrijstelling overdrachtsbelasting bij een zuivere splitsing
Overdrachtsbelasting is verschuldigd bij de verkrijging van onroerend goed. Indien een vennootschap met onroerend goed wordt gesplitst, betekent dit dat de verkrijgende vennootschap onroerend goed verkrijgt. Hoewel een dergelijke verkrijging juridisch onder algemene titel plaatsvindt, leidt dit voor de overdrachtsbelasting tot een belastbaar feit.
Vrijstelling overdrachtsbelasting bij herstructureringen
In de Wet belastingen van rechtsverkeer 1970 is echter een vrijstelling voor de overdrachtsbelasting opgenomen in geval van een juridische splitsing. Daarbij behandelen we de juridische afsplitsing en de juridisch zuivere splitsing. Om een beroep te kunnen doen op de vrijstelling
Juridisch zuivere splitsing en overdrachtsbelasting
Wetgeving zuivere splitsing en overdrachtsbelasting tot 1 juli 2025
Tot 1 juli 2025 was de vrijstelling zo ingericht dat wanneer de splitsing niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing, men gebruik kon maken van de vrijstelling. Deze voorwaarde wordt wel zeer kritisch getoetst, kritischer dan de splitsingsvrijstelling zoals deze voor de vennootschapsbelasting geldt. Daarnaast dient te worden voldaan aan de aanhoudingseis, te weten dat de aandelen gedurende een periode van drie jaar aangehouden moeten worden door zowel de aandeelhouder van de gesplitste als verkrijgende rechtspersoon.
In de casus van Gerechtshof ’s-Hertogenbosch 7 mei 2025 ECLI:NL:GHSHE:2025:1269, was sprake van een juridisch zuivere splitsing. Daarbij was in geschil of de verkrijging van aandelen door de aandeelhouder van de verkrijgende vennootschap ook onder de vrijstelling van artikel 15, lid 1 onderdeel h Wet BRV 1970 zou vallen. Waar de Rechtbank Zeeland-West-Brabant de belastingplichtige in het gelijk stelde, ging de inspecteur in hoger beroep. In het hoger beroep komt het Gerechtshof ’s-Hertogenbosch tot eenzelfde conclusie als de rechtbank en oordeelt dat de vrijstelling zowel ziet op de verkrijging van de onroerende zaken door de verkrijgende rechtspersoon, als voor de aandeelhouder van de verkrijgende rechtspersoon (die als gevolg van de zuivere splitsing aandelen verkrijgt in de verkrijgende rechtspersoon).
Ter zake de splitsingsvrijstelling wordt overigens geen vrijstelling verleend ten aanzien van een uitbreiding van de gerechtigheid tot het onroerend goed.
Wetgeving zuivere splitsing en overdrachtsbelasting vanaf 1 juli 2025
Met ingang van 1 juli 2025 is de splitsingvrijstelling strikter geworden. Naast de voorwaarde dat de splitsing niet in overwegende mate gericht mag zijn op het ontgaan of uitstellen van belastingheffing, moet ook worden voldaan aan de ondernemings-, voortzettings- en de aanhoudingseis.
Ter zake de ondernemingseis dient er als gevolg van de splitsing (een zelfstandig onderdeel van) een onderneming over te gaan op de verkrijgende vennootschap. Voor de toets of sprake is van een onderneming wordt aangesloten bij artikel 3.2 Wet IB 2001. Daarbij geldt dat wanneer onroerende zaken worden verkregen die dienstbaar zijn aan de onderneming wel kwalificeren voor de vrijstelling, maar andere onroerende zaken (bijvoorbeeld ter belegging) niet kwalificeren voor de vrijstelling. Bovenstaande voorwaarde leidt tot problemen indien de materiele onderneming zich bevindt in bijvoorbeeld een deelneming van de te splitsen rechtspersoon.
Nadat de splitsing heeft plaatsgevonden zal de onderneming minimaal drie jaar door de verkrijgende rechtspersoon moeten worden voortgezet. Mocht de onderneming binnen drie jaar worden gestaakt of worden verkocht, dan zal de vrijstelling worden teruggenomen.
Evenals de oude regeling, zullen de aandelen in de splitsende en verkrijgende vennootschap gedurende drie jaar niet door haar aandeelhouder vervreemd mogen worden op straffe van het terugnemen van de vrijstelling.
Ruziesplitsing en overdrachtsbelasting
In de nieuwe regeling is een uitzondering gemaakt voor een zogeheten ruziesplitsing (als bedoeld in artikel 2:334cc BW). In dat geval hoeft er geen (zelfstandig deel van een) onderneming over te gaan op de verkrijgende rechtspersoon en daarmee komt ook de voortzettingseis te vervallen. Wel gelden daarvoor andere voorwaarden, zoals het verkrijgen van een soortgelijk belang in de rechtspersoon of een gelijk belang in de onroerende zaak, hetgeen gelijk moet zijn aan het belang voorafgaand aan de splitsing.
Noot fiscaal jurist inzake herstructurering van vastgoed
Als gevolg van de maatregel die per 1 juli 2025 in werking treedt wijken de voorwaarden af van de splitsingsvrijstelling die bijvoorbeeld voor de inkomsten- en vennootschapsbelasting van toepassing is. Het is dan ook van belang om ten aanzien van de overdrachtsbelasting afzonderlijk te toetsen of men aan de voorwaarden voldoet. Gezien de overdrachtsbelasting 10,4% bedraagt over de waarde in het economisch verkeer van de onderliggende onroerende zaken is het belang vaak groot.
Indien via een splitsing een vastgoedonderneming wordt gesplitst geldt de vrijstelling alleen onder voorwaarden, veelal is overleg met de belastingdienst wenselijk (dit verloopt veelal vrij vlot). De nieuwe regeling kent meer objectieve vereisten dan de huidige regeling. Naar onze verwachting leidt dat dan ook minder vaak tot discussie over de toepassing van de vrijstelling en daarom meer rechtszekerheid, dit juigen wij van harte toe. Het is wel van belang dat de splitsing zowel voor de vennootschapsbelasting als de overdrachtsbelasting wordt beoordeeld. Het zal altijd wel een fiscale puzzel blijven op welke wijze vastgoed zonder overdrachtsbelasting op de juiste plek binnen een structuur kan worden onderbracht. Wij puzzelen graag met u om te kijken welke optie het beste past.
Bron inzake zuivere splitsing en overdrachtsbelasting
Hoge Raad d.d. 30 november 2018 ECLI:NL:HR:2018:2110 (doorkijkarrest)
Gerechtshof ’s-Hertogenbosch 7 mei 2025 ECLI:NL:GHSHE:2025:1269
Liquidatieverlies aftrekbaar op buitenlandse dochtervennootschap
Op 2 september 2021 oordeelde het Gerechthof in Den Haag (ECLI:NL:GHDHA:2021:1714) dat een liquidatieverlies van ruim €200 miljoen op een Ierse dochtervennootschap in Nederland aftrekbaar is. Op 21 maart 2025 oordeelde de Hoge Raad hetzelfde. In deze procedure van Aegon mag dus een liquidatieverlies van een Ierse dochtervennootschap in mindering worden gebracht op de Nederlandse winst. Het geschil draait om een aanslag vennootschapsbelasting over 2013 waarin de Belastingdienst van mening was dat sprake was van ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij de Plc onverrekend bleven’ waardoor het liquidatieverlies niet in mindering van de winst mocht worden gebracht. De Hoge Raad (en ook de feitenrechters) oordeelden in het voordeel van Aegon.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak kan de overheid flink in de papieren lopen. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Wat is de liquidatieverliesregeling?
De deelnemingsvrijstelling voorkomt dat winsten die reeds bij de dochtervennootschap in de heffing zijn betrokken, nogmaals worden belast bij de moedervennootschap. Eveneens voorkomt de vrijstelling dat verliezen die op het niveau van de dochter zijn verwerkt, nogmaals in aanmerking worden genomen bij de moedervennootschap. Zonder de deelnemingsvrijstelling zou sprake kunnen zijn van dubbele heffing over dezelfde winst of dubbele aftrek van hetzelfde verlies.
De liquidatieverliesregeling (artikel 13d Wet op de Vennootschapsbelasting 1969) is een uitzondering op de deelnemingsvrijstelling. De liquidatieverliesregeling maakt het mogelijk om liquidatieverliezen op een deelneming fiscaal in aftrek te brengen. Dit betekent dat indien een deelneming wordt geliquideerd en de moedervennootschap lijdt daarbij een verlies dan mag dat verlies onder voorwaarden ten laste van de fiscale winst worden gebracht.
Let op!
De afgelopen jaren is de liquidatieverliesregeling aanzienlijk veranderd. Het geschil in onderhavige casus speelt zich af over belastingjaar 2013 waardoor de thans geldende voorwaarden kunnen afwijken ten opzichte van het onderhavige geschil.
Enigerlei tegemoetkoming lid 9 (thans lid 14, lid a)
Zowel onder de thans geldende wetgeving als in 2013 speelt de zinsnede ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij het ontbonden lichaam onverrekend zijn gebleven’ een rol. Indien aan de hiervoor genoemde voorwaarde wordt voldaan kan de liquidatieverliesregeling niet worden toegepast en kan dit niet in mindering worden gebracht op de Nederlandse vennootschapsbelasting. De bepalingbeoogt oneigenlijk gebruik van de liquidatieverliesregeling te voorkomen. Het is namelijk niet de bedoeling dat een buitenlands liquidatieverlies in Nederland in aftrek kan worden gebracht op het moment dat de inmiddels geliquideerde buitenlandse dochtervennootschap binnen een concern nog in aanmerking kan komen voor verliescompensatie.
Wat wordt verstaan onder ‘enigerlei tegemoetkoming’?
Uit parlementaire geschiedenis, beleid en jurisprudentie blijkt dat dit zeer ruim wordt uitgelegd. Als in het vestigingsland van de dochter bijvoorbeeld een group relief-regeling (hierover later meer) geldt waarmee verliezen aan groepslichamen kunnen worden overgedragen, dan wordt al aangenomen dat sprake is van ‘enigerlei tegemoetkoming’. Zelfs als die mogelijkheid niet is benut.
Group relief-regeling
De Ierse group relief-regeling is een verliesverrekening binnen een groep. De regeling maakt het mogelijk dat een vennootschap haar fiscale verliezen overdraagt aan een andere groepsmaatschappij, zodat deze de nog verrekenbare verliezen kan verrekenen met haar belastbare winst. Om de verliezen binnen de groep over te kunnen dragen gelden een aantal voorwaarden. De belangrijkste voorwaarden zijn:
- Er moet een groepsrelatie van minimaal 75% bestaan;
- De verliezen kunnen slechts worden overgedragen binnen hetzelfde belastingjaar.
Uitspraak Hoge Raad inzake internationaal liquidatieverlies
In de uitspraak van de Hoge Raad gaat het om een gelijkwaardige casus. Een Nederlandse moeder (Aegon) hield een belang in een Ierse Ltd. en Plc (vergelijkbaar met een NV in Nederland). Laatstgenoemde beschikte over verrekenbare verliezen en de Ltd. had een overschot. De Plc had in het verleden verliezen deels overgedragen (ruim € 115 miljoen) aan ander Iers groepslichaam met behulp van de ‘group relief-regeling’. De Plc had achteraf bezien nog € 650.000 meer verliezen kunnen overdragen. Voorts beschikte de Plc bij de ontbinding over nog eens € 110 miljoen aan verrekenbare verliezen. In 2013 werd zowel de Plc als de Ltd. geliquideerd en zijn hun vermogens vereffend. De activiteiten van beide vennootschappen waren nauw met elkaar verweven, waardoor het liquidatieverlies van de Plc en de liquidatiewinst van de Ltd. tezamen werd genomen. Dit resulteerde in een liquidatieverlies (lees: opgeofferd bedrag minus liquidatie-uitkering) van ruim € 202 miljoen en is in de Nederlandse aangifte vennootschapsbelasting ten laste van de winst gebracht.
Standpunt Inspecteur inzake liquidatieverlies
Volgens de inspecteur is niet voldaan aan de voorwaarde waardoor de Ierse group-reliefregeling niet is aan te merken als ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij het ontbonden lichaam onverrekend zijn gebleven’ en heeft het liquidatieverlies geweigerd.
Standpunt Hoge Raad inzake liquidatieverlies
De Hoge Raad boog zich allereerst over de vraag wanneer een liquidatieverlies in aanmerking wordt genomen. Dat tijdstip is niet eerder dan het moment waarop de vereffening van het lichaam is voltooid. Vervolgens rijst de vraag op welk moment moet worden beoordeeld of wordt voldaan aan de ‘niet-tegemoetkomingseis’. Dit is niet op te maken uit de wettekst maar uit de wetsgeschiedenis. Hieruit volgt dat de niet-tegemoetkomingseis moet worden beoordeeld naar het tijdstip waarop de vereffening van het ontbonden lichaam is voltooid. Dit betekent dat bij de beoordeling buiten beschouwing kan blijven of de group relief-regeling voorafgaandaan het moment van liquidatie van de dochtervennootschap is toegepast
Het enkele feit dat in het verleden verliezen overdraagbaar waren, doet dus niet af aan de aftrekbaarheid van het liquidatieverlies indien ten tijde van vereffening geen recht op tegemoetkoming meer bestaat.
Dubbele verliesneming
Dit betekent dat door het bestaan van de Ierse group-reliefregeling ’dubbele verliesneming’ kan ontstaan, maar dat is inherent aan de liquidatieverliesregeling zoals deze in de wet is geïmplementeerd. Immers heeft de wetgever ervoor gekozen om het liquidatieverlies van de dochter vast te stellen op hetgeen de moedervennootschap heeft geïnvesteerd in haar dochtervennootschap (opgeofferde bedrag) en er niet voor heeft gekozen om het verrekenbare verlies van een dochtervennootschap als liquidatieverlies naar de moeder over te hevelen.
De omvang van de nog verrekenbare verliezen van de dochtervennootschap ten tijde van de liquidatie houdt dus geen verband met het bij de moedervennootschap in aanmerking te nemen liquidatieverlies. Door de liquidatieverliesregeling op deze wijze vorm te geven heeft de wetgever (mogelijk onbewust) het risico aanvaard dat verliezen dubbel in aftrek kunnen worden gebracht.
Noot fiscalist inzake liquidatieverlies
Ook uit deze uitspraak blijkt maar weer dat de liquidatieverliesregeling een zeer ingewikkelde regeling is, de AG stelt nog voor om de zaak opnieuw te verwijzen (hieraan gaat de Hoge Raad voorbij). De interpretatie van de wet in combinatie met de wetsgeschiedenis moest antwoord geven op de vraag of er sprake van enigerlei tegemoetkoming. Ook is de liquidatieregeling de afgelopen jaren aanzienlijk veranderd. Hierbij valt te denken aan maximumbedragen, maar ook het moment van liquidatieverlies. De regeling kan bij een hoog opgeofferd bedrag nog tot een aanzienlijke aftrekpost leiden, maar dan is het wel van belang om vast te stellen of daadwerkelijk aanspraak bestaat op de liquidatieverliesregeling.
Ook nu luidt het advies weer: laat u goed adviseren! Heeft u een (dochter)vennootschap geliquideerd en bent u benieuwd naar de mogelijkheden om de liquidatieverliesregeling toe te passen? Schroom niet om contact op te nemen met één van de onderstaande adviseurs.
Bron liquidatieverlies
Rechtbank Den Haag d.d. 31 oktober 2019 ECLI:NL:RBDHA:2019:11878
Gerechthof Den Haag d.d. 2 september 2021 ECLI:NL:GHDHA:2021:1714
Samenloop herinvesteringsreserve en fiscale eenheid vennootschapsbelasting
De herinvesteringsreserve van artikel 3.54 Wet inkomstenbelasting juncto. Artikel 8 Wet vennootschapsbelasting 1969 zegt dat bij de vervreemding van een bedrijfsmiddel onder voorwaarden een fiscale reserve kan worden gevormd ter hoogte van de behaalde boekwinst. Dit betreft de verkoopopbrengst verminderd met de rechtstreeks aan die vervreemding toerekenbare kosten, minus de boekwaarde. Voor het vormen van een herinvesteringsreserve (hierna: HIR) gelden er diverse voorwaarden.
- Er moet sprake zijn van een vervreemding van een bedrijfsmiddel;
- Er moet sprake zijn van een herinvesteringsvoornemen (dit is een doorlopende toets);
- Er moet worden voldaan aan de boekwaarde-eis.
Indien niet uiterlijk binnen drie jaar na het boekjaar waarin de HIR is gevormd de herinvestering is gedaan dan valt de HIR vrij.
Fiscale eenheid vennootschapsbelasting
Onder de voorwaarden van art. 15 Wet Vpb 1969 kan een fiscale eenheid voor de vennootschapsbelasting worden gevormd waarbij vennootschapsbelasting wordt geheven van de moedermaatschappij tezamen met de dochtermaatschappijen als ware het één belastingplichtige.
Herinvesteringsvoornemen moet volgen uit gedragingen
Volgens een uitspraak van de Rechtbank Gelderland op 1 april 2026 (ECLI:NL:RBGEL:2026:2506) moet een herinvesteringsvoornemen volgen uit externe gedragingen, het enkel opstellen van notulen of een papiertje is dus niet voldoende. In deze procedure was een boekwinst van ruim € 500.000 toegevoegd aan een HIR reserve en waren notulen aanwezig waarin het herinvesteringsvoornemen is vastgesteld. De door belastingplichtige overlegde verklaringen overtuigden niet. Er zijn ook panden bezocht maar het was onduidelijk waarom deze zijn bezocht. De verklaring van de makelaar is pas tijdens de bezwaarfase opgesteld en was niet geloofwaardig. Al met al een rommelige casus met slecht gevoerde bezwaar en beroepsprocedure.
- Volgens vaste jurisprudentie komt het voor de beoordeling of sprake is van een herinvesteringsvoornemen niet slechts aan op de interne wil of bedoeling van de belastingplichtige op zich, maar op de wil of bedoeling zoals deze in gedragingen en handelingen tot uiting komt.
- Van een voornemen als hier bedoeld, blijkt niet indien een belastingplichtige slechts verklaart dat hij voornemens is de opbrengst te herinvesteren in één of meer voor de HIR kwalificerende bedrijfsmiddelen.
- Het voornemen dient te kunnen worden afgeleid uit zekere naar buiten toe blijkende gedragingen en handelingen waaruit de op herinvestering gerichte wil kan worden afgeleid
Vorenstaande volgt klip en klaar uit een uitspraak van het Gerechtshof 's Gravenhage d.d. 5 juni 2012 ECLI:NL:GHSGR:2012:BY7079. Het mag dan ook gaan om stukken die na balansdatum zijn opgesteld en aanwijzingen geven over de situatie voor balansdatum, aldus de Hoge Raad d.d. 21 oktober 2022 ECLI:NL:HR:2022:1507.
Herinvesteringsreserve en Fiscale eenheid VPB
Wanneer binnen de fiscale eenheid Vpb een bedrijfsmiddel wordt vervreemd van de ene dochtermaatschappij aan de andere dochtermaatschappij dan neemt de verkrijgende dochtermaatschappij het bedrijfsmiddel over tegen de boekwaarde. Ook is het toegestaan om een herinvesteringsreserve op een ander niveau binnen dezelfde fiscale eenheid te benutten, zolang de fiscale eenheid maar het herinvesteringsvoornemen heeft. Een belastingplichtige beschikt zodoende over relatief veel vrijheid bij het vormen en benutten van een herinvesteringsreserve binnen de fiscale eenheid.
De overdracht van een bedrijfsmiddel op zichzelf en het hebben van een herinvesteringsvoornemen is niet van invloed op de fiscale balans van de fiscale eenheid, maar kan wel gevolgen hebben voor de zelfstandige winstbepaling. Artikel 15ah lid 2 Wet Vpb 1969 regelt namelijk dat bij een interne transactie wordt gedaan alsof is overgedragen tegen waarde in het economische verkeer. Ook kan de overdracht van het bedrijfsmiddel en in geval van ontvoeging van een dochtermaatschappij uit de fiscale eenheid, kwalificeren als een besmette transactie in de zin van artikel 15ai lid 1 Wet Vpb 1969.
Let dus op bij het schuiven met vermogensbestanddelen binnen de fiscale eenheid en bij ontvoegingen uit de fiscale eenheid!
Wat als er al een HIR is gevormd en desbetreffende maatschappij gaat de fiscale eenheid aan?
Wanneer een dochtermaatschappij al reeds een HIR heeft gevormd en wordt gevoegd in een fiscale eenheid dan is het niet mogelijk om de herinvesteringsreserve binnen de fiscale eenheid op een ander niveau af te boeken. De HIR en het herinvesteringsvoornemen blijven bij dezelfde dochtermaatschappij. Volgens de staatssecretaris is van belang of op het moment van voeging reeds bekend was dat een andere binnen fiscale eenheid gevoegde maatschappij de herinvestering zou gaan doen. Op het moment dat het bestuur van de entiteit die de herinvesteringsreserve heeft gevormd voorafgaand aan voeging bekend was met het feit dat de herinvestering door een andere gevoegde maatschappij zou worden gedaan, is vanaf dat moment géén sprake meer van een voornemen tot herinvesteren bij het lichaam dat de reserve had gevormd en moet de herinvesteringsreserve belast vrijvallen, besluit 13 juli 2022 onderdeel 2.6
De Kennisgroep Winstbepaling (nr 36 / 1969878) heeft zich naar aanleiding van het Trawler-arrest geuit over de vraag of een belastingplichtige een herinvestering kan doen door de aandelen van een vennootschap die een bedrijfsmiddel bezit te verwerven en deze vennootschap vervolgens te voegen in de fiscale eenheid. Het idee is dan dat de herinvesteringsreserve van belastingplichtige wordt afgeboekt op het bedrijfsmiddel van de overgenomen vennootschap.
Volgens de Belastingdienst dient er een oorzakelijke verband te zijn tussen de vervreemding en de herinvestering. In het Trawler arrest was sprake van een bijzondere situatie waar de trawler eerst werd gehuurd en vervolgens de aandelen werden gekocht waarbij de entiteit zo snel mogelijk werd gevoegd in de fiscale eenheid. Het Trawler arrest wordt hiermee strikt uitgelegd.
C BV had twee trawlers had verkocht en hiervoor een HIR gevormd. Vervolgens verwierf C BV de aandelen van X BV, welke voorheen een trawler aan C BV verhuurde. Na de verwerving van het aandelenbelang in X BV door C BV werd X BV opgenomen in een fiscale eenheid met C BV. De Hoge Raad oordeelde dat in deze situatie de HIR niet hoefde vrij te vallen, aangezien het huren van de trawler in combinatie met de directe voeging binnen de fiscale eenheid aantonen dat sprake was van een voornemen tot herinvesteren, en dat deze feitelijke herinvestering ook kon worden volbracht door middel van de aanschaf van het aandelenbelang en daaropvolgende totstandkoming van de fiscale eenheid. Om deze reden was bij voeging in de fiscale eenheid de afboeking van de reserve op de vervangende investering binnen de andere gevoegde maatschappij toegestaan.
Hoe zit het in geval van een HIR bij een juridische fusie / juridische splitsing / liquidatie binnen de fiscale eenheid?
Een gefaciliteerde juridische splitsing of juridische fusie van artikel 14a juncto. artikel 14b Wet Vpb 1969 komt erop neer dat de verkrijgende rechtspersoon in de plaats treedt van de verdwijnende vennootschap met betrekking tot al hetgeen is verkregen in het kader van de splitsing of fusie. Het doel van de fiscale begeleiding is om door bedrijfseconomische overwegingen ingegeven reorganisaties zo fiscaal neutraal mogelijk te laten verlopen. Voor de HIR betekent dit bijvoorbeeld dat wanneer het vermogensbestanddeel in het kader van een gefaciliteerde juridische splitsing of juridische fusie overgaat op een andere entiteit, niet alleen de reserve zelf overgaat, maar ook de daaraan klevende (en op dat moment lopende) herinvesteringstermijn.
Juridische splitsing – Herinvesteringsreserve
Bij een zuivere splitsing vindt overgang van vermogen plaats van de splitsende rechtspersoon naar de verkrijgende rechtspersonen, waarbij de splitsende rechtspersoon volledig verdwijnt. Ter voorkoming van de fiscale gevolgen van de ontvoeging uit de fiscale eenheid (denk aan sanctiebepaling artikel 15ai Wet Vpb 1969), is in artikel 17 Besluit Fiscale Eenheid 2003 een regeling getroffen. Deze regeling geschied op verzoek en zorgt ervoor dat de fiscale eenheid door de juridische splitsing niet wordt geacht te zijn verbroken (en daarmee de sanctiebepaling achterwege kan blijven).
Juridische fusie – Herinvesteringsreserve
Wanneer een gevoegde maatschappij juridisch fuseert met een ander tot dezelfde fiscale eenheid behorende maatschappij dan leidt dit in principe tot verbreking van de fiscale eenheid door het ontbreken van de bezitsvereiste van artikel 15 lid 1 Wet Vpb 1969. Om ook in deze situatie de fiscale gevolgen te voorkomen kan een verzoek worden ingediend bij de Belastingdienst voor de toepassing van artikel 18 Besluit Fiscale Eenheid 2003 zodat de fiscale eenheid niet wordt geacht te zijn verbroken, bevestiging door de kennisgroep van de belastingdienst (nummer 70)
Liquidatie – Herinvesteringsreserve
Wanneer een dochtermaatschappij wordt geliquideerd dan gaan de vermogensbestanddelen van die dochtermaatschappij in het kader van de liquidatie over op de verkrijger. Aangezien sprake is van een fiscale eenheid, wordt ten aanzien van deze liquidatie-uitkering geen winst gerealiseerd en worden de fiscale boekwaarden doorgeschoven naar de verkrijger. Volgens de Kennisgroep Fiscale eenheid en Reorganisatie Faciliteiten van de Belastingdienst geldt dat op het moment dat de dochtermaatschappij met het herinvesteringsvoornemen wordt geliquideerd, deze na liquidatie geen voornemen meer kan hebben. Hierbij is niet relevant of een andere fiscale eenheidsmaatschappij een voornemen tot herinvestering heeft. De HIR valt vrij conform artikel 15aj Wet Vpb 1969 (kennisgroep standpunt 195) Vrijval van de HIR op grond van voorgenoemde wetsartikel geldt ook op het moment dat een dochtermaatschappij die de HIR heeft gevormd in zich van liquidatie wordt ontvoegd (ook wanneer feitelijk sprake is van een vermogensvereffening die volgt na ontbinding wegens insolventie), zie Hoge Raad d.d. 10 juni 2011 ECLI:NL:HR:2011:BQ0473
Voordelen en advies inzake inbreng in de BV
Steeds meer IB ondernemers overwegen om hun eenmanszaak, maatschap of VOF om te zetten in een BV. De laatste tijd krijgen wij hierover veel vragen, daarom een iets uitgebreider artikel over dit onderwerp.
Voordelen van een BV versus eenmanszaak
Vaak is het fiscale voordeel of het beperken van de aansprakelijkheid de belangrijkste reden om een eenmanszaak (IB onderneming) om te zetten in een BV of holdingstructuur. De totale kosten voor het omzetten bedragen ongeveer € 5.000 - € 7.500 (eenmalig). Dit betreffen de kosten voor de accountant, fiscalist en notaris. Wat zijn de belangrijkste voordelen van een BV?
- Lagere belastingdruk: de winst tot € 200.000 is belast tegen 19% vennootschapsbelasting. Over het meerdere is het tarief 25,8%. Een IB ondernemer moet over de totale winst (te verminderen met de MKB winstvrijstelling van 12,7% (cijfers 2025) en zelfstandigenaftrek ongeveer 45% betalen. Als een DGA (eigenaar BV) zijn inkomen rond de € 77.000 kan houden is het maximale tarief iets lager, namelijk 38%. Door de afbouw van de arbeidskorting en de algemene heffingskorting zal dit de komende jaren stijgen. Het voordeel voor de ondernemer is te behalen als hij of zij een deel van de winst in de BV kan achterlaten en dus niet als salaris hoeft uit te keren. Deze winst (€ 81 van de € 100) kan worden gebruikt voor investeringen, beleggen of verdere groei. In de eenmanszaak blijft € 55 van de € 100 over.
- Beperking aansprakelijkheid en uitstraling: Een BV heeft commercieel een betere uitstraling. Ook biedt de BV een voordeel voor de aansprakelijkheid, er komt een scheiding tussen het privé vermogen en het zakelijke (bedrijfs) vermogen. Een IB ondernemer is namelijk met zijn gehele vermogen aansprakelijk voor privé schulden en zakelijke (bedrijfs) risico’s. Als er onrechtmatig wordt gehandeld zal de BV u niet helpen.
- Beleggen: als u overschotten heeft kunt u deze binnen de eenmanszaak beleggen. Als deze overschotten duurzaam overtollig zijn moet u deze in box 3 aangeven. Beleggen in de BV is eenvoudiger en ook bij overtollige liquiditeiten mag u deze in de BV onderbrengen. Bij hoge rendementen (meer dan 10%) is het soms verstandig om het geld uit de BV als dividend uit te keren. Een DGA kan ook geld uit zijn BV lenen (maximaal € 500.000) of een hypotheek voor de eigen woning via zijn BV laten lopen.
- Werkkostenregeling: een klein voordeel is dat de DGA gebruik kan maken van de werkkostenregeling, netto voordeel ongeveer € 2.500 per jaar.
- Bedrijfsopvolging en mede aandeelhouders: de bedrijfsopvolging is eenvoudiger in een BV te regelen. Ook kunt u eenvoudig investeerders of werknemers in uw bedrijf laten investeren of mede eigenaar maken.
- Innovatie: als u zich zou bezighouden met innovatieve werkzaamheden daalt het tarief voor de Vennootschapsbelasting van 19% (0f 25,8%) tot 9%.
- Arbeidsongeschiktheid: over enkele jaren (vermoedelijk vanaf 2027) moet een zelfstandige (IB ondernemer) zich verplicht verzekeren voor arbeidsongeschiktheid. Dit geldt niet voor een DGA.
Is een BV fiscaal aantrekkelijk?
Er zijn meerdere mogelijkheden om een eenmanszaak, maatschap of vennootschap onder firma in te brengen (om te zetten) naar een bv (of nv) of andere rechtspersoon. De meest gekozen route is de geruisloze inbreng in de bv (zonder afrekening). De alternatieve oplossing is de zogenaamde ruisende inbreng in de bv.
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Wanneer beginnen met inbreng in de BV
Indien u met terugwerkende kracht tot van een jaar ruisend de bv in wilt, dan dient er een intentieverklaring ondertekend en geregistreerd te worden bij de Belastingdienst, de terugwerkende kracht bij een ruisende inbreng is 3 maanden. Daarbij is het ook mogelijk om later in een jaar ruisend de bv in te gaan en een beroep te doen op een terugwerkende kracht van drie maanden. Bij een geruisloze inbreng moet vóór 1 oktober van het jaar een intentieovereenkomst worden opgesteld (voor terugwerkende kracht tot 1 januari) en geregistreerd. De terugwerkende kracht is dan langer, namelijk 15 maanden.
Fouten bij inbreng in de BV
Er zijn 2 opties voor de overgang van een IB onderneming naar een BV, de ruisende inbreng (met fiscaal afrekenen) en geruisloze inbreng ( zonder fiscale afrekening). Belangrijke aandachtspunten zijn:
- Stakingslijfrente: voor een stakingslijfrente moet een schriftelijke overeenkomst worden opgesteld. Deze kan worden opgesteld zodra de BV ook via de notaris is opgericht.
- Afstemming belastingdienst: bij een geruisloze inbreng moet een verzoek worden ingediend bij de Belastingdienst. Tevens moet een intentieovereenkomst worden opgesteld (voor 1oktober), deze moet ook geregistreerd worden. Als een intentieovereenkomst of een verzoek te laat wordt ingediend gaat het fiscaal mis. U moet dan afrekenen met de belastingdienst.
- Creditering: er gelden formele eisen voor een maximale creditering. Uw fiscalist weet hoe dit werkt. Bij een te hoge creditering moet er worden afgerekend over goodwill en stille reserves. Er mag maximaal 10% van de waarde van de onderneming worden gecrediteerd. Bij een geruisloze inbreng is dit anders, hierbij is het maximaal de belastingschuld van het voorgaande jaar + 5% van het gestorte aandelenkapitaal.
- Vastgoed: soms wordt er ook een bedrijfspand of ander vastgoed ingebracht in een BV, soms in een tussenholding. Gebruik hiervoor de juiste fiscale faciliteit. Meestal moet het vastgoed via een fiscale eenheid in de tussenhoudster achterblijven (artikel 15 VPB), dit kan – volgens de staatssecretaris – niet via artikel 14 VPB. Een verzoek fiscale eenheid VPB moet binnen 3 maanden na oprichting worden ingediend. De boekjaren moeten hierbij gelijk lopen. De fiscale eenheid VPB mag u in principe niet binnen 6 jaar verbreken, soms is deze termijn 3 jaar.
- Ruisende inbreng: bij een ruisende inbreng kan er discussie met de belastingdienst ontstaan over de waarde van uw onderneming, neem altijd een glijclausule op in de akten en overeenkomsten. Leg hierin ook vast dat u eventueel uw stakingslijfrente kunt verhogen. Leg ook notarieel vast dat rechtshandelingen in de zogenaamde voorperiode door de BV worden bekrachtigd.
Advies of berekening inbreng in de bv
Indien u overweegt om uw onderneming in een bv in te brengen, is zorgvuldige
en kundige advisering een vereiste. Hiermee voorkomt u toekomstige problemen
met de Belastingdienst. Vraag
gerust eens een vrijblijvende offerte bij ons op voor een inbreng in de
bv. Wij verzorgen voor u het volledig traject.
(On) zakelijke lening in combinatie met de liquidatieverliesregeling en de kwijtscheldingswinstvrijstelling
In beginsel kan gesteld worden dat zodra sprake is van een terugbetalingsverplichting sprake is van een schuld zowel civielrechtelijk als fiscaal. In de fiscaliteit wordt bij de kwalificatie van leningen en kapitaal in beginsel het civiele recht gevolgd. De rente bij een zakelijke lening is fiscaal aftrekbaar. Maar het pakt anders uit zodra een lening civielrechtelijk als een ´lening´ kwalificeert maar fiscaal als ´kapitaal’. Dit is bijvoorbeeld van toepassing als de volgende uitzonderingen spelen: de schijnlening, de deelnemerschapslening, de bodemlozeputlening en de mogelijke herkwalificatie op grond van transfer pricing.
Deze voorgenoemde varianten worden dus niet beschouwd als een lening maar als kapitaal. In geval van een lening wordt er tussen partijen altijd een rente afgesproken, maar zodra wordt gesproken van ‘kapitaal’ dan wordt de rente gezien als ‘dividend’. Het is immers eigen vermogen en geen vreemd vermogen. In geval van kapitaal is zowel de omvang, oftewel het afwaarderingsverlies, als de dividend fiscaal niet aftrekbaar voor de geldverstrekker en mag het dus niet ten laste van de winst worden gebracht. De kwalificatie van vermogen als kapitaal (eigen vermogen) of schuld (vreemd vermogen) is dus fiscaal relevant, omdat vergoedingen op eigen vermogen en vreemd vermogen verschillend belast worden.
De fiscale etikettering van een lening gebeurt op het moment dat een geldverstrekking wordt verstrekt en ook op het moment dat een lening wordt afgewaardeerd. Het kan namelijk zo zijn dat een lening in het begin fiscaal als zakelijk wordt gezien en in de loop van de tijd onzakelijk wordt. Hieronder meer over de (on) zakelijke lening, de kwijtscheldingswinstvrijstelling en de liquidatieverliesregeling.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak van de Hoge Raad in 2025 (inzake liquidatieverlies van buitenlandse deelneming) kan de overheid flink in de papieren lopen. Wij schreven hierover op deze site een artikel. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Onzakelijke lening
Zodra sprake is van een lening zowel civielrechtelijk als fiscaal dan
bestaat de mogelijkheid dat deze lening fiscaal geëtiketteerd wordt als
een ‘onzakelijke lening’. Als de rente niet
‘at arm’s length’ kan worden bepaald dan wordt er een onzakelijk debiteurenrisico
gelopen. Ook is de ‘relatie’ tussen de geldverstrekker en de geldnemer
belangrijk. In de fiscale wet- en jurisprudentie noemt men de verwantschap
‘gelieerdheid’. Indien geen leningsovereenkomst is opgesteld en geen zakelijke
voorwaarden zijn overeengekomen (denk aan rente, aflossing, zekerheid,
incassomaatregelen) dan is sprake van onzakelijke lening. Door ‘slechts’
het verhogen van een rente kan een onzakelijke lening niet verzakelijkt
worden, want er moet ook gekeken worden naar alle voorwaarden om te bepalen
of een lening zakelijk is. Al met al, een afwaarderingsverlies op een lening
is dan niet aftrekbaar. Daarnaast zou het ook gevolgen kunnen hebben voor
de inkomstenbelasting.
Let op: De afwikkeling van een lening in een commerciële jaarrekening is dus heel anders dan in de aangiften vennootschapsbelasting en inkomstenbelasting!
Kwijtscheldingswinstvrijstelling
Daarnaast zou het ook kunnen dat een zakelijke lening wordt kwijtgescholden door de schuldeiser, omdat de schuldenaar failliet is verklaard en de vordering niet voor verwezenlijking vatbaar is. Dan is het mogelijk dat de kwijtscheldingswinstvrijstelling van toepassing is op de schuldenaar. Dit is terug te vinden in artikel 3.13 van de Wet inkomstenbelasting 2001. Een kwijtscheldingswinstvrijstelling betekent dat er een ´vrijstelling´ wordt toegepast op de kwijtgescholden schuld. Ondanks dat voor de berekening van de kwijtscheldingswinstvrijstelling de verrekenbare verliezen in mindering kwamen op de kwijtscheldingswinst, kwam het in de praktijk veelvuldig voor dat per saldo vennootschapsbelasting was verschuldigd. Dit kwam door de wijziging van de regels voor de verliesverrekening in 2022. Dit leidde in bepaalde situaties tot een ongewenste samenloop met de kwijtscheldingswinstvrijstelling, waardoor een deel van de kwijtscheldingswinst niet meer onbelast was. Daarom geldt vanaf 2025 een nieuwe regeling voor de samenloop van kwijtscheldingswinst en verliesverrekening om zo het ongewenst effect van de regels voor de verliesverrekening buiten werking te stellen.
Vanaf 1 januari 2025 geldt dat er in de vennootschapsbelasting twee systemen zijn:
- Als de verrekenbare verliezen minder dan € 1 mln. zijn dan werkt het systeem zoals die gold voor 2022 namelijk dat de kwijtscheldingwinst is vrijgesteld voor zover de kwijtscheldingswinst de verliezen overtreft ( het betreft hier de verliezen uit het verleden en het jaarverlies);
- Als de verrekenbare verliezen meer zijn dan € 1 mln. dan geldt de nieuwe
regeling wat inhoudt dat de kwijtscheldingswinst eerst wordt verrekend
met een verlies in het jaar van kwijtschelding en met eventuele verrekenbare
verliezen uit het verleden. Als er daarna nog een bedrag aan kwijtscheldingswinst
overblijft dan wordt dit bedrag volledig vrijgesteld. Hierdoor gaan de
compensabele verliezen voor dit bedrag verloren en is uiteindelijk in het
jaar van de kwijtschelding geen vennootschapsbelasting verschuldigd.
Voorbeeld van een verrekenbaar verlies van meer dan € 1 mln.: In 2025 lijdt BV Y een verlies van € 700.000. Er zijn nog verrekenbare verliezen uit het verleden van € 4.000.000. In 2025 behaalt BV Y een kwijtscheldingswinst van € 6.000.000. De kwijtscheldingswinst na verrekening van het jaarverlies bedraagt € 5.300.000. Vervolgens wordt de kwijtscheldingswinst verrekend met de verliezen uit het verleden van € 4.000.000, waardoor deze verliezen verdwijnen. De resterende kwijtscheldingswinst van € 1.300.000 is vrijgesteld, zodat BV Y in 2025 geen vennootschapsbelasting betaalt.
Let op: een kwijtscheldingswinstvrijstelling is niet standaard van toepassing!
Er moet bij een zakelijke lening ook beoordeeld worden of de kwijtschelding
zakelijk is of onzakelijk op het moment van kwijtschelden. Wanneer een
vordering nog inbaar is en de schuldeiser heeft uit hoofde van aandeelhoudersmotieven
de vordering kwijtgescholden dan is sprake van een onzakelijke kwijtschelding.
Dit betekent dat de kwijtscheldingswinstvrijstelling niet van toepassing
is bij de schuldenaar en dat de vordering niet ten laste van de winst mag
worden gebracht door de schuldeiser.
Vraag: Hoe pakt het uit als mijn BV geliquideerd is en er staat nog
een vordering open? Of als ik de vordering heb kwijtgescholden?
De fiscale kwalificatie van de lening is dus relevant om te bepalen hoe de afwikkeling verder geschiedt. Daarnaast wordt ook gekeken in hoeverre de kwijtschelding zakelijk is.
Ik zal hieronder drietal situaties schetsen.
- Stel dat sprake is van een onzakelijke lening aan de deelneming én
de liquidatie van deze deelneming is afgewikkeld.
Dit bovenstaande heeft als gevolg dat het afwaarderingsverlies van een onzakelijke lening meegenomen kan worden via de liquidatieverliesregeling zoals opgenomen in artikel 13d van de Wet op de vennootschapsbelasting 1969. De liquidatieverliesregeling is een uitzondering op de deelnemingsvrijstelling. Een liquidatieverlies bestaat uit het opgeofferd bedrag, namelijk de koopprijs van de aandelen / hetgeen op aandelen is gestort verminderd met de liquidatie-uitkeringen. Een liquidatie-uitkering is het saldo van de activa en passiva die nog uit een deelneming aan de aandeelhouder wordt uitgekeerd. Een afwaarderingsverlies van een onzakelijke lening verhoogt het opgeofferd bedrag. Dit komt er dus op neer dat het liquidatieverlies van de geliquideerde deelneming nóg hoger wordt, waardoor per saldo minder vennootschapsbelasting is verschuldigd! Daarnaast zou het mogelijkerwijs nog gevolgen kunnen hebben voor de inkomstenbelasting. - Stel dat sprake is van een onzakelijke lening tussen twee dochtervennootschappen
met dezelfde aandeelhouder.
Dit bovenstaande heeft als gevolg dat er een uitdeling plaatsvindt aan de aandeelhouder met vervolgens een informele kapitaalstorting in de dochtervennootschap (lees: de schuldenaar). De informele kapitaalstorting zorgt voor een verhoging van het opgeofferd bedrag in de dochtervennootschap. Voor de aandeelhouder verloopt dit in feite fiscaal neutraal. - Stel dat de aandeelhouder via zijn persoonlijke holding een zakelijke
lening heeft verstrekt aan haar deelneming.
De deelneming is failliet verklaard en de persoonlijke holding van de aandeelhouder heeft de vordering op de deelneming kwijtgescholden. De kwijtschelding is op basis van zakelijke motieven gebeurd en niet op grond van aandeelhoudersmotieven.
Dit bovenstaande heeft als gevolg dat de holding van de aandeelhouder haar vordering ten laste van de winst brengt. De vordering is immers niet voor verwezenlijking vatbaar. Daarnaast kan de deelneming de kwijtscheldingswinstvrijstelling toepassen op de kwijtgescholden winst, waardoor zij per saldo minder vennootschapsbelasting is verschuldigd!
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Geruisloze inbreng met holdingstructuur
Steeds vaker worden eenmanszaken, VOF of maatschappen omgezet in een BV. Dit kan zonder belastingheffing plaatsvinden via de zogenaamde geruisloze inbreng. Dit is geregeld in artikel 3.65 Wet IB (en in de daarbij behorende standaardvoorwaarden). Een geruisloze inbreng moet in overleg met de Belastingdienst plaatsvinden. Bij een inbreng in de BV wordt vaak gekozen voor een zogenaamde holdingstructuur. Hiertoe wordt de onderneming eerst ingebracht in een Holding BV en vervolgens wordt een deel van de onderneming uitgezakt in een werkmaatschappij. Bij een dergelijke holdingstructuur gaat er vaak iets mis. De belastingdienst heeft hierom een notitie bekend gemaakt (op het deskundigen forum, inlog is vereist); op deze notitie gaan wij in dit artikel nader in.
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Kern discussies bij inbreng in de BV
- Hoe omgaan met vastgoed en een inbreng in de BV
- Vraag tijdig een fiscale eenheid aan bij een dubbel doorzakking van de onderneming
- Uitzakken in een werkmaatschappij met een faciliteit kan alleen als er sprake is van een zelfstandige (of materiele) onderneming
- Regelmatig gaat het mis bij het tijdig aanvragen van faciliteiten (zoals de fiscale eenheid voor de VPB)
Creditering belastingen en geruisloze inbreng
Bij het bepalen van de maximale creditering voor belastingschulden (4e standaardvoorwaarde) moet rekening worden gehouden met de voor het overgangstijdstip betaalde voorlopige aanslagen inkomstenbelasting. Het bedrag van de creditering is maximaal het belastingbedrag dat op het overgangstijdstip nog niet is betaald (voldaan). Voorbeeld : Henk wil zijn onderneming in 2026 inbrengen in de BV. Over 2025 moet Henk € 50.000 aan inkomstenbelasting betalen. Voor het overgangstijdstip is € 20.000 aan belasting voldaan. Bij de definitieve aanslag over 2025 moet Henk nog € 30.000 betalen, deze wordt vastgesteld na de geruisloze omzetting. De materiele belasting schuld bedraagt derhalve € 30.000. De kennisgroep van de belastingdienst heeft hier op 28 mei 2025 een toelichting op gegeven (KG:212:2025:2) . Klein detail, hou ook rekening met mogelijk verschuldigde belastingrente !
Fouten bij geruisloze inbreng met dubbele bedrijfsfusie
Het komt vaak voor dat een eenmanszaak of vennootschap onder firma wordt ingebracht in een besloten vennootschap. Dit kan op 2 manieren: met belastingafrekening (ruisende inbreng) of zonder belastingafrekening (geruisloze inbreng). In dit artikel leest u meer informatie over de voorwaarden bij geruisloze inbreng van een onderneming in de B.V., met name als daarna een holding-tussenholding-werkmaatschappij gewenst is. De geruisloze inbreng van een onderneming in een B.V. is mogelijk volgens artikel 3.65 van de Wet Inkomstenbelasting 2001 (IB). Het is belangrijk om te weten dat de inbreng in de B.V. niet gericht mag zijn op de overdracht of liquidatie van de onderneming. Dit betekent dat er op het moment van inbreng geen verkoopvoornemen mag zijn.
Holdingstructuur bij geruisloze inbreng
Veel ondernemers willen graag een holdingstructuur creëren, bestaande uit een holding en een werkmaatschappij. Dit is in feite een verkoop van de ingebrachte onderneming. Om belastingafrekening te voorkomen is in onderdeel 4.2.2. van het Besluit geruisloze omzetting hiervoor een goedkeuring opgenomen. Als de onderneming direct na inbreng in de holdingvennootschap uitzakt naar een werkmaatschappij, mag dit onder bepaalde voorwaarden. Ondernemers kunnen hiervoor gebruikmaken van de bedrijfsfusiefaciliteit van artikel 14 van de Wet op de vennootschapsbelasting 1969 (Vpb) of de fiscale eenheid van artikel 15 Vpb. Er moet uiteraard wel worden voldaan aan de voorwaarden van deze artikelen. Als een ondernemer gebruik wil maken van de fiscale eenheidfaciliteit van artikel 15 Vpb, moet deze de fiscale eenheid uiterlijk 3 maanden na de oprichting van de B.V.’s aanvragen, met als ingangsdatum de oprichtingsdatums van de B.V.’s.
Dubbele doorzak bij geruisloze inbreng (met vastgoed)
Soms bestaat de wens om de onderneming daarna nog een keer uit te laten zakken, zodat een structuur van holding- tussenholding- werkmaatschappij ontstaat. Dit kan ook met behulp van de bedrijfsfusiefaciliteit of de fiscale eenheid, maar hier zijn wel aanvullende voorwaarden aan verbonden. Als de ondernemer die laatste uitzakking ook middels een bedrijfsfusie wil uitvoeren, dan kan dat niet als in de tussenholding vermogensbestanddelen achterblijven waarin stille reserves schuilen, terwijl het daar achterblijvende deel niet kwalificeert als onderneming of zelfstandig onderdeel van een onderneming. Zie voor de volledige tekst onderdeel 3.1.1. van het Besluit bedrijfsfusie van 12 augustus 2022, nr. 2022-188681, dat gepubliceerd is in de Staatscourant 2022, 22281.
De Belastingdienst constateert dat dit regelmatig misgaat, omdat bijvoorbeeld 1 of meerdere onroerende zaken met stille reserves in de tussenholding achterblijven. In dat geval kan de ondernemer voor de uitzakking wel gebruik maken van de fiscale eenheid. De ondernemer moet dan bij de Belastingdienst een aanvraag indienen voor een fiscale eenheid tussen de tussenholding en de werkmaatschappij. Dit moet gebeuren binnen 3 maanden na oprichting van deze B.V.’s en met als ingangsdatum de oprichtingsdatums van deze B.V.’s.
Geruisloze inbreng mislukt door direct verkopen of doorschuiven onderneming
Een ondernemer die zijn onderneming (of aandeel in de onderneming) geruisloos heeft ingebracht in een holding B.V. zakt deze vervolgens geheel door naar een tussenholding. In deze tussenholding blijft het bedrijfspand achter. De onderneming wordt vervolgens doorgezakt in een nieuwe werkmaatschappij (geen fiscale eenheid vennootschapsbelasting en geen bedrijfsfusiefaciliteit). Volgens de rechtbank kan dit niet via de faciliteit van de geruisloze inbreng omdat de onderneming niet wordt voorgezet door de BV waar de onderneming aanvankelijk is ingebracht. Zie Rechtbank Noord Nederland d.d. 3 maart 2026 ECLI:NL:RBNHO:2026:2151. Materieel gaat er geen belastingclaim verloren, maar het probleem is dat de adviseur tijdig een fiscale eenheid had moeten aanvragen (tussen de tussenholding en de werkmaatschappij), en dit is vergeten. Een fiscale eenheid tussen de holdings en de tussenholding is niet mogelijk (50/50 belang) en de doorzak vanuit de tussenholding naar de werkmaatschappij kan niet via de bedrijfsfusie faciliteit (geen onafhankelijke exploitatie / onderneming). De juiste volgorde was geweest, via de bedrijfsfusie faciliteit inbrengen in de tussenholding en daarna via een fiscale eenheid de onderneming onderbrengen in de werkmaatschappij (zie onder). In beroep ook redelijk kansloos.
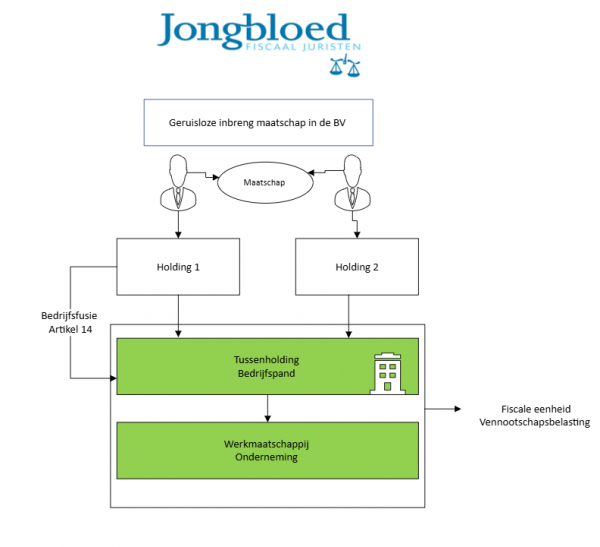
Fiscale noot inzake geruisloze inbreng
In de praktijk wordt, als onroerende zaken in de tussenholding achterblijven, nog wel eens vergeten de fiscale eenheid (op tijd) aan te vragen. Dit leidt onherroepelijk tot het vervallen van de geruisloze inbrengfaciliteit van artikel 3.65 Wet IB. Dit betekent dat de gehele onderneming alsnog met afrekening van belasting (ruisend) is ingebracht. Er zal dan moeten worden afgerekend over alle meerwaarden in de onderneming (goodwill en stille reserves) in de inkomstenbelasting. Vraag dus op tijd een fiscale eenheid aan.
Bij de aanvraag van een geruisloze inbreng moeten verplicht een aantal stukken worden verstrekt aan de belastingdienst, de belangrijkste stukken zijn:
- Tijdig geregistreerde intentieovereenkomst voor de inbreng in de BV
- Fiscale eindbalans van de (IB) onderneming
- Winst en verliesrekening van het laatste jaar van de IB onderneming
- Fiscale openingsbalans van de BV
- Berekening aandelenkapitaal
- Berekening verkrijgingsprijs voor het aanmerkelijk belang
Heeft u hulp nodig bij een inbreng in de BV en/of wilt u een berekening van het voordeel of nadeel laten opstellen? Vraag gerust een vrijblijvende offerte aan.
Wijziging splitsingsvrijstelling in de overdrachtsbelasting
In het Eindejaarsbesluit 2024 is de nieuwe splitsingsvrijstelling in de overdrachtsbelasting opgenomen. De nieuwe splitsingsvrijstelling geldt vanaf 1 juli 2025. Op splitsingen die vóór 1 juli 2025 plaatsvinden zijn de voorwaarden van toepassing die gelden op het moment van de splitsing of de verkrijging. Ten aanzien van verkrijgingen die ná 1 juli 2025 plaatsvinden, zullen de nieuwe voorwaarden gelden.
De wijziging in de splitsingsvrijstelling raakt vooral mkb-ondernemers die te maken kunnen krijgen met hogere lasten en complexere structuren bij bedrijfsopvolgingen. In dit artikel leggen we uit wat er precies verandert en wat de mogelijke gevolgen zijn voor ondernemers die vastgoed in hun bv-structuur hebben ondergebracht.
Huidige splitsingsvrijstelling in de overdrachtsbelasting
In Nederland zijn verkrijgingen van onroerende zaken en rechten waaraan deze zijn onderworpen belast met overdrachtsbelasting. Hierop bestaan uitzonderingen als gevolg van specifieke vrijstellingen. Een voorbeeld daarvan is de splitsingsvrijstelling, welke is gekoppeld aan de splitsingsvrijstelling in de vennootschapsbelasting. Dit betekent dat als een splitsing fiscaal aanvaardbaar is voor de vennootschapsbelasting, deze automatisch ook is vrijgesteld van overdrachtsbelasting. Hierdoor kunnen ondernemers vastgoed en ondernemingsactiviteiten fiscaal efficiënt herstructureren en overdragen zonder dat overdrachtsbelasting verschuldigd is. Dit maakt het eenvoudiger om bedrijfsonderdelen opnieuw te structureren of overdrachten binnen familiebedrijven te regelen.
Wijzigingen splitsingsvrijstelling in de overdrachtsbelasting per 1 juli 2025
Met ingang van 1 juli 2025 gelden andere regels bij het toepassen van de splitsingsvrijstelling. De beoordeling van de splitsingsvrijstelling gebeurt voortaan onafhankelijk van de vennootschapsbelasting, waarbij de voorwaarden complexer en strikter worden. Door deze wijzigingen wordt het lastiger om vastgoed af te splitsen zonder overdrachtsbelasting. De ‘nieuwe’ splitsingsvrijstelling zou hierdoor meer aansluiten bij de andere vrijstellingen in de overdrachtsbelasting.
De belangrijkste wijzigingen per 1 juli 2025 zijn:
Ondernemingseis en splitsing
De vrijstelling geldt alleen als een rechtspersoon als gevolg van de splitsing een gehele onderneming of een zelfstandig onderdeel daarvan verkrijgt. Voor de uitleg van het begrip ‘onderneming’ is aansluiting gezocht bij de Wet inkomstenbelasting 2001. De onroerende zaak die wordt verkregen moet behoren tot en dienstbaar zijn aan de onderneming. Als dat niet het geval is, dan is de vrijstelling niet van toepassing.
Voortzettingseis en splitsingvrijstelling
De splitsingsvrijstelling kent daarnaast een voortzettingseis. De niet geheven belasting is alsnog verschuldigd als de verkrijger de verkregen onderneming niet ten minste drie jaar voortzet. Deze eis wordt per verkrijger getoetst. Van een voldoende voortzetting is alleen sprake als de voortzetting zodanig is dat de bedrijfsvoering verdergaat. Als er sprake is van een gehele of gedeeltelijke staking dan wordt de gehele vrijstelling teruggenomen.
Aanhoudingseis
De aanhoudingstermijn is evenals de voortzettingstermijn drie jaar. Als binnen drie jaar de gesplitste rechtspersoon (of een aandeelhouder) niet meer in bezit is van het verkregen belang, dan wordt de belasting alsnog geheven. Een gedeeltelijke schending van de aanhoudingseis leidt tot het volledig vervallen van de vrijstelling. Dit doet zich niet alleen voor bij een verkoop, maar kan zich ook voordoen bij een uitgifte van aandelen. Als sprake is van meerdere verkrijgers, dan vindt toepassing van de aanhoudingseis per verkrijger plaats.
Soortgelijkbelangeis
De laatste voorwaarde is de soortgelijkbelangeis. Die eis houdt in dat de splitser of de aandeelhouders van de verkrijger een soort gelijk belang moeten verkrijgen. Het gaat dan om een belang dat zowel kwalitatief als kwantitatief gelijkwaardig is. De kwalitatieve toets ziet op de rechten en plichten die door het belang zijn vertegenwoordigd. De kwantitatieve toets ziet op de vraag of het verkregen belang in financiële en economische zin gelijkwaardig is.
Ruziesplitsing en overdrachtsbelasting
Een uitzondering binnen de nieuwe wetgeving is de zogenoemde ruziesplitsing. Dit is een juridische splitsing waarbij aandeelhouders hun gezamenlijke belang in een vennootschap opsplitsen in afzonderlijke vennootschappen. De wetgever erkent dat dergelijke splitsingen niet primair bedoeld zijn om belasting te ontwijken, maar vaak nodig zijn om conflicten tussen aandeelhouders op te lossen of om ieder een eigen pad te laten bewandelen. Daarom geldt bij een ruziesplitsing geen ondernemingseis en geen voortzettingseis. Wel blijft de aanhoudingseis van drie jaar van kracht. Dit betekent dat de aandeelhouders na de splitsing nog minimaal drie jaar hun aandelen in de nieuwe vennootschap moeten behouden om belastingheffing te voorkomen.
Klassieke bv-structuur en overdracht vastgoed
De klassieke bv-structuur binnen het mkb ziet er momenteel als volgt uit: een ondernemer, in het geval van een bv de directeur-grootaandeelhouder (dga), bezit vanuit privé aandelen in een holding. Deze holding houdt op haar beurt alle aandelen in een werkmaatschappij. Binnen de holding bevinden zich vaak bezittingen zoals vastgoed, beleggingen, oudedagsvoorzieningen, lijfrenteverplichtingen en andere niet-direct aan de onderneming gerelateerde activa. De daadwerkelijke bedrijfsactiviteiten worden uitgevoerd binnen de werkmaatschappij. De dga heeft het pand liever niet in de werkmaatschappij, om het zo uit de risicosfeer van de onderneming te houden.
Wanneer de dga zijn onderneming geheel of gedeeltelijk wenst over te dragen aan zijn kind, dan kan ervoor gekozen worden om het vastgoed en de aandelen in de werkmaatschappij af te splitsen naar een nieuwe vennootschap. Vervolgens kunnen de aandelen in de afgesplitste holding worden overdragen naar de volgende generatie. De bedrijfsoverdracht kan op deze wijze plaatsvinden zonder dat belastingheffing in de weg staat. Er is namelijk geen sprake van vennootschapsbelasting, geen inkomstenbelasting (box 2-heffing) en nagenoeg geen schenk- en erfbelasting. Voorts wordt geen overdrachtsbelasting geheven door toepassing van de splitsingsvrijstelling.
Impact van de wijzigingen op bedrijfsopvolging
Vanaf 1 juli 2025 kan bovenstaande route mogelijk niet langer plaatsvinden zonder heffing van overdrachtsbelasting. De afsplitsing van vastgoed en het aandelenbelang in de werkmaatschappij wordt namelijk niet op voorhand aangemerkt als verkrijging van een onderdeel van een onderneming. De daadwerkelijke onderneming zit immers in de andere bv, de werkmaatschappij. Mocht de splitsing wel worden gefaciliteerd, dan is een overdracht aan de volgende generatie pas mogelijk nadat de aanhoudingstermijn van drie jaar is verstreken. Dit betekent dat veel dga’s hun structuur moeten aanpassen en een extra vastgoed-bv (een zogenoemde drietrapsraket) moeten oprichten om onnodige belastingheffing te voorkomen.
Noot fiscaal jurist inzake splitsingsvrijstelling en overdrachtsbelasting
Elke ondernemer waarbij een kans aanwezig is dat hij zijn onderneming wil overdragen, wordt door de wetswijziging per 1 juli 2025 gedwongen in plaats van een dubbeldekker (holding en werkmaatschappij) een drietrapsraket op te tuigen: een holding met daarin de beleggingen en oudedagsvoorzieningen, een aparte vastgoed-bv met daarin het ondernemingspand en een werkmaatschappij waarin de onderneming wordt uitgeoefend. Dit betekent dat ondernemers nu extra stappen moeten zetten om belastingheffing te voorkomen, wat leidt tot hogere kosten en meer administratieve lasten.
Voor ondernemers die hun bedrijfsstructuur willen aanpassen, is het raadzaam om een fiscalist te raadplegen. Ingeval in 2025 nog een juridische splitsing gepland staat, is het de moeite waard om te bekijken welke regeling het beste past. Zijn er vragen neem dan gerust contact op met onderstaande adviseurs.
Deelnemingsvrijstelling van toepassing op aflopende optierechten
In dit artikel bespreken wij een uitspraak van de Hoge Raad uit 2024 inzake een aflopende deelneming en een calloptie. Op grond van de Falcons leer is volgende de Hoge Raad op beide de deelnemingsvrijstelling van toepassing.
Op grond van de deelnemingsvrijstelling zijn alle voordelen en nadelen voortvloeiend uit een deelneming vrijgesteld van vennootschapsbelasting (met uitzondering van specifieke regelingen zoals de liquidatieverliesregeling). Een essentiële voorwaarde voor de toepassing van de deelnemingsvrijstelling is dat de belastingplichtige een belang van ten minste 5% van het nominaal gestort kapitaal van de vennootschap houdt. Indien het belang onder de het minimum van 5% daalt, komt de deelnemingsvrijstelling in beginsel te vervallen. Echter, op grond van artikel 13, lid 16 van de Wet op de Vennootschapsbelasting 1969 (Hierna: “Wet VPB 1969”), blijft de vrijstelling onder voorwaarden gedurende een overgangsperiode van drie jaar van toepassing op belangen die door verwatering onder de 5%-grens zijn gezakt (de zogenoemde ‘aflopende deelneming’). De vraag rijst of de bepaling van een aflopende deelneming eveneens van toepassing is op koopopties van aandelen.
De Rechtbank Gelderland d.d. 6 mei 2022 (ECLI:NL:RBGEL:2022:2288) en de inspecteur zijn van mening dat de deelnemingsvrijstelling voor aflopende deelnemingen alleen van toepassing is op het resultaat behaald met de vervreemding van de aandelen en niet met de optierechten. De Hoge Raad heeft op 24 oktober 2024 (ECLI:NL:HR:2024:1547) - in sprongcassatie - van mening dat op grond van het Falconsarrest zowel het resultaat op de aandelen als de opties onder de deelnemingsvrijstelling vallen en de faciliteit voor aflopende deelnemingen op het gehele belang van toepassing zijn. Beroep is cassatie is dus gegrond.
Falcon doctrine en aflopende deelneming
Een besloten vennootschap (hierna: “B.V.”) hield in 2014 een aandelenbelang van 8,5% in een Japanse vennootschap en bezat daarnaast callopties op aandelen in diezelfde vennootschap. Deze opties verleenden de B.V. het recht om een aanvullend aandelenbelang van 5% te verwerven. In november 2015 besloot de B.V. afstand te doen van een deel van deze opties, waardoor het resterende optierecht nog ‘slechts’ 2,34% bedroeg.
Op 22 maart 2017 verwierf de Japanse vennootschap een beursnotering in Japan, met als gevolg dat het bestaande aandelenbelang verwaterde tot 2,28% en het optierecht tot 1,58%. Aangezien het reeds gehouden aandelenbelang door deze verwatering onder de vereiste 5%-grens daalde, zou de deelnemingsvrijstelling in beginsel niet langer van toepassing zijn. Echter, de wetgever verleend onder voorwaarden gedurende 3 jaar lang nog de deelnemingsvrijstelling bij verwatering van belangen onder de 5%-grens op grond van artikel 13, lid 16 Wet VPB 1969 (aflopende deelneming). Op grond hiervan bleef de deelnemingsvrijstelling van toepassing op het resterende aandelenbelang van 2,28%. De B.V. stelde zich op het standpunt dat er ook een geslaagd beroep op de deelnemingsvrijstelling kan worden gedaan op de voordelen voortvloeiend uit het optierecht als zijnde een aflopende deelneming bij de uitoefening van het optierecht. De Hoge Raad volgt de zienswijze van de B.V. en oordeelt dat de deelnemingsvrijstelling terecht is toegepast.
Toelichting inzake calloptie en deelnemingsvrijstelling
Om het oordeel van de Hoge Raad te begrijpen, is het van belang enkele aspecten van deze zaak nader te belichten.
Deelneming en deelnemingsvrijstelling
Indien een belastingplichtige een belang heeft van ten minste 5% van het nominaal gestorte kapitaal van een vennootschap, wordt dit aangemerkt als een deelneming in de zin van artikel 13, lid 2 Wet VPB 1969. Om te voorkomen dat de winsten eerst bij de deelneming en daarna opnieuw bij de moeder worden belast zorgt de deelnemingsvrijstelling ervoor dat alle voor- en nadelen uit de deelneming worden vrijgesteld.
Overigens merken wij op dat er ook uitzonderingen op de regel zijn, maar deze worden niet nader behandeld in dit artikel.
Falcons-jurisprudentie
Nu duidelijk is dat alle voordelen en nadelen van een deelneming met een belang van ten minste 5% van het nominaal gestorte kapitaal zijn vrijgesteld, rijst de vraag of de deelnemingsvrijstelling eveneens van toepassing is op een optierecht tot het verwerven van een belang van ten minste 5%?
Uit een oud, maar nog steeds relevant arrest (het Falcons-arrest) heeft de Hoge Raad geoordeeld dat een optierecht onder de deelnemingsvrijstelling kan vallen, mits de uitoefening van de calloptie resulteert in een economisch belang van ten minste 5% in het nominaal gestorte kapitaal van de vennootschap. Met andere woorden: indien door de uitoefening van een optierecht een belang van ten minste 5% wordt verworven, kwalificeert het optierecht voor de deelnemingsvrijstelling. Dit betekent dat de winst of het verlies uit de optie ook onder de deelnemingsvrijstelling valt net zoals dat bij een ‘gewoon’ aandelenbelang van ten minste 5% geldt.
(On)gedekte opties
Op 6 november 2020 heeft de Hoge Raad verduidelijkt dat alleen zogenoemde ‘gedekte optierechten’ onder de deelnemingsvrijstelling vallen. Ongedekte optierechten komen niet in aanmerking voor de deelnemingsvrijstelling.
Een gedekte calloptie houdt in dat de schrijver van de calloptie (de verkoper) op het moment van het sluiten van de optieovereenkomst reeds beschikt over de onderliggende aandelen die bij uitoefening van de calloptie geleverd zouden moeten worden. Bovendien behoort dit aandelenbelang voor de optieschrijver ook tot een deelneming. Simpel gezegd: de deelnemingsvrijstelling is alleen van toepassing indien de schrijver van het optierecht reeds een kwalificerend belang heeft in de vennootschap en het optierecht geeft recht op een belang van ten minste 5% van het nominaal gestorte kapitaal.
Aflopende deelneming
Indien een belang door omstandigheden onder de minimale drempel van 5% van het nominaal gestorte kapitaal daalt, kwalificeert dit niet langer als een deelneming in de zin van artikel 13, lid 2, Wet VPB. Dit betekent dat alle voordelen en nadelen uit dit belang voortaan niet langer onder de deelnemingsvrijstelling vallen en dat kan onredelijk uitpakken.
Om te voorkomen dat de deelnemingsvrijstelling acuut vervalt in situaties waarin het bijvoorbeeld niet mogelijk is een belang direct te vervreemden, heeft de wetgever de regeling van de ‘aflopende deelneming’ geïntroduceerd. Een aflopende deelneming betreft een deelneming die gedurende ten minste één jaar onafgebroken voldeed aan de voorwaarden voor de deelnemingsvrijstelling, maar waarvan het belang vervolgens onder de 5%-grens is gedaald. In dergelijke situaties blijft de deelnemingsvrijstelling nog maximaal drie jaar van toepassing. In de parlementaire geschiedenis is hierover het volgende gezegd:
- “De regeling voor aflopende deelnemingen houdt in dat de deelnemingsvrijstelling nog maximaal 3 jaren van toepassing blijft nadat een aandelenbelang dat eerst een deelneming was (een belang van 5% of meer) onder de 5% is gezakt. Dit kan bijvoorbeeld het gevolg zijn van een gefaseerde vervreemding of verwatering van een aandelenpakket. Aangezien het in dergelijke situaties om verschillende redenen niet mogelijk is een deelneming in één keer te vervreemden is het redelijk dat de deelnemingsvrijstelling nog maximaal 3 jaren van toepassing blijft.” Kamerstukken II 2006/07, 30 572, nr. 12, blz. 14-15
Hoge Raad inzake calloptie en deelnemingsvrijstelling
Vastgesteld kan worden dat een gedekt optierecht, dat bij uitoefening recht geeft op een belang van ten minste 5% van het nominaal gestorte aandelenkapitaal, onder de deelnemingsvrijstelling kan vallen indien de optieschrijver reeds een kwalificerend belang in de vennootschap heeft.
De cruciale vraag in deze casus is of de regeling van de aflopende deelneming eveneens van toepassing is op een gedekte calloptie? Met andere woorden: Indien een optierecht ter verkrijging van een aandelenbelang van 5% door omstandigheden verwatert tot een belang kleiner dan 5% (in casu 2,34% en later tot 1,58%), kan de deelnemingsvrijstelling dan bij uitoefening van dat optierecht alsnog van toepassing zijn op grond van artikel 13, lid 16, Wet VPB 1969 (aflopende deelneming)?
De Hoge Raad stelt, zoals eerder in dit artikel is opgenomen, dat de deelnemingsvrijstelling wil voorkomen dat dezelfde winst binnen een deelnemingsverhouding tweemaal in de belastingheffing wordt betrokken. Indien een tot een deelneming behorend aandeel is opgesplitst (zoals bij een optierecht) en beide belastingplichtigen voor dat aandeel in aanmerking kwamen voor de deelnemingsvrijstelling, is het in lijn met de in het Falcons-arrest geformuleerde strekking van de deelnemingsvrijstelling om artikel 13, lid 16, Wet VPB 1969 toe te passen op hun beider belang bij dat aandeel.
Dit is ook in overeenstemming met de parlementaire toelichting bij de invoering van de regeling inzake aflopende deelnemingen. Daarnaast merkt de Hoge Raad op dat bij de herziening van artikel 13 Wet VPB 1969 per 1 januari 2007 niet is beoogd om de zogenoemde Falcons-doctrine te wijzigen. Er is dan ook geen reden om de regeling voor aflopende deelnemingen niet overeenkomstige toepassing te verklaren op afgesplitste belangen zoals opties.
Noot fiscaal jurist inzake callopties en deelnemingsvrijstelling
Uit dit arrest blijkt dat het ook in bijzondere situaties soms mogelijk is om gebruik te kunnen maken van de deelnemingsvrijstelling, zelfs indien geen sprake is van een deelneming in de zin van artikel 13, lid 2, Wet VPB 1969. Hieruit blijkt des te meer dat de deelnemingsvrijstelling een dynamische en complexe regeling is, maar wel mogelijkheden biedt. De deelnemingsvrijstelling is nog altijd niet volledig uitgekristalliseerd.
Wat wel jammer is dat de Hoge Raad niet alles meeneemt in haar uitspraak. De vraag of een gesplitst belang op zichzelf een deelneming vormt wordt niet beantwoord. De vraag hierover leek ons duidelijk maar kennelijk kijkt de Hoge Raad hier anders naar. De vraag blijft dus nog of een aandelenbelang en een gesplitst belang bij elkaar mogen worden opgeteld, als voorbeeld mag een 4% aandelenbelang en een 2% optiesbelang bij elkaar worden geteld of niet. Deze lijn zal ook kunnen worden doorgetrokken na een deelnemerschapslening en een (gedekte) optie op aandelen.
Heeft u een vergelijkbare casus of wilt u hierover van gedachten wisselen, neem dan gerust contact op met één van de onderstaande adviseurs.
Bron deelnemingsvrijstelling en optierechten
Vereenvoudigde rechtstreekse zusterfusie per 2025
Vanaf 1 januari 2025 wordt de fiscale begeleiding voor een vereenvoudigde rechtstreekse zusterfusie zonder toekenning van aandelen in de akte van fusie gecodificeerd in de wet. In een besluit van 14 maart 2024 was vooruitlopend op het wetsvoorstel al wel een goedkeuring opgenomen waardoor onder voorwaarden de fiscale doorschuiffaciliteit voor het aanmerkelijk belang kan worden toegepast bij een vereenvoudigde zusterfusie. Nu hoeft hier niet langer een beroep op te worden gedaan als gevolg van de codificering in de wet.
Vereenvoudigde zusterfusie volgens het civiele recht
De civielrechtelijke formaliteiten van een fusie worden geregeld in het Burgerlijk Wetboek Boek 2 (titel 7). Een vereenvoudigde rechtstreekse zusterfusie is een fusie tussen zustermaatschappijen, waarbij een aandeelhouder (natuurlijk persoon of rechtspersoon) alle aandelen in het kapitaal van beide vennootschappen houdt en waarbij de verkrijgende vennootschap in de akte van fusie geen aandelen toekent. Voorts stelt een vereenvoudigde zusterfusie minder voorwaarden, zoals het niet hoeven opstellen van een schriftelijke toelichting voor de reden van de fusie (artikel 2:333 lid 2 BW). Met andere woorden: Civielrechtelijk is dit zonder al te veel formaliteiten te realiseren.
Fiscaalrechtelijke gevolgen van een vereenvoudigde (rechtstreekse) zusterfusie
Om wat meer gevoel te krijgen bij een vereenvoudigde rechtstreekse zusterfusie volgt onderstaand een vereenvoudigd voorbeeld:
- Jan houdt 100% van de aandelen in Jan Holding 1 B.V. en Jan Holding 2 B.V. Beide vennootschappen gaan fuseren met elkaar. Jan Holding 1 B.V. zal fungeren als verkrijgende vennootschap en Jan Holding 2 B.V. treedt op als verdwijnende vennootschap
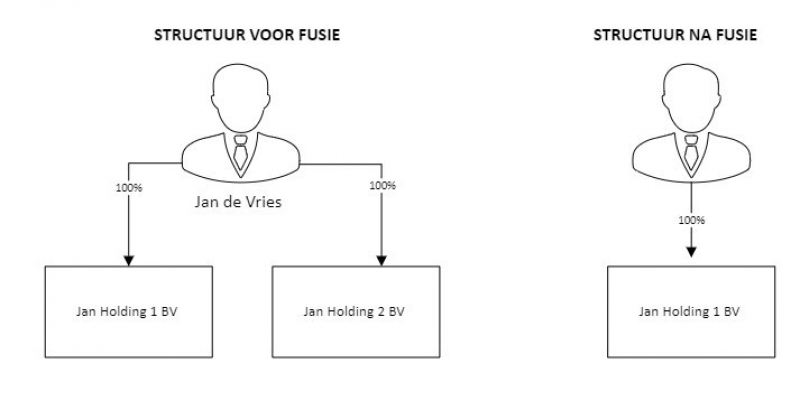
Gevolgen zusterfusie tot 1 januari 2025
Stel dat de juridische fusie in 2023 werd uitgevoerd. De ‘verdwijning’ van de aandelen in Jan Holding 2 B.V. wordt gelijkgesteld met een fictieve vervreemding voor Jan. In de Wet op de Inkomstenbelasting kan een vervreemding worden teruggenomen voor juridische fusies op grond van artikel 4.41 lid 3 Wet IB 2001. De verkrijgingsprijs van de aandelen in de verdwijnende vennootschap worden bij de verkrijgingsprijs van de aandelen in de verkrijgende vennootschap op de voet van artikel 4.42 lid 3 Wet IB 2001 opgeteld. Echter, de letterlijke wettekst biedt geen mogelijkheid om het vervreemdingsvoordeel terug te nemen bij een vereenvoudigde rechtstreekse zusterfusie. Dit komt omdat tot 1-1-2025 in de wetgeving het vervreemdingsvoordeel als gevolg van de juridische fusie – zonder toekenning van aandelen - niet wordt teruggenomen.Terwijl in een situatie dat de verkrijgende rechtspersoon bij een juridische fusie aandelen toekent wel gebruik kan maken van de doorschuifregeling. Ik hoor u denken: “Dan kennen we toch gewoon aandelen toe aan de aandeelhouder”. Dat kan zeker. Echter, in dat geval kan men geen gebruikmaken van een vereenvoudigde zusterfusie waardoor aanzienlijk meer civielrechtelijke formaliteiten van toepassing zijn. En dat is zonde!
Met andere woorden: In dit voorbeeld dient Jan, naar de letter van de wet, in box 2 af te rekenen over de meerwaarden die zich in Jan Holding 2 B.V. bevinden (26,9% belastingjaar 2023) als gevolg van het verdwijnen van de vennootschap.
In de praktijk wordt de soep niet altijd zo heet gegeten als hij wordt opgediend. Vaak zal de behandeld inspecteur, in het kader van de doel en strekking van de wet, de doorschuifregeling toekennen. Uitzonderingen daargelaten!
Wij merken in dit verband overigens op dat ook de situatie van aandelen die tot het ondernemingsvermogen behoren (in plaats van tot een aanmerkelijk belang zoals in ons voorbeeld), met deze problematiek wordt geconfronteerd.
Besluit inzake zusterfusie in de fiscale wereld
Bij Besluit van 14 maart 2024, Staatscourant 2024, 7703 (onderdeel 5.8) heeft de Staatssecretaris vooruitlopend op de inmiddels gecodificeerde wetgeving goedgekeurd dat de fiscale doorschuiffaciliteit voor het aanmerkelijk belang van artikel 4.16 in samenhang met de artikelen 4.41 en 4.42 van de Wet IB 2001 kan worden toegepast bij een vereenvoudigde zusterfusie ondanks dat naar de letter van de wet niet wordt voldaan aan de voorwaarde die de wettekst daaraan stelde. De goedkeuring geldt op verzoek indien:
- De verdwijnende en verkrijgende rechtspersoon zijn in Nederland gevestigd, of in de zin van artikel 3.55, vijfde lid, Wet IB 2001 in een lidstaat van de Europese Unie of een bij ministeriële regeling aangewezen staat die partij is bij de Overeenkomst betreffende de Europese Economische Ruimte gevestigd.
- De vereenvoudigde zusterfusie is niet in overwegende mate gericht op het ontgaan of uitstellen van belastingheffing. Hierbij is artikel 3.57, vierde en zevende lid, Wet IB 2001 van overeenkomstige toepassing.
- De verkrijgingsprijs van de aandelen in de verdwijnende rechtspersoon wordt opgeteld bij de verkrijgingsprijs van de aandelen in de verkrijgende rechtspersoon.”
Dit onderdeel is inmiddels vervallen na codificatie in de wetgeving per 1-1-2025. De gewijzigde wettekst kan je hier vinden.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhangen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Noot fiscaal jurist inzake fusie
Vanaf 1 januari 2025 is eindelijk een einde gekomen aan een (onbewuste) discrepantie in de fiscale wetgeving door ook de vereenvoudigde rechtstreekse zusterfusie zonder fiscale gevolgen te kunnen laten plaatsvinden. Immers is de doorschuifregeling door de wetgever bedoeld om zakelijke herstructurering niet te bemoeilijken en is de codificering een gewenste tegemoetkoming voor de praktijk.
Bent u voornemens om een (vereenvoudigde rechtstreekse) zusterfusie uit te voeren bijvoorbeeld in het kader van administratieve lastenverlichting en wenst u hierbij (fiscale) begeleiding? Ook voor alternatieve routes (zoals een aandelenfusie of bedrijfsfusie) adviseren wij u graag. Let erop dat niet alle kosten inzake een fusie altijd aftrekbaar zijn. Neem dan gerust contact op met één van de onderstaande adviseurs en wij helpen u verder!
Bron zusterfusie
Aandelenfusiefaciliteit bij verschuiving vermogen naar kinderen
De aandelenfusiefaciliteit biedt ondernemingen de mogelijkheid om zonder directe belastingheffing aandelen over te dragen bij fusies, overnames of bedrijfsopvolgingen. Deze fiscale regeling is bedoeld om herstructureringen te vergemakkelijken en de continuïteit van ondernemingen te waarborgen zonder fiscale belemmeringen. In dit artikel beschrijven wij de fiscale merites en een procedure bij het Gerechtshof.
Wat is een aandelenfusie?
Een aandelenfusie wordt in de praktijk vaak toegepast om van één bv te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit (aandelenfusiefaciliteit) om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Kosten advies fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
De aandelenfusiefaciliteit
Een belangrijke voorwaarde voor toepassing van de aandelenfusiefaciliteit is dat de fusie (artikel fiscale aandachtspunten aandelenfusie), overname of bedrijfsopvolging plaatsvindt op zakelijke gronden. Dit betekent dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing.
Naast bovengenoemde voorwaarde moet voor toepassing van de aandelenfusiefaciliteit tevens sprake zijn van een kwalificerende aandelenfusie én mag de bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. Van een kwalificerende aandelenfusie is sprake indien u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap.
Zakelijke gronden aandelenfusie
De aandelenfusiefaciliteit kan niet worden toegepast als de aandelenfusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Van het ontgaan of uitstellen van belastingheffing is geen sprake wanneer de aandelenfusie is gebaseerd op zakelijke overwegingen.
Een situatie waarin de aandelenfusie is gericht op het ontgaan of uitstellen van belastingheffing doet zich bijvoorbeeld voor wanneer de houder van een aanmerkelijk belang in een werkmaatschappij voorafgaand aan de verkoop van deze aandelen een aandelenfusie aangaat met een holdingvennootschap, teneinde het bij de verkoop te realiseren verkoopresultaat door toepassing van de deelnemingsvrijstelling onbelast te realiseren. Het verkoopresultaat komt namelijk terecht in de holding en wordt op grond van de deelnemingsvrijstelling niet belast voor de vennootschapsbelasting en/of inkomstenbelasting.
Procedure Hof Arnhem-Leeuwarden
In een procedure bij Hof Arnhem-Leeuwarden ligt de vraag voor of de inspecteur terecht een verzoek om toepassing van de aandelenfusiefaciliteit heeft afgewezen. De situatie die zich voordeed is als volgt.
De feiten tijdens de procedure
Een man heeft een bv met daarin een aanzienlijk beleggingsvermogen. De bv maakt vooralsnog geen deel uit van een holdingstructuur. De man wenst zijn vier kinderen te laten participeren in het aandelenkapitaal van deze bv. Om dit te realiseren voert de man de volgende stappen uit.
Allereerst richt de man een holding op, waarbij de aandelen in de beleggings-bv door middel van een aandelenfusie worden ingebracht in de holding tegen uitreiking van aandelen in die holding. Op deze wijze wordt een holdingstructuur gecreëerd. Vervolgens worden de aandelen van de holding in de beleggings-bv omgezet in cumulatief preferente aandelen met een preferent dividend van (slechts) 1%. Daarna laat de man zijn vier kinderen participeren in de beleggings-bv, waarbij ieder kind een belang verkrijgt van 25%.
Verzoek vooroverleg Belastingdienst
In een schriftelijk verzoek aan de inspecteur verzoekt de man om zekerheid vooraf dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing en derhalve is vrijgesteld. Het verzoek van de man wordt door de inspecteur afgewezen. De inspecteur stelt dat de aandelenfusie, de omzetting van de aandelen en de participatie van de kinderen moeten worden aangemerkt als een samenstel van rechtshandelingen, gericht op het ontgaan of uitstellen van belastingheffing.
Tijdens de procedure is niet in geschil dat de aandelenfusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing indien de aandelenfusie niet zou worden gevolgd door de participatie van de kinderen. De inspecteur zou ook akkoord zijn met de aandelenfusie als de kinderen pas na een periode van drie jaar zouden gaan participeren in de beleggings-bv. De man wil echter dat de kinderen direct na de aandelenfusie kunnen participeren. De inspecteur is van mening dat de aandelenfusie daardoor in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Oordeel van het hof
Het hof is het echter niet eens met de inspecteur. Het samenstel van de voorgenomen rechtshandelingen veroorzaakt namelijk geen belastinguitstel of belastingontwijking die de aandelenfusiefaciliteit uitsluit. Het hof ziet de fusie, gevolgd door de omzetting en de participatie van de kinderen als een geheel en berekent dat de belasting zonder de fusie slechts een fractie hoger is dan de belasting na de fusie. Dit kleine verschil is onvoldoende om de aandelenfusie als belastingontwijking te kwalificeren. De staatssecretaris heeft zijn beroep in cassatie tegen de uitspraak van het hof ingetrokken.
Noot fiscaal jurist inzake aandelenfusie bij bedrijfsopvolging
Soms kan een herstructurering ook plaatsvinden via een bedrijfsfusie of een juridische fusie. Het ontgaan van belastingen is hierbij altijd een aandachtspunt. Als er vastgoed binnen de structuur is opgenomen is dit een extra aandachtspunt.
Een aandelenfusie biedt verschillende voordelen die de continuïteit van een onderneming ondersteunen (artikel inzake herstructureren via fiscaal vriendelijke fusie). Allereerst maakt het een soepele herstructurering mogelijk, zoals de vorming van een holdingstructuur, zonder dat er direct belasting hoeft te worden afgedragen. Hierdoor blijft er meer financiële ruimte beschikbaar binnen de onderneming om te investeren in groei of innovatie. Daarnaast vergemakkelijkt een aandelenfusie bedrijfsopvolging, omdat eigendom op een fiscaal optimale wijze kan worden overgedragen aan de volgende generatie. Dit zorgt voor stabiliteit en waarborgt het voortbestaan van de onderneming op de lange termijn.
Het is aan te raden om voorafgaand aan de aandelenfusie vooroverleg te plegen met de Belastingdienst. Een verzoek tot vooroverleg biedt zekerheid omtrent de voorgenomen aandelenfusie en voorkomt onduidelijkheden en niet-voorziene belastingheffing achteraf.
Bent u voornemens om uw huidige ondernemingsstructuur om te zetten naar een toekomstbestendige structuur of bent u benieuwd naar de mogelijkheden tot fiscale optimalisatie in uw situatie? Dan kijken wij hier graag met u in mee! Neem hiervoor gerust telefonisch of per e-mail contact op met één van onze adviseurs.
Bron aandelenfusie bij bedrijfsopvolging
Hof Arnhem-Leeuwarden: ECLI:NL:GHARL:2024:4438, Gerechtshof Arnhem-Leeuwarden, 21/1819
Afwaardering regresvordering bij borg- en garantstelling
Wanneer er sprake is van een groepsfinanciering of een borgstelling welke uiteindelijk wordt uitgeoefend door een schuldeiser dan zijn de fiscale aspecten ingewikkeld te noemen. De jurisprudentie hieromtrent zijn niet eenduidig en feitelijk van aard.
De mening van de Belastingdienst is ook van belang aangezien in de voorfase veelal een discussie ontstaat omtrent de fiscale gevolgen hetgeen veelal leidt tot het voeren van een procedure met alle onzekerheid van dien. In dit artikel gaan wij in op de fiscale aspecten van de borgstelling.
Borgstelling of groepsfinanciering
Een borgstelling (of: borgtocht) is een zekerheidsrecht waarmee de schuldeiser zijn vordering niet alleen op de schuldenaar kan verhalen, maar ook op een derde: de borg. De borg stelt zich dan met zijn eigen vermogen garant voor de schuld van een ander. Dit komt vaak voor bij ondernemingen die een financiering aangaan.
In de praktijk zien wij vaak borgstellingen die zijn afgegeven door een vennootschap voor de financiering van een groepsmaatschappij en/of borgstellingen die door de aandeelhouder zijn afgegeven voor de vennootschappen die door hem/haar worden gehouden.
Bij groepsfinanciering verstrekt een financier één krediet aan het concern, maar kunnen zowel de moedervennootschappen als de dochtervennootschappen gebruikmaken van dit concernkrediet (iedere vennootschap staat hoofdelijk garant). De afzonderlijke concernvennootschappen mogen vaak tot een bepaald bedrag beschikken over het concernkrediet.
Op het moment dat één van de vennootschappen niet meer aan haar verplichtingen kan voldoen nemen – kortgezegd – de andere vennootschappen deze over op basis van de hoofdelijke garantstelling en/of borgstelling. Als gevolg hiervan ontstaat een regresvordering op de vennootschap die niet aan haar verplichting kan voldoen.
Regresvordering en belastingen
Op het moment dat een vennootschap zich borg of garant stelt voor de schulden van een verbonden lichaam is er nog geen sprake van een regresvordering. Wanneer echter de vennootschap die de lening heeft aangetrokken niet meer aan haar verplichtingen voldoet, kan de borg in beeld komen. Schuldeisers zullen uit hoofde van deze borgstelling aankloppen bij de borg welke vervolgens de lening (geheel of gedeeltelijk) moet gaan voldoen.
Als gevolg van het feit dat de borg de lening voldoet ten behoeve van de vennootschap die de lening is aangegaan ontstaat een zogeheten regresvordering. De borg krijgt namelijk een vordering op de vennootschap omdat hij voor haar schulden heeft voldaan.
Vaak wordt deze regresvordering uiteindelijk niet geïnd. Immers, de vennootschap was al niet in staat haar schuldeisers te voldoen waarna de borg is ingeroepen. Het komt weinig voor dat de vennootschap in de toekomst wel weer voldoende solvabel raakt en uiteindelijk de regresvordering voldoet.
De regresvordering die is ontstaan wordt als gevolg van de insolvabele positie van de vennootschap die de lening niet meer kon voldoen afgewaardeerd ten laste van de fiscale winst. De vraag is of dit fiscaal wordt toegelaten.
Afwaardering regresvordering als gevolg van concernfinanciering
Voor de fiscale kwalificatie van een regresvordering als gevolg van een concernfinanciering bekijken we allereerst het Paraplukredietarrest. In het Paraplukredietarrest had een bankenconsortium een kredietfaciliteit versterkt. De faciliteit was bedoeld voor alle concernmaatschappijen (een paraplukrediet). De tot het concern behorende belanghebbende ontving geen vergoeding voor het feit dat zij hoofdelijk garant stond voor de kredieten. Op een gegeven moment beëindigde het bankconsortium de financiering en eiste haar vorderingen op. Belanghebbende betaalde aan het consortium en bracht dit bedrag ten laste van haar resultaat. De inspecteur weigerde de aftrek. De Hoge Raad gaf de inspecteur gelijk en besliste dat als binnen een concern een aansprakelijkheid is aanvaard die groter is dan wanneer een vennootschap zelfstandig vreemd vermogen aantrekt, de risico’s in de vennootschapsrechtelijke betrekkingen liggen. Met andere woorden, de garantsteling is dan onzakelijk en het verlies niet aftrekbaar.
De kenmerken van het kredietarrangement in deze zaak waren – samengevat – als volgt:
- aan het kredietarrangement wordt deelgenomen door een concern, en
- men stelt zich hoofdelijk aansprakelijk voor alle vorderingen op andere vennootschappen, en
- een regresvordering die uit die aansprakelijkheid ontstaat zal niet worden opgeëist zolang de gehele uit het arrangement voortvloeiende schuld niet is voldaan.
Na 2013 zijn er diverse zaken voor de rechter gekomen waarin werd verwezen naar het Paraplukredietarrest. Hierna behandelen wij 2 van deze zaken.
In de eerste zaak was sprake van een geschil over de uitwerking van een overeenkomst met een bank die – net als het arrangement in het Paraplukredietarrest – naar zijn aard slechts gesloten kon worden door een groep van vennootschappen. De feiten waren als volgt: een groep vennootschappen sloot met een bank een rentecompensatie- en saldoverrekeningsovereenkomst. De overeenkomst hield onder andere in dat de bank op de bankrekeningen kredieten verstrekt en dat de hoogte van deze kredieten tezamen was beperkt tot het totaalbedrag van de aan de bank verpande creditsaldi op die rekeningen. Elke vennootschap had zich door middel van de overeenkomst hoofdelijk aansprakelijk gesteld voor alle vorderingen die de bank uit hoofde van de overeenkomst had op de andere vennootschappen van de groep.
Na verkoop van een aantal deelnemende vennootschappen werd belanghebbende hoofdelijk aansprakelijk gesteld voor de debetstanden van de verkochte vennootschappen. Belanghebbende wilde deze bedragen als verlies opvoeren, maar de inspecteur stelde dat deze bedragen niet in aftrek kwamen op de fiscale winst.
In deze zaak geeft de Hoge Raad eerst een nadere toelichting wat betreft de reikwijdte van het Paraplukredietarrest. Vervolgens beoordeeld de Hoge Raad de casus. Zij oordeelt – verkort samengevat – dat bij feiten en omstandigheden zoals in deze casus de rechtsregel van het Paraplukredietarrest wel opgaat. Details en nuances die partijen hebben aangedragen waarom deze zaak zou verschillen van de zaak in het Paraplukredietarrest, worden van tafel geschoven. In deze zaak leidde dit ertoe dat het verlies dat werd geleden niet aftrekbaar is.
Wij begrijpen hieruit, dat deze rechtsregel nu zo geldt voor (krediet)overeenkomsten die naar zijn aard alleen kunnen worden gesloten op concernniveau, en aan die eerder genoemde drie voorwaarden voldoen.
In de tweede zaak is sprake van een meer ‘gewone’ situatie waarin de ene vennootschap zich hoofdelijk aansprakelijk heeft gesteld voor een andere vennootschap van de groep. De feiten waren hier als volgt: de belanghebbende hield alle aandelen in een dochtervennootschap. Aan de dochtervennootschap is door de bank een rekening-courantkrediet verstrekt. In een aanvullende overeenkomst met de bank heeft belanghebbende zich hoofdelijk aansprakelijk verklaard. Tussen belanghebbende en de dochtervennootschap is geen (nadere) overeenkomst gesloten waarin de gevolgen van de aansprakelijkheid zijn geregeld, en belanghebbende heeft geen zekerheden bedongen. Op een gegeven moment wordt de dochtervennootschap failliet verklaard.
Belanghebbende heeft in haar aangifte vennootschapsbelasting ten laste van de belastbare winst een voorziening gevormd. De voorziening bestaat onder meer uit het bedrag van de schuld van de dochtervennootschap aan de bank waarvoor belanghebbende hoofdelijk aansprakelijk is. De inspecteur heeft bij het vaststellen van de aanslag het bedrag van de voorziening niet in aftrek toegelaten.
In deze tweede zaak stelde de inspecteur ook dat het Paraplukredietarrest van toepassing is. De Hoge Raad is het niet eens met de inspecteur. Zij wijst erop dat in het Paraplukredietarrest drie cumulatieve voorwaarden zijn gesteld waaronder een verlies door de aanvaarding van hoofdelijke aansprakelijkheid voor schulden van een gelieerde vennootschap niet in aftrek komt. Volgens de Hoge Raad doet zich dat hier niet voor en bestaat er voor een ruimere toepassing van de bijzondere rechtsregel uit het Paraplukredietarrest geen aanleiding.
Volgens de Hoge Raad is in zaken als deze de rechtsregel uit een arrest uit 2014 van toepassing. In 2014 werd beslist dat een verlies uit een garantstelling aftrekbaar is, als een niet van de winst van de vennootschap afhankelijke vergoeding kan worden bepaald waartegen een onafhankelijke derde bereid zou zijn geweest eenzelfde aansprakelijkheid te aanvaarden, onder overigens dezelfde voorwaarden en omstandigheden. Zeer belangrijk daarbij is dat de Hoge Raad ook bevestigt dat de bewijslast hiervoor bij de inspecteur ligt. In deze zaak, waarin ogenschijnlijk sprake was van een in de praktijk ‘normale gang van zaken’ met een garantstelling voor schulden van een vennootschap binnen de groep, is dus beslist dat de inspecteur daar niet in is geslaagd. Hieruit blijkt dat de bewijslast die op de inspecteur rust zwaar is.
De vraag is vervolgens wat er gebeurd met de afwaardering van de lening in het geval dat er sprake is van een onzakelijke lening. In het arrest BNB 2014/98 kwam de Hoge Raad (rechtsoverweging 3.3.4.3) tot de volgende conclusie: afwaardering leidt niet tot een informele kapitaalstorting, omdat op dat moment de terugbetalingsverplichting blijft bestaan. De afwaardering bij de crediteur is tevens niet aftrekbaar (rechtsoverweging 3.3.3) . Van een informele kapitaalstorting is pas sprake indien de debiteur niet langer aan zijn verplichtingen zal voldoen. In lijn met het voornoemde arrest heeft de Hoge Raad in het arrest BNB 2016/133 overwogen dat het onzakelijke debiteurenrisico zich zowel bij de debiteur als bij de crediteur buiten de winstsfeer bevindt. Dat brengt met zich mee dat een kapitaalvermeerdering bij de debiteur die plaatsvindt vanwege de omstandigheid dat hij niet langer aan de aflossingsverplichting zal voldoen – bijvoorbeeld wanneer de lening wordt kwijtgescholden – niet aan te merken is als een voordeel uit de onderneming (rechtsoverweging 2.4.2). De daadwerkelijke gevolgen van de onzakelijke lening treden bij de debiteur daarmee pas op wanneer hij niet langer aan zijn aflossingsverplichting zal voldoen en dus niet op het eerdere moment waarop de crediteur een verlies op de verstrekte lening verwacht en besluit af te waarderen. De Hoge Raad gaat met de formulering ‘’(…) als definitief vaststaat dat de debiteur niet meer aan zijn aflossingsverplichting zal voldoen (rechtsoverweging 3.3.4.3) (…)’’ uit van een formele benadering, wat in dit geval betekent dat het moment waarop de crediteur (een deel van) de aan de debiteur verstrekte lening kwijtscheldt tevens het moment is waarop de informele kapitaalstorting plaatsvindt.
Afwaardering regresvordering als gevolg van een borgstelling
Bij borgstelling staat een derde borg voor de nakoming van de verbintenis door de schuldenaar aan de schuldeiser. Van een vergelijkbare situatie is sprake als een concernmaatschappij (of dga) zich garant stelt of hoofdelijk aansprakelijk is voor een krediet van een andere concernmaatschappij bij bijvoorbeeld de bank. Wordt de borg door de schuldeiser aangesproken, dan ontstaat civielrechtelijk een regresvordering op de schuldenaar. Kan de schuldenaar de regresvordering niet betalen, dan is sprake van een verlies voor de borg. Als dergelijke borgstellingen of garantstellingen plaatsvinden in gelieerde verhoudingen, dan is de vraag of onafhankelijke derden dat ook zouden hebben gedaan onder overigens dezelfde omstandigheden en voorwaarden. Is het antwoord ja, dan is sprake van een zakelijke borgstelling en is een eventueel verlies aftrekbaar voor de vennootschapsbelasting bij een schuldeiser-B.V. of als terbeschikkingstellingsverlies bij een schuldeiser-dga.
Is sprake van een onzakelijke borgstelling, dan is een eventueel verlies hieruit niet aftrekbaar van de winst of van het resultaat uit terbeschikkingstelling. Een en ander is vergelijkbaar met een niet aftrekbaar verlies op een onzakelijke lening. Er is sprake van een onzakelijke borgstelling, als een borg is verstrekt voor een verbonden vennootschap onder zodanige voorwaarden dat een onafhankelijke derde dit nimmer had gedaan. Zelfs niet tegen een hoge(re) borgstellingsvergoeding. De borgstelling is zodoende uit hoofde van de verbondenheid/het aandeelhouderschap verstrekt en niet op zakelijke gronden. Hierdoor mag een verlies op de uit de borg voortvloeiden regresvordering niet tot uitdrukking komen in de winst van de verstrekker, maar verhoogt dit enkel het voor de deelneming opgeofferde bedrag. Dit betekent in de regel dat dit verlies alleen via een liquidatie (in Box 2 of de liquidatieverliesregeling in de Vpb) in aanmerking mag worden genomen.
Er is veel jurisprudentie over de (on)zakelijke borgstelling welke wij niet allemaal in dit artikel zullen behandelen.
Noot fiscaal jurist inzake regresvordering en borgstelling
Hetgeen in dit artikel is opgenomen is ingewikkeld echter is een goede voorsortering op de zakelijkheid van belang Wij adviseren derhalve om in specifieke situaties de volgende overwegingen in acht te nemen:
- Leg een leningsovereenkomst of borgstelling schriftelijk vast
- Denk tijdig na over de mogelijke fiscale gevolgen van leningsovereenkomsten of borgstellingen, als weliswaar fiscaal pleitbare standpunten zijn ingenomen, maar het risico bestaat dat de Belastingdienst of de belastingrechter van mening zijn dat er sprake is van onzakelijke elementen. Die gevolgen kunnen zijn een belastbare uitdeling, schenkingsaspecten, ongebruikelijke terbeschikkingstelling, geen (fiscaal) afwaarderingsverlies kunnen nemen et cetera.
- Zakelijke voorwaarden hebben onder meer betrekking op een overeengekomen aflossingsschema, te stellen zekerheden en de hoogte van het rentepercentage, afhankelijk van het risicoprofiel van de schuldenaar. Leg in de considerans van de overeenkomst vast waarom (volgens verstrekker) sprake is van een zakelijke borgstelling. Denk aan prognose, bedrijfseconomische motieven en – indien aanwezig - offertes met vergelijkbare omstandigheden.
- Gebruik de door de bank gestelde zakelijke voorwaarden voor een specifieke leningsovereenkomst. Doe daarbij niet aan ‘cherry-picking’ wat betreft die zakelijke voorwaarden, want dan kan de Belastingdienst de zakelijkheid van de leningsovereenkomst in twijfel trekken.
- Leg in de ‘overwegingen’ / ‘in aanmerking genomen dat’ in de leningsovereenkomst vast wat de feiten en omstandigheden ten tijde van het aangaan dan wel wijzigen van de leningsovereenkomst waren, die hebben geleid tot de in de leningsovereenkomst opgenomen voorwaarden.
- Handel naar hetgeen is overeengekomen in de overeenkomst. Indien een lening bij het aangaan van de leningsovereenkomst zakelijk is blijft de lening dat in principe ook, maar kan gedurende de looptijd onzakelijk worden door het onzakelijk handelen van de schuldeiser bij gewijzigde omstandigheden. Te denken valt aan achterstelling door schuldeiser in verband met een nieuwe bankfinanciering.
- Neem geen vast rentepercentage op, maar een klantspecifiek opgebouwd en benoemd rentepercentage, zoals banken dat doen, dus bijvoorbeeld met risico-opslagen e.d.
- Gelieerde partijen kunnen in leningsovereenkomsten een fiscale glijclausule opnemen als correctiemechanisme voor de (oorspronkelijke) leningsvoorwaarden (met name rentepercentage), wanneer deze op bepaalde onderdelen niet geheel marktconform zouden blijken te zijn. Opname van een fiscale glijclausule is in beginsel niet aan de orde tussen onafhankelijke partijen. Een fiscale glijclausule heeft volgens de jurisprudentie alleen werking als aan de aanvaardbaarheid van de oorspronkelijke leningsvoorwaarden ( rentepercentage, aflossingsschema) redelijkerwijs niet hoeft te worden getwijfeld. Een fiscale glijclausule lijkt niet te baten bij bijvoorbeeld een onzakelijke lening, waarbij de schuldeiser als gevolg van de leningsvoorwaarden een debiteurenrisico loopt dat een onafhankelijke geldverschaffer niet zou hebben genomen en waarbij dit additionele risico niet te repareren is door een hogere rente.
- De mogelijkheid bestaat om vooraf zekerheid te vragen aan de inspecteur over het zakelijke karakter van de lening(voorwaarden).
Is sprake van een onzakelijke lening, bekijk dan of het in de betreffende klantsituatie misschien gunstiger is om de lening om te zetten in kapitaal. Een afwaardering van de onzakelijke lening is bij de schuldeiser ook niet aftrekbaar; hooguit als liquidatieverlies of een verlies uit aanmerkelijk belang. De rente op de onzakelijke lening is belast bij de schuldeiser. De rente is aftrekbaar bij de schuldenaar, maar in verliessituaties leidt dat alleen tot een groter verlies. Bij omzetting in kapitaal is daarna bij zowel de schuldeiser als bij de schuldenaar geen sprake meer van renteberekening.
Bron uitspraken
HR 1 maart 2013, ECLI:NL:PHR:2013:BW6520en ECLI:NL:GHARN:2011:BP9846,
Vastgoedbelegger gered
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen.
In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig.
Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA)
We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Wijziging belastingplan 2025 voor vastgoedlichamen
De maatregel die in het belastingplan 2025 is aangekondigd ziet op de drempel van € 1.000.000, beoogd is deze drempel te schrappen voor vastgoedlichamen om misbruik tegen te gaan. In de praktijk splitsen vastgoedbedrijven de financiering om zo meerdere keren gebruik te kunnen maken van deze drempel. Ter compensatie werd het percentage van de EBITDA wel verhoogd naar 25%.
In de praktijk is veel te doen om deze aanscherping voor vastgoedlichamen. De maatregel zorgt er namelijk voor dat fiscaal gezien aanzienlijk meer winst wordt belast dan dat er operationeel wordt behaald en bij hogere financierslasten wordt er zelfs verlies gemaakt. Er is daardoor vennootschapsbelasting verschuldigd over een winst die feitelijk niet wordt behaald en waardoor er liquiditeitsproblemen kunnen ontstaan. Voor veel vastgoedbedrijven een doorn in het oog en voor adviseurs werk aan de winkel om te kijken hoe de ‘schade’ zo veel mogelijk beperkt kan worden, bijvoorbeeld door inbreng van kapitaal, beleggingen, ondernemingen of een herstructurering.
Vastgoedbelegging weer gelijk aan normale belegging
Tijdens de 2e kamer behandeling (maandag 21 oktober) van het belastingplan 2025 door de vaste commissie van Financiën kwam er ineens toch een ander bericht. VVD-kamerlid van Eijk gaf aan dat de coalitiepartijen het eens zijn dat zij het drempelbedrag toch niet zouden willen schrappen. Dit komt voort uit een reactie van de vastgoedsector dat het schrappen van het drempelbedrag ervoor zou zorgen dat het aanbod huurwoningen minder zou worden. Kamerlid van Eijk zegt hierover: ‘Op dit onderdeel hebben we een gezamenlijk gevoel van urgentie, ook in relatie tot de woningmarkt en de overkill in de maatregel om hier een tandje terug te doen’. De wijziging van het percentage van 20% naar 25% wordt, ter dekking van dit besluit, boven een renteaftrek van € 1.000.000 niet gewijzigd naar 25% maar naar 24,5%.
Noot fiscaal jurist inzake renteaftrek vastgoedlichamen
Wij zijn verrast door deze wijziging des temeer omdat de Staatsecretaris de afschaffing van de rentedrempel (earningsstripping artikel) als een antimisbruikbepaling had gepresenteerd en deze door kamerlid Van Eijk nu juist als overkill wordt bestempeld. Desalniettemin een positieve ontwikkeling die goed is voor de vastgoedsector. We blijven de ontwikkelingen volgen en u informeren via onze website en social media kanalen. Vragen of advies over vastgoedbeleggingen? Stuur ons gerust een e-mail.
De verkoop van het familiebedrijf. En nu?
Regelmatig adviseren wij bedrijven bij de verkoop van hun (familie) bedrijf aan een strategische partij en ook steeds vaker aan private equity. In dit artikel onze ervaringen en ook de aandachtspunten die hierbij (gaan) spelen. Fiscaal is het het meest voordelig dat het bedrijf eerst (deels) via de bedrijfsopvolgingsregeling wordt overdragen aan de kinderen en dan (enkele jaren later) aan een externe partij wordt verkocht. Dit kan tientallen procenten aan belastingheffing schelen.
Private Equity wil mijn bedrijf kopen en nu?
Steeds meer familiebedrijven worden door M&A partijen of Private Equity (hierna PE) partijen benaderd met een enthousiast verhaal over de extreme waarde van het familiebedrijf en de mogelijkheden in de markt. Een PE partij trekt geld aan van bancaire instellingen en investeerders om dit onder te brengen in een investeringsfonds. De aankoop wordt veelal betaald door het investeringsfonds, een bancaire instelling en een lening van de verkoper, de zogenaamde vendor loan. Het aankoop beleid van een PE partij wordt bepaald door
- Sector kennis en soms bouwen van een groep of keten (buy and build)
- Rendementsverbeteringen
- Vergroten van de multiple bij grotere ketens of groepen
- Hefboomwerking via bancaire financiering
Veelal wordt in een redelijk tempo opgebouwd en na 5 – 8 jaar weer doorverkocht. Een verkoper zal in de meeste gevallen ook participeren in zijn bedrijf (na verkoop). Hiermee kan er op 2 momenten een winst worden gemaakt (bij verkoop en bij doorverkoop).
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Hoe werkt Private Equity binnen een bedrijf?
De meeste PE partijen zullen zich niet bezighouden met de dagelijkse leiding. Na (of beter voor) de verkoop is het dus verstandig om na te denken wie de dagelijkse leiding over het familiebedrijf gaat voeren. Feitelijk zijn er drie smaken
- De huidige DGA verkoopt zijn aandelen aan een nieuwe BV (Newco in de volksmond) en investeert ook in deze BV (met aandelen en een lening, dit noemen we doorrollen). De DGA blijft aan het roer staan van de onderneming.
- Het huidige management neemt de dagelijkse leiding (deels of in fasen of geheel) over.
- Het familiebedrijf wordt opgenomen in een andere onderneming, dit management neemt de directie over.
Het familiebedrijf (of de eigenaar / DGA) zal na de overname verantwoording moeten afleggen aan de PE partij, vaak moeten er maandelijks financiële data worden verstrekt daarnaast wordt er een strikte governance structuur opgezet, denk hierbij aan periodieke rapportages (en overleg), budgetten, begrotingen, afstemming bepaalde beslissingen, etc. Dit heeft meestal een redelijke impact op de DGA, hij of zij was gewend om alle beslissingen alleen te nemen. Meestal ontstaat er na de verliefdheid een fase van “gedoe” of irritatie. Binnen een bepaalde strikte context werken waarbij het winstoogmerk (op kortere termijn) voorop staat, is wennen. De DGA zal meer binnen een keurslijf gaan werken. Veelal neemt de DGA na verloop van 12-24 maanden afscheid of krijgt een commissaris rol. Het is dus verstandig dat de DGA zich voor de overdracht of direct daarna “misbaar” gaat maken. Veelal zullen er dan ook kleinere pakketten aandelen worden verkocht aan het management, zodat zij betrokken blijven bij de onderneming.
Aandachtspunten bij overname door PE partij
Voor een overname door een PE partij zijn dus de volgende zaken van belang:
Hier is een samenvatting in bulletvorm van de tekst:
- Ondernemers van een familiebedrijf voelen zich gevleid als ze benaderd worden door een private-equity (PE) partij.
- PE-partijen zijn ervaren onderhandelaars en richten zich op rendement. Een slimme en ervaren adviseur aan de kant van de DGA is noodzakelijk, dit vanaf dag 1.
- Een due diligence onderzoek speelt een cruciale rol in het bepalen van de definitieve prijs. Laat voor de overname een pre DD uitvoeren.
- Goede voorbereiding en de inschakeling van een ervaren adviseur zijn essentieel. Bel gerust met één van onze adviseurs, zij hebben meer dan voldoende ervaring met dit soort trajecten.
- De ondernemer moet een plan maken voor de periode na de verkoop, met aandacht voor persoonlijke rol en groei van de onderneming.
- De DGA moet beslissen over zijn rol na de verkoop en de continuïteit van het bedrijf waarborgen. Het misbaar maken van de DGA maakt het traject een stuk leuker (op langere termijn)
- Het betrekken van bestaand management of nieuw management kan continuïteit verzekeren.
- Het verkrijgen van een indicatief bod van een PE-partij is de eerste stap, maar het realiseren van een transactie vergt meer inspanning. Een goede voorbereiding verhoogt de kans op succesvolle en gunstige transactievoorwaarden.
- Er zijn andere opties naast verkoop aan PE, zoals strategische kopers, management buy-in, of het opzetten van een family office.
- Aandelen kunnen worden behouden terwijl het management participeert zonder verkoop aan een PE-partij.
- Bedrijfsopvolging binnen de familie kan via de BOR-bedrijfsopvolgingsregeling fiscaalvriendelijk worden geregeld. Daarna verkopen aan een PE partij is fiscaal een stuk gunstiger. Hiervoor is wel een termijn van 3 – 5 jaar (als voorbereiding) nodig.
- PE-structuren investeren kapitaal van investeerders in bedrijven met als doel rendementsverbetering. Er wordt vaak vreemd vermogen aangetrokken, wat zowel kansen als risico's met zich meebrengt. Banken spelen een belangrijke rol als stakeholder met specifieke eisen en beperkingen.
- Bewustzijn en voorbereiding zijn essentieel om teleurstellingen bij de uiteindelijke transactievoorwaarden te voorkomen.
Familiebedrijf verkopen
De laatste jaren worden steeds meer familiebedrijven geheel of gedeeltelijk verkocht aan prive equity partijen. Veel familiebedrijven hebben geen opvolging en/of worstelen met stijgende inkoopprijzen, vergrijzing, krapte op de arbeidsmarkt of andere omgevingsfactoren. Ook kunnen uiteenlopende ambities van de senioren en/of junioren ervoor zorgen dat het beter is het bedrijf (deels) te verkopen. Dit is een emotioneel en vaak complex proces. De situatie na verkoop is soms nog wel complexer, ineens staat er veel geld op de bankrekening en moet hierover een (fiscaal ongunstige) beslissing worden genomen. Ook zorgt de nieuwe eigenaar voor een nieuwe dynamiek binnen het bedrijf. Mede door de rendementen binnen het bedrijf en de lagere rente wordt ook via deze multiple een extra rendement behaald op het eigen vermogen.
Doelstellingen binnen het familie bedrijf
Veel families stellen zich binnen het bedrijf en de familie de vraag “wat willen we bereiken en hoe gaan we om met het familievermogen”. Een belangrijke vraag die de laatste jaren aan de orde komt zijn:
- Doen we het nog wel goed?
- Wat brengt de toekomst en de marktwerking?
- Zijn wij nog wel de beste eigenaren en zijn de opvolgers bereid en in staat om het bedrijf voor te zetten
De waardes binnen de familie zijn vaak vastgelegd in een familiestatuut. Eens per kwartaal of jaar wordt er over de doelstellingen een vergadering gehouden waarbij alle familieleden aanwezig zijn. Binnen het statuut zijn veel zaken geregeld, denk hierbij aan:
- Historie, principes en visie van de familie
- Wie mag de eigenaar zijn binnen het bedrijf
- Wie mogen er wel of niet binnen het familiebedrijf werken
- Hoe werkt de familie governance het beste?
- Hoe worden de taken en bevoegdheden verdeeld tussen (a) directie (b) raad van commissarissen (c) familieraad (d) familiestatuut
Familiebedrijf is verkocht en dan?
Het familiestatuut is ingericht om het familiebedrijf goed en helder aan te sturen. Als het familiebedrijf is verkocht is er een nieuwe situatie, waar ook een nieuw familiestatuut voor nodig is, dit in combinatie met een nieuwe juridische structuur. Na de verkoop worden er geen beslissingen meer genomen over werknemers, investeringen in het bedrijf, nieuwe vestigingen en/of dividenduitkeringen. De beslissingen hebben dan betrekking op
- Hoe worden gelden belegd
- Welke investeringen passen binnen de familie
- Hoe beperken we de belastingheffing
Vermogens geven vaak nog meer gedoe dan familiebedrijven. Bij externe markt omstandigheden kunnen beleggingen in waarde dalen waardoor iedereen achter de lotto gaat invullen en hierover een mening gaat geven.
Het ineens erg vermogend zijn geeft binnen een familie soms nog meer discussies dan in de periode dat het familiebedrijf moest worden aangestuurd. Vermogen op de bank voelt even als een lust en al snel als een last. Families hebben verstand van het familiebedrijf maar hebben minder verstand van beleggen en vermogensbeheer, hiervoor moet dan worden vertrouwd op eigen intuïtie, verhalen van vrienden en/of deskundige adviseurs.
De praktijk leert dat men het beste 3-6 maanden niks doet met het geld en zich gaat verdiepen in de nieuwe werkelijkheid. Vermogende families hebben er ook problemen mee om geld te schenken of over te dragen aan familieleden. Bij een bedrijf wordt hier eenvoudiger over gedacht, dividend wordt veelal vlotter betaald en een euro op de bankrekening bij F van Lanschot. Ouders komen uit een ander nest dan hun kinderen en willen hun kinderen ook goed opvoeden en beschermen tegen “rijk zijn of rijk voordoen”. Kinderen kunnen door veel geld ambitie loos worden en/of stoppen met hun opleiding of werk. Combineer dit met een verslaving, trouwen in gemeenschap van goederen, verkeerde vrienden, gokken of ander onverantwoord gedrag en de cirkel is rond.
Maar is dit ook zo? Moet je kinderen niet meenemen bij de besprekingen met de beleggingsadviseur en/of het familie office. Vanaf welk moment staat het geld niet meer onder bewind van een ander ? Wanneer krijgen de kinderen de vrijheid om over (een deel van) het vermogen te beschikken?
Het is vaak veel verstandiger om met het geld de kwaliteiten en competenties van de kinderen verder te laten ontwikkelen en hen mee te nemen in de diverse gesprekken. Er komt namelijk een moment dat de kinderen wel volledig over het geld kunnen beschikken, en dan?
Hoe organiseer je het familie vermogen?
Dit begint bij een goed gesprek binnen de familie waarbij iedereen (soms ook de koude kant) aan tafel gaat zitten. Op grond van dit gesprek – met een fiscaal jurist of familie adviseur – wordt dan een concept familiestatuut opgesteld en/of wordt het huidige familiestatuut aangepast. De uitgangspunten hierbij zijn:
- De mens: welke karakters zitten aan tafel, wat zijn hun ambities en zijn er nog onderlinge ruzies of conflicten die meespelen?
- Financieel: hoe moet het vermogen worden verdeeld over cash, beleggingen, crypto, vastgoed, bedrijven etc.
- Sociaal: spelen ook maatschappelijke of sociale elementen een rol en is een eigen foundation een optie
Tijdens de bijeenkomst van de familie moet er een heldere agenda zijn en een voorzitter. Ook moet vaststaan welk doel dit gesprek heeft en hoe ervoor wordt gezorgd dat iedereen ook ruimte krijgt om zijn input te geven. Het is verstandig om alle deelnemers in aparte bijeenkomsten vooraf een aantal vragen voor te leggen. Belangrijke vragen hierbij zijn:
- Doelstellingen van de familie
- Waarden en normen binnen de familie
- Hoe wil men investeren en waarin (volgens welke verdeling)
- Is maandelijks inkomen van belang
- Hoe wordt de zeggenschap over het geld / vermogen ingevuld
- Hoe wordt de nood opvolging ingevuld
- Welke conflicten of onderhuidse gevoelens spelen er binnen de familie
Een externe en neutrale begeleider is hierbij van essentieel belang, binnen de familie moet deze persoon als onafhankelijk en betrouwbaar worden ervaren. Een eerste bijeenkomst duurt minimaal 4 uur maar kan ook een weekend in beslag nemen. Een goede voorbereiding is essentieel.
Sommige families stellen naast het familiestatuut ook een zogenaamd Family Wealth document op. Dit is een bijlage bij het familiestatuut waarin is opgenomen hoe het vermogen wordt verdeeld, welk deel wordt geschonken, hoe wordt omgegaan met dividenden en herinvesteringen, etc. Op grond van deze stukken worden vervolgens de volgende zaken uitgewerkt
- Estate planning
- Familie BV voor nieuwe investeringen
- Testament aanpassingen
- Basis huwelijkse voorwaarden
- Herstructurering van de bestaande structuur
- Besluitvorming en zeggenschap over vermogen
Het is verstandig om voor de zeggenschap en besluitvorming gebruik te maken van de expertise binnen de familie bij meerdere generaties, dit geeft rust en draagvlak.
Noot fiscaal jurist inzake familie bedrijven
Wij werken vaak samen met advocaten, M&A partijen, accountants en notarissen om een juiste invulling te geven aan de fase na verkoop. Veelal zijn wij als externe adviseur ook betrokken bij de fiscale merites van de verkoop. Onderschat de emoties van een verkoop van een familiebedrijf niet, het is een pittige tijd welke uiteindelijk een nieuwe realiteit zal opleveren. Op het moment dat alles juridisch in de juiste stukken is vastgelegd begint het traject eigenlijk weer opnieuw. Het proces zal continue moeten worden bijgestuurd en aangepast.
Samenloop verliesverrekening met de kwijtscheldingswinstvrijstelling
Met ingang van 2022 kennen we nieuwe verliesverrekeningsregels in de Wet VPB. Verliezen zijn vanaf dat moment onbeperkt voorwaarts verrekenbaar. Wel geldt de beperking dat voor zover de winst meer dan € 1 miljoen bedraagt, de winst slechts voor 50% kan worden verrekend met aanwezige compensabele verliezen. Die maatregel is erop gericht te voorkomen dat bedrijven met winstgevende activiteiten in Nederland jaren achtereen geen vennootschapsbelasting betalen. Voor nadere informatie omtrent de kwijtscheldingswinstregeling bekijk ook dit WOB verzoek uit 2021.
Verliezen verrekenen bij kwijtscheldingswinstvrijstelling
Een samenloopregeling met de kwijtscheldingswinstvrijstelling ontbreekt, terwijl bijvoorbeeld in Duitsland waar dergelijke verliesverrekeningsregels al langer bestaan, wel een samenloopregeling is getroffen. De Orde van Belastingadviseurs heeft er in haar commentaar op de eerste nota van wijziging van het Belastingplan 2021, waarin de nieuwe verliesverrekeningsregels waren opgenomen, op gewezen dat het naar haar mening belangrijk is dat de samenloop van de nieuwe verliesverrekeningsregels met de kwijtscheldingswinstvrijstelling wordt geregeld.
De kwijtscheldingswinstvrijstelling in de vennootschapsbelasting
De kwijtscheldingswinstvrijstelling van art. 3.13 Wet IB 2001 jo. art. 8 Wet VPB 1969 zorgt ervoor dat indien een onderneming die in zwaar weer verkeert en als gevolg daarvan een schuld krijgt kwijtgescholden, die winst niet tot het belastbare resultaat behoort voor zover die kwijtscheldingswinst de aanwezige compensabele verliezen overtreft. Anders geformuleerd: de kwijtscheldingswinstvrijstelling zorgt ervoor dat er geen vennootschapsbelasting verschuldigd is ingeval van een kwijtschelding van schulden. Hoewel bij de invoering van de kwijtscheldingswinstvrijstelling weinig toelichting is gegeven in de parlementaire behandeling, wordt in de literatuur aangenomen dat er twee mogelijke rechtsgronden zijn voor deze vrijstelling. Als eerste wordt genoemd de wenselijkheid om ingeval van een financiële herstructurering de voortzetting van een onderneming niet te belemmeren. In de tweede plaats wordt opgemerkt dat het maatschappelijk onaanvaardbaar is dat belasting wordt geheven als schuldeisers hun rechten prijsgeven om een onderneming gezond te maken.
Kwijtschelding door contractuele bepaling
Voor de kwijtscheldingswinstvrijstelling moet sprake zijn van rechten van een schuldeiser. Als deze rechten via een contract teniet zijn gegaan kan geen sprake zijn van kwijtschelding van rechten, deze zijn immers op grond van het contract komen te vervallen, zie hiertoe rechtbank Noord Holland d.d. 1 juni 2016 ECLI:NL:RBNHO:2016:4372.
Kwijtschelding als vordering waardeloos is (bodemloze put)
Ook in situaties waarbij een kwijtscheldingswinst ontstaat doordat de aandeelhouders een schuld kwijtschelden bij een bodemloze put situatie is de kwijtscheldingsregeling vaak niet van toepassing, dit is een grijs gebied, zie Gerechtshof Leeuwarden d.d. 11 april 2012 ECLI:NL:GHLEE:2012:BW2220.
Wet Homologatie Onderhands Akkoord (WHOA) en kwijtscheldingswinstvrijstelling
Een schuldeisersakkoord (bijvoorbeeld via de WHOA) kan een volledige of gedeeltelijke kwijtschelding van vorderingen inhouden. In beginsel zal er door de kwijtschelding een winst bij de vennootschap ontstaan (schulden hoeven immers niet te worden betaald). In beginsel maakt het hierbij niet uit of het om gelieerde of niet gelieerde partijen gaat. Wel kan een kwijtschelding bij een gelieerde partij een winstuitdeling of kapitaalstorting tot gevolg hebben. Voor 1 januari 2022 viel deze winst in de regel in de kwijtscheldingswinstvrijstelling. Door de aanpassing van verliesverrekeningsregels is dit vanaf dat moment niet meer (altijd) zo. Dit kan een ongelukkige samenloopt opleveren. Er kan toch sprake zijn van fiscale winst (en heffing van vennootschapsbelasting). Dit vindt haar oorzaak in het feit dat de kwijtscheldingswinstvrijstelling niet geldt tot aan het bedrag van de aanwezige compensabele verliezen, terwijl de belastbare kwijtscheldingswinst vervolgens maar beperkt kan worden verrekend met deze verliezen. Als de belastbare winst hoger is dan € 1.000.000 (en sprake is van compensabele of verrekenbare verliezen) in alle gevallen vennootschapsbelasting verschuldigd is. Het mag duidelijk zijn dat dit een ongewenste situatie is. De staatssecretaris heeft reparatiewetgeving aangekondigd. Dit is opgenomen in de voorjaarsnota de laatste update staat in dit vraag en antwoord spel.
De kwijtscheldingswinstvrijstelling wordt toegepast op het bedrag aan kwijtscheldingswinst dat uitgaat boven het bedrag aan beschikbare verliezen. Zonder samenloopbepaling tussen de nieuwe verliesverrekeningsmaatregelen en de kwijtscheldingswinstvrijstelling betekent dit dat een schuldenaar, ondanks toepassing van de kwijtscheldingswinstvrijstelling, toch belasting verschuldigd is als hij over voldoende voorwaarts verrekenbare verliezen beschikt. De kwijtscheldingswinst, voor zover die meer dan € 1 miljoen bedraagt, is immers slechts voor 50% verrekenbaar met de aanwezige compensabele verliezen.
Onbreken kwijtscheldingswinstvrijstelling en standpunt staatssecretaris
Ondanks het commentaar van de NOB wordt in de nota naar aanleiding van het verslag in de Tweede Kamer niet ingegaan op (het ontbreken van) de samenloop met de kwijtscheldingswinstvrijstelling. Pas in de nota naar aanleiding van het verslag in de Eerste Kamer gaat de Staatssecretaris van Financiën in op deze samenloop, naar aanleiding van de vraag of met het niet voorzien in een samenloopbepaling het doel en de strekking van de kwijtscheldingswinstvrijstelling wordt belemmerd. De Staatssecretaris van Financiën heeft aangegeven dat een dergelijke uitkomst in lijn is met doel en strekking van de nieuwe verliesverrekeningsmaatregel en dat de regeling op dit punt geen aanpassing behoeft. Kwijtschelding van schulden kan er dus toe leiden dat over een deel van de kwijtscheldingswinst vennootschapsbelasting verschuldigd is.
Doctrine over ontbreken kwijtscheldingswinstvrijstleling
Het antwoord op de vraag of doel en strekking van de kwijtscheldingsvrijstelling wordt belemmerd is: ja. Er wordt door de Staatssecretaris niet ingegaan op de specifiek gestelde vragen destijds. Eveneens wordt in het antwoord van de Staatssecretaris gerefereerd aan bedrijven met winstgevende activiteiten in Nederland terwijl het juist gaat om bedrijven die in zwaar weer verkeren en verlies hebben geleden. Vandaar natuurlijk ook de compensabele verliezen.
In de literatuur wordt gesuggereerd dat geen sprake is van een weloverwogen bewuste keuze om een samenloopregeling achterwege te laten. Wellicht dat tijdsdruk hier een factor in is. Er wordt immers door de staatssecretaris ook niet ingegaan op de doelstellig van de kwijtscheldingswinstvrijstelling en het effect van het ontbreken van een samenloopregeling. In de literatuur wordt door Bobbeldijk alsmede Cornelisse gesuggereerd dat het ontbreken van een samenloopregeling een omissie is. Volgens Bobbeldijk als gevolg van de enorme tijdsdruk waaronder de behandeling van de wetsvoorstellen, en daarmee ook de beantwoording van de vragen plaatsvond. Hij roept de staatssecretaris van Financiën op om deze omissie zo spoedig mogelijk te herstellen.
Voorbeeld kwijtscheldingswinstvrijstelling en verliesverrekening
In dit voorbeeld gaan we uit van de volgende uitganspunten:
- Kwijtschelding à€ 3.500.000
- Belastbaar bedrag à€ 2.500.000
- Totaal verrekenbare verliezen à€ 4.000.000
Bovenstaande in ogenschouw nemende is de uitwerking op dit moment als volgt.
- Het belastbaar bedrag van € 2.500.000 kan voor € 1.750.000 worden verminderd met verrekenbare verliezen.
- Een belastbaar bedrag resteert van € 750.000 waarover € 179.900 vennootschapsbelasting verschuldigd is.
Noot fiscaal jurist inzake verliesverrekening en kwijtschelding
Een onderneming in zwaar weer zal waarschijnlijk compensabele verliezen hebben. In het kader van een sandering komt het regelmatig voor dat schuldeisers hun vordering geheel of deels prijsgeven. De hiermee gepaard gaande winst heet kwijtscheldingswinst. Indien deze winst groter is dan het bedrag van de compensabele verliezen is het voordeel (veelal) vrijgesteld op grond van de kwijtscheldingswinstvrijstelling (artikel 3.13 lid 1 letter a IB jo, artikel 8 lid 1 VPB). Ook bij een kwijtschelding onder opschortende voorwaarde is deze regeling van toepassing (zie Hoge Raad d.d. 22 april 2011 ECLI:NL:HR:2011:BP7980).
Het doel van de kwijtscheldingswinstregeling is dat het bedrijf na de sandering van haar schuldpositie weer fris en fruitig (schone lei) kan beginnen. Alle verliezen zijn verrekend en over het surplus boven het saldo van de verliezen is geen belasting verschuldigd.
In de voorjaarsnota 2024 wordt een aanpassing voorgesteld waarin de kwijtscheldingswinstmaatregel i.v.m. samenloop met de verliesverrekeningsmaatregel wordt aangepast. Door het wegnemen van deze fiscale belemmering, wordt deze ‘omissie’ weggenomen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron kwijtscheldingswinstvrijstelling en verliesverrekening
WOO / WOB verzoek 22 november 2021
Hoge Raad d.d. 22 april 2011 ECLI:NL:HR:2011:BP7980.
Gerechtshof Leeuwarden d.d. 11 april 2012 ECLI:NL:GHLEE:2012:BW2220.
rechtbank Noord Holland d.d. 1 juni 2016 ECLI:NL:RBNHO:2016:4372.
Beperking renteaftrek vastgoed
Sinds 1 januari 2019 geldt er een algemene beperking voor renteaftrek, genaamd de earningsstrippingregeling. In 2022 en 2023 is de rente niet aftrekbaar als het saldo van verschuldigde en ontvangen rente hoger is dan 20 procent van de winst en meer dan 1.000.000 euro bedraagt. Vanaf 2025 wordt deze regeling voor vastgoedlichamen verder aangescherpt. In dit artikel een toelichting op deze mogelijke wetswijziging.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Vanaf 2025 een ramp periode voor vastgoed beleggers
Als wij alle complexe zaken rondom de renteaftrekbeperking (earningsstrippingmaatregel) van artikel 15b moeten uitleggen worden we depressief. De maatregel die in 2025 wordt ingevoerd heeft grote gevolgen voor alle beleggers in vastgoed. De regeling had heel simpel gekund door bijvoorbeeld de drempel van € 1miljoen te verlagen tot € 200.000. Nu komen veel MKB beleggers met vastgoed in de BV in de financiele problemen.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Dreigende fiscale lastenverzwaring voor verhuurders van vastgoed vanaf 2025
Vanaf 2025 staan bedrijfsmatige verhuurders van vastgoed mogelijk voor een nieuwe fiscale uitdaging met grote financiele gevolgen. Er zijn plannen om de fiscale renteaftrekbeperking, die momenteel van toepassing is op grote ondernemingen, uit te breiden naar MKB-ondernemers in de vastgoedsector. Deze wijziging zou met name impact hebben op verhuurders van vastgoedportefeuilles in een BV of NV (onderneming).
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Huidige regeling verhuur via vastgoed BV
Op dit moment geldt binnen de vennootschapsbelasting dat:
- Financieringslasten, zoals rente, in principe aftrekbaar zijn, waardoor ze de fiscale winst verlagen.
- De aftrek van rente wordt beperkt tot 20% van de fiscale EBITDA of een bedrag van €1 miljoen euro, afhankelijk van welk bedrag hoger is.
Nieuwe regeling vastgoed BV vanaf 2025
Volgens de Voorjaarsnota 2023 worden deze regels aangescherpt:
- Vanaf 2025 wordt de drempel van €1 miljoen geschrapt voor vastgoedlichamen die vastgoed verhuren aan derden.
- Rente kan dan alleen worden afgetrokken tot maximaal 20% van de fiscale EBITDA.
- Bij minder goed rendement op vastgoed kan dit verstrekkende financiele gevolgen hebben.
- Verminderde liquiditeit: Hogere belastingaanslagen kunnen de cashflow beperken, wat de financiële ruimte om te investeren of bestaande leningen af te lossen kan beïnvloeden.
- Complicaties in fiscale eenheid: Het is nog onduidelijk hoe deze maatregel toegepast zal worden binnen fiscale eenheden waarbij sommige vennootschappen geen vastgoed bezitten en resultaten dus met elkaar worden verrekend.
Aandachtspunten voor de praktijk van de Vastgoed BV
- Impact op rendement: Verhuurders moeten rekening houden met de mogelijkheid van een hogere belastingdruk die invloed kan hebben op het rendement van hun vastgoedportefeuille.
- EU conformiteit: De wijziging is gebaseerd op een Europese richtlijn; het is nog de vraag of deze specifieke toepassing op verhuurders daarmee in overeenstemming is.
Acties voor verhuurders via een Vastgoed BV
Hoewel het misschien te vroeg is voor concrete acties, is het raadzaam
voor verhuurders om:
- Potentiële impact beoordelen: Overweeg de mogelijke financiële impact van de aangepaste renteaftrekbeperking op uw onderneming. Laat uw accountant of fiscaal jurist alvast een berekening maken, of stuur ons een e-mail voor nadere advisering.
- Plan vooruit: Begin met het plannen van maatregelen om de potentiële financiële impact te mitigeren, zoals het herstructureren van financieringen of het optimaliseren van de exploitatie van het vastgoed.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Noot fiscaal jurist inzake vastgoed BV en renteaftrekbeperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Advies inzake vastgoed BV in 2025
Het lijkt nu nog iets te vroeg om alle panden al in de etalage te zetten, toch doen verhuurders er goed aan om de potentiele impact op hun situatie in beeld te brengen. Wordt de aanslag vennootschapsbelasting substantieel hoger? Zo ja wat is daar van de impact?
De aangekondigde wijziging van de renteaftrekbeperking kan een aanzienlijke impact hebben op de fiscale lasten van vastgoedverhuurders. Het is belangrijk dat betrokken partijen zich bewust zijn van deze veranderingen en de implicaties ervan voor hun bedrijfsvoering. De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Gedetailleerde informatie en updates zullen naar verwachting rond Prinsjesdag (september 2024) worden gepubliceerd als onderdeel van het Belastingplan 2025. Voor nu is het essentieel om op de hoogte te blijven en voorbereidingen te treffen voor mogelijke scenario's. Voor meer informatie of advies, kunt u contact opnemen met onderstaande specialisten.
W&I-verzekering bij overname fiscaal aftrekbaar of niet?
In een recente verduidelijking door de Kennisgroep deelnemingsvrijstelling van de Belastingdienst is naar voren gekomen dat proceskosten gemaakt door een belastingplichtige in het kader van een juridische procedure tegen een verzekeraar, waarbij een Warranty & Indemnity (W&I)-verzekering is afgesloten ten behoeve van de verwerving van een deelneming, niet kunnen worden aangemerkt als aankoopkosten van de deelneming. Deze interpretatie vindt zijn grondslag in het arrest van de Hoge Raad d.d. 22 december 2023, onder nummer 22/02219, waarin wordt gesteld dat het vereiste rechtstreeks oorzakelijke verband tussen dergelijke proceskosten en de verwerving van de deelneming ontbreekt.
De Hoge Raad geeft in de procedure in 2018 en 2023 aanwijzigingen voor de aftrekbaarheid van kosten.
- Kosten zijn niet aftrekbaar indien: Kosten moeten direct opgeroepen worden door en nuttig of nodig zijn voor de verwerving of vervreemding. Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 geldt voor de premie van de W&I-verzekering. Een eventuele uitkering is niet belast bij de koper, en het opgeofferde bedrag wordt aangepast met de premies of uitkering. De proceskosten gerelateerd aan de W&I-verzekering vallen niet onder het aftrekverbod,
- De wetsbepalingen en toelichting in de historie geven weinig richtinggevende aanwijzigingen;
- Het moet gaan om kosten die worden opgeroepen door de verwerving of de vervreemding van de deelneming;
- De kosten zouden zonder de verwerving of de vervreemding niet zijn gemaakt;
- In de uitspraak uit 2023 wordt dit verder genuanceerd, immers de bonus hangt samen met de verkoop;
- De kosten die worden gemaakt moeten ook nuttig en nodig zijn voor de verwerving of de vervreemding (objectief gezien);
- De kosten moeten een causaal verband hebben met die verkoop en hieraan bijdragen;
- Juridische kosten, DD onderzoek en de kosten van de M&A partij zijn noodzakelijk, maar de extra vraag is dus nu ook "zijn ze objectief gezien nuttig", dit kan per opdracht en belastingplichtige anders zijn;
- Uitspraak van de Hoge Raad in 2023 is nog niet helemaal duidelijk (rechtsoverweging 4.4.2), hierin lijkt een extra voorwaarde opgesloten "het oogmerk waarin de kosten worden gemaakt". Het oogmerk lijkt ons minder relevant en van ondergeschikt belang, de kennisgroep van de belastingdient denkt hier thans nog iets genuanceerder over. In de casus aangaande de bonussen is duidelijk dat de afscheidsbonus op geen enkele wijze als motivering voor het personeel heeft gediend om de verkoop te bevorderen;
- In de uitspraak over de bonussen is een correctie gemaakt voor de bonussen die zijn betaald aan buitenlandse werknemers, waarom is ons onduidelijk;
Kosten procedure over W&I aftrekbaar?
In de betreffende casus heeft belastingplichtige X een deelneming verworven en simultaan een W&I-verzekering afgesloten bij een externe verzekeraar, specifiek gericht op de dekking van risico's verbonden aan de verwerving. Na het indienen van een claim bij de verzekeraar wegens een vermeende schending van garanties door de verkoper, welke claim werd afgewezen, initieerde X een juridische procedure. Deze procedure resulteerde in een uitspraak waarbij X in het ongelijk werd gesteld en veroordeeld tot het vergoeden van alle proceskosten aan de verzekeraar.
Volgens de interpretatie van de Kennisgroep deelnemingsvrijstelling vallen de door X gemaakte proceskosten, evenals de kosten die aan de verzekeraar vergoed moeten worden, niet onder de noemer 'aankoopkosten van de deelneming'. Dit is te wijten aan het gebrek aan een rechtstreeks oorzakelijke relatie tussen deze kosten en de verwerving van de deelneming, zoals uiteengezet in het genoemde arrest van de Hoge Raad.
Kosten W&I Verzekering aftrekbaar of niet?
Het is echter van belang te benadrukken dat de premie voor de W&I-verzekering wel wordt beschouwd als onderdeel van de aankoopkosten van de deelneming. Desalniettemin is een eventuele uitkering uit hoofde van deze verzekering aan de koper onbelast. Het bedrag dat als kostenpost wordt opgeofferd, wordt dienovereenkomstig aangepast met de betaalde premies of, in het geval van een uitkering, verlaagd.
- Aanleiding: Een belastingplichtige verwerft een deelneming en sluit tegelijkertijd een Warranty & Indemnity-verzekering (W&I-verzekering) af. Na een afgewezen claim door de verzekeraar volgt een juridische procedure waarin de belastingplichtige veroordeeld wordt tot het vergoeden van proceskosten.
- Vraagstelling: Of de gemaakte proceskosten en de te vergoeden proceskosten aan de verzekeraar beschouwd kunnen worden als kosten in verband met de verwerving van een deelneming volgens artikel 13, eerste lid, van de Wet op de vennootschapsbelasting 1969 (Wet Vpb 1969).
- Antwoord: Nee. Volgens het arrest van de Hoge Raad van 22 december 2023, ECLI:NL:HR:2023:1793, ontbreekt het rechtstreeks oorzakelijke verband tussen de proceskosten en de verwerving van de deelneming. Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 is derhalve niet van toepassing.
- Wettelijk kader: Artikel 13, eerste lid, Wet Vpb 1969 sluit voordelen uit hoofde van een deelneming en kosten ter zake van de verwerving of vervreemding van die deelneming uit van de winstbepaling.
- Jurisprudentie: De Hoge Raad heeft in eerdere arresten (ECLI:NL:HR:2018:2264 en ECLI:NL:HR:2023:1793) het belang van een rechtstreeks oorzakelijk verband tussen kosten en de verwerving of vervreemding van een deelneming benadrukt. Kosten moeten direct opgeroepen worden door en nuttig of nodig zijn voor de verwerving of vervreemding.
- Toepassing op W&I-verzekering: Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 geldt voor de premie van de W&I-verzekering. Een eventuele uitkering is niet belast bij de koper, en het opgeofferde bedrag wordt aangepast met de premies of uitkering.
- Conclusie over proceskosten: De proceskosten gerelateerd aan de W&I-verzekering vallen niet onder het aftrekverbod, omdat ze geen rechtstreeks oorzakelijke verband houden met de verwerving van de deelneming. Ze zijn niet gemaakt omdat ze nuttig of nodig waren voor de verwerving zelf.
Intern memo belastingdienst inzake aftrekbare kosten bij verkoop deelneming
De Kennisgroep deelnemingsvrijstelling heeft een kennisdocument aan- en verkoopkosten deelneming gepubliceerd. Het document betreft een geactualiseerde versie als gevolg van diverse arresten van de Hoge Raad. In deze handreiking wordt ingegaan op de aftrekbaarheid van kosten die samenhangen met de verkoop van een deelneming.
- Niet-aftrekbaarheid van Aan- en Verkoopkosten: Artikel 13, eerste lid, van de Wet Vpb 1969 stelt dat kosten verbonden aan de aankoop en verkoop van deelnemingen niet aftrekbaar zijn. Deze moeten worden geactiveerd en deel uitmaken van de kostprijs van de deelneming.
- Jurisprudentie: Belangrijke arresten van de Hoge Raad (Hoge Raad 19 oktober 1988, Hoge Raad 8 juli 1996, Hoge Raad 24 mei 2002, Hoge Raad 21 maart 2003, Hoge Raad 7 december 2018 en Hoge Raad 22 december 2023) hebben de interpretatie en toepassing van deze regel verfijnd.
- Benefit-Test: Bepaal wie baat heeft bij de kosten op basis van de 'benefit-test'. Dit bepaalt aan welke vennootschap de kosten gealloceerd moeten worden. Voor complexe allocatievraagstukken wordt aanbevolen contact op te nemen met de Coördinatiegroep Verrekenprijzen (CGVP).
- Bonussen: deze kosten die samenhangen met een bonus voor werknemers om ze te bedanken voor bewezen diensten (meedelen in de opbrengst) zijn aftrekbaar (zie Hoge Raad d.d. 22 december 2023) (afscheidsbonus). De reden is omdat het rechtstreekse causale (oorzakelijke) verband tussen uitgaven en vervreemding ontbreekt. Vorenstaande geldt niet direct voor een zogenaamde blijfbonus.
- Kosten advocaat en notaris: vallen meestal volledig onder de aftrekbeperking.
- Rechtstreeks Oorzakelijk Verband: De Hoge Raad benadrukt het belang van een rechtstreeks oorzakelijk verband tussen de kosten en de aan- of verkoop van een deelneming.
- Transitorische Actiefpost: Kosten met een onzeker verband met de aan- of verkoop dienen als transitorische actiefpost te worden opgenomen totdat duidelijkheid bestaat over de transactie.
- Due Diligence en Advieskosten: Kosten voor due diligence-onderzoeken en juridisch advies zijn niet aftrekbaar en moeten worden geactiveerd. Als deze kosten betrekking hebben op een mogelijke financiering kunnen hieraan ook kosten worden toegerekend (deze zijn dan wel aftrekbaar). Als het belang van de financiering groot is kunnen een groter deels van de kosten hieraan worden toegerekend. Zie ook de uitspraak van het Gerechtshof Amsterdam d.d. 23 februari 2021
- Kosten Vendor due diligence onderzoek door verkoper: de verkoper kan voorafgaand aan de verkoop van een deelneming een zogenaamd VDD onderzoek laten instellen. Als deze kosten enkel aan de verkoop gealloceerd moeten worden zijn deze niet aftrekbaar. Voor de aftrekbaarheid moet worden gekeken naar de opdrachtbevestiging ( engagement letter), hieruit zal volgen waarom het VDD onderzoek is opgesteld. Als hieruit volgt dat dit onderzoek wordt aangegaan om te kijken of de deelneming te verkopen is, er een financiering kan worden aangegaan, etc. kan een deel van deze kosten aftrekbaar zijn.
- Kosten Dataroom: bij een DDO wordt de potentiele koper in staat gesteld kennis te nemen van de fiscale, financiele en juridische merites bij de deelneming (de target). Er wordt hiervoor een harde schijf (cloud) aangemaakt met alle data. De hiermee verband houdende kosten zijn niet aftrekbaar. Let erop dat het zowel om externe als interne (eigen personeel) kosten kan gaan. Als de dataroom ook wordt gemaakt voor een mogelijke financiering dan zijn een deel van de kosten ook aftrekbaar, dit zal ook weer afhangen van de opdrachtbevestiging.
- Verkennende Studies en Oriëntatiekosten: Kosten gemaakt in een oriënterende fase kunnen buiten het aftrekverbod vallen als er nog geen specifieke deelneming in beeld is.
- Gemengde Kosten: Kosten die zowel betrekking hebben op de aan- of verkoop als op financiering moeten volgens een verdeelsleutel worden toegerekend.
- Interne Kosten: Zowel interne als externe kosten vallen onder het aftrekverbod. Het is cruciaal om een correcte toerekening van deze kosten te waarborgen.
- Bewijslast: De belastingplichtige draagt de bewijslast voor het aannemelijk maken van de ten laste van haar resultaat gebrachte kosten. Bij een geschil over de aftrekbaarheid ligt de bewijslast bij de inspecteur.
De invloed van de december arresten uit 2018 (december I) en 2023 (december II)
- Voor December-I-arrest: Er werd aangenomen dat een omslagpunt tijdens het proces van verwerving of vervreemding de aftrekbaarheid van kosten bepaalde. Kosten na dit punt werden gezien als aan- of verkoopkosten.
- Na December-I-arrest: De Hoge Raad stapt af van het concept omslagpunt en introduceert het criterium van een rechtstreeks oorzakelijk verband.
- Rechtstreeks Oorzakelijk Verband: Kosten zijn van aftrek uitgesloten als ze een direct causaal verband hebben met de verwerving of vervreemding van een deelneming. Deze kosten moeten specifiek door de transactie opgeroepen worden.
- December-II-arrest Verduidelijking: Kosten moeten nuttig of nodig zijn voor de transactie. Kosten die niet bijdragen aan de totstandkoming van de vervreemding, ondanks dat ze zonder deze niet gemaakt zouden zijn, vallen niet onder dit criterium.
- Criteria voor Aan- en Verkoopkosten": Kosten moeten gerelateerd zijn aan een beoogde verwerving of vervreemding van een specifieke deelneming. Voorbeelden van kosten zijn: begeleidingskosten, due diligence, inrichten van een dataroom, juridisch advies, opstellen van koop- en verkoopovereenkomsten, succes-fee, en notariskosten. De termen aan- en verkoopkosten moeten niet te nauw worden geïnterpreteerd, aldus de kennisgroep. Kosten die nuttig of nodig zijn voor het traject vallen hieronder, niet alleen de kosten die direct betrekking hebben op de transactie zelf.
- Andere Rechtshandelingen: Naast het directe verband met de transactie moet ook overwogen worden of kosten een rechtstreeks oorzakelijk verband hebben met andere rechtshandelingen dan de verwerving of vervreemding.
- Documentatie: Het is cruciaal om gedetailleerde documentatie bij te houden die het rechtstreeks oorzakelijk verband van kosten met de transactie ondersteunt.
De fiscale behandeling van aan- en verkoopkosten van deelnemingen vereist een zorgvuldige beoordeling van het rechtstreeks oorzakelijk verband tussen de kosten en de transactie. Het is essentieel om adequate documentatie te onderhouden en, indien nodig, advies in te winnen bij de CGVP. Toekomstige jurisprudentie kan leiden tot verdere verfijning van deze principes.
Noot fiscaal jurist inzake aftrekbare kosten bij aankoop deelneming
Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar. Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. In 2018 heeft de Hoge Raad de hoofdregel geformuleerd. Die regel houdt in dat van niet aftrekbare aan- en verkoopkosten sprake is als de kosten die zijn gemaakt een rechtstreeks oorzakelijk verband met de transactie moeten hebben. Dat vereist dat de kosten zijn opgeroepen door de transactie en zonder de transactie niet zouden zijn gemaakt. In 2023 komt de Hoge Raad met een nadere toelichting op "oorzakelijk verband". De rechtbank stelt zich in deze procedure de vraag of de kosten ook zonder de transactie zouden zijn gemaakt of niet. De Hoge Raad geeft aan dat het vereiste van een rechtstreeks oorzakelijk verband niet op deze wijze is bedoeld. Vertrekpunt moet zijn - aldus de Hoge Raad - dat de kosten moeten worden opgeroepen door de aan-verkoop van de desbetreffende deelneming. De kosten moeten hierbij - objectief gezien - nuttig of nodig zijn voor de transactie. Als de kosten niet bijdragen aan de deal zijn deze gewoon aftrekbaar.
Als een deal loopt fant zijn de gemaakte kosten een "soort van" transitorische post. Zolang de deal loopt moeten de kosten geactiveerd worden (Hoge Raad 2018). Als een verkoop (deal) niet doorgaat is sprake van regulier aftrekbare kosten. Als dan (enkele jaren later) alsnog een deal zou plaatsvinden moet worden gekeken of bepaalde kosten niet meer worden gemaakt en deze dus worden teruggenomen. Ook bij een voeging in de fiscale eenheid is de uitwerking niet anders (Hoge Raad 2006 en 2011).
Er is vaak discussie over aan- en verkoopkosten bij de verkoop (of koop) van een bedrijf. Dit komt omdat de kosten (en belangen) substantieel zijn (denk aan succesfee). Wij adviseren maandelijks bedrijven bij een verkoop of aankoop (of DDO). Het rechtstreeks oorzakelijke verband moet hierbij op de weegschaal worden gelegd. Bij vragen kunt u een afspraak maken of ons een e-mail sturen.
Vergoeding voor uitgestelde levering en deelnemingsvrijstelling
Bij de verkoop van deelnemingen in Nederland, waarbij de resultaten al voor de juridische levering naar de koper gaan, wordt vaak een vergoeding voor uitgestelde levering overeengekomen via een 'locked box'-bepaling. Fiscaal gezien valt deze vergoeding onder de deelnemingsvrijstelling (artikel 13 lid 1 VPB), waardoor deze niet belast wordt bij het bepalen van de winst voor de verkoper. Aan de koperzijde maakt de betaalde vergoeding integraal deel uit van de kostprijs van de deelneming en is niet aftrekbaar. Dit standpunt is bevestigd door de Belastingdienst, maar in complexe situaties is het verstandig deskundig advies in te winnen om fiscale complicaties te vermijden bij de verkoop van een onderneming. In dit artikel een toelichting en aandachtspunten.
Onderhandelingen met een locked box en de deelnemingsvrijstelling
Als een vennootschap haar deelneming besluit te verkopen breekt er een periode aan waarin wordt onderhandeld tussen de verkopende- en kopende partij over onder andere de hoogte van de koopsom. Indien zij overeenstemming hebben bereikt over de hoogte van de koopsom wordt in een koopovereenkomst de afspraken van partijen vastgelegd. Regelmatig komen partijen met elkaar overeen dat de resultaten vanaf een bepaalde datum voor rekening en risico komen voor de kopende partij, terwijl de juridische levering nog niet heeft plaatsgevonden. In dergelijke situaties wordt vaak een locked box-bepaling opgenomen.
Wat is het locked box-bepaling?
Een locked box-bepaling wordt opgenomen in de koopovereenkomst die tussen verkoper en koper is gesloten. In deze koopovereenkomst worden specifieke afspraken vastgelegd, zoals de aanvangsdatum waarop de economische voordelen overgaan naar de koper (bijvoorbeeld op 1 januari van het boekjaar). Deze datum valt doorgaans vóór de datum van ondertekening van de koopovereenkomst en de juridische overdracht van de aandelen. Gedurende deze tussenliggende periode worden resultaten behaald waarop de verkoper geen aanspraak meer kan maken. De verkoper vraagt vaak een compensatie voor deze periode, aangezien hij geen recht meer heeft op de eerder vermelde resultaten. Deze compensatie kan ook worden overeengekomen in de vorm van een vergoeding voor een uitgestelde koopsom. Hoe dient een dergelijke vergoeding fiscaal te worden behandeld?
Deelnemingsvrijstelling , bedrijfsovername en Locked box bepaling
Nederland kent de deelnemingsvrijstelling wat kortgezegd inhoudt dat bij het bepalen van de winst de voordelen uit hoofde van een deelneming buiten aanmerking blijven. Ook verkoopwinsten die worden behaald op deelnemingen vallen onder deze noemer. Vallen vergoedingen over de periode vanaf de datum waarop de voordelen voor rekening van koper komen tot het moment van juridische levering ook onder de deelnemingsvrijstelling?
Locked box binnen de M&A praktijk
Aan de hand van een fictieve casus wordt ingegaan op de fiscale kwalificatie van een locked box. A B.V. (verkoper) verkoopt haar 100% belang in Y B.V. (de Vennootschap) voor € 2 miljoen aan X B.V. (koper). Partijen hebben een koopovereenkomst getekend en daar zijn de volgende uitgangspunten op van toepassing:
- Op 1 mei 2023 een koopovereenkomst getekend;
- Partijen komen overeen dat vanaf 1 januari 2023 alle resultaten voor rekening en risico komen van X B.V.
- De juridische levering van de aandelen in Y B.V. heeft nog even op zich laten wachten, want die vond 1 augustus 2023 plaats.
Met ingang van 1 januari 2023 zijn de behaalde resultaten niet langer ten gunste van de verkoper. De koopsom is pas verschuldigd en ontvangen bij de juridische levering van de aandelen, hoewel de resultaten nog zijn gerealiseerd door de verkoper. Over de tussenliggende periode wordt er een vergoeding afgesproken over de periode vanaf de datum dat de resultaten ten goede komen aan de koper tot het moment van de juridische levering van de aandelen.
Van belang is dat de vergoeding louter ziet op de uitgestelde betaling van de koopprijs. Tot het moment dat partijen geen verplichting hebben tot het betalen van de koopsom is het niet aan te merken als rente. Op het moment dat sprake is van een vergoeding voor een uitgestelde reeds verschuldigde koopsom is de betaling wel aftrekbaar c.q. belast.
- Volgens een oude arrest van de Hoge Raad d.d. 12 september 1979 (ECLI:NL:HR:1979:AX2712) geldt hiertoe het volgende: de omstandigheid dat de partijen bij de op 14 juni 1972 gesloten overeenkomst niet reeds voor die datum gebonden waren belet het bij art. 1 voormeld onder de benaming van rente bedongene te beschouwen als een vergoeding van rente wegens het schuldig zijn van de koopsom van 1 januari tot 14 juli 1972;
- In de verwijziginszaak in 1981 stelt het Gerechtshof Den Haag op 15 janauri 1981 (ECLI:NL:GHDHA:1981:AW9760) vast dat partijen bij de op 14 juni 1972 gesloten overeenkomst niet reeds voor die datum waren gebonden, zodat de bedongen vergoeding niet als rentevergoeding was te beschouwen. Volgens Gerechtshof Den Haag valt niet in te zien waarom rente zou zijn bedongen over een tijdvak dat voorafging aan de dag waarop de koopprijs diende te worden betaald. De bedongen vergoeding moet bij de verkoper worden gerekend tot een voordeel uit deelneming in de zin van artikel 13 Wet Vpb 1969.
In een dergelijke situatie is de vergoeding die door de verkoper is bedongen onderdeel van de verkoopprijs van de deelneming. Dit betekent dat de vergoeding eveneens onder de deelnemingsvrijstelling valt en derhalve voor de verkoper is vrijgesteld. Aan de andere kant betekent het dat de betaalde vergoeding aan de zijde van de koper niet aftrekbaar is, maar integraal onderdeel uitmaakt van de kostprijs van de deelneming.
Standpunt kennisgroep belastingdienst inzake locked box
Het standpunt van de kennisgroep van de Belastingdienst ten aanzien van de fiscale kwalificatie van een Locked Box is op 14 maart 2023 openbaar gemaakt (KG:023:2023:4). Bij de publicatie geeft de kennisgroep aan dat zij ook van mening zijn dat de gehele vergoeding onder de deelnemingsvrijstelling valt.
Noot fiscaal jurist inzake bedrijfsovername met Locked box
Bij de verkoop van een onderneming komen veel meer zaken om de hoek kijken. Lees daarom ook eens één van onze andere artikelen inzake de aan- en verkoopkosten van een deelneming , de aftrek van btw bij de aan- en verkoop van een deelneming of de gevolgen van een earnout regeling.
In dit artikelen behandelen wij de fiscale merites bij de Locked box, deze komt in Europa veel voor omdat deze vrij simpel werkt, voordat de koopovereenkomst wordt getekend ligt er al een balans per een effectieve datum (die voor ondertekening ligt). Op grond van deze balans wordt de koopprijs bepaald. In de koopovereenkomst hoeven dus geen bepalingen te worden opgenomen over latere koopprijs aanpassingen op basis van de (zogenaamde) equity bridge. Vanaf de effectieve datum is de koper doorgaans een vergoeding (soort rente) verschuldigd over de koopsom. In de SPA moeten wel heldere afspraken worden gemaakt over de beslissingen binnen de onderneming, immers de koper krijgt (bijvoorbeeld) vanaf 1 januari 2024 de resultaten maar de levering zal pas per 1 juli 2024 plaatsvinden. In de tussenliggende periode neemt de verkoper nog alle beslissingen. Er mag dan geen waarde aan de onderneming worden onttrokken (leakage).
Wij hebben ruime ervaring met de fiscale merites binnen de M&A praktijk, in 2023 hebben wij ondernemeer Riwald bijgestaan bij de verkoop aan een beursgenoteerde onderneming en tevens Elektramat geadviseerd bij haar fiscale merites bij een herstructurering en overname.
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met ons!
Bron Locked box in de M&A Praktijk
Aandelenfusie en ontgaan of uitstellen van belastingheffing
Een fusie is een situatie waarbij 2 of meer bedrijven besluiten om verder te gaan als 1 bedrijf, of wanneer een bedrijf wordt overgenomen door een ander bedrijf of een bedrijf wordt gesplitst. Er zijn 3 verschillende soorten fusies, (a) de aandelenfusie (b) bedrijfsfusie of (c) een juridische fusie. Een aandelenfusie is in feite een aandelenruil. Een rechtspersoon of een natuurlijk persoon draagt zijn aandelen in een onderneming over aan een andere onderneming en krijgt in ruil hiervoor (in verhouding) aandelen terug.
Belastingbesparing doorslaggevend bij aandelenfusie
Bij een aandelenfusie vindt een overdracht van aandelen tussen fuserende ondernemingen plaats. Eén van beide ondernemingen draagt aandelen over aan de andere onderneming, waartegenover de laatst genoemde onderneming zijn eigen aandelen weer uitreikt aan de inbrengende onderneming. Op het moment van levering van de aandelen tegen de uitreiking van de nieuwe aandelen van de andere onderneming is sprake van een vervreemdingsresultaat. Over het vervreemdingsresultaat moet in beginsel belasting betaald worden.
Om de belastingheffing te beperken c.q. voorkomen, kent de wet een aandelenfusiefaciliteit. Deze faciliteit is van toepassing indien de aandelenfusie voldoet aan de in de wet gestelde voorwaarden. Eén van de belangrijkste voorwaarden is dat de aandelenfusie niet in overwegende mate gericht mag zijn op het ontgaan of uitstellen van belastingheffing, aldus artikel 3:55 lid 4 wet IB 2001. De zakelijke motieven worden kritisch door de rechter beoordeeld; een aantal voorbeelden:
- Hoge Raad 1 december 1999 ECLI:NL:HR:1999:AA3829: belastingfraude of ontwijking mag niet hoofddoel zijn
- Gerechtshof Amsterdam 1 mei 2001 ECLI:NL:GHAMS:2001:AB1852: zakelijk belang bij aandelenfusie
- Hoge Raad 10 oktober 2008 ECLI:NL:HR:2008:AZ8531: snel doorverkopen na fusie gaat soms goed
- Hoge Raad 29 juni 2012 ECLI:NL:HR:2012:BP6629: aandelenfusie enkel gericht op uitstellen acute heffing gaat fout
- Rechtbank Breda 27 mei 2011 ECLI:NL:RBBRE:2011:BQ9954: met aandelenfusie mag belastinguitstel worden beoogd
- Hoge Raad 18 december 2020 ECL:NL:HR:2020:2078: ruzie bij beleggingsvennootschap is zakelijk belang
Uitspraak rechter inzake aandelenfusie en ontgaan belastingheffing
Hof Arnhem-Leeuwarden heeft onlangs geoordeeld dat een Belanghebbende niet aannemelijk heeft gemaakt dat de voorgenomen aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. De Hoge Raad heeft op 7 juli 2023 deze zaak vrij snel in het putje gegooid (artikel 81 RO).
De situatie in onderhavige procedure is als volgt.
- Belanghebbende houdt alle aandelen in A BV, die op haar beurt alle aandelen houdt in drie deelnemingen.
- Twee van deze deelnemingen kwalificeren als onroerende zaak rechtspersonen voor de overdrachtsbelasting.
- Belanghebbende is voornemens de aandelen in het concern te vervreemden.
- De verkoop van de aandelen in A BV leidt voor Belanghebbende tot heffing in box 2, de verkoop van de aandelen in de afzonderlijke deelnemingen leidt tot heffing van overdrachtsbelasting.
- In verband met de verkoop van het concern is Belanghebbende daarom voornemens om voorafgaand aan de verkoop een aandelenfusie uit te voeren.
- Belanghebbende richt in het kader van de aandelenfusie een nieuwe holding op en brengt de aandelen A BV in deze holding in tegen uitreiking van aandelen.
- Na de aandelenfusie kunnen de aandelen in A BV inclusief haar deelnemingen worden verkocht zonder heffing van overdrachts- en inkomstenbelasting.
- Belanghebbende verzoekt om een beschikking dat de aandelenfusie niet is gericht op het ontgaan of uitstellen van belastingheffing.
- De inspecteur wijst dit verzoek af.
Het Hof oordeelt dat de aandelenfusie enkel is gericht op het uitstellen van acute inkomstenbelastingheffing. Belanghebbende maakt niet aannemelijk dat er andere motieven waren voor de voorgenomen aandelenfusie dan het voorkomen van de IB-heffing van circa 9,2 miljoen. Tevens had Belanghebbende ten tijde van het verzoek reeds het voornemen om de aandelen in de deelnemingen te verkopen.
Zakelijke overwegingen bij aandelenfusie
Uit bovenstaande procedure kan worden opgemaakt dat een aandelenfusie in het kader van een voorgenomen verkoop niet aangemerkt wordt als een aandelenfusie waarvoor de fusiefaciliteit benut kan worden. De aandelenfusie is dan immers gericht op het voorkomen c.q. uitstellen van acute belastingheffing ten tijde van de verkoop.
Aandelenfusies die zijn gericht op herstructurering van de huidige ondernemingsstructuur of rationalisering van de werkzaamheden kwalificeren doorgaans wel voor toepassing van de fusiefaciliteit, mits aan de overige voorwaarden wordt voldaan.
Wanneer is een aandelenfusie aantrekkelijk?
In verschillende situaties kan gekozen worden voor een aandelenfusie. Het uitgangspunt is een situatie waarin zoals directeur-grootaandeelhouder (DGA) rechtstreeks enig aandeelhouder bent van één onderneming (werkmaatschappij), terwijl eigenlijk een holdingstructuur wenselijk is. Andere veelvoorkomende situaties zijn een ruisende of geruisloze inbreng van een eenmanszaak, VOF en voorheen in de inkomstenbelasting onderneming.
Standpunt belastingdienst inzake ontgaan of ontduiken van belasting (bij bedrijfsfusie)
Een aandelenfusie of bedrijfsfusie kan worden besproken (vooroverleg) met de belastingdienst. Hiertoe wordt een verzoek (artikel 14 lid 8 VPB) ingediend en wordt door de belastingdienst een beschikking afgegeven (artikel 14 lid 2 VPB). Via de beschikking verstrekt de inspecteur echter - aldus de kennisgroep - geen zekerheid omtrent de ontgaangstoets. In artikel 14 lid 4 is een speciale bepaling opgenomen inzake "het ontgaan of uitstellen van belastingheffing", deze anti misbruik bepaling is in overeenstemming met de EU fusierichtlijn. Deze anti misbruik bepaling is een uitzonder op de hoofdregel. De bedrijfsfusie (maar ook aandelenfusie) faciliteit wordt geweigerd of teruggenomen indien de fusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing, dit kan ook achteraf blijken. Zie voor een nadere toelichting het standpunt van de kennisgroep belastingdienst op 10 november 2023.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Noot fiscaal jurist inzake zakelijke overwegingen bij een aandelenfusie
De bewijslast voor het aannemelijk maken dat sprake is van zakelijke overwegingen ligt bij de belastingplichtige. Het geniet dan ook de aanbeveling de zakelijkheid vooraf te laten toetsen door de Belastingdienst. Dit kan middels een schriftelijk verzoek tot vooroverleg. Desgewenst kunnen wij u hierbij begeleiden. Neem daarvoor geheel vrijblijvend contact op met één van onze adviseurs.
Fiscale aandachtspunten aandelenfusie
Wij zijn dagelijks betrokken bij herstructureringen binnen een concern. Het kan gaan om een bedrijfsopvolging, een voorgenomen verkoop, uitbreiding van activiteiten, toetreding van werknemers of andere situaties. Het kan ook zijn dat een holdingstructuur gecreerd moet worden om belastingheffing (nu of in de toekomst) te voorkomen. Vorenstaande kan via een aandelenfusie, met toestemming van de belastingdienst en zonder belastingheffing. Het opzetten van een dergelijke structuur vereist echter wel een ruime juridische en fiscale kennis. Als het enige oogmerk "uitstel van belastingheffing is" kan de belastingdienst ervoor gaan liggen.
Wat is een aandelenfusie in de fiscale wereld?
Een aandelenfusie is in feite een aandelenruil. Bij een aandelenfusie draagt een natuurlijk persoon of rechtspersoon zijn aandelen in een BV of NV over aan een andere BV of NV. Deze BV of NV krijgt in ruil hiervoor aandelen in de laatstgenoemde BV of NV. Juridisch en fiscaal gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (of uitgifte) van aandelen. De tegenprestatie bestaat uit aandelen en niet uit contanten.
Als een aandeelhouder in het kader van een aandelenfusie zijn aandelen in een BV in een andere BV inbrengt tegen uitreiking van nieuwe aandelen worden de aandelen vervreemd. Er wordt hierbij een resultaat behaald waarop in principe moet worden afgerekend. De fiscale wetgeving voorziet echter in sommige situaties in mogelijkheden om de belastingheffing over de boekwinst te voorkomen (of uit te stellen). De fiscale boekwaarden worden doorgeschoven naar de ontvangen aandelen. Toepassing van de aandelenfusie binnen concern is soms niet nodig (als de deelnemingsvrijstelling van toepassing is).
Hoe werkt een verzoek bij de belastingdienst om een aandelenfusie?
Er kan een verzoek worden ingediend bij de belastingdienst om vrijstelling te verkrijgen voor de inkomstebelasting en/of vennootschapsbelasting van het jaar waarin de aandelenfusie gaat plaatsvinden. Aan de aandelenfusie faciliteit zijn enkele voorwaarden verbonden, de belangrijkste voorwaarden zijn:
- er moet sprake zijn van een kwalificerende aandelenfusie;
- de aandelenfusie mag niet in overwegende mate gericht zijn op het ontgaan of uitstellen van belastingheffing. Hiervan is sprake als de aandelenfusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de bij de aandelenfusie betrokken rechtspersonen. Het is dan aan de belastingplichtige om het tegendeel aannemelijk te maken. Dit is maatwerk en moet goed, juist en volledig worden toegelicht.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Noot fiscaal jurist inzake aandelenfusie
Om herstructureringen zonder fiscale belemmeringen, problemen of heffingen mogelijk te maken, bevatten de Inkomstenbelasting en vennootschapsbelasting diverse reorganisatiefaciliteiten. Al deze faciliteiten kennen ook anti misbruik bepalingen. Veel procedures (zoals Gerechtshof Arnhem Leeuwarden d.d. 26 januari 2021) gaan over deze anti misbruik situaties. Meestal weegt de belastingdienst en de rechter de argumenten van belastingplichtige en de feiten. Soms is er inkomstenbelasting of overdrachtsbelasting verschuldigd bij een verkoop. Als er dan een extra holding (BV) wordt bijgeplaatst kan deze heffing worden voorkomen.
Het enkel nastreven van een zuiver fiscaal voordeel levert geen zakelijke overwegingen op en hierdoor kan de aandelenfusie worden geweigerd, zie ondermeer het arrest Leur Bloem uit 1997 of het arrest Foggia uit 2011. Naar het oordeel van de rechter moet een belanghebbende, tegenover de gemotiveerde weerspreking door de Inspecteur, aannemelijk maken dat de voorgenomen aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Veelal - zo ook hier bij het Gerechtshof in 2021- zien wij herstructureringen die plaatsvinden vlak voor een verkoop van aandelen. De inspecteur zal er dan nog scherper "bovenop" zitten. Het is echter - aldus de Hoge Raad in 2008- niet zo dat dit altijd een probleem hoeft te zijn. Het feit dat op het tijdstip, waarop een aandelenfusie wordt overeengekomen, reeds het voornemen bestaat om de in het kader van de fusie over te dragen aandelen aan derden door te verkopen, staat met andere woorden niet (altijd) aan facilitering van de fusie in de weg.
Strijdigheid aandelenfusie voorwaarden met EU recht
In de casus bij het Gerechtshof in 2021 (cassatie 2023 bij de Hoge Raad : 81.1 RO) wordt ook nog gesteld dat de Nederlandse antimisbruikbepaling strijdig is met de EU-fusierichtlijn, meer specifiek of belastingontwijking in de vorm van belastinguitstel wel of niet onder het misbruikbegrip van de richtlijn valt. De zaak Leur Bloem (uit 1997) ligt hierbij niet in lijn met een latere procedure bij de Hoge Raad in 2012. De Hoge Raad stelde dat uitstel van belastingheffing wel degelijk onder de anti misbruik bepalingen moet gelden. Dat de Hoge Raad niet even prejudiciële vragen heeft gesteld aan het Hof van Justitie EU is dan wel weer vreemd.
Herstructurering en verkoop klaar maken onderneming
Bij het verkoopklaar maken van een structuur is het wenselijk om een ervaren fiscaal jurist in te schakelen en hier tijdig op voor te bereiden. Een structuur juist neerzetten om deze verkoopklaar te maken heeft namelijk veel meer kan van slagen. Veelal loopt de verkoop transactie al en komt er dan nog een fiscalist kijken die de structuur wil veranderen, dan bent u wel aan de late kant. Zijn er vragen of wilt u een vrijblijvend gesprek stuur ons dan gerust een e-mail of neem contact op.
WHOA en belastingen
Sinds 2021 biedt de wet ondernemingen extra mogelijkheden om een faillissement te voorkomen, de Whoa procedure. Het is om gezonde ondernemingen die een zware schuldenlast hebben en failliet dreigen te gaan te helpen met hun schulden en een reorganisatie. De rechter kan onderhands een akkoord tussen de onderneming en diens schuldeisers goedkeuren, hierdoor worden alle schuldeisers (ook die niet akkoord zijn) gebonden aan dit akkoord, derhalve een dwangakkoord. Kijk hier voor een stappenplan. In dit artikel gaan we nader in op de fiscale merites bij een Whoa procedure.
Whoa en de fiscale positie van de schuldenaar
Bij een Whoa akkoord hoeft de schuldenaar niet al zijn schulden te betalen. Dit zal betekenen dat er "winst" wordt gemaakt, de onderneming of rechtspersoon wordt immers rijker door de kwijtschelding. De fiscale winst en/of het belastbare inkomen van de onderneming / ondernemer zal dus toenemen. Als de ondernemer over de winst belasting zou moeten betalen heeft de Whoa veel minder zin. Er is daarom - al jaren - een kwijtscheldingswinstvrijstelling in de wet inkomstenbelasting en wet op de vennootschapsbelasting opgenomen. Deze vrijstelling voorkomt dat er belasting moet worden betaald als gevolg van een zakelijke kwijtschelding van schulden. Er gelden wel voorwaarden:
- Schuldeiser moet rechten prijsgeven: als een schuldeiser alle of een deel van de schulden prijsgeeft (vrijwillig of niet) kan de regeling worden toegepast
- Zakelijke kwijtschelding: er mag geen persoonlijk motief spelen bij de kwijtschelding (bijvoorbeeld binnen de familie).
- Rechten zijn niet te verwezenlijken: de schuldeiser moet op redelijke en zakelijke gronden tot zijn besluit tot kwijtschelding komen. Inning van schulden is kansloos en/of heeft geen zin. Bij een Whoa traject wordt hieraan al snel voldaan.
Het is verstandig om het Whoa traject en de kwijtschelding te overleggen met de belastingdienst, wij kunnen u hierbij prima en vlot begeleiden.
Verrekenbare verliezen en kwijtscheldingswinst
De kwijtscheldingswinstvrijstelling geldt enkel met betrekking tot de winst (voordelen) die zijn of worden behaald door de kwijtschelding en voorzover deze hoger zijn dan de verrekenbare verliezen binnen de onderneming (of bij de ondernemer). De kwijtscheldingswinstvrijstelling is opgenomen in de inkomstenbelasting (IB ondernemers) en ook in de vennootschapsbelasting (rechtspersonen). De regeling in de Vennootschapsbelasting is in 2022 aangepast, verliezen kunnen worden verrekend met de winst van het vorige boekjaar en/of de winsten in de toekomst (onbeperkt). De omvang is ook beperkt, er is maximaal € 1.000.000 te verrekenen (plus 50% van de winst die meer bedraagt dan € 1.000.000). Voor een voorbeeld, lees dit artikel.
Whoa en de fiscale positie van de schuldeisers
De schuldeiser zal een deel van zijn vordering moeten kwijtschelden en zal hierdoor een verlies leiden. Bij ondernemers is dit verlies veelal aftrekbaar, tenzij de vordering / lening onder onzakelijke gronden is aangegaan, alsdan is het verlies niet aftrekbaar. Bij particulieren is aftrek niet aan orde (box 3) niet.
Positie belastingdienst bij Whoa verzoek
De belastingdienst is niet zomaar een schuldeiser, zij heeft ruimere verhaalsmogelijkheden en voorrechten. Dwangbevelen kunnen worden uitgevaardigd zonder tussenkomst van de rechter. Ook heeft de belastingdienst meer rechten bij de uitwinning via beslag. Bij een Whoa verzoek kan deze worden afgewezen door een schuldeiser als hij/ zij door het besluit slechter af is dan bij een reguliere vereffening van het vermogen van de schuldenaar. Omdat de belastingdienst zich kan beroepen op haar betere (voorrangs) positie kan dit bij deze verhouding sneller spelen. De komende periode zal moeten blijken hoe de belastingdienst zich gaat opstellen bij Whoa procedures en aanvragen. Het beleid van de belastingdienst is vastgelegd in de leidraad invordering. Basis van deze leidraad is dat de Belastingdienst bij een uitkering het dubbele krijgt t.o.v. reguliere schuldeisers. Bij een Whoa procedure zal een reguliere ondernemer tenminste 20% moeten ontvangen, de belastingdienst derhalve 40%. Dit percentage is veelal niet te realiseren. In een kamerbrief uit 2021 is echter al aangegeven dat de belastingdienst een verzoek welwillend zal beoordelen. In een procedure bij de Rechtbank Noord Nederland d.d. 19 februari 2021 is deze welwillendheid al een beetje zichtbaar (MKB schuldeisers kregen iets minder dan de Belastingdienst). Ook in een latere procedure bij de Rechtbank Gelderland d.d. 10 maart 2021 wordt dit nog eens helder omschreven.
Advies fiscaal jurist inzake Whoa en belastingen
De Whoa is relatief nieuw en zal de komende jaren haar nut moeten gaan bewijzen. De procedure is complex en een deskundige advocaat is noodzakelijk. De fiscale merites en de onderhandelingen met de belastingdienst maken een goede samenwerking tussen de fiscaal jurist en de advocaat wenselijk. De Whoa kan ondernemers in zwaar weer de helpende hand bieden om zo hun schuldenlast te verminderen. Ook bij ondernemers met contractuele problemen (huurovereenkomsten) kunnen problemen worden opgelost. De belastingdienst heeft een stevige positie maar zal zich welwillend opstellen als het verhaal achter de ondernemer klopt en er toekomst kansen zijn. Tot en met 1 oktober 2023 is de belastingdienst nog eenvoudiger te bewegen om akkoord te gaan, recentelijk is bekend geworden dat deze termijn is verlengd tot 1 april 2024 (geen grap) (zie brief d.d. 31 augustus 2023)
Earningsstripping en rente aftrekbeperking
Nieuws in vastgoedland (renteaftrekbeperking)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat voorlopig niet door ! In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt, dit gaat dus even op de lange baan. In juni 2026 is aangekondigd dat Nederland eerst even wacht op wetgeving uit Brussel (omnibus voorstel).
Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%.
Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Nieuw besluit Earningstripping
Het nieuwste besluit inzake earningstripping (10 september 2026) kunt u hier raadplegen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrekbeperking in de vennootschapsbelasting
De renteaftrekbeperking in de vennootschapsbelasting (Vpb) in Nederland is ingevoerd om ongewenste belastingconstructies en winstverschuivingen tegen te gaan. De regels omtrent renteaftrekbeperking zijn in de loop der jaren veranderd en aangepast. Voor vastgoedlichamen wordt de wet in 2025 (erg ongunstig) aangepast. In deze kamerbrief (augustus 2024) wordt een toelichting gegeven.
Voor vastgoedlichamen geldt met ingang van 1 januari 2025 een financieel ongunstige (en belachelijke) regeling. Vanaf 1 januari 2025 komt de drempel van 1 miljoen voor vastgoedlichamen (70% bezittingen bestaan uit vastgoed) te vervallen en is nog maar 25% van de betaalde rente aftrekbaar. De belastingdruk binnen vastgoedlichamen zal dus (extreem) toenemen. Paar aandachtspunten:
- 25% van de betaalde rente is aftrekbaar
- Vastgoed dat binnen de groep wordt gebruikt telt niet mee
- Voor activa toets blijven vorderingen op verbonden personen en lichamen buiten beschouwing, dit geldt ook voor deelnemingen
- De 70% toets is op grond van boekwaarden (anders dan artikel 4 WBR)
- Niet afgetrokken rente kan in de toekomst worden verrekend met vermogenswinsten (bijvoorbeeld bij verkoop)
- Oplossing 1: leningen omzetten in (preferente) aandelen (deelnemingsvrijstelling)
- Oplossing 2: activa in vastgoed BV onderbrengen, zoals effecten. Bij 10 mln vastgoed is 4,4 mln aan effecten voldoende (inbreng via vermogensstorting)
Syllabus renteaftrekbeperking belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Wat is earningsstripping precies?
Deze maatregel is ingevoerd als gevolg van de ATAD-richtlijnen van de EU. Earnings stripping betreft het verschil tussen de rentelasten en -baten van een onderneming. De aftrek van netto rentelasten wordt beperkt tot 20% van het fiscale EBITDA (winst vóór interest, belastingen, afschrijvingen en amortisatie) van de belastingplichtige. Er is wel een drempel van €1 miljoen, wat betekent dat het eerste miljoen aan netto rentelasten altijd aftrekbaar is. Het MKB bedrijf heeft zelden last van deze maatregelen.
Wie hebben last van renteaftrekbeperking / earningsstripping maatregelen in Nederland?
De renteaftrekbeperking speelt een rol in:
- Vastgoedbedrijven
- Overname holdings
- Grotere overnames (binnen en buitenland)
- Internationale concerns
Historisch overzicht rente aftrekbeperking
Sinds 2019 geldt in Nederland een renteaftrekbeperking, de zogenaamde earningsstrippingsregeling. In de jaren 2019, 2020 en 2021 was de rente niet aftrekbaar voor zover het saldo van de verschuldigde en ontvangen rente meer bedroeg dan 30% van de winst en meer dan € 1.000.000. Sinds 2022 (en 2023) is de rente niet meer aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 20% van de winst (EBITDA) (en meer dan € 1.000.000). De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Noot fiscaal jurist inzake earningsstripping en renteaftrek beperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- Bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Afsplitsing van vastgoed binnen een familiebedrijf
Vastgoed vertegenwoordigt vaak een substantiele waarde binnen het familiebedrijf. Veelal gaat het om vastgoed dat binnen het familiebedrijf wordt gebruikt voor de ondernemingsactiviteiten, maar soms is het ook vastgoed dat ter belegging wordt aangehouden. Vastgoed fiscaal vriendelijk en zonder kosten/ overdrachtsbelasting overdragen binnen de familie is lastig en met veel regels omgeven. Veelal zal voordien een herstructurering moeten plaatsvinden.
Let op ! Vastgoed kan onder de nieuwe bedrijfsopvolgingsregeling (vanaf 2025) niet meer belastingvrij binnen de familie worden overgedragen.
Een herstructurering kan ook wenselijk zijn omdat:
- de onderneming lichter wordt gemaakt (eenvoudiger te verkopen)
- bedrijfspand scheiden van ondernemersrisico's
- meer grip op het vastgoed als zelfstandige waarde
- meer flexibiliteit binnen de structuur verkrijgen, niet iedereen hoeft immers deel te nemen in het vastgoed (denk aan werknemersparticipaties)
Het herstructureren van vastgoed binnen een familiebedrijf heeft vaak gevolgen voor de inkomstenbelasting, vennootschapsbelasting en overdrachtsbelasting. In de meeste gevallen wordt een herstructurering vorm gegeven via een (af) splitsing. Zie onderstaande schema voor de meest eenvoudige vorm:
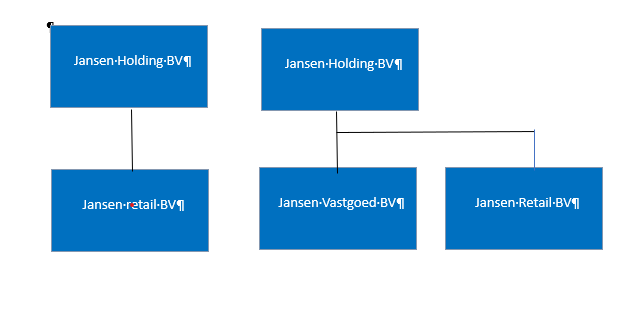
Hoe werkt een splitsing ?
De wet kent twee vormen voor een juridische splitsing, de zuivere splitsing en de afsplitsing. Bij een jurdische splitsing gaat het vermogen van de splitsende BV (of rechtspersoon) onder algemene titel over naar een verkrijgende BV. Het vermogen gaat dus niet afzonderlijk over maar in z'n geheel. Bij een afsplitsing houdt de afsplitsende BV niet op te bestaan. Bij de zuivere splitsing wel. Tevens zien we in de praktijk ook wel eens een bijzondere vorm, de zogenaamde ruzie splitsing, dit is een bijzondere zuivere splitsing waarbij 1 BV met 2 of meer aandeelhouders wordt gesplitst in verschillende BV's met elk 1 aandeelhouder. Dus aandeelhouder 1 gaat verder met vestiging A en aandeelhouder 2 met vestiging B (als voorbeeld).
De zuivere splitsing (2:334a lid 2 BW) wordt als volgt omschreven
- de rechtshandeling waarbij het vermogen of een deel daarvan van een vennootschap die bij de splitsing niet ophoudt te bestaan onder algemene titel overeenkomstig de aan de akte van splitsing gehechte beschrijving wordt verkregen door een of meer andere rechtspersonen waarvan ten minste één overeenkomstig het bepaalde in deze of de volgende afdeling lidmaatschapsrechten of aandelen in zijn kapitaal toekent aan de leden of aan aandeelhouders van de splitsende vennootschap of waarvan ten minste één bij de splitsing door de splitsende vennootschap wordt opgericht.
Overdrachtsbelasting bij een splitsing of herstructurering
Op grond van de Wet Belastingen Rechtsverkeer (WBR) is er overdrachtsbelasting verschuldigd als u een in Nederland gelegen onroerende zaak (of rechten hierop) zou verkrijgen. Het begrip onroerende zaak is uitgebreid als u geen onroerende zaak zou verkrijgen maar een BV met onroerende zaken (een zogenaamde OZR, onroerendezaakrechtspersoon), dit zijn de fictieve onroerende zaken uit artikel 4 WBR. Bij he verkrijgen van een BV met onroerende zaken moet worden gekeken naar de bezitseis en de doeleis.
Bezitseis onroerendezaakrechtpersoon
Meer dan 50% van bezittingen van de BV moet bestaan (of hebbende bestaan) uit onroerende zaken (en tenminste 30% hiervan in Nederland). Je moet hiervoor niet kijken naar de boekwaarde maar naar de werkelijke waarde (waarde economisch verkeer). Er moet worden gekeken naar deze waarden (voor alle activa) en tevens moet ook terug worden gekeken (12 maanden). Of sprake is van een OZR wordt op het moment van de verkrijging en in een periode voorafgaande (12 maanden) bekeken. Bij een splitsing of afsplitsing moet altijd worden beoordeeld of er overdrachtsbelasting is verschuldigd.
Doeleis onroerendezaakrechtspersoon
Hier wordt er gekeken naar het doel van de onroerende zaken. De onroerende zaken moeten voor 70% of meer dienstbaar zijn (of waren) aan het verkrijgen, vervreemden of exploiteren van onroerende zaken (verhuur, handel en projectontwikkeling). Bij een herstructurering gaat het vaak mis op de doeleis, het pand moet binnen de core business van het bedrijf worden gebruikt (bijvoorbeeld een bakkerij bij een bakker). Hierover is in het verleden vaak discussie geweest en/of zijn er procedures over gevoerd, kijk bijvoorbeeld eens naar het hotelarrest (Hoge Raad d.d. 18 december 1991) of het datacenter arrest (Hoge Raad d.d. 10 oktober 2014). Ook een uitspraak van het Gerechtshof Den Haag d.d. 22 november 2019 geeft een helder omschrijving (geen overdrachtsbelasting omdat er naast stenen ook een bedrijf wordt overgedragen). Essentieel is derhalve of de vastgoedactiviteiten ondergeschikt zijn aan de dienstverlening van het bedrijf, dit is altijd een feitelijke beoordeling.
Vrijstelling voor overdrachtsbelasting bij een splitsing
Bij een splitsing of afsplitsing kan soms een beroep worden gedaan op een vrijstelling (artikel 15 WBR). De zakelijke motieven die voor de Vennootschapsbelasting gelden moeten ook apart worden getoetst voor de vrijstelling in de overdrachtsbelasting (artikel 5c uitvoeringsbesluit WBR en besluit van de staatssecretaris uit 2018). Feitelijk wordt er apart voor de overdrachtsbelasting getoetst of sprake is van ontgaan van belastingen (van uitstel is bij overdrachtsbelasting geen sprake, bij vennootschapsbelasting kan dit wel spelen).
- Een (af)splitsing mag dus niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing. Van ontgaan of uitstellen van belasting is sprake indien de (af)splitsing niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de splitsende rechtspersoon. In dat geval is de vrijstelling niet van toepassing.
- Een mogelijk probleem (bewijsvermoeden) kan ontstaan als de BV met het bedrijfspand binnen 3 jaar na de herstructurering, geheel of ten dele, wordt verkocht. Als dit speelt ontstaat er vaak discussie met de belastingdienst. Duidelijkheid omtrent de zakelijke overwegingen kunt u vinden in het tankstation arrest (Hoge Raad d.d. 13 september 2019), zowel het Gerechtshof als de Hoge Raad waren van mening dat aan de vereiste zakelijke motieven (voor splitsing) is voldaan. In deze casus wordt een onroerende zaak afgesplitst van de exploitatie van een tankstation en daarna wordt 1 BV verkocht, dit is toegestaan, aldus de Hoge Raad. Ook het feit dat de verkoop al voor de splitsing is voorgenomen maakt volgens de rechters niet uit.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Noot fiscaal jurist over herstructurering en splitsing
De toets of een juridische afsplitsing geen fiscaal misbruik vormt, is soms wat te zwaar voor de belastingplichtige en de belastingdienst is soms lastig te overtuigen. In een procedure waarbij een verzekeringsbedrijf wordt gesplitst om te voorkomen dat alles zou omvallen wordt door de rechtbank een akkoord gegeven (voldoende niet fiscale overwegingen) en door het gerechtshof niet (gekozen route is fiscaal kunstmatig) buigt nu de adviseur van de Hoge Raad zich over deze materie. De AG contstateert het volgende:
- het Hof heeft in het midden gelaten of het einddoel – de door DNB afgedwongen verkoop van de verzekeringsonderneming aan een derde – zakelijk was of overheerst werd door aandeelhoudersmotieven.
- Het Hof acht aandeelhoudersmotieven kennelijk onzakelijk. Dat strookt volgens de AG niet met de rechtspraak van het HvJ, waaruit volgt dat ook aandeelhouders-motieven zakelijk kunnen zijn, mits niet overwegend antifiscaal.
- Dat wordt ook erkend in de wetsgeschiedenis en in de rechtspraak van de Hoge Raad, zoals het Ruziesplitsingsarrest HR BNB 2021/35.
- Volgen de AG kan in casu niet getwijfeld worden aan niet-fiscale (aandeelhouders) motieven ter zake van het einddoel, gezien de dwingende bemoeienis van DNB. Dat leidt echter niet tot cassatie als het Hof terecht heeft geoordeeld dat de keuze voor de weg van afsplitsing naar dat einddoel overwegend werd bepaald door (anti)fiscale overwegingen. Gezien HR BNB 2022/38 (Vastgoedportefeuille) moet immers (ook) de juridische weg naar het einddoel zakelijk ingegeven zijn.
- De AG vindt de motivering van het Hof te dun, dit moet dus opnieuw gebeuren door een ander hof.
Ook in een procedure bij het Gerechtshof op 26 april 2023wordt gesteld dat ook bij een voorgenomen verkoop een splitsing mogelijk moet zijn. Het Gerechtshof komt tot het volgende:
- Als vanuit civiele en bedrijfseconomische motieven een afsplitsing de meest juiste en geschikte route is om een verkooptransactie te vereenvoudigen kan een splitsing zakelijk zijn.
- De splitsingsvrijstelling voor de overdrachtsbelasting is dan van toepassing.
- Er is van sprake van een fiscaal kunstje als de fiscaal voordeligste route niet of minder voor de hand ligt dan de alternatieve route die naar het zelfde einddoel zou wandelen.
Als u vragen heeft over een herstructurering en/of een geschil met de Belastingdienst hierover heeft kunt u vrijblijvend contact met ons opnemen. Stuur hiertoe een e-mail aan info@jongbloed.tv of neem contact op met ons kantoor.
Splitsing vennootschap en belastingen
Splitsing van vennootschappen komt in onze praktijk veel voor, de belangrijkste redenen zijn:
- Aandeelhouders gaan uit elkaar.
- Activiteiten worden in aparte BV’s ondergebracht.
- Bedrijfsopvolging binnen de familie.
- Tot stand brengen holdingstructuur (uitzakken).
Splitsing is een juridische en fiscale procedure waarbij een bestaande rechtspersoon (meestal een BV) haar activa en passiva overdraagt aan 1 of meerdere nieuw opgerichte (of bestaande) rechtspersonen (de verkrijgende rechtspersoon). Bij een zuivere splitsing verdwijnt de rechtspersoon die wordt gesplitst, bij een afsplitsing blijft deze rechtspersoon gewoon bestaan.
De juridische splitsing wordt veel gebruikt om een holdingstructuur tot stand te brengen maar ook om een deel van de onderneming fiscaal neutraal naar 1 of meer andere aandeelhouders over te hevelen (aandeelhouderssplitsing of ruziesplitsing).
Fiscale advisering bij een splitsing
Fiscale advisering en begeleiding in wenselijk om de afstemming met de Belastingdienst over de zakelijke overwegingen soepel en volgens de jurisprudentie lijn te laten verlopen. Ook moeten er diverse stappen - in overleg met de accountant en notaris - worden doorlopen. Wij zullen als adviseur en scheidsrechter ervoor zorgen dat het gehele stappenplan tijdig, juist en volledig wordt verzorgd. Een offerte voor een vaste prijs is geen probleem.
Fiscale voorwaarden bij een splitsing
Binnen de wet Vennootschapsbelasting stelt dat de heffing van Vennootschapsbelasting achterwege blijft indien aan een aantal voorwaarden wordt voldaan:
- De latere heffing van Vennootschapsbelasting is verzekerd (doorschuiven van boekwaarden).
- Bij de splitsende en de verkrijgende rechtspersoon zijn dezelfde bepalingen van toepassing.
- Nog de splitser nog de verkrijger beschikken over verrekenbare verliezen, bij een zuivere splitsing kunnen verrekenbare verliezen wel meegaan naar de verkrijgende rechtspersoon.
- De splitsing is niet in overwegen mate gericht op het ontgaan of uitstellen van belastingheffing.
Een verzoek richting de belastingdienst is geen vereiste maar steeds vaker ontstaat er (achteraf) discussie over de 4e bepaling (gericht op uitstel of ontgaan heffing). De procedure en de voorwaarden zijn vastgelegd in een besluit uit 2022 . Zekerheid verkrijgen over de zakelijkheid bij een splitsing is veelal wenselijk.
Ontgaan of uitstellen van belastingheffing bij een splitsing
De splitsing mag niet in overwegende mate gericht zijn op het uitstellen of ontgaan van belastingheffing. De splitsing moet dus op grond van zakelijke overwegingen plaatsvinden (bewijslast bij inspecteur). Bij een verkoop (vervreemding) binnen 3 jaar na de splitsing worden zakelijke overwegingen in twijfel getrokken (niet aanwezig geacht). Hiervoor geldt echter een tegenbewijs regeling (artikel 14a lid 6 VPB) (bewijslast bij belastingplichtige). Als er op het moment van de splitsing nog geen intenties zijn om de rechtspersoon te verkopen en er ook geen kopers in beeld zijn lijkt de 3 jaarstermijn niet van toepassing, dit geeft echter vaak wel gezeur en een bewijs issue.
Procedures inzake splitsing en zakelijke overwegingen
Er zijn natuurlijk diverse procedure gevoerd over een splitsing en daarna een verkoop van een vennootschap. In een belangrijk arrest hierover (het overdrachtsbelasting arrest) uit 2019 (Hoge Raad d.d. 13 september 2019 ECLI:NL:HR:2019:1297) blijkt dat het in beginsel geen bezwaar is om bedrijven / zaken af te splitsen in het kader van een (mogelijke) verkoop. Als er maar zakelijke overwegingen zijn. De mogelijkheden om een bedrijf - voor de verkoop - op te splitsen zijn er dus wel.
De belangrijkste overwegingen moeten dus van zakelijke en commerciele aard zijn.
Een verzekeringsbedrijf stond onder toezicht van de Nederlandse bank, het ging binnen het bedrijf financieel niet goed. Op aanwijzingen van DNB wordt een deel van de activiteiten juridisch afgesplitst in een aparte dochter, deze dochter wordt vervolgens verkocht. Dit wordt vormgegeven doordat de koper een nieuwe BV opricht, waarbij 1 aandeel wordt uitgegeven aan de verkoper. Dit aandeel wordt vervolgens verkocht. De mogelijke aansprakelijkheden voor belastingschulden zijn achtergebleven bij de verkoper. De inspecteur stelt dat er moet worden afgerekend omdat de splitsing in overwegen mate is gericht op het ontgaan of uitstellen van belastingheffing. Volgens de Rechtbank Noord Nederland d.d. 2 november 2020 is evenwel aannemelijk gemaakt dat aan het splitsen en de verkoop van het aandeel een puur zakelijk motief ten grondslag heeft gelegen. Verkoop was immers de enige oplossing om de onderneming een betere toekomst te geven. De koper zou nimmer de gehele groep willen overnemen omdat hierin aansprakelijkheden voor belastingschulden waren opgenomen. Deze uitspraak leek logisch en redelijk in lijn met met een arrest van de Hoge Raad d.d. 2 juni 2006. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over. De zaak ligt op dit moment (mei 2023) bij de Hoge Raad, vermoedelijk zal deze kwestie aan een ander gerechtshof worden voorgelegd omdat de bewijslast verdeling en overwegingen niet aansluiten bij eerdere jurisprudentie en de bedoeling van de wetgeving.
Checklist juridische splitsing
Bij een splitsing moet er best veel financieel en juridisch werk worden verricht. De belangrijkste onderdelen zijn:
- Opstellen van een splitsingsvoorstel (aandacht geven aan de zakelijke overwegingen)
- Beschrijving maken van de over te dragen vermogensbestanddelen (en waardebepaling)
- Waardebepaling aandelen die verkregen worden
- Besluit van de algemene vergadering van aandeelhouders
- Deponeren splitsingsvoorstel bij de Kamer van Koophandel (inclusief jaarrekeningen laatste 3 jaar)
- Publicatie in een landelijk verspreid dagblad
- Verzetstermijn schuldeisers (1 maand) in acht nemen
- Notariele akte splitsing (binnen 6 maanden na deponering splitsingsvoorstel bij Handelsregister)
- Na splitsing inschrijving in Handelsregister en informeren belastingdienst
Bij een juridische splitsing (anders dan eenvoudige afsplitsing) gelden er nog aanvullende voorwaarden:
- Bepalen van de ruilverhouding
- Overgangstijdstip vaststellen
- Accountantsverklaring (waarde, ruilverhouding)
- Toelichting waarderingsmethode
Noot fiscaal jurist inzake splitsing en belastingen
De verzekeraar had ook voor een activa passiva transactie kunnen kiezen maar dan moest er direct vennootschapsbelasting worden betaald, dit was niet wenselijk. Er is voordien aan de inspecteur een beschikking gevraagd maar deze is geweigerd, hierdoor is de route bezwaar en beroep bewandeld. De Rechtbank was het nog met belastingplichtige eens, en dit lijkt logisch. Bij een ongewijzigde voortzetting zou de gehele groep in financieel zwaar komen en wellicht omvallen. De continuïteit van een bedrijf waarborgen is een zakelijke overweging, aldus de rechtbank. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over.
De kern van het geschil is of er zakelijke overwegingen zijn voor de splitsing. De rechtbank achtte voldoende niet fiscale overwegingen aanwezig voor de afsplitsing (in plaats van een directe verkoop en/of activa/passiva transactie). Het Gerechtshof vond de gekozen route gekunsteld (of kunstmatig anti fiscaal). Volgens het Gerechtshof moet belastingplichtige bewijzen dat er zakelijke overwegingen zijn geweest en dat geen sprake is van misbruik.
Het hof is kennelijk van mening dat dat de door "de Nederlandse Bank" gedwongen verkoop aan een derde onzakelijk is geweest of wordt overheerst door andere (aandeelhouders) motieven. Echter ook aandeelhoudersmotieven kunnen prima zakelijk zijn. Dit wordt ook erkend in het ruziesplitsingsarrest (Hoge Raad in december 2020). De weg ernaar toe moet echter ook op grond van zakelijke motieven zijn ingegeven, aldus het vastgoedportefeuille arrest uit 2022.
De vraag is dan bij wie de bewijslast moet liggen, is het zo dat verkoop binnen de 3 jaar automatisch alle bewijsproblemen bij belastingplichtige moet neerleggen? In een arrest inzake een aandelenruil (Hoge Raad 2008) kwam een situatie aan de orde waarbij voor de splitsing al vast stond dat aandelen aan een derde verkocht zouden worden, dit impliceerde nog geen misbruik.
Het voorgaande geeft wel aan dat bij een splitsing de standpunten van de Belastingdienst en de Belastingplichtige soms ver uit elkaar liggen. Het zakelijk denken over ondernemingen is ook niet iedereen gegeven. In deze casus is niet gekozen voor de eenvoudige activa/passiva transactie omdat dit veel gezeur en werk zou opleveren. Alle contracten met klanten moeten worden overgezet en er zou nog jaren met elkaar moeten worden gesproken over verrekeningen, claims, etc. Ook na de splitsing blijven de claims van de belastingdienst gewoon gewaarborgd en van zakelijke overwegingen lijkt ook sprake. Het gerechtshof is ons inziens te scherp op de bewijslast verdeling, niet praktisch in de weging van de opties (splitsen of activa overdragen) en zou eerder de bewijslast bij de inspecteur moeten neerleggen. Het woord is eind 2023 aan de Hoge Raad.
Vragen over herstructurering, splitsing, verkoop of bedrijfsopvolging? Mail of bel ons gerust
Bron Splitsing en belastingen
Hoge Raad d.d. 2 juni 2006 ECLI:NL:HR:2006:AU8201
Hoge Raad d.d. 10 oktober 2008 ECLI:NL:HR:2008:AZ8531
Hoge Raad d.d. 13 september 2019
Rechtbank Noord Nederland d.d. 2 november 2020 ECLI:NL:RBNHO:2020:5827
Hoge Raad d.d. 18 december 2020 (ECLI:NL:HR:2020:2078) ruziesplitsingsarrest
Hoge Raad d.d. 14 januari 2022 (ECLI:NL:HR:2022:17) vastgoedportefeuille arrest
Gerechtshof Arnhem Leeuwarden d.d. 27 september 2022 ECLI:NL:GHARL:2022:8228
Personeelsfonds en belastingheffing
Uitkeringen uit een personeelsfonds zijn onder omstandigheden en strikte voorwaarden belastingvrij. De voorwaarden in een notendop:
- De belangrijkste voorwaarde is dat de werknemers de laatste 5 jaren tenminste evenveel aan het personeelsfonds hebben bijgedragen als de werkgever. Bij een overschrijding van het maximum (qua inleg) is de volledige uitkering belast.
- De uitkeringen uit het personeelsfonds mogen worden gebruikt voor kosten die verband houden met ziekte, invaliditeit, overlijden, adoptie, etc. In voorkomende gevallen mag soms zelfs een vakantie aan een zieke werknemer (belastingvrij) worden verstrekt. Het personeelsfonds komt in de praktijk nog maar weinig voor.
- De werknemer mag geen recht op een uitkering hebben.
- Het personeelsfonds heeft een eigen bankrekening en adminstratie.
- Werknemer moet zijn bijdrage uit eigen middelen betalen en mag geen 'recht' hebben op een vergoeding via de werkgever. In onderstaande mening van de Belastingdienst worden een aantal vragen beantwoord. De uitleg is naar onze mening niet geheel correct en / of volledig.
Standpunt kennisgroep inzake fondsenvrijstelling onder de werkkostenregeling
Aanleiding
Een werkgever en haar werknemers willen de handen ineenslaan en een personeelsfonds instellen dat op aanvraag discretionair uitkeringen / subsidies gaat verstrekken aan werknemers die in de privésfeer kampen met verduurzamingsvraagstukken. De middelen van het personeelsfonds zullen volledig worden beheerd door een gelijk aantal werknemers en vertegenwoordigers van de werkgever die volledige zeggenschap hebben over de uitgaven uit het personeelsfonds. De werkgever stort (met aantal werknemers als verdeelsleutel) een onvoorwaardelijk bedrag in het personeelsfonds. Daarnaast storten ook de werknemers eenzelfde bijdrage in het personeelsfonds, die in beginsel op hun nettoloon wordt ingehouden.
De volgende elementen zijn hierbij relevant:
- De bijdrage van de werknemers aan het personeelsfonds is steeds tenminste gelijk aan de bijdrage van de werkgever. De werkgever denkt aan € 15 per persoon per maand.
- De uitkeringen zien niet op ziekte, invaliditeit, bevalling, adoptie en / of overlijden.
- De werknemers hebben geen recht op een uitkering; de uitkeringen zijn niet afdwingbaar, maar discretionair. Er is geen sprake van een aanspraak in de zin van artikel 10, tweede lid, Wet op de loonbelasting 1964 (hierna: Wet LB).
- De bijdrage aan het personeelsfonds wordt afzonderlijk geadministreerd.
- Het personeelsfonds beschikt over een aparte bankrekening.
- De werkgever verstrekt de werknemers die participeren in het personeelsfonds een vergoeding die gelijk is aan hun netto bijdrage (waarschijnlijk € 15 per persoon). Werknemers die niet participeren krijgen deze vergoeding niet.
- Het recht op de vergoeding is vastgelegd in het personeelsreglement. Tevens is hierin opgenomen dat de vergoeding wordt aangewezen als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, Wet LB.
Vraag
Is de fondsenvrijstelling van artikel 11, eerste lid, onderdeel n, Wet LB in deze casus van toepassing?
Antwoord
Nee, in dit geval is de fondsenvrijstelling niet van toepassing, omdat er sprake is van strijd met doel en strekking van de wet.
Beschouwing
Wet-, regelgeving en jurisprudentie
De werkgever kan de fondsenvrijstelling toepassen als hij 'gedurende de laatstverlopen vijf kalenderjaren evenveel of minder heeft bijgedragen dan de bij het fonds betrokken werknemers.' Aan deze voorwaarde is voldaan als, bezien over de totale periode van de voorafgaande vijf kalenderjaren, de bijdrage van de inhoudingsplichtige even groot of kleiner was dan de totale bijdrage van de bij het fonds betrokken werknemers.
De wettelijke eis met betrekking tot de verhouding tussen werkgevers- en werknemersbijdragen geldt niet per kalenderjaar; dus in een gegeven jaar kan een werknemer meer of minder bijdragen dan de inhoudingsplichtige (voetnoot 1). De eis impliceert ook niet dat ieder jaar moet worden bijgedragen door de werknemer en de inhoudingsplichtige. Deze eis houdt echter wel in dat in de referteperiode van vijf jaar de bij het fonds betrokken werknemers iets moet hebben bijgedragen. (voetnoot 2) De Hoge Raad overweegt in zijn arrest (voetnoot 3) van 9 augustus 2013 dat de fondsenvrijstelling niet kan worden toegepast in gevallen waarin de bijdrage van de bij het fonds betrokken werknemers in de vijf voorafgaande kalenderjaren symbolisch is geweest.
Symbolische bijdrage?
Wanneer is sprake van een symbolische bijdrage? Hof Amsterdam (voetnoot 4) omschrijft dit als volgt:
“Niet valt in te zien dat een dergelijk geringe bijdrage, waaraan voor de fondsvorming geen enkele wezenlijke betekenis toekomt en die door de (ex-)werknemers feitelijk ook niet als last van enige materiële betekenis kan zijn gevoeld, tot een andere uitkomst zou moeten leiden dan in de situatie waarin werknemers in de laatstverlopen vijf kalenderjaren niet hebben bijgedragen.”
In de aangehaalde zaak bedroeg het fondsvermogen € 1.000.000 waaraan de werknemers € 500 hadden bijgedragen. De Hoge Raad (voetnoot 5) stelt dat de fondsenvrijstelling van toepassing is als 'de uitkeringen uitsluitend of voor een belangrijk deel worden gedaan uit door de werknemers zelf bijeengebrachte gelden'. Daarvan is geen sprake in gevallen waarin de bijdrage van de bij het fonds betrokken werknemers in de vijf voorafgaande kalenderjaren symbolisch is.
In onderhavige situatie is gegeven dat de werknemers vanuit hun nettoloon een zelfde bijdrage storten als de werkgever. De omvang van de bijdrage aan het fonds kan niet als symbolisch worden aangemerkt.
Strijd met doel en strekking van de wet
De vraag is wel of sprake is van 'door de werknemers zelf bijeengebrachte gelden'. (voetnoot 6) Naar de mening van de kennisgroep is dit niet het geval. De fondsenvrijstelling strekt ertoe uitkeringen die uitsluitend of voor een belangrijk deel worden gedaan uit bijdragen van werknemers vrij te stellen om dubbele heffing over werknemersloon te voorkomen. Hiermee is volgens de kennisgroep niet verenigbaar dat de vrijstelling wordt toegepast in gevallen waarin fondsuitkeringen in feite bijeen worden gebracht door de werkgever. De werknemers zien hun bijdrage immers volledig gecompenseerd door een vergoeding van de werkgever. Het vrijstellen van uitkeringen die gefinancierd zijn door de werkgever is in strijd met doel en strekking van de fondsenvrijstelling met als gevolg dat eventuele uitkeringen uit het fonds belast loon vormen.
Voetnoten
- Vergelijk HR 9 augustus 2013, ECLI:NL:HR:2013:476.
- Vergelijk HR 14 juli 2000, ECLI:NL:HR:2000:AA6522.
- HR 9 augustus 2013, ECLI:NL:HR:2013:475.
- Hof Amsterdam 1 maart 2012, ECLI:NL:GHAMS:2012:BV9203 (r.o. 4.13).
- HR 9 augustus 2013, ECLI:NL:HR:2013:475 (r.o. 3.3.3).
- Vergelijk o.a. ECLI:NL:HR:2013:475 (r.o. 3.3.3) en ECLI:NL:HR:2000:AA6522 (r.o. 3.3. en 3.5).
Geen overdrachtsbelasting verschuldigd bij ruziesplitsing
In de praktijk leidt de toepassing van de splitsingsvrijstelling veelvuldig tot discussies tussen de Belastingdienst en de belastingplichtige. De reden hiervoor is dat de belastingplichtige geconfronteerd wordt met verschillende zienswijzen vanuit de Belastingdienst. Waar een inspecteur voor de vennootschaps- of inkomstenbelasting aangeeft dat de aan de splitsing ten grondslag liggende motieven zakelijk zijn, kan zijn overdrachtsbelasting-collega een andere mening zijn toegedaan.
Tevens ontstaat in de praktijk nogal eens een discussie over de vraag of de vrijstelling van toepassing is, indien de splitsende en de verkrijgende rechtspersonen geen materiële onderneming drijven.
In het kort ruziesplitsing
- Een ruziesplitsing (of aandeelhouderssplitsing) is een vorm van een juridische splitsing (zuivere splitsing);
- Niet alleen de bv wordt gesplitst, maar ook de aandeelhouders;
- De zakelijkheid van de splitsing vormt vaak een discussie onderwerp met de Belastingdienst;
- De splitsingsvrijstelling in de overdrachtsbelasting kan lastig vooraf worden voorgelegd.
Rechtspraak over ruziesplitsing
In een zaak bij de Rechtbank, waarin het ging om herpositionering van panden bij een ruziesplitsing, oordeelde de rechtbank in 2019 dat de inspecteur niet aannemelijk had gemaakt dat aan de splitsing geen zakelijke overwegingen ten grondslag lagen. De inspecteurs die in dezelfde situatie een standpunt hadden ingenomen voor de vennootschaps- en inkomstenbelasting, hebben in dit dossier reeds bevestigd dat sprake is van zakelijke overwegingen. Het Hof oordeelt vervolgens dat de splitsingsvrijstelling niet van toepassing is, omdat de verkrijgende bv’s alleen passief vermogen beheren, waardoor geen sprake is van herstructurering of rationalisering van actieve werkzaamheden. De Advocaat-Generaal signaleert vervolgens drie punten:
- Een aandeelhoudersmotief kan zakelijk zijn in het belang van de onderneming;
- Een splitsing kan zakelijk zijn, ook wanneer alleen passief vermogensbeheer aanwezig is; en
- Een inspecteur overdrachtsbelasting is niet gebonden aan uitspraken van zijn collega’s vennootschaps- en inkomstenbelasting.
Volgens de Advocaat-Generaal had het Hof moeten onderzoeken of de onderneming geen beslissingen kon nemen door de ruzie tussen broer en zus. Tevens had het Hof moeten motiveren dat de splitsing onzakelijk is wanneer alleen passief vermogensbeheer aanwezig is. De Advocaat-Generaal concludeert tot verwijzing van de zaak.
Vervolgens oordeelt het Hof dat geen overdrachtsbelasting verschuldigd is bij splitsing van een holding tussen een ruziënde broer en zus. Uit de uitspraak van de Hoge Raad volgt dat voor de toepassing van de antimisbruikbepaling niet alleen het einddoel zakelijk moet zijn, maar ook de weg ernaartoe. Volgens het Hof was het einddoel zakelijk. In cassatie is deze zaak op 20 januari 2023 door de Hoge Raad afgedaan met art. 81 Wet RO. Dit betekent dat de Hoge Raad zich berust in de uitspraak van het Hof.
Kortom: er is definitief geen overdrachtsbelasting verschuldigd bij een splitsing van een holding tussen ruziënde broer en zus. Hieronder volgt een korte samenvatting van de casus en de uitspraak.
Ruzie en belastingvrij splitsen van een bv
Een broer houdt samen met zijn zus de aandelen in een bv, ieder voor 50%. Ze krijgen ruzie, waardoor de besluitvorming bij de bv stokt. Daarom besluiten ze de bv te splitsen. Tot het vermogen dat de bv van de zus verkrijgt behoort een pand. De inspecteur meent dat de bv van de zus hierover overdrachtsbelasting moet betalen. Hof Den Bosch ziet als gevolg van de ruzie een zakelijk einddoel in de splitsing. Maar een zakelijk einddoel is nog niet voldoende voor toepassing van de splitsingsvrijstelling. Ook de weg naar het einddoel moet zakelijk zijn.
Volgens het Hof is een simpele verkoop vanuit civielrechtelijk, rechtelijk en commercieel oogpunt een uitwisselbaar alternatief voor de splitsing. Binnen die uitwisselbare alternatieven mag de zus de fiscaal voordeligste route kiezen. De inspecteur slaagt er namelijk niet in aannemelijk te maken dat de gekozen route van de splitsing onlogisch is of op anti-fiscale motieven berust, aldus het Gerechtshof.
Zakelijkheidstoets bij ruziesplitsing
Het onderscheid tussen de zakelijkheid van het einddoel en de weg ernaartoe is in de praktijk niet altijd makkelijk te maken. In de praktijk komt het voor dat, via vooroverleg, het afstemmen van toepassing van de zakelijkheidstoets van de splitsingsvrijstelling, soms zeer moeizaam verloopt.
Noot fiscaal jurist inzake herstructurering en ruziesplitsing
De splitsingsvrijstelling in de overdrachtsbelasting kent geen mogelijkheid om voorafgaand aan de splitsing zekerheid te verkrijgen over de (on)zakelijkheid van de daaraan ten grondslag liggende motieven via een voor bezwaar vatbare beschikking, welke eventueel kan worden voorgelegd aan een rechter. Dit in tegenstelling tot de gelijknamige vrijstelling in de IB en Vpb. Vorenstaande brengt de belastingplichtige nogal eens in moeilijkheden bij vooroverleg met de Belastingdienst over de toepassing van de splitsingsvrijstelling.
Dit probleem speelt zich niet alleen af bij juridische splitsingen, maar ook bij juridische fusies.
Bovenstaande jurisprudentie in ogenschouw nemende, kan worden geconcludeerd dat het de belastingplichtige vrij staat om de meest fiscaal-gunstige route te kiezen om het zakelijke einddoel te bereiken, tenzij de afsplitsing als hoofddoel heeft om belasting te ontwijken.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron ruzie splitsing
Toekomst bedrijfsopvolgingsregeling
De bedrijfsopvolgingsregeling (BOR) zal de komende jaren blijven bestaan, maar fiscaal minder gunstig worden. Advies of vrijblijvende offerte? Neem gerust contact met ons op.
Wijzigingen bedrijfsopvolging in 2024 - 2026

Nieuw besluit schenk- en erfbelasting BOR 2026
Sinds april 2026 is er een nieuw besluit inzake de BOR, dit besluit vervangt een eerder besluit uit 2023. De datum van de verkrijging bepaalt welke wet en regelgeving van toepassing zal zijn. Het besluit brengt niet veel nieuws en geeft vooral duidelijkheid, actueel inzicht en uitleg over onbillijke situaties. Het nieuwe besluit gaat onder meer over bedrijfsopvolging bij overlijden van een echtgenoot, finale verrekenbedingen, indirecte verkrijgingen van aandelen, preferente aandelen en herstructureringen tijdens de bezits- of voortzettingsperiode. Het besluit is per 23 mei 2026 in werking getreden.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Aanpassing bedrijfsopvolging in 2025 en/of 2026
De tweede kamer heeft in april 2024 gesproken over een versobering van de BOR (initiatiefwetsvoorstel groenlinks PVDA). De meerderheid van de tweede kamer wil hier niet aan. In april 2024 is een internetconsultatie begonnen. De huidige BOR lijkt gewoon in stand te blijven, wel met wat kleine aanpassingen. De belangrijkste maatregelen welke vermoedelijk worden doorgevoerd :
- 2024: vastgoed dat aan derden wordt verhuurd valt niet meer onder de BOR en de DSR
- 2025: vrijstelling €1.325.253, over meerdere is 17% belastbaar.
- 2026: minimaal belang 5% voor toepassing BOR (DSR later)
- 2025: kopen bedrijf en dan schenken moeilijker maken, minimumbezitseis van 1 jaar naar 5 jaar
- 2025: herstructureringen zullen niet langer een beperking opleveren voor de bezits- en voortzettingseis
- 2025: minimum voortzettingseis van 5 jaar naar 3 jaar
- 2025: verkrijger thans minimaal 3 jaar in dienstbetrekking, dit vervalt in 2025
- 2025: vrijstelling 100% tot € 1.500.000, over meerdere is 30% belastbaar
- 2025: Minimumleeftijd verkrijger 21 jaar, bij overlijden geen minimale leeftijd
Evaluatie kabinet inzake fiscale bedrijfsopvolgingsregelingen
Het kabinet heeft op 9 december 2022 inhoudelijk gereageerd op het evaluatierapport van het Centraal Planbureau over de bedrijfsopvolgingsregeling (BOR) in de erf- en schenkbelasting en de doorschuifregeling (DSR) in de inkomstenbelasting.
Bedrijfsopvolgingsregeling en doorschuifregeling
De BOR voorziet onder voorwaarden in een vrijstelling van schenk- en erfbelasting voor het ondernemingsvermogen bij bedrijfsopvolgingen. De regeling is bedoeld om liquiditeitsproblemen voor de onderneming bij schenking of vererving van ondernemingsvermogen te voorkomen. De DSR voorziet in de mogelijkheid om de winst die bij schenken of vererven van een onderneming ontstaat, door te schuiven naar de opvolgers. Een uitgebreide toelichting op beide faciliteiten leest u in een afzonderlijk artikel (Bedrijfsopvolging in 2023).
Evaluatie van de bedrijfsopvolgingsregelingen
Eerder dit jaar publiceerde het CPB een evaluatie van fiscale regelingen gericht op bedrijfsoverdracht. Onderdeel van deze evaluatie waren met name de BOR en de DSR. Het kabinet heeft hierop onlangs gereageerd. In de reactie geeft het kabinet aan nog steeds achter de doelstelling van de fiscale bedrijfsopvolgingsregelingen te staan: het voorkomen dat de continuïteit van een onderneming bij een reële bedrijfsoverdracht in gevaar komt door belastingheffing. Het kabinet kiest er derhalve voor de BOR niet af te schaffen, maar wel waar nodig aan te passen. Daarnaast wil het kabinet schijnconstructies en oneigenlijk gebruik binnen de BOR en DSR aanpakken.
Verhuurd vastgoed en bedrijfsopvolging
Eén van de aanpassingen betreft door een onderneming aan derden verhuurde onroerende zaken. Het kabinet is voornemens om aan derden verhuurd vastgoed in alle gevallen aan te merken als beleggingsvermogen. Deze categorie vastgoed zal dan per definitie niet meer overgedragen / vererfd kunnen worden met toepassing van de BOR en de DSR. Vastgoed dat wordt gebruikt voor de eigen bedrijfsuitoefening blijft tot het ondernemingsvermogen behoren. De benodigde wetsaanpassing zal deel uitmaken van het Belastingplan 2024.
Nader onderzoek inzake bedrijfsopvolgingsregeling
In het voorjaar van 2023 zal het kabinet zich verder buigen over aanpassingen van de BOR en de DSR. Daarbij zal onderzoek gedaan worden naar onder andere de volgende vragen:
- Op welke wijze kan een beter onderscheid worden gemaakt tussen ondernemings- en beleggingsvermogen voor de BOR en DSR?
- Is het mogelijk om de toepasbaarheid van de BOR en DSR te beperken tot reguliere aandelen waarmee daadwerkelijk ondernemingsrisico wordt gelopen?
- Is het wenselijk om de dienstbetrekkingseis in de DSR te laten vervallen, dan wel op een andere wijze in te vullen?
- Kan de huidige bezits- en voortzettingseis in de BOR worden aangepast op een manier die de flexibiliteit van ondernemingen ten goede komt?
- Is het mogelijk om de toepassing van de DSR en BOR te beperken tot een eenmalige toepassing per onderneming?
- Welke beleidsopties die door het CPB worden aangedragen voor doelmatigere bedrijfsopvolgingsregelingen zijn wenselijk?
- Welke knelpunten die ondernemers ervaren bij toepassing van de regelingen kunnen worden verholpen?
De Tweede Kamer zal uiterlijk aan het eind van de eerste helft van 2023 nader geïnformeerd worden over de exacte uitkomsten van bovenstaand onderzoek. De uitkomsten van het onderzoek zullen worden meegenomen in het Belastingplan 2024.
Praktisch fiscaal advies inzake bedrijfsopvolgingsregeling
Indien u overweegt uw familiebedrijf over te dragen, is het van belang om deze ontwikkelingen mee te nemen in uw overwegingen. Het toepassen van de BOR betekent namelijk dat de overdracht van uw onderneming niet of nauwelijks wordt belast. Deze regeling is daarmee niet alleen zeer bepalend voor uw eigen financiële positie, maar ook voor de continuïteit van de onderneming die u overdraagt. Om de continuïteit van de onderneming te waarborgen, is een optimale begeleiding van groot belang. Onderstaande adviseurs helpen u graag verder bij uw bedrijfsopvolging.
Fiscale APK
Bij een fiscale APK beoordelen wij alle aspecten rondom de bedrijfsoverdracht. Hierbij houden wij rekening met wetswijzigingen en jurisprudentie die van (grote) invloed kunnen zijn op uw situatie. De uitkomst van de fiscale APK ontvangt u in de vorm van een adviesrapport waarna, indien wenselijk, direct de nodige stappen gezet kunnen worden.
Bent u voornemens om uw onderneming op een fiscaal-vriendelijke wijze over te dragen aan de volgende generatie? Neem voor meer informatie gerust vrijblijvend contact op met onze adviseurs of vraag een fiscale APK aan via info@fiscale-apk.nl.
Bron evaluatie bedrijfsopvolgingsregeling
Evaluatie fiscale regelingen gericht op bedrijfsoverdracht (cpb.nl)
Streep door publieke toegankelijkheid UBO-register
Op 22 november 2022 heeft het Hof van Justitie van de Europese Unie een uitspraak gepubliceerd in twee gevoegde Luxemburgse zaken. In deze zaken zet het Hof een streep door de grote publieke toegankelijkheid van het UBO-register. Het Hof is wel klaar met het Nederlandse UBO-register. Bestrijden van witwassen en terrorismefinanciering is belangrijk, maar deze wetgeving is hiervoor te grof !
De minister van Financiën heeft snel geschakeld, in een brief aan de Tweede Kamer laat ze weten dat zij de Kamer van Koophandel heeft gevraagd om voorlopig geen informatie uit het UBO-register te verstrekken (tenzij deze informatie om specifieke wettelijke grondslagen wordt verzocht).
Wat is het UBO-register?
In het UBO-register – UBO staat voor ‘ultimate beneficial owner’ oftewel uiteindelijk belanghebbende – staat wie de eigenaar is van een organisatie, of wie zeggenschap of een belang heeft in bijvoorbeeld een besloten vennootschap met beperkte aansprakelijkheid (bv). Het register tracht te helpen om criminele activiteiten te voorkomen en onder andere fraude, witwassen en terrorismefinanciering op te sporen.
Uitspraak Hof van Justitie van de Europese Unie
De Luxemburgse rechter heeft zogeheten prejudiciële vragen gesteld aan het Hof. Het Hof concludeert kort gezegd dat de bepaling in de Europese anti-witwasrichtlijn, die regelt dat lidstaten moeten zorgen dat een ieder van het algemeen publiek toegang moet krijgen tot de UBO-informatie, niet is beperkt tot wat strikt noodzakelijk is en niet evenredig is met het nagestreefde doel. Daarmee verklaart het Hof de richtlijn ongeldig. De basisprincipes uit het Handvest (artikel 7 en 8 inzake privé rechten / bescherming persoonsgegevens) worden geschonden.
Gevolgen voor ons Nederlanders
In Nederland is overeenkomstig de richtlijn geregeld dat een ieder toegang kan krijgen tot informatie over UBO’s. Het UBO-register wordt beheerd door de Kamer van Koophandel, die ook de verstrekking van informatie uit het register verzorgt. Hoewel de Nederlandse situatie niet één op één te vergelijken is met de Luxemburgse casus waarover de prejudiciële vragen zijn gesteld en behandeld, geeft deze uitspraak wel degelijk aanleiding om de informatieverstrekking ten aanzien van de UBO’s tegen het licht te houden. Met dien verstande heeft de minister van Financiën gisteravond laat in haar Kamerbrief ook aangekondigd dat per heden tijdelijk geen informatieverstrekking uit het register meer zal worden verzorgd.
Noot fiscaal jurist inzake UBO-register
Met deze uitspraak in het achterhoofd is het van belang te beseffen dat het (al dan niet tijdelijk) sluiten van registers voor het grote publiek niet met zich meebrengt dat UBO’s niet meer geregistreerd dienen te worden. De registratie van de uiteindelijk belanghebbende blijft namelijk ‘gewoon’ van kracht. De plicht tot openbaarmaking van het UBO-register staat voorlopig wel in de ijskast.
Heeft u naar aanleiding van dit artikel nog vragen, of wenst u meer informatie te ontvangen? Neem dan gerust eens – geheel vrijblijvend – contact op met één van onze onderstaande adviseurs.
Bron streep door UBO-register
Btw bij bedrijfsovernames
In de praktijk komt nogal eens de vraag voorbij of ten aanzien van de dienstverlening door partijen die bedrijfsovernames begeleiden, deze belast is met btw. Vervolgens is het de vraag of de onderneming die de factuur ontvangt de berekende btw kan terugvragen. Op 11 oktober 2022 heeft Rechtbank Den Haag hierover een interessante uitspraak gedaan. Ook eerdere uitspraken van de Hoge Raad geven houvast voor deze stelling, zie hiertoe een arrest uit 2012 van de Hoge Raad (DTZ Zadelhoff) resp. een uitspraak van het Hof van Justitie in 2012.
Besluit inzake btw binnen de M&A Branche
Op 15 oktober 2025 is een besluit gepubliceerd waarin is opgenomen wanneer bemiddelingsactiviteiten vrijgesteld zijn van btw.
Conclusie omzetbelasting over activiteiten M&A kantoor
De belastingdienst worstelt een beetje met de btw over diensten bij de verkoop van een deelneming. Deze diensten zijn in principe vrijgesteld van btw. Omdat de dienststen van een M&A kantoor meer betreffen dan enkel bemiddeling lijkt het erop dat deze diensten wel belast mogen worden met btw. Dit zegt echter nog niks over het verrekenen van btw bij de verkopende partij. Volgens het genoemde besluit vallen vele diensten van M&A kantoren onder vrijgestelde btw-diensten.
Uitgangspunt uit vaktechnische informatie, jurisprudentie en standpunten van de belastingdienst is dat M&A kantoren btw moeten rekenen over hun dienstverlening (inclusief succesfee). Dit is nog niet het evidente standpunt van de Belastingdienst maar lijkt verdedigbaar uit interne stukken van de belastingdienst. Het zou wenselijk zijn dat de Belastingdienst een standpunt inneemt over dit onderwerp en/of als een M&A partij in vooroverleg zou treden met de belastingdienst over dit onderwerp.
- Vrijstelling aandelenoverdracht: De overdracht van een aandelenpakket wordt gezien als een zelfstandige economische activiteit en valt onder de btw-vrijstelling voor handelingen inzake effecten volgens art. 11(i)(2) OB.
- Geen aftrek voorbelasting: Kosten direct toerekenbaar aan een btw-vrijgestelde aandelenoverdracht zijn niet aftrekbaar. Dit is bevestigd in de Ryanair-zaak door het HvJ EU op 17 oktober 2018 (ECLI:EU:C:2018:834).
- Bemiddelingskosten: Kosten die als bemiddeling kunnen worden aangemerkt, vallen onder de vrijstelling van art. 11(1)(i)(2) OB. Echter, diensten van een M&A-kantoor kwalificeren niet als vrijgestelde bemiddelingsdiensten, inclusief de succesfee.
- Beleidsstandpunt Belastingdienst: Een besluit uit 2004 (CPP2004/1709M) stelt dat verkoopkosten algemene kosten kunnen zijn voor aftrek, maar dit standpunt is achterhaald en biedt geen rechtsbescherming.
- X-arrest en algemeenheid van goederen: De verkoop van enkel een deelneming kwalificeert niet als overgang van een geheel of gedeelte van algemeenheid van goederen (HvJ EU, 30 mei 2013, C-651/11).
- Cibo-arrest: Uitgaven van een holding voor de verwerving van een deelneming zijn onderdeel van algemene kosten en hebben een directe samenhang met het geheel van haar bedrijfsactiviteiten (HvJ EG, 27 september 2001, C-16/00).
- Geen aftrek voorbelasting bij aandelenverkoop: De Hoge Raad en Hof Amsterdam hebben geoordeeld dat voorbelasting op kosten gerelateerd aan de aandelenoverdracht niet aftrekbaar is, omdat deze een zelfstandige economische activiteit vormen.
- Specifieke jurisprudentie: Verschillende uitspraken, waaronder van het Hof Arnhem-Leeuwarden en Rechtbank Den Haag, bevestigen de complexiteit rondom de aftrekbaarheid van voorbelasting en de toepassing van btw-vrijstellingen op bemiddelingsdiensten en succesfees.
- Recente rechtspraak: Rechtbank Zeeland-West-Brabant oordeelde in januari 2024 dat de verkoop van aandelen geen economische activiteit vormt en dat omzetbelasting over kosten niet als voorbelasting aftrekbaar is.
- WOO-verzoek en beleid Belastingdienst:
Een WOO-verzoek uit 2023 onthulde beleid van de Belastingdienst waaruit
blijkt dat diensten van een M&A-bureau, inclusief succesfees, niet onder
de vrijstelling voor bemiddeling vallen en btw-plichtig zijn.
Geen BTW aftrek bij verkoop deelneming
Rechtbank Zeeland-West-Brabant is op 11 januari 2024 van mening dat Z BV geen recht heeft op aftrek van omzetbelasting over diensten bij verkoop van aandelen. De casus:
- Z BV is btw ondernemer (managementactiviteiten binnen een concern);
- De aandelen in Z BV worden verkocht aan X SA, dit is verzorgd door (buitenlandse) dienstverleners (M&A partij), de btw op deze facturen wordt teruggevraagd;
- De Rechtbank is van mening dat de verkoop van de aandelen geen economische activiteit is (ook geen verlengstuk van de algemene activiteiten). De voorbelasting is niet aftrekbaar aldus de rechtbank;
- De Rechtbank is ook van mening dat de diensten van twee dienstverleners zijn vrijgesteld van omzetbelasting omdat dit bemiddelingsdiensten zijn (artikel 11 lid 1 letter i 2e OB)
Op 14 juli 2023 is er een WOO-verzoek gedaan over het beleid van de Belastingdienst inzake de behandeling van de succesfee van een M&A-bureau. De diensten van een M&A-bureau gaan verder dan louter bemiddeling en vallen daarom niet onder de vrijstelling voor bemiddeling inzake effecten, is de algemene mening op dat moment. Ook over de succesfee moet btw worden berekend (aldus de visie van de Belastingdienst).
Standpunt M&A Praktijk inzake btw en succesfee
Er is op dit moment veel discussie bij M&A Praktijken over het in rekening brengen van btw. De meeste M&A kantoren stellen zich op het standpunt dat er gewoon btw moet worden berekend over hun vergoedingen. Dit omdat de M&A partij meer doet dan alleen succesfee rekenen, de andere activiteiten zijn:
- Advisering structuur en aandeelhouders
- Advisering anonimisering
- Fiscale en juridische advisering
- Presentatie over bedrijf
- Financiële rapportages, onderzoek branche
- Onderzoek potentiële kopers (long en short list)
- Opstelling informatiememorandum
- (Pre) Due Diligence onderzoek
Als een M&A praktijk meer dienstverlening heeft verricht dan het enkel verkopen van een bedrijf (bemiddeling) is het pleitbaar dat er omzetbelasting wordt berekend over de totale prestatie. Bij een samengestelde prestatie voor de btw (scriptie 2013 / jurisprudentie ), ook wel sui generis in de btw-praktijk, mag in voorkomende gevallen het algemene tarief van 21% worden berekend.
M&A kantoren hebben ook de voorkeur om btw over hun prestaties te rekenen omdat er anders een probleem zal ontstaan bij de aan hen in rekening gebrachte btw op bijvoorbeeld management fee, kosten en huur. Als deze btw niet aftrekbaar is zal dit voor het M&A kantoor als kosten worden gezien. Tevens is er wellicht onterecht geopteerd voor btw belaste huur (bij een huurpand), dit met alle gevolgen (discussie verhuurder) van dien. De ten onrechte in rekening gebrachte btw zou dan wellicht ook nog moeten worden terugbetaald aan de afnemer, dergelijke financiële gevolgen zijn niet te overzien. Bij vorenstaande laten we nog buiten beschouwing dat de belastingdienst nog vijf jaar terug zou kunnen met naheffingen. Dat M&A partijen een serieus punt gaan maken van de btw is hiermee helder en begrijpelijk.
Het is van essentieel belang dat een M&A praktijk meer doet dan alleen bemiddeling, dit zal uit de opdrachtbevestiging en de feitelijke opdracht moeten volgen. Steun voor de M&A praktijk is te vinden in het huidige standpunt van de belastingdienst en een (oud) arrest van de Hoge Raad en heldere noot van de AG. Ook het Hof van Justitie stelt in 2012 dat als twee elementen zo nauw verbonden zijn dat zij, objectief gezien, één enkele economische prestatie vormen.
Essentiële vraag blijft "wat is de kernpresentatie, bemiddeling of meer". Bij enkel bemiddeling is de Rechtbank van mening dat geen btw mag worden gerekend, tegen deze uitspraak is (om onduidelijke redenen) geen beroep aangetekend. In deze casus werden extra diensten niet door het M&A bedrijf verricht maar door derden, het M&A bedrijf hield zich bezig met de bemiddeling bij verkoop, niet meer en niet minder.
Tip: Vooroverleg met de belastingdienst over de dienstverlening door het M&A kantoor kan de onduidelijkheid wegnemen
DTZ Zadelhoff procedure voor btw
Bemiddeling is niet altijd een belaste prestatie voor de omzetbelasting. Bemiddelen bij de verkoop van aandelen is volgens deze procedure en een eerder arrest van het Europese Hof van Justitie een btw vrijgestelde dienst. Normaal gesproken is bemiddeling voor de btw een dienst die belast is met btw. Soms kan er echter ook een vrijstelling van toepassing zijn, zoals de vrijstelling voor financiële handelingen en/of activiteiten inzake effecten of aandelen. Als een pand (onroerende zaak) eigendom is van een rechtspersoon (zoals een BV) dan kan een verkoop op meerdere manieren worden vormgegeven, bijvoorbeeld door de verkoop van het pand en/of door de verkoop van de aandelen van de BV. Bij de laatste optie is er geen btw verschuldigd.
M&A praktijk, omzetbelasting en succesfee
In de praktijk is er veel gezeur (of beter discussie) over de vraag of de dienstverlening van M&A kantoren vrijgesteld is van btw. Voor zover de aan-/verkoopkosten als bemiddeling kunnen worden aangemerkt geldt - volgens de rechtbank - de vrijstelling van artikel 11 lid 1 letter i onderdeel 2 Wet Omzetbelasting (bemiddeling inzake effecten). De succesfee en uurfee zijn hiermee vrijgesteld van omzetbelasting. Het is niet geheel helder of alle activiteiten van een M&A kantoor onder de vrijstelling vallen. Het lijkt verdedigbaar dat het opstellen van het bedrijfsmemorandum en de waardering wel onder het reguliere btw-tarief vallen. De M&A sector zit niet geheel op één lijn en er is veel discussie. Het algemene standpunt lijkt dat er gewoon btw in rekening wordt gebracht en dat dit nadien wellicht wordt aangepast en komt vast te staan dat er geen btw is verschuldigd (nieuwe factuur zonder btw). Het nadeel voor het M&A kantoor is dat bij een vrijgestelde activiteit de toerekenbare btw op de inkoop niet verrekenbaar is. Dit nadeel lijkt te beperkt omdat het grootste deel van de kosten samenhangt met personeelskosten. Als er (substantiële) management fee's worden gerekend door de aandeelhouders kan er wel een probleem in de vooraftrek ontstaan.
Begeleiding overnames en omzetbelasting
In principe is de dienstverlener die overnames begeleidt ondernemer voor de btw en derhalve btw verschuldigd over de door haar in rekening gebrachte vergoeding. Wanneer de verkoop van de onderneming echter tot stand komt in de vorm van een aandelentransactie, kan de vrijstelling van artikel 11 lid 1 i van de wet Omzetbelasting 1968 van toepassing zijn. Die vrijstelling ziet op prestaties die als bemiddeling bij effectentransacties gezien kunnen worden. Voor de onderneming die de factuur ontvangt is de vraag of de btw aftrekbaar is. Wanneer er sprake is van een aandelentransactie, wordt vaak gesteld dat deze transactie in het belang is van de aandeelhouders en niet van de onderneming. Het gevolg is dat de btw niet aftrekbaar is.
Procedure inzake verkoop aandelen en btw
Vrijstelling btw van toepassing bij bemiddeling verkoop aandelen?
In de casus speelde de vraag of voornoemde vrijstelling van toepassing is en of de onderneming die de factuur ontving de btw op de kosten met betrekking tot de verkoop mocht terugvragen. In deze zaak handelt het om de verkoop van een onderneming middels een aandelentransactie. In de overeenkomst van dienstverlening tussen de bedrijfsovernamespecialist en de verkoper is niet specifiek opgenomen dat de doelstelling is verkoop van aandelen. De dienstverlening staat veel breder beschreven, waarbij de mogelijkheid wordt opengehouden dat de transactie kan plaatsvinden door een zogenaamde verkoop van de activa en passiva van de onderneming of door de verkoop van aandelen.
De Rechtbank geeft aan dat het niet ter zake doet dat in de engagement letter onder een sale meer wordt verstaan dan enkel een aandelenoverdracht. Slechts van belang is de objectieve aard van de handeling die uiteindelijk heeft plaatsgevonden. Niet in geschil is dat er uiteindelijk een aandelenoverdracht heeft plaatsgevonden, zodat van deze handeling moet worden uitgegaan. Hierdoor zijn de diensten die hebben geleid tot de verkoop van aandelen aan te merken als bemiddeling inzake effecten waarop de vrijstelling van artikel 11 lid 1 i van toepassing is.
BTW over succesfee en bemiddeling verrekenbaar?
De eiser in de casus voor Rechtbank Den Haag heeft, naast de voornoemde diensten waarop de vrijstelling van toepassing is, ook andere diensten afgenomen ten behoeve van de aandelenoverdracht waarbij btw in rekening is gebracht. De vraag is of deze btw aftrekbaar is. De btw is aftrekbaar als de kosten een rechtstreeks verband houden met door de onderneming te verrichten handelingen of wanneer de kosten noodzakelijk zijn om bepaalde economische activiteiten mogelijk te maken. In casu vond belanghebbende dat hiervan sprake was. De inspecteur is van mening dat de kosten louter door aandeelhoudersmotieven zijn gemaakt. Omdat beide partijen hun stellingen niet nader onderbouwd hebben, gaat de Rechtbank, heel praktisch, in het midden zitten: 50% van de in rekening gebrachte btw is aftrekbaar.
Noot fiscaal jurist inzake btw bij bemiddeling verkoop
Voor de praktijk is het interessant om in de uitspraak van de Rechtbank na te kijken welke activiteiten onderdeel uitmaakten van de werkzaamheden die uiteindelijk leiden tot de verrichte dienst, bemiddeling bij een aandelentransactie. De belastingdienst worstelt een beetje met de btw over diensten bij de verkoop van een deelneming. Deze diensten zijn in principe vrijgesteld van btw. Omdat de dienststen van een M&A kantoor meer betreffen dan enkel bemiddeling lijkt het erop dat deze diensten wel belast mogen worden met btw (WOO verzoek). Dit zegt echter nog niks over het verrekenen van btw bij de verkopende partij.
Bron succesfee en omzetbelasting
Rechtbank Zeeland West Brabant d.d. 11 januari 2024 ECLI:NL:RBZWB:2024:139
Rechtbank Den Haag d.d. 10 oktober 2022 ECLI:NL:RBDHA:2022:11467
Hoge Raad d.d. 10 januari 2001 ECLI:NL:HR:2001:AA9390
Hof van Justitie d.d. 19 juli 2012 (Deutsche bank) ECLI:EU:C:2012:484
Toekomstig box 3 stelsel
Het nieuwe wetsvoorstel (dat ingaat per 1 januari 2027) inzake box 3 is op 19 juni 2023 aan de Raad van State gezonden. Insteek is dat er moet worden betaald over de daadwerlijke verdiensten, bij onroerend goed moet ook over de waardeontwikkeling belasting worden betaald. Dit ligt in lijn met de recente arresten (arrest 1 inzake beleggingen) (arrest 2 inzake vakantiewoningen) van de Hoge Raad. Bij vastgoed gelden speciale regels:
- Verhuur aan derden (tenminste 90%): huur -/- onderhoud is belast
- Eigen gebruik: vastgoedbijtelling van 2,65% van de WOZ waarde (pand van € 500.000 kost € 4.800 per jaar)
- Gemengd gebruik: hoogste van ad 1 of 2.
Na goedkeuring van de Raad van de State kan het nieuwe kabinet er een klap op geven (eerst tweede kamer dan eerste kamer).
In dit artikel nemen wij u mee in de ontwikkeling van het box 3 stelsel, vermoedelijk vanaf 2026. Het is belangrijk om uw huidige vermogen onder de loep te nemen en bij nieuwe investeringen in privé over deze wijzigingen na te denken.
Er is een nieuw rechtsherstel besluit voor de nabije toekomst. Dit besluit wordt in de eerste uitspraken door rechters al afgeschoten, zie als voorbeeld een uitspraak van het Gerechtshof Den Bosch op 2 november 2022 (ECLI:NL:GHSHE:2022:3806). Kijk dus altijd goed of bezwaar maken tegen de box 3 aanslag noodzakelijk is.
Belastingvoorstel box 3 naar raad van state
Het concept wetsvoorstel voor de nieuwe box 3 wetgeving mag nog voor de zomer naar de Raad van State worden gestuurd. Een kamermeerderheid stemt in met een motie over dit onderwerp. Het jaar 2027 lijkt dus haalbaar voor het nieuwe box 3 stelsel. De uitspraken van de Hoge Raad die in tweede helft van 2024 worden verwacht kunnen nog roet in het fiscale eten gooien. Een samenvatting :
- Demissionair kabinet mag conceptwetsvoorstel over box 3 naar de Raad van State sturen.
- Kamermeerderheid (NSC, VVD, PvdA-GroenLinks, BBB, ChristenUnie) steunt dit voorstel.
- Hervorming van de vermogensbelasting komt dichterbij.
- Staatssecretaris Marnix van Rij (CDA, Fiscaliteit) heeft een voorstel voor belasting op werkelijke rendementen op vermogen.
- Oude wetgeving werd in 2021 door de Hoge Raad afgeschoten.
- Voorstel moet voor eind juni naar de Raad van State voor advies om invoering per 2027 mogelijk te maken. Dit advies duurt normaal gesproken ongeveer 3 maanden.
- Nieuw kabinet kan na zomer beslissen wat te doen met wetsvoorstel.
- Nieuwe arresten van de Hoge Raad over box 3 in september spelen een grote rol. Negatieve arresten kunnen tot nieuw uitstel of zelfs afstel leiden.
- Voorstel omvat belasting op papieren winst; enkele beleggingen uitgezonderd. Uitzonderingen: vastgoed en start-ups. Aandelen in familiebedrijven eerst uitgezonderd, later geschrapt wegens staatssteunregels.
- Formerende partijen (PVV, VVD, NSC, BBB) wilden meer uitzonderingen of vermogenswinstbelasting voor alle beleggingen. Van Rij waarschuwde dat dit miljarden euro’s minder belastinginkomsten betekent.
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Standpunt belastingdienst (kennisgroep) maart 2024
Vele rechters en de ook de Hoge Raad (ondermeer op 6 april 2018, 14 juni 2019, 29 mei 2020 en 2 juli 2021) hebben zich gebogen over het box 3 stelsel in Nederland. De kennisgroep van de belastingdienst komt nu ook met een standpunt . Bij de beoordeling of er sprake is van een individuele en buitensporige last in box 3, zijn diverse aspecten van belang. Deze aspecten zijn cruciaal om te bepalen of de heffing in box 3 in strijd is met artikel 1 van het Eerste Protocol bij het Europees Verdrag tot bescherming van de rechten van de mens en de fundamentele vrijheden (EP EVRM). Hieronder volgt een uiteenzetting van deze aspecten, ondersteund door relevante jurisprudentie.
- Vergelijking Box 3-heffing met Werkelijk Rendement: De eerste stap is het vergelijken van de box 3-heffing met het werkelijke rendement. Indien de heffing niet hoger is dan het werkelijke rendement, is er geen sprake van een schending van het EP EVRM.
- Betaalbaarheid van de Heffing uit Inkomen: Cruciaal is of de belastingplichtige de heffing kan voldoen uit zijn inkomen zonder onder de bijstandsnorm te komen. Indien dit niet mogelijk is, en de belastingplichtige moet interen op zijn vermogen, kan dit duiden op een individuele en buitensporige last.
- Jurisprudentie en Rechtspraak: Uit arresten van de Hoge Raad en lagere rechtspraak zijn richtlijnen af te leiden voor de beoordeling van een individuele en buitensporige last. Deze jurisprudentie benadrukt het belang van de gehele financiële situatie van de belastingplichtige.
- Individuele Last Zwaarder dan Algemeen: Een individuele en buitensporige last is aanwezig als deze last zich sterker laat voelen dan in het algemeen. Dit vereist een beoordeling van de specifieke feiten en omstandigheden van het geval.
- Werkelijk Rendement Definitie: Het werkelijke rendement omvat direct genoten inkomsten, gerealiseerde en ongerealiseerde vermogensmutaties. De staatssecretaris en parlementaire behandelingen bieden hierover duidelijkheid.
- Rendement en Fiscaal Partnerschap: Bij fiscaal partnerschap moet gekeken worden naar de totale vermogenspositie en het gezamenlijke werkelijke rendement, in vergelijking met de gezamenlijke box 3-heffing.
- Gehele Financiële Situatie: De box 3-heffing moet in samenhang met de gehele financiële situatie van de belastingplichtige worden bekeken. Dit omvat inkomen uit alle boxen en de totale vermogenspositie.
- Interingstoets: De interingstoets speelt een rol bij de beoordeling. Indien de belastingplichtige moet interen op zijn vermogen om de belasting te voldoen, kan dit wijzen op een individuele en buitensporige last.
- Inkomen onder Bijstandsnorm: Als het inkomen door het betalen van de belasting onder de bijstandsnorm belandt, kan dit een indicatie zijn van een individuele en buitensporige last.
- Overige Omstandigheden en Eigen Handelen: Het eigen handelen van de belastingplichtige en overige omstandigheden kunnen ook relevant zijn bij de beoordeling.
- Bewijslast: De bewijslast dat sprake is van een individuele en buitensporige last ligt bij de belastingplichtige. Deze zal aannemelijk moeten maken dat van een dergelijke last sprake is.
Deze aspecten vormen de kern bij het beoordelen van een individuele en buitensporige last in box 3. Het is van belang dat belastingplichtigen en adviseurs zich bewust zijn van deze criteria en de relevante jurisprudentie bij het beoordelen van hun situatie.
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 36% in 2024. Het tarief blijft dan in 2025 ook 36%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Vermogenswinstbelasting in box 3
In de brief wordt duidelijk dat er wordt gedacht over twee stelsels:
- vermogenswinstbelasting;
- vermogensaanwasbelasting.
Beide stelsels kennen voordelen en nadelen. Beide opties zullen meer aansluiten bij het werkelijke rendement. De beide stelsels zijn wel een stuk complexer dan de huidige regeling (spaarvariant). De nieuwe regeling heeft nog enkele jaren nodig, omdat deze complexer is in de uitvoering en wetgeving. Tevens zal er moeten worden gekeken naar fiscale adviezen om rendementen te drukken, bijvoorbeeld via leningen van de eigen bv, kostenaftrek of een negatieve waardeontwikkeling.
Vermogensaanwasbelasting in box 3
Bij de vermogensaanwasbelasting wordt jaarlijks belasting geheven over de inkomsten uit het vermogen (dividend, rente, huur, etc.). Vervolgens wordt er ook belasting geheven over de waardeontwikkeling van het vermogensbestanddeel (koerswinstaandelen, waardestijging onroerend goed, etc.). Het gaat hierbij dus om de waardeontwikkeling en niet om de onderliggende waarde. Als er ieder jaar wordt geheven over de waardeontwikkeling, wordt er dus geen belasting geheven bij een verkoop. Dit is het grootste nadeel van dit systeem, omdat er belasting moet worden betaald over rendementen die geen cash opleveren. Daarnaast moet je jaarlijks de wijzigingen in het vermogen bijhouden en hiervoor regels gaan bepalen. De vermogenswinstbelasting zal ook rekening houden met verlies of een waardedaling. Hoe dit wordt ingevuld is onduidelijk.
Voorbeelden toekomstig box 3 stelsel
Uit de Kamerbrief zijn een aantal voorbeelden op te maken waaruit de toekomstige heffing duidelijk wordt.
Spaargeld in box 3 bij vermogensaanwas of vermogenswinstbelasting
Henk heeft € 10.000 spaargeld en krijgt € 10 rente per jaar. De rente wordt belast tegen een tarief van 31%, derhalve € 3 per jaar.
Deze heffing is in beide varianten hetzelfde.
Beleggingen in box 3 bij vermogensaanwas of vermogenswinstbelasting
Henk heeft voor € 20.000 aandelen gekocht in 2026. De waarde van de
aandelen stijgt eind 2026 tot € 22.000. De aandelen worden in 2028 verkocht
voor € 25.000.
Bij de vermogensaanwasbelasting zou Henk jaarlijks moeten betalen over
de koersstijging. Henk zou Henk in 2026 over € 2.000 31% heffing moeten
betalen (zijnde € 620); en in 2028 over de verdere waardestijging (31%
over € 3.000).
Bij de vermogenswinstbelasting zou Henk in 2028 pas moeten afrekenen over
de winst van € 5.000. De belastingheffing is dan € 1.550 (zijnde 31% van
€ 5.000).
In beide gevallen is over de gehele looptijd dezelfde heffing verschuldigd; wel verschilt het tijdstip waarop betaald moet worden.
Beleggingspand in box 3 bij vermogensaanwas of vermogenswinstbelasting
Henk heeft een vakantiewoning (of beleggingspand) dat wordt verhuurd. De waarde van het pand bedraagt € 500.000. De woning stijgt in 2026 resp. 2027 in waarde tot € 520.000 resp. € 550.000. De vakantiewoning wordt in 2028 verkocht voor € 600.000.
Bij de vermogensaanwasbelasting zou Henk in 2026 resp. 2027 €6.200 resp. €9.300 moeten betalen, alsmede over de verkoopwinst in 2028 € 15.500.
Bij de vermogenswinstbelasting hoeft Henk pas te betalen bij daadwerkelijk verkoop in 2028, te weten 31% van € 100.000 (€ 31.000).
In beide gevallen is over de gehele looptijd dezelfde heffing verschuldigd, mits het belastingtarief in alle jaren hetzelfde blijft. Het grote verschil zit in het tijdstip waarop de belasting betaald moet worden. Ingeval van de vermogenswinstbelasting is het prima mogelijk om de belasting te betalen; er is immers net een pand verkocht, dus er is voldoende liquiditeit aanwezig. Ingeval de vermogensaanwasbelasting wordt ingevoerd, zal dit in veel gevallen tot een liquiditeitsprobleem lijden. Hoe ga je de belasting betalen over een waardestijging, die in stenen vast zit?
Waarom mag je als ondernemer op grond van goedkoopmansgebruik belastheffing over ongerealiseerde waardestijgingen uitstellen totdat deze gerealiseerd zijn en zou je als belegger wel als belasting moeten betalen over een waardestijging van een vakantiewoning, die geen inkomsten oplevert?
Noot box 3 in de toekomst
Wij zullen de wetswijzigingen op de voet volgen en in dit artikel de mogelijke adviezen en mogelijkheden opnemen. Als er vragen zijn, kunt u contact opnemen met onderstaande adviseurs.
Toekomstig box 3 stelsel
Kamerbrief box 3 op basis werkelijk rendement (29 september 2022)
Belastingplicht stichtingen en verenigingen
Bij stichtingen en verenigingen speelt regelmatig de vraag of zij belastingplichtig zijn. Steekproefsgewijs inventariseert de Belastingdienst of er sprake is van een belastingplicht voor bijvoorbeeld de omzetbelasting, vennootschapsbelasting of loonheffingen. Een gevolg van deze inventarisatie is dat er mogelijk toch sprake is van belastingplicht. In dit artikel leest u meer over de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen.
Stichting of vereniging en belastingplicht
Voor de snelle lezer:
- Vennootschapsbelasting: als de stichting of vereniging voldoet aan de vereisten voor ondernemerschap moet Vennootschapsbelasting worden betaald.
- Omzetbelasting: idem vennootschapsbelasting
- Loonheffing: als de stichting of vereniging werknemers in dienstbetrekking neemt krijgt de stichting of vereniging te maken met loonheffingen.
Omzetbelasting stichting en vereniging
Indien een stichting of vereniging regelmatig goederen of diensten levert tegen een vergoeding, dan is er doorgaans sprake van belastingplicht voor de omzetbelasting (btw). Bij het leveren van goederen of diensten tegen een vergoeding kan gedacht worden aan de volgende situaties:
- De verkoop van eten en drinken in een voetbalkantine;
- Het tegen een vergoeding organiseren van een activiteit voor de leden van de vereniging;
- Het vertonen van een voorstelling door de toneelvereniging aan betalende bezoekers;
- Het plaatsen van zonnepanelen op het clubgebouw van de hockeyvereniging.
Het komt regelmatig voor dat een stichting of vereniging belastingplichtig is voor de omzetbelasting. Echter, dit betekent niet in alle situaties dat er daadwerkelijk omzetbelasting betaald dient te worden. Als stichting of vereniging kunt u namelijk kiezen voor deelname aan de kleineondernemersregeling (KOR). Voor deelname aan de KOR is vereist dat de stichting of vereniging gevestigd is in Nederland en niet meer dan € 20.000 per jaar aan omzet draait. Meer informatie met betrekking tot de KOR vindt u in het volgende artikel: De kleineondernemersregeling (KOR).
Vennootschapsbelasting stichting en vereniging
Naast de belastingplicht voor de omzetbelasting, kunnen stichtingen en verenigingen belastingplichtig zijn voor de vennootschapsbelasting. Dit is het geval indien de stichting of vereniging een onderneming drijft. Er is in ieder geval sprake van het drijven van een onderneming, als de stichting of vereniging met een activiteit in concurrentie treedt met andere belastingplichtige ondernemers en met die activiteit fiscale winst behaalt.
Voorbeelden van activiteiten als ondernemer zijn:
- Een tennisvereniging organiseert een tennistoernooi waaraan zowel leden als niet-leden tegen betaling mee kunnen doen;
- Een stichting exploiteert naast een museum ook een winstgevende museumwinkel en een winstgevende horecagelegenheid.
Het is echter mogelijk dat een stichting of vereniging in aanmerking komt voor een vrijstelling, waardoor geen vennootschapsbelasting afgedragen hoeft te worden. De vrijstelling is van toepassing indien de fiscale winst in een belastingjaar niet meer bedraagt dan € 15.000, of indien de fiscale winst over een periode van vijf aaneengesloten jaren niet meer bedraagt dan € 75.000.
Voor toepassing van bovenstaande voorwaarden wordt een verlies aangemerkt als een winst van € 0. Het verlies mag dus niet in aftrek worden gebracht op de winst van voorgaande jaren.
Let op! In de statuten van een stichting of vereniging kan vermeld staan dat de stichting of vereniging geen winstoogmerk heeft. Voor de vennootschapsbelasting dient echter gekeken te worden naar de activiteiten die worden verricht en de daadwerkelijk fiscale winst die ontstaat als gevolg van deze activiteiten.
Loonheffingen stichting en vereniging
Een stichting of vereniging maakt vaak gebruik van vrijwilligers. Indien dat het geval is, kan de stichting of vereniging te maken krijgen met loonheffingen.
Kenmerken van een vrijwilliger zijn:
- De vrijwilliger doet het werk voor een stichting of vereniging die niet belastingplichtig is voor de vennootschapsbelasting, voor een sportorganisatie of een algemeen nut beogende instelling (ANBI);
- De vrijwilliger doet dit werk niet als beroep;
- De vergoeding voor het werk staat niet in verhouding tot de tijd en omvang van het werk.
In 2022 mag een vrijwilliger voor zijn werk en eventuele andere kosten maximaal € 180 per maand en € 1.800 per kalenderjaar ontvangen van de stichting of vereniging, zonder dat daarover loonheffing verschuldigd is. Indien de vergoeding meer bedraagt dan de hiervoor genoemde bedragen, dan valt de medewerker niet onder de vrijwilligersregeling en is er mogelijk sprake van een dienstverband.
Er is sprake van een dienstbetrekking indien aan de volgende drie voorwaarden wordt voldaan:
- De stichting of vereniging betaalt loon aan de medewerker;
- Er is sprake van een gezagsverhouding tussen de stichting of vereniging en de medewerker;
- De medewerker mag of kan het werk niet door iemand anders laten verrichten.
Indien sprake is van een dienstbetrekking tussen de stichting of vereniging en de medewerker, dan dient de stichting of vereniging als werkgever (en inhoudingsplichtige) loonaangifte te doen.
Een veelvoorkomend praktijkvoorbeeld van een dienstbetrekking bij een stichting of vereniging is een voetbaltrainer. De voetbaltrainer krijgt een vergoeding voor de arbeid die hij verricht, er is sprake van een gezagsverhouding tussen de voetbalvereniging en de trainer en het werk van de trainer kan niet eenvoudig door een ander worden verricht.
Vragenbrief Belastingdienst over stichting of vereniging
Als bestuurder van een stichting of vereniging kunt u een brief ontvangen van de Belastingdienst. Dit betreft een vragenbrief inzake de inkomsten van de stichting of vereniging. De vragenbrief gebruikt de Belastingdienst om inzicht te krijgen in de inkomsten van uw stichting of vereniging. Aan de hand van de uitkomst van de vragenbrief wordt beoordeeld of de stichting of vereniging terecht wel of geen aangifte doet en derhalve wel of geen belasting betaalt.
Noot fiscaal jurist inzake stichting
Stichtingen en verenigingen zijn rechtspersonen die vaak zijn opgericht met een bepaald doel, bijvoorbeeld om mensen te laten sporten, muziek te maken of voor een goed doel (zoals beschermen van de natuur). In sommige gevallen ontstaat er tijdens het bestaan van de stichting of vereniging (ineens) belastingplicht. Dit wordt soms erkent en soms niet. De risico's kunnen enorm zijn (naheffingen gedurende 5 jaar met boetes en rente).
Als bestuurder van een stichting of vereniging bent u wellicht minder bekend met de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen. Om onverwachte belastingaanslagen op naam van de stichting of vereniging te voorkomen, is het van belang om de feiten en omstandigheden met betrekking tot de belastingplicht goed in de gaten te houden. Indien er wijzigingen plaatsvinden in bijvoorbeeld de activiteiten of de vrijwilligersvergoeding, dan kan dit gevolgen hebben voor de belastingplicht.
Twijfelt u over de belastingplicht van uw stichting of vereniging of heeft u een vragenbrief ontvangen van de Belastingdienst? Neem dan gerust vrijblijvend contact op met één van onderstaande adviseurs en wij helpen u graag verder!
Bron stichtingen en verenigingen
Aansprakelijkheid bestuurders van een stichting of vereniging (folder belastingdienst)
Hoe werkt een vaste inrichting qua belastingheffing?
Nieuw besluit inzake vaste inrichting
Op 1 juli 2022 heeft de staatssecretaris van Financiën een tweetal nieuwe besluiten bekend gemaakt.
- Een nieuw verrekenprijzenbesluit (het Verrekenprijzenbesluit); en
- Een nieuw winstallocatiebesluit vaste inrichtingen besluit (het VI-besluit).
Met deze nieuwe besluiten ligt de Nederlandse regelgeving meer in lijn met de OESO-richtlijnen van 2022. Belangrijkste wijzigingen hebben betrekking op 'het zwarte gat', derhalve 'geen heffing'.
Winst gemaakt met buitenlandse activiteiten. Waar belasting te betalen?
Van een vaste inrichting is sprake als u met bijvoorbeeld uw Nederlandse bv in Duitsland activiteiten gaat opzetten vanuit een kantoor of andere vaste bedrijfsinrichting in Duitsland. Een vaste inrichting is dus niet een zelfstandige entiteit in het buitenland. Een dochteronderneming is dit wel. Bij een vaste inrichting is derhalve de Nederlandse bv (ook) aansprakelijk voor de activiteiten in het buitenland. Fiscaal moet de vaste inrichting in het buitenland haar belastingen betalen.
Vanuit Nederlands perspectief moet de Nederlandse bv belasting betalen over haar totale winst (de zogenoemde wereldwinst). Andere landen willen natuurlijk ook belasting heffen over winsten die daar zijn behaald. Om dubbele belastingheffing of niet-heffing te voorkomen, zijn in belastingverdragen afspraken over de winstverdeling (winstallocatie) gemaakt.
Regelgeving vaste inrichting en belastingen
Over de verdeling van de belastingheffing over de winsten van vaste inrichtingen heeft de Belastingdienst (de staatssecretaris van Financiën) diens visie en beleid geactualiseerd in een besluit. Het doel van dit besluit is om duidelijkheid te geven over de wijze waarop de Belastingdienst de winstallocatie aan vaste inrichtingen beoordeelt. In het besluit wordt aansluiting gezocht bij de OESO-richtlijnen. De toerekening van de winst bestaat, kort gezegd, uit de volgende twee stappen:
- Activa, risico’s en vermogen worden toegerekend aan de vaste inrichting
op basis van de functionele analyse. Daarbij zijn in grote lijnen twee
methoden te onderscheiden:
- De ene methode gaat uit van de vermogensstructuur van de gehele bv (capital allocation);
- De andere van de vermogensstructuur van met de vaste inrichting vergelijkbare zelfstandige vennootschappen (thin capitalisation).
De toerekening van rentelasten is in de vennootschapsbelasting een zeer belangrijk issue. Bij de Belastingdienst is er (daarom) een voorkeur voor de eerste methode die uitgaat van een gelijke kredietwaardigheid van de bv als geheel. - Daarna wordt de winst van de vaste inrichting bepaald op basis van
de analyse in de eerste stap en de toepassing van het arm’s-lengthbeginsel
(kortweg: met de vaste inrichting handelen alsof het een derde partij is).
Daarbij kan de rentelast ter zake van het toegerekende vreemd vermogen
worden bepaald aan de hand van twee methoden:
- Of aansluiten bij het rentepercentage van de externe lening die aangetrokken is om het specifieke actief te financieren (tracing approach); óf
- Bij de totale rentelast van de bv in zijn geheel naar rato van het toegerekend vreemd vermogen de vaste inrichting (fungibility approach). De Belastingdienst heeft een voorkeur voor de laatste, omdat die meer rekening houdt met de specifieke omstandigheden van de vaste inrichting.
Het beleid is dus gericht op winsttoerekening aan de vaste inrichting die zoveel mogelijk leidt tot de winst die een onafhankelijk lichaam zou hebben behaald met vergelijkbare activiteiten onder vergelijkbare omstandigheden. Bij de vraag hoeveel winst die (fictief) zelfstandige onderneming kan genereren, verwijst het besluit specifiek naar ‘control over risk’. Dat bestaat uit de volgende elementen:
- De beslissingsbevoegdheid om een risicovolle kans op te pakken, uit te stellen of af te wijzen;
- De mogelijkheid om beslissingen te nemen of, en hoe, opvolging gegeven wordt aan dergelijke risicovolle kansen.
Tevens wordt in het besluit opgemerkt dat van belang is dat niet alleen de capaciteiten voor risicoallocatie aanwezig zijn, maar dat zij ook functioneel kunnen worden uitgevoerd.
De objectvrijstelling bij een vaste inrichting
Met ingang van 1 januari 2012 geldt voor vaste inrichtingen de zogenoemde objectvrijstelling. Daarbij worden zowel de positieve als de negatieve resultaten van de buitenlandse vaste inrichting uit de wereldwinst van een Nederlands lichaam geëlimineerd.
Voorkomen van niet-heffing bij een vaste inrichting
Als de bv in het andere land afwijkende keuzes maakt die ertoe leiden dat een deel van de winst van de vaste inrichting niet in de belastingheffing wordt betrokken, kan de Belastingdienst afwijken van het hiervoor beschreven beleid om te komen tot een uitkomst die niet leidt tot dubbele niet-belasting (er moet dus altijd ergens belasting worden betaald).
Opmerking fiscaal jurist inzake vaste inrichting
De toerekening van winst aan een vaste inrichting is geen sinecure en kan van jaar tot jaar aanzienlijk verschillen. Raadpleeg daarom altijd een deskundig adviseur en voorkom in elk geval dat u over een deel van de winst in twee landen belasting betaalt. Onderstaande adviseurs zijn u graag van dienst bij (complexe) vraagstukken.
Bron vaste inrichting
Besluit winstallocatie vaste inrichtingen 2022
Meer over vaste inrichting:
Prioriteitsaandeel, wat is dit ?
Prioriteitsaandelen zijn aandelen waar één of meerdere bijzondere zeggenschapsrechten aan zijn verbonden. Deze extra zeggenschapsrechten kunnen in vorm, omvang en samenstelling verschillen. Deze aandelen worden in de praktijk ook wel "gouden aandelen" genoemd. Rechtspersonen of personen met een prioriteitsaandeel hebben geen recht op de winst maar enkel (soms exclusief) een stemrecht over bepaalde beslissingen.
Voorbeelden van beslissingen via een prioriteitsaandeel
Stel Henk heeft 10% van de aandelen en daarnaast als enige een prioriteitsaandeel. In de statuten van de rechtspersoon staat dat de directie de goedkeuring nodig heeft van de houder van de prioriteitsaandelen voor bestuursbesluiten strekkende tot:
- verkrijgen, bezwaren, vervreemden, huren en verhuren, stichten, pachten en verpachten van onroerende zaken / registergoederen;
- ter leen verstrekken van gelden;
- fiscale aangelegenheden en accountantskeuze;
- voeren van gedingen / procedures ten aanzien van de vennootschap;
- afsluiten, beëindigen en wijzigen van samenwerkings- en poolovereenkomsten voor zover dit niet past binnen de bedrijfsvoering van de vennootschap;
- wijziging van de naam of handelsnaam van de vennootschap en / of van producten die door de vennootschap worden verkocht.
- aannemen van werknemers in dienstbetrekking bij de vennootschap;
- het aanstellen en ontslaan van de directie van de vennootschap en het vaststellen van hun bevoegdheid en titulatuur alsmede het vaststellen en wijzigen van hun arbeidsvoorwaarden en het directiestatuut;
- aanpassen van de autokosten en het salaris van de directie van de vennootschap;
- uitgeven van aandelen of certificaten van aandelen;
Over bovengenoemde besluiten kan Henk dus exclusief beslissen. De gewone aandeelhouders en/of het bestuur heeft hier dan niets over te vertellen.
Noot fiscaal jurist inzake prioriteitsaandelen
Prioriteitsaandelen kunnen een beschermende functie vervullen bij veel aandeelhouders of een vijandige overname. Het goed inrichten van de statuten, aandeelhoudersovereenkomst, het directiestatuut en de managementovereenkomsten is een vak op zich. Afstemming tussen fiscaal jurist, notaris en advocaat is van essentieel belang.
Aandelenopties werknemers en belastingen
Werkgevers kunnen hun werknemers aandelenopties toekennen als beloning. Onder de huidige wetgeving (artikel 10a lid 1 Wet loonbelasting) vindt het heffingsmoment over deze werknemersparticipatie (werknemersoptie) niet plaats op het moment van toekenning, maar op het moment van uitoefening. Het verschil tussen de uitoefenprijs van de optie en de waarde van het verkregen aandeel is belast. Meestal houden de werknemers de aandelen en / of kunnen of mogen ze het aandeel niet verkopen. De werknemer beschikt dan niet over geld (liquide middelen) om de belasting te betalen. De regeling voor aandelenopties zou dus aangepast moeten worden. Dit is in 2021 al eens aan de orde gesteld, maar hier is nog niets mee gebeurd. Vanaf 2023 mag de belastingheffing worden betaald als de aandelen worden verzilverd.
Is het wetsvoorstel voordelig? Eigenlijk niet. Bij een dalende koers had de werknemer de aandelen beter niet kunnen kopen, dus de werknemer gaat altijd uit van een stijgende aandelenkoers. Bij een stijgende aandelenkoers is het voorstel ongunstig. Conclusie: 'flauwekul voorstel waar bedrijfsleven niet veel mee opschiet.'
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Update fiscale behandeling aandelenoptierechten in grensoverschrijdende situaties
Op 7 december 2024 is een besluit gepubliceerd over de fiscale behandeling van aandelenoptierechten in grensoverschrijdende situaties is gepubliceerd in de Staatscourant. Dit besluit bevat beleid over de heffing van loon- en inkomstenbelasting op voordelen uit aandelenoptierechten die aan werknemers worden toegekend en vervangt het eerdere besluit van 2002.
Belangrijkste wijzigingen:
- Aanpassing door nieuwe wetgeving: Het besluit is geactualiseerd vanwege de invoering van de Wet aanpassing fiscale regeling aandelenoptierechten per 1 januari 2023.
- Heffingsmoment verschoven: Het moment van heffing is niet langer het uitoefenen van de aandelenoptierechten, maar het moment waarop de aandelen verhandelbaar worden.
- Twee perioden onderscheiden:
- Periode 1: Voorafgaand aan uitoefening, voordelen worden toegerekend aan werkzaamheden.
- Periode 2: Tussen uitoefening en verhandelbaarheid, voordelen worden toegerekend aan het aandeelhouderschap (bijv. dividend).
- Loonbelasting en internationale situaties: Voor niet-inwoners kan in bepaalde situaties heffing van loonbelasting achterwege blijven, onder voorwaarden.
Goedkeuring staatssecretaris:
De staatssecretaris keurt goed dat geen loonbelasting wordt geheven over voordelen uit periode 2, mits deze niet worden aangemerkt als inkomen uit werk en woning. Dit besluit heeft terugwerkende kracht tot 1 januari 2023.
Aandelenoptie rechten: aanpassing heffingsmoment
Staatssecretaris van Financiën Van Rij heeft het wetsvoorstel Wet aanpassing fiscale regeling aandelenopties opnieuw naar de Tweede Kamer gestuurd. Dit voorstel was reeds aangekondigd in het Belastingplan 2022, maar is aangehouden voor het nieuwe kabinet, omdat er destijds twijfels bestonden over onder andere de uitvoeringslasten en om eventuele aanpassingen te verkennen. Staatssecretaris van Financiën Van Rij geeft aan dat aanpassingen van het wetsvoorstel de regeling juist lastiger maken en heeft om die reden het wetsvoorstel ongewijzigd naar de Tweede Kamer gestuurd.
Inhoud wetsvoorstel aandelenopties werknemers
Wanneer werknemers als beloning van hun werkgever aandelenopties ontvangen
als arbeidsbeloning, betalen zij daar inkomstenbelasting over in box 1
tegen het progressieve tarief. Het heffingsmoment is het moment wanneer
de aandelenopties worden verzilverd.
In de praktijk komt het vaak voor, zeker bij start-ups, dat de medewerker
die de aandelenopties verzilvert een vervreemdingsverbod heeft op deze
aandelen voor een bepaalde periode. Dit zorgt in de praktijk voor een liquiditeitsprobleem
bij de medewerker, omdat hij deze aandelenopties nog niet kan verkopen
maar al wel de verschuldigde belasting moet betalen.
Het wetsvoorstel geeft de medewerker die de aandelenoptie verzilvert de mogelijkheid om, met ingang van 1 januari 2023, zelf het moment te bepalen wanneer hij de verschuldigde belasting betaalt. Dit kan zijn op het moment zoals het was, namelijk wanneer de aandelenopties worden verzilverd, óf het moment dat de aandelen verhandelbaar zijn geworden. Het doel van het wetsvoorstel is om bedrijven de mogelijkheid te bieden om werknemers te belonen en daarmee langer aan zich te kunnen binden, zonder dat een belastingmaatregel ervaren wordt als uitvoeringsprobleem.
Optieregeling voor start ups
Er is op dit moment (juni 2022) een wetsvoorstel in behandeling voor een fiscaal gunstige optie regeling bij start ups. Binnen dit voorstel is het mogelijk dat er geen belasting wordt betaald bij toekennen maar pas bij verhandelbaarheid. Edoch dan over de waarde op dat moment. Waar het voordeel in zit is ons onduidelijk.
Noot fiscaal jurist inzake werknemersparticipaties en aandelenopties
Het wetsvoorstel geeft
een werknemer in eerste aanleg meer mogelijkheden met betrekking tot eventuele
liquiditeitsproblemen wanneer aandelen niet verhandelbaar zijn. Echter
het uitstellen van de belastingheffing tot het moment dat de aandelen verhandelbaar
zijn zal in de praktijk vaak zorgen voor een hogere belastingheffing. De
grondslag voor de belastingheffing is namelijk de waarde van de aandelen
minus de uitoefenprijs van de aandelenopties. Wanneer de aandelen in waarde
stijgen in de periode dat de aandelen worden verzilverd en deze verhandelbaar
zijn geworden, neemt de grondslag voor de belastingheffing ook toe. Onderstaand
wordt e.e.a. geïllustreerd aan de hand van een voorbeeld (klik voor vergroting).
Bron aandelenopties LinkedIn Staatssecretaris van Financiën Van Rijn
Wanneer het heffingsmoment werd gekozen op het moment dat de aandelenopties
worden uitgeoefend, was de grondslag van de belastingheffing in bovenstaand
voorbeeld € 30.000 -/- € 10.000 uitoefenprijs = € 20.000. Bij een belastingtarief
van 49,5% (toptarief box 1) bedraagt de verschuldigde belasting € 9.900
ten opzichte van een belastingdruk van € 19.800 wanneer de aandelenopties
verhandelbaar zijn geworden in bovenstaande illustratie. Naar verwachting
zal de voorgenomen wetswijziging in het Belastingplan 2023 worden gepresenteerd.
Bent u van plan medewerkers te laten participeren binnen uw onderneming
of krijgt u mogelijk wellicht zelf de mogelijkheid aandelenopties aan te
kopen van uw werkgever, dan is het goed u tijdig te laten informeren over
de belastinggevolgen voor u of uw werknemers. Neem om die reden gerust
eens vrijblijvend contact op met één van onderstaande adviseurs.
Bestaande optieregelingen goed vastleggen
Aandachtspunt is dat het wetsvoorstel geen overgangsregeling kent voor bestaande aandelenopties. Het belastbare moment voor de houders van aandelenopties die voor 1 januari 2023 zijn uitgegeven verschuift hierdoor naar het moment van verhandelbaarheid, tenzij de werknemer expliciet (schriftelijk) kiest voor de keuzeregeling. Bestaande aandelenoptieregelingen moeten dus opnieuw worden beoordeeld.
Het is jammer dat het kabinet niet met een betere regeling komt. Uit een landenonderzoek volgt dat de regeling die wij vanaf 2023 gaan gebruiken al in meerdere landen op dezelfde manier werkt. Dit is voor het kabinet ook de reden om het wetsvoorstel door te voeren. Een speciale regeling (niet gehele waarde wordt belast) voor innovatieve bedrijven of start-ups is komen te vervallen, dat is een gemiste kans.
Het is eerder te overwegen dat de werkgever - tegen een lage rente - een lening verstrekt aan de werknemer zodat hij / zij de belastingen kan betalen. Leg de regeling en het heffingsmoment goed vast in een schriftelijke overeenkomst, deze moet de werkgever bewaren bij zijn loonadministratie.
Vaak wordt in de praktijk gekozen voor een echte werknemersparticipatie (aandelen met STAK) of een zogenaamd Stock Appreciation Right (SAR). Een SAR geeft werknemers recht op een betaling van geld indien aan bepaalde voorwaarden wordt voldaan (bijvoorbeeld bij een bepaalde winst of bij verkoop). Een SAR wordt gezien als regulier loon en is aftrekbaar voor de Vennootschapsbelasting. Via een SAR wordt wel minder gebondenheid gecreëerd dan via een aandeel of een optie.
Zowel de Nederlandse optieregeling als de SAR bieden geen goed alternatief voor het belonen van werknemers. Nederland blijft hierdoor achterlopen binnen internationaal verband, dit is slecht voor het Nederlandse vestigingsklimaat. Wilt u een advies inzake een werknemersparticipatie, neem dan gerust contact op met onderstaande adviseurs.
Bron aandelenopties en werknemers
Tweede kamer stukken werknemersopties
JWW
Inbreng in bv en loonbelastingsubsidie
Wijziging rechtsvorm en recht op loonkostenvoordeel
Een eenmanszaak wordt omgezet in een vennootschap onder firma. De eenmanszaak (werkgever) heeft in maart 2018 een oudere werknemer in dienstbetrekking die voordien een WW-uitkering ontving. Er is in april 2018 een doelgroepverklaring door de werkgever verkregen (voor de liefhebber op grond van artikel 2.3 Wtl). De eenmanszaak wordt in mei 2018 (met terugwerkende kracht tot 1 januari 2018) omgezet van een eenmanszaak naar een vennootschap onder firma. De Belastingdienst stelt dat het loonkostenvoordeel komt te vervallen. De rechtbank was het met de Belastingdienst eens. Het gerechtshof is het met belastingplichtige eens, het loonkostenvoordeel komt niet te vervallen.
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Recht op loonkostenvoordeel en omzetting bedrijf
In deze casus is niet in geschil of de werknemer voldoet aan de voorwaarden om een loonbelastingvoordeel te genieten. De inspecteur is echter wel van mening dat deze door de omzetting van de rechtsvorm komt te vervallen. De dienstbetrekking is niet begonnen in maart 2018 omdat de VOF is opgericht in mei 2018. De dienstbetrekking is derhalve begonnen in mei 2018. In april 2018 had de werknemer geen recht op een WW-uitkering. Een beetje flauwe stelling, edoch wel volgens de letterlijke tekst van artikel 2.2 lid 1 Wtl (tekst in 2018). Deze tekst is als volgt:
- “Een werkgever die een verzoek als bedoeld in artikel 2.1 heeft
gedaan, heeft recht op een loonkostenvoordeel oudere werknemer indien bij
deze werkgever een werknemer in een of meerdere dienstbetrekkingen is die:
a. in de kalendermaand voorafgaand aan de aanvang van de dienstbetrekking:
1°. recht had op een uitkering op grond van de Werkloosheidswet, (…); of
2°. recht had op arbeidsondersteuning op grond van de Wet arbeidsongeschiktheidsvoorziening jonggehandicapten;
b. op het moment van aanvang van de dienstbetrekking 56 jaar of ouder was;
c. niet op enig moment in de periode van zes maanden voorafgaand aan de datum van indiensttreding bij deze werkgever in dienstbetrekking is geweest; en
d. een geldige doelgroepverklaring als bedoeld in artikel 2.3 aan de werkgever heeft verstrekt.”
Het Gerechtshof is er gelukkig snel klaar mee. Volgens het Gerechtshof gaan alle rechten en verplichtingen (dus ook een arbeidsovereenkomst) ex artikel 7:663 BW vanuit de eenmanszaak over naar de VOF. De dienstbetrekking blijft dus gewoon bestaan, de werkgever wordt enkel vervangen. De dienstbetrekking begon in maart 2018 en in februari 2018 had de werknemer recht op een WW-uitkering. Dat de werkgever / inhoudingsplichtige een andere is, maakt volgens het Gerechtshof niet uit.
Noot fiscaal jurist inzake loonkostenvoordeel en overgang onderneming
De inspecteur neemt een formeel deels juiste, maar kinderachtige stelling in. De rechter kijkt naar de geest van de wet en bekijkt via het burgerlijk wetboek hoe de route dan loopt. Alle rechten gaan bij een overgang van een onderneming over naar de andere onderneming. Dit zijn verplichtingen, maar ook rechten. De inspecteur probeert het nog via de onterecht verstrekte doelgroepverklaring. Deze verklaring is volgens de inspecteur verstrekt aan de eenmanszaak en niet aan de VOF. Dus is de verklaring nietig. De rechter is ook met deze zijsprong snel klaar, de doelgroepverklaring wordt aan de werknemer verstrekt en niet aan de werkgever / inhoudingsplichtige. Dat de verklaring (lid d hierboven) aan de werkgever wordt verstrekt, maakt hiervoor niet uit. Of er cassatie wordt ingesteld, is nog niet duidelijk.
Volgens de letter van de uitspraak zou dus ook bij een inbreng in de bv een loonbelastingsubsidie of loonbelastingvoordeel behouden moeten blijven.
Het belang van de procedure bedroeg € 3.400. Gelukkig krijgt belastingplichtige ook een deel van de proceskosten en het griffierecht vergoed, totaal € 4.300.
Bron overgang onderneming en loonbelastingvoordelen
Rechtbank Gelderland d.d. 8 maart 2021 ECLI:NL:RBGEL:2021:1070
Gerechtshof Arnhem - Leeuwarden d.d. 24 mei 2022 ECLI:NL:GHARL:2022:4251
DJ
Levering vastgoed zonder btw
Overgang algemeenheid goederen bij vastgoed
Hieronder de uitwerking van een belangrijke uitspraak voor de vastgoedpraktijk. In tegenstelling tot een uitspraak in 2018 komt de rechter tot de conclusie dat de verkoop (overdracht) van (kort) verhuurd vastgoed (door een projectontwikkelaar) voor de omzetbelasting kwalificeert als de overdracht van een algemeenheid van goederen (ex artikel 37d Wet omzetbelasting). Het vastgoed werd vrijgesteld verhuurd. Door deze uitspraak kan de belastingdruk worden beperkt tot de niet aftrekbare btw op de verbouwingskosten en grondkosten (en dus niet over de koopprijs).
Het Gerechtshof Arnhem - Leeuwarden heeft op 17 mei 2022 (uitspraak 1 en uitspraak 2) een tweetal - voor de vastgoedpraktijk zeer belangrijke - uitspraken gedaan. Draag je als projectontwikkelaar een vastgoedcomplex over aan een belegger die het vervolgens vrijgesteld van btw gaat verhuren, dan kan er sprake van zijn dat het vastgoed zonder btw kan worden geleverd. Men spreekt dan in btw-termen van een algemeenheid van goederen.
De rechtbank was het nog met de Belastingdienst eens en in 2018 was het Gerechtshof minder creatief in haar uitspraak. De discussie bij dit soort vastgoedtransacties is vaak of er sprake is van (a) levering van een nieuw vervaardigd onroerend goed, (b) algemeenheid van goederen, of (c) vastgoed uit voorraad.
Algemeenheid van goederen bij vastgoed
Een projectontwikkelaar koopt een kantoorgebouw wat wordt verbouwd tot appartementen (ruim 70). Het kantoorgebouw is gekocht voor € 2.500.000 en wordt verkocht aan een derde voor € 12.700.000. Het appartement wordt verhuurd en vervolgens doorverkocht zonder BTW (Artikel 37d Omzetbelasting, algemeenheid van goederen). De inspecteur is het hier niet mee eens en legt een naheffingsaanslag omzetbelasting op. Het Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 (ECLI:NL:GHARL:2022:4044) is het met de projectontwikkelaar eens, geen BTW derhalve. De staatssecretaris laat het er niet bij zitten en gaat in cassatie, dit duurt even. De advocaat generaal is het met het gerechtshof eens en stelt voor het cassatieberoep van de staatssecretaris ongegrond te verklaren (ECLI:NL:PHR:2024:524). De Hoge Raad stelt op 21 november 2025 (ECLI:NL:HR:2025:1732) vragen aan het Europese Hof van Justitie. De volgende vragen worden gesteld
- Strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) dat uitsluitend is gebruikt voor een economische activiteit die krachtens artikel 135 Btw-richtlijn is vrijgesteld (in dit geval verhuur als bedoeld in artikel 135, lid 1, letter l, Btw-richtlijn), wanneer de verkoper ter zake van dit onroerende goed geen recht op aftrek heeft genoten, en die levering dus al op grond van artikel 136, aanhef en letter a, Btw-richtlijn is vrijgesteld, en, zo niet,
- strekt artikel 19, eerste alinea, Btw-richtlijn zich uit tot de levering van een onroerend goed (woonappartementencomplex) wanneer die levering op grond van artikel 135, lid 1, aanhef en letter j, Btw-richtlijn is vrijgesteld?
- Indien artikel 19, eerste alinea, Btw-richtlijn zich uitstrekt tot de in vraag 1 bedoelde levering, volstaat dan voor toepassing van die bepaling dat dit onroerende goed door de verkoper wordt verhuurd en wordt geleverd in verhuurde staat, zodat met dit onafscheidelijke geheel een zelfstandige economische activiteit als bedoeld in artikel 9, lid 1, slotzin, Btw-richtlijn kan worden uitgeoefend, of moet daarbij ook in aanmerking worden genomen de intentie waarmee de verkoper het onroerende goed heeft ontwikkeld en na oplevering is gaan verhuren en de omstandigheid dat de verkoper de feitelijke exploitatie uitsluitend is begonnen om de verkoop ervan te bevorderen?
Procedures bij het Gerechthof in 2022 inzake levering vastgoed
Bij de eerste uitspraak was sprake van de transformatie van een oud kantoorgebouw naar 77 appartementen. De tweede zaak ging over een perceel grond waarop een woon-zorgcomplex werd gebouwd.
- In beide gevallen is reeds door de projectontwikkelaars in een vroeg stadium gezocht naar mogelijkheden om de vastgoedcomplexen te verhuren.
- De projectontwikkelaar heeft met de bewoners van de appartementen en in de tweede zaak met een zorginstelling huur-overeenkomsten gesloten.
- Bij oplevering van de vastgoedcomplexen zijn deze dan ook vrijgesteld van btw verhuurd door de projectontwikkelaar.
- In beide casus vond de projectontwikkelaar snel een koper voor de complexen en zijn deze relatief kort na de oplevering geleverd aan deze nieuwe kopers.
- In beide gevallen is de verhuur met de bestaande huurders voortgezet.
Geschil tussen de Belastingdienst en de projectontwikkelaar
In beide zaken was in geschil het antwoord op de vraag of de overdracht van het (kort) verhuurde vastgoed voor de btw kwalificeert als een overdracht van een algemeenheid van goederen als bedoeld in artikel 37d Wet op de omzetbelasting 1968 (‘Wet OB’). Het belang hiervan is dat belanghebbende weliswaar geen recht heeft op aftrek van btw op alle stichtingskosten, omdat het gebouw btw-vrijgesteld aan de huurders wordt verhuurd, maar dat over de (hogere) verkoopprijs die de koper betaalt geen (niet-aftrekbare) btw is verschuldigd.
Standpunt rechter inzake levering vastgoed zonder btw
De inspecteur oordeelt in beide gevallen dat er sprake is van een btw-belaste levering van nieuw vervaardig vastgoed. De projectontwikkelaar was echter van mening dat ter zake van de levering aan de belegger geen btw verschuldigd is, omdat het geleverde complex kwalificeert als algemeenheid van goederen. Op grond van artikel 37d van de Wet OB 1968 is er dan geen btw verschuldigd ter zake van de levering.
De rechtbank was het in beide gevallen met de inspecteur eens: btw-heffing ter zake van de levering, maar wel aftrekrecht ter zake van (ver-)bouw. Deze uitspraak was in lijn met de uitspraak van het Gerechtshof Arnhem - Leeuwarden van 4 april 2018, welk oordeel door de Hoge Raad op 15 mei 2020 zonder verdere motivering in stand is gelaten. In deze procedure was naar het oordeel van het Hof sprake van de verkoop van een goed uit de voorraad waarmee niet zelfstandig een autonome onderneming gedreven kon worden. De projectontwikkelaar had het gebouw niet ontwikkeld met het oog op de eigen exploitatie, maar voor de verkoop ervan. Naar de mening van het Hof was daarom in de betreffende zaak geen sprake van een overdracht van een algemeenheid van goederen. Tot aan de uitspraken van 17 mei 2022 werd het standpunt ingenomen dat de verkoop van (her-)ontwikkeld vastgoed door een ontwikkelaar na een korte periode van verhuur moet worden beschouwd als de verkoop van ‘voorraad’.
De Europese gedachte bij verkoop door projectontwikkelaar.
In de zaak Zita Modes wordt een duidelijke uiteenzetting gegeven over toepassing van artikel 19 Btw-richtlijn. In Nederland is dit artikel omgezet in artikel 37d Wet OB. Het Hof van Justitie omschreef in deze zaak de toepassing van artikel 19 Btw-richtlijn als volgt:
- ‘De reikwijdte van artikel 19 Btw-richtlijn is lidstaten in staat te stellen de overdrachten van ondernemingen of delen daarvan te vergemakkelijken, door ze te vereenvoudigen en te vermijden dat de financiële toestand van de verkrijger onder een buitensporige fiscale druk komt te staan, nu hij deze belasting later hoe dan ook zou hebben terug kunnen vorderen via een aftrek van de als voorbelasting betaalde btw.
- De verkrijger moet de bedoeling hebben de aldus overgedragen handelszaak of bedrijfsonderdeel te exploiteren. Gelet op deze doelstelling moet het begrip “overgang van het geheel of een gedeelte van een algemeenheid van goederen onder bezwarende titel, om niet of in de vorm van een inbreng in een vennootschap” aldus worden uitgelegd dat daaronder valt de overdracht van een handelszaak of van een autonoom bedrijfsonderdeel met lichamelijke en eventueel ook onlichamelijke zaken, welke tezamen een onderneming of een gedeelte van een onderneming vormen waarmee een autonome economische activiteit kan worden uitgeoefend, en dat daaronder niet valt de verkoop van goederen zonder meer, zoals de verkoop van een voorraad producten’.
Voordeel voor de vastgoedpraktijk!
Het Gerechtshof Arnhem - Leeuwarden denkt er in 2022 anders over dan in 2018. Vorenstaande ondanks het feit dat de beide zaken veel overeenkomsten vertonen. Het Hof is van mening dat in beide huidige gevallen de onderhavige complexen wel als algemeenheid van goederen zijn aan te merken. Artikel 37d Wet OB 1968 is dus van toepassing op de leveringen van de onderhavige complexen, ondanks het feit dat de verhuur door de projectontwikkelaars slechts van korte duur was. Het Hof achtte het van belang dat de huur werd voortgezet en dat niet is gebleken dat de huurovereenkomsten met de oorspronkelijke huurders of de serviceovereenkomsten na de leveringen zijn opgezegd.
Hof Arnhem - Leeuwarden is in beide zaken van mening dat met de onroerende zaken een autonome economische activiteit kan worden uitgeoefend, te weten het exploiteren (verhuren) van het gebouw. De verkoop van het gebouw valt niet aan te merken als de verkoop van een goed zonder meer zoals de verkoop van een voorraad producten, maar als de overgang van een algemeenheid van goederen als bedoeld in artikel 37d Wet OB.
Fiscaal advies voor de vastgoedpraktijk
Eerst een stukje algemene kennis over de levering van onroerende zaken:
- Levering van vastgoed dat langer dan 2 jaar is gebruikt is in beginsel vrijgesteld van btw, tenzij sprake is van een zogenaamde artikel 37d transactie (zoals hier). Een vrijgestelde levering zal ertoe leiden dat de verkoper de btw op de kosten - toerekenbaar aan de transactie - niet in aftrek kan brengen. De btw is dan dus een kostenpost.
- Voor investeringen in vastgoed waarvoor nog een herzieningstermijn loopt zal een vrijgestelde levering er voor zorgen dat een deel van de btw op deze investering moet worden terugbetaald, dus wederom btw-schade.
- Gelukkig zijn er ook oplossingen. Voor vastgoed dat met btw wordt verhuurd kunnen koper en verkoper ervoor kiezen om de levering met btw te laten plaatsvinden. Voor de verkoper is hiermee het btw-gezeur opgelost. Voor de koper ligt dit anders, hij is namelijk de volledige btw verschuldigd. Deze btw krijgt de koper terug, edoch het vastgoed moet dan wel gedurende 10 jaar met btw worden verhuurd resp. btw-belast worden gebruikt.
- Bij een levering volgens artikel 37d begint de 10-jaarstermijn niet opnieuw te lopen, de termijn gaat gewoon over van de verkoper naar de koper (loopt dus door).
In 2020 heeft de Hoge Raad een uitspraak van het Gerechtshof uit 2018 bevestigd. Hieruit werd de conclusie getrokken dat het oogmerk (of de intentie / bedoeling) waarmee een project wordt ontwikkeld essentieel is bij de vaststelling of sprake is van een algemeenheid van goederen. Bij een korte verhuurperiode (dus verhuur kort voor overdracht) is sprake van verkoop van een pand uit voorraad. Het Gerechtshof slaat met deze twee uitspraken duidelijk een andere weg in.
Voor de vastgoedpraktijk een gunstige uitspraak. De vastgoedbelegger of projectontwikkelaar zal een klein applaus geven. De staatssecretaris van Financiën heeft nog wel de mogelijkheid om in cassatie te gaan bij de Hoge Raad.
Daarnaast speelt er op Europees niveau nog een Poolse zaak bij het Hof van Justitie over het feit of sprake kan zijn van een overdracht van een algemeenheid van goederen op grond van artikel 19 Btw-richtlijn bij de overdracht van een verhuurd winkelcentrum wanneer niet alle verplichtingen mee overgaan, zoals beheers- en verzekeringsovereenkomsten naast de huurovereenkomsten.
Als sprake is van een overdracht van een algemeenheid van goederen of een gedeelte daarvan, mag geen btw in rekening worden gebracht. Toepassing van de faciliteit op grond van artikel 37d Wet OB is van rechtswege van toepassing en daarom verplicht. Denk bij een overdracht daarom altijd aan artikel 37d Wet OB.
Bij vastgoedtransacties zijn de feiten telkens weer anders. In voorkomende gevallen - en mede door EU-wetgeving en jurisprudentie - kan het verstandig zijn om via vooroverleg met de Belastingdienst (of akkoord op 37d transactie), de risico's te beperken.
Het is en blijft echter van het grootste belang om in een zo vroeg mogelijk stadium rekening te houden met de fiscale gevolgen ervan en natuurlijk de fiscale mogelijkheden. Het inhuren van deskundig advies is dan raadzaam. De specialisten van Jongbloed Fiscaal Juristen kunnen u hierbij optimaal adviseren.
Bron vastgoed en algemeenheid van zaken
Geruisloze inbreng geweigerd, geen sprake van een materiële onderneming!
Een onderneming, specifiek een eenmanszaak, VOF of maatschap, geruisloos omzetten in een bv of nv is een veel gebruikte faciliteit binnen de inkomstenbelasting. Om gebruik te kunnen maken van de geruisloze omzetting, moet voldaan worden aan een aantal voorwaarden, deze zijn vastgelegd in artikel 3.65 Wet Inkomstenbelasting 2001 en de Standaardvoorwaarden van artikel 3.65. Eén van de vereisten is dat sprake moet zijn van de inbreng van een onderneming in de zin van artikel 3.4 Wet op de Inkomstenbelasting 2001, ook wel het materiële ondernemingsvereiste genoemd. Dat sprake is van een materiële onderneming is niet altijd vanzelfsprekend, dit blijkt maar weer eens uit onderhavige procedure.
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Creditering belastingen en geruisloze inbreng
Bij het bepalen van de maximale creditering voor belastingschulden (4e standaardvoorwaarde) moet rekening worden gehouden met de voor het overgangstijdstip betaalde voorlopige aanslagen inkomstenbelasting. Het bedrag van de creditering is maximaal het belastingbedrag dat op het overgangstijdstip nog niet is betaald (voldaan). Voorbeeld : Henk wil zijn onderneming in 2025 inbrengen in de BV. Over 2024 moet Henk € 50.000 aan inkomstenbelasting betalen. Voor het overgangstijdstip is € 20.000 aan belasting voldaan. Bij de definitieve aanslag over 2024 moet Henk nog € 30.000 betalen, deze wordt vastgesteld na de geruisloze omzetting. De materiele belasting schuld bedraagt derhalve € 30.000. De kennisgroep van de belastingdienst heeft hier op 28 mei 2025 een toelichting op gegeven (KG:212:2025:2) . Klein detail, hou ook rekening met mogelijk verschuldigde belastingrente !
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Procedure Rechtbank Zeeland – West Brabant
In deze procedure werd geoordeeld door de rechtbank Zeeland - West Brabant dat de Inspecteur de geruisloze omzetting van een VOF terecht had geweigerd, omdat niet aan het materiële ondernemingsvereiste van de Standaardvoorwaarden klevend aan een geruisloze omzetting werd voldaan. De betreffende VOF had voorafgaand aan het moment van de beoogde geruisloze omzetting de volgende activiteiten:
- juli 2011 tot juli 2018: een restaurant met Bed & Breakfast;
- 2017: uitgeven van een kookboek waarvan circa 620 exemplaren zijn verkocht;
- 2011 tot heden: incidenteel kookworkshops geven;
- Vanaf 2018 is de vof zich gaan richten op consultancywerkzaamheden binnen de horeca.
Op 18 maart 2019 hebben belanghebbenden een bv opgericht waarin zij de onderneming als storting op aandelen geruisloos wensten in te brengen met terugwerkende kracht tot 1 januari 2018.
Rechtbank Zeeland - West Brabant is van mening dat de Inspecteur de geruisloze omzetting terecht heeft geweigerd. De Rechtbank is dan ook van mening dat op het overgangstijdstip (1 januari 2018) in de VOF uitgeoefende ondernemingsactiviteiten, zijnde het restaurant met B&B, kookboek en op incidentele wijze geven van kookworkshops, slechts het kookboek en de kookworkshops daadwerkelijk zijn ingebracht in de bv en als zodanig niet als materiële onderneming kwalificeert. Dat na overgangstijdstip nieuwe activiteiten zijn ontplooid (consultancywerkzaamheden) doet daaraan volgens de rechtbank niets af.
Geruisloze inbreng mislukt door direct verkopen of doorschuiven onderneming
Een ondernemer die zijn onderneming (of aandeel in de onderneming) geruisloos heeft in gebracht in een holding BV en vervolgens wordt het geheel doorgezakt naar een tussenholding. In deze tussenholding blijft het bedrijfspand achter. De onderneming wordt vervolgens doorgezakt in een nieuwe werkmaatschappij (geen fiscale eenheid vennootschapsbelasting en geen bedrijfsfusiefaciliteit). Volgens de rechtbank kan dit niet via de faciliteit van de geruisloze inbreng omdat de onderneming niet wordt voorgezet door de BV waar de onderneming aanvankelijk is ingebracht. Zie Rechtbank Noord Nederland d.d. 3 maart 2026 ECLI:NL:RBNHO:2026:2151. Materieel gaat er geen belastingclaim verloren, probleem is dat de adviseur tijdig een fiscale eenheid had moeten aanvragen (tussen de tussenholding en de werkmaatschappij), dit is vergeten. Een fiscale eenheid tussen de holdings en de tussenholding is niet mogelijk (50/50 belang) en de doorzak vanuit de tussenholding naar de werkmaatschappij kan niet via de bedrijfsfusie faciliteit (geen onafhankelijke exploitatie / onderneming). De juiste volgorde was geweest, via de bedrijfsfusie faciliteit inbrengen in de tussenholding en daarna via een fiscale eenheid de onderneming onderbrengen in de werkmaatschappij (zie onder). In beroep ook redelijk kansloos.
Noot fiscaal jurist
Bent u zich aan het oriënteren op het omzetten van uw onderneming, benieuwd naar mogelijke voordelen van een bv-structuur ten opzichte van uw huidige ondernemingsvorm of simpelweg op zoek naar meer informatie? Neem dan eens gerust vrijblijvend contact op met één van onderstaande auteurs.
Bronnen:
ECLI:NL:RBZWB:2022:2273
https://www.nlfiscaal.nl/nlfiscaal-doc/99677AD8068F958FC1258837001B8BD3
Compagnonsverzekering in bv of privé
Een compagnonsverzekering is belangrijk voor de continuïteit binnen de onderneming
Bij het overlijden van een ondernemer, maat, vennoot of DGA moet veelal op grond van de VOF-akte of de aandeelhoudersovereenkomst zijn of haar aandeel worden overgenomen. Dit kan een financieringsprobleem in privé of binnen de onderneming opleveren. Dit (potentiële) probleem kan eenvoudig worden opgelost via een zogenaamde compagnonsverzekering. Dit betreft een kruislingse verzekering op het leven van de andere DGA /ondernemer.
Premie compagnonsverzekering in privé of in de onderneming / bv betalen
Als de verzekering in de bv of onderneming wordt afgesloten, is de premie aftrekbaar en de uitkering belast. Als de ontvangen uitkering uit de bv wordt gehaald, is tevens nog box 2 heffing verschuldigd, al met al blijft er dan 50% van de uitkering over.
Wordt de verzekering in privé afgesloten, dan zijn de premies niet aftrekbaar en is de uitkering belastingvrij. Gezien de veelal lage verzekering voor een (dalende) overlijdensrisicoverzekering, is het veelal verstandig om de premie privé te betalen. Als de premie door vennoot A (of aandeelhouder A) wordt betaald op het leven van vennoot B (of aandeelhouder B), is de uitkering volledig belastingvrij (dus geen erfbelasting en geen inkomstenbelasting). Er mag dan geen vermogen zijn onttrokken ten laste van het privévermogen van de andere vennoot.
Een verzekering voor € 500.000 bij overlijden voor de 67-jarige leeftijd kost bij een 50-jarige medevennoot (of aandeelhouder) ongeveer € 80 per maand. Offertes kunnen erg van elkaar verschillen, vraag dus meerdere offertes op.
Advies fiscaal jurist inzake compagnonsverzekering
In een VOF- of maatschapakte of een aandeelhoudersovereenkomst komt vaak een bepaling voor dat bij overlijden van een medevennoot of aandeelhouder het belang moet worden overgenomen. De koopsom hiervoor is niet altijd aanwezig en vaak is er discussie over de bepaling van de waarde van het aandeel in de onderneming. Een compagnonsverzekering is dus meestal erg verstandig en zorgt ervoor dat het voortbestaan van de onderneming niet in gevaar komt. Let erop dat A de premie moet betalen op het leven van compagnon B (dus kruislings). Tevens is het van belang dat er afspraken zijn gemaakt over de wijze waarop de onderneming (of bv) wordt gewaardeerd, is dit op een vast bedrag, een formule of zal een deskundige moeten worden gevraagd? Tevens is het van belang dat er wordt nagedacht over praktische gevolgen van het overlijden van de compagnon.
Tegenwoordig zien we naast de compagnonsverzekering ook de zogenaamde keyman verzekering. Als een belangrijk persoon binnen een onderneming komt te overlijden, kan dit verlies grote gevolgen hebben. Om de problemen op te lossen en direct een nieuwe arbeidskracht te kunnen inkopen, sluiten steeds meer bedrijven een zogenaamde keyman (of keyvrouw) verzekering. In een dergelijke verzekering kan het overlijden worden geregeld, maar ook een mogelijke arbeidsongeschiktheid.
De invulling van de verzekering (privé of binnen onderneming) en de bepalingen hieromtrent in de aandeelhoudersovereenkomst zijn maatwerk. Tevens is het van belang dat de VOF-akte of de aandeelhoudersovereenkomst helder en duidelijk is. Een overnamebepaling lijkt soms helder, maar hierbij wordt nog te vaak geen rekening gehouden met de redelijkheid op het moment van overlijden. Wij hebben veel ervaring met dit onderwerp. Vragen? Mail of bel ons gerust voor een vrijblijvende afspraak.
Verzoek minnelijke taxatie Belastingdienst
In het verleden (tot juli 2019) kon in overleg met de Belastingdienst (en uw makelaar) een verzoek tot minnelijke taxatie worden aangevraagd. Dit loopt op dit moment via de formele route van het zogenaamde vooroverleg. Om de juiste waarde van een onroerende zaak vast te stellen, heeft de Belastingdienst taxateurs in dienst die samenwerken binnen het team waarde-onderzoek. Deze taxateurs voorzien de inspecteur bij het vooroverleg van relevante adviezen.
Aanvragen vooroverleg inzake waardering onroerende zaak
Om het vooroverleg op te starten, moet u dit formulier downloaden en dit samen met uw fiscalist en makelaar invullen. Vervolgens wordt het formulier verstuurd aan de belastingeenheid waaronder u valt. In het formulier moet u de reden voor het vooroverleg helder en duidelijk onderbouwen. Veelal is het wenselijk dat er een taxatie van een erkende taxateur (zogenaamde NRVT vastgoedtaxateur) wordt meegestuurd. Het meesturen van een dergelijke taxatie is niet verplicht, u mag ook met een andere onderbouwing komen. Bijvoorbeeld kunt u eens kijken of er informatie bekend is over uw pand en / of vergelijkbare panden, dit kan via het WOZ-waardeloket.
Waardebepaling onroerende zaak door de Belastingdienst
De taxateur zal het gehele pand beoordelen en uw aanvraag (verzoek vooroverleg) beoordelen. Zorg er dus voor dat alle relevante feiten van het pand in het verzoek worden opgenomen (zie hieronder). Verzoek eventueel ook aan de inspecteur dat het pand wordt bezocht, indien mogelijk in overleg met uw eigen makelaar / taxateur. Meestal zal de taxateur van de Belastingdienst de locatie gaan bekijken, dit wordt veelal schriftelijk of telefonisch met u of uw taxateur afgestemd. Als een bezoek niet wenselijk is, wordt dit vastgelegd in het VIEW-systeem.
Bij de waardebepaling wordt er gekeken naar de volgende onderdelen:
- Basis: ligging / erfpacht / bestemming / huurprijs, etc.
- Vergelijkende objecten
- Kwaliteit / onderhoudstoestand / constructie
- Alternatieve aanwendingen
- Faciliteiten (zoals parkeren)
- Bestemmingsplan
- Kans op leegstand
- Waardedrukkende effecten door: bodemverontreiniging, ligging, ouderdom, geen alternatieve aanwendingen, etc.
Uiteindelijk komt de taxateur met de volgende stukken:
- Waardebeoordeling
- Taxatiebeoordeling
- Taxatierapport
Voor de taxateur / makelaar kunnen onderstaande bestanden veel meer duidelijkheid geven over de werkwijze van de Belastingdienst. Er staan in de documenten ook diverse formulieren waar de overwegingen van de Belastingdienst in staan opgenomen.
Noot fiscaal jurist inzake waardering onroerende zaken
Het fiscale belang van de waarde van een onroerende zaak is vaak erg groot, denk hierbij aan de overgang van box 3 naar box 1, de staking van de onderneming, bedrijfsopvolging of de verkoop vanuit de bv aan u in privé. Het is van groot belang dat de waarde zorgvuldig en door een deskundige wordt vastgesteld. In het verleden was er overleg tussen uw makelaar en de taxateur van de Belastingdienst. Bij huidige taxaties loopt het geheel op papier, u levert informatie aan en de Belastingdienst gaat dit beoordelen en komt met een conclusie.
Er is een zogenaamd WOB-verzoek ingediend bij de Belastingdienst om zo meer inzicht te krijgen over de wijze waarop de Belastingdienst te werk gaat. De bestanden treft u hieronder aan. Voor makelaars en taxateurs is dit nuttige informatie omdat hiermee een kijkje in de keuken van de Belastingdienst wordt verkregen.
Na ontvangst van de relevante formulieren en bijlagen moet de Belastingdienst binnen 8 weken een besluit nemen. Er zal bij de Belastingdienst intern overleg plaatsvinden tussen de taxateur van de Belastingdienst en de inspecteur. Bij een discussie over de waarde is het verstandig om een dossierinzage te vragen, zo kan men zien hoe dit overleg is verlopen. Hierbij is het van belang dat u vraagt naar het e-mailverkeer (intern) en de informatie in het zogenaamde VIEW-systeem (Vastgoed Informatie En Waarderen).
Vragen over een herstructurering, advies box 1 / box 3, bedrijfsopvolging, splitsing of andere situatie waarbij een waardering zou kunnen spelen? Neem gerust contact op met één van onderstaande specialisten.
Bron waardering onroerende zaak door Belastingdienst
Besluit en Lijst van documenten
Relevante artikelen uit de WOB
Procesbeschrijving Waardeonderzoek
Vooroverleg en waardeonderzoek
Concept handboek waardeonderzoek
Bijlagen 1-10 bij concept handboek waardeonderzoek
Bijlagen 11 en verder bij concept handboek waardeonderzoek
DJ
Certificering van uw aandelen
Het klinkt u wellicht niet onbekend in de oren: de term ‘certificeren van aandelen’. In de praktijk is het een veelvoorkomend instrument bij familiebedrijven. Maar wat is nou certificering en waarvoor kan dit instrument worden ingezet? In dit artikel vertellen wij u er meer over.
1. Wat is het?
Bij het certificeren van aandelen wordt de juridische eigendom, en daarmee de zeggenschap van de aandelen overgedragen aan een stichting administratiekantoor (STAK). De oorspronkelijke aandeelhouders verkrijgen certificaten. Als de STAK dividend ontvangt, geeft zij dit één op één door aan de certificaathouders, het economische belang van de aandelen ligt daarmee bij de certificaathouders. De directie van de STAK oefent het stemrecht op de aandelen uit.
2. Wanneer en waarom?
Certificeren van aandelen kan zinvol zijn als de zeggenschap en eigendom van elkaar gescheiden moeten worden. Hierbij valt te denken aan de situatie waarin na vererving de aandeelhouders niet dezelfde personen zullen zijn als de toekomstige directie. Verder kan worden gedacht aan de situatie waarin kinderen aandelen in het familiebedrijf verkrijgen. Ook bij toekennen van aandelen aan werknemers vindt vaak certificering plaats. Het is mogelijk om een deel van de aandelen te certificeren, bijvoorbeeld het deel dat in handen van werknemers is. Tot slot wijzen wij op echtscheiding. Het kan bezwaarlijk zijn als de (aanstaande) ex zeggenschap heeft.
Voor het aanmerkelijk belang worden de certificaten onder bepaalde voorwaarden met de achterliggende aandelen vereenzelvigd, waardoor winstrealisatie en belastingheffing achterwege blijven. Hetzelfde geldt voor de vrijstelling voor ondernemingsvermogen in de Successiewet.
3. Bestuur STAK
Certificering is een methode om te voorkomen dat na het overlijden van de ondernemer (DGA) de zeggenschap over de onderneming versnippert. Om de continuïteit van de onderneming te waarborgen, moet het bestuur van de STAK van voldoende gewicht zijn. Het bestuur van een STAK bestaat in eerste instantie door de regel uit de DGA zelf. Tevens wordt in de statuten een opvolgend bestuur benoemd. Idealiter is er één bestuurder namens de familie (bedrijfsopvolger), één bestuurder namens het bedrijf (bedrijfsleider) en één onafhankelijke derde.
4. Statuten STAK
Ook een STAK kent statuten, deze zijn doorgaans betrekkelijk summier. De belangrijkste aspecten plegen te worden geregeld in de ‘administratievoorwaarden’. Hierbij valt te denken aan:
- Blokkering overdracht certificaten (bijvoorbeeld alleen overdracht na goedkeuring van het bestuur van de stichting);
- Opvolgend bestuur;
- Uitsluiten c.q. beperken van royement (vervanging certificaten door onderliggende aandelen).
5. Stemrechtloze aandelen
Door de mogelijkheid van stemrechtloze aandelen is in sommige gevallen certificering overbodig geworden. Overwogen kan worden de aandelen van aandeelhouders die niet tevens directeur zijn, om te zetten in aandelen zonder stemrecht. Omdat de houders van stemrechtloze aandelen wel vergader- en instemmingsrechten hebben, kan in sommige gevallen wellicht toch beter voor certificering worden gekozen.
6. Tot besluit
Wij hopen dat wij u hiermee een inkijk hebben kunnen geven in het certificeren van aandelen. Overweegt u om over te gaan tot certificering van aandelen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs om te kijken wat de mogelijkheden voor u zijn.
Sale en leaseback en omzetbelasting
Sale en leaseback van vastgoed kan een grote bijdrage leveren aan de bedrijfsvoering. Het resultaat van uw bedrijf schiet omhoog en er komt liquiditeit beschikbaar voor verdere groei. Sale en leaseback is soms zelf interessanter dan een hypotheek afsluiten. Het verschil is dat bij sale en leasback 100% van de waarde kan worden verzilverd en bij een hypotheek veelal maar 70% van de executiewaarde. Het negatieve effect van vastgoed op de balans verdwijnt ook en hiermee stijgt (boekhoudkundig) ook het rendement binnen uw bedrijf. Maar hoe werkt dit fiscaal?
Woningcorporatie en sale en lease back
In opdracht van een woningcorporatie wordt begonnen met de bouw van een woningcomplex. Er wordt besloten om het woningcomplex te verkopen aan een investeerder. Het beheer en de exploitatie blijft wel bij de woningcorporatie, ook de risico's blijven bij de corporatie. Er wordt bij de levering (op grond van artikel 37d BTW) geen btw berekend bij de verkoop (sale en leaseback). De inspecteur is van mening dat er geen sprake is van een overgang van een geheel of gedeelte van een algemeenheid van goederen, gevolg een naheffingsaanslag.
Volgens het gerechtshof is de overgang niet aan te merken als de levering van een onroerend goed voor de btw. De Hoge Raad gaat er eens voor zitten. Na het oordeel van de Hoge Raad blijkt uit de overeenkomst dat wel degelijk de macht om als eigenaar over het woningcomplex te beschikken is overgedragen aan de investeerder. Dat het beheer en de exploitatie bij de woningcorporatie blijft, wil nog niet zeggen dat de corporatie als eigenaar over het complex kan beschikken. Aan de voorwaarden van artikel 37d BTW wordt volgens de Hoge Raad niet voldaan.
Noot fiscaal jurist inzake sale en leaseback
Wij adviseren ondernemers of investeerders bij complexe verhuurtransacties of nieuwbouw. Ter verbetering van de liquiditeitspositie kiezen ondernemers en woningbouwverenigingen steeds vaker voor een sale en leaseback opzet. In dit geval wordt een gebouw verkocht en teruggehuurd voor een periode van 25 jaar. De levering heeft zonder btw plaatsgevonden en er is een naheffingsaanslag van ruim € 1.000.000 opgelegd. De casus heeft de gehele trein doorlopen, van rechtbank naar het gerechtshof tot de Hoge Raad.
Het complex mag gedurende de eerste 15 jaar niet aan een derde worden verkocht. In deze casus is de eerste vraag of sprake is van een levering van een onroerende zaak. Als hiervan sprake is, komt de vervolgvraag of deze is vrijgesteld op grond van de overgang van een algemeenheid van goederen (artikel 37d wet Omzetbelasting). Een leuke casus derhalve. De rechtbank is van mening dat artikel 37d van toepassing is. Het Gerechtshof komt op andere gronden tot dezelfde conclusie, volgens het Gerechtshof is geen sprake van een levering (artikel 37d doet er dan niet meer toe). Volgens het hof is de macht om over het complex te beschikken niet overgegaan naar de investeerder. Volgens de adviseur van de Hoge Raad (De AG) is het oordeel van het Hof onbegrijpelijk. De macht is wel overgegaan naar de investeerder, de investeerder kan immers over het complex beschikken.
De woningcorporatie heeft het appartementencomplex dus geleverd (voor de liefhebber, ex artikel 3 lid 1a Wet Omzetbelasting). Deze levering heeft plaatsgevonden binnen 2 jaar na de eerste ingebruikneming en dan is op grond van de wet (artikel 11 lid 1 onderdeel a ten 1e) omzetbelasting verschuldigd. Tenslotte stelt de Hoge Raad dat geen sprake is van een economische activiteit (onderneming). Lang verhaal kort: "naheffing is terecht". Wij zouden graag de overeenkomst bestuderen zodat we kunnen zien of dit slimmer had gekund, daar lijkt het wel op.
Bron sale en leaseback en omzetbelasting
Voordelen en nadelen fiscale eenheid omzetbelasting
Btw-ondernemers die in Nederland wonen of gevestigd zijn en een financiële, organisatorische en economische eenheid (verwevenheid) vormen, kunnen gezamenlijk als één btw-ondernemer worden aangemerkt (artikel 7 lid 4 Wet Omzetbelasting). Een fiscale eenheid voor de Omzetbelasting ontstaat van rechtswege (zonder handeling) als aan alle voorwaarden is voldaan. Het initiatief om een eenheid als fiscale eenheid voor de omzetbelasting te zien kan uitgaan van de Belastingdienst (inspecteur) of de belastingplichtige. Een fiscale eenheid krijgt een eigen btw-nummer.
Voorwaarden fiscale eenheid voor de Omzetbelasting
Er moet sprake zijn van een financiële, organisatorische en economische verwevenheid. Van een financiële verwevenheid is sprake als de ene ondernemer de meerderheid van het stemrecht / zeggenschap heeft in de andere rechtspersoon. Hiervan is sprake bij een 51% belang of bij een lager belang (met soortaandelen). Dit kan worden voorkomen door een zogenaamde STAK. De organisatorische verwevenheid ziet op een eenheid van functioneren onder dezelfde leiding. Hierbij zijn dus niet alleen de juridische verhoudingen, maar ook de samenstelling van het bestuur van belang. Ondernemers zijn economisch verweven als zij dezelfde klantenkring hebben, complementair aan elkaar zijn of een belangrijk aandeel hebben in onderlinge handelingen.
In een procedure bij de Rechtbank Zeeland Westbrabant d.d. 8 augustus 2024 (ECLI:NL:RBZWB:2024:5498) was er geen sprake van voldoende financiële verwevenheid door een discrepantie in de aandeelhoudersovereenkomst (geschillenregeling). Het ziekenhuis had 51% van de aandelen in een schoonmaakbedrijf en de andere 49% zaten bij het schoonmaakbedrijf. Partijen hadden ook een aandeelhoudersovereenkomst gesloten, in de geschillenregeling stond dat geschillen zouden worden opgelost door een scheidsgerecht, beide partijen stellen een arbiter aan en deze 2 arbiters benoemen de derde arbiter. Mede door deze regeling en het feit dat bepaalde bevoegdheden niet zonder toestemming van de AvA konden worden uitgeoefend is er onvoldoende financiële verwevenheid, aldus de rechtbank.
Wanneer stopt aansprakelijkheid fiscale eenheid BTW?
De hoofdelijke aansprakelijkheid voor schulden van de fiscale eenheid voor de omzetbelasting stopt pas als dit schriftelijk is doorgegeven aan de Belastingdienst. U moet dit dus schriftelijk melden aan de Belastingdienst, aldus de rechtbank in november 2023. Vorenstaande melding is dus van essentieel belang omdat anders de aansprakelijkheid voor BTW schulden gewoon doorloopt. Vorenstaande is al eens gememoreerd door de Hoge Raad in 2012.
Nadelen fiscale eenheid voor de btw
Het grootste nadeel van de fiscale eenheid voor de Omzetbelasting is dat alle ondernemingen (bv's) binnen de fiscale eenheid hoofdelijk aansprakelijk zijn voor de gemeenschappelijke omzetbelastingschulden. De Belastingdienst (inspecteur) kan dus elke bv / onderneming van de fiscale eenheid individueel aanspreken voor de totale belastingschuld, ook al zijn deze belastingschulden in een andere bv / onderneming ontstaan.
Voordelen fiscale eenheid voor de btw
Voor een fiscale eenheid voor de Omzetbelasting is een beschikking van de Belastingdienst niet persé nodig. Voordeel van een fiscale eenheid voor de Omzetbelasting is, dat over de onderlinge prestaties geen btw hoeft te worden gerekend. Dit is eenvoudiger en levert een liquiditeitsvoordeel op. Als er binnen het concern ook sprake is van vrijgestelde prestaties, kunt u - mits goed en zorgvuldig gestructureerd - ook een financieel voordeel behalen.
Advies over fiscale eenheden en / of herstructurering ?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder.
Bouwterrein of natuurgebied?
Een veelvoorkomend vraagstuk is of btw is verschuldigd bij de levering van een stuk grond. De wet bepaalt dat de levering van onroerende zaken is vrijgesteld van btw-heffing. Echter, diezelfde wet bevat een aantal uitzonderingen die in de praktijk voor complexiteit zorgen. Zo is de levering van een gebouw of gedeelte hiervan in de bouw- en handelsfase (de periode voor, op of uiterlijk twee jaar na de datum van eerste ingebruikneming) belast met btw. Tevens is de levering van een bouwterrein belast met btw. Het begrip bouwterrein wordt vervolgens wel nader gedefinieerd, maar niet op zodanige wijze dat voor iedere kwestie direct duidelijk is wat er nu precies mee wordt bedoeld.
Recent diende bij de Rechtbank Noord-Nederland een zaak over de levering van een stuk grond dat deels als bouwterrein en deels als natuurterrein kwalificeert. Althans, in de ogen van de belastingplichtige. In dit artikel behandelen wij deze uitspraak.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Bouwterrein en natuurgebied voor de btw
De belastingplichtige in deze zaak heeft een campingterrein met drie recreatiewoningen aangekocht. Het terrein is vervolgens verdeeld in tien afzonderlijke percelen. Op grond van het bestemmingsplan is het mogelijk om over te gaan tot de bouw van tien woningen; één per perceel. Daarbij geldt dat per perceel ongeveer 25% voor de bouw is aangewezen en 75% als natuurgebied behouden moet blijven. Het compleet volbouwen van de percelen zal dus niet aan de orde zijn. Voor de 75% die uit natuurgebied bestaat, zal een beheersplan worden opgesteld.
Eind 2019 worden drie percelen nog onbebouwd geleverd. Bij de levering is btw berekend. De belastingplichtige meent echter dat er sprake is van een levering waarbij een deel van de levering niet belast is met btw. Daarop richt zich het geschil met de Belastingdienst.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Geschil over btw en bouwterrein
De belastingplichtige is van mening dat de percelen grotendeels natuurgebied vormen (75%). De levering van die natuurgebieden is vrijgesteld van btw. Bij deze percelen staat natuur op de voorgrond en is wonen daaraan ondergeschikt gemaakt. De Belastingdienst is het met deze zienswijze oneens. Hij ziet de levering van een perceel als één prestatie, namelijk de levering van een bouwterrein.
De rechtbank over btw en bouwterrein / natuurterrein
De rechtbank stelt vast dat de belastingplichtige en de Belastingdienst het er in ieder geval over eens zijn dat voor het te bebouwen deel van de percelen sprake is van een bouwterrein. De vervolgvraag is dan of sprake is van afzonderlijke prestaties bij die levering, bijvoorbeeld in een natuurdeel en een bouwdeel. Nee, zo oordeelt de rechtbank. Dit oordeel is onder meer gebaseerd op de uitleg van de belastingplichtige over de omstandigheden bij de transactie. Zo is het niet mogelijk om uitsluitend het bouwdeel of uitsluitend het natuurdeel te verkopen. Beide delen van het perceel blijven steeds in dezelfde hand. De rechtbank ontleent aan de stukken nog dat steeds sprake zal zijn van één zelfstandige onroerende zaak die ook op die wijze wordt ontwikkeld. Dat er op één perceel meerdere bestemmingen rusten, doet daar voor de heffing van btw niet aan af. De rechtbank komt daarmee tot de conclusie dat sprake is van één prestatie die bestaat uit de levering van een perceel.
De vervolgvraag voor de rechtbank is hoe de levering van het perceel in de belastingheffing moet worden betrokken. Helemaal belast of helemaal vrijgesteld. Daarbij geldt dat de bewijslast dat sprake is van een vrijgestelde levering, rust op de belastingplichtige. Aan deze bewijslast heeft de belastingplichtige naar het oordeel van de rechtbank onvoldoende voldaan. Het is duidelijk dat de percelen bedoeld zijn om te worden bebouwd en daarmee bouwterrein vormen. Dat de bebouwing vervolgens ondergeschikt is aan de natuur doet daar niet aan af en volgt ook onvoldoende uit de stukken. Uit het bestemmingsplan leidt de rechtbank af dat juist het wonen voorop staat en dat de ruime, natuurlijke omgeving het woongenot moet versterken. Het betreft daarmee naar het oordeel van de rechtbank een levering van een perceel bouwgrond.
Op grond van bovenstaande komt de rechtbank tot het oordeel dat de levering van de percelen volledig belast is met btw.
Bouwterrein, natuurgebied en Belastingdienst
De levering van een bouwterrein is belast met btw. Van een bouwterrein is sprake als het object bestaat uit onbebouwde grond die kennelijk bestemd is om te worden bebouwd met één of meer gebouwen. In de praktijk wordt over deze definitie met enige regelmaat discussie gevoerd met de Belastingdienst. Wanneer is een stuk grond bijvoorbeeld kennelijk bestemd om te worden bebouwd? Wat is nu precies een gebouw en wanneer is sprake van onbebouwde grond? Het zijn discussies die zich richtten op de vraag of btw is verschuldigd. Het financiële belang is daarbij meestal groot. Toch zien wij het in de praktijk nog vaak misgaan. Er is dan onvoldoende aandacht voor de fiscale aspecten en bij controle achteraf door de Belastingdienst volgen forse naheffingen. Veel van deze naheffingen hadden relatief eenvoudig voorkomen kunnen worden door een deskundige bij de zaak te betrekken. Wij houden ons dagelijks bezig met vraagstukken over vastgoed en de Belastingdienst. Neem daarom bij problemen – of juist om problemen te voorkomen – vrijblijvend contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:3700
De bv wordt fiscaal steeds voordeliger
Waar het omslagpunt voor de fiscaal ingegeven keuze tussen ondernemen in een eenmanszaak of een bv voorheen rond de € 150.000 aan resultaat lag, ligt deze in 2021 al op € 105.000. De komende jaren zal dit omslagpunt zelfs nog lager komen te liggen. Reden genoeg om eens kritisch naar uw structuur te kijken en wellicht nog dit jaar in ieder geval de intentie tot omzetting kenbaar te maken bij de Belastingdienst.
Tariefsaanpassing box 1
Wat is nou de reden dat dit omslagpunt door de jaren heen steeds lager komt te liggen? Dat is gelegen in het feit dat:
- Er een afbouw plaatsvindt van de zelfstandigenaftrek;
- Er een afbouw plaatsvindt van het maximale tarief waartegen de ondernemersaftrek en de MKB-winstvrijstelling in aftrek gebracht kan worden (2021: 43%, 2022: 40%, 2023: 37,05%).
Intentieverklaring
Door vóór 1 oktober 2021 in ieder geval de intentie tot mogelijk omzetten van de eenmanszaak naar de bv bij de Belastingdienst te registreren, behoudt u de mogelijkheid om uw onderneming tot en met 31 maart 2022 daadwerkelijk om te zetten naar een bv-structuur. Door een intentieverklaring te registreren wordt u niks verplicht, uw houdt echter wel de mogelijkheid open om met terugwerkende kracht tot 1 januari 2021 uw winst in de bv te laten belasten.
Tot besluit
Denkt u na over de omzetting van uw onderneming naar een bv-structuur, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag bij het maken van de juiste keuze.
Waarom ondernemen in een bv?
Er kunnen vele redenen zijn om een bv op te richten. Een in de markt veelgehoorde reden is status: de dga kan zich directeur noemen en vanzelfsprekend is dit niet het argument dat het meeste hout snijdt. Hieronder gaan wij in op een aantal (doorgaans) belangrijkere redenen.
Aansprakelijkheid en risico
Door het drijven van een onderneming voor rekening en risico van een bv wordt de aansprakelijkheid in privé beperkt. De bv is namelijk zelf aansprakelijk voor haar schulden, niet de aandeelhouders of de directie. Een uitzondering hierop is bestuurdersaansprakelijkheid. Deze houdt in dat, naast de bv, in bepaalde gevallen ook de bestuurder aansprakelijk is. Criterium is dat de bestuurstaken onbehoorlijk zijn uitgevoerd.
Is dit alles niet aan de orde, dan loopt de aandeelhouder slechts financieel risico tot het bedrag van zijn investering in het aandelenkapitaal.
Dit moet overigens enigszins gerelativeerd worden. Indien een dga een onderneming start in de vorm van een bv, zullen financiers (zoals een bank) vaak extra zekerheid wensen van de dga in persoon, bijvoorbeeld door een borgstelling voor de schulden van de bv.
Fiscaal voordeel
De laatste jaren probeert de wetgever Nederland aantrekkelijker te maken voor ondernemingen in het MKB. Zo zijn de tarieven in de vennootschapsbelasting fors verlaagd ten opzichte van een aantal jaar geleden. Zo bedroeg het toptarief 15 jaar geleden bijvoorbeeld nog 34,5% en bedraagt het vennootschapsbelastingtarief voor 2021 15% tot een bedrag van € 245.000 en 25% voor alles daarboven. Daarentegen bedraagt het maximale tarief in de inkomstenbelasting nu 49,50%. Door de MKB-winstvrijstelling van 14% daalt het effectieve tarief nog wel. De gecombineerde heffing (vennootschapsbelasting en aanmerkelijkbelangheffing) op uitgekeerde winsten uit een bv in 2021 bedraagt tussen de 37,8% en 45%. Het voordeel wordt zelfs groter indien de behaalde winst niet wordt uitgekeerd. Bij de bv kan minimaal 75% en maximaal 85% van de winst worden geherinvesteerd in de onderneming; in een IB-onderneming is dit dus aanzienlijk lager, hetgeen een liquiditeitsvoordeel oplevert dat kan worden benut voor het doen van investeringen.
De uitkering van een gebruikelijk loon aan de dga kan het voordeel ten opzichte van de IB-onderneming beperken. Het salaris is voor de dga immers belast in de inkomstenbelasting tegen maximaal 49,50%. Bovendien zal vooral bij lagere winsten de IB-onderneming aantrekkelijker zijn door de MKB-winstvrijstelling en enkele aftrekposten (ondernemersfaciliteiten) die uitsluitend openstaan voor IB-ondernemers. Een vuistregel die wij in de praktijk hanteren is om vanuit fiscaal oogpunt ingegeven eens te gaan kijken naar de bv bij een winst van om en nabij de € 125.000 tot € 150.000.
Vergemakkelijken bedrijfsoverdracht
Wanneer een onderneming in de vorm van bijvoorbeeld een eenmanszaak wordt overgedragen, worden in feite alle activa en passiva overgedragen. Bij de overdracht van een onderneming in de vorm van een bv is dat anders. De aandeelhouders zijn namelijk geen eigenaar van de activa en passiva; de bv is eigenaar van de activa en passiva. Door de aandelen van de bv over te dragen, wordt op eenvoudige wijze een onderneming overgedragen. Bovendien voorziet de wetgeving in een aantal fiscaalvriendelijke mogelijkheden voor de overdracht van aandelen.
Continuïteit
Als de dga overlijdt, behoeven – in tegenstelling tot bijvoorbeeld bij de eenmanszaak – de activa en passiva niet onder de erfgenamen te worden verdeeld. De erfgenamen krijgen aandelen of certificaten van aandelen die ze eventueel kunnen verkopen. De bv en dus de onderneming blijft gewoon bestaan.
Overzicht
Bij een persoonlijke onderneming lopen zakelijke aangelegenheden en privéaangelegenheden vaak door elkaar, met name ook financieel. Bij een bv is dat meer gescheiden, omdat de bv een rechtspersoon is. Zakelijk (de rekening van de bv) en privé (de rekeningen van de dga) zijn daarmee gescheiden. Dat maakt het ondernemen met een bv overzichtelijker.
Tot besluit
Wenst u te gaan ondernemen in een bv of heeft u naar aanleiding van dit artikel nog andere vragen voor onze adviseurs? Aarzel dan niet om contact op te nemen via onderstaande contactgegevens. Wij helpen u graag verder!
De bv in oprichting: de voorperiode
Bij de omzetting van een onderneming naar een bv kan het zijn dat er een bepaalde terugwerkende kracht van toepassing is. De periode tussen het overgangstijdstip voor fiscale begrippen en de feitelijke oprichting van de bv wordt voorperiode genoemd. Je komt dan eigenlijk tijdelijk in een fiscaal niemandsland terecht, maar hoe wordt dan omgegaan met verschillende facetten gedurende deze periode?
Beloning en voorperiode
De door de oprichter van de bv in de voorperiode verrichte onttrekkingen voor privébestedingen kunnen niet worden belast als winst uit onderneming. De onderneming wordt immers niet meer voor rekening van de natuurlijk persoon in kwestie gedreven. Evenmin kunnen deze bedragen worden belast als inkomen uit dienstbetrekking. Zolang de vennootschap nog niet bestaat, kan er immers nog geen sprake zijn van een dienstbetrekking met deze bv. Deze onttrekkingen plegen dan volgens onze staatssecretaris te worden behandeld als resultaat uit overige werkzaamheden. In de voorperiode dient een zakelijke beloning in acht te worden genomen. In de praktijk is het dan zaak om de beloning in de voorperiode aan te laten sluiten bij het daarna te genieten loon, op basis van de gebruikelijkloonregeling. Over het 'loon' in de voorperiode wordt in beginsel geen voorlopige aanslag opgelegd. Evenmin vindt inhouding van loonbelasting plaats, ons advies luidt dus doorgaans om wat middelen te reserveren voor de inkomstenbelasting.
Belastingplicht omzetbelasting
De Hoge Raad heeft in een uitspraak duidelijkheid gebracht omtrent de aanvang van de belastingplicht voor de omzetbelasting. De Hoge Raad besliste dat een lichaam voor het eerst vanaf de datum van oprichting als een ondernemer in de zin van de omzetbelasting kan worden aangemerkt. De hiervoor bedoelde uitspraak brengt dus met zich mee dat omzetbelasting in de voorperiode door de omgezette eenmanszaak moet worden voldaan.*
Onttrekkingen voorafgaande aan de omzetting
De vraag of de onttrekking van vermogensbestanddelen in het kader van een geruisloze omzetting naar het privévermogen van belastingplichtige mogelijk is, is een lange tijd voer voor discussie geweest.
De staatssecretaris heeft in dat kader goedgekeurd dat met betrekking tot de geruisloze omzetting vermogensbestanddelen mogen worden onttrokken; dit betreft zowel vermogensbestanddelen die tot het keuzevermogen behoren, als ook die vermogensbestanddelen die tot het verplicht ondernemingsvermogen behoren.
De staatssecretaris heeft in een besluit duidelijkheid geschetst over de vraag of in het kader van de geruisloze omzetting vermogensbestanddelen mogen worden onttrokken. De minister keurt goed dat zowel keuzevermogen als verplicht ondernemingsvermogen mag worden onttrokken. Voor onttrekkingen van verplicht ondernemingsvermogen is de goedkeuring een uitbreiding, want in het verleden was een onttrekking van verplicht ondernemingsvermogen op geen enkele wijze toegestaan.**
Naar onze mening is het echter voor belastingplichtigen (vanuit fiscaal oogpunt) onder andere verstandig om van deze goedkeuring gebruik te maken als de vermogensbestanddelen met een boekverlies kunnen worden onttrokken, zodat het verlies zo snel mogelijk tot uitdrukking komt. In gevallen waarin een boekwinst wordt gemaakt, is het verstandig de heffing zo lang mogelijk uit te stellen en geen gebruik te maken van de door de staatssecretaris verleende goedkeuring. Een optie zou nog kunnen zijn een vervreemding van vermogensbestanddelen na de oprichting van de bv, dit in verband met het tariefverschil tussen de inkomstenbelasting en de vennootschapsbelasting.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of speelt er wellicht een ander fiscaal vraagstuk bij u? Neem dan gerust een vrijblijvend contact op met onze onderstaande adviseurs.
* HR 22 september 2006, nr. 41.443.
** Besluit van 30 juni 2010, nr. DGB2010/3599M.
Deelnemerschapslening en de gevolgen
In verliessituaties of bij zeer risicovolle projecten is de Belastingdienst zeer geïnteresseerd in de kwalificatie van de vermogensverschaffing. Met name gaat de aandacht uit naar de vraag of een door de aandeelhouder verstrekte lening in werkelijkheid misschien een verschaffing van eigen vermogen (kapitaal) is. Met dien verstande zullen wij in dit artikel nader ingaan op de deelnemerschapslening. Van een deelnemerschapslening is sprake als de voorwaarden van de geldlening tot gevolg hebben dat de kapitaalverstrekking materieel gezien veel weg heeft van de verstrekking van eigen vermogen.
1. Criteria deelnemerschapslening
De criteria waaraan een lening moet voldoen, wil die fiscaal worden gekwalificeerd als een deelnemerschapslening, zijn in de loop der tijd uitgekristalliseerd in de jurisprudentie. Als een lening onder zodanige omstandigheden en voorwaarden is verstrekt dat de schuldeiser zo nauw bij het bedrijf van de schuldenaar wordt betrokken dat hij daarin in zekere mate deelneemt, dan wordt de rente niet als ondernemingskosten beschouwd. Er is gebleken dat een schuldeiser in zekere mate deelneemt in de schuldeiser indien:
- de vergoeding afhankelijk is van de winst;
- de schuld is achtergesteld bij alle concurrerende schuldeisers; en
- de schuld geen vaste looptijd heeft, doch slechts opeisbaar is bij faillissement, surséance van betaling of liquidatie.
2. Wat is een winstafhankelijke vergoeding?
Volgens de Hoge Raad zijn er twee wegen die tot een winstafhankelijke vergoeding kunnen leiden.
- de eerste weg is dat de hoogte van de vergoeding afhangt van de winst van de schuldenaar; en
- de tweede is dat de verschuldigdheid van de vergoeding afhangt van de winst van de schuldenaar. Als enkel de betalingsverplichting wordt uitgesteld blijft de vergoeding verschuldigd, waardoor deze niet winstafhankelijk is.
Ten aanzien van de hoogte van de rente heeft de Hoge Raad het criterium vrijwel geheel winstafhankelijk geformuleerd. Deze grens is gelegd op 7/8e. Dus een rente die voor 87,5% of meer winstafhankelijk is, moet volgens de Hoge Raad in zijn geheel als winstafhankelijk worden beschoud.
3. Gevolgen deelnemerschapslening
Voldoet de geldlening aan bovengenoemde criteria, dan heeft het verstrekken van de lening zich afgespeeld in de kapitaalsfeer. De fiscale gevolgen daarvan hangen af van de vraag of de lening ‘naar boven’ (aan de aandeelhouder) of ‘naar beneden’ (aan een dochtervennootschap) wordt verstrekt.
3.1. Lening omlaag
Een deelnemerschapslening 'omlaag' leidt ertoe dat de lening in al haar facetten wordt beschouwd als kapitaal en niet als een geldlening. De lening verhoogt de kostprijs van de deelneming, dit is bijvoorbeeld van belang voor een eventueel toekomstig liquidatieverlies. Bij de dochtervennootschap wordt de ‘rente’ gezien als dividend en is dus niet aftrekbaar. Ook bij de moedervennootschap wordt de vergoeding niet langer aangemerkt als rente, maar als dividend. De vergoeding zal dus in dit geval onbelast zijn. Daarnaast is een eventueel afwaarderingsverlies bij de moedervennootschap niet aftrekbaar.
3.2. Lening omhoog
Als een dochtervennootschap een deelnemerschapslening verschaft aan haar moedervennootschap, ontstaat er de ietwat merkwaardige situatie dat de dochtervennootschap door middel van de deelnemerschapslening in zekere mate gaat deelnemen in haar moedervennootschap. Via de meetrekreling (waar wij overigens in dit artikel op in zijn gegaan) is zelfs nog een vrijstelling van de vergoeding op deze lening mogelijk.
4. Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie met betrekking tot de deelnemerschapslening? Neemt u dan gerust contact op met één van onderstaande adviseurs.
Uitzonderingen 5%-grens deelnemingsvrijstelling
Sinds 2007 geldt in de deelnemingsvrijstelling de 5%-grens als ondergrens. De mogelijkheid om een belang van minder dan 5% als een deelneming te laten aanmerken is thans vervallen. Toch bevat de huidige deelnemingsvrijstelling nog wel een paar uitzonderingen op deze 5%-grens, dit betreffen de volgende:
- de meesleepregeling;
- de meetrekregeling; en
- de aflopende deelneming.
In dit artikel gaan wij nader in op deze uitbreidingen van het deelnemingsbegrip.
1. Meesleepregeling
Wanneer een vennootschap een deelneming heeft in een andere vennootschap en daarnaast winstbewijzen van diezelfde vennootschap bezit, worden die winstbewijzen fiscaal ook als deelneming aangemerkt. Een winstuitkering op zulke winstbewijzen is daardoor vrijgesteld van belastingheffing.
Ditzelfde geldt voor de zogenoemde deelnemerschapslening die een vennootschap heeft verschaft aan een andere vennootschap (in dit artikel gaan wij overigens uitgebreid in op de problematiek van deelnemerschapslening). Bezit de crediteur van de deelnemerschapslening tevens aandelen in de debiteur die voor de toepassing van de deelnemingsvrijstelling kwalificeren als deelneming, dan valt de renteopbrengst op de deelnemerschapslening eveneens onder de deelnemingsvrijstelling en wordt daarmee vrijgesteld van belastingheffing. Hier klikken voor ons uitgebreide artikel daarover.
2. Meetrekregeling
De meetrekregeling betreft situaties waarin niet de aandeelhouder / vennootschap zelf een deelneming heeft in de dochtervennootschap, maar waarin de deelneming met haar is verbonden dan wel een met haar verbonden lichaam die deelneming heeft. Als dit het geval is, dan behoren de aandelen in, winstbewijzen van of een deelnemerschapslening op deze zelfde dochtervennootschap die de belastingplichtige houdt, ook tot een deelneming en is op deze voordelen de deelnemingsvrijstelling van toepassing.
Indien de belastingplichtige aandelen heeft in een lichaam, maar die aandelen geen deelneming vormen, kan dat aandelenbelang dus toch onder de deelnemingsvrijstelling vallen als:
- de belastingplichtige met het desbetreffende lichaam verbonden is;
- een met de belastingplichtige verbonden lichaam een deelneming in het desbetreffende lichaam heeft.
Met het begrip verbondenheid in deze zin wordt een belang van ten minste een derde gedeelte bedoeld.
3. Aflopende deelneming
Tot slot de derde uitzondering op het 5%-criterium voor gevallen waarin de aandeelhouder / vennootschap eerst wel een belang had van ten minste 5% in de deelneming, maar dit belang op enig moment minder bedraagt dan 5%. Dit kan zich bijvoorbeeld voordoen, doordat de aandeelhouder / vennootschap een zodanig gedeelte van haar belang in de deelneming vervreemdt, dat haar resterende belang minder bedraagt dan 5% of doordat de deelneming nieuwe aandelen uitgeeft aan een derde, waardoor het belang van de zittende aandeelhouder / vennootschap hierna minder bedraagt dan 5%.
In dat geval zal nog gedurende een periode van drie jaren, te rekenen vanaf het tijdstip waarop niet meer is voldaan aan het 5%-vereiste, de deelnemingsvrijstelling van toepassing zijn op voordelen uit hoofde van dat belang. Vereiste hierbij is wel dat de deelneming ten minste één jaar in het bezit is geweest en die deelneming gedurende dat jaar kwalificeerde voor toepassing van de deelnemingsvrijstelling.
Na deze periode van drie jaren vindt dan de compartimenteringsleer toepassing op voordelen uit dit belang. Om daarover meer te weten te komen, kunt u hier klikken voor ons uitgebreide artikel daarover.
Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Excessief lenen: emigratie en immigratie
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Emigratie en excessief lenen
In dit artikel, behorend bij onze reeks over het wetsvoorstel excessief lenen bij de eigen vennootschap, gaan wij nader in op de gevolgen van dit wetsvoorstel voor aanmerkelijkbelanghouders (AB-houders) die emigreren of immigreren. Onderaan dit artikel, maar ook links in het menu, treft u snelkoppelingen naar de andere artikelen in deze reeks.
Het wetsvoorstel is op 24 maart 2022 aan de Tweede Kamer verstuurd. Vanaf 2023 moeten AB houders die meer dan € 700.000 lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen). Op dit moment hebben DGA's een schuld aan hun BV van ruim € 70 miljard. Laat u tijdig door onze specialisten adviseren over de mogelijkheden en onmogelijkheden.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Nieuws excessief lenen DGA van eigen BV
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
Excessief lenen bij de eigen vennootschap op hoofdlijnen
Wij brengen hier eerst het doel en de strekking van het wetsvoorstel in herinnering. Als gevolg van het wetsvoorstel bestaat er straks een fictief voordeel voor de situatie waarin een AB-houder, zijn partner of een met hem verbonden persoon een te grote schuld heeft uitstaan bij de vennootschap waarin het aanmerkelijk belang wordt gehouden. Indien de totale schuldsom meer bedraagt dan – als startdrempelbedrag - € 500.000, dan wordt het meerdere geacht inkomen uit aanmerkelijk belang te vormen. Dat leidt tot belastingheffing in box 2. Het box 2 tarief in 2021 bedraagt 26,9%.
Fiscale problematiek bij emigratie / immigratie AB-houders
Aanmerkelijkbelanghouders dienen bij emigratie of immigratie altijd rekening te houden met de fiscale aspecten. Bij emigratie is het zo dat sprake is van een fictieve vervreemding. Dat betekent dat over de vervreemdingswinst, die niet ‘echt’ wordt genoten, afgerekend moet worden met de Belastingdienst. Voor dit inkomen wordt een conserverende aanslag opgelegd. In tegenstelling tot wat vroeger het geval was, wordt deze conserverende aanslag niet na 10 jaar kwijtgescholden. Voor een conserverende aanslag kan uitstel van betaling worden verleend, afhankelijk van de omstandigheden kan dit zelfs renteloos zijn.
Bij immigratie geldt dat de verkrijgingsprijs van het aanmerkelijk belang moet worden vastgesteld. Indien sprake is van een vennootschap die naar Nederlands recht is opgericht of indien de immigrant eerder in Nederland heeft gewoond, zal de verkrijgingsprijs worden gesteld op de historische verkrijgingsprijs.
Excessief lenen en emigratie AB-houder
Ook bij excessief lenen heeft emigratie gevolgen voor de AB-houder. Wij beschreven hiervoor dat een fictief vervreemdingsvoordeel in aanmerking wordt genomen. Anders gezegd: er wordt gedaan alsof u de aandelen verkoopt. Indien u in het verleden geconfronteerd bent met een fictief regulier voordeel als gevolg van een te grote schuldsom, dan mag u een negatief fictief regulier voordeel in aanmerking nemen. Zoals uitgebreider uitgelegd in het artikel over het wetsvoorstel, is het negatief fictief regulier voordeel de tegenhanger van de box 2 heffing die u voldoet omdat u een te groot schuldbedrag heeft. Door deze systematiek wordt dubbele belastingheffing voorkomen. Hierna volgt een voorbeeld ter verduidelijking.
Een AB-houder heeft een schuld van € 750.000 aan zijn bv. Het bedrag dat de drempel van € 500.000 te boven gaat, wordt als regulier voordeel in aanmerking genomen. Dat bedrag bedraagt € 250.000. Het maximumbedrag (de drempel) bedraagt na deze gebeurtenissen € 750.000.
De AB-houder gaat later emigreren. De waarde van zijn aandelen in de bv bedraagt op dat moment € 1.100.000. De verkrijgingsprijs van de aandelen wordt gesteld op € 200.000. Het vervreemdingsvoordeel (fictief) wordt altijd gesteld op de waarde in het economisch verkeer – de verkrijgingsprijs. Het vervreemdingsvoordeel bedraagt derhalve € 900.000.
Op grond van dit wetsvoorstel wordt het vervreemdingsvoordeel vervolgens nog verminderd. Deze vermindering bedraagt het eerder in aanmerking genomen regulier voordeel (fictief) als gevolg van het excessief lenen. Dit voordeel bedroeg € 250.000. Deze € 250.000 komt dus in mindering op het vervreemdingsvoordeel van € 900.000.
Er volgt in dit voorbeeld dan een conserverende aanslag voor een vervreemdingsvoordeel van (per saldo) € 650.000, hetgeen resulteert in een aanslag van (naar huidig tarief van 26,9%) € 174.850.
Waardemutaties op de schuld in het jaar van de emigratie hebben geen effect op de uitkomst indien die voor de emigratie plaatsvinden.
Bij een conserverende aanslag horen altijd spelregels. Standaard is de regel dat de conserverende aanslag wordt beëindigd (en dus belasting wordt geheven), zodra u over het inkomen in Nederland belasting bent verschuldigd. Met de inwerkingtreding van dit wetsvoorstel komt er een spelregel bij. Het uitstel van betaling wordt eveneens beëindigd voor zover bovenmatige schulden ontstaan of toenemen na de emigratie van de AB-houder. Net als wanneer u in Nederland was blijven wonen, bent u dan belasting verschuldigd over een fictief regulier voordeel. Hierna volgt een voorbeeld.
Een AB-houder heeft een schuld van € 750.000 bij zijn bv. Hij heeft hierover al eens een regulier fictief voordeel van € 250.000 voldaan, dus zijn maximumbedrag is ook € 750.000. Later emigreert de AB-houder. Ervan uitgaande dat het fictieve vervreemdingsvoordeel € 800.000 bedraagt, wordt de conserverende aanslag vastgesteld met een box 2 inkomen van € 550.000 (€ 800.000 - € 250.000). De belastingheffing hierover bedraagt, uitgaande van het huidige percentage van 26,9%, € 147.950.
In het jaar na de emigratie besluit de AB-houder nog eens € 50.000 te lenen van zijn vennootschap. Zijn totale lening bedraagt dan € 800.000. Het uitstel van betaling wordt nu ingetrokken voor een bedrag van € 50.000 * het AB-tarief (26,9%), hetgeen betekent dat een bedrag van € 13.450 moet worden voldaan. Wij merken volledigheidshalve op dat dit voorbeeld is geschreven zonder aandacht voor verdragstoepassing.
Uitzondering excessief lenen en emigratie AB-houder
Het kan voorkomen dat u na emigratie dividend uitkeert, juist bedoeld om die excessieve schuld af te lossen. Zonder nadere regels wordt echter bij het uitkeren van dividend, voor een deel van de conserverende aanslag het uitstel van betaling ingetrokken. Indien u als AB-houder aannemelijk kunt maken dat het totaal aan schulden is afgenomen ten opzichte van het vorige jaar, dan kan beëindiging van het uitstel achterwege blijven. Deze uitzondering geldt slechts voor zover in een nationale situatie een negatief fictief regulier voordeel in aanmerking genomen zou kunnen worden.
Excessief lenen en immigratie AB-houder
Ook bij excessief lenen heeft immigratie voor een AB-houder fiscale gevolgen. Vanaf het moment dat de persoon in Nederland gaat wonen, valt hij immers onder de Nederlandse fiscale verplichtingen en daar hoort het box 2 regime bij. Nederland wenst zich daarnaast in te spannen om immigratie zo min mogelijk te laten belemmeren door fiscaliteit. Het maximumbedrag van de schuldsom (de drempel) wordt daarom gesteld op het op dat moment aanwezige schuldbedrag van de AB-houder (en de aan hem toegerekende schulden van bijvoorbeeld een partner). De ondergrens daarbij bedraagt de bekende € 500.000. Hiermee wordt dubbele belastingheffing vermeden.
Zetelverplaatsing vennootschap en excessief lenen
Wat zich ook voor kan doen, is dat de vennootschap de werkelijke leiding verplaatst. Ook dit wordt aangemerkt als een fictieve vervreemding waarvoor een conserverende aanslag wordt opgelegd. De grondslag voor deze conserverende aanslag kan echter worden verlaagd met het bedrag dat als negatief fictief regulier voordeel in aanmerking genomen zou zijn genomen, indien de AB-houder de leiding niet had verplaatst en de schulden had afgelost. Hiermee wordt dubbele belastingheffing voorkomen. Indien een buitenlands belastingplichtige een aanmerkelijk belang heeft in meerdere vennootschappen, vindt deze regel pas toepassing zodra de laatste van de vennootschappen Nederland verlaat. Dit is anders ingeval van fictieve vestiging, waarop wij in dit artikel niet nader ingaan. Een voorbeeld ter verduidelijking.
De AB-houder is buitenlands belastingplichtig. De vennootschap is in Nederland gevestigd. De AB-houder leent € 700.000, hetgeen meer is dan de startdrempel van € 500.000. Een bedrag van € 200.000 wordt als fictief regulier voordeel in aanmerking genomen en het maximumbedrag wordt verhoogd naar € 700.000.
De vennootschap verplaatst later de werkelijke leiding naar het buitenland. Dat is een fictieve vervreemding en dus volgt een conserverende aanslag. Stel dat de waarde van de aandelen € 1.000.000 bedraagt en de verkrijgingsprijs € 100.000, dan bedraagt het vervreemdingsvoordeel € 900.000.
Dit bedrag wordt nog verminderd met het bedrag met € 200.000, waardoor de conserverende aanslag wordt berekend over een box 2 inkomen van € 700.000.
Fiscaal jurist over excessief lenen en emigratie / immigratie
Emigratie en immigratie zijn fiscaal altijd ingewikkelde onderwerpen. Met name als er sprake is van bijvoorbeeld diverse pensioenpotjes, aandelen in vennootschappen en / of een eigen onderneming, kan er veel geregeld moeten worden. De invoering van het wetsvoorstel excessief lenen maakt dat er weer een onderwerp bijkomt waar bij emigratie – in dit geval van een aanmerkelijkbelanghouder – rekening mee moet worden gehouden. Dat geldt overigens ook bij immigratie of remigratie. Het geheel aan regels bij het verlaten en / of terugkeren naar Nederland wordt er daarmee niet eenvoudiger op.
Het verplaatsen van de zetel van een vennootschap kan eveneens gevolgen hebben. Accountants en adviseurs zullen daarom scherp moeten zijn op het beoordelen van schuldverhoudingen in grensoverschrijdende situaties, indien deze schulden zijn aangegaan ten behoeve van de DGA, zijn partner of een verbonden persoon. Aangezien deze personen niet altijd dezelfde achternaam hebben, is het van belang om steeds en tijdig de juiste vragen te stellen. Vragen hierover? Neem dan gerust eens contact op met één van de auteurs van dit artikel.
Toelichting wet excessief lenen bij eigen vennootschap
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Terugblik wet excessief lenen
Op 17 juni 2020 is het wetsvoorstel excessief lenen bij de eigen vennootschap gepubliceerd. De publicatie kwam niet als verrassing, aangezien al sinds september 2018 over deze maatregelen werd gesproken. Het wetsvoorstel zal leiden tot wijziging in de inkomstenbelasting en de invorderingswet. De wetgever beoogt hiermee het langdurig uitstellen van belastingheffing door aanmerkelijkbelanghouders te frustreren. Dit gebeurt in de praktijk regelmatig door niet te kiezen voor het uitkeren van dividend of het uitbetalen van loon, maar het ‘lenen’ van geld van de eigen vennootschap. Het wetsvoorstel komt er in hoofdlijnen op neer dat bij een schuld aan de eigen vennootschap van meer dan € 500.000, het meerdere wordt gezien als een fictief regulier voordeel, waarover in box 2 belasting is verschuldigd. In dit artikel gaan wij nader in op de werking van dit wetsvoorstel. Wij zullen uiteraard de ontwikkelingen nauwgezet blijven volgen en bij nieuwe informatie aanvullende artikelen schrijven. U treft verwijzingen naar deze andere artikelen, onderaan dit artikel.
Het wetsvoorstel is op 24 maart 2022 aan de Tweede Kamer verstuurd. Vanaf 2023 moeten AB houders die meer dan € 700.000 lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen). Op dit moment hebben DGA's een schuld aan hun BV van ruim € 70 miljard. Laat u tijdig door onze specialisten adviseren over de mogelijkheden en onmogelijkheden.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Nieuws excessief lenen DGA van eigen BV grens € 700.000
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
De aanmerkelijkbelanghouder en de DGA
Een aanmerkelijkbelanghouder is niet altijd DGA. Immers: de D in DGA staat voor directeur en het is goed mogelijk om aanmerkelijkbelanghouder (AB-houder) te zijn, zonder dat de persoon ook directeur is. Dit wetsvoorstel richt zich op AB-houders en wordt daarnaast uitgebreid met personen die zich in de omgeving van deze persoon bevinden. Op deze groep van personen wordt verderop in dit artikel ingegaan. Uit de vennootschap waarin het aanmerkelijk belang wordt gehouden, kan de AB-houder op een aantal wijzen gelden verkrijgen:
- Indien arbeid wordt verricht, dient te worden voldaan aan de gebruikelijkloonregeling. Het loon wordt belasting in box 1 van de inkomstenbelasting;
- Op de aandelen kan winst worden uitgekeerd in de vorm van dividenden. Dividenden zijn belast – indien sprake is van een AB-houder – in box 2 van de inkomstenbelasting;
- De AB-houder kan een geldlening aangaan bij de eigen vennootschap. Hij wordt dan schuldenaar. Op dat moment vindt niet direct belastingheffing plaats, maar wordt wel beschikt over geld van de vennootschap. Het is deze hoedanigheid (schuldenaar) die in dit wetsvoorstel centraal wordt gesteld.
Wat voor de AB-houders niet meewerkt, is dat het in de praktijk regelmatig voorkomt dat de geldleningen in het geheel niet terugbetaald (kunnen) worden. Dit kan leiden tot belastingafstel, in plaats van belastinguitstel. Dit geldt uiteraard niet voor alle AB-houders. De afgelopen jaren voert de Belastingdienst actief onderzoek uit naar geldleningen en onze ervaring is dat daar vervelende discussies uit kunnen voortkomen. De discussie richt zich dan bijvoorbeeld op de vraag of wel sprake is van een geldlening. De Belastingdienst neemt regelmatig het standpunt in dat het geld de vennootschap reeds definitief heeft verlaten en dat daarom sprake is (geweest) van een winstuitdeling. Dit wetsvoorstel verandert weinig in die werkwijze; de wetgever merkt expliciet op dat voor schulden die beneden de € 500.000 liggen, de jurisprudentie over bijvoorbeeld verkapte winstuitdelingen, onverkort van toepassing blijft.
Werking regels tegen excessief lenen bij eigen vennootschap
De hoofdregel is vrij eenvoudig geformuleerd. Indien het totaal aan relevante schulden aan de eigen vennootschap meer bedraagt dan het drempelbedrag van € 500.000, dan wordt het meerdere gezien als een fictief regulier voordeel. Dit bedrag wordt dan in box 2 belast tegen het geldende tarief. Momenteel is dat tarief 26,9%. Doorslaggevend is steeds de status aan het einde van het kalenderjaar. Bij veel vennootschappen zal de benodigde informatie daarom uit de jaarrekening gehaald kunnen worden, doch bij boekjaren die niet eindigen op 31 december (einde kalenderjaar) is het noodzaak om een tussentijdse opstelling voorhanden te hebben.
Toch roept deze relatief eenvoudige regel nog een aantal vragen op:
- Wat zijn de gevolgen voor de geldlening en de vennootschap?
- Voor welke groep belastingplichtigen geldt dit precies?
- Wat zijn relevante schulden?
- Hoe wordt dubbele belastingheffing voorkomen?
Wij gaan hierna in op deze elementen.
Gevolgen voor de geldlening en de vennootschap
Deze maatregel heeft uitsluitend effect voor de belastingheffing in box 2. Aan de zijde van de vennootschap (in de vennootschapsbelasting) gebeurt dus niets. Ook is het niet zo dat de geldlening wordt gezien als ‘kapitaal’. De lening blijft dus volledig intact, net als alle aflossingsverplichtingen die daarbij zijn overeengekomen. Stel dat de schuld bij de AB-houder in box 3 staat en bij de vennootschap op de balans staat. De AB-houder houdt de schuld aan de vennootschap gewoon in box 3, ongeacht wat er in box 2 aan fictief regulier voordeel wordt opgenomen. De vennootschap doet helemaal niets met de schuld en de ontvangen rente wordt ‘gewoon’ tot de opbrengsten gerekend.
Voor welke groep belastingplichtigen geldt het excessief lenen?
De AB-houder behoort uiteraard tot de groep belastingplichtigen voor wie dit geldt. Hij is echter niet de enige. De partner van de AB-houder wordt eveneens tot de groep belastingplichtigen gerekend en het gaat daarbij om de gezamenlijke schulden. Indien sprake is van fiscaal partnerschap, mag het inkomen in box 2 vrij worden toegerekend. De wetgever is echter niet bij de partner van de AB-houder gestopt. De regels gelden namelijk ook voor de bloed- of aanverwanten in de rechte lijn van de AB-houder en / of zijn partner. Deze bloed- en aanverwanten worden bestempeld als verbonden personen. De belastingheffing is afhankelijk van het antwoord op de vraag of zij zelf een aanmerkelijk belang in de vennootschap hebben.
Indien zij zelfstandig kwalificeren als AB-houder, dan is de maatregel op de persoon van toepassing indien zijn schuld hoger is dan € 500.000. Heeft de verbonden persoon geen aanmerkelijk belang, dan wordt de schuld toegerekend aan de AB-houder indien deze meer bedraagt dan € 500.000. Een voorbeeld ter illustratie.
Een AB-houder heeft een dochter. De AB-houder heeft zelf een schuld aan de vennootschap van € 400.000. De vennootschap leent daarnaast € 750.000 uit aan de dochter. De dochter heeft zelf geen aanmerkelijk belang in de vennootschap.
De schuld die de dochter heeft wordt toegerekend aan de vader, de AB-houder, maar alleen voor zover de schuld meer bedraagt dan € 500.000. De totale schuld van de AB-houder bedraagt dan € 650.000.
Bij nota van wijziging is geregeld dat ook bij verbonden personen rekening wordt gehouden met de schulden van de partner.
Welke schulden tellen mee bij excessief lenen?
Uitgangspunt is dat alle leningen onder het begrip relevante schulden vallen. Daarbij worden alle schulden samengeteld, ook als sprake is van meerdere vennootschappen. De Belastingdienst zal voorts alert zijn op constructies die ertoe leiden dat op papier geen sprake is van een geldlening, maar in de praktijk wel. Hoe dit er precies uit gaat zien is vooralsnog niet bekend. In de memorie van toelichting wordt het voorbeeld gegeven van het lenen van gelden van de vennootschap aan de broer van de AB-houder, die deze vervolgens doorleent aan de AB-houder. Een ander voorbeeld is de AB-houder die geld leent bij een bank, waarbij de vennootschap zich op alle punten garant stelt. Indien de AB-houder de gelden ook op eigen kracht kan lenen, wat bijvoorbeeld blijkt uit de omstandigheid dat de garantstelling slechts leidt tot gunstigere voorwaarden, telt de schuld niet mee. Het schuldbegrip kan daarmee ruimer uitwerken dan soms wordt gedacht.
Het bedrag aan schulden kan niet worden verlaagd door daartegenover vorderingen te plaatsen. Tot de schulden behoort ook de op schulden bijschreven, verschuldigde rente. Een uitzondering wordt gemaakt voor eigenwoningschulden. Voor eigenwoningschulden die reeds op 31 december 2022 bestaan, geldt dat daarbij niet relevant is of er een hypothecaire zekerheid is gevestigd op de woning. Dit is wel een voorwaarde voor eigenwoningschulden die na 31 december 2022 worden aangegaan.
Voorkoming van dubbele heffing bij excessief lenen
Het maximale schuldbedrag van € 500.000 wordt steeds verhoogd met het bedrag dat in aanmerking is genomen als fictief regulier voordeel wegens overschrijding van het drempelbedrag. De wetgever is aangesproken op het ontbreken van voldoende waarborgen om dubbele belastingheffing te voorkomen. Daarom is de figuur van het negatief fictief regulier voordeel geïntroduceerd. Zoals zojuist aangegeven, wordt het maximumbedrag verhoogd met het bedrag dat als fictief regulier voordeel in aanmerking is genomen. Indien op enig moment het totaalbedrag aan schulden lager is dan het verhoogde maximumbedrag, dan leidt dat tot een negatief fictief regulier voordeel. Op dit verlies uit aanmerkelijk belang zijn de gebruikelijke regels van toepassing. Van een negatief fictief regulier voordeel kan slechts sprake zijn (plafond) tot het bedrag dat eerder als positief fictief regulier voordeel in aanmerking is genomen en voor zover ter zake van dat bedrag niet eerder een negatief bedrag als bovenmatig deel van schulden in aanmerking is genomen. Een voorbeeld ter verduidelijking.
Een AB-houder heeft een schuld aan de vennootschap van € 750.000. Het maximumbedrag bedraagt € 500.000. Hij wordt in box 2 belast voor het verschil van € 250.000, hetgeen er tevens toe leidt dat het maximumbedrag daarna op € 750.000 wordt gesteld.
Stel dat deze AB-houder in het jaar daarna € 450.000 aflost op de openstaande lening. De totale schuld bedraagt dan nog € 300.000. Het bovenmatige deel voor dat jaar bedraagt dan € 300.000 - € 750.000 = -/- € 450.000. Het negatief fictief regulier voordeel bedraagt vervolgens € 250.000, aangezien het plafond gelijk is gesteld aan het eerder in aanmerking genomen positief fictief regulier voordeel. Als gevolg hiervan bedraagt het maximumbedrag weer € 500.000.
Excessief lenen en overlijden AB-houder
Wat er gebeurt bij overlijden laat zich het meest duidelijk uitleggen aan de hand van een versimpeld voorbeeld.
De AB-houder heeft een schuld van € 700.000. Hierover is in het verleden een fictief regulier voordeel van € 200.000 in aanmerking genomen. Het maximumbedrag is daarbij opgehoogd tot € 700.000. In de loop van het jaar overlijdt de AB-houder. Daardoor heeft hij op 31 december geen schuld en geen AB. Wel heeft hij een zoon.
Aan de zijde van de AB-houder geldt nu dat in de overlijdensaangifte een negatief fictief regulier voordeel mag worden opgenomen van € 200.000. Dit wordt geacht te zijn genoten direct voorafgaand aan het overlijden.
De zoon verkrijgt op grond van het erfrecht een aanmerkelijk belang en wordt AB-houder. Hij vererft tevens de schuld en die schuld bedraagt nog steeds € 700.000. Voor de zoon geldt eerst het maximumbedrag van € 500.000, als gevolg waarvan bij hem een fictief regulier voordeel van € 200.000 in aanmerking wordt genomen. Zijn maximumbedrag bedraagt daarna € 700.000.
Buitenlandse AB-houder en excessief lenen
Het kan zijn dat de AB-houder in het buitenland woont. Het betreft dan personen die fiscaal in het buitenland wonen, maar een aanmerkelijk belang houden in een in Nederland gevestigde vennootschap. Op deze personen werken – vanuit Nederlands recht bezien – precies dezelfde bepalingen als hiervoor beschreven door. Nederland heeft echter met veel staten een verdrag ter voorkoming van dubbele belastingheffing gesloten. Het is daarom de vraag of Nederland daadwerkelijk over mag gaan tot het heffen van belasting. De wetgever geeft zelf aan dat onder de huidige formulering in de gesloten belastingverdragen, het heffingsrecht niet geëffectueerd kan worden.
Voorkomen heffing over excessief lenen
De eerste peildatum is naar verwachting 31 december 2023. U kunt op diverse manieren de schuldverhouding met de eigen vennootschap op legitieme wijze verlagen. Wij wijzen ter illustratie op:
- Het aflossen van een deel van de schuld uit eigen middelen;
- Het aflossen van een deel van de schuld door het uitkeren van dividend, waarbij rekening moet worden gehouden met de heffing in box 2;
- Het aflossen van een deel van de schuld door middel van een kwijtschelding, hetgeen eveneens tot een winstuitdeling leidt en tot heffing in box 2;
- Maatwerkoplossingen gebaseerd op uw specifieke situatie.
Fiscaal jurist over wetsvoorstel excessief lenen bij eigen vennootschap
Het wetsvoorstel excessief lenen bij de eigen vennootschap is een vrij hard voorstel. Er wordt geen onderscheid gemaakt in AB-houders en niet relevant is of u voldoende aflossingscapaciteit heeft om schulden af te lossen. Voorts wordt slechts op beperkte schaal, alleen voor bestaande eigenwoningschulden, voorzien in overgangsrecht.
Het is belangrijk om te beseffen dat u wordt belast over een voordeel dat u niet echt heeft genoten. Er wordt gedaan alsof u een regulier voordeel heeft ontvangen. Stel dat het fictief regulier voordeel € 100.000 bedraagt, dan bedraagt de box 2 heffing naar de tarieven van 2021 hierover € 26.900. Dit geld wordt u geacht aan de Belastingdienst over te maken, maar hebt u niet daadwerkelijk als voordeel uit de vennootschap ontvangen.
Het is daarom belangrijk om tijdig te handelen naar de invoering van deze nieuwe wetgeving. Wij kijken graag samen met u naar de mogelijkheden om uw schuldpositie te verlagen of naar andere mogelijkheden om te zorgen dat u straks niet wordt opgezadeld met een belastingclaim die als een zwaard van Damocles boven u uittorent. Neemt gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Excessief lenen bij de eigen vennootschap
Vanaf 2023 moeten AB houders die meer dan € 500.000 (tot 2024: € 700.000) lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen).
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Nieuws excessief lenen DGA van eigen BV
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
Inwerkingtreding wetsvoorstel excessief lenen bij eigen vennootschap
Als gevolg van de coronacrisis is de inwerkingtreding van deze wetgeving een jaar uitgesteld. De wet gaat in op 1 januari 2023. Dat betekent dat de eerste peildatum voor de schulden aan de eigen vennootschap, 31 december 2023 is. Tot deze datum hebt u nog de tijd om te anticiperen op deze nieuwe wetgeving.
Artikelenserie en updates wetsvoorstel excessief lenen
In deze rubriek treft u al onze artikelen over het wetsvoorstel excessief lenen bij de eigen vennootschap. Sommige artikelen zijn algemeen van aard en andere gaan in op speciale problematiek of toelichtingen door de wetgever. Wij hopen u daarmee een volledig beeld van deze wetgeving te kunnen bieden.
Advies bij excessief lenen van de eigen vennootschap
Wij helpen u graag om de belastingdruk te beperken. Dit wetsvoorstel leidt tot belastingheffing over inkomen dat niet daadwerkelijk is genoten. Hoe eerder u uw schuldposities beoordeelt en hierop actie onderneemt, hoe meer er mogelijk is om deze heffing te voorkomen. Neem daarom gerust contact op met een van de specialisten onderaan dit artikel.
Bron excessief lenen DGA
Kleinschaligheidsinvesteringsaftrek bij samenwerkingsverbanden
In Nederland kennen we meerdere manieren om samen te werken. Indien het een samenwerking betreft in de vorm van een fiscaal transparante entiteit, vaak een vennootschap onder firma (hierna “VOF”) of maatschap, kunnen er vragen opkomen over de kleinschaligheidsinvesteringsaftrek. Hierna zal kort worden ingegaan op de toepassing van de kleinschaligheidsinvesteringsaftrek. Vervolgens zal er aandacht worden besteed aan deze aftrekpost in relatie tot het werken in de vorm van een samenwerkingsverband en het hebben van buitenvennootschappelijk ondernemingsvermogen.
Wat is de kleinschaligheidsinvesteringsaftrek?
De kleinschaligheidsinvesteringsaftrek (hierna “KIA”) is een aftrekpost die in mindering gebracht mag worden op de fiscale winst. Deze aftrek geldt zowel voor de inkomsten- als vennootschapsbelasting. De KIA is bedoeld als instrument om investeringen van kleinere omvang te stimuleren. De aftrekpost is daarmee vooral gericht op het MKB-bedrijf. In de praktijk zien wij echter regelmatig dat juist bij dit type bedrijf de regeling niet of onjuist wordt toegepast; en dat is zonde.
De KIA kan worden toepast bij investeringen in een bedrijfsmiddel. De wet schrijft strikt voor wanneer wel en wanneer niet sprake is van een bedrijfsmiddel waarop de KIA van toepassing is. De KIA wordt vervolgens berekend op basis van een percentage van het investeringsbedrag en de hoogte van de aftrek wordt afgeleid uit een tabel. Deze tabel kan jaarlijks wijzigen. U dient de KIA aan te vragen bij het doen van de belastingaangifte. De aanvraag kan gewijzigd (of juist ingediend) worden zolang de belastingaanslag nog niet onherroepelijk is vastgesteld. Hierna volgt een voorbeeld.
Voorbeeld
Indien een ondernemer in een kalenderjaar voor de inkomstenbelasting een investering doet in bedrijfsmiddelen van in totaal € 40.000, dan bedraagt de KIA (40.000 * 28% =) € 11.200. De ondernemer dient bij het doen van de aangifte inkomstenbelasting over het betreffende boekjaar actief om toepassing van de KIA te verzoeken.
Samenwerkingsverbanden en KIA
In geval een onderneming wordt gedreven in de vorm van een VOF, dan pakt de KIA anders uit. In dat geval wordt er niet per vennoot van de VOF gekeken naar zijn investering, maar wordt de KIA berekend en de aftrekpost verdeeld over de verschillende vennoten naar rato van ieders gerechtigdheid. Een voorbeeld ter verduidelijking.
Voorbeeld
Een ondernemer oefent samen met zijn medevennoot een onderneming uit in de vorm van een VOF. De winstverdeling en gerechtigdheid tot de stille reserves is 50% ieder. De vennootschap onder firma investeert in het boekjaar 2021 € 80.000 in bedrijfsmiddelen. De kleinschaligheidsinvesteringsaftrek wordt, aan de hand van de tabel, bepaald over het totale investeringsbedrag en bedraagt dan in totaal € 16.568. Vervolgens komt de helft toe aan iedere firmant. Het is dus niet zo dat iedere vennoot de KIA berekent over € 40.000 (50% van het investeringsbedrag). In dat geval zou ieder recht hebben op KIA ter grootte van € 11.200 en zou de totale aftrek € 22.400 bedragen. Juiste toepassing van de regeling leidt er dus toe dat iedere vennoot € 8.284 claimt.
Buitenvennootschappelijk ondernemingsvermogen en KIA
De Hoge Raad heeft in 2019 een arrest gewezen omtrent de berekening van de KIA in geval van een maatschap. Hier betrof het een dierenarts die met nog vijf dierenartsen een dierenartsenpraktijk in de vorm van een maatschap dreef. Daarnaast had de dierenarts buitenvennootschappelijk ondernemingsvermogen. Dit is ondernemingsvermogen dat niet in de dierenartsenpraktijk is aangekocht, maar door de dierenarts zelf. Illustratief is de aankoop van een pand in ‘privé’, dat vervolgens ter beschikking wordt gesteld aan het samenwerkingsverband.
De casus die de Hoge Raad moest beslechten was als volgt:
De dierenartsenpraktijk (de maatschap) heeft een bedrag van € 40.517 geïnvesteerd in bedrijfsmiddelen. De dierenarts zelf – dus in buitenvennootschappelijk ondernemingsvermogen – € 56.615. De inspecteur was van mening dat de investeringen € 97.032 bedroegen en dat hier een percentage van 15,94% als KIA bij hoort, de aftrekpost zou dan uitkomen op € 10.085.
De dierenarts kijkt hier anders tegenaan. Hij is van mening dat de investering die aan hem toe te rekenen is bestaat uit 100% van € 56.615, vermeerderd met 1/6 van de investeringen van de dierenartsenpraktijk. Dat leidt tot een investeringsbedrag voor de dierenarts van € 63.368. De KIA die daarbij hoort bedraagt € 15.470.
In bovenstaande zaak heeft de dierenarts uiteindelijk gelijk gekregen. In een andere zaak waarover de Hoge Raad in 2020 uitspraak heeft gedaan kwam vergelijkbare problematiek aan de orde. In die situatie werd de inspecteur in het gelijk gesteld. De onduidelijkheid in de berekeningsmethodiek heeft geleid tot een wetswijziging met ingang van 1 januari 2021. Dit betekent dat er in het jaar 2020 nog een andere berekeningsmethodiek kan gelden dan ten opzichte van het jaar 2021.
De wetswijziging die per 1 januari 2021 is ingevoerd leidt ertoe dat de KIA veelal lager uit zal vallen. Wij beschrijven hierna kort de wetswijziging.
Wetswijziging KIA per 1 januari 2021
De wetswijziging komt erop neer dat de evenredige toepassing in de wet wordt vastgelegd. Dit geldt voortaan ook voor de situatie waarin geïnvesteerd wordt in buitenvennootschappelijk ondernemingsvermogen; ook dan geldt dus het recht op KIA voor een evenredig deel van het maximumbedrag voor het aandeel in het investeringstotaal. Door het samentellen van investeringen van deelnemers in een samenwerkingsverband, zal in veel gevallen de KIA lager uitvallen. Voorts is opgenomen dat de KIA moet worden berekend per onderneming en niet per ondernemer. Deze wijziging is op te vatten als een reparatie naar aanleiding van een uitspraak van de Hoge Raad, die anders had beslist. Dit laatste kan voor belastingplichtigen ook voordelig uitpakken.
Investeringsaftrek 2023
Ondernemers die in 2023 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Belastingtip ! Investeren tussen de € 63.716 en € 117.991 levert het grootste voordeel op
Investeringsaftrek 2023
- minder dan € 2.600: 0%
- investering € 2.601 - € 63.716 : 28% van het investeringsbedrag
- investering € 63.716- € 117.991 : € 17.841
- investering € 117.992 - € 353.973 : € 17.841 verminderd met 7,56% van investeringen boven € 117.991
- investeringen meer dan € 353.973: 0%
Investeringaftrek 2022
- minder dan € 2.400: 0%
- investering € 2.401 - € 59.939 : 28% van het investeringsbedrag
- investering € 59.940- € 110.998 : € 16.874
- investering € 110.998 - € 332.994 : € 16.874 verminderd met 7,56% van investeringen boven € 110.998
- investeringen meer dan € 332.994 : 0%
Investeringaftrek 2021
- minder dan € 2.400: 0%
- investering € 2.400 - € 59.170 : 28% van het investeringsbedrag
- investering € 59.171- € 109.574: € 16.568
Noot fiscaal-jurist
De KIA is in de meeste gevallen een praktische regeling. Deze regeling kan in sommige situaties complex worden. Dat geldt bijvoorbeeld indien sprake is van één of meer samenwerkingsverbanden of indien er wordt geïnvesteerd in buitenvennootschappelijk ondernemingsvermogen.
Indien u meer wilt weten, kunt u hierover rechtstreeks contact opnemen met de auteur van dit artikel.
Compartimenteringsreserve en deelnemingsvrijstelling
De deelnemingsvrijstelling geldt voor een vennootschap die 5% van het nominaal gestorte kapitaal houdt in een vennootschap, bijvoorbeeld een bv. Het kan echter voorkomen dat het belang dat in de deelneming wordt gehouden krimpt tot onder de 5%, of uitgroeit naar 5% of meer. In dat geval doet de situatie zich voor dat er géén deelnemingsvrijstelling meer van toepassing is (bij het krimpen) of dat de deelnemingsvrijstelling juist wel van toepassing wordt (bij de uitgroei naar 5% of meer). Het wel of niet van toepassing worden van de deelnemingsvrijstelling wordt sfeerovergang genoemd.
Indien een dergelijke situatie zich voordoet, dan dient rekening te worden gehouden met de compartimenteringsreserve. Dit houdt in dat er een reserve wordt gevormd die belastingvrij vrijvalt bij de verkoop van de aandelen of juist tot een belaste opbrengst die aan de fiscale winst moet worden toegevoegd. De compartimenteringsreserve kan belast of onbelast zijn.
Hoe werkt de compartimenteringsreserve?
De compartimenteringsreserve wordt gevormd voor een bedrag ter grootte van het verschil tussen de waarde in het economische verkeer van de aandelen op het tijdstip direct voorafgaande aan de sfeerovergang en de boekwaarde daarvan. De voordelen worden pas in de heffing betrokken, zodra deze worden gerealiseerd. Een belaste compartimenteringsreserve wordt gevormd bij een sfeerovergang van belast naar onbelast (bij uitgroei naar 5% of meer). Bij een sfeerovergang van onbelast naar belast wordt een onbelaste compartimenteringsreserve gevormd (bij het krimpen tot minder dan 5%). Onderstaande voorbeelden illustreren de belaste en onbelaste compartimenteringsreserve.
Voorbeeld belaste compartimenteringsreserve
Een belang van 4% in een vennootschap is verkregen voor 100 en staat eveneens voor 100 op de fiscale balans. Op dit belang is de deelnemingsvrijstelling niet van toepassing. Als gevolg van een inkoop van aandelen groeit het belang uit naar 6% en doet zich een sfeerovergang voor. De aandelen zijn op het tijdstip direct voorafgaande aan de sfeerovergang 130 waard. Na de sfeerovergang is de deelnemingsvrijstelling wel van toepassing. Een jaar later worden de aandelen voor 150 verkocht.
Op het tijdstip van de sfeerovergang dient een belaste compartimenteringsreserve te worden gevormd ter grootte van 30.
Ingeval de aandelen op een later tijdstip worden verkocht voor 150, zal de compartimenteringsreserve belast vrijvallen voor 30 en zal 20 ingevolge de deelnemingsvrijstelling onbelast worden genoten. Ingeval in de hiervoor beschreven situatie het belang niet wordt vervreemd voor 150 maar voor 90, zal op het moment van vervreemding van het belang, de compartimenteringsreserve belast vrijvallen met 30 en wordt een niet-aftrekbaar deelnemingsverlies van 40 geleden.
Voorbeeld onbelaste compartimenteringsreserve
Een belang van 10% is verkregen voor 100. Voor dit bedrag staat het belang eveneens op de fiscale balans. Als gevolg van een aandelenemissie krimpt het belang tot 4% en doet zich een sfeerovergang voor. Het aandelenbelang gaat over naar de belaste sfeer, de deelnemingsvrijstelling is immers niet meer van toepassing. Op het tijdstip direct voorafgaande aan de sfeerovergang bedraagt de waarde van het belang 130. Een jaar later wordt het pakket verkocht voor 150.
Op het tijdstip direct voorafgaande aan de sfeerovergang wordt voor een bedrag van 30 een onbelaste compartimenteringsreserve gevormd. Bij een verkoop zal de onbelaste compartimenteringsreserve onbelast vrijvallen. Vervolgens zal 20 in de heffing worden betrokken. Deze waardestijging heeft immers betrekking op de periode waarin de deelnemingsvrijstelling niet van toepassing is.
Vragen?
Heeft u naar aanleiding van dit artikel nog vragen over de compartimenteringsreserve? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Ruilarresten bij het bepalen van de fiscale winst
Het ruilen van bedrijfsmiddelen, zoals een machine, kan leiden tot winstrealisatie. De winst bedraagt de waarde in het economisch verkeer van het ontvangen bedrijfsmiddel, verminderd met de boekwaarde van het bedrijfsmiddel dat u voor de ruil heeft ingezet. Deze winst valt in de jaar waarin de ruil plaatsvindt. Dit kan voor de belastingheffing echter bijzonder zuur uitwerken. Stel dat het verschil tussen de waarde economisch verkeer en de boekwaarde zeer groot is, dan realiseert u een zeer grote winst. Belastingheffing over de gerealiseerde boekwinst kan dan aanzienlijke financiële gevolgen hebben. De Hoge Raad liet in een ver verleden al toe (1951) dat de boekwinst (de stille reserve) werd doorgeschoven naar het bedrijfsmiddel dat u hebt verkregen. Directe belastingheffing blijft dan nog achterwege. Het gevolg is dat de boekwaarde van het nieuwe bedrijfsmiddel gelijk wordt aan de kostprijs ervan, minus de doorgeschoven stille reserve.
Wanneer gebruikt u de ruilarresten?
U kunt de ruilarresten niet op iedere ruil toepassen. Belangrijk is dat het verkregen goed van dezelfde aard is en economisch dezelfde plaats inneemt als het goed dat u voor de ruil heeft ingezet. Daarbij moet ook worden beoordeeld of het verkregen goed dezelfde functie vervult als het voor de ruil ingezette goed. Deze toets moet worden gedaan naar de functie op het moment van de ruil (de vervreemding van het goed). Wat ook meetelt is een eventueel groot waardeverschil tussen de beide goederen. Het komt voor dat de rechter bij een (te) groot waardeverschil niet aanneemt dat echt sprake is van een ruil. Waar de exacte grens ligt is onduidelijk. U kunt bijvoorbeeld denken aan voorraden.
Ruilarresten en herinvesteringsreserve
De ruilarresten lijken qua functie behoorlijk op de herinvesteringsreserve. Een herinvesteringsreserve mag u vormen bij de verkoop van een bedrijfsmiddel. U neemt de boekwinst dan niet direct in uw fiscale winst op, maar u vormt daarvoor een reserve: de herinvesteringsreserve. Op het moment dat u herinvesteert, boekt u de doorgeschoven boekwinst als afboeking op de aanschafprijs van het aangeschafte bedrijfsmiddel. Daarmee verlaagt dus ook uw afschrijvingsbasis. De afboeking is in beginsel verplicht. Echter, indien de herinvesteringsreserve ontstaat door vervreemding van een bedrijfsmiddel waarop u niet afschrijft of waarop u in meer dan tien jaar afschrijft, dan hoeft u deze pas af te boeken indien u een bedrijfsmiddel met dezelfde economische functie aanschaft. Op een investering in een dergelijk bedrijfsmiddel mag u alleen herinvesteringsreserves afboeken die zijn ontstaan als gevolg van de vervreemding van een bedrijfsmiddel met dezelfde economisch functie. Dus: bij vervreemding van een pand mag u de herinvesteringsreserve wel afboeken op een machine waarop u in vijf jaar afschrijft. Bij de vervreemding van een machine waarop u in vijf jaar afschrijft mag u ook een herinvesteringsreserve vormen, maar deze mag u niet afboeken op een pand.
De herinvesteringsreserve lijkt dus enorm op de ruilarresten. Vroeger was dat anders; de herinvesteringsreserve (destijds: vervangingsreserve) verschilde toen in grote mate van de ruilarresten en dus hadden beiden bestaansrecht. De verschillen zijn tegenwoordig een stuk kleiner, maar daarmee niet geheel afwezig. Zo vereist een herinvesteringsreserve dat u een herinvesteringsvoornemen heeft. Een relatief zachte eis. Indien u gebruik wenst te maken van de ruilarresten, dan moet er een concreet vervangingsplan aanwezig zijn. Dat is een wat hogere drempel. Daarbij komt nog dat het herinvesteringsvoornemen aan het einde van het boekjaar aanwezig moet zijn. Deze bedenktijd hebt u niet bij de ruilarresten. Daar is het moment van ruilen doorslaggevend en op dat moment moet u een concreet vervangingsplan hebben. Tot slot wijzen wij erop dat de herinvesteringsreserve gebonden is aan een termijn (drie jaar, verlenging soms mogelijk). De ruilarresten kijken naar het moment van ruil (de vervreemding van uw goed).
Geen keuze tussen ruilarresten en herinvesteringsreserve
De Hoge Raad heeft in 2014 duidelijk gemaakt dat u niet mag kiezen. Indien een herinvesteringsreserve mogelijk is, dan dient u van deze mogelijkheid gebruik te maken. Effectief kunt u de ruilarresten dus alleen toepassen indien u geen herinvesteringsreserve kunt vormen. De herinvesteringsreserve vormt u bij de vervreemding van een bedrijfsmiddel. Dat geeft direct de reikwijdte van de ruilarresten: vervreemding van iets anders dan een bedrijfsmiddel. Denk bijvoorbeeld aan voorraden.
Recente zaak over de ruilarresten
De inspecteur legt over het jaar 2015 een aanslag vennootschapsbelasting op. De activiteiten van het bedrijf bestaan uit de handel in agrarisch vastgoed, zoals de aan- en verkoop van boerderijen en cultuurgrond, doch ook vee en fosfaatrechten. Het verwerven van cultuurgronden gebeurt steeds met de bedoeling om deze op een geschikt moment weer te verkopen, bijvoorbeeld aan degene waar de grond aan wordt gepacht. De gemiddelde tijd tussen aan- en verkoop bedraagt 230 dagen.
Het vermogen van het bedrijf bestaat grotendeels uit handelsvoorraad, in de vorm van eerdergenoemde onroerende zaken, bestemd voor de verkoop. In 2015 worden diverse onroerende zaken verkregen en verkocht. Het bedrijf heeft hiervan een uitgebreid overzicht gemaakt. Bij het doen van de aangifte vennootschapsbelasting heeft het bedrijf de ruilarresten toegepast op de boekwinst behaald met de verkoop van een aantal onroerende zaken die tot de handelsvoorraad behoorden. Deze boekwinst is in mindering gebracht op de kostprijs van verkregen onroerende zaken. Daarbij geeft het bedrijf aan dat de onroerende zaken dezelfde economische functie hebben. Daarbij moet worden gekeken – zo wordt gesteld – naar het geheel van de handelsvoorraad en niet iedere transactie afzonderlijk. Voorts bestaat – door de constante handel – een algemeen voornemen tot vervanging. Het niet toestaan van het gebruik van de ruilarresten heeft volgens het bedrijf een forse aanslag op het liquide werkkapitaal tot gevolg. De inspecteur is het hiermee (uiteraard) oneens. Hij stelt dat de ruilarresten niet van toepassing zijn. Dat is gebaseerd op de stelling dat bij de ruilgedachte van een echte winstrealisatie geen sprake is. Het bedrijf heeft nu juist – zo meent de inspecteur – als doel het verwerven van onroerende zaken om deze te verkopen. Voorts zou van dezelfde economische functie geen sprake zijn, althans dat is onvoldoende aannemelijk gemaakt. Tot slot wordt ook het concrete vervangingsplan betwist. Alle reden dus voor de rechtbank om zich over de zaak te buigen.
Rechtbank oordeelt over ruilarresten
De rechtbank geeft eerst aan wat de regel is. Indien een belastingplichtige bij vervreemding van een activum een ander activum verwerft dat dezelfde economische functie vervult, dan kan op grond van de ruilarresten de behaalde boekwinst in mindering worden gebracht op de kostprijs van het verkregen activum. De ruilarresten mogen worden toegepast op alle soorten activa, dus ook op de handelsvoorraad.
Niet in geschil is dat de vervreemde onroerende zaken tot de handelsvoorraad behoorden. Dat enkele gegeven is volgens de rechtbank echter onvoldoende om aan te nemen dat de verworven onroerende zaken economisch en functioneel dezelfde plaats innemen. Voor een handelsonderneming geldt – zo oordeelt de rechtbank – in het algemeen dat in de vervreemding van de handelsvoorraad een beoogde realisering van winst of verlies is gelegen. Dat wordt bepaald door het verschil tussen de boekwaarde en de opbrengst. Daaraan doet niet af dat (een deel van) de opbrengst beoogd is voor de aankoop van een andere onroerende zaak, die ook weer zal worden verkocht. Het gaat niet om de plaats die de onroerende zaken innemen in het vermogen van het bedrijf, maar om de plaats die zij innemen in de handelsvoorraad van het bedrijf.
Dus moet – in tegenstelling tot wat het bedrijf meende – wel worden gekeken naar de afzonderlijke transacties in de handelsvoorraad. Het is aan het bedrijf om te bewijzen (aannemelijk te maken) dat de verworven onroerende zaken in economische zin dezelfde plaats innemen als de verkregen onroerende zaken. Dat bewijs is onvoldoende geleverd. Daarbij telt mee dat:
- Op transactieniveau is sprake van grote verschillen in oppervlakte en ligging van de onroerende zaken. Zo is niet laten zien hoe een perceel akkerland van 10 hectare economisch gelijk is aan een perceel grasland van 2 hectare.
- Niet aannemelijk is gemaakt dat op transactieniveau de vervreemde onroerende zaken een ongeveer gelijke mate van beheer, courantheid en inflatiebestendigheid kennen als de verworven onroerende zaken.
De rechtbank oordeelt dat de inspecteur terecht toepassing van de ruilarresten heeft geweigerd.
Fiscaal jurist over ruilarresten en herinvesteringsreserve
Dit artikel richt zich vooral op de ruilarresten. Daarbij is sprake van een regel die in de praktijk nog weleens over het hoofd wordt gezien, maar die bijvoorbeeld bij handelsvoorraden wel degelijk interessant kan zijn. Bijvoorbeeld als u zich, zoals in bovenstaande zaak, bezighoudt met onroerend goed dat tot uw handelsvoorraad behoort.
Het gebruikmaken van de ruilarresten, maar ook het gebruikmaken van de herinvesteringsreserve, vereist ook administratief de nodige handelingen. Zo dient getoetst te worden of sprake is van een:
- Voldoende concreet vervangingsplan dan wel een voldoende concreet herinvesteringsvoornemen;
- Dient beoordeeld te worden of – indien nodig – sprake is van goederen die dezelfde economische functie vervullen;
- Dient beoordeeld te worden op welke wijze zorg kan worden gedragen dat u aan de bewijslast voldoet bij eventuele vragen van de inspecteur.
Het kan zeer aantrekkelijk zijn om directe winstneming uit te stellen. Dat zorgt er immers voor dat u op korte termijn meer liquide middelen ter beschikking heeft. Dit hoeft echter niet altijd de meest ideale oplossing te zijn. Denk bijvoorbeeld aan de situatie waarin u een winst best goed kunt gebruiken, zoals bij dreigende verliesverdamping. Er is dus geen ‘one size fits all’ in deze. Schakel daarom altijd een specialist in. Neem gerust eens contact op met één van onderstaande auteurs.
Uitspraak
Rechtbank Noord-Nederland 23 juni 2021: ECLI:NL:RBNNE:2021:2691
De fiscaal slimme DGA
Eenmanszaak naast de bv
Een fiscaal slimme DGA eet van twee walletjes en de rechter is het met hem eens. De DGA heeft zijn bedrijf (rentmeester) met nog twee andere personen ondergebracht in een bv. De opdrachten worden in de bv ondergebracht en 85% van de omzet wordt doorgeboekt naar de eenmanszaak van de DGA. Hierdoor is er sprake van een optimale fiscale planning. De DGA maakt gebruik van het laagste belastingtarief in zijn bv en tevens kan hij privé gebruik maken van de MKB-winstvrijstelling en de ondernemersaftrek. Het ging in deze casus goed, maar het gaat ook zeker heel vaak fout !
Procedure inzake eenmanszaak en bv
Henk heeft in 2011 een eenmanszaak inschreven bij de Kamer van Koophandel, daarna heeft hij zich ook gemeld bij de Belastingdienst. De ondernemingsactiviteiten bestaan uit de bemiddeling, advisering en verhuur van vastgoed, met name op het gebied van grond en pachtzaken. Henk is feitelijk in privé een rentmeester. Ook is Henk voor 1/3 aandeelhouder in een bv, deze bv is opgericht om gezamenlijk naar buiten te kunnen treden als rentmeester en het risico op te vangen. Ook worden bepaalde algemene kosten in de bv gedeeld over de 3 aandeelhouders.
Henk is zelf verantwoordelijk voor het verkrijgen van opdrachten en de uitvoering. De omzet wordt gefactureerd door de bv en vervolgens wordt 85% van de omzet van Henk op de bankrekening van zijn eenmanszaak bijgeschreven. De overige 15% (dit was eerst 8%) van de factuur blijft in de bv achter, dit is bestemd voor gemeenschappelijke kosten in de bv. De omzet in de bv wordt per rentmeester apart bijgehouden.
Henk is van mening dat dit mag en dat hij voor zijn eenmanszaak gewoon in box 1 de belasting moet afrekenen en gebruik mag maken van de ondernemersfaciliteiten, zoals de MKB-winstvrijstelling en de zelfstandigenaftrek.
Noot fiscaal jurist inzake eenmanszaak en bv
Een zorgvuldige opzet is van essentieel belang. Uitgangspunt is de gemaakte afspraken (civiele recht) en vervolgens de materiële (fiscale) gevolgen hiervan. Er is een bv en er is een eenmanszaak en beide hebben hun eigen activiteiten. Dat de bv als soort van "kostenmaatschap" wordt gebruikt mag dan ook geen probleem geven. De onderlinge werkzaamheden en contracten (tussen Henk, zijn eenmanszaak en de bv) moeten wel goed op papier worden gezet. In dit geval was de rechter het met Henk eens. Er is wel hoger beroep aangetekend, dus na 90 minuten staat Henk op voorsprong maar de verlenging is begonnen.
Bron eenmanszaak naast de bv
Rechtbank Noord Nederland d.d. 17 september 2020 ECLI:NL:RBNNE:2020:4506)
Bedrijfsopvolging en vastgoed
Op 18 juni 2021 deed de Hoge Raad uitspraak in een zaak waar wij als fiscalisten lang naar uit hebben gekeken, ook in September 2021 waren er een drietal arresten inzek de BOR bij vastgoed. In deze arresten stond de bedrijfsopvolgingsregeling bij de verkrijging van (certificaten van) aandelen in een vastgoedbedrijf centraal en tevens de BOR bij een groot vastgoedbedrijf. De Belastingdienst stelt hierbij meestal al snel: "vastgoed is geen bedrijf, dus geen BOR." In dit geval was de Belastingdienst iets milder in haar standpunt, voor de ontwikkeling was er sprake van een bedrijf (materiële onderneming) maar voor de verhuuractiviteiten niet. Kan dit ?
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Materiële onderneming bij BOR, alle activiteiten bekijken of niet?
De vraag of er sprake is van een materiële onderneming is meestal een weging van feiten. Elke situatie is gelukkig weer anders. Alleen bij een materiële onderneming kan er gebruik worden gemaakt van de BOR. De Hoge Raad oordeelde in september 2021(in navolging van het Gerechtshof) dat de verhuur van 1.100 garageboxen en 57 bedrijfsruimten geen materiële onderneming vormen, dit ondanks dat de aandeelhouders (en hun dochters) tot wel 30 uur per week in loondienst bij de betreffende BV werkzaam waren. De BOR kon niet worden toegepast. Dat de Hoge Raad het Gerechtshof volgt is niet zo verrassend, immers de feiten liggen vast en de Hoge Raad gaat hier niet over, het Gerechtshof heeft geen "fouten" gemaakt en dan volgt de Hoge Raad het Gerechtshof en verwerpt het beroep in cassatie. De adviseur stelt in de cassatie procedure dat het Hof niet is ingegaan op bepaalde argumenten (stellingen) van belastingplichtige. Dit wordt vrij eenvoudig door de Hoge Raad in de prullenbak gegooid. De Hoge Raad volgt in deze casus ook de conclusie van de AG.
Het feit dat het hier ging om een erg omvangrijk aantal panden wil nog niet zeggen dat dit ook een materiële onderneming zou moeten zijn. Ook bij erg veel panden kan het gaan om normaal vermogensbeheer, de Hoge Raad kijkt naar alle activiteiten in de BV en niet specifiek naar bepaalde (omvangrijke) werkzaamheden bij een aantal garageboxen. Het rendement is ook niet hoger dan normaal. Dat in deze procedure niet handig is geprocedeerd heeft ook niet geholpen. Belastingplichtige zou - in alle eenvoud - meer feiten aannemelijk moeten maken om het drijven van een onderneming "klip en klaar" naar voren te brengen. Er is nog gesteld dat de bewijslast bij de Belastingdienst (lees inspecteur) moet liggen, maar hier doet het Gerechtshof / Hoge Raad niks mee. Als je de bewijslast krijgt toebedeeld moet je hieraan voldoen, dit maakt de zaak wel complexer. Actief vermogensbeheer of ondernemersactiviteiten is dus iets anders dan "veel werk door veel panden". Dit arrest zal veel zaken lastiger maken en is een leerschool voor vele adviseurs.
Belastingvrij vastgoedbedrijf overdragen, kan dit?
Henk is in 2012 overleden en tot de nalatenschap behoren certificaten (21% en 25%) in drie vastgoedbedrijven. De bedrijven hielden zich actief bezig met projectontwikkeling en verhuur van vastgoed. De erfgenamen deden natuurlijk een beroep op de gunstige bedrijfsopvolgingsregeling (heffing ongeveer 4% i.p.v. 35%). Ze stelden dat de beide activiteiten sterk met elkaar verweven waren en dat op beide activiteiten de BOR van toepassing moet zijn. De inspecteur stelt dat de BOR enkel ziet op de materiële onderneming, in deze de projectontwikkelingsactiviteiten. Lagere rechters (rechtbanken en gerechtshoven) willen nog wel eens meegaan met belastingplichtigen en de BOR ook van toepassing verklaren op verhuuractiviteiten. Als deze verhuuractiviteiten een hoog rendement opleveren en van enige omvang zijn (qua vermogen en werkzaamheden) kan hierop ook de BOR van toepassing zijn, aldus de rechter. Voor het rendement wordt dan gekeken naar de Nederlandse IPD vastgoedindex.
Verhuur onroerend goed en BOR
De rechter kijkt naar de zogenaamde arbeidsplus-toets:
- Van het drijven van een onderneming is sprake bij aanwezigheid van een duurzame organisatie van kapitaal en arbeid die
- is gericht op het deelnemen aan het maatschappelijk verkeer
- met het oogmerk winst te behalen.
Bij de exploitatie van onroerende zaken geldt dat deze activiteiten slechts als het drijven van een onderneming kunnen worden aangemerkt indien:
- de arbeid naar aard en omvang meer heeft omvat dan gebruikelijk is bij normaal vermogensbeheer; en
- deze arbeid naar aard en omvang onmiskenbaar ten doel heeft het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat.
Verwevenheid van activiteiten en BOR
Er moet gekeken worden naar de verwevenheid van de activiteiten. De ontwikkeling van vastgoed is namelijk nodig om uiteindelijk tot verhuur van vastgoed te komen, dit was ook de mening van de Advocaat-Generaal. Als deze activiteiten nauw met elkaar samenhangen, kan sprake zijn van feitelijk het drijven van één onderneming. Vervolgens volgt de vermogenstoets, dus met welk deel van het vermogen wordt een echt bedrijf / onderneming gedreven? Ook spelen hierbij de vermogensetiketteringsregels (privé, ondernemings- of keuzevermogen) een rol.
De Belastingdienst neemt meestal als uitgangspunt dat verhuur van vastgoed moet worden gezien als beleggen van vermogen en derhalve geen BOR. De Advocaat-Generaal is een stuk milder, als de verhuur van vastgoed binnen een bedrijf / onderneming een echte functie vervult, dan is feitelijk sprake van keuzevermogen en kan de BOR gewoon worden toepast. Als je sec naar de verhuur kijkt, is dit wellicht niet zo, het gaat dus om de combinatie.
De Hoge Raad is het niet helemaal met de A-G eens. Er wordt eerst gekeken naar de verhuuractiviteiten (dus apart). Als deze op zichzelf geen onderneming kan vormen, dan komt de Hoge Raad niet toe aan de combinatie van beide activiteiten. Deze zaak wordt ook nog verwezen naar een ander Gerechtshof omdat nog moet worden onderzocht welke panden kunnen worden toegerekend aan de projectontwikkelingstak.
Noot fiscaal jurist inzake bedrijfsopvolging bij vastgoed
In deze casus ziet de Hoge Raad de verhuur en projectontwikkeling als twee takken van sport. De verhuuractiviteiten worden niet gezien als ondernemingsvermogen (dus geen BOR). Als er vooraf was gekeken of de regels inzake arbeidsplus-toets en de vermogensetikettering (keuzevermogen?) toepasbaar zijn, was er wellicht tot een andere uitkomst gekomen. Als er voldoende verwevenheid zou zijn geweest, had het geheel (indien het keuzevermogen zou zijn) gezien kunnen worden als "geheel ondernemingsvermogen".
Het verhuurde vermogen in een bv is altijd een punt van discussie. Vervult dit vermogen een rol voor het ondernemingsvermogen binnen de bv? Het kan bijvoorbeeld nodig zijn als financiële dekking en / of het gevolg zijn van de projectontwikkeling. Ook kan het zo zijn dat op grond van de basisbeoordeling (arbeidsplus) de aard en omvang van de arbeid (en het rendement) ervoor zorgen dat sprake is van ondernemingsvermogen.
We zijn er dus nog niet en het zal discussie blijven opleveren met de Belastingdienst !
Zijn er vragen of opmerkingen of is er een discussie met de Belastingdienst? Bel ons gerust voor een second opinion of advies. Of de BOR de komende jaren blijft is thans onduidelijk, er zijn geluiden over een beperking, maar ook over een uitbreiding.
Bron vastgoed en BOR
Hoge Raad d.d. 18 juni 2021 ECLI:NL:HR:2021:953
Hoge Raad d.d. 17 september 2021 ECLI:NL:HR:2021:1321
Gerechtshof Amsterdam d.d. 12 maart 2020 ECLI:NL:GHAMS:2020:1168
Verrekening houdsterverliezen van vóór 2019
Belanghebbende is een houdstermaatschappij. Dat is een maatschappij die zich uitsluitend of nagenoeg uitsluitend bezighoudt met het houden van deelnemingen en / of het financieren van verbonden lichamen. Voor houdstermaatschappijen gold voorheen een beperkte verliesverrekeningsregel. Deze regel komt erop neer dat verliezen uit jaren waarin de belastingplichtige houdster was, alleen verrekend kunnen worden met winsten uit jaren waarin zij houdster is. Deze regel is per 2019 vervangen door de earnings stripping regel, maar geldt nog steeds voor houdsterverliezen van vóór 2019. De uitspraak van de Hoge Raad die wij in dit artikel behandelen is derhalve van belang voor een afgebakende groep belastingplichtigen, doch de gevolgen kunnen groot zijn.
Onderwerp van geschil bij houdsterverliezen
Belanghebbende leed in 2010 een verlies dat als houdsterverlies kwalificeert. De inspecteur heeft het verlies vastgesteld. In 2015 richt belanghebbende een deelneming op en de beide vennootschappen vormen direct een fiscale eenheid. In 2016 heeft belanghebbende een verlies, maar de dochter een winst. Geconsolideerd is eveneens sprake van een winst. Belanghebbende verrekent het verlies uit 2010 met de aan de dochter toerekenbare winst. De inspecteur weigert de aftrek en de rechtbank is het met de inspecteur eens. Daarbij heeft de rechtbank de bedoeling van de wetgever laten prevaleren boven de – duidelijke – teksten in de wet- en regelgeving. Wij lichten dat hierna toe.
Wet- en regelgeving bij houdsterverliezen
Zoals opgemerkt, staat in de wet dat houdsterverliezen uitsluitend verrekenbaar zijn met houdsterwinsten. Daarbij maakt de wet geen onderscheid tussen soorten houdsters. Het houdsterverlies in 2010 ontstaat voorafgaand aan de vorming van de fiscale eenheid. Dat maakt dat sprake is van een voorvoegingsverlies. Bij de toetsing of de belanghebbende na vorming van de fiscale eenheid nog steeds een houdster is, moet worden gekeken naar uitsluitend de activiteiten van de belanghebbende. Hierover bestaat ook geen geschil; de belanghebbende was ook in 2016, na de vorming van de fiscale eenheid, een houdstermaatschappij.
De hoofdregel bij voorvoegingsverliezen is dat deze blijven bij de gevoegde. Dat wil zeggen: een voorvoegingsverlies kan niet worden verrekend met winsten van andere gevoegden. Hierop bestaat echter een uitzondering. De winst van een direct bij oprichting gevoegde dochtermaatschappij wordt toegerekend aan de oprichters. Oftewel: de winst van de dochter van belanghebbende wordt aan belanghebbende toegerekend. In de wet- en regelgeving wordt niet gesproken over de aard van de winst. Of wel / niet sprake is van een houdsterwinst doet er dus niet toe op grond van de wettekst.
Onderaan de streep is de winst van de direct gevoegde dochtermaatschappij dus winst van de houdstermaatschappij. De houdstermaatschappij in kwestie (belanghebbende) hield zich ook in 2016 (nagenoeg) uitsluitend bezig met houdsteractiviteiten. De slotsom – volgens belanghebbende – is dan ook dat het verlies verrekend mag worden. De rechtbank oordeelde echter anders.
Het bestreden oordeel van de rechtbank over houdsterverliezen
De rechtbank acht het onverenigbaar met de ratio van de wet- en regelgeving om het verrekenen toe te staan. Het verrekenen van een voorvoegingsverlies met de winst behaald door een nieuwe dochter die zich bezighoudt met niet-houdsteractiviteiten past niet in doel en strekking van de wet. Oftewel: de rechtbank geeft voorrang aan de bedoeling van de wetgever en stapt over een strikt grammaticale interpretatie heen.
De Hoge Raad over houdsterverliezen
Belanghebbende is het hiermee oneens en maakt gebruik van sprongcassatie. De advocaat-generaal komt in zijn conclusie al snel tot het oordeel dat de wettekst weinig ruimte overlaat voor een andere opvatting dan die van belanghebbende. De vraag is dus eigenlijk of de bedoeling van de wetgever voorgaat op een duidelijk geformuleerde wettekst.
In 1996 lag een soortgelijke vraag voor bij de Hoge Raad. Het ging destijds om een glasheldere wettekst, maar uit de parlementaire geschiedenis bleek dat de regering een andere bedoeling had. De tekst was gekozen om ongewenste complicaties te voorkomen. De regering meende dat dit kon, omdat de rechter nu uit de wetsgeschiedenis kon afleiden wat eigenlijk de bedoeling was. De Hoge Raad stak hier een stokje voor.
De advocaat-generaal gaf in zijn conclusie over deze zaak het volgende aan. Het uitleggen naar doel en strekking is niet mogelijk als de wettekst het gewenste resultaat niet toelaat, bijvoorbeeld doordat de wetgever welbewust en expliciet verzuimd heeft een situatie onder de wettekst te brengen. Over de zaak van belanghebbende is de advocaat-generaal duidelijk: de uitkomst die belanghebbende voorstaat past in de wettekst, maar is in strijd met doel en strekking van de wet. Daar komt nog bij dat de stelling van belanghebbende niet in strijd is met onderliggende regelgeving en doel en strekking daarbij.
De advocaat-generaal kwam tot de volgende conclusie. Uit de wet volgt dat verrekening mogelijk is. Die verrekening komt in strijd met doel en strekking van de wet, maar past dan wel weer bij onderliggende regelgeving. Dit lijkt op een wetstechnische fout, die nimmer is hersteld. Verrekening blijft dan alleen achterwege indien de uitkomst zo ongerijmd is, dat op nakoming van de wet redelijkerwijs niet gerekend mag worden. Dat doet zich hier niet voor. De advocaat-generaal adviseert de Hoge Raad daarom om de verrekening toe te staan.
Het oordeel van de Hoge Raad
De Hoge Raad beschrijft kernachtig het geschil. Heeft de rechtbank terecht doel en strekking van de wet geprevaleerd boven de wettekst? Nee, zo oordeelt de Hoge Raad in navolging van de advocaat-generaal. De vraag of verrekening is toegestaan moet worden beantwoord aan de hand van de wettekst. De bepalingen zijn duidelijk en de bewoordingen laten geen andere conclusie toe dan dat verrekening mogelijk is. Daar komt nog bij dat de wet en de onderliggende regelgeving ieder een eigen achtergrond en ratio kennen. Dat verrekening leidt tot strijdigheid met de ratio van enkele bepalingen, maakt niet dat verrekening niet mogelijk moet zijn.
Het belang voor de praktijk
Zoals aangegeven, is de houdsterverliesregeling per 2019 opgegaan in de earnings stripping maatregel. Echter, de regeling geldt nog wel voor houdsterverliezen van vóór 1 januari 2019. Dit is opgenomen in artikel 34i Wet op de vennootschapsbelasting 1969. Hebt u als gevolg hiervan nog houdsterverliezen? Neem dan gerust contact met één van onderstaande adviseurs om uw situatie te bespreken en te kijken hoe verrekening in uw geval (toch) nog mogelijk is. Wij helpen u graag.
Handboek Vennootschapsbelasting Belastingdienst
Een kijkje in de keuken bij de Belastingdienst is voor fiscalisten altijd leuk. Via een WOB-verzoek is informatie beschikbaar gekomen over de aangifteverwerking, de voorlopige en definitieve aanslagverwerking, de fiscale eenheid en het opleggen van navorderingsaanslagen.
Wat komt er in het handboek aan de orde?
We krijgen nu voor het eerst een kijkje in de fiscale "vennootschapsbelasting-keuken" van de Belastingdienst. Echt bijzondere zaken staan niet in dit handboek, maar een aantal zaken wordt voor de praktijk wel duidelijker. De belangrijkste zijn:
- Hoe wordt de belastingplicht van een rechtspersoon beoordeeld?
- Wannneer is een bv geliquideerd?
- Wanneer en hoe een belastingplichtige afvoeren?
- Hoe omgaan met functionele valuta?
- Waarop letten bij een voorlopige aanslag?
- Hoe (verzuim-)boetes bepalen en opleggen?
- Wat is de route bij een navorderingsaanslag Vennootschapsbelasting?
- Hoe werkt de Lichtprocedure?
Bron Handboek VPB
Schenkbelasting en bedrijfsopvolging
Mag de betaalde schenkbelasting worden opgeteld bij de verkrijgingsprijs van een aanmerkelijk belang pakket? Nee, zo stelt de Hoge Raad. Wij gaan in dit artikel in op deze uitspraak, maar ook op de bredere regeling van de overdracht van aandelen door middel van schenking. Wij helpen u graag een fiscaal zo gunstig als mogelijke bedrijfsopvolging te regelen.
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Vervreemdingsvoordeel en verkrijgingsprijs aanmerkelijk belang
In de inkomstenbelasting wordt in box 2 het voordeel uit aanmerkelijk belang belast. Dat voordeel kan bestaan uit reguliere voordelen, zoals dividend, maar ook uit vervreemdingsvoordelen. Van een vervreemdingsvoordeel is onder andere sprake bij het vervreemden van aandelen of winstbewijzen. De hoogte van een vervreemdingsvoordeel wordt bepaald door het verschil tussen de overdrachtsprijs en de verkrijgingsprijs. De verkrijgingsprijs is de tegenprestatie bij de verkrijging van de aandelen (bijvoorbeeld de koopprijs), vermeerderd met de ten laste van de verkrijger gekomen kosten. Recent heeft de Hoge Raad uitspraak gedaan in een zaak over de hoogte van de verkrijgingsprijs ingeval sprake is van een schenking. De vraag die centraal stond was, of de schenkbelasting tot de kosten die ten laste van de verkrijger komen, behoort.
Schenken en aanmerkelijkbelangaandelen
Om tot een goed begrip van de uitspraak van de Hoge Raad te komen, is het handig om eerst de zaak in kwestie kort samen te vatten. In 2014 heeft Henk (fictieve naam) alle aandelen in een b.v. De verkrijgingsprijs van dit aanmerkelijk belang, bedraagt € 586.350. In dat jaar schenkt de vader van Henk aan Henk alle aandelen in een andere b.v. De verkrijgingsprijs van vader voor dit aanmerkelijk belang bedraagt € 4.400. Nu bevat de wet een bepaling die kan gelden ingeval van een schenking. Indien aan de volgende voorwaarden is voldaan, wordt de schenking van de aandelen niet als een vervreemding aangemerkt:
- De vennootschap drijft een onderneming naar het ondernemingsbegrip in de inkomstenbelasting of houdt een medegerechtigdheid als bedoeld in de inkomstenbelasting; en
- De aandelen/winstbewijzen behoren bij de vervreemder (in Henk zijn casus: zijn vader) niet tot een zogenaamd meegetrokken aanmerkelijk belang; en
- De verkrijger (Henk) is binnenlands belastingplichtig en de verkregen aandelen/winstbewijzen gaan geen deel uitmaken van een onderneming voor Henk zijn rekening gedreven onderneming of werkzaamheid; en
- De verkrijger (Henk) is voorafgaand aan de vervreemding ten minste 36 maanden in dienst bij de vennootschap waarop de aandelen/winstbewijzen zien.
- € 586.350: verkrijgingsprijs aandelen van de gefuseerde vennootschap;
- € 4.400: verkrijgingsprijs aandelen ‘gebleven’ vennootschap;
- € 361.907: betaalde schenkbelasting.
Een belangrijke aanvulling op bovenstaande is, dat de uitzondering bij schenking slechts ziet op het zogenaamde ondernemingsvermogen en niet op het beleggingsvermogen. In de praktijk kan het voorkomen dat een deel van de waarde van de aandelen/winstbewijzen wel onder de bepaling kan worden gebracht en een deel niet. Dit zijn complexe dossiers, waarbij deskundige bijstand een must is.
Indien de uitzondering bij schenking wordt toegepast, dan geldt voor het deel waarop de uitzondering van toepassing is, dat geen sprake is van een vervreemding. De verkrijgingsprijs voor de verkrijger (Henk) is dan in de meeste gevallen de verkrijgingsprijs van vader. Met betrekking tot de schenking heeft Henk wel afgerekend; hij voldoet € 361.907 aan schenkbelasting.
Wat doet Henk daarna met de geschonken aandelen?
Een jaar later besluit Henk de beide vennootschappen te fuseren. De vennootschap waarin hij aandelen had met een verkrijgingsprijs van € 586.350 gaat op in de vennootschap waarvan de verkrijgingsprijs € 4.400 bedraagt. De wet kent ook voor de juridische fusie een faciliteit, zodat de overdracht vrijgesteld is en de verkrijgingsprijs wordt doorgeschoven.
Henk verzoekt de inspecteur vervolgens de verkrijgingsprijs van zijn resterende aandelenpakket vast te stellen. Henk meent dat zijn verkrijgingsprijs € 952.657 bedraagt. Dit bedrag is als volgt opgebouwd:
De inspecteur is het hiermee oneens en weigert de schenkbelasting in aanmerking te nemen. Henk stapt naar de rechter, want hij meent dat de schenkbelasting een kostenpost is die ten laste van hem, de verkrijger, is gekomen.
Behoort de schenkbelasting tot de kosten bij de verkrijgingsprijs?
De Hoge Raad heeft op 11 juni 2021 uitspraak gedaan in deze zaak. Hij merkt eerst op dat de verkrijgingsprijs bestaat uit de eerdere tegenprestatie, vermeerderd met ten laste van de verkrijger gekomen kosten. Dit geldt ook ingeval er gebruik wordt gemaakt van een regeling waarbij de eerdere verkrijgingsprijs wordt doorgeschoven, zoals de regeling waar Henk gebruik van heeft gemaakt. Dit volgt niet direct uit de wet, doch een redelijke toepassing van de wet vereist dit.
Kosten die ten laste zijn gekomen van de verkrijger, behoren tot de verkrijgingsprijs. Het moet dan wel gaan om kosten die onmiddellijk verband houden met de verkrijging van de aandelen/winstbewijzen in de vennootschap. De Hoge Raad oordeelt dat de schenkbelasting niet zo’n kostenpost is. De verschuldigdheid van de schenkbelasting is namelijk het gevolg van een bevoordeling uit vrijgevigheid. Die bevoordeling uit vrijgevigheid staat los van de wijze waarop die bevoordeling vorm krijgt. Die vorm is – in het geval van Henk – de overdracht van aandelen. De kostenpost staat daarom niet in een onmiddellijk verband met de verkrijging van de aandelen.
Ook meent de Hoge Raad dat het aanmerken van de schenkbelasting als kostenpost, niet past binnen de verzakelijking van de verkrijgingsprijs die plaatsvindt in gevallen waarin een tegenprestatie ontbreekt, zoals bij een schenking. In die situatie wordt immers de schenking weggedacht en aangesloten bij de waarde in het economisch verkeer. Binnen die wegdenkgedachte past het niet om een betaald bedrag aan schenkbelasting tot de verkrijgingsprijs te rekenen.
Schenking van aandelen en advisering
Het schenken van aandelen in een vennootschap luistert zeer nauw. U kunt ervoor kiezen de aandelen eenvoudigweg te schenken, doch de kans is aanzienlijk dat u dan mogelijkheden laat liggen om de belastingdruk enigszins te beperken. Dat zou zonde zijn. In het voorgaande zag u onder meer dat voor een van de uitzonderingen geldt dat een 36 maandentermijn moet zijn volgemaakt. Het is daarom raadzaam om zo vroeg als redelijkerwijs mogelijk, een kundig adviseur in te schakelen. Wilt u niet zo lang wachten? Neem ook dan gerust eens contact op. Wij denken graag met u mee en een eerste kennismaking is geheel vrijblijvend.
Materiële onderneming bij verhuur vastgoed
Een DGA en zijn partner houden 100% van de aandelen in een besloten vennootschap (bv) die zich bezighoudt met de verhuur van onroerend goed. Het gaat zowel om bedrijfsunits als om garageboxen. In 2014 dienen zij een verzoek in tot geruisloze terugkeer. Dit verzoek wordt afgewezen. Tevens schenken zij een aantal aandelen aan de kinderen. Deze aandelen doen in de aangifte schenkbelasting een beroep op de bedrijfsopvolgingsfaciliteit. Dit beroep wordt afgewezen.
Beide afwijzingen geschieden op dezelfde grond. De vennootschap drijft in de ogen van de inspecteur geen materiële onderneming. Dit is voor beide faciliteiten wel een vereiste. De vraag of sprake is van een materiële onderneming is een veel terugkomende vraag. Met name in de onroerendgoed-praktijk komt deze vraag vaak voor. Naar aanleiding van bovenstaande casus heeft de Advocaat-Generaal recent zijn conclusie genomen. Het is nu wachten op de uitspraak van de Hoge Raad. In dit artikel gaan wij in op de materiële onderneming bij de verhuur van onroerend goed en het standpunt van de Advocaat-Generaal.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Wat is een geruisloze terugkeer?
De geruisloze terugkeer is de tegenhanger van de inbrengfaciliteiten. Het bekendste voorbeeld van de inbreng is wellicht de inbreng in de bv. Een ondernemer die voor eigen rekening en risico een onderneming drijft, zoals een zzp’er, brengt zijn onderneming dan in, in een besloten vennootschap. De geruisloze terugkeer doet precies het tegenovergestelde. Een onderneming die gedreven wordt door de besloten vennootschap wordt omgezet in een onderneming die direct voor rekening en risico van de achterliggende persoon wordt gedreven.
Wat doet de bedrijfsopvolgingsfaciliteit?
De bedrijfsopvolgingsfaciliteit is in het leven geroepen om te voorkomen dat de continuïteit van een onderneming in gevaar kan komen. Bij de verkrijging van ondernemingsvermogen is, zonder nadere regelgeving, schenk- of erfbelasting verschuldigd. Het betalen van deze belasting kan de continuïteit van de onderneming in gevaar brengen, indien de verkrijger onvoldoende middelen heeft om de belasting te voldoen. De benodigde middelen moeten dan aan de onderneming worden onttrokken. De bedrijfsopvolgingsfaciliteit maakt dat over een deel van de waarde van de onderneming niet hoeft te worden geheven.
Het belang van het begrip materiële onderneming
Zowel de geruisloze terugkeer als de bedrijfsopvolgingsfaciliteit vereisen dat sprake is van een onderneming. Het dient een zogenaamde materiële onderneming te betreffen. Voor de uitleg van dit begrip wordt voor beide regelingen aangesloten bij de Wet inkomstenbelasting 2001.
Rechtspraak over materiële onderneming en verhuur van vastgoed
In 1976 oordeelde de Hoge Raad dat van een onderneming sprake kan zijn indien onroerende zaken rendabel worden gemaakt door middel van arbeid die de eigenaar of werknemers verrichten. De arbeid dient naar aard en relatieve omvang, dus in verhouding tot de grootte van het vermogen aan onroerende zaken, onmiskenbaar ten doel te hebben het behalen van voordelen die het normaal opkomend rendement voor een belegger te boven gaan. De nog steeds terugkomende term normaal vermogensbeheer was daarmee geboren. Deze term zou in de volgende jaren nog tot veel discussie leiden. Daarover is in 1994 een belangrijk arrest gewezen.
Het ging in de zaak die voorlag in 1994 over een kamerverhuurder. Het betrof de verhuur van 18 kamers. De verhuurder verrichtte zelf onderhouds- en schoonmaakwerkzaamheden. Duidelijk is dan dat sprake is van arbeid door de ondernemer zelf. De vraag is echter of met deze arbeid wel of geen sprake is van normaal vermogensbeheer. De Hoge Raad oordeelde dat van normaal vermogensbeheer geen sprake is, indien het rendabel maken van de kamers (de onroerende zaak) mede geschiedt door middel van arbeid van de eigenaar zelf en deze arbeid ertoe leidt dat een rendement wordt genoten dat het rendement bij normaal vermogensbeheer te boven gaat.
Een ander interessant arrest is in 1996 gewezen. Hier betrof het een belastingplichtige die flink en intensief had verbouwd om vervolgens te gaan verhuren. De Hoge Raad oordeelde dat alleen wordt gekeken naar de exploitatie. Al hetgeen aan de verhuur vooraf was gegaan werd niet meegenomen. De verhuuractiviteit leidde op zichzelf beschouwd vervolgens niet tot een materiële onderneming.
Tot slot een uitspraak uit 2017. Hier betrof het een vennootschap die zich niet alleen bezighield met de verhuur van onroerend goed, maar ook met ontwikkelingsactiviteiten. Het hof gaf aan dat de ontwikkelingsactiviteiten te beperkt waren om een materiële onderneming te kunnen vormen. De Hoge Raad zet door deze argumentatie een streep. Iedere activiteit dient zelfstandig beoordeeld te worden op het vormen van een onderneming (of niet).
Materiële onderneming: arbeid en rendement
Uit voorstaande volgt dat het steeds gaat om de vraag of door middel van eigen arbeid een rendement wordt nagestreefd dat bij normaal vermogensbeheer niet behaald wordt. Deze toets kent twee belangrijke begrippen: arbeid en rendement.
Met betrekking tot de arbeid geldt dat gekeken moet worden of de arbeid die wordt verricht meer omvat dan de arbeid die bij normaal vermogensbeheer wordt verricht. Dit is een lastige toets. Wat is immers de arbeid die bij normaal vermogensbeheer komt kijken? Dit begrip kan door de jaren heen steeds veranderen en daarom is het lastig hier een hard criterium voor te geven. Het gaat zogezegd om een oordeel op basis van alle relevante feiten en omstandigheden. Uit de jurisprudentie komt onder andere naar voren dat het van belang is om de verrichte werkzaamheden af te zetten tegen de werkzaamheden van andere vastgoedbezitters. Het bestaan en de dienstverlening van professionele propertymanagers kunnen daarbij worden meegewogen.
Dan moet de vraag worden beantwoord over het rendement. Het lastigste element bij die toetsing lijkt te zijn wat nu eigenlijk moet worden meegeteld en waartegen het beoogde / behaalde rendement moet worden afgezet. Moet bijvoorbeeld de actuele waarde worden gehanteerd, of is er ook ruimte om gebruik te maken van het geïnvesteerde vermogen? In 2015 is geoordeeld dat de VastgoedIndex niet bruikbaar is, doch in veel uitspraken zien wij deze op enige wijze nog wel terugkomen. Naar onze mening is het raadzaam om de verrichte werkzaamheden te koppelen aan een rendementsgevolg, ondanks dat dit vaak veel werk is. Denk bijvoorbeeld aan het koppelen van actieve incassowerkzaamheden, aan het voorkomen van onbetaalde huur en daarmee het verhogen van rendement.
De conclusie van de Advocaat-Generaal
De Advocaat-Generaal schetst eerst het toetsingskader. Het volgende moet worden beoordeeld:
- Omvat de arbeid naar aard en omvang meer dan gebruikelijk is bij normaal vermogensbeheer?
- Is de arbeid naar aard en omvang onmiskenbaar gericht op het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat?
Terecht wordt aangegeven dat, zodra het hof deze toets heeft uitgevoerd, in ieder geval is uitgegaan van de juiste rechtsregel. De Advocaat-Generaal merkt op dat de Hoge Raad dan nog slechts ‘ingrijpt’ indien de motivering onbegrijpelijk is. Er moet dan sprake zijn van klaarblijkelijke tekortkomingen en gebreken.
De belanghebbende heeft aangegeven dat het hof de arbeidstoets verkeerd heeft uitgevoerd. Daarmee is de AG het oneens. Hij beschrijft dat hier getoetst moet worden of de arbeid met betrekking tot het onroerend goed naar aard en relatieve omvang meer omvat dan gebruikelijk is. Het hof heeft aangegeven dat daarvan, ondanks dat er heel veel tijd wordt besteed aan de werkzaamheden, geen sprake is. Hier is het hof niet de fout mee ingegaan.
Een ander punt dat belanghebbende aandraagt is het oordeel van het hof dat ook andere vastgoedbeleggers deze werkzaamheden zelf verrichten. Dit oordeel zou het hof niet hebben gemotiveerd. De AG gaat hier niet in mee. Hij wijst op de toelichting ter zitting en de inhoud van de pleitnota’s waaruit meer informatie volgt. Deze klacht is dus (ook) onterecht.
Dat leidt ertoe dat het hof op de juiste wijze de arbeidstoets heeft ingevuld. Nu aan de arbeidstoets niet is voldaan, kan van een materiële onderneming geen sprake zijn. De AG adviseert de Hoge Raad om de uitspraak niet te casseren.
Verhuur onroerend goed en advisering
De verhuur van onroerend goed vormt niet altijd een onderneming; ook niet als dat wel zo voelt. De fiscale gevolgen kunnen enorm zijn. Daarom is het van belang deskundig advies in te winnen en, indien nodig, wel beslagen ten ijs te komen in een discussie met de Belastingdienst. Neem gerust eens contact op met één van onderstaande adviseurs om vrijblijvend kennis te maken.
Juridische fusie in de vennootschapsbelasting
Wenst u twee (of meer) vennootschappen samen te voegen, te reorganiseren of wellicht simpelweg uw structuur te vereenvoudigen? De juridische fusie kan in deze gevallen een passende oplossing bieden.
Bij een juridische fusie vindt er een samensmelting plaats van twee of meer rechtspersonen. Er is sprake van overgang onder algemene titel. Dat wil zeggen dat bezittingen, rechten en schulden overgaan op grond van een notariële akte naar een andere rechtspersoon, zonder dat daarvoor afzonderlijke leveringshandelingen nodig zijn. De aandeelhouders van de betreffende vennootschappen worden van rechtswege aandeelhouder in de verkrijgende vennootschap. Overgang onder algemene titel biedt praktische voordelen. Niet alle afzonderlijke activa en contracten hoeven volgens de daarvoor geldende regels te worden overgedragen en schulden hoeven niet opnieuw te worden aangegaan.
Op het niveau van de verkrijger en verdwijner regelt artikel 14b van de Wet op de vennootschapsbelasting 1969 de fiscale gevolgen van de juridische fusie. In hoofdlijnen kan een juridische fusie ruisend (directe belastingheffing) en geruisloos (uitstel van belastingheffing) plaatsvinden.
Ruisend (directe belastingheffing)
Om de juridische fusie fiscaal tot een belast element te brengen, roept de Wet op de vennootschapsbelasting een aantal ficties in het leven. Civielrechtelijk vormt de overgang onder algemene titel van de vermogensbestanddelen van de verdwijner namelijk geen vervreemding.
- Allereerst wordt verondersteld dat de verdwijner zijn gehele vermogen heeft overgedragen aan de verkrijger (vervreemdingsfictie).
- Ten tweede dat de verdwijner heeft opgehouden in Nederland belastbare winst te genieten (eindafrekeningsfictie).
- Hier wordt nog een derde fictie aan toegevoegd, te weten de verbondenheidsfictie. Door deze ficties wordt het claimverlies van onder meer stille reserves, fiscale reserves en afgewaardeerde vorderingen veiliggesteld.
Op het moment dat de vermogensbestanddelen van de verdwijner een meerwaarde vertegenwoordigen, zal dit als gevolg van de hiervoor genoemde ficties tot een belastbaar feit leiden waarover moet worden afgerekend.
Geruisloos (uitstel van belastingheffing)
Belastingheffing als gevolg van een ruisende juridische fusie kan een belemmering vormen. Om dit te voorkomen, heeft de wetgever de geruisloze juridische fusie in het leven geroepen. Dit betekent dat de winst die ontstaat bij vervreemding als gevolg van de juridische fusie bij de verdwijner niet in aanmerking wordt genomen.
De geruisloze juridische fusie is alleen van toepassing indien de fusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Misbruik wordt aanwezig geacht indien de fusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de verdwijnende en de verkrijgende rechtspersoon. De inspecteur zal het ontbreken van deze zakelijke overwegingen aannemelijk moeten maken. Slaagt hij hierin, dan heeft de belastingplichtige (de verdwijner) alsnog de mogelijkheid aannemelijk te maken dat de fusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing.
Tip van de adviseur
Als de verdwijnende vennootschap bijvoorbeeld beschikt over voldoende verrekenbare verliezen, kan een ruisende juridische fusie juist geschikt zijn. Op deze wijze kan dan verliesverdamping worden voorkomen. Overigens kunnen de verliezen ook - onder voorwaarden - worden meegegeven aan de verkrijgende vennootschap.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Tot besluit
Voor onze klanten dienen wij doorgaans een verzoek om zekerheid vooraf in bij de juridische fusie. Hierdoor worden fiscale claims achteraf voorkomen. Wellicht kunnen wij u hierbij ook van dienst zijn. Neem voor vragen of meer informatie gerust eens vrijblijvend contact op met één van de onderstaande adviseurs.
Holding via bedrijfsfusie
U heeft het vast wel eens voorbij horen gekomen, de uitspraak: ‘één BV is géén BV’. Een goede structuur is van groot belang voor een optimale fiscale flexibiliteit en een beperking van de aansprakelijkheid. Wij adviseren onze klanten dan ook doorgaans een holdingstructuur. Echter, wij komen in de praktijk nog talloze gevallen tegen waarbij deze niet optimaal is ingericht. In deze gevallen is het evenwel mogelijk om alsnog (geruisloos) de gewenste structuur te creëren.
Bedrijfsfusie
Een bedrijfsfusie wordt ook wel een uitzak genoemd. De werkmaatschappij draagt (een zelfstandig deel van) haar onderneming over aan een nieuw opgerichte dochtervennootschap. Dit moet gebeuren tegen de waarde in het economisch verkeer. In ruil voor overdracht van de onderneming krijgt de (oude) werkmaatschappij aandelen in de dochtervennootschap uitgereikt. De dochtervennootschap wordt dan de nieuwe werkmaatschappij en de oude werkmaatschappij wordt de holding.
Als hoofdregel geldt dat de winst die wordt behaald bij overdracht van de onderneming belast is met vennootschapsbelasting. Ofwel een afrekeningsmoment over stille reserves, fiscale reserves (zoals HIR), goodwill en een eventuele desinvesteringsbijtelling.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Belastingheffing doorschuiven bij bedrijfsfusie
Onder omstandigheden kan het afrekeningsmoment echter uitgesteld (doorgeschoven) worden, namelijk indien er sprake is van een bedrijfsfusie die voldoet aan de volgende voorwaarden:
- Er wordt een (zelfstandig deel van een) onderneming overgedragen;
- De tegenprestatie bestaat vrijwel geheel uit aandelen (waaronder ook agiostortingen). Er mag slechts zeer beperkt (ter afronding) gecrediteerd worden, namelijk maximaal 1% van hetgeen op de aandelen wordt gestort, met een absoluut maximum van € 4.500;
- Er moeten zakelijke motieven zijn voor de bedrijfsfusie. Bijvoorbeeld de wens om te komen tot een structuur waarbij risicospreiding mogelijk is. In de wet is een termijn genoemd waarbinnen de aandelen niet vervreemd mogen worden aan een niet verbonden lichaam, namelijk een periode van drie boekjaren. Na ommekomst van drie jaren zal er geen discussie meer zijn als de aandelen in de werkmaatschappij vervreemd worden;
- Voor bepaalde bijzondere omstandigheden worden er nadere regels opgelegd, bijvoorbeeld als de overnemende BV beschikt over compensabele verliezen. In dat geval is het indienen van een verzoekschrift bij de Belastingdienst verplicht voorafgaand aan het passeren van de akten.
Toepasbaarheid bedrijfsfusie
In de praktijk zien we de bedrijfsfusie veelal terug nadat een geruisloze inbreng van een IB-onderneming (artikel 3.65 Wet inkomstenbelasting 2001) heeft plaatsgevonden. Eerst wordt dan de gehele onderneming geruisloos ingebracht in een nieuw opgerichte holding. Vervolgens zakt een zelfstandig deel van de onderneming dan middels bedrijfsfusie door naar een werkmaatschappij. In de holding worden dan de waardevolle bedrijfsmiddelen achtergelaten.
De bedrijfsfusie is echter ook een zeer geschikt instrument om alvast voor te sorteren op een toekomstige bedrijfsopvolging. Dit in verband met de voorwaarden voor het toepassen van de bedrijfsopvolgingsregeling (BOR), waarop in dit artikel uitgebreid wordt ingegaan.
Voordeel van een bedrijfsfusie
Het voordeel van een bedrijfsfusie is dat deze herstructureringsfaciliteit in de uitvoering eveneens relatief eenvoudig is. Het vereist kort gezegd een inbrengbeschrijving waarop de over te dragen onderneming wordt beschreven naar een toestand niet ouder dan zes maanden. Daarmee kunnen de akte van inbreng en de akte van oprichting (bij inbreng in nieuwe werkmaatschappij) of akte van aandelenemissie (bij inbreng in bestaande BV) gepasseerd worden.
Verschil met aandelenfusie
Het verschil met een aandelenfusie is, dat er bij een aandelenfusie alleen aandelen overgedragen worden, terwijl er bij een bedrijfsfusie een (zelfstandig gedeelte van een) onderneming (activa en passiva) geleverd wordt. De leveringshandeling is in juridische zin complexer. Bij een bedrijfsfusie gaat de onderneming over op een nieuwe (of andere) werkmaatschappij. Dat gaat niet van rechtswege. Contractspartijen zullen benaderd moeten worden. Er is instemming van iedere contractspartij nodig om de overeenkomst om te zetten naar de nieuwe werkmaatschappij. Met name de overeenkomsten met de bank zijn een aandachtspunt. Het is onverstandig dit pas achteraf na de omzetting aan de orde te stellen. Ook wijzigen zaken zoals het btw-nummer, het bankrekeningnummer en het track-record bij instellingen die de kredietwaardigheid beoordelen. Indien gewenst leest u in dit artikel meer over de aandelenfusie.
Noot van de adviseur
Als toch binnen de genoemde termijn van drie jaar een vervreemding plaatsvindt, dan moet aannemelijk gemaakt worden dat aan de bedrijfsfusie zakelijke motieven ten grondslag lagen. Wij achten het echter raadzaam om voorafgaand aan de voorgenomen overdracht deze zakelijke motieven voor te leggen aan de Belastingdienst, zodat daarover op voorhand zekerheid kan worden verkregen. Desgewenst kunnen wij u hierbij van dienst zijn. Neem daarvoor eventueel vrijblijvend contact op met één van onze onderstaande adviseurs.
Holding via aandelenfusie
U heeft het vast wel eens voorbij horen komen, de uitspraak: ‘één BV is géén BV’. Een goede structuur is van groot belang voor een optimale fiscale flexibiliteit en een beperking van de aansprakelijkheid. Wij adviseren onze klanten dan ook doorgaans een holdingstructuur. Echter, wij komen in de praktijk nog talloze gevallen tegen waarbij deze niet optimaal is ingericht. In deze gevallen is het evenwel mogelijk om alsnog (geruisloos) de gewenste structuur te creëren.
Uitgangspunt voor holdingstructuur
Het uitgangspunt in deze is een situatie waarin u enig aandeelhouder bent van één werkmaatschappij, terwijl een holdingstructuur gewenst wordt. Deze werkmaatschappij kan zijn ontstaan doordat u ooit direct uw onderneming vanuit de BV bent gestart, maar ook door inbreng van een voorheen in de inkomstenbelasting gedreven onderneming is een veel voorkomende situatie.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Aandelenfusie om te komen tot holdingstructuur
In al deze gevallen is een zogeheten aandelenfusie een mogelijkheid om te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Toepassing aandelenfusiefaciliteit
Voor toepassing van de aandelenfusiefaciliteit moet aan de volgende voorwaarden zijn voldaan:
- Er moet sprake zijn van een kwalificerende aandelenfusie;
- Als de tegenprestatie van de verkrijgende vennootschap ook uit een gedeeltelijke bijbetaling bestaat, mag deze bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen (een kleine bijbetaling in contanten kan namelijk uitkomst bieden als de ruilverhouding niet mooi uitkomt);
- De aandelenfusie mag niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing. Hiervan is sprake als de aandelenfusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de bij de aandelenfusie betrokken rechtspersonen.
Onzakelijke aandelenfusie
Bij een onzakelijke verlettering of onzakelijke aandelenfusie komt deze niet volgens de faciliteit tot stand. Een een rechtbank procedure in 2021kwam dit aan de orde. In deze procedure ging het om het volgende. X holding BV heeft al haar aandelen / deelnemingen verkocht. In X Holding BV is een eigen vermogen ondergebracht van ruim € 32.000.000. Belanghebbende doet een verzoek tot een aandelenfusie ex artikel 3.55 Wet IB. Het verzoek houdt kortgezegd in dat er een holdingstructuur wordt gecreerd. Er zal een nieuwe holding worden opgericht waarbij de aandelen worden volgestort door middel van een inbreng van de aandelen in X Holding BV. Na de fusie gaan de kinderen (via een eigen BV) van belanghebbende participeren in de nieuwe holding, maar blijft het vermogen bij belanghebbende (via letteraandelen). De inspecteur en de rechter zijn van mening dat er geen sprake is van voldoende mate aan zakelijke overwegingen.
Kwalificerende aandelenfusie
We spreken van een kwalificerende aandelenfusie als u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap. Hierdoor is deze faciliteit niet toepasbaar om direct een structuur van twee of meerdere persoonlijke houdsters te smeden.
Omzetting IB-onderneming in BV-structuur
Bij omzetting van een IB-onderneming in een BV-structuur kan de aandelenfusie ook worden toegepast, in dergelijke gevallen geniet echter doorgaans het alternatief van de bedrijfsfusie de voorkeur. De bedrijfsfusie bespreken wij in dit artikel.
Noot van de adviseur
De bewijslast voor het aannemelijk maken dat sprake is van zakelijke overwegingen ligt bij de belastingplichtige. Het geniet dan ook de aanbeveling de zakelijkheid vooraf te laten toetsen door de Belastingdienst. Dit kan middels een schriftelijk verzoek en hier kunnen wij u desgewenst mee van dienst zijn. Neem daarvoor eventueel vrijblijvend contact op met één van onze onderstaande adviseurs.
Renseignering en IB-47
De Belastingdienst heeft informatie nodig om op juiste wijze belasting te kunnen heffen en om haar controletaak goed te kunnen uitoefenen. In de wet is daarvoor onder meer een verplichting opgenomen voor administratieplichtigen om mee te werken aan het verkrijgen van gegevens en inlichtingen ten behoeve van de heffing van derden. De verplichting om dat soort gegevens te verstrekken wordt wel aangeduid als renseignering. We kennen momenteel een renseigneringsverplichting voor onder andere banken en schadeverzekeraars. Daar komt binnenkort een renseigneringsverplichting bij voor twee groepen administratieplichtigen:
- De inhoudingsplichtigen voor de loonbelasting;
- De collectieve beheerorganisaties.
Wij gaan in deze bijdrage op de inhoud van deze nieuwe verplichting in. Aangezien wij signaleren dat in de praktijk onduidelijkheid bestaat over deze nieuwe regeling en de IB-47 formulieren, gaan wij eerst in op de samenhang van deze regelingen. Daarna gaan wij per begrip in op de nieuwe regeling.
IB-47 en de nieuwe renseigneringsverplichting
De Belastingdienst mag om inlichtingen vragen bij administratieplichtigen met betrekking tot betalingen aan derden. Het opgeven van deze betalingen is wat vaak de IB-47 verplichting wordt genoemd. Het voordeel voor de Belastingdienst is onder meer gelegen in de administratieplicht die de verstrekker heeft. De gegevens zijn dan immers met een redelijke mate van zekerheid aanwezig. De bron van deze bevoegdheden is gelegen in de Algemene Wet inzake Rijksbelastingen.
Bij IB-47 gaat het om uitbetaalde bedragen aan derden. U moet dan denken aan personen die werkzaamheden / diensten verrichten, maar niet bij u in dienst zijn en geen ondernemer zijn. Bijvoorbeeld een spreker of een deelnemer aan een medische proef. Bij de IB-47 opgaaf is altijd gevraagd om opgaaf van een BSN. Bij die BSN-vraag zit het probleem en de aanleiding voor de nieuwe regeling. In 2018 is de Belastingdienst namelijk gestopt met de BSN-vragen, aangezien daarvoor – als gevolg van de invoering van de AVG – onvoldoende wettelijke grondslag is. Met de nieuwe renseigneringsverplichting komt die grondslag er wel en de regeling is daarmee een aanvulling op de IB-47 regeling.
De verwachting is dat met de nieuwe regeling het grootste deel van de bestaande IB-47 uitvraag wordt ondervangen. De rangorde is daarbij als volgt: u past deze regeling toe als u hieronder valt en slechts als dat niet het geval is, is IB-47 van toepassing.
Wij gaan hierna in op de nieuwe regeling aan de hand van de relevante begrippen.
Wie zijn de ‘inhoudingsplichtigen voor de loonbelasting’?
Voor de uitleg van dit begrip is de Wet op de Loonbelasting 1964 van belang. Kort gezegd partijen die loon uit tegenwoordige of vroegere dienstbetrekking uitkeren, doch met die versimpelde weergave dekken wij (uiteraard) niet de gehele, complexe lading. Om voor deze nieuwe verplichting als inhoudingsplichtige te kwalificeren, geldt nog een aanvullende eis. De renseigneringsverplichting geldt alleen indien er betalingen aan een natuurlijk persoon zijn verricht voor werkzaamheden en diensten verricht voor de inhoudingsplichtige zelf, of een met de inhoudingsplichtige verbonden lichaam. Bij een verbonden lichaam kunt u globaal denken aan het verbonden zijn via (in-)directe aandelenbelangen van ten minste 1/3.
Slechts als u in het bovenstaande plaatje past, is deze nieuwe regeling op u als inhoudingsplichtige van toepassing.
Wie zijn de ‘collectieve beheerorganisaties’?
Collectie beheerorganisaties zijn organisaties die namens een groep van rechthebbenden optreden, om zonder winstoogmerk vergoedingen voor een auteursrecht of naburig recht te innen en onder rechthebbenden te verdelen. In de praktijk kent men vrijwillig en verplicht beheer, doch dat is voor deze regeling niet van belang.
In welke gevallen moet u onder de nieuwe regeling informatie verstrekken?
Het is in de regeling enigszins cryptisch verwoord. U dient gegevens en inlichtingen te verstrekken die zien op uitbetalingen die naar verwachting tot belastbare inkomsten leiden en die doorgaans tot het resultaat uit overige werkzaamheden behoren. De wet trekt het echter ruimer en geeft aan dat het gaat om gegevens die ook kunnen zien op andere box 1 onderdelen, box 3 vermogen of persoonsgebonden aftrek. In de regeling wordt in ieder geval een aantal situaties geschetst waarin u geen gegevens en / of inlichtingen hoeft te verstrekken:
- De werkzaamheden zijn verricht als werknemer, artiest, beroepssporter
of lid van een buitenlands gezelschap. Dit is logisch, aangezien deze gegevens
via de loonaangifteketen de Belastingdienst al bereiken.
- De werkzaamheden zijn verricht als werknemer, artiest, beroepssporter
of lid van een buitenlands gezelschap, maar de persoon wordt door een verdrag
of regeling (zoals met de BES-eilanden) niet als zodanig aangemerkt. Hier
geldt dat Nederland over deze uitbetalingen geen heffingsrecht toekomt
en de Belastingdienst derhalve onvoldoende belang heeft bij de gegevens.
- U betaalt vrijwilligersvergoedingen die niet boven de normbedragen
per maand en / of jaar uitkomen. Let op! Indien u meer betaalt dan de norm,
dient u dit straks aan te geven onder deze nieuwe verplichting. De Belastingdienst
zal deze inkomsten dan vermoedelijk in de aangifte van de vrijwilliger
opnemen. Niet gezegd is echter dat sprake is van een zogenaamde bron van
inkomen, hetgeen vereist is om te mogen heffen. In de regeling staat echter
dat het aan belastingplichtigen zelf is om dit te corrigeren. Het is verstandig
uw vrijwilligers hierop te wijzen. Zie ook de link onderaan deze pagina.
- U ontvangt voor de werkzaamheden een factuur die voldoet aan de eisen
van de Wet op de omzetbelasting 1968, waarop de BTW is vermeld. De benodigde
gegevens zijn dan via een andere bron al bekend bij de Belastingdienst.
- Vergoedingen voor een auteursrecht of een naburig recht aan erfgerechtigden zijn uitgezonderd van deze verplichting. De reden die hiervoor wordt gegeven is dat deze elementen al tot de box 3-bezittingen behoren.
Welke informatie moet u onder de nieuwe regeling verstrekken?
U moet een aantal gegevens vermelden (en dus ook verzamelen):
- Persoonsgegevens ter identificatie en verificatie van de gerechtigde tot de betaling. Het gaat dan om de naam, het adres en de geboortedatum.
- De uitgekeerde bedragen, daaronder vallen ook eventuele kostenvergoedingen.
- Er kunnen zich situaties voordoen waarin het verstrekken van gegevens
achterwege gelaten mag worden. U moet dan denken aan de situatie waarin:
- de Belastingdienst oordeelt dat het belang van de gegevens en inlichtingen niet opweegt tegen de inspanning om deze te verstrekken;
- de Belastingdienst oordeelt dat de administratieplichtige tijdelijk niet of niet tijdig in staat is deze te verstrekken;
- de Belastingdienst de gegevens en inlichtingen heeft aangewezen als van verstrekking vrijgesteld.
Ter illustratie kan worden gewezen op het opvragen van informatie waarvan de Belastingdienst vooraf al met redelijke zekerheid kan stellen dat Nederland er geen heffingsrechten over heeft.
Hoe verstrekt u de gegevens onder deze nieuwe renseigneringsverplichting?
U moet de gegevens aanleveren zoals de Belastingdienst dat wenst. Dit zal digitaal worden en de Belastingdienst gaat hier nog een handleiding voor opstellen.
Wanneer moet u de gegevens onder deze nieuwe regeling uiterlijk aanleveren?
U moet de gegevens en inlichtingen jaarlijks aanleveren. Dat doet u na afloop van het kalenderjaar waarop de gegevens betrekking hebben, doch uiterlijk op 31 januari. De Belastingdienst heeft de gegevens op die datum nodig, om te kunnen garanderen dat zij zijn opgenomen in de vooraf ingevulde aangifte (VIA) van de vermoedelijke belastingplichtige.
Van de administratieplichtigen die gebruik maken van het IB-47 formulier is bekend dat er een groep is die de voorkeur geeft aan het maandelijks doorgeven van de gegevens en inlichtingen. De Belastingdienst heeft daarom de mogelijkheid om administratieplichtigen toestemming te geven om lopende het kalenderjaar al gegevens en inlichtingen aan te leveren. Zoals het er nu naar uitziet, zal dit op verzoek zijn en kunnen hier nog nadere voorwaarden aan worden verbonden. Het wordt niet verplicht om van deze mogelijkheid gebruik te maken. De Belastingdienst kan dit dus niet aan u opleggen.
Het eerste jaar waarin deze regeling van toepassing is, zal dit tussentijds aanleveren nog niet mogelijk zijn. Voor alle administratieplichtigen geldt dan de jaarlijkse aanlevering, hoe onhandig dit ook kan zijn. Dit geldt ook voor administratieplichtigen die in het kader van de bestaande informatieverstrekking van dit soort betalingen (met het genoemde formulier IB-47) over de periode voor invoering tussentijdse aanlevering hebben toegepast.
Wanneer gaat deze renseigneringsverplichting in?
Het is aan de Belastingdienst om aan te geven per wanneer deze regeling kan worden uitgevoerd. De hoop is gevestigd om de regeling per 1 januari 2021 in te laten gaan, maar de regeling houdt nu al ruimte om dit pas per 1 januari 2022 te doen.
Overdrachtsbelasting bij een juridische fusie
Als een vennootschap onroerend goed bezit en juridisch fuseert, dan zal het onroerend goed onder algemene titel overgaan op de verkrijgende vennootschap. Dit leidt in beginsel tot een belastbaar feit voor de overdrachtsbelasting. Indien de fuserende vennootschap geen onroerend goed bezit, maar heeft zij wel meer dan een derde belang in een vennootschap die onroerend goed bezit, kan zich een belastbaar feit voor de overdrachtsbelasting voordoen.
Een juridische fusie wordt vaak gebruikt om de structuur te vereenvoudigen en / of onroerendgoedportefeuilles samen te voegen. De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Juridische fusie binnen het concern
Is er sprake van een juridische fusie binnen het concern, dan zal men een beroep moeten doen om de interne reorganisatievrijstelling die de Wet belastingen van rechtsverkeer 1970 kent. Deze vrijstelling houdt in, dat het onroerend goed de komende drie jaren tot hetzelfde concern dient te behoren. Bij de juridische fusie binnen concern is dan ook geen zakelijke overweging vereist om voor de vrijstelling in aanmerking te komen.
Juridische fusie buiten het concern
Indien er een juridische fusie plaatsvindt tussen twee vennootschappen waarbij niet alle aandelen door dezelfde moedermaatschappij worden gehouden, dan kan men géén beroep doen op de interne reorganisatievrijstelling. In die situatie kan men alleen een beroep doen op de vrijstelling voor de juridische fusie. Deze vrijstelling voor de juridische fusie is echter veel strikter dan de interne reorganisatievrijstelling, de vrijstelling van een juridische splitsing of die van de bedrijfsfusie.
De vrijstelling van de juridische fusie kan alleen worden toegepast indien de juridische fusie hoofdzakelijk plaatsvindt op grond van zakelijke overwegingen. Deze bewijslast is veel zwaarder dan bij de juridische splitsing of bedrijfsfusie. Sinds 1 januari 2012 is de vrijstelling van de juridische fusie pas wettelijk geregeld, sinds een aantal jaren komt er meer duidelijkheid over wanneer sprake is van de zinsnede: “Hoofdzakelijk plaatsvindt op grond van zakelijke overwegingen”.
Jurisprudentie
Tot op heden is er een tweetal relevante arresten gewezen over de juridische fusie tussen vennootschappen.
De Rechtbank Den Haag 25 januari 2018, nr. 17/2388 heeft een arrest gewezen over twee vennootschappen die een VOF dreven. Deze VOF is echter opgeheven, waarna de ene vennootschap alleen nog over een onroerende zaak beschikte. Later in het jaar vond de juridische fusie plaats, waarbij de te fuseren vennootschap alleen een onroerende zaak in zijn bezit had. Dat de structuur als gevolg van de juridische fusie eenvoudiger werd, er minder administratieve lasten resteerden (minder aangiften en jaarrekeningen), vond de rechtbank niet voldoende om te spreken van een juridische fusie die hoofdzakelijk plaatsvindt op grond van zakelijke overwegingen.
In Rechtbank Noord-Holland 19 maart 2019, nr. 17/3366 was het oordeel anders. In die situatie betoogde de belastingplichtige dat de juridische fusie erop was gericht een (substantiële) kostenbesparing te bewerkstelligen. In onderhavig geschil zou de kostenbesparing uitkomen op een bedrag van € 7.500 per jaar, terwijl de in geschil zijnde overdrachtsbelasting € 3.000 bedroeg. Daarbij was de rechtbank van mening dat door het in economisch opzicht samenvoegen van ter dekking van pensioentoezeggingen aangehouden vermogen tot het voordeel van risicospreiding zal leiden, ook als het vermogen en het te spreiden risico beperkt zijn. Hierdoor is volgens de rechtbank niet slechts sprake van een optelsom van de vennootschappen die bij deze juridische fusie zijn betrokken.
Er zal nog de nodige jurisprudentie gewezen moeten worden teneinde meer duidelijkheid te verkrijgen over wanneer sprake is van “hoofdzakelijk zakelijke overwegingen”. Dit zal zich op termijn uit moeten wijzen. Het is dan ook zaak u vooraf goed te laten informeren over de (on)mogelijkheden, teneinde een naheffingsaanslag overdrachtsbelasting achteraf te voorkomen.
Heeft u zelf te maken met deze problematiek of bent u voornemens te herstructureren waarbij er vennootschappen onroerend goed bezitten? Neem dan contact op met de auteur van dit artikel.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Fusies en splitsingen in de overdrachtsbelasting
Onder de naam overdrachtsbelasting wordt een belasting geheven ter zake van de verkrijging van in Nederland gelegen onroerende zaken of van rechten waaraan deze zijn onderworpen. In beginsel zijn alle verkrijgingen van in Nederland gelegen onroerend goed onderworpen aan de overdrachtsbelasting.
Bedrijfsfusie
Van een bedrijfsfusie voor de overdrachtsbelasting is sprake indien een vennootschap:
- aan een andere vennootschap aandelen uitgeeft; en
- in ruil daarvoor uitsluitend de gehele onderneming of een zelfstandig onderdeel van een onderneming die andere vennootschap verkrijgt.
Er is geen sprake van een bedrijfsfusie indien er afzonderlijke onroerende zaken worden ingebracht in een vennootschap. Hiervoor verwijs ik u naar het onderdeel “interne reorganisatie”.
Inbreng op aandelen en creditering
Vereist is dat de titel van de overdracht van (het zelfstandige onderdeel van) de onderneming inbreng is. Dit betekent dat het ondernemingsvermogen moet worden overgedragen als storting op de door de vennootschap waaraan wordt overgedragen uitgegeven aandelen. Een creditering is mogelijk mits deze niet meer bedraagt dan 10% van de waarde van de in te brengen onderneming.
Aanhoudingseis
Indien de inbrengende vennootschap binnen drie jaren niet meer in het bezit is van alle bij of in verband met de fusie verkregen aandelen, gaat de vrijstelling alsnog verloren. De verkrijgende vennootschap zal dan alsnog overdrachtsbelasting verschuldigd zijn.
Voortzettingseis
Om de vrijstelling niet verloren te laten gaan, dient de verkrijgende vennootschap de ingebrachte onderneming gedurende een periode van ten minste drie jaar voort te zetten. Slaagt zij hier niet in, dan is zij alsnog overdrachtsbelasting verschuldigd.
Aandelenfusie
De overdrachtsbelasting kent geen aparte vrijstelling voor een aandelenfusie. Wel kan er wellicht een beroep worden gedaan op de toepassing van de vrijstelling die geldt voor de “interne reorganisatie”.
Juridische fusie
Vanaf 1 januari 2012 is in de wet ook een vrijstelling van overdrachtsbelasting voor de juridische fusie opgenomen. Voor de overdrachtsbelasting is sprake van een verkrijging indien tot de bezittingen van de verdwijnende vennootschap onroerende zaken behoren.
Zakelijkheidstoets
Om een beroep op de vrijstelling te kunnen voldoen, zal voldaan moeten worden aan de zakelijkheidstoets. Deze zakelijkheidstoets zal in de praktijk moeten worden ingevuld, daar in de toelichting van de wet geen definiëring van het begrip heeft plaatsgevonden.
Invulling van het begrip heeft nader plaatsgevonden door het arrest van Hof Arnhem - Leeuwarden van 7 juni 2016, nr. 15/01395. Hierin stelde de inspecteur dat geen zakelijke overwegingen aan de juridische fusie ten grondslag lagen en dat niet voldaan is aan de voortzettingseis. Ten aanzien van de zakelijke overwegingen voert belastingplichtige aan dat aan de fusie ten grondslag lagen:
- Heroverweging huisvestingsbeleid;
- Betere en goedkopere financieringsmogelijkheden;
- Beperking juridische onderhoud;
- Beperking administratieve en fiscale verplichtingen.
Het Hof oordeelt dat de schaalvoordelen en synergie-effecten moeten worden bezien in de context van de activiteiten van belastingplichtige. De voordelen die belastingplichtige met de fusie beoogde, moeten volgens het Hof worden aangemerkt als hoofdzakelijk zakelijke overwegingen, omdat belanghebbende meer middelen heeft gekregen om haar wettelijke onderwijstaken te vervullen, zoals meer mogelijkheden om de huisvestingsplannen te realiseren en lagere financieringslasten.
Aanhoudingseis
De aanhoudingstermijn betreft een harde termijn van drie jaar. Het belang dat de aandeelhouder als gevolg van de fusie verkrijgt mag niet geheel of ten dele vervreemd worden of de aandeelhouder verkrijgt geen in de plaats komend soortgelijk belang in de verkrijgende rechtspersoon of een groepsmaatschappij van de verkrijgende vennootschap. Indien binnen de drie jaar na de verkrijging het belang (gedeeltelijk) wordt vervreemd, zal alsnog overdrachtsbelasting verschuldigd zijn.
Voortzettingseis
Onder voortzettingseis wordt verstaand dat, indien de activiteiten van de fuserende rechtspersonen niet gedurende een periode van ten minste drie jaren na de fusie de verkrijgende rechtspersoon in haar geheel wordt voortgezet, de vrijstelling komt te vervallen. Deze voortzettingseis kwam ook aan de orde in Hof Arnhem - Leeuwarden, 7 juni 2016, nr. 15/01395. De inspecteur stelde namelijk dat als gevolg van de juridische fusie er geen sprake is van een verhuursituatie en derhalve niet aan de voortzettingseis voldaan kon worden. Het Hof heeft hierover geoordeeld dat dit een onjuiste uitleg is van de wet, het tenietgaan van de verhuursituatie stond niet in de weg aan de voortzettingseis.
Juridische splitsing
Bij een juridische splitsing zijn er twee mogelijkheden: een zuivere splitsing en een afsplitsing. Bij een zuivere splitsing is per definitie sprake van een verkrijging voor de overdrachtsbelasting, bij een afsplitsing ziet de verkrijging alleen op de onroerende zaken die worden “afgesplitst”.
Zakelijkheidstoets
Ook bij een juridische splitsing zal er sprake moeten zijn van zakelijke overwegingen, zie hiervoor het onderdeel zakelijkheidstoets van de juridische fusie.
Aanhoudingseis
Aan de aanhoudingseis wordt niet voldaan indien de aandelen in de gesplitste vennootschap binnen drie jaar na de splitsing geheel of ten dele, direct of indirect, worden vervreemd aan een lichaam dat niet met de gesplitste en met de verkrijgende vennootschap is verbonden als bedoeld in art. 10a Wet op de vennootschapsbelasting 1969. Ook wordt niet aan de aanhoudingseis voldaan indien de aandelen van de vennootschap in de verkrijgende vennootschap binnen drie jaar na de splitsing geheel of ten dele, direct of indirect worden vervreemd aan een lichaam dat niet met de gesplitste en met de verkrijgende vennootschap verbonden als bedoeld in art. 10a Wet op de vennootschapsbelasting 1969.
Interne reorganisatie
Van een interne reorganisatie is sprake indien onroerende zaken of beperkte rechten daarop binnen een concern worden overgedragen van de ene vennootschap aan de andere vennootschap.
Aanhoudingseis
De aanhoudingseis houdt in dat de verkrijgende vennootschap gedurende een periode van drie jaar na de verkrijging tot het concern moet blijven behoren. De aanhoudingseis is op 1 juli 2013 gewijzigd, waarbij de deelconcernbenadering is ingevoerd. Bij een interne reorganisatie is het van belang dat de eerste vennootschap en de verkrijgende vennootschap gedurende een periode van drie jaren tot hetzelfde (deel)concern behoren.
Voortzettingseis
De onderneming of activiteit van de overdragende vennootschap moet tenminste drie jaren – binnen het concern – worden voortgezet door de verkrijgende vennootschap.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Conclusie
De overdrachtsbelasting is een formele belasting met doorgaans strikte voorwaarden. Daar de verkrijging van onroerende zaken, een fusie en een splitsing onherroepelijke rechtshandelingen zijn voor de overdrachtsbelasting, is het van belang u daaraan voorafgaand goed te laten adviseren.
Geruisloze inbreng medisch specialisten
Sinds 2015 is het zelfstandig declaratierecht van medisch specialisten komen te vervallen. Hierdoor is het de vraag of deze groep vanaf 2015 nog als IB-ondernemer kan worden beschouwd. Door de Nederlandse Vereniging van Ziekenhuizen en de Orde van Medisch Specialisten is eind 2013 overeenstemming bereikt met het Ministerie van Financiën over samenwerkingsstructuren waarmee de fiscale positie van medisch specialisten min of meer op hetzelfde niveau kan blijven. Bureau Vaktechniek heeft de afgelopen weken diverse vragen ontvangen over de wijze waarop deze structuren nog vóór 1 januari 2015 tot stand kunnen worden gebracht. Het Ministerie heeft in antwoord op vragen van het Register Belastingadviseurs (RB) bevestigd dat de Belastingdienst hierbij soepel omgaat met de toepassing van de geruisloze inbrengfaciliteit.
Hoe inbrengen?
Veel medisch specialisten en hun belastingadviseurs worstelen met de vraag hoe de goedgekeurde samenwerkingsstructuren nog op 31 december 2014 fiscaal geruisloos tot stand kunnen worden gebracht. Het zou in de praktijk lastig zijn om vóór 31 december 2014 de IB-onderneming van de medisch specialist in een B.V. in te brengen, omdat op dat moment de jaarcijfers 2014 nog niet bekend zijn. Het Ministerie van Financiën heeft aan het RB laten weten dat de Belastingdienst in dit verband de volgende handelwijze goedkeurt:
- De geruisloze inbreng van de IB-onderneming vindt plaats uiterlijk 31 december 2014 in een B.V. die ook uiterlijk 31 december 2014 juridisch perfect is.
- Hierbij wordt voor de inbreng van de onderneming uitgegaan van een voorlopige waarde, welke is gebaseerd op een tussentijds opgestelde balans (bijvoorbeeld per 30 juni 2014) dan wel de laatst vastgestelde eindbalans (bijvoorbeeld per 31 december 2013 of 31 december 2012), inmiddels is deze voorwaarde ingetrokken, zie onderaan dit bericht.
- Zodra de definitieve balans per 31 december 2014 gereed is, moet de inbrengbalans van de B.V. daarmee in overeenstemming worden gebracht. Dat geldt ook voor de tegenprestatie van de B.V. (aandelenkapitaal / agio). Voor het verschil tussen de voorlopig gehanteerde balans en de balans per 31 december 2014 kunnen door de B.V. aandelen worden uitgereikt dan wel kan dat verschil als agio worden geboekt. Ook moet de verkrijgingsprijs voor het aanmerkelijk belang in overeenstemming met het voorgaande worden vastgesteld.
In plaats van de gebruikelijke gang van zaken, waarbij de inbreng van de IB-onderneming plaatsvindt door middel van een slotverklaring in de notariële akte van oprichting van de B.V., keurt de Belastingdienst in dit verband ook de inbreng via een onderhandse akte goed:
- De B.V. wordt uiterlijk 31 december 2014 opgericht waarbij het geplaatste aandelenkapitaal wordt volgestort in contanten.
- Na volstorting van de aandelen in contanten tekenen de B.V. en de aandeelhouder / medisch specialist een onderhandse inbrengovereenkomst, waarvan de inhoud vergelijkbaar is met een inbrengovereenkomst die in de slotverklaring bij een gebruikelijke inbreng wordt gebruikt. Hierbij wordt de onderneming op aandelen gestort en de aandeelhouder verkrijgt aandelen of agio. Deze inbrengovereenkomst wordt getekend uiterlijk 31 december 2014, waardoor de inbreng van de onderneming plaatsvindt in 2014.
- In de inbrengovereenkomst wordt een voorlopige waardebepaling gebaseerd op de meest recente definitieve cijfers, zoals hiervoor is beschreven. Daarbij wordt overeengekomen dat op een later tijdstip (in het voorjaar 2015, bijvoorbeeld uiterlijk 31 mei 2015) de waarde per 31 december 2014 wordt bepaald en dat het agio en de creditering zonodig worden gecorrigeerd.
- Voor het honoreren van deze werkwijze is van belang dat er een directe en onlosmakelijke samenhang is tussen oprichting van de B.V., de volstorting van het geplaatste aandelenkapitaal in contanten en de inbreng van de onderneming in de B.V. en dat deze rechtshandelingen binnen een (zeer) korte tijdspanne in hetzelfde jaar plaatsvinden.
Update 12 december 2014: geen voorlopige waardebepaling nodig!
De Belastingdienst heeft deze week aangegeven dat bij die inbreng toch géén voorlopige waardebepaling hoeft te worden vermeld. Er hoeven dus geen conceptbalansen te worden opgesteld. Dat geldt zowel in het geval de onderneming door middel van een notariële akte wordt ingebracht, als bij de eerder goedgekeurde werkwijze waarbij de aandelen van de B.V. in contanten worden volgestort en de onderneming via een onderhandse akte wordt overgedragen aan de B.V.
Fiscaal vriendelijk herstructureren en juridische fusies en splitsingen
Er wordt wel eens gezegd: “Eén B.V. is geen B.V." Dat klopt meestal ook wel. Een goede B.V.-structuur is van groot belang voor een optimale fiscale flexibiliteit en een beperking van de aansprakelijkheid.
Wij kunnen u helpen om, meestal zonder fiscale afrekening tussendoor, tot een fiscaal optimale structuur te komen. Laat uw structuur eens vrijblijvend beoordelen door ons kantoor.
Hieronder worden voor in het u kort enkele mogelijkheden uiteengezet.
Gebruik van fusie en splitsingen, civielrechtelijk
Een voorbeeld van een fraaie manier om te herstructureren is door middel van het gebruik maken van de juridische splitsing. Het Burgerlijk Wetboek biedt de mogelijkheid om B.V.’s onder algemene titel te splitsen in meerdere nieuwe B.V.'s. In dat geval, een zogenaamde zuivere splitsing, verdwijnt de bestaande B.V. en worden de aandeelhouders in dezelfde verhouding aandeelhouder van de nieuwe B.V.’s. Ook is het mogelijk om een deel van een bestaande B.V. af te splitsen. In het geval van zo’n afsplitsing blijft de oude B.V. wel bestaan, maar kunnen bijvoorbeeld de onderneming en het vastgoed juridisch worden gescheiden.
Ook bestaat er een zogenaamde ruziesplitsing, een zuivere splitsing waarbij één B.V. met meerdere aandeelhouders wordt gesplitst in meerdere B.V.’s, met elk één eigen aandeelhouder. In plaats van meerdere aandeelhouders in één B.V., ontstaan er dus meerdere personal holdings met elk één aandeelhouder. Deze variant kan uitstekend worden gebruikt om alsnog een holdingstructuur te vormen, bijvoorbeeld als is verzuimd dat van meet af aan te doen. In de praktijk zie ik namelijk vaak dat, wellicht uit verkeerde zuinigheid, wordt verzuimd direct een goede structuur op te zetten.
Fiscale voorwaarden
De fiscale wetgeving biedt ook onder omstandigheden de mogelijkheid om fusies en splitsingen fiscaal geruisloos uit te voeren. Inmiddels is wel duidelijk dat u echt geen ruzie hoeft te hebben met uw medeaandeelhouders om van de ruziesplitsing gebruik te maken. Wel is het zo dat de gewenste fusie of splitsing 'niet in overwegende mate mag zijn gericht op het uitstellen of ontgaan van belastingheffing'. Een zakelijke herstructurering kan onzes inziens dan ook geen reden zijn voor een inspecteur om het afgeven van een beschikking voor de splitsing te weigeren.
Uiteraard is het juridisch fuseren en splitsen van vennootschappen vanuit fiscale optiek maatwerk en de mogelijkheden zijn afhankelijk van feiten en omstandigheden. Graag zijn wij bereid om voor u de regie in handen te nemen en een dergelijk traject geheel te begeleiden. Wij zullen dan in overleg met de belastinginspecteur en de notaris een gewenste structuur voor u neerzetten.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Fusies en overnames
Per jaar dragen zo'n 20.000 ondernemers de fakkel over, dit wordt de komende 5 jaar enkel nog meer. In de praktijk begeleiden wij vele ondernemers bij dit proces. Emotie is een belangrijke factor bij een overname. Een mislukte overdracht is niet alleen financieel een strop (pensioen gaat in rook op, etc.) voor het levenswerk van de ondernemer, maar heeft ook maatschappelijke gevolgen (werkgelegenheid, kennis gaat verloren, etc.). MKB-ondernemers onderschatten het overnameproces en wachten te lang om adviseurs in te schakelen (1).
Een bedrijfsoverdracht is één van de leukste adviseringen binnen ons
vak, een complexe kwestie, maar erg .. erg .. leuk om te doen. Het begint
bij een gesprek, dan het in kaart brengen van de markt en beoordelen van
de waarde, en dan begint het echte werk ...: het zoeken naar een juiste
koper die het kan betalen. Fiscaal ingewikkelde regelingen mag je niet
vergeten, maar dit is relatief ondergeschikt. Een geslaagde overdracht
duurt een paar jaar, een goede voorbereiding kan deze periode verkorten.
Ook de fiscus helpt mee, sinds 2005 geldt een hogere belastingvrijstelling
voor de successie (en schenking), dit is wel zo prettig.
Bij fusies en overnames lopen fiscale en juridische zaken door elkaar.
Een samenwerking met de notaris en een advocaat is alsdan veelal een vertrekpunt.
De communicatie tussen de betrokken adviseurs en cliënt zal uiteindelijk
het succes bepalen.
- Worden de aandelen of de activa verkocht?
- Zijn er fiscale risico's en is een due diligence onderzoek wenselijk?
- Is de rente op de overnameprijs aftrekbaar?
- Hoe werkt een earn out regeling uit voor de verkoper?
- Zijn er fiscale voordelen te behalen door de onderneming fiscaal te emigreren?
Dit zijn dagelijkse vragen van klanten. Door de ruime ervaring kunnen wij u op een open, deskundige en professionele wijze bijstaan in dit fantastische proces.
Enkele fiscale aandachtspunten
- Financiering: een overname wordt meestal met geleend geld betaald. Door een juiste structuur kan de rentebetaling aan de bank in mindering worden gebracht op de winst. Er zijn vele regels in de vennootschapsbelasting die de renteaftrek beperken. In de praktijk moet ik hiervoor vaak in gesprek met de inspecteur van de Belastingdienst.
- Structuur: als u uw bedrijf wilt verkopen, is de structuur en de presentatie van cijfers van groot belang. U heeft ongeveer 6 jaar nodig om de optimale structuur fiscaal correct op te stellen, dit is wekelijks werk maar vaak wordt dit vergeten.
- Belastingvrij: de verkoop van uw bedrijf kan belastingvrij plaatsvinden. De winst blijft dus onbelast mits de structuur juist is. Maakt u een verlies bij de verkoop van een dochteronderneming, dan is dit verlies in principe niet aftrekbaar. Als u een juiste structuur kiest, is dit verlies wel aftrekbaar.
- Concernfinanciering: binnen een concern financieren is sedert enkele jaren een aandachtspunt bij de Belastingdienst. Soms is rente niet aftrekbaar bij de betalende vennootschap en wel belast bij de ontvangende vennootschap. Het kan ook aantrekkelijk zijn om de rente in Nederland ten laste van de winst te brengen en de rente te laten belasten in een belastingparadijs.
- Verlies vennootschap: een verlies is fiscaal te verrekenen met gemaakte (of te maken) winsten. Bij verkoop van een vennootschap (rechtspersoon) is dit verlies vaak weg. Bij een juiste structuur kunt u optimaal gebruik maken van de verliescompensatie.
Voorbereiding overname
Begin 5 jaar vóór de verkoop om u voor te bereiden op een mogelijke verkoop. Dit geldt voor:
- fiscale en juridische structuur;
- in kaart brengen markt en mogelijke kopers;
- presentatie jaarrekening.
Wanneer werkt een overname?
Vroeger deed men een overname van een bedrijf als ondernemer, zelfstandig dus. Op dit moment is een overname complexer en zijn er vele adviseurs die u kunnen en willen helpen. Deels is dit ook nodig. Als u een overname of fusie overweegt, is een aantal basisprincipes van belang. Onderstaande punten moet u niet alleen lezen, maar ook verder voor uzelf uitwerken. Dit is de kern voor een overname en dit kunt u zelf:
- Is er een gemeenschappelijkedoel (omschrijf dit)?
- Stroken de individuele doelen met elkaar?
- Waarom een fusie of overname (en bijvoorbeeld niet alleen verder)?
- Is er een duidelijke taakverdeling mogelijk (oude en nieuwe situatie)?
- Bestaat er blind vertrouwen of zijn er schaduwagenda's?
- Is er voldoende onderling respect voor elkaars persoon, bedrijf en doelen?
- Kan er volledige openheid worden gegeven?
- Zijn partijen volledig eerlijk tegenover elkaar?
- Wordt er voldoende duidelijk gecommuniceerd op alle niveau's?
- Hoe groot is de kans op succes?
Aandachtspunten bij een overname
Uit de praktijk hebben wij een aantal aandachtspunten bij een overname opgesteld.
- Stel een LOI (Letter of Intent) op voor de overname.
- Maak een agenda met tijdslijn voor de overname.
- Wie loopt het risico voor vorderingen en schulden van het bedrijf?
- Bij verkoop transitoria in kaart brengen (overlopende kosten en baten).
- Worden alle contracten overgenomen? Benoem deze en sluit ze bij de overeenkomst.
- Is een bankgarantie voor de koopsom nodig?
- Kan de koopsom door de koper gefinancierd worden en bij gedeeltelijke betaling juiste fiscale structuur kiezen (winstrecht, aandelen behouden, etc.).
- Moet de koper zelf vergunningen aanvragen?
- Onderzoek naar bodemverontreinigingen en mogelijke verborgen gebreken.
- Uitschrijven door verkoper bij registers, clubs en overige instellingen.
- Controleer pensioenverplichting (artikel 7:662 / 664 BW en artikel 9 PW).
- Controleer de premieplicht / afdracht aan de pensioen uitvoerder.
(1) onderzoek Kamers van Koophandel.
Fiscale aandachtspunten aandelenfusie
Wij zijn dagelijks betrokken bij herstructureringen binnen een concern. Het kan gaan om een bedrijfsopvolging, een voorgenomen verkoop, uitbreiding van activiteiten, toetreding van werknemers of andere situaties. Het kan ook zijn dat een holdingstructuur gecreerd moet worden om belastingheffing (nu of in de toekomst) te voorkomen. Vorenstaande kan via een aandelenfusie, met toestemming van de belastingdienst en zonder belastingheffing. Het opzetten van een dergelijke structuur vereist echter wel een ruime juridische en fiscale kennis. Als het enige oogmerk "uitstel van belastingheffing is" kan de belastingdienst ervoor gaan liggen.
Wat is een aandelenfusie in de fiscale wereld?
Een aandelenfusie is in feite een aandelenruil. Bij een aandelenfusie draagt een natuurlijk persoon of rechtspersoon zijn aandelen in een BV of NV over aan een andere BV of NV. Deze BV of NV krijgt in ruil hiervoor aandelen in de laatstgenoemde BV of NV. Juridisch en fiscaal gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (of uitgifte) van aandelen. De tegenprestatie bestaat uit aandelen en niet uit contanten.
Als een aandeelhouder in het kader van een aandelenfusie zijn aandelen in een BV in een andere BV inbrengt tegen uitreiking van nieuwe aandelen worden de aandelen vervreemd. Er wordt hierbij een resultaat behaald waarop in principe moet worden afgerekend. De fiscale wetgeving voorziet echter in sommige situaties in mogelijkheden om de belastingheffing over de boekwinst te voorkomen (of uit te stellen). De fiscale boekwaarden worden doorgeschoven naar de ontvangen aandelen. Toepassing van de aandelenfusie binnen concern is soms niet nodig (als de deelnemingsvrijstelling van toepassing is).
Hoe werkt een verzoek bij de belastingdienst om een aandelenfusie?
Er kan een verzoek worden ingediend bij de belastingdienst om vrijstelling te verkrijgen voor de inkomstebelasting en/of vennootschapsbelasting van het jaar waarin de aandelenfusie gaat plaatsvinden. Aan de aandelenfusie faciliteit zijn enkele voorwaarden verbonden, de belangrijkste voorwaarden zijn:
- er moet sprake zijn van een kwalificerende aandelenfusie;
- de aandelenfusie mag niet in overwegende mate gericht zijn op het ontgaan of uitstellen van belastingheffing. Hiervan is sprake als de aandelenfusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de bij de aandelenfusie betrokken rechtspersonen. Het is dan aan de belastingplichtige om het tegendeel aannemelijk te maken. Dit is maatwerk en moet goed, juist en volledig worden toegelicht.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Noot fiscaal jurist inzake aandelenfusie
Om herstructureringen zonder fiscale belemmeringen, problemen of heffingen mogelijk te maken, bevatten de Inkomstenbelasting en vennootschapsbelasting diverse reorganisatiefaciliteiten. Al deze faciliteiten kennen ook anti misbruik bepalingen. Veel procedures (zoals Gerechtshof Arnhem Leeuwarden d.d. 26 januari 2021) gaan over deze anti misbruik situaties. Meestal weegt de belastingdienst en de rechter de argumenten van belastingplichtige en de feiten. Soms is er inkomstenbelasting of overdrachtsbelasting verschuldigd bij een verkoop. Als er dan een extra holding (BV) wordt bijgeplaatst kan deze heffing worden voorkomen.
Het enkel nastreven van een zuiver fiscaal voordeel levert geen zakelijke overwegingen op en hierdoor kan de aandelenfusie worden geweigerd, zie ondermeer het arrest Leur Bloem uit 1997 of het arrest Foggia uit 2011. Naar het oordeel van de rechter moet een belanghebbende, tegenover de gemotiveerde weerspreking door de Inspecteur, aannemelijk maken dat de voorgenomen aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Veelal - zo ook hier bij het Gerechtshof in 2021- zien wij herstructureringen die plaatsvinden vlak voor een verkoop van aandelen. De inspecteur zal er dan nog scherper "bovenop" zitten. Het is echter - aldus de Hoge Raad in 2008- niet zo dat dit altijd een probleem hoeft te zijn. Het feit dat op het tijdstip, waarop een aandelenfusie wordt overeengekomen, reeds het voornemen bestaat om de in het kader van de fusie over te dragen aandelen aan derden door te verkopen, staat met andere woorden niet (altijd) aan facilitering van de fusie in de weg.
Strijdigheid aandelenfusie voorwaarden met EU recht
In de casus bij het Gerechtshof in 2021 (cassatie 2023 bij de Hoge Raad : 81.1 RO) wordt ook nog gesteld dat de Nederlandse antimisbruikbepaling strijdig is met de EU-fusierichtlijn, meer specifiek of belastingontwijking in de vorm van belastinguitstel wel of niet onder het misbruikbegrip van de richtlijn valt. De zaak Leur Bloem (uit 1997) ligt hierbij niet in lijn met een latere procedure bij de Hoge Raad in 2012. De Hoge Raad stelde dat uitstel van belastingheffing wel degelijk onder de anti misbruik bepalingen moet gelden. Dat de Hoge Raad niet even prejudiciële vragen heeft gesteld aan het Hof van Justitie EU is dan wel weer vreemd.
Herstructurering en verkoop klaar maken onderneming
Bij het verkoopklaar maken van een structuur is het wenselijk om een ervaren fiscaal jurist in te schakelen en hier tijdig op voor te bereiden. Een structuur juist neerzetten om deze verkoopklaar te maken heeft namelijk veel meer kan van slagen. Veelal loopt de verkoop transactie al en komt er dan nog een fiscalist kijken die de structuur wil veranderen, dan bent u wel aan de late kant. Zijn er vragen of wilt u een vrijblijvend gesprek stuur ons dan gerust een e-mail of neem contact op.
Anonimiseren van vermogen vanaf 2025
Het anonimiseren van vermogen komt aan de orde indien een natuurlijk persoon een belang heeft in een bv, waarbij de bv over een substantieel vermogen beschikt. In dat geval is er de mogelijkheid om via een herstructurering het vermogen niet tot uitdrukking te laten komen in de jaarrekening die gepubliceerd dient te worden bij de kamer van koophandel.
Wij zullen in deze notitie de volgende onderdelen behandelen:
- Kader anonimisering vermogen;
- Anonimiseringsstructuur tot 1 januari 2025;
- Anonimiseringsstructuur vanaf 1 januari 2025.
In dit artikel wordt een nadere toelichting gegeven over de mogelijkheden om vermogen te anonimiseren.
Kader anonimisering vermogen
Het anonimiseren van vermogen komt aan de orde op het moment dat een dga over een substantieel vermogen in zijn holding beschikt. Dit kan bijvoorbeeld door een verkoop van een deelneming of jaarlijkse aangroei van vermogen als gevolg van winsten uit een deelneming. Dit vermogen bevindt zich in bijvoorbeeld een bv. Deze bv is verplicht zijn jaarrekening jaarlijks te deponeren bij de Kamer van Koophandel en deze jaarrekening kan door iedereen worden opgevraagd. Daardoor is openbaar welk vermogen zich in een bepaalde vennootschap bevindt en kan tevens achterhaald worden wie gerechtigd is tot dit vermogen. Dit kan als onwenselijk worden ervaren.
Uitgangspunt
Een vereenvoudigde ondernemingsstructuur kan als volgt worden weergegeven:
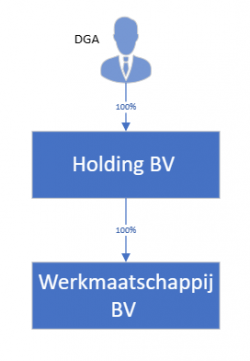
Stel er bevindt zich een 40% belang in de holding en deze wordt gewaardeerd op de kostprijs van € 100.000, de balans van deze vennootschap ziet er dan als volgt uit:
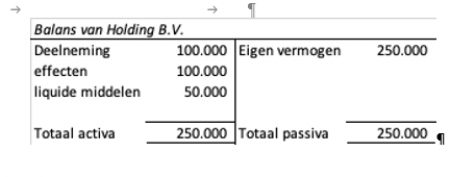
Stel deze deelneming wordt verkocht voor € 100 miljoen. Indien er geen actie wordt ondernomen zal per het einde van het boekjaar een vermogen van ruim € 40 miljoen zichtbaar worden in deze holding, de balans ziet er dan als volgt uit:
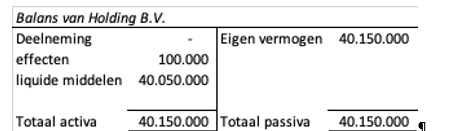
Deze balans zal bij de Kamer van Koophandel gepubliceerd moeten worden en daarmee wordt openbaar hoeveel vermogen zich in de vennootschap bevindt.
Anonimiseringsstructuur tot 1 januari 2025
Hierna gaan wij in op de anonimiseringsstructuur die tot 1 januari 2025 als zodanig werkt en vanaf dat moment fiscaal leiden tot een afrekening of, bij het tussenvoegen van een bv leidt tot het moeten opnemen van het vermogen op de balans van de tussengeschoven bv.
Hieronder is een structuur weergegeven waarbij een dga, na verkoop van zijn deelneming zijn vermogen heeft ondergebracht in een open commanditaire vennootschap. Deze open commanditaire vennootschap (ocv) is – net zoals een bv – vennootschapsbelasting plichtig. Het verschil tussen een ocv en een bv is dat een ocv zijn jaarrekening niet hoeft te publiceren bij de Kamer van Koophandel. Dit leidt ertoe dat derden geen inzicht hebben in de omvang van het vermogen dat zich in de ocv bevindt.
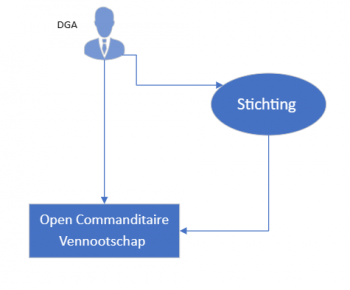
Met ingang van 1 januari 2025 zal de ocv echter niet meer vennootschapsbelastingplichtig zijn, maar fiscaal tranparant zijn. Als er geen actie wordt ondernomen zal er afgerekend moeten worden over het gehele vermogen dat zich in de ocv bevindt tegen 33% aanmerkelijk belangheffing.
Het is mogelijk deze afrekening te voorkomen door een nieuwe bv op te richten en het belang dat de dga houdt in de ocv in te brengen in deze bv. De ondernemingsstructuur ziet er dan als volgt uit:
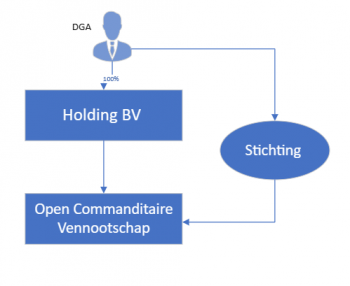
Het hiervoor beschreven tussenvoegen van een bv voorkomt een fiscale afrekening, doch zal de bv vanaf dat moment de bezittingen en schulden van de ocv op haar eigen balans moeten verantwoorden. Dit met als gevolg dat op de balans van deze nieuw opgerichte bv het vermogen weer zichtbaar zal zijn. De toegevoegde waarde van de ocv gaat hiermee teniet in het kader van het anonimiseren van vermogen en zou dan ook opgeheven kunnen worden.
Anonimiseringsstructuur vanaf 1 januari 2025
Ondanks dat de relatief bekende anonimiseringsstructuur met een ocv met ingang van 1 januari 2025 niet meer mogelijk is, kan alsnog hetzelfde doel worden bereikt middels een alternatieve structuur. In die structuur wordt een besloten commanditaire vennootschap gebruikt. Daarbij zal er wel een bv als commanditaire vennoot fungeren, doch zal deze bv het belang dat zij houdt in deze besloten commanditaire vennootschap waarderen op de kostprijs. Om dit te mogen doen zullen er een aantal stappen – in de juiste volgorde – genomen moeten worden. De uiteindelijke structuur ziet er dan als volgt uit:
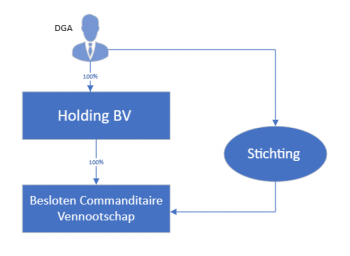
Fiscaal advies fiscaal jurist inzake anonimiseren of estate planning
Deze notitie is een vereenvoudigde weergave van de structuur die het mogelijk blijft maken om vermogen te anonimiseren waarbij buitenstaanders geen inzicht krijgen in het vermogen dat zich in een bv-structuur bevindt. Fiscaal wordt er niet geanonimiseerd, met dien verstande dat er juiste aangiften en afdrachten van vennootschapsbelasting plaats blijven vinden.
Wij als Jongbloed Fiscaal Juristen adviseren over deze structuren en begeleiden bij het implementeren hiervan. Dit doen wij in samenspraak met de notaris van onze cliënt of werken samen met een notaris uit ons netwerk.
Heeft deze notitie uw aandacht getrokken en bent u benieuwd of het anonimiseren van uw vermogen ook mogelijk is? Dan nodigen wij u graat uit voor een persoonlijk gesprek op ons kantoor in Almelo, Den Haag of Enschede. Stuur gerust een e-mail voor een bespreking of offerte.
Aandelenfusiefaciliteit bij verschuiving vermogen naar kinderen
De aandelenfusiefaciliteit biedt ondernemingen de mogelijkheid om zonder directe belastingheffing aandelen over te dragen bij fusies, overnames of bedrijfsopvolgingen. Deze fiscale regeling is bedoeld om herstructureringen te vergemakkelijken en de continuïteit van ondernemingen te waarborgen zonder fiscale belemmeringen. In dit artikel beschrijven wij de fiscale merites en een procedure bij het Gerechtshof.
Wat is een aandelenfusie?
Een aandelenfusie wordt in de praktijk vaak toegepast om van één bv te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit (aandelenfusiefaciliteit) om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Kosten advies fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
De aandelenfusiefaciliteit
Een belangrijke voorwaarde voor toepassing van de aandelenfusiefaciliteit is dat de fusie (artikel fiscale aandachtspunten aandelenfusie), overname of bedrijfsopvolging plaatsvindt op zakelijke gronden. Dit betekent dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing.
Naast bovengenoemde voorwaarde moet voor toepassing van de aandelenfusiefaciliteit tevens sprake zijn van een kwalificerende aandelenfusie én mag de bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. Van een kwalificerende aandelenfusie is sprake indien u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap.
Zakelijke gronden aandelenfusie
De aandelenfusiefaciliteit kan niet worden toegepast als de aandelenfusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Van het ontgaan of uitstellen van belastingheffing is geen sprake wanneer de aandelenfusie is gebaseerd op zakelijke overwegingen.
Een situatie waarin de aandelenfusie is gericht op het ontgaan of uitstellen van belastingheffing doet zich bijvoorbeeld voor wanneer de houder van een aanmerkelijk belang in een werkmaatschappij voorafgaand aan de verkoop van deze aandelen een aandelenfusie aangaat met een holdingvennootschap, teneinde het bij de verkoop te realiseren verkoopresultaat door toepassing van de deelnemingsvrijstelling onbelast te realiseren. Het verkoopresultaat komt namelijk terecht in de holding en wordt op grond van de deelnemingsvrijstelling niet belast voor de vennootschapsbelasting en/of inkomstenbelasting.
Procedure Hof Arnhem-Leeuwarden
In een procedure bij Hof Arnhem-Leeuwarden ligt de vraag voor of de inspecteur terecht een verzoek om toepassing van de aandelenfusiefaciliteit heeft afgewezen. De situatie die zich voordeed is als volgt.
De feiten tijdens de procedure
Een man heeft een bv met daarin een aanzienlijk beleggingsvermogen. De bv maakt vooralsnog geen deel uit van een holdingstructuur. De man wenst zijn vier kinderen te laten participeren in het aandelenkapitaal van deze bv. Om dit te realiseren voert de man de volgende stappen uit.
Allereerst richt de man een holding op, waarbij de aandelen in de beleggings-bv door middel van een aandelenfusie worden ingebracht in de holding tegen uitreiking van aandelen in die holding. Op deze wijze wordt een holdingstructuur gecreëerd. Vervolgens worden de aandelen van de holding in de beleggings-bv omgezet in cumulatief preferente aandelen met een preferent dividend van (slechts) 1%. Daarna laat de man zijn vier kinderen participeren in de beleggings-bv, waarbij ieder kind een belang verkrijgt van 25%.
Verzoek vooroverleg Belastingdienst
In een schriftelijk verzoek aan de inspecteur verzoekt de man om zekerheid vooraf dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing en derhalve is vrijgesteld. Het verzoek van de man wordt door de inspecteur afgewezen. De inspecteur stelt dat de aandelenfusie, de omzetting van de aandelen en de participatie van de kinderen moeten worden aangemerkt als een samenstel van rechtshandelingen, gericht op het ontgaan of uitstellen van belastingheffing.
Tijdens de procedure is niet in geschil dat de aandelenfusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing indien de aandelenfusie niet zou worden gevolgd door de participatie van de kinderen. De inspecteur zou ook akkoord zijn met de aandelenfusie als de kinderen pas na een periode van drie jaar zouden gaan participeren in de beleggings-bv. De man wil echter dat de kinderen direct na de aandelenfusie kunnen participeren. De inspecteur is van mening dat de aandelenfusie daardoor in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Oordeel van het hof
Het hof is het echter niet eens met de inspecteur. Het samenstel van de voorgenomen rechtshandelingen veroorzaakt namelijk geen belastinguitstel of belastingontwijking die de aandelenfusiefaciliteit uitsluit. Het hof ziet de fusie, gevolgd door de omzetting en de participatie van de kinderen als een geheel en berekent dat de belasting zonder de fusie slechts een fractie hoger is dan de belasting na de fusie. Dit kleine verschil is onvoldoende om de aandelenfusie als belastingontwijking te kwalificeren. De staatssecretaris heeft zijn beroep in cassatie tegen de uitspraak van het hof ingetrokken.
Noot fiscaal jurist inzake aandelenfusie bij bedrijfsopvolging
Soms kan een herstructurering ook plaatsvinden via een bedrijfsfusie of een juridische fusie. Het ontgaan van belastingen is hierbij altijd een aandachtspunt. Als er vastgoed binnen de structuur is opgenomen is dit een extra aandachtspunt.
Een aandelenfusie biedt verschillende voordelen die de continuïteit van een onderneming ondersteunen (artikel inzake herstructureren via fiscaal vriendelijke fusie). Allereerst maakt het een soepele herstructurering mogelijk, zoals de vorming van een holdingstructuur, zonder dat er direct belasting hoeft te worden afgedragen. Hierdoor blijft er meer financiële ruimte beschikbaar binnen de onderneming om te investeren in groei of innovatie. Daarnaast vergemakkelijkt een aandelenfusie bedrijfsopvolging, omdat eigendom op een fiscaal optimale wijze kan worden overgedragen aan de volgende generatie. Dit zorgt voor stabiliteit en waarborgt het voortbestaan van de onderneming op de lange termijn.
Het is aan te raden om voorafgaand aan de aandelenfusie vooroverleg te plegen met de Belastingdienst. Een verzoek tot vooroverleg biedt zekerheid omtrent de voorgenomen aandelenfusie en voorkomt onduidelijkheden en niet-voorziene belastingheffing achteraf.
Bent u voornemens om uw huidige ondernemingsstructuur om te zetten naar een toekomstbestendige structuur of bent u benieuwd naar de mogelijkheden tot fiscale optimalisatie in uw situatie? Dan kijken wij hier graag met u in mee! Neem hiervoor gerust telefonisch of per e-mail contact op met één van onze adviseurs.
Bron aandelenfusie bij bedrijfsopvolging
Hof Arnhem-Leeuwarden: ECLI:NL:GHARL:2024:4438, Gerechtshof Arnhem-Leeuwarden, 21/1819
