4,5 van 5 Google reviews
Cumulatief preferente aandelen bij werknemersparticipatie
In dit artikelen behandelen wij het Kennisgroep standpunt d.d. 3 augustus 2026 (KG:059:2026:3). Dit standpunt is iedereen die managementparticipaties of werknemersparticipaties structureert relevant. In dit standpunt van de kennisgroep wordt duidelijk dat bijgeschreven dividend op cumulatief preferente aandelen kan meetellen voor de financieringstoetst voor het lucratief belang.
Voor de snelle lezer, cumpref kan zorgen voor lucratief belang
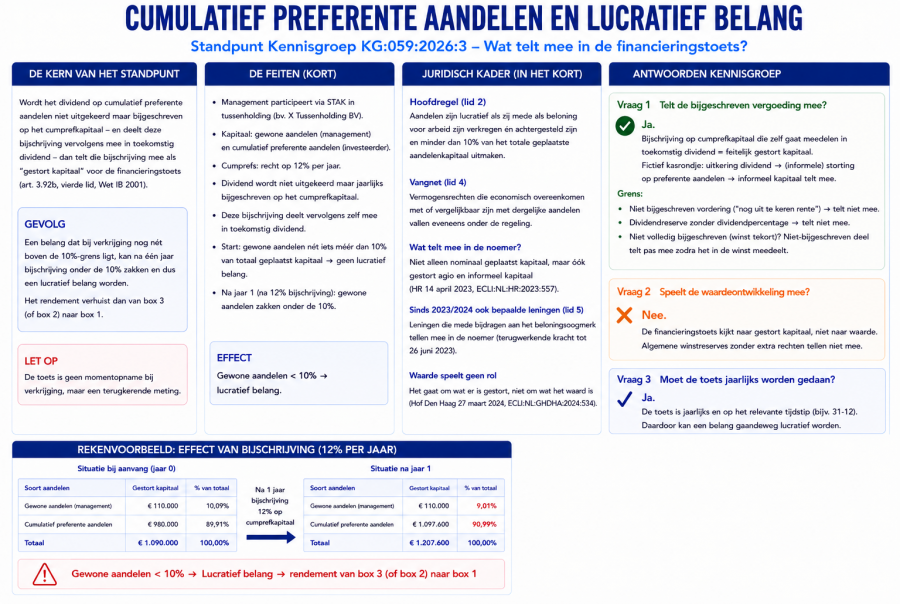
- Kern: Als het dividend op cumulatief preferente aandelen niet wordt uitgekeerd maar wordt bijgeschreven op het cumprefkapitaal — en die bijschrijving vervolgens zélf gaat meedelen in toekomstig dividend — dan telt die bijschrijving mee als "gestort kapitaal" voor de financieringstoets van de lucratiefbelangregeling (art. 3.92b, vierde lid, Wet IB 2001).
- Gevolg: een belang dat bij verkrijging nog nét niet lucratief is (gewone aandelen iets méér dan 10%), kan na één jaar bijschrijving alsnog onder de 10%-grens zakken en dus een lucratief belang worden. Het rendement verhuist dan van box 3 (of box 2) naar box 1. Voor de adviespraktijk is dit een waarschuwing: de toets is geen momentopname bij verkrijging, maar een terugkerende meting.
- Conclusie: door cumulatief preferente aandelen kan een werknemersparticipatie in box 1 terechtkomen.
Werknemersparticipatie met cumulatief preferente aandelen, hoe werkt dit?
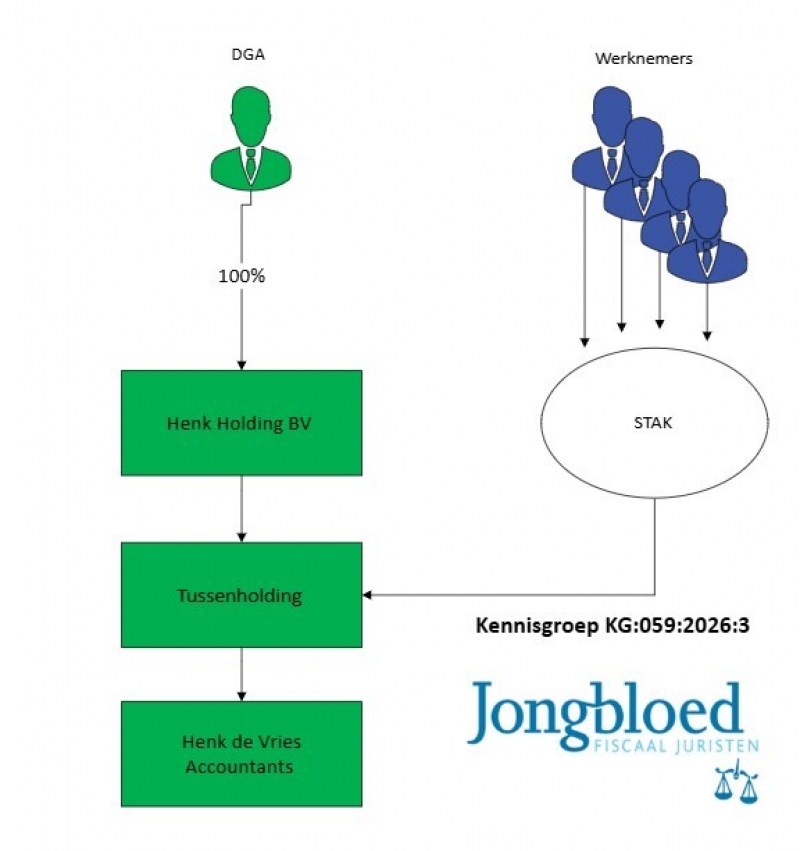
Het management van Henk de Vries Accountants participeert via een STAK in de tussenholding. Het geplaatste kapitaal van die holding bestaat uit gewone en cumulatief preferente aandelen. Henk houdt relatief méér cumprefs; het management via de STAK relatief méér gewone (achtergestelde, risicodragende) aandelen. De cumprefs geven recht op 12% per jaar, dat niet wordt uitgekeerd maar jaarlijks wordt bijgeschreven op het cumprefkapitaal en daarna meedeelt in toekomstige vergoedingen. Een zakelijke vergoeding zou zelfs hóger zijn dan 12%.
De structuur ziet er als volgt uit
De startsituatie:
- de gewone aandelen vertegenwoordigen bij aanvang net iets meer dan 10% van het totale geplaatste kapitaal.
- Er wordt dus (nog) niet voldaan aan de 10/90-verhouding en er is geen lucratief belang.
- Na jaar 1, na bijschrijving van 12% op het cumprefkapitaal, zakken de gewone aandelen onder de 10%.
Lucratief belang bij werknemersparticipatie met cumulatief preferente aandelen
- De hoofdregel (lid 2). Aandelen vormen een lucratief belang als zij (a) mede als beloning voor arbeid zijn verkregen en (b) achtergesteld zijn én minder dan 10% van het totale geplaatste aandelenkapitaal uitmaken.
- Dit is het bekende 10%-criterium: een hefboom van meer dan 1 op 10, waarbij een klein, achtergesteld belang meedeelt in een onevenredig rendement dat wordt gegenereerd door het grotere, preferente kapitaal.
- De vangnetbepaling (lid 4). Vermogensrechten die economisch overeenkomen met of vergelijkbaar zijn met dergelijke aandelen vallen eveneens onder de regeling. Dit voorkomt dat de regeling met certificaten, leningen of andere constructies eenvoudig wordt ontweken.
Wat telt mee in de noemer?
Hier zit de kneep. Lid 2 spreekt over "geplaatst aandelenkapitaal", wat op zichzelf naar het nominaal gestorte kapitaal wijst. In Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557 besliste de Hoge Raad echter dat voor de overeenkomstige toepassing van het 10%-criterium onder lid 4 niet rechtstreeks bij het geplaatste nominale kapitaal kan worden aangesloten, maar dat óók rekening moet worden gehouden met gestort agio en informeel kapitaal (r.o. 6.2.1). Leningen tellen alleen mee voor zover zij fiscaal als informeel kapitaal kwalificeren. De grondslag voor de hefboom is dus: nominaal + agio + informeel kapitaal. Lees ook dit uitgebreide artikel over fiscale mogelijkheden werknemersparticipatie en lucratief belang.
- Sinds 2023/2024 tellen óók bepaalde leningen (lid 5) mee. De wetgever vond de beperking van de Hoge Raad — dat gewone aandeelhoudersleningen die géén informeel kapitaal zijn níet meetellen — ongewenst. Met de Overige fiscale maatregelen 2024 is art. 3.92b, vijfde lid, Wet IB 2001 ingevoerd, met terugwerkende kracht tot 26 juni 2023. Dat lid bepaalt dat een lening die mede bijdraagt aan het beloningsoogmerk van lid 1 tot het totale geplaatste aandelenkapitaal wordt gerekend en als afzonderlijke soort wordt aangemerkt. Dat is voor de context van dit standpunt belangrijk: de noemer van de breuk is inmiddels ruimer dan het arrest suggereert.
In de verwijzingszaak (Hof Den Haag 27 maart 2024, ECLI:NL:GHDHA:2024:534) is bovendien bevestigd dat de waarde van de aandelen of de onderneming geen rol speelt: het gaat om wat er is gestort, niet om wat het waard is. In de casus was de waarde van de certificaten tot € 1 gedaald, maar dat maakte het belang niet (alsnog) lucratief.
Telt de bijgeschreven vergoeding op de cumulatief preferente aandelen mee?
Ja. De Kennisgroep redeneert vanuit de economische realiteit. Wordt het cumprefdividend bijgeschreven op het cumprefkapitaal en gaat het daardoor zélf recht geven op toekomstig dividend, dan is er feitelijk sprake van gestort kapitaal. De Kennisgroep maakt dit inzichtelijk met een "fictief kasrondje": de bijschrijving is materieel gelijk aan een uitkering van het preferente dividend, gevolgd door een (informele) storting daarvan op de preferente aandelen. En informeel kapitaal telt — sinds HR 2023 — mee in de noemer.
De keerzijde markeert meteen de grens van het standpunt: wordt het niet-uitgekeerde dividend geboekt als een gewone vordering ("nog uit te keren rente") of als een dividendreserve waarover géén dividendpercentage wordt berekend, dan telt het niet mee. En is de jaarwinst onvoldoende om het volledige dividend bij te schrijven, dan telt het niet-bijgeschreven, extracomptabel in te lopen deel pas mee zodra het daadwerkelijk in de winst gaat meedelen.
Speelt de waardeontwikkeling van de gewone aandelen mee?
Nee. Consistent met HR 2023 en de verwijzingsuitspraak: de financieringstoets kijkt naar gestort kapitaal, niet naar waarde. Algemene winstreserves die geen extra economische rechten meebrengen tellen niet mee. Het effect in de casus is dus zuiver rekenkundig: bij aanvang geen lucratief belang, maar door de bijschrijving wijzigt de noemer en zakken de gewone aandelen na jaar 1 onder de 10%.
Bij onzakelijk lage vergoeding: herrekenen naar economische waarde?
Nee.
Doordat de 12% (of hoger zou zakelijk zijn) onzakelijk laag is, ligt de waarde in het economisch verkeer van de cumprefs bij aanvang onder het daarop gestorte kapitaal; die waarde komt de gewone aandelen ten goede. Maar dat is een waardeverschuiving, geen wijziging van de omvang van het gestorte kapitaal per soort. Voor de financieringstoets blijven de daadwerkelijk gestorte bedragen leidend. De Kennisgroep tekent nadrukkelijk aan dat zij zich hier níet uitlaat over de loonheffingsgevolgen van die waardeverschuiving — en dáár zit voor de praktijk een tweede adder onder het gras (zie hieronder).
Noot fiscaal jurist inzake cumulatief preferente aandelen en lucratief belang
- De toets is dynamisch, niet statisch. Dit is het belangrijkste inzicht. Wie bij verkrijging netjes boven de 10% gaat zitten om lucratiefbelangheffing te vermijden, is er niet met een eenmalige meting. Een bijschrijvend cumprefdividend erodeert de teller/noemer-verhouding jaar op jaar. De structuur die op dag één schoon is, kan op de eerste bijschrijvingsdatum omslaan. Leg vast op welk moment de toets wordt (her)beoordeeld en monitor dit actief.
- De boekingswijze is bepalend — en stuurbaar. Het standpunt biedt een duidelijk onderscheidingscriterium: bijschrijving die meedeelt in toekomstig dividend (telt mee) versus een gewone vordering of een niet-oprentende dividendreserve (telt niet mee). Dat is een ontwerpkeuze bij het opstellen van de aandeelhoudersovereenkomst en de statuten. Wie de 10%-marge dun heeft, kan overwegen het niet-uitgekeerde rendement civielrechtelijk vorm te geven als een gewone (niet-oprentende) vordering in plaats van als accumulerend cumprefkapitaal. Let wel: dit is fiscaal grensverkennend en moet zakelijk en verdedigbaar zijn; de vorm moet de economische werkelijkheid volgen, niet omgekeerd.
- Reken de marge vooraf door — met een buffer. Een startpositie van "iets meer dan 10%" is kwetsbaar. Bij 12% bijschrijving is één jaar genoeg om onder de grens te zakken. Overweeg bij het structureren een ruimere buffer op de gewone aandelen, of een lager (maar zakelijk verdedigbaar) cumprefpercentage, of periodieke daadwerkelijke uitkering in plaats van bijschrijving.
- Vergeet de reparatiewetgeving niet. Sinds art. 3.92b, vijfde lid, Wet IB 2001 tellen ook aandeelhoudersleningen die bijdragen aan het beloningsoogmerk mee in de noemer. Zit er naast cumprefs ook een aandeelhouderslening in de structuur, dan verandert dat de breuk. De financieringstoets moet integraal worden gemaakt: nominaal + agio + informeel kapitaal + kwalificerende leningen.
- De loonheffing is het onbesproken risico. De Kennisgroep laat vraag 3 bewust eindigen bij de constatering dat een onzakelijk cumprefpercentage tot een waardeverschuiving naar de gewone (management)aandelen leidt — en zwijgt over de gevolgen daarvan. Voor de fiscalist is dat juist het alarmsignaal: een waardeverschuiving richting het via de STAK gehouden managementbelang, in een participatie die "mede als beloning" is bedoeld, roept de vraag op of daar een te belasten loonvoordeel ontstaat. Beoordeel dit náást de lucratiefbelangvraag; de twee sporen kunnen elkaar versterken.
Tegenargumenten en aandachtspunten
- Is de "fictief-kasrondje"-benadering houdbaar? Het standpunt is een kennisgroepstandpunt, geen wet en geen rechtspraak. De redenering (bijschrijving = uitkering + informele storting) sluit goed aan bij de systematiek van de uitspraak van de Hoge Raad in 2023 (zie hierboven) , maar is niet door de rechter getoetst op déze feiten.
- In een geschil is er ruimte om te betogen dat een statutaire bijschrijving civielrechtelijk geen storting ís en dus geen "gestort kapitaal" vormt. Kansrijk is dat niet — de Kennisgroep leunt sterk op de economische benadering die de Hoge Raad omarmt — maar het is bepleitbaar.
- De grens tussen "meedelend cumprefkapitaal" en "dividendreserve" is feitelijk. Verwacht discussie over de kwalificatie van een concrete boeking. Documenteer de civielrechtelijke vormgeving zorgvuldig. Terugwerkende kracht en bestaande VSO's. Voor lopende structuren met vaststellingsovereenkomsten met de Belastingdienst geldt overgangsbeleid rond de reparatiewetgeving. Check of bestaande afspraken nog aansluiten.
Conclusie en adviesrichting
KG:059:2026:3 bevestigt wat na HR 14 april 2023 in de lucht hing: de financieringstoets van de lucratiefbelangregeling is een doorlopende toets, en accumulerend cumprefdividend telt mee als gestort kapitaal zodra het gaat meedelen in toekomstig rendement. Voor de adviespraktijk betekent dit drie dingen. Structureer met een ruimere marge dan "net boven 10%". Maak een bewuste keuze in de boekingswijze van niet-uitgekeerd rendement (meedelend cumprefkapitaal versus niet-oprentende vordering), want die keuze is doorslaggevend én stuurbaar. En beoordeel de loonheffingsgevolgen van een onzakelijk cumprefpercentage zelfstandig, want dáár laat de Kennisgroep het risico bewust open. Wie een bestaande managementparticipatie in beheer heeft, doet er goed aan de 10%-verhouding opnieuw door te rekenen — niet op de verkrijgingsdatum, maar op elke bijschrijvingsdatum daarna.
Schema inzake cumulatief preferente aandelen
Bronnen en vindplaatsen lucratief belang en cumulatief preferente aandelen
KG:059:2026:3 (3 augustus 2026)
Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557
Hof Den Haag 27 maart 2024, ECLI:NL:GHDHA:2024:534
Overige fiscale maatregelen 2024 (invoering art. 3.92b, vijfde lid)
Wilt u een werknemersparticipatie opzetten? Vraag gerust vrijblijvende offerte
Meer weten van preferente aandelen bij werknemersparticipatie
- Fiscale mogelijkheden werknemersparticipatie
- Werknemersparticipatie in box 2 of box 3
- Werknemersparticipatie bij familiebedrijven
- Werknemersparticipatie wat is aftrekbaar en wat niet
- Preferente aandelen bij werknemersparticipatie
- Preferente aandelen bij werknemersparticipatie
- Financiering werknemersparticipaties
- Waardering bij werknemersparticipatie
- Lucratief belang en belastingheffing
- Lucratiefbelang in het MKB
- Lucratief belang regeling en doorstootverplichting
- Lucratief belang werknemersparticipatie
- Lucratief belang risico bij werknemersparticipatie
- Bonus werknemer soms niet fiscaal aftrekbaar
- Loon 1.800.000 belastingvrij in Nederland