 4,5 van 5 Google reviews
Landinformatie Nederland
Overtollige liquiditeiten in de eenmanszaak of in box 3
Een ondernemer die zijn onderneming in de vorm van eenmanszaak drijft kwalificeert zijn vermogen - anders dan bij een BV waar gewoon agio kan worden gestort - een groot deel van zijn prive vermogen als ondernemingsvermogen. De bedragen staan op de bankrekening van de eenmanszaak en hiermee wordt box 3 heffing voorkomen. De inspecteur is het niet met de ondernemer eens en partijen komen bij de Rechtbank Den Haag voor een oordeel. De Rechtbank Den Haag d.d. 24 april 2026 (ECLI:NL:RBDHA:2026:11616) doet uitspraak en is het grotendeels met de inspecteur eens. Veel geldmiddelen zijn duurzaam overtollig en niet nodig voor de onderneming.
Keuzevermogen binnen de eenmanszaak
Bij de beantwoording van de vraag of een vermogensbestanddeel deel uitmaakt van het ondernemingsvermogen van een belastingplichtige dan wel van zijn privévermogen, is in het algemeen beslissend de wil van die belastingplichtige zoals die in zijn boekhouding of op andere wijze tot uiting is gekomen, tenzij daardoor de grenzen der redelijkheid zouden zijn te buiten gegaan", aldus het Gerechtshof Den Haag op 28 september 2023 ECLI:NL:GHDHA:2023:2219.
Binnen die redelijkheidsgrenzen heeft de ondernemer dus ruimte: niet alleen liquide middelen voor lopende bedrijfsuitgaven en concrete investeringen, maar ook middelen ter dekking van risico's, reservevorming en "versteviging" van de onderneming in algemene zin mogen tot het ondernemingsvermogen worden gerekend. De aard en omvang van de onderneming zijn daarbij conditio sine qua non voor de beoordeling. Rechtbank Den Haag (2026) citeert dit criterium met vrijwel identieke bewoordingen:
- Uit de casus volgt dat het een belastingplichtige in het algemeen vrij staat, zolang hij de grenzen van de redelijkheid niet overschrijdt, om niet alleen de liquide middelen die dienen ter financiering van de lopende bedrijfsuitgaven en te verwachten investeringen tot het ondernemingsvermogen te rekenen, maar ook liquide middelen die dienen ter dekking van risico's, tot opbouw en instandhouding van reserves dan wel tot versteviging van de onderneming"
De bewijslast voor de andere kant (duurzaam overtollig) berust bij de inspecteur, zie hiertoe de genoemde uitspraak van het Gerechtshof uit 2023. Dit is een tweetrapsraket:
- de inspecteur moet eerst stellen, en bij betwisting
- aannemelijk maken.
Slaagt hij daarin niet volledig, dan kan de rechter — zoals Rechtbank Gelderland in 2017 deed — het bedrag "in goede justitie" vaststellen, zie ook Rechtbank Gelderland d.d. 31 oktober 2017 ECLI:NL:RBGEL:2017:5631.
Waarvoor mogen liquiditeiten binnen een eenmanszaak worden aangehouden?
- Concreetheid investeringsplannen (moet niet gaan om vage, jarenlange "voornemens" zonder uitvoering) aldus onderhavige uitspraak
- Omvang en trend van de omzet : structureel dalende/lage omzet ondersteunt lager werkkapitaal en hiervoor mag ook extra werkkapitaal worden aangehouden (tegenwind opvangen)
- Aard en omvang van de onderneming, een eenmansadvieskantoor vergt minder buffer dan bedrijf met personeel/voorraad
- Reële, aanwijsbare risico's (bijv. praktijkcontinuïteit) kunnen een ruimere buffer rechtvaardigen, mits onderbouwd, zie Gerechtshof Arnhem Leeuwarden ECLI:NL:GHARL:2018:8253
- Reeds bestaande reserveringsdoelen (FOR, auto, zonnepanelen) worden afzonderlijk becijferd en meegeteld in het werkkapitaal
- Aanwending in de praktijk na de peildatum, feitelijke besteding aan bedrijfsdoelen ondersteunt het zakelijk karakter
- Aansprakelijkheid van oude klanten, mits redelijk
In diverse casussen bleken investeringsplannen, bijvoorbeeld voor kantoorruimte weinig concreet. Er moet dus wel een onderbouwing worden gegeven voor mogelijke investeringen in de toekomst. Daartegenover staat de zaak van de Arnhemse advocaat, waar het hof onder verwijzing naar een reële dreiging van omzetverlies (afhankelijkheid van gefinancierde rechtsbijstand, mogelijk vertrek van een kantoorgenoot, gezondheidssituatie) oordeelde dat de inspecteur niet was geslaagd in zijn bewijslast om een bedrag van bijna € 339.000 als duurzaam overtollig aan te merken: "De door belanghebbende genoemde onzekerheden waarvoor hij vanuit oogpunt van voorzichtigheid liquide middelen wil aanhouden, zijn naar het oordeel van het Hofreële onzekerheden".
In een andere zaak bij de Rechtbank Gelderland (erven-zaak, holdingstructuur) accepteerde de rechtbank een reservering vanwege een reëel dreigende gedwongen bedrijfsverplaatsing door gemeentelijke herontwikkelingsplannen: "De rechtbank acht deze dreiging van herontwikkeling gelet op de in de stukken en ter zitting gestelde feiten en omstandigheden reëel.
Noot fiscaal jurist inzake besparen op box 3 via eenmanszaak
Als een ondernemer daadwerkelijk risico's loopt of investeringsplannen heeft mag vermogen in de eenmanszaak of onderneming worden aangehouden. Het is wel belangrijk om dit goed te documenteren en deze informatie ook te overleggen. Gezien de oplopende box 3 heffing zal deze discussie vaker voorbij komen. Bij discussies met de belastingdienst kunt u via onderstaand formulier contact met ons opnemen.
Besparen in box 3 via onderneming of BV
Meer weten van overtollige liquiditeiten in eenmanszaak of box 3
- Bitcoins in de eenmanszaak
- Auto in eenmanszaak zakelijk of prive
- Eenmanszaak naast de bv
- Whitepaper inbreng eenmanszaak in de BV
- Waardering schulden en vorderingen in box 3
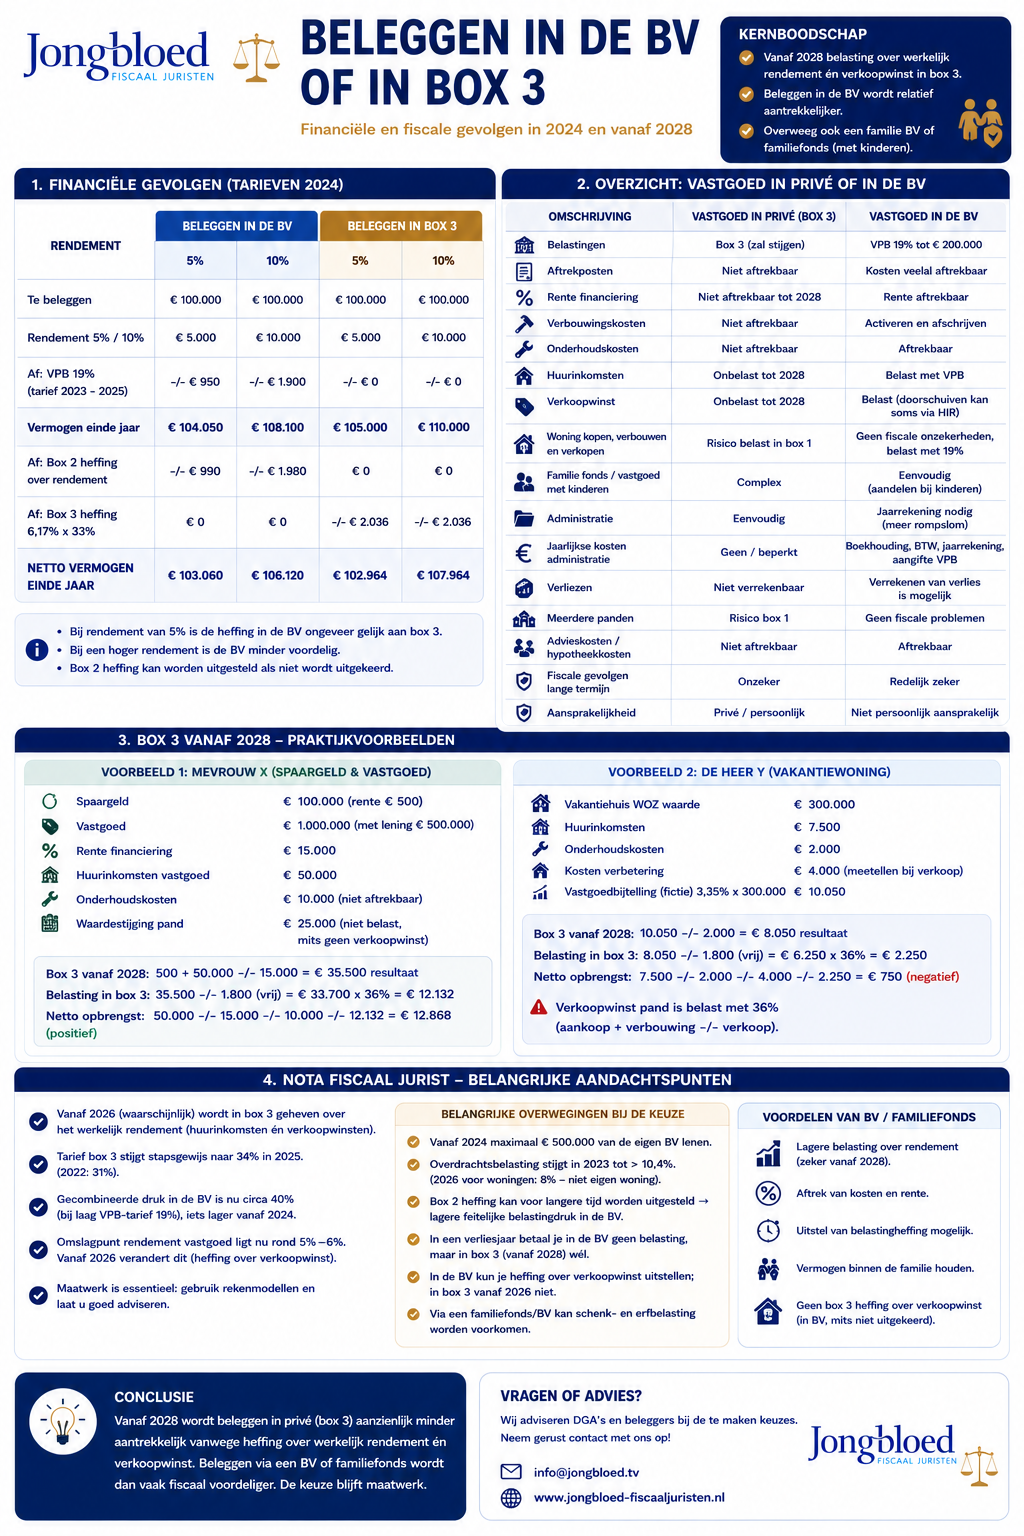
- Beleggen in box 3 of in de BV
- Beleggen in box 3 of in de BV.png
- Box 3 stelsel in normale mensentaal
- Vakantiewoning of tweede woning en box 3
- Beleggen in de BV of in box 3
- Beleggen in de BV en DGA loon
- Overige bezittingen in box 3