

 4,5 van 5 Google reviews
Externe inhuur en flexibele schil, wat zijn de fiscale risico's?
De fiscale risico's van een flexibele schil van arbeid
In veel sectoren is een tekort aan arbeidskrachten. Ondernemingen (maar ook overheidsinstellingen) kijken dan ook hoe ze een organisatie kunnen inrichten met (eigen) vaste medewerkers, zelfstandigen en uitzendkrachten/gedetacheerden. Hoewel de arbeidsmarkt de mix van vaste medewerkers en een flexibele schil veelal noodzakelijk maakt, zijn aan de flexibele inzet ook voorwaarden en risico's verbonden. De voorwaarden en potentiële risico's maken organisaties wat huiverig over de inzet van een flexibele arbeidsschil. Is dit terecht?
Inzet zelfstandigen en fiscale risico's
Na de opheffing van het zogenoemde handhavingsmoratorium per 1 januari 2025 is het werken met zelfstandigen behoorlijk onder druk komen te staan. Enerzijds heeft dit te maken met de handhaving door de Belastingdienst (ogenschijnlijk scherper in het bedrijfsleven dan bij het eigen overheidsapparaat).
Anderzijds heeft dit te maken met de zogenoemde holistische beoordeling van arbeidsrelaties aan de hand van de criteria uit het Deliveroo- en Uber-arrest. De arbeidsrelatie dient op basis van deze rechtspraak te worden beoordeeld aan de hand van de volgende criteria.
Criteria Deliveroo-arrest
De omstandigheden die de Hoge Raad laat meewegen zijn:
- De wijze waarop de beloning wordt bepaald en betaald en natuurlijk de hoogste van de beloning;
- De vraag of de zelfstandige commercieel risico loopt;
- De wijze waarop de overeenkomst is opgesteld en totstand is gekomen;
- De aard en duur van de werkzaamheden die de zelfstandige verricht;
- De wijze (en vrijheid) waarop de uren, werkzaamheden en werkdagen worden bepaald;
- De verplichting om het werk persoonlijk te verrichten of niet;
- De wijze waarop de ondernemer zicht gedraagt (of mag gedragen) bij het verrichten van zijn werkzaamheden (dus hoe heeft de ondernemer zich naar buiten toe gepresenteerd, zowel econmisch als commercieel);
- Hoe wordt de ondernemer gezien voor de BTW en Inkomstenbelasting;
- Het aantal opdrachtgevers van de zelfstandige.
Criteria Uber-arrest
In het Uber-arrest heeft de Hoge Raad nog een nadere toelichting gegeven op de wijze waarop de beoordeling moet plaatsvinden:
- Het ondernemerschap is een gelijkwaardig onderdeel bij de holistische weging van de arbeidsrelatie. Er is mitsdien geen sprake van een rangorde tussen de gezichtspunten;
- Hetzelfde type werk kan door zowel een werknemer als een zelfstandige naast elkaar worden gedaan. Het type werk of de functie is derhalve niet doorslaggevend voor de kwalificatie van de arbeidsrelatie;
- Ook omstandigheden die buiten de werkrelatie liggen, zijn relevant voor de weging of iemand al dan niet in zelfstandigheid werkzaam is;
Een organisatie wordt bij het aangaan van een arbeidsrelatie met een zelfstandige geacht deze arbeidsrelatie te beoordelen aan de hand van deze criteria. Dit is nog niet zo eenvoudig, getuige ook de vele (overwegend arbeidsrechtelijke) procedures die er na het Deliveroo-arrest zijn geweest.
Werken met zelfstandigen en fiscale risico's
De uitkomsten in deze procedures c.q. De weging van de Deliveroo-criteria 'vliegen nog alle kanten op'. Zo zijn er bijvoorbeeld diverse procedures gevoerd met betrekking tot 'zelfstandigen' in de beveiligingsbrache; de uitkomsten zijn niet eensluidend. Juist het feit dat de kwalificatie van de arbeidsrelatie in de praktijk ingewikkeld is, maakt dat organisaties in een groot aantal sectoren huiverig zijn om zelfstandigen in te zetten.
Als de Belastingdienst bij controle meent dat de arbeidsrelaties met 'zelfstandigen' kwalificeert als een arbeidsovereenkomst, dan kan een correctieverplichting/naheffingsaanslag worden opgelegd. In principe gaat de correctie terug tot 1 januari 2025, maar als sprake is van 'kwaadwillenheid' kan de Belastingdienst maximaal vijf jaren corrigeren.
Het einde van het handhavingsmoratorium maakt bedrijven en organisaties wat huiverig voor de inhuur van ZZP'ers. Op zich is dat niet terecht als met echte zelfstandigen wordt gewerkt. Probleem is echter dat, zeker in een aantal sectoren, veelal sprake is van schijnzelfstandigheid. Zo is bijvoorbeeld een aantal jaren geleden behoorlijk bezuinigd op personeelskosten in de zorg. Om organisaties toch te kunnen laten functioneren is veel van dat personeel 'via de achterdeur' als zelfstandige weer ingeleend.
Veel zorgverleners hebben maar een opdrachtgever; hun voormalig werkgever. Deze situaties zijn gedoemd tot fiscale correcties. Tegelijkertijd het moet wel degelijk kunnen. Als de ontslagen zorgverlener onder andere gelijktijdig en volgtijdig meerdere opdrachtgevers heeft en zelf de beschikbaarheid en het tarief kan bepalen kan een situatie ontstaan die voldoet aan de criteria van het Deliveroo-arrest. Met andere woorden, een one size fits all-benadering kan nooit worden toegepast.
Praktisch gezien geven de thans lopende belastingcontroles helaas niet altijd blijk van realiteitszin. In niche-markten zal het potentieel aantal opdrachtgevers beperkt zijn. Als dan vooral ook wordt gekeken naar het aantal opdrachtgevers van de zelfstandige, is het werken met zelfstandigen in zo'n branche een utopie. Deze benadering past ook niet in de geest van het Deliveroo-arrest; alle feiten en omstandigheden moeten holistisch worden gewogen en alle criteria wegen even zwaar.
Inzet payrollbedrijf of uitzendbureau
Als de flexibele schil wordt ingevuld door het inschakelen van een payrollbedrijf, uitzendbureau of detacheringsorganisatie is er een formeel een (andere) werkgever. Behoudens de uitzonderlijke situatie dat sprake is van een schijnconstructie, loopt de organisatie die inleent niet het risico dat de arbeidsrelatie aan de hand van voornoemde criteria moet worden beoordeeld: de werkgever is bekend (het payrollbedrijf/uitzendbuerau of de detacheringsorganisatie). De omstandigheid dat de formele werkgever is gehouden de loonbelasting in te houden en af te dragen, maakt helaas echter niet dat de afnemers van deze organisaties geen risico meer lopen.
Inlenersaansprakelijkheid
Desalniettemin loopt de inlenende organisatie wel degelijk risico's. Indien de uitlener zijn fiscale verplichtingen (loonheffing en BTW) niet nakomt, kan de inlener door de Belastingdienst aansprakelijk worden gesteld voor de door de uitlener niet afgedragen loonheffing en BTW.
De inlener kan zijn risico beperken door stortingen te doen op de G-rekening van de uitlener (wel contractueel vastleggen!) en door periodiek een verklaring betalingsgedrag op te vragen bij de uitlener (die kan de verklaring opvragen bij de Belastingdienst).
WTTA
Met ingang van 1 januari 2027 treedt de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) in werking. De Wtta verplicht om bedrijven die personeel aan anderen ter beschikking stellen om een officiële toelating te hebben. Zonder deze toelating is het voor uitleenbedrijven niet meer mogelijk om medewerkers bij anderen te laten werken. Andersom mogen bedrijven die personeel inlenen dit alleen nog maar doen via toegelaten bedrijven. Samenwerken met een niet-toegelaten kan leiden tot een boete!
Posted-workers
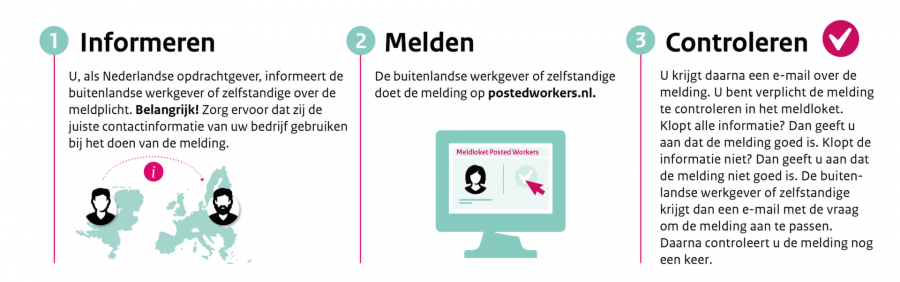
Als een opdrachtgever in Nederland een buitenlands bedrijf met gedetacheerde werknemers of buitenlandse zelfstandigen inhuurt voor een tijdelijke opdracht, en komen zij uit de Europese Unie (EU), Europese Economische Ruimte (EER) of Zwitserland, dan is het verplicht hun komst te melden in het online meldloket. De opdrachtgever is verplicht te controleren of deze werknemers/zelfstandigen voor hun komst correct gemeld zijn. Dit moet uiterlijk 5 werkdagen na de start van de opdracht zijn gedaan.
Is er niet tijdig en vooraf gemeld, dan kan aan het buitenlandse bedrijf en aan de opdrachtgever een boete worden opgelegd door de Arbeidsinspectie.
Noot fiscaal jurist inzake werken met zelfstandigen en fiscale risico's
De inhuur van een flexibele schil is omgeven met veel wet- en regelgeving. De beoordeling van de arbeidsrelatie van een ingehuurde zelfstandige zal in de praktijk best complex zijn, laat staan als er in de praktijk feitelijk tientallen arbeidsrelaties langs die weg moeten worden beoordeeld. De alternatieven voor inhuur lijken eenvoudiger, maar zijn omgeven met de risico's van aansprakelijkstellingen en boetes. Al met al een weinig uitnodigend speelveld, terwijl de vraag naar flexibele arbeid juist zo groot is.
Bronnen en vindplaatsen
Accountant in dienstbetrekking of ZZPer - Jongbloed Fiscaal Juristen
ECLI:NL:HR:2023:443, Hoge Raad, 21/02090 (Deliveroo)
ECLI:NL:HR:2025:319, Hoge Raad, 24/00877 (Uber)
Aansprakelijkheid voor loonheffingen en btw bij inlening van personeel | Belastingdienst
Ik huur een buitenlands bedrijf of buitenlandse zelfstandige in | Posted Workers
Discussie met de belastingdienst over zelfstandigen? Vraag gerust vrijblijvende offerte
Meer weten van externe inhuur en fiscale risico's
- UBER arrest en schijnzelfstandgheid
- Schijnzelfstandigheid Deliveroo
- Kamervragen schijnzelfstandigheid
- Boekenonderzoek schijnzelfstandigheid
- Kamervragen schijnzelfstandigheid
- BV geen bescherming schijnzelfstandigheid
- Boetes en naheffingen bij schijnzelfstandigheid vanaf 2026
- Fiscus controleert bouwsector op schijnzelfstandigheid
- Toename boekenonderzoeken schijnzelfstandigheid
- Bestrijding schijnzelfstandigheid DBA
- Schijnzelfstandigheid en belastingen

