4,5 van 5 Google reviews

Van ondernemingswaarde naar aandeelhouderswaarde
De equity bridge in gewone mensentaal
Regelmatig zijn wij - als fiscaal juristen - betrokken bij een verkoop of aankoop, voorbeelden zijn Elektramat en Riwald. In bijna alle gevallen is er gezeur over de zogenaamde equity bridge, het verschil tussen de bieding van de koper en het bedrag dat bij de notaris daadwerkelijk wordt overgemaakt.
Een koper die "€ 10 miljoen" biedt, bedoelt in het MKB meestal de ondernemingswaarde, niet het bedrag dat u als aandeelhouder of DGA ontvangt, de aandeelhouderswaarde. De rekensom tussen die twee bedragen heet de equity bridge: de brug van ondernemingswaarde naar aandelenwaarde.
Over het biedingsbedrag wordt stevig onderhandeld, over de brug vaak veel minder. Toch kan dit een groot verschil maken!
Dit artikel legt uit hoe een ondernemingswaarde tot stand komt, hoe u de brug naar de aandelenwaarde slaat en waar de discussie ontstaat.
Welke waarderingsmethode, en wanneer?
In het MKB bepaalt de multiplemethode meestal de prijs; de andere methoden dienen als controle, als ondergrens of voor bijzondere situaties. We kennen in de praktijk de volgende rekensommen voor de waarde van een bedrijf (meestal aandelen in een BV)
- De Multiple waarde (Genormaliseerde EBITDA x een marktconforme factor). Normale MKB bedrijven
- De Discounted Cash Flow (DCF) (Contante waarde va nde toekomstige vrije kasstroom). Groeibedrijven
- De Rentabilteitswaarde (Duurzaam haalbare winst gedeeld door de rendementseis). Vaak bij echtscheidingen
- De intrinsieke waarde (Bezittingen tegen actuele waarde -/- schulden, dus geen goodwill). Vastgoed of beleggings BV's
- De Liquidatiewaarde (opbrengst bij verkoop in onderdelen). Ondergrens als de tent niet draait.
Waarde is een bandbreedte, prijs is de uitkomst van een onderhandeling. Een goed waarderingsrapport combineert daarom ten minste twee methoden en laat zien hoe gevoelig de uitkomst is voor de belangrijkste aannames.
Hoe komt de ondernemingswaarde tot stand?
In het MKB is de ondernemingswaarde bijna altijd een rekensom: genormaliseerde EBITDA maal een multiple. Beide onderdelen zijn onderhandelbaar.
Stap 1: de winst normaliseren.
EBITDA is de bedrijfswinst vóór rente, belastingen en afschrijvingen.
De koper wil weten wat het bedrijf structureel verdient, zonder u als eigenaar
en zonder eenmalige zaken. De gebruikelijke correcties:
- Directiebeloning op marktniveau. De koper rekent met wat een externe directeur kost, inclusief werkgeverslasten. Dat is iets anders dan het fiscale gebruikelijk loon, dat in 2026 minimaal € 58.000 bedraagt (KVK).
- Markthuur. Huurt de BV het pand van u of uw holding tegen een te lage of te hoge huur, dan wordt die rechtgetrokken.
- Eenmalige posten eruit. Een verhuizing, rechtszaak, subsidie of uitzonderlijk grote order hoort niet in de structurele winst.
- Privé-uitgaven eruit. Kosten die eigenlijk privé zijn, verhogen na correctie de EBITDA.
- Pro-formaeffecten. Een klant die vertrekt of een contract dat net binnen is.
- Bijzonderheden, zoals een jubileum, tijdelijk veel zieken, incidenten, etc.
Stap 2: de multiple kiezen.
De multiple is de prijs van één euro structurele winst. In de tweede helft van 2025 lag het gemiddelde in het Nederlandse MKB op 5,0, maar dit kan verschillen per branche maar ook per omvang. Bij een lage EBITDA (zeg tot 400.000) is de factor vaak lager.
- De factor kan omhoog bij groei, terugkerende omzet, spreiding over veel klanten, een tweede managementlaag, stabiele marges.
- De factor kan omlaag: afhankelijkheid van de DGA, één grote klant, een cyclische markt, achterstallige investeringen, een rommelige administratie.
Stap 3: de kleine lettertjes.
Vrijwel elk bod gaat uit van drie aannames:
- het bedrijf wordt geleverd zonder kas (cash-free),
- zonder schulden (debt-free) en
- met een normaal niveau van werkkapitaal.
Wijkt de werkelijkheid daarvan af, dan wordt het verschil verrekend in de equity bridge, en hier begint het gezeur en gedoe.
Vuistregel: winst telt met de multiple mee, schuld telt één keer.
Bij een multiple van 5 kost een structurele kostenpost van € 100.000
per jaar u € 500.000 aan verkoopprijs. Een eenmalige schuld van € 100.000
kost u € 100.000. Een goed onderbouwde normalisatie is dus vaak meer waard
dan een discussie over een schuldpost.
Van ondernemingswaarde naar aandelenwaarde in vijf stappen
De ondernemingswaarde is de prijs van het huis; de aandelenwaarde is wat u overhoudt nadat de hypotheek is afgelost en netjes wordt achtergelaten. Wie aandelen koopt, neemt de BV over met alles erin: de schulden én het geld.
- Verkoopt u een huis voor € 500.000 met een hypotheek van € 300.000, dan houdt u € 200.000 over. Laat u een kluis met € 20.000 achter die de koper meekrijgt, dan betaalt hij u € 220.000. Zo werkt de equity bridge ook.
Voor het werkkapitaal past een andere vergelijking.
- Verkoopt u een bestelbus "met een normaal gevulde tank", dan verrekent u het verschil als de tank bij levering half leeg is. Voorraad, debiteuren en crediteuren zijn de brandstof van een bedrijf.
De formule werkt als volgt:
Aandelenwaarde = Ondernemingswaarde - financiële schulden + vrije kas - schuldachtige posten} + kasachtige posten + of -/- werkkapitaalcorrectie.
Toelichting op de equity bridge (cash debt gedoe)
- Financiële schulden eraf. Bankleningen, rood staan, financial lease, aandeelhoudersleningen, achtergestelde leningen, opgelopen rente en een eventuele boete voor vervroegd aflossen. Ze worden bij levering afgelost uit de koopprijs, of de koper neemt ze over tegen een lagere prijs.
- Vrije kas erbij. Alleen geld waarover de koper vrij kan beschikken. Geblokkeerde gelden (bijvoorbeeld voor een bankgarantie), kas die nodig is om het bedrijf te laten draaien en geld dat eigenlijk van klanten of de fiscus is, tellen vaak niet of maar deels mee.
- Schuldachtige posten eraf (debt-like items). Verplichtingen die niet in de normale winst zitten maar wel geld gaan kosten. Denk aan vennootschapsbelasting over het verleden, uitgestelde belastingschulden, opgebouwd vakantiegeld of vakantiedagen en verlof, voorzieningen (garantie, jubileum, reorganisatie), pensioen in eigen beheer, vastgesteld maar niet betaald dividend, exit- en transactiebonussen, achterstallig onderhoud en lopende claims.
- Kasachtige posten erbij (cash-like items). Bezittingen die de koper niet nodig heeft voor de bedrijfsvoering: beleggingen, overtollig vastgoed, een vordering op u of uw holding, een te ontvangen belastingteruggave.
- Werkkapitaal corrigeren. Werkkapitaal is voorraad plus debiteuren plus onderhanden werk, min crediteuren en andere kortlopende bedrijfsschulden; kas en bankschulden blijven erbuiten. Ligt het werkkapitaal bij levering onder de afgesproken norm, dan gaat het verschil van de prijs af; ligt het erboven, dan komt het erbij.
De aandelenwaarde is nog niet het geld op uw rekening. Vaak wordt een deel ingehouden als zekerheid voor garanties (escrow), blijft een deel staan als lening aan de koper (verkoperslening of Vendor Loan), hangt een deel af van toekomstige resultaten (earn-out) of herinvesteert u een deel. Dat geld is wel van u, maar u loopt er risico op.
Rekenvoorbeeld 1: een bod van € 1.000.000
- Van een bod van € 1 miljoen ontvangt de DGA in dit voorbeeld € 815.000 voor zijn aandelen, en houdt hij na kosten en box 2-heffing ruim € 598.000 over in privé.
- De feiten. De DGA houdt alle aandelen van een installatiebedrijf rechtstreeks, zonder holding; zijn verkrijgingsprijs is € 18.000. De gerapporteerde EBITDA is € 280.000. Hij neemt zelf € 60.000 salaris, terwijl een externe bedrijfsleider € 90.000 kost; de genormaliseerde EBITDA is dus € 250.000.
- De koper biedt 4,0 keer de EBITDA: € 1.000.000, cash-free en debt-free, uitgaande van een normaal werkkapitaal van € 150.000.
- Die multiple ligt in de lijn van de markt voor deze omvang (3,6 bij
€ 200.000 EBITDA, 4,2 bij € 500.000).
De opstelling is dan als volgt
Omschrijving |
Bedrag |
Toelichting |
| Ondernemingswaarde | 1.000.000 |
4x genormaliseerde EBITDA 250.000 |
| Vrije kas | + 140.000 |
180.000 op de bank en koper laat 40.000 als minimumkas staan |
Banklening |
- 150.000 |
wordt bij de levering afgelost uit de koopprijs |
| Lease auto's | - 45.000 |
financiale lease is een schuld |
| Lening DGA aan de BV | - 50.000 |
DGA krijgt dit geld apart terug, dus een -/- en een +/+ |
| Te betalen VPB | -28.000 |
Over de winst voor de verkoop |
| Vakantiegeld en verlof | - 32.000 |
opgebouwd voor de verkoop en nog niet uitbetaald |
| Werkkapitaal tekort | - 20.000 |
Er is 130.000 aanwezig maar moet 150.000 zijn |
| Aandelenwaarde | 815.000 |
Wat de koper voor zijn aandelen krijgt |
| Aflossing lening DGA | +50.000 |
Terugbetaling lening bij verkoop |
| Eigen advieskosten | -35.000 |
De notaris, advocaat, fiscalist en M&A adviseur |
| Box 2 heffing | - 231.000 |
Box 2 zonder partner |
| Netto in prive | 599.000 |
Ongeveer 60% van bod |
Waar zit de discussie bij bovenstaande?
- De verkoper is van mening dat de minimale kas van 40.000 niet nodig is, deze zit volgens hem al in het werkkapitaal.
- Het vakantiegeld en eventueel vakantiedagen lopen gewoon door en komen elk jaar terug
- De holding die ontbreekt (tja dat is gewoon een verkeerde structuur)
- Garantievoorzieningen vormen ook regelmatig een discussie post
- Achterstallig onderhoud kan tot discussie leiden
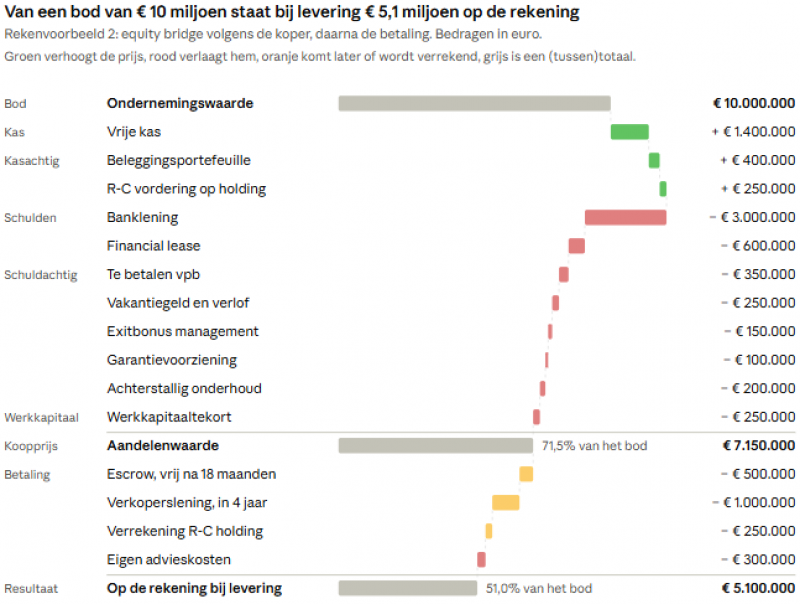
Voorbeeld 2 inzake overname
Locked box of completion accounts: wanneer wordt de rekening opgemaakt?
Bij een locked box ligt de koopprijs vast op basis van een balans uit het verleden. Bij completion accounts wordt de prijs pas na de levering definitief, op basis van de balans per leveringsdatum. In beide gevallen is er een equity bridge; het verschil is wanneer en hoe vaak er wordt gerekend.
Een locked box vraagt een betrouwbare, recente balans, liefst gecontroleerd of beoordeeld door een accountant. Bij completion accounts spreken partijen meestal af dat een onafhankelijke deskundige een geschil over de leveringsbalans bindend beslecht. De rechter kan zo'n bindend advies alleen opzijzetten als gebondenheid eraan naar maatstaven van redelijkheid en billijkheid onaanvaardbaar is.
Waar ontstaat discussie?
De meeste discussies gaan niet over de multiple, maar over de vraag
in welke bak een post thuishoort en op welk moment er wordt gemeten. Dit
zijn de klassieke twistpunten.
- Minimumkas en geblokkeerde kas: Zonder buffer kan ik op dag 1 de lonen niet betalen, Kas is kas; de normale kasbehoefte zit al in het werkkapitaal. Spreek een vast bedrag af of neem kas expliciet op in de werkkapitaalnorm
- Vakantiegeld en verlof: Opgebouwd in uw periode, betaald in de mijne: schuld komt elk jaar terug dus werkkapitaal. Kies één bak en meet norm en werkelijke stand op dezelfde manier
- Werkkapitaalnorm: Gemiddelde over twaalf maanden, piekmaanden inbegrepen.
Zonder eenmalige grote projecten en seizoenspieken
Leg periode, definities en grondslagen vast in een rekenbijlage - Vooruitgefactureerd werk: Al betaald, maar ik moet het nog uitvoeren:
schuld. Hoort bij de normale projectcyclus: werkkapitaal
Analyseer per project en let op verlieslatende projecten. - Voorzieningen: Toekomstige uitgaven: schuld. Garantiekosten zitten al in de EBITDA: dubbeltelling. Toets of de kosten structureel in de EBITDA zitten
- Achterstallig onderhoud: U heeft te weinig geïnvesteerd om de winst op te poetsen. De machines zijn op orde; uw investeringsplannen zijn niet mijn schuld. Laat een technische inspectie doen en spreek een investeringsnorm af
- Belastingen: Alle belasting tot levering en alle risico's uit het verleden zijn voor de verkoper. Alleen wat tot levering verschuldigd is; latenties worden misschien nooit betaald. Fiscale vrijwaring plus een duidelijke vpb-afrekening per leveringsdatum.
- Normalisaties: Uw lage salaris en lage huur verhogen de winst kunstmatig.
Eenmalige kosten en privé-uitgaven drukken de winst
Onderbouw elke normalisatie met stukken (quality of earnings). - Transactiekosten en bonussen: Kosten en bonussen door de verkoop zijn voor de verkoper. Een blijfpremie voor het management dient de koper te betalen. Leg per bonus vast wie hem toezegt en waarom
- Earn-out: Winst volgens mijn grondslagen, na integratie. Winst zoals het bedrijf nu rapporteert, zonder kosten van de koper. Definieer grondslagen, rapportage en wat de koper niet mag doen.
- Dividend vóór de levering. Overtollige kas en beleggingen kunt u vóór de levering uitkeren. Voor de brug is dat neutraal: wat eruit gaat, gaat ook van de prijs af. Via een holding is zo'n dividend vrijgesteld.
- Rekening-courant en leningen. Een schuld van u aan de BV wordt bij levering meestal verrekend met de koopprijs; een lening van u aan de BV krijgt u terug. Beide zijn een sigaar uit eigen doos.
- Vennootschapsbelasting en fiscale eenheid. Zit de werkmaatschappij in een fiscale eenheid met uw holding, dan blijft zij hoofdelijk aansprakelijk voor de vpb over de periode van de fiscale eenheid. Regel hoe de vpb tot de leveringsdatum wordt afgerekend en let op de ontvoegingsregels, na verkoop komt de fiscale eenheid te vervallen (soms 2 aangiften VPB in 1 jaar).
- Fiscale verliezen in de BV. Een koper betaalt daar zelden voor. Wijzigt het uiteindelijke belang met 30% of meer, dan vervallen verliezen in beginsel. Volgens de Hoge Raad geldt dat ook voor verliezen die bij de overname al latent in de bezittingen zaten.
Noot fiscaal jurist inzake ondernemingswaarde en aandelenwaarde
Vraag bij elk bod of het gaat om de ondernemingswaarde of om de aandelenwaarde, en per welke datum. Laat de koper een berekening maken van beide waarden en deze bij de bieding ook uitbrengen. Maak heldere afspraken over de winst van het lopende boekjaar. Als de winst voor de koper is dan is een rentevergoeding over de koopsom (vanaf de economische datum) redelijk.
Overige tips voor de verkoper:
- Laat de koper dus in de bieding (en uiterlijk bij de thermsheet of intentieverklaring) een indicatieve equity bridge opnemen, met definities van netto schuld en werkkapitaal.
- Laat vóór de verkoop een eigen boekenonderzoek doen (vendor due diligence of quality of earnings), zodat u uw genormaliseerde EBITDA en werkkapitaalnorm kent.
- Ruim tijdig op: privé-uitgaven, rekening-courant, overtollige kas, beleggingen, het pand en een eventueel pensioen in eigen beheer.
- Kijk naar de materiele vaste activa, moeten bepaalde zaken nog uit de BV worden gehaald.
- Spreek af wie de onafhankelijke deskundige zal zijn, maak ook heldere afspraken over de termijn waarbinnen een geschil moet worden opgelost.
Wij werken bij een overname veelal samen met eem M&A partij en een overname advocaat (en notaris). Dit klinkt als veel adviseurs maar ze hebben allemaal (veelal) een nuttige rol in dit trajact.