 4,5 van 5 Google reviews
Landinformatie Nederland
Meetrekregeling aanmerkelijk belang
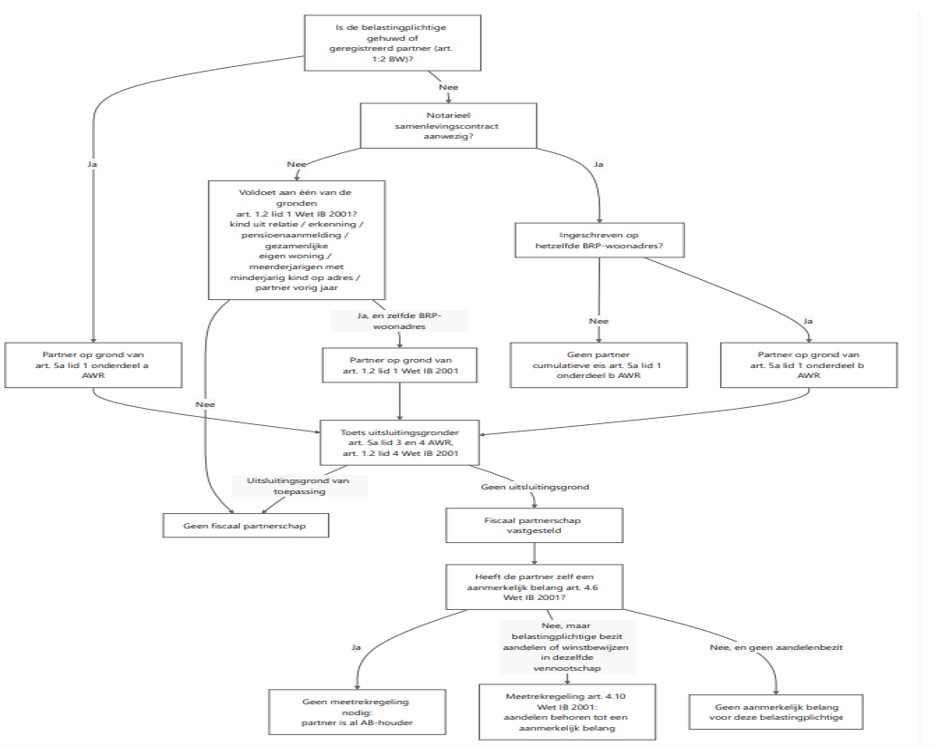
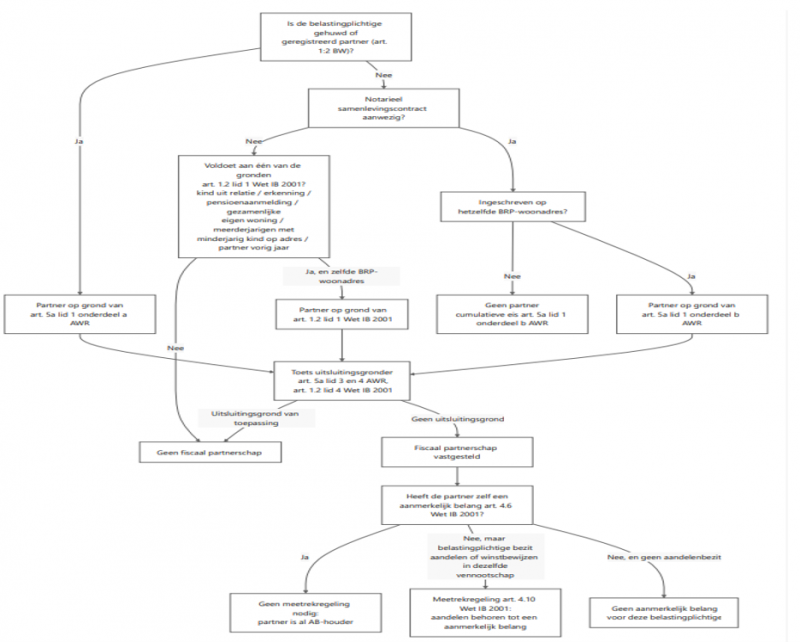
In de praktijk zien we vaak dat de meetrekregeling aanmerkelijk belang vaak wordt vergeten te toetsen waardoor een aandelenbelang in de verkeerde box wordt geplaatst (box 3 in plaats van box 2). In dit artikel geven we de regeling globaal weer om te bepalen of wordt voldaan aan deze zogeheten meetrekregeling inclusief een mooi stroomschema dat kan worden doorlopen.
Meetrekregeling bij de DGA hoe werkt dit?
Artikel 4.10 Wet IB bevat de zogenoemde meetrekregeling. De bepaling luidt — kort gezegd — dat aandelen of winstbewijzen die tot het vermogen van een belastingplichtige behoren en die hij houdt in een vennootschap waarin híj zelf geen aanmerkelijk belang heeft, toch tot een aanmerkelijk belang worden gerekend, indien zijn partner of een bloed- of aanverwant in de rechte lijn (van hemzelf of van zijn partner) wél een aanmerkelijk belang heeft in diezelfde vennootschap.
De meetrekregeling is dus een afgeleide kwalificatie: zij veronderstelt dat de belastingplichtige zelf aandelen houdt in de vennootschap, maar dat zijn eigen belang de reguliere drempel niet haalt. De reguliere drempel is neergelegd in artikel 4.6 Wet IB: een belastingplichtige heeft een aanmerkelijk belang indien hij, al dan niet tezamen met zijn partner, direct of indirect voor ten minste 5% van het geplaatste kapitaal aandeelhouder is. Pas als dat zelfstandige aanmerkelijk belang ontbreekt, maar een kwalificerende verwant wél een aanmerkelijk belang heeft in dezelfde vennootschap, treedt artikel 4.10 Wet IB in werking en worden de aandelen van de belastingplichtige alsnog als aanmerkelijk belang aangemerkt.
Twee elementen zijn voor de toepassing van de meetrekregeling cruciaal. Ten eerste moet de verwant een aanmerkelijk belang hebben in dezélfde vennootschap. Ten tweede moet het gaan om een bloed- of aanverwant in de rechte lijn: ouders, grootouders, kinderen en kleinkinderen vallen hieronder; broers, zussen en andere zijlijnverwanten niet. Een kind van de belastingplichtige is dus een bloed- of aanverwant in de rechte lijn in de zin van artikel 4.10 Wet IB, en omgekeerd geldt dat ook: de vader is een bloedverwant in de rechte lijn van het kind.
Wat de meetrekregeling niet vereist, is dat de verwant een rechtstreeks (direct) aanmerkelijk belang heeft. Artikel 4.6 Wet IB bepaalt immers uitdrukkelijk dat een aanmerkelijk belang direct óf indirect kan worden gehouden. Een middellijk (indirect) aanmerkelijk belang van de verwant volstaat dus in beginsel voor toepassing van de meetrekregeling, mits dat indirecte belang zelf kwalificeert als aanmerkelijk belang in de zin van artikel 4.6 Wet IB.
Voorbeeld meetrekregeling van de DGA
Heeft X alle aandelen in een houdstermaatschappij en heeft deze vennootschap 4% van de aandelen in een werkmaatschappij, dan heeft X wel een aanmerkelijk in de houdstermaatschappij maar niet in de werkmaatschappij. De aandelen in de werkmaatschappij behoren niet tot X's vermogen. Heeft zijn partner of een bloed- of aanverwant in de rechte lijn wel een aanmerkelijk belang in die werkmaatschappij dan wordt X niet meegetrokken in het aanmerkelijkbelangregime. Dit geldt ongeacht of de partner of de bloed- of aanverwant direct of indirect een aanmerkelijk belang heeft.
Andersom geldt vorenstaande niet en is dus wel sprake van een aanmerkelijk belang als de meetrekkende persoon indirect een aanmerkelijk belang heeft. Heeft X direct 4% van de aandelen in een werkmaatschappij en heeft zijn partner of zijn bloed- of aanverwant in de rechte lijn indirect via een houdstermaatschappij een aanmerkelijk belang in de werkmaatschappij dan wordt X wel meegetrokken in het aanmerkelijk belang.
Stroomschema meetrekregeling
Noor fiscaal jurist inzake meetrekregeling
De fiscale gevolgen bij het verkeerd plaatsen van aandelen (in box 3 in plaats van box 2) kan aanzienlijke gevolgen hebben. Hierdoor is het goed om telkens te beoordelen of de zogeheten meetrekregeling aan de orde is. Tevens zijn er nog andere situaties waardoor een belang bijvoorbeeld in box 1 moet worden geplaatst in plaats van in box 3. Het is derhalve goed om een fiscaal jurist in te schakelen teneinde deze ongewenste fiscale gevolgen in de toekomst te voorkomen.